
Irha 民宿
907 Publicaciones
Irha 民宿
Denunciar
Bloquear usuario
131 Siguiendo
3.9K+ Seguidores
1.1K+ Me gusta
Publicaciones
Todo
Cotizaciones
PINNED
·
--
@GoKiteAI $KITE #KiteBBW
Al analizar el flujo de pagos de Kite, noté una brecha frustrante: KiteScan puede mostrar liquidaciones, pero no si un agente recibió algo por lo que valiera la pena pagar.
Las billeteras activas diarias no equivalen a identidades Passport activas diarias, y mucho menos a agentes autenticados que pagan. Un millón de actualizaciones de canales firmadas podría generar apenas 20.000 liquidaciones en cadena. Por otro lado, un millón de transferencias de monedas estables podría consistir, en su mayoría, en movimientos de fondos entre tesorerías. La actividad no es demanda.
Querría ver recibos etiquetados por comercio antes de considerar que todo esto es comercio. El volumen bruto de pagos no equivale a los ingresos de los comercios, las comisiones de los facilitadores no son necesariamente ingresos de la red y unos pocos proveedores podrían dominar las cifras. Una señal más reveladora sería saber si los agentes vuelven a pagar al cabo de 1, 7 y 30 días, especialmente cuando desaparecen los subsidios.
Al menos se puede poner a prueba la red principal de Kite (ID de cadena 2366). KiteScan muestra bloques y transacciones; se pueden comparar las TPS confirmadas, la utilización, los intervalos entre bloques y el retraso de confirmación. Haz ping a sus RPC globales y a los de Virginia, Tokio e Irlanda para medir p50/p95/p99. Distingue entre reversiones de contratos, saldos insuficientes, autorizaciones vencidas, fallos de red e intentos repetidos de liquidación.
Pero la actualización de Passport del 8 de julio introdujo el enrutamiento entre cadenas y la liquidación en Base. Un pago con la marca Kite no necesariamente es un pago en la L1 de Kite.
Lo que me inspiraría confianza sería un panel que conciliara las liquidaciones, los recibos de los comercios y los servicios entregados, y que señalara claramente los puntos ciegos.
¿Demostrarían 10 millones de pagos firmados y 20.000 liquidaciones menos adopción que un millón de transferencias corrientes?
@KITE AI 中文 $KITE #KiteBBW
Al analizar el flujo de pagos de Kite, noté una brecha frustrante: KiteScan puede mostrar liquidaciones, pero no si un agente recibió algo por lo que valiera la pena pagar.
Las billeteras activas diarias no equivalen a identidades Passport activas diarias, y mucho menos a agentes autenticados que pagan. Un millón de actualizaciones de canales firmadas podría generar apenas 20.000 liquidaciones en cadena. Por otro lado, un millón de transferencias de monedas estables podría consistir, en su mayoría, en movimientos de fondos entre tesorerías. La actividad no es demanda.
Querría ver recibos etiquetados por comercio antes de considerar que todo esto es comercio. El volumen bruto de pagos no equivale a los ingresos de los comercios, las comisiones de los facilitadores no son necesariamente ingresos de la red y unos pocos proveedores podrían dominar las cifras. Una señal más reveladora sería saber si los agentes vuelven a pagar al cabo de 1, 7 y 30 días, especialmente cuando desaparecen los subsidios.
Al menos se puede poner a prueba la red principal de Kite (ID de cadena 2366). KiteScan muestra bloques y transacciones; se pueden comparar las TPS confirmadas, la utilización, los intervalos entre bloques y el retraso de confirmación. Haz ping a sus RPC globales y a los de Virginia, Tokio e Irlanda para medir p50/p95/p99. Distingue entre reversiones de contratos, saldos insuficientes, autorizaciones vencidas, fallos de red e intentos repetidos de liquidación.
Pero la actualización de Passport del 8 de julio introdujo el enrutamiento entre cadenas y la liquidación en Base. Un pago con la marca Kite no necesariamente es un pago en la L1 de Kite.
Lo que me inspiraría confianza sería un panel que conciliara las liquidaciones, los recibos de los comercios y los servicios entregados, y que señalara claramente los puntos ciegos.
¿Demostrarían 10 millones de pagos firmados y 20.000 liquidaciones menos adopción que un millón de transferencias corrientes?
Al analizar el flujo de pagos de Kite, noté una brecha frustrante: KiteScan puede mostrar liquidaciones, pero no si un agente recibió algo por lo que valiera la pena pagar.
Las billeteras activas diarias no equivalen a identidades Passport activas diarias, y mucho menos a agentes autenticados que pagan. Un millón de actualizaciones de canales firmadas podría generar apenas 20.000 liquidaciones en cadena. Por otro lado, un millón de transferencias de monedas estables podría consistir, en su mayoría, en movimientos de fondos entre tesorerías. La actividad no es demanda.
Querría ver recibos etiquetados por comercio antes de considerar que todo esto es comercio. El volumen bruto de pagos no equivale a los ingresos de los comercios, las comisiones de los facilitadores no son necesariamente ingresos de la red y unos pocos proveedores podrían dominar las cifras. Una señal más reveladora sería saber si los agentes vuelven a pagar al cabo de 1, 7 y 30 días, especialmente cuando desaparecen los subsidios.
Al menos se puede poner a prueba la red principal de Kite (ID de cadena 2366). KiteScan muestra bloques y transacciones; se pueden comparar las TPS confirmadas, la utilización, los intervalos entre bloques y el retraso de confirmación. Haz ping a sus RPC globales y a los de Virginia, Tokio e Irlanda para medir p50/p95/p99. Distingue entre reversiones de contratos, saldos insuficientes, autorizaciones vencidas, fallos de red e intentos repetidos de liquidación.
Pero la actualización de Passport del 8 de julio introdujo el enrutamiento entre cadenas y la liquidación en Base. Un pago con la marca Kite no necesariamente es un pago en la L1 de Kite.
Lo que me inspiraría confianza sería un panel que conciliara las liquidaciones, los recibos de los comercios y los servicios entregados, y que señalara claramente los puntos ciegos.
¿Demostrarían 10 millones de pagos firmados y 20.000 liquidaciones menos adopción que un millón de transferencias corrientes?
2
119
·
--
Tahir_泰希尔
·
--
#Givewaytime
DA ME GUSTA, COMENTA, VUELVE A PUBLICAR Y RECLAMA #BNB #DOGE #ETH
DA ME GUSTA, COMENTA, VUELVE A PUBLICAR Y RECLAMA #BNB #DOGE #ETH
1
25
·
--
Tahir_泰希尔
·
--
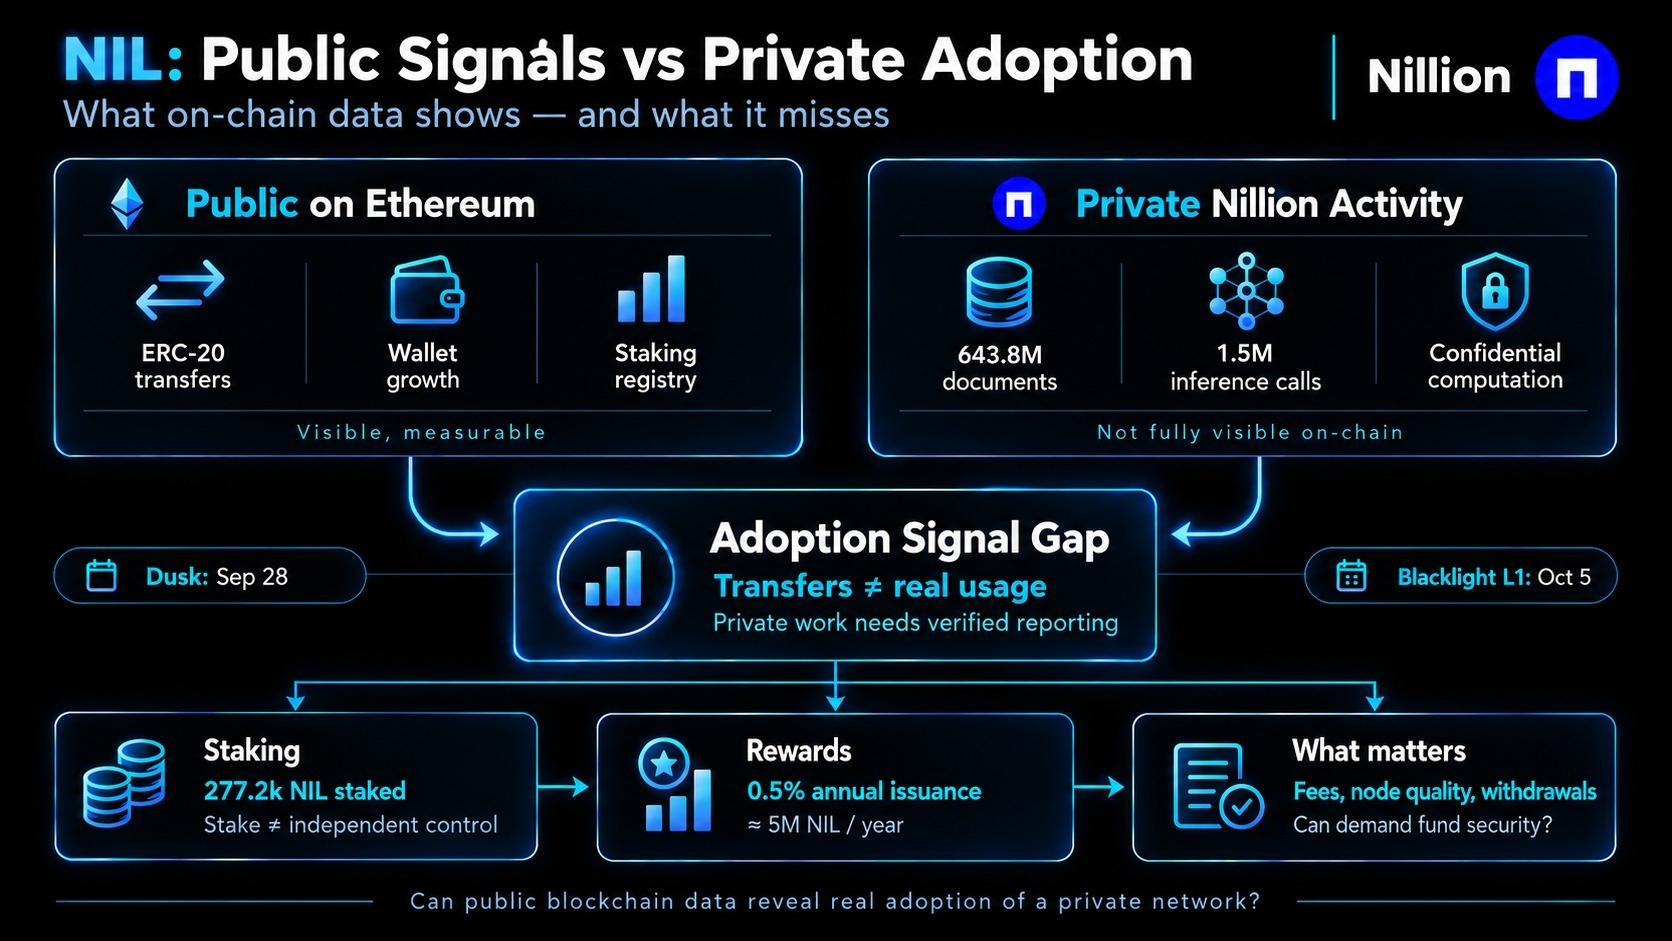
Estaba revisando las transferencias $NIL en Ethereum y luego abrí el panel de Nillion. Qué curioso: esos números describían distintas capas de una misma red.
Las transferencias ERC-20 muestran movimiento, no trabajo privado. El panel informa de 643,8 millones de documentos y 1,5 millones de llamadas de inferencia, ambas cifras acumuladas. Ninguna puede compararse honestamente con la actividad de transferencias de 30 días sin datos de uso correspondientes al mismo período.
El hito de DUSK en Ethereum del 28 de septiembre precedió al lanzamiento de Blacklight L1 el 5 de octubre. El 16 de octubre, Nillion mostró 277.200 Nillon en staking y tres nodos Blacklight activos. Pero las direcciones de staking no demuestran que haya operadores independientes. En una red más grande, cinco operadores que poseyeran la mitad del stake elegible seguirían concentrando el control.
Y luego está la parte incómoda: una inflación anual de recompensas del 0,5 % significa aproximadamente 5 millones de Nillon sobre una base de mil millones de tokens, más las comisiones por activación. El aumento del stake puede deberse a la búsqueda de recompensas, no a una demanda productiva.
Compararía las transferencias de 30 días con los Covenants completados, las comisiones, los registros, los retiros y la fiabilidad de los nodos. La computación privada también necesita informes de uso verificados.
La hoja de ruta de Moonshine para diciembre de 2027–febrero de 2028 prevé una revisión de las emisiones una vez que las comisiones se equiparen a las recompensas base. Es algo condicionado, no inevitable.
¿Puede realmente la actividad pública de la cadena de bloques decirnos cuándo esta red empieza a autofinanciarse?
#NIL $NIL @Nillion
Las transferencias ERC-20 muestran movimiento, no trabajo privado. El panel informa de 643,8 millones de documentos y 1,5 millones de llamadas de inferencia, ambas cifras acumuladas. Ninguna puede compararse honestamente con la actividad de transferencias de 30 días sin datos de uso correspondientes al mismo período.
El hito de DUSK en Ethereum del 28 de septiembre precedió al lanzamiento de Blacklight L1 el 5 de octubre. El 16 de octubre, Nillion mostró 277.200 Nillon en staking y tres nodos Blacklight activos. Pero las direcciones de staking no demuestran que haya operadores independientes. En una red más grande, cinco operadores que poseyeran la mitad del stake elegible seguirían concentrando el control.
Y luego está la parte incómoda: una inflación anual de recompensas del 0,5 % significa aproximadamente 5 millones de Nillon sobre una base de mil millones de tokens, más las comisiones por activación. El aumento del stake puede deberse a la búsqueda de recompensas, no a una demanda productiva.
Compararía las transferencias de 30 días con los Covenants completados, las comisiones, los registros, los retiros y la fiabilidad de los nodos. La computación privada también necesita informes de uso verificados.
La hoja de ruta de Moonshine para diciembre de 2027–febrero de 2028 prevé una revisión de las emisiones una vez que las comisiones se equiparen a las recompensas base. Es algo condicionado, no inevitable.
¿Puede realmente la actividad pública de la cadena de bloques decirnos cuándo esta red empieza a autofinanciarse?
#NIL $NIL @Nillion
2
84
·
--
#FedRateWatch septiembre FOMC: ¿Cuánto ya está descontado?
Me inclino por una subida de 25 pb después de que el IPC subyacente de agosto aumentara un 0,3% intermensual. Pero me convence menos que esto resuelva los próximos seis meses de la política.
La inflación podría mantenerse tercamente mientras se enfría la contratación. Eso le daría al la Fed decisiones incómodas. Las previsiones son fáciles hasta que llega la próxima publicación de datos.
Para BTC y las altcoins, yo miraría si los compradores pueden sostener una recuperación después de cualquier caída. Un rebote rápido por sí solo no me convencería.
Las acciones, especialmente las tecnológicas, podrían tener dificultades si el mensaje es más duro de lo esperado. El dólar estadounidense podría fortalecerse, y los rendimientos al alza podrían empujar los precios de los bonos de tasa fija a la baja.
El oro tiene presiones en competencia: unos rendimientos reales más altos pueden perjudicarlo, mientras que la incertidumbre económica puede atraer compradores. El petróleo podría debilitarse por preocupaciones de demanda, aunque las disrupciones de suministro podrían cambiar ese panorama.
Mi preferencia sería esperar a que termine la conferencia de prensa y luego buscar una ruptura de rango y una retest que lo sostenga. Si ese nivel falla, la idea larga queda invalidada. Un stop más amplio significa una posición más pequeña.
Un panorama de política más laxo que el esperado aún podría impulsar a los mercados después de una subida. Por eso mantendría mi postura flexible.
¿Qué mercado llama tu atención primero?
$BTC $XAU
#FedRateWatch septiembre FOMC: ¿Cuánto ya está descontado?
Me inclino por una subida de 25 pb después de que el IPC subyacente de agosto aumentara un 0,3% intermensual. Pero me convence menos que esto resuelva los próximos seis meses de la política.
La inflación podría mantenerse tercamente mientras se enfría la contratación. Eso le daría al la Fed decisiones incómodas. Las previsiones son fáciles hasta que llega la próxima publicación de datos.
Para BTC y las altcoins, yo miraría si los compradores pueden sostener una recuperación después de cualquier caída. Un rebote rápido por sí solo no me convencería.
Las acciones, especialmente las tecnológicas, podrían tener dificultades si el mensaje es más duro de lo esperado. El dólar estadounidense podría fortalecerse, y los rendimientos al alza podrían empujar los precios de los bonos de tasa fija a la baja.
El oro tiene presiones en competencia: unos rendimientos reales más altos pueden perjudicarlo, mientras que la incertidumbre económica puede atraer compradores. El petróleo podría debilitarse por preocupaciones de demanda, aunque las disrupciones de suministro podrían cambiar ese panorama.
Mi preferencia sería esperar a que termine la conferencia de prensa y luego buscar una ruptura de rango y una retest que lo sostenga. Si ese nivel falla, la idea larga queda invalidada. Un stop más amplio significa una posición más pequeña.
Un panorama de política más laxo que el esperado aún podría impulsar a los mercados después de una subida. Por eso mantendría mi postura flexible.
¿Qué mercado llama tu atención primero?
$BTC $XAU
Me inclino por una subida de 25 pb después de que el IPC subyacente de agosto aumentara un 0,3% intermensual. Pero me convence menos que esto resuelva los próximos seis meses de la política.
La inflación podría mantenerse tercamente mientras se enfría la contratación. Eso le daría al la Fed decisiones incómodas. Las previsiones son fáciles hasta que llega la próxima publicación de datos.
Para BTC y las altcoins, yo miraría si los compradores pueden sostener una recuperación después de cualquier caída. Un rebote rápido por sí solo no me convencería.
Las acciones, especialmente las tecnológicas, podrían tener dificultades si el mensaje es más duro de lo esperado. El dólar estadounidense podría fortalecerse, y los rendimientos al alza podrían empujar los precios de los bonos de tasa fija a la baja.
El oro tiene presiones en competencia: unos rendimientos reales más altos pueden perjudicarlo, mientras que la incertidumbre económica puede atraer compradores. El petróleo podría debilitarse por preocupaciones de demanda, aunque las disrupciones de suministro podrían cambiar ese panorama.
Mi preferencia sería esperar a que termine la conferencia de prensa y luego buscar una ruptura de rango y una retest que lo sostenga. Si ese nivel falla, la idea larga queda invalidada. Un stop más amplio significa una posición más pequeña.
Un panorama de política más laxo que el esperado aún podría impulsar a los mercados después de una subida. Por eso mantendría mi postura flexible.
¿Qué mercado llama tu atención primero?
$BTC $XAU
3
7
2.1k
·
--
Alcista
Con verificación
#CPIWatch ¿Por qué el IPC importa para el mercado del oro? No creo que esta cifra de IPC le dé mucha tranquilidad a la Fed.
La inflación de agosto se situó en 0.4% MoM y 3.4% interanual (YoY), y el IPC subyacente sigue subiendo 0.3% durante el mes. No es el tipo de datos que grita “misión cumplida”. Suma un mercado laboral que aún se mantiene firme, y mi escenario base es una subida de 25 pb en lugar de una pausa.
Pero, para el oro, la historia no es tan simple.
Las tasas más altas normalmente significan mayores rendimientos, un dólar más firme y más presión sobre XAU. Pero la inflación persistente también mantiene vivo el argumento de los activos “duros”, especialmente cuando los inversores empiezan a cuestionar cuánto tiempo más puede seguir apretándose el poder adquisitivo.
Por ahora, todavía veo más potencial alcista en el oro durante la próxima semana o dos.
Mi postura refleja eso: mantengo una posición larga pequeña y estoy vigilando de cerca la zona de $4,400 en lugar de perseguir cada movimiento.
¿Qué haría que cambie de opinión? Un rompimiento limpio del dólar, rendimientos reales empujando al alza y que XAU pierda la zona de soporte reciente alrededor de $4,350.
Hasta entonces, veo a la Fed volviéndose más agresiva, pero no veo al oro rompiendo a la baja con facilidad.
Tu turno aquí: ¿fortaleza del oro o retroceso del oro?
#CPIWatch #Gold
#CPIWatch ¿Por qué el IPC importa para el mercado del oro? No creo que esta cifra de IPC le dé mucha tranquilidad a la Fed.
La inflación de agosto se situó en 0.4% MoM y 3.4% interanual (YoY), y el IPC subyacente sigue subiendo 0.3% durante el mes. No es el tipo de datos que grita “misión cumplida”. Suma un mercado laboral que aún se mantiene firme, y mi escenario base es una subida de 25 pb en lugar de una pausa.
Pero, para el oro, la historia no es tan simple.
Las tasas más altas normalmente significan mayores rendimientos, un dólar más firme y más presión sobre XAU. Pero la inflación persistente también mantiene vivo el argumento de los activos “duros”, especialmente cuando los inversores empiezan a cuestionar cuánto tiempo más puede seguir apretándose el poder adquisitivo.
Por ahora, todavía veo más potencial alcista en el oro durante la próxima semana o dos.
Mi postura refleja eso: mantengo una posición larga pequeña y estoy vigilando de cerca la zona de $4,400 en lugar de perseguir cada movimiento.
¿Qué haría que cambie de opinión? Un rompimiento limpio del dólar, rendimientos reales empujando al alza y que XAU pierda la zona de soporte reciente alrededor de $4,350.
Hasta entonces, veo a la Fed volviéndose más agresiva, pero no veo al oro rompiendo a la baja con facilidad.
Tu turno aquí: ¿fortaleza del oro o retroceso del oro?
#CPIWatch #Gold
La inflación de agosto se situó en 0.4% MoM y 3.4% interanual (YoY), y el IPC subyacente sigue subiendo 0.3% durante el mes. No es el tipo de datos que grita “misión cumplida”. Suma un mercado laboral que aún se mantiene firme, y mi escenario base es una subida de 25 pb en lugar de una pausa.
Pero, para el oro, la historia no es tan simple.
Las tasas más altas normalmente significan mayores rendimientos, un dólar más firme y más presión sobre XAU. Pero la inflación persistente también mantiene vivo el argumento de los activos “duros”, especialmente cuando los inversores empiezan a cuestionar cuánto tiempo más puede seguir apretándose el poder adquisitivo.
Por ahora, todavía veo más potencial alcista en el oro durante la próxima semana o dos.
Mi postura refleja eso: mantengo una posición larga pequeña y estoy vigilando de cerca la zona de $4,400 en lugar de perseguir cada movimiento.
¿Qué haría que cambie de opinión? Un rompimiento limpio del dólar, rendimientos reales empujando al alza y que XAU pierda la zona de soporte reciente alrededor de $4,350.
Hasta entonces, veo a la Fed volviéndose más agresiva, pero no veo al oro rompiendo a la baja con facilidad.
Tu turno aquí: ¿fortaleza del oro o retroceso del oro?
#CPIWatch #Gold

2
9
5.9k
·
--
Parcialmente cierto
#dusk $DUSK @Dusk_Foundation
Tenía abiertos, uno al lado del otro, los dos registros de activación de DUSK, y la brecha parecía casi un error tipográfico: Nocturne a las 10:53 UTC, mainnet a las 11:06, trece minutos.
Eso es demasiado poco para un ensayo real. Puede confirmar que los nodos actualizados cruzan el límite del fork, aceptan PLONK V3 y siguen produciendo bloques. No puede revelar varias horas de cambios en los validadores, fallos en la cola de transacciones, valores atípicos de gas ni el comportamiento de los usuarios bajo riesgo de capital. No en trece minutos, de verdad.
Rusk 1.6.0 había estado público durante unas 91h 53m antes de la activación en mainnet, así que la prueba más profunda probablemente fue una coordinación de los operadores antes del fork, no un experimento de última hora después de que testnet lo cruzara.
Para DUSK, esa diferencia importa. El éxito en testnet demuestra compatibilidad de protocolo; la resiliencia en mainnet muestra si el software compatible sobrevive a la economía real, a la disponibilidad desigual de los nodos y a incentivos adversarios. Mismo código, presiones muy distintas.
La mayoría confunde activación con validación. La métrica importante no es simplemente que el fork de testnet ocurriera primero, sino cuántos nodos de DUSK se actualizaron antes del bloque 2,773,727, qué falló en los bloques siguientes y si esas señales llegaron a los operadores de mainnet antes del bloque 3,590,904.
Sigo vigilando una pregunta incómoda: si DUSK hubiera detectado una falla sutil post-fork a las 10:58, ¿habrían sido trece minutos suficientes para detener cualquier cosa?
#dusk $DUSK @Dusk
Tenía abiertos, uno al lado del otro, los dos registros de activación de DUSK, y la brecha parecía casi un error tipográfico: Nocturne a las 10:53 UTC, mainnet a las 11:06, trece minutos.
Eso es demasiado poco para un ensayo real. Puede confirmar que los nodos actualizados cruzan el límite del fork, aceptan PLONK V3 y siguen produciendo bloques. No puede revelar varias horas de cambios en los validadores, fallos en la cola de transacciones, valores atípicos de gas ni el comportamiento de los usuarios bajo riesgo de capital. No en trece minutos, de verdad.
Rusk 1.6.0 había estado público durante unas 91h 53m antes de la activación en mainnet, así que la prueba más profunda probablemente fue una coordinación de los operadores antes del fork, no un experimento de última hora después de que testnet lo cruzara.
Para DUSK, esa diferencia importa. El éxito en testnet demuestra compatibilidad de protocolo; la resiliencia en mainnet muestra si el software compatible sobrevive a la economía real, a la disponibilidad desigual de los nodos y a incentivos adversarios. Mismo código, presiones muy distintas.
La mayoría confunde activación con validación. La métrica importante no es simplemente que el fork de testnet ocurriera primero, sino cuántos nodos de DUSK se actualizaron antes del bloque 2,773,727, qué falló en los bloques siguientes y si esas señales llegaron a los operadores de mainnet antes del bloque 3,590,904.
Sigo vigilando una pregunta incómoda: si DUSK hubiera detectado una falla sutil post-fork a las 10:58, ¿habrían sido trece minutos suficientes para detener cualquier cosa?
Tenía abiertos, uno al lado del otro, los dos registros de activación de DUSK, y la brecha parecía casi un error tipográfico: Nocturne a las 10:53 UTC, mainnet a las 11:06, trece minutos.
Eso es demasiado poco para un ensayo real. Puede confirmar que los nodos actualizados cruzan el límite del fork, aceptan PLONK V3 y siguen produciendo bloques. No puede revelar varias horas de cambios en los validadores, fallos en la cola de transacciones, valores atípicos de gas ni el comportamiento de los usuarios bajo riesgo de capital. No en trece minutos, de verdad.
Rusk 1.6.0 había estado público durante unas 91h 53m antes de la activación en mainnet, así que la prueba más profunda probablemente fue una coordinación de los operadores antes del fork, no un experimento de última hora después de que testnet lo cruzara.
Para DUSK, esa diferencia importa. El éxito en testnet demuestra compatibilidad de protocolo; la resiliencia en mainnet muestra si el software compatible sobrevive a la economía real, a la disponibilidad desigual de los nodos y a incentivos adversarios. Mismo código, presiones muy distintas.
La mayoría confunde activación con validación. La métrica importante no es simplemente que el fork de testnet ocurriera primero, sino cuántos nodos de DUSK se actualizaron antes del bloque 2,773,727, qué falló en los bloques siguientes y si esas señales llegaron a los operadores de mainnet antes del bloque 3,590,904.
Sigo vigilando una pregunta incómoda: si DUSK hubiera detectado una falla sutil post-fork a las 10:58, ¿habrían sido trece minutos suficientes para detener cualquier cosa?
7
12
6.1k
·
--
Con verificación
#dusk $DUSK @Dusk_Foundation
Comencé a contar rutas independientes hacia DuskEVM y, bueno, la lista se acortó rápido. La documentación de DUSK dirige a los usuarios a un solo RPC, un solo explorador, un solo flujo de puente para Web Wallet y al secuenciador, en singular.
DuskDS aún puede liquidar lotes mediante consenso descentralizado. Pero si un solo secuenciador ordena transacciones, un único punto final predeterminado recibe las presentaciones y una única interfaz oficial le dice a los usuarios cuándo están listas las retiradas del puente, entonces hay una capa de coordinación por encima del consenso. Puede que no reescriba el estado final. Aun así, puede retrasar, filtrar o desaparecer.
Eso importa para DUSK porque la demanda de gas y la liquidez del puente dependen de que los usuarios lleguen a la ejecución, no de que los provisioners sigan finalizando por debajo. El diseño distribuye la liquidación; el camino práctico puede concentrar el acceso a través de la infraestructura oficial. Cosas distintas.
La mayoría de las personas confunden una liquidación verificada con un acceso neutral. No son lo mismo. La misma prueba debería abarcar clústeres entre pares, emisores de credenciales de Citadel y la regla de recarga 90/10: los diez provisioners alojados juntos no son diez dominios de fallo independientes.
Mi preocupación silenciosa son los datos faltantes. No encuentro datos públicos sobre cuotas de tráfico del RPC, recuentos medianos de pares, detalles de conmutación por error del secuenciador ni umbrales de control del puente. Hasta que DUSK los exponga, la descentralización describe la capa de liquidación con más seguridad que todo el recorrido del usuario.
#dusk $DUSK @Dusk
Comencé a contar rutas independientes hacia DuskEVM y, bueno, la lista se acortó rápido. La documentación de DUSK dirige a los usuarios a un solo RPC, un solo explorador, un solo flujo de puente para Web Wallet y al secuenciador, en singular.
DuskDS aún puede liquidar lotes mediante consenso descentralizado. Pero si un solo secuenciador ordena transacciones, un único punto final predeterminado recibe las presentaciones y una única interfaz oficial le dice a los usuarios cuándo están listas las retiradas del puente, entonces hay una capa de coordinación por encima del consenso. Puede que no reescriba el estado final. Aun así, puede retrasar, filtrar o desaparecer.
Eso importa para DUSK porque la demanda de gas y la liquidez del puente dependen de que los usuarios lleguen a la ejecución, no de que los provisioners sigan finalizando por debajo. El diseño distribuye la liquidación; el camino práctico puede concentrar el acceso a través de la infraestructura oficial. Cosas distintas.
La mayoría de las personas confunden una liquidación verificada con un acceso neutral. No son lo mismo. La misma prueba debería abarcar clústeres entre pares, emisores de credenciales de Citadel y la regla de recarga 90/10: los diez provisioners alojados juntos no son diez dominios de fallo independientes.
Mi preocupación silenciosa son los datos faltantes. No encuentro datos públicos sobre cuotas de tráfico del RPC, recuentos medianos de pares, detalles de conmutación por error del secuenciador ni umbrales de control del puente. Hasta que DUSK los exponga, la descentralización describe la capa de liquidación con más seguridad que todo el recorrido del usuario.
Comencé a contar rutas independientes hacia DuskEVM y, bueno, la lista se acortó rápido. La documentación de DUSK dirige a los usuarios a un solo RPC, un solo explorador, un solo flujo de puente para Web Wallet y al secuenciador, en singular.
DuskDS aún puede liquidar lotes mediante consenso descentralizado. Pero si un solo secuenciador ordena transacciones, un único punto final predeterminado recibe las presentaciones y una única interfaz oficial le dice a los usuarios cuándo están listas las retiradas del puente, entonces hay una capa de coordinación por encima del consenso. Puede que no reescriba el estado final. Aun así, puede retrasar, filtrar o desaparecer.
Eso importa para DUSK porque la demanda de gas y la liquidez del puente dependen de que los usuarios lleguen a la ejecución, no de que los provisioners sigan finalizando por debajo. El diseño distribuye la liquidación; el camino práctico puede concentrar el acceso a través de la infraestructura oficial. Cosas distintas.
La mayoría de las personas confunden una liquidación verificada con un acceso neutral. No son lo mismo. La misma prueba debería abarcar clústeres entre pares, emisores de credenciales de Citadel y la regla de recarga 90/10: los diez provisioners alojados juntos no son diez dominios de fallo independientes.
Mi preocupación silenciosa son los datos faltantes. No encuentro datos públicos sobre cuotas de tráfico del RPC, recuentos medianos de pares, detalles de conmutación por error del secuenciador ni umbrales de control del puente. Hasta que DUSK los exponga, la descentralización describe la capa de liquidación con más seguridad que todo el recorrido del usuario.
1
8
9.8k
·
--
#dusk $DUSK @Dusk_Foundation
La noche pasada, mientras comparaba las comisiones de las transacciones de DUSK con los recibos exitosos, noté que la comisión promedio era casi insignificante si no se ve quién la pagó.
Si el 1% superior de las transacciones aporta una gran parte de todas las comisiones, DUSK puede parecer más activo económicamente de lo que realmente es. Algunas llamadas de contrato costosas, despliegues o transacciones de reemplazo podrían aportar los ingresos mientras que las transferencias ordinarias contribuyen muy poco.
Por eso, separaría las comisiones por tipo de transacción, aplicación y percentil. Quiero comparar la comisión mediana frente a la del percentil superior (top-1%), el peso de las llamadas a contratos frente al de las transferencias, y los ingresos por comisiones por cada 1.000 transacciones exitosas. La tasa de reemplazo también importa: si los usuarios reenvían repetidamente con precios de gas más altos, parte de la aparente presión de comisiones podría reflejar fricción de ejecución, no una demanda genuina.
La comparación más difícil es la actividad frente a la sostenibilidad. Las recompensas de DUSK pueden aumentar en términos absolutos mientras que las comisiones aún representan solo una fracción diminuta de DUSK recién emitido.
Yo calcularía cuántas transacciones exitosas generan 1 DUSK en comisiones y, luego, modelaría el volumen diario necesario para que las comisiones equivalgan al 1%, 5% y 10% de las emisiones.
Queda una duda. Si un pequeño grupo de aplicaciones paga la mayor parte de las comisiones, ¿la red está descubriendo una utilidad duradera o simplemente depende de unos pocos flujos de trabajo inusualmente caros?
#dusk $DUSK @Dusk
La noche pasada, mientras comparaba las comisiones de las transacciones de DUSK con los recibos exitosos, noté que la comisión promedio era casi insignificante si no se ve quién la pagó.
Si el 1% superior de las transacciones aporta una gran parte de todas las comisiones, DUSK puede parecer más activo económicamente de lo que realmente es. Algunas llamadas de contrato costosas, despliegues o transacciones de reemplazo podrían aportar los ingresos mientras que las transferencias ordinarias contribuyen muy poco.
Por eso, separaría las comisiones por tipo de transacción, aplicación y percentil. Quiero comparar la comisión mediana frente a la del percentil superior (top-1%), el peso de las llamadas a contratos frente al de las transferencias, y los ingresos por comisiones por cada 1.000 transacciones exitosas. La tasa de reemplazo también importa: si los usuarios reenvían repetidamente con precios de gas más altos, parte de la aparente presión de comisiones podría reflejar fricción de ejecución, no una demanda genuina.
La comparación más difícil es la actividad frente a la sostenibilidad. Las recompensas de DUSK pueden aumentar en términos absolutos mientras que las comisiones aún representan solo una fracción diminuta de DUSK recién emitido.
Yo calcularía cuántas transacciones exitosas generan 1 DUSK en comisiones y, luego, modelaría el volumen diario necesario para que las comisiones equivalgan al 1%, 5% y 10% de las emisiones.
Queda una duda. Si un pequeño grupo de aplicaciones paga la mayor parte de las comisiones, ¿la red está descubriendo una utilidad duradera o simplemente depende de unos pocos flujos de trabajo inusualmente caros?
La noche pasada, mientras comparaba las comisiones de las transacciones de DUSK con los recibos exitosos, noté que la comisión promedio era casi insignificante si no se ve quién la pagó.
Si el 1% superior de las transacciones aporta una gran parte de todas las comisiones, DUSK puede parecer más activo económicamente de lo que realmente es. Algunas llamadas de contrato costosas, despliegues o transacciones de reemplazo podrían aportar los ingresos mientras que las transferencias ordinarias contribuyen muy poco.
Por eso, separaría las comisiones por tipo de transacción, aplicación y percentil. Quiero comparar la comisión mediana frente a la del percentil superior (top-1%), el peso de las llamadas a contratos frente al de las transferencias, y los ingresos por comisiones por cada 1.000 transacciones exitosas. La tasa de reemplazo también importa: si los usuarios reenvían repetidamente con precios de gas más altos, parte de la aparente presión de comisiones podría reflejar fricción de ejecución, no una demanda genuina.
La comparación más difícil es la actividad frente a la sostenibilidad. Las recompensas de DUSK pueden aumentar en términos absolutos mientras que las comisiones aún representan solo una fracción diminuta de DUSK recién emitido.
Yo calcularía cuántas transacciones exitosas generan 1 DUSK en comisiones y, luego, modelaría el volumen diario necesario para que las comisiones equivalgan al 1%, 5% y 10% de las emisiones.
Queda una duda. Si un pequeño grupo de aplicaciones paga la mayor parte de las comisiones, ¿la red está descubriendo una utilidad duradera o simplemente depende de unos pocos flujos de trabajo inusualmente caros?
5
12
10.6k
·
--
#dusk $DUSK @Dusk_Foundation
Al revisar cómo DUSK habla sobre transacciones privadas, me di cuenta de que estaba juzgando lo equivocado: la velocidad de la red parecía estar bien, pero el usuario aun así tiene que generar una prueba en algún lugar.
Ese “algún lugar” importa más de lo que suena.
Si un teléfono de gama alta produce una prueba privada rápidamente mientras que un Android más antiguo necesita mucho más tiempo, DUSK puede ser criptográficamente equivalente pero operativamente desigual. El protocolo puede proteger a todos de la misma manera en el papel, pero la experiencia real depende de la batería, la memoria, la CPU y el calor.
Esa es la comparación a la que vuelvo una y otra vez: cantidad de provedores frente a diversidad de provedores.
Mil dispositivos de gama baja y cincuenta máquinas potentes podrían ofrecer una capacidad total similar, pero no crean la misma descentralización. La cantidad bruta de provedores puede ocultar la concentración. Un HHI de provedores ZK, o una medida estilo Nakamoto de cuántos operadores controlan la mitad de la capacidad de prueba, me diría más.
DUSK podría hacer que la privacidad sea sin confianza, mientras aún permite que el hardware costoso domine la capa práctica.
Sigo observando un punto incómodo: si los pagos privados rápidos requieren silenciosamente dispositivos premium, ¿DUSK ha resuelto la privacidad para el mercado masivo, o solo trasladó el cuello de botella de la red al bolsillo del usuario?
#dusk $DUSK @Dusk
Al revisar cómo DUSK habla sobre transacciones privadas, me di cuenta de que estaba juzgando lo equivocado: la velocidad de la red parecía estar bien, pero el usuario aun así tiene que generar una prueba en algún lugar.
Ese “algún lugar” importa más de lo que suena.
Si un teléfono de gama alta produce una prueba privada rápidamente mientras que un Android más antiguo necesita mucho más tiempo, DUSK puede ser criptográficamente equivalente pero operativamente desigual. El protocolo puede proteger a todos de la misma manera en el papel, pero la experiencia real depende de la batería, la memoria, la CPU y el calor.
Esa es la comparación a la que vuelvo una y otra vez: cantidad de provedores frente a diversidad de provedores.
Mil dispositivos de gama baja y cincuenta máquinas potentes podrían ofrecer una capacidad total similar, pero no crean la misma descentralización. La cantidad bruta de provedores puede ocultar la concentración. Un HHI de provedores ZK, o una medida estilo Nakamoto de cuántos operadores controlan la mitad de la capacidad de prueba, me diría más.
DUSK podría hacer que la privacidad sea sin confianza, mientras aún permite que el hardware costoso domine la capa práctica.
Sigo observando un punto incómodo: si los pagos privados rápidos requieren silenciosamente dispositivos premium, ¿DUSK ha resuelto la privacidad para el mercado masivo, o solo trasladó el cuello de botella de la red al bolsillo del usuario?
Al revisar cómo DUSK habla sobre transacciones privadas, me di cuenta de que estaba juzgando lo equivocado: la velocidad de la red parecía estar bien, pero el usuario aun así tiene que generar una prueba en algún lugar.
Ese “algún lugar” importa más de lo que suena.
Si un teléfono de gama alta produce una prueba privada rápidamente mientras que un Android más antiguo necesita mucho más tiempo, DUSK puede ser criptográficamente equivalente pero operativamente desigual. El protocolo puede proteger a todos de la misma manera en el papel, pero la experiencia real depende de la batería, la memoria, la CPU y el calor.
Esa es la comparación a la que vuelvo una y otra vez: cantidad de provedores frente a diversidad de provedores.
Mil dispositivos de gama baja y cincuenta máquinas potentes podrían ofrecer una capacidad total similar, pero no crean la misma descentralización. La cantidad bruta de provedores puede ocultar la concentración. Un HHI de provedores ZK, o una medida estilo Nakamoto de cuántos operadores controlan la mitad de la capacidad de prueba, me diría más.
DUSK podría hacer que la privacidad sea sin confianza, mientras aún permite que el hardware costoso domine la capa práctica.
Sigo observando un punto incómodo: si los pagos privados rápidos requieren silenciosamente dispositivos premium, ¿DUSK ha resuelto la privacidad para el mercado masivo, o solo trasladó el cuello de botella de la red al bolsillo del usuario?
9
14
6.1k
·
--
#dusk $DUSK @Dusk_Foundation
Al examinar cómo una seguridad DUSK se mueve de la emisión al settlement (liquidación), me di cuenta de que el libro mayor era lo más sencillo. El antiguo registrador, el motor fiscal, el escritorio de recuperación y la lógica de horarios de mercado seguían estando fuera de él.
Ese es el test más profundo para DUSK. Poner el estado de propiedad o transferencia en cadena solo importa si después desaparecen de verdad la conciliación heredada, los registros duplicados y los controles manuales.
La mayoría de la gente confunde automatización con reemplazo. Un dividendo puede ejecutarse mediante contrato, pero el tratamiento fiscal de 20,000 inversores puede seguir dependiendo de la jurisdicción, el estatus de identidad y las normas de reporte. Un activo tokenizado puede negociarse 24/7, pero su precio de referencia puede volverse frágil cuando el mercado subyacente está cerrado. La votación privada puede verificar la validez, pero la gobernanza aún tiene que demostrar el resultado sin exponer el poder de voto sensible.
Por eso sigo comparando la capacidad en cadena con la eliminación operativa.
Para DUSK, la métrica más fuerte quizá no sean los activos emitidos. Podrían ser los sistemas retirados, los eventos de conciliación eliminados, las excepciones de settlement reducidas y los pasos de cumplimiento manual eliminados.
Ahí es donde aún tengo dudas. Si DUSK agrega un libro mayor más limpio, pero las instituciones mantienen cada control antiguo alrededor de él, ¿el sistema realmente se volvió más simple, o solo quedó más por capas?
#dusk $DUSK @Dusk
Al examinar cómo una seguridad DUSK se mueve de la emisión al settlement (liquidación), me di cuenta de que el libro mayor era lo más sencillo. El antiguo registrador, el motor fiscal, el escritorio de recuperación y la lógica de horarios de mercado seguían estando fuera de él.
Ese es el test más profundo para DUSK. Poner el estado de propiedad o transferencia en cadena solo importa si después desaparecen de verdad la conciliación heredada, los registros duplicados y los controles manuales.
La mayoría de la gente confunde automatización con reemplazo. Un dividendo puede ejecutarse mediante contrato, pero el tratamiento fiscal de 20,000 inversores puede seguir dependiendo de la jurisdicción, el estatus de identidad y las normas de reporte. Un activo tokenizado puede negociarse 24/7, pero su precio de referencia puede volverse frágil cuando el mercado subyacente está cerrado. La votación privada puede verificar la validez, pero la gobernanza aún tiene que demostrar el resultado sin exponer el poder de voto sensible.
Por eso sigo comparando la capacidad en cadena con la eliminación operativa.
Para DUSK, la métrica más fuerte quizá no sean los activos emitidos. Podrían ser los sistemas retirados, los eventos de conciliación eliminados, las excepciones de settlement reducidas y los pasos de cumplimiento manual eliminados.
Ahí es donde aún tengo dudas. Si DUSK agrega un libro mayor más limpio, pero las instituciones mantienen cada control antiguo alrededor de él, ¿el sistema realmente se volvió más simple, o solo quedó más por capas?
Al examinar cómo una seguridad DUSK se mueve de la emisión al settlement (liquidación), me di cuenta de que el libro mayor era lo más sencillo. El antiguo registrador, el motor fiscal, el escritorio de recuperación y la lógica de horarios de mercado seguían estando fuera de él.
Ese es el test más profundo para DUSK. Poner el estado de propiedad o transferencia en cadena solo importa si después desaparecen de verdad la conciliación heredada, los registros duplicados y los controles manuales.
La mayoría de la gente confunde automatización con reemplazo. Un dividendo puede ejecutarse mediante contrato, pero el tratamiento fiscal de 20,000 inversores puede seguir dependiendo de la jurisdicción, el estatus de identidad y las normas de reporte. Un activo tokenizado puede negociarse 24/7, pero su precio de referencia puede volverse frágil cuando el mercado subyacente está cerrado. La votación privada puede verificar la validez, pero la gobernanza aún tiene que demostrar el resultado sin exponer el poder de voto sensible.
Por eso sigo comparando la capacidad en cadena con la eliminación operativa.
Para DUSK, la métrica más fuerte quizá no sean los activos emitidos. Podrían ser los sistemas retirados, los eventos de conciliación eliminados, las excepciones de settlement reducidas y los pasos de cumplimiento manual eliminados.
Ahí es donde aún tengo dudas. Si DUSK agrega un libro mayor más limpio, pero las instituciones mantienen cada control antiguo alrededor de él, ¿el sistema realmente se volvió más simple, o solo quedó más por capas?
11
15
4.3k
·
--
Con verificación
Seguí comparando la matemática del airdrop de TermMax con su modelo de préstamo a tasa fija, y el mismo problema seguía apareciendo: los términos predecibles no significan resultados predecibles.
Un titular de ETH puede pedir prestado USDC por 30, 90 o 180 días a un costo fijo, pero el propio ETH sigue moviéndose. El gasto por intereses se conoce. El riesgo de la garantía no. Mantener ETH en lugar de venderlo preserva el potencial alcista y la opcionalidad futura, sí, pero la liquidez definitivamente no es gratis.
Eso hace que la distancia hasta la liquidación sea más útil para mí que la capacidad máxima de préstamo. Pedir prestado el 70% de lo que permite una posición puede parecer eficiente en capital mientras deja muy poco margen para la volatilidad.
La distribución de TMX tiene un problema contable similar. “15% para la comunidad” suena grande hasta que se incluyen el suministro en circulación, la tasa de reclamación y el número de vendedores. Con un FDV hipotético de $180M, TMX implica alrededor de $0.18 por token, así que 200 TMX representan solo unos $36.
Pero 50,000 reclamaciones pequeñas aún pueden crear más vendedores individuales que 5,000 reclamaciones más grandes.
Aquí importa la actividad frente a la calidad. La participación en campañas de Binance puede aumentar rápidamente los titulares de TMX. Todavía estoy observando si crea prestatarios reales a tasa fija o, en su mayor parte, una cola de reclamos mucho más grande.
#termmax @termmax
Seguí comparando la matemática del airdrop de TermMax con su modelo de préstamo a tasa fija, y el mismo problema seguía apareciendo: los términos predecibles no significan resultados predecibles.
Un titular de ETH puede pedir prestado USDC por 30, 90 o 180 días a un costo fijo, pero el propio ETH sigue moviéndose. El gasto por intereses se conoce. El riesgo de la garantía no. Mantener ETH en lugar de venderlo preserva el potencial alcista y la opcionalidad futura, sí, pero la liquidez definitivamente no es gratis.
Eso hace que la distancia hasta la liquidación sea más útil para mí que la capacidad máxima de préstamo. Pedir prestado el 70% de lo que permite una posición puede parecer eficiente en capital mientras deja muy poco margen para la volatilidad.
La distribución de TMX tiene un problema contable similar. “15% para la comunidad” suena grande hasta que se incluyen el suministro en circulación, la tasa de reclamación y el número de vendedores. Con un FDV hipotético de $180M, TMX implica alrededor de $0.18 por token, así que 200 TMX representan solo unos $36.
Pero 50,000 reclamaciones pequeñas aún pueden crear más vendedores individuales que 5,000 reclamaciones más grandes.
Aquí importa la actividad frente a la calidad. La participación en campañas de Binance puede aumentar rápidamente los titulares de TMX. Todavía estoy observando si crea prestatarios reales a tasa fija o, en su mayor parte, una cola de reclamos mucho más grande.
#termmax @TermMax
Un titular de ETH puede pedir prestado USDC por 30, 90 o 180 días a un costo fijo, pero el propio ETH sigue moviéndose. El gasto por intereses se conoce. El riesgo de la garantía no. Mantener ETH en lugar de venderlo preserva el potencial alcista y la opcionalidad futura, sí, pero la liquidez definitivamente no es gratis.
Eso hace que la distancia hasta la liquidación sea más útil para mí que la capacidad máxima de préstamo. Pedir prestado el 70% de lo que permite una posición puede parecer eficiente en capital mientras deja muy poco margen para la volatilidad.
La distribución de TMX tiene un problema contable similar. “15% para la comunidad” suena grande hasta que se incluyen el suministro en circulación, la tasa de reclamación y el número de vendedores. Con un FDV hipotético de $180M, TMX implica alrededor de $0.18 por token, así que 200 TMX representan solo unos $36.
Pero 50,000 reclamaciones pequeñas aún pueden crear más vendedores individuales que 5,000 reclamaciones más grandes.
Aquí importa la actividad frente a la calidad. La participación en campañas de Binance puede aumentar rápidamente los titulares de TMX. Todavía estoy observando si crea prestatarios reales a tasa fija o, en su mayor parte, una cola de reclamos mucho más grande.
#termmax @TermMax


6
7
8.7k
·
--
Estaba mirando la historia de RWA de DUSK y noté que seguía contando mal: los activos emitidos, no los activos que realmente se están moviendo.
Esa diferencia importa. Dusk Trade no es solo una capa de emisión. La parte más difícil está debajo: incorporación, configuración de la billetera, elegibilidad, transferencia controlada, coordinación de pagos y, luego, la liquidación. Con NPEX en el panorama, ese flujo de trabajo se vuelve mucho más interesante que otro titular sobre valor tokenizado.
Lo que quiero saber ahora es sencillo: ¿cuántos activos vinculados a DUSK se negocian después del lanzamiento y con qué frecuencia?
Un activo emitido es una demo. Cien activos en reposo sigue siendo, en gran medida, una demo. Diez activos con liquidación diaria, compradores recurrentes y vendedores que regresan podrían decirnos mucho más sobre si realmente se está formando un mercado.
Así que prefiero seguir la proporción de activos activos, la tasa de traders que regresan a 30 días, las operaciones por inversor activo y los activos inactivos después de 30, 90 o 180 días.
Registros frente a uso recurrente. Emisión frente a flujo de mercado real.
Ahí es donde se pone a prueba DUSK, creo. La infraestructura puede verse completa en el papel, pero ¿puede DUSK convertir una emisión regulada en una actividad secundaria persistente, o la cadena se detiene después de la incorporación?
#dusk $DUSK @Dusk_Foundation
Estaba mirando la historia de RWA de DUSK y noté que seguía contando mal: los activos emitidos, no los activos que realmente se están moviendo.
Esa diferencia importa. Dusk Trade no es solo una capa de emisión. La parte más difícil está debajo: incorporación, configuración de la billetera, elegibilidad, transferencia controlada, coordinación de pagos y, luego, la liquidación. Con NPEX en el panorama, ese flujo de trabajo se vuelve mucho más interesante que otro titular sobre valor tokenizado.
Lo que quiero saber ahora es sencillo: ¿cuántos activos vinculados a DUSK se negocian después del lanzamiento y con qué frecuencia?
Un activo emitido es una demo. Cien activos en reposo sigue siendo, en gran medida, una demo. Diez activos con liquidación diaria, compradores recurrentes y vendedores que regresan podrían decirnos mucho más sobre si realmente se está formando un mercado.
Así que prefiero seguir la proporción de activos activos, la tasa de traders que regresan a 30 días, las operaciones por inversor activo y los activos inactivos después de 30, 90 o 180 días.
Registros frente a uso recurrente. Emisión frente a flujo de mercado real.
Ahí es donde se pone a prueba DUSK, creo. La infraestructura puede verse completa en el papel, pero ¿puede DUSK convertir una emisión regulada en una actividad secundaria persistente, o la cadena se detiene después de la incorporación?
#dusk $DUSK @Dusk
Esa diferencia importa. Dusk Trade no es solo una capa de emisión. La parte más difícil está debajo: incorporación, configuración de la billetera, elegibilidad, transferencia controlada, coordinación de pagos y, luego, la liquidación. Con NPEX en el panorama, ese flujo de trabajo se vuelve mucho más interesante que otro titular sobre valor tokenizado.
Lo que quiero saber ahora es sencillo: ¿cuántos activos vinculados a DUSK se negocian después del lanzamiento y con qué frecuencia?
Un activo emitido es una demo. Cien activos en reposo sigue siendo, en gran medida, una demo. Diez activos con liquidación diaria, compradores recurrentes y vendedores que regresan podrían decirnos mucho más sobre si realmente se está formando un mercado.
Así que prefiero seguir la proporción de activos activos, la tasa de traders que regresan a 30 días, las operaciones por inversor activo y los activos inactivos después de 30, 90 o 180 días.
Registros frente a uso recurrente. Emisión frente a flujo de mercado real.
Ahí es donde se pone a prueba DUSK, creo. La infraestructura puede verse completa en el papel, pero ¿puede DUSK convertir una emisión regulada en una actividad secundaria persistente, o la cadena se detiene después de la incorporación?
#dusk $DUSK @Dusk


19
17
238
·
--
El número que me molestó en TermMax no era el 5%. Era el 0.15%.
Esa es la parte de la comisión vinculada a la tasa en un préstamo del 5% con ajuste de vencimiento antes del vencimiento. Es lo bastante pequeña como para ignorarla. Excepto que no es el costo total. El componente de acuñación de GT está junto a ella; luego el vencimiento cambia la cantidad realmente pagada.
Así que el endeudamiento fijo y el costo total fijo son dos cosas diferentes.
TermMax puede bloquear la tasa. No puede bloquear el gas, el deslizamiento, la profundidad de ejecución, el costo del apalancamiento ni la cantidad de transacciones que requiere un deshacer la posición. La liquidación parcial puede reducir el impacto en el mercado y aun así dejar al usuario peor, debido a los costos de ejecución repetidos.
Los préstamos tienen la misma ilusión contable. Un 2% de tasa de comisión no significa perder el 2% del principal. Con un 10% de TAE durante un año, la comisión efectiva es 0.20%. Si duplicas la TAE, esa comisión se duplica también.
Por eso pienso que TMX eventualmente necesita un punto de referencia más severo: la TAE de titular vs. el costo real “all-in”.
Mejor aún: medir qué porcentaje del retorno bruto sobrevive después de la tasa, las comisiones del protocolo, el apalancamiento y la ejecución.
TermMax vende certeza.
A mí me interesa más el precio que los usuarios pagan en silencio.
#termmax @termmax
El número que me molestó en TermMax no era el 5%. Era el 0.15%.
Esa es la parte de la comisión vinculada a la tasa en un préstamo del 5% con ajuste de vencimiento antes del vencimiento. Es lo bastante pequeña como para ignorarla. Excepto que no es el costo total. El componente de acuñación de GT está junto a ella; luego el vencimiento cambia la cantidad realmente pagada.
Así que el endeudamiento fijo y el costo total fijo son dos cosas diferentes.
TermMax puede bloquear la tasa. No puede bloquear el gas, el deslizamiento, la profundidad de ejecución, el costo del apalancamiento ni la cantidad de transacciones que requiere un deshacer la posición. La liquidación parcial puede reducir el impacto en el mercado y aun así dejar al usuario peor, debido a los costos de ejecución repetidos.
Los préstamos tienen la misma ilusión contable. Un 2% de tasa de comisión no significa perder el 2% del principal. Con un 10% de TAE durante un año, la comisión efectiva es 0.20%. Si duplicas la TAE, esa comisión se duplica también.
Por eso pienso que TMX eventualmente necesita un punto de referencia más severo: la TAE de titular vs. el costo real “all-in”.
Mejor aún: medir qué porcentaje del retorno bruto sobrevive después de la tasa, las comisiones del protocolo, el apalancamiento y la ejecución.
TermMax vende certeza.
A mí me interesa más el precio que los usuarios pagan en silencio.
#termmax @TermMax
Esa es la parte de la comisión vinculada a la tasa en un préstamo del 5% con ajuste de vencimiento antes del vencimiento. Es lo bastante pequeña como para ignorarla. Excepto que no es el costo total. El componente de acuñación de GT está junto a ella; luego el vencimiento cambia la cantidad realmente pagada.
Así que el endeudamiento fijo y el costo total fijo son dos cosas diferentes.
TermMax puede bloquear la tasa. No puede bloquear el gas, el deslizamiento, la profundidad de ejecución, el costo del apalancamiento ni la cantidad de transacciones que requiere un deshacer la posición. La liquidación parcial puede reducir el impacto en el mercado y aun así dejar al usuario peor, debido a los costos de ejecución repetidos.
Los préstamos tienen la misma ilusión contable. Un 2% de tasa de comisión no significa perder el 2% del principal. Con un 10% de TAE durante un año, la comisión efectiva es 0.20%. Si duplicas la TAE, esa comisión se duplica también.
Por eso pienso que TMX eventualmente necesita un punto de referencia más severo: la TAE de titular vs. el costo real “all-in”.
Mejor aún: medir qué porcentaje del retorno bruto sobrevive después de la tasa, las comisiones del protocolo, el apalancamiento y la ejecución.
TermMax vende certeza.
A mí me interesa más el precio que los usuarios pagan en silencio.
#termmax @TermMax


19
21
3.7k
·
--
Parcialmente cierto
Revisaba los requisitos del proveedor de DUSK y noté que el número que faltaba no era la velocidad. Era la ubicación.
Una red puede mostrar 100 proveedores y aun así tener una disponibilidad de privacidad débil si la mayor parte de la capacidad de pruebas se concentra en una sola región. Europa, Asia y Norteamérica no importan como etiquetas; lo que importa es cuántas pruebas puede producir realmente cada región cuando la demanda se dispara.
Eso cambia la forma en que veo DUSK. El conteo de proveedores es actividad. La capacidad regional de pruebas es resiliencia.
La generación de pruebas ZK es de un solo subproceso por trabajador, así que el buen rendimiento de un solo núcleo importa y más trabajadores aumentan la capacidad en paralelo. Bien. Pero eso hace que la concentración del hardware sea más importante, no menos.
Si el 70% del rendimiento de pruebas proviene de 10 máquinas en un mismo centro de datos, 100 proveedores es un número tranquilizador con muy poco significado operativo. Una interrupción regional podría eliminar el 30% de la capacidad de prueba mientras apenas afecta a la participación.
Y solo la latencia puede inducir a error. Una prueba de 500 ms consume 5% de un flujo de 10 segundos; 2 segundos consume 20%. Quiero P95, P99 y pruebas por núcleo de CPU por minuto bajo carga.
DUSK puede tener una generación de pruebas rápida. Todavía estoy observando si esa velocidad es geográficamente sostenible.
#dusk $DUSK @Dusk_Foundation
Revisaba los requisitos del proveedor de DUSK y noté que el número que faltaba no era la velocidad. Era la ubicación.
Una red puede mostrar 100 proveedores y aun así tener una disponibilidad de privacidad débil si la mayor parte de la capacidad de pruebas se concentra en una sola región. Europa, Asia y Norteamérica no importan como etiquetas; lo que importa es cuántas pruebas puede producir realmente cada región cuando la demanda se dispara.
Eso cambia la forma en que veo DUSK. El conteo de proveedores es actividad. La capacidad regional de pruebas es resiliencia.
La generación de pruebas ZK es de un solo subproceso por trabajador, así que el buen rendimiento de un solo núcleo importa y más trabajadores aumentan la capacidad en paralelo. Bien. Pero eso hace que la concentración del hardware sea más importante, no menos.
Si el 70% del rendimiento de pruebas proviene de 10 máquinas en un mismo centro de datos, 100 proveedores es un número tranquilizador con muy poco significado operativo. Una interrupción regional podría eliminar el 30% de la capacidad de prueba mientras apenas afecta a la participación.
Y solo la latencia puede inducir a error. Una prueba de 500 ms consume 5% de un flujo de 10 segundos; 2 segundos consume 20%. Quiero P95, P99 y pruebas por núcleo de CPU por minuto bajo carga.
DUSK puede tener una generación de pruebas rápida. Todavía estoy observando si esa velocidad es geográficamente sostenible.
#dusk $DUSK @Dusk
Una red puede mostrar 100 proveedores y aun así tener una disponibilidad de privacidad débil si la mayor parte de la capacidad de pruebas se concentra en una sola región. Europa, Asia y Norteamérica no importan como etiquetas; lo que importa es cuántas pruebas puede producir realmente cada región cuando la demanda se dispara.
Eso cambia la forma en que veo DUSK. El conteo de proveedores es actividad. La capacidad regional de pruebas es resiliencia.
La generación de pruebas ZK es de un solo subproceso por trabajador, así que el buen rendimiento de un solo núcleo importa y más trabajadores aumentan la capacidad en paralelo. Bien. Pero eso hace que la concentración del hardware sea más importante, no menos.
Si el 70% del rendimiento de pruebas proviene de 10 máquinas en un mismo centro de datos, 100 proveedores es un número tranquilizador con muy poco significado operativo. Una interrupción regional podría eliminar el 30% de la capacidad de prueba mientras apenas afecta a la participación.
Y solo la latencia puede inducir a error. Una prueba de 500 ms consume 5% de un flujo de 10 segundos; 2 segundos consume 20%. Quiero P95, P99 y pruebas por núcleo de CPU por minuto bajo carga.
DUSK puede tener una generación de pruebas rápida. Todavía estoy observando si esa velocidad es geográficamente sostenible.
#dusk $DUSK @Dusk


36
34
6.2k
·
--
Estaba mirando una simple línea de tiempo de cumplimiento y un número me molestó más que el resto: KYC se completó en T0, y la transferencia se intentó 180 días después. Es posible que la cartera aún parezca elegible en la cadena, pero ¿qué exactamente está demostrando esa elegibilidad?
Ahí es donde DUSK se vuelve más interesante y más incómodo. Los sistemas fuera de la cadena crean el estado de identidad. La lógica en la cadena solo hace cumplir el estado que recibe. Así, 100.000 carteras elegibles pueden verse limpias mientras que 5.000 registros detrás de ellas están desactualizados.
La comparación que importa no es privacidad vs. transparencia. Es calidad de la aplicación de la norma vs. calidad de los datos.
DUSK puede ejecutar una restricción perfectamente y aun así ejecutar perfectamente la restricción incorrecta. Una lista de sanciones cambia a las 12:00, la capa de restricción se actualiza a las 12:05… esa brecha de cinco minutos no es un problema de smart contract, pero sigue siendo un problema de cumplimiento.
Lo mismo ocurre con la privacidad. DUSK puede reducir lo que se expone en la cadena, mientras que las divulgaciones copiadas aún se difunden entre custodios, brokers, bancos, agentes fiscales. Que algo sea menos visible no siempre significa que esté menos duplicado.
Y la liquidación de cupones puede ser determinista mientras el tratamiento fiscal sigue siendo específico del inversor fuera de la cadena.
Por eso sigo volviendo a una sola pregunta: ¿qué tan reciente es la verdad de cumplimiento que DUSK está haciendo cumplir?
#dusk $DUSK @Dusk_Foundation
Estaba mirando una simple línea de tiempo de cumplimiento y un número me molestó más que el resto: KYC se completó en T0, y la transferencia se intentó 180 días después. Es posible que la cartera aún parezca elegible en la cadena, pero ¿qué exactamente está demostrando esa elegibilidad?
Ahí es donde DUSK se vuelve más interesante y más incómodo. Los sistemas fuera de la cadena crean el estado de identidad. La lógica en la cadena solo hace cumplir el estado que recibe. Así, 100.000 carteras elegibles pueden verse limpias mientras que 5.000 registros detrás de ellas están desactualizados.
La comparación que importa no es privacidad vs. transparencia. Es calidad de la aplicación de la norma vs. calidad de los datos.
DUSK puede ejecutar una restricción perfectamente y aun así ejecutar perfectamente la restricción incorrecta. Una lista de sanciones cambia a las 12:00, la capa de restricción se actualiza a las 12:05… esa brecha de cinco minutos no es un problema de smart contract, pero sigue siendo un problema de cumplimiento.
Lo mismo ocurre con la privacidad. DUSK puede reducir lo que se expone en la cadena, mientras que las divulgaciones copiadas aún se difunden entre custodios, brokers, bancos, agentes fiscales. Que algo sea menos visible no siempre significa que esté menos duplicado.
Y la liquidación de cupones puede ser determinista mientras el tratamiento fiscal sigue siendo específico del inversor fuera de la cadena.
Por eso sigo volviendo a una sola pregunta: ¿qué tan reciente es la verdad de cumplimiento que DUSK está haciendo cumplir?
#dusk $DUSK @Dusk
Ahí es donde DUSK se vuelve más interesante y más incómodo. Los sistemas fuera de la cadena crean el estado de identidad. La lógica en la cadena solo hace cumplir el estado que recibe. Así, 100.000 carteras elegibles pueden verse limpias mientras que 5.000 registros detrás de ellas están desactualizados.
La comparación que importa no es privacidad vs. transparencia. Es calidad de la aplicación de la norma vs. calidad de los datos.
DUSK puede ejecutar una restricción perfectamente y aun así ejecutar perfectamente la restricción incorrecta. Una lista de sanciones cambia a las 12:00, la capa de restricción se actualiza a las 12:05… esa brecha de cinco minutos no es un problema de smart contract, pero sigue siendo un problema de cumplimiento.
Lo mismo ocurre con la privacidad. DUSK puede reducir lo que se expone en la cadena, mientras que las divulgaciones copiadas aún se difunden entre custodios, brokers, bancos, agentes fiscales. Que algo sea menos visible no siempre significa que esté menos duplicado.
Y la liquidación de cupones puede ser determinista mientras el tratamiento fiscal sigue siendo específico del inversor fuera de la cadena.
Por eso sigo volviendo a una sola pregunta: ¿qué tan reciente es la verdad de cumplimiento que DUSK está haciendo cumplir?
#dusk $DUSK @Dusk


31
21
3.3k
·
--
Con verificación
En una prueba de estrés lado a lado de las pantallas de tasa fija de TermMax con préstamos a tasa flotante en otras partes, noté que el APR más bajo no era el número al que seguí volviendo. El número útil era el que no podía moverse repentinamente en mi contra.
Esa es la ventaja más profunda que TermMax intenta vender: la certeza. FT y XT separan el principal de la pierna de intereses, y vender XT puede convertir un costo futuro de endeudamiento en liquidez ahora. Se trata menos de encontrar la tasa más barata hoy, y más de conocer el costo antes de que la demanda se dispare mañana.
Para TMX, esa diferencia importa porque la calidad del uso debería importar más que la atención del lanzamiento. Un TGE planeado para el 25 de agosto puede atraer a una gran cohorte, pero 1,5M de wallets significa mucho menos si solo una pequeña parte completa una madurez completa de tasa fija y devuelve.
La comparación que me importa es el registro frente a los usuarios recurrentes de tasa fija. La actividad de campaña es fácil de crear. El capital recurrente después de 30, 90 y 180 días es más difícil.
Mi duda silenciosa es si los usuarios del TGE se comportan como prestatarios anteriores al TGE cuando las incentivas se desvanecen. Si TMX no puede convertir la atención en ciclos repetidos de madurez, la historia de la tasa fija sigue siendo interesante, pero la adopción se ve más fina que lo que sugiere el titular del conteo de wallets.
#termmax @termmax
En una prueba de estrés lado a lado de las pantallas de tasa fija de TermMax con préstamos a tasa flotante en otras partes, noté que el APR más bajo no era el número al que seguí volviendo. El número útil era el que no podía moverse repentinamente en mi contra.
Esa es la ventaja más profunda que TermMax intenta vender: la certeza. FT y XT separan el principal de la pierna de intereses, y vender XT puede convertir un costo futuro de endeudamiento en liquidez ahora. Se trata menos de encontrar la tasa más barata hoy, y más de conocer el costo antes de que la demanda se dispare mañana.
Para TMX, esa diferencia importa porque la calidad del uso debería importar más que la atención del lanzamiento. Un TGE planeado para el 25 de agosto puede atraer a una gran cohorte, pero 1,5M de wallets significa mucho menos si solo una pequeña parte completa una madurez completa de tasa fija y devuelve.
La comparación que me importa es el registro frente a los usuarios recurrentes de tasa fija. La actividad de campaña es fácil de crear. El capital recurrente después de 30, 90 y 180 días es más difícil.
Mi duda silenciosa es si los usuarios del TGE se comportan como prestatarios anteriores al TGE cuando las incentivas se desvanecen. Si TMX no puede convertir la atención en ciclos repetidos de madurez, la historia de la tasa fija sigue siendo interesante, pero la adopción se ve más fina que lo que sugiere el titular del conteo de wallets.
#termmax @TermMax
Esa es la ventaja más profunda que TermMax intenta vender: la certeza. FT y XT separan el principal de la pierna de intereses, y vender XT puede convertir un costo futuro de endeudamiento en liquidez ahora. Se trata menos de encontrar la tasa más barata hoy, y más de conocer el costo antes de que la demanda se dispare mañana.
Para TMX, esa diferencia importa porque la calidad del uso debería importar más que la atención del lanzamiento. Un TGE planeado para el 25 de agosto puede atraer a una gran cohorte, pero 1,5M de wallets significa mucho menos si solo una pequeña parte completa una madurez completa de tasa fija y devuelve.
La comparación que me importa es el registro frente a los usuarios recurrentes de tasa fija. La actividad de campaña es fácil de crear. El capital recurrente después de 30, 90 y 180 días es más difícil.
Mi duda silenciosa es si los usuarios del TGE se comportan como prestatarios anteriores al TGE cuando las incentivas se desvanecen. Si TMX no puede convertir la atención en ciclos repetidos de madurez, la historia de la tasa fija sigue siendo interesante, pero la adopción se ve más fina que lo que sugiere el titular del conteo de wallets.
#termmax @TermMax


20
18
3.3k
·
--
Estaba comparando las recompensas de DUSK en algunas épocas y lo que más me inquietaba era lo diferente que se veía la proporción de quema según la ventana que usaba. Los siete días se sentían ruidosos, los 30 días se veían más limpios y los 90 días casi ocultaban el movimiento.
Esto importa porque el calendario de emisiones de DUSK puede estar fijado, mientras que el crecimiento realizado de la oferta sigue moviéndose debajo de eso.
Se programa una emisión de recompensa de bloque de 19.8574 DUSK. No significa automáticamente 19.8574 de oferta neta nueva si parte de ese valor desaparece a través de quemas por crédito, quemas por recortes fuertes (hard-slashing) u otras actividades de quema.
Así que no haría un seguimiento solo de las recompensas totales. Haría un seguimiento de la relación quema/recompensa por época de 2,160 bloques y luego compararía la media con la mediana. Si una época quema 5% y otra 20%, la pregunta no es qué número se ve mejor. La cuestión es qué cambió en el comportamiento de la red, las comisiones, las penalizaciones o la presión de uso.
Aquí es donde la mayoría de la gente mezcla emisión con inflación. Están relacionadas, pero no son idénticas.
Mi duda es la persistencia. Si una alta intensidad de quema dura varias épocas, eso dice algo diferente de una semana extrema.
Para DUSK, la curva de 36 años puede ser predecible. El camino monetario realizado, quizá no tanto.
@Dusk_Foundation #dusk $DUSK #dusk $DUSK @Dusk_Foundation
Estaba comparando las recompensas de DUSK en algunas épocas y lo que más me inquietaba era lo diferente que se veía la proporción de quema según la ventana que usaba. Los siete días se sentían ruidosos, los 30 días se veían más limpios y los 90 días casi ocultaban el movimiento.
Esto importa porque el calendario de emisiones de DUSK puede estar fijado, mientras que el crecimiento realizado de la oferta sigue moviéndose debajo de eso.
Se programa una emisión de recompensa de bloque de 19.8574 DUSK. No significa automáticamente 19.8574 de oferta neta nueva si parte de ese valor desaparece a través de quemas por crédito, quemas por recortes fuertes (hard-slashing) u otras actividades de quema.
Así que no haría un seguimiento solo de las recompensas totales. Haría un seguimiento de la relación quema/recompensa por época de 2,160 bloques y luego compararía la media con la mediana. Si una época quema 5% y otra 20%, la pregunta no es qué número se ve mejor. La cuestión es qué cambió en el comportamiento de la red, las comisiones, las penalizaciones o la presión de uso.
Aquí es donde la mayoría de la gente mezcla emisión con inflación. Están relacionadas, pero no son idénticas.
Mi duda es la persistencia. Si una alta intensidad de quema dura varias épocas, eso dice algo diferente de una semana extrema.
Para DUSK, la curva de 36 años puede ser predecible. El camino monetario realizado, quizá no tanto.
@Dusk #dusk $DUSK #dusk $DUSK @Dusk
Esto importa porque el calendario de emisiones de DUSK puede estar fijado, mientras que el crecimiento realizado de la oferta sigue moviéndose debajo de eso.
Se programa una emisión de recompensa de bloque de 19.8574 DUSK. No significa automáticamente 19.8574 de oferta neta nueva si parte de ese valor desaparece a través de quemas por crédito, quemas por recortes fuertes (hard-slashing) u otras actividades de quema.
Así que no haría un seguimiento solo de las recompensas totales. Haría un seguimiento de la relación quema/recompensa por época de 2,160 bloques y luego compararía la media con la mediana. Si una época quema 5% y otra 20%, la pregunta no es qué número se ve mejor. La cuestión es qué cambió en el comportamiento de la red, las comisiones, las penalizaciones o la presión de uso.
Aquí es donde la mayoría de la gente mezcla emisión con inflación. Están relacionadas, pero no son idénticas.
Mi duda es la persistencia. Si una alta intensidad de quema dura varias épocas, eso dice algo diferente de una semana extrema.
Para DUSK, la curva de 36 años puede ser predecible. El camino monetario realizado, quizá no tanto.
@Dusk #dusk $DUSK #dusk $DUSK @Dusk


49
35
335
·
--
Seguí centrando en una métrica única de TermMax mientras revisaba el panel: aproximadamente $27.27M en préstamos activos frente a unos $31.21M en TVL. Eso está cerca de un 87% de utilización, y me dice más que el titular de TVL por sí solo.
El TVL dice que llegó capital. La utilización pregunta si ese capital realmente se está utilizando.
Esa diferencia importa para el Token TMX, porque la escala histórica puede verse más fuerte que la profundidad económica actual. TermMax ha superado los $64M+ de TVL histórico, pero el TVL actual se sitúa cerca de $31M. La adopción máxima y el capital retenido no son lo mismo, en realidad.
Los números de usuarios necesitan el mismo tratamiento. 837K wallets registradas suena enorme, mientras que 170K usuarios diarios máximos suena activo. Pero preferiría ver usuarios mediana a 30 días, wallets que vuelven a entrar y usuarios activos diarios divididos por registros. Activación vs acumulación.
Las comisiones hacen el cuadro más nítido. Aproximadamente $19.93K en comisiones de 30 días sobre $31.21M de TVL sugiere que la pregunta real no es solo cuánto capital tiene TermMax, sino qué tan eficientemente ese capital genera ingresos para el protocolo.
Para el Token TMX, esto importa más que el crecimiento por vanidad.
Todavía estoy observando un punto incómodo: si la utilización se mantiene alta mientras el capital retenido cae, ¿eso es una eficiencia saludable o es presión por una base de liquidez más delgada?
#termmax @termmax
Seguí centrando en una métrica única de TermMax mientras revisaba el panel: aproximadamente $27.27M en préstamos activos frente a unos $31.21M en TVL. Eso está cerca de un 87% de utilización, y me dice más que el titular de TVL por sí solo.
El TVL dice que llegó capital. La utilización pregunta si ese capital realmente se está utilizando.
Esa diferencia importa para el Token TMX, porque la escala histórica puede verse más fuerte que la profundidad económica actual. TermMax ha superado los $64M+ de TVL histórico, pero el TVL actual se sitúa cerca de $31M. La adopción máxima y el capital retenido no son lo mismo, en realidad.
Los números de usuarios necesitan el mismo tratamiento. 837K wallets registradas suena enorme, mientras que 170K usuarios diarios máximos suena activo. Pero preferiría ver usuarios mediana a 30 días, wallets que vuelven a entrar y usuarios activos diarios divididos por registros. Activación vs acumulación.
Las comisiones hacen el cuadro más nítido. Aproximadamente $19.93K en comisiones de 30 días sobre $31.21M de TVL sugiere que la pregunta real no es solo cuánto capital tiene TermMax, sino qué tan eficientemente ese capital genera ingresos para el protocolo.
Para el Token TMX, esto importa más que el crecimiento por vanidad.
Todavía estoy observando un punto incómodo: si la utilización se mantiene alta mientras el capital retenido cae, ¿eso es una eficiencia saludable o es presión por una base de liquidez más delgada?
#termmax @TermMax
El TVL dice que llegó capital. La utilización pregunta si ese capital realmente se está utilizando.
Esa diferencia importa para el Token TMX, porque la escala histórica puede verse más fuerte que la profundidad económica actual. TermMax ha superado los $64M+ de TVL histórico, pero el TVL actual se sitúa cerca de $31M. La adopción máxima y el capital retenido no son lo mismo, en realidad.
Los números de usuarios necesitan el mismo tratamiento. 837K wallets registradas suena enorme, mientras que 170K usuarios diarios máximos suena activo. Pero preferiría ver usuarios mediana a 30 días, wallets que vuelven a entrar y usuarios activos diarios divididos por registros. Activación vs acumulación.
Las comisiones hacen el cuadro más nítido. Aproximadamente $19.93K en comisiones de 30 días sobre $31.21M de TVL sugiere que la pregunta real no es solo cuánto capital tiene TermMax, sino qué tan eficientemente ese capital genera ingresos para el protocolo.
Para el Token TMX, esto importa más que el crecimiento por vanidad.
Todavía estoy observando un punto incómodo: si la utilización se mantiene alta mientras el capital retenido cae, ¿eso es una eficiencia saludable o es presión por una base de liquidez más delgada?
#termmax @TermMax


38
25
3.9k
·
--
Al comparar las transacciones pendientes entre nodos de DUSK, noté algo extraño: un extremo parecía tranquilo, mientras que otro estaba muy acumulado. Misma red, pero una señal de presión muy diferente.
Por eso creo que el tamaño del mempool público es un indicador débil de adopción para DUSK por sí solo. Un único nodo de un explorador puede reflejar la calidad local de los pares, el retardo de propagación, la carga del RPC, el filtrado o problemas temporales de conectividad antes de que realmente haya algo mal con la cadena.
Si 20 nodos reportan en algún lugar entre 50 y 500 transacciones pendientes, la media puede elevarse por unos pocos nodos congestionados. El P50, la dispersión de nodo a nodo y el coeficiente de variación probablemente me digan más sobre la presión real de la red.
Esto importa más allá del análisis de gas. DUSK mantiene flujos de trabajo importantes cerca de un pequeño conjunto de contratos nativos, así que la concentración puede mejorar la simplicidad arquitectónica y, al mismo tiempo, aumentar el radio de explosión operativo. Una actualización de protocolo puede finalizar perfectamente y aun así romper la ruta de la API de una institución hacia el contrato de transferencia.
La mayoría de las personas comparan actividad con actividad. Creo que la comparación más difícil es la congestión local frente a la demanda a nivel de toda la red.
Sigo observando una cosa cuando aumenta la discrepancia entre nodos: ¿DUSK está viendo presión real, o solo infraestructuras desiguales?
@Dusk_Foundation #dusk #dusk $DUSK @Dusk_Foundation
Al comparar las transacciones pendientes entre nodos de DUSK, noté algo extraño: un extremo parecía tranquilo, mientras que otro estaba muy acumulado. Misma red, pero una señal de presión muy diferente.
Por eso creo que el tamaño del mempool público es un indicador débil de adopción para DUSK por sí solo. Un único nodo de un explorador puede reflejar la calidad local de los pares, el retardo de propagación, la carga del RPC, el filtrado o problemas temporales de conectividad antes de que realmente haya algo mal con la cadena.
Si 20 nodos reportan en algún lugar entre 50 y 500 transacciones pendientes, la media puede elevarse por unos pocos nodos congestionados. El P50, la dispersión de nodo a nodo y el coeficiente de variación probablemente me digan más sobre la presión real de la red.
Esto importa más allá del análisis de gas. DUSK mantiene flujos de trabajo importantes cerca de un pequeño conjunto de contratos nativos, así que la concentración puede mejorar la simplicidad arquitectónica y, al mismo tiempo, aumentar el radio de explosión operativo. Una actualización de protocolo puede finalizar perfectamente y aun así romper la ruta de la API de una institución hacia el contrato de transferencia.
La mayoría de las personas comparan actividad con actividad. Creo que la comparación más difícil es la congestión local frente a la demanda a nivel de toda la red.
Sigo observando una cosa cuando aumenta la discrepancia entre nodos: ¿DUSK está viendo presión real, o solo infraestructuras desiguales?
@Dusk #dusk #dusk $DUSK @Dusk
Por eso creo que el tamaño del mempool público es un indicador débil de adopción para DUSK por sí solo. Un único nodo de un explorador puede reflejar la calidad local de los pares, el retardo de propagación, la carga del RPC, el filtrado o problemas temporales de conectividad antes de que realmente haya algo mal con la cadena.
Si 20 nodos reportan en algún lugar entre 50 y 500 transacciones pendientes, la media puede elevarse por unos pocos nodos congestionados. El P50, la dispersión de nodo a nodo y el coeficiente de variación probablemente me digan más sobre la presión real de la red.
Esto importa más allá del análisis de gas. DUSK mantiene flujos de trabajo importantes cerca de un pequeño conjunto de contratos nativos, así que la concentración puede mejorar la simplicidad arquitectónica y, al mismo tiempo, aumentar el radio de explosión operativo. Una actualización de protocolo puede finalizar perfectamente y aun así romper la ruta de la API de una institución hacia el contrato de transferencia.
La mayoría de las personas comparan actividad con actividad. Creo que la comparación más difícil es la congestión local frente a la demanda a nivel de toda la red.
Sigo observando una cosa cuando aumenta la discrepancia entre nodos: ¿DUSK está viendo presión real, o solo infraestructuras desiguales?
@Dusk #dusk #dusk $DUSK @Dusk


27
25
5.1k
·
--
Estaba comparando el alcance de CCIP de DUSK con la pregunta real que haría un emisor, y un número no dejaba de preocuparme: 65+ cadenas alcanzables suena enorme, pero el alcance no es demanda.
Si los activos regulados en DuskEVM pueden técnicamente moverse a través de decenas de redes, la métrica más difícil es cuánto valor realmente sale del mercado local. Si solo 5 cadenas generan una demanda significativa de activos, entonces la conectividad de 65 cadenas es infraestructura, no adopción.
Para DUSK yo vigilaría el volumen entre cadenas dividido por el volumen total de activos regulados. Una proporción del 3% cuenta una historia muy distinta a un 30%, incluso si se admiten el mismo número de cadenas.
Hay otra tensión aquí. Las limitaciones de velocidad de CCIP pueden acotar cuánto valor se mueve por un carril con el tiempo, lo que proporciona a los emisores una capa útil de control de riesgo. Pero en mercados tensos, ese mismo control puede convertirse en la cola. Los picos de demanda agotan la capacidad y los usuarios esperan a que el cubo se rellene.
Ahí es donde DUSK resulta interesante, pero también más difícil de evaluar. Interoperabilidad frente a distribución.
La mayoría de la gente cuenta cadenas alcanzables. Yo preferiría contar cadenas con un flujo recurrente de activos regulados.
Mi pregunta es si DUSK puede expandir la liquidez externa sin debilitar los controles que hacen que esos activos sean utilizables institucionalmente.
@Dusk_Foundation #dusk $DUSK #dusk $DUSK @Dusk_Foundation
Estaba comparando el alcance de CCIP de DUSK con la pregunta real que haría un emisor, y un número no dejaba de preocuparme: 65+ cadenas alcanzables suena enorme, pero el alcance no es demanda.
Si los activos regulados en DuskEVM pueden técnicamente moverse a través de decenas de redes, la métrica más difícil es cuánto valor realmente sale del mercado local. Si solo 5 cadenas generan una demanda significativa de activos, entonces la conectividad de 65 cadenas es infraestructura, no adopción.
Para DUSK yo vigilaría el volumen entre cadenas dividido por el volumen total de activos regulados. Una proporción del 3% cuenta una historia muy distinta a un 30%, incluso si se admiten el mismo número de cadenas.
Hay otra tensión aquí. Las limitaciones de velocidad de CCIP pueden acotar cuánto valor se mueve por un carril con el tiempo, lo que proporciona a los emisores una capa útil de control de riesgo. Pero en mercados tensos, ese mismo control puede convertirse en la cola. Los picos de demanda agotan la capacidad y los usuarios esperan a que el cubo se rellene.
Ahí es donde DUSK resulta interesante, pero también más difícil de evaluar. Interoperabilidad frente a distribución.
La mayoría de la gente cuenta cadenas alcanzables. Yo preferiría contar cadenas con un flujo recurrente de activos regulados.
Mi pregunta es si DUSK puede expandir la liquidez externa sin debilitar los controles que hacen que esos activos sean utilizables institucionalmente.
@Dusk #dusk $DUSK #dusk $DUSK @Dusk
Si los activos regulados en DuskEVM pueden técnicamente moverse a través de decenas de redes, la métrica más difícil es cuánto valor realmente sale del mercado local. Si solo 5 cadenas generan una demanda significativa de activos, entonces la conectividad de 65 cadenas es infraestructura, no adopción.
Para DUSK yo vigilaría el volumen entre cadenas dividido por el volumen total de activos regulados. Una proporción del 3% cuenta una historia muy distinta a un 30%, incluso si se admiten el mismo número de cadenas.
Hay otra tensión aquí. Las limitaciones de velocidad de CCIP pueden acotar cuánto valor se mueve por un carril con el tiempo, lo que proporciona a los emisores una capa útil de control de riesgo. Pero en mercados tensos, ese mismo control puede convertirse en la cola. Los picos de demanda agotan la capacidad y los usuarios esperan a que el cubo se rellene.
Ahí es donde DUSK resulta interesante, pero también más difícil de evaluar. Interoperabilidad frente a distribución.
La mayoría de la gente cuenta cadenas alcanzables. Yo preferiría contar cadenas con un flujo recurrente de activos regulados.
Mi pregunta es si DUSK puede expandir la liquidez externa sin debilitar los controles que hacen que esos activos sean utilizables institucionalmente.
@Dusk #dusk $DUSK #dusk $DUSK @Dusk


43
25
12.6k
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
HotCPIDecemberHikePriced
7,338 visualizaciones
348 participa(n) en el debate
Seguimiento del mercado del IPC | El IPC de EE. UU. sube un 0,4 % en octubre, por encima del 0,3 % previsto
Binance News
·13 «Me gusta»
·17.5k visualizaciones
AnthropicRejectsIPODelayValuationinQuestion
137,969 visualizaciones
1,334 participa(n) en el debate
NvidiaInvestigatesAfterHuang’sAffairApology
385,545 visualizaciones
2,807 participa(n) en el debate