
Lien37
57 Beiträge
Lien37
Melden
Nutzer blockieren
8 Following
12 Follower
44 Like gegeben
Beiträge
·
--
Krypto zu erkunden ist eine kontinuierliche Reise des Lernens und Entdeckens. Bleib über neue Trends auf dem Laufenden, unterstütze Innovationen und erschließe mit #BinancePick neue Möglichkeiten im Web3.
Krypto zu erkunden ist eine kontinuierliche Reise des Lernens und Entdeckens. Bleib über neue Trends auf dem Laufenden, unterstütze Innovationen und erschließe mit #BinancePick neue Möglichkeiten im Web3.
74
·
--
Die nächste große Chance im Web3 könnte aus einer unerwarteten Innovation entstehen. Erforsche weiter, teile Ideen und entdecke vielversprechende Blockchain-Projekte mit #BinancePick
Die nächste große Chance im Web3 könnte aus einer unerwarteten Innovation entstehen. Erforsche weiter, teile Ideen und entdecke vielversprechende Blockchain-Projekte mit #BinancePick
64
·
--
Übersetzung ansehen
Innovation drives the future of crypto. Keep exploring new ideas, connecting with the Web3 community, and discovering exciting blockchain opportunities with #BinancePick
Innovation drives the future of crypto. Keep exploring new ideas, connecting with the Web3 community, and discovering exciting blockchain opportunities with #BinancePick
·
--
Krypto-Innovationen öffnen weiterhin neue Türen in der Web3-Welt. Bleib neugierig, erkunde vielversprechende Ideen und werde mit #BinancePick Teil der nächsten Welle des Blockchain-Wachstums.
Krypto-Innovationen öffnen weiterhin neue Türen in der Web3-Welt. Bleib neugierig, erkunde vielversprechende Ideen und werde mit #BinancePick Teil der nächsten Welle des Blockchain-Wachstums.
61
·
--
Großartige Möglichkeiten beginnen damit, neue Ideen und innovative Blockchain-Projekte zu erkunden. Lerne weiter, bleib neugierig und entdecke mehr mit #BinancePick
Großartige Möglichkeiten beginnen damit, neue Ideen und innovative Blockchain-Projekte zu erkunden. Lerne weiter, bleib neugierig und entdecke mehr mit #BinancePick
48
·
--
Der Kryptobereich steckt voller Innovationen und neuer Möglichkeiten. Bleib aktiv, entdecke aufstrebende Projekte und erkunde mit #BinancePick die Zukunft von Web3
Der Kryptobereich steckt voller Innovationen und neuer Möglichkeiten. Bleib aktiv, entdecke aufstrebende Projekte und erkunde mit #BinancePick die Zukunft von Web3
80
·
--
Übersetzung ansehen
Discovering innovative crypto projects and new opportunities in the blockchain space. Keep exploring and growing with #BinancePick
Discovering innovative crypto projects and new opportunities in the blockchain space. Keep exploring and growing with #BinancePick
3
·
--
🚀 Die Kryptomärkte stehen niemals still, und jeder neue Trend bietet eine neue Gelegenheit, deine Analysen auf die Probe zu stellen!
Mit Binance Pick kannst du deine Markteinschätzungen herausfordern, Kursbewegungen verfolgen und sehen, ob deine Prognosen mit dem Markt übereinstimmen. 📈
Hab Geduld, bleib neugierig und lerne weiter. Beständigkeit macht den Unterschied! 🔥
#BinancePick #BinancePickA inance #CryptoCommunity #Web3
🚀 Die Kryptomärkte stehen niemals still, und jeder neue Trend bietet eine neue Gelegenheit, deine Analysen auf die Probe zu stellen!
Mit Binance Pick kannst du deine Markteinschätzungen herausfordern, Kursbewegungen verfolgen und sehen, ob deine Prognosen mit dem Markt übereinstimmen. 📈
Hab Geduld, bleib neugierig und lerne weiter. Beständigkeit macht den Unterschied! 🔥
#BinancePick #BinancePickA inance #CryptoCommunity #Web3
Mit Binance Pick kannst du deine Markteinschätzungen herausfordern, Kursbewegungen verfolgen und sehen, ob deine Prognosen mit dem Markt übereinstimmen. 📈
Hab Geduld, bleib neugierig und lerne weiter. Beständigkeit macht den Unterschied! 🔥
#BinancePick #BinancePickA inance #CryptoCommunity #Web3
135
·
--
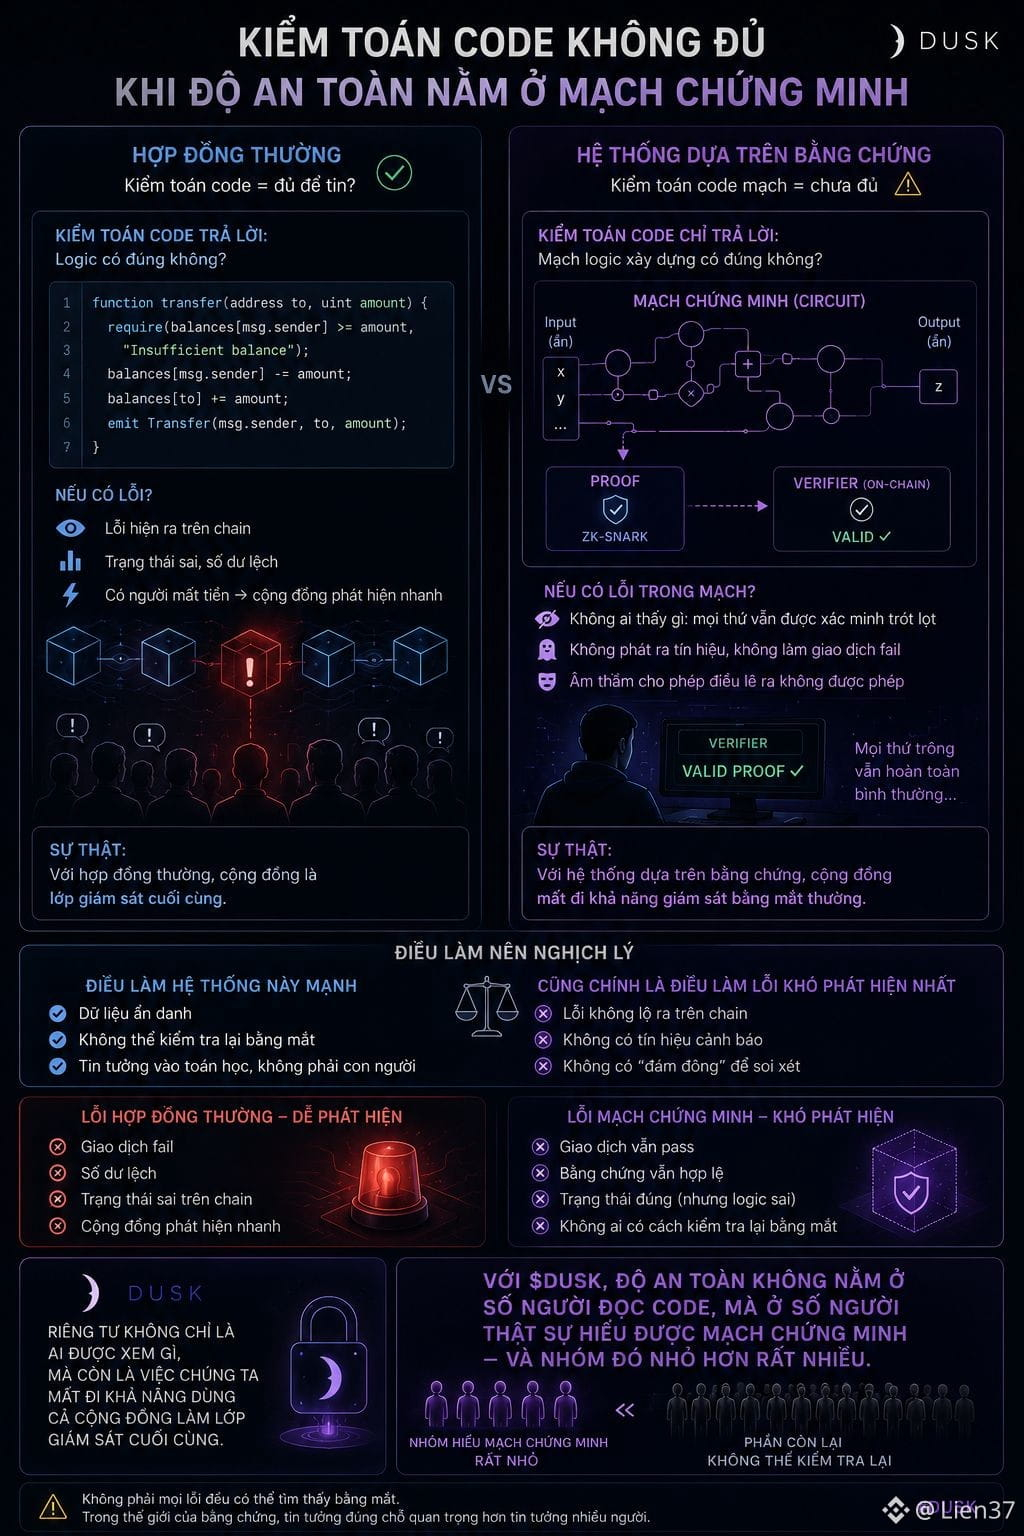
Ich dachte nur, ob es bei @Dusk_Foundation đ wohl schon einen Zero-Knowledge-Beweis gibt—dann müsste das doch eigentlich reichen, damit alles auf dem Telefon läuft.
Denn der schwere Teil klingt so, als wäre es Netzwerkarbeit.
Validatoren prüfen, der Nutzer drückt nur auf Senden.
Warum muss dann mein Gerät so viel Arbeit übernehmen?
Wahrscheinlich, weil der Beweis nicht einfach aus dem Nichts entsteht.
Irgendjemand muss ihn berechnen—und das bin ich. Und ja, genau da vermische ich ständig zwei verschiedene Dinge.
Verifizieren ist billig—das ist der ganze Punkt dieses Designs. Aber einen Beweis zu erstellen ist teuer, und diese Kosten trägt vollständig das Gerät des Nutzers. Ein starker Computer schafft das in ein paar Sekunden. Ein altes Telefon dauert länger, wird heißer, und manchmal klappt es einfach nicht. Genau dort wird das Problem wirklich deutlich.
Denn die meisten Nutzer in den Märkten, in denen dieses Projekt sich ausweiten lässt, verwenden Telefone—keine Workstations. Wenn für Privatsphäre gute Hardware nötig ist, wird das zu etwas, das nur eine kleine Gruppe bekommt—und Privatsphäre, die sich nach Einkommen staffelt, steht etwas im Widerspruch zur ursprünglichen Idee.
Also, Moment… gibt es einen Ausweg: Man könnte einem Dritten den Beweis erstellen lassen. Aber dafür müsste man ihnen die Rohdaten geben.
Dabei kommt mir die Erkenntnis: Ich dachte immer, die Kosten für Privatsphäre lägen bei den Transaktionsgebühren.
Eigentlich liegen sie aber bei der Entscheidung: es selbst machen und warten—oder es jemand anderem überlassen und dabei genau das verlieren, was man gerade zu schützen versucht.
Ich bin gespannt, wie $DUSK dieses Problem löst, denn davon hängt ab, wer den Privatsphäre-Modus wirklich nutzen kann—nicht nur, wer die Berechtigung dafür hat.
#dusk $BTC $ETH
Ich dachte nur, ob es bei @Dusk đ wohl schon einen Zero-Knowledge-Beweis gibt—dann müsste das doch eigentlich reichen, damit alles auf dem Telefon läuft.
Denn der schwere Teil klingt so, als wäre es Netzwerkarbeit.
Validatoren prüfen, der Nutzer drückt nur auf Senden.
Warum muss dann mein Gerät so viel Arbeit übernehmen?
Wahrscheinlich, weil der Beweis nicht einfach aus dem Nichts entsteht.
Irgendjemand muss ihn berechnen—und das bin ich. Und ja, genau da vermische ich ständig zwei verschiedene Dinge.
Verifizieren ist billig—das ist der ganze Punkt dieses Designs. Aber einen Beweis zu erstellen ist teuer, und diese Kosten trägt vollständig das Gerät des Nutzers. Ein starker Computer schafft das in ein paar Sekunden. Ein altes Telefon dauert länger, wird heißer, und manchmal klappt es einfach nicht. Genau dort wird das Problem wirklich deutlich.
Denn die meisten Nutzer in den Märkten, in denen dieses Projekt sich ausweiten lässt, verwenden Telefone—keine Workstations. Wenn für Privatsphäre gute Hardware nötig ist, wird das zu etwas, das nur eine kleine Gruppe bekommt—und Privatsphäre, die sich nach Einkommen staffelt, steht etwas im Widerspruch zur ursprünglichen Idee.
Also, Moment… gibt es einen Ausweg: Man könnte einem Dritten den Beweis erstellen lassen. Aber dafür müsste man ihnen die Rohdaten geben.
Dabei kommt mir die Erkenntnis: Ich dachte immer, die Kosten für Privatsphäre lägen bei den Transaktionsgebühren.
Eigentlich liegen sie aber bei der Entscheidung: es selbst machen und warten—oder es jemand anderem überlassen und dabei genau das verlieren, was man gerade zu schützen versucht.
Ich bin gespannt, wie $DUSK dieses Problem löst, denn davon hängt ab, wer den Privatsphäre-Modus wirklich nutzen kann—nicht nur, wer die Berechtigung dafür hat.
#dusk $BTC $ETH
Denn der schwere Teil klingt so, als wäre es Netzwerkarbeit.
Validatoren prüfen, der Nutzer drückt nur auf Senden.
Warum muss dann mein Gerät so viel Arbeit übernehmen?
Wahrscheinlich, weil der Beweis nicht einfach aus dem Nichts entsteht.
Irgendjemand muss ihn berechnen—und das bin ich. Und ja, genau da vermische ich ständig zwei verschiedene Dinge.
Verifizieren ist billig—das ist der ganze Punkt dieses Designs. Aber einen Beweis zu erstellen ist teuer, und diese Kosten trägt vollständig das Gerät des Nutzers. Ein starker Computer schafft das in ein paar Sekunden. Ein altes Telefon dauert länger, wird heißer, und manchmal klappt es einfach nicht. Genau dort wird das Problem wirklich deutlich.
Denn die meisten Nutzer in den Märkten, in denen dieses Projekt sich ausweiten lässt, verwenden Telefone—keine Workstations. Wenn für Privatsphäre gute Hardware nötig ist, wird das zu etwas, das nur eine kleine Gruppe bekommt—und Privatsphäre, die sich nach Einkommen staffelt, steht etwas im Widerspruch zur ursprünglichen Idee.
Also, Moment… gibt es einen Ausweg: Man könnte einem Dritten den Beweis erstellen lassen. Aber dafür müsste man ihnen die Rohdaten geben.
Dabei kommt mir die Erkenntnis: Ich dachte immer, die Kosten für Privatsphäre lägen bei den Transaktionsgebühren.
Eigentlich liegen sie aber bei der Entscheidung: es selbst machen und warten—oder es jemand anderem überlassen und dabei genau das verlieren, was man gerade zu schützen versucht.
Ich bin gespannt, wie $DUSK dieses Problem löst, denn davon hängt ab, wer den Privatsphäre-Modus wirklich nutzen kann—nicht nur, wer die Berechtigung dafür hat.
#dusk $BTC $ETH
174
·
--
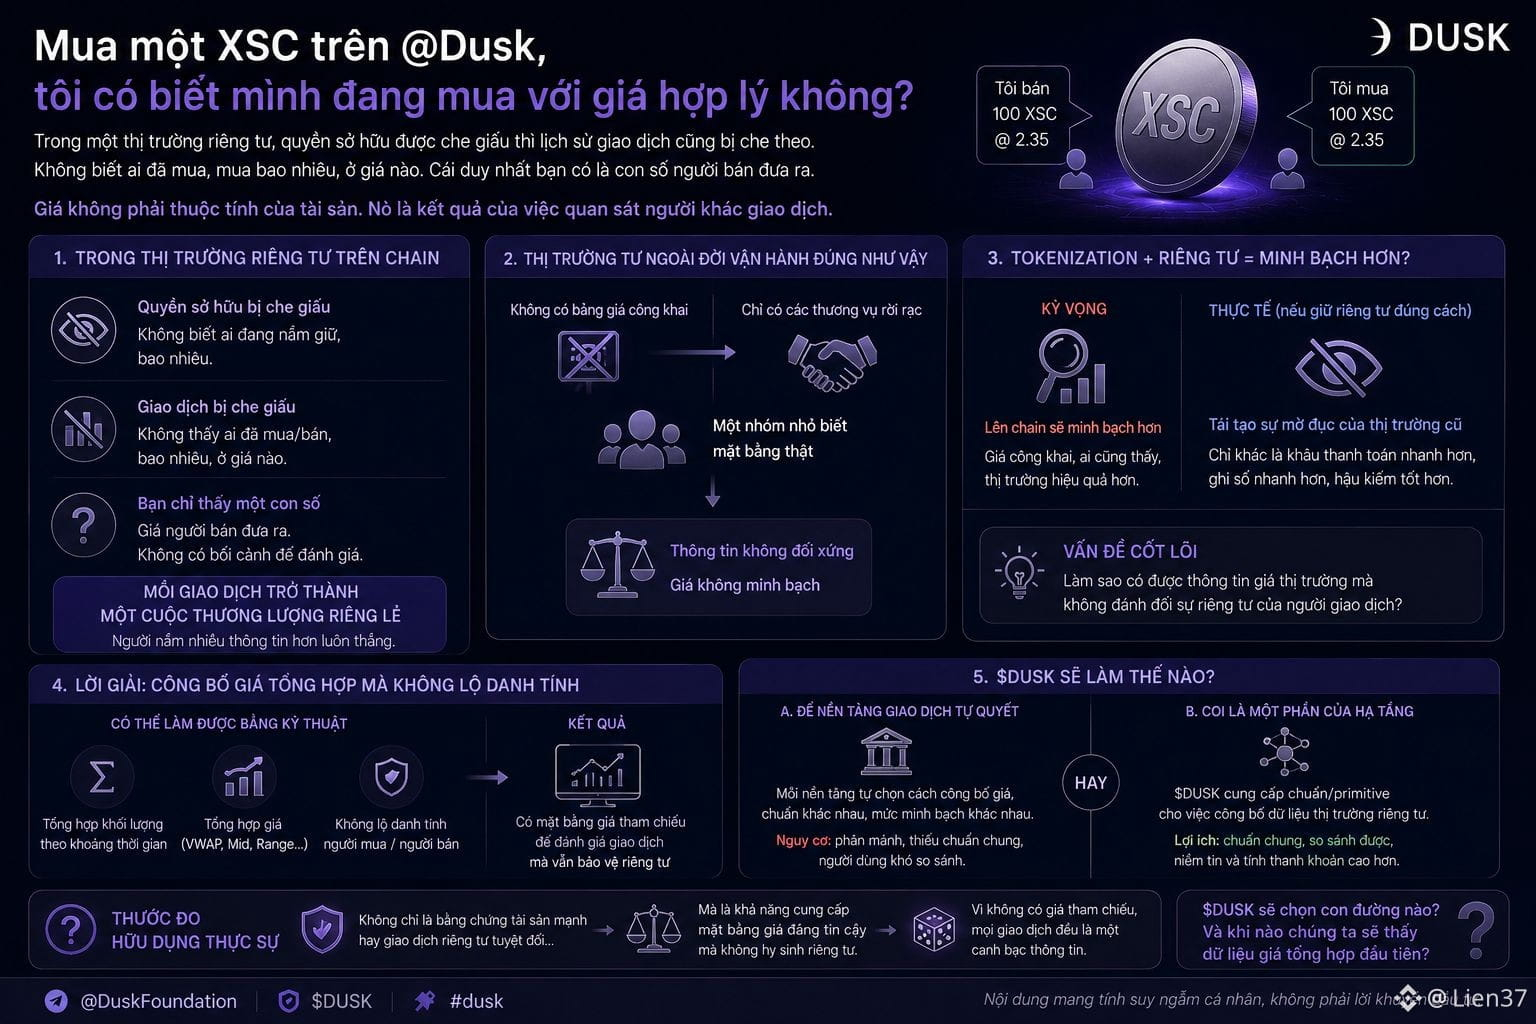
Ich habe ständig darüber nachgedacht, ob ich beim Kauf eines XSC auf @Dusk_Foundation weiß, ob ich zu einem fairen Preis kaufe.
Wie bei einer Transaktion, ein Preis, und fertig.
Außer in einem Markt, in dem das Eigentum verborgen ist, wird auch das Handelsvolumen verborgen.
Ich weiß nicht, ob letzte Woche jemand gekauft hat, wie viel, zu welchem Preis. Das Einzige, was ich habe, ist die Zahl, die der Verkäufer angibt. Da fängt mein Gehirn an zu versuchen, einen Betrug zu finden. Denn der Preis ist kein Attribut eines Vermögenswerts. Er ist das Ergebnis davon, andere beim Handeln zu beobachten.
Wenn man diesen Beobachtungsteil weglässt, wird jede Transaktion zu einer eigenen, einzelnen Verhandlung — und wer mehr Informationen hat, gewinnt immer. Also halt, Moment. Der Offline-Freimarkt funktioniert ganz genauso — ohne Kurslisten, nur einzelne, voneinander getrennte Deals und eine kleine Gruppe, die die echte Preisgrundlage kennt. Genau das ist das Kuriose. Wir sagen oft, dass Tokenisierung den Freimarkt transparenter machen wird. Aber wenn die Privatsphäre-Schicht genau wie vorgesehen beibehalten wird, rekonstruiert sie erneut diese alte Preisschwärze des Marktes.
Der Unterschied ist nur, dass der Zahlungsprozess schneller ist.
Offenbar ging ich immer davon aus, dass es auf der Chain einen öffentlichen Preis gibt.
Vielleicht liegt die Lösung in der Veröffentlichung eines aggregierten Preises, ohne die Identität beider Seiten offenzulegen — technisch ließe sich das machen, aber es muss auch jemand entscheiden, es zu tun.
Ich frage mich, ob $DUSK das je nach Handelsplattform den jeweiligen Entscheidungen überlässt oder ob man es als Teil der Infrastruktur betrachtet.
#dusk $BTC $ETH
Ich habe ständig darüber nachgedacht, ob ich beim Kauf eines XSC auf @Dusk weiß, ob ich zu einem fairen Preis kaufe.
Wie bei einer Transaktion, ein Preis, und fertig.
Außer in einem Markt, in dem das Eigentum verborgen ist, wird auch das Handelsvolumen verborgen.
Ich weiß nicht, ob letzte Woche jemand gekauft hat, wie viel, zu welchem Preis. Das Einzige, was ich habe, ist die Zahl, die der Verkäufer angibt. Da fängt mein Gehirn an zu versuchen, einen Betrug zu finden. Denn der Preis ist kein Attribut eines Vermögenswerts. Er ist das Ergebnis davon, andere beim Handeln zu beobachten.
Wenn man diesen Beobachtungsteil weglässt, wird jede Transaktion zu einer eigenen, einzelnen Verhandlung — und wer mehr Informationen hat, gewinnt immer. Also halt, Moment. Der Offline-Freimarkt funktioniert ganz genauso — ohne Kurslisten, nur einzelne, voneinander getrennte Deals und eine kleine Gruppe, die die echte Preisgrundlage kennt. Genau das ist das Kuriose. Wir sagen oft, dass Tokenisierung den Freimarkt transparenter machen wird. Aber wenn die Privatsphäre-Schicht genau wie vorgesehen beibehalten wird, rekonstruiert sie erneut diese alte Preisschwärze des Marktes.
Der Unterschied ist nur, dass der Zahlungsprozess schneller ist.
Offenbar ging ich immer davon aus, dass es auf der Chain einen öffentlichen Preis gibt.
Vielleicht liegt die Lösung in der Veröffentlichung eines aggregierten Preises, ohne die Identität beider Seiten offenzulegen — technisch ließe sich das machen, aber es muss auch jemand entscheiden, es zu tun.
Ich frage mich, ob $DUSK das je nach Handelsplattform den jeweiligen Entscheidungen überlässt oder ob man es als Teil der Infrastruktur betrachtet.
#dusk $BTC $ETH
Wie bei einer Transaktion, ein Preis, und fertig.
Außer in einem Markt, in dem das Eigentum verborgen ist, wird auch das Handelsvolumen verborgen.
Ich weiß nicht, ob letzte Woche jemand gekauft hat, wie viel, zu welchem Preis. Das Einzige, was ich habe, ist die Zahl, die der Verkäufer angibt. Da fängt mein Gehirn an zu versuchen, einen Betrug zu finden. Denn der Preis ist kein Attribut eines Vermögenswerts. Er ist das Ergebnis davon, andere beim Handeln zu beobachten.
Wenn man diesen Beobachtungsteil weglässt, wird jede Transaktion zu einer eigenen, einzelnen Verhandlung — und wer mehr Informationen hat, gewinnt immer. Also halt, Moment. Der Offline-Freimarkt funktioniert ganz genauso — ohne Kurslisten, nur einzelne, voneinander getrennte Deals und eine kleine Gruppe, die die echte Preisgrundlage kennt. Genau das ist das Kuriose. Wir sagen oft, dass Tokenisierung den Freimarkt transparenter machen wird. Aber wenn die Privatsphäre-Schicht genau wie vorgesehen beibehalten wird, rekonstruiert sie erneut diese alte Preisschwärze des Marktes.
Der Unterschied ist nur, dass der Zahlungsprozess schneller ist.
Offenbar ging ich immer davon aus, dass es auf der Chain einen öffentlichen Preis gibt.
Vielleicht liegt die Lösung in der Veröffentlichung eines aggregierten Preises, ohne die Identität beider Seiten offenzulegen — technisch ließe sich das machen, aber es muss auch jemand entscheiden, es zu tun.
Ich frage mich, ob $DUSK das je nach Handelsplattform den jeweiligen Entscheidungen überlässt oder ob man es als Teil der Infrastruktur betrachtet.
#dusk $BTC $ETH
175
·
--
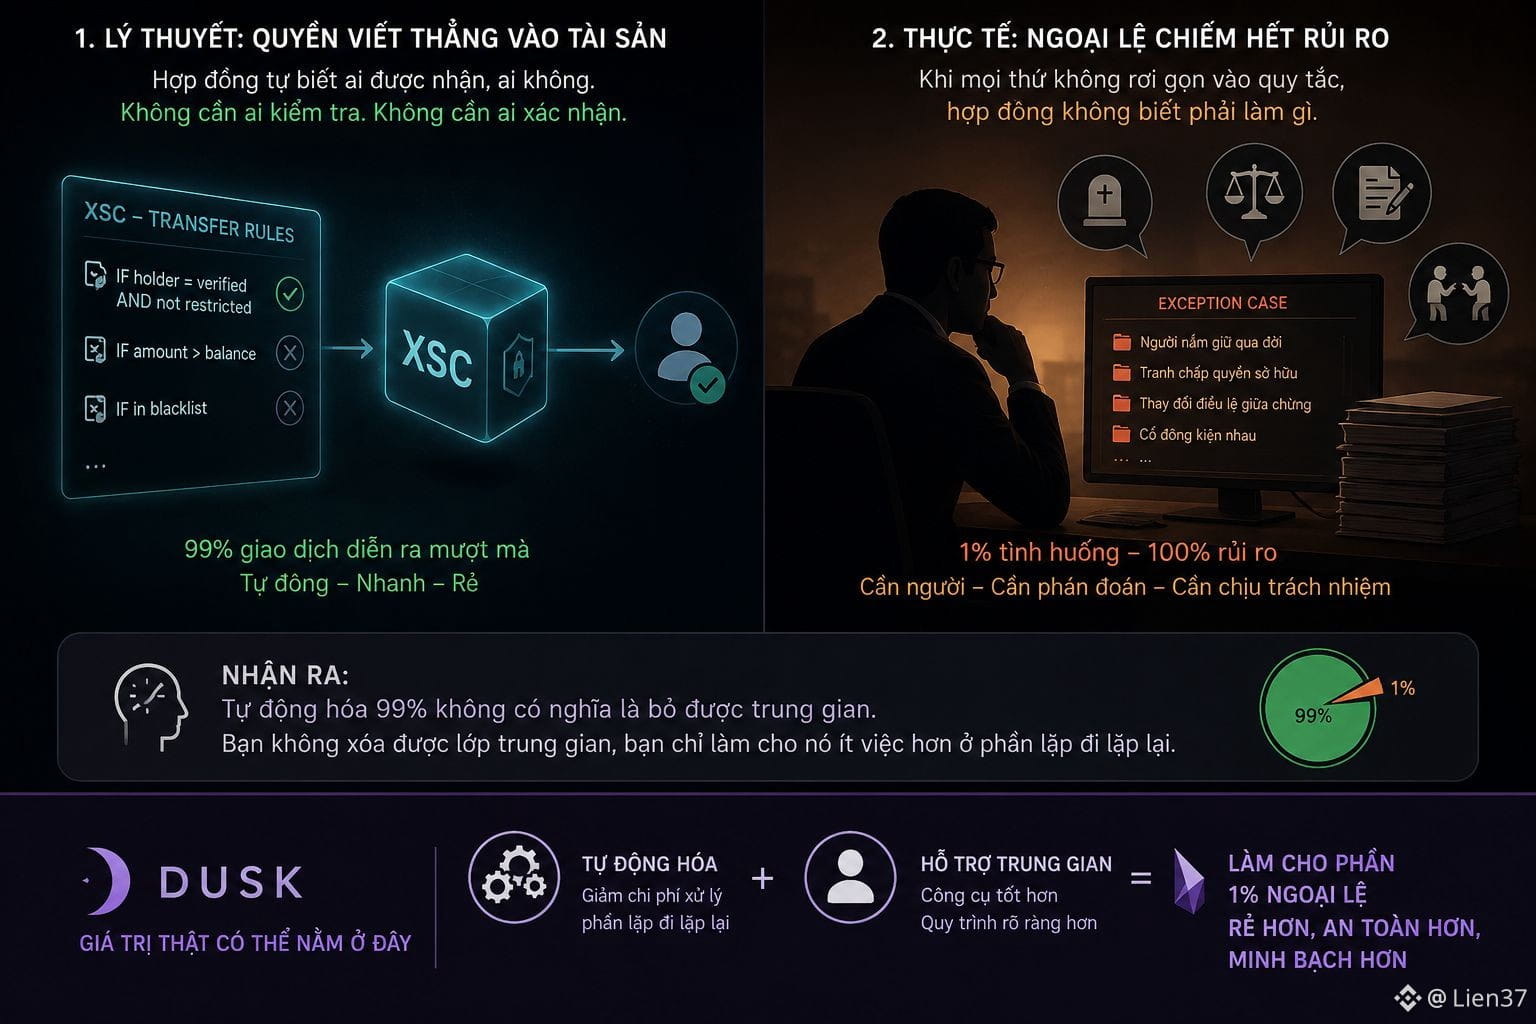
Ich habe immer wieder darüber nachgedacht, ob ein XSC auf @Dusk_Foundation sich als eigener Vermittler einsetzen sollte. Denn wenn die Übertragungsrechte direkt ins Vermögen geschrieben sind, dann ist nach der Theorie alles bereits geklärt.
Keiner muss prüfen. Keiner muss bestätigen. Der Vertrag weiß selbst, wer bekommt und wer nicht. Also warum braucht man in der Praxis trotzdem eine Partei dazwischen? Wie sich herausstellt, besteht der Großteil der Arbeit eines Vermittlers nicht darin, fehlerhafte Transaktionen zu blockieren.
Es geht darum, was passiert, wenn Dinge nicht sauber in eine Regel passen. Der Inhaber ist verstorben. Es gibt Streit über das Eigentumsrecht. Ein Unternehmen muss seine Satzung zwischendurch ändern. Ein Aktionär verklagt einen anderen. Keine einzige Situation lässt sich auf einen einzigen if-Befehl reduzieren. Und genau da stolpere ich.
Ich habe Vermittler als überflüssige Kosten betrachtet, die die Technologie streichen würde. Tatsächlich liegt der größte Wert von ihnen darin, Ausnahmen zu bearbeiten — die zwar nur wenige Transaktionen betreffen, aber fast das gesamte Risiko ausmachen. Daher bedeutet es nicht, dass man den Vermittler abschaffen kann, wenn man 99 Prozent der Fälle automatisiert. Ein Prozent bleibt noch übrig, und für dieses eine Prozent braucht man weiterhin Menschen — die dann auch bezahlt werden müssen. Das macht das Versprechen, Kosten zu senken, viel bescheidener. Du kannst die Vermittlerschicht nicht löschen, du machst sie nur in den sich wiederholenden Teilen weniger arbeitsintensiv.
Dieser Teil fühlt sich immer noch widersprüchlich an.
Ein ganzes System wurde gebaut, um niemanden zwischen den Parteien zu brauchen, und doch liegt der wahre Wert von $DUSK vielleicht genau darin, dass es den Leuten dazwischen hilft, schneller und günstiger zu arbeiten.
#dusk $BTC $ETH
Ich habe immer wieder darüber nachgedacht, ob ein XSC auf @Dusk sich als eigener Vermittler einsetzen sollte. Denn wenn die Übertragungsrechte direkt ins Vermögen geschrieben sind, dann ist nach der Theorie alles bereits geklärt.
Keiner muss prüfen. Keiner muss bestätigen. Der Vertrag weiß selbst, wer bekommt und wer nicht. Also warum braucht man in der Praxis trotzdem eine Partei dazwischen? Wie sich herausstellt, besteht der Großteil der Arbeit eines Vermittlers nicht darin, fehlerhafte Transaktionen zu blockieren.
Es geht darum, was passiert, wenn Dinge nicht sauber in eine Regel passen. Der Inhaber ist verstorben. Es gibt Streit über das Eigentumsrecht. Ein Unternehmen muss seine Satzung zwischendurch ändern. Ein Aktionär verklagt einen anderen. Keine einzige Situation lässt sich auf einen einzigen if-Befehl reduzieren. Und genau da stolpere ich.
Ich habe Vermittler als überflüssige Kosten betrachtet, die die Technologie streichen würde. Tatsächlich liegt der größte Wert von ihnen darin, Ausnahmen zu bearbeiten — die zwar nur wenige Transaktionen betreffen, aber fast das gesamte Risiko ausmachen. Daher bedeutet es nicht, dass man den Vermittler abschaffen kann, wenn man 99 Prozent der Fälle automatisiert. Ein Prozent bleibt noch übrig, und für dieses eine Prozent braucht man weiterhin Menschen — die dann auch bezahlt werden müssen. Das macht das Versprechen, Kosten zu senken, viel bescheidener. Du kannst die Vermittlerschicht nicht löschen, du machst sie nur in den sich wiederholenden Teilen weniger arbeitsintensiv.
Dieser Teil fühlt sich immer noch widersprüchlich an.
Ein ganzes System wurde gebaut, um niemanden zwischen den Parteien zu brauchen, und doch liegt der wahre Wert von $DUSK vielleicht genau darin, dass es den Leuten dazwischen hilft, schneller und günstiger zu arbeiten.
#dusk $BTC $ETH
Keiner muss prüfen. Keiner muss bestätigen. Der Vertrag weiß selbst, wer bekommt und wer nicht. Also warum braucht man in der Praxis trotzdem eine Partei dazwischen? Wie sich herausstellt, besteht der Großteil der Arbeit eines Vermittlers nicht darin, fehlerhafte Transaktionen zu blockieren.
Es geht darum, was passiert, wenn Dinge nicht sauber in eine Regel passen. Der Inhaber ist verstorben. Es gibt Streit über das Eigentumsrecht. Ein Unternehmen muss seine Satzung zwischendurch ändern. Ein Aktionär verklagt einen anderen. Keine einzige Situation lässt sich auf einen einzigen if-Befehl reduzieren. Und genau da stolpere ich.
Ich habe Vermittler als überflüssige Kosten betrachtet, die die Technologie streichen würde. Tatsächlich liegt der größte Wert von ihnen darin, Ausnahmen zu bearbeiten — die zwar nur wenige Transaktionen betreffen, aber fast das gesamte Risiko ausmachen. Daher bedeutet es nicht, dass man den Vermittler abschaffen kann, wenn man 99 Prozent der Fälle automatisiert. Ein Prozent bleibt noch übrig, und für dieses eine Prozent braucht man weiterhin Menschen — die dann auch bezahlt werden müssen. Das macht das Versprechen, Kosten zu senken, viel bescheidener. Du kannst die Vermittlerschicht nicht löschen, du machst sie nur in den sich wiederholenden Teilen weniger arbeitsintensiv.
Dieser Teil fühlt sich immer noch widersprüchlich an.
Ein ganzes System wurde gebaut, um niemanden zwischen den Parteien zu brauchen, und doch liegt der wahre Wert von $DUSK vielleicht genau darin, dass es den Leuten dazwischen hilft, schneller und günstiger zu arbeiten.
#dusk $BTC $ETH
219
·
--
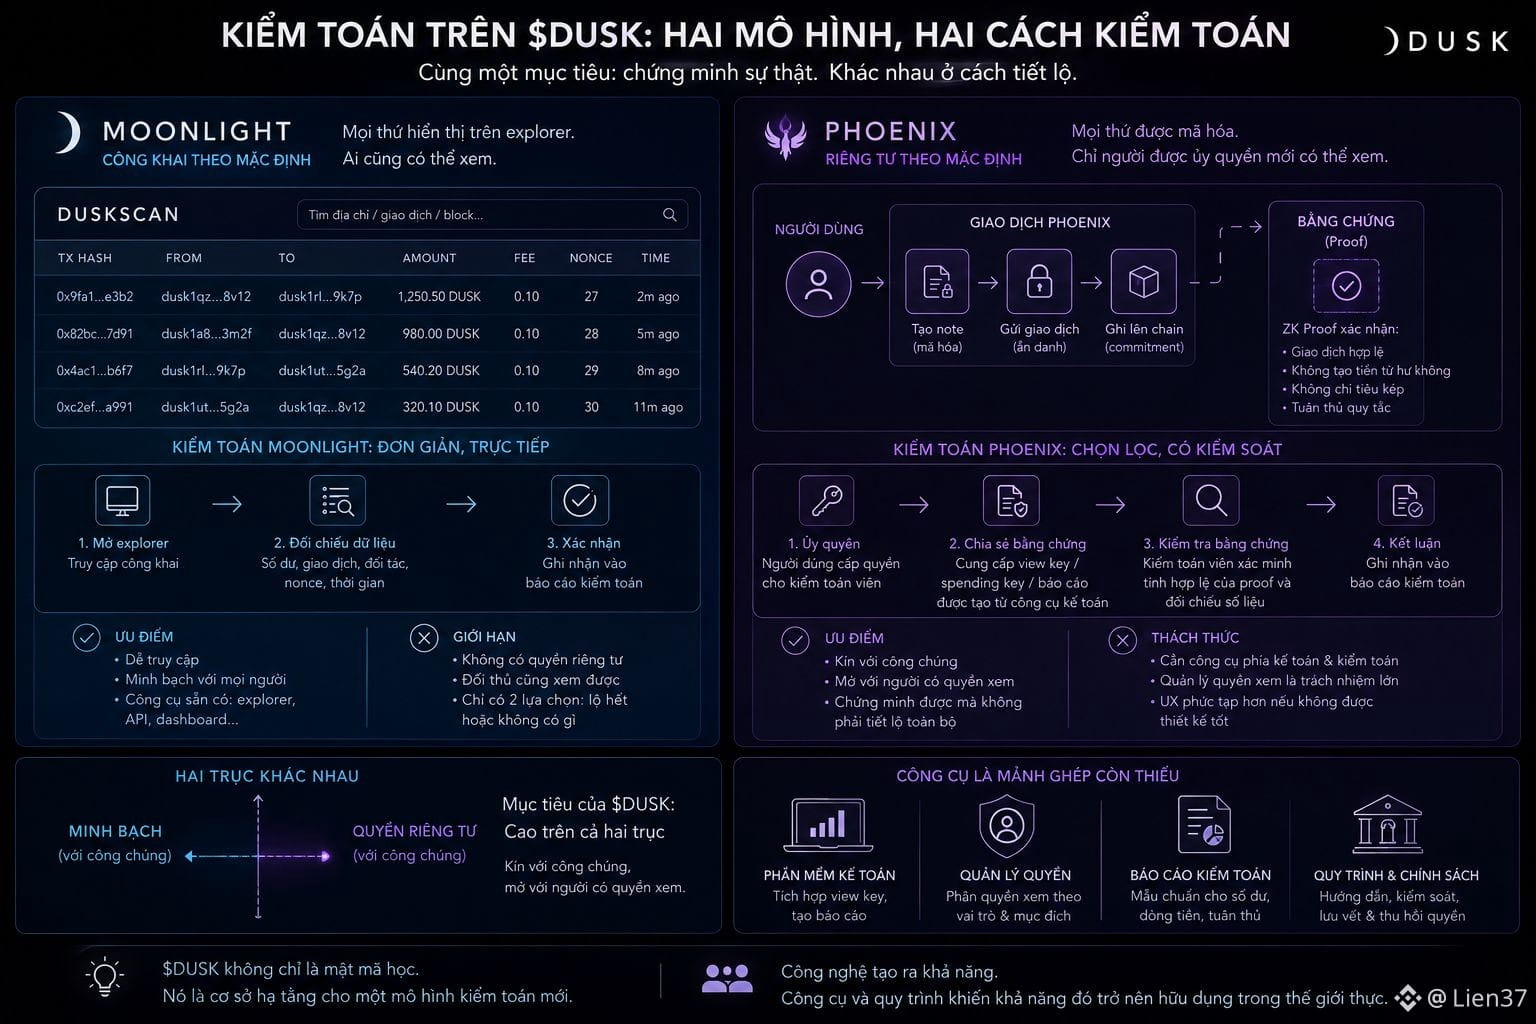
Ich dachte ewig darüber nach, dass, wenn @Dusk_Foundation zwei parallele Modelle hätte, dann sollte das Auditing auch auf zwei Arten aufgeteilt werden. Moonlight ist leicht vorstellbar.
Öffentliche Salden, Absender, Empfänger, Nonce — ein Auditor muss nur den Explorer öffnen und abgleichen. Phoenix hat nichts, was man öffnen könnte. Notes sind verschlüsselt, die Ausgabe wird verborgen.
Wie beweist man also der Buchhaltung, dass dieses Geld wirklich existiert? Genau das gerät bei mir immer durcheinander. Ich hatte angenommen, dass Privatsphäre gleichbedeutend ist mit dem Verzicht darauf, etwas beweisen zu können. Dass, wenn man die abgeschirmte Seite wählt, man auch gleich die Entscheidung trifft, niemals einem Dritten gegenüber erklären zu können, wohin die Mittel geflossen sind. Und herausgestellt hat sich das Gegenteil.
Gerade weil alles auf Beweisen aufbaut, kann man einer konkreten Person etwas Konkretes beweisen, ohne es für alle offenzulegen. Der Auditor sieht genau das, was er braucht, der Gegner sieht nichts. Das ist etwas, das ein öffentliches Ledger nicht kann — dort bleiben nur zwei Optionen: alles wird offengelegt oder es gibt nichts. Klingt irgendwie falsch, denn ich hatte gehofft, dass Transparenz und Privatsphäre zwei Enden derselben Stange sind. Aber offenbar ist das etwas, das ich mir selbst in den Kopf gesetzt habe.
Das sind zwei verschiedene Achsen. Man kann auf beiden auf hohem Niveau sein — diskret gegenüber der Öffentlichkeit, offen gegenüber denen, die Einsicht haben dürfen. Nur um das zu nutzen, braucht es Werkzeuge auf Seiten von Buchhaltung und Auditing, nicht nur auf Seiten des Protokolls.
Und ich habe diesen Teil von $DUSK noch nicht so oft zur Sprache gebracht gesehen wie die Kryptografie.
#dusk $BTC $ETH
Ich dachte ewig darüber nach, dass, wenn @Dusk zwei parallele Modelle hätte, dann sollte das Auditing auch auf zwei Arten aufgeteilt werden. Moonlight ist leicht vorstellbar.
Öffentliche Salden, Absender, Empfänger, Nonce — ein Auditor muss nur den Explorer öffnen und abgleichen. Phoenix hat nichts, was man öffnen könnte. Notes sind verschlüsselt, die Ausgabe wird verborgen.
Wie beweist man also der Buchhaltung, dass dieses Geld wirklich existiert? Genau das gerät bei mir immer durcheinander. Ich hatte angenommen, dass Privatsphäre gleichbedeutend ist mit dem Verzicht darauf, etwas beweisen zu können. Dass, wenn man die abgeschirmte Seite wählt, man auch gleich die Entscheidung trifft, niemals einem Dritten gegenüber erklären zu können, wohin die Mittel geflossen sind. Und herausgestellt hat sich das Gegenteil.
Gerade weil alles auf Beweisen aufbaut, kann man einer konkreten Person etwas Konkretes beweisen, ohne es für alle offenzulegen. Der Auditor sieht genau das, was er braucht, der Gegner sieht nichts. Das ist etwas, das ein öffentliches Ledger nicht kann — dort bleiben nur zwei Optionen: alles wird offengelegt oder es gibt nichts. Klingt irgendwie falsch, denn ich hatte gehofft, dass Transparenz und Privatsphäre zwei Enden derselben Stange sind. Aber offenbar ist das etwas, das ich mir selbst in den Kopf gesetzt habe.
Das sind zwei verschiedene Achsen. Man kann auf beiden auf hohem Niveau sein — diskret gegenüber der Öffentlichkeit, offen gegenüber denen, die Einsicht haben dürfen. Nur um das zu nutzen, braucht es Werkzeuge auf Seiten von Buchhaltung und Auditing, nicht nur auf Seiten des Protokolls.
Und ich habe diesen Teil von $DUSK noch nicht so oft zur Sprache gebracht gesehen wie die Kryptografie.
#dusk $BTC $ETH
Öffentliche Salden, Absender, Empfänger, Nonce — ein Auditor muss nur den Explorer öffnen und abgleichen. Phoenix hat nichts, was man öffnen könnte. Notes sind verschlüsselt, die Ausgabe wird verborgen.
Wie beweist man also der Buchhaltung, dass dieses Geld wirklich existiert? Genau das gerät bei mir immer durcheinander. Ich hatte angenommen, dass Privatsphäre gleichbedeutend ist mit dem Verzicht darauf, etwas beweisen zu können. Dass, wenn man die abgeschirmte Seite wählt, man auch gleich die Entscheidung trifft, niemals einem Dritten gegenüber erklären zu können, wohin die Mittel geflossen sind. Und herausgestellt hat sich das Gegenteil.
Gerade weil alles auf Beweisen aufbaut, kann man einer konkreten Person etwas Konkretes beweisen, ohne es für alle offenzulegen. Der Auditor sieht genau das, was er braucht, der Gegner sieht nichts. Das ist etwas, das ein öffentliches Ledger nicht kann — dort bleiben nur zwei Optionen: alles wird offengelegt oder es gibt nichts. Klingt irgendwie falsch, denn ich hatte gehofft, dass Transparenz und Privatsphäre zwei Enden derselben Stange sind. Aber offenbar ist das etwas, das ich mir selbst in den Kopf gesetzt habe.
Das sind zwei verschiedene Achsen. Man kann auf beiden auf hohem Niveau sein — diskret gegenüber der Öffentlichkeit, offen gegenüber denen, die Einsicht haben dürfen. Nur um das zu nutzen, braucht es Werkzeuge auf Seiten von Buchhaltung und Auditing, nicht nur auf Seiten des Protokolls.
Und ich habe diesen Teil von $DUSK noch nicht so oft zur Sprache gebracht gesehen wie die Kryptografie.
#dusk $BTC $ETH
220
·
--
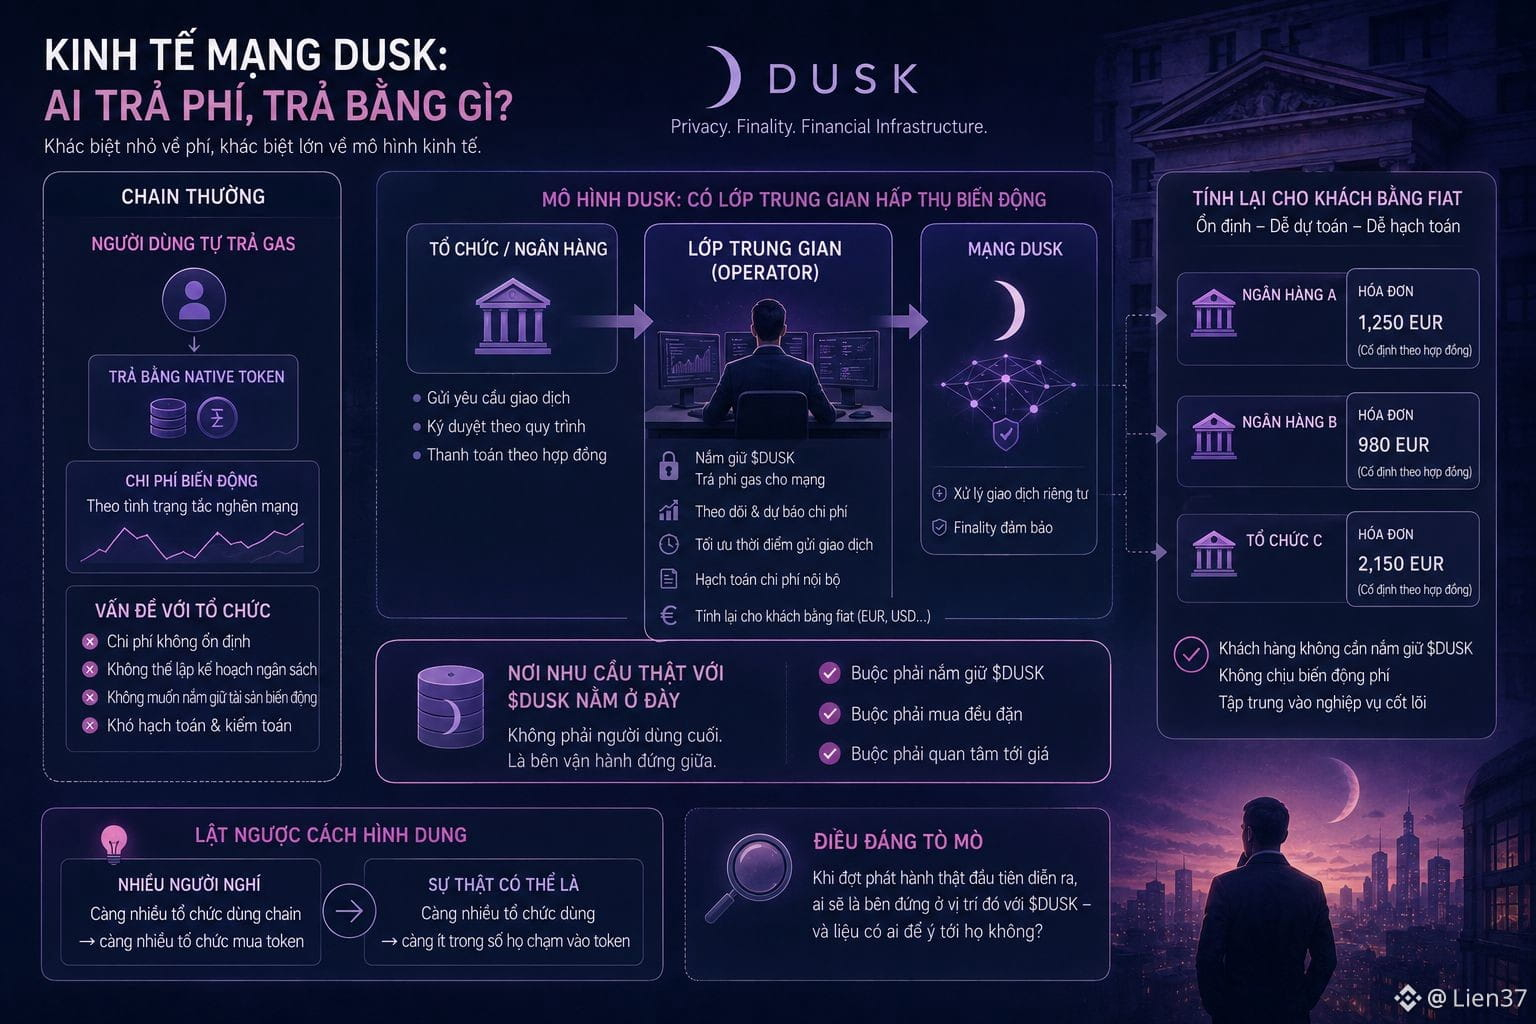
Während ich meinen Aufgaben beim Creatorpad nachgehe, lese ich den Abschnitt zur Netzökonomie von @Dusk_Foundation erneut durch – und was hängen bleibt, ist das Thema Gebühren: also wer sie zahlt und womit. Auf einer normalen Chain zahlt der Nutzer selbst das Gas, akzeptiert, dass es schwankt, und betrachtet das als normal.
Wenn der Nutzer jedoch eine Bank ist, die Wertpapierzahlungen durchführt, funktioniert dieses Modell nicht. Keine Organisation akzeptiert Betriebskosten, die je nach Netzüberlastung variieren – und auch keine Buchhaltungsabteilung möchte ein Vermögensgut als schwankend führen, nur um Gebühren zu bezahlen. Moment mal… Um diese Gruppe zu bedienen, braucht es also eine zwischengeschaltete Schicht, die all das absorbiert. Jemand hält Tokens, zahlt die Gebühr, und rechnet sie dann gegenüber dem Kunden in Euro nach einem festen Vertrag um.
Und diese Zwischenschicht ist besonders interessant, denn genau dort liegt die echte Nachfrage nach Tokens. Nicht beim Endnutzer. Sondern bei der Betriebsseite, die dazwischensteht. Sie muss Tokens halten, sie muss regelmäßig kaufen, und sie muss sich für den Preis interessieren. Das kehrt die übliche Vorstellung geradezu um.
Man denkt oft: Je mehr Organisationen Chains nutzen, desto mehr Organisationen müssten Tokens kaufen. In Wahrheit kann es aber sein, dass bei mehr Organisationen, die Chains nutzen, ein geringerer Anteil von ihnen überhaupt mit den Tokens in Berührung kommt – weil sich jemand anderes darum kümmert. Nicht als Kritik. So funktioniert die Finanzinfrastruktur immer: Sie verkompliziert nur erheblich die Prognose der Nachfrage.
Neugierig macht, wer bei der ersten echten Emission mit $DUSK in dieser Position steht – und ob jemand überhaupt auf sie achtet.
#dusk $BTC $ETH
Während ich meinen Aufgaben beim Creatorpad nachgehe, lese ich den Abschnitt zur Netzökonomie von @Dusk erneut durch – und was hängen bleibt, ist das Thema Gebühren: also wer sie zahlt und womit. Auf einer normalen Chain zahlt der Nutzer selbst das Gas, akzeptiert, dass es schwankt, und betrachtet das als normal.
Wenn der Nutzer jedoch eine Bank ist, die Wertpapierzahlungen durchführt, funktioniert dieses Modell nicht. Keine Organisation akzeptiert Betriebskosten, die je nach Netzüberlastung variieren – und auch keine Buchhaltungsabteilung möchte ein Vermögensgut als schwankend führen, nur um Gebühren zu bezahlen. Moment mal… Um diese Gruppe zu bedienen, braucht es also eine zwischengeschaltete Schicht, die all das absorbiert. Jemand hält Tokens, zahlt die Gebühr, und rechnet sie dann gegenüber dem Kunden in Euro nach einem festen Vertrag um.
Und diese Zwischenschicht ist besonders interessant, denn genau dort liegt die echte Nachfrage nach Tokens. Nicht beim Endnutzer. Sondern bei der Betriebsseite, die dazwischensteht. Sie muss Tokens halten, sie muss regelmäßig kaufen, und sie muss sich für den Preis interessieren. Das kehrt die übliche Vorstellung geradezu um.
Man denkt oft: Je mehr Organisationen Chains nutzen, desto mehr Organisationen müssten Tokens kaufen. In Wahrheit kann es aber sein, dass bei mehr Organisationen, die Chains nutzen, ein geringerer Anteil von ihnen überhaupt mit den Tokens in Berührung kommt – weil sich jemand anderes darum kümmert. Nicht als Kritik. So funktioniert die Finanzinfrastruktur immer: Sie verkompliziert nur erheblich die Prognose der Nachfrage.
Neugierig macht, wer bei der ersten echten Emission mit $DUSK in dieser Position steht – und ob jemand überhaupt auf sie achtet.
#dusk $BTC $ETH
Wenn der Nutzer jedoch eine Bank ist, die Wertpapierzahlungen durchführt, funktioniert dieses Modell nicht. Keine Organisation akzeptiert Betriebskosten, die je nach Netzüberlastung variieren – und auch keine Buchhaltungsabteilung möchte ein Vermögensgut als schwankend führen, nur um Gebühren zu bezahlen. Moment mal… Um diese Gruppe zu bedienen, braucht es also eine zwischengeschaltete Schicht, die all das absorbiert. Jemand hält Tokens, zahlt die Gebühr, und rechnet sie dann gegenüber dem Kunden in Euro nach einem festen Vertrag um.
Und diese Zwischenschicht ist besonders interessant, denn genau dort liegt die echte Nachfrage nach Tokens. Nicht beim Endnutzer. Sondern bei der Betriebsseite, die dazwischensteht. Sie muss Tokens halten, sie muss regelmäßig kaufen, und sie muss sich für den Preis interessieren. Das kehrt die übliche Vorstellung geradezu um.
Man denkt oft: Je mehr Organisationen Chains nutzen, desto mehr Organisationen müssten Tokens kaufen. In Wahrheit kann es aber sein, dass bei mehr Organisationen, die Chains nutzen, ein geringerer Anteil von ihnen überhaupt mit den Tokens in Berührung kommt – weil sich jemand anderes darum kümmert. Nicht als Kritik. So funktioniert die Finanzinfrastruktur immer: Sie verkompliziert nur erheblich die Prognose der Nachfrage.
Neugierig macht, wer bei der ersten echten Emission mit $DUSK in dieser Position steht – und ob jemand überhaupt auf sie achtet.
#dusk $BTC $ETH
306
·
--
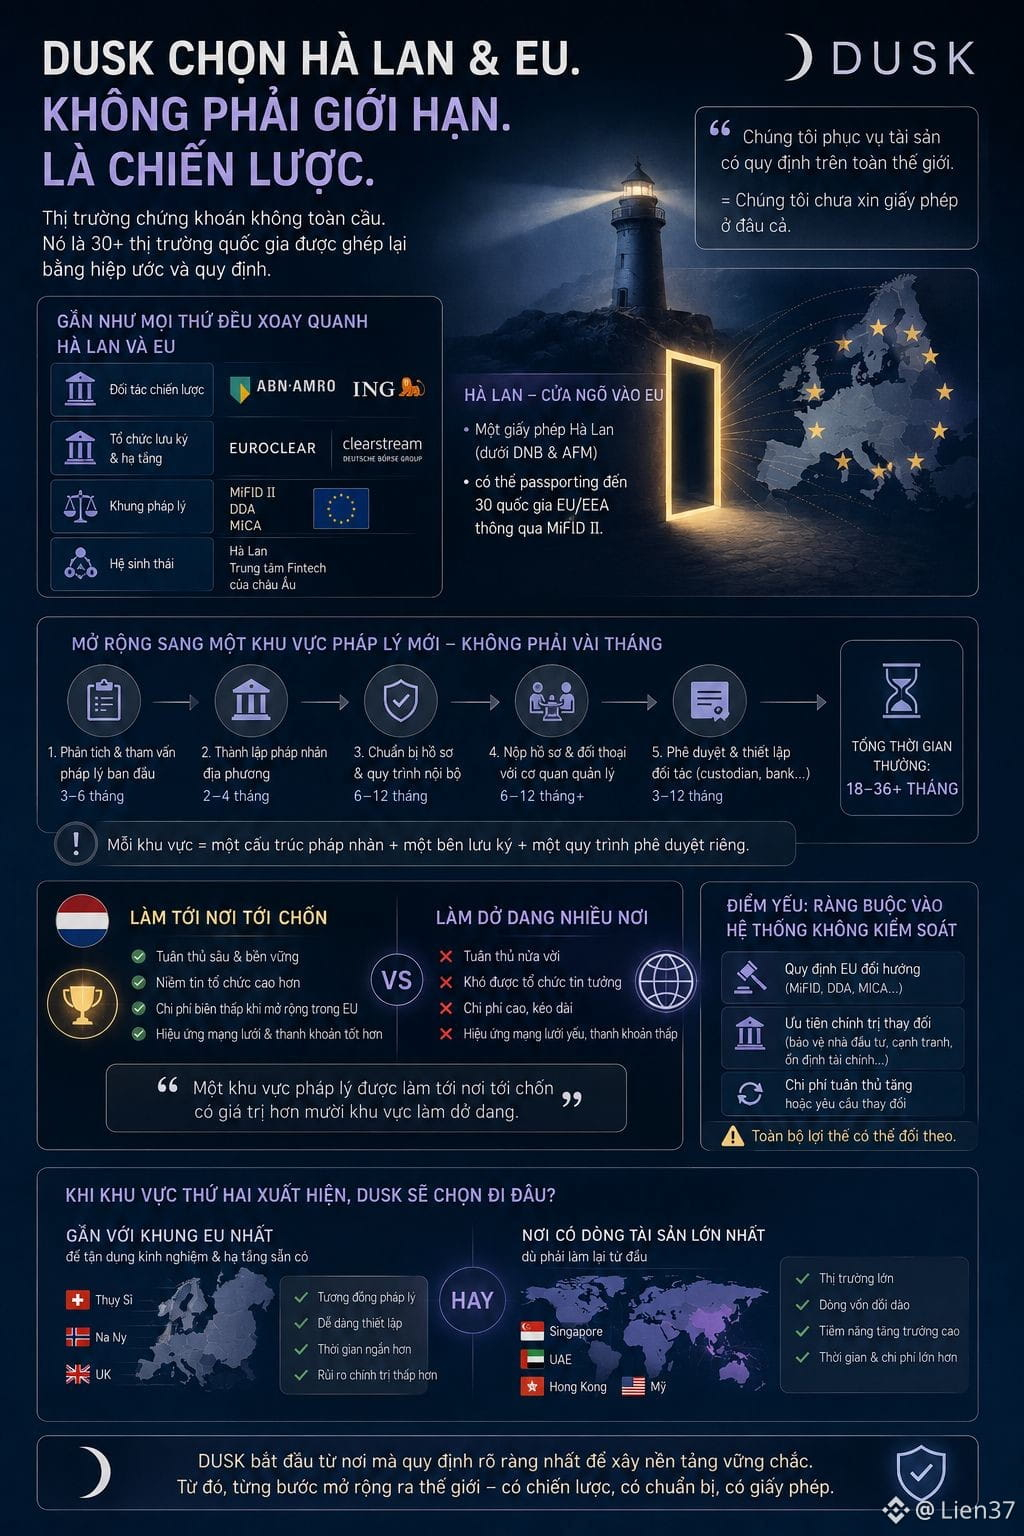
Diese Woche habe ich einen Teil der Bekanntmachung über die Partner von @Dusk_Foundation gelesen, und ein Detail hat mich zum Innehalten gebracht: Fast alles dreht sich um die Niederlande und die EU. Zuerst habe ich das als eine Art Einschränkung gelesen.
Ein kleiner Markt, ein rechtlicher Rahmen, eine geografische Zone. Im Vergleich zu den L1, die sich als „global“ bezeichnen, klingt das eng. Was mich aber zum Innehalten bringt… vielleicht ist genau das die einzig richtige Strategie. Denn Wertpapiere haben keinen globalen Markt — sie haben dreißig nationale Märkte, die durch Abkommen miteinander verbunden sind. Ein Projekt, das sagt „Wir bedienen regulierte Vermögenswerte weltweit“, bedeutet in Wahrheit, dass es nirgends eine Zulassung beantragt hat.
Eine kleine Sache: Ich habe ausgerechnet, wie lange man braucht, um eine vergleichbare Lizenz in einer neuen Rechtsordnung zu bekommen. Nicht ein paar Monate. Hm… und jede Rechtsordnung verlangt wieder eine eigene juristische Struktur, eine eigene Verwahrstelle, einen eigenen Genehmigungsprozess.
Also ist die vernünftigere Lesart: Eine einzige Rechtsordnung, die man gründlich bis zum Ende ausbaut, ist mehr wert als zehn halb fertig gemachte Bereiche. Und wenn das „Passporting“ in der EU so funktioniert, wie es gedacht ist, dann ist eine niederländische Lizenz nicht der Markt der Niederlande — sie ist der Zugang zur ganzen Region.
Auch die Schwäche dieser Sichtweise ist klar: Sie bindet das Projekt an ein politisches System, das sie nicht kontrollieren. Wenn sich die EU-Regeln ändern, verändert sich der komplette Vorteil.
Ich bin gespannt, wenn die zweite Region auf der Karte von $DUSK auftaucht: Wählen sie dann den Ort, der am nächsten am EU-Rahmen liegt, damit es leichter ist — oder den Ort mit dem größten Vermögensstrom, auch wenn sie von vorn beginnen müssen.
#dusk $BTC $ETH
Diese Woche habe ich einen Teil der Bekanntmachung über die Partner von @Dusk gelesen, und ein Detail hat mich zum Innehalten gebracht: Fast alles dreht sich um die Niederlande und die EU. Zuerst habe ich das als eine Art Einschränkung gelesen.
Ein kleiner Markt, ein rechtlicher Rahmen, eine geografische Zone. Im Vergleich zu den L1, die sich als „global“ bezeichnen, klingt das eng. Was mich aber zum Innehalten bringt… vielleicht ist genau das die einzig richtige Strategie. Denn Wertpapiere haben keinen globalen Markt — sie haben dreißig nationale Märkte, die durch Abkommen miteinander verbunden sind. Ein Projekt, das sagt „Wir bedienen regulierte Vermögenswerte weltweit“, bedeutet in Wahrheit, dass es nirgends eine Zulassung beantragt hat.
Eine kleine Sache: Ich habe ausgerechnet, wie lange man braucht, um eine vergleichbare Lizenz in einer neuen Rechtsordnung zu bekommen. Nicht ein paar Monate. Hm… und jede Rechtsordnung verlangt wieder eine eigene juristische Struktur, eine eigene Verwahrstelle, einen eigenen Genehmigungsprozess.
Also ist die vernünftigere Lesart: Eine einzige Rechtsordnung, die man gründlich bis zum Ende ausbaut, ist mehr wert als zehn halb fertig gemachte Bereiche. Und wenn das „Passporting“ in der EU so funktioniert, wie es gedacht ist, dann ist eine niederländische Lizenz nicht der Markt der Niederlande — sie ist der Zugang zur ganzen Region.
Auch die Schwäche dieser Sichtweise ist klar: Sie bindet das Projekt an ein politisches System, das sie nicht kontrollieren. Wenn sich die EU-Regeln ändern, verändert sich der komplette Vorteil.
Ich bin gespannt, wenn die zweite Region auf der Karte von $DUSK auftaucht: Wählen sie dann den Ort, der am nächsten am EU-Rahmen liegt, damit es leichter ist — oder den Ort mit dem größten Vermögensstrom, auch wenn sie von vorn beginnen müssen.
#dusk $BTC $ETH
Ein kleiner Markt, ein rechtlicher Rahmen, eine geografische Zone. Im Vergleich zu den L1, die sich als „global“ bezeichnen, klingt das eng. Was mich aber zum Innehalten bringt… vielleicht ist genau das die einzig richtige Strategie. Denn Wertpapiere haben keinen globalen Markt — sie haben dreißig nationale Märkte, die durch Abkommen miteinander verbunden sind. Ein Projekt, das sagt „Wir bedienen regulierte Vermögenswerte weltweit“, bedeutet in Wahrheit, dass es nirgends eine Zulassung beantragt hat.
Eine kleine Sache: Ich habe ausgerechnet, wie lange man braucht, um eine vergleichbare Lizenz in einer neuen Rechtsordnung zu bekommen. Nicht ein paar Monate. Hm… und jede Rechtsordnung verlangt wieder eine eigene juristische Struktur, eine eigene Verwahrstelle, einen eigenen Genehmigungsprozess.
Also ist die vernünftigere Lesart: Eine einzige Rechtsordnung, die man gründlich bis zum Ende ausbaut, ist mehr wert als zehn halb fertig gemachte Bereiche. Und wenn das „Passporting“ in der EU so funktioniert, wie es gedacht ist, dann ist eine niederländische Lizenz nicht der Markt der Niederlande — sie ist der Zugang zur ganzen Region.
Auch die Schwäche dieser Sichtweise ist klar: Sie bindet das Projekt an ein politisches System, das sie nicht kontrollieren. Wenn sich die EU-Regeln ändern, verändert sich der komplette Vorteil.
Ich bin gespannt, wenn die zweite Region auf der Karte von $DUSK auftaucht: Wählen sie dann den Ort, der am nächsten am EU-Rahmen liegt, damit es leichter ist — oder den Ort mit dem größten Vermögensstrom, auch wenn sie von vorn beginnen müssen.
#dusk $BTC $ETH
205
·
--
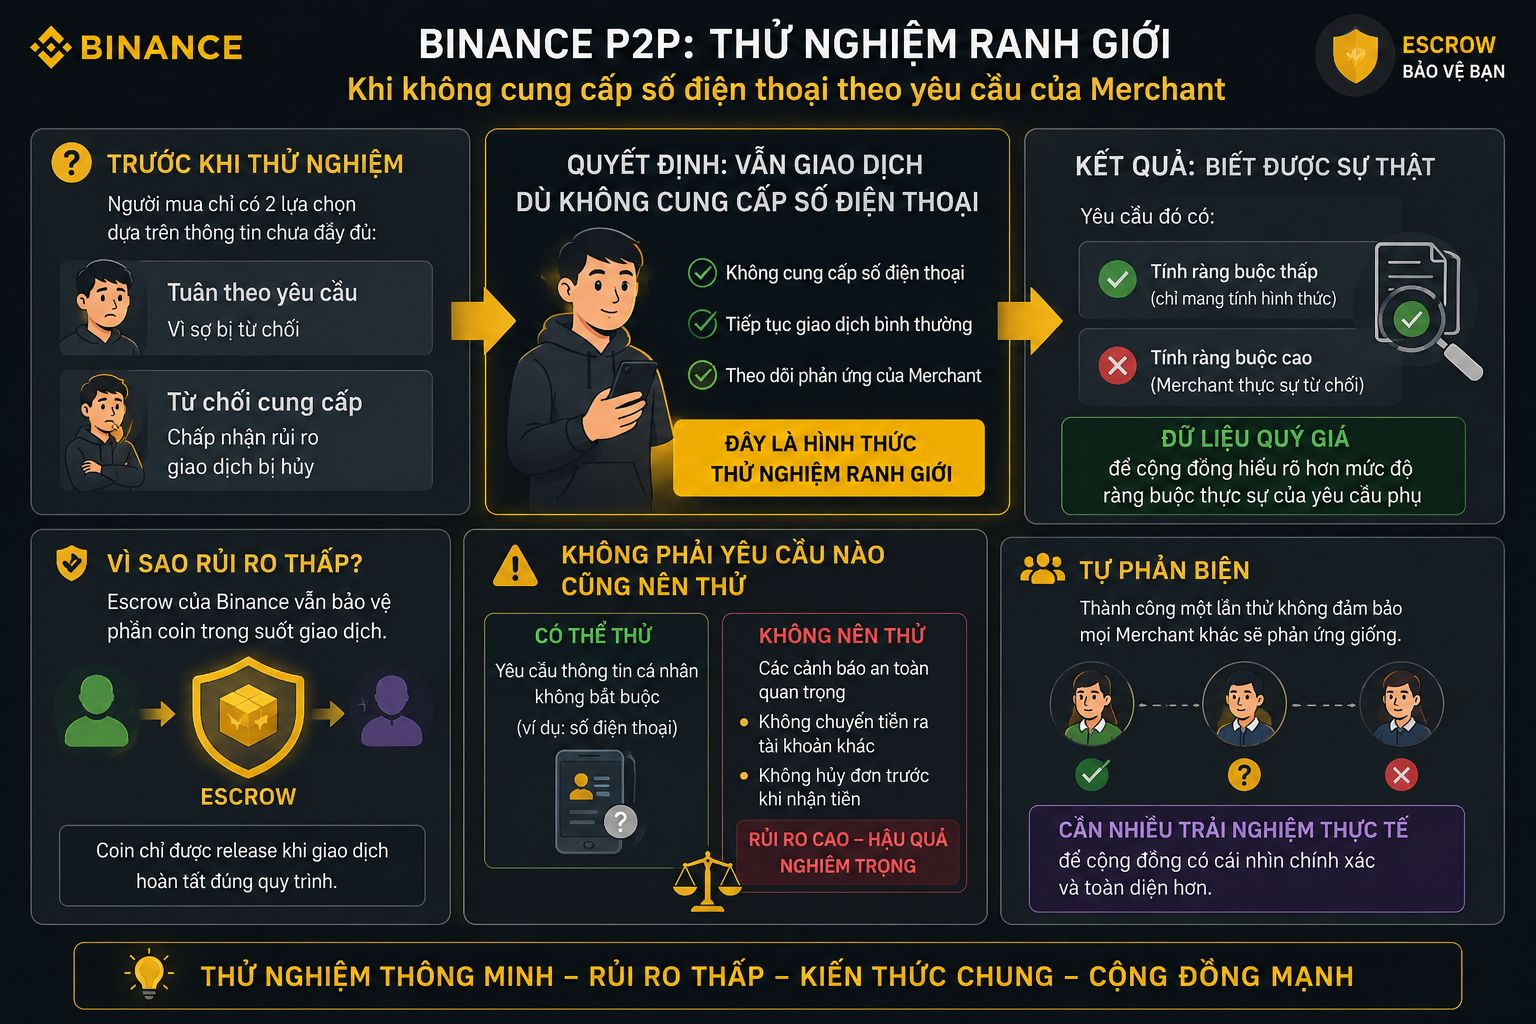
Ich sehe eine Facette, die in der Situation, in der ein Händler auf Binance P2P die Telefonnummer fordert, wenig beachtet wird: Die Entscheidung des Käufers „trotzdem zu handeln, obwohl er keine Nummer angibt“ ist in der Praxis eine Form von Grenztest — sie erzeugt wertvolle Daten darüber, ob diese Anforderung wirklich zwingend ist oder nicht.
Vor dem Test hatte der Käufer nur zwei Möglichkeiten, basierend auf unvollständigen Informationen: zuzustimmen, weil er Angst vor einer Ablehnung hat, oder abzulehnen und das Risiko zu akzeptieren, dass der Handel abgebrochen wird. Doch indem er sich dafür entscheidet, keine Daten bereitzustellen, und das Ergebnis beobachtet, erfährt der Käufer aus Versehen die Wahrheit.
Das ist das Interessante daran, wie Vertrauen in einer Umgebung mit Informationsmangel aufgebaut wird: Manchmal ist der einzige Weg zu wissen, ob eine Regel tatsächlich durchgesetzt wird, zu beobachten, was passiert, wenn man ihr nicht folgt — sofern das Risiko des Tests niedrig genug ist. Hier ist das Risiko niedrig, weil das Escrow-„Treuhandkonto“ den Coin-Teil weiterhin schützt. Aber das ist keine Strategie, die man auf jede Anforderung anwenden sollte.
Es gibt einen großen Unterschied zwischen dem Testen einer nicht zwingenden Informationsanforderung und dem bewussten Ignorieren wichtiger Sicherheitswarnungen wie z. B. nicht auf ein anderes Konto zu überweisen oder die Bestellung nicht vor Erhalt des Geldes zu stornieren — zwei Arten von Risiko, die in ihren Folgen überhaupt nicht vergleichbar sind.
Selbst-Einwand: Ein einmal erfolgreiches Testergebnis garantiert nicht, dass alle anderen Händler mit ähnlichen Anforderungen auch so reagieren werden — einige könnten den Abschluss des Handels tatsächlich ablehnen.
Ich warte darauf, ob es noch mehr Binance-P2P-Nutzer gibt, die ähnliche Erfahrungen teilen, damit die Community nach und nach besser versteht, wie bindend solche Nebenanforderungen wirklich sind.
#binancep2pantoan @Binance_Vietnam $BTC $ETH
Ich sehe eine Facette, die in der Situation, in der ein Händler auf Binance P2P die Telefonnummer fordert, wenig beachtet wird: Die Entscheidung des Käufers „trotzdem zu handeln, obwohl er keine Nummer angibt“ ist in der Praxis eine Form von Grenztest — sie erzeugt wertvolle Daten darüber, ob diese Anforderung wirklich zwingend ist oder nicht.
Vor dem Test hatte der Käufer nur zwei Möglichkeiten, basierend auf unvollständigen Informationen: zuzustimmen, weil er Angst vor einer Ablehnung hat, oder abzulehnen und das Risiko zu akzeptieren, dass der Handel abgebrochen wird. Doch indem er sich dafür entscheidet, keine Daten bereitzustellen, und das Ergebnis beobachtet, erfährt der Käufer aus Versehen die Wahrheit.
Das ist das Interessante daran, wie Vertrauen in einer Umgebung mit Informationsmangel aufgebaut wird: Manchmal ist der einzige Weg zu wissen, ob eine Regel tatsächlich durchgesetzt wird, zu beobachten, was passiert, wenn man ihr nicht folgt — sofern das Risiko des Tests niedrig genug ist. Hier ist das Risiko niedrig, weil das Escrow-„Treuhandkonto“ den Coin-Teil weiterhin schützt. Aber das ist keine Strategie, die man auf jede Anforderung anwenden sollte.
Es gibt einen großen Unterschied zwischen dem Testen einer nicht zwingenden Informationsanforderung und dem bewussten Ignorieren wichtiger Sicherheitswarnungen wie z. B. nicht auf ein anderes Konto zu überweisen oder die Bestellung nicht vor Erhalt des Geldes zu stornieren — zwei Arten von Risiko, die in ihren Folgen überhaupt nicht vergleichbar sind.
Selbst-Einwand: Ein einmal erfolgreiches Testergebnis garantiert nicht, dass alle anderen Händler mit ähnlichen Anforderungen auch so reagieren werden — einige könnten den Abschluss des Handels tatsächlich ablehnen.
Ich warte darauf, ob es noch mehr Binance-P2P-Nutzer gibt, die ähnliche Erfahrungen teilen, damit die Community nach und nach besser versteht, wie bindend solche Nebenanforderungen wirklich sind.
#binancep2pantoan @Binance Vietnam $BTC $ETH
Vor dem Test hatte der Käufer nur zwei Möglichkeiten, basierend auf unvollständigen Informationen: zuzustimmen, weil er Angst vor einer Ablehnung hat, oder abzulehnen und das Risiko zu akzeptieren, dass der Handel abgebrochen wird. Doch indem er sich dafür entscheidet, keine Daten bereitzustellen, und das Ergebnis beobachtet, erfährt der Käufer aus Versehen die Wahrheit.
Das ist das Interessante daran, wie Vertrauen in einer Umgebung mit Informationsmangel aufgebaut wird: Manchmal ist der einzige Weg zu wissen, ob eine Regel tatsächlich durchgesetzt wird, zu beobachten, was passiert, wenn man ihr nicht folgt — sofern das Risiko des Tests niedrig genug ist. Hier ist das Risiko niedrig, weil das Escrow-„Treuhandkonto“ den Coin-Teil weiterhin schützt. Aber das ist keine Strategie, die man auf jede Anforderung anwenden sollte.
Es gibt einen großen Unterschied zwischen dem Testen einer nicht zwingenden Informationsanforderung und dem bewussten Ignorieren wichtiger Sicherheitswarnungen wie z. B. nicht auf ein anderes Konto zu überweisen oder die Bestellung nicht vor Erhalt des Geldes zu stornieren — zwei Arten von Risiko, die in ihren Folgen überhaupt nicht vergleichbar sind.
Selbst-Einwand: Ein einmal erfolgreiches Testergebnis garantiert nicht, dass alle anderen Händler mit ähnlichen Anforderungen auch so reagieren werden — einige könnten den Abschluss des Handels tatsächlich ablehnen.
Ich warte darauf, ob es noch mehr Binance-P2P-Nutzer gibt, die ähnliche Erfahrungen teilen, damit die Community nach und nach besser versteht, wie bindend solche Nebenanforderungen wirklich sind.
#binancep2pantoan @Binance Vietnam $BTC $ETH
175
·
--
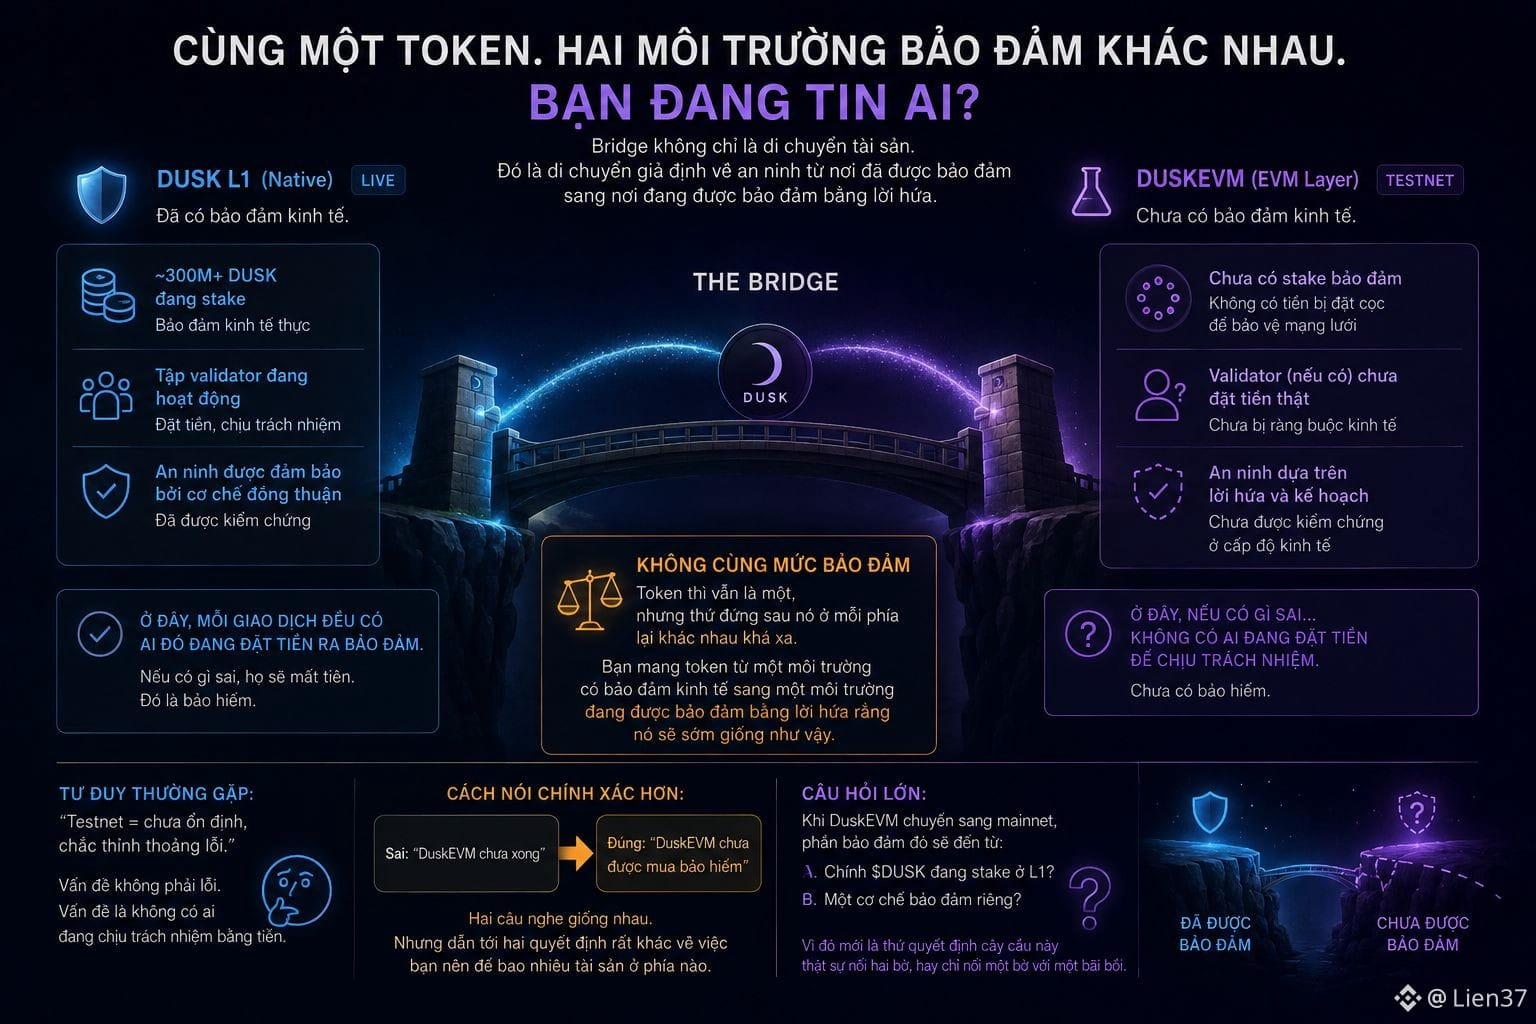
Diesmal ist mir noch ein kleines Detail in dem Bridge-Flow von @Dusk_Foundation Testnet-Labels auf DuskEVM aufgefallen – nicht nur ein Entwicklungsstatus. Es ist eine Frage, wem du vertraust. Denn L1 native ist Live: Es gibt bereits ein paar hundert Millionen DUSK-Stakes, die das absichern.
Die EVM-Schicht hingegen noch nicht. Das heißt, die beiden Enden der Brücke haben nicht dasselbe Absicherungsniveau – das Token ist zwar dasselbe, aber das dahinter auf jeder Seite steht, ist ziemlich weit voneinander entfernt. Das, was mich hat innehalten lassen… die Leute denken normalerweise, dass eine Bridge nur eine Sache ist: Vermögenswerte bewegen.
Eigentlich geht es um eine angenommene Sicherheitsübertragung. Du bringst Token aus einer Umgebung, die wirtschaftlich abgesichert ist, in eine Umgebung, die durch… die Zusage abgesichert wird, dass sie bald so sein wird. Eine kleine Sache: Ich habe einmal ein Testnet-Label gesehen und gedacht: „Ah, noch nicht stabil, wird sicher hin und wieder Fehler geben.“
Hmm… wenn man genau liest, versteht man, dass das Problem nicht „ein Bug“ ist. Das Problem ist: Wenn auf dieser Seite etwas schiefgeht, gibt es keinen Validator-Set, der Geld einzahlt, um dafür verantwortlich zu sein.
Deshalb denke ich, dass die genauere Formulierung nicht „DuskEVM ist noch nicht fertig“ wäre, sondern „DuskEVM ist noch nicht versichert“. Die beiden Sätze klingen ähnlich, führen aber zu zwei sehr unterschiedlichen Entscheidungen darüber, wie viel Vermögen man auf welcher Seite liegen lassen sollte.
Ich bin neugierig, wenn die EVM-Schicht auf das Mainnet umsteigt: Kommt diese Absicherung dann von den $DUSK selbst, die auf L1 staken, oder aus einem separaten Mechanismus. Denn nur das entscheidet, ob diese Brücke wirklich beide Ufer verbindet – oder nur ein Ufer mit einer Sandbank.
#dusk $BTC $ETH
Diesmal ist mir noch ein kleines Detail in dem Bridge-Flow von @Dusk Testnet-Labels auf DuskEVM aufgefallen – nicht nur ein Entwicklungsstatus. Es ist eine Frage, wem du vertraust. Denn L1 native ist Live: Es gibt bereits ein paar hundert Millionen DUSK-Stakes, die das absichern.
Die EVM-Schicht hingegen noch nicht. Das heißt, die beiden Enden der Brücke haben nicht dasselbe Absicherungsniveau – das Token ist zwar dasselbe, aber das dahinter auf jeder Seite steht, ist ziemlich weit voneinander entfernt. Das, was mich hat innehalten lassen… die Leute denken normalerweise, dass eine Bridge nur eine Sache ist: Vermögenswerte bewegen.
Eigentlich geht es um eine angenommene Sicherheitsübertragung. Du bringst Token aus einer Umgebung, die wirtschaftlich abgesichert ist, in eine Umgebung, die durch… die Zusage abgesichert wird, dass sie bald so sein wird. Eine kleine Sache: Ich habe einmal ein Testnet-Label gesehen und gedacht: „Ah, noch nicht stabil, wird sicher hin und wieder Fehler geben.“
Hmm… wenn man genau liest, versteht man, dass das Problem nicht „ein Bug“ ist. Das Problem ist: Wenn auf dieser Seite etwas schiefgeht, gibt es keinen Validator-Set, der Geld einzahlt, um dafür verantwortlich zu sein.
Deshalb denke ich, dass die genauere Formulierung nicht „DuskEVM ist noch nicht fertig“ wäre, sondern „DuskEVM ist noch nicht versichert“. Die beiden Sätze klingen ähnlich, führen aber zu zwei sehr unterschiedlichen Entscheidungen darüber, wie viel Vermögen man auf welcher Seite liegen lassen sollte.
Ich bin neugierig, wenn die EVM-Schicht auf das Mainnet umsteigt: Kommt diese Absicherung dann von den $DUSK selbst, die auf L1 staken, oder aus einem separaten Mechanismus. Denn nur das entscheidet, ob diese Brücke wirklich beide Ufer verbindet – oder nur ein Ufer mit einer Sandbank.
#dusk $BTC $ETH
Die EVM-Schicht hingegen noch nicht. Das heißt, die beiden Enden der Brücke haben nicht dasselbe Absicherungsniveau – das Token ist zwar dasselbe, aber das dahinter auf jeder Seite steht, ist ziemlich weit voneinander entfernt. Das, was mich hat innehalten lassen… die Leute denken normalerweise, dass eine Bridge nur eine Sache ist: Vermögenswerte bewegen.
Eigentlich geht es um eine angenommene Sicherheitsübertragung. Du bringst Token aus einer Umgebung, die wirtschaftlich abgesichert ist, in eine Umgebung, die durch… die Zusage abgesichert wird, dass sie bald so sein wird. Eine kleine Sache: Ich habe einmal ein Testnet-Label gesehen und gedacht: „Ah, noch nicht stabil, wird sicher hin und wieder Fehler geben.“
Hmm… wenn man genau liest, versteht man, dass das Problem nicht „ein Bug“ ist. Das Problem ist: Wenn auf dieser Seite etwas schiefgeht, gibt es keinen Validator-Set, der Geld einzahlt, um dafür verantwortlich zu sein.
Deshalb denke ich, dass die genauere Formulierung nicht „DuskEVM ist noch nicht fertig“ wäre, sondern „DuskEVM ist noch nicht versichert“. Die beiden Sätze klingen ähnlich, führen aber zu zwei sehr unterschiedlichen Entscheidungen darüber, wie viel Vermögen man auf welcher Seite liegen lassen sollte.
Ich bin neugierig, wenn die EVM-Schicht auf das Mainnet umsteigt: Kommt diese Absicherung dann von den $DUSK selbst, die auf L1 staken, oder aus einem separaten Mechanismus. Denn nur das entscheidet, ob diese Brücke wirklich beide Ufer verbindet – oder nur ein Ufer mit einer Sandbank.
#dusk $BTC $ETH
260
·
--
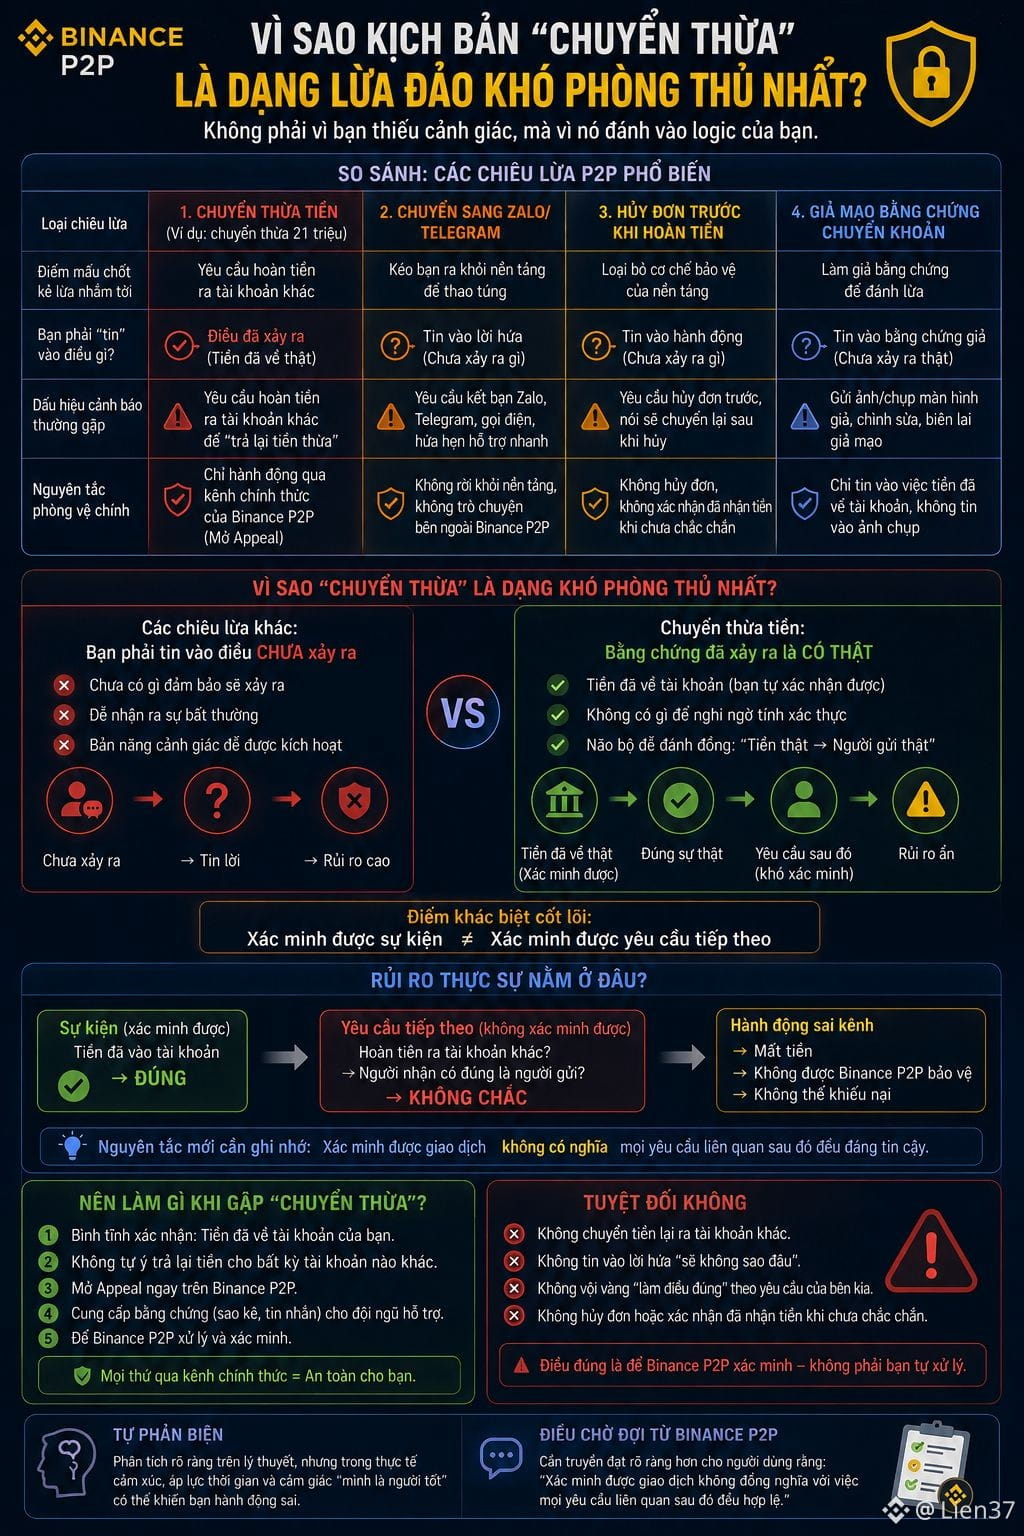
Ich sehe etwas Bemerkenswertes, wenn man das „Übertrag“-Skript mit anderen P2P-Betrugsmaschen vergleicht: Das ist wohl die schwerste Variante, sich dagegen zu schützen, denn es verlangt vom Verkäufer nicht, an etwas zu glauben, das noch nicht passiert ist — der Nachweis „das Geld ist angekommen“ ist tatsächlich wahr und lässt sich sogar selbst überprüfen.
Bei anderen Betrugs-Szenarien auf Binance P2P — etwa wenn man auf Zalo umleiten soll oder die Bestellung vor der Erstattung stornieren muss — ist der zentrale Schutzpunkt immer: „Glaube nicht an etwas, das noch nicht passiert ist“. Doch das Übertrag-Szenario dreht diese Logik komplett um: Das Geld ist wirklich schon auf dem Konto, es gibt nichts, woran man die Echtheit dieser Überweisungsaktion zweifeln könnte. Das Einzige, was fragwürdig ist, ist nicht das Ereignis an sich, sondern die Forderung, die danach kommt.
Darum reicht in dieser Situation das Prinzip „Nur dem glauben, was sich verifizieren lässt“ nicht mehr aus — denn der verifizierbare Teil (das Geld ist eingegangen) stimmt vollständig, nur der nicht verifizierbare Teil (ob die Forderung auf Erstattung gültig ist, ob das Empfängerkonto wirklich der richtige Empfänger ist) ist der Ort, an dem das echte Risiko liegt. Die sichere Grenze liegt nicht darin, ob man ein Ereignis verifizieren kann, sondern darin, ob das anschließende Handeln über die offiziellen Kanäle läuft.
Selbst-Widerspruch: Der Unterschied zwischen „echt passiertes Ereignis“ und „gültige bzw. nicht gültige nächste Forderung“ klingt in der Analyse ganz klar, aber in der Praxis werden beides oft im unmittelbaren Eindruck zusammengeworfen — nicht leicht, sie im Moment zu trennen, wenn man schnell entscheiden muss.
Ich bin gespannt, ob Binance P2P diese Differenz künftig klarer kommuniziert — dass die Verifizierung der Transaktion nicht automatisch bedeutet, dass alle damit zusammenhängenden Folgetransaktionen bzw. Forderungen danach vertrauenswürdig sind.
#binancep2pantoan @Binance_Vietnam $BTC
Ich sehe etwas Bemerkenswertes, wenn man das „Übertrag“-Skript mit anderen P2P-Betrugsmaschen vergleicht: Das ist wohl die schwerste Variante, sich dagegen zu schützen, denn es verlangt vom Verkäufer nicht, an etwas zu glauben, das noch nicht passiert ist — der Nachweis „das Geld ist angekommen“ ist tatsächlich wahr und lässt sich sogar selbst überprüfen.
Bei anderen Betrugs-Szenarien auf Binance P2P — etwa wenn man auf Zalo umleiten soll oder die Bestellung vor der Erstattung stornieren muss — ist der zentrale Schutzpunkt immer: „Glaube nicht an etwas, das noch nicht passiert ist“. Doch das Übertrag-Szenario dreht diese Logik komplett um: Das Geld ist wirklich schon auf dem Konto, es gibt nichts, woran man die Echtheit dieser Überweisungsaktion zweifeln könnte. Das Einzige, was fragwürdig ist, ist nicht das Ereignis an sich, sondern die Forderung, die danach kommt.
Darum reicht in dieser Situation das Prinzip „Nur dem glauben, was sich verifizieren lässt“ nicht mehr aus — denn der verifizierbare Teil (das Geld ist eingegangen) stimmt vollständig, nur der nicht verifizierbare Teil (ob die Forderung auf Erstattung gültig ist, ob das Empfängerkonto wirklich der richtige Empfänger ist) ist der Ort, an dem das echte Risiko liegt. Die sichere Grenze liegt nicht darin, ob man ein Ereignis verifizieren kann, sondern darin, ob das anschließende Handeln über die offiziellen Kanäle läuft.
Selbst-Widerspruch: Der Unterschied zwischen „echt passiertes Ereignis“ und „gültige bzw. nicht gültige nächste Forderung“ klingt in der Analyse ganz klar, aber in der Praxis werden beides oft im unmittelbaren Eindruck zusammengeworfen — nicht leicht, sie im Moment zu trennen, wenn man schnell entscheiden muss.
Ich bin gespannt, ob Binance P2P diese Differenz künftig klarer kommuniziert — dass die Verifizierung der Transaktion nicht automatisch bedeutet, dass alle damit zusammenhängenden Folgetransaktionen bzw. Forderungen danach vertrauenswürdig sind.
#binancep2pantoan @Binance Vietnam $BTC
Bei anderen Betrugs-Szenarien auf Binance P2P — etwa wenn man auf Zalo umleiten soll oder die Bestellung vor der Erstattung stornieren muss — ist der zentrale Schutzpunkt immer: „Glaube nicht an etwas, das noch nicht passiert ist“. Doch das Übertrag-Szenario dreht diese Logik komplett um: Das Geld ist wirklich schon auf dem Konto, es gibt nichts, woran man die Echtheit dieser Überweisungsaktion zweifeln könnte. Das Einzige, was fragwürdig ist, ist nicht das Ereignis an sich, sondern die Forderung, die danach kommt.
Darum reicht in dieser Situation das Prinzip „Nur dem glauben, was sich verifizieren lässt“ nicht mehr aus — denn der verifizierbare Teil (das Geld ist eingegangen) stimmt vollständig, nur der nicht verifizierbare Teil (ob die Forderung auf Erstattung gültig ist, ob das Empfängerkonto wirklich der richtige Empfänger ist) ist der Ort, an dem das echte Risiko liegt. Die sichere Grenze liegt nicht darin, ob man ein Ereignis verifizieren kann, sondern darin, ob das anschließende Handeln über die offiziellen Kanäle läuft.
Selbst-Widerspruch: Der Unterschied zwischen „echt passiertes Ereignis“ und „gültige bzw. nicht gültige nächste Forderung“ klingt in der Analyse ganz klar, aber in der Praxis werden beides oft im unmittelbaren Eindruck zusammengeworfen — nicht leicht, sie im Moment zu trennen, wenn man schnell entscheiden muss.
Ich bin gespannt, ob Binance P2P diese Differenz künftig klarer kommuniziert — dass die Verifizierung der Transaktion nicht automatisch bedeutet, dass alle damit zusammenhängenden Folgetransaktionen bzw. Forderungen danach vertrauenswürdig sind.
#binancep2pantoan @Binance Vietnam $BTC
92
·
--
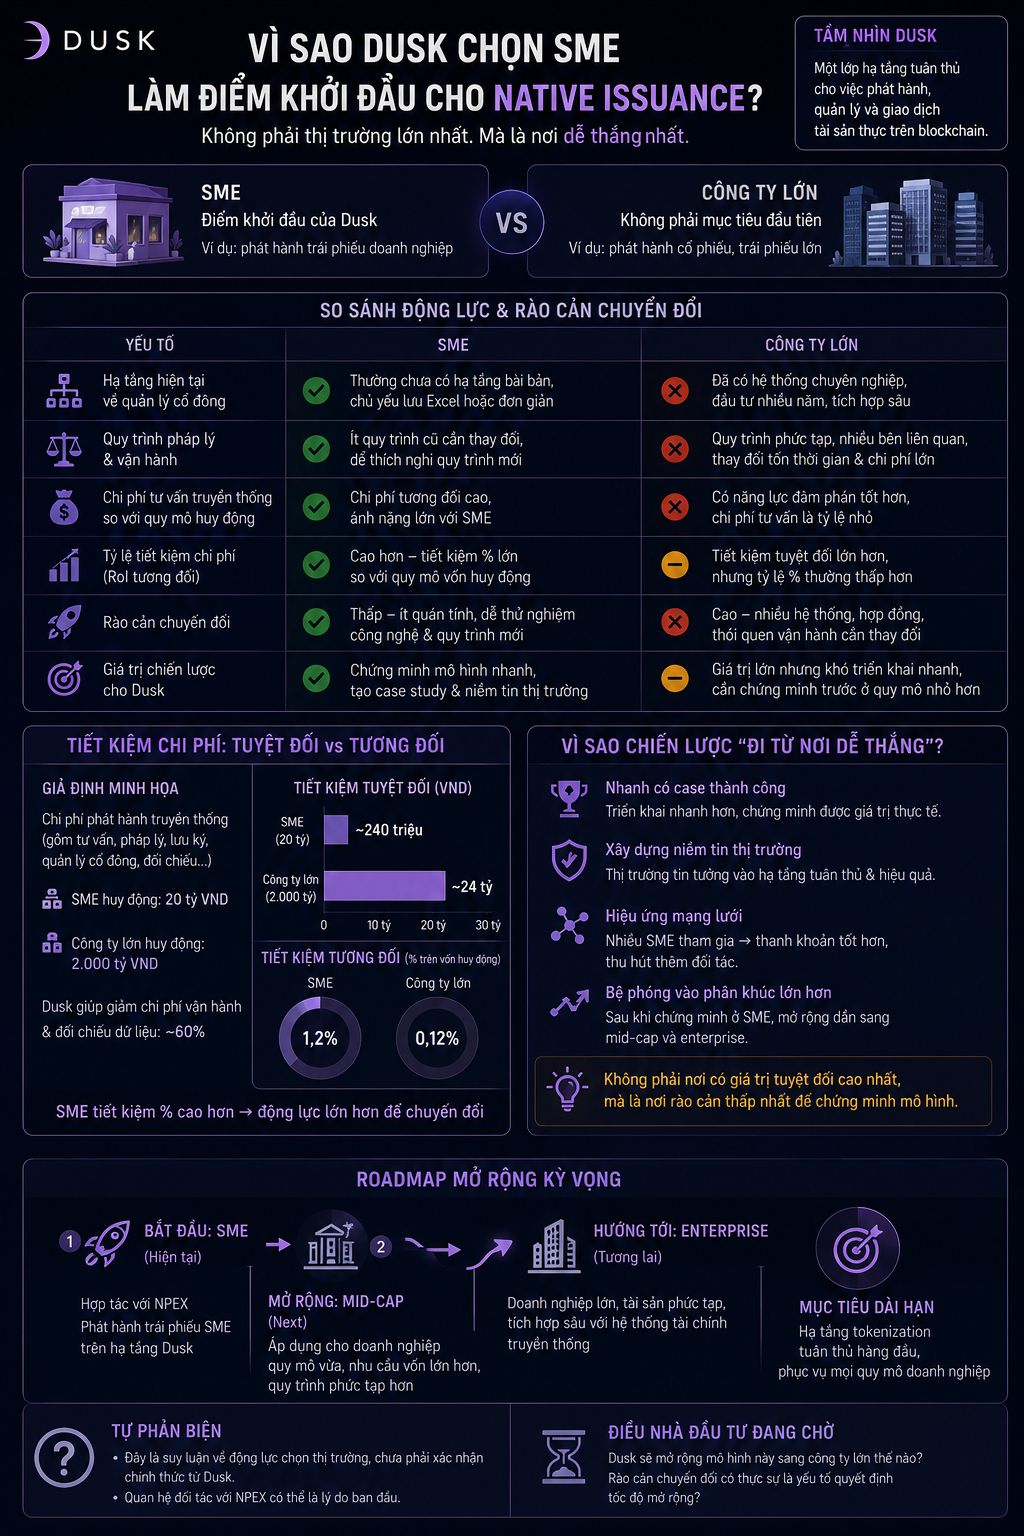
Ich habe etwas bemerkt, als ich anfing, Fragen zu formulieren: Warum wählt Dusk SME als Startpunkt für die native Emission, anstatt große Unternehmen ins Visier zu nehmen, die zwar ein größeres Technologiebudget und eine stärkere Kostenoptimierungsdynamik haben.
Intuitiv denkt man schnell, dass große Unternehmen die idealen Kunden sind — mit einem größeren Emissionsvolumen sind auch die Kosten für das Datenabgleich und die Abstimmung entsprechend höher, sodass die absolute Ersparnis viel eindrucksvoller ausfällt als bei kleineren SME. Doch große Unternehmen haben oft bereits vorhandene Systeme für das Shareholder-Management, langjährige Beziehungen zu Investmentbanken und über Jahrzehnte optimierte Rechtsprozesse — die Grenzkosten für den Wechsel auf eine neue Infrastruktur bleiben in der Regel hoch, weil bestehende, reibungslos laufende Abläufe geändert werden müssen.
Im Gegensatz dazu verfügen SME häufig noch nicht über eine strukturierte Infrastruktur für das Shareholder-Management. Die Kosten für traditionelle Berater zur Emission von Anleihen sind im Verhältnis zur kleineren Emissionsgröße relativ hoch — das bedeutet, dass SME weniger alte Prozesse haben, die man aufgeben müsste, und die Ersparnis im Verhältnis zur Kapitalgröße wiederum relativ höher ausfällt. Betrachtet man es so, kann die Zusammenarbeit von @Dusk_Foundation mit NPEX für SME möglicherweise nicht deshalb erfolgen, weil dies der größte Markt ist, sondern weil dort die Umstellungshürden am niedrigsten sind — Strategie: erst dort angreifen, wo man leichter gewinnt, statt dort, wo der absolute Wert am höchsten wäre.
Selbstkritik: Das ist eine Überlegung zu den Marktantrieben; ich habe keine direkte Bestätigung, dass dies wirklich der Grund ist, warum Dusk so entscheidet — vielleicht handelt es sich schlicht um eine bereits bestehende Partnerschaft mit NPEX.
Ich warte darauf zu sehen, ob $DUSK dieses Modell nach dem Nachweis bei SME auf größere Unternehmen ausweitet, um zu überprüfen, ob die Umstellungshürden tatsächlich der entscheidende Faktor für die Geschwindigkeit der Skalierung sind, wie die Schlussfolgerung vermutet.
#dusk $BTC $ETH
Ich habe etwas bemerkt, als ich anfing, Fragen zu formulieren: Warum wählt Dusk SME als Startpunkt für die native Emission, anstatt große Unternehmen ins Visier zu nehmen, die zwar ein größeres Technologiebudget und eine stärkere Kostenoptimierungsdynamik haben.
Intuitiv denkt man schnell, dass große Unternehmen die idealen Kunden sind — mit einem größeren Emissionsvolumen sind auch die Kosten für das Datenabgleich und die Abstimmung entsprechend höher, sodass die absolute Ersparnis viel eindrucksvoller ausfällt als bei kleineren SME. Doch große Unternehmen haben oft bereits vorhandene Systeme für das Shareholder-Management, langjährige Beziehungen zu Investmentbanken und über Jahrzehnte optimierte Rechtsprozesse — die Grenzkosten für den Wechsel auf eine neue Infrastruktur bleiben in der Regel hoch, weil bestehende, reibungslos laufende Abläufe geändert werden müssen.
Im Gegensatz dazu verfügen SME häufig noch nicht über eine strukturierte Infrastruktur für das Shareholder-Management. Die Kosten für traditionelle Berater zur Emission von Anleihen sind im Verhältnis zur kleineren Emissionsgröße relativ hoch — das bedeutet, dass SME weniger alte Prozesse haben, die man aufgeben müsste, und die Ersparnis im Verhältnis zur Kapitalgröße wiederum relativ höher ausfällt. Betrachtet man es so, kann die Zusammenarbeit von @Dusk mit NPEX für SME möglicherweise nicht deshalb erfolgen, weil dies der größte Markt ist, sondern weil dort die Umstellungshürden am niedrigsten sind — Strategie: erst dort angreifen, wo man leichter gewinnt, statt dort, wo der absolute Wert am höchsten wäre.
Selbstkritik: Das ist eine Überlegung zu den Marktantrieben; ich habe keine direkte Bestätigung, dass dies wirklich der Grund ist, warum Dusk so entscheidet — vielleicht handelt es sich schlicht um eine bereits bestehende Partnerschaft mit NPEX.
Ich warte darauf zu sehen, ob $DUSK dieses Modell nach dem Nachweis bei SME auf größere Unternehmen ausweitet, um zu überprüfen, ob die Umstellungshürden tatsächlich der entscheidende Faktor für die Geschwindigkeit der Skalierung sind, wie die Schlussfolgerung vermutet.
#dusk $BTC $ETH
Intuitiv denkt man schnell, dass große Unternehmen die idealen Kunden sind — mit einem größeren Emissionsvolumen sind auch die Kosten für das Datenabgleich und die Abstimmung entsprechend höher, sodass die absolute Ersparnis viel eindrucksvoller ausfällt als bei kleineren SME. Doch große Unternehmen haben oft bereits vorhandene Systeme für das Shareholder-Management, langjährige Beziehungen zu Investmentbanken und über Jahrzehnte optimierte Rechtsprozesse — die Grenzkosten für den Wechsel auf eine neue Infrastruktur bleiben in der Regel hoch, weil bestehende, reibungslos laufende Abläufe geändert werden müssen.
Im Gegensatz dazu verfügen SME häufig noch nicht über eine strukturierte Infrastruktur für das Shareholder-Management. Die Kosten für traditionelle Berater zur Emission von Anleihen sind im Verhältnis zur kleineren Emissionsgröße relativ hoch — das bedeutet, dass SME weniger alte Prozesse haben, die man aufgeben müsste, und die Ersparnis im Verhältnis zur Kapitalgröße wiederum relativ höher ausfällt. Betrachtet man es so, kann die Zusammenarbeit von @Dusk mit NPEX für SME möglicherweise nicht deshalb erfolgen, weil dies der größte Markt ist, sondern weil dort die Umstellungshürden am niedrigsten sind — Strategie: erst dort angreifen, wo man leichter gewinnt, statt dort, wo der absolute Wert am höchsten wäre.
Selbstkritik: Das ist eine Überlegung zu den Marktantrieben; ich habe keine direkte Bestätigung, dass dies wirklich der Grund ist, warum Dusk so entscheidet — vielleicht handelt es sich schlicht um eine bereits bestehende Partnerschaft mit NPEX.
Ich warte darauf zu sehen, ob $DUSK dieses Modell nach dem Nachweis bei SME auf größere Unternehmen ausweitet, um zu überprüfen, ob die Umstellungshürden tatsächlich der entscheidende Faktor für die Geschwindigkeit der Skalierung sind, wie die Schlussfolgerung vermutet.
#dusk $BTC $ETH
1
1
164
·
--
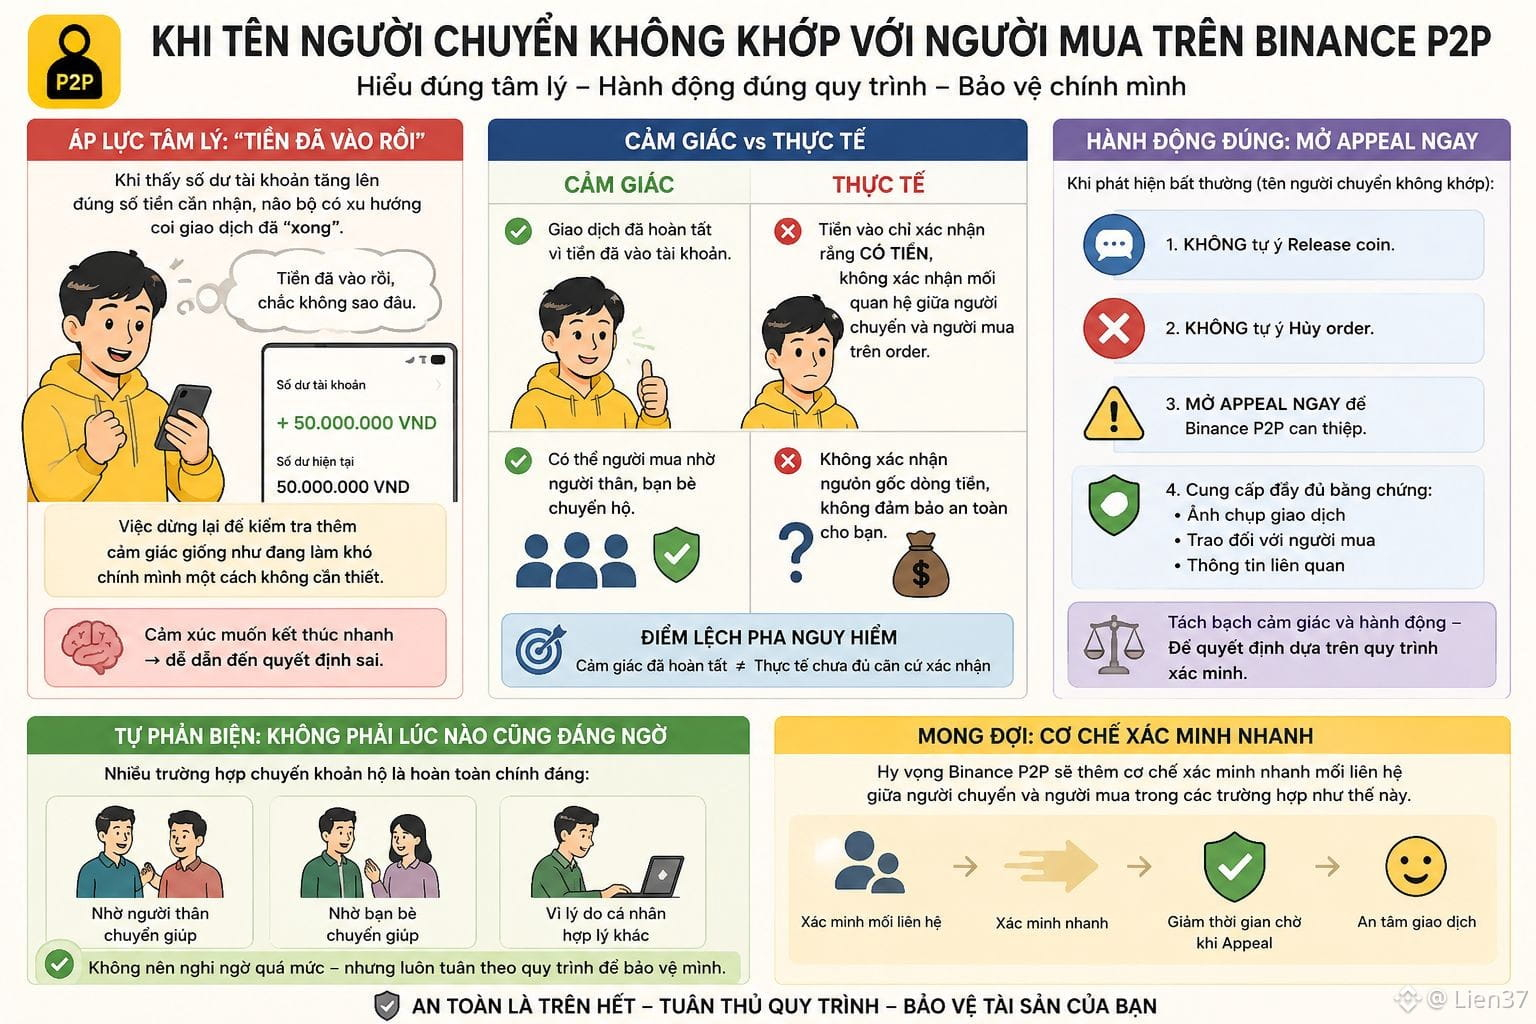
Mir ist eine psychologisch bemerkenswerte Sache aufgefallen, wenn bei einer Situation mit Personen-Namen-Transfer auf Binance P2P die Angaben des Überweisenden nicht mit denen des Käufers übereinstimmen: Das Gefühl „das Geld ist schon angekommen“ erzeugt eine viel stärkere psychologische Belastung als die tatsächliche, logische Problemlage es hergibt.
Emotional betrachtet neigt das Gehirn dazu, die Transaktion als „abgeschlossen“ zu werten, sobald man sieht, dass das Kontoguthaben genau dem Betrag entspricht, der erhalten werden soll — und das Anhalten, um noch weiter zu prüfen, fühlt sich so an, als würde man sich unnötig selbst im Weg stehen. Doch hier liegen Gefühl und Realität auseinander: Das Gutschreiben auf dem Konto bestätigt nur eine einzige Sache — dass Geld vorhanden ist — aber nicht die Beziehung zwischen dem Überweisenden und dem Käufer in der Order.
Die zeitliche „Phasenverschiebung“ zwischen „es fühlt sich so an, als sei es fertig“ und „es gibt noch nicht genug tatsächliche Grundlage zur Bestätigung“ ist genau der Punkt, an dem viele Menschen leicht Fehler machen — nicht weil es ihnen an Wissen fehlt, sondern weil psychischer Druck zum schnellen Abschluss einer verwirrenden Transaktion dazu führt. Ein Appeal aktiv zu eröffnen, sobald man Unstimmigkeiten entdeckt, statt eigenmächtig Release zu machen oder die Transaktion selbst zu canceln, ist der Weg, Gefühl und Handlung klar zu trennen — damit die Entscheidung auf dem Verifizierungsprozess basiert.
Selbstkritik: Nicht in jedem Fall ist eine Überweisung im Auftrag der verdächtig — manchmal ist es einfach so, dass der Käufer Angehörige oder Freunde bittet, aus völlig legitimen persönlichen Gründen die Überweisung zu übernehmen, und die Reaktion sollte daher nicht übermäßig schnell zu einem Misstrauen gegen alle ähnlichen Fälle werden.
Ich warte darauf, ob Binance P2P in solchen Situationen noch zusätzliche Mechanismen zur schnellen Verifizierung der Verbindung zwischen Überweisendem und Käufer einführt, um die Wartezeit zu verkürzen, während ein Appeal bearbeitet wird.
#binancep2pantoan @Binance_Vietnam #ETH
Mir ist eine psychologisch bemerkenswerte Sache aufgefallen, wenn bei einer Situation mit Personen-Namen-Transfer auf Binance P2P die Angaben des Überweisenden nicht mit denen des Käufers übereinstimmen: Das Gefühl „das Geld ist schon angekommen“ erzeugt eine viel stärkere psychologische Belastung als die tatsächliche, logische Problemlage es hergibt.
Emotional betrachtet neigt das Gehirn dazu, die Transaktion als „abgeschlossen“ zu werten, sobald man sieht, dass das Kontoguthaben genau dem Betrag entspricht, der erhalten werden soll — und das Anhalten, um noch weiter zu prüfen, fühlt sich so an, als würde man sich unnötig selbst im Weg stehen. Doch hier liegen Gefühl und Realität auseinander: Das Gutschreiben auf dem Konto bestätigt nur eine einzige Sache — dass Geld vorhanden ist — aber nicht die Beziehung zwischen dem Überweisenden und dem Käufer in der Order.
Die zeitliche „Phasenverschiebung“ zwischen „es fühlt sich so an, als sei es fertig“ und „es gibt noch nicht genug tatsächliche Grundlage zur Bestätigung“ ist genau der Punkt, an dem viele Menschen leicht Fehler machen — nicht weil es ihnen an Wissen fehlt, sondern weil psychischer Druck zum schnellen Abschluss einer verwirrenden Transaktion dazu führt. Ein Appeal aktiv zu eröffnen, sobald man Unstimmigkeiten entdeckt, statt eigenmächtig Release zu machen oder die Transaktion selbst zu canceln, ist der Weg, Gefühl und Handlung klar zu trennen — damit die Entscheidung auf dem Verifizierungsprozess basiert.
Selbstkritik: Nicht in jedem Fall ist eine Überweisung im Auftrag der verdächtig — manchmal ist es einfach so, dass der Käufer Angehörige oder Freunde bittet, aus völlig legitimen persönlichen Gründen die Überweisung zu übernehmen, und die Reaktion sollte daher nicht übermäßig schnell zu einem Misstrauen gegen alle ähnlichen Fälle werden.
Ich warte darauf, ob Binance P2P in solchen Situationen noch zusätzliche Mechanismen zur schnellen Verifizierung der Verbindung zwischen Überweisendem und Käufer einführt, um die Wartezeit zu verkürzen, während ein Appeal bearbeitet wird.
#binancep2pantoan @Binance Vietnam #ETH
Emotional betrachtet neigt das Gehirn dazu, die Transaktion als „abgeschlossen“ zu werten, sobald man sieht, dass das Kontoguthaben genau dem Betrag entspricht, der erhalten werden soll — und das Anhalten, um noch weiter zu prüfen, fühlt sich so an, als würde man sich unnötig selbst im Weg stehen. Doch hier liegen Gefühl und Realität auseinander: Das Gutschreiben auf dem Konto bestätigt nur eine einzige Sache — dass Geld vorhanden ist — aber nicht die Beziehung zwischen dem Überweisenden und dem Käufer in der Order.
Die zeitliche „Phasenverschiebung“ zwischen „es fühlt sich so an, als sei es fertig“ und „es gibt noch nicht genug tatsächliche Grundlage zur Bestätigung“ ist genau der Punkt, an dem viele Menschen leicht Fehler machen — nicht weil es ihnen an Wissen fehlt, sondern weil psychischer Druck zum schnellen Abschluss einer verwirrenden Transaktion dazu führt. Ein Appeal aktiv zu eröffnen, sobald man Unstimmigkeiten entdeckt, statt eigenmächtig Release zu machen oder die Transaktion selbst zu canceln, ist der Weg, Gefühl und Handlung klar zu trennen — damit die Entscheidung auf dem Verifizierungsprozess basiert.
Selbstkritik: Nicht in jedem Fall ist eine Überweisung im Auftrag der verdächtig — manchmal ist es einfach so, dass der Käufer Angehörige oder Freunde bittet, aus völlig legitimen persönlichen Gründen die Überweisung zu übernehmen, und die Reaktion sollte daher nicht übermäßig schnell zu einem Misstrauen gegen alle ähnlichen Fälle werden.
Ich warte darauf, ob Binance P2P in solchen Situationen noch zusätzliche Mechanismen zur schnellen Verifizierung der Verbindung zwischen Überweisendem und Käufer einführt, um die Wartezeit zu verkürzen, während ein Appeal bearbeitet wird.
#binancep2pantoan @Binance Vietnam #ETH
60
·
--
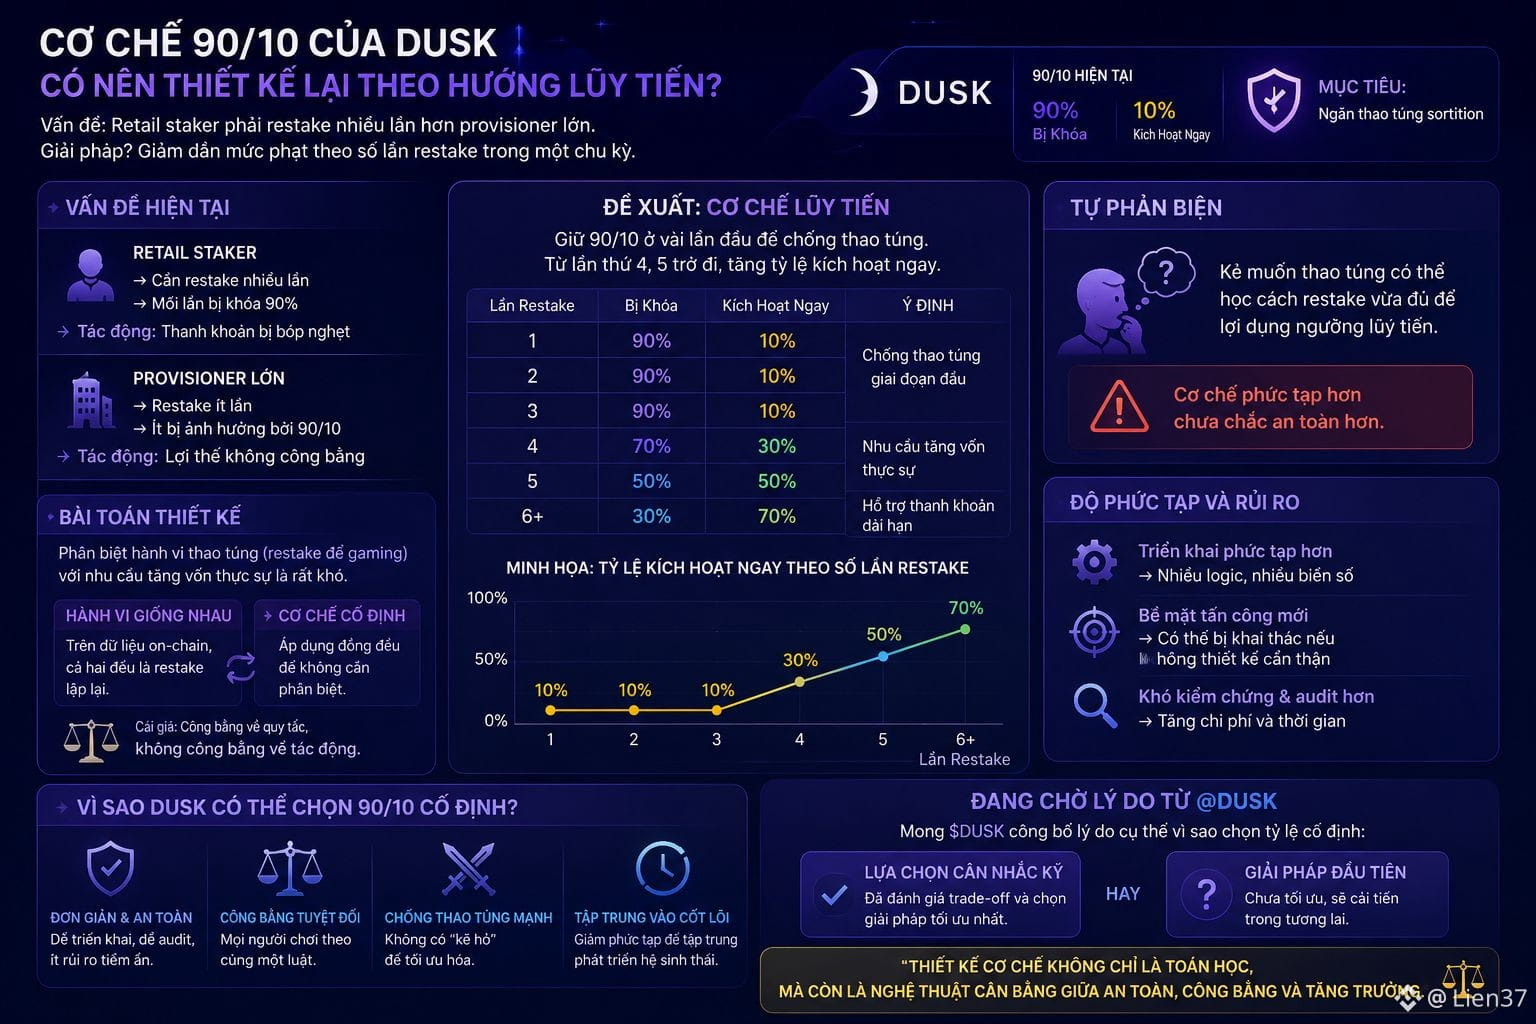
Ich habe etwas erkannt, als ich darüber nachdachte, ob Dusk‘ 90/10-Mechanismus so umgestaltet werden sollte, dass er progressiv statt einem festen Verhältnis für jede Restake-Runde folgt.
Wenn das Problem darin liegt, dass Retail-Staker häufiger restaken müssen als große Provisioner, könnte eine sinnvolle Lösung darin bestehen, die Strafe abhängig von der Anzahl der Restakes innerhalb eines Zyklus schrittweise zu senken: In den ersten wenigen Fällen das 90/10-Verhältnis beizubehalten, um Manipulationen entgegenzuwirken, aber ab dem vierten, fünften und weiteren Mal könnte die sofort aktivierte Quote höher liegen, weil dies typischerweise ein echter Bedarf an zusätzlichem Kapital ist — im Gegensatz zu der bewussten Angewohnheit, wiederholt zu restaken, um die Sortition zu „gaming“.
Dies ist eine vertraute Fragestellung im Anti-Missbrauchs-Design: Es geht darum, sich wiederholendes Verhalten mit dem Zweck der Manipulation von wiederholtem Verhalten zu unterscheiden, das aus natürlichen Bedürfnissen entsteht — und genau diese Unterscheidung ist oft schwer, weil sich beide anhand von On-Chain-Daten praktisch nicht voneinander unterscheiden. Der derzeitige feste Mechanismus wählt eine sichere Option: Er wendet alles einheitlich an, sodass keine Unterscheidung nötig ist — aber der Preis ist Regelgerechtigkeit statt Wirkungsgerechtigkeit.
@Dusk_Foundation hat möglicherweise bewusst diese einfache Variante gewählt, weil ein komplexeres progressives Design erheblich schwerer umzusetzen ist und bei unvorsichtiger Umsetzung womöglich eine neue Angriffsfläche eröffnet.
Selbstgegenargument: Ein progressiver Vorschlag klingt auf dem Papier plausibel, aber wer die Sortition manipulieren will, könnte lernen, gerade genug zu restaken, um die Schwellen eines progressiven Mechanismus auszunutzen — wodurch das System zwar komplexer wird, aber nicht unbedingt sicherer.
Ich warte gerade darauf zu sehen, ob $DUSK konkrete Gründe veröffentlicht, warum sie ein festes Verhältnis statt einer progressiven Lösung gewählt haben — um zu verstehen, ob es eine sorgfältig abgewogene Entscheidung ist oder nur die erste, noch nicht weiter optimierte Lösung.
#dusk $BTC #ETH #BTC
Ich habe etwas erkannt, als ich darüber nachdachte, ob Dusk‘ 90/10-Mechanismus so umgestaltet werden sollte, dass er progressiv statt einem festen Verhältnis für jede Restake-Runde folgt.
Wenn das Problem darin liegt, dass Retail-Staker häufiger restaken müssen als große Provisioner, könnte eine sinnvolle Lösung darin bestehen, die Strafe abhängig von der Anzahl der Restakes innerhalb eines Zyklus schrittweise zu senken: In den ersten wenigen Fällen das 90/10-Verhältnis beizubehalten, um Manipulationen entgegenzuwirken, aber ab dem vierten, fünften und weiteren Mal könnte die sofort aktivierte Quote höher liegen, weil dies typischerweise ein echter Bedarf an zusätzlichem Kapital ist — im Gegensatz zu der bewussten Angewohnheit, wiederholt zu restaken, um die Sortition zu „gaming“.
Dies ist eine vertraute Fragestellung im Anti-Missbrauchs-Design: Es geht darum, sich wiederholendes Verhalten mit dem Zweck der Manipulation von wiederholtem Verhalten zu unterscheiden, das aus natürlichen Bedürfnissen entsteht — und genau diese Unterscheidung ist oft schwer, weil sich beide anhand von On-Chain-Daten praktisch nicht voneinander unterscheiden. Der derzeitige feste Mechanismus wählt eine sichere Option: Er wendet alles einheitlich an, sodass keine Unterscheidung nötig ist — aber der Preis ist Regelgerechtigkeit statt Wirkungsgerechtigkeit.
@Dusk hat möglicherweise bewusst diese einfache Variante gewählt, weil ein komplexeres progressives Design erheblich schwerer umzusetzen ist und bei unvorsichtiger Umsetzung womöglich eine neue Angriffsfläche eröffnet.
Selbstgegenargument: Ein progressiver Vorschlag klingt auf dem Papier plausibel, aber wer die Sortition manipulieren will, könnte lernen, gerade genug zu restaken, um die Schwellen eines progressiven Mechanismus auszunutzen — wodurch das System zwar komplexer wird, aber nicht unbedingt sicherer.
Ich warte gerade darauf zu sehen, ob $DUSK konkrete Gründe veröffentlicht, warum sie ein festes Verhältnis statt einer progressiven Lösung gewählt haben — um zu verstehen, ob es eine sorgfältig abgewogene Entscheidung ist oder nur die erste, noch nicht weiter optimierte Lösung.
#dusk $BTC #ETH #BTC
Wenn das Problem darin liegt, dass Retail-Staker häufiger restaken müssen als große Provisioner, könnte eine sinnvolle Lösung darin bestehen, die Strafe abhängig von der Anzahl der Restakes innerhalb eines Zyklus schrittweise zu senken: In den ersten wenigen Fällen das 90/10-Verhältnis beizubehalten, um Manipulationen entgegenzuwirken, aber ab dem vierten, fünften und weiteren Mal könnte die sofort aktivierte Quote höher liegen, weil dies typischerweise ein echter Bedarf an zusätzlichem Kapital ist — im Gegensatz zu der bewussten Angewohnheit, wiederholt zu restaken, um die Sortition zu „gaming“.
Dies ist eine vertraute Fragestellung im Anti-Missbrauchs-Design: Es geht darum, sich wiederholendes Verhalten mit dem Zweck der Manipulation von wiederholtem Verhalten zu unterscheiden, das aus natürlichen Bedürfnissen entsteht — und genau diese Unterscheidung ist oft schwer, weil sich beide anhand von On-Chain-Daten praktisch nicht voneinander unterscheiden. Der derzeitige feste Mechanismus wählt eine sichere Option: Er wendet alles einheitlich an, sodass keine Unterscheidung nötig ist — aber der Preis ist Regelgerechtigkeit statt Wirkungsgerechtigkeit.
@Dusk hat möglicherweise bewusst diese einfache Variante gewählt, weil ein komplexeres progressives Design erheblich schwerer umzusetzen ist und bei unvorsichtiger Umsetzung womöglich eine neue Angriffsfläche eröffnet.
Selbstgegenargument: Ein progressiver Vorschlag klingt auf dem Papier plausibel, aber wer die Sortition manipulieren will, könnte lernen, gerade genug zu restaken, um die Schwellen eines progressiven Mechanismus auszunutzen — wodurch das System zwar komplexer wird, aber nicht unbedingt sicherer.
Ich warte gerade darauf zu sehen, ob $DUSK konkrete Gründe veröffentlicht, warum sie ein festes Verhältnis statt einer progressiven Lösung gewählt haben — um zu verstehen, ob es eine sorgfältig abgewogene Entscheidung ist oder nur die erste, noch nicht weiter optimierte Lösung.
#dusk $BTC #ETH #BTC
1
176
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
StrategyFaces$2.8BSelloffRiskFromMSCIRemoval
30,341 Aufrufe
189 Kommentare
Könnte der Ausschluss von Strategy durch MSCI Verkäufe von bis zu 2,8 Milliarden US-Dollar auslösen und Bitcoin beeinflussen?
Binance News
·7 Likes
·11k Aufrufe
ZcashFallsBelow$1000ForFirstTimeSinceSeptember
17,492 Aufrufe
111 Kommentare
AnthropicRejectsIPODelayValuationinQuestion
400,385 Aufrufe
3,399 Kommentare