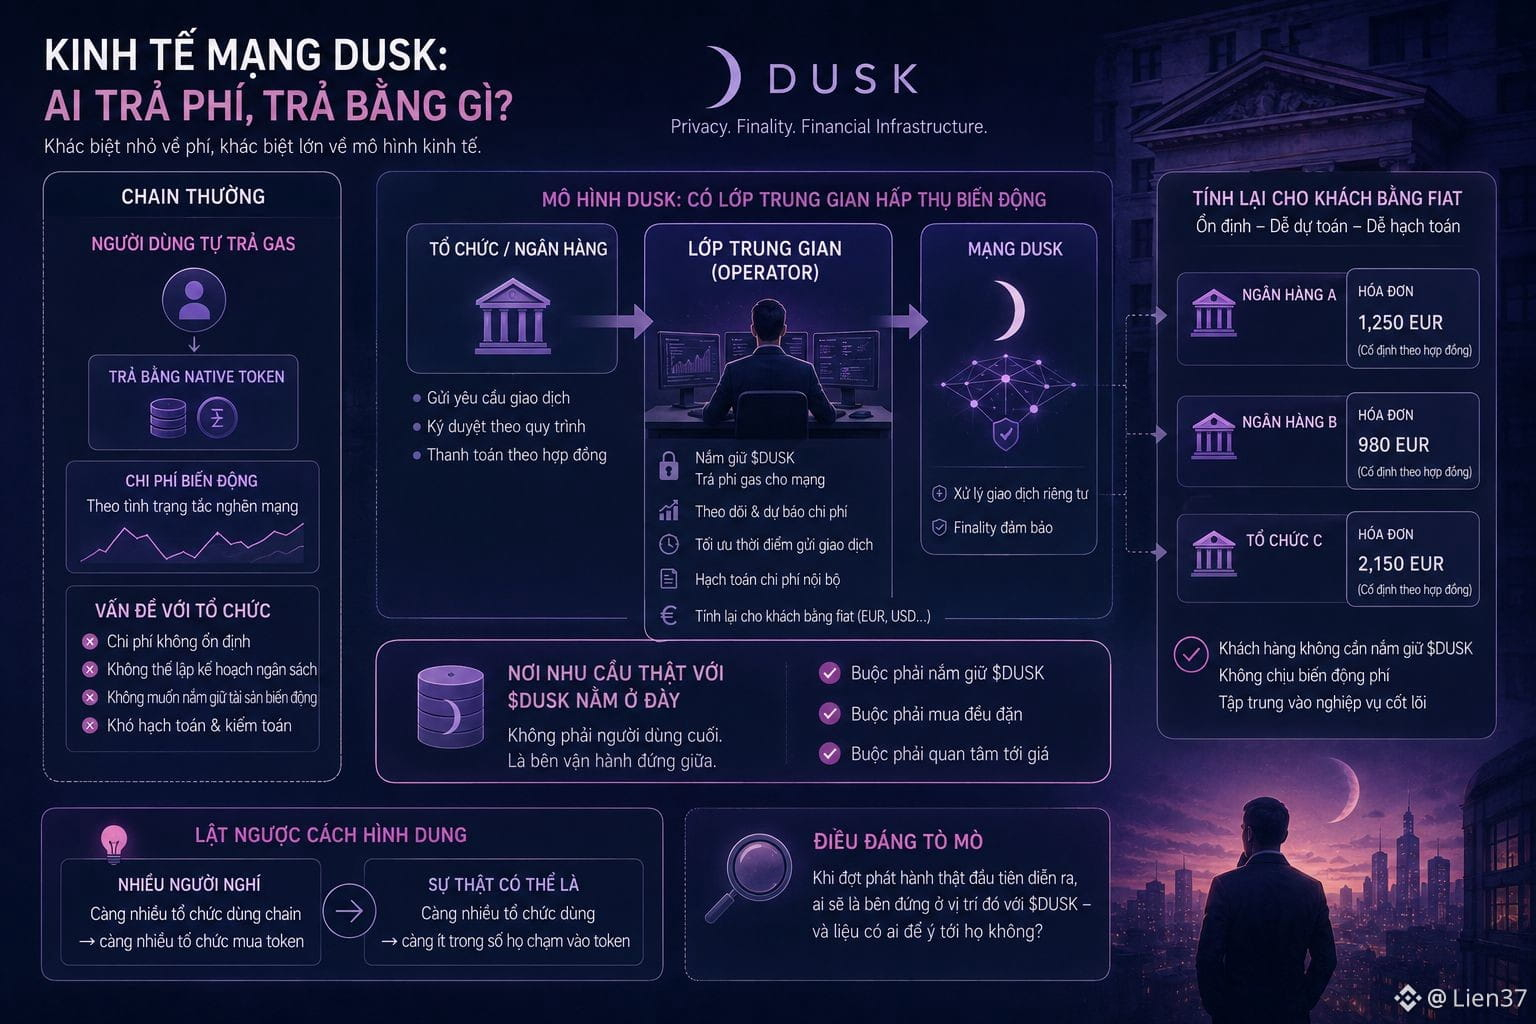
Während ich meinen Aufgaben beim Creatorpad nachgehe, lese ich den Abschnitt zur Netzökonomie von @Dusk erneut durch – und was hängen bleibt, ist das Thema Gebühren: also wer sie zahlt und womit. Auf einer normalen Chain zahlt der Nutzer selbst das Gas, akzeptiert, dass es schwankt, und betrachtet das als normal.
Wenn der Nutzer jedoch eine Bank ist, die Wertpapierzahlungen durchführt, funktioniert dieses Modell nicht. Keine Organisation akzeptiert Betriebskosten, die je nach Netzüberlastung variieren – und auch keine Buchhaltungsabteilung möchte ein Vermögensgut als schwankend führen, nur um Gebühren zu bezahlen. Moment mal… Um diese Gruppe zu bedienen, braucht es also eine zwischengeschaltete Schicht, die all das absorbiert. Jemand hält Tokens, zahlt die Gebühr, und rechnet sie dann gegenüber dem Kunden in Euro nach einem festen Vertrag um.
Und diese Zwischenschicht ist besonders interessant, denn genau dort liegt die echte Nachfrage nach Tokens. Nicht beim Endnutzer. Sondern bei der Betriebsseite, die dazwischensteht. Sie muss Tokens halten, sie muss regelmäßig kaufen, und sie muss sich für den Preis interessieren. Das kehrt die übliche Vorstellung geradezu um.
Man denkt oft: Je mehr Organisationen Chains nutzen, desto mehr Organisationen müssten Tokens kaufen. In Wahrheit kann es aber sein, dass bei mehr Organisationen, die Chains nutzen, ein geringerer Anteil von ihnen überhaupt mit den Tokens in Berührung kommt – weil sich jemand anderes darum kümmert. Nicht als Kritik. So funktioniert die Finanzinfrastruktur immer: Sie verkompliziert nur erheblich die Prognose der Nachfrage.
Neugierig macht, wer bei der ersten echten Emission mit $DUSK in dieser Position steht – und ob jemand überhaupt auf sie achtet.
#dusk $BTC $ETH
Wenn der Nutzer jedoch eine Bank ist, die Wertpapierzahlungen durchführt, funktioniert dieses Modell nicht. Keine Organisation akzeptiert Betriebskosten, die je nach Netzüberlastung variieren – und auch keine Buchhaltungsabteilung möchte ein Vermögensgut als schwankend führen, nur um Gebühren zu bezahlen. Moment mal… Um diese Gruppe zu bedienen, braucht es also eine zwischengeschaltete Schicht, die all das absorbiert. Jemand hält Tokens, zahlt die Gebühr, und rechnet sie dann gegenüber dem Kunden in Euro nach einem festen Vertrag um.
Und diese Zwischenschicht ist besonders interessant, denn genau dort liegt die echte Nachfrage nach Tokens. Nicht beim Endnutzer. Sondern bei der Betriebsseite, die dazwischensteht. Sie muss Tokens halten, sie muss regelmäßig kaufen, und sie muss sich für den Preis interessieren. Das kehrt die übliche Vorstellung geradezu um.
Man denkt oft: Je mehr Organisationen Chains nutzen, desto mehr Organisationen müssten Tokens kaufen. In Wahrheit kann es aber sein, dass bei mehr Organisationen, die Chains nutzen, ein geringerer Anteil von ihnen überhaupt mit den Tokens in Berührung kommt – weil sich jemand anderes darum kümmert. Nicht als Kritik. So funktioniert die Finanzinfrastruktur immer: Sie verkompliziert nur erheblich die Prognose der Nachfrage.
Neugierig macht, wer bei der ersten echten Emission mit $DUSK in dieser Position steht – und ob jemand überhaupt auf sie achtet.
#dusk $BTC $ETH