Ich habe etwas bemerkt, als ich anfing, Fragen zu formulieren: Warum wählt Dusk SME als Startpunkt für die native Emission, anstatt große Unternehmen ins Visier zu nehmen, die zwar ein größeres Technologiebudget und eine stärkere Kostenoptimierungsdynamik haben.
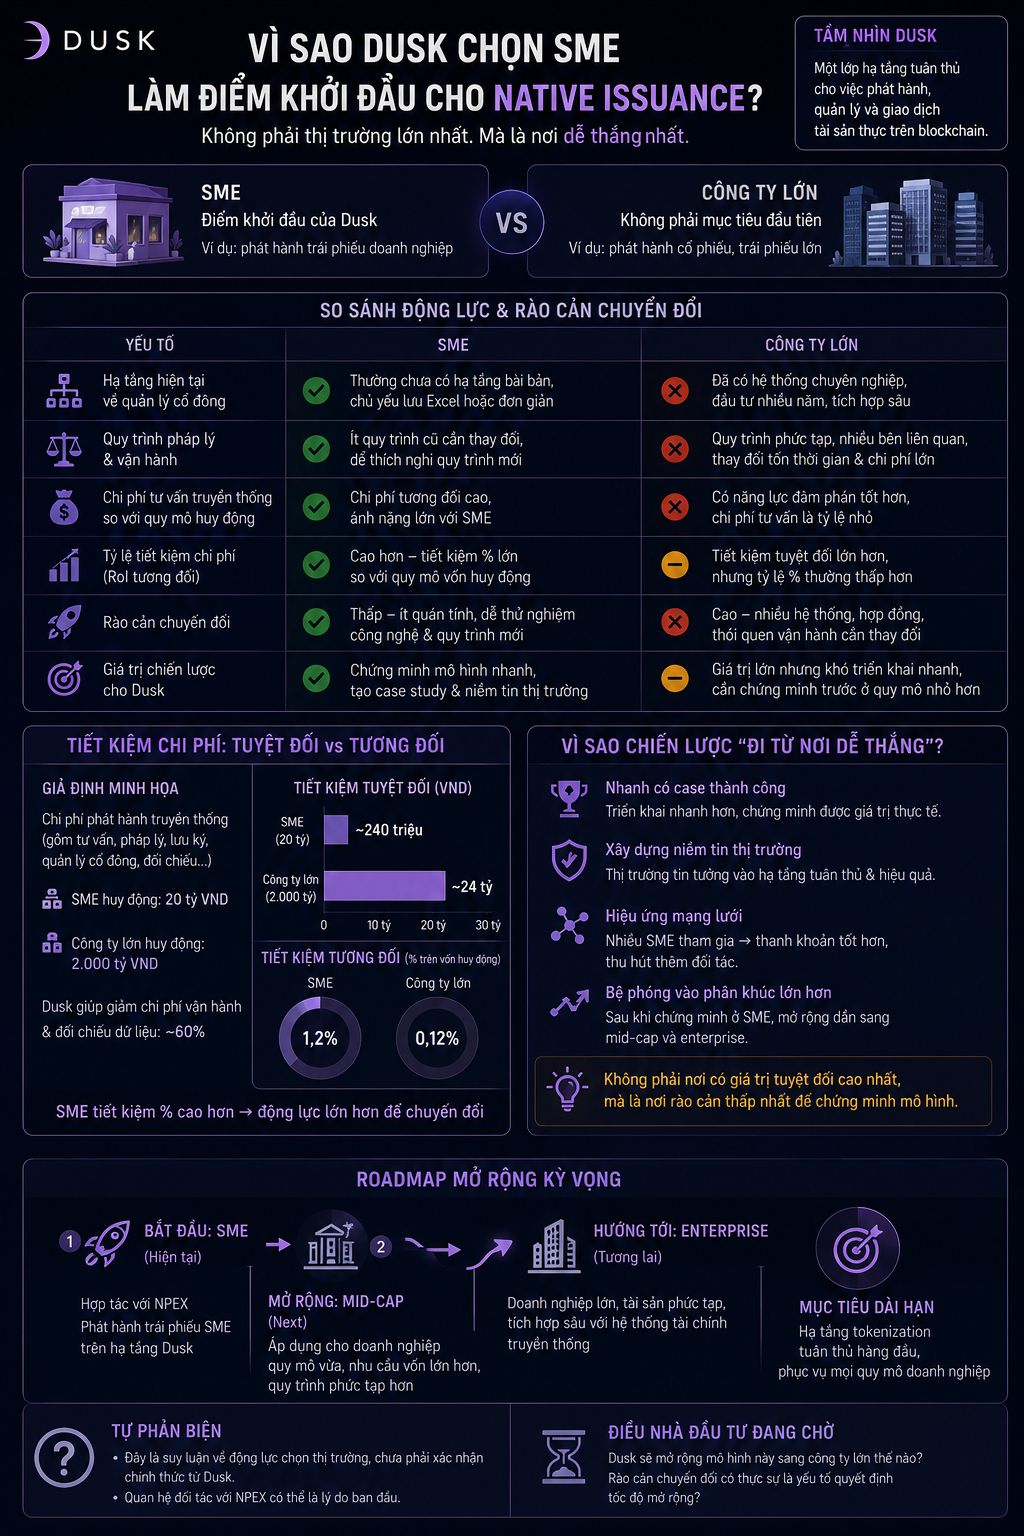
Intuitiv denkt man schnell, dass große Unternehmen die idealen Kunden sind — mit einem größeren Emissionsvolumen sind auch die Kosten für das Datenabgleich und die Abstimmung entsprechend höher, sodass die absolute Ersparnis viel eindrucksvoller ausfällt als bei kleineren SME. Doch große Unternehmen haben oft bereits vorhandene Systeme für das Shareholder-Management, langjährige Beziehungen zu Investmentbanken und über Jahrzehnte optimierte Rechtsprozesse — die Grenzkosten für den Wechsel auf eine neue Infrastruktur bleiben in der Regel hoch, weil bestehende, reibungslos laufende Abläufe geändert werden müssen.
Im Gegensatz dazu verfügen SME häufig noch nicht über eine strukturierte Infrastruktur für das Shareholder-Management. Die Kosten für traditionelle Berater zur Emission von Anleihen sind im Verhältnis zur kleineren Emissionsgröße relativ hoch — das bedeutet, dass SME weniger alte Prozesse haben, die man aufgeben müsste, und die Ersparnis im Verhältnis zur Kapitalgröße wiederum relativ höher ausfällt. Betrachtet man es so, kann die Zusammenarbeit von @Dusk mit NPEX für SME möglicherweise nicht deshalb erfolgen, weil dies der größte Markt ist, sondern weil dort die Umstellungshürden am niedrigsten sind — Strategie: erst dort angreifen, wo man leichter gewinnt, statt dort, wo der absolute Wert am höchsten wäre.
Selbstkritik: Das ist eine Überlegung zu den Marktantrieben; ich habe keine direkte Bestätigung, dass dies wirklich der Grund ist, warum Dusk so entscheidet — vielleicht handelt es sich schlicht um eine bereits bestehende Partnerschaft mit NPEX.
Ich warte darauf zu sehen, ob $DUSK dieses Modell nach dem Nachweis bei SME auf größere Unternehmen ausweitet, um zu überprüfen, ob die Umstellungshürden tatsächlich der entscheidende Faktor für die Geschwindigkeit der Skalierung sind, wie die Schlussfolgerung vermutet.
#dusk $BTC $ETH
Intuitiv denkt man schnell, dass große Unternehmen die idealen Kunden sind — mit einem größeren Emissionsvolumen sind auch die Kosten für das Datenabgleich und die Abstimmung entsprechend höher, sodass die absolute Ersparnis viel eindrucksvoller ausfällt als bei kleineren SME. Doch große Unternehmen haben oft bereits vorhandene Systeme für das Shareholder-Management, langjährige Beziehungen zu Investmentbanken und über Jahrzehnte optimierte Rechtsprozesse — die Grenzkosten für den Wechsel auf eine neue Infrastruktur bleiben in der Regel hoch, weil bestehende, reibungslos laufende Abläufe geändert werden müssen.
Im Gegensatz dazu verfügen SME häufig noch nicht über eine strukturierte Infrastruktur für das Shareholder-Management. Die Kosten für traditionelle Berater zur Emission von Anleihen sind im Verhältnis zur kleineren Emissionsgröße relativ hoch — das bedeutet, dass SME weniger alte Prozesse haben, die man aufgeben müsste, und die Ersparnis im Verhältnis zur Kapitalgröße wiederum relativ höher ausfällt. Betrachtet man es so, kann die Zusammenarbeit von @Dusk mit NPEX für SME möglicherweise nicht deshalb erfolgen, weil dies der größte Markt ist, sondern weil dort die Umstellungshürden am niedrigsten sind — Strategie: erst dort angreifen, wo man leichter gewinnt, statt dort, wo der absolute Wert am höchsten wäre.
Selbstkritik: Das ist eine Überlegung zu den Marktantrieben; ich habe keine direkte Bestätigung, dass dies wirklich der Grund ist, warum Dusk so entscheidet — vielleicht handelt es sich schlicht um eine bereits bestehende Partnerschaft mit NPEX.
Ich warte darauf zu sehen, ob $DUSK dieses Modell nach dem Nachweis bei SME auf größere Unternehmen ausweitet, um zu überprüfen, ob die Umstellungshürden tatsächlich der entscheidende Faktor für die Geschwindigkeit der Skalierung sind, wie die Schlussfolgerung vermutet.
#dusk $BTC $ETH