
crypto_CJ
46 Beiträge
crypto_CJ
Melden
Nutzer blockieren
3 Following
15 Follower
4 Like gegeben
Beiträge
·
--
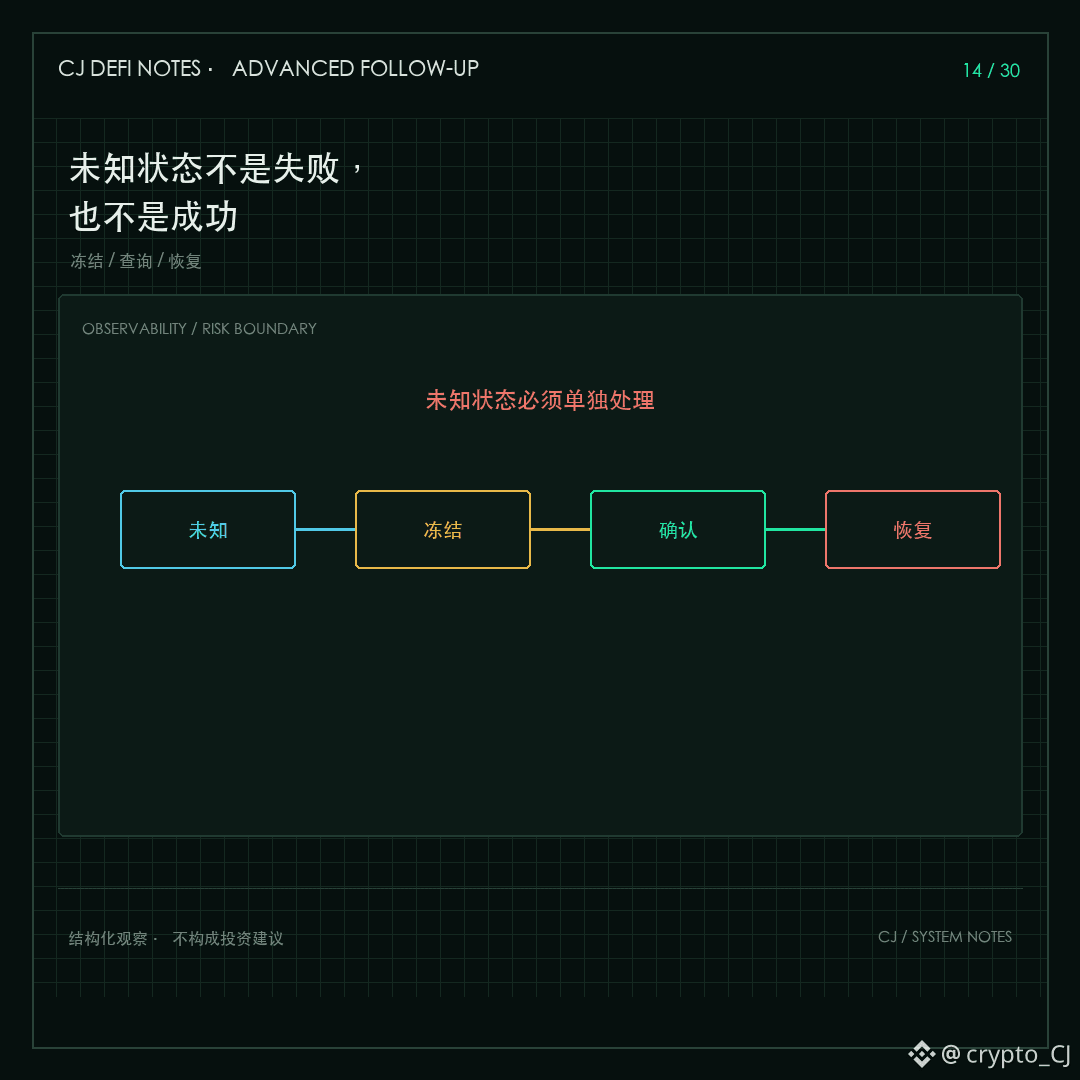
【CJ – Fortgeschrittene, Fortsetzung 14/30 · Insgesamt Artikel 42】
Der häufigste Fehler in Programmen ist, einen Zustand ohne eindeutige Antwort zwangsweise als „Fehler“ oder „Erfolg“ einzuordnen.
Eine Zeitüberschreitung bei einer Anfrage bedeutet nicht, dass die Order nicht ausgeführt wurde; eine Fehlermeldung der Schnittstelle bedeutet auch nicht, dass die Position bereits geschlossen ist. Wenn das System in diesem Moment bei einem Fehler einen neuen Versuch startet, kann es doppelte Orders platzieren. Macht es dagegen einfach mit der Annahme weiter, dass alles erfolgreich war, übersieht es womöglich ein zu behandelndes Risiko. Unbekannte Zustände sind gefährlich, weil sie Programme dazu verleiten, so zu tun, als wüssten sie, was tatsächlich passiert ist.
Sicherer ist es, den unbekannten Zustand als eigenständigen Zustand zu behandeln: die betreffenden Aktionen aussetzen, die Anfrage-ID und den Zeitpunkt festhalten, das tatsächliche Ergebnis durch eine separate Abfrage bestätigen und erst dann entscheiden, ob der Vorgang fortgesetzt, rückgängig gemacht oder manuell bearbeitet werden soll. Auch die Dauer, in der auf eine Bestätigung gewartet wird, sollte überwacht werden, statt den Vorgang unbegrenzt offen zu lassen.
Auch nach dem Abruf des Ergebnisses darf die ursprüngliche Anfrage-ID nicht außer Acht gelassen werden. Erst muss bestätigt werden, zu welcher Order das Abfrageergebnis gehört; anschließend kann der verbleibende Teil bearbeitet werden. Nur so lässt sich vermeiden, eine andere, ähnliche Order fälschlich für die gesuchte zu halten. Eine Wiederaufnahme muss sich auf bestätigte Tatsachen stützen, nicht auf Vermutungen, die nach zu langem Warten entstehen.
Ein Handelssystem kann nicht jede Ungewissheit beseitigen, aber es kann verhindern, dass sich das Risiko im Ungewissen weiter vergrößert. „Ich weiß es nicht“ einzugestehen, ist manchmal die professionellste automatisierte Handlung.
Nächster Artikel: Teilweise Ausführungen können eine einzige Absicherung am leichtesten in zwei verschiedene Risiken aufspalten.
#状态机 #Systemzuverlässigkeit
【CJ – Fortgeschrittene, Fortsetzung 14/30 · Insgesamt Artikel 42】
Der häufigste Fehler in Programmen ist, einen Zustand ohne eindeutige Antwort zwangsweise als „Fehler“ oder „Erfolg“ einzuordnen.
Eine Zeitüberschreitung bei einer Anfrage bedeutet nicht, dass die Order nicht ausgeführt wurde; eine Fehlermeldung der Schnittstelle bedeutet auch nicht, dass die Position bereits geschlossen ist. Wenn das System in diesem Moment bei einem Fehler einen neuen Versuch startet, kann es doppelte Orders platzieren. Macht es dagegen einfach mit der Annahme weiter, dass alles erfolgreich war, übersieht es womöglich ein zu behandelndes Risiko. Unbekannte Zustände sind gefährlich, weil sie Programme dazu verleiten, so zu tun, als wüssten sie, was tatsächlich passiert ist.
Sicherer ist es, den unbekannten Zustand als eigenständigen Zustand zu behandeln: die betreffenden Aktionen aussetzen, die Anfrage-ID und den Zeitpunkt festhalten, das tatsächliche Ergebnis durch eine separate Abfrage bestätigen und erst dann entscheiden, ob der Vorgang fortgesetzt, rückgängig gemacht oder manuell bearbeitet werden soll. Auch die Dauer, in der auf eine Bestätigung gewartet wird, sollte überwacht werden, statt den Vorgang unbegrenzt offen zu lassen.
Auch nach dem Abruf des Ergebnisses darf die ursprüngliche Anfrage-ID nicht außer Acht gelassen werden. Erst muss bestätigt werden, zu welcher Order das Abfrageergebnis gehört; anschließend kann der verbleibende Teil bearbeitet werden. Nur so lässt sich vermeiden, eine andere, ähnliche Order fälschlich für die gesuchte zu halten. Eine Wiederaufnahme muss sich auf bestätigte Tatsachen stützen, nicht auf Vermutungen, die nach zu langem Warten entstehen.
Ein Handelssystem kann nicht jede Ungewissheit beseitigen, aber es kann verhindern, dass sich das Risiko im Ungewissen weiter vergrößert. „Ich weiß es nicht“ einzugestehen, ist manchmal die professionellste automatisierte Handlung.
Nächster Artikel: Teilweise Ausführungen können eine einzige Absicherung am leichtesten in zwei verschiedene Risiken aufspalten.
#状态机 #Systemzuverlässigkeit
Der häufigste Fehler in Programmen ist, einen Zustand ohne eindeutige Antwort zwangsweise als „Fehler“ oder „Erfolg“ einzuordnen.
Eine Zeitüberschreitung bei einer Anfrage bedeutet nicht, dass die Order nicht ausgeführt wurde; eine Fehlermeldung der Schnittstelle bedeutet auch nicht, dass die Position bereits geschlossen ist. Wenn das System in diesem Moment bei einem Fehler einen neuen Versuch startet, kann es doppelte Orders platzieren. Macht es dagegen einfach mit der Annahme weiter, dass alles erfolgreich war, übersieht es womöglich ein zu behandelndes Risiko. Unbekannte Zustände sind gefährlich, weil sie Programme dazu verleiten, so zu tun, als wüssten sie, was tatsächlich passiert ist.
Sicherer ist es, den unbekannten Zustand als eigenständigen Zustand zu behandeln: die betreffenden Aktionen aussetzen, die Anfrage-ID und den Zeitpunkt festhalten, das tatsächliche Ergebnis durch eine separate Abfrage bestätigen und erst dann entscheiden, ob der Vorgang fortgesetzt, rückgängig gemacht oder manuell bearbeitet werden soll. Auch die Dauer, in der auf eine Bestätigung gewartet wird, sollte überwacht werden, statt den Vorgang unbegrenzt offen zu lassen.
Auch nach dem Abruf des Ergebnisses darf die ursprüngliche Anfrage-ID nicht außer Acht gelassen werden. Erst muss bestätigt werden, zu welcher Order das Abfrageergebnis gehört; anschließend kann der verbleibende Teil bearbeitet werden. Nur so lässt sich vermeiden, eine andere, ähnliche Order fälschlich für die gesuchte zu halten. Eine Wiederaufnahme muss sich auf bestätigte Tatsachen stützen, nicht auf Vermutungen, die nach zu langem Warten entstehen.
Ein Handelssystem kann nicht jede Ungewissheit beseitigen, aber es kann verhindern, dass sich das Risiko im Ungewissen weiter vergrößert. „Ich weiß es nicht“ einzugestehen, ist manchmal die professionellste automatisierte Handlung.
Nächster Artikel: Teilweise Ausführungen können eine einzige Absicherung am leichtesten in zwei verschiedene Risiken aufspalten.
#状态机 #Systemzuverlässigkeit
2
32
·
--
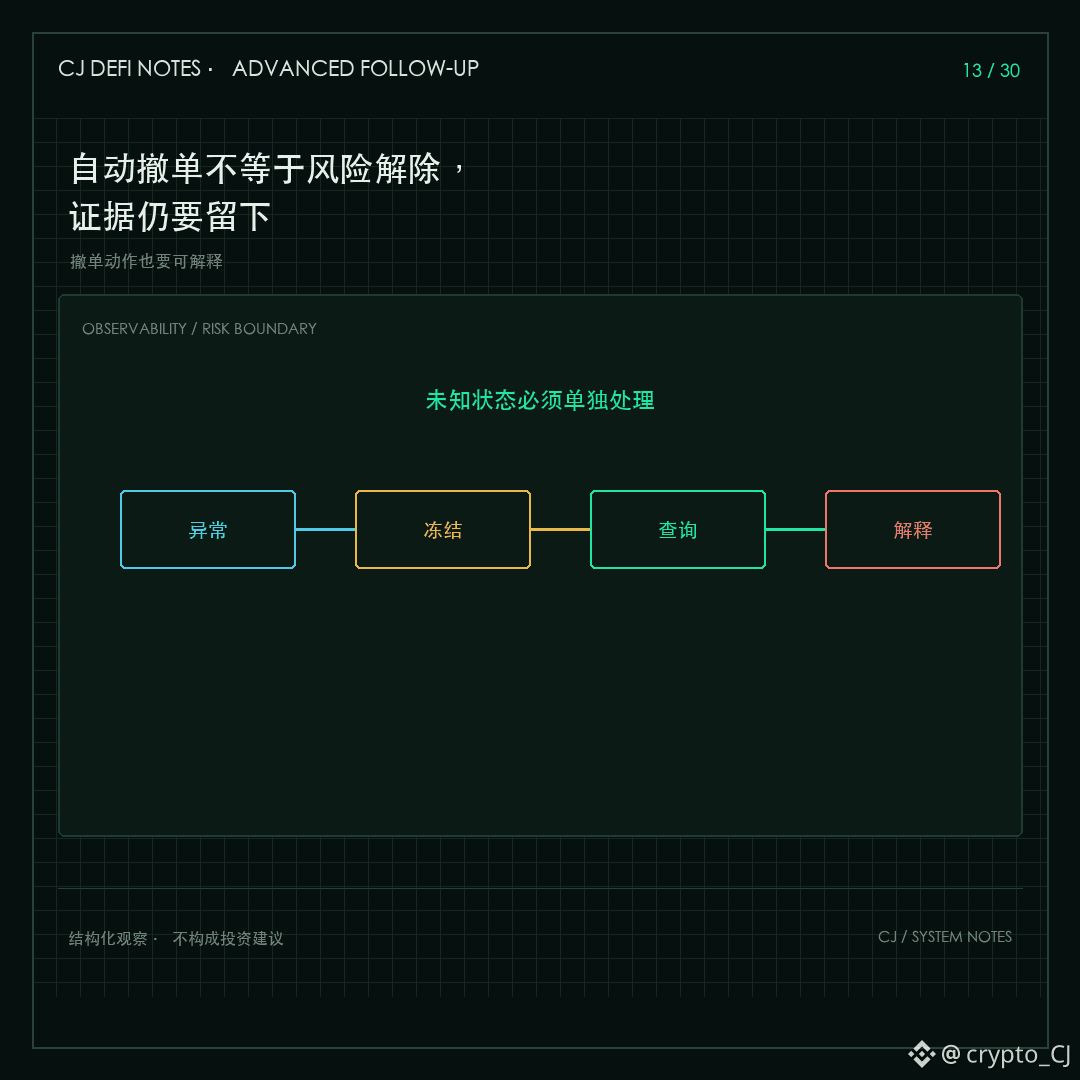
【CJ Fortsetzung für Fortgeschrittene 13/30 · Insgesamt Artikel 41】
Bei einer Anomalie sofort alle Aufträge zu stornieren, kann das Risiko nicht ausgeführter Orders verringern. Dadurch wird jedoch weder automatisch geklärt, woher die Anomalie stammt, noch werden bereits ausgeführte Positionen behandelt.
Bei einer kurzzeitigen Unterbrechung des Datenstroms kann das Stornieren aller Orders eine weitere Risikoexposition verhindern. Ist jedoch lediglich eine Kursquelle verzögert, kann ein blindes Stornieren auch dazu führen, dass eine normale Strategie genau im ungünstigsten Moment unterbrochen wird. Noch problematischer: Werden nach dem Stornieren die Auslöser nicht dokumentiert, bleibt bei der späteren Analyse nur das Ergebnis „wurde storniert“.
Risikomaßnahmen sollten klare Voraussetzungen und Belege haben: Welche Anomalien führen dazu, dass neue Orders gesperrt werden? Bei welchen wird lediglich die Orderänderung ausgesetzt? Unter welchen Bedingungen kann der Betrieb wieder aufgenommen werden, und welche Zustände müssen vorher erneut geprüft werden? Das Stornieren selbst ist keine Schlussfolgerung, sondern nur eine Maßnahme im Risikomanagementprozess.
Das Stornieren selbst löscht keine bereits an der Börse vorhandenen Ausführungsdaten. Aufbewahrt werden müssen die lokal erfassten Auslösebedingungen, die Stornierungsanfrage und die Rückmeldung. Andernfalls weiß man nur, dass die Maßnahme ausgeführt wurde, nicht aber, warum sie damals zulässig war. Nach der Stornierung einer Order sollte außerdem geprüft werden, ob bereits Ausführungen vorliegen und ob weiterhin ein Positionsrisiko besteht.
Je stärker ein System automatisiert ist, desto wichtiger ist es, festzuhalten, „warum es so gehandelt hat“. Andernfalls wirkt das Programm zwar schnell, macht aus Unbekanntem aber lediglich etwas, das sich nicht mehr zurückverfolgen lässt.
Im nächsten Artikel: Ein unbekannter Status ist weder ein Fehler noch ein Erfolg, sondern ein Status, der gesondert behandelt werden muss.
#撤单 #Ausführungsrisikomanagement
【CJ Fortsetzung für Fortgeschrittene 13/30 · Insgesamt Artikel 41】
Bei einer Anomalie sofort alle Aufträge zu stornieren, kann das Risiko nicht ausgeführter Orders verringern. Dadurch wird jedoch weder automatisch geklärt, woher die Anomalie stammt, noch werden bereits ausgeführte Positionen behandelt.
Bei einer kurzzeitigen Unterbrechung des Datenstroms kann das Stornieren aller Orders eine weitere Risikoexposition verhindern. Ist jedoch lediglich eine Kursquelle verzögert, kann ein blindes Stornieren auch dazu führen, dass eine normale Strategie genau im ungünstigsten Moment unterbrochen wird. Noch problematischer: Werden nach dem Stornieren die Auslöser nicht dokumentiert, bleibt bei der späteren Analyse nur das Ergebnis „wurde storniert“.
Risikomaßnahmen sollten klare Voraussetzungen und Belege haben: Welche Anomalien führen dazu, dass neue Orders gesperrt werden? Bei welchen wird lediglich die Orderänderung ausgesetzt? Unter welchen Bedingungen kann der Betrieb wieder aufgenommen werden, und welche Zustände müssen vorher erneut geprüft werden? Das Stornieren selbst ist keine Schlussfolgerung, sondern nur eine Maßnahme im Risikomanagementprozess.
Das Stornieren selbst löscht keine bereits an der Börse vorhandenen Ausführungsdaten. Aufbewahrt werden müssen die lokal erfassten Auslösebedingungen, die Stornierungsanfrage und die Rückmeldung. Andernfalls weiß man nur, dass die Maßnahme ausgeführt wurde, nicht aber, warum sie damals zulässig war. Nach der Stornierung einer Order sollte außerdem geprüft werden, ob bereits Ausführungen vorliegen und ob weiterhin ein Positionsrisiko besteht.
Je stärker ein System automatisiert ist, desto wichtiger ist es, festzuhalten, „warum es so gehandelt hat“. Andernfalls wirkt das Programm zwar schnell, macht aus Unbekanntem aber lediglich etwas, das sich nicht mehr zurückverfolgen lässt.
Im nächsten Artikel: Ein unbekannter Status ist weder ein Fehler noch ein Erfolg, sondern ein Status, der gesondert behandelt werden muss.
#撤单 #Ausführungsrisikomanagement
Bei einer Anomalie sofort alle Aufträge zu stornieren, kann das Risiko nicht ausgeführter Orders verringern. Dadurch wird jedoch weder automatisch geklärt, woher die Anomalie stammt, noch werden bereits ausgeführte Positionen behandelt.
Bei einer kurzzeitigen Unterbrechung des Datenstroms kann das Stornieren aller Orders eine weitere Risikoexposition verhindern. Ist jedoch lediglich eine Kursquelle verzögert, kann ein blindes Stornieren auch dazu führen, dass eine normale Strategie genau im ungünstigsten Moment unterbrochen wird. Noch problematischer: Werden nach dem Stornieren die Auslöser nicht dokumentiert, bleibt bei der späteren Analyse nur das Ergebnis „wurde storniert“.
Risikomaßnahmen sollten klare Voraussetzungen und Belege haben: Welche Anomalien führen dazu, dass neue Orders gesperrt werden? Bei welchen wird lediglich die Orderänderung ausgesetzt? Unter welchen Bedingungen kann der Betrieb wieder aufgenommen werden, und welche Zustände müssen vorher erneut geprüft werden? Das Stornieren selbst ist keine Schlussfolgerung, sondern nur eine Maßnahme im Risikomanagementprozess.
Das Stornieren selbst löscht keine bereits an der Börse vorhandenen Ausführungsdaten. Aufbewahrt werden müssen die lokal erfassten Auslösebedingungen, die Stornierungsanfrage und die Rückmeldung. Andernfalls weiß man nur, dass die Maßnahme ausgeführt wurde, nicht aber, warum sie damals zulässig war. Nach der Stornierung einer Order sollte außerdem geprüft werden, ob bereits Ausführungen vorliegen und ob weiterhin ein Positionsrisiko besteht.
Je stärker ein System automatisiert ist, desto wichtiger ist es, festzuhalten, „warum es so gehandelt hat“. Andernfalls wirkt das Programm zwar schnell, macht aus Unbekanntem aber lediglich etwas, das sich nicht mehr zurückverfolgen lässt.
Im nächsten Artikel: Ein unbekannter Status ist weder ein Fehler noch ein Erfolg, sondern ein Status, der gesondert behandelt werden muss.
#撤单 #Ausführungsrisikomanagement
98
·
--
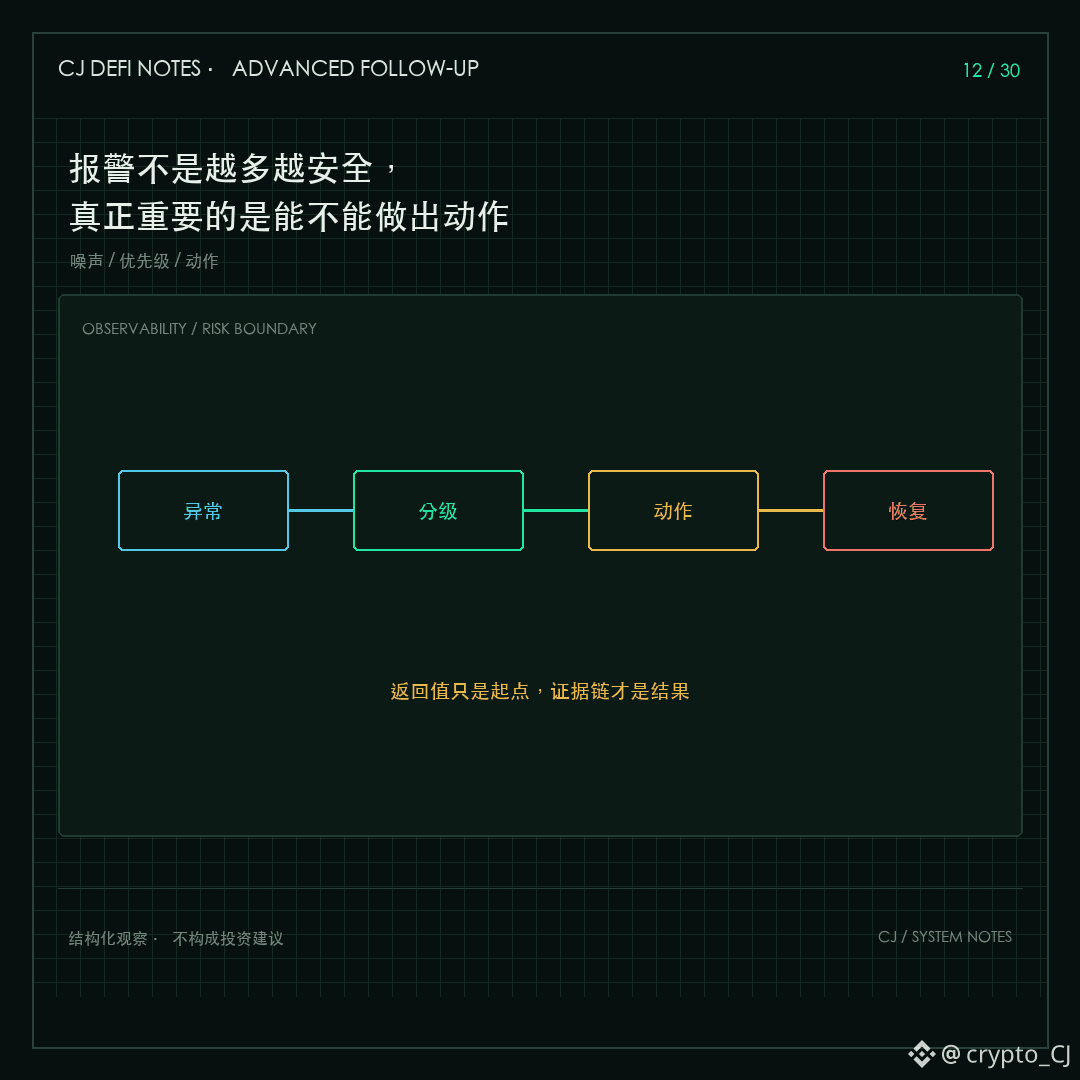
【CJ-Fortsetzungsreihe für Fortgeschrittene 12/30 · insgesamt Teil 40】
Ständige Hinweise auf dem Desktop bedeuten nicht, dass das System sicherer ist. Bei zu vielen Hinweisen lernt man zuerst, sie zu ignorieren.
Eine wirksame Alarmmeldung muss mindestens vier Dinge klar benennen: Welches Objekt ist betroffen? Wie aktuell sind die Daten? Welcher Risikopfad ist betroffen? Wer muss als Nächstes was tun? Steht dort nur „ungewöhnlicher Spread“ oder „Schnittstellenfehler“, müssen die Lesenden erneut nachforschen – damit wird die Überwachungsarbeit wieder auf Menschen abgewälzt.
Auch Alarme brauchen Prioritätsstufen. Kleine Schwankungen, die sich automatisch zurückbilden, unbekannte Zustände, die manuell geprüft werden müssen, und Risikoereignisse, die sofortiges Einfrieren erfordern, dürfen nicht mit demselben Signal gemeldet werden. Sonst gehen wirklich wichtige Signale im gewöhnlichen Rauschen unter.
Dass ein Alarm verschwindet, bedeutet nicht, dass die Störung behoben ist. Eine Meldung sollte festhalten, wer den Fall übernommen hat, welche Maßnahmen ergriffen wurden und woran die Wiederherstellung festgemacht wurde. Dieselbe Nachricht wiederholt zu senden, kann zwar den Eindruck von Geschäftigkeit erwecken, schließt aber nicht die Lücke in der Verantwortlichkeitskette. Erst wenn eine Störung zu einem klaren Ergebnis geführt wird, ist die Meldung wirklich nützlich.
Das Ziel der Überwachung ist nicht, für Unruhe zu sorgen, sondern den Abstand zwischen dem Auftreten einer Störung und der richtigen Maßnahme zu verkürzen. Weniger Alarme, die sich umsetzen lassen, sind meist nützlicher als ein Bildschirm voller professionell wirkender roter Zahlen.
Nächster Beitrag: Automatisches Stornieren von Aufträgen bedeutet nicht, dass das Risiko beseitigt ist – die Belege müssen weiterhin aufbewahrt werden.
#监控系统 #Automatisierung
【CJ-Fortsetzungsreihe für Fortgeschrittene 12/30 · insgesamt Teil 40】
Ständige Hinweise auf dem Desktop bedeuten nicht, dass das System sicherer ist. Bei zu vielen Hinweisen lernt man zuerst, sie zu ignorieren.
Eine wirksame Alarmmeldung muss mindestens vier Dinge klar benennen: Welches Objekt ist betroffen? Wie aktuell sind die Daten? Welcher Risikopfad ist betroffen? Wer muss als Nächstes was tun? Steht dort nur „ungewöhnlicher Spread“ oder „Schnittstellenfehler“, müssen die Lesenden erneut nachforschen – damit wird die Überwachungsarbeit wieder auf Menschen abgewälzt.
Auch Alarme brauchen Prioritätsstufen. Kleine Schwankungen, die sich automatisch zurückbilden, unbekannte Zustände, die manuell geprüft werden müssen, und Risikoereignisse, die sofortiges Einfrieren erfordern, dürfen nicht mit demselben Signal gemeldet werden. Sonst gehen wirklich wichtige Signale im gewöhnlichen Rauschen unter.
Dass ein Alarm verschwindet, bedeutet nicht, dass die Störung behoben ist. Eine Meldung sollte festhalten, wer den Fall übernommen hat, welche Maßnahmen ergriffen wurden und woran die Wiederherstellung festgemacht wurde. Dieselbe Nachricht wiederholt zu senden, kann zwar den Eindruck von Geschäftigkeit erwecken, schließt aber nicht die Lücke in der Verantwortlichkeitskette. Erst wenn eine Störung zu einem klaren Ergebnis geführt wird, ist die Meldung wirklich nützlich.
Das Ziel der Überwachung ist nicht, für Unruhe zu sorgen, sondern den Abstand zwischen dem Auftreten einer Störung und der richtigen Maßnahme zu verkürzen. Weniger Alarme, die sich umsetzen lassen, sind meist nützlicher als ein Bildschirm voller professionell wirkender roter Zahlen.
Nächster Beitrag: Automatisches Stornieren von Aufträgen bedeutet nicht, dass das Risiko beseitigt ist – die Belege müssen weiterhin aufbewahrt werden.
#监控系统 #Automatisierung
Ständige Hinweise auf dem Desktop bedeuten nicht, dass das System sicherer ist. Bei zu vielen Hinweisen lernt man zuerst, sie zu ignorieren.
Eine wirksame Alarmmeldung muss mindestens vier Dinge klar benennen: Welches Objekt ist betroffen? Wie aktuell sind die Daten? Welcher Risikopfad ist betroffen? Wer muss als Nächstes was tun? Steht dort nur „ungewöhnlicher Spread“ oder „Schnittstellenfehler“, müssen die Lesenden erneut nachforschen – damit wird die Überwachungsarbeit wieder auf Menschen abgewälzt.
Auch Alarme brauchen Prioritätsstufen. Kleine Schwankungen, die sich automatisch zurückbilden, unbekannte Zustände, die manuell geprüft werden müssen, und Risikoereignisse, die sofortiges Einfrieren erfordern, dürfen nicht mit demselben Signal gemeldet werden. Sonst gehen wirklich wichtige Signale im gewöhnlichen Rauschen unter.
Dass ein Alarm verschwindet, bedeutet nicht, dass die Störung behoben ist. Eine Meldung sollte festhalten, wer den Fall übernommen hat, welche Maßnahmen ergriffen wurden und woran die Wiederherstellung festgemacht wurde. Dieselbe Nachricht wiederholt zu senden, kann zwar den Eindruck von Geschäftigkeit erwecken, schließt aber nicht die Lücke in der Verantwortlichkeitskette. Erst wenn eine Störung zu einem klaren Ergebnis geführt wird, ist die Meldung wirklich nützlich.
Das Ziel der Überwachung ist nicht, für Unruhe zu sorgen, sondern den Abstand zwischen dem Auftreten einer Störung und der richtigen Maßnahme zu verkürzen. Weniger Alarme, die sich umsetzen lassen, sind meist nützlicher als ein Bildschirm voller professionell wirkender roter Zahlen.
Nächster Beitrag: Automatisches Stornieren von Aufträgen bedeutet nicht, dass das Risiko beseitigt ist – die Belege müssen weiterhin aufbewahrt werden.
#监控系统 #Automatisierung
30
·
--
【CJ – Fortsetzung für Fortgeschrittene 11/30 · Insgesamt Beitrag 39】
Ein einzelner Gewinnnachweis belegt nur, dass ein Ergebnis eingetreten ist – nicht, dass du weißt, warum es eingetreten ist.
Wenn das System nicht festhält, welche Daten damals zu sehen waren, welche Signale ausgelöst wurden, was tatsächlich ausgeführt wurde, welche Kosten anfielen und warum ausgestiegen wurde, bleibt beim Rückblick nur, anhand des Kontostands eine Geschichte zu erraten. Tritt das nächste Mal eine ähnliche Marktlage auf, weißt du weder, welchen Teil du wiederholen solltest, noch, ob du beim letzten Mal einfach nur Glück hattest.
Ein gutes Protokoll bedeutet nicht, alle Daten auszugeben. Es sollte rund um eine einzelne Entscheidung einige Fragen beantworten: Was hat das System damals gesehen? Warum wurde die Aktion zugelassen? In welchem Umfang wurde sie ausgeführt? Was wich von der Erwartung ab? Und aus welchem Grund wurde sie schließlich beendet? Erst wenn wichtige Zustände eindeutig zugeordnet und mit Zeitangaben versehen sind, lassen sich Fehler reproduzieren.
Auch für die Protokollierung sollte es klare Grenzen geben: Die Entscheidungsgrundlagen bleiben erhalten, aber Schlüssel und vertrauliche Kontodaten gehören nicht ins Protokoll. Wenn bei einem Fehlschlag nur eine Fehlermeldung zurückbleibt, die sich weder der entsprechenden Anfrage noch einem Zeitpunkt zuordnen lässt, ist die Ursache auch beim nächsten Mal schwer zu finden. Entscheidend für die Wiedergabe ist, dass die Ereignisse miteinander verknüpft werden können – nicht, dass die Dateien immer größer werden.
Das Gedächtnis einer Strategie ist keine Ertragskurve, sondern eine Beweiskette, die sich wiedergeben lässt. Ohne eine solche Beweiskette gilt: Je höher die Gewinne, desto leichter hält man Zufall für Können.
Nächster Beitrag: Mehr Alarme bedeuten nicht mehr Sicherheit. Entscheidend ist, ob sie tatsächlich Handlungen auslösen können.
#交易日志 #StrategieReview
【CJ – Fortsetzung für Fortgeschrittene 11/30 · Insgesamt Beitrag 39】
Ein einzelner Gewinnnachweis belegt nur, dass ein Ergebnis eingetreten ist – nicht, dass du weißt, warum es eingetreten ist.
Wenn das System nicht festhält, welche Daten damals zu sehen waren, welche Signale ausgelöst wurden, was tatsächlich ausgeführt wurde, welche Kosten anfielen und warum ausgestiegen wurde, bleibt beim Rückblick nur, anhand des Kontostands eine Geschichte zu erraten. Tritt das nächste Mal eine ähnliche Marktlage auf, weißt du weder, welchen Teil du wiederholen solltest, noch, ob du beim letzten Mal einfach nur Glück hattest.
Ein gutes Protokoll bedeutet nicht, alle Daten auszugeben. Es sollte rund um eine einzelne Entscheidung einige Fragen beantworten: Was hat das System damals gesehen? Warum wurde die Aktion zugelassen? In welchem Umfang wurde sie ausgeführt? Was wich von der Erwartung ab? Und aus welchem Grund wurde sie schließlich beendet? Erst wenn wichtige Zustände eindeutig zugeordnet und mit Zeitangaben versehen sind, lassen sich Fehler reproduzieren.
Auch für die Protokollierung sollte es klare Grenzen geben: Die Entscheidungsgrundlagen bleiben erhalten, aber Schlüssel und vertrauliche Kontodaten gehören nicht ins Protokoll. Wenn bei einem Fehlschlag nur eine Fehlermeldung zurückbleibt, die sich weder der entsprechenden Anfrage noch einem Zeitpunkt zuordnen lässt, ist die Ursache auch beim nächsten Mal schwer zu finden. Entscheidend für die Wiedergabe ist, dass die Ereignisse miteinander verknüpft werden können – nicht, dass die Dateien immer größer werden.
Das Gedächtnis einer Strategie ist keine Ertragskurve, sondern eine Beweiskette, die sich wiedergeben lässt. Ohne eine solche Beweiskette gilt: Je höher die Gewinne, desto leichter hält man Zufall für Können.
Nächster Beitrag: Mehr Alarme bedeuten nicht mehr Sicherheit. Entscheidend ist, ob sie tatsächlich Handlungen auslösen können.
#交易日志 #StrategieReview
Ein einzelner Gewinnnachweis belegt nur, dass ein Ergebnis eingetreten ist – nicht, dass du weißt, warum es eingetreten ist.
Wenn das System nicht festhält, welche Daten damals zu sehen waren, welche Signale ausgelöst wurden, was tatsächlich ausgeführt wurde, welche Kosten anfielen und warum ausgestiegen wurde, bleibt beim Rückblick nur, anhand des Kontostands eine Geschichte zu erraten. Tritt das nächste Mal eine ähnliche Marktlage auf, weißt du weder, welchen Teil du wiederholen solltest, noch, ob du beim letzten Mal einfach nur Glück hattest.
Ein gutes Protokoll bedeutet nicht, alle Daten auszugeben. Es sollte rund um eine einzelne Entscheidung einige Fragen beantworten: Was hat das System damals gesehen? Warum wurde die Aktion zugelassen? In welchem Umfang wurde sie ausgeführt? Was wich von der Erwartung ab? Und aus welchem Grund wurde sie schließlich beendet? Erst wenn wichtige Zustände eindeutig zugeordnet und mit Zeitangaben versehen sind, lassen sich Fehler reproduzieren.
Auch für die Protokollierung sollte es klare Grenzen geben: Die Entscheidungsgrundlagen bleiben erhalten, aber Schlüssel und vertrauliche Kontodaten gehören nicht ins Protokoll. Wenn bei einem Fehlschlag nur eine Fehlermeldung zurückbleibt, die sich weder der entsprechenden Anfrage noch einem Zeitpunkt zuordnen lässt, ist die Ursache auch beim nächsten Mal schwer zu finden. Entscheidend für die Wiedergabe ist, dass die Ereignisse miteinander verknüpft werden können – nicht, dass die Dateien immer größer werden.
Das Gedächtnis einer Strategie ist keine Ertragskurve, sondern eine Beweiskette, die sich wiedergeben lässt. Ohne eine solche Beweiskette gilt: Je höher die Gewinne, desto leichter hält man Zufall für Können.
Nächster Beitrag: Mehr Alarme bedeuten nicht mehr Sicherheit. Entscheidend ist, ob sie tatsächlich Handlungen auslösen können.
#交易日志 #StrategieReview
77
·
--
【CJ – Fortsetzung für Fortgeschrittene 10/30 · insgesamt Beitrag Nr. 38】
Es ist einfach, eine KI dazu zu bringen, lauffähigen Code zu schreiben. Schwierig ist es, vorher klar festzulegen, unter welchen Umständen angehalten werden muss.
KI kann dabei helfen, Anforderungen zu strukturieren, Prototypen zu erstellen, doppelte Logik zu erkennen, Tests zu ergänzen und Protokolle zu erklären. Sie weiß jedoch nicht von selbst, welche Seite bei einer unbekannten Ausführung eingefroren werden sollte, und erkennt auch nicht automatisch, ob ein bestimmter Fehlerzustand eine tatsächliche Geldbewegung auslösen könnte.
Steht in den Anforderungen nur „Bei einer entdeckten Preisdifferenz ausführen“, fehlen dem System viele wirklich entscheidende Definitionen: Ab wann gelten Daten als veraltet? Was passiert, wenn eine Order lange keine Rückmeldung erhält? Wie werden Teilausführungen behandelt? Wer darf nach einem Neustart die Wiederaufnahme freigeben? Und wie wird bei wiederholten Störungen angehalten?
Die Anforderungen müssen außerdem zwischen Benachrichtigung und Ausführung unterscheiden: Bei einer Störung kann zunächst eine Meldung erfolgen. Ob zusätzliche Orders platziert oder Abläufe wieder aufgenommen werden dürfen, sollte einer gesonderten Berechtigung unterliegen. Ein grünes Testergebnis nach der Codegenerierung beweist lediglich, dass die abgedeckten Szenarien den Test bestanden haben. Es ist keine Garantie für Fehlerfälle, die nie definiert wurden.
Die Grenzen der Automatisierung sollten zuerst anhand von Fehlerszenarien festgelegt und erst danach im Code umgesetzt werden. KI kann das Schreiben von Code beschleunigen, aber sie kann nicht die Verantwortung für Risiken übernehmen, die du nicht klar beschrieben hast.
Nächster Beitrag: Gewinne ohne Protokolle können nicht beweisen, dass die Strategie den Markt wirklich verstanden hat.
#AI编程 #Handelsrisikokontrolle
【CJ – Fortsetzung für Fortgeschrittene 10/30 · insgesamt Beitrag Nr. 38】
Es ist einfach, eine KI dazu zu bringen, lauffähigen Code zu schreiben. Schwierig ist es, vorher klar festzulegen, unter welchen Umständen angehalten werden muss.
KI kann dabei helfen, Anforderungen zu strukturieren, Prototypen zu erstellen, doppelte Logik zu erkennen, Tests zu ergänzen und Protokolle zu erklären. Sie weiß jedoch nicht von selbst, welche Seite bei einer unbekannten Ausführung eingefroren werden sollte, und erkennt auch nicht automatisch, ob ein bestimmter Fehlerzustand eine tatsächliche Geldbewegung auslösen könnte.
Steht in den Anforderungen nur „Bei einer entdeckten Preisdifferenz ausführen“, fehlen dem System viele wirklich entscheidende Definitionen: Ab wann gelten Daten als veraltet? Was passiert, wenn eine Order lange keine Rückmeldung erhält? Wie werden Teilausführungen behandelt? Wer darf nach einem Neustart die Wiederaufnahme freigeben? Und wie wird bei wiederholten Störungen angehalten?
Die Anforderungen müssen außerdem zwischen Benachrichtigung und Ausführung unterscheiden: Bei einer Störung kann zunächst eine Meldung erfolgen. Ob zusätzliche Orders platziert oder Abläufe wieder aufgenommen werden dürfen, sollte einer gesonderten Berechtigung unterliegen. Ein grünes Testergebnis nach der Codegenerierung beweist lediglich, dass die abgedeckten Szenarien den Test bestanden haben. Es ist keine Garantie für Fehlerfälle, die nie definiert wurden.
Die Grenzen der Automatisierung sollten zuerst anhand von Fehlerszenarien festgelegt und erst danach im Code umgesetzt werden. KI kann das Schreiben von Code beschleunigen, aber sie kann nicht die Verantwortung für Risiken übernehmen, die du nicht klar beschrieben hast.
Nächster Beitrag: Gewinne ohne Protokolle können nicht beweisen, dass die Strategie den Markt wirklich verstanden hat.
#AI编程 #Handelsrisikokontrolle
Es ist einfach, eine KI dazu zu bringen, lauffähigen Code zu schreiben. Schwierig ist es, vorher klar festzulegen, unter welchen Umständen angehalten werden muss.
KI kann dabei helfen, Anforderungen zu strukturieren, Prototypen zu erstellen, doppelte Logik zu erkennen, Tests zu ergänzen und Protokolle zu erklären. Sie weiß jedoch nicht von selbst, welche Seite bei einer unbekannten Ausführung eingefroren werden sollte, und erkennt auch nicht automatisch, ob ein bestimmter Fehlerzustand eine tatsächliche Geldbewegung auslösen könnte.
Steht in den Anforderungen nur „Bei einer entdeckten Preisdifferenz ausführen“, fehlen dem System viele wirklich entscheidende Definitionen: Ab wann gelten Daten als veraltet? Was passiert, wenn eine Order lange keine Rückmeldung erhält? Wie werden Teilausführungen behandelt? Wer darf nach einem Neustart die Wiederaufnahme freigeben? Und wie wird bei wiederholten Störungen angehalten?
Die Anforderungen müssen außerdem zwischen Benachrichtigung und Ausführung unterscheiden: Bei einer Störung kann zunächst eine Meldung erfolgen. Ob zusätzliche Orders platziert oder Abläufe wieder aufgenommen werden dürfen, sollte einer gesonderten Berechtigung unterliegen. Ein grünes Testergebnis nach der Codegenerierung beweist lediglich, dass die abgedeckten Szenarien den Test bestanden haben. Es ist keine Garantie für Fehlerfälle, die nie definiert wurden.
Die Grenzen der Automatisierung sollten zuerst anhand von Fehlerszenarien festgelegt und erst danach im Code umgesetzt werden. KI kann das Schreiben von Code beschleunigen, aber sie kann nicht die Verantwortung für Risiken übernehmen, die du nicht klar beschrieben hast.
Nächster Beitrag: Gewinne ohne Protokolle können nicht beweisen, dass die Strategie den Markt wirklich verstanden hat.
#AI编程 #Handelsrisikokontrolle
107
·
--
【CJ Fortsetzung der Fortgeschrittenen Reihe 09/30 · Gesamtwerk 37】
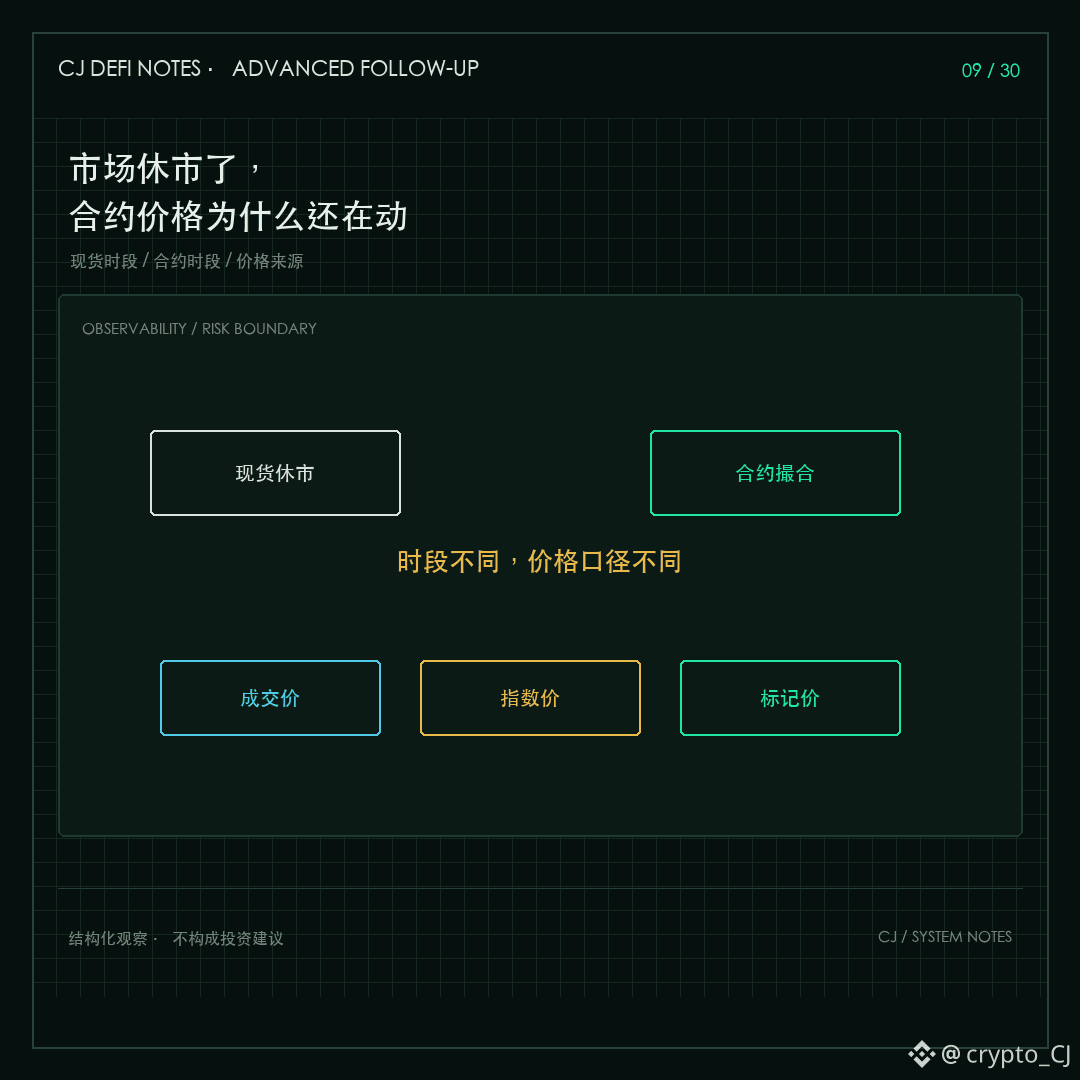
Ein US-Aktienmarkt-Schlusskurs bedeutet nicht, dass alle Kontrakte, die mit dem US-Aktienmarkt zu tun haben, bei der letzten Preisnotiz stehen bleiben.
Traditionelle Spotmärkte haben ihre eigenen Handelszeiten, und Derivate-Plattformen haben ihrerseits eigene Mechanismen für Matching, Mark- bzw. Kennzeichnungen, Indexquellen und Risikomechanismen. Nachdem der Spotmarkt geschlossen ist, können die Kontrakte weiterhin neue Preise bilden – basierend auf dem Orderbuch, Orakeln oder anderen Referenzmärkten. Dieser Preis kann die Informationen nach Börsenschluss widerspiegeln, oder aber nur ein lokales Ergebnis sein, wenn die Liquidität geringer ist.
Wenn man also sieht „der Spotpreis ist nicht in Bewegung, aber die Kontrakte bewegen sich“, sollte man das nicht sofort als eine verlässliche Prognose für den nächsten Handelstag interpretieren. Zuerst prüfen, ob diese Seite den Ausführungspreis, den Mittelwert in der Orderbook-Anzeige, den Indexpreis oder den Markpreis anzeigt. Danach die Referenzquelle und die gehandelte Tiefe berücksichtigen.
Hier geht es um Derivate, die möglicherweise weiter gematcht werden, nicht darum, dass alle Wertpapierprodukte rund um die Uhr handelbar sind. Ob ein konkreter Markt handeln kann und wann sich der Referenzpreis aktualisiert, ist jeweils anhand der Produktbeschreibung zu prüfen. Die gestoppte Spot-Referenz und der derzeit im Wandel befindliche Kontrakt-Ausführungspreis dürfen nicht zu einer einzigen durchgehenden Spot-Preisreihe zusammengeworfen werden.
Unterschiedliche Marktzeiten bedeuten auch unterschiedliche Preisbedeutungen. Wenn man Zahlen aus verschiedenen Zeitpunkten und verschiedenen Produkten einfach direkt aneinanderfügt, entsteht am ehesten eine Schlussfolgerung, die zwar logisch wirkt, aber tatsächlich nicht vergleichbar ist.
Nächster Beitrag: KI kann dir helfen, Strategien zu schreiben, aber sie kann nicht für dich definieren, was scheitert.
#衍生品 #Marktzeitfenster
【CJ Fortsetzung der Fortgeschrittenen Reihe 09/30 · Gesamtwerk 37】
Ein US-Aktienmarkt-Schlusskurs bedeutet nicht, dass alle Kontrakte, die mit dem US-Aktienmarkt zu tun haben, bei der letzten Preisnotiz stehen bleiben.
Traditionelle Spotmärkte haben ihre eigenen Handelszeiten, und Derivate-Plattformen haben ihrerseits eigene Mechanismen für Matching, Mark- bzw. Kennzeichnungen, Indexquellen und Risikomechanismen. Nachdem der Spotmarkt geschlossen ist, können die Kontrakte weiterhin neue Preise bilden – basierend auf dem Orderbuch, Orakeln oder anderen Referenzmärkten. Dieser Preis kann die Informationen nach Börsenschluss widerspiegeln, oder aber nur ein lokales Ergebnis sein, wenn die Liquidität geringer ist.
Wenn man also sieht „der Spotpreis ist nicht in Bewegung, aber die Kontrakte bewegen sich“, sollte man das nicht sofort als eine verlässliche Prognose für den nächsten Handelstag interpretieren. Zuerst prüfen, ob diese Seite den Ausführungspreis, den Mittelwert in der Orderbook-Anzeige, den Indexpreis oder den Markpreis anzeigt. Danach die Referenzquelle und die gehandelte Tiefe berücksichtigen.
Hier geht es um Derivate, die möglicherweise weiter gematcht werden, nicht darum, dass alle Wertpapierprodukte rund um die Uhr handelbar sind. Ob ein konkreter Markt handeln kann und wann sich der Referenzpreis aktualisiert, ist jeweils anhand der Produktbeschreibung zu prüfen. Die gestoppte Spot-Referenz und der derzeit im Wandel befindliche Kontrakt-Ausführungspreis dürfen nicht zu einer einzigen durchgehenden Spot-Preisreihe zusammengeworfen werden.
Unterschiedliche Marktzeiten bedeuten auch unterschiedliche Preisbedeutungen. Wenn man Zahlen aus verschiedenen Zeitpunkten und verschiedenen Produkten einfach direkt aneinanderfügt, entsteht am ehesten eine Schlussfolgerung, die zwar logisch wirkt, aber tatsächlich nicht vergleichbar ist.
Nächster Beitrag: KI kann dir helfen, Strategien zu schreiben, aber sie kann nicht für dich definieren, was scheitert.
#衍生品 #Marktzeitfenster
Ein US-Aktienmarkt-Schlusskurs bedeutet nicht, dass alle Kontrakte, die mit dem US-Aktienmarkt zu tun haben, bei der letzten Preisnotiz stehen bleiben.
Traditionelle Spotmärkte haben ihre eigenen Handelszeiten, und Derivate-Plattformen haben ihrerseits eigene Mechanismen für Matching, Mark- bzw. Kennzeichnungen, Indexquellen und Risikomechanismen. Nachdem der Spotmarkt geschlossen ist, können die Kontrakte weiterhin neue Preise bilden – basierend auf dem Orderbuch, Orakeln oder anderen Referenzmärkten. Dieser Preis kann die Informationen nach Börsenschluss widerspiegeln, oder aber nur ein lokales Ergebnis sein, wenn die Liquidität geringer ist.
Wenn man also sieht „der Spotpreis ist nicht in Bewegung, aber die Kontrakte bewegen sich“, sollte man das nicht sofort als eine verlässliche Prognose für den nächsten Handelstag interpretieren. Zuerst prüfen, ob diese Seite den Ausführungspreis, den Mittelwert in der Orderbook-Anzeige, den Indexpreis oder den Markpreis anzeigt. Danach die Referenzquelle und die gehandelte Tiefe berücksichtigen.
Hier geht es um Derivate, die möglicherweise weiter gematcht werden, nicht darum, dass alle Wertpapierprodukte rund um die Uhr handelbar sind. Ob ein konkreter Markt handeln kann und wann sich der Referenzpreis aktualisiert, ist jeweils anhand der Produktbeschreibung zu prüfen. Die gestoppte Spot-Referenz und der derzeit im Wandel befindliche Kontrakt-Ausführungspreis dürfen nicht zu einer einzigen durchgehenden Spot-Preisreihe zusammengeworfen werden.
Unterschiedliche Marktzeiten bedeuten auch unterschiedliche Preisbedeutungen. Wenn man Zahlen aus verschiedenen Zeitpunkten und verschiedenen Produkten einfach direkt aneinanderfügt, entsteht am ehesten eine Schlussfolgerung, die zwar logisch wirkt, aber tatsächlich nicht vergleichbar ist.
Nächster Beitrag: KI kann dir helfen, Strategien zu schreiben, aber sie kann nicht für dich definieren, was scheitert.
#衍生品 #Marktzeitfenster
89
·
--
【CJ 进阶续篇 08/30 · 总第 36 篇】
Bevor man die Profitquelle überhaupt gemessen hat, fängt man schon an, Mikrosekunden zu optimieren—meist optimiert man dabei einen vermeintlichen Vorteil, der noch gar nicht existiert.
Python eignet sich, um Daten, Signale und Kostenmodelle schnell zu verifizieren; wenn eine Strategie dann jedoch wirklich mit hoher Parallelität, langen Latenz-Schwänzen und Ausführungsblockaden konfrontiert wird, ist es erst dann sinnvoll zu prüfen, ob Sprache oder Laufzeit zum Engpass werden.
Rust kann strengere Typ-Zusicherungen und besser kontrollierbare Laufzeit bieten, aber er behebt nicht automatisch fehlerhafte Logik beim Einstieg—und er lässt auch keinen Seitwärts-/Einseitmarkt einfach verschwinden.
Die Reihenfolge im Engineering sollte sein: erst die Logik der Strategie belegen, dann die realen Engpässe messen, und dann die passende Implementierung wählen. Wenn man alle Probleme auf „zu langsam“ reduziert, umgeht man leicht die schwierigeren, aber wichtigeren Fragen: Sind die Daten korrekt? Ist das Risiko beherrschbar? Kann man beim Scheitern rechtzeitig stoppen?
Auch beim Testen sollte man zuerst zwischen durchschnittlicher Geschwindigkeit und den langsamsten Zeitpunkten unterscheiden. Im Alltag ist es vielleicht schnell, aber wenn es bei Engpässen zu Blockaden über lange Zeit kommt, kann das schwerer zu managen sein als eine stabile, aber etwas langsamere Performance. Ob man neu schreibt, sollte durch Messresultate und das Fehlerbild entschieden werden—nicht durch das Fachurteil, das allein der Name einer Sprache mit sich bringt.
Schnell ist kein Selbstzweck. Nur dort schneller zu werden, wo es richtig ist, ist der wahre Engineering-Wert.
Nächster Beitrag: Der Markt ist geschlossen—warum bewegen sich die Kontraktpreise trotzdem weiter?
#量化工程 #Rust
【CJ 进阶续篇 08/30 · 总第 36 篇】
Bevor man die Profitquelle überhaupt gemessen hat, fängt man schon an, Mikrosekunden zu optimieren—meist optimiert man dabei einen vermeintlichen Vorteil, der noch gar nicht existiert.
Python eignet sich, um Daten, Signale und Kostenmodelle schnell zu verifizieren; wenn eine Strategie dann jedoch wirklich mit hoher Parallelität, langen Latenz-Schwänzen und Ausführungsblockaden konfrontiert wird, ist es erst dann sinnvoll zu prüfen, ob Sprache oder Laufzeit zum Engpass werden.
Rust kann strengere Typ-Zusicherungen und besser kontrollierbare Laufzeit bieten, aber er behebt nicht automatisch fehlerhafte Logik beim Einstieg—und er lässt auch keinen Seitwärts-/Einseitmarkt einfach verschwinden.
Die Reihenfolge im Engineering sollte sein: erst die Logik der Strategie belegen, dann die realen Engpässe messen, und dann die passende Implementierung wählen. Wenn man alle Probleme auf „zu langsam“ reduziert, umgeht man leicht die schwierigeren, aber wichtigeren Fragen: Sind die Daten korrekt? Ist das Risiko beherrschbar? Kann man beim Scheitern rechtzeitig stoppen?
Auch beim Testen sollte man zuerst zwischen durchschnittlicher Geschwindigkeit und den langsamsten Zeitpunkten unterscheiden. Im Alltag ist es vielleicht schnell, aber wenn es bei Engpässen zu Blockaden über lange Zeit kommt, kann das schwerer zu managen sein als eine stabile, aber etwas langsamere Performance. Ob man neu schreibt, sollte durch Messresultate und das Fehlerbild entschieden werden—nicht durch das Fachurteil, das allein der Name einer Sprache mit sich bringt.
Schnell ist kein Selbstzweck. Nur dort schneller zu werden, wo es richtig ist, ist der wahre Engineering-Wert.
Nächster Beitrag: Der Markt ist geschlossen—warum bewegen sich die Kontraktpreise trotzdem weiter?
#量化工程 #Rust
Bevor man die Profitquelle überhaupt gemessen hat, fängt man schon an, Mikrosekunden zu optimieren—meist optimiert man dabei einen vermeintlichen Vorteil, der noch gar nicht existiert.
Python eignet sich, um Daten, Signale und Kostenmodelle schnell zu verifizieren; wenn eine Strategie dann jedoch wirklich mit hoher Parallelität, langen Latenz-Schwänzen und Ausführungsblockaden konfrontiert wird, ist es erst dann sinnvoll zu prüfen, ob Sprache oder Laufzeit zum Engpass werden.
Rust kann strengere Typ-Zusicherungen und besser kontrollierbare Laufzeit bieten, aber er behebt nicht automatisch fehlerhafte Logik beim Einstieg—und er lässt auch keinen Seitwärts-/Einseitmarkt einfach verschwinden.
Die Reihenfolge im Engineering sollte sein: erst die Logik der Strategie belegen, dann die realen Engpässe messen, und dann die passende Implementierung wählen. Wenn man alle Probleme auf „zu langsam“ reduziert, umgeht man leicht die schwierigeren, aber wichtigeren Fragen: Sind die Daten korrekt? Ist das Risiko beherrschbar? Kann man beim Scheitern rechtzeitig stoppen?
Auch beim Testen sollte man zuerst zwischen durchschnittlicher Geschwindigkeit und den langsamsten Zeitpunkten unterscheiden. Im Alltag ist es vielleicht schnell, aber wenn es bei Engpässen zu Blockaden über lange Zeit kommt, kann das schwerer zu managen sein als eine stabile, aber etwas langsamere Performance. Ob man neu schreibt, sollte durch Messresultate und das Fehlerbild entschieden werden—nicht durch das Fachurteil, das allein der Name einer Sprache mit sich bringt.
Schnell ist kein Selbstzweck. Nur dort schneller zu werden, wo es richtig ist, ist der wahre Engineering-Wert.
Nächster Beitrag: Der Markt ist geschlossen—warum bewegen sich die Kontraktpreise trotzdem weiter?
#量化工程 #Rust
112
·
--
【CJ – Fortsetzung für Fortgeschrittene 07/30 · Beitrag Nr. 35】
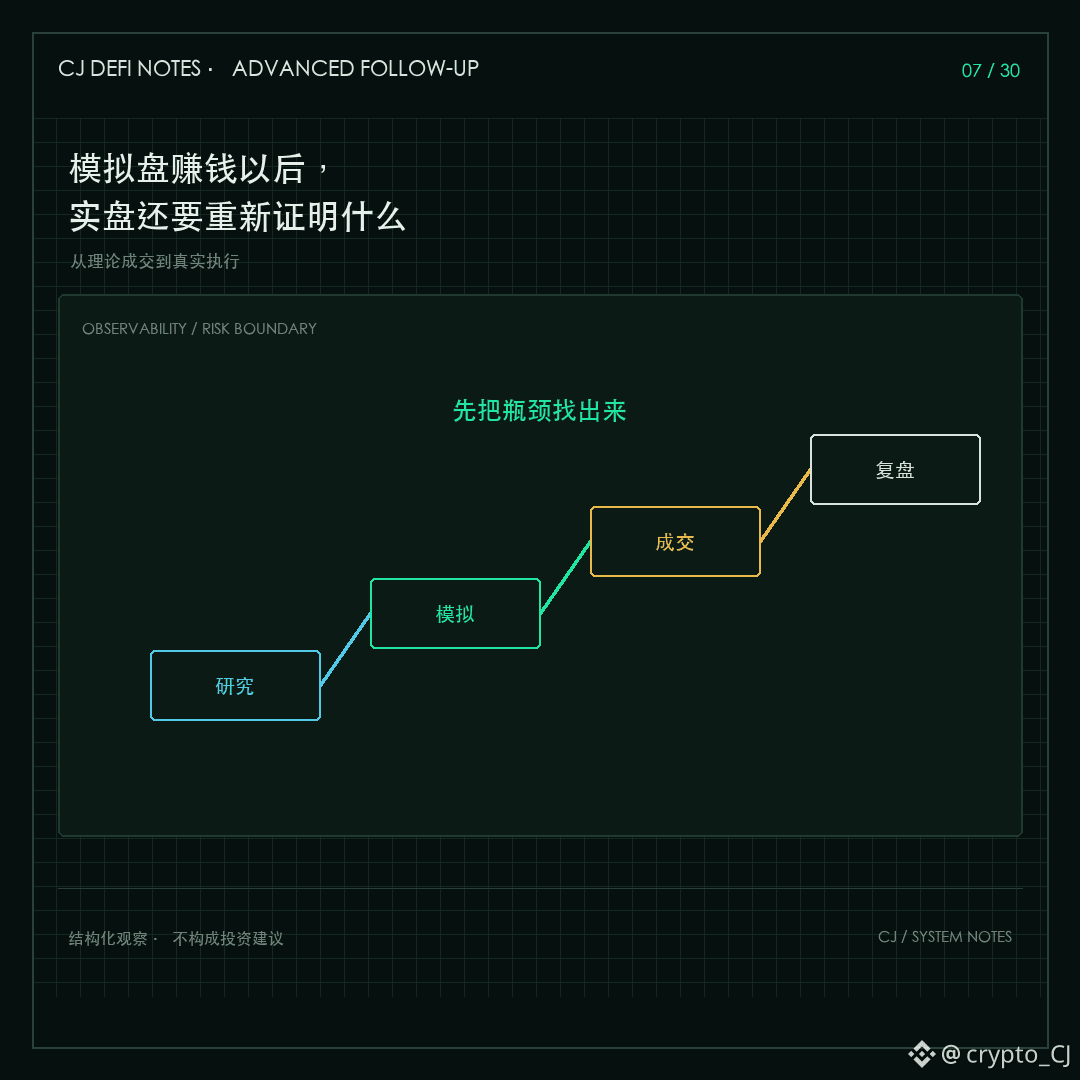
Bei Gewinnen im Paper-Trading wird am ehesten nicht die Gebühr übersehen, sondern die Frage: „Kannst du tatsächlich ausgeführt werden?“
Eine simulierte Umgebung zeigt dir in der Regel, wie sich der theoretische Preis nach dem Auftreten eines Signals verändert. Sie zeigt dir aber nicht unbedingt, an welcher Stelle deine Order in der Warteschlange steht, in welchem Umfang sie ausgeführt wird, ob die andere Seite nach der Ausführung noch verfügbar ist oder wie das System reagiert, wenn der Datenstrom plötzlich abreißt.
Der Weg von der Forschung zum Live-Handel ist daher kein einzelner Schalter, sondern eine ganze Reihe von Belegen: Sind die Daten zuverlässig verfügbar? Lässt sich das Signal reproduzieren? Hält die Logik auch nach Abzug der Kosten stand? Gibt es klare Regeln für Ausnahmesituationen? Kann das Programm nach einem Neustart den Betrieb wieder aufnehmen? Fehlt auch nur ein Glied dieser Kette, zeigt die schöne Kurve im Paper-Trading lediglich, dass sich weitere Forschung am Modell lohnt.
So behandelt ein Backtest beispielsweise bereits das Berühren eines Quotes als Ausführung, während deine tatsächliche Order vielleicht hinter vielen anderen in der Warteschlange steht. Selbst wenn die Richtungsprognose stimmt, kann die Reihenfolge der Ausführungen das Ergebnis verändern. Erst wenn du erwartete und tatsächliche Ausführungen einzeln vergleichst, kannst du erkennen, ob die Abweichung am Signal, an den Kosten oder an den Annahmen des Ausführungsmodells liegt.
Bei der Live-Validierung geht es nicht darum, möglichst schnell zu skalieren, sondern möglichst schnell aufzudecken, was in der Simulation nicht berücksichtigt wurde. Zuverlässig zu wissen, warum ein Trade nicht zustande kam, ist meist wertvoller, als gelegentlich einen Trade erfolgreich abzuschließen.
Nächster Beitrag: Sprachperformance kann fehlende Strategieprofitabilität nicht ausgleichen.
#模拟盘 #Strategievalidierung
【CJ – Fortsetzung für Fortgeschrittene 07/30 · Beitrag Nr. 35】
Bei Gewinnen im Paper-Trading wird am ehesten nicht die Gebühr übersehen, sondern die Frage: „Kannst du tatsächlich ausgeführt werden?“
Eine simulierte Umgebung zeigt dir in der Regel, wie sich der theoretische Preis nach dem Auftreten eines Signals verändert. Sie zeigt dir aber nicht unbedingt, an welcher Stelle deine Order in der Warteschlange steht, in welchem Umfang sie ausgeführt wird, ob die andere Seite nach der Ausführung noch verfügbar ist oder wie das System reagiert, wenn der Datenstrom plötzlich abreißt.
Der Weg von der Forschung zum Live-Handel ist daher kein einzelner Schalter, sondern eine ganze Reihe von Belegen: Sind die Daten zuverlässig verfügbar? Lässt sich das Signal reproduzieren? Hält die Logik auch nach Abzug der Kosten stand? Gibt es klare Regeln für Ausnahmesituationen? Kann das Programm nach einem Neustart den Betrieb wieder aufnehmen? Fehlt auch nur ein Glied dieser Kette, zeigt die schöne Kurve im Paper-Trading lediglich, dass sich weitere Forschung am Modell lohnt.
So behandelt ein Backtest beispielsweise bereits das Berühren eines Quotes als Ausführung, während deine tatsächliche Order vielleicht hinter vielen anderen in der Warteschlange steht. Selbst wenn die Richtungsprognose stimmt, kann die Reihenfolge der Ausführungen das Ergebnis verändern. Erst wenn du erwartete und tatsächliche Ausführungen einzeln vergleichst, kannst du erkennen, ob die Abweichung am Signal, an den Kosten oder an den Annahmen des Ausführungsmodells liegt.
Bei der Live-Validierung geht es nicht darum, möglichst schnell zu skalieren, sondern möglichst schnell aufzudecken, was in der Simulation nicht berücksichtigt wurde. Zuverlässig zu wissen, warum ein Trade nicht zustande kam, ist meist wertvoller, als gelegentlich einen Trade erfolgreich abzuschließen.
Nächster Beitrag: Sprachperformance kann fehlende Strategieprofitabilität nicht ausgleichen.
#模拟盘 #Strategievalidierung
Bei Gewinnen im Paper-Trading wird am ehesten nicht die Gebühr übersehen, sondern die Frage: „Kannst du tatsächlich ausgeführt werden?“
Eine simulierte Umgebung zeigt dir in der Regel, wie sich der theoretische Preis nach dem Auftreten eines Signals verändert. Sie zeigt dir aber nicht unbedingt, an welcher Stelle deine Order in der Warteschlange steht, in welchem Umfang sie ausgeführt wird, ob die andere Seite nach der Ausführung noch verfügbar ist oder wie das System reagiert, wenn der Datenstrom plötzlich abreißt.
Der Weg von der Forschung zum Live-Handel ist daher kein einzelner Schalter, sondern eine ganze Reihe von Belegen: Sind die Daten zuverlässig verfügbar? Lässt sich das Signal reproduzieren? Hält die Logik auch nach Abzug der Kosten stand? Gibt es klare Regeln für Ausnahmesituationen? Kann das Programm nach einem Neustart den Betrieb wieder aufnehmen? Fehlt auch nur ein Glied dieser Kette, zeigt die schöne Kurve im Paper-Trading lediglich, dass sich weitere Forschung am Modell lohnt.
So behandelt ein Backtest beispielsweise bereits das Berühren eines Quotes als Ausführung, während deine tatsächliche Order vielleicht hinter vielen anderen in der Warteschlange steht. Selbst wenn die Richtungsprognose stimmt, kann die Reihenfolge der Ausführungen das Ergebnis verändern. Erst wenn du erwartete und tatsächliche Ausführungen einzeln vergleichst, kannst du erkennen, ob die Abweichung am Signal, an den Kosten oder an den Annahmen des Ausführungsmodells liegt.
Bei der Live-Validierung geht es nicht darum, möglichst schnell zu skalieren, sondern möglichst schnell aufzudecken, was in der Simulation nicht berücksichtigt wurde. Zuverlässig zu wissen, warum ein Trade nicht zustande kam, ist meist wertvoller, als gelegentlich einen Trade erfolgreich abzuschließen.
Nächster Beitrag: Sprachperformance kann fehlende Strategieprofitabilität nicht ausgleichen.
#模拟盘 #Strategievalidierung
276
·
--
【CJ-Fortsetzung für Fortgeschrittene 06/30 · Folge 34 insgesamt】
Die am schwersten zu erkennenden Fehler sind oft keine Programmfehler, sondern solche, bei denen das Programm weiterhin Daten zurückgibt, die normal aussehen.
Ein Kurswert bedeutet nicht, dass die Daten aktuell genug sind; und eine Änderung beim Handelsvolumen bedeutet nicht, dass die Berechnungsmethode mit der einer anderen Plattform übereinstimmt. Verzögerte Zeitstempel, falsch zugeordnete Handelspaare, uneinheitliche Präzisionsverarbeitung oder die wiederholte Ausgabe alter Daten nach einer Verbindungsunterbrechung können alle einen scheinbar plausiblen Preisunterschied erzeugen.
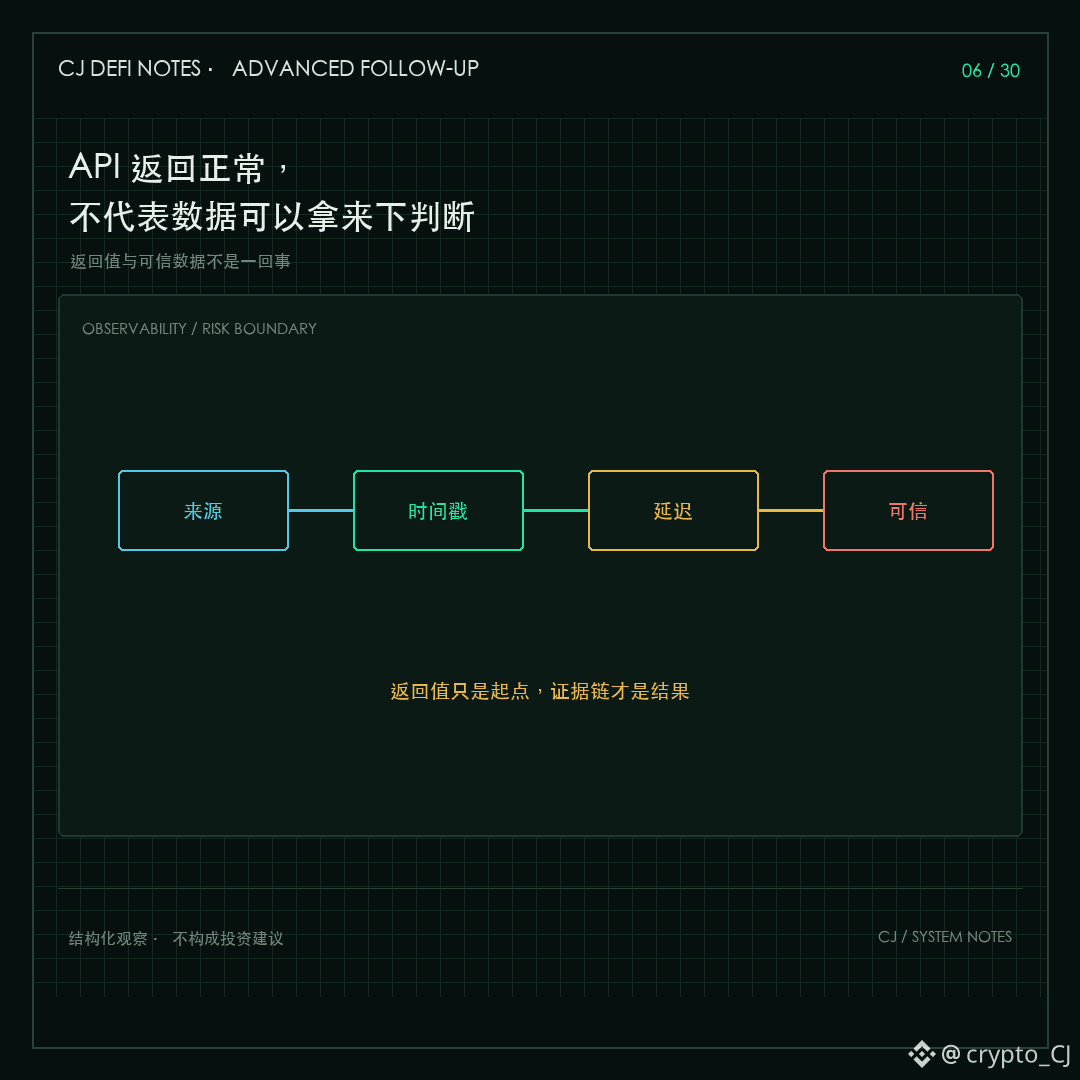
Wenn ein Programm nur prüft, „ob die Schnittstelle eine Antwort liefert“, wirft es Datenverfügbarkeit und Datenzuverlässigkeit in einen Topf. Sicherer ist es, gleichzeitig Zeitstempel, Quelle, Aktualisierungsintervalle und ungewöhnliche Sprünge zu prüfen und wichtige Einschätzungen möglichst anhand verschiedener Quellen gegenzuprüfen.
Bevor man die Kurse zweier Plattformen vergleicht, sollte man außerdem prüfen, ob es sich um dieselbe Art von Preis handelt. Der letzte Handelspreis und der Markpreis erfüllen unterschiedliche Zwecke. Nur weil beide Felder „Preis“ heißen, kann man sie nicht einfach voneinander abziehen. Erst Einheiten und Berechnungsgrundlagen vereinheitlichen, dann die Aktualisierungszeitpunkte vergleichen – so lassen sich echte Veränderungen von Fehlinterpretationen der Daten unterscheiden.
Der gefährlichste Zustand eines Datensystems ist nicht eine rote Fehlermeldung, sondern ein grünes Licht bei bereits verfälschten Zahlen. Ein Signal sollte keine weiteren Aktionen auslösen, wenn es nicht erkennen lässt, woher es stammt, wie stark es verzögert ist und ob es zuletzt kontinuierlich aktualisiert wurde.
Nächste Folge: Was muss man nach Gewinnen im Demokonto im Live-Handel noch einmal beweisen?
#量化系统 #Datenqualität
【CJ-Fortsetzung für Fortgeschrittene 06/30 · Folge 34 insgesamt】
Die am schwersten zu erkennenden Fehler sind oft keine Programmfehler, sondern solche, bei denen das Programm weiterhin Daten zurückgibt, die normal aussehen.
Ein Kurswert bedeutet nicht, dass die Daten aktuell genug sind; und eine Änderung beim Handelsvolumen bedeutet nicht, dass die Berechnungsmethode mit der einer anderen Plattform übereinstimmt. Verzögerte Zeitstempel, falsch zugeordnete Handelspaare, uneinheitliche Präzisionsverarbeitung oder die wiederholte Ausgabe alter Daten nach einer Verbindungsunterbrechung können alle einen scheinbar plausiblen Preisunterschied erzeugen.
Wenn ein Programm nur prüft, „ob die Schnittstelle eine Antwort liefert“, wirft es Datenverfügbarkeit und Datenzuverlässigkeit in einen Topf. Sicherer ist es, gleichzeitig Zeitstempel, Quelle, Aktualisierungsintervalle und ungewöhnliche Sprünge zu prüfen und wichtige Einschätzungen möglichst anhand verschiedener Quellen gegenzuprüfen.
Bevor man die Kurse zweier Plattformen vergleicht, sollte man außerdem prüfen, ob es sich um dieselbe Art von Preis handelt. Der letzte Handelspreis und der Markpreis erfüllen unterschiedliche Zwecke. Nur weil beide Felder „Preis“ heißen, kann man sie nicht einfach voneinander abziehen. Erst Einheiten und Berechnungsgrundlagen vereinheitlichen, dann die Aktualisierungszeitpunkte vergleichen – so lassen sich echte Veränderungen von Fehlinterpretationen der Daten unterscheiden.
Der gefährlichste Zustand eines Datensystems ist nicht eine rote Fehlermeldung, sondern ein grünes Licht bei bereits verfälschten Zahlen. Ein Signal sollte keine weiteren Aktionen auslösen, wenn es nicht erkennen lässt, woher es stammt, wie stark es verzögert ist und ob es zuletzt kontinuierlich aktualisiert wurde.
Nächste Folge: Was muss man nach Gewinnen im Demokonto im Live-Handel noch einmal beweisen?
#量化系统 #Datenqualität
Die am schwersten zu erkennenden Fehler sind oft keine Programmfehler, sondern solche, bei denen das Programm weiterhin Daten zurückgibt, die normal aussehen.
Ein Kurswert bedeutet nicht, dass die Daten aktuell genug sind; und eine Änderung beim Handelsvolumen bedeutet nicht, dass die Berechnungsmethode mit der einer anderen Plattform übereinstimmt. Verzögerte Zeitstempel, falsch zugeordnete Handelspaare, uneinheitliche Präzisionsverarbeitung oder die wiederholte Ausgabe alter Daten nach einer Verbindungsunterbrechung können alle einen scheinbar plausiblen Preisunterschied erzeugen.
Wenn ein Programm nur prüft, „ob die Schnittstelle eine Antwort liefert“, wirft es Datenverfügbarkeit und Datenzuverlässigkeit in einen Topf. Sicherer ist es, gleichzeitig Zeitstempel, Quelle, Aktualisierungsintervalle und ungewöhnliche Sprünge zu prüfen und wichtige Einschätzungen möglichst anhand verschiedener Quellen gegenzuprüfen.
Bevor man die Kurse zweier Plattformen vergleicht, sollte man außerdem prüfen, ob es sich um dieselbe Art von Preis handelt. Der letzte Handelspreis und der Markpreis erfüllen unterschiedliche Zwecke. Nur weil beide Felder „Preis“ heißen, kann man sie nicht einfach voneinander abziehen. Erst Einheiten und Berechnungsgrundlagen vereinheitlichen, dann die Aktualisierungszeitpunkte vergleichen – so lassen sich echte Veränderungen von Fehlinterpretationen der Daten unterscheiden.
Der gefährlichste Zustand eines Datensystems ist nicht eine rote Fehlermeldung, sondern ein grünes Licht bei bereits verfälschten Zahlen. Ein Signal sollte keine weiteren Aktionen auslösen, wenn es nicht erkennen lässt, woher es stammt, wie stark es verzögert ist und ob es zuletzt kontinuierlich aktualisiert wurde.
Nächste Folge: Was muss man nach Gewinnen im Demokonto im Live-Handel noch einmal beweisen?
#量化系统 #Datenqualität
113
·
--
【CJ-Fortsetzungsreihe für Fortgeschrittene 05/30 · Artikel Nr. 33 insgesamt】
Fünf Strategien im Konto bedeuten nicht, dass du tatsächlich fünf unabhängige Sicherheitsnetze hast.
Wenn mehrere Strategien durch dieselben Sicherheiten gestützt werden, sieht es auf der Seite so aus, als würden die Mittel effizient genutzt. Tatsächlich kann dieselbe Risikoquelle jedoch mehrfach zum Einsatz kommen. Wird die Liquidität von Stablecoins knapper, kann es für mehrere Strategien gleichzeitig schwierig werden, auszusteigen. Wird eine bestimmte Art von Sicherheiten mit einem Abschlag bewertet, schrumpft der Puffer aller Kreditpositionen zugleich.
Wenn die Zahl der Strategien steigt, wird die Korrelation am leichtesten übersehen. Zwei Strategien mit unterschiedlichen Namen können von derselben Börse, demselben Stablecoin, derselben Preis-Orakelquelle abhängen oder beide davon ausgehen, dass der Markt zum Mittelwert zurückkehrt. Ihre Renditekurven müssen nicht gleichzeitig verlaufen, aber Probleme können sehr wohl zur selben Zeit auftreten.
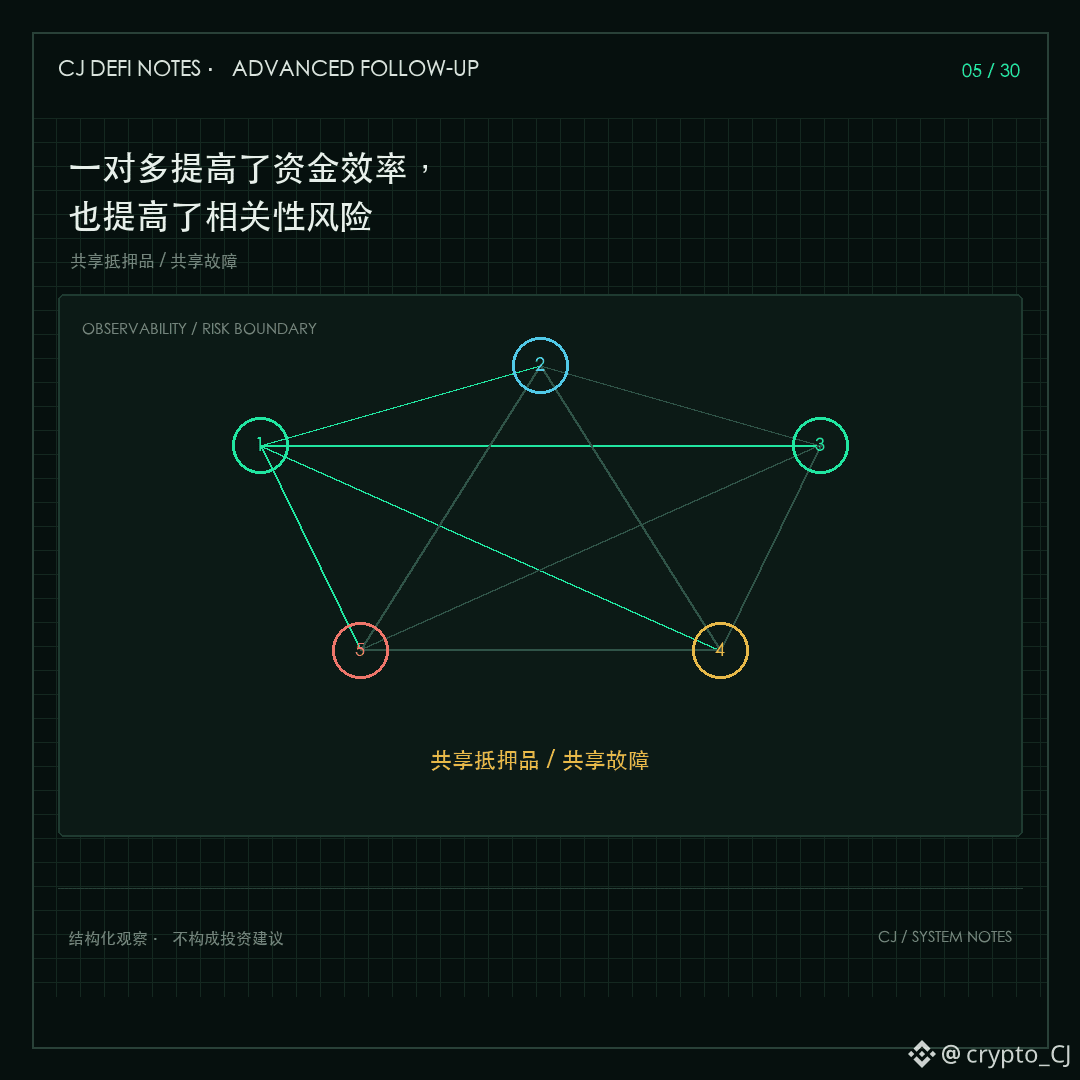
Du kannst die Abhängigkeiten zwischen den Strategien visualisieren: Woher kommen die Mittel, über wen läuft der Ausstieg, wer liefert die Daten? Scheinbar unabhängige Ertragsquellen können an derselben Stelle zusammenlaufen. Wenn es zu einer Stresssituation kommt, müssen vor allem diese gemeinsamen Abhängigkeiten getrennt werden – nicht nur die Strategienamen und die Anzahl der Seiten.
Bei der Kapitaleffizienz solltest du also nicht nur darauf schauen, „wie viel weniger Kapital ungenutzt bleibt“, sondern auch darauf, wie viele Positionen gleichzeitig betroffen sind, wenn dasselbe Risiko eintritt. Diversifikation bedeutet nicht, das Geld auf mehr Oberflächen zu verteilen, sondern zu verhindern, dass sich ein Ausfall über dieselbe Leitung ausbreitet.
Im nächsten Beitrag: Eine normale API-Antwort bedeutet nicht, dass sich die Daten als Entscheidungsgrundlage eignen.
#资金效率 #Portfoliorisiko
【CJ-Fortsetzungsreihe für Fortgeschrittene 05/30 · Artikel Nr. 33 insgesamt】
Fünf Strategien im Konto bedeuten nicht, dass du tatsächlich fünf unabhängige Sicherheitsnetze hast.
Wenn mehrere Strategien durch dieselben Sicherheiten gestützt werden, sieht es auf der Seite so aus, als würden die Mittel effizient genutzt. Tatsächlich kann dieselbe Risikoquelle jedoch mehrfach zum Einsatz kommen. Wird die Liquidität von Stablecoins knapper, kann es für mehrere Strategien gleichzeitig schwierig werden, auszusteigen. Wird eine bestimmte Art von Sicherheiten mit einem Abschlag bewertet, schrumpft der Puffer aller Kreditpositionen zugleich.
Wenn die Zahl der Strategien steigt, wird die Korrelation am leichtesten übersehen. Zwei Strategien mit unterschiedlichen Namen können von derselben Börse, demselben Stablecoin, derselben Preis-Orakelquelle abhängen oder beide davon ausgehen, dass der Markt zum Mittelwert zurückkehrt. Ihre Renditekurven müssen nicht gleichzeitig verlaufen, aber Probleme können sehr wohl zur selben Zeit auftreten.
Du kannst die Abhängigkeiten zwischen den Strategien visualisieren: Woher kommen die Mittel, über wen läuft der Ausstieg, wer liefert die Daten? Scheinbar unabhängige Ertragsquellen können an derselben Stelle zusammenlaufen. Wenn es zu einer Stresssituation kommt, müssen vor allem diese gemeinsamen Abhängigkeiten getrennt werden – nicht nur die Strategienamen und die Anzahl der Seiten.
Bei der Kapitaleffizienz solltest du also nicht nur darauf schauen, „wie viel weniger Kapital ungenutzt bleibt“, sondern auch darauf, wie viele Positionen gleichzeitig betroffen sind, wenn dasselbe Risiko eintritt. Diversifikation bedeutet nicht, das Geld auf mehr Oberflächen zu verteilen, sondern zu verhindern, dass sich ein Ausfall über dieselbe Leitung ausbreitet.
Im nächsten Beitrag: Eine normale API-Antwort bedeutet nicht, dass sich die Daten als Entscheidungsgrundlage eignen.
#资金效率 #Portfoliorisiko
Fünf Strategien im Konto bedeuten nicht, dass du tatsächlich fünf unabhängige Sicherheitsnetze hast.
Wenn mehrere Strategien durch dieselben Sicherheiten gestützt werden, sieht es auf der Seite so aus, als würden die Mittel effizient genutzt. Tatsächlich kann dieselbe Risikoquelle jedoch mehrfach zum Einsatz kommen. Wird die Liquidität von Stablecoins knapper, kann es für mehrere Strategien gleichzeitig schwierig werden, auszusteigen. Wird eine bestimmte Art von Sicherheiten mit einem Abschlag bewertet, schrumpft der Puffer aller Kreditpositionen zugleich.
Wenn die Zahl der Strategien steigt, wird die Korrelation am leichtesten übersehen. Zwei Strategien mit unterschiedlichen Namen können von derselben Börse, demselben Stablecoin, derselben Preis-Orakelquelle abhängen oder beide davon ausgehen, dass der Markt zum Mittelwert zurückkehrt. Ihre Renditekurven müssen nicht gleichzeitig verlaufen, aber Probleme können sehr wohl zur selben Zeit auftreten.
Du kannst die Abhängigkeiten zwischen den Strategien visualisieren: Woher kommen die Mittel, über wen läuft der Ausstieg, wer liefert die Daten? Scheinbar unabhängige Ertragsquellen können an derselben Stelle zusammenlaufen. Wenn es zu einer Stresssituation kommt, müssen vor allem diese gemeinsamen Abhängigkeiten getrennt werden – nicht nur die Strategienamen und die Anzahl der Seiten.
Bei der Kapitaleffizienz solltest du also nicht nur darauf schauen, „wie viel weniger Kapital ungenutzt bleibt“, sondern auch darauf, wie viele Positionen gleichzeitig betroffen sind, wenn dasselbe Risiko eintritt. Diversifikation bedeutet nicht, das Geld auf mehr Oberflächen zu verteilen, sondern zu verhindern, dass sich ein Ausfall über dieselbe Leitung ausbreitet.
Im nächsten Beitrag: Eine normale API-Antwort bedeutet nicht, dass sich die Daten als Entscheidungsgrundlage eignen.
#资金效率 #Portfoliorisiko
136
·
--
【CJ – Fortsetzung für Fortgeschrittene 04/30 · Folge 32】
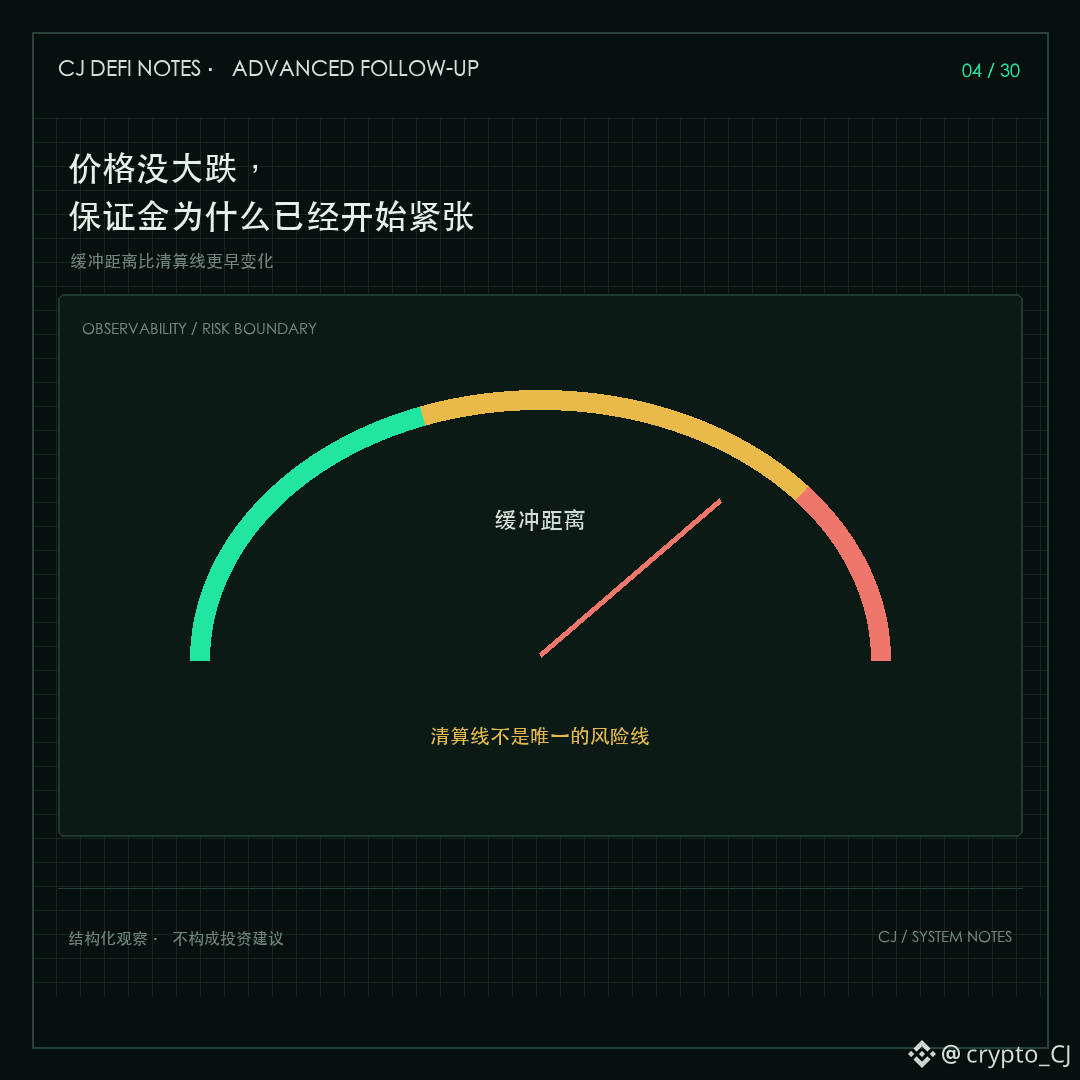
Dass die Liquidationsschwelle noch nicht erreicht ist, bedeutet nicht, dass sich kein Risiko nähert. Bei vielen Positionen geht zuerst der Puffer verloren.
Ein scheinbar richtungsneutrales Portfolio kann gleichzeitig unter verschiedenen Belastungen stehen: Abschläge auf Sicherheiten, eine größere Basis zwischen den Absicherungspositionen, steigende Kreditzinsen, Auszahlungsbeschränkungen auf einer Plattform oder mehrere Strategien, die gleichzeitig Margin benötigen. Die Preise bewegen sich nicht stark, doch das verfügbare Guthaben wird nach und nach aufgezehrt.
Deshalb ist die Frage „Wie weit ist es noch bis zur Liquidation?“ kein vollständiger Risikokennwert. Du musst auch wissen, wie viel Liquidität für einen regulären Ausstieg erforderlich ist, welche Position zuerst an Markttiefe verliert und ob du die Position noch reduzieren kannst, wenn eine Plattform Verzögerungen aufweist.
Besonders wichtig ist die Unterscheidung zwischen dem bilanziellen Nettowert und der aktuell verfügbaren Margin. Selbst wenn sich Gewinne und Verluste auf verschiedenen Plattformen ungefähr ausgleichen, lassen sich Gewinne womöglich nicht rechtzeitig auf die Seite übertragen, die einen zusätzlichen Puffer benötigt. Die Gesamtbilanz wirkt ausgeglichen, während einzelne Konten bereits unter Druck geraten können. Genau hier werden Portfoliorisiken leicht übersehen.
Ein wirklich aussagekräftiger Stresstest besteht nicht einfach darin, den Preis um einen bestimmten Betrag zu senken. Stattdessen müssen Preis, Liquidität, Zinsen und Plattformverfügbarkeit gemeinsam in einem Worst-Case-Szenario betrachtet werden. Der Sicherheitspuffer ist keine Prozentzahl auf dem Bildschirm, sondern die Frage, ob du im Problemfall noch Handlungsmöglichkeiten hast.
Nächster Beitrag: Mehrere Positionen pro Kredit erhöhen die Kapitaleffizienz, aber auch das Korrelationsrisiko.
#保证金 #DeFi风控
【CJ – Fortsetzung für Fortgeschrittene 04/30 · Folge 32】
Dass die Liquidationsschwelle noch nicht erreicht ist, bedeutet nicht, dass sich kein Risiko nähert. Bei vielen Positionen geht zuerst der Puffer verloren.
Ein scheinbar richtungsneutrales Portfolio kann gleichzeitig unter verschiedenen Belastungen stehen: Abschläge auf Sicherheiten, eine größere Basis zwischen den Absicherungspositionen, steigende Kreditzinsen, Auszahlungsbeschränkungen auf einer Plattform oder mehrere Strategien, die gleichzeitig Margin benötigen. Die Preise bewegen sich nicht stark, doch das verfügbare Guthaben wird nach und nach aufgezehrt.
Deshalb ist die Frage „Wie weit ist es noch bis zur Liquidation?“ kein vollständiger Risikokennwert. Du musst auch wissen, wie viel Liquidität für einen regulären Ausstieg erforderlich ist, welche Position zuerst an Markttiefe verliert und ob du die Position noch reduzieren kannst, wenn eine Plattform Verzögerungen aufweist.
Besonders wichtig ist die Unterscheidung zwischen dem bilanziellen Nettowert und der aktuell verfügbaren Margin. Selbst wenn sich Gewinne und Verluste auf verschiedenen Plattformen ungefähr ausgleichen, lassen sich Gewinne womöglich nicht rechtzeitig auf die Seite übertragen, die einen zusätzlichen Puffer benötigt. Die Gesamtbilanz wirkt ausgeglichen, während einzelne Konten bereits unter Druck geraten können. Genau hier werden Portfoliorisiken leicht übersehen.
Ein wirklich aussagekräftiger Stresstest besteht nicht einfach darin, den Preis um einen bestimmten Betrag zu senken. Stattdessen müssen Preis, Liquidität, Zinsen und Plattformverfügbarkeit gemeinsam in einem Worst-Case-Szenario betrachtet werden. Der Sicherheitspuffer ist keine Prozentzahl auf dem Bildschirm, sondern die Frage, ob du im Problemfall noch Handlungsmöglichkeiten hast.
Nächster Beitrag: Mehrere Positionen pro Kredit erhöhen die Kapitaleffizienz, aber auch das Korrelationsrisiko.
#保证金 #DeFi风控
Dass die Liquidationsschwelle noch nicht erreicht ist, bedeutet nicht, dass sich kein Risiko nähert. Bei vielen Positionen geht zuerst der Puffer verloren.
Ein scheinbar richtungsneutrales Portfolio kann gleichzeitig unter verschiedenen Belastungen stehen: Abschläge auf Sicherheiten, eine größere Basis zwischen den Absicherungspositionen, steigende Kreditzinsen, Auszahlungsbeschränkungen auf einer Plattform oder mehrere Strategien, die gleichzeitig Margin benötigen. Die Preise bewegen sich nicht stark, doch das verfügbare Guthaben wird nach und nach aufgezehrt.
Deshalb ist die Frage „Wie weit ist es noch bis zur Liquidation?“ kein vollständiger Risikokennwert. Du musst auch wissen, wie viel Liquidität für einen regulären Ausstieg erforderlich ist, welche Position zuerst an Markttiefe verliert und ob du die Position noch reduzieren kannst, wenn eine Plattform Verzögerungen aufweist.
Besonders wichtig ist die Unterscheidung zwischen dem bilanziellen Nettowert und der aktuell verfügbaren Margin. Selbst wenn sich Gewinne und Verluste auf verschiedenen Plattformen ungefähr ausgleichen, lassen sich Gewinne womöglich nicht rechtzeitig auf die Seite übertragen, die einen zusätzlichen Puffer benötigt. Die Gesamtbilanz wirkt ausgeglichen, während einzelne Konten bereits unter Druck geraten können. Genau hier werden Portfoliorisiken leicht übersehen.
Ein wirklich aussagekräftiger Stresstest besteht nicht einfach darin, den Preis um einen bestimmten Betrag zu senken. Stattdessen müssen Preis, Liquidität, Zinsen und Plattformverfügbarkeit gemeinsam in einem Worst-Case-Szenario betrachtet werden. Der Sicherheitspuffer ist keine Prozentzahl auf dem Bildschirm, sondern die Frage, ob du im Problemfall noch Handlungsmöglichkeiten hast.
Nächster Beitrag: Mehrere Positionen pro Kredit erhöhen die Kapitaleffizienz, aber auch das Korrelationsrisiko.
#保证金 #DeFi风控
124
·
--
【CJ-Fortsetzung für Fortgeschrittene 03/30 · Beitrag Nr. 31】
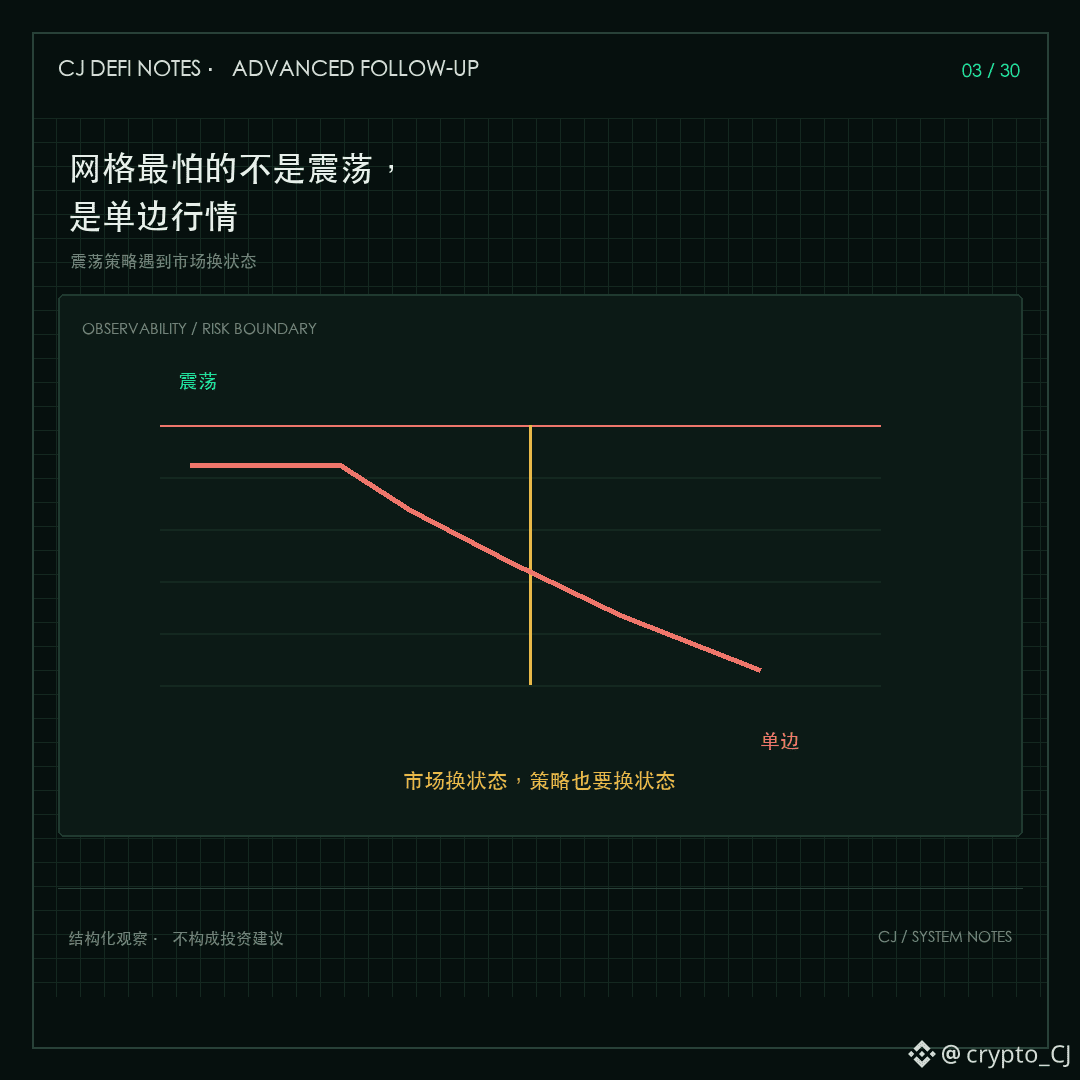
Ein Grid ist in Seitwärtsmärkten sehr fleißig. Bewegt sich der Markt jedoch nur in eine Richtung, wird aus diesem Fleiß schnell ein fortlaufender Bestandsaufbau.
Die Erträge eines Grids entstehen dadurch, dass der Kurs wiederholt zwischen benachbarten Preisstufen hin und her pendelt. Doch nur weil der Kurs in der Vergangenheit immer wieder durch eine Spanne gelaufen ist, heißt das nicht, dass er beim nächsten Mal zurückkehrt. Bei einem anhaltenden Rückgang werden die Kauforders nach und nach ausgeführt, während die gegenläufigen Verkaufsorders lange auf sich warten lassen. Auf dem Konto sammeln sich dann keine „günstigen Gelegenheiten“, sondern immer größere Bestände in dieselbe Richtung.
Viele verstehen „je tiefer der Kurs fällt, desto mehr kaufen“ als Möglichkeit, den Einstandspreis zu senken. Dabei vergessen sie, dass zugleich auch ihr Richtungsrisiko steigt. Hält die Marktbewegung an, wird aus dem Grid-Handel mit Kursschwankungen ein passives Halten von Positionen.
Selbst wenn also ständig Kauforders ausgeführt werden, entstehen durch Pendelbewegungen innerhalb einer Spanne andere Bestände als bei einem anhaltenden Rückgang. Im ersten Fall gibt es möglicherweise passende Verkäufe, im zweiten bleiben womöglich nur die Käufe. Wer bei der Auswertung realisierte Grid-Gewinne und die Wertveränderungen der noch gehaltenen Bestände getrennt betrachtet, lässt sich nicht von kurzfristigen Gewinnen über das Gesamtrisiko hinwegtäuschen.
Deshalb sollte man bei einem Grid nicht nur auf die Backtest-Kurve schauen, sondern auch auf einseitige Marktszenarien: Wie groß können die Bestände werden? Wann werden keine weiteren Orders mehr aufgegeben? Welche Orders müssen storniert werden? Und wie sieht der Ausstieg aus? Bei einer Strategie für Seitwärtsmärkte ist der wichtigste Parameter oft nicht, wie engmaschig das Grid ist, sondern wann es anerkennt, dass sich der Markt in einem neuen Zustand befindet.
Nächster Beitrag: Warum wird die Margin schon knapp, obwohl der Kurs kaum gefallen ist?
#网格策略 #Marktstruktur
【CJ-Fortsetzung für Fortgeschrittene 03/30 · Beitrag Nr. 31】
Ein Grid ist in Seitwärtsmärkten sehr fleißig. Bewegt sich der Markt jedoch nur in eine Richtung, wird aus diesem Fleiß schnell ein fortlaufender Bestandsaufbau.
Die Erträge eines Grids entstehen dadurch, dass der Kurs wiederholt zwischen benachbarten Preisstufen hin und her pendelt. Doch nur weil der Kurs in der Vergangenheit immer wieder durch eine Spanne gelaufen ist, heißt das nicht, dass er beim nächsten Mal zurückkehrt. Bei einem anhaltenden Rückgang werden die Kauforders nach und nach ausgeführt, während die gegenläufigen Verkaufsorders lange auf sich warten lassen. Auf dem Konto sammeln sich dann keine „günstigen Gelegenheiten“, sondern immer größere Bestände in dieselbe Richtung.
Viele verstehen „je tiefer der Kurs fällt, desto mehr kaufen“ als Möglichkeit, den Einstandspreis zu senken. Dabei vergessen sie, dass zugleich auch ihr Richtungsrisiko steigt. Hält die Marktbewegung an, wird aus dem Grid-Handel mit Kursschwankungen ein passives Halten von Positionen.
Selbst wenn also ständig Kauforders ausgeführt werden, entstehen durch Pendelbewegungen innerhalb einer Spanne andere Bestände als bei einem anhaltenden Rückgang. Im ersten Fall gibt es möglicherweise passende Verkäufe, im zweiten bleiben womöglich nur die Käufe. Wer bei der Auswertung realisierte Grid-Gewinne und die Wertveränderungen der noch gehaltenen Bestände getrennt betrachtet, lässt sich nicht von kurzfristigen Gewinnen über das Gesamtrisiko hinwegtäuschen.
Deshalb sollte man bei einem Grid nicht nur auf die Backtest-Kurve schauen, sondern auch auf einseitige Marktszenarien: Wie groß können die Bestände werden? Wann werden keine weiteren Orders mehr aufgegeben? Welche Orders müssen storniert werden? Und wie sieht der Ausstieg aus? Bei einer Strategie für Seitwärtsmärkte ist der wichtigste Parameter oft nicht, wie engmaschig das Grid ist, sondern wann es anerkennt, dass sich der Markt in einem neuen Zustand befindet.
Nächster Beitrag: Warum wird die Margin schon knapp, obwohl der Kurs kaum gefallen ist?
#网格策略 #Marktstruktur
Ein Grid ist in Seitwärtsmärkten sehr fleißig. Bewegt sich der Markt jedoch nur in eine Richtung, wird aus diesem Fleiß schnell ein fortlaufender Bestandsaufbau.
Die Erträge eines Grids entstehen dadurch, dass der Kurs wiederholt zwischen benachbarten Preisstufen hin und her pendelt. Doch nur weil der Kurs in der Vergangenheit immer wieder durch eine Spanne gelaufen ist, heißt das nicht, dass er beim nächsten Mal zurückkehrt. Bei einem anhaltenden Rückgang werden die Kauforders nach und nach ausgeführt, während die gegenläufigen Verkaufsorders lange auf sich warten lassen. Auf dem Konto sammeln sich dann keine „günstigen Gelegenheiten“, sondern immer größere Bestände in dieselbe Richtung.
Viele verstehen „je tiefer der Kurs fällt, desto mehr kaufen“ als Möglichkeit, den Einstandspreis zu senken. Dabei vergessen sie, dass zugleich auch ihr Richtungsrisiko steigt. Hält die Marktbewegung an, wird aus dem Grid-Handel mit Kursschwankungen ein passives Halten von Positionen.
Selbst wenn also ständig Kauforders ausgeführt werden, entstehen durch Pendelbewegungen innerhalb einer Spanne andere Bestände als bei einem anhaltenden Rückgang. Im ersten Fall gibt es möglicherweise passende Verkäufe, im zweiten bleiben womöglich nur die Käufe. Wer bei der Auswertung realisierte Grid-Gewinne und die Wertveränderungen der noch gehaltenen Bestände getrennt betrachtet, lässt sich nicht von kurzfristigen Gewinnen über das Gesamtrisiko hinwegtäuschen.
Deshalb sollte man bei einem Grid nicht nur auf die Backtest-Kurve schauen, sondern auch auf einseitige Marktszenarien: Wie groß können die Bestände werden? Wann werden keine weiteren Orders mehr aufgegeben? Welche Orders müssen storniert werden? Und wie sieht der Ausstieg aus? Bei einer Strategie für Seitwärtsmärkte ist der wichtigste Parameter oft nicht, wie engmaschig das Grid ist, sondern wann es anerkennt, dass sich der Markt in einem neuen Zustand befindet.
Nächster Beitrag: Warum wird die Margin schon knapp, obwohl der Kurs kaum gefallen ist?
#网格策略 #Marktstruktur
179
·
--
【CJ Fortgeschrittene Fortsetzung 02/30 · Insgesamt Beitrag 30】
Was eine Strategie nach einem Neustart am meisten fürchten sollte, ist nicht, ein paar Sekunden langsamer zu sein, sondern vergessen zu haben, was sie bereits getan hat.
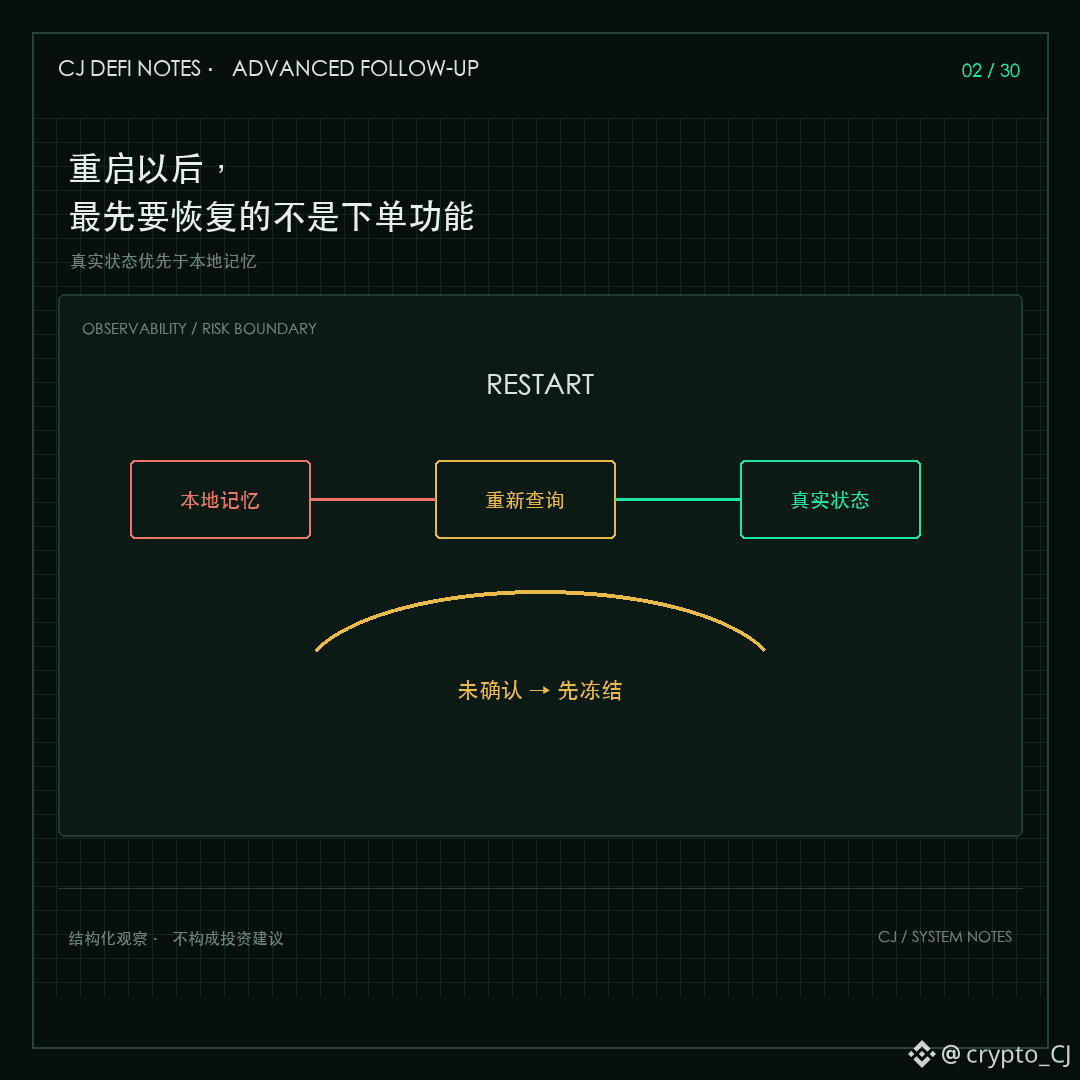
Viele Programme tun beim Neustart nur zwei Dinge: Sie verbinden sich erneut mit der Schnittstelle und lesen weiter die Marktdaten ein. Doch zuerst muss der tatsächliche Zustand wiederhergestellt werden: Welche Aufträge sind noch aktiv? Welche wurden teilweise ausgeführt? Was befindet sich tatsächlich auf dem Konto? Und stimmen der zuletzt gespeicherte Programmstatus und der vom Handelsplatz zurückgemeldete Status überein?
Wenn die lokalen Aufzeichnungen besagen, dass „keine Position besteht“, während am Handelsplatz tatsächlich bereits die Hälfte eines Auftrags ausgeführt wurde, könnte das Programm nach dem Neustart eine weitere Position eröffnen. Umgekehrt kann das System endlos hängen bleiben, wenn die lokalen Aufzeichnungen einen alten Auftrag enthalten, den der Handelsplatz längst storniert hat, und deshalb keine Rückmeldung eintrifft.
Bei der Wiederherstellung müssen auch zwei Zeitpunkte unterschieden werden: der Zeitpunkt der letzten lokalen Speicherung und der Zeitpunkt der letzten Aktualisierung auf der Plattform. Dass beide Datensätze existieren, bedeutet nicht, dass sie denselben Zustand beschreiben. Nicht erklärbare Abweichungen müssen protokolliert werden. Ein Neustart darf sie nicht einfach stillschweigend überspringen.
Eine zuverlässige Wiederherstellung sollte in dieser Reihenfolge ablaufen: Zuerst die tatsächlichen Aufträge und Positionen abrufen, dann mit dem lokalen Status abgleichen. Was sich nicht verifizieren lässt, wird zunächst eingefroren – keine überstürzten neuen Aktionen. Bei einem Neustart geht es nicht einfach darum, den Prozess wieder zu starten, sondern das System aus einem ungewissen Zustand zurück in einen nachvollziehbaren Zustand zu versetzen.
Nächster Beitrag: Was eine Grid-Strategie am meisten fürchten sollte, ist nicht eine Seitwärtsbewegung, sondern einen Trendmarkt für eine Seitwärtsbewegung zu halten.
#交易机器人 #ProgrammRisikokontrolle
【CJ Fortgeschrittene Fortsetzung 02/30 · Insgesamt Beitrag 30】
Was eine Strategie nach einem Neustart am meisten fürchten sollte, ist nicht, ein paar Sekunden langsamer zu sein, sondern vergessen zu haben, was sie bereits getan hat.
Viele Programme tun beim Neustart nur zwei Dinge: Sie verbinden sich erneut mit der Schnittstelle und lesen weiter die Marktdaten ein. Doch zuerst muss der tatsächliche Zustand wiederhergestellt werden: Welche Aufträge sind noch aktiv? Welche wurden teilweise ausgeführt? Was befindet sich tatsächlich auf dem Konto? Und stimmen der zuletzt gespeicherte Programmstatus und der vom Handelsplatz zurückgemeldete Status überein?
Wenn die lokalen Aufzeichnungen besagen, dass „keine Position besteht“, während am Handelsplatz tatsächlich bereits die Hälfte eines Auftrags ausgeführt wurde, könnte das Programm nach dem Neustart eine weitere Position eröffnen. Umgekehrt kann das System endlos hängen bleiben, wenn die lokalen Aufzeichnungen einen alten Auftrag enthalten, den der Handelsplatz längst storniert hat, und deshalb keine Rückmeldung eintrifft.
Bei der Wiederherstellung müssen auch zwei Zeitpunkte unterschieden werden: der Zeitpunkt der letzten lokalen Speicherung und der Zeitpunkt der letzten Aktualisierung auf der Plattform. Dass beide Datensätze existieren, bedeutet nicht, dass sie denselben Zustand beschreiben. Nicht erklärbare Abweichungen müssen protokolliert werden. Ein Neustart darf sie nicht einfach stillschweigend überspringen.
Eine zuverlässige Wiederherstellung sollte in dieser Reihenfolge ablaufen: Zuerst die tatsächlichen Aufträge und Positionen abrufen, dann mit dem lokalen Status abgleichen. Was sich nicht verifizieren lässt, wird zunächst eingefroren – keine überstürzten neuen Aktionen. Bei einem Neustart geht es nicht einfach darum, den Prozess wieder zu starten, sondern das System aus einem ungewissen Zustand zurück in einen nachvollziehbaren Zustand zu versetzen.
Nächster Beitrag: Was eine Grid-Strategie am meisten fürchten sollte, ist nicht eine Seitwärtsbewegung, sondern einen Trendmarkt für eine Seitwärtsbewegung zu halten.
#交易机器人 #ProgrammRisikokontrolle
Was eine Strategie nach einem Neustart am meisten fürchten sollte, ist nicht, ein paar Sekunden langsamer zu sein, sondern vergessen zu haben, was sie bereits getan hat.
Viele Programme tun beim Neustart nur zwei Dinge: Sie verbinden sich erneut mit der Schnittstelle und lesen weiter die Marktdaten ein. Doch zuerst muss der tatsächliche Zustand wiederhergestellt werden: Welche Aufträge sind noch aktiv? Welche wurden teilweise ausgeführt? Was befindet sich tatsächlich auf dem Konto? Und stimmen der zuletzt gespeicherte Programmstatus und der vom Handelsplatz zurückgemeldete Status überein?
Wenn die lokalen Aufzeichnungen besagen, dass „keine Position besteht“, während am Handelsplatz tatsächlich bereits die Hälfte eines Auftrags ausgeführt wurde, könnte das Programm nach dem Neustart eine weitere Position eröffnen. Umgekehrt kann das System endlos hängen bleiben, wenn die lokalen Aufzeichnungen einen alten Auftrag enthalten, den der Handelsplatz längst storniert hat, und deshalb keine Rückmeldung eintrifft.
Bei der Wiederherstellung müssen auch zwei Zeitpunkte unterschieden werden: der Zeitpunkt der letzten lokalen Speicherung und der Zeitpunkt der letzten Aktualisierung auf der Plattform. Dass beide Datensätze existieren, bedeutet nicht, dass sie denselben Zustand beschreiben. Nicht erklärbare Abweichungen müssen protokolliert werden. Ein Neustart darf sie nicht einfach stillschweigend überspringen.
Eine zuverlässige Wiederherstellung sollte in dieser Reihenfolge ablaufen: Zuerst die tatsächlichen Aufträge und Positionen abrufen, dann mit dem lokalen Status abgleichen. Was sich nicht verifizieren lässt, wird zunächst eingefroren – keine überstürzten neuen Aktionen. Bei einem Neustart geht es nicht einfach darum, den Prozess wieder zu starten, sondern das System aus einem ungewissen Zustand zurück in einen nachvollziehbaren Zustand zu versetzen.
Nächster Beitrag: Was eine Grid-Strategie am meisten fürchten sollte, ist nicht eine Seitwärtsbewegung, sondern einen Trendmarkt für eine Seitwärtsbewegung zu halten.
#交易机器人 #ProgrammRisikokontrolle
190
·
--
【CJ-Fortsetzung für Fortgeschrittene 01/30 · Beitrag Nr. 29】
Am gefährlichsten ist nicht, dass eine Order nicht ausgeführt wurde, sondern dass das System glaubt, sie sei bereits abgeschlossen.
Eine Hedging-Strategie durchläuft in der Regel mehrere Statusstufen: Wurde die Order angenommen? Wurde sie tatsächlich ausgeführt? In welchem Umfang? Wurde die Position aktualisiert? Ist auch die andere Seite abgeschlossen? Wenn in der Oberfläche „ausgeführt“ angezeigt wird, bedeutet das nur, dass ein bestimmter Schritt eine Rückmeldung geliefert hat – nicht, dass die gesamte Position vollständig abgeglichen ist.
Gerade wenn beide Seiten gleichzeitig ausgeführt werden, kann es passieren, dass eine Seite vollständig und die andere nur teilweise ausgeführt wird. Oder die Börse meldet sich verzögert, sodass das Programm zuerst einen alten Status und erst danach eine neue Ausführungsbestätigung erhält. Gibt das System in diesem Moment sofort eine Ersatzorder auf, kann es das Exposure versehentlich erhöhen. Wird ein unbekannter Status dagegen als Fehlschlag behandelt, kann es zu doppelten Stornierungen kommen.
Ein weiterer leicht zu verwechselnder Punkt: Die Orderrückmeldung bezieht sich auf diese eine Order, während der Abgleich der Gesamtposition zeigt, welches Risiko über beide Seiten hinweg noch besteht. Erst wenn die tatsächlichen Ausführungsmengen beider Seiten in einer gemeinsamen Übersicht erfasst sind, lässt sich unterscheiden, welcher Teil bereits abgeschlossen ist und welcher weiterhin ein Risiko darstellt.
Die Strategie sollte daher die Orderkennung, die Ausführungsmenge und den Zeitpunkt der letzten Aktualisierung speichern und „unbekannt“ als eigenen Status behandeln. Erst die tatsächliche Position prüfen, dann über den nächsten Schritt entscheiden. Arbitrage bedeutet nicht, zwei Orders gleichzeitig aufzugeben, sondern beide Risikopfade bis zu einem nachvollziehbaren Zustand zu führen.
Nächster Beitrag: Nach einem Neustart muss nicht die Orderfunktion als Erstes wiederhergestellt werden.
#套利执行 #Risikomanagement
【CJ-Fortsetzung für Fortgeschrittene 01/30 · Beitrag Nr. 29】
Am gefährlichsten ist nicht, dass eine Order nicht ausgeführt wurde, sondern dass das System glaubt, sie sei bereits abgeschlossen.
Eine Hedging-Strategie durchläuft in der Regel mehrere Statusstufen: Wurde die Order angenommen? Wurde sie tatsächlich ausgeführt? In welchem Umfang? Wurde die Position aktualisiert? Ist auch die andere Seite abgeschlossen? Wenn in der Oberfläche „ausgeführt“ angezeigt wird, bedeutet das nur, dass ein bestimmter Schritt eine Rückmeldung geliefert hat – nicht, dass die gesamte Position vollständig abgeglichen ist.
Gerade wenn beide Seiten gleichzeitig ausgeführt werden, kann es passieren, dass eine Seite vollständig und die andere nur teilweise ausgeführt wird. Oder die Börse meldet sich verzögert, sodass das Programm zuerst einen alten Status und erst danach eine neue Ausführungsbestätigung erhält. Gibt das System in diesem Moment sofort eine Ersatzorder auf, kann es das Exposure versehentlich erhöhen. Wird ein unbekannter Status dagegen als Fehlschlag behandelt, kann es zu doppelten Stornierungen kommen.
Ein weiterer leicht zu verwechselnder Punkt: Die Orderrückmeldung bezieht sich auf diese eine Order, während der Abgleich der Gesamtposition zeigt, welches Risiko über beide Seiten hinweg noch besteht. Erst wenn die tatsächlichen Ausführungsmengen beider Seiten in einer gemeinsamen Übersicht erfasst sind, lässt sich unterscheiden, welcher Teil bereits abgeschlossen ist und welcher weiterhin ein Risiko darstellt.
Die Strategie sollte daher die Orderkennung, die Ausführungsmenge und den Zeitpunkt der letzten Aktualisierung speichern und „unbekannt“ als eigenen Status behandeln. Erst die tatsächliche Position prüfen, dann über den nächsten Schritt entscheiden. Arbitrage bedeutet nicht, zwei Orders gleichzeitig aufzugeben, sondern beide Risikopfade bis zu einem nachvollziehbaren Zustand zu führen.
Nächster Beitrag: Nach einem Neustart muss nicht die Orderfunktion als Erstes wiederhergestellt werden.
#套利执行 #Risikomanagement
Am gefährlichsten ist nicht, dass eine Order nicht ausgeführt wurde, sondern dass das System glaubt, sie sei bereits abgeschlossen.
Eine Hedging-Strategie durchläuft in der Regel mehrere Statusstufen: Wurde die Order angenommen? Wurde sie tatsächlich ausgeführt? In welchem Umfang? Wurde die Position aktualisiert? Ist auch die andere Seite abgeschlossen? Wenn in der Oberfläche „ausgeführt“ angezeigt wird, bedeutet das nur, dass ein bestimmter Schritt eine Rückmeldung geliefert hat – nicht, dass die gesamte Position vollständig abgeglichen ist.
Gerade wenn beide Seiten gleichzeitig ausgeführt werden, kann es passieren, dass eine Seite vollständig und die andere nur teilweise ausgeführt wird. Oder die Börse meldet sich verzögert, sodass das Programm zuerst einen alten Status und erst danach eine neue Ausführungsbestätigung erhält. Gibt das System in diesem Moment sofort eine Ersatzorder auf, kann es das Exposure versehentlich erhöhen. Wird ein unbekannter Status dagegen als Fehlschlag behandelt, kann es zu doppelten Stornierungen kommen.
Ein weiterer leicht zu verwechselnder Punkt: Die Orderrückmeldung bezieht sich auf diese eine Order, während der Abgleich der Gesamtposition zeigt, welches Risiko über beide Seiten hinweg noch besteht. Erst wenn die tatsächlichen Ausführungsmengen beider Seiten in einer gemeinsamen Übersicht erfasst sind, lässt sich unterscheiden, welcher Teil bereits abgeschlossen ist und welcher weiterhin ein Risiko darstellt.
Die Strategie sollte daher die Orderkennung, die Ausführungsmenge und den Zeitpunkt der letzten Aktualisierung speichern und „unbekannt“ als eigenen Status behandeln. Erst die tatsächliche Position prüfen, dann über den nächsten Schritt entscheiden. Arbitrage bedeutet nicht, zwei Orders gleichzeitig aufzugeben, sondern beide Risikopfade bis zu einem nachvollziehbaren Zustand zu führen.
Nächster Beitrag: Nach einem Neustart muss nicht die Orderfunktion als Erstes wiederhergestellt werden.
#套利执行 #Risikomanagement
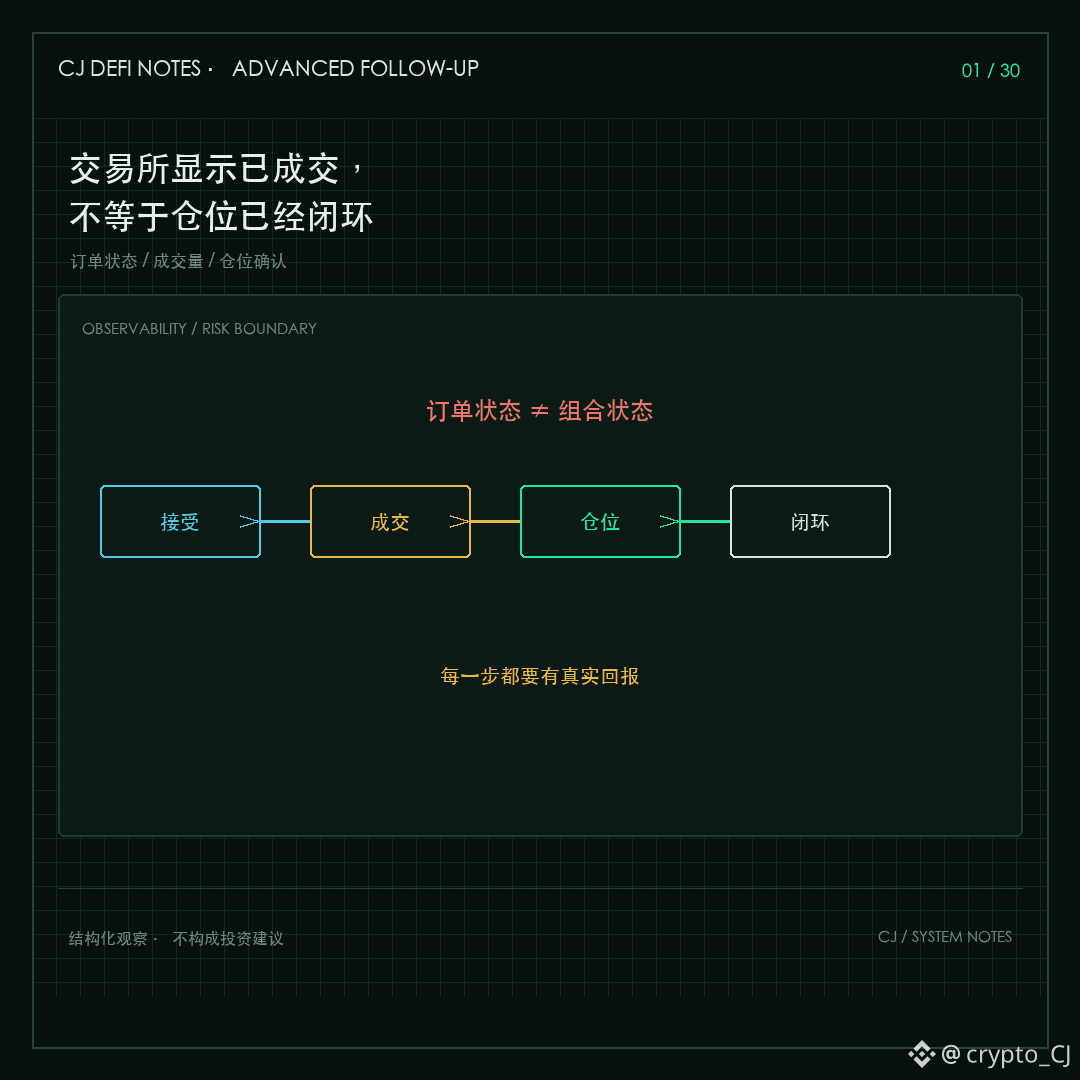
127
·
--
【CJ Arbitrage für Fortgeschrittene 14/14】
Viele diskutieren schon über die Performance von Programmiersprachen, bevor sie überhaupt nachgewiesen haben, dass ihre Strategie profitabel ist. Das ist die falsche Reihenfolge.
Wenn eine Strategie noch ganz neu ist, zählt vor allem, sie schnell zu überprüfen: Sind die Daten verfügbar? Sind die Signale echt? Bleibt nach Gebühren und Slippage noch Gewinn übrig? Und was passiert, wenn etwas schiefgeht? Python eignet sich für Prototypen, Forschung und Tools mit niedriger Frequenz, denn Änderungen lassen sich schnell umsetzen und das Ökosystem ist umfassend. Es ist wichtiger, die Strategie mit kleinem Kapitaleinsatz über einen ausreichend langen Zeitraum stabil laufen zu lassen, als von Anfang an auf maximale Geschwindigkeit zu setzen.
Erst wenn die Strategie mehrere Börsen, hohe Parallelität und zeitkritische Hot Paths umfasst, ändern sich die Anforderungen. Wenn Marktdaten gleichzeitig eintreffen, Orders schnell signiert werden müssen und weder Garbage Collection noch blockierende Prozesse lange Latenzspitzen verursachen dürfen, kommen die Performance, der kontrollierbare Speicherverbrauch und die Stabilität von Rust wirklich zum Tragen. CJ hat sein System nach und nach auf Rust umgestellt und den Hot Path von den Marktdaten bis zum Absenden der Order optimiert. Das war jedoch eine technische Weiterentwicklung, nachdem die Strategie bereits funktionierte – nicht die Quelle der Gewinne.
Ob sich eine Neuentwicklung lohnt, lässt sich an drei Anzeichen erkennen: Die Latenz führt nachweislich zu verpassten Orders, die Schwankungen der aktuellen Sprache lassen sich nicht durch eine andere Architektur beheben, oder das System wächst über die Stabilitätsgrenzen eines einzelnen Prozesses hinaus. Andernfalls führt selbst der schnellste Code nur dazu, dass eine ungeprüfte Idee schneller ausgeführt wird.
Alle 14 Beiträge laufen auf dieselbe Schlussfolgerung hinaus: Chancen entstehen durch Marktineffizienzen, Gewinne durch eine vollständige Ausführung, und langfristige Vorteile dadurch, dass Analyse, Risikokontrolle und Technik zu einem System verbunden werden.
#量化开发 #Rust
【CJ Arbitrage für Fortgeschrittene 14/14】
Viele diskutieren schon über die Performance von Programmiersprachen, bevor sie überhaupt nachgewiesen haben, dass ihre Strategie profitabel ist. Das ist die falsche Reihenfolge.
Wenn eine Strategie noch ganz neu ist, zählt vor allem, sie schnell zu überprüfen: Sind die Daten verfügbar? Sind die Signale echt? Bleibt nach Gebühren und Slippage noch Gewinn übrig? Und was passiert, wenn etwas schiefgeht? Python eignet sich für Prototypen, Forschung und Tools mit niedriger Frequenz, denn Änderungen lassen sich schnell umsetzen und das Ökosystem ist umfassend. Es ist wichtiger, die Strategie mit kleinem Kapitaleinsatz über einen ausreichend langen Zeitraum stabil laufen zu lassen, als von Anfang an auf maximale Geschwindigkeit zu setzen.
Erst wenn die Strategie mehrere Börsen, hohe Parallelität und zeitkritische Hot Paths umfasst, ändern sich die Anforderungen. Wenn Marktdaten gleichzeitig eintreffen, Orders schnell signiert werden müssen und weder Garbage Collection noch blockierende Prozesse lange Latenzspitzen verursachen dürfen, kommen die Performance, der kontrollierbare Speicherverbrauch und die Stabilität von Rust wirklich zum Tragen. CJ hat sein System nach und nach auf Rust umgestellt und den Hot Path von den Marktdaten bis zum Absenden der Order optimiert. Das war jedoch eine technische Weiterentwicklung, nachdem die Strategie bereits funktionierte – nicht die Quelle der Gewinne.
Ob sich eine Neuentwicklung lohnt, lässt sich an drei Anzeichen erkennen: Die Latenz führt nachweislich zu verpassten Orders, die Schwankungen der aktuellen Sprache lassen sich nicht durch eine andere Architektur beheben, oder das System wächst über die Stabilitätsgrenzen eines einzelnen Prozesses hinaus. Andernfalls führt selbst der schnellste Code nur dazu, dass eine ungeprüfte Idee schneller ausgeführt wird.
Alle 14 Beiträge laufen auf dieselbe Schlussfolgerung hinaus: Chancen entstehen durch Marktineffizienzen, Gewinne durch eine vollständige Ausführung, und langfristige Vorteile dadurch, dass Analyse, Risikokontrolle und Technik zu einem System verbunden werden.
#量化开发 #Rust
Viele diskutieren schon über die Performance von Programmiersprachen, bevor sie überhaupt nachgewiesen haben, dass ihre Strategie profitabel ist. Das ist die falsche Reihenfolge.
Wenn eine Strategie noch ganz neu ist, zählt vor allem, sie schnell zu überprüfen: Sind die Daten verfügbar? Sind die Signale echt? Bleibt nach Gebühren und Slippage noch Gewinn übrig? Und was passiert, wenn etwas schiefgeht? Python eignet sich für Prototypen, Forschung und Tools mit niedriger Frequenz, denn Änderungen lassen sich schnell umsetzen und das Ökosystem ist umfassend. Es ist wichtiger, die Strategie mit kleinem Kapitaleinsatz über einen ausreichend langen Zeitraum stabil laufen zu lassen, als von Anfang an auf maximale Geschwindigkeit zu setzen.
Erst wenn die Strategie mehrere Börsen, hohe Parallelität und zeitkritische Hot Paths umfasst, ändern sich die Anforderungen. Wenn Marktdaten gleichzeitig eintreffen, Orders schnell signiert werden müssen und weder Garbage Collection noch blockierende Prozesse lange Latenzspitzen verursachen dürfen, kommen die Performance, der kontrollierbare Speicherverbrauch und die Stabilität von Rust wirklich zum Tragen. CJ hat sein System nach und nach auf Rust umgestellt und den Hot Path von den Marktdaten bis zum Absenden der Order optimiert. Das war jedoch eine technische Weiterentwicklung, nachdem die Strategie bereits funktionierte – nicht die Quelle der Gewinne.
Ob sich eine Neuentwicklung lohnt, lässt sich an drei Anzeichen erkennen: Die Latenz führt nachweislich zu verpassten Orders, die Schwankungen der aktuellen Sprache lassen sich nicht durch eine andere Architektur beheben, oder das System wächst über die Stabilitätsgrenzen eines einzelnen Prozesses hinaus. Andernfalls führt selbst der schnellste Code nur dazu, dass eine ungeprüfte Idee schneller ausgeführt wird.
Alle 14 Beiträge laufen auf dieselbe Schlussfolgerung hinaus: Chancen entstehen durch Marktineffizienzen, Gewinne durch eine vollständige Ausführung, und langfristige Vorteile dadurch, dass Analyse, Risikokontrolle und Technik zu einem System verbunden werden.
#量化开发 #Rust
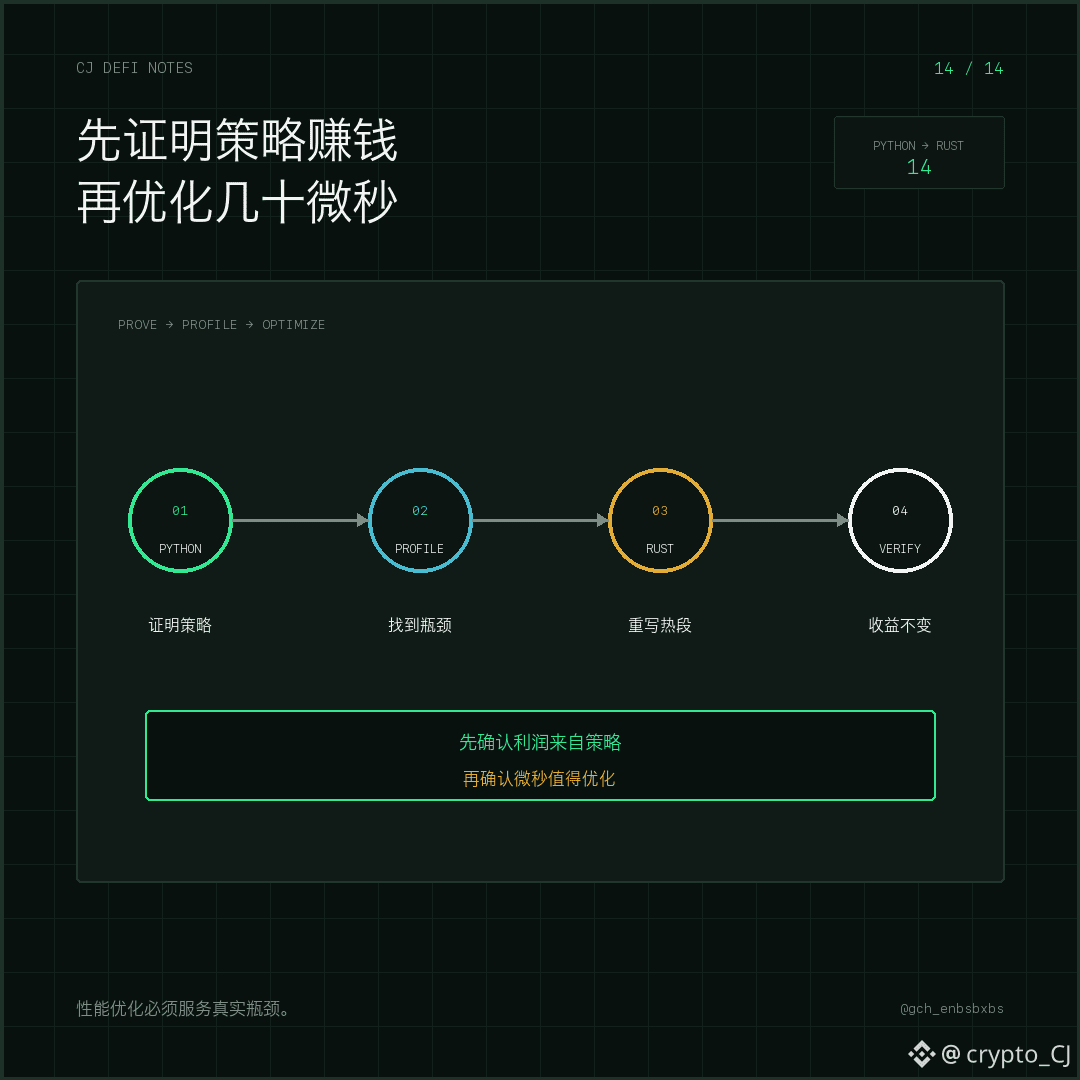
129
·
--
【CJ Arbitrage für Fortgeschrittene 13/14】
Auf einem Trading-Desk stehen oft viele Bildschirme – das sieht professionell aus. Wirklich wichtig ist aber nicht die Anzahl der Bildschirme, sondern dass ein Problem in einem System nicht gleich alle anderen Aufgaben mitreißt.
CJ hat schon einmal seine Arbeitsumgebung vorgestellt: Aufgaben wie Arbitrage, Bot-Jagd und Skriptentwicklung sind auf unterschiedliche Geräte und Anzeigebereiche verteilt. Dahinter steckt das Prinzip der Isolation. Wenn das Marktprogramm hängen bleibt, sollte das die Risikowarnungen nicht beeinträchtigen. Ein Testskript, das die CPU auslastet, sollte laufende Strategien nicht verlangsamen. Und wenn es bei einem Konto oder einer Plattform zu Problemen kommt, sollte dadurch nicht das gesamte Kapital gleichzeitig außer Kontrolle geraten.
Auch die Benutzeroberfläche ist Teil des Risikomanagements. Wichtige Informationen müssen auf einen Blick erkennbar sein: tatsächlich eingesetztes Kapital, nominales Gesamtexposure, Status der einzelnen Positionen, laufende Gebühren, nicht realisierter Gewinn oder Verlust, Warnmeldungen und Datenverzögerungen. Besonders wichtig ist die Unterscheidung zwischen „Gesamtposition des Grid“ und „tatsächlich eingesetztem Kapital“. Andernfalls kann eine beeindruckend große Zahl dazu führen, dass man sein tatsächliches Risiko falsch einschätzt. Eine hübsche Oberfläche ist kein Selbstzweck – entscheidend ist, Fehlinterpretationen und übersehene Informationen zu vermeiden.
Auch mit wenigen Geräten lässt sich Isolation umsetzen: Prozesse, Konten, Logs und Berechtigungen voneinander trennen, die Testumgebung nicht mit der realen Ausführung verbinden und wichtige Warnmeldungen nicht mit gewöhnlichen Benachrichtigungen vermischen. Je komplexer das System ist, desto wichtiger ist es, dass jeder Teil nur eine Aufgabe übernimmt. Professionalität bedeutet nicht, mehr Fenster gleichzeitig geöffnet zu haben. Sie bedeutet, auch dann noch zu wissen, was gestoppt und was geschützt werden muss, wenn ein Fenster ausfällt.
Im nächsten Beitrag: Wann reicht Python aus, und wann lohnt es sich, den Performance-Hotpath in Rust neu zu schreiben?
#交易系统 #Risikotrennung
【CJ Arbitrage für Fortgeschrittene 13/14】
Auf einem Trading-Desk stehen oft viele Bildschirme – das sieht professionell aus. Wirklich wichtig ist aber nicht die Anzahl der Bildschirme, sondern dass ein Problem in einem System nicht gleich alle anderen Aufgaben mitreißt.
CJ hat schon einmal seine Arbeitsumgebung vorgestellt: Aufgaben wie Arbitrage, Bot-Jagd und Skriptentwicklung sind auf unterschiedliche Geräte und Anzeigebereiche verteilt. Dahinter steckt das Prinzip der Isolation. Wenn das Marktprogramm hängen bleibt, sollte das die Risikowarnungen nicht beeinträchtigen. Ein Testskript, das die CPU auslastet, sollte laufende Strategien nicht verlangsamen. Und wenn es bei einem Konto oder einer Plattform zu Problemen kommt, sollte dadurch nicht das gesamte Kapital gleichzeitig außer Kontrolle geraten.
Auch die Benutzeroberfläche ist Teil des Risikomanagements. Wichtige Informationen müssen auf einen Blick erkennbar sein: tatsächlich eingesetztes Kapital, nominales Gesamtexposure, Status der einzelnen Positionen, laufende Gebühren, nicht realisierter Gewinn oder Verlust, Warnmeldungen und Datenverzögerungen. Besonders wichtig ist die Unterscheidung zwischen „Gesamtposition des Grid“ und „tatsächlich eingesetztem Kapital“. Andernfalls kann eine beeindruckend große Zahl dazu führen, dass man sein tatsächliches Risiko falsch einschätzt. Eine hübsche Oberfläche ist kein Selbstzweck – entscheidend ist, Fehlinterpretationen und übersehene Informationen zu vermeiden.
Auch mit wenigen Geräten lässt sich Isolation umsetzen: Prozesse, Konten, Logs und Berechtigungen voneinander trennen, die Testumgebung nicht mit der realen Ausführung verbinden und wichtige Warnmeldungen nicht mit gewöhnlichen Benachrichtigungen vermischen. Je komplexer das System ist, desto wichtiger ist es, dass jeder Teil nur eine Aufgabe übernimmt. Professionalität bedeutet nicht, mehr Fenster gleichzeitig geöffnet zu haben. Sie bedeutet, auch dann noch zu wissen, was gestoppt und was geschützt werden muss, wenn ein Fenster ausfällt.
Im nächsten Beitrag: Wann reicht Python aus, und wann lohnt es sich, den Performance-Hotpath in Rust neu zu schreiben?
#交易系统 #Risikotrennung
Auf einem Trading-Desk stehen oft viele Bildschirme – das sieht professionell aus. Wirklich wichtig ist aber nicht die Anzahl der Bildschirme, sondern dass ein Problem in einem System nicht gleich alle anderen Aufgaben mitreißt.
CJ hat schon einmal seine Arbeitsumgebung vorgestellt: Aufgaben wie Arbitrage, Bot-Jagd und Skriptentwicklung sind auf unterschiedliche Geräte und Anzeigebereiche verteilt. Dahinter steckt das Prinzip der Isolation. Wenn das Marktprogramm hängen bleibt, sollte das die Risikowarnungen nicht beeinträchtigen. Ein Testskript, das die CPU auslastet, sollte laufende Strategien nicht verlangsamen. Und wenn es bei einem Konto oder einer Plattform zu Problemen kommt, sollte dadurch nicht das gesamte Kapital gleichzeitig außer Kontrolle geraten.
Auch die Benutzeroberfläche ist Teil des Risikomanagements. Wichtige Informationen müssen auf einen Blick erkennbar sein: tatsächlich eingesetztes Kapital, nominales Gesamtexposure, Status der einzelnen Positionen, laufende Gebühren, nicht realisierter Gewinn oder Verlust, Warnmeldungen und Datenverzögerungen. Besonders wichtig ist die Unterscheidung zwischen „Gesamtposition des Grid“ und „tatsächlich eingesetztem Kapital“. Andernfalls kann eine beeindruckend große Zahl dazu führen, dass man sein tatsächliches Risiko falsch einschätzt. Eine hübsche Oberfläche ist kein Selbstzweck – entscheidend ist, Fehlinterpretationen und übersehene Informationen zu vermeiden.
Auch mit wenigen Geräten lässt sich Isolation umsetzen: Prozesse, Konten, Logs und Berechtigungen voneinander trennen, die Testumgebung nicht mit der realen Ausführung verbinden und wichtige Warnmeldungen nicht mit gewöhnlichen Benachrichtigungen vermischen. Je komplexer das System ist, desto wichtiger ist es, dass jeder Teil nur eine Aufgabe übernimmt. Professionalität bedeutet nicht, mehr Fenster gleichzeitig geöffnet zu haben. Sie bedeutet, auch dann noch zu wissen, was gestoppt und was geschützt werden muss, wenn ein Fenster ausfällt.
Im nächsten Beitrag: Wann reicht Python aus, und wann lohnt es sich, den Performance-Hotpath in Rust neu zu schreiben?
#交易系统 #Risikotrennung
112
·
--
【CJ Arbitrage für Fortgeschrittene 12/14】
Wenn von Automatisierung die Rede ist, denken viele zuerst an automatische Orderausführung. Die zuverlässigere Reihenfolge ist jedoch: Lass das System Unregelmäßigkeiten früher erkennen als du.
CJ hat in der Vergangenheit mithilfe von KI Überwachungssysteme für mehrere Börsen aufgebaut. Dabei wurden Spotpreise, Kontraktpreise, Finanzierungsraten, plötzliche Veränderungen des Handelsvolumens sowie eine unerwartete Ausweitung der Preisdifferenz zwischen Spot- und Kontraktmärkten beobachtet. Sobald Bedingungen erfüllt sind, wird zunächst ein Alarm ausgelöst. Anschließend entscheidet die Strategie, ob sich ein Eingreifen lohnt. Diese Wahrnehmungsschicht verdient auf den ersten Blick kein Geld, entscheidet aber darüber, ob andere eine Gelegenheit bereits genutzt haben, wenn du sie entdeckst.
Bei der Überwachung geht es aber nicht nur um Geschwindigkeit. Daten von Börsen können ausfallen, die Zuordnung von Coins kann fehlerhaft sein und unterschiedliche Berechnungsmethoden beim Handelsvolumen können falsche Signale erzeugen. Wenn ein Alarm nicht erkennen lässt, von welcher Plattform und welchem Handelspaar er stammt, wie lange die Abweichung anhält und ob die Daten vollständig sind, sorgt er nur für mehr Lärm. Gibt es zu viele Alarme, schalten die Menschen am Ende meist den Ton aus.
Deshalb solltest du zunächst verschiedene Stufen festlegen: Information, Überprüfung erforderlich und sofortiger Stopp. Lege dann für jede Art von Unregelmäßigkeit eine Abkühlzeit, eine Daten-Gegenprüfung und einen Alarm bei Verbindungsverlust fest. Über automatische Orderausführung solltest du erst nachdenken, wenn Strategie, Risikokontrolle und Ausfallabsicherung stabil funktionieren. Der Wert der Automatisierung liegt nicht darin, dass Maschinen für dich impulsiv handeln, sondern darin, dass Risiken und Chancen früher in den Blick rücken.
Im nächsten Beitrag: Wenn es immer mehr Skripte gibt – warum gehört dann auch die Arbeitsumgebung selbst zum Risikokontrollsystem?
#量化监控 #交易系统
【CJ Arbitrage für Fortgeschrittene 12/14】
Wenn von Automatisierung die Rede ist, denken viele zuerst an automatische Orderausführung. Die zuverlässigere Reihenfolge ist jedoch: Lass das System Unregelmäßigkeiten früher erkennen als du.
CJ hat in der Vergangenheit mithilfe von KI Überwachungssysteme für mehrere Börsen aufgebaut. Dabei wurden Spotpreise, Kontraktpreise, Finanzierungsraten, plötzliche Veränderungen des Handelsvolumens sowie eine unerwartete Ausweitung der Preisdifferenz zwischen Spot- und Kontraktmärkten beobachtet. Sobald Bedingungen erfüllt sind, wird zunächst ein Alarm ausgelöst. Anschließend entscheidet die Strategie, ob sich ein Eingreifen lohnt. Diese Wahrnehmungsschicht verdient auf den ersten Blick kein Geld, entscheidet aber darüber, ob andere eine Gelegenheit bereits genutzt haben, wenn du sie entdeckst.
Bei der Überwachung geht es aber nicht nur um Geschwindigkeit. Daten von Börsen können ausfallen, die Zuordnung von Coins kann fehlerhaft sein und unterschiedliche Berechnungsmethoden beim Handelsvolumen können falsche Signale erzeugen. Wenn ein Alarm nicht erkennen lässt, von welcher Plattform und welchem Handelspaar er stammt, wie lange die Abweichung anhält und ob die Daten vollständig sind, sorgt er nur für mehr Lärm. Gibt es zu viele Alarme, schalten die Menschen am Ende meist den Ton aus.
Deshalb solltest du zunächst verschiedene Stufen festlegen: Information, Überprüfung erforderlich und sofortiger Stopp. Lege dann für jede Art von Unregelmäßigkeit eine Abkühlzeit, eine Daten-Gegenprüfung und einen Alarm bei Verbindungsverlust fest. Über automatische Orderausführung solltest du erst nachdenken, wenn Strategie, Risikokontrolle und Ausfallabsicherung stabil funktionieren. Der Wert der Automatisierung liegt nicht darin, dass Maschinen für dich impulsiv handeln, sondern darin, dass Risiken und Chancen früher in den Blick rücken.
Im nächsten Beitrag: Wenn es immer mehr Skripte gibt – warum gehört dann auch die Arbeitsumgebung selbst zum Risikokontrollsystem?
#量化监控 #交易系统
Wenn von Automatisierung die Rede ist, denken viele zuerst an automatische Orderausführung. Die zuverlässigere Reihenfolge ist jedoch: Lass das System Unregelmäßigkeiten früher erkennen als du.
CJ hat in der Vergangenheit mithilfe von KI Überwachungssysteme für mehrere Börsen aufgebaut. Dabei wurden Spotpreise, Kontraktpreise, Finanzierungsraten, plötzliche Veränderungen des Handelsvolumens sowie eine unerwartete Ausweitung der Preisdifferenz zwischen Spot- und Kontraktmärkten beobachtet. Sobald Bedingungen erfüllt sind, wird zunächst ein Alarm ausgelöst. Anschließend entscheidet die Strategie, ob sich ein Eingreifen lohnt. Diese Wahrnehmungsschicht verdient auf den ersten Blick kein Geld, entscheidet aber darüber, ob andere eine Gelegenheit bereits genutzt haben, wenn du sie entdeckst.
Bei der Überwachung geht es aber nicht nur um Geschwindigkeit. Daten von Börsen können ausfallen, die Zuordnung von Coins kann fehlerhaft sein und unterschiedliche Berechnungsmethoden beim Handelsvolumen können falsche Signale erzeugen. Wenn ein Alarm nicht erkennen lässt, von welcher Plattform und welchem Handelspaar er stammt, wie lange die Abweichung anhält und ob die Daten vollständig sind, sorgt er nur für mehr Lärm. Gibt es zu viele Alarme, schalten die Menschen am Ende meist den Ton aus.
Deshalb solltest du zunächst verschiedene Stufen festlegen: Information, Überprüfung erforderlich und sofortiger Stopp. Lege dann für jede Art von Unregelmäßigkeit eine Abkühlzeit, eine Daten-Gegenprüfung und einen Alarm bei Verbindungsverlust fest. Über automatische Orderausführung solltest du erst nachdenken, wenn Strategie, Risikokontrolle und Ausfallabsicherung stabil funktionieren. Der Wert der Automatisierung liegt nicht darin, dass Maschinen für dich impulsiv handeln, sondern darin, dass Risiken und Chancen früher in den Blick rücken.
Im nächsten Beitrag: Wenn es immer mehr Skripte gibt – warum gehört dann auch die Arbeitsumgebung selbst zum Risikokontrollsystem?
#量化监控 #交易系统
1
118
·
--
【CJ Gewinn-Advancement 11/14】
Mit einer einzigen Transaktion zehnmal gewinnen—neunmal davon trotzdem kann es immer noch eine verlustbringende Strategie sein. Das „Close-to-Close/Order-Flushen“ im Vorhersagemarkt lässt einen dabei leicht diese Tatsache übersehen.
Häufig wird kurz vor dem Ende eines Events mit einem Preis von 0,90 bis 0,95 auf die Seite gekauft, die scheinbar fast sicher ist. In den meisten Fällen lässt sich nur ein Gewinn von 0,05 bis 0,10 erzielen. Tritt dann jedoch genau dieses eine seltene Ereignis ein, kann der Verlust nahe an das gesamte Kapital heranreichen. Der hohe Win-Rate-Feedback-Loop in Folge bringt einen dazu, die Positionen Schritt für Schritt zu vergrößern, bis ein einziges spätes (Tail-)Ergebnis viele der vorherigen kleinen Gewinne wieder aufzehrt.
CJ hat solche 5-Minuten- und 15-Minuten-Events per KI rückgetestet und darauf hingewiesen, dass man nicht nur nach der Trefferquote urteilen darf. Man muss mindestens die realen Odds, die Out-of-Sample-Performance, die Gebühren, die Ausführungs-Slippage und auch Extrem-Szenarien berechnen. Bei Vorhersagen über längere Zeiträume kommen noch weitere Kosten hinzu: Selbst wenn die Richtung am Ende stimmt, kann das Kapital lange gebunden sein—die annualisierte Kapitaleffizienz ist dann oft nicht hoch.
Die Kombination von Vorhersagemärkten und neuen Produkten wie Perp kann neue Absicherungswege eröffnen. Ob das Produkt jedoch existiert, ob die Liquidität ausreicht und ob sich die Regeln ändern—das muss alles erneut überprüft werden. Erst fragen, wie viel man im schlimmsten Fall verlieren kann; dann fragen, wie oft man es innerhalb eines Jahres schaffen kann. Nur darauf zu schauen, „oft zu gewinnen“, birgt das Tail-Risiko leicht im Verborgenen.
Nächster Beitrag: Wenn eine Chance nur für ein paar Sekunden existiert—welchen Schritt sollte ein Trader zuerst automatisieren?
#预测市场 #Quantitatives Backtesting
【CJ Gewinn-Advancement 11/14】
Mit einer einzigen Transaktion zehnmal gewinnen—neunmal davon trotzdem kann es immer noch eine verlustbringende Strategie sein. Das „Close-to-Close/Order-Flushen“ im Vorhersagemarkt lässt einen dabei leicht diese Tatsache übersehen.
Häufig wird kurz vor dem Ende eines Events mit einem Preis von 0,90 bis 0,95 auf die Seite gekauft, die scheinbar fast sicher ist. In den meisten Fällen lässt sich nur ein Gewinn von 0,05 bis 0,10 erzielen. Tritt dann jedoch genau dieses eine seltene Ereignis ein, kann der Verlust nahe an das gesamte Kapital heranreichen. Der hohe Win-Rate-Feedback-Loop in Folge bringt einen dazu, die Positionen Schritt für Schritt zu vergrößern, bis ein einziges spätes (Tail-)Ergebnis viele der vorherigen kleinen Gewinne wieder aufzehrt.
CJ hat solche 5-Minuten- und 15-Minuten-Events per KI rückgetestet und darauf hingewiesen, dass man nicht nur nach der Trefferquote urteilen darf. Man muss mindestens die realen Odds, die Out-of-Sample-Performance, die Gebühren, die Ausführungs-Slippage und auch Extrem-Szenarien berechnen. Bei Vorhersagen über längere Zeiträume kommen noch weitere Kosten hinzu: Selbst wenn die Richtung am Ende stimmt, kann das Kapital lange gebunden sein—die annualisierte Kapitaleffizienz ist dann oft nicht hoch.
Die Kombination von Vorhersagemärkten und neuen Produkten wie Perp kann neue Absicherungswege eröffnen. Ob das Produkt jedoch existiert, ob die Liquidität ausreicht und ob sich die Regeln ändern—das muss alles erneut überprüft werden. Erst fragen, wie viel man im schlimmsten Fall verlieren kann; dann fragen, wie oft man es innerhalb eines Jahres schaffen kann. Nur darauf zu schauen, „oft zu gewinnen“, birgt das Tail-Risiko leicht im Verborgenen.
Nächster Beitrag: Wenn eine Chance nur für ein paar Sekunden existiert—welchen Schritt sollte ein Trader zuerst automatisieren?
#预测市场 #Quantitatives Backtesting
Mit einer einzigen Transaktion zehnmal gewinnen—neunmal davon trotzdem kann es immer noch eine verlustbringende Strategie sein. Das „Close-to-Close/Order-Flushen“ im Vorhersagemarkt lässt einen dabei leicht diese Tatsache übersehen.
Häufig wird kurz vor dem Ende eines Events mit einem Preis von 0,90 bis 0,95 auf die Seite gekauft, die scheinbar fast sicher ist. In den meisten Fällen lässt sich nur ein Gewinn von 0,05 bis 0,10 erzielen. Tritt dann jedoch genau dieses eine seltene Ereignis ein, kann der Verlust nahe an das gesamte Kapital heranreichen. Der hohe Win-Rate-Feedback-Loop in Folge bringt einen dazu, die Positionen Schritt für Schritt zu vergrößern, bis ein einziges spätes (Tail-)Ergebnis viele der vorherigen kleinen Gewinne wieder aufzehrt.
CJ hat solche 5-Minuten- und 15-Minuten-Events per KI rückgetestet und darauf hingewiesen, dass man nicht nur nach der Trefferquote urteilen darf. Man muss mindestens die realen Odds, die Out-of-Sample-Performance, die Gebühren, die Ausführungs-Slippage und auch Extrem-Szenarien berechnen. Bei Vorhersagen über längere Zeiträume kommen noch weitere Kosten hinzu: Selbst wenn die Richtung am Ende stimmt, kann das Kapital lange gebunden sein—die annualisierte Kapitaleffizienz ist dann oft nicht hoch.
Die Kombination von Vorhersagemärkten und neuen Produkten wie Perp kann neue Absicherungswege eröffnen. Ob das Produkt jedoch existiert, ob die Liquidität ausreicht und ob sich die Regeln ändern—das muss alles erneut überprüft werden. Erst fragen, wie viel man im schlimmsten Fall verlieren kann; dann fragen, wie oft man es innerhalb eines Jahres schaffen kann. Nur darauf zu schauen, „oft zu gewinnen“, birgt das Tail-Risiko leicht im Verborgenen.
Nächster Beitrag: Wenn eine Chance nur für ein paar Sekunden existiert—welchen Schritt sollte ein Trader zuerst automatisieren?
#预测市场 #Quantitatives Backtesting
135
·
--
【CJ Einstieg in die Arbitrage 10/14】
„Niedrig verzinste Stablecoins leihen und dann in einen hochverzinsten Pool einzahlen“ klingt erst mal nur wie das Verdienen der Zinsdifferenz. Sobald man jedoch mit dem Kreislauf beginnt, ist das Wichtigste nicht mehr die auf der Startseite angezeigte APR, sondern ob diese Bedingungen gleichzeitig aufrechterhalten werden können.
CJ hat in der Vergangenheit historische Fälle aus Plattform-Aktionen geteilt: USDC als Sicherheit hinterlegen, USDT leihen und den Kreditbetrag dann in eine geförderte Einzahlung oder einen Aktions-Pool geben; innerhalb der von der Plattform klar erlaubten Grenzen kann man die Limits auch über Unterkonten verwalten und verschiedene Positionen aufteilen. Die Logik funktioniert nur unter der Voraussetzung, dass der Nettoertrag der Einlagen dauerhaft höher ist als die Darlehenszinsen, die Transaktionskosten und die Kosten der Kapitalbindung.
Die Risiken verändern sich aus mehreren Richtungen zugleich: Aktions-Subventionen können früher enden, der Darlehenszinssatz kann steigen, die Beleihungsquote kann sinken, wenn die Vermögenswerte im Preis schlechter werden, und Stablecoins zwischen sich können vorübergehend von 1 USD abweichen. Mit jeder weiteren Schleife steigt zwar der nominale Gewinn, aber gleichzeitig verkürzt sich der Abstand zur Liquidation. Wenn die Gewinne erst einmal negativ werden, muss man die Positionen abbauen – dabei kommen aber auch noch die Rückzahlungs-/Rückgabefristen und die Marktliquidität ins Spiel.
Daher muss man beim „Loop“-Kredit immer vom Ausstiegsdatum rückwärts planen: Wann endet die Aktion? Ab welcher Höhe, auf die sich die Spanne (Zinsdifferenz) reduziert, sollte man mit dem Abbau beginnen? Bei welchem Stand des Health Factors ist Schluss? Und bei welcher Stablecoin, die geankert wird, sollte zuerst welche Ebene aufgehoben werden? Stablecoins senken zwar die Preisvolatilität, machen aber weder den Leverage noch das Plattformrisiko verschwinden.
Nächster Beitrag: Warum ein Prognosemarkt zum „Sweep des Schluss-Auktion/Final-Bids“, der eine sehr hohe Trefferquote hat, trotzdem eine schlechte Geschäftsidee sein kann?
#DeFi借贷 #stabileCoins
【CJ Einstieg in die Arbitrage 10/14】
„Niedrig verzinste Stablecoins leihen und dann in einen hochverzinsten Pool einzahlen“ klingt erst mal nur wie das Verdienen der Zinsdifferenz. Sobald man jedoch mit dem Kreislauf beginnt, ist das Wichtigste nicht mehr die auf der Startseite angezeigte APR, sondern ob diese Bedingungen gleichzeitig aufrechterhalten werden können.
CJ hat in der Vergangenheit historische Fälle aus Plattform-Aktionen geteilt: USDC als Sicherheit hinterlegen, USDT leihen und den Kreditbetrag dann in eine geförderte Einzahlung oder einen Aktions-Pool geben; innerhalb der von der Plattform klar erlaubten Grenzen kann man die Limits auch über Unterkonten verwalten und verschiedene Positionen aufteilen. Die Logik funktioniert nur unter der Voraussetzung, dass der Nettoertrag der Einlagen dauerhaft höher ist als die Darlehenszinsen, die Transaktionskosten und die Kosten der Kapitalbindung.
Die Risiken verändern sich aus mehreren Richtungen zugleich: Aktions-Subventionen können früher enden, der Darlehenszinssatz kann steigen, die Beleihungsquote kann sinken, wenn die Vermögenswerte im Preis schlechter werden, und Stablecoins zwischen sich können vorübergehend von 1 USD abweichen. Mit jeder weiteren Schleife steigt zwar der nominale Gewinn, aber gleichzeitig verkürzt sich der Abstand zur Liquidation. Wenn die Gewinne erst einmal negativ werden, muss man die Positionen abbauen – dabei kommen aber auch noch die Rückzahlungs-/Rückgabefristen und die Marktliquidität ins Spiel.
Daher muss man beim „Loop“-Kredit immer vom Ausstiegsdatum rückwärts planen: Wann endet die Aktion? Ab welcher Höhe, auf die sich die Spanne (Zinsdifferenz) reduziert, sollte man mit dem Abbau beginnen? Bei welchem Stand des Health Factors ist Schluss? Und bei welcher Stablecoin, die geankert wird, sollte zuerst welche Ebene aufgehoben werden? Stablecoins senken zwar die Preisvolatilität, machen aber weder den Leverage noch das Plattformrisiko verschwinden.
Nächster Beitrag: Warum ein Prognosemarkt zum „Sweep des Schluss-Auktion/Final-Bids“, der eine sehr hohe Trefferquote hat, trotzdem eine schlechte Geschäftsidee sein kann?
#DeFi借贷 #stabileCoins
„Niedrig verzinste Stablecoins leihen und dann in einen hochverzinsten Pool einzahlen“ klingt erst mal nur wie das Verdienen der Zinsdifferenz. Sobald man jedoch mit dem Kreislauf beginnt, ist das Wichtigste nicht mehr die auf der Startseite angezeigte APR, sondern ob diese Bedingungen gleichzeitig aufrechterhalten werden können.
CJ hat in der Vergangenheit historische Fälle aus Plattform-Aktionen geteilt: USDC als Sicherheit hinterlegen, USDT leihen und den Kreditbetrag dann in eine geförderte Einzahlung oder einen Aktions-Pool geben; innerhalb der von der Plattform klar erlaubten Grenzen kann man die Limits auch über Unterkonten verwalten und verschiedene Positionen aufteilen. Die Logik funktioniert nur unter der Voraussetzung, dass der Nettoertrag der Einlagen dauerhaft höher ist als die Darlehenszinsen, die Transaktionskosten und die Kosten der Kapitalbindung.
Die Risiken verändern sich aus mehreren Richtungen zugleich: Aktions-Subventionen können früher enden, der Darlehenszinssatz kann steigen, die Beleihungsquote kann sinken, wenn die Vermögenswerte im Preis schlechter werden, und Stablecoins zwischen sich können vorübergehend von 1 USD abweichen. Mit jeder weiteren Schleife steigt zwar der nominale Gewinn, aber gleichzeitig verkürzt sich der Abstand zur Liquidation. Wenn die Gewinne erst einmal negativ werden, muss man die Positionen abbauen – dabei kommen aber auch noch die Rückzahlungs-/Rückgabefristen und die Marktliquidität ins Spiel.
Daher muss man beim „Loop“-Kredit immer vom Ausstiegsdatum rückwärts planen: Wann endet die Aktion? Ab welcher Höhe, auf die sich die Spanne (Zinsdifferenz) reduziert, sollte man mit dem Abbau beginnen? Bei welchem Stand des Health Factors ist Schluss? Und bei welcher Stablecoin, die geankert wird, sollte zuerst welche Ebene aufgehoben werden? Stablecoins senken zwar die Preisvolatilität, machen aber weder den Leverage noch das Plattformrisiko verschwinden.
Nächster Beitrag: Warum ein Prognosemarkt zum „Sweep des Schluss-Auktion/Final-Bids“, der eine sehr hohe Trefferquote hat, trotzdem eine schlechte Geschäftsidee sein kann?
#DeFi借贷 #stabileCoins
127
·
--
【CJ Arbitrage Fortgeschritten 09/14】
Viele schauen bei Pendle als Erstes auf YT, weil es hohe Flexibilität bietet und es viele Incentive-Storys gibt. Für Arbitrageure ist jedoch das Entscheidende zuerst zu klären: Kaufst du einen Anteil am Kapital, an zukünftigen Erträgen oder einen Preisunterschied zwischen beidem?
Nachdem der Ertrags-Asset aufgespalten wurde, kommt PT der Rückzahlungsforderung des Nominalbetrags zum Fälligkeitszeitpunkt immer näher, während YT die vor der Fälligkeit anfallenden Erträge sowie die Erwartung an Incentives abbildet. PT mit Abschlag kaufen und bis zur Fälligkeit halten: Die theoretische Rendite entsteht daraus, dass der Abschlag mit der Zeit zur Annäherung an den Nennwert konvergiert. YT kaufen bedeutet hingegen, zukünftige Erträge, Punkte oder Airdrop-Erwartungen zu bepreisen. Beide sind nicht einfach eine Unterscheidung zwischen „stabiler Version“ und „Hochgewinn-Version“, sondern unterschiedliche Laufzeiten, Cashflows und auch Risiken im Tail-Bereich.
CJ hat in der Vergangenheit schon darauf hingewiesen: Bleib nicht bei der Idee stehen, direkt YT zu kaufen. Zwischen PT, YT, Spot und verschiedenen Pools können sich Hedging- oder Relative-Value-Chancen ergeben. Durch große Trades über Aggregatoren können „Wale“ zudem kurzfristig Abschläge/Aufschläge herausdrücken. Aber 2 % Abweichung zu sehen heißt nicht, dass man auch sicher 2 % mitnimmt—man muss auch die Routing-Tiefe, die Trading Fees und ob die Hedging-Seite gleichzeitig ausführbar ist, überprüfen.
Auch die Rückkehr von PT zur Fälligkeit ist kein „risikofreies“ Szenario außerhalb der Bedingungen: Basis-Asset, Protokoll-Contracts, Rückzahlung bei Fälligkeit und Liquidität können alles schiefgehen. Erst klar aufschreiben, woher die Cashflows kommen—dann über die annualisierte Rendite auf der Seite sprechen.
Nächster Beitrag: In der Schleife „zu niedrigen Zinsen leihen, zu hohen Zinsen parken“—welche Variable ist normalerweise am gefährlichsten?
#Pendle #Zins-Trade
【CJ Arbitrage Fortgeschritten 09/14】
Viele schauen bei Pendle als Erstes auf YT, weil es hohe Flexibilität bietet und es viele Incentive-Storys gibt. Für Arbitrageure ist jedoch das Entscheidende zuerst zu klären: Kaufst du einen Anteil am Kapital, an zukünftigen Erträgen oder einen Preisunterschied zwischen beidem?
Nachdem der Ertrags-Asset aufgespalten wurde, kommt PT der Rückzahlungsforderung des Nominalbetrags zum Fälligkeitszeitpunkt immer näher, während YT die vor der Fälligkeit anfallenden Erträge sowie die Erwartung an Incentives abbildet. PT mit Abschlag kaufen und bis zur Fälligkeit halten: Die theoretische Rendite entsteht daraus, dass der Abschlag mit der Zeit zur Annäherung an den Nennwert konvergiert. YT kaufen bedeutet hingegen, zukünftige Erträge, Punkte oder Airdrop-Erwartungen zu bepreisen. Beide sind nicht einfach eine Unterscheidung zwischen „stabiler Version“ und „Hochgewinn-Version“, sondern unterschiedliche Laufzeiten, Cashflows und auch Risiken im Tail-Bereich.
CJ hat in der Vergangenheit schon darauf hingewiesen: Bleib nicht bei der Idee stehen, direkt YT zu kaufen. Zwischen PT, YT, Spot und verschiedenen Pools können sich Hedging- oder Relative-Value-Chancen ergeben. Durch große Trades über Aggregatoren können „Wale“ zudem kurzfristig Abschläge/Aufschläge herausdrücken. Aber 2 % Abweichung zu sehen heißt nicht, dass man auch sicher 2 % mitnimmt—man muss auch die Routing-Tiefe, die Trading Fees und ob die Hedging-Seite gleichzeitig ausführbar ist, überprüfen.
Auch die Rückkehr von PT zur Fälligkeit ist kein „risikofreies“ Szenario außerhalb der Bedingungen: Basis-Asset, Protokoll-Contracts, Rückzahlung bei Fälligkeit und Liquidität können alles schiefgehen. Erst klar aufschreiben, woher die Cashflows kommen—dann über die annualisierte Rendite auf der Seite sprechen.
Nächster Beitrag: In der Schleife „zu niedrigen Zinsen leihen, zu hohen Zinsen parken“—welche Variable ist normalerweise am gefährlichsten?
#Pendle #Zins-Trade
Viele schauen bei Pendle als Erstes auf YT, weil es hohe Flexibilität bietet und es viele Incentive-Storys gibt. Für Arbitrageure ist jedoch das Entscheidende zuerst zu klären: Kaufst du einen Anteil am Kapital, an zukünftigen Erträgen oder einen Preisunterschied zwischen beidem?
Nachdem der Ertrags-Asset aufgespalten wurde, kommt PT der Rückzahlungsforderung des Nominalbetrags zum Fälligkeitszeitpunkt immer näher, während YT die vor der Fälligkeit anfallenden Erträge sowie die Erwartung an Incentives abbildet. PT mit Abschlag kaufen und bis zur Fälligkeit halten: Die theoretische Rendite entsteht daraus, dass der Abschlag mit der Zeit zur Annäherung an den Nennwert konvergiert. YT kaufen bedeutet hingegen, zukünftige Erträge, Punkte oder Airdrop-Erwartungen zu bepreisen. Beide sind nicht einfach eine Unterscheidung zwischen „stabiler Version“ und „Hochgewinn-Version“, sondern unterschiedliche Laufzeiten, Cashflows und auch Risiken im Tail-Bereich.
CJ hat in der Vergangenheit schon darauf hingewiesen: Bleib nicht bei der Idee stehen, direkt YT zu kaufen. Zwischen PT, YT, Spot und verschiedenen Pools können sich Hedging- oder Relative-Value-Chancen ergeben. Durch große Trades über Aggregatoren können „Wale“ zudem kurzfristig Abschläge/Aufschläge herausdrücken. Aber 2 % Abweichung zu sehen heißt nicht, dass man auch sicher 2 % mitnimmt—man muss auch die Routing-Tiefe, die Trading Fees und ob die Hedging-Seite gleichzeitig ausführbar ist, überprüfen.
Auch die Rückkehr von PT zur Fälligkeit ist kein „risikofreies“ Szenario außerhalb der Bedingungen: Basis-Asset, Protokoll-Contracts, Rückzahlung bei Fälligkeit und Liquidität können alles schiefgehen. Erst klar aufschreiben, woher die Cashflows kommen—dann über die annualisierte Rendite auf der Seite sprechen.
Nächster Beitrag: In der Schleife „zu niedrigen Zinsen leihen, zu hohen Zinsen parken“—welche Variable ist normalerweise am gefährlichsten?
#Pendle #Zins-Trade
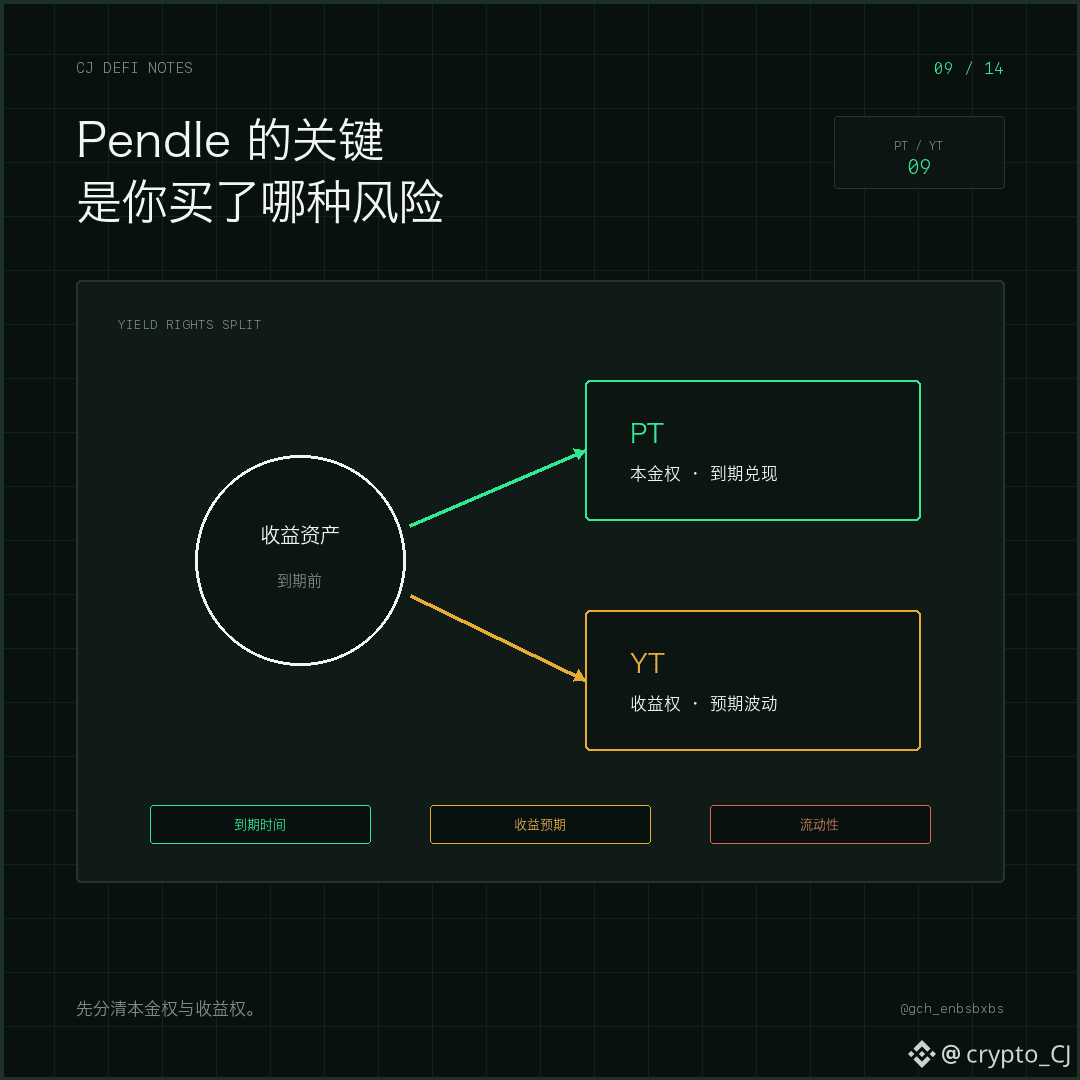
1
277
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
A Packed Week of Earnings and Data Tests Markets
1,979 Aufrufe
39 Kommentare
🚨🇺🇸 GROSSE WOCHE FÜR DIE MÄRKTE!
Die Märkte rechnen im Dezember mit einer Zinserhöhung der Fed, und $BTC könnte nächste Woche für starke Bewegungen sorgen.
Das steht an:
• Montag: Fed-Chef Warsh spricht
• Dienstag: US-Einzelhandelsumsätze + Quartalszahlen von $NVDA
• Mittwoch: FOMC-Protokoll
• Donnerstag: Erstanträge auf Arbeitslosenhilfe + Philly-Fed-Index
• Freitag: Verbraucherstimmung + Reden von Fed-Vertretern
Alle Augen richten sich auf $BTC , während eine weitere wichtige Woche beginnt.
#bitcoin
Mookie
·6 Likes
·2.4k Aufrufe
HuangReportedlyConsidersReturnToNvidia
12,750 Aufrufe
199 Kommentare
CryptoSelloffTriggersMultipleWhaleLiquidations
266,805 Aufrufe
2,244 Kommentare