
Pi_vn1
239 Beiträge

Pi_vn1
Melden
Nutzer blockieren
19 Following
78 Follower
385 Like gegeben
Beiträge
Alle
Zitierungen
·
--
Übersetzung ansehen
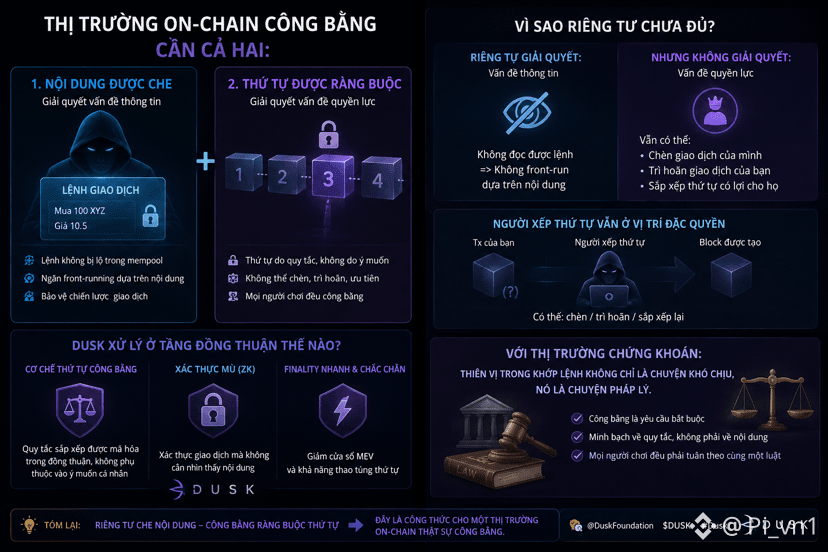
Tôi cứ nghĩ liệu khi @Dusk_Foundation đã có thể che giấu trạng thái, thì như vậy hẳn là đủ để một sàn giao dịch trên đó tránh được front-running.
bởi vì lý do người ta bị chạy trước là do lệnh nằm phơi ra trong hàng chờ. Che nó đi thì vấn đề biến mất.
vậy tại sao tôi vẫn thấy chưa xong.
chắc là vì che nội dung không có nghĩa là che thứ tự.
và đúng, đó là nơi tôi cứ tiếp tục trộn lẫn hai thứ khác nhau.
Người sắp xếp giao dịch vào block vẫn quyết định cái nào đứng trước cái nào. Họ có thể không đọc được lệnh của bạn, nhưng họ vẫn có thể chèn giao dịch của mình vào bất kỳ vị trí nào, hoặc đơn giản là trì hoãn giao dịch của bạn lại một block. Với một số chiến lược, chỉ cần quyền quyết định thứ tự là đã đủ để kiếm tiền.
đó là chỗ vấn đề trở nên thật.
Riêng tư giải quyết vấn đề thông tin, chứ không giải quyết vấn đề quyền lực. Người xếp thứ tự vẫn ở vị trí đặc quyền, chỉ là họ phải làm việc mù hơn một chút.
vậy chờ đã… nghĩa là để một thị trường thật sự công bằng, cần cả hai thứ: nội dung được che và thứ tự được ràng buộc bởi quy tắc chứ không phải bởi ý muốn của người tạo block.
hoá ra tôi cứ nghĩ mọi vấn đề của thị trường on-chain đều bắt nguồn từ sự minh bạch quá mức.
Thật ra một nửa bắt nguồn từ việc ai đó được quyền quyết định thứ tự. Và tôi tò mò $DUSK xử lý phần đó ở tầng đồng thuận thế nào — vì với thị trường chứng khoán, sự thiên vị trong khớp lệnh không chỉ là chuyện khó chịu, nó là chuyện pháp lý.
#dusk $BTC $ETH
Tôi cứ nghĩ liệu khi @Dusk đã có thể che giấu trạng thái, thì như vậy hẳn là đủ để một sàn giao dịch trên đó tránh được front-running.
bởi vì lý do người ta bị chạy trước là do lệnh nằm phơi ra trong hàng chờ. Che nó đi thì vấn đề biến mất.
vậy tại sao tôi vẫn thấy chưa xong.
chắc là vì che nội dung không có nghĩa là che thứ tự.
và đúng, đó là nơi tôi cứ tiếp tục trộn lẫn hai thứ khác nhau.
Người sắp xếp giao dịch vào block vẫn quyết định cái nào đứng trước cái nào. Họ có thể không đọc được lệnh của bạn, nhưng họ vẫn có thể chèn giao dịch của mình vào bất kỳ vị trí nào, hoặc đơn giản là trì hoãn giao dịch của bạn lại một block. Với một số chiến lược, chỉ cần quyền quyết định thứ tự là đã đủ để kiếm tiền.
đó là chỗ vấn đề trở nên thật.
Riêng tư giải quyết vấn đề thông tin, chứ không giải quyết vấn đề quyền lực. Người xếp thứ tự vẫn ở vị trí đặc quyền, chỉ là họ phải làm việc mù hơn một chút.
vậy chờ đã… nghĩa là để một thị trường thật sự công bằng, cần cả hai thứ: nội dung được che và thứ tự được ràng buộc bởi quy tắc chứ không phải bởi ý muốn của người tạo block.
hoá ra tôi cứ nghĩ mọi vấn đề của thị trường on-chain đều bắt nguồn từ sự minh bạch quá mức.
Thật ra một nửa bắt nguồn từ việc ai đó được quyền quyết định thứ tự. Và tôi tò mò $DUSK xử lý phần đó ở tầng đồng thuận thế nào — vì với thị trường chứng khoán, sự thiên vị trong khớp lệnh không chỉ là chuyện khó chịu, nó là chuyện pháp lý.
#dusk $BTC $ETH
bởi vì lý do người ta bị chạy trước là do lệnh nằm phơi ra trong hàng chờ. Che nó đi thì vấn đề biến mất.
vậy tại sao tôi vẫn thấy chưa xong.
chắc là vì che nội dung không có nghĩa là che thứ tự.
và đúng, đó là nơi tôi cứ tiếp tục trộn lẫn hai thứ khác nhau.
Người sắp xếp giao dịch vào block vẫn quyết định cái nào đứng trước cái nào. Họ có thể không đọc được lệnh của bạn, nhưng họ vẫn có thể chèn giao dịch của mình vào bất kỳ vị trí nào, hoặc đơn giản là trì hoãn giao dịch của bạn lại một block. Với một số chiến lược, chỉ cần quyền quyết định thứ tự là đã đủ để kiếm tiền.
đó là chỗ vấn đề trở nên thật.
Riêng tư giải quyết vấn đề thông tin, chứ không giải quyết vấn đề quyền lực. Người xếp thứ tự vẫn ở vị trí đặc quyền, chỉ là họ phải làm việc mù hơn một chút.
vậy chờ đã… nghĩa là để một thị trường thật sự công bằng, cần cả hai thứ: nội dung được che và thứ tự được ràng buộc bởi quy tắc chứ không phải bởi ý muốn của người tạo block.
hoá ra tôi cứ nghĩ mọi vấn đề của thị trường on-chain đều bắt nguồn từ sự minh bạch quá mức.
Thật ra một nửa bắt nguồn từ việc ai đó được quyền quyết định thứ tự. Và tôi tò mò $DUSK xử lý phần đó ở tầng đồng thuận thế nào — vì với thị trường chứng khoán, sự thiên vị trong khớp lệnh không chỉ là chuyện khó chịu, nó là chuyện pháp lý.
#dusk $BTC $ETH
200
·
--
Übersetzung ansehen
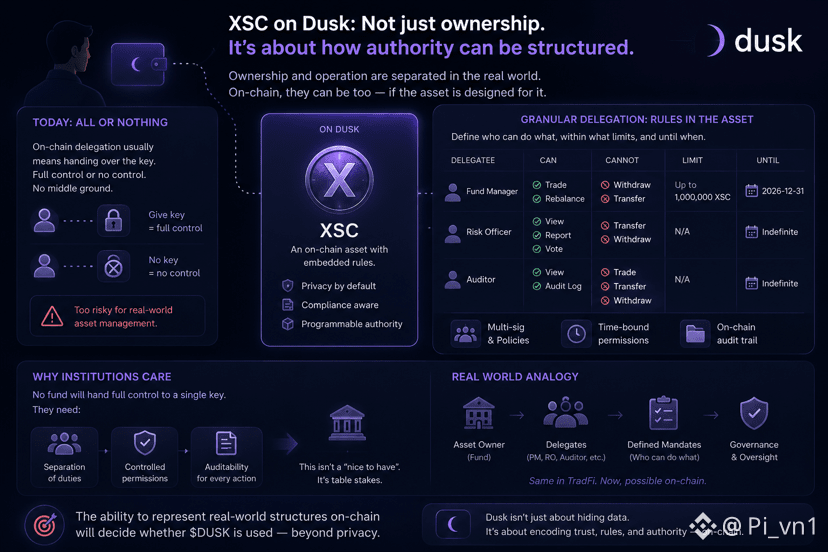
Tôi cứ nghĩ mãi liệu khi cầm một XSC trên @Dusk_Foundation tôi có thể ủy quyền cho người khác quản lý hộ không.
như một tài sản, một chủ sở hữu, là xong.
trừ việc trong đời thực gần như không ai tự quản tài sản tài chính của mình. Có công ty quản lý quỹ, có người được ủy quyền, có kế toán, có luật sư. Quyền sở hữu và quyền vận hành là hai thứ tách rời, và sự tách rời đó là nền tảng của cả ngành quản lý tài sản.
đó là chỗ bộ não của tôi cứ cố tìm cách gian lận.
Vì trên chain, ủy quyền thường có nghĩa là đưa khóa cho người khác. Được ăn cả ngã về không. Người được ủy quyền hoặc làm được mọi thứ, hoặc không làm được gì. Không có mức trung gian kiểu “được bán nhưng không được rút”, “được biểu quyết nhưng không được chuyển nhượng”.
vậy khoan đã. Nếu quy tắc đã được nhúng vào tài sản, thì về nguyên tắc có thể nhúng luôn cả phạm vi ủy quyền vào đó — ai được làm gì, trong giới hạn nào, tới khi nào.
đó chính là phần kỳ lạ.
Thứ nghe như một tính năng phụ lại có thể là điều kiện bắt buộc để tổ chức tham gia. Không quỹ nào giao toàn quyền cho một cá nhân giữ khóa. Họ cần phân quyền, cần hai người ký, cần dấu vết kiểm toán cho từng thao tác.
hóa ra tôi cứ hình dung người nắm giữ là một cá nhân cầm ví.
Thực tế phần lớn tài sản trong thế giới đó được nắm bởi những cấu trúc nhiều người. Và tôi nghĩ khả năng biểu diễn được cấu trúc đó mới là thứ quyết định $DUSK có được dùng thật hay không, hơn cả phần riêng tư.
#dusk $BTC $ETH
Tôi cứ nghĩ mãi liệu khi cầm một XSC trên @Dusk tôi có thể ủy quyền cho người khác quản lý hộ không.
như một tài sản, một chủ sở hữu, là xong.
trừ việc trong đời thực gần như không ai tự quản tài sản tài chính của mình. Có công ty quản lý quỹ, có người được ủy quyền, có kế toán, có luật sư. Quyền sở hữu và quyền vận hành là hai thứ tách rời, và sự tách rời đó là nền tảng của cả ngành quản lý tài sản.
đó là chỗ bộ não của tôi cứ cố tìm cách gian lận.
Vì trên chain, ủy quyền thường có nghĩa là đưa khóa cho người khác. Được ăn cả ngã về không. Người được ủy quyền hoặc làm được mọi thứ, hoặc không làm được gì. Không có mức trung gian kiểu “được bán nhưng không được rút”, “được biểu quyết nhưng không được chuyển nhượng”.
vậy khoan đã. Nếu quy tắc đã được nhúng vào tài sản, thì về nguyên tắc có thể nhúng luôn cả phạm vi ủy quyền vào đó — ai được làm gì, trong giới hạn nào, tới khi nào.
đó chính là phần kỳ lạ.
Thứ nghe như một tính năng phụ lại có thể là điều kiện bắt buộc để tổ chức tham gia. Không quỹ nào giao toàn quyền cho một cá nhân giữ khóa. Họ cần phân quyền, cần hai người ký, cần dấu vết kiểm toán cho từng thao tác.
hóa ra tôi cứ hình dung người nắm giữ là một cá nhân cầm ví.
Thực tế phần lớn tài sản trong thế giới đó được nắm bởi những cấu trúc nhiều người. Và tôi nghĩ khả năng biểu diễn được cấu trúc đó mới là thứ quyết định $DUSK có được dùng thật hay không, hơn cả phần riêng tư.
#dusk $BTC $ETH
như một tài sản, một chủ sở hữu, là xong.
trừ việc trong đời thực gần như không ai tự quản tài sản tài chính của mình. Có công ty quản lý quỹ, có người được ủy quyền, có kế toán, có luật sư. Quyền sở hữu và quyền vận hành là hai thứ tách rời, và sự tách rời đó là nền tảng của cả ngành quản lý tài sản.
đó là chỗ bộ não của tôi cứ cố tìm cách gian lận.
Vì trên chain, ủy quyền thường có nghĩa là đưa khóa cho người khác. Được ăn cả ngã về không. Người được ủy quyền hoặc làm được mọi thứ, hoặc không làm được gì. Không có mức trung gian kiểu “được bán nhưng không được rút”, “được biểu quyết nhưng không được chuyển nhượng”.
vậy khoan đã. Nếu quy tắc đã được nhúng vào tài sản, thì về nguyên tắc có thể nhúng luôn cả phạm vi ủy quyền vào đó — ai được làm gì, trong giới hạn nào, tới khi nào.
đó chính là phần kỳ lạ.
Thứ nghe như một tính năng phụ lại có thể là điều kiện bắt buộc để tổ chức tham gia. Không quỹ nào giao toàn quyền cho một cá nhân giữ khóa. Họ cần phân quyền, cần hai người ký, cần dấu vết kiểm toán cho từng thao tác.
hóa ra tôi cứ hình dung người nắm giữ là một cá nhân cầm ví.
Thực tế phần lớn tài sản trong thế giới đó được nắm bởi những cấu trúc nhiều người. Và tôi nghĩ khả năng biểu diễn được cấu trúc đó mới là thứ quyết định $DUSK có được dùng thật hay không, hơn cả phần riêng tư.
#dusk $BTC $ETH
1
1
270
·
--
Übersetzung ansehen
Tôi cứ nghĩ mãi liệu tình trạng đủ điều kiện của ví mình trên @Dusk_Foundation có phải là thứ đứng yên không.
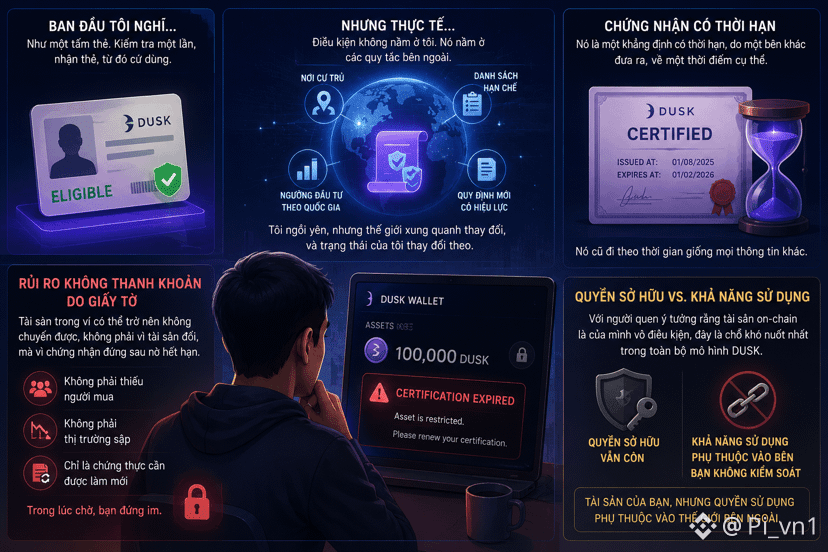
Ban đầu tôi hình dung nó như một tấm thẻ. Qua kiểm tra một lần, nhận thẻ, từ đó cứ dùng.
vậy tại sao thẻ đó lại có thể mất hiệu lực mà tôi không làm gì cả?
hóa ra vì điều kiện không nằm ở tôi. Nó nằm ở tập hợp các quy tắc bên ngoài — nơi cư trú, danh sách hạn chế, ngưỡng đầu tư theo quốc gia, thậm chí cả việc một quy định mới có hiệu lực. Tôi ngồi yên, nhưng thế giới xung quanh thay đổi, và trạng thái của tôi thay đổi theo.
và đó là chỗ tôi cứ vấp.
Tôi đã nghĩ về chứng nhận như một thuộc tính của ví. Thật ra nó là một khẳng định có thời hạn, do một bên khác đưa ra, về một thời điểm cụ thể. Nó cũ đi theo thời gian giống mọi thông tin khác.
nên tài sản trong ví tôi có thể trở nên không chuyển được, không phải vì tài sản đổi, mà vì cái chứng nhận đứng sau nó hết hạn.
Điều này tạo ra một dạng rủi ro mà crypto chưa quen: rủi ro không thanh khoản do giấy tờ. Không phải thiếu người mua, không phải thị trường sập. Chỉ là một bản chứng thực nào đó cần được làm mới, và trong lúc chờ thì bạn đứng im.
phần đó vẫn thấy ngược đời.
Với người quen ý tưởng rằng tài sản trên chain là của mình vô điều kiện, đây là chỗ khó nuốt nhất trong toàn bộ mô hình $DUSK — quyền sở hữu thì vẫn còn, nhưng khả năng sử dụng thì phụ thuộc vào một bên bạn không kiểm soát.
#dusk $BTC $ETH
Tôi cứ nghĩ mãi liệu tình trạng đủ điều kiện của ví mình trên @Dusk có phải là thứ đứng yên không.
Ban đầu tôi hình dung nó như một tấm thẻ. Qua kiểm tra một lần, nhận thẻ, từ đó cứ dùng.
vậy tại sao thẻ đó lại có thể mất hiệu lực mà tôi không làm gì cả?
hóa ra vì điều kiện không nằm ở tôi. Nó nằm ở tập hợp các quy tắc bên ngoài — nơi cư trú, danh sách hạn chế, ngưỡng đầu tư theo quốc gia, thậm chí cả việc một quy định mới có hiệu lực. Tôi ngồi yên, nhưng thế giới xung quanh thay đổi, và trạng thái của tôi thay đổi theo.
và đó là chỗ tôi cứ vấp.
Tôi đã nghĩ về chứng nhận như một thuộc tính của ví. Thật ra nó là một khẳng định có thời hạn, do một bên khác đưa ra, về một thời điểm cụ thể. Nó cũ đi theo thời gian giống mọi thông tin khác.
nên tài sản trong ví tôi có thể trở nên không chuyển được, không phải vì tài sản đổi, mà vì cái chứng nhận đứng sau nó hết hạn.
Điều này tạo ra một dạng rủi ro mà crypto chưa quen: rủi ro không thanh khoản do giấy tờ. Không phải thiếu người mua, không phải thị trường sập. Chỉ là một bản chứng thực nào đó cần được làm mới, và trong lúc chờ thì bạn đứng im.
phần đó vẫn thấy ngược đời.
Với người quen ý tưởng rằng tài sản trên chain là của mình vô điều kiện, đây là chỗ khó nuốt nhất trong toàn bộ mô hình $DUSK — quyền sở hữu thì vẫn còn, nhưng khả năng sử dụng thì phụ thuộc vào một bên bạn không kiểm soát.
#dusk $BTC $ETH
Ban đầu tôi hình dung nó như một tấm thẻ. Qua kiểm tra một lần, nhận thẻ, từ đó cứ dùng.
vậy tại sao thẻ đó lại có thể mất hiệu lực mà tôi không làm gì cả?
hóa ra vì điều kiện không nằm ở tôi. Nó nằm ở tập hợp các quy tắc bên ngoài — nơi cư trú, danh sách hạn chế, ngưỡng đầu tư theo quốc gia, thậm chí cả việc một quy định mới có hiệu lực. Tôi ngồi yên, nhưng thế giới xung quanh thay đổi, và trạng thái của tôi thay đổi theo.
và đó là chỗ tôi cứ vấp.
Tôi đã nghĩ về chứng nhận như một thuộc tính của ví. Thật ra nó là một khẳng định có thời hạn, do một bên khác đưa ra, về một thời điểm cụ thể. Nó cũ đi theo thời gian giống mọi thông tin khác.
nên tài sản trong ví tôi có thể trở nên không chuyển được, không phải vì tài sản đổi, mà vì cái chứng nhận đứng sau nó hết hạn.
Điều này tạo ra một dạng rủi ro mà crypto chưa quen: rủi ro không thanh khoản do giấy tờ. Không phải thiếu người mua, không phải thị trường sập. Chỉ là một bản chứng thực nào đó cần được làm mới, và trong lúc chờ thì bạn đứng im.
phần đó vẫn thấy ngược đời.
Với người quen ý tưởng rằng tài sản trên chain là của mình vô điều kiện, đây là chỗ khó nuốt nhất trong toàn bộ mô hình $DUSK — quyền sở hữu thì vẫn còn, nhưng khả năng sử dụng thì phụ thuộc vào một bên bạn không kiểm soát.
#dusk $BTC $ETH
178
·
--
Übersetzung ansehen
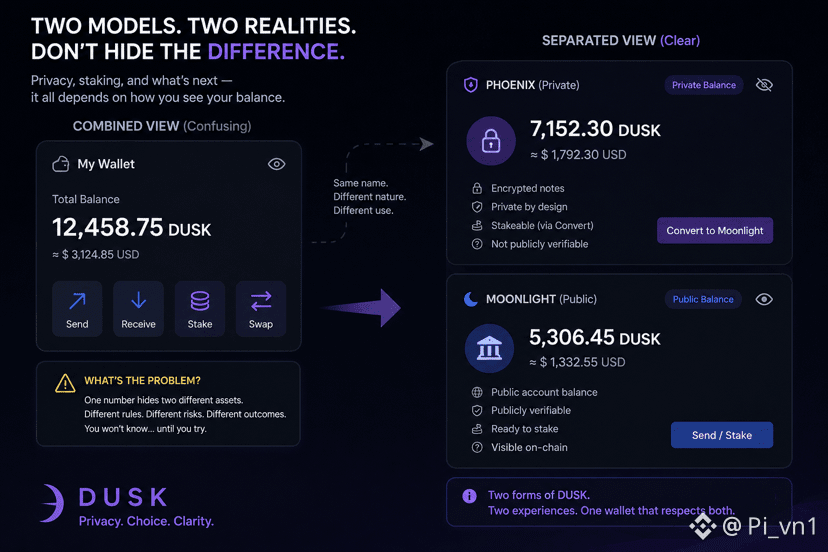
Mình cứ nghĩ mãi rằng nếu @Dusk_Foundation có hai mô hình song song thì hẳn ví phải cho mình thấy hai số dư riêng biệt.
Phoenix ở đó với các note đã mã hóa. Moonlight ở đó với số dư tài khoản công khai. Hai hình dạng dữ liệu khác nhau hoàn toàn. Vậy đáng lẽ phải là hai ngăn, hai con số, hai vùng rõ ràng.
đó là phần mà mình cứ bị trộn lẫn.
Vì cái ví lại có xu hướng gộp chúng lại thành một con số tổng cho dễ nhìn. Nghe thì tiện. Nhưng con số tổng đó che mất một điều quan trọng: hai phần ấy không có cùng khả năng sử dụng. Cái này stake được, cái kia phải chuyển đổi trước. Cái này bên thứ ba kiểm chứng được, cái kia không.
Hóa ra vấn đề không nằm ở mã hóa mà nằm ở cách trình bày. Khi giao diện gộp hai thứ có tính chất khác nhau thành một dòng, nó đang âm thầm nói rằng chúng tương đương. Và người dùng tin điều đó cho tới lúc thao tác thất bại.
Nghe có vẻ không đúng, vì mình cứ mong rằng đơn giản hóa giao diện thì luôn tốt cho người mới. Nhưng có vẻ đó là thứ mình tự thêm vào trong đầu.
Ở một hệ thống mà lựa chọn representation ảnh hưởng tới quyền riêng tư, điều kiện stake và cả bước tiếp theo của bạn, sự đơn giản không phải lúc nào cũng là món quà. Đôi khi nó chỉ là việc dời khoảnh khắc bối rối về sau.
Mình nghĩ thứ $DUSK cần không phải một giao diện gọn hơn, mà một giao diện chịu nói ra rằng bạn đang cầm hai loại tài sản, dù chúng cùng tên.
#dusk $BTC $ETH
Mình cứ nghĩ mãi rằng nếu @Dusk có hai mô hình song song thì hẳn ví phải cho mình thấy hai số dư riêng biệt.
Phoenix ở đó với các note đã mã hóa. Moonlight ở đó với số dư tài khoản công khai. Hai hình dạng dữ liệu khác nhau hoàn toàn. Vậy đáng lẽ phải là hai ngăn, hai con số, hai vùng rõ ràng.
đó là phần mà mình cứ bị trộn lẫn.
Vì cái ví lại có xu hướng gộp chúng lại thành một con số tổng cho dễ nhìn. Nghe thì tiện. Nhưng con số tổng đó che mất một điều quan trọng: hai phần ấy không có cùng khả năng sử dụng. Cái này stake được, cái kia phải chuyển đổi trước. Cái này bên thứ ba kiểm chứng được, cái kia không.
Hóa ra vấn đề không nằm ở mã hóa mà nằm ở cách trình bày. Khi giao diện gộp hai thứ có tính chất khác nhau thành một dòng, nó đang âm thầm nói rằng chúng tương đương. Và người dùng tin điều đó cho tới lúc thao tác thất bại.
Nghe có vẻ không đúng, vì mình cứ mong rằng đơn giản hóa giao diện thì luôn tốt cho người mới. Nhưng có vẻ đó là thứ mình tự thêm vào trong đầu.
Ở một hệ thống mà lựa chọn representation ảnh hưởng tới quyền riêng tư, điều kiện stake và cả bước tiếp theo của bạn, sự đơn giản không phải lúc nào cũng là món quà. Đôi khi nó chỉ là việc dời khoảnh khắc bối rối về sau.
Mình nghĩ thứ $DUSK cần không phải một giao diện gọn hơn, mà một giao diện chịu nói ra rằng bạn đang cầm hai loại tài sản, dù chúng cùng tên.
#dusk $BTC $ETH
Phoenix ở đó với các note đã mã hóa. Moonlight ở đó với số dư tài khoản công khai. Hai hình dạng dữ liệu khác nhau hoàn toàn. Vậy đáng lẽ phải là hai ngăn, hai con số, hai vùng rõ ràng.
đó là phần mà mình cứ bị trộn lẫn.
Vì cái ví lại có xu hướng gộp chúng lại thành một con số tổng cho dễ nhìn. Nghe thì tiện. Nhưng con số tổng đó che mất một điều quan trọng: hai phần ấy không có cùng khả năng sử dụng. Cái này stake được, cái kia phải chuyển đổi trước. Cái này bên thứ ba kiểm chứng được, cái kia không.
Hóa ra vấn đề không nằm ở mã hóa mà nằm ở cách trình bày. Khi giao diện gộp hai thứ có tính chất khác nhau thành một dòng, nó đang âm thầm nói rằng chúng tương đương. Và người dùng tin điều đó cho tới lúc thao tác thất bại.
Nghe có vẻ không đúng, vì mình cứ mong rằng đơn giản hóa giao diện thì luôn tốt cho người mới. Nhưng có vẻ đó là thứ mình tự thêm vào trong đầu.
Ở một hệ thống mà lựa chọn representation ảnh hưởng tới quyền riêng tư, điều kiện stake và cả bước tiếp theo của bạn, sự đơn giản không phải lúc nào cũng là món quà. Đôi khi nó chỉ là việc dời khoảnh khắc bối rối về sau.
Mình nghĩ thứ $DUSK cần không phải một giao diện gọn hơn, mà một giao diện chịu nói ra rằng bạn đang cầm hai loại tài sản, dù chúng cùng tên.
#dusk $BTC $ETH
187
·
--
Übersetzung ansehen
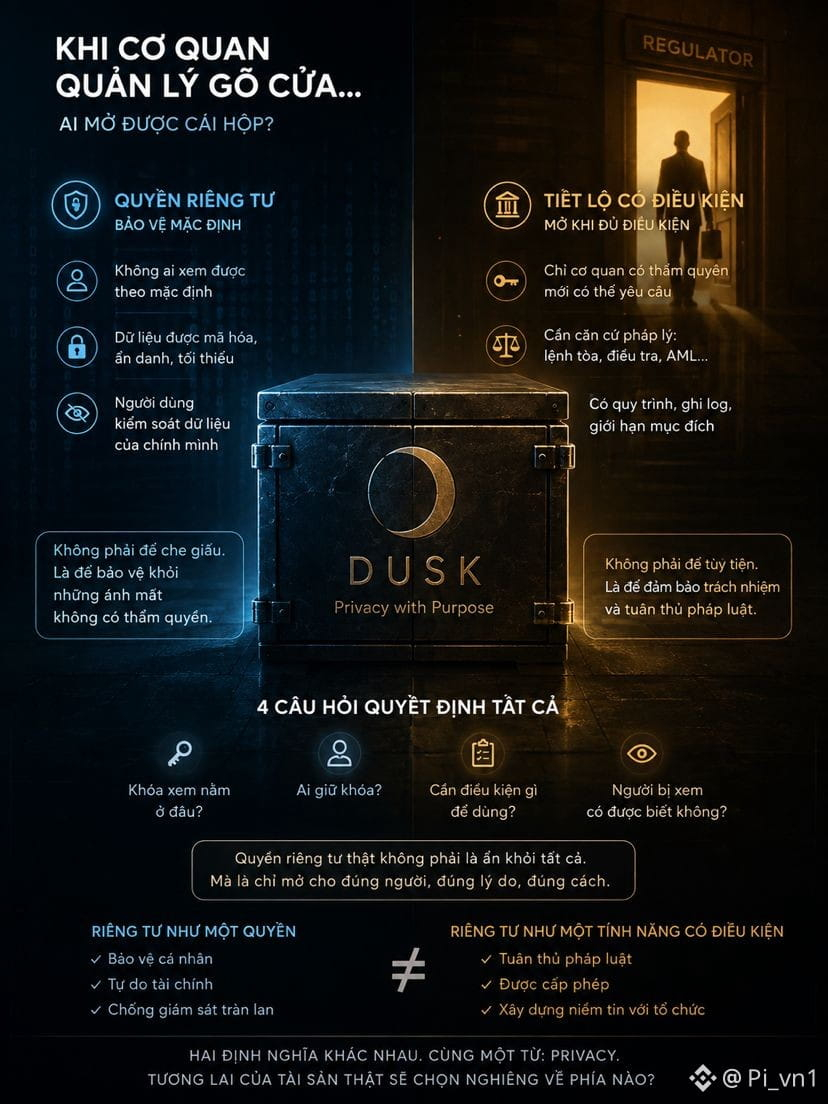
Ngồi làm nhiệm vụ creatorpad, mình đọc phần @Dusk_Foundation nói về quyền riêng tư và thứ đọng lại là một câu hỏi mình chưa thấy ai trả lời gọn: khi cơ quan quản lý gõ cửa, ai mở được cái hộp?
Vì một hệ thống che chắn hoàn toàn, không ai xem được gì, sẽ không bao giờ được cấp phép cho chứng khoán. Luật đòi khả năng kiểm toán. Đòi lệnh của toà phải thi hành được. Đòi có đường để điều tra khi có nghi vấn rửa tiền.
Khoan đã… nghĩa là phải tồn tại một cơ chế tiết lộ. Không phải cho tất cả mọi người, nhưng cho ai đó, trong điều kiện nào đó. Và thiết kế của cái cơ chế đó mới là phần quan trọng nhất của toàn bộ kiến trúc — quan trọng hơn nhiều so với việc mã hoá mạnh tới đâu.
Câu hỏi thật vì vậy không phải “riêng tư hay không”. Là: khoá xem nằm ở đâu, ai giữ, cần điều kiện gì để dùng, và người bị xem có được biết không. Bốn câu đó quyết định bạn đang có quyền riêng tư thật, hay chỉ có quyền riêng tư trước những người không có thẩm quyền.
Mà cả hai đều hợp lệ. Một doanh nghiệp muốn giấu cơ cấu sở hữu khỏi đối thủ chứ không phải khỏi cơ quan thuế. Riêng tư có chọn lọc là đúng thứ họ cần. Chỉ là nó khác khá xa với cách từ “privacy” được dùng trong crypto suốt mười năm qua.
Không phải chê. Chỉ là hai định nghĩa khác nhau đang dùng chung một từ, và người mua token thường mang theo định nghĩa cũ.
Tò mò khi tài sản thật đầu tiên chạy qua, mô tả về $DUSK sẽ nghiêng về phía nào — riêng tư như một quyền, hay riêng tư như một tính năng có điều kiện.
#dusk $BTC $ETH
Ngồi làm nhiệm vụ creatorpad, mình đọc phần @Dusk nói về quyền riêng tư và thứ đọng lại là một câu hỏi mình chưa thấy ai trả lời gọn: khi cơ quan quản lý gõ cửa, ai mở được cái hộp?
Vì một hệ thống che chắn hoàn toàn, không ai xem được gì, sẽ không bao giờ được cấp phép cho chứng khoán. Luật đòi khả năng kiểm toán. Đòi lệnh của toà phải thi hành được. Đòi có đường để điều tra khi có nghi vấn rửa tiền.
Khoan đã… nghĩa là phải tồn tại một cơ chế tiết lộ. Không phải cho tất cả mọi người, nhưng cho ai đó, trong điều kiện nào đó. Và thiết kế của cái cơ chế đó mới là phần quan trọng nhất của toàn bộ kiến trúc — quan trọng hơn nhiều so với việc mã hoá mạnh tới đâu.
Câu hỏi thật vì vậy không phải “riêng tư hay không”. Là: khoá xem nằm ở đâu, ai giữ, cần điều kiện gì để dùng, và người bị xem có được biết không. Bốn câu đó quyết định bạn đang có quyền riêng tư thật, hay chỉ có quyền riêng tư trước những người không có thẩm quyền.
Mà cả hai đều hợp lệ. Một doanh nghiệp muốn giấu cơ cấu sở hữu khỏi đối thủ chứ không phải khỏi cơ quan thuế. Riêng tư có chọn lọc là đúng thứ họ cần. Chỉ là nó khác khá xa với cách từ “privacy” được dùng trong crypto suốt mười năm qua.
Không phải chê. Chỉ là hai định nghĩa khác nhau đang dùng chung một từ, và người mua token thường mang theo định nghĩa cũ.
Tò mò khi tài sản thật đầu tiên chạy qua, mô tả về $DUSK sẽ nghiêng về phía nào — riêng tư như một quyền, hay riêng tư như một tính năng có điều kiện.
#dusk $BTC $ETH
Vì một hệ thống che chắn hoàn toàn, không ai xem được gì, sẽ không bao giờ được cấp phép cho chứng khoán. Luật đòi khả năng kiểm toán. Đòi lệnh của toà phải thi hành được. Đòi có đường để điều tra khi có nghi vấn rửa tiền.
Khoan đã… nghĩa là phải tồn tại một cơ chế tiết lộ. Không phải cho tất cả mọi người, nhưng cho ai đó, trong điều kiện nào đó. Và thiết kế của cái cơ chế đó mới là phần quan trọng nhất của toàn bộ kiến trúc — quan trọng hơn nhiều so với việc mã hoá mạnh tới đâu.
Câu hỏi thật vì vậy không phải “riêng tư hay không”. Là: khoá xem nằm ở đâu, ai giữ, cần điều kiện gì để dùng, và người bị xem có được biết không. Bốn câu đó quyết định bạn đang có quyền riêng tư thật, hay chỉ có quyền riêng tư trước những người không có thẩm quyền.
Mà cả hai đều hợp lệ. Một doanh nghiệp muốn giấu cơ cấu sở hữu khỏi đối thủ chứ không phải khỏi cơ quan thuế. Riêng tư có chọn lọc là đúng thứ họ cần. Chỉ là nó khác khá xa với cách từ “privacy” được dùng trong crypto suốt mười năm qua.
Không phải chê. Chỉ là hai định nghĩa khác nhau đang dùng chung một từ, và người mua token thường mang theo định nghĩa cũ.
Tò mò khi tài sản thật đầu tiên chạy qua, mô tả về $DUSK sẽ nghiêng về phía nào — riêng tư như một quyền, hay riêng tư như một tính năng có điều kiện.
#dusk $BTC $ETH
333
·
--
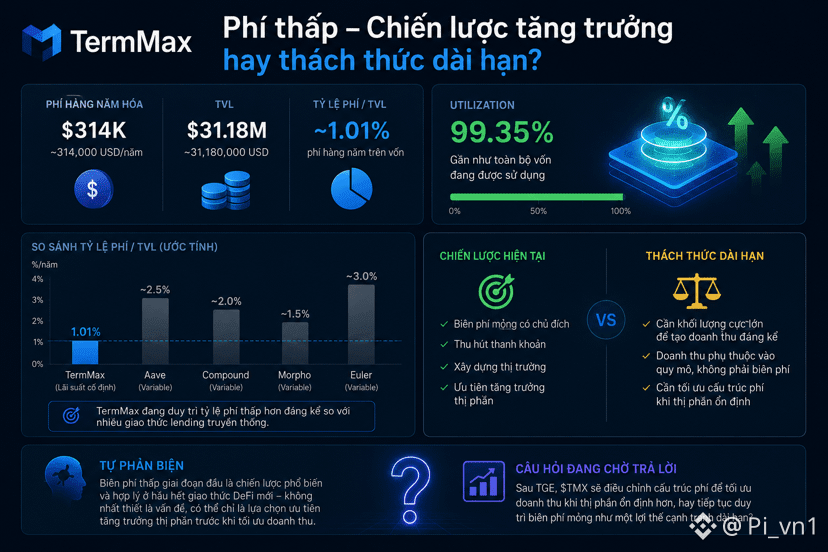
Ich habe etwas Bemerkenswertes zur jährlichen Wachstumsrate der Gebühren für @termmax bemerkt: 314 Tsd. USD pro Jahr, im Vergleich zu einem TVL von über 31 Mio. USD — die Gebührenquote auf das Kapital ist damit recht niedrig, was sich gut neben die Geschichte „Jeder investierte Cent arbeitet“ einordnen lässt, die ich zuvor als faszinierend empfunden habe.
Wenn nahezu das gesamte Kapital ausgeklappt ist und Gewinn abwirft, wie es die Utilization-Daten nahelegen, würde man bei normalem Menschenverstand erwarten, dass der Gebührenstrom zu dem hohen Kapitalnutzungsgrad passt. Doch wenn man die jährliche Gebühr ins Verhältnis zum TVL setzt, liegt die Zahl bei nur etwa 1% — deutlich niedriger als bei vielen traditionellen Lending-Protokollen, bei denen die Gebühren oft direkt die Zinsmarge zwischen Kreditnehmer und Kreditgeber widerspiegeln.
Dies könnte ein Hinweis auf eine bewusst „dünn“ gestaltete Gebührenstruktur sein — mit dem Fokus darauf, Liquidität anzuziehen und in der frühen Phase Marktaufbau zu betreiben, statt den Umsatz sofort zu maximieren. Bei einem Modell mit festem Zins, bei dem der Wettbewerbsvorteil im attraktiveren Zinssatz gegenüber der Konkurrenz liegt, kann eine geringe Gebührenmarge ein strategisches Instrument sein, um sowohl Kreditnehmer als auch Kreditgeber in der Phase des Marktanteilsgewinns anzuziehen.
Das wirft jedoch auch Fragen nach der langfristigen Tragfähigkeit auf: Eine dünne Gebührenmarge in einer solchen Struktur erfordert ein extrem großes Volumen, um nennenswerte Umsätze zu erzeugen — anders als bei Hochmargenmodellen, bei denen bereits mit moderaterem Volumen genügend Ertrag erzielt werden kann.
Selbstkritik: Geringe Gebührenmargen in der Anfangsphase sind bei den meisten neuen DeFi-Protokollen eine gängige und sinnvolle Strategie — das muss kein Problem sein; es könnte einfach eine priorisierte Entscheidung sein, zunächst den Marktanteil zu vergrößern, bevor man den Umsatz optimiert.
Ich bin gespannt, ob TMX nach dem TGE die Gebührenstruktur anpasst, sobald der Marktanteil stabiler ist, oder ob die dünne Gebührenmarge als langfristiger Wettbewerbsvorteil beibehalten wird.
#termmax $BTC $ETH
Ich habe etwas Bemerkenswertes zur jährlichen Wachstumsrate der Gebühren für @TermMax bemerkt: 314 Tsd. USD pro Jahr, im Vergleich zu einem TVL von über 31 Mio. USD — die Gebührenquote auf das Kapital ist damit recht niedrig, was sich gut neben die Geschichte „Jeder investierte Cent arbeitet“ einordnen lässt, die ich zuvor als faszinierend empfunden habe.
Wenn nahezu das gesamte Kapital ausgeklappt ist und Gewinn abwirft, wie es die Utilization-Daten nahelegen, würde man bei normalem Menschenverstand erwarten, dass der Gebührenstrom zu dem hohen Kapitalnutzungsgrad passt. Doch wenn man die jährliche Gebühr ins Verhältnis zum TVL setzt, liegt die Zahl bei nur etwa 1% — deutlich niedriger als bei vielen traditionellen Lending-Protokollen, bei denen die Gebühren oft direkt die Zinsmarge zwischen Kreditnehmer und Kreditgeber widerspiegeln.
Dies könnte ein Hinweis auf eine bewusst „dünn“ gestaltete Gebührenstruktur sein — mit dem Fokus darauf, Liquidität anzuziehen und in der frühen Phase Marktaufbau zu betreiben, statt den Umsatz sofort zu maximieren. Bei einem Modell mit festem Zins, bei dem der Wettbewerbsvorteil im attraktiveren Zinssatz gegenüber der Konkurrenz liegt, kann eine geringe Gebührenmarge ein strategisches Instrument sein, um sowohl Kreditnehmer als auch Kreditgeber in der Phase des Marktanteilsgewinns anzuziehen.
Das wirft jedoch auch Fragen nach der langfristigen Tragfähigkeit auf: Eine dünne Gebührenmarge in einer solchen Struktur erfordert ein extrem großes Volumen, um nennenswerte Umsätze zu erzeugen — anders als bei Hochmargenmodellen, bei denen bereits mit moderaterem Volumen genügend Ertrag erzielt werden kann.
Selbstkritik: Geringe Gebührenmargen in der Anfangsphase sind bei den meisten neuen DeFi-Protokollen eine gängige und sinnvolle Strategie — das muss kein Problem sein; es könnte einfach eine priorisierte Entscheidung sein, zunächst den Marktanteil zu vergrößern, bevor man den Umsatz optimiert.
Ich bin gespannt, ob TMX nach dem TGE die Gebührenstruktur anpasst, sobald der Marktanteil stabiler ist, oder ob die dünne Gebührenmarge als langfristiger Wettbewerbsvorteil beibehalten wird.
#termmax $BTC $ETH
Wenn nahezu das gesamte Kapital ausgeklappt ist und Gewinn abwirft, wie es die Utilization-Daten nahelegen, würde man bei normalem Menschenverstand erwarten, dass der Gebührenstrom zu dem hohen Kapitalnutzungsgrad passt. Doch wenn man die jährliche Gebühr ins Verhältnis zum TVL setzt, liegt die Zahl bei nur etwa 1% — deutlich niedriger als bei vielen traditionellen Lending-Protokollen, bei denen die Gebühren oft direkt die Zinsmarge zwischen Kreditnehmer und Kreditgeber widerspiegeln.
Dies könnte ein Hinweis auf eine bewusst „dünn“ gestaltete Gebührenstruktur sein — mit dem Fokus darauf, Liquidität anzuziehen und in der frühen Phase Marktaufbau zu betreiben, statt den Umsatz sofort zu maximieren. Bei einem Modell mit festem Zins, bei dem der Wettbewerbsvorteil im attraktiveren Zinssatz gegenüber der Konkurrenz liegt, kann eine geringe Gebührenmarge ein strategisches Instrument sein, um sowohl Kreditnehmer als auch Kreditgeber in der Phase des Marktanteilsgewinns anzuziehen.
Das wirft jedoch auch Fragen nach der langfristigen Tragfähigkeit auf: Eine dünne Gebührenmarge in einer solchen Struktur erfordert ein extrem großes Volumen, um nennenswerte Umsätze zu erzeugen — anders als bei Hochmargenmodellen, bei denen bereits mit moderaterem Volumen genügend Ertrag erzielt werden kann.
Selbstkritik: Geringe Gebührenmargen in der Anfangsphase sind bei den meisten neuen DeFi-Protokollen eine gängige und sinnvolle Strategie — das muss kein Problem sein; es könnte einfach eine priorisierte Entscheidung sein, zunächst den Marktanteil zu vergrößern, bevor man den Umsatz optimiert.
Ich bin gespannt, ob TMX nach dem TGE die Gebührenstruktur anpasst, sobald der Marktanteil stabiler ist, oder ob die dünne Gebührenmarge als langfristiger Wettbewerbsvorteil beibehalten wird.
#termmax $BTC $ETH
202
·
--
Übersetzung ansehen
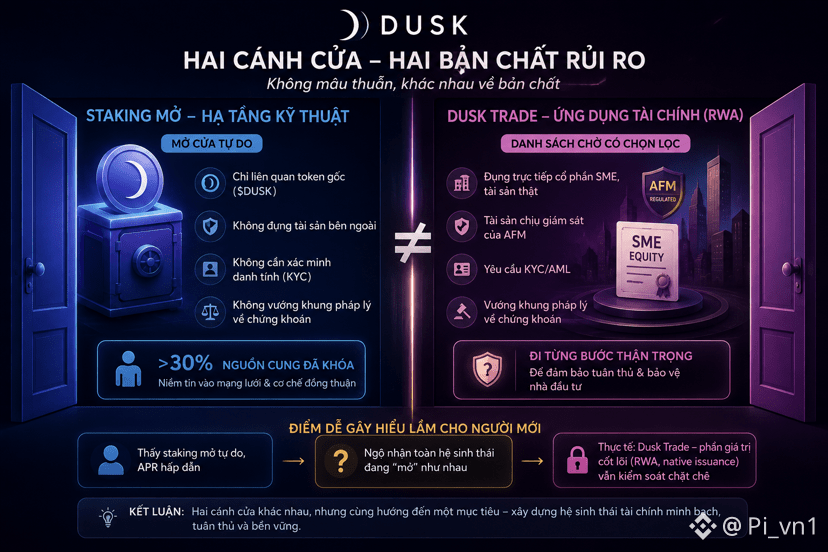
Mình có một thứ mình nhận ra khi thử nghĩ vì sao Dusk cho phép staking mở ngay — hơn 30% nguồn cung đã khóa — trong khi Dusk Trade, phần chạm tới tài sản thật, vẫn giữ dạng danh sách chờ có chọn lọc.
Hai hoạt động có bản chất rủi ro khác nhau hoàn toàn. Staking chỉ liên quan token gốc của mạng — không đụng tài sản bên ngoài, không cần xác minh danh tính, không vướng khung pháp lý về chứng khoán. Nhưng Dusk Trade đụng trực tiếp cổ phần SME, tài sản chịu giám sát của AFM — mở cửa tự do ở đây đồng nghĩa gánh rủi ro pháp lý hoàn toàn khác so với mở khóa staking.
Nhìn theo cách này, chênh lệch giữa hai cánh cửa không hẳn mâu thuẫn trong chiến lược của @Dusk_Foundation , mà phản ánh đúng bản chất khác biệt giữa hai lớp sản phẩm — một lớp hạ tầng kỹ thuật thuần túy có thể mở ngay, một lớp ứng dụng tài chính được quản lý buộc phải đi từng bước thận trọng. Nhưng đây cũng là điểm dễ gây hiểu lầm cho người mới — thấy staking mở tự do với APR hấp dẫn, dễ ngộ nhận toàn hệ sinh thái đang ở cùng mức độ mở, trong khi phần giá trị cốt lõi — RWA, native issuance — vẫn đang kiểm soát chặt.
Tự phản biện: đây là cách lý giải hợp lý về cấu trúc pháp lý, nhưng mình không có xác nhận trực tiếp đây chính xác là lý do Dusk chọn mở staking trước Trade — có thể chỉ là thứ tự phát triển sản phẩm thông thường.
Mình đang chờ xem $DUSK có truyền đạt rõ hơn sự khác biệt giữa hai lớp sản phẩm này, để người mới tham gia staking không nhầm lẫn mức độ “mở” của toàn hệ sinh thái với mức độ mở thực tế của Dusk Trade.
#dusk $BTC $ETH
Mình có một thứ mình nhận ra khi thử nghĩ vì sao Dusk cho phép staking mở ngay — hơn 30% nguồn cung đã khóa — trong khi Dusk Trade, phần chạm tới tài sản thật, vẫn giữ dạng danh sách chờ có chọn lọc.
Hai hoạt động có bản chất rủi ro khác nhau hoàn toàn. Staking chỉ liên quan token gốc của mạng — không đụng tài sản bên ngoài, không cần xác minh danh tính, không vướng khung pháp lý về chứng khoán. Nhưng Dusk Trade đụng trực tiếp cổ phần SME, tài sản chịu giám sát của AFM — mở cửa tự do ở đây đồng nghĩa gánh rủi ro pháp lý hoàn toàn khác so với mở khóa staking.
Nhìn theo cách này, chênh lệch giữa hai cánh cửa không hẳn mâu thuẫn trong chiến lược của @Dusk , mà phản ánh đúng bản chất khác biệt giữa hai lớp sản phẩm — một lớp hạ tầng kỹ thuật thuần túy có thể mở ngay, một lớp ứng dụng tài chính được quản lý buộc phải đi từng bước thận trọng. Nhưng đây cũng là điểm dễ gây hiểu lầm cho người mới — thấy staking mở tự do với APR hấp dẫn, dễ ngộ nhận toàn hệ sinh thái đang ở cùng mức độ mở, trong khi phần giá trị cốt lõi — RWA, native issuance — vẫn đang kiểm soát chặt.
Tự phản biện: đây là cách lý giải hợp lý về cấu trúc pháp lý, nhưng mình không có xác nhận trực tiếp đây chính xác là lý do Dusk chọn mở staking trước Trade — có thể chỉ là thứ tự phát triển sản phẩm thông thường.
Mình đang chờ xem $DUSK có truyền đạt rõ hơn sự khác biệt giữa hai lớp sản phẩm này, để người mới tham gia staking không nhầm lẫn mức độ “mở” của toàn hệ sinh thái với mức độ mở thực tế của Dusk Trade.
#dusk $BTC $ETH
Hai hoạt động có bản chất rủi ro khác nhau hoàn toàn. Staking chỉ liên quan token gốc của mạng — không đụng tài sản bên ngoài, không cần xác minh danh tính, không vướng khung pháp lý về chứng khoán. Nhưng Dusk Trade đụng trực tiếp cổ phần SME, tài sản chịu giám sát của AFM — mở cửa tự do ở đây đồng nghĩa gánh rủi ro pháp lý hoàn toàn khác so với mở khóa staking.
Nhìn theo cách này, chênh lệch giữa hai cánh cửa không hẳn mâu thuẫn trong chiến lược của @Dusk , mà phản ánh đúng bản chất khác biệt giữa hai lớp sản phẩm — một lớp hạ tầng kỹ thuật thuần túy có thể mở ngay, một lớp ứng dụng tài chính được quản lý buộc phải đi từng bước thận trọng. Nhưng đây cũng là điểm dễ gây hiểu lầm cho người mới — thấy staking mở tự do với APR hấp dẫn, dễ ngộ nhận toàn hệ sinh thái đang ở cùng mức độ mở, trong khi phần giá trị cốt lõi — RWA, native issuance — vẫn đang kiểm soát chặt.
Tự phản biện: đây là cách lý giải hợp lý về cấu trúc pháp lý, nhưng mình không có xác nhận trực tiếp đây chính xác là lý do Dusk chọn mở staking trước Trade — có thể chỉ là thứ tự phát triển sản phẩm thông thường.
Mình đang chờ xem $DUSK có truyền đạt rõ hơn sự khác biệt giữa hai lớp sản phẩm này, để người mới tham gia staking không nhầm lẫn mức độ “mở” của toàn hệ sinh thái với mức độ mở thực tế của Dusk Trade.
#dusk $BTC $ETH
230
·
--
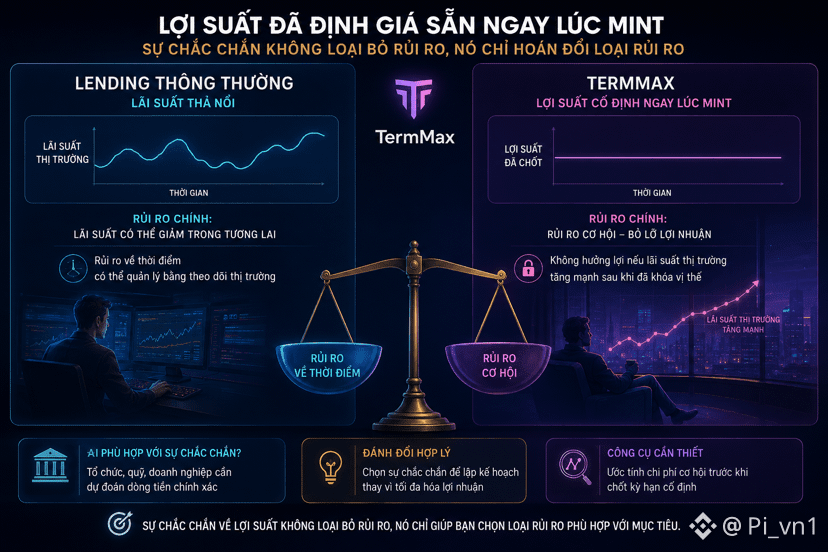
Ich habe etwas Interessantes über die wahre Bedeutung von „der Rendite ist bereits beim Mint fest eingepreist“ auf @termmax bemerkt: Das ist nicht nur eine technische Einzelheit, sondern verändert die Natur des Risikos, das der Kreditgeber gegenüber dem üblichen Lending-Modell trägt, vollständig.
Bei einem Pool mit variablem Zinssatz besteht das Haupt-Risiko darin, dass der Zinssatz in der Zukunft fallen könnte – ein Timing-Risiko, das man durch die Beobachtung des Marktes steuern kann. Bei TermMax jedoch, weil die Rendite von Anfang an hart festgelegt wird, verlagert sich das Risiko auf eine andere Form: das Opportunitätsrisiko. Sobald man FT mit einem festen Zinssatz mintet, profitiert der Kreditgeber nicht mehr, wenn die Marktzinsen danach stark steigen – sie haben sich selbst auf eine Zahl festgenagelt.
Das ist der subtile Unterschied: Die Gewissheit der Rendite beseitigt nicht das Risiko, sondern tauscht diese Art von Risiko gegen eine andere. Der Kreditgeber tauscht kurzfristige Schwankungsrisiken gegen das Risiko, langfristige Chancen zu verpassen – sinnvoll für diejenigen, die Vorhersehbarkeit priorisieren, aber nachteilig, wenn der Markt nach dem Lock-in-der Position in eine Phase stark steigender Zinsen eintritt.
Da DeFi stark zyklisch ist, können sich die Zinssätze innerhalb weniger Wochen erheblich verändern. Daher ist die Möglichkeit, diese Chance zu verpassen, kein abstraktes Risiko – sie wirkt sich real auf die relative Rendite im Vergleich zu anderen Pools mit variablem Zinssatz aus.
Selbst-Einwand: Für viele Nutzer, insbesondere für Institutionen, die genaue Zahlungsströme vorhersehen müssen, ist diese Abwägung völlig in Ordnung – nicht jeder priorisiert, Gewinne maximal zu steigern, gegenüber der Fähigkeit, sicher zu planen.
Ich bin gespannt zu sehen, ob TMX den Kreditgebern noch zusätzliche Werkzeuge bereitstellt, um die Opportunitätskosten vor der Festlegung einer festen Laufzeit abzuschätzen.
#termmax $BTC $ETH
Ich habe etwas Interessantes über die wahre Bedeutung von „der Rendite ist bereits beim Mint fest eingepreist“ auf @TermMax bemerkt: Das ist nicht nur eine technische Einzelheit, sondern verändert die Natur des Risikos, das der Kreditgeber gegenüber dem üblichen Lending-Modell trägt, vollständig.
Bei einem Pool mit variablem Zinssatz besteht das Haupt-Risiko darin, dass der Zinssatz in der Zukunft fallen könnte – ein Timing-Risiko, das man durch die Beobachtung des Marktes steuern kann. Bei TermMax jedoch, weil die Rendite von Anfang an hart festgelegt wird, verlagert sich das Risiko auf eine andere Form: das Opportunitätsrisiko. Sobald man FT mit einem festen Zinssatz mintet, profitiert der Kreditgeber nicht mehr, wenn die Marktzinsen danach stark steigen – sie haben sich selbst auf eine Zahl festgenagelt.
Das ist der subtile Unterschied: Die Gewissheit der Rendite beseitigt nicht das Risiko, sondern tauscht diese Art von Risiko gegen eine andere. Der Kreditgeber tauscht kurzfristige Schwankungsrisiken gegen das Risiko, langfristige Chancen zu verpassen – sinnvoll für diejenigen, die Vorhersehbarkeit priorisieren, aber nachteilig, wenn der Markt nach dem Lock-in-der Position in eine Phase stark steigender Zinsen eintritt.
Da DeFi stark zyklisch ist, können sich die Zinssätze innerhalb weniger Wochen erheblich verändern. Daher ist die Möglichkeit, diese Chance zu verpassen, kein abstraktes Risiko – sie wirkt sich real auf die relative Rendite im Vergleich zu anderen Pools mit variablem Zinssatz aus.
Selbst-Einwand: Für viele Nutzer, insbesondere für Institutionen, die genaue Zahlungsströme vorhersehen müssen, ist diese Abwägung völlig in Ordnung – nicht jeder priorisiert, Gewinne maximal zu steigern, gegenüber der Fähigkeit, sicher zu planen.
Ich bin gespannt zu sehen, ob TMX den Kreditgebern noch zusätzliche Werkzeuge bereitstellt, um die Opportunitätskosten vor der Festlegung einer festen Laufzeit abzuschätzen.
#termmax $BTC $ETH
Bei einem Pool mit variablem Zinssatz besteht das Haupt-Risiko darin, dass der Zinssatz in der Zukunft fallen könnte – ein Timing-Risiko, das man durch die Beobachtung des Marktes steuern kann. Bei TermMax jedoch, weil die Rendite von Anfang an hart festgelegt wird, verlagert sich das Risiko auf eine andere Form: das Opportunitätsrisiko. Sobald man FT mit einem festen Zinssatz mintet, profitiert der Kreditgeber nicht mehr, wenn die Marktzinsen danach stark steigen – sie haben sich selbst auf eine Zahl festgenagelt.
Das ist der subtile Unterschied: Die Gewissheit der Rendite beseitigt nicht das Risiko, sondern tauscht diese Art von Risiko gegen eine andere. Der Kreditgeber tauscht kurzfristige Schwankungsrisiken gegen das Risiko, langfristige Chancen zu verpassen – sinnvoll für diejenigen, die Vorhersehbarkeit priorisieren, aber nachteilig, wenn der Markt nach dem Lock-in-der Position in eine Phase stark steigender Zinsen eintritt.
Da DeFi stark zyklisch ist, können sich die Zinssätze innerhalb weniger Wochen erheblich verändern. Daher ist die Möglichkeit, diese Chance zu verpassen, kein abstraktes Risiko – sie wirkt sich real auf die relative Rendite im Vergleich zu anderen Pools mit variablem Zinssatz aus.
Selbst-Einwand: Für viele Nutzer, insbesondere für Institutionen, die genaue Zahlungsströme vorhersehen müssen, ist diese Abwägung völlig in Ordnung – nicht jeder priorisiert, Gewinne maximal zu steigern, gegenüber der Fähigkeit, sicher zu planen.
Ich bin gespannt zu sehen, ob TMX den Kreditgebern noch zusätzliche Werkzeuge bereitstellt, um die Opportunitätskosten vor der Festlegung einer festen Laufzeit abzuschätzen.
#termmax $BTC $ETH
1
1
299
·
--
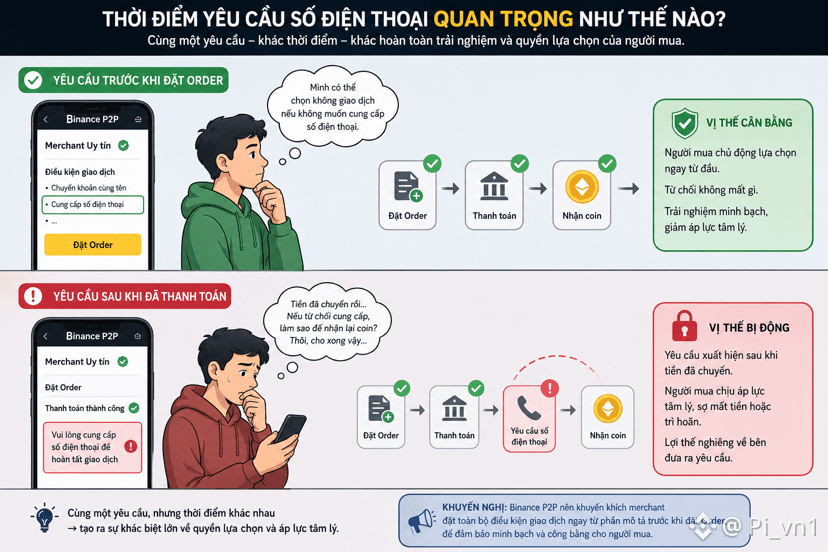
Ich habe etwas bemerkt, als ich Fragen ausprobiert habe: Warum erscheint die Aufforderung zur Angabe einer Telefonnummer genau dann, wenn die Transaktion kurz vor dem Abschluss steht — nach der Zahlung — statt ganz am Anfang, bevor man auf Binance P2P eine Order aufgibt.
Wenn die Telefonnummer wirklich benötigt wird, damit der Merchant die Transaktion annehmen kann, wäre die logische Vorgehensweise, die Anforderung vorher zu stellen, als Voraussetzung. Doch die Bitte erst nach der Bezahlung einzufordern verändert das Wesen der Sache grundlegend — der Käufer ist dann viel schwächer, das Geld ist bereits überwiesen; was er braucht, ist ein schnelles Abschließen, nicht das sorgfältige Abwägen, ob er überhaupt noch zusätzliche persönliche Informationen bereitstellen will.
Das ist der Punkt, der mich darauf bringt, dass der Zeitpunkt, zu dem die Anforderung gestellt wird, mindestens genauso wichtig ist wie der Inhalt der Anforderung. Wenn die Bedingung vor der Zusage erscheint, kann der Käufer sich frei dagegen entscheiden, ohne etwas zu verlieren. Dieselbe Bedingung aber erst nach der Zusage einzubauen, erzeugt einen ganz anderen psychologischen Druck — das Gefühl „Ich bin schon die halbe Strecke gefahren, also schnell fertig machen“ kann die anfängliche vorsichtige Abwägung deutlich überdecken.
Es muss nicht unbedingt Absicht zur Manipulation sein — vielleicht ist es nur ein interner Prozess, der aus betrieblichen Gründen eine Verifikationsschritt erst nach der Zahlung nachschaltet. Aber unabhängig von der Motivation schafft die objektive Struktur dieses Zeitpunkts demjenigen einen psychologischen Vorteil, der die Anforderung stellt.
Selbst-Widerspruch: Das ist eine Beobachtung zur Struktur des Zeitpunkts im Allgemeinen, kein Beleg dafür, dass der Merchant in dieser konkreten Situation absichtlich so plant, um psychologischen Druck aufzubauen.
Ich warte darauf zu sehen, ob Binance P2P Händler dazu ermutigt, sämtliche Bedingungen für die Transaktion direkt im Beschreibungsteil festzulegen, bevor eine Order gesetzt wird, statt sie erst während des laufenden Transaktionsprozesses nach und nach erscheinen zu lassen.
#binancep2pantoan @Binance_Vietnam $BTC $ETH
Ich habe etwas bemerkt, als ich Fragen ausprobiert habe: Warum erscheint die Aufforderung zur Angabe einer Telefonnummer genau dann, wenn die Transaktion kurz vor dem Abschluss steht — nach der Zahlung — statt ganz am Anfang, bevor man auf Binance P2P eine Order aufgibt.
Wenn die Telefonnummer wirklich benötigt wird, damit der Merchant die Transaktion annehmen kann, wäre die logische Vorgehensweise, die Anforderung vorher zu stellen, als Voraussetzung. Doch die Bitte erst nach der Bezahlung einzufordern verändert das Wesen der Sache grundlegend — der Käufer ist dann viel schwächer, das Geld ist bereits überwiesen; was er braucht, ist ein schnelles Abschließen, nicht das sorgfältige Abwägen, ob er überhaupt noch zusätzliche persönliche Informationen bereitstellen will.
Das ist der Punkt, der mich darauf bringt, dass der Zeitpunkt, zu dem die Anforderung gestellt wird, mindestens genauso wichtig ist wie der Inhalt der Anforderung. Wenn die Bedingung vor der Zusage erscheint, kann der Käufer sich frei dagegen entscheiden, ohne etwas zu verlieren. Dieselbe Bedingung aber erst nach der Zusage einzubauen, erzeugt einen ganz anderen psychologischen Druck — das Gefühl „Ich bin schon die halbe Strecke gefahren, also schnell fertig machen“ kann die anfängliche vorsichtige Abwägung deutlich überdecken.
Es muss nicht unbedingt Absicht zur Manipulation sein — vielleicht ist es nur ein interner Prozess, der aus betrieblichen Gründen eine Verifikationsschritt erst nach der Zahlung nachschaltet. Aber unabhängig von der Motivation schafft die objektive Struktur dieses Zeitpunkts demjenigen einen psychologischen Vorteil, der die Anforderung stellt.
Selbst-Widerspruch: Das ist eine Beobachtung zur Struktur des Zeitpunkts im Allgemeinen, kein Beleg dafür, dass der Merchant in dieser konkreten Situation absichtlich so plant, um psychologischen Druck aufzubauen.
Ich warte darauf zu sehen, ob Binance P2P Händler dazu ermutigt, sämtliche Bedingungen für die Transaktion direkt im Beschreibungsteil festzulegen, bevor eine Order gesetzt wird, statt sie erst während des laufenden Transaktionsprozesses nach und nach erscheinen zu lassen.
#binancep2pantoan @Binance Vietnam $BTC $ETH
Wenn die Telefonnummer wirklich benötigt wird, damit der Merchant die Transaktion annehmen kann, wäre die logische Vorgehensweise, die Anforderung vorher zu stellen, als Voraussetzung. Doch die Bitte erst nach der Bezahlung einzufordern verändert das Wesen der Sache grundlegend — der Käufer ist dann viel schwächer, das Geld ist bereits überwiesen; was er braucht, ist ein schnelles Abschließen, nicht das sorgfältige Abwägen, ob er überhaupt noch zusätzliche persönliche Informationen bereitstellen will.
Das ist der Punkt, der mich darauf bringt, dass der Zeitpunkt, zu dem die Anforderung gestellt wird, mindestens genauso wichtig ist wie der Inhalt der Anforderung. Wenn die Bedingung vor der Zusage erscheint, kann der Käufer sich frei dagegen entscheiden, ohne etwas zu verlieren. Dieselbe Bedingung aber erst nach der Zusage einzubauen, erzeugt einen ganz anderen psychologischen Druck — das Gefühl „Ich bin schon die halbe Strecke gefahren, also schnell fertig machen“ kann die anfängliche vorsichtige Abwägung deutlich überdecken.
Es muss nicht unbedingt Absicht zur Manipulation sein — vielleicht ist es nur ein interner Prozess, der aus betrieblichen Gründen eine Verifikationsschritt erst nach der Zahlung nachschaltet. Aber unabhängig von der Motivation schafft die objektive Struktur dieses Zeitpunkts demjenigen einen psychologischen Vorteil, der die Anforderung stellt.
Selbst-Widerspruch: Das ist eine Beobachtung zur Struktur des Zeitpunkts im Allgemeinen, kein Beleg dafür, dass der Merchant in dieser konkreten Situation absichtlich so plant, um psychologischen Druck aufzubauen.
Ich warte darauf zu sehen, ob Binance P2P Händler dazu ermutigt, sämtliche Bedingungen für die Transaktion direkt im Beschreibungsteil festzulegen, bevor eine Order gesetzt wird, statt sie erst während des laufenden Transaktionsprozesses nach und nach erscheinen zu lassen.
#binancep2pantoan @Binance Vietnam $BTC $ETH
191
·
--
Übersetzung ansehen
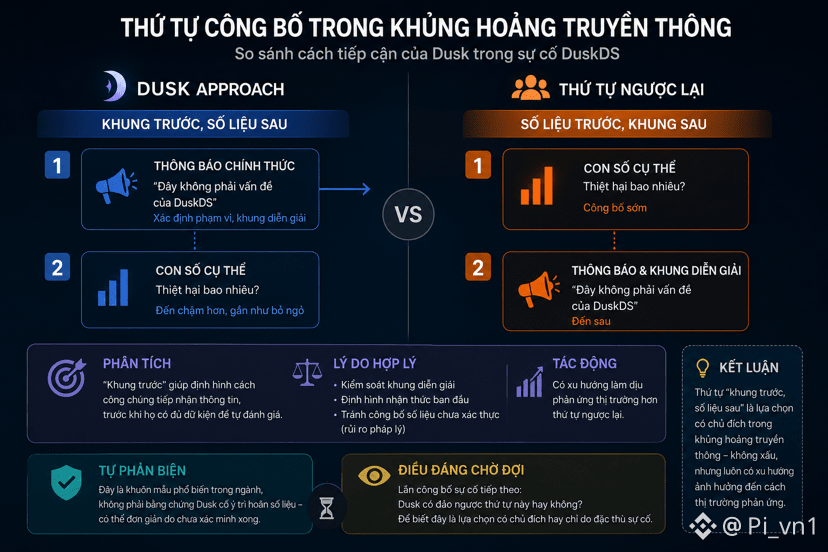
Mình có một thứ mình nhận ra khi thử đặt câu hỏi: liệu việc gọi sự cố này là “hoạt động bất thường” ngay câu mở đầu thông báo có đang định hình cảm nhận về mức độ nghiêm trọng trước khi người đọc kịp biết chi tiết nào.
“Hoạt động bất thường” là cụm từ trung tính đến mức áp dụng được cho bất kỳ điều gì từ lỗi kỹ thuật nhỏ đến khai thác quy mô lớn. Trong khi đó, tracker độc lập dùng “unauthorized actor draining” — cách diễn đạt gợi hình ảnh chủ động, nghiêm trọng hơn nhiều dù mô tả cùng chuỗi sự kiện. Lựa chọn từ ngữ ở câu đầu thường có sức nặng lớn hơn các câu sau.
Đây là dạng neo ngôn ngữ khá tinh vi — không sai sự thật, nhưng chọn mức độ nghiêm trọng thấp nhất trong dải từ có thể dùng. Cả hai cách nói đều có thể đúng về sự kiện, nhưng neo cảm xúc người đọc vào hai điểm rất khác nhau trên thang mức độ nghiêm trọng.
@Dusk_Foundation không phải trường hợp cá biệt khi chọn ngôn ngữ giảm nhẹ — đây gần như chuẩn mực chung khi tổ chức soạn công bố sự cố có yếu tố pháp lý. Nhưng khoảng cách giữa hai cách gọi đủ lớn để tạo ra hai câu chuyện khác hẳn trong đầu người đọc, tùy nguồn nào họ đọc trước.
Tự phản biện: đây là quan sát về lựa chọn ngôn ngữ nói chung, không phải bằng chứng $DUSK cố tình chọn từ để đánh lừa — có thể “hoạt động bất thường” chỉ là thuật ngữ chuẩn nội bộ dùng nhất quán cho mọi sự cố.
Mình đang chờ xem có bên thứ ba trung lập nào tổng hợp lại chuỗi sự kiện bằng ngôn ngữ khách quan hơn, để so sánh với cả hai phiên bản hiện tại thay vì chỉ đọc qua lăng kính một phía.
#dusk $BTC $ETH
Mình có một thứ mình nhận ra khi thử đặt câu hỏi: liệu việc gọi sự cố này là “hoạt động bất thường” ngay câu mở đầu thông báo có đang định hình cảm nhận về mức độ nghiêm trọng trước khi người đọc kịp biết chi tiết nào.
“Hoạt động bất thường” là cụm từ trung tính đến mức áp dụng được cho bất kỳ điều gì từ lỗi kỹ thuật nhỏ đến khai thác quy mô lớn. Trong khi đó, tracker độc lập dùng “unauthorized actor draining” — cách diễn đạt gợi hình ảnh chủ động, nghiêm trọng hơn nhiều dù mô tả cùng chuỗi sự kiện. Lựa chọn từ ngữ ở câu đầu thường có sức nặng lớn hơn các câu sau.
Đây là dạng neo ngôn ngữ khá tinh vi — không sai sự thật, nhưng chọn mức độ nghiêm trọng thấp nhất trong dải từ có thể dùng. Cả hai cách nói đều có thể đúng về sự kiện, nhưng neo cảm xúc người đọc vào hai điểm rất khác nhau trên thang mức độ nghiêm trọng.
@Dusk không phải trường hợp cá biệt khi chọn ngôn ngữ giảm nhẹ — đây gần như chuẩn mực chung khi tổ chức soạn công bố sự cố có yếu tố pháp lý. Nhưng khoảng cách giữa hai cách gọi đủ lớn để tạo ra hai câu chuyện khác hẳn trong đầu người đọc, tùy nguồn nào họ đọc trước.
Tự phản biện: đây là quan sát về lựa chọn ngôn ngữ nói chung, không phải bằng chứng $DUSK cố tình chọn từ để đánh lừa — có thể “hoạt động bất thường” chỉ là thuật ngữ chuẩn nội bộ dùng nhất quán cho mọi sự cố.
Mình đang chờ xem có bên thứ ba trung lập nào tổng hợp lại chuỗi sự kiện bằng ngôn ngữ khách quan hơn, để so sánh với cả hai phiên bản hiện tại thay vì chỉ đọc qua lăng kính một phía.
#dusk $BTC $ETH
“Hoạt động bất thường” là cụm từ trung tính đến mức áp dụng được cho bất kỳ điều gì từ lỗi kỹ thuật nhỏ đến khai thác quy mô lớn. Trong khi đó, tracker độc lập dùng “unauthorized actor draining” — cách diễn đạt gợi hình ảnh chủ động, nghiêm trọng hơn nhiều dù mô tả cùng chuỗi sự kiện. Lựa chọn từ ngữ ở câu đầu thường có sức nặng lớn hơn các câu sau.
Đây là dạng neo ngôn ngữ khá tinh vi — không sai sự thật, nhưng chọn mức độ nghiêm trọng thấp nhất trong dải từ có thể dùng. Cả hai cách nói đều có thể đúng về sự kiện, nhưng neo cảm xúc người đọc vào hai điểm rất khác nhau trên thang mức độ nghiêm trọng.
@Dusk không phải trường hợp cá biệt khi chọn ngôn ngữ giảm nhẹ — đây gần như chuẩn mực chung khi tổ chức soạn công bố sự cố có yếu tố pháp lý. Nhưng khoảng cách giữa hai cách gọi đủ lớn để tạo ra hai câu chuyện khác hẳn trong đầu người đọc, tùy nguồn nào họ đọc trước.
Tự phản biện: đây là quan sát về lựa chọn ngôn ngữ nói chung, không phải bằng chứng $DUSK cố tình chọn từ để đánh lừa — có thể “hoạt động bất thường” chỉ là thuật ngữ chuẩn nội bộ dùng nhất quán cho mọi sự cố.
Mình đang chờ xem có bên thứ ba trung lập nào tổng hợp lại chuỗi sự kiện bằng ngôn ngữ khách quan hơn, để so sánh với cả hai phiên bản hiện tại thay vì chỉ đọc qua lăng kính một phía.
#dusk $BTC $ETH
151
·
--
Übersetzung ansehen
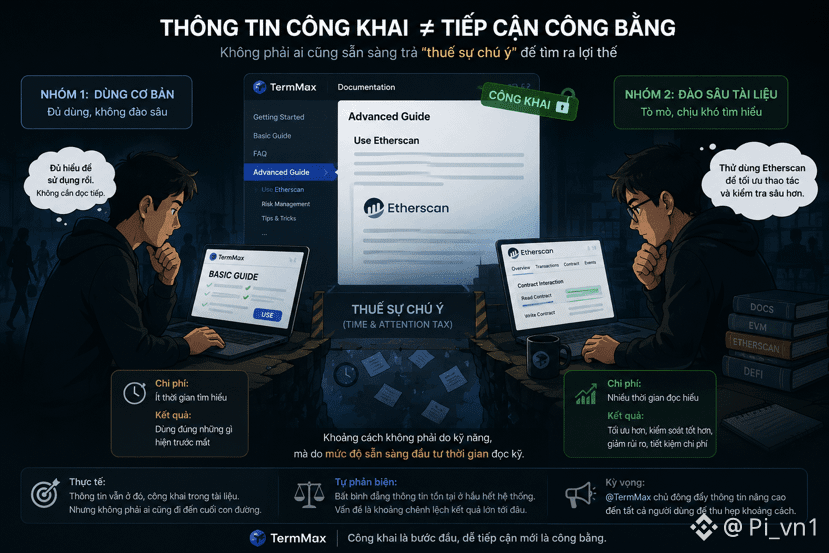
Mình có một thứ mình nhận ra khi thử nghĩ về việc hướng dẫn nâng cao qua Etherscan trên TermMax không hề bị giấu — nó nằm công khai trong tài liệu. Nhưng công khai không đồng nghĩa dễ tiếp cận như nhau.
Khác biệt thực sự không nằm ở việc thông tin có tồn tại hay không, mà ở việc ai chịu bỏ thời gian đọc hết tài liệu kỹ thuật để tìm ra nó. Phần lớn người dùng chỉ đọc hướng dẫn cơ bản, đủ để thao tác — không ai có thói quen đọc toàn bộ documentation chỉ để tìm đường vòng tối ưu hơn. Đây không phải rào cản kỹ năng, mà là rào cản mức độ sẵn sàng đầu tư thời gian đọc kỹ.
Nhìn theo cách này, khoảng cách giữa hai nhóm không hẳn là “biết công nghệ” và “không biết”, mà gần hơn với “chịu khó đào tài liệu” và “chỉ dùng đúng những gì hiện trước mắt”. Đây là một dạng thuế sự chú ý.
@termmax sẽ tình cờ tối ưu được nhiều hơn, không hẳn vì giỏi kỹ thuật hơn.
Điều này khiến mình nghĩ khác về công bằng thông tin — công khai không tự động đồng nghĩa công bằng tiếp cận, nếu chi phí tìm ra thông tin không đồng đều giữa các nhóm có quỹ thời gian và mức độ quan tâm khác nhau.
Tự phản biện: đây là bất bình đẳng tồn tại ở hầu hết hệ thống thông tin công khai, không riêng TMX — mức độ nghiêm trọng phụ thuộc khoảng chênh lệch kết quả thực tế lớn tới đâu, điều mình chưa có số liệu cụ thể.
Mình đang chờ xem @termmax có cách nào chủ động đẩy thông tin về hướng dẫn nâng cao này tới tất cả người dùng, thay vì để nó chờ ai chịu khó tự tìm, để thu hẹp khoảng cách giữa “biết” và “không biết” gần hơn với khoảng cách kỹ năng thực sự.
#termmax $BTC $AKE
Mình có một thứ mình nhận ra khi thử nghĩ về việc hướng dẫn nâng cao qua Etherscan trên TermMax không hề bị giấu — nó nằm công khai trong tài liệu. Nhưng công khai không đồng nghĩa dễ tiếp cận như nhau.
Khác biệt thực sự không nằm ở việc thông tin có tồn tại hay không, mà ở việc ai chịu bỏ thời gian đọc hết tài liệu kỹ thuật để tìm ra nó. Phần lớn người dùng chỉ đọc hướng dẫn cơ bản, đủ để thao tác — không ai có thói quen đọc toàn bộ documentation chỉ để tìm đường vòng tối ưu hơn. Đây không phải rào cản kỹ năng, mà là rào cản mức độ sẵn sàng đầu tư thời gian đọc kỹ.
Nhìn theo cách này, khoảng cách giữa hai nhóm không hẳn là “biết công nghệ” và “không biết”, mà gần hơn với “chịu khó đào tài liệu” và “chỉ dùng đúng những gì hiện trước mắt”. Đây là một dạng thuế sự chú ý.
@TermMax sẽ tình cờ tối ưu được nhiều hơn, không hẳn vì giỏi kỹ thuật hơn.
Điều này khiến mình nghĩ khác về công bằng thông tin — công khai không tự động đồng nghĩa công bằng tiếp cận, nếu chi phí tìm ra thông tin không đồng đều giữa các nhóm có quỹ thời gian và mức độ quan tâm khác nhau.
Tự phản biện: đây là bất bình đẳng tồn tại ở hầu hết hệ thống thông tin công khai, không riêng TMX — mức độ nghiêm trọng phụ thuộc khoảng chênh lệch kết quả thực tế lớn tới đâu, điều mình chưa có số liệu cụ thể.
Mình đang chờ xem @TermMax có cách nào chủ động đẩy thông tin về hướng dẫn nâng cao này tới tất cả người dùng, thay vì để nó chờ ai chịu khó tự tìm, để thu hẹp khoảng cách giữa “biết” và “không biết” gần hơn với khoảng cách kỹ năng thực sự.
#termmax $BTC $AKE
Khác biệt thực sự không nằm ở việc thông tin có tồn tại hay không, mà ở việc ai chịu bỏ thời gian đọc hết tài liệu kỹ thuật để tìm ra nó. Phần lớn người dùng chỉ đọc hướng dẫn cơ bản, đủ để thao tác — không ai có thói quen đọc toàn bộ documentation chỉ để tìm đường vòng tối ưu hơn. Đây không phải rào cản kỹ năng, mà là rào cản mức độ sẵn sàng đầu tư thời gian đọc kỹ.
Nhìn theo cách này, khoảng cách giữa hai nhóm không hẳn là “biết công nghệ” và “không biết”, mà gần hơn với “chịu khó đào tài liệu” và “chỉ dùng đúng những gì hiện trước mắt”. Đây là một dạng thuế sự chú ý.
@TermMax sẽ tình cờ tối ưu được nhiều hơn, không hẳn vì giỏi kỹ thuật hơn.
Điều này khiến mình nghĩ khác về công bằng thông tin — công khai không tự động đồng nghĩa công bằng tiếp cận, nếu chi phí tìm ra thông tin không đồng đều giữa các nhóm có quỹ thời gian và mức độ quan tâm khác nhau.
Tự phản biện: đây là bất bình đẳng tồn tại ở hầu hết hệ thống thông tin công khai, không riêng TMX — mức độ nghiêm trọng phụ thuộc khoảng chênh lệch kết quả thực tế lớn tới đâu, điều mình chưa có số liệu cụ thể.
Mình đang chờ xem @TermMax có cách nào chủ động đẩy thông tin về hướng dẫn nâng cao này tới tất cả người dùng, thay vì để nó chờ ai chịu khó tự tìm, để thu hẹp khoảng cách giữa “biết” và “không biết” gần hơn với khoảng cách kỹ năng thực sự.
#termmax $BTC $AKE
2
1
172
·
--
Übersetzung ansehen
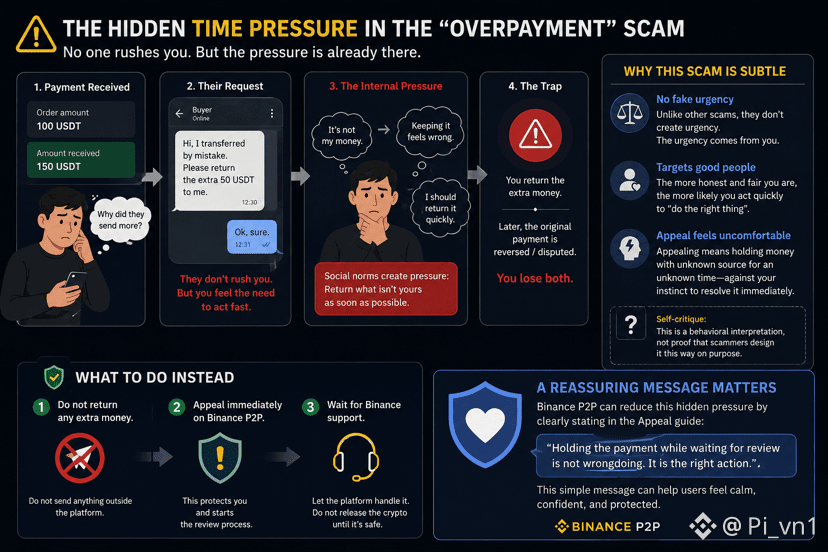
Mình có một thứ mình nhận ra khi thử nghĩ về việc vì sao kịch bản “chuyển thừa” thường đi kèm áp lực thời gian ngầm, dù không ai trực tiếp nói ra trên Binance P2P.
Khi phát hiện tiền vào nhiều hơn giá trị Order, người bán tự nhiên thấy cần phản hồi nhanh — không phải vì bị thúc ép rõ ràng, mà vì tình huống tạo ra bất cân xứng khó chịu: giữ tiền của người khác lâu nghe không đàng hoàng, dù chưa ai biết chắc khoản tiền đó từ đâu. Áp lực này đến từ chuẩn mực xã hội thông thường — trả lại tiền không phải của mình càng sớm càng tốt — chứ không cần kẻ lừa đảo chủ động hối thúc.
Đây là điểm tinh vi của kịch bản này so với các gài kèo khác: không cần tạo cảm giác khẩn cấp giả tạo, vì cảm giác khẩn cấp thật đã tự nhiên xuất hiện từ chính chuẩn mực đạo đức của người bị nhắm tới. Người càng có ý thức “sòng phẳng, không tham” lại càng dễ vội chuyển tiền ngay, chỉ để thoát khỏi cảm giác khó xử.
Đây cũng là lý do phản xạ “cứ Appeal” khó thực hiện hơn nghe qua — không phải vì thiếu hiểu biết, mà vì Appeal đồng nghĩa chấp nhận giữ khoản tiền chưa rõ nguồn gốc trong thời gian không xác định, ngược hoàn toàn với bản năng muốn giải quyết dứt điểm ngay.
Tự phản biện: đây là diễn giải tâm lý hành vi nói chung, không phải bằng chứng người thực hiện kịch bản này tính toán khai thác đúng cơ chế này một cách có chủ đích.
Mình đang chờ xem Binance P2P có cách trấn an tâm lý này ngay trong hướng dẫn Appeal — xác nhận rõ giữ tiền trong lúc chờ xử lý không đồng nghĩa hành vi thiếu đàng hoàng — để người dùng bớt áp lực phải “giải quyết ngay”.
#binancep2pantoan @Binance_Vietnam $BTC
Mình có một thứ mình nhận ra khi thử nghĩ về việc vì sao kịch bản “chuyển thừa” thường đi kèm áp lực thời gian ngầm, dù không ai trực tiếp nói ra trên Binance P2P.
Khi phát hiện tiền vào nhiều hơn giá trị Order, người bán tự nhiên thấy cần phản hồi nhanh — không phải vì bị thúc ép rõ ràng, mà vì tình huống tạo ra bất cân xứng khó chịu: giữ tiền của người khác lâu nghe không đàng hoàng, dù chưa ai biết chắc khoản tiền đó từ đâu. Áp lực này đến từ chuẩn mực xã hội thông thường — trả lại tiền không phải của mình càng sớm càng tốt — chứ không cần kẻ lừa đảo chủ động hối thúc.
Đây là điểm tinh vi của kịch bản này so với các gài kèo khác: không cần tạo cảm giác khẩn cấp giả tạo, vì cảm giác khẩn cấp thật đã tự nhiên xuất hiện từ chính chuẩn mực đạo đức của người bị nhắm tới. Người càng có ý thức “sòng phẳng, không tham” lại càng dễ vội chuyển tiền ngay, chỉ để thoát khỏi cảm giác khó xử.
Đây cũng là lý do phản xạ “cứ Appeal” khó thực hiện hơn nghe qua — không phải vì thiếu hiểu biết, mà vì Appeal đồng nghĩa chấp nhận giữ khoản tiền chưa rõ nguồn gốc trong thời gian không xác định, ngược hoàn toàn với bản năng muốn giải quyết dứt điểm ngay.
Tự phản biện: đây là diễn giải tâm lý hành vi nói chung, không phải bằng chứng người thực hiện kịch bản này tính toán khai thác đúng cơ chế này một cách có chủ đích.
Mình đang chờ xem Binance P2P có cách trấn an tâm lý này ngay trong hướng dẫn Appeal — xác nhận rõ giữ tiền trong lúc chờ xử lý không đồng nghĩa hành vi thiếu đàng hoàng — để người dùng bớt áp lực phải “giải quyết ngay”.
#binancep2pantoan @Binance Vietnam $BTC
Khi phát hiện tiền vào nhiều hơn giá trị Order, người bán tự nhiên thấy cần phản hồi nhanh — không phải vì bị thúc ép rõ ràng, mà vì tình huống tạo ra bất cân xứng khó chịu: giữ tiền của người khác lâu nghe không đàng hoàng, dù chưa ai biết chắc khoản tiền đó từ đâu. Áp lực này đến từ chuẩn mực xã hội thông thường — trả lại tiền không phải của mình càng sớm càng tốt — chứ không cần kẻ lừa đảo chủ động hối thúc.
Đây là điểm tinh vi của kịch bản này so với các gài kèo khác: không cần tạo cảm giác khẩn cấp giả tạo, vì cảm giác khẩn cấp thật đã tự nhiên xuất hiện từ chính chuẩn mực đạo đức của người bị nhắm tới. Người càng có ý thức “sòng phẳng, không tham” lại càng dễ vội chuyển tiền ngay, chỉ để thoát khỏi cảm giác khó xử.
Đây cũng là lý do phản xạ “cứ Appeal” khó thực hiện hơn nghe qua — không phải vì thiếu hiểu biết, mà vì Appeal đồng nghĩa chấp nhận giữ khoản tiền chưa rõ nguồn gốc trong thời gian không xác định, ngược hoàn toàn với bản năng muốn giải quyết dứt điểm ngay.
Tự phản biện: đây là diễn giải tâm lý hành vi nói chung, không phải bằng chứng người thực hiện kịch bản này tính toán khai thác đúng cơ chế này một cách có chủ đích.
Mình đang chờ xem Binance P2P có cách trấn an tâm lý này ngay trong hướng dẫn Appeal — xác nhận rõ giữ tiền trong lúc chờ xử lý không đồng nghĩa hành vi thiếu đàng hoàng — để người dùng bớt áp lực phải “giải quyết ngay”.
#binancep2pantoan @Binance Vietnam $BTC
91
·
--
Übersetzung ansehen
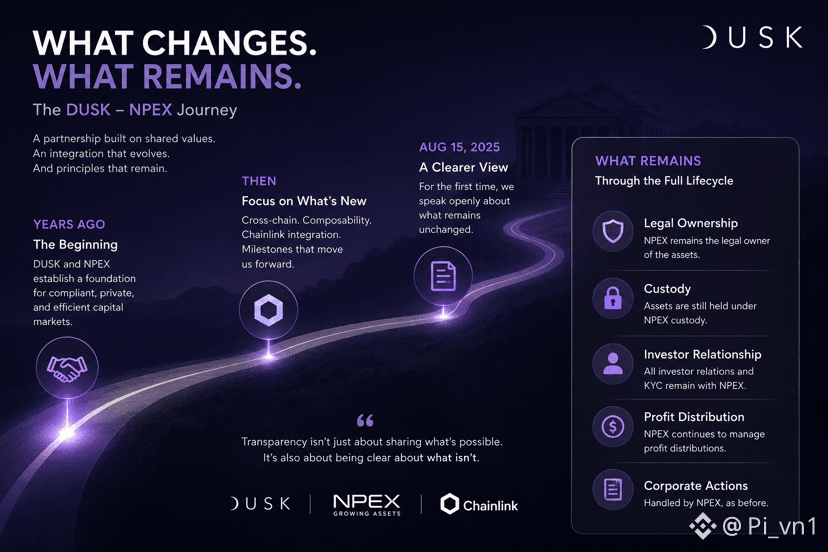
Mình thấy một điều đáng chú ý khi nghĩ về khoảng cách thời gian trong câu chuyện của @Dusk_Foundation : quan hệ với NPEX đã tồn tại từ nhiều năm trước, nhưng bài viết 15/8 vừa rồi mới lần đầu công khai nói rõ phần “what remains” — điều gì vẫn chưa thay đổi trong toàn bộ vòng đời tài sản.
Điều này gợi ý một sự trưởng thành trong cách truyền thông hơn là thay đổi trong sản phẩm. Ở giai đoạn đầu, phần lớn thông cáo hợp tác thường nhấn vào điều mới — cross-chain, composability, tích hợp Chainlink — vì dễ tạo chú ý và dễ đo bằng tiến độ kỹ thuật. Nhưng thẳng thắn liệt kê những gì vẫn chưa thay đổi, thay vì chỉ nói về điều đã thay đổi, là dạng minh bạch ít gặp ở giai đoạn dự án còn cần thu hút chú ý thị trường.
Có hai cách đọc khả dĩ. Một là dấu hiệu trưởng thành — khi quan hệ với NPEX đã đi đủ xa để đội ngũ tự tin giải thích rõ giới hạn thực tế, thay vì để thị trường tự suy diễn lạc quan quá mức. Hai là phản ứng trước kỳ vọng bị thổi phồng — khi các thảo luận trước đó về “gần BlackRock” hay token hóa toàn bộ vòng đời sở hữu tạo kỳ vọng vượt xa thực tế, nên cần một bài viết làm rõ lại ranh giới.
Dù lý do là gì, việc công khai nói về giới hạn thay vì chỉ nói về tiềm năng là tín hiệu đáng chú ý hơn bản thân nội dung kỹ thuật.
Tự phản biện: đây có thể chỉ là một bài viết đơn lẻ trong chuỗi nội dung giáo dục thông thường, không nhất thiết phản ánh thay đổi chiến lược truyền thông có chủ đích.
Mình đang chờ xem $DUSK có tiếp tục xu hướng minh bạch về giới hạn này trong các cập nhật tới, hay đây chỉ là một lần ngoại lệ.
#dusk $BTC #btc
Mình thấy một điều đáng chú ý khi nghĩ về khoảng cách thời gian trong câu chuyện của @Dusk : quan hệ với NPEX đã tồn tại từ nhiều năm trước, nhưng bài viết 15/8 vừa rồi mới lần đầu công khai nói rõ phần “what remains” — điều gì vẫn chưa thay đổi trong toàn bộ vòng đời tài sản.
Điều này gợi ý một sự trưởng thành trong cách truyền thông hơn là thay đổi trong sản phẩm. Ở giai đoạn đầu, phần lớn thông cáo hợp tác thường nhấn vào điều mới — cross-chain, composability, tích hợp Chainlink — vì dễ tạo chú ý và dễ đo bằng tiến độ kỹ thuật. Nhưng thẳng thắn liệt kê những gì vẫn chưa thay đổi, thay vì chỉ nói về điều đã thay đổi, là dạng minh bạch ít gặp ở giai đoạn dự án còn cần thu hút chú ý thị trường.
Có hai cách đọc khả dĩ. Một là dấu hiệu trưởng thành — khi quan hệ với NPEX đã đi đủ xa để đội ngũ tự tin giải thích rõ giới hạn thực tế, thay vì để thị trường tự suy diễn lạc quan quá mức. Hai là phản ứng trước kỳ vọng bị thổi phồng — khi các thảo luận trước đó về “gần BlackRock” hay token hóa toàn bộ vòng đời sở hữu tạo kỳ vọng vượt xa thực tế, nên cần một bài viết làm rõ lại ranh giới.
Dù lý do là gì, việc công khai nói về giới hạn thay vì chỉ nói về tiềm năng là tín hiệu đáng chú ý hơn bản thân nội dung kỹ thuật.
Tự phản biện: đây có thể chỉ là một bài viết đơn lẻ trong chuỗi nội dung giáo dục thông thường, không nhất thiết phản ánh thay đổi chiến lược truyền thông có chủ đích.
Mình đang chờ xem $DUSK có tiếp tục xu hướng minh bạch về giới hạn này trong các cập nhật tới, hay đây chỉ là một lần ngoại lệ.
#dusk $BTC #btc
Điều này gợi ý một sự trưởng thành trong cách truyền thông hơn là thay đổi trong sản phẩm. Ở giai đoạn đầu, phần lớn thông cáo hợp tác thường nhấn vào điều mới — cross-chain, composability, tích hợp Chainlink — vì dễ tạo chú ý và dễ đo bằng tiến độ kỹ thuật. Nhưng thẳng thắn liệt kê những gì vẫn chưa thay đổi, thay vì chỉ nói về điều đã thay đổi, là dạng minh bạch ít gặp ở giai đoạn dự án còn cần thu hút chú ý thị trường.
Có hai cách đọc khả dĩ. Một là dấu hiệu trưởng thành — khi quan hệ với NPEX đã đi đủ xa để đội ngũ tự tin giải thích rõ giới hạn thực tế, thay vì để thị trường tự suy diễn lạc quan quá mức. Hai là phản ứng trước kỳ vọng bị thổi phồng — khi các thảo luận trước đó về “gần BlackRock” hay token hóa toàn bộ vòng đời sở hữu tạo kỳ vọng vượt xa thực tế, nên cần một bài viết làm rõ lại ranh giới.
Dù lý do là gì, việc công khai nói về giới hạn thay vì chỉ nói về tiềm năng là tín hiệu đáng chú ý hơn bản thân nội dung kỹ thuật.
Tự phản biện: đây có thể chỉ là một bài viết đơn lẻ trong chuỗi nội dung giáo dục thông thường, không nhất thiết phản ánh thay đổi chiến lược truyền thông có chủ đích.
Mình đang chờ xem $DUSK có tiếp tục xu hướng minh bạch về giới hạn này trong các cập nhật tới, hay đây chỉ là một lần ngoại lệ.
#dusk $BTC #btc
1
1
71
·
--
Übersetzung ansehen
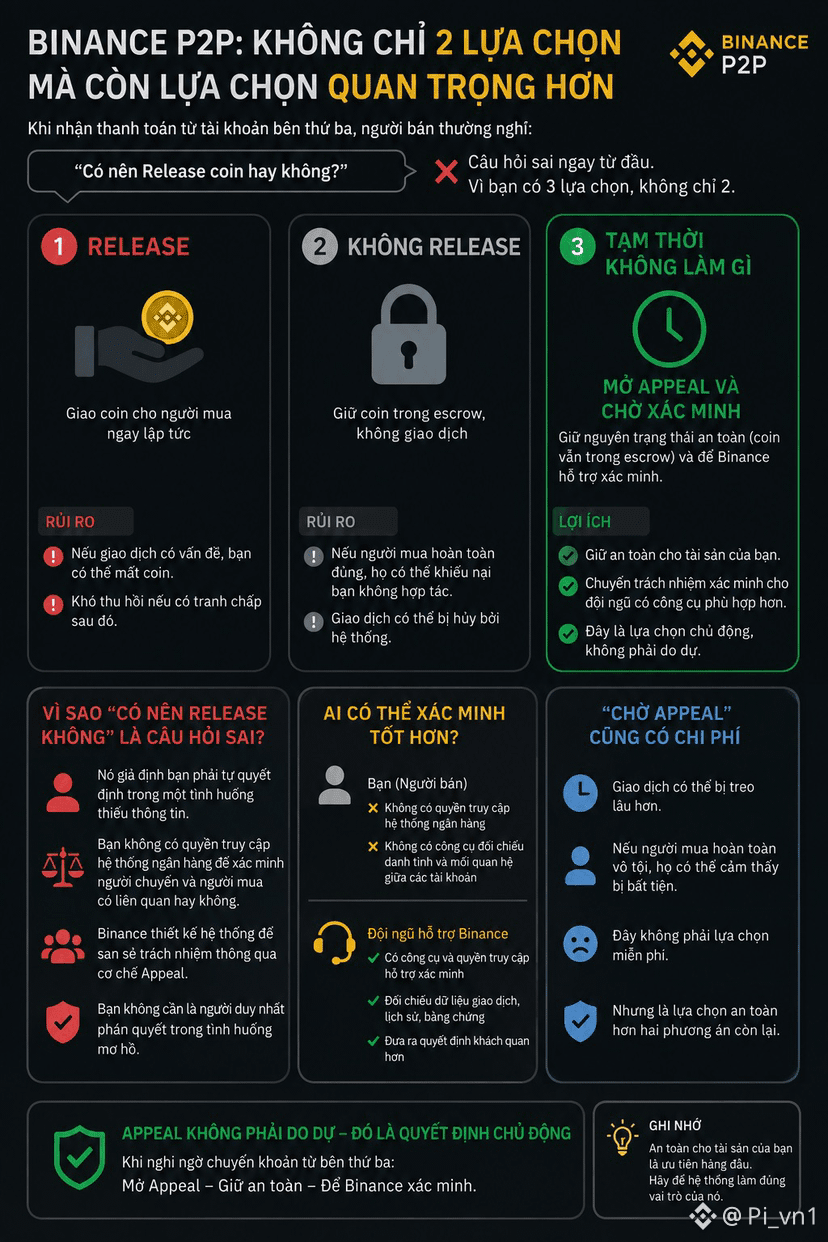
Mình thấy một điều đáng chú ý về cách tình huống “tên người chuyển không khớp” trên Binance P2P có thể nhìn từ góc độ trách nhiệm cá nhân, chứ không chỉ góc độ giao dịch: người bán, dù vô tình, đang đứng ở vị trí phải cân nhắc trách nhiệm của chính mình nếu dòng tiền có vấn đề, không chỉ trách nhiệm của người mua.
Nếu người bán Release coin cho một giao dịch mà nguồn tiền sau này bị xác định có vấn đề, việc họ có biết trước về sự không khớp tên người chuyển hay không có thể trở thành yếu tố được xem xét. Một người bán đã phát hiện bất thường nhưng vẫn chọn Release, so với người hoàn toàn không biết gì, là hai tình huống khác nhau về trách nhiệm cá nhân, dù kết quả cuối cùng giống hệt nhau.
Đây là lý do chủ động mở Appeal ngay khi phát hiện bất thường không chỉ bảo vệ về mặt giao dịch, mà còn tạo dấu vết cho thấy người bán đã hành động có trách nhiệm khi phát hiện vấn đề, thay vì phớt lờ. Dấu vết này có giá trị không chỉ trong nội bộ Binance, mà có thể có ý nghĩa nếu tình huống leo thang đến mức cần liên quan cơ quan chức năng bên ngoài.
Tự phản biện: đây là góc nhìn thận trọng có phần bi quan — phần lớn trường hợp tên không khớp thực chất chỉ là sai sót vô hại, nên cách tiếp cận này không nên khiến người bán hoảng loạn quá mức với mọi giao dịch tương tự.
Mình đang chờ xem Binance P2P có làm rõ hơn mức độ trách nhiệm của người bán trong các tình huống này, để người dùng hiểu đúng ranh giới giữa thận trọng hợp lý và lo lắng thái quá.
#binancep2pantoan @Binance_Vietnam #btc
Mình thấy một điều đáng chú ý về cách tình huống “tên người chuyển không khớp” trên Binance P2P có thể nhìn từ góc độ trách nhiệm cá nhân, chứ không chỉ góc độ giao dịch: người bán, dù vô tình, đang đứng ở vị trí phải cân nhắc trách nhiệm của chính mình nếu dòng tiền có vấn đề, không chỉ trách nhiệm của người mua.
Nếu người bán Release coin cho một giao dịch mà nguồn tiền sau này bị xác định có vấn đề, việc họ có biết trước về sự không khớp tên người chuyển hay không có thể trở thành yếu tố được xem xét. Một người bán đã phát hiện bất thường nhưng vẫn chọn Release, so với người hoàn toàn không biết gì, là hai tình huống khác nhau về trách nhiệm cá nhân, dù kết quả cuối cùng giống hệt nhau.
Đây là lý do chủ động mở Appeal ngay khi phát hiện bất thường không chỉ bảo vệ về mặt giao dịch, mà còn tạo dấu vết cho thấy người bán đã hành động có trách nhiệm khi phát hiện vấn đề, thay vì phớt lờ. Dấu vết này có giá trị không chỉ trong nội bộ Binance, mà có thể có ý nghĩa nếu tình huống leo thang đến mức cần liên quan cơ quan chức năng bên ngoài.
Tự phản biện: đây là góc nhìn thận trọng có phần bi quan — phần lớn trường hợp tên không khớp thực chất chỉ là sai sót vô hại, nên cách tiếp cận này không nên khiến người bán hoảng loạn quá mức với mọi giao dịch tương tự.
Mình đang chờ xem Binance P2P có làm rõ hơn mức độ trách nhiệm của người bán trong các tình huống này, để người dùng hiểu đúng ranh giới giữa thận trọng hợp lý và lo lắng thái quá.
#binancep2pantoan @Binance Vietnam #btc
Nếu người bán Release coin cho một giao dịch mà nguồn tiền sau này bị xác định có vấn đề, việc họ có biết trước về sự không khớp tên người chuyển hay không có thể trở thành yếu tố được xem xét. Một người bán đã phát hiện bất thường nhưng vẫn chọn Release, so với người hoàn toàn không biết gì, là hai tình huống khác nhau về trách nhiệm cá nhân, dù kết quả cuối cùng giống hệt nhau.
Đây là lý do chủ động mở Appeal ngay khi phát hiện bất thường không chỉ bảo vệ về mặt giao dịch, mà còn tạo dấu vết cho thấy người bán đã hành động có trách nhiệm khi phát hiện vấn đề, thay vì phớt lờ. Dấu vết này có giá trị không chỉ trong nội bộ Binance, mà có thể có ý nghĩa nếu tình huống leo thang đến mức cần liên quan cơ quan chức năng bên ngoài.
Tự phản biện: đây là góc nhìn thận trọng có phần bi quan — phần lớn trường hợp tên không khớp thực chất chỉ là sai sót vô hại, nên cách tiếp cận này không nên khiến người bán hoảng loạn quá mức với mọi giao dịch tương tự.
Mình đang chờ xem Binance P2P có làm rõ hơn mức độ trách nhiệm của người bán trong các tình huống này, để người dùng hiểu đúng ranh giới giữa thận trọng hợp lý và lo lắng thái quá.
#binancep2pantoan @Binance Vietnam #btc
67
·
--
Übersetzung ansehen
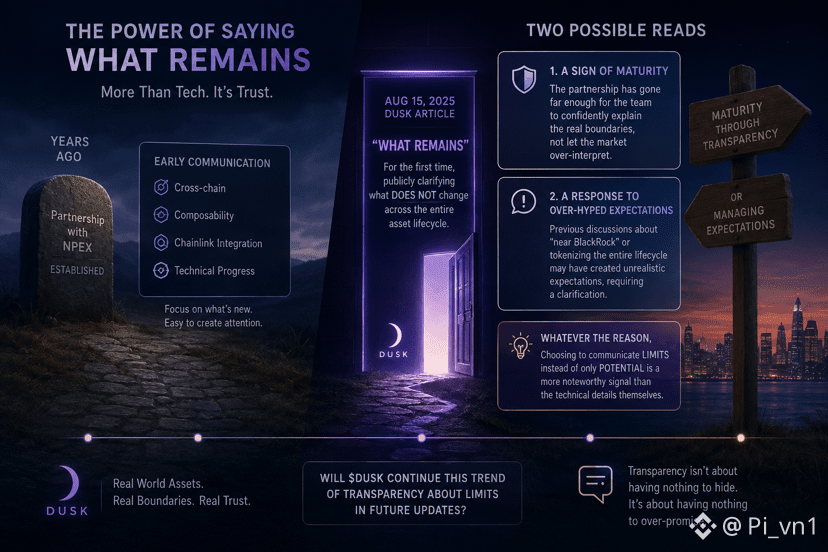
Mình thấy một điều đáng chú ý khi nghĩ về khoảng cách thời gian trong câu chuyện của @Dusk_Foundation : quan hệ với NPEX đã tồn tại từ nhiều năm trước, nhưng bài viết 15/8 vừa rồi mới lần đầu công khai nói rõ phần “what remains” — điều gì vẫn chưa thay đổi trong toàn bộ vòng đời tài sản.
Điều này gợi ý một sự trưởng thành trong cách truyền thông hơn là thay đổi trong sản phẩm. Ở giai đoạn đầu, phần lớn thông cáo hợp tác thường nhấn vào điều mới — cross-chain, composability, tích hợp Chainlink — vì dễ tạo chú ý và dễ đo bằng tiến độ kỹ thuật. Nhưng thẳng thắn liệt kê những gì vẫn chưa thay đổi, thay vì chỉ nói về điều đã thay đổi, là dạng minh bạch ít gặp ở giai đoạn dự án còn cần thu hút chú ý thị trường.
Có hai cách đọc khả dĩ. Một là dấu hiệu trưởng thành — khi quan hệ với NPEX đã đi đủ xa để đội ngũ tự tin giải thích rõ giới hạn thực tế, thay vì để thị trường tự suy diễn lạc quan quá mức. Hai là phản ứng trước kỳ vọng bị thổi phồng — khi các thảo luận trước đó về “gần BlackRock” hay token hóa toàn bộ vòng đời sở hữu tạo kỳ vọng vượt xa thực tế, nên cần một bài viết làm rõ lại ranh giới.
Dù lý do là gì, việc công khai nói về giới hạn thay vì chỉ nói về tiềm năng là tín hiệu đáng chú ý hơn bản thân nội dung kỹ thuật.
Tự phản biện: đây có thể chỉ là một bài viết đơn lẻ trong chuỗi nội dung giáo dục thông thường, không nhất thiết phản ánh thay đổi chiến lược truyền thông có chủ đích.
Mình đang chờ xem $DUSK có tiếp tục xu hướng minh bạch về giới hạn này trong các cập nhật tới, hay đây chỉ là một lần ngoại lệ.
#dusk $BTC $ETH
Mình thấy một điều đáng chú ý khi nghĩ về khoảng cách thời gian trong câu chuyện của @Dusk : quan hệ với NPEX đã tồn tại từ nhiều năm trước, nhưng bài viết 15/8 vừa rồi mới lần đầu công khai nói rõ phần “what remains” — điều gì vẫn chưa thay đổi trong toàn bộ vòng đời tài sản.
Điều này gợi ý một sự trưởng thành trong cách truyền thông hơn là thay đổi trong sản phẩm. Ở giai đoạn đầu, phần lớn thông cáo hợp tác thường nhấn vào điều mới — cross-chain, composability, tích hợp Chainlink — vì dễ tạo chú ý và dễ đo bằng tiến độ kỹ thuật. Nhưng thẳng thắn liệt kê những gì vẫn chưa thay đổi, thay vì chỉ nói về điều đã thay đổi, là dạng minh bạch ít gặp ở giai đoạn dự án còn cần thu hút chú ý thị trường.
Có hai cách đọc khả dĩ. Một là dấu hiệu trưởng thành — khi quan hệ với NPEX đã đi đủ xa để đội ngũ tự tin giải thích rõ giới hạn thực tế, thay vì để thị trường tự suy diễn lạc quan quá mức. Hai là phản ứng trước kỳ vọng bị thổi phồng — khi các thảo luận trước đó về “gần BlackRock” hay token hóa toàn bộ vòng đời sở hữu tạo kỳ vọng vượt xa thực tế, nên cần một bài viết làm rõ lại ranh giới.
Dù lý do là gì, việc công khai nói về giới hạn thay vì chỉ nói về tiềm năng là tín hiệu đáng chú ý hơn bản thân nội dung kỹ thuật.
Tự phản biện: đây có thể chỉ là một bài viết đơn lẻ trong chuỗi nội dung giáo dục thông thường, không nhất thiết phản ánh thay đổi chiến lược truyền thông có chủ đích.
Mình đang chờ xem $DUSK có tiếp tục xu hướng minh bạch về giới hạn này trong các cập nhật tới, hay đây chỉ là một lần ngoại lệ.
#dusk $BTC $ETH
Điều này gợi ý một sự trưởng thành trong cách truyền thông hơn là thay đổi trong sản phẩm. Ở giai đoạn đầu, phần lớn thông cáo hợp tác thường nhấn vào điều mới — cross-chain, composability, tích hợp Chainlink — vì dễ tạo chú ý và dễ đo bằng tiến độ kỹ thuật. Nhưng thẳng thắn liệt kê những gì vẫn chưa thay đổi, thay vì chỉ nói về điều đã thay đổi, là dạng minh bạch ít gặp ở giai đoạn dự án còn cần thu hút chú ý thị trường.
Có hai cách đọc khả dĩ. Một là dấu hiệu trưởng thành — khi quan hệ với NPEX đã đi đủ xa để đội ngũ tự tin giải thích rõ giới hạn thực tế, thay vì để thị trường tự suy diễn lạc quan quá mức. Hai là phản ứng trước kỳ vọng bị thổi phồng — khi các thảo luận trước đó về “gần BlackRock” hay token hóa toàn bộ vòng đời sở hữu tạo kỳ vọng vượt xa thực tế, nên cần một bài viết làm rõ lại ranh giới.
Dù lý do là gì, việc công khai nói về giới hạn thay vì chỉ nói về tiềm năng là tín hiệu đáng chú ý hơn bản thân nội dung kỹ thuật.
Tự phản biện: đây có thể chỉ là một bài viết đơn lẻ trong chuỗi nội dung giáo dục thông thường, không nhất thiết phản ánh thay đổi chiến lược truyền thông có chủ đích.
Mình đang chờ xem $DUSK có tiếp tục xu hướng minh bạch về giới hạn này trong các cập nhật tới, hay đây chỉ là một lần ngoại lệ.
#dusk $BTC $ETH
168
·
--
Übersetzung ansehen
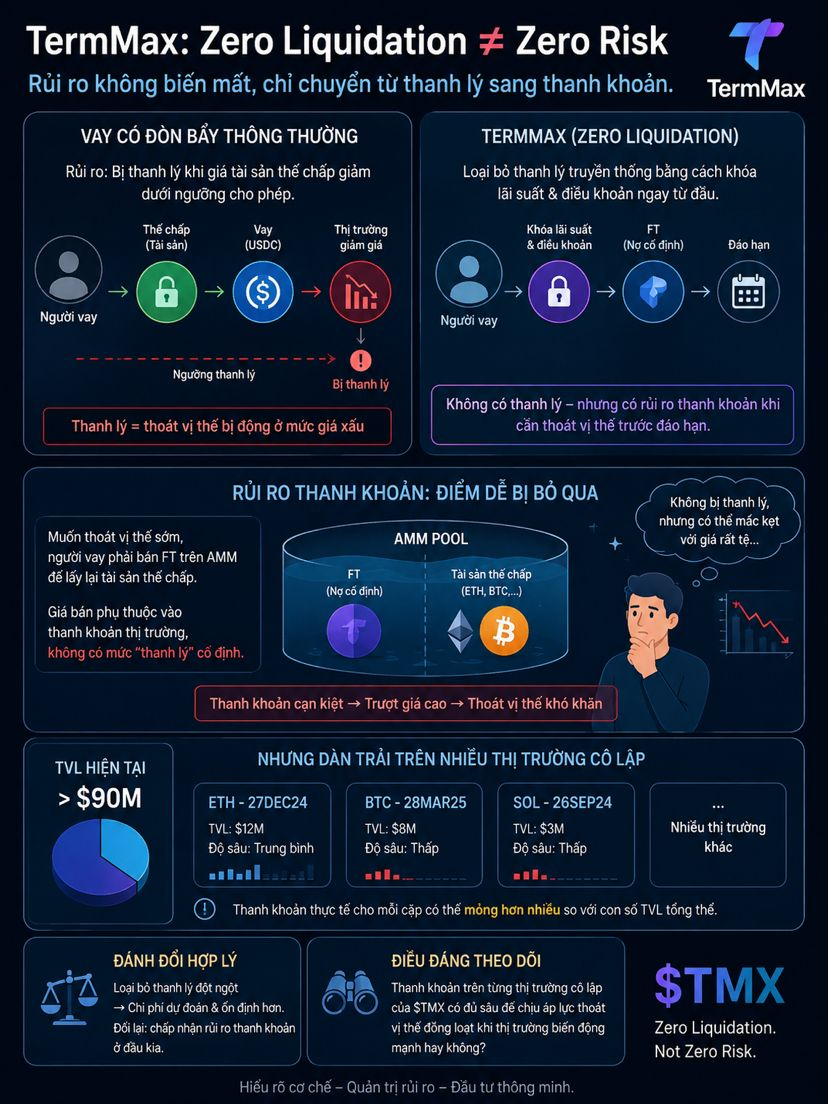
Mình thấy một điểm đáng chú ý về rủi ro thanh khoản trong mô hình của @termmax : câu chuyện “zero liquidation” nghe hấp dẫn, nhưng không đồng nghĩa “zero rủi ro” — bản chất chỉ chuyển loại rủi ro từ thanh lý sang một dạng khác ít được nhắc tới hơn.
Với vay có đòn bẩy thông thường, rủi ro nằm ở việc bị thanh lý khi giá tài sản thế chấp giảm. TermMax loại bỏ thanh lý truyền thống bằng cách khóa lãi suất và điều khoản ngay từ đầu — nhưng đổi lại, rủi ro chuyển sang khả năng thanh khoản khi đáo hạn. Muốn thoát vị thế sớm, người vay phụ thuộc vào việc có đủ thanh khoản trên AMM để bán FT ở mức giá hợp lý, chứ không phải một mức giá thanh lý xác định trước.
Đây là điểm dễ bị bỏ qua khi chỉ nghe khẩu hiệu marketing: “không bị thanh lý” nghe an toàn hơn hẳn, nhưng nếu thị trường biến động mạnh và thanh khoản AMM cạn kiệt, người dùng vẫn có thể mắc kẹt trong vị thế không thoát được với mức giá hợp lý — rủi ro tương tự về bản chất, chỉ khác cơ chế kích hoạt.
Với TVL vượt 90 triệu USD nhưng dàn trải trên nhiều thị trường cô lập theo tài sản và kỳ hạn khác nhau, thanh khoản thực tế cho một cặp cụ thể có thể mỏng hơn nhiều so với con số TVL tổng thể gợi ý.
Tự phản biện: đây là đánh đổi hợp lý về thiết kế — loại bỏ thanh lý đột ngột giúp dự đoán chi phí chắc chắn hơn, dù chấp nhận rủi ro thanh khoản ở đầu kia.
Mình đang chờ xem thanh khoản trên từng thị trường cô lập của TMX có đủ sâu để chịu áp lực thoát vị thế đồng loạt khi thị trường biến động mạnh hay không.
#termmax $BTC $ETH
Mình thấy một điểm đáng chú ý về rủi ro thanh khoản trong mô hình của @TermMax : câu chuyện “zero liquidation” nghe hấp dẫn, nhưng không đồng nghĩa “zero rủi ro” — bản chất chỉ chuyển loại rủi ro từ thanh lý sang một dạng khác ít được nhắc tới hơn.
Với vay có đòn bẩy thông thường, rủi ro nằm ở việc bị thanh lý khi giá tài sản thế chấp giảm. TermMax loại bỏ thanh lý truyền thống bằng cách khóa lãi suất và điều khoản ngay từ đầu — nhưng đổi lại, rủi ro chuyển sang khả năng thanh khoản khi đáo hạn. Muốn thoát vị thế sớm, người vay phụ thuộc vào việc có đủ thanh khoản trên AMM để bán FT ở mức giá hợp lý, chứ không phải một mức giá thanh lý xác định trước.
Đây là điểm dễ bị bỏ qua khi chỉ nghe khẩu hiệu marketing: “không bị thanh lý” nghe an toàn hơn hẳn, nhưng nếu thị trường biến động mạnh và thanh khoản AMM cạn kiệt, người dùng vẫn có thể mắc kẹt trong vị thế không thoát được với mức giá hợp lý — rủi ro tương tự về bản chất, chỉ khác cơ chế kích hoạt.
Với TVL vượt 90 triệu USD nhưng dàn trải trên nhiều thị trường cô lập theo tài sản và kỳ hạn khác nhau, thanh khoản thực tế cho một cặp cụ thể có thể mỏng hơn nhiều so với con số TVL tổng thể gợi ý.
Tự phản biện: đây là đánh đổi hợp lý về thiết kế — loại bỏ thanh lý đột ngột giúp dự đoán chi phí chắc chắn hơn, dù chấp nhận rủi ro thanh khoản ở đầu kia.
Mình đang chờ xem thanh khoản trên từng thị trường cô lập của TMX có đủ sâu để chịu áp lực thoát vị thế đồng loạt khi thị trường biến động mạnh hay không.
#termmax $BTC $ETH
Với vay có đòn bẩy thông thường, rủi ro nằm ở việc bị thanh lý khi giá tài sản thế chấp giảm. TermMax loại bỏ thanh lý truyền thống bằng cách khóa lãi suất và điều khoản ngay từ đầu — nhưng đổi lại, rủi ro chuyển sang khả năng thanh khoản khi đáo hạn. Muốn thoát vị thế sớm, người vay phụ thuộc vào việc có đủ thanh khoản trên AMM để bán FT ở mức giá hợp lý, chứ không phải một mức giá thanh lý xác định trước.
Đây là điểm dễ bị bỏ qua khi chỉ nghe khẩu hiệu marketing: “không bị thanh lý” nghe an toàn hơn hẳn, nhưng nếu thị trường biến động mạnh và thanh khoản AMM cạn kiệt, người dùng vẫn có thể mắc kẹt trong vị thế không thoát được với mức giá hợp lý — rủi ro tương tự về bản chất, chỉ khác cơ chế kích hoạt.
Với TVL vượt 90 triệu USD nhưng dàn trải trên nhiều thị trường cô lập theo tài sản và kỳ hạn khác nhau, thanh khoản thực tế cho một cặp cụ thể có thể mỏng hơn nhiều so với con số TVL tổng thể gợi ý.
Tự phản biện: đây là đánh đổi hợp lý về thiết kế — loại bỏ thanh lý đột ngột giúp dự đoán chi phí chắc chắn hơn, dù chấp nhận rủi ro thanh khoản ở đầu kia.
Mình đang chờ xem thanh khoản trên từng thị trường cô lập của TMX có đủ sâu để chịu áp lực thoát vị thế đồng loạt khi thị trường biến động mạnh hay không.
#termmax $BTC $ETH
146
·
--
Übersetzung ansehen
Mình thấy một điều đáng chú ý khi nghĩ về khoảng cách giữa Hyperstaking và staking trực tiếp trên @Dusk_Foundation : đây có thể là hình ảnh thu nhỏ của vấn đề lớn hơn mà mọi hạ tầng blockchain hướng tới tổ chức đều gặp — làm sao vừa phi tập trung, vừa dễ dùng, mà không hy sinh quá nhiều ở cả hai phía.
Chạy provisioner node trực tiếp mang lại phần thưởng “sạch” nhất, không qua trung gian, nhưng đòi hỏi vận hành hạ tầng 24/7 — gần như bất khả thi với phần lớn người dùng phổ thông. Hyperstaking sinh ra để giải quyết đúng vấn đề này — cho phép hợp đồng thông minh đại diện, không cần tự vận hành. Nhưng khi giải pháp tiện lợi đó vẫn ở giai đoạn beta, phụ thuộc bên thứ ba như Sozu, người dùng phổ thông bị kẹt ở giữa: quá phức tạp để tự chạy node, nhưng lớp trừu tượng hóa giúp đơn giản hơn vẫn chưa hoàn thiện.
Đây là giai đoạn khó tránh của bất kỳ hạ tầng nào muốn vừa an toàn vừa dễ tiếp cận — hai mục tiêu hiếm khi đạt được đồng thời ngay từ đầu. Ưu tiên tự nhiên thường là hoàn thiện lớp lõi an toàn trước, rồi mới xây lớp tiện lợi, vì làm ngược lại có thể tạo rủi ro nếu lớp trừu tượng hóa che giấu những giả định chưa được kiểm chứng đủ kỹ.
Tự phản biện: cách nhìn này khá thiện chí — cũng có thể đơn giản là ưu tiên phát triển chưa sắp xếp tối ưu, chứ không hẳn phản ánh chiến lược “an toàn trước, tiện lợi sau” có chủ đích.
Mình đang chờ xem $DUSK có đẩy nhanh việc hoàn thiện Hyperstaking ra khỏi giai đoạn beta, để thu hẹp khoảng cách giữa hai trải nghiệm này.
#dusk $AKE $ETH
Mình thấy một điều đáng chú ý khi nghĩ về khoảng cách giữa Hyperstaking và staking trực tiếp trên @Dusk : đây có thể là hình ảnh thu nhỏ của vấn đề lớn hơn mà mọi hạ tầng blockchain hướng tới tổ chức đều gặp — làm sao vừa phi tập trung, vừa dễ dùng, mà không hy sinh quá nhiều ở cả hai phía.
Chạy provisioner node trực tiếp mang lại phần thưởng “sạch” nhất, không qua trung gian, nhưng đòi hỏi vận hành hạ tầng 24/7 — gần như bất khả thi với phần lớn người dùng phổ thông. Hyperstaking sinh ra để giải quyết đúng vấn đề này — cho phép hợp đồng thông minh đại diện, không cần tự vận hành. Nhưng khi giải pháp tiện lợi đó vẫn ở giai đoạn beta, phụ thuộc bên thứ ba như Sozu, người dùng phổ thông bị kẹt ở giữa: quá phức tạp để tự chạy node, nhưng lớp trừu tượng hóa giúp đơn giản hơn vẫn chưa hoàn thiện.
Đây là giai đoạn khó tránh của bất kỳ hạ tầng nào muốn vừa an toàn vừa dễ tiếp cận — hai mục tiêu hiếm khi đạt được đồng thời ngay từ đầu. Ưu tiên tự nhiên thường là hoàn thiện lớp lõi an toàn trước, rồi mới xây lớp tiện lợi, vì làm ngược lại có thể tạo rủi ro nếu lớp trừu tượng hóa che giấu những giả định chưa được kiểm chứng đủ kỹ.
Tự phản biện: cách nhìn này khá thiện chí — cũng có thể đơn giản là ưu tiên phát triển chưa sắp xếp tối ưu, chứ không hẳn phản ánh chiến lược “an toàn trước, tiện lợi sau” có chủ đích.
Mình đang chờ xem $DUSK có đẩy nhanh việc hoàn thiện Hyperstaking ra khỏi giai đoạn beta, để thu hẹp khoảng cách giữa hai trải nghiệm này.
#dusk $AKE $ETH
Chạy provisioner node trực tiếp mang lại phần thưởng “sạch” nhất, không qua trung gian, nhưng đòi hỏi vận hành hạ tầng 24/7 — gần như bất khả thi với phần lớn người dùng phổ thông. Hyperstaking sinh ra để giải quyết đúng vấn đề này — cho phép hợp đồng thông minh đại diện, không cần tự vận hành. Nhưng khi giải pháp tiện lợi đó vẫn ở giai đoạn beta, phụ thuộc bên thứ ba như Sozu, người dùng phổ thông bị kẹt ở giữa: quá phức tạp để tự chạy node, nhưng lớp trừu tượng hóa giúp đơn giản hơn vẫn chưa hoàn thiện.
Đây là giai đoạn khó tránh của bất kỳ hạ tầng nào muốn vừa an toàn vừa dễ tiếp cận — hai mục tiêu hiếm khi đạt được đồng thời ngay từ đầu. Ưu tiên tự nhiên thường là hoàn thiện lớp lõi an toàn trước, rồi mới xây lớp tiện lợi, vì làm ngược lại có thể tạo rủi ro nếu lớp trừu tượng hóa che giấu những giả định chưa được kiểm chứng đủ kỹ.
Tự phản biện: cách nhìn này khá thiện chí — cũng có thể đơn giản là ưu tiên phát triển chưa sắp xếp tối ưu, chứ không hẳn phản ánh chiến lược “an toàn trước, tiện lợi sau” có chủ đích.
Mình đang chờ xem $DUSK có đẩy nhanh việc hoàn thiện Hyperstaking ra khỏi giai đoạn beta, để thu hẹp khoảng cách giữa hai trải nghiệm này.
#dusk $AKE $ETH
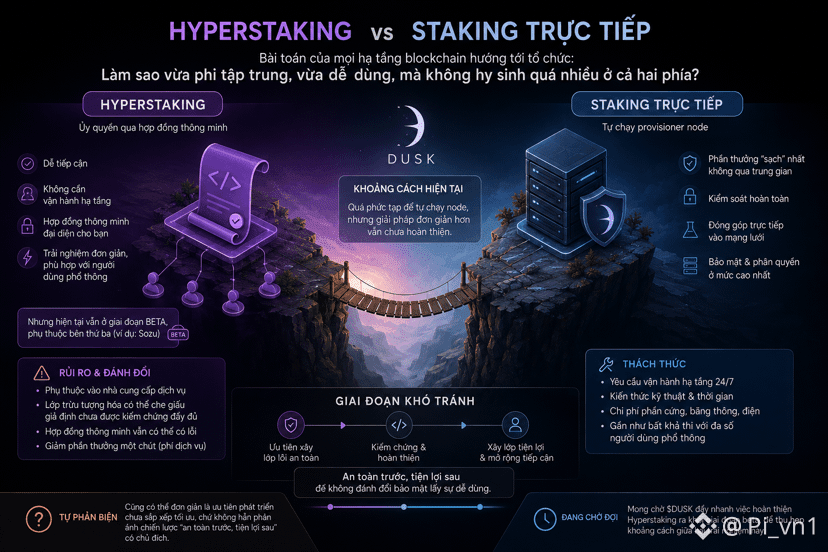
2
249
·
--
Übersetzung ansehen
Mình có một thứ mình nhận ra khi thử so sánh vai trò của Binance P2P với vai trò của một cuốn sổ công chứng, thay vì chỉ xem nó như một sàn giao dịch.
Sổ công chứng không tạo ra giao dịch, không đảm bảo hai bên trung thực. Cái nó làm là ghi lại khách quan rằng “tại thời điểm này, hai bên đã đồng ý những điều này” — chính sự tồn tại của bản ghi đó, nhiều hơn nội dung cụ thể, mới tạo ra sức nặng khi có tranh chấp sau này.
Binance P2P vận hành theo logic gần giống vậy ở khung chat và lịch sử giao dịch. Nó không đảm bảo hai bên trung thực — không nền tảng nào làm được điều đó. Nhưng nó đảm bảo mọi thứ xảy ra trong phạm vi nền tảng đều được ghi lại khách quan.
Khác biệt với công chứng truyền thống là quy mô và tốc độ — công chứng viên xử lý từng giao dịch thủ công, còn cơ chế ghi vết của P2P vận hành tự động cho hàng triệu giao dịch cùng lúc.
Nhìn theo cách này, câu hỏi “P2P có an toàn không” nên thay bằng “phạm vi nào của giao dịch được ghi vết, và phạm vi nào thì không”. An toàn ở đây không phải thuộc tính cố định, mà phụ thuộc việc hành vi có diễn ra trong phạm vi được ghi lại hay không.
Tự phản biện: phép so sánh với công chứng có giới hạn — công chứng có giá trị pháp lý chính thức được nhà nước công nhận, còn dữ liệu nội bộ nền tảng thương mại chưa chắc có sức nặng tương đương khi ra tới tòa án thực sự.
Mình đang chờ xem giá trị pháp lý của dữ liệu ghi vết trên Binance P2P được công nhận đến đâu trong các trường hợp tranh chấp phải đưa ra cơ quan chức năng, ngoài phạm vi xử lý nội bộ của nền tảng.
#binancep2pantoan @Binance_Vietnam $ETH $AKE
Mình có một thứ mình nhận ra khi thử so sánh vai trò của Binance P2P với vai trò của một cuốn sổ công chứng, thay vì chỉ xem nó như một sàn giao dịch.
Sổ công chứng không tạo ra giao dịch, không đảm bảo hai bên trung thực. Cái nó làm là ghi lại khách quan rằng “tại thời điểm này, hai bên đã đồng ý những điều này” — chính sự tồn tại của bản ghi đó, nhiều hơn nội dung cụ thể, mới tạo ra sức nặng khi có tranh chấp sau này.
Binance P2P vận hành theo logic gần giống vậy ở khung chat và lịch sử giao dịch. Nó không đảm bảo hai bên trung thực — không nền tảng nào làm được điều đó. Nhưng nó đảm bảo mọi thứ xảy ra trong phạm vi nền tảng đều được ghi lại khách quan.
Khác biệt với công chứng truyền thống là quy mô và tốc độ — công chứng viên xử lý từng giao dịch thủ công, còn cơ chế ghi vết của P2P vận hành tự động cho hàng triệu giao dịch cùng lúc.
Nhìn theo cách này, câu hỏi “P2P có an toàn không” nên thay bằng “phạm vi nào của giao dịch được ghi vết, và phạm vi nào thì không”. An toàn ở đây không phải thuộc tính cố định, mà phụ thuộc việc hành vi có diễn ra trong phạm vi được ghi lại hay không.
Tự phản biện: phép so sánh với công chứng có giới hạn — công chứng có giá trị pháp lý chính thức được nhà nước công nhận, còn dữ liệu nội bộ nền tảng thương mại chưa chắc có sức nặng tương đương khi ra tới tòa án thực sự.
Mình đang chờ xem giá trị pháp lý của dữ liệu ghi vết trên Binance P2P được công nhận đến đâu trong các trường hợp tranh chấp phải đưa ra cơ quan chức năng, ngoài phạm vi xử lý nội bộ của nền tảng.
#binancep2pantoan @Binance Vietnam $ETH $AKE
Sổ công chứng không tạo ra giao dịch, không đảm bảo hai bên trung thực. Cái nó làm là ghi lại khách quan rằng “tại thời điểm này, hai bên đã đồng ý những điều này” — chính sự tồn tại của bản ghi đó, nhiều hơn nội dung cụ thể, mới tạo ra sức nặng khi có tranh chấp sau này.
Binance P2P vận hành theo logic gần giống vậy ở khung chat và lịch sử giao dịch. Nó không đảm bảo hai bên trung thực — không nền tảng nào làm được điều đó. Nhưng nó đảm bảo mọi thứ xảy ra trong phạm vi nền tảng đều được ghi lại khách quan.
Khác biệt với công chứng truyền thống là quy mô và tốc độ — công chứng viên xử lý từng giao dịch thủ công, còn cơ chế ghi vết của P2P vận hành tự động cho hàng triệu giao dịch cùng lúc.
Nhìn theo cách này, câu hỏi “P2P có an toàn không” nên thay bằng “phạm vi nào của giao dịch được ghi vết, và phạm vi nào thì không”. An toàn ở đây không phải thuộc tính cố định, mà phụ thuộc việc hành vi có diễn ra trong phạm vi được ghi lại hay không.
Tự phản biện: phép so sánh với công chứng có giới hạn — công chứng có giá trị pháp lý chính thức được nhà nước công nhận, còn dữ liệu nội bộ nền tảng thương mại chưa chắc có sức nặng tương đương khi ra tới tòa án thực sự.
Mình đang chờ xem giá trị pháp lý của dữ liệu ghi vết trên Binance P2P được công nhận đến đâu trong các trường hợp tranh chấp phải đưa ra cơ quan chức năng, ngoài phạm vi xử lý nội bộ của nền tảng.
#binancep2pantoan @Binance Vietnam $ETH $AKE
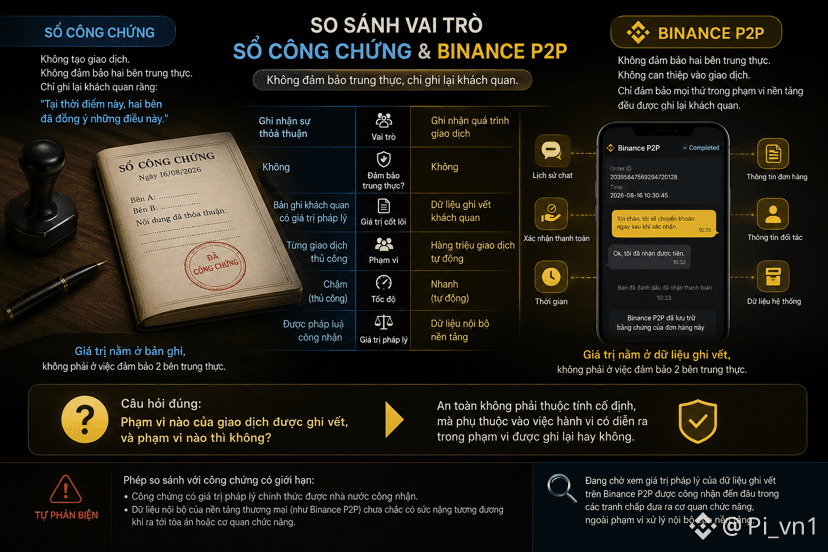
79
·
--
Ich habe etwas bemerkt, als ich verglich, wie der Markt auf die 0%-Bug-Bounty-Zahl von Dusk reagiert – im Vergleich dazu, wie ein echtes Investment-Fonds diese Zahl tatsächlich lesen würde.
Für die meisten Retail-Follower wirkt ein Sicherheitskennwert von 0 wie eine sofortige Warnung – das Projekt ist nicht sicher, also: weg damit. Ein echter institutioneller Fonds, der in RWA investiert, bleibt aber nicht bei einer einzigen Zahl stehen. Er betrachtet das gesamte Dossier: wer hinter dem Audit steht, wie die technische Teamstruktur aussieht, die Betriebshistorie ohne Zwischenfälle und ob die Roadmap geplant ist, diese Lücke zu schließen.
Das ist der Unterschied zwischen einer Zahl als finales Urteil zu lesen und sie als einen Datenpunkt in einem größeren Bild zu verstehen. Bei $DUSK ist eine Bug Bounty von 0 zwar eine Tatsache – aber ihre Bedeutung hängt davon ab, womit man sie vergleicht: neben einer klaren Sicherheits-Roadmap sieht die Sache ganz anders aus als neben Schweigen.
Das Problem liegt nicht darin, ob diese Zahl schlecht ist oder nicht, sondern darin, dass Retail und Institutionen denselben Datensatz auf zwei völlig unterschiedliche Arten lesen. Diese Lücke im Verständnis kann zu Kursreaktionen führen, die das tatsächliche Risiko nicht korrekt abbilden.
Selbstkritik: Ich habe keine internen Informationen darüber, ob @Dusk_Foundation eine konkrete Sicherheits-Roadmap hat – daher bleibt das hier Spekulation, wie verschiedene Arten von Investoren dieselbe Zahl interpretieren.
Ich warte darauf zu sehen, ob Dusk eine hinreichend klare Sicherheits-Roadmap veröffentlicht, sodass sowohl Institutionen als auch Retail dieselbe Geschichte lesen – statt dass sich jede Seite ihre eigene Interpretation zurechtlegt.
#dusk $AKE
Ich habe etwas bemerkt, als ich verglich, wie der Markt auf die 0%-Bug-Bounty-Zahl von Dusk reagiert – im Vergleich dazu, wie ein echtes Investment-Fonds diese Zahl tatsächlich lesen würde.
Für die meisten Retail-Follower wirkt ein Sicherheitskennwert von 0 wie eine sofortige Warnung – das Projekt ist nicht sicher, also: weg damit. Ein echter institutioneller Fonds, der in RWA investiert, bleibt aber nicht bei einer einzigen Zahl stehen. Er betrachtet das gesamte Dossier: wer hinter dem Audit steht, wie die technische Teamstruktur aussieht, die Betriebshistorie ohne Zwischenfälle und ob die Roadmap geplant ist, diese Lücke zu schließen.
Das ist der Unterschied zwischen einer Zahl als finales Urteil zu lesen und sie als einen Datenpunkt in einem größeren Bild zu verstehen. Bei $DUSK ist eine Bug Bounty von 0 zwar eine Tatsache – aber ihre Bedeutung hängt davon ab, womit man sie vergleicht: neben einer klaren Sicherheits-Roadmap sieht die Sache ganz anders aus als neben Schweigen.
Das Problem liegt nicht darin, ob diese Zahl schlecht ist oder nicht, sondern darin, dass Retail und Institutionen denselben Datensatz auf zwei völlig unterschiedliche Arten lesen. Diese Lücke im Verständnis kann zu Kursreaktionen führen, die das tatsächliche Risiko nicht korrekt abbilden.
Selbstkritik: Ich habe keine internen Informationen darüber, ob @Dusk eine konkrete Sicherheits-Roadmap hat – daher bleibt das hier Spekulation, wie verschiedene Arten von Investoren dieselbe Zahl interpretieren.
Ich warte darauf zu sehen, ob Dusk eine hinreichend klare Sicherheits-Roadmap veröffentlicht, sodass sowohl Institutionen als auch Retail dieselbe Geschichte lesen – statt dass sich jede Seite ihre eigene Interpretation zurechtlegt.
#dusk $AKE
Für die meisten Retail-Follower wirkt ein Sicherheitskennwert von 0 wie eine sofortige Warnung – das Projekt ist nicht sicher, also: weg damit. Ein echter institutioneller Fonds, der in RWA investiert, bleibt aber nicht bei einer einzigen Zahl stehen. Er betrachtet das gesamte Dossier: wer hinter dem Audit steht, wie die technische Teamstruktur aussieht, die Betriebshistorie ohne Zwischenfälle und ob die Roadmap geplant ist, diese Lücke zu schließen.
Das ist der Unterschied zwischen einer Zahl als finales Urteil zu lesen und sie als einen Datenpunkt in einem größeren Bild zu verstehen. Bei $DUSK ist eine Bug Bounty von 0 zwar eine Tatsache – aber ihre Bedeutung hängt davon ab, womit man sie vergleicht: neben einer klaren Sicherheits-Roadmap sieht die Sache ganz anders aus als neben Schweigen.
Das Problem liegt nicht darin, ob diese Zahl schlecht ist oder nicht, sondern darin, dass Retail und Institutionen denselben Datensatz auf zwei völlig unterschiedliche Arten lesen. Diese Lücke im Verständnis kann zu Kursreaktionen führen, die das tatsächliche Risiko nicht korrekt abbilden.
Selbstkritik: Ich habe keine internen Informationen darüber, ob @Dusk eine konkrete Sicherheits-Roadmap hat – daher bleibt das hier Spekulation, wie verschiedene Arten von Investoren dieselbe Zahl interpretieren.
Ich warte darauf zu sehen, ob Dusk eine hinreichend klare Sicherheits-Roadmap veröffentlicht, sodass sowohl Institutionen als auch Retail dieselbe Geschichte lesen – statt dass sich jede Seite ihre eigene Interpretation zurechtlegt.
#dusk $AKE
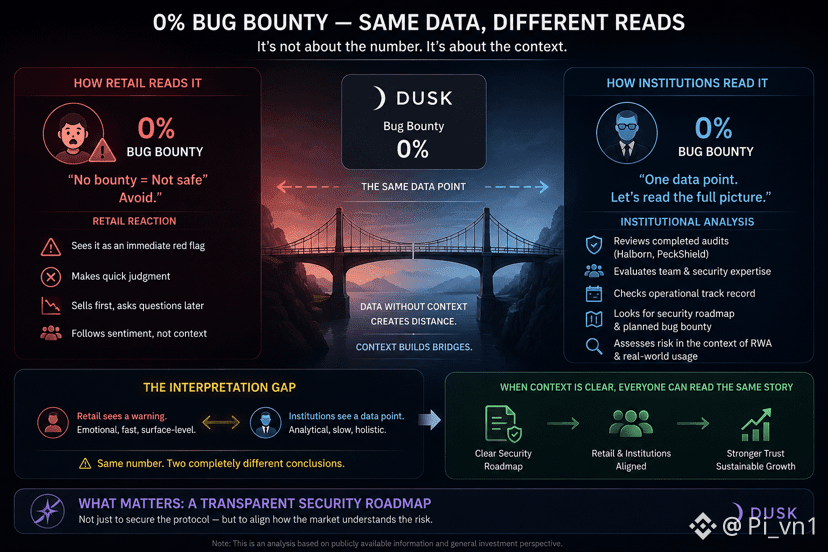
3
3
82
·
--
Ich finde einen interessanten Punkt, wenn man das Thema „Appeal“ auf Binance P2P aus der Perspektive der Daten betrachtet: Jede Streitbeilegung beendet nicht nur einen konkreten Fall, sondern trainiert das System für die Erkennung von Betrugsmustern still und leise auch für spätere Transaktionen weiter.
Wenn ein Betrugsfall durch den Appeal bestätigt wird, werden nicht nur die Regelverletzer sanktioniert – auch ihr Verhalten, die Sprache, die sie verwenden, und der Zeitpunkt, zu dem sie aktiv werden, werden zu Daten, um in Zukunft ähnliche Muster besser zu erkennen. Deshalb werden einige gängige Betrugsszenarien mit der Zeit zunehmend leichter zu entdecken – nicht weil Betrüger schlechter werden, sondern weil das System „gelernt“ hat, wie frühere Fälle abliefen.
Das macht jeden einzelnen Streitfall zu einem Beitrag für die gemeinsame Sicherheit des gesamten Netzwerks, auch wenn die Beteiligten das vielleicht nicht merken. Wer betrogen wurde und erfolgreich Einspruch einlegt, erhält nicht nur wieder Gerechtigkeit für sich selbst, sondern hilft unbeabsichtigt dabei, ähnliche Fälle zu erkennen, die später auch anderen passieren könnten.
Selbstkritik: Das ist ein systemischer Vorteil, keine konkrete Zusage – es gibt nichts, was garantiert, dass die Daten aus einem Appeal sicher zur Verbesserung der Betrugserkennung verwendet werden, außer der naheliegenden Schlussfolgerung, dass so große Plattformen typischerweise arbeiten.
Ich bin gespannt darauf zu sehen, ob Binance P2P klarer offenlegt, wie Daten aus früheren Streitfällen genutzt werden, um die Betrugserkennung zu verbessern, damit Nutzer den Wert ehrlicher Meldungen bei Problemen erkennen.
#binancep2pantoan @Binance_Vietnam $AKE
Ich finde einen interessanten Punkt, wenn man das Thema „Appeal“ auf Binance P2P aus der Perspektive der Daten betrachtet: Jede Streitbeilegung beendet nicht nur einen konkreten Fall, sondern trainiert das System für die Erkennung von Betrugsmustern still und leise auch für spätere Transaktionen weiter.
Wenn ein Betrugsfall durch den Appeal bestätigt wird, werden nicht nur die Regelverletzer sanktioniert – auch ihr Verhalten, die Sprache, die sie verwenden, und der Zeitpunkt, zu dem sie aktiv werden, werden zu Daten, um in Zukunft ähnliche Muster besser zu erkennen. Deshalb werden einige gängige Betrugsszenarien mit der Zeit zunehmend leichter zu entdecken – nicht weil Betrüger schlechter werden, sondern weil das System „gelernt“ hat, wie frühere Fälle abliefen.
Das macht jeden einzelnen Streitfall zu einem Beitrag für die gemeinsame Sicherheit des gesamten Netzwerks, auch wenn die Beteiligten das vielleicht nicht merken. Wer betrogen wurde und erfolgreich Einspruch einlegt, erhält nicht nur wieder Gerechtigkeit für sich selbst, sondern hilft unbeabsichtigt dabei, ähnliche Fälle zu erkennen, die später auch anderen passieren könnten.
Selbstkritik: Das ist ein systemischer Vorteil, keine konkrete Zusage – es gibt nichts, was garantiert, dass die Daten aus einem Appeal sicher zur Verbesserung der Betrugserkennung verwendet werden, außer der naheliegenden Schlussfolgerung, dass so große Plattformen typischerweise arbeiten.
Ich bin gespannt darauf zu sehen, ob Binance P2P klarer offenlegt, wie Daten aus früheren Streitfällen genutzt werden, um die Betrugserkennung zu verbessern, damit Nutzer den Wert ehrlicher Meldungen bei Problemen erkennen.
#binancep2pantoan @Binance Vietnam $AKE
Wenn ein Betrugsfall durch den Appeal bestätigt wird, werden nicht nur die Regelverletzer sanktioniert – auch ihr Verhalten, die Sprache, die sie verwenden, und der Zeitpunkt, zu dem sie aktiv werden, werden zu Daten, um in Zukunft ähnliche Muster besser zu erkennen. Deshalb werden einige gängige Betrugsszenarien mit der Zeit zunehmend leichter zu entdecken – nicht weil Betrüger schlechter werden, sondern weil das System „gelernt“ hat, wie frühere Fälle abliefen.
Das macht jeden einzelnen Streitfall zu einem Beitrag für die gemeinsame Sicherheit des gesamten Netzwerks, auch wenn die Beteiligten das vielleicht nicht merken. Wer betrogen wurde und erfolgreich Einspruch einlegt, erhält nicht nur wieder Gerechtigkeit für sich selbst, sondern hilft unbeabsichtigt dabei, ähnliche Fälle zu erkennen, die später auch anderen passieren könnten.
Selbstkritik: Das ist ein systemischer Vorteil, keine konkrete Zusage – es gibt nichts, was garantiert, dass die Daten aus einem Appeal sicher zur Verbesserung der Betrugserkennung verwendet werden, außer der naheliegenden Schlussfolgerung, dass so große Plattformen typischerweise arbeiten.
Ich bin gespannt darauf zu sehen, ob Binance P2P klarer offenlegt, wie Daten aus früheren Streitfällen genutzt werden, um die Betrugserkennung zu verbessern, damit Nutzer den Wert ehrlicher Meldungen bei Problemen erkennen.
#binancep2pantoan @Binance Vietnam $AKE
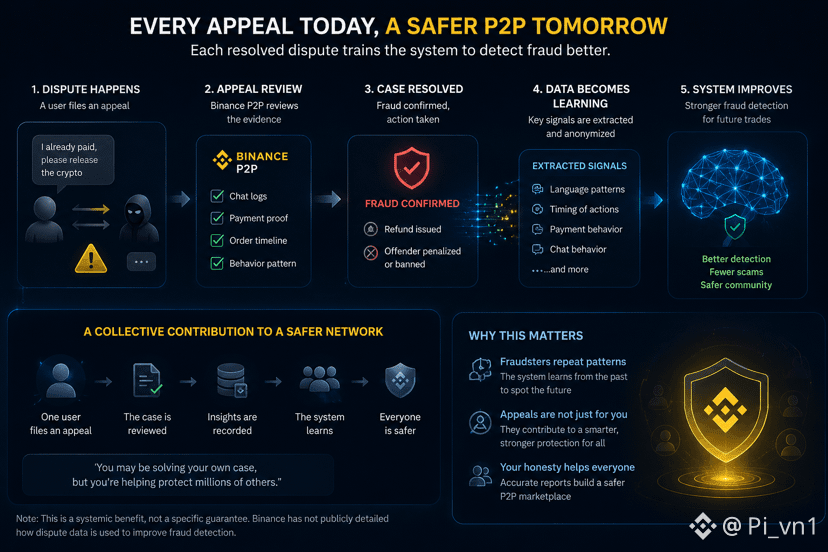
138
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
AIStocksWhatNext
610,688 Aufrufe
4,602 Kommentare
Teile & gewinne Traffic-Rewards in unserer angesagten Hashtag-Kampagne
✨Thema: Welche anderen Investitionsmöglichkeiten gibt es noch, während KI-Aktien weiter steigen?
👉So machst du mit:
Veröffentliche einen kurzen Beitrag oder Artikel mit dem Hashtag #AIStocksWhatNext
Teile, ob du bullisch oder bärisch bist, und poste deine KI-Aktienbestände oder Trades – die Nutzung des Trade-Widgets kann deine Berechtigung verbessern.
Du kannst deinen Beitrag auch stärken, indem du Daten oder Diagramme teilst und KI-generierte Bilder vermeidest.
✍️Erstelle Inhalte basierend auf den folgenden Blickwinkeln:
- Nvidia sagt, dass sich der Chip-Umsatz im nächsten Jahr verdoppeln wird, und die führenden KI-Unternehmen erreichen weiterhin Rekordumsätze – der Rechenaufwand dahinter ist ebenso beeindruckend. Verläuft die Nachfrage nach KI wirklich gerade erst so richtig, oder geht es nur noch eine Weile weiter? KI-Aktien steigen derzeit branchenweit. Ist das ein echter Ausbruch oder nur ein kurzfristiger Rückprall?
- Branchenführer fordern dazu auf, die Entwicklung von KI zu verlangsamen, während Trump plant, eine „AI Force“ aufzubauen, und behauptet, KI könne in der Zukunft 25% des US-BIP ausmachen. Auf welcher Seite stehst du? Wird staatliche Unterstützung ein langfristiger Gewinn für KI-Aktien sein?
- Kaufst du KI-Aktien? Teile deinen KI-bezogenen Trade/deine Bestände mit unserem Trade-Sharing-Widget.
⏰Kampagnenzeitraum:
- 2026-09-22 7:00 - 2026-09-24 4:00 UTC
🎁Belohnung:
- Qualifizierte Beiträge, die die oben genannten Richtlinien einhalten und mehr als 100 Wörter enthalten, werden überprüft und können möglicherweise einen zufälligen Traffic-Boost von 500 bis 3.000 Views erhalten. Du erhältst eine Benachrichtigung von deiner Feed-Sekretärin, wenn dein Beitrag ausgewählt wurde.
- Erhalte die Chance, dass dein Artikel auf Binance Square Official vorgestellt wird
Brauchst du Ideen für deinen Beitrag? Besuche die Thema-Seite #AIStocksWhatNext oder die Square Guide on How to Post for Better Reach.
Binance Square Official
·466 Likes
·1.2M Aufrufe
21SharesLaunchesEuropesFirstZcashETP
6,130 Aufrufe
280 Kommentare
CardanoJoinsX402PaymentStandard
4,592 Aufrufe
224 Kommentare