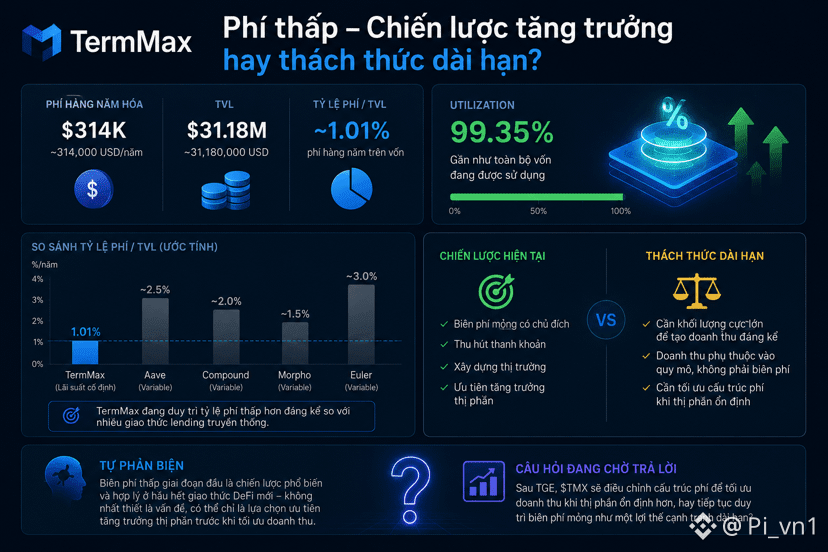
Mình thấy một điều đáng chú ý về tốc độ tăng trưởng phí hàng năm hóa của @TermMax : 314 nghìn USD mỗi năm, so với TVL hơn 31 triệu USD, tương ứng tỷ lệ phí trên vốn khá thấp — đáng đặt cạnh câu chuyện “mọi đồng vốn đều đang làm việc” mà mình từng thấy hấp dẫn.
Nếu gần như toàn bộ vốn đã khớp lệnh và sinh lời như dữ liệu utilization cho thấy, logic thông thường sẽ kỳ vọng dòng phí tương xứng với mức sử dụng vốn cao đó. Nhưng tính tỷ lệ phí hàng năm so với TVL, con số chỉ khoảng 1%, thấp hơn đáng kể so với nhiều giao thức lending truyền thống — nơi phí thường phản ánh trực tiếp biên lãi suất giữa bên vay và bên cho vay.
Đây có thể là dấu hiệu cấu trúc phí được thiết kế mỏng có chủ đích — ưu tiên thu hút thanh khoản và xây thị trường giai đoạn đầu, thay vì tối đa hóa doanh thu ngay. Với mô hình lãi suất cố định, nơi giá trị cạnh tranh nằm ở mức lãi hấp dẫn hơn đối thủ, biên phí mỏng có thể là công cụ chiến lược thu hút cả bên vay lẫn cho vay trong giai đoạn giành thị phần.
Nhưng điều này cũng đặt câu hỏi về bền vững dài hạn: giao thức biên phí mỏng cần khối lượng cực lớn để tạo doanh thu đáng kể, khác mô hình biên phí cao nhưng khối lượng vừa phải.
Tự phản biện: biên phí thấp giai đoạn đầu là chiến lược phổ biến và hợp lý ở hầu hết giao thức DeFi mới — không nhất thiết là vấn đề, có thể chỉ là lựa chọn ưu tiên tăng trưởng thị phần trước khi tối ưu doanh thu.
Mình đang chờ xem TMX có điều chỉnh cấu trúc phí khi thị phần ổn định hơn sau TGE, hay tiếp tục duy trì biên phí mỏng như lợi thế cạnh tranh dài hạn.
#termmax $BTC $ETH
Nếu gần như toàn bộ vốn đã khớp lệnh và sinh lời như dữ liệu utilization cho thấy, logic thông thường sẽ kỳ vọng dòng phí tương xứng với mức sử dụng vốn cao đó. Nhưng tính tỷ lệ phí hàng năm so với TVL, con số chỉ khoảng 1%, thấp hơn đáng kể so với nhiều giao thức lending truyền thống — nơi phí thường phản ánh trực tiếp biên lãi suất giữa bên vay và bên cho vay.
Đây có thể là dấu hiệu cấu trúc phí được thiết kế mỏng có chủ đích — ưu tiên thu hút thanh khoản và xây thị trường giai đoạn đầu, thay vì tối đa hóa doanh thu ngay. Với mô hình lãi suất cố định, nơi giá trị cạnh tranh nằm ở mức lãi hấp dẫn hơn đối thủ, biên phí mỏng có thể là công cụ chiến lược thu hút cả bên vay lẫn cho vay trong giai đoạn giành thị phần.
Nhưng điều này cũng đặt câu hỏi về bền vững dài hạn: giao thức biên phí mỏng cần khối lượng cực lớn để tạo doanh thu đáng kể, khác mô hình biên phí cao nhưng khối lượng vừa phải.
Tự phản biện: biên phí thấp giai đoạn đầu là chiến lược phổ biến và hợp lý ở hầu hết giao thức DeFi mới — không nhất thiết là vấn đề, có thể chỉ là lựa chọn ưu tiên tăng trưởng thị phần trước khi tối ưu doanh thu.
Mình đang chờ xem TMX có điều chỉnh cấu trúc phí khi thị phần ổn định hơn sau TGE, hay tiếp tục duy trì biên phí mỏng như lợi thế cạnh tranh dài hạn.
#termmax $BTC $ETH