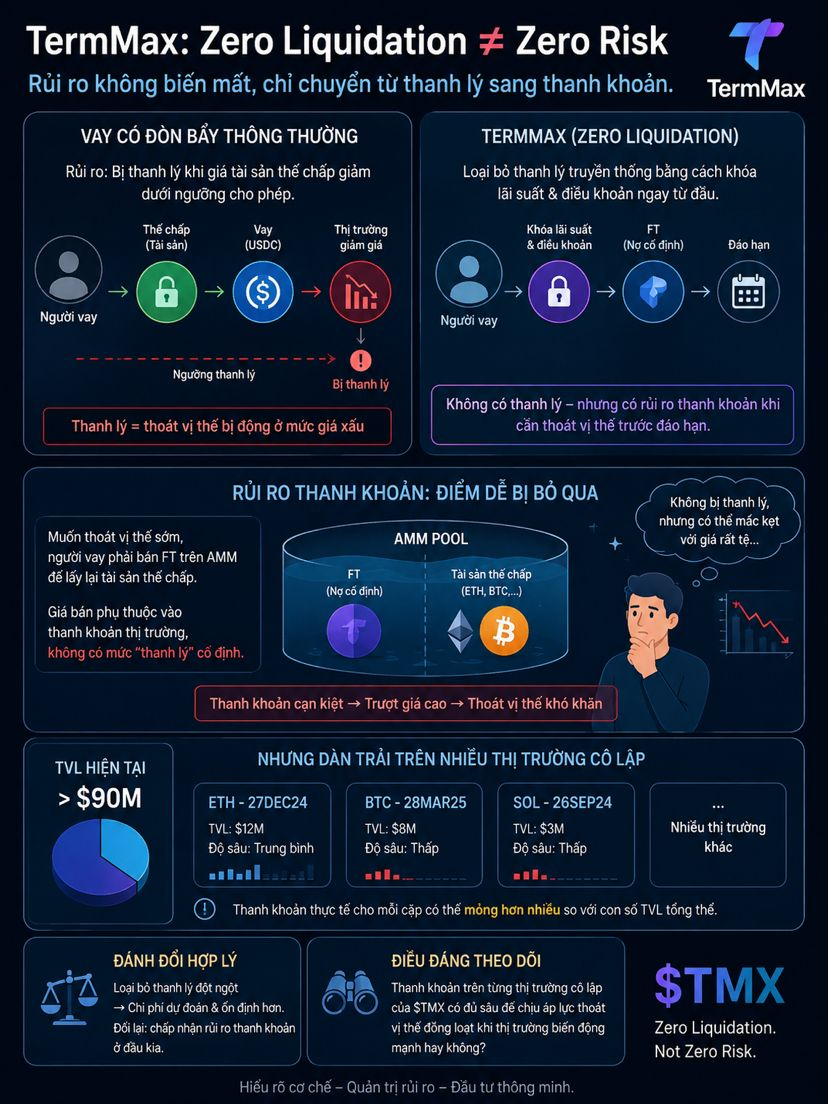
Ich sehe einen bemerkenswerten Punkt zum Liquiditätsrisiko im Modell von @TermMax : Die Story „zero liquidation“ klingt ansprechend, bedeutet aber nicht „zero Risiko“ – im Kern wird das Risiko lediglich von der Liquidation auf eine andere, weniger häufig erwähnte Form verlagert.
Bei üblichen gehebelten Krediten liegt das Risiko darin, dass es zur Liquidation kommt, wenn der Preis des Sicherheiten-Assets fällt. TermMax entfernt die klassische Liquidation, indem es die Zinsen und Konditionen gleich zu Beginn fest fixiert – dafür verlagert es das Risiko jedoch auf die Liquidierbarkeit zum Fälligkeitszeitpunkt. Möchte der Kreditnehmer die Position frühzeitig schließen, ist er darauf angewiesen, dass auf dem AMM genügend Liquidität vorhanden ist, um die FT zu einem angemessenen Preis zu verkaufen – nicht zu einem vorher festgelegten Liquidationspreis.
Das ist ein Punkt, der leicht übersehen wird, wenn man nur den Marketing-Slogan hört: „Keine Liquidation“ klingt deutlich sicherer. Wenn jedoch der Markt stark schwankt und die AMM-Liquidität austrocknet, können Nutzer trotzdem in einer Position feststecken, die sich nicht zu einem vernünftigen Preis schließen lässt – das Risiko ist im Wesentlichen ähnlich, nur ist der auslösende Mechanismus anders.
Mit einem TVL von über 90 Mio. USD, aber auf viele isolierte Märkte verteilt, jeweils nach unterschiedlichen Assets und Laufzeiten, kann die tatsächliche Liquidität für ein konkretes Paar viel dünner sein als die Gesamtzahl suggeriert.
Selbstkritik: Das ist ein akzeptabler Design-Trade-off – das Entfernen der abrupten Liquidation macht die Kosten besser kalkulierbar, auch wenn man dafür auf der anderen Seite das Liquiditätsrisiko akzeptiert.
Ich warte darauf zu sehen, ob die Liquidität in den einzelnen isolierten Märkten von TMX tief genug ist, um den Druck zu verkraften, wenn der Markt bei starken Schwankungen gleichzeitig viele Positionen schließen muss.
#termmax $BTC $ETH
Bei üblichen gehebelten Krediten liegt das Risiko darin, dass es zur Liquidation kommt, wenn der Preis des Sicherheiten-Assets fällt. TermMax entfernt die klassische Liquidation, indem es die Zinsen und Konditionen gleich zu Beginn fest fixiert – dafür verlagert es das Risiko jedoch auf die Liquidierbarkeit zum Fälligkeitszeitpunkt. Möchte der Kreditnehmer die Position frühzeitig schließen, ist er darauf angewiesen, dass auf dem AMM genügend Liquidität vorhanden ist, um die FT zu einem angemessenen Preis zu verkaufen – nicht zu einem vorher festgelegten Liquidationspreis.
Das ist ein Punkt, der leicht übersehen wird, wenn man nur den Marketing-Slogan hört: „Keine Liquidation“ klingt deutlich sicherer. Wenn jedoch der Markt stark schwankt und die AMM-Liquidität austrocknet, können Nutzer trotzdem in einer Position feststecken, die sich nicht zu einem vernünftigen Preis schließen lässt – das Risiko ist im Wesentlichen ähnlich, nur ist der auslösende Mechanismus anders.
Mit einem TVL von über 90 Mio. USD, aber auf viele isolierte Märkte verteilt, jeweils nach unterschiedlichen Assets und Laufzeiten, kann die tatsächliche Liquidität für ein konkretes Paar viel dünner sein als die Gesamtzahl suggeriert.
Selbstkritik: Das ist ein akzeptabler Design-Trade-off – das Entfernen der abrupten Liquidation macht die Kosten besser kalkulierbar, auch wenn man dafür auf der anderen Seite das Liquiditätsrisiko akzeptiert.
Ich warte darauf zu sehen, ob die Liquidität in den einzelnen isolierten Märkten von TMX tief genug ist, um den Druck zu verkraften, wenn der Markt bei starken Schwankungen gleichzeitig viele Positionen schließen muss.
#termmax $BTC $ETH