

币圈小贝贝
129 Beiträge

币圈小贝贝
Melden
Nutzer blockieren
12 Following
1.7K+ Follower
893 Like gegeben
Beiträge
Alle
Live
·
--
Übersetzung ansehen
一条推文说「它回家了」.. 可这条路它其实走过一次,而且是当年它自己走的..
[📢 今日盘面群里聊](https://app.binance.com/uni-qr/6d5gRrvm)
大多数人看到的是,最大的美元稳定币要回到比特币上,老板转发,评论区一片情怀..
真正值得看的其实是这个「家」字背后的账本:它二零一四年就是在比特币上出生的,后来整批供应搬去了以太坊和波场,二零二三年干脆把原来那条老路关掉了..
所以这次不算回家,更像搬回一个自己已经退租的旧址..
当年为什么走.. 在比特币上发资产又慢又贵,一笔转账的成本和等待时间都撑不起支付..
现在为什么回.. 因为它找到了一条当年的比特币没有的路:闪电网络负责便宜、即时地把钱结出去,另一条协议负责把资产发行在比特币上、把交易数据放到链下..
这就开始不一样了.. 回来的理由里没有情怀两个字,只有成本..
更有意思的是这个时间点上谁在谈..
一家今年四月自己发过比特币现货基金的美国老牌投行,在华盛顿见了做这条通路的基础设施公司,谈的是「在欧洲和全球的采用」..
这家基础设施公司八月刚把自己的模块塞进发行方的钱包开发工具里,种子轮还是发行方领投的,跟投名单里还站着一家老牌资管..
但问题来了.. 真正值得看的不是谁跟谁见了面,而是发行方把自己摆在什么位置..
它明确说过不做自己的链,只想挂在别人已经修好的网络上..
那么稳定币的竞争从这一刻起就换赛道了:不再是「谁发行得多」,而是「谁给发行方提供轨道」..
谁被选上,谁就开始收过路费..
还有一层就有点耐人寻味了,是落点..
欧洲那条银行式存款的条款,发行方此前是不接受的,所以这张牌多半不是先在美国或欧洲本土打出,而是先在欧洲之外和全球市场试..
路先修在管得松的地方,这不算新鲜事,修铁路那会儿就是这么干的..
说句实话,现在产品还没上线,下一个接它的是一个周活过百万的钱包,两边都没给时间表..
银行那边也没有宣布任何正式合作,所以此刻手上只有一场会谈和一条转发..
反转留一个:真正值得盯的不是谁又发了一条消息,而是第一笔「用比特币上的稳定币真的付出去」的钱什么时候出现..
它要是真跑起来,最先变的不是币价,是「稳定币的默认轨道」这件事开始有了第二个选项..
一条推文说「它回家了」.. 可这条路它其实走过一次,而且是当年它自己走的..
📢 今日盘面群里聊
大多数人看到的是,最大的美元稳定币要回到比特币上,老板转发,评论区一片情怀..
真正值得看的其实是这个「家」字背后的账本:它二零一四年就是在比特币上出生的,后来整批供应搬去了以太坊和波场,二零二三年干脆把原来那条老路关掉了..
所以这次不算回家,更像搬回一个自己已经退租的旧址..
当年为什么走.. 在比特币上发资产又慢又贵,一笔转账的成本和等待时间都撑不起支付..
现在为什么回.. 因为它找到了一条当年的比特币没有的路:闪电网络负责便宜、即时地把钱结出去,另一条协议负责把资产发行在比特币上、把交易数据放到链下..
这就开始不一样了.. 回来的理由里没有情怀两个字,只有成本..
更有意思的是这个时间点上谁在谈..
一家今年四月自己发过比特币现货基金的美国老牌投行,在华盛顿见了做这条通路的基础设施公司,谈的是「在欧洲和全球的采用」..
这家基础设施公司八月刚把自己的模块塞进发行方的钱包开发工具里,种子轮还是发行方领投的,跟投名单里还站着一家老牌资管..
但问题来了.. 真正值得看的不是谁跟谁见了面,而是发行方把自己摆在什么位置..
它明确说过不做自己的链,只想挂在别人已经修好的网络上..
那么稳定币的竞争从这一刻起就换赛道了:不再是「谁发行得多」,而是「谁给发行方提供轨道」..
谁被选上,谁就开始收过路费..
还有一层就有点耐人寻味了,是落点..
欧洲那条银行式存款的条款,发行方此前是不接受的,所以这张牌多半不是先在美国或欧洲本土打出,而是先在欧洲之外和全球市场试..
路先修在管得松的地方,这不算新鲜事,修铁路那会儿就是这么干的..
说句实话,现在产品还没上线,下一个接它的是一个周活过百万的钱包,两边都没给时间表..
银行那边也没有宣布任何正式合作,所以此刻手上只有一场会谈和一条转发..
反转留一个:真正值得盯的不是谁又发了一条消息,而是第一笔「用比特币上的稳定币真的付出去」的钱什么时候出现..
它要是真跑起来,最先变的不是币价,是「稳定币的默认轨道」这件事开始有了第二个选项..
255
·
--
Übersetzung ansehen
被盗的项目今年不少,可被盗之后把「帮自己搬资产的那一段路」告上法庭的,真的不多..
[⚖️ 盘面异动群里说](https://app.binance.com/uni-qr/6d5gRrvm)
大多数人看到的是,又一起几亿美元的旧账,两个项目隔空互相指着对方..
真正值得看的其实是,他们争的已经不是「钱是谁拿走的」,而是「那一下到底是谁点的头」..
事情本身不复杂.. 今年四月,一个做流动性再验证的项目,通过一家跨链消息协议搬资产,被一条伪造的跨链消息一次性放走了十几万枚它自己发的凭证,按当时价格差不多 2.92 亿美元,接近它流通量的两成..
搬资产这个动作,说白了是这边烧掉、那边放出.. 可那边到底放不放款,靠的是一组验证者点头..
现在卡住的就是这句:项目方说,这套配置是你们书面审过、点头认可的,而且出问题的是你们自己的基础设施,内部凭据被拿走、节点被换成假数据,验证者照着就签了字..
协议方说,你的桥只挂了一个验证者,一个点头就能放款,这个单点是你自己选的..
两边说的可能都成立.. 合约一行代码没坏,坏的是「谁来确认这件事是真的」这一环..
这就开始不一样了——过去两年行业的钱几乎都花在审合约上,可这次失血的口子根本不在合约里..
我更在意的是它怎么影响定价..
只要「配置被审过」这几个字被法院当成一种责任,跨链这一步就不再是选哪家更便宜,而是选哪家敢签字.. 多验证者这种更慢更贵的方案,会从可选项变成默认项;保险、审计、托管这些位置,会先被重新算一遍价钱..
钱从来不去最安全的地方,钱去的是责任最清楚的地方..
更大的叙事是,行业吵了半年的技术问题,最后可能不是靠谁去定义「去中心化」来收尾,而是靠谁的签名算不算数..
这一步一旦落地,所有用共享验证层搬资产的项目,都得重新给自己定一次价..
下一步真正值得盯的是管辖地.. 原告是一家在巴拿马登记的公司,被告是一家在英属维尔京群岛登记的公司,官司却打在加拿大.. 谁在哪个法院真的被约束得住,本身就是下一场较量..
反转留一个:如果最后认定验证层不用担责,风险也不会凭空消失,它只会被搬到下一个更便宜的环节.. 到那时候,「更安全」这三个字,大概又要换一种算法..
被盗的项目今年不少,可被盗之后把「帮自己搬资产的那一段路」告上法庭的,真的不多..
⚖️ 盘面异动群里说
大多数人看到的是,又一起几亿美元的旧账,两个项目隔空互相指着对方..
真正值得看的其实是,他们争的已经不是「钱是谁拿走的」,而是「那一下到底是谁点的头」..
事情本身不复杂.. 今年四月,一个做流动性再验证的项目,通过一家跨链消息协议搬资产,被一条伪造的跨链消息一次性放走了十几万枚它自己发的凭证,按当时价格差不多 2.92 亿美元,接近它流通量的两成..
搬资产这个动作,说白了是这边烧掉、那边放出.. 可那边到底放不放款,靠的是一组验证者点头..
现在卡住的就是这句:项目方说,这套配置是你们书面审过、点头认可的,而且出问题的是你们自己的基础设施,内部凭据被拿走、节点被换成假数据,验证者照着就签了字..
协议方说,你的桥只挂了一个验证者,一个点头就能放款,这个单点是你自己选的..
两边说的可能都成立.. 合约一行代码没坏,坏的是「谁来确认这件事是真的」这一环..
这就开始不一样了——过去两年行业的钱几乎都花在审合约上,可这次失血的口子根本不在合约里..
我更在意的是它怎么影响定价..
只要「配置被审过」这几个字被法院当成一种责任,跨链这一步就不再是选哪家更便宜,而是选哪家敢签字.. 多验证者这种更慢更贵的方案,会从可选项变成默认项;保险、审计、托管这些位置,会先被重新算一遍价钱..
钱从来不去最安全的地方,钱去的是责任最清楚的地方..
更大的叙事是,行业吵了半年的技术问题,最后可能不是靠谁去定义「去中心化」来收尾,而是靠谁的签名算不算数..
这一步一旦落地,所有用共享验证层搬资产的项目,都得重新给自己定一次价..
下一步真正值得盯的是管辖地.. 原告是一家在巴拿马登记的公司,被告是一家在英属维尔京群岛登记的公司,官司却打在加拿大.. 谁在哪个法院真的被约束得住,本身就是下一场较量..
反转留一个:如果最后认定验证层不用担责,风险也不会凭空消失,它只会被搬到下一个更便宜的环节.. 到那时候,「更安全」这三个字,大概又要换一种算法..
213
·
--
Übersetzung ansehen
一位即将离任的监管委员,临走前说了句话,方向刚好和过去十年相反.. 她的意思大概是,以后别收那么多身份材料了。
[🔄 进群看机构动作](https://app.binance.com/uni-qr/6d5gRrvm)
大多数人看到的是「又一位官员发表个人观点」,没有规则落地,扫一眼就可以划过去.. 但真正值得看的,可能是她把两件事拆开了——「验证身份」和「收集资料」,本来就不是一回事。
现在的做法是,一家机构要确认你有资格,就得把你的证件、地址、收入全留下.. 可证明一件事,本来不需要交出全部底稿.. 比如对方只需要知道「你满了 18 岁」,为什么还必须知道你的名字和住址。
她提的工具是零知识证明,听着很技术,拆开看很朴素:只出示结论,不交底稿.. 这条路一旦走通,身份核验就从「存一柜子复印件」变成「存一张证明」,数据从资产变成负债——收得越多,漏一次赔得越多,这几年出事的事件里,被搬走的从来不只是钱。
更有意思的是它省掉的那一段.. 传统流程里每家机构都要把同样的问题重问一遍,因为没人敢直接相信上家的核验结果.. 如果证明可以被复用,那么被重新定价的就不是身份本身,而是那一段可以共享的核验。
从资金轮动的角度看,这里就有点不一样了.. 平时大家盯收益率、盯叙事,但决定钱能不能进门的,是那道身份流程.. 谁能让合规验证变得又便宜又安全,谁就在入口处收过路费——身份验证、托管、审计工具这些位置,通常会被资金先挑一遍。
更大的叙事是,隐私和合规过去被当成二选一,现在有人想把它们叠在一起:不是不收,是收得更少、验得更准.. 这也是合规这件事从人力密集,转向密码学密集的一个开始。
但问题来了.. 这是个人观点,不是规则,现行要求一条都没改,所以短期不会有行情反应.. 真正值得盯的不是她说了什么,而是有没有第一批机构愿意把这套东西接进真实业务——一旦有,能接受的「形式」会先于规则落地;如果一年后还停在演讲稿里,那卡点就不在技术,而在责任归属:真出了事,谁来签字。
有点意思..
一位即将离任的监管委员,临走前说了句话,方向刚好和过去十年相反.. 她的意思大概是,以后别收那么多身份材料了。
🔄 进群看机构动作
大多数人看到的是「又一位官员发表个人观点」,没有规则落地,扫一眼就可以划过去.. 但真正值得看的,可能是她把两件事拆开了——「验证身份」和「收集资料」,本来就不是一回事。
现在的做法是,一家机构要确认你有资格,就得把你的证件、地址、收入全留下.. 可证明一件事,本来不需要交出全部底稿.. 比如对方只需要知道「你满了 18 岁」,为什么还必须知道你的名字和住址。
她提的工具是零知识证明,听着很技术,拆开看很朴素:只出示结论,不交底稿.. 这条路一旦走通,身份核验就从「存一柜子复印件」变成「存一张证明」,数据从资产变成负债——收得越多,漏一次赔得越多,这几年出事的事件里,被搬走的从来不只是钱。
更有意思的是它省掉的那一段.. 传统流程里每家机构都要把同样的问题重问一遍,因为没人敢直接相信上家的核验结果.. 如果证明可以被复用,那么被重新定价的就不是身份本身,而是那一段可以共享的核验。
从资金轮动的角度看,这里就有点不一样了.. 平时大家盯收益率、盯叙事,但决定钱能不能进门的,是那道身份流程.. 谁能让合规验证变得又便宜又安全,谁就在入口处收过路费——身份验证、托管、审计工具这些位置,通常会被资金先挑一遍。
更大的叙事是,隐私和合规过去被当成二选一,现在有人想把它们叠在一起:不是不收,是收得更少、验得更准.. 这也是合规这件事从人力密集,转向密码学密集的一个开始。
但问题来了.. 这是个人观点,不是规则,现行要求一条都没改,所以短期不会有行情反应.. 真正值得盯的不是她说了什么,而是有没有第一批机构愿意把这套东西接进真实业务——一旦有,能接受的「形式」会先于规则落地;如果一年后还停在演讲稿里,那卡点就不在技术,而在责任归属:真出了事,谁来签字。
有点意思..
215
·
--
Übersetzung ansehen
周四那份机构调查几乎没人转.. 它跟币价没关系,跟现货基金也没关系,讲的是一件更底层的事——机构到底把比特币记在自己账本里的哪一格..
[🤖 进群看叙事](https://app.binance.com/uni-qr/6d5gRrvm)
大多数人扫到的结论是「机构终于把比特币和黄金放在一起看了,数字黄金这个故事被承认了」.. 听起来像好消息.. 但真正值得看的其实是后半段:这些机构把加密资产放进了哪个桶..
这就开始不一样了..
同一份调查问了 15 家管着几亿到上百亿美元资产的机构.. 一头的口径很好看,说比特币常和黄金配在一起,当法币贬值的对冲.. 另一头写得更实在,加密类资产实际大多被记在创投、创新和科技这几个桶里..
有一家直接把比特币放进自家的黄金桶,当货币对冲用.. 另一家基金会干脆不认数字黄金这个说法,把所有加密都归成颠覆性科技.. 还有一家养老金,把加密和人工智能、生命科学、太空放在同一格,算作创新配置的一部分..
同一个币,放进不同的桶,在机构内部就是两笔完全不同的钱..
黄金桶里它比的是央行储备、实际利率、美元稳不稳.. 科技桶里它比的是成长曲线、项目跑不跑得出来、这笔仓位归谁管..
更有意思的是谁签字这件事.. 调查里写得很直白,一个人能拍板的地方,加密就配得进去.. 要等委员会点头的地方,往往卡在那里.. 归类真正的分量就在这里,它不是学术问题,是流程问题..
再看配置区间,从 0.5% 到 13%,绝大多数落在 1% 到 2%.. 空间看着很大.. 但真正决定扩张速度的不是价格,是这张分类表.. 钱想进这个门,先得过分类这一关..
还有一组数据我觉得比「机构看好」四个字重要得多.. 去年 10 月到今年 4 月那轮下跌里,这批机构没有减配.. 也没有一家把价格列成退出的理由..
也就是说他们的退出条件根本不是报价.. 是当初这笔钱被记成了什么.. 记成长期对冲的,跌了不动.. 记成成长敞口的,看的是进度对不对,不是价格.. 所以这轮买盘稳,不是来自信仰,是来自会计口径..
但问题来了.. 如果归类继续往创新和科技那头挪,真正压住这个资产估值的可能不是宏观,是机构内部的一张分类表..
反过来也一样.. 那家把比特币放进黄金桶的机构,一旦黄金那条线的故事被重新定价,它也可能是第一个动的.. 因为它当初买的是黄金的替代品,不是科技..
同一个币,换个抽屉,就是另一笔钱.. 真正值得盯的不是他们下一步加多少仓,而是这一年里会不会开始改自己的分类..
周四那份机构调查几乎没人转.. 它跟币价没关系,跟现货基金也没关系,讲的是一件更底层的事——机构到底把比特币记在自己账本里的哪一格..
🤖 进群看叙事
大多数人扫到的结论是「机构终于把比特币和黄金放在一起看了,数字黄金这个故事被承认了」.. 听起来像好消息.. 但真正值得看的其实是后半段:这些机构把加密资产放进了哪个桶..
这就开始不一样了..
同一份调查问了 15 家管着几亿到上百亿美元资产的机构.. 一头的口径很好看,说比特币常和黄金配在一起,当法币贬值的对冲.. 另一头写得更实在,加密类资产实际大多被记在创投、创新和科技这几个桶里..
有一家直接把比特币放进自家的黄金桶,当货币对冲用.. 另一家基金会干脆不认数字黄金这个说法,把所有加密都归成颠覆性科技.. 还有一家养老金,把加密和人工智能、生命科学、太空放在同一格,算作创新配置的一部分..
同一个币,放进不同的桶,在机构内部就是两笔完全不同的钱..
黄金桶里它比的是央行储备、实际利率、美元稳不稳.. 科技桶里它比的是成长曲线、项目跑不跑得出来、这笔仓位归谁管..
更有意思的是谁签字这件事.. 调查里写得很直白,一个人能拍板的地方,加密就配得进去.. 要等委员会点头的地方,往往卡在那里.. 归类真正的分量就在这里,它不是学术问题,是流程问题..
再看配置区间,从 0.5% 到 13%,绝大多数落在 1% 到 2%.. 空间看着很大.. 但真正决定扩张速度的不是价格,是这张分类表.. 钱想进这个门,先得过分类这一关..
还有一组数据我觉得比「机构看好」四个字重要得多.. 去年 10 月到今年 4 月那轮下跌里,这批机构没有减配.. 也没有一家把价格列成退出的理由..
也就是说他们的退出条件根本不是报价.. 是当初这笔钱被记成了什么.. 记成长期对冲的,跌了不动.. 记成成长敞口的,看的是进度对不对,不是价格.. 所以这轮买盘稳,不是来自信仰,是来自会计口径..
但问题来了.. 如果归类继续往创新和科技那头挪,真正压住这个资产估值的可能不是宏观,是机构内部的一张分类表..
反过来也一样.. 那家把比特币放进黄金桶的机构,一旦黄金那条线的故事被重新定价,它也可能是第一个动的.. 因为它当初买的是黄金的替代品,不是科技..
同一个币,换个抽屉,就是另一笔钱.. 真正值得盯的不是他们下一步加多少仓,而是这一年里会不会开始改自己的分类..
234
·
--
Übersetzung ansehen
周四发出来的一条公告,几乎没人转.. 它跟币价没关系,跟 ETF 也没关系,讲的是「以后 AI 买东西,钱走哪条轨道结账」..
[📢 最新消息群里说](https://app.binance.com/uni-qr/6d5gRrvm)
大多数人看到这种标题会直接划过去,觉得又是某家支付公司加了个比特币功能.. 但真正值得看的其实不是谁接入了,是它接进去的那个东西——x402..
名字就有点意思,这个名字来自 HTTP 状态码 402「Payment Required」.. 这个码 1996 年就写进标准里了,几十年没人真正用过,一直空在那儿.. 现在它被拿去给 AI 智能体结账了..
这就开始不一样了..
先说人话:以前的支付,主体是人.. 人打开 App、进收银台、验身份、输密码,走一整套界面.. 而 AI 智能体不需要界面,它只是发出一个网页请求,被要求付款,付完继续拿数据..
所以支付这件事,第一次要为一群「不会点按钮的客户」重新设计..
更有意思的是,这个收银台不是谁自己家的.. 它挂在一个开源基金会底下,成员里坐着几家最大的科技公司,云计算那几家基本都在,另外还有交易所和公链基金会.. 这次进来的是做支付的老牌公司 Block,它把自己那条比特币闪电轨道接了进来,给的理由是低费用、高吞吐——正好是机器对机器、小额高频最需要的东西..
这里就有点耐人寻味了..
大家看这条新闻,关心的是「比特币又多了一个用例」.. 但更值钱的位置其实是收银台本身.. 谁定下机器结账的默认轨道,谁就在下一层收过路费.. 而这条轨道上跑的可以是比特币,也可以是稳定币,现在两边都在往这个位置挤.. 比的已经不是技术好不好,是谁的商家网络先铺得开..
从资金角度看,这才是这条新闻真正的位置.. 这几天大家盯的都是国债收益率、是被盗、是谁被允许发稳定币.. 这些全都停在前两站:钱的价格,和钱的牌照.. 但再往下游一点,钱「怎么被花出去」这件事也在悄悄换轨道..
更大的叙事藏在下面这层.. 人付钱要账户、要身份、要银行营业时间.. 机器付钱只要三样东西:付得出去、马上确认、事后能对账.. 这三样里,前两样闪电轨道更强,最后一样还是稳定币更顺手..
真正值得盯的不是又一家公司加入,而是第一个「AI 每天自动花掉一笔钱」的真实场景跑起来的那天.. 那一刻,收银台上摆哪条轨道,就不只是技术选择了,是分钱的选择..
周四发出来的一条公告,几乎没人转.. 它跟币价没关系,跟 ETF 也没关系,讲的是「以后 AI 买东西,钱走哪条轨道结账」..
📢 最新消息群里说
大多数人看到这种标题会直接划过去,觉得又是某家支付公司加了个比特币功能.. 但真正值得看的其实不是谁接入了,是它接进去的那个东西——x402..
名字就有点意思,这个名字来自 HTTP 状态码 402「Payment Required」.. 这个码 1996 年就写进标准里了,几十年没人真正用过,一直空在那儿.. 现在它被拿去给 AI 智能体结账了..
这就开始不一样了..
先说人话:以前的支付,主体是人.. 人打开 App、进收银台、验身份、输密码,走一整套界面.. 而 AI 智能体不需要界面,它只是发出一个网页请求,被要求付款,付完继续拿数据..
所以支付这件事,第一次要为一群「不会点按钮的客户」重新设计..
更有意思的是,这个收银台不是谁自己家的.. 它挂在一个开源基金会底下,成员里坐着几家最大的科技公司,云计算那几家基本都在,另外还有交易所和公链基金会.. 这次进来的是做支付的老牌公司 Block,它把自己那条比特币闪电轨道接了进来,给的理由是低费用、高吞吐——正好是机器对机器、小额高频最需要的东西..
这里就有点耐人寻味了..
大家看这条新闻,关心的是「比特币又多了一个用例」.. 但更值钱的位置其实是收银台本身.. 谁定下机器结账的默认轨道,谁就在下一层收过路费.. 而这条轨道上跑的可以是比特币,也可以是稳定币,现在两边都在往这个位置挤.. 比的已经不是技术好不好,是谁的商家网络先铺得开..
从资金角度看,这才是这条新闻真正的位置.. 这几天大家盯的都是国债收益率、是被盗、是谁被允许发稳定币.. 这些全都停在前两站:钱的价格,和钱的牌照.. 但再往下游一点,钱「怎么被花出去」这件事也在悄悄换轨道..
更大的叙事藏在下面这层.. 人付钱要账户、要身份、要银行营业时间.. 机器付钱只要三样东西:付得出去、马上确认、事后能对账.. 这三样里,前两样闪电轨道更强,最后一样还是稳定币更顺手..
真正值得盯的不是又一家公司加入,而是第一个「AI 每天自动花掉一笔钱」的真实场景跑起来的那天.. 那一刻,收银台上摆哪条轨道,就不只是技术选择了,是分钱的选择..
205
·
--
Verifiziert
Die Augen aller starren in diesen Tagen auf die 350 Millionen der Aufmerksamkeit einer bestimmten Börse – und nebenbei auf neue Rekorde bei den US-Staatsanleiherenditen.. Doch zur gleichen Zeit hat eine andere Chain still eine Zahl durchlaufen, fast niemand hat umgeschaltet..
[⚖️ 消息第一时间](https://app.binance.com/uni-qr/6d5gRrvm)
Das kumulierte Handelsvolumen von TRON hat 30 Billionen US-Dollar überschritten.. Die meisten würden bei so einem Daten-Meilenstein einfach weiter scrollen und denken: „Da zeigt wieder eine Chain ihre Erfolgsbilanz..“
Aber das, worauf es wirklich ankommt, sind nicht die 30 Billionen als Zahl – sondern dass sie sich inzwischen nicht mehr als „nur eine Chain“ versteht.. Im Original ist der Satz entscheidend: Es wandelt sich von einer Blockchain zu einem „Settlement-Netzwerk“ mit deutlich höherem Durchsatz..
Damit wird es langsam anders..
30 Billionen sind Umsätze, keine gehaltenen Bestände.. Was das Problem wirklich erklärt, sind die Transaktionszahlen: Auf dieser Chain laufen über 15,6 Milliarden Transaktionen, dahinter stehen über 405 Millionen Konten, und täglich bewegt sich ein Volumen von über 30 Milliarden US-Dollar..
Noch interessanter ist die Geldstruktur.. Der Bestand an Stablecoins auf dieser Chain ist auf etwa 94,3 Milliarden US-Dollar gestiegen, und davon etwa 98% ein und derselbe Stablecoin in US-Dollar.. Das bedeutet: Ihr eigentliches Geschäft ist nicht, die eigene Währung auszugeben, sondern den US-Dollar-Stablecoin als „Fahrbahn“ zu betreuen – und dafür zuständig, dass das Geld auf dieser Fahrbahn in Bewegung bleibt..
Auch die Einnahmen aus Gebühren können sich sehen lassen.. In 30 Tagen betragen die Protokolleinnahmen ungefähr 226,5 Millionen US-Dollar..
Aber hier kommt das Problem: Die Form dieses Geschäfts unterscheidet sich von dem, was die meisten sich vorstellen.. Nutzer können ihre eigenen Token einsperren, um Energie und Bandbreite zu erhalten, und die Gebühr pro Einzeltransaktion lässt sich so stark drücken, dass sie sehr niedrig ist. Deshalb verdient es nicht daran, dass jede einzelne Transaktion teuer wird – sondern daran, dass die Zahl der Transaktionen kontinuierlich steigt..
Und genau hier wird es spannend.. Die Einnahmenkurve ist an die „Anzahl der Überweisungs-Transaktionen“ gekoppelt – und diese Zahl folgt wiederum den Stablecoin-Transfers.. Wenn Stablecoins langsamer werden, wird es für sie auch langsamer, und es hat keine andere Möglichkeit, diese „Kette“ zu lösen..
Aus Sicht der Mittelströme liegt hier die eigentliche Einordnung der News.. In den letzten Tagen waren Stablecoin-Themen durchgehend dicht: Auf der einen Seite werden Gesetze umgesetzt, die von Emittenten vollständige Bestätigung verlangen und Reserven zur Investition in kurzfristige Staatsanleihen.. Auf der anderen Seite möchte ein Staat den US-Dollar-Stablecoin nach außen verdrängen.. Alle blicken auf die Frage „Wer darf emittieren?“, aber die noch nachgelagertere Frage lautet: „Auf welcher Fahrbahn läuft das Geld?“
Die Emissions-Seite wird immer mehr wie eine Bank aussehen, und die zirkulierende Seite immer mehr wie ein Zahlungsnetzwerk.. Und die Fahrbahnen gibt es nur wenige: Wer die meiste Kohle dort laufen hat, kassiert die meisten Gebühren..
Unter dieser Ebene steckt eine größere Erzählung.. Die Rolle einer Chain im Stablecoin-Settlement ist tatsächlich mehr wert als der reine Wert ihrer Coins.. Wenn die Position fest sitzt, folgen die Einnahmen der realen Nutzung – und nicht der Börsenstimmung. Umgekehrt: Wenn der Emittent eines Tages selbst seine Fahrbahn „neu baut“, oder woanders es günstiger wird, dann gibt es für diesen Einnahmebereich keine echte Burgmauer.
Worauf man wirklich achten sollte, ist nicht, ob das kumulierte Volumen irgendwann 40 Billionen erreicht – das ist nur ein Zähler, der weiter nach oben gehen wird, je später es wird. Entscheidend ist die Woche, in der die Transaktionszahlen anfangen, sich parallel zum Wachstumstempo der Stablecoins zu bewegen. Das zeigt, dass sich die Preis- und Steuerhoheit dieser Fahrbahn lockert..
Zum Schluss noch eine Wendung.. Die 98% Konzentration sieht zwar wie eine Burgmauer aus, ist aber eher eine einzelne Abhängigkeit: Eine Fahrbahn bindet das eigene Vermögen an denselben Emittenten. Wenn der Emittent ein einziges Mal seine Settlement-Strategie ändert, ist es „seine Sache“ – und damit hängt auch diese Einnahmequelle direkt davon ab..
Die Augen aller starren in diesen Tagen auf die 350 Millionen der Aufmerksamkeit einer bestimmten Börse – und nebenbei auf neue Rekorde bei den US-Staatsanleiherenditen.. Doch zur gleichen Zeit hat eine andere Chain still eine Zahl durchlaufen, fast niemand hat umgeschaltet..
⚖️ 消息第一时间
Das kumulierte Handelsvolumen von TRON hat 30 Billionen US-Dollar überschritten.. Die meisten würden bei so einem Daten-Meilenstein einfach weiter scrollen und denken: „Da zeigt wieder eine Chain ihre Erfolgsbilanz..“
Aber das, worauf es wirklich ankommt, sind nicht die 30 Billionen als Zahl – sondern dass sie sich inzwischen nicht mehr als „nur eine Chain“ versteht.. Im Original ist der Satz entscheidend: Es wandelt sich von einer Blockchain zu einem „Settlement-Netzwerk“ mit deutlich höherem Durchsatz..
Damit wird es langsam anders..
30 Billionen sind Umsätze, keine gehaltenen Bestände.. Was das Problem wirklich erklärt, sind die Transaktionszahlen: Auf dieser Chain laufen über 15,6 Milliarden Transaktionen, dahinter stehen über 405 Millionen Konten, und täglich bewegt sich ein Volumen von über 30 Milliarden US-Dollar..
Noch interessanter ist die Geldstruktur.. Der Bestand an Stablecoins auf dieser Chain ist auf etwa 94,3 Milliarden US-Dollar gestiegen, und davon etwa 98% ein und derselbe Stablecoin in US-Dollar.. Das bedeutet: Ihr eigentliches Geschäft ist nicht, die eigene Währung auszugeben, sondern den US-Dollar-Stablecoin als „Fahrbahn“ zu betreuen – und dafür zuständig, dass das Geld auf dieser Fahrbahn in Bewegung bleibt..
Auch die Einnahmen aus Gebühren können sich sehen lassen.. In 30 Tagen betragen die Protokolleinnahmen ungefähr 226,5 Millionen US-Dollar..
Aber hier kommt das Problem: Die Form dieses Geschäfts unterscheidet sich von dem, was die meisten sich vorstellen.. Nutzer können ihre eigenen Token einsperren, um Energie und Bandbreite zu erhalten, und die Gebühr pro Einzeltransaktion lässt sich so stark drücken, dass sie sehr niedrig ist. Deshalb verdient es nicht daran, dass jede einzelne Transaktion teuer wird – sondern daran, dass die Zahl der Transaktionen kontinuierlich steigt..
Und genau hier wird es spannend.. Die Einnahmenkurve ist an die „Anzahl der Überweisungs-Transaktionen“ gekoppelt – und diese Zahl folgt wiederum den Stablecoin-Transfers.. Wenn Stablecoins langsamer werden, wird es für sie auch langsamer, und es hat keine andere Möglichkeit, diese „Kette“ zu lösen..
Aus Sicht der Mittelströme liegt hier die eigentliche Einordnung der News.. In den letzten Tagen waren Stablecoin-Themen durchgehend dicht: Auf der einen Seite werden Gesetze umgesetzt, die von Emittenten vollständige Bestätigung verlangen und Reserven zur Investition in kurzfristige Staatsanleihen.. Auf der anderen Seite möchte ein Staat den US-Dollar-Stablecoin nach außen verdrängen.. Alle blicken auf die Frage „Wer darf emittieren?“, aber die noch nachgelagertere Frage lautet: „Auf welcher Fahrbahn läuft das Geld?“
Die Emissions-Seite wird immer mehr wie eine Bank aussehen, und die zirkulierende Seite immer mehr wie ein Zahlungsnetzwerk.. Und die Fahrbahnen gibt es nur wenige: Wer die meiste Kohle dort laufen hat, kassiert die meisten Gebühren..
Unter dieser Ebene steckt eine größere Erzählung.. Die Rolle einer Chain im Stablecoin-Settlement ist tatsächlich mehr wert als der reine Wert ihrer Coins.. Wenn die Position fest sitzt, folgen die Einnahmen der realen Nutzung – und nicht der Börsenstimmung. Umgekehrt: Wenn der Emittent eines Tages selbst seine Fahrbahn „neu baut“, oder woanders es günstiger wird, dann gibt es für diesen Einnahmebereich keine echte Burgmauer.
Worauf man wirklich achten sollte, ist nicht, ob das kumulierte Volumen irgendwann 40 Billionen erreicht – das ist nur ein Zähler, der weiter nach oben gehen wird, je später es wird. Entscheidend ist die Woche, in der die Transaktionszahlen anfangen, sich parallel zum Wachstumstempo der Stablecoins zu bewegen. Das zeigt, dass sich die Preis- und Steuerhoheit dieser Fahrbahn lockert..
Zum Schluss noch eine Wendung.. Die 98% Konzentration sieht zwar wie eine Burgmauer aus, ist aber eher eine einzelne Abhängigkeit: Eine Fahrbahn bindet das eigene Vermögen an denselben Emittenten. Wenn der Emittent ein einziges Mal seine Settlement-Strategie ändert, ist es „seine Sache“ – und damit hängt auch diese Einnahmequelle direkt davon ab..
2
2
1.1k
·
--
Die Zentralbank Brasiliens hat am Mittwoch gleich zwei Beschlüsse erlassen, 588 und 589, die ab dem 1. Oktober in Kraft treten.. Die meisten wischen diese Zeile sofort weg, sobald sie „wieder zieht ein Land die Zügel an“ sehen—man hat in den letzten zwei Jahren einfach genug davon gehört..
[📢 今日盘面群里聊](https://app.binance.com/uni-qr/6d5gRrvm)
Diesmal ist allerdings nicht das Anziehen der Zügel das wirklich Interessante, sondern die Buchführung.. In dem Passus lautet die Schwelle so: Überweisungen, die man über eine lizenzierte Einrichtung aus dem eigenen Wallet heraus tätigt bzw. dorthin überträgt, sobald der Gegenwert 10.000 US-Dollar übersteigt, müssen gemeldet werden..
Hier gibt es eine sehr subtile Verschiebung.. Gemeldet wird nicht du, sondern die lizenzierte Einrichtung, die in deinem Auftrag die Meldung absetzt.. Das heißt, der Regulator will die Daten auf der Self-Custody-Seite, drückt aber die Pflichten für die Umsetzung auf eine zentralisierte Institution—praktisch: Er lässt sie die Augen des Regulierers sein..
Und damit beginnt etwas, das nicht mehr gleich ist..
Ich habe schon immer das Angenehmste an Self-Custody darin gesehen, dass es ruhig ist.. Crypto erwähnt das eigene Wallet—ohne Support, ohne Ankündigungen, ohne dass dich jemand fragt, wohin du gehst.. Ruhe ist an sich schon ein Verkaufsargument..
Und diese Aktion ist diesmal keine Verbotsmaßnahme, sondern Buchführung.. Das Geld kann weiterhin abgehoben werden, nur wird es ab diesem Monat, wenn man abhebt, zu einem als Akte abgelegten Vorgang, der zu der Finanznachrichtendienststelle in Brasilien geht—möglicherweise sammelt sich daraus ein Bestand an Positionen, das nach Adresse auffindbar ist..
Hier wird es etwas rätselhaft.. Dass Daten existieren, ist etwas anderes als ob sie öffentlich sind.. Zunächst dienen sie der Überprüfung, danach werden sie höchstwahrscheinlich dazu genutzt, um Forschung, Risikokontrolle und sogar Steuern zu stützen.. Etwas, das man bisher nie messen konnte, bekommt erstmals eine Art Messmöglichkeit—die Bedeutung dieser Sache liegt mehr in der neuen Messlogik als im Verbot selbst..
Aber da kommt das Problem.. Der zweite Beschluss 589 zieht die Lücke weiter in Richtung Zentrum: Es ist nicht erlaubt, mit Einrichtungen als Gegenpartei zu agieren, die in Brasilien keine Lizenz erhalten haben, und die einheitliche Frist für die Erteilung genau in den 1. Oktober fällt; derzeit gibt es nur 5 Antragsteller..
Also entsteht der Effekt von beiden Seiten.. Auf der einen Seite muss man ab 10.000 US-Dollar eine Spur hinterlassen, auf der anderen werden die Wege für nicht lizenzierte Kanäle geschlossen.. Das ist nicht „die Leute wegschicken“, sondern sie in diese fünf Stellen hineindrücken.. Das Geld verschwindet nicht, nur der Ort, an dem es landet, wird weniger..
Nebenbei gesagt: Als Hintergrund, bevor die Regeln wirklich „zubeißen“, ist das Volumen der Krypto-Käufe in Brasilien im Juli bereits auf 572 Millionen US-Dollar gefallen—rund 80 % weniger.. Schrumpfende Nachfrage und das zeitgleiche Inkrafttreten der Politik überlagern sich, der Takt wird ziemlich unschön..
Aus Sicht des Kapitals liegt die echte Veränderung oft nicht in der Überschrift, sondern auf beiden Seiten der Schwelle.. Handlungen unterhalb der Schwelle bleiben unverändert, große Player oberhalb der Schwelle beginnen zu überlegen, wie man die Linie nicht berührt: Transaktionen aufteilen, den Kanal wechseln oder die Aktion einfach außerhalb des Meldebereichs verschieben—diese Reaktionen muss niemand anleiten, sobald die Kosten sichtbar werden, passieren sie von selbst..
Die größere Erzählung steckt darunter.. In den letzten Jahren wurde immer wieder als Verkaufsargument gesagt: „Deine Coins kann nur du bewegen.“ Jetzt hat sich der Gedanke ein wenig verschoben: Deine Coins müssen nicht unantastbar passiv sein, aber es muss jemanden geben, der weiß, wo sie sind.. Das eine sind Rechte, das andere Beobachtbarkeit—die beiden stehen nicht im Widerspruch, und sie können sogar gleichzeitig gelten..
Worauf es wirklich ankommt, ist, ob dieses Modell von anderen Ländern kopiert wird.. Wenn ja, wird man in ein, zwei oder drei Jahren zurückblicken und sehen: Self-Custody-Adressen, die bisher in einer unsichtbaren Ecke lagen, werden zu einer Art Preisobjekt—On-Chain-Analytik, Compliance-Tools und Custody-Dienste müssen sich erneut rund um diese Sichtbarkeit neu sortieren..
Die Zentralbank Brasiliens hat am Mittwoch gleich zwei Beschlüsse erlassen, 588 und 589, die ab dem 1. Oktober in Kraft treten.. Die meisten wischen diese Zeile sofort weg, sobald sie „wieder zieht ein Land die Zügel an“ sehen—man hat in den letzten zwei Jahren einfach genug davon gehört..
📢 今日盘面群里聊
Diesmal ist allerdings nicht das Anziehen der Zügel das wirklich Interessante, sondern die Buchführung.. In dem Passus lautet die Schwelle so: Überweisungen, die man über eine lizenzierte Einrichtung aus dem eigenen Wallet heraus tätigt bzw. dorthin überträgt, sobald der Gegenwert 10.000 US-Dollar übersteigt, müssen gemeldet werden..
Hier gibt es eine sehr subtile Verschiebung.. Gemeldet wird nicht du, sondern die lizenzierte Einrichtung, die in deinem Auftrag die Meldung absetzt.. Das heißt, der Regulator will die Daten auf der Self-Custody-Seite, drückt aber die Pflichten für die Umsetzung auf eine zentralisierte Institution—praktisch: Er lässt sie die Augen des Regulierers sein..
Und damit beginnt etwas, das nicht mehr gleich ist..
Ich habe schon immer das Angenehmste an Self-Custody darin gesehen, dass es ruhig ist.. Crypto erwähnt das eigene Wallet—ohne Support, ohne Ankündigungen, ohne dass dich jemand fragt, wohin du gehst.. Ruhe ist an sich schon ein Verkaufsargument..
Und diese Aktion ist diesmal keine Verbotsmaßnahme, sondern Buchführung.. Das Geld kann weiterhin abgehoben werden, nur wird es ab diesem Monat, wenn man abhebt, zu einem als Akte abgelegten Vorgang, der zu der Finanznachrichtendienststelle in Brasilien geht—möglicherweise sammelt sich daraus ein Bestand an Positionen, das nach Adresse auffindbar ist..
Hier wird es etwas rätselhaft.. Dass Daten existieren, ist etwas anderes als ob sie öffentlich sind.. Zunächst dienen sie der Überprüfung, danach werden sie höchstwahrscheinlich dazu genutzt, um Forschung, Risikokontrolle und sogar Steuern zu stützen.. Etwas, das man bisher nie messen konnte, bekommt erstmals eine Art Messmöglichkeit—die Bedeutung dieser Sache liegt mehr in der neuen Messlogik als im Verbot selbst..
Aber da kommt das Problem.. Der zweite Beschluss 589 zieht die Lücke weiter in Richtung Zentrum: Es ist nicht erlaubt, mit Einrichtungen als Gegenpartei zu agieren, die in Brasilien keine Lizenz erhalten haben, und die einheitliche Frist für die Erteilung genau in den 1. Oktober fällt; derzeit gibt es nur 5 Antragsteller..
Also entsteht der Effekt von beiden Seiten.. Auf der einen Seite muss man ab 10.000 US-Dollar eine Spur hinterlassen, auf der anderen werden die Wege für nicht lizenzierte Kanäle geschlossen.. Das ist nicht „die Leute wegschicken“, sondern sie in diese fünf Stellen hineindrücken.. Das Geld verschwindet nicht, nur der Ort, an dem es landet, wird weniger..
Nebenbei gesagt: Als Hintergrund, bevor die Regeln wirklich „zubeißen“, ist das Volumen der Krypto-Käufe in Brasilien im Juli bereits auf 572 Millionen US-Dollar gefallen—rund 80 % weniger.. Schrumpfende Nachfrage und das zeitgleiche Inkrafttreten der Politik überlagern sich, der Takt wird ziemlich unschön..
Aus Sicht des Kapitals liegt die echte Veränderung oft nicht in der Überschrift, sondern auf beiden Seiten der Schwelle.. Handlungen unterhalb der Schwelle bleiben unverändert, große Player oberhalb der Schwelle beginnen zu überlegen, wie man die Linie nicht berührt: Transaktionen aufteilen, den Kanal wechseln oder die Aktion einfach außerhalb des Meldebereichs verschieben—diese Reaktionen muss niemand anleiten, sobald die Kosten sichtbar werden, passieren sie von selbst..
Die größere Erzählung steckt darunter.. In den letzten Jahren wurde immer wieder als Verkaufsargument gesagt: „Deine Coins kann nur du bewegen.“ Jetzt hat sich der Gedanke ein wenig verschoben: Deine Coins müssen nicht unantastbar passiv sein, aber es muss jemanden geben, der weiß, wo sie sind.. Das eine sind Rechte, das andere Beobachtbarkeit—die beiden stehen nicht im Widerspruch, und sie können sogar gleichzeitig gelten..
Worauf es wirklich ankommt, ist, ob dieses Modell von anderen Ländern kopiert wird.. Wenn ja, wird man in ein, zwei oder drei Jahren zurückblicken und sehen: Self-Custody-Adressen, die bisher in einer unsichtbaren Ecke lagen, werden zu einer Art Preisobjekt—On-Chain-Analytik, Compliance-Tools und Custody-Dienste müssen sich erneut rund um diese Sichtbarkeit neu sortieren..
3
5.4k
·
--
Heute ist eine Meldung in der Gruppe so schnell explodiert.. Alle starren auf die Zahl von 350 Millionen US-Dollar, aber das, was ich auf den ersten Blick gesehen habe, ist etwas anderes: Die Auszahlungs-Schaltfläche wurde deaktiviert.
[📢 盘面异动群里说](https://app.binance.com/uni-qr/6d5gRrvm)
An sich ist die Sache nicht kompliziert. Am 24. September um 18:31 UTC hat eine große Börse festgestellt, dass bei einer ihrer Hot Wallets eine nicht autorisierte Übertragung aufgetreten ist. Innerhalb weniger Minuten wurden Notfallmaßnahmen gestartet und anschließend wurde bekanntgegeben, dass rund 351,6 Millionen US-Dollar betroffen sind – aus „einem Teil der Hot Wallets und Warm Wallets“. On-Chain-Analyseinstitute hatten die Spuren sogar früher als die Ankündigung ausfindig gemacht: Drei Hot Wallets und eine Cold Wallet wurden markiert. Die Gelder wurden über mehrere Blockchains hinweg in eine einzige Adresse eingesammelt, betroffen waren ETH, BNB, AVAX und USDT0. Fünfzehn Transaktionen verlagerten dabei knapp 192 Millionen US-Dollar, quer über sieben Assets – wobei Ethereum mit 44,4% den größten Anteil hatte.
Der Standpunkt der Börse lautet: Die Cold Wallet ist unversehrt, die Nutzer-Salden stimmen, der gesamte Verlust wird durch den Schutzfonds eines Nutzers gedeckt, dessen Guthaben über 464 Millionen US-Dollar liegt. Einzahlung und Handel laufen wie gewohnt, Auszahlungen werden vorübergehend gestoppt – bis die Sicherheitsprüfung abgeschlossen ist; innerhalb von 24 Stunden wird ein vollständiger Ereignisbericht vorgelegt.
Etwas daran ist schon spannend.. Die meisten Menschen haben bei dieser Nachricht als ersten Reflex „Die Börse ist also doch nicht sicher“. Aber die echten Kosten, die dann in die Konten aller geschrieben werden, ist eigentlich dieser Satz: „Auszahlungen vorübergehend ausgesetzt“.
Der Hacker nimmt das Geld der Börse mit, der Stopp der Auszahlungen blockiert aber die Liquidität der Nutzer. Das sind völlig unterschiedliche Dinge.. Beim Ersteren gibt es eine Absicherung über den Schutzfonds, beim Letzteren nicht. Wenn du darin eine Position hast, willst du glattstellen oder raus – der Preis bewegt sich noch, aber die Tür ist zu. Genau das ist der konkretste Teil des Risikos. Hot Wallets müssen mit den Systemen, die die Transaktionen verarbeiten, direkt gekoppelt sein, um überhaupt arbeiten zu können. Deshalb sind sie von Natur aus viel stärker exponiert als Cold Wallets. Das ist keine Frage des Glücks, sondern eine Architektur-Entscheidung – jede macht dieselbe Wahl, nur heute trifft es sie.
Noch interessanter ist der Zeitpunkt. Das ist der Aktionsmonat zum achten Geburtstag, und gleichzeitig erzählt sie nach außen eine neue Geschichte: vom Krypto-Handelsplatz hin zu Aktien, Devisen – zu einer „Universal-Börse“. In den Monaten, in denen das Wachstum nach außen läuft, passiert zuerst die verwundbarste Schicht.. Und der Branchenverlust im September, weil diese 350 Millionen bereits im April übertroffen haben, wurde zum teuersten Monat des Jahres. Zuvor hatte es in diesem Monat auch ein weiteres, weit genutztes Bitcoin-Sidechain-Netz gegeben, das ungefähr 320 Millionen US-Dollar verloren hatte; der Angreifer hatte sich damals als White Hat ausgegeben.
Aus Sicht der Gelder gibt es hier eine wirklich lohnende Detailfrage: Unter den gestohlenen Assets macht Ethereum über vierzig Prozent aus. Der Angreifer nimmt nicht irgendeine Auswahl, sondern die bestverkaufbaren und am tiefsten gehandelten Bestände werden zuerst abgeräumt.. Und in welche Richtung das Geld danach fließt, ist die On-Chain-Spur, auf die man in den nächsten Tagen wirklich achten sollte.
Die größere Erzählung steckt hier drin. In den Jahren haben zentralisierte Verwahrstellen immer wieder „Bequemlichkeit“ verkauft. Unter Börsen wurde vor allem mit Gebühren, Geschwindigkeit beim Listung und Aktionsintensität konkurriert. Aber heute bringt diese eine Klinge einen anderen Parameter auf die Bühne: Können deine Gelder in kritischen Momenten überhaupt herauskommen? Dieser Parameter nimmt normalerweise nicht am Preisbildungsprozess teil, sondern bestimmt die „Preise“ nur in den wenigen Stunden, in denen etwas passiert. Und wenn er einmal bestimmt wurde, reicht das schon, damit sehr viele ihr Verhalten ändern. Vor ein paar Tagen haben wir über die Linie beim Self-Custody gesprochen – dabei geht es im Grunde um dasselbe: Wenn du weißt, dass die Tür irgendwann zufällt und das Geld dann von allein dorthin geht, wo keiner eine Tür für dich öffnen muss.
Die Umkehr bleibt hier.. Dass der Schutzfonds den Schaden abdeckt, bedeutet nicht, dass es keine Kosten gibt. Das eigentliche Signal ist nicht, wer am Ende die letzten 350 Millionen ersetzt. Sondern wie die „Root Cause“ in dem 24-Stunden-Bericht formuliert wird – und wie lange es dauert, bis die Auszahlungen wieder geöffnet werden. Wenn es in ein bis zwei oder drei Tagen wiederhergestellt ist, wird das als einmalige Marketing-Kostenauflösung betrachtet; wenn es sich hinzieht – oder wenn in den nächsten Tagen die zweite und dritte Börse ebenfalls Bekanntmachungen mit „Auszahlungen ausgesetzt“ veröffentlicht.. Dann müssen die zwei Wörter „Custody“ neu bepreist werden.
Heute ist eine Meldung in der Gruppe so schnell explodiert.. Alle starren auf die Zahl von 350 Millionen US-Dollar, aber das, was ich auf den ersten Blick gesehen habe, ist etwas anderes: Die Auszahlungs-Schaltfläche wurde deaktiviert.
📢 盘面异动群里说
An sich ist die Sache nicht kompliziert. Am 24. September um 18:31 UTC hat eine große Börse festgestellt, dass bei einer ihrer Hot Wallets eine nicht autorisierte Übertragung aufgetreten ist. Innerhalb weniger Minuten wurden Notfallmaßnahmen gestartet und anschließend wurde bekanntgegeben, dass rund 351,6 Millionen US-Dollar betroffen sind – aus „einem Teil der Hot Wallets und Warm Wallets“. On-Chain-Analyseinstitute hatten die Spuren sogar früher als die Ankündigung ausfindig gemacht: Drei Hot Wallets und eine Cold Wallet wurden markiert. Die Gelder wurden über mehrere Blockchains hinweg in eine einzige Adresse eingesammelt, betroffen waren ETH, BNB, AVAX und USDT0. Fünfzehn Transaktionen verlagerten dabei knapp 192 Millionen US-Dollar, quer über sieben Assets – wobei Ethereum mit 44,4% den größten Anteil hatte.
Der Standpunkt der Börse lautet: Die Cold Wallet ist unversehrt, die Nutzer-Salden stimmen, der gesamte Verlust wird durch den Schutzfonds eines Nutzers gedeckt, dessen Guthaben über 464 Millionen US-Dollar liegt. Einzahlung und Handel laufen wie gewohnt, Auszahlungen werden vorübergehend gestoppt – bis die Sicherheitsprüfung abgeschlossen ist; innerhalb von 24 Stunden wird ein vollständiger Ereignisbericht vorgelegt.
Etwas daran ist schon spannend.. Die meisten Menschen haben bei dieser Nachricht als ersten Reflex „Die Börse ist also doch nicht sicher“. Aber die echten Kosten, die dann in die Konten aller geschrieben werden, ist eigentlich dieser Satz: „Auszahlungen vorübergehend ausgesetzt“.
Der Hacker nimmt das Geld der Börse mit, der Stopp der Auszahlungen blockiert aber die Liquidität der Nutzer. Das sind völlig unterschiedliche Dinge.. Beim Ersteren gibt es eine Absicherung über den Schutzfonds, beim Letzteren nicht. Wenn du darin eine Position hast, willst du glattstellen oder raus – der Preis bewegt sich noch, aber die Tür ist zu. Genau das ist der konkretste Teil des Risikos. Hot Wallets müssen mit den Systemen, die die Transaktionen verarbeiten, direkt gekoppelt sein, um überhaupt arbeiten zu können. Deshalb sind sie von Natur aus viel stärker exponiert als Cold Wallets. Das ist keine Frage des Glücks, sondern eine Architektur-Entscheidung – jede macht dieselbe Wahl, nur heute trifft es sie.
Noch interessanter ist der Zeitpunkt. Das ist der Aktionsmonat zum achten Geburtstag, und gleichzeitig erzählt sie nach außen eine neue Geschichte: vom Krypto-Handelsplatz hin zu Aktien, Devisen – zu einer „Universal-Börse“. In den Monaten, in denen das Wachstum nach außen läuft, passiert zuerst die verwundbarste Schicht.. Und der Branchenverlust im September, weil diese 350 Millionen bereits im April übertroffen haben, wurde zum teuersten Monat des Jahres. Zuvor hatte es in diesem Monat auch ein weiteres, weit genutztes Bitcoin-Sidechain-Netz gegeben, das ungefähr 320 Millionen US-Dollar verloren hatte; der Angreifer hatte sich damals als White Hat ausgegeben.
Aus Sicht der Gelder gibt es hier eine wirklich lohnende Detailfrage: Unter den gestohlenen Assets macht Ethereum über vierzig Prozent aus. Der Angreifer nimmt nicht irgendeine Auswahl, sondern die bestverkaufbaren und am tiefsten gehandelten Bestände werden zuerst abgeräumt.. Und in welche Richtung das Geld danach fließt, ist die On-Chain-Spur, auf die man in den nächsten Tagen wirklich achten sollte.
Die größere Erzählung steckt hier drin. In den Jahren haben zentralisierte Verwahrstellen immer wieder „Bequemlichkeit“ verkauft. Unter Börsen wurde vor allem mit Gebühren, Geschwindigkeit beim Listung und Aktionsintensität konkurriert. Aber heute bringt diese eine Klinge einen anderen Parameter auf die Bühne: Können deine Gelder in kritischen Momenten überhaupt herauskommen? Dieser Parameter nimmt normalerweise nicht am Preisbildungsprozess teil, sondern bestimmt die „Preise“ nur in den wenigen Stunden, in denen etwas passiert. Und wenn er einmal bestimmt wurde, reicht das schon, damit sehr viele ihr Verhalten ändern. Vor ein paar Tagen haben wir über die Linie beim Self-Custody gesprochen – dabei geht es im Grunde um dasselbe: Wenn du weißt, dass die Tür irgendwann zufällt und das Geld dann von allein dorthin geht, wo keiner eine Tür für dich öffnen muss.
Die Umkehr bleibt hier.. Dass der Schutzfonds den Schaden abdeckt, bedeutet nicht, dass es keine Kosten gibt. Das eigentliche Signal ist nicht, wer am Ende die letzten 350 Millionen ersetzt. Sondern wie die „Root Cause“ in dem 24-Stunden-Bericht formuliert wird – und wie lange es dauert, bis die Auszahlungen wieder geöffnet werden. Wenn es in ein bis zwei oder drei Tagen wiederhergestellt ist, wird das als einmalige Marketing-Kostenauflösung betrachtet; wenn es sich hinzieht – oder wenn in den nächsten Tagen die zweite und dritte Börse ebenfalls Bekanntmachungen mit „Auszahlungen ausgesetzt“ veröffentlicht.. Dann müssen die zwei Wörter „Custody“ neu bepreist werden.
1.5k
·
--
#美国拟推动美元稳定币海外使用
Heute kamen in Washington fast gleichzeitig zwei Nachrichten heraus, aber die meisten werden sich nur an eine davon erinnern..
[📢 进群蹲一手消息](https://app.binance.com/uni-qr/6d5gRrvm)
Die US-Notenbank (Fed) bringt neue Regeln für Emittenten von Stablecoins vor. Sie müssen ihre Ausgabe vollständig durch hochliquide kurzfristige US-Staatsanleihen wie diese absichern, und außerdem standardisierte Kapitalanforderungen erfüllen. Wenn Banken selbst Geld (Token) ausgeben wollen, müssen sie außerdem noch einmal einen eigenen Antrag durchlaufen..
Am selben Tag hat auch die CFTC ihre Leitlinien aktualisiert. Demnach können Unternehmen, die von ihr reguliert werden, das Geld ihrer Kunden in tokenisierte Vermögenswerte investieren. Die On-Chain-Aufzeichnungen können direkt als offizielles Hauptbuch dienen; bei privaten On-Chain-Netzwerken muss sogar keine zusätzliche Offline-Sicherung mehr aufbewahrt werden..
Die eine zieht an, die andere lockert.. Das ist schon ziemlich aufschlussreich..
Wenn du nur siehst: „Die USA erlassen wieder neue Krypto-Regeln“, dann siehst du nur die Oberfläche. Wirklich beachtenswert ist, dass diese beiden Regulierungsbereiche nicht dasselbe sind..
Das Stablecoin-Geschäft dient im Grunde dazu, Dollar zu „arbeiten“. Der Emittent hält die Reserven, und die Reserven kaufen kurzfristige US-Staatsanleihen.. Deshalb wird es wie eine Art Bankgeschäft reguliert: ausreichend Kapital, ausreichend harte Vermögenswerte und nachvollziehbare Prozesse..
Tokenisierte Vermögenswerte hingegen arbeiten für Broker und Börsen. Sie brauchen „etwas, das in Konten eingebucht werden kann“.. Deshalb sind die Hürden anders: solange du sicherstellst, dass Token-Inhaber die gleichen wirtschaftlichen Rechte wie bei traditionellen Vermögenswerten erhalten.
Gleiche Technologie, aber zwei Türen in entgegengesetzte Richtungen.. Hinter jeder Tür stehen andere Interessen..
Das knüpft eigentlich an die vorherige Linie an.. Wenn Dollar-Stablecoins nach außen wandern, stellt sich die Frage, wer die US-Staatsanleihen kauft. Jetzt sind die Reserven in kurzfristige US-Staatsanleihen festgeschrieben. Wenn das Stablecoin-Volumen jedes Mal ein Stück steigt, gibt es auch ein Stück mehr Nachfrage nach kurzfristigen Anleihen..
Noch interessanter: Auch auf der anderen Seite bewegt sich das Geld.. Am selben Tag hat ARK 1,3 Milliarden US-Dollar Venture-Capital-Fonds auf die Kette gebracht; man kann schon mit mindestens 500 US-Dollar kaufen. Außerdem haben mehrere Broker und Infrastrukturunternehmen ein Konsortium gebildet, das gezielt tokenisierte Aktien vorantreibt, die Emittenten durch Einlagen/Backings absichern..
Der Schritt „Vermögenswerte on-chain“ ist inzwischen bei Private-Equity und Venture-Capital angekommen. Es geht nicht mehr nur um Staatsanleihen und Gold..
Aber da ist ein Problem.. In den Regeln ist nicht endgültig festgeschrieben, was mit den Zinsen passiert, die aus den Reserven entstehen: Wem gehören sie.. dem Emittenten oder den Inhabern.. Sobald das geklärt ist, muss das gesamte Geschäftsmodell von Stablecoins neu gerechnet werden..
Wenn dieser Trend weitergeht, werden die Emittenten, die mit entsprechender Lizenz überleben, weniger sein als heute – und die kurzfristigen Anleihen, die sie in der Hand halten, werden immer mehr..
Wirklich im Fokus sollten zwei Dinge stehen.. Erstens der endgültige Text zur Frage der Zinszuordnung. Und zweitens der Satz der CFTC: „rechtliche und wirtschaftliche Rechte, die funktional gleichwertig sind“ – künftig werden alle Diskussionen über tokenisierte Vermögenswerte an diesem Satz als Maßstab gemessen.
Oberflächlich betrachtet ist das Regulierungstag.. Tief darunter ist es so, als würde jemand beginnen, zwei Arten von Geld in zwei getrennte Fahrspuren zu schicken..
#美国拟推动美元稳定币海外使用
Heute kamen in Washington fast gleichzeitig zwei Nachrichten heraus, aber die meisten werden sich nur an eine davon erinnern..
📢 进群蹲一手消息
Die US-Notenbank (Fed) bringt neue Regeln für Emittenten von Stablecoins vor. Sie müssen ihre Ausgabe vollständig durch hochliquide kurzfristige US-Staatsanleihen wie diese absichern, und außerdem standardisierte Kapitalanforderungen erfüllen. Wenn Banken selbst Geld (Token) ausgeben wollen, müssen sie außerdem noch einmal einen eigenen Antrag durchlaufen..
Am selben Tag hat auch die CFTC ihre Leitlinien aktualisiert. Demnach können Unternehmen, die von ihr reguliert werden, das Geld ihrer Kunden in tokenisierte Vermögenswerte investieren. Die On-Chain-Aufzeichnungen können direkt als offizielles Hauptbuch dienen; bei privaten On-Chain-Netzwerken muss sogar keine zusätzliche Offline-Sicherung mehr aufbewahrt werden..
Die eine zieht an, die andere lockert.. Das ist schon ziemlich aufschlussreich..
Wenn du nur siehst: „Die USA erlassen wieder neue Krypto-Regeln“, dann siehst du nur die Oberfläche. Wirklich beachtenswert ist, dass diese beiden Regulierungsbereiche nicht dasselbe sind..
Das Stablecoin-Geschäft dient im Grunde dazu, Dollar zu „arbeiten“. Der Emittent hält die Reserven, und die Reserven kaufen kurzfristige US-Staatsanleihen.. Deshalb wird es wie eine Art Bankgeschäft reguliert: ausreichend Kapital, ausreichend harte Vermögenswerte und nachvollziehbare Prozesse..
Tokenisierte Vermögenswerte hingegen arbeiten für Broker und Börsen. Sie brauchen „etwas, das in Konten eingebucht werden kann“.. Deshalb sind die Hürden anders: solange du sicherstellst, dass Token-Inhaber die gleichen wirtschaftlichen Rechte wie bei traditionellen Vermögenswerten erhalten.
Gleiche Technologie, aber zwei Türen in entgegengesetzte Richtungen.. Hinter jeder Tür stehen andere Interessen..
Das knüpft eigentlich an die vorherige Linie an.. Wenn Dollar-Stablecoins nach außen wandern, stellt sich die Frage, wer die US-Staatsanleihen kauft. Jetzt sind die Reserven in kurzfristige US-Staatsanleihen festgeschrieben. Wenn das Stablecoin-Volumen jedes Mal ein Stück steigt, gibt es auch ein Stück mehr Nachfrage nach kurzfristigen Anleihen..
Noch interessanter: Auch auf der anderen Seite bewegt sich das Geld.. Am selben Tag hat ARK 1,3 Milliarden US-Dollar Venture-Capital-Fonds auf die Kette gebracht; man kann schon mit mindestens 500 US-Dollar kaufen. Außerdem haben mehrere Broker und Infrastrukturunternehmen ein Konsortium gebildet, das gezielt tokenisierte Aktien vorantreibt, die Emittenten durch Einlagen/Backings absichern..
Der Schritt „Vermögenswerte on-chain“ ist inzwischen bei Private-Equity und Venture-Capital angekommen. Es geht nicht mehr nur um Staatsanleihen und Gold..
Aber da ist ein Problem.. In den Regeln ist nicht endgültig festgeschrieben, was mit den Zinsen passiert, die aus den Reserven entstehen: Wem gehören sie.. dem Emittenten oder den Inhabern.. Sobald das geklärt ist, muss das gesamte Geschäftsmodell von Stablecoins neu gerechnet werden..
Wenn dieser Trend weitergeht, werden die Emittenten, die mit entsprechender Lizenz überleben, weniger sein als heute – und die kurzfristigen Anleihen, die sie in der Hand halten, werden immer mehr..
Wirklich im Fokus sollten zwei Dinge stehen.. Erstens der endgültige Text zur Frage der Zinszuordnung. Und zweitens der Satz der CFTC: „rechtliche und wirtschaftliche Rechte, die funktional gleichwertig sind“ – künftig werden alle Diskussionen über tokenisierte Vermögenswerte an diesem Satz als Maßstab gemessen.
Oberflächlich betrachtet ist das Regulierungstag.. Tief darunter ist es so, als würde jemand beginnen, zwei Arten von Geld in zwei getrennte Fahrspuren zu schicken..
3.9k
·
--
#比特币24小时跌3.3%失守83000美元
In dieser Abwärtsbewegung ist eine Zahl eigentlich nicht ganz stimmig..
[💰 进群看解读](https://app.binance.com/uni-qr/6d5gRrvm)
Was die meisten sehen: Bitcoin ist wieder auf rund 84.000 gefallen, innerhalb von 24 Stunden um 3,3%.. Die erste Reaktion ist immer noch dieser alte Spruch: „Der Bärenmarkt ist da“.. Doch das, was vielleicht wirklich zu beachten ist, ist eine andere Zahl: Von dem Hoch im vergangenen Oktober aus gerechnet beträgt der maximale Rücksetzer ungefähr 55%..
Für die meisten Märkte gilt: 55% ist bereits ein Totalschaden.. Aber bei Bitcoin ist das eine „milde“ Zahl.. In der Runde 2021 fiel Bitcoin von 69.000 auf unter 16.000, ein Rückgang von über 75%.. In den früheren Runden waren es jeweils 80% oder mehr.
Das ist doch merkwürdig.. Bei demselben Asset: Warum fällt es dieses Mal weniger hart?
Noch spannender sind die Uneinigkeiten bei den Erklärungen.. Ein Research-Chef einer Vermögensverwaltung geht davon aus, dass der ETF die Inhaber ausgetauscht hat: Die Bitcoin-Quote, die Finanzberater ihren Kunden geben, liegt typischerweise nur bei etwa 2%, während Krypto-„Native“-Spieler oft 20% oder 30% halten.. Wenn beide um 50% fallen, dann fällt das frühere gesamte Portfolio nur um 1%—deshalb rennt er nicht weg, sondern kauft bei der anschließenden Neugewichtung wieder zurück.. Aber dieselben Leute verkaufen bei einer Positionssteigerung auf 5% auch strikt nach Plan.
Das heißt: Nicht nur der Rückgang wurde „geglättet“, sondern auch der Anstieg.. Die Volatilität ist geringer geworden, und die Rendite gleich mit—das ist nicht einfach „geschenkt“..
Doch ein anderer Research-Direktor einer Wertpapierfirma sieht das „alles wegen des ETFs“ nicht so.. Er sagt, die Käufer eines ETFs seien anfangs ohnehin größtenteils Privatanleger—die eigentliche Stellgröße sei das Volumen.. Bitcoin liegt jetzt wieder bei einer Marktkapitalisierung von rund zwei Billionen, und um es noch einmal zu verdoppeln, braucht man Geld in einer ganz anderen Größenordnung als damals, als es nur ein paar Hundert Milliarden waren.. Diese beeindruckenden Vielfachen entstehen erst, wenn die Basis klein ist.
Da wird es doch interessant.. Ein Detail, das er nennt: Die durchschnittlichen Einstiegskosten von ETF-Inhabern liegen bei etwa 83.000 US-Dollar, und über das Jahr hinweg bleibt die Mehrheit der Zeit ziemlich genau in diesem Bereich.. Die Kostenkennzahl der aktiven Spot-Player dagegen hat sich in dieser Runde von 78.000 entlang bis in die Mitte von 70.000 verschoben.. Das bedeutet: Das „Abholen“ kommt von den On-Chain-Old-Playern, nicht von der Gruppe der ETF-Käufer, die „nicht in Panik gerät“.
Daher ist das wirklich zu beobachtende eigentlich die Linie bei 83.000.. Wenn der Preis langfristig darunter „schleift“, wird dann das Geld, das bei einem Rückgang von 50% nur 1% verliert, anfangen, nervös zu werden.. Sobald die Kostenlinie vom Referenzwert zu einem Druckpunkt wird, ändert sich auch die Disziplin.
Die Umkehr kommt hier.. Wenn selbst der Bullenmarkt plötzlich „gemäßigter“ wird, muss ein Teil des Kapitals, der von der Volatilität lebt, woanders hin.. Warum ist es in dieser Runde plötzlich bei den alten Forks, den On-Chain-Perpetuals und den Ecken mit hohem Beta so lebendig—die Antwort könnte weniger in den Schlagzeilen liegen, sondern eher darin, ob es irgendwo noch möglich ist, „wilde“ Kurven zu bekommen.. Je flacher die Kurve, desto mehr zieht es diejenigen, die die steile Strecke suchen..
#比特币24小时跌3.3%失守83000美元
In dieser Abwärtsbewegung ist eine Zahl eigentlich nicht ganz stimmig..
💰 进群看解读
Was die meisten sehen: Bitcoin ist wieder auf rund 84.000 gefallen, innerhalb von 24 Stunden um 3,3%.. Die erste Reaktion ist immer noch dieser alte Spruch: „Der Bärenmarkt ist da“.. Doch das, was vielleicht wirklich zu beachten ist, ist eine andere Zahl: Von dem Hoch im vergangenen Oktober aus gerechnet beträgt der maximale Rücksetzer ungefähr 55%..
Für die meisten Märkte gilt: 55% ist bereits ein Totalschaden.. Aber bei Bitcoin ist das eine „milde“ Zahl.. In der Runde 2021 fiel Bitcoin von 69.000 auf unter 16.000, ein Rückgang von über 75%.. In den früheren Runden waren es jeweils 80% oder mehr.
Das ist doch merkwürdig.. Bei demselben Asset: Warum fällt es dieses Mal weniger hart?
Noch spannender sind die Uneinigkeiten bei den Erklärungen.. Ein Research-Chef einer Vermögensverwaltung geht davon aus, dass der ETF die Inhaber ausgetauscht hat: Die Bitcoin-Quote, die Finanzberater ihren Kunden geben, liegt typischerweise nur bei etwa 2%, während Krypto-„Native“-Spieler oft 20% oder 30% halten.. Wenn beide um 50% fallen, dann fällt das frühere gesamte Portfolio nur um 1%—deshalb rennt er nicht weg, sondern kauft bei der anschließenden Neugewichtung wieder zurück.. Aber dieselben Leute verkaufen bei einer Positionssteigerung auf 5% auch strikt nach Plan.
Das heißt: Nicht nur der Rückgang wurde „geglättet“, sondern auch der Anstieg.. Die Volatilität ist geringer geworden, und die Rendite gleich mit—das ist nicht einfach „geschenkt“..
Doch ein anderer Research-Direktor einer Wertpapierfirma sieht das „alles wegen des ETFs“ nicht so.. Er sagt, die Käufer eines ETFs seien anfangs ohnehin größtenteils Privatanleger—die eigentliche Stellgröße sei das Volumen.. Bitcoin liegt jetzt wieder bei einer Marktkapitalisierung von rund zwei Billionen, und um es noch einmal zu verdoppeln, braucht man Geld in einer ganz anderen Größenordnung als damals, als es nur ein paar Hundert Milliarden waren.. Diese beeindruckenden Vielfachen entstehen erst, wenn die Basis klein ist.
Da wird es doch interessant.. Ein Detail, das er nennt: Die durchschnittlichen Einstiegskosten von ETF-Inhabern liegen bei etwa 83.000 US-Dollar, und über das Jahr hinweg bleibt die Mehrheit der Zeit ziemlich genau in diesem Bereich.. Die Kostenkennzahl der aktiven Spot-Player dagegen hat sich in dieser Runde von 78.000 entlang bis in die Mitte von 70.000 verschoben.. Das bedeutet: Das „Abholen“ kommt von den On-Chain-Old-Playern, nicht von der Gruppe der ETF-Käufer, die „nicht in Panik gerät“.
Daher ist das wirklich zu beobachtende eigentlich die Linie bei 83.000.. Wenn der Preis langfristig darunter „schleift“, wird dann das Geld, das bei einem Rückgang von 50% nur 1% verliert, anfangen, nervös zu werden.. Sobald die Kostenlinie vom Referenzwert zu einem Druckpunkt wird, ändert sich auch die Disziplin.
Die Umkehr kommt hier.. Wenn selbst der Bullenmarkt plötzlich „gemäßigter“ wird, muss ein Teil des Kapitals, der von der Volatilität lebt, woanders hin.. Warum ist es in dieser Runde plötzlich bei den alten Forks, den On-Chain-Perpetuals und den Ecken mit hohem Beta so lebendig—die Antwort könnte weniger in den Schlagzeilen liegen, sondern eher darin, ob es irgendwo noch möglich ist, „wilde“ Kurven zu bekommen.. Je flacher die Kurve, desto mehr zieht es diejenigen, die die steile Strecke suchen..
1
6
26.9k
·
--
#比特币本周回落至约84600美元
Diese Nachricht ist eigentlich ein bisschen seltsam..
[🔄 进群看风向](https://app.binance.com/uni-qr/6d5gRrvm)
Der Gesamtmarkt reibt sich in den letzten Tagen immer wieder um die 84.000 herum, und alle schauen auf den Preis.. Aber parallel dazu passiert noch etwas viel Kleineres, über das kaum jemand spricht: Eine Analyse dazu, die genau auf die Strategie „Kryptowährung in die eigene Firma horten“ abzielt. Dabei wurden die 20 größten Unternehmen verglichen, anhand ihres Aktienkurses und der Kryptowährungen, die sie in ihren Beständen halten. Nur bei 4 Unternehmen liegt der Aktienkurs noch über dem Wert der Reserven, die übrigen 16 liegen alle mit Abschlag..
Zuerst sollte man klar machen, was diese Unternehmen tun.. Ihr Geschäftsmodell ist im Grunde eine Art Kreislauf: Wenn die Aktie höher notiert als der Wert der gehaltenen Coins, werden neue Aktien ausgegeben, das Geld wird genutzt, um Coins zu kaufen. Dadurch steigt die Anzahl der Coins pro Aktie, und die Aktie hat erneut einen Grund, in die nächste Runde zu steigen.. Dieser Kreislauf lässt sich umsetzen – und die Bedingung dafür ist genau eine: Der Aktienkurs muss über dem Wert der gehaltenen Coins stehen..
Deshalb ist der Abschlag eigentlich nicht das „Gesicht“, das Problem – sondern der Motor.. Fällt der Aktienkurs unter den Wert der gehaltenen Coins, wird aus dem gleichen Schritt der Emission nicht mehr „Geld ausgeben, um Coins zu kaufen“, sondern „Altaktionäre verwässern“, und der Kreislauf dreht sich sofort um.. Noch interessanter: Die Reaktionen zweier Unternehmen sind völlig entgegengesetzt. Das eine stoppt kurzerhand den Kauf von Coins und auch die Emission von Aktien, und wendet sich stattdessen dazu, für über 170 Millionen US-Dollar eigene Vorzugsaktien zurückzukaufen – außerdem wird die Rückkaufermächtigung für Asset-Backed Securities auf 2 Milliarden erhöht; das andere kauft weiter, nimmt Vorzugsaktien-Finanzierung in Höhe von über 36 Millionen US-Dollar und kauft damit 469 Bitcoins – die Bestände liegen damit bei 25.000 Stück..
Aber es gibt ein Problem..
Abschlag heißt nicht „Rabatt“.. Diese Rechnung berücksichtigt keine Schulden und keine Vorzugsaktien, sondern schaut nur auf eine einzelne Abschlagszahl. So glaubt man schnell, man könne Vermögenswerte günstig kaufen – und läuft leicht Gefahr, die Richtung falsch einzuschätzen; außerdem stützen diese Unternehmen ihre Bewertung längst nicht mehr nur durch das Horten von Coins. Eines erzielt den Großteil der Einnahmen im zweiten Quartal über Cloud-Infrastruktur (mehr als 89 %), ein anderes bringt mehr als 85 % der eigenen gehaltenen Ethereum dazu, Zinsen abzuwerfen, und ein weiteres sagt, es habe Belohnungen für das Erzeugen von Blöcken in Höhe von über 18 % eines bestimmten Netzwerks erhalten..
Was wirklich beachtet werden sollte, ist eine andere Zahl: Wie viele Coins entfallen rechnerisch auf jeweils eine Aktie.. In der Zeit der Aufschläge steigt diese Kennzahl pro Quartal, weil die durch Emissionen neu hinzukommenden Coins mehr sind als die Verwässerung. In der Abschlagsphase sollte sie sich dagegen eigentlich nicht mehr weiter nach oben bewegen.. Deshalb wird es hier ein wenig spannend: Wenn sich in den kommenden Monaten zeigt, dass sie diese Kennzahl insgesamt nicht mehr nach oben treiben, dann bedeutet das, dass der Kreislauf wirklich umgedreht ist – und nicht nur die Aktie kurzfristig emotional reagiert..
Geht man noch eine Ebene tiefer, dann verschiebt sich auch die Richtung, in welche das Geld rotiert.. Bei solchen Aktien, deren Aufschlag in frühen Jahren entstanden ist, war ein Teil davon eine Eintrittsdifferenz: „Institutionen können keine Coins bekommen und müssen stattdessen nur deren Aktien kaufen.“ Heute gibt es wegen Regulierung mehr Optionen bei Fonds und Verwahrung, die Eintrittsdifferenz wird nivelliert. Der Markt beginnt daher, die Bewertung nach Geschäfts- und Finanzierungsbedingungen festzulegen – nicht mehr nach der reinen Anzahl der gehaltenen Coins..
Nächster Schritt: Auf zwei Dinge achten. Erstens: Gibt es bei Coins pro Aktie einen Stopp im Wachstum? Zweitens: Bestimmt der Aktienkursauf- oder -abstieg zunehmend andere Geschäfte.. Wenn die zweite Bedingung wahr wird, dann wäre es etwas interessant, ob diese Unternehmen dann überhaupt noch als „Krypto-Tresor-Firmen“ gelten..
#比特币本周回落至约84600美元
Diese Nachricht ist eigentlich ein bisschen seltsam..
🔄 进群看风向
Der Gesamtmarkt reibt sich in den letzten Tagen immer wieder um die 84.000 herum, und alle schauen auf den Preis.. Aber parallel dazu passiert noch etwas viel Kleineres, über das kaum jemand spricht: Eine Analyse dazu, die genau auf die Strategie „Kryptowährung in die eigene Firma horten“ abzielt. Dabei wurden die 20 größten Unternehmen verglichen, anhand ihres Aktienkurses und der Kryptowährungen, die sie in ihren Beständen halten. Nur bei 4 Unternehmen liegt der Aktienkurs noch über dem Wert der Reserven, die übrigen 16 liegen alle mit Abschlag..
Zuerst sollte man klar machen, was diese Unternehmen tun.. Ihr Geschäftsmodell ist im Grunde eine Art Kreislauf: Wenn die Aktie höher notiert als der Wert der gehaltenen Coins, werden neue Aktien ausgegeben, das Geld wird genutzt, um Coins zu kaufen. Dadurch steigt die Anzahl der Coins pro Aktie, und die Aktie hat erneut einen Grund, in die nächste Runde zu steigen.. Dieser Kreislauf lässt sich umsetzen – und die Bedingung dafür ist genau eine: Der Aktienkurs muss über dem Wert der gehaltenen Coins stehen..
Deshalb ist der Abschlag eigentlich nicht das „Gesicht“, das Problem – sondern der Motor.. Fällt der Aktienkurs unter den Wert der gehaltenen Coins, wird aus dem gleichen Schritt der Emission nicht mehr „Geld ausgeben, um Coins zu kaufen“, sondern „Altaktionäre verwässern“, und der Kreislauf dreht sich sofort um.. Noch interessanter: Die Reaktionen zweier Unternehmen sind völlig entgegengesetzt. Das eine stoppt kurzerhand den Kauf von Coins und auch die Emission von Aktien, und wendet sich stattdessen dazu, für über 170 Millionen US-Dollar eigene Vorzugsaktien zurückzukaufen – außerdem wird die Rückkaufermächtigung für Asset-Backed Securities auf 2 Milliarden erhöht; das andere kauft weiter, nimmt Vorzugsaktien-Finanzierung in Höhe von über 36 Millionen US-Dollar und kauft damit 469 Bitcoins – die Bestände liegen damit bei 25.000 Stück..
Aber es gibt ein Problem..
Abschlag heißt nicht „Rabatt“.. Diese Rechnung berücksichtigt keine Schulden und keine Vorzugsaktien, sondern schaut nur auf eine einzelne Abschlagszahl. So glaubt man schnell, man könne Vermögenswerte günstig kaufen – und läuft leicht Gefahr, die Richtung falsch einzuschätzen; außerdem stützen diese Unternehmen ihre Bewertung längst nicht mehr nur durch das Horten von Coins. Eines erzielt den Großteil der Einnahmen im zweiten Quartal über Cloud-Infrastruktur (mehr als 89 %), ein anderes bringt mehr als 85 % der eigenen gehaltenen Ethereum dazu, Zinsen abzuwerfen, und ein weiteres sagt, es habe Belohnungen für das Erzeugen von Blöcken in Höhe von über 18 % eines bestimmten Netzwerks erhalten..
Was wirklich beachtet werden sollte, ist eine andere Zahl: Wie viele Coins entfallen rechnerisch auf jeweils eine Aktie.. In der Zeit der Aufschläge steigt diese Kennzahl pro Quartal, weil die durch Emissionen neu hinzukommenden Coins mehr sind als die Verwässerung. In der Abschlagsphase sollte sie sich dagegen eigentlich nicht mehr weiter nach oben bewegen.. Deshalb wird es hier ein wenig spannend: Wenn sich in den kommenden Monaten zeigt, dass sie diese Kennzahl insgesamt nicht mehr nach oben treiben, dann bedeutet das, dass der Kreislauf wirklich umgedreht ist – und nicht nur die Aktie kurzfristig emotional reagiert..
Geht man noch eine Ebene tiefer, dann verschiebt sich auch die Richtung, in welche das Geld rotiert.. Bei solchen Aktien, deren Aufschlag in frühen Jahren entstanden ist, war ein Teil davon eine Eintrittsdifferenz: „Institutionen können keine Coins bekommen und müssen stattdessen nur deren Aktien kaufen.“ Heute gibt es wegen Regulierung mehr Optionen bei Fonds und Verwahrung, die Eintrittsdifferenz wird nivelliert. Der Markt beginnt daher, die Bewertung nach Geschäfts- und Finanzierungsbedingungen festzulegen – nicht mehr nach der reinen Anzahl der gehaltenen Coins..
Nächster Schritt: Auf zwei Dinge achten. Erstens: Gibt es bei Coins pro Aktie einen Stopp im Wachstum? Zweitens: Bestimmt der Aktienkursauf- oder -abstieg zunehmend andere Geschäfte.. Wenn die zweite Bedingung wahr wird, dann wäre es etwas interessant, ob diese Unternehmen dann überhaupt noch als „Krypto-Tresor-Firmen“ gelten..
691
·
--
Verifiziert
Diese Nachricht ist eigentlich ein bisschen merkwürdig..
[📢 消息第一时间](https://app.binance.com/uni-qr/6d5gRrvm)
Die meisten haben gesehen: „Ondo hat drei weitere tokenisierte Kombinationsprodukte veröffentlicht“.. Aber das, was wirklich sehenswert ist, ist nicht Ondo – sondern dass BlackRock zum ersten Mal seine „Rezeptur“ offenlegt. Und zwar nicht für den Vertrieb über Broker-Kanäle, sondern direkt für die On-Chain..
Lasst uns erst mal alles klarziehen.. Die drei heute eingeführten Kombinationen: jeweils die zugrunde liegenden Vermögenswerte und die anfänglichen Gewichte – basieren auf einer von BlackRock speziell für Ondo entwickelten Konfigurationsstrategie: eine Linie eher auf Rendite, zwei Linien eher auf Wachstum.. Die Basis besteht aus tokenisierten Aktien und ETFs. Dahinter stehen echte Wertpapiere und echte Marktliquidität.. Die Gewichtung, das Rebalancing und die Gebühren-Logik sind vollständig im Smart Contract festgeschrieben. Sie laufen automatisch nach einem festen Zyklus – für Nutzer gibt es am Ende nur einen Token. Ein- und Auszahlungen jederzeit möglich..
Hier wird es etwas spannender.. In den vergangenen drei Jahren war das, was man On-Chain gemacht hat: „Vermögenswerte“ hochholen – USD, Aktien, ETFs – Schritt für Schritt in Tokens verpacken.. Diesmal wird aber nicht nur ein Vermögenswert „hochgeladen“, sondern „wie man ihn kombiniert“ – also nicht ein einzelnes Asset, sondern der Investment-Management-Service an sich.. Anders gesagt: Im Regal wird nicht nur ein Teil verkauft, sondern ein bereits von jemand anderem fertig montiertes Komplettgerät..
Noch interessanter: Die Zahlen bewegen sich bereits.. ONDO ist innerhalb von 24 Stunden um mehr als 20% gestiegen, während der Gesamtmarkt im selben Zeitraum eher weiter abwärts schleift.. Das zeigt, dass ein Teil des Kapitals die Sache „Rezeptur On-Chain bringen“ offenbar schon vorpreist – nicht die Wertentwicklung eines einzelnen Coins..
Daher ist bei dieser Runde das Entscheidende, dem Geld bei der Kurswechsel-Entscheidung zuzusehen: weg von „was kaufe ich“, hin zu „nach welchem Verhältnis kombiniere ich“.. Die klassische ETF-Seite: Sie ist tagsüber nur eingeschränkt aktiv, wird durch Geografie gebremst, und zwischendliche Bestände erfährt man erst, wenn periodisch offengelegt wird. Die On-Chain-Seite: Da gibt es im Kern meist nur Anleihen-Charakter, kaum Aktien-Exposure; und bei Rückgaben müssen Nutzer oft Schlange stehen.. Jetzt versucht jemand, die Vorteile beider Seiten zusammenzubringen: ein institutionelles Kombinationsdesign, plus einen Token, der frei transferiert werden kann, als Sicherheit dient und sogar in einen weiteren anderen Kombinations-Wrapper wieder eingepackt werden kann..
Aber da gibt es ein Problem.. Transparenz heißt nicht automatisch, dass man es auch versteht; eine offengelegte Rezeptur heißt nicht, dass sie zwangsläufig Geld verdient.. Die Rendite einer Kombination kommt am Ende weiterhin von den Dingen, die dort drin verpackt sind – Aktien und ETFs – also letztlich von der Preisbildung im traditionellen Markt. Die zusätzliche On-Chain-Schicht bringt vor allem „Kombinierbarkeit“ und „Beleihbarkeit“ mit, also einen finanziellen Hebel: Ein Token kann in einem Lending-Pool als Margin dienen, und er kann zugleich in eine andere Kombination noch einmal eingepackt werden. Je offener die Rezeptur, desto eher lassen sich die Risiken gemeinsam zu Modulen machen..
Und was den „Turnaround“ betrifft.. Eigentlich sollte man nicht darauf schauen, dass es wieder drei Token mehr gibt, sondern darauf, ob diese Rezeptur zum Standard wird.. Auf der traditionellen Seite verkauft BlackRock den ETF als Container; On-Chain gibt man zum ersten Mal den Schritt „welche Assets“ und „in welchem Verhältnis“ in die Hände anderer. Wenn man diese Kombination ins Standardregal gewöhnlicher Broker oder Wallets stellen kann, dann wird On-Chain nicht mehr nur Assets verkaufen, sondern Investment Management selbst.. Dann gilt: Wer die Rezeptur bestimmt, bestimmt, was im Regal liegt.
Diese Nachricht ist eigentlich ein bisschen merkwürdig..
📢 消息第一时间
Die meisten haben gesehen: „Ondo hat drei weitere tokenisierte Kombinationsprodukte veröffentlicht“.. Aber das, was wirklich sehenswert ist, ist nicht Ondo – sondern dass BlackRock zum ersten Mal seine „Rezeptur“ offenlegt. Und zwar nicht für den Vertrieb über Broker-Kanäle, sondern direkt für die On-Chain..
Lasst uns erst mal alles klarziehen.. Die drei heute eingeführten Kombinationen: jeweils die zugrunde liegenden Vermögenswerte und die anfänglichen Gewichte – basieren auf einer von BlackRock speziell für Ondo entwickelten Konfigurationsstrategie: eine Linie eher auf Rendite, zwei Linien eher auf Wachstum.. Die Basis besteht aus tokenisierten Aktien und ETFs. Dahinter stehen echte Wertpapiere und echte Marktliquidität.. Die Gewichtung, das Rebalancing und die Gebühren-Logik sind vollständig im Smart Contract festgeschrieben. Sie laufen automatisch nach einem festen Zyklus – für Nutzer gibt es am Ende nur einen Token. Ein- und Auszahlungen jederzeit möglich..
Hier wird es etwas spannender.. In den vergangenen drei Jahren war das, was man On-Chain gemacht hat: „Vermögenswerte“ hochholen – USD, Aktien, ETFs – Schritt für Schritt in Tokens verpacken.. Diesmal wird aber nicht nur ein Vermögenswert „hochgeladen“, sondern „wie man ihn kombiniert“ – also nicht ein einzelnes Asset, sondern der Investment-Management-Service an sich.. Anders gesagt: Im Regal wird nicht nur ein Teil verkauft, sondern ein bereits von jemand anderem fertig montiertes Komplettgerät..
Noch interessanter: Die Zahlen bewegen sich bereits.. ONDO ist innerhalb von 24 Stunden um mehr als 20% gestiegen, während der Gesamtmarkt im selben Zeitraum eher weiter abwärts schleift.. Das zeigt, dass ein Teil des Kapitals die Sache „Rezeptur On-Chain bringen“ offenbar schon vorpreist – nicht die Wertentwicklung eines einzelnen Coins..
Daher ist bei dieser Runde das Entscheidende, dem Geld bei der Kurswechsel-Entscheidung zuzusehen: weg von „was kaufe ich“, hin zu „nach welchem Verhältnis kombiniere ich“.. Die klassische ETF-Seite: Sie ist tagsüber nur eingeschränkt aktiv, wird durch Geografie gebremst, und zwischendliche Bestände erfährt man erst, wenn periodisch offengelegt wird. Die On-Chain-Seite: Da gibt es im Kern meist nur Anleihen-Charakter, kaum Aktien-Exposure; und bei Rückgaben müssen Nutzer oft Schlange stehen.. Jetzt versucht jemand, die Vorteile beider Seiten zusammenzubringen: ein institutionelles Kombinationsdesign, plus einen Token, der frei transferiert werden kann, als Sicherheit dient und sogar in einen weiteren anderen Kombinations-Wrapper wieder eingepackt werden kann..
Aber da gibt es ein Problem.. Transparenz heißt nicht automatisch, dass man es auch versteht; eine offengelegte Rezeptur heißt nicht, dass sie zwangsläufig Geld verdient.. Die Rendite einer Kombination kommt am Ende weiterhin von den Dingen, die dort drin verpackt sind – Aktien und ETFs – also letztlich von der Preisbildung im traditionellen Markt. Die zusätzliche On-Chain-Schicht bringt vor allem „Kombinierbarkeit“ und „Beleihbarkeit“ mit, also einen finanziellen Hebel: Ein Token kann in einem Lending-Pool als Margin dienen, und er kann zugleich in eine andere Kombination noch einmal eingepackt werden. Je offener die Rezeptur, desto eher lassen sich die Risiken gemeinsam zu Modulen machen..
Und was den „Turnaround“ betrifft.. Eigentlich sollte man nicht darauf schauen, dass es wieder drei Token mehr gibt, sondern darauf, ob diese Rezeptur zum Standard wird.. Auf der traditionellen Seite verkauft BlackRock den ETF als Container; On-Chain gibt man zum ersten Mal den Schritt „welche Assets“ und „in welchem Verhältnis“ in die Hände anderer. Wenn man diese Kombination ins Standardregal gewöhnlicher Broker oder Wallets stellen kann, dann wird On-Chain nicht mehr nur Assets verkaufen, sondern Investment Management selbst.. Dann gilt: Wer die Rezeptur bestimmt, bestimmt, was im Regal liegt.
1.5k
·
--
Verifiziert
Diese Nachricht wirkt wie eine Unternehmensmitteilung.. IBM sagt, es habe die eigene Plattform für digitale Assets mit dem Blockchain-Hauptbuch von Swift verbunden und gleich noch eine Testversion eingebaut, die in den eigenen Rechenzentrumsraum der Bank passt..
[📢 盘面异动群里说](https://app.binance.com/uni-qr/6d5gRrvm)
Die meisten schauen einmal kurz drüber und gehen weiter – wieder diese Schlagworte wie „Institutionen gehen on-chain“, und im Titel sind wieder nur Abkürzungen.. Aber das wirklich Interessante ist nicht IBM, sondern Swift..
Swift ist keine einzige Kette, sondern das Netzwerk, über das globale Banken grenzüberschreitende Zahlungsanweisungen austauschen.. Du schickst auf der einen Seite eine Geldsumme, und auf beiden Seiten verbuchen die Banken jeweils selbst – in der Mitte sorgen diese Nachrichtensysteme dafür, dass sie sich gegenseitig rechtzeitig informieren.. Jetzt beginnt dieses Netz, auch das Hauptbuch anzuschließen, und zwar sehr leise..
Noch spannender ist die Art des Anschlusses.. Die Banken müssen nichts Neues lernen: Sie verwenden einfach das ISO-20022-Nachrichtenformat, das sie ohnehin schon benutzen, und können damit direkt eine Überweisung mit „tokenisierten Einlagen“ anweisen.. Es ist immer noch dasselbe Geld, nur dass aus „ich verbuche bei mir und schicke dir eine Nachricht, damit du bei dir verbuchst“ plötzlich ein gemeinsames Buch wird, das auf beiden Seiten gelesen und beschrieben werden kann..
Da wird es ein bisschen nachdenklich.. Tokenisierte Einlagen sind nicht neues Geld, sondern Einlagen, die ohnehin schon im Bankensystem existieren – sie laufen nur auf einer anderen Spur.. Und genau um dieselbe Sache konkurrieren diese Spur und Stablecoins: Wer sein Geld in Bewegung auf der Spur bekommt, kassiert auch die Mautgebühren.. Das eine sind von den Banken selbst ausgegebene Einlagenbescheinigungen, das andere sind von Emittenten ausgegebene Token; jetzt hat der erste Akteur bereits die beste Schnittstelle, die die Bankwelt zu bieten hat..
Noch eine Ebene weiter oben.. In diesem halben Jahr hat der Markt ständig davon gesprochen, dass Assets on-chain gehen sollen – Aktien, Staatsanleihen, Gold in Token verpacken; das ist „die Asset“-Seite.. Heute geht es um „Bargeld“, also die andere Seite: Wenn Geld nicht rund um die Uhr auf dem Hauptbuch in Bewegung ist, bleibt das „Asset-on-chain“-Geschäft immer nur ein Geschäft mit Geschäftszeiten..
Auch beim Tempo sieht man Fortschritte.. Swift sagte im Juli, das Hauptbuch könne vorläufig genutzt werden; über neun Monate machten mehr als 40 Institutionen mit.. Die erste Gruppe von 17 Banken kommt aus sechs Kontinenten, darunter auch einige systemrelevante Großbanken.. Im August haben bereits zwei Banken den ersten echten Zwei-Wege-Transfer zwischen Banken erfolgreich durchgespielt.. Heute hat IBM noch einen weiteren Anschluss bereitgestellt – diesmal so, dass man keine Zahlungssysteme neu schreiben muss..
Aber es gibt ein Problem.. All das bleibt im Moment bei dem Schritt stehen, „damit Kunden sich verbinden und Transaktionen anweisen können“.. Die endgültige Abwicklung landet nach wie vor in den ursprünglichen Bankensystemen: Auf dem Hauptbuch bewegt sich zunächst nur die Aufzeichnung, und der letzte Schritt läuft immer noch über den alten Weg..
Sobald später irgendeine systemrelevante Bank eine echte grenzüberschreitende Abwicklung vollständig auf dieser Buchkette durchlaufen lässt, ändert sich die Natur der Sache komplett.. Bis dahin wirkt diese Nachricht eher wie ein Bauuntergrund für die fünf Worte „auch Geld muss on-chain“.. Wir schauen gespannt zu: Das überzeugendste Signal für den nächsten Schritt ist nicht, dass sich noch ein paar weitere anbinden, sondern ob es in den siebzehn bereits jemanden gibt, der anfängt zu sagen: „Mein altes System kann ich etwas weniger nutzen als zuvor“..
Diese Nachricht wirkt wie eine Unternehmensmitteilung.. IBM sagt, es habe die eigene Plattform für digitale Assets mit dem Blockchain-Hauptbuch von Swift verbunden und gleich noch eine Testversion eingebaut, die in den eigenen Rechenzentrumsraum der Bank passt..
📢 盘面异动群里说
Die meisten schauen einmal kurz drüber und gehen weiter – wieder diese Schlagworte wie „Institutionen gehen on-chain“, und im Titel sind wieder nur Abkürzungen.. Aber das wirklich Interessante ist nicht IBM, sondern Swift..
Swift ist keine einzige Kette, sondern das Netzwerk, über das globale Banken grenzüberschreitende Zahlungsanweisungen austauschen.. Du schickst auf der einen Seite eine Geldsumme, und auf beiden Seiten verbuchen die Banken jeweils selbst – in der Mitte sorgen diese Nachrichtensysteme dafür, dass sie sich gegenseitig rechtzeitig informieren.. Jetzt beginnt dieses Netz, auch das Hauptbuch anzuschließen, und zwar sehr leise..
Noch spannender ist die Art des Anschlusses.. Die Banken müssen nichts Neues lernen: Sie verwenden einfach das ISO-20022-Nachrichtenformat, das sie ohnehin schon benutzen, und können damit direkt eine Überweisung mit „tokenisierten Einlagen“ anweisen.. Es ist immer noch dasselbe Geld, nur dass aus „ich verbuche bei mir und schicke dir eine Nachricht, damit du bei dir verbuchst“ plötzlich ein gemeinsames Buch wird, das auf beiden Seiten gelesen und beschrieben werden kann..
Da wird es ein bisschen nachdenklich.. Tokenisierte Einlagen sind nicht neues Geld, sondern Einlagen, die ohnehin schon im Bankensystem existieren – sie laufen nur auf einer anderen Spur.. Und genau um dieselbe Sache konkurrieren diese Spur und Stablecoins: Wer sein Geld in Bewegung auf der Spur bekommt, kassiert auch die Mautgebühren.. Das eine sind von den Banken selbst ausgegebene Einlagenbescheinigungen, das andere sind von Emittenten ausgegebene Token; jetzt hat der erste Akteur bereits die beste Schnittstelle, die die Bankwelt zu bieten hat..
Noch eine Ebene weiter oben.. In diesem halben Jahr hat der Markt ständig davon gesprochen, dass Assets on-chain gehen sollen – Aktien, Staatsanleihen, Gold in Token verpacken; das ist „die Asset“-Seite.. Heute geht es um „Bargeld“, also die andere Seite: Wenn Geld nicht rund um die Uhr auf dem Hauptbuch in Bewegung ist, bleibt das „Asset-on-chain“-Geschäft immer nur ein Geschäft mit Geschäftszeiten..
Auch beim Tempo sieht man Fortschritte.. Swift sagte im Juli, das Hauptbuch könne vorläufig genutzt werden; über neun Monate machten mehr als 40 Institutionen mit.. Die erste Gruppe von 17 Banken kommt aus sechs Kontinenten, darunter auch einige systemrelevante Großbanken.. Im August haben bereits zwei Banken den ersten echten Zwei-Wege-Transfer zwischen Banken erfolgreich durchgespielt.. Heute hat IBM noch einen weiteren Anschluss bereitgestellt – diesmal so, dass man keine Zahlungssysteme neu schreiben muss..
Aber es gibt ein Problem.. All das bleibt im Moment bei dem Schritt stehen, „damit Kunden sich verbinden und Transaktionen anweisen können“.. Die endgültige Abwicklung landet nach wie vor in den ursprünglichen Bankensystemen: Auf dem Hauptbuch bewegt sich zunächst nur die Aufzeichnung, und der letzte Schritt läuft immer noch über den alten Weg..
Sobald später irgendeine systemrelevante Bank eine echte grenzüberschreitende Abwicklung vollständig auf dieser Buchkette durchlaufen lässt, ändert sich die Natur der Sache komplett.. Bis dahin wirkt diese Nachricht eher wie ein Bauuntergrund für die fünf Worte „auch Geld muss on-chain“.. Wir schauen gespannt zu: Das überzeugendste Signal für den nächsten Schritt ist nicht, dass sich noch ein paar weitere anbinden, sondern ob es in den siebzehn bereits jemanden gibt, der anfängt zu sagen: „Mein altes System kann ich etwas weniger nutzen als zuvor“..
3
993
·
--
#美债10年期收益率创19年新高
Diese Nachricht ist irgendwie ein bisschen seltsam..
[🔄 进群看机构动作](https://app.binance.com/uni-qr/6d5gRrvm)
Was alle sehen: Bitcoin fällt unter 83.000 US-Dollar. Vom früheren Zwischenhoch bei 87.500.000 US-Dollar geht es die ganze Zeit bergab. Die erste Reaktion ist wieder: „Ist Krypto etwa nicht mehr gut? ..“
Doch neu bewertet wird eigentlich nicht die Münze, sondern der Preis des Geldes selbst..
Der CME FedWatch sieht jetzt folgenden Pfad: Bis Juni 2027 sind noch vier weitere Zinserhöhungen vorgesehen, um den Federal-Funds-Satz auf 4,75% bis 5% zu bringen. Dieser Monat hat bereits die erste Erhöhung gebracht.. Die Rendite 20-jähriger US-Staatsanleihen nähert sich 5,5%, und die Long-Bond-ETF TLT ist auf unter 80 US-Dollar gefallen und hat ein historisches Tief erreicht.. Die 10-jährige Rendite steigt auf über 5,1% – auf dem höchsten Stand seit 2007..
Noch interessanter ist: Das betrifft nicht nur die USA.. Frankreich, Deutschland, Großbritannien und auch Japan – die Renditen ihrer Staatsanleihen stehen ebenfalls unter Druck..
Der US-Dollar-Index ist wieder über 101 gestiegen, innerhalb des Jahres um 3%.. Der Yen liegt wieder bei 159..
Hier wird es ein wenig aufschlussreich.. Vor einem halben Jahr warteten noch alle auf Zinssenkungen, jetzt hat der Markt das Drehbuch auf „vier weitere Zinserhöhungen“ umgeschrieben.. Der risikofreie Zins ist die Nenner-Komponente eines Assets ohne Zinsen; wenn der Nenner laufend teurer wird, steigen die Haltekosten passiv mit.. Darum werden sowohl BTC als auch Gold unter Druck gesetzt. Gold ist gegenüber dem Hoch im Januar bereits um 25% gefallen..
Diesmal trifft es nicht „Krypto“ allein, sondern alle zinslosen Assets werden gleichzeitig neu bepreist..
Also: Wo ist das Geld hingegangen.. in kurzfristige Anleihen, in Cash und in verzinsliche US-Dollar.. Deshalb siehst du zuerst Blutverlust bei High-Beta, DOGE und Altcoins fallen stärker als BTC. Das Geld verlässt den Markt nicht – es verlagert sich von „Richtung raten“ hin zu „Zinsen einsammeln“..
Worauf man wirklich achten sollte, ist nicht, wie viel es heute fällt, sondern: nachdem die Zinserhöhungserwartungen vollständig eingepreist sind.. Sobald danach ein etwas zu weiches Datenstück auftaucht oder irgendein Amtsträger eine lockere Bemerkung fallen lässt, springen zuerst genau dieselben High-Beta-Assets wieder an.. Wenn der Nenner erstmal locker lässt, bekommt der Zähler eine Chance..
Der Umschwung liegt hier.. Wenn vier Zinserhöhungen tatsächlich komplett eingepreist sind, dann ist oft genau der Tag, an dem die „schlechten Nachrichten“ durch sind, auch der Zeitpunkt, an dem diese Assets am wenigsten gefragt sind..
#美债10年期收益率创19年新高
Diese Nachricht ist irgendwie ein bisschen seltsam..
🔄 进群看机构动作
Was alle sehen: Bitcoin fällt unter 83.000 US-Dollar. Vom früheren Zwischenhoch bei 87.500.000 US-Dollar geht es die ganze Zeit bergab. Die erste Reaktion ist wieder: „Ist Krypto etwa nicht mehr gut? ..“
Doch neu bewertet wird eigentlich nicht die Münze, sondern der Preis des Geldes selbst..
Der CME FedWatch sieht jetzt folgenden Pfad: Bis Juni 2027 sind noch vier weitere Zinserhöhungen vorgesehen, um den Federal-Funds-Satz auf 4,75% bis 5% zu bringen. Dieser Monat hat bereits die erste Erhöhung gebracht.. Die Rendite 20-jähriger US-Staatsanleihen nähert sich 5,5%, und die Long-Bond-ETF TLT ist auf unter 80 US-Dollar gefallen und hat ein historisches Tief erreicht.. Die 10-jährige Rendite steigt auf über 5,1% – auf dem höchsten Stand seit 2007..
Noch interessanter ist: Das betrifft nicht nur die USA.. Frankreich, Deutschland, Großbritannien und auch Japan – die Renditen ihrer Staatsanleihen stehen ebenfalls unter Druck..
Der US-Dollar-Index ist wieder über 101 gestiegen, innerhalb des Jahres um 3%.. Der Yen liegt wieder bei 159..
Hier wird es ein wenig aufschlussreich.. Vor einem halben Jahr warteten noch alle auf Zinssenkungen, jetzt hat der Markt das Drehbuch auf „vier weitere Zinserhöhungen“ umgeschrieben.. Der risikofreie Zins ist die Nenner-Komponente eines Assets ohne Zinsen; wenn der Nenner laufend teurer wird, steigen die Haltekosten passiv mit.. Darum werden sowohl BTC als auch Gold unter Druck gesetzt. Gold ist gegenüber dem Hoch im Januar bereits um 25% gefallen..
Diesmal trifft es nicht „Krypto“ allein, sondern alle zinslosen Assets werden gleichzeitig neu bepreist..
Also: Wo ist das Geld hingegangen.. in kurzfristige Anleihen, in Cash und in verzinsliche US-Dollar.. Deshalb siehst du zuerst Blutverlust bei High-Beta, DOGE und Altcoins fallen stärker als BTC. Das Geld verlässt den Markt nicht – es verlagert sich von „Richtung raten“ hin zu „Zinsen einsammeln“..
Worauf man wirklich achten sollte, ist nicht, wie viel es heute fällt, sondern: nachdem die Zinserhöhungserwartungen vollständig eingepreist sind.. Sobald danach ein etwas zu weiches Datenstück auftaucht oder irgendein Amtsträger eine lockere Bemerkung fallen lässt, springen zuerst genau dieselben High-Beta-Assets wieder an.. Wenn der Nenner erstmal locker lässt, bekommt der Zähler eine Chance..
Der Umschwung liegt hier.. Wenn vier Zinserhöhungen tatsächlich komplett eingepreist sind, dann ist oft genau der Tag, an dem die „schlechten Nachrichten“ durch sind, auch der Zeitpunkt, an dem diese Assets am wenigsten gefragt sind..
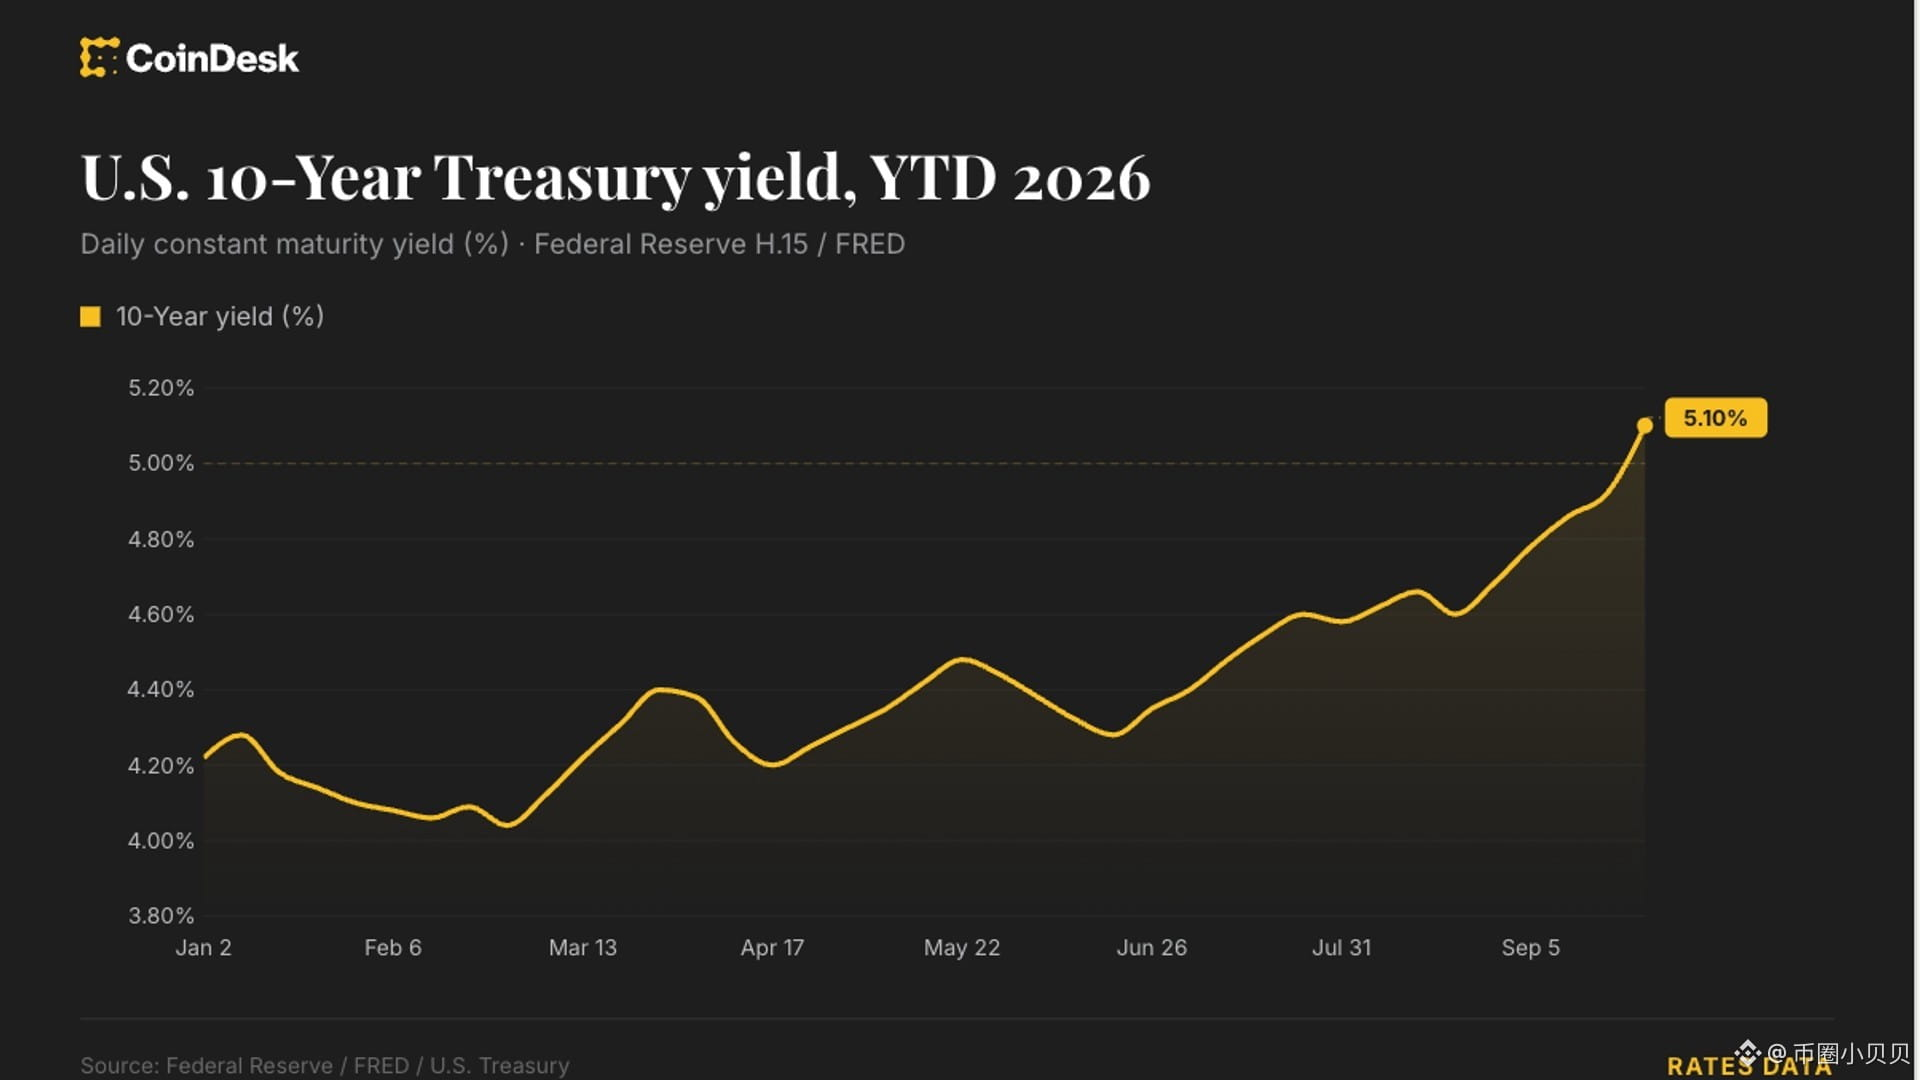
1
3
8.8k
·
--
Diese Daten sind eigentlich ein bisschen seltsam..
[🏛️ 进群蹲一手消息](https://app.binance.com/uni-qr/6d5gRrvm)
Die Börsen haben UNI in den historischen Höchststand gestapelt, aber in derselben Woche schieben Wale UNI wieder nach draußen..
Zuerst die Zahlen auf den Tisch legen.. Die gesamte UNI-Reserve aller Handelsplätze (nach einheitlichem Börsenstandard) ist auf 113,9 Millionen Coins gestiegen – historisches Allzeithoch; davon hält der größte Handelsplatz 71,58 Millionen Coins, ein neues Hoch seit sechs Monaten, rund 20% mehr als die vorherigen ~60 Millionen.. Allein am 18. September kamen netto 2,60 Millionen Coins rein, am 22. September wieder 1,89 Millionen.. In dieser Woche betrug der durchschnittliche Netto-Zufluss pro Tag 950.000, und auch das durchschnittliche Tageshandelsvolumen lag um 162% über dem Quartalsdurchschnitt..
Also sehen die meisten Leute: "Die Coins laufen zur Börse, der Verkaufsdruck kommt"..
Diese Lesart ist nicht komplett falsch, aber nur zur Hälfte.. Noch bemerkenswerter ist, dass in derselben Woche mehrere größere Adressen das Gegenteil tun: UNI von der Börse abziehen und weiter aufstocken..
Damit wird es anders.. Wenn Coins nur zum Verkauf bereit wären, müsste das einseitig in Richtung Börse gehen; jetzt gibt es auf beiden Seiten Volumen, was darauf hindeutet, dass sich die Zusammensetzung dieser Reserven verändert hat – ein Teil der Coins, die reinkommen, ist lagernd und jederzeit verkaufbar, ein anderer Teil ist als Margin gedacht, als „Regalware“ für Market-Making.. Was die Richtung wirklich bestimmt, ist nicht mehr nur, ob die Reserven hoch sind, sondern wem diese Coins gehören und wofür sie reinkommen..
Wenn man die Zeitachse weiterzieht, wird es noch interessanter.. Diese Woche stieg UNI zunächst um 11,9%, weil die CME ihr Futures-Kontrakt-Produkt dafür auf den Weg bringt, und danach fiel es gemeinsam mit dem gesamten Markt – in 24 Stunden um rund 13%.. Jetzt liegt es bei etwa 8,8 bis 9 Dollar.. Ein Asset, das gleich einen institutionellen Futures-Kanal bekommt, fällt nicht weniger heftig als „Coins ohne Story“.. Nicht das Projekt selbst drückt es, sondern der Nenner – die Seite der risikofreien Zinsen raubt Geld, alle werden auf derselben Bewertungs-Schablone vermessen..
Aber das Problem ist.. Der Indikator „Börsenbestände“ wurde früher blind gelesen – „Coins kommen rein = Verkaufsdruck“.. Jetzt fängt er an, zwei Arten von Leuten gleichzeitig zu „beherbergen“: die, die verkaufen wollen, und die, die die Coins als Sicherheit verwenden und als Market Maker einsetzen.. Wenn die Reserven weiter steigen, der Preis aber nicht weiter fällt, dann wartet diese Charge Coins nicht auf den Verkauf – sie wartet darauf, übernommen zu werden..
Lass uns die Wendung klar machen: Wenn die Reserven weiterhin neue Rekorde erzielen und der Preis stabil bleibt, dann bedeutet das, dass die Kennzahl „Börsenbestände“ diese Art von Verkaufsdruck nicht mehr direkt abbilden kann.. Wenn man sie künftig nutzt, um sich selbst Angst zu machen, könnte die Richtung am Ende sogar umgekehrt sein..
Diese Daten sind eigentlich ein bisschen seltsam..
🏛️ 进群蹲一手消息
Die Börsen haben UNI in den historischen Höchststand gestapelt, aber in derselben Woche schieben Wale UNI wieder nach draußen..
Zuerst die Zahlen auf den Tisch legen.. Die gesamte UNI-Reserve aller Handelsplätze (nach einheitlichem Börsenstandard) ist auf 113,9 Millionen Coins gestiegen – historisches Allzeithoch; davon hält der größte Handelsplatz 71,58 Millionen Coins, ein neues Hoch seit sechs Monaten, rund 20% mehr als die vorherigen ~60 Millionen.. Allein am 18. September kamen netto 2,60 Millionen Coins rein, am 22. September wieder 1,89 Millionen.. In dieser Woche betrug der durchschnittliche Netto-Zufluss pro Tag 950.000, und auch das durchschnittliche Tageshandelsvolumen lag um 162% über dem Quartalsdurchschnitt..
Also sehen die meisten Leute: "Die Coins laufen zur Börse, der Verkaufsdruck kommt"..
Diese Lesart ist nicht komplett falsch, aber nur zur Hälfte.. Noch bemerkenswerter ist, dass in derselben Woche mehrere größere Adressen das Gegenteil tun: UNI von der Börse abziehen und weiter aufstocken..
Damit wird es anders.. Wenn Coins nur zum Verkauf bereit wären, müsste das einseitig in Richtung Börse gehen; jetzt gibt es auf beiden Seiten Volumen, was darauf hindeutet, dass sich die Zusammensetzung dieser Reserven verändert hat – ein Teil der Coins, die reinkommen, ist lagernd und jederzeit verkaufbar, ein anderer Teil ist als Margin gedacht, als „Regalware“ für Market-Making.. Was die Richtung wirklich bestimmt, ist nicht mehr nur, ob die Reserven hoch sind, sondern wem diese Coins gehören und wofür sie reinkommen..
Wenn man die Zeitachse weiterzieht, wird es noch interessanter.. Diese Woche stieg UNI zunächst um 11,9%, weil die CME ihr Futures-Kontrakt-Produkt dafür auf den Weg bringt, und danach fiel es gemeinsam mit dem gesamten Markt – in 24 Stunden um rund 13%.. Jetzt liegt es bei etwa 8,8 bis 9 Dollar.. Ein Asset, das gleich einen institutionellen Futures-Kanal bekommt, fällt nicht weniger heftig als „Coins ohne Story“.. Nicht das Projekt selbst drückt es, sondern der Nenner – die Seite der risikofreien Zinsen raubt Geld, alle werden auf derselben Bewertungs-Schablone vermessen..
Aber das Problem ist.. Der Indikator „Börsenbestände“ wurde früher blind gelesen – „Coins kommen rein = Verkaufsdruck“.. Jetzt fängt er an, zwei Arten von Leuten gleichzeitig zu „beherbergen“: die, die verkaufen wollen, und die, die die Coins als Sicherheit verwenden und als Market Maker einsetzen.. Wenn die Reserven weiter steigen, der Preis aber nicht weiter fällt, dann wartet diese Charge Coins nicht auf den Verkauf – sie wartet darauf, übernommen zu werden..
Lass uns die Wendung klar machen: Wenn die Reserven weiterhin neue Rekorde erzielen und der Preis stabil bleibt, dann bedeutet das, dass die Kennzahl „Börsenbestände“ diese Art von Verkaufsdruck nicht mehr direkt abbilden kann.. Wenn man sie künftig nutzt, um sich selbst Angst zu machen, könnte die Richtung am Ende sogar umgekehrt sein..
2
2.9k
·
--
Diese Nachricht ist eigentlich ein bisschen seltsam..
[💬 有想法的进群聊](https://app.binance.com/uni-qr/6d5gRrvm)
Ein soeben veröffentlichter 2026-Report über digitale Vermögenswerte befragte 1000 wohlhabende Anleger. 67% von ihnen haben Krypto-Assets.. Wenn man diese Zahl sieht, sagen die meisten: "Die Branche ist endlich wirklich angekommen"..
Aber in demselben Report ist eine andere Zahl noch interessanter: 4,7%.. Der Report hat sich selbst einen „Inklusionsindex“ ausgedacht, mit einer Punktzahl von maximal 10 Punkten. Gemessen werden die Positionsgröße, wie lange man schon hält und ob man es in die Ruhestandsplanung einbezogen hat.. Der Gesamtdurchschnitt liegt nur bei 4,83 Punkten. Die Schwelle von 7 Punkten schaffen und damit als „wirklich in das Finanzsystem integriert“ gelten nur 4,7%..
67% sind „haben“, 4,7% sind „eingebunden“.. Die dazwischenliegenden 42,6%: Sie haben zwar Coins, aber nicht vor, sie in ihre gesamtheitliche Finanzplanung zu integrieren..
Der Report sagt, das Risikobewusstsein könne nur 13,6% der Unterschiede in der Inklusion erklären.. Faktoren aus dem Bereich Asset-Substitution und Ruhestandsplanung in der Praxis erklären dagegen 54,2%.. Kurz gesagt: Nicht die „Angst“ steht ihnen im Weg, sondern die „Mühe“..
Wenn man diese 42,6% als Geldstrom betrachtet, wird es spannend.. Das ist ein Bestand, der bereits im Markt ist, aber noch nicht angeschlossen ist.. Der nächste Schritt dieser Gruppe ist nicht „kaufen“, sondern „die Leitung anschließen“ – können sie in Rentenkonten kommen, wie wird die Steuer richtig erfasst, wie werden die Reports erstellt..
Noch interessanter: Die Reihenfolge der Länder ist umgekehrt.. Argentinien hat die höchste Quote: 74%. Aber die Inklusionswertung ist zugleich die niedrigste: 4,62.. Die USA haben die niedrigste Quote: 62,3%, während die Inklusion-Wertung dagegen am höchsten ist: 5,07.. Dort, wo die Verbreitung hoch ist, ist es oft stärker „handelstypisch“, nicht „konfigurations-/anlageorientiert“..
Da wird es dann doch etwas aufschlussreich.. Selbst in den 4,7%, die bereits integriert sind, wird am häufigsten über Gebühren geklagt: 34%.. Das heißt: Selbst die Überzeugten zahlen weiter dauerhaft für das „In-Nutzung-Nehmen“..
Darum ist das eigentlich Entscheidende nicht die Quote im nächsten Report, sondern ob der Inklusionsindex Richtung 7-Punkte-Linie rückt.. Sobald diese drei Bereiche — Rentenkonten, steuerliche Auslegung und standardisierte Reports — durchgängig zusammengeführt sind, wird diese 4,7% als Zahl neu bewertet werden müssen..
Zum Schluss noch ein Twist: Der Report wird von einer Firma herausgegeben, die eine Plattform für Krypto-Kredite betreibt. Es wurden 1000 Stichproben und drei Länder betrachtet — das ist nicht repräsentativ für alle.. Und selbst wenn die Pipeline komplett angeschlossen ist, heißt das nicht, dass das Geld langfristig dort bleibt: Die Untergrenze der Allokation lässt sich vielleicht reparieren, aber die Obergrenze hängt noch von anderen Dingen ab..
Diese Nachricht ist eigentlich ein bisschen seltsam..
💬 有想法的进群聊
Ein soeben veröffentlichter 2026-Report über digitale Vermögenswerte befragte 1000 wohlhabende Anleger. 67% von ihnen haben Krypto-Assets.. Wenn man diese Zahl sieht, sagen die meisten: "Die Branche ist endlich wirklich angekommen"..
Aber in demselben Report ist eine andere Zahl noch interessanter: 4,7%.. Der Report hat sich selbst einen „Inklusionsindex“ ausgedacht, mit einer Punktzahl von maximal 10 Punkten. Gemessen werden die Positionsgröße, wie lange man schon hält und ob man es in die Ruhestandsplanung einbezogen hat.. Der Gesamtdurchschnitt liegt nur bei 4,83 Punkten. Die Schwelle von 7 Punkten schaffen und damit als „wirklich in das Finanzsystem integriert“ gelten nur 4,7%..
67% sind „haben“, 4,7% sind „eingebunden“.. Die dazwischenliegenden 42,6%: Sie haben zwar Coins, aber nicht vor, sie in ihre gesamtheitliche Finanzplanung zu integrieren..
Der Report sagt, das Risikobewusstsein könne nur 13,6% der Unterschiede in der Inklusion erklären.. Faktoren aus dem Bereich Asset-Substitution und Ruhestandsplanung in der Praxis erklären dagegen 54,2%.. Kurz gesagt: Nicht die „Angst“ steht ihnen im Weg, sondern die „Mühe“..
Wenn man diese 42,6% als Geldstrom betrachtet, wird es spannend.. Das ist ein Bestand, der bereits im Markt ist, aber noch nicht angeschlossen ist.. Der nächste Schritt dieser Gruppe ist nicht „kaufen“, sondern „die Leitung anschließen“ – können sie in Rentenkonten kommen, wie wird die Steuer richtig erfasst, wie werden die Reports erstellt..
Noch interessanter: Die Reihenfolge der Länder ist umgekehrt.. Argentinien hat die höchste Quote: 74%. Aber die Inklusionswertung ist zugleich die niedrigste: 4,62.. Die USA haben die niedrigste Quote: 62,3%, während die Inklusion-Wertung dagegen am höchsten ist: 5,07.. Dort, wo die Verbreitung hoch ist, ist es oft stärker „handelstypisch“, nicht „konfigurations-/anlageorientiert“..
Da wird es dann doch etwas aufschlussreich.. Selbst in den 4,7%, die bereits integriert sind, wird am häufigsten über Gebühren geklagt: 34%.. Das heißt: Selbst die Überzeugten zahlen weiter dauerhaft für das „In-Nutzung-Nehmen“..
Darum ist das eigentlich Entscheidende nicht die Quote im nächsten Report, sondern ob der Inklusionsindex Richtung 7-Punkte-Linie rückt.. Sobald diese drei Bereiche — Rentenkonten, steuerliche Auslegung und standardisierte Reports — durchgängig zusammengeführt sind, wird diese 4,7% als Zahl neu bewertet werden müssen..
Zum Schluss noch ein Twist: Der Report wird von einer Firma herausgegeben, die eine Plattform für Krypto-Kredite betreibt. Es wurden 1000 Stichproben und drei Länder betrachtet — das ist nicht repräsentativ für alle.. Und selbst wenn die Pipeline komplett angeschlossen ist, heißt das nicht, dass das Geld langfristig dort bleibt: Die Untergrenze der Allokation lässt sich vielleicht reparieren, aber die Obergrenze hängt noch von anderen Dingen ab..
1.1k
·
--
Heute schauen alle auf den BTC, der 84.000 .. unterschreitet. Aber gleichzeitig verhandelt das größte globale Asset-Management gerade ein Geschäft, das fast nichts mit Krypto zu tun hat..
[🤖 进群看叙事](https://app.binance.com/uni-qr/6d5gRrvm)
BlackRock und IFM verhandeln exklusiv über den Kauf eines Pakets an Datenzentrums-Assets im Wert von 25 Milliarden US-Dollar.. Das ist nicht das erste Mal: In diesem Jahr hat seine GIP bereits mit 40 Milliarden US-Dollar Aligned Data Centers geschluckt und damit 51 Standorte sowie 6,4 GW Kapazität erhalten; im Anschluss ging es eine rund 27 Milliarden US-Dollar schwere Joint-Venture mit dem spanischen ACS ein – zusätzlich zu dem 14 Milliarden US-Dollar schweren, 1-GW-Datenzentrums-Standort in Texas El Paso..
Viele sehen darin „Krypto wird wieder abgezapft“.. Aber eigentlich ist vielleicht etwas anderes das Entscheidende: Das Geld ist nicht abgeflossen, es hat nur den Zielwert gewechselt..
Technologieunternehmen wollen ihre KI-Capex nicht in ihren eigenen Bilanzen belasten, also suchen sie „Vermieter“, die die Baukosten auf einmal schlucken können.. Und die Mieten für Rechenzentren sind planbare Cashflows – perfekt, um gebündelt, in Tranchen aufgeteilt und an Institutionen verkauft zu werden..
Ist das nicht irgendwie vertraut.. Damals, als man Bitcoin in das Depot von Wertpapierfirmen gepackt und daraus einen ETF gemacht hat, war die Logik identisch: Zuerst wird das Asset in eine Form „verarbeitet“, die Institutionen bereit sind zu halten, und dann kassiert man die Maut für diese Pipeline..
Noch spannender ist die Verteilung nach unten.. Bei dieser Runde geht es im Grunde nicht um Chips, sondern um Stellplätze und Strom. Deshalb siehst du, wie Minengesellschaften ihre Minen in KI-Hosting umstellen: Geld für Rechenleistung und Geld für Strom laufen gerade zusammen..
Aber es gibt auch ein Problem.. Heute liegt die US-Staatsanleihe (10 Jahre) bei 5,11 %, dem höchsten Stand seit 2019.. Je höher der risikofreie Zins, desto unbequemer werden solche Infrastruktur-Joint-Ventures mit langer Amortisationszeit und hohem Leverage – die Finanzierungskosten sind ihr wunde Punkt..
Darum ist das eigentlich Entscheidende nicht, ob die 25 Milliarden überhaupt unterschrieben werden können, sondern ob als Nächstes irgendein Deal verschoben, neu bepreist wird oder schlicht platzt.. Dann würde diese Erzählung zum ersten Mal wirklich ins Wanken geraten..
Zum Schluss ein Twist: Wenn die Zinsen tatsächlich ihren Höhepunkt erreichen, könnte als Erstes nicht der Kurs von Coins zurückspringen – sondern diese kapitalintensiven Assets, die von den Finanzierungskosten festgenagelt wurden..
Heute schauen alle auf den BTC, der 84.000 .. unterschreitet. Aber gleichzeitig verhandelt das größte globale Asset-Management gerade ein Geschäft, das fast nichts mit Krypto zu tun hat..
🤖 进群看叙事
BlackRock und IFM verhandeln exklusiv über den Kauf eines Pakets an Datenzentrums-Assets im Wert von 25 Milliarden US-Dollar.. Das ist nicht das erste Mal: In diesem Jahr hat seine GIP bereits mit 40 Milliarden US-Dollar Aligned Data Centers geschluckt und damit 51 Standorte sowie 6,4 GW Kapazität erhalten; im Anschluss ging es eine rund 27 Milliarden US-Dollar schwere Joint-Venture mit dem spanischen ACS ein – zusätzlich zu dem 14 Milliarden US-Dollar schweren, 1-GW-Datenzentrums-Standort in Texas El Paso..
Viele sehen darin „Krypto wird wieder abgezapft“.. Aber eigentlich ist vielleicht etwas anderes das Entscheidende: Das Geld ist nicht abgeflossen, es hat nur den Zielwert gewechselt..
Technologieunternehmen wollen ihre KI-Capex nicht in ihren eigenen Bilanzen belasten, also suchen sie „Vermieter“, die die Baukosten auf einmal schlucken können.. Und die Mieten für Rechenzentren sind planbare Cashflows – perfekt, um gebündelt, in Tranchen aufgeteilt und an Institutionen verkauft zu werden..
Ist das nicht irgendwie vertraut.. Damals, als man Bitcoin in das Depot von Wertpapierfirmen gepackt und daraus einen ETF gemacht hat, war die Logik identisch: Zuerst wird das Asset in eine Form „verarbeitet“, die Institutionen bereit sind zu halten, und dann kassiert man die Maut für diese Pipeline..
Noch spannender ist die Verteilung nach unten.. Bei dieser Runde geht es im Grunde nicht um Chips, sondern um Stellplätze und Strom. Deshalb siehst du, wie Minengesellschaften ihre Minen in KI-Hosting umstellen: Geld für Rechenleistung und Geld für Strom laufen gerade zusammen..
Aber es gibt auch ein Problem.. Heute liegt die US-Staatsanleihe (10 Jahre) bei 5,11 %, dem höchsten Stand seit 2019.. Je höher der risikofreie Zins, desto unbequemer werden solche Infrastruktur-Joint-Ventures mit langer Amortisationszeit und hohem Leverage – die Finanzierungskosten sind ihr wunde Punkt..
Darum ist das eigentlich Entscheidende nicht, ob die 25 Milliarden überhaupt unterschrieben werden können, sondern ob als Nächstes irgendein Deal verschoben, neu bepreist wird oder schlicht platzt.. Dann würde diese Erzählung zum ersten Mal wirklich ins Wanken geraten..
Zum Schluss ein Twist: Wenn die Zinsen tatsächlich ihren Höhepunkt erreichen, könnte als Erstes nicht der Kurs von Coins zurückspringen – sondern diese kapitalintensiven Assets, die von den Finanzierungskosten festgenagelt wurden..
3
1.6k
·
--
#比特币现货etf四日流入23.1亿美元
Diese Daten sind irgendwie wirklich seltsam..
[💥 最新消息群里说](https://app.binance.com/uni-qr/6d5gRrvm)
In der Nacht zuvor ist Bitcoin unter 84.000 US-Dollar gefallen, Dogecoin innerhalb eines Tages um 8%, Worldcoin und Pepe liegen vorne bei den Verlierern, und die Renditen US-amerikanischer Staatsanleihen haben erneut das höchste Niveau seit 2007 erreicht.. Alle reden über dasselbe: Das Geld zieht ab..
Aber am selben Tag sind US-Spot-Bitcoin-ETFs netto 347 Mio. US-Dollar zugeflossen.. Und das ist bereits der fünfte Handelstag in Folge mit Nettozuflüssen..
Da fängt es an, anders zu werden..
Lass uns erst mal die Zahlen hinlegen.. Am 17. September 159,5 Mio., am 18. 433 Mio., am 21. 999 Mio., und bis zum 23. sind es 347 Mio. Davon holt sich allein BlackRocks IBIT ungefähr 166 Mio., also fast die Hälfte des gesamten Tages.. Noch interessanter: Am selben Tag sind auch Spot-Ethereum-ETFs um 105 Mio. US-Dollar eingestiegen, wobei ETHA pro Stück 50,8 Mio. nimmt.. Zusammen sind das rund 452 Mio. in beiden Kategorien..
Deshalb ist das wirklich Wichtige nicht „dass es gefallen ist“, sondern: Wer verkauft, und wer kauft..
Diese aktuelle Führungsreihe der Underperformance betrifft DOGE, Worldcoin und Pepe in dieser Größenordnung. Verkauft werden Hebelpositionen und Positionen aus Stimmungsgründen.. Aber das Geld aus dem ETF-Kanal ist eher ein passiver Kauf, der dem Kalender folgt; es schaut nicht auf deinen heutigen K-Chart und auch nicht auf die Liquidationsdaten.. Das eine sind die Gelder aus dem Handels-Account, das andere die Gelder aus dem Broker-Account.. Je hektischer der Kurs, desto stärker wirken die Aktionen dieser beiden Gruppen entgegengesetzt.
Das ist an dieser Stelle etwas bemerkenswert..
Bitcoin wird gerade gleichzeitig von zwei Kräften gezogen.. Auf der einen Seite wird der risikofreie Zinssatz neu bepreist, dadurch wird die Opportunitätskosten erhöht, wenn man nicht verzinsliche Vermögenswerte hält; auf der anderen Seite werden die regulierten Kanäle seit fünf Tagen hintereinander weiter gefüllt.. Erstere entscheidet, ob es sich lohnt, es zu halten; letztere entscheidet, ob unten überhaupt jemand bereitsteht, es aufzufangen..
Aber die Frage ist..
Die Zuflüsse kühlen tatsächlich ab.. Von 999 Mio. auf 347 Mio., innerhalb einer Woche schrumpfen sie um ungefähr zwei Drittel.. Das sieht eher nach einem natürlichen Rückgang nach einer gebündelten Aufbauphase aus, nicht nach kontinuierlichem Nachlegen.. Wenn diese Zahl eines Tages ins Negative kippt und der Preis nicht schon „gründlich“ nach unten durch ist, dann wäre das wirklich ein Moment, bei dem man vorsichtig sein sollte..
Was man wirklich beobachten sollte, ist nicht der heutige K-Chart für diese Nacht, sondern ob der tägliche Nettozufluss der ETFs abbricht..
Sobald der Zufluss ins Negative dreht, werden Preis und Kapital gleichzeitig umschalten—dann kommt die entscheidende Veränderung.. Umgekehrt: Wenn der Preis weiter nach unten „geschliffen“ wird und die Zuflüsse trotzdem positiv bleiben, dann ist diese Phase nur eine Bereinigung von Hebelpositionen, nicht ein Abzug von Geld.
#比特币现货etf四日流入23.1亿美元
Diese Daten sind irgendwie wirklich seltsam..
💥 最新消息群里说
In der Nacht zuvor ist Bitcoin unter 84.000 US-Dollar gefallen, Dogecoin innerhalb eines Tages um 8%, Worldcoin und Pepe liegen vorne bei den Verlierern, und die Renditen US-amerikanischer Staatsanleihen haben erneut das höchste Niveau seit 2007 erreicht.. Alle reden über dasselbe: Das Geld zieht ab..
Aber am selben Tag sind US-Spot-Bitcoin-ETFs netto 347 Mio. US-Dollar zugeflossen.. Und das ist bereits der fünfte Handelstag in Folge mit Nettozuflüssen..
Da fängt es an, anders zu werden..
Lass uns erst mal die Zahlen hinlegen.. Am 17. September 159,5 Mio., am 18. 433 Mio., am 21. 999 Mio., und bis zum 23. sind es 347 Mio. Davon holt sich allein BlackRocks IBIT ungefähr 166 Mio., also fast die Hälfte des gesamten Tages.. Noch interessanter: Am selben Tag sind auch Spot-Ethereum-ETFs um 105 Mio. US-Dollar eingestiegen, wobei ETHA pro Stück 50,8 Mio. nimmt.. Zusammen sind das rund 452 Mio. in beiden Kategorien..
Deshalb ist das wirklich Wichtige nicht „dass es gefallen ist“, sondern: Wer verkauft, und wer kauft..
Diese aktuelle Führungsreihe der Underperformance betrifft DOGE, Worldcoin und Pepe in dieser Größenordnung. Verkauft werden Hebelpositionen und Positionen aus Stimmungsgründen.. Aber das Geld aus dem ETF-Kanal ist eher ein passiver Kauf, der dem Kalender folgt; es schaut nicht auf deinen heutigen K-Chart und auch nicht auf die Liquidationsdaten.. Das eine sind die Gelder aus dem Handels-Account, das andere die Gelder aus dem Broker-Account.. Je hektischer der Kurs, desto stärker wirken die Aktionen dieser beiden Gruppen entgegengesetzt.
Das ist an dieser Stelle etwas bemerkenswert..
Bitcoin wird gerade gleichzeitig von zwei Kräften gezogen.. Auf der einen Seite wird der risikofreie Zinssatz neu bepreist, dadurch wird die Opportunitätskosten erhöht, wenn man nicht verzinsliche Vermögenswerte hält; auf der anderen Seite werden die regulierten Kanäle seit fünf Tagen hintereinander weiter gefüllt.. Erstere entscheidet, ob es sich lohnt, es zu halten; letztere entscheidet, ob unten überhaupt jemand bereitsteht, es aufzufangen..
Aber die Frage ist..
Die Zuflüsse kühlen tatsächlich ab.. Von 999 Mio. auf 347 Mio., innerhalb einer Woche schrumpfen sie um ungefähr zwei Drittel.. Das sieht eher nach einem natürlichen Rückgang nach einer gebündelten Aufbauphase aus, nicht nach kontinuierlichem Nachlegen.. Wenn diese Zahl eines Tages ins Negative kippt und der Preis nicht schon „gründlich“ nach unten durch ist, dann wäre das wirklich ein Moment, bei dem man vorsichtig sein sollte..
Was man wirklich beobachten sollte, ist nicht der heutige K-Chart für diese Nacht, sondern ob der tägliche Nettozufluss der ETFs abbricht..
Sobald der Zufluss ins Negative dreht, werden Preis und Kapital gleichzeitig umschalten—dann kommt die entscheidende Veränderung.. Umgekehrt: Wenn der Preis weiter nach unten „geschliffen“ wird und die Zuflüsse trotzdem positiv bleiben, dann ist diese Phase nur eine Bereinigung von Hebelpositionen, nicht ein Abzug von Geld.
1
10
19.1k
·
--
#美债10年期收益率创19年新高
Diese Nachricht ist irgendwie etwas merkwürdig..
[📢 今日盘面群里聊](https://app.binance.com/uni-qr/6d5gRrvm)
Bitcoin fällt zurück unter 84.000, aber am stärksten fällt nicht unbedingt es.. Dogecoin verliert innerhalb eines Tages 7%, ZEC, XRP und HYPE jeweils 5% bis 6%, während Ethereum, SOL und BNB nur 2% bis 3% verlieren, TRX bewegt sich fast gar nicht.. Die meisten sehen nur: „Krypto korrigiert wieder nach unten“, aber das wirklich Spannende liegt vielleicht ganz woanders – nicht auf der Seite des Krypto-Marktes..
Zur gleichen Zeit passiert jedoch noch etwas anderes.. Die Rendite 10-jähriger US-Staatsanleihen schließt bei 5,11%, springt innerhalb eines Tages um 15 Basispunkte und klettert auf ein Hoch nahe dem Niveau der letzten fast 20 Jahre.. Zudem treffen an dem Tag drei Dinge gleichzeitig zusammen – Brent-Öl springt um über 4% zurück und kehrt in die Nähe von 104 US-Dollar zurück, wodurch die Sechs-Tage-Abwärtsserie beendet ist; der US-Index für die Geschäftsaktivität steigt auf 58,4 – den stärksten Stand seit mehr als fünf Jahren; und die US-Finanzbehörde versteigert 70 Milliarden US-Dollar an fünfjährigen Staatsanleihen mit schwacher Nachfrage: Die Zuteilungsrendite liegt bei 5,033% – dem höchsten Stand seit 2006, und die Käufer verlangen zusätzlich noch mehr Rendite, bevor sie bereit sind zuzugreifen..
Damit fängt es an, sich anders anzufühlen.. Wenn du ohne etwas zu tun schon 5% Rendite bekommst, müssen die „nicht verzinslichen“ Assets neu bepreist werden.. Wer eine Bitcoin-Münze hält, dessen „Kosten“ sind im Kern die aufgegebene risikofreie Rendite – je höher der Zinssatz, desto teurer ist dieses Aufgeben.. Gleichzeitig wird es auch teurer, mit Leverage aufgebaute Positionen zu finanzieren.. Daher ist es bei diesem Abverkauf nicht so, dass „on-chain“ etwas passiert wäre – sondern die Nennergröße hat sich verändert..
Noch interessanter ist die Reihenfolge des Falls.. Je stärker ein Segment an Emotionen hängt und je weiter es von Cashflows entfernt ist, desto schneller blutet es aus – Dogecoin, ZEC, XRP und HYPE liegen genau auf dieser Linie; im Gegensatz dazu fallen BTC und ETH, die mit dem Label „Asset“ versehen sind, am wenigsten.. Das ist keine Panik, sondern Kapital ordnet sich nach Einsatzstufen neu an..
Das Kapital ist nicht aus dem Markt verschwunden, es hat nur den Ort gewechselt, um Zinsen einzusammeln.. Die Renditen von kurzfristigen Anleihen, Cash und Geldmarktfonds liegen dort offen bereit – und genau dieses „Zinsen-abziehen“ trifft diesmal jene Chips am härtesten, die einen großen Teil der Bewertung als „Story-Prämie“ ausmachen.. Schau dir zum Beispiel TRX an, das am wenigsten fällt: Es hat kaum Story, kaum Fantasie – und es passiert einfach nichts..
Aber das Problem ist: Der Druck in dieser Runde kommt nicht aus einer einzigen Quelle.. Der Ölpreissprung schiebt Zinssenkungs-Erwartungen nach hinten, die starke Geschäftsaktivität liefert zusätzlich das Argument, dass man mit Zinssenkungen nicht eilen muss, und die schwache Nachfrage bei der Fünf-Jahres-Auktion zeigt, dass selbst die Staatsanleihen selbst bei den verlangten Preisen „hart“ sein müssen – drei Linien zeigen gleichzeitig in dieselbe Richtung; schwer zu sagen, ob das nur Zufall ist..
Wirklich im Fokus sollten zwei Punkte stehen.. Erstens: Die rund 14 Milliarden US-Dollar an Optionen, die am Freitag auslaufen – eine große Fläche von Call-Optionen mit einem Strike bei 85.000 US-Dollar liegt „oben drauf“, der Preis schwebt darunter; die Absicherungsaktionen der Market Maker werden die Volatilität verstärken.. Zweitens: die Ergebnisse der nächsten Staatsanleihen-Auktionen – wenn die Nachfrage weiter schwach bleibt, ist nach oben noch Platz für die Renditen..
Der Drehpunkt bleibt hier: Wenn die Zinsen noch eine Weile auf hohem Niveau bleiben, werden in Krypto die zuerst neu bepreisten nicht BTC sein, sondern jene Produkte, die nur durch Erzählungen getragen werden.. Sobald der Markt beginnt zu bestätigen, dass die Zinsen ihren Höhepunkt erreicht haben, sind es genau diese hochbeta-Werte, die heute am stärksten gefallen sind, die oft als Erste wieder zurückspringen.. Entscheidend ist jetzt nicht, wer am meisten fällt, sondern bis zu welcher Etappe diese „risikofreie Rendite plündern“-Story aufhört..
#美债10年期收益率创19年新高
Diese Nachricht ist irgendwie etwas merkwürdig..
📢 今日盘面群里聊
Bitcoin fällt zurück unter 84.000, aber am stärksten fällt nicht unbedingt es.. Dogecoin verliert innerhalb eines Tages 7%, ZEC, XRP und HYPE jeweils 5% bis 6%, während Ethereum, SOL und BNB nur 2% bis 3% verlieren, TRX bewegt sich fast gar nicht.. Die meisten sehen nur: „Krypto korrigiert wieder nach unten“, aber das wirklich Spannende liegt vielleicht ganz woanders – nicht auf der Seite des Krypto-Marktes..
Zur gleichen Zeit passiert jedoch noch etwas anderes.. Die Rendite 10-jähriger US-Staatsanleihen schließt bei 5,11%, springt innerhalb eines Tages um 15 Basispunkte und klettert auf ein Hoch nahe dem Niveau der letzten fast 20 Jahre.. Zudem treffen an dem Tag drei Dinge gleichzeitig zusammen – Brent-Öl springt um über 4% zurück und kehrt in die Nähe von 104 US-Dollar zurück, wodurch die Sechs-Tage-Abwärtsserie beendet ist; der US-Index für die Geschäftsaktivität steigt auf 58,4 – den stärksten Stand seit mehr als fünf Jahren; und die US-Finanzbehörde versteigert 70 Milliarden US-Dollar an fünfjährigen Staatsanleihen mit schwacher Nachfrage: Die Zuteilungsrendite liegt bei 5,033% – dem höchsten Stand seit 2006, und die Käufer verlangen zusätzlich noch mehr Rendite, bevor sie bereit sind zuzugreifen..
Damit fängt es an, sich anders anzufühlen.. Wenn du ohne etwas zu tun schon 5% Rendite bekommst, müssen die „nicht verzinslichen“ Assets neu bepreist werden.. Wer eine Bitcoin-Münze hält, dessen „Kosten“ sind im Kern die aufgegebene risikofreie Rendite – je höher der Zinssatz, desto teurer ist dieses Aufgeben.. Gleichzeitig wird es auch teurer, mit Leverage aufgebaute Positionen zu finanzieren.. Daher ist es bei diesem Abverkauf nicht so, dass „on-chain“ etwas passiert wäre – sondern die Nennergröße hat sich verändert..
Noch interessanter ist die Reihenfolge des Falls.. Je stärker ein Segment an Emotionen hängt und je weiter es von Cashflows entfernt ist, desto schneller blutet es aus – Dogecoin, ZEC, XRP und HYPE liegen genau auf dieser Linie; im Gegensatz dazu fallen BTC und ETH, die mit dem Label „Asset“ versehen sind, am wenigsten.. Das ist keine Panik, sondern Kapital ordnet sich nach Einsatzstufen neu an..
Das Kapital ist nicht aus dem Markt verschwunden, es hat nur den Ort gewechselt, um Zinsen einzusammeln.. Die Renditen von kurzfristigen Anleihen, Cash und Geldmarktfonds liegen dort offen bereit – und genau dieses „Zinsen-abziehen“ trifft diesmal jene Chips am härtesten, die einen großen Teil der Bewertung als „Story-Prämie“ ausmachen.. Schau dir zum Beispiel TRX an, das am wenigsten fällt: Es hat kaum Story, kaum Fantasie – und es passiert einfach nichts..
Aber das Problem ist: Der Druck in dieser Runde kommt nicht aus einer einzigen Quelle.. Der Ölpreissprung schiebt Zinssenkungs-Erwartungen nach hinten, die starke Geschäftsaktivität liefert zusätzlich das Argument, dass man mit Zinssenkungen nicht eilen muss, und die schwache Nachfrage bei der Fünf-Jahres-Auktion zeigt, dass selbst die Staatsanleihen selbst bei den verlangten Preisen „hart“ sein müssen – drei Linien zeigen gleichzeitig in dieselbe Richtung; schwer zu sagen, ob das nur Zufall ist..
Wirklich im Fokus sollten zwei Punkte stehen.. Erstens: Die rund 14 Milliarden US-Dollar an Optionen, die am Freitag auslaufen – eine große Fläche von Call-Optionen mit einem Strike bei 85.000 US-Dollar liegt „oben drauf“, der Preis schwebt darunter; die Absicherungsaktionen der Market Maker werden die Volatilität verstärken.. Zweitens: die Ergebnisse der nächsten Staatsanleihen-Auktionen – wenn die Nachfrage weiter schwach bleibt, ist nach oben noch Platz für die Renditen..
Der Drehpunkt bleibt hier: Wenn die Zinsen noch eine Weile auf hohem Niveau bleiben, werden in Krypto die zuerst neu bepreisten nicht BTC sein, sondern jene Produkte, die nur durch Erzählungen getragen werden.. Sobald der Markt beginnt zu bestätigen, dass die Zinsen ihren Höhepunkt erreicht haben, sind es genau diese hochbeta-Werte, die heute am stärksten gefallen sind, die oft als Erste wieder zurückspringen.. Entscheidend ist jetzt nicht, wer am meisten fällt, sondern bis zu welcher Etappe diese „risikofreie Rendite plündern“-Story aufhört..
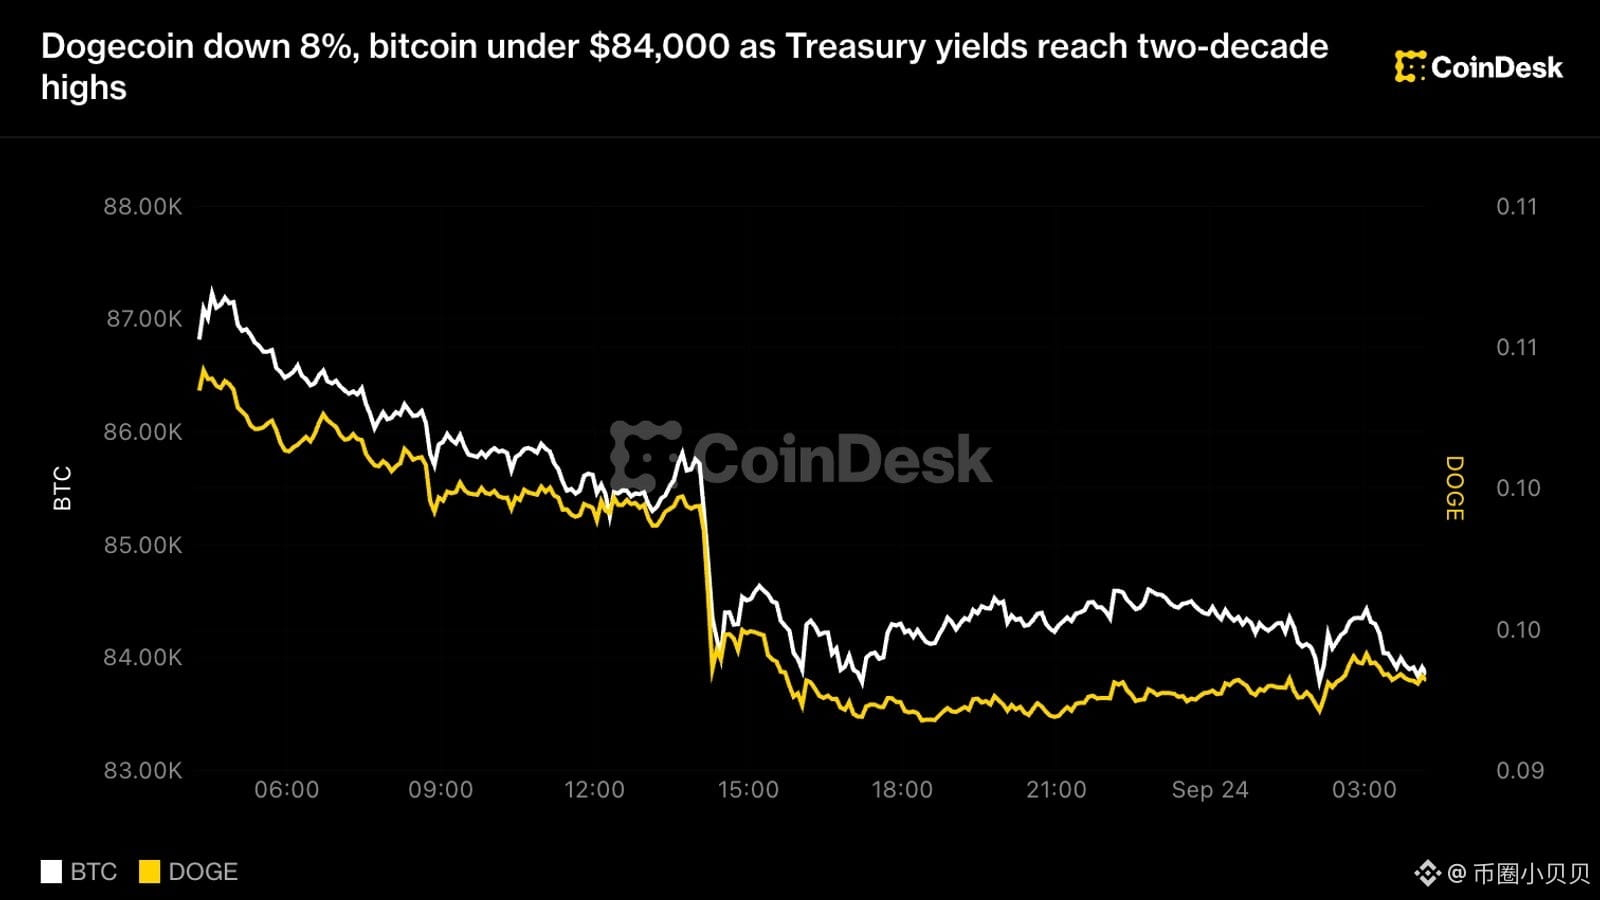
7
8.2k
·
--
#美国拟推动美元稳定币海外使用
Diese Nachricht ist irgendwie ziemlich seltsam..
[⚖️ 盘面异动群里说](https://app.binance.com/uni-qr/6d5gRrvm)
Laut einem Bericht von Bloomberg erwägt man in den USA, einen Dollar-Stablecoin anzuschieben, damit er auch im Ausland Fuß fassen kann.. An dem Projekt könnten das Finanzministerium, das US-Außenministerium sowie eine staatliche Finanzinstitution beteiligt sein, die sich auf Auslandsinvestitionen spezialisiert.. Das Modell wäre eine öffentlich-private Partnerschaft in Form eines Joint-Venture-Projekts..
Die meisten sehen darin „dass die USA endlich bei Stablecoins nachgeben“.. Was jedoch wirklich zu beachten ist, könnte die andere Seite sein – was steckt in den Reserven der Stablecoins eigentlich in der Hauptsache? Kurzfristige US-Staatsanleihen.. Je größer also der Stablecoin ausfällt, desto mehr neue Kanäle werden im Ausland geöffnet, um US-Staatsanleihen zu kaufen..
Damit wird es anders.. Wenn man den Dollar-Stablecoin ins Ausland drückt, wirkt es zwar wie eine Ausweitung der Nutzung des Dollars – tatsächlich ist es aber eine neue Distributionsschiene, um US-Staatsanleihen zu vertreiben.. Wer im Ausland Dollar haben möchte, muss kein echtes Konto bei einer US-Bank eröffnen. Stattdessen fließt das Geld einfach über den Emittenten direkt in US-Staatsanleihen, während man den Stablecoin in der Hand hält..
Legt man das auf die Kursbewegungen der letzten zwei Tage, wird der „Geschmack“ noch klarer.. Die Rendite von US-Staatsanleihen mit 10 Jahren erreicht ein 19-Jahreshoch, der US-Dollar-Index steht nach zwei Monaten wieder über 101, und Bitcoin versucht sich zwischen 84.000 und 87.000 immer wieder.. Die USA ziehen den Geldhahn zu, während US-Staatsanleihen hinter „Geld“ her sind. In so einem Zeitpunkt einen Stablecoin-Export anzustoßen, ist schwer als Zufall zu sehen..
Noch interessanter ist die Veränderung der Erzählung an sich.. Stablecoins waren früher „Zahlungsmittel für Krypto“, jetzt werden sie als Distributionskanal für staatliche Schuldverschreibungen herangezogen.. Sobald diese Ausrichtung steht, betrachtet man Stablecoins nicht nur nach der Aktivität auf der Blockchain, sondern danach, wie viele sovereign-nahen Bedarfe sie im Hintergrund abdecken..
Aber es gibt ein Problem.. Wenn das tatsächlich weiter umgesetzt wird, sind die unmittelbar Nutznießer womöglich nicht die ständig angepriesenen Coins – sondern die wenigen Emittenten, die die Reserven in der Hand halten. Ihre Größenordnungen dürften durch die Politik direkt um eine Stufe größer werden.. Wirklich im Fokus sollte man darauf haben, wenn im Ausland der regulatorische Rahmen umgesetzt wird: Wem werden die Lizenzen erteilt und welche Partner werden namentlich genannt..
Der Twist bleibt hier: Wenn das Ganze dauerhaft in der „Überlegungs“-Phase stehen bleibt, dann wird sich diese Nachricht in zwei Tagen niemand mehr merken.. Aber wenn es dann zu Dokumenten kommt, zu konkreten Rahmenabsprachen, dann ist diese Linie nicht nur eine Nachricht – sondern ein neuer Schlauch, der in die Struktur der US-Staatsanleihen-Käufe hineingewachsen ist..
#美国拟推动美元稳定币海外使用
Diese Nachricht ist irgendwie ziemlich seltsam..
⚖️ 盘面异动群里说
Laut einem Bericht von Bloomberg erwägt man in den USA, einen Dollar-Stablecoin anzuschieben, damit er auch im Ausland Fuß fassen kann.. An dem Projekt könnten das Finanzministerium, das US-Außenministerium sowie eine staatliche Finanzinstitution beteiligt sein, die sich auf Auslandsinvestitionen spezialisiert.. Das Modell wäre eine öffentlich-private Partnerschaft in Form eines Joint-Venture-Projekts..
Die meisten sehen darin „dass die USA endlich bei Stablecoins nachgeben“.. Was jedoch wirklich zu beachten ist, könnte die andere Seite sein – was steckt in den Reserven der Stablecoins eigentlich in der Hauptsache? Kurzfristige US-Staatsanleihen.. Je größer also der Stablecoin ausfällt, desto mehr neue Kanäle werden im Ausland geöffnet, um US-Staatsanleihen zu kaufen..
Damit wird es anders.. Wenn man den Dollar-Stablecoin ins Ausland drückt, wirkt es zwar wie eine Ausweitung der Nutzung des Dollars – tatsächlich ist es aber eine neue Distributionsschiene, um US-Staatsanleihen zu vertreiben.. Wer im Ausland Dollar haben möchte, muss kein echtes Konto bei einer US-Bank eröffnen. Stattdessen fließt das Geld einfach über den Emittenten direkt in US-Staatsanleihen, während man den Stablecoin in der Hand hält..
Legt man das auf die Kursbewegungen der letzten zwei Tage, wird der „Geschmack“ noch klarer.. Die Rendite von US-Staatsanleihen mit 10 Jahren erreicht ein 19-Jahreshoch, der US-Dollar-Index steht nach zwei Monaten wieder über 101, und Bitcoin versucht sich zwischen 84.000 und 87.000 immer wieder.. Die USA ziehen den Geldhahn zu, während US-Staatsanleihen hinter „Geld“ her sind. In so einem Zeitpunkt einen Stablecoin-Export anzustoßen, ist schwer als Zufall zu sehen..
Noch interessanter ist die Veränderung der Erzählung an sich.. Stablecoins waren früher „Zahlungsmittel für Krypto“, jetzt werden sie als Distributionskanal für staatliche Schuldverschreibungen herangezogen.. Sobald diese Ausrichtung steht, betrachtet man Stablecoins nicht nur nach der Aktivität auf der Blockchain, sondern danach, wie viele sovereign-nahen Bedarfe sie im Hintergrund abdecken..
Aber es gibt ein Problem.. Wenn das tatsächlich weiter umgesetzt wird, sind die unmittelbar Nutznießer womöglich nicht die ständig angepriesenen Coins – sondern die wenigen Emittenten, die die Reserven in der Hand halten. Ihre Größenordnungen dürften durch die Politik direkt um eine Stufe größer werden.. Wirklich im Fokus sollte man darauf haben, wenn im Ausland der regulatorische Rahmen umgesetzt wird: Wem werden die Lizenzen erteilt und welche Partner werden namentlich genannt..
Der Twist bleibt hier: Wenn das Ganze dauerhaft in der „Überlegungs“-Phase stehen bleibt, dann wird sich diese Nachricht in zwei Tagen niemand mehr merken.. Aber wenn es dann zu Dokumenten kommt, zu konkreten Rahmenabsprachen, dann ist diese Linie nicht nur eine Nachricht – sondern ein neuer Schlauch, der in die Struktur der US-Staatsanleihen-Käufe hineingewachsen ist..
5
2.1k
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BitcoinSpotETFsNetInflow$191M
602 Aufrufe
69 Kommentare
#BitcoinFallsBelow$83,000
📉 Flash-Einbruch: Bitcoin fällt unter 83.000 US-Dollar—Korrektur oder Trendwende?
Bitcoin ($BTC) rutschte kurzzeitig unter die wichtige $83,000 - Unterstützungsmarke und löste Liquidationen sowie erhöhte Volatilität in den Derivatemärkten aus.
Der plötzliche Rücksetzer ist auf eine Kombination aus makroökonomischen Gegenwinden zurückzuführen—insbesondere steigenden Renditen US-amerikanischer Staatsanleihen und einem steigenden US-Dollar-Index (DXY)—sowie auf Gewinnmitnahmen langfristiger Inhaber in der Angebotszone $83,000–$85,000 .
📌 Übersicht der wichtigsten technischen & On-Chain-Indikatoren
🔻 Lokales Tief: Bitcoin erreichte in den letzten 24 Stunden ein Tief um $82,889 an großen Börsen, bevor es sich wieder in Richtung $83,500–$84,000 stabilisierte.
🛡️ Sofortige Unterstützungsniveaus: Trader achten besonders auf die $82,000 -Marke als primäre Unterstützung, mit einem tieferen „Sicherheitsnetz“ nach unten, das bei dem $80,000 -psychologischen Boden verankert ist.
🚀 Widerstands-Wände: Um wieder bullischen Schwung aufzubauen, muss $BTC die Marke bei $84,600 zurückerobern und darüber halten—das eröffnet den Weg in Richtung $86,000.
⏳ Institutionelle Rückendeckung: Trotz Schwäche beim Spot-Preis verzeichneten institutionelle Spot-Bitcoin-ETFs $191 Millionen Nettomittelzuflüsse, was darauf hindeutet, dass Käufer aus Wall Street den Verkaufsdruck abfedern.
🎯 Strategische Erkenntnisse: So navigierst du durch die Volatilität
Vermeide Trades mit hoher Hebelwirkung: Plötzliche Rücksetzer in großen Options-Auslaufereignissen führen zu scharfen Liquidations-Kaskaden—halte den Hebel niedrig oder die Positionsgröße bei Spot kontrolliert.
Beobachte makroökonomische Signale: Steigende Renditen 10-jähriger US-Staatsanleihen und 69,7% Wahrscheinlichkeit für eine Fed-Zinserhöhung im Oktober erzeugen kurzfristige „Risk-off“-Stimmung.
Fokus auf strukturelle Nachfrage: Anhaltende mehrtägige ETF-Zuflüsse deuten darauf hin, dass große Kapitalallokatoren Rücksetzer unter $83,000 als strukturelle Kaufgelegenheiten betrachten.
Verkaufst du in Panik den Dip, oder nutzt du Dollar-Cost-Averaging (DCA), um bei der wichtigen Unterstützung zuzukaufen? Poste deinen Trading-Plan unten! 💬👇
#BitcoinSpotETFsNetInflow$191M #bitcoin #BinanceSquare
Lily星星
·1 Likes
·37 Aufrufe
CFTCUpdatesGuidanceOnTokenizedAssets
10,434 Aufrufe
507 Kommentare
BitgetSays$352MAffectedInHack
2,135 Aufrufe
35 Kommentare