

老渔夫
2.6k منشورات

老渔夫
إبلاغ
حظر المُستخدم
大宗商品与宏观老兵闲聊
0 تتابع
279 المتابعون
858 إعجاب
منشورات
·
--
تمّ التحقق
قبل أكثر من عقد، خلال أزمة الديون الأوروبية، أطلق السوق على دول جنوب أوروبا اسم «الخنازير الأوروبية الخمس» (PIIGS): البرتغال وإيطاليا وأيرلندا واليونان وإسبانيا. وكانت اليونان الأكثر تضررًا آنذاك، إذ قفز عائد سنداتها الحكومية لأجل 10 سنوات إلى أكثر من 30% في مرحلة ما، وكأن السوق حكم عليها بالإعدام.
وماذا الآن؟ لقد تجاوز عائد السندات الحكومية الفرنسية لأجل 10 سنوات نظيره اليوناني. نعم، لم تخطئ القراءة: اليونان، التي كانت يومًا من «الخنازير الأوروبية»، باتت تقترض بتكلفة أقل من فرنسا.
ما الذي يكشفه هذا؟ الدورات تتعاقب، لكن الأهم هو أن الانضباط المالي والإصلاحات الهيكلية والاستقرار السياسي أمور أشد حسمًا على المدى الطويل من إدارة الأزمات قصيرة الأجل. في ذلك الوقت، أجبر الترويكا (البنك المركزي الأوروبي وصندوق النقد الدولي والاتحاد الأوروبي) اليونان على خفض العجز، وإصلاح نظام التقاعد، وبيع أصول مملوكة للدولة. كان الأمر مؤلمًا، لكنه أتى بنتيجة. أما فرنسا، فبعد وصول حكومة يسارية إلى السلطة، توسع الإنفاق المالي، وزادت الإعانات، وتوقفت الإصلاحات، وظلت نسبة العجز تتجاوز الحدود المقررة لسنوات، فيما ارتفعت نسبة الدين إلى الناتج المحلي الإجمالي من 90% إلى أكثر من 110%.
السوق ليس أحمق. حين تقترض ولا تسدد، وتفلت المالية العامة من السيطرة، وتستنزفك الصراعات السياسية الداخلية، ترتفع عوائد السندات بطبيعة الحال. مشكلة فرنسا الآن ليست نقص المال، بل نقص المصداقية؛ فقد بدأ المستثمرون يشككون في رغبتها وقدرتها على سداد ديونها.
العبرة من التاريخ: الأزمة بحد ذاتها ليست مخيفة، بل المخيف هو ألا تُجري إصلاحات بعدها، وأن تواصل استنزاف مواردك. خلال أزمة الديون الأوروبية، ظن كثيرون أن اليونان ستغادر منطقة اليورو، وتتخلف عن السداد، وتنهار تمامًا؛ لكن اليونان أقدمت على الإصلاح رغم صعوبته، فيما تعيش فرنسا على أمجاد الماضي.
هذه الدورات تعود فعلًا لتنتقم.
2.9k
·
--
تمّ التحقق
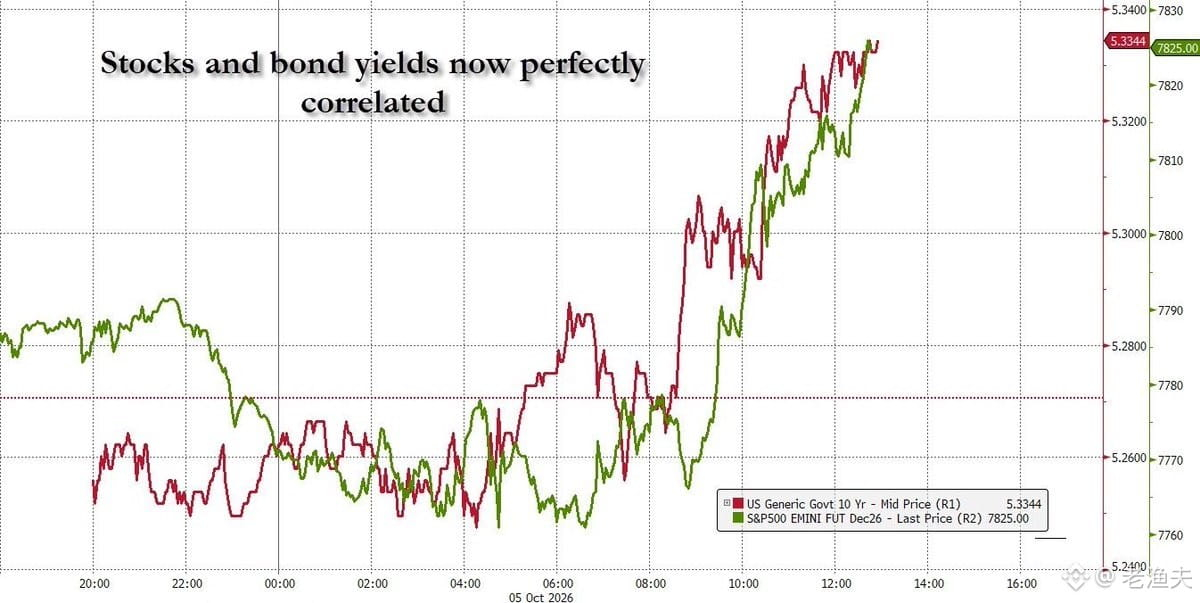
في الآونة الأخيرة، تحرّكت الأسهم الأمريكية وعوائد سندات الخزانة الأمريكية بشكل متزامن، وهذا أمر غير معتاد. ففي الظروف الطبيعية، يُفترض أن تكون الأسهم والسندات ذات ارتباط عكسي: عندما تهبط الأسهم، تتدفق الأموال إلى السندات طلبًا للأمان، فترتفع أسعارها وتنخفض عوائدها. لكن إذا هبطت الأسهم الآن، وانخفضت معها عوائد السندات، فما الذي تتداوله الأسواق؟ قد يكون ذلك توقعات بالركود أو شحًا في السيولة، إذ يبيع الجميع الأسهم والسندات في الوقت نفسه للتحول إلى النقد.
ما ذكرته بشأن كون 7% حدًا أعلى لعوائد السندات له وجاهة. تاريخيًا، عندما تجاوزت عوائد سندات الخزانة الأمريكية لأجل 10 سنوات 7%، كانت تكاليف الاقتراض على الحكومة والشركات مرتفعة فعلًا إلى حد يصعب تحمّله. وقد شهدنا مستويات كهذه في أوائل الثمانينيات، حين تصدّى فولكر للتضخم، لكن تلك كانت حالة استثنائية. ومع ضخامة الدين الحكومي الأمريكي اليوم، فإن بلوغ العوائد 7% سيعني أن مدفوعات الفائدة وحدها قد تستهلك معظم الإيرادات المالية، ما يشير عمليًا إلى بداية دوامة الديون.
لكن هذا لا يعني أن للأسهم الأمريكية حدًا أعلى مماثلًا. فمرتكز تقييم الأسهم هو سعر الفائدة الخالي من المخاطر مضافًا إليه علاوة المخاطر. وإذا قفزت عوائد السندات إلى 7%، فسترتفع معها معدلات الخصم المستخدمة في تقييم الأسهم، ما سيضغط بشدة على التقييمات. لكن الأسهم، في جوهرها، هي القيمة الحالية للتدفقات النقدية الناتجة عن أرباح الشركات؛ وما دامت الشركات قادرة على تحقيق الأرباح، فلا يوجد من الناحية النظرية حد أعلى مطلق، وإن كانت التقييمات ستُعاد تسعيرها وفق بيئة أسعار الفائدة.
المشكلة الآن هي أن استمرار الارتباط الإيجابي بين عوائد الأسهم والسندات يشير إلى أن الأسواق قلقة من مشكلات أعمق، مثل استدامة المالية العامة أو نضوب السيولة أو اهتزاز الثقة في سياسة الاحتياطي الفيدرالي. وفي مثل هذه الأوقات، قد تفقد القواعد التقليدية لتوزيع الأصول فعاليتها، ويصبح الاحتفاظ بالنقد الخيار الأكثر أمانًا. هذه الحالات نادرة تاريخيًا، لكنها كلما ظهرت ترافقت مع تعديلات نظامية واسعة النطاق.
IEFETF+0.35%
SPYB+1.13%
2
2.3k
·
--
صحيح جزئيًا
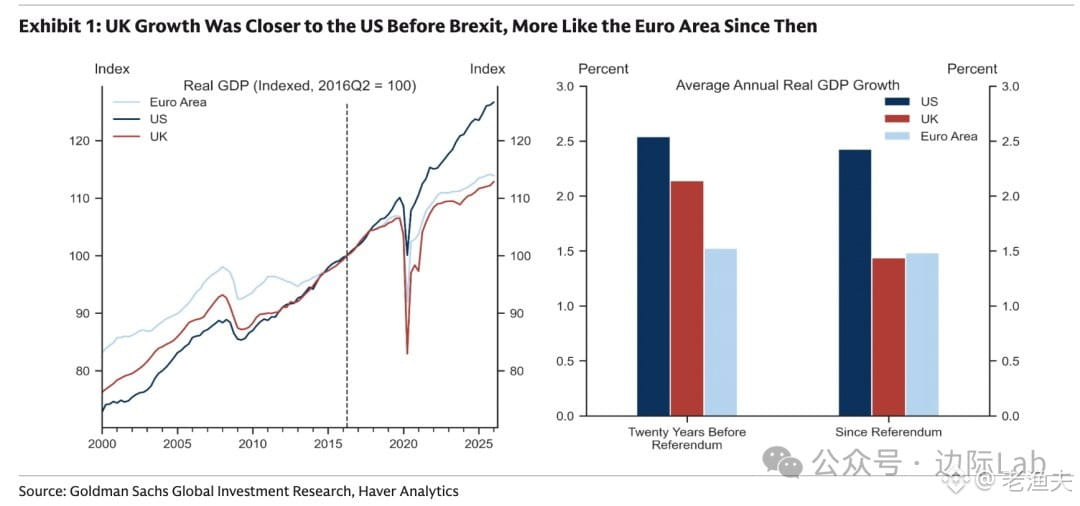
بيانات غولدمان ساكس الأخيرة مثيرة للاهتمام — خلال السنوات الثماني منذ خروج بريطانيا من الاتحاد الأوروبي، انخفض معدل نمو الاقتصاد مباشرةً من مستوى كان مماثلًا للولايات المتحدة على مدى العقدين السابقين (بمتوسط سنوي قدره 2.1%) إلى مستوى منطقة اليورو (1.4%).
الميزة التي كانت تتمتع بها بريطانيا سابقًا في النمو مقارنةً بأوروبا القارية اختفت تقريبًا. وهذا مثال نموذجي على صدمة ناجمة عن السياسات: احتكاكات تجارية، وعراقيل أمام تدفق رؤوس الأموال، وإعادة هيكلة سلاسل التوريد... وكل ذلك ينعكس في نهاية المطاف على إمكانات النمو على المدى الطويل.
أتذكر أنه وقت استفتاء عام 2016، كان كثيرون يعتقدون أن «بريطانيا ستكون أكثر مرونة بعد الخروج من الاتحاد الأوروبي». لكن يبدو الآن أن التكاليف المؤسسية والحواجز التجارية أمور أكثر واقعية مما كان متوقعًا. كما شهد الجنيه الإسترليني آنذاك هبوطًا حادًا، ورغم أن سعر الصرف استقر نسبيًا الآن، فإن الأضرار التي لحقت بالبنية الاقتصادية قد خلّفت آثارها.
بالنسبة إلى العاملين في مجال تحويل العملات أو المدفوعات عبر الحدود، كان السوق البريطاني خلال هذه السنوات معقدًا إلى حد ما — فتقلبات سعر صرف اليورو، وانتقال الشركات إلى الخارج، والتغيرات في تدفقات الأموال... كلها عوامل تؤثر فعليًا في الطلب على تحويل الأموال.
على المدى الطويل، يُرجح أن تحتاج بريطانيا إلى بذل جهود في مجالات مثل التكنولوجيا المالية والطاقة الخضراء كي تجد محركات جديدة للنمو. لكن على المدى القصير، قد يصبح معدل النمو البالغ 1.4% هو الوضع الطبيعي الجديد.
1
1.4k
·
--
عندما ترى هذه البيانات التي قام “جيه بي مورغان” بتنظيمها، فإنَّ إجمالي الطلبات غير المنفَّذة المتراكمة لدى عمالقة الحوسبة السحابية الأربعة: مايكروسوفت وأوراكل وجوجل وأمازون قد بلغ 2.1 تريليون دولار. والأكثر إثارة للاهتمام أنَّ تعهدات شراء القدرة الحاسوبية لدى مختبرَي الذكاء الاصطناعي “أوبن إيه آي” و“أنثروبي” وحدهما تشكل ما يقرب من 1 تريليون — أي قرابة النصف.
هذا الهيكل يوضح المشكلة بشكل جيد: وتيرة وحجم إنفاق مختبرات الذكاء الاصطناعي المتقدمة على حرق الأموال وصلتا إلى مرحلة يمكن أن تدعم عمليًا نصف أعمال مزوّدي خدمات السحابة. ومن زاوية تخصيص رأس المال، فهذا يمثل رهانا دوريًا نموذجيًا — رهان على ما إذا كانت سردية “الذكاء العام الاصطناعي (AGI)” قادرة على تحقيق قيمة تجارية خلال السنوات القليلة المقبلة.
توجد أمثلة كثيرة من التاريخ على ذلك: نشر الألياف الضوئية في أواخر التسعينات، وشراء معدات الاتصالات في أوائل العقد الأول من الألفينات، والنفقات الرأسمالية لرأس مال النفط الصخري في عشرينيات القرن الحالي. في كل مرة، يكون الاستثمار الضخم مُقدَّمًا مسبقًا، مع الرهان على أن الطلب المستقبلي سيستوعب الطاقة الإنتاجية. بعضها نجح، وبعضها أدى إلى فائض في الطاقة وديون معدومة.
بالنسبة لطلبات القدرة الحاسوبية البالغة 1 تريليون دولار، جوهر الأمر أنها تُقيِّد التدفقات النقدية لعدة سنوات قادمة مسبقًا. بالنسبة لمزوّدي خدمات السحابة، هذه توقعات دخل مستقرة؛ وبالنسبة لمختبرات الذكاء الاصطناعي، فهي ضغط ضروري لإثبات نموذج العمل. من ينجح أولًا في إطلاق تطبيقات واسعة النطاق، سيتمكن من امتصاص هذه التكاليف؛ ومن لا ينجح، فذلك يمثل عادةً “اختلالًا في تخصيص رأس المال”.
وعلى مستوى الدورة الاقتصادية الكلية، فإن مخاطر هذه النفقات الرأسمالية شديدة التركُّز (مختبران يمثلان نصفًا) ليست صغيرة. فإذا تباطأت وتيرة “تحويل الذكاء الاصطناعي إلى أموال” عن المتوقع، أو واجه مختبر ما مشكلة في التمويل، فستتم إعادة تسعير كامل سلسلة التدفقات النقدية ومنطق التقييمات. وهذه ليست مسألة تقنية، بل مسألة دورات رأس المال وإدارة السيولة.
كلام مأثور يقول: تراكم الطلبات أمر جيد، لكن بشرط أن يتمكن العملاء من الاستمرار في الدفع. وفي هذه اللعبة، المعيار هو من يستطيع تحويل تطبيقات الذكاء الاصطناعي إلى “نقد حقيقي” أولًا.
211
·
--
صحيح جزئيًا
في الواقع، عادت صادرات النفط من مضيق هرمز إلى مستويات ما قبل الحرب، لكن سعر النفط ما زال ثابتًا عند أكثر من 100 دولار. كثيرون لا يفهمون لماذا.
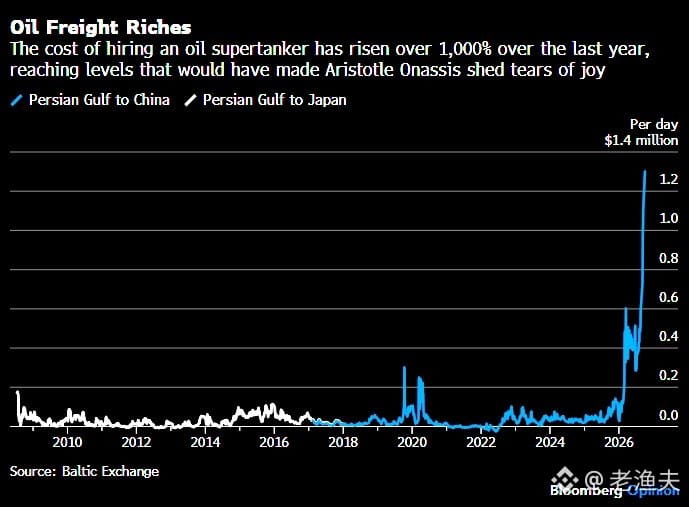
الجواب بسيط: تكاليف الشحن انفجرت. قبل الحرب، كانت ناقلة نفط تقوم برحلة واحدة من الخليج الفارسي مقابل حوالي 50 ألف دولار كإيجار. أما الآن؟ 1.1 مليون دولار. أي 22 ضعفًا.
هذا هو مثال نموذجي لـ"انتقال تكاليف سلسلة الإمداد"—إنتاج النفط ليس مشكلة، لكن تكلفة نقله إلى المصافي قفزت بشكل هائل، وانعكس ذلك في النهاية على سعر النفط. كل شيء اجتمع: التأمين، علاوة مخاطر الحرب، تكاليف الالتفاف، وموقف المالكين الذين يبالغون في طلب الإيجار.
حدث شيء مشابه أيضًا بعد اندلاع الصراع الروسي-الأوكراني في 2022: تم إغلاق ممر تصدير الحبوب في البحر الأسود. عادت أحجام تصدير الحبوب إلى ما كانت عليه، لكن تكاليف الشحن والتأمين جعلت سعر الوصول إلى الميناء (الـ到岸价) لا يزال مرتفعًا. السوق لا ينظر فقط إلى"الإنتاج"، بل ينظر أيضًا إلى"تكلفة الوصول إلى الميناء".
لذلك، سعر النفط الحالي ليس مسألة خفض إنتاج من أوبك، بل مسألة عنق زجاجة لوجستي. وبسبب هذا الارتفاع البنيوي في التكاليف، من الصعب جدًا عكسه على المدى القصير.
4
6.1k
·
--
صحيح جزئيًا
تدفقات صادرات النفط من مضيق هرمز عادت بالفعل إلى مستويات ما قبل الحرب، لكن سعر النفط لا يزال يتراوح فوق 100. وكثيرون لا يفهمون لماذا تعافت الإمدادات، بينما لا ينخفض السعر.
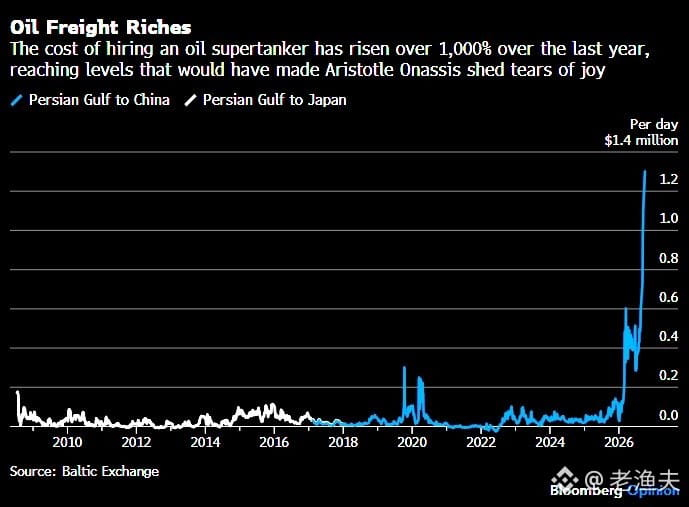
والجواب في الحقيقة ليس من جهة العرض، بل من جهة تكاليف النقل. فقد قفزت أسعار شحن ناقلات النفط إلى أكثر من عشر مرات ما كانت عليه سابقًا، ولا تزال في صعود مستمر. وهذا يعني أنه حتى لو خرج النفط الخام من مناطق الإنتاج، فإن كلفة نقله إلى الأسواق النهائية ارتفعت بشكل كبير، لينعكس في النهاية على سعر النفط.
وهذا هو نموذج شائع لـ"تسعير اختناقات سلسلة الإمداد"—ليس لأن الإنتاج لا يحدث، بل لأن النقل لا يتم، أو يصبح مكلفًا للغاية عند نقله. تتراكم في الأجور: أقساط التأمين، وتكاليف الالتفاف، ونقص السفن، وبدلات المخاطر الجيوسياسية، وكلها تنعكس في تكلفة الشحن.
تاريخيًا، لم تكن هذه الحالة نادرة. بعد الأزمة المالية الآسيوية في أواخر التسعينات، بقي سعر النفط مرتفعًا أيضًا بسبب ضيق الطاقة الاستيعابية وارتفاع تكاليف التأمين، رغم أن إنتاج أوبك كان كافيًا. وعندما بلغ سعر النفط 147 دولارًا في 2008، كان لاعتبارات النقل وعوامل المضاربة المالية دور كبير أيضًا.
لذا عند النظر إلى سعر النفط الآن، لا ينبغي التركيز فقط على الإنتاج والمخزون، بل يجب أيضًا تحليل البنية التكلفةية لسلسلة الخدمات اللوجستية بأكملها. طالما أن تكاليف النقل لا تنخفض، سيكون من الصعب جدًا أن يتراجع سعر النفط بشكل حقيقي.
1
2
2.7k
·
--
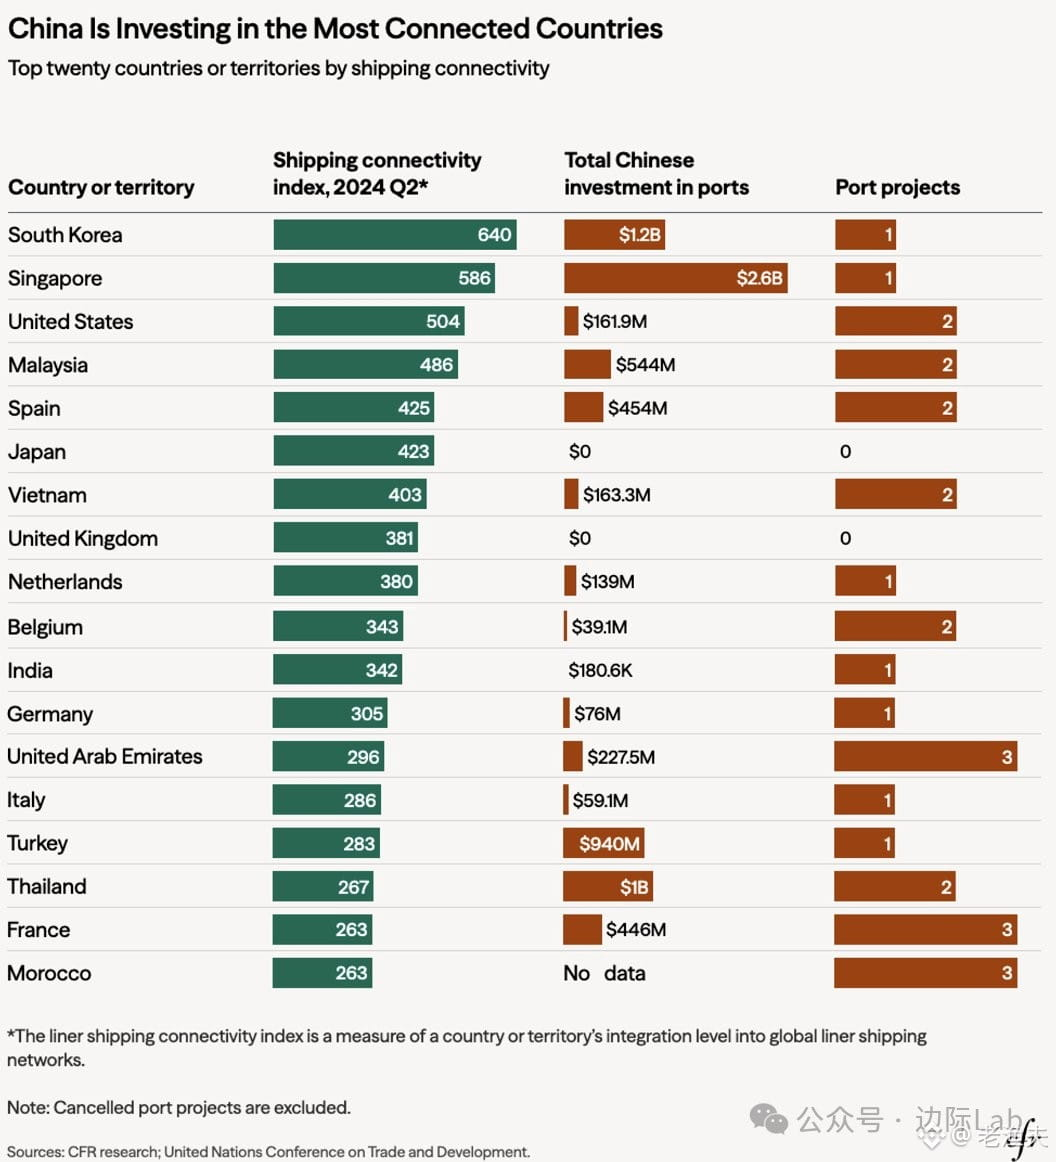
استراتيجية استثمار الموانئ في الصين واضحة بالفعل—تستهدف الدول ضمن المراكز العشرين الأولى في مؤشر الاتصال الملاحي العالمي، وتُظهر بيانات CFR أنه بحلول الربع الثاني من عام 2024 كانت الصين قد استثمرت بالفعل في 15 من هذه الدول العشرين.
وليس هذا شيئًا جديدًا؛ فمنذ أكثر من عقد رأينا الكثير من الخطط المشابهة: من ميناء بيرايوس في اليونان إلى جوادر في باكستان، ومن هامبانتوتا في سريلانكا إلى رِيَاسْتِه في إيطاليا. في الظاهر هو استثمار تجاري، لكن في الواقع إنه وضع راية على شرايين التجارة العالمية.
كل المتداولين القدامى يعرفون حقيقة واحدة: إن التحكم في عقد السيولة أكثر قيمة من امتلاك البضائع نفسها. فالموانئ هي عقد السيولة في التجارة العالمية—ومن يتحكم في هذه الممرات الضيقة، يكون لديه الورقة في لعبة التنافس الجيوسياسي وإعادة تشكيل سلسلة الإمداد.
الآن بدأ كل من الولايات المتحدة وأوروبا يتيقظان، لكن رقعة الشطرنج قد نُصبت بالفعل. في السنوات المقبلة ستشتد المنافسة على البنية التحتية أكثر فأكثر، ولن تخف. تدفّقات السلع (commodity flow) وتدفّقات العملات (currency flow) وتدفّقات رأس المال (capital flow)—جميعها لن تستطيع تجاوز هذه الموانئ.
هذه هي خريطة الواقع في صراع القوى الكبرى، وليست نظرية مؤامرة؛ بل هي علم اقتصاد جيوسياسي “مكشوف” وواضح.
49
·
--
تمّ التحقق
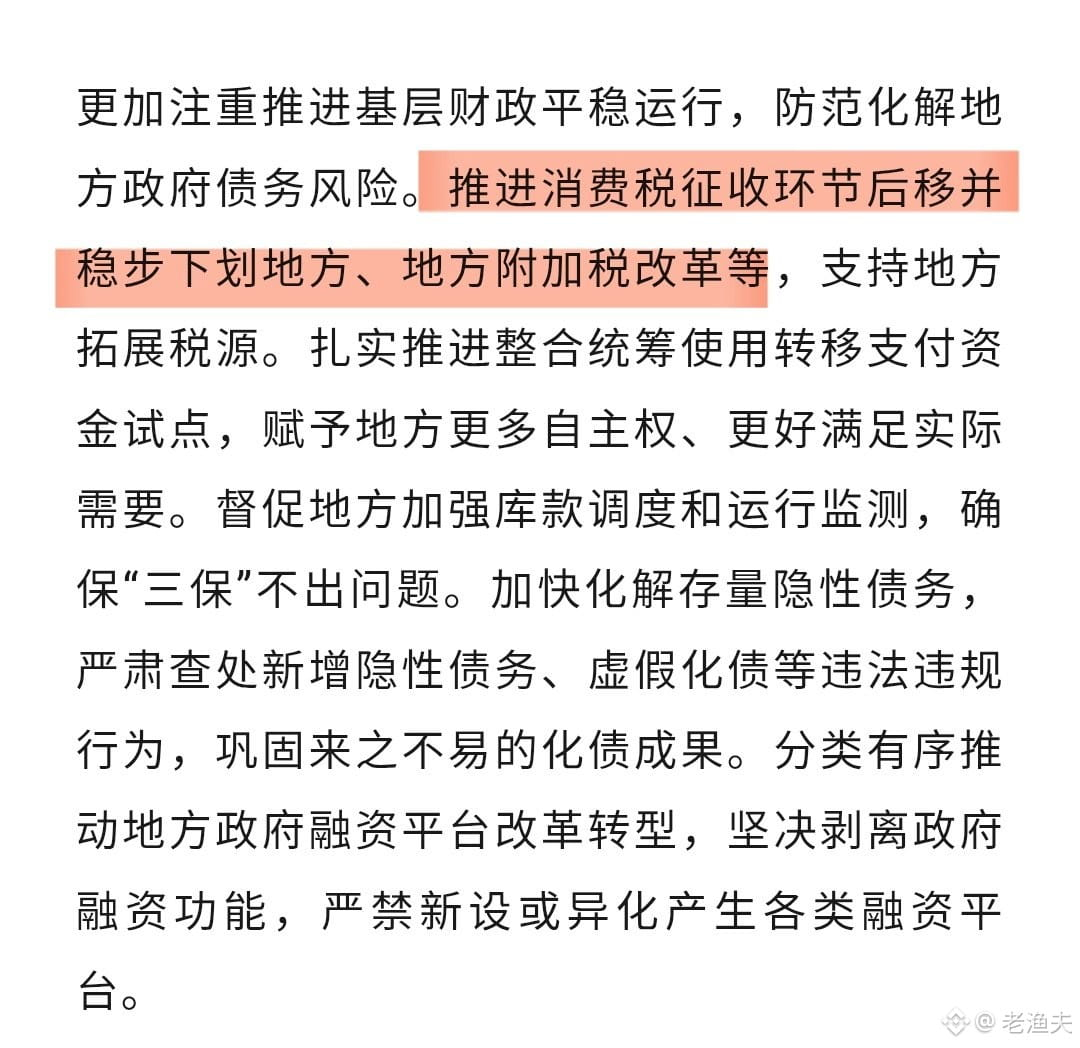
أصدر وزير المالية لان فوآن مقالًا في «تشيُّشِيه» يتناول اتجاهًا مهمًا لتعديل النظام الضريبي:
ينبغي تقديم مرحلة تحصيل ضريبة الاستهلاك إلى الخلف، مع إتاحة تدريجية لها على مستوى الحكومات المحلية. كما أشار أيضًا إلى إصلاح الضريبة الإضافية المحلية.
هذا في الحقيقة موضوع قديم، لكن طرحه في هذه المرحلة بالذات يرسل إشارة واضحة.
ماذا يعني تقديم ضريبة الاستهلاك إلى الخلف؟ باختصار، المقصود هو الانتقال من التحصيل في مرحلة الإنتاج إلى التحصيل في مرحلة التجزئة أو الجملة. من يبيع للمستهلك، ومن تكون الجهة التي يقع فيها هذا البيع هي التي تحصّل الضريبة. وبهذا، عندما يحدث الاستهلاك في أي مدينة، تبقى الإيرادات الضريبية في مكانها.
بالنسبة للحكومات المحلية، فهذا يعني تحويلًا ملموسًا لمصدر دخل مالي. فقد تعذّر الاستمرار في نموذج يعتمد على إيرادات «المالية العقارية من خلال بيع الأراضي»؛ والآن يجب البحث عن أعمدة دخل جديدة. إن نقل ضريبة الاستهلاك إلى المستويات المحلية يمنح الحكومات المحلية أساسًا ضريبيًا أكثر استقرارًا نسبيًا.
لكن توجد مشكلة أيضًا: المدن ذات القدرة الاستهلاكية الأقوى قد تستفيد أكثر، بينما قد تواجه المناطق ذات الاستهلاك الضعيف صعوبة أكبر. وقد يتسع التباين الإقليمي.
ومن منظور الاقتصاد الكلي، فهذا يعيد تشكيل العلاقة المالية بين المركز والمحليات. بعد تراجع «المالية العقارية»، كيف ستستمر الحكومات المحلية؟ ضريبة الاستهلاك، وضريبة العقارات، وضريبة إيرادات الاقتصاد الرقمي… كلها اتجاهات قيد النقاش.
إذا طُبِّقت هذه الجولة من الإصلاحات على أرض الواقع، فستتغير طرق إدارة التحصيل والسياسات المحلية بالنسبة للقطاعات التي تغطيها ضريبة الاستهلاك مثل التجزئة، والسلع الكحولية، والسلع الفاخرة، والسيارات. ومن الجدير بالمتابعة تفاصيل القواعد اللاحقة.
1
3
2
6.3k
·
--
تمّ التحقق
تُظهر بيانات وكالة الطاقة الدولية أن استثمارات الولايات المتحدة في توليد الكهرباء من الوقود الأحفوري ستبلغ 50 مليار دولار في عام 2026، متجاوزة الصين لأول مرة منذ عقود (47 مليارًا). وراء هذا التحول يوجد «جوع» طاقة ناجم عن مراكز بيانات مدفوعة بالذكاء الاصطناعي—إذ انفجرت طلبات توربينات الغاز في الربع الأول لتصل إلى 20 جيجاوات، وتكدّست طلبات من سيمنز وGE Vernova كالجبل.
هذا المنعطف مثير للاهتمام للغاية. في العقد الماضي كانت الصين تتسارع بعنف في البنية التحتية للطاقة، لكن الولايات المتحدة—بسبب سباق الحوسبة—فجأة اكتشفت أن الكهرباء غير كافية. تدريب نموذج لغوي كبير بالذكاء الاصطناعي يستهلك طاقة تقارب استهلاك مدينة صغيرة، كما أن وتيرة توسّع مراكز البيانات تتجاوز بكثير خطط الشبكات الكهربائية. فما النتيجة؟ على المدى القصير لا بد من سد الفجوة عبر توليد الكهرباء بالغاز الطبيعي، بينما لا تستطيع المشاريع في الطاقة المتجددة اللحاق بهذا الإيقاع بسبب مدة تنفيذها.
ومن زاوية الدورات، قد يستمر هذا ذروة الاستثمار 3-5 سنوات. سيستفيد مصنعو معدات الغاز الطبيعي بشكل واضح على المدى القصير، لكن من منظور طويل الأجل فهذا مجرد حل انتقالي. المشكلة الهيكلية الحقيقية هي أن الشبكة الكهربائية الأمريكية متقادمة بشدة، والفجوة في استثمارات البنية التحتية للنقل والتوزيع كبيرة للغاية. وهوس الذكاء الاصطناعي ما هو إلا ما كشف هذا التناقض مبكرًا.
ومن النقاط الأخرى التي تستحق الانتباه—تباطؤ استثمارات الصين ليس تراجعًا، بل انتقال من مرحلة التوسع إلى مرحلة التحسين. بعد عقد من «الاندفاع» في البنية التحتية، أصبحت هناك قدرة إنتاجية فائضة، والآن يتجه التركيز نحو رفع الكفاءة وزيادة حصة الطاقة المتجددة. وبينما تتراجع استثمارات أحدهما ويزيد الآخر، يتجلى الفرق في المراحل التطورية والأولويات الاستراتيجية.
بالنسبة لتجار السلع (commodity traders)، فإن توقعات الطلب على الغاز الطبيعي قد تدعم الأسعار، لكن ينبغي الحذر من مخاطر السياسات. ففي عام الانتخابات الأمريكية تتسم سياسة الطاقة بالتقلب، وقد تتغير الإعانات والتنظيمات في أي لحظة. تاريخيًا، غالبًا ما ترتبط قمم الاستثمار التي يدفعها عامل السياسة بمرحلة لاحقة من فائض الطاقة ثم تراجع الأسعار.

207
·
--
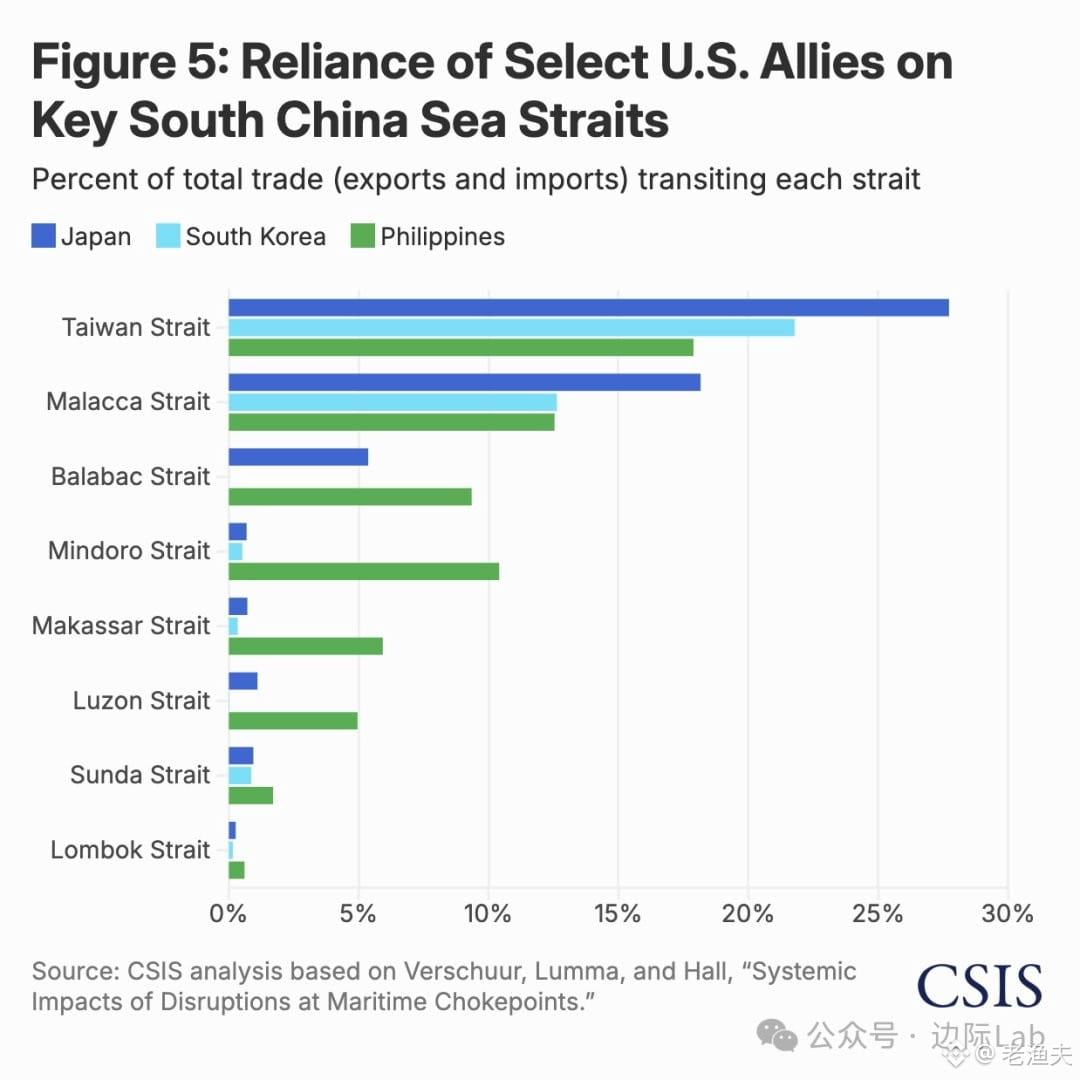
إنّ درجة الاعتماد الاستراتيجي لمضيق تايوان على اليابان وكوريا والفلبين أعلى مما يتخيّله الجميع.
بيانات 2024: 28% من تجارة اليابان الخارجية تمر عبر مضيق تايوان، و22% لكوريا الجنوبية، و18% للفلبين—وهي أعلى بكثير من اعتمادها على مضيق ملقا (اليابان 18%، كوريا 13%، الفلبين 17%).
الأمر لا يتعلق فقط بممرّات الطاقة. بالنسبة لليابان وكوريا، فإن مضيق تايوان هو الأهم لأنه يضمن تدفّق المنتجات المصنّعة عالية القيمة—أشباه الموصلات والآلات الدقيقة والمكوّنات الإلكترونية—مع ارتباط عميق بسلاسل التوريد في البرّ الرئيسي للصين وجنوب شرق آسيا.
بعبارة أخرى، إذا حدث أي مكروه في مضيق تايوان، فإن أكبر المتضرّرين ليس أوروبا والولايات المتحدة، بل هؤلاء الحلفاء الأميركيون الأساسيون في شرق آسيا. تسعير مخاطر الجغرافيا السياسية، والسوق لم يعكس ذلك بالكامل بعد. وهذا هو «نقطة الاختناق» الحقيقية.
يقال المثل القديم: الخريطة أكثر صدقًا من الأيديولوجيا.
1
1.5k
·
--
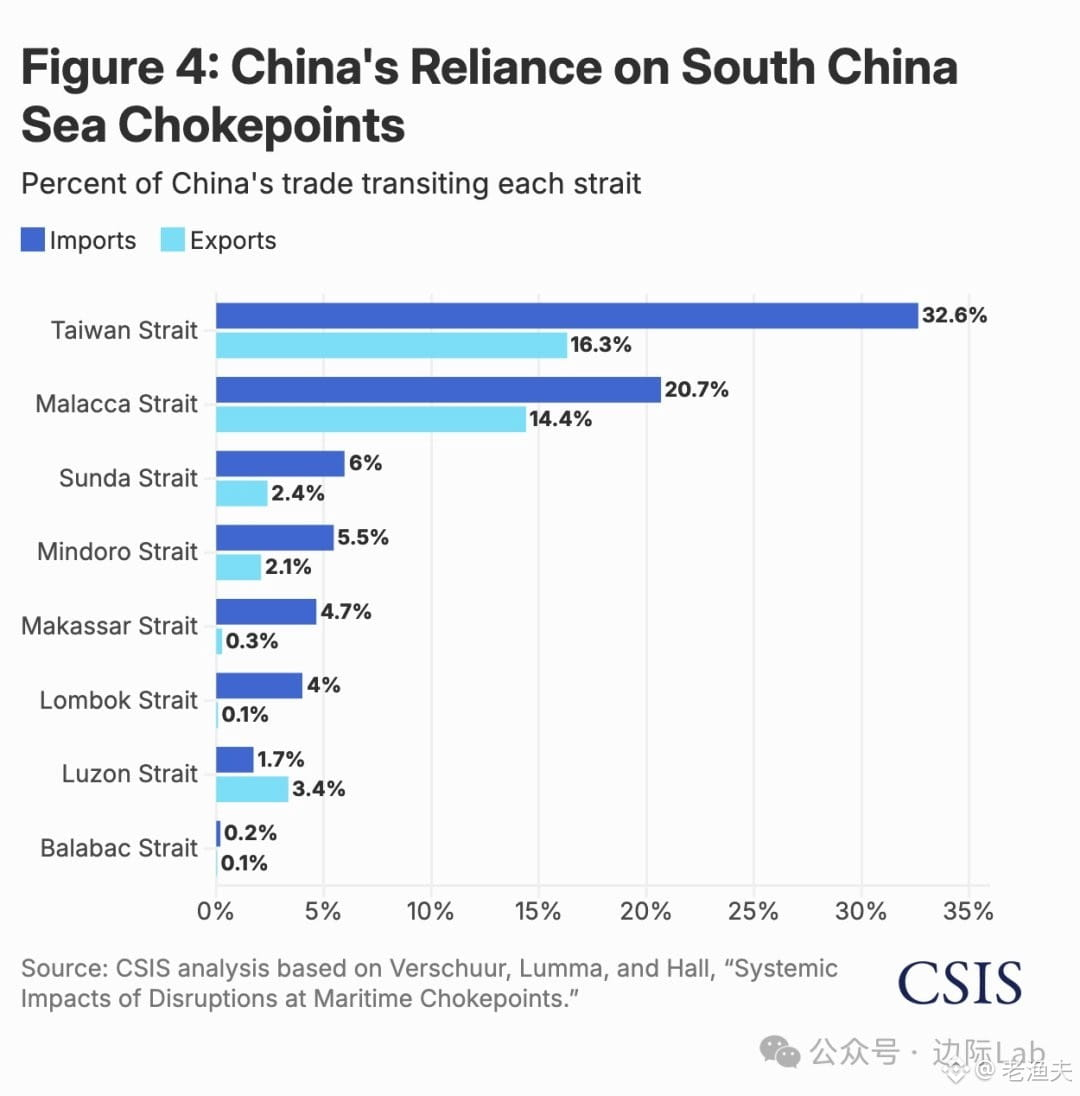
لقد تجاوز بحر تايوان مضيق ملقا ليصبح الممر التجاري الأكثر أهمية للصين—وأن هذا التحول لا يزال كثيرون لا يدركونه.
وفقًا لأحدث بيانات مركز الدراسات الاستراتيجية والدولية (CSIS): في عام 2024، سيعبر مضيق تايوان 32.6% من واردات الصين (نحو 1.3 تريليون دولار أمريكي) و16.3% من صادراتها، وهي أرقام تتجاوز بكثير نسب مضيق ملقا: 20.7% من الواردات و14.4% من الصادرات. ولا يتعلق الأمر بالطاقة والمواد الخام فحسب، بل أيضًا بقدر كبير من الشحن بين موانئ الصين الداخلية بين الشمال والجنوب.
هذه ليست مجرد سردية جيوسياسية، بل واقع صارم في مجال التجارة والخدمات اللوجستية. تخيّلوا: إذا تعطل هذا الممر، فلن تتأثر التجارة الخارجية فقط، بل ستتوقف أيضًا سلاسل الإمداد داخل البلاد.
تقول الأجيال الأكبر سنًا دائمًا عبارة "مأزق ملقا"، والآن حان الوقت لإعادة النظر في الخريطة. إن مضيق تايوان ليس مجرد بؤرة ساخنة عسكريًا، بل هو أيضًا الشريان الرئيسي للاقتصاد الصيني. ومع هذا المستوى من الاعتماد، فإن أي هزّة أو تغير بسيط في الوضع يمكن أن ينتقل مباشرة إلى أسعار السلع وتكاليف الشحن، وحتى إلى سلاسل التوريد العالمية.
تاريخيًا، كلما تم تهديد الممرات البحرية الحيوية، كان السوق يسبق الأحداث بتسعير علاوة مخاطر مقدّمًا. فهل ستكون هذه المرة استثناءً؟ ترقّبوا.
2
1
5k
·
--
تمّ التحقق
اقترحت مؤخراً هيئةُ البنك المركزي إنشاء أداة دعم سيولة للمؤسسات غير المصرفية (مثل شركات الأوراق المالية)، وهي في جوهرها اعتراف بالواقع: لقد تغيّرت بنية التمويل في الصين. فقد ارتفعت حصة التمويل عبر أسواق رأس المال ضمن الائتمان الاجتماعي (社融) من 27% في عام 2019 إلى أكثر من 32% حالياً، ما يعني أن الأهمية النظامية للمؤسسات غير المصرفية مثل شركات الأوراق المالية وصناديق الاستثمار آخذة في الازدياد، ولا يمكن بعد الآن التعامل معها كأدوار هامشية.
ومنطق هذه الأداة بسيط: في الحالات القصوى، يمكن للمؤسسات غير المصرفية أن تُحوّل السندات إلى نقد لتفادي انتقال أزمات السيولة إلى النظام المالي بأكمله. وهذه ليست فكرة جديدة؛ ففي نهاية العام الماضي كانت هناك SFISF، وبحلول أبريل من هذا العام جرى توسيع نطاق التجار/الوسطاء من المستوى الأول (一级交易商)، وكل ذلك يندرج ضمن نفس سلسلة التحركات. والجهة التنظيمية تضع شبكة أمان للمؤسسات غير المصرفية لأن عصر التمويل غير المباشر الذي كانت البنوك تقوده دخل مرحلة التحول.
ومن زاوية الدورة الاقتصادية، تظهر مثل هذه السياسات عادةً في مرحلتين: إما التخطيط المسبق والاحتياط لمخاطر مستقبلية، أو أن الجهة التنظيمية قد رصدت بالفعل بعض بوادر. وبالنظر إلى أن السيولة العالمية تتجه إلى الانكماش، وأن التقلبات في الأصول المحلية ازدادت، تبدو هذه الأداة أكثر شأناً من كونها تدبيراً لمنع وقوع المشكلات. لكن ينبغي أيضاً أن يكون واضحاً أن وجود أداة لا يعني استبعاد حدوث الأزمات، بل يعني فحسب وجود هامش أمان بعد وقوع المشكلة. والمشكلة الحقيقية لا تزال في الرافعة المالية وجودة الأصول لدى المؤسسات غير المصرفية؛ فهذان هما الجذور.
ومن منظور التاريخ، لطالما ارتبطت كل مرحلة من مراحل التحول في الهيكل المالي بنقاط مخاطر جديدة وأدوات تنظيم جديدة. فشيب أزمة الادخار والإقراض في الولايات المتحدة في الثمانينيات، وأزمة إفلاس شركات الأوراق المالية في اليابان في التسعينيات، كلها دروس مشابهة. أما الصين الآن فهي تمضي في طريق توسيع التمويل المباشر، وكبر دور المؤسسات غير المصرفية أمرٌ لا مفر منه؛ لكن ما إذا كان إدارة المخاطر تستطيع أن تلحق بالركب هو المفتاح. تُعد هذه الأداة تعويضاً عن جزء من أوجه القصور، لكنها ليست بوسعه أن تحل جميع المشكلات.

667
·
--
تمّ التحقق
قصة السندات الدولارية لمنصات التمويل المحلية… يمكن القول إنها انتهت تقريبًا. في 2024، كانت هناك صافي إصدارات يقارب 20 مليار دولار. وفي 2025 تحولت إلى صافي سداد، وخلال أول خمسة أشهر من هذا العام تم سداد صافي قدره 6.8 مليارات. هذا ليس «تعديلًا في الاستراتيجية» بقدر ما هو واقع فرضته معًا فروقات العائد وتدفقات الموافقات.
معدلات الفائدة على الدولار بقيت مرتفعة لفترة طويلة، ومع مقارنتها بمعدلات الفائدة المحلية تتضح فجوة هامش العائد هناك. ارتفعت تكلفة إعادة التمويل بالنسبة للـ LGFV بشكل مباشر. لم يعد من الممكن لعب لعبة الاعتماد على «الاقتراض الجديد لسداد القديم» كما كان. والأشد خطورة أن دورة موافقات لجنة التنمية والإصلاح باتت تمتد إلى أكثر من نصف عام. هذا النوع من عدم اليقين يُعد تكلفة خفية بالنسبة للمُصدِرين؛ فكلما طال الوقت زادت المتغيرات.
الأمر في الحقيقة ليس معقدًا: تشديد البيئة الخارجية (الدولار أصبح أغلى) + تشديد الرقابة الداخلية (الموافقات بطيئة) = انكماش قنوات التمويل. الآن، أمام LGFV خياران: العودة إلى السوق المحلية، أو القيام فعلًا بخفض الرافعة المالية. ووفقًا للتجارب التاريخية، فإن مشكلة ديون الحكومات المحلية لم تُحل أبدًا عبر إجراء واحد حاسم. لكن هذه الموجة من تراجع السندات الدولارية تُظهر على الأقل نقطة واحدة: المسار السابق المتمثل في «تكلفة منخفضة خارج الحدود مع الاستفادة من الرافعة المالية» لن يكون قابلًا للتطبيق على المدى القصير.
بيانات ستاندرد آند بورز (S&P) تستحق الانتباه. ليست لأنها صادمة بقدر ما تؤكد اتجاهًا: عندما لا يعود السيولة الخارجية رخيصة، ولا تعود الرقابة الداخلية إلى التيسير، فإن كثيرًا من «العمليات الاعتيادية» قد تفقد فعاليتها بسرعة. القادم كيف سيتعامل LGFV مع ضغوط إعادة التمويل داخل الحدود، ومدى مساحة المناورة المتاحة للحكومات المحلية في مواردها المالية.
379
·
--
صحيح جزئيًا
وتيرة توسّع السندات البلدية للتعمير تشهد هبوطًا حادًا بشكل “انهياري”، إذ انخفض متوسط معدل النمو السنوي من 13% في الفترة 2021-2023 إلى 4% في 2024-2025. لقد انتهت إلى حد كبير نماذج الدفع التي كانت تعتمد على الاستثمارات التقليدية.
وراء ذلك تقف سياسات تنظيمية صارمة للسيطرة على مخاطر ديون الحكومات المحلية؛ وخفض الحكومات المحلية لإنفاق البنية التحتية ورفع عتبة عائدات الاستثمار للمشروعات—هي نتيجة مباشرة لإجراءات معالجة الديون.
والطريف أن تكلفة التمويل تتراجع بدلًا من أن ترتفع، فقد انخفضت من أكثر من 6% في 2021 إلى نحو 5% في 2025. بيئة نقدية أكثر مرونة + قيام المؤسسات المالية، ضمن إطار معالجة الديون، بإجراء عمليات خفض فائدة لتمديد آجال ديون قائمة.
إنها حزمة “للجبهتين” النموذجية: خفض تكلفة ديون قائمة مع كبح التحكم في الزيادة الجديدة. يتوقف التوسع خطوة للوراء، لكن يتم خفض تكلفة الديون القائمة لتفادي الهبوط الحاد. على المدى القصير يبدو الأمر كأنه انكماش عقلاني، وعلى المدى الطويل فهو تحول بنيوي في نمط استثمار الحكومات المحلية.
فترة الاعتماد على الاقتراض لتمويل البنية التحتية وجرّ نمو الناتج المحلي الإجمالي—لقد انتهت حقًا إلى غير رجعة.
1k
·
--
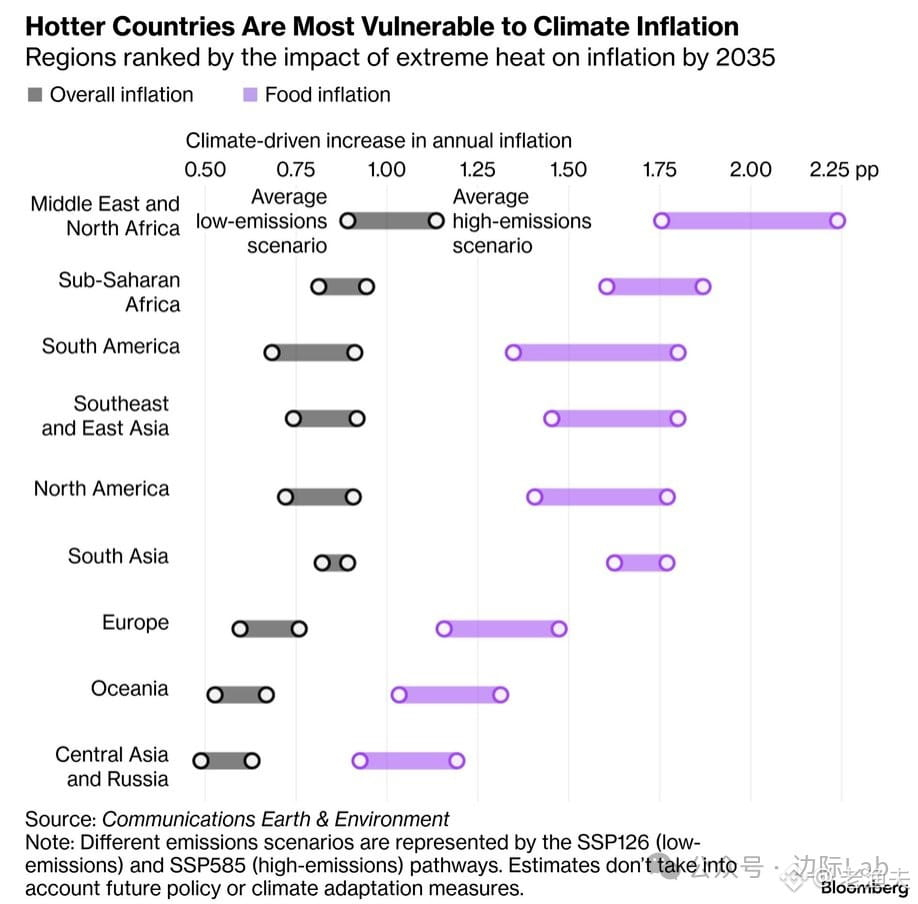
في الواقع، موضوع التضخم المناخي كان مطروحًا منذ أوائل التسعينيات في دوائر السلع الأساسية، لكن لم يكن أحد يأخذ ذلك على محمل الجد حينها. والآن، يتضح أن الصدمات الناجمة عن الطقس القاسي على أسعار الغذاء تحولت من مجرد فرضيات إلى منطق تداول ملموس.
تذكر دراسة بلومبرغ هذه توقعات لعام 2035، لكنني أركز أكثر على الحالات التي تحدث الآن بالفعل: فموجات الحر في الهند رفعت مباشرةً توقعات التضخم للسنة المالية 2027، وارتفع سعر الطماطم في المكسيك إلى الضعف بسبب أمطار غير موسمية ونتائج تفاقم الأمراض، وتتوقع كوريا أن يتجه التضخم صعودًا بمقدار 0.3-0.5 نقطة مئوية بسبب ارتفاع درجات الحرارة والأمطار الغزيرة. هذه ليست مجرد سيناريوهات تُبنى على نماذج، بل هي صدمات فعلية في سلاسل الإمداد.
بالنسبة للمناطق الهشة مناخيًا مثل الشرق الأوسط وشمال أفريقيا وأجزاء من أفريقيا جنوب الصحراء، قد يبدو أن زيادة أسعار الغذاء سنويًا بنسبة 1.75-2.25 نقطة مئوية ليست كبيرة، لكنها تأثيرات بنيوية على القدرة الشرائية والاستقرار الاجتماعي في تلك المناطق. هل تتذكر “الربيع العربي” بين عامي 2010 و2011؟ كان وراءه دافع رئيسي هو القفزات الحادة في أسعار القمح.
ومن منظور التداول، فإن التضخم المناخي ليس خطيًا. فقد يشتعل فجأة في سنوات معينة (مثل سنوات ظاهرة النينيو)، ثم تُنسى تبعاته في فترات الهدوء عندما يركز السوق على غيره. لكن الاتجاه طويل الأجل ثابت: ارتفاع وتيرة الطقس المتطرف، واستمرار تضخم تقلبات سلاسل إمداد المنتجات الزراعية. وهذا يعني أن منطق تخصيص الأصول للتحوط من التضخم قد يحتاج إلى إعادة التفكير خلال السنوات العشر المقبلة.
547
·
--
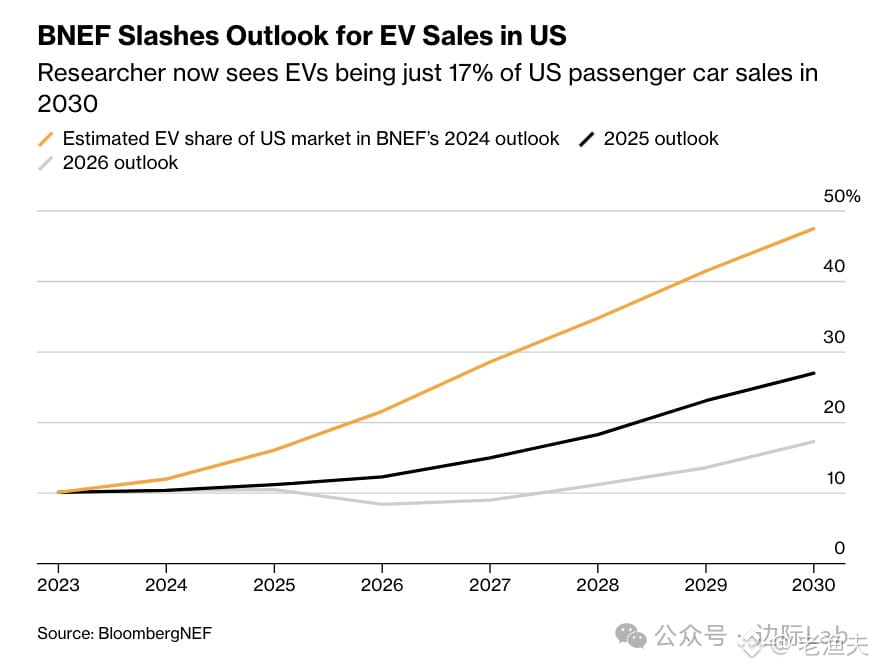
خفضت بلومبرغ نيو إنيرجي فاينانس للتو توقعات مبيعات السيارات الكهربائية في الولايات المتحدة لعام 2030 من 48% مقارنةً بالعام الماضي إلى 17% هذا العام. خلف هذا الانخفاض الحاد نموذج نموذجي لدورة السياسات—فقد قامت إدارة ترامب بإضعاف معايير كفاءة استهلاك الوقود، وإلغاء أمر مبيعات كاليفورنيا، وإلغاء الإعانة الفيدرالية البالغة 7500 دولار.
وهذا يعيد إلى ذهني قصة صناعة الطاقة الشمسية في اليابان في التسعينيات. ففي ذلك الوقت، عندما سُحبت الإعانات الحكومية، انكمش القطاع فورًا. فبالنسبة إلى الطاقة الجديدة، ما دامت التكنولوجيا والتكلفة لم تصلَا بعد إلى معادلة حقيقية في السعر، فإن السياسات هي بمثابة نقطة حياة.
ومن منظور الاقتصاد الكلي، فهذا يمثل أيضًا إعادة فرز لتوزيع رأس المال. بغياب الإعانات، ستعيد شركات السيارات حساب عائد الاستثمار (ROI)، وسيتكيّف الموردون لتعديل الطاقة الإنتاجية، وستحتاج التوقعات المتعلقة بطلب معادن مثل الليثيوم والنحاس إلى إعادة تقييم أيضًا. يتكيّف السوق دائمًا مع الواقع الذي تفرضه السياسات، لكن عملية التكيّف قد تكون مؤلمة.
وتخبرنا الدروس التاريخية أن النمو الذي تقوده السياسات هشّ للغاية؛ ولا يمكن للقطاع أن يستقر على قدميه إلا عندما تنخفض منحنيات التكلفة بالفعل. والآن، يبدو أن سوق السيارات الكهربائية في الولايات المتحدة ما يزال بحاجة إلى وقت أطول لاحتضان هذا الواقع.
1
1.8k
·
--
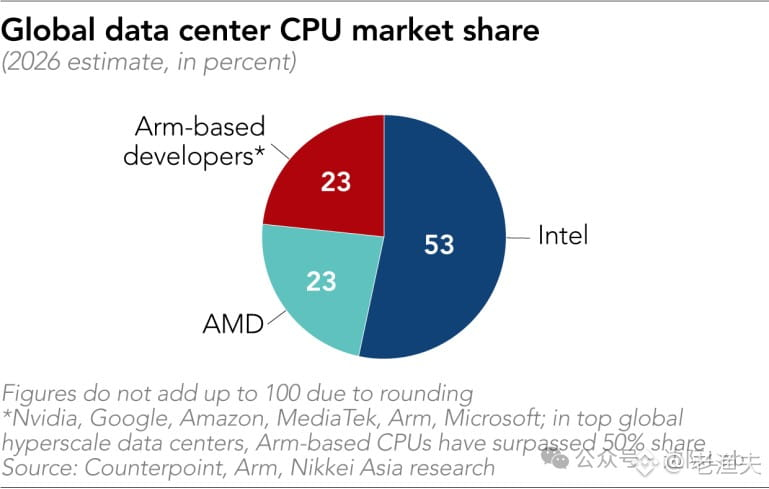
2026年数据中心CPU格局很有意思——英特尔整体还能守住53%,$AMD 和Arm阵营各占23%。但真正的故事在超大规模(hyperscale)那一块:Arm 的实际采用率已经过半了。
这不是技术路线之争,而是电力现实。Meta、谷歌、亚马逊这些大户上,Arm 不是赶时髦,而是因为功耗效率直接关系到能不能多塞几个机柜、能不能控制住电费账单。AI 数据中心现在最大的瓶颈不是芯片产能,而是电网容量和散热能力。
英特尔守住传统企业市场没问题,但增长最快的那块蛋糕正在被重新切分。一旦这种结构性转变形成惯性,后面的生态、软件适配、开发者习惯都会跟着走。老玩家需要适应新规则了。
2026年数据中心CPU格局很有意思——英特尔整体还能守住53%,$AMD 和Arm阵营各占23%。但真正的故事在超大规模(hyperscale)那一块:Arm 的实际采用率已经过半了。
这不是技术路线之争,而是电力现实。Meta、谷歌、亚马逊这些大户上,Arm 不是赶时髦,而是因为功耗效率直接关系到能不能多塞几个机柜、能不能控制住电费账单。AI 数据中心现在最大的瓶颈不是芯片产能,而是电网容量和散热能力。
英特尔守住传统企业市场没问题,但增长最快的那块蛋糕正在被重新切分。一旦这种结构性转变形成惯性,后面的生态、软件适配、开发者习惯都会跟着走。老玩家需要适应新规则了。
这不是技术路线之争,而是电力现实。Meta、谷歌、亚马逊这些大户上,Arm 不是赶时髦,而是因为功耗效率直接关系到能不能多塞几个机柜、能不能控制住电费账单。AI 数据中心现在最大的瓶颈不是芯片产能,而是电网容量和散热能力。
英特尔守住传统企业市场没问题,但增长最快的那块蛋糕正在被重新切分。一旦这种结构性转变形成惯性,后面的生态、软件适配、开发者习惯都会跟着走。老玩家需要适应新规则了。
412
·
--
تمّ التحقق
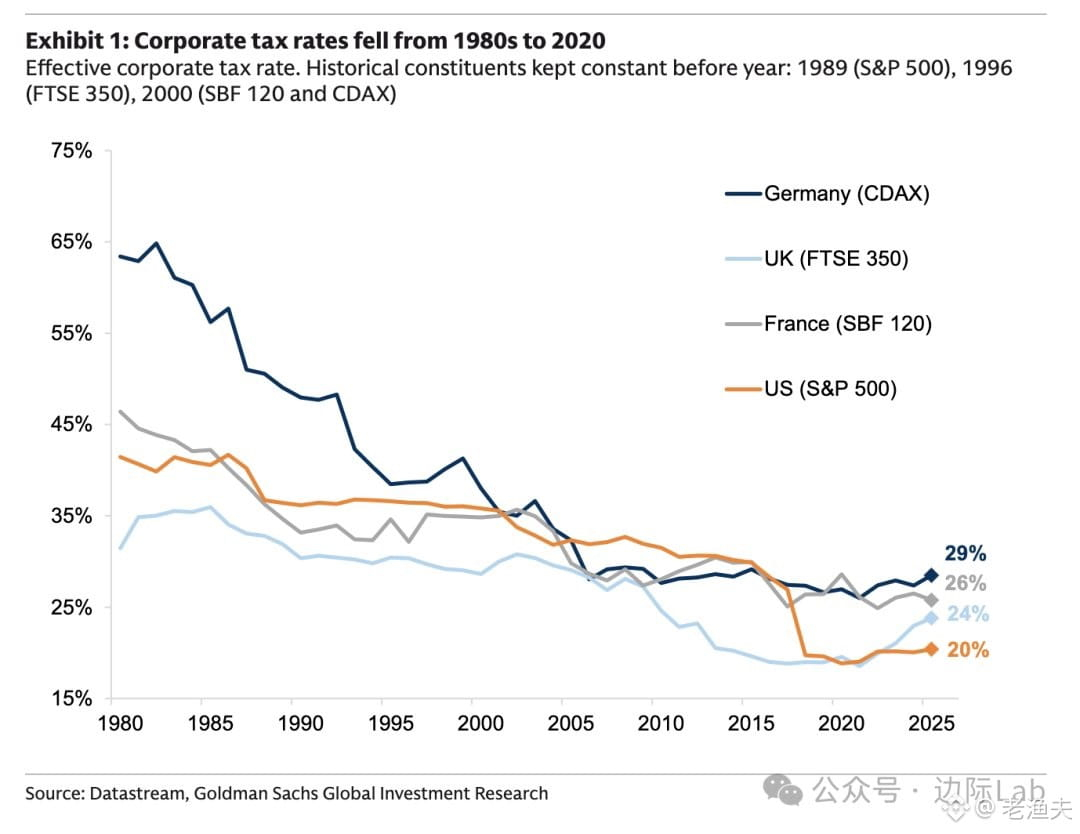
منذ الثمانينيات، انخفضت معدلات ضريبة الشركات في الاقتصادات المتقدمة باستمرار. فقد هبطت الضريبة الفعلية على الشركات ضمن مؤشر S&P 500 الأمريكي من نحو 40% إلى 20% في عام 2020، كما حدث الشيء نفسه في ألمانيا وبريطانيا وفرنسا.
بدأت موجة خفض الضرائب هذه في عصر ريغان ومارغريت تاتشر، ضمن إصلاحات اقتصاد جانب العرض، مقرونة بإجراءات مثل إزالة القيود التنظيمية والخصخصة؛ وفي ذلك الوقت، كان ذلك بالفعل يدفع الانتعاش الاقتصادي.
لكن إذا نظرنا إلى الأمر الآن، فقد وصلت دورة خفض الضرائب التي استمرت عقود إلى نهايتها. أصبحت الضغوط المالية على عاتق الدول كبيرة جدًا، وتهترئ البنية التحتية، وينمو الإنفاق على المزايا الاجتماعية بسرعة، ولم يعد من الواقعي الاعتماد على خفض الضرائب لتحفيز النمو مرة أخرى. خلال العقد القادم، يُرجَّح أن تتجه معدلات الضرائب إلى الارتفاع—سواء كانت ضريبة الشركات أو ضريبة أرباح رأس المال أو ضريبة الأغنياء.
تتكرر الدورات وتعود موازين السياسات دومًا إلى موضعها. كانت العقود الأربعة الماضية هي عصر خفض الضرائب وإزالة التنظيمات، وقد تكون المرحلة المقبلة عصر زيادة الضرائب وإعادة فرض التنظيمات. كما سيتعين تعديل منطق تخصيص رأس المال وفقًا لذلك.
1.6k
·
--
ظهرت بيانات BIS، وما زالت درجة اعتماد دول الخليج على الدولار الأميركي مدهشة—فـ 69% من الأصول عبر الحدود مُسعّرة بالدولار، بينما يبلغ المتوسط العالمي 46% فقط. ويبلغ نصيب اليورو هناك 8% فقط، مقابل 34% على مستوى العالم.
هذا ليس بالأمر الغريب. فمن جهة، نظام سعر الصرف المرتبط بالدولار، ومن جهة أخرى، عادة تسويات «بترو-دولار»، إضافة إلى أن عمق الأسواق الرأسمالية المحلية غير كافٍ؛ إذ تعود أموال الخليج إمّا إلى سندات وأسطهم الأميركية، أو تخرج عبر قنوات الدولار في لندن وسنغافورة. أما اليورو؟ فلا توجد تلك المنظومة.
واللافت أن العالم يشهد إزالة تدريجية للدولرة، لكن دول مجلس التعاون الخليجي باتت بالمقابل أكثر تركيزاً. فماذا يعني ذلك؟ إمّا أنهم ما زالوا يملكون ثقة بالدولار، أو أن البدائل غير ناضجة بما يكفي. ففي السنوات الأخيرة، كانت السعودية والإمارات تتحدثان أيضاً عن تنويع الاحتياطيات وتسوية الروبية الصينية، لكن سرعة التطبيق أقل بكثير من ضجيج النقاشات في الإعلام.
شبكة تأثير الدولار قوية جداً لدرجة أنه ليس من السهل تبديلها. خصوصاً بالنسبة لهذه الدول المصدّرة للنفط؛ فالدولار هو في آنٍ واحد عملة تسعير وحجر أساس لتوزيع الأصول. ومن الصعب أن يتغيّر هذا الترتيب على المدى القصير. وعلى المدى الطويل؟ يعتمد الأمر على ما إذا كانت الصين تستطيع تقديم بدائل حقيقية على صعيد الطاقة والبنية التحتية والبنية التحتية المالية، وليس مجرد اتفاقيات ثنائية وتصريحات سياسية.
المصدر: ING. ويمكن متابعة ما إذا كانت لديهم لاحقاً متابعة لتدفقات رأس المال إلى الشرق الأوسط.
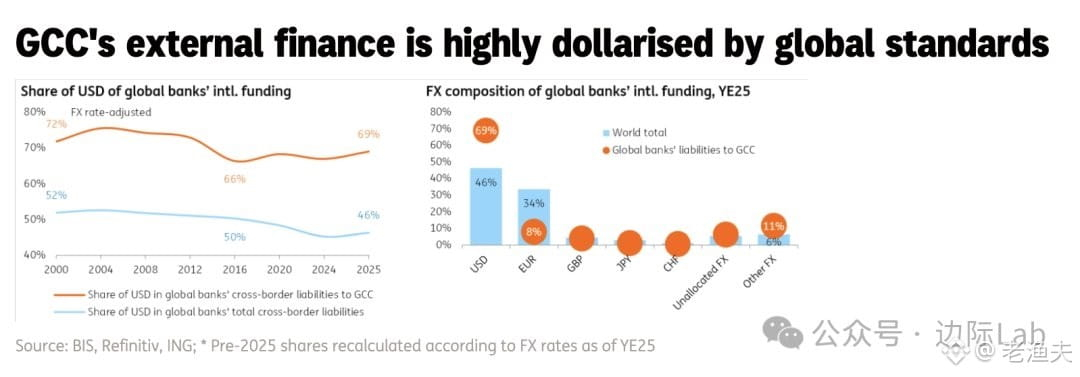
287
·
--
تمّ التحقق
بنية ديون الهند في الواقع مثيرة للاهتمام. تُظهر بيانات صندوق النقد الدولي أن ديون حكومة الهند في عام 2025 تبلغ 84.1% من الناتج المحلي الإجمالي، وهي أقل بكثير من دول ذات تصنيفات AAA/AA مثل اليابان (206.5%) والولايات المتحدة (123.9%) وفرنسا (116.0%) والمملكة المتحدة (100.4%)، لكن التصنيف الائتماني ليس مرتفعًا بنفس القدر.
النقطة الأساسية هي أن أكثر من 95% من ديون الهند مُسعّرة بالعملة المحلية الروبية الهندية، بينما لا تتجاوز المكشوفية بالعملات الأجنبية 5% من الناتج المحلي الإجمالي. وهذا يعني أنه حتى لو تراجعت قيمة الروبية، فلن يؤدي ذلك إلى إشعال أزمة ديون بالطريقة الشائعة في الأسواق الناشئة—لا توجد مخاطر عدم تطابق سعر الصرف.
تذكّروا دروس أزمة آسيا المالية في التسعينات: كانت تايلاند وكوريا وإندونيسيا آنذاك مثقلة بديون كبيرة بالدولار؛ فما إن انهارت عملتها المحلية حتى تضاعف عبء الديون فورًا. وقد استوعبت الهند هذا الدرس، وفضلت الاعتماد على التمويل بالعملة المحلية.
تتوقع دويتشه بنك (دبليو-بنـك) أن ينخفض معدل الدين إلى 77.7% بحلول عام 2031، بشرط الحفاظ على الانضباط المالي واستمرار نمو الاقتصاد في نطاق 6-7%. هذا المسار مقنع—فالـهند لا تواجه ضغوط الشيخوخة السكانية مثل أوروبا وأمريكا، وما يزال عائد القوى العاملة قيد التحقق.
ومع ذلك، يمكن فهم منطق مؤسسات التصنيف: فهم يركزون على جودة المؤسسات، وبيئة سيادة القانون، وشفافية السياسات، وليس على أرقام الدين وحدها. وفي هذه المؤشرات «الناعمة»، لا تزال الهند متأخرة بدرجة ما.
من زاوية التداول، تبلغ عائدات سندات الهند الحكومية نحو 7%؛ وبما أن الدين المحلي هو المسيطر، ومع وجود تضخم 4-5%، فإن سعر الفائدة الحقيقي لا يزال معقولًا. لكن تخصيص المستثمرين الأجانب لسندات الهند يحتاج إلى أخذ تقلبات الروبية في الاعتبار—رغم أنه لن يحدث «انفجار/تعثر» (breakdown) بالمعنى التقليدي، فإن مخاطر سعر الصرف في تجارة الفارق (carry trade) لا يمكن تجاهلها.

1
1.5k
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BinanceLaunchesBinanceIntelligence
165,419 مشاهدات
1,515 يقومون بالنقاش
#BinanceLaunchesBinanceIntelligence
😂 أطلقت Binance للتو «Binance Intelligence».
يبدو كأنه جهاز ذكاء اصطناعي جديد تمامًا، أليس كذلك؟
ليس تمامًا. 👀
أُطلقت Binance Intelligence في 5 أكتوبر، وجمعت بين ثلاث طبقات:
Binance AI للمستخدمين العاديين، وAI Pro للمستخدمين المتقدمين، وAgent OS للمطورين.
لكن المفاجأة هي:
دخلت AI Pro المرحلة التجريبية في مارس بالفعل.
أما Agent OS فيعمل منذ أغسطس، ويُقال إنه يتعامل مع أكثر من 280 ألف طلب يوميًا.
إذًا، ما الذي أُطلق فعليًا؟
علامة تجارية جديدة للذكاء الاصطناعي وطبقة موجهة للمستهلكين، بُنيتا فوق بنية تحتية تعمل Binance على تطويرها منذ أشهر.
ونموذج العمل مثير للاهتمام أيضًا:
يبلغ سعر اشتراك AI Pro Premium 19.99 USDC شهريًا، بينما تقول BNB Chain إن منظومتها لوكلاء الذكاء الاصطناعي نمت من أقل من 400 إلى أكثر من 150 ألف وكيل في وقت سابق من هذا العام.
وهذا يعني أن Binance لا تبيع مجرد روبوت محادثة يعمل بالذكاء الاصطناعي.
بل تحاول جعل الذكاء الاصطناعي واجهة جديدة للتداول والأتمتة ومنظومة العملات المشفرة الأوسع.
لكن لم يثبت بعد ما إذا كان ذلك سيخلق قيمة حقيقية لـ BNB.
🧠 هل ستصبح Binance Intelligence ميزة تنافسية راسخة، أم مجرد غلاف آخر للذكاء الاصطناعي؟ 👀#Binance # Aİ# Crypto #bnb
Trdingo
·0 إعجاب
·343 مشاهدات
StriveBuys2000BTCFor$169M
6,858 مشاهدات
72 يقومون بالنقاش
EvernorthXRPTreasuryCompletesSPACMerger
97,396 مشاهدات
944 يقومون بالنقاش