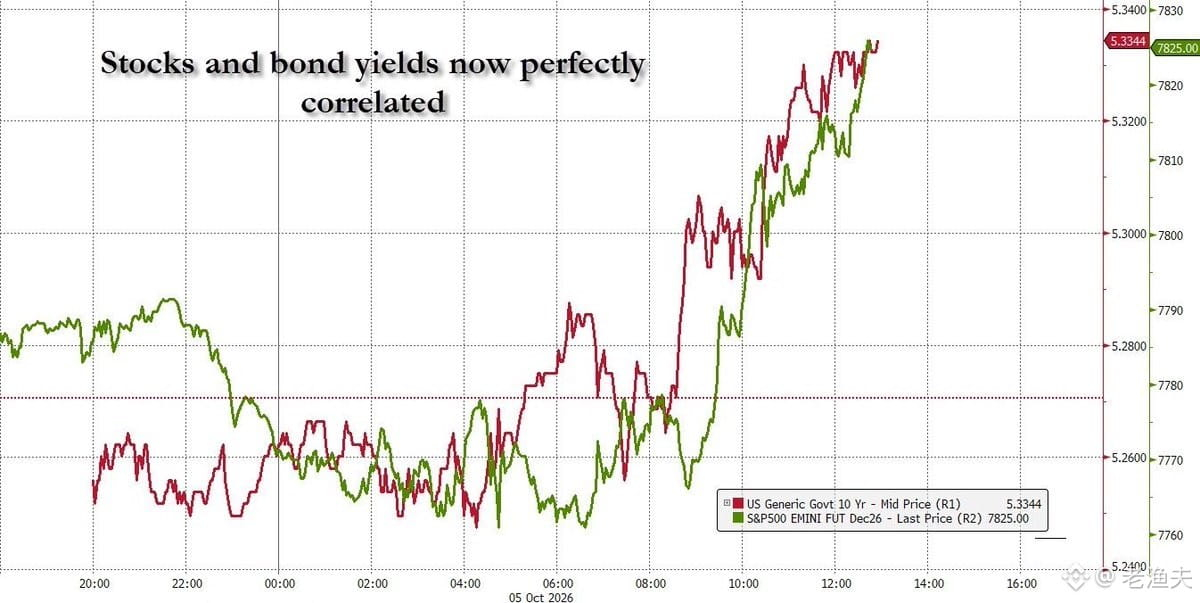
في الآونة الأخيرة، تحرّكت الأسهم الأمريكية وعوائد سندات الخزانة الأمريكية بشكل متزامن، وهذا أمر غير معتاد. ففي الظروف الطبيعية، يُفترض أن تكون الأسهم والسندات ذات ارتباط عكسي: عندما تهبط الأسهم، تتدفق الأموال إلى السندات طلبًا للأمان، فترتفع أسعارها وتنخفض عوائدها. لكن إذا هبطت الأسهم الآن، وانخفضت معها عوائد السندات، فما الذي تتداوله الأسواق؟ قد يكون ذلك توقعات بالركود أو شحًا في السيولة، إذ يبيع الجميع الأسهم والسندات في الوقت نفسه للتحول إلى النقد.
ما ذكرته بشأن كون 7% حدًا أعلى لعوائد السندات له وجاهة. تاريخيًا، عندما تجاوزت عوائد سندات الخزانة الأمريكية لأجل 10 سنوات 7%، كانت تكاليف الاقتراض على الحكومة والشركات مرتفعة فعلًا إلى حد يصعب تحمّله. وقد شهدنا مستويات كهذه في أوائل الثمانينيات، حين تصدّى فولكر للتضخم، لكن تلك كانت حالة استثنائية. ومع ضخامة الدين الحكومي الأمريكي اليوم، فإن بلوغ العوائد 7% سيعني أن مدفوعات الفائدة وحدها قد تستهلك معظم الإيرادات المالية، ما يشير عمليًا إلى بداية دوامة الديون.
لكن هذا لا يعني أن للأسهم الأمريكية حدًا أعلى مماثلًا. فمرتكز تقييم الأسهم هو سعر الفائدة الخالي من المخاطر مضافًا إليه علاوة المخاطر. وإذا قفزت عوائد السندات إلى 7%، فسترتفع معها معدلات الخصم المستخدمة في تقييم الأسهم، ما سيضغط بشدة على التقييمات. لكن الأسهم، في جوهرها، هي القيمة الحالية للتدفقات النقدية الناتجة عن أرباح الشركات؛ وما دامت الشركات قادرة على تحقيق الأرباح، فلا يوجد من الناحية النظرية حد أعلى مطلق، وإن كانت التقييمات ستُعاد تسعيرها وفق بيئة أسعار الفائدة.
المشكلة الآن هي أن استمرار الارتباط الإيجابي بين عوائد الأسهم والسندات يشير إلى أن الأسواق قلقة من مشكلات أعمق، مثل استدامة المالية العامة أو نضوب السيولة أو اهتزاز الثقة في سياسة الاحتياطي الفيدرالي. وفي مثل هذه الأوقات، قد تفقد القواعد التقليدية لتوزيع الأصول فعاليتها، ويصبح الاحتفاظ بالنقد الخيار الأكثر أمانًا. هذه الحالات نادرة تاريخيًا، لكنها كلما ظهرت ترافقت مع تعديلات نظامية واسعة النطاق.