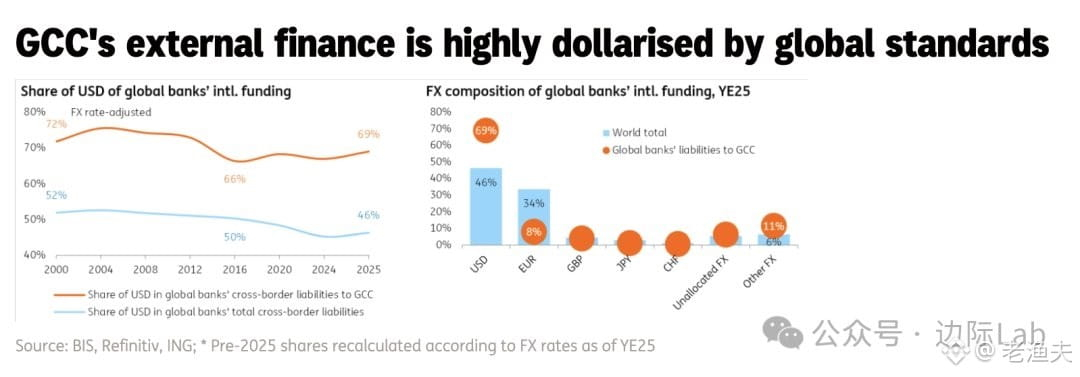
ظهرت بيانات BIS، وما زالت درجة اعتماد دول الخليج على الدولار الأميركي مدهشة—فـ 69% من الأصول عبر الحدود مُسعّرة بالدولار، بينما يبلغ المتوسط العالمي 46% فقط. ويبلغ نصيب اليورو هناك 8% فقط، مقابل 34% على مستوى العالم.
هذا ليس بالأمر الغريب. فمن جهة، نظام سعر الصرف المرتبط بالدولار، ومن جهة أخرى، عادة تسويات «بترو-دولار»، إضافة إلى أن عمق الأسواق الرأسمالية المحلية غير كافٍ؛ إذ تعود أموال الخليج إمّا إلى سندات وأسطهم الأميركية، أو تخرج عبر قنوات الدولار في لندن وسنغافورة. أما اليورو؟ فلا توجد تلك المنظومة.
واللافت أن العالم يشهد إزالة تدريجية للدولرة، لكن دول مجلس التعاون الخليجي باتت بالمقابل أكثر تركيزاً. فماذا يعني ذلك؟ إمّا أنهم ما زالوا يملكون ثقة بالدولار، أو أن البدائل غير ناضجة بما يكفي. ففي السنوات الأخيرة، كانت السعودية والإمارات تتحدثان أيضاً عن تنويع الاحتياطيات وتسوية الروبية الصينية، لكن سرعة التطبيق أقل بكثير من ضجيج النقاشات في الإعلام.
شبكة تأثير الدولار قوية جداً لدرجة أنه ليس من السهل تبديلها. خصوصاً بالنسبة لهذه الدول المصدّرة للنفط؛ فالدولار هو في آنٍ واحد عملة تسعير وحجر أساس لتوزيع الأصول. ومن الصعب أن يتغيّر هذا الترتيب على المدى القصير. وعلى المدى الطويل؟ يعتمد الأمر على ما إذا كانت الصين تستطيع تقديم بدائل حقيقية على صعيد الطاقة والبنية التحتية والبنية التحتية المالية، وليس مجرد اتفاقيات ثنائية وتصريحات سياسية.
المصدر: ING. ويمكن متابعة ما إذا كانت لديهم لاحقاً متابعة لتدفقات رأس المال إلى الشرق الأوسط.