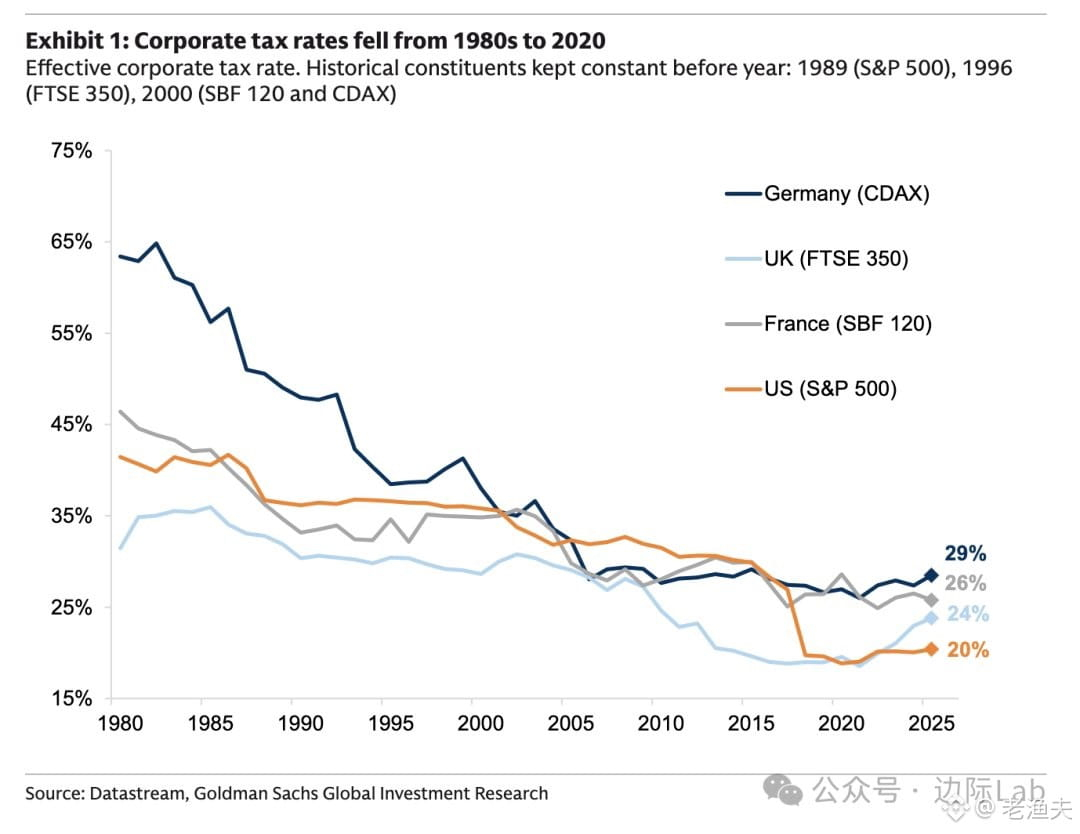
منذ الثمانينيات، انخفضت معدلات ضريبة الشركات في الاقتصادات المتقدمة باستمرار. فقد هبطت الضريبة الفعلية على الشركات ضمن مؤشر S&P 500 الأمريكي من نحو 40% إلى 20% في عام 2020، كما حدث الشيء نفسه في ألمانيا وبريطانيا وفرنسا.
بدأت موجة خفض الضرائب هذه في عصر ريغان ومارغريت تاتشر، ضمن إصلاحات اقتصاد جانب العرض، مقرونة بإجراءات مثل إزالة القيود التنظيمية والخصخصة؛ وفي ذلك الوقت، كان ذلك بالفعل يدفع الانتعاش الاقتصادي.
لكن إذا نظرنا إلى الأمر الآن، فقد وصلت دورة خفض الضرائب التي استمرت عقود إلى نهايتها. أصبحت الضغوط المالية على عاتق الدول كبيرة جدًا، وتهترئ البنية التحتية، وينمو الإنفاق على المزايا الاجتماعية بسرعة، ولم يعد من الواقعي الاعتماد على خفض الضرائب لتحفيز النمو مرة أخرى. خلال العقد القادم، يُرجَّح أن تتجه معدلات الضرائب إلى الارتفاع—سواء كانت ضريبة الشركات أو ضريبة أرباح رأس المال أو ضريبة الأغنياء.
تتكرر الدورات وتعود موازين السياسات دومًا إلى موضعها. كانت العقود الأربعة الماضية هي عصر خفض الضرائب وإزالة التنظيمات، وقد تكون المرحلة المقبلة عصر زيادة الضرائب وإعادة فرض التنظيمات. كما سيتعين تعديل منطق تخصيص رأس المال وفقًا لذلك.