

SKATS
864 منشورات
SKATS
إبلاغ
حظر المُستخدم
فتح تداول

حائز على AUCTION
مُتداول بمُعدّل مرتفع
1.7 سنوات
4 تتابع
344 المتابعون
1.3K+ إعجاب
منشورات
الحافظة الاستثمارية
الكل
اقتباسات
مقاطع فيديو
Live
PINNED
·
--
2021هذا أكثر من مجرد ملف تعريفي. إنها رحلة بُنيت على البحث، والصبر، والتعلّم المستمر. 📊
2021
هذا أكثر من مجرد ملف تعريفي. إنها رحلة بُنيت على البحث، والصبر، والتعلّم المستمر. 📊
1
9
3.3k
·
--
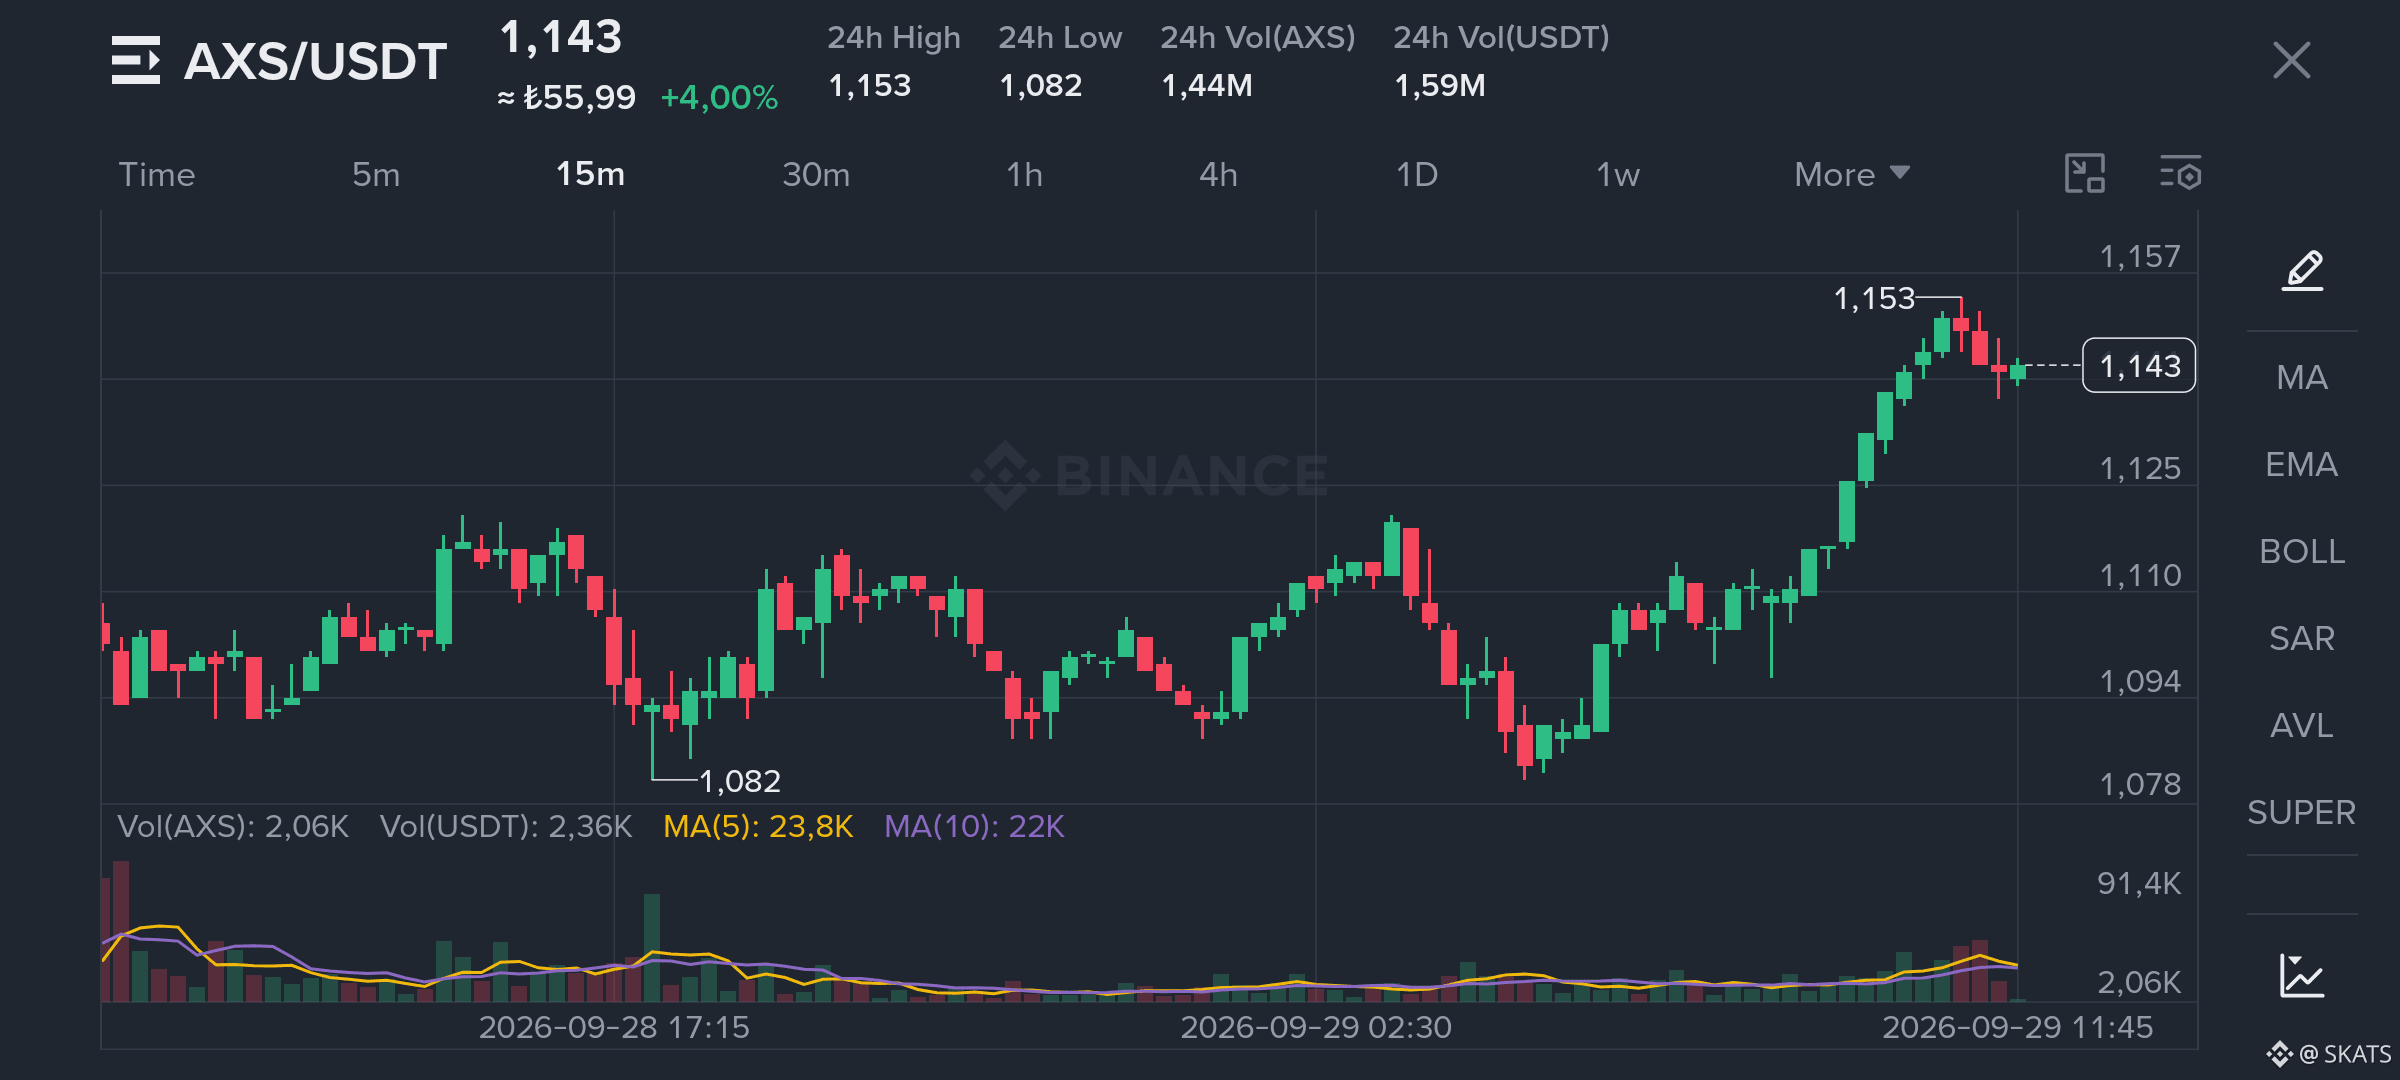
أنا أنظر إلى AXS الآن وعندي مخطط 15 دقيقة مفتوح. بعد 1.236، دفعت عمليات البيع السعر إلى منطقة 1.154، وهو الآن يحاول الثبات حول 1.16. توجد بعض الضغوط على المدى القصير، لكنني لست مركزًا فقط على الشموع.
أعتقد أن السوق قد يكون ما يزال يقرأ AXS من خلال دورة العوائد المرتفعة وضغوط البيع المرتفعة القديمة. لكن بنية اليوم ليست هي نفسها.
ما يهمني ليس فقط مقدار ما يوجد من AXS. ما يهمني هو مدى سرعة انتقال AXS من جانب المكافأة إلى ضغط بيع حقيقي.
هذا الفرق مهم. حتى إذا بقي عدد الرموز كما هو، فإن التحويل الأبطأ إلى ضغط البيع يمكن أن يغير ميزان السوق الذي اعتاد عليه.
على الرغم من التراجع في المخطط، ما زلت أراقب الاتجاه الصعودي في الوقت الحالي. إذا تقوى الطلب بينما يتحول العرض إلى ضغط بيع بشكل أبطأ مما كان عليه، فقد تبدو ردة فعل السوق مختلفة جدًا عمّا يتوقعه الناس.
أعتقد أن هذه هي النقطة العمياء في AXS.
أحيانًا لا تبدأ الحركة لأن العرض أقل. تبدأ لأن نفس الكمية من العرض تصل إلى السوق بشكل أبطأ.
#AXS #CryptoMarket #Tokenomics
1
387
·
--
صاعد
حافظتي الاستثمارية الفورية
2 / 300
الحد الأدنى 10 USDT
عام
الأرباح والخسائر خلال 7 أيام
(USDT)
37.70
العائد على الاستثمار خلال 7 أيام
+0.50%
الأصول المُدارة
$8943.81
مُعدّل الفوز
62.69%
2
106
·
--
أعتقد أننا قد نقيس أمن الأوراكل باستخدام مقاييس غير صحيحة
يركّز معظم الناس على السرعة، وعدد مصادر البيانات، أو مدى سرعة وصول التحديث إلى السلسلة
ما يثير اهتمامي حول Tellor هو سؤال مختلف
كم تكلف إبقاء بياناتٍ خاطئة حيّة لفترة كافية لخلق نتيجة اقتصادية حقيقية
لا يحتاج المهاجم إلى كذبة ليعيش للأبد. أحيانًا قد تكفي بضعة بلوكات، أو عملية تصفية واحدة، أو معاملة حاسمة واحدة
لهذا لا أنظر إلى Tellor فقط باعتباره نظامًا يقدّم بيانات
أنا أكثر اهتمامًا بما إذا كان تصميمه يجعل الإجابة الخاطئة مكلفة للغاية للحفاظ عليها حيّة لفترة كافية لتؤثر
بالنسبة لي، هذا اختبار أكثر أهمية بكثير من السرعة وحدها
لأن أقوى أوراكل قد لا يكون هو الذي يعطي الإجابة الصحيحة أولاً
قد يكون هو الذي يجعل الإجابة الخاطئة غير مستدامة اقتصاديًا
هذه هي أطروحة Tellor التي أجدها أكثر إثارة للاهتمام
$TRB
#BinanceSquareFamily #TradingTales #TellorTributes
2
4.3k
·
--
في 19 أغسطس، كان يتم تداول البيتكوين قرب 64,000 دولار، وبحلول 25 أغسطس كانت قد ارتفعت فوق 81,000 دولار
الآن نرى إعدادًا مشابهًا مرة أخرى، حيث تتحرك الأسعار من منطقة 75,000 دولار إلى ما فوق 86,000 دولار
للإطلاع الأول، تبدو التجمعات/الطفَرات متشابهة. لا أعتقد أنها كذلك
هذه المرة، تتسارع أيضًا أجزاء من سوق العملات البديلة (الالتكوينات)، بينما يضيف الطلب القوي على صناديق الاستثمار المتداولة (ETFs) وتغطية المراكز القصيرة طبقة أخرى إلى الحركة
ما يهمني ليس مستوى 86,000 دولار نفسه
السؤال الحقيقي هو إلى أي مدى يمكن أن ينتشر رأس المال بعيدًا عن البيتكوين من هنا
يمكن لطفرَتين أن تُنتجا مخططًا مشابهًا دون إنشاء نفس البنية السوقية
في إحداهما، تبقى السيولة مركّزة في الأصل المتصدر
وفي الأخرى، يبدأ الميل للمخاطرة بالدوران عبر السوق الأوسع
بالنسبة لي، سيكون التأكيد الحقيقي هو مشاركة أوسع في سوق العملات البديلة، وتخفيف سيطرة البيتكوين (BTC dominance)، وتوسع حجم التداول الفوري عبر السوق
عندها سأبدأ في قراءة هذا باعتباره دورانًا حقيقيًا لرأس المال وليس مجرد رد فعل سعري آخر
ربما لا تكون القصة الحقيقية هي أين ستتوقف هذه الطفرة، بل إلى أين سيتدفق رأس المال بعد ذلك
#Bitcoin #Altcoins #CryptoMarket
#TufanSalur
2
19.4k
·
--
صاعد
تمّ التحقق
يُناقش الجميع الشيء نفسه حول أسهم الذكاء الاصطناعي
إلى متى يمكن أن يستمر هذا النمو
أنا أنظر إلى مكان آخر
عندما تتوسع التكنولوجيا، ما الذي تجعلُه وفيرًا؟ وما الذي تجعله أكثر قيمة
تُظهر عائدات إنفيديا البالغة 96.2 مليار دولار في الربع الماضي، مع 89 مليار دولار قادمة من مراكز البيانات، مدى قوة الطلب بالفعل. كما أن وصول شركة برودكوم إلى 16.7 مليار دولار من إيرادات أشباه الموصلات الخاصة بالذكاء الاصطناعي يشير في الاتجاه نفسه
لكنني لم أعد أركز فقط على المنتج نفسه
أنا أنظر إلى الممرات الضيقة التي يجب على هذا النمو أن يمرّ عبرها
يمكن للبرمجيات أن تتوسع. يمكن نسخ الكود. ويمكن تحسين النماذج
لكن سعة الكهرباء، وإتاحة الشبكة، والذاكرة المتقدمة، والتغليف، والتبريد لا يمكنها التوسع بالسرعة نفسها
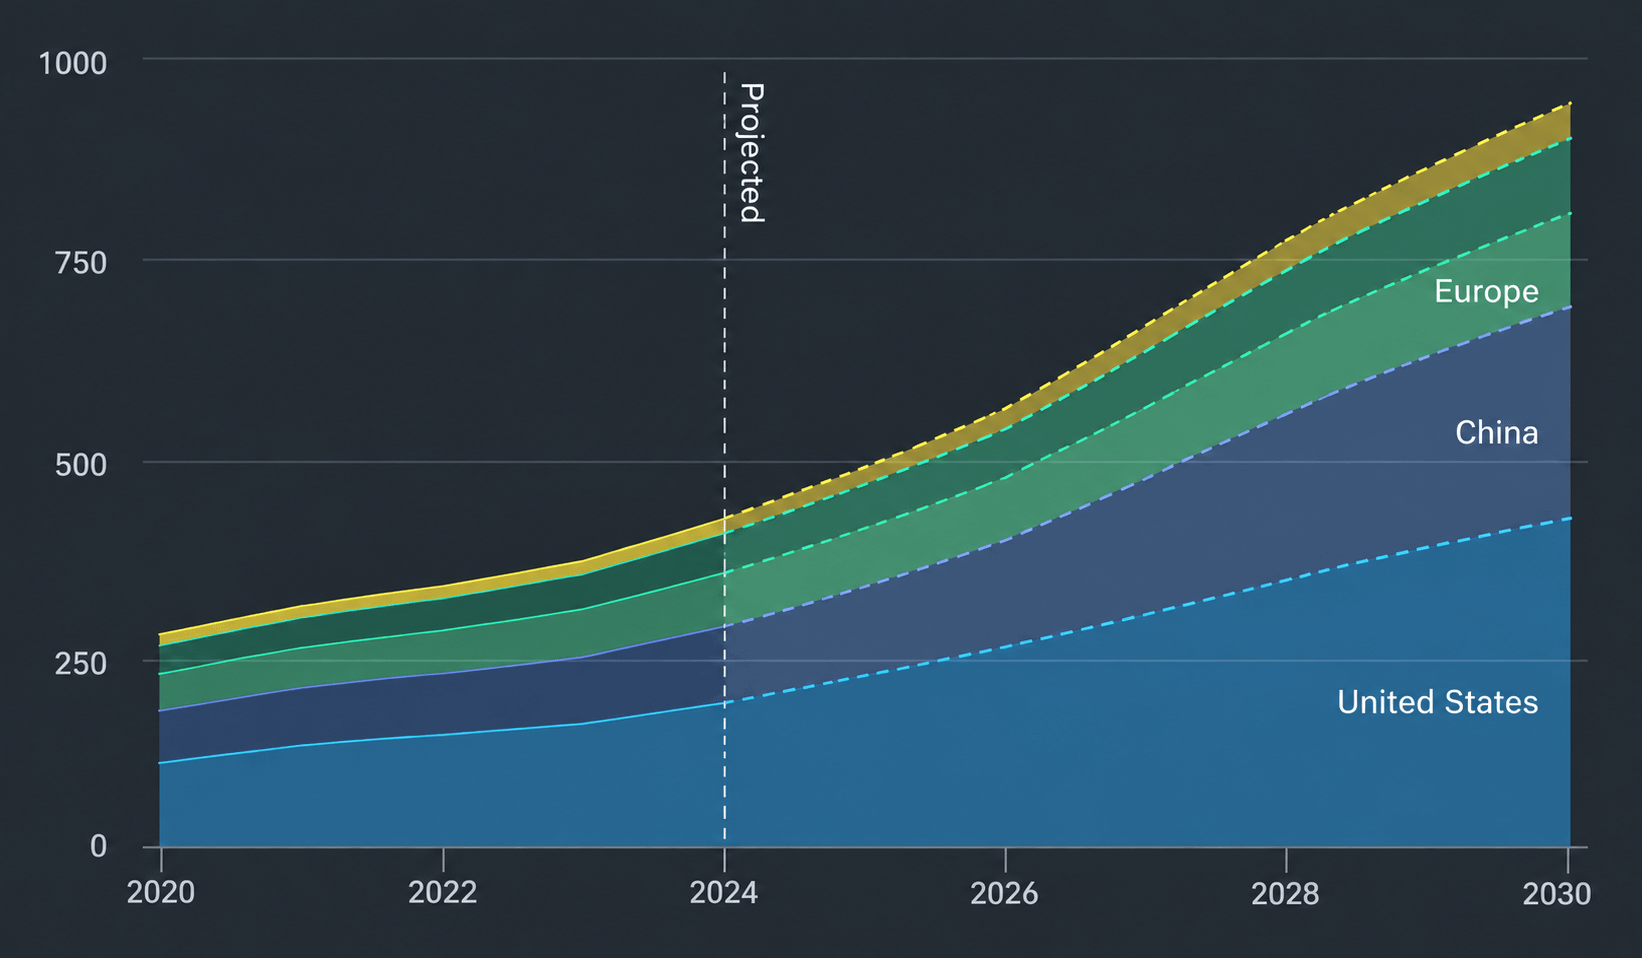
يتوقع تقرير الوكالة الدولية للطاقة (IEA) أن يرتفع استهلاك الكهرباء في مراكز البيانات من نحو 485 تيراواط/ساعة في 2025 إلى قرابة 950 تيراواط/ساعة بحلول 2030
ولهذا أنا متفائل بهذا المجال، لكنني لا أنظر إلى كل شركة تحمل تصنيف الذكاء الاصطناعي بالطريقة نفسها
أنا أكثر اهتمامًا بالأشياء التي لا يمكن لهذه التكنولوجيا أن تضاعفها بسهولة
لأن نموًّا أسرع يعني أن الحدود الفيزيائية تصبح أكثر وضوحًا
وأحيانًا لا تكون أقوى قوة تسعير لدى المنتج الذي يتحدث عنه الجميع
بل تكون عند النقطة الضيقة التي يجب أن يمر عبرها كامل هذا التوسع
أعتقد أن المرحلة الأولى كانت سباقًا لخلق الذكاء
قد تكون المرحلة التالية حول من يتحكم بالموارد التي لا يمكن للذكاء العمل دونها
لذلك، بالنسبة إليّ، فإن الفرصة التالية ليست في العثور على قصة ذكاء اصطناعي أخرى
بل في العثور على الندرة التي لا تختفي مع استمرار النمو
لأن كلما توسعت التكنولوجيا أكثر، زادت قيمة الأشياء التي لا يمكنها مواكبتها @Binance_Square_Official
#AIStocksWhatNext #AIInfrastructure #Nvidia #Binance #TufanSalur
يُناقش الجميع الشيء نفسه حول أسهم الذكاء الاصطناعي
إلى متى يمكن أن يستمر هذا النمو
أنا أنظر إلى مكان آخر
عندما تتوسع التكنولوجيا، ما الذي تجعلُه وفيرًا؟ وما الذي تجعله أكثر قيمة
تُظهر عائدات إنفيديا البالغة 96.2 مليار دولار في الربع الماضي، مع 89 مليار دولار قادمة من مراكز البيانات، مدى قوة الطلب بالفعل. كما أن وصول شركة برودكوم إلى 16.7 مليار دولار من إيرادات أشباه الموصلات الخاصة بالذكاء الاصطناعي يشير في الاتجاه نفسه
لكنني لم أعد أركز فقط على المنتج نفسه
أنا أنظر إلى الممرات الضيقة التي يجب على هذا النمو أن يمرّ عبرها
يمكن للبرمجيات أن تتوسع. يمكن نسخ الكود. ويمكن تحسين النماذج
لكن سعة الكهرباء، وإتاحة الشبكة، والذاكرة المتقدمة، والتغليف، والتبريد لا يمكنها التوسع بالسرعة نفسها
يتوقع تقرير الوكالة الدولية للطاقة (IEA) أن يرتفع استهلاك الكهرباء في مراكز البيانات من نحو 485 تيراواط/ساعة في 2025 إلى قرابة 950 تيراواط/ساعة بحلول 2030
ولهذا أنا متفائل بهذا المجال، لكنني لا أنظر إلى كل شركة تحمل تصنيف الذكاء الاصطناعي بالطريقة نفسها
أنا أكثر اهتمامًا بالأشياء التي لا يمكن لهذه التكنولوجيا أن تضاعفها بسهولة
لأن نموًّا أسرع يعني أن الحدود الفيزيائية تصبح أكثر وضوحًا
وأحيانًا لا تكون أقوى قوة تسعير لدى المنتج الذي يتحدث عنه الجميع
بل تكون عند النقطة الضيقة التي يجب أن يمر عبرها كامل هذا التوسع
أعتقد أن المرحلة الأولى كانت سباقًا لخلق الذكاء
قد تكون المرحلة التالية حول من يتحكم بالموارد التي لا يمكن للذكاء العمل دونها
لذلك، بالنسبة إليّ، فإن الفرصة التالية ليست في العثور على قصة ذكاء اصطناعي أخرى
بل في العثور على الندرة التي لا تختفي مع استمرار النمو
لأن كلما توسعت التكنولوجيا أكثر، زادت قيمة الأشياء التي لا يمكنها مواكبتها @Binance Square Official
#AIStocksWhatNext #AIInfrastructure #Nvidia #Binance #TufanSalur
2
15.9k
·
--
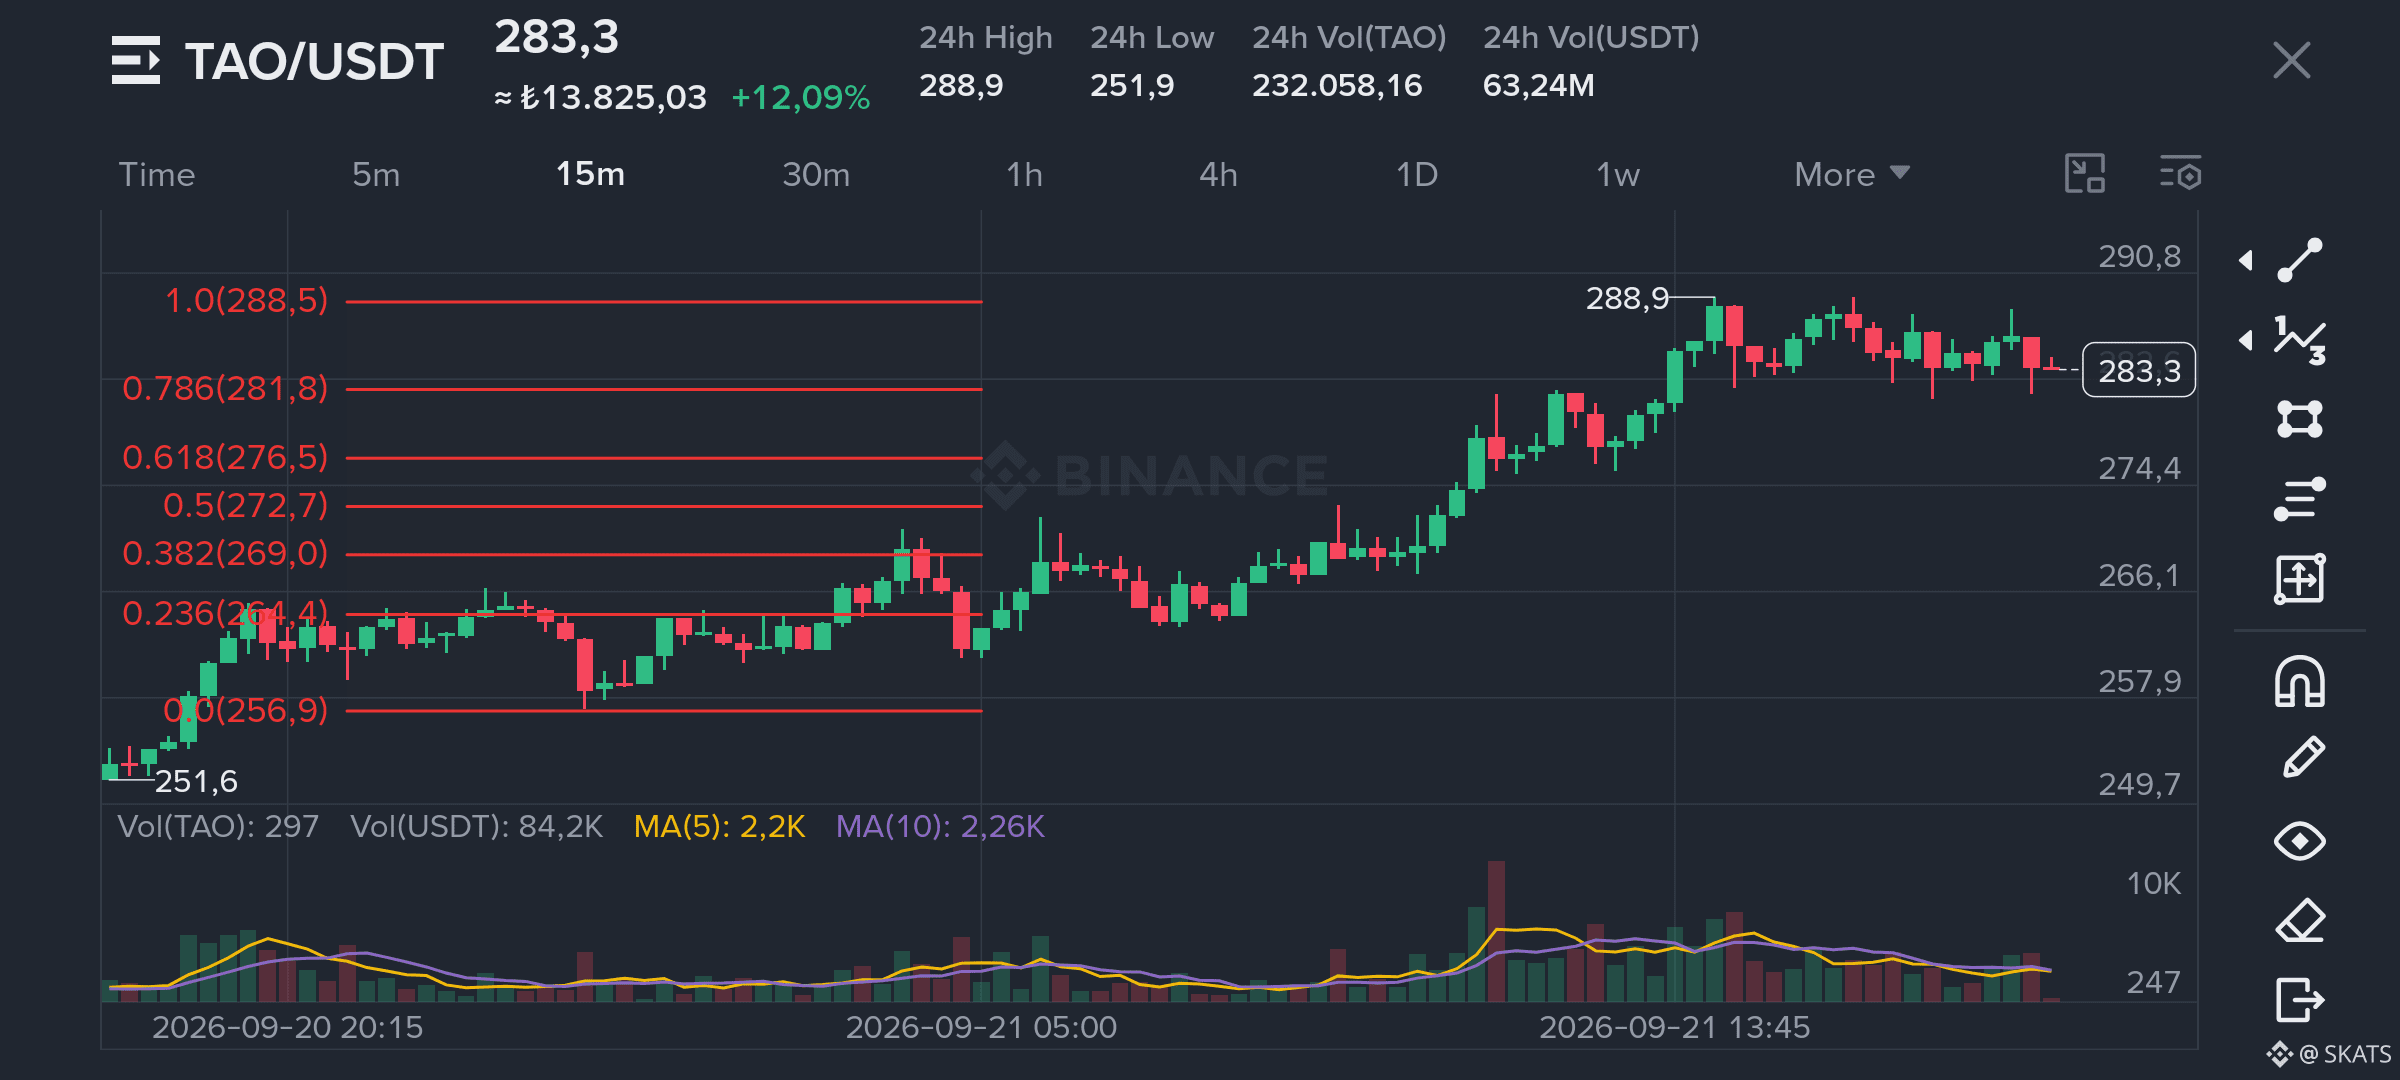
عندما أنظر إلى مخطط TAO، لا يهمني شرح السعر. الجميع يستطيع بالفعل رؤية ذلك.
ما أفكر فيه هو كيف قد يبدأ رأس المال مع مرور الوقت باتخاذ قرارات داخل Bittensor.
قد لا يكون بناء تقنية قوية كافيًا. فالشبكات الفرعية المختلفة أيضًا تتنافس على الاهتمام ورأس المال، وهذا يخلق مشكلة أكثر إثارة بالنسبة لي.
إذا واصل النظام مكافأة ما يبدو الأقوى بالفعل، فقد ينتهي به الأمر إلى أن يفقد شيئًا لم يتح له الوقت الكافي بعد ليثبت نفسه.
يتحرك رأس المال بطبيعته نحو ما أظهر نتائج بالفعل. لكن عندما يتكرر الشيء نفسه كأفضلية مرارًا وتكرارًا، فإن الفائزين يجذبون رأس مالًا أكثر، ويحصلون على مزيد من الظهور، ثم يجذبون حتى المزيد من رأس المال.
في مرحلة ما، قد لا يكون Bittensor يختار الأفضل فقط. بل قد يكون أيضًا يقوّي ما يعتقده الناس بالفعل أنه الأفضل.
هذا التوازن هو ما أراقبه مع TAO.
قد لا تعتمد جودة الشبكة على المدى الطويل فقط على مدى كفاءة مكافأته للشبكات الفرعية الأقوى. وقد تعتمد أيضًا على مقدار المساحة التي يتركها للأفكار التي ما زالت في بدايتها، أو غير مؤكدة، أو مختلفة ببساطة.
إذا وصل رأس المال إلى الاستنتاج نفسه بسرعة كبيرة، يمكن للنظام أن يبدو كفؤًا بينما يفقد تدريجيًا قدرته على اكتشاف شيء جديد.
يمكن للإجماع أن يجعل رأس المال يشعر بالأمان، لكن غالبًا ما يُكتشف وجود قيمة جديدة قبل أن يوجد إجماع.
لذلك عندما أنظر إلى TAO، لا أفكر فقط في أي جزء من الشبكة يجذب الانتباه.
أفكر في كم من الوقت يمكن لـ Bittensor أن يسمح لفكرة مختلفة بالبقاء على قيد الحياة قبل أن يفهم السوق بالكامل ما إذا كانت صحيحة أم خاطئة.
لأن ربما لا تُقاس جودة الشبكة بمدى سرعة وصول الجميع إلى الاستنتاج نفسه.
ربما تُقاس بمدى المساحة التي يمنحها لفكرة غير مُثبتة لكي تثبت نفسها.$TAO
#TAO #Bittensor #Crypto #Binance
#TufanSalur
3
10.5k
·
--
من المحتمل أن يرى معظم الناس في خطوة "S&P Global" للاستحواذ على "OpenZeppelin" علامة أخرى على تحرك التمويل التقليدي نحو عالم العملات المشفرة
أنا أنظر إلى الأمر من زاوية مختلفة
عندما تصبح المنتجات المالية قابلة للبرمجة، أعتقد أن طريقة قياس المخاطر قد تحتاج إلى التغيير كذلك
في التمويل التقليدي ننظر عادةً إلى الجهة المُصدِرة، والميزانية العمومية، والضمانات، ومن يحتفظ بالأصول. يضيف التمويل على السلسلة طبقة أخرى إلى كل ما سبق—وهي الكود نفسه
قد يحمل السند المُرمّز جهة مُصدِرة قوية وعائدًا جذابًا وضمانات متينة، لكن إذا كانت هناك ثغرة حرجة في العقد الذكي الذي يتحكم في ملكية الأصل أو نقله أو الوصول إليه، فقد تكون جزء من المخاطر موجودة في مكان لا تلتقطه التحليلات التقليدية بشكل كامل
لهذا أجد اتفاق "S&P Global" للاستحواذ على "OpenZeppelin" مثيرًا للاهتمام بالنسبة لي. ليس فقط لأن شركة مالية كبرى أخرى تقترب من عالم العملات المشفرة، بل لأنه يشير إلى شيء أكثر جوهرية
مع أن التمويل يصبح قابلاً للبرمجة، قد لا يعود ذلك أن جودة الكود مجرد تفاصيل تقنية، بل قد تصبح جزءًا من المنتج المالي نفسه
وقد يغيّر ذلك أيضًا الأسئلة التي تطرحها المؤسسات قبل ضخ رأس المال. فقد لا يصبح الأمر مقتصرًا على معرفة من أصدر الأصل، بل أيضًا من تحقّق من الكود الموجود خلفه
غالبًا ما يُوصف الترميز بأنه نقل الأسهم والسندات والصناديق وغيرها من الأصول إلى البنية التحتية لسلسلة الكتل. لكن وضع أصل على السلسلة لا يجعل مخاطرَه تلقائيًا أسهل للفهم
قد يؤدي ذلك إلى خلق نوع جديد من المخاطر التي ما زال ينبغي على رأس المال تعلم كيفية قياسها
لذلك ربما لا تكون المرحلة التالية من التمويل على السلسلة مجرّد جلب المزيد من الأصول إلى شبكات البلوك تشين
قد يكون الأمر متعلقًا بجعل المخاطر داخل الكود قابلة للقياس بدرجة كافية تسمح لرأس مال كبير بالثقة
إذا حدث ذلك، فقد تصبح البنية التحتية التي تتحقق من الكود المالي في النهاية بنفس أهمية البنية التحتية التي تنفّذه
#Tokenization #DigitalAssets #SmartContracts #Binance
2
23.1k
·
--
صاعد
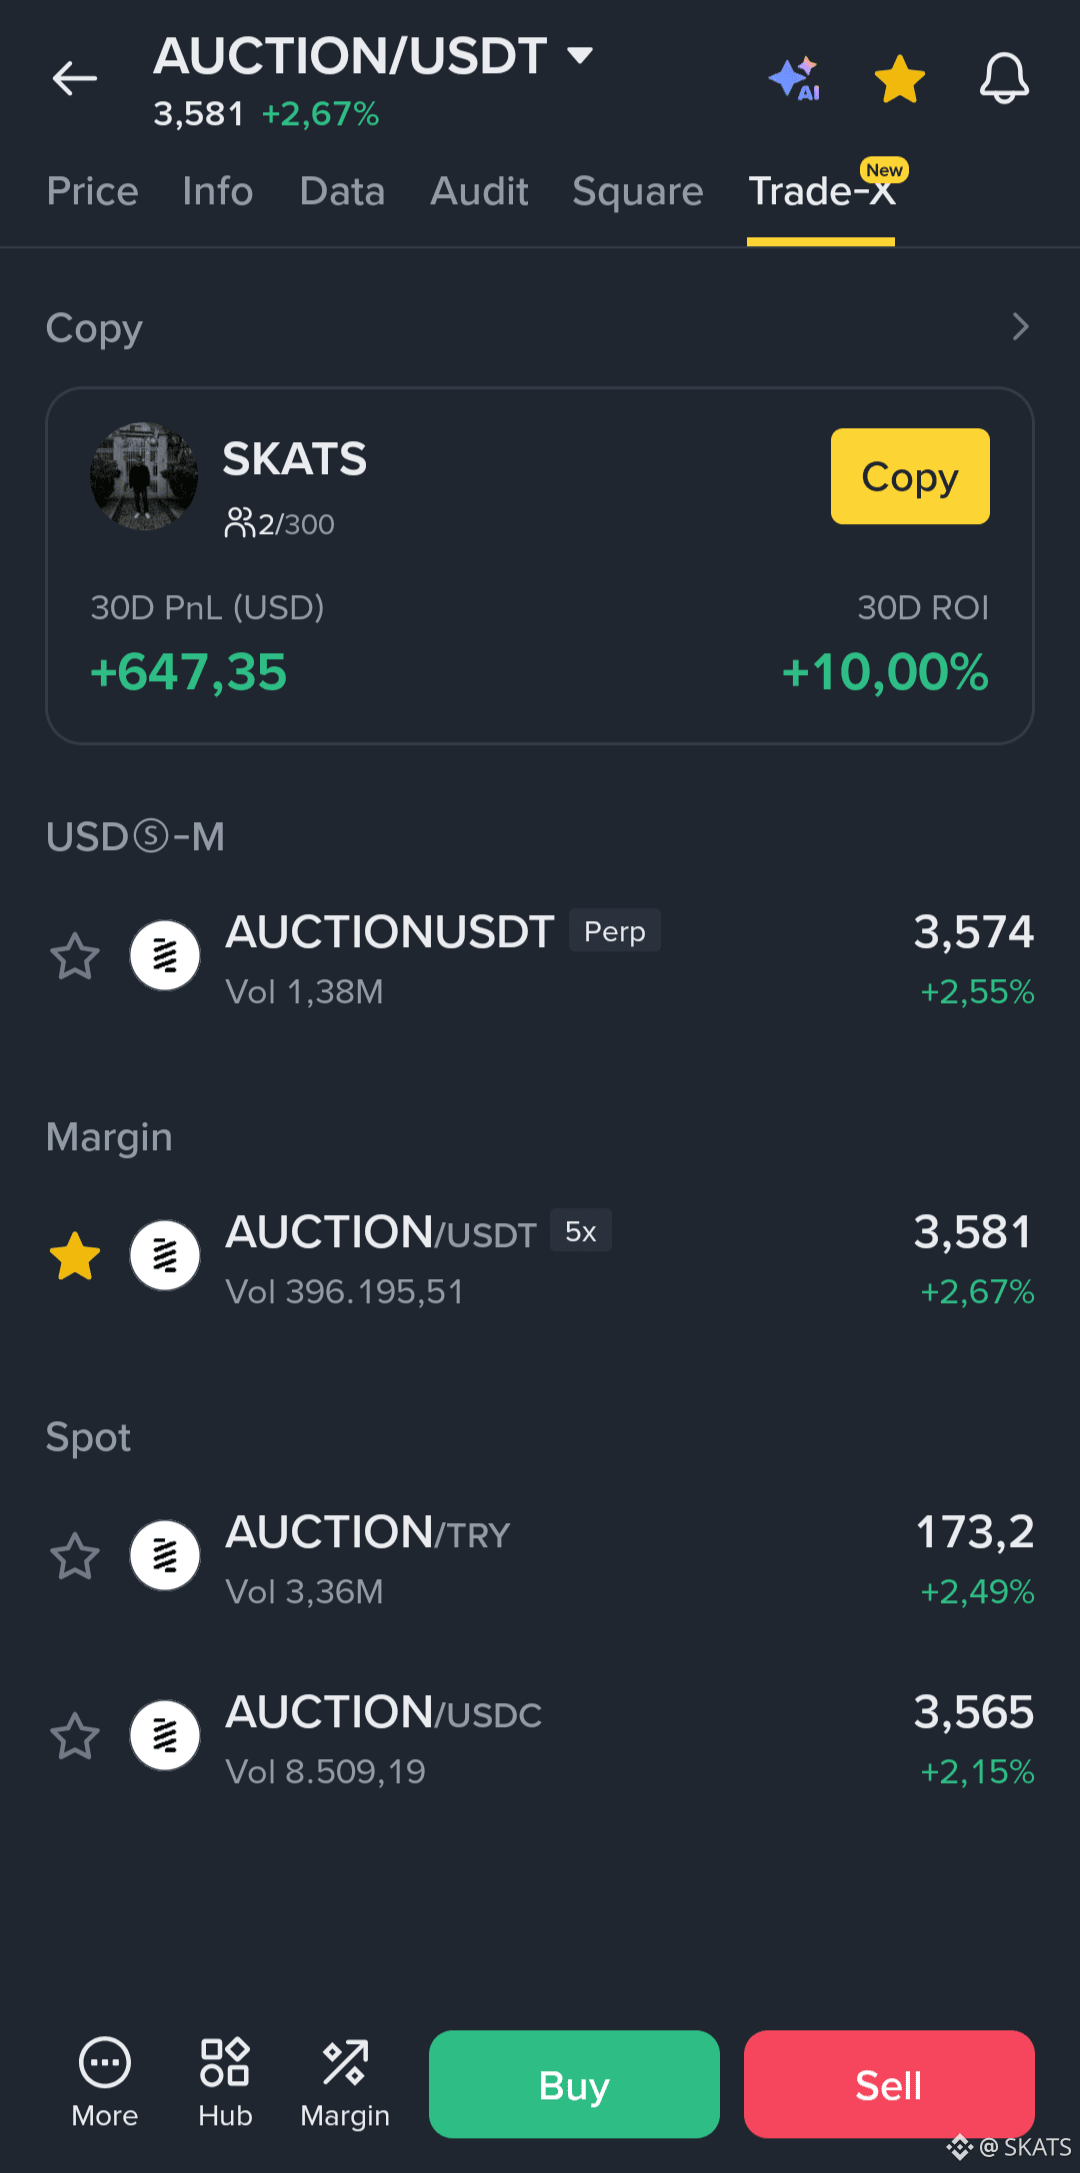
استراتيجية المزاد الخاصة بي أصبحت الآن فعّالة في قسم النسخ.
الأرقام موجودة بالفعل على الشاشة، لذلك لن أكتب ملحمة فوقها. السوق درامي بما يكفي 😄
$AUCTION #Binance
استراتيجية المزاد الخاصة بي أصبحت الآن فعّالة في قسم النسخ.
الأرقام موجودة بالفعل على الشاشة، لذلك لن أكتب ملحمة فوقها. السوق درامي بما يكفي 😄
$AUCTION #Binance
الأرقام موجودة بالفعل على الشاشة، لذلك لن أكتب ملحمة فوقها. السوق درامي بما يكفي 😄
$AUCTION #Binance
2
18.2k
·
--
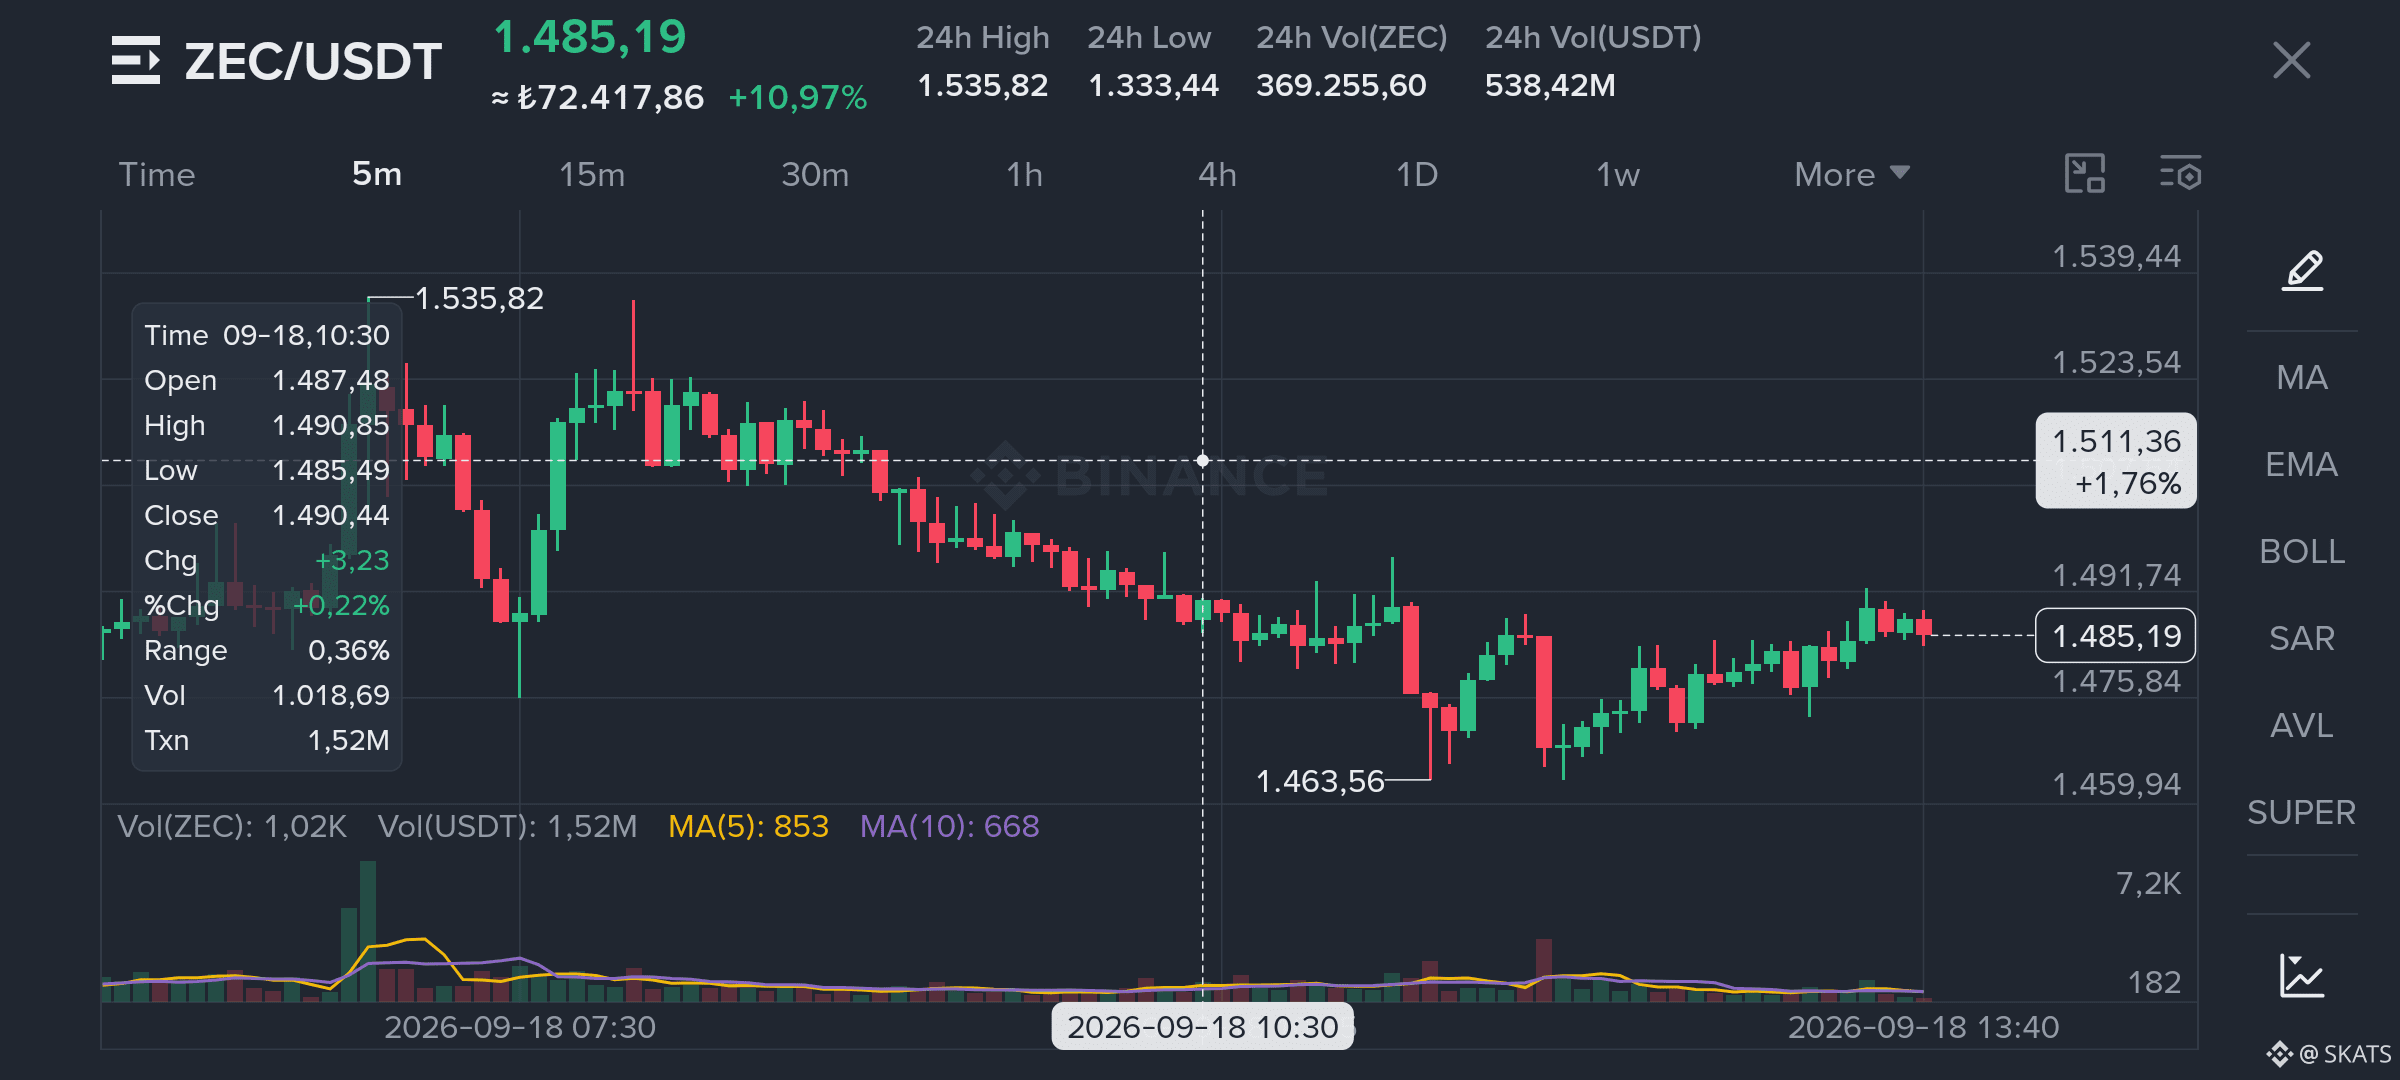
مع ZEC، لم أعد مهتمًا بمدى سرعة تحرك السعر بقدر اهتمامي بكيفية إعادة توزيع هذا التحرك للمراكز عبر السوق.
لقد رأينا تحركًا حقق رقمًا مزدوجًا خلال 24 ساعة، وتوسعًا واضحًا في حجم التداول، كما اختبر السعر منطقة 1,535 قبل أن يستقر حول 1,485.
قد تكون عمليات التصفية القصيرة قد عجّلت بجزء من هذا التحرك.
لكن لا أستطيع اختزال كامل الحركة إلى ذلك.
لأن عدة أمور تغيّرت في الوقت نفسه.
رأس المال الذي كان متمركزًا عند مستوى أقل بكثير بات الآن يجلس على أرباح معتبرة.
كما دخلت أموال جديدة لم تكن ترغب في تفويت التحرك بتكلفة أساس أعلى بكثير.
ومن جهة الشورت، قد تكون بعض المراكز قد أُجبرت على الخروج أو خفّضت من مستوى المخاطر.
لذلك، بينما تغيّر السعر، تغيّر معه شيء آخر أيضًا:
المستوى الذي يبدأ عنده المشاركون المختلفون بالشعور بعدم الارتياح.
وهذا ما يهمني أكثر الآن.
بعد تحرك قوي، لا يحتاج السعر دائمًا إلى مزيد من الأموال لاستمرار الصعود.
أحيانًا يكفي فقط أن تبدأ المراكز القائمة في التصرف بشكل مختلف.
إذا كان المشترون الأوائل ليسوا في عجلة لأخذ الأرباح، وكان المشترون الجدد قادرين على تحمل أول تراجع، ولا يقوم الشورت بإعادة بناء تعرض عدواني بشكل فوري، فقد يبدأ السوق في قبول نطاق سعر أعلى.
لكن العكس يمكن أن يحدث بسرعة وبنفس الدرجة.
إذا أصبح المشترون المتأخرون هم أول من يفقدون الثقة، فقد يتحول ما يبدو قويًا اليوم إلى هش بسرعة كبيرة.
لذلك لا أنظر إلى ZEC وأنا أفكر:
«تمت تصفية الشورتات، إذًا سيتجه السعر للأعلى.»
أنا أطرح سؤالًا مختلفًا.
من الأكثر احتمالًا أن يُجبر على تغيير قراره أولًا؟
هل هو رأس المال الأقدم الذي كان جالسًا على أرباح؟
أم رأس المال الأحدث الذي دخل بسعر أعلى؟
أم جهة الشورت التي تحاول إعادة بناء التعرض؟
لأن بعض الأحيان لا يحدد التحرك التالي الطرف الأقوى.
بل يُحدد من الطرف الذي يصبح غير مرتاح أولًا.
#ZEC #MarketStructure #Binance
2
5.3k
·
--
تمّ التحقق
كانت إحدى أقدم أفكار العملات المشفرة بسيطة:
إذا كنت تمتلك المفاتيح، فأنت تمتلك الأصل فعلاً.
دفعت تلك الفكرة المسؤولية المالية بعيداً عن المؤسسات ونحو الفرد.
وبعد سنوات، يحدث الآن شيء مثير في الاتجاه المعاكس.
يُعدّ بنك دويتشه بنك خدمة حفظ أصول رقمية للعملاء المؤسسيين. ووفقاً للخطة، ستصبح إدارة المحافظ والمفاتيح الخاصة للبيتكوين والإيثير وبعض العملات المستقرة المختارة جزءاً من الخدمة التي يقدمها.
لكن البيتكوين ليس ما جذب انتباهي.
إنما الحقيقة هي أن بنكاً يستعد لتحمّل مسؤولية المفاتيح.
بالنسبة إلى الفرد، قد تعني السيطرة على المفاتيح الاستقلال. أما بالنسبة إلى مؤسسة، فتعني المسؤولية.
من يتحكم في الوصول، ومن يتحمل المسؤولية عندما يحدث خطأ ما؟
في مرحلة ما، تتوقف المشكلة عن كونها مجرد تخزين الأصل.
عليك أن تحفظ أيضاً المسؤولية.
أعتقد أن هذا واحد من الأجزاء التي جرى تجاهلها في مجال التشفير المؤسسي.
على مدى سنوات، سألنا ما إذا كانت البنوك ستشتري البيتكوين، وتضعه في ميزانياتها العمومية، أو تمنح العملاء إمكانية الوصول إليه.
ربما يكون التغيير الأكبر يحدث في مكان آخر.
قد لا تكون البنوك مجرد تتبنّى العملات المشفرة. ربما تكون تحوّل نوعاً جديداً من المسؤولية الذي أنشأته العملات المشفرة إلى خدمة مالية.
ويصبح الأمر أكثر إثارة للاهتمام إذا انتقلت الأسهم والسندات والصناديق وغيرها من الأصول تدريجياً إلى بنية تحتية على السلسلة.
في ذلك العالم، قد لا يصبح الحفظ متعلقاً فقط بقول:
“أصولك مخزنة هنا”.
قد تصبح الوعد الأكثر قيمة هو:
“نتحمل مسؤولية المفاتيح”.
لذا، مع خطوة دويتشه بنك، لا أراقب مقدار البيتكوين الذي قد يحفظه في النهاية.
أنا أراقب شيئاً آخر.
ماذا يبدأ قطاع الخدمات المصرفية ببيعه عندما تصبح العملات المشفرة بنية تحتية؟
لأن أحد أقدم الأسئلة في عالم العملات المشفرة كان:
“لماذا أحتاج إلى بنك؟”
إذا أصبح السؤال المؤسسي في النهاية:
“أي مؤسسة يمكنني الوثوق بها بشأن هذه المسؤولية؟”
#DigitalAssetCustody #Bitcoin #InstitutionalCrypto #Binance
3
12.7k
·
--
مقالة
ما الذي يثق به المال المؤسسي؟عندما يُطرح الاهتمام المؤسسي بالعملات المشفرة، يميل معظم الناس إلى النظر إلى الشيء نفسه: كم الأموال التي تدخل؟
في الآونة الأخيرة، كنت أبحث خطوة أبعد إلى الوراء.
ما الذي يحتاج هذا المال إلى الوثوق به قبل أن يتمكن من اتخاذ قرار؟
لهذا السبب لفت انتباهي قيام S&P Global بطرح استثمار استراتيجي امتدّ بسلسلة تمويل Kaiko من الفئة B إلى 110 ملايين دولار. توفر Kaiko بنية تحتية للبيانات لأسواق العملات المشفرة والأسواق المبنية على السلسلة (on-chain).
وهذا ليس تطورًا معزولًا. فقد جمعت S&P Dow Jones Indices وKaiko أيضًا مؤشرات الأصول الرقمية لديهما تحت إطار عمل مشترك.
ما الذي يثق به المال المؤسسي؟
عندما يُطرح الاهتمام المؤسسي بالعملات المشفرة، يميل معظم الناس إلى النظر إلى الشيء نفسه: كم الأموال التي تدخل؟
في الآونة الأخيرة، كنت أبحث خطوة أبعد إلى الوراء.
ما الذي يحتاج هذا المال إلى الوثوق به قبل أن يتمكن من اتخاذ قرار؟
لهذا السبب لفت انتباهي قيام S&P Global بطرح استثمار استراتيجي امتدّ بسلسلة تمويل Kaiko من الفئة B إلى 110 ملايين دولار. توفر Kaiko بنية تحتية للبيانات لأسواق العملات المشفرة والأسواق المبنية على السلسلة (on-chain).
وهذا ليس تطورًا معزولًا. فقد جمعت S&P Dow Jones Indices وKaiko أيضًا مؤشرات الأصول الرقمية لديهما تحت إطار عمل مشترك.
2
5.1k
·
--
تمّ التحقق
مع اقتراب اجتماع الاحتياطي الفيدرالي، يستعد الجميع لنفس السؤال: هل سنشهد زيادة بمقدار 25 نقطة أساس في سعر الفائدة؟
هذه المرة، لا أركز كثيرًا على القرار نفسه، بل أكثر على ما حدث قبل أن يعلنه الاحتياطي الفيدرالي حتى.
لأن سوق السندات لم ينتظر الاحتياطي الفيدرالي.
ومع وصول عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى نحو 5%، فقد تم تسعير زيادة 25 نقطة أساس بالفعل إلى حد كبير.
لذلك إذا رفع الاحتياطي الفيدرالي أسعار الفائدة غدًا، فلن أعتبر ذلك بالضرورة بداية جولة جديدة من التشديد.
هناك احتمال آخر.
قد يقوم الاحتياطي الفيدرالي ببساطة بتوثيق تشديد كان سوق السندات قد بدأه بالفعل.
أعتقد أن هذا الفارق مهم.
لأن كل شيء من تكاليف الاقتراض للشركات إلى استعداد المستثمرين لتحمّل المخاطر يعتمد على أكثر من مجرد سعر الفائدة الذي يحدده الاحتياطي الفيدرالي. كما تتغير أيضًا قيمة البدائل المتاحة لرأس المال مع تغير العوائد طويلة الأجل.
ولهذا السبب أعتقد أن النظر إلى القرار وحده يفوّت جزءًا من الصورة بالنسبة للبيتكوين (BTC) والأسهم التكنولوجية والذهب.
بالنسبة لي، تأتي المعلومات الأكثر إثارة بعد ذلك.
ماذا يحدث لعائد سندات الخزانة لأجل 10 سنوات بعد زيادة 25 نقطة أساس؟
هل يتراجع؟
أم يظل مرتفعًا، محافظًا على ظروف مالية مشددة حتى بغض النظر عن الاحتياطي الفيدرالي؟
السيناريو الثاني سيخلق شيئًا أكثر إثارة بكثير.
قد يرفع الاحتياطي الفيدرالي الفائدة مرة واحدة، بينما يقدم السوق تشديدًا أكبر بكثير على الاقتصاد.
لذلك غدًا، لن أحاول التنبؤ بردة الفعل الأولى التي تظهر على الشاشة.
سأهتم بدرجة أقل باتجاه حركة BTC في الدقائق الأولى، وبدرجة أكبر بمستوى أسعار الفائدة الذي يقبله رأس المال بعد القرار.
لأن أهم سؤال بالنسبة لي غدًا ليس ما إذا كان الاحتياطي الفيدرالي سيرفع أسعار الفائدة.
هل ما زال الاحتياطي الفيدرالي هو من يقود ظروفًا مالية؟
أم أنه ببساطة يلحق بالركب مع سوق السندات الذي كان قد تقدّم بالفعل؟
#FedRateWatch #BTC #Fed #Binance
2
2.4k
·
--
ما يشغلني أكثر مؤخرًا بشأن العملات المستقرة ليس حجمها السوقي.
بل سلوك البنوك.
في الولايات المتحدة، تزداد قناعة قطاع البنوك بأن العملات المستقرة قد تنافس بشكل مباشر الودائع البنكية. لم يعد النقاش يدور فقط حول التنظيم أو ما إذا كانت العملات الرقمية آمنة.
بل صار سؤالًا حول مكان حفظ الأموال.
ولهذا أصبحت حتى العوائد والمكافآت التي تُقدَّم لحاملي العملات المستقرة جزءًا من نقاش جاد.
لكن في الوقت نفسه، يحدث شيء آخر.
يستعدّ مجموعة من 21 مؤسسة مالية كبرى، تشمل Bank of America وCiti وGoldman Sachs وDeutsche Bank، لإطلاق حلّ عملة مستقرة قائم على الدولار في النصف الأول من عام 2027.
أرى هنا تناقضًا مثيرًا للاهتمام.
من جهة، لدينا نظام مصرفي قلق من أن العملات المستقرة ستنافس الودائع. ومن جهة أخرى، فإن بعض أكبر اللاعبين في النظام نفسه يستعدون للدخول إلى بنية العملات المستقرة بأنفسهم.
ربما يفوّت قياس أهمية العملات المستقرة في التمويل اعتمادًا على عدد الدولارات المتداولة شيئًا أكبر.
أنا أراقب شيئًا آخر.
هل بدأ النظام القائم بالفعل بتغيير سلوكه؟
لأن المنافسة الحقيقية لا تبدأ دائمًا عندما يُحل منتج جديد محل النظام القديم.
أحيانًا تبدأ حين يبدأ النظام القديم بتعديل موقعه بسبب النظام الجديد.
لذلك، في الفترة المقبلة، لن أكتفي بمراقبة نمو سوق العملات المستقرة بقدر ما سيحدث.
سأراقب أيضًا المسافة بين ما تقوله البنوك عن العملات المستقرة وما تبنيه بالفعل لعملائها.
لأن ذلك قد يكون المكان الذي يظهر فيه الإشارة الحقيقية.
أحيانًا تكون أوضح علامة على مدى قوة ابتكار مالي ما ليست من يستثمر فيه، بل من يُجبر على تغيير سلوكه بسبب هذا الابتكار.
#Stablecoins #Crypto #Binance #TufanSalur
2
3
737
·
--
هل سيظل جرس الافتتاح في بورصة الأوراق المالية علامةً على بدء اكتشاف الأسعار في المستقبل؟
تركّز معظم المناقشات حول الترميز مؤخرًا على القدرة على التداول 24 ساعة في اليوم.
ما يثير اهتمامي هو إمكانية حدوث شيء أكبر بكثير.
فإذا لم يعد اكتشاف الأسعار محصورًا بالساعات التي يكون فيها السوق مفتوحًا، فقد تفقد عملية افتتاح بورصة تقليدية معناها الذي تحمله اليوم في نهاية المطاف.
نحن نرى بالفعل مثالًا صغيرًا لكنه مثير للاهتمام للغاية على ذلك.
ووفقًا لبحث Binance Research، فإن السعر الذي شكّلته bStocks خلال عطلات نهاية الأسبوع عكس وسيطًا بلغ 92% من فجوة السعر التي تلت ذلك عند افتتاح يوم الاثنين.
والأكثر إثارة للاهتمام أن جميع الحالات الـ 41 التي كانت فيها فجوة الافتتاح أكبر من 3% جاءت الاتجاهات فيها صحيحة.
والجزء المهم بالنسبة لي ليس نسبة 92% أو 41 من أصل 41.
بل أن السعر بدأ يتشكل قبل أن يفتح السوق التقليدي حتى.
فحين يغلق السوق يوم الجمعة، لا يتوقف العالم.
تستمر الأخبار في الوصول.
وتستمر الشركات في إصدار الإعلانات.
وتستمر الظروف الاقتصادية الكلية في التغير.
وتستمر توقعات المستثمرين في التحول.
في الماضي، كان كل ذلك يتعين أن ينتظر حتى يوم الاثنين ليجد انعكاسًا حقيقيًا في السعر.
إذا بدأ الترميز بإزالة فترة الانتظار هذه، فلا أعتقد أن التغيير سيقتصر فقط على ساعات التداول.
قد تتغير أيضًا الجهة التي يتم فيها اكتشاف السعر أولًا.
وهذا ما يجعلني أجد استثمار Nasdaq البالغ 100 مليون دولار في Payward مثيرًا للاهتمام للغاية.
لأن السؤال لم يعد هو: “هل يمكننا وضع الأسهم على البلوك تشين؟”
بل ما الذي سيحدث للبنية التقليدية للتمويل إذا تم تصميم اكتشاف الأسعار والتداول والتسوية حول بنية تحتية مبنية على البلوك تشين.
ربما في المستقبل لن يكون افتتاح يوم الاثنين هو لحظة اكتشاف سعر جديد.
بل سيكون ببساطة لحظة دخول سعر تم اكتشافه خلال عطلة نهاية الأسبوع إلى مكانه داخل السوق التقليدي.
أعتقد أن هذا هو المكان الذي يمكن أن يحدث فيه الاختراق الحقيقي في الترميز.
#RWA #Tokenization #Crypto #bStocks
2
1.2k
·
--
صاعد
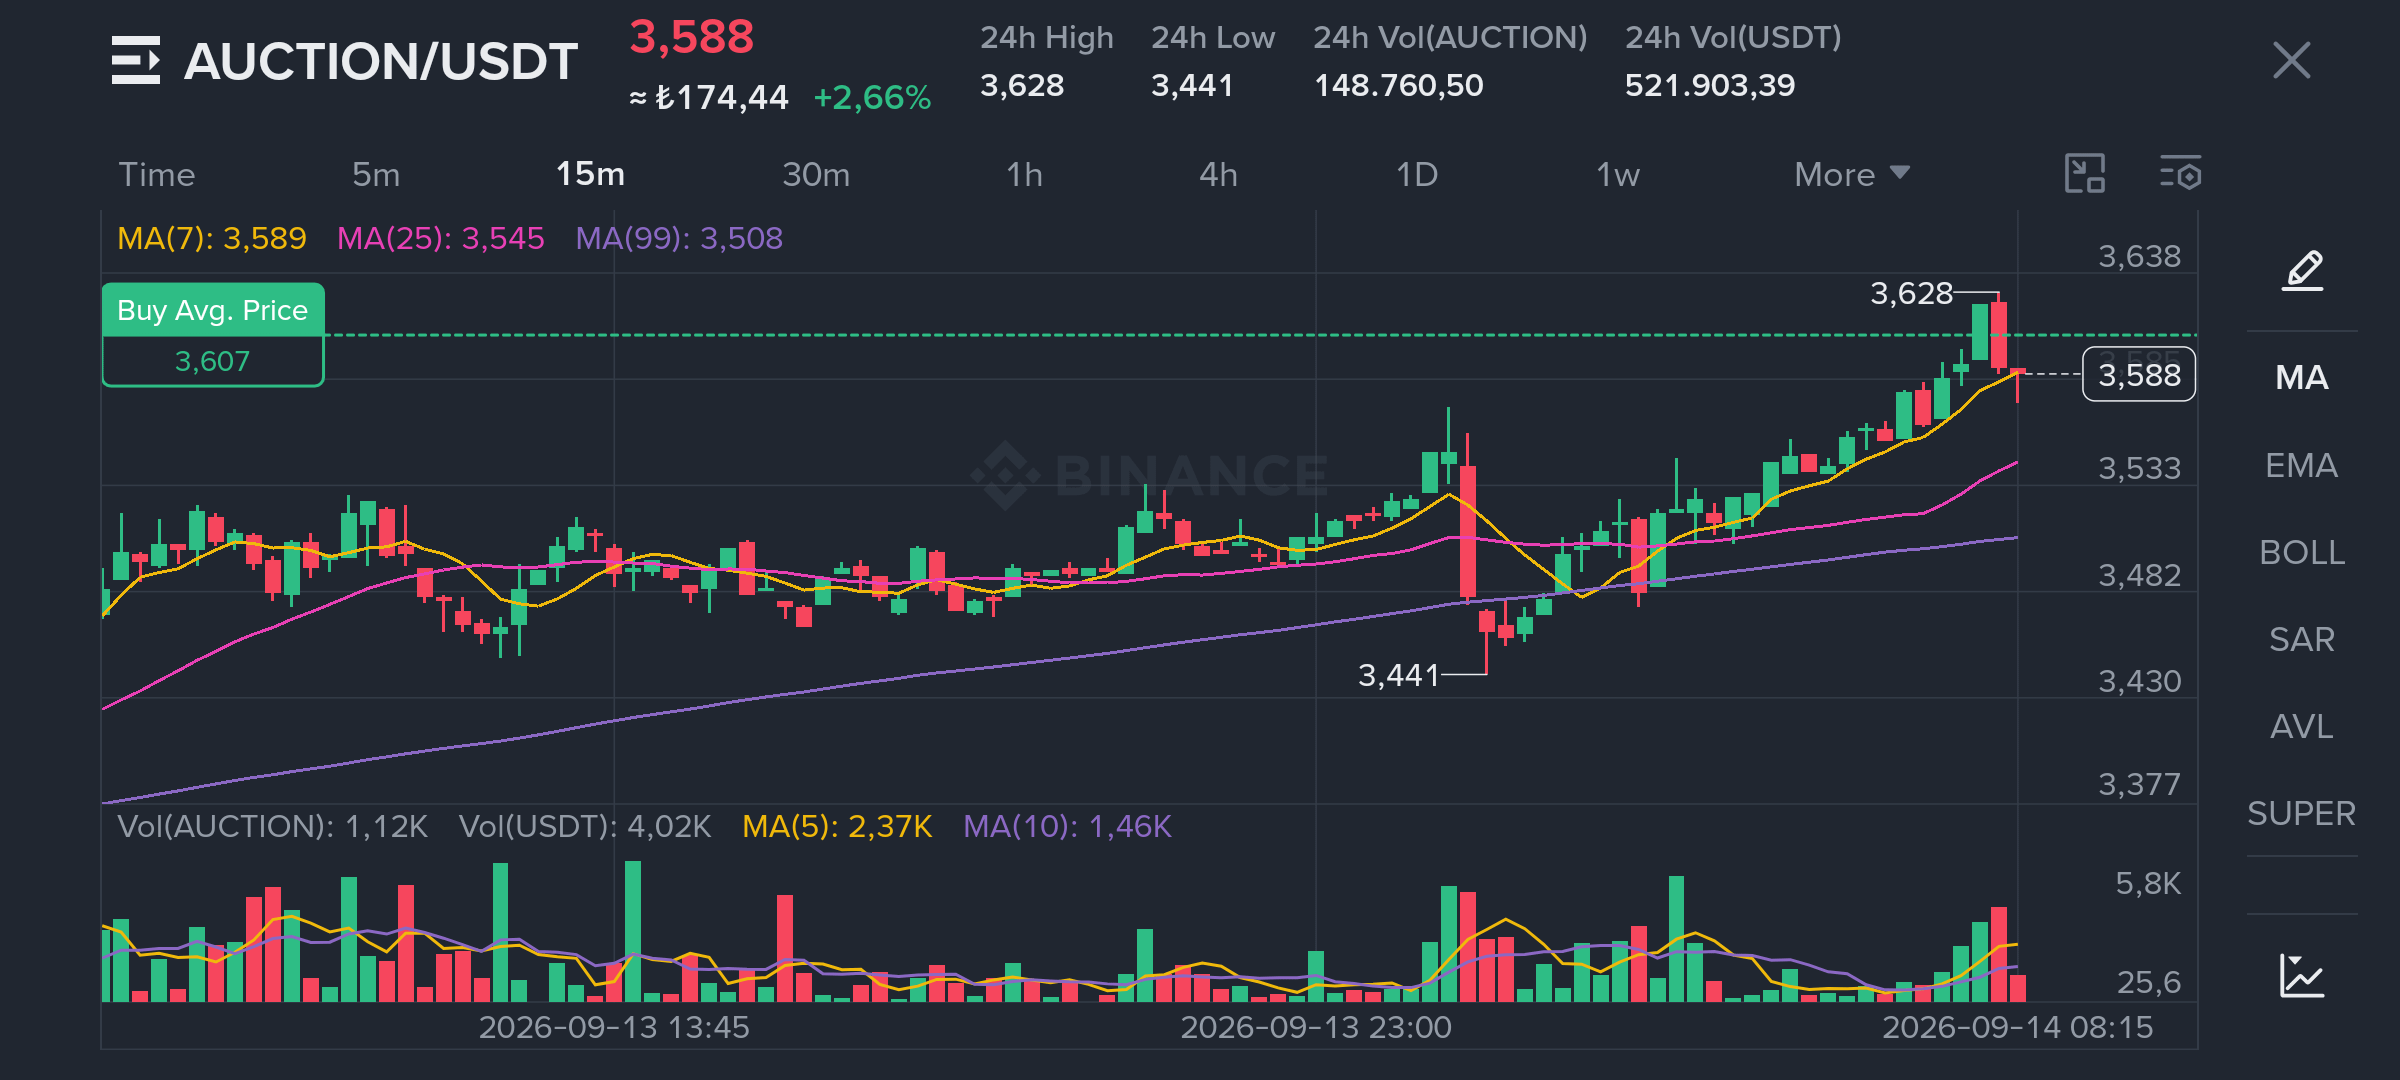
ما يثير اهتمامي حول AUCΤION اليوم ليس فقط أن السعر عاد فوق 3.50 دولار.
قبل بضعة أسابيع، حدث شيء أكثر إثارة للاهتمام.
تجاوز حجم التداول اليومي لدى AUCΤION 100 مليون دولار.
ثم تراجع السعر، وعادت القيمة السوقية إلى حوالي 26 مليون دولار.
عادةً، بعد تحرّك مثل ذلك، كنت سأبدأ أولًا بالنظر إلى مقدار ما تم التراجع عنه من هذا التحرك.
هذه المرة، أنظر إلى الأمر بشكل مختلف.
لأن السعر لم يعد بالكامل إلى نطاقه السابق، بل بدأ في بناء قوة حول 3.50 دولار مرة أخرى.
والآن يظهر شيء آخر يلفت الانتباه على الرسم البياني.
حجم التداول يتوسع مجددًا، والزخم يزداد قوة، والسعر يختبر مقاومة المدى القصير حول 3.52 دولار.
بالنسبة لي، السؤال المهم ليس ما إذا كان 3.52 تم اختراقه فقط.
بل ما إذا كان الهيكل الذي تشكّل بعد ذلك الاندفاع السابق في حجم التداول يقوم الآن بإنشاء منطقة سعرية جديدة.
لأن أحيانًا لا يصبح المعنى الحقيقي للحركة القوية واضحًا أثناء حدوثها.
يظهر ذلك لاحقًا.
إذا تمكنت AUCΤION من ترسيخ هيكل مستمر فوق هذه المنطقة، فسيصعب عليّ اعتبار حجم 100 مليون دولار+ من بضعة أسابيع مضت مجرد يوم تداول كبير وانتهى أمره.
عندها سأطرح سؤالًا مختلفًا:
هل كان ذلك الحجم بداية لاهتمام مجدد، أم كان مجرد اندفاعٍ مؤقت من النشاط؟
الرسم البياني لم يعطني إجابة حاسمة بعد.
لكنّه بالتأكيد بدأ يطرح السؤال من جديد.
#AUCTİON #Crypto #Binance
2
775
·
--
تمّ التحقق
لم يقدم تقرير مؤشر أسعار المستهلك هذا لمسؤولي الاحتياطي الفيدرالي مسار هروب واضح.
جاء التضخم الرئيسي تمامًا ضمن نطاق التوقعات، عند 0.4% على أساس شهري و3.4% على أساس سنوي.
لكنني أركز أكثر على ما حدث تحت السطح.
تسارع مؤشر أسعار المستهلكين الأساسي إلى 0.3% شهريًا، بعد أن سجل 0% في يونيو و0.2% في يوليو.
ثم انظر إلى بقية الصورة.
ارتفعت كشوف الرواتب بمقدار 162,000 في أغسطس، وظل معدل البطالة عند 4.1%، ويعمل مؤشر أسعار المنتجين عند 5.4% على أساس سنوي.
الآن يضع السوق احتمال إجراء رفع لسعر الفائدة في سبتمبر بنحو 82%.
أنا متشائم بشأن الأصول ذات المخاطر على المدى القصير.
لكنني لا أعتقد أن الجزء الأكثر إثارة للاهتمام هو احتمال إجراء رفع الفائدة.
بل إن الأمر هو أن الاحتياطي الفيدرالي قد يكون يتعامل مع مشكلة تضخم لا يمكن للسياسة النقدية حلها بالكامل.
يمكن للاحتياطي الفيدرالي كبح الطلب. ولا يمكنه تصنيع العرض.
وهذا الفارق مهم.
إذا تحسن إمداد الطاقة في الشهور المقبلة، وخاصة إذا عاد المزيد من النفط الفنزويلي إلى الأسواق العالمية، فقد يبدو ضغط التضخم الذي نراه اليوم مختلفًا جدًا لاحقًا.
لكن على الاحتياطي الفيدرالي أن يتخذ قراره بالأرقام اليوم.
وهذا يخلق وضعًا غير مريح.
قد يضطر الاحتياطي الفيدرالي إلى تشديد الأوضاع المالية لأن التضخم ما زال مستمرًا بدرجة كبيرة، حتى في الوقت الذي يأتي فيه جزء من هذا التضخم من قوى لا تستطيع أسعار الفائدة الأعلى إصلاحها بشكل مباشر.
ولهذا السبب لا أتعامل مع هذا مؤشر أسعار المستهلكين باعتباره مجرد إشارة “شديدة التشدّد”.
بالنسبة لي، السؤال الأكبر هو ما إذا كان هذا يمثل بداية دورة تشديد جديدة — أم أنه مجرد استجابة لِمشكلة تضخم قد يَهدأ في النهاية من ناحية جانب العرض.
قد يَكون هذا الفارق ذا أهمية أكبر بكثير للأسواق من نسبة 0.4% اليوم.
#CPIWatch #Fed #Crypto #Binance
1
2
1k
·
--
إضافة HIMS وSalesforce إلى bStocks ليست مجرد توفير اسمين جديدين يمكنني التداول بهما.
لأن حقيقة أن أحد الأصول يصبح أسهل في الوصول لا تكفي لتغيير طريقة تفكيري فيه.
الأمر الذي يثير اهتمامي أكثر هو هذا:
عندما يصبح الوصول أسهل، إلى أي مدى تتغير نظرة المستثمر إلى أصل كان يراقبه سابقًا من بعيد؟
لأن أحيانًا لا يتم خلق فرصة جديدة.
فالمسافة بينك وبين اتخاذ القرار تصبح أقصر فقط.
وهذا بالضبط ما سأراقبه مع HIMS وSalesforce.
يمكن لإدراج جديد أن يجذب الانتباه، ويخلق نشاطًا تداوليًا، ويضع هذه الأصول أمام المزيد من المستثمرين.
لكن كل ذلك لا يغيّر أطروحة الاستثمار من تلقاء نفسه.
بالنسبة لي، القيمة الحقيقية ليست في أنهم باتوا الآن على الشاشة. بل في ما إذا كان بإمكاني، بعد أن يصلوا إليها، أن أشرح ما زلت لماذا يستحقون مكانًا في محفظتي.
أعتقد أن هذا هو المكان الذي تتضح فيه حقًا الفروق بين الاستثمار الجيد وسهولة الوصول
$HIMSB $CRMB
#HIMS #CRM #bStocks #Binance
2
5.6k
·
--
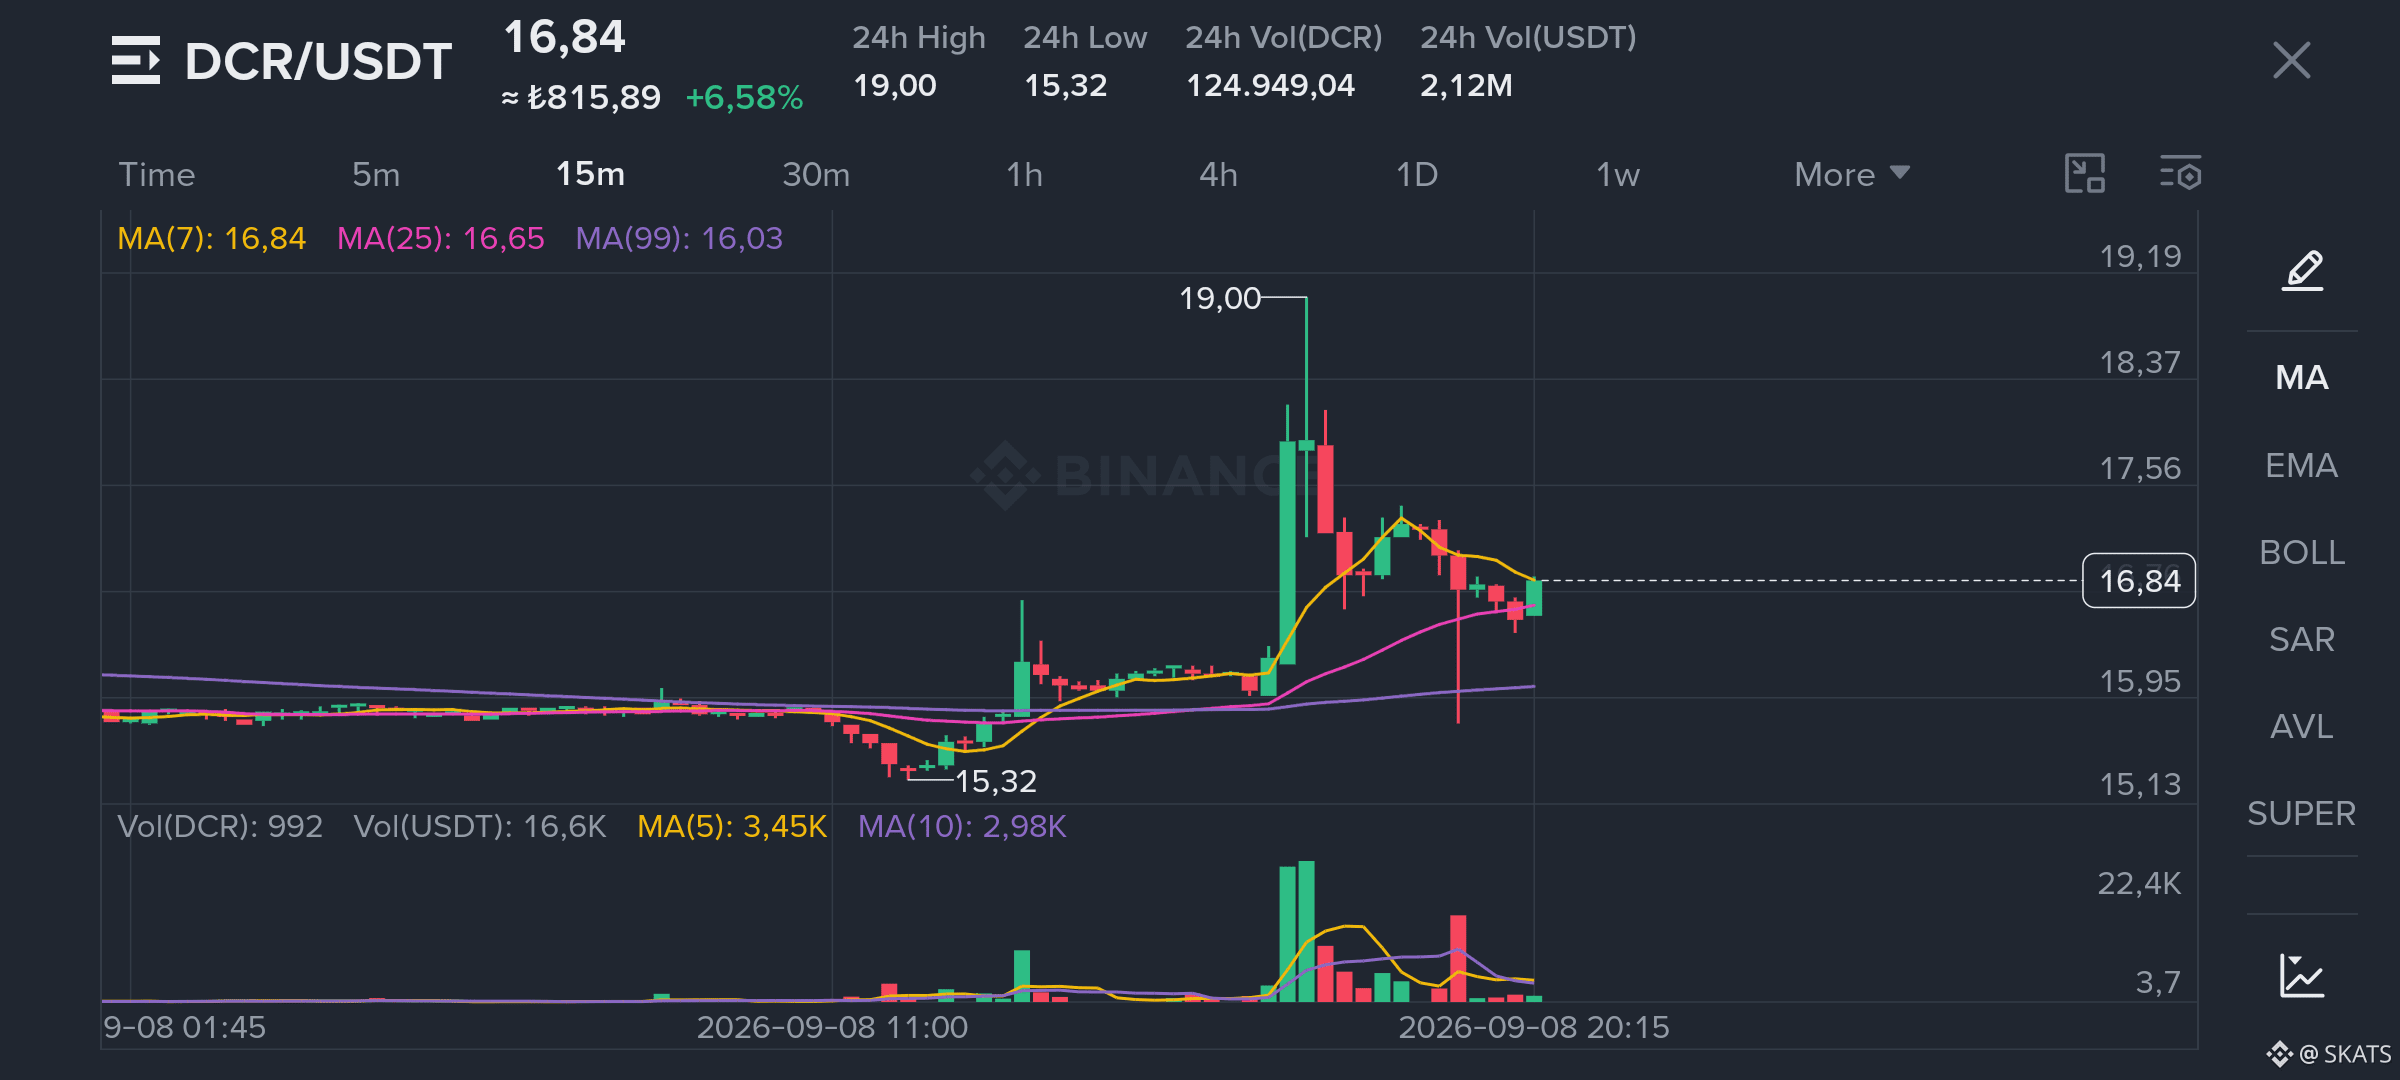
عندما أنظر إلى الحركة من 15.32 دولار إلى 19 دولار، لا يهمني فقط أن السعر وصل إلى 19.
بل الأهم هو كيف تصرّف الرسم البياني بعد الوصول إلى هناك.
لأن الأثر الحقيقي للحركة الحادة غالبًا لا يصبح واضحًا عند القمة نفسها، بل يظهر بعد أن يبلغ السعر قمته.
ما أراه مثيرًا للاهتمام هنا هو أنه عندما عاد السعر من 19 دولار، لم يعد بالكامل إلى البنية القديمة حول 15 دولار. بدلًا من ذلك، بدأ يبحث عن توازن جديد في منطقة 16.
أنا لا أرى ذلك مجرد ارتداد.
بالنسبة لي، الرسم البياني يختبر ما إذا كانت الأسعار الأعلى التي تقبّلها مؤخرًا يمكن أن تصبح نقطة انطلاق جديدة بدلًا من أن يرفضها تمامًا.
لهذا السبب فإن البنية حول 16.84 دولار تهمني الآن. متوسط الحركة لفترة 25 أيضًا قريب من 16.65 دولار، ما يجعله قريبًا من المنطقة التي يحاول فيها السعر حاليًا الحفاظ على نفسه.
لكن الرقم الذي أتابعه حقًا ليس 16.65 ولا 19.
بل هل يبدأ 15 دولار بالشعور بأنها “طبيعية” مرة أخرى بعد الحركة إلى 19 دولار.
لأن بعض الرسوم البيانية، لا يبدأ التغيير الحقيقي فيها مع تسجيل أعلى جديد.
بل يبدأ عندما لم يعد السعر القديم يشعر بأنه طبيعي كما كان من قبل.
وهذا بالضبط ما أراقبه الآن في Decred.
$DCR
#DCR #Crypto #Binance
2
1.5k
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
QNTRises287%
1,690 مشاهدات
117 يقومون بالنقاش
#QNTRises287%
🚀 QNT +287% — حركة تتطلب الانتباه.
قد يشير هذا الارتفاع الحاد إلى تحول مفاجئ في معنويات السوق والسيولة ونشاط التداول. ولكن بعد الحركة العمودية، يمكن أن تتوسع التقلبات بسرعة.
خلاصة رأيي: لا تلاحق الشمعة—راقب حجم التداول والسيولة وما إذا كان بإمكان QNT الاستمرار في الاختراق. 📊
#QNTRises287% #QNT #Crypto #Binance
$QNT
PALASH5
·0 إعجاب
·244 مشاهدات
TrumpRejectsAIRulesForVoluntaryAudits
6,094 مشاهدات
271 يقومون بالنقاش
BitgetHotWalletBreachTiedToThirdPartySecurityFlaw
3,072 مشاهدات
208 يقومون بالنقاش