
Seema BNB
1k Bài đăng

Seema BNB
Báo cáo
Chặn người dùng
102 Đang theo dõi
2.6K+ Người theo dõi
1.1K+ Đã thích
Bài đăng
PINNED
·
--
Tôi dừng lại ở hai con số khi xem xét hồ sơ cung ứng của Kite. Hồ sơ MiCA của dự án dự báo 27% nguồn cung lưu hành khi ra mắt. Một công cụ theo dõi tháng 10 ghi nhận 2,39 tỷ $KITE , tương đương 23,91%. Đúng là khác thời điểm và cách định nghĩa. Nhưng những ví nào giải thích cho chênh lệch này? @GoKiteAI
Mức cung tối đa 10 tỷ gồm 4,8 tỷ token hệ sinh thái, 2 tỷ dành cho các mô-đun, 2 tỷ dành cho những người đóng góp và 1,2 tỷ dành cho nhà đầu tư. Phần phân bổ cho đội ngũ và nhà đầu tư có thời hạn khóa một năm. Được phân bổ không có nghĩa là đã mở khóa. Đã mở khóa không có nghĩa là có thể thanh khoản. Được đem đi staking không có nghĩa là có thể sử dụng để chi tiêu. Và việc 32% được phân bổ cho người nội bộ có ý nghĩa đối với quản trị.
Các ngưỡng Kite công bố—30 triệu Kite cho mỗi chủ sở hữu mô-đun, 1 triệu cho mỗi trình xác thực, 166.667 cho mỗi người ủy quyền—tạo động lực cam kết, nhưng cũng tạo ra rào cản gia nhập. Các khoản tài trợ cần tạo ra khách hàng quay lại, chứ không chỉ thúc đẩy hoạt động được trợ cấp.
Hãy lấy ví dụ giả định về 10 triệu đô la thanh toán cho tác nhân AI mỗi tháng. Với mức hoa hồng 0,1%, 0,5% và 1%, tổng phí thu được lần lượt là 10.000, 50.000 và 100.000 đô la. Đây không phải doanh thu của bên bán. Cũng không đảm bảo sẽ tạo ra nhu cầu về token.
Các tác nhân thanh toán bằng stablecoin không nhất thiết phải mua Kite. Việc chuyển đổi hoa hồng trên thực tế mới tạo ra mối liên kết đó.
Ngay cả ngân sách 1 triệu đô la mỗi năm cho trình xác thực cũng đòi hỏi khối lượng dịch vụ 200 triệu đô la với mức phí 0,5%, giả định mọi khoản phí đều được dùng để tài trợ cho bảo mật.
Tôi sẽ theo dõi đồng thời các giao dịch chuyển đổi đã xác minh, tỷ lệ giữ chân mô-đun, lịch mở khóa và chi phí trình xác thực.
Bởi vì chỉ riêng hoạt động thanh toán không chứng minh được tính bền vững về kinh tế.
$KITE #KiteBBW
Tôi dừng lại ở hai con số khi xem xét hồ sơ cung ứng của Kite. Hồ sơ MiCA của dự án dự báo 27% nguồn cung lưu hành khi ra mắt. Một công cụ theo dõi tháng 10 ghi nhận 2,39 tỷ $KITE , tương đương 23,91%. Đúng là khác thời điểm và cách định nghĩa. Nhưng những ví nào giải thích cho chênh lệch này? @KITE AI 中文
Mức cung tối đa 10 tỷ gồm 4,8 tỷ token hệ sinh thái, 2 tỷ dành cho các mô-đun, 2 tỷ dành cho những người đóng góp và 1,2 tỷ dành cho nhà đầu tư. Phần phân bổ cho đội ngũ và nhà đầu tư có thời hạn khóa một năm. Được phân bổ không có nghĩa là đã mở khóa. Đã mở khóa không có nghĩa là có thể thanh khoản. Được đem đi staking không có nghĩa là có thể sử dụng để chi tiêu. Và việc 32% được phân bổ cho người nội bộ có ý nghĩa đối với quản trị.
Các ngưỡng Kite công bố—30 triệu Kite cho mỗi chủ sở hữu mô-đun, 1 triệu cho mỗi trình xác thực, 166.667 cho mỗi người ủy quyền—tạo động lực cam kết, nhưng cũng tạo ra rào cản gia nhập. Các khoản tài trợ cần tạo ra khách hàng quay lại, chứ không chỉ thúc đẩy hoạt động được trợ cấp.
Hãy lấy ví dụ giả định về 10 triệu đô la thanh toán cho tác nhân AI mỗi tháng. Với mức hoa hồng 0,1%, 0,5% và 1%, tổng phí thu được lần lượt là 10.000, 50.000 và 100.000 đô la. Đây không phải doanh thu của bên bán. Cũng không đảm bảo sẽ tạo ra nhu cầu về token.
Các tác nhân thanh toán bằng stablecoin không nhất thiết phải mua Kite. Việc chuyển đổi hoa hồng trên thực tế mới tạo ra mối liên kết đó.
Ngay cả ngân sách 1 triệu đô la mỗi năm cho trình xác thực cũng đòi hỏi khối lượng dịch vụ 200 triệu đô la với mức phí 0,5%, giả định mọi khoản phí đều được dùng để tài trợ cho bảo mật.
Tôi sẽ theo dõi đồng thời các giao dịch chuyển đổi đã xác minh, tỷ lệ giữ chân mô-đun, lịch mở khóa và chi phí trình xác thực.
Bởi vì chỉ riêng hoạt động thanh toán không chứng minh được tính bền vững về kinh tế.
$KITE #KiteBBW
Mức cung tối đa 10 tỷ gồm 4,8 tỷ token hệ sinh thái, 2 tỷ dành cho các mô-đun, 2 tỷ dành cho những người đóng góp và 1,2 tỷ dành cho nhà đầu tư. Phần phân bổ cho đội ngũ và nhà đầu tư có thời hạn khóa một năm. Được phân bổ không có nghĩa là đã mở khóa. Đã mở khóa không có nghĩa là có thể thanh khoản. Được đem đi staking không có nghĩa là có thể sử dụng để chi tiêu. Và việc 32% được phân bổ cho người nội bộ có ý nghĩa đối với quản trị.
Các ngưỡng Kite công bố—30 triệu Kite cho mỗi chủ sở hữu mô-đun, 1 triệu cho mỗi trình xác thực, 166.667 cho mỗi người ủy quyền—tạo động lực cam kết, nhưng cũng tạo ra rào cản gia nhập. Các khoản tài trợ cần tạo ra khách hàng quay lại, chứ không chỉ thúc đẩy hoạt động được trợ cấp.
Hãy lấy ví dụ giả định về 10 triệu đô la thanh toán cho tác nhân AI mỗi tháng. Với mức hoa hồng 0,1%, 0,5% và 1%, tổng phí thu được lần lượt là 10.000, 50.000 và 100.000 đô la. Đây không phải doanh thu của bên bán. Cũng không đảm bảo sẽ tạo ra nhu cầu về token.
Các tác nhân thanh toán bằng stablecoin không nhất thiết phải mua Kite. Việc chuyển đổi hoa hồng trên thực tế mới tạo ra mối liên kết đó.
Ngay cả ngân sách 1 triệu đô la mỗi năm cho trình xác thực cũng đòi hỏi khối lượng dịch vụ 200 triệu đô la với mức phí 0,5%, giả định mọi khoản phí đều được dùng để tài trợ cho bảo mật.
Tôi sẽ theo dõi đồng thời các giao dịch chuyển đổi đã xác minh, tỷ lệ giữ chân mô-đun, lịch mở khóa và chi phí trình xác thực.
Bởi vì chỉ riêng hoạt động thanh toán không chứng minh được tính bền vững về kinh tế.
$KITE #KiteBBW
2
635
·
--
Tăng giá
Đã xác minh
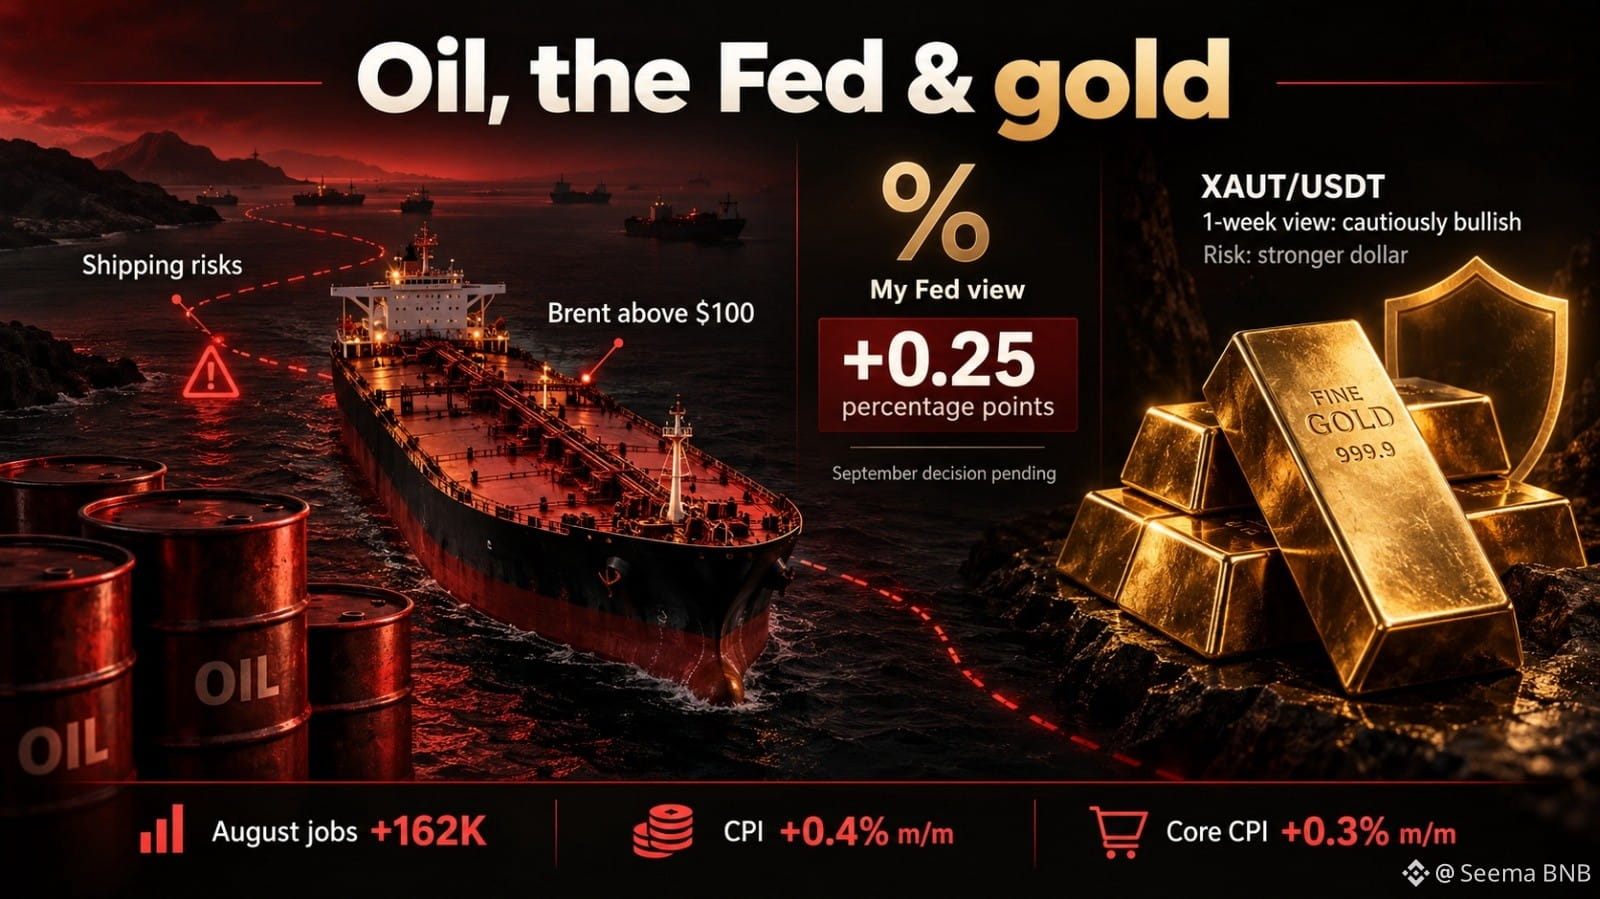
Cục Dự trữ Liên bang (Fed) có thể làm cho việc vay tiền trở nên đắt hơn. Nhưng không thể làm cho các chuyến hàng dầu an toàn hơn.
Việc gián đoạn quanh các tuyến vận chuyển và các cơ sở năng lượng ở Trung Đông có thể khiến nhiên liệu tiếp tục đắt đỏ. Điều này bóp chặt ngân sách của các hộ gia đình và đẩy chi phí của doanh nghiệp lên cao. Một số nhà sản xuất dầu có thể được hưởng lợi, trong khi các hãng hàng không lại phải chịu hóa đơn nhiên liệu lớn hơn.
Dữ liệu của tháng Tám làm vấn đề thêm trầm trọng: 162.000 việc làm mới, tỷ lệ thất nghiệp ở mức 4,1%, và CPI tăng 0,4% theo tháng và 3,4% theo năm. CPI lõi tăng 0,3% trong tháng. Giá xăng đã nhảy vọt 3,9%.
Tôi vẫn kỳ vọng Fed sẽ tăng lãi suất thêm 0,25 điểm phần trăm vào tháng Chín. Việc làm vẫn đang được duy trì, và lạm phát theo tháng lại tăng lên. Quyết định này vẫn chưa được công bố.
Với vàng, tôi đang theo dõi cách những áp lực đó diễn biến. Đồng USD mạnh hơn có thể gây bất lợi, nhưng những lo ngại về xung đột cũng có thể thu hút người mua tìm kiếm nơi trú ẩn.
Vị thế XAUT/USDT của tôi vẫn đang mở. Tôi thận trọng lạc quan cho tuần tới, dù việc bán ra tiếp diễn và đồng USD mạnh hơn sẽ khiến tôi phải cân nhắc lại về đợt phục hồi.
Điều gì xảy ra với dầu tiếp theo là quan trọng. Vận chuyển an toàn hơn và dầu thô rẻ hơn có thể làm giảm áp lực lạm phát. Nhiều gián đoạn hơn có thể khiến Fed cân nhắc các đợt tăng lãi suất nữa sau tháng Chín.
#CPIWatch
Cục Dự trữ Liên bang (Fed) có thể làm cho việc vay tiền trở nên đắt hơn. Nhưng không thể làm cho các chuyến hàng dầu an toàn hơn.
Việc gián đoạn quanh các tuyến vận chuyển và các cơ sở năng lượng ở Trung Đông có thể khiến nhiên liệu tiếp tục đắt đỏ. Điều này bóp chặt ngân sách của các hộ gia đình và đẩy chi phí của doanh nghiệp lên cao. Một số nhà sản xuất dầu có thể được hưởng lợi, trong khi các hãng hàng không lại phải chịu hóa đơn nhiên liệu lớn hơn.
Dữ liệu của tháng Tám làm vấn đề thêm trầm trọng: 162.000 việc làm mới, tỷ lệ thất nghiệp ở mức 4,1%, và CPI tăng 0,4% theo tháng và 3,4% theo năm. CPI lõi tăng 0,3% trong tháng. Giá xăng đã nhảy vọt 3,9%.
Tôi vẫn kỳ vọng Fed sẽ tăng lãi suất thêm 0,25 điểm phần trăm vào tháng Chín. Việc làm vẫn đang được duy trì, và lạm phát theo tháng lại tăng lên. Quyết định này vẫn chưa được công bố.
Với vàng, tôi đang theo dõi cách những áp lực đó diễn biến. Đồng USD mạnh hơn có thể gây bất lợi, nhưng những lo ngại về xung đột cũng có thể thu hút người mua tìm kiếm nơi trú ẩn.
Vị thế XAUT/USDT của tôi vẫn đang mở. Tôi thận trọng lạc quan cho tuần tới, dù việc bán ra tiếp diễn và đồng USD mạnh hơn sẽ khiến tôi phải cân nhắc lại về đợt phục hồi.
Điều gì xảy ra với dầu tiếp theo là quan trọng. Vận chuyển an toàn hơn và dầu thô rẻ hơn có thể làm giảm áp lực lạm phát. Nhiều gián đoạn hơn có thể khiến Fed cân nhắc các đợt tăng lãi suất nữa sau tháng Chín.
#CPIWatch
Việc gián đoạn quanh các tuyến vận chuyển và các cơ sở năng lượng ở Trung Đông có thể khiến nhiên liệu tiếp tục đắt đỏ. Điều này bóp chặt ngân sách của các hộ gia đình và đẩy chi phí của doanh nghiệp lên cao. Một số nhà sản xuất dầu có thể được hưởng lợi, trong khi các hãng hàng không lại phải chịu hóa đơn nhiên liệu lớn hơn.
Dữ liệu của tháng Tám làm vấn đề thêm trầm trọng: 162.000 việc làm mới, tỷ lệ thất nghiệp ở mức 4,1%, và CPI tăng 0,4% theo tháng và 3,4% theo năm. CPI lõi tăng 0,3% trong tháng. Giá xăng đã nhảy vọt 3,9%.
Tôi vẫn kỳ vọng Fed sẽ tăng lãi suất thêm 0,25 điểm phần trăm vào tháng Chín. Việc làm vẫn đang được duy trì, và lạm phát theo tháng lại tăng lên. Quyết định này vẫn chưa được công bố.
Với vàng, tôi đang theo dõi cách những áp lực đó diễn biến. Đồng USD mạnh hơn có thể gây bất lợi, nhưng những lo ngại về xung đột cũng có thể thu hút người mua tìm kiếm nơi trú ẩn.
Vị thế XAUT/USDT của tôi vẫn đang mở. Tôi thận trọng lạc quan cho tuần tới, dù việc bán ra tiếp diễn và đồng USD mạnh hơn sẽ khiến tôi phải cân nhắc lại về đợt phục hồi.
Điều gì xảy ra với dầu tiếp theo là quan trọng. Vận chuyển an toàn hơn và dầu thô rẻ hơn có thể làm giảm áp lực lạm phát. Nhiều gián đoạn hơn có thể khiến Fed cân nhắc các đợt tăng lãi suất nữa sau tháng Chín.
#CPIWatch
3
5
4.3k
·
--
Đã xác minh
Tôi đã ngừng coi tốc độ của DUSK là câu trả lời cho việc thanh toán sau khi mô phỏng một giao dịch trị giá 100 triệu euro, trong đó nhánh thanh toán đến trễ 30 giây.
Con số hiển nhiên là thời gian. Con số thực sự là mức độ phơi nhiễm.
Trong 30 giây, phần gốc gặp rủi ro vẫn là 100 triệu euro. Với lãi suất tài trợ hằng năm 5%, chi phí thời gian vào khoảng 4,76 euro. Nhưng một khoản lỗ do thay thế chỉ 1 điểm cơ bản lại là 10.000 euro. Sự tương phản này quan trọng: thanh toán nhanh hơn sẽ rút ngắn cửa sổ phơi nhiễm, nhưng không làm giảm lỗ nếu tài sản đã được thực hiện nhưng việc thanh toán thất bại.
DUSK có thể phối hợp giao hàng đối chiếu với thanh toán, nhưng tốc độ đầu-cuối thuộc về nhánh chậm hơn: chuyển giao tài sản, mạng stablecoin, bên lưu ký, hoặc tuyến đường ngân hàng. Thời hạn nhanh hơn cũng có thể buộc các bên tham gia phải ứng trước sớm hơn, chuyển phơi nhiễm với đối tác sang áp lực thanh khoản. Một chút ma sát là bình thường.
Bài kiểm tra tôi muốn không phải là số giây để đạt trạng thái cuối cùng. Đó là số lần thanh toán song phương thành công trên 100.000 giao dịch. Dù độ chính xác 99,999% vẫn còn một trường hợp không khớp. Ai là người tạm dừng tài sản? Ai là người cấp vốn cho việc hủy bỏ hay thay thế? Những dữ liệu nào có thể được công bố, và bởi ai, vào thời điểm nào khi các bên tranh chấp?
DUSK thành công nếu việc phối hợp nguyên tử vẫn trụ vững trước những tình huống xấu xí đó. Chỉ riêng 1 tỷ euro tài sản được token hóa không nói lên nhiều về nhu cầu đối với DUSK; các khoản thanh toán đã hoàn tất, phí, và cách xử lý khi thất bại mới cho thấy nhiều hơn. Tôi đang theo dõi khoảng trống đó.
#dusk $DUSK @Dusk_Foundation
Tôi đã ngừng coi tốc độ của DUSK là câu trả lời cho việc thanh toán sau khi mô phỏng một giao dịch trị giá 100 triệu euro, trong đó nhánh thanh toán đến trễ 30 giây.
Con số hiển nhiên là thời gian. Con số thực sự là mức độ phơi nhiễm.
Trong 30 giây, phần gốc gặp rủi ro vẫn là 100 triệu euro. Với lãi suất tài trợ hằng năm 5%, chi phí thời gian vào khoảng 4,76 euro. Nhưng một khoản lỗ do thay thế chỉ 1 điểm cơ bản lại là 10.000 euro. Sự tương phản này quan trọng: thanh toán nhanh hơn sẽ rút ngắn cửa sổ phơi nhiễm, nhưng không làm giảm lỗ nếu tài sản đã được thực hiện nhưng việc thanh toán thất bại.
DUSK có thể phối hợp giao hàng đối chiếu với thanh toán, nhưng tốc độ đầu-cuối thuộc về nhánh chậm hơn: chuyển giao tài sản, mạng stablecoin, bên lưu ký, hoặc tuyến đường ngân hàng. Thời hạn nhanh hơn cũng có thể buộc các bên tham gia phải ứng trước sớm hơn, chuyển phơi nhiễm với đối tác sang áp lực thanh khoản. Một chút ma sát là bình thường.
Bài kiểm tra tôi muốn không phải là số giây để đạt trạng thái cuối cùng. Đó là số lần thanh toán song phương thành công trên 100.000 giao dịch. Dù độ chính xác 99,999% vẫn còn một trường hợp không khớp. Ai là người tạm dừng tài sản? Ai là người cấp vốn cho việc hủy bỏ hay thay thế? Những dữ liệu nào có thể được công bố, và bởi ai, vào thời điểm nào khi các bên tranh chấp?
DUSK thành công nếu việc phối hợp nguyên tử vẫn trụ vững trước những tình huống xấu xí đó. Chỉ riêng 1 tỷ euro tài sản được token hóa không nói lên nhiều về nhu cầu đối với DUSK; các khoản thanh toán đã hoàn tất, phí, và cách xử lý khi thất bại mới cho thấy nhiều hơn. Tôi đang theo dõi khoảng trống đó.
#dusk $DUSK @Dusk
Con số hiển nhiên là thời gian. Con số thực sự là mức độ phơi nhiễm.
Trong 30 giây, phần gốc gặp rủi ro vẫn là 100 triệu euro. Với lãi suất tài trợ hằng năm 5%, chi phí thời gian vào khoảng 4,76 euro. Nhưng một khoản lỗ do thay thế chỉ 1 điểm cơ bản lại là 10.000 euro. Sự tương phản này quan trọng: thanh toán nhanh hơn sẽ rút ngắn cửa sổ phơi nhiễm, nhưng không làm giảm lỗ nếu tài sản đã được thực hiện nhưng việc thanh toán thất bại.
DUSK có thể phối hợp giao hàng đối chiếu với thanh toán, nhưng tốc độ đầu-cuối thuộc về nhánh chậm hơn: chuyển giao tài sản, mạng stablecoin, bên lưu ký, hoặc tuyến đường ngân hàng. Thời hạn nhanh hơn cũng có thể buộc các bên tham gia phải ứng trước sớm hơn, chuyển phơi nhiễm với đối tác sang áp lực thanh khoản. Một chút ma sát là bình thường.
Bài kiểm tra tôi muốn không phải là số giây để đạt trạng thái cuối cùng. Đó là số lần thanh toán song phương thành công trên 100.000 giao dịch. Dù độ chính xác 99,999% vẫn còn một trường hợp không khớp. Ai là người tạm dừng tài sản? Ai là người cấp vốn cho việc hủy bỏ hay thay thế? Những dữ liệu nào có thể được công bố, và bởi ai, vào thời điểm nào khi các bên tranh chấp?
DUSK thành công nếu việc phối hợp nguyên tử vẫn trụ vững trước những tình huống xấu xí đó. Chỉ riêng 1 tỷ euro tài sản được token hóa không nói lên nhiều về nhu cầu đối với DUSK; các khoản thanh toán đã hoàn tất, phí, và cách xử lý khi thất bại mới cho thấy nhiều hơn. Tôi đang theo dõi khoảng trống đó.
#dusk $DUSK @Dusk
6
7
3.4k
·
--
Đã xác minh
Kể từ khi tôi thấy có 8,91 triệu DUSK chuyển khoản bị fail sau 15m55s kể từ thời điểm tắt máy, tôi không còn xem đoạn dừng cầu của Dusk chỉ là một câu chuyện “ngừng hoạt động” đơn thuần nữa, trong khi DuskDS vẫn tiếp tục tạo ra các block.
Chỉ số dễ nhất là không có downtime của giao thức. Hữu ích, nhưng chưa đầy đủ. Bốn giao dịch đánh cắp đã lấy đi 10,91 triệu DUSK, nhưng chỉ có 1,919 triệu, tương đương 17,6%, thành công chuyển qua BSC. Cầu ngắt mạch giới hạn phần “thoát ra”, chứ không phải là sự cố làm lộ ví ban đầu.
Sự tách bạch đó quan trọng. DuskDS vẫn có thể đối soát các giao dịch gốc (native) trong khi các tuyến thanh khoản bên ngoài bị đóng. Tính sẵn sàng của lớp nền (base-layer) và tính sẵn sàng của hệ sinh thái không phải là cùng một thứ. Nếu ví, RPC, trình khám phá (explorer), hoặc mọi cây cầu lớn đều không hoạt động, liệu DUSK có “hoạt động” đối với người dùng hay chỉ “còn sống” đối với các validator?
Tôi muốn Dusk công bố năm đồng hồ riêng cho thời gian uptime của: chuỗi (chain), RPC, explorer, ví (wallet) và cầu (bridge), kèm số block được tạo, finality trung vị (median finality), thông lượng (throughput), số tài khoản mới và mức độ hoạt động native so với hoạt động phụ thuộc vào cầu trong thời gian dừng. Nếu không có các chuỗi dữ liệu đó, việc “không bị ảnh hưởng” chỉ nói lên sự đồng thuận (consensus) không sụp đổ, chứ không nói lên nhu cầu (demand).
Không mất tiền người dùng và không có lỗi giao thức là điều đáng nói. Tuy nhiên bài kiểm tra khó hơn là: hành vi người dùng liệu có giữ vững khi dòng tiền vào bị ngắt, và chi phí cơ hội tích lũy được bao nhiêu cho mỗi ngày ngoại tuyến?
Sự cố cho thấy chuỗi có thể sống sót qua “cổng” (gateway). Nó chưa cho thấy hệ sinh thái có thể bỏ qua sự cố đó.
#dusk $DUSK @Dusk_Foundation
Kể từ khi tôi thấy có 8,91 triệu DUSK chuyển khoản bị fail sau 15m55s kể từ thời điểm tắt máy, tôi không còn xem đoạn dừng cầu của Dusk chỉ là một câu chuyện “ngừng hoạt động” đơn thuần nữa, trong khi DuskDS vẫn tiếp tục tạo ra các block.
Chỉ số dễ nhất là không có downtime của giao thức. Hữu ích, nhưng chưa đầy đủ. Bốn giao dịch đánh cắp đã lấy đi 10,91 triệu DUSK, nhưng chỉ có 1,919 triệu, tương đương 17,6%, thành công chuyển qua BSC. Cầu ngắt mạch giới hạn phần “thoát ra”, chứ không phải là sự cố làm lộ ví ban đầu.
Sự tách bạch đó quan trọng. DuskDS vẫn có thể đối soát các giao dịch gốc (native) trong khi các tuyến thanh khoản bên ngoài bị đóng. Tính sẵn sàng của lớp nền (base-layer) và tính sẵn sàng của hệ sinh thái không phải là cùng một thứ. Nếu ví, RPC, trình khám phá (explorer), hoặc mọi cây cầu lớn đều không hoạt động, liệu DUSK có “hoạt động” đối với người dùng hay chỉ “còn sống” đối với các validator?
Tôi muốn Dusk công bố năm đồng hồ riêng cho thời gian uptime của: chuỗi (chain), RPC, explorer, ví (wallet) và cầu (bridge), kèm số block được tạo, finality trung vị (median finality), thông lượng (throughput), số tài khoản mới và mức độ hoạt động native so với hoạt động phụ thuộc vào cầu trong thời gian dừng. Nếu không có các chuỗi dữ liệu đó, việc “không bị ảnh hưởng” chỉ nói lên sự đồng thuận (consensus) không sụp đổ, chứ không nói lên nhu cầu (demand).
Không mất tiền người dùng và không có lỗi giao thức là điều đáng nói. Tuy nhiên bài kiểm tra khó hơn là: hành vi người dùng liệu có giữ vững khi dòng tiền vào bị ngắt, và chi phí cơ hội tích lũy được bao nhiêu cho mỗi ngày ngoại tuyến?
Sự cố cho thấy chuỗi có thể sống sót qua “cổng” (gateway). Nó chưa cho thấy hệ sinh thái có thể bỏ qua sự cố đó.
#dusk $DUSK @Dusk
Chỉ số dễ nhất là không có downtime của giao thức. Hữu ích, nhưng chưa đầy đủ. Bốn giao dịch đánh cắp đã lấy đi 10,91 triệu DUSK, nhưng chỉ có 1,919 triệu, tương đương 17,6%, thành công chuyển qua BSC. Cầu ngắt mạch giới hạn phần “thoát ra”, chứ không phải là sự cố làm lộ ví ban đầu.
Sự tách bạch đó quan trọng. DuskDS vẫn có thể đối soát các giao dịch gốc (native) trong khi các tuyến thanh khoản bên ngoài bị đóng. Tính sẵn sàng của lớp nền (base-layer) và tính sẵn sàng của hệ sinh thái không phải là cùng một thứ. Nếu ví, RPC, trình khám phá (explorer), hoặc mọi cây cầu lớn đều không hoạt động, liệu DUSK có “hoạt động” đối với người dùng hay chỉ “còn sống” đối với các validator?
Tôi muốn Dusk công bố năm đồng hồ riêng cho thời gian uptime của: chuỗi (chain), RPC, explorer, ví (wallet) và cầu (bridge), kèm số block được tạo, finality trung vị (median finality), thông lượng (throughput), số tài khoản mới và mức độ hoạt động native so với hoạt động phụ thuộc vào cầu trong thời gian dừng. Nếu không có các chuỗi dữ liệu đó, việc “không bị ảnh hưởng” chỉ nói lên sự đồng thuận (consensus) không sụp đổ, chứ không nói lên nhu cầu (demand).
Không mất tiền người dùng và không có lỗi giao thức là điều đáng nói. Tuy nhiên bài kiểm tra khó hơn là: hành vi người dùng liệu có giữ vững khi dòng tiền vào bị ngắt, và chi phí cơ hội tích lũy được bao nhiêu cho mỗi ngày ngoại tuyến?
Sự cố cho thấy chuỗi có thể sống sót qua “cổng” (gateway). Nó chưa cho thấy hệ sinh thái có thể bỏ qua sự cố đó.
#dusk $DUSK @Dusk
2
6
11.3k
·
--
Tôi đã ngừng tin vào con số khối lượng giao dịch của DUSK ngay khi đặt nó cạnh công cụ thăm dò gốc. Một chỉ báo mức độ phơi bày thay đổi chủ; chỉ báo còn lại cho thấy liệu vốn thực sự có đi vào hệ thống hay không.
Chỉ số hiển nhiên là doanh số/khối lượng giao dịch (exchange turnover). Nhưng DUSK được giao dịch vẫn có thể nằm bên trong cơ chế lưu ký gộp, quay vòng ngoài chuỗi (off-chain), hoặc đi qua sổ sách OTC mà không tạo ra giao dịch gốc trên chuỗi, không tốn gas, hay không củng cố thanh khoản phục vụ thanh toán (settlement liquidity) của hệ thống.
Kiểm tra chuyển đổi thực sự còn khắt khe hơn: bao nhiêu nhà giao dịch hoạt động rút về dạng gốc, quay lại trong vòng 30 ngày, tự lưu ký (self-custody), đặt cược cùng các provisioner (bên cung cấp dịch vụ), hoặc sử dụng một ứng dụng? Một triệu đô la khối lượng được báo cáo và một nghìn đô la chuyển động trên chuỗi đã điều chỉnh không tương ứng với cùng một nhu cầu. Không hề gần.
Một khoảng chênh là bình thường. Giao dịch nhanh thường diễn ra ngoài chuỗi, trong khi việc chuyển quyền sở hữu hợp pháp có thể vẫn diễn ra chậm hơn cả thời điểm xác nhận cuối cùng của blockchain, vì vẫn còn các bước đăng ký và kiểm tra tuân thủ.
Nhưng ranh giới nằm ở đâu? Bao nhiêu danh sách (listing) thực sự hỗ trợ DUSK gốc thay vì chỉ là phơi bày do bên lưu ký (custodial exposure)? Lượng thanh khoản OTC bao nhiêu có thể được thanh toán lên chuỗi một cách thực sự mà không trượt giá (slippage) hay trì hoãn? Tiền thưởng cho provisioner có đủ bù cho chi phí vận hành ngoài chuỗi không?
DUSK thành công khi sự chú ý từ bên ngoài liên tục chuyển hóa thành nhu cầu gas, tự lưu ký và thanh toán hữu ích. Tôi vẫn đang theo dõi xem cây cầu đó có đang mở rộng hay liệu thanh khoản nhìn thấy được đang nằm ở nơi mà mạng không thể cảm nhận.
#dusk $DUSK @Dusk_Foundation
Tôi đã ngừng tin vào con số khối lượng giao dịch của DUSK ngay khi đặt nó cạnh công cụ thăm dò gốc. Một chỉ báo mức độ phơi bày thay đổi chủ; chỉ báo còn lại cho thấy liệu vốn thực sự có đi vào hệ thống hay không.
Chỉ số hiển nhiên là doanh số/khối lượng giao dịch (exchange turnover). Nhưng DUSK được giao dịch vẫn có thể nằm bên trong cơ chế lưu ký gộp, quay vòng ngoài chuỗi (off-chain), hoặc đi qua sổ sách OTC mà không tạo ra giao dịch gốc trên chuỗi, không tốn gas, hay không củng cố thanh khoản phục vụ thanh toán (settlement liquidity) của hệ thống.
Kiểm tra chuyển đổi thực sự còn khắt khe hơn: bao nhiêu nhà giao dịch hoạt động rút về dạng gốc, quay lại trong vòng 30 ngày, tự lưu ký (self-custody), đặt cược cùng các provisioner (bên cung cấp dịch vụ), hoặc sử dụng một ứng dụng? Một triệu đô la khối lượng được báo cáo và một nghìn đô la chuyển động trên chuỗi đã điều chỉnh không tương ứng với cùng một nhu cầu. Không hề gần.
Một khoảng chênh là bình thường. Giao dịch nhanh thường diễn ra ngoài chuỗi, trong khi việc chuyển quyền sở hữu hợp pháp có thể vẫn diễn ra chậm hơn cả thời điểm xác nhận cuối cùng của blockchain, vì vẫn còn các bước đăng ký và kiểm tra tuân thủ.
Nhưng ranh giới nằm ở đâu? Bao nhiêu danh sách (listing) thực sự hỗ trợ DUSK gốc thay vì chỉ là phơi bày do bên lưu ký (custodial exposure)? Lượng thanh khoản OTC bao nhiêu có thể được thanh toán lên chuỗi một cách thực sự mà không trượt giá (slippage) hay trì hoãn? Tiền thưởng cho provisioner có đủ bù cho chi phí vận hành ngoài chuỗi không?
DUSK thành công khi sự chú ý từ bên ngoài liên tục chuyển hóa thành nhu cầu gas, tự lưu ký và thanh toán hữu ích. Tôi vẫn đang theo dõi xem cây cầu đó có đang mở rộng hay liệu thanh khoản nhìn thấy được đang nằm ở nơi mà mạng không thể cảm nhận.
#dusk $DUSK @Dusk
Chỉ số hiển nhiên là doanh số/khối lượng giao dịch (exchange turnover). Nhưng DUSK được giao dịch vẫn có thể nằm bên trong cơ chế lưu ký gộp, quay vòng ngoài chuỗi (off-chain), hoặc đi qua sổ sách OTC mà không tạo ra giao dịch gốc trên chuỗi, không tốn gas, hay không củng cố thanh khoản phục vụ thanh toán (settlement liquidity) của hệ thống.
Kiểm tra chuyển đổi thực sự còn khắt khe hơn: bao nhiêu nhà giao dịch hoạt động rút về dạng gốc, quay lại trong vòng 30 ngày, tự lưu ký (self-custody), đặt cược cùng các provisioner (bên cung cấp dịch vụ), hoặc sử dụng một ứng dụng? Một triệu đô la khối lượng được báo cáo và một nghìn đô la chuyển động trên chuỗi đã điều chỉnh không tương ứng với cùng một nhu cầu. Không hề gần.
Một khoảng chênh là bình thường. Giao dịch nhanh thường diễn ra ngoài chuỗi, trong khi việc chuyển quyền sở hữu hợp pháp có thể vẫn diễn ra chậm hơn cả thời điểm xác nhận cuối cùng của blockchain, vì vẫn còn các bước đăng ký và kiểm tra tuân thủ.
Nhưng ranh giới nằm ở đâu? Bao nhiêu danh sách (listing) thực sự hỗ trợ DUSK gốc thay vì chỉ là phơi bày do bên lưu ký (custodial exposure)? Lượng thanh khoản OTC bao nhiêu có thể được thanh toán lên chuỗi một cách thực sự mà không trượt giá (slippage) hay trì hoãn? Tiền thưởng cho provisioner có đủ bù cho chi phí vận hành ngoài chuỗi không?
DUSK thành công khi sự chú ý từ bên ngoài liên tục chuyển hóa thành nhu cầu gas, tự lưu ký và thanh toán hữu ích. Tôi vẫn đang theo dõi xem cây cầu đó có đang mở rộng hay liệu thanh khoản nhìn thấy được đang nằm ở nơi mà mạng không thể cảm nhận.
#dusk $DUSK @Dusk
6
12
7.5k
·
--
#dusk $DUSK @Dusk_Foundation Tôi cứ quay lại một kết luận bất an khi đọc thiết kế liên chuỗi của DUSK: một chuỗi có thể về mặt kỹ thuật là có thể truy cập được, nhưng vẫn có thể “chết” về mặt kinh tế.
Vì vậy, tôi không coi 77 điểm đến được hỗ trợ là mức độ chấp nhận chỉ tính riêng như vậy. Hạ tầng chỉ là cánh cổng đầu tiên. “Phễu” thực sự nằm ở chỗ: được kích hoạt → được cấp vốn → được giao dịch → được thanh toán.
Nếu một tài sản DUSK được quản lý có thể vươn tới 20 chuỗi, nhưng chỉ năm nơi thu hút được vốn và hai nơi phát triển được thanh khoản thực sự, thì hệ thống có năng lực phân phối—không phải là mức độ chấp nhận của 20 chuỗi. Khoảng chênh lệch này nhỏ về cách diễn đạt, nhưng rất lớn về kinh tế.
Điều quan trọng tiếp theo là hành vi. Liệu nhà đầu tư có thực sự chuyển tài sản ra bên ngoài không? Vốn tươi từ bên ngoài có đang đổ vào không, hay thanh khoản phát sinh từ DUSK chỉ đang bị phân mảnh trên nhiều nền tảng hơn? Việc thanh toán có lặp lại, hay hoạt động biến mất sau lần chuyển đầu tiên?
Một mức độ tập trung là bình thường. Thanh khoản hiếm khi phân bổ đều, và việc ép buộc nó sẽ còn tệ hơn.
Nhưng điều này tạo ra bài kiểm tra thực sự cho DUSK: khả năng vượt chuỗi có mở rộng được mà không làm thanh khoản trung bình trên mỗi chuỗi hoạt động sụp đổ hay không?
Hồ sơ phát hành hợp pháp có thể vẫn nằm trên Dusk, trong khi việc giao dịch diễn ra ở nơi khác. Được thôi. Tôi vẫn đang theo dõi xem liệu kết nối có tạo ra nhu cầu mới hay chỉ đơn giản là cho cùng một lượng vốn thêm nhiều chỗ để “đậu”.
#dusk $DUSK @Dusk Tôi cứ quay lại một kết luận bất an khi đọc thiết kế liên chuỗi của DUSK: một chuỗi có thể về mặt kỹ thuật là có thể truy cập được, nhưng vẫn có thể “chết” về mặt kinh tế.
Vì vậy, tôi không coi 77 điểm đến được hỗ trợ là mức độ chấp nhận chỉ tính riêng như vậy. Hạ tầng chỉ là cánh cổng đầu tiên. “Phễu” thực sự nằm ở chỗ: được kích hoạt → được cấp vốn → được giao dịch → được thanh toán.
Nếu một tài sản DUSK được quản lý có thể vươn tới 20 chuỗi, nhưng chỉ năm nơi thu hút được vốn và hai nơi phát triển được thanh khoản thực sự, thì hệ thống có năng lực phân phối—không phải là mức độ chấp nhận của 20 chuỗi. Khoảng chênh lệch này nhỏ về cách diễn đạt, nhưng rất lớn về kinh tế.
Điều quan trọng tiếp theo là hành vi. Liệu nhà đầu tư có thực sự chuyển tài sản ra bên ngoài không? Vốn tươi từ bên ngoài có đang đổ vào không, hay thanh khoản phát sinh từ DUSK chỉ đang bị phân mảnh trên nhiều nền tảng hơn? Việc thanh toán có lặp lại, hay hoạt động biến mất sau lần chuyển đầu tiên?
Một mức độ tập trung là bình thường. Thanh khoản hiếm khi phân bổ đều, và việc ép buộc nó sẽ còn tệ hơn.
Nhưng điều này tạo ra bài kiểm tra thực sự cho DUSK: khả năng vượt chuỗi có mở rộng được mà không làm thanh khoản trung bình trên mỗi chuỗi hoạt động sụp đổ hay không?
Hồ sơ phát hành hợp pháp có thể vẫn nằm trên Dusk, trong khi việc giao dịch diễn ra ở nơi khác. Được thôi. Tôi vẫn đang theo dõi xem liệu kết nối có tạo ra nhu cầu mới hay chỉ đơn giản là cho cùng một lượng vốn thêm nhiều chỗ để “đậu”.
Vì vậy, tôi không coi 77 điểm đến được hỗ trợ là mức độ chấp nhận chỉ tính riêng như vậy. Hạ tầng chỉ là cánh cổng đầu tiên. “Phễu” thực sự nằm ở chỗ: được kích hoạt → được cấp vốn → được giao dịch → được thanh toán.
Nếu một tài sản DUSK được quản lý có thể vươn tới 20 chuỗi, nhưng chỉ năm nơi thu hút được vốn và hai nơi phát triển được thanh khoản thực sự, thì hệ thống có năng lực phân phối—không phải là mức độ chấp nhận của 20 chuỗi. Khoảng chênh lệch này nhỏ về cách diễn đạt, nhưng rất lớn về kinh tế.
Điều quan trọng tiếp theo là hành vi. Liệu nhà đầu tư có thực sự chuyển tài sản ra bên ngoài không? Vốn tươi từ bên ngoài có đang đổ vào không, hay thanh khoản phát sinh từ DUSK chỉ đang bị phân mảnh trên nhiều nền tảng hơn? Việc thanh toán có lặp lại, hay hoạt động biến mất sau lần chuyển đầu tiên?
Một mức độ tập trung là bình thường. Thanh khoản hiếm khi phân bổ đều, và việc ép buộc nó sẽ còn tệ hơn.
Nhưng điều này tạo ra bài kiểm tra thực sự cho DUSK: khả năng vượt chuỗi có mở rộng được mà không làm thanh khoản trung bình trên mỗi chuỗi hoạt động sụp đổ hay không?
Hồ sơ phát hành hợp pháp có thể vẫn nằm trên Dusk, trong khi việc giao dịch diễn ra ở nơi khác. Được thôi. Tôi vẫn đang theo dõi xem liệu kết nối có tạo ra nhu cầu mới hay chỉ đơn giản là cho cùng một lượng vốn thêm nhiều chỗ để “đậu”.
9
14
11.3k
·
--
Tôi cứ quay lại một ý nghĩ không mấy thoải mái khi nhìn vào DUSK: xây dựng một L1 tài chính độc lập có thể đã mang lại cho mạng lưới nhiều quyền kiểm soát hơn, nhưng đồng thời cũng khiến việc phân phối trở nên khó khăn hơn.
Chỉ số hiển nhiên là mức độ sẵn sàng về mặt kỹ thuật. Quyền riêng tư, thanh toán tuân thủ, hạ tầng tùy chỉnh, bảo mật validator. Được. Nó cho tôi biết DUSK có thể làm gì, chứ không nói ai thực sự sẽ dùng nó.
Hành vi “ẩn” nằm ở chỗ khác. Các tổ chức đã nằm sát nguồn thanh khoản, stablecoin, cầu nối, nhà phát triển và người dùng hiện có. Quyền riêng tư tốt hơn không tự động kéo phần vốn đó rời đi. Đôi khi thanh khoản lại là sản phẩm mạnh hơn.
Vì vậy, bài kiểm tra thực sự không phải là việc DUSK có kiến trúc “sạch” hơn hay không. Mà là liệu người dùng có chấp nhận các thị trường mỏng hơn, ít tích hợp hơn và nhiều ma sát hệ sinh thái hơn, để đổi lấy tính bảo mật và khả năng kiểm soát hay không.
Một điểm yếu ở đây là chuyện bình thường. Hạ tầng tài chính mới hiếm khi bắt đầu với thanh khoản sâu. Trợ cấp cho validator có thể mua thêm thời gian trong lúc nhu cầu phát triển.
Nhưng bao lâu thì việc trả cho bảo mật có thể tiếp tục trước khi phí và hoạt động thanh toán bắt đầu gánh phần tải nhiều hơn? Và nếu việc phát hành RWA tăng trưởng, liệu giao dịch thứ cấp cũng tăng theo không?
Tôi vẫn nghĩ DUSK có một lợi thế thiết kế nghiêm túc. Tôi ít chắc rằng chỉ riêng kiến trúc có thể tự “sản xuất” được hiệu ứng mạng.
Bài kiểm tra sâu hơn là liệu “chủ quyền” có trở thành kênh phân phối, chứ không chỉ là sự cô lập.
#dusk $DUSK @Dusk_Foundation
Tôi cứ quay lại một ý nghĩ không mấy thoải mái khi nhìn vào DUSK: xây dựng một L1 tài chính độc lập có thể đã mang lại cho mạng lưới nhiều quyền kiểm soát hơn, nhưng đồng thời cũng khiến việc phân phối trở nên khó khăn hơn.
Chỉ số hiển nhiên là mức độ sẵn sàng về mặt kỹ thuật. Quyền riêng tư, thanh toán tuân thủ, hạ tầng tùy chỉnh, bảo mật validator. Được. Nó cho tôi biết DUSK có thể làm gì, chứ không nói ai thực sự sẽ dùng nó.
Hành vi “ẩn” nằm ở chỗ khác. Các tổ chức đã nằm sát nguồn thanh khoản, stablecoin, cầu nối, nhà phát triển và người dùng hiện có. Quyền riêng tư tốt hơn không tự động kéo phần vốn đó rời đi. Đôi khi thanh khoản lại là sản phẩm mạnh hơn.
Vì vậy, bài kiểm tra thực sự không phải là việc DUSK có kiến trúc “sạch” hơn hay không. Mà là liệu người dùng có chấp nhận các thị trường mỏng hơn, ít tích hợp hơn và nhiều ma sát hệ sinh thái hơn, để đổi lấy tính bảo mật và khả năng kiểm soát hay không.
Một điểm yếu ở đây là chuyện bình thường. Hạ tầng tài chính mới hiếm khi bắt đầu với thanh khoản sâu. Trợ cấp cho validator có thể mua thêm thời gian trong lúc nhu cầu phát triển.
Nhưng bao lâu thì việc trả cho bảo mật có thể tiếp tục trước khi phí và hoạt động thanh toán bắt đầu gánh phần tải nhiều hơn? Và nếu việc phát hành RWA tăng trưởng, liệu giao dịch thứ cấp cũng tăng theo không?
Tôi vẫn nghĩ DUSK có một lợi thế thiết kế nghiêm túc. Tôi ít chắc rằng chỉ riêng kiến trúc có thể tự “sản xuất” được hiệu ứng mạng.
Bài kiểm tra sâu hơn là liệu “chủ quyền” có trở thành kênh phân phối, chứ không chỉ là sự cô lập.
#dusk $DUSK @Dusk
Chỉ số hiển nhiên là mức độ sẵn sàng về mặt kỹ thuật. Quyền riêng tư, thanh toán tuân thủ, hạ tầng tùy chỉnh, bảo mật validator. Được. Nó cho tôi biết DUSK có thể làm gì, chứ không nói ai thực sự sẽ dùng nó.
Hành vi “ẩn” nằm ở chỗ khác. Các tổ chức đã nằm sát nguồn thanh khoản, stablecoin, cầu nối, nhà phát triển và người dùng hiện có. Quyền riêng tư tốt hơn không tự động kéo phần vốn đó rời đi. Đôi khi thanh khoản lại là sản phẩm mạnh hơn.
Vì vậy, bài kiểm tra thực sự không phải là việc DUSK có kiến trúc “sạch” hơn hay không. Mà là liệu người dùng có chấp nhận các thị trường mỏng hơn, ít tích hợp hơn và nhiều ma sát hệ sinh thái hơn, để đổi lấy tính bảo mật và khả năng kiểm soát hay không.
Một điểm yếu ở đây là chuyện bình thường. Hạ tầng tài chính mới hiếm khi bắt đầu với thanh khoản sâu. Trợ cấp cho validator có thể mua thêm thời gian trong lúc nhu cầu phát triển.
Nhưng bao lâu thì việc trả cho bảo mật có thể tiếp tục trước khi phí và hoạt động thanh toán bắt đầu gánh phần tải nhiều hơn? Và nếu việc phát hành RWA tăng trưởng, liệu giao dịch thứ cấp cũng tăng theo không?
Tôi vẫn nghĩ DUSK có một lợi thế thiết kế nghiêm túc. Tôi ít chắc rằng chỉ riêng kiến trúc có thể tự “sản xuất” được hiệu ứng mạng.
Bài kiểm tra sâu hơn là liệu “chủ quyền” có trở thành kênh phân phối, chứ không chỉ là sự cô lập.
#dusk $DUSK @Dusk
14
15
5.6k
·
--
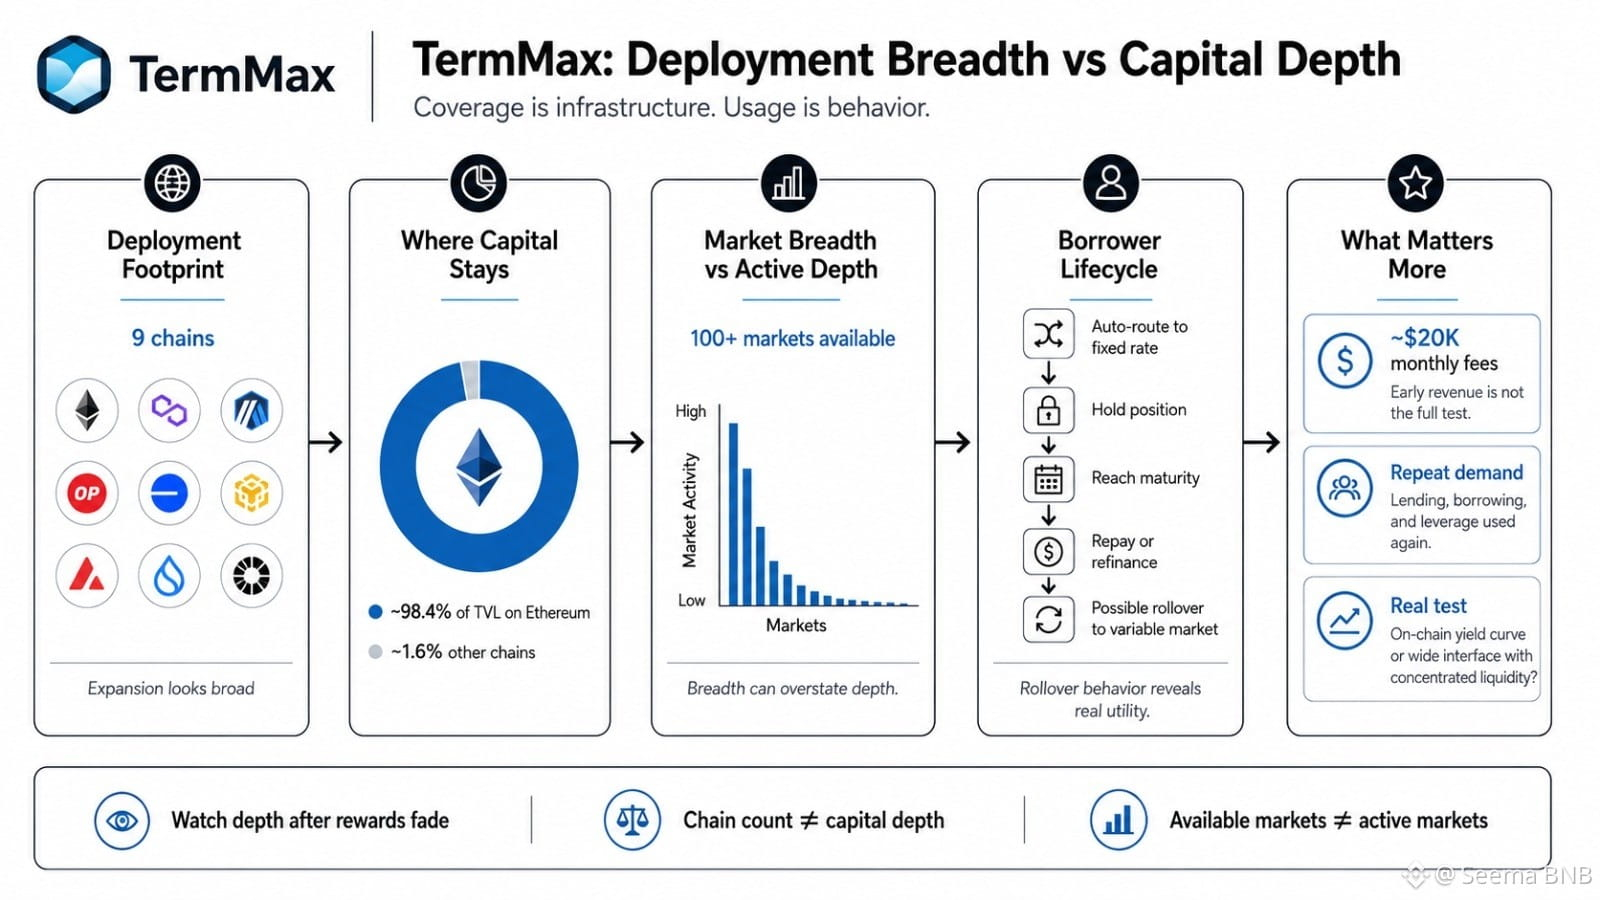
Tôi đang xem TermMax từ số lượng chuỗi trước, và con số đó có vẻ mạnh hơn so với phần sử dụng nằm bên dưới nó.
Chín chuỗi nghe giống như sự mở rộng. Nhưng nếu khoảng 98,4% TVL vẫn nằm trên Ethereum, thì câu hỏi tốt hơn không phải TermMax được triển khai ở đâu, mà là vốn ở đâu. Mức độ bao phủ là hạ tầng. Việc sử dụng là hành vi.
Vấn đề tương tự cũng xuất hiện trong hơn 100 thị trường. Bao nhiêu thị trường tạo ra khối lượng vay có ý nghĩa trong 30 ngày, và bao nhiêu chỉ ở đó để sẵn sàng? Đuôi dài của hoạt động gần như bằng không có thể khiến bề rộng trông có vẻ tốt hơn chiều sâu.
Tự động định tuyến quan trọng vì việc chờ một lệnh với lãi suất cố định sẽ có chi phí cơ hội. Nếu người vay có thể định tuyến hiệu quả, giữ vị thế, rồi đến ngày đáo hạn và hoặc là trả nợ hoặc tái cấp vốn, thì vòng đời có thể được đo lường. Tỷ lệ nào chuyển sang thị trường biến đổi thay vì trả nợ? Việc tái diễn đó thực sự đã tiết kiệm được gì so với phương án tái cấp vốn ban đầu?
Điều đó hữu ích hơn với tôi so với việc đếm số lần triển khai.
Ngay cả khoảng 20K USD phí hàng tháng cũng chưa chắc là yếu đi một cách tự động. Doanh thu ban đầu có thể khá khiêm tốn. Tôi quan tâm nhiều hơn đến việc nó đến từ cho vay lặp lại, nhu cầu vay và đòn bẩy hay không.
Sự nghi ngờ của tôi thì đơn giản: liệu TMX cuối cùng có xây dựng được một đường cong lợi suất thực sự trên chuỗi hay chỉ là một giao diện thu nhập cố định rộng với thanh khoản tập trung?
TermMax vẫn phải chứng minh chiều sâu sau khi phần thưởng giảm dần.
#termmax @termmax
Tôi đang xem TermMax từ số lượng chuỗi trước, và con số đó có vẻ mạnh hơn so với phần sử dụng nằm bên dưới nó.
Chín chuỗi nghe giống như sự mở rộng. Nhưng nếu khoảng 98,4% TVL vẫn nằm trên Ethereum, thì câu hỏi tốt hơn không phải TermMax được triển khai ở đâu, mà là vốn ở đâu. Mức độ bao phủ là hạ tầng. Việc sử dụng là hành vi.
Vấn đề tương tự cũng xuất hiện trong hơn 100 thị trường. Bao nhiêu thị trường tạo ra khối lượng vay có ý nghĩa trong 30 ngày, và bao nhiêu chỉ ở đó để sẵn sàng? Đuôi dài của hoạt động gần như bằng không có thể khiến bề rộng trông có vẻ tốt hơn chiều sâu.
Tự động định tuyến quan trọng vì việc chờ một lệnh với lãi suất cố định sẽ có chi phí cơ hội. Nếu người vay có thể định tuyến hiệu quả, giữ vị thế, rồi đến ngày đáo hạn và hoặc là trả nợ hoặc tái cấp vốn, thì vòng đời có thể được đo lường. Tỷ lệ nào chuyển sang thị trường biến đổi thay vì trả nợ? Việc tái diễn đó thực sự đã tiết kiệm được gì so với phương án tái cấp vốn ban đầu?
Điều đó hữu ích hơn với tôi so với việc đếm số lần triển khai.
Ngay cả khoảng 20K USD phí hàng tháng cũng chưa chắc là yếu đi một cách tự động. Doanh thu ban đầu có thể khá khiêm tốn. Tôi quan tâm nhiều hơn đến việc nó đến từ cho vay lặp lại, nhu cầu vay và đòn bẩy hay không.
Sự nghi ngờ của tôi thì đơn giản: liệu TMX cuối cùng có xây dựng được một đường cong lợi suất thực sự trên chuỗi hay chỉ là một giao diện thu nhập cố định rộng với thanh khoản tập trung?
TermMax vẫn phải chứng minh chiều sâu sau khi phần thưởng giảm dần.
#termmax @TermMax
Chín chuỗi nghe giống như sự mở rộng. Nhưng nếu khoảng 98,4% TVL vẫn nằm trên Ethereum, thì câu hỏi tốt hơn không phải TermMax được triển khai ở đâu, mà là vốn ở đâu. Mức độ bao phủ là hạ tầng. Việc sử dụng là hành vi.
Vấn đề tương tự cũng xuất hiện trong hơn 100 thị trường. Bao nhiêu thị trường tạo ra khối lượng vay có ý nghĩa trong 30 ngày, và bao nhiêu chỉ ở đó để sẵn sàng? Đuôi dài của hoạt động gần như bằng không có thể khiến bề rộng trông có vẻ tốt hơn chiều sâu.
Tự động định tuyến quan trọng vì việc chờ một lệnh với lãi suất cố định sẽ có chi phí cơ hội. Nếu người vay có thể định tuyến hiệu quả, giữ vị thế, rồi đến ngày đáo hạn và hoặc là trả nợ hoặc tái cấp vốn, thì vòng đời có thể được đo lường. Tỷ lệ nào chuyển sang thị trường biến đổi thay vì trả nợ? Việc tái diễn đó thực sự đã tiết kiệm được gì so với phương án tái cấp vốn ban đầu?
Điều đó hữu ích hơn với tôi so với việc đếm số lần triển khai.
Ngay cả khoảng 20K USD phí hàng tháng cũng chưa chắc là yếu đi một cách tự động. Doanh thu ban đầu có thể khá khiêm tốn. Tôi quan tâm nhiều hơn đến việc nó đến từ cho vay lặp lại, nhu cầu vay và đòn bẩy hay không.
Sự nghi ngờ của tôi thì đơn giản: liệu TMX cuối cùng có xây dựng được một đường cong lợi suất thực sự trên chuỗi hay chỉ là một giao diện thu nhập cố định rộng với thanh khoản tập trung?
TermMax vẫn phải chứng minh chiều sâu sau khi phần thưởng giảm dần.
#termmax @TermMax
7
10
9.4k
·
--
Tôi đã dành nhiều thời gian để xem xét mô hình quyền riêng tư của DUSK ở chính mô hình quyền riêng tư của DUSK, và phản hồi từ cầu nối đã thay đổi quan điểm của tôi nhiều hơn cả phần mật mã.
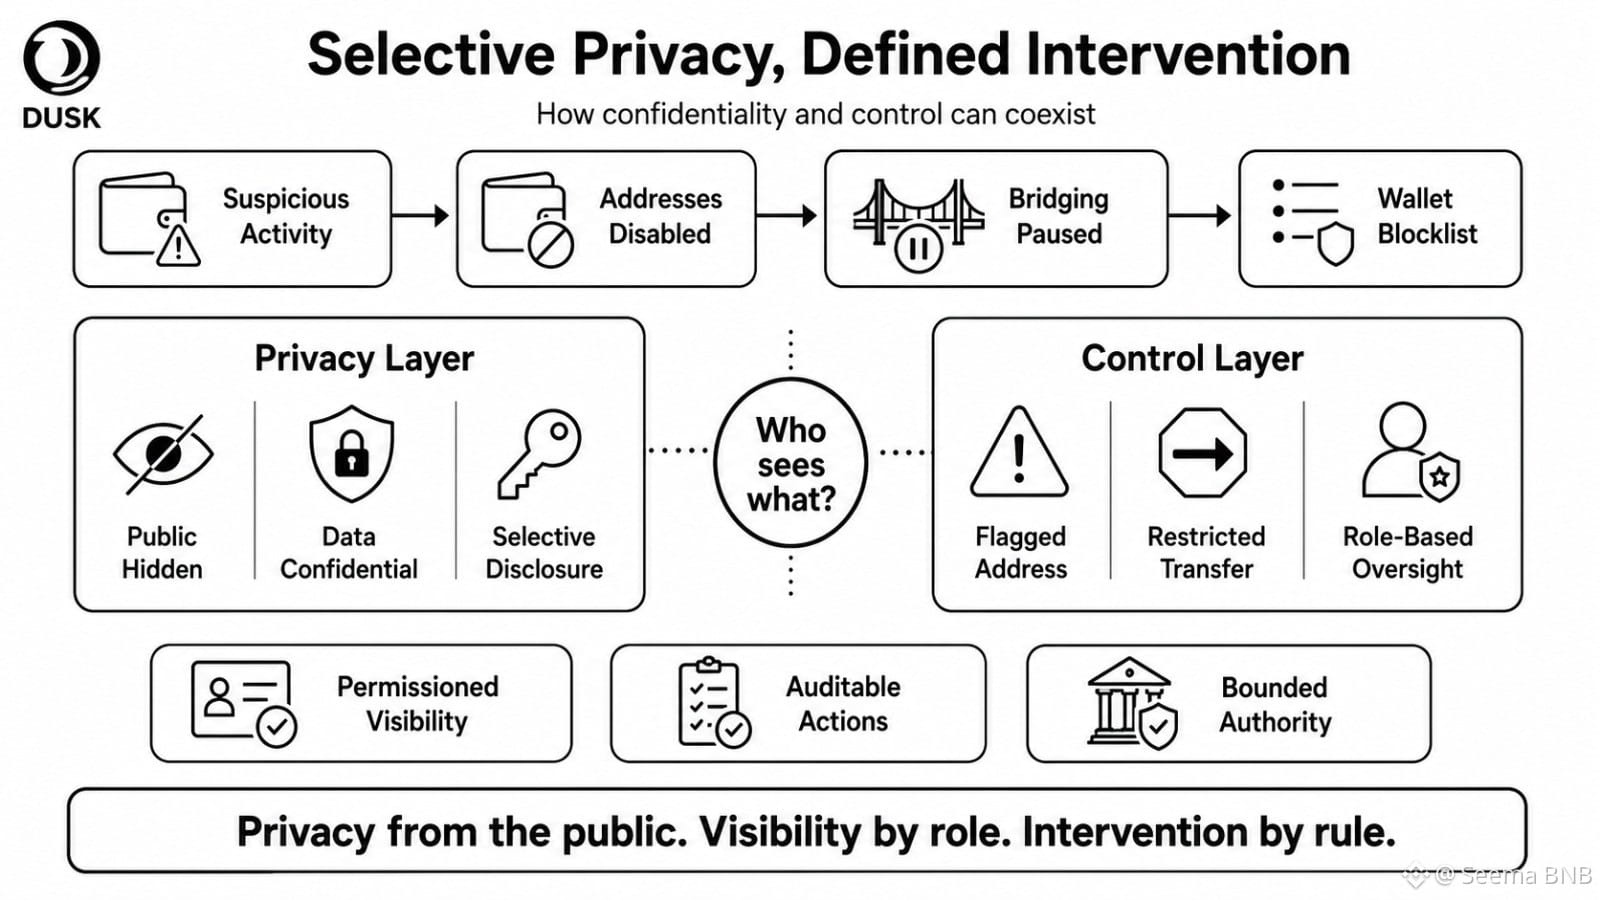
Khẳng định hiển nhiên là “giao dịch bí mật”. Điều đó không phải là phần thú vị. Điều quan trọng là chuyện gì xảy ra khi mọi thứ đi sai.
Hoạt động ví đáng ngờ đã được phát hiện, các địa chỉ của cầu nối bị tắt, việc chuyển qua cầu nối bị tạm dừng và một danh sách chặn (blocklist) cho Web Wallet đã được đưa vào. Điều đó không tự nó làm DUSK kém riêng tư hơn. Nhưng nó lại phơi bày câu hỏi thiết kế thực sự: quyền riêng tư khỏi ai, và quyền kiểm soát cho ai?
Đối với tài chính được quản lý, ẩn danh tuyệt đối có thể lại là mô hình yếu hơn. Các tổ chức cần bảo mật khỏi công chúng, trong khi các bên kiểm toán, sàn giao dịch hoặc cơ quan giám sát vẫn có thể cần khả năng quan sát được xác định. Quyền riêng tư mặc định, khả năng hiển thị theo sự cho phép nghe có vẻ là thực tế.
Nhưng phần “theo sự cho phép” là nơi bắt đầu áp lực từ quản trị.
Nếu một bên được ủy quyền có thể thấy 80% của một quy trình riêng tư thì mức độ riêng tư về mặt vận hành là bao nhiêu? Nếu một địa chỉ bị gắn cờ có thể bị hạn chế thì ai là người quyết định việc gắn cờ, diễn ra nhanh đến mức nào và có cơ chế kháng nghị nào không?
DUSK có thể thành công nếu việc tiết lộ có chọn lọc vẫn hẹp, có thể kiểm toán và gắn với vai trò.
Tôi ít quan tâm đến việc liệu DUSK có thể ẩn dữ liệu ngay bây giờ hay không. Tôi muốn biết liệu DUSK có thể kiểm soát khả năng hiển thị mà không âm thầm tập trung quyền can thiệp hay không.
#dusk $DUSK @Dusk_Foundation
Tôi đã dành nhiều thời gian để xem xét mô hình quyền riêng tư của DUSK ở chính mô hình quyền riêng tư của DUSK, và phản hồi từ cầu nối đã thay đổi quan điểm của tôi nhiều hơn cả phần mật mã.
Khẳng định hiển nhiên là “giao dịch bí mật”. Điều đó không phải là phần thú vị. Điều quan trọng là chuyện gì xảy ra khi mọi thứ đi sai.
Hoạt động ví đáng ngờ đã được phát hiện, các địa chỉ của cầu nối bị tắt, việc chuyển qua cầu nối bị tạm dừng và một danh sách chặn (blocklist) cho Web Wallet đã được đưa vào. Điều đó không tự nó làm DUSK kém riêng tư hơn. Nhưng nó lại phơi bày câu hỏi thiết kế thực sự: quyền riêng tư khỏi ai, và quyền kiểm soát cho ai?
Đối với tài chính được quản lý, ẩn danh tuyệt đối có thể lại là mô hình yếu hơn. Các tổ chức cần bảo mật khỏi công chúng, trong khi các bên kiểm toán, sàn giao dịch hoặc cơ quan giám sát vẫn có thể cần khả năng quan sát được xác định. Quyền riêng tư mặc định, khả năng hiển thị theo sự cho phép nghe có vẻ là thực tế.
Nhưng phần “theo sự cho phép” là nơi bắt đầu áp lực từ quản trị.
Nếu một bên được ủy quyền có thể thấy 80% của một quy trình riêng tư thì mức độ riêng tư về mặt vận hành là bao nhiêu? Nếu một địa chỉ bị gắn cờ có thể bị hạn chế thì ai là người quyết định việc gắn cờ, diễn ra nhanh đến mức nào và có cơ chế kháng nghị nào không?
DUSK có thể thành công nếu việc tiết lộ có chọn lọc vẫn hẹp, có thể kiểm toán và gắn với vai trò.
Tôi ít quan tâm đến việc liệu DUSK có thể ẩn dữ liệu ngay bây giờ hay không. Tôi muốn biết liệu DUSK có thể kiểm soát khả năng hiển thị mà không âm thầm tập trung quyền can thiệp hay không.
#dusk $DUSK @Dusk
Khẳng định hiển nhiên là “giao dịch bí mật”. Điều đó không phải là phần thú vị. Điều quan trọng là chuyện gì xảy ra khi mọi thứ đi sai.
Hoạt động ví đáng ngờ đã được phát hiện, các địa chỉ của cầu nối bị tắt, việc chuyển qua cầu nối bị tạm dừng và một danh sách chặn (blocklist) cho Web Wallet đã được đưa vào. Điều đó không tự nó làm DUSK kém riêng tư hơn. Nhưng nó lại phơi bày câu hỏi thiết kế thực sự: quyền riêng tư khỏi ai, và quyền kiểm soát cho ai?
Đối với tài chính được quản lý, ẩn danh tuyệt đối có thể lại là mô hình yếu hơn. Các tổ chức cần bảo mật khỏi công chúng, trong khi các bên kiểm toán, sàn giao dịch hoặc cơ quan giám sát vẫn có thể cần khả năng quan sát được xác định. Quyền riêng tư mặc định, khả năng hiển thị theo sự cho phép nghe có vẻ là thực tế.
Nhưng phần “theo sự cho phép” là nơi bắt đầu áp lực từ quản trị.
Nếu một bên được ủy quyền có thể thấy 80% của một quy trình riêng tư thì mức độ riêng tư về mặt vận hành là bao nhiêu? Nếu một địa chỉ bị gắn cờ có thể bị hạn chế thì ai là người quyết định việc gắn cờ, diễn ra nhanh đến mức nào và có cơ chế kháng nghị nào không?
DUSK có thể thành công nếu việc tiết lộ có chọn lọc vẫn hẹp, có thể kiểm toán và gắn với vai trò.
Tôi ít quan tâm đến việc liệu DUSK có thể ẩn dữ liệu ngay bây giờ hay không. Tôi muốn biết liệu DUSK có thể kiểm soát khả năng hiển thị mà không âm thầm tập trung quyền can thiệp hay không.
#dusk $DUSK @Dusk
20
18
348
·
--
Đã xác minh
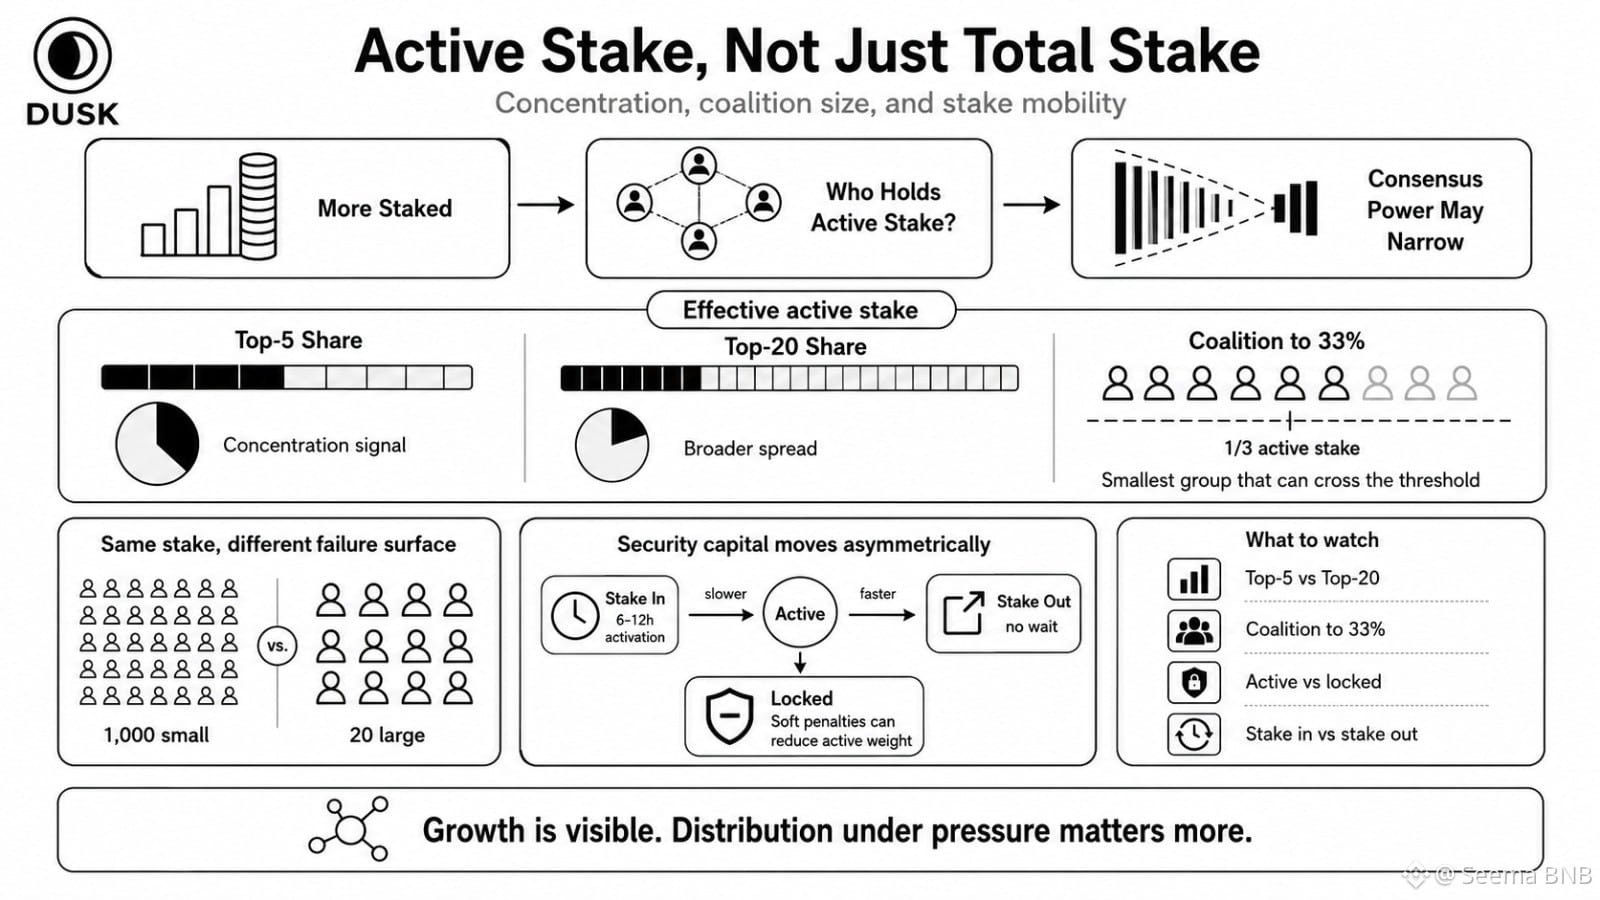
Tôi ngừng đếm các nhà cung cấp DUSK khi nhận ra chính con số đó nói với tôi rất ít.
Một mạng có thể bổ sung stake và vẫn trở nên tập trung hơn. Nếu năm nhà cung cấp hàng đầu hấp thụ phần lớn trọng lượng active mới, thì việc stake có vẻ lành mạnh trong khi sức mạnh đồng thuận lặng lẽ bị thu hẹp.
Đó là thước đo DUSK mà tôi muốn ngay bây giờ: tỷ lệ top-5 so với top-20, rồi liên minh nhỏ nhất cần để vượt qua một phần ba active stake. Không phải số dư ví. Là effective active stake.
Phần khó chịu nằm ở tính cơ động. Stake của DUSK thường cần khoảng 6–12 giờ để trở thành active, trong khi unstaking không có thời gian chờ theo giao thức. Vì vậy, trong trạng thái căng thẳng, vốn bảo mật có thể rời đi nhanh hơn so với stake thay thế có thể đi vào. Các hình phạt mềm cũng có thể chuyển stake từ active sang locked, làm giảm trọng lượng đồng thuận ngay cả khi token vẫn trông như đang được stake.
1.000 nhà cung cấp nhỏ và 20 nhà cung cấp lớn có thể đảm bảo cùng một lượng danh nghĩa. Nhưng chúng không tạo ra cùng bề mặt rủi ro khi xảy ra lỗi.
Bao nhiêu nhà khai thác độc lập thực sự đạt đến mức một phần ba? Bao nhiêu đạt mức đa số trong quá trình phục hồi khẩn cấp?
Tăng trưởng thì dễ hiển thị. Việc phân phối dưới áp lực thì khó hơn.
Tôi đang theo dõi liệu tính phi tập trung của DUSK có sống sót khi active stake bắt đầu di chuyển hay không—chứ không phải khi tổng lượng stake tăng lên.
#dusk $DUSK @Dusk_Foundation
Tôi ngừng đếm các nhà cung cấp DUSK khi nhận ra chính con số đó nói với tôi rất ít.
Một mạng có thể bổ sung stake và vẫn trở nên tập trung hơn. Nếu năm nhà cung cấp hàng đầu hấp thụ phần lớn trọng lượng active mới, thì việc stake có vẻ lành mạnh trong khi sức mạnh đồng thuận lặng lẽ bị thu hẹp.
Đó là thước đo DUSK mà tôi muốn ngay bây giờ: tỷ lệ top-5 so với top-20, rồi liên minh nhỏ nhất cần để vượt qua một phần ba active stake. Không phải số dư ví. Là effective active stake.
Phần khó chịu nằm ở tính cơ động. Stake của DUSK thường cần khoảng 6–12 giờ để trở thành active, trong khi unstaking không có thời gian chờ theo giao thức. Vì vậy, trong trạng thái căng thẳng, vốn bảo mật có thể rời đi nhanh hơn so với stake thay thế có thể đi vào. Các hình phạt mềm cũng có thể chuyển stake từ active sang locked, làm giảm trọng lượng đồng thuận ngay cả khi token vẫn trông như đang được stake.
1.000 nhà cung cấp nhỏ và 20 nhà cung cấp lớn có thể đảm bảo cùng một lượng danh nghĩa. Nhưng chúng không tạo ra cùng bề mặt rủi ro khi xảy ra lỗi.
Bao nhiêu nhà khai thác độc lập thực sự đạt đến mức một phần ba? Bao nhiêu đạt mức đa số trong quá trình phục hồi khẩn cấp?
Tăng trưởng thì dễ hiển thị. Việc phân phối dưới áp lực thì khó hơn.
Tôi đang theo dõi liệu tính phi tập trung của DUSK có sống sót khi active stake bắt đầu di chuyển hay không—chứ không phải khi tổng lượng stake tăng lên.
#dusk $DUSK @Dusk
Một mạng có thể bổ sung stake và vẫn trở nên tập trung hơn. Nếu năm nhà cung cấp hàng đầu hấp thụ phần lớn trọng lượng active mới, thì việc stake có vẻ lành mạnh trong khi sức mạnh đồng thuận lặng lẽ bị thu hẹp.
Đó là thước đo DUSK mà tôi muốn ngay bây giờ: tỷ lệ top-5 so với top-20, rồi liên minh nhỏ nhất cần để vượt qua một phần ba active stake. Không phải số dư ví. Là effective active stake.
Phần khó chịu nằm ở tính cơ động. Stake của DUSK thường cần khoảng 6–12 giờ để trở thành active, trong khi unstaking không có thời gian chờ theo giao thức. Vì vậy, trong trạng thái căng thẳng, vốn bảo mật có thể rời đi nhanh hơn so với stake thay thế có thể đi vào. Các hình phạt mềm cũng có thể chuyển stake từ active sang locked, làm giảm trọng lượng đồng thuận ngay cả khi token vẫn trông như đang được stake.
1.000 nhà cung cấp nhỏ và 20 nhà cung cấp lớn có thể đảm bảo cùng một lượng danh nghĩa. Nhưng chúng không tạo ra cùng bề mặt rủi ro khi xảy ra lỗi.
Bao nhiêu nhà khai thác độc lập thực sự đạt đến mức một phần ba? Bao nhiêu đạt mức đa số trong quá trình phục hồi khẩn cấp?
Tăng trưởng thì dễ hiển thị. Việc phân phối dưới áp lực thì khó hơn.
Tôi đang theo dõi liệu tính phi tập trung của DUSK có sống sót khi active stake bắt đầu di chuyển hay không—chứ không phải khi tổng lượng stake tăng lên.
#dusk $DUSK @Dusk
46
35
4.6k
·
--
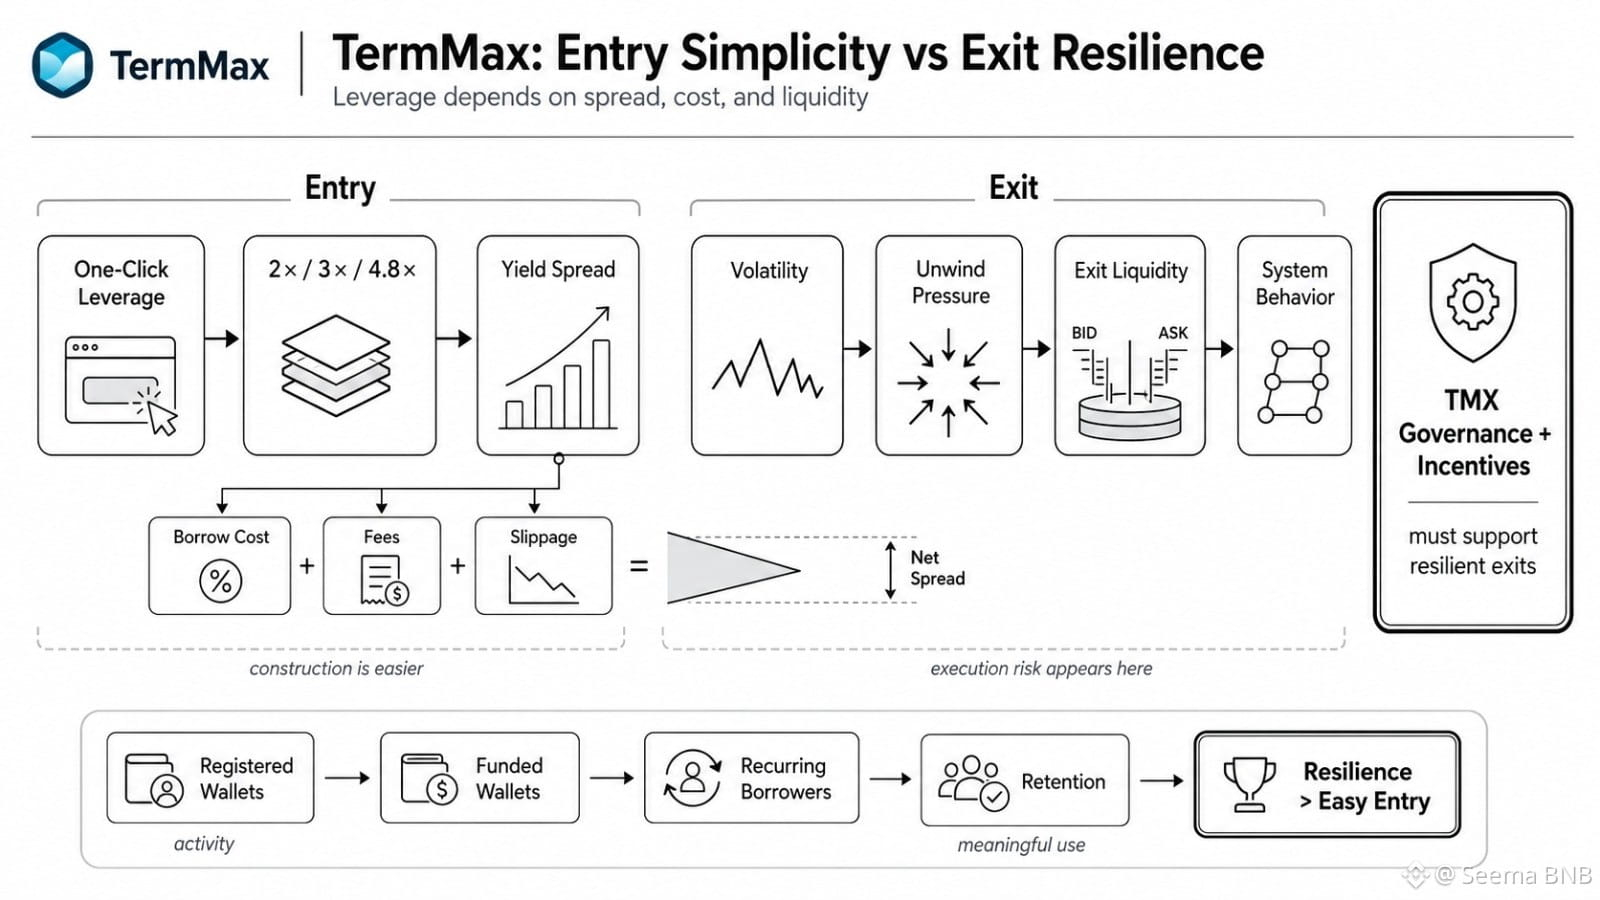
Tôi đã rời khỏi đòn bẩy TermMax trên màn hình vào lệnh ngay khi nhận thấy điều gì đó không ổn: ở mức 2×, 3× và 4,8× đều trông sạch sẽ trước khi chi phí vay bắt đầu ăn vào chênh lệch.
Đó là thủ thuật bề mặt. Đòn bẩy DeFi một chạm giúp việc xây dựng đơn giản hơn, không phải vị thế an toàn hơn.
Với PT hoặc các tài sản thế chấp khác sinh lợi, “cược” thực sự không chỉ là có thêm mức phơi bày. Mà là liệu phần lợi suất bổ sung do đòn bẩy tạo ra có còn nằm trên chi phí vay sau khi trừ trượt giá, phí và áp lực thanh khoản hay không. Ở mức 2×, một chênh lệch mỏng có thể vẫn tồn tại. Ở mức 4,8×, chỉ một chênh lệch tài trợ nhỏ cũng có thể khuếch đại rất nhanh.
Và vào lệnh có lẽ là phần dễ.
Điều gì xảy ra khi biến động ập đến và nhiều người dùng TermMax cùng cố gắng thoát vị thế? Tính nguyên tử của flash-loan có thể nén nhiều bước thành một giao dịch, nhưng nó không thể tạo ra thanh khoản để thoát. Đây là lúc rủi ro thực thi chuyển thành hành vi của cả hệ thống.
Sự khác biệt tương tự cũng quan trọng đối với việc áp dụng. Ví đã đăng ký là hoạt động. Ví được nạp vốn, người vay định kỳ và khả năng giữ chân sau khi kết thúc ưu đãi mới là việc sử dụng DeFi có ý nghĩa.
Tôi thích ý tưởng về hiệu quả sử dụng vốn đằng sau TermMax, nhưng tôi vẫn tiếp tục theo dõi lối thoát. Nếu đòn bẩy chỉ hoạt động khi thanh khoản yên ả, thì quản trị và các ưu đãi của TMX cuối cùng phải chứng minh rằng họ hỗ trợ khả năng chống chịu—không chỉ giúp vào lệnh dễ hơn.
#termmax @termmax
Tôi đã rời khỏi đòn bẩy TermMax trên màn hình vào lệnh ngay khi nhận thấy điều gì đó không ổn: ở mức 2×, 3× và 4,8× đều trông sạch sẽ trước khi chi phí vay bắt đầu ăn vào chênh lệch.
Đó là thủ thuật bề mặt. Đòn bẩy DeFi một chạm giúp việc xây dựng đơn giản hơn, không phải vị thế an toàn hơn.
Với PT hoặc các tài sản thế chấp khác sinh lợi, “cược” thực sự không chỉ là có thêm mức phơi bày. Mà là liệu phần lợi suất bổ sung do đòn bẩy tạo ra có còn nằm trên chi phí vay sau khi trừ trượt giá, phí và áp lực thanh khoản hay không. Ở mức 2×, một chênh lệch mỏng có thể vẫn tồn tại. Ở mức 4,8×, chỉ một chênh lệch tài trợ nhỏ cũng có thể khuếch đại rất nhanh.
Và vào lệnh có lẽ là phần dễ.
Điều gì xảy ra khi biến động ập đến và nhiều người dùng TermMax cùng cố gắng thoát vị thế? Tính nguyên tử của flash-loan có thể nén nhiều bước thành một giao dịch, nhưng nó không thể tạo ra thanh khoản để thoát. Đây là lúc rủi ro thực thi chuyển thành hành vi của cả hệ thống.
Sự khác biệt tương tự cũng quan trọng đối với việc áp dụng. Ví đã đăng ký là hoạt động. Ví được nạp vốn, người vay định kỳ và khả năng giữ chân sau khi kết thúc ưu đãi mới là việc sử dụng DeFi có ý nghĩa.
Tôi thích ý tưởng về hiệu quả sử dụng vốn đằng sau TermMax, nhưng tôi vẫn tiếp tục theo dõi lối thoát. Nếu đòn bẩy chỉ hoạt động khi thanh khoản yên ả, thì quản trị và các ưu đãi của TMX cuối cùng phải chứng minh rằng họ hỗ trợ khả năng chống chịu—không chỉ giúp vào lệnh dễ hơn.
#termmax @TermMax
Đó là thủ thuật bề mặt. Đòn bẩy DeFi một chạm giúp việc xây dựng đơn giản hơn, không phải vị thế an toàn hơn.
Với PT hoặc các tài sản thế chấp khác sinh lợi, “cược” thực sự không chỉ là có thêm mức phơi bày. Mà là liệu phần lợi suất bổ sung do đòn bẩy tạo ra có còn nằm trên chi phí vay sau khi trừ trượt giá, phí và áp lực thanh khoản hay không. Ở mức 2×, một chênh lệch mỏng có thể vẫn tồn tại. Ở mức 4,8×, chỉ một chênh lệch tài trợ nhỏ cũng có thể khuếch đại rất nhanh.
Và vào lệnh có lẽ là phần dễ.
Điều gì xảy ra khi biến động ập đến và nhiều người dùng TermMax cùng cố gắng thoát vị thế? Tính nguyên tử của flash-loan có thể nén nhiều bước thành một giao dịch, nhưng nó không thể tạo ra thanh khoản để thoát. Đây là lúc rủi ro thực thi chuyển thành hành vi của cả hệ thống.
Sự khác biệt tương tự cũng quan trọng đối với việc áp dụng. Ví đã đăng ký là hoạt động. Ví được nạp vốn, người vay định kỳ và khả năng giữ chân sau khi kết thúc ưu đãi mới là việc sử dụng DeFi có ý nghĩa.
Tôi thích ý tưởng về hiệu quả sử dụng vốn đằng sau TermMax, nhưng tôi vẫn tiếp tục theo dõi lối thoát. Nếu đòn bẩy chỉ hoạt động khi thanh khoản yên ả, thì quản trị và các ưu đãi của TMX cuối cùng phải chứng minh rằng họ hỗ trợ khả năng chống chịu—không chỉ giúp vào lệnh dễ hơn.
#termmax @TermMax
44
33
4.6k
·
--
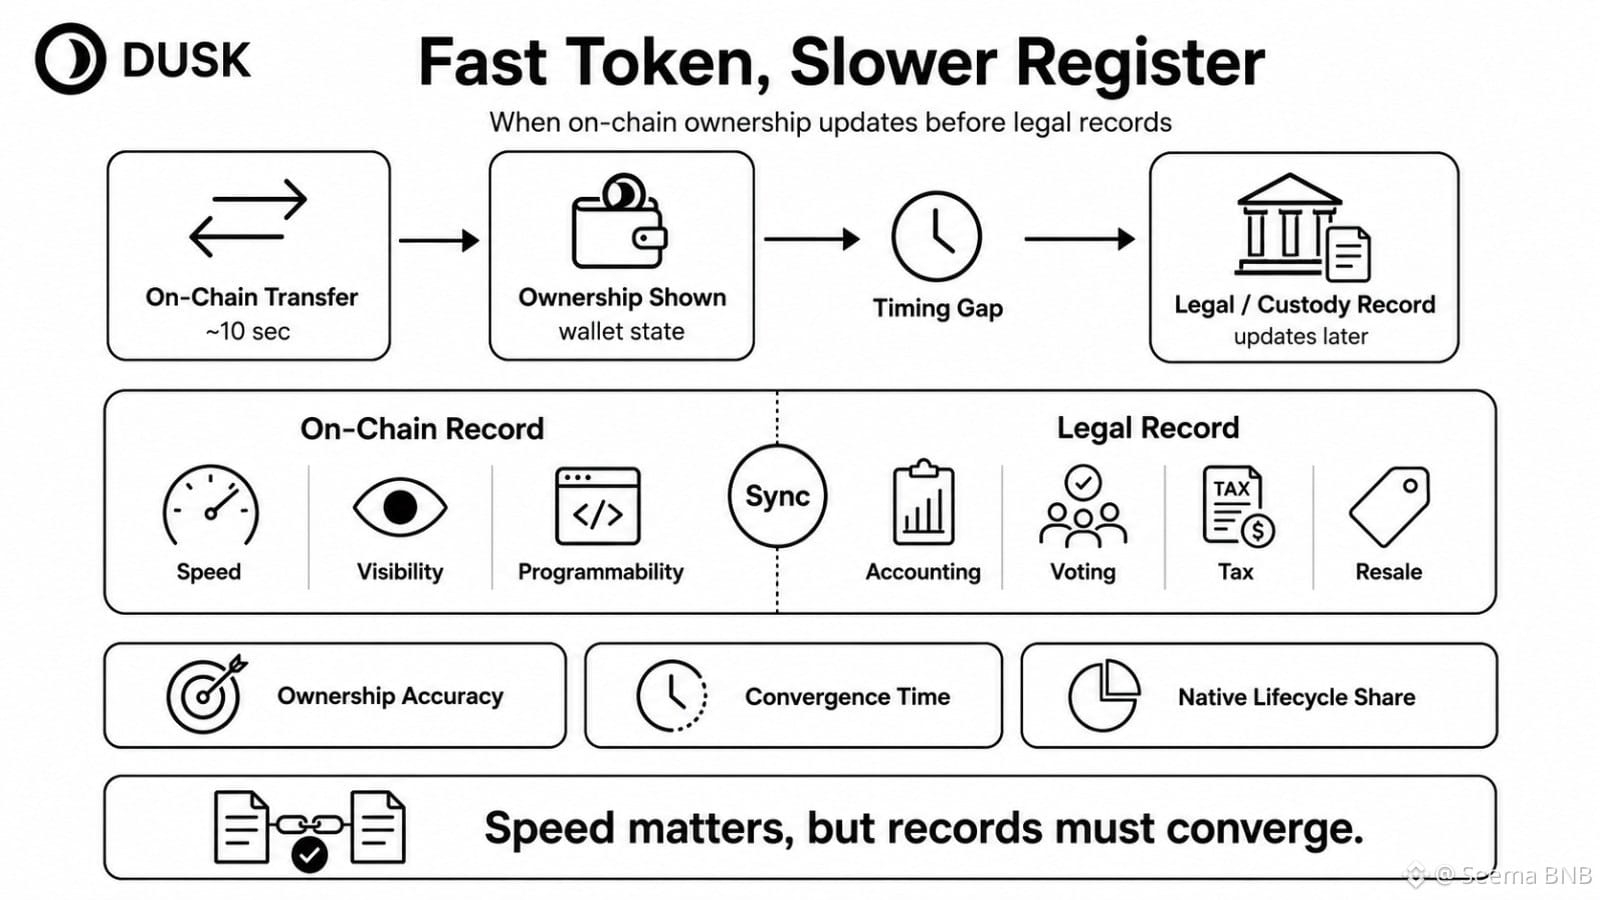
Điều làm tôi bận tâm nhất về DUSK không phải là liệu một token có thể di chuyển nhanh hay không. Mà là điều gì xảy ra khi token di chuyển trong 10 giây và sổ đăng ký pháp lý bắt kịp vào ngày mai.
Chỉ số hiển nhiên là tốc độ thanh toán. Tôi nghĩ như vậy là chưa đủ.
Nếu DUSK thể hiện quyền sở hữu trên chuỗi lúc 23:59, nhưng hồ sơ lưu giữ hoặc hồ sơ pháp lý cập nhật lúc 00:01, thì hồ sơ nào sẽ được dùng để kế toán, biểu quyết, thuế hoặc bán lại trong khoảng chênh đó? Ba mươi phút bất đồng có vẻ nhỏ. Với tài sản được quản lý, các khoảng chênh thời gian nhỏ tạo ra những ngoại lệ thực sự.
Vì vậy tôi muốn theo dõi thứ khó hơn: độ chính xác quyền sở hữu trên chuỗi so với độ chính xác quyền sở hữu theo pháp lý, cùng với tỷ lệ các bước trong vòng đời thực sự mang tính bản địa trên blockchain.
Việc đúc token có thể diễn ra ngay lập tức trong khi 90% khâu cấu trúc diễn ra trước khối đầu tiên. Sự chấp thuận trên chuỗi 60% cũng không có nghĩa là mọi hành động doanh nghiệp đều được thực thi tự động. Một số điểm yếu ở đây là bình thường; pháp luật sẽ không biến mất chỉ vì việc thanh toán được cải thiện.
Thử thách thực sự đối với DUSK là kỷ luật đối soát. Cả hai hồ sơ hội tụ nhanh đến mức nào, và ai là người giải quyết xung đột?
Nghi ngờ của tôi là token càng nhanh thì càng quan trọng, nhưng nếu “sự thật” pháp lý vẫn di chuyển chậm hơn, thì tốc độ RWA chỉ một phần nằm trên chuỗi.
#dusk $DUSK @Dusk_Foundation
Điều làm tôi bận tâm nhất về DUSK không phải là liệu một token có thể di chuyển nhanh hay không. Mà là điều gì xảy ra khi token di chuyển trong 10 giây và sổ đăng ký pháp lý bắt kịp vào ngày mai.
Chỉ số hiển nhiên là tốc độ thanh toán. Tôi nghĩ như vậy là chưa đủ.
Nếu DUSK thể hiện quyền sở hữu trên chuỗi lúc 23:59, nhưng hồ sơ lưu giữ hoặc hồ sơ pháp lý cập nhật lúc 00:01, thì hồ sơ nào sẽ được dùng để kế toán, biểu quyết, thuế hoặc bán lại trong khoảng chênh đó? Ba mươi phút bất đồng có vẻ nhỏ. Với tài sản được quản lý, các khoảng chênh thời gian nhỏ tạo ra những ngoại lệ thực sự.
Vì vậy tôi muốn theo dõi thứ khó hơn: độ chính xác quyền sở hữu trên chuỗi so với độ chính xác quyền sở hữu theo pháp lý, cùng với tỷ lệ các bước trong vòng đời thực sự mang tính bản địa trên blockchain.
Việc đúc token có thể diễn ra ngay lập tức trong khi 90% khâu cấu trúc diễn ra trước khối đầu tiên. Sự chấp thuận trên chuỗi 60% cũng không có nghĩa là mọi hành động doanh nghiệp đều được thực thi tự động. Một số điểm yếu ở đây là bình thường; pháp luật sẽ không biến mất chỉ vì việc thanh toán được cải thiện.
Thử thách thực sự đối với DUSK là kỷ luật đối soát. Cả hai hồ sơ hội tụ nhanh đến mức nào, và ai là người giải quyết xung đột?
Nghi ngờ của tôi là token càng nhanh thì càng quan trọng, nhưng nếu “sự thật” pháp lý vẫn di chuyển chậm hơn, thì tốc độ RWA chỉ một phần nằm trên chuỗi.
#dusk $DUSK @Dusk
Chỉ số hiển nhiên là tốc độ thanh toán. Tôi nghĩ như vậy là chưa đủ.
Nếu DUSK thể hiện quyền sở hữu trên chuỗi lúc 23:59, nhưng hồ sơ lưu giữ hoặc hồ sơ pháp lý cập nhật lúc 00:01, thì hồ sơ nào sẽ được dùng để kế toán, biểu quyết, thuế hoặc bán lại trong khoảng chênh đó? Ba mươi phút bất đồng có vẻ nhỏ. Với tài sản được quản lý, các khoảng chênh thời gian nhỏ tạo ra những ngoại lệ thực sự.
Vì vậy tôi muốn theo dõi thứ khó hơn: độ chính xác quyền sở hữu trên chuỗi so với độ chính xác quyền sở hữu theo pháp lý, cùng với tỷ lệ các bước trong vòng đời thực sự mang tính bản địa trên blockchain.
Việc đúc token có thể diễn ra ngay lập tức trong khi 90% khâu cấu trúc diễn ra trước khối đầu tiên. Sự chấp thuận trên chuỗi 60% cũng không có nghĩa là mọi hành động doanh nghiệp đều được thực thi tự động. Một số điểm yếu ở đây là bình thường; pháp luật sẽ không biến mất chỉ vì việc thanh toán được cải thiện.
Thử thách thực sự đối với DUSK là kỷ luật đối soát. Cả hai hồ sơ hội tụ nhanh đến mức nào, và ai là người giải quyết xung đột?
Nghi ngờ của tôi là token càng nhanh thì càng quan trọng, nhưng nếu “sự thật” pháp lý vẫn di chuyển chậm hơn, thì tốc độ RWA chỉ một phần nằm trên chuỗi.
#dusk $DUSK @Dusk
21
17
3.5k
·
--
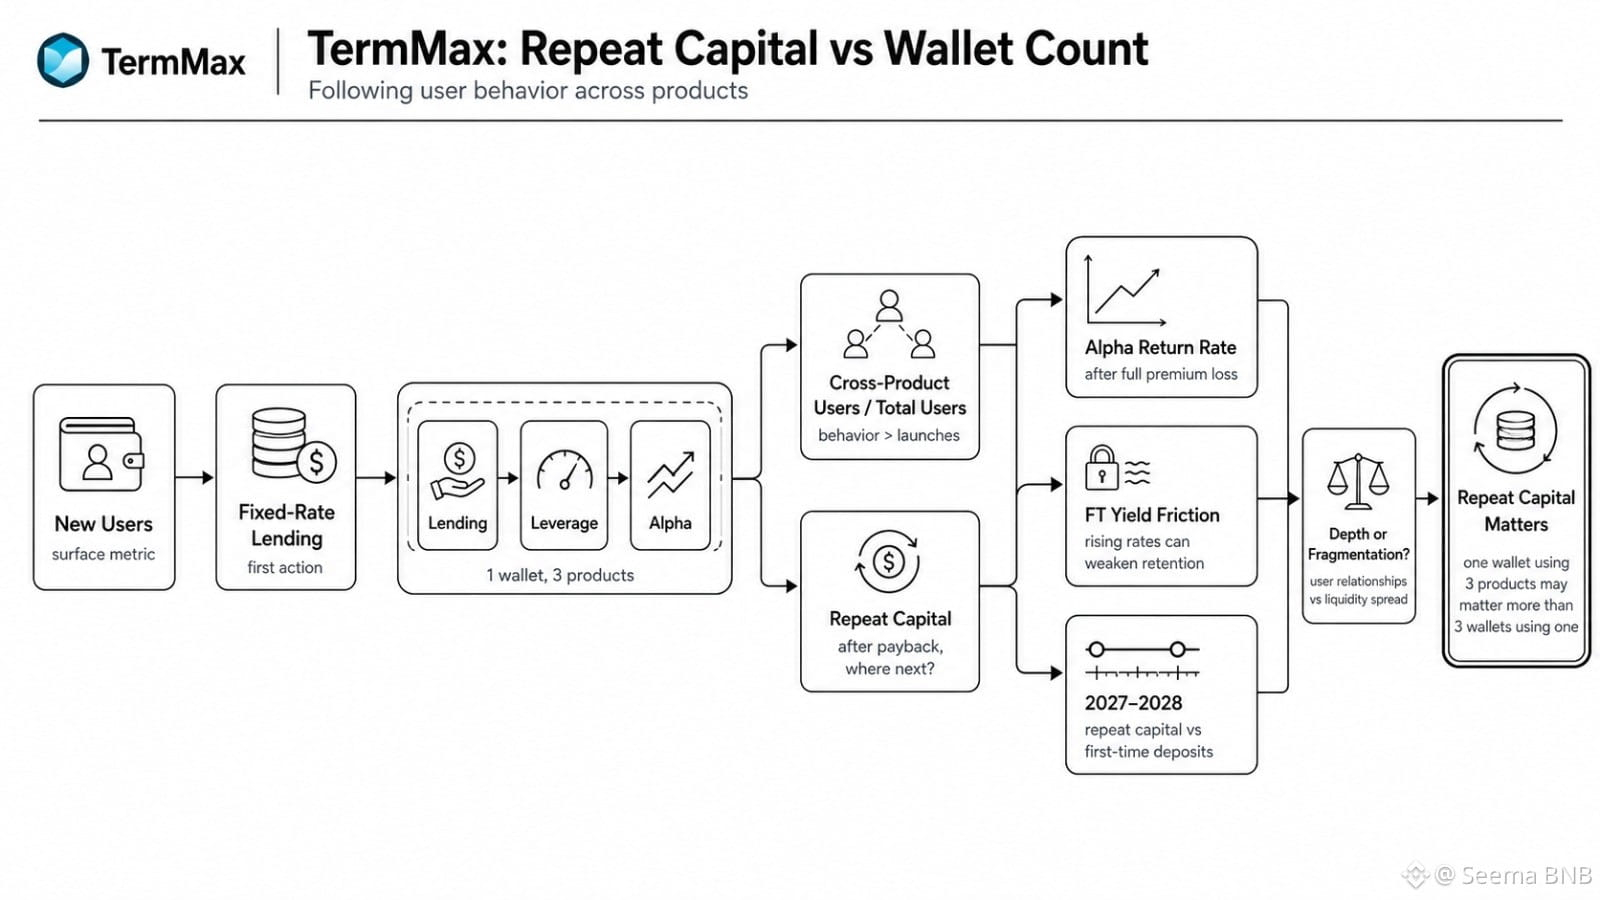
Một điều tôi cứ thấy rõ là hành vi của TermMax có vẻ hữu ích hơn so với tăng trưởng “ví” thuần túy. Điều gì xảy ra sau khi một bên vay được hoàn trả và phải quyết định số vốn đó sẽ đi đâu tiếp theo?
Chỉ số hiển nhiên là người dùng mới. Tôi nghĩ cách đó vẫn còn nông.
Nếu một ví bắt đầu với Lending lãi suất cố định, sau đó dùng đến Leverage rồi thử Alpha TermMax—thì không chỉ đơn thuần là đã tạo thêm hoạt động. Nó đã chuyển niềm tin vào một sản phẩm thành sự sẵn sàng chấp nhận một rủi ro thứ hai. Điều đó khó hơn.
Điều tôi muốn thấy là lộ trình sau hành động đầu tiên. Có bao nhiêu người dùng Lending đi vào Alpha? Có bao nhiêu người dùng Alpha quay lại sau khi đã mất toàn bộ phí bảo hiểm? Vốn quay vòng có tăng nhanh hơn so với các khoản nạp lần đầu trong năm 2027 và 2028 không?
Một phần churn là bình thường. Các lựa chọn tự nhiên sẽ giữ chân một nhóm người dùng khác so với lending lãi suất cố định, và lãi suất thị trường tăng có thể khiến lợi suất FT bị khóa trở nên kém hấp dẫn hơn.
Câu hỏi khó chịu là việc mở rộng sản phẩm có làm sâu sắc hơn mối quan hệ với người dùng hay chỉ là phân tán thanh khoản qua quá nhiều “bề mặt”.
Với TMX, một ví sử dụng ba sản phẩm có thể quan trọng hơn ba ví chỉ chạm vào một sản phẩm một lần.
Tôi đang theo dõi vốn quay vòng chứ không chỉ số lượng ví.
#termmax @termmax
Một điều tôi cứ thấy rõ là hành vi của TermMax có vẻ hữu ích hơn so với tăng trưởng “ví” thuần túy. Điều gì xảy ra sau khi một bên vay được hoàn trả và phải quyết định số vốn đó sẽ đi đâu tiếp theo?
Chỉ số hiển nhiên là người dùng mới. Tôi nghĩ cách đó vẫn còn nông.
Nếu một ví bắt đầu với Lending lãi suất cố định, sau đó dùng đến Leverage rồi thử Alpha TermMax—thì không chỉ đơn thuần là đã tạo thêm hoạt động. Nó đã chuyển niềm tin vào một sản phẩm thành sự sẵn sàng chấp nhận một rủi ro thứ hai. Điều đó khó hơn.
Điều tôi muốn thấy là lộ trình sau hành động đầu tiên. Có bao nhiêu người dùng Lending đi vào Alpha? Có bao nhiêu người dùng Alpha quay lại sau khi đã mất toàn bộ phí bảo hiểm? Vốn quay vòng có tăng nhanh hơn so với các khoản nạp lần đầu trong năm 2027 và 2028 không?
Một phần churn là bình thường. Các lựa chọn tự nhiên sẽ giữ chân một nhóm người dùng khác so với lending lãi suất cố định, và lãi suất thị trường tăng có thể khiến lợi suất FT bị khóa trở nên kém hấp dẫn hơn.
Câu hỏi khó chịu là việc mở rộng sản phẩm có làm sâu sắc hơn mối quan hệ với người dùng hay chỉ là phân tán thanh khoản qua quá nhiều “bề mặt”.
Với TMX, một ví sử dụng ba sản phẩm có thể quan trọng hơn ba ví chỉ chạm vào một sản phẩm một lần.
Tôi đang theo dõi vốn quay vòng chứ không chỉ số lượng ví.
#termmax @TermMax
Chỉ số hiển nhiên là người dùng mới. Tôi nghĩ cách đó vẫn còn nông.
Nếu một ví bắt đầu với Lending lãi suất cố định, sau đó dùng đến Leverage rồi thử Alpha TermMax—thì không chỉ đơn thuần là đã tạo thêm hoạt động. Nó đã chuyển niềm tin vào một sản phẩm thành sự sẵn sàng chấp nhận một rủi ro thứ hai. Điều đó khó hơn.
Điều tôi muốn thấy là lộ trình sau hành động đầu tiên. Có bao nhiêu người dùng Lending đi vào Alpha? Có bao nhiêu người dùng Alpha quay lại sau khi đã mất toàn bộ phí bảo hiểm? Vốn quay vòng có tăng nhanh hơn so với các khoản nạp lần đầu trong năm 2027 và 2028 không?
Một phần churn là bình thường. Các lựa chọn tự nhiên sẽ giữ chân một nhóm người dùng khác so với lending lãi suất cố định, và lãi suất thị trường tăng có thể khiến lợi suất FT bị khóa trở nên kém hấp dẫn hơn.
Câu hỏi khó chịu là việc mở rộng sản phẩm có làm sâu sắc hơn mối quan hệ với người dùng hay chỉ là phân tán thanh khoản qua quá nhiều “bề mặt”.
Với TMX, một ví sử dụng ba sản phẩm có thể quan trọng hơn ba ví chỉ chạm vào một sản phẩm một lần.
Tôi đang theo dõi vốn quay vòng chứ không chỉ số lượng ví.
#termmax @TermMax
39
24
6.5k
·
--
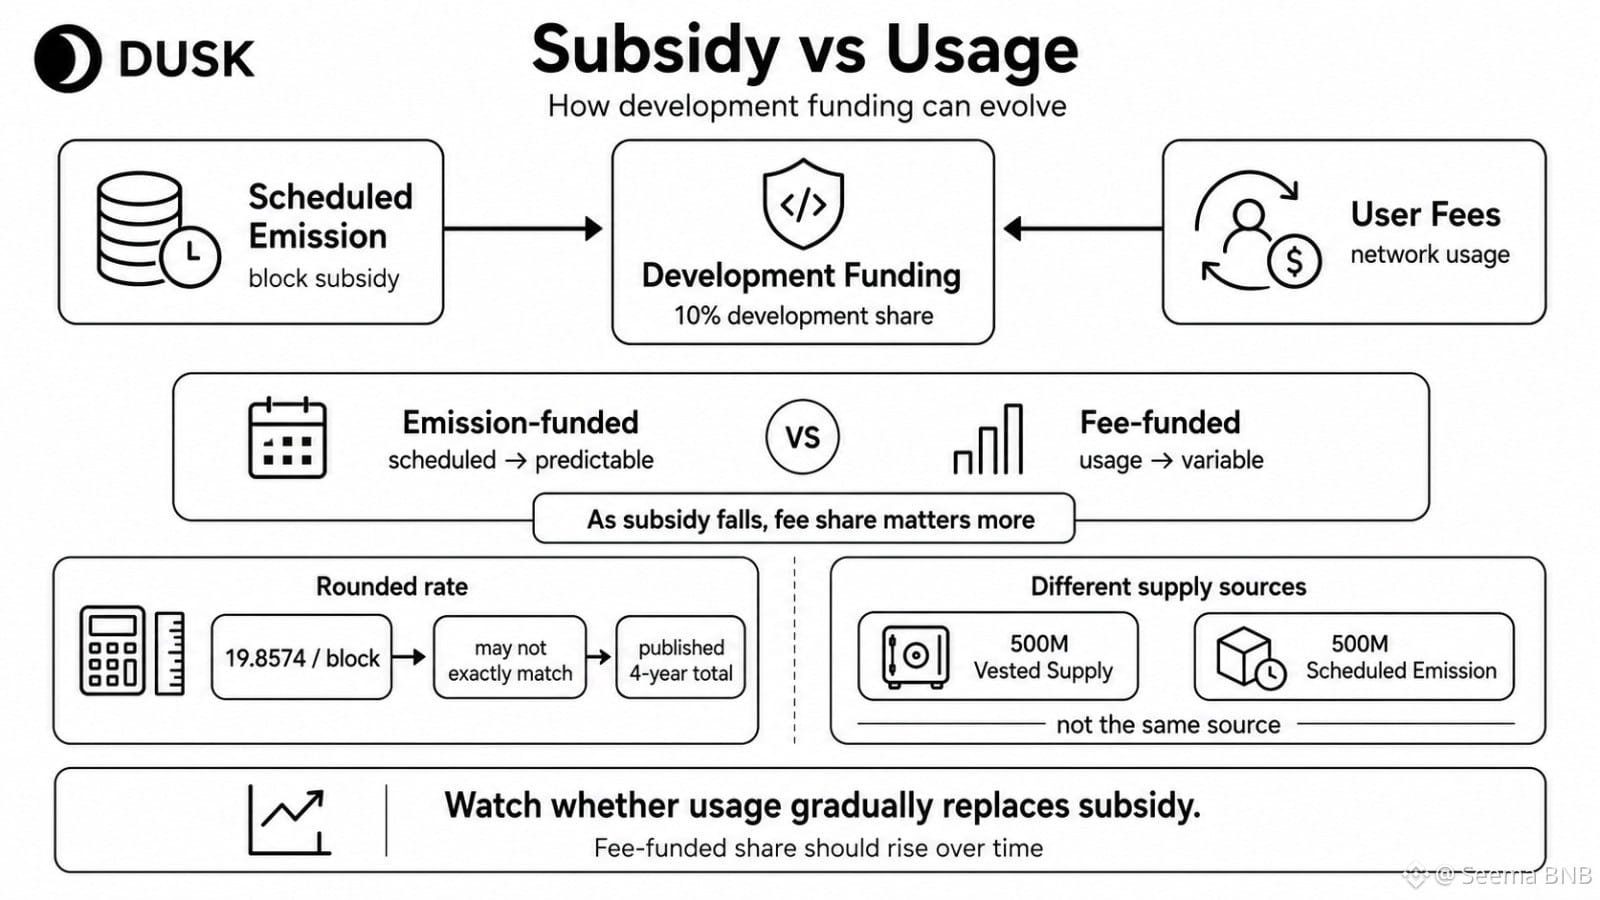
Tôi đang theo dõi một chi tiết rất cụ thể của DUSK mà trên giấy trông có vẻ nhỏ: người dùng không chỉ trả tiền cho hoạt động mạng. Một phần của dòng tiền đó cũng chuyển vào phần chia phát triển 10%.
Ban đầu tôi xem phần phát thải (block emission) như một chỉ số hiển nhiên. Nhưng nó nông cạn quá.
DUSK có thể tài trợ cho việc phát triển từ hai hành vi: phát hành theo lịch trình và mức sử dụng thực tế. Một là trợ cấp (subsidy). Cái còn lại là người dùng tạo ra đủ hoạt động kinh tế để tự mình giúp tài trợ cho hệ thống.
Đó mới là bài kiểm tra thực sự đối với tôi. Khi lượng phát thải giảm xuống, thì việc phát triển được tài trợ bằng phí có trở thành một phần lớn hơn trong tổng doanh thu phát triển không? Doanh thu phí trên mỗi DUSK phát ra có tăng lên vì hoạt động thanh toán đang thực sự phát triển, hay chỉ vì trợ cấp đang thu hẹp?
Con số 19.8574 DUSK cho mỗi block cũng có vẻ “sạch” hơn so với lịch trình nền tảng. Nếu việc nhân suất làm tròn đó không khớp hoàn toàn với tổng cộng bốn năm đã công bố thì cũng không phải là một vụ bê bối. Dù vậy, độ chính xác vẫn quan trọng khi người ta mô hình hóa cung.
Có một sự tách khác mà nhiều người bỏ qua: 500M cung đã vest (vested supply) và 500M phát thải theo lịch (scheduled emission) là hoàn toàn khác nhau.
Hiện tại tôi đang theo dõi liệu việc sử dụng dần dần có thay thế trợ cấp hay không. Nếu không, việc tài trợ cho phát triển sẽ vẫn phụ thuộc nhiều hơn vào việc phát hành (issuance) so với câu chuyện bề mặt mà nó gợi ý.
@Dusk_Foundation #dusk $DUSK #dusk $DUSK @Dusk_Foundation
Tôi đang theo dõi một chi tiết rất cụ thể của DUSK mà trên giấy trông có vẻ nhỏ: người dùng không chỉ trả tiền cho hoạt động mạng. Một phần của dòng tiền đó cũng chuyển vào phần chia phát triển 10%.
Ban đầu tôi xem phần phát thải (block emission) như một chỉ số hiển nhiên. Nhưng nó nông cạn quá.
DUSK có thể tài trợ cho việc phát triển từ hai hành vi: phát hành theo lịch trình và mức sử dụng thực tế. Một là trợ cấp (subsidy). Cái còn lại là người dùng tạo ra đủ hoạt động kinh tế để tự mình giúp tài trợ cho hệ thống.
Đó mới là bài kiểm tra thực sự đối với tôi. Khi lượng phát thải giảm xuống, thì việc phát triển được tài trợ bằng phí có trở thành một phần lớn hơn trong tổng doanh thu phát triển không? Doanh thu phí trên mỗi DUSK phát ra có tăng lên vì hoạt động thanh toán đang thực sự phát triển, hay chỉ vì trợ cấp đang thu hẹp?
Con số 19.8574 DUSK cho mỗi block cũng có vẻ “sạch” hơn so với lịch trình nền tảng. Nếu việc nhân suất làm tròn đó không khớp hoàn toàn với tổng cộng bốn năm đã công bố thì cũng không phải là một vụ bê bối. Dù vậy, độ chính xác vẫn quan trọng khi người ta mô hình hóa cung.
Có một sự tách khác mà nhiều người bỏ qua: 500M cung đã vest (vested supply) và 500M phát thải theo lịch (scheduled emission) là hoàn toàn khác nhau.
Hiện tại tôi đang theo dõi liệu việc sử dụng dần dần có thay thế trợ cấp hay không. Nếu không, việc tài trợ cho phát triển sẽ vẫn phụ thuộc nhiều hơn vào việc phát hành (issuance) so với câu chuyện bề mặt mà nó gợi ý.
@Dusk #dusk $DUSK #dusk $DUSK @Dusk
Ban đầu tôi xem phần phát thải (block emission) như một chỉ số hiển nhiên. Nhưng nó nông cạn quá.
DUSK có thể tài trợ cho việc phát triển từ hai hành vi: phát hành theo lịch trình và mức sử dụng thực tế. Một là trợ cấp (subsidy). Cái còn lại là người dùng tạo ra đủ hoạt động kinh tế để tự mình giúp tài trợ cho hệ thống.
Đó mới là bài kiểm tra thực sự đối với tôi. Khi lượng phát thải giảm xuống, thì việc phát triển được tài trợ bằng phí có trở thành một phần lớn hơn trong tổng doanh thu phát triển không? Doanh thu phí trên mỗi DUSK phát ra có tăng lên vì hoạt động thanh toán đang thực sự phát triển, hay chỉ vì trợ cấp đang thu hẹp?
Con số 19.8574 DUSK cho mỗi block cũng có vẻ “sạch” hơn so với lịch trình nền tảng. Nếu việc nhân suất làm tròn đó không khớp hoàn toàn với tổng cộng bốn năm đã công bố thì cũng không phải là một vụ bê bối. Dù vậy, độ chính xác vẫn quan trọng khi người ta mô hình hóa cung.
Có một sự tách khác mà nhiều người bỏ qua: 500M cung đã vest (vested supply) và 500M phát thải theo lịch (scheduled emission) là hoàn toàn khác nhau.
Hiện tại tôi đang theo dõi liệu việc sử dụng dần dần có thay thế trợ cấp hay không. Nếu không, việc tài trợ cho phát triển sẽ vẫn phụ thuộc nhiều hơn vào việc phát hành (issuance) so với câu chuyện bề mặt mà nó gợi ý.
@Dusk #dusk $DUSK #dusk $DUSK @Dusk
44
30
5k
·
--
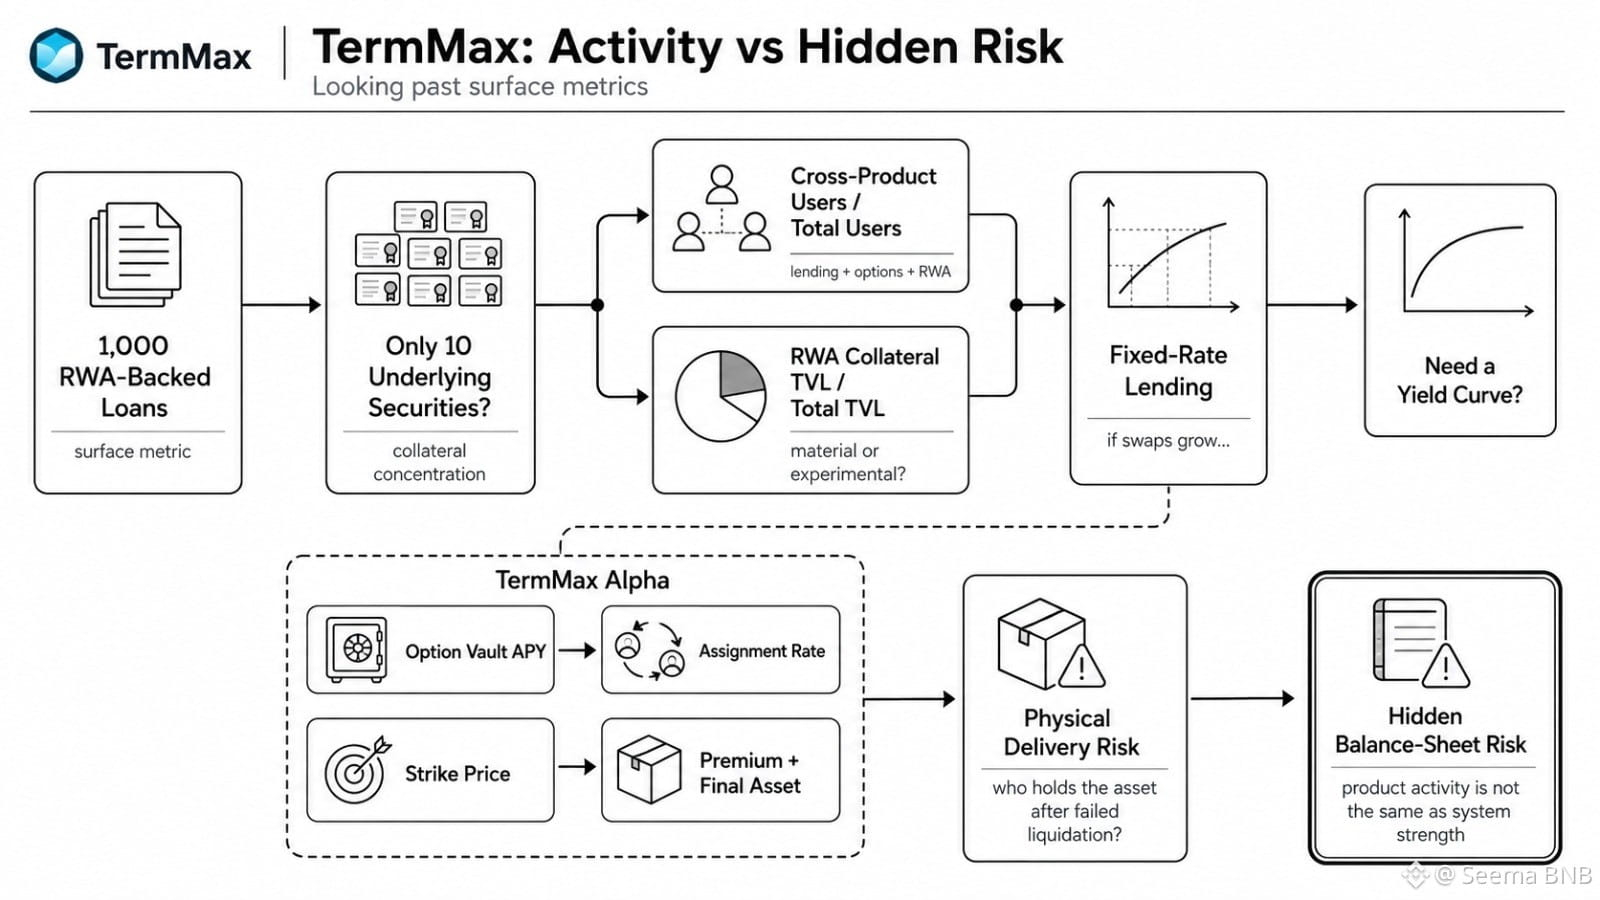
Tôi thấy mình quay lại một con số TermMax đáng lo ngại trong ghi chú của mình. Dù 1.000 khoản vay được bảo đảm bằng RWA vẫn sẽ nói với tôi rất ít nếu tất cả đều chỉ dựa vào 10 chứng khoán cơ sở.
Chỉ số hiển nhiên là số lượng khoản vay. Tôi nghĩ đó là điểm yếu. Điều quan trọng là mức độ tập trung thực sự của tài sản thế chấp, và liệu người dùng có đang chuyển dịch giữa các sản phẩm cho vay, tùy chọn và RWA hay không, thay vì chỉ chạm vào từng sản phẩm một lần.
Chỗ đó khiến TermMax khó đánh giá hơn. TVL tài sản thế chấp RWA có thể tăng, nhưng liệu nó có trở nên đáng kể so với tổng TVL không? Người dùng sử dụng đa sản phẩm có tăng lên không? Liệu cho vay lãi suất cố định cuối cùng có cần một thứ gì đó gần hơn với đường cong lợi suất, đặc biệt nếu các hợp đồng hoán đổi lãi suất trở thành một phần của hệ thống?
TermMax Alpha cũng gặp vấn đề tương tự. APY cao của option-vault trông có vẻ gọn gàng cho đến khi việc thực thi làm thay đổi tài sản của người gửi ký quỹ. Giá thực hiện ảnh hưởng đến phí bảo hiểm, đúng vậy, nhưng cũng ảnh hưởng đến việc bạn cuối cùng có thể sẽ nắm giữ cái gì.
Một số mức độ thực thi là bình thường. Thử nghiệm thực sự là tần suất, mức sụt giảm sau khi giao hàng, và liệu cơ chế thanh toán vật chất có để lại cho người dùng những tài sản mà họ thực sự muốn hay không.
Tôi vẫn đang theo dõi một điều: TermMax có đo được hoạt động sản phẩm hay không, hay là rủi ro ẩn trên bảng cân đối khi các sản phẩm đó chồng lấn lên nhau?
#termmax @termmax
Tôi thấy mình quay lại một con số TermMax đáng lo ngại trong ghi chú của mình. Dù 1.000 khoản vay được bảo đảm bằng RWA vẫn sẽ nói với tôi rất ít nếu tất cả đều chỉ dựa vào 10 chứng khoán cơ sở.
Chỉ số hiển nhiên là số lượng khoản vay. Tôi nghĩ đó là điểm yếu. Điều quan trọng là mức độ tập trung thực sự của tài sản thế chấp, và liệu người dùng có đang chuyển dịch giữa các sản phẩm cho vay, tùy chọn và RWA hay không, thay vì chỉ chạm vào từng sản phẩm một lần.
Chỗ đó khiến TermMax khó đánh giá hơn. TVL tài sản thế chấp RWA có thể tăng, nhưng liệu nó có trở nên đáng kể so với tổng TVL không? Người dùng sử dụng đa sản phẩm có tăng lên không? Liệu cho vay lãi suất cố định cuối cùng có cần một thứ gì đó gần hơn với đường cong lợi suất, đặc biệt nếu các hợp đồng hoán đổi lãi suất trở thành một phần của hệ thống?
TermMax Alpha cũng gặp vấn đề tương tự. APY cao của option-vault trông có vẻ gọn gàng cho đến khi việc thực thi làm thay đổi tài sản của người gửi ký quỹ. Giá thực hiện ảnh hưởng đến phí bảo hiểm, đúng vậy, nhưng cũng ảnh hưởng đến việc bạn cuối cùng có thể sẽ nắm giữ cái gì.
Một số mức độ thực thi là bình thường. Thử nghiệm thực sự là tần suất, mức sụt giảm sau khi giao hàng, và liệu cơ chế thanh toán vật chất có để lại cho người dùng những tài sản mà họ thực sự muốn hay không.
Tôi vẫn đang theo dõi một điều: TermMax có đo được hoạt động sản phẩm hay không, hay là rủi ro ẩn trên bảng cân đối khi các sản phẩm đó chồng lấn lên nhau?
#termmax @TermMax
Chỉ số hiển nhiên là số lượng khoản vay. Tôi nghĩ đó là điểm yếu. Điều quan trọng là mức độ tập trung thực sự của tài sản thế chấp, và liệu người dùng có đang chuyển dịch giữa các sản phẩm cho vay, tùy chọn và RWA hay không, thay vì chỉ chạm vào từng sản phẩm một lần.
Chỗ đó khiến TermMax khó đánh giá hơn. TVL tài sản thế chấp RWA có thể tăng, nhưng liệu nó có trở nên đáng kể so với tổng TVL không? Người dùng sử dụng đa sản phẩm có tăng lên không? Liệu cho vay lãi suất cố định cuối cùng có cần một thứ gì đó gần hơn với đường cong lợi suất, đặc biệt nếu các hợp đồng hoán đổi lãi suất trở thành một phần của hệ thống?
TermMax Alpha cũng gặp vấn đề tương tự. APY cao của option-vault trông có vẻ gọn gàng cho đến khi việc thực thi làm thay đổi tài sản của người gửi ký quỹ. Giá thực hiện ảnh hưởng đến phí bảo hiểm, đúng vậy, nhưng cũng ảnh hưởng đến việc bạn cuối cùng có thể sẽ nắm giữ cái gì.
Một số mức độ thực thi là bình thường. Thử nghiệm thực sự là tần suất, mức sụt giảm sau khi giao hàng, và liệu cơ chế thanh toán vật chất có để lại cho người dùng những tài sản mà họ thực sự muốn hay không.
Tôi vẫn đang theo dõi một điều: TermMax có đo được hoạt động sản phẩm hay không, hay là rủi ro ẩn trên bảng cân đối khi các sản phẩm đó chồng lấn lên nhau?
#termmax @TermMax
31
21
8.6k
·
--
Đã xác minh
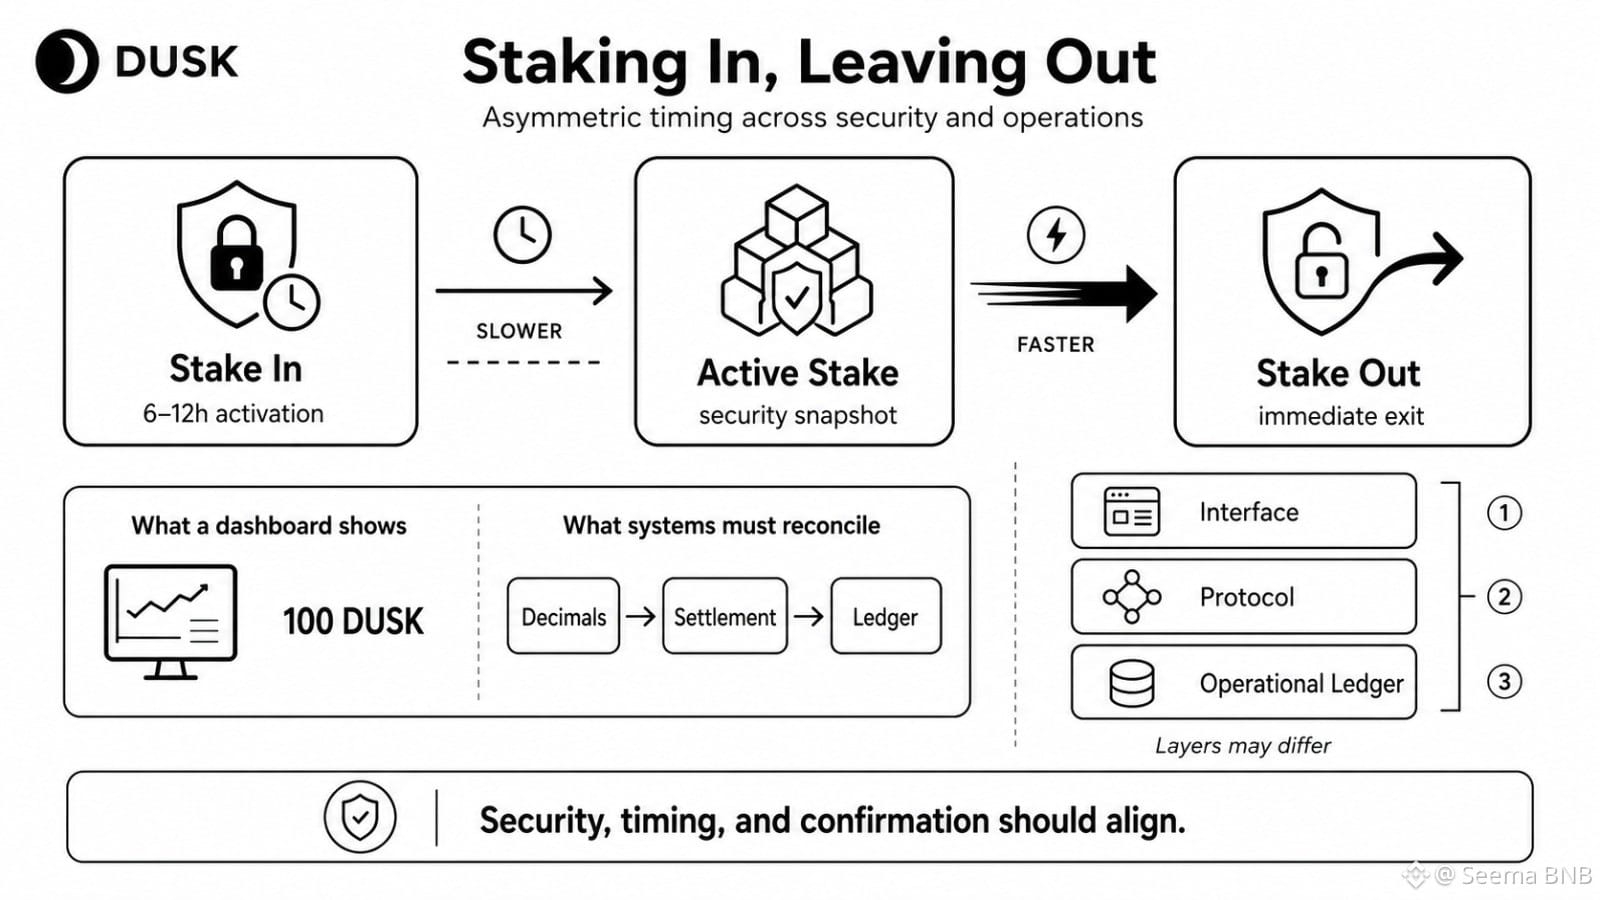
Tôi cứ quay lại một chi tiết DUSK khá lúng túng: việc vốn có thể mất hàng giờ để nhập, nhưng nó lại có thể rời đi mà không cần cùng thời gian chờ theo giao thức đó.
Chỉ số hiển nhiên nhất là lượng stake đang hoạt động. Tôi nghĩ như vậy là quá nông. Điều quan trọng là mức độ bảo mật có thể biến mất nhanh đến đâu so với thời gian cần để khôi phục lại.
Sự bất đối xứng này làm thay đổi hành vi. Nếu niềm tin suy giảm, dòng chảy có thể diễn ra ngay lập tức trong khi lượng stake thay thế vẫn phải chờ 6–12 giờ để được kích hoạt. Một chút suy yếu như vậy là bình thường; hệ thống cần có các khung thời gian vận hành. Nhưng phép thử thực sự là liệu DUSK có thể hấp thụ các đợt thoát đột ngột mà không biến một cú đổi tâm trạng tạm thời thành vấn đề tập trung an ninh.
Mẫu hình tương tự cũng xuất hiện ở nơi khác. Một bảng điều khiển có thể hiển thị đúng 100 DUSK trong khi việc ánh xạ thập phân ở phía dưới lại sai. Một giao dịch có thể được đưa vào nhanh trong khi việc DuskDS thanh toán vẫn chưa phải thứ mà một sàn giao dịch nên gọi là đã được xác nhận.
Vậy lớp nào mới là sự thật: giao diện, giao thức hay sổ cái vận hành?
DUSK không thất bại vì các lớp này khác nhau. Nó thất bại nếu người dùng cho rằng chúng giống hệt nhau.
Tôi đang theo dõi xem liệu tiêu chuẩn mạng có đang đồng nhất không chỉ mật mã mà còn cả thời điểm, kế toán và ngữ nghĩa xác nhận xung quanh nó hay không.
@Dusk_Foundation #dusk $DUSK
Tôi cứ quay lại một chi tiết DUSK khá lúng túng: việc vốn có thể mất hàng giờ để nhập, nhưng nó lại có thể rời đi mà không cần cùng thời gian chờ theo giao thức đó.
Chỉ số hiển nhiên nhất là lượng stake đang hoạt động. Tôi nghĩ như vậy là quá nông. Điều quan trọng là mức độ bảo mật có thể biến mất nhanh đến đâu so với thời gian cần để khôi phục lại.
Sự bất đối xứng này làm thay đổi hành vi. Nếu niềm tin suy giảm, dòng chảy có thể diễn ra ngay lập tức trong khi lượng stake thay thế vẫn phải chờ 6–12 giờ để được kích hoạt. Một chút suy yếu như vậy là bình thường; hệ thống cần có các khung thời gian vận hành. Nhưng phép thử thực sự là liệu DUSK có thể hấp thụ các đợt thoát đột ngột mà không biến một cú đổi tâm trạng tạm thời thành vấn đề tập trung an ninh.
Mẫu hình tương tự cũng xuất hiện ở nơi khác. Một bảng điều khiển có thể hiển thị đúng 100 DUSK trong khi việc ánh xạ thập phân ở phía dưới lại sai. Một giao dịch có thể được đưa vào nhanh trong khi việc DuskDS thanh toán vẫn chưa phải thứ mà một sàn giao dịch nên gọi là đã được xác nhận.
Vậy lớp nào mới là sự thật: giao diện, giao thức hay sổ cái vận hành?
DUSK không thất bại vì các lớp này khác nhau. Nó thất bại nếu người dùng cho rằng chúng giống hệt nhau.
Tôi đang theo dõi xem liệu tiêu chuẩn mạng có đang đồng nhất không chỉ mật mã mà còn cả thời điểm, kế toán và ngữ nghĩa xác nhận xung quanh nó hay không.
@Dusk #dusk $DUSK
Chỉ số hiển nhiên nhất là lượng stake đang hoạt động. Tôi nghĩ như vậy là quá nông. Điều quan trọng là mức độ bảo mật có thể biến mất nhanh đến đâu so với thời gian cần để khôi phục lại.
Sự bất đối xứng này làm thay đổi hành vi. Nếu niềm tin suy giảm, dòng chảy có thể diễn ra ngay lập tức trong khi lượng stake thay thế vẫn phải chờ 6–12 giờ để được kích hoạt. Một chút suy yếu như vậy là bình thường; hệ thống cần có các khung thời gian vận hành. Nhưng phép thử thực sự là liệu DUSK có thể hấp thụ các đợt thoát đột ngột mà không biến một cú đổi tâm trạng tạm thời thành vấn đề tập trung an ninh.
Mẫu hình tương tự cũng xuất hiện ở nơi khác. Một bảng điều khiển có thể hiển thị đúng 100 DUSK trong khi việc ánh xạ thập phân ở phía dưới lại sai. Một giao dịch có thể được đưa vào nhanh trong khi việc DuskDS thanh toán vẫn chưa phải thứ mà một sàn giao dịch nên gọi là đã được xác nhận.
Vậy lớp nào mới là sự thật: giao diện, giao thức hay sổ cái vận hành?
DUSK không thất bại vì các lớp này khác nhau. Nó thất bại nếu người dùng cho rằng chúng giống hệt nhau.
Tôi đang theo dõi xem liệu tiêu chuẩn mạng có đang đồng nhất không chỉ mật mã mà còn cả thời điểm, kế toán và ngữ nghĩa xác nhận xung quanh nó hay không.
@Dusk #dusk $DUSK
30
18
6k
·
--
Đã xác minh
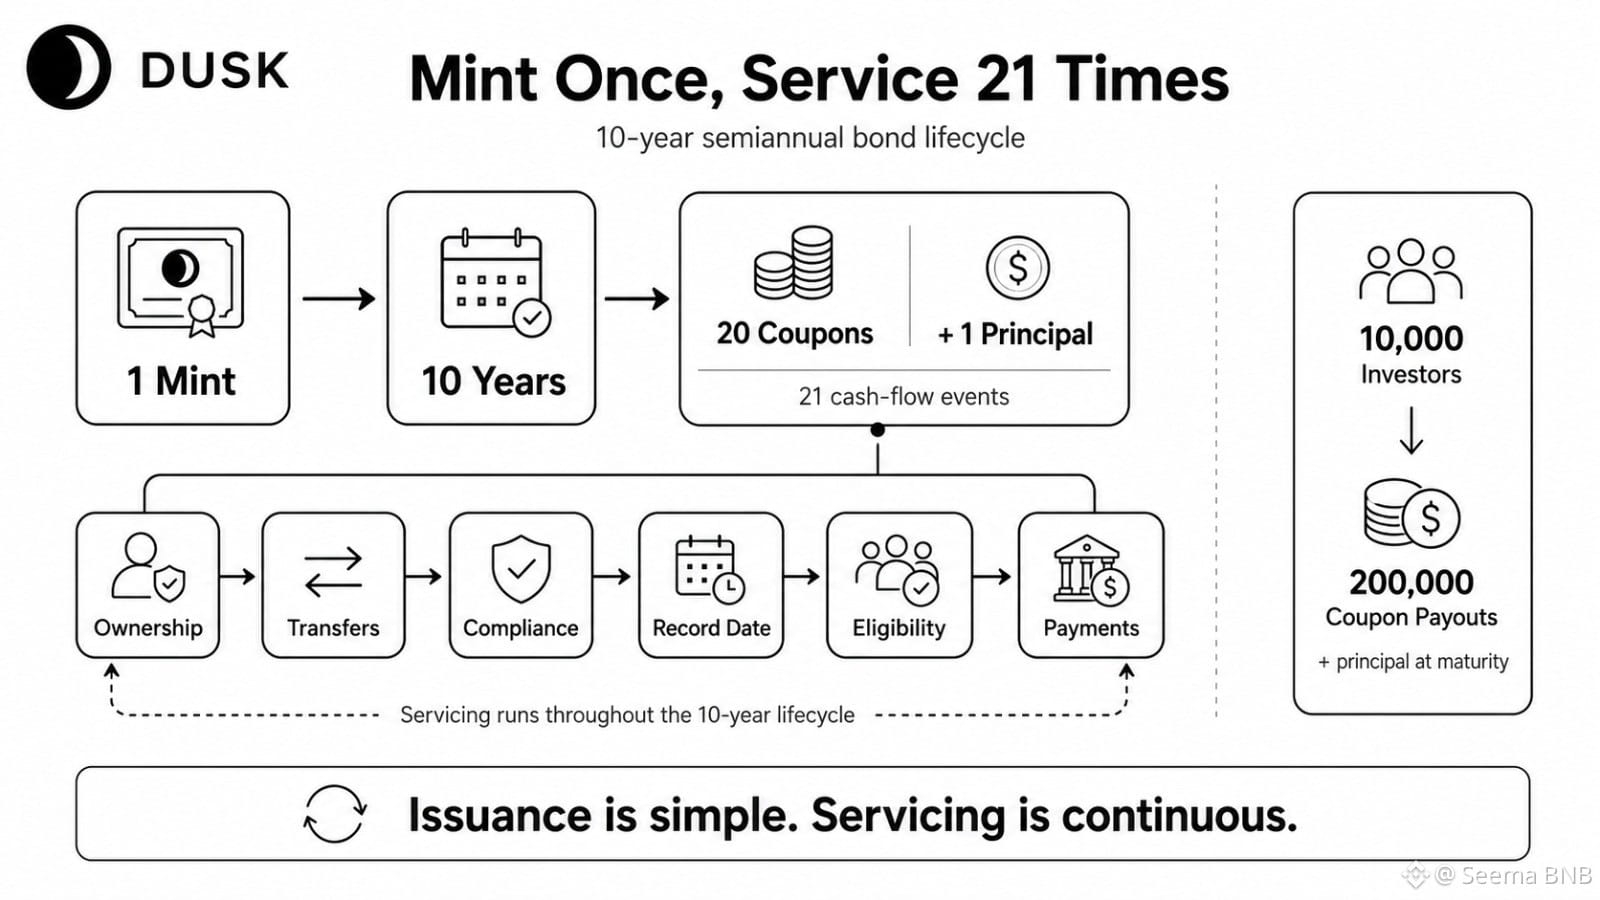
Quan điểm ban đầu của tôi là token hóa trái phiếu trên DUSK giống như một bài toán phát hành. Giờ đây, điều đó lại có vẻ là phần ít thú vị nhất.
Một trái phiếu kỳ hạn 10 năm với lãi suất trả theo nửa năm được phát hành một lần, nhưng nó tạo ra 20 sự kiện trả lãi cộng với một lần hoàn trả gốc. Tổng cộng có 21 mốc dòng tiền quan trọng trong 120 tháng.
Vấn đề “ẩn” nằm ở quyền sở hữu giữa những mốc thời gian đó. Ai giữ token tại từng thời điểm ghi nhận? Điều gì xảy ra sau các lần chuyển nhượng, thay đổi ví, cập nhật tuân thủ hoặc quyền sở hữu bị hạn chế? Một hợp đồng có thể tồn tại trong một thập kỷ, nhưng việc quản lý/vận hành dịch vụ phải luôn đúng ở mọi thời điểm.
Một mức độ phức tạp là bình thường. Trái phiếu truyền thống đã có sổ đăng ký (registrar), đại lý thanh toán và khâu đối soát. Việc đưa trạng thái đó lên chuỗi không loại bỏ vòng đời, mà làm cho vòng đời trở nên nhìn thấy được.
Đó mới là phép thử thực sự cho DUSK. Không phải phát hành so với được chấp nhận, mà là phát hành so với kỷ luật vận hành dịch vụ bền bỉ.
Nếu liên quan đến 10.000 nhà đầu tư, thì 20 đợt trả lãi có thể biến thành 200.000 lần phân phối ở cấp độ nhà đầu tư trước khi phần gốc được hoàn trả. DUSK có thể đồng bộ quyền sở hữu, điều kiện đủ tư cách và trạng thái thanh toán mà không tạo ra thêm ma sát vận hành mới không?
Tôi cứ quay lại kết luận rằng token hóa chỉ thành công khi đợt trả lãi thứ hai mươi đáng tin cậy như lần đúc/phát hành đầu tiên.
@Dusk_Foundation #dusk $DUSK
Quan điểm ban đầu của tôi là token hóa trái phiếu trên DUSK giống như một bài toán phát hành. Giờ đây, điều đó lại có vẻ là phần ít thú vị nhất.
Một trái phiếu kỳ hạn 10 năm với lãi suất trả theo nửa năm được phát hành một lần, nhưng nó tạo ra 20 sự kiện trả lãi cộng với một lần hoàn trả gốc. Tổng cộng có 21 mốc dòng tiền quan trọng trong 120 tháng.
Vấn đề “ẩn” nằm ở quyền sở hữu giữa những mốc thời gian đó. Ai giữ token tại từng thời điểm ghi nhận? Điều gì xảy ra sau các lần chuyển nhượng, thay đổi ví, cập nhật tuân thủ hoặc quyền sở hữu bị hạn chế? Một hợp đồng có thể tồn tại trong một thập kỷ, nhưng việc quản lý/vận hành dịch vụ phải luôn đúng ở mọi thời điểm.
Một mức độ phức tạp là bình thường. Trái phiếu truyền thống đã có sổ đăng ký (registrar), đại lý thanh toán và khâu đối soát. Việc đưa trạng thái đó lên chuỗi không loại bỏ vòng đời, mà làm cho vòng đời trở nên nhìn thấy được.
Đó mới là phép thử thực sự cho DUSK. Không phải phát hành so với được chấp nhận, mà là phát hành so với kỷ luật vận hành dịch vụ bền bỉ.
Nếu liên quan đến 10.000 nhà đầu tư, thì 20 đợt trả lãi có thể biến thành 200.000 lần phân phối ở cấp độ nhà đầu tư trước khi phần gốc được hoàn trả. DUSK có thể đồng bộ quyền sở hữu, điều kiện đủ tư cách và trạng thái thanh toán mà không tạo ra thêm ma sát vận hành mới không?
Tôi cứ quay lại kết luận rằng token hóa chỉ thành công khi đợt trả lãi thứ hai mươi đáng tin cậy như lần đúc/phát hành đầu tiên.
@Dusk #dusk $DUSK
Một trái phiếu kỳ hạn 10 năm với lãi suất trả theo nửa năm được phát hành một lần, nhưng nó tạo ra 20 sự kiện trả lãi cộng với một lần hoàn trả gốc. Tổng cộng có 21 mốc dòng tiền quan trọng trong 120 tháng.
Vấn đề “ẩn” nằm ở quyền sở hữu giữa những mốc thời gian đó. Ai giữ token tại từng thời điểm ghi nhận? Điều gì xảy ra sau các lần chuyển nhượng, thay đổi ví, cập nhật tuân thủ hoặc quyền sở hữu bị hạn chế? Một hợp đồng có thể tồn tại trong một thập kỷ, nhưng việc quản lý/vận hành dịch vụ phải luôn đúng ở mọi thời điểm.
Một mức độ phức tạp là bình thường. Trái phiếu truyền thống đã có sổ đăng ký (registrar), đại lý thanh toán và khâu đối soát. Việc đưa trạng thái đó lên chuỗi không loại bỏ vòng đời, mà làm cho vòng đời trở nên nhìn thấy được.
Đó mới là phép thử thực sự cho DUSK. Không phải phát hành so với được chấp nhận, mà là phát hành so với kỷ luật vận hành dịch vụ bền bỉ.
Nếu liên quan đến 10.000 nhà đầu tư, thì 20 đợt trả lãi có thể biến thành 200.000 lần phân phối ở cấp độ nhà đầu tư trước khi phần gốc được hoàn trả. DUSK có thể đồng bộ quyền sở hữu, điều kiện đủ tư cách và trạng thái thanh toán mà không tạo ra thêm ma sát vận hành mới không?
Tôi cứ quay lại kết luận rằng token hóa chỉ thành công khi đợt trả lãi thứ hai mươi đáng tin cậy như lần đúc/phát hành đầu tiên.
@Dusk #dusk $DUSK
44
31
11.8k
·
--
Lần đầu tiên tôi nhìn DUSK qua chu kỳ phát triển kéo dài sáu năm, và tôi nghĩ rằng đó là một chiếc “đồng hồ” không phù hợp để dùng vào thời điểm hiện tại.
Sáu năm R&D cho tôi biết điều gì đó về kỷ luật kỹ thuật. Nhưng nó không cho tôi biết liệu các nhà phát triển, tổ chức, tài sản và người dùng có thực sự ở lại hay không, một khi hạ tầng đã được vận hành.
Điều quan trọng hơn là khoảng 585 ngày hành vi trên mainnet.
Các ứng dụng đã đi xa hơn việc triển khai chưa? Các tài sản được quản lý đã đạt đến việc sử dụng thực tế trên chuỗi chưa? Tính thanh khoản có đang hình thành dựa trên nhu cầu thực, hay chúng ta vẫn chủ yếu đang đo lường mức độ sẵn sàng của hạ tầng?
Một vài điểm yếu ở đây là điều bình thường. DUSK đã mất nhiều năm để giải quyết một ngăn xếp khó, nên tôi sẽ không kỳ vọng lớp thị trường trưởng thành với tốc độ tương tự như lớp nền.
Nhưng sự cân bằng đó lại mang hai mặt. Chu kỳ phát triển dài có thể làm giảm bất định kỹ thuật, đồng thời lại làm tăng kỳ vọng cho việc triển khai sau khi ra mắt.
Đó là phần tôi vẫn theo dõi với DUSK: sức mạnh hạ tầng so với khả năng tiếp cận thực tế.
Mười chín tháng có lẽ vẫn chưa đủ để bác bỏ luận điểm, nhưng đủ để đặt ra những câu hỏi khó hơn về việc chuyển đổi từ công nghệ sang việc sử dụng.
Với DUSK, bài kiểm tra tiếp theo không phải là liệu hệ thống có hoạt động hay không. Mà là liệu hạ tầng hoạt động có trở thành thứ mà mọi người cần lặp đi lặp lại hay không.
@Dusk_Foundation #dusk $DUSK
Lần đầu tiên tôi nhìn DUSK qua chu kỳ phát triển kéo dài sáu năm, và tôi nghĩ rằng đó là một chiếc “đồng hồ” không phù hợp để dùng vào thời điểm hiện tại.
Sáu năm R&D cho tôi biết điều gì đó về kỷ luật kỹ thuật. Nhưng nó không cho tôi biết liệu các nhà phát triển, tổ chức, tài sản và người dùng có thực sự ở lại hay không, một khi hạ tầng đã được vận hành.
Điều quan trọng hơn là khoảng 585 ngày hành vi trên mainnet.
Các ứng dụng đã đi xa hơn việc triển khai chưa? Các tài sản được quản lý đã đạt đến việc sử dụng thực tế trên chuỗi chưa? Tính thanh khoản có đang hình thành dựa trên nhu cầu thực, hay chúng ta vẫn chủ yếu đang đo lường mức độ sẵn sàng của hạ tầng?
Một vài điểm yếu ở đây là điều bình thường. DUSK đã mất nhiều năm để giải quyết một ngăn xếp khó, nên tôi sẽ không kỳ vọng lớp thị trường trưởng thành với tốc độ tương tự như lớp nền.
Nhưng sự cân bằng đó lại mang hai mặt. Chu kỳ phát triển dài có thể làm giảm bất định kỹ thuật, đồng thời lại làm tăng kỳ vọng cho việc triển khai sau khi ra mắt.
Đó là phần tôi vẫn theo dõi với DUSK: sức mạnh hạ tầng so với khả năng tiếp cận thực tế.
Mười chín tháng có lẽ vẫn chưa đủ để bác bỏ luận điểm, nhưng đủ để đặt ra những câu hỏi khó hơn về việc chuyển đổi từ công nghệ sang việc sử dụng.
Với DUSK, bài kiểm tra tiếp theo không phải là liệu hệ thống có hoạt động hay không. Mà là liệu hạ tầng hoạt động có trở thành thứ mà mọi người cần lặp đi lặp lại hay không.
@Dusk #dusk $DUSK
Sáu năm R&D cho tôi biết điều gì đó về kỷ luật kỹ thuật. Nhưng nó không cho tôi biết liệu các nhà phát triển, tổ chức, tài sản và người dùng có thực sự ở lại hay không, một khi hạ tầng đã được vận hành.
Điều quan trọng hơn là khoảng 585 ngày hành vi trên mainnet.
Các ứng dụng đã đi xa hơn việc triển khai chưa? Các tài sản được quản lý đã đạt đến việc sử dụng thực tế trên chuỗi chưa? Tính thanh khoản có đang hình thành dựa trên nhu cầu thực, hay chúng ta vẫn chủ yếu đang đo lường mức độ sẵn sàng của hạ tầng?
Một vài điểm yếu ở đây là điều bình thường. DUSK đã mất nhiều năm để giải quyết một ngăn xếp khó, nên tôi sẽ không kỳ vọng lớp thị trường trưởng thành với tốc độ tương tự như lớp nền.
Nhưng sự cân bằng đó lại mang hai mặt. Chu kỳ phát triển dài có thể làm giảm bất định kỹ thuật, đồng thời lại làm tăng kỳ vọng cho việc triển khai sau khi ra mắt.
Đó là phần tôi vẫn theo dõi với DUSK: sức mạnh hạ tầng so với khả năng tiếp cận thực tế.
Mười chín tháng có lẽ vẫn chưa đủ để bác bỏ luận điểm, nhưng đủ để đặt ra những câu hỏi khó hơn về việc chuyển đổi từ công nghệ sang việc sử dụng.
Với DUSK, bài kiểm tra tiếp theo không phải là liệu hệ thống có hoạt động hay không. Mà là liệu hạ tầng hoạt động có trở thành thứ mà mọi người cần lặp đi lặp lại hay không.
@Dusk #dusk $DUSK
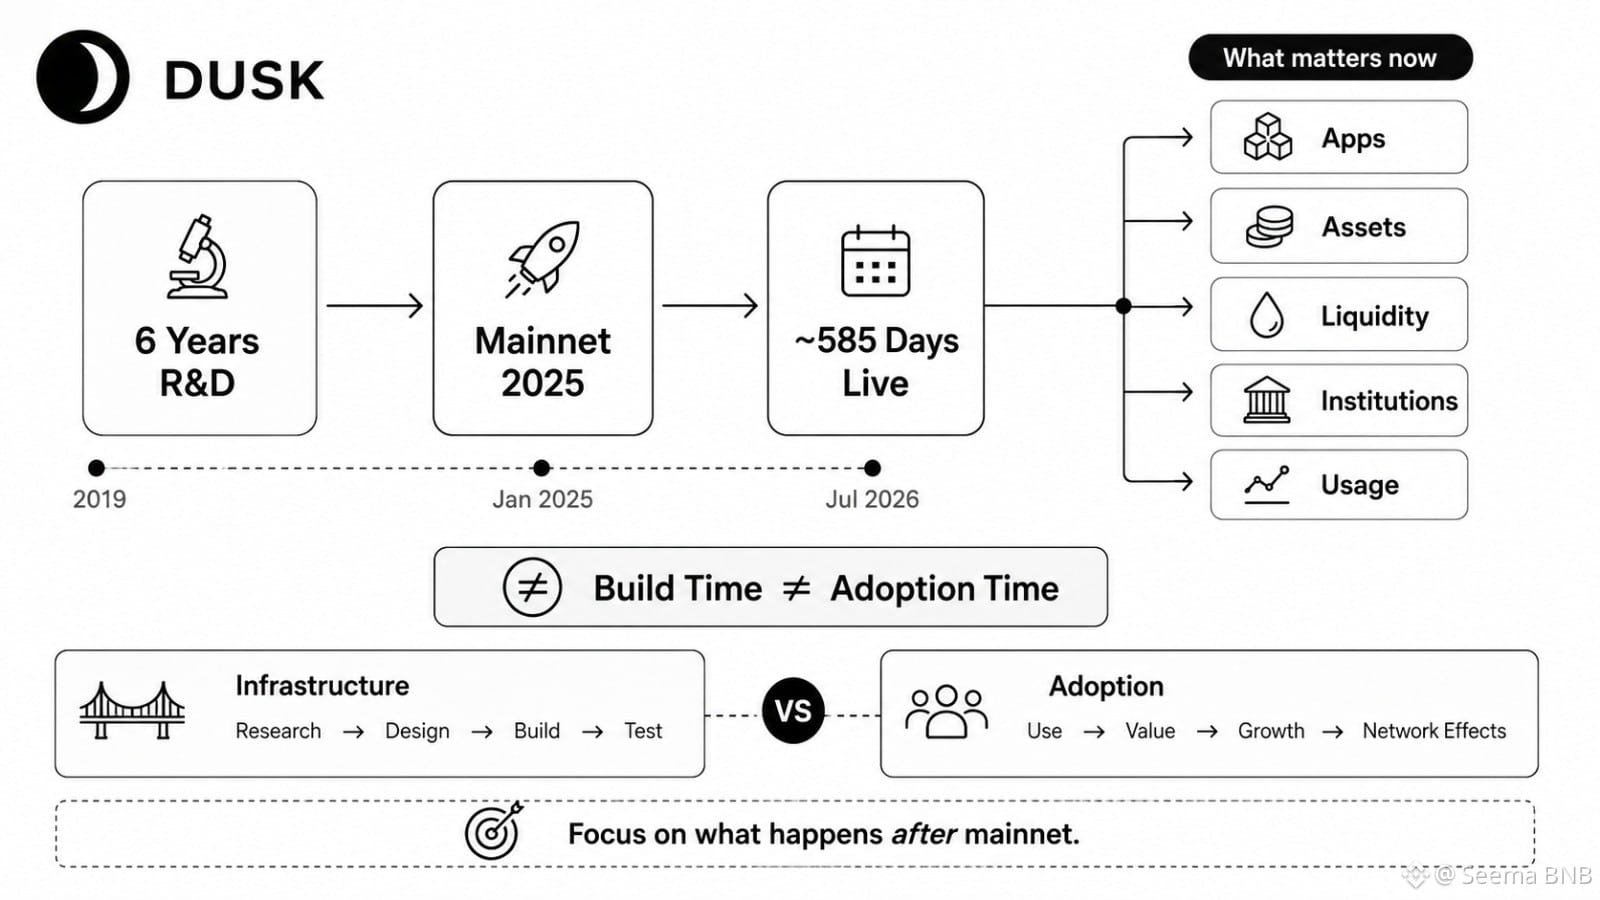
30
21
8.7k
·
--
Tôi bắt đầu xem xét “private state” của DUSK theo một thước đo sai trước: tổng số ghi chú được tạo. Nghe thì có vẻ là câu chuyện lưu trữ hiển nhiên, nhưng nó chỉ vẽ ra một đường cong. @Dusk_Foundation
Cây ghi chú phát triển khi các output được tạo. Tập nullifier phát triển khi các ghi chú được tiêu thụ (spent). Chúng có liên quan, nhưng không phải cùng một hành vi.
Hãy lấy 100M ghi chú Phoenix, trong đó đã có 60M được tiêu thụ. DUSK vẫn mang lịch sử của các ghi chú đã được tạo, trong khi phía nullifier đã đạt 60M mục. Nếu cuối cùng 70% được tiêu thụ, điều đó sẽ trở thành 70M nullifier. Ở mức 1B ghi chú và 750M nullifier, câu hỏi trở nên khó chịu hơn: cấu trúc nào trở thành gánh nặng trạng thái (state burden) lâu dài nặng hơn?
Một giao dịch 4-in/1-out làm điều này rõ hơn. Số ghi chú “live” giảm đi ba net, nhưng lại có bốn nullifier mới được thêm vào. Số lượng live-note giảm không đồng nghĩa với việc lịch sử state giảm.
Một mức tăng trưởng là bình thường. Hệ thống private cần cam kết (commitments) và cơ chế bảo vệ ghi chú đã spent.
Thử thách thực sự là liệu DUSK có thể giữ cho cả hai đường cong đều hiệu quả khi mức sử dụng tăng dần không. Có thể cắt tỉa (pruning), lập chỉ mục (indexing), chi phí tạo proof và chi phí đồng bộ (sync) vẫn nằm trong tầm kiểm soát không? Hay quyền riêng tư (privacy) sẽ dần trở thành một loại “thuế hạ tầng”?
Đối với hoạt động của DUSK thì thước đo khó khăn không phải là vấn đề. Kỷ luật về state mới là vấn đề.
#dusk $DUSK
Tôi bắt đầu xem xét “private state” của DUSK theo một thước đo sai trước: tổng số ghi chú được tạo. Nghe thì có vẻ là câu chuyện lưu trữ hiển nhiên, nhưng nó chỉ vẽ ra một đường cong. @Dusk
Cây ghi chú phát triển khi các output được tạo. Tập nullifier phát triển khi các ghi chú được tiêu thụ (spent). Chúng có liên quan, nhưng không phải cùng một hành vi.
Hãy lấy 100M ghi chú Phoenix, trong đó đã có 60M được tiêu thụ. DUSK vẫn mang lịch sử của các ghi chú đã được tạo, trong khi phía nullifier đã đạt 60M mục. Nếu cuối cùng 70% được tiêu thụ, điều đó sẽ trở thành 70M nullifier. Ở mức 1B ghi chú và 750M nullifier, câu hỏi trở nên khó chịu hơn: cấu trúc nào trở thành gánh nặng trạng thái (state burden) lâu dài nặng hơn?
Một giao dịch 4-in/1-out làm điều này rõ hơn. Số ghi chú “live” giảm đi ba net, nhưng lại có bốn nullifier mới được thêm vào. Số lượng live-note giảm không đồng nghĩa với việc lịch sử state giảm.
Một mức tăng trưởng là bình thường. Hệ thống private cần cam kết (commitments) và cơ chế bảo vệ ghi chú đã spent.
Thử thách thực sự là liệu DUSK có thể giữ cho cả hai đường cong đều hiệu quả khi mức sử dụng tăng dần không. Có thể cắt tỉa (pruning), lập chỉ mục (indexing), chi phí tạo proof và chi phí đồng bộ (sync) vẫn nằm trong tầm kiểm soát không? Hay quyền riêng tư (privacy) sẽ dần trở thành một loại “thuế hạ tầng”?
Đối với hoạt động của DUSK thì thước đo khó khăn không phải là vấn đề. Kỷ luật về state mới là vấn đề.
#dusk $DUSK
Cây ghi chú phát triển khi các output được tạo. Tập nullifier phát triển khi các ghi chú được tiêu thụ (spent). Chúng có liên quan, nhưng không phải cùng một hành vi.
Hãy lấy 100M ghi chú Phoenix, trong đó đã có 60M được tiêu thụ. DUSK vẫn mang lịch sử của các ghi chú đã được tạo, trong khi phía nullifier đã đạt 60M mục. Nếu cuối cùng 70% được tiêu thụ, điều đó sẽ trở thành 70M nullifier. Ở mức 1B ghi chú và 750M nullifier, câu hỏi trở nên khó chịu hơn: cấu trúc nào trở thành gánh nặng trạng thái (state burden) lâu dài nặng hơn?
Một giao dịch 4-in/1-out làm điều này rõ hơn. Số ghi chú “live” giảm đi ba net, nhưng lại có bốn nullifier mới được thêm vào. Số lượng live-note giảm không đồng nghĩa với việc lịch sử state giảm.
Một mức tăng trưởng là bình thường. Hệ thống private cần cam kết (commitments) và cơ chế bảo vệ ghi chú đã spent.
Thử thách thực sự là liệu DUSK có thể giữ cho cả hai đường cong đều hiệu quả khi mức sử dụng tăng dần không. Có thể cắt tỉa (pruning), lập chỉ mục (indexing), chi phí tạo proof và chi phí đồng bộ (sync) vẫn nằm trong tầm kiểm soát không? Hay quyền riêng tư (privacy) sẽ dần trở thành một loại “thuế hạ tầng”?
Đối với hoạt động của DUSK thì thước đo khó khăn không phải là vấn đề. Kỷ luật về state mới là vấn đề.
#dusk $DUSK
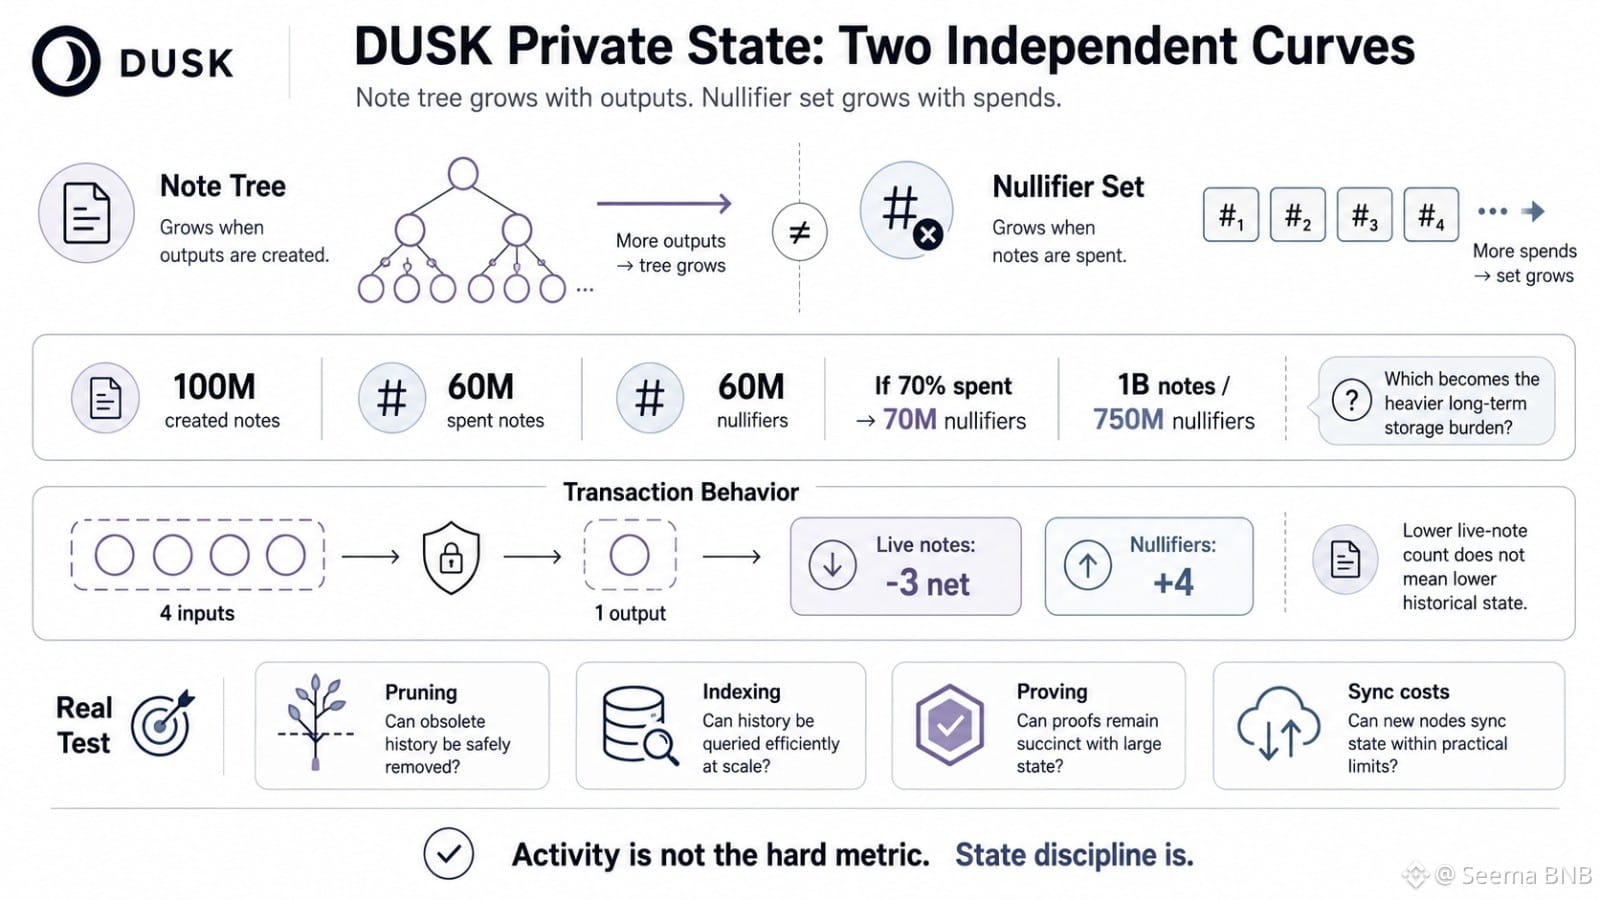
32
28
10.8k
·
--
Tôi cứ quay lại một điều khi thử nghiệm cách hoạt động của nhánh (fork) trong DUSK Network: số lượng fork tự nó cho tôi biết ít hơn so với mức độ tin cậy (confidence) đứng sau con số đó. @Dusk_Foundation
Ba fork trong 1.000 lần thử trông có vẻ tương tự như 300 fork trong 100.000 lần thử. Cùng một tần suất quan sát được. Nhưng bằng chứng thì rất khác.
Vì vậy, tôi sẽ không dừng lại ở một kết quả mô phỏng duy nhất.
Với DUSK Network, Bước 1 nên tạo ra 100.000 hồ sơ độ trễ (validator-delay) ngẫu nhiên. Bước 2 nên phát lại các điều kiện đề xuất (proposal) xung đột qua nhiều phân phối độ trễ, chứ không phải chỉ một mô hình mạng “thuận tiện”. Sau đó Bước 3 chuyển các con số fork đó thành xác suất, sai số chuẩn (standard error), và khoảng tin cậy 95%.
Vấn đề “ẩn” không phải là hoạt động vs ngừng hoạt động. Mà là khả năng phục hồi của giao thức (protocol resilience) vs ảo giác thống kê.
Các fork hiếm có vẫn hiếm khi độ trễ của validator bị lệch (skewed) không? Một phân phối độ trễ có áp đảo các lỗi không? Khoảng tin cậy có co lại đủ để tin vào ước lượng hay chúng ta vẫn chỉ đang nhìn thấy nhiễu?
Một chút yếu kém là bình thường. Hệ thống phân tán thì lộn xộn, mạng có lúc bị kẹt (stall), các gói tin đến muộn.
Điều tôi nghi ngờ là liệu DUSK Network có còn ổn định khi mô hình độ trễ không còn “chiều theo” (friendly) nữa.
Tần suất fork thấp thì quan trọng. Việc biết mức độ không chắc chắn của tần suất đó còn quan trọng hơn.
#dusk $DUSK
Tôi cứ quay lại một điều khi thử nghiệm cách hoạt động của nhánh (fork) trong DUSK Network: số lượng fork tự nó cho tôi biết ít hơn so với mức độ tin cậy (confidence) đứng sau con số đó. @Dusk
Ba fork trong 1.000 lần thử trông có vẻ tương tự như 300 fork trong 100.000 lần thử. Cùng một tần suất quan sát được. Nhưng bằng chứng thì rất khác.
Vì vậy, tôi sẽ không dừng lại ở một kết quả mô phỏng duy nhất.
Với DUSK Network, Bước 1 nên tạo ra 100.000 hồ sơ độ trễ (validator-delay) ngẫu nhiên. Bước 2 nên phát lại các điều kiện đề xuất (proposal) xung đột qua nhiều phân phối độ trễ, chứ không phải chỉ một mô hình mạng “thuận tiện”. Sau đó Bước 3 chuyển các con số fork đó thành xác suất, sai số chuẩn (standard error), và khoảng tin cậy 95%.
Vấn đề “ẩn” không phải là hoạt động vs ngừng hoạt động. Mà là khả năng phục hồi của giao thức (protocol resilience) vs ảo giác thống kê.
Các fork hiếm có vẫn hiếm khi độ trễ của validator bị lệch (skewed) không? Một phân phối độ trễ có áp đảo các lỗi không? Khoảng tin cậy có co lại đủ để tin vào ước lượng hay chúng ta vẫn chỉ đang nhìn thấy nhiễu?
Một chút yếu kém là bình thường. Hệ thống phân tán thì lộn xộn, mạng có lúc bị kẹt (stall), các gói tin đến muộn.
Điều tôi nghi ngờ là liệu DUSK Network có còn ổn định khi mô hình độ trễ không còn “chiều theo” (friendly) nữa.
Tần suất fork thấp thì quan trọng. Việc biết mức độ không chắc chắn của tần suất đó còn quan trọng hơn.
#dusk $DUSK
Ba fork trong 1.000 lần thử trông có vẻ tương tự như 300 fork trong 100.000 lần thử. Cùng một tần suất quan sát được. Nhưng bằng chứng thì rất khác.
Vì vậy, tôi sẽ không dừng lại ở một kết quả mô phỏng duy nhất.
Với DUSK Network, Bước 1 nên tạo ra 100.000 hồ sơ độ trễ (validator-delay) ngẫu nhiên. Bước 2 nên phát lại các điều kiện đề xuất (proposal) xung đột qua nhiều phân phối độ trễ, chứ không phải chỉ một mô hình mạng “thuận tiện”. Sau đó Bước 3 chuyển các con số fork đó thành xác suất, sai số chuẩn (standard error), và khoảng tin cậy 95%.
Vấn đề “ẩn” không phải là hoạt động vs ngừng hoạt động. Mà là khả năng phục hồi của giao thức (protocol resilience) vs ảo giác thống kê.
Các fork hiếm có vẫn hiếm khi độ trễ của validator bị lệch (skewed) không? Một phân phối độ trễ có áp đảo các lỗi không? Khoảng tin cậy có co lại đủ để tin vào ước lượng hay chúng ta vẫn chỉ đang nhìn thấy nhiễu?
Một chút yếu kém là bình thường. Hệ thống phân tán thì lộn xộn, mạng có lúc bị kẹt (stall), các gói tin đến muộn.
Điều tôi nghi ngờ là liệu DUSK Network có còn ổn định khi mô hình độ trễ không còn “chiều theo” (friendly) nữa.
Tần suất fork thấp thì quan trọng. Việc biết mức độ không chắc chắn của tần suất đó còn quan trọng hơn.
#dusk $DUSK
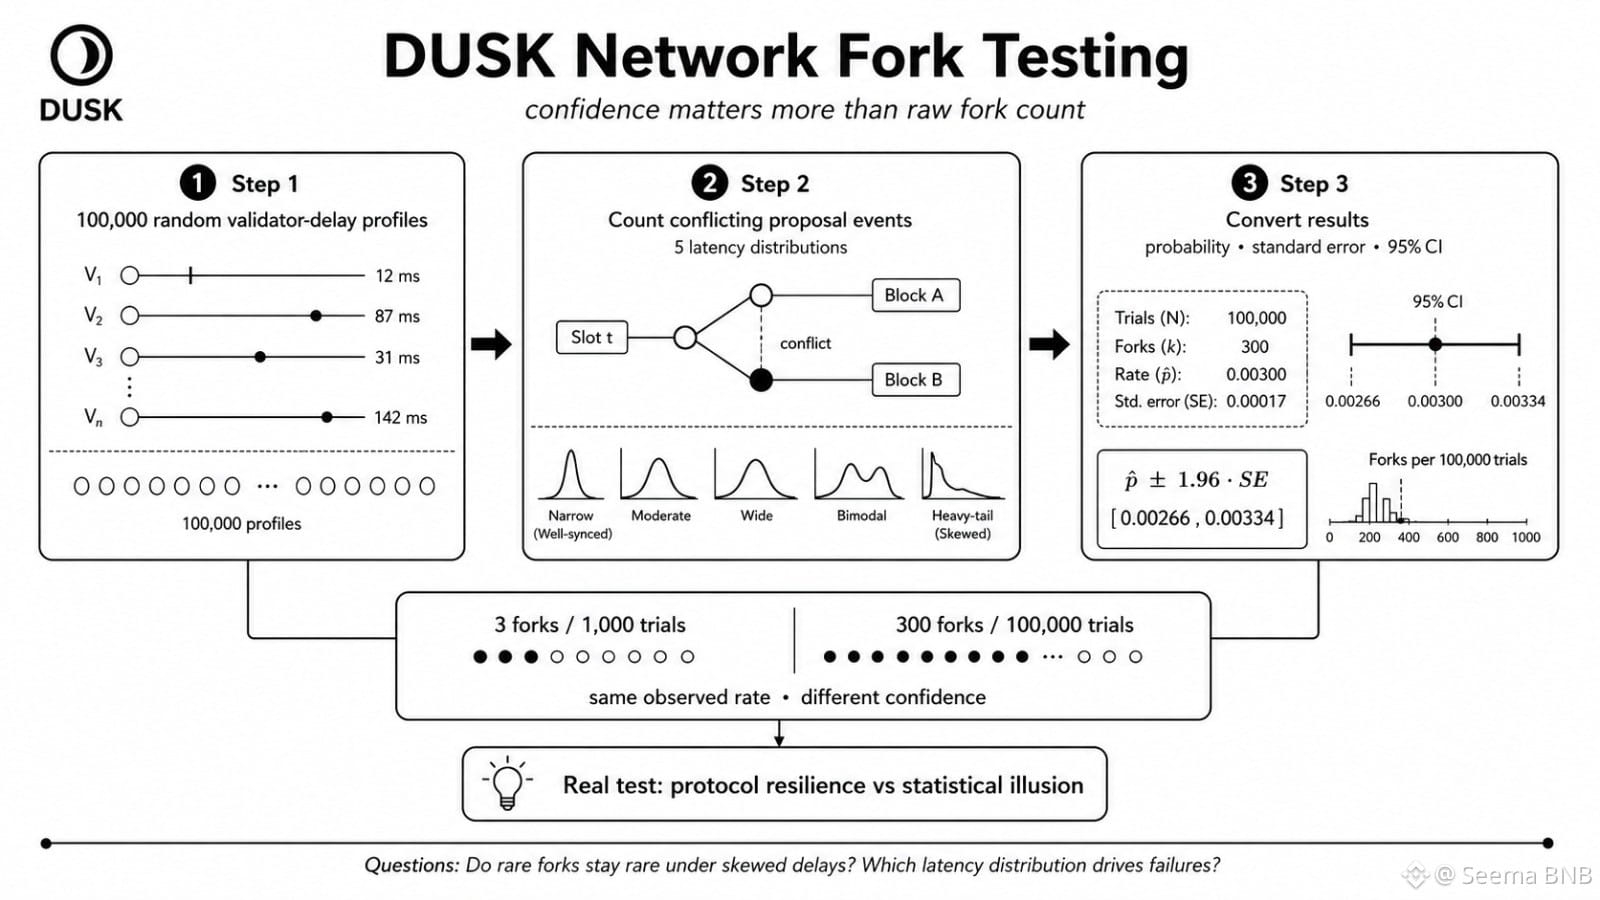
45
24
2k
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại