Tôi đang xem TermMax từ số lượng chuỗi trước, và con số đó có vẻ mạnh hơn so với phần sử dụng nằm bên dưới nó.
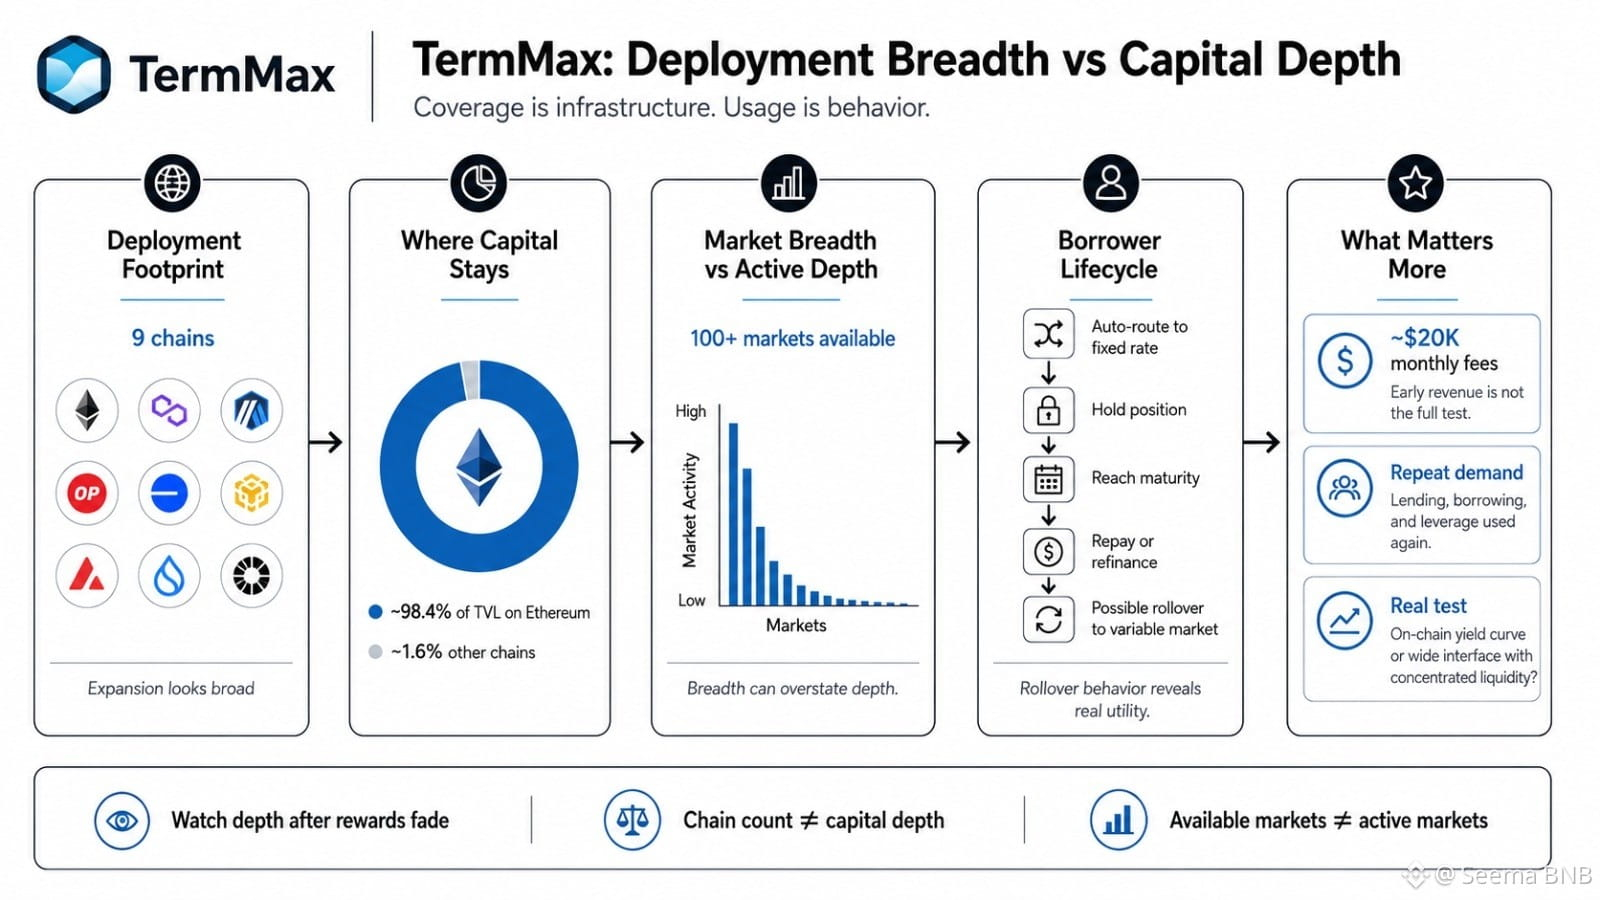
Chín chuỗi nghe giống như sự mở rộng. Nhưng nếu khoảng 98,4% TVL vẫn nằm trên Ethereum, thì câu hỏi tốt hơn không phải TermMax được triển khai ở đâu, mà là vốn ở đâu. Mức độ bao phủ là hạ tầng. Việc sử dụng là hành vi.
Vấn đề tương tự cũng xuất hiện trong hơn 100 thị trường. Bao nhiêu thị trường tạo ra khối lượng vay có ý nghĩa trong 30 ngày, và bao nhiêu chỉ ở đó để sẵn sàng? Đuôi dài của hoạt động gần như bằng không có thể khiến bề rộng trông có vẻ tốt hơn chiều sâu.
Tự động định tuyến quan trọng vì việc chờ một lệnh với lãi suất cố định sẽ có chi phí cơ hội. Nếu người vay có thể định tuyến hiệu quả, giữ vị thế, rồi đến ngày đáo hạn và hoặc là trả nợ hoặc tái cấp vốn, thì vòng đời có thể được đo lường. Tỷ lệ nào chuyển sang thị trường biến đổi thay vì trả nợ? Việc tái diễn đó thực sự đã tiết kiệm được gì so với phương án tái cấp vốn ban đầu?
Điều đó hữu ích hơn với tôi so với việc đếm số lần triển khai.
Ngay cả khoảng 20K USD phí hàng tháng cũng chưa chắc là yếu đi một cách tự động. Doanh thu ban đầu có thể khá khiêm tốn. Tôi quan tâm nhiều hơn đến việc nó đến từ cho vay lặp lại, nhu cầu vay và đòn bẩy hay không.
Sự nghi ngờ của tôi thì đơn giản: liệu TMX cuối cùng có xây dựng được một đường cong lợi suất thực sự trên chuỗi hay chỉ là một giao diện thu nhập cố định rộng với thanh khoản tập trung?
TermMax vẫn phải chứng minh chiều sâu sau khi phần thưởng giảm dần.
#termmax @TermMax
Chín chuỗi nghe giống như sự mở rộng. Nhưng nếu khoảng 98,4% TVL vẫn nằm trên Ethereum, thì câu hỏi tốt hơn không phải TermMax được triển khai ở đâu, mà là vốn ở đâu. Mức độ bao phủ là hạ tầng. Việc sử dụng là hành vi.
Vấn đề tương tự cũng xuất hiện trong hơn 100 thị trường. Bao nhiêu thị trường tạo ra khối lượng vay có ý nghĩa trong 30 ngày, và bao nhiêu chỉ ở đó để sẵn sàng? Đuôi dài của hoạt động gần như bằng không có thể khiến bề rộng trông có vẻ tốt hơn chiều sâu.
Tự động định tuyến quan trọng vì việc chờ một lệnh với lãi suất cố định sẽ có chi phí cơ hội. Nếu người vay có thể định tuyến hiệu quả, giữ vị thế, rồi đến ngày đáo hạn và hoặc là trả nợ hoặc tái cấp vốn, thì vòng đời có thể được đo lường. Tỷ lệ nào chuyển sang thị trường biến đổi thay vì trả nợ? Việc tái diễn đó thực sự đã tiết kiệm được gì so với phương án tái cấp vốn ban đầu?
Điều đó hữu ích hơn với tôi so với việc đếm số lần triển khai.
Ngay cả khoảng 20K USD phí hàng tháng cũng chưa chắc là yếu đi một cách tự động. Doanh thu ban đầu có thể khá khiêm tốn. Tôi quan tâm nhiều hơn đến việc nó đến từ cho vay lặp lại, nhu cầu vay và đòn bẩy hay không.
Sự nghi ngờ của tôi thì đơn giản: liệu TMX cuối cùng có xây dựng được một đường cong lợi suất thực sự trên chuỗi hay chỉ là một giao diện thu nhập cố định rộng với thanh khoản tập trung?
TermMax vẫn phải chứng minh chiều sâu sau khi phần thưởng giảm dần.
#termmax @TermMax