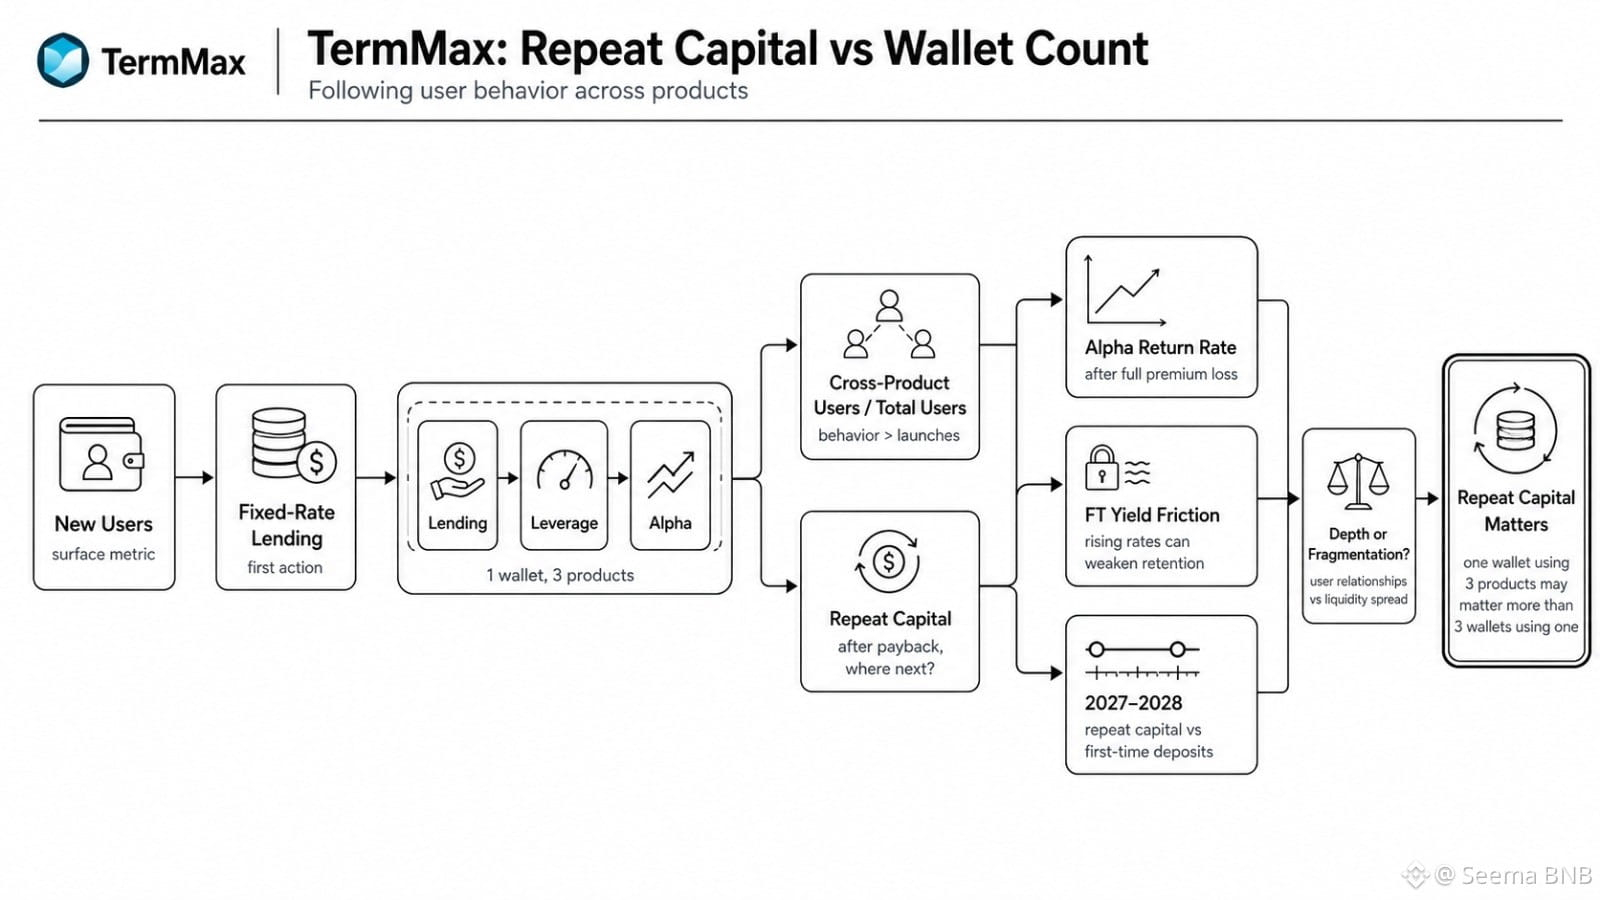
Một điều tôi cứ thấy rõ là hành vi của TermMax có vẻ hữu ích hơn so với tăng trưởng “ví” thuần túy. Điều gì xảy ra sau khi một bên vay được hoàn trả và phải quyết định số vốn đó sẽ đi đâu tiếp theo?
Chỉ số hiển nhiên là người dùng mới. Tôi nghĩ cách đó vẫn còn nông.
Nếu một ví bắt đầu với Lending lãi suất cố định, sau đó dùng đến Leverage rồi thử Alpha TermMax—thì không chỉ đơn thuần là đã tạo thêm hoạt động. Nó đã chuyển niềm tin vào một sản phẩm thành sự sẵn sàng chấp nhận một rủi ro thứ hai. Điều đó khó hơn.
Điều tôi muốn thấy là lộ trình sau hành động đầu tiên. Có bao nhiêu người dùng Lending đi vào Alpha? Có bao nhiêu người dùng Alpha quay lại sau khi đã mất toàn bộ phí bảo hiểm? Vốn quay vòng có tăng nhanh hơn so với các khoản nạp lần đầu trong năm 2027 và 2028 không?
Một phần churn là bình thường. Các lựa chọn tự nhiên sẽ giữ chân một nhóm người dùng khác so với lending lãi suất cố định, và lãi suất thị trường tăng có thể khiến lợi suất FT bị khóa trở nên kém hấp dẫn hơn.
Câu hỏi khó chịu là việc mở rộng sản phẩm có làm sâu sắc hơn mối quan hệ với người dùng hay chỉ là phân tán thanh khoản qua quá nhiều “bề mặt”.
Với TMX, một ví sử dụng ba sản phẩm có thể quan trọng hơn ba ví chỉ chạm vào một sản phẩm một lần.
Tôi đang theo dõi vốn quay vòng chứ không chỉ số lượng ví.
#termmax @TermMax
Chỉ số hiển nhiên là người dùng mới. Tôi nghĩ cách đó vẫn còn nông.
Nếu một ví bắt đầu với Lending lãi suất cố định, sau đó dùng đến Leverage rồi thử Alpha TermMax—thì không chỉ đơn thuần là đã tạo thêm hoạt động. Nó đã chuyển niềm tin vào một sản phẩm thành sự sẵn sàng chấp nhận một rủi ro thứ hai. Điều đó khó hơn.
Điều tôi muốn thấy là lộ trình sau hành động đầu tiên. Có bao nhiêu người dùng Lending đi vào Alpha? Có bao nhiêu người dùng Alpha quay lại sau khi đã mất toàn bộ phí bảo hiểm? Vốn quay vòng có tăng nhanh hơn so với các khoản nạp lần đầu trong năm 2027 và 2028 không?
Một phần churn là bình thường. Các lựa chọn tự nhiên sẽ giữ chân một nhóm người dùng khác so với lending lãi suất cố định, và lãi suất thị trường tăng có thể khiến lợi suất FT bị khóa trở nên kém hấp dẫn hơn.
Câu hỏi khó chịu là việc mở rộng sản phẩm có làm sâu sắc hơn mối quan hệ với người dùng hay chỉ là phân tán thanh khoản qua quá nhiều “bề mặt”.
Với TMX, một ví sử dụng ba sản phẩm có thể quan trọng hơn ba ví chỉ chạm vào một sản phẩm một lần.
Tôi đang theo dõi vốn quay vòng chứ không chỉ số lượng ví.
#termmax @TermMax