

Asif The Trader
441 Публикации

Asif The Trader
Отправить жалобу
Заблокировать пользователя
The Ultimate Trader
Открытая сделка
Трейдер с частыми сделками
1.3 г
538 подписок(и/а)
152 подписчиков(а)
449 понравилось
Посты
Портфель
Все
Цитирования
Проверено
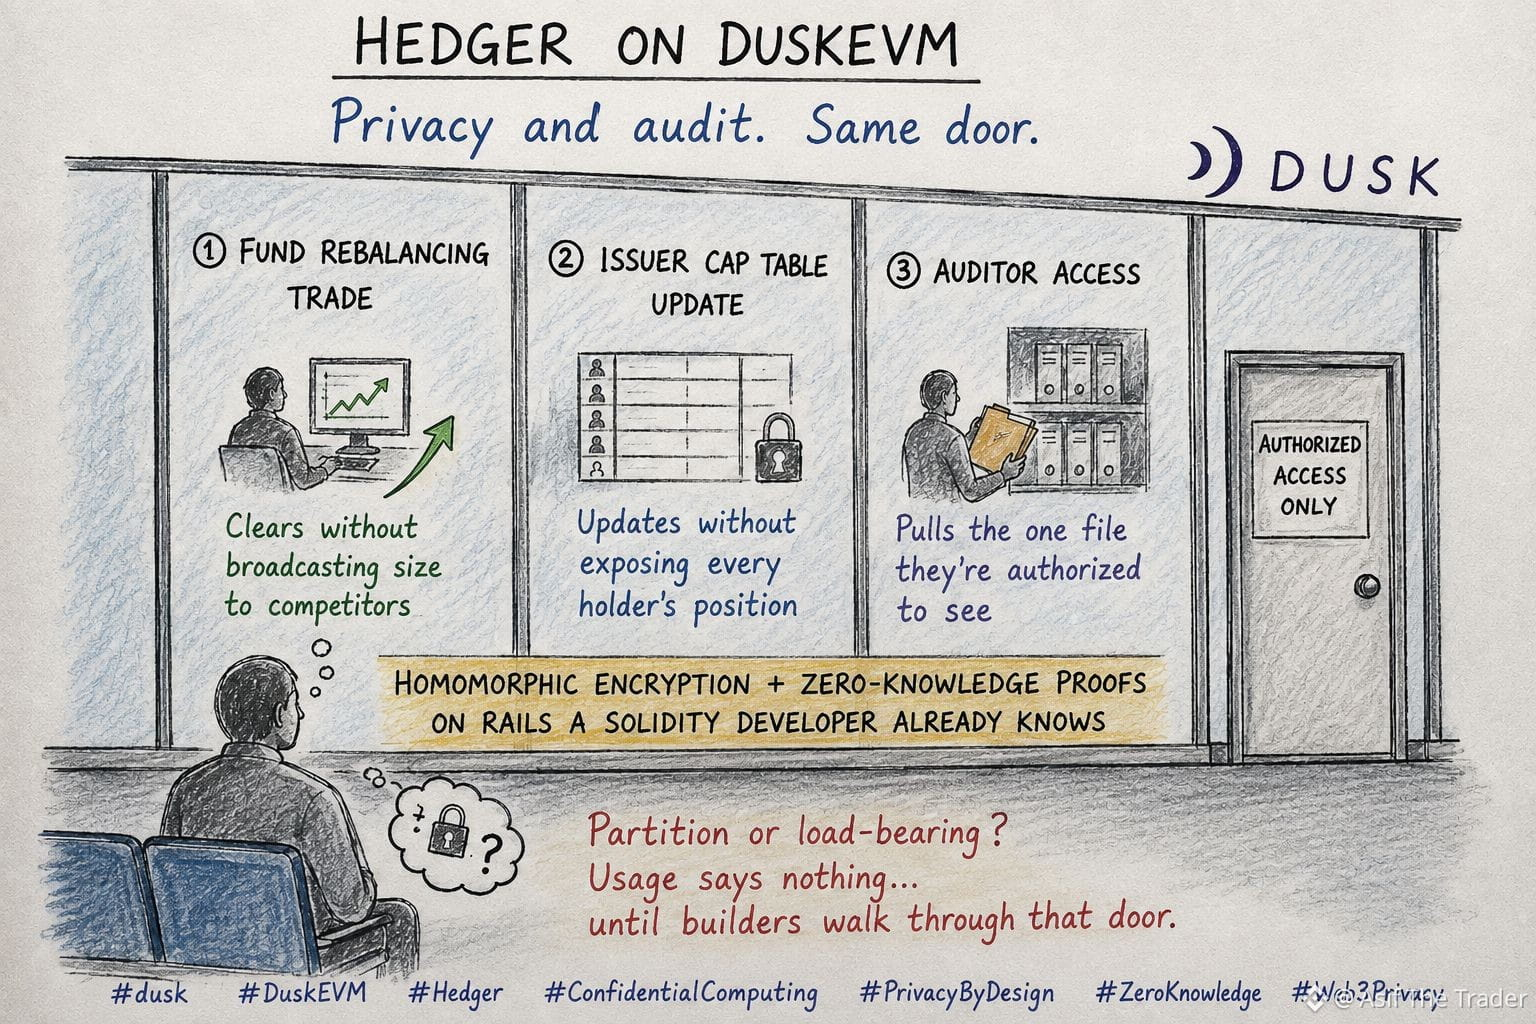
В офисе моего бухгалтера есть перегородка из матового стекла. Из комнаты ожидания можно видеть, как что‑то движется, слышать приглушенные разговоры через стену — но ничего разобрать нельзя. Только человек за стойкой, держащий нужную папку, когда‑либо видит реальные цифры.
Я все время думал об этой перегородке, пока читал о том, как Hedger работает на @Dusk_Foundation DuskEVM. Большинство слышит «конфиденциальные смарт‑контракты» и представляет нечто полностью запечатанное — хранилище, куда не попадет никто, даже те, кому это нужно.
Вот эта часть задержалась во мне дольше, чем я ожидал. Hedger — это не одна стена, а перегородка, выполняющая сразу три задачи: сделка ребалансировки фонда проходит клиринг, не транслируя конкурентам свой размер; обновляется капитализация эмитента без раскрытия позиции каждого держателя; аудитор вытягивает единственный файл, который ему разрешено видеть, не трогая остальное. Гомоморфное шифрование плюс доказательства с нулевым разглашением, на рельсах, с которыми разработчик на Solidity уже знаком. Здесь конфиденциальность и аудит не спорят друг с другом — они направлены через одну и ту же дверь.
Проще всего пропустить, насколько это все еще рано. Приходит мейннет DuskEVM, Hedger подается как решение — но питч не равен объему. Никто пока не опубликовал, сколько именно контрактов реально запущено через него, или направляли ли какие‑то регулируемые столы реальный поток по конфиденциальному пути, а не просто тестировали это в песочнице. «Проверяемая конфиденциальность» — сильное утверждение, которое можно делать только до того, как кто‑то вообще что‑то проверил.
Так перегородка на самом деле несущая, или это просто стекло на раме, которое ждёт, пока с той стороны появится кто‑то? $DUSK usage говорит само за себя: ничего не выясняется, пока строители реально не пройдут через ту дверь. Пока что — нет.
#dusk
{spot}(AAVEUSDT)
{spot}(BTCUSDT)
В офисе моего бухгалтера есть перегородка из матового стекла. Из комнаты ожидания можно видеть, как что‑то движется, слышать приглушенные разговоры через стену — но ничего разобрать нельзя. Только человек за стойкой, держащий нужную папку, когда‑либо видит реальные цифры.
Я все время думал об этой перегородке, пока читал о том, как Hedger работает на @Dusk DuskEVM. Большинство слышит «конфиденциальные смарт‑контракты» и представляет нечто полностью запечатанное — хранилище, куда не попадет никто, даже те, кому это нужно.
Вот эта часть задержалась во мне дольше, чем я ожидал. Hedger — это не одна стена, а перегородка, выполняющая сразу три задачи: сделка ребалансировки фонда проходит клиринг, не транслируя конкурентам свой размер; обновляется капитализация эмитента без раскрытия позиции каждого держателя; аудитор вытягивает единственный файл, который ему разрешено видеть, не трогая остальное. Гомоморфное шифрование плюс доказательства с нулевым разглашением, на рельсах, с которыми разработчик на Solidity уже знаком. Здесь конфиденциальность и аудит не спорят друг с другом — они направлены через одну и ту же дверь.
Проще всего пропустить, насколько это все еще рано. Приходит мейннет DuskEVM, Hedger подается как решение — но питч не равен объему. Никто пока не опубликовал, сколько именно контрактов реально запущено через него, или направляли ли какие‑то регулируемые столы реальный поток по конфиденциальному пути, а не просто тестировали это в песочнице. «Проверяемая конфиденциальность» — сильное утверждение, которое можно делать только до того, как кто‑то вообще что‑то проверил.
Так перегородка на самом деле несущая, или это просто стекло на раме, которое ждёт, пока с той стороны появится кто‑то? $DUSK usage говорит само за себя: ничего не выясняется, пока строители реально не пройдут через ту дверь. Пока что — нет.
#dusk
116
Частичная правда
#dusk $DUSK @Dusk_Foundation
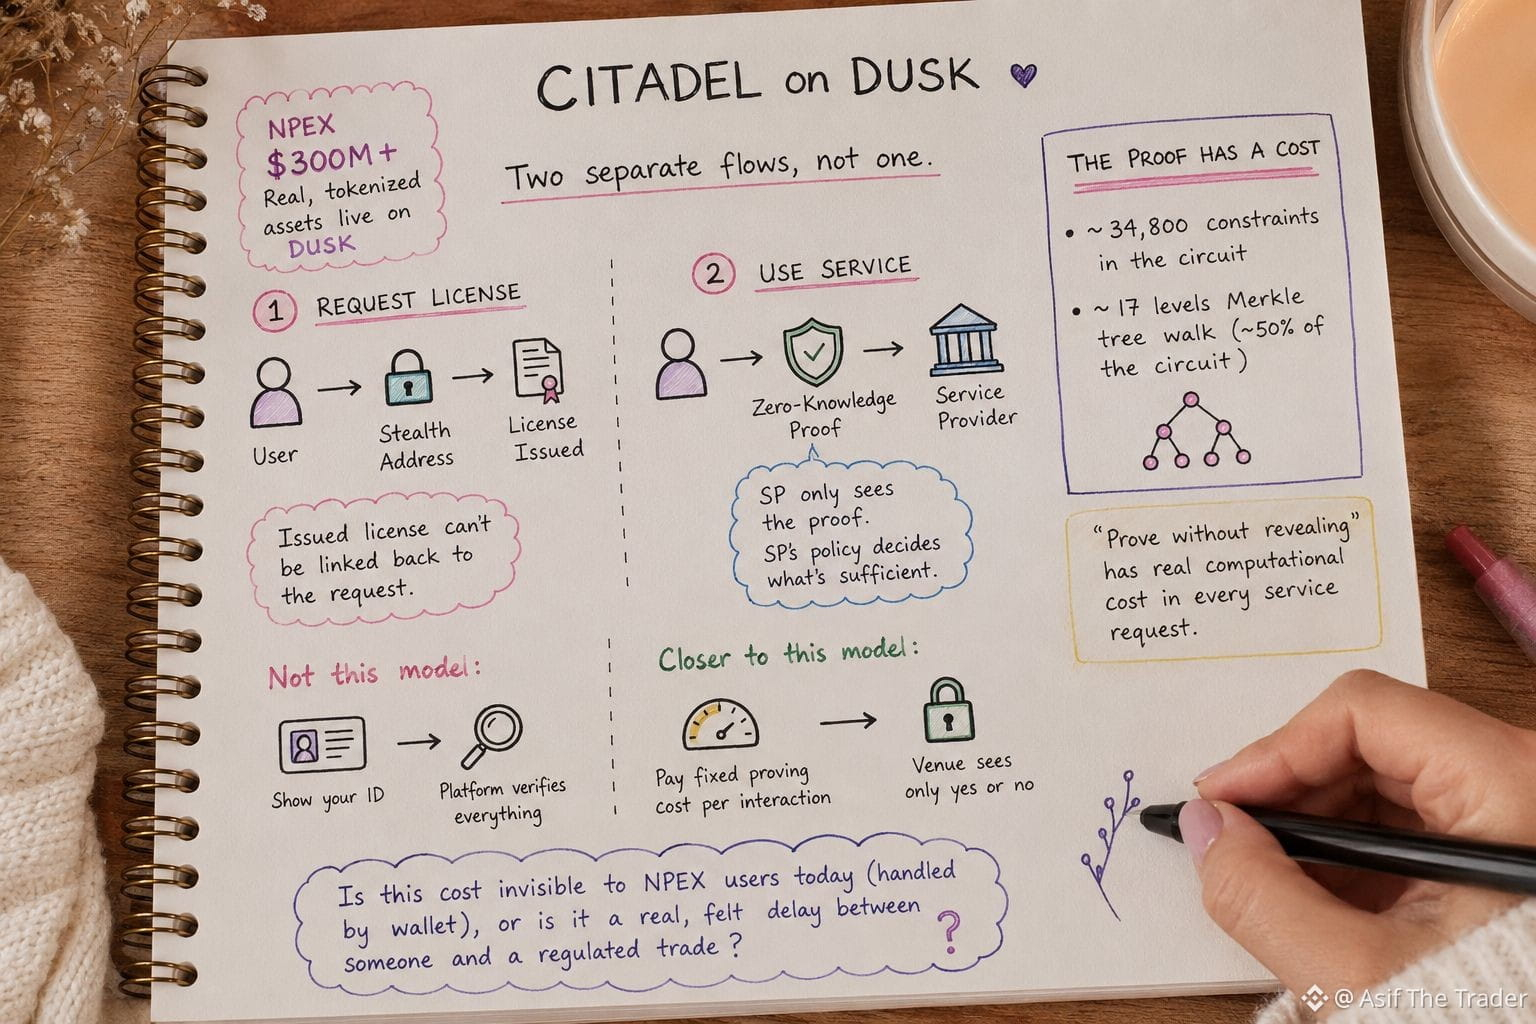
Я вернулся в документацию Citadel после того, как заметил, что у NPEX уже есть $300M+ реальных токенизированных активов, которые прямо сейчас живут на Dusk. Это уже не пример тестнета, поэтому мне захотелось проверить, действительно ли заявленное про приватность выдерживает проверку в реальной регулируемой среде, а не только на диаграмме из whitepaper.
Оказалось, что протокол на самом деле состоит из двух отдельных потоков, а не из одного.
Во‑первых, пользователь запрашивает лицензию у License Provider, используя stealth‑адрес, чтобы выданную лицензию нельзя было связать с запросом.
Во‑вторых, когда пользователь хочет воспользоваться сервисом, он не пересылает лицензию повторно. Он отправляет доказательство с нулевым разглашением того, что у него есть действующая лицензия. Service Provider видит только это доказательство, и именно собственная политика SP решает, что считается достаточным.
Вот что меня заставило остановиться. Это доказательство не бесплатное. Собственная схема Citadel для доказательства владения лицензией работает примерно на 34 800 ограничениях, и примерно половина из них — это просто обход Merkle‑дерева на 17 уровней, чтобы подтвердить, что лицензия действительно зарегистрирована.
Так что «докажи, не раскрывая» имеет реальную вычислительную цену, встроенную в каждый отдельный запрос к сервису, а не просто как дизайнерский принцип на слайде.
Это другая модель, чем «покажи свой ID и пусть платформа проверит всё».
Скорее это похоже на: заплатить фиксированную стоимость генерации доказательства один раз на каждый интеракшен — в обмен на то, что площадка никогда не увидит ничего, кроме «да» или «нет».
Что я всё ещё не могу выяснить: эта стоимость сегодня для реального пользователя NPEX невидима (кошелёк обрабатывает всё в фоне) или же это реальная ощутимая задержка между человеком и регулируемой торговлей.
{spot}(MORPHOUSDT)
{spot}(BNBUSDT)
{spot}(AAVEUSDT)
#dusk $DUSK @Dusk
Я вернулся в документацию Citadel после того, как заметил, что у NPEX уже есть $300M+ реальных токенизированных активов, которые прямо сейчас живут на Dusk. Это уже не пример тестнета, поэтому мне захотелось проверить, действительно ли заявленное про приватность выдерживает проверку в реальной регулируемой среде, а не только на диаграмме из whitepaper.
Оказалось, что протокол на самом деле состоит из двух отдельных потоков, а не из одного.
Во‑первых, пользователь запрашивает лицензию у License Provider, используя stealth‑адрес, чтобы выданную лицензию нельзя было связать с запросом.
Во‑вторых, когда пользователь хочет воспользоваться сервисом, он не пересылает лицензию повторно. Он отправляет доказательство с нулевым разглашением того, что у него есть действующая лицензия. Service Provider видит только это доказательство, и именно собственная политика SP решает, что считается достаточным.
Вот что меня заставило остановиться. Это доказательство не бесплатное. Собственная схема Citadel для доказательства владения лицензией работает примерно на 34 800 ограничениях, и примерно половина из них — это просто обход Merkle‑дерева на 17 уровней, чтобы подтвердить, что лицензия действительно зарегистрирована.
Так что «докажи, не раскрывая» имеет реальную вычислительную цену, встроенную в каждый отдельный запрос к сервису, а не просто как дизайнерский принцип на слайде.
Это другая модель, чем «покажи свой ID и пусть платформа проверит всё».
Скорее это похоже на: заплатить фиксированную стоимость генерации доказательства один раз на каждый интеракшен — в обмен на то, что площадка никогда не увидит ничего, кроме «да» или «нет».
Что я всё ещё не могу выяснить: эта стоимость сегодня для реального пользователя NPEX невидима (кошелёк обрабатывает всё в фоне) или же это реальная ощутимая задержка между человеком и регулируемой торговлей.
2
2
188
См. перевод
@Dusk_Foundation #dusk $DUSK
The Aug 16 bridge incident made me look at Dusk differently.
Not because of the blocklist.
Because it made me wonder:
After an onchain action is approved, who actually needs to see the data behind it?
For regulated finance, you may need to prove:
eligibility.
ownership.
transfer conditions.
My first assumption was simple:
if something has to be verified, more of the underlying data probably has to be visible.
Then I went back into the Dusk docs and the actual citadel paper.
Citadel's proof of ownership does not put personal data onchain. The user proves inside a circuit that they hold a validly signed credential; the verifier only learns that the statement is true.
The number that stuck with me: verifying that proof takes 0.007 seconds. Generating it takes around 16 seconds on a laptop-grade chip. The expensive part proving happens once, offline, on the user's side. The part a verifier actually does, at the moment someone needs access, is near-instant and reveals nothing beyond "valid."
That split matters for regulated assets.
An institution needs to confirm eligibility. It doesn't need the applicant's full KYC file to do that it needs a proof that resolves to true or false, and Citadel lets the service provider define exactly which attributes that proof has to cover.
So the interesting question isn't " is the blockchain private? "
It's: of everything sitting in a typical KYC payload, how much of it actually needs to touch a verifier once the proof not the data is the thing being checked ?
{spot}(AAVEUSDT)
{spot}(MORPHOUSDT)
For regulated onchain finance, what matters more?
@Dusk #dusk $DUSK
The Aug 16 bridge incident made me look at Dusk differently.
Not because of the blocklist.
Because it made me wonder:
After an onchain action is approved, who actually needs to see the data behind it?
For regulated finance, you may need to prove:
eligibility.
ownership.
transfer conditions.
My first assumption was simple:
if something has to be verified, more of the underlying data probably has to be visible.
Then I went back into the Dusk docs and the actual citadel paper.
Citadel's proof of ownership does not put personal data onchain. The user proves inside a circuit that they hold a validly signed credential; the verifier only learns that the statement is true.
The number that stuck with me: verifying that proof takes 0.007 seconds. Generating it takes around 16 seconds on a laptop-grade chip. The expensive part proving happens once, offline, on the user's side. The part a verifier actually does, at the moment someone needs access, is near-instant and reveals nothing beyond "valid."
That split matters for regulated assets.
An institution needs to confirm eligibility. It doesn't need the applicant's full KYC file to do that it needs a proof that resolves to true or false, and Citadel lets the service provider define exactly which attributes that proof has to cover.
So the interesting question isn't " is the blockchain private? "
It's: of everything sitting in a typical KYC payload, how much of it actually needs to touch a verifier once the proof not the data is the thing being checked ?
For regulated onchain finance, what matters more?
Prove without revealing data
0%
Verify it by seeing the data
100%
1 проголосовали • Голосование закрыто
2
1
78
·
--
Падение
См. перевод
#dusk $DUSK @Dusk_Foundation
I used to think that putting a financial asset onchain automatically meant making the whole financial process better.
Then I tried looking at it from the perspective of a bank or investment fund.
Imagine putting a bond or fund onchain.
It sounds like the problem is solved.
But then I started wondering:
What if the token is onchain, but the financial process around it still isn't?
The institution still has to decide who can own it, how it can be traded, how payments move, and how settlement remains compliant.
That made me rethink what “tokenization” actually means.
Is tokenizing the asset enough, or should the financial lifecycle move with it too?
That question is what drew me toward Dusk.
What interested me about Dusk Trade was seeing the problem approached from the workflow side, not just the token side.
Dusk is working toward bringing assets such as MMFs, ETFs, bonds and other RWAs into an onchain environment.
The way I now think about tokenization is:
ownership → eligibility → trading → payment → settlement
Maybe the real question isn't:
“How many assets can we put onchain?”
Maybe it's:
“How much of the financial process can actually work there?”
Because if only the representation moves onchain, can we really say the market moved with it?
That distinction is what makes Dusk interesting to me.
{spot}(DUSKUSDT)
What matters most when bringing real-world assets onchain?
#dusk $DUSK @Dusk
I used to think that putting a financial asset onchain automatically meant making the whole financial process better.
Then I tried looking at it from the perspective of a bank or investment fund.
Imagine putting a bond or fund onchain.
It sounds like the problem is solved.
But then I started wondering:
What if the token is onchain, but the financial process around it still isn't?
The institution still has to decide who can own it, how it can be traded, how payments move, and how settlement remains compliant.
That made me rethink what “tokenization” actually means.
Is tokenizing the asset enough, or should the financial lifecycle move with it too?
That question is what drew me toward Dusk.
What interested me about Dusk Trade was seeing the problem approached from the workflow side, not just the token side.
Dusk is working toward bringing assets such as MMFs, ETFs, bonds and other RWAs into an onchain environment.
The way I now think about tokenization is:
ownership → eligibility → trading → payment → settlement
Maybe the real question isn't:
“How many assets can we put onchain?”
Maybe it's:
“How much of the financial process can actually work there?”
Because if only the representation moves onchain, can we really say the market moved with it?
That distinction is what makes Dusk interesting to me.
What matters most when bringing real-world assets onchain?
Tokenizing the asset
0%
Ownership & eligibility
25%
Trading + settlement
0%
The full financial lifecycle
75%
4 проголосовали • Голосование закрыто
9
5
77
·
--
Рост
Проверено
300M+ EUR активов планируют вывести в onchain через Dusk.
Это число заставило меня переосмыслить то, что на самом деле означает «токенизация».
Раньше я думал, что самое интересное в том, чтобы разместить облигацию или фонд onchain — это токен.
Но потом я понял: возможно, токен — наименее интересная часть.
Onchain-токен не обязательно означает onchain-финансовый жизненный цикл.
Актив может находиться в onchain, но при этом соответствие требованиям, комплаенс, ограничения на передачу, раскрытие информации или даже расчёты всё ещё могут зависеть от систем где-то ещё.
Так что же на самом деле токенизация перенесла в onchain?
Вот почему направление нативной эмиссии @Dusk_Foundation привлекло моё внимание: оно выходит за рамки создания токена и ориентируется на более широкий жизненный цикл — эмиссию, допуск, переводы, раскрытие и расчёты.
А приватность делает этот жизненный цикл сложнее.
Регулируемым рынкам не нужно всё публично или всё скрыто. Им нужна контролируемая видимость.
Некоторая информация остаётся приватной.
Некоторую можно доказывать.
Некоторую можно раскрывать, когда это разрешено.
И тогда возникает вопрос:
Могут ли приватность, проверка и раскрытие стать частью самих правил финансового приложения?
Если больше этапов жизненного цикла реально может жить в onchain, возможно, более сложное узкое место — уже не блокчейн.
Возможно, это юридическая и институциональная инфраструктура, окружающая актив.
Вот тогда нативная эмиссия начинает выглядеть не столько как токенизация, сколько как восстановление части самого финансового жизненного цикла.
@Dusk_Foundation $DUSK #dusk
{spot}(BTCUSDT)
{spot}(BNBUSDT)
{spot}(DUSKUSDT)
Что наиболее важно для токенизации реальных активов?
300M+ EUR активов планируют вывести в onchain через Dusk.
Это число заставило меня переосмыслить то, что на самом деле означает «токенизация».
Раньше я думал, что самое интересное в том, чтобы разместить облигацию или фонд onchain — это токен.
Но потом я понял: возможно, токен — наименее интересная часть.
Onchain-токен не обязательно означает onchain-финансовый жизненный цикл.
Актив может находиться в onchain, но при этом соответствие требованиям, комплаенс, ограничения на передачу, раскрытие информации или даже расчёты всё ещё могут зависеть от систем где-то ещё.
Так что же на самом деле токенизация перенесла в onchain?
Вот почему направление нативной эмиссии @Dusk привлекло моё внимание: оно выходит за рамки создания токена и ориентируется на более широкий жизненный цикл — эмиссию, допуск, переводы, раскрытие и расчёты.
А приватность делает этот жизненный цикл сложнее.
Регулируемым рынкам не нужно всё публично или всё скрыто. Им нужна контролируемая видимость.
Некоторая информация остаётся приватной.
Некоторую можно доказывать.
Некоторую можно раскрывать, когда это разрешено.
И тогда возникает вопрос:
Могут ли приватность, проверка и раскрытие стать частью самих правил финансового приложения?
Если больше этапов жизненного цикла реально может жить в onchain, возможно, более сложное узкое место — уже не блокчейн.
Возможно, это юридическая и институциональная инфраструктура, окружающая актив.
Вот тогда нативная эмиссия начинает выглядеть не столько как токенизация, сколько как восстановление части самого финансового жизненного цикла.
@Dusk $DUSK #dusk
Что наиболее важно для токенизации реальных активов?
🔹 Token issuance
29%
🔹 Onchain compliance
43%
🔹 Privacy + verification
14%
🔹 Full lifecycle onchain
14%
7 проголосовали • Голосование закрыто
14
8
577
См. перевод
superb
superb
Tasifch786
·
--
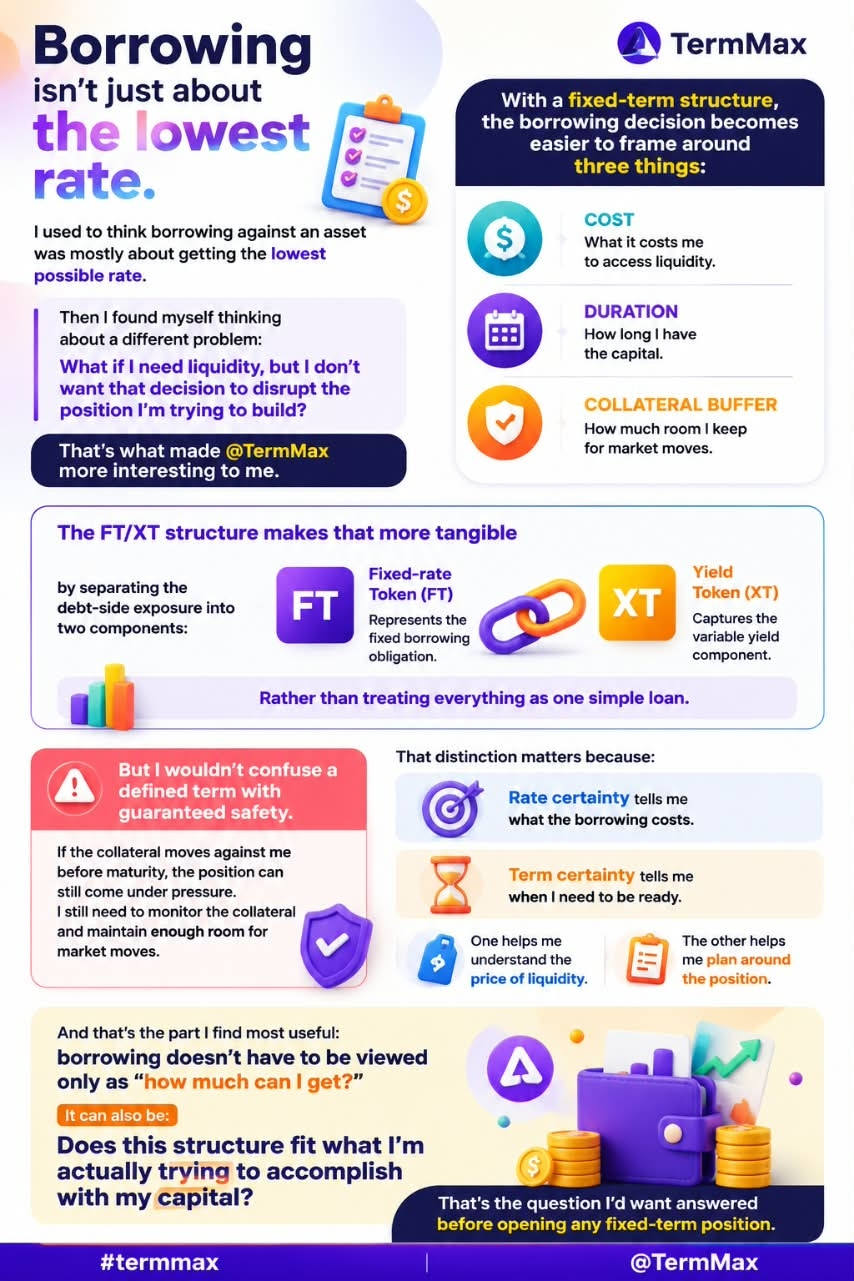
РостРаньше я думал, что заимствование под залог — это в основном про получение максимально низкой ставки.
Но потом я поймал себя на другой мысли:
А что если мне нужна ликвидность, но я не хочу, чтобы это решение нарушило позицию, которую я пытаюсь выстроить?
Именно поэтому мне стало интереснее @TermMax .
При фиксированной структуре сроков решение о заимствовании проще сформулировать через три вещи:
стоимость + длительность + буфер по залогу
Структура FT/XT делает это более осязаемым: она разделяет экспозицию со стороны долга на Токен с фиксированной ставкой (FT) и Токен доходности (XT), вместо того чтобы относиться ко всему как к одному простому займу.
Но я бы не путал определённый срок с гарантированной безопасностью.
Если залог начнёт двигаться против меня до даты погашения, позиция всё равно может оказаться под давлением. Мне всё равно нужно следить за залогом и держать достаточно пространства для рыночных колебаний.
Эта разница важна, потому что:
Стабильность ставки говорит мне, каковы будут затраты на заимствование.
Стабильность срока подсказывает, когда мне нужно быть готовым.
Одна вещь помогает мне понять цену ликвидности.
Другая — помогает спланировать действия вокруг позиции.
И именно это, как мне кажется, самое полезное: заимствование не обязательно рассматривать только как «сколько я могу получить?»
Это также может быть:
Подходит ли такая структура тому, чего я на самом деле пытаюсь добиться с моим капиталом?
Это тот вопрос, на который я бы хотел получить ответ перед тем, как открывать любую позицию с фиксированным сроком.
#termmax @TermMax $BTC #defi #Crypto
2
2
Проверено
Одна вещь, которая изменила то, как я смотрю на @termmax , — это то, что важная часть заключается не только в том, чтобы получить фиксированную ставку.
Важно уметь заранее определить, каким должно быть финансирование, прежде чем позиция начнёт существовать.
Это звучит тонко, но именно это меняет роль, которую финансирование может сыграть в самой сделке.
В типичном рынке с переменной ставкой вы решаете, сколько хотите заимствовать, а затем принимаете любые условия финансирования, которые даёт рынок.
С TermMax эти условия могут стать частью самой сделки.
Заёмщик может указать максимальную ставку, которую он готов платить, и срок погашения, который ему нужен, в то время как кредиторы могут установить минимальную ставку, которую они готовы принять.
Поэтому вопрос меняется с:
«Какую ставку я могу получить прямо сейчас?»
на:
«Какие условия делают эту позицию стоящей того, чтобы её принять?»
Это существенный сдвиг.
Теперь вы выбираете не только то, сколько ликвидности использовать. Вы фиксируете стоимость и длительность капитала ещё до того, как берёте на себя обязательство по позиции.
И это важно не только для трейдеров.
Казначейство может планировать бюджет в рамках заданного срока и стоимости заимствования.
Аллокатор может сравнивать возможности без предположения, что текущая ставка финансирования сохранится и завтра.
То, что, как я думаю, легко упустить, вот в чём:
предсказуемое финансирование снижает не только неопределённость. Оно делает капитал проще в управлении.
Вот почему я рассматриваю TermMax как нечто большее, чем очередной протокол кредитования с фиксированной ставкой.
Он приближает заимствование к тому, что можно заранее структурировать, а не к тому, на что вы постоянно реагируете после открытия позиции.
И по мере того как на onchain движется всё более серьёзный капитал, эту разницу станет гораздо труднее игнорировать.
@termmax #TermMax #BTC #crypto
{spot}(BTCUSDT)
{spot}(BNBUSDT)
Что наиболее важно при выборе onchain-финансирования?
Одна вещь, которая изменила то, как я смотрю на @TermMax , — это то, что важная часть заключается не только в том, чтобы получить фиксированную ставку.
Важно уметь заранее определить, каким должно быть финансирование, прежде чем позиция начнёт существовать.
Это звучит тонко, но именно это меняет роль, которую финансирование может сыграть в самой сделке.
В типичном рынке с переменной ставкой вы решаете, сколько хотите заимствовать, а затем принимаете любые условия финансирования, которые даёт рынок.
С TermMax эти условия могут стать частью самой сделки.
Заёмщик может указать максимальную ставку, которую он готов платить, и срок погашения, который ему нужен, в то время как кредиторы могут установить минимальную ставку, которую они готовы принять.
Поэтому вопрос меняется с:
«Какую ставку я могу получить прямо сейчас?»
на:
«Какие условия делают эту позицию стоящей того, чтобы её принять?»
Это существенный сдвиг.
Теперь вы выбираете не только то, сколько ликвидности использовать. Вы фиксируете стоимость и длительность капитала ещё до того, как берёте на себя обязательство по позиции.
И это важно не только для трейдеров.
Казначейство может планировать бюджет в рамках заданного срока и стоимости заимствования.
Аллокатор может сравнивать возможности без предположения, что текущая ставка финансирования сохранится и завтра.
То, что, как я думаю, легко упустить, вот в чём:
предсказуемое финансирование снижает не только неопределённость. Оно делает капитал проще в управлении.
Вот почему я рассматриваю TermMax как нечто большее, чем очередной протокол кредитования с фиксированной ставкой.
Он приближает заимствование к тому, что можно заранее структурировать, а не к тому, на что вы постоянно реагируете после открытия позиции.
И по мере того как на onchain движется всё более серьёзный капитал, эту разницу станет гораздо труднее игнорировать.
@TermMax #TermMax #BTC #crypto
Что наиболее важно при выборе onchain-финансирования?
Fixed borrowing cost
43%
Defined maturity
14%
Variable rates
43%
Flexible liquidity
0%
7 проголосовали • Голосование закрыто
7
6
563
·
--
Рост
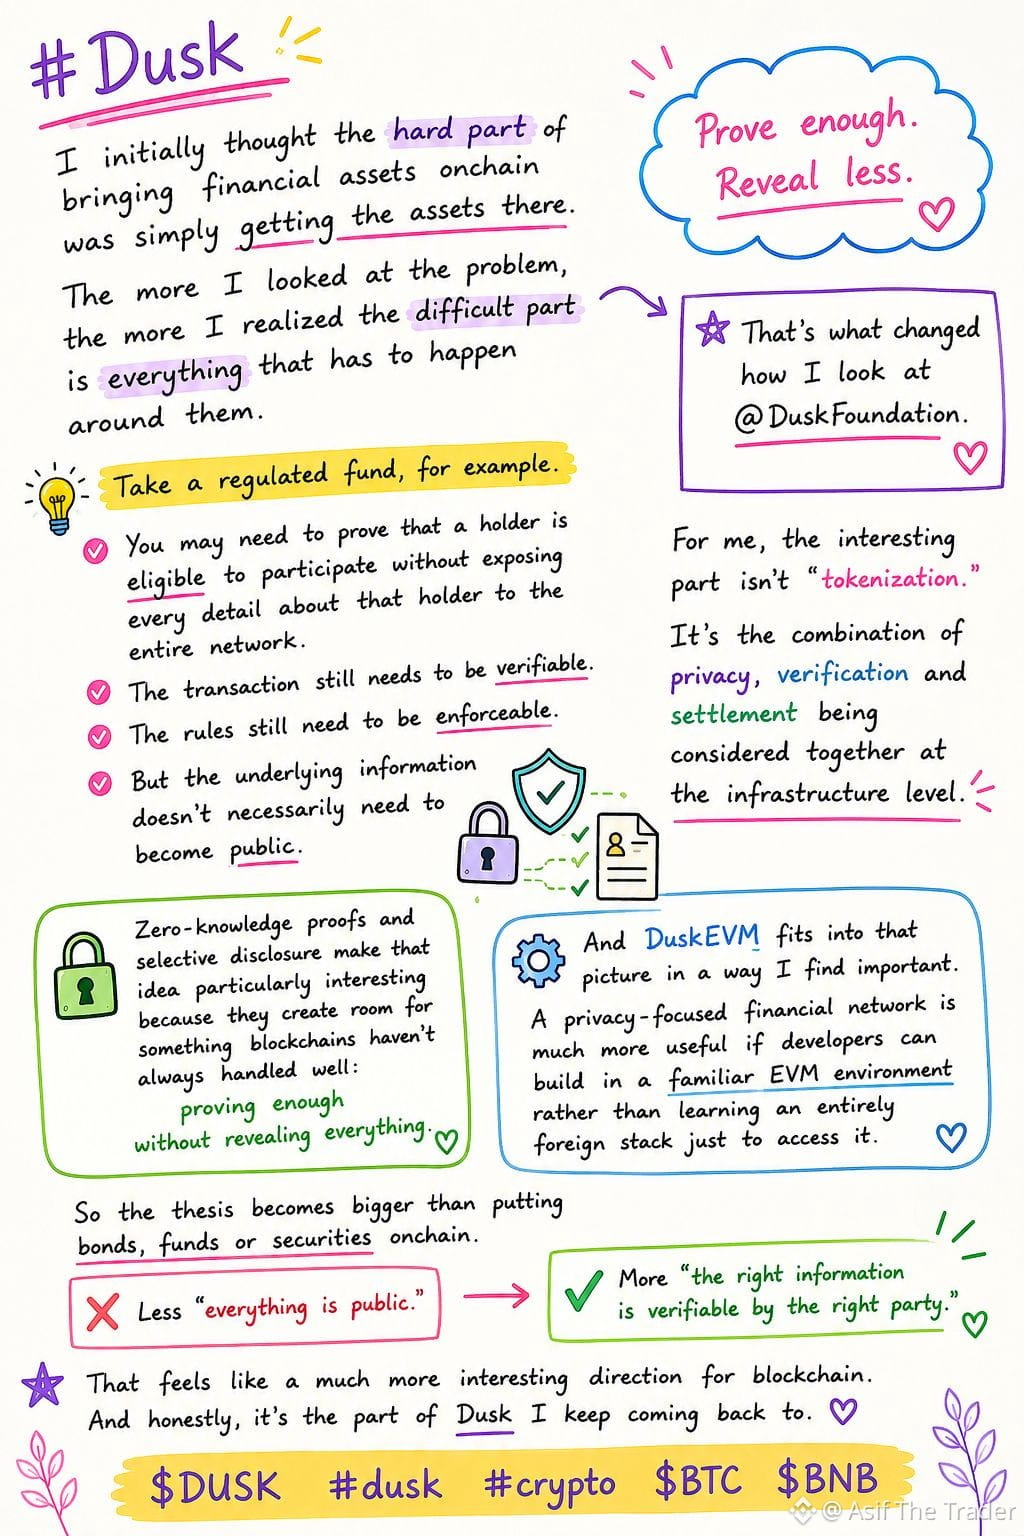
#Dusk
Сначала я думал, что самая сложная часть внедрения финансовых активов в ончейн — это просто доставить сами активы туда.
Чем больше я вникал в проблему, тем отчетливее понимал: самое трудное — это всё, что должно происходить вокруг них.
Возьмем, например, регулируемый фонд.
Вам может понадобиться доказать, что держатель имеет право участвовать, не раскрывая при этом каждую деталь о держателе всей сети.
Транзакция все равно должна быть проверяемой.
Правила всё равно должны исполняться.
Но лежащая в основе информация не обязательно должна становиться публичной.
Именно этот сдвиг в перспективе сделал
@Dusk_Foundation более интересным для меня.
Для меня реальная возможность — не просто «токенизация».
Это объединение приватности, проверки и расчетов на уровне инфраструктуры.
Доказательства с нулевым разглашением и выборочное раскрытие информации особенно интересны здесь, потому что они указывают на модель, в которой вы можете доказывать то, что важно, не раскрывая всего, что стоит за доказательством.
Докажите достаточно. Раскройте меньше.
И DuskEVM делает эту идею еще более практичной.
Если разработчики смогут работать в привычной среде EVM, создавая при этом инфраструктуру для финансовых систем, ориентированную на приватность, барьер для экспериментов с этими идеями станет намного ниже.
Поэтому я не думаю, что главная история просто в том, чтобы вывести на ончейн облигации, фонды или ценные бумаги.
Дело в том, что происходит, когда базовая финансовая инфраструктура изначально спроектирована вокруг более избирательного понимания прозрачности.
Не:
«Сделать всё публичным».
Но:
«Сделать нужную информацию проверяемой тем, кому она действительно нужна».
Этот нюанс, возможно, в итоге окажется куда более значимым, чем сама история про токенизацию.
$DUSK #dusk #crypto $BTC $BNB
{spot}(BTCUSDT)
{spot}(DUSKUSDT)
#Dusk
Сначала я думал, что самая сложная часть внедрения финансовых активов в ончейн — это просто доставить сами активы туда.
Чем больше я вникал в проблему, тем отчетливее понимал: самое трудное — это всё, что должно происходить вокруг них.
Возьмем, например, регулируемый фонд.
Вам может понадобиться доказать, что держатель имеет право участвовать, не раскрывая при этом каждую деталь о держателе всей сети.
Транзакция все равно должна быть проверяемой.
Правила всё равно должны исполняться.
Но лежащая в основе информация не обязательно должна становиться публичной.
Именно этот сдвиг в перспективе сделал
@Dusk более интересным для меня.
Для меня реальная возможность — не просто «токенизация».
Это объединение приватности, проверки и расчетов на уровне инфраструктуры.
Доказательства с нулевым разглашением и выборочное раскрытие информации особенно интересны здесь, потому что они указывают на модель, в которой вы можете доказывать то, что важно, не раскрывая всего, что стоит за доказательством.
Докажите достаточно. Раскройте меньше.
И DuskEVM делает эту идею еще более практичной.
Если разработчики смогут работать в привычной среде EVM, создавая при этом инфраструктуру для финансовых систем, ориентированную на приватность, барьер для экспериментов с этими идеями станет намного ниже.
Поэтому я не думаю, что главная история просто в том, чтобы вывести на ончейн облигации, фонды или ценные бумаги.
Дело в том, что происходит, когда базовая финансовая инфраструктура изначально спроектирована вокруг более избирательного понимания прозрачности.
Не:
«Сделать всё публичным».
Но:
«Сделать нужную информацию проверяемой тем, кому она действительно нужна».
Этот нюанс, возможно, в итоге окажется куда более значимым, чем сама история про токенизацию.
$DUSK #dusk #crypto $BTC $BNB
16
9
908
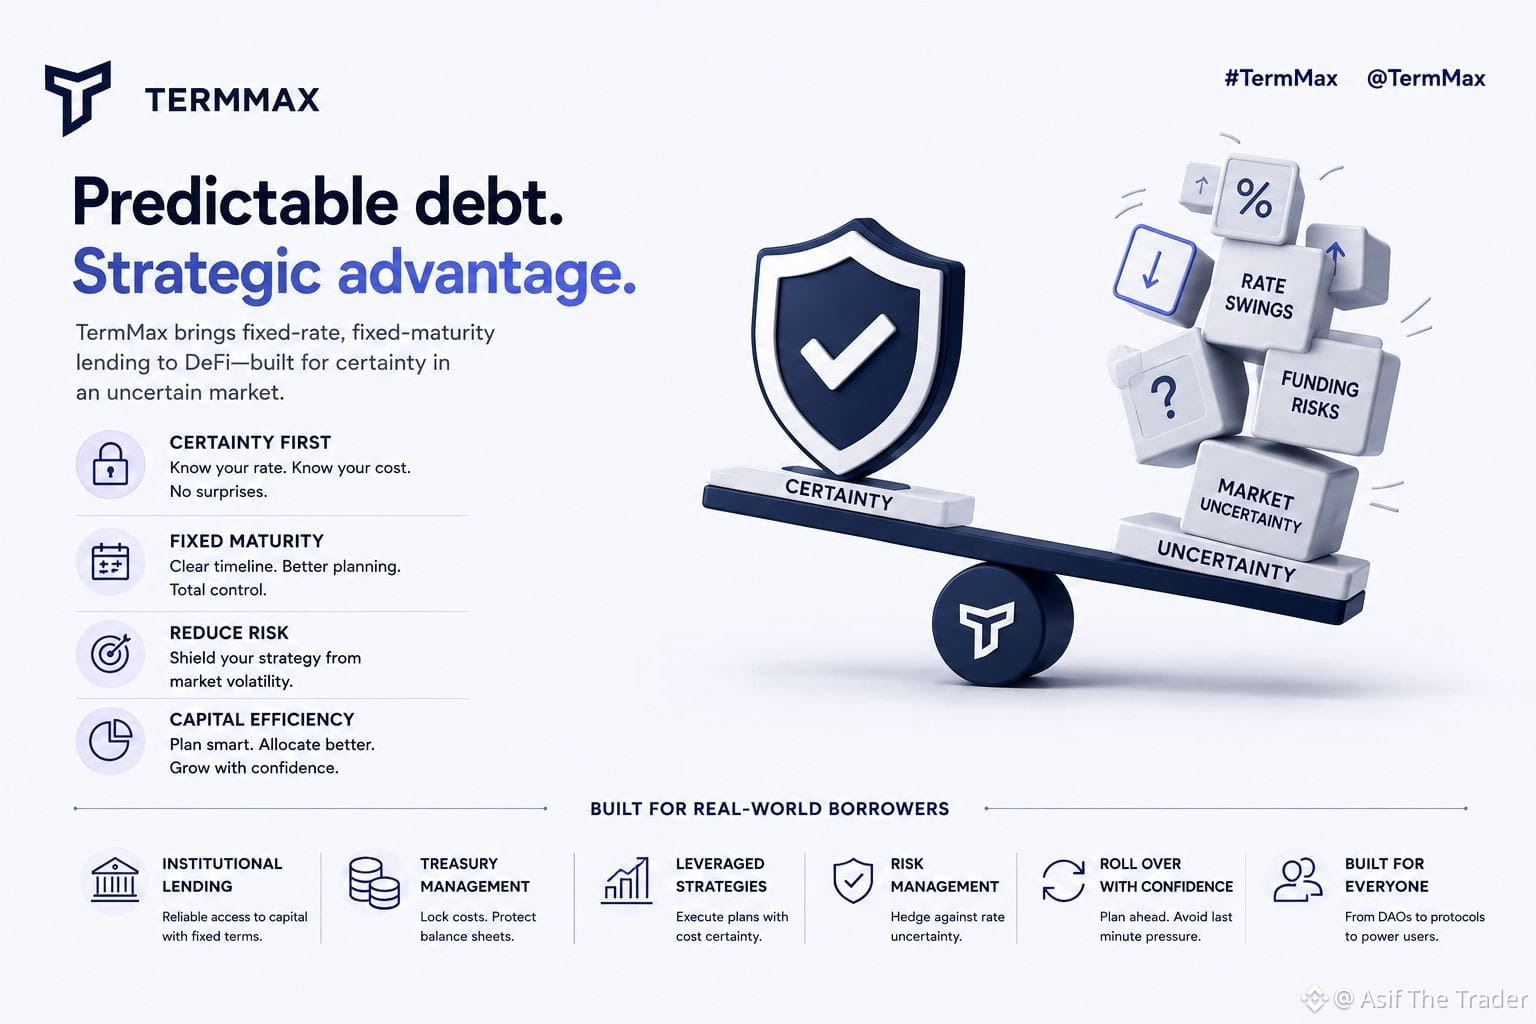
@termmax заставил меня задуматься о другой части рынка кредитования: ценности определенности.
Фиксированная структура заимствований поначалу может казаться ограничивающей, особенно когда рыночные условия быстро меняются.
Но гибкость тоже имеет свою цену.
При переменном долге заемщики постоянно сталкиваются с изменением ставок и условий фондирования. Фиксированная позиция по сроку частично меняет эту гибкость на более четкое представление о том, как будет выглядеть финансирование на протяжении всего срока.
Поэтому мне интересен TermMax. Вопрос не сводится лишь к тому, что фиксированное заимствование дешевле или гибче. Важно, достаточно ли ценно заранее знать свои условия финансирования, чтобы оправдать отказ от части опциональности.
В спокойные периоды гибкость может быть приоритетом. Когда ставки сложнее предсказать, определенность становится намного более ценной.
Именно это в TermMax я нахожу самым интересным: определенность — это не просто ценовой параметр. Она может быть самим продуктом — возможностью заранее понимать, как будет выглядеть ваш долг еще до того, как рынок решит за вас.
#TermMax
{spot}(BTCUSDT)
{spot}(BNBUSDT)
@TermMax заставил меня задуматься о другой части рынка кредитования: ценности определенности.
Фиксированная структура заимствований поначалу может казаться ограничивающей, особенно когда рыночные условия быстро меняются.
Но гибкость тоже имеет свою цену.
При переменном долге заемщики постоянно сталкиваются с изменением ставок и условий фондирования. Фиксированная позиция по сроку частично меняет эту гибкость на более четкое представление о том, как будет выглядеть финансирование на протяжении всего срока.
Поэтому мне интересен TermMax. Вопрос не сводится лишь к тому, что фиксированное заимствование дешевле или гибче. Важно, достаточно ли ценно заранее знать свои условия финансирования, чтобы оправдать отказ от части опциональности.
В спокойные периоды гибкость может быть приоритетом. Когда ставки сложнее предсказать, определенность становится намного более ценной.
Именно это в TermMax я нахожу самым интересным: определенность — это не просто ценовой параметр. Она может быть самим продуктом — возможностью заранее понимать, как будет выглядеть ваш долг еще до того, как рынок решит за вас.
#TermMax
10
5
83
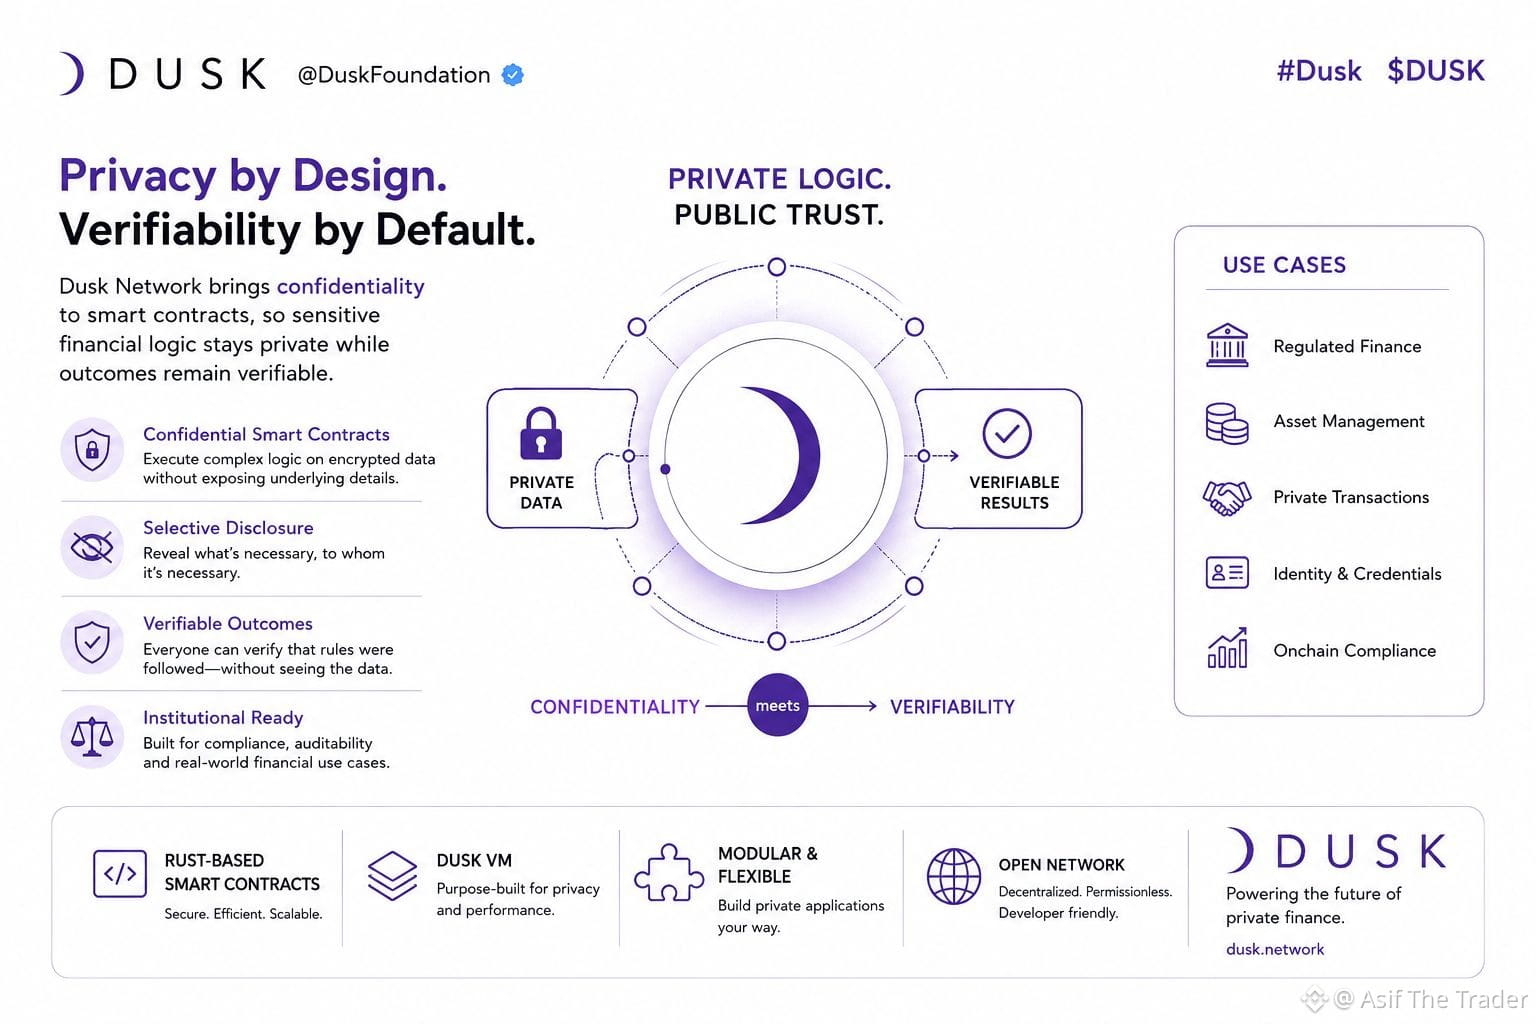
Конфиденциальность в блокчейне не должна означать отказ от возможности проверить, что именно произошло.
Именно эта внутренняя напряжённость делает Dusk для меня особенно интересным.
Традиционные публичные реестры отлично подходят для того, чтобы сделать активность проверяемой, но финансовые приложения часто имеют дело с информацией, которую просто нельзя раскрывать всем.
@Dusk_Foundation выбирает другой путь: внедряет конфиденциальность прямо в слой смарт-контрактов.
Это открывает более практичную возможность: приложения, в которых чувствительные финансовые операции остаются защищёнными, при этом сеть по-прежнему может обеспечивать соблюдение правил и валидировать результат.
Это гораздо более масштабная идея, чем просто скрывать балансы кошельков.
Речь о создании финансовой инфраструктуры, где конфиденциальность и верифицируемость не обязательно должны быть противоположностями.
Вот эта часть Dusk мне особенно интересна и за которой я наблюдаю.
@Dusk_Foundation $DUSK #dusk
{spot}(DUSKUSDT)
{spot}(BTCUSDT)
Конфиденциальность в блокчейне не должна означать отказ от возможности проверить, что именно произошло.
Именно эта внутренняя напряжённость делает Dusk для меня особенно интересным.
Традиционные публичные реестры отлично подходят для того, чтобы сделать активность проверяемой, но финансовые приложения часто имеют дело с информацией, которую просто нельзя раскрывать всем.
@Dusk выбирает другой путь: внедряет конфиденциальность прямо в слой смарт-контрактов.
Это открывает более практичную возможность: приложения, в которых чувствительные финансовые операции остаются защищёнными, при этом сеть по-прежнему может обеспечивать соблюдение правил и валидировать результат.
Это гораздо более масштабная идея, чем просто скрывать балансы кошельков.
Речь о создании финансовой инфраструктуры, где конфиденциальность и верифицируемость не обязательно должны быть противоположностями.
Вот эта часть Dusk мне особенно интересна и за которой я наблюдаю.
@Dusk $DUSK #dusk
17
6
1.8k
#termmax @termmax
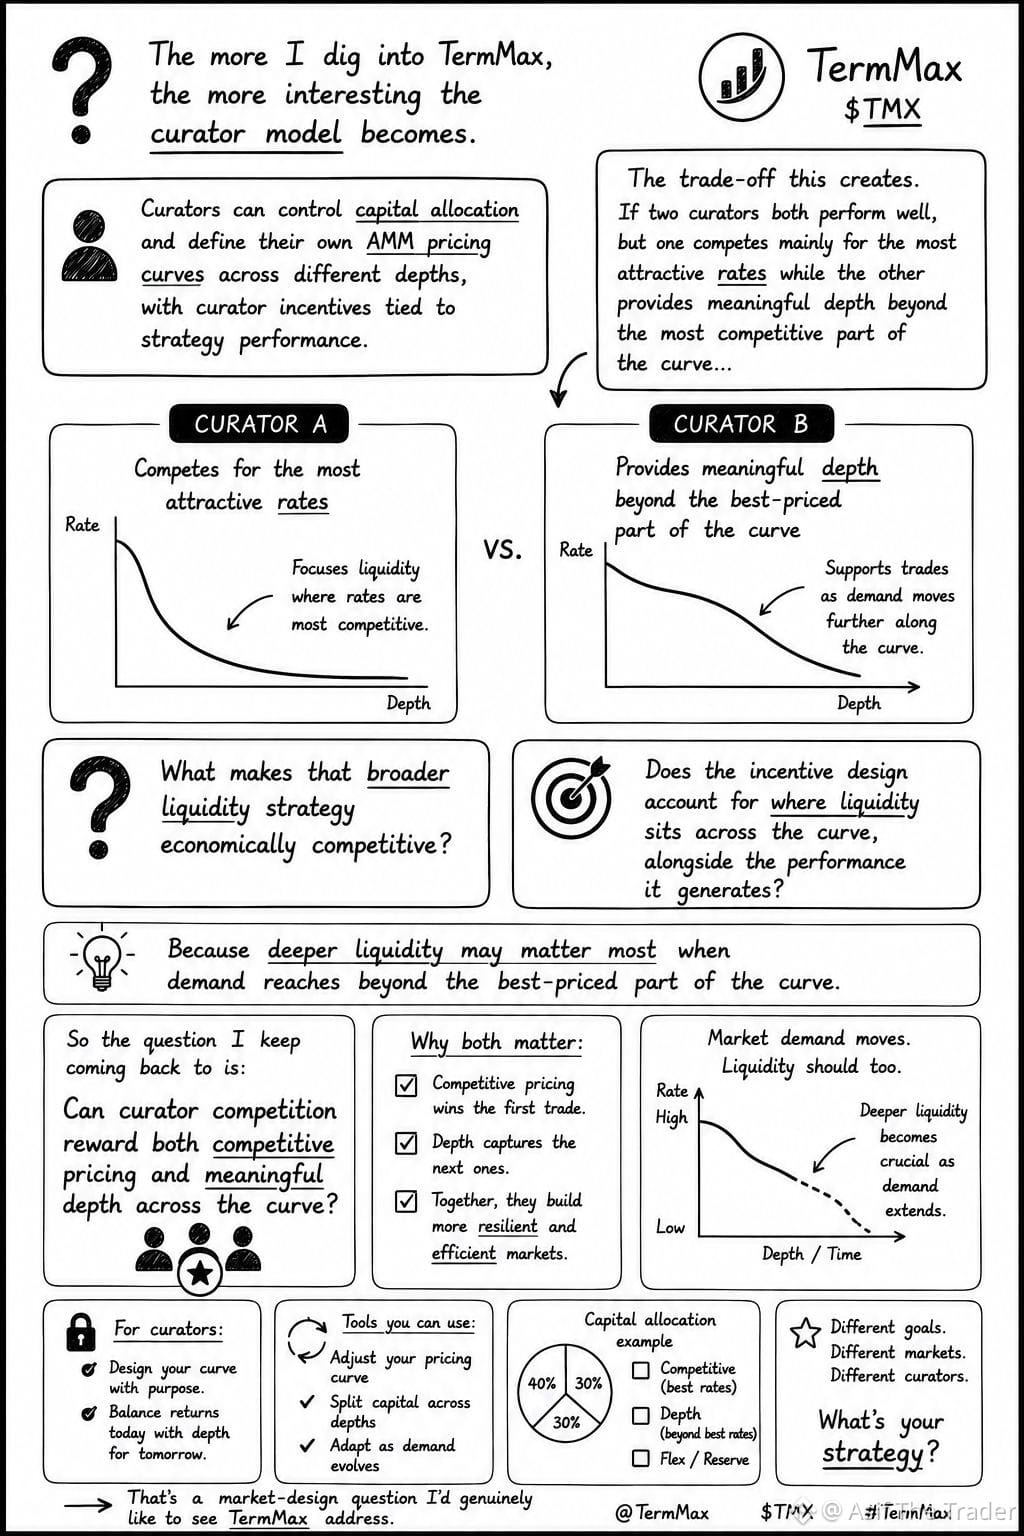
Чем глубже я разбираюсь в TermMax, тем интереснее становится модель куратора.
Кураторы могут управлять распределением капитала и задавать собственные кривые ценообразования AMM на разных глубинах, при этом стимулы куратора завязаны на результативность стратегии.
Больше всего меня здесь поражает компромисс, который это создаёт.
Если два куратора оба работают хорошо, но один конкурирует главным образом за самые привлекательные ставки, а другой обеспечивает значимую глубину за пределами наиболее конкурентной части кривой, то что делает такую более широкую стратегию ликвидности экономически конкурентоспособной?
И, что ещё важнее, учитвает ли дизайн стимулов то, где именно располагается ликвидность на протяжении кривой, наряду с тем, какую производительность она генерирует?
Потому что более глубокая ликвидность, возможно, важнее всего, когда спрос выходит за пределы наилучшей по цене части кривой.
Поэтому вопрос, к которому я постоянно возвращаюсь, звучит так:
Может ли конкуренция куратора вознаграждать одновременно и конкурентное ценообразование, и значимую глубину на протяжении всей кривой?
Это тот вопрос о рыночном дизайне, который я действительно хотел бы увидеть, как TermMax решит.
#termmax @TermMax
Чем глубже я разбираюсь в TermMax, тем интереснее становится модель куратора.
Кураторы могут управлять распределением капитала и задавать собственные кривые ценообразования AMM на разных глубинах, при этом стимулы куратора завязаны на результативность стратегии.
Больше всего меня здесь поражает компромисс, который это создаёт.
Если два куратора оба работают хорошо, но один конкурирует главным образом за самые привлекательные ставки, а другой обеспечивает значимую глубину за пределами наиболее конкурентной части кривой, то что делает такую более широкую стратегию ликвидности экономически конкурентоспособной?
И, что ещё важнее, учитвает ли дизайн стимулов то, где именно располагается ликвидность на протяжении кривой, наряду с тем, какую производительность она генерирует?
Потому что более глубокая ликвидность, возможно, важнее всего, когда спрос выходит за пределы наилучшей по цене части кривой.
Поэтому вопрос, к которому я постоянно возвращаюсь, звучит так:
Может ли конкуренция куратора вознаграждать одновременно и конкурентное ценообразование, и значимую глубину на протяжении всей кривой?
Это тот вопрос о рыночном дизайне, который я действительно хотел бы увидеть, как TermMax решит.
7
5
83
·
--
Падение
#dusk $DUSK
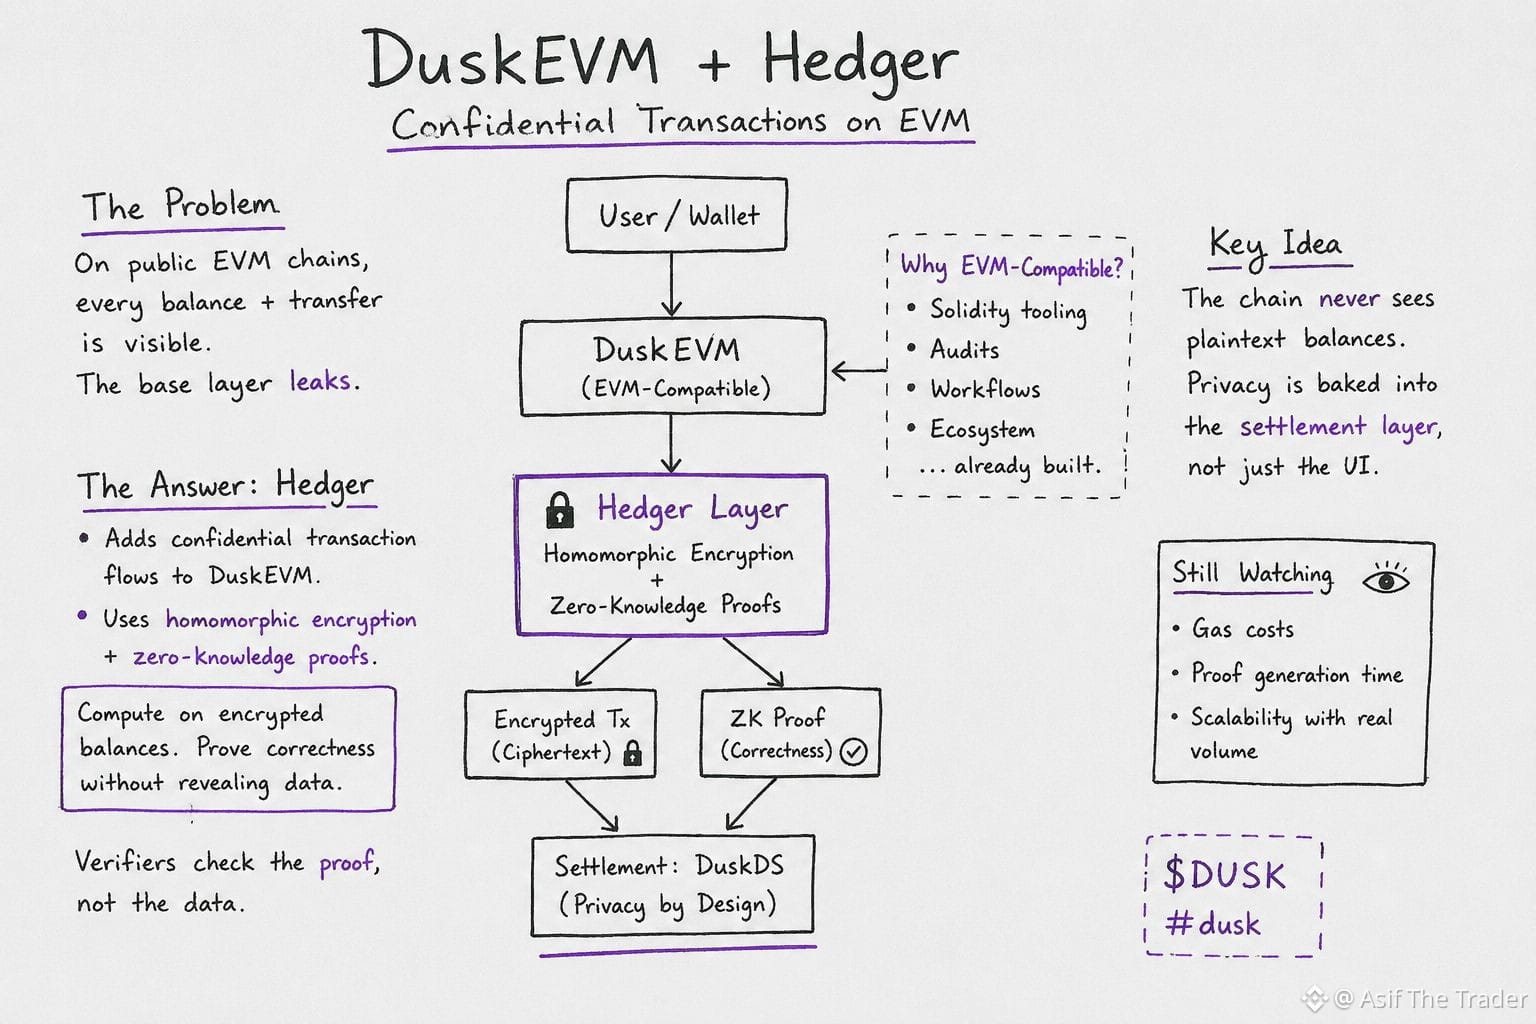
На этой неделе я потратил некоторое время, пытаясь понять, почему @Dusk_Foundation не просто отправили приватность как «надстройку» к обычной EVM-цепочке. И дело сводится к проблеме, которую большинство людей пропускает: в публичной EVM-цепочке каждый баланс и каждая передача видны любому, кто посмотрит, даже если вы оборачиваете это в «приватное» приложение поверх. Базовый уровень всё раскрывает.
Ответ Dusk — Hedger: он добавляет конфиденциальные транзакционные потоки непосредственно в DuskEVM, используя гомоморфное шифрование в сочетании с доказательствами с нулевым разглашением (zero-knowledge). Идея в том, что смарт-контракт может вычислять по зашифрованным балансам и при этом выдавать доказательство того, что вычисление выполнено корректно, не расшифровывая исходные числа. Проверяющие валидируют доказательство, а не данные. Это совсем другая гарантия, чем «фронтенд скрывает ваш баланс»: это означает, что в цепочке вообще не будет открытого текста, который можно было бы утечь.
Почему всё это сделано на EVM-совместимом слое, а не в полностью кастомной ВМ? Потому что у институций уже есть экосистема инструментов для Solidity, аудиты и рабочие процессы, наработанные за десятилетие. DuskEVM (OP Stack, с последующим расчётом обратно на DuskDS) позволяет сохранить эти наработки, а Hedger меняет то, что базовый слой вообще имеет право видеть. Приватность становится свойством расчёта, а не UI-трюком.
Пока наблюдаю, как масштабируются расходы на газ и генерация доказательств, когда реальный объём транзакций начнёт поступать, но сама архитектура — сейчас более интересная история, чем график цен.
$DUSK #dusk
{spot}(DUSKUSDT)
#dusk $DUSK
На этой неделе я потратил некоторое время, пытаясь понять, почему @Dusk не просто отправили приватность как «надстройку» к обычной EVM-цепочке. И дело сводится к проблеме, которую большинство людей пропускает: в публичной EVM-цепочке каждый баланс и каждая передача видны любому, кто посмотрит, даже если вы оборачиваете это в «приватное» приложение поверх. Базовый уровень всё раскрывает.
Ответ Dusk — Hedger: он добавляет конфиденциальные транзакционные потоки непосредственно в DuskEVM, используя гомоморфное шифрование в сочетании с доказательствами с нулевым разглашением (zero-knowledge). Идея в том, что смарт-контракт может вычислять по зашифрованным балансам и при этом выдавать доказательство того, что вычисление выполнено корректно, не расшифровывая исходные числа. Проверяющие валидируют доказательство, а не данные. Это совсем другая гарантия, чем «фронтенд скрывает ваш баланс»: это означает, что в цепочке вообще не будет открытого текста, который можно было бы утечь.
Почему всё это сделано на EVM-совместимом слое, а не в полностью кастомной ВМ? Потому что у институций уже есть экосистема инструментов для Solidity, аудиты и рабочие процессы, наработанные за десятилетие. DuskEVM (OP Stack, с последующим расчётом обратно на DuskDS) позволяет сохранить эти наработки, а Hedger меняет то, что базовый слой вообще имеет право видеть. Приватность становится свойством расчёта, а не UI-трюком.
Пока наблюдаю, как масштабируются расходы на газ и генерация доказательств, когда реальный объём транзакций начнёт поступать, но сама архитектура — сейчас более интересная история, чем график цен.
$DUSK #dusk
9
5
60
·
--
Рост
#termmax @termmax
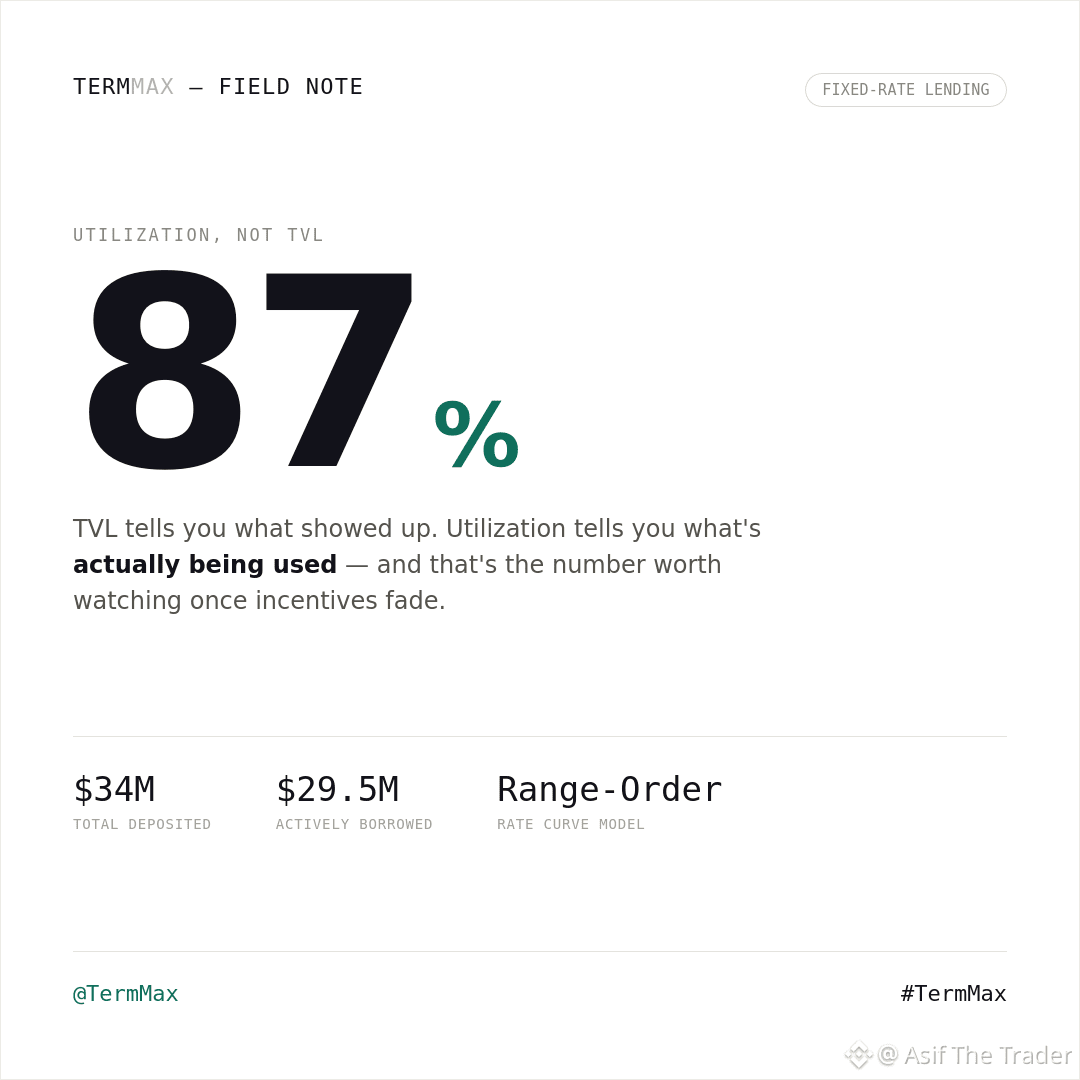
TVL рассказывает, что появилось. Utilization показывает, что реально используется — и сегодня цифры TermMax делают этот разрыв особенно заметным.
34 млн $ внесено, ~29,5 млн $ заимствовано, при загрузке около 87%. Это активно используемый пул, а не просто «припаркованная» ликвидность.
Примечательно то, как он устроен. Вместо одной общей ставки для пула кредиторы выбирают свою собственную кривую через диапазонные ордера. Поэтому 87% — это не одно равномерное число: это агрегат, собранный из множества индивидуальных выборов кривой.
Пока это ранняя стадия: данные за один день — не тренд. За чем я буду следить дальше, так это сохранится ли эта загрузка, когда программы стимулов начнут сворачиваться.
#TermMax @termmax
#termmax @TermMax
TVL рассказывает, что появилось. Utilization показывает, что реально используется — и сегодня цифры TermMax делают этот разрыв особенно заметным.
34 млн $ внесено, ~29,5 млн $ заимствовано, при загрузке около 87%. Это активно используемый пул, а не просто «припаркованная» ликвидность.
Примечательно то, как он устроен. Вместо одной общей ставки для пула кредиторы выбирают свою собственную кривую через диапазонные ордера. Поэтому 87% — это не одно равномерное число: это агрегат, собранный из множества индивидуальных выборов кривой.
Пока это ранняя стадия: данные за один день — не тренд. За чем я буду следить дальше, так это сохранится ли эта загрузка, когда программы стимулов начнут сворачиваться.
#TermMax @TermMax
9
5
88
@termmax #TermMax
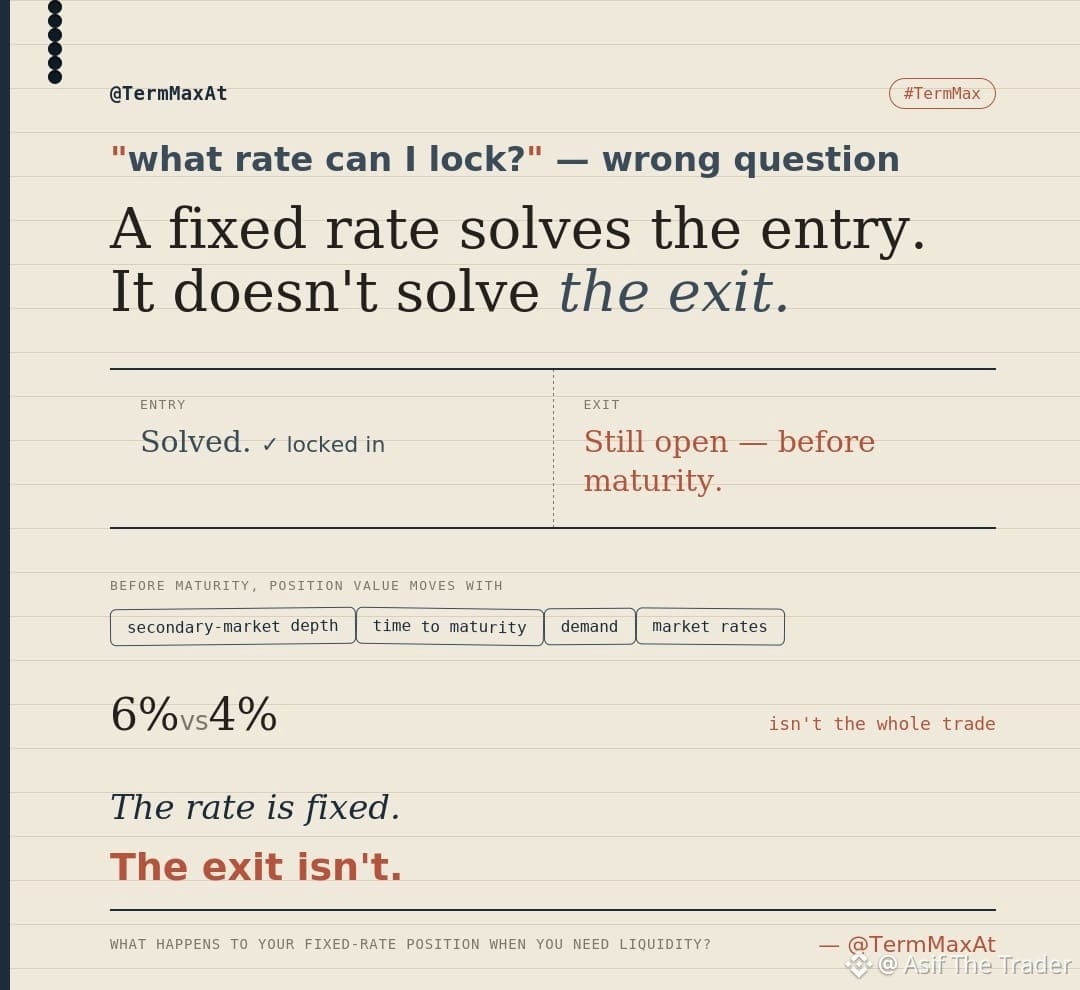
Все спрашивают: «какую ставку я могу зафиксировать с TermMax?»
Но я задумался о том, что будет после сделки:
что произойдет, если мне нужно выйти?
Фиксированная ставка решает проблему входа.
Она не решает автоматически проблему выхода.
До наступления срока стоимость позиции может меняться в зависимости от глубины вторичного рынка, времени до погашения, спроса и рыночных ставок.
Поэтому 6% против 4% — это не вся сделка.
Более интересный вопрос в другом:
что будет с позицией с фиксированной ставкой, когда вам нужна ликвидность?
Ставка может быть фиксированной.
Но выход — нет.
@TermMax #TermMax
Все спрашивают: «какую ставку я могу зафиксировать с TermMax?»
Но я задумался о том, что будет после сделки:
что произойдет, если мне нужно выйти?
Фиксированная ставка решает проблему входа.
Она не решает автоматически проблему выхода.
До наступления срока стоимость позиции может меняться в зависимости от глубины вторичного рынка, времени до погашения, спроса и рыночных ставок.
Поэтому 6% против 4% — это не вся сделка.
Более интересный вопрос в другом:
что будет с позицией с фиксированной ставкой, когда вам нужна ликвидность?
Ставка может быть фиксированной.
Но выход — нет.
5
5
57
Проверено
@Dusk_Foundation $DUSK #dusk
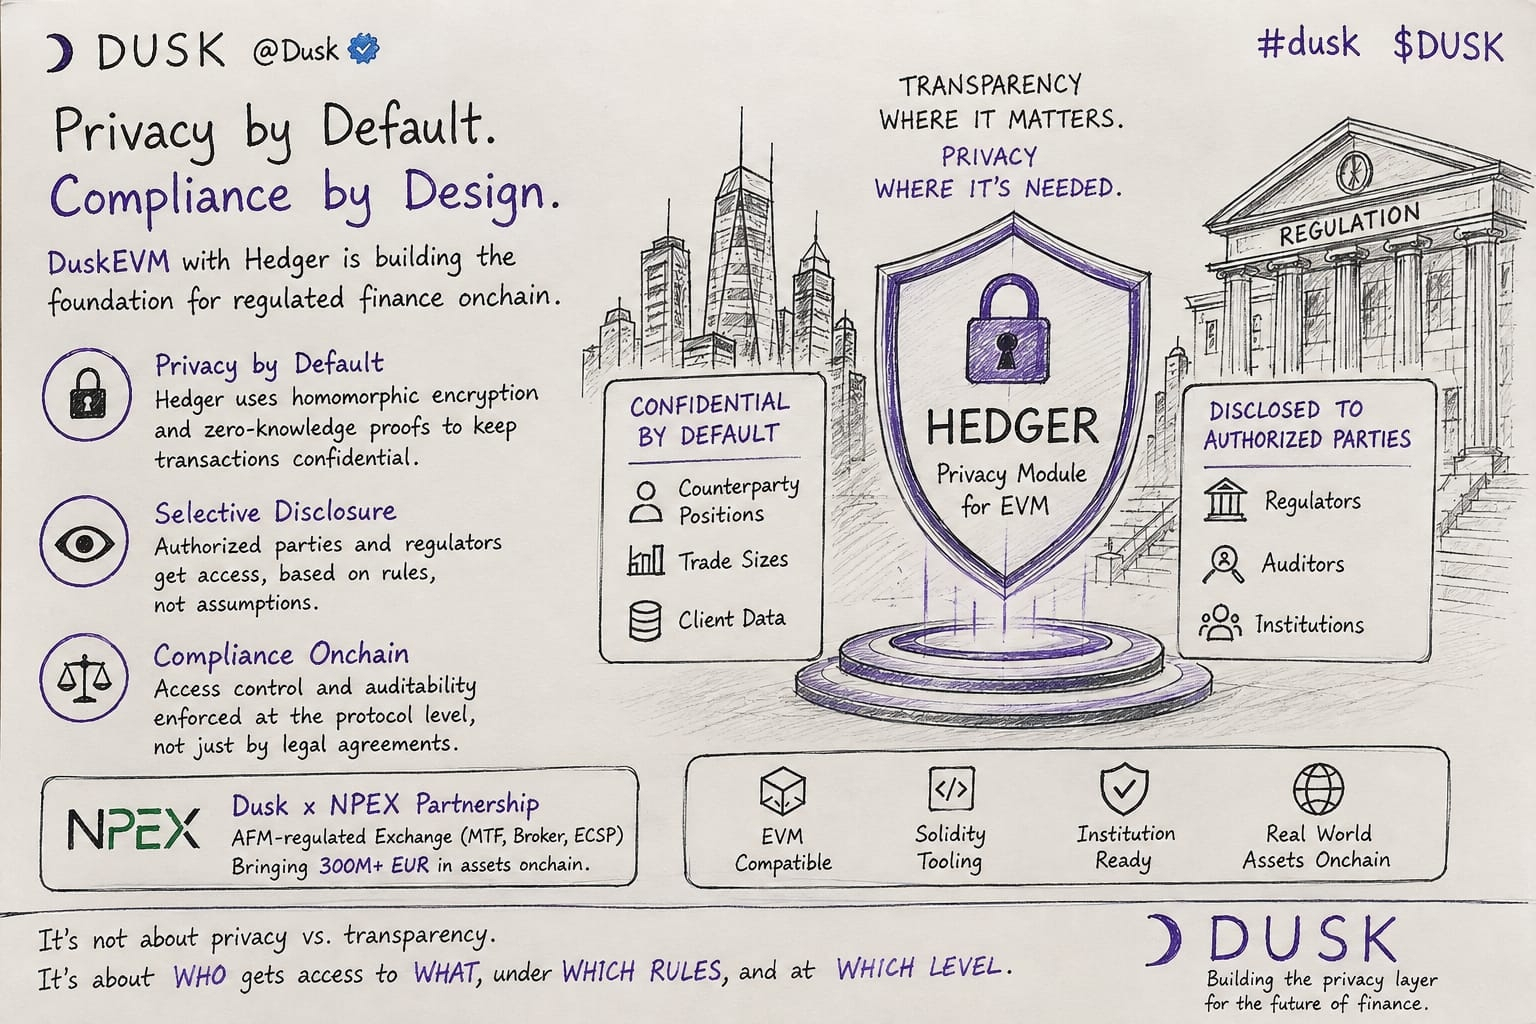
Раньше я думал, что сделать блокчейн-инфраструктуру готовой для институционального применения — это в основном про совместимость с EVM.
Дайте разработчикам инструменты Solidity, сохраните привычный UX, и внедрение последует.
Чем больше я смотрю на DuskEVM, тем больше понимаю: настоящая сложная задача на самом деле — это приватность.
Регулируемым финансам нужен компромисс.
Нельзя размещать каждый размер сделки, позицию или часть клиентских данных на полностью прозрачном реестре.
Но и делать всё полностью невидимым тоже нельзя.
Регуляторам, аудиторам и уполномоченным участникам всё равно нужна правильная информация в нужное время.
И именно здесь Hedger становится особенно интересным.
Dusk представляет Hedger как модуль приватности для EVM, предназначенный для сохранения конфиденциальности транзакций при одновременном включении выборочного раскрытия, когда доступ требуется.
И это меняет то, как я думаю о приватности:
Приватность не означает сокрытие всего.
Это означает контроль того, кто может видеть что, когда он может это увидеть и зачем.
Последняя часть особенно важна для регулируемых рынков.
Подключение NPEX делает эту идею ещё более интересной.
В сочетании с движением к размещению реальных активов onchain это указывает на сценарий, который выходит за рамки типичной крипто-native аудитории.
Но я бы всё же не называл задачу решённой.
Настоящая проверка — сможет ли эта архитектура выдержать активность институционального масштаба, одновременно удовлетворяя серьёзные требования к раскрытию, аудиту и комплаенсу.
Вот за этим я и буду следить.
Потому что, возможно, реальный вопрос не в том:
Приватность или прозрачность?
Возможно, он в другом:
Кто получает доступ к чему, по каким правилам и на каком уровне?
@Dusk_Foundation $DUSK #dusk
@Dusk $DUSK #dusk
Раньше я думал, что сделать блокчейн-инфраструктуру готовой для институционального применения — это в основном про совместимость с EVM.
Дайте разработчикам инструменты Solidity, сохраните привычный UX, и внедрение последует.
Чем больше я смотрю на DuskEVM, тем больше понимаю: настоящая сложная задача на самом деле — это приватность.
Регулируемым финансам нужен компромисс.
Нельзя размещать каждый размер сделки, позицию или часть клиентских данных на полностью прозрачном реестре.
Но и делать всё полностью невидимым тоже нельзя.
Регуляторам, аудиторам и уполномоченным участникам всё равно нужна правильная информация в нужное время.
И именно здесь Hedger становится особенно интересным.
Dusk представляет Hedger как модуль приватности для EVM, предназначенный для сохранения конфиденциальности транзакций при одновременном включении выборочного раскрытия, когда доступ требуется.
И это меняет то, как я думаю о приватности:
Приватность не означает сокрытие всего.
Это означает контроль того, кто может видеть что, когда он может это увидеть и зачем.
Последняя часть особенно важна для регулируемых рынков.
Подключение NPEX делает эту идею ещё более интересной.
В сочетании с движением к размещению реальных активов onchain это указывает на сценарий, который выходит за рамки типичной крипто-native аудитории.
Но я бы всё же не называл задачу решённой.
Настоящая проверка — сможет ли эта архитектура выдержать активность институционального масштаба, одновременно удовлетворяя серьёзные требования к раскрытию, аудиту и комплаенсу.
Вот за этим я и буду следить.
Потому что, возможно, реальный вопрос не в том:
Приватность или прозрачность?
Возможно, он в другом:
Кто получает доступ к чему, по каким правилам и на каком уровне?
@Dusk $DUSK #dusk
8
5
89
@Dusk_Foundation #dusk $DUSK
Я часто думал, что самая сложная часть размещения финансовых активов onchain — это просто донести сам актив до сети.
Чем больше я смотрю на Dusk, тем более сложным кажется вопрос, который возникает уже после выпуска:
Кто должен иметь возможность видеть, и кто должен иметь возможность доказывать?
Возьмем регулируемую облигацию. Перевод может потребовать верификации, но это не значит, что все должны видеть баланс держателя, его позицию или контрагентов.
В этом и заключается напряжение:
приватность без потери доказуемости.
Dusk решает это с помощью защищённых транзакций, доказательств с нулевым разглашением и избирательного раскрытия, в то время как DuskEVM и Hedger переносят конфиденциальные процессы в приложения на базе Solidity.
Но есть ещё одно предположение, которое стоит подвергнуть сомнению: размещение актива onchain не означает автоматически, что весь его жизненный цикл тоже окажется там.
Выпуск, владение, переводы, расчёты и обслуживание по‑прежнему могут оставаться в разрозненных системах.
Вот почему мне интересен нативный подход Dusk к выпуску: не просто создавать токен, а держать большую часть жизненного цикла актива связанным с onchain.
Настоящая проверка — смогут ли регулируемые рынки сделать этот жизненный цикл приватным там, где это нужно, доказуемым там, где это обязательно, и связанным от выпуска через расчёты и обслуживание.
Если это соотношение будет работать в масштабе, сместится ли реальная ценность токенизации с самого токена на инфраструктуру, которая координирует всё вокруг него?
Что важнее всего для onchain‑финансов?
@Dusk #dusk $DUSK
Я часто думал, что самая сложная часть размещения финансовых активов onchain — это просто донести сам актив до сети.
Чем больше я смотрю на Dusk, тем более сложным кажется вопрос, который возникает уже после выпуска:
Кто должен иметь возможность видеть, и кто должен иметь возможность доказывать?
Возьмем регулируемую облигацию. Перевод может потребовать верификации, но это не значит, что все должны видеть баланс держателя, его позицию или контрагентов.
В этом и заключается напряжение:
приватность без потери доказуемости.
Dusk решает это с помощью защищённых транзакций, доказательств с нулевым разглашением и избирательного раскрытия, в то время как DuskEVM и Hedger переносят конфиденциальные процессы в приложения на базе Solidity.
Но есть ещё одно предположение, которое стоит подвергнуть сомнению: размещение актива onchain не означает автоматически, что весь его жизненный цикл тоже окажется там.
Выпуск, владение, переводы, расчёты и обслуживание по‑прежнему могут оставаться в разрозненных системах.
Вот почему мне интересен нативный подход Dusk к выпуску: не просто создавать токен, а держать большую часть жизненного цикла актива связанным с onchain.
Настоящая проверка — смогут ли регулируемые рынки сделать этот жизненный цикл приватным там, где это нужно, доказуемым там, где это обязательно, и связанным от выпуска через расчёты и обслуживание.
Если это соотношение будет работать в масштабе, сместится ли реальная ценность токенизации с самого токена на инфраструктуру, которая координирует всё вокруг него?
Что важнее всего для onchain‑финансов?
🔘 Privacy + proof
83%
🔘 Asset lifecycle
17%
🔘 Transparency
0%
🔘 Settlement
0%
6 проголосовали • Голосование закрыто
7
5
86
Проверено
Я заметил кое-что о Dusk Trade, что заставило меня переосмыслить, какую задачу на самом деле пытается решить токенизация.
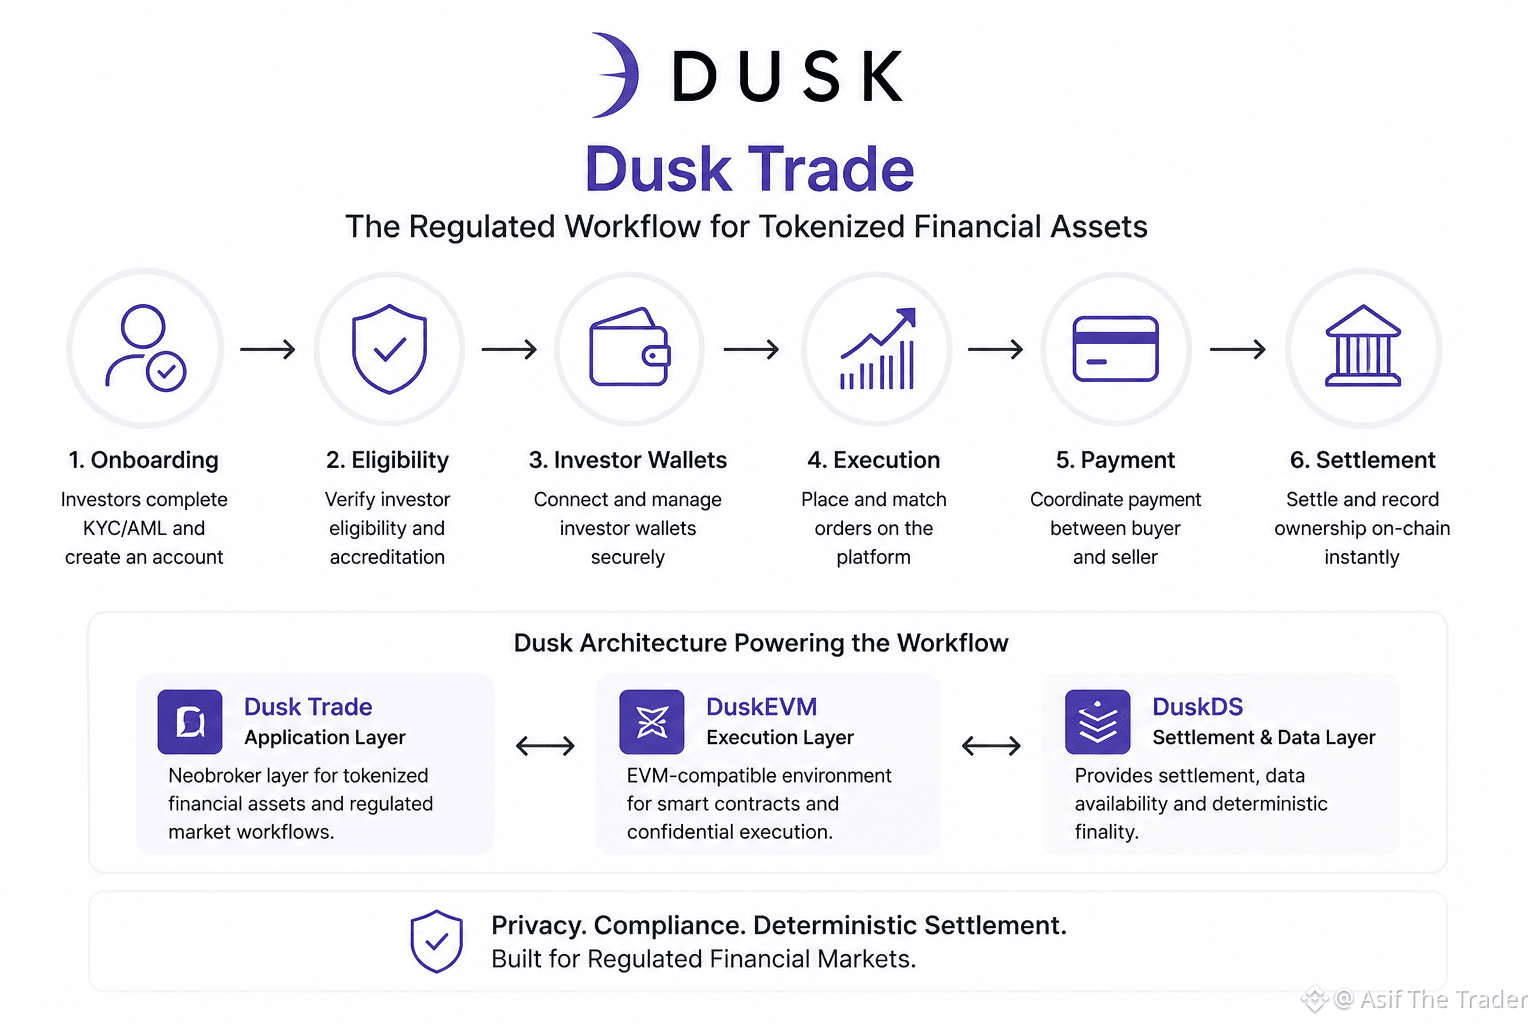
Сначала нео-брокер для токенизированных активов звучал как еще один интерфейс для покупки и продажи цифровых ценных бумаг. Но чем глубже я вникал, тем больше понимал, что самая сложная часть, возможно, не сам актив. В регулируемых рынках сложность в том, что находится «вокруг» него — в онбординге инвесторов, проверке соответствия требованиям, подключении кошельков инвесторов, выполнении сделок, координации платежей и, в конечном итоге, в урегулировании (settlement) владения.
Это создает интересное противоречие.
Размещение облигации, ETF или другого финансового актива в ончейне может сделать его программируемым. Но одной программируемости недостаточно, чтобы ответить на вопрос, кто имеет право получить к нему доступ, какая информация должна оставаться приватной, как уполномоченные стороны могут подтверждать активность или как исполненная сделка в итоге превращается в закрепленное право собственности.
Вот где для меня Dusk Trade становится особенно интересным. Он позиционируется как уровень приложений для токенизированных финансовых активов, в то время как DuskEVM обеспечивает выполнение, совместимое с EVM, а DuskDS поддерживает урегулирование и доступность данных. Реальный вопрос не в том, существуют ли эти компоненты, а в том, смогут ли они работать вместе в рамках одного и того же финансового процесса.
И именно за этим я все еще наблюдаю.
Потому что токенизация актива может быть лишь началом. Более сложная проверка — сможет ли инфраструктура вокруг этого актива действительно сделать регулируемые рынки более эффективными — а не просто воссоздать знакомую сложность в другой форме.
Сможет ли Dusk Trade действительно упростить регулируемый финансовый процесс, перенеся больше его в ончейн, или та же сложность просто примет другой вид?
@Dusk_Foundation $DUSK #dusk
Я заметил кое-что о Dusk Trade, что заставило меня переосмыслить, какую задачу на самом деле пытается решить токенизация.
Сначала нео-брокер для токенизированных активов звучал как еще один интерфейс для покупки и продажи цифровых ценных бумаг. Но чем глубже я вникал, тем больше понимал, что самая сложная часть, возможно, не сам актив. В регулируемых рынках сложность в том, что находится «вокруг» него — в онбординге инвесторов, проверке соответствия требованиям, подключении кошельков инвесторов, выполнении сделок, координации платежей и, в конечном итоге, в урегулировании (settlement) владения.
Это создает интересное противоречие.
Размещение облигации, ETF или другого финансового актива в ончейне может сделать его программируемым. Но одной программируемости недостаточно, чтобы ответить на вопрос, кто имеет право получить к нему доступ, какая информация должна оставаться приватной, как уполномоченные стороны могут подтверждать активность или как исполненная сделка в итоге превращается в закрепленное право собственности.
Вот где для меня Dusk Trade становится особенно интересным. Он позиционируется как уровень приложений для токенизированных финансовых активов, в то время как DuskEVM обеспечивает выполнение, совместимое с EVM, а DuskDS поддерживает урегулирование и доступность данных. Реальный вопрос не в том, существуют ли эти компоненты, а в том, смогут ли они работать вместе в рамках одного и того же финансового процесса.
И именно за этим я все еще наблюдаю.
Потому что токенизация актива может быть лишь началом. Более сложная проверка — сможет ли инфраструктура вокруг этого актива действительно сделать регулируемые рынки более эффективными — а не просто воссоздать знакомую сложность в другой форме.
Сможет ли Dusk Trade действительно упростить регулируемый финансовый процесс, перенеся больше его в ончейн, или та же сложность просто примет другой вид?
@Dusk $DUSK #dusk
14
7
71
Я по-прежнему считаю, что DuskEVM решает «простую» часть задачи.
Сделать так, чтобы разработчикам Solidity было комфортно на новом блокчейне — это одно дело. А вот добиться того, чтобы регулируемые финансовые рынки действительно начинали работать на его основе, — гораздо сложнее.
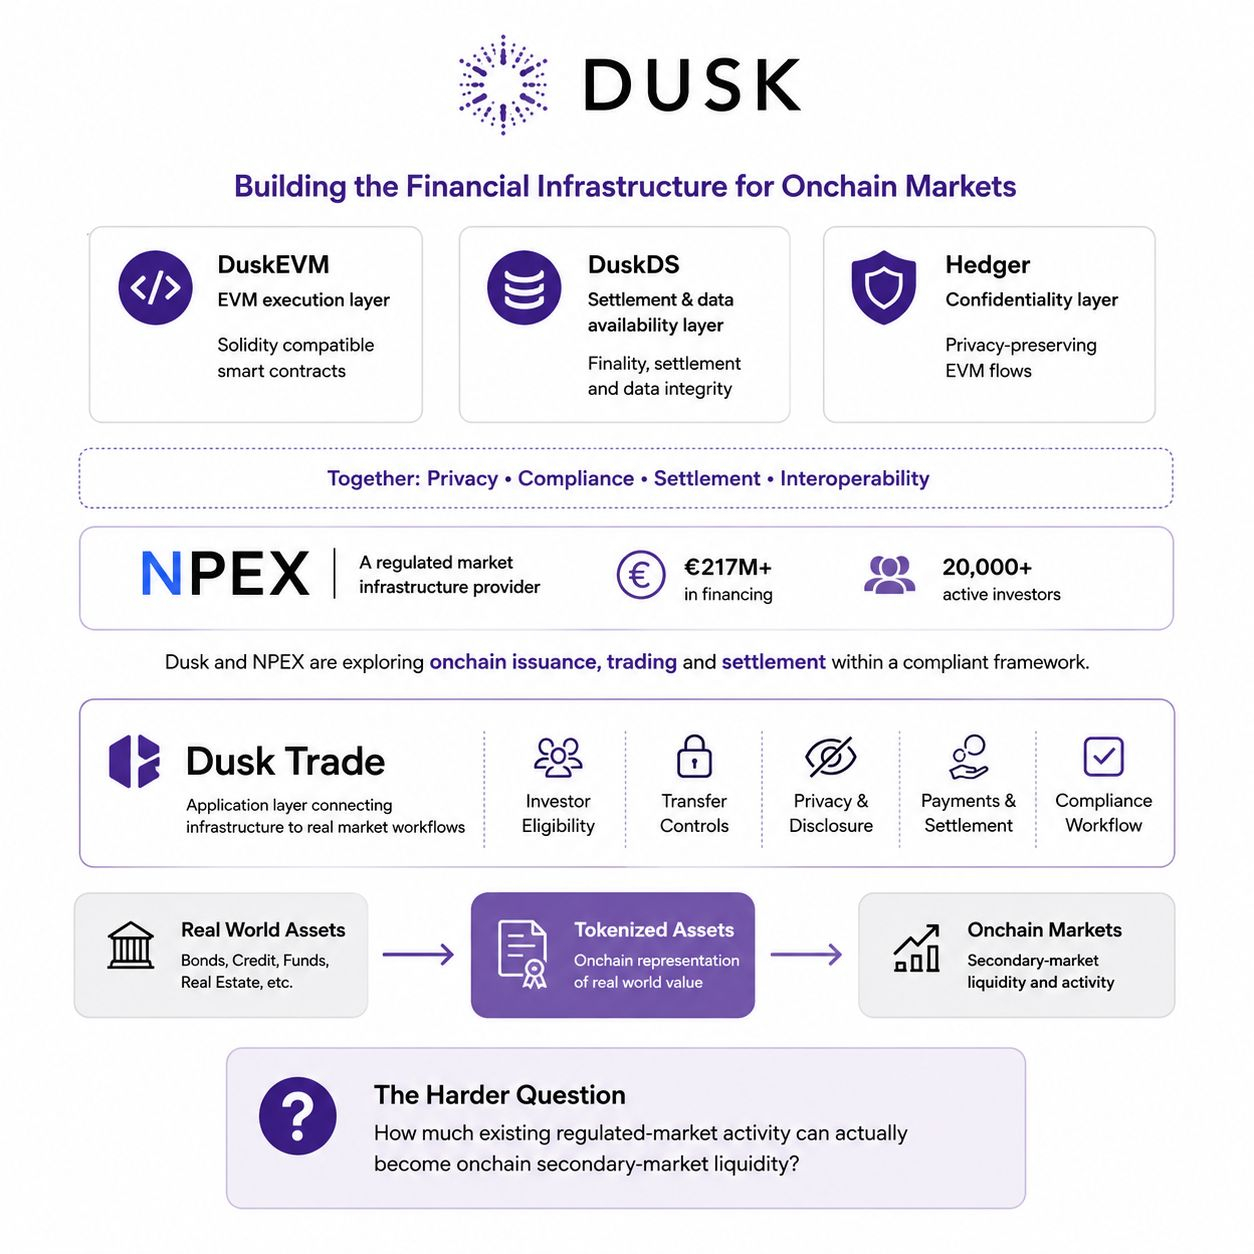
То, что привлекло мое внимание, было не совместимостью с EVM. А тем, что находится под ней: DuskEVM выполняет EVM-исполнение, DuskDS обеспечивает расчеты и доступность данных, а Hedger предлагает маршрут к конфиденциальным EVM-потокам.
Затем я посмотрел на NPEX.
Сейчас NPEX сообщает о финансировании €217 млн+ и 20 000+ активных инвесторов. Партнерство с Dusk — это место, где существующий регулируемый рынок встречается с инфраструктурой, которая создается для onchain-финансовых рабочих процессов.
Но это порождает более сложный вопрос:
Сколько из этой уже существующей активности действительно может стать onchain-ликвидностью на вторичном рынке?
Потокизация актива — это не самое трудное.
Настоящая проверка — все, что вокруг этого: кто может получить к нему доступ, кто может хранить или передавать, что остается конфиденциальным, что должно быть раскрыто, как координируются платежи и расчеты и работает ли весь процесс как единый комплаенс-воркфлоу.
Вот почему меня интересует Dusk Trade. Он пытается связать эти рыночные процессы, а не считать сам токен законченным продуктом.
Поэтому меня меньше интересует, сможет ли Dusk разместить еще один актив onchain.
Меня больше интересует, могут ли его связи с регулируемыми рынками трансформироваться в реальные торговые и расчетные активности onchain.
Архитектура — это одно. Доказать ликвидность — другое.
Сможет ли Dusk преодолеть этот разрыв?
@Dusk_Foundation $DUSK #dusk
Я по-прежнему считаю, что DuskEVM решает «простую» часть задачи.
Сделать так, чтобы разработчикам Solidity было комфортно на новом блокчейне — это одно дело. А вот добиться того, чтобы регулируемые финансовые рынки действительно начинали работать на его основе, — гораздо сложнее.
То, что привлекло мое внимание, было не совместимостью с EVM. А тем, что находится под ней: DuskEVM выполняет EVM-исполнение, DuskDS обеспечивает расчеты и доступность данных, а Hedger предлагает маршрут к конфиденциальным EVM-потокам.
Затем я посмотрел на NPEX.
Сейчас NPEX сообщает о финансировании €217 млн+ и 20 000+ активных инвесторов. Партнерство с Dusk — это место, где существующий регулируемый рынок встречается с инфраструктурой, которая создается для onchain-финансовых рабочих процессов.
Но это порождает более сложный вопрос:
Сколько из этой уже существующей активности действительно может стать onchain-ликвидностью на вторичном рынке?
Потокизация актива — это не самое трудное.
Настоящая проверка — все, что вокруг этого: кто может получить к нему доступ, кто может хранить или передавать, что остается конфиденциальным, что должно быть раскрыто, как координируются платежи и расчеты и работает ли весь процесс как единый комплаенс-воркфлоу.
Вот почему меня интересует Dusk Trade. Он пытается связать эти рыночные процессы, а не считать сам токен законченным продуктом.
Поэтому меня меньше интересует, сможет ли Dusk разместить еще один актив onchain.
Меня больше интересует, могут ли его связи с регулируемыми рынками трансформироваться в реальные торговые и расчетные активности onchain.
Архитектура — это одно. Доказать ликвидность — другое.
Сможет ли Dusk преодолеть этот разрыв?
@Dusk $DUSK #dusk
9
8
104
Я по-прежнему считаю, что DuskEVM решает «простую» часть задачи. Более сложный вопрос — почему я должен остаться.
Я заметил, что входная точка разработчика знакомая: Solidity работает с Hardhat и Foundry, а DuskEVM использует Chain ID 744 в основной сети и 745 в тестовой.
Но одной совместимости с EVM недостаточно.
Более интересный слой — Hedger, который обеспечивает конфиденциальные EVM-рабочие процессы с помощью гомоморфного шифрования и доказательств с нулевым разглашением. Это может оказаться важным, когда финансовым приложениям нужна приватность, но при этом нельзя терять возможность соответствовать требованиям регулирования.
Затем есть Dusk Trade — фокус на таких вещах, как онбординг инвесторов, контролируемые передачи активов, координация платежей и расчёты по токенизированным финансовым активам.
Именно здесь для меня возникает реальное противоречие:
Совместимость с EVM может привести разработчиков в «дверь». Но приватность, комплаенс и финансовая инфраструктура должны дать им причины остаться.
Сможет ли Dusk превратить привычную EVM-среду в реальное преимущество для регулируемых финансов, а не просто стать ещё одним EVM-экосистемой?
@Dusk_Foundation $DUSK #dusk
Что заставит DuskEVM выделиться в регулируемых финансах?
Я по-прежнему считаю, что DuskEVM решает «простую» часть задачи. Более сложный вопрос — почему я должен остаться.
Я заметил, что входная точка разработчика знакомая: Solidity работает с Hardhat и Foundry, а DuskEVM использует Chain ID 744 в основной сети и 745 в тестовой.
Но одной совместимости с EVM недостаточно.
Более интересный слой — Hedger, который обеспечивает конфиденциальные EVM-рабочие процессы с помощью гомоморфного шифрования и доказательств с нулевым разглашением. Это может оказаться важным, когда финансовым приложениям нужна приватность, но при этом нельзя терять возможность соответствовать требованиям регулирования.
Затем есть Dusk Trade — фокус на таких вещах, как онбординг инвесторов, контролируемые передачи активов, координация платежей и расчёты по токенизированным финансовым активам.
Именно здесь для меня возникает реальное противоречие:
Совместимость с EVM может привести разработчиков в «дверь». Но приватность, комплаенс и финансовая инфраструктура должны дать им причины остаться.
Сможет ли Dusk превратить привычную EVM-среду в реальное преимущество для регулируемых финансов, а не просто стать ещё одним EVM-экосистемой?
@Dusk $DUSK #dusk
Что заставит DuskEVM выделиться в регулируемых финансах?
EVM compatibility
40%
Privacy + compliance
60%
5 проголосовали • Голосование закрыто
4
5
79
Подпишитесь, чтобы получить руководство.
Подпишитесь, чтобы получить руководство.
72
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона