
Bella_Blocks
6.1k Публикации

Bella_Blocks
Отправить жалобу
Заблокировать пользователя
Crypto Strategist | Binance Creator
Открытая сделка
Трейдер с регулярными сделками
10.2 мес.
261 подписок(и/а)
11.8K+ подписчиков(а)
5.0K+ понравилось
Посты
Портфель
Все
Активно
·
--
Рост
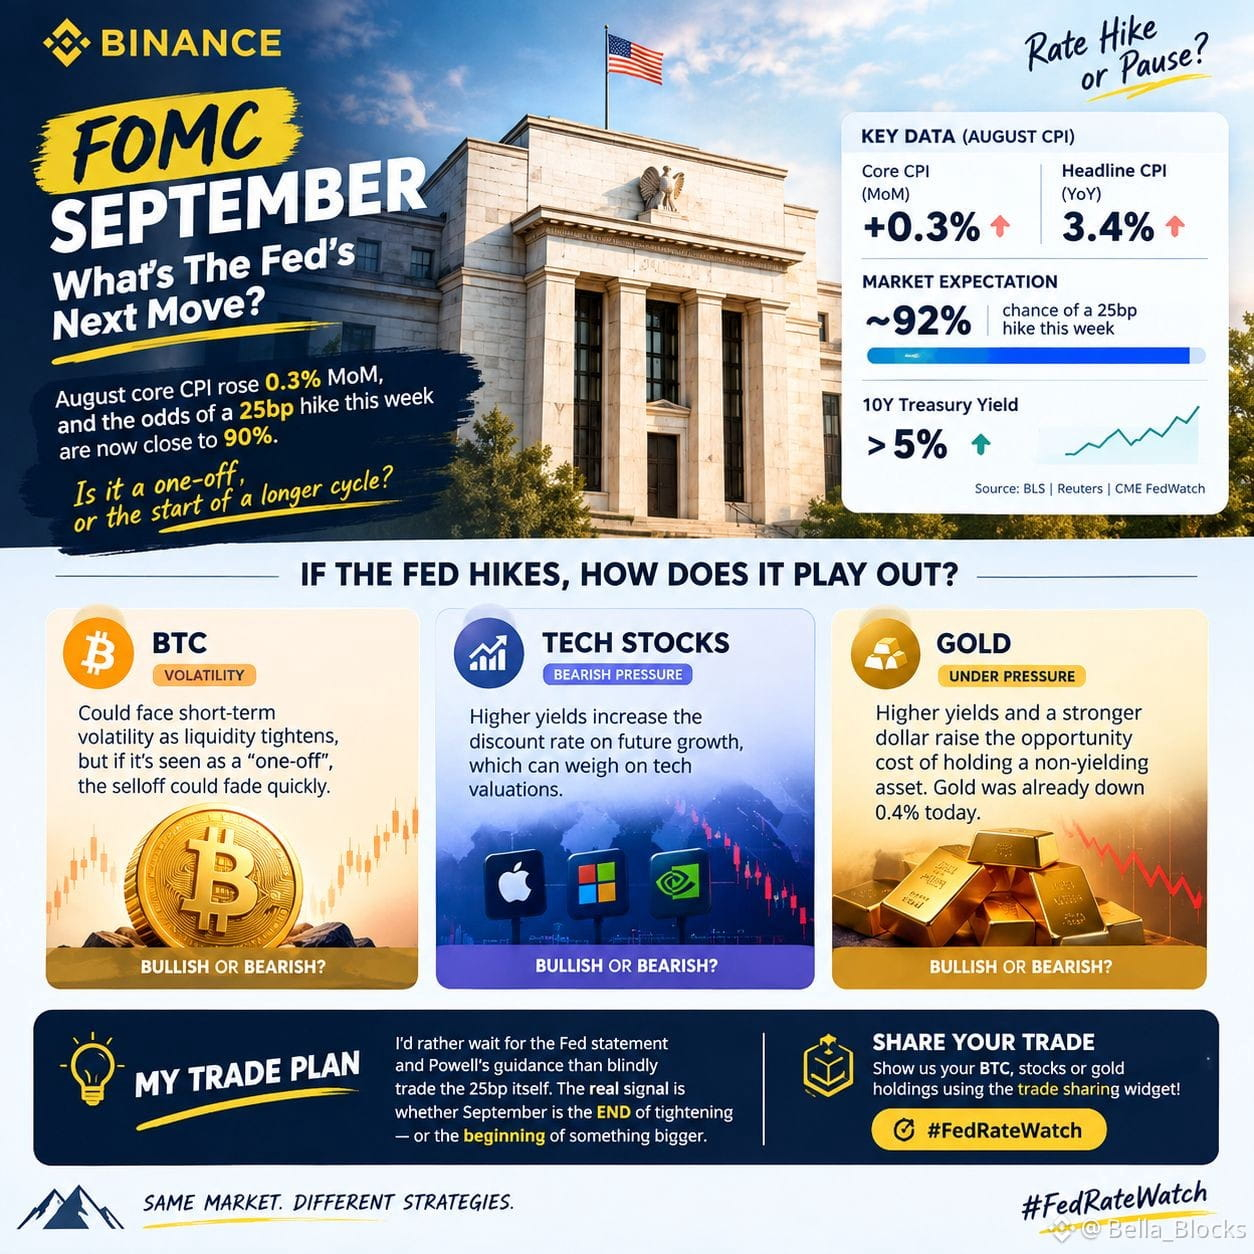
На этой неделе я слежу за ФРС меньше из‑за заголовка о повышении на 25 б.п. и больше за тем, что будет ПОСЛЕ него.
Базовый CPI в августе вырос на 0,3% м/м, общий CPI достиг 3,4% г/г, и сейчас рынки закладывают примерно 92% вероятности повышения на 25 б.п. В чем более серьезная проблема? Доходность 10‑летних гособлигаций США поднялась выше 5%.
Так что если ФРС повысит ставку до 3,75–4,00%, я не думаю, что первое реагирование расскажет всю историю.
BTC может столкнуться с волатильностью, поскольку ликвидность будет ужесточаться, но если трейдеры воспримут повышение как «разовый шаг», а не как начало еще одного цикла, распродажа может быстро сойти на нет.
Технологическим акциям сложнее из‑за того, что более высокие доходности повышают ставку дисконтирования для будущего роста. На золото тоже давит ситуация: более высокие доходности и более сильный доллар увеличивают издержки удержания актива без доходности. Сегодня золото уже снизилось на 0,4% на фоне роста ожиданий повышения.
Мой план торговли: я бы предпочел дождаться заявления ФРС и разъяснений Пауэлла, а не вслепую торговать самим фактом повышения на 25 б.п. Реальный сигнал — это то, станет ли сентябрь КОНЦОМ ужесточения или началом чего‑то более масштабного.
Эта разница может определить следующий шаг в BTC, технологическом секторе и в золоте.
#FedRateWatch
$POWER
{future}(POWERUSDT)
$AIN
{future}(AINUSDT)
$AI
{spot}(AIUSDT)
На этой неделе я слежу за ФРС меньше из‑за заголовка о повышении на 25 б.п. и больше за тем, что будет ПОСЛЕ него.
Базовый CPI в августе вырос на 0,3% м/м, общий CPI достиг 3,4% г/г, и сейчас рынки закладывают примерно 92% вероятности повышения на 25 б.п. В чем более серьезная проблема? Доходность 10‑летних гособлигаций США поднялась выше 5%.
Так что если ФРС повысит ставку до 3,75–4,00%, я не думаю, что первое реагирование расскажет всю историю.
BTC может столкнуться с волатильностью, поскольку ликвидность будет ужесточаться, но если трейдеры воспримут повышение как «разовый шаг», а не как начало еще одного цикла, распродажа может быстро сойти на нет.
Технологическим акциям сложнее из‑за того, что более высокие доходности повышают ставку дисконтирования для будущего роста. На золото тоже давит ситуация: более высокие доходности и более сильный доллар увеличивают издержки удержания актива без доходности. Сегодня золото уже снизилось на 0,4% на фоне роста ожиданий повышения.
Мой план торговли: я бы предпочел дождаться заявления ФРС и разъяснений Пауэлла, а не вслепую торговать самим фактом повышения на 25 б.п. Реальный сигнал — это то, станет ли сентябрь КОНЦОМ ужесточения или началом чего‑то более масштабного.
Эта разница может определить следующий шаг в BTC, технологическом секторе и в золоте.
#FedRateWatch
$POWER
$AIN
$AI
Базовый CPI в августе вырос на 0,3% м/м, общий CPI достиг 3,4% г/г, и сейчас рынки закладывают примерно 92% вероятности повышения на 25 б.п. В чем более серьезная проблема? Доходность 10‑летних гособлигаций США поднялась выше 5%.
Так что если ФРС повысит ставку до 3,75–4,00%, я не думаю, что первое реагирование расскажет всю историю.
BTC может столкнуться с волатильностью, поскольку ликвидность будет ужесточаться, но если трейдеры воспримут повышение как «разовый шаг», а не как начало еще одного цикла, распродажа может быстро сойти на нет.
Технологическим акциям сложнее из‑за того, что более высокие доходности повышают ставку дисконтирования для будущего роста. На золото тоже давит ситуация: более высокие доходности и более сильный доллар увеличивают издержки удержания актива без доходности. Сегодня золото уже снизилось на 0,4% на фоне роста ожиданий повышения.
Мой план торговли: я бы предпочел дождаться заявления ФРС и разъяснений Пауэлла, а не вслепую торговать самим фактом повышения на 25 б.п. Реальный сигнал — это то, станет ли сентябрь КОНЦОМ ужесточения или началом чего‑то более масштабного.
Эта разница может определить следующий шаг в BTC, технологическом секторе и в золоте.
#FedRateWatch
$POWER
$AIN
$AI
175
·
--
Рост
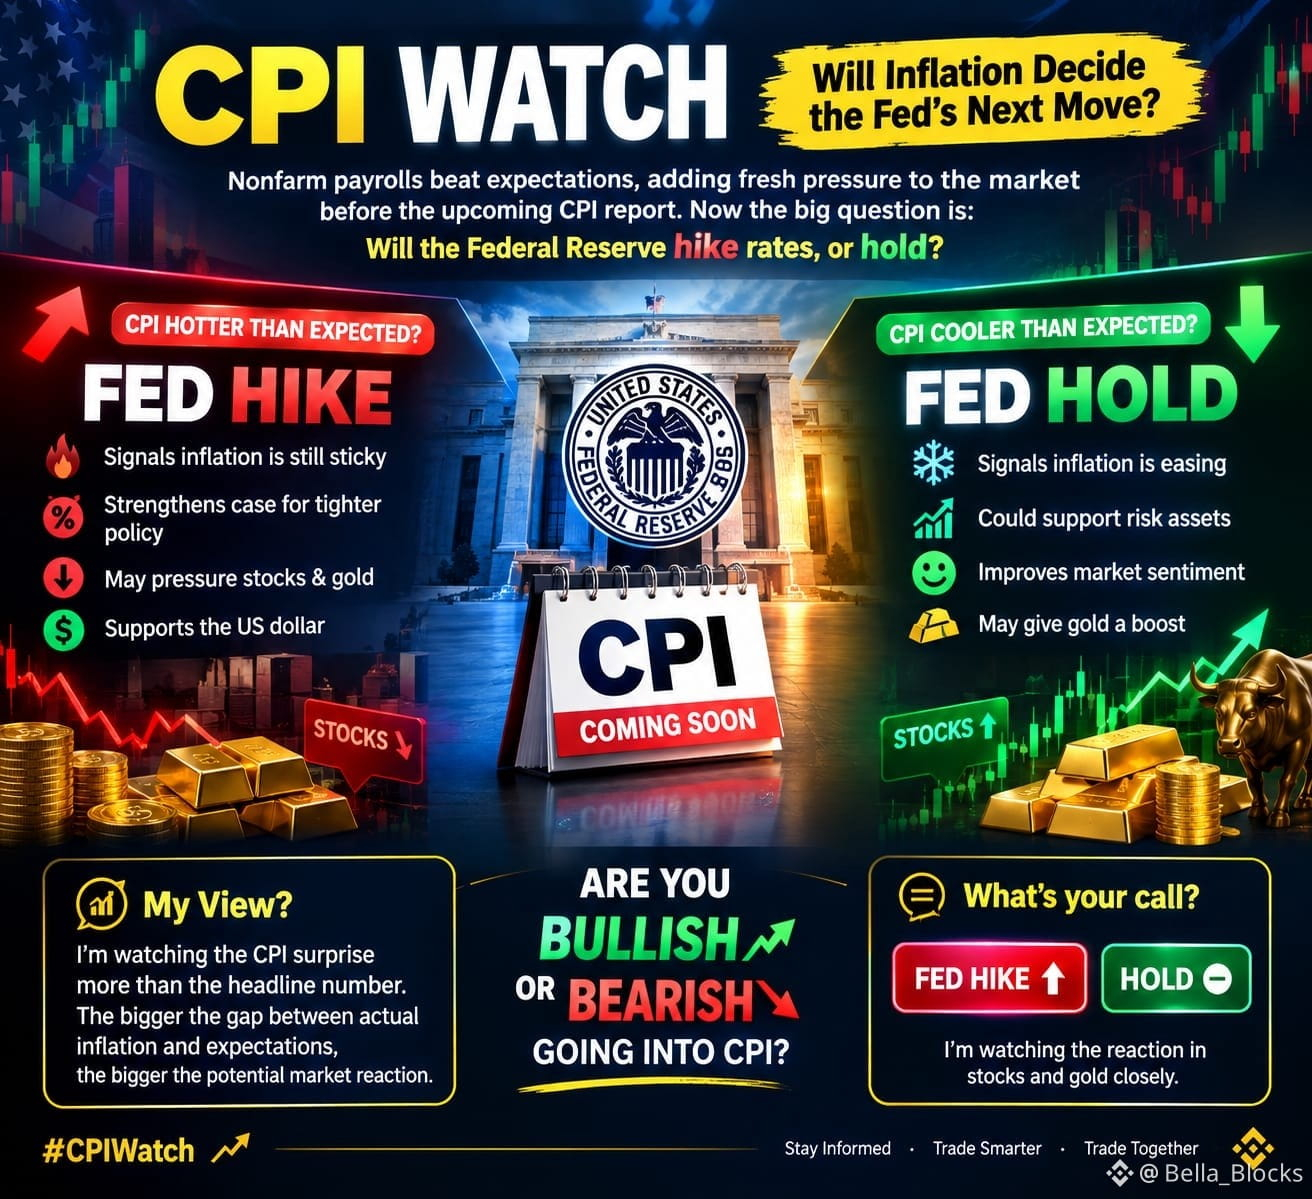
🔥 CPI WATCH: Решит ли инфляция следующий шаг ФРС?
Зарплатные данные по несельскохозяйственному сектору (nonfarm payrolls) оказались сильнее ожиданий, усилив свежий прессинг на рынок перед предстоящим отчётом по CPI. Главный вопрос сейчас: ФРС повысит ставки или сохранит?
Более горячий, чем ожидалось, CPI может сигнализировать, что инфляция остаётся «липкой». Это может укрепить аргументы в пользу более жёсткой политики, потенциально оказывая давление на акции и золото, при этом поддерживая доллар. 📉
Но если CPI выйдет прохладнее ожиданий, рынки могут воспринять это как признак того, что инфляция ослабевает. Сценарий «пауза по ставкам» может стать сильнее, потенциально поддержав риск-активы и улучшив настроение по отношению к акциям. 📈
Моё мнение? Я слежу за сюрпризом по CPI больше, чем за самой заголовочной цифрой. Чем больше разрыв между фактической инфляцией и ожиданиями, тем сильнее потенциальная реакция рынка.
Ты настроен бычьи или медвежьи перед CPI? Я внимательно слежу за реакцией акций и золота.
Какой ваш прогноз: ПОВЫШЕНИЕ ФРС 🔴 или ПАУЗА 🟢?
#CPIWatch
$NES
{alpha}(560x097acf27503753e77bca940277806156c5925b81)
$4Stock
{alpha}(560xd270d4e1ec6e6e0d28c0ecb8be966ec75997ffff)
$MEME
{spot}(MEMEUSDT)
🔥 CPI WATCH: Решит ли инфляция следующий шаг ФРС?
Зарплатные данные по несельскохозяйственному сектору (nonfarm payrolls) оказались сильнее ожиданий, усилив свежий прессинг на рынок перед предстоящим отчётом по CPI. Главный вопрос сейчас: ФРС повысит ставки или сохранит?
Более горячий, чем ожидалось, CPI может сигнализировать, что инфляция остаётся «липкой». Это может укрепить аргументы в пользу более жёсткой политики, потенциально оказывая давление на акции и золото, при этом поддерживая доллар. 📉
Но если CPI выйдет прохладнее ожиданий, рынки могут воспринять это как признак того, что инфляция ослабевает. Сценарий «пауза по ставкам» может стать сильнее, потенциально поддержав риск-активы и улучшив настроение по отношению к акциям. 📈
Моё мнение? Я слежу за сюрпризом по CPI больше, чем за самой заголовочной цифрой. Чем больше разрыв между фактической инфляцией и ожиданиями, тем сильнее потенциальная реакция рынка.
Ты настроен бычьи или медвежьи перед CPI? Я внимательно слежу за реакцией акций и золота.
Какой ваш прогноз: ПОВЫШЕНИЕ ФРС 🔴 или ПАУЗА 🟢?
#CPIWatch
$NES
$4Stock
$MEME
Зарплатные данные по несельскохозяйственному сектору (nonfarm payrolls) оказались сильнее ожиданий, усилив свежий прессинг на рынок перед предстоящим отчётом по CPI. Главный вопрос сейчас: ФРС повысит ставки или сохранит?
Более горячий, чем ожидалось, CPI может сигнализировать, что инфляция остаётся «липкой». Это может укрепить аргументы в пользу более жёсткой политики, потенциально оказывая давление на акции и золото, при этом поддерживая доллар. 📉
Но если CPI выйдет прохладнее ожиданий, рынки могут воспринять это как признак того, что инфляция ослабевает. Сценарий «пауза по ставкам» может стать сильнее, потенциально поддержав риск-активы и улучшив настроение по отношению к акциям. 📈
Моё мнение? Я слежу за сюрпризом по CPI больше, чем за самой заголовочной цифрой. Чем больше разрыв между фактической инфляцией и ожиданиями, тем сильнее потенциальная реакция рынка.
Ты настроен бычьи или медвежьи перед CPI? Я внимательно слежу за реакцией акций и золота.
Какой ваш прогноз: ПОВЫШЕНИЕ ФРС 🔴 или ПАУЗА 🟢?
#CPIWatch
$NES
$4Stock
$MEME
18
19
267
·
--
#dusk $DUSK @Dusk_Foundation
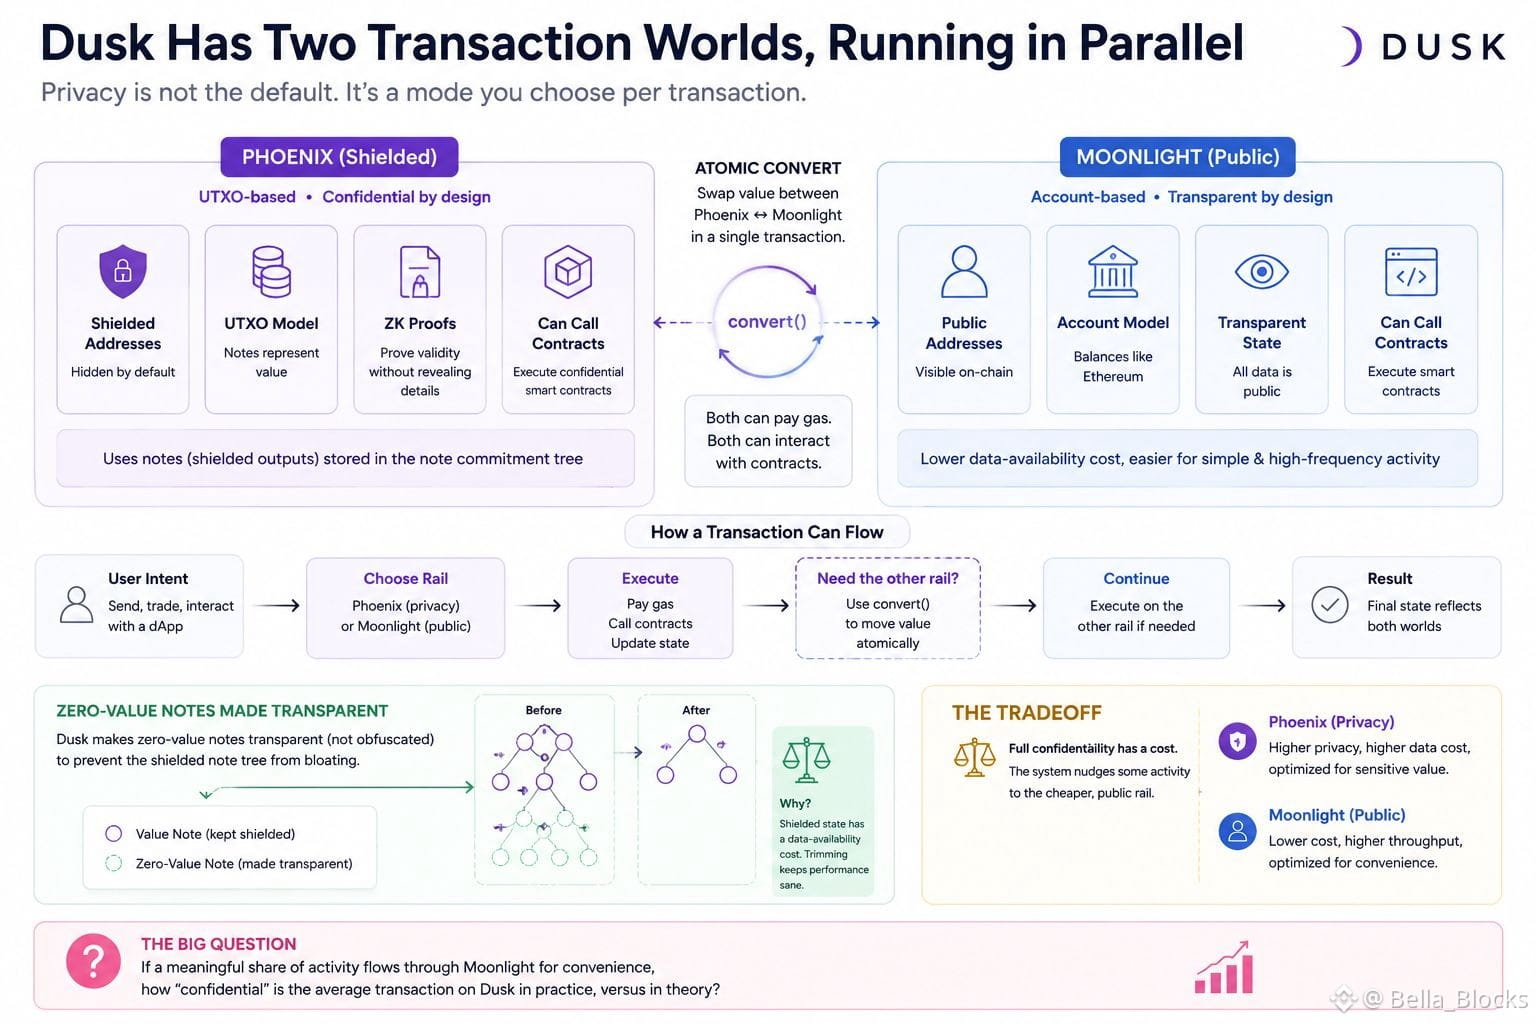
Я рылся в документации Dusk, пытаясь понять, что именно означает «конфиденциальное dApp» на уровне транзакций, и наткнулся на кое-что, что заставило меня притормозить. В Dusk нет одного типа транзакций — их два, и они работают параллельно. Phoenix — это защищённая, UTXO-ориентированная модель. Moonlight — публичная и аккаунт-ориентированная, ближе к тому, как устроен Ethereum. Оба варианта могут платить gas, оба могут вызывать контракты, и есть буквально функция convert, которая позволяет атомарно обменивать значение между ними.
Но это оказалось не тем, чего я ожидал. Я думал, что «приватность в первую очередь» означает приватность по умолчанию. Но нет. Приватность — это режим, в который вы включаете каждую транзакцию отдельно; это не свойство самой сети.
Я вернулся к инженерным заметкам дважды, потому что думал, что неправильно прочитал, но там есть ещё одна деталь, спрятанная внизу: Dusk начал делать заметки нулевой стоимости прозрачными вместо того, чтобы их обфусцировать — конкретно, чтобы не дать дереву защищённых заметок разрастаться из‑за записей без значения. Так что поддержание защищённого состояния не бесплатно: протокол активно подрезает то, что он скрывает, чтобы производительность оставалась вменяемой.
Всё это не похоже на недостаток. Скорее это похоже на честный компромисс: полная конфиденциальность имеет цену в виде затрат на доступность данных, поэтому система подталкивает часть активности к более дешёвому публичному «рельсу».
Это подводит к вопросу: если существенная доля активности в итоге проходит через Moonlight ради удобства, то насколько «конфиденциальна» средняя транзакция в Dusk на практике — в сравнении с тем, как это выглядит теоретически?
$BMT
{spot}(BMTUSDT)
$STX
{spot}(STXUSDT)
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
Я рылся в документации Dusk, пытаясь понять, что именно означает «конфиденциальное dApp» на уровне транзакций, и наткнулся на кое-что, что заставило меня притормозить. В Dusk нет одного типа транзакций — их два, и они работают параллельно. Phoenix — это защищённая, UTXO-ориентированная модель. Moonlight — публичная и аккаунт-ориентированная, ближе к тому, как устроен Ethereum. Оба варианта могут платить gas, оба могут вызывать контракты, и есть буквально функция convert, которая позволяет атомарно обменивать значение между ними.
Но это оказалось не тем, чего я ожидал. Я думал, что «приватность в первую очередь» означает приватность по умолчанию. Но нет. Приватность — это режим, в который вы включаете каждую транзакцию отдельно; это не свойство самой сети.
Я вернулся к инженерным заметкам дважды, потому что думал, что неправильно прочитал, но там есть ещё одна деталь, спрятанная внизу: Dusk начал делать заметки нулевой стоимости прозрачными вместо того, чтобы их обфусцировать — конкретно, чтобы не дать дереву защищённых заметок разрастаться из‑за записей без значения. Так что поддержание защищённого состояния не бесплатно: протокол активно подрезает то, что он скрывает, чтобы производительность оставалась вменяемой.
Всё это не похоже на недостаток. Скорее это похоже на честный компромисс: полная конфиденциальность имеет цену в виде затрат на доступность данных, поэтому система подталкивает часть активности к более дешёвому публичному «рельсу».
Это подводит к вопросу: если существенная доля активности в итоге проходит через Moonlight ради удобства, то насколько «конфиденциальна» средняя транзакция в Dusk на практике — в сравнении с тем, как это выглядит теоретически?
$BMT
$STX
Я рылся в документации Dusk, пытаясь понять, что именно означает «конфиденциальное dApp» на уровне транзакций, и наткнулся на кое-что, что заставило меня притормозить. В Dusk нет одного типа транзакций — их два, и они работают параллельно. Phoenix — это защищённая, UTXO-ориентированная модель. Moonlight — публичная и аккаунт-ориентированная, ближе к тому, как устроен Ethereum. Оба варианта могут платить gas, оба могут вызывать контракты, и есть буквально функция convert, которая позволяет атомарно обменивать значение между ними.
Но это оказалось не тем, чего я ожидал. Я думал, что «приватность в первую очередь» означает приватность по умолчанию. Но нет. Приватность — это режим, в который вы включаете каждую транзакцию отдельно; это не свойство самой сети.
Я вернулся к инженерным заметкам дважды, потому что думал, что неправильно прочитал, но там есть ещё одна деталь, спрятанная внизу: Dusk начал делать заметки нулевой стоимости прозрачными вместо того, чтобы их обфусцировать — конкретно, чтобы не дать дереву защищённых заметок разрастаться из‑за записей без значения. Так что поддержание защищённого состояния не бесплатно: протокол активно подрезает то, что он скрывает, чтобы производительность оставалась вменяемой.
Всё это не похоже на недостаток. Скорее это похоже на честный компромисс: полная конфиденциальность имеет цену в виде затрат на доступность данных, поэтому система подталкивает часть активности к более дешёвому публичному «рельсу».
Это подводит к вопросу: если существенная доля активности в итоге проходит через Moonlight ради удобства, то насколько «конфиденциальна» средняя транзакция в Dusk на практике — в сравнении с тем, как это выглядит теоретически?
$BMT
$STX
1
189
·
--
#dusk $DUSK @Dusk_Foundation
Я рылся в документации Dusk по их модели транзакций Phoenix, пытаясь понять, как они на практике балансируют приватность и требования комплаенса, которые банкам нужно соблюдать. И я застрял на вещи, о которой вне технических документов почти не говорят: различии между «обфусцированным» и «приватным» в их собственной подаче.
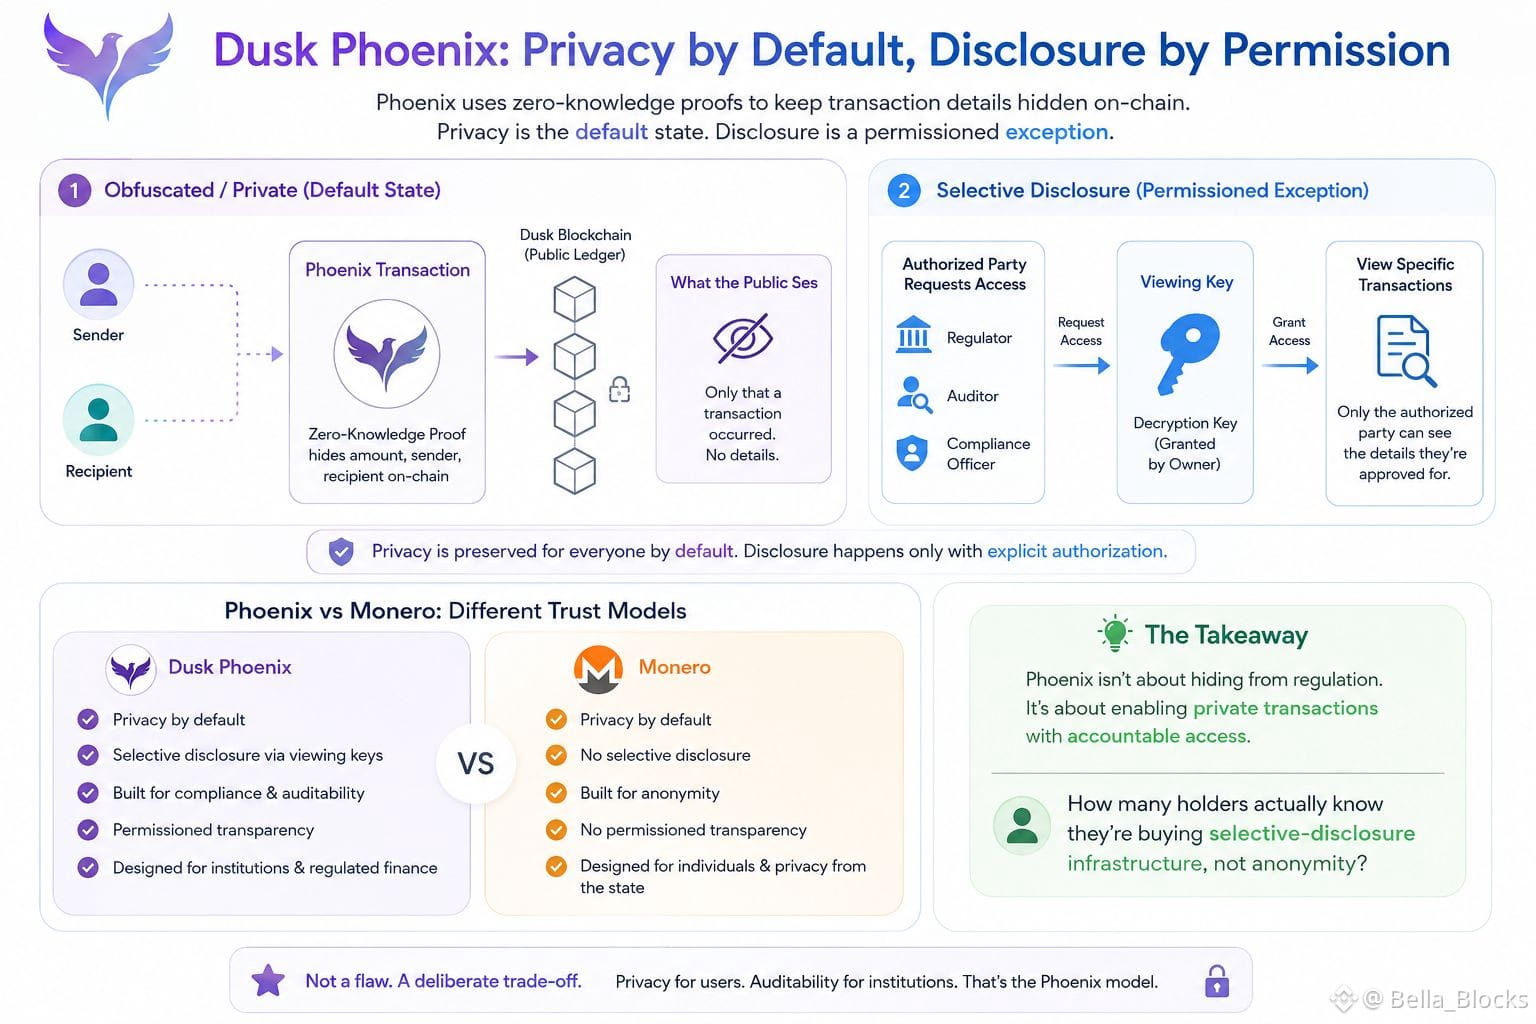
Dusk использует доказательства с нулевым разглашением, поэтому по умолчанию суммы транзакций и участники не видны в блокчейне. Это то, что повторяют все. Но затем я заметил, что они специально закладывают возможность селективного раскрытия — то есть регулятору или аудитору можно выдать ключ просмотра, чтобы видеть конкретные транзакции, не раскрывая при этом сеть целиком. Это не то же самое, что «приватность» в том смысле, в каком это обычно понимают розничные пользователи криптовалют, когда слышат слово.
Я возвращался к документации дважды, потому что хотел убедиться, что я не додумываю лишнего. Фактически это создаёт систему, где приватность — состояние по умолчанию, а раскрытие является разрешённым исключением — не публичным. Это существенно иная модель доверия, чем, например, у Monero, и она явно спроектирована для институций, которым нужны аудиторские следы, а не анонимность от государства.
Это не баг. Это осознанный компромисс. Но это означает, что ярлык «приватная монета» легко навешивается и употребляется слишком свободно.
Сколько держателей на самом деле понимают, что они покупают инфраструктуру для селективного раскрытия, а не анонимность?
$SPK
{spot}(SPKUSDT)
$MORPHO
{spot}(MORPHOUSDT)
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
Я рылся в документации Dusk по их модели транзакций Phoenix, пытаясь понять, как они на практике балансируют приватность и требования комплаенса, которые банкам нужно соблюдать. И я застрял на вещи, о которой вне технических документов почти не говорят: различии между «обфусцированным» и «приватным» в их собственной подаче.
Dusk использует доказательства с нулевым разглашением, поэтому по умолчанию суммы транзакций и участники не видны в блокчейне. Это то, что повторяют все. Но затем я заметил, что они специально закладывают возможность селективного раскрытия — то есть регулятору или аудитору можно выдать ключ просмотра, чтобы видеть конкретные транзакции, не раскрывая при этом сеть целиком. Это не то же самое, что «приватность» в том смысле, в каком это обычно понимают розничные пользователи криптовалют, когда слышат слово.
Я возвращался к документации дважды, потому что хотел убедиться, что я не додумываю лишнего. Фактически это создаёт систему, где приватность — состояние по умолчанию, а раскрытие является разрешённым исключением — не публичным. Это существенно иная модель доверия, чем, например, у Monero, и она явно спроектирована для институций, которым нужны аудиторские следы, а не анонимность от государства.
Это не баг. Это осознанный компромисс. Но это означает, что ярлык «приватная монета» легко навешивается и употребляется слишком свободно.
Сколько держателей на самом деле понимают, что они покупают инфраструктуру для селективного раскрытия, а не анонимность?
$SPK
$MORPHO
Я рылся в документации Dusk по их модели транзакций Phoenix, пытаясь понять, как они на практике балансируют приватность и требования комплаенса, которые банкам нужно соблюдать. И я застрял на вещи, о которой вне технических документов почти не говорят: различии между «обфусцированным» и «приватным» в их собственной подаче.
Dusk использует доказательства с нулевым разглашением, поэтому по умолчанию суммы транзакций и участники не видны в блокчейне. Это то, что повторяют все. Но затем я заметил, что они специально закладывают возможность селективного раскрытия — то есть регулятору или аудитору можно выдать ключ просмотра, чтобы видеть конкретные транзакции, не раскрывая при этом сеть целиком. Это не то же самое, что «приватность» в том смысле, в каком это обычно понимают розничные пользователи криптовалют, когда слышат слово.
Я возвращался к документации дважды, потому что хотел убедиться, что я не додумываю лишнего. Фактически это создаёт систему, где приватность — состояние по умолчанию, а раскрытие является разрешённым исключением — не публичным. Это существенно иная модель доверия, чем, например, у Monero, и она явно спроектирована для институций, которым нужны аудиторские следы, а не анонимность от государства.
Это не баг. Это осознанный компромисс. Но это означает, что ярлык «приватная монета» легко навешивается и употребляется слишком свободно.
Сколько держателей на самом деле понимают, что они покупают инфраструктуру для селективного раскрытия, а не анонимность?
$SPK
$MORPHO
3
2
199
·
--
#dusk $DUSK @Dusk_Foundation
Я рылся в собственных документах Dusk по Smart Bulletin Boards в ожидании какого-то автоматизированного механизма сопоставления, и бросившаяся в глаза формулировка была в том, что они косвенно сопоставляют квалифицированных покупателей и продавцов токенов безопасности Dusk , и только после того, как обе стороны достигнут договоренности и сделка будет заключена, они смогут совершить сделку Dusk .
Это слово «косвенно» заставило меня остановиться. Я вернулся к документации дважды, потому что предположил, что «smart bulletin board» означает какую-то on-chain книгу ордеров, которая подбирает и выполняет сопоставление за вас. Оказывается, нет — по крайней мере, судя по опубликованному. Площадка — это слой обнаружения: она показывает подходящих контрагентов, — но фактические переговоры (цена, условия, сроки) по-прежнему происходят офчейн, человек с человеком. Трастлесс здесь — это расчеты, а не ведение переговоров.
Это не недостаток — это дизайнерское решение, которое соответствует тому, как уже торгуются частные ценные бумаги OTC: там, где собственные материалы Dusk отмечают, что участие брокера/юриста обычно обходится примерно в диапазоне 2,5%-15% Dusk . Платформа направлена на снижение этих затрат за счет уменьшения трения при расчетах, а не на автоматизацию самих переговоров. Скорее это приложение для знакомств, которое все равно оставляет дату за вами, а не торговый автомат, который закрывает сделку автоматически.
Поэтому созданный стимул любопытен: он вознаграждает стороны, которые уже умеют договариваться по OTC, а «trustless»-часть включается только в самом конце. Сколько людей предполагают, что весь процесс автоматизирован, а не только расчет?
$TUT
{spot}(TUTUSDT)
$PORTAL
{spot}(PORTALUSDT)
{spot}(DUSKUSDT)
Насколько, как вы думаете, автоматизирована Smart Bulletin Board от Dusk?
#dusk $DUSK @Dusk
Я рылся в собственных документах Dusk по Smart Bulletin Boards в ожидании какого-то автоматизированного механизма сопоставления, и бросившаяся в глаза формулировка была в том, что они косвенно сопоставляют квалифицированных покупателей и продавцов токенов безопасности Dusk , и только после того, как обе стороны достигнут договоренности и сделка будет заключена, они смогут совершить сделку Dusk .
Это слово «косвенно» заставило меня остановиться. Я вернулся к документации дважды, потому что предположил, что «smart bulletin board» означает какую-то on-chain книгу ордеров, которая подбирает и выполняет сопоставление за вас. Оказывается, нет — по крайней мере, судя по опубликованному. Площадка — это слой обнаружения: она показывает подходящих контрагентов, — но фактические переговоры (цена, условия, сроки) по-прежнему происходят офчейн, человек с человеком. Трастлесс здесь — это расчеты, а не ведение переговоров.
Это не недостаток — это дизайнерское решение, которое соответствует тому, как уже торгуются частные ценные бумаги OTC: там, где собственные материалы Dusk отмечают, что участие брокера/юриста обычно обходится примерно в диапазоне 2,5%-15% Dusk . Платформа направлена на снижение этих затрат за счет уменьшения трения при расчетах, а не на автоматизацию самих переговоров. Скорее это приложение для знакомств, которое все равно оставляет дату за вами, а не торговый автомат, который закрывает сделку автоматически.
Поэтому созданный стимул любопытен: он вознаграждает стороны, которые уже умеют договариваться по OTC, а «trustless»-часть включается только в самом конце. Сколько людей предполагают, что весь процесс автоматизирован, а не только расчет?
$TUT
$PORTAL
Насколько, как вы думаете, автоматизирована Smart Bulletin Board от Dusk?
Я рылся в собственных документах Dusk по Smart Bulletin Boards в ожидании какого-то автоматизированного механизма сопоставления, и бросившаяся в глаза формулировка была в том, что они косвенно сопоставляют квалифицированных покупателей и продавцов токенов безопасности Dusk , и только после того, как обе стороны достигнут договоренности и сделка будет заключена, они смогут совершить сделку Dusk .
Это слово «косвенно» заставило меня остановиться. Я вернулся к документации дважды, потому что предположил, что «smart bulletin board» означает какую-то on-chain книгу ордеров, которая подбирает и выполняет сопоставление за вас. Оказывается, нет — по крайней мере, судя по опубликованному. Площадка — это слой обнаружения: она показывает подходящих контрагентов, — но фактические переговоры (цена, условия, сроки) по-прежнему происходят офчейн, человек с человеком. Трастлесс здесь — это расчеты, а не ведение переговоров.
Это не недостаток — это дизайнерское решение, которое соответствует тому, как уже торгуются частные ценные бумаги OTC: там, где собственные материалы Dusk отмечают, что участие брокера/юриста обычно обходится примерно в диапазоне 2,5%-15% Dusk . Платформа направлена на снижение этих затрат за счет уменьшения трения при расчетах, а не на автоматизацию самих переговоров. Скорее это приложение для знакомств, которое все равно оставляет дату за вами, а не торговый автомат, который закрывает сделку автоматически.
Поэтому созданный стимул любопытен: он вознаграждает стороны, которые уже умеют договариваться по OTC, а «trustless»-часть включается только в самом конце. Сколько людей предполагают, что весь процесс автоматизирован, а не только расчет?
$TUT
$PORTAL
Насколько, как вы думаете, автоматизирована Smart Bulletin Board от Dusk?
🤖 Fully automated
67%
🤝 Discovery+human negotiation
0%
🔐 Trustless settlement only
33%
🤔 Not sure
0%
3 проголосовали • Голосование закрыто
3
1.3k
·
--
#dusk $DUSK @Dusk_Foundation
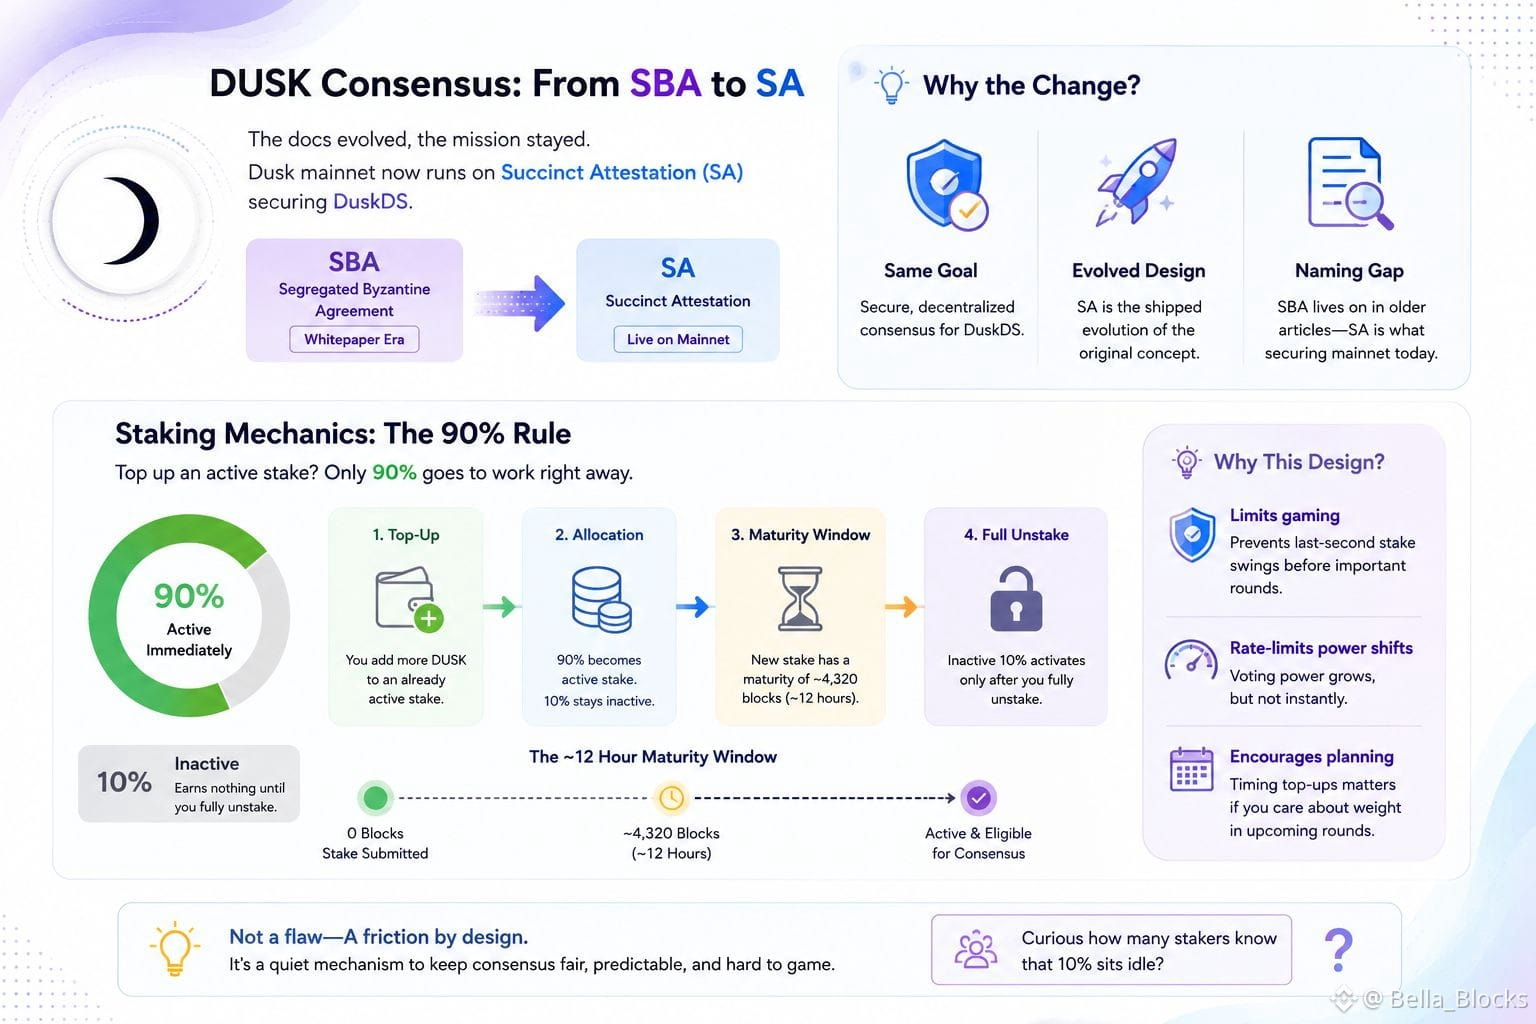
Я рылся в актуальной документации Dusk, чтобы освежить в памяти тот самый консенсус SBA, на который все по-прежнему ссылаются в обзорах, и заметил, что в документах теперь это уже не называется так. В актуальной документации для mainnet «Succinct Attestation» (SA) фигурирует как протокол консенсуса, обеспечивающий DuskDS, тогда как большинство материалов-объяснителей, биржевые листинги и даже некоторые части комьюнити до сих пор говорят о «Segregated Byzantine Agreement», будто это то самое, что действует сейчас. Я перепроверил дважды, потому что предположил, что перепутал два разных механизма — но нет: SA описывается как эволюция, которая ушла в прод (mainnet), а SBA сейчас в основном является лексикой эпохи whitepaper.
Это скорее разрыв в названиях, а не красный флаг — но он привёл меня к более интересной детали: стейкинговым механикам «под капотом». Если вы докидываете средства в уже активный стейк, то только 90% от новой суммы становится активным сразу — остальные 10% остаются неактивными и не приносят ничего, пока вы полностью не анстейкнете. Это тихая точка трения. В сочетании с окном созревания примерно в 4 320 блока (около 12 часов) на любой новый стейк это означает, что компаундинг не настолько «без трения», как «просто добавьте ещё DUSK» — в систему встроена преднамеренная задержка, вероятно, чтобы ограничить гейминг веса сортиции прямо перед раундами, где размер стейка имеет значение.
Ничего из этого не скрыто — просто это не материал для первой страницы. Читается это скорее не как уязвимость, а как rate-limiter, ограничивающий, насколько быстро может сдвигаться голосующая мощность.
Интересно, сколько валидаторов/стейкеров на самом деле знают, что эти 10% простаивают — и влияет ли это на то, как люди планируют свои пополнения.
$TRUMP
{spot}(TRUMPUSDT)
$TRB
{future}(TRBUSDT)
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
Я рылся в актуальной документации Dusk, чтобы освежить в памяти тот самый консенсус SBA, на который все по-прежнему ссылаются в обзорах, и заметил, что в документах теперь это уже не называется так. В актуальной документации для mainnet «Succinct Attestation» (SA) фигурирует как протокол консенсуса, обеспечивающий DuskDS, тогда как большинство материалов-объяснителей, биржевые листинги и даже некоторые части комьюнити до сих пор говорят о «Segregated Byzantine Agreement», будто это то самое, что действует сейчас. Я перепроверил дважды, потому что предположил, что перепутал два разных механизма — но нет: SA описывается как эволюция, которая ушла в прод (mainnet), а SBA сейчас в основном является лексикой эпохи whitepaper.
Это скорее разрыв в названиях, а не красный флаг — но он привёл меня к более интересной детали: стейкинговым механикам «под капотом». Если вы докидываете средства в уже активный стейк, то только 90% от новой суммы становится активным сразу — остальные 10% остаются неактивными и не приносят ничего, пока вы полностью не анстейкнете. Это тихая точка трения. В сочетании с окном созревания примерно в 4 320 блока (около 12 часов) на любой новый стейк это означает, что компаундинг не настолько «без трения», как «просто добавьте ещё DUSK» — в систему встроена преднамеренная задержка, вероятно, чтобы ограничить гейминг веса сортиции прямо перед раундами, где размер стейка имеет значение.
Ничего из этого не скрыто — просто это не материал для первой страницы. Читается это скорее не как уязвимость, а как rate-limiter, ограничивающий, насколько быстро может сдвигаться голосующая мощность.
Интересно, сколько валидаторов/стейкеров на самом деле знают, что эти 10% простаивают — и влияет ли это на то, как люди планируют свои пополнения.
$TRUMP
$TRB
Я рылся в актуальной документации Dusk, чтобы освежить в памяти тот самый консенсус SBA, на который все по-прежнему ссылаются в обзорах, и заметил, что в документах теперь это уже не называется так. В актуальной документации для mainnet «Succinct Attestation» (SA) фигурирует как протокол консенсуса, обеспечивающий DuskDS, тогда как большинство материалов-объяснителей, биржевые листинги и даже некоторые части комьюнити до сих пор говорят о «Segregated Byzantine Agreement», будто это то самое, что действует сейчас. Я перепроверил дважды, потому что предположил, что перепутал два разных механизма — но нет: SA описывается как эволюция, которая ушла в прод (mainnet), а SBA сейчас в основном является лексикой эпохи whitepaper.
Это скорее разрыв в названиях, а не красный флаг — но он привёл меня к более интересной детали: стейкинговым механикам «под капотом». Если вы докидываете средства в уже активный стейк, то только 90% от новой суммы становится активным сразу — остальные 10% остаются неактивными и не приносят ничего, пока вы полностью не анстейкнете. Это тихая точка трения. В сочетании с окном созревания примерно в 4 320 блока (около 12 часов) на любой новый стейк это означает, что компаундинг не настолько «без трения», как «просто добавьте ещё DUSK» — в систему встроена преднамеренная задержка, вероятно, чтобы ограничить гейминг веса сортиции прямо перед раундами, где размер стейка имеет значение.
Ничего из этого не скрыто — просто это не материал для первой страницы. Читается это скорее не как уязвимость, а как rate-limiter, ограничивающий, насколько быстро может сдвигаться голосующая мощность.
Интересно, сколько валидаторов/стейкеров на самом деле знают, что эти 10% простаивают — и влияет ли это на то, как люди планируют свои пополнения.
$TRUMP
$TRB
1
1
292
·
--
#dusk $DUSK @Dusk_Foundation
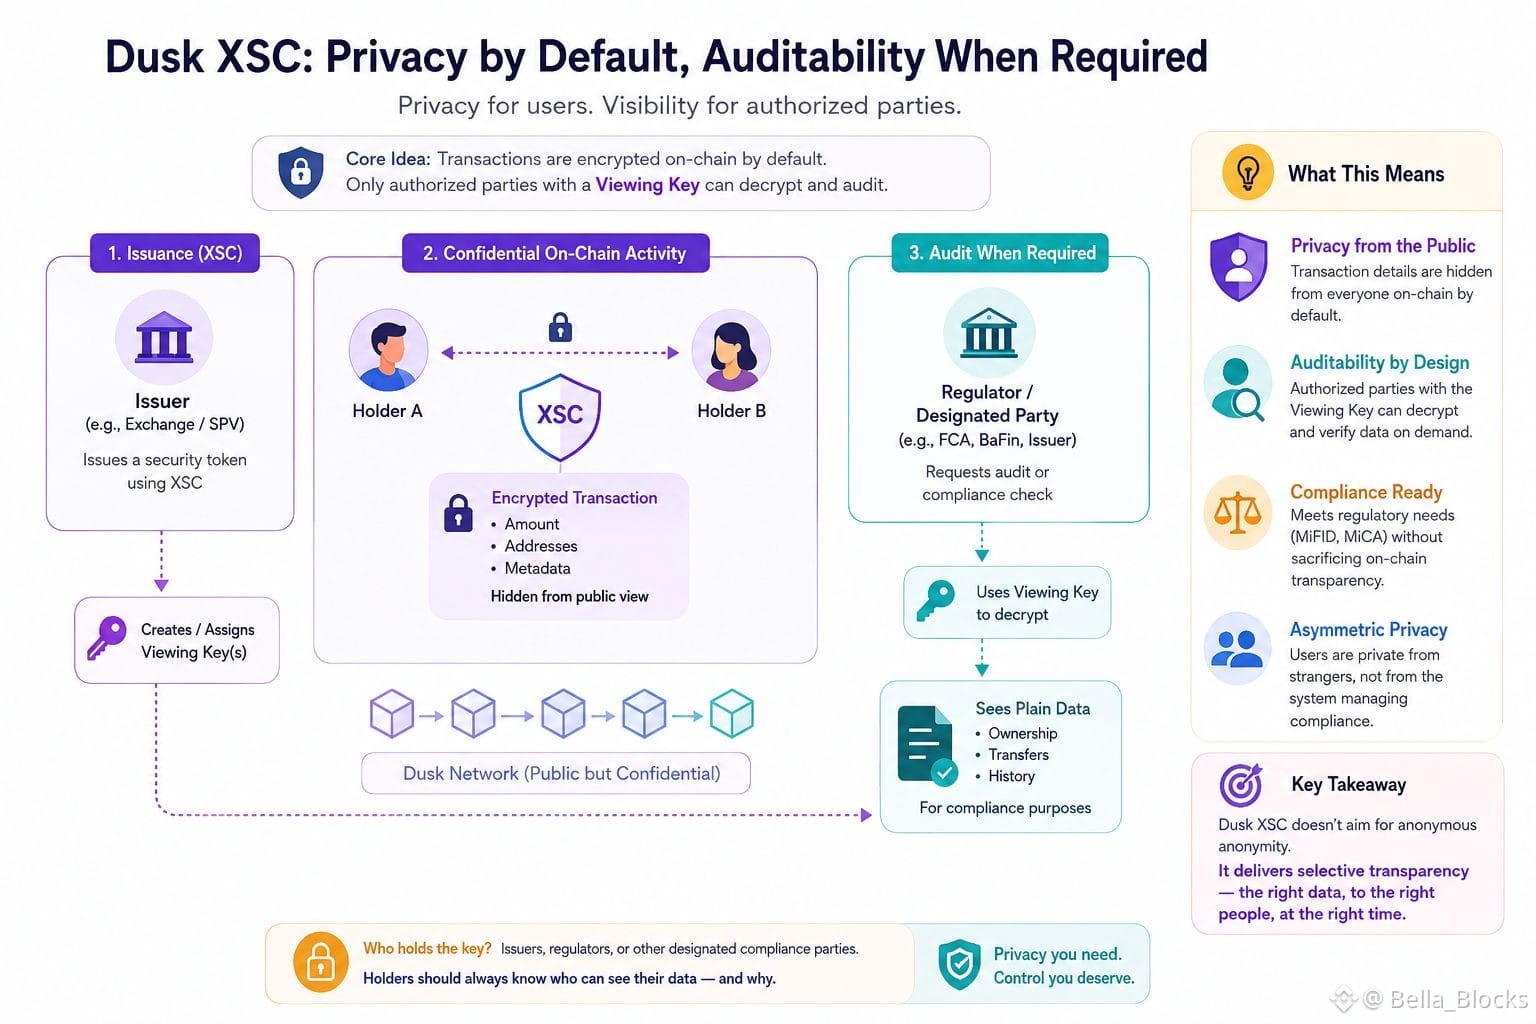
Я рылся в документации Dusk, пытаясь понять, что именно на уровне протокола означает «приватность по умолчанию, аудируемость по требованию», потому что эта фраза встречается везде в их материалах по RWA, и мне хотелось узнать, кто проводит аудит.
Оказалось, что стандарт XSC предусматривает опциональные ключи просмотра, привязанные к уровню соответствия требованиям (compliance) — так что когда security token выпускается через XSC, эмитент (или назначенный регулятор) может хранить ключ, который расшифровывает детали транзакций, остающиеся скрытыми для всех остальных в ончейне. Я возвращался к документации дважды, потому что сначала воспринял это как полную сквозную приватность, как у типичной защищённой (shielded) транзакции. Это не совсем так. Это приватность от публичности, а не обязательно от контрагента, который исполняет правила compliance.
Это не недостаток — в этом и весь смысл: вы не сможете получить MiFID- или MiCA-совместимый security token, не имея возможности по требованию доказать владение и проследить движение средств. Но это означает, что гарантия приватности по замыслу асимметрична, и я не уверен, что это очевидно тому, кто читает «конфиденциально» на главной странице и предполагает симметрную анонимность, как у privacy-coin.
Создаваемый этим стимул интересен: эмитенты охотно размещают реальные ценные бумаги в публичной сети именно потому, что сохраняют видимость. Пользователи получают приватность от посторонних, а не от системы, управляющей ими. Есть смысл спросить, сколько держателей на самом деле понимают, кто владеет этим ключом для любого конкретного актива.
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
Я рылся в документации Dusk, пытаясь понять, что именно на уровне протокола означает «приватность по умолчанию, аудируемость по требованию», потому что эта фраза встречается везде в их материалах по RWA, и мне хотелось узнать, кто проводит аудит.
Оказалось, что стандарт XSC предусматривает опциональные ключи просмотра, привязанные к уровню соответствия требованиям (compliance) — так что когда security token выпускается через XSC, эмитент (или назначенный регулятор) может хранить ключ, который расшифровывает детали транзакций, остающиеся скрытыми для всех остальных в ончейне. Я возвращался к документации дважды, потому что сначала воспринял это как полную сквозную приватность, как у типичной защищённой (shielded) транзакции. Это не совсем так. Это приватность от публичности, а не обязательно от контрагента, который исполняет правила compliance.
Это не недостаток — в этом и весь смысл: вы не сможете получить MiFID- или MiCA-совместимый security token, не имея возможности по требованию доказать владение и проследить движение средств. Но это означает, что гарантия приватности по замыслу асимметрична, и я не уверен, что это очевидно тому, кто читает «конфиденциально» на главной странице и предполагает симметрную анонимность, как у privacy-coin.
Создаваемый этим стимул интересен: эмитенты охотно размещают реальные ценные бумаги в публичной сети именно потому, что сохраняют видимость. Пользователи получают приватность от посторонних, а не от системы, управляющей ими. Есть смысл спросить, сколько держателей на самом деле понимают, кто владеет этим ключом для любого конкретного актива.
Я рылся в документации Dusk, пытаясь понять, что именно на уровне протокола означает «приватность по умолчанию, аудируемость по требованию», потому что эта фраза встречается везде в их материалах по RWA, и мне хотелось узнать, кто проводит аудит.
Оказалось, что стандарт XSC предусматривает опциональные ключи просмотра, привязанные к уровню соответствия требованиям (compliance) — так что когда security token выпускается через XSC, эмитент (или назначенный регулятор) может хранить ключ, который расшифровывает детали транзакций, остающиеся скрытыми для всех остальных в ончейне. Я возвращался к документации дважды, потому что сначала воспринял это как полную сквозную приватность, как у типичной защищённой (shielded) транзакции. Это не совсем так. Это приватность от публичности, а не обязательно от контрагента, который исполняет правила compliance.
Это не недостаток — в этом и весь смысл: вы не сможете получить MiFID- или MiCA-совместимый security token, не имея возможности по требованию доказать владение и проследить движение средств. Но это означает, что гарантия приватности по замыслу асимметрична, и я не уверен, что это очевидно тому, кто читает «конфиденциально» на главной странице и предполагает симметрную анонимность, как у privacy-coin.
Создаваемый этим стимул интересен: эмитенты охотно размещают реальные ценные бумаги в публичной сети именно потому, что сохраняют видимость. Пользователи получают приватность от посторонних, а не от системы, управляющей ими. Есть смысл спросить, сколько держателей на самом деле понимают, кто владеет этим ключом для любого конкретного актива.
12
10
619
·
--
#termmax @termmax
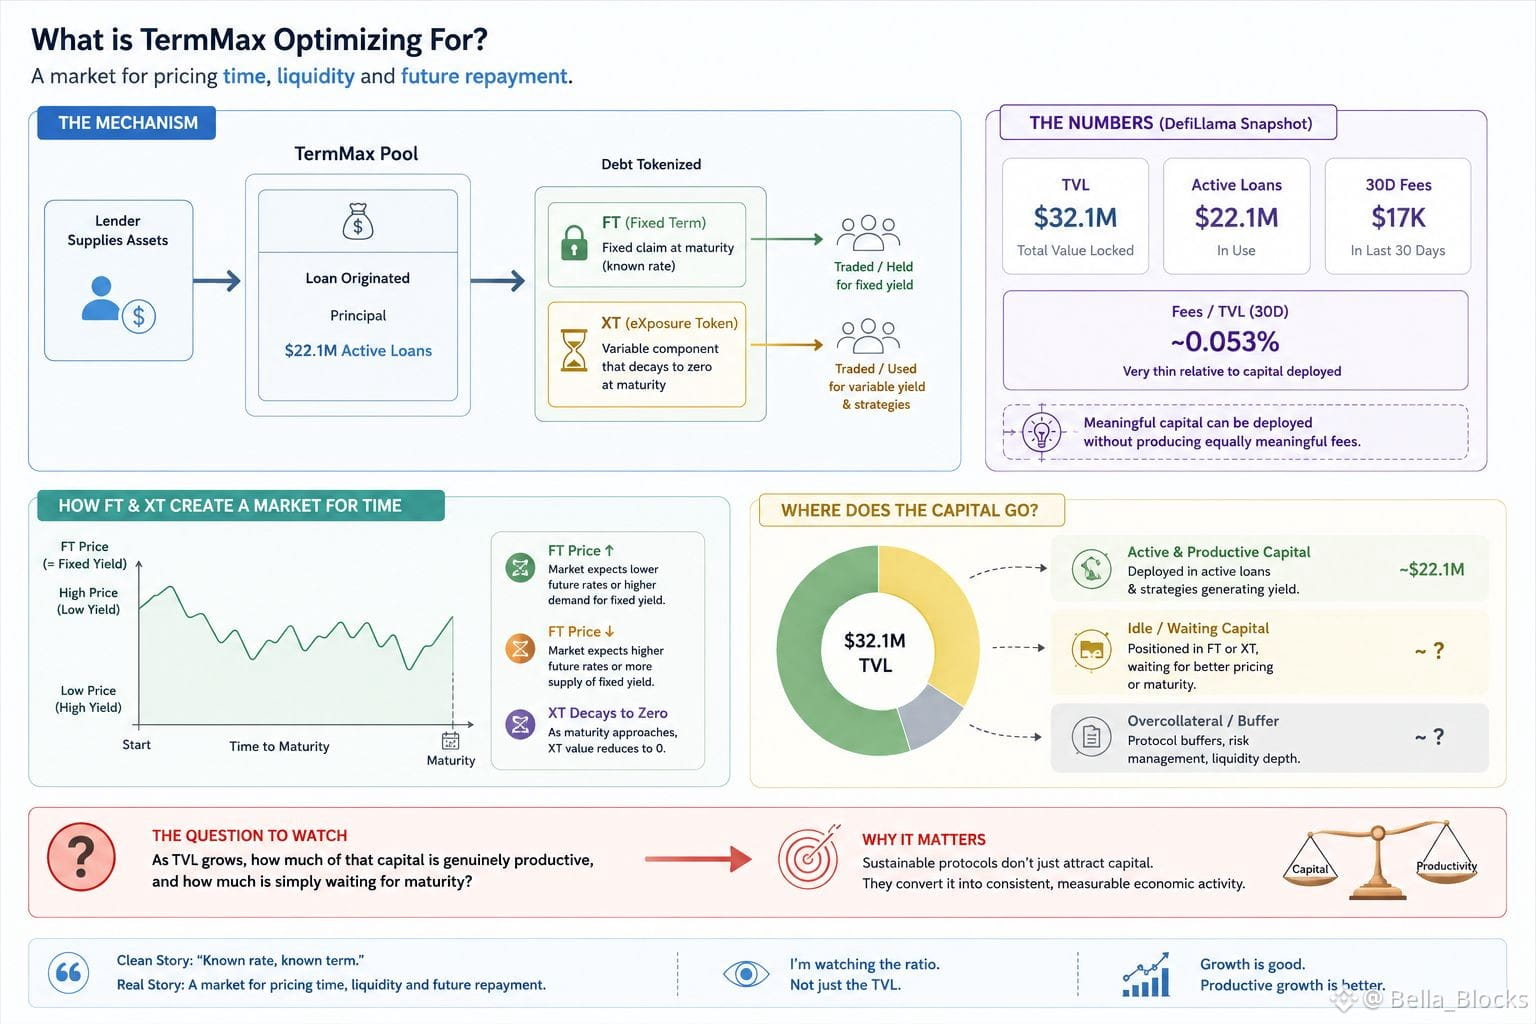
Я снова и снова возвращаюсь к одному числу, пока копаюсь в TermMax: разрыв между капиталом, лежащим в протоколе, и теми комиссиями, которые он на самом деле генерирует.
Последний снапшот DefiLlama, который я нашёл, показывает около $32,1 млн TVL, при этом примерно $22,1 млн приходится на активные займы, а 30-дневные комиссии составляют лишь около $17 тыс.
Я подумал, что, возможно, неправильно прочитал, поэтому вернулся в документацию, чтобы понять, на что TermMax на самом деле оптимизирует.
Механизм оказывается интереснее, чем простая этикетка «кредитование с фиксированной ставкой». Токен TermMax секьюритизирует долг в FT и XT. FT представляет фиксированное требование на дату погашения, тогда как XT несёт оставшуюся переменную часть и со временем стремится к нулю.
Это создаёт поведение, отличающееся от обычного кредитного пула. Капитал не просто зарабатывает плавающую ставку. Пользователи торгуют вокруг конкретных сроков, а цена FT фактически определяет фиксированную доходность.
Так что «чистая» история звучит как: «известная ставка, известный срок». А под капотом это по сути рынок ценообразования для времени, ликвидности и будущего погашения.
Самое интересное — что существенный капитал может быть задействован, не производя столь же значимых комиссий. И это не обязательно проблема само по себе. Использование может быть по-прежнему сосредоточено в отдельных рынках или стратегиях.
Но это поднимает вопрос, за которым, как мне кажется, стоит следить:
По мере роста TVL — какая доля этого капитала действительно продуктивна, а какая просто ждёт погашения?
$ONG
{spot}(ONGUSDT)
$PEOPLE
{spot}(PEOPLEUSDT)
$NEIRO
{spot}(NEIROUSDT)
#termmax @TermMax
Я снова и снова возвращаюсь к одному числу, пока копаюсь в TermMax: разрыв между капиталом, лежащим в протоколе, и теми комиссиями, которые он на самом деле генерирует.
Последний снапшот DefiLlama, который я нашёл, показывает около $32,1 млн TVL, при этом примерно $22,1 млн приходится на активные займы, а 30-дневные комиссии составляют лишь около $17 тыс.
Я подумал, что, возможно, неправильно прочитал, поэтому вернулся в документацию, чтобы понять, на что TermMax на самом деле оптимизирует.
Механизм оказывается интереснее, чем простая этикетка «кредитование с фиксированной ставкой». Токен TermMax секьюритизирует долг в FT и XT. FT представляет фиксированное требование на дату погашения, тогда как XT несёт оставшуюся переменную часть и со временем стремится к нулю.
Это создаёт поведение, отличающееся от обычного кредитного пула. Капитал не просто зарабатывает плавающую ставку. Пользователи торгуют вокруг конкретных сроков, а цена FT фактически определяет фиксированную доходность.
Так что «чистая» история звучит как: «известная ставка, известный срок». А под капотом это по сути рынок ценообразования для времени, ликвидности и будущего погашения.
Самое интересное — что существенный капитал может быть задействован, не производя столь же значимых комиссий. И это не обязательно проблема само по себе. Использование может быть по-прежнему сосредоточено в отдельных рынках или стратегиях.
Но это поднимает вопрос, за которым, как мне кажется, стоит следить:
По мере роста TVL — какая доля этого капитала действительно продуктивна, а какая просто ждёт погашения?
$ONG
$PEOPLE
$NEIRO
Я снова и снова возвращаюсь к одному числу, пока копаюсь в TermMax: разрыв между капиталом, лежащим в протоколе, и теми комиссиями, которые он на самом деле генерирует.
Последний снапшот DefiLlama, который я нашёл, показывает около $32,1 млн TVL, при этом примерно $22,1 млн приходится на активные займы, а 30-дневные комиссии составляют лишь около $17 тыс.
Я подумал, что, возможно, неправильно прочитал, поэтому вернулся в документацию, чтобы понять, на что TermMax на самом деле оптимизирует.
Механизм оказывается интереснее, чем простая этикетка «кредитование с фиксированной ставкой». Токен TermMax секьюритизирует долг в FT и XT. FT представляет фиксированное требование на дату погашения, тогда как XT несёт оставшуюся переменную часть и со временем стремится к нулю.
Это создаёт поведение, отличающееся от обычного кредитного пула. Капитал не просто зарабатывает плавающую ставку. Пользователи торгуют вокруг конкретных сроков, а цена FT фактически определяет фиксированную доходность.
Так что «чистая» история звучит как: «известная ставка, известный срок». А под капотом это по сути рынок ценообразования для времени, ликвидности и будущего погашения.
Самое интересное — что существенный капитал может быть задействован, не производя столь же значимых комиссий. И это не обязательно проблема само по себе. Использование может быть по-прежнему сосредоточено в отдельных рынках или стратегиях.
Но это поднимает вопрос, за которым, как мне кажется, стоит следить:
По мере роста TVL — какая доля этого капитала действительно продуктивна, а какая просто ждёт погашения?
$ONG
$PEOPLE
$NEIRO
1
3
105
·
--
#dusk $DUSK @Dusk_Foundation
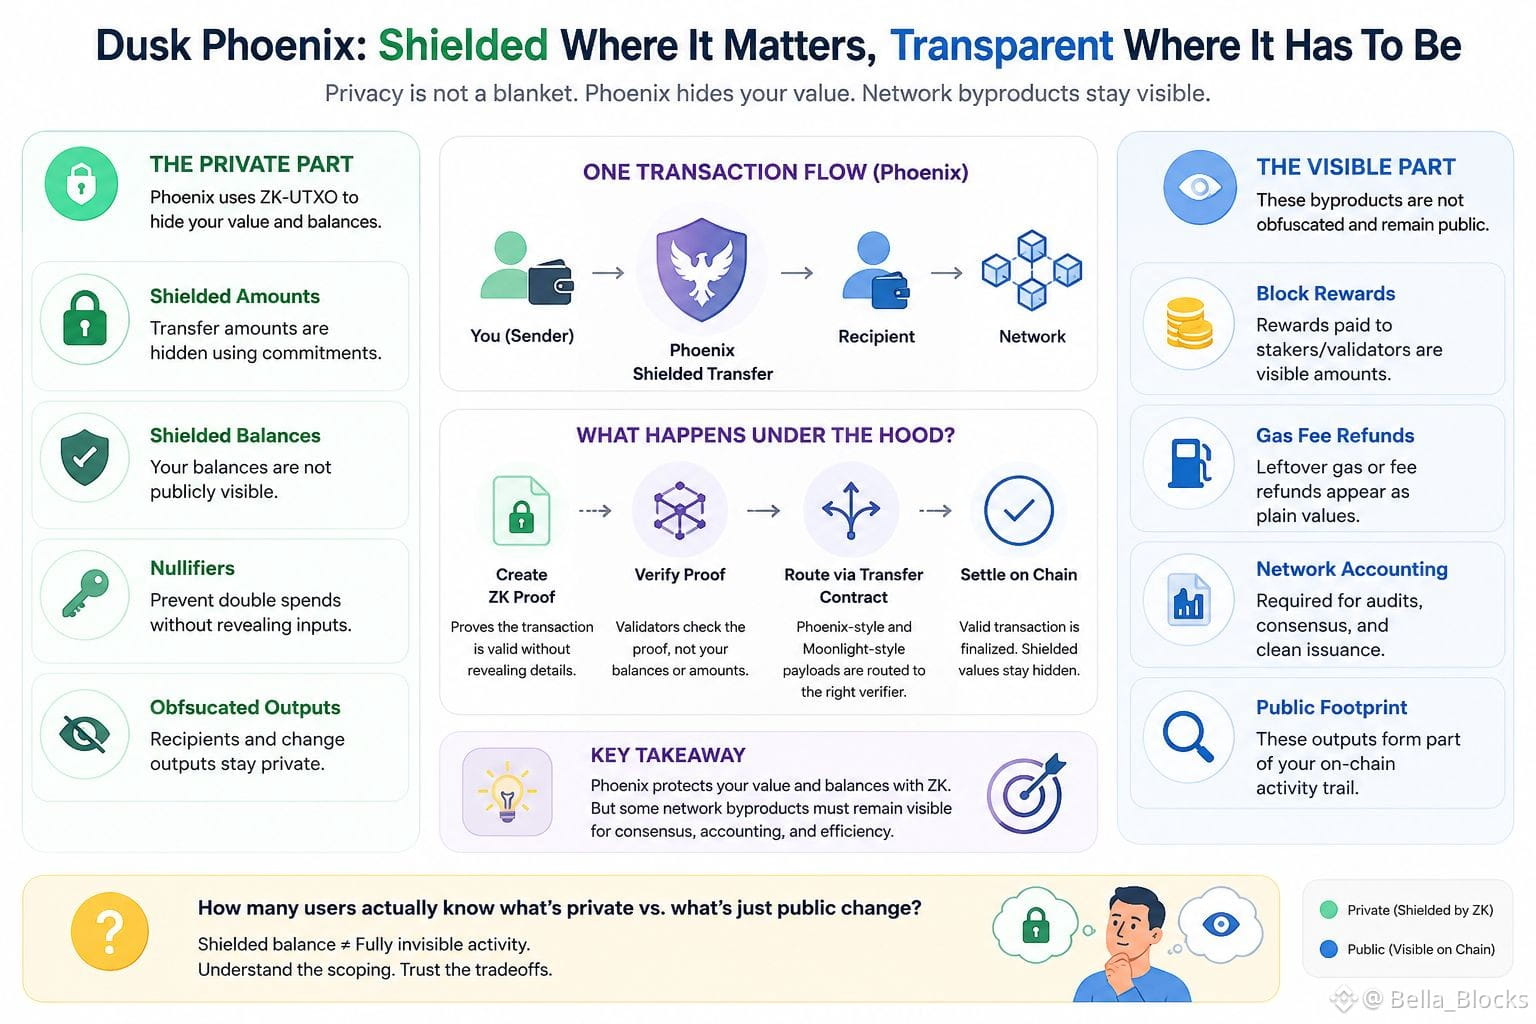
Я рылся в документации Dusk, пытаясь понять, что именно означает «shielded» (защищённый) в Phoenix, и наткнулся на фразу, из‑за которой мне пришлось остановиться и перечитать. В одном официальном описании Phoenix сказано, что она обеспечивает полную приватность в ончейне — даже для не запутанных (необфусцированных) выходов, таких как награды за блоки и возвраты комиссий. «Полная приватность» и «необфусцированные выходы», стоящие в одном предложении, показались мне противоречием, поэтому я вернулся к документации дважды, думая, что неправильно прочитал.
Оказалось, это не ошибка, а выбор области применения (scope). Phoenix — это модель транзакций UTXO с доказательствами с нулевым разглашением (zero-knowledge), встроенная в контракт Transfer от Dusk. Она поддерживает и прозрачные, и запутанные транзакции. А на уровне расчётов (settlement layer) контракт Transfer маршрутизирует полезные данные в стиле Phoenix и в стиле Moonlight к соответствующей логике верификации — значит, защищённые (shielded) и прозрачные (transparent) значения могут сосуществовать в одной и той же сети, иногда даже в одном и том же сценарии обработки транзакции.
Так что «приватность» — не всеобъемлющая. Суммы переводов и балансы можно скрывать за коммитментами и nullifier’ами, но механические побочные эффекты использования сети — например, остатки возврата газа, стейкинг/блоковые награды — судя по всему, проявляются как обычные значения, а не как скрытые.
Это не сломано, это компромисс: полная обфускация везде добавляет стоимость доказательств, а выдача наград, вероятно, должна оставаться аудитируемой, чтобы консенсус работал корректно. Но это означает, что часть вашего ончейн‑следа остаётся видимой, даже когда ваша «сумма» технически защищена.
Сколько людей, запускающих транзакции Phoenix, на самом деле знают, какая часть их активности является приватной, а какая — просто публичное изменение (public change)?
$AVAAI
{future}(AVAAIUSDT)
{spot}(DUSKUSDT)
$BOME
{spot}(BOMEUSDT)
#dusk $DUSK @Dusk
Я рылся в документации Dusk, пытаясь понять, что именно означает «shielded» (защищённый) в Phoenix, и наткнулся на фразу, из‑за которой мне пришлось остановиться и перечитать. В одном официальном описании Phoenix сказано, что она обеспечивает полную приватность в ончейне — даже для не запутанных (необфусцированных) выходов, таких как награды за блоки и возвраты комиссий. «Полная приватность» и «необфусцированные выходы», стоящие в одном предложении, показались мне противоречием, поэтому я вернулся к документации дважды, думая, что неправильно прочитал.
Оказалось, это не ошибка, а выбор области применения (scope). Phoenix — это модель транзакций UTXO с доказательствами с нулевым разглашением (zero-knowledge), встроенная в контракт Transfer от Dusk. Она поддерживает и прозрачные, и запутанные транзакции. А на уровне расчётов (settlement layer) контракт Transfer маршрутизирует полезные данные в стиле Phoenix и в стиле Moonlight к соответствующей логике верификации — значит, защищённые (shielded) и прозрачные (transparent) значения могут сосуществовать в одной и той же сети, иногда даже в одном и том же сценарии обработки транзакции.
Так что «приватность» — не всеобъемлющая. Суммы переводов и балансы можно скрывать за коммитментами и nullifier’ами, но механические побочные эффекты использования сети — например, остатки возврата газа, стейкинг/блоковые награды — судя по всему, проявляются как обычные значения, а не как скрытые.
Это не сломано, это компромисс: полная обфускация везде добавляет стоимость доказательств, а выдача наград, вероятно, должна оставаться аудитируемой, чтобы консенсус работал корректно. Но это означает, что часть вашего ончейн‑следа остаётся видимой, даже когда ваша «сумма» технически защищена.
Сколько людей, запускающих транзакции Phoenix, на самом деле знают, какая часть их активности является приватной, а какая — просто публичное изменение (public change)?
$AVAAI
$BOME
Я рылся в документации Dusk, пытаясь понять, что именно означает «shielded» (защищённый) в Phoenix, и наткнулся на фразу, из‑за которой мне пришлось остановиться и перечитать. В одном официальном описании Phoenix сказано, что она обеспечивает полную приватность в ончейне — даже для не запутанных (необфусцированных) выходов, таких как награды за блоки и возвраты комиссий. «Полная приватность» и «необфусцированные выходы», стоящие в одном предложении, показались мне противоречием, поэтому я вернулся к документации дважды, думая, что неправильно прочитал.
Оказалось, это не ошибка, а выбор области применения (scope). Phoenix — это модель транзакций UTXO с доказательствами с нулевым разглашением (zero-knowledge), встроенная в контракт Transfer от Dusk. Она поддерживает и прозрачные, и запутанные транзакции. А на уровне расчётов (settlement layer) контракт Transfer маршрутизирует полезные данные в стиле Phoenix и в стиле Moonlight к соответствующей логике верификации — значит, защищённые (shielded) и прозрачные (transparent) значения могут сосуществовать в одной и той же сети, иногда даже в одном и том же сценарии обработки транзакции.
Так что «приватность» — не всеобъемлющая. Суммы переводов и балансы можно скрывать за коммитментами и nullifier’ами, но механические побочные эффекты использования сети — например, остатки возврата газа, стейкинг/блоковые награды — судя по всему, проявляются как обычные значения, а не как скрытые.
Это не сломано, это компромисс: полная обфускация везде добавляет стоимость доказательств, а выдача наград, вероятно, должна оставаться аудитируемой, чтобы консенсус работал корректно. Но это означает, что часть вашего ончейн‑следа остаётся видимой, даже когда ваша «сумма» технически защищена.
Сколько людей, запускающих транзакции Phoenix, на самом деле знают, какая часть их активности является приватной, а какая — просто публичное изменение (public change)?
$AVAAI
$BOME
2
3
305
·
--
#termmax @termmax
Я вытягивал цифры из рыночного списка TermMax, пытаясь понять, как именно их механизм с фиксированной ставкой оценивает долговые обязательства, и структура сроков погашения застала меня врасплох.
Каждый рынок TermMax — не непрерывный пул, как Aave или Compound: он привязан к конкретной дате погашения, после которой этот рынок просто... заканчивается. Фиксированная ставка фиксируется при выдаче (origination) через то, что они называют сопоставлением в стиле книги ордеров между кредиторами и заемщиками, а не через алгоритмическую кривую. Это принципиально другое проектное решение, чем модель «ликвидность растет — ставка растет», к которой мы большинство привыкли.
Вот что заставило меня остановиться: поскольку ликвидность разнесена по срокам, рынок, близкий к истечению, может выглядеть тонким, даже если общий TVL протокола кажется здоровым. Я возвращался к документации дважды, потому что хотел убедиться, что я правильно понимаю, как работает ролловер — мигрируются ли пользователи автоматически в следующий срок или им нужно вручную повторно входить. Насколько я смог понять, это зависит от пользователя, а не от протокола.
Это не обязательно недостаток. Кредитование с фиксированной ставкой по своей природе торгует удобством ради определенности по ставке, и принуждение к явным решениям о ролловере, возможно, даже защищает людей от тихого «дрейфа» в среду по ставке, которую они не выбирали. Но это создает UX-«обрыв» — момент, когда невнимательные пользователи могут остаться в уже созревших позициях, которые не приносят доход, не осознавая этого.
Я все же хочу проверить реальный объем ролловера рядом с прошлыми сроками, прежде чем делать выводы. Кто-нибудь отслеживал, какая доля позиций реально продлевается (renewed), а какая остается «висеть»?
$ACE
{spot}(ACEUSDT)
$ONG
{spot}(ONGUSDT)
$BOME
{spot}(BOMEUSDT)
TermMax rollover: что, по-вашему, происходит чаще всего?
#termmax @TermMax
Я вытягивал цифры из рыночного списка TermMax, пытаясь понять, как именно их механизм с фиксированной ставкой оценивает долговые обязательства, и структура сроков погашения застала меня врасплох.
Каждый рынок TermMax — не непрерывный пул, как Aave или Compound: он привязан к конкретной дате погашения, после которой этот рынок просто... заканчивается. Фиксированная ставка фиксируется при выдаче (origination) через то, что они называют сопоставлением в стиле книги ордеров между кредиторами и заемщиками, а не через алгоритмическую кривую. Это принципиально другое проектное решение, чем модель «ликвидность растет — ставка растет», к которой мы большинство привыкли.
Вот что заставило меня остановиться: поскольку ликвидность разнесена по срокам, рынок, близкий к истечению, может выглядеть тонким, даже если общий TVL протокола кажется здоровым. Я возвращался к документации дважды, потому что хотел убедиться, что я правильно понимаю, как работает ролловер — мигрируются ли пользователи автоматически в следующий срок или им нужно вручную повторно входить. Насколько я смог понять, это зависит от пользователя, а не от протокола.
Это не обязательно недостаток. Кредитование с фиксированной ставкой по своей природе торгует удобством ради определенности по ставке, и принуждение к явным решениям о ролловере, возможно, даже защищает людей от тихого «дрейфа» в среду по ставке, которую они не выбирали. Но это создает UX-«обрыв» — момент, когда невнимательные пользователи могут остаться в уже созревших позициях, которые не приносят доход, не осознавая этого.
Я все же хочу проверить реальный объем ролловера рядом с прошлыми сроками, прежде чем делать выводы. Кто-нибудь отслеживал, какая доля позиций реально продлевается (renewed), а какая остается «висеть»?
$ACE
$ONG
$BOME
TermMax rollover: что, по-вашему, происходит чаще всего?
Я вытягивал цифры из рыночного списка TermMax, пытаясь понять, как именно их механизм с фиксированной ставкой оценивает долговые обязательства, и структура сроков погашения застала меня врасплох.
Каждый рынок TermMax — не непрерывный пул, как Aave или Compound: он привязан к конкретной дате погашения, после которой этот рынок просто... заканчивается. Фиксированная ставка фиксируется при выдаче (origination) через то, что они называют сопоставлением в стиле книги ордеров между кредиторами и заемщиками, а не через алгоритмическую кривую. Это принципиально другое проектное решение, чем модель «ликвидность растет — ставка растет», к которой мы большинство привыкли.
Вот что заставило меня остановиться: поскольку ликвидность разнесена по срокам, рынок, близкий к истечению, может выглядеть тонким, даже если общий TVL протокола кажется здоровым. Я возвращался к документации дважды, потому что хотел убедиться, что я правильно понимаю, как работает ролловер — мигрируются ли пользователи автоматически в следующий срок или им нужно вручную повторно входить. Насколько я смог понять, это зависит от пользователя, а не от протокола.
Это не обязательно недостаток. Кредитование с фиксированной ставкой по своей природе торгует удобством ради определенности по ставке, и принуждение к явным решениям о ролловере, возможно, даже защищает людей от тихого «дрейфа» в среду по ставке, которую они не выбирали. Но это создает UX-«обрыв» — момент, когда невнимательные пользователи могут остаться в уже созревших позициях, которые не приносят доход, не осознавая этого.
Я все же хочу проверить реальный объем ролловера рядом с прошлыми сроками, прежде чем делать выводы. Кто-нибудь отслеживал, какая доля позиций реально продлевается (renewed), а какая остается «висеть»?
$ACE
$ONG
$BOME
TermMax rollover: что, по-вашему, происходит чаще всего?
🔄 Renewed
0%
😴 Left idle
0%
⚖️ 50/50
0%
❓ Not sure
0%
0 проголосовали • Голосование закрыто
1
2
447
·
--
#dusk $DUSK @Dusk_Foundation
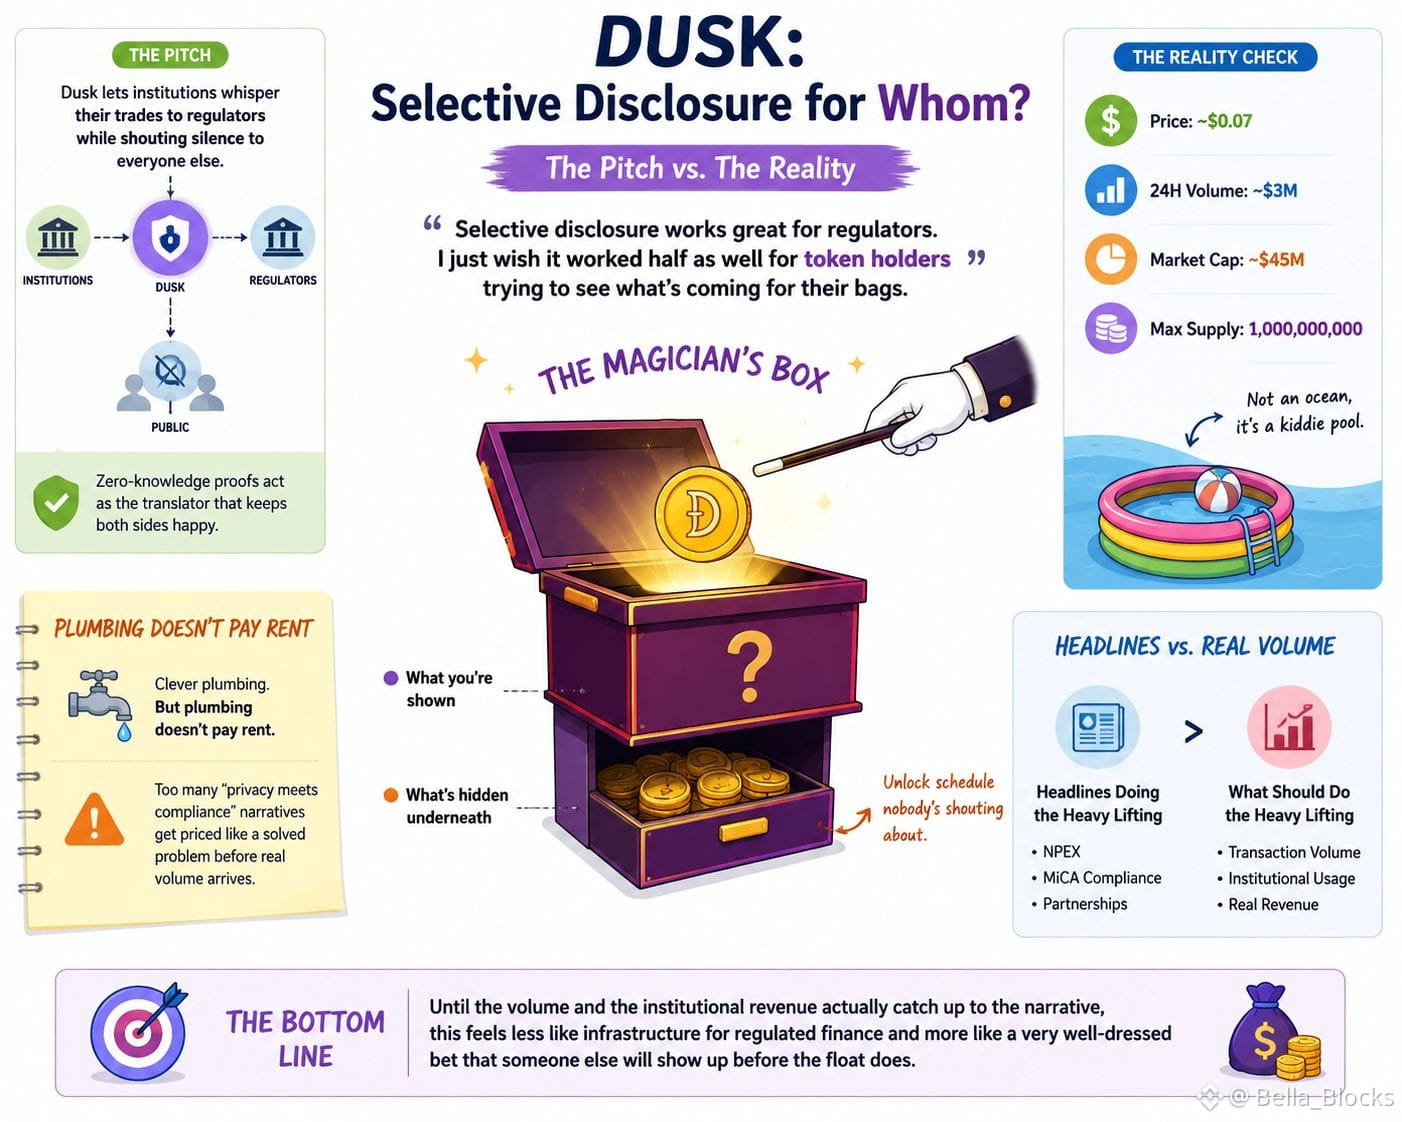
Я продолжаю пялиться в ту фразу «выборочное раскрытие» — как будто она должна заставить меня чувствовать себя в безопасности, но вместо этого она заставляет меня чувствовать, что я читаю пренаписание (prenup), наряженное в любовное письмо. Весь питч в том, что Dusk позволяет учреждениям шептать о своих сделках регуляторам, при этом крича молчание всем остальным — нулевое знание (zero-knowledge proofs) выступает переводчиком, который держит обе стороны довольными. Отличная, хитроумная инженерия. Но инженерия не платит аренду, и я видел достаточно нарративов «приватность плюс комплаенс», которые оценивают как решённую задачу до того, как хоть одно учреждение реально начнёт гнать объём через трубы.
Сейчас DUSK торгуется примерно около семи центов, и через неё за день проходит едва ли три миллиона долларов, при рыночной капитализации около сорока пяти миллионов на фоне максимального предложения в миллиард токенов. Это не рынок — это детский бассейн, который продают как океан. Половина предложения всё ещё сидит за кулисами, ожидая выхода на сцену, и каждый заголовок про соответствие NPEX или MiCA делает всю тяжёлую работу, которую на самом деле должен делать реальный объём транзакций.
Метфора, к которой я всё время возвращаюсь, — это фокусника коробка с фальшивым дном: тебе показывают монету, которая исчезает, и говорят, что она исчезла, но реальный трюк — в том, что скрыто под сценой всё это время: график разблокировок, о котором никто не кричит, пока история про комплаенс получает всё эфирное время. Выборочное раскрытие отлично работает для регуляторов. Я только хотел бы, чтобы оно работало хотя бы вполовину так же хорошо для держателей токенов, которые пытаются понять, что ждёт их портфели.
Пока объёмы и институциональные доходы не догонят нарратив, это ощущается не как инфраструктура для регулируемых финансов, а как очень хорошо одетая ставка на то, что кто-то другой придёт раньше, чем дойдёт до текущего float.
$MRNAon
{alpha}(560x01486675da0764ee780ea7cb65c33062e9b2d28c)
$RICE
{alpha}(560xb5761f36fdfe2892f1b54bc8ee8babb2a1b698d3)
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
Я продолжаю пялиться в ту фразу «выборочное раскрытие» — как будто она должна заставить меня чувствовать себя в безопасности, но вместо этого она заставляет меня чувствовать, что я читаю пренаписание (prenup), наряженное в любовное письмо. Весь питч в том, что Dusk позволяет учреждениям шептать о своих сделках регуляторам, при этом крича молчание всем остальным — нулевое знание (zero-knowledge proofs) выступает переводчиком, который держит обе стороны довольными. Отличная, хитроумная инженерия. Но инженерия не платит аренду, и я видел достаточно нарративов «приватность плюс комплаенс», которые оценивают как решённую задачу до того, как хоть одно учреждение реально начнёт гнать объём через трубы.
Сейчас DUSK торгуется примерно около семи центов, и через неё за день проходит едва ли три миллиона долларов, при рыночной капитализации около сорока пяти миллионов на фоне максимального предложения в миллиард токенов. Это не рынок — это детский бассейн, который продают как океан. Половина предложения всё ещё сидит за кулисами, ожидая выхода на сцену, и каждый заголовок про соответствие NPEX или MiCA делает всю тяжёлую работу, которую на самом деле должен делать реальный объём транзакций.
Метфора, к которой я всё время возвращаюсь, — это фокусника коробка с фальшивым дном: тебе показывают монету, которая исчезает, и говорят, что она исчезла, но реальный трюк — в том, что скрыто под сценой всё это время: график разблокировок, о котором никто не кричит, пока история про комплаенс получает всё эфирное время. Выборочное раскрытие отлично работает для регуляторов. Я только хотел бы, чтобы оно работало хотя бы вполовину так же хорошо для держателей токенов, которые пытаются понять, что ждёт их портфели.
Пока объёмы и институциональные доходы не догонят нарратив, это ощущается не как инфраструктура для регулируемых финансов, а как очень хорошо одетая ставка на то, что кто-то другой придёт раньше, чем дойдёт до текущего float.
$MRNAon
$RICE
Я продолжаю пялиться в ту фразу «выборочное раскрытие» — как будто она должна заставить меня чувствовать себя в безопасности, но вместо этого она заставляет меня чувствовать, что я читаю пренаписание (prenup), наряженное в любовное письмо. Весь питч в том, что Dusk позволяет учреждениям шептать о своих сделках регуляторам, при этом крича молчание всем остальным — нулевое знание (zero-knowledge proofs) выступает переводчиком, который держит обе стороны довольными. Отличная, хитроумная инженерия. Но инженерия не платит аренду, и я видел достаточно нарративов «приватность плюс комплаенс», которые оценивают как решённую задачу до того, как хоть одно учреждение реально начнёт гнать объём через трубы.
Сейчас DUSK торгуется примерно около семи центов, и через неё за день проходит едва ли три миллиона долларов, при рыночной капитализации около сорока пяти миллионов на фоне максимального предложения в миллиард токенов. Это не рынок — это детский бассейн, который продают как океан. Половина предложения всё ещё сидит за кулисами, ожидая выхода на сцену, и каждый заголовок про соответствие NPEX или MiCA делает всю тяжёлую работу, которую на самом деле должен делать реальный объём транзакций.
Метфора, к которой я всё время возвращаюсь, — это фокусника коробка с фальшивым дном: тебе показывают монету, которая исчезает, и говорят, что она исчезла, но реальный трюк — в том, что скрыто под сценой всё это время: график разблокировок, о котором никто не кричит, пока история про комплаенс получает всё эфирное время. Выборочное раскрытие отлично работает для регуляторов. Я только хотел бы, чтобы оно работало хотя бы вполовину так же хорошо для держателей токенов, которые пытаются понять, что ждёт их портфели.
Пока объёмы и институциональные доходы не догонят нарратив, это ощущается не как инфраструктура для регулируемых финансов, а как очень хорошо одетая ставка на то, что кто-то другой придёт раньше, чем дойдёт до текущего float.
$MRNAon
$RICE
5
7
399
·
--
#termmax @termmax
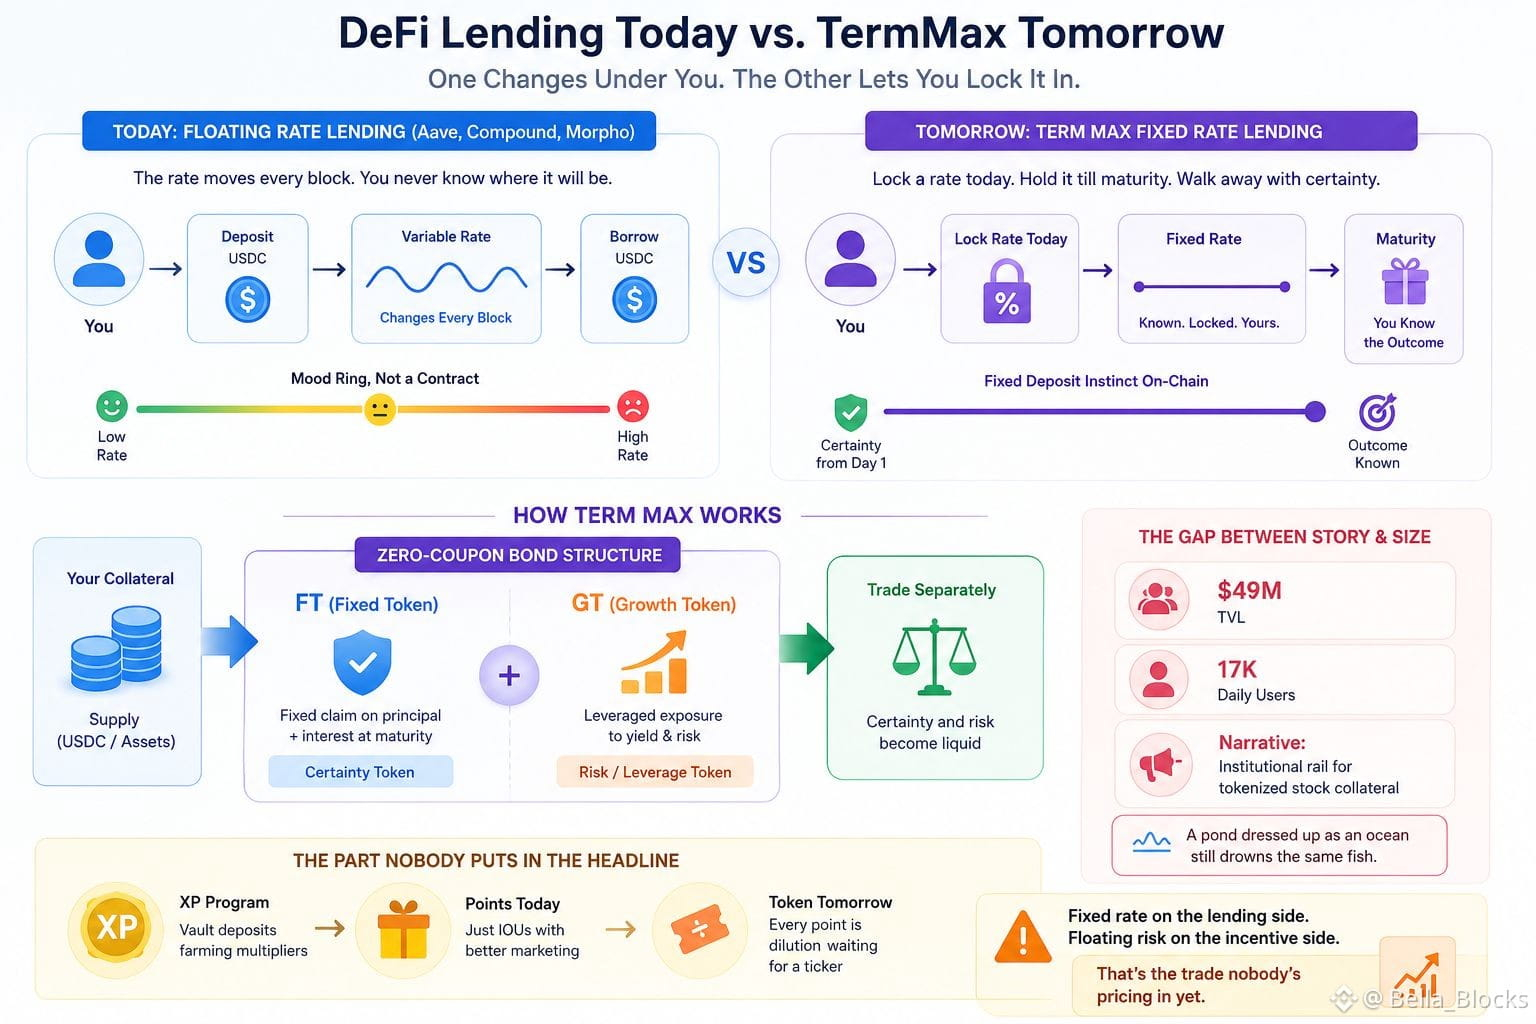
Я всё время возвращаюсь к мысли о том, что любая ставка DeFi-кредитования ведёт себя как «метеорологическое кольцо настроения», а не как контракт. Aave, Compound, Morpho Blue — вы вносите депозит, берёте заём, и ставка движется у вас под ногами буквально на каждом блоке. Это фиксированный депозит, который сам меняет свою процентную ставку, пока вы всё ещё держите квитанцию. В реальной жизни никто не подписывается на сберсчёт с таким поведением, но почему-то мы все нормализовали это on-chain.
TermMax продаёт противоположный сюжет. Зафиксируйте ставку сегодня, держите её до погашения и уходите с числом, которое вы заранее уже знали. Это банковский инстинкт FD, упакованный в структуру zero-coupon bonds — вы не гони́тесь за доходностью, вы оцениваете время. Разделите основной долг и проценты на два токена: FT для фиксированного требования и GT для более плечистой, залоговой стороны, и тогда вы сможете торговать уверенностью отдельно от риска. На бумаге — чистый механизм.
Но я всё время смотрю на масштаб этого «чего-то» рядом с масштабом истории. 49 миллионов TVL, семнадцать тысяч ежедневных пользователей и пресс-релиз, который звучит так, будто это уже институциональная инфраструктура для токенизированного обеспечения акций. Этот разрыв между нарративом и балансом и есть подсказка. Пруд, разодетый под океан, всё равно топит ту же рыбу, если прилив пойдёт не так.
И ещё одна деталь, которую никто не выносит в заголовок — прямо сейчас работает XP-программа: депозиты во вольтах фермерят множители под токен, которого ещё нет. Программы поинтов — это просто IOU с более удачным маркетингом. Любой поинт, заработанный сегодня, — это размывание, которое ждёт тикера. Фиксированная ставка со стороны кредитования и плавающий риск со стороны поощрений — вот сделка, которую пока ещё никто не закладывает в цену.
$HEMI
{spot}(HEMIUSDT)
$TREE
{spot}(TREEUSDT)
$RE
{spot}(REUSDT)
#termmax @TermMax
Я всё время возвращаюсь к мысли о том, что любая ставка DeFi-кредитования ведёт себя как «метеорологическое кольцо настроения», а не как контракт. Aave, Compound, Morpho Blue — вы вносите депозит, берёте заём, и ставка движется у вас под ногами буквально на каждом блоке. Это фиксированный депозит, который сам меняет свою процентную ставку, пока вы всё ещё держите квитанцию. В реальной жизни никто не подписывается на сберсчёт с таким поведением, но почему-то мы все нормализовали это on-chain.
TermMax продаёт противоположный сюжет. Зафиксируйте ставку сегодня, держите её до погашения и уходите с числом, которое вы заранее уже знали. Это банковский инстинкт FD, упакованный в структуру zero-coupon bonds — вы не гони́тесь за доходностью, вы оцениваете время. Разделите основной долг и проценты на два токена: FT для фиксированного требования и GT для более плечистой, залоговой стороны, и тогда вы сможете торговать уверенностью отдельно от риска. На бумаге — чистый механизм.
Но я всё время смотрю на масштаб этого «чего-то» рядом с масштабом истории. 49 миллионов TVL, семнадцать тысяч ежедневных пользователей и пресс-релиз, который звучит так, будто это уже институциональная инфраструктура для токенизированного обеспечения акций. Этот разрыв между нарративом и балансом и есть подсказка. Пруд, разодетый под океан, всё равно топит ту же рыбу, если прилив пойдёт не так.
И ещё одна деталь, которую никто не выносит в заголовок — прямо сейчас работает XP-программа: депозиты во вольтах фермерят множители под токен, которого ещё нет. Программы поинтов — это просто IOU с более удачным маркетингом. Любой поинт, заработанный сегодня, — это размывание, которое ждёт тикера. Фиксированная ставка со стороны кредитования и плавающий риск со стороны поощрений — вот сделка, которую пока ещё никто не закладывает в цену.
$HEMI
$TREE
$RE
Я всё время возвращаюсь к мысли о том, что любая ставка DeFi-кредитования ведёт себя как «метеорологическое кольцо настроения», а не как контракт. Aave, Compound, Morpho Blue — вы вносите депозит, берёте заём, и ставка движется у вас под ногами буквально на каждом блоке. Это фиксированный депозит, который сам меняет свою процентную ставку, пока вы всё ещё держите квитанцию. В реальной жизни никто не подписывается на сберсчёт с таким поведением, но почему-то мы все нормализовали это on-chain.
TermMax продаёт противоположный сюжет. Зафиксируйте ставку сегодня, держите её до погашения и уходите с числом, которое вы заранее уже знали. Это банковский инстинкт FD, упакованный в структуру zero-coupon bonds — вы не гони́тесь за доходностью, вы оцениваете время. Разделите основной долг и проценты на два токена: FT для фиксированного требования и GT для более плечистой, залоговой стороны, и тогда вы сможете торговать уверенностью отдельно от риска. На бумаге — чистый механизм.
Но я всё время смотрю на масштаб этого «чего-то» рядом с масштабом истории. 49 миллионов TVL, семнадцать тысяч ежедневных пользователей и пресс-релиз, который звучит так, будто это уже институциональная инфраструктура для токенизированного обеспечения акций. Этот разрыв между нарративом и балансом и есть подсказка. Пруд, разодетый под океан, всё равно топит ту же рыбу, если прилив пойдёт не так.
И ещё одна деталь, которую никто не выносит в заголовок — прямо сейчас работает XP-программа: депозиты во вольтах фермерят множители под токен, которого ещё нет. Программы поинтов — это просто IOU с более удачным маркетингом. Любой поинт, заработанный сегодня, — это размывание, которое ждёт тикера. Фиксированная ставка со стороны кредитования и плавающий риск со стороны поощрений — вот сделка, которую пока ещё никто не закладывает в цену.
$HEMI
$TREE
$RE
5
4
701
·
--
#dusk $DUSK @Dusk_Foundation
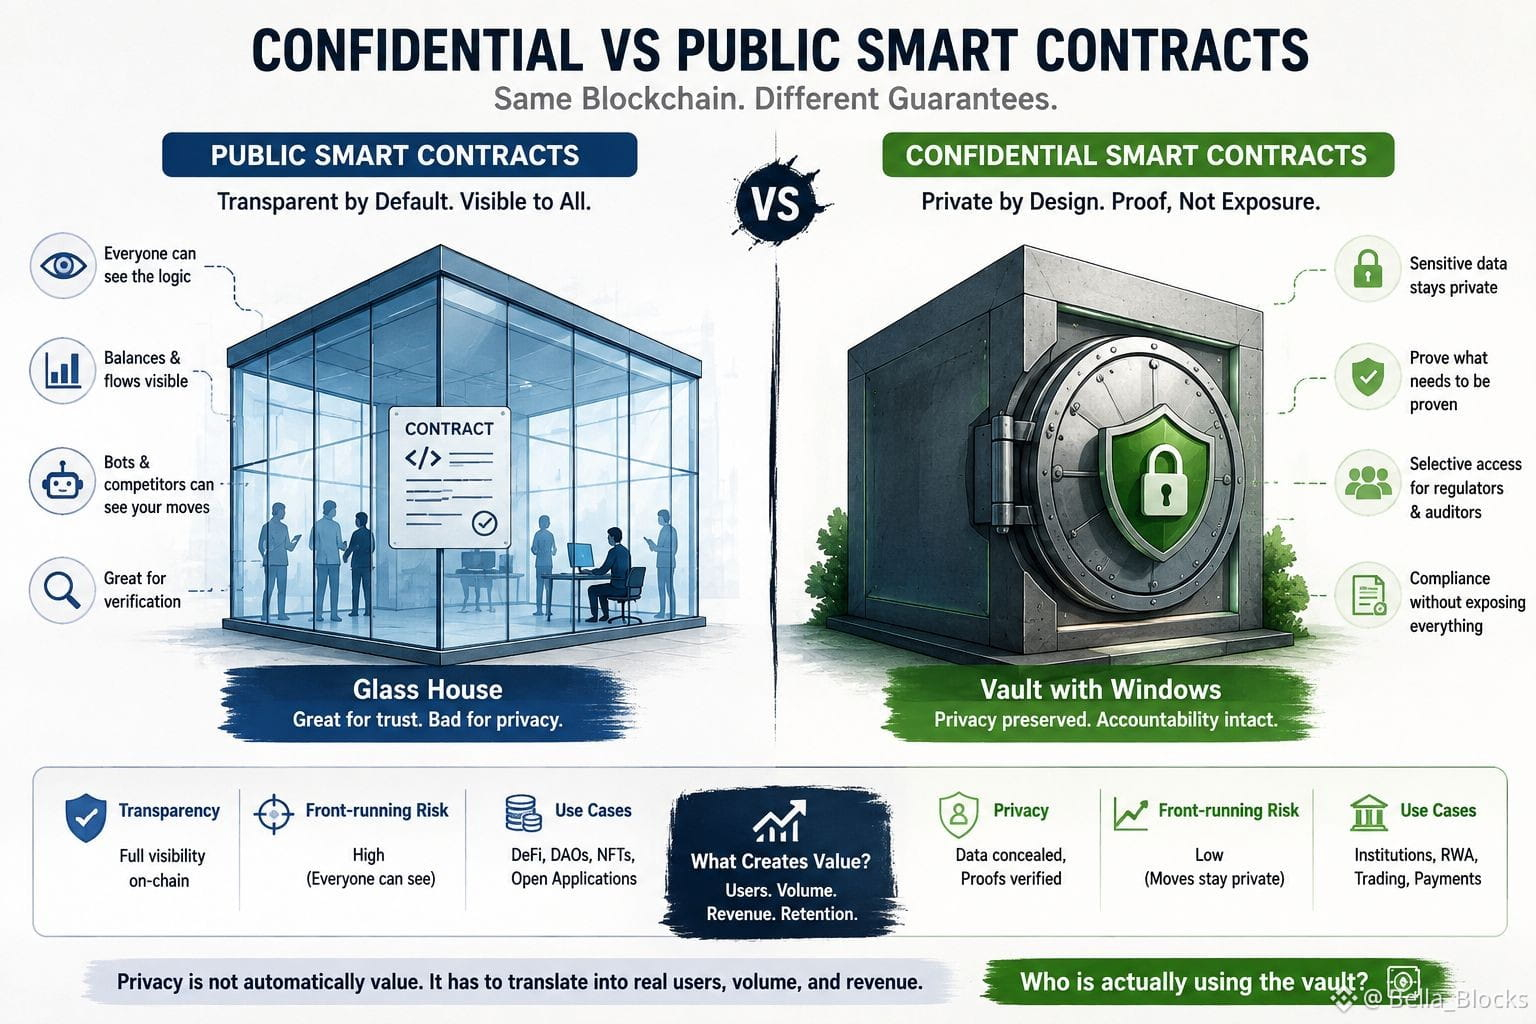
Я всё время думаю о том, как публичные смарт-контракты превратили прозрачность в настройку по умолчанию, но та же прозрачность может стать проблемой, когда реальные финансовые стратегии выходят в цепочку. Каждый может изучить логику, балансы, потоки и часто даже саму торговую сделку. Отлично для верификации, плохо, если конкуренты, боты или контрагенты могут видеть ваши действия до того, как они будут завершены.
Конфиденциальные контракты переворачивают этот компромисс. Цель — не «скрыть всё и просто доверяйте нам». Речь о том, чтобы доказать то, что нужно доказать, сохраняя при этом чувствительное состояние приватным. Модель XSC от Dusk даже закладывает выборочный доступ прямо в дизайн контракта для ролей вроде регуляторов и аудиторов.
Но я всё ещё скептичен. Приватность сама по себе не превращается в ценность автоматически. Её нужно перевести в реальных пользователей, объём расчётов и выручку. Иначе это просто ещё один блестящий нарратив, стоящий на взлётно-посадочной полосе.
Публичные контракты — это стеклянный дом. Конфиденциальные контракты — хранилище с окнами. Рынок в конце концов задаст единственный вопрос, который действительно важен: кто на самом деле пользуется этим хранилищем?
{spot}(DUSKUSDT)
$ACE
{spot}(ACEUSDT)
$SOL
{spot}(SOLUSDT)
#dusk $DUSK @Dusk
Я всё время думаю о том, как публичные смарт-контракты превратили прозрачность в настройку по умолчанию, но та же прозрачность может стать проблемой, когда реальные финансовые стратегии выходят в цепочку. Каждый может изучить логику, балансы, потоки и часто даже саму торговую сделку. Отлично для верификации, плохо, если конкуренты, боты или контрагенты могут видеть ваши действия до того, как они будут завершены.
Конфиденциальные контракты переворачивают этот компромисс. Цель — не «скрыть всё и просто доверяйте нам». Речь о том, чтобы доказать то, что нужно доказать, сохраняя при этом чувствительное состояние приватным. Модель XSC от Dusk даже закладывает выборочный доступ прямо в дизайн контракта для ролей вроде регуляторов и аудиторов.
Но я всё ещё скептичен. Приватность сама по себе не превращается в ценность автоматически. Её нужно перевести в реальных пользователей, объём расчётов и выручку. Иначе это просто ещё один блестящий нарратив, стоящий на взлётно-посадочной полосе.
Публичные контракты — это стеклянный дом. Конфиденциальные контракты — хранилище с окнами. Рынок в конце концов задаст единственный вопрос, который действительно важен: кто на самом деле пользуется этим хранилищем?
$ACE
$SOL
Я всё время думаю о том, как публичные смарт-контракты превратили прозрачность в настройку по умолчанию, но та же прозрачность может стать проблемой, когда реальные финансовые стратегии выходят в цепочку. Каждый может изучить логику, балансы, потоки и часто даже саму торговую сделку. Отлично для верификации, плохо, если конкуренты, боты или контрагенты могут видеть ваши действия до того, как они будут завершены.
Конфиденциальные контракты переворачивают этот компромисс. Цель — не «скрыть всё и просто доверяйте нам». Речь о том, чтобы доказать то, что нужно доказать, сохраняя при этом чувствительное состояние приватным. Модель XSC от Dusk даже закладывает выборочный доступ прямо в дизайн контракта для ролей вроде регуляторов и аудиторов.
Но я всё ещё скептичен. Приватность сама по себе не превращается в ценность автоматически. Её нужно перевести в реальных пользователей, объём расчётов и выручку. Иначе это просто ещё один блестящий нарратив, стоящий на взлётно-посадочной полосе.
Публичные контракты — это стеклянный дом. Конфиденциальные контракты — хранилище с окнами. Рынок в конце концов задаст единственный вопрос, который действительно важен: кто на самом деле пользуется этим хранилищем?
$ACE
$SOL
8
5
549
·
--
#termmax @termmax
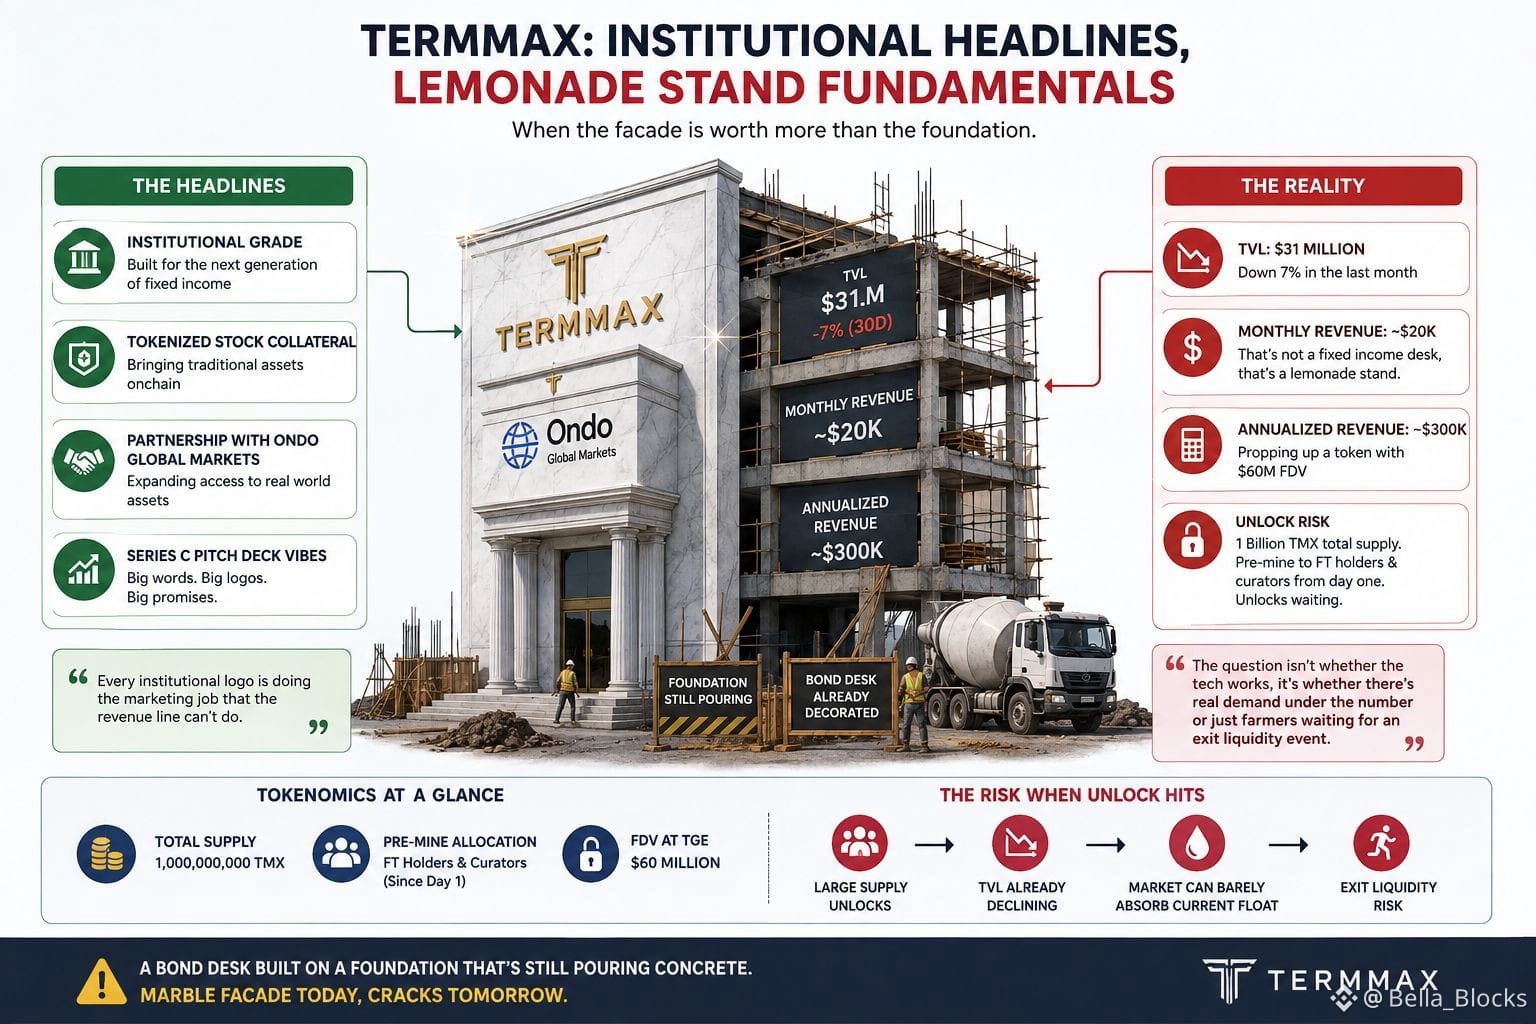
Я всё смотрю на числа TermMax рядом с заголовками TermMax, и ощущение такое, будто они из разных вселенных. Заголовки — сплошь институциональный уровень: «токенизированный фондовый залог», «свежая партнёрская сделка с Ondo’s Global Markets», всё это пристёгнуто к пресс-релизу, который читается так, будто его писали для питч-декa под Series C.
А тем временем протокол сидит на тридцати одном миллионе в TVL — за последний месяц просадка более чем на семь процентов — и приносит примерно двадцать тысяч долларов в месяц реальной выручки. Если пересчитать в год, получится около трёхсот тысяч долларов в год, поддерживающих токен, который вот-вот будут отчеканен при FDV порядка шестидесяти миллионов. Это не desk с фиксированной доходностью — это ларёк с лимонадом, который надел костюм Bloomberg.
Фиксированные ставки и должны быть главным обещанием — определённость на рынке, который терпеть не может определённость, — но единственное, что здесь не фиксировано, это предложение токена. Общий объём TMX — миллиард, предмайн-кампании тихо накапливаются для держателей и кураторов FT с самого первого дня — всё это ждёт момента разблокировки на рынок, который с трудом тянет текущий объём размещённых токенов без дальнейшего вымывания TVL.
Я снова и снова возвращаюсь к одной картинке: bond desk, построенный на фундаменте, под которым всё ещё льётся бетон, пока снаружи они уже навешивают мраморный фасад. Каждый институциональный логотип, который они прикручивают к анонсу, делает работу маркетинга за ту выручку, которую этой строке не под силу сделать самой. Когда реальная разблокировка случится, вопрос будет не в том, работает ли технология — вопрос в том, есть ли под цифрами настоящим образом спрос, или это просто фермеры предмайна, которые ждут события выхода с ликвидностью, переодевшись в токенную генерацию.
$ALPINE
{spot}(ALPINEUSDT)
$ACE
{spot}(ACEUSDT)
$1000SATS
{spot}(1000SATSUSDT)
#termmax @TermMax
Я всё смотрю на числа TermMax рядом с заголовками TermMax, и ощущение такое, будто они из разных вселенных. Заголовки — сплошь институциональный уровень: «токенизированный фондовый залог», «свежая партнёрская сделка с Ondo’s Global Markets», всё это пристёгнуто к пресс-релизу, который читается так, будто его писали для питч-декa под Series C.
А тем временем протокол сидит на тридцати одном миллионе в TVL — за последний месяц просадка более чем на семь процентов — и приносит примерно двадцать тысяч долларов в месяц реальной выручки. Если пересчитать в год, получится около трёхсот тысяч долларов в год, поддерживающих токен, который вот-вот будут отчеканен при FDV порядка шестидесяти миллионов. Это не desk с фиксированной доходностью — это ларёк с лимонадом, который надел костюм Bloomberg.
Фиксированные ставки и должны быть главным обещанием — определённость на рынке, который терпеть не может определённость, — но единственное, что здесь не фиксировано, это предложение токена. Общий объём TMX — миллиард, предмайн-кампании тихо накапливаются для держателей и кураторов FT с самого первого дня — всё это ждёт момента разблокировки на рынок, который с трудом тянет текущий объём размещённых токенов без дальнейшего вымывания TVL.
Я снова и снова возвращаюсь к одной картинке: bond desk, построенный на фундаменте, под которым всё ещё льётся бетон, пока снаружи они уже навешивают мраморный фасад. Каждый институциональный логотип, который они прикручивают к анонсу, делает работу маркетинга за ту выручку, которую этой строке не под силу сделать самой. Когда реальная разблокировка случится, вопрос будет не в том, работает ли технология — вопрос в том, есть ли под цифрами настоящим образом спрос, или это просто фермеры предмайна, которые ждут события выхода с ликвидностью, переодевшись в токенную генерацию.
$ALPINE
$ACE
$1000SATS
Я всё смотрю на числа TermMax рядом с заголовками TermMax, и ощущение такое, будто они из разных вселенных. Заголовки — сплошь институциональный уровень: «токенизированный фондовый залог», «свежая партнёрская сделка с Ondo’s Global Markets», всё это пристёгнуто к пресс-релизу, который читается так, будто его писали для питч-декa под Series C.
А тем временем протокол сидит на тридцати одном миллионе в TVL — за последний месяц просадка более чем на семь процентов — и приносит примерно двадцать тысяч долларов в месяц реальной выручки. Если пересчитать в год, получится около трёхсот тысяч долларов в год, поддерживающих токен, который вот-вот будут отчеканен при FDV порядка шестидесяти миллионов. Это не desk с фиксированной доходностью — это ларёк с лимонадом, который надел костюм Bloomberg.
Фиксированные ставки и должны быть главным обещанием — определённость на рынке, который терпеть не может определённость, — но единственное, что здесь не фиксировано, это предложение токена. Общий объём TMX — миллиард, предмайн-кампании тихо накапливаются для держателей и кураторов FT с самого первого дня — всё это ждёт момента разблокировки на рынок, который с трудом тянет текущий объём размещённых токенов без дальнейшего вымывания TVL.
Я снова и снова возвращаюсь к одной картинке: bond desk, построенный на фундаменте, под которым всё ещё льётся бетон, пока снаружи они уже навешивают мраморный фасад. Каждый институциональный логотип, который они прикручивают к анонсу, делает работу маркетинга за ту выручку, которую этой строке не под силу сделать самой. Когда реальная разблокировка случится, вопрос будет не в том, работает ли технология — вопрос в том, есть ли под цифрами настоящим образом спрос, или это просто фермеры предмайна, которые ждут события выхода с ликвидностью, переодевшись в токенную генерацию.
$ALPINE
$ACE
$1000SATS
2
2
465
·
--
Проверено
#dusk $DUSK @Dusk_Foundation
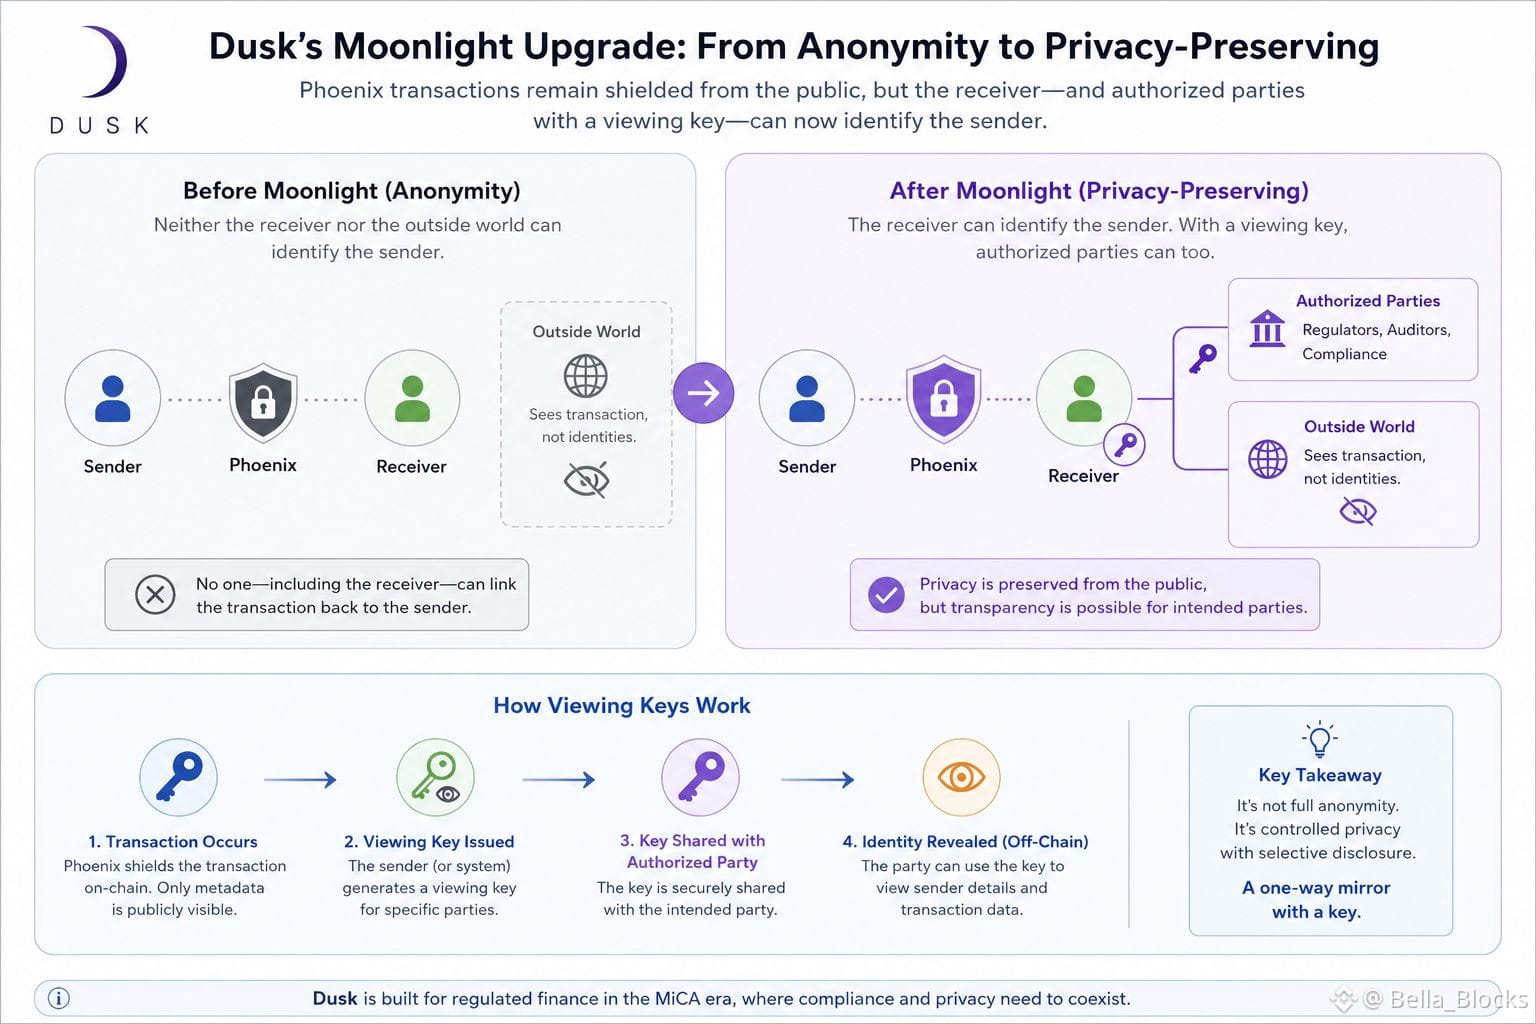
Я рылся в документации Dusk, пытаясь понять, что именно изменилось, когда год назад добавили Moonlight, и наткнулся на фразу в их развернутом описании в whitepaper, которую пришлось перечитать дважды: они добавили возможность идентифицировать отправителя Phoenix-транзакции для получателя и подали это как превращение Phoenix «из протокола анонимности в протокол, сохраняющий конфиденциальность».
Это существенное различие, а не просто маркетинговые слова. Анонимность означает, что никто — включая контрагента — не может привязать транзакцию к вам. Конфиденциальность (privacy-preserving), как теперь определяет Dusk, означает, что внешний мир не может увидеть перевод, но человек, с которым вы проводите транзакцию, может — и, благодаря viewing keys, и уполномоченная третья сторона, например регулятор или аудитор, тоже может.$ACE
Я метался между тем, является ли это ухудшением или просто осознанным дизайнерским решением. Это не сломано — это явно сделано намеренно. Dusk строит под институциональные финансы эпохи MiCA, где полная анонимность — скорее риск/обязательство, а не функция. Скрытые балансы плюс выборочное раскрытие — это и есть весь тезис. Но это также означает, что сравнение «приватно как Zcash», которое часто приводят, уже не совсем корректно, и я бы поспорил, что большинство держателей, которые повторяют это сравнение, на самом деле не читали документацию по модели транзакций.
Это меньше «черный ящик» и больше одностороннее зеркало с ключом, который вы передаете конкретным людям. Стоит понимать, на какой стороне этого зеркала вы реально стоите, прежде чем решать, что за вами никто не наблюдает.
$GPS
{spot}(GPSUSDT)
{spot}(ACEUSDT)
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
Я рылся в документации Dusk, пытаясь понять, что именно изменилось, когда год назад добавили Moonlight, и наткнулся на фразу в их развернутом описании в whitepaper, которую пришлось перечитать дважды: они добавили возможность идентифицировать отправителя Phoenix-транзакции для получателя и подали это как превращение Phoenix «из протокола анонимности в протокол, сохраняющий конфиденциальность».
Это существенное различие, а не просто маркетинговые слова. Анонимность означает, что никто — включая контрагента — не может привязать транзакцию к вам. Конфиденциальность (privacy-preserving), как теперь определяет Dusk, означает, что внешний мир не может увидеть перевод, но человек, с которым вы проводите транзакцию, может — и, благодаря viewing keys, и уполномоченная третья сторона, например регулятор или аудитор, тоже может.$ACE
Я метался между тем, является ли это ухудшением или просто осознанным дизайнерским решением. Это не сломано — это явно сделано намеренно. Dusk строит под институциональные финансы эпохи MiCA, где полная анонимность — скорее риск/обязательство, а не функция. Скрытые балансы плюс выборочное раскрытие — это и есть весь тезис. Но это также означает, что сравнение «приватно как Zcash», которое часто приводят, уже не совсем корректно, и я бы поспорил, что большинство держателей, которые повторяют это сравнение, на самом деле не читали документацию по модели транзакций.
Это меньше «черный ящик» и больше одностороннее зеркало с ключом, который вы передаете конкретным людям. Стоит понимать, на какой стороне этого зеркала вы реально стоите, прежде чем решать, что за вами никто не наблюдает.
$GPS
Я рылся в документации Dusk, пытаясь понять, что именно изменилось, когда год назад добавили Moonlight, и наткнулся на фразу в их развернутом описании в whitepaper, которую пришлось перечитать дважды: они добавили возможность идентифицировать отправителя Phoenix-транзакции для получателя и подали это как превращение Phoenix «из протокола анонимности в протокол, сохраняющий конфиденциальность».
Это существенное различие, а не просто маркетинговые слова. Анонимность означает, что никто — включая контрагента — не может привязать транзакцию к вам. Конфиденциальность (privacy-preserving), как теперь определяет Dusk, означает, что внешний мир не может увидеть перевод, но человек, с которым вы проводите транзакцию, может — и, благодаря viewing keys, и уполномоченная третья сторона, например регулятор или аудитор, тоже может.$ACE
Я метался между тем, является ли это ухудшением или просто осознанным дизайнерским решением. Это не сломано — это явно сделано намеренно. Dusk строит под институциональные финансы эпохи MiCA, где полная анонимность — скорее риск/обязательство, а не функция. Скрытые балансы плюс выборочное раскрытие — это и есть весь тезис. Но это также означает, что сравнение «приватно как Zcash», которое часто приводят, уже не совсем корректно, и я бы поспорил, что большинство держателей, которые повторяют это сравнение, на самом деле не читали документацию по модели транзакций.
Это меньше «черный ящик» и больше одностороннее зеркало с ключом, который вы передаете конкретным людям. Стоит понимать, на какой стороне этого зеркала вы реально стоите, прежде чем решать, что за вами никто не наблюдает.
$GPS
16
1
18
1k
·
--
#dusk @Dusk_Foundation $DUSK
А что если приватность и проверяемость никогда на самом деле не были противоположностями — просто их плохо свели вместе?
Я наткнулся на XSC, когда разбирался в конфиденциальных вычислениях для смарт-контрактов и пытался понять, почему «приватное» и «аудируемое» почти никогда не встречаются в одном предложении. Меня зацепило не столько криптография сама по себе, сколько то, насколько беззаботно отрасль приняла необходимость выбирать что-то одно.
Это тот компромисс, который никто не оспаривает: прозрачность ради доверия или приватность ради защиты. Выбери сторону.
Представьте больницу, которая урегулирует страховые претензии в ончейне. Полная прозрачность вскрывает данные пациентов. Полная приватность означает, что регуляторы не смогут проверить, что всё было сделано корректно. Всегда кто-то проигрывает.
Подход XSC — дать контрактам доказывать корректность, не раскрывая лежащие в основе данные: вычисления происходят конфиденциально, но результат несёт проверяемый след. Не «приватность против подотчётности». Приватность как предварительное условие подотчётности.
Это небольшая переориентация, но она выбивает почву из стандартной установки, которую считали чем-то вроде физики, а не осознанным дизайнерским выбором.
И это проявляется везде в технологиях, не только в крипто: мы продолжаем строить системы, которые заставляют бинарно выбирать между видимостью и защитой, а потом удивляемся, что ни одна сторона не остаётся довольна.
Так где тогда остаётся типовой сценарий — общий реестр между сторонами, которые друг другу не доверяют полностью, но при этом не хотят раскрывать всё подряд? Верно ли утверждение «проверяемо, но не видно» в условиях противодействия злоумышленника, или оно просто перекладывает проблему доверия туда, где она менее заметна?
У меня нет аккуратного ответа. Но XSC сделала этот вопрос точнее, чем раньше.
$KII
{alpha}(560xeec6574eabba52bac3f0277f2cd5ac7e67197886)
$AIO
{alpha}(560x81a7da4074b8e0ed51bea40f9dcbdf4d9d4832b4)
{spot}(DUSKUSDT)
#dusk @Dusk $DUSK
А что если приватность и проверяемость никогда на самом деле не были противоположностями — просто их плохо свели вместе?
Я наткнулся на XSC, когда разбирался в конфиденциальных вычислениях для смарт-контрактов и пытался понять, почему «приватное» и «аудируемое» почти никогда не встречаются в одном предложении. Меня зацепило не столько криптография сама по себе, сколько то, насколько беззаботно отрасль приняла необходимость выбирать что-то одно.
Это тот компромисс, который никто не оспаривает: прозрачность ради доверия или приватность ради защиты. Выбери сторону.
Представьте больницу, которая урегулирует страховые претензии в ончейне. Полная прозрачность вскрывает данные пациентов. Полная приватность означает, что регуляторы не смогут проверить, что всё было сделано корректно. Всегда кто-то проигрывает.
Подход XSC — дать контрактам доказывать корректность, не раскрывая лежащие в основе данные: вычисления происходят конфиденциально, но результат несёт проверяемый след. Не «приватность против подотчётности». Приватность как предварительное условие подотчётности.
Это небольшая переориентация, но она выбивает почву из стандартной установки, которую считали чем-то вроде физики, а не осознанным дизайнерским выбором.
И это проявляется везде в технологиях, не только в крипто: мы продолжаем строить системы, которые заставляют бинарно выбирать между видимостью и защитой, а потом удивляемся, что ни одна сторона не остаётся довольна.
Так где тогда остаётся типовой сценарий — общий реестр между сторонами, которые друг другу не доверяют полностью, но при этом не хотят раскрывать всё подряд? Верно ли утверждение «проверяемо, но не видно» в условиях противодействия злоумышленника, или оно просто перекладывает проблему доверия туда, где она менее заметна?
У меня нет аккуратного ответа. Но XSC сделала этот вопрос точнее, чем раньше.
$KII
$AIO
А что если приватность и проверяемость никогда на самом деле не были противоположностями — просто их плохо свели вместе?
Я наткнулся на XSC, когда разбирался в конфиденциальных вычислениях для смарт-контрактов и пытался понять, почему «приватное» и «аудируемое» почти никогда не встречаются в одном предложении. Меня зацепило не столько криптография сама по себе, сколько то, насколько беззаботно отрасль приняла необходимость выбирать что-то одно.
Это тот компромисс, который никто не оспаривает: прозрачность ради доверия или приватность ради защиты. Выбери сторону.
Представьте больницу, которая урегулирует страховые претензии в ончейне. Полная прозрачность вскрывает данные пациентов. Полная приватность означает, что регуляторы не смогут проверить, что всё было сделано корректно. Всегда кто-то проигрывает.
Подход XSC — дать контрактам доказывать корректность, не раскрывая лежащие в основе данные: вычисления происходят конфиденциально, но результат несёт проверяемый след. Не «приватность против подотчётности». Приватность как предварительное условие подотчётности.
Это небольшая переориентация, но она выбивает почву из стандартной установки, которую считали чем-то вроде физики, а не осознанным дизайнерским выбором.
И это проявляется везде в технологиях, не только в крипто: мы продолжаем строить системы, которые заставляют бинарно выбирать между видимостью и защитой, а потом удивляемся, что ни одна сторона не остаётся довольна.
Так где тогда остаётся типовой сценарий — общий реестр между сторонами, которые друг другу не доверяют полностью, но при этом не хотят раскрывать всё подряд? Верно ли утверждение «проверяемо, но не видно» в условиях противодействия злоумышленника, или оно просто перекладывает проблему доверия туда, где она менее заметна?
У меня нет аккуратного ответа. Но XSC сделала этот вопрос точнее, чем раньше.
$KII
$AIO
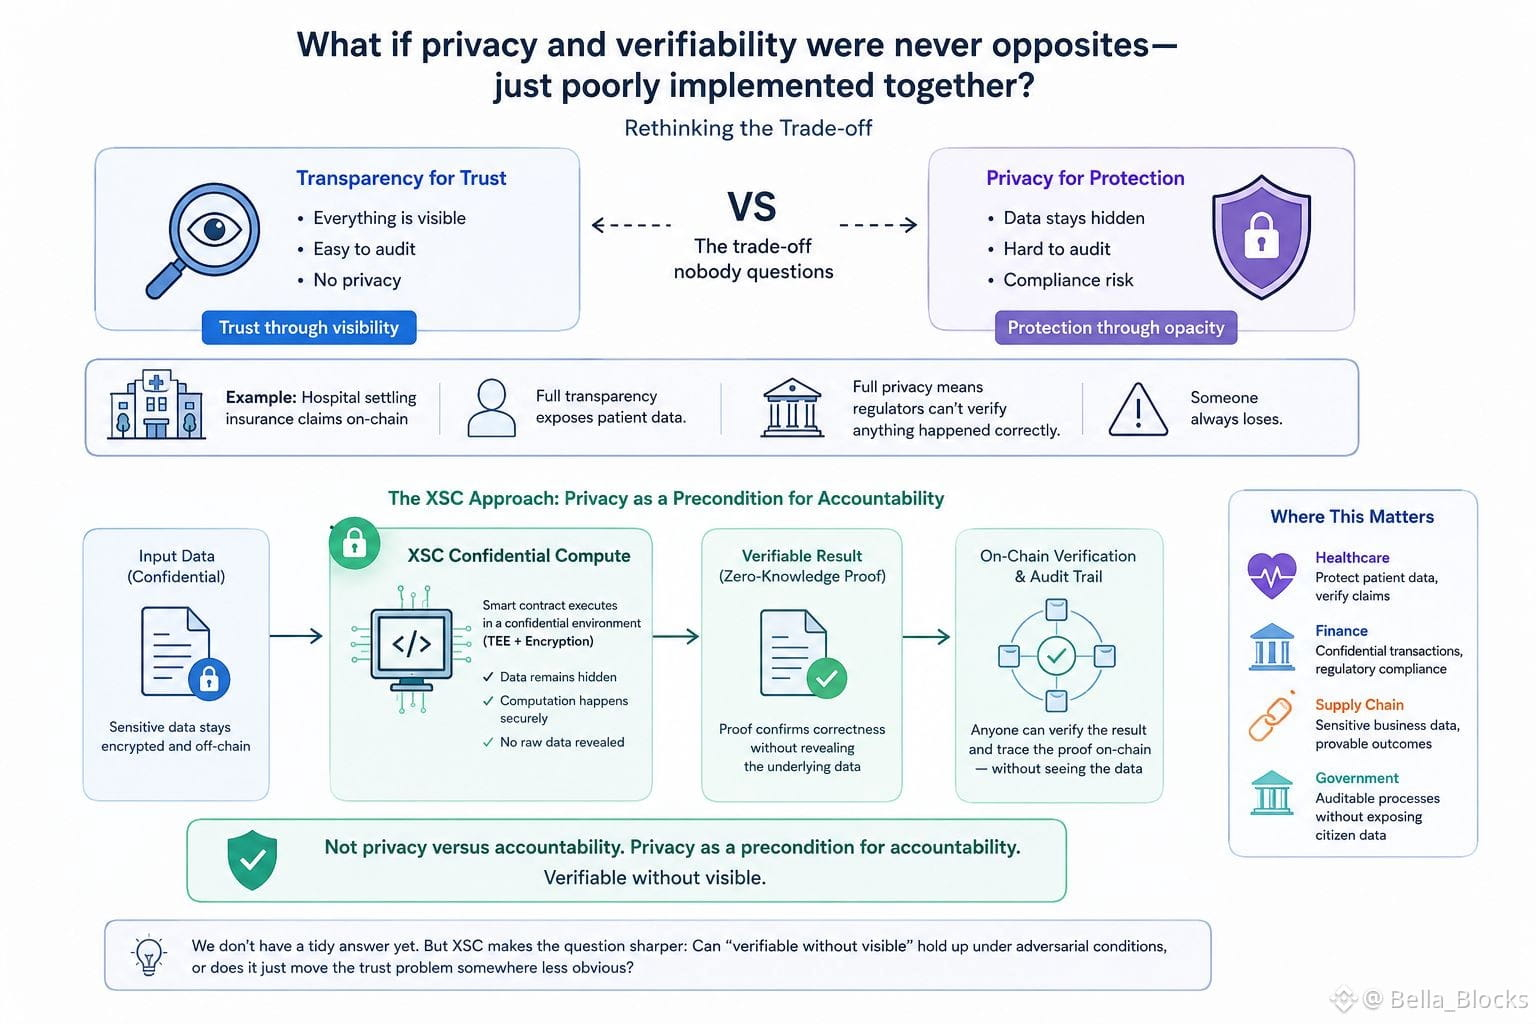
14
1
11
1k
·
--
#dusk @Dusk_Foundation $DUSK
Почему в блокчейне мы считаем «прозрачный» и «доверенный/надёжный» синонимами? Это не одно и то же слово, но мы строим системы так, будто это так.
Я наткнулся на Dusk Network, когда изучал проекты инфраструктуры, ориентированные на приватность, и пытался понять, почему регулируемые финансы не перешли в ончейн-масштабах. Меня заинтересовало не дорожная карта и не токен — меня привлекло то, как подаётся конфиденциальный смарт-контракт как инструмент комплаенса, а не как инструмент обхода.
Неоспоримый компромисс в большинстве крипты звучит так: либо прозрачность, либо приватность — выберите одно. Публичные реестры превозносят как самоцель.
Но представьте управляющего активами среднего размера, который проводит расчёты по ценным бумагам в ончейне. Каждый трейд, каждая позиция, каждый контрагент оказываются видны конкурентам, которые следят за тем же самым чейном. Это не децентрализация — это обуза.
Позиция Dusk в том, что приватность и аудитируемость не являются противоположностями. Доказательства с нулевым разглашением позволяют проверить транзакцию как корректную — соответствующую требованиям, платёжеспособную, авторизованную — не раскрывая её содержимое всем подряд. Регуляторы всё ещё могут получать выборочное раскрытие. Публике не нужна полная картина, чтобы доверять тому, что система работает.
Если отойти на шаг назад, это знакомый сценарий: инфраструктуру сначала строят под идеологический сценарий, а практический, регулируемый сценарий воспринимают как запоздалую мысль — или как невозможный.
Я не знаю, действительно ли конфиденциальный комплаенс масштабируется так, как это заявляют, или же он просто переносит проблему доверия туда, где её менее заметно.
У меня нет здесь аккуратного ответа. Но вопрос теперь кажется острее, чем был прежде, до того как я в это углубился.
$CYS
{alpha}(560x0c69199c1562233640e0db5ce2c399a88eb507c7)
$AEON
{alpha}(560x277add739c6e0477616948357af9e79fe1ec9b80)
{spot}(DUSKUSDT)
#dusk @Dusk $DUSK
Почему в блокчейне мы считаем «прозрачный» и «доверенный/надёжный» синонимами? Это не одно и то же слово, но мы строим системы так, будто это так.
Я наткнулся на Dusk Network, когда изучал проекты инфраструктуры, ориентированные на приватность, и пытался понять, почему регулируемые финансы не перешли в ончейн-масштабах. Меня заинтересовало не дорожная карта и не токен — меня привлекло то, как подаётся конфиденциальный смарт-контракт как инструмент комплаенса, а не как инструмент обхода.
Неоспоримый компромисс в большинстве крипты звучит так: либо прозрачность, либо приватность — выберите одно. Публичные реестры превозносят как самоцель.
Но представьте управляющего активами среднего размера, который проводит расчёты по ценным бумагам в ончейне. Каждый трейд, каждая позиция, каждый контрагент оказываются видны конкурентам, которые следят за тем же самым чейном. Это не децентрализация — это обуза.
Позиция Dusk в том, что приватность и аудитируемость не являются противоположностями. Доказательства с нулевым разглашением позволяют проверить транзакцию как корректную — соответствующую требованиям, платёжеспособную, авторизованную — не раскрывая её содержимое всем подряд. Регуляторы всё ещё могут получать выборочное раскрытие. Публике не нужна полная картина, чтобы доверять тому, что система работает.
Если отойти на шаг назад, это знакомый сценарий: инфраструктуру сначала строят под идеологический сценарий, а практический, регулируемый сценарий воспринимают как запоздалую мысль — или как невозможный.
Я не знаю, действительно ли конфиденциальный комплаенс масштабируется так, как это заявляют, или же он просто переносит проблему доверия туда, где её менее заметно.
У меня нет здесь аккуратного ответа. Но вопрос теперь кажется острее, чем был прежде, до того как я в это углубился.
$CYS
$AEON
Почему в блокчейне мы считаем «прозрачный» и «доверенный/надёжный» синонимами? Это не одно и то же слово, но мы строим системы так, будто это так.
Я наткнулся на Dusk Network, когда изучал проекты инфраструктуры, ориентированные на приватность, и пытался понять, почему регулируемые финансы не перешли в ончейн-масштабах. Меня заинтересовало не дорожная карта и не токен — меня привлекло то, как подаётся конфиденциальный смарт-контракт как инструмент комплаенса, а не как инструмент обхода.
Неоспоримый компромисс в большинстве крипты звучит так: либо прозрачность, либо приватность — выберите одно. Публичные реестры превозносят как самоцель.
Но представьте управляющего активами среднего размера, который проводит расчёты по ценным бумагам в ончейне. Каждый трейд, каждая позиция, каждый контрагент оказываются видны конкурентам, которые следят за тем же самым чейном. Это не децентрализация — это обуза.
Позиция Dusk в том, что приватность и аудитируемость не являются противоположностями. Доказательства с нулевым разглашением позволяют проверить транзакцию как корректную — соответствующую требованиям, платёжеспособную, авторизованную — не раскрывая её содержимое всем подряд. Регуляторы всё ещё могут получать выборочное раскрытие. Публике не нужна полная картина, чтобы доверять тому, что система работает.
Если отойти на шаг назад, это знакомый сценарий: инфраструктуру сначала строят под идеологический сценарий, а практический, регулируемый сценарий воспринимают как запоздалую мысль — или как невозможный.
Я не знаю, действительно ли конфиденциальный комплаенс масштабируется так, как это заявляют, или же он просто переносит проблему доверия туда, где её менее заметно.
У меня нет здесь аккуратного ответа. Но вопрос теперь кажется острее, чем был прежде, до того как я в это углубился.
$CYS
$AEON
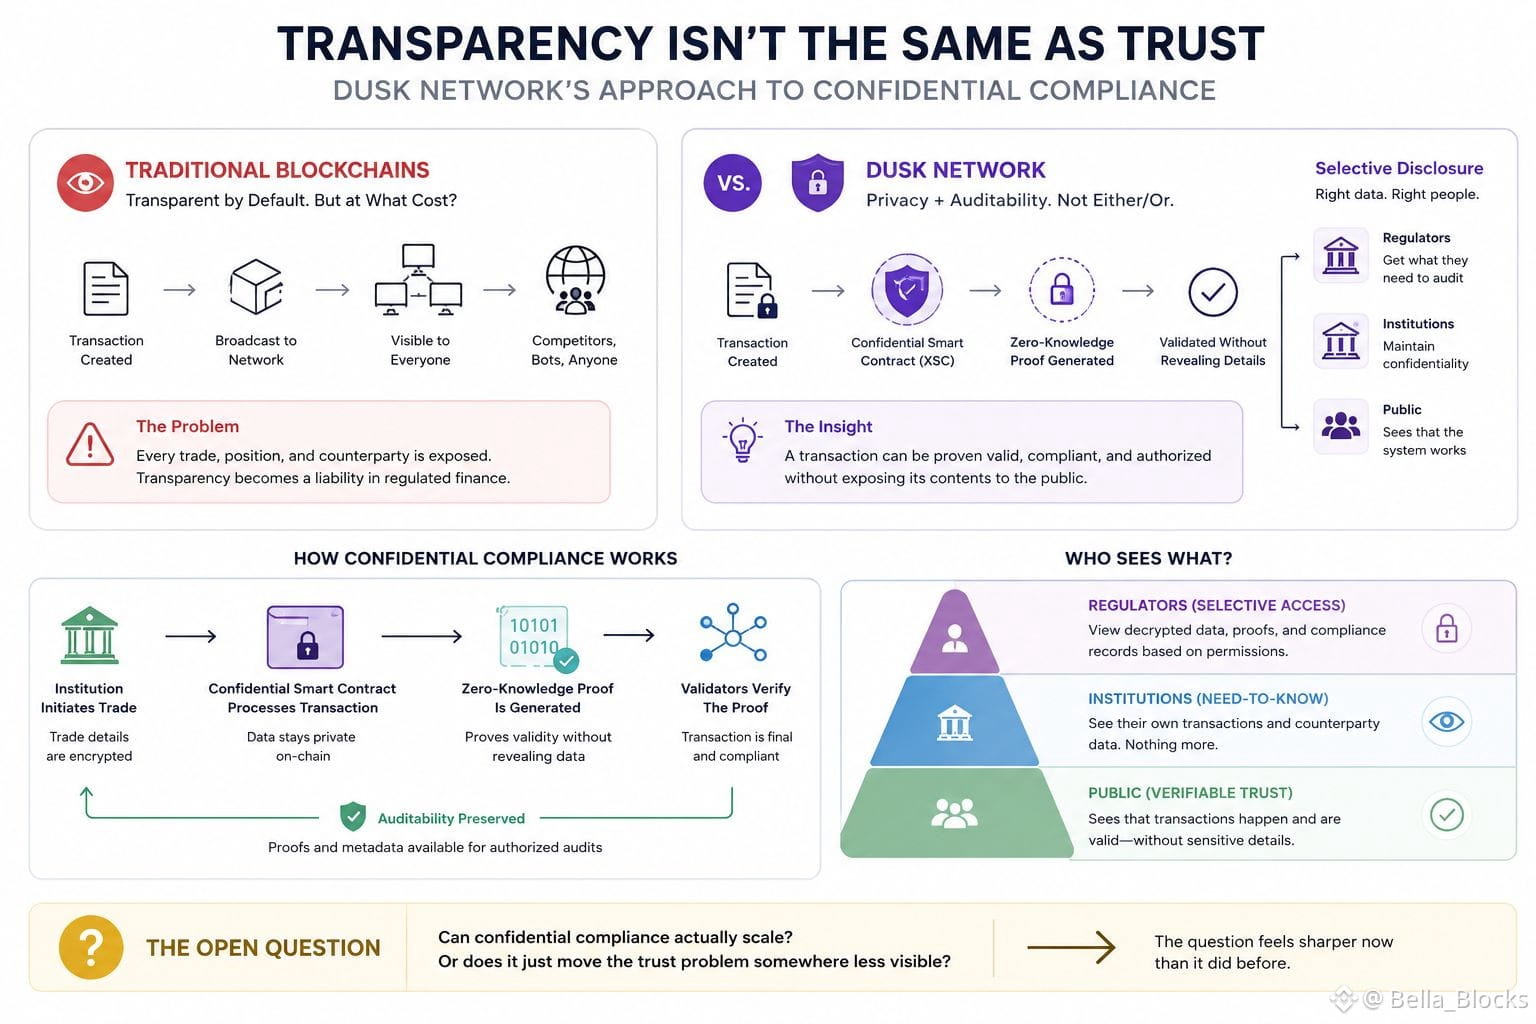
16
13
1.8k
·
--
#dusk @Dusk_Foundation $DUSK
Сегодня я за чашкой кофе просматривал документацию Dusk по стейкингу, и одна небольшая деталь привлекла мое внимание больше, чем те функции приватности, о которых обычно говорят.
Речь о том, что происходит, когда активный стейкер добавляет больше DUSK.
В документации сказано, что если позиция уже активна, то 90% от пополнения становится активным сразу, а 10% записывается как заблокированный стейк. Звучит незначительно, но, по-моему, это указывает на нечто интересное в том, как Dusk обращается со средствами валидаторов.
Сеть не просто рассматривает дополнительный стейк как мгновенно взаимозаменяемую «защиту». Часть его временно становится менее ликвидной, при этом стейкер остается владельцем. Это создает тонкое разделение между «капиталом, которым я управляю» и «капиталом, который сейчас участвует в консенсусе».
Я начал задумываться, почему это важно для блокчейна, ориентированного на финансы.
Если в будущем институции станут использовать Dusk для расчетов, то им может быть важна предсказуемость движения капитала почти так же, как и приватность транзакций. Система стейкинга, которая вводит разные состояния ликвидности, может повлиять на то, как операторы управляют резервами, продуктами делегирования и автоматизированными стратегиями стейкинга.
Минимальный прямой стейк — 1 000 DUSK, а Dusk также позволяет смарт-контрактам управлять стейкингом через Stake Abstraction.
Так что для меня интересный вопрос — не только то, сможет ли Dusk привлечь больше стейкнутых токенов. Вопрос в том, сможет ли его механика стейкинга масштабироваться от отдельных операторов до программируемой финансовой инфраструктуры, не делая управление ликвидностью чрезмерно сложным.
Похоже, это деталь дизайна, за которой стоит следить по мере того, как сеть будет развиваться.
{spot}(DUSKUSDT)
#dusk @Dusk $DUSK
Сегодня я за чашкой кофе просматривал документацию Dusk по стейкингу, и одна небольшая деталь привлекла мое внимание больше, чем те функции приватности, о которых обычно говорят.
Речь о том, что происходит, когда активный стейкер добавляет больше DUSK.
В документации сказано, что если позиция уже активна, то 90% от пополнения становится активным сразу, а 10% записывается как заблокированный стейк. Звучит незначительно, но, по-моему, это указывает на нечто интересное в том, как Dusk обращается со средствами валидаторов.
Сеть не просто рассматривает дополнительный стейк как мгновенно взаимозаменяемую «защиту». Часть его временно становится менее ликвидной, при этом стейкер остается владельцем. Это создает тонкое разделение между «капиталом, которым я управляю» и «капиталом, который сейчас участвует в консенсусе».
Я начал задумываться, почему это важно для блокчейна, ориентированного на финансы.
Если в будущем институции станут использовать Dusk для расчетов, то им может быть важна предсказуемость движения капитала почти так же, как и приватность транзакций. Система стейкинга, которая вводит разные состояния ликвидности, может повлиять на то, как операторы управляют резервами, продуктами делегирования и автоматизированными стратегиями стейкинга.
Минимальный прямой стейк — 1 000 DUSK, а Dusk также позволяет смарт-контрактам управлять стейкингом через Stake Abstraction.
Так что для меня интересный вопрос — не только то, сможет ли Dusk привлечь больше стейкнутых токенов. Вопрос в том, сможет ли его механика стейкинга масштабироваться от отдельных операторов до программируемой финансовой инфраструктуры, не делая управление ликвидностью чрезмерно сложным.
Похоже, это деталь дизайна, за которой стоит следить по мере того, как сеть будет развиваться.
Сегодня я за чашкой кофе просматривал документацию Dusk по стейкингу, и одна небольшая деталь привлекла мое внимание больше, чем те функции приватности, о которых обычно говорят.
Речь о том, что происходит, когда активный стейкер добавляет больше DUSK.
В документации сказано, что если позиция уже активна, то 90% от пополнения становится активным сразу, а 10% записывается как заблокированный стейк. Звучит незначительно, но, по-моему, это указывает на нечто интересное в том, как Dusk обращается со средствами валидаторов.
Сеть не просто рассматривает дополнительный стейк как мгновенно взаимозаменяемую «защиту». Часть его временно становится менее ликвидной, при этом стейкер остается владельцем. Это создает тонкое разделение между «капиталом, которым я управляю» и «капиталом, который сейчас участвует в консенсусе».
Я начал задумываться, почему это важно для блокчейна, ориентированного на финансы.
Если в будущем институции станут использовать Dusk для расчетов, то им может быть важна предсказуемость движения капитала почти так же, как и приватность транзакций. Система стейкинга, которая вводит разные состояния ликвидности, может повлиять на то, как операторы управляют резервами, продуктами делегирования и автоматизированными стратегиями стейкинга.
Минимальный прямой стейк — 1 000 DUSK, а Dusk также позволяет смарт-контрактам управлять стейкингом через Stake Abstraction.
Так что для меня интересный вопрос — не только то, сможет ли Dusk привлечь больше стейкнутых токенов. Вопрос в том, сможет ли его механика стейкинга масштабироваться от отдельных операторов до программируемой финансовой инфраструктуры, не делая управление ликвидностью чрезмерно сложным.
Похоже, это деталь дизайна, за которой стоит следить по мере того, как сеть будет развиваться.
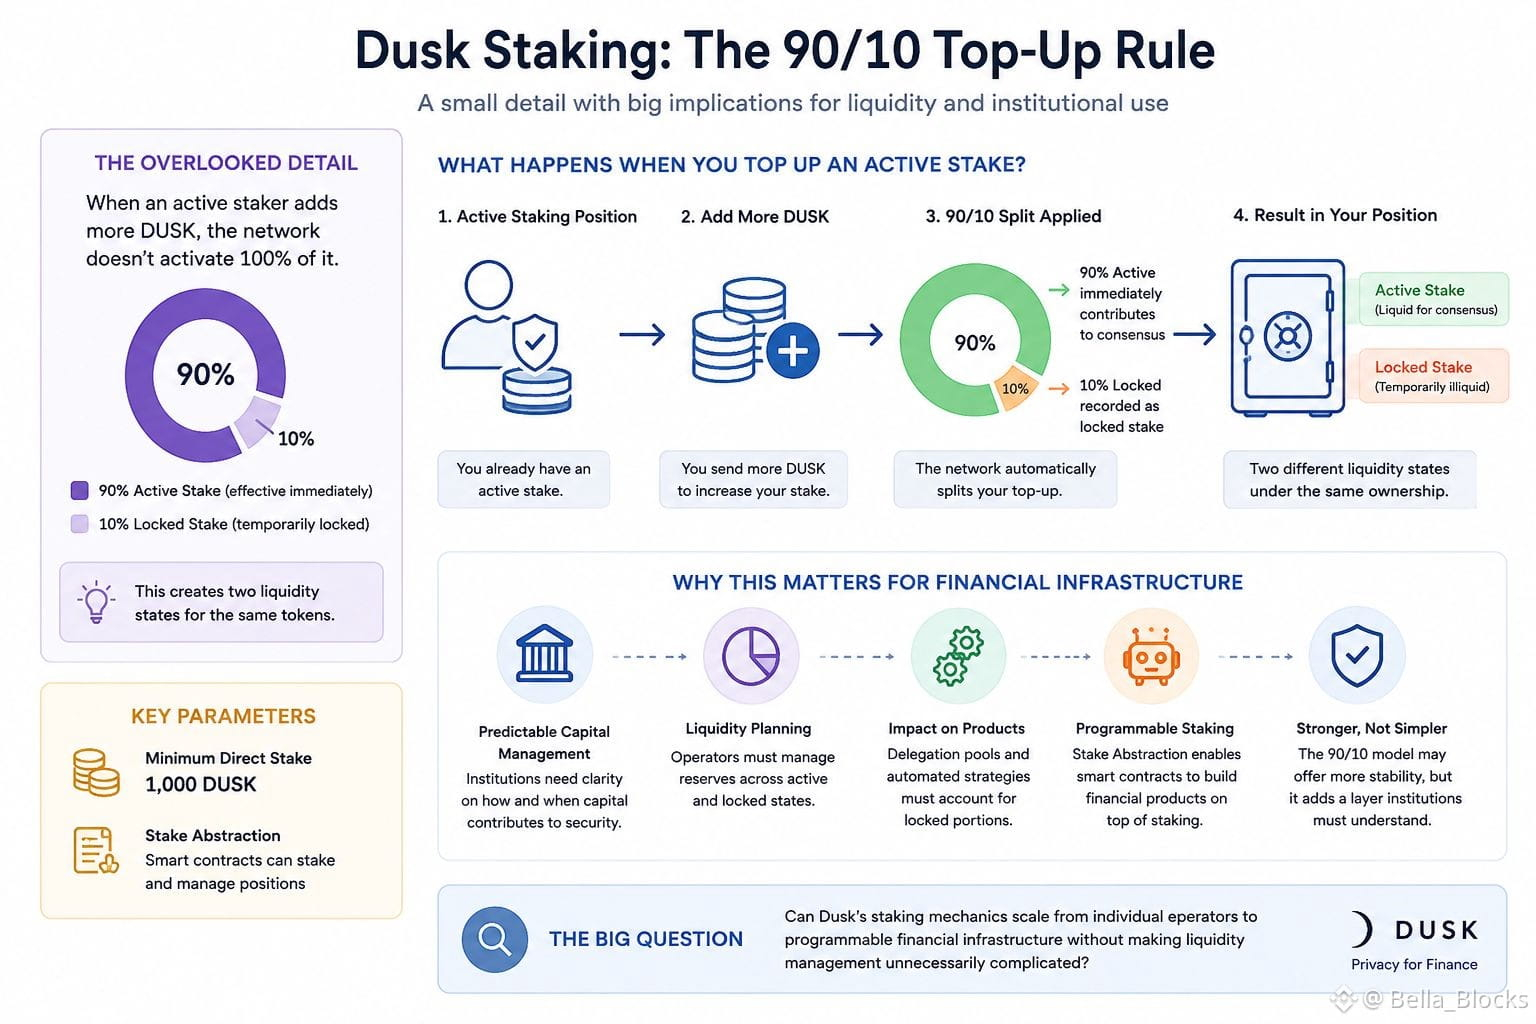
9
4
155
·
--
#dusk @Dusk_Foundation $DUSK
Я копался в обновлённой документации Dusk поздней ночью, в основном из любопытства, как прошла миграция в мейннет. И заметил кое-что, что раньше не бросилось в глаза: теперь Dusk запускает два отдельных механизма конфиденциальности бок о бок. Есть нативная модель XSC/Phoenix — ZK-доказательная, встроенная прямо в базовый слой. А ещё есть Hedger — более новое дополнение, которое добавляет конфиденциальные переводы в DuskEVM с использованием гомоморфного шифрования.
Странный выбор для чейна, весь питч которого — «приватный блокчейн для финансовых приложений». Если нативный слой уже отлично умеет конфиденциальные смарт-контракты, зачем строить вторую, криптографически отличающуюся систему приватности на Solidity-совместимом сайдчейне?
Похоже, причина — гравитация разработчиков. Native XSC требует освоения специфичных инструментов Dusk, тогда как DuskEVM позволяет командам Solidity развертывать контракты по знакомым паттернам и подключать приватность позже через Hedger. Это разумная стратегия внедрения. Но это также означает, что ключевое ценностное предложение протокола — конфиденциальность — теперь существует в двух вариантах: с разными допущениями о доверии, разными системами доказательств и, вероятно, с разными поверхностями для аудита.
Для чейна, который пытается привлечь регулируемые институции, обычно важнее иметь одну, хорошо понятную гарантию приватности, чем две технически интересные. Я пока не уверен, это продуманное балансирование для принятия или тихая фрагментация того, что сделало Dusk отличимым в первую очередь. Стоит понаблюдать, какой путь получит реальные интеграции с институциональными игроками.
{spot}(DUSKUSDT)
#dusk @Dusk $DUSK
Я копался в обновлённой документации Dusk поздней ночью, в основном из любопытства, как прошла миграция в мейннет. И заметил кое-что, что раньше не бросилось в глаза: теперь Dusk запускает два отдельных механизма конфиденциальности бок о бок. Есть нативная модель XSC/Phoenix — ZK-доказательная, встроенная прямо в базовый слой. А ещё есть Hedger — более новое дополнение, которое добавляет конфиденциальные переводы в DuskEVM с использованием гомоморфного шифрования.
Странный выбор для чейна, весь питч которого — «приватный блокчейн для финансовых приложений». Если нативный слой уже отлично умеет конфиденциальные смарт-контракты, зачем строить вторую, криптографически отличающуюся систему приватности на Solidity-совместимом сайдчейне?
Похоже, причина — гравитация разработчиков. Native XSC требует освоения специфичных инструментов Dusk, тогда как DuskEVM позволяет командам Solidity развертывать контракты по знакомым паттернам и подключать приватность позже через Hedger. Это разумная стратегия внедрения. Но это также означает, что ключевое ценностное предложение протокола — конфиденциальность — теперь существует в двух вариантах: с разными допущениями о доверии, разными системами доказательств и, вероятно, с разными поверхностями для аудита.
Для чейна, который пытается привлечь регулируемые институции, обычно важнее иметь одну, хорошо понятную гарантию приватности, чем две технически интересные. Я пока не уверен, это продуманное балансирование для принятия или тихая фрагментация того, что сделало Dusk отличимым в первую очередь. Стоит понаблюдать, какой путь получит реальные интеграции с институциональными игроками.
Я копался в обновлённой документации Dusk поздней ночью, в основном из любопытства, как прошла миграция в мейннет. И заметил кое-что, что раньше не бросилось в глаза: теперь Dusk запускает два отдельных механизма конфиденциальности бок о бок. Есть нативная модель XSC/Phoenix — ZK-доказательная, встроенная прямо в базовый слой. А ещё есть Hedger — более новое дополнение, которое добавляет конфиденциальные переводы в DuskEVM с использованием гомоморфного шифрования.
Странный выбор для чейна, весь питч которого — «приватный блокчейн для финансовых приложений». Если нативный слой уже отлично умеет конфиденциальные смарт-контракты, зачем строить вторую, криптографически отличающуюся систему приватности на Solidity-совместимом сайдчейне?
Похоже, причина — гравитация разработчиков. Native XSC требует освоения специфичных инструментов Dusk, тогда как DuskEVM позволяет командам Solidity развертывать контракты по знакомым паттернам и подключать приватность позже через Hedger. Это разумная стратегия внедрения. Но это также означает, что ключевое ценностное предложение протокола — конфиденциальность — теперь существует в двух вариантах: с разными допущениями о доверии, разными системами доказательств и, вероятно, с разными поверхностями для аудита.
Для чейна, который пытается привлечь регулируемые институции, обычно важнее иметь одну, хорошо понятную гарантию приватности, чем две технически интересные. Я пока не уверен, это продуманное балансирование для принятия или тихая фрагментация того, что сделало Dusk отличимым в первую очередь. Стоит понаблюдать, какой путь получит реальные интеграции с институциональными игроками.
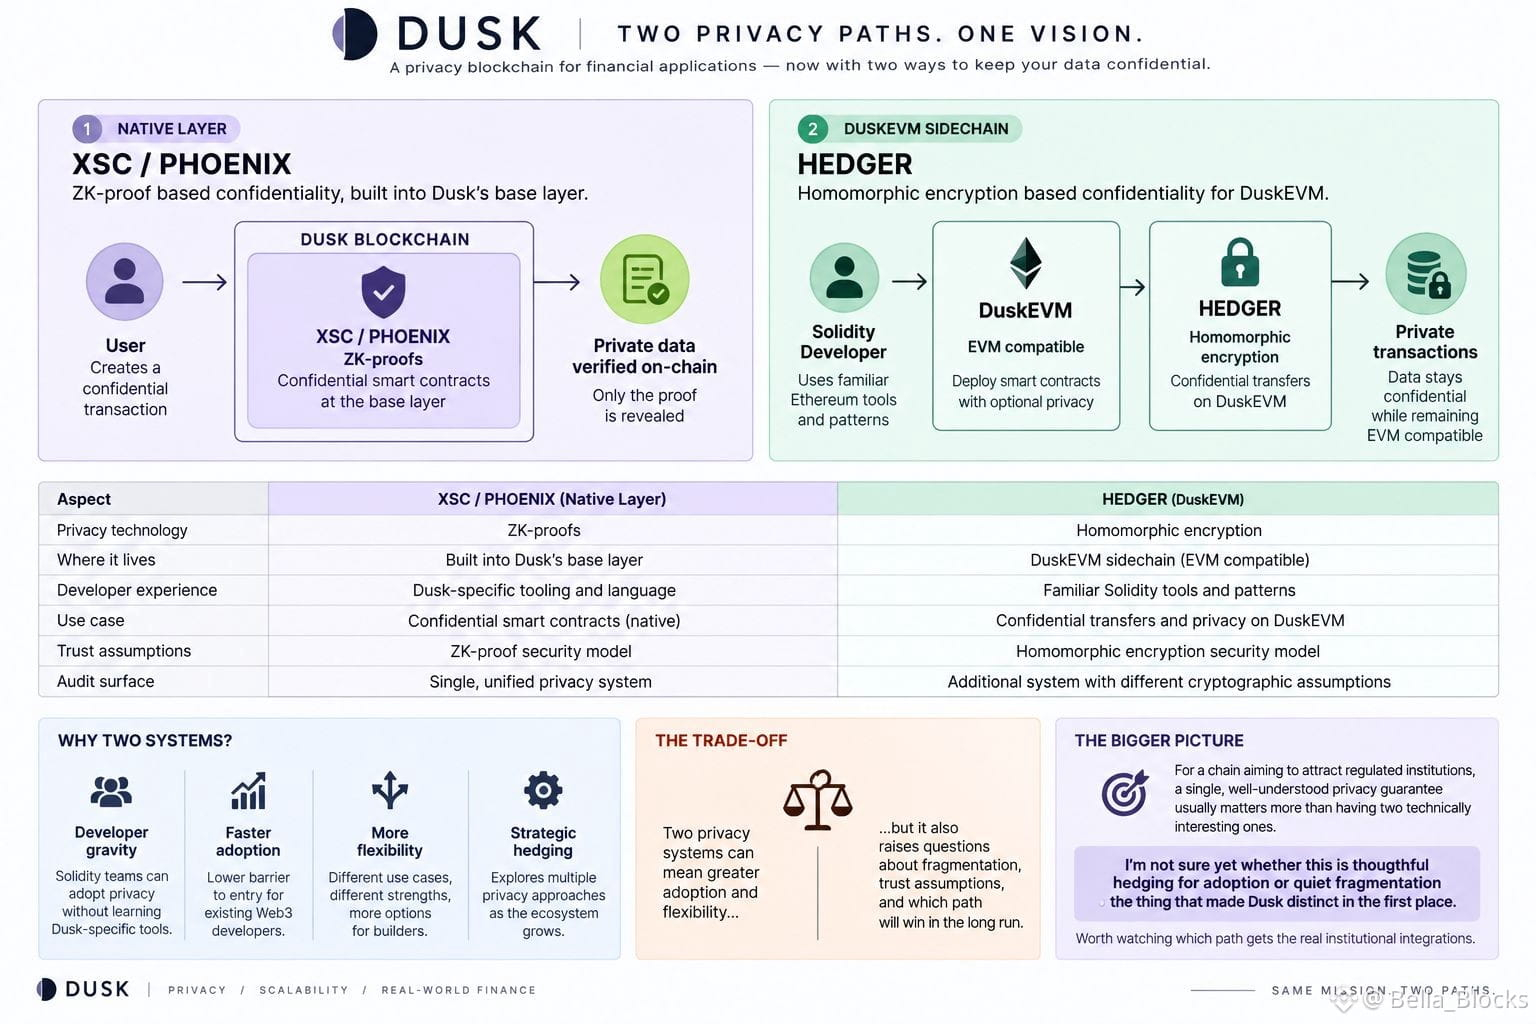
5
5
118
·
--
#baby @babylonlabs_io $BABY
Прошлой ночью я рылся в документации Threshold Network, пытаясь понять, как tBTC обходит проблему WBTC, и застрял на одной детали, о которой почти никто не говорит: церемония DKG.
Все объясняют peg-in как «запри BTC, чекань на Ethereum», что верно, но упускает то, что действительно важно. Когда вы делаете депозит, случайно выбранная подгруппа операторов узлов запускает церемонию распределённой генерации ключей, чтобы получить адрес депозита Bitcoin. Ни один подписант никогда не хранит целиком приватный ключ — только его фрагмент. Погашение работает так же, но в обратную сторону: сжигаете токен, и та же пороговая группа подписантов восстанавливает подпись, чтобы выпустить нативные BTC, без куратора, который нажимает кнопку.
Меня поразило, насколько вся система держится на допущении о честном большинстве среди вращающегося, permissionless-набора подписантов, а не на доверии к холодному хранилищу одной компании. Собственные цифры Threshold показывают примерно 5 800 BTC в обеспечении и $424 млн в TVL — крошечные по сравнению с гигантами wrapped-BTC, которые держат централизованные хранители. Этот разрыв — не столько про качество продукта. Он про то, считает ли рынок «нет единой точки отказа» достаточным основанием, чтобы дать ликвидностную скидку.
Так что главный вопрос, к которому я снова и снова возвращаюсь: BTCFi действительно поощряет децентрализованное хранение, или же капитал просто следует за тем обёрткой, у которой самая глубокая ликвидность, независимо от того, кто хранит ключи?
{spot}(BABYUSDT)
#baby @BabylonLabs_io $BABY
Прошлой ночью я рылся в документации Threshold Network, пытаясь понять, как tBTC обходит проблему WBTC, и застрял на одной детали, о которой почти никто не говорит: церемония DKG.
Все объясняют peg-in как «запри BTC, чекань на Ethereum», что верно, но упускает то, что действительно важно. Когда вы делаете депозит, случайно выбранная подгруппа операторов узлов запускает церемонию распределённой генерации ключей, чтобы получить адрес депозита Bitcoin. Ни один подписант никогда не хранит целиком приватный ключ — только его фрагмент. Погашение работает так же, но в обратную сторону: сжигаете токен, и та же пороговая группа подписантов восстанавливает подпись, чтобы выпустить нативные BTC, без куратора, который нажимает кнопку.
Меня поразило, насколько вся система держится на допущении о честном большинстве среди вращающегося, permissionless-набора подписантов, а не на доверии к холодному хранилищу одной компании. Собственные цифры Threshold показывают примерно 5 800 BTC в обеспечении и $424 млн в TVL — крошечные по сравнению с гигантами wrapped-BTC, которые держат централизованные хранители. Этот разрыв — не столько про качество продукта. Он про то, считает ли рынок «нет единой точки отказа» достаточным основанием, чтобы дать ликвидностную скидку.
Так что главный вопрос, к которому я снова и снова возвращаюсь: BTCFi действительно поощряет децентрализованное хранение, или же капитал просто следует за тем обёрткой, у которой самая глубокая ликвидность, независимо от того, кто хранит ключи?
Прошлой ночью я рылся в документации Threshold Network, пытаясь понять, как tBTC обходит проблему WBTC, и застрял на одной детали, о которой почти никто не говорит: церемония DKG.
Все объясняют peg-in как «запри BTC, чекань на Ethereum», что верно, но упускает то, что действительно важно. Когда вы делаете депозит, случайно выбранная подгруппа операторов узлов запускает церемонию распределённой генерации ключей, чтобы получить адрес депозита Bitcoin. Ни один подписант никогда не хранит целиком приватный ключ — только его фрагмент. Погашение работает так же, но в обратную сторону: сжигаете токен, и та же пороговая группа подписантов восстанавливает подпись, чтобы выпустить нативные BTC, без куратора, который нажимает кнопку.
Меня поразило, насколько вся система держится на допущении о честном большинстве среди вращающегося, permissionless-набора подписантов, а не на доверии к холодному хранилищу одной компании. Собственные цифры Threshold показывают примерно 5 800 BTC в обеспечении и $424 млн в TVL — крошечные по сравнению с гигантами wrapped-BTC, которые держат централизованные хранители. Этот разрыв — не столько про качество продукта. Он про то, считает ли рынок «нет единой точки отказа» достаточным основанием, чтобы дать ликвидностную скидку.
Так что главный вопрос, к которому я снова и снова возвращаюсь: BTCFi действительно поощряет децентрализованное хранение, или же капитал просто следует за тем обёрткой, у которой самая глубокая ликвидность, независимо от того, кто хранит ключи?
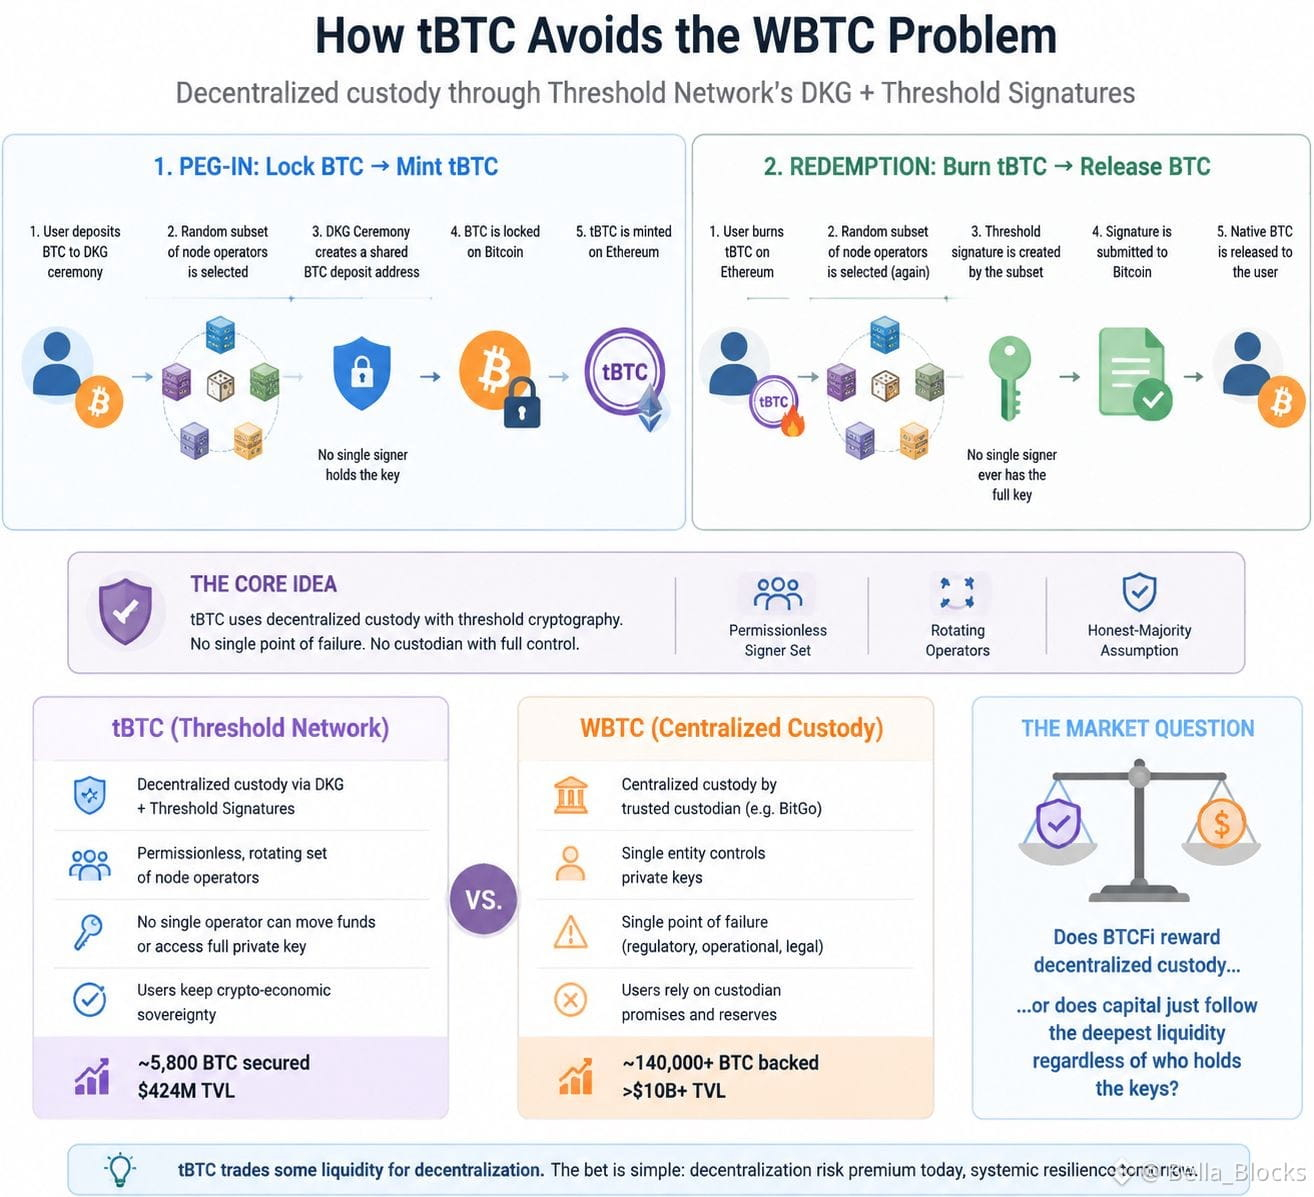
5
4
190
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
fomcотслеживание
Просмотров: 30,438
306 обсуждают
🚨 Сегодня FOMC — ждите волатильность 🚨
16 сентября Федеральная резервная система объявит решение по ставке.
⏰ Решение: 18:00 UTC
🎙️ Пресс-конференция: 18:30 UTC
Рынок уже заложил повышение на 0.25%. Главное — не само решение, а тон комментариев ФРС.
- Более «ястребиный» тон → давление на $BTC и альты
- Более мягкий тон → возможен отскок «на облегчении»
Важно:
• Не гонитесь за первой свечой
• Держите плечо низким
• Следите за BTC, DXY и доходностями
• Дождитесь, пока рынок успокоится после пресс-конференции
Дни FOMC — это про терпение, а не про FOMO.#ПротоколFOMC #fomcотслеживание #MSTRTradingVolumeSurpassesMorganStanley
Pandas
·Лайков: 2
·Просмотров: 123
ПротоколFOMC
Просмотров: 25,622
100 обсуждают
BOJRaisesRatesTo31YearHigh
Просмотров: 38,002
836 обсуждают