#termmax @TermMax
Я снова и снова возвращаюсь к одному числу, пока копаюсь в TermMax: разрыв между капиталом, лежащим в протоколе, и теми комиссиями, которые он на самом деле генерирует.
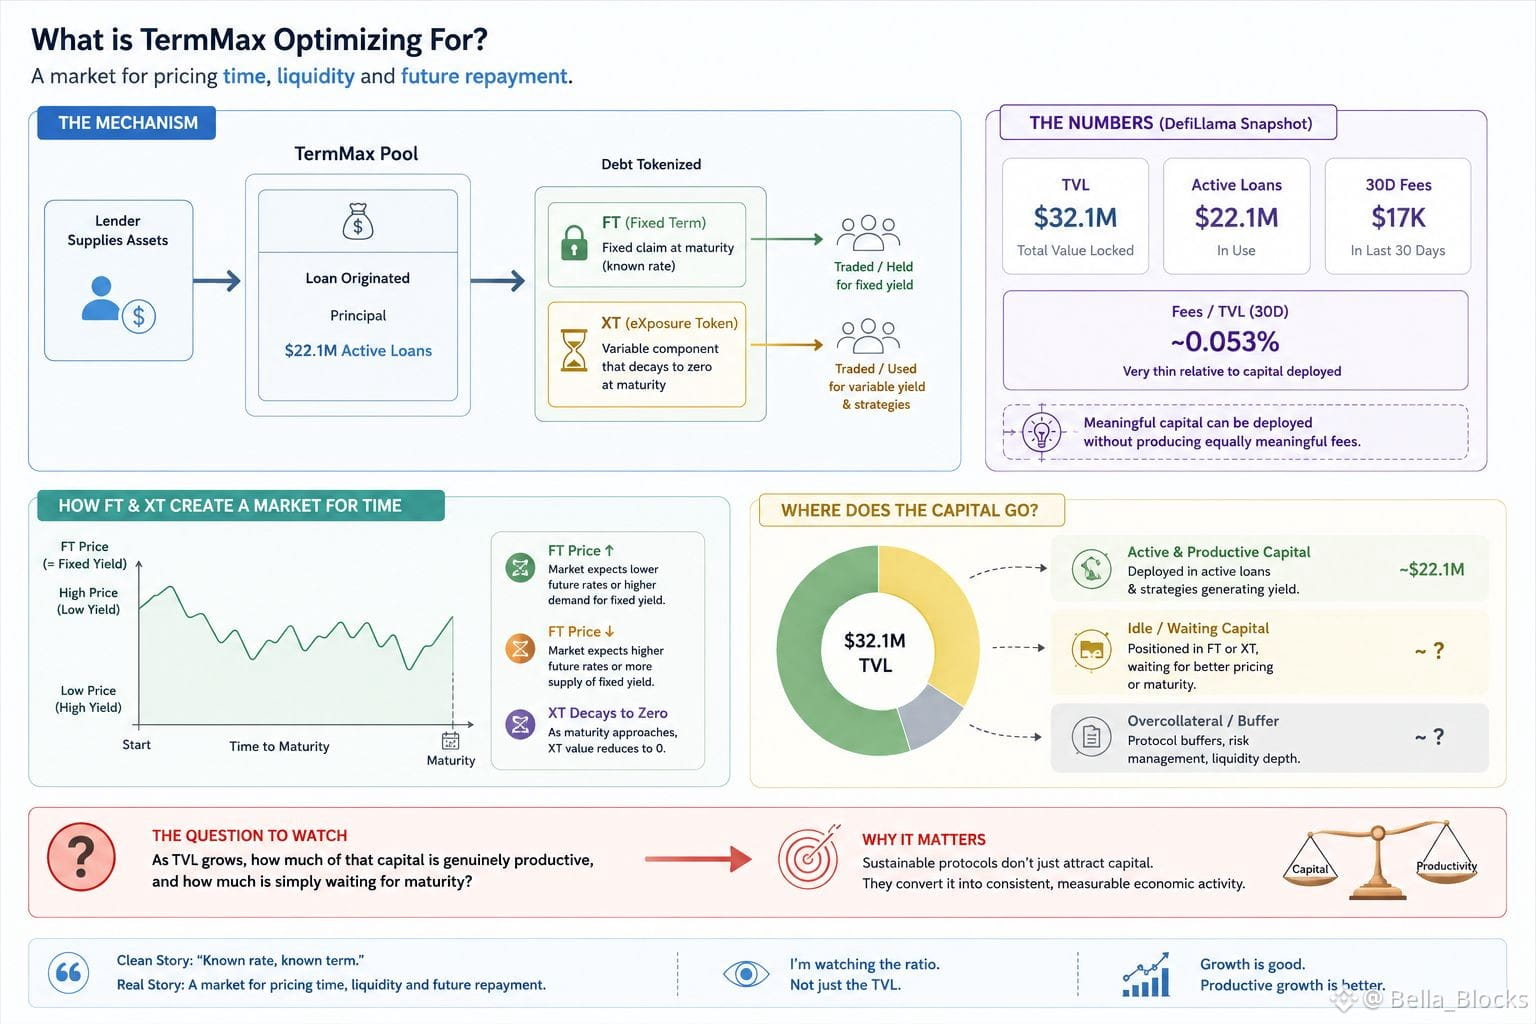
Последний снапшот DefiLlama, который я нашёл, показывает около $32,1 млн TVL, при этом примерно $22,1 млн приходится на активные займы, а 30-дневные комиссии составляют лишь около $17 тыс.
Я подумал, что, возможно, неправильно прочитал, поэтому вернулся в документацию, чтобы понять, на что TermMax на самом деле оптимизирует.
Механизм оказывается интереснее, чем простая этикетка «кредитование с фиксированной ставкой». Токен TermMax секьюритизирует долг в FT и XT. FT представляет фиксированное требование на дату погашения, тогда как XT несёт оставшуюся переменную часть и со временем стремится к нулю.
Это создаёт поведение, отличающееся от обычного кредитного пула. Капитал не просто зарабатывает плавающую ставку. Пользователи торгуют вокруг конкретных сроков, а цена FT фактически определяет фиксированную доходность.
Так что «чистая» история звучит как: «известная ставка, известный срок». А под капотом это по сути рынок ценообразования для времени, ликвидности и будущего погашения.
Самое интересное — что существенный капитал может быть задействован, не производя столь же значимых комиссий. И это не обязательно проблема само по себе. Использование может быть по-прежнему сосредоточено в отдельных рынках или стратегиях.
Но это поднимает вопрос, за которым, как мне кажется, стоит следить:
По мере роста TVL — какая доля этого капитала действительно продуктивна, а какая просто ждёт погашения?
$ONG
$PEOPLE
$NEIRO
Я снова и снова возвращаюсь к одному числу, пока копаюсь в TermMax: разрыв между капиталом, лежащим в протоколе, и теми комиссиями, которые он на самом деле генерирует.
Последний снапшот DefiLlama, который я нашёл, показывает около $32,1 млн TVL, при этом примерно $22,1 млн приходится на активные займы, а 30-дневные комиссии составляют лишь около $17 тыс.
Я подумал, что, возможно, неправильно прочитал, поэтому вернулся в документацию, чтобы понять, на что TermMax на самом деле оптимизирует.
Механизм оказывается интереснее, чем простая этикетка «кредитование с фиксированной ставкой». Токен TermMax секьюритизирует долг в FT и XT. FT представляет фиксированное требование на дату погашения, тогда как XT несёт оставшуюся переменную часть и со временем стремится к нулю.
Это создаёт поведение, отличающееся от обычного кредитного пула. Капитал не просто зарабатывает плавающую ставку. Пользователи торгуют вокруг конкретных сроков, а цена FT фактически определяет фиксированную доходность.
Так что «чистая» история звучит как: «известная ставка, известный срок». А под капотом это по сути рынок ценообразования для времени, ликвидности и будущего погашения.
Самое интересное — что существенный капитал может быть задействован, не производя столь же значимых комиссий. И это не обязательно проблема само по себе. Использование может быть по-прежнему сосредоточено в отдельных рынках или стратегиях.
Но это поднимает вопрос, за которым, как мне кажется, стоит следить:
По мере роста TVL — какая доля этого капитала действительно продуктивна, а какая просто ждёт погашения?
$ONG
$PEOPLE
$NEIRO