

MASAB ⁰⁰⁷-国王
4k Публикации

MASAB ⁰⁰⁷-国王
 Square Verified+
Отправить жалобу
Заблокировать пользователя
Trader | 🔗 Blockchain Believer | 🌍 Exploring the Future of Finance | Turning Ideas into Assets | Always Learning, Always Growing✨ | x:@masab0077
Открытая сделка
Трейдер с регулярными сделками
2.8 г
1.6K+ подписок(и/а)
30.3K+ подписчиков(а)
9.9K+ понравилось
Посты
Портфель
Все
Цитирования
Активно
·
--
Проверено
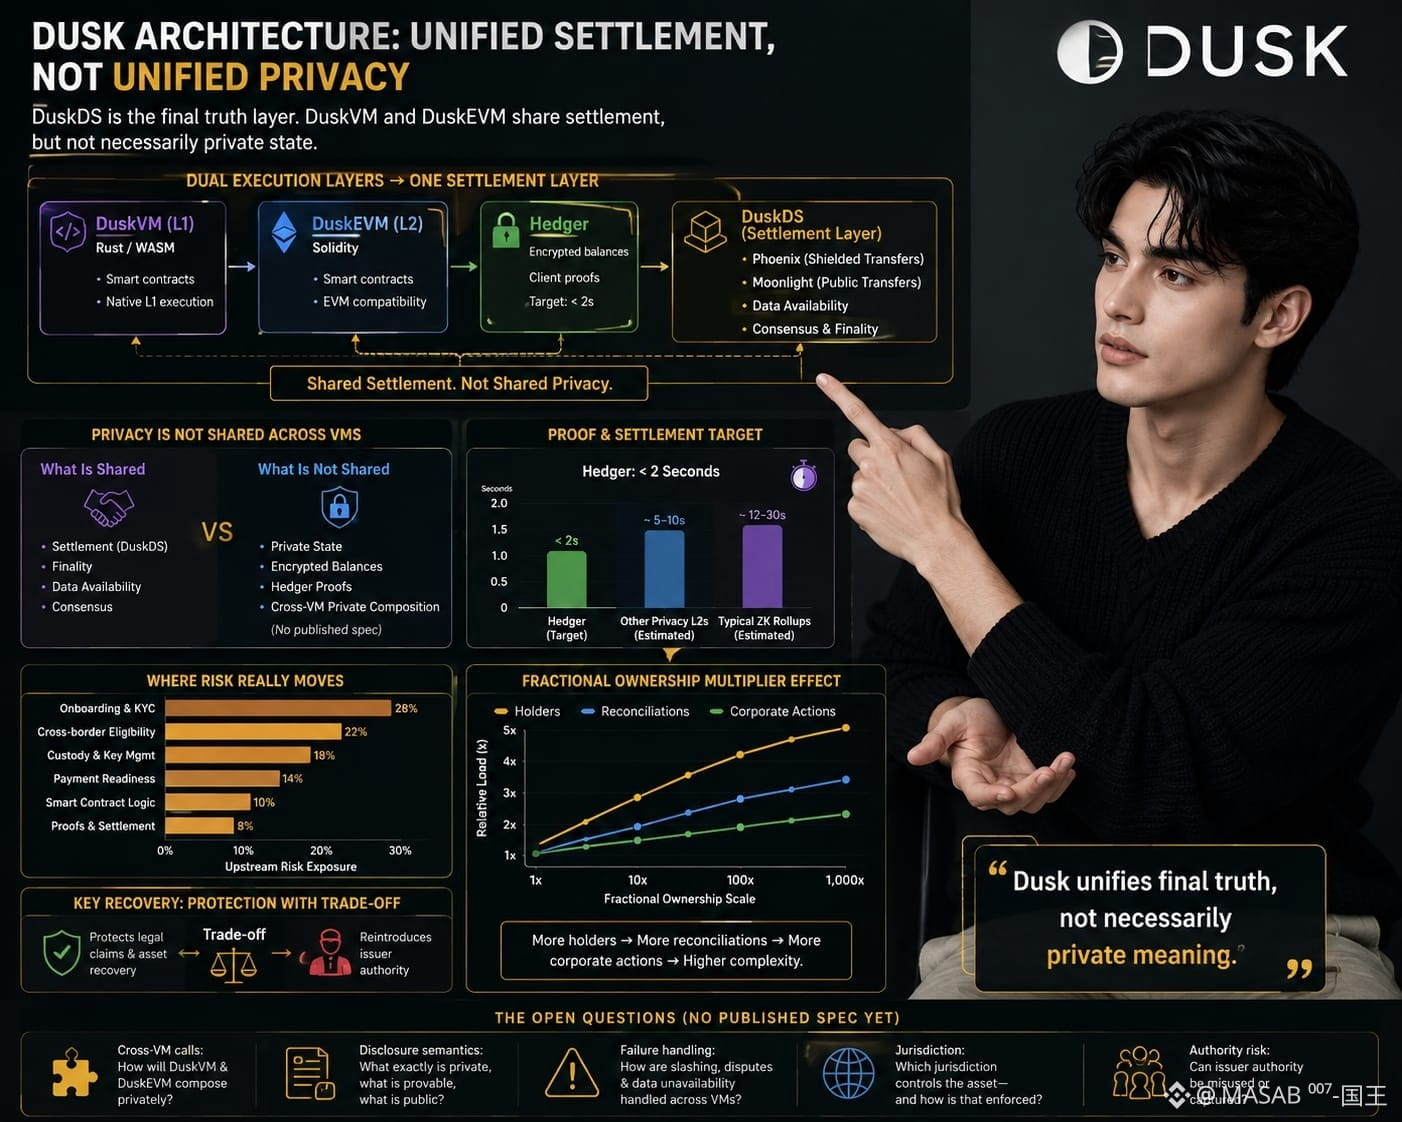
Графики были ровными, и поэтому я снова открыл архитектурные заметки Dusk. Я снова и снова видел «приватность» так, словно DuskDS, DuskVM и DuskEVM разделяют одно секретное состояние.
DuskVM работает Rust/WASM на L1; DuskEVM работает на Solidity, при этом Hedger добавляет зашифрованные балансы и клиентские доказательства, рассчитанные на время ниже двух секунд. Оба варианта рассчитываются через DuskDS — Phoenix обеспечивает скрытые (shielded) переводы, Moonlight — публичные — наряду с доступностью данных, консенсусом и финальностью. Но общие расчёты — это не общая приватность: я не нашёл опубликованной спецификации, где контракт DuskVM приватно компонуется с состоянием Hedger.
Dusk объединяет финальную истину, но не обязательно частный смысл.
Для RWAs (real-world assets — активов реального мира) институциям нужны конфиденциальные позиции и проверяемое владение; скрыть розничный баланс — это не значит скрыть бизнес‑процесс. Более быстрые доказательства и расчёты могут перенести риск вверх по цепочке — в онбординг, трансграничную квалификацию, хранение и готовность к платежам. Разработчикам всё ещё приходится согласовывать Solidity, конфиденциальное состояние и логику комплаенса.
Дробное владение умножает число держателей, усложняет сверку и корпоративные действия. Восстановление по утерянному ключу защищает законные требования, но возвращает полномочия эмитента. Криптография не может решить, какая юрисдикция контролирует актив — и действует ли этот контроль разумно.
Это не уникально для Dusk. Пока кросс‑VM вызовы, семантика раскрытия и обработка отказов не будут задокументированы, «единая приватность» опережает опубликованную гарантию. Графики остаются ровными; фраза — нет.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Графики были ровными, и поэтому я снова открыл архитектурные заметки Dusk. Я снова и снова видел «приватность» так, словно DuskDS, DuskVM и DuskEVM разделяют одно секретное состояние.
DuskVM работает Rust/WASM на L1; DuskEVM работает на Solidity, при этом Hedger добавляет зашифрованные балансы и клиентские доказательства, рассчитанные на время ниже двух секунд. Оба варианта рассчитываются через DuskDS — Phoenix обеспечивает скрытые (shielded) переводы, Moonlight — публичные — наряду с доступностью данных, консенсусом и финальностью. Но общие расчёты — это не общая приватность: я не нашёл опубликованной спецификации, где контракт DuskVM приватно компонуется с состоянием Hedger.
Dusk объединяет финальную истину, но не обязательно частный смысл.
Для RWAs (real-world assets — активов реального мира) институциям нужны конфиденциальные позиции и проверяемое владение; скрыть розничный баланс — это не значит скрыть бизнес‑процесс. Более быстрые доказательства и расчёты могут перенести риск вверх по цепочке — в онбординг, трансграничную квалификацию, хранение и готовность к платежам. Разработчикам всё ещё приходится согласовывать Solidity, конфиденциальное состояние и логику комплаенса.
Дробное владение умножает число держателей, усложняет сверку и корпоративные действия. Восстановление по утерянному ключу защищает законные требования, но возвращает полномочия эмитента. Криптография не может решить, какая юрисдикция контролирует актив — и действует ли этот контроль разумно.
Это не уникально для Dusk. Пока кросс‑VM вызовы, семантика раскрытия и обработка отказов не будут задокументированы, «единая приватность» опережает опубликованную гарантию. Графики остаются ровными; фраза — нет.
@Dusk $DUSK #dusk
6
10
30.2k
·
--
Проверено
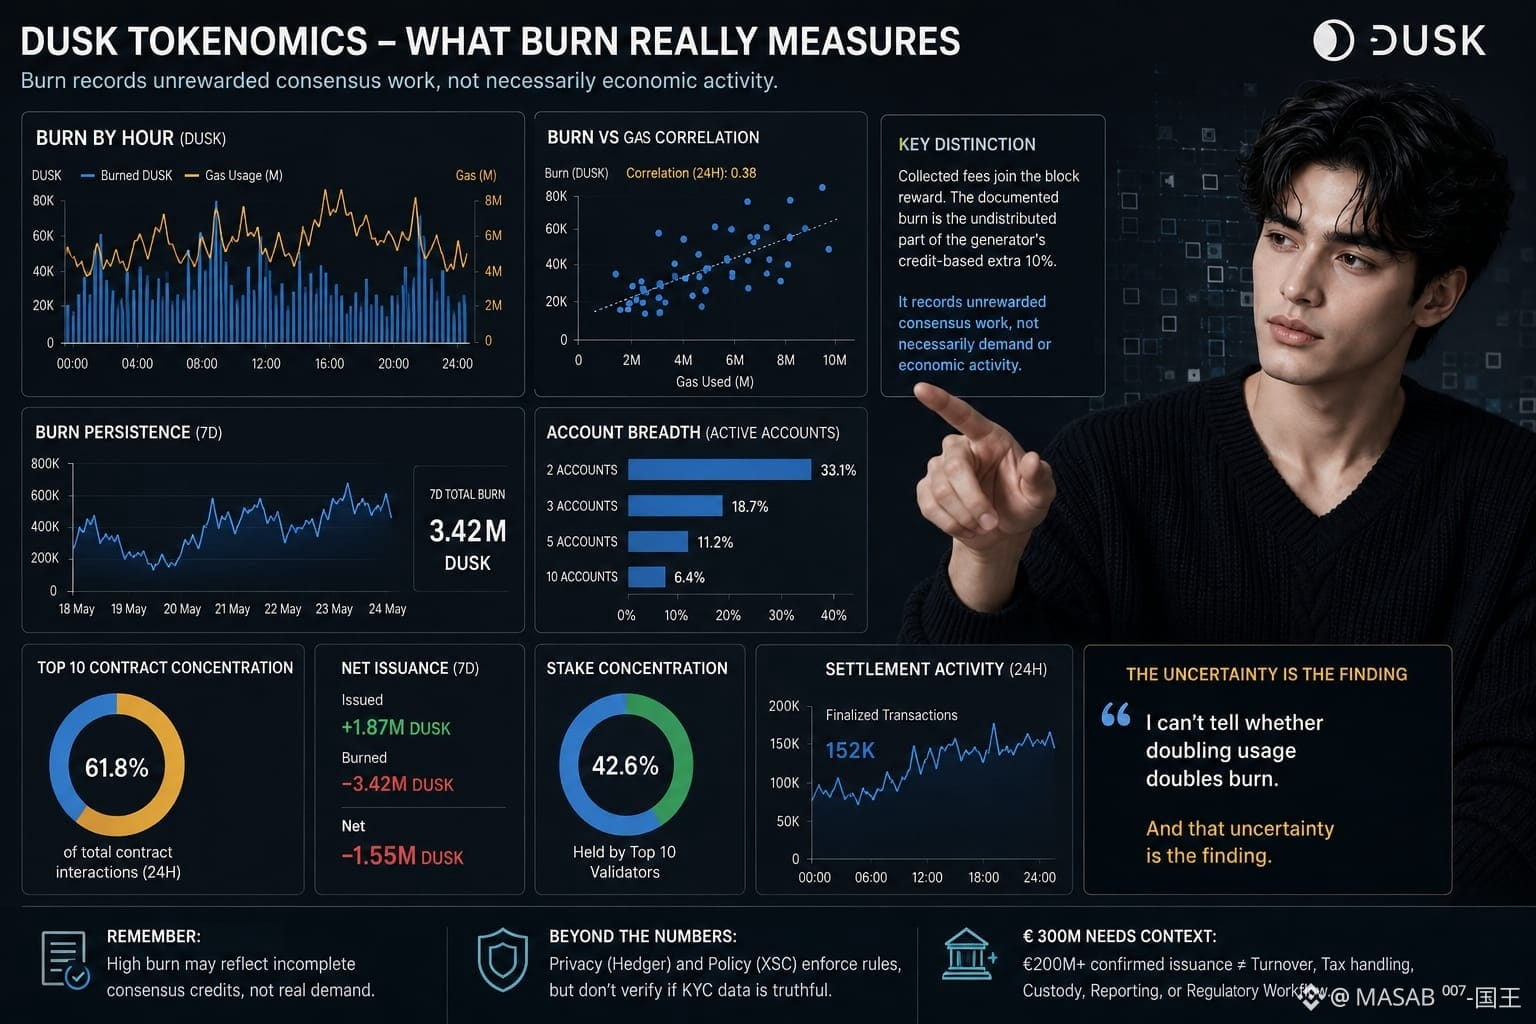
Графики были ровными, поэтому я открыл страницу токеномики Dusk, чтобы разложить сжигание по часам. Я предположил, что загруженные блоки, высокая комиссия и больше пользователей означают больше сжигаемого DUSK. Но что-то не сходилось.
Комиссии оплачиваются в DUSK, но собранные комиссии попадают в вознаграждение за блок. Задокументированное сжигание — это недоставшаяся часть кредитов генератора, включая дополнительные 10%. Сжигание на блок, эпоху, контракт или на миллион газа не может автоматически измерять спрос; высокое сжигание может отражать неполные кредитные данные консенсуса.
Регистрируется незасчитанная работа консенсуса, а не обязательно экономическая активность.
Этот нюанс зацепился за меня. Ставка 210M+ может защищать консенсус, но не точность учетных данных или логику приложений. Hedger может скрывать значения, доказывая вычисления, а XSC может закреплять политику переводов, но ни один из них не доказывает, что KYC-данные правдивы. Отказы все равно могут просачиваться как подсказки по соответствию требованиям.
Даже €300M нужно маркировать: Dusk ссылался на AUM NPEX в €300M в 2025 году; на его текущем сайте указано €200M+ подтвержденной эмиссии. Ни то, ни другое не измеряет оборот, конверсию в кошельках, обработку налогов, кастодиальный контур, отчетность, сверку и то, работают ли четыре регуляторные функции как единый процесс.
Теперь моему дашборду нужны устойчивость сжигания, корреляция газ/комиссия, широта охвата учетных записей по 2/3/5/10 контрактам, концентрация топ-доссятки, чистая эмиссия, концентрация ставок и активность по расчетам. Графики остаются открытыми. Я не могу понять, означает ли удвоение использования удвоение сжигания, и это — главная находка неопределенности.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Графики были ровными, поэтому я открыл страницу токеномики Dusk, чтобы разложить сжигание по часам. Я предположил, что загруженные блоки, высокая комиссия и больше пользователей означают больше сжигаемого DUSK. Но что-то не сходилось.
Комиссии оплачиваются в DUSK, но собранные комиссии попадают в вознаграждение за блок. Задокументированное сжигание — это недоставшаяся часть кредитов генератора, включая дополнительные 10%. Сжигание на блок, эпоху, контракт или на миллион газа не может автоматически измерять спрос; высокое сжигание может отражать неполные кредитные данные консенсуса.
Регистрируется незасчитанная работа консенсуса, а не обязательно экономическая активность.
Этот нюанс зацепился за меня. Ставка 210M+ может защищать консенсус, но не точность учетных данных или логику приложений. Hedger может скрывать значения, доказывая вычисления, а XSC может закреплять политику переводов, но ни один из них не доказывает, что KYC-данные правдивы. Отказы все равно могут просачиваться как подсказки по соответствию требованиям.
Даже €300M нужно маркировать: Dusk ссылался на AUM NPEX в €300M в 2025 году; на его текущем сайте указано €200M+ подтвержденной эмиссии. Ни то, ни другое не измеряет оборот, конверсию в кошельках, обработку налогов, кастодиальный контур, отчетность, сверку и то, работают ли четыре регуляторные функции как единый процесс.
Теперь моему дашборду нужны устойчивость сжигания, корреляция газ/комиссия, широта охвата учетных записей по 2/3/5/10 контрактам, концентрация топ-доссятки, чистая эмиссия, концентрация ставок и активность по расчетам. Графики остаются открытыми. Я не могу понять, означает ли удвоение использования удвоение сжигания, и это — главная находка неопределенности.
@Dusk $DUSK #dusk
8
14
11.6k
·
--
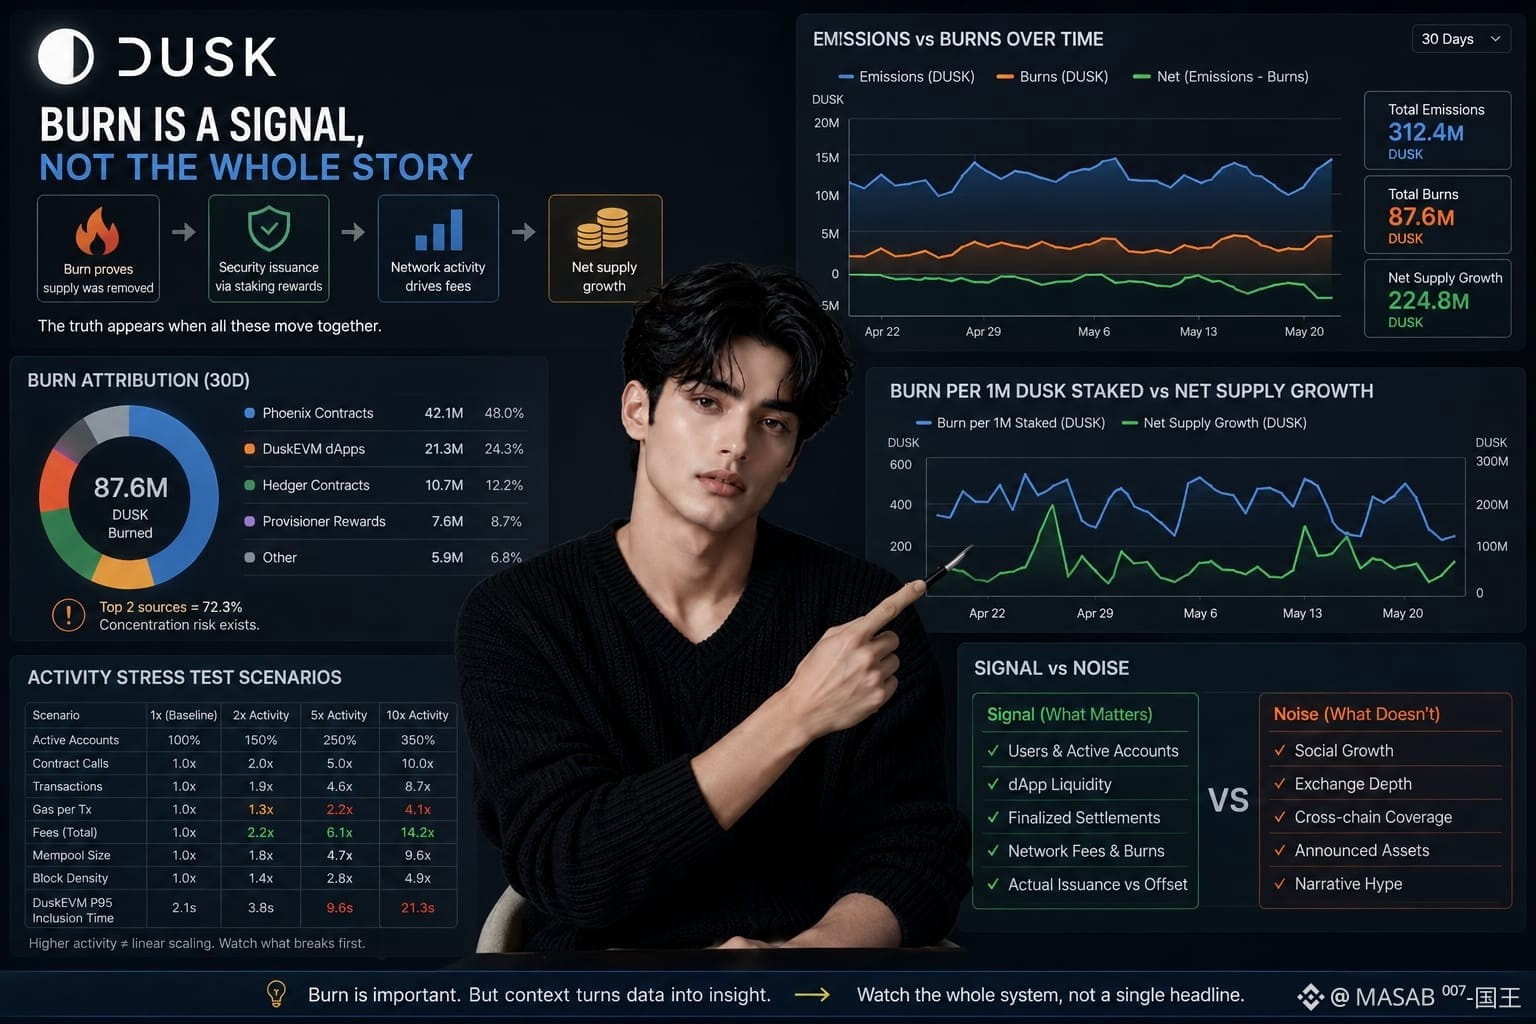
Вчера, во время флэт-рынка, я снова и снова видел сжигание DUSK, которое преподносили как доказательство дефляции. Я сидел и размышлял над этим утверждением. Что-то не сходилось.
Панель Dusk должна сравнивать ежедневные, еженедельные и ежемесячные выбросы со сжиганиями, а затем приписывать сжигание по кошельку, приложению, эпохе и блоку. Если один контракт или несколько блоков доминируют, то общий показатель означает не то же самое, что широкомасштабный спрос.
Сжигание доказывает, что часть предложения была удалена, а не то, что спрос был распределён или был устойчивым.
Его ценность видна рядом со стейкинг-вознаграждениями, активным стейком, вознаграждениями провайдеров, плотностью комиссий по эпохам и ускорением активности, сжиганием на 1 миллион DUSK в стейке и ростом чистого предложения. Вместе они показывают, компенсируется ли выпуск безопасности активностью и создаёт ли более высокий стейкинг большее или меньшее давление предложения.
Но механизму всё ещё нужны стресс-тесты. Если активные аккаунты вырастут на 50% или вызовы контрактов удвоятся, удвоятся ли транзакции и газ? При активности 2×, 5× и 10× что происходит первым: газ на транзакцию, комиссии, размер mempool, плотность блоков или время включения в DuskEVM (P95)?
Я бы разделил социальный рост, глубину бирж, охват между сетями и объявленные активы — от пользователей, ликвидности приложений, финализированных расчётов и фактического выпуска.
Рынок остаётся флэт. Заголовок про сжигание выглядит неполным.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Вчера, во время флэт-рынка, я снова и снова видел сжигание DUSK, которое преподносили как доказательство дефляции. Я сидел и размышлял над этим утверждением. Что-то не сходилось.
Панель Dusk должна сравнивать ежедневные, еженедельные и ежемесячные выбросы со сжиганиями, а затем приписывать сжигание по кошельку, приложению, эпохе и блоку. Если один контракт или несколько блоков доминируют, то общий показатель означает не то же самое, что широкомасштабный спрос.
Сжигание доказывает, что часть предложения была удалена, а не то, что спрос был распределён или был устойчивым.
Его ценность видна рядом со стейкинг-вознаграждениями, активным стейком, вознаграждениями провайдеров, плотностью комиссий по эпохам и ускорением активности, сжиганием на 1 миллион DUSK в стейке и ростом чистого предложения. Вместе они показывают, компенсируется ли выпуск безопасности активностью и создаёт ли более высокий стейкинг большее или меньшее давление предложения.
Но механизму всё ещё нужны стресс-тесты. Если активные аккаунты вырастут на 50% или вызовы контрактов удвоятся, удвоятся ли транзакции и газ? При активности 2×, 5× и 10× что происходит первым: газ на транзакцию, комиссии, размер mempool, плотность блоков или время включения в DuskEVM (P95)?
Я бы разделил социальный рост, глубину бирж, охват между сетями и объявленные активы — от пользователей, ликвидности приложений, финализированных расчётов и фактического выпуска.
Рынок остаётся флэт. Заголовок про сжигание выглядит неполным.
@Dusk $DUSK #dusk
15
20
10.3k
·
--
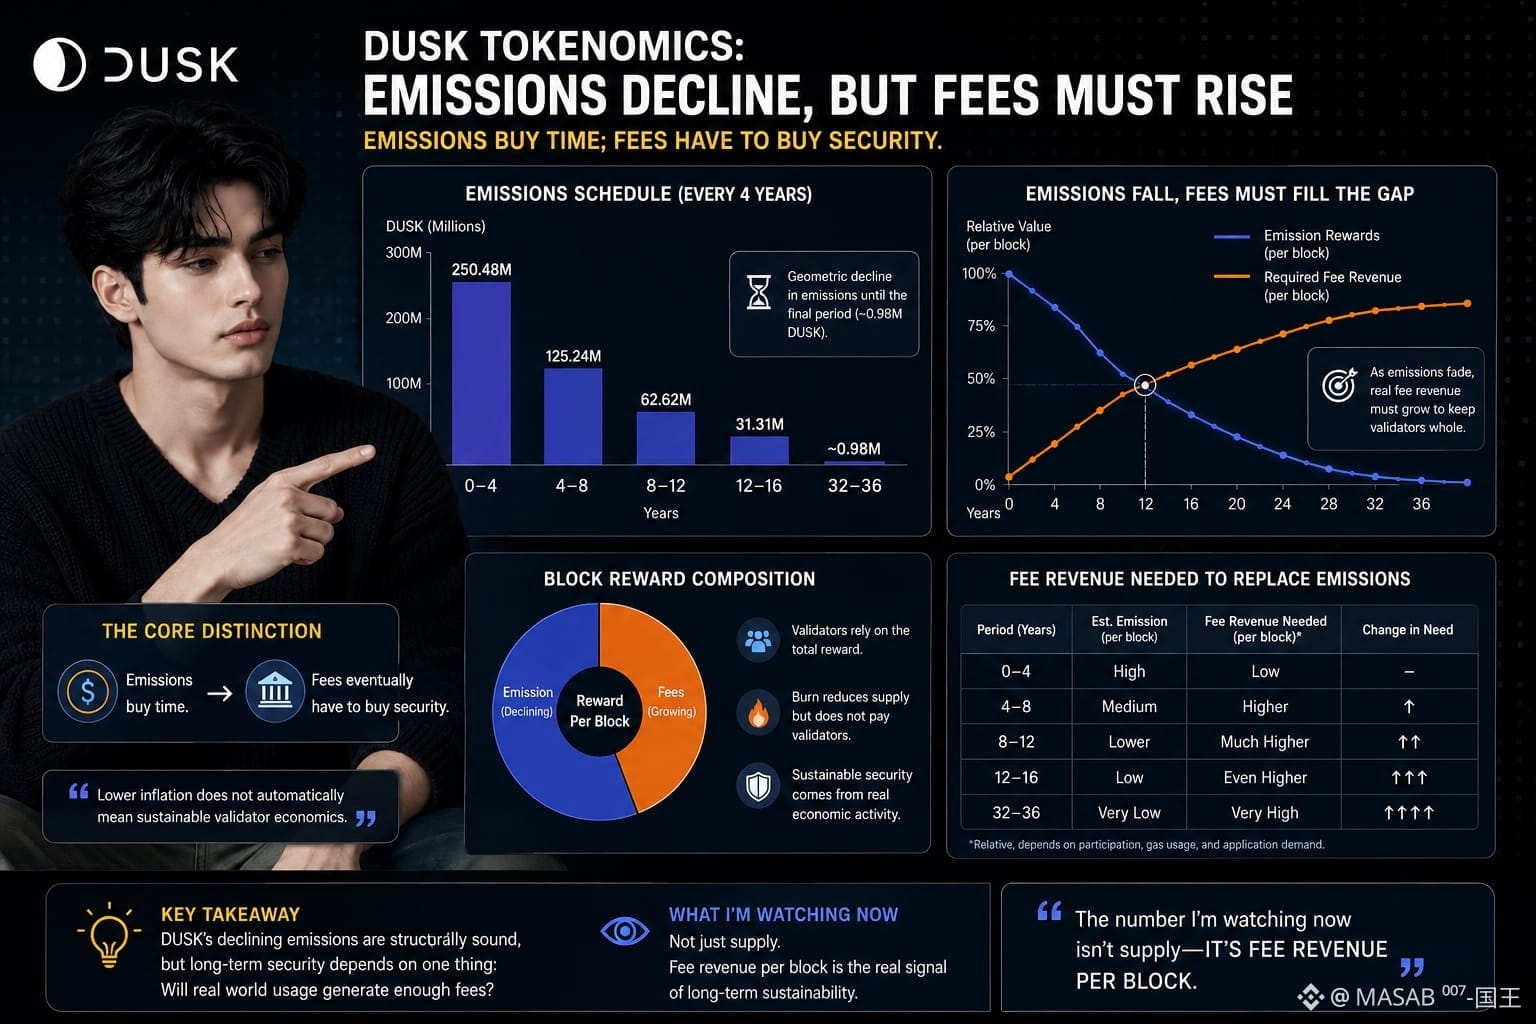
Сегодня вечером, возвращаясь к документации токеномики Dusk, одна цифра снова и снова притягивала внимание: 250.48M DUSK запланировано на первые четыре года, затем 125.24M, 62.62M, 31.31M — пока в финальный четырёхлетний период показатель не упадёт примерно до 0.98M.
Главная интерпретация проста: эмиссия снижается,......инфляция падает, дефицит улучшается.
Но это не тот вопрос безопасности.
Награды в блоках Dusk складываются из вновь эмитируемых DUSK и комиссий за транзакции.....По мере геометрического затухания выпуска сети всё сильнее требуется реальная активность, оплачиваемая комиссиями, чтобы заменить субсидию, которую валидаторы постепенно теряют.
Эмиссия покупает время; в конечном итоге безопасность должны обеспечивать комиссии.
Это различие важно, потому что более низкая инфляция не означает автоматически устойчивую экономику валидаторов. Меньший пул вознаграждений становится комфортным только в том случае, если активность по газу, расчётам и приложениям вырастет достаточно, чтобы компенсировать снижение. Сжигание дополнительно усложняет картину: сжигание невыпределённых наград может уменьшать предложение, но это не финансирует операторов, которые обеспечивают достижение консенсуса.
Я не утверждаю, что график Dusk ошибочен. Снижающаяся субсидия структурно понятна. Просто я пока не могу сказать, будет ли будущий институциональный спрос генерировать достаточно комиссий, когда эмиссия станет совсем крошечной.
Вкладка токеномики всё ещё открыта. Число, за которым я слежу сейчас, — это не предложение, а комиссия (доход) на блок.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Сегодня вечером, возвращаясь к документации токеномики Dusk, одна цифра снова и снова притягивала внимание: 250.48M DUSK запланировано на первые четыре года, затем 125.24M, 62.62M, 31.31M — пока в финальный четырёхлетний период показатель не упадёт примерно до 0.98M.
Главная интерпретация проста: эмиссия снижается,......инфляция падает, дефицит улучшается.
Но это не тот вопрос безопасности.
Награды в блоках Dusk складываются из вновь эмитируемых DUSK и комиссий за транзакции.....По мере геометрического затухания выпуска сети всё сильнее требуется реальная активность, оплачиваемая комиссиями, чтобы заменить субсидию, которую валидаторы постепенно теряют.
Эмиссия покупает время; в конечном итоге безопасность должны обеспечивать комиссии.
Это различие важно, потому что более низкая инфляция не означает автоматически устойчивую экономику валидаторов. Меньший пул вознаграждений становится комфортным только в том случае, если активность по газу, расчётам и приложениям вырастет достаточно, чтобы компенсировать снижение. Сжигание дополнительно усложняет картину: сжигание невыпределённых наград может уменьшать предложение, но это не финансирует операторов, которые обеспечивают достижение консенсуса.
Я не утверждаю, что график Dusk ошибочен. Снижающаяся субсидия структурно понятна. Просто я пока не могу сказать, будет ли будущий институциональный спрос генерировать достаточно комиссий, когда эмиссия станет совсем крошечной.
Вкладка токеномики всё ещё открыта. Число, за которым я слежу сейчас, — это не предложение, а комиссия (доход) на блок.
@Dusk $DUSK #dusk
15
17
13.7k
·
--
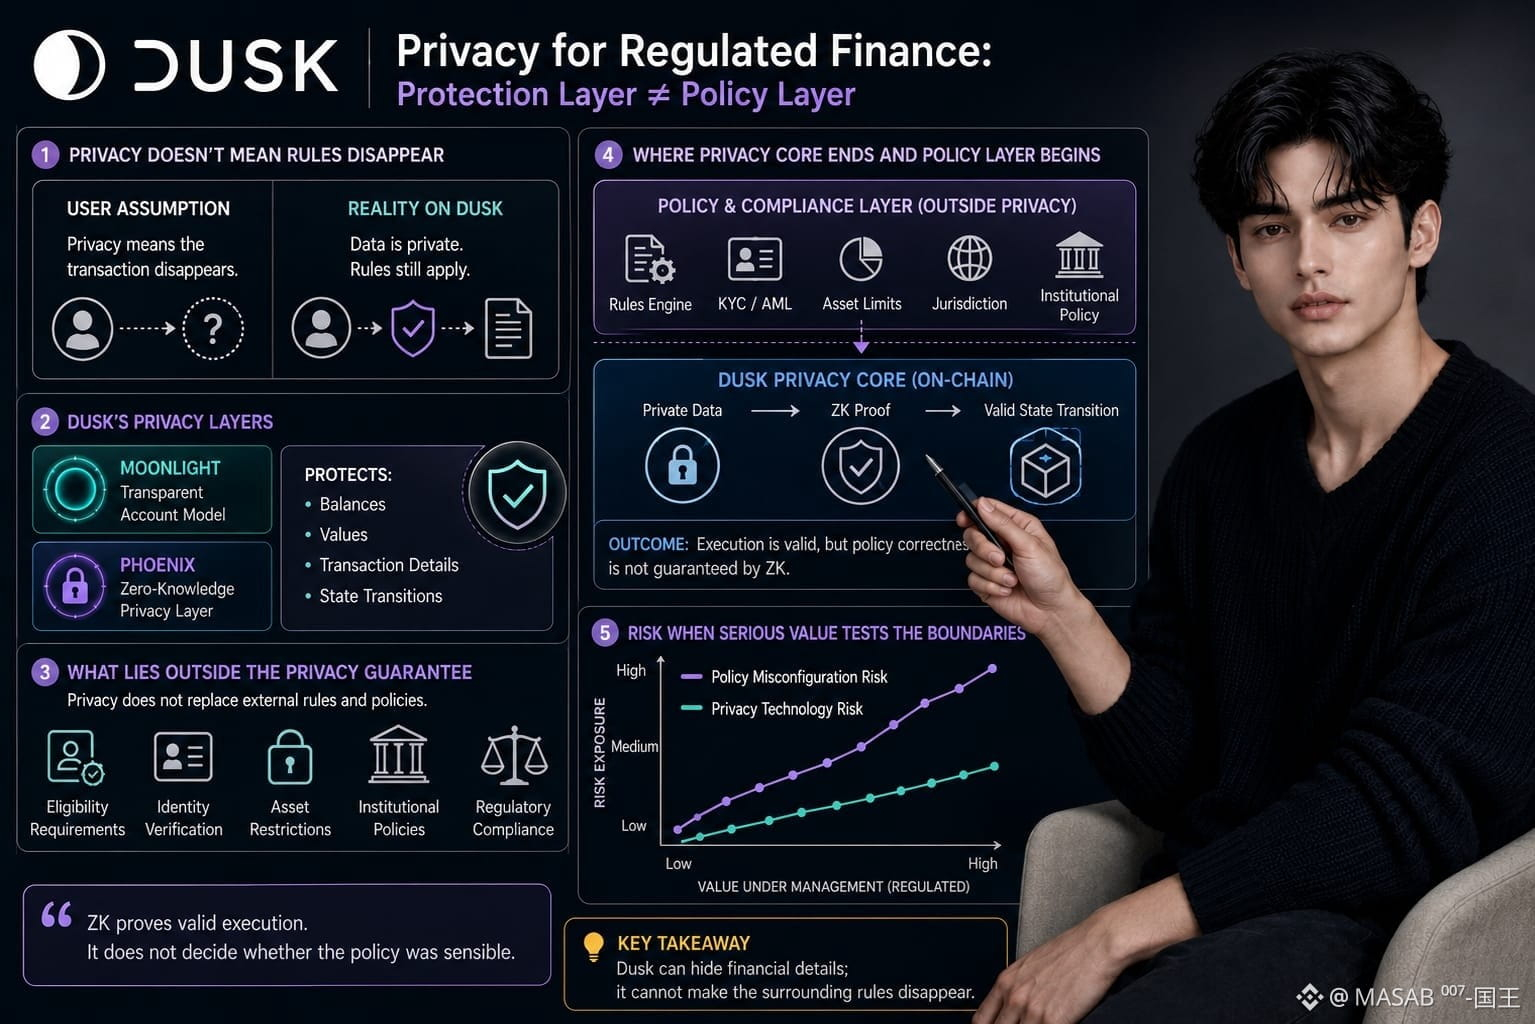
Торговля сегодня была спокойной, поэтому я снова открыл документацию Dusk.... Я продолжал видеть фразу «приватность для регулируемых финансов», и кое-что в ней заставило меня присмотреться внимательнее.
Сначала я предположил, что приватность означает лишь то, что сама транзакция просто исчезает из публичного обзора.
Но у Dusk всё устроено намного глубже.
Moonlight предоставляет прозрачную модель учёта, тогда как Phoenix использует технологии с нулевым разглашением (zero-knowledge), чтобы скрывать значения транзакций и балансы..... Важно то, что приватность не автоматически отменяет все правила соблюдения требований (комплаенса) вокруг транзакции.
Dusk может скрывать финансовые детали; но он не может заставить исчезнуть окружающие правила.
Сначала это различие показалось почти семантическим. Но это не так.
Криптографический слой может защищать конфиденциальные данные транзакций и проверять корректные переходы состояния. Но право на участие, требования к личности, ограничения на активы и институциональные политики всё ещё могут зависеть от правил, заданных за пределами той самой гарантии приватности.
Представьте уполномоченного инвестора, который удовлетворяет всем техническим требованиям, но действует в рамках плохо настроенной политики. Доказательство ZK может подтвердить корректное выполнение. Но оно не может решить, была ли сама политика разумной.
Это не уникальная проблема именно Dusk.
Сложнее вопрос в том, что происходит, когда серьёзная регулируемая стоимость начинает испытывать эти границы.
Моя вкладка с документацией всё ещё открыта. Теперь «приватность» кажется гораздо более узким словом, чем сегодня утром.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Торговля сегодня была спокойной, поэтому я снова открыл документацию Dusk.... Я продолжал видеть фразу «приватность для регулируемых финансов», и кое-что в ней заставило меня присмотреться внимательнее.
Сначала я предположил, что приватность означает лишь то, что сама транзакция просто исчезает из публичного обзора.
Но у Dusk всё устроено намного глубже.
Moonlight предоставляет прозрачную модель учёта, тогда как Phoenix использует технологии с нулевым разглашением (zero-knowledge), чтобы скрывать значения транзакций и балансы..... Важно то, что приватность не автоматически отменяет все правила соблюдения требований (комплаенса) вокруг транзакции.
Dusk может скрывать финансовые детали; но он не может заставить исчезнуть окружающие правила.
Сначала это различие показалось почти семантическим. Но это не так.
Криптографический слой может защищать конфиденциальные данные транзакций и проверять корректные переходы состояния. Но право на участие, требования к личности, ограничения на активы и институциональные политики всё ещё могут зависеть от правил, заданных за пределами той самой гарантии приватности.
Представьте уполномоченного инвестора, который удовлетворяет всем техническим требованиям, но действует в рамках плохо настроенной политики. Доказательство ZK может подтвердить корректное выполнение. Но оно не может решить, была ли сама политика разумной.
Это не уникальная проблема именно Dusk.
Сложнее вопрос в том, что происходит, когда серьёзная регулируемая стоимость начинает испытывать эти границы.
Моя вкладка с документацией всё ещё открыта. Теперь «приватность» кажется гораздо более узким словом, чем сегодня утром.
@Dusk $DUSK #dusk
26
28
13.1k
·
--
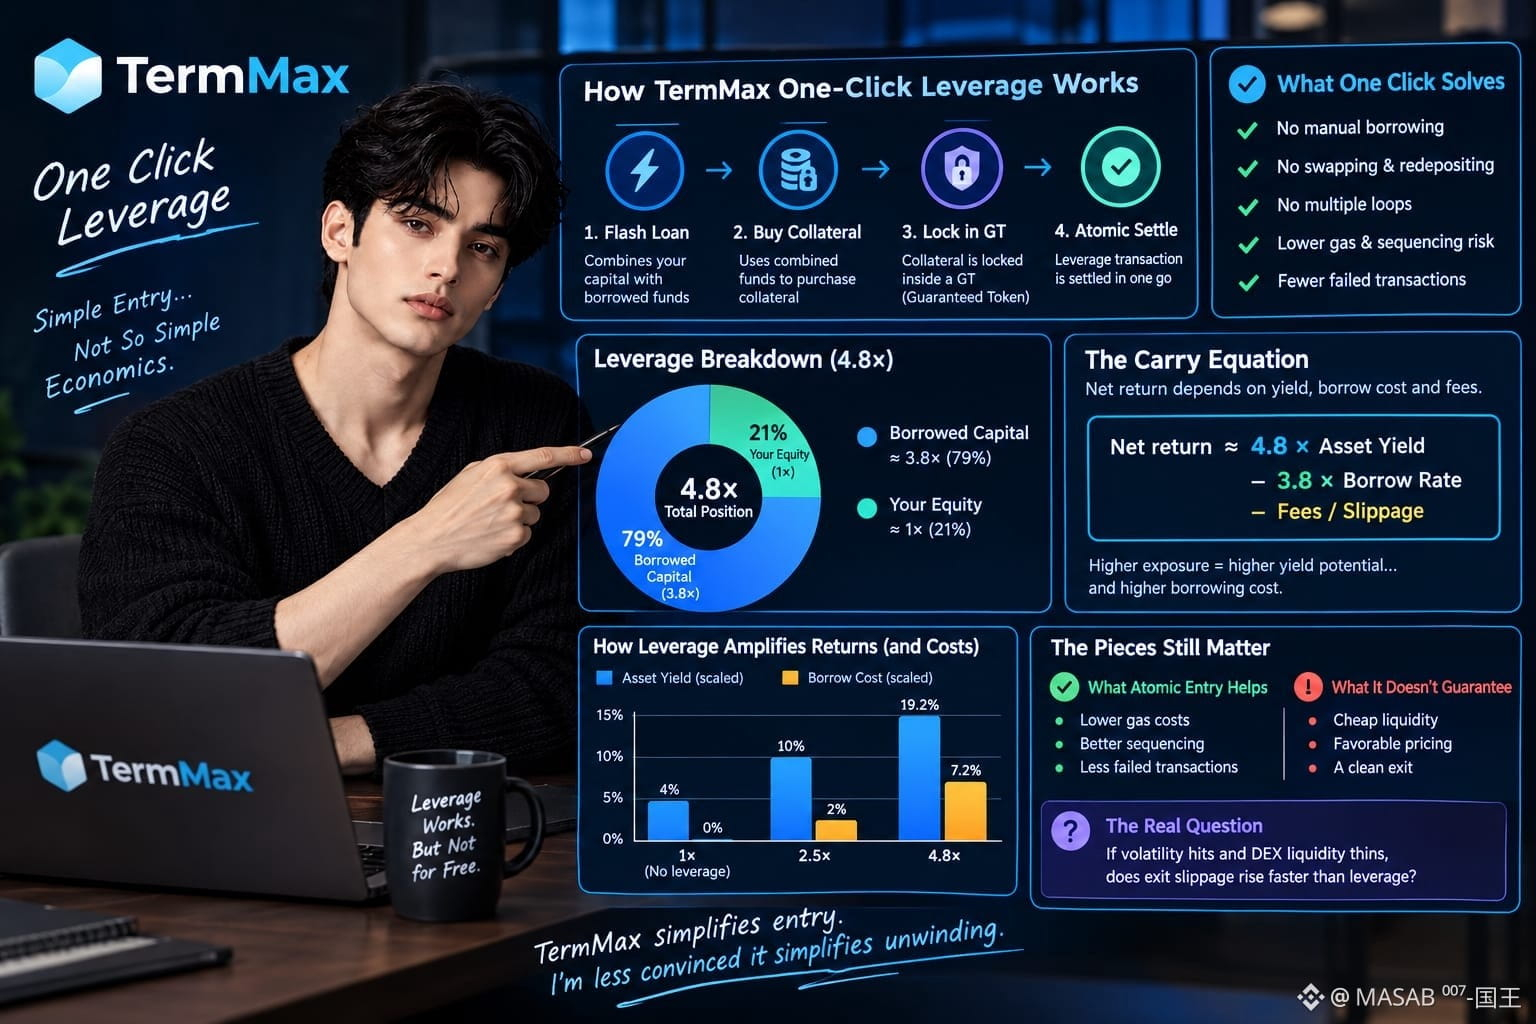
Сегодня вечером я проверял рынки с плечом TermMax и снова и снова возвращался к фразе «плечо в один клик». Похоже, что сложная задача уже устранена.
Так что я, по сути, просто последовал потоку.
TermMax использует флэш-кредит (flash loan), чтобы объединить мой капитал с заемными средствами, купить залог, «запереть» его внутри GT и урегулировать сделку с плечом атомарно. Это чище, чем вручную занимать, делать свап, повторно вносить и несколько раз запускать цикл.
Но простота исполнения — не то же самое, что экономическая простота.
При плече 4,8× примерно 3,8× моего капитала — это заемный капитал. Около 79% общей позиции обеспечено долгом.... Если я использую приносящий доход актив или Principal Token, доходность актива растет вместе с экспозицией, но фиксированная стоимость заимствования тоже растет.
Приблизительное уравнение кэрри такое:
Чистая доходность ≈ 4,8 × доходность актива − 3,8 × ставка заимствования − комиссии/проскальзывание.
Вот где «один клик» перестает помогать.
Атомарный вход может снизить газ, риски неверной последовательности и вероятность неудачных транзакций.... Но он не может гарантировать дешевую ликвидность, выгодное ценообразование или столь же чистый выход. Заемщикам упрощают исполнение; кредиторы по-прежнему обеспечивают базовый диапазон ликвидности.
Если случается рост волатильности и ликвидность на DEX истончается, проскальзывание при выходе вырастет быстрее, чем само плечо?
TermMax упрощает вход. Я меньше уверен, что он так же упрощает разворот (развязывание позиции).
#termmax @termmax
Сегодня вечером я проверял рынки с плечом TermMax и снова и снова возвращался к фразе «плечо в один клик». Похоже, что сложная задача уже устранена.
Так что я, по сути, просто последовал потоку.
TermMax использует флэш-кредит (flash loan), чтобы объединить мой капитал с заемными средствами, купить залог, «запереть» его внутри GT и урегулировать сделку с плечом атомарно. Это чище, чем вручную занимать, делать свап, повторно вносить и несколько раз запускать цикл.
Но простота исполнения — не то же самое, что экономическая простота.
При плече 4,8× примерно 3,8× моего капитала — это заемный капитал. Около 79% общей позиции обеспечено долгом.... Если я использую приносящий доход актив или Principal Token, доходность актива растет вместе с экспозицией, но фиксированная стоимость заимствования тоже растет.
Приблизительное уравнение кэрри такое:
Чистая доходность ≈ 4,8 × доходность актива − 3,8 × ставка заимствования − комиссии/проскальзывание.
Вот где «один клик» перестает помогать.
Атомарный вход может снизить газ, риски неверной последовательности и вероятность неудачных транзакций.... Но он не может гарантировать дешевую ликвидность, выгодное ценообразование или столь же чистый выход. Заемщикам упрощают исполнение; кредиторы по-прежнему обеспечивают базовый диапазон ликвидности.
Если случается рост волатильности и ликвидность на DEX истончается, проскальзывание при выходе вырастет быстрее, чем само плечо?
TermMax упрощает вход. Я меньше уверен, что он так же упрощает разворот (развязывание позиции).
#termmax @TermMax
8
11
11.6k
·
--
Частичная правда
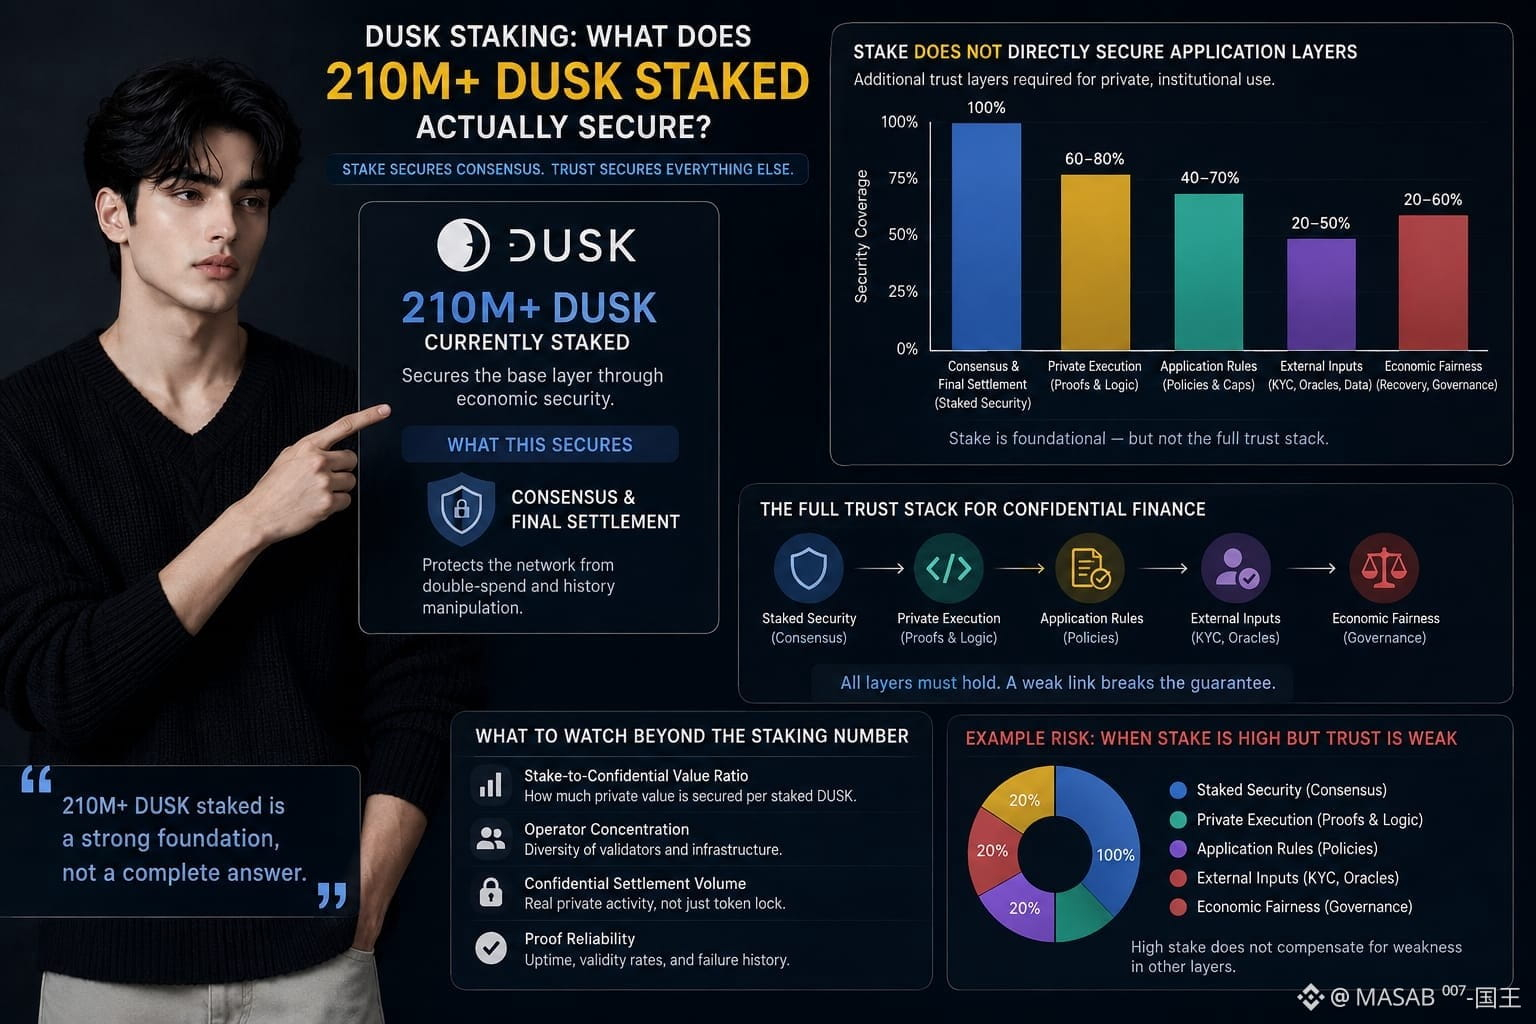
Я пересматривал показатели стейкинга Dusk, пока рынок был спокойным, и 210M+ DUSK, размещённых в стейкинге, продолжали выглядеть обнадёживающе. Потом я спросил, что именно на самом деле обеспечивает это число.
Интуитивное прочтение простое: чем больше стейка, тем безопаснее конфиденциальные финансовые приложения. Но гарантия здесь уже. Активный стейк защищает консенсус и итоговое завершение на базовом слое. Приватный контракт всё равно зависит от корректной логики доказательства, надёжных правил приложения и, для регулируемых активов, доверенных внешних входных данных, таких как данные о допустимости.
Эта разница важна.
Dusk может сделать приватное состояние проверяемым без публикации лежащей в основе позиции. Это действительно полезно. Но корректное доказательство не может сказать, предоставил ли KYC‑провайдер неверные данные, в политике была ли закодирована неправильная предельная величина владения или была ли разрешённая процедура восстановления экономически справедливой.
Поэтому 210M в стейкинге измеряют один уровень безопасности, а не весь стек институционального доверия.
Сначала мне это показалось придирчивым. Но это не так. Если приватные приложения обеспечивают серьёзную реальную ценность, я бы предпочёл смотреть на стейк относительно ценности конфиденциального расчёта, концентрации операторов и надёжности доказательств.
Вкладка стейкинга всё ещё открыта. Сейчас это число ощущается не столько ответом, сколько началом ответа.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Я пересматривал показатели стейкинга Dusk, пока рынок был спокойным, и 210M+ DUSK, размещённых в стейкинге, продолжали выглядеть обнадёживающе. Потом я спросил, что именно на самом деле обеспечивает это число.
Интуитивное прочтение простое: чем больше стейка, тем безопаснее конфиденциальные финансовые приложения. Но гарантия здесь уже. Активный стейк защищает консенсус и итоговое завершение на базовом слое. Приватный контракт всё равно зависит от корректной логики доказательства, надёжных правил приложения и, для регулируемых активов, доверенных внешних входных данных, таких как данные о допустимости.
Эта разница важна.
Dusk может сделать приватное состояние проверяемым без публикации лежащей в основе позиции. Это действительно полезно. Но корректное доказательство не может сказать, предоставил ли KYC‑провайдер неверные данные, в политике была ли закодирована неправильная предельная величина владения или была ли разрешённая процедура восстановления экономически справедливой.
Поэтому 210M в стейкинге измеряют один уровень безопасности, а не весь стек институционального доверия.
Сначала мне это показалось придирчивым. Но это не так. Если приватные приложения обеспечивают серьёзную реальную ценность, я бы предпочёл смотреть на стейк относительно ценности конфиденциального расчёта, концентрации операторов и надёжности доказательств.
Вкладка стейкинга всё ещё открыта. Сейчас это число ощущается не столько ответом, сколько началом ответа.
@Dusk $DUSK #dusk
30
22
32k
·
--
Проверено
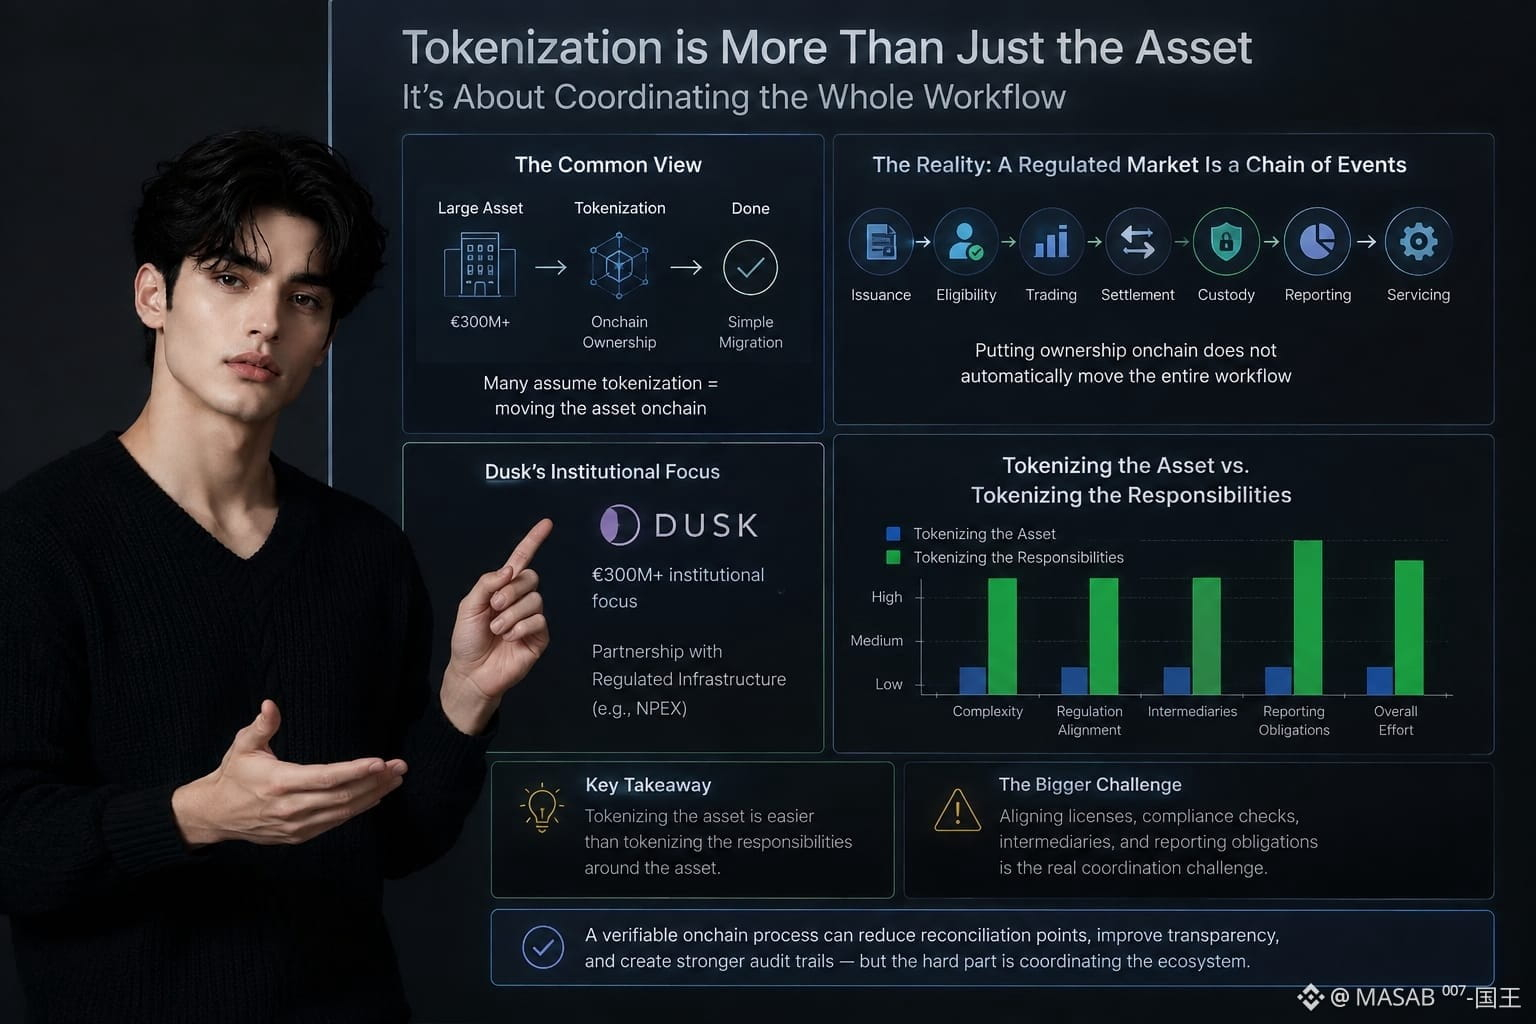
В прошлую ночь я листал обсуждения токенизации и снова и снова видел одну и ту же мысль: перенос крупных активов onchain в основном является задачей технической миграции. Звучит разумно, но когда я углубился в институциональный фокус Dusk на сумму €300 млн+, что-то не сходилось.
Сам по себе актив — лишь одна часть. Регулируемый рынок — это цепочка событий: выпуск, допуск, торговля, расчёты, кастодиальное хранение, отчётность и сопровождение. Размещение записей о владении onchain не означает автоматически, что перемещается весь рабочий процесс.
Обычный читатель может решить, что токенизация — это замена старой системы блокчейн-транзакцией. Но связь Dusk с регулируемой инфраструктурой вроде NPEX подчёркивает другую проблему: координацию функций, связанных с активом.
Разница, к которой я всё время возвращаюсь, такая:
«Токенизировать сам актив проще, чем токенизировать обязанности вокруг актива».
Это не умаляет ценности Dusk. Проверяемый onchain-процесс может снизить точки сверки, повысить прозрачность и создать более надёжные аудиторские следы.
Но мне стало интересно: а не в том ли заключается сложность, что она на самом деле лежит не в блокчейн-слое? Возможно, более крупная проблема — согласовать лицензии, проверки комплаенса, посредников и обязательства по отчётности.
Я не уверен, что рынок пока полностью оценивает эту проблему координации. Вкладка с документацией всё ещё открыта у меня на экране, и теперь я смотрю на «onchain-активы» немного иначе.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
В прошлую ночь я листал обсуждения токенизации и снова и снова видел одну и ту же мысль: перенос крупных активов onchain в основном является задачей технической миграции. Звучит разумно, но когда я углубился в институциональный фокус Dusk на сумму €300 млн+, что-то не сходилось.
Сам по себе актив — лишь одна часть. Регулируемый рынок — это цепочка событий: выпуск, допуск, торговля, расчёты, кастодиальное хранение, отчётность и сопровождение. Размещение записей о владении onchain не означает автоматически, что перемещается весь рабочий процесс.
Обычный читатель может решить, что токенизация — это замена старой системы блокчейн-транзакцией. Но связь Dusk с регулируемой инфраструктурой вроде NPEX подчёркивает другую проблему: координацию функций, связанных с активом.
Разница, к которой я всё время возвращаюсь, такая:
«Токенизировать сам актив проще, чем токенизировать обязанности вокруг актива».
Это не умаляет ценности Dusk. Проверяемый onchain-процесс может снизить точки сверки, повысить прозрачность и создать более надёжные аудиторские следы.
Но мне стало интересно: а не в том ли заключается сложность, что она на самом деле лежит не в блокчейн-слое? Возможно, более крупная проблема — согласовать лицензии, проверки комплаенса, посредников и обязательства по отчётности.
Я не уверен, что рынок пока полностью оценивает эту проблему координации. Вкладка с документацией всё ещё открыта у меня на экране, и теперь я смотрю на «onchain-активы» немного иначе.
@Dusk $DUSK #dusk
19
16
24.4k
·
--
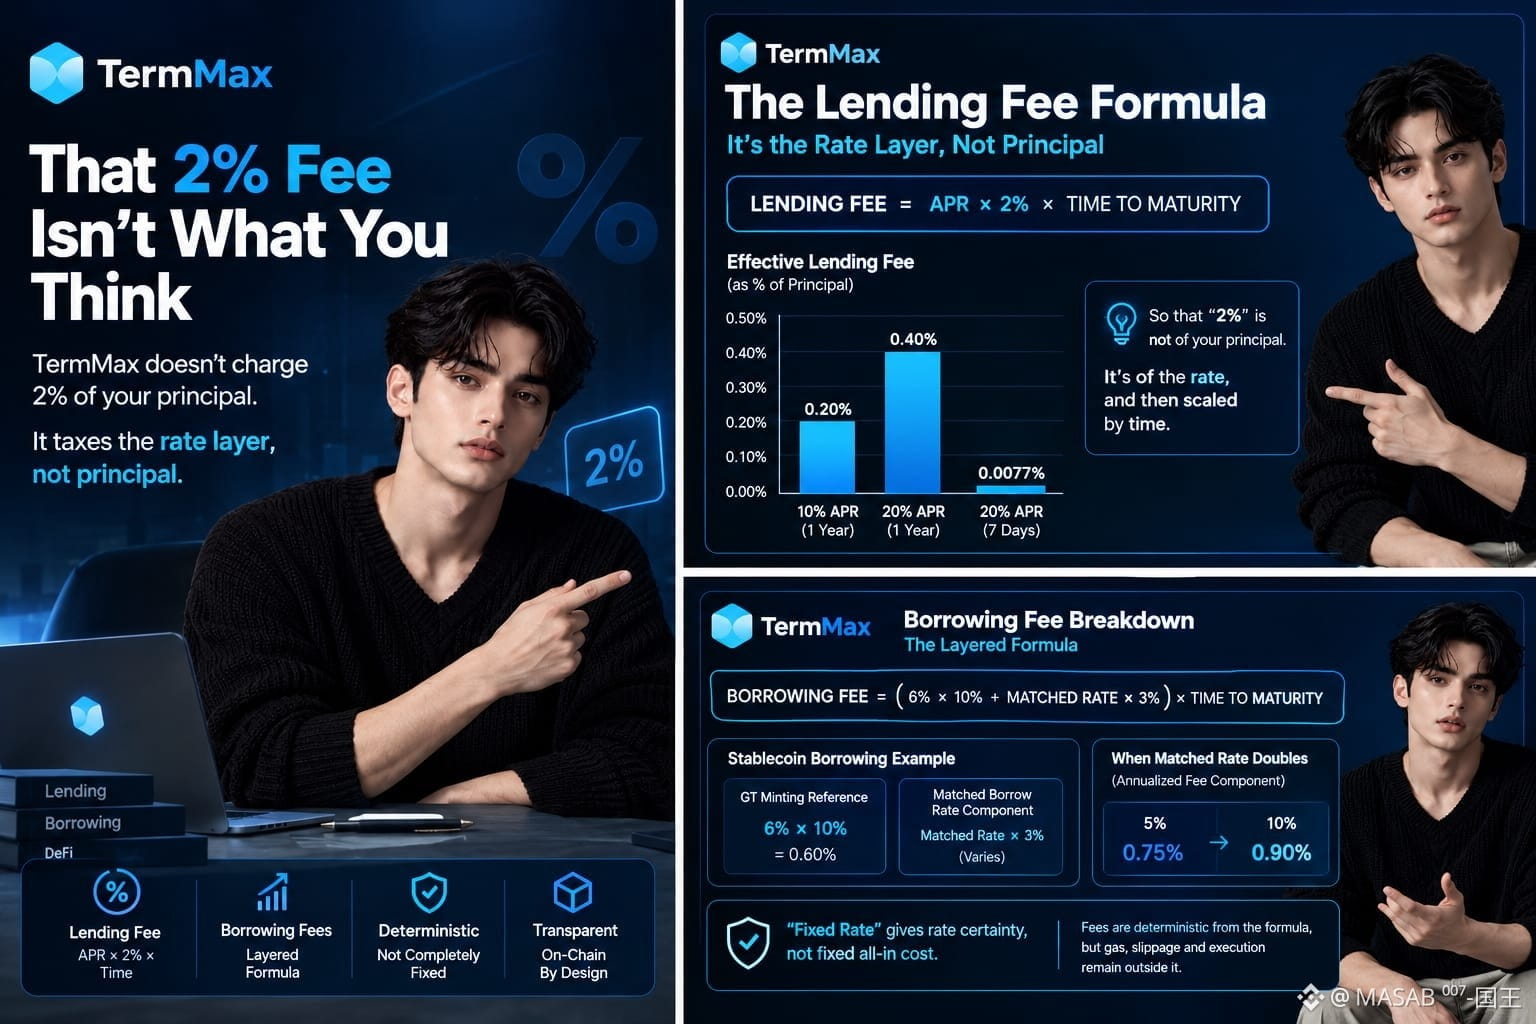
Я пересматривал(а) страницу комиссий TermMax, пока рынок был спокойным, и одна строка постоянно бросалась мне в глаза: комиссия за кредитование 2%. Моя первая реакция была простой: 2% от основной суммы звучит дорого.
Поэтому я фактически разобрал(а) формулу. Именно это TermMax не взимает.
Ставка комиссии за кредитование = APR × 2% × срок до погашения. При APR 10% на один год эффективная комиссия составляет 0.20% от суммы займа. При APR 20% это становится 0.40%. Для займа на 7 дней при APR 20% это лишь примерно 0.0077% от основной суммы.
Эта разница важна.
TermMax облагает ставочный слой, а не основную сумму по заявленному проценту.
Заимствование более «слоистое». Для стейблкоинов документированная формула объединяет опорную ставку 6% GT по выпуску × 10% с согласованной ставкой заимствования × 3%, а затем обе части масштабируются по сроку. Если согласованная ставка удваивается с 5% до 10%, годовой компонент комиссии растёт с 0.75% до 0.90% перед масштабированием по времени.
Итак, «фиксированная ставка» даёт определённость по ставке, а не фиксированную итоговую стоимость «всё включено». Комиссии детерминированы формулой, но газ, проскальзывание и исполнение остаются вне неё.
Вкладка всё ещё открыта. Теперь эти 2% выглядят совсем иначе.
#termmax @termmax
Я пересматривал(а) страницу комиссий TermMax, пока рынок был спокойным, и одна строка постоянно бросалась мне в глаза: комиссия за кредитование 2%. Моя первая реакция была простой: 2% от основной суммы звучит дорого.
Поэтому я фактически разобрал(а) формулу. Именно это TermMax не взимает.
Ставка комиссии за кредитование = APR × 2% × срок до погашения. При APR 10% на один год эффективная комиссия составляет 0.20% от суммы займа. При APR 20% это становится 0.40%. Для займа на 7 дней при APR 20% это лишь примерно 0.0077% от основной суммы.
Эта разница важна.
TermMax облагает ставочный слой, а не основную сумму по заявленному проценту.
Заимствование более «слоистое». Для стейблкоинов документированная формула объединяет опорную ставку 6% GT по выпуску × 10% с согласованной ставкой заимствования × 3%, а затем обе части масштабируются по сроку. Если согласованная ставка удваивается с 5% до 10%, годовой компонент комиссии растёт с 0.75% до 0.90% перед масштабированием по времени.
Итак, «фиксированная ставка» даёт определённость по ставке, а не фиксированную итоговую стоимость «всё включено». Комиссии детерминированы формулой, но газ, проскальзывание и исполнение остаются вне неё.
Вкладка всё ещё открыта. Теперь эти 2% выглядят совсем иначе.
#termmax @TermMax
1
8
9.4k
·
--
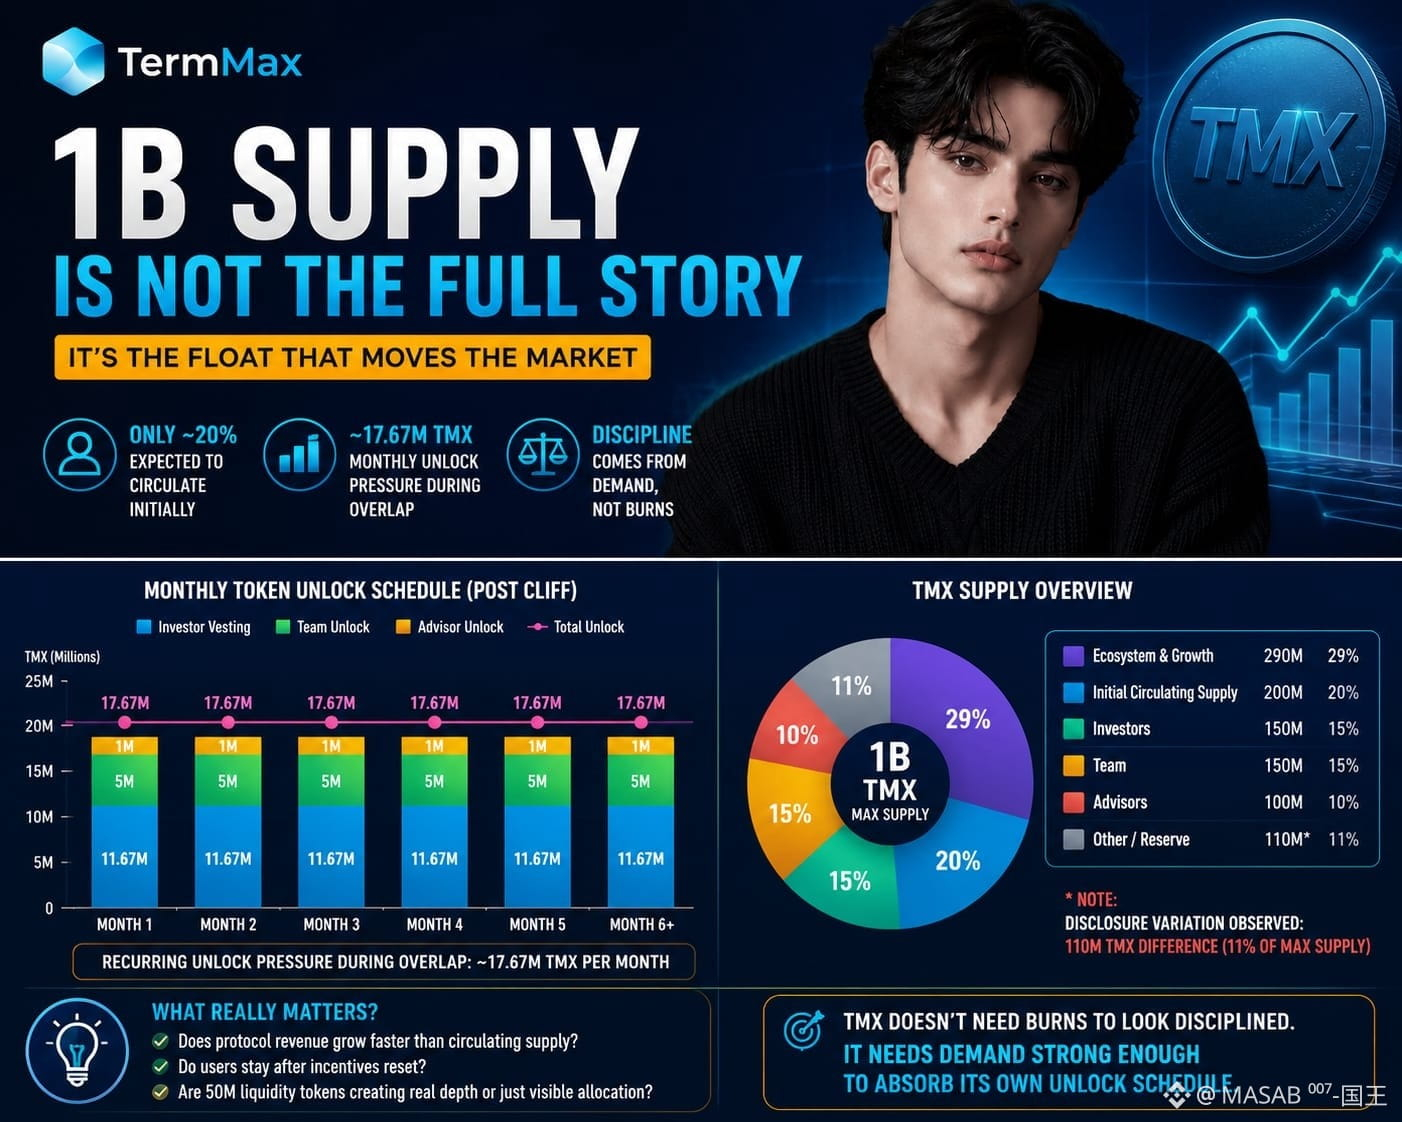
Я полностью исключил TMX’s 1B фиксированного предложения в тот момент, когда заметил, что изначально в обращении ожидается лишь около 20%.
Максимальное предложение — это «чистое» число. Float — поведенческий показатель.
Дальше важно, насколько быстро этот float расширяется. Одни только вестинги инвесторов могут добавить примерно 11,67 млн TMX в месяц после клиффа. Разблокировки команды — ещё 5 млн, а советников — ещё 1 млн. Во время перекрытия это примерно 17,67 млн TMX ежемесячного повторяющегося потока.
Это не автоматически медвежий сигнал. Вестинг — нормальная практика. Распределение по экосистеме тоже нормальное.
Но распределение — не то же самое, что обращение, и экосистемная доля в 29% говорит мне меньше о том, насколько эффективно эти токены создают устойчивых пользователей, согласованный объём и глубину ликвидности.
Вот где, как мне кажется, TermMax проходит проверку.
Растёт ли выручка протокола быстрее, чем обращающееся предложение? Остаются ли пользователи с тяжёлыми стимулами после того, как сбрасываются сезоны? Создают ли 50 млн токенов ликвидности реальную рыночную глубину или в основном это выглядит как распределение на бумаге?
Я также продолжаю следить за изменениями в документах. Разница в раскрытии на 110M-TMX составляет 11% от максимального предложения. Это не похоже на «шум форматирования».
TMX не нужно сжигать токены, чтобы выглядеть дисциплинированно.
Нужно, чтобы рост спроса был достаточно сильным, чтобы абсорбировать собственный график разблокировок.
#termmax @termmax
Я полностью исключил TMX’s 1B фиксированного предложения в тот момент, когда заметил, что изначально в обращении ожидается лишь около 20%.
Максимальное предложение — это «чистое» число. Float — поведенческий показатель.
Дальше важно, насколько быстро этот float расширяется. Одни только вестинги инвесторов могут добавить примерно 11,67 млн TMX в месяц после клиффа. Разблокировки команды — ещё 5 млн, а советников — ещё 1 млн. Во время перекрытия это примерно 17,67 млн TMX ежемесячного повторяющегося потока.
Это не автоматически медвежий сигнал. Вестинг — нормальная практика. Распределение по экосистеме тоже нормальное.
Но распределение — не то же самое, что обращение, и экосистемная доля в 29% говорит мне меньше о том, насколько эффективно эти токены создают устойчивых пользователей, согласованный объём и глубину ликвидности.
Вот где, как мне кажется, TermMax проходит проверку.
Растёт ли выручка протокола быстрее, чем обращающееся предложение? Остаются ли пользователи с тяжёлыми стимулами после того, как сбрасываются сезоны? Создают ли 50 млн токенов ликвидности реальную рыночную глубину или в основном это выглядит как распределение на бумаге?
Я также продолжаю следить за изменениями в документах. Разница в раскрытии на 110M-TMX составляет 11% от максимального предложения. Это не похоже на «шум форматирования».
TMX не нужно сжигать токены, чтобы выглядеть дисциплинированно.
Нужно, чтобы рост спроса был достаточно сильным, чтобы абсорбировать собственный график разблокировок.
#termmax @TermMax
18
20
7.9k
·
--
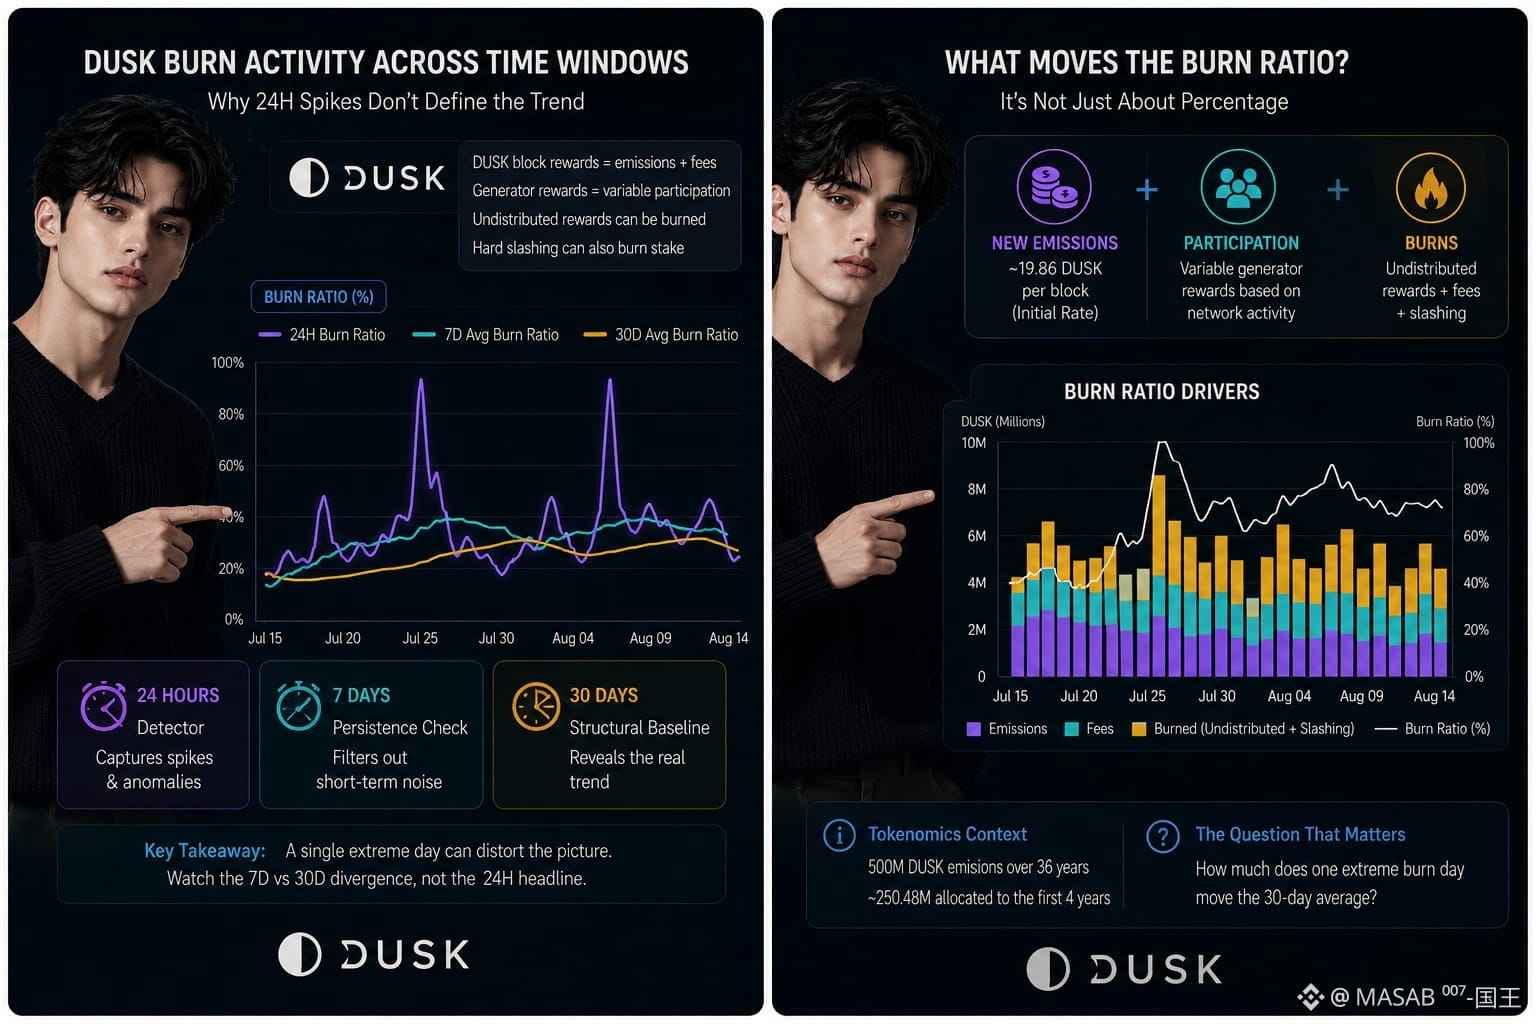
Я сравнивал, как сжигание DUSK выглядит в разных окнах, и одну вещь это постоянно беспокоило: драматичное отношение сжигания за 24 часа может сказать очень мало о лежащей в основе токен-экономике.
Причина механическая.... Награды DUSK за блоки объединяют вновь выпущенные токены с комиссией за транзакции, тогда как награды генераторов включают переменную составляющую участия. Любая нераспределённая часть может быть сожжена. Жёсткое слэшинг также может сжигать стейк.
Из‑за этого дневное число частично отражает поведение сети, а не просто «дефляцию». .....Если участие резко меняется на протяжении нескольких часов, коэффициент сжигания может подскочить, не отражая устойчивого тренда.
Важно и масштабы. Текущая токеномика нацелена на эмиссию 500 миллионов DUSK за 36 лет, при этом около 250,48 миллиона выделено на первые четыре года. Начальная скорость эмиссии составляет примерно 19,86 DUSK за блок.
Поэтому я бы рассматривал 24 часа как индикатор, 7 дней — как проверку устойчивости, а 30 дней — как структурную базу.
Но один процент скрывает, пришли ли изменения от меньшего числа наград, большего количества сжиганий или от всего вместе.
Неприятный вопрос звучит так: насколько один экстремальный день сжигания сдвигает 30-дневную среднюю?
Именно это расхождение между 7 днями и 30 днями — число, за которым я бы следил дальше.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Я сравнивал, как сжигание DUSK выглядит в разных окнах, и одну вещь это постоянно беспокоило: драматичное отношение сжигания за 24 часа может сказать очень мало о лежащей в основе токен-экономике.
Причина механическая.... Награды DUSK за блоки объединяют вновь выпущенные токены с комиссией за транзакции, тогда как награды генераторов включают переменную составляющую участия. Любая нераспределённая часть может быть сожжена. Жёсткое слэшинг также может сжигать стейк.
Из‑за этого дневное число частично отражает поведение сети, а не просто «дефляцию». .....Если участие резко меняется на протяжении нескольких часов, коэффициент сжигания может подскочить, не отражая устойчивого тренда.
Важно и масштабы. Текущая токеномика нацелена на эмиссию 500 миллионов DUSK за 36 лет, при этом около 250,48 миллиона выделено на первые четыре года. Начальная скорость эмиссии составляет примерно 19,86 DUSK за блок.
Поэтому я бы рассматривал 24 часа как индикатор, 7 дней — как проверку устойчивости, а 30 дней — как структурную базу.
Но один процент скрывает, пришли ли изменения от меньшего числа наград, большего количества сжиганий или от всего вместе.
Неприятный вопрос звучит так: насколько один экстремальный день сжигания сдвигает 30-дневную среднюю?
Именно это расхождение между 7 днями и 30 днями — число, за которым я бы следил дальше.
@Dusk $DUSK #dusk
31
21
21.8k
·
--
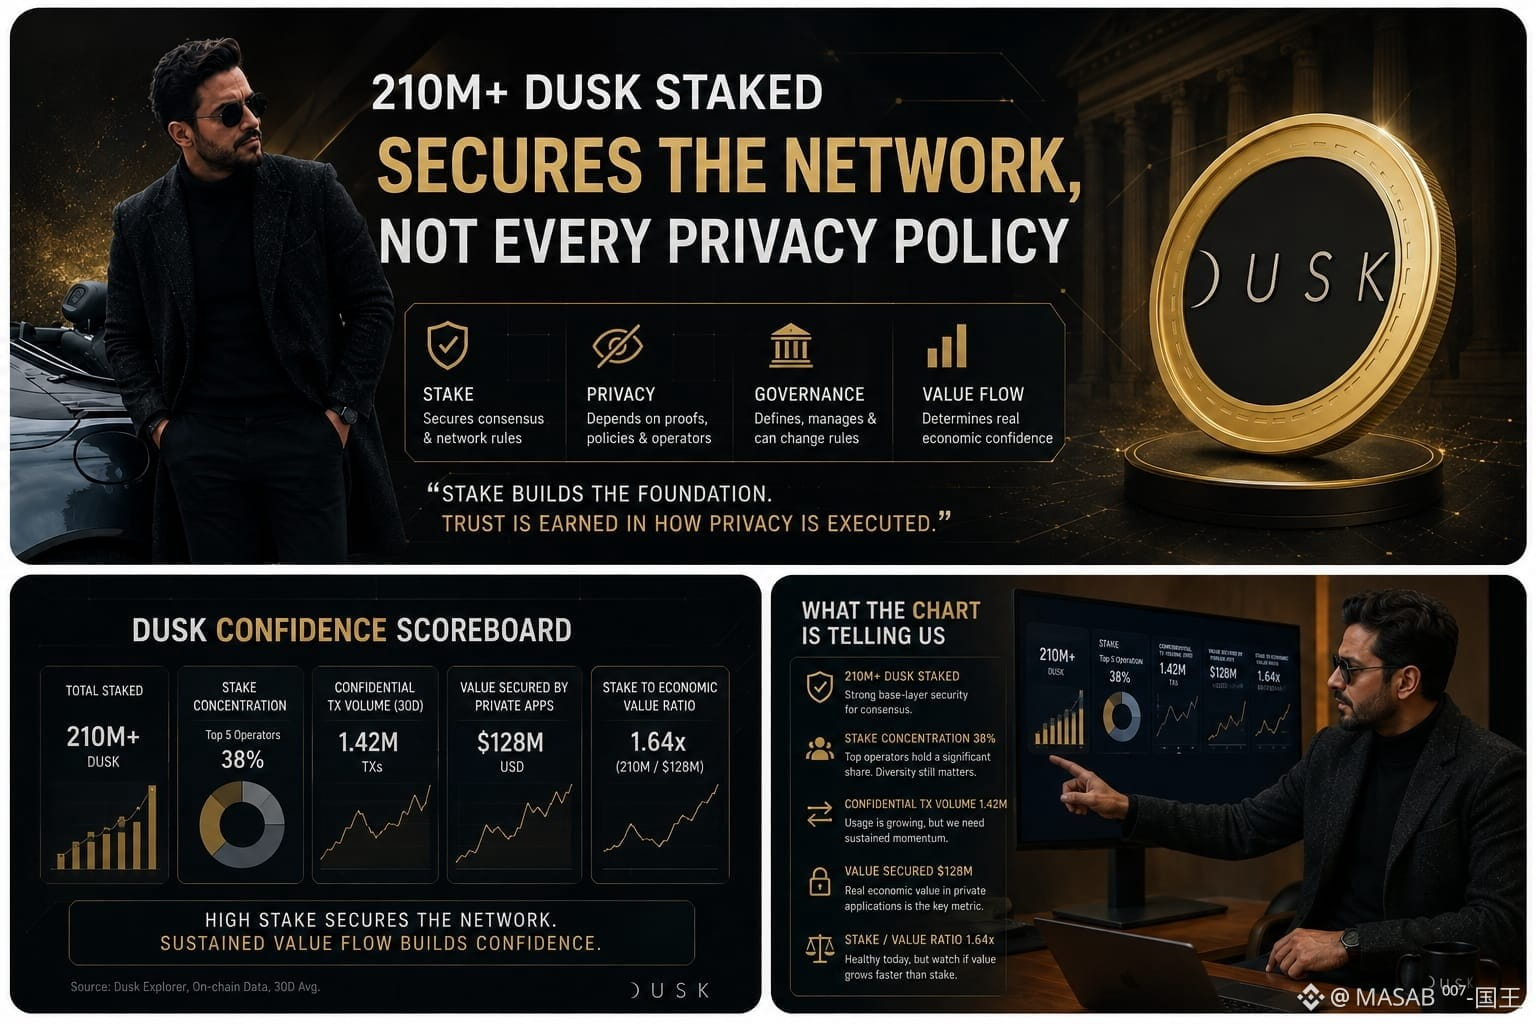
Сегодня рынок был спокойным, так что я снова открыл материалы Dusk и продолжал вглядываться в одну цифру: 210M+ DUSK застейкано.
Соблазнительно прочитать это как «конфиденциальные финансовые приложения защищены». Но кое-что не сходилось. Экономическая безопасность базового слоя и уверенность в исполнении приватности — это не одно и то же.
Застейк может защищать консенсус, но конфиденциальные приложения всё ещё зависят от приватных доказательств, политик раскрытия, операторов, механизмов управления и того, сколько реальной ценности через них проходит.
Поэтому я начал думать о другом табло: концентрация застейка, концентрация операторов, объём конфиденциальных транзакций, ценность, защищаемая приватными приложениями, и коэффициент «застейк к экономической ценности».
Вот различие, к которому я постоянно возвращаюсь: **застейк закрепляет правила сети; он не автоматически валидирует каждую приватную политику, построенную поверх них.**
Это не означает, что модель приватности Dusk слабая. Выборочное раскрытие может быть действительно полезным: инвестор может доказать право собственности, площадке — соответствие требованиям, а регулятору — только те доказательства комплаенса, которые требуются.
Но кто устанавливает эти правила раскрытия? Кто может их изменить? Насколько быстро уполномоченные наблюдатели могут получить доказательства в условиях чрезвычайной ситуации?
Пока не знаю, даёт ли застейк 210M+ достаточно уверенности для рынков с высокой ценностью.
Графики всё ещё спокойны. Я оставляю этот вопрос открытым.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Сегодня рынок был спокойным, так что я снова открыл материалы Dusk и продолжал вглядываться в одну цифру: 210M+ DUSK застейкано.
Соблазнительно прочитать это как «конфиденциальные финансовые приложения защищены». Но кое-что не сходилось. Экономическая безопасность базового слоя и уверенность в исполнении приватности — это не одно и то же.
Застейк может защищать консенсус, но конфиденциальные приложения всё ещё зависят от приватных доказательств, политик раскрытия, операторов, механизмов управления и того, сколько реальной ценности через них проходит.
Поэтому я начал думать о другом табло: концентрация застейка, концентрация операторов, объём конфиденциальных транзакций, ценность, защищаемая приватными приложениями, и коэффициент «застейк к экономической ценности».
Вот различие, к которому я постоянно возвращаюсь: **застейк закрепляет правила сети; он не автоматически валидирует каждую приватную политику, построенную поверх них.**
Это не означает, что модель приватности Dusk слабая. Выборочное раскрытие может быть действительно полезным: инвестор может доказать право собственности, площадке — соответствие требованиям, а регулятору — только те доказательства комплаенса, которые требуются.
Но кто устанавливает эти правила раскрытия? Кто может их изменить? Насколько быстро уполномоченные наблюдатели могут получить доказательства в условиях чрезвычайной ситуации?
Пока не знаю, даёт ли застейк 210M+ достаточно уверенности для рынков с высокой ценностью.
Графики всё ещё спокойны. Я оставляю этот вопрос открытым.
@Dusk $DUSK #dusk
35
30
11.1k
·
--
Одну вещь продолжало беспокоить меня, когда я смотрел на количество эмитентов в SME-истории DUSK: показатель может расти даже тогда, когда реальный рынок внизу почти не сдвигается.
Представьте, что у DUSK есть 100 токенизированных SME, но топ-10 генерируют 80% всего торгового объёма. На бумаге 100 эмитентов выглядят как широкое внедрение. На практике это может означать, что внимание инвесторов, ликвидность и повторная активность сосредоточены в очень небольшом ядре.
Именно поэтому я бы следил за активными SME / всего выданных SME, медианным торговым объёмом и повторными раундами финансирования внимательнее, чем за громким числом выпусков.
Первый сбор в размере €5 млн доказывает, что компания может получить доступ к инфраструктурным «рельсам». Второй сбор позже — это уже другое. Это говорит о том, что эмитент нашёл достаточно ценности в управлении владением, контрольных механизмах передачи прав и в инвесторском рабочем процессе DUSK, чтобы вернуться.
Вот где активность и действительно значимое внедрение расходятся.
SME может нуждаться в DUSK больше для поддержания программируемой структуры акционеров, чем для ежедневной вторичной торговли. Это по-прежнему важно. Но если ончейн-регистр нужно постоянно сверять с офчейн-юридическим учётом, операционное преимущество может быстро уменьшаться.
Тест, за которым я всё ещё слежу, простой: возвращается ли больше эмитентов или показатели выпусков растут быстрее, чем фактическая зависимость от инфраструктуры?
@Dusk_Foundation #dusk $DUSK
{future}(DUSKUSDT)
Одну вещь продолжало беспокоить меня, когда я смотрел на количество эмитентов в SME-истории DUSK: показатель может расти даже тогда, когда реальный рынок внизу почти не сдвигается.
Представьте, что у DUSK есть 100 токенизированных SME, но топ-10 генерируют 80% всего торгового объёма. На бумаге 100 эмитентов выглядят как широкое внедрение. На практике это может означать, что внимание инвесторов, ликвидность и повторная активность сосредоточены в очень небольшом ядре.
Именно поэтому я бы следил за активными SME / всего выданных SME, медианным торговым объёмом и повторными раундами финансирования внимательнее, чем за громким числом выпусков.
Первый сбор в размере €5 млн доказывает, что компания может получить доступ к инфраструктурным «рельсам». Второй сбор позже — это уже другое. Это говорит о том, что эмитент нашёл достаточно ценности в управлении владением, контрольных механизмах передачи прав и в инвесторском рабочем процессе DUSK, чтобы вернуться.
Вот где активность и действительно значимое внедрение расходятся.
SME может нуждаться в DUSK больше для поддержания программируемой структуры акционеров, чем для ежедневной вторичной торговли. Это по-прежнему важно. Но если ончейн-регистр нужно постоянно сверять с офчейн-юридическим учётом, операционное преимущество может быстро уменьшаться.
Тест, за которым я всё ещё слежу, простой: возвращается ли больше эмитентов или показатели выпусков растут быстрее, чем фактическая зависимость от инфраструктуры?
@Dusk #dusk $DUSK

48
42
12.7k
·
--
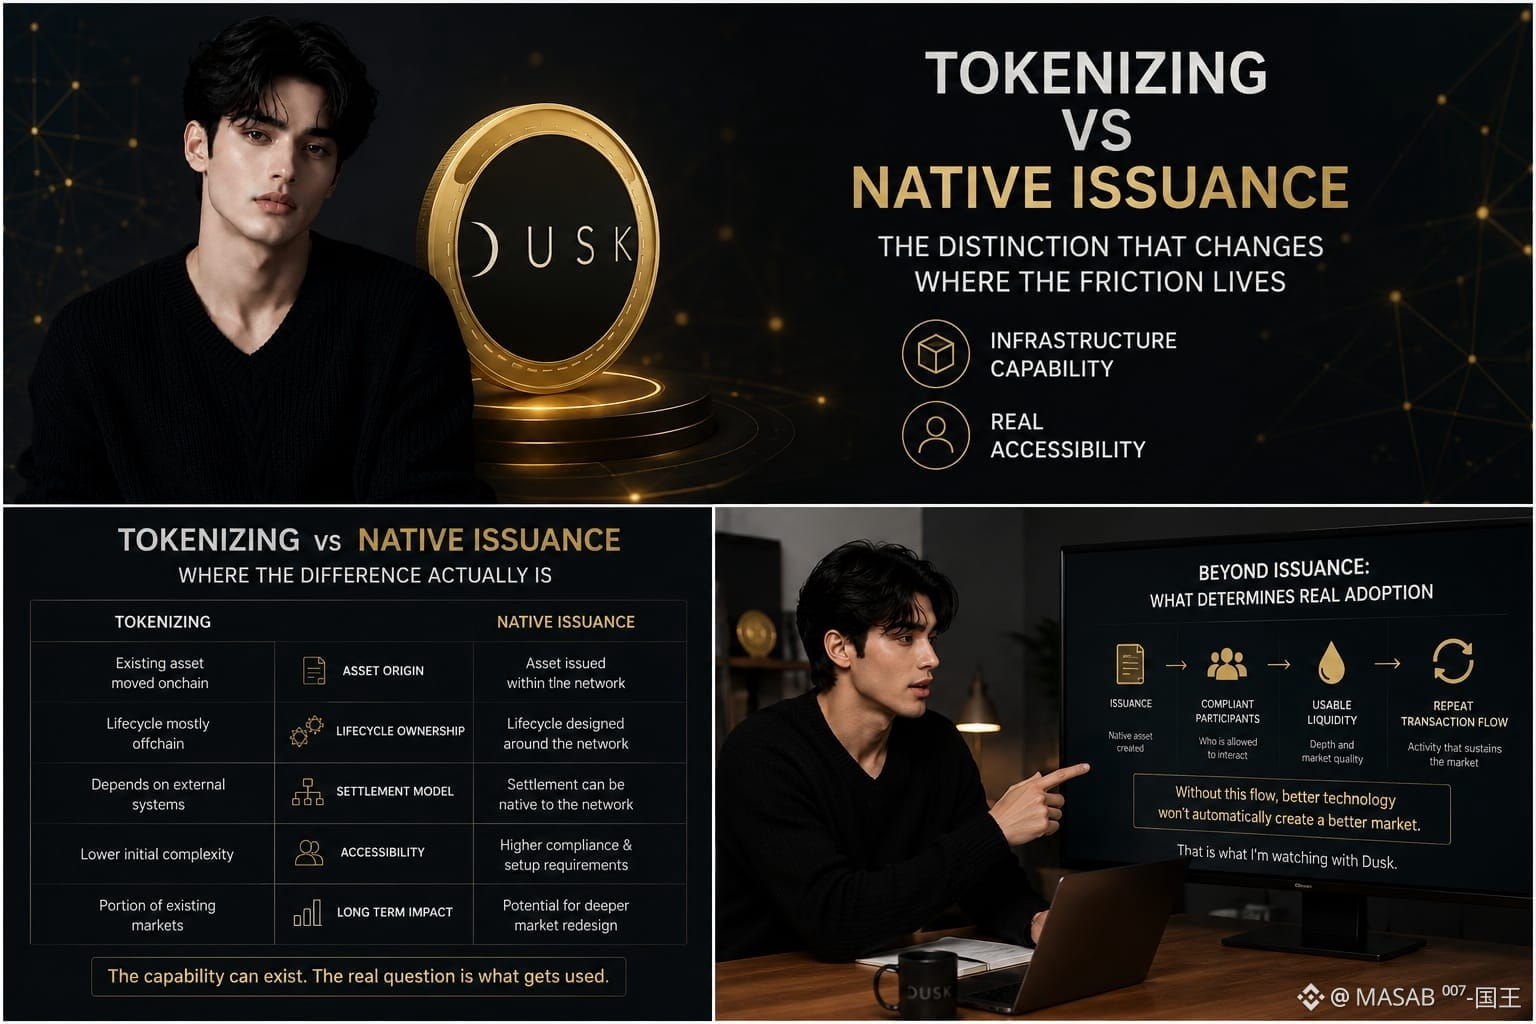
Я снова и снова возвращался к одному различию в RWA-дизайне Dusk: токен может существовать onchain, в то время как реальный жизненный цикл актива всё ещё протекает где-то в другом месте.
Это важнее, чем звучит. При токенизации блокчейн может улучшить распределение или программируемость, но эмиссия, кастоди, расчёты, сервисинг и записи могут по-прежнему требовать отдельных систем и сверки. Встроенная (native) модель эмиссии Dusk более амбициозна в узком смысле: сам актив можно создавать и управлять им вокруг реестра, так что эти «передачи» могут происходить внутри одной согласованной среды.
Однако скрытый слой — не в токене. Он в координации.
Dusk объединяет расчёты, контроль доступа, приватность и избирательное раскрытие, потому что регулируемые ценные бумаги нельзя просто превратить в публичные объекты блокчейна. Кто-то всё равно должен определить право на участие, разрешения, отчётность и юридическую структуру вокруг актива. Dusk может предоставить инфраструктуру; он не может «сгенерировать» авторизацию, ликвидность или институциональное участие.
Вот почему я вижу реальное сравнение как техническая способность versus реальная доступность. Сеть, поддерживающая native-эмиссию, — это одно; сеть, доказывающая, что институты будут использовать её, — это другое.
Неприятная часть — внедрение. Если эмитенты и торговые площадки оставляют критические этапы жизненного цикла в других местах, native-эмиссия превращается в архитектурную возможность, а не в осмысленную рыночную инфраструктуру.
Вот за что я всё ещё наблюдаю.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Я снова и снова возвращался к одному различию в RWA-дизайне Dusk: токен может существовать onchain, в то время как реальный жизненный цикл актива всё ещё протекает где-то в другом месте.
Это важнее, чем звучит. При токенизации блокчейн может улучшить распределение или программируемость, но эмиссия, кастоди, расчёты, сервисинг и записи могут по-прежнему требовать отдельных систем и сверки. Встроенная (native) модель эмиссии Dusk более амбициозна в узком смысле: сам актив можно создавать и управлять им вокруг реестра, так что эти «передачи» могут происходить внутри одной согласованной среды.
Однако скрытый слой — не в токене. Он в координации.
Dusk объединяет расчёты, контроль доступа, приватность и избирательное раскрытие, потому что регулируемые ценные бумаги нельзя просто превратить в публичные объекты блокчейна. Кто-то всё равно должен определить право на участие, разрешения, отчётность и юридическую структуру вокруг актива. Dusk может предоставить инфраструктуру; он не может «сгенерировать» авторизацию, ликвидность или институциональное участие.
Вот почему я вижу реальное сравнение как техническая способность versus реальная доступность. Сеть, поддерживающая native-эмиссию, — это одно; сеть, доказывающая, что институты будут использовать её, — это другое.
Неприятная часть — внедрение. Если эмитенты и торговые площадки оставляют критические этапы жизненного цикла в других местах, native-эмиссия превращается в архитектурную возможность, а не в осмысленную рыночную инфраструктуру.
Вот за что я всё ещё наблюдаю.
@Dusk $DUSK #dusk
40
30
10.3k
·
--
Проверено
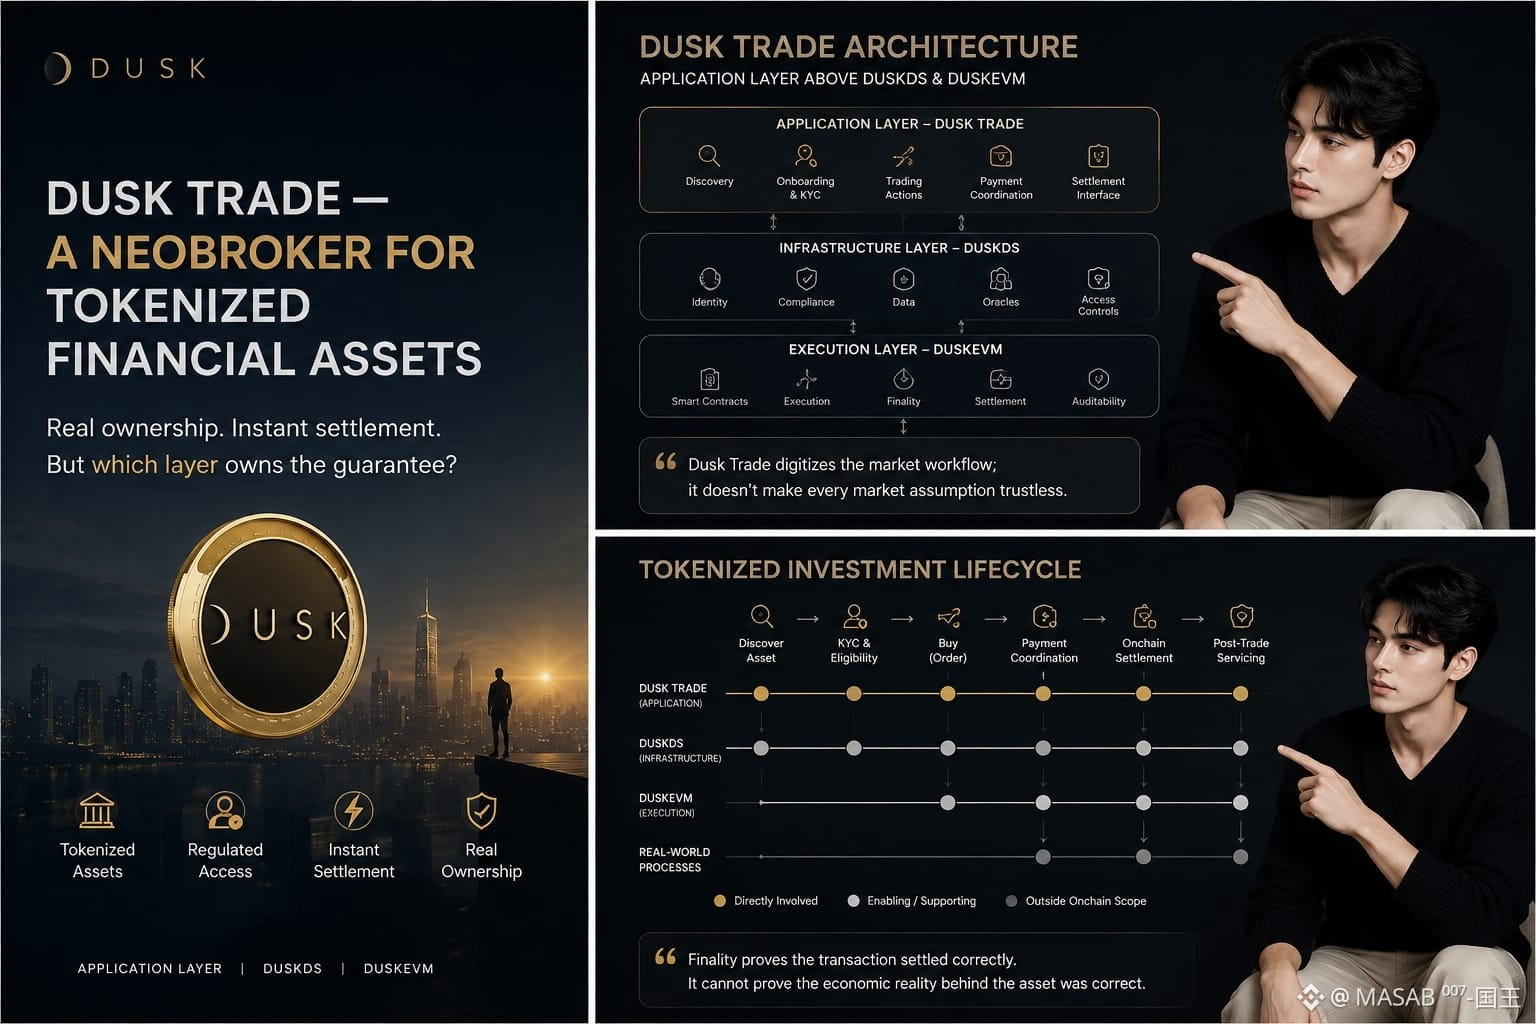
Прошлой ночью я листал Dusk Trade, пока рынок был необычно тихим. Постоянно попадались одни и те же формулировки: токенизированные активы, реальное владение, мгновенное расчётное урегулирование. Потом «необрокер» заставил меня остановиться и посмотреть, что скрыто под интерфейсом.
Интуитивное допущение простое: покупаешь ETF, MMF или облигацию через Dusk Trade — и весь жизненный цикл инвестиций становится блокчейн-родным.
Но кое-что не сходилось.
Dusk Trade — это прикладной слой DuskEVM. Он соединяет пользователей с токенизированными финансовыми активами и сценариями торговли, тогда как базовая инфраструктура отвечает за выполнение и расчёты. Это важно, но не то же самое, что превращать каждое финансовое предположение в полностью доверительностное (trustless).
Он обеспечивает безопасность транзакции, но не каждое предположение, лежащее в основе актива.
Это различие существенно. Детерминированное расчётное урегулирование может доказать, что авторизованная транзакция была обработана корректно. Но само по себе оно не может доказать, что верны все офчейн-записи, решения о допустимости, раскрытия, оценки или процессы обслуживания, окружающие реальный актив.
Сначала мне казалось, что это различие в основном техническое. Но это не так.
Если исходный источник данных ошибается, блокчейн может добросовестно (faithfully) урегулировать неверную экономическую реальность.
Это не уникальная проблема Dusk; токенизированные финансы унаследовали эти границы от традиционных рынков.
Реальное испытание наступает тогда, когда институциональная ценность создаёт стимулы атаковать более слабые уровни.
Я всё ещё размышляю о том, как ведёт себя эта граница под длительным давлением. Именно за этим я и буду наблюдать.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Прошлой ночью я листал Dusk Trade, пока рынок был необычно тихим. Постоянно попадались одни и те же формулировки: токенизированные активы, реальное владение, мгновенное расчётное урегулирование. Потом «необрокер» заставил меня остановиться и посмотреть, что скрыто под интерфейсом.
Интуитивное допущение простое: покупаешь ETF, MMF или облигацию через Dusk Trade — и весь жизненный цикл инвестиций становится блокчейн-родным.
Но кое-что не сходилось.
Dusk Trade — это прикладной слой DuskEVM. Он соединяет пользователей с токенизированными финансовыми активами и сценариями торговли, тогда как базовая инфраструктура отвечает за выполнение и расчёты. Это важно, но не то же самое, что превращать каждое финансовое предположение в полностью доверительностное (trustless).
Он обеспечивает безопасность транзакции, но не каждое предположение, лежащее в основе актива.
Это различие существенно. Детерминированное расчётное урегулирование может доказать, что авторизованная транзакция была обработана корректно. Но само по себе оно не может доказать, что верны все офчейн-записи, решения о допустимости, раскрытия, оценки или процессы обслуживания, окружающие реальный актив.
Сначала мне казалось, что это различие в основном техническое. Но это не так.
Если исходный источник данных ошибается, блокчейн может добросовестно (faithfully) урегулировать неверную экономическую реальность.
Это не уникальная проблема Dusk; токенизированные финансы унаследовали эти границы от традиционных рынков.
Реальное испытание наступает тогда, когда институциональная ценность создаёт стимулы атаковать более слабые уровни.
Я всё ещё размышляю о том, как ведёт себя эта граница под длительным давлением. Именно за этим я и буду наблюдать.
@Dusk $DUSK #dusk
40
33
7.4k
·
--
Проверено
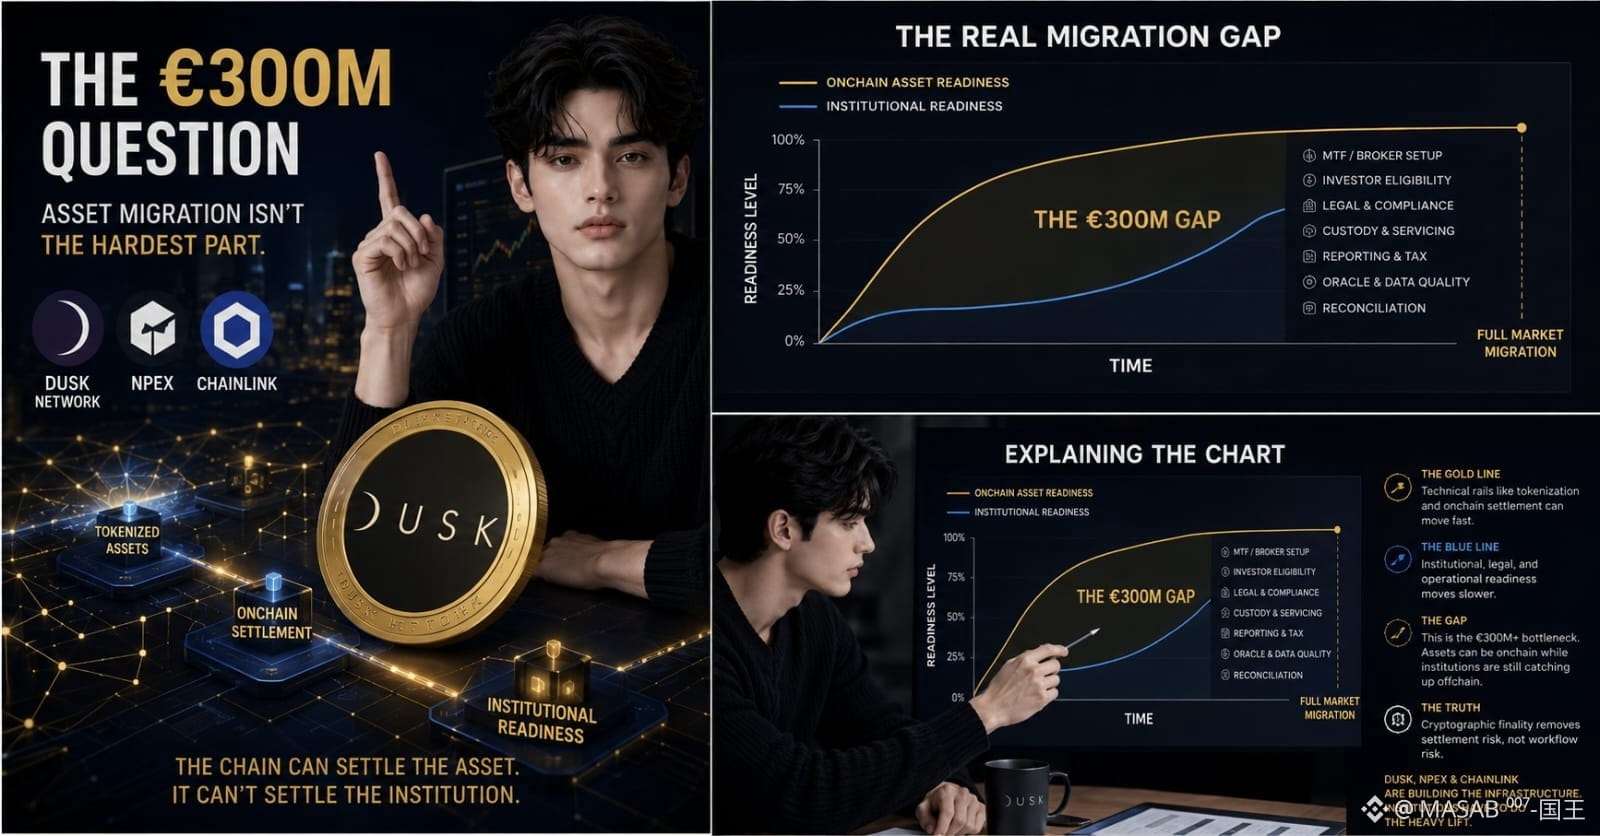
Я поздно ночью проверял документацию Dusk и постоянно возвращался к одному числу: €300M+. Похоже на проблему миграции активов. Но NPEX заставил меня задуматься: а что, если «сложная миграция» — это всё, что окружает сам актив.
Dusk и NPEX нацелены на регулируемый выпуск, трейдинг и расчёты в ончейне, а Chainlink добавляет CCIP, DataLink и Data Streams для кроссчейн-подключения и рыночных данных.
Интуитивное предположение простое: раз ценные бумаги токенизированы, значит, рынок уже сдвинулся с места.
Не уверен, что это так.
Актив может находиться в ончейне, но при этом онбординг, допуск инвесторов, юридическая проверка, кастоди, отчётность, обслуживание и операционные контроли всё ещё зависят от институциональных процессов за пределами расчетного уровня.
Цепочка может расчитать актив; она не может расчитать готовность институции.
Сначала это различие показалось мне педантичным. Затем я посчитал движущиеся части: MTF, брокер, ECSP и грядущие функции DLT-TSS, упомянутые рядом с NPEX.
Теперь добавьте свежесть оракулов, контрольные точки соответствия требованиям, сверку и зависимости от внешних данных.
Если цена приходит устаревшей, детерминированные расчёты всё равно могут быть абсолютно детерминированными.
В этом и неприятная часть: криптографическая окончательность может убрать неопределённость из расчётов, не убирая неопределённость из рыночного рабочего процесса.
Думаю, Dusk решает реальный узкий места. Просто пока не знаю, сможет ли €300M мигрировать быстрее, чем организации, которые отвечают за его одобрение, обслуживание и надзор.
Моя схема всё ещё открыта. Как и документация.
{future}(DUSKUSDT)
@Dusk_Foundation $DUSK #dusk
Я поздно ночью проверял документацию Dusk и постоянно возвращался к одному числу: €300M+. Похоже на проблему миграции активов. Но NPEX заставил меня задуматься: а что, если «сложная миграция» — это всё, что окружает сам актив.
Dusk и NPEX нацелены на регулируемый выпуск, трейдинг и расчёты в ончейне, а Chainlink добавляет CCIP, DataLink и Data Streams для кроссчейн-подключения и рыночных данных.
Интуитивное предположение простое: раз ценные бумаги токенизированы, значит, рынок уже сдвинулся с места.
Не уверен, что это так.
Актив может находиться в ончейне, но при этом онбординг, допуск инвесторов, юридическая проверка, кастоди, отчётность, обслуживание и операционные контроли всё ещё зависят от институциональных процессов за пределами расчетного уровня.
Цепочка может расчитать актив; она не может расчитать готовность институции.
Сначала это различие показалось мне педантичным. Затем я посчитал движущиеся части: MTF, брокер, ECSP и грядущие функции DLT-TSS, упомянутые рядом с NPEX.
Теперь добавьте свежесть оракулов, контрольные точки соответствия требованиям, сверку и зависимости от внешних данных.
Если цена приходит устаревшей, детерминированные расчёты всё равно могут быть абсолютно детерминированными.
В этом и неприятная часть: криптографическая окончательность может убрать неопределённость из расчётов, не убирая неопределённость из рыночного рабочего процесса.
Думаю, Dusk решает реальный узкий места. Просто пока не знаю, сможет ли €300M мигрировать быстрее, чем организации, которые отвечают за его одобрение, обслуживание и надзор.
Моя схема всё ещё открыта. Как и документация.
@Dusk $DUSK #dusk
42
25
9k
·
--
Сегодня рынок был спокойным, так что я в итоге перечитал материалы DuskEVM вместо графиков. Я снова и снова видел фразу «конфиденциальные EVM-рабочие процессы», и сначала решил, что она означает: сама EVM каким-то образом может сделать финансовую активность приватной от начала и до конца.
Поэтому я на самом деле разобрался в механизме.
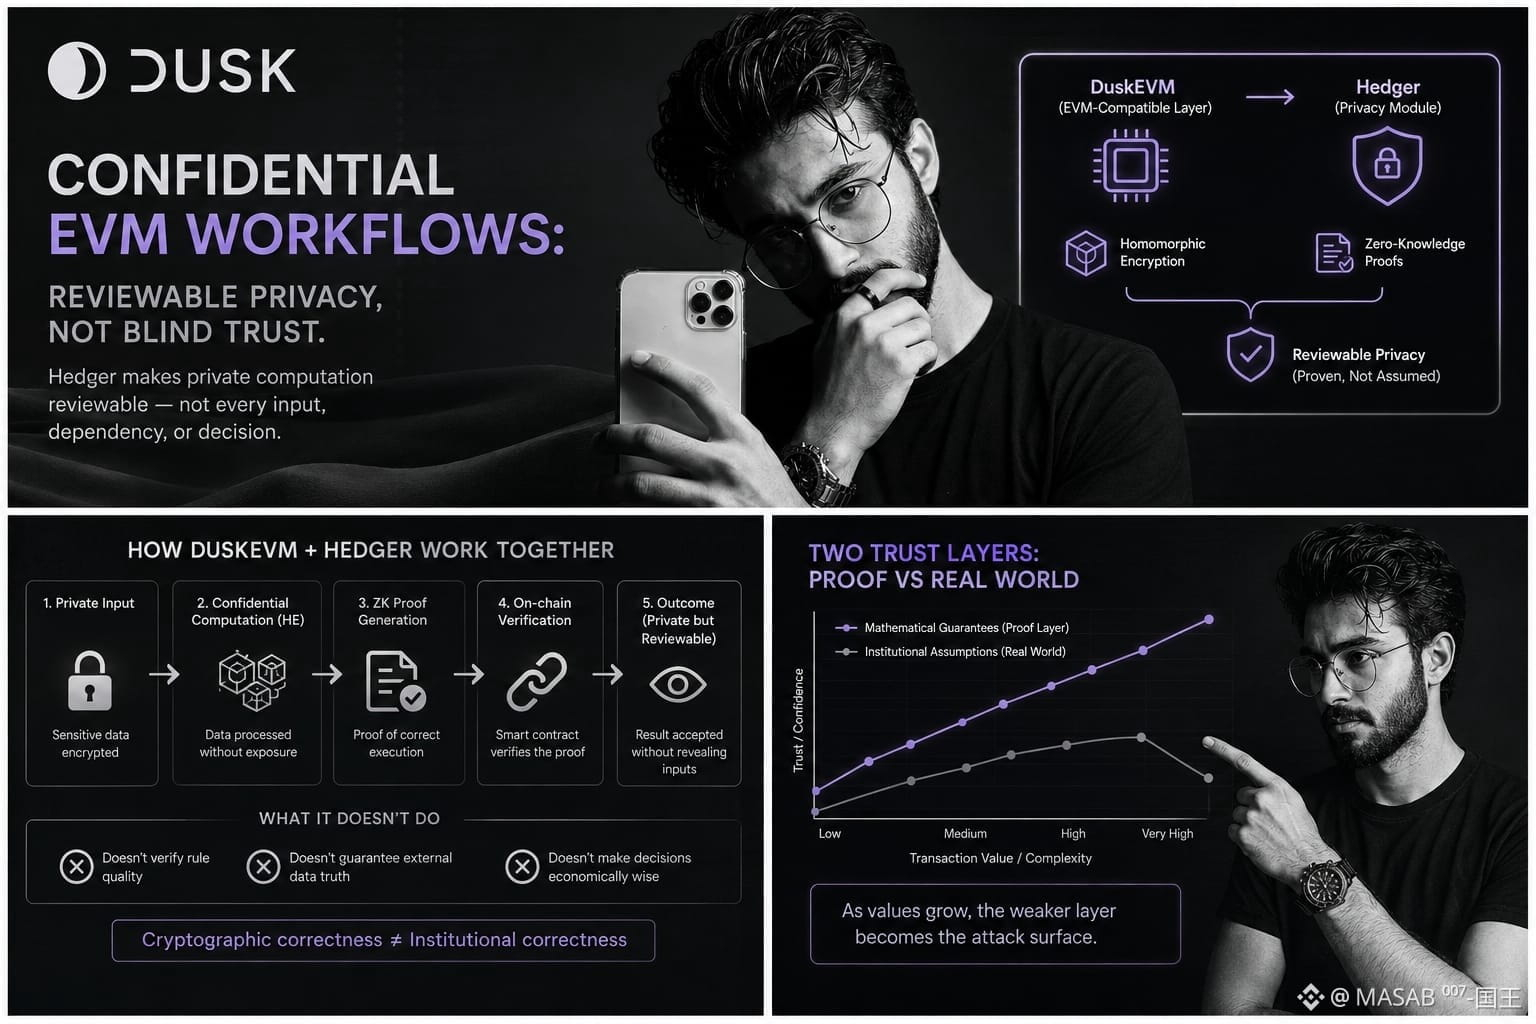
DuskEVM — это совместимый с EVM слой прикладного программного обеспечения, который даёт разработчикам Solidity привычный путь в Dusk. Самое интересное — Hedger, модуль приватности: он использует гомоморфное шифрование и доказательства с нулевым разглашением для проверяемой приватности.
Вот в чём, как мне кажется, легко упустить различие: Hedger может сделать приватные вычисления проверяемыми; он не делает автоматически каждую входную переменную, зависимость или институциональное решение inherently trustworthy — изначально заслуживающими доверия.
Это всё равно важно. Гомоморфное шифрование позволяет обрабатывать защищённые данные, не раскрывая лежащие в их основе значения, а ZK-доказательства могут предоставлять сведения о том, что вычисление выполнено корректно или что оно действительно. Для регулируемых финансов это сочетание имеет очевидную ценность: меньше раскрытия, не отказываясь от аудита.
Но сначала мне казалось, что это различие придирчивое, педантичное.
Нет. Криптографическая корректность и институциональная корректность — это разные модели доверия. Доказательство может показать, что операция выполнялась по заданным правилам. Но оно не может знать, были ли эти правила разумными, правдивым ли был внешний источник данных, или насколько экономически оправданным было уполномоченное финансовое решение.
Брендинг может сделать эти слои звучащими ближе друг к другу, чем они есть на самом деле.
Я не утверждаю, что это уникально для DuskEVM. В большинстве серьёзной финансовой инфраструктуры математические гарантии смешиваются с допущениями, находящимися за границей доказательства.
Главный вопрос в другом: что происходит, когда значения транзакций становятся достаточно большими, чтобы атаковать более слабый слой.
Я честно не могу ответить на это, опираясь только на архитектуру.
Вкладка с документацией всё ещё открыта. Наверное, прочитаю её снова завтра, потому что «конфиденциально» теперь заставляет меня спросить: конфиденциально для кого, и доказано в отношении чего?
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Сегодня рынок был спокойным, так что я в итоге перечитал материалы DuskEVM вместо графиков. Я снова и снова видел фразу «конфиденциальные EVM-рабочие процессы», и сначала решил, что она означает: сама EVM каким-то образом может сделать финансовую активность приватной от начала и до конца.
Поэтому я на самом деле разобрался в механизме.
DuskEVM — это совместимый с EVM слой прикладного программного обеспечения, который даёт разработчикам Solidity привычный путь в Dusk. Самое интересное — Hedger, модуль приватности: он использует гомоморфное шифрование и доказательства с нулевым разглашением для проверяемой приватности.
Вот в чём, как мне кажется, легко упустить различие: Hedger может сделать приватные вычисления проверяемыми; он не делает автоматически каждую входную переменную, зависимость или институциональное решение inherently trustworthy — изначально заслуживающими доверия.
Это всё равно важно. Гомоморфное шифрование позволяет обрабатывать защищённые данные, не раскрывая лежащие в их основе значения, а ZK-доказательства могут предоставлять сведения о том, что вычисление выполнено корректно или что оно действительно. Для регулируемых финансов это сочетание имеет очевидную ценность: меньше раскрытия, не отказываясь от аудита.
Но сначала мне казалось, что это различие придирчивое, педантичное.
Нет. Криптографическая корректность и институциональная корректность — это разные модели доверия. Доказательство может показать, что операция выполнялась по заданным правилам. Но оно не может знать, были ли эти правила разумными, правдивым ли был внешний источник данных, или насколько экономически оправданным было уполномоченное финансовое решение.
Брендинг может сделать эти слои звучащими ближе друг к другу, чем они есть на самом деле.
Я не утверждаю, что это уникально для DuskEVM. В большинстве серьёзной финансовой инфраструктуры математические гарантии смешиваются с допущениями, находящимися за границей доказательства.
Главный вопрос в другом: что происходит, когда значения транзакций становятся достаточно большими, чтобы атаковать более слабый слой.
Я честно не могу ответить на это, опираясь только на архитектуру.
Вкладка с документацией всё ещё открыта. Наверное, прочитаю её снова завтра, потому что «конфиденциально» теперь заставляет меня спросить: конфиденциально для кого, и доказано в отношении чего?
@Dusk $DUSK #dusk
30
31
5.3k
·
--
Проверено
Пожарная сигнализация выглядит успокаивающе на стене. Вы редко задумываетесь о том, кто имеет право нажать на неё, доступны ли они, или что произойдёт, если первым до нее дотянется не тот человек.
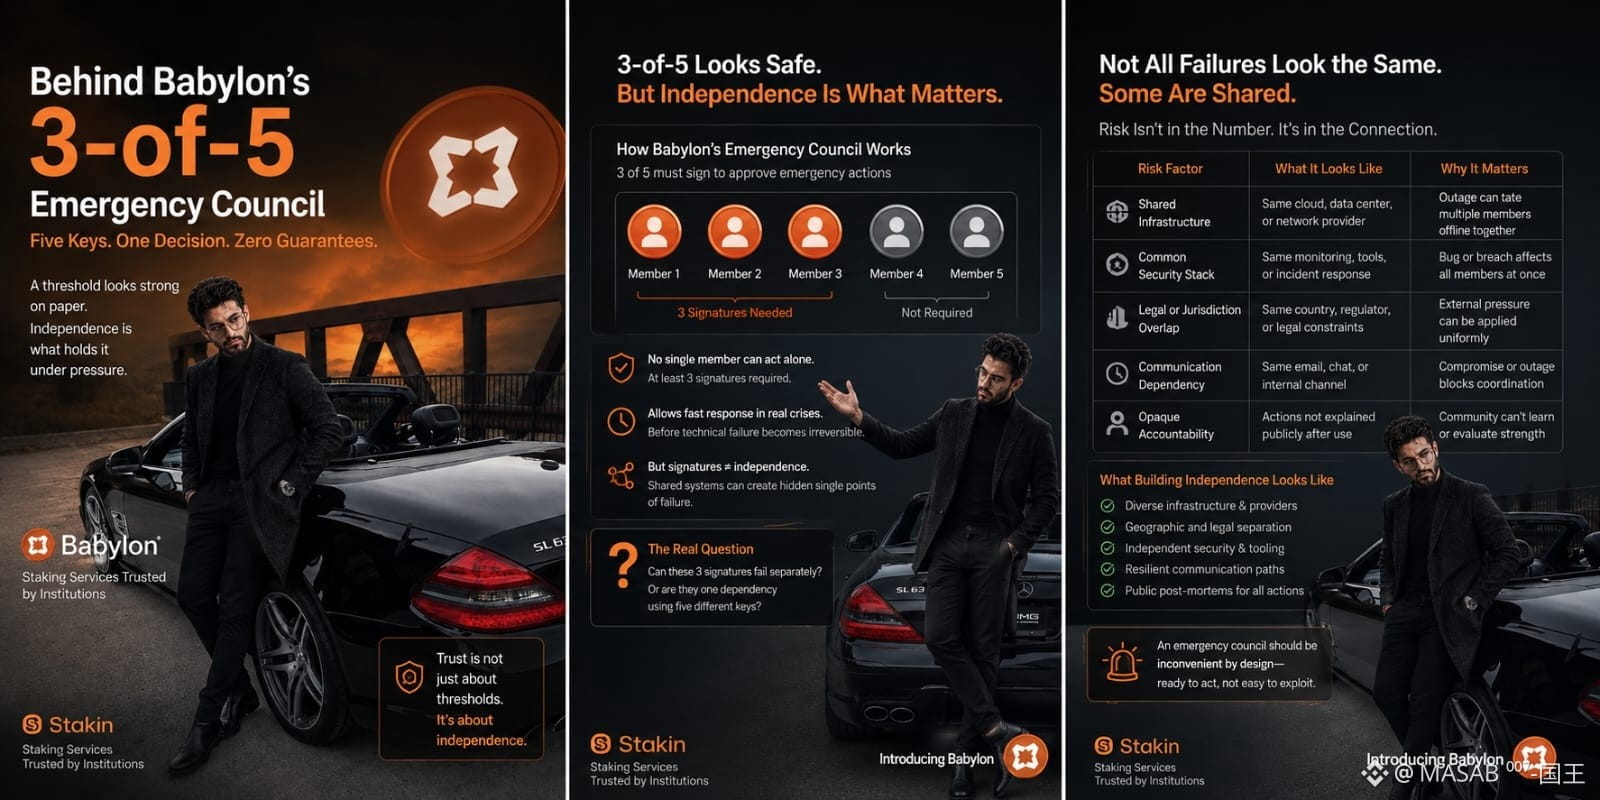
Так я начал думать о чрезвычайном совете «Вавилона» в формате «3 из 5». Цифра звучит разумно. Ни один член не может действовать в одиночку, зато трое всё ещё могут отреагировать до того, как технический сбой станет необратимым. На бумаге BABY получает и скорость, и сдержанность.
Но порог учитывает только подписи. Он не может измерить независимость.
Три члена совета могут держать отдельные ключи и всё равно зависеть от одного и того же облачного провайдера, охранной компании, правовой юрисдикции или внутреннего канала связи. При нормальных условиях эта связь остаётся невидимой. Под давлением она может превратить пятерых «предполагаемых» лиц, принимающих решения, в одну операционную единицу. Общий сбой может заблокировать вмешательство. Общий компромисс может разрешить его.
Большинство людей судят о совете, сравнивая, безопаснее ли три подписи, чем одна. Я думаю, что более сложный вопрос — могут ли эти три подписи отказать раздельно. Проверял ли «Вавилон» работу членов, которые уходят в офлайн без предупреждения? Публично ли потом объясняют экстренные действия? Может ли сообщество увидеть, усиливается ли кризисный слой BABY, или он просто становится удобнее в использовании?
Чрезвычайный совет должен ощущаться неудобным. Достаточно медленным, чтобы требовать подтверждения, но достаточно подготовленным, чтобы действовать, когда ожидание становится опасным.
Меня не беспокоит, что у «Вавилона» есть аварийный переключатель. Меня интересует, представляют ли пять ключей пять действительно независимых защит — или же одно решение, замаскированное под пять разных имён.
@babylonlabs_io #baby $BABY
Пожарная сигнализация выглядит успокаивающе на стене. Вы редко задумываетесь о том, кто имеет право нажать на неё, доступны ли они, или что произойдёт, если первым до нее дотянется не тот человек.
Так я начал думать о чрезвычайном совете «Вавилона» в формате «3 из 5». Цифра звучит разумно. Ни один член не может действовать в одиночку, зато трое всё ещё могут отреагировать до того, как технический сбой станет необратимым. На бумаге BABY получает и скорость, и сдержанность.
Но порог учитывает только подписи. Он не может измерить независимость.
Три члена совета могут держать отдельные ключи и всё равно зависеть от одного и того же облачного провайдера, охранной компании, правовой юрисдикции или внутреннего канала связи. При нормальных условиях эта связь остаётся невидимой. Под давлением она может превратить пятерых «предполагаемых» лиц, принимающих решения, в одну операционную единицу. Общий сбой может заблокировать вмешательство. Общий компромисс может разрешить его.
Большинство людей судят о совете, сравнивая, безопаснее ли три подписи, чем одна. Я думаю, что более сложный вопрос — могут ли эти три подписи отказать раздельно. Проверял ли «Вавилон» работу членов, которые уходят в офлайн без предупреждения? Публично ли потом объясняют экстренные действия? Может ли сообщество увидеть, усиливается ли кризисный слой BABY, или он просто становится удобнее в использовании?
Чрезвычайный совет должен ощущаться неудобным. Достаточно медленным, чтобы требовать подтверждения, но достаточно подготовленным, чтобы действовать, когда ожидание становится опасным.
Меня не беспокоит, что у «Вавилона» есть аварийный переключатель. Меня интересует, представляют ли пять ключей пять действительно независимых защит — или же одно решение, замаскированное под пять разных имён.
@BabylonLabs_io #baby $BABY
12
11
4.7k
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона