Вчера, во время флэт-рынка, я снова и снова видел сжигание DUSK, которое преподносили как доказательство дефляции. Я сидел и размышлял над этим утверждением. Что-то не сходилось.
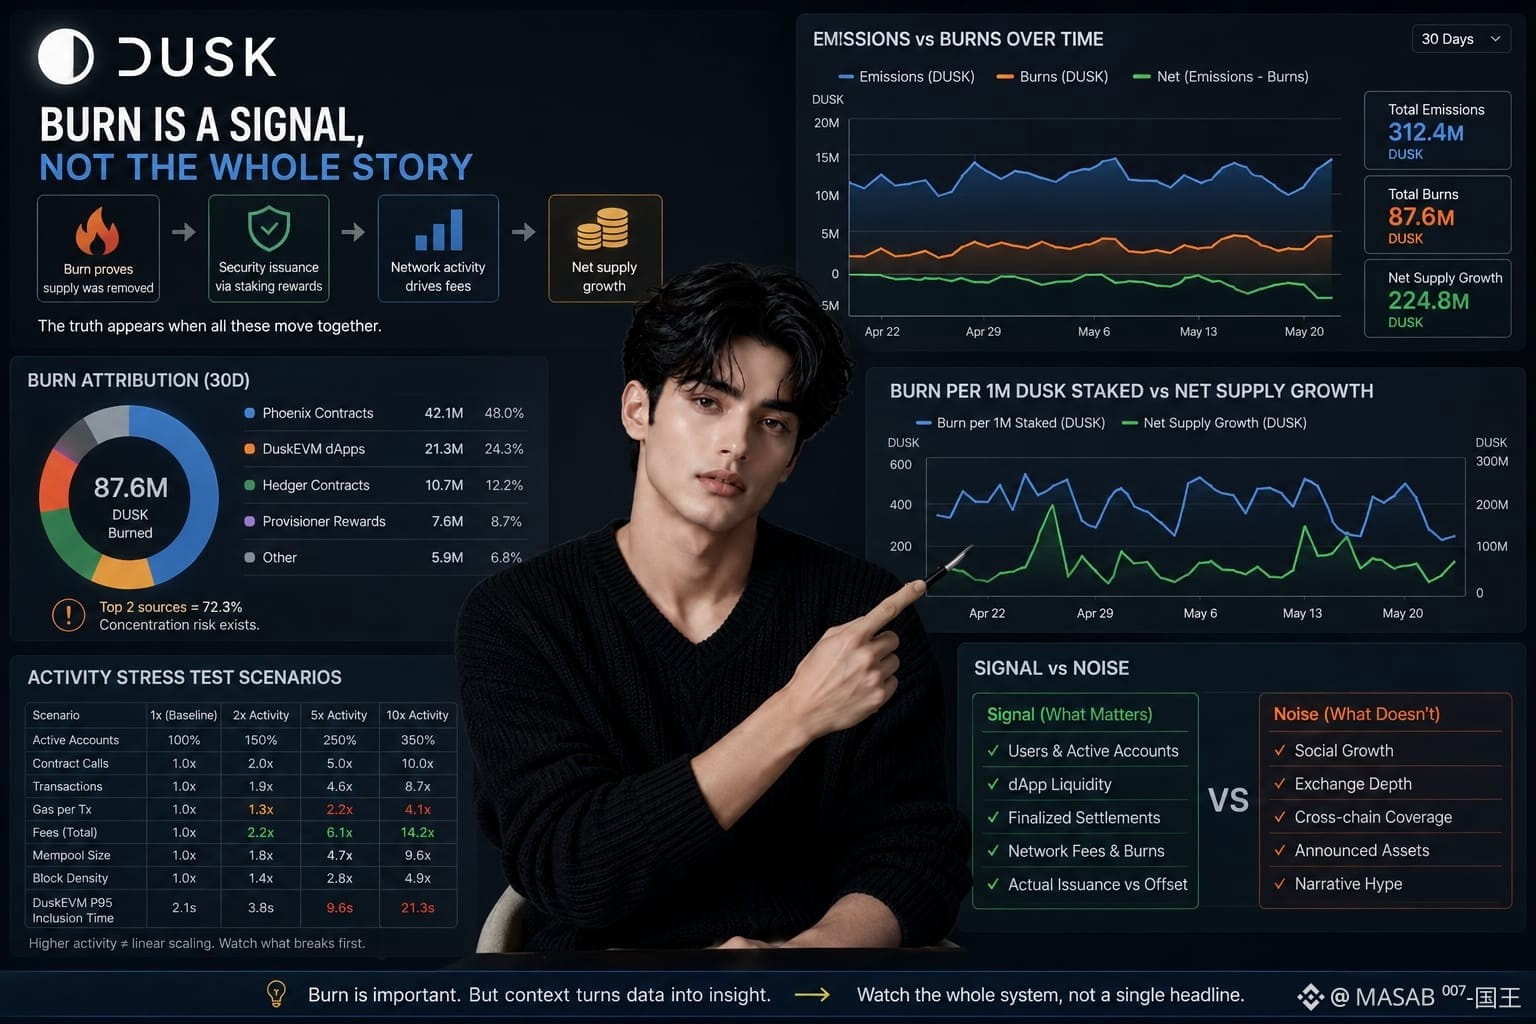
Панель Dusk должна сравнивать ежедневные, еженедельные и ежемесячные выбросы со сжиганиями, а затем приписывать сжигание по кошельку, приложению, эпохе и блоку. Если один контракт или несколько блоков доминируют, то общий показатель означает не то же самое, что широкомасштабный спрос.
Сжигание доказывает, что часть предложения была удалена, а не то, что спрос был распределён или был устойчивым.
Его ценность видна рядом со стейкинг-вознаграждениями, активным стейком, вознаграждениями провайдеров, плотностью комиссий по эпохам и ускорением активности, сжиганием на 1 миллион DUSK в стейке и ростом чистого предложения. Вместе они показывают, компенсируется ли выпуск безопасности активностью и создаёт ли более высокий стейкинг большее или меньшее давление предложения.
Но механизму всё ещё нужны стресс-тесты. Если активные аккаунты вырастут на 50% или вызовы контрактов удвоятся, удвоятся ли транзакции и газ? При активности 2×, 5× и 10× что происходит первым: газ на транзакцию, комиссии, размер mempool, плотность блоков или время включения в DuskEVM (P95)?
Я бы разделил социальный рост, глубину бирж, охват между сетями и объявленные активы — от пользователей, ликвидности приложений, финализированных расчётов и фактического выпуска.
Рынок остаётся флэт. Заголовок про сжигание выглядит неполным.
@Dusk $DUSK #dusk