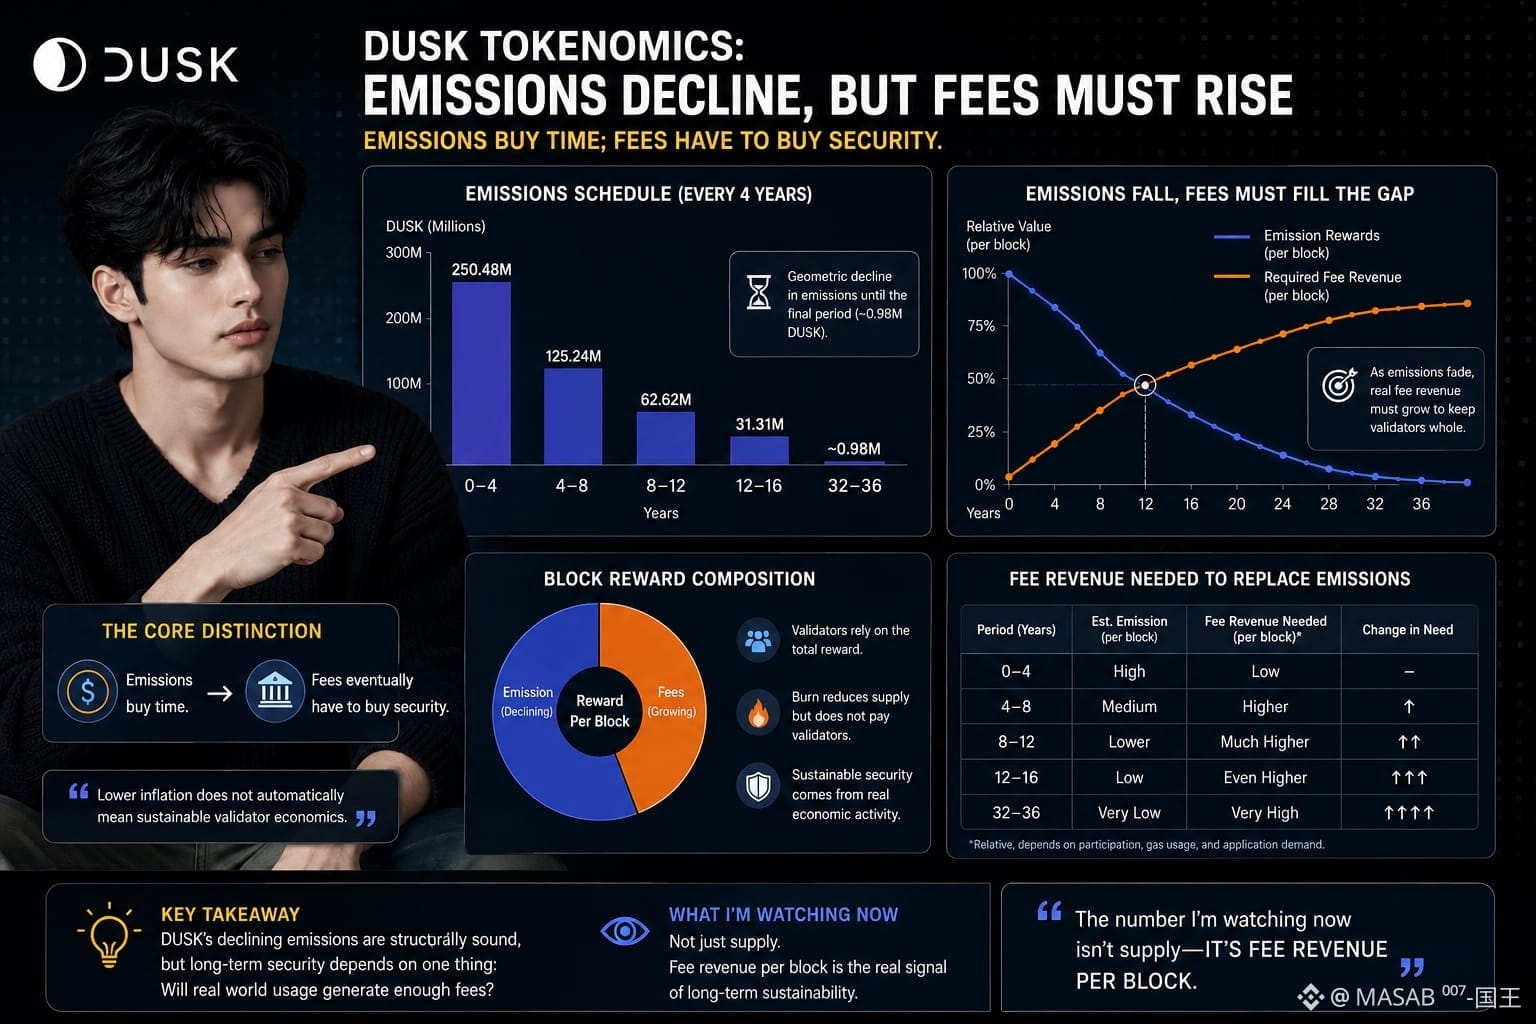
Сегодня вечером, возвращаясь к документации токеномики Dusk, одна цифра снова и снова притягивала внимание: 250.48M DUSK запланировано на первые четыре года, затем 125.24M, 62.62M, 31.31M — пока в финальный четырёхлетний период показатель не упадёт примерно до 0.98M.
Главная интерпретация проста: эмиссия снижается,......инфляция падает, дефицит улучшается.
Но это не тот вопрос безопасности.
Награды в блоках Dusk складываются из вновь эмитируемых DUSK и комиссий за транзакции.....По мере геометрического затухания выпуска сети всё сильнее требуется реальная активность, оплачиваемая комиссиями, чтобы заменить субсидию, которую валидаторы постепенно теряют.
Эмиссия покупает время; в конечном итоге безопасность должны обеспечивать комиссии.
Это различие важно, потому что более низкая инфляция не означает автоматически устойчивую экономику валидаторов. Меньший пул вознаграждений становится комфортным только в том случае, если активность по газу, расчётам и приложениям вырастет достаточно, чтобы компенсировать снижение. Сжигание дополнительно усложняет картину: сжигание невыпределённых наград может уменьшать предложение, но это не финансирует операторов, которые обеспечивают достижение консенсуса.
Я не утверждаю, что график Dusk ошибочен. Снижающаяся субсидия структурно понятна. Просто я пока не могу сказать, будет ли будущий институциональный спрос генерировать достаточно комиссий, когда эмиссия станет совсем крошечной.
Вкладка токеномики всё ещё открыта. Число, за которым я слежу сейчас, — это не предложение, а комиссия (доход) на блок.
@Dusk $DUSK #dusk