
Tommy大叔
25 Публикации

Tommy大叔
Отправить жалобу
Заблокировать пользователя
一个爱折腾「AI和赚钱」的“交易大叔”
拒绝金融黑话
只分享“被AI玩”和“花式亏钱”的真实日常😭
0 подписок(и/а)
194 подписчиков(а)
22 понравилось
Посты
Все
Цитирования
PINNED
·
--
Статья
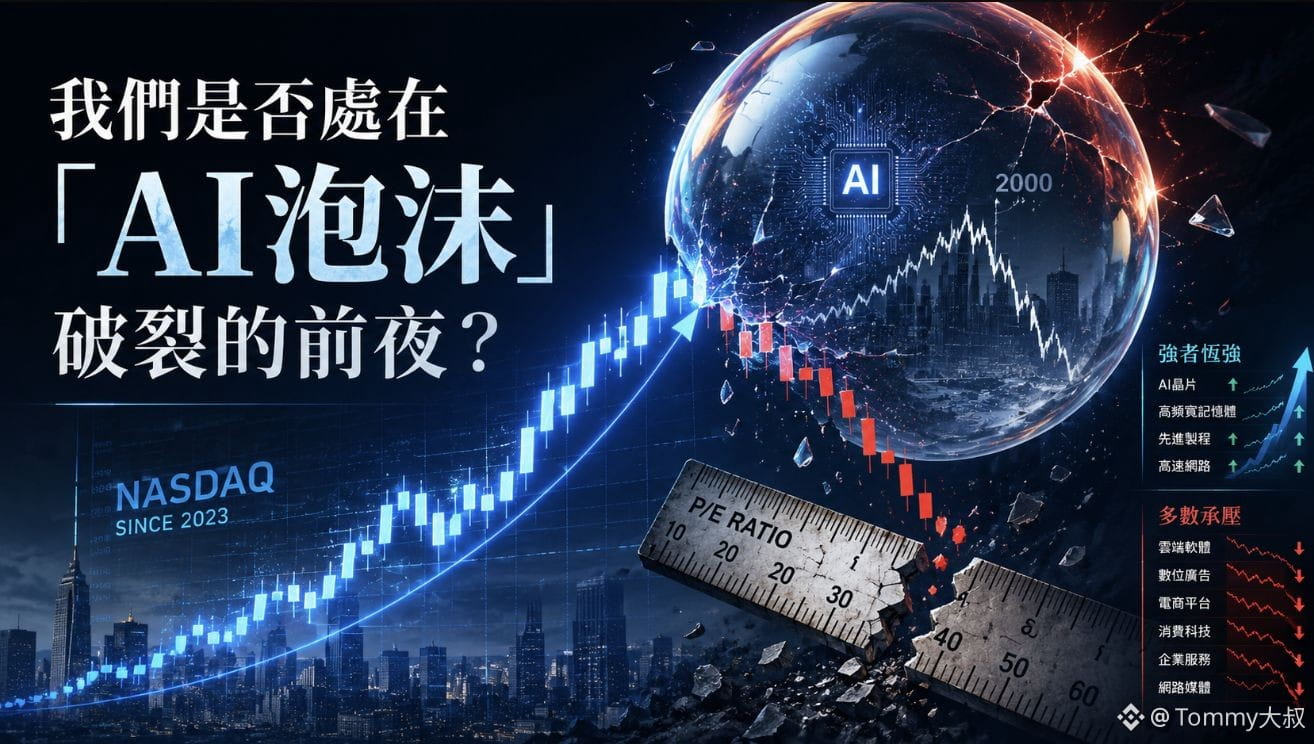
Мы находимся накануне «разрыва AI-пузыря»? — анализ и ответ на основе исторических сопоставленийОткрытие вступления
Не замечая, индекс Nasdaq-100: с примерно 12 тыс. пунктов на начало 2023 года до 29 тыс. к июню 2026 года; суммарный рост около 140%. По индексу — все по-прежнему «бычье» и на подъеме.
Но если открыть портфель и посмотреть позиции, становится понятно, насколько рынок разрознен и фрагментирован.
От исторических максимумов (по состоянию на июнь 2026): Coinbase упала примерно на 67%, Oracle — примерно на 57%, Salesforce — примерно на 43%, ServiceNow — примерно на 54%, Netflix и Palantir — примерно на 45%, Microsoft — примерно на 33%, Meta — примерно на 31%… Даже NVIDIA и Amazon упали примерно на 18%.
Это были далеко не «копеечные бумажки» — самые ключевые активы ИИ. В итоге большинство из них уже глубоко в медвежьем рынке. Индекс не рухнул — на чем держался? На таких компаниях, как Micron и Hynix (производители чипов): там прибыль «взрывалась», а цена акций взлетала. На них еще можно почувствовать вкус бычьего рынка — остальное «получало по голове».
Мы находимся накануне «разрыва AI-пузыря»? — анализ и ответ на основе исторических сопоставлений
Открытие вступления
Не замечая, индекс Nasdaq-100: с примерно 12 тыс. пунктов на начало 2023 года до 29 тыс. к июню 2026 года; суммарный рост около 140%. По индексу — все по-прежнему «бычье» и на подъеме.
Но если открыть портфель и посмотреть позиции, становится понятно, насколько рынок разрознен и фрагментирован.
От исторических максимумов (по состоянию на июнь 2026): Coinbase упала примерно на 67%, Oracle — примерно на 57%, Salesforce — примерно на 43%, ServiceNow — примерно на 54%, Netflix и Palantir — примерно на 45%, Microsoft — примерно на 33%, Meta — примерно на 31%… Даже NVIDIA и Amazon упали примерно на 18%.
Это были далеко не «копеечные бумажки» — самые ключевые активы ИИ. В итоге большинство из них уже глубоко в медвежьем рынке. Индекс не рухнул — на чем держался? На таких компаниях, как Micron и Hynix (производители чипов): там прибыль «взрывалась», а цена акций взлетала. На них еще можно почувствовать вкус бычьего рынка — остальное «получало по голове».
Не замечая, индекс Nasdaq-100: с примерно 12 тыс. пунктов на начало 2023 года до 29 тыс. к июню 2026 года; суммарный рост около 140%. По индексу — все по-прежнему «бычье» и на подъеме.
Но если открыть портфель и посмотреть позиции, становится понятно, насколько рынок разрознен и фрагментирован.
От исторических максимумов (по состоянию на июнь 2026): Coinbase упала примерно на 67%, Oracle — примерно на 57%, Salesforce — примерно на 43%, ServiceNow — примерно на 54%, Netflix и Palantir — примерно на 45%, Microsoft — примерно на 33%, Meta — примерно на 31%… Даже NVIDIA и Amazon упали примерно на 18%.
Это были далеко не «копеечные бумажки» — самые ключевые активы ИИ. В итоге большинство из них уже глубоко в медвежьем рынке. Индекс не рухнул — на чем держался? На таких компаниях, как Micron и Hynix (производители чипов): там прибыль «взрывалась», а цена акций взлетала. На них еще можно почувствовать вкус бычьего рынка — остальное «получало по голове».
2
5.7k
·
--
В последнее время я много путешествовал и публикую заметки реже, пожалуйста, простите.
Пока я был в дороге, я постоянно думал об одном вопросе:
На фоне масштабных AI-повествований как обычному инвестору участвовать в этом процессе — не так легко упустить главный рост, но при этом получить шанс заработать действительно сверхдоходность?
Моя предварительная идея — «70% держать правильное направление, 30% действовать неожиданно».
👉70% отдать в активные фонды или ETF
Найдите продукты, которые уже доказали свою состоятельность долгосрочными результатами. Пусть профессиональная команда поможет нам отслеживать изменения в отрасли и корректировать позицию. Эта часть нацелена не на то, чтобы угадать каждую «бычью» акцию, а на то, чтобы как можно меньше выпадать из основной линии долгосрочного роста AI-индустрии.
👉30% — чтобы «запустить спутник»
Сфокусируйтесь на малоразмерных AI-подсегментах в США и их лидерах. Входите частями, когда в оценке, отраслевых трендах и фундаментальных показателях компании возникает взаимное усиление (резонанс). Эта часть допускает ошибки, но нужно контролировать позицию в рамках одного инструмента. Если лишь несколько компаний действительно «взлетят», то они вполне могут дать львиную долю сверхдоходности портфеля.
Сегодня я хочу вместе с вами разобрать «Осстер» ($OUST.US ) — это одна из тех «звёздочек-спутников», за которой я сейчас наблюдаю.
Это один из важных игроков в физическом AI-слое восприятия: его ключевой продукт — лидар (лазерный радар). Раньше рынок воспринимал лидар просто как «глаза беспилотного автомобиля», но по мере развития роботов, интеллектуального транспорта и промышленной автоматизации он становится важным входом, через который машины начинают понимать реальный мир.
Осстер только что опубликовал отчет, и цена уже заметно отскочила вверх. Исследовать его сейчас нужно не для погонь за ростом, а чтобы ответить на три вопроса:
1. Его технологический маршрут действительно сформировал преимущество по затратам?
2. Он способен перейти от роли производителя радаров к роли платформы физического AI-восприятия?
3. Не заложила ли текущая оценка (valuation) уже слишком много будущего роста?
Далее в этой большой статье мы вместе разберём историю того, как Осстер прошёл путь от гаражного прототипа к ядру физического AI, и посмотрим — это действительно может быть спутник, который однажды взлетит, или очередной высокорисковый актив, упакованный громким нарративом.
В последнее время я много путешествовал и публикую заметки реже, пожалуйста, простите.
Пока я был в дороге, я постоянно думал об одном вопросе:
На фоне масштабных AI-повествований как обычному инвестору участвовать в этом процессе — не так легко упустить главный рост, но при этом получить шанс заработать действительно сверхдоходность?
Моя предварительная идея — «70% держать правильное направление, 30% действовать неожиданно».
👉70% отдать в активные фонды или ETF
Найдите продукты, которые уже доказали свою состоятельность долгосрочными результатами. Пусть профессиональная команда поможет нам отслеживать изменения в отрасли и корректировать позицию. Эта часть нацелена не на то, чтобы угадать каждую «бычью» акцию, а на то, чтобы как можно меньше выпадать из основной линии долгосрочного роста AI-индустрии.
👉30% — чтобы «запустить спутник»
Сфокусируйтесь на малоразмерных AI-подсегментах в США и их лидерах. Входите частями, когда в оценке, отраслевых трендах и фундаментальных показателях компании возникает взаимное усиление (резонанс). Эта часть допускает ошибки, но нужно контролировать позицию в рамках одного инструмента. Если лишь несколько компаний действительно «взлетят», то они вполне могут дать львиную долю сверхдоходности портфеля.
Сегодня я хочу вместе с вами разобрать «Осстер» ($OUST.US ) — это одна из тех «звёздочек-спутников», за которой я сейчас наблюдаю.
Это один из важных игроков в физическом AI-слое восприятия: его ключевой продукт — лидар (лазерный радар). Раньше рынок воспринимал лидар просто как «глаза беспилотного автомобиля», но по мере развития роботов, интеллектуального транспорта и промышленной автоматизации он становится важным входом, через который машины начинают понимать реальный мир.
Осстер только что опубликовал отчет, и цена уже заметно отскочила вверх. Исследовать его сейчас нужно не для погонь за ростом, а чтобы ответить на три вопроса:
1. Его технологический маршрут действительно сформировал преимущество по затратам?
2. Он способен перейти от роли производителя радаров к роли платформы физического AI-восприятия?
3. Не заложила ли текущая оценка (valuation) уже слишком много будущего роста?
Далее в этой большой статье мы вместе разберём историю того, как Осстер прошёл путь от гаражного прототипа к ядру физического AI, и посмотрим — это действительно может быть спутник, который однажды взлетит, или очередной высокорисковый актив, упакованный громким нарративом.
Пока я был в дороге, я постоянно думал об одном вопросе:
На фоне масштабных AI-повествований как обычному инвестору участвовать в этом процессе — не так легко упустить главный рост, но при этом получить шанс заработать действительно сверхдоходность?
Моя предварительная идея — «70% держать правильное направление, 30% действовать неожиданно».
👉70% отдать в активные фонды или ETF
Найдите продукты, которые уже доказали свою состоятельность долгосрочными результатами. Пусть профессиональная команда поможет нам отслеживать изменения в отрасли и корректировать позицию. Эта часть нацелена не на то, чтобы угадать каждую «бычью» акцию, а на то, чтобы как можно меньше выпадать из основной линии долгосрочного роста AI-индустрии.
👉30% — чтобы «запустить спутник»
Сфокусируйтесь на малоразмерных AI-подсегментах в США и их лидерах. Входите частями, когда в оценке, отраслевых трендах и фундаментальных показателях компании возникает взаимное усиление (резонанс). Эта часть допускает ошибки, но нужно контролировать позицию в рамках одного инструмента. Если лишь несколько компаний действительно «взлетят», то они вполне могут дать львиную долю сверхдоходности портфеля.
Сегодня я хочу вместе с вами разобрать «Осстер» ($OUST.US ) — это одна из тех «звёздочек-спутников», за которой я сейчас наблюдаю.
Это один из важных игроков в физическом AI-слое восприятия: его ключевой продукт — лидар (лазерный радар). Раньше рынок воспринимал лидар просто как «глаза беспилотного автомобиля», но по мере развития роботов, интеллектуального транспорта и промышленной автоматизации он становится важным входом, через который машины начинают понимать реальный мир.
Осстер только что опубликовал отчет, и цена уже заметно отскочила вверх. Исследовать его сейчас нужно не для погонь за ростом, а чтобы ответить на три вопроса:
1. Его технологический маршрут действительно сформировал преимущество по затратам?
2. Он способен перейти от роли производителя радаров к роли платформы физического AI-восприятия?
3. Не заложила ли текущая оценка (valuation) уже слишком много будущего роста?
Далее в этой большой статье мы вместе разберём историю того, как Осстер прошёл путь от гаражного прототипа к ядру физического AI, и посмотрим — это действительно может быть спутник, который однажды взлетит, или очередной высокорисковый актив, упакованный громким нарративом.
Tommy大叔
·
--
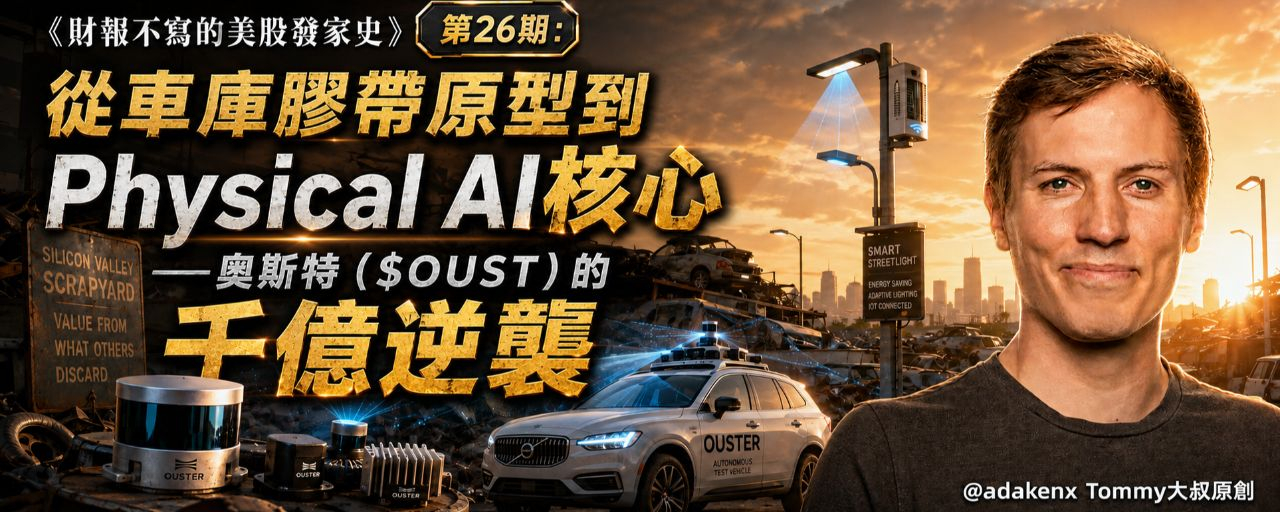
«История взлёта американских акций, которую не пишут в отчётах», выпуск 26: от прототипа из гаражной клейкой ленты до ключевого ядра Physical AI — Остер (OUST) и его стократный разворот
Лазерный радар в этой гонке за последние годы — как будто большая игра в «Мафию» (волчью вечеринку).
Luminar (LAZR) упала с пиковых значений почти на 90%, Quanergy обанкротилась и была снята с листинга, Velodyne была поглощена. Уолл-стрит давно онемела к теме «глаз для беспилотников»; даже услышав слова «лазерный радар», многие уже хотят повесить трубку.
Но физический ИИ меняет эту логику ценообразования.
Будь то автономное вождение, складские роботы или интеллектуальный транспорт — чтобы ИИ вошёл в реальный мир, в первую очередь он должен точно видеть и понимать окружающую среду. Поэтому лидар больше не просто автокомпонент: он может стать ключевым каналом восприятия для физического ИИ.
Luminar (LAZR) упала с пиковых значений почти на 90%, Quanergy обанкротилась и была снята с листинга, Velodyne была поглощена. Уолл-стрит давно онемела к теме «глаз для беспилотников»; даже услышав слова «лазерный радар», многие уже хотят повесить трубку.
Но физический ИИ меняет эту логику ценообразования.
Будь то автономное вождение, складские роботы или интеллектуальный транспорт — чтобы ИИ вошёл в реальный мир, в первую очередь он должен точно видеть и понимать окружающую среду. Поэтому лидар больше не просто автокомпонент: он может стать ключевым каналом восприятия для физического ИИ.
OUSTUS-9,72%
208
·
--
Частичная правда
Статья
«История взлёта американских акций, которую не пишут в отчётах», выпуск 26: от прототипа из гаражной клейкой ленты до ключевого ядра Physical AI — Остер (OUST) и его стократный разворотЛазерный радар в этой гонке за последние годы — как будто большая игра в «Мафию» (волчью вечеринку).
Luminar (LAZR) упала с пиковых значений почти на 90%, Quanergy обанкротилась и была снята с листинга, Velodyne была поглощена. Уолл-стрит давно онемела к теме «глаз для беспилотников»; даже услышав слова «лазерный радар», многие уже хотят повесить трубку.
Но физический ИИ меняет эту логику ценообразования.
Будь то автономное вождение, складские роботы или интеллектуальный транспорт — чтобы ИИ вошёл в реальный мир, в первую очередь он должен точно видеть и понимать окружающую среду. Поэтому лидар больше не просто автокомпонент: он может стать ключевым каналом восприятия для физического ИИ.
«История взлёта американских акций, которую не пишут в отчётах», выпуск 26: от прототипа из гаражной клейкой ленты до ключевого ядра Physical AI — Остер (OUST) и его стократный разворот
Лазерный радар в этой гонке за последние годы — как будто большая игра в «Мафию» (волчью вечеринку).
Luminar (LAZR) упала с пиковых значений почти на 90%, Quanergy обанкротилась и была снята с листинга, Velodyne была поглощена. Уолл-стрит давно онемела к теме «глаз для беспилотников»; даже услышав слова «лазерный радар», многие уже хотят повесить трубку.
Но физический ИИ меняет эту логику ценообразования.
Будь то автономное вождение, складские роботы или интеллектуальный транспорт — чтобы ИИ вошёл в реальный мир, в первую очередь он должен точно видеть и понимать окружающую среду. Поэтому лидар больше не просто автокомпонент: он может стать ключевым каналом восприятия для физического ИИ.
Luminar (LAZR) упала с пиковых значений почти на 90%, Quanergy обанкротилась и была снята с листинга, Velodyne была поглощена. Уолл-стрит давно онемела к теме «глаз для беспилотников»; даже услышав слова «лазерный радар», многие уже хотят повесить трубку.
Но физический ИИ меняет эту логику ценообразования.
Будь то автономное вождение, складские роботы или интеллектуальный транспорт — чтобы ИИ вошёл в реальный мир, в первую очередь он должен точно видеть и понимать окружающую среду. Поэтому лидар больше не просто автокомпонент: он может стать ключевым каналом восприятия для физического ИИ.
1
303
·
--
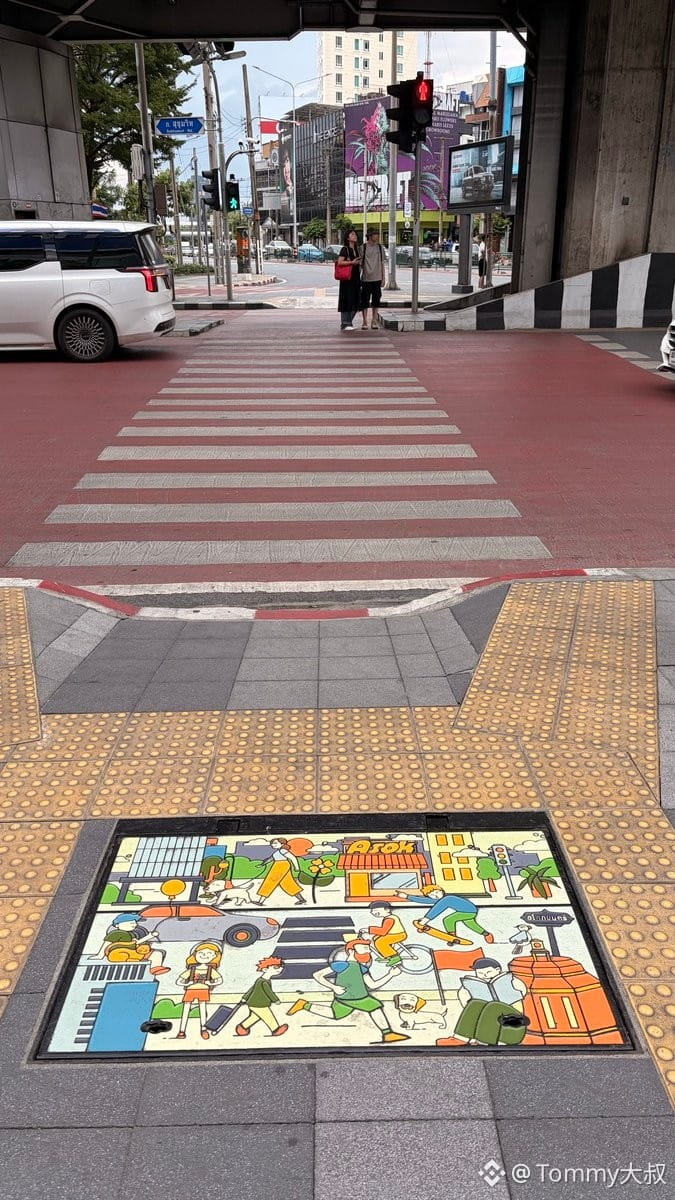
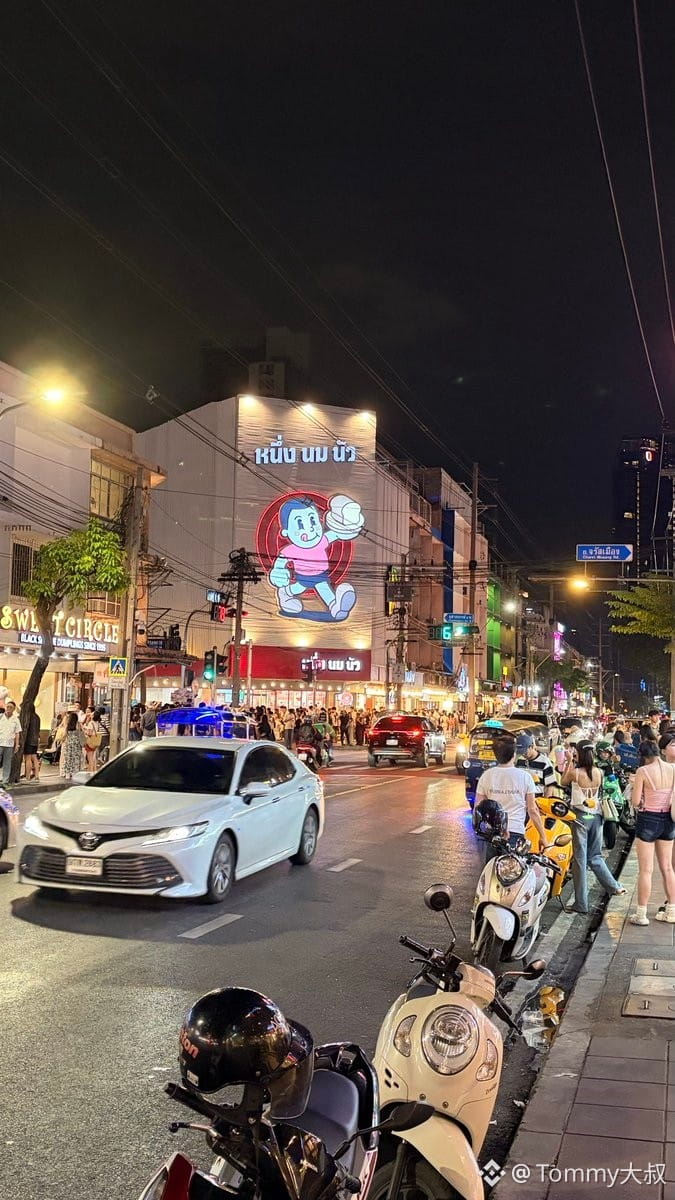
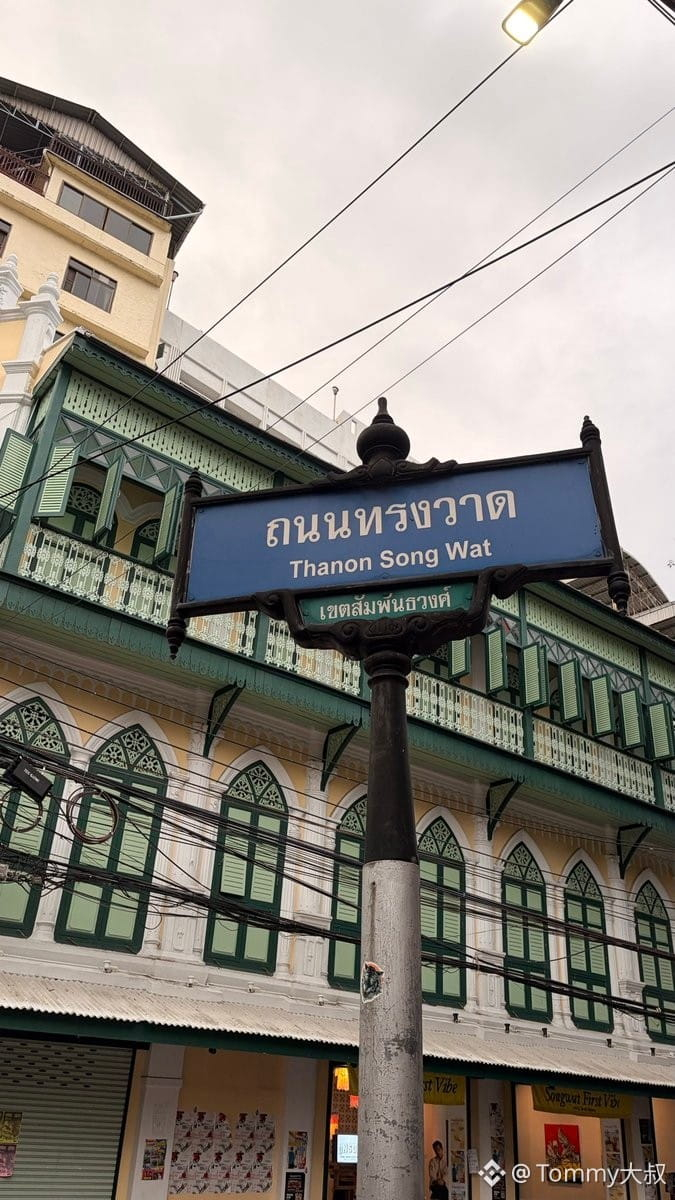
Несколько впечатлений от поездки в Бангкок:
1. Цены уже превзошли города-миллионники в материковом Китае (по крайней мере, в торговых кварталах — точно так). Люди в целом, возможно, ещё не успели глубоко прочувствовать, но судя по сплошному «711» по всему городу, можно сказать, что цены там тоже совсем не низкие.
2. Куда ни посмотри — везде люди. Количество туристов растёт по сравнению с прошлыми годами, и особенно заметно увеличились туристы с Ближнего Востока! (Есть подозрение, что это связано с текущими геополитическими рисками.)
3. Инфраструктура по-прежнему отстаёт, разрыв между богатыми и бедными по-прежнему очень велик. Высотки продолжают расти, как грибы, но прямо под ними — ветхие, грязные трущобы; большинство пешеходных улиц очень запущены; в целом в городе почти нет эстакад и развязок; транспорт хаотичен, везде пробки.
4. Есть и кое-что похожее на Китай: по всему городу снуют курьеры сервисов доставки — в грязных, поношенных униформах Line — среди огней ночной жизни.
Вопрос безопасности, который всех волнует: во время всей поездки я не почувствовал(а) никакой опасности. Гуляя по городу, вообще не нужно беспокоиться, что украдут, обманут, будут принуждать силой, «разведут» на туристических маршрутах… Ничего такого! То самое чувство спокойствия вы сможете ощутить, как только приземлитесь.
Несколько впечатлений от поездки в Бангкок:
1. Цены уже превзошли города-миллионники в материковом Китае (по крайней мере, в торговых кварталах — точно так). Люди в целом, возможно, ещё не успели глубоко прочувствовать, но судя по сплошному «711» по всему городу, можно сказать, что цены там тоже совсем не низкие.
2. Куда ни посмотри — везде люди. Количество туристов растёт по сравнению с прошлыми годами, и особенно заметно увеличились туристы с Ближнего Востока! (Есть подозрение, что это связано с текущими геополитическими рисками.)
3. Инфраструктура по-прежнему отстаёт, разрыв между богатыми и бедными по-прежнему очень велик. Высотки продолжают расти, как грибы, но прямо под ними — ветхие, грязные трущобы; большинство пешеходных улиц очень запущены; в целом в городе почти нет эстакад и развязок; транспорт хаотичен, везде пробки.
4. Есть и кое-что похожее на Китай: по всему городу снуют курьеры сервисов доставки — в грязных, поношенных униформах Line — среди огней ночной жизни.
Вопрос безопасности, который всех волнует: во время всей поездки я не почувствовал(а) никакой опасности. Гуляя по городу, вообще не нужно беспокоиться, что украдут, обманут, будут принуждать силой, «разведут» на туристических маршрутах… Ничего такого! То самое чувство спокойствия вы сможете ощутить, как только приземлитесь.
1. Цены уже превзошли города-миллионники в материковом Китае (по крайней мере, в торговых кварталах — точно так). Люди в целом, возможно, ещё не успели глубоко прочувствовать, но судя по сплошному «711» по всему городу, можно сказать, что цены там тоже совсем не низкие.
2. Куда ни посмотри — везде люди. Количество туристов растёт по сравнению с прошлыми годами, и особенно заметно увеличились туристы с Ближнего Востока! (Есть подозрение, что это связано с текущими геополитическими рисками.)
3. Инфраструктура по-прежнему отстаёт, разрыв между богатыми и бедными по-прежнему очень велик. Высотки продолжают расти, как грибы, но прямо под ними — ветхие, грязные трущобы; большинство пешеходных улиц очень запущены; в целом в городе почти нет эстакад и развязок; транспорт хаотичен, везде пробки.
4. Есть и кое-что похожее на Китай: по всему городу снуют курьеры сервисов доставки — в грязных, поношенных униформах Line — среди огней ночной жизни.
Вопрос безопасности, который всех волнует: во время всей поездки я не почувствовал(а) никакой опасности. Гуляя по городу, вообще не нужно беспокоиться, что украдут, обманут, будут принуждать силой, «разведут» на туристических маршрутах… Ничего такого! То самое чувство спокойствия вы сможете ощутить, как только приземлитесь.
7
11
14.2k
·
--
Недавно я заметил довольно интересное явление.
На американском фондовом рынке продолжаются колебания с перекосом в сторону отката, но BTC сейчас намного «крепче», чем раньше.
В последние несколько лет всякий раз, когда Nasdaq откатывался, биткоин часто падал еще сильнее — и все воспринимали его как высокобета-акцию из технологического сектора. Но в последние несколько случаев, несмотря на колебания на рынке США, BTC неизменно держался на высоких уровнях. После кратковременного оттока средств из ETF довольно быстро возобновились чистые притоки, и цена не показала прежнего эффекта панического «растаптывания».
Мне кажется, дело здесь, возможно, не в простой эмоции, а в том, что рынок переоценивает (перенастраивает) биткоин.
Я просмотрел несколько крупных событий, которые в ближайший месяц могут повлиять на крипторынок, и обнаружил, что действительно пристально следить стоит только за тремя.
Первое — это американский законопроект «CLARITY Act».
Многие обсуждают снижение ставок, но упускают этот законопроект. Если GENIUS раньше решал вопрос со стейблкоинами, то CLARITY по-настоящему определяет, как в будущем США будут регулировать весь сектор цифровых активов: включая SEC, CFTC, биржи, DeFi и юридический статус всевозможных Token.
Если он будет продвигаться гладко, по важности для всей отрасли, я думаю, это может даже превзойти одобрение ETF.
Второе — запуск в действие нормативных правил по регулированию стейблкоинов.
То, что действительно определит, смогут ли USDC, USDT, Visa, PayPal, Stripe и подобные структуры развиваться масштабно, — это не то, что закон будет принят, а то, как именно будут реализованы детали.
Стейблкоины все больше становятся «скоростным шоссе» доллара в криптомире. Чем яснее правила, тем ниже порог входа для средств на цепочку.
Третье — заседание FOMC в конце месяца.
Конечно, роль ФРС по‑прежнему важна.
Но у меня все больше ощущение, что теперь BTC уже не так сильно, как раньше, ориентируется только на CPI и ожидания по снижению ставок.
Рынок по-настоящему волнует, выпустит ли ФРС более четкий сигнал по ликвидности — и будут ли продолжаться притоки средств в ETF.
Теперь переменная, сильнее всего влияющая на BTC, все чаще становится похожа на соотношение спроса и предложения, а не на эмоции.
Есть еще одно изменение, которое, как мне кажется, многие не осознали.
Раньше, анализируя BTC, люди очень любили сравнивать его с Nasdaq.
Но если в ближайшие годы многие институциональные участники будут продолжать покупать через ETF, а стейблкоины все дальше будут вводить доллары на цепочку, то BTC со временем может постепенно сформировать собственную систему ценообразования.
Он, возможно, не полностью оторвется от фондового рынка США: если случится по‑настоящему серьезный кризис ликвидности, падать он все равно будет.
Но корреляция все ниже — и, на мой взгляд, это сигнал, за которым стоит внимательно следить.
В ближайший месяц «дядя» будет пристально смотреть на три вещи:
• есть ли прорыв по CLARITY Act;
• как будут реализованы правила регулирования стейблкоинов;
• продолжатся ли чистые притоки средств в ETF.
Если эти три пункта одновременно будут развиваться в позитивном направлении, я считаю, что нынешняя сила BTC может быть не просто одной волной отскока, а постепенно завершать переход от статуса «рискового актива» к статусу «самостоятельной категории активов».
Как вы думаете: недавняя сила BTC — это пока что просто временная отвязка от рынка, или уже началась новая эпоха ценообразования?
Недавно я заметил довольно интересное явление.
На американском фондовом рынке продолжаются колебания с перекосом в сторону отката, но BTC сейчас намного «крепче», чем раньше.
В последние несколько лет всякий раз, когда Nasdaq откатывался, биткоин часто падал еще сильнее — и все воспринимали его как высокобета-акцию из технологического сектора. Но в последние несколько случаев, несмотря на колебания на рынке США, BTC неизменно держался на высоких уровнях. После кратковременного оттока средств из ETF довольно быстро возобновились чистые притоки, и цена не показала прежнего эффекта панического «растаптывания».
Мне кажется, дело здесь, возможно, не в простой эмоции, а в том, что рынок переоценивает (перенастраивает) биткоин.
Я просмотрел несколько крупных событий, которые в ближайший месяц могут повлиять на крипторынок, и обнаружил, что действительно пристально следить стоит только за тремя.
Первое — это американский законопроект «CLARITY Act».
Многие обсуждают снижение ставок, но упускают этот законопроект. Если GENIUS раньше решал вопрос со стейблкоинами, то CLARITY по-настоящему определяет, как в будущем США будут регулировать весь сектор цифровых активов: включая SEC, CFTC, биржи, DeFi и юридический статус всевозможных Token.
Если он будет продвигаться гладко, по важности для всей отрасли, я думаю, это может даже превзойти одобрение ETF.
Второе — запуск в действие нормативных правил по регулированию стейблкоинов.
То, что действительно определит, смогут ли USDC, USDT, Visa, PayPal, Stripe и подобные структуры развиваться масштабно, — это не то, что закон будет принят, а то, как именно будут реализованы детали.
Стейблкоины все больше становятся «скоростным шоссе» доллара в криптомире. Чем яснее правила, тем ниже порог входа для средств на цепочку.
Третье — заседание FOMC в конце месяца.
Конечно, роль ФРС по‑прежнему важна.
Но у меня все больше ощущение, что теперь BTC уже не так сильно, как раньше, ориентируется только на CPI и ожидания по снижению ставок.
Рынок по-настоящему волнует, выпустит ли ФРС более четкий сигнал по ликвидности — и будут ли продолжаться притоки средств в ETF.
Теперь переменная, сильнее всего влияющая на BTC, все чаще становится похожа на соотношение спроса и предложения, а не на эмоции.
Есть еще одно изменение, которое, как мне кажется, многие не осознали.
Раньше, анализируя BTC, люди очень любили сравнивать его с Nasdaq.
Но если в ближайшие годы многие институциональные участники будут продолжать покупать через ETF, а стейблкоины все дальше будут вводить доллары на цепочку, то BTC со временем может постепенно сформировать собственную систему ценообразования.
Он, возможно, не полностью оторвется от фондового рынка США: если случится по‑настоящему серьезный кризис ликвидности, падать он все равно будет.
Но корреляция все ниже — и, на мой взгляд, это сигнал, за которым стоит внимательно следить.
В ближайший месяц «дядя» будет пристально смотреть на три вещи:
• есть ли прорыв по CLARITY Act;
• как будут реализованы правила регулирования стейблкоинов;
• продолжатся ли чистые притоки средств в ETF.
Если эти три пункта одновременно будут развиваться в позитивном направлении, я считаю, что нынешняя сила BTC может быть не просто одной волной отскока, а постепенно завершать переход от статуса «рискового актива» к статусу «самостоятельной категории активов».
Как вы думаете: недавняя сила BTC — это пока что просто временная отвязка от рынка, или уже началась новая эпоха ценообразования?
На американском фондовом рынке продолжаются колебания с перекосом в сторону отката, но BTC сейчас намного «крепче», чем раньше.
В последние несколько лет всякий раз, когда Nasdaq откатывался, биткоин часто падал еще сильнее — и все воспринимали его как высокобета-акцию из технологического сектора. Но в последние несколько случаев, несмотря на колебания на рынке США, BTC неизменно держался на высоких уровнях. После кратковременного оттока средств из ETF довольно быстро возобновились чистые притоки, и цена не показала прежнего эффекта панического «растаптывания».
Мне кажется, дело здесь, возможно, не в простой эмоции, а в том, что рынок переоценивает (перенастраивает) биткоин.
Я просмотрел несколько крупных событий, которые в ближайший месяц могут повлиять на крипторынок, и обнаружил, что действительно пристально следить стоит только за тремя.
Первое — это американский законопроект «CLARITY Act».
Многие обсуждают снижение ставок, но упускают этот законопроект. Если GENIUS раньше решал вопрос со стейблкоинами, то CLARITY по-настоящему определяет, как в будущем США будут регулировать весь сектор цифровых активов: включая SEC, CFTC, биржи, DeFi и юридический статус всевозможных Token.
Если он будет продвигаться гладко, по важности для всей отрасли, я думаю, это может даже превзойти одобрение ETF.
Второе — запуск в действие нормативных правил по регулированию стейблкоинов.
То, что действительно определит, смогут ли USDC, USDT, Visa, PayPal, Stripe и подобные структуры развиваться масштабно, — это не то, что закон будет принят, а то, как именно будут реализованы детали.
Стейблкоины все больше становятся «скоростным шоссе» доллара в криптомире. Чем яснее правила, тем ниже порог входа для средств на цепочку.
Третье — заседание FOMC в конце месяца.
Конечно, роль ФРС по‑прежнему важна.
Но у меня все больше ощущение, что теперь BTC уже не так сильно, как раньше, ориентируется только на CPI и ожидания по снижению ставок.
Рынок по-настоящему волнует, выпустит ли ФРС более четкий сигнал по ликвидности — и будут ли продолжаться притоки средств в ETF.
Теперь переменная, сильнее всего влияющая на BTC, все чаще становится похожа на соотношение спроса и предложения, а не на эмоции.
Есть еще одно изменение, которое, как мне кажется, многие не осознали.
Раньше, анализируя BTC, люди очень любили сравнивать его с Nasdaq.
Но если в ближайшие годы многие институциональные участники будут продолжать покупать через ETF, а стейблкоины все дальше будут вводить доллары на цепочку, то BTC со временем может постепенно сформировать собственную систему ценообразования.
Он, возможно, не полностью оторвется от фондового рынка США: если случится по‑настоящему серьезный кризис ликвидности, падать он все равно будет.
Но корреляция все ниже — и, на мой взгляд, это сигнал, за которым стоит внимательно следить.
В ближайший месяц «дядя» будет пристально смотреть на три вещи:
• есть ли прорыв по CLARITY Act;
• как будут реализованы правила регулирования стейблкоинов;
• продолжатся ли чистые притоки средств в ETF.
Если эти три пункта одновременно будут развиваться в позитивном направлении, я считаю, что нынешняя сила BTC может быть не просто одной волной отскока, а постепенно завершать переход от статуса «рискового актива» к статусу «самостоятельной категории активов».
Как вы думаете: недавняя сила BTC — это пока что просто временная отвязка от рынка, или уже началась новая эпоха ценообразования?
1
1
5k
·
--
Частичная правда

Статья
«История IPO и богатства на американском рынке, о которой не пишут в отчётах», выпуск №25: следующая большая черная лошадка на рынке препаратов для похудения?! — Zealand Pharma ($ZEAL)В супервысококонкурентном сегменте препаратов для похудения, где доминируют Novo Nordisk и Eli Lilly, внезапно на сцену вышла маленькая датская компания, попав под прожекторы.
7 мая 2026 года Zealand Pharma (ZEAL) выпустила несколько сигналов, которые заставили вторичный рынок вновь пересмотреть цены: основной кандидатный препарат petrelintide в качестве монотерапии — компания планирует продвинуть его в 3 фазу во второй половине 2026 года; ранее также было объявлено, что данные по исследованию ZUPREME-1 ожидаются к публикации в первой половине 2026 года.
Еще более необычно то, что Zealand одновременно объявила о запуске программы выкупа акций на 200 млн долларов.
Такое в сообществе Biotech случается крайне редко. Многие биотех‑компании продолжают «жечь» деньги, привлекать финансирование и размывать долю акционеров, тогда как Zealand все же отважилась выкупать акции за реальные деньги. Это послание очень прямое: менеджмент считает компанию недооцененной и при этом понимает, что денег у них хватает.
«История IPO и богатства на американском рынке, о которой не пишут в отчётах», выпуск №25: следующая большая черная лошадка на рынке препаратов для похудения?! — Zealand Pharma ($ZEAL)
В супервысококонкурентном сегменте препаратов для похудения, где доминируют Novo Nordisk и Eli Lilly, внезапно на сцену вышла маленькая датская компания, попав под прожекторы.
7 мая 2026 года Zealand Pharma (ZEAL) выпустила несколько сигналов, которые заставили вторичный рынок вновь пересмотреть цены: основной кандидатный препарат petrelintide в качестве монотерапии — компания планирует продвинуть его в 3 фазу во второй половине 2026 года; ранее также было объявлено, что данные по исследованию ZUPREME-1 ожидаются к публикации в первой половине 2026 года.
Еще более необычно то, что Zealand одновременно объявила о запуске программы выкупа акций на 200 млн долларов.
Такое в сообществе Biotech случается крайне редко. Многие биотех‑компании продолжают «жечь» деньги, привлекать финансирование и размывать долю акционеров, тогда как Zealand все же отважилась выкупать акции за реальные деньги. Это послание очень прямое: менеджмент считает компанию недооцененной и при этом понимает, что денег у них хватает.
7 мая 2026 года Zealand Pharma (ZEAL) выпустила несколько сигналов, которые заставили вторичный рынок вновь пересмотреть цены: основной кандидатный препарат petrelintide в качестве монотерапии — компания планирует продвинуть его в 3 фазу во второй половине 2026 года; ранее также было объявлено, что данные по исследованию ZUPREME-1 ожидаются к публикации в первой половине 2026 года.
Еще более необычно то, что Zealand одновременно объявила о запуске программы выкупа акций на 200 млн долларов.
Такое в сообществе Biotech случается крайне редко. Многие биотех‑компании продолжают «жечь» деньги, привлекать финансирование и размывать долю акционеров, тогда как Zealand все же отважилась выкупать акции за реальные деньги. Это послание очень прямое: менеджмент считает компанию недооцененной и при этом понимает, что денег у них хватает.
3.5k
·
--
Citadel Securities正式出手了。 Citadel Securities 4亿美元战略投资,公司估值达到200亿美元。
值得注意的是,这不是一家VC,也不是Crypto原生基金,而是全球最重要的传统金融做市商之一。
大叔的思考:
如果放在一年前,这笔投资已经算大新闻。
但放在美国《CLARITY Act》即将落地的时间点,它更像是一个信号。
过去几年,不少华尔街机构并不是不想做Crypto,而是担心监管规则不清晰。
如今,随着监管框架逐渐明朗,大型金融机构开始真金白银下注。
很多人以为牛市是散户冲进来开始的。
历史往往相反。
真正的大资金,通常都会在规则确定之前,提前完成布局。
Citadel Securities正式出手了。 Citadel Securities 4亿美元战略投资,公司估值达到200亿美元。
值得注意的是,这不是一家VC,也不是Crypto原生基金,而是全球最重要的传统金融做市商之一。
大叔的思考:
如果放在一年前,这笔投资已经算大新闻。
但放在美国《CLARITY Act》即将落地的时间点,它更像是一个信号。
过去几年,不少华尔街机构并不是不想做Crypto,而是担心监管规则不清晰。
如今,随着监管框架逐渐明朗,大型金融机构开始真金白银下注。
很多人以为牛市是散户冲进来开始的。
历史往往相反。
真正的大资金,通常都会在规则确定之前,提前完成布局。
值得注意的是,这不是一家VC,也不是Crypto原生基金,而是全球最重要的传统金融做市商之一。
大叔的思考:
如果放在一年前,这笔投资已经算大新闻。
但放在美国《CLARITY Act》即将落地的时间点,它更像是一个信号。
过去几年,不少华尔街机构并不是不想做Crypto,而是担心监管规则不清晰。
如今,随着监管框架逐渐明朗,大型金融机构开始真金白银下注。
很多人以为牛市是散户冲进来开始的。
历史往往相反。
真正的大资金,通常都会在规则确定之前,提前完成布局。
7.5k
·
--
Проверено
Когда этот редкий сигнал появляется — как прямо сейчас — вероятность медвежьего рынка на фондовом рынке составляет 67%
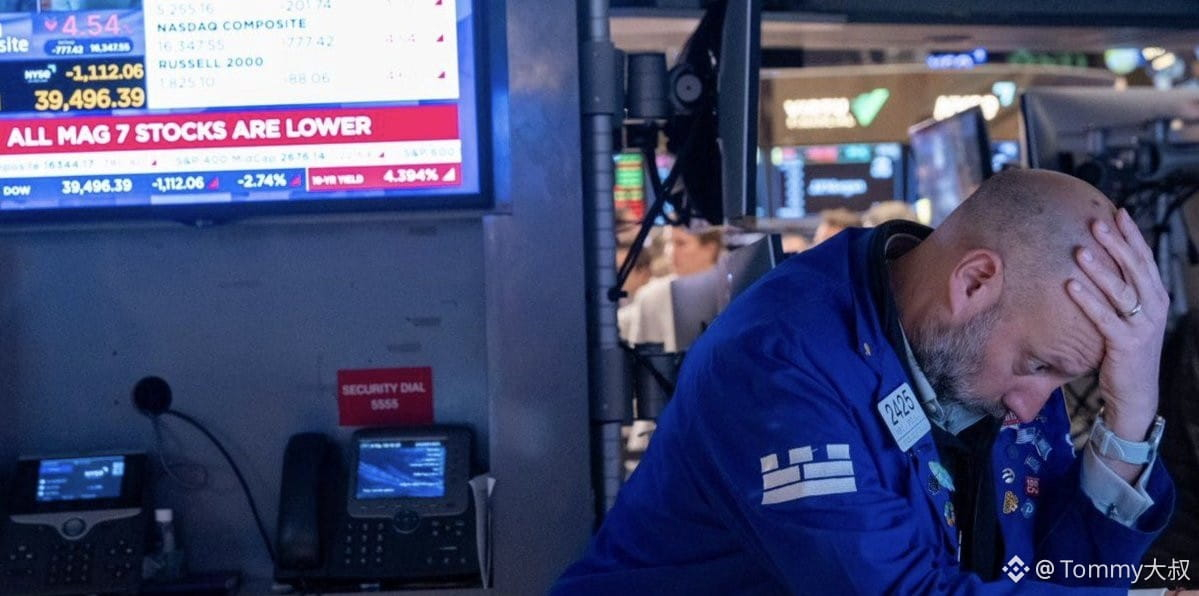
Согласно анализу старшего автора MarketWatch Марка Халберта, разрыв в 7-дневной скользящей динамике между Dow и Nasdaq уже достиг 5,5 процентного пункта (Dow +0,5% против Nasdaq −5,0%), что указывает на редкое расхождение между Dow и Nasdaq.
Это один из самых экстремальных случаев отклонения, который случается примерно лишь в 1% торговых дней с 1971 года. Данные показывают: всякий раз, когда возникает такое расхождение, вероятность того, что в течение 3 месяцев рынок перейдёт в медвежью фазу, составляет 66,9%.
Для сравнения, пик интернет-пузыря в 2000 году: в первые 10 торговых дней до момента, когда пузырь начал схлопываться, на 7 днях наблюдалось такое же или ещё более сильное расхождение. Затем Nasdaq рухнул почти на 80%. Так что те аналитики, которые говорят: «это всего лишь здоровая ротация секторов», либо вводят людей в заблуждение, либо вводят в заблуждение самих себя. Текущее расхождение — почти событие уровня «три сигма», а не просто небольшая волатильность.
Инвестиционный подход: этот индикатор не «бомба с часовым механизмом», но к нему стоит отнестись серьёзно. Я проверю свои длинные позиции, особенно те, где высокая концентрация в отдельных акциях, и даже рассмотрю частичное хеджирование (например, опционы на VIX или put spread по S&P).
Когда этот редкий сигнал появляется — как прямо сейчас — вероятность медвежьего рынка на фондовом рынке составляет 67%
Согласно анализу старшего автора MarketWatch Марка Халберта, разрыв в 7-дневной скользящей динамике между Dow и Nasdaq уже достиг 5,5 процентного пункта (Dow +0,5% против Nasdaq −5,0%), что указывает на редкое расхождение между Dow и Nasdaq.
Это один из самых экстремальных случаев отклонения, который случается примерно лишь в 1% торговых дней с 1971 года. Данные показывают: всякий раз, когда возникает такое расхождение, вероятность того, что в течение 3 месяцев рынок перейдёт в медвежью фазу, составляет 66,9%.
Для сравнения, пик интернет-пузыря в 2000 году: в первые 10 торговых дней до момента, когда пузырь начал схлопываться, на 7 днях наблюдалось такое же или ещё более сильное расхождение. Затем Nasdaq рухнул почти на 80%. Так что те аналитики, которые говорят: «это всего лишь здоровая ротация секторов», либо вводят людей в заблуждение, либо вводят в заблуждение самих себя. Текущее расхождение — почти событие уровня «три сигма», а не просто небольшая волатильность.
Инвестиционный подход: этот индикатор не «бомба с часовым механизмом», но к нему стоит отнестись серьёзно. Я проверю свои длинные позиции, особенно те, где высокая концентрация в отдельных акциях, и даже рассмотрю частичное хеджирование (например, опционы на VIX или put spread по S&P).
Согласно анализу старшего автора MarketWatch Марка Халберта, разрыв в 7-дневной скользящей динамике между Dow и Nasdaq уже достиг 5,5 процентного пункта (Dow +0,5% против Nasdaq −5,0%), что указывает на редкое расхождение между Dow и Nasdaq.
Это один из самых экстремальных случаев отклонения, который случается примерно лишь в 1% торговых дней с 1971 года. Данные показывают: всякий раз, когда возникает такое расхождение, вероятность того, что в течение 3 месяцев рынок перейдёт в медвежью фазу, составляет 66,9%.
Для сравнения, пик интернет-пузыря в 2000 году: в первые 10 торговых дней до момента, когда пузырь начал схлопываться, на 7 днях наблюдалось такое же или ещё более сильное расхождение. Затем Nasdaq рухнул почти на 80%. Так что те аналитики, которые говорят: «это всего лишь здоровая ротация секторов», либо вводят людей в заблуждение, либо вводят в заблуждение самих себя. Текущее расхождение — почти событие уровня «три сигма», а не просто небольшая волатильность.
Инвестиционный подход: этот индикатор не «бомба с часовым механизмом», но к нему стоит отнестись серьёзно. Я проверю свои длинные позиции, особенно те, где высокая концентрация в отдельных акциях, и даже рассмотрю частичное хеджирование (например, опционы на VIX или put spread по S&P).
1
2
4.3k
·
--
Проверено
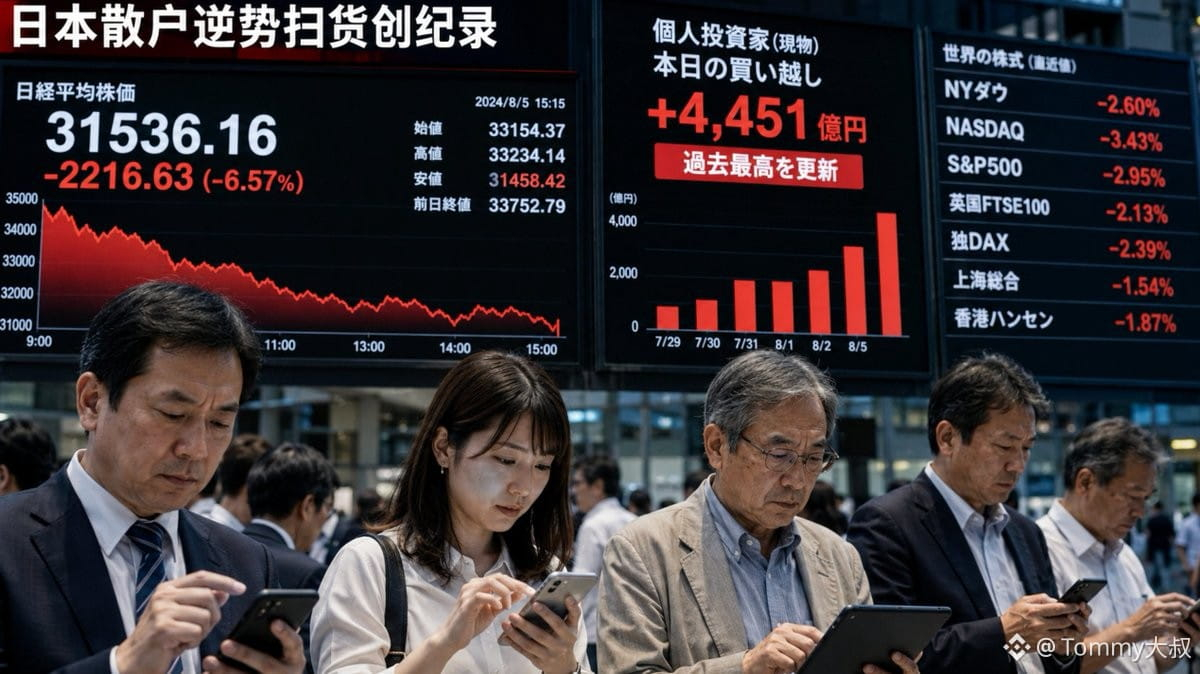
Вы думали, что только корейский фондовый рынок бывает безумным? На прошлой неделе розничные инвесторы в Японии, вопреки тренду, скупали акции и установили рекорд!
По данным Bloomberg, в период падения глобальных рынков на прошлой неделе японские розничные инвесторы чисто скупали акции, показав исторический максимум. Данные указывают, что в условиях паники розничные инвесторы выбрали стратегию «чем ниже — тем больше покупают», реализовав обратную тактику покупки: объем покупок превысил показатели любой предыдущей недели.
Индекс Nikkei ( $.N225) на прошлой неделе снизился заметно, общий настрой risk-off на мировых рынках был сильным, однако японские розничные инвесторы не побежали, а наоборот нарастили крупнейшую в истории недельную чистую покупку. Японские розничные инвесторы исторически славятся как «контртрендовые трейдеры», и этот рекорд может означать одно из двух: либо это сигнал к «покупке на дне», либо розничные инвесторы продолжают «ловить падающий нож». Учитывая, что Банк Японии по-прежнему находится в цикле повышения ставок (хотя и медленно), с точки зрения ликвидности для японского фондового рынка условия не такие уж благоприятные.
Инвестиционная логика: раз японские розничные инвесторы так крупно сейчас «выкупают», то в дальнейшем, если рынок продолжит падать, продавать начнет уже сторона розничных участников, создавая отрицательную обратную связь. Пока я не буду гнаться за ростом по японским акциям — подожду, пока эта волна перетока капитала (обмен позиций) завершится.
Вы думали, что только корейский фондовый рынок бывает безумным? На прошлой неделе розничные инвесторы в Японии, вопреки тренду, скупали акции и установили рекорд!
По данным Bloomberg, в период падения глобальных рынков на прошлой неделе японские розничные инвесторы чисто скупали акции, показав исторический максимум. Данные указывают, что в условиях паники розничные инвесторы выбрали стратегию «чем ниже — тем больше покупают», реализовав обратную тактику покупки: объем покупок превысил показатели любой предыдущей недели.
Индекс Nikkei ( $.N225) на прошлой неделе снизился заметно, общий настрой risk-off на мировых рынках был сильным, однако японские розничные инвесторы не побежали, а наоборот нарастили крупнейшую в истории недельную чистую покупку. Японские розничные инвесторы исторически славятся как «контртрендовые трейдеры», и этот рекорд может означать одно из двух: либо это сигнал к «покупке на дне», либо розничные инвесторы продолжают «ловить падающий нож». Учитывая, что Банк Японии по-прежнему находится в цикле повышения ставок (хотя и медленно), с точки зрения ликвидности для японского фондового рынка условия не такие уж благоприятные.
Инвестиционная логика: раз японские розничные инвесторы так крупно сейчас «выкупают», то в дальнейшем, если рынок продолжит падать, продавать начнет уже сторона розничных участников, создавая отрицательную обратную связь. Пока я не буду гнаться за ростом по японским акциям — подожду, пока эта волна перетока капитала (обмен позиций) завершится.
По данным Bloomberg, в период падения глобальных рынков на прошлой неделе японские розничные инвесторы чисто скупали акции, показав исторический максимум. Данные указывают, что в условиях паники розничные инвесторы выбрали стратегию «чем ниже — тем больше покупают», реализовав обратную тактику покупки: объем покупок превысил показатели любой предыдущей недели.
Индекс Nikkei ( $.N225) на прошлой неделе снизился заметно, общий настрой risk-off на мировых рынках был сильным, однако японские розничные инвесторы не побежали, а наоборот нарастили крупнейшую в истории недельную чистую покупку. Японские розничные инвесторы исторически славятся как «контртрендовые трейдеры», и этот рекорд может означать одно из двух: либо это сигнал к «покупке на дне», либо розничные инвесторы продолжают «ловить падающий нож». Учитывая, что Банк Японии по-прежнему находится в цикле повышения ставок (хотя и медленно), с точки зрения ликвидности для японского фондового рынка условия не такие уж благоприятные.
Инвестиционная логика: раз японские розничные инвесторы так крупно сейчас «выкупают», то в дальнейшем, если рынок продолжит падать, продавать начнет уже сторона розничных участников, создавая отрицательную обратную связь. Пока я не буду гнаться за ростом по японским акциям — подожду, пока эта волна перетока капитала (обмен позиций) завершится.
1
9.4k
·
--
23 июня: технологические акции устроили «кровопускание», но не паникуйте
Сегодня KOSPI в Южной Корее рухнул почти на 10% (внутридневной «плавильный предохранитель»). Фьючерсы на Nasdaq просели на 3%. Спусковой крючок один: корейский регулятор признал, что одобрение чиповых заемных ETF (с плечом) было слишком поспешным, и предупредил розничных инвесторов не играть с чрезмерным кредитным плечом — в итоге плечевые позиции в моменте массово ликвидировались, и все это буквально «раздавило» участников.
Акции Samsung и SK Hynix упали за день более чем на 12%. Эти две бумаги дали 71% снижения индекса Кореи. Дальше новость докатилась до США: Micron до открытия торгов падала на 9%, AMD и Intel — на 6–7%. Технологический сектор продолжает лить «кровь».
Но обратите внимание: это не «черный лебедь». Нет обвала спроса, нет банкротств компаний, нет разрыва цепочек поставок. Просто AI/полупроводники слишком сильно росли: в этом году корейский фондовый рынок прибавил 95%, накопилась масса прибыли — и при малейшем ветерке все начинают панически выбегать. Типичный случай «развал переполненной сделки».
Фундаментальная картина по памяти не изменилась. HBM по-прежнему дефицитна, и во многих продуктах на 2026 год уже все распродано. Финансовая отчетность Micron все еще выглядит хорошо, а маржа валовой прибыли близка к историческим максимумам. Логика того, что AI — это внутренняя «железная» потребность в памяти, не была опровергнута: падает именно оценка, а не бизнес.
Подобное явление уже встречалось: после каждой волны безумного ажиотажа вокруг AI обычно следует резкая коррекция, затем период боковика, чтобы все переварить, и в итоге — возвращение тех, у кого хватает терпения, чтобы продолжать зарабатывать.
Вывод простой: не паникуйте, не берите лишнее плечо, дождитесь стабилизации. Такая коррекция в бычьем рынке обычно «отец», а не «смерть».
23 июня: технологические акции устроили «кровопускание», но не паникуйте
Сегодня KOSPI в Южной Корее рухнул почти на 10% (внутридневной «плавильный предохранитель»). Фьючерсы на Nasdaq просели на 3%. Спусковой крючок один: корейский регулятор признал, что одобрение чиповых заемных ETF (с плечом) было слишком поспешным, и предупредил розничных инвесторов не играть с чрезмерным кредитным плечом — в итоге плечевые позиции в моменте массово ликвидировались, и все это буквально «раздавило» участников.
Акции Samsung и SK Hynix упали за день более чем на 12%. Эти две бумаги дали 71% снижения индекса Кореи. Дальше новость докатилась до США: Micron до открытия торгов падала на 9%, AMD и Intel — на 6–7%. Технологический сектор продолжает лить «кровь».
Но обратите внимание: это не «черный лебедь». Нет обвала спроса, нет банкротств компаний, нет разрыва цепочек поставок. Просто AI/полупроводники слишком сильно росли: в этом году корейский фондовый рынок прибавил 95%, накопилась масса прибыли — и при малейшем ветерке все начинают панически выбегать. Типичный случай «развал переполненной сделки».
Фундаментальная картина по памяти не изменилась. HBM по-прежнему дефицитна, и во многих продуктах на 2026 год уже все распродано. Финансовая отчетность Micron все еще выглядит хорошо, а маржа валовой прибыли близка к историческим максимумам. Логика того, что AI — это внутренняя «железная» потребность в памяти, не была опровергнута: падает именно оценка, а не бизнес.
Подобное явление уже встречалось: после каждой волны безумного ажиотажа вокруг AI обычно следует резкая коррекция, затем период боковика, чтобы все переварить, и в итоге — возвращение тех, у кого хватает терпения, чтобы продолжать зарабатывать.
Вывод простой: не паникуйте, не берите лишнее плечо, дождитесь стабилизации. Такая коррекция в бычьем рынке обычно «отец», а не «смерть».
Сегодня KOSPI в Южной Корее рухнул почти на 10% (внутридневной «плавильный предохранитель»). Фьючерсы на Nasdaq просели на 3%. Спусковой крючок один: корейский регулятор признал, что одобрение чиповых заемных ETF (с плечом) было слишком поспешным, и предупредил розничных инвесторов не играть с чрезмерным кредитным плечом — в итоге плечевые позиции в моменте массово ликвидировались, и все это буквально «раздавило» участников.
Акции Samsung и SK Hynix упали за день более чем на 12%. Эти две бумаги дали 71% снижения индекса Кореи. Дальше новость докатилась до США: Micron до открытия торгов падала на 9%, AMD и Intel — на 6–7%. Технологический сектор продолжает лить «кровь».
Но обратите внимание: это не «черный лебедь». Нет обвала спроса, нет банкротств компаний, нет разрыва цепочек поставок. Просто AI/полупроводники слишком сильно росли: в этом году корейский фондовый рынок прибавил 95%, накопилась масса прибыли — и при малейшем ветерке все начинают панически выбегать. Типичный случай «развал переполненной сделки».
Фундаментальная картина по памяти не изменилась. HBM по-прежнему дефицитна, и во многих продуктах на 2026 год уже все распродано. Финансовая отчетность Micron все еще выглядит хорошо, а маржа валовой прибыли близка к историческим максимумам. Логика того, что AI — это внутренняя «железная» потребность в памяти, не была опровергнута: падает именно оценка, а не бизнес.
Подобное явление уже встречалось: после каждой волны безумного ажиотажа вокруг AI обычно следует резкая коррекция, затем период боковика, чтобы все переварить, и в итоге — возвращение тех, у кого хватает терпения, чтобы продолжать зарабатывать.
Вывод простой: не паникуйте, не берите лишнее плечо, дождитесь стабилизации. Такая коррекция в бычьем рынке обычно «отец», а не «смерть».
1
3.7k
·
--
Проверено
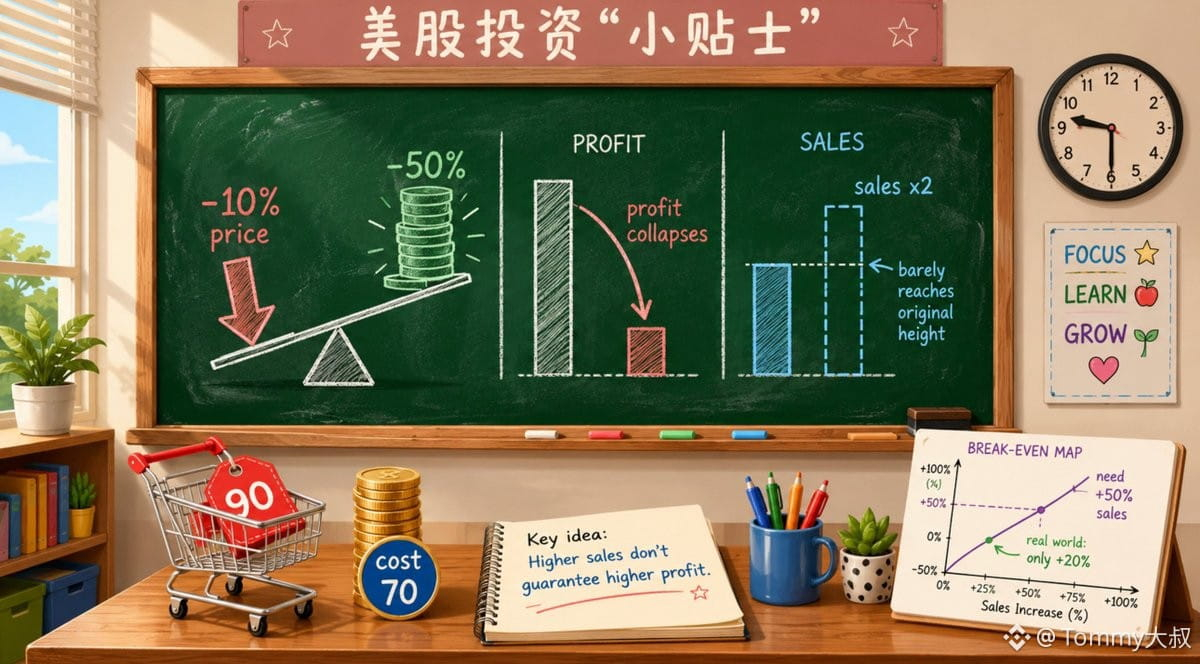
「Инвестирование в акции США: подсказки」про «валовую маржу и ценовые войны»: почему снижение цены на 10% может привести к тому, что прибыль упадёт вдвое?
💡 Хотите занять долю рынка за счёт снижения цены на 10%? Осторожно: сначала «поясница» прибыли будет «перерезана».
❌ Частые заблуждения:
Полагают, что снижение цены можно компенсировать объёмом продаж, но когда валовая маржа низкая, ценовая война работает как рычаг и усиливает колебания прибыли — даже удвоение продаж не обязательно закроет «дыру» в прибыли.
📔 Разбор понятий:
🅐 Валовая маржа (Gross Margin)
Это доля выручки после вычитания прямых затрат. Например, вы продаёте на 100 юаней, а себестоимость — 60 юаней, тогда валовая маржа составляет 40%. Именно она определяет «точку старта», где компания начинает зарабатывать.
🅑 Рычажный эффект ценовой войны
Снижение цены напрямую уменьшает выручку, но затраты не меняются. Чем ниже валовая маржа, тем сильнее удар по прибыли. Например, при валовой марже 20% снижение цены на 10% может сократить прибыль вдвое (в идеальной модели при неизменной себестоимости).
🅒 Математический предел компенсации объёмом
Чтобы сохранить исходную прибыль, после снижения цены объём продаж должен вырасти существенно. Но в реальности спрос ограничен по эластичности, а конкуренты тоже подтянутся — получается «двойной проигрыш».
🌰 Пример из практики
Реальный кейс на примере Target (TGT) во 2 квартале 2022 года. Тогда Target не то чтобы «не могла продать» и у неё рухнула выручка — наоборот: её общие продажи выросли на 3,3%, а сопоставимые продажи — на 2,6%.
Проблема была на стороне прибыли. Чтобы справиться с запасами сезонной одежды, товаров для дома и других категорий по выбору потребителя, Target усилила скидки и ускорила распродажу. В итоге валовая маржа снизилась с 30,4% в прошлом году (в тот же период) до 21,5%, а операционная прибыль — с 2,5 млрд долларов до 321 млн долларов; падение составило 87%.
🔑 Запомните главное:
🅐 Для компаний с валовой маржой ниже 30% снижение цены на 10% может обрушить прибыль более чем на 30%.
🅑 Перед ценовой войной рассчитайте «нужный прирост объёма продаж для безубыточности», не полагайтесь только на ощущения.
🅒 Компании с высокой валовой маржой (например, 60% и выше) лучше выдерживают снижение цены, но всё равно нужно следить за ответными действиями конкурентов.
😊 В конце просто запомните одну фразу: снижение цены — это рычаг прибыли; когда направление вниз, падение оказывается тяжелее, чем кажется.
#美股 #投资教育 #毛利率 #价格战 #分析 отчётов и финансовых данных
「Инвестирование в акции США: подсказки」про «валовую маржу и ценовые войны»: почему снижение цены на 10% может привести к тому, что прибыль упадёт вдвое?
💡 Хотите занять долю рынка за счёт снижения цены на 10%? Осторожно: сначала «поясница» прибыли будет «перерезана».
❌ Частые заблуждения:
Полагают, что снижение цены можно компенсировать объёмом продаж, но когда валовая маржа низкая, ценовая война работает как рычаг и усиливает колебания прибыли — даже удвоение продаж не обязательно закроет «дыру» в прибыли.
📔 Разбор понятий:
🅐 Валовая маржа (Gross Margin)
Это доля выручки после вычитания прямых затрат. Например, вы продаёте на 100 юаней, а себестоимость — 60 юаней, тогда валовая маржа составляет 40%. Именно она определяет «точку старта», где компания начинает зарабатывать.
🅑 Рычажный эффект ценовой войны
Снижение цены напрямую уменьшает выручку, но затраты не меняются. Чем ниже валовая маржа, тем сильнее удар по прибыли. Например, при валовой марже 20% снижение цены на 10% может сократить прибыль вдвое (в идеальной модели при неизменной себестоимости).
🅒 Математический предел компенсации объёмом
Чтобы сохранить исходную прибыль, после снижения цены объём продаж должен вырасти существенно. Но в реальности спрос ограничен по эластичности, а конкуренты тоже подтянутся — получается «двойной проигрыш».
🌰 Пример из практики
Реальный кейс на примере Target (TGT) во 2 квартале 2022 года. Тогда Target не то чтобы «не могла продать» и у неё рухнула выручка — наоборот: её общие продажи выросли на 3,3%, а сопоставимые продажи — на 2,6%.
Проблема была на стороне прибыли. Чтобы справиться с запасами сезонной одежды, товаров для дома и других категорий по выбору потребителя, Target усилила скидки и ускорила распродажу. В итоге валовая маржа снизилась с 30,4% в прошлом году (в тот же период) до 21,5%, а операционная прибыль — с 2,5 млрд долларов до 321 млн долларов; падение составило 87%.
🔑 Запомните главное:
🅐 Для компаний с валовой маржой ниже 30% снижение цены на 10% может обрушить прибыль более чем на 30%.
🅑 Перед ценовой войной рассчитайте «нужный прирост объёма продаж для безубыточности», не полагайтесь только на ощущения.
🅒 Компании с высокой валовой маржой (например, 60% и выше) лучше выдерживают снижение цены, но всё равно нужно следить за ответными действиями конкурентов.
😊 В конце просто запомните одну фразу: снижение цены — это рычаг прибыли; когда направление вниз, падение оказывается тяжелее, чем кажется.
#美股 #投资教育 #毛利率 #价格战 #分析 отчётов и финансовых данных
💡 Хотите занять долю рынка за счёт снижения цены на 10%? Осторожно: сначала «поясница» прибыли будет «перерезана».
❌ Частые заблуждения:
Полагают, что снижение цены можно компенсировать объёмом продаж, но когда валовая маржа низкая, ценовая война работает как рычаг и усиливает колебания прибыли — даже удвоение продаж не обязательно закроет «дыру» в прибыли.
📔 Разбор понятий:
🅐 Валовая маржа (Gross Margin)
Это доля выручки после вычитания прямых затрат. Например, вы продаёте на 100 юаней, а себестоимость — 60 юаней, тогда валовая маржа составляет 40%. Именно она определяет «точку старта», где компания начинает зарабатывать.
🅑 Рычажный эффект ценовой войны
Снижение цены напрямую уменьшает выручку, но затраты не меняются. Чем ниже валовая маржа, тем сильнее удар по прибыли. Например, при валовой марже 20% снижение цены на 10% может сократить прибыль вдвое (в идеальной модели при неизменной себестоимости).
🅒 Математический предел компенсации объёмом
Чтобы сохранить исходную прибыль, после снижения цены объём продаж должен вырасти существенно. Но в реальности спрос ограничен по эластичности, а конкуренты тоже подтянутся — получается «двойной проигрыш».
🌰 Пример из практики
Реальный кейс на примере Target (TGT) во 2 квартале 2022 года. Тогда Target не то чтобы «не могла продать» и у неё рухнула выручка — наоборот: её общие продажи выросли на 3,3%, а сопоставимые продажи — на 2,6%.
Проблема была на стороне прибыли. Чтобы справиться с запасами сезонной одежды, товаров для дома и других категорий по выбору потребителя, Target усилила скидки и ускорила распродажу. В итоге валовая маржа снизилась с 30,4% в прошлом году (в тот же период) до 21,5%, а операционная прибыль — с 2,5 млрд долларов до 321 млн долларов; падение составило 87%.
🔑 Запомните главное:
🅐 Для компаний с валовой маржой ниже 30% снижение цены на 10% может обрушить прибыль более чем на 30%.
🅑 Перед ценовой войной рассчитайте «нужный прирост объёма продаж для безубыточности», не полагайтесь только на ощущения.
🅒 Компании с высокой валовой маржой (например, 60% и выше) лучше выдерживают снижение цены, но всё равно нужно следить за ответными действиями конкурентов.
😊 В конце просто запомните одну фразу: снижение цены — это рычаг прибыли; когда направление вниз, падение оказывается тяжелее, чем кажется.
#美股 #投资教育 #毛利率 #价格战 #分析 отчётов и финансовых данных
1
801
·
--
Статья
«Американская история взлёта, которую не пишут в отчётах». Выпуск №22: король возвращается в производстве чипов — Intel ($INTC)18 июня сообщение от Bloomberg взорвалo рынок: Трамп на публике похвалил сделку по чипам между Intel и Apple, назвав её «великим успехом американского промышленного производства». После появления новости акции Intel резко взлетели, а цена закрытия составила 133,99 доллара.
Рыночные настроения вспыхнули в момент — в соцсетях в разделе Reddit WallStreetBets начали засыпать: «INTC to the moon», а кто-то уже выкрикивал «пришёл полупроводниковый госкорпус».
После того как я увидел эту новость, первая реакция была такой: этот рост — это ставка на будущее или просто разогрев эмоций?
От того, как его «придавила» TSMC, и до того, как в 18A-процессе громко прозвучало «Король возвращается», а затем — слухи о сегодняшнем Apple-заказе: между этим всем история куда увлекательнее, чем кривая цены акций. Сегодня разберём, почему эта некогда правившая миром компания-производитель чипов вдруг вызвала на рынке такой ажиотаж.
«Американская история взлёта, которую не пишут в отчётах». Выпуск №22: король возвращается в производстве чипов — Intel ($INTC)
18 июня сообщение от Bloomberg взорвалo рынок: Трамп на публике похвалил сделку по чипам между Intel и Apple, назвав её «великим успехом американского промышленного производства». После появления новости акции Intel резко взлетели, а цена закрытия составила 133,99 доллара.
Рыночные настроения вспыхнули в момент — в соцсетях в разделе Reddit WallStreetBets начали засыпать: «INTC to the moon», а кто-то уже выкрикивал «пришёл полупроводниковый госкорпус».
После того как я увидел эту новость, первая реакция была такой: этот рост — это ставка на будущее или просто разогрев эмоций?
От того, как его «придавила» TSMC, и до того, как в 18A-процессе громко прозвучало «Король возвращается», а затем — слухи о сегодняшнем Apple-заказе: между этим всем история куда увлекательнее, чем кривая цены акций. Сегодня разберём, почему эта некогда правившая миром компания-производитель чипов вдруг вызвала на рынке такой ажиотаж.
Рыночные настроения вспыхнули в момент — в соцсетях в разделе Reddit WallStreetBets начали засыпать: «INTC to the moon», а кто-то уже выкрикивал «пришёл полупроводниковый госкорпус».
После того как я увидел эту новость, первая реакция была такой: этот рост — это ставка на будущее или просто разогрев эмоций?
От того, как его «придавила» TSMC, и до того, как в 18A-процессе громко прозвучало «Король возвращается», а затем — слухи о сегодняшнем Apple-заказе: между этим всем история куда увлекательнее, чем кривая цены акций. Сегодня разберём, почему эта некогда правившая миром компания-производитель чипов вдруг вызвала на рынке такой ажиотаж.
2
360
·
--
「Советы по инвестициям в американские акции」 о том, как читать "повышение/понижение прогноза": ты думаешь, что повышение – это хорошо, но это может быть просто "пускание голубей" со стороны менеджмента?
💡 Не позволяй цифрам обмануть тебя, сначала посмотри на историю "бла-бла" менеджмента, насколько она точна.
❌Распространенное недоразумение
Повышение прогноза=компания взлетит, понижение=беги. На самом деле, повышение может быть просто попыткой заранее занижать ожидания, а понижение может быть честным признанием трудностей. Ключ в сравнении с исторической точностью.
📔Разбор понятий
🅐 Что такое прогноз: это диапазон предсказаний компании по будущим доходам/прибыль, не обещание, а скорее "трейлер".
🅑 Ловушки повышения: менеджмент часто сначала занижает ожидания (консервативно), затем повышает, легко "перевыполняя" ожидания, обманывая рынок. Повышение с низкой исторической точностью – не верьте.
🅒 Сигналы понижения: честное понижение (например, резкий рост затрат) может вызвать панику, но если компания всегда точна, это может быть возможностью на дне.
🌰Пример
В июле 2023 года Intel (INTC) повысила прогноз на Q3, рынок восторженно отреагировал, акции за день поднялись примерно на 6%. Но если взглянуть на последние два года, их историческая точность прогнозов была низкой, в итоге выручка Q3 превысила диапазон после повышения, а акции закрылись с падением примерно на 1.4%. Напротив, в октябре 2022 года Microsoft (MSFT) понизила прогноз, так как она всегда была точна, рынок временно упал, но через 6 месяцев отскочил примерно на 35%.
🔑Ключевые моменты
🅐 Сначала проверь историческую точность прогнозов компании (можно использовать записи с телефонных конференций по отчетам).
🅑 Повышение не обязательно для покупки, понижение не обязательно для продажи, смотри на "кредитный рейтинг" менеджмента.
🅒 Не просто смотри на цифры, сравнивай с конкурентами и макроэкономической обстановкой, это более надежно.
😊В конце концов, запомни эту фразу: прогноз – это "трейлер" менеджмента, а не "основной фильм", сначала смотри на репутацию режиссера, прежде чем верить.
#美股 #投资教育 #指引 #财报 #анализ акций
「Советы по инвестициям в американские акции」 о том, как читать "повышение/понижение прогноза": ты думаешь, что повышение – это хорошо, но это может быть просто "пускание голубей" со стороны менеджмента?
💡 Не позволяй цифрам обмануть тебя, сначала посмотри на историю "бла-бла" менеджмента, насколько она точна.
❌Распространенное недоразумение
Повышение прогноза=компания взлетит, понижение=беги. На самом деле, повышение может быть просто попыткой заранее занижать ожидания, а понижение может быть честным признанием трудностей. Ключ в сравнении с исторической точностью.
📔Разбор понятий
🅐 Что такое прогноз: это диапазон предсказаний компании по будущим доходам/прибыль, не обещание, а скорее "трейлер".
🅑 Ловушки повышения: менеджмент часто сначала занижает ожидания (консервативно), затем повышает, легко "перевыполняя" ожидания, обманывая рынок. Повышение с низкой исторической точностью – не верьте.
🅒 Сигналы понижения: честное понижение (например, резкий рост затрат) может вызвать панику, но если компания всегда точна, это может быть возможностью на дне.
🌰Пример
В июле 2023 года Intel (INTC) повысила прогноз на Q3, рынок восторженно отреагировал, акции за день поднялись примерно на 6%. Но если взглянуть на последние два года, их историческая точность прогнозов была низкой, в итоге выручка Q3 превысила диапазон после повышения, а акции закрылись с падением примерно на 1.4%. Напротив, в октябре 2022 года Microsoft (MSFT) понизила прогноз, так как она всегда была точна, рынок временно упал, но через 6 месяцев отскочил примерно на 35%.
🔑Ключевые моменты
🅐 Сначала проверь историческую точность прогнозов компании (можно использовать записи с телефонных конференций по отчетам).
🅑 Повышение не обязательно для покупки, понижение не обязательно для продажи, смотри на "кредитный рейтинг" менеджмента.
🅒 Не просто смотри на цифры, сравнивай с конкурентами и макроэкономической обстановкой, это более надежно.
😊В конце концов, запомни эту фразу: прогноз – это "трейлер" менеджмента, а не "основной фильм", сначала смотри на репутацию режиссера, прежде чем верить.
#美股 #投资教育 #指引 #财报 #анализ акций
💡 Не позволяй цифрам обмануть тебя, сначала посмотри на историю "бла-бла" менеджмента, насколько она точна.
❌Распространенное недоразумение
Повышение прогноза=компания взлетит, понижение=беги. На самом деле, повышение может быть просто попыткой заранее занижать ожидания, а понижение может быть честным признанием трудностей. Ключ в сравнении с исторической точностью.
📔Разбор понятий
🅐 Что такое прогноз: это диапазон предсказаний компании по будущим доходам/прибыль, не обещание, а скорее "трейлер".
🅑 Ловушки повышения: менеджмент часто сначала занижает ожидания (консервативно), затем повышает, легко "перевыполняя" ожидания, обманывая рынок. Повышение с низкой исторической точностью – не верьте.
🅒 Сигналы понижения: честное понижение (например, резкий рост затрат) может вызвать панику, но если компания всегда точна, это может быть возможностью на дне.
🌰Пример
В июле 2023 года Intel (INTC) повысила прогноз на Q3, рынок восторженно отреагировал, акции за день поднялись примерно на 6%. Но если взглянуть на последние два года, их историческая точность прогнозов была низкой, в итоге выручка Q3 превысила диапазон после повышения, а акции закрылись с падением примерно на 1.4%. Напротив, в октябре 2022 года Microsoft (MSFT) понизила прогноз, так как она всегда была точна, рынок временно упал, но через 6 месяцев отскочил примерно на 35%.
🔑Ключевые моменты
🅐 Сначала проверь историческую точность прогнозов компании (можно использовать записи с телефонных конференций по отчетам).
🅑 Повышение не обязательно для покупки, понижение не обязательно для продажи, смотри на "кредитный рейтинг" менеджмента.
🅒 Не просто смотри на цифры, сравнивай с конкурентами и макроэкономической обстановкой, это более надежно.
😊В конце концов, запомни эту фразу: прогноз – это "трейлер" менеджмента, а не "основной фильм", сначала смотри на репутацию режиссера, прежде чем верить.
#美股 #投资教育 #指引 #财报 #анализ акций
136
·
--
Недавно обсуждали, не приведет ли «MicroStrategy» к краху, и мнения о том, что это может обрушить весь криптозал, сыплются как из рога изобилия. Так что, является ли $STRC «пирамида»? Сегодня дядя расскажет вам —
Сразу к делу: это не классическая пирамида, но выглядит очень похоже.
1️⃣ Чем они занимаются?
Основной актив — это огромные объемы BTC, софтбизнес, по сути, можно не учитывать.
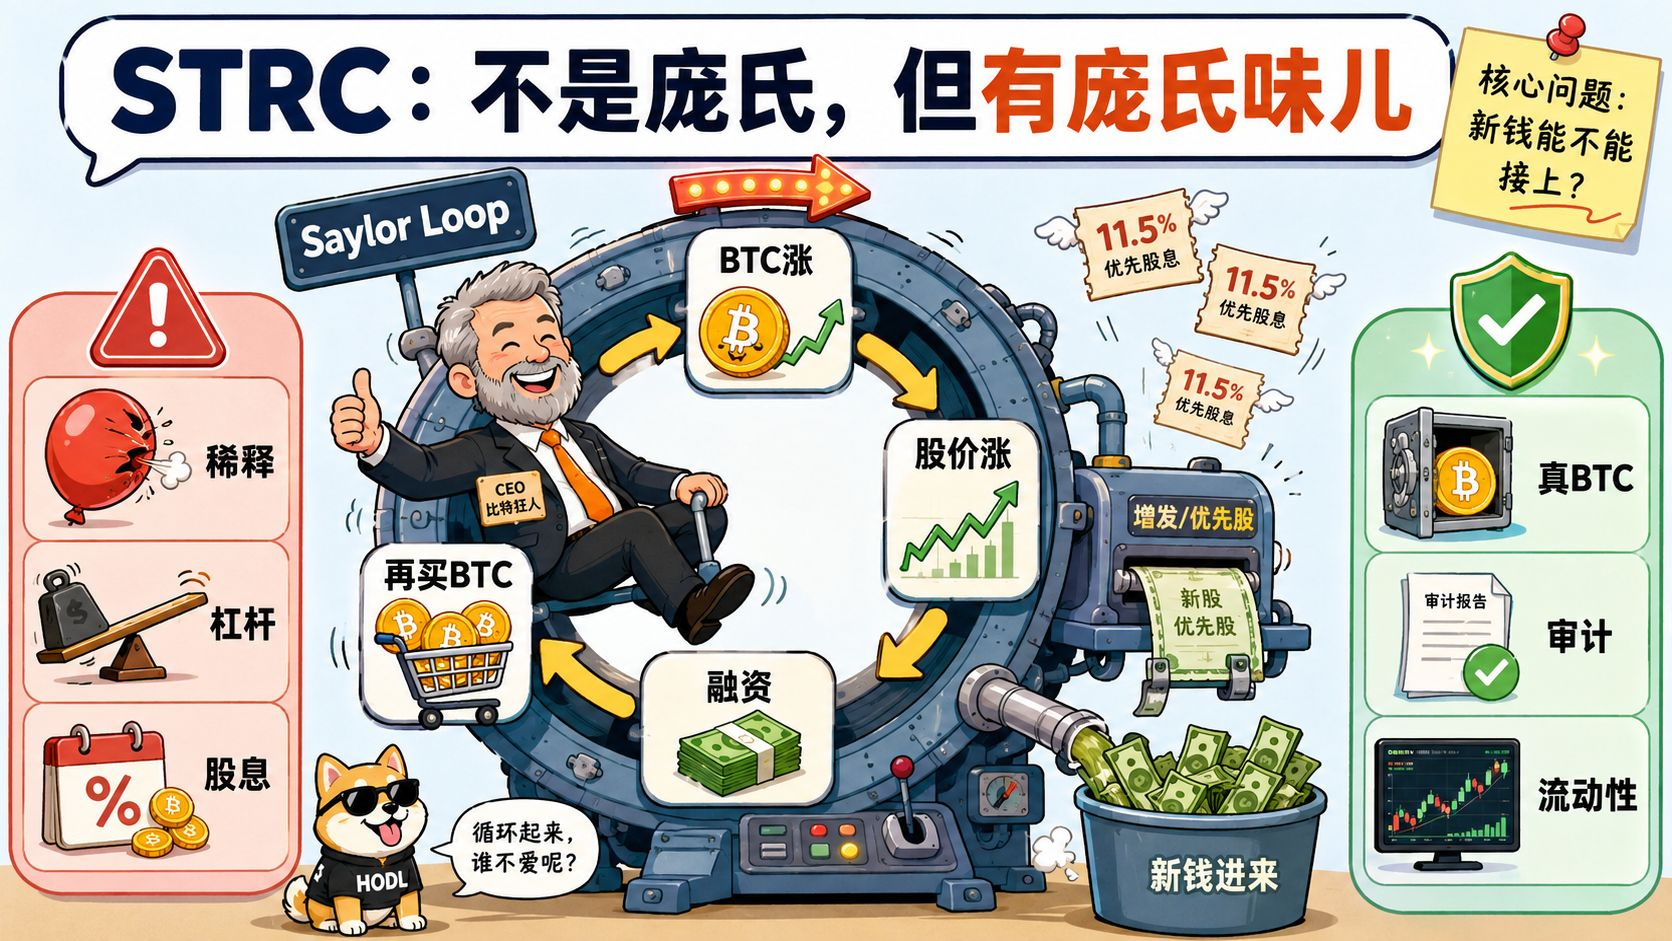
Логика прибыли простая и прямолинейная: рост BTC → рост акций → выпуск новых акций/привилегированных акций → снова покупка BTC → продолжаем по кругу (Saylor Loop). Дивиденды по привилегированным акциям составляют около 11.5% годовых, выплачиваются за счет нового финансирования, а не прибыли от софта.
Структура капитала (2026.5):
• Конвертируемые облигации: ~67 миллиардов долларов
• Привилегированные акции: ~155 миллиардов долларов номинал
• Резерв наличности: ~8.7-9 миллиардов долларов (достаточно для выплаты дивидендов на несколько месяцев)
• Bitcoin на акцию: ~220,900 сатоши (дальше будет размываться)
На словах говорят, что никогда не будут продавать монеты, но на деле небольшие продажи уже были, привилегированные акции упали ниже номинала.
2️⃣ Общие черты и различия
Похожие на пирамиду моменты:
• Рост полностью зависит от новых денег, если деньги перестанут поступать, цикл прервется
• Постоянный выпуск новых акций размывает доли старых акционеров
• Прибыли от софта недостаточно, чтобы покрыть даже часть дивидендов
• Высокое плечо + фиксированные выплаты, падение BTC + трудности с финансированием = порочный круг
Отличия:
• Владение реальными BTC, прозрачность на блокчейне + аудит SEC
• Нет обещания о возврате вложений, каждый сам за себя
• Законно котирующаяся компания, хорошая ликвидность
• Рост BTC действительно может покрыть долги
3️⃣ Итоговый вывод
Это не пирамида в юридическом смысле. Но по сути, это инструмент для высокоплечевых ставок на BTC, его стоимость полностью зависит от: постоянного роста BTC, готовности рынка покупать его с премией и возможности привлечь новые деньги по низкой стоимости.
Если хотя бы один из этих факторов сработает не так, как надо, это приведет к давлению на дивиденды, взрыву долгов и порочному кругу дальнейшего размывания.
Обычному человеку намного безопаснее просто купить BTC или ETF.
📌 Как «жертвы», нам стоит следить за тремя показателями:
• Bitcoin на акцию (не дайте себя размыть)
• Множитель mNAV (премия или дисконт)
• Резерв наличности + коэффициент покрытия дивидендов (насколько долго хватит денег)
Если когда-нибудь финансирование начнет давать сбой, у $STRC может возникнуть риск остановки карусели. Первые начнут паниковать держатели привилегированных акций, цена акций рухнет, и тогда это уже будет не академический вопрос "пирамида или не пирамида".
Так что, MicroStrategy — это не обман, но это наглый, высокоплечевый бет на рынок. Вы ставите на то, что BTC будет расти в долгосрочной перспективе, а это совсем не то же самое, что ставить на компанию с тремя уровнями плеча, которая также ставит на долгосрочный рост BTC.
Недавно обсуждали, не приведет ли «MicroStrategy» к краху, и мнения о том, что это может обрушить весь криптозал, сыплются как из рога изобилия. Так что, является ли $STRC «пирамида»? Сегодня дядя расскажет вам —
Сразу к делу: это не классическая пирамида, но выглядит очень похоже.
1️⃣ Чем они занимаются?
Основной актив — это огромные объемы BTC, софтбизнес, по сути, можно не учитывать.
Логика прибыли простая и прямолинейная: рост BTC → рост акций → выпуск новых акций/привилегированных акций → снова покупка BTC → продолжаем по кругу (Saylor Loop). Дивиденды по привилегированным акциям составляют около 11.5% годовых, выплачиваются за счет нового финансирования, а не прибыли от софта.
Структура капитала (2026.5):
• Конвертируемые облигации: ~67 миллиардов долларов
• Привилегированные акции: ~155 миллиардов долларов номинал
• Резерв наличности: ~8.7-9 миллиардов долларов (достаточно для выплаты дивидендов на несколько месяцев)
• Bitcoin на акцию: ~220,900 сатоши (дальше будет размываться)
На словах говорят, что никогда не будут продавать монеты, но на деле небольшие продажи уже были, привилегированные акции упали ниже номинала.
2️⃣ Общие черты и различия
Похожие на пирамиду моменты:
• Рост полностью зависит от новых денег, если деньги перестанут поступать, цикл прервется
• Постоянный выпуск новых акций размывает доли старых акционеров
• Прибыли от софта недостаточно, чтобы покрыть даже часть дивидендов
• Высокое плечо + фиксированные выплаты, падение BTC + трудности с финансированием = порочный круг
Отличия:
• Владение реальными BTC, прозрачность на блокчейне + аудит SEC
• Нет обещания о возврате вложений, каждый сам за себя
• Законно котирующаяся компания, хорошая ликвидность
• Рост BTC действительно может покрыть долги
3️⃣ Итоговый вывод
Это не пирамида в юридическом смысле. Но по сути, это инструмент для высокоплечевых ставок на BTC, его стоимость полностью зависит от: постоянного роста BTC, готовности рынка покупать его с премией и возможности привлечь новые деньги по низкой стоимости.
Если хотя бы один из этих факторов сработает не так, как надо, это приведет к давлению на дивиденды, взрыву долгов и порочному кругу дальнейшего размывания.
Обычному человеку намного безопаснее просто купить BTC или ETF.
📌 Как «жертвы», нам стоит следить за тремя показателями:
• Bitcoin на акцию (не дайте себя размыть)
• Множитель mNAV (премия или дисконт)
• Резерв наличности + коэффициент покрытия дивидендов (насколько долго хватит денег)
Если когда-нибудь финансирование начнет давать сбой, у $STRC может возникнуть риск остановки карусели. Первые начнут паниковать держатели привилегированных акций, цена акций рухнет, и тогда это уже будет не академический вопрос "пирамида или не пирамида".
Так что, MicroStrategy — это не обман, но это наглый, высокоплечевый бет на рынок. Вы ставите на то, что BTC будет расти в долгосрочной перспективе, а это совсем не то же самое, что ставить на компанию с тремя уровнями плеча, которая также ставит на долгосрочный рост BTC.
Сразу к делу: это не классическая пирамида, но выглядит очень похоже.
1️⃣ Чем они занимаются?
Основной актив — это огромные объемы BTC, софтбизнес, по сути, можно не учитывать.
Логика прибыли простая и прямолинейная: рост BTC → рост акций → выпуск новых акций/привилегированных акций → снова покупка BTC → продолжаем по кругу (Saylor Loop). Дивиденды по привилегированным акциям составляют около 11.5% годовых, выплачиваются за счет нового финансирования, а не прибыли от софта.
Структура капитала (2026.5):
• Конвертируемые облигации: ~67 миллиардов долларов
• Привилегированные акции: ~155 миллиардов долларов номинал
• Резерв наличности: ~8.7-9 миллиардов долларов (достаточно для выплаты дивидендов на несколько месяцев)
• Bitcoin на акцию: ~220,900 сатоши (дальше будет размываться)
На словах говорят, что никогда не будут продавать монеты, но на деле небольшие продажи уже были, привилегированные акции упали ниже номинала.
2️⃣ Общие черты и различия
Похожие на пирамиду моменты:
• Рост полностью зависит от новых денег, если деньги перестанут поступать, цикл прервется
• Постоянный выпуск новых акций размывает доли старых акционеров
• Прибыли от софта недостаточно, чтобы покрыть даже часть дивидендов
• Высокое плечо + фиксированные выплаты, падение BTC + трудности с финансированием = порочный круг
Отличия:
• Владение реальными BTC, прозрачность на блокчейне + аудит SEC
• Нет обещания о возврате вложений, каждый сам за себя
• Законно котирующаяся компания, хорошая ликвидность
• Рост BTC действительно может покрыть долги
3️⃣ Итоговый вывод
Это не пирамида в юридическом смысле. Но по сути, это инструмент для высокоплечевых ставок на BTC, его стоимость полностью зависит от: постоянного роста BTC, готовности рынка покупать его с премией и возможности привлечь новые деньги по низкой стоимости.
Если хотя бы один из этих факторов сработает не так, как надо, это приведет к давлению на дивиденды, взрыву долгов и порочному кругу дальнейшего размывания.
Обычному человеку намного безопаснее просто купить BTC или ETF.
📌 Как «жертвы», нам стоит следить за тремя показателями:
• Bitcoin на акцию (не дайте себя размыть)
• Множитель mNAV (премия или дисконт)
• Резерв наличности + коэффициент покрытия дивидендов (насколько долго хватит денег)
Если когда-нибудь финансирование начнет давать сбой, у $STRC может возникнуть риск остановки карусели. Первые начнут паниковать держатели привилегированных акций, цена акций рухнет, и тогда это уже будет не академический вопрос "пирамида или не пирамида".
Так что, MicroStrategy — это не обман, но это наглый, высокоплечевый бет на рынок. Вы ставите на то, что BTC будет расти в долгосрочной перспективе, а это совсем не то же самое, что ставить на компанию с тремя уровнями плеча, которая также ставит на долгосрочный рост BTC.
1
434
·
--
Статья
«История взлета на американском рынке, которую не пишут в отчетах» Выпуск 21: как «маленькая Швейцария» в чип-индустрии тихо зарабатывает? — ARM ( $ARM )«Маленькая Швейцария в чип-индустрии» — так обычно называют компанию ARM. Эта формулировка подчеркивает, что в условиях мировой геополитики она сохраняет нейтралитет и зарабатывает, опираясь на бизнес-модель лицензирования архитектуры.
Некоторые сравнивают ARM с NVIDIA в контексте AI-нарратива, говоря, что это «следующая NVIDIA». Но я только что мельком взглянул на ее отчетные данные: лицензионные сборы как американские горки. Согласно отчету, в 4-м квартале 2024 финансового года лицензионные доходы в годовом выражении снизились на 3%, а затем в 1-м квартале 2025 финансового года снова выросли на 25% в годовом выражении.
Такие колебания — как же на них собрать долгосрочный нарратив? Тогда я подумал: это компания — печатный станок или машина для скашивания травы? В этом выпуске начнем с не слишком приметной британской мастерской в Кембридже и посмотрим, как этот «швейцарец чип-индустрии» из продавца чертежей превратился в тихого дельца-арендодателя.
«История взлета на американском рынке, которую не пишут в отчетах» Выпуск 21: как «маленькая Швейцария» в чип-индустрии тихо зарабатывает? — ARM ( $ARM )
«Маленькая Швейцария в чип-индустрии» — так обычно называют компанию ARM. Эта формулировка подчеркивает, что в условиях мировой геополитики она сохраняет нейтралитет и зарабатывает, опираясь на бизнес-модель лицензирования архитектуры.
Некоторые сравнивают ARM с NVIDIA в контексте AI-нарратива, говоря, что это «следующая NVIDIA». Но я только что мельком взглянул на ее отчетные данные: лицензионные сборы как американские горки. Согласно отчету, в 4-м квартале 2024 финансового года лицензионные доходы в годовом выражении снизились на 3%, а затем в 1-м квартале 2025 финансового года снова выросли на 25% в годовом выражении.
Такие колебания — как же на них собрать долгосрочный нарратив? Тогда я подумал: это компания — печатный станок или машина для скашивания травы? В этом выпуске начнем с не слишком приметной британской мастерской в Кембридже и посмотрим, как этот «швейцарец чип-индустрии» из продавца чертежей превратился в тихого дельца-арендодателя.
Некоторые сравнивают ARM с NVIDIA в контексте AI-нарратива, говоря, что это «следующая NVIDIA». Но я только что мельком взглянул на ее отчетные данные: лицензионные сборы как американские горки. Согласно отчету, в 4-м квартале 2024 финансового года лицензионные доходы в годовом выражении снизились на 3%, а затем в 1-м квартале 2025 финансового года снова выросли на 25% в годовом выражении.
Такие колебания — как же на них собрать долгосрочный нарратив? Тогда я подумал: это компания — печатный станок или машина для скашивания травы? В этом выпуске начнем с не слишком приметной британской мастерской в Кембридже и посмотрим, как этот «швейцарец чип-индустрии» из продавца чертежей превратился в тихого дельца-арендодателя.
132
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
fomcотслеживание
Просмотров: 121,308
591 обсуждают
Сейчас всё внимание приковано к решениям ФРС 🇺🇸
Рынок внимательно следит за сигналами от FOMC, ведь даже одно изменение в риторике представителей ФРС может повлиять на настроение инвесторов.
Особенно интересно наблюдать за реакцией BTC и ETH. Иногда рынок начинает двигаться ещё до официальных заявлений, а после публикации протокола волатильность может заметно вырасти.
$BTC
$ETH
Я бы сейчас не торопился с выводами. Лучше следить за новостями, объёмами и реакцией цены, чем пытаться угадать направление заранее.
А вы как думаете, чего сейчас больше ждёт рынок — снижения ставки или сохранения текущей политики?
#fomcотслеживание #ПротоколFOMC
Saymontop20
·Лайков: 0
·Просмотров: 60
ПротоколFOMC
Просмотров: 145,797
333 обсуждают
CryptoSelloffTriggersMultipleWhaleLiquidations
Просмотров: 150,175
1,624 обсуждают