

Лазерный радар в этой гонке за последние годы — как будто большая игра в «Мафию» (волчью вечеринку).
Luminar (LAZR) упала с пиковых значений почти на 90%, Quanergy обанкротилась и была снята с листинга, Velodyne была поглощена. Уолл-стрит давно онемела к теме «глаз для беспилотников»; даже услышав слова «лазерный радар», многие уже хотят повесить трубку.
Но физический ИИ меняет эту логику ценообразования.
Будь то автономное вождение, складские роботы или интеллектуальный транспорт — чтобы ИИ вошёл в реальный мир, в первую очередь он должен точно видеть и понимать окружающую среду. Поэтому лидар больше не просто автокомпонент: он может стать ключевым каналом восприятия для физического ИИ.
Прямо в момент, когда индустрию уже «гнали палками», Ouster (OUST) отскочила от 52-недельного минимума $16,40 более чем на 150%, но доля шортов при этом все еще оставалась высокой — 18%. Спор на рынке уже не о том, сколько лидаров компания сможет продать. Спор о том, сможет ли она эволюционировать от производителя оборудования в платформу физического AI-восприятия.
Несколько сигналов по этой компании заслуживают внимания: рамочное партнерское соглашение с европейским Tier 1 продлено до 2029 года и охватывает новое поколение твердотельных лидаров; впервые менеджмент назвал цель — валовая маржа по итогам одного квартала должна закрепиться на уровне 40%; а около 320 млн долларов наличными и краткосрочными инвестициями дают время для выхода на положительный свободный денежный поток в 2027 году.
Пока конкуренты мерялись жгутами проводов и механической точностью, Ouster уже интегрировала передающие и принимающие компоненты в CMOS-чип. Этот ранее считавшийся еретическим подход дает шанс превратить лидар из дорогого кастомного аппаратного решения в цифровой сенсор, который можно масштабировать и тиражировать. Ouster на самом деле использует физический AI, чтобы рассказать большую историю, или у нее есть возможность стать визуальной инфраструктурой, на которой будут «сшиваться» машины и реальный мир? Именно это и будет разбором в статье.
Глава первая: первый миллион от «изгоя» из Силиконовой долины
Ангус Паккара (Angus Pacala) — не типичный основатель в Силиконовой долине. Он учился на бакалавра механической инженерии в Принстоне, затем поступил в оптическую лабораторию для докторской работы в области твердотельного лидара: его фокус был на ключевых компонентах. Его наставник оценил его весьма прямо: ему лучше зарабатывать деньги, а не публиковать статьи. Позже Паккара сам неоднократно цитировал эту фразу в интервью — с ноткой самоиронии, но одновременно с признанием. Он и правда не задержался в академической траектории надолго: он оформил документы об уходе, еще не закончив докторантуру. Причина была проста: ждать еще три года ради публикаций — хуже, чем сразу заняться внедрением, пока лидары еще не довели до плачевного состояния.
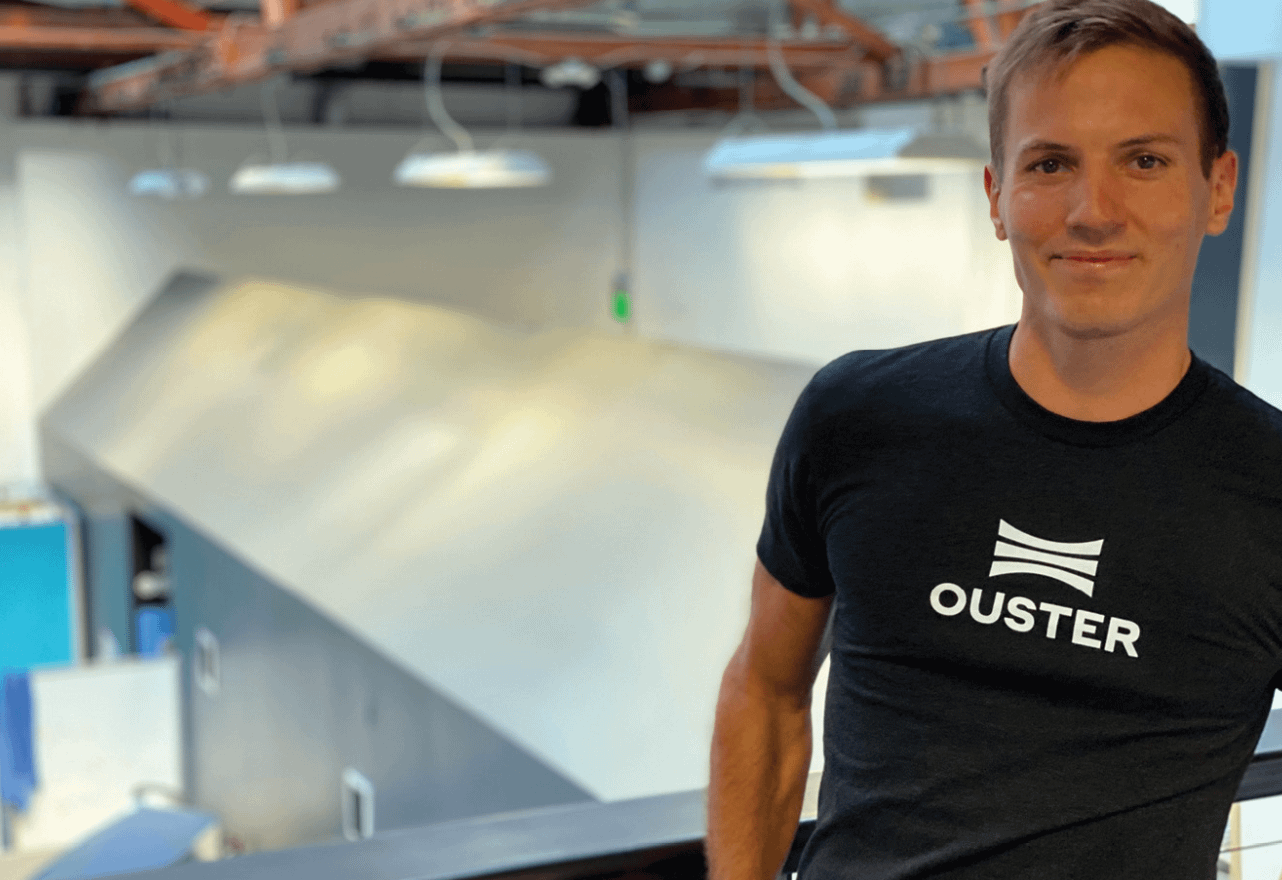
Гас Паккара изучал механику и оптику в Принстонском университете — докторантура
В 2015 году Паккара начал заниматься ранними прототипами, имея ангельские инвестиции от Quanergy. На тот момент Quanergy была самой яркой звездой на рынке лидаров: она привлекла более сотни миллионов долларов, оценка росла без остановки. Лозунг был прост: заменить твердотельными решениями механический поворотный радар. Паккара пробыл там меньше года и ушел. Официально он говорил о расхождении в технологическом курсе, но настоящая причина была в столкновении «воли капитала» и инженерной реальности. Quanergy хотела быстро выйти на серийное производство и получить заказы автопроизводителей — а Паккара настаивал, что прежде нужно довести до зрелости чиповую схему, иначе то, что выйдет в производство, будет сплошной металлолом. Никто никого не смог переубедить — в итоге стороны разошлись.
Этот опыт сильно повлиял на Паккару. Позже он вспоминал: Quanergy научила его одной вещи — капитал может ускорить «созревание» компании, но не может «дозреть» технологию. После ухода он собрал в гараже в Стэнфорде простейший рабочий стенд: использовал б/у оборудование и образцы, которые забрал из лаборатории, чтобы сделать demo. В то время у него почти не было денег: он сводил жизнь, подрабатывая небольшими заказами по оптическому дизайну. Самый тяжелый момент — когда кредитка ушла в минус по трем картам.
Сдвиг произошел в конце 2015 года. Паккара принес прототип, закрепленный на куске скотча, на интервью в YC — инкубатор. Машина выглядела как студенческое задание, но демонстрация заставила интервьюеров зависнуть на пару секунд: сканирование можно было сделать без механизма вращения, а ключевой узел — это один чип размером с ноготь. YC выделил ему 120 тысяч долларов seed-финансирования при условии, что за три месяца он должен сделать прототип, который можно повторяемо продемонстрировать. Паккара взял с собой двух инженеров, также вышедших из крупных компаний, и в офисе YC работали без перерыва более семидесяти дней. В итоге они сделали первый рабочий прототип цифрового лидара.
«Он продает не одну машину, а обещание о кривой затрат. Силиконовая долина готова платить за такое обещание — но при условии, что сначала ты докажешь, что ты не сумасшедший».
Первая заметная внешняя финансовая поддержка случилась в начале 2016 года. Паккара познакомился через людей из YC с партнерами нескольких ранних фондов в Силиконовой долине. Один из них позже стал ангельским инвестором Ouster. Переговоры заняли шесть недель; ключевое расхождение было в оценке и доле в капитале. Паккара настаивал, чтобы сохранить достаточно большой контроль, инвесторы же беспокоились, что он слишком молод и не имеет опыта серийного производства. В итоге стороны уступили друг другу: seed-раунд на 5 миллионов долларов с постинвест-оценкой 25 миллионов, инвесторы получили 20% акций, а Паккара сохранил право вето основателя. Эти деньги перевели Ouster из гаража в небольшой офис в районе SoMa в Сан-Франциско — и он впервые осознал, что суть финансирования по сути сводится к обмену контролем и ресурсами.
Глава вторая: от грани банкротства до Нью-Йоркской фондовой биржи — тот мужчина, который отказался от Huawei
2019 год был для Ouster самым близким к смерти. Тогда продукт уже прошел итерацию третьего поколения, но клиентов было всего несколько: небольшие компании, тестирующие автопилот, и университетские лаборатории. Годовая выручка была менее 3 миллионов долларов. Денег на счетах не хватило бы больше чем на полгода; чем дольше тянулись условия по цепочке поставок, тем хуже становилось — вплоть до того, что некоторые поставщики буквально приходили в офис и требовали деньги. Паккара сделал две вещи: снизил собственную годовую зарплату до 1 доллара, а затем по личной гарантии занял в банке 2 миллиона долларов, чтобы выплачивать сотрудникам зарплату. Позже он с шуткой говорил: «Тогда моим единственным активом были опционы компании, но в тот момент они не стоили ровным счетом ничего».
Совет директоров начал обсуждать, не стоит ли продать компанию по низкой цене. Тогда несколько конкурентов и промышленных инвесторов выразили намерение купить; самая высокая ставка была у одного крупного отечественного оператора связи: премия 60% при условии получения контрольного пакета и всех ключевых патентов на технологии. Эта сделка вызвала ожесточенные споры внутри совета: одна сторона считала, что это единственный шанс выжить, другая боялась, что утечка технологии полностью лишит компанию независимости. Паккара поставил последнюю точку: на одном из заседаний он прямо сказал: «Я не хочу, чтобы китайская компания владела американскими глазами для автопилота». Эта фраза затем многократно цитировалась в СМИ, и он стал для одних героем, а для других — человеком с навязчивой идеей.
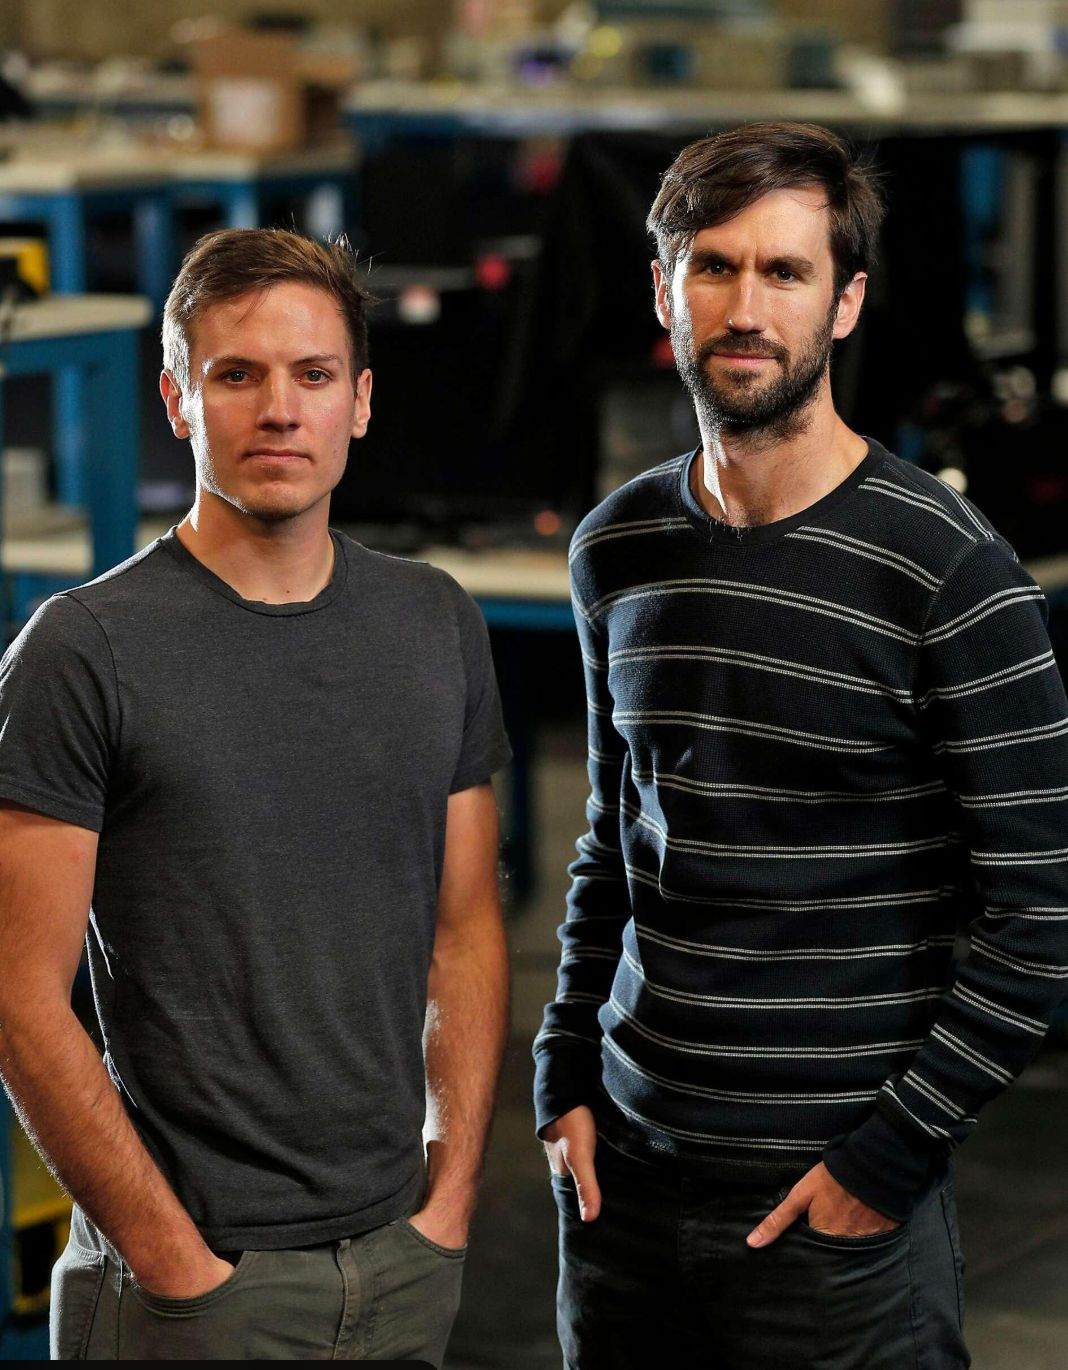
На самой напряженной по финансам стадии компаниям в совете директоров даже обсуждали различные варианты выживания, включая продажу бизнеса. В итоге Паккара выбрал продолжать развиваться самостоятельно и настоял на цифровом лидарном направлении Ouster. На фото — два сооснователя, Angus Pacala и Mark Frichtl; съемка выполнена на раннем производственном объекте Ouster в Сан-Франциско.
Цена отказа от покупки заключается в том, что вам самим придется решить вопрос с финансированием. Паккара во второй половине 2019 года почти объехал весь Силиконовый долину — всех известных VC, но каждый раз терпел бесконечные отказы, захлопывающиеся двери. Наконец, в начале 2020 года пришел совместный инвестиционный раунд из Европы и США на сумму 48 миллионов долларов при постинвест-оценке 180 миллионов. Эти деньги спасли Ouster, но ценой стало то, что доля акций основательской команды была размыта до менее чем 15%. Паккара к этому относился довольно спокойно: «Жить — значит иметь право говорить о контроле».
В начале 2021 года «SPAC-лихорадка» накрыла Уолл-стрит. Colonnade Acquisition Corp — это «чистый лист» компании с пустым чеком, у которой еще не было целевого актива; руководство искало подходящую компанию для слияния, и в итоге его внимание привлекла Ouster. Процесс переговоров занял меньше двух месяцев: оценка — 1,9 млрд долларов, хотя ожидаемая выручка Ouster в тот год была меньше 30 млн долларов. Сделка сделала Паккару за одну ночь бумажным миллиардером, но реакция вторичного рынка была не восторженной: в первый же день после листинга цена акций упала ниже цены размещения. Между оценкой, которую давал первичный рынок, и оценкой вторичного рынка стояла пропасть, названная «способностью приносить прибыль».
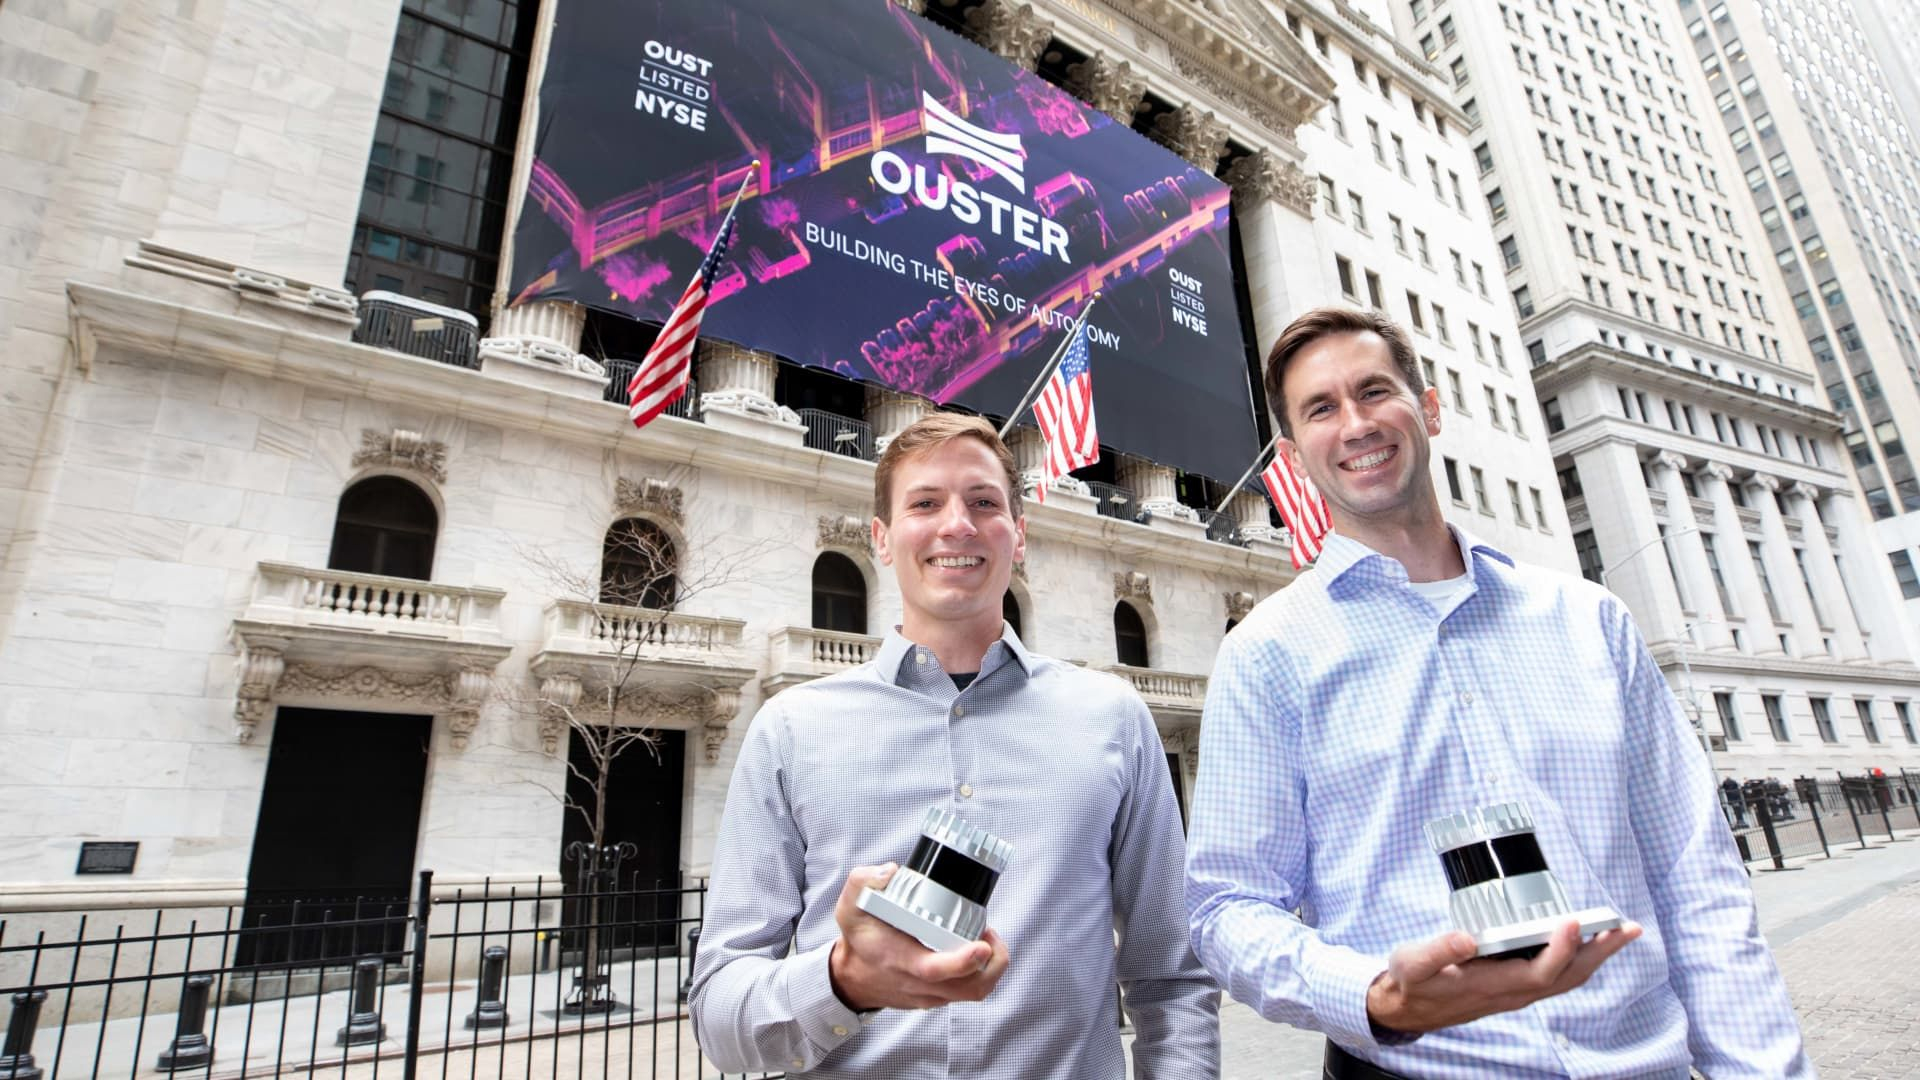
В марте 2021 года Ouster вышла на Нью-Йоркскую фондовую биржу, объединившись со специальной компанией по приобретениям (SPAC) Colonnade Acquisition Corp. До объявления сделки оценка компании составляла около 1,9 млрд долларов. Эта SPAC-сделка принесла Ouster около 300 миллионов долларов капитала — и официально вывела ее на рынки капитала.
«Суть финансирования — рассказывать истории. Но после того как история рассказана, нужно принести в реальность настоящие вещи. SPAC просто переносит историю первичного рынка на вторичный — но аудитория другая, и стандарты тоже другие».
Глава третья: цифровая революция в Силиконовой долине — как один чип переписывает смету затрат на лидар
Неудобство традиционных механических лидаров в том, что по сути это точный вращающийся прибор. Десятки лазерных излучателей и десятки приемников, каждый нужно отдельно калибровать, каждый нужно отдельно упаковывать. Время, нужное на сборку одного лидара, сопоставимо со временем на сборку домашнего седана. Такая структура оборачивается суровым физическим фактом: затраты вниз не сдвинуть, а объем производства — не поднять. Лидер отрасли Velodyne не смог решить эту проблему даже за двадцать лет — в итоге пришлось поддерживать прибыль, продавая дорогой продукт.
Решение Ouster — сменить траекторию. Они интегрировали всю систему излучения и приема в один CMOS-чип и используют полупроводниковые технологии для производства оптических компонентов. Это означает: если другим нужно несколько часов на производство одного лидара, то у них требуется всего несколько минут — потому что чип выпускается серийно, а упаковка и этапы калибровки сильно упрощены. Кривая затрат была переписана радикально: механические лидары стоят на уровне нескольких тысяч долларов, а цифровые лидары Ouster после выхода на массовое производство способны опустить цену до сотен долларов — и даже ниже.
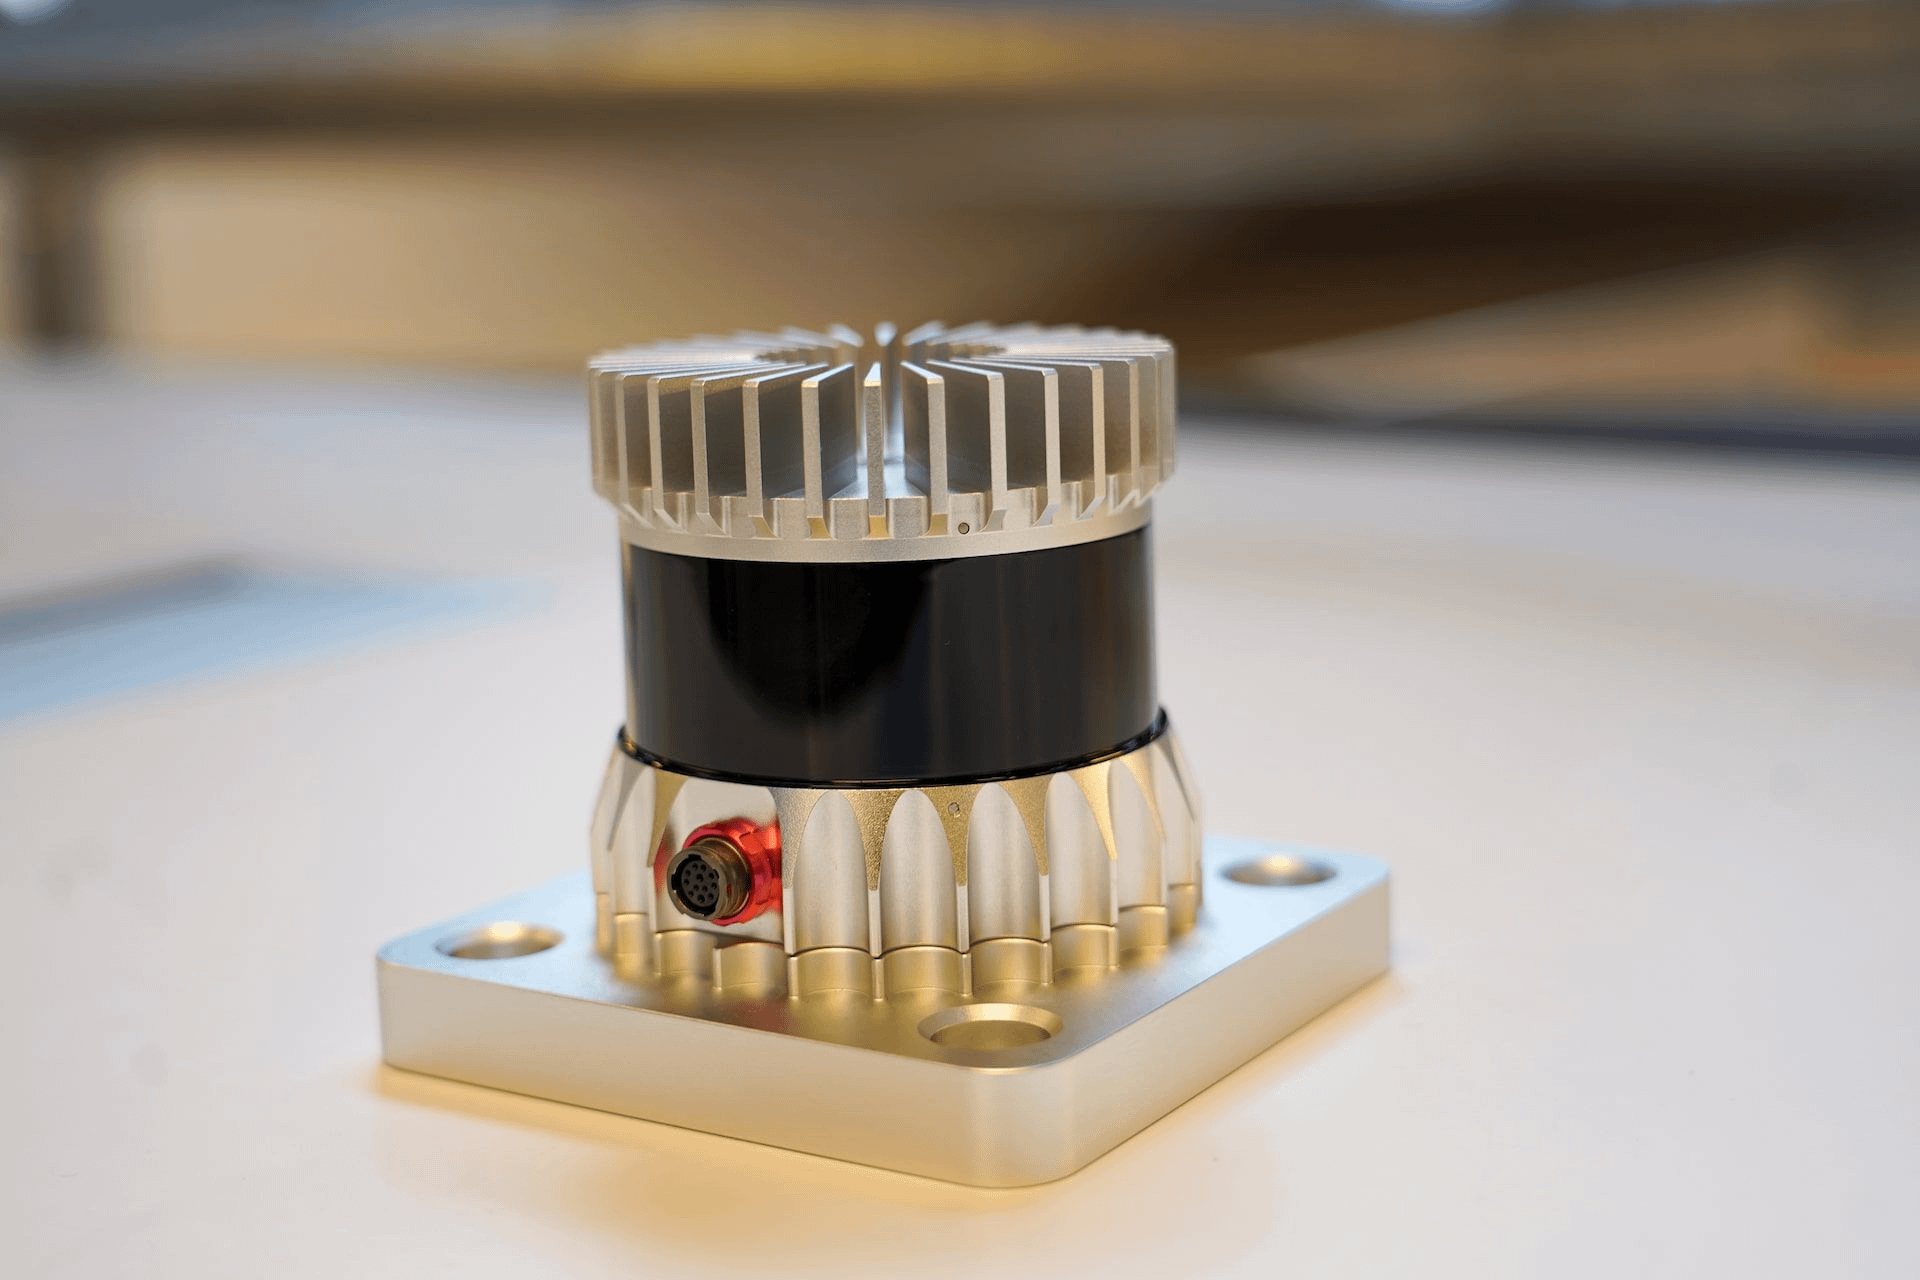
Ouster интегрировала передающие и приемные системы лидара в один чип, используя полупроводниковые технологические процессы для производства оптических компонентов. Это существенно упрощает производственный процесс и снижает затраты.
Слияние Ouster и Velodyne в 2023 году — это «сцепление» лидера рынка и его догоняющего в надежде выжить вместе. До слияния валовая маржа Ouster долгие годы держалась чуть выше 20%: масштабы были слишком малы, а переговорная сила в цепочке поставок — слабой. После объединения наложились мощности и клиентские ресурсы обеих компаний: закупочные затраты снизились, а загрузка мощностей выросла. В результате валовая маржа поднялась с 24% в 2023 году до диапазона 38%–42% в 2025 году. Темпы улучшения заставили многих аналитиков снова смотреть на этот сектор, но появились и вопросы: рост маржи — это структурное улучшение или краткосрочный эффект от «придавливания» расходов на разработку?
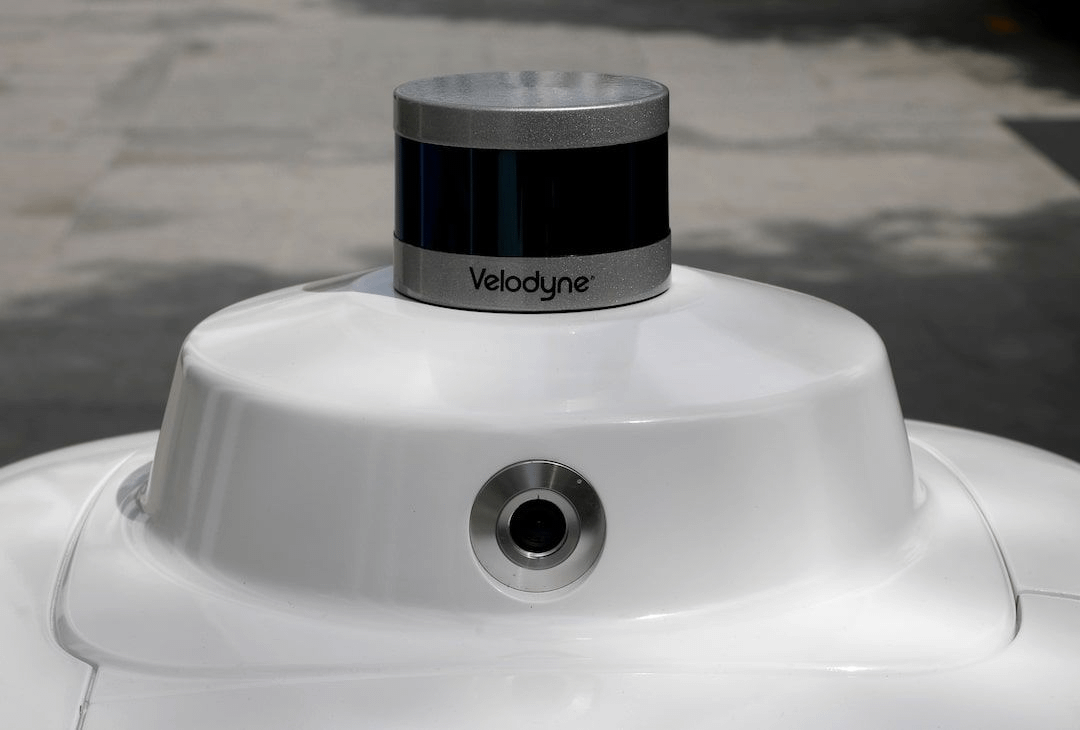
В 2023 году Ouster объединилась с гигантом отрасли. За счет интеграции производственных мощностей и клиентских ресурсов удалось эффективно снизить закупочные затраты и существенно повысить валовую маржу объединенной компании.
Сравним другие маршруты — станет яснее. Luminar идет по полутвердотельному пути: ключевые оптические компоненты все равно требуют точной сборки, а скорость снижения затрат сильно отстает от чипизированного подхода. Hesai в механических лидарах довела процесс до совершенства, и ее затраты ниже, чем у Velodyne, но все равно ограничены физическими пределами дискретных компонентов. Традиционное преимущество Valeo — опыт серийного производства уровня автопрома, но технологический маршрут по-прежнему склоняется к зрелым решениям, а не к агрессивным инновациям. У Ouster «цифровой + твердотельный» путь на кривой затрат действительно самый крутой — при условии, что выход годных будет продолжать расти и что клиенты захотят покупать новую технологическую траекторию.
«Он продает не лидар, а эффект масштаба полупроводниковой индустрии. Если этот путь окажется рабочим, скорость снижения затрат будет выше, чем линейные ожидания у большинства людей».
Глава четвертая: слепые зоны в отчетности — те секреты, которые прячутся в валовой марже и запасах
В финансовые 2024 и 2025 годы темпы роста выручки у Ouster замедлились до примерно 20%. Это заметно ниже, чем «вдвое» в прежние годы. Фокус рынка сместился с «роста» на способность «самостоятельно генерировать деньги» — это сигнал: инвесторы начинают требовать от нее стандарты зрелых компаний. По GAAP убытки сокращаются: в 2025 финансовом году чистый убыток — около 110 млн долларов, что значительно лучше, чем 180 млн долларов в 2023 году. Но корректировки вне GAAP вызывают споры: расходы на мотивацию акциями и расходы на реструктуризацию, которые руководство исключает, в глазах инвесторов могут не быть настоящими «разовыми» статьями.
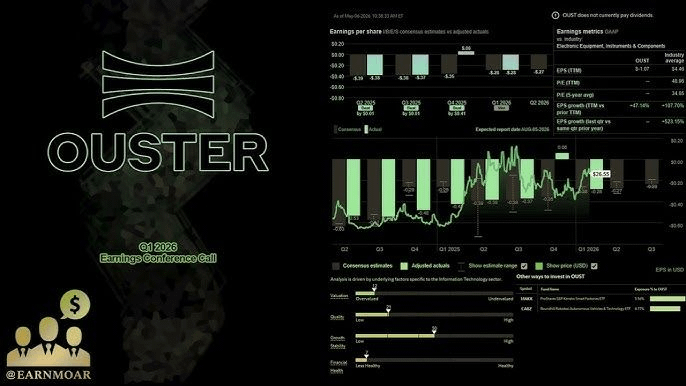
По мере замедления темпов роста выручки фокус рынка на Ouster сместился с быстрых темпов роста на прибыльность. Инвесторы начали оценивать ее финансовые показатели по более «зрелым» стандартам компаний.
Дни оборачиваемости запасов — показатель, за которым точно стоит следить. К концу 2024 года у Ouster дни оборачиваемости выросли с примерно 90 дней годом ранее до 140. Аналитики начали сомневаться, не делается ли это для «подкачки» выручки через каналы поставок. Компания объясняет это подготовкой к серийному производству новой модели и ожидаемым началом поставок во втором квартале 2026 года. Объяснение имеет смысл: заказы действительно есть. Но риск «поддавливания» заключается в следующем: если клиенты сдвинут график запуска производства, запасы превратятся в черную дыру для денежного потока. В третьем квартале 2025 года данные немного откатились к уровню около 120 дней, но абсолютное значение все равно остается завышенным.
К концу 2024 года дни оборачиваемости запасов у Ouster выросли до 140 дней, что вызвало сомнения у рынка: не приводит ли подготовка к серийному выпуску новой модели к «давлению» запасами на каналы продаж.
Затраты на опционную мотивацию — это еще одна скрытая «непоказанная» в отчетности цена. Ouster каждый год раздает опционы и RSU, и их доля в выручке стабильно превышает 15% — это значит, что доля старых акционеров размывается понемногу каждый год. Руководство утверждает, что это необходимая стоимость, чтобы удержать ключевых инженеров: ведь талант в разработке лидаров на рынке в большом дефиците. Но с точки зрения инвесторов это все равно реальные расходы — просто они не занимают самое заметное место в отчете о прибылях и убытках. Если добавить расходы на мотивацию акциями обратно к убыткам, фактическая скорость «прожигания» у Ouster оказывается заметно выше, чем показывает цифра в отчетности.
«Улучшение валовой маржи — правда. Но и запасы, и мотивация акциями — как вода в губке: если ее выжать, можно вытащить какие-то «лишние» проценты. Проблема в том, что нужно понять, где именно эта «лишняя» вода, а где реальные улучшения».
Глава пятая: три пари на удачу — борьба заказы в автоматическом вождении, робототехнике и «умных» городах
В конце 2024 года Ouster заключила рамочное соглашение на 800 миллионов долларов с европейским поставщиком уровня Tier 1, рассчитанное на пять лет. В день публикации новости акции выросли на 12%, но если остыть и посмотреть трезво, то в первый год подтвержденная выручка составляет менее 10% — а значит, реальная «ценность» этого соглашения вызывает большое сомнение. Рамочное соглашение — это не заказ: скорее это письмо о намерениях. У клиента есть намерение покупать, но конкретное выполнение зависит от графика серийного производства автомобилей и результатов приемки продукции. В таких соглашениях слишком много переменных. За последние годы индустрия лидаров немало раз «спотыкалась» об подобные «большие сделки».
Ouster подписала рамочное соглашение на 800 миллионов долларов с европейским поставщиком уровня 1.
Робототехнический сегмент — вторая по скорости роста линия. В первой половине 2025 года доля выручки от вилочных погрузчиков AGV и доставочных роботов составила примерно 30%, а валовая маржа была выше, чем в автомобильном сегменте. Причина в том, что промышленным роботам меньше важна чувствительность к цене: они больше ценят стабильность и скорость поставки. А чипизированный подход Ouster как раз дает преимущество в этих двух параметрах. За весь 2025 год выручка робототехнического бизнеса выросла год к году более чем на 80% и стала главным двигателем роста компании. Некоторые аналитики прогнозируют, что к 2027 году робототехнический бизнес обгонит автомобильный и станет крупнейшим источником выручки.
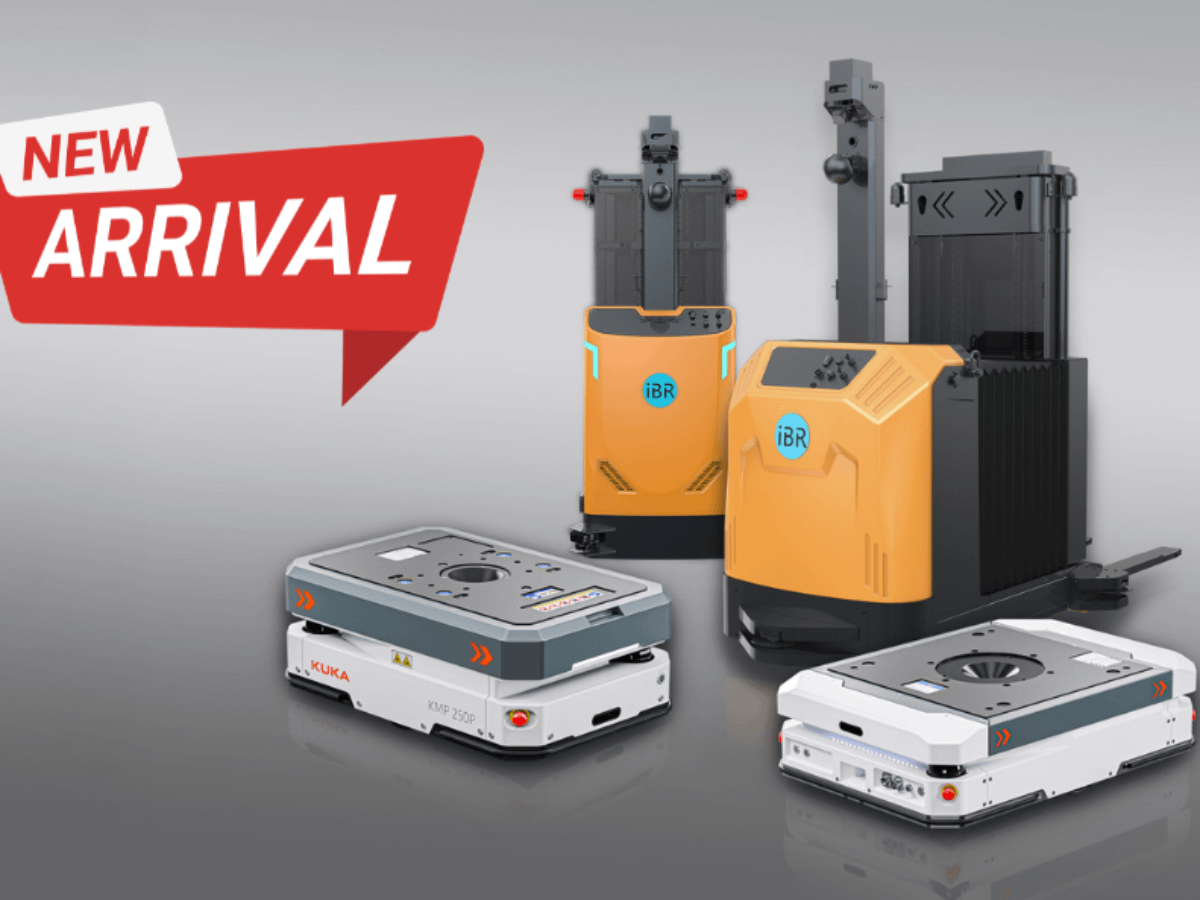
В сфере промышленных роботов Ouster стала самой быстрорастущей второй веткой. Для вилочных погрузчиков AGV и доставочных роботов к показателям стабильности и скорости поставки лидаров предъявляются очень высокие требования
«Умная инфраструктура» — это кость, которую трудно грызть. Сроки проектов по автоматизации в портах и на шахтах длинные: от тендера до приемки часто проходит больше двух лет, а возраст дебиторской задолженности растягивается все сильнее. Финансовая отчетность за 2025 год показывает, что дебиторская задолженность со сроком более года составляет 12% от общей — и этот показатель растет. Некоторые инвесторы начали беспокоиться о рисках невозврата, особенно когда плательщики по некоторым зарубежным проектам — местные органы власти или госкомпании: темпы возврата сильно зависят от политики и бюджетов. Диверсификация помогает распределять риски, но также превращает возврат дебиторской задолженности в искусство, требующее точного управления.
«Ставки в трех пари на удачу разные: автосегменту нужна производительность в объемах, роботам — прибыль, а «умной инфраструктуре» — денежный поток. Первые два уже имеют зацепки, а третье все еще ждет проверки временем».
Глава шестая: ставки Уолл-стрит — шорты, «вечные быки» и та логика «продажи лопаты»
В начале 2025 года акции Ouster отскочили от минимума более чем на 150%, но доля шортов оставалась высокой — 18%. Такая напряженная конфигурация «быки против медведей» в лидарах встречается редко: большинство конкурентов уже «выбили» шортисты до полусмерти, а Ouster все еще растет вопреки сильному давлению шортов. Логика шортов проста: компания все еще в убытках, оценка не выглядит дешевой, а технологический путь сталкивается с двойным ударом со стороны Luminar и Hesai. Логика «вечных быков» опирается на более долгосрочную историю: если беспилотники действительно придут, лидар — сенсор, который не обойти, а Ouster — один из игроков с самой крутой кривой затрат.
В начале 2025 года акции Ouster отскочили против общего тренда — более чем на 150%. Но доля шортов оставалась на уровне 18%, что отражает ожесточенное противостояние лонгов и шортов на рынке лидаров.
В брокерском сообществе ходит популярная фраза: «лидар — это лопата для автопилота», но «лопата» может быть не одна. Метафора наглядная, но в ней скрыт и жестокий факт: «лопата» имеет смысл лишь при условии, что продавец доживет до конца золотой лихорадки; игроки, которые выбыли по пути, не сохранят даже свою лопату. Luminar идет по высокому сегменту: она завязана на топовых автопроизводителей для глубокого кастомного исполнения. Hesai берет рынок за счет массового производства и ценовых войн. Разница Ouster в том, что ее преимущество — в снижении затрат благодаря чипизации. У каждой из трех стратегий есть поклонники, но в итоге выжить, вероятно, смогут только одна-две компании.
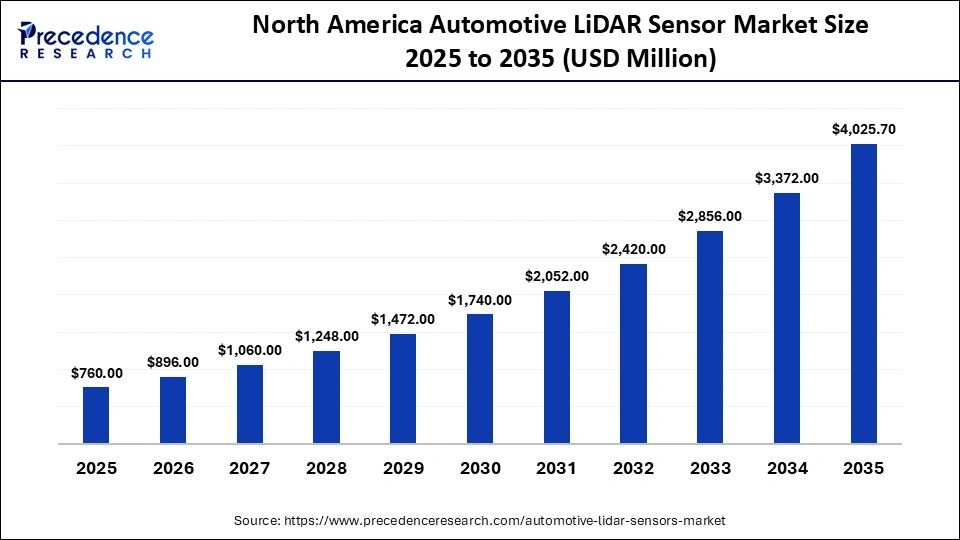
Конкуренция в индустрии лидаров жесткая. Luminar, Hesai и Ouster используют разные пути: высококастомизированные решения, массовое производство с эффектом масштаба и чипизация затрат — все ради завоевания доли рынка.
В интернете спор вокруг «твердотельного пути vs полутвердотельного» становится все более жарким. Но сама технология — это, по сути, вторично. Главная проблема — борьба за позицию: у шортов и лонгов свои интересы, а технологический курс лишь инструмент, которым они выражают свою позицию. Один из пользователей нашел старую новость о том, как в 2019 году Ouster была на грани банкротства, и подколол ее, назвав «компанией, которую вытащили из мусорной кучи». Другие парировали, приводя данные о том, что валовая маржа улучшалась шестой квартал подряд, и утверждали, что шорты игнорируют изменения в фундаментальных показателях. У этого спора пока нет победителя — но он отражает один факт: структура фишек Ouster уже достаточно сложна, а степень влияния эмоций на колебания цены ничуть не меньше, чем влияние фундаментальных факторов.
«Рынок смотрит на рост, а я — на качество денежного потока. Компания может протянуть год-два, рассказывая истории, но не переживет полный цикл развития отрасли».
Глава седьмая: стол с фишками «дяди»
Сегодня 11 августа. Цена акций OUST — около 45,13 доллара, рыночная капитализация — примерно 6,7 млрд долларов. Если смотреть на мультипликатор PS относительно прогнозной выручки на 2026 год, он около 6 раз. Эта оценка дешевле, чем у Luminar, и дороже, чем у Hesai: Ouster находится примерно в середине по «лидарному» сектору.
Ключевой удар, которого нет в финансовой отчетности: я выбираю две статьи — складские запасы и мотивацию акциями. Дни оборачиваемости запасов превышают 120 дней, что для компании с годовой выручкой менее 1 млрд долларов — слишком много. Если в третьем квартале 2026 года новый модельный ряд пойдет в серийное производство не так, как ожидалось, обесценение запасов напрямую «съест» валовую маржу. Доля расходов на мотивацию акциями превышает 15% от выручки — а это значит, что темп размывания доли старых акционеров идет быстрее, чем показывает даже отчетный размер убытков. Если добавить обратно эти две позиции, фактический дефицит свободного денежного потока компании будет больше, чем видно по отчетам. Руководство говорит, что в 2027 году компания выйдет в плюс, но при условии, что темпы роста выручки смогут удержаться выше 20%, а валовая маржа закрепится на уровне 40% — и если не выполнится хотя бы одно из этих двух условий, график придется отодвинуть.
Мое отношение такое: по движению цены около 45 долларов находится верхняя граница зоны активной торговли на раннем этапе; краткосрочная поддержка — в диапазоне 38–40 долларов, а сопротивление — около 50. По шансам: потенциал роста зависит от того, сможет ли робототехнический бизнес продолжать стабильно превосходить ожидания. Риски снижения — в сроках выполнения крупных заказов для автосегмента и в скорости расхода денежных средств. В данный момент я держу позицию с небольшой долей, контроль позиции — в пределах 2% от всех активов. Добавлять на этой позиции не буду, пока не дождусь двух сигналов: (1) валовая маржа два квартала подряд удержится выше 40%, и (2) свободный денежный поток по итогам одного квартала станет положительным. Оценка рынка дана не за сегодняшние убытки, а за ту кривую затрат, которую еще никому не удалось пройти. Вопрос в том, сможет ли кривая оказаться реализуемой — но по отчетности этого не видно.
= Спасибо за чтение, конец текста=
Примечание: эта статья — личное мнение автора; никаких инвестиционных рекомендаций. Взрослые люди должны отвечать за свои инвестиционные решения самостоятельно.
#美股 #OUST