

«Маленькая Швейцария в чип-индустрии» — так обычно называют компанию ARM. Эта формулировка подчеркивает, что в условиях мировой геополитики она сохраняет нейтралитет и зарабатывает, опираясь на бизнес-модель лицензирования архитектуры.
Некоторые сравнивают ARM с NVIDIA в контексте AI-нарратива, говоря, что это «следующая NVIDIA». Но я только что мельком взглянул на ее отчетные данные: лицензионные сборы как американские горки. Согласно отчету, в 4-м квартале 2024 финансового года лицензионные доходы в годовом выражении снизились на 3%, а затем в 1-м квартале 2025 финансового года снова выросли на 25% в годовом выражении.
Такие колебания — как же на них собрать долгосрочный нарратив? Тогда я подумал: это компания — печатный станок или машина для скашивания травы? В этом выпуске начнем с не слишком приметной британской мастерской в Кембридже и посмотрим, как этот «швейцарец чип-индустрии» из продавца чертежей превратился в тихого дельца-арендодателя.
Глава первая: «Мечта об экономии энергии» в кембриджском пабе
История ARM началась не в гараже Кремниевой долины, а в одном пабе в британском Кембридже.
В 1980-х Герман Хаузер (Hermann Hauser) и Крис Карри (Chris Curry), болтая в пабе, придумали бизнес-идею — Acorn Computers.
Тогда британский компьютерный рынок был под властью BBC Micro, и если Acorn хотел откусить свой кусок пирога, ему нужно было найти процессор для своих компьютеров. Они пробовали чипы Motorola — слишком дорогие; пробовали Intel — слишком прожорливые. Хаузер ударил по столу: давайте просто спроектируем свой.
Это решение впоследствии переписало всю историю мобильных чипов.
Ключевые фигуры — два кембриджских инженера: Софи Уилсон (Sophie Wilson) и Стив Фербер (Steve Furber).
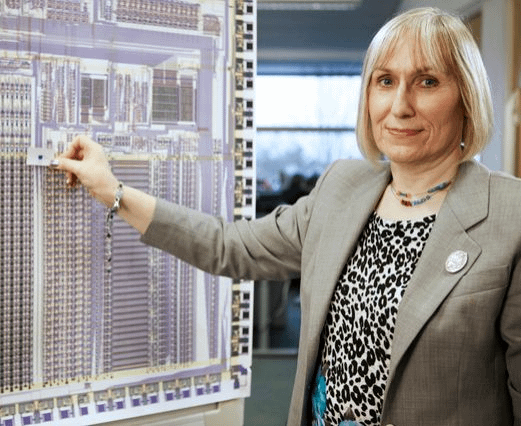
Уилсон — гений: когда она проектировала процессор для Acorn, то выбрала тогда еще малопопулярную архитектуру RISC — сокращенный набор команд, означающий, что чип делает больше работы меньшим числом транзисторов и снижает энергопотребление до одной десятой от конкурентов.
Фербер отвечал за аппаратную реализацию, и вдвоем они в кембриджской лаборатории собрали первый чип ARM. Тогда никто не думал, что это выстрелит — он работал медленно, был слаб по производительности, но потреблял до абсурда мало энергии. Энергопотребление одного чипа ARM было даже не в первой степени от Intel.
В 1985 году Acorn выпустила свой первый процессор ARM, названный ARM1. Тогда Apple Macintosh вышел в январе 1984 года, а Intel с процессором 386 уже сметала рынок ПК.
Чипы Acorn не могли найти даже сколько-нибудь приличных клиентов, и Хаузер уже подумывал продать компанию. Но Уилсон и Фербер придерживались одной веры: будущее — это не гонка вычислительной мощности, а гонка энергопотребления. Они оказались правы, только поставили на это на десять лет раньше.
Тогда никто не мог подумать, что эта «мечта об экономии энергии» в эпоху смартфонов превратится в денежный станок. Иногда я думаю: если бы Хаузер тогда действительно продал Acorn, история чипов сегодня была бы совсем другой — Nvidia, возможно, до сих пор делала бы графические карты, а Qualcomm вообще бы не существовала.
Глава вторая: ставка Apple в 1 миллион фунтов
В 1990 году Acorn выделила ARM в отдельную компанию и начала самостоятельную работу. И тут появился ключевой «ангел» — Apple.
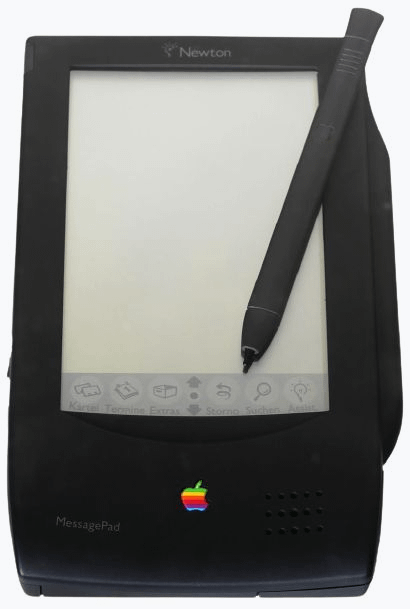
Тогда Apple как раз искала низкопотребляющий чип для карманного компьютера Newton; Стив Джобс, хоть и не был тогда в Apple (его выгнали), но техническая команда Apple оценила энергоэффективность ARM. Apple инвестировала 1,5 миллиона фунтов, получив около 43% доли в ARM и права на использование чипов.
Для ARM эти 1,5 миллиона фунтов были спасательным кругом — на счетах компании оставалось лишь несколько месяцев зарплаты, а на оплату аренды уже едва хватало. Позже многие называли эту инвестицию Apple «самой выгодной ставкой в истории».
ARM выбрала путь, полностью отличный от Intel и AMD, — «только лицензирование, без производства». Она не строит фабрики, не продает чипы, а продает чертежи и получает роялти с каждого чипа.
Эта модель звучит как «технический арендодатель»: клиент использует архитектуру ARM для создания чипов, а ARM получает «арендную плату» за каждый проданный чип. Первым крупным клиентом стала VLSI Technology, американская компания по производству чипов, которая помогла ARM внедрить архитектуру на рынок мобильных телефонов.
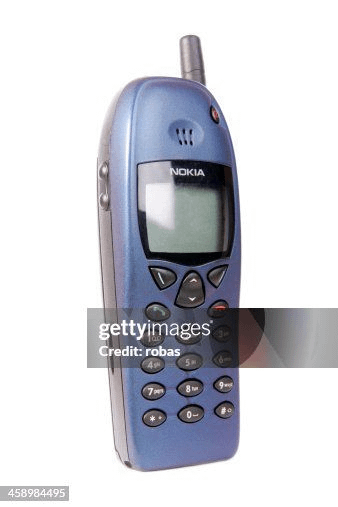
Телефон Nokia 6110 был оснащен процессором ARM и вышел в 1998 году, став одним из первых в мире телефонов, использовавших процессор ARM. В тот год доходы ARM от роялти начали расти, а заказы Nokia показали Хаузеру будущее — лицензионные платежи покатились снежным комом.
К моменту IPO ARM в 1998 году она уже лицензировала свои технологии более чем 20 компаниям, включая Texas Instruments, Samsung и Sharp. Цена IPO составила около 6,6 доллара, в первый день акции выросли до 14 долларов, а капитализация достигла около 3 миллиардов долларов.
Позже Сона Масайоси в интервью говорил, что тогда упустил IPO ARM, потому что не понял бизнес-модель «продавать чертежи».
Настоящий рост оценки ARM произошел после выхода iPhone в 2008 году — чипы серии A от Apple использовали архитектуру ARM, за ними последовали Qualcomm, Samsung и Huawei, и 95% мобильных чипов в мире стали «арендаторами» ARM.
От 1,5 миллиона фунтов до рыночной капитализации в сотни миллиардов долларов — эта история привлечения капитала доказывает: самый прибыльный бизнес — не продавать лопаты, а сдавать в аренду права на их чертежи.
Глава третья: «невидимый арендодатель» эпохи мобильности
После бума смартфонов ARM стала «невидимым арендодателем» в мире мобильных чипов. Qualcomm Snapdragon, Apple A-series, Huawei Kirin, Samsung Exynos — все эти громкие названия в основе своей используют архитектуру ARM. ARM не производит ни одного чипа, но получает долю с каждого телефона.
После бума смартфонов в основе чипов Qualcomm Snapdragon, Apple A-series, Huawei Kirin, Samsung и других лежит архитектура ARM, поэтому ARM стала «невидимым арендодателем» в мире мобильных чипов.
Чем больше клиентов, тем ближе предельные издержки к нулю — с новым клиентом расходы ARM на разработку почти не меняются, а доход растет линейно.
В 2016 финансовом году (до 31 марта 2016 года) общий доход ARM составил около 1,479 миллиарда долларов, а чистая маржа — примерно 27–30%.
Сона Масайоси из SoftBank разглядел эту денежную машину и в 2016 году купил ARM примерно за 32 миллиарда долларов — тогда он сказал СМИ, что ARM станет «Intel эпохи Интернета вещей».
Расчет Сона Масайоси был таким: если IoT-устройства взорвутся ростом, десятки миллиардов чипов будут использовать архитектуру ARM, а доходы от роялти могут вырасти в несколько раз. Но затем из-за сопротивления антимонопольных и других регуляторов план SoftBank по продаже ARM Nvidia провалился в 2022 году, и в итоге Сону Масайоси пришлось снова вывести ARM на Nasdaq.
В сентябре 2023 года ARM вернулась на Nasdaq: цена IPO составила 51 доллар, в первый день акции выросли на 25%, а капитализация достигла около 60 миллиардов долларов. В день выхода на биржу я листал Xueqiu и видел, как одни кричали: «ARM — это Coca-Cola в мире чипов», а другие насмехались: «SoftBank наконец нашел, кому это все сплавить».
Но если оглянуться назад, защитный ров ARM действительно глубок: стоимость переноса экосистемы мобильных чипов чрезвычайно высока, а Qualcomm и Apple намертво завязаны на архитектуру ARM — кто осмелится сменить ее? Цена — годы кошмара с совместимостью. Именно такая «липкость» и есть ядро тихого богатства ARM.
Глава четвертая: «отчетность на американских горках» после IPO
Отчеты ARM после IPO — как американские горки. Согласно данным ARM за 2025 финансовый год (до 31 марта 2025 года), общий доход составил около 3,23 миллиарда долларов, чистая маржа — около 9,8%, но кривая роста была пилообразной.
Проблема была в циклах обновления у клиентов — у Apple и Qualcomm они растянулись с двух лет до трех, а то и четырех; одна лицензия заканчивается, и уже в следующем году доходы выпадают из графика.
Например, чип Apple A17 Pro был выпущен в сентябре 2023 года и использует архитектуру ARM v9. Хотя выпуск нового чипа может способствовать росту доходов ARM от роялти, на ее доходы влияет множество факторов, и Apple в сентябре 2024 года также выпустила серию A18.
Рынку не нравится, что она растет слишком медленно — в эпоху AI всем хочется «легенды о взрывном росте», а ARM больше похожа на рентного владельца: каждый год повышает роялти на 5–10%, и клиентам нравится это или нет. Такая «стабильность» в бычьем рынке — балласт, а в медвежьем — золото.
Но вот в чем вопрос: оценка ARM разогнана до уровня, намного превышающего P/E Nvidia, и значительно выше Intel (у которой отрицательный P/E). На что именно ставит рынок? На то, что ARM станет следующей Nvidia, или на то, что она продолжит быть «Швейцарией»?
Глава пятая: позиционирование «Швейцарии» в AI-нарративе
В эпоху AI ARM нашла для себя новую роль.
Nvidia продает лопаты через GPU, а ARM продает «чертежи для лопаты» — в ИИ-серверах NVIDIA Grace CPU, AWS Graviton и Microsoft Azure Cobalt тоже используют архитектуру ARM.
В той статье Bloomberg говорилось, что ARM сохраняет нейтралитет в геополитической игре: она лицензирует свои технологии как США (Apple, Nvidia), так и Китаю (Huawei, Alibaba).
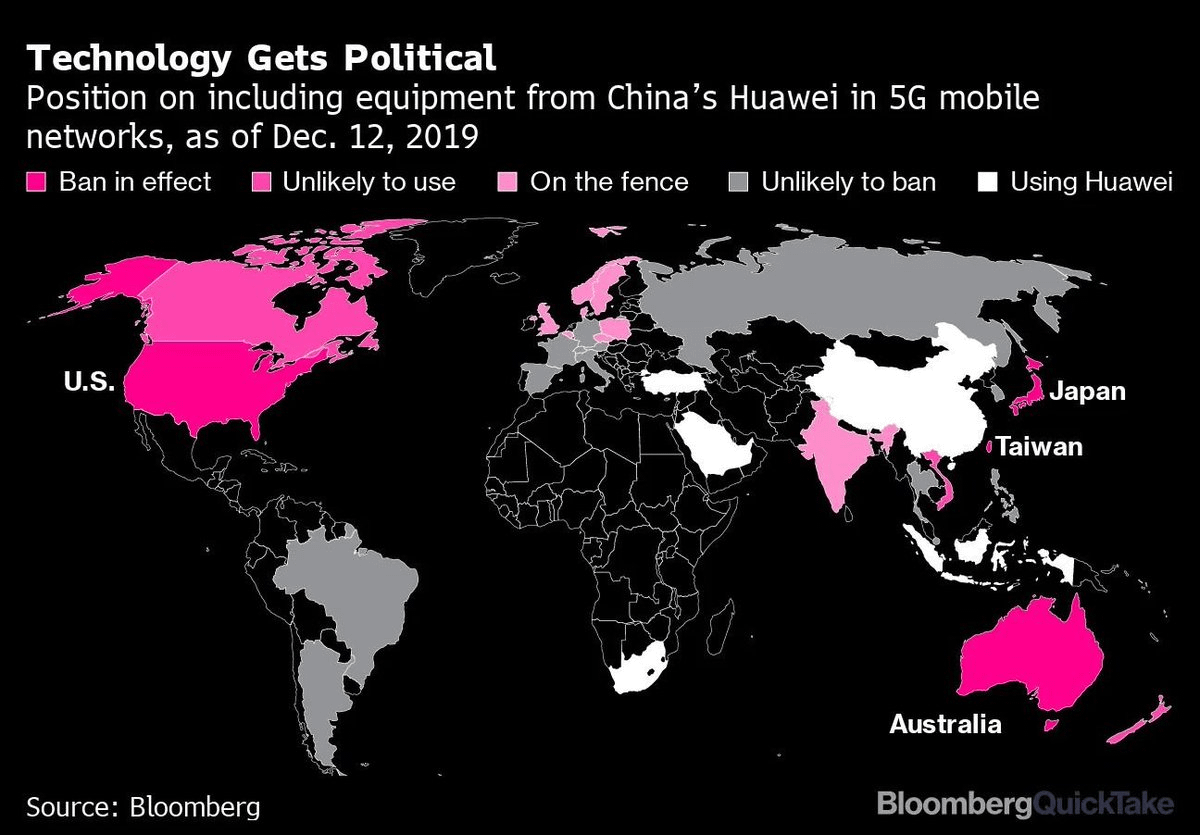
Такой «швейцарский» образ помог ей остаться невредимой в эпоху чиповых санкций — США не решаются запретить ARM, потому что без нее не обойтись Apple и Qualcomm; Китай тоже не решается заблокировать ARM, потому что чипы Huawei Kirin полностью на ней держатся. ARM стала единственным игроком в мире чипов, который может угодить обеим сторонам.
Но байк про «ARM — это следующий Nvidia» на Xueqiu я не верю. Доля лицензионных платежей ARM в AI-чипах для вывода очень мала. Даже если объем поставок AI-чипов вырастет в десять раз, рост доходов ARM останется ограниченным — она не может, как Nvidia, зарабатывать «сверхприбыль» на наценке чипов.
Как бы ни был велик поток машин, платная дорога все равно может брать лишь фиксированный тариф и не зарабатывает на росте трафика. Один контринтуитивный момент в том, что чем сильнее ажиотаж вокруг AI, тем больше зарабатывает Nvidia, а ARM, наоборот, выглядит неловко — ведь клиенты используют GPU Nvidia, а CPU ARM лишь играют вторую роль.
Это объясняет, почему рынок оценивает ARM ниже, чем Nvidia, — у нее нет «плеча прибыли», как у Nvidia.
Глава шестая: два голоса в чате
В соцсетях отношение к ARM разделилось на два лагеря. Одни говорят: «ARM — это Coca-Cola в мире чипов: рецепт не меняется, но деньги приходят всегда». Сторонники ценят ее монопольную сеть лицензирования — 95% мобильных чипов в мире используют архитектуру ARM, а клиентам просто некуда перейти.
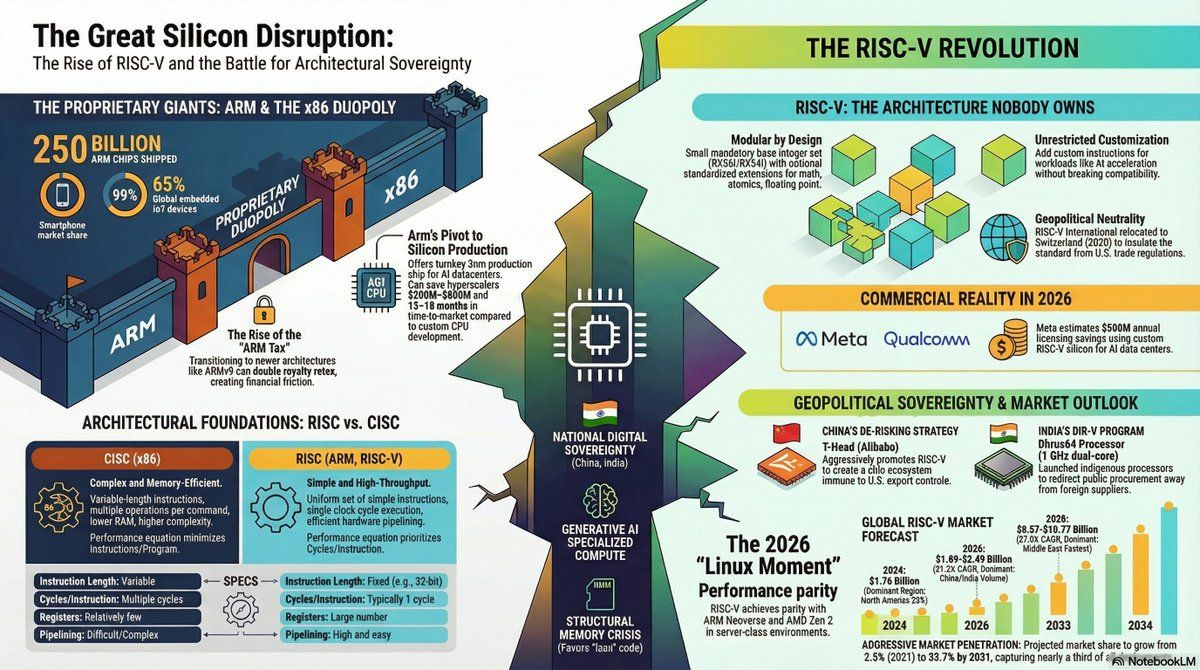
Другой громкий лагерь в обсуждениях в сети утверждает: «Архитектура Zen от AMD и открытая архитектура RISC-V постепенно разъедают ARM, а лицензионные платежи рано или поздно будут размыты». RISC-V — это открытый набор инструкций, который может бесплатно использовать кто угодно; Amazon, Google и Alibaba все изучают чипы на RISC-V.
Хотя RISC-V все еще далек от мобильной экосистемы, в IoT-чипах (умный дом, датчики) уже заметен тренд на замену.
По мнению одного аналитика, RISC-V к 2027 году может начать угрожать ARM на чипах для IoT, но стоимость миграции экосистемы для смартфонов и серверов чрезвычайно высока — возможно, это и есть десятилетнее окно для ARM. В целом я с этим выводом согласен: защитный ров ARM — не технология, а экосистема.
Но пока Apple и Qualcomm не меняют архитектуру, ARM может еще десять лет собирать свою «ренту».
Глава седьмая: размышления за ценой акций
По состоянию на 12 июня 2026 года цена акций ARM составляла около 380–385 долларов, коэффициент P/E был значительно выше, чем у Nvidia, а у Intel P/E был отрицательным. Стоит ли рынок этой «геополитической премии» вообще этих денег?
В той статье Bloomberg ARM сравнивали со Швейцарией, но Швейцария тоже зарабатывает стабильные деньги на банках и фармацевтике — стабильность ARM связана с технологическим рвом или это просто пока нет конкурента? Я склоняюсь ко второму.
Колебания лицензионных платежей ARM показывают, что по сути это «циклическая акция» — темп доходов определяют циклы обновления у клиентов. Если взрывной рост AI-чипов удвоит лицензионные платежи ARM, оценка сможет удержаться; если RISC-V к 2027 году откусит долю рынка IoT, оценка может уполовиниться.
Я наткнулся в Reddit на пост, где кто-то подсчитал: ARM получает роялти с каждого чипа, а глобальные поставки смартфонов, как ожидается, превысят 1,5 миллиарда устройств, при этом в FY2023 ARM в сумме отгрузила 30,6 миллиарда чипов.
Этот потолок слишком очевиден — в отличие от Nvidia, которая может поднять цену одного GPU с 1000 до 5000 долларов, цена ARM почти зафиксирована. Разве что она резко поднимет ставку роялти (что вызовет бунт клиентов) или выйдет в более дорогие сегменты, например в CPU для AI-серверов.
С точки зрения инвестиций ARM больше похожа на «колл-опцион»: если взорвется рынок AI-серверных чипов, она может вырасти до 500 долларов; если RISC-V внесет сумятицу, она может упасть обратно к 200 долларам. Моя позиция такова: не лезть, но следить.
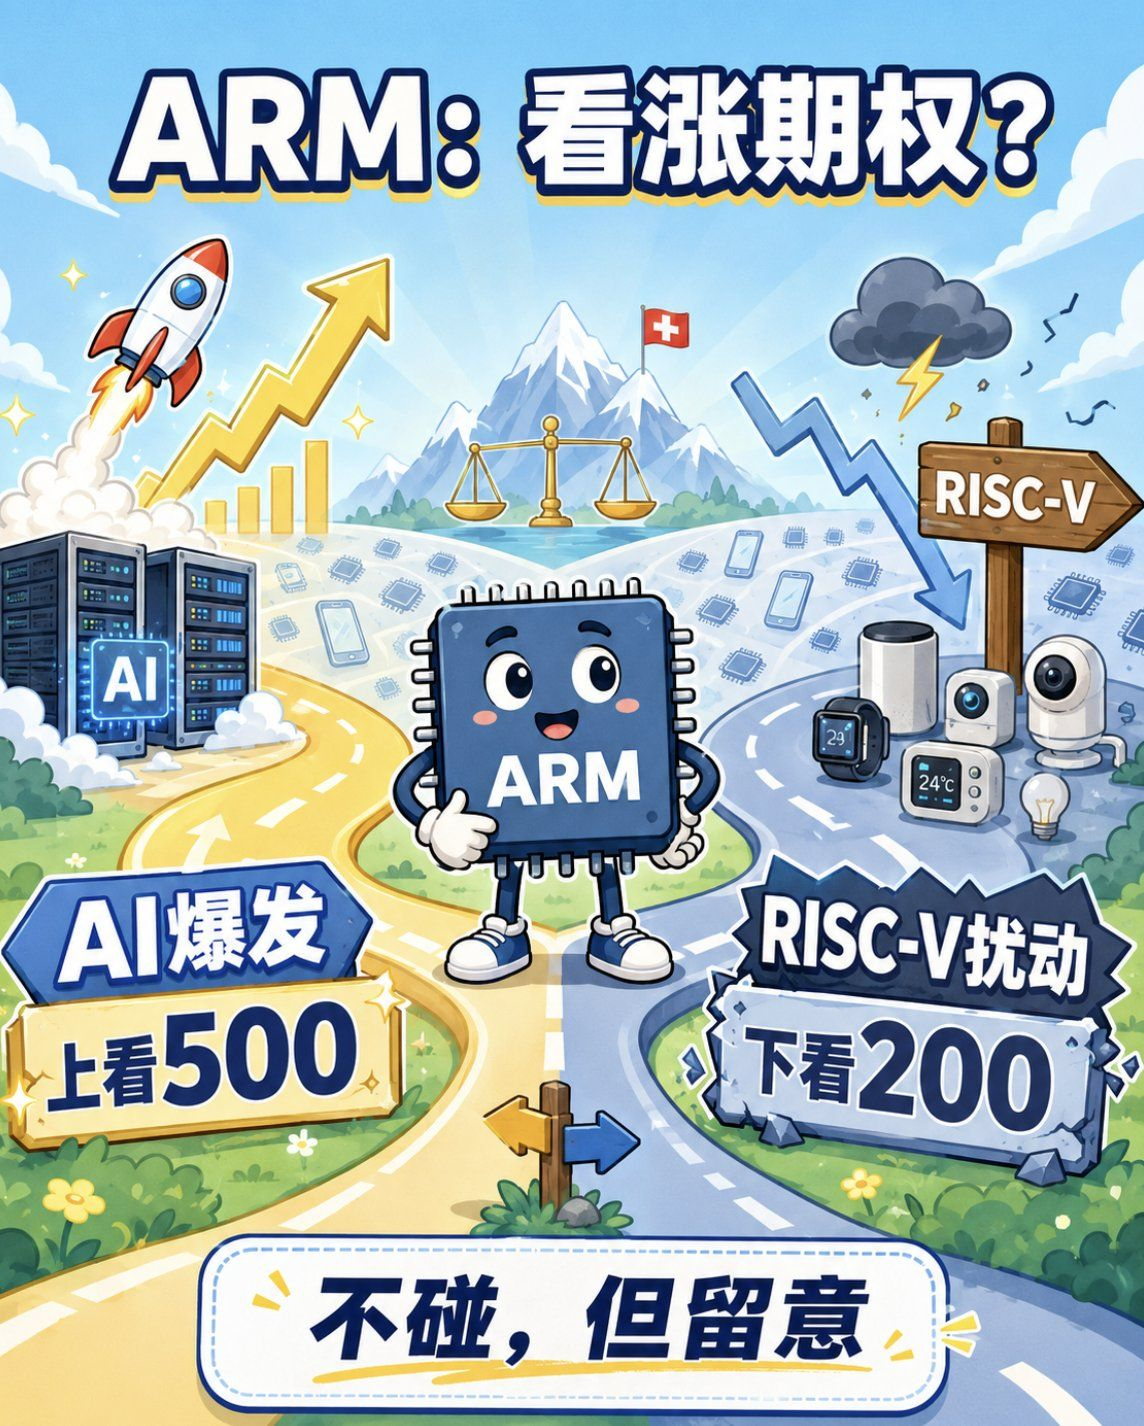
«Швейцарский» статус ARM заставляет меня ценить ее стабильность, но американские горки с лицензионными платежами и потенциальная угроза со стороны RISC-V заставляют меня скорее упустить краткосрочный рост. Если ARM откатится ниже 300 долларов, я подумаю о небольшой позиции на пробу, сделав ставку на ее экосистемную липкость в течение десятилетнего окна.
Иначе я лучше бы держал деньги в Nvidia — по крайней мере, у нее кривая роста линейная.
-конец-
Примечание: это личное мнение автора, не являющееся инвестиционной рекомендацией; взрослые сами несут ответственность за свои инвестиционные решения.
#美股 #ARM