

Tahir_泰希尔
633 Публикации
Tahir_泰希尔
Отправить жалобу
Заблокировать пользователя
💎 No hype. Just conviction. Learn, Grow, Build 🚀 Patience is the edge 🔥 X Tahir_Shafi7
125 подписок(и/а)
9.9K+ подписчиков(а)
3.5K+ понравилось
Посты
Все
Цитирования
Активно
PINNED
·
--
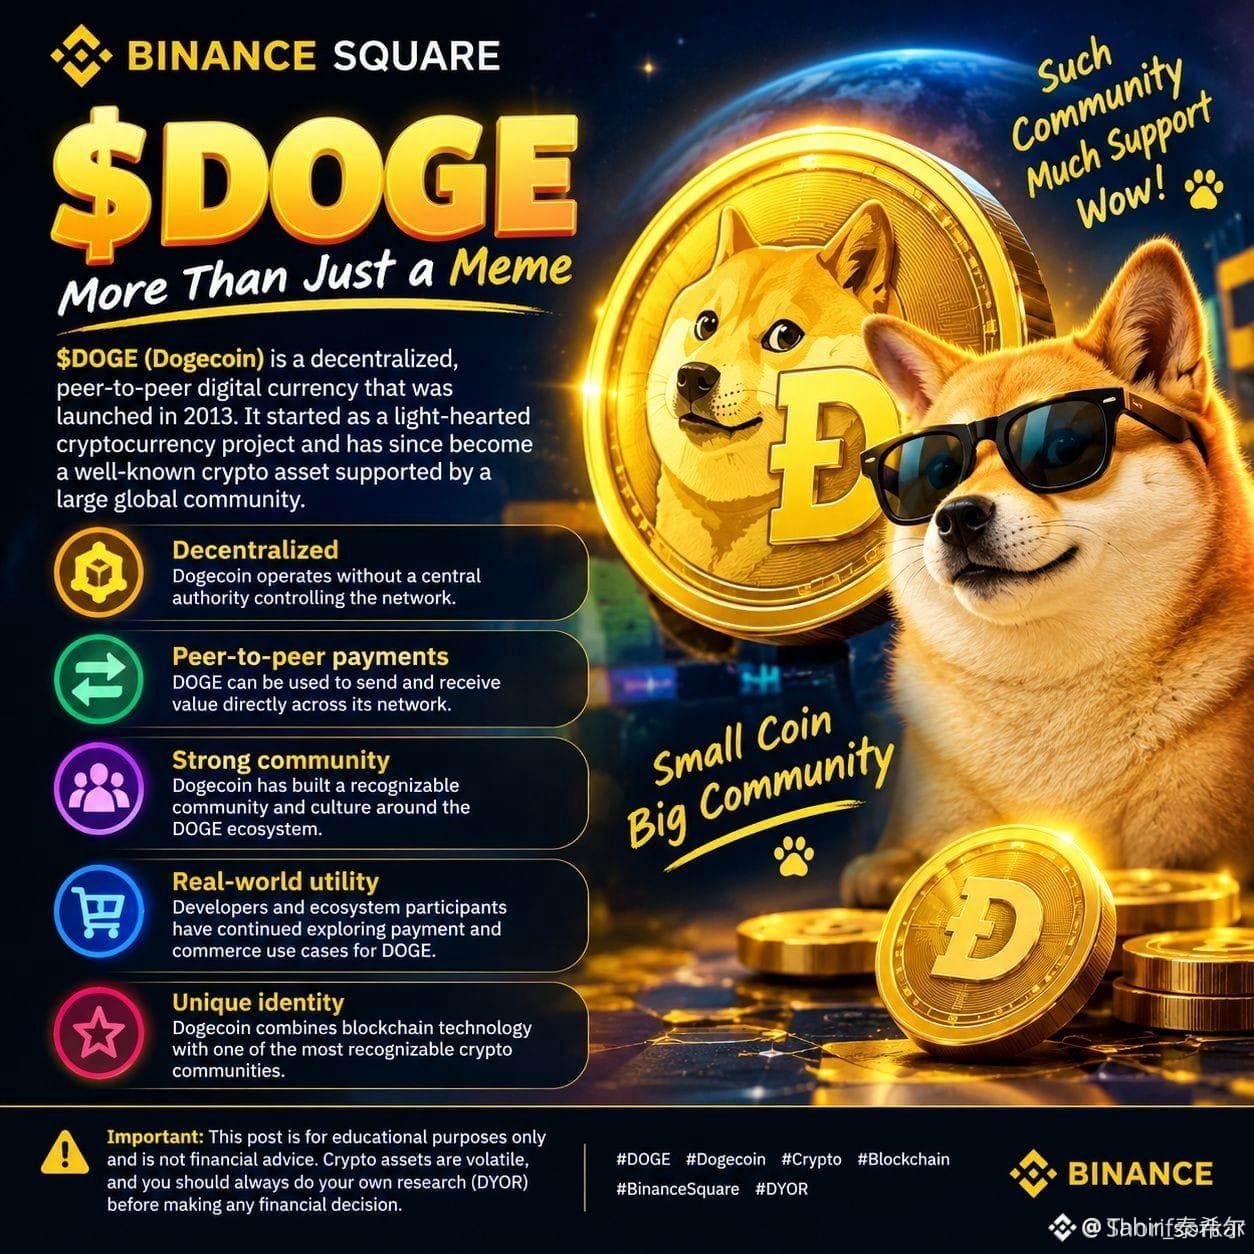
🐕 DOGE — это больше, чем просто мем.
Dogecoin построил одно из самых сильных сообществ в крипто, пережил несколько рыночных циклов и по-прежнему остается одним из самых узнаваемых крипто-брендов в мире.
Настоящий вопрос не в том, начался ли DOGE как шутка…
В том, сможет ли его сообщество, ликвидность, принятие и бренд сохранить актуальность DOGE в следующем цикле. 🚀
Мемные истоки. Реальное влияние на рынок. 🐕💎
#DOGE #Dogecoin #Crypto #Bitcoin #Altcoins
2.3k
31
134
2.3k
·
--
#fedratewatch Сентябрьский FOMC: Сначала я проверяю рынок облигаций.
Я исхожу из повышения на 25 б.п. после того, как в августе базовый CPI вырос на 0,3% м/м. Неопределенность в том, сколько дополнительного ужесточения, по мнению чиновников, еще нужно экономике.
Я бы начал с доходностей UST и доллара. Если оба вырастут после пресс-конференции, я стану более осторожным в отношении BTC, альткоинов и технологических акций.
Если доходности упадут, несмотря на повышение, я бы спросил, почему. Менее жесткие ожидания по политике могут помочь рынкам восстановиться. Растущие опасения рецессии расскажут другую историю.
Золото тоже заслуживает такого же подхода. Более высокие реальные доходности могут оказывать на него давление, но спрос на защиту — поддерживать. Меня не удивит ралли золота на фоне падающих акций.
Нефть может испытывать сложности из‑за более слабых ожиданий спроса, хотя сбои в поставках могут перевесить это давление.
Я бы пока не объявлял затяжной цикл повышения. Устойчиво высокая инфляция может оправдать дальнейшие повышения; охлаждение цен и более слабая занятость могут поддержать паузу.
Для возможного лонга по BTC я бы хотел, чтобы возвращенное сопротивление удерживалось как поддержка. Если это не получится, я бы отказался от сценария. Размер позиции будет зависеть от той просадки, которую я могу принять.
Я могу смириться с тем, что пропущу первые несколько минут.
Что бы вы проверили в первую очередь: доходности, доллар или BTC?
#FedRateWatch #BTC #XAU
10
5
29
2.6k
·
--
Проверено
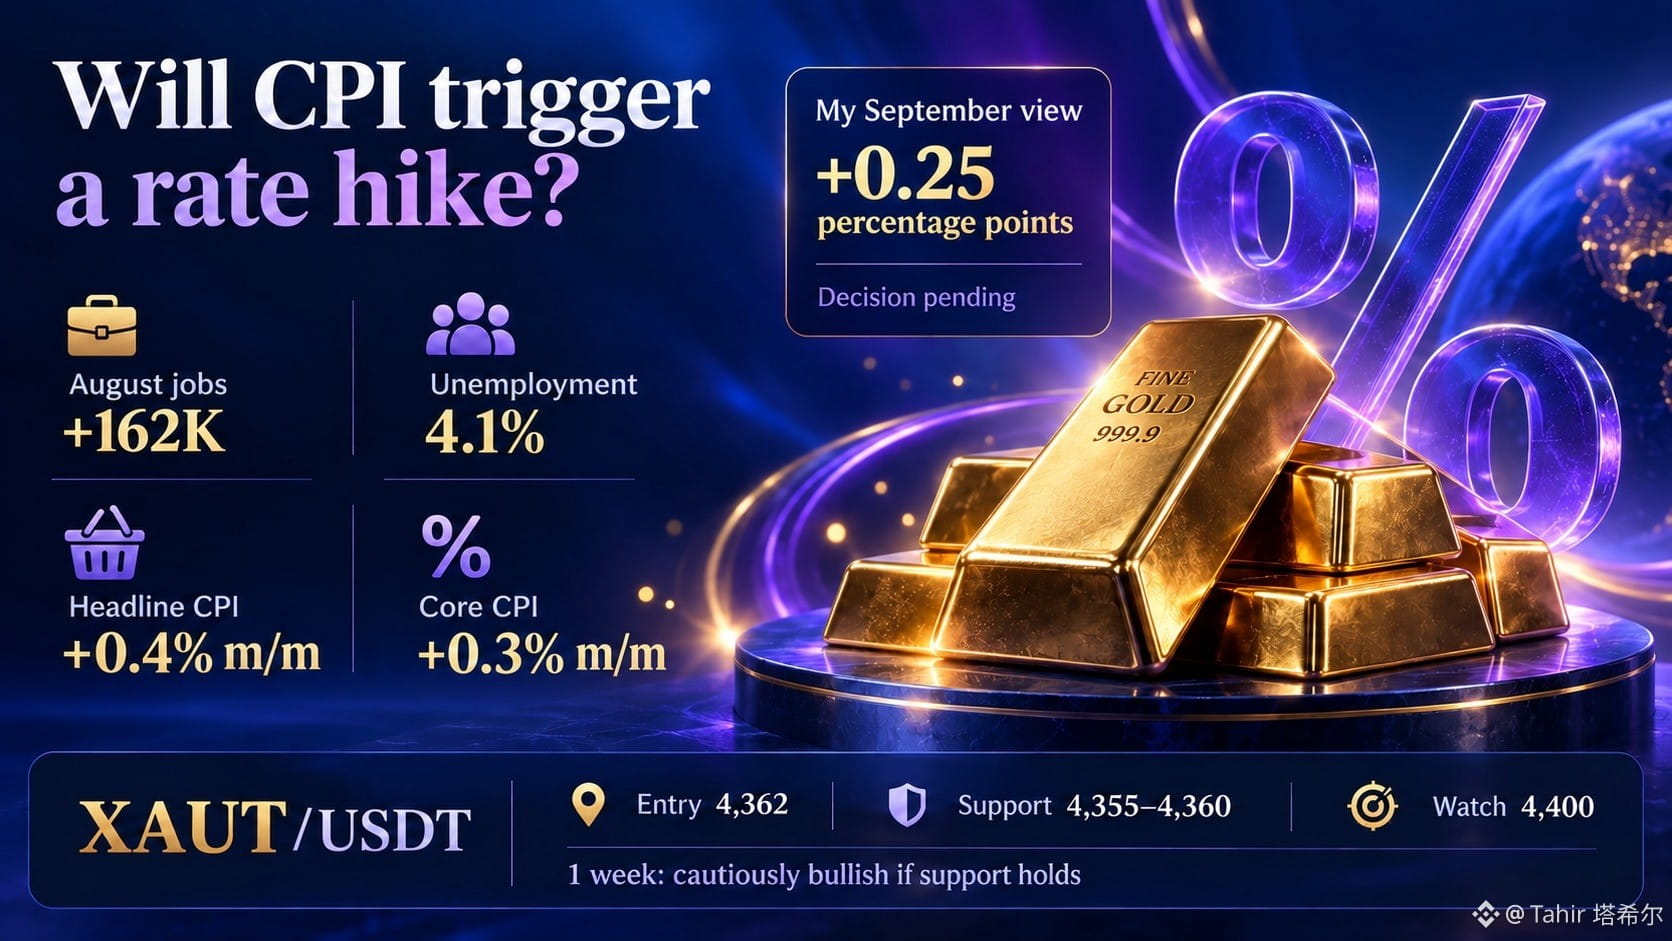
Спровоцирует ли CPI повышение ставки?
Я думаю, что ФРС с большей вероятностью повысит ставки на 0,25 процентного пункта в сентябре. Это моё прочтение данных. Нам всё ещё нужно дождаться фактического решения.
В августе было добавлено 162 000 рабочих мест против прогноза Reuters в 55 000, при этом безработица составила 4,1%. Это даёт ФРС некоторый простор для работы с инфляцией.
CPI вырос на 0,4% за месяц и на 3,4% в годовом выражении. Базовый CPI поднялся на 0,3% в месячном исчислении, хотя годовой показатель снизился до 2,4%. Здесь есть определённый прогресс, но месячная инфляция снова набирает обороты.
Я держу XAUT/USDT на уровне 4 362 USDT. Возврат от 4 400 выглядит для меня как откат. Я осторожно бычий на следующую неделю, если покупатели будут защищать 4 355–4 360. Я планирую попытку ещё раз на уровне 4 400.
Риск, за которым я слежу, — более сильный доллар наряду с более высокими реальными доходностями гособлигаций. Золото не приносит процентов, поэтому рост доходностей может сделать облигации более привлекательными и оказывать давление на мою позицию по золоту.
Если цена останется ниже 4 355, мне придётся пересмотреть идею отскока. Ясные признаки более слабого найма и замедления инфляции тоже заставят меня пересмотреть прогноз по повышению.
#CPIWatch
10
2
30
4.7k
·
--
🎁🔥 РОЗЫГРЫШ BNB — ЗАБЕРИ СВОЮ НАГРАДУ! 🔥🎁
💰 Награды в BNB ждут счастливчиков!
✅ Подпишись
✅ Лайк ❤️
✅ Комментируй «BNB»
✅ Поделись 🔄
🎯 Забери шанс выиграть BNB!
Всем удачи! 🚀💛
#BNB #Giveaway #Claim #Crypto #Binance
🎁🔥 РОЗЫГРЫШ BNB — ЗАБЕРИ СВОЮ НАГРАДУ! 🔥🎁
💰 Награды в BNB ждут счастливчиков!
✅ Подпишись
✅ Лайк ❤️
✅ Комментируй «BNB»
✅ Поделись 🔄
🎯 Забери шанс выиграть BNB!
Всем удачи! 🚀💛
#BNB #Giveaway #Claim #Crypto #Binance
💰 Награды в BNB ждут счастливчиков!
✅ Подпишись
✅ Лайк ❤️
✅ Комментируй «BNB»
✅ Поделись 🔄
🎯 Забери шанс выиграть BNB!
Всем удачи! 🚀💛
#BNB #Giveaway #Claim #Crypto #Binance

4.3k
74
297
4.3k
·
--
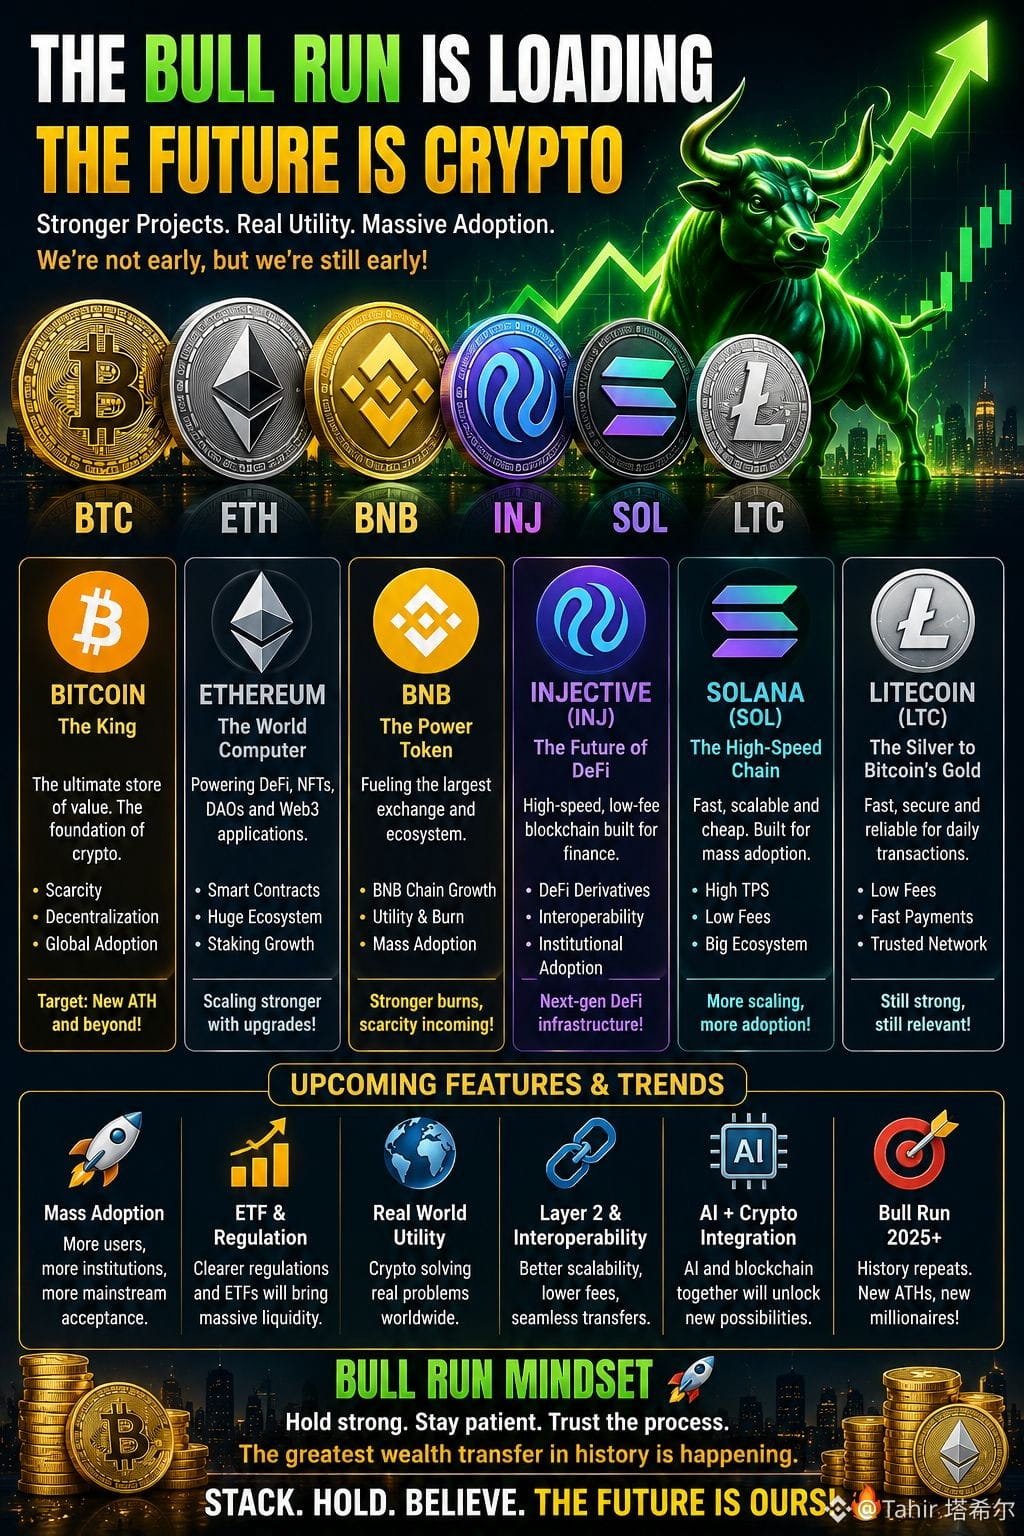
🚀 КРИПТО-БЫЧИЙ ЗАБЕГ: СЛЕДУЮЩИЙ КРУПНЫЙ ШАГ? 🐂🔥
Крипторынок стремительно меняется — и следующий цикл, возможно, будет определяться полезностью, внедрением, институциональными игроками и реальными ончейн-финансами, а не только хайпом.
₿ BTC — Король
Цифровая редкость + институциональное внедрение + спрос на ETF. Биткоин остается основой всего рынка.
♦️ ETH — Всемирный компьютер
Ethereum продолжает развивать масштабируемость и экосистему: ключевые обновления направлены на то, чтобы сеть работала быстрее и эффективнее.
🟡 BNB — Экосистемный двигатель
BNB Chain продолжает расширять свою DeFi-, Web3- и прикладную экосистему, а BNB получает выгоду от сетевой полезности и токеномики.
🔵 INJ — Финансы on-chain
Injective строит финанc-ориентированный блокчейн с EVM + WASM, токенизированными активами, расчетами в стейблкоинах, институциональным доступом и растущей экосистемой RWA.
🌈 SOL — Скорость + внедрение
Solana продолжает подталкивать производительность, а Alpenglow — одно из ключевых обновлений протокола, за которым стоит следить в 2026 году: цель — драматически более быстрая финальность.
⚡ LTC — Ветеран
Litecoin по-прежнему сосредоточен на быстрых и надежных платежах, а в ближайших разработках — программируемая функциональность и следующий цикл халвинга.
🔥 ЧТО МОЖЕТ ПОДТОЛКНУТЬ СЛЕДУЮЩИЙ БЫЧИЙ РЫВОК?
✅ Институциональный капитал
✅ Внедрение ETF
✅ Более понятное регулирование крипто
✅ Токенизация реальных активов
✅ Рост стейблкоинов
✅ Расширение DeFi
✅ AI + блокчейн
✅ Более быстрые и дешевые сети
✅ Массовое внедрение
✅ Новые исторические максимумы
Недавно биткоин вернулся выше $80K, а ETH и SOL тоже показали сильный рост — но ралли само по себе не гарантирует полноценный бычий рынок.
Главный вопрос не в том:
«Выживет ли крипто?»
А в том:
«Насколько масштабной может стать следующая волна внедрения?» 🌎🚀
BTC. ETH. BNB. INJ. SOL. LTC.
Разные нарративы.
Разные технологии.
Одна огромная экосистема.
🐂 Похоже, быки начинают просыпаться.
#Bitcoin #Ethereum #BNB #Injective #Solana #Litecoin #Crypto #BullRun #DeFi #RWA #Web3 #Blockchain
3.3k
65
266
3.3k
·
--
Проверено
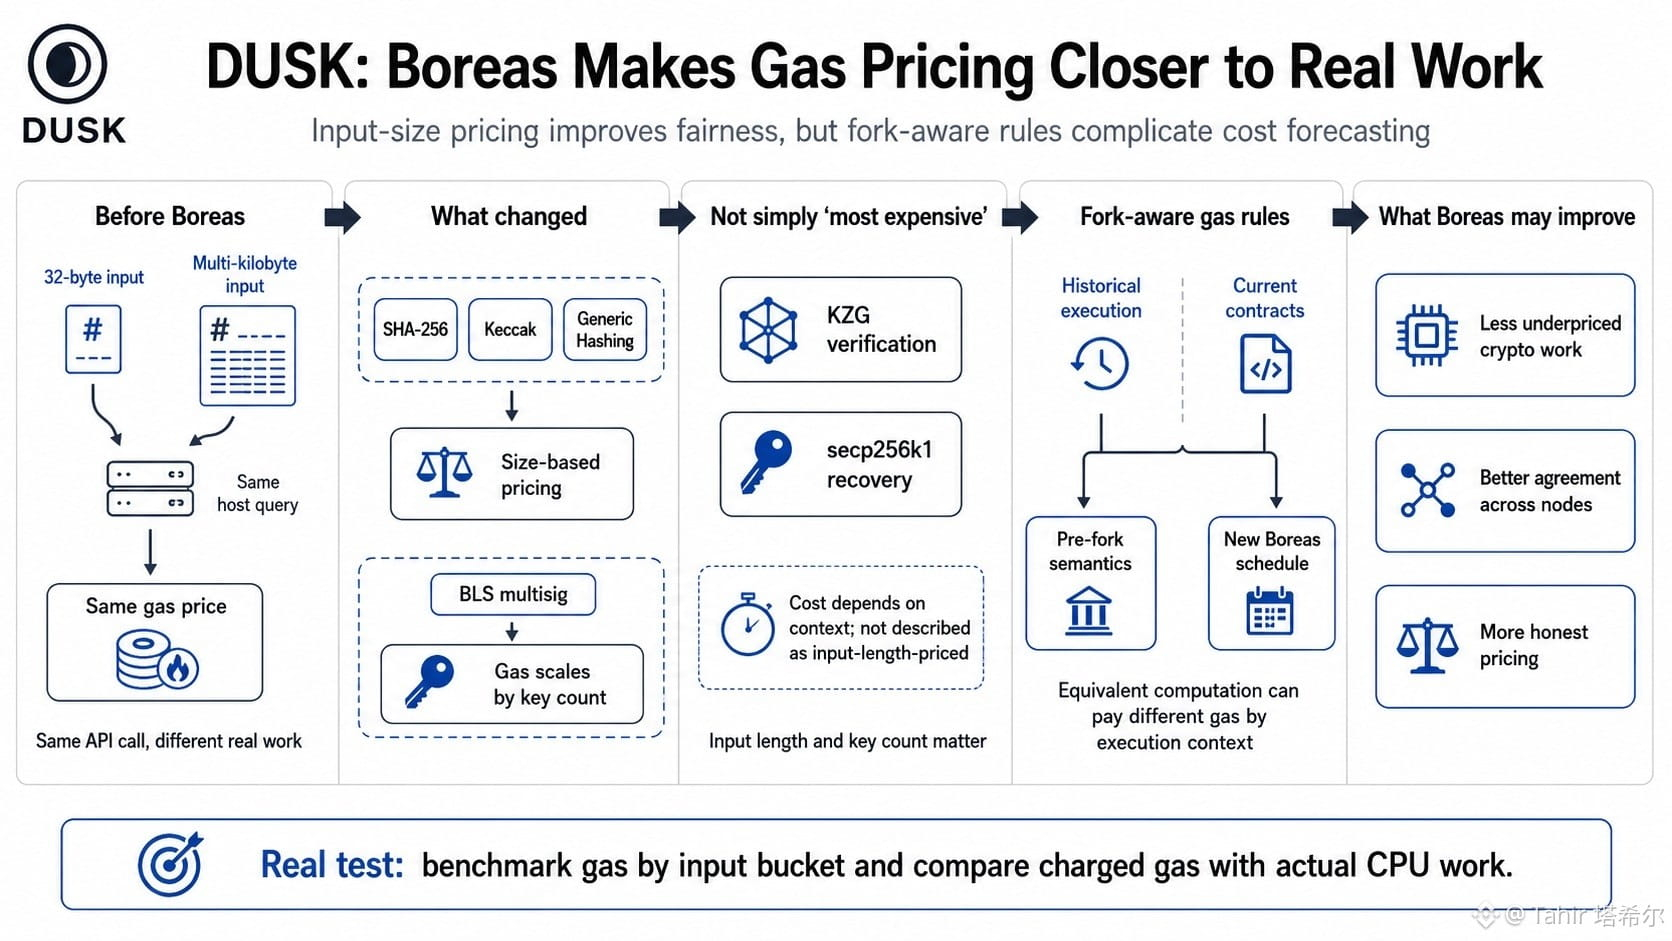
#dusk $DUSK @Dusk_Foundation При чтении примечаний к релизу Boreas я остановился на одном небольшом изменении: DUSK больше не оценивает SHA-256, Keccak и универсальный хешинг так, как будто каждый ввод стоит одинаково.
32-байтовый хеш и хеш-вызов на несколько килобайт используют один и тот же хост-запрос, но они не требуют равных затрат труда. Boreas добавляет тарификацию по размеру для этих трех, тогда как верификация BLS-мультисиг масштабируется по количеству ключей. Проверка KZG и восстановление secp256k1 не описаны как тарифицируемые в зависимости от длины ввода. Спрашивать, какой запрос «самый дорогой», не зафиксировав длину ввода и количество ключей — почти неверный вопрос.
Сравнение сводится к плоской цене вызова API против вычислений, навязанных валидаторам. DUSK приблизился ко второму.
Есть одно осложнение. Boreas учитывает форки: историческое выполнение сохраняет прежнюю семантику до форка, в то время как текущие контракты получают новое расписание. Эквивалентные вычисления могут приводить к разным расходам газа в зависимости от контекста выполнения, необходимого для реплея — это неловко для разработчиков, прогнозирующих стоимость.
Для DUSK более точная оценка газа должна уменьшить недооценку криптографических нагрузок и сделать исполнение более согласованным между нодами. Это не доказывает, что успешные переходы состояния стали дешевле. Возможно, они стали просто честнее оцениваться, даже если цифры выросли.
Я все еще жду данные бенчмарков по корзинам входных данных. Детерминированный учет убедителен только тогда, когда начисляемый газ соответствует реальной работе CPU.
@Dusk_Foundation #dusk #Dusk
#dusk $DUSK @Dusk При чтении примечаний к релизу Boreas я остановился на одном небольшом изменении: DUSK больше не оценивает SHA-256, Keccak и универсальный хешинг так, как будто каждый ввод стоит одинаково.
32-байтовый хеш и хеш-вызов на несколько килобайт используют один и тот же хост-запрос, но они не требуют равных затрат труда. Boreas добавляет тарификацию по размеру для этих трех, тогда как верификация BLS-мультисиг масштабируется по количеству ключей. Проверка KZG и восстановление secp256k1 не описаны как тарифицируемые в зависимости от длины ввода. Спрашивать, какой запрос «самый дорогой», не зафиксировав длину ввода и количество ключей — почти неверный вопрос.
Сравнение сводится к плоской цене вызова API против вычислений, навязанных валидаторам. DUSK приблизился ко второму.
Есть одно осложнение. Boreas учитывает форки: историческое выполнение сохраняет прежнюю семантику до форка, в то время как текущие контракты получают новое расписание. Эквивалентные вычисления могут приводить к разным расходам газа в зависимости от контекста выполнения, необходимого для реплея — это неловко для разработчиков, прогнозирующих стоимость.
Для DUSK более точная оценка газа должна уменьшить недооценку криптографических нагрузок и сделать исполнение более согласованным между нодами. Это не доказывает, что успешные переходы состояния стали дешевле. Возможно, они стали просто честнее оцениваться, даже если цифры выросли.
Я все еще жду данные бенчмарков по корзинам входных данных. Детерминированный учет убедителен только тогда, когда начисляемый газ соответствует реальной работе CPU.
@Dusk #dusk #Dusk
5
2
21
9.3k
·
--
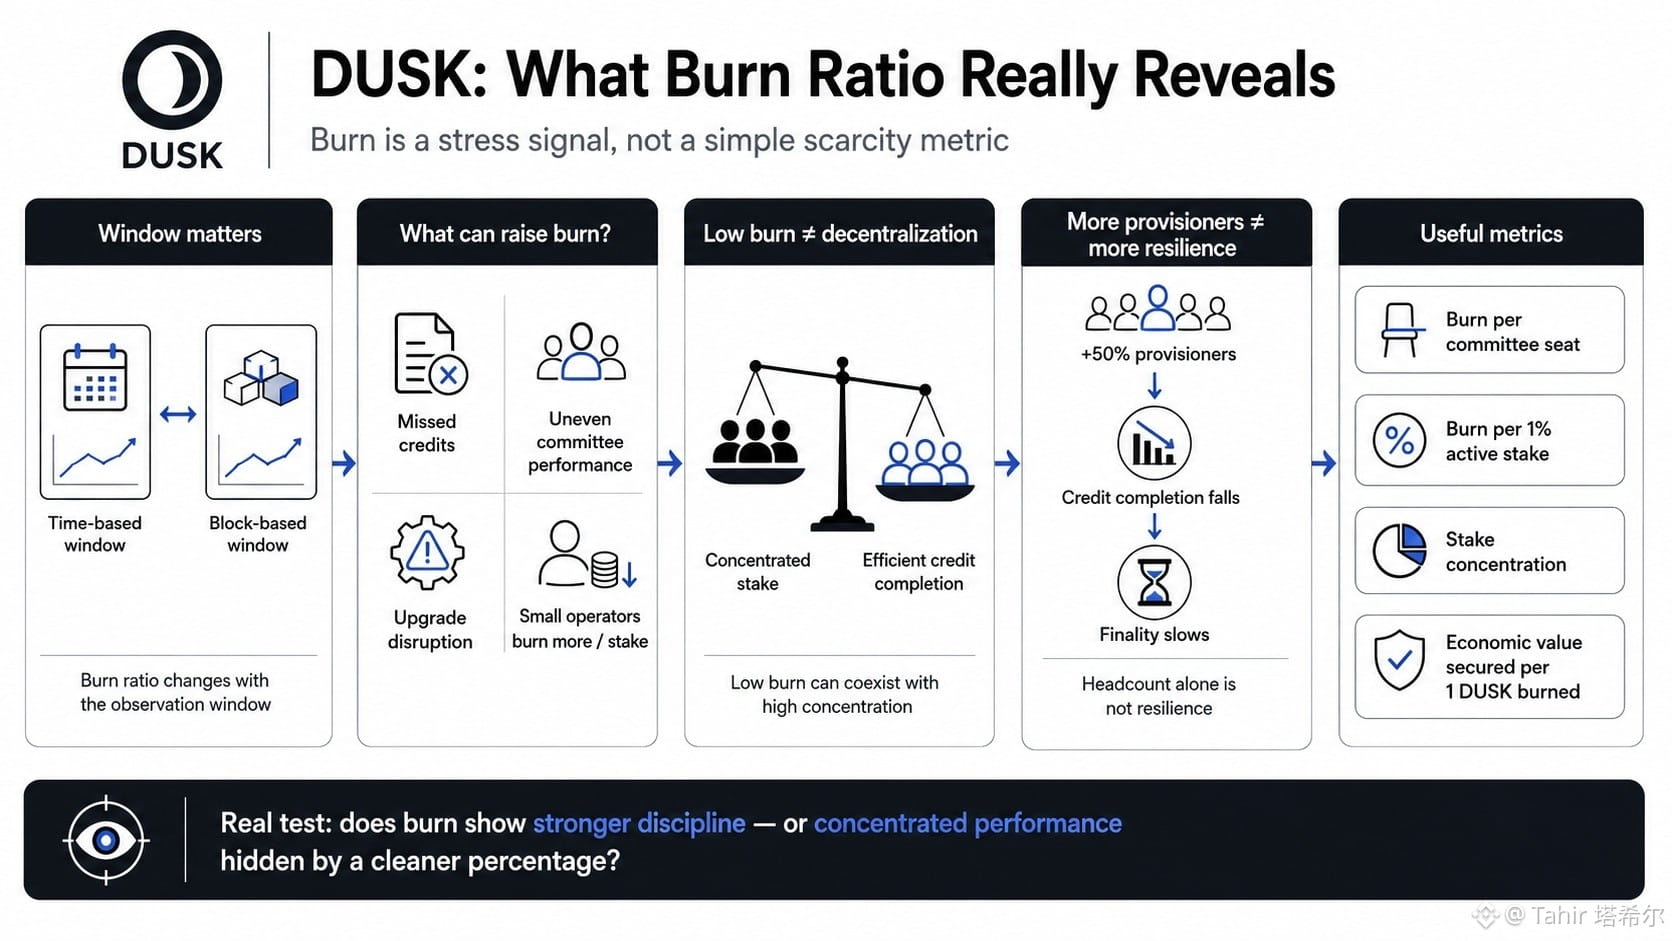
#dusk $DUSK @Dusk_Foundation Одна фигура не давала мне покоя, когда я сопоставлял DUSK валовые награды с тем, что фактически получали провайдеры: пропущенная доля менялась в зависимости от того, где я начинал окно.
Из‑за этого burn ratio (доля сгорания) становится менее похожей на чистый токеновый показатель и больше — на сигнал стресса. Высокое значение может отражать неудачное завершение кредитов, неравномерную работу комитета, сбои из‑за обновлений или то, что небольшие провайдеры сжигают больше на единицу доли. Это не автоматически означает более сильную экономику.
Для DUSK я бы сравнил концентрацию доли с сжиганием на каждое место в комитете и сжиганием на 1% активной доли. Если пять крупных операторов держат большую часть веса консенсуса, но при этом эффективно завершают кредиты, сеть может показывать низкий burn ratio, хотя участие при этом остается сильно централизованным. Эффективность — да. Децентрализация — нет.
Важно и обратное. Добавление 50% дополнительных провайдеров звучит здоровее, но если завершение кредитов падает и финальность замедляется во время экстремально „горящих“ окон, то численность не является устойчивостью.
Самая сложная мера — экономическая ценность, обеспеченная на каждые 1 DUSK, сожженные, которую рассчитывают вместе с валовыми наградами, которые никогда не доходят до участников. Окна по времени отражают реальные операционные периоды; оконный подход по блокам контролирует выход из цепочки. Я бы использовал оба варианта, особенно вокруг обновлений.
Я наблюдаю, показывает ли сжигание DUSK лучшую дисциплину или просто скрывает концентрированную производительность за более „чистым“ процентом.
@Dusk_Foundation #dusk
#dusk $DUSK @Dusk Одна фигура не давала мне покоя, когда я сопоставлял DUSK валовые награды с тем, что фактически получали провайдеры: пропущенная доля менялась в зависимости от того, где я начинал окно.
Из‑за этого burn ratio (доля сгорания) становится менее похожей на чистый токеновый показатель и больше — на сигнал стресса. Высокое значение может отражать неудачное завершение кредитов, неравномерную работу комитета, сбои из‑за обновлений или то, что небольшие провайдеры сжигают больше на единицу доли. Это не автоматически означает более сильную экономику.
Для DUSK я бы сравнил концентрацию доли с сжиганием на каждое место в комитете и сжиганием на 1% активной доли. Если пять крупных операторов держат большую часть веса консенсуса, но при этом эффективно завершают кредиты, сеть может показывать низкий burn ratio, хотя участие при этом остается сильно централизованным. Эффективность — да. Децентрализация — нет.
Важно и обратное. Добавление 50% дополнительных провайдеров звучит здоровее, но если завершение кредитов падает и финальность замедляется во время экстремально „горящих“ окон, то численность не является устойчивостью.
Самая сложная мера — экономическая ценность, обеспеченная на каждые 1 DUSK, сожженные, которую рассчитывают вместе с валовыми наградами, которые никогда не доходят до участников. Окна по времени отражают реальные операционные периоды; оконный подход по блокам контролирует выход из цепочки. Я бы использовал оба варианта, особенно вокруг обновлений.
Я наблюдаю, показывает ли сжигание DUSK лучшую дисциплину или просто скрывает концентрированную производительность за более „чистым“ процентом.
@Dusk #dusk
2
13
4.2k
·
--
Частичная правда
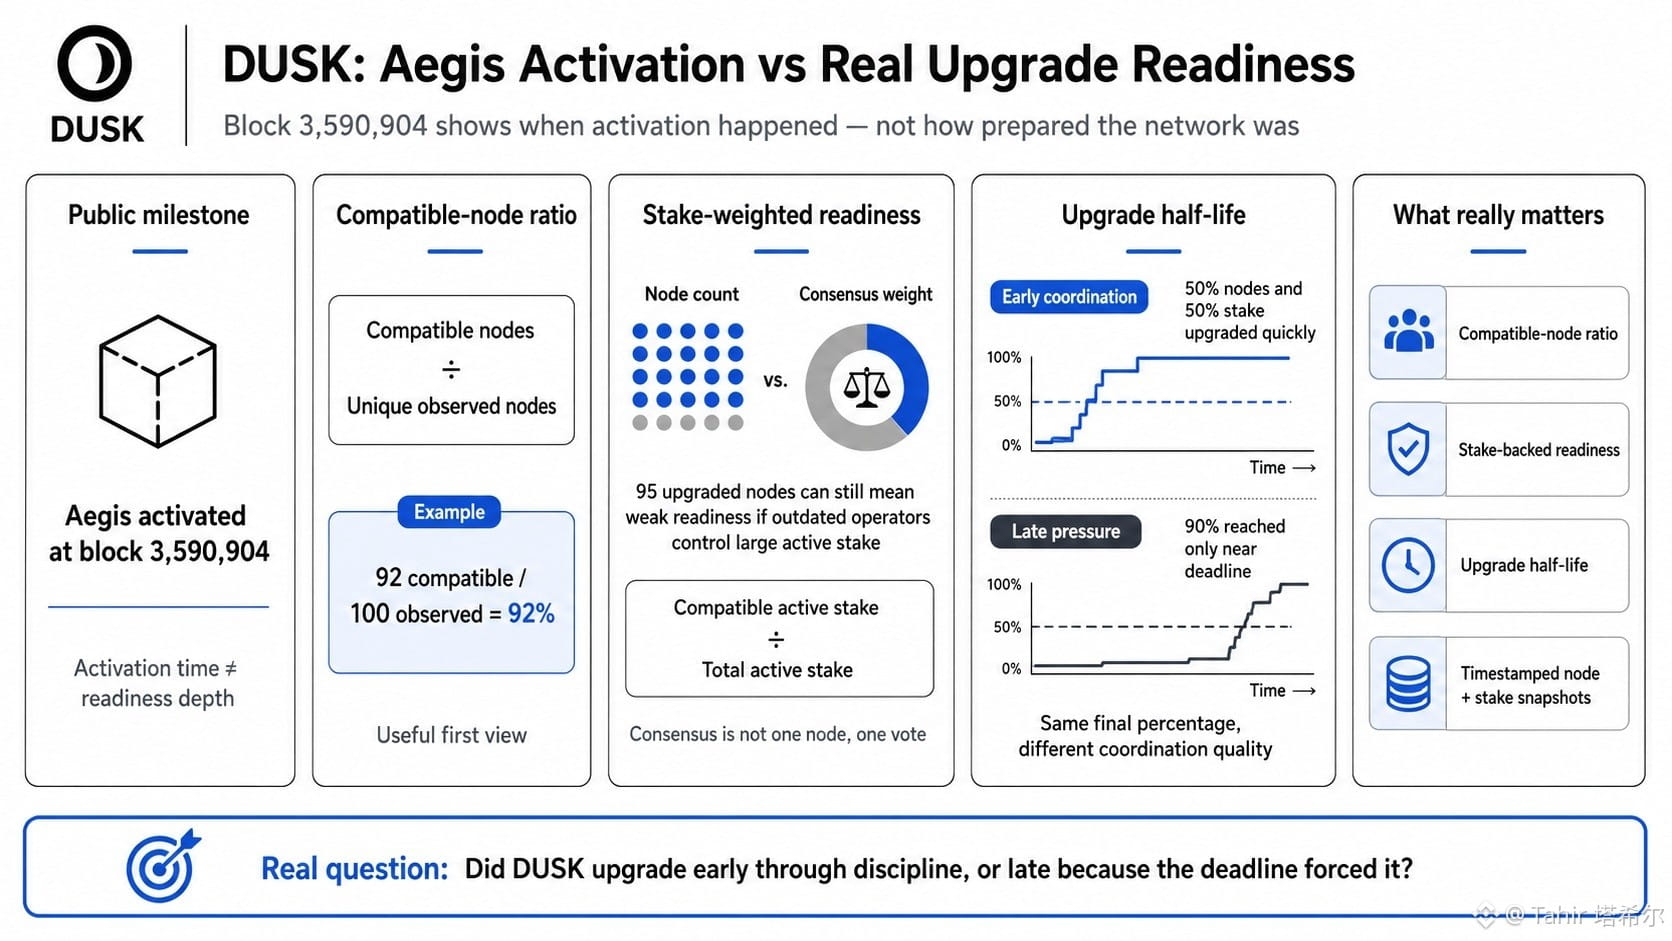
#dusk $DUSK @Dusk_Foundation Я проверял активацию «Aegis» DUSK на блоке 3,590,904 и заметил публичные ответы по вехам, когда произошло обновление, но не то, насколько сеть реально была готова.
Базовая мера — доля совместимых узлов, разделённая на все уникально наблюдаемые узлы. Если 92 из 100 узлов запускали Rusk 1.6.0+, то у DUSK была доля совместимых узлов 92%.
Полезно, да. Но консенсус — это не просто «один узел — один голос».
Провайдеры работают с активным стейком, поэтому 95 обновлённых узлов всё ещё могут представлять только 60% веса консенсуса, если пять устаревших операторов контролируют оставшиеся 40%. Именно такое сравнение чаще всего упускают в кратких сводках: участие операторов относительно готовности, подтверждённой стейком.
Важно и время. Я бы хотел оценить «половинный срок» обновления: сколько часов потребовалось, чтобы 50% наблюдаемых узлов и 50% активного стейка DUSK стали совместимыми. Достижение 90% постепенно в течение нескольких дней сигналит о другом, нежели операторы, которые в спешке переходят на Rusk 1.6.0 за последние 24 часа.
Оба пути могут привести к одинаковому конечному проценту, но лишь один показывает слаженную координацию.
Без снапшотов узлов по версиям и стейка с временными метками любые заявленные коэффициенты готовности Aegis остаются неполными. DUSK активировалась успешно, но я всё ещё наблюдаю, сеть обновилась раньше — благодаря дисциплине, или позже — потому что дедлайн наконец создал достаточно давления.
@Dusk_Foundation #dusk
#dusk $DUSK @Dusk Я проверял активацию «Aegis» DUSK на блоке 3,590,904 и заметил публичные ответы по вехам, когда произошло обновление, но не то, насколько сеть реально была готова.
Базовая мера — доля совместимых узлов, разделённая на все уникально наблюдаемые узлы. Если 92 из 100 узлов запускали Rusk 1.6.0+, то у DUSK была доля совместимых узлов 92%.
Полезно, да. Но консенсус — это не просто «один узел — один голос».
Провайдеры работают с активным стейком, поэтому 95 обновлённых узлов всё ещё могут представлять только 60% веса консенсуса, если пять устаревших операторов контролируют оставшиеся 40%. Именно такое сравнение чаще всего упускают в кратких сводках: участие операторов относительно готовности, подтверждённой стейком.
Важно и время. Я бы хотел оценить «половинный срок» обновления: сколько часов потребовалось, чтобы 50% наблюдаемых узлов и 50% активного стейка DUSK стали совместимыми. Достижение 90% постепенно в течение нескольких дней сигналит о другом, нежели операторы, которые в спешке переходят на Rusk 1.6.0 за последние 24 часа.
Оба пути могут привести к одинаковому конечному проценту, но лишь один показывает слаженную координацию.
Без снапшотов узлов по версиям и стейка с временными метками любые заявленные коэффициенты готовности Aegis остаются неполными. DUSK активировалась успешно, но я всё ещё наблюдаю, сеть обновилась раньше — благодаря дисциплине, или позже — потому что дедлайн наконец создал достаточно давления.
@Dusk #dusk
9
14
4.6k
·
--
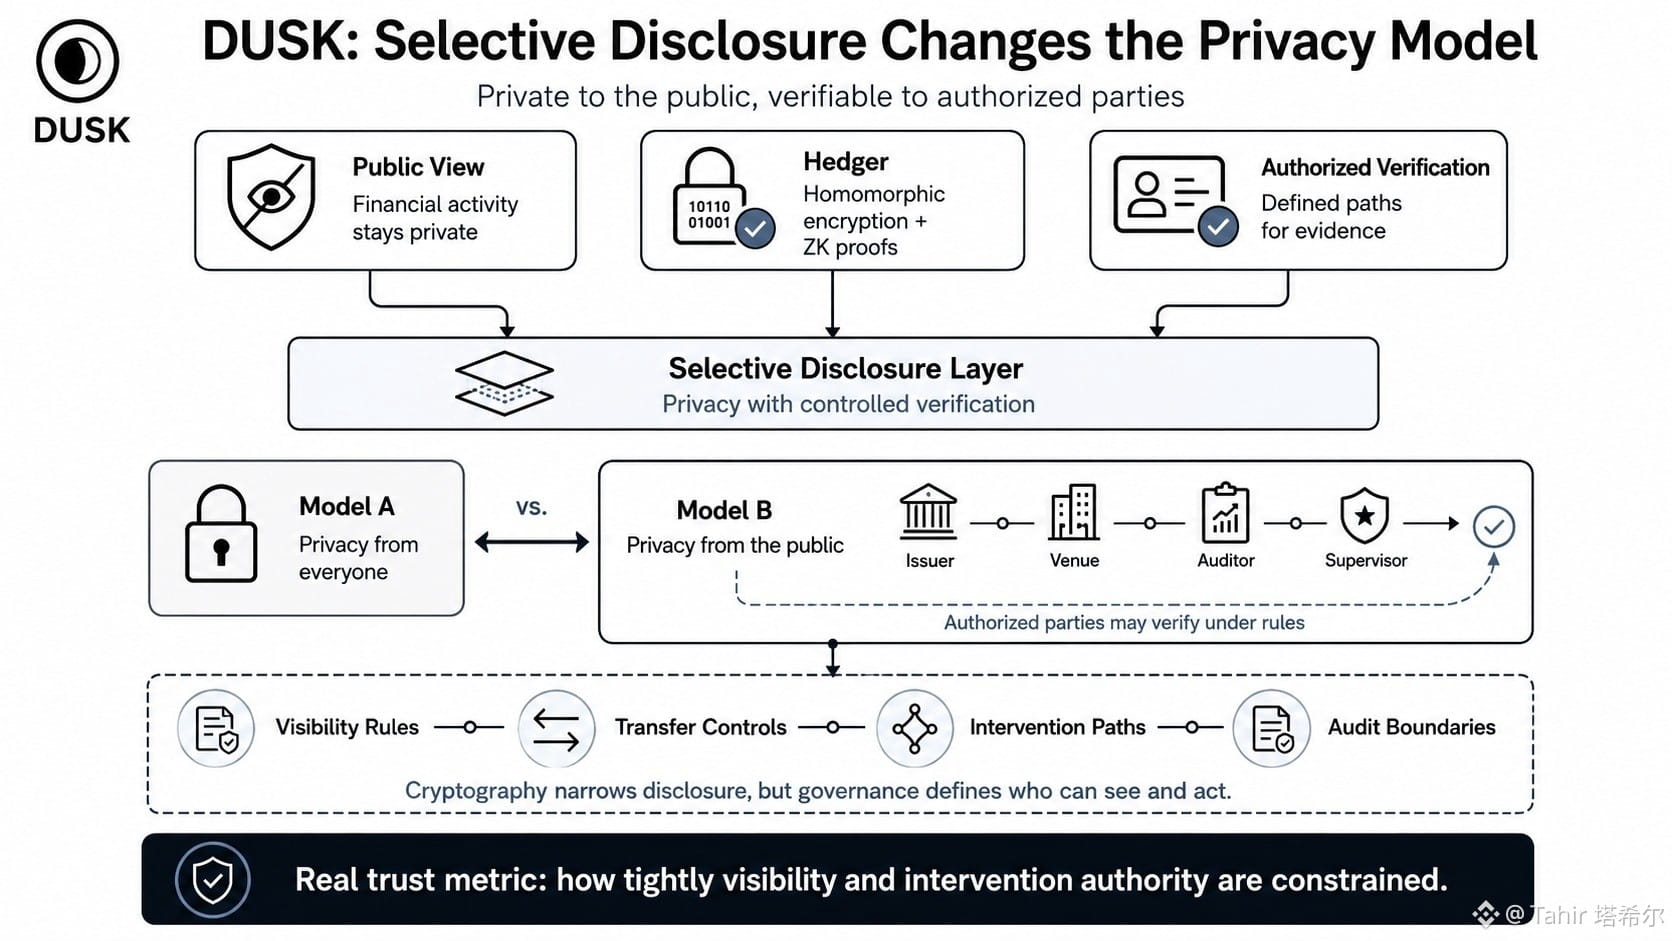
#dusk $DUSK @Dusk_Foundation Я читал(а) материалы о конфиденциальности Dusk, и одна фраза снова и снова меняла то, как я воспринимал(а) весь дизайн: «выборочное раскрытие». Система на самом деле не обещает, что никто никогда не сможет увидеть что-либо. Она пытается сохранить финансовую активность приватной для общества, но при этом оставляет определённые пути для верификации.
Это делает Hedger более интересным, чем просто функция приватности. DUSK сочетает гомоморфное шифрование и доказательства с нулевым разглашением, чтобы данные оставались скрытыми, а выполнение — проверяемым. Но слово «аудируемый» незаметно поднимает ещё один вопрос: кто получает дополнительную видимость и что он может с этим сделать?
Сравнение, к которому я снова и снова возвращаюсь, — это приватность для всех против приватности для всех, кроме авторизованных сторон. Это совсем разные гарантии.
Для регулируемых финансов DUSK, возможно, действительно нужен второй вариант. Эмитенты, площадки, аудиторы или надзорные органы могут потребовать доказательства, контроль передачи, даже пути для вмешательства. Сильная криптография не убирает этот уровень управления. Она может сделать раскрытие более узким, но всё равно кто-то определяет правила.
Вот где я по‑прежнему внимательно наблюдаю за DUSK. Если приватность выборочная, то реальный показатель доверия, возможно, не в том, насколько хорошо скрыты данные, а в том, насколько жёстко ограничены видимость и полномочия на вмешательство.
@Dusk_Foundation #DUSK #dusk
#dusk $DUSK @Dusk Я читал(а) материалы о конфиденциальности Dusk, и одна фраза снова и снова меняла то, как я воспринимал(а) весь дизайн: «выборочное раскрытие». Система на самом деле не обещает, что никто никогда не сможет увидеть что-либо. Она пытается сохранить финансовую активность приватной для общества, но при этом оставляет определённые пути для верификации.
Это делает Hedger более интересным, чем просто функция приватности. DUSK сочетает гомоморфное шифрование и доказательства с нулевым разглашением, чтобы данные оставались скрытыми, а выполнение — проверяемым. Но слово «аудируемый» незаметно поднимает ещё один вопрос: кто получает дополнительную видимость и что он может с этим сделать?
Сравнение, к которому я снова и снова возвращаюсь, — это приватность для всех против приватности для всех, кроме авторизованных сторон. Это совсем разные гарантии.
Для регулируемых финансов DUSK, возможно, действительно нужен второй вариант. Эмитенты, площадки, аудиторы или надзорные органы могут потребовать доказательства, контроль передачи, даже пути для вмешательства. Сильная криптография не убирает этот уровень управления. Она может сделать раскрытие более узким, но всё равно кто-то определяет правила.
Вот где я по‑прежнему внимательно наблюдаю за DUSK. Если приватность выборочная, то реальный показатель доверия, возможно, не в том, насколько хорошо скрыты данные, а в том, насколько жёстко ограничены видимость и полномочия на вмешательство.
@Dusk #DUSK #dusk
8
11
5.6k
·
--
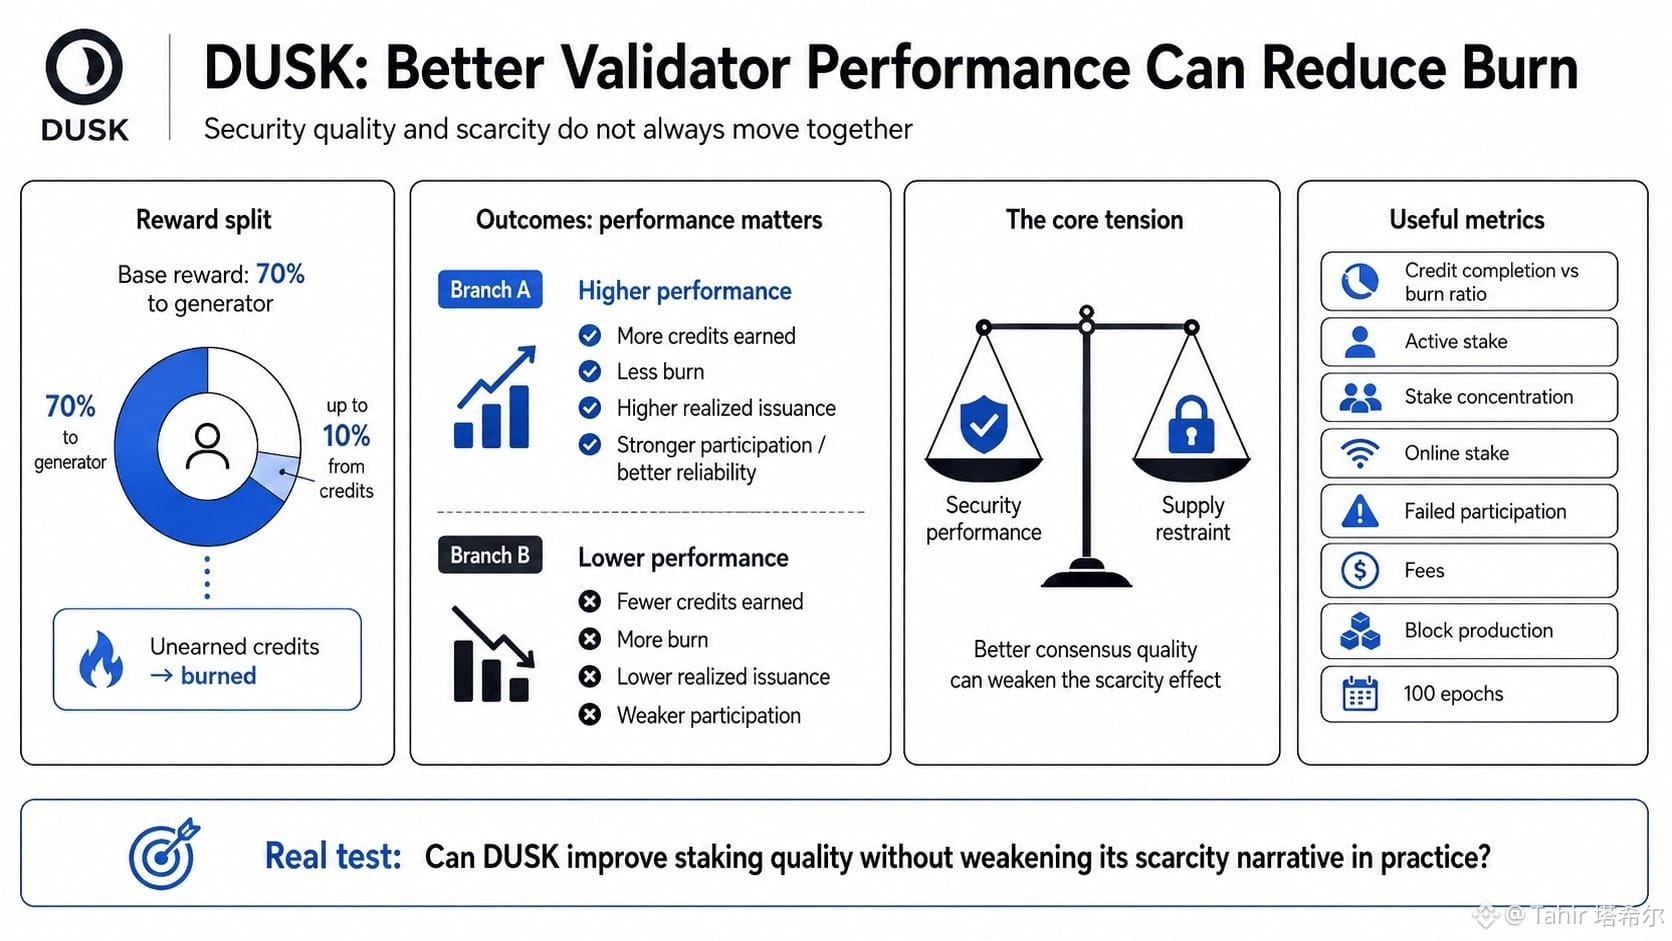
#dusk $DUSK @Dusk_Foundation Я проверял, как именно распределяются награды стейкинга DUSK, и один момент не давал мне покоя: более высокая производительность валидатора может уменьшать сжигание.
Генератор получает 70% награды, а еще до 10% может зависеть от кредитов. Если эти условные кредиты не заработаны, соответствующая доля сжигается. Таким образом, фактическое эмитирование — это не просто фиксированное число из токеномики. Оно частично зависит от того, насколько хорошо работают участники консенсуса.
Из-за этого внутри DUSK возникает странное противоречие.
Более качественный стейкинг усиливает безопасность, повышает успешность участия и должно делать генерацию блоков более надежной. Но то же улучшение может означать и меньше сжигаемых наград, что толкает фактическую инфляцию вверх.
Большинство людей слышит «DUSK сжигает незаработанные награды» и воспринимает это как чистую дефицитность. Я думаю, что это слишком упрощенно.
Более полезное сравнение — это производительность с точки зрения безопасности против сдерживания предложения. Они связаны, но не всегда совпадают.
Я бы отслеживал завершение генератором кредитов относительно коэффициента сжигания на протяжении 100 эпох, а затем сравнил бы это с активным стейком, концентрацией, онлайн-стейком, случаями проваленного участия, комиссиями и генерацией блоков.
Мой тихий вопрос: сможет ли DUSK улучшить качество стейкинга, не ослабляя свою историю про дефицитность на практике.
@Dusk_Foundation #dusk #DUSK
#dusk $DUSK @Dusk Я проверял, как именно распределяются награды стейкинга DUSK, и один момент не давал мне покоя: более высокая производительность валидатора может уменьшать сжигание.
Генератор получает 70% награды, а еще до 10% может зависеть от кредитов. Если эти условные кредиты не заработаны, соответствующая доля сжигается. Таким образом, фактическое эмитирование — это не просто фиксированное число из токеномики. Оно частично зависит от того, насколько хорошо работают участники консенсуса.
Из-за этого внутри DUSK возникает странное противоречие.
Более качественный стейкинг усиливает безопасность, повышает успешность участия и должно делать генерацию блоков более надежной. Но то же улучшение может означать и меньше сжигаемых наград, что толкает фактическую инфляцию вверх.
Большинство людей слышит «DUSK сжигает незаработанные награды» и воспринимает это как чистую дефицитность. Я думаю, что это слишком упрощенно.
Более полезное сравнение — это производительность с точки зрения безопасности против сдерживания предложения. Они связаны, но не всегда совпадают.
Я бы отслеживал завершение генератором кредитов относительно коэффициента сжигания на протяжении 100 эпох, а затем сравнил бы это с активным стейком, концентрацией, онлайн-стейком, случаями проваленного участия, комиссиями и генерацией блоков.
Мой тихий вопрос: сможет ли DUSK улучшить качество стейкинга, не ослабляя свою историю про дефицитность на практике.
@Dusk #dusk #DUSK
8
11
366
·
--
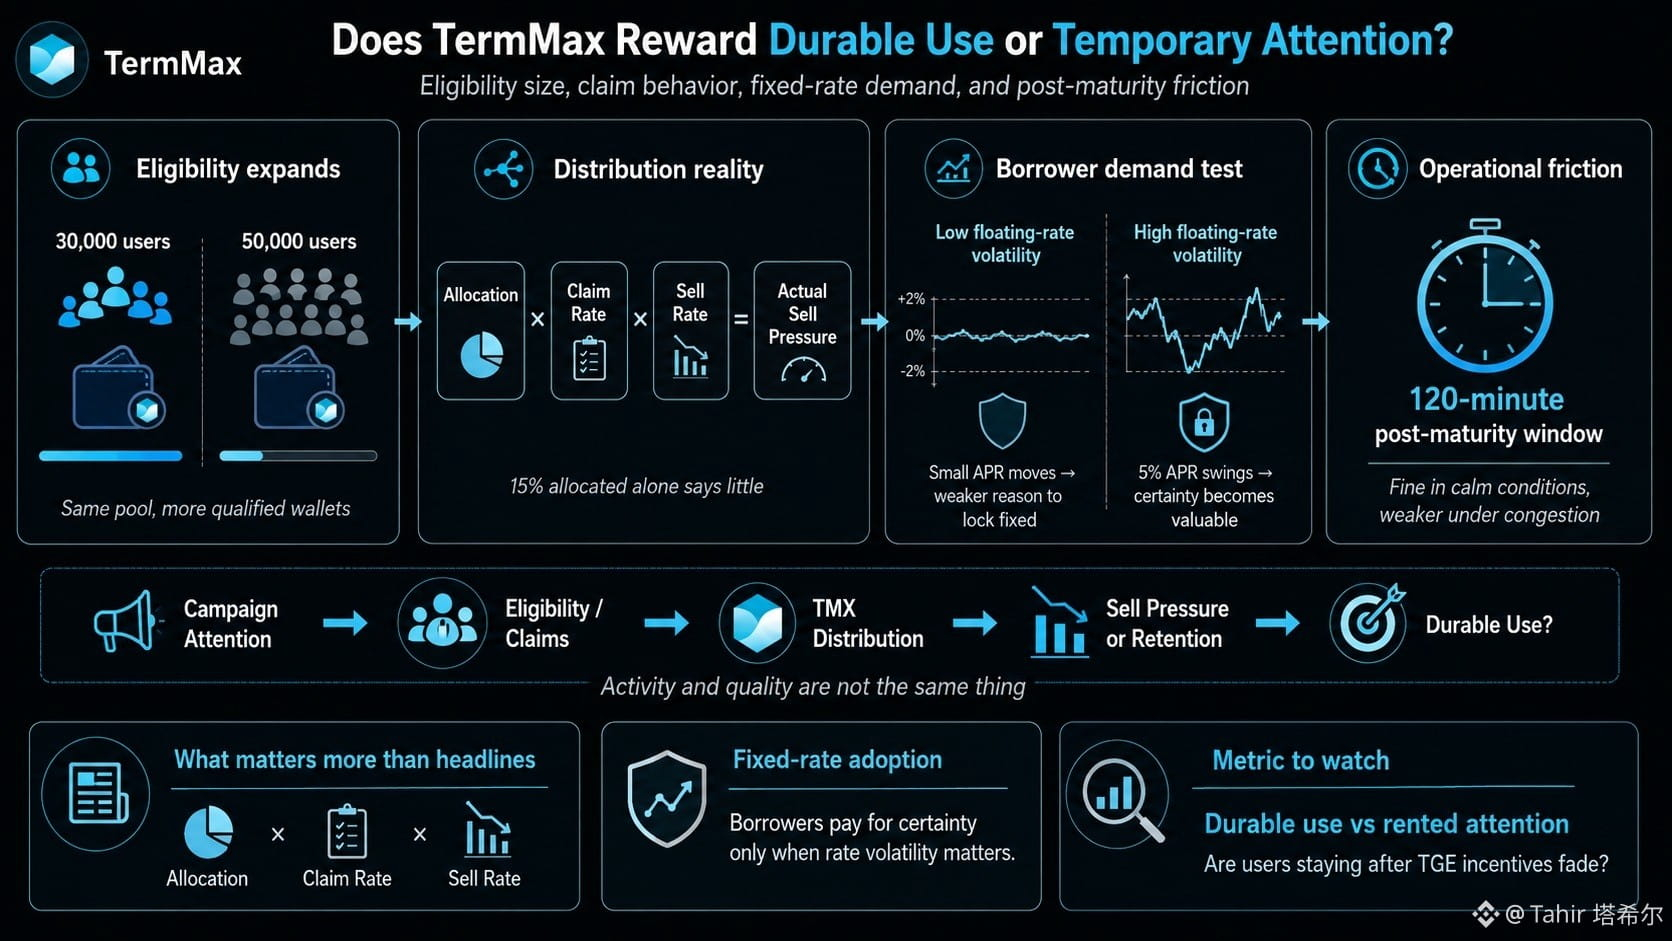
#termmax @termmax Я проверял числa на соответствие TermMax и постоянно переключался между сценариями для 30 000 и 50 000 пользователей. Один и тот же пул может казаться щедрым на одном пороге и очень быстро истончаться, как только начинают квалифицироваться ещё кошельки.
Это скрытое противоречие. TermMax хочет «липкий» капитал и реальных заёмщиков с фиксированной ставкой, но большая раздача TMX может вознаграждать людей, у которых сильнейший стимул проявляется прямо перед TGE, а не после него. Активность и качество — не одно и то же.
Историю про давление продаж тоже обычно упрощают слишком сильно. «Выделено 15%» говорит мне мало, если я не знаю темп заявок и, после подачи заявок, темп продаж. Показатель Allocation × claim rate × sell rate — это именно то число, которое имеет значение.
Похожая проблема есть и на стороне кредитования. Фиксированные ставки полезны только тогда, когда заёмщики ценят определённость достаточно высоко, чтобы платить премию сверх плавающей APR. Если переменные ставки почти не меняются, принятие может оставаться слабым. Если APR «скачет» на 5%, внезапно несколько сотых процентного пункта за определённость могут выглядеть рационально.
Есть ещё окно в 120 минут после окончания срока погашения. В обычных условиях — нормально, но в период перегрузки, возможно, менее удобно.
За чем я наблюдаю: вознаграждает ли TermMax устойчивое использование или временно арендует внимание.
@termmax #termmax
#termmax @TermMax Я проверял числa на соответствие TermMax и постоянно переключался между сценариями для 30 000 и 50 000 пользователей. Один и тот же пул может казаться щедрым на одном пороге и очень быстро истончаться, как только начинают квалифицироваться ещё кошельки.
Это скрытое противоречие. TermMax хочет «липкий» капитал и реальных заёмщиков с фиксированной ставкой, но большая раздача TMX может вознаграждать людей, у которых сильнейший стимул проявляется прямо перед TGE, а не после него. Активность и качество — не одно и то же.
Историю про давление продаж тоже обычно упрощают слишком сильно. «Выделено 15%» говорит мне мало, если я не знаю темп заявок и, после подачи заявок, темп продаж. Показатель Allocation × claim rate × sell rate — это именно то число, которое имеет значение.
Похожая проблема есть и на стороне кредитования. Фиксированные ставки полезны только тогда, когда заёмщики ценят определённость достаточно высоко, чтобы платить премию сверх плавающей APR. Если переменные ставки почти не меняются, принятие может оставаться слабым. Если APR «скачет» на 5%, внезапно несколько сотых процентного пункта за определённость могут выглядеть рационально.
Есть ещё окно в 120 минут после окончания срока погашения. В обычных условиях — нормально, но в период перегрузки, возможно, менее удобно.
За чем я наблюдаю: вознаграждает ли TermMax устойчивое использование или временно арендует внимание.
@TermMax #termmax
9
13
2.6k
·
--
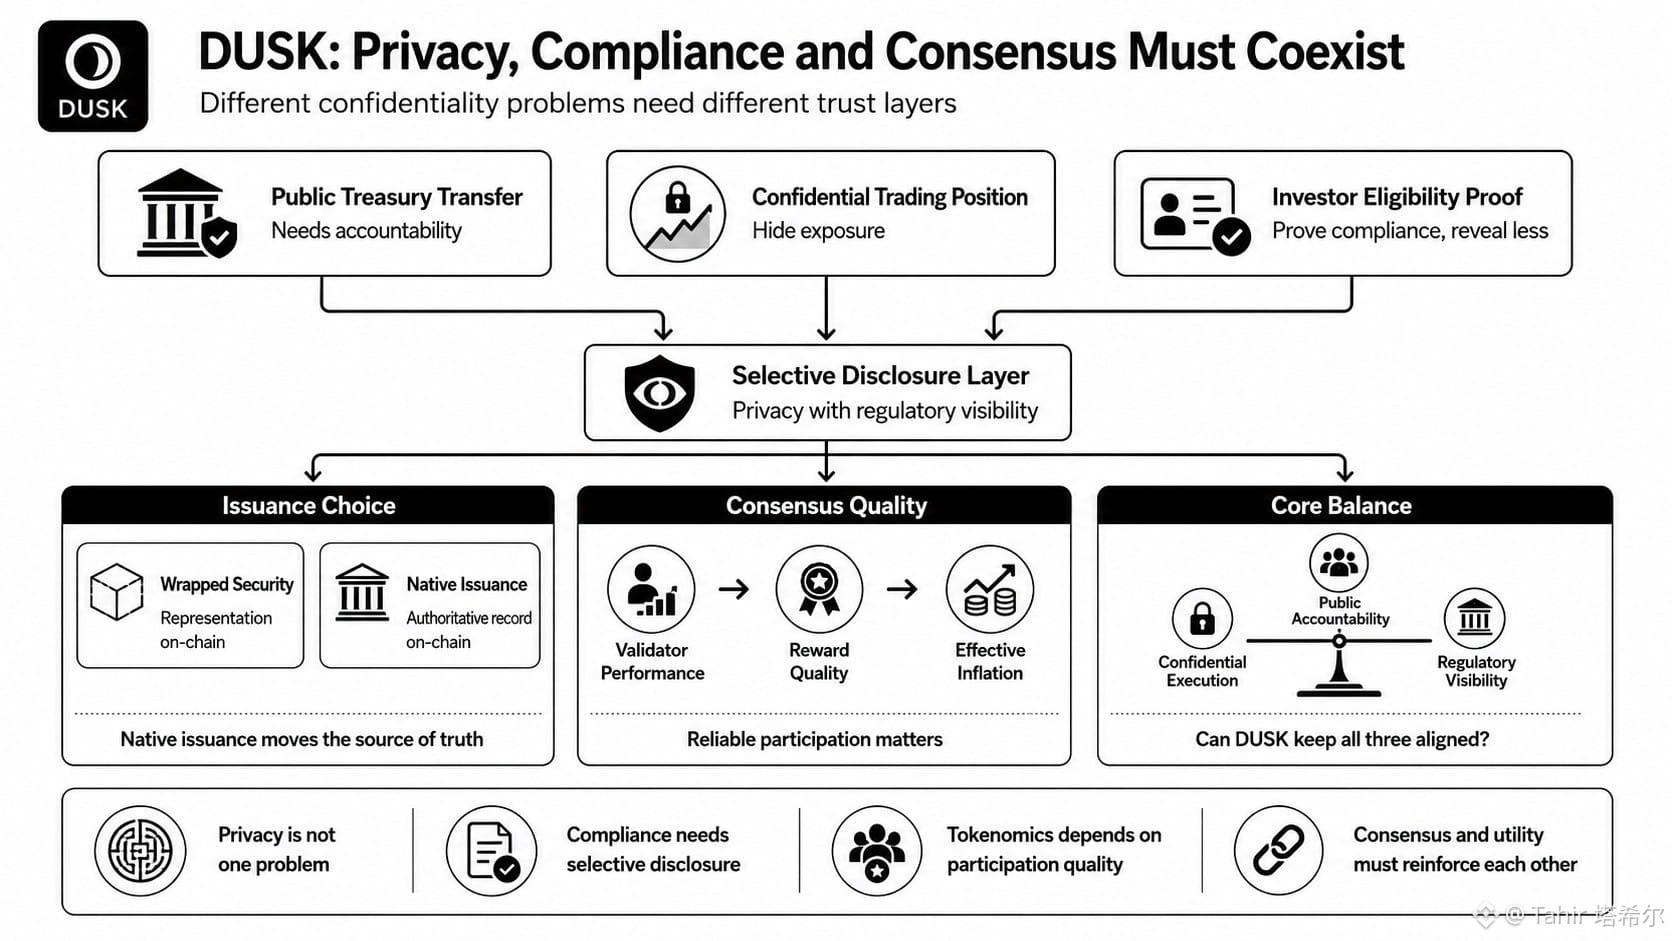
#dusk $DUSK @Dusk_Foundation Вчера я проверял, как меняются стейкинг-награды в зависимости от производительности валидаторов, и один момент не давал мне покоя: DUSK пытается согласовать экономику консенсуса с совершенно разными типами финансовой приватности.
Публичный перевод средств из казначейства, конфиденциальная торговая позиция и доказательство того, что инвестор имеет право участвовать, — это не одна и та же проблема приватности. Скрывать баланс — это одно, скрывать позицию — другое, а держать в секрете бизнес-логику, при этом допуская избирательное раскрытие, — третье.
Эта разница важна для DUSK, потому что институциональная полезность может зависеть меньше от анонимных финансов и больше от подтверждения соответствия требованиям без раскрытия ненужных данных об идентичности.
Та же напряжённость проявляется в выпуске активов. Обёрнутая ценная бумага может дать представление on-chain, но собственный (нативный) выпуск меняет нечто более глубокое: где именно живёт авторитетная запись.
Затем есть стейкинг. Если эффективная инфляция зависит отчасти от производительности валидаторов, то токеномика не отделена от качества консенсуса. То, что DUSK говорит, что вознаграждает, — это участие; а система, возможно, реально вознаграждает надёжное участие.
Тем не менее, у меня остаётся один вопрос открытым. Может ли DUSK одновременно поддерживать публичную подотчётность, конфиденциальное выполнение и регуляторную видимость, не ослабляя при этом один слой за счёт другого?
Этот баланс для меня важнее, чем просто называть сеть приватной.
@Dusk_Foundation #dusk #Dusk
#dusk $DUSK @Dusk Вчера я проверял, как меняются стейкинг-награды в зависимости от производительности валидаторов, и один момент не давал мне покоя: DUSK пытается согласовать экономику консенсуса с совершенно разными типами финансовой приватности.
Публичный перевод средств из казначейства, конфиденциальная торговая позиция и доказательство того, что инвестор имеет право участвовать, — это не одна и та же проблема приватности. Скрывать баланс — это одно, скрывать позицию — другое, а держать в секрете бизнес-логику, при этом допуская избирательное раскрытие, — третье.
Эта разница важна для DUSK, потому что институциональная полезность может зависеть меньше от анонимных финансов и больше от подтверждения соответствия требованиям без раскрытия ненужных данных об идентичности.
Та же напряжённость проявляется в выпуске активов. Обёрнутая ценная бумага может дать представление on-chain, но собственный (нативный) выпуск меняет нечто более глубокое: где именно живёт авторитетная запись.
Затем есть стейкинг. Если эффективная инфляция зависит отчасти от производительности валидаторов, то токеномика не отделена от качества консенсуса. То, что DUSK говорит, что вознаграждает, — это участие; а система, возможно, реально вознаграждает надёжное участие.
Тем не менее, у меня остаётся один вопрос открытым. Может ли DUSK одновременно поддерживать публичную подотчётность, конфиденциальное выполнение и регуляторную видимость, не ослабляя при этом один слой за счёт другого?
Этот баланс для меня важнее, чем просто называть сеть приватной.
@Dusk #dusk #Dusk
26
29
6.1k
·
--
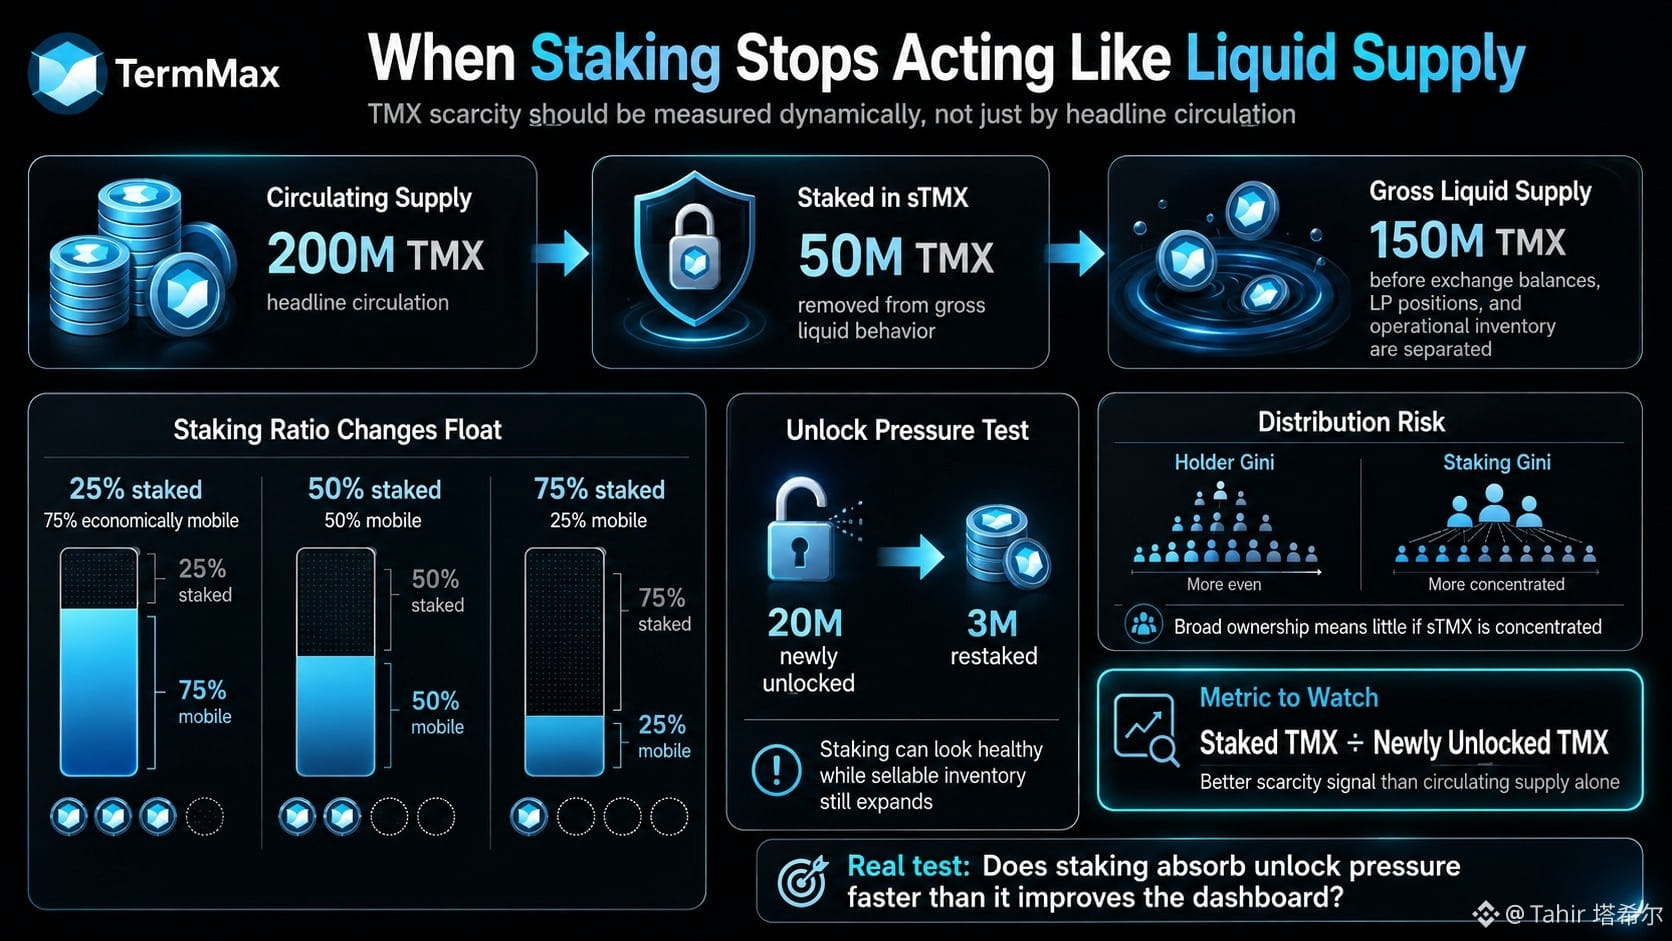
#termmax @termmax Я смотрел на экран стейкинга TMX, и число, которое меня интересовало, было не APY. Важнее было то, какая часть оборотного предложения незаметно перестала вести себя как «ликвидное» предложение.
Если 200 млн TMX в обращении, а 50 млн находится в sTMX, рынок технически может видеть 200 млн токенов, но лишь 150 млн остаются валово ликвидными до того, как биржевые балансы, позиции в LP и заблокированные операционные запасы будут отделены.
Этот разрыв становится особенно значимым после анлоков.
Стейкинг в 25% оставляет экономически мобильными 75%. При 50% «плавающий» объём сокращается вдвое. При 75% заголовочное «циркулирующее» предложение начинает описывать владение лучше, чем реальную ликвидность.
Но один только стейкинг — это не гарантия убеждённости. Жёстче всего показатель — это staked TMX, разделённый на вновь анлокнутый TMX. Если вестинг выпускает 20 млн, а в стейкинг уходит лишь 3 млн, стейкинг может выглядеть здоровым, но при этом растёт свежий продаваемый запас.
Я также хочу видеть Gini по стейкингу рядом с Gini по держателям. Широкое распределение значит мало, если контроль sTMX сконцентрирован в нескольких крупных кошельках.
История протокола — про долгосрочное согласование интересов. Реальная проверка в том, способно ли стейкинг поглощать давление анлоков быстрее, чем он сам создаёт более «аккуратную» на вид витрину.
Дефицитность TMX нужно измерять динамически. Иначе «низкий флоат» может стать очень удобной иллюзией.
@termmax #termmax
#termmax @TermMax Я смотрел на экран стейкинга TMX, и число, которое меня интересовало, было не APY. Важнее было то, какая часть оборотного предложения незаметно перестала вести себя как «ликвидное» предложение.
Если 200 млн TMX в обращении, а 50 млн находится в sTMX, рынок технически может видеть 200 млн токенов, но лишь 150 млн остаются валово ликвидными до того, как биржевые балансы, позиции в LP и заблокированные операционные запасы будут отделены.
Этот разрыв становится особенно значимым после анлоков.
Стейкинг в 25% оставляет экономически мобильными 75%. При 50% «плавающий» объём сокращается вдвое. При 75% заголовочное «циркулирующее» предложение начинает описывать владение лучше, чем реальную ликвидность.
Но один только стейкинг — это не гарантия убеждённости. Жёстче всего показатель — это staked TMX, разделённый на вновь анлокнутый TMX. Если вестинг выпускает 20 млн, а в стейкинг уходит лишь 3 млн, стейкинг может выглядеть здоровым, но при этом растёт свежий продаваемый запас.
Я также хочу видеть Gini по стейкингу рядом с Gini по держателям. Широкое распределение значит мало, если контроль sTMX сконцентрирован в нескольких крупных кошельках.
История протокола — про долгосрочное согласование интересов. Реальная проверка в том, способно ли стейкинг поглощать давление анлоков быстрее, чем он сам создаёт более «аккуратную» на вид витрину.
Дефицитность TMX нужно измерять динамически. Иначе «низкий флоат» может стать очень удобной иллюзией.
@TermMax #termmax
2
10
4.5k
·
--
#dusk $DUSK @Dusk_Foundation Как я распределил гипотетический дивиденд в €2M по 20 000 скрытым балансам, я наткнулся на ту часть DUSK, которая важнее приватности самой по себе: как доказать, что каждый держатель был выплачен корректно, когда никто не может увидеть полный реестр?
Публичная цепочка решает это грубо. Любой может пересчитать распределение. Конфиденциальные ценные бумаги не могут раскрыть эту детализацию по держателям, не сводя на нет саму задумку.
Поэтому DUSK нужно нечто более сильное, чем просто подтверждение, что переводы прошли успешно. Ему нужна глобальная корректность без глобальной видимости.
При сплите 2 к 1 реальное доказательство не в том, что изменились 20 000 приватных балансов. Оно в том, что каждый имеющий право баланс изменился ровно в нужной пропорции: ни одного держателя не пропустили, не добавили фантомный баланс, и общее количество всё ещё сходится.
Дивиденды ещё точнее. Объявленные €2M должны равняться выплаченным €2M, при этом индивидуальные выплаты остаются приватными.
Здесь активность vs качество становится неважной; доверие протоколу обеспечивается верифицируемым учётом.
Моя озабоченность проста: одна неверная приватная выплата для внешних сложнее заметить, чем одну публичную ошибку.
Если DUSK переносит верификацию корпоративных действий с видимых таблиц в криптографические доказательства, вопрос не в том, работает ли приватность.
Вопрос в том, ловит ли доказательство ту ошибку, которую мы не можем увидеть.
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK @Dusk Как я распределил гипотетический дивиденд в €2M по 20 000 скрытым балансам, я наткнулся на ту часть DUSK, которая важнее приватности самой по себе: как доказать, что каждый держатель был выплачен корректно, когда никто не может увидеть полный реестр?
Публичная цепочка решает это грубо. Любой может пересчитать распределение. Конфиденциальные ценные бумаги не могут раскрыть эту детализацию по держателям, не сводя на нет саму задумку.
Поэтому DUSK нужно нечто более сильное, чем просто подтверждение, что переводы прошли успешно. Ему нужна глобальная корректность без глобальной видимости.
При сплите 2 к 1 реальное доказательство не в том, что изменились 20 000 приватных балансов. Оно в том, что каждый имеющий право баланс изменился ровно в нужной пропорции: ни одного держателя не пропустили, не добавили фантомный баланс, и общее количество всё ещё сходится.
Дивиденды ещё точнее. Объявленные €2M должны равняться выплаченным €2M, при этом индивидуальные выплаты остаются приватными.
Здесь активность vs качество становится неважной; доверие протоколу обеспечивается верифицируемым учётом.
Моя озабоченность проста: одна неверная приватная выплата для внешних сложнее заметить, чем одну публичную ошибку.
Если DUSK переносит верификацию корпоративных действий с видимых таблиц в криптографические доказательства, вопрос не в том, работает ли приватность.
Вопрос в том, ловит ли доказательство ту ошибку, которую мы не можем увидеть.
@Dusk #dusk $DUSK
27
19
5.5k
·
--
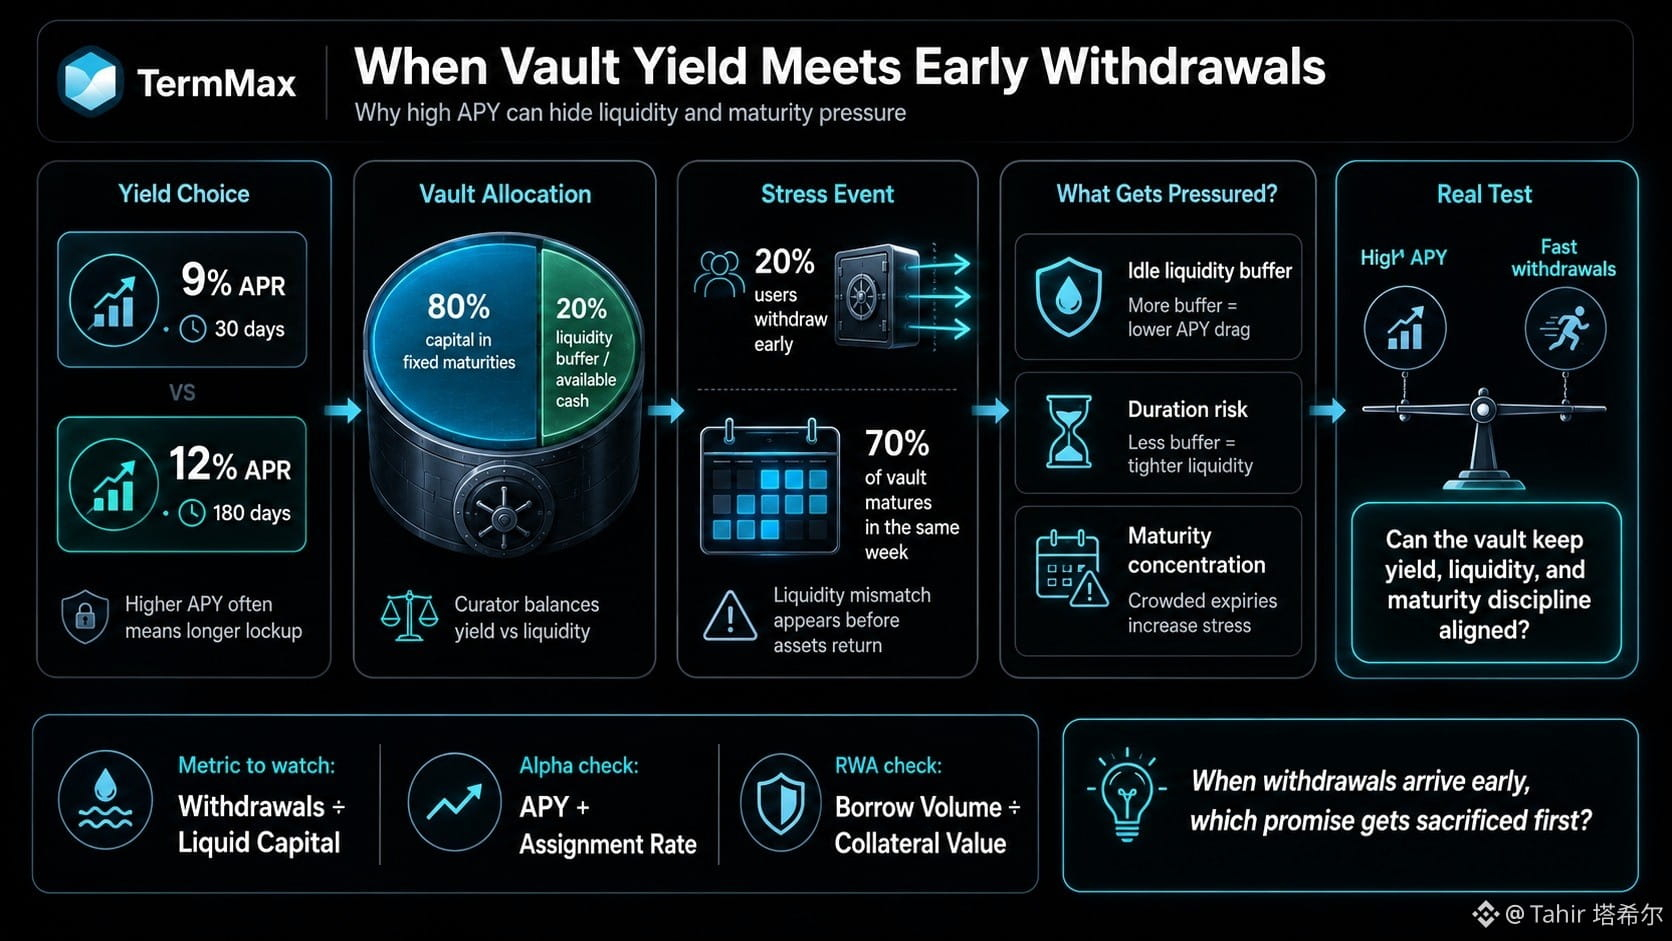
#termmax @termmax Я думаю, что самая сложная задача TermMax — это не поиск доходности. Это выживание в тот момент, когда пользователи хотят ликвидность, прежде чем активы внутри хранилища будут готовы вернуться.
12% годовых за 180 дней выглядят лучше, чем 9% за 30 дней. Но эти дополнительные 300 б.п. мало что значат, если 20% пользователей выводят средства, пока 80% капитала всё ещё связано с фиксированными сроками.
И именно такое поведение я бы протестировал в первую очередь.
Что произойдёт, если 70% хранилища TermMax погашается в течение одной и той же недели? Сколько ликвидности куратор держит бездействующей? И какая величина APY создаётся за счёт умного распределения, а не просто за счёт принятия большего риска по срокам?
Небольшое несовпадение — нормально. Кредитование на фиксированный срок не может обеспечить мгновенную ликвидность без издержек. Настоящая проверка в том, управляет ли TermMax этим несовпадением осознанно, а не в том, выглядит ли APY высоким.
Та же обеспокоенность у меня и с Alpha. APY в опционном хранилище без учёта rate присвоения скрывает часть результата. Для рынков RWA объём заимствований, разделённый на стоимость обеспечения, может рассказать больше о реальном спросе, чем одни только депозиты.
TMX становится намного интереснее, если доходность, ликвидность и дисциплина по срокам остаются согласованными.
Моё сомнение простое: когда выводы приходят слишком рано, какое обещание жертвуется первым?
@termmax #termmax
#termmax @TermMax Я думаю, что самая сложная задача TermMax — это не поиск доходности. Это выживание в тот момент, когда пользователи хотят ликвидность, прежде чем активы внутри хранилища будут готовы вернуться.
12% годовых за 180 дней выглядят лучше, чем 9% за 30 дней. Но эти дополнительные 300 б.п. мало что значат, если 20% пользователей выводят средства, пока 80% капитала всё ещё связано с фиксированными сроками.
И именно такое поведение я бы протестировал в первую очередь.
Что произойдёт, если 70% хранилища TermMax погашается в течение одной и той же недели? Сколько ликвидности куратор держит бездействующей? И какая величина APY создаётся за счёт умного распределения, а не просто за счёт принятия большего риска по срокам?
Небольшое несовпадение — нормально. Кредитование на фиксированный срок не может обеспечить мгновенную ликвидность без издержек. Настоящая проверка в том, управляет ли TermMax этим несовпадением осознанно, а не в том, выглядит ли APY высоким.
Та же обеспокоенность у меня и с Alpha. APY в опционном хранилище без учёта rate присвоения скрывает часть результата. Для рынков RWA объём заимствований, разделённый на стоимость обеспечения, может рассказать больше о реальном спросе, чем одни только депозиты.
TMX становится намного интереснее, если доходность, ликвидность и дисциплина по срокам остаются согласованными.
Моё сомнение простое: когда выводы приходят слишком рано, какое обещание жертвуется первым?
@TermMax #termmax
10
11
5.1k
·
--
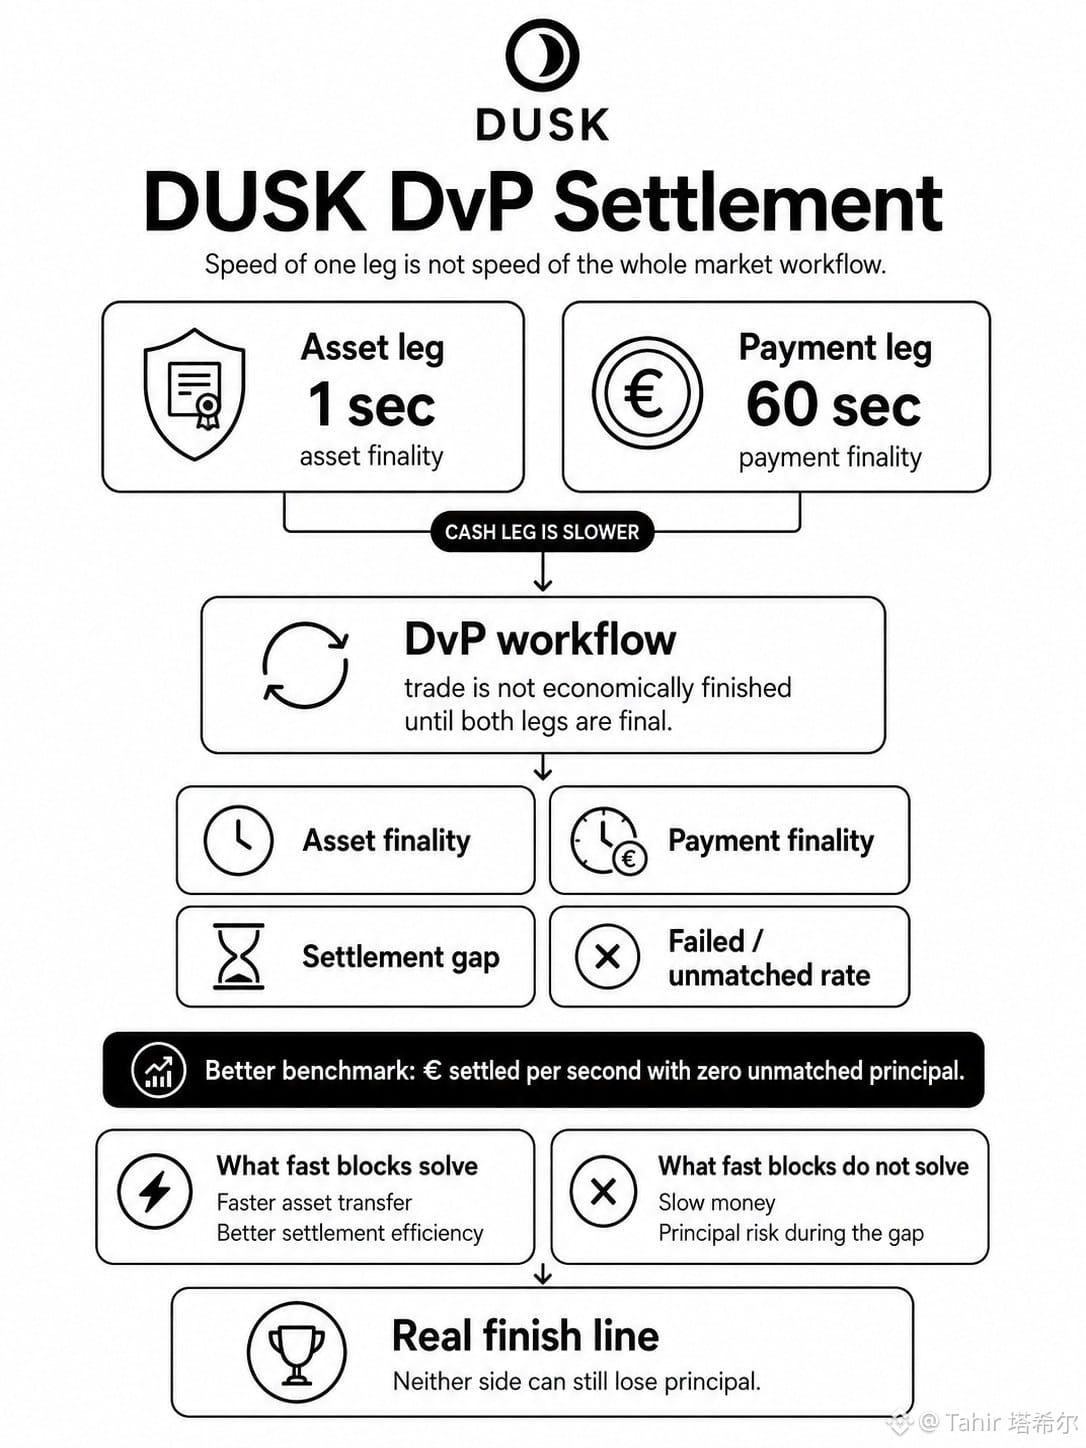
#dusk $DUSK @Dusk_Foundation Когда я сравниваю активную и платежную стороны, я упираюсь в простую проблему: односекундный перевод актива не создает односекундный рыночный процесс, если денежная сторона все еще занимает 60 секунд.
Это делает «10-секундное расчеты» более слабым показателем DUSK, чем кажется на первый взгляд. Для доставки-против-платежа я бы разделил как минимум четыре вещи: финальность по активам, финальность по платежам, разрыв между ними и долю неудачных или несопоставленных расчетов.
Поведенческие последствия важнее, чем время в блоках. Учреждение не может считать сделку экономически завершенной, пока одна сторона уже финальна, а другая все еще несет риск основной суммы.
Более быстрые блоки помогают, но не заставляют «медленные деньги» исчезнуть.
Сильнее всего для DUSK, возможно, будет подход «стоимость, рассчитанная за секунду, при нулевом несопоставленном основном риске», а не просто сырая скорость транзакций. Даже облигация, которая корректно завершает 20 купонных платежей, еще не доказала самое сложное событие: возврат основной суммы €100 млн при погашении.
Я понимаю, почему скорость расчетов DUSK важна. Однако я все еще не могу прояснить по одному заголовочному числу, как быстро обе стороны становятся необратимыми вместе.
Для институциональных рынков реальная финишная черта — это момент, когда ни одна из сторон больше не может потерять основную сумму.
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK @Dusk Когда я сравниваю активную и платежную стороны, я упираюсь в простую проблему: односекундный перевод актива не создает односекундный рыночный процесс, если денежная сторона все еще занимает 60 секунд.
Это делает «10-секундное расчеты» более слабым показателем DUSK, чем кажется на первый взгляд. Для доставки-против-платежа я бы разделил как минимум четыре вещи: финальность по активам, финальность по платежам, разрыв между ними и долю неудачных или несопоставленных расчетов.
Поведенческие последствия важнее, чем время в блоках. Учреждение не может считать сделку экономически завершенной, пока одна сторона уже финальна, а другая все еще несет риск основной суммы.
Более быстрые блоки помогают, но не заставляют «медленные деньги» исчезнуть.
Сильнее всего для DUSK, возможно, будет подход «стоимость, рассчитанная за секунду, при нулевом несопоставленном основном риске», а не просто сырая скорость транзакций. Даже облигация, которая корректно завершает 20 купонных платежей, еще не доказала самое сложное событие: возврат основной суммы €100 млн при погашении.
Я понимаю, почему скорость расчетов DUSK важна. Однако я все еще не могу прояснить по одному заголовочному числу, как быстро обе стороны становятся необратимыми вместе.
Для институциональных рынков реальная финишная черта — это момент, когда ни одна из сторон больше не может потерять основную сумму.
@Dusk #dusk $DUSK
44
40
3.7k
·
--
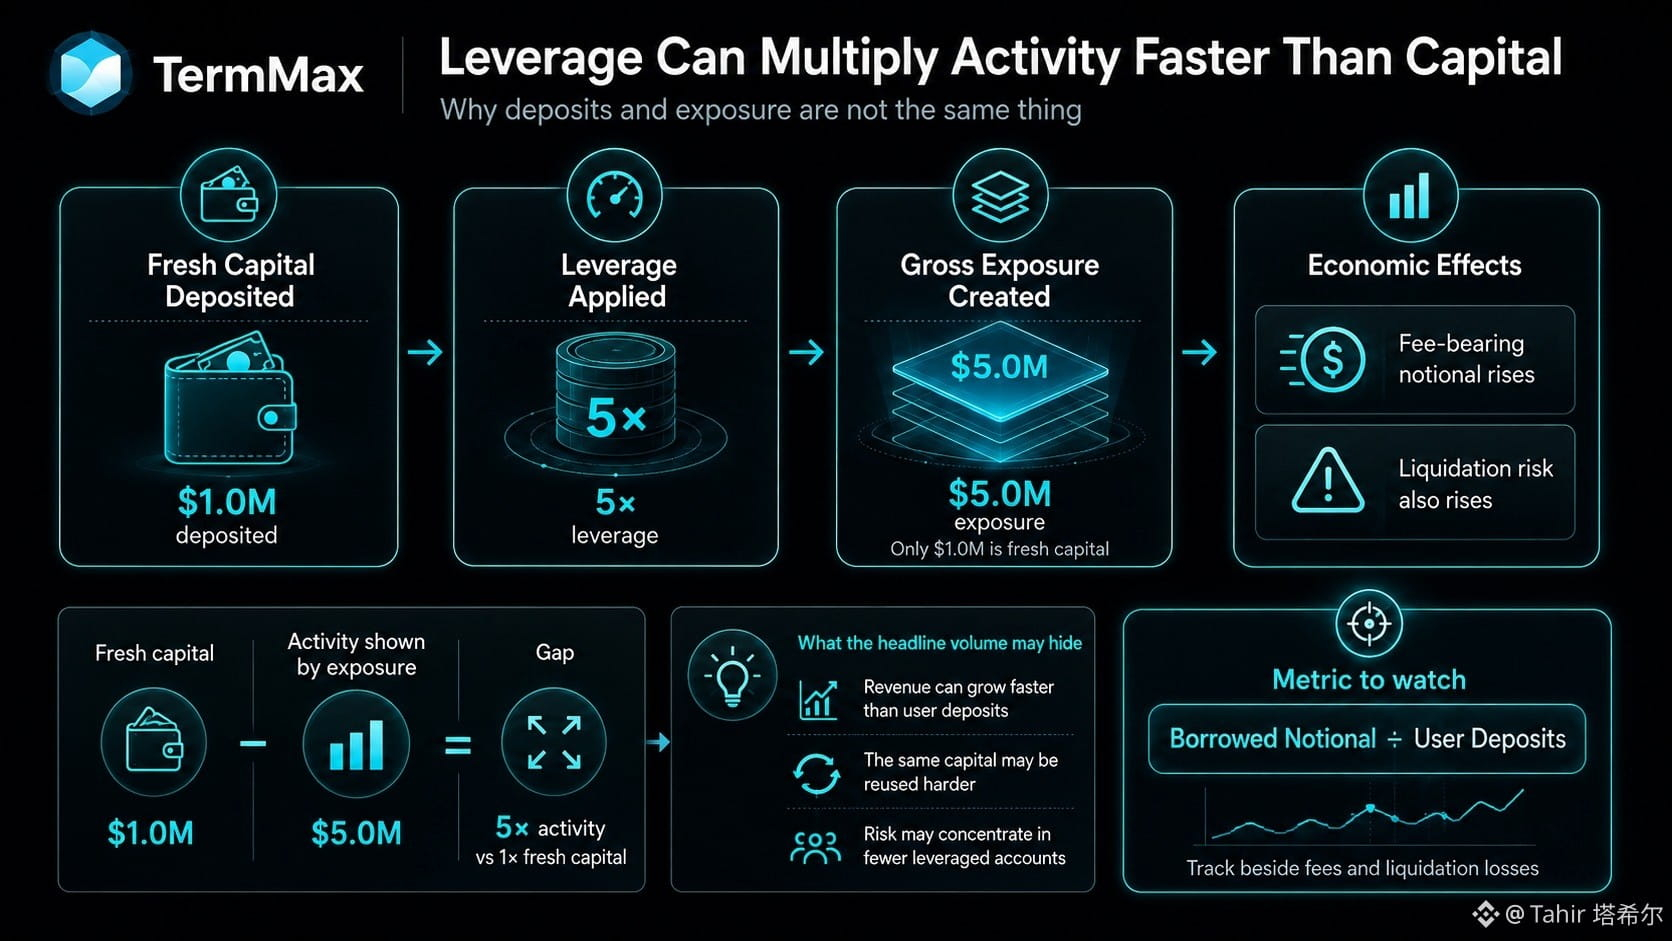
#termmax @termmax Термин Max, число, вокруг которого я постоянно хожу, — это не объём. Это разрыв между капиталом, который был внесён, и экспозицией, которая создаётся, когда начинает работать кредитное плечо.
Кошелёк, который приносит $1 млн и формирует $5 млн валовой экспозиции, может выглядеть как $5 млн активности, но по факту это только $1 млн — новый капитал. Для TermMax эта разница критична, потому что кредитное плечо может умножать fee-bearing notional, не умножая кошельки или депозиты с той же скоростью.
Если комиссии масштабируются вместе с заимствованным notional, то каждое дополнительное плечо 1.0× должно добавлять примерно ещё один слой fee-экспозиции “размером с депозит” — до наступления погашения и различий в ставках. Короткие сроки могут заставить этот дополнительный комиссионный эффект казаться небольшим, хотя экономический риск при ухудшении условий ликвидации всё равно резко растёт.
Из-за этого получается неудобное сравнение для экономики TMX: выручка протокола может расти быстрее, чем рост пользователей, но при этом экспозиция по ликвидациям может всё больше концентрироваться в меньшем числе сильно плечевых аккаунтов.
Само по себе высокое плечо — не недостаток. Эффективность капитала — часть продукта. То, что я всё ещё не могу разрешить из показателя headline volume, — привлекает ли TermMax больше капитала или в основном перерабатывает тот же капитал более агрессивно.
Метрика, которую я хочу видеть: заимствованный notional, делённый на пользовательские депозиты; её нужно отслеживать вместе с комиссиями и потерями от ликвидаций.
@termmax #termmax
#termmax @TermMax Термин Max, число, вокруг которого я постоянно хожу, — это не объём. Это разрыв между капиталом, который был внесён, и экспозицией, которая создаётся, когда начинает работать кредитное плечо.
Кошелёк, который приносит $1 млн и формирует $5 млн валовой экспозиции, может выглядеть как $5 млн активности, но по факту это только $1 млн — новый капитал. Для TermMax эта разница критична, потому что кредитное плечо может умножать fee-bearing notional, не умножая кошельки или депозиты с той же скоростью.
Если комиссии масштабируются вместе с заимствованным notional, то каждое дополнительное плечо 1.0× должно добавлять примерно ещё один слой fee-экспозиции “размером с депозит” — до наступления погашения и различий в ставках. Короткие сроки могут заставить этот дополнительный комиссионный эффект казаться небольшим, хотя экономический риск при ухудшении условий ликвидации всё равно резко растёт.
Из-за этого получается неудобное сравнение для экономики TMX: выручка протокола может расти быстрее, чем рост пользователей, но при этом экспозиция по ликвидациям может всё больше концентрироваться в меньшем числе сильно плечевых аккаунтов.
Само по себе высокое плечо — не недостаток. Эффективность капитала — часть продукта. То, что я всё ещё не могу разрешить из показателя headline volume, — привлекает ли TermMax больше капитала или в основном перерабатывает тот же капитал более агрессивно.
Метрика, которую я хочу видеть: заимствованный notional, делённый на пользовательские депозиты; её нужно отслеживать вместе с комиссиями и потерями от ликвидаций.
@TermMax #termmax
26
29
5.1k
·
--
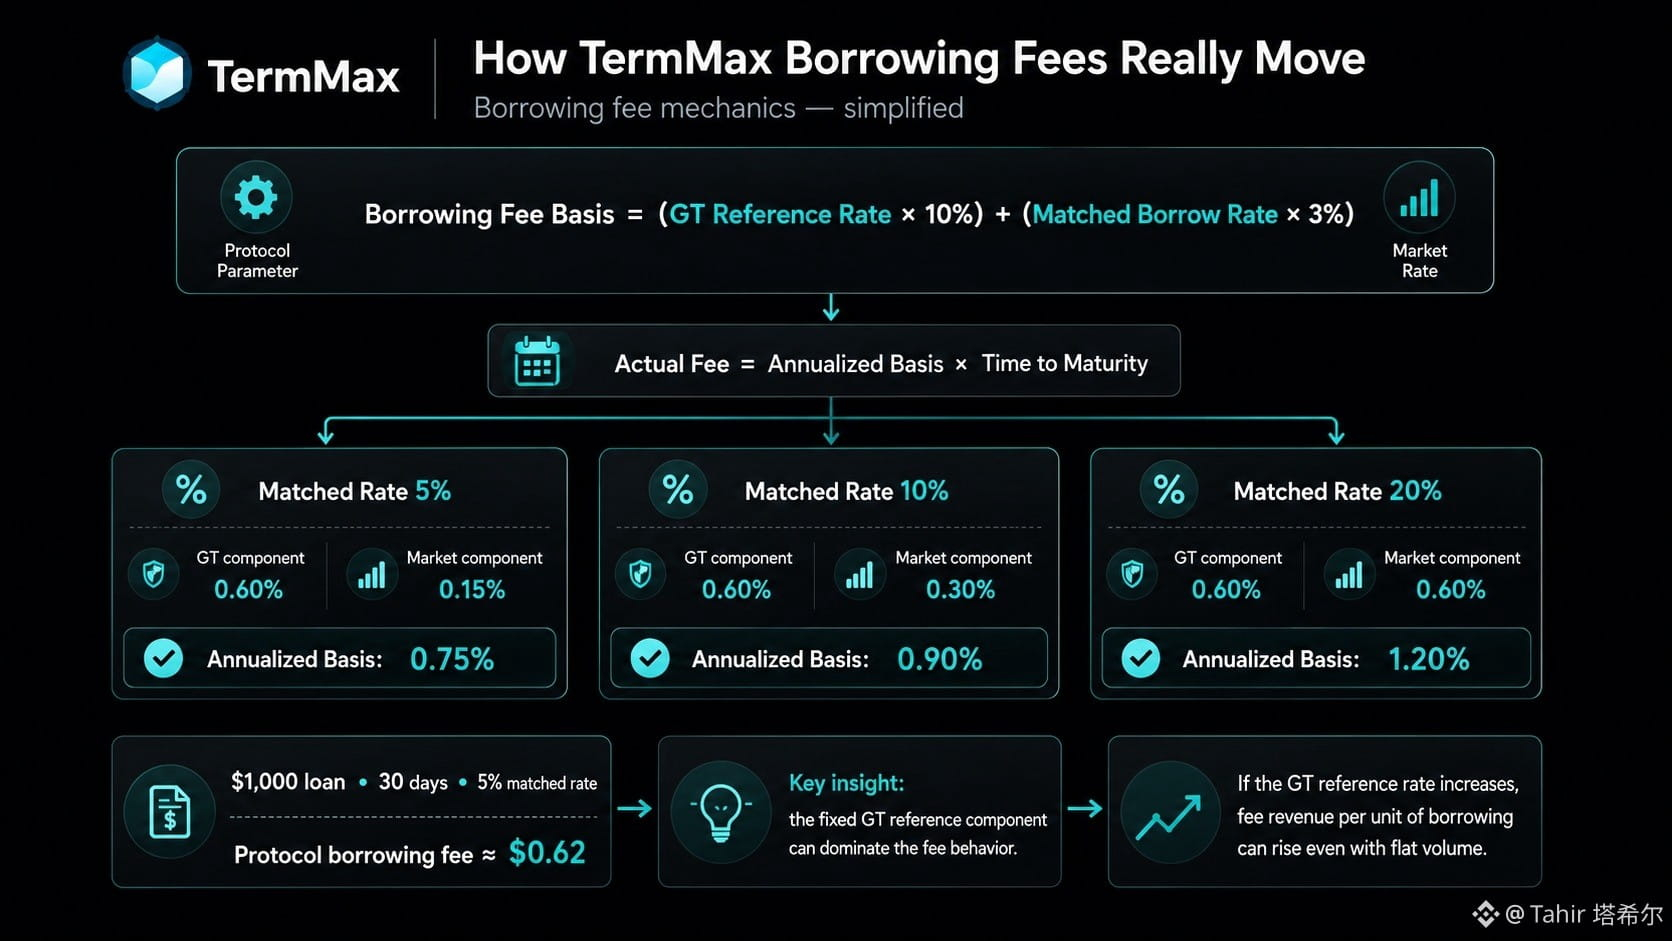
#termmax @termmax Число, которое изменило мое представление о комиссиях TermMax, — это была не сама ставка за заимствование. Дело было в фиксированной компоненте GT-эмиссии, которая располагается рядом.
В качестве примера для стейблкоина в документации TermMax используется опорная ставка GT-эмиссии 6% с множителем комиссии 10%, плюс 3% от сопоставленной (matched) ставки заимствования. При ставке заимствования 5% эти элементы дают 0,60% и 0,15% соответственно до корректировки по сроку. Удвоение сопоставленной ставки до 10% приводит лишь к тому, что суммарная годовая база комиссии сдвигается с 0,75% до 0,90%.
Это полезная поведенческая деталь. Заимодавцы могут концентрироваться на видимой рыночной ставке, тогда как часть комиссии, взимаемой протоколом TermMax, почти не реагирует на нее. Даже при ставке заимствования 20% компонент, завязанный на matched-rate, вносит лишь 0,60% — того же порядка, что и 6% опорного компонента GT.
Для 30-дневного займа в $1,000 под 5% по этой формуле получается примерно $0,62 в качестве комиссии протокольного заимствования.
То, что мне всё еще хочется понять, — как часто меняется опорная ставка GT. Если она будет двигаться вверх, TermMax сможет повышать выручку от комиссий на единицу заимствования без большего объема или более высокой matched-rate. Этот параметр выглядит экономически более важным, чем подсказывает его «тихое» расположение.
@termmax #TermMax
#termmax @TermMax Число, которое изменило мое представление о комиссиях TermMax, — это была не сама ставка за заимствование. Дело было в фиксированной компоненте GT-эмиссии, которая располагается рядом.
В качестве примера для стейблкоина в документации TermMax используется опорная ставка GT-эмиссии 6% с множителем комиссии 10%, плюс 3% от сопоставленной (matched) ставки заимствования. При ставке заимствования 5% эти элементы дают 0,60% и 0,15% соответственно до корректировки по сроку. Удвоение сопоставленной ставки до 10% приводит лишь к тому, что суммарная годовая база комиссии сдвигается с 0,75% до 0,90%.
Это полезная поведенческая деталь. Заимодавцы могут концентрироваться на видимой рыночной ставке, тогда как часть комиссии, взимаемой протоколом TermMax, почти не реагирует на нее. Даже при ставке заимствования 20% компонент, завязанный на matched-rate, вносит лишь 0,60% — того же порядка, что и 6% опорного компонента GT.
Для 30-дневного займа в $1,000 под 5% по этой формуле получается примерно $0,62 в качестве комиссии протокольного заимствования.
То, что мне всё еще хочется понять, — как часто меняется опорная ставка GT. Если она будет двигаться вверх, TermMax сможет повышать выручку от комиссий на единицу заимствования без большего объема или более высокой matched-rate. Этот параметр выглядит экономически более важным, чем подсказывает его «тихое» расположение.
@TermMax #TermMax
29
30
5.6k
·
--
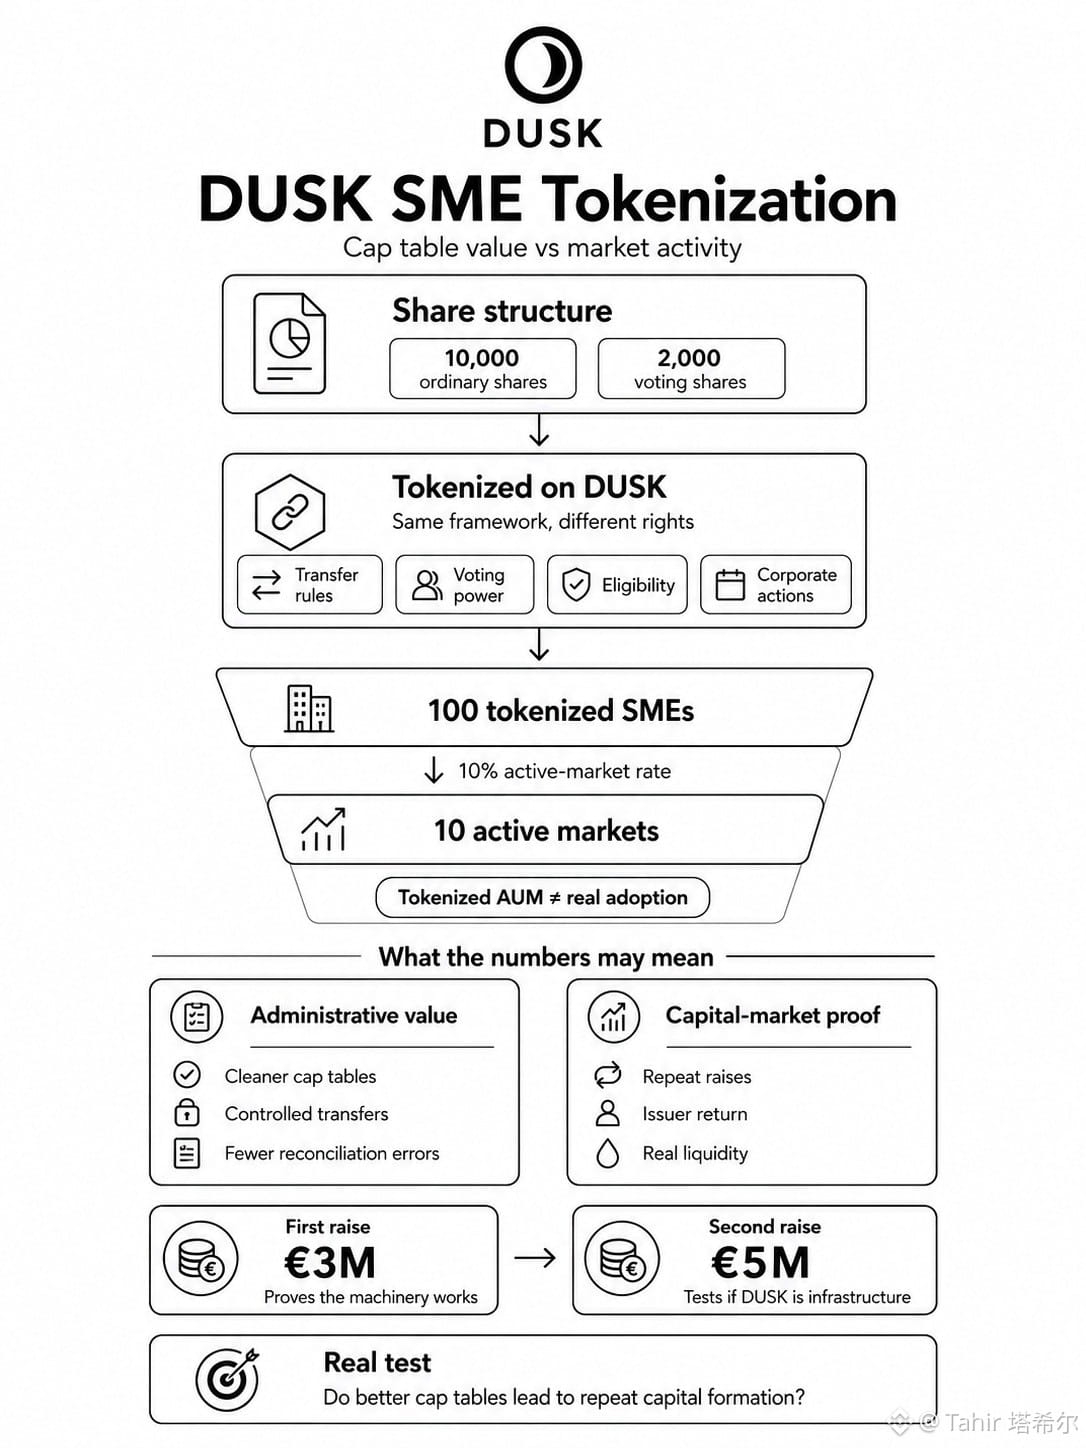
#dusk $DUSK @Dusk_Foundation Часть токенизации SME, к которой я снова и снова возвращаюсь, удивительно прозаична: возможно, таблица капитализации важнее торгового экрана.
Возьмём простую компанию с 10 000 обыкновенных акций и 2 000 голосующих акций. Разместить обе на DUSK, используя одну и ту же токеновую рамку, не означает, что они экономически тождественны. Ограничения на передачу, сила голоса, право быть акционером и корпоративные действия всё равно должны соответствовать правам, закреплённым за каждым классом.
Это меняет то, как я читаю показатели внедрения.
Если DUSK в конечном итоге будет поддерживать 100 токенизированных SME, но активные вторичные рынки будут развиты лишь у 10, называть остальные 90 «провалами» — значит упустить часть ценности. Более чистые записи о владении, контролируемые передачи и меньшее число ошибок согласования уже могут улучшить администрирование.
Но это также выявляет слабый показатель: токенизированный AUM. €100 млн, отражённые on-chain, говорят мне очень мало, если эти акции редко переходят из рук в руки и эмитенты больше не возвращаются за новым раундом.
Первый выпуск на €3 млн может доказать, что механизм работает. Более поздний сбор на €5 млн от того же эмитента рассказал бы гораздо больше о том, стал ли DUSK полезной инфраструктурой.
Я понимаю административный аргумент. Неясным остаётся другое: приведут ли со временем более качественные таблицы капитализации к повторному формированию капитала или просто к более точным записям о неликвидном владении.
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK @Dusk Часть токенизации SME, к которой я снова и снова возвращаюсь, удивительно прозаична: возможно, таблица капитализации важнее торгового экрана.
Возьмём простую компанию с 10 000 обыкновенных акций и 2 000 голосующих акций. Разместить обе на DUSK, используя одну и ту же токеновую рамку, не означает, что они экономически тождественны. Ограничения на передачу, сила голоса, право быть акционером и корпоративные действия всё равно должны соответствовать правам, закреплённым за каждым классом.
Это меняет то, как я читаю показатели внедрения.
Если DUSK в конечном итоге будет поддерживать 100 токенизированных SME, но активные вторичные рынки будут развиты лишь у 10, называть остальные 90 «провалами» — значит упустить часть ценности. Более чистые записи о владении, контролируемые передачи и меньшее число ошибок согласования уже могут улучшить администрирование.
Но это также выявляет слабый показатель: токенизированный AUM. €100 млн, отражённые on-chain, говорят мне очень мало, если эти акции редко переходят из рук в руки и эмитенты больше не возвращаются за новым раундом.
Первый выпуск на €3 млн может доказать, что механизм работает. Более поздний сбор на €5 млн от того же эмитента рассказал бы гораздо больше о том, стал ли DUSK полезной инфраструктурой.
Я понимаю административный аргумент. Неясным остаётся другое: приведут ли со временем более качественные таблицы капитализации к повторному формированию капитала или просто к более точным записям о неликвидном владении.
@Dusk #dusk $DUSK
33
33
9.6k
·
--
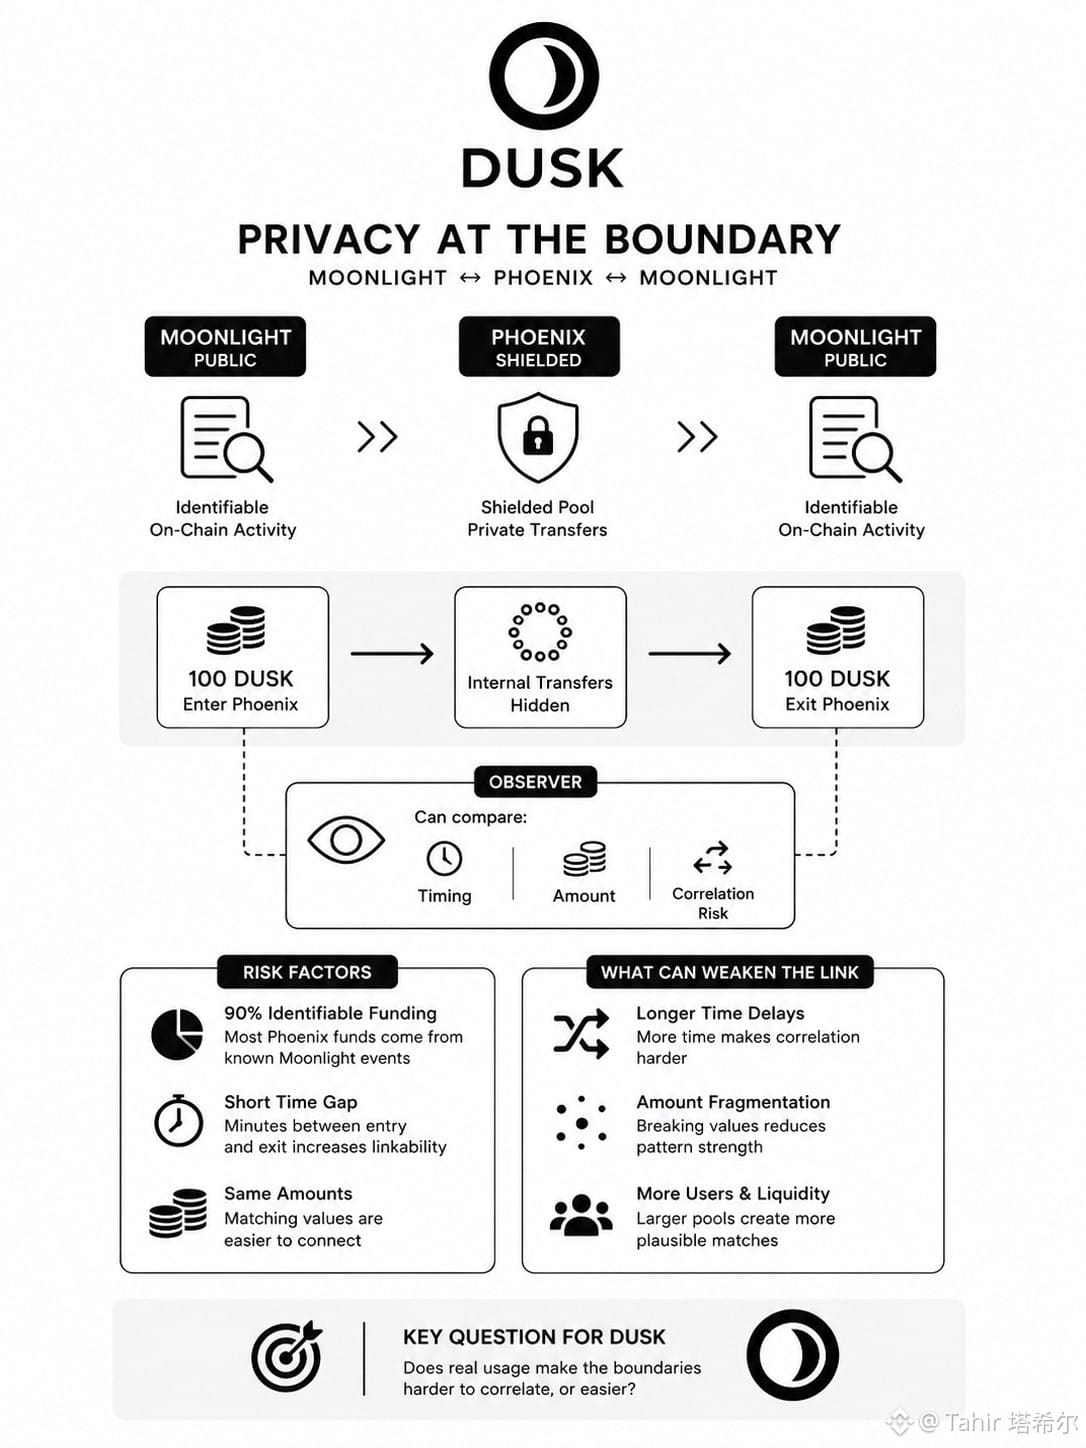
#dusk $DUSK На прошлой неделе я снова и снова возвращался к одной уязвимости, которая может иметь значение больше, чем теоретический уровень приватности Phoenix: что происходит на границе между публичной и «защищённой» активностью.
Представьте 100 DUSK, которые перемещаются из Moonlight в Phoenix, а затем примерно через несколько минут 100 DUSK выходят из Phoenix. Phoenix может скрыть внутренний маршрут транзакций, но наблюдатель всё равно сможет сравнить сумму на входе, сумму на выходе и время. Это не доказывает, что два события принадлежат одному и тому же пользователю, однако на практике может сузить анонимность гораздо сильнее, чем размер приватного множества из заголовка.
Та же проблема становится ещё острее, если гипотетически 90% финансирования Phoenix происходит из идентифицируемых событий Moonlight. Большой криптографический «пул приватности» может существовать, но при этом схемы финансирования всё равно будут давать убедительные внешние подсказки.
Именно это различие я снова и снова держу в голове, когда говорю о DUSK: размер приватного множества и связуемость на границе — это не один и тот же показатель.
Важна и контрпозиция. Корреляция по времени — это вывод, а не доказательство; а более крупные потоки, задержки, дробление сумм и большее число пользователей могут ослабить такие связи.
Тем не менее переменная прозрачность работает только в том случае, если переключение между Moonlight и Phoenix не воссоздаёт тайно граф транзакций.
Для DUSK вопрос в том, делает ли реальное использование эти границы сложнее для корреляции — или, наоборот, проще.
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK На прошлой неделе я снова и снова возвращался к одной уязвимости, которая может иметь значение больше, чем теоретический уровень приватности Phoenix: что происходит на границе между публичной и «защищённой» активностью.
Представьте 100 DUSK, которые перемещаются из Moonlight в Phoenix, а затем примерно через несколько минут 100 DUSK выходят из Phoenix. Phoenix может скрыть внутренний маршрут транзакций, но наблюдатель всё равно сможет сравнить сумму на входе, сумму на выходе и время. Это не доказывает, что два события принадлежат одному и тому же пользователю, однако на практике может сузить анонимность гораздо сильнее, чем размер приватного множества из заголовка.
Та же проблема становится ещё острее, если гипотетически 90% финансирования Phoenix происходит из идентифицируемых событий Moonlight. Большой криптографический «пул приватности» может существовать, но при этом схемы финансирования всё равно будут давать убедительные внешние подсказки.
Именно это различие я снова и снова держу в голове, когда говорю о DUSK: размер приватного множества и связуемость на границе — это не один и тот же показатель.
Важна и контрпозиция. Корреляция по времени — это вывод, а не доказательство; а более крупные потоки, задержки, дробление сумм и большее число пользователей могут ослабить такие связи.
Тем не менее переменная прозрачность работает только в том случае, если переключение между Moonlight и Phoenix не воссоздаёт тайно граф транзакций.
Для DUSK вопрос в том, делает ли реальное использование эти границы сложнее для корреляции — или, наоборот, проще.
@Dusk #dusk $DUSK
30
35
11.6k
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона