
#rates
rates
Просмотров: 111,101
434 обсуждают
Популярные
Новые
·
--
Проверено
ФРС повысила ставку на 25 б.п. до 3,75–4%. Это первое повышение с 2023 года. История никогда не была про ставку.
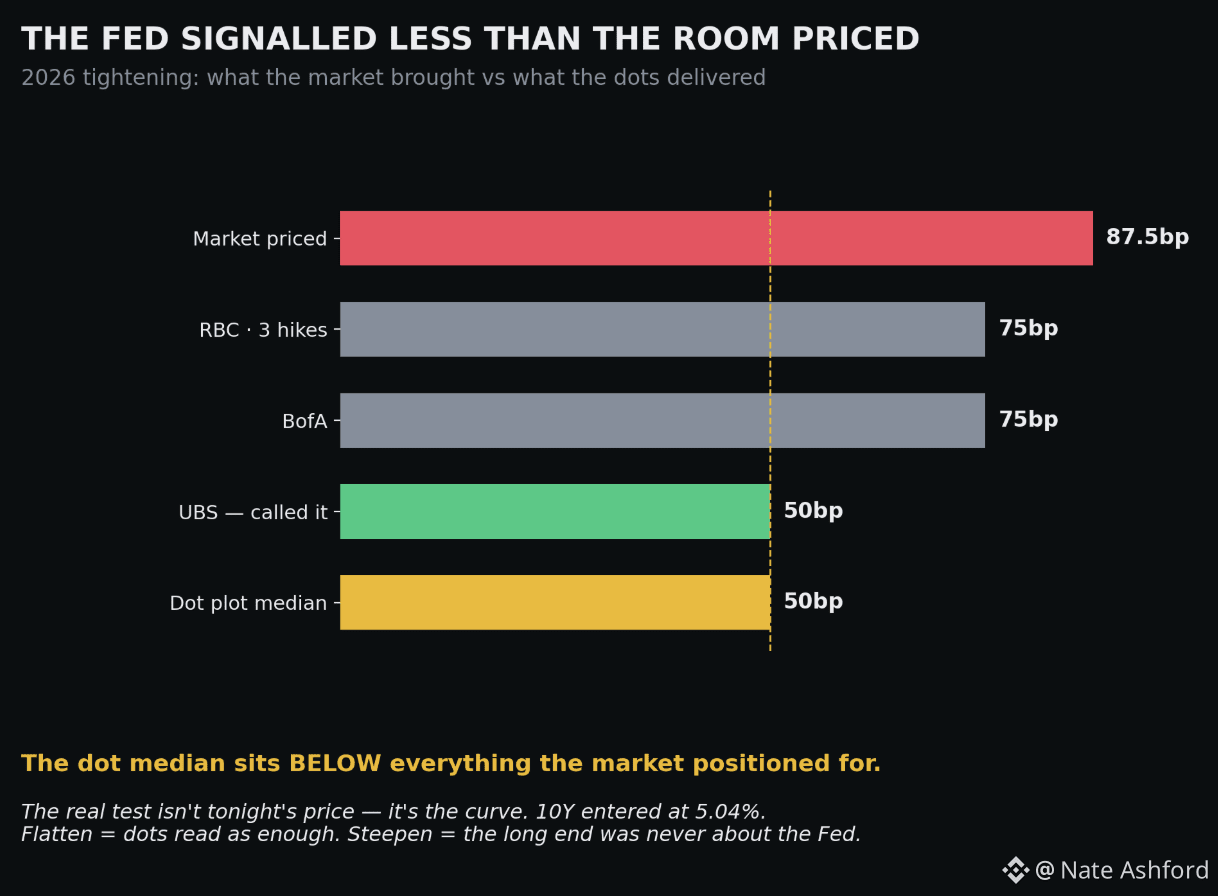
История была в точечном графике. Медианные значения указывают лишь на одно дополнительное повышение в этом году — всего 50 б.п. Теперь сопоставьте это с тем, что принес с собой рынок в зал: BofA — 75, RBC — три повышения, кривая хеджирует примерно 87,5 б.п. ФРС сигнализировала МЕНЬШЕ, чем ожидали все, кто занял позицию.
На этой ленте всю неделю: при том, что повышение на 94% было заложено, единственный торгуемый сюрприз находился в точках. Он оказался голубиным. Уорш сам решил свою проблему — он убил forward guidance на Джексон-Хоуле, а затем использовал точечный график, чтобы откатить чрезмерное ценообразование, ни разу «не руководя». Безлично, правдоподобно отрицаемо, эффективно.
Но вот реальный тест, и он не в реакции цены сегодня вечером. Он — в кривой. Доходность 10-летних бумаг пришла на уровне 5,04%. Если голубиный ФРС «сплющит» кривую, рынок прочитает точки как достаточные. Если ЖЕ она «УГЛУБИТСЯ» — длинные доходности растут, даже несмотря на то, что ставка на коротком конце поднялась — тогда инвесторы в облигации требуют премию за риск, которую ФРС не может контролировать, и история про 5% вообще не про ФРС.
Смотрите разницу между 10-летними и 2-летними сегодня вечером. Именно этот спред, а не заголовок, показывает, кто победил. #Fed #rates
ФРС повысила ставку на 25 б.п. до 3,75–4%. Это первое повышение с 2023 года. История никогда не была про ставку.
История была в точечном графике. Медианные значения указывают лишь на одно дополнительное повышение в этом году — всего 50 б.п. Теперь сопоставьте это с тем, что принес с собой рынок в зал: BofA — 75, RBC — три повышения, кривая хеджирует примерно 87,5 б.п. ФРС сигнализировала МЕНЬШЕ, чем ожидали все, кто занял позицию.
На этой ленте всю неделю: при том, что повышение на 94% было заложено, единственный торгуемый сюрприз находился в точках. Он оказался голубиным. Уорш сам решил свою проблему — он убил forward guidance на Джексон-Хоуле, а затем использовал точечный график, чтобы откатить чрезмерное ценообразование, ни разу «не руководя». Безлично, правдоподобно отрицаемо, эффективно.
Но вот реальный тест, и он не в реакции цены сегодня вечером. Он — в кривой. Доходность 10-летних бумаг пришла на уровне 5,04%. Если голубиный ФРС «сплющит» кривую, рынок прочитает точки как достаточные. Если ЖЕ она «УГЛУБИТСЯ» — длинные доходности растут, даже несмотря на то, что ставка на коротком конце поднялась — тогда инвесторы в облигации требуют премию за риск, которую ФРС не может контролировать, и история про 5% вообще не про ФРС.
Смотрите разницу между 10-летними и 2-летними сегодня вечером. Именно этот спред, а не заголовок, показывает, кто победил. #Fed #rates
История была в точечном графике. Медианные значения указывают лишь на одно дополнительное повышение в этом году — всего 50 б.п. Теперь сопоставьте это с тем, что принес с собой рынок в зал: BofA — 75, RBC — три повышения, кривая хеджирует примерно 87,5 б.п. ФРС сигнализировала МЕНЬШЕ, чем ожидали все, кто занял позицию.
На этой ленте всю неделю: при том, что повышение на 94% было заложено, единственный торгуемый сюрприз находился в точках. Он оказался голубиным. Уорш сам решил свою проблему — он убил forward guidance на Джексон-Хоуле, а затем использовал точечный график, чтобы откатить чрезмерное ценообразование, ни разу «не руководя». Безлично, правдоподобно отрицаемо, эффективно.
Но вот реальный тест, и он не в реакции цены сегодня вечером. Он — в кривой. Доходность 10-летних бумаг пришла на уровне 5,04%. Если голубиный ФРС «сплющит» кривую, рынок прочитает точки как достаточные. Если ЖЕ она «УГЛУБИТСЯ» — длинные доходности растут, даже несмотря на то, что ставка на коротком конце поднялась — тогда инвесторы в облигации требуют премию за риск, которую ФРС не может контролировать, и история про 5% вообще не про ФРС.
Смотрите разницу между 10-летними и 2-летними сегодня вечером. Именно этот спред, а не заголовок, показывает, кто победил. #Fed #rates
781
·
--
Частичная правда
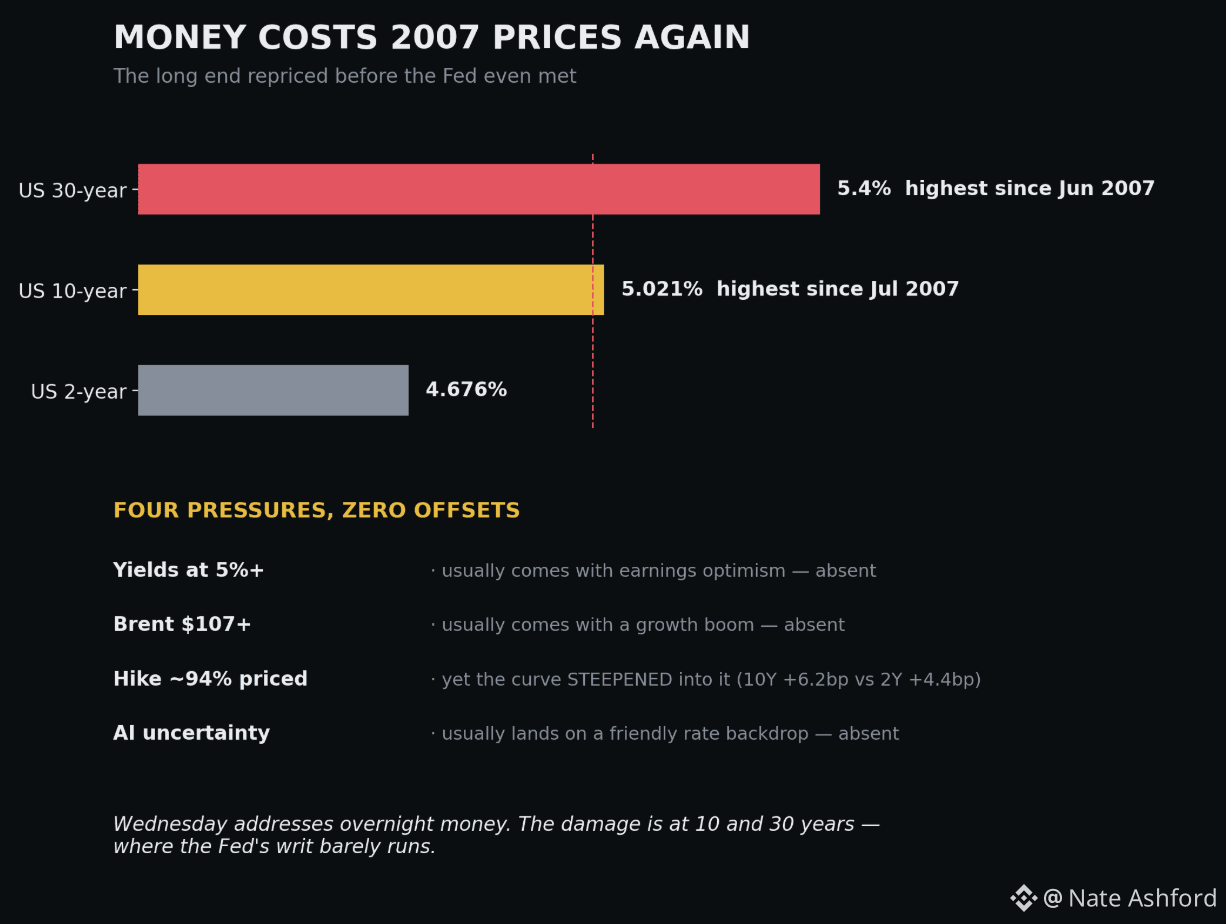
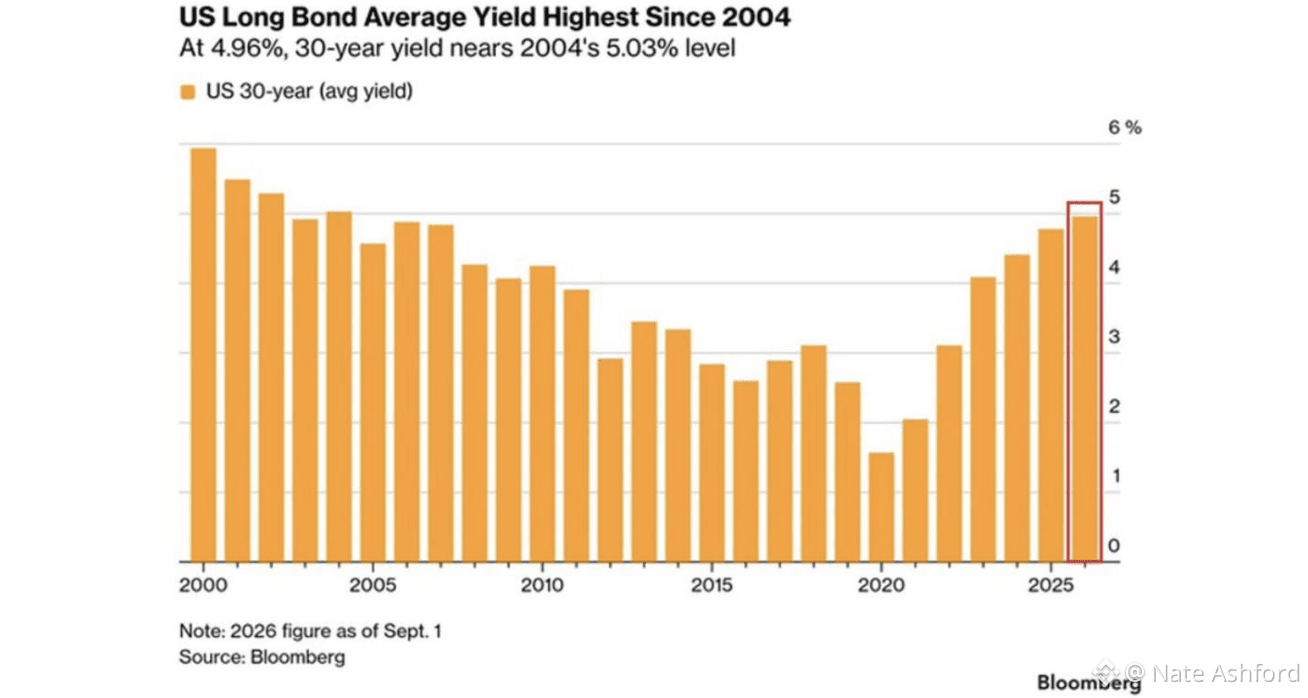
5,04%. Десятилетняя ставка только что достигла максимальной доходности с июля 2007 года. Тридцатилетняя — 5,40%, тоже показатель за 2007 год. Длинный конец кривой не стал ждать среды.
На этой ленте неделями: история была не о повышении, а о том, что долгосрочные бумаги тихо заново переоценивают, во сколько обходятся деньги. Сегодня это перестало быть тихим.
Вот самая важная деталь. Рынки оценивают 94% вероятности завтрашнего повышения — и кривая СТАЛА КРУЧЕ именно под это: 10-летняя растёт быстрее, чем 2-летняя. Повышение должно успокоить длинный конец. Но этого не происходит. Потому что длинный конец больше не торгуется по логике ФРС: он торгуется спросом и предложением по долговым выпускам, фискальным курсом и бумом ИИ-инвестиций (capex), который заимствует под тот же пул капитала. И только один из этих факторов заканчивается тогда, когда заканчивается цикл ужесточения.
Четыре давления одновременно — доходности 5%, Brent за $107, повышение уже учтено в цене, сомнения вокруг ИИ — и реальная проблема в том, чего не хватает: каждый компенсирующий фактор, который обычно смягчает одно из них, отсутствует. Энергетические шоки обычно идут вместе с ростом. Рост доходностей обычно сопровождается оптимизмом по прибыли. Ни того, ни другого на столе.
Среда касается денег на ночном горизонте. Ущерб наносится на дальнем конце кривой, где влияние ФРС едва дотягивается. #rates #Fed
5,04%. Десятилетняя ставка только что достигла максимальной доходности с июля 2007 года. Тридцатилетняя — 5,40%, тоже показатель за 2007 год. Длинный конец кривой не стал ждать среды.
На этой ленте неделями: история была не о повышении, а о том, что долгосрочные бумаги тихо заново переоценивают, во сколько обходятся деньги. Сегодня это перестало быть тихим.
Вот самая важная деталь. Рынки оценивают 94% вероятности завтрашнего повышения — и кривая СТАЛА КРУЧЕ именно под это: 10-летняя растёт быстрее, чем 2-летняя. Повышение должно успокоить длинный конец. Но этого не происходит. Потому что длинный конец больше не торгуется по логике ФРС: он торгуется спросом и предложением по долговым выпускам, фискальным курсом и бумом ИИ-инвестиций (capex), который заимствует под тот же пул капитала. И только один из этих факторов заканчивается тогда, когда заканчивается цикл ужесточения.
Четыре давления одновременно — доходности 5%, Brent за $107, повышение уже учтено в цене, сомнения вокруг ИИ — и реальная проблема в том, чего не хватает: каждый компенсирующий фактор, который обычно смягчает одно из них, отсутствует. Энергетические шоки обычно идут вместе с ростом. Рост доходностей обычно сопровождается оптимизмом по прибыли. Ни того, ни другого на столе.
Среда касается денег на ночном горизонте. Ущерб наносится на дальнем конце кривой, где влияние ФРС едва дотягивается. #rates #Fed
На этой ленте неделями: история была не о повышении, а о том, что долгосрочные бумаги тихо заново переоценивают, во сколько обходятся деньги. Сегодня это перестало быть тихим.
Вот самая важная деталь. Рынки оценивают 94% вероятности завтрашнего повышения — и кривая СТАЛА КРУЧЕ именно под это: 10-летняя растёт быстрее, чем 2-летняя. Повышение должно успокоить длинный конец. Но этого не происходит. Потому что длинный конец больше не торгуется по логике ФРС: он торгуется спросом и предложением по долговым выпускам, фискальным курсом и бумом ИИ-инвестиций (capex), который заимствует под тот же пул капитала. И только один из этих факторов заканчивается тогда, когда заканчивается цикл ужесточения.
Четыре давления одновременно — доходности 5%, Brent за $107, повышение уже учтено в цене, сомнения вокруг ИИ — и реальная проблема в том, чего не хватает: каждый компенсирующий фактор, который обычно смягчает одно из них, отсутствует. Энергетические шоки обычно идут вместе с ростом. Рост доходностей обычно сопровождается оптимизмом по прибыли. Ни того, ни другого на столе.
Среда касается денег на ночном горизонте. Ущерб наносится на дальнем конце кривой, где влияние ФРС едва дотягивается. #rates #Fed
AngelOfCrypto_-:
nice
2
1.3k

·
--
Проверено
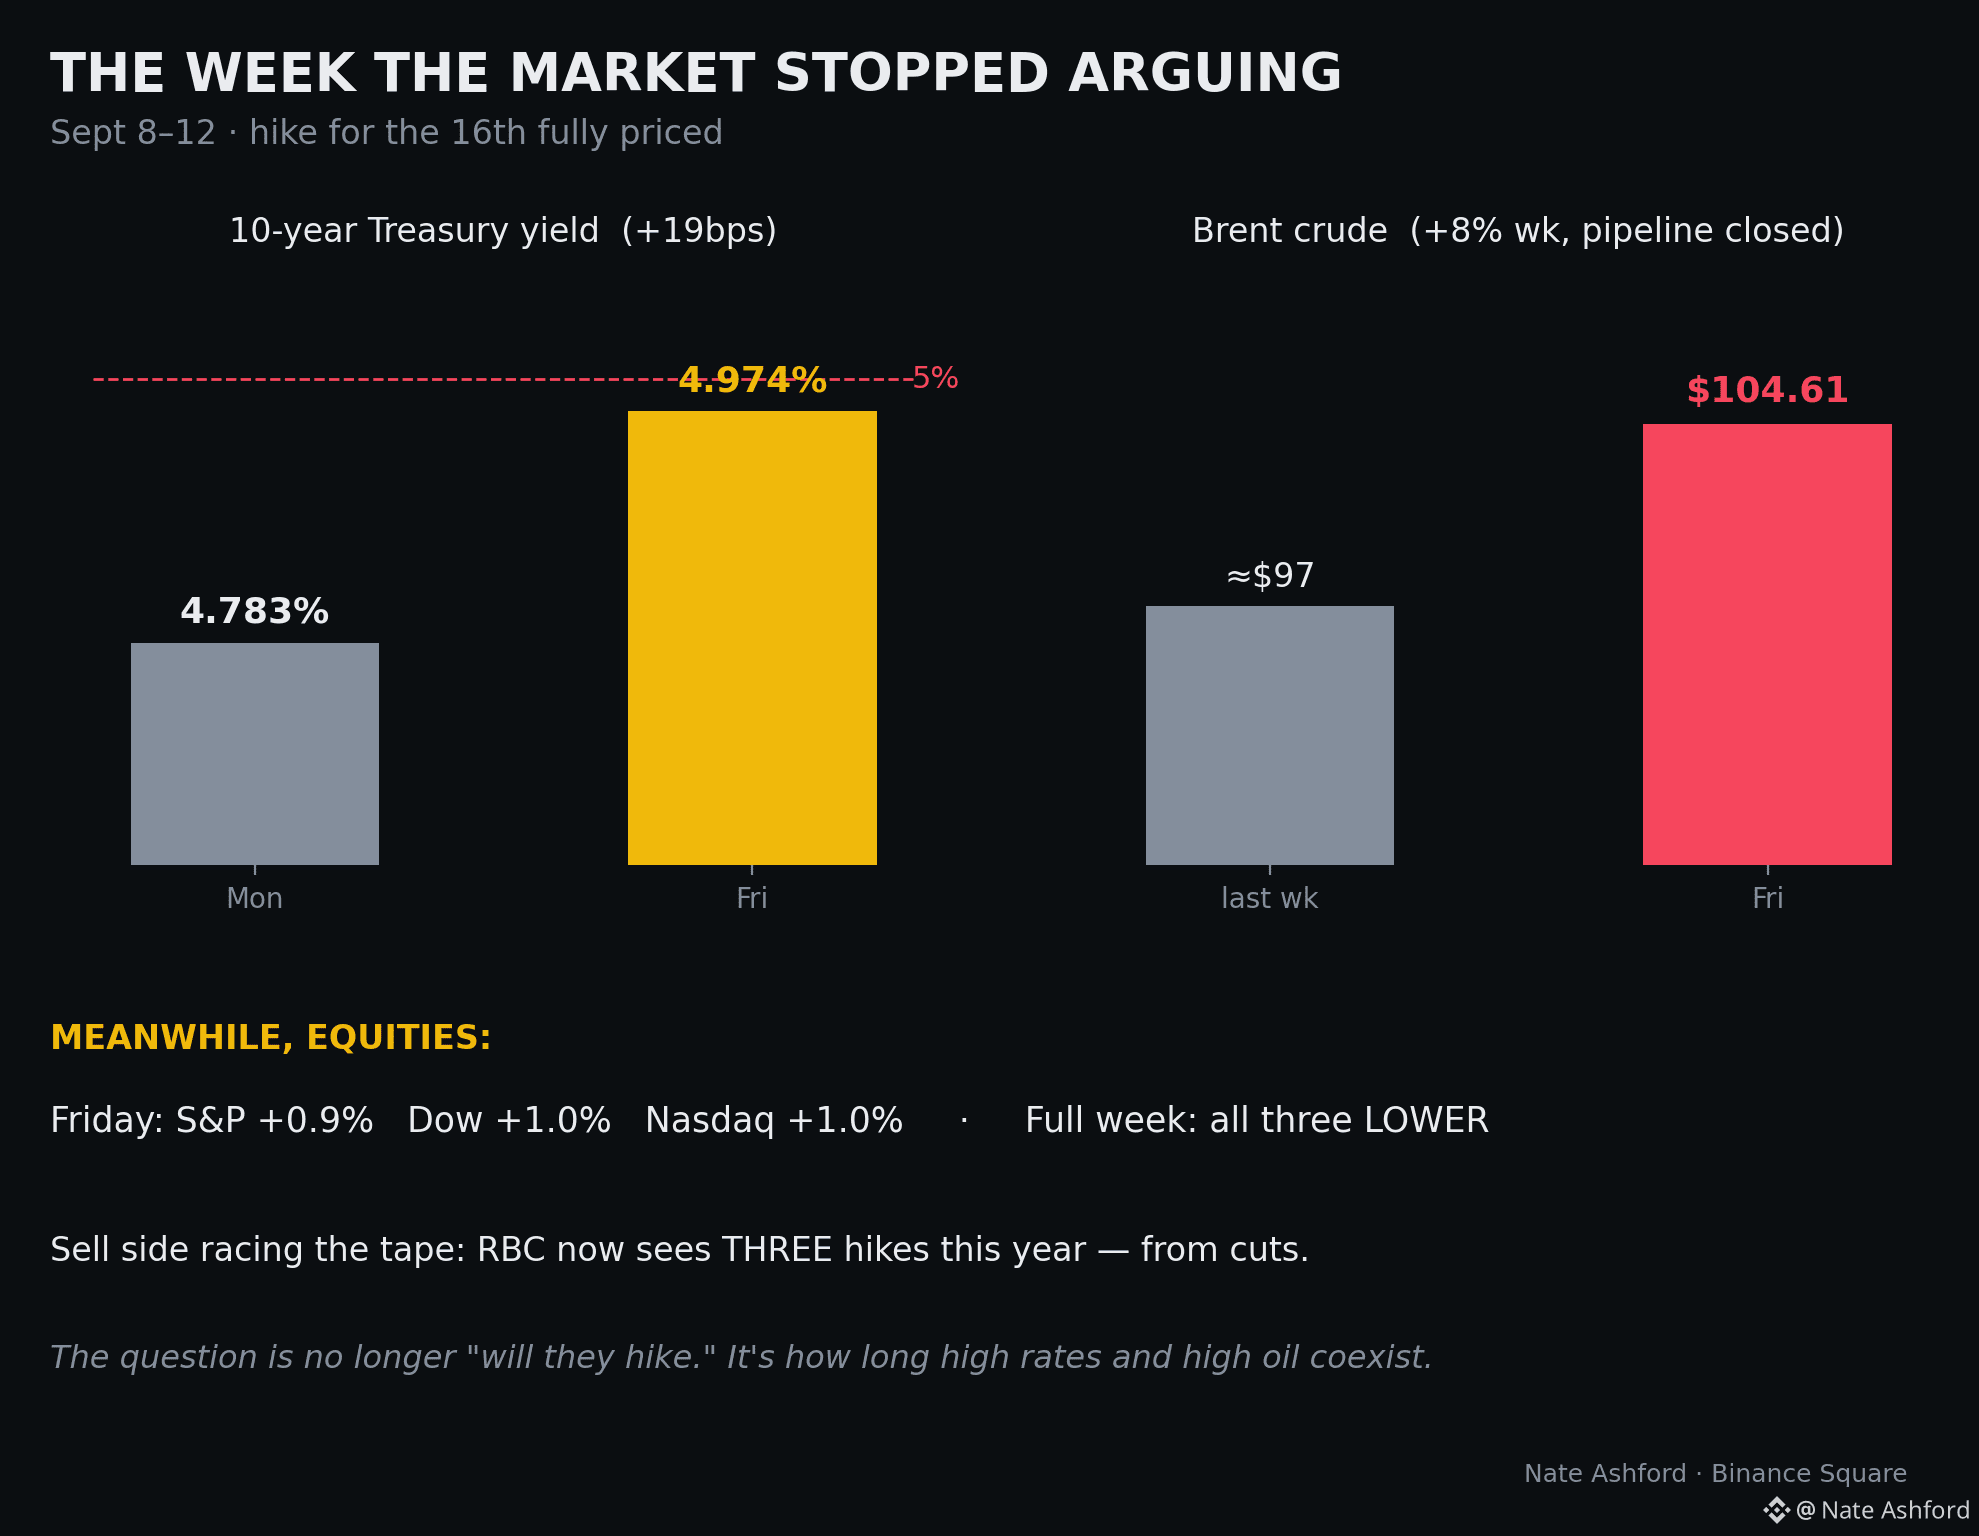
Неделя, когда рынок перестал спорить. Базовая инфляция Core CPI вышла «жаркой», повышение ставки зафиксировано на 16-е число — и в пятницу акции взлетели на одной лишь определённости. S&P +0,9%, Dow +1%, Nasdaq +1%. Все три индекса всё ещё в минусе по итогам недели.
Рынок облигаций считал иначе: 10-летние — 4,974% против 4,783% неделей ранее. Девятнадцать базисных пунктов за пять сессий, и доходность подступает к 5%.
А «селл-сайд» теперь мчится по ленте: RBC перешёл от прогнозов понижения ставок на этот год к ТРЁМ повышениям. Это не пересмотр прогноза. Это признание нового режима.
Добавьте Brent по $104,61 — рост на 8% за неделю на фоне закрытия трубопровода East-West — и вопрос Уолл-стрит изменился по-настоящему. Не «будут ли повышать». Как долго высокие ставки и высокая нефть могут сосуществовать, пока в отчётности не проявится что-то, что сломает картину.
Этот вопрос не решится 16-го. Он начинается там. #Fed #rates
Неделя, когда рынок перестал спорить. Базовая инфляция Core CPI вышла «жаркой», повышение ставки зафиксировано на 16-е число — и в пятницу акции взлетели на одной лишь определённости. S&P +0,9%, Dow +1%, Nasdaq +1%. Все три индекса всё ещё в минусе по итогам недели.
Рынок облигаций считал иначе: 10-летние — 4,974% против 4,783% неделей ранее. Девятнадцать базисных пунктов за пять сессий, и доходность подступает к 5%.
А «селл-сайд» теперь мчится по ленте: RBC перешёл от прогнозов понижения ставок на этот год к ТРЁМ повышениям. Это не пересмотр прогноза. Это признание нового режима.
Добавьте Brent по $104,61 — рост на 8% за неделю на фоне закрытия трубопровода East-West — и вопрос Уолл-стрит изменился по-настоящему. Не «будут ли повышать». Как долго высокие ставки и высокая нефть могут сосуществовать, пока в отчётности не проявится что-то, что сломает картину.
Этот вопрос не решится 16-го. Он начинается там. #Fed #rates
Рынок облигаций считал иначе: 10-летние — 4,974% против 4,783% неделей ранее. Девятнадцать базисных пунктов за пять сессий, и доходность подступает к 5%.
А «селл-сайд» теперь мчится по ленте: RBC перешёл от прогнозов понижения ставок на этот год к ТРЁМ повышениям. Это не пересмотр прогноза. Это признание нового режима.
Добавьте Brent по $104,61 — рост на 8% за неделю на фоне закрытия трубопровода East-West — и вопрос Уолл-стрит изменился по-настоящему. Не «будут ли повышать». Как долго высокие ставки и высокая нефть могут сосуществовать, пока в отчётности не проявится что-то, что сломает картину.
Этот вопрос не решится 16-го. Он начинается там. #Fed #rates
572
·
--
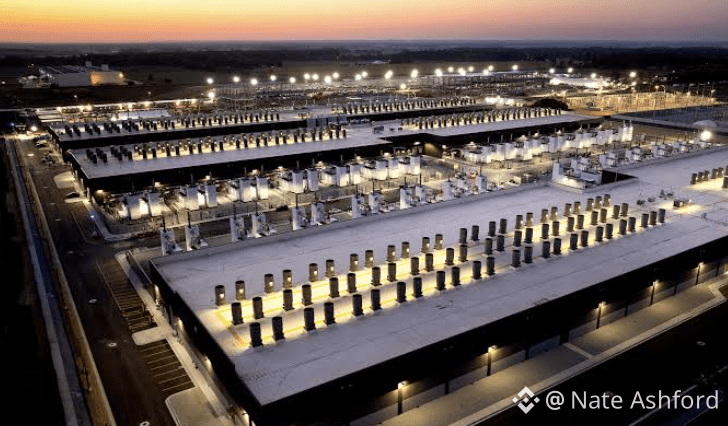
Еще одна неделя, еще одна сделка по ИИ-инфраструктуре — Amazon поддерживает Qualcomm в сегменте чипов для дата-центров, с привязкой до $4 млрд в акционерном капитале.
Добавляем текущий итог: только две лаборатории уже заключили контракты на вычислительные мощности, подразумевающие $500–$750 млрд расходов в течение этого десятилетия. Теперь чип-уровень порождает финансируемых конкурентов.
Вот почему это стоит смотреть в макроленте. Уильямс две недели назад назвал драйверы высокой доходности: сильная экономика и устойчивый спрос на инвестиции. Это и есть тот самый спрос на инвестиции. Капзатраты в таком масштабе — это структурная ставка на капитал, которая удерживает реальные ставки высокими независимо от того, что сделает ФРС 16-го.
Долгосрочные облигации держатся выше 5% уже несколько недель. Все спорят о ФРС. Почти никто не оценивает более простой фактор: крупнейшее промышленное расширение со времен послевоенной эпохи — и всё это одновременно через заимствования и расходы.
Торговля ИИ — это не только акции. Это и ваша ставка дисконтирования. #rates #macro
Еще одна неделя, еще одна сделка по ИИ-инфраструктуре — Amazon поддерживает Qualcomm в сегменте чипов для дата-центров, с привязкой до $4 млрд в акционерном капитале.
Добавляем текущий итог: только две лаборатории уже заключили контракты на вычислительные мощности, подразумевающие $500–$750 млрд расходов в течение этого десятилетия. Теперь чип-уровень порождает финансируемых конкурентов.
Вот почему это стоит смотреть в макроленте. Уильямс две недели назад назвал драйверы высокой доходности: сильная экономика и устойчивый спрос на инвестиции. Это и есть тот самый спрос на инвестиции. Капзатраты в таком масштабе — это структурная ставка на капитал, которая удерживает реальные ставки высокими независимо от того, что сделает ФРС 16-го.
Долгосрочные облигации держатся выше 5% уже несколько недель. Все спорят о ФРС. Почти никто не оценивает более простой фактор: крупнейшее промышленное расширение со времен послевоенной эпохи — и всё это одновременно через заимствования и расходы.
Торговля ИИ — это не только акции. Это и ваша ставка дисконтирования. #rates #macro
Добавляем текущий итог: только две лаборатории уже заключили контракты на вычислительные мощности, подразумевающие $500–$750 млрд расходов в течение этого десятилетия. Теперь чип-уровень порождает финансируемых конкурентов.
Вот почему это стоит смотреть в макроленте. Уильямс две недели назад назвал драйверы высокой доходности: сильная экономика и устойчивый спрос на инвестиции. Это и есть тот самый спрос на инвестиции. Капзатраты в таком масштабе — это структурная ставка на капитал, которая удерживает реальные ставки высокими независимо от того, что сделает ФРС 16-го.
Долгосрочные облигации держатся выше 5% уже несколько недель. Все спорят о ФРС. Почти никто не оценивает более простой фактор: крупнейшее промышленное расширение со времен послевоенной эпохи — и всё это одновременно через заимствования и расходы.
Торговля ИИ — это не только акции. Это и ваша ставка дисконтирования. #rates #macro
388
·
--
Проверено
Зарплатные ведомости: 162K. Безработица держится на уровне 4,1%. После отрицательного июля рынок труда просто проголосовал — и проголосовал сильно.
В течение всей недели на записи здесь единственное, что могло остановить этот подъём, — это слабые данные, и позитивный отчёт всё подтверждает. Так и случилось. Вероятность повышения к 16-му — 58,4%, а «селл-сайд» синхронится: UBS теперь ожидает повышения в сентябре И в декабре, а Macquarie и BofA также движутся в том же направлении. Дискуссия, с которой начал Уоллер, проигрывает данным.
Но реальная история сейчас не в рынке. А в столкновении, которого никто не закладывает в цены. Белый дом публично добивается СОКРАЩЕНИЙ — ставки бьют по конкурентоспособности и доступности жилья — ровно в тот момент, когда рынок закладывает ПОВЫШЕНИЕ с вероятностью 58%. Warsh затягивают в разные стороны его две аудитории.
Одна из них должна будет разочароваться к 16-му. Независимость центрального банка больше не тема для выступлений. Это — это заседание.
CPI 11-го — последний ввод. #Fed #rates
Зарплатные ведомости: 162K. Безработица держится на уровне 4,1%. После отрицательного июля рынок труда просто проголосовал — и проголосовал сильно.
В течение всей недели на записи здесь единственное, что могло остановить этот подъём, — это слабые данные, и позитивный отчёт всё подтверждает. Так и случилось. Вероятность повышения к 16-му — 58,4%, а «селл-сайд» синхронится: UBS теперь ожидает повышения в сентябре И в декабре, а Macquarie и BofA также движутся в том же направлении. Дискуссия, с которой начал Уоллер, проигрывает данным.
Но реальная история сейчас не в рынке. А в столкновении, которого никто не закладывает в цены. Белый дом публично добивается СОКРАЩЕНИЙ — ставки бьют по конкурентоспособности и доступности жилья — ровно в тот момент, когда рынок закладывает ПОВЫШЕНИЕ с вероятностью 58%. Warsh затягивают в разные стороны его две аудитории.
Одна из них должна будет разочароваться к 16-му. Независимость центрального банка больше не тема для выступлений. Это — это заседание.
CPI 11-го — последний ввод. #Fed #rates
В течение всей недели на записи здесь единственное, что могло остановить этот подъём, — это слабые данные, и позитивный отчёт всё подтверждает. Так и случилось. Вероятность повышения к 16-му — 58,4%, а «селл-сайд» синхронится: UBS теперь ожидает повышения в сентябре И в декабре, а Macquarie и BofA также движутся в том же направлении. Дискуссия, с которой начал Уоллер, проигрывает данным.
Но реальная история сейчас не в рынке. А в столкновении, которого никто не закладывает в цены. Белый дом публично добивается СОКРАЩЕНИЙ — ставки бьют по конкурентоспособности и доступности жилья — ровно в тот момент, когда рынок закладывает ПОВЫШЕНИЕ с вероятностью 58%. Warsh затягивают в разные стороны его две аудитории.
Одна из них должна будет разочароваться к 16-му. Независимость центрального банка больше не тема для выступлений. Это — это заседание.
CPI 11-го — последний ввод. #Fed #rates
1
1.5k

·
--
#FedHikeOddsRiseTo68%
CME FedWatch теперь оценивает вероятность повышения ставки ФРС на 25 б.п. на заседании 16 сентября в 68%. Еще неделю назад она была ниже 40%.
Что изменилось? Председатель ФРС Кевин Уорш на Джексон-Хоул выступил в максимально «ястребином» тоне. По сути, он сказал, что инфляция все еще идет почти вдвое выше целевого уровня, а текущая политика недостаточно ограничительная. Трейдеры услышали это очень четко.
Нефть растет, доходности повышаются, а сюжет про «мягкую посадку + последующие снижения» прямо сейчас разрывается в реальном времени.
Это не просто игра в цифры. Более высокие ставки дольше бьют по ипотеке, автокредитам и заимствованиям для бизнеса. Рискованные активы уже ощущают давление.
До решения осталось две недели данных. Один «горячий» CPI-выпуск — и 68% могут быстро превратиться в 80%.
Вы по-прежнему позиционированы под снижение… или уже скорректировались?
#Fed #Rates
#FedHikeOddsRiseTo68%
CME FedWatch теперь оценивает вероятность повышения ставки ФРС на 25 б.п. на заседании 16 сентября в 68%. Еще неделю назад она была ниже 40%.
Что изменилось? Председатель ФРС Кевин Уорш на Джексон-Хоул выступил в максимально «ястребином» тоне. По сути, он сказал, что инфляция все еще идет почти вдвое выше целевого уровня, а текущая политика недостаточно ограничительная. Трейдеры услышали это очень четко.
Нефть растет, доходности повышаются, а сюжет про «мягкую посадку + последующие снижения» прямо сейчас разрывается в реальном времени.
Это не просто игра в цифры. Более высокие ставки дольше бьют по ипотеке, автокредитам и заимствованиям для бизнеса. Рискованные активы уже ощущают давление.
До решения осталось две недели данных. Один «горячий» CPI-выпуск — и 68% могут быстро превратиться в 80%.
Вы по-прежнему позиционированы под снижение… или уже скорректировались?
#Fed #Rates
CME FedWatch теперь оценивает вероятность повышения ставки ФРС на 25 б.п. на заседании 16 сентября в 68%. Еще неделю назад она была ниже 40%.
Что изменилось? Председатель ФРС Кевин Уорш на Джексон-Хоул выступил в максимально «ястребином» тоне. По сути, он сказал, что инфляция все еще идет почти вдвое выше целевого уровня, а текущая политика недостаточно ограничительная. Трейдеры услышали это очень четко.
Нефть растет, доходности повышаются, а сюжет про «мягкую посадку + последующие снижения» прямо сейчас разрывается в реальном времени.
Это не просто игра в цифры. Более высокие ставки дольше бьют по ипотеке, автокредитам и заимствованиям для бизнеса. Рискованные активы уже ощущают давление.
До решения осталось две недели данных. Один «горячий» CPI-выпуск — и 68% могут быстро превратиться в 80%.
Вы по-прежнему позиционированы под снижение… или уже скорректировались?
#Fed #Rates
100
·
--
Проверено
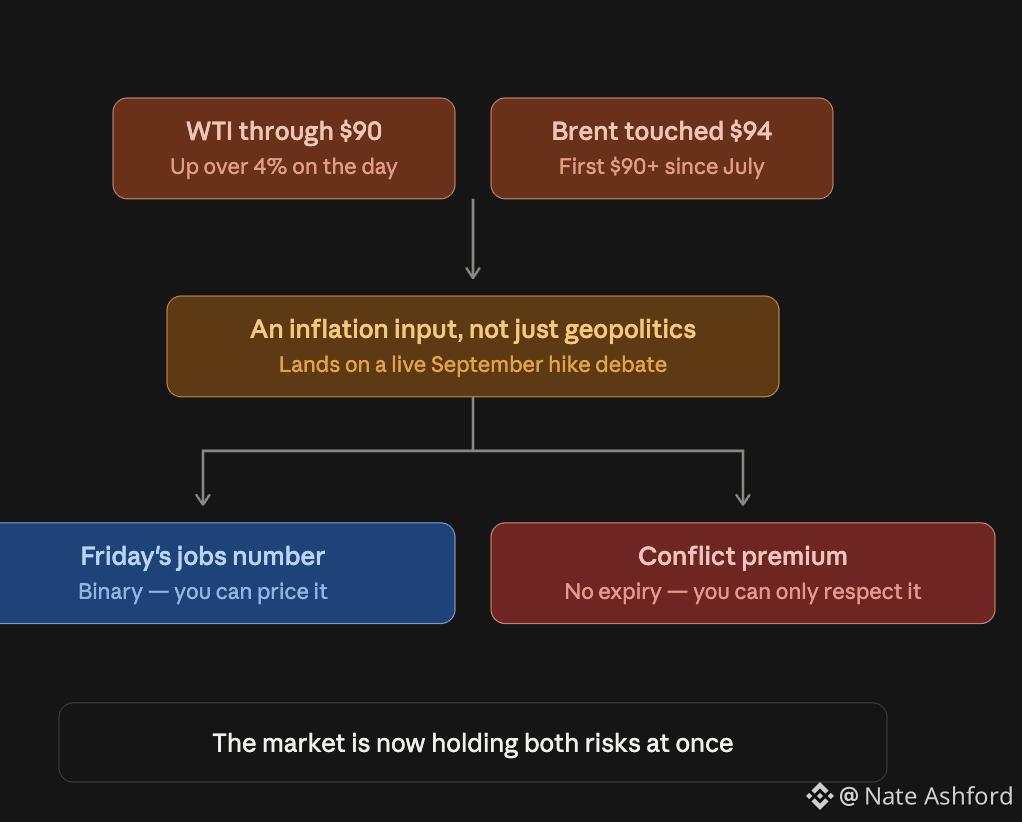
WTI через $90, рост более чем на 4% за день. Brent коснулся $94. Впервые выше $90 с конца июля.
Водитель есть на каждой первой полосе. Эскалация США–Иран, ракеты в воздухе, угрозы в обе стороны.
Вот что делает нефтяной ралли, чего не делают заголовки: оно приземляется на ФРС, которая уже обсуждает повышение в сентябре.
Рост нефти на 4% за сессию — это сигнал по инфляции, а не только геополитическая история. Сценарий «повышение в силе» получил дополнительный попутный ветер со стороны предложения, о котором никто не просил.
Так что рынок теперь несёт сразу два риска. Двоичный показатель по занятости в пятницу и премия за конфликт с открытым концом — без даты окончания.
Один из них можно оценить в цене. Другой остаётся лишь уважать. #macro #rates
WTI через $90, рост более чем на 4% за день. Brent коснулся $94. Впервые выше $90 с конца июля.
Водитель есть на каждой первой полосе. Эскалация США–Иран, ракеты в воздухе, угрозы в обе стороны.
Вот что делает нефтяной ралли, чего не делают заголовки: оно приземляется на ФРС, которая уже обсуждает повышение в сентябре.
Рост нефти на 4% за сессию — это сигнал по инфляции, а не только геополитическая история. Сценарий «повышение в силе» получил дополнительный попутный ветер со стороны предложения, о котором никто не просил.
Так что рынок теперь несёт сразу два риска. Двоичный показатель по занятости в пятницу и премия за конфликт с открытым концом — без даты окончания.
Один из них можно оценить в цене. Другой остаётся лишь уважать. #macro #rates
Водитель есть на каждой первой полосе. Эскалация США–Иран, ракеты в воздухе, угрозы в обе стороны.
Вот что делает нефтяной ралли, чего не делают заголовки: оно приземляется на ФРС, которая уже обсуждает повышение в сентябре.
Рост нефти на 4% за сессию — это сигнал по инфляции, а не только геополитическая история. Сценарий «повышение в силе» получил дополнительный попутный ветер со стороны предложения, о котором никто не просил.
Так что рынок теперь несёт сразу два риска. Двоичный показатель по занятости в пятницу и премия за конфликт с открытым концом — без даты окончания.
Один из них можно оценить в цене. Другой остаётся лишь уважать. #macro #rates
738
·
--
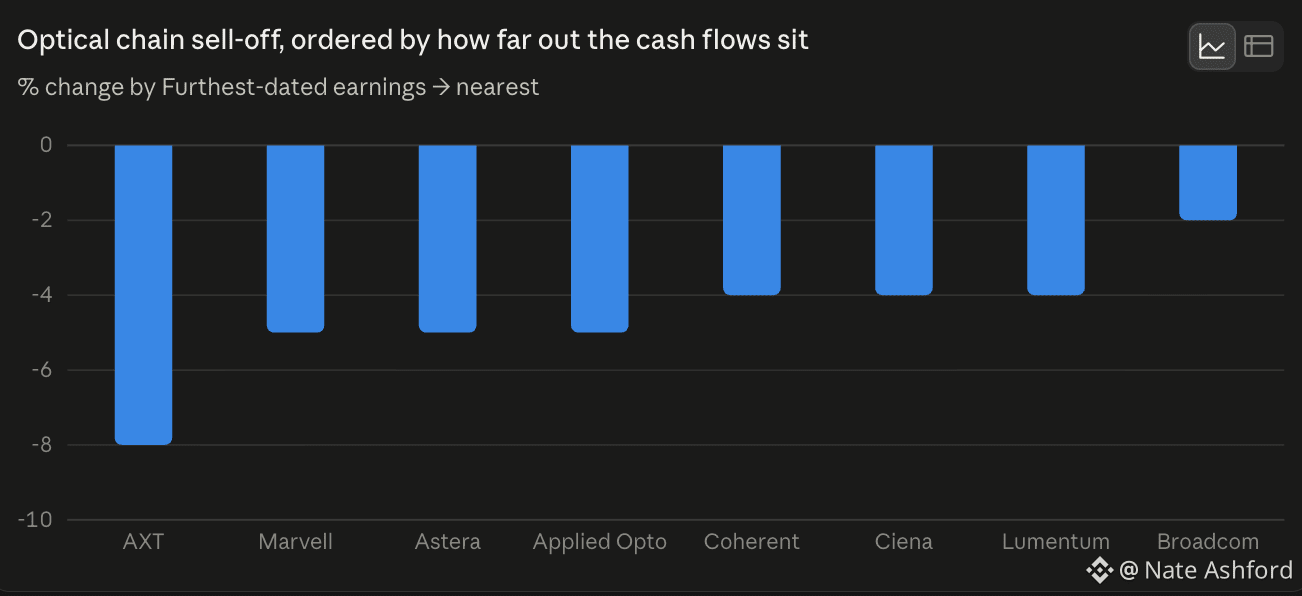
AXT down 8%. Marvell, Astera, Applied Opto down 5%. Coherent, Ciena, Lumentum down 4%. Broadcom off 2%.
Это весь оптический «конвейер» — в порядке того, как далеко расположены по времени денежные потоки.
Это не история о секторе. Это история о ставках, с полупроводниковым логотипом.
Когда повышение в сентябре — лотерея, в первую очередь продают все, что оценивается по прибыли за 2028 год. Оптика оценивается по прибыли за 2028 год.
Обратите внимание: Broadcom — наименее пострадавшая. Самый сильный баланс, ближайшие по времени денежные потоки. Та же схема, что и то, как сегодня утром Dow обошёл Nasdaq.
AI-трейд не «ломается». Его просто дисконтируют по более высокой ставке. Это другое. #rates #macro
AXT down 8%. Marvell, Astera, Applied Opto down 5%. Coherent, Ciena, Lumentum down 4%. Broadcom off 2%.
Это весь оптический «конвейер» — в порядке того, как далеко расположены по времени денежные потоки.
Это не история о секторе. Это история о ставках, с полупроводниковым логотипом.
Когда повышение в сентябре — лотерея, в первую очередь продают все, что оценивается по прибыли за 2028 год. Оптика оценивается по прибыли за 2028 год.
Обратите внимание: Broadcom — наименее пострадавшая. Самый сильный баланс, ближайшие по времени денежные потоки. Та же схема, что и то, как сегодня утром Dow обошёл Nasdaq.
AI-трейд не «ломается». Его просто дисконтируют по более высокой ставке. Это другое. #rates #macro
Это весь оптический «конвейер» — в порядке того, как далеко расположены по времени денежные потоки.
Это не история о секторе. Это история о ставках, с полупроводниковым логотипом.
Когда повышение в сентябре — лотерея, в первую очередь продают все, что оценивается по прибыли за 2028 год. Оптика оценивается по прибыли за 2028 год.
Обратите внимание: Broadcom — наименее пострадавшая. Самый сильный баланс, ближайшие по времени денежные потоки. Та же схема, что и то, как сегодня утром Dow обошёл Nasdaq.
AI-трейд не «ломается». Его просто дисконтируют по более высокой ставке. Это другое. #rates #macro
533
·
--
Фьючерсы на Nasdaq снижаются на 1% перед открытием торгов в наличном сегменте. S&P просел на полпроцента. Dow — чуть меньше.
Ничего не было опубликовано за ночь. Прочитайте это еще раз.
Это история о повышающихся шансах, которая вчера появилась в заголовках и теперь пробилась на фондовый рынок. Трейдеры по ставкам пересмотрели оценки на прошлой неделе. Акции догоняют сегодня утром.
Больше всего под ударом находится рост — ровно то, чего ожидаешь, если рынок верит, что ФРС еще не закончила. Активы с длинной длительностью не любят «живой» сентябрь.
Сигнал в том, что Dow — наименее пострадавший. Это ставка по ставкам, надетая в костюм акций.
Пейроллз в пятницу. До тех пор это позиционирование, а не новости. #rates #macro
Фьючерсы на Nasdaq снижаются на 1% перед открытием торгов в наличном сегменте. S&P просел на полпроцента. Dow — чуть меньше.
Ничего не было опубликовано за ночь. Прочитайте это еще раз.
Это история о повышающихся шансах, которая вчера появилась в заголовках и теперь пробилась на фондовый рынок. Трейдеры по ставкам пересмотрели оценки на прошлой неделе. Акции догоняют сегодня утром.
Больше всего под ударом находится рост — ровно то, чего ожидаешь, если рынок верит, что ФРС еще не закончила. Активы с длинной длительностью не любят «живой» сентябрь.
Сигнал в том, что Dow — наименее пострадавший. Это ставка по ставкам, надетая в костюм акций.
Пейроллз в пятницу. До тех пор это позиционирование, а не новости. #rates #macro
Ничего не было опубликовано за ночь. Прочитайте это еще раз.
Это история о повышающихся шансах, которая вчера появилась в заголовках и теперь пробилась на фондовый рынок. Трейдеры по ставкам пересмотрели оценки на прошлой неделе. Акции догоняют сегодня утром.
Больше всего под ударом находится рост — ровно то, чего ожидаешь, если рынок верит, что ФРС еще не закончила. Активы с длинной длительностью не любят «живой» сентябрь.
Сигнал в том, что Dow — наименее пострадавший. Это ставка по ставкам, надетая в костюм акций.
Пейроллз в пятницу. До тех пор это позиционирование, а не новости. #rates #macro
1
340
С вероятностью более 98%, ФРС останется на месте в июне — так что не ждите "памп" от снижения ставок, чтобы спасти плохие сделки.
Это рынок терпения:
Рискованные активы могут подниматься… а затем резко упасть на одном горячем отчете по CPI.
Ликвидность остается притязательной: качество побеждает, хайп сгорает.
Торгуйте по графику, уважайте макроэкономику, держите сухую пушку.
#Rates #Macro #Crypto #Altcoins!
#FedJuneRateHoldOver98Pct
С вероятностью более 98%, ФРС останется на месте в июне — так что не ждите "памп" от снижения ставок, чтобы спасти плохие сделки.
Это рынок терпения:
Рискованные активы могут подниматься… а затем резко упасть на одном горячем отчете по CPI.
Ликвидность остается притязательной: качество побеждает, хайп сгорает.
Торгуйте по графику, уважайте макроэкономику, держите сухую пушку.
#Rates #Macro #Crypto #Altcoins!
#FedJuneRateHoldOver98Pct
Это рынок терпения:
Рискованные активы могут подниматься… а затем резко упасть на одном горячем отчете по CPI.
Ликвидность остается притязательной: качество побеждает, хайп сгорает.
Торгуйте по графику, уважайте макроэкономику, держите сухую пушку.
#Rates #Macro #Crypto #Altcoins!
#FedJuneRateHoldOver98Pct
146
·
--
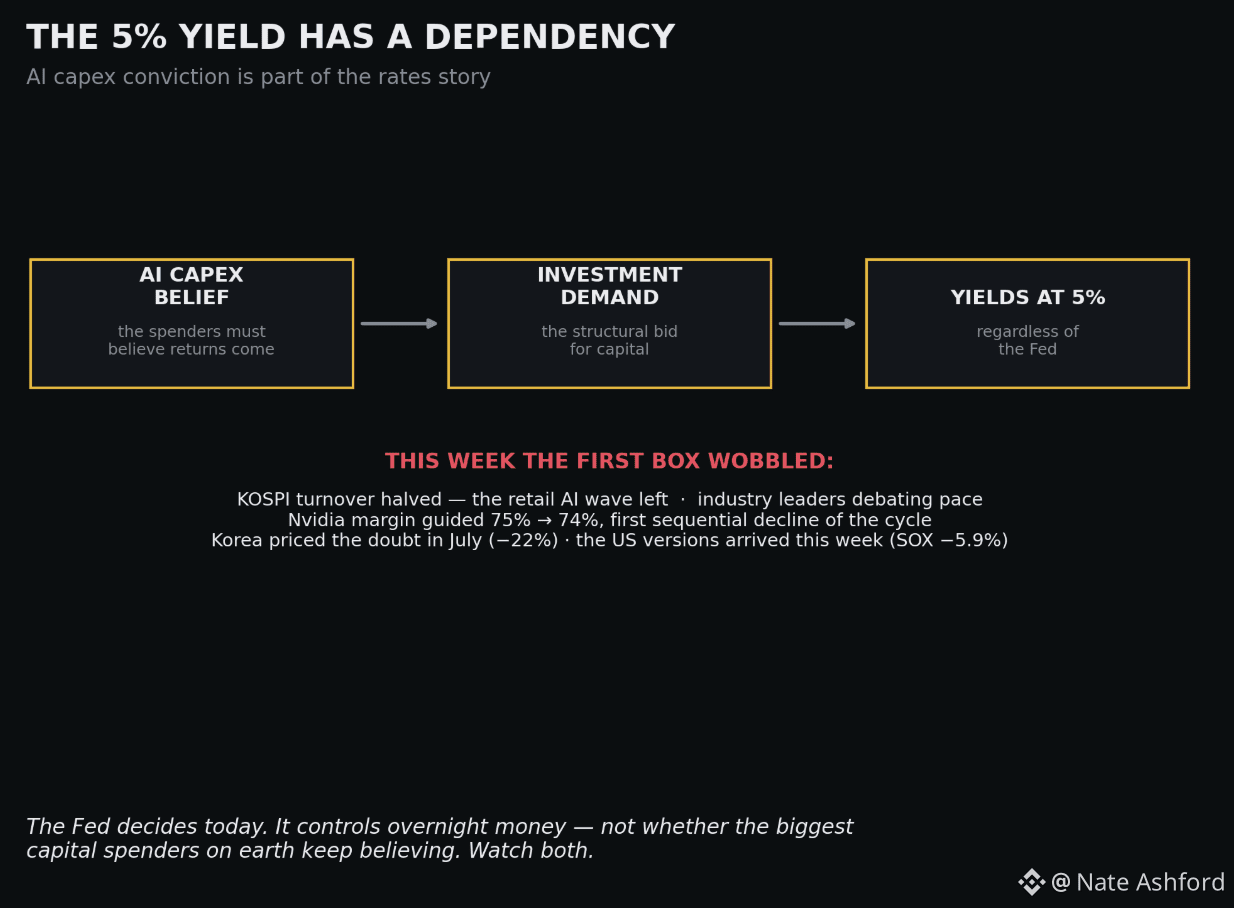
Корея только что отправила макро-сигнал, о котором все спорили, и он не отражён в цене — он отражён в участии. Оборот KOSPI сократился вдвое по сравнению с пиком. Волна розничных инвесторов, подпитанная ИИ и разогнавшая ралли, исчезла.
Почему это должно быть в макро-ленте — сегодня, в частности. Мой главный аргумент: развёртывание ИИ — это структурный спрос на капитал: инвестиционный спрос удерживает реальные доходности на высоком уровне независимо от ФРС. У этой тезы есть зависимость: те, кто тратит, должны верить, что отдача придёт.
На этой неделе эта вера пошатнулась публично. Руководители отрасли обсуждают, стоит ли замедляться. Nvidia впервые за этот цикл направила валовую маржу ВНИЗ по сравнению с предыдущим кварталом — расходы растут быстрее, чем цены. Память-ориентированный рынок Кореи зафиксировал сомнение в июле на уровне 22%; версии для США пришли на этой неделе — 5,9% за сессию.
Если уверенность в capex треснет, изменится и история по доходностям: «надёжный инвестиционный спрос» под доходности казначейских облигаций ниже 5% — это та же сделка, что и отсутствующий объём на KOSPI.
ФРС решит через несколько часов. Она контролирует деньги в ночное время. Она не контролирует, будут ли крупнейшие в мире потребители капитальных расходов продолжать верить. Смотрите на оба фактора. #macro #rates
Корея только что отправила макро-сигнал, о котором все спорили, и он не отражён в цене — он отражён в участии. Оборот KOSPI сократился вдвое по сравнению с пиком. Волна розничных инвесторов, подпитанная ИИ и разогнавшая ралли, исчезла.
Почему это должно быть в макро-ленте — сегодня, в частности. Мой главный аргумент: развёртывание ИИ — это структурный спрос на капитал: инвестиционный спрос удерживает реальные доходности на высоком уровне независимо от ФРС. У этой тезы есть зависимость: те, кто тратит, должны верить, что отдача придёт.
На этой неделе эта вера пошатнулась публично. Руководители отрасли обсуждают, стоит ли замедляться. Nvidia впервые за этот цикл направила валовую маржу ВНИЗ по сравнению с предыдущим кварталом — расходы растут быстрее, чем цены. Память-ориентированный рынок Кореи зафиксировал сомнение в июле на уровне 22%; версии для США пришли на этой неделе — 5,9% за сессию.
Если уверенность в capex треснет, изменится и история по доходностям: «надёжный инвестиционный спрос» под доходности казначейских облигаций ниже 5% — это та же сделка, что и отсутствующий объём на KOSPI.
ФРС решит через несколько часов. Она контролирует деньги в ночное время. Она не контролирует, будут ли крупнейшие в мире потребители капитальных расходов продолжать верить. Смотрите на оба фактора. #macro #rates
Почему это должно быть в макро-ленте — сегодня, в частности. Мой главный аргумент: развёртывание ИИ — это структурный спрос на капитал: инвестиционный спрос удерживает реальные доходности на высоком уровне независимо от ФРС. У этой тезы есть зависимость: те, кто тратит, должны верить, что отдача придёт.
На этой неделе эта вера пошатнулась публично. Руководители отрасли обсуждают, стоит ли замедляться. Nvidia впервые за этот цикл направила валовую маржу ВНИЗ по сравнению с предыдущим кварталом — расходы растут быстрее, чем цены. Память-ориентированный рынок Кореи зафиксировал сомнение в июле на уровне 22%; версии для США пришли на этой неделе — 5,9% за сессию.
Если уверенность в capex треснет, изменится и история по доходностям: «надёжный инвестиционный спрос» под доходности казначейских облигаций ниже 5% — это та же сделка, что и отсутствующий объём на KOSPI.
ФРС решит через несколько часов. Она контролирует деньги в ночное время. Она не контролирует, будут ли крупнейшие в мире потребители капитальных расходов продолжать верить. Смотрите на оба фактора. #macro #rates
AngelOfCrypto_-:
nice
1
319
·
--
📊 ОПРОС FOMC: Какое следующее действие предпримет ФРС?
Поскольку инфляция всё ещё в фокусе, останется ли ФРС ястребиной — или удивит рынки? 👀
$BTC
{future}(BTCUSDT)
#FedRateWatch #Rates #FOMOisReal
📊 ОПРОС FOMC: Какое следующее действие предпримет ФРС?
Поскольку инфляция всё ещё в фокусе, останется ли ФРС ястребиной — или удивит рынки? 👀
$BTC
#FedRateWatch #Rates #FOMOisReal
Поскольку инфляция всё ещё в фокусе, останется ли ФРС ястребиной — или удивит рынки? 👀
$BTC
#FedRateWatch #Rates #FOMOisReal
📉 Rate Cut
45%
⏸️ Hold Rates
22%
🔺 25bp Hike
33%
27 проголосовали • Голосование закрыто
1
2
3
452
·
--
Китай добавил 20 тонн золота в августе. Теперь резервы составляют 2 386 тонн. Это 22-й месяц подряд покупок.
Двадцать два месяца — это не торговля. Это политика.
Контекст, который придаёт этому вес: этот рост продолжался прямо через откат золота, через споры о повышении ставки в США, через всё. Центральные банки не гонятся за ценой. Они накапливают в расчёте на сценарий — а сценарий, который хеджирует 22-месячная скупка золота, означает меньшую зависимость от доллара, меньше требований к казначейским бумагам и защиту резервов от санкций.
Если поставить это рядом с другими событиями этой недели: доходность 10-летних бумаг на максимумах 2023 года, доходность долгосрочных облигаций выше 5% уже несколько недель. Крупнейшие официальные покупатели диверсифицируются от бумаг, которые США нужно продавать как никогда много. Эти два факта как будто ведут разговор, и доходности — это его звук.
Никто не объявляет о смене режима резервов. Это просто проявляется — по 20 тонн за раз. #macro #rates
Китай добавил 20 тонн золота в августе. Теперь резервы составляют 2 386 тонн. Это 22-й месяц подряд покупок.
Двадцать два месяца — это не торговля. Это политика.
Контекст, который придаёт этому вес: этот рост продолжался прямо через откат золота, через споры о повышении ставки в США, через всё. Центральные банки не гонятся за ценой. Они накапливают в расчёте на сценарий — а сценарий, который хеджирует 22-месячная скупка золота, означает меньшую зависимость от доллара, меньше требований к казначейским бумагам и защиту резервов от санкций.
Если поставить это рядом с другими событиями этой недели: доходность 10-летних бумаг на максимумах 2023 года, доходность долгосрочных облигаций выше 5% уже несколько недель. Крупнейшие официальные покупатели диверсифицируются от бумаг, которые США нужно продавать как никогда много. Эти два факта как будто ведут разговор, и доходности — это его звук.
Никто не объявляет о смене режима резервов. Это просто проявляется — по 20 тонн за раз. #macro #rates
Двадцать два месяца — это не торговля. Это политика.
Контекст, который придаёт этому вес: этот рост продолжался прямо через откат золота, через споры о повышении ставки в США, через всё. Центральные банки не гонятся за ценой. Они накапливают в расчёте на сценарий — а сценарий, который хеджирует 22-месячная скупка золота, означает меньшую зависимость от доллара, меньше требований к казначейским бумагам и защиту резервов от санкций.
Если поставить это рядом с другими событиями этой недели: доходность 10-летних бумаг на максимумах 2023 года, доходность долгосрочных облигаций выше 5% уже несколько недель. Крупнейшие официальные покупатели диверсифицируются от бумаг, которые США нужно продавать как никогда много. Эти два факта как будто ведут разговор, и доходности — это его звук.
Никто не объявляет о смене режима резервов. Это просто проявляется — по 20 тонн за раз. #macro #rates
469
·
--
Вполне неожиданная развязка — оказаться внутри движения. К 30-летним бумагам отступление: доходность откатилась на 5 б.п. от внутридневного пика до 5,25%. Фьючерсы на Dow и S&P вернули свои потери и ушли в плюс. Нефть сделала «круг» — с +2% к −1%.
Все трое двигались вместе, и это ключевой сигнал. Здесь схлопывалась премия за риски, а не менялся взгляд на ФРС.
Одна сессия торговли с деэскалацией. Вероятности повышения ставки никуда не сдвинулись.
Наслаждайтесь зелёным. Два события, которые действительно важны — payrolls в пятницу и ФРС 16-го — по-прежнему ровно там же, где были этим утром. #rates #macro
Вполне неожиданная развязка — оказаться внутри движения. К 30-летним бумагам отступление: доходность откатилась на 5 б.п. от внутридневного пика до 5,25%. Фьючерсы на Dow и S&P вернули свои потери и ушли в плюс. Нефть сделала «круг» — с +2% к −1%.
Все трое двигались вместе, и это ключевой сигнал. Здесь схлопывалась премия за риски, а не менялся взгляд на ФРС.
Одна сессия торговли с деэскалацией. Вероятности повышения ставки никуда не сдвинулись.
Наслаждайтесь зелёным. Два события, которые действительно важны — payrolls в пятницу и ФРС 16-го — по-прежнему ровно там же, где были этим утром. #rates #macro
Все трое двигались вместе, и это ключевой сигнал. Здесь схлопывалась премия за риски, а не менялся взгляд на ФРС.
Одна сессия торговли с деэскалацией. Вероятности повышения ставки никуда не сдвинулись.
Наслаждайтесь зелёным. Два события, которые действительно важны — payrolls в пятницу и ФРС 16-го — по-прежнему ровно там же, где были этим утром. #rates #macro
398
·
--
🔴 Сделка по Ирану только что сожгла $246M в шортах и отправила цены на нефть в свободное падение 🩸. Кто-то все еще ставит на повышение ставок ФРС, тот курит хопиум. Это не разворот, это полное капитуляция ястребиного нарратива. Где приземлится BTC перед следующей встречей FOMC? Делитесь своей целью 👇
#btc #oil #rates
🔴 Сделка по Ирану только что сожгла $246M в шортах и отправила цены на нефть в свободное падение 🩸. Кто-то все еще ставит на повышение ставок ФРС, тот курит хопиум. Это не разворот, это полное капитуляция ястребиного нарратива. Где приземлится BTC перед следующей встречей FOMC? Делитесь своей целью 👇
#btc #oil #rates
#btc #oil #rates
2
42

·
--
🚨 ФРС ПОВЫШАЕТ СТАВКИ НА 25 БПС: КАК $BTC ПОГЛОТИТ МАКРОУЖЕСТОЧЕНИЕ? 🚨
FOMC протолкнул повышение ставки на 25 базисных пунктов, сославшись на сохраняющуюся инфляцию наряду с устойчивым расширением экономики. Институциональный поток ордеров активно переоценивает риск-активы, поскольку финансовые условия остаются удивительно неограничительными, несмотря на продолжающееся ужесточение монетарной политики. 📊
Поскольку процентные ставки продолжают ползти вверх, умные деньги внимательно следят за тем, как пулы ликвидности на более низких таймфреймах реагируют на макросдвиги. 🔍 Умный капитал оценивает, сохранится ли текущий структурный спрос, или потребуется институциональная «ликвидити-сметка» до следующего решающего шага. 💡
Поскольку монетарная политика проверяет прочность широкорыночных ожиданий, вы поддерживаете структурную устойчивость или ждёте более глубокую «ликвидити-сметку»? 🤔 👇
⚠️ Не является финансовой рекомендацией. Всегда контролируйте свои риски. 🛡️
🏷️ #BTC #FOMC #MacroEconomy #Crypto #Rates
🎯 🦈
🚨 ФРС ПОВЫШАЕТ СТАВКИ НА 25 БПС: КАК $BTC ПОГЛОТИТ МАКРОУЖЕСТОЧЕНИЕ? 🚨
FOMC протолкнул повышение ставки на 25 базисных пунктов, сославшись на сохраняющуюся инфляцию наряду с устойчивым расширением экономики. Институциональный поток ордеров активно переоценивает риск-активы, поскольку финансовые условия остаются удивительно неограничительными, несмотря на продолжающееся ужесточение монетарной политики. 📊
Поскольку процентные ставки продолжают ползти вверх, умные деньги внимательно следят за тем, как пулы ликвидности на более низких таймфреймах реагируют на макросдвиги. 🔍 Умный капитал оценивает, сохранится ли текущий структурный спрос, или потребуется институциональная «ликвидити-сметка» до следующего решающего шага. 💡
Поскольку монетарная политика проверяет прочность широкорыночных ожиданий, вы поддерживаете структурную устойчивость или ждёте более глубокую «ликвидити-сметку»? 🤔 👇
⚠️ Не является финансовой рекомендацией. Всегда контролируйте свои риски. 🛡️
🏷️ #BTC #FOMC #MacroEconomy #Crypto #Rates
🎯 🦈
FOMC протолкнул повышение ставки на 25 базисных пунктов, сославшись на сохраняющуюся инфляцию наряду с устойчивым расширением экономики. Институциональный поток ордеров активно переоценивает риск-активы, поскольку финансовые условия остаются удивительно неограничительными, несмотря на продолжающееся ужесточение монетарной политики. 📊
Поскольку процентные ставки продолжают ползти вверх, умные деньги внимательно следят за тем, как пулы ликвидности на более низких таймфреймах реагируют на макросдвиги. 🔍 Умный капитал оценивает, сохранится ли текущий структурный спрос, или потребуется институциональная «ликвидити-сметка» до следующего решающего шага. 💡
Поскольку монетарная политика проверяет прочность широкорыночных ожиданий, вы поддерживаете структурную устойчивость или ждёте более глубокую «ликвидити-сметку»? 🤔 👇
⚠️ Не является финансовой рекомендацией. Всегда контролируйте свои риски. 🛡️
🏷️ #BTC #FOMC #MacroEconomy #Crypto #Rates
🎯 🦈
12
·
--
🔴 Впервые с 2006 года три крупных центральных банка ужесточают политику одновременно ⚡ создавая глобальное сжатие ликвидности. В то время как криптовалюта остается уязвимой для сворачивания кэрри-трейдов, американские спотовые ETF на Биткоин поглотили более трех с половиной миллиардов долларов в прошлом месяце 💰 помогая смягчить системное давление. Внимательно следите за потоками спотовых ETF на этой неделе, когда макро-волатильность достигнет пика.
Будут ли притоки в спотовые ETF достаточно сильными, чтобы поглотить глобальное сворачивание кэрри-трейдов во время решений по ставкам центральных банков на этой неделе? 👇
#macro #bitcoin #fed #ecb #rates
🔴 Впервые с 2006 года три крупных центральных банка ужесточают политику одновременно ⚡ создавая глобальное сжатие ликвидности. В то время как криптовалюта остается уязвимой для сворачивания кэрри-трейдов, американские спотовые ETF на Биткоин поглотили более трех с половиной миллиардов долларов в прошлом месяце 💰 помогая смягчить системное давление. Внимательно следите за потоками спотовых ETF на этой неделе, когда макро-волатильность достигнет пика.
Будут ли притоки в спотовые ETF достаточно сильными, чтобы поглотить глобальное сворачивание кэрри-трейдов во время решений по ставкам центральных банков на этой неделе? 👇
#macro #bitcoin #fed #ecb #rates
Будут ли притоки в спотовые ETF достаточно сильными, чтобы поглотить глобальное сворачивание кэрри-трейдов во время решений по ставкам центральных банков на этой неделе? 👇
#macro #bitcoin #fed #ecb #rates
168
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#FedRateWatch
Просмотров: 1.4M
6,545 обсуждают
2
#fomcотслеживание
Просмотров: 22,173
297 обсуждают
3
#ПротоколFOMC
Просмотров: 16,137
90 обсуждают
4
#ZcashRises6%
Просмотров: 41,039
571 обсуждают
5
#XRPSinks10%
Просмотров: 27,691
377 обсуждают
6
#BitcoinETFsShed$450M
Просмотров: 4,457
75 обсуждают
7
#CircleOpensArcMainnet
Просмотров: 13,288
258 обсуждают
8
#ZcashHoldersBackNU7Upgrade
Просмотров: 24,163
427 обсуждают
9
#MSTRTradingVolumeSurpassesMorganStanley
Просмотров: 23,996
580 обсуждают
10
#BitcoinFalls4%
Просмотров: 48,752
894 обсуждают