Корея только что отправила макро-сигнал, о котором все спорили, и он не отражён в цене — он отражён в участии. Оборот KOSPI сократился вдвое по сравнению с пиком. Волна розничных инвесторов, подпитанная ИИ и разогнавшая ралли, исчезла.
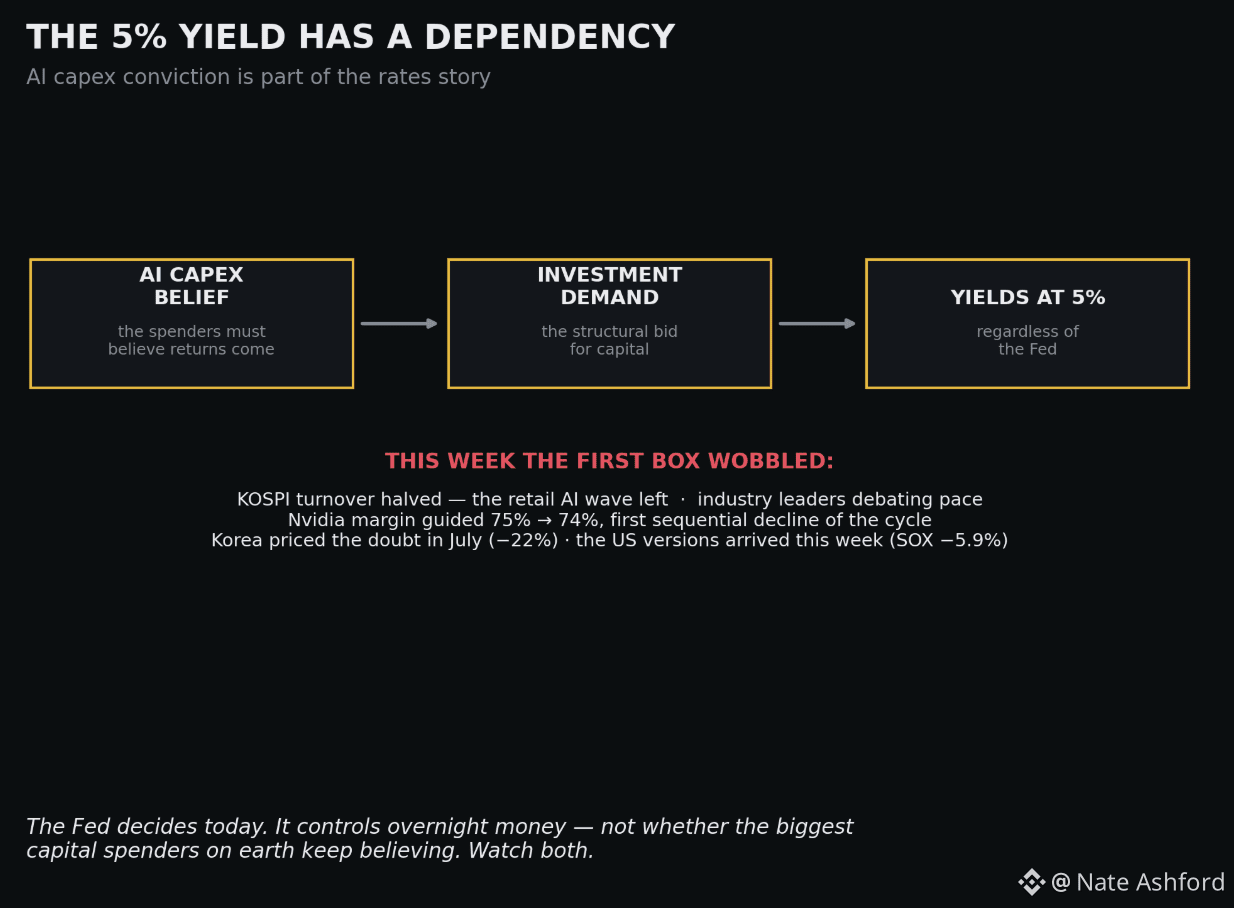
Почему это должно быть в макро-ленте — сегодня, в частности. Мой главный аргумент: развёртывание ИИ — это структурный спрос на капитал: инвестиционный спрос удерживает реальные доходности на высоком уровне независимо от ФРС. У этой тезы есть зависимость: те, кто тратит, должны верить, что отдача придёт.
На этой неделе эта вера пошатнулась публично. Руководители отрасли обсуждают, стоит ли замедляться. Nvidia впервые за этот цикл направила валовую маржу ВНИЗ по сравнению с предыдущим кварталом — расходы растут быстрее, чем цены. Память-ориентированный рынок Кореи зафиксировал сомнение в июле на уровне 22%; версии для США пришли на этой неделе — 5,9% за сессию.
Если уверенность в capex треснет, изменится и история по доходностям: «надёжный инвестиционный спрос» под доходности казначейских облигаций ниже 5% — это та же сделка, что и отсутствующий объём на KOSPI.
ФРС решит через несколько часов. Она контролирует деньги в ночное время. Она не контролирует, будут ли крупнейшие в мире потребители капитальных расходов продолжать верить. Смотрите на оба фактора. #macro #rates
Почему это должно быть в макро-ленте — сегодня, в частности. Мой главный аргумент: развёртывание ИИ — это структурный спрос на капитал: инвестиционный спрос удерживает реальные доходности на высоком уровне независимо от ФРС. У этой тезы есть зависимость: те, кто тратит, должны верить, что отдача придёт.
На этой неделе эта вера пошатнулась публично. Руководители отрасли обсуждают, стоит ли замедляться. Nvidia впервые за этот цикл направила валовую маржу ВНИЗ по сравнению с предыдущим кварталом — расходы растут быстрее, чем цены. Память-ориентированный рынок Кореи зафиксировал сомнение в июле на уровне 22%; версии для США пришли на этой неделе — 5,9% за сессию.
Если уверенность в capex треснет, изменится и история по доходностям: «надёжный инвестиционный спрос» под доходности казначейских облигаций ниже 5% — это та же сделка, что и отсутствующий объём на KOSPI.
ФРС решит через несколько часов. Она контролирует деньги в ночное время. Она не контролирует, будут ли крупнейшие в мире потребители капитальных расходов продолжать верить. Смотрите на оба фактора. #macro #rates