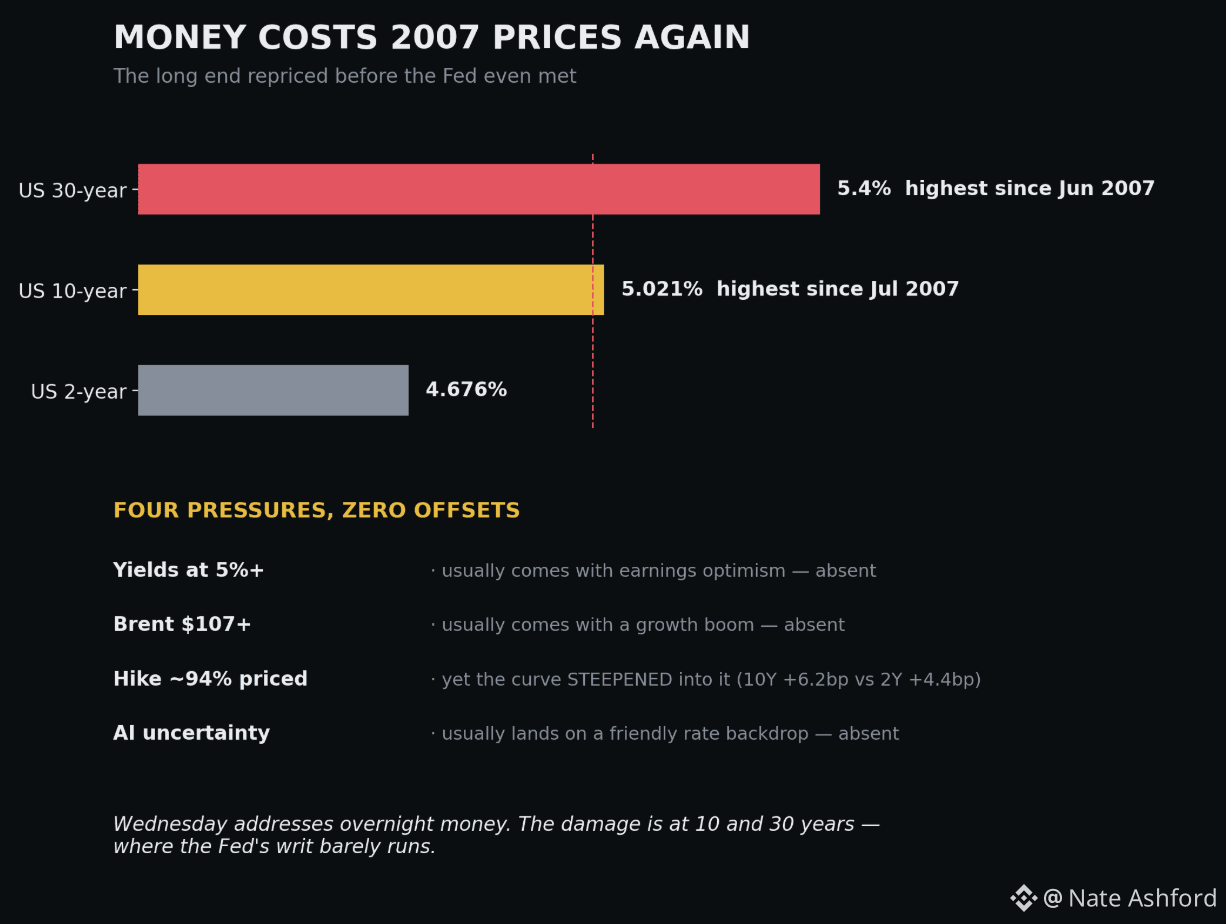
5,04%. Десятилетняя ставка только что достигла максимальной доходности с июля 2007 года. Тридцатилетняя — 5,40%, тоже показатель за 2007 год. Длинный конец кривой не стал ждать среды.
На этой ленте неделями: история была не о повышении, а о том, что долгосрочные бумаги тихо заново переоценивают, во сколько обходятся деньги. Сегодня это перестало быть тихим.
Вот самая важная деталь. Рынки оценивают 94% вероятности завтрашнего повышения — и кривая СТАЛА КРУЧЕ именно под это: 10-летняя растёт быстрее, чем 2-летняя. Повышение должно успокоить длинный конец. Но этого не происходит. Потому что длинный конец больше не торгуется по логике ФРС: он торгуется спросом и предложением по долговым выпускам, фискальным курсом и бумом ИИ-инвестиций (capex), который заимствует под тот же пул капитала. И только один из этих факторов заканчивается тогда, когда заканчивается цикл ужесточения.
Четыре давления одновременно — доходности 5%, Brent за $107, повышение уже учтено в цене, сомнения вокруг ИИ — и реальная проблема в том, чего не хватает: каждый компенсирующий фактор, который обычно смягчает одно из них, отсутствует. Энергетические шоки обычно идут вместе с ростом. Рост доходностей обычно сопровождается оптимизмом по прибыли. Ни того, ни другого на столе.
Среда касается денег на ночном горизонте. Ущерб наносится на дальнем конце кривой, где влияние ФРС едва дотягивается. #rates #Fed
На этой ленте неделями: история была не о повышении, а о том, что долгосрочные бумаги тихо заново переоценивают, во сколько обходятся деньги. Сегодня это перестало быть тихим.
Вот самая важная деталь. Рынки оценивают 94% вероятности завтрашнего повышения — и кривая СТАЛА КРУЧЕ именно под это: 10-летняя растёт быстрее, чем 2-летняя. Повышение должно успокоить длинный конец. Но этого не происходит. Потому что длинный конец больше не торгуется по логике ФРС: он торгуется спросом и предложением по долговым выпускам, фискальным курсом и бумом ИИ-инвестиций (capex), который заимствует под тот же пул капитала. И только один из этих факторов заканчивается тогда, когда заканчивается цикл ужесточения.
Четыре давления одновременно — доходности 5%, Brent за $107, повышение уже учтено в цене, сомнения вокруг ИИ — и реальная проблема в том, чего не хватает: каждый компенсирующий фактор, который обычно смягчает одно из них, отсутствует. Энергетические шоки обычно идут вместе с ростом. Рост доходностей обычно сопровождается оптимизмом по прибыли. Ни того, ни другого на столе.
Среда касается денег на ночном горизонте. Ущерб наносится на дальнем конце кривой, где влияние ФРС едва дотягивается. #rates #Fed