

#fedproposesrulesforbankissuedstablecoins
fedproposesrulesforbankissuedstablecoins
閲覧回数 52,675
642人が討論中
注目
最新

#fedproposesrulesforbankissuedstablecoins
🚨 連邦準備制度が銀行裏付けステーブルコイン計画を崩す! 🚨
米国の銀行システムは、ブロックチェーン(オンチェーン)へ全面移行する準備ができているのでしょうか? 近日予定のGENIUS法のもと、FRB(連邦準備制度)がステーブルコイン決済のための新たな枠組みを提案しています。
以下が「ルールガイド」の形です:
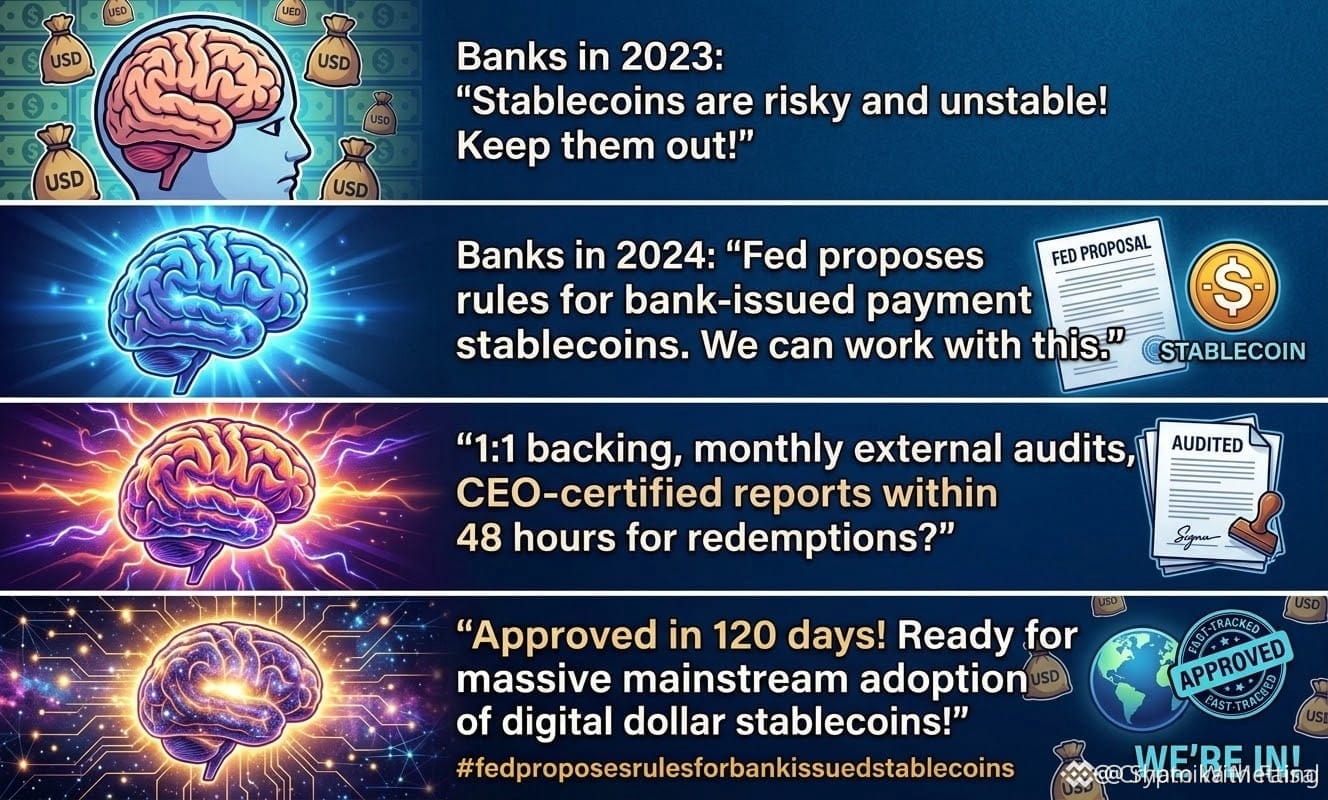
🔒 1:1の厳格な裏付け:各トークンは1ドル相当であり、100%が現金または短期国債(≤93日)または保険付き預金で裏付けられている必要があります。
💰 資本クッション:発行体は、想定外のショックを吸収するために、取引量に基づき最大2%の運用リスクに対する準備を保有しなければなりません。
🔎 CEO承認の監査:準備金に関する月次報告は、独立した公認会計士(CPA)によって監査される必要があり—それにCEO(最高経営責任者)とCFO(財務責任者)が個人的に署名しなければなりません。
🏦 銀行向けの迅速ルート:州のメンバーバンクが、コイン発行のための支店/関連会社をどのように設けられるかを示し、FRBが120日以内に決定を下すことを条件としています。
これが、2027年以前に伝統的金融(TradFi)とデジタル資産をつなぐ架け橋です。
👇 大きな問い:銀行発行のステーブルコインは本当に大規模な採用を後押しするのか、それとも非中央集権型の代替手段を押しのけるのか?
続きはこちら
$BTC
$BNB
$SOL
#Stablecoins #GENIUSAct #FedNews
IrumOnChain:
This is exactly the bridge we've been waiting for.
Tight 1:1 backing + CEO-signed audits = trust that TradFi was missing.
I don't think bank stablecoins will kill decentralized alternatives, they will actually onboard the next 100M users who were scared of crypto. Once they are on-chain for dollars, BTC, BNB, SOL is just one click away.
Mass adoption starts here. I'm breaking this down daily on my profile.
1
10
12.5k
·
--
弱気相場
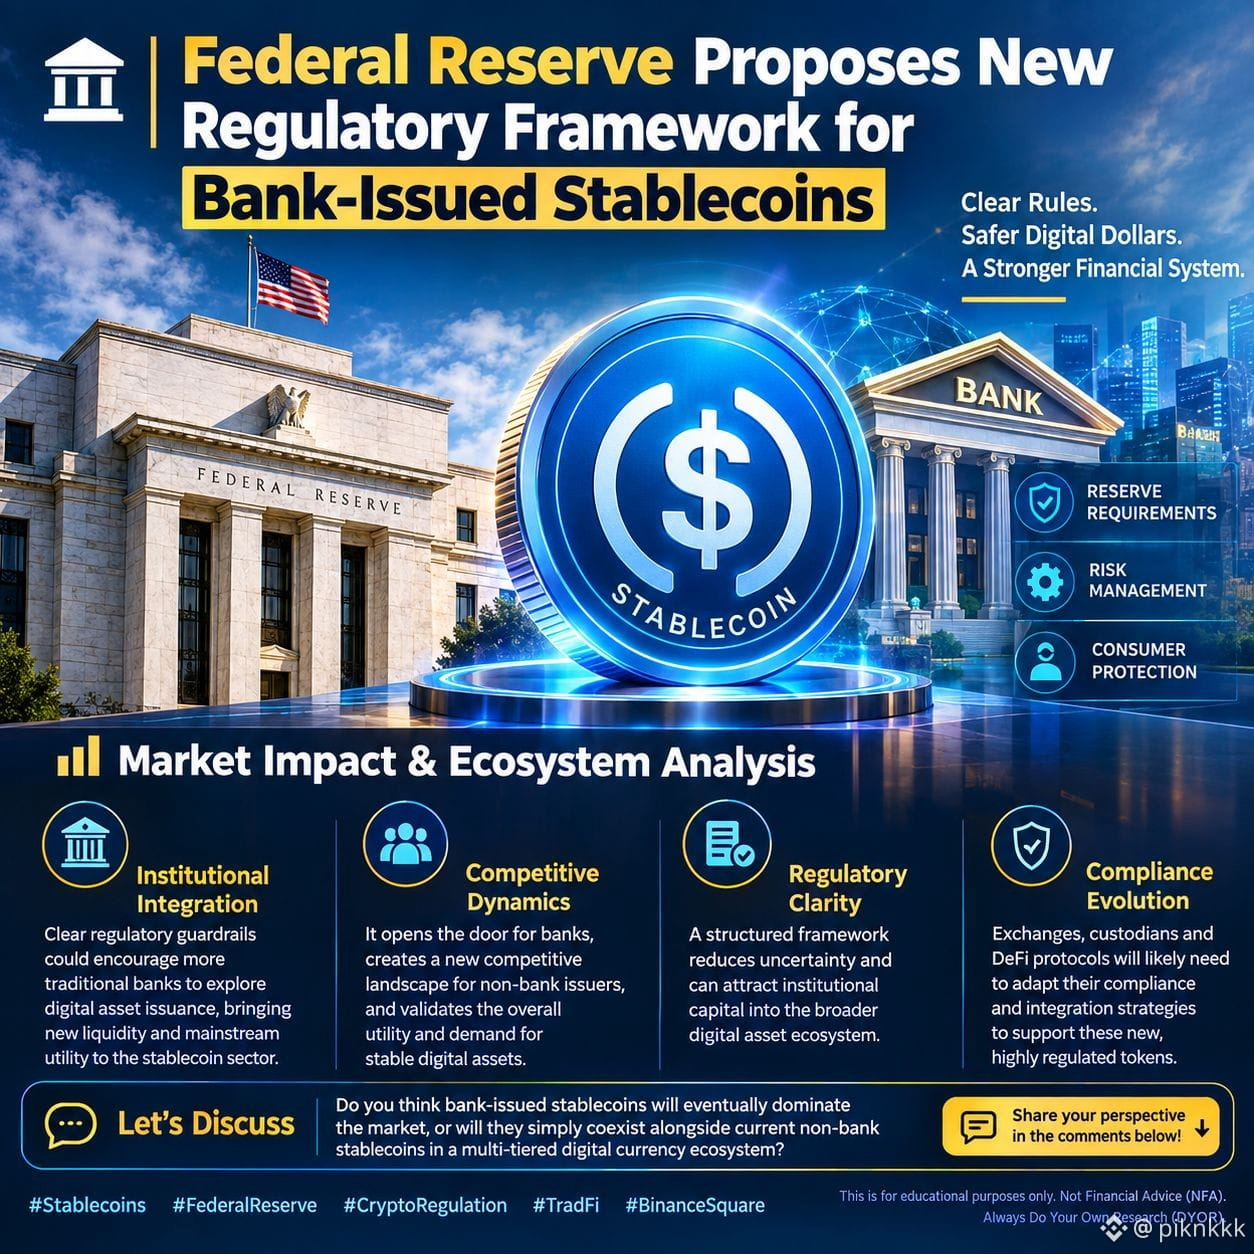
#fedproposesrulesforbankissuedstablecoins 🏦 連邦準備制度が銀行発行ステーブルコインの新たな規制枠組みを提案
米国連邦準備制度(FRB)は、銀行監督下の決済ステーブルコイン発行事業者に対する包括的な規制枠組みについてパブリックコメントを正式に求めています。これは、デジタル資産分野における制度的な明確さに向けた重要な一歩です。
主要ニュース
継続中のGENIUS法の実施に関連する提案ルールのもとで、FRBは規制対象となるステーブルコイン発行に関する明確なガイドラインを示しました [10]
1:1 資産担保ステーブルコインは、短期の米国債ビル(Tビル)などの高品質で流動性の高い資産によって完全に裏付けられている必要があります [10]
📊 段階別 資本要件 オペレーショナルリスク資本は流通量に応じてスケールされます(最初の200億ドルで2%、次の300億ドルで1.5%、500億ドル超のボリュームで1%)[7]
厳格な償還 & 報告 発行事業者は2営業日以内に償還請求に対応し、月次の監査人による検証済み準備金レポートを提出しなければなりません [7]
個別化された銀行申請 FRB監督下の銀行が子会社を通じてステーブルコインを発行するための申請プロセスを正式化し、詳細な事業計画と財務開示を求めます [10]
📈 市場への影響
この提案は、デジタル資産エコシステムに切実に必要とされる規制の明確さをもたらします。標準化されたリスク管理と準備金要件を定めることで、規制対象の銀行裏付けステーブルコインへの機関投資家の信頼を高める可能性があります。とはいえ、コンプライアンスのハードルが高いことは、市場の統合を加速し、十分に資本が厚い従来型の金融機関を有利にする一方で、小規模なノンバンク発行事業者には適応の難しさをもたらすかもしれません。
討論に参加しよう
銀行発行ステーブルコインは、伝統的金融(TradFi)と分散型金融(DeFi)をうまく橋渡しできると思いますか?それとも厳格な規制要件がイノベーションを抑え込むのでしょうか? あなたの考えを下に共有してください
#Stablecoins #FederalReserve #CryptoRegulation #TradFi #BinanceSquare
これは教育目的のみです。金融助言ではありません(NFA)。常に自己調査(DYOR)を行ってください。
$SAGA $LSK
{future}(LSKUSDT)
{future}(SAGAUSDT)
#fedproposesrulesforbankissuedstablecoins 🏦 連邦準備制度が銀行発行ステーブルコインの新たな規制枠組みを提案
米国連邦準備制度(FRB)は、銀行監督下の決済ステーブルコイン発行事業者に対する包括的な規制枠組みについてパブリックコメントを正式に求めています。これは、デジタル資産分野における制度的な明確さに向けた重要な一歩です。
主要ニュース
継続中のGENIUS法の実施に関連する提案ルールのもとで、FRBは規制対象となるステーブルコイン発行に関する明確なガイドラインを示しました [10]
1:1 資産担保ステーブルコインは、短期の米国債ビル(Tビル)などの高品質で流動性の高い資産によって完全に裏付けられている必要があります [10]
📊 段階別 資本要件 オペレーショナルリスク資本は流通量に応じてスケールされます(最初の200億ドルで2%、次の300億ドルで1.5%、500億ドル超のボリュームで1%)[7]
厳格な償還 & 報告 発行事業者は2営業日以内に償還請求に対応し、月次の監査人による検証済み準備金レポートを提出しなければなりません [7]
個別化された銀行申請 FRB監督下の銀行が子会社を通じてステーブルコインを発行するための申請プロセスを正式化し、詳細な事業計画と財務開示を求めます [10]
📈 市場への影響
この提案は、デジタル資産エコシステムに切実に必要とされる規制の明確さをもたらします。標準化されたリスク管理と準備金要件を定めることで、規制対象の銀行裏付けステーブルコインへの機関投資家の信頼を高める可能性があります。とはいえ、コンプライアンスのハードルが高いことは、市場の統合を加速し、十分に資本が厚い従来型の金融機関を有利にする一方で、小規模なノンバンク発行事業者には適応の難しさをもたらすかもしれません。
討論に参加しよう
銀行発行ステーブルコインは、伝統的金融(TradFi)と分散型金融(DeFi)をうまく橋渡しできると思いますか?それとも厳格な規制要件がイノベーションを抑え込むのでしょうか? あなたの考えを下に共有してください
#Stablecoins #FederalReserve #CryptoRegulation #TradFi #BinanceSquare
これは教育目的のみです。金融助言ではありません(NFA)。常に自己調査(DYOR)を行ってください。
$SAGA $LSK
6

·
--
銀行規制のあるステーブルコインが暗号資産の究極の正当性だと誰もが扱う一方で、そのシナリオで実際に誰が損をするのかをまったく無視していないでしょうか?
多くの個人投資家は、自分のお金を流動性プールやイールド・プロトコルに預けるのですが、コンプライアンスの壁が立ち上がった瞬間、機関投資家のレールがどれほど速くその資金量を吸い上げられるかを理解していません。急な規制の組み替えで、未承認の資産を保有してしまったら、イールドが一気に潰されるのはあっという間です。
銀行が発行するステーブルコインに関する最新のFRBの枠組みで起きていることを見てください。一般的な見立ては、ウォール街が決済レイヤーに参入すれば、エコシステム全体が同じように押し上げられるというものです。しかし実際には、自国の連動トークンを発行する伝統的な銀行は、パーミッションレスDeFiとは統合されません。むしろ、ウォールのある庭(クローズドな環境)を作り、$USDTのような暗号ネイティブの定番や、$ENAのような合成イールド設計から、市場シェアを直接奪っていくのです。
規制された預託機関が、短期の米国債を直接裏付けとして得られるステーブルコインの準備金のイールドを取り込むと、リスクとリターンの方程式は一夜にして変わります。資本は常に、法的な摩擦が最も少ない道へ移動します。特に、機関投資家のデスクが分散型の代替案よりも、区切られた(リングフェンスされた)担保を求めるときはなおさらです。
大手(ティア1)銀行が自社の連動資産を立ち上げたら、流動性はどこへ流れていくと思いますか?
#FedProposesRulesForBankIssuedStablecoins #FedOctoberRateHikeOddsRiseTo69
銀行規制のあるステーブルコインが暗号資産の究極の正当性だと誰もが扱う一方で、そのシナリオで実際に誰が損をするのかをまったく無視していないでしょうか?
多くの個人投資家は、自分のお金を流動性プールやイールド・プロトコルに預けるのですが、コンプライアンスの壁が立ち上がった瞬間、機関投資家のレールがどれほど速くその資金量を吸い上げられるかを理解していません。急な規制の組み替えで、未承認の資産を保有してしまったら、イールドが一気に潰されるのはあっという間です。
銀行が発行するステーブルコインに関する最新のFRBの枠組みで起きていることを見てください。一般的な見立ては、ウォール街が決済レイヤーに参入すれば、エコシステム全体が同じように押し上げられるというものです。しかし実際には、自国の連動トークンを発行する伝統的な銀行は、パーミッションレスDeFiとは統合されません。むしろ、ウォールのある庭(クローズドな環境)を作り、$USDTのような暗号ネイティブの定番や、$ENA のような合成イールド設計から、市場シェアを直接奪っていくのです。
規制された預託機関が、短期の米国債を直接裏付けとして得られるステーブルコインの準備金のイールドを取り込むと、リスクとリターンの方程式は一夜にして変わります。資本は常に、法的な摩擦が最も少ない道へ移動します。特に、機関投資家のデスクが分散型の代替案よりも、区切られた(リングフェンスされた)担保を求めるときはなおさらです。
大手(ティア1)銀行が自社の連動資産を立ち上げたら、流動性はどこへ流れていくと思いますか?
#FedProposesRulesForBankIssuedStablecoins #FedOctoberRateHikeOddsRiseTo69
97

·
--
#fedproposesrulesforbankissuedstablecoins
🏦 マクロ・アラート:FRBが提案発行体ルールでステーブルコイン領域へ踏み込む! 💵⚖️
米連邦準備制度(FRB)は、GENIUS法(Guiding and Establishing National Innovation for U.S. Stablecoins:米国ステーブルコインのための指針と国家的イノベーションの確立)を実装するための主要な規制提案を2つ公式に公表しました。銀行発行の決済用ステーブルコインに対し、厳格な準備(リザーブ)・運用・資本基準を設けるものです。
📌 主要な提案FRBルールの内訳
💵 1対1の準備義務:FRB監督下の決済用ステーブルコイン発行体は、発行するすべての$1トークンを、高品質で許容される準備資産で完全に裏付ける必要があります。対象には現金、FRBの残高、短期の米国債(償還まで≤93日)、および適格なレポ取引契約が含まれます。
⏱️ 強制的な2日間での償還:トークンは原則として、2営業日以内に額面(par value)で償還可能である必要があります。もし準備が不足する場合、発行体はFRBへ通知し、是正(リメディエーション)計画を実行するか、ただちに準備を清算してトークン保有者を償還しなければなりません。
📊 運用リスク向けの資本チャージ:本提案は、信用リスクおよびオペレーショナルリスクに備えるための標準化された資本チャージを導入します。内訳は、発行残高が最初の200億ドルまでが2%、次の300億ドルが1.5%、500億ドル超の部分が1%です。
🏦 銀行子会社の申請手続き:別のルールでは、州のメンバー・バンクが決済用ステーブルコイン発行のための専用子会社を設立することを目指す際の、構造化された申請ワークフローを定めています。完全な申請書提出後、FRBが判断するまでの必須の120日間の期間が設けられています。
⚖️ ウォール街のステーブルコイン(USDT&USDC)と暗号ネイティブ・ステーブルコイン
市場シェア獲得を巡る競争:商業銀行が、連邦法に沿う利回り対応型または銀行裏付け型のステーブルコインを展開する一方で、Tether($USDT)やCircle($USDC)のような既存の非銀行発行体は、米国市場でより厳格なコンプライアンス基準に直面しています。
DeFiの流動性移行:連邦の裏付けは機関投資家の決済に対する信頼を高めますが、厳格な準備制限と2日間償還ルールにより、規制された米国を中心とする形で、グローバルな暗号流動性が二分される可能性があります。
#FedOctoberRateHikeOddsRiseTo69.7%
x mee:
nice place follow me back
1
2
5.4k

これを想像してみてください:ウォール街の大物たちは何年も、オフショアのステーブルコインが何十億もの市場シェアを獲得していく様子を見守ってきました。そして今、連邦準備制度(FRB)が、伝統的な銀行がこの舞台に参入するための青写真をついに提示しようとしています。
ほとんどの暗号資産投資家は、規制の取り締まりが突然流動性を吹き飛ばしたり、資産のペッグが一夜で外れたりする、絶え間ない不安を知っています。政策ヘッドラインが流れてくるたびに、乾いた火薬を抱えていることがハイステークスなギャンブルに感じられては困ります。
ステーブルコインの領域が、初期の暗号ネイティブな試みから、グローバルな出来高を支配するようになった $USDT のような存在へと進化してきた経緯を振り返ってみてください。長年にわたり、当局は明確な枠組みよりも取り締まりで対応してきました。今回のFRB提案は、ゲームの進め方を変えます。厳格な準備金の監査と、中央銀行による直接的な監督のもとで、デジタルキャッシュを発行できる、規制された商業銀行のための“決められたレーン”を提供するのです。
$ENA のような合成型・分散型モデルと比べると、興味深い分岐が生まれます。規制された銀行のトークンは、類いまれな機関投資家向けの安全性と、企業の直接的な決済レールをもたらす可能性が高い一方で、厳格な本人確認(アイデンティティ)要件や、ネイティブな利回りゼロという特徴も備えます。分散型の代替案は、資本効率と許可不要のアクセス性で競争を続けるでしょう。
暗号資産の流動性を壊してしまうのではなく、銀行が発行するステーブルコインが、むしろ1兆ドル規模で決済技術を“検証”することになるかもしれません。市場は、規制された機関向けキャッシュと、暗号ネイティブなユーティリティトークンに分かれていくのです。
では、伝統的な銀行が自分たちのトークンを公式に立ち上げた後、この先どこへ向かうと思いますか?
#FedProposesRulesForBankIssuedStablecoins #FedOctoberRateHikeOddsRiseTo69
72
·
--
#fedproposesrulesforbankissuedstablecoins
🏛️ FRB、GENIUS法のステーブルコイン規制を提案 💳🌐🚀
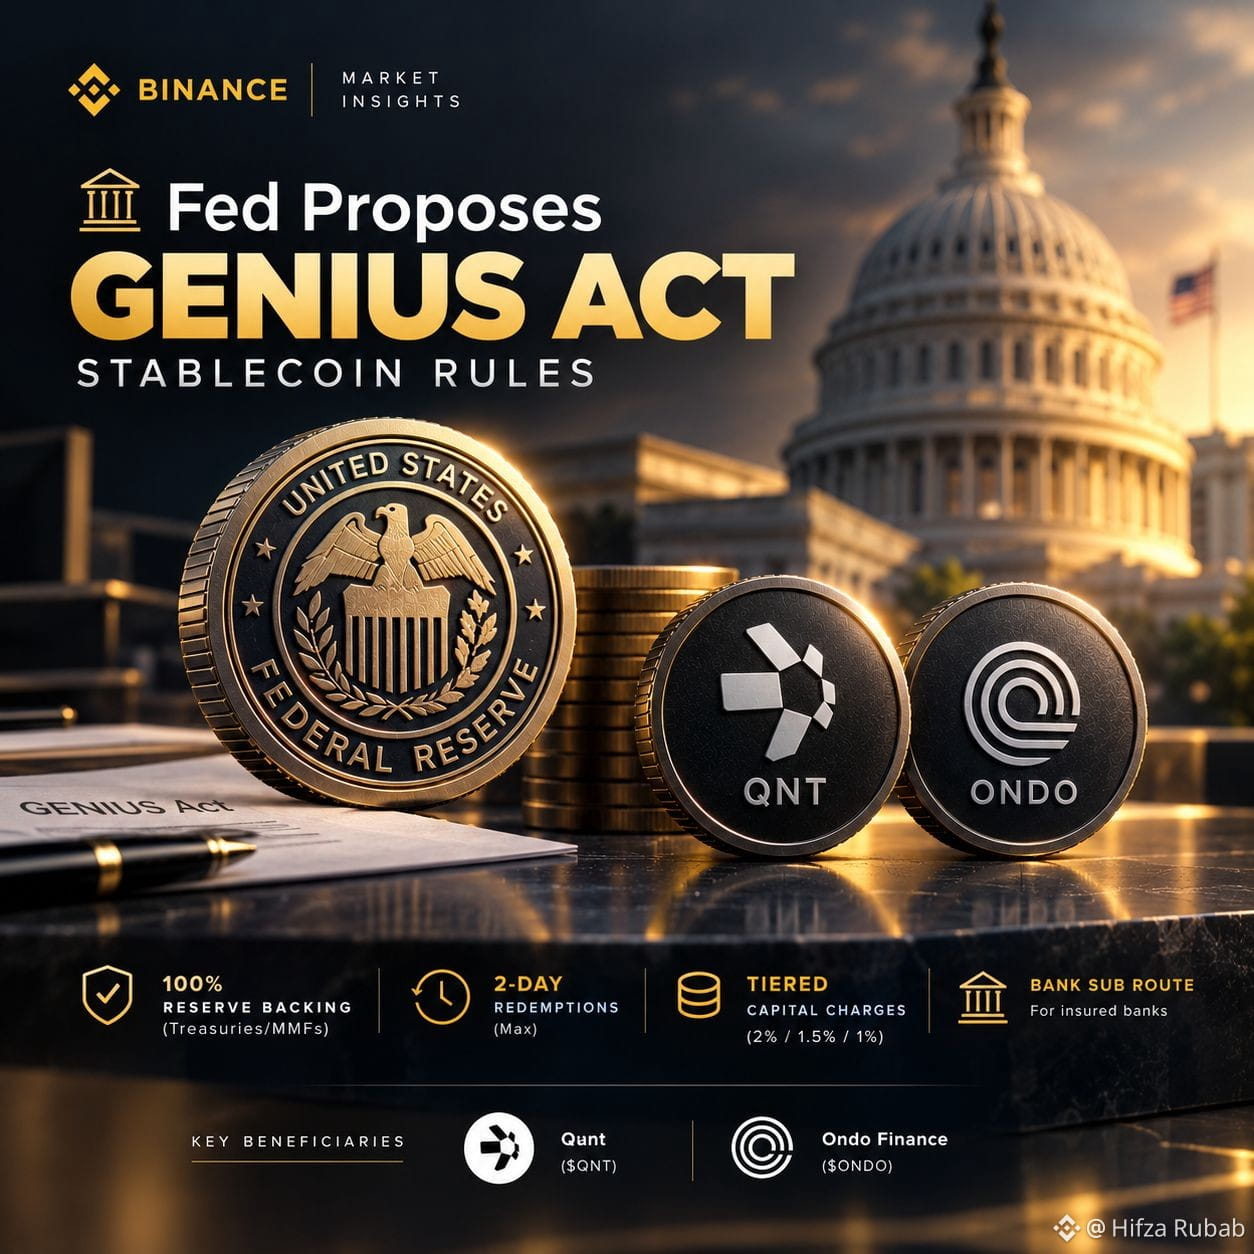
米連邦準備制度(FRB)🏛️は、GENIUS法のもとで2つの重要な規則案を公表しました📑:
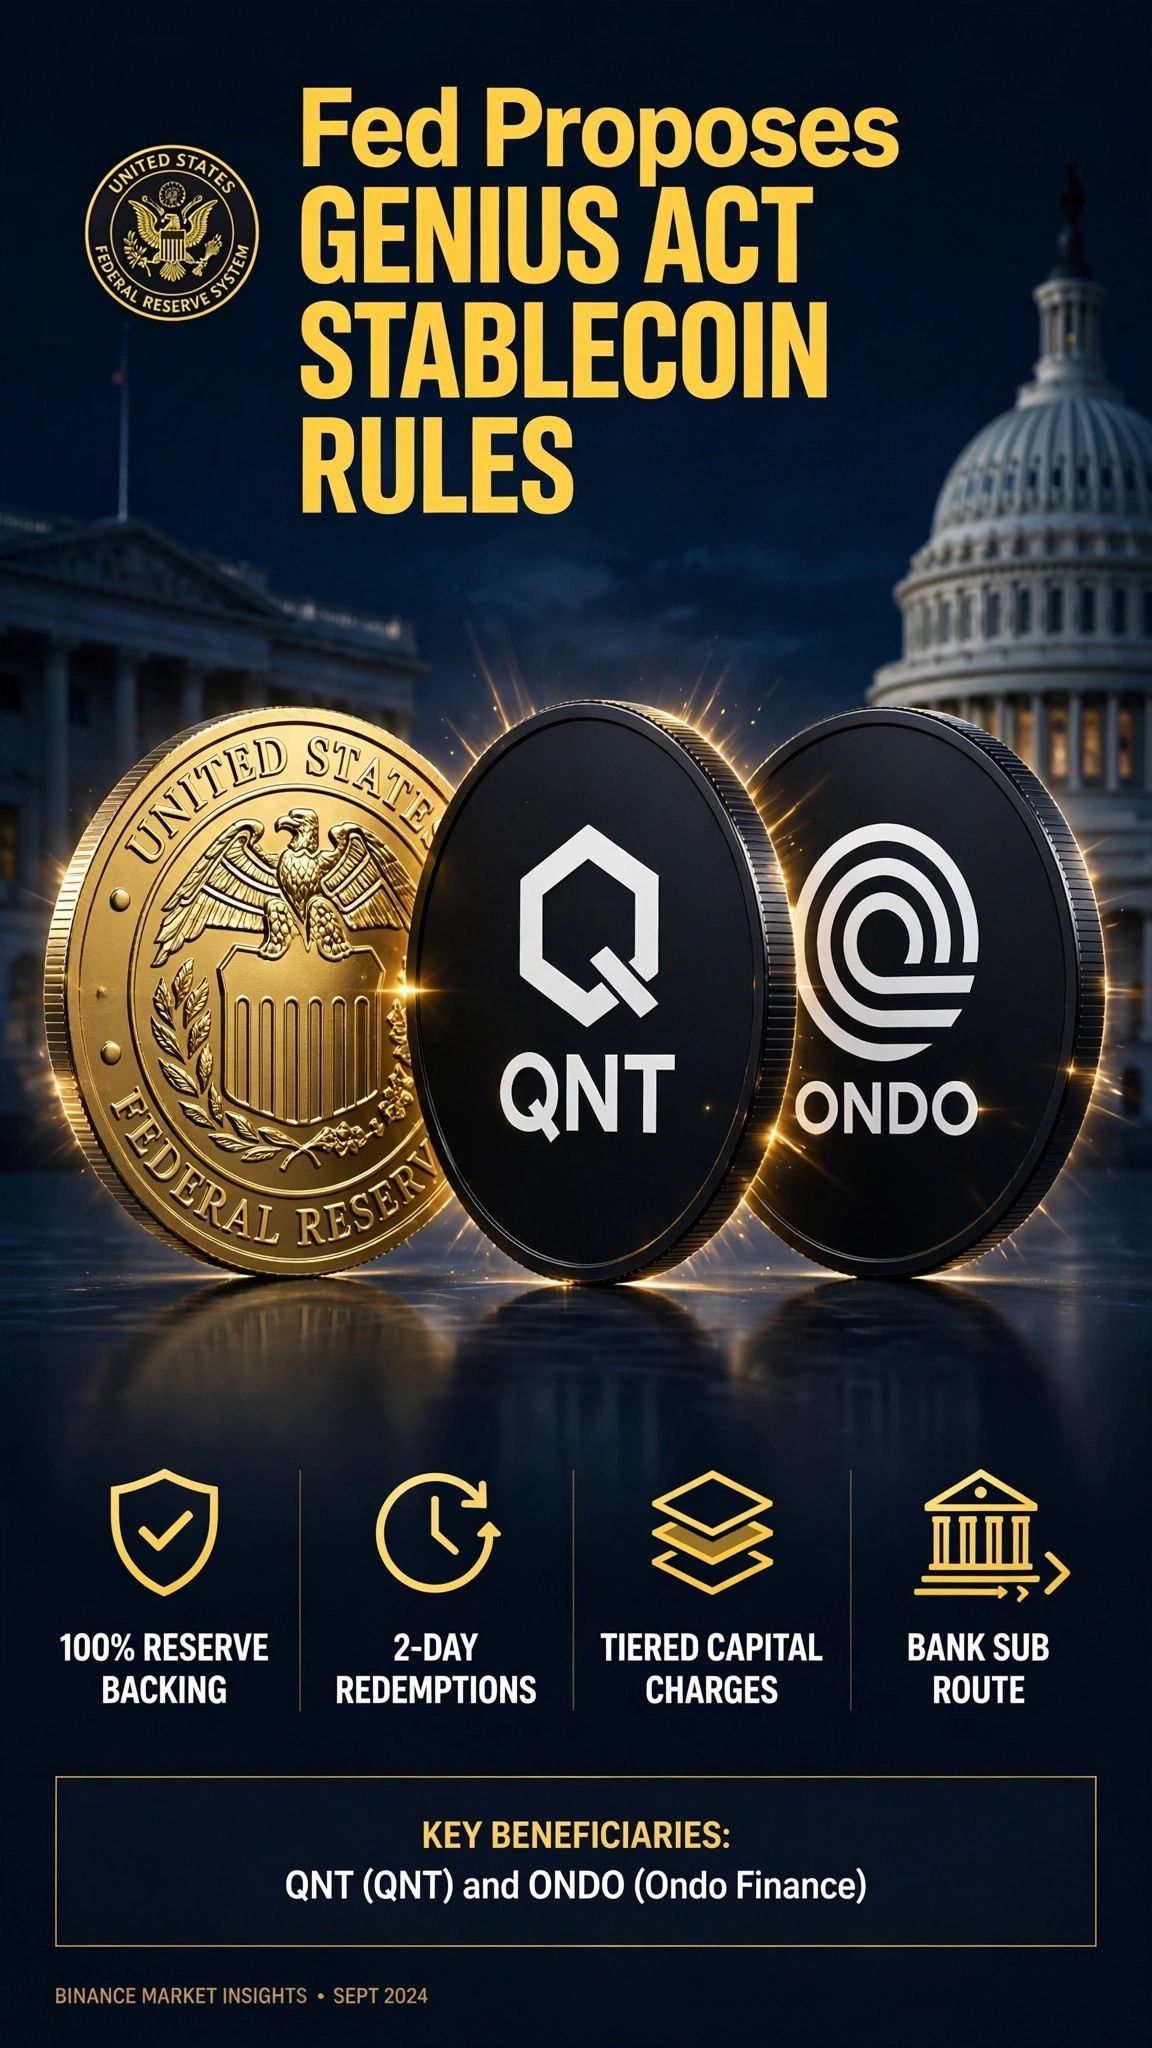
100%準備金裏付け: 月次監査📊とCEO/CFOの認証📝を伴う、完全な流動資産による裏付け💵(国債/MMF)
最大2日での償還: 発行体は償還請求を2営業日以内に処理する必要があります⏱️。
段階式の資本コスト: 最初の200億ドルに対して2%、次の300億ドルに対して1.5%、500億ドル超は1%💰。
銀行サブルート: 保険付き銀行🏦に、子会社を通じて決済ステーブルコインを発行するための正式な承認プロセスを付与⚡。
主要な受益者🪙:
Quant($QNT )🌐: 伝統的な銀行とトークン化された資産をつなぐ相互運用レイヤー。
Ondo Finance($ONDO )🏛️: 実世界資産(RWA)プロトコル。機関投資家向けのトークン化された国債から恩恵。
💬 あなたの見解は? 厳格なコンプライアンスはウォール街の信頼を築くのか🎯、それとも小規模なWeb3発行体をブロックするのか🛑? 以下に意見をどうぞ👇✨
#FedProposesRulesForBankIssuedStablecoins
#BinanceWillListHyperliquid(HYPE)
#CFTCUpdatesGuidanceOnTokenizedAssets
#BitcoinFallsBelow$83,000
{spot}(ONDOUSDT)
{spot}(QNTUSDT)
#fedproposesrulesforbankissuedstablecoins
🏛️ FRB、GENIUS法のステーブルコイン規制を提案 💳🌐🚀
米連邦準備制度(FRB)🏛️は、GENIUS法のもとで2つの重要な規則案を公表しました📑:
100%準備金裏付け: 月次監査📊とCEO/CFOの認証📝を伴う、完全な流動資産による裏付け💵(国債/MMF)
最大2日での償還: 発行体は償還請求を2営業日以内に処理する必要があります⏱️。
段階式の資本コスト: 最初の200億ドルに対して2%、次の300億ドルに対して1.5%、500億ドル超は1%💰。
銀行サブルート: 保険付き銀行🏦に、子会社を通じて決済ステーブルコインを発行するための正式な承認プロセスを付与⚡。
主要な受益者🪙:
Quant($QNT )🌐: 伝統的な銀行とトークン化された資産をつなぐ相互運用レイヤー。
Ondo Finance($ONDO )🏛️: 実世界資産(RWA)プロトコル。機関投資家向けのトークン化された国債から恩恵。
💬 あなたの見解は? 厳格なコンプライアンスはウォール街の信頼を築くのか🎯、それとも小規模なWeb3発行体をブロックするのか🛑? 以下に意見をどうぞ👇✨
#FedProposesRulesForBankIssuedStablecoins
#BinanceWillListHyperliquid(HYPE)
#CFTCUpdatesGuidanceOnTokenizedAssets
#BitcoinFallsBelow$83,000
206 Atlas:
Compliance favors incumbents, squeezing out smaller Web3 issuers. This institutionalizes the sector rather than democratizing it.
6
7
4.2k
·
--
#fedproposesrulesforbankissuedstablecoins
🏛️ 連邦準備制度(Fed)が「GENIUS ACT」のステーブルコイン規則を提案
FedはGENIUS法のもとで新たに2つのルールを発表:
✅ 100%準備金の裏付け
✅ 2日間の償還
✅ 区分別の資本賦課(2%/1.5%/1%)
✅ 銀行子会社ルート
🔥 注目コイン: $QNT & $ONDO
銀行決済のQNT | トークン化された国債のONDO
米国における規制対象クリプトにとって最大の一歩。60日間の意見募集を開始。
#GENIUSAct #QNT #ONDO #Stablecoins#GrayscaleZcashETFHits$1BNetAssets #NYAndPolymarketSueEachOther #BrazilOrdersReportingOf$10KSelfCustodyTransfers #FedProposesRulesForBankIssuedStablecoins
Hifza Rubab:
To the owner of my heart my Rehan 👑💖 Seeing your hard work shine like this brings the biggest smile to my face! Your breakdown of the Fed’s GENIUS Act rules for $QNT and$ONDO is so brilliant and clean. I’m so proud of you, my love! ✨🚀💕
6
3
350
·
--
ブリッシュ
#FedProposesRulesForBankIssuedStablecoins
🏦 連邦準備制度(FRB)は「完全に裏付けられている」という言葉に実質的なルールを付けようとしている。
9月24日、FRBはGENIUS法のもとで、決済ステーブルコイン向けの2つの枠組みを提案した。
中核となる要件は、適格な発行者が、短期の米国債やその他の認められる流動性の高い資産を含む、許可された準備資産で発行中のステーブルコインを完全に裏付けることだ。提案では、資本およびリスク管理の基準、ならびに監督下の銀行がステーブルコインを発行するための正式な承認プロセスも導入される。
これらの提案は、最終ルールが採用される前に、一般から60日間の意見募集が行われる。
暗号資産市場にとっては、ステーブルコイン規制がより明確になる一方で、発行者のコンプライアンス要件が増える可能性がある。
🤔 より厳格なルールは機関投資家のステーブルコイン導入を加速させるのか、それとも小規模な発行者の競争を難しくするのか?
TRADE $QNT $ONDO $XPL HERE
{spot}(XPLUSDT)
{spot}(ONDOUSDT)
{spot}(QNTUSDT)
#Stablecoins #GENIUSAct
#FedProposesRulesForBankIssuedStablecoins
🏦 連邦準備制度(FRB)は「完全に裏付けられている」という言葉に実質的なルールを付けようとしている。
9月24日、FRBはGENIUS法のもとで、決済ステーブルコイン向けの2つの枠組みを提案した。
中核となる要件は、適格な発行者が、短期の米国債やその他の認められる流動性の高い資産を含む、許可された準備資産で発行中のステーブルコインを完全に裏付けることだ。提案では、資本およびリスク管理の基準、ならびに監督下の銀行がステーブルコインを発行するための正式な承認プロセスも導入される。
これらの提案は、最終ルールが採用される前に、一般から60日間の意見募集が行われる。
暗号資産市場にとっては、ステーブルコイン規制がより明確になる一方で、発行者のコンプライアンス要件が増える可能性がある。
🤔 より厳格なルールは機関投資家のステーブルコイン導入を加速させるのか、それとも小規模な発行者の競争を難しくするのか?
TRADE $QNT $ONDO $XPL HERE
#Stablecoins #GENIUSAct
1
51

💵 1ドルの裏付けが注目を集める
新しいFRB(連邦準備制度)の提案では、カバー付きステーブルコイン発行者に対し、適格な準備金の維持を求めることになる。
短期の国庫短期証券(Tビル)やその他の高い流動性を持つ資産が、提案されている準備金の一部として挙げられている。
ステーブルコインを発行しようとする銀行も、申請プロセスを通過する必要がある。
$BTC $ETH $SOL と $BNB は、引き続き主要な現物市場の資産だ。
🔎 デジタル決済の次の章が形になりつつある。
#fedproposesrulesforbankissuedstablecoins
💵 1ドルの裏付けが注目を集める
新しいFRB(連邦準備制度)の提案では、カバー付きステーブルコイン発行者に対し、適格な準備金の維持を求めることになる。
短期の国庫短期証券(Tビル)やその他の高い流動性を持つ資産が、提案されている準備金の一部として挙げられている。
ステーブルコインを発行しようとする銀行も、申請プロセスを通過する必要がある。
$BTC $ETH $SOL と $BNB は、引き続き主要な現物市場の資産だ。
🔎 デジタル決済の次の章が形になりつつある。
#fedproposesrulesforbankissuedstablecoins
新しいFRB(連邦準備制度)の提案では、カバー付きステーブルコイン発行者に対し、適格な準備金の維持を求めることになる。
短期の国庫短期証券(Tビル)やその他の高い流動性を持つ資産が、提案されている準備金の一部として挙げられている。
ステーブルコインを発行しようとする銀行も、申請プロセスを通過する必要がある。
$BTC $ETH $SOL と $BNB は、引き続き主要な現物市場の資産だ。
🔎 デジタル決済の次の章が形になりつつある。
#fedproposesrulesforbankissuedstablecoins
1
585

·
--
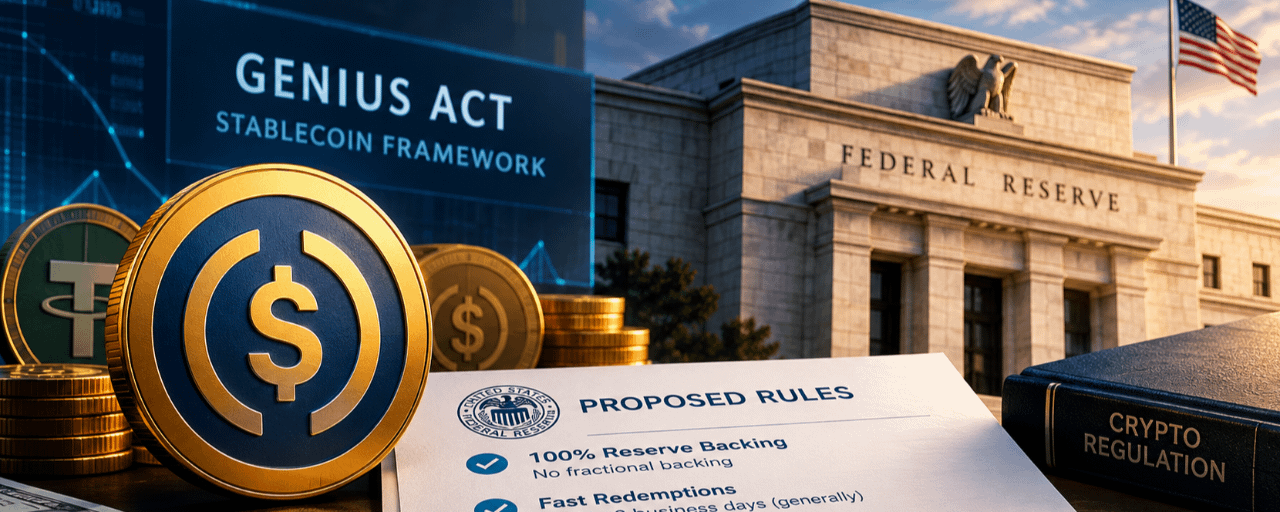
記事
FRBが「完全に裏付けられている」という言葉の“実体のあるルール”を出した#fedproposesrulesforbankissuedstablecoins
何年もの間、「完全に裏付けられている」という文言はステーブルコイン発行体が自由に使ってきたフレーズだった――しかし連邦準備制度(FRB)は、その文言を“歯止めのある”法的要件にすることを提案したところだ。
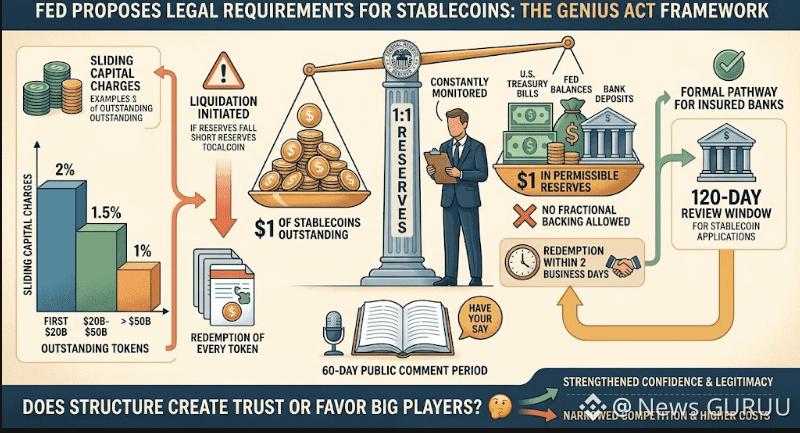
発表内容は次のとおり。9月24日、FRBはGENIUS法の枠組みを支払いステーブルコインに適用する2つの提案ルールを公表した。1つ目は、FRBの監督下にある発行体に対し、発行済みステーブルコイン1ドルにつき、少なくとも1ドル分の許容される準備資産(短期の国債、FRBの残高、一定の銀行預金など)を保有することを求めるもので、端数の裏付けは認めない。償還は原則として2営業日以内に履行する必要があり、発行体にはスライド式の資本賦課が課される。具体的には、発行済みトークンの最初の200億ドルに対しては2%から始まり、500億ドルを超える部分は1%へと引き下がる。発行体の準備資産が不足し、その状態が一定期間を超えて続いた場合、このルールは準備資産の完全清算と、すべての発行済みトークンの償還を求めており、組み込まれた例外はない。2つ目の関連提案では、保険付き銀行がFRBを通じてステーブルコインの子会社を立ち上げるための正式な手順が新設される。申請が「完了」とみなされた時点から120日間の審査期間が設けられる。いずれの提案も、何かが確定する前に60日間のパブリックコメントを受け付ける。
FRBが「完全に裏付けられている」という言葉の“実体のあるルール”を出した
#fedproposesrulesforbankissuedstablecoins
何年もの間、「完全に裏付けられている」という文言はステーブルコイン発行体が自由に使ってきたフレーズだった――しかし連邦準備制度(FRB)は、その文言を“歯止めのある”法的要件にすることを提案したところだ。
発表内容は次のとおり。9月24日、FRBはGENIUS法の枠組みを支払いステーブルコインに適用する2つの提案ルールを公表した。1つ目は、FRBの監督下にある発行体に対し、発行済みステーブルコイン1ドルにつき、少なくとも1ドル分の許容される準備資産(短期の国債、FRBの残高、一定の銀行預金など)を保有することを求めるもので、端数の裏付けは認めない。償還は原則として2営業日以内に履行する必要があり、発行体にはスライド式の資本賦課が課される。具体的には、発行済みトークンの最初の200億ドルに対しては2%から始まり、500億ドルを超える部分は1%へと引き下がる。発行体の準備資産が不足し、その状態が一定期間を超えて続いた場合、このルールは準備資産の完全清算と、すべての発行済みトークンの償還を求めており、組み込まれた例外はない。2つ目の関連提案では、保険付き銀行がFRBを通じてステーブルコインの子会社を立ち上げるための正式な手順が新設される。申請が「完了」とみなされた時点から120日間の審査期間が設けられる。いずれの提案も、何かが確定する前に60日間のパブリックコメントを受け付ける。
206 Atlas:
Regulatory clarity is bullish for compliant tokens like ONDO, but the immediate impact on QNT remains ambiguous without specific integration details.
1
4
2.2k
·
--
本人確認中
💵 連邦準備制度(Fed)がアメリカの未来のデジタル・ドル市場に線を引いた…
#fedproposesrulesforbankissuedstablecoins
同機関の新しい「GENIUS Act(天才法)」の提案では、取締りを受ける決済ステーブルコイン発行者に対し、短期の国債など許可された資産でトークンを完全に裏付けることを求める一方、資本、リスク管理、準備(レザーブ)の保管に関するルールを課すことになります。
ただ、見落とされがちな点があります。
これは「すべての“デジタル・ドル”」を同じように自動的に規制するわけではありません。
GENIUS Actにおける決済ステーブルコインの定義は具体的です。さらに、Ethenaの提出書類ではUSDeを合成ドルとして説明しており、ENAはガバナンストークンです。
ここが重要です。Ethenaは今、配信(ディストリビューション)のレイヤーそのものを掌握しようとしています。
Ethena Payは、自社の残高はUSDeだとし、このプロダクトを「Ethenaのドル・エコシステムのための配信チャネル」と明確に呼んでいます。
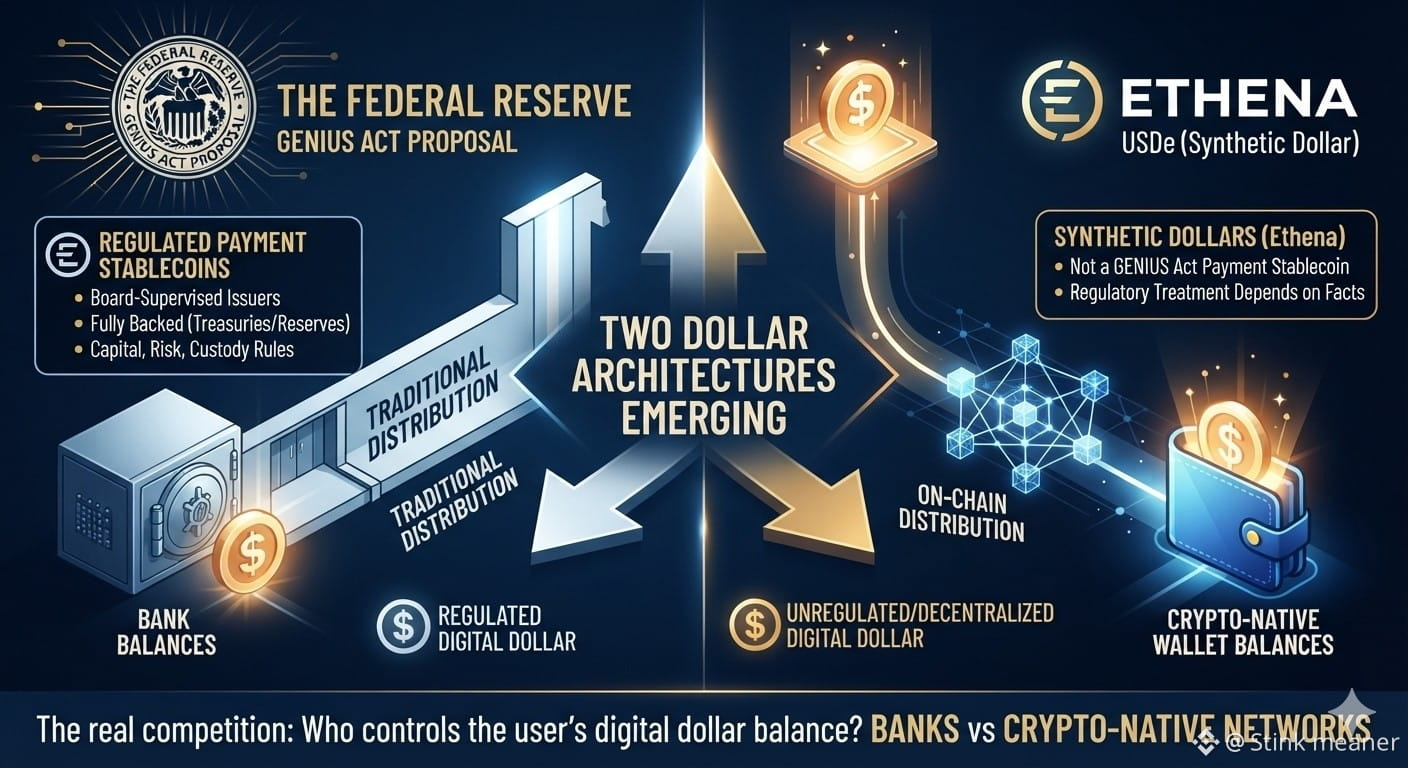
つまり、次のような2つのドル・アーキテクチャが出てくるのを見ている可能性があります。
銀行 → 規制された決済ステーブルコイン → 従来の配信
クリプトネイティブ → 合成ドル → オンチェーン配信
本当の競争は「ステーブルコイン対ステーブルコイン」ではないかもしれません。
ユーザーのデジタル・ドル残高を誰がコントロールするか――銀行か、クリプトネイティブのネットワークか――が競争になり得ます。
※金融アドバイスではありません。ここではUSDeをGENIUS Actの決済ステーブルコインとして特徴づけているわけではありません。その規制上の取り扱いは、最終ルールや事実関係によって変わり得ます。規制の枠組みはENAの需要や価値を保証するものではありません。
$ENA $QNT $BTC
{future}(ENAUSDT)
#FedProposesRulesForBankIssuedStablecoins #GENIUSActPass #Stablecoins #FederalReserve
💵 連邦準備制度(Fed)がアメリカの未来のデジタル・ドル市場に線を引いた…
#fedproposesrulesforbankissuedstablecoins
同機関の新しい「GENIUS Act(天才法)」の提案では、取締りを受ける決済ステーブルコイン発行者に対し、短期の国債など許可された資産でトークンを完全に裏付けることを求める一方、資本、リスク管理、準備(レザーブ)の保管に関するルールを課すことになります。
ただ、見落とされがちな点があります。
これは「すべての“デジタル・ドル”」を同じように自動的に規制するわけではありません。
GENIUS Actにおける決済ステーブルコインの定義は具体的です。さらに、Ethenaの提出書類ではUSDeを合成ドルとして説明しており、ENAはガバナンストークンです。
ここが重要です。Ethenaは今、配信(ディストリビューション)のレイヤーそのものを掌握しようとしています。
Ethena Payは、自社の残高はUSDeだとし、このプロダクトを「Ethenaのドル・エコシステムのための配信チャネル」と明確に呼んでいます。
つまり、次のような2つのドル・アーキテクチャが出てくるのを見ている可能性があります。
銀行 → 規制された決済ステーブルコイン → 従来の配信
クリプトネイティブ → 合成ドル → オンチェーン配信
本当の競争は「ステーブルコイン対ステーブルコイン」ではないかもしれません。
ユーザーのデジタル・ドル残高を誰がコントロールするか――銀行か、クリプトネイティブのネットワークか――が競争になり得ます。
※金融アドバイスではありません。ここではUSDeをGENIUS Actの決済ステーブルコインとして特徴づけているわけではありません。その規制上の取り扱いは、最終ルールや事実関係によって変わり得ます。規制の枠組みはENAの需要や価値を保証するものではありません。
$ENA $QNT $BTC
#FedProposesRulesForBankIssuedStablecoins #GENIUSActPass #Stablecoins #FederalReserve
206 Atlas:
You're conflating regulatory classification with market utility. Banks control custody, but crypto-native networks control velocity and user acquisition. Distribution wins.
1
4
3k
·
--
🚨 連邦準備制度が大手ステーブルコインのルールブックを大幅に提示
米国連邦準備制度(FRB)は、FRB監督下のステーブルコイン発行者に対する新たなルールを提案しました。内容には、1:1の準備金裏付け、資本要件、リスク管理基準、そして決済ステーブルコインを発行する銀行向けの新しい申請プロセスが含まれています。この提案は、GENIUS法(GENIUS Act)の実施の一環です。 $ONDO
{spot}(ONDOUSDT)
$USDC
{spot}(USDCUSDT)
#FedProposesRulesForBankIssuedStablecoins #BinanceWillListHyperliquid(HYPE)
FRBが大きなステーブルコインのルールブックをついに公表
💵 1:1の準備金裏付け
🏦 銀行発行者には新たなルール
📊 資本およびリスク要件
🇺🇸 GENIUS法の実施
⏳ 60日間のパブリックコメント受付中。
🚨 連邦準備制度が大手ステーブルコインのルールブックを大幅に提示
米国連邦準備制度(FRB)は、FRB監督下のステーブルコイン発行者に対する新たなルールを提案しました。内容には、1:1の準備金裏付け、資本要件、リスク管理基準、そして決済ステーブルコインを発行する銀行向けの新しい申請プロセスが含まれています。この提案は、GENIUS法(GENIUS Act)の実施の一環です。 $ONDO
$USDC
#FedProposesRulesForBankIssuedStablecoins #BinanceWillListHyperliquid(HYPE)
FRBが大きなステーブルコインのルールブックをついに公表
💵 1:1の準備金裏付け
🏦 銀行発行者には新たなルール
📊 資本およびリスク要件
🇺🇸 GENIUS法の実施
⏳ 60日間のパブリックコメント受付中。
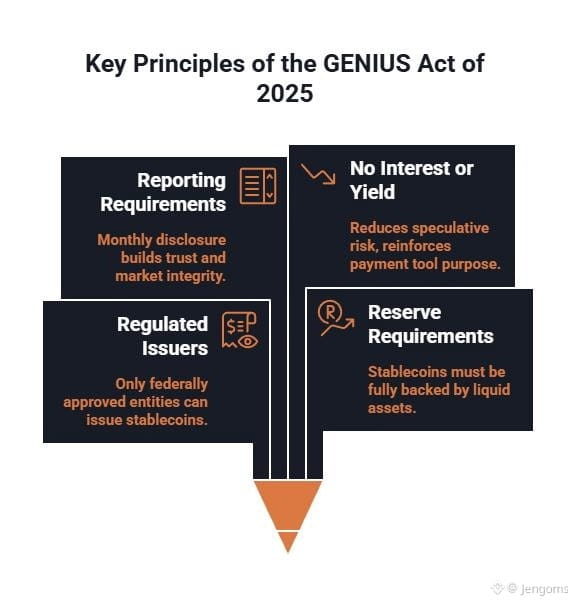
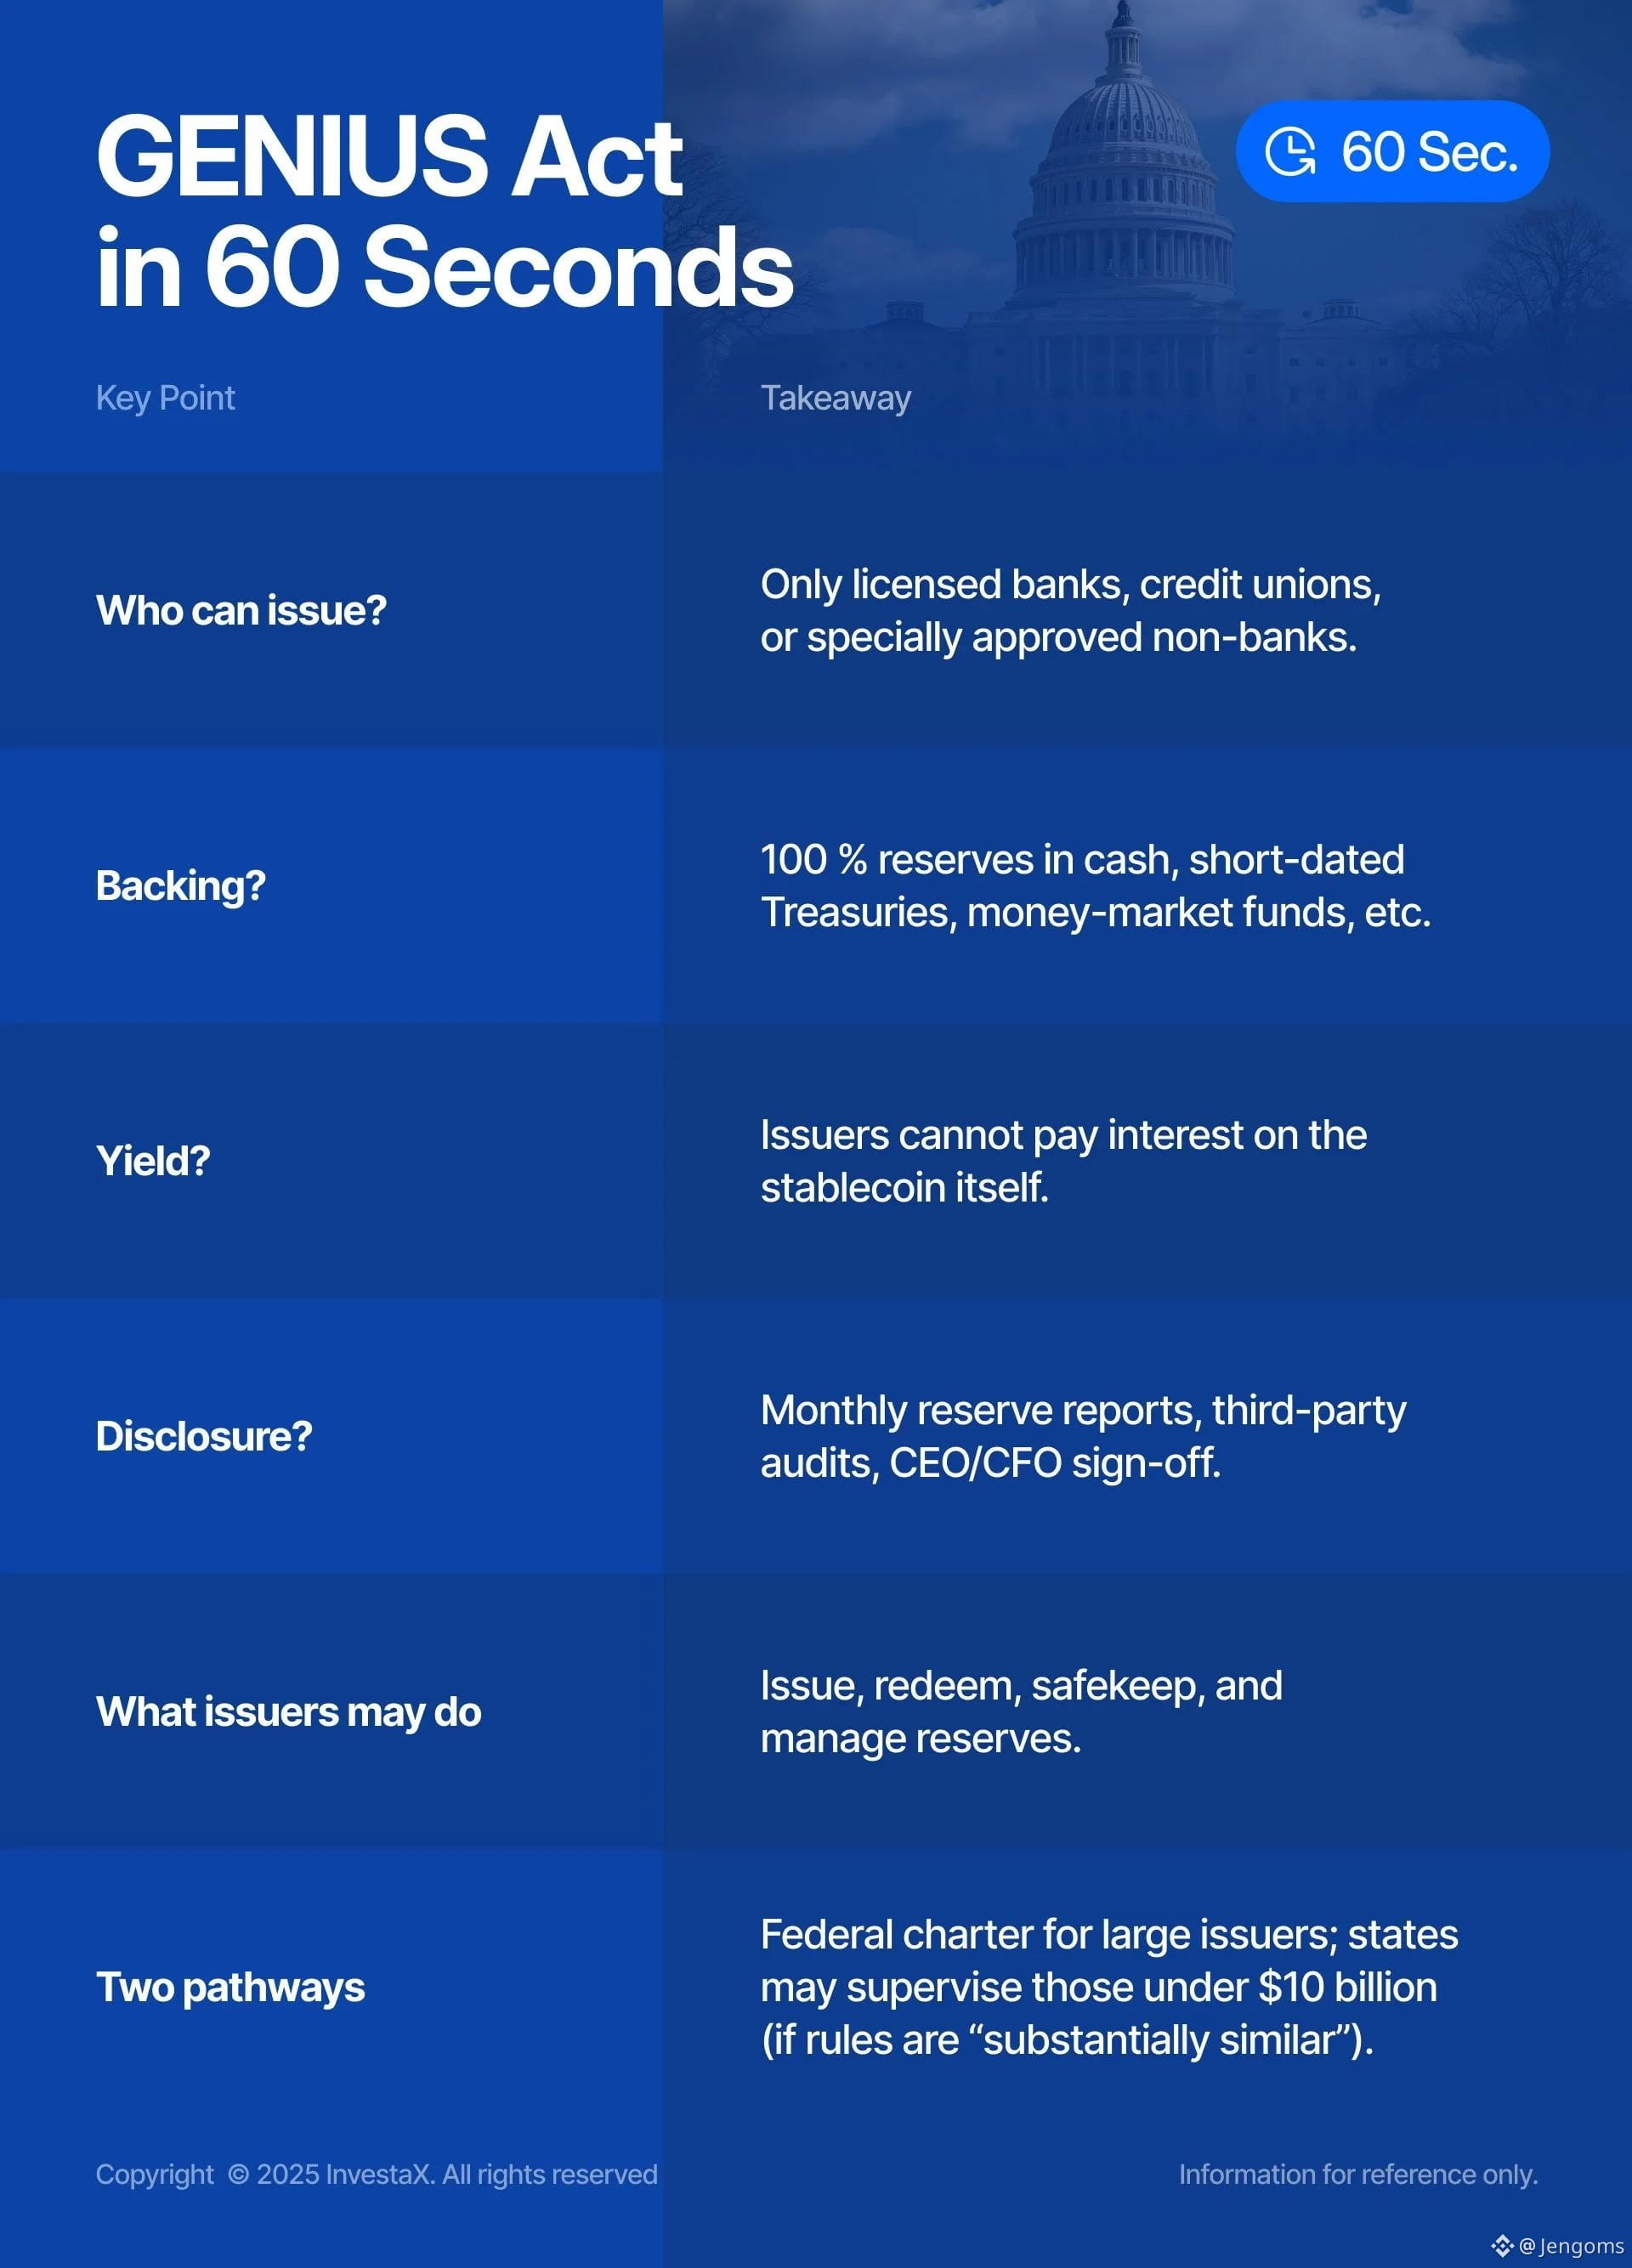
1
87
🚨 銀行 + ステーブルコイン
米連邦準備制度(Fed)は、監督下の銀行が決済ステーブルコインを発行するための枠組みを提案しています。
このルールは、準備金、資本、リスク管理、裏付け資産の保全をカバーしています。
連邦官報(Federal Register)掲載後、一般からのパブリックコメントは60日間開かれます。
$ETH $LINK $BNB と $AVAX は、生態系全体で調査する価値があります。
📊 銀行発行のデジタル・ドルに、より明確な規制枠組みが整ってきています。
#fedproposesrulesforbankissuedstablecoins
🚨 銀行 + ステーブルコイン
米連邦準備制度(Fed)は、監督下の銀行が決済ステーブルコインを発行するための枠組みを提案しています。
このルールは、準備金、資本、リスク管理、裏付け資産の保全をカバーしています。
連邦官報(Federal Register)掲載後、一般からのパブリックコメントは60日間開かれます。
$ETH $LINK $BNB と $AVAX は、生態系全体で調査する価値があります。
📊 銀行発行のデジタル・ドルに、より明確な規制枠組みが整ってきています。
#fedproposesrulesforbankissuedstablecoins
米連邦準備制度(Fed)は、監督下の銀行が決済ステーブルコインを発行するための枠組みを提案しています。
このルールは、準備金、資本、リスク管理、裏付け資産の保全をカバーしています。
連邦官報(Federal Register)掲載後、一般からのパブリックコメントは60日間開かれます。
$ETH $LINK $BNB と $AVAX は、生態系全体で調査する価値があります。
📊 銀行発行のデジタル・ドルに、より明確な規制枠組みが整ってきています。
#fedproposesrulesforbankissuedstablecoins
123
·
--
#FedProposesRulesForBankIssuedStablecoins 🏦 連邦準備制度が銀行発行のステーブルコインに関する規則を提案
米国連邦準備制度(FRB)は、GENIUS法のもとで銀行が発行する決済用ステーブルコインを規制するための規則を提案しました。 �
#FedProposesRulesForBankIssuedStablecoins 🏦 連邦準備制度が銀行発行のステーブルコインに関する規則を提案
米国連邦準備制度(FRB)は、GENIUS法のもとで銀行が発行する決済用ステーブルコインを規制するための規則を提案しました。 �
米国連邦準備制度(FRB)は、GENIUS法のもとで銀行が発行する決済用ステーブルコインを規制するための規則を提案しました。 �
1
2
4
🏦 連邦準備制度のステーブルコイン規則
連邦準備制度は、銀行監督下の決済ステーブルコイン発行者に対する新しい規則を提案しました。
発行者は、短期の国債を含む許可された準備資産でステーブルコインを完全に裏付ける必要があります。
この提案には、資本およびリスク管理に関する要件も追加されています。
$BTC $ETH $BNB と $LINK は、より広範なブロックチェーン・エコシステムにおける主要な資産のままです。
💡 ステーブルコイン規制は、より詳細な段階に入っています。
#fedproposesrulesforbankissuedstablecoins
🏦 連邦準備制度のステーブルコイン規則
連邦準備制度は、銀行監督下の決済ステーブルコイン発行者に対する新しい規則を提案しました。
発行者は、短期の国債を含む許可された準備資産でステーブルコインを完全に裏付ける必要があります。
この提案には、資本およびリスク管理に関する要件も追加されています。
$BTC $ETH $BNB と $LINK は、より広範なブロックチェーン・エコシステムにおける主要な資産のままです。
💡 ステーブルコイン規制は、より詳細な段階に入っています。
#fedproposesrulesforbankissuedstablecoins
連邦準備制度は、銀行監督下の決済ステーブルコイン発行者に対する新しい規則を提案しました。
発行者は、短期の国債を含む許可された準備資産でステーブルコインを完全に裏付ける必要があります。
この提案には、資本およびリスク管理に関する要件も追加されています。
$BTC $ETH $BNB と $LINK は、より広範なブロックチェーン・エコシステムにおける主要な資産のままです。
💡 ステーブルコイン規制は、より詳細な段階に入っています。
#fedproposesrulesforbankissuedstablecoins
6
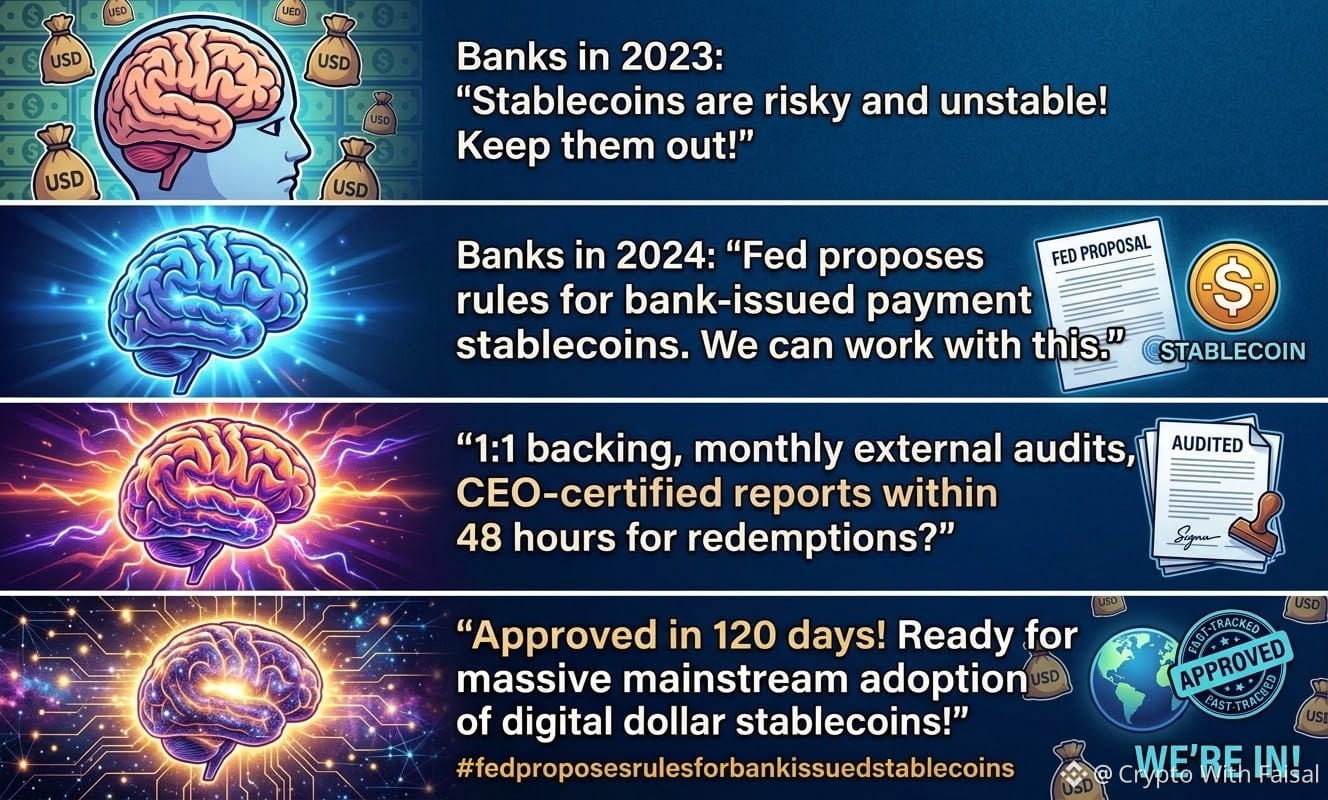
#fedproposesrulesforbankissuedstablecoins
🚨 連邦準備制度が銀行発行型ステーブルコインの「設計図」を提示!🚨
米国の銀行システムは、全面的にオンチェーンへ移行できる準備ができていますか?連邦準備制度(FRB)は、次期「GENIUS法」に向けた決済ステーブルコインの新たな枠組みを提案しました。
ルールブックは以下のとおりです:
🔒 1対1の厳格な裏付け:すべての$1トークンは、現金、短期国債(≤93日)、または保険付き預金によって100%裏付けられていなければなりません。
⏱️ 48時間キャッシュアウト:償還(リデンプション)要求は2営業日以内に履行される必要があります。準備金が1対1を下回る場合、規制当局が直ちに介入し、是正措置または清算を強制します。
💰 資本バッファ:発行体は、予期しないショックを吸収するためのオペレーショナルリスクの準備バッファを保有しなければなりません(取引量に応じて最大2%)。
🔎 経営者(CEO)認定の監査:毎月の準備金レポートは外部の公認会計士(CPA)による監査を受け、さらにCEOとCFOが個人的に署名して承認する必要があります。
🏦 銀行のファストトラック:州加盟銀行が発行子会社を設立する方法を示します。FRBは120日以内に判断を下すことが求められます。
これは、2027年に向けてTradFi(伝統的金融)をデジタル資産へつなぐ「架け橋」です。
👇 大きな疑問:銀行発行ステーブルコインは本当に大規模な普及を促すのか、それとも分散型の選択肢を圧迫してしまうのか。あなたの見解をコメントしてください!
$BTC
{future}(BTCUSDT)
$BNB
{future}(BNBUSDT)
$SOL
{future}(SOLUSDT)
#Stablecoins #GENIUSAct #FedNews
#fedproposesrulesforbankissuedstablecoins
🚨 連邦準備制度が銀行発行型ステーブルコインの「設計図」を提示!🚨
米国の銀行システムは、全面的にオンチェーンへ移行できる準備ができていますか?連邦準備制度(FRB)は、次期「GENIUS法」に向けた決済ステーブルコインの新たな枠組みを提案しました。
ルールブックは以下のとおりです:
🔒 1対1の厳格な裏付け:すべての$1トークンは、現金、短期国債(≤93日)、または保険付き預金によって100%裏付けられていなければなりません。
⏱️ 48時間キャッシュアウト:償還(リデンプション)要求は2営業日以内に履行される必要があります。準備金が1対1を下回る場合、規制当局が直ちに介入し、是正措置または清算を強制します。
💰 資本バッファ:発行体は、予期しないショックを吸収するためのオペレーショナルリスクの準備バッファを保有しなければなりません(取引量に応じて最大2%)。
🔎 経営者(CEO)認定の監査:毎月の準備金レポートは外部の公認会計士(CPA)による監査を受け、さらにCEOとCFOが個人的に署名して承認する必要があります。
🏦 銀行のファストトラック:州加盟銀行が発行子会社を設立する方法を示します。FRBは120日以内に判断を下すことが求められます。
これは、2027年に向けてTradFi(伝統的金融)をデジタル資産へつなぐ「架け橋」です。
👇 大きな疑問:銀行発行ステーブルコインは本当に大規模な普及を促すのか、それとも分散型の選択肢を圧迫してしまうのか。あなたの見解をコメントしてください!
$BTC
$BNB
$SOL
#Stablecoins #GENIUSAct #FedNews
2
246
🌐 ステーブルコインが銀行領域へさらに踏み込む
米連邦準備制度は、銀行監督下のステーブルコイン発行者を対象とした提案を公表しました。
対象となるトークンには、その裏付けとなる適格な準備資産が必要となります。
この枠組みは、資本要件や運用上のリスクにも対応しています。
$BTC $ETH $BNB および $SOL は、引き続き広く注目されている暗号資産です。
👀 従来の銀行業とブロックチェーン決済が、より近づいています。
#fedproposesrulesforbankissuedstablecoins
🌐 ステーブルコインが銀行領域へさらに踏み込む
米連邦準備制度は、銀行監督下のステーブルコイン発行者を対象とした提案を公表しました。
対象となるトークンには、その裏付けとなる適格な準備資産が必要となります。
この枠組みは、資本要件や運用上のリスクにも対応しています。
$BTC $ETH $BNB および $SOL は、引き続き広く注目されている暗号資産です。
👀 従来の銀行業とブロックチェーン決済が、より近づいています。
#fedproposesrulesforbankissuedstablecoins
米連邦準備制度は、銀行監督下のステーブルコイン発行者を対象とした提案を公表しました。
対象となるトークンには、その裏付けとなる適格な準備資産が必要となります。
この枠組みは、資本要件や運用上のリスクにも対応しています。
$BTC $ETH $BNB および $SOL は、引き続き広く注目されている暗号資産です。
👀 従来の銀行業とブロックチェーン決済が、より近づいています。
#fedproposesrulesforbankissuedstablecoins
39


·
--
ブリッシュ
#fedproposesrulesforbankissuedstablecoins
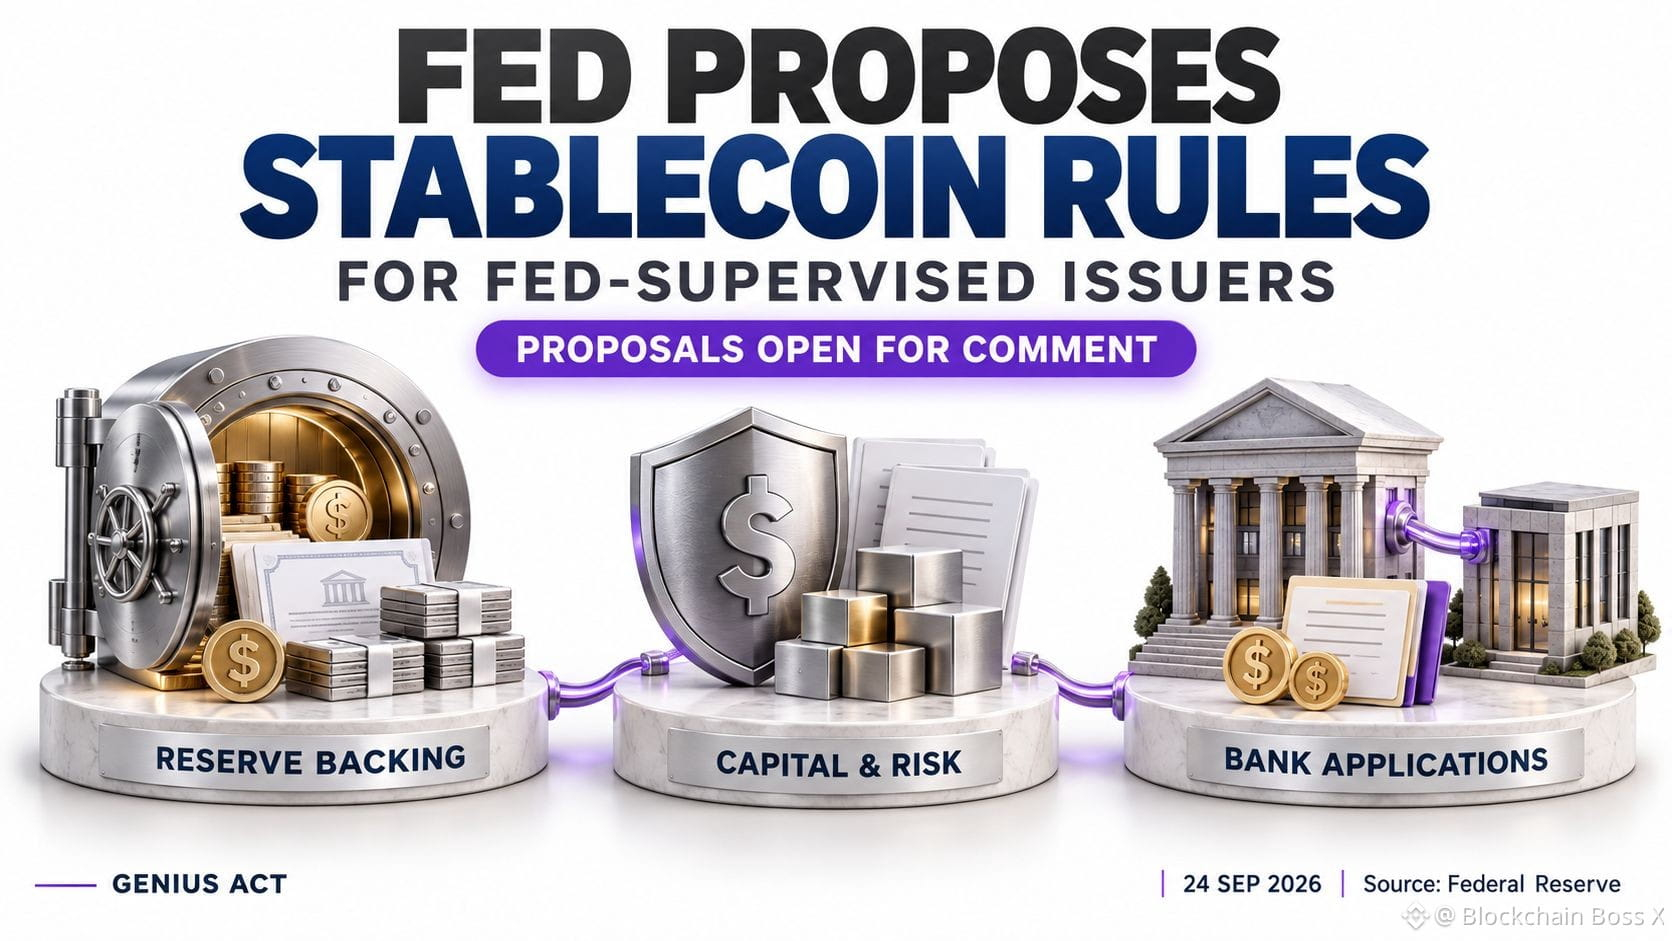
連邦準備制度がステーブルコイン規則を提案:銀行には何が変わる?
9月24日、連邦準備制度は、GENIUS法に基づき、自身の監督下にある決済ステーブルコイン発行体を対象とした2つの提案を公表した。
1つ目は、短期の国庫短期証券(Tビル)を含む適格な流動性準備で完全に裏付けることを求める。さらに、資本要件、リスク管理の基準、準備資産を保全するためのルールも示している。
2つ目は、監督下の銀行が、子会社によるステーブルコイン発行の承認を得るための申請プロセスを設ける。事業計画や財務情報の提出を含む。
これらはあくまで提案である。パブリックコメントは、連邦官報での掲載から60日以内に提出期限となる。
私の見解:より明確な承認プロセスは、銀行がステーブルコイン・サービスをより高い確度で計画するのに役立ち得る。ただし、準備や資本の要件は、運営コスト、商品の価格設定、そしてどの機関が発行を商業的に見合うと判断できるかにも影響するだろう。
利用者にとっての実務上の試金石は、信頼できる償還(リデンプション)である。市場のストレス下でも含め、すぐに自分の資金を取り戻せるのか。マイケル・バー理事は、提案に対する回答の中で、この懸念を特に強調した。
私は、最終的な償還の保護策、準備の開示、そして実際の銀行の立ち上げを注視したい。明確なルールは採用を後押しし得るが、決済での利用、手数料、そして顧客体験が、これらのサービスが実際の改善をもたらすかどうかを明らかにするだろう。
あなたは、発行体の評判に基づいて銀行発行のステーブルコインを選ぶのか、それとも償還条件や手数料のほうがより重要だと考えるのか?
#FedProposesRulesForBankIssuedStablecoins #Stablecoins #GENIUSAct
$BTC $ETH $BNB
{future}(BNBUSDT)
{future}(ETHUSDT)
{future}(BTCUSDT)
#fedproposesrulesforbankissuedstablecoins
連邦準備制度がステーブルコイン規則を提案:銀行には何が変わる?
9月24日、連邦準備制度は、GENIUS法に基づき、自身の監督下にある決済ステーブルコイン発行体を対象とした2つの提案を公表した。
1つ目は、短期の国庫短期証券(Tビル)を含む適格な流動性準備で完全に裏付けることを求める。さらに、資本要件、リスク管理の基準、準備資産を保全するためのルールも示している。
2つ目は、監督下の銀行が、子会社によるステーブルコイン発行の承認を得るための申請プロセスを設ける。事業計画や財務情報の提出を含む。
これらはあくまで提案である。パブリックコメントは、連邦官報での掲載から60日以内に提出期限となる。
私の見解:より明確な承認プロセスは、銀行がステーブルコイン・サービスをより高い確度で計画するのに役立ち得る。ただし、準備や資本の要件は、運営コスト、商品の価格設定、そしてどの機関が発行を商業的に見合うと判断できるかにも影響するだろう。
利用者にとっての実務上の試金石は、信頼できる償還(リデンプション)である。市場のストレス下でも含め、すぐに自分の資金を取り戻せるのか。マイケル・バー理事は、提案に対する回答の中で、この懸念を特に強調した。
私は、最終的な償還の保護策、準備の開示、そして実際の銀行の立ち上げを注視したい。明確なルールは採用を後押しし得るが、決済での利用、手数料、そして顧客体験が、これらのサービスが実際の改善をもたらすかどうかを明らかにするだろう。
あなたは、発行体の評判に基づいて銀行発行のステーブルコインを選ぶのか、それとも償還条件や手数料のほうがより重要だと考えるのか?
#FedProposesRulesForBankIssuedStablecoins #Stablecoins #GENIUSAct
$BTC $ETH $BNB
2
1.8k

·
--
米連邦準備制度がステーブルコイン規制の草案を提起|銀行の発行には申請と十分な準備金が必要|ETHは2675で買い急がない
私のスタンスは中立寄りで慎重です。これは注視すべき制度の進展ですが、「銀行のステーブルコインがすでに承認された」という話でもなく、今夜ETHが必ず上がる理由でもありません。バイナンス・スクエアの新ホットランキングに「#FedProposesRulesForBankIssuedStablecoins(米連邦準備制度が銀行発行のステーブルコイン規則案を提起)」が出ています。私は調べてみました。米連邦準備制度の9月24日の原文の告知では、理事会が2つの意見を求めています。1つは、FRBに規制される決済型ステーブルコインの発行者に対して、適格な準備資産で十分に裏付けることを求め、資本・リスク管理・準備金の保管(トラスティ)要件も提示する内容。もう1つは、規制対象の銀行が決済型ステーブルコインを発行するための専用手続きを設けることで、申請書類には事業計画と財務情報が含まれます。意見募集期間は『連邦官報』掲載後60日。キーワードは「提案」「意見募集」「申請」であって、規則がすでに発効したわけでも、どの銀行も許可を得たわけでもありません。
なぜこれが暗号資産市場と関係するのでしょう?もし最終的に、銀行による発行・償還のための実行可能な枠組みが整うなら、法定通貨がオンチェーンでの決済に入るためのコンプライアンス経路がより明確になり、取引所・ウォレット・DeFiも、より安定したドル決済手段を得られる可能性があります。ただし恩恵を受けるのはまず、条件を満たす発行者や利用シーンです。ETHは特定ネットワークのネイティブ資産であり、実際の発行・送金・アプリ利用が最終的にイーサリアムへ着地し、継続的なオンチェーン手数料と需要に変わって初めて、より直接的な波及が語れます。規制草案は「イーサリアムのみ」を指定していません。発行規模、実際の導入時期、どのチェーンを選ぶか、料金体系などはまだ不確定です。さらにFRB理事のBarr氏も同日に、ストレス期には額面どおりに適時償還する重要性を強調していました。これは私にとって、ステーブルコインの最も本質的なリスクはスローガンではなく、準備金、償還権、そして運営のレジリエンス(耐久力)にあることを思い出させます。
市場は「規制が追い風になってETHがすぐに急騰する」という明確な確認を出していません。私はKuCoinのETH/USDT現物で原稿執筆時に確認したところ、約2675.5ドルでした。過去24時間の高値は2705.79、安値は2628.58で、変動は約マイナス0.38%。価格は一度2700近辺まで上探してから戻っており、この値動きを米連邦準備制度の告知だけに直接結びつけることはできません。いま私が見るのは、2705〜2710が再び定着できるかどうかで、下は2650と2628あたりです。これはあくまで実行観察の位置であって、政策が保証する価格ではありません。もし今後、草案が明確に修正される、または導入が阻まれる、あるいは機関が最終的に別のチェーンを選び、イーサリアム上のステーブルコイン活動が増えない場合は、「ETHが間接的に恩恵を受ける可能性」という判断を覆します。価格が2628を割り込み、下で継続するなら、短期の修復プランも同様に無効です。
もし私が自分で取引するなら、私は参加しません。方向性としては小さな現物のみで買い向かう(試し玉)ことだけ残します。総資金の最大0.3%で入るには、15分足の完全なローソク足2本が2710より上で終値を付け、さらに押し目で2695〜2710が割れないこと。そして、メッセージが公式によって修正されていないのを確認したときだけです。入った後に2735で半分利食い、2760〜2770で残りを全てクローズします。入った後の15分足で一度2680以下に戻ったら半分減らし、2650に到達したら確定のハード損切りで全て決済します。発動前に2628を先に割った場合は、計画一式をキャンセルします。これらの条件がそろわない限り、私は機会を逃す方がましで、まだ意見募集段階の制度文書にレバレッジで賭けたりはしません。
#FedProposesRulesForBankIssuedStablecoins #ETH
以上は個人的な市場観察であり、投資助言ではありません。
122
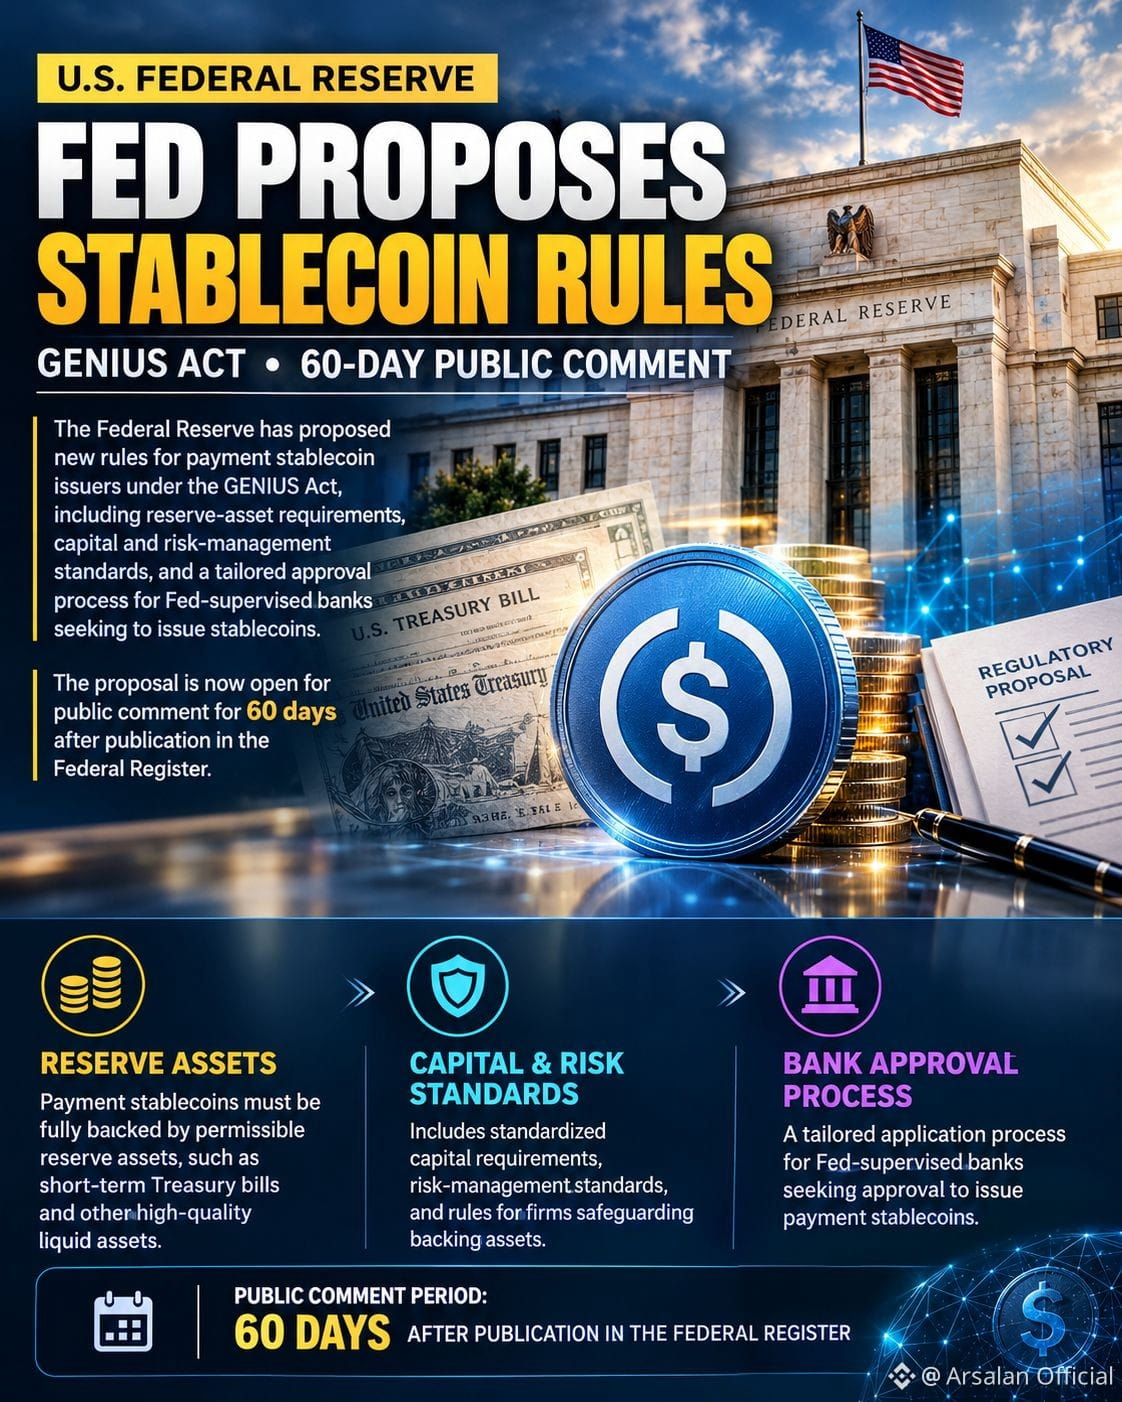
#FedProposesRulesForBankIssuedStablecoins 連邦準備制度は、GENIUS法の下で決済ステーブルコイン発行者向けの新たな規則を提案しており、準備資産の要件、資本およびリスク管理の基準、さらにステーブルコインの発行を目指すFRB監督下の銀行向けのカスタマイズされた承認プロセスを含んでいます。
この提案は、連邦官報(Federal Register)に掲載された後、60日間のパブリックコメントを受け付けています。
#Stablecoins #Fed #FederalReserve #Crypto #クリプトニュース #GENIUS法 #銀行 #デジタル資産 #ブロックチェーン #Finance $USDC
{spot}(USDCUSDT)
#FedProposesRulesForBankIssuedStablecoins 連邦準備制度は、GENIUS法の下で決済ステーブルコイン発行者向けの新たな規則を提案しており、準備資産の要件、資本およびリスク管理の基準、さらにステーブルコインの発行を目指すFRB監督下の銀行向けのカスタマイズされた承認プロセスを含んでいます。
この提案は、連邦官報(Federal Register)に掲載された後、60日間のパブリックコメントを受け付けています。
#Stablecoins #Fed #FederalReserve #Crypto #クリプトニュース #GENIUS法 #銀行 #デジタル資産 #ブロックチェーン #Finance $USDC
この提案は、連邦官報(Federal Register)に掲載された後、60日間のパブリックコメントを受け付けています。
#Stablecoins #Fed #FederalReserve #Crypto #クリプトニュース #GENIUS法 #銀行 #デジタル資産 #ブロックチェーン #Finance $USDC
2
37
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#FedProposes48HourLiquidationRuleForIssuers
閲覧回数 0
3人が討論中
2
#CircleTetherFreezeBitgetHackerWallet
閲覧回数 18,371
211人が討論中
3
#SECSaysTokenBuybacksNotAutoSecurities
閲覧回数 1,876
76人が討論中
4
#ChinaUSAgreeOn$30BTariffCut
閲覧回数 163
3人が討論中
5
#CoinMarketCapCompletesCoinglassAcquisition
閲覧回数 22,640
246人が討論中
6
#CircleMints500MUSDCOnSolana
閲覧回数 158,795
2,735人が討論中
7
#PolymarketBankFailureBetsDrawFDICConcern
閲覧回数 140,147
2,205人が討論中
8
#BlackRockBuildsTokenizedPortfoliosForOndo
閲覧回数 133,808
1,599人が討論中
9
#BitwiseFilesToListNEARETFOnNYSEArca
閲覧回数 92,825
1,256人が討論中
10
#SECSaysBuybacksUpgradesDontMakeTokenSecurity
閲覧回数 74,853
729人が討論中