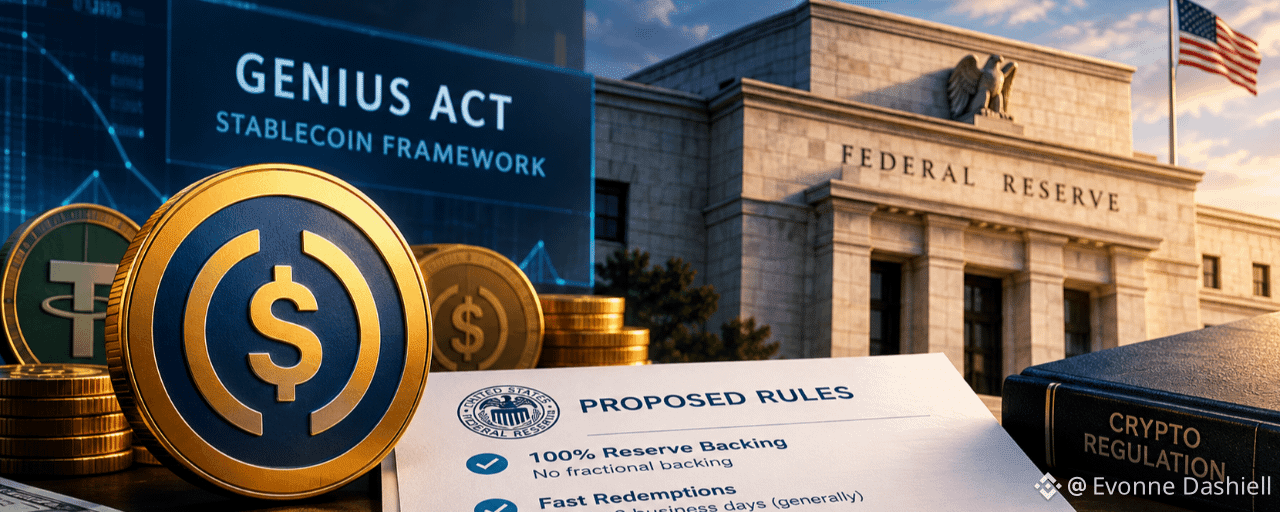
これを想像してみてください:ウォール街の大物たちは何年も、オフショアのステーブルコインが何十億もの市場シェアを獲得していく様子を見守ってきました。そして今、連邦準備制度(FRB)が、伝統的な銀行がこの舞台に参入するための青写真をついに提示しようとしています。
ほとんどの暗号資産投資家は、規制の取り締まりが突然流動性を吹き飛ばしたり、資産のペッグが一夜で外れたりする、絶え間ない不安を知っています。政策ヘッドラインが流れてくるたびに、乾いた火薬を抱えていることがハイステークスなギャンブルに感じられては困ります。
ステーブルコインの領域が、初期の暗号ネイティブな試みから、グローバルな出来高を支配するようになった $USDT のような存在へと進化してきた経緯を振り返ってみてください。長年にわたり、当局は明確な枠組みよりも取り締まりで対応してきました。今回のFRB提案は、ゲームの進め方を変えます。厳格な準備金の監査と、中央銀行による直接的な監督のもとで、デジタルキャッシュを発行できる、規制された商業銀行のための“決められたレーン”を提供するのです。
$ENA のような合成型・分散型モデルと比べると、興味深い分岐が生まれます。規制された銀行のトークンは、類いまれな機関投資家向けの安全性と、企業の直接的な決済レールをもたらす可能性が高い一方で、厳格な本人確認(アイデンティティ)要件や、ネイティブな利回りゼロという特徴も備えます。分散型の代替案は、資本効率と許可不要のアクセス性で競争を続けるでしょう。
暗号資産の流動性を壊してしまうのではなく、銀行が発行するステーブルコインが、むしろ1兆ドル規模で決済技術を“検証”することになるかもしれません。市場は、規制された機関向けキャッシュと、暗号ネイティブなユーティリティトークンに分かれていくのです。
では、伝統的な銀行が自分たちのトークンを公式に立ち上げた後、この先どこへ向かうと思いますか?
#FedProposesRulesForBankIssuedStablecoins #FedOctoberRateHikeOddsRiseTo69
ほとんどの暗号資産投資家は、規制の取り締まりが突然流動性を吹き飛ばしたり、資産のペッグが一夜で外れたりする、絶え間ない不安を知っています。政策ヘッドラインが流れてくるたびに、乾いた火薬を抱えていることがハイステークスなギャンブルに感じられては困ります。
ステーブルコインの領域が、初期の暗号ネイティブな試みから、グローバルな出来高を支配するようになった $USDT のような存在へと進化してきた経緯を振り返ってみてください。長年にわたり、当局は明確な枠組みよりも取り締まりで対応してきました。今回のFRB提案は、ゲームの進め方を変えます。厳格な準備金の監査と、中央銀行による直接的な監督のもとで、デジタルキャッシュを発行できる、規制された商業銀行のための“決められたレーン”を提供するのです。
$ENA のような合成型・分散型モデルと比べると、興味深い分岐が生まれます。規制された銀行のトークンは、類いまれな機関投資家向けの安全性と、企業の直接的な決済レールをもたらす可能性が高い一方で、厳格な本人確認(アイデンティティ)要件や、ネイティブな利回りゼロという特徴も備えます。分散型の代替案は、資本効率と許可不要のアクセス性で競争を続けるでしょう。
暗号資産の流動性を壊してしまうのではなく、銀行が発行するステーブルコインが、むしろ1兆ドル規模で決済技術を“検証”することになるかもしれません。市場は、規制された機関向けキャッシュと、暗号ネイティブなユーティリティトークンに分かれていくのです。
では、伝統的な銀行が自分たちのトークンを公式に立ち上げた後、この先どこへ向かうと思いますか?
#FedProposesRulesForBankIssuedStablecoins #FedOctoberRateHikeOddsRiseTo69