

SKATS
878 Publications
SKATS
Signaler
Bloquer l’utilisateur
Ouvert au trading

Détenteur pour AUCTION
Trade régulièrement
1.7 an(s)
4 Suivis
369 Abonnés
1.3K+ J’aime
Publications
Portefeuille
Tous
Citations
Vidéos
Direct
PINNED
·
--
2021Ceci est plus qu’un portfolio. C’est un parcours construit sur la recherche, la patience et l’apprentissage continu. 📊
2021
Ceci est plus qu’un portfolio. C’est un parcours construit sur la recherche, la patience et l’apprentissage continu. 📊
1
9
3.3k
·
--
Ce que j’observe dans la tokenisation, ce n’est pas simplement le transfert d’actifs sur la blockchain. C’est la découverte des prix qui devient numérique avant la propriété.
Je pense que l’ordre des changements dans les infrastructures financières est mal compris. Les marchés numérisent d’abord l’exposition aux prix, et non la propriété. Les produits synthétiques et les structures perpétuelles peuvent déjà faire passer sur la blockchain les fluctuations économiques d’un actif, tandis que les véritables infrastructures de propriété, de conservation et de règlement suivront plus tard.
Cela m’amène à une conclusion différente.
L’avantage futur ne reviendra peut-être pas à la plateforme qui tokenise le plus d’actifs. Il pourrait revenir à l’infrastructure capable de combler le fossé entre la découverte synthétique des prix et la propriété réelle.
Car si la découverte des prix a lieu à un endroit, la propriété à un autre et les garanties ailleurs encore, le système reste fragmenté. À mesure que ces couches se rapprochent, la finance on-chain cesse d’être une simple catégorie de produits supplémentaire et commence à devenir une véritable infrastructure de marché.
À mes yeux, la véritable course ne consiste pas à savoir quelle action sera tokenisée ensuite.
Il s’agit de déterminer qui peut rapprocher le plus possible la découverte des prix et la propriété réelle au sein d’une même couche.
Je pense que la prochaine grande couche financière se construira là.
#Tokenization #OnchainFinance #MarketStructure
1
32
·
--
Haussier
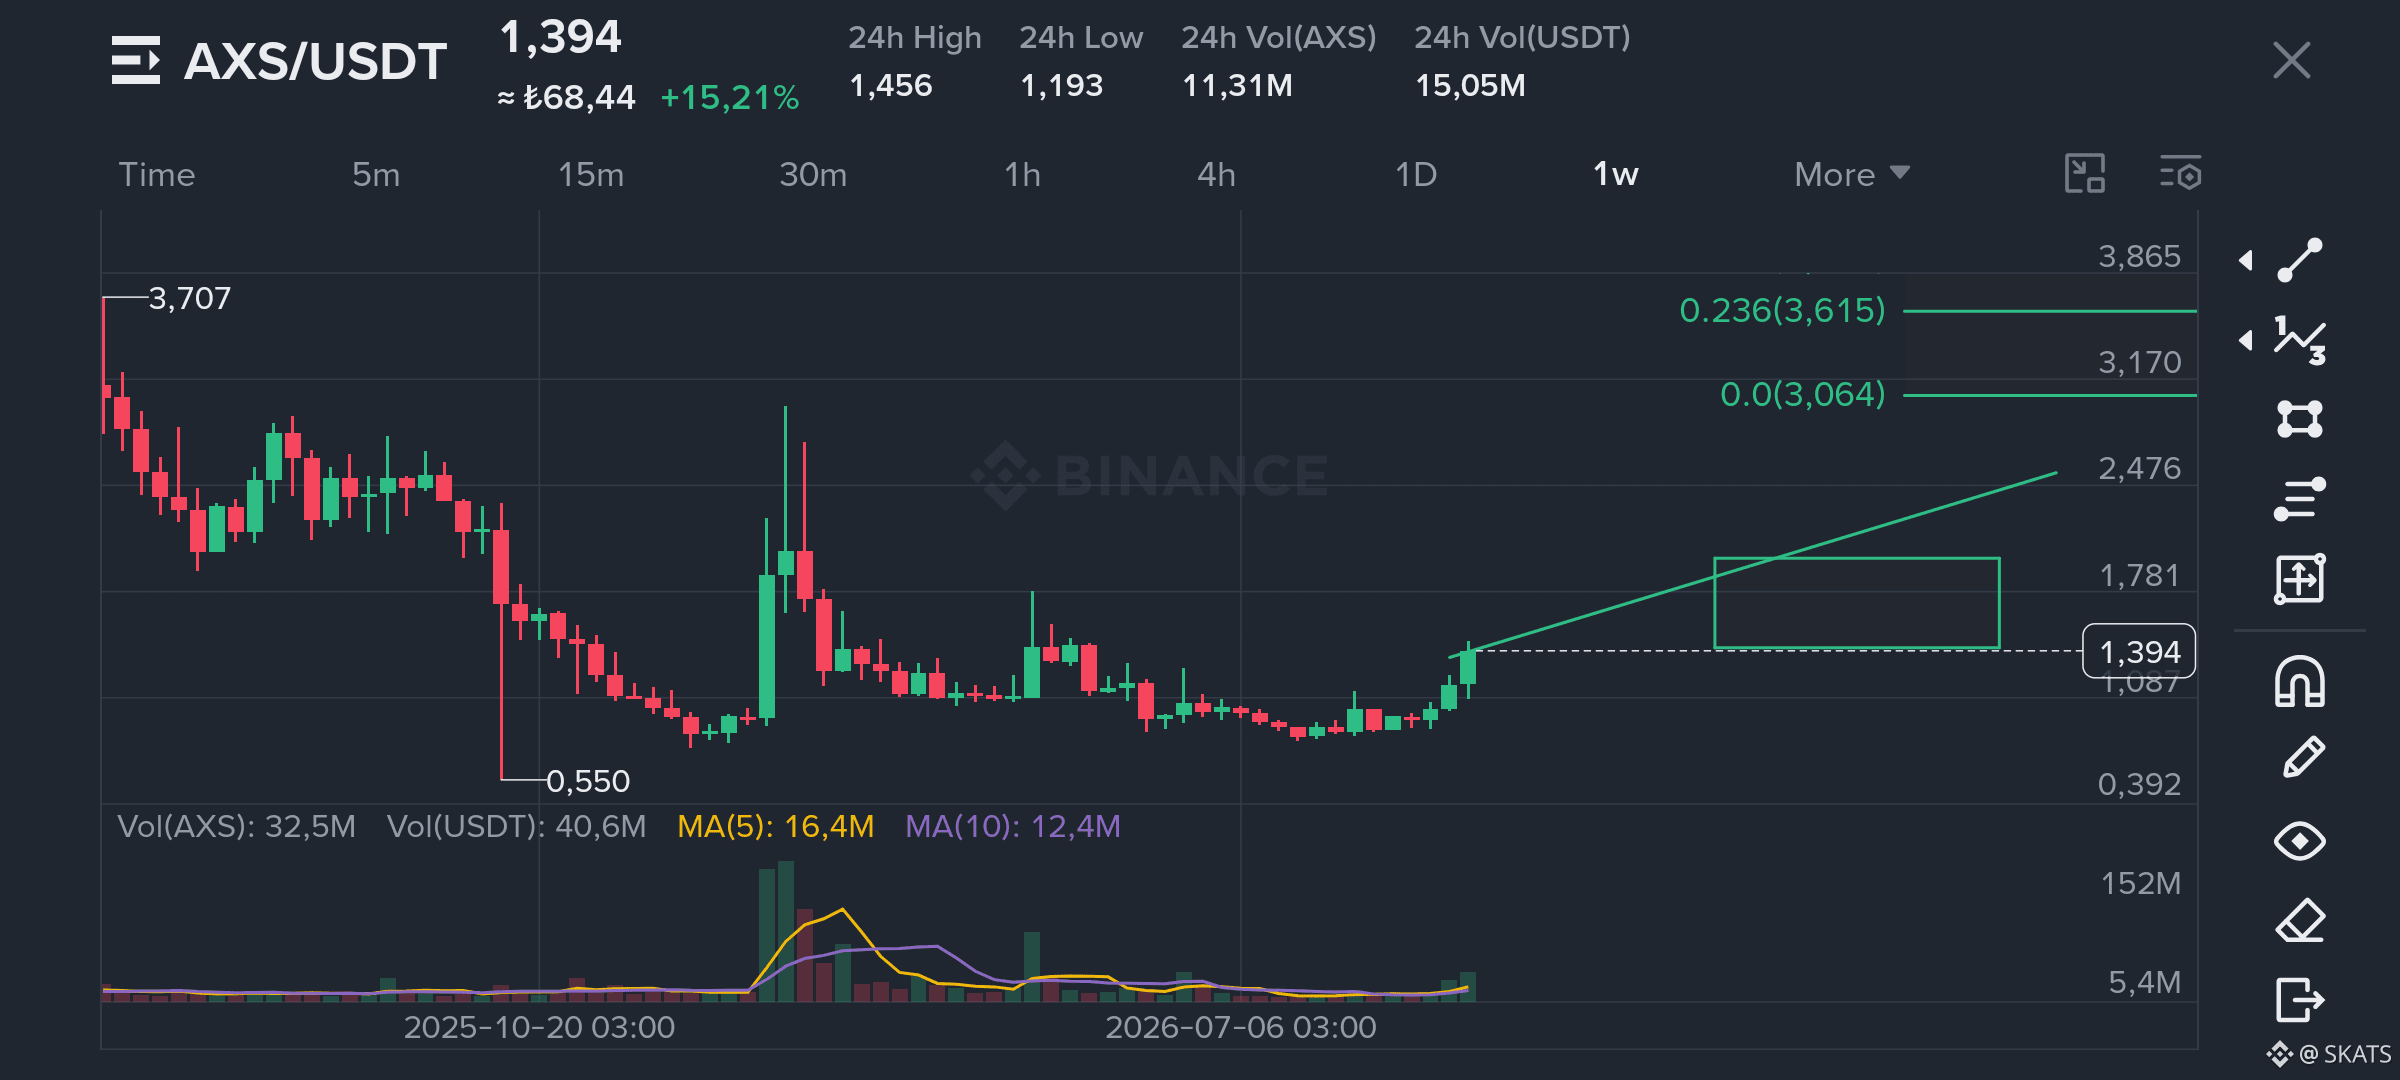
Ce qui compte pour moi dans AXS, ce n’est pas le “breakout” en lui-même. C’est le fait que la même pression négative ne produit plus la même extension baissière
Pendant longtemps, la structure a fonctionné dans un seul sens. La faiblesse continuait de pousser le prix vers des zones plus basses. Désormais, cette réponse perd en efficacité. Les replis deviennent plus contenus, tandis que les impulsions positives couvrent davantage de terrain
J’appelle ça une asymétrie de réponse
Quand un marché cesse de réagir à la même pression de la même manière, le changement réel peut déjà être en train de se produire à l’intérieur de la structure plutôt que sur la bougie
C’est pourquoi je n’interprète pas le mouvement autour de 1,40–1,50 comme simplement une autre forte poussée. Ce qui compte pour moi, c’est que le mécanisme qui continuait de faire baisser le prix ne produit plus le même résultat
Si l’acceptation au-dessus de 1,50 se poursuit, la zone 1,70–1,80 devient le test critique. Si cette zone se transforme en une nouvelle zone de référence, 2 dollars ne sont plus, pour moi, juste un objectif. Cela devient la prochaine zone naturelle dans le processus de revalorisation
C’est ce que je surveille actuellement dans AXS
Les tendances ne changent pas toujours quand le prix commence à monter
Parfois, elles changent lorsque l’ancienne pression cesse de produire l’ancien résultat
#AXS #TufanSalur #CryptoMarket #Binance
1
1.2k
·
--
Haussier
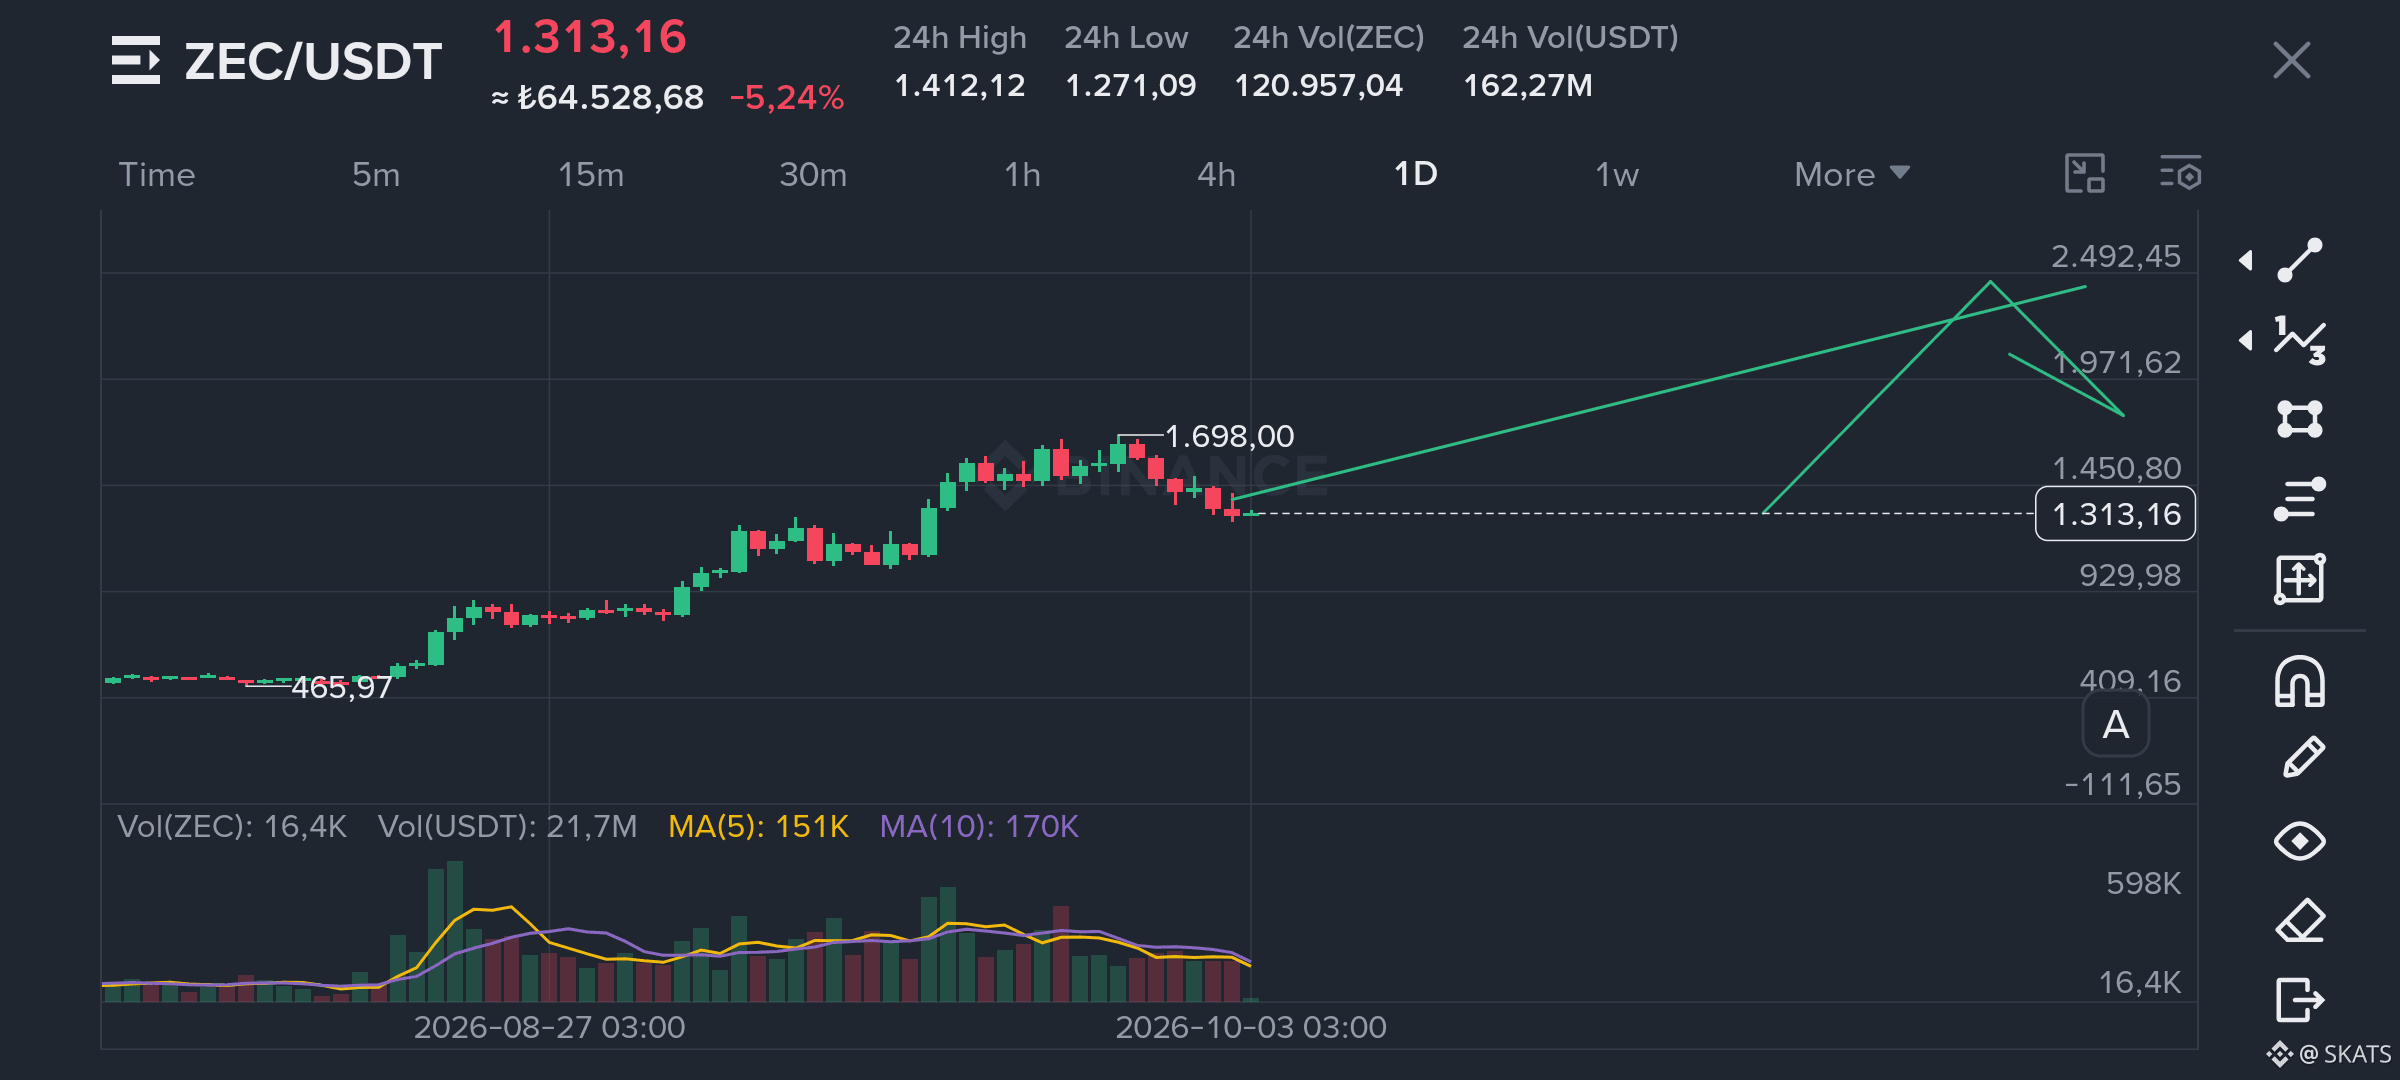
Ce qui compte pour moi dans le ZEC, ce n’est pas le plus haut à 1,698. C’est ce que le temps fait au prix après ce mouvement
L’expansion depuis la zone des 465 a été forte. Un repli a suivi, mais le prix n’est pas revenu entièrement à l’ancienne structure. La compression autour de 1,300 suggère que le marché n’a pas totalement rejeté le régime de prix plus élevé
Je ne vois pas la résistance comme une ligne fixe. Je la vois comme une couche d’offre qui peut s’affaiblir avec le temps. Si le prix continue de se maintenir sous la même zone tout en refusant de construire un nouvel équilibre plus bas, la vraie question n’est plus de savoir si 1,700 peut être franchi. Il s’agit de savoir quelle quantité d’offre reste réellement là
C’est pourquoi je ne considère pas la compression actuelle dans le ZEC comme une simple faiblesse. Le temps peut user l’offre située au-dessus de façon plus discrète que ne le suggèrent les mouvements de prix. Pour moi, l’élément clé n’est pas seulement que la zone 1,450–1,700 soit franchie, mais que le marché l’accepte comme une nouvelle zone de référence
Si cela se produit, 2,000 cesse d’être juste une cible. Cela devient la première zone naturelle de la prochaine phase de revalorisation
Pour l’instant, je maintiens la thèse haussière sur le ZEC
Parfois, la résistance ne se casse pas avec une seule grande bougie. Elle s’affaiblit simplement à mesure que l’offre qui se trouve derrière finit par s’épuiser
#ZEC #CryptoMarket #MarketStructure
3
2
363
·
--
Je pense que l’IA pourrait rendre les marchés plus synchronisés avant même de les rendre plus intelligents.
La plupart des gens se concentrent sur la vitesse, la puissance d’analyse et l’automatisation. Pour ma part, je regarde un risque différent.
Par le passé, il fallait du temps pour que des milliers d’investisseurs arrivent à la même conclusion. Même s’ils examinaient les mêmes données, le délai entre l’interprétation et l’exécution était différent.
Cet écart se réduit.
Désormais, des milliers de moteurs de décision peuvent lire la même information et parvenir à des conclusions similaires en quelques secondes. Le vrai problème n’est pas que tout le monde détienne le même actif.
C’est que tout le monde peut parvenir à la même idée en même temps.
J’appelle cela la compression des décisions.
Si le même signal se transforme en positions similaires presque instantanément, les marchés n’auront peut-être pas besoin de davantage de capital ni de levier pour devenir plus violents.
Parfois, un cycle de décision plus court suffit.
Le risque ne vient pas toujours de la taille des positions. Il peut aussi venir de milliers de décisions indépendantes qui se rejoignent dans le même comportement au même moment.
Je ne pense pas que le « trade » encombré de l’avenir se traduira par des millions de personnes qui pensent la même chose.
Il pourrait s’agir de millions de moteurs de décision qui pensent la même chose à la même seconde.
L’IA ne changera peut-être pas les marchés principalement grâce à de meilleures prédictions.
Le vrai changement pourrait commencer lorsqu’elle supprime l’écart temporel entre des décisions indépendantes.
#ArtificialIntelligence #MarketStructure
#TufanSalur
1
99
·
--
Baissier
Avec MUBARAK, je regarde quelque chose de plus spécifique que de la résistance
Je pense que le marché est en train de construire ce que j’appellerais une dette d’acceptation
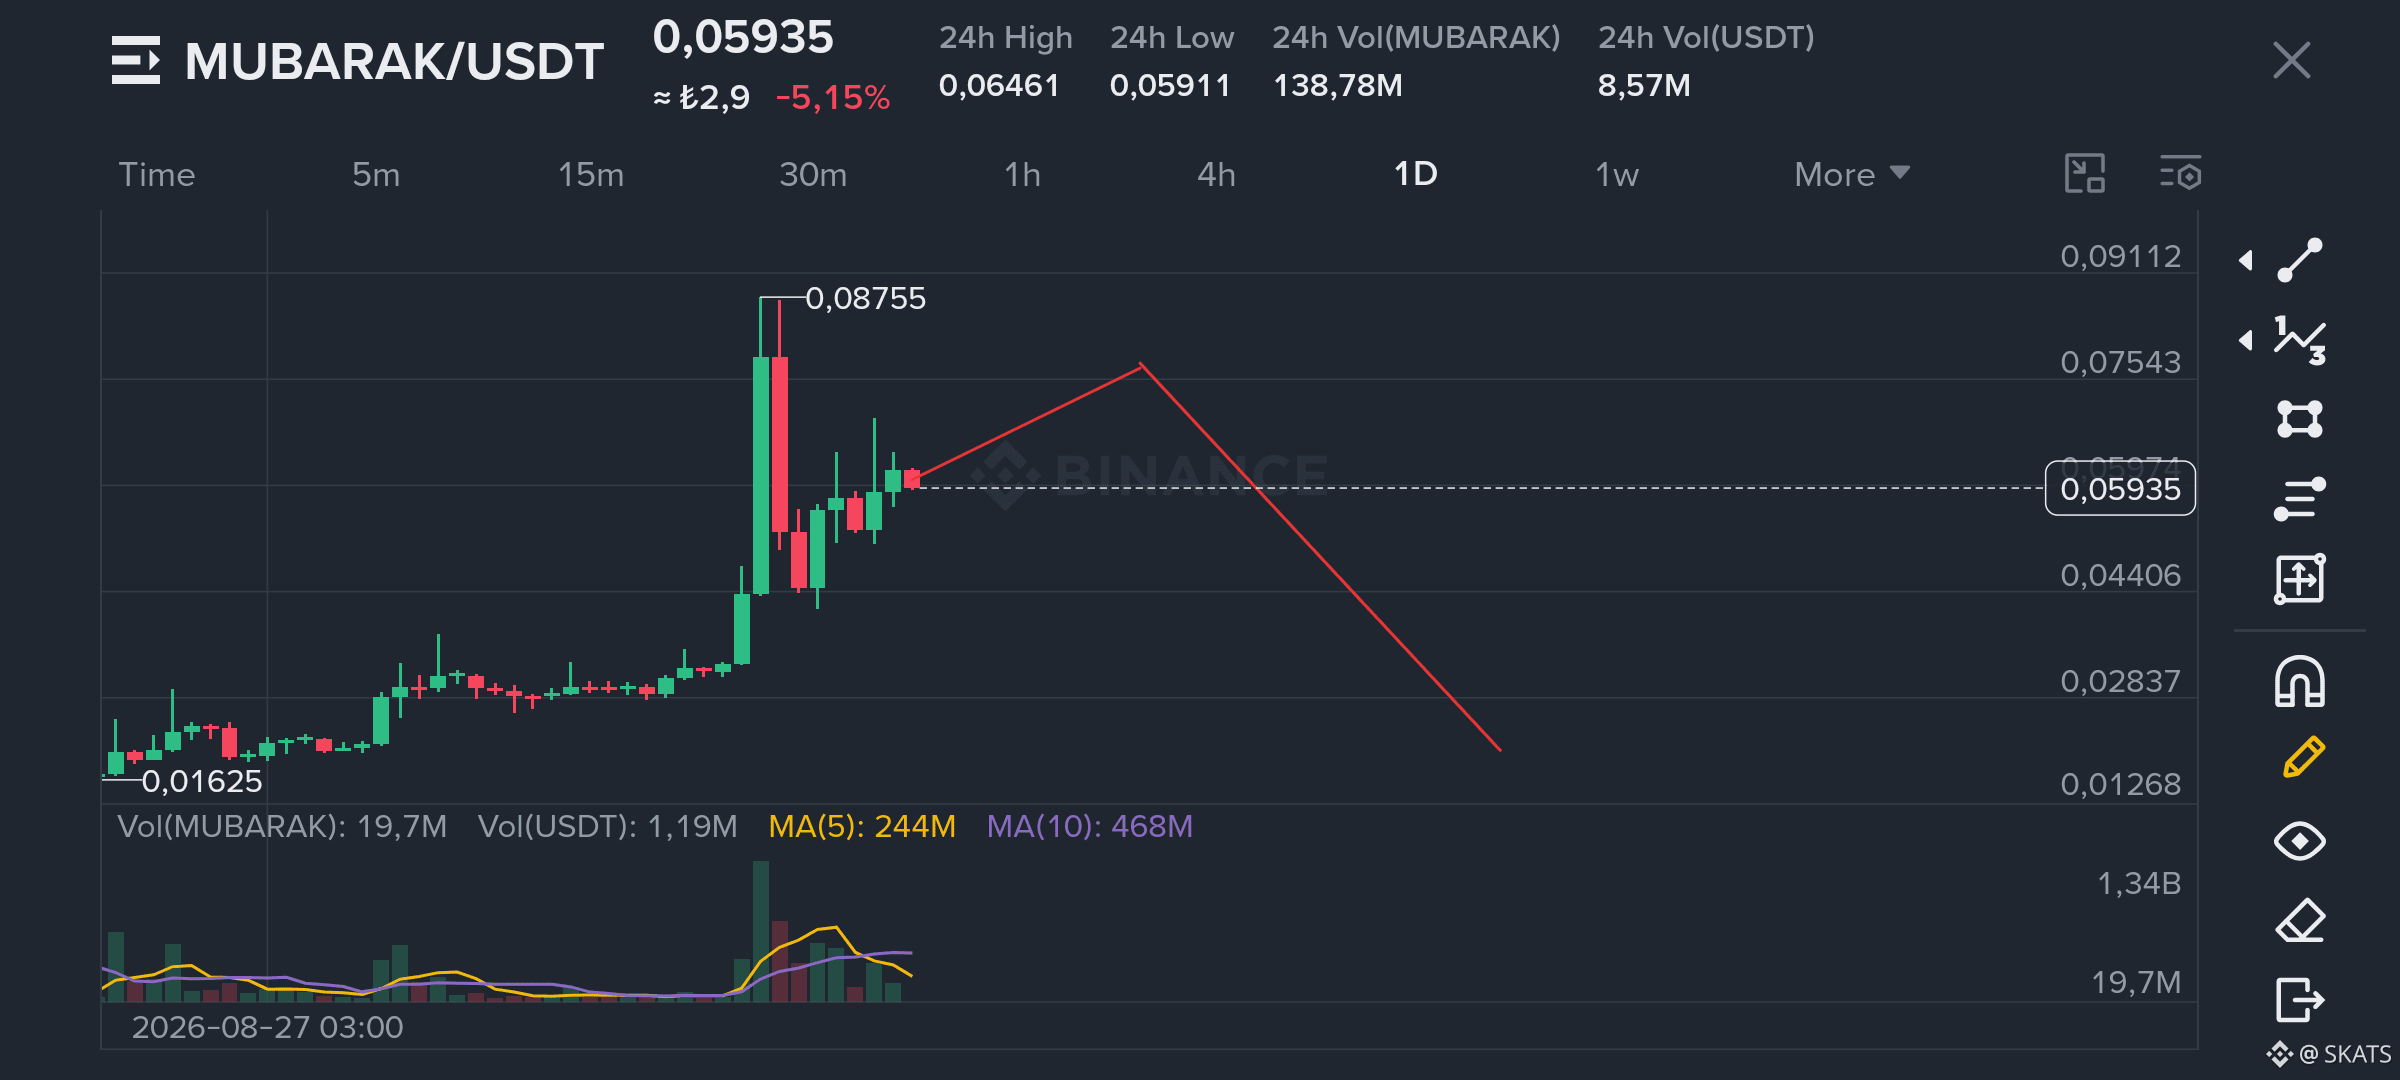
Le mouvement vers 0,08755 s’est produit si rapidement que le prix a traversé plusieurs zones sans y passer assez de temps pour établir un véritable équilibre
Pour moi, la vitesse ne signifie pas toujours force. Parfois, elle laisse simplement derrière elle des zones de prix qui n’ont jamais été entièrement testées
C’est pourquoi, même si MUBARAK s’étend vers la zone 0,07–0,075, je n’y lirais pas automatiquement une continuation
Le volume s’est déjà resserré après la première impulsion. Si le prix monte sans participation plus large, la structure pourrait devenir plus fine plutôt que plus solide
C’est pour cette raison que la trajectoire rouge apparaît sur le graphique
Je n’essaie pas de prédire le sommet exact
J’essaie d’identifier quels niveaux le marché n’a jamais vraiment acceptés
Si la zone 0,05–0,06 ne parvient pas à devenir une zone de référence durable, alors, selon moi, le prix actuel ressemble encore à quelque chose d’incomplet et une correction plus profonde ne serait pas surprenante
Les rallyes rapides ne vous disent pas toujours où va la force
Parfois, ils ne font que laisser derrière eux des zones auxquelles le marché devra revenir répondre plus tard $MUBARAK
#TufanSalur #Binance #MUBARAK
2
12.8k
·
--
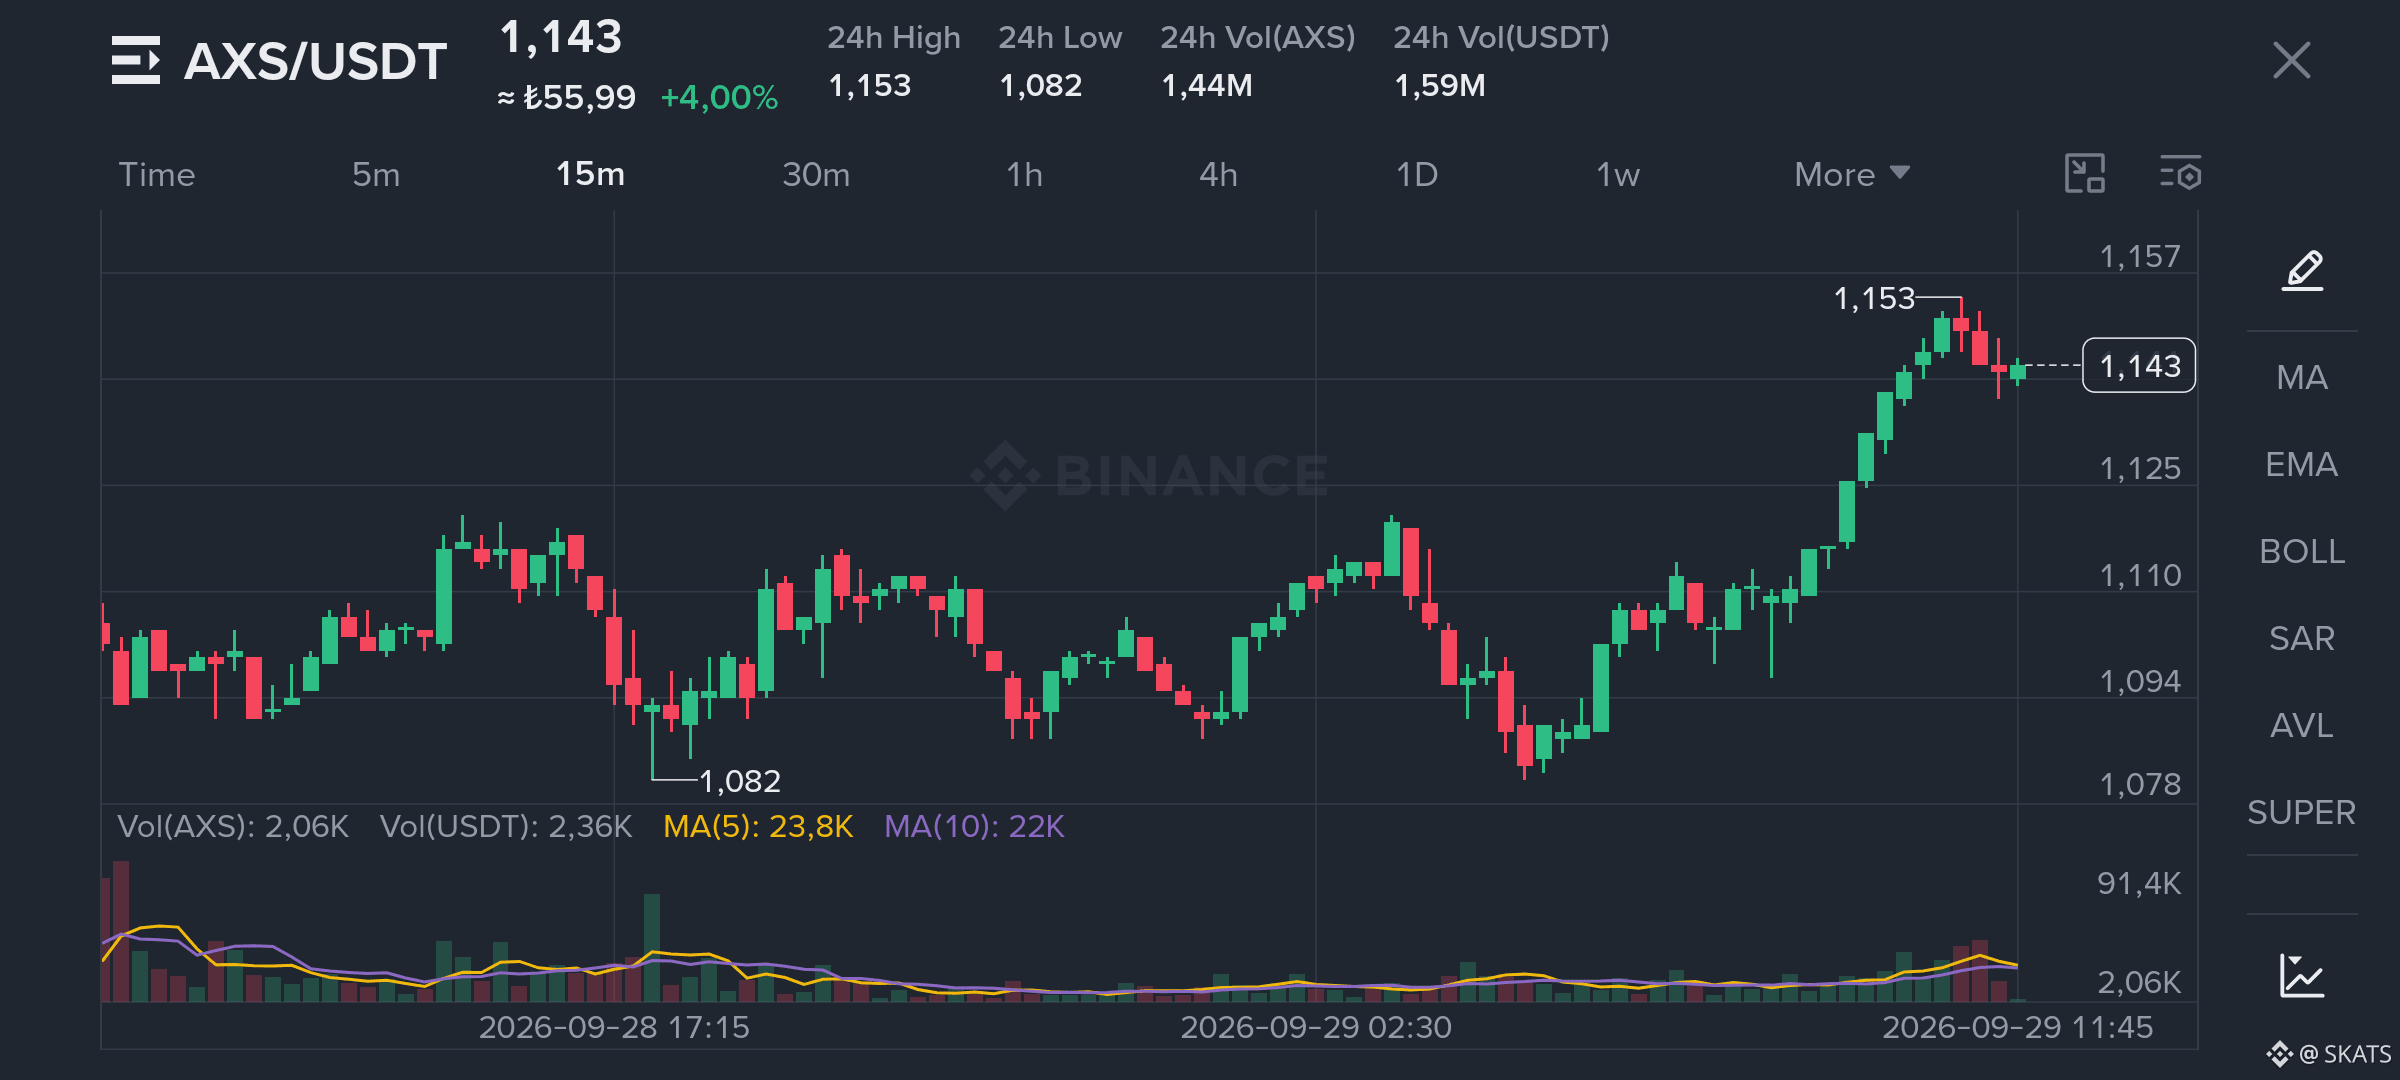
Je regarde AXS en ce moment et j’ai le graphique sur 15 minutes ouvert. Après 1,236, la vente l’a poussé dans la zone de 1,154 et il essaie maintenant de se maintenir autour de 1,16. Il y a une certaine pression à court terme, mais je ne me concentre pas uniquement sur les bougies.
Je pense que le marché lit peut-être encore AXS à travers l’ancien cycle à fort potentiel de récompense et forte pression de vente. Mais la structure d’aujourd’hui n’est pas la même.
Ce qui m’intéresse, ce n’est pas simplement la quantité d’AXS qui existe. Je me soucie de la rapidité avec laquelle AXS passe de la zone “récompense” à une vraie pression de vente.
Cette distinction compte. Même si le nombre de jetons reste le même, une conversion plus lente en pression de vente peut changer l’équilibre auquel le marché s’est habitué.
Malgré le repli sur le graphique, je surveille encore le potentiel à la hausse pour l’instant. Si la demande se renforce tandis que l’offre se transforme en pression de vente plus lentement que d’habitude, la réaction du marché pourrait ressembler à quelque chose de très différent de ce que les gens attendent.
Je pense que c’est l’angle mort d’AXS.
Parfois un mouvement ne commence pas parce qu’il y a moins d’offre. Il commence parce que la même offre atteint le marché plus lentement.
#AXS #CryptoMarket #Tokenomics
1
8.3k
·
--
Haussier
Mon portefeuille Spot
2 / 300
10 USDT minimum
Public
G et P sur 7 j
(USDT)
380.13
RSI sur 7 J
+5.07%
ASG
$9300.51
Taux de réussite
66.22%
2
301
·
--
Je pense que nous pourrions mesurer la sécurité des oracles avec de mauvais indicateurs
La plupart des gens se concentrent sur la vitesse, le nombre de sources de données, ou sur la rapidité avec laquelle une mise à jour atteint la chaîne
Ce qui m’intéresse à propos de Tellor est une question différente
Combien coûte le fait de maintenir des fausses données en vie assez longtemps pour créer une réelle conséquence économique
Un attaquant n’a pas besoin d’un mensonge pour survivre indéfiniment. Parfois, quelques blocs, une seule liquidation ou une transaction critique suffit
C’est pourquoi je ne considère pas Tellor uniquement comme un système qui délivre des données
Je m’intéresse davantage à la question de savoir si sa conception peut rendre une réponse fausse trop coûteuse à maintenir en vie assez longtemps pour avoir de l’importance
Pour moi, c’est un test bien plus important que la seule vitesse
Car le meilleur oracle n’est peut-être pas celui qui donne la bonne réponse en premier
Ce pourrait être celui qui rend la mauvaise réponse économiquement non viable
C’est la thèse de Tellor, celle que je trouve la plus intéressante
$TRB
#BinanceSquareFamily #TradingTales #TellorTributes
2
7.5k
·
--
Le 19 août, le Bitcoin se négociait autour de 64 000 $ et, le 25 août, il avait dépassé 81 000 $
Désormais, nous observons une configuration similaire, avec un mouvement des prix depuis la zone des 75 000 $ vers au-dessus de 86 000 $
À première vue, les deux rallyes se ressemblent. Je ne pense pas qu’ils soient identiques
Cette fois-ci, des parties du marché des altcoins s’accélèrent aussi, tandis qu’une forte demande liée aux ETF et un important rachat de positions courtes ajoutent une autre couche au mouvement
Ce qui m’intéresse, ce n’est pas le niveau de 86 000 $ en soi
La vraie question est jusqu’où le capital peut se diffuser au-delà du Bitcoin à partir d’ici
Deux rallyes peuvent produire un graphique similaire sans créer la même structure de marché
Dans l’un, la liquidité reste concentrée sur l’actif leader
Dans l’autre, l’appétit pour le risque commence à se réorienter sur l’ensemble du marché
Pour moi, la vraie confirmation serait une participation plus large des altcoins, un recul de la domination du BTC et une hausse du volume spot sur l’ensemble du marché
C’est à cet endroit que je commencerais à lire cela comme une rotation réelle du capital, plutôt que comme une simple réaction de prix
Peut-être que la vraie histoire ne sera pas l’endroit où ce rallye s’arrête, mais plutôt là où le capital ira ensuite
#Bitcoin #Altcoins #CryptoMarket
#TufanSalur
2
19.5k
·
--
Haussier
Vérifié
Tout le monde débat de la même chose autour des actions liées à l’IA
Combien de temps cette croissance peut-elle se poursuivre
Je me tourne vers autre chose
À mesure que la technologie se déploie, qu’est-ce qu’elle rend abondant et qu’est-ce qu’elle rend plus précieux
Nvidia a généré 96,2 milliards de dollars de chiffre d’affaires le trimestre dernier, dont 89 milliards provenant du Data Center : cela montre déjà à quel point la demande est forte. Broadcom, avec 16,7 milliards de dollars de revenus dans les semi-conducteurs destinés à l’IA, va dans le même sens
Mais je ne me concentre plus uniquement sur le produit lui-même
Je regarde les couloirs étroits que cette croissance doit emprunter
Le logiciel peut s’étendre. Le code peut être copié. Les modèles peuvent s’améliorer
En revanche, la capacité électrique, l’accès au réseau, la mémoire avancée, l’emballage et le refroidissement ne peuvent pas augmenter à la même vitesse
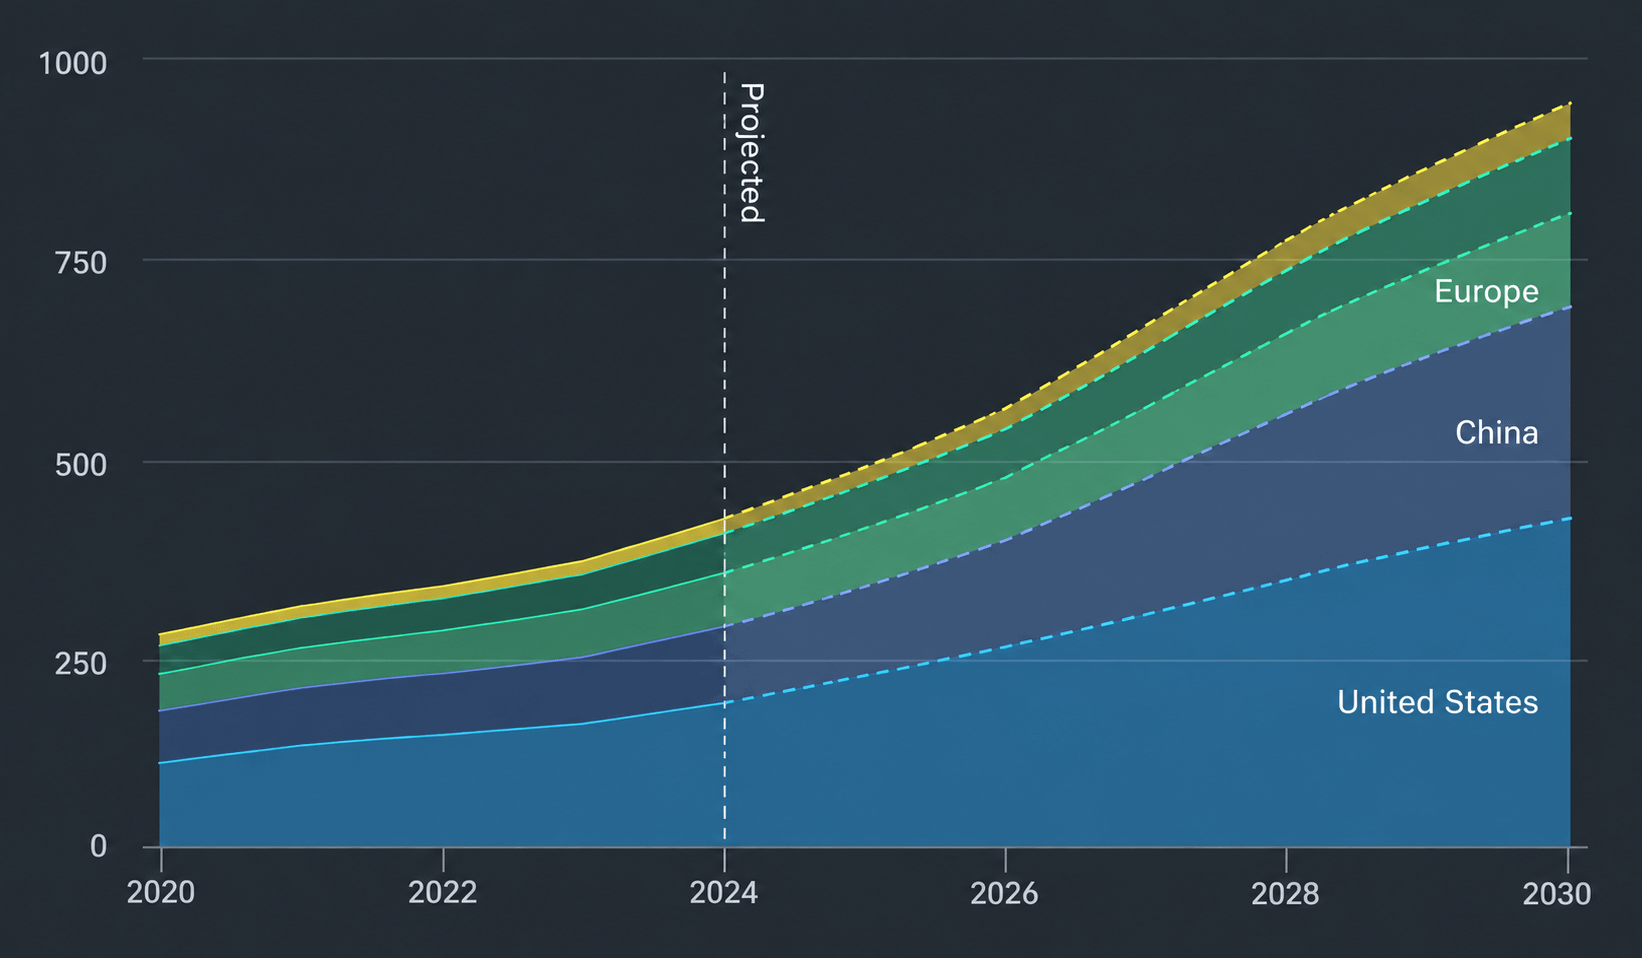
L’AIE prévoit que la consommation d’électricité des data centers passera d’environ 485 TWh en 2025 à près de 950 TWh d’ici 2030
C’est pourquoi je suis optimiste sur ce secteur, mais je n’observe pas chaque entreprise portant une étiquette “IA” de la même façon
Je m’intéresse davantage à ce que cette technologie ne peut pas multiplier facilement
Parce que plus la croissance s’accélère, plus les limites physiques deviennent visibles
Et parfois, le pouvoir de fixation des prix le plus fort ne se trouve pas du côté du produit dont tout le monde parle
Il se trouve à l’endroit étroit par lequel l’ensemble de l’expansion doit passer
Je pense que la première phase, c’était la course pour créer de l’intelligence
La prochaine phase pourrait concerner qui contrôle les ressources dont cette intelligence ne peut pas se passer
Donc, pour moi, la prochaine opportunité ne consiste pas à trouver une autre histoire d’IA
Il s’agit de dénicher la rareté qui ne disparaît pas à mesure que la croissance continue
Car plus une technologie se déploie à grande échelle, plus les éléments qui ne parviennent pas à suivre peuvent devenir précieux @Binance_Square_Official
#AIStocksWhatNext #AIInfrastructure #Nvidia #Binance #TufanSalur
Tout le monde débat de la même chose autour des actions liées à l’IA
Combien de temps cette croissance peut-elle se poursuivre
Je me tourne vers autre chose
À mesure que la technologie se déploie, qu’est-ce qu’elle rend abondant et qu’est-ce qu’elle rend plus précieux
Nvidia a généré 96,2 milliards de dollars de chiffre d’affaires le trimestre dernier, dont 89 milliards provenant du Data Center : cela montre déjà à quel point la demande est forte. Broadcom, avec 16,7 milliards de dollars de revenus dans les semi-conducteurs destinés à l’IA, va dans le même sens
Mais je ne me concentre plus uniquement sur le produit lui-même
Je regarde les couloirs étroits que cette croissance doit emprunter
Le logiciel peut s’étendre. Le code peut être copié. Les modèles peuvent s’améliorer
En revanche, la capacité électrique, l’accès au réseau, la mémoire avancée, l’emballage et le refroidissement ne peuvent pas augmenter à la même vitesse
L’AIE prévoit que la consommation d’électricité des data centers passera d’environ 485 TWh en 2025 à près de 950 TWh d’ici 2030
C’est pourquoi je suis optimiste sur ce secteur, mais je n’observe pas chaque entreprise portant une étiquette “IA” de la même façon
Je m’intéresse davantage à ce que cette technologie ne peut pas multiplier facilement
Parce que plus la croissance s’accélère, plus les limites physiques deviennent visibles
Et parfois, le pouvoir de fixation des prix le plus fort ne se trouve pas du côté du produit dont tout le monde parle
Il se trouve à l’endroit étroit par lequel l’ensemble de l’expansion doit passer
Je pense que la première phase, c’était la course pour créer de l’intelligence
La prochaine phase pourrait concerner qui contrôle les ressources dont cette intelligence ne peut pas se passer
Donc, pour moi, la prochaine opportunité ne consiste pas à trouver une autre histoire d’IA
Il s’agit de dénicher la rareté qui ne disparaît pas à mesure que la croissance continue
Car plus une technologie se déploie à grande échelle, plus les éléments qui ne parviennent pas à suivre peuvent devenir précieux @Binance Square Official
#AIStocksWhatNext #AIInfrastructure #Nvidia #Binance #TufanSalur
2
16k
·
--
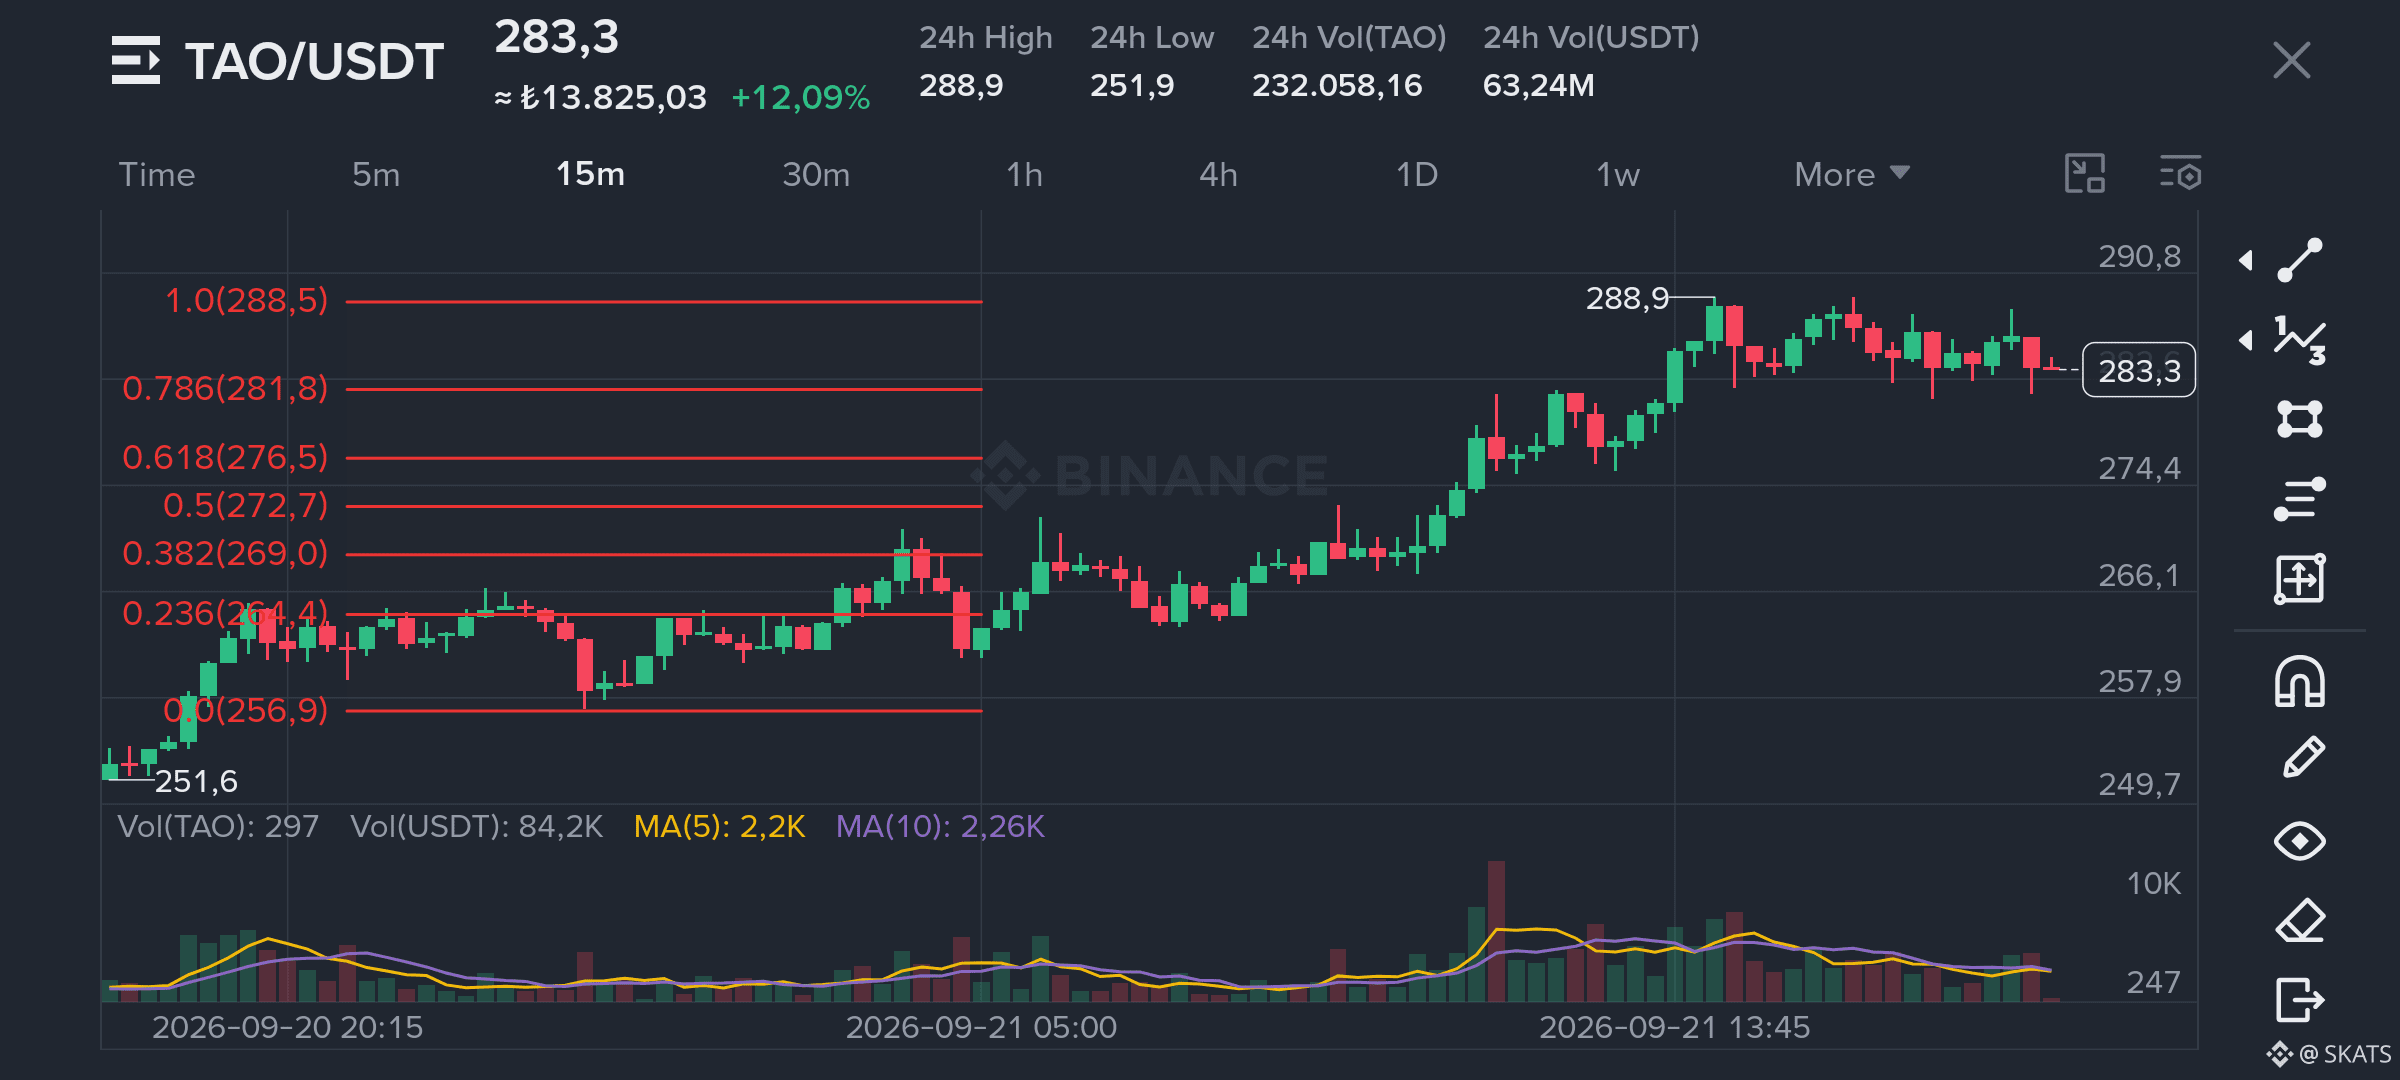
Quand je regarde le graphique TAO, je ne suis pas intéressé à expliquer le prix. Tout le monde peut déjà le voir.
Ce qui me trotte, c’est la façon dont le capital pourrait commencer à prendre des décisions à l’intérieur de Bittensor au fil du temps.
Construire une technologie solide ne suffira peut-être pas. Différents sous-réseaux se disputent aussi l’attention et le capital, et cela me pose un problème plus intéressant.
Si un système continue de récompenser ce qui paraît déjà le plus fort, il risque de finir par perdre quelque chose qui n’a tout simplement pas encore eu assez de temps pour faire ses preuves.
Le capital se dirige naturellement vers ce qui a déjà montré des résultats. Mais quand la même préférence se répète encore et encore, les gagnants attirent plus de capital, gagnent plus de visibilité, puis attirent encore plus de capital.
À un moment donné, Bittensor pourrait ne pas seulement sélectionner ce qui est le meilleur. Il pourrait aussi renforcer encore davantage ce que les gens croient déjà être le meilleur.
C’est cet équilibre que je surveille avec TAO.
La qualité à long terme du réseau ne dépend peut-être pas uniquement de la manière dont il récompense les sous-réseaux les plus forts. Elle pourrait aussi dépendre de la place qu’il laisse à des idées encore précoces, incertaines ou simplement différentes.
Si le capital arrive à la même conclusion trop vite, le système peut sembler efficace tout en perdant lentement sa capacité à découvrir quelque chose de nouveau.
Le consensus peut donner au capital le sentiment d’être plus sûr, mais on trouve souvent une nouvelle valeur avant qu’un consensus n’existe.
Alors quand je regarde TAO, je ne pense pas seulement à quelle partie du réseau attire davantage l’attention.
Je me demande combien de temps Bittensor peut laisser une idée différente survivre avant que le marché ne comprenne pleinement si elle avait raison ou tort.
Parce que la qualité d’un réseau n’est peut-être pas mesurée par la vitesse à laquelle tout le monde parvient à la même conclusion.
Peut-être qu’elle se mesure à la quantité d’espace qu’on laisse à une idée non encore prouvée pour faire ses preuves.$TAO
#TAO #Bittensor #Crypto #Binance
#TufanSalur
3
10.5k
·
--
La plupart des gens verront probablement le mouvement de S&P Global visant à acquérir OpenZeppelin comme un autre signe du rapprochement de la finance traditionnelle avec la crypto
Je l’aborde sous un angle différent
Quand les produits financiers deviennent programmables, je pense que la façon dont on mesure le risque devra aussi évoluer
Dans la finance traditionnelle, nous examinons généralement l’émetteur, le bilan, les garanties et la partie qui assure la conservation. La finance on-chain ajoute une autre couche à l’ensemble de ces éléments : le code lui-même
Une obligation tokenisée peut avoir un émetteur solide, un rendement attrayant et des garanties solides, mais si le contrat intelligent qui gère la propriété, les transferts ou l’accès présente une faiblesse critique, une partie du risque peut se situer là où l’analyse traditionnelle ne saisit pas pleinement la réalité
C’est pour cela que l’accord de S&P Global visant à acquérir OpenZeppelin m’intéresse. Non seulement parce qu’une autre grande entreprise financière se rapproche de la crypto, mais parce que cela révèle quelque chose de plus fondamental
À mesure que la finance devient programmable, la qualité du code pourrait cesser d’être un simple détail technique et devenir partie intégrante du produit financier lui-même
Cela pourrait aussi modifier les questions que les institutions se posent avant d’engager des capitaux. Il ne s’agira peut-être plus seulement de savoir qui a émis l’actif, mais aussi qui a vérifié le code qui le sous-tend
La tokenisation est souvent décrite comme le fait de transférer des actions, des obligations, des fonds et d’autres actifs vers une infrastructure blockchain. Mais le fait de placer un actif sur la chaîne ne rend pas automatiquement son risque plus facile à comprendre
Cela peut créer un nouveau type de risque que le capital doit encore apprendre à mesurer
Alors, peut-être que la prochaine étape de la finance on-chain n’est pas simplement d’ajouter davantage d’actifs aux blockchains
Elle pourrait consister à rendre les risques contenus dans le code suffisamment mesurables pour que de grands capitaux puissent leur faire confiance
Si cela se produit, l’infrastructure qui vérifie le code financier pourrait éventuellement devenir aussi importante que celle qui l’exécute
#Tokenization #DigitalAssets #SmartContracts #Binance
2
23.1k
·
--
Haussier
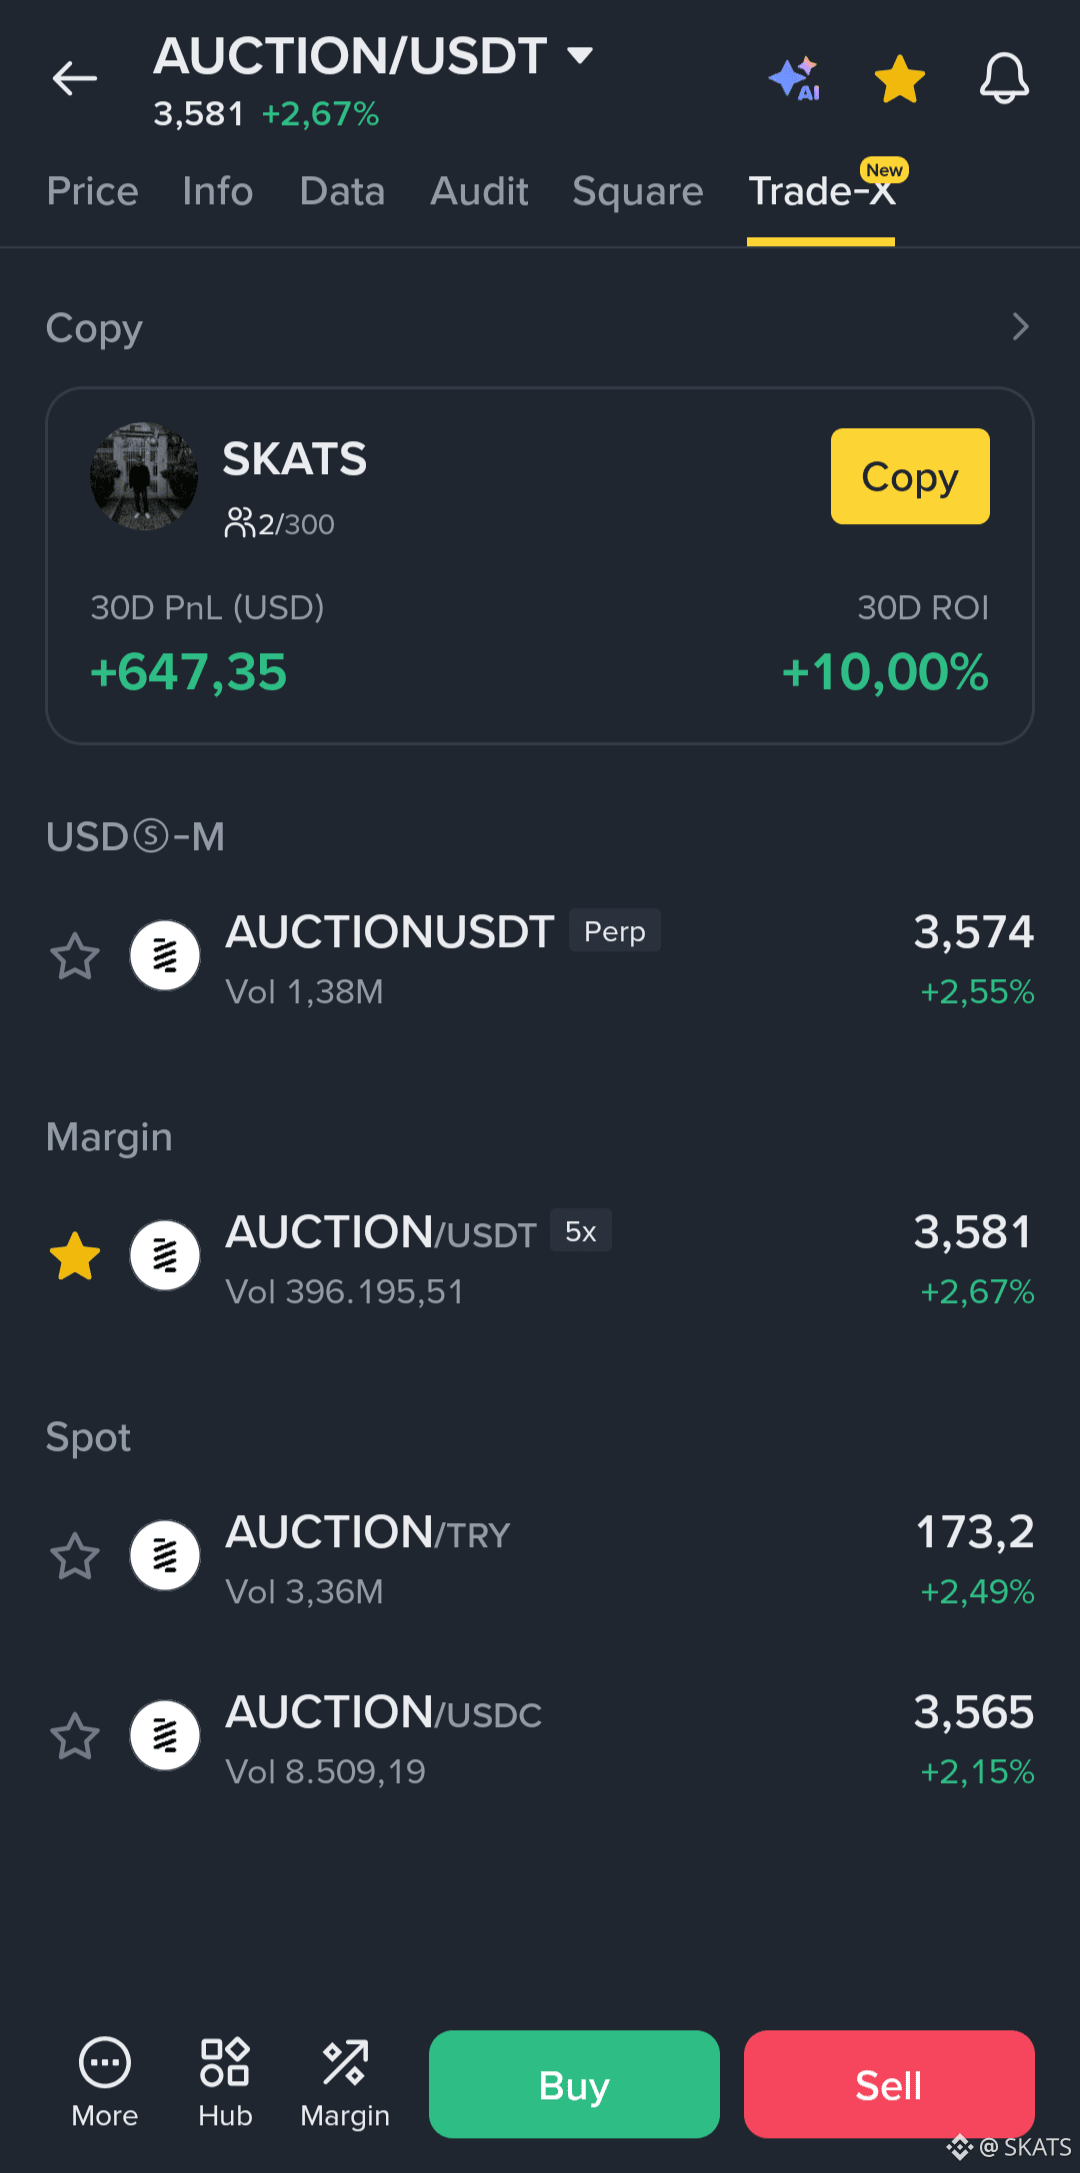
Ma stratégie d’AUCTION est maintenant active dans la section Copie.
Les chiffres sont déjà à l’écran, donc je n’en écrirai pas un épique par-dessus. Le marché est déjà assez dramatique 😄
$AUCTION #Binance
Ma stratégie d’AUCTION est maintenant active dans la section Copie.
Les chiffres sont déjà à l’écran, donc je n’en écrirai pas un épique par-dessus. Le marché est déjà assez dramatique 😄
$AUCTION #Binance
Les chiffres sont déjà à l’écran, donc je n’en écrirai pas un épique par-dessus. Le marché est déjà assez dramatique 😄
$AUCTION #Binance
2
18.2k
·
--
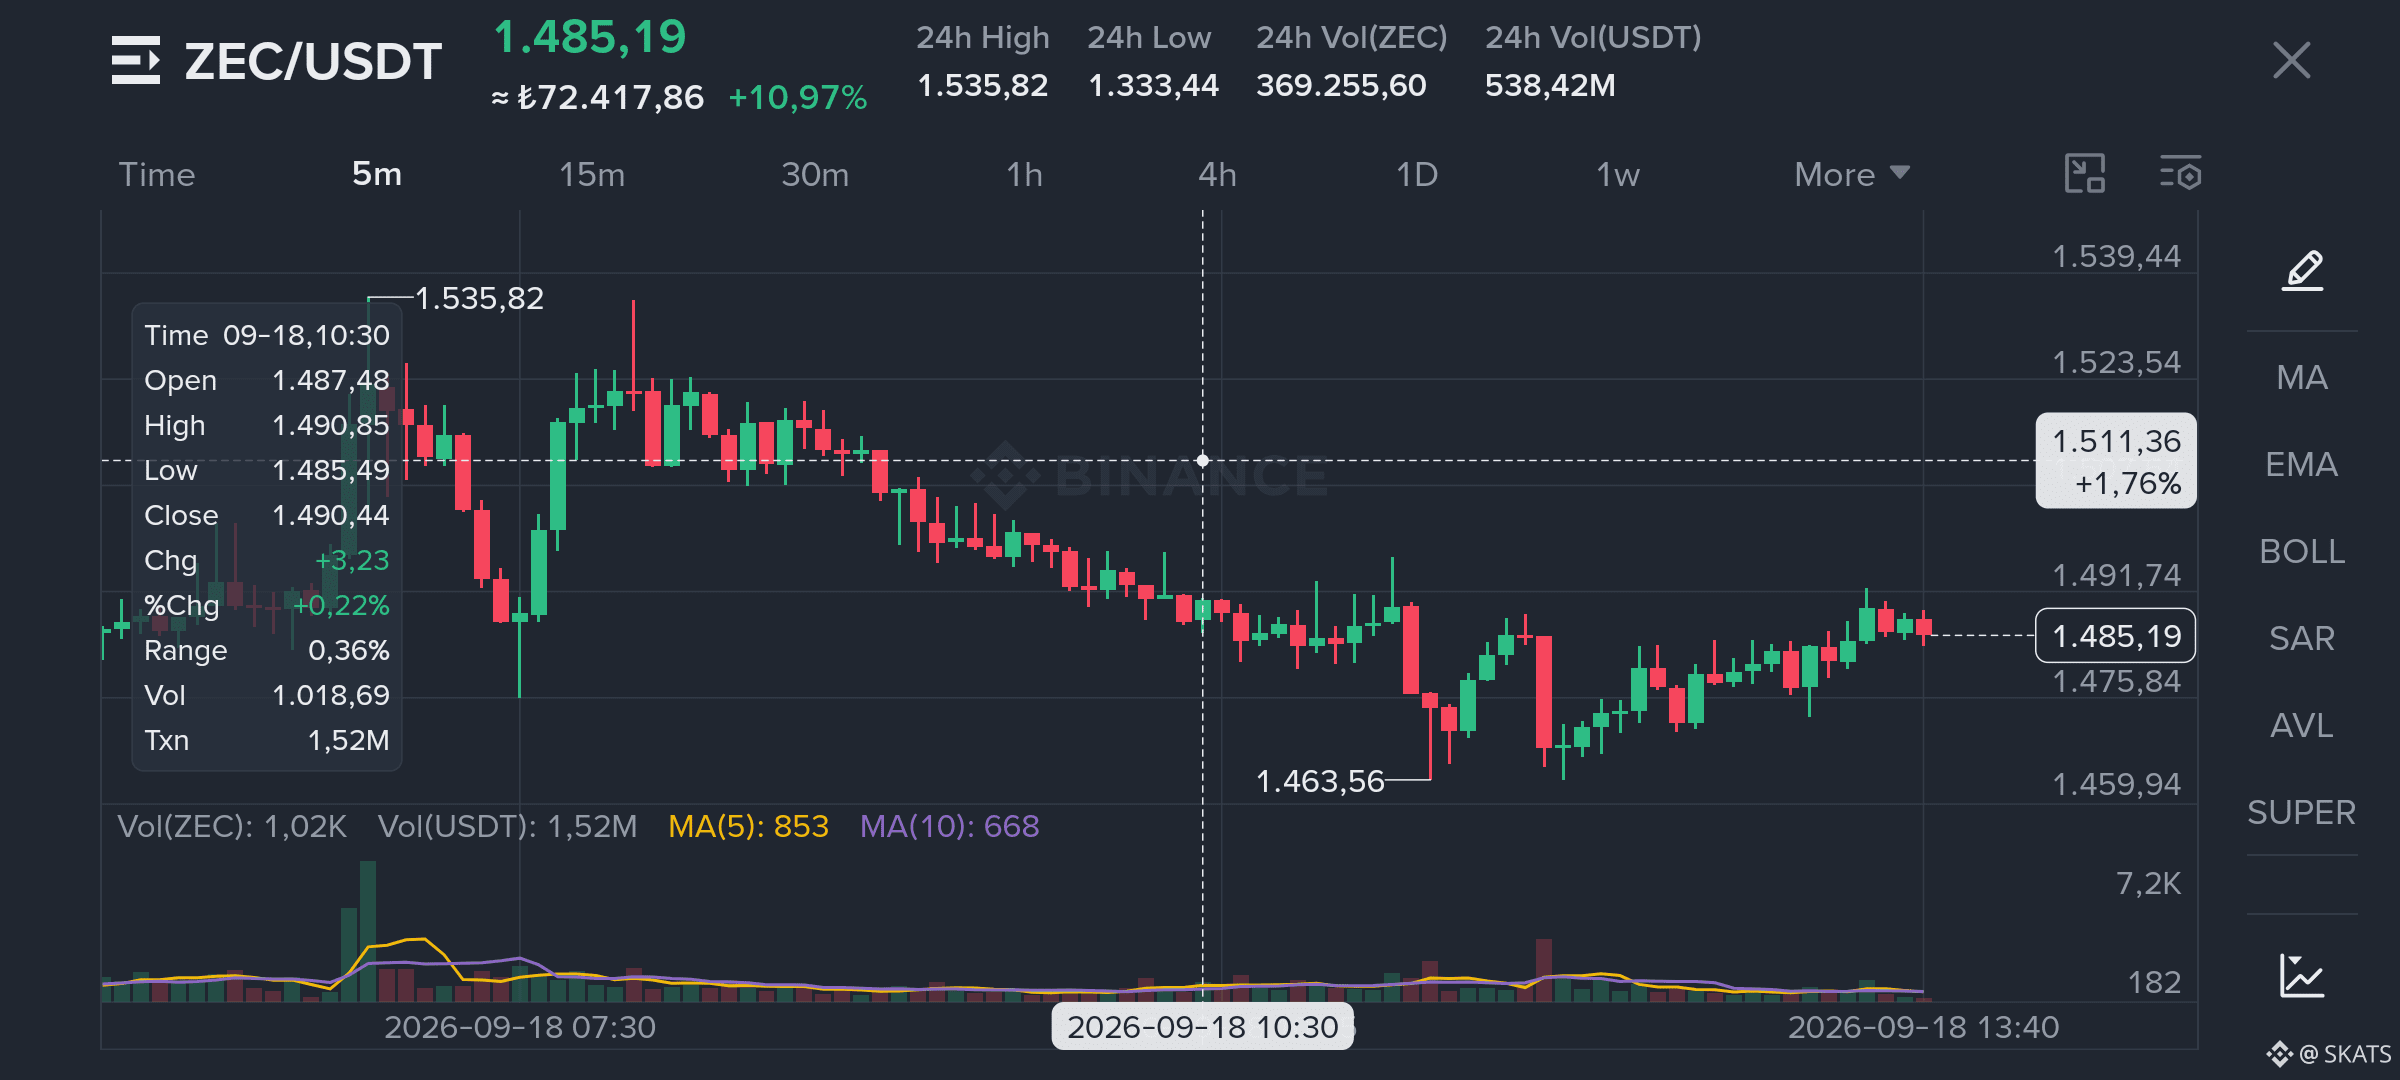
Avec la ZEC, je m’intéresse moins à la vitesse à laquelle le prix a bougé, et davantage à la manière dont ce mouvement a redistribué les positions sur le marché.
Nous avons vu un mouvement à deux chiffres en 24 heures, une expansion claire des volumes, et le prix a testé la zone des 1 535 avant de se stabiliser autour de 1 485.
Les liquidations de positions courtes ont peut-être accéléré une partie de ce mouvement.
Mais je ne réduirais pas tout le mouvement à cela.
Parce que plusieurs choses ont changé en même temps.
Le capital placé beaucoup plus bas est désormais assis sur des profits significatifs.
Et de l’argent frais, qui ne voulait pas manquer le mouvement, est entré à un coût de référence bien plus élevé.
Et du côté short, certaines positions ont peut-être été forcées de sortir, ou ont réduit leur exposition au risque.
Donc, même si le prix a bougé, quelque chose d’autre a changé avec lui :
Le niveau auquel différents participants commencent à se sentir mal à l’aise.
Cela compte davantage pour moi maintenant.
Après un mouvement fort, le prix n’a pas toujours besoin de davantage d’argent pour continuer à avancer.
Parfois, il lui suffit que des positions existantes commencent à se comporter différemment.
Si les acheteurs précédents n’ont pas envie de prendre leurs profits tout de suite, les nouveaux acheteurs peuvent tolérer le premier repli, et si les shorts ne reconstruisent pas immédiatement une exposition agressive, le marché peut commencer à accepter une fourchette de prix plus élevée.
Mais l’inverse peut tout aussi bien se produire, très vite.
Si les acheteurs tardifs deviennent le premier groupe à perdre en conviction, ce qui semble fort aujourd’hui peut devenir fragile très rapidement.
Donc je ne regarde pas la ZEC en me disant :
« Les shorts ont été liquidés, donc ça monte. »
Je me pose une autre question.
Qui est le plus susceptible d’être forcé de changer de décision en premier ?
Le capital plus ancien, installé sur des profits ?
Le capital plus récent, entré à un prix plus élevé ?
Ou le côté short qui essaie de reconstruire son exposition ?
Car parfois, le prochain mouvement n’est pas déterminé par le camp le plus fort.
Il est déterminé par le camp qui devient le premier mal à l’aise.
#ZEC #MarketStructure #Binance
2
5.3k
·
--
Vérifié
Une des premières idées de la crypto était simple :
Si vous détenez les clés, vous détenez véritablement l’actif.
Cette idée a déplacé la responsabilité financière des institutions vers l’individu.
Des années plus tard, quelque chose de intéressant se produit dans l’autre sens.
Deutsche Bank prépare un service de conservation d’actifs numériques destiné à des clients institutionnels. Dans le cadre du plan, la gestion des portefeuilles et des clés privées pour le Bitcoin, l’Ether et certains stablecoins fera partie du service qu’elle fournira.
Mais ce n’est pas le Bitcoin qui a retenu mon attention.
C’est le fait qu’une banque se prépare à prendre la responsabilité des clés.
Pour un individu, contrôler les clés peut signifier l’indépendance. Pour une institution, cela signifie la responsabilité.
Qui contrôle l’accès, et qui assume la responsabilité en cas de problème ?
À un moment donné, le problème cesse de ne porter que sur le fait de stocker l’actif.
Vous devez aussi conserver la responsabilité.
Je pense que c’est l’une des dimensions de la crypto institutionnelle qui est trop souvent négligée.
Pendant des années, nous avons débattu de la question de savoir si les banques achèteraient du Bitcoin, le mettraient à leur bilan ou offriraient aux clients un accès à celui-ci.
Peut-être que le changement le plus important se produit ailleurs.
Les banques n’adoptent peut-être pas seulement la crypto. Elles pourraient transformer un nouveau type de responsabilité né de la crypto en un service financier.
Et cela devient encore plus intéressant si les actions, les obligations, les fonds et d’autres actifs sont progressivement transférés vers une infrastructure on-chain.
Dans ce monde, la conservation ne sera peut-être plus seulement une question de dire :
« Vos actifs sont stockés ici. »
La promesse la plus précieuse pourrait devenir :
« Nous prenons la responsabilité des clés. »
Ainsi, avec le mouvement de Deutsche Bank, je ne m’intéresse pas à la quantité de Bitcoin qu’elle pourrait finir par conserver.
Je regarde autre chose.
Qu’est-ce que la banque commence à vendre lorsque la crypto devient une infrastructure ?
Car l’une des toutes premières questions de la crypto était :
« Pourquoi ai-je besoin d’une banque ? »
Si, à terme, la question institutionnelle devient :
« Quelle institution puis-je faire confiance pour assumer cette responsabilité ? »
#DigitalAssetCustody #Bitcoin #InstitutionalCrypto #Binance
3
12.7k
·
--
Article
Ce que l’argent institutionnel doit pouvoir croireQuand l’intérêt institutionnel pour la crypto est évoqué, la plupart des gens ont tendance à regarder la même chose : Combien d’argent arrive ?
Récemment, je me suis intéressé à un cran en arrière.
De quoi cet argent a-t-il besoin pour avoir confiance avant de pouvoir prendre une décision ?
C’est pourquoi l’investissement stratégique mené par S&P Global, qui a étendu la série B de Kaiko à 110 millions de dollars, a attiré mon attention. Kaiko fournit une infrastructure de données pour la crypto et les marchés on-chain.
Et ce n’est pas un développement isolé. S&P Dow Jones Indices et Kaiko ont également rapproché leurs indices d’actifs numériques sous un cadre commun.
Ce que l’argent institutionnel doit pouvoir croire
Quand l’intérêt institutionnel pour la crypto est évoqué, la plupart des gens ont tendance à regarder la même chose : Combien d’argent arrive ?
Récemment, je me suis intéressé à un cran en arrière.
De quoi cet argent a-t-il besoin pour avoir confiance avant de pouvoir prendre une décision ?
C’est pourquoi l’investissement stratégique mené par S&P Global, qui a étendu la série B de Kaiko à 110 millions de dollars, a attiré mon attention. Kaiko fournit une infrastructure de données pour la crypto et les marchés on-chain.
Et ce n’est pas un développement isolé. S&P Dow Jones Indices et Kaiko ont également rapproché leurs indices d’actifs numériques sous un cadre commun.
2
5.1k
·
--
Vérifié
À l’approche de la réunion de la Fed, tout le monde se prépare à la même question : est-ce qu’on aura une hausse de taux de 25 points de base ?
Cette fois, je m’intéresse moins à la décision elle-même et davantage à ce qui s’est passé avant même que la Fed ne l’annonce.
Parce que le marché obligataire n’a pas attendu la Fed.
Avec le rendement du Trésor américain à 10 ans autour de 5 %, une hausse de 25 points de base a déjà été largement intégrée.
Donc si la Fed relève ses taux demain, je ne le verrai pas nécessairement comme le début d’un nouveau cycle de resserrement.
Il existe une autre possibilité.
La Fed pourrait simplement formaliser un resserrement que le marché obligataire a déjà commencé.
Je pense que cette distinction compte.
Car tout, des coûts d’emprunt des entreprises à la propension des investisseurs à prendre des risques, dépend de plus que le taux fixé par la Fed. Les rendements à long terme font aussi évoluer la valeur des alternatives disponibles pour le capital.
C’est pourquoi, à mon avis, se contenter de regarder la décision elle-même passe à côté d’une partie de l’image pour le BTC, les valeurs technologiques et l’or.
Pour moi, l’information la plus intéressante vient après.
Que se passe-t-il pour le rendement du Trésor à 10 ans après une hausse de 25 points de base ?
Est-ce qu’il recule ?
Ou est-ce qu’il reste élevé, maintenant des conditions financières strictes indépendamment de la Fed ?
Le deuxième scénario créerait quelque chose de bien plus intéressant.
La Fed pourrait augmenter une fois, tandis que le marché impose un resserrement beaucoup plus important à l’économie.
Donc demain, je n’essaierai pas de prédire la première réaction visible à l’écran.
Je m’intéresserai moins au sens dans lequel le BTC évolue dans les premières minutes et davantage au niveau des taux d’intérêt que le capital accepte après la décision.
Car, pour moi, la question la plus importante demain n’est pas de savoir si la Fed relève les taux.
La Fed mène-t-elle toujours les conditions financières ?
Ou fait-elle simplement rattraper par le marché obligataire, qui a déjà pris de l’avance ?
#FedRateWatch #BTC #Fed #Binance
2
2.4k
·
--
Ce qui me fait le plus réfléchir aux stablecoins ces derniers temps n’est pas leur capitalisation boursière.
C’est le comportement des banques.
Aux États-Unis, le secteur bancaire s’inquiète de plus en plus de ce que les stablecoins puissent concurrencer directement les dépôts bancaires. Le débat ne porte plus seulement sur la réglementation ou sur la sécurité des crypto-actifs.
Cela devient une question de savoir où l’argent sera conservé.
C’est pourquoi même les rendements et les récompenses offerts aux détenteurs de stablecoins font désormais partie d’un débat sérieux.
Mais dans le même temps, autre chose se produit.
Un groupe de 21 grandes institutions financières, dont Bank of America, Citi, Goldman Sachs et Deutsche Bank, se prépare à lancer sa propre solution de stablecoin adossée au dollar au cours de la première moitié de 2027.
Je vois ici une contradiction intéressante.
D’un côté, nous avons un système bancaire préoccupé par le fait que les stablecoins fassent concurrence aux dépôts. De l’autre, certains des acteurs les plus importants de ce même système se préparent à entrer eux-mêmes dans l’infrastructure des stablecoins.
Peut-être que mesurer l’importance des stablecoins dans la finance uniquement par le nombre de dollars en circulation en manque quelque chose de plus vaste.
Je surveille autre chose.
Le système existant a-t-il commencé à changer son propre comportement ?
Car la vraie concurrence ne commence pas toujours quand un nouveau produit remplace l’ancien système.
Parfois, elle commence quand l’ancien système commence à modifier sa position sous l’effet du nouveau.
Ainsi, dans les mois à venir, je ne regarderai pas seulement la croissance du marché des stablecoins.
Je suivrai aussi l’écart entre ce que les banques disent au sujet des stablecoins et ce qu’elles construisent pour leurs propres clients.
Car c’est peut-être là que se trouve le vrai signal.
Parfois, le signe le plus clair de la puissance qu’a prise une innovation financière n’est pas qui y investit, mais qui est contraint de changer de comportement à cause d’elle.
#Stablecoins #Crypto #Binance #TufanSalur
2
3
747
·
--
L’ouverture de la séance d’une bourse marquera-t-elle encore, à l’avenir, le début de la découverte des prix ?
La majeure partie des discussions autour de la tokenisation, ces derniers temps, s’est concentrée sur la possibilité de négocier 24 heures sur 24.
Ce qui m’intéresse, c’est l’idée de quelque chose de bien plus vaste.
Car si la découverte des prix n’est plus limitée aux heures pendant lesquelles un marché est ouvert, l’ouverture d’une bourse traditionnelle pourrait, à terme, perdre le sens qu’elle a aujourd’hui.
Nous observons déjà un petit exemple, mais très intéressant, de ce phénomène.
D’après Binance Research, le prix formé par les bStocks pendant les week-ends reflétait une médiane de 92 % de l’écart de prix qui s’est produit le lundi à l’ouverture.
Encore plus intéressant : dans les 41 cas observés où l’écart d’ouverture était supérieur à 3 %, la direction était correcte.
La partie importante, pour moi, n’est pas le 92 % ni le 41 sur 41.
C’est le fait que le prix commence à se former avant même que le marché traditionnel ne soit ouvert.
Car lorsque le marché se ferme le vendredi, le monde ne s’arrête pas.
Les informations continuent d’arriver.
Les entreprises continuent d’annoncer des nouvelles.
Les conditions macroéconomiques continuent d’évoluer.
Les attentes des investisseurs continuent de se déplacer.
Auparavant, tout cela devait attendre jusqu’au lundi pour se refléter réellement dans le prix.
Si la tokenisation commence à supprimer cette période d’attente, je ne pense pas que la seule chose qui change soit les heures de négociation.
L’endroit où les prix sont découverts en premier pourrait aussi changer.
Et c’est pourquoi je trouve l’investissement de 100 millions de dollars de Nasdaq dans Payward si intéressant.
Car la question n’est plus : « Peut-on mettre des actions sur la blockchain ? »
La question est plutôt ce qui se produit pour la structure traditionnelle de la finance si la découverte des prix, la négociation et le règlement sont repensés autour d’une infrastructure blockchain.
Peut-être qu’à l’avenir, l’ouverture du lundi ne sera plus le moment où un nouveau prix est découvert.
Elle sera simplement le moment où un prix découvert pendant le week-end trouvera sa place sur le marché traditionnel.
Je pense que c’est là que pourrait se produire la véritable percée de la tokenisation.
#RWA #Tokenization #Crypto #bStocks
2
1.2k
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BinanceLaunchesBinanceIntelligence
534,035 vues
3,475 mentions
🧠 Faire du trading comme un fonds d’investissement expert ? L’IA s’en charge gratuitement pour vous ! 🤖📈
Wilsontrader97
·1 mentions J’aime
·1.8k vues
BitcoinTargets2026OpenAt$87570
4,407 vues
103 mentions
BitcoinRejectedAt$87KThirdTime
3,544 vues
80 mentions