
Seema BNB
1k Publicaciones

Seema BNB
Denunciar
Bloquear usuario
102 Siguiendo
2.6K+ Seguidores
1.1K+ Me gusta
Publicaciones
PINNED
·
--
Me detuve en dos cifras al revisar los documentos de suministro de Kite. Su presentación ante MiCA proyectaba que el 27% estaría en circulación en el lanzamiento. Un rastreador de octubre informa de 2.39 mil millones $KITE , o el 23.91%. Son fechas y definiciones distintas, sí. Pero ¿qué carteras explican la diferencia? @GoKiteAI
El límite de 10 mil millones incluye 4.8 mil millones de tokens para el ecosistema, 2 mil millones para módulos, 2 mil millones para colaboradores y 1.2 mil millones para inversores. Las asignaciones del equipo y de los inversores tienen un período de carencia de un año. Que estén asignados no significa que estén desbloqueados. Que estén desbloqueados no significa que sean líquidos. Que estén en staking no significa que se puedan gastar. Y que el 32% esté asignado a personas internas importa para la gobernanza.
Los umbrales divulgados por Kite —30 millones de Kite por propietario de módulo, 1 millón por validador y 166,667 por delegador— fomentan el compromiso, pero también generan costes de entrada. Las subvenciones deben traducirse en clientes que vuelvan, no en actividad subsidiada.
Pensemos en un hipotético de 10 millones de dólares en pagos mensuales de agentes. Con comisiones del 0.1%, 0.5% y 1%, serían 10,000, 50,000 y 100,000 dólares en comisiones brutas. No son ingresos de comerciantes ni implican una demanda garantizada del token.
Que los agentes paguen con monedas estables no significa necesariamente que compren Kite. Las conversiones reales de comisiones crearían ese vínculo.
Incluso un presupuesto anual de 1 millón de dólares para validadores requiere un volumen de servicios de 200 millones de dólares con una comisión del 0.5%, suponiendo que cada dólar de comisión financie la seguridad.
Yo seguiría de cerca las conversiones verificadas, la retención de módulos, los desbloqueos y los costes de los validadores en conjunto.
Porque la actividad de pagos por sí sola no demuestra la sostenibilidad económica.
$KITE #KiteBBW
Me detuve en dos cifras al revisar los documentos de suministro de Kite. Su presentación ante MiCA proyectaba que el 27% estaría en circulación en el lanzamiento. Un rastreador de octubre informa de 2.39 mil millones $KITE , o el 23.91%. Son fechas y definiciones distintas, sí. Pero ¿qué carteras explican la diferencia? @KITE AI 中文
El límite de 10 mil millones incluye 4.8 mil millones de tokens para el ecosistema, 2 mil millones para módulos, 2 mil millones para colaboradores y 1.2 mil millones para inversores. Las asignaciones del equipo y de los inversores tienen un período de carencia de un año. Que estén asignados no significa que estén desbloqueados. Que estén desbloqueados no significa que sean líquidos. Que estén en staking no significa que se puedan gastar. Y que el 32% esté asignado a personas internas importa para la gobernanza.
Los umbrales divulgados por Kite —30 millones de Kite por propietario de módulo, 1 millón por validador y 166,667 por delegador— fomentan el compromiso, pero también generan costes de entrada. Las subvenciones deben traducirse en clientes que vuelvan, no en actividad subsidiada.
Pensemos en un hipotético de 10 millones de dólares en pagos mensuales de agentes. Con comisiones del 0.1%, 0.5% y 1%, serían 10,000, 50,000 y 100,000 dólares en comisiones brutas. No son ingresos de comerciantes ni implican una demanda garantizada del token.
Que los agentes paguen con monedas estables no significa necesariamente que compren Kite. Las conversiones reales de comisiones crearían ese vínculo.
Incluso un presupuesto anual de 1 millón de dólares para validadores requiere un volumen de servicios de 200 millones de dólares con una comisión del 0.5%, suponiendo que cada dólar de comisión financie la seguridad.
Yo seguiría de cerca las conversiones verificadas, la retención de módulos, los desbloqueos y los costes de los validadores en conjunto.
Porque la actividad de pagos por sí sola no demuestra la sostenibilidad económica.
$KITE #KiteBBW
El límite de 10 mil millones incluye 4.8 mil millones de tokens para el ecosistema, 2 mil millones para módulos, 2 mil millones para colaboradores y 1.2 mil millones para inversores. Las asignaciones del equipo y de los inversores tienen un período de carencia de un año. Que estén asignados no significa que estén desbloqueados. Que estén desbloqueados no significa que sean líquidos. Que estén en staking no significa que se puedan gastar. Y que el 32% esté asignado a personas internas importa para la gobernanza.
Los umbrales divulgados por Kite —30 millones de Kite por propietario de módulo, 1 millón por validador y 166,667 por delegador— fomentan el compromiso, pero también generan costes de entrada. Las subvenciones deben traducirse en clientes que vuelvan, no en actividad subsidiada.
Pensemos en un hipotético de 10 millones de dólares en pagos mensuales de agentes. Con comisiones del 0.1%, 0.5% y 1%, serían 10,000, 50,000 y 100,000 dólares en comisiones brutas. No son ingresos de comerciantes ni implican una demanda garantizada del token.
Que los agentes paguen con monedas estables no significa necesariamente que compren Kite. Las conversiones reales de comisiones crearían ese vínculo.
Incluso un presupuesto anual de 1 millón de dólares para validadores requiere un volumen de servicios de 200 millones de dólares con una comisión del 0.5%, suponiendo que cada dólar de comisión financie la seguridad.
Yo seguiría de cerca las conversiones verificadas, la retención de módulos, los desbloqueos y los costes de los validadores en conjunto.
Porque la actividad de pagos por sí sola no demuestra la sostenibilidad económica.
$KITE #KiteBBW
2
635
·
--
Alcista
Con verificación
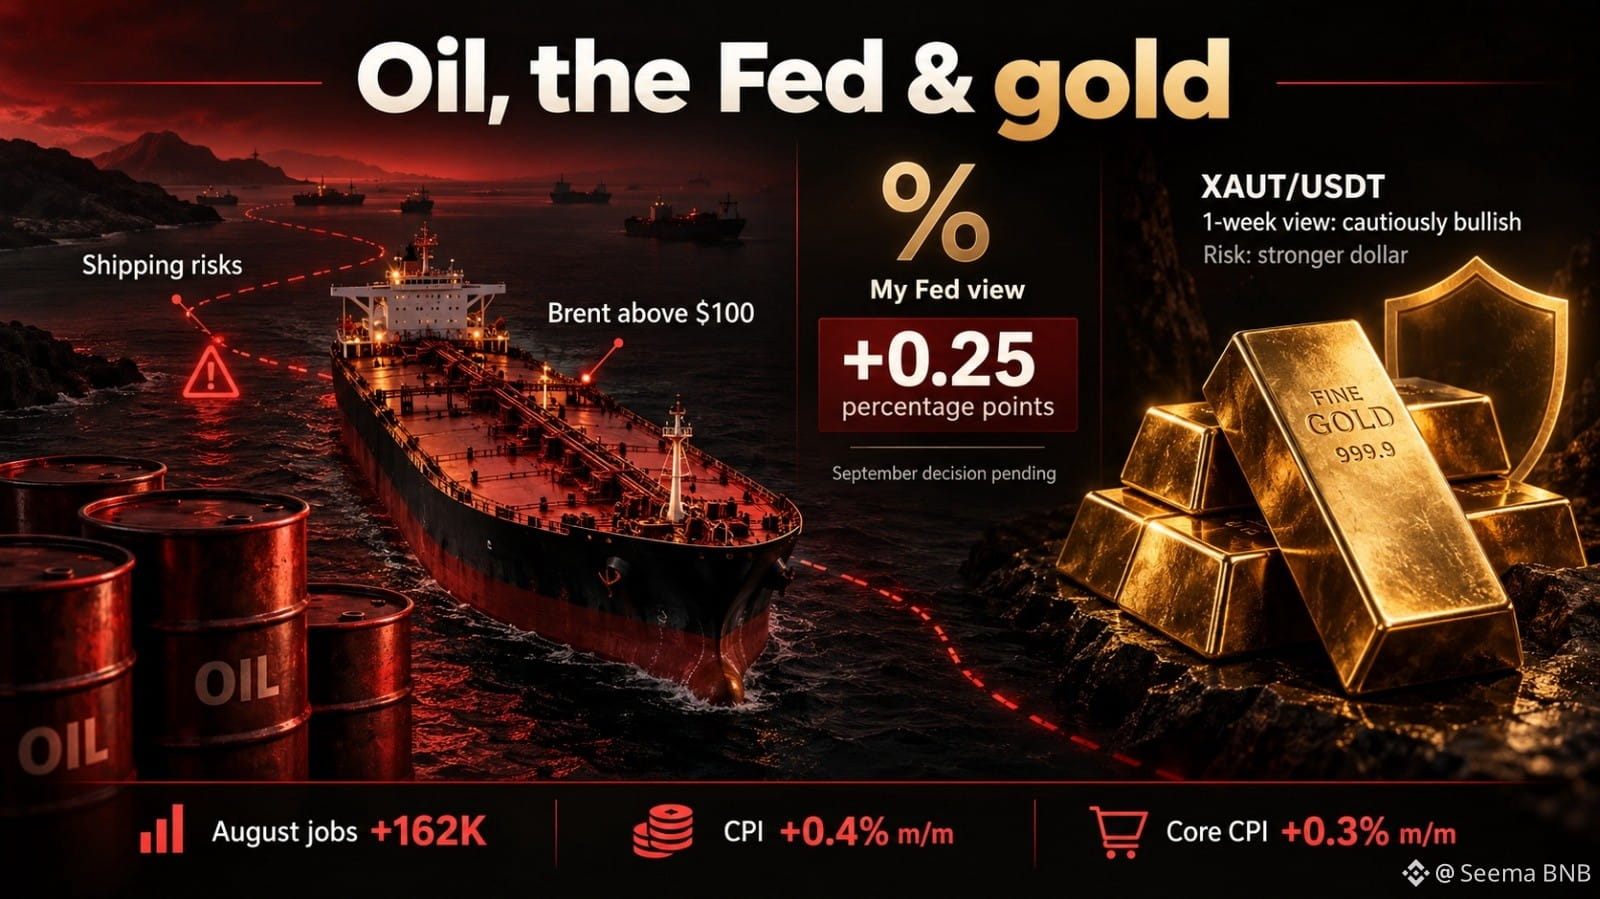
La Fed puede hacer que el dinero sea más caro. No puede hacer que los envíos de petróleo sean más seguros.
Las interrupciones en las rutas marítimas de Oriente Medio y en instalaciones energéticas pueden mantener el combustible caro. Eso aprieta los presupuestos de los hogares y aumenta los costos para las empresas. Algunos productores de petróleo podrían beneficiarse, mientras que las aerolíneas se enfrentan a facturas de combustible más altas.
Los datos de agosto agravan el problema: 162.000 empleos nuevos, el desempleo en 4,1% y el IPC subió 0,4% mensual y 3,4% anual. El IPC subyacente aumentó 0,3% en el mes. Los precios de la gasolina saltaron 3,9%.
Aún espero una subida de 0,25 puntos porcentuales de la Fed en septiembre. El empleo se mantiene firme y la inflación mensual ha vuelto a repuntar. La decisión aún no ha sido anunciada.
En cuanto al oro, estoy observando cómo se desarrollan esas presiones. Un dólar más fuerte podría perjudicar, pero las preocupaciones por el conflicto también podrían atraer compradores que buscan protección.
Mi posición XAUT/USDT sigue abierta. Mantengo una postura cautelosamente alcista para la próxima semana, aunque las ventas continuas y un dólar más fuerte me harían replantearme el rebote.
Lo que ocurra con el petróleo a continuación es importante. Un transporte más seguro y un crudo más barato podrían aliviar la presión sobre la inflación. Más disrupción podría llevar a la Fed a considerar nuevas subidas después de septiembre.
#CPIWatch
La Fed puede hacer que el dinero sea más caro. No puede hacer que los envíos de petróleo sean más seguros.
Las interrupciones en las rutas marítimas de Oriente Medio y en instalaciones energéticas pueden mantener el combustible caro. Eso aprieta los presupuestos de los hogares y aumenta los costos para las empresas. Algunos productores de petróleo podrían beneficiarse, mientras que las aerolíneas se enfrentan a facturas de combustible más altas.
Los datos de agosto agravan el problema: 162.000 empleos nuevos, el desempleo en 4,1% y el IPC subió 0,4% mensual y 3,4% anual. El IPC subyacente aumentó 0,3% en el mes. Los precios de la gasolina saltaron 3,9%.
Aún espero una subida de 0,25 puntos porcentuales de la Fed en septiembre. El empleo se mantiene firme y la inflación mensual ha vuelto a repuntar. La decisión aún no ha sido anunciada.
En cuanto al oro, estoy observando cómo se desarrollan esas presiones. Un dólar más fuerte podría perjudicar, pero las preocupaciones por el conflicto también podrían atraer compradores que buscan protección.
Mi posición XAUT/USDT sigue abierta. Mantengo una postura cautelosamente alcista para la próxima semana, aunque las ventas continuas y un dólar más fuerte me harían replantearme el rebote.
Lo que ocurra con el petróleo a continuación es importante. Un transporte más seguro y un crudo más barato podrían aliviar la presión sobre la inflación. Más disrupción podría llevar a la Fed a considerar nuevas subidas después de septiembre.
#CPIWatch
Las interrupciones en las rutas marítimas de Oriente Medio y en instalaciones energéticas pueden mantener el combustible caro. Eso aprieta los presupuestos de los hogares y aumenta los costos para las empresas. Algunos productores de petróleo podrían beneficiarse, mientras que las aerolíneas se enfrentan a facturas de combustible más altas.
Los datos de agosto agravan el problema: 162.000 empleos nuevos, el desempleo en 4,1% y el IPC subió 0,4% mensual y 3,4% anual. El IPC subyacente aumentó 0,3% en el mes. Los precios de la gasolina saltaron 3,9%.
Aún espero una subida de 0,25 puntos porcentuales de la Fed en septiembre. El empleo se mantiene firme y la inflación mensual ha vuelto a repuntar. La decisión aún no ha sido anunciada.
En cuanto al oro, estoy observando cómo se desarrollan esas presiones. Un dólar más fuerte podría perjudicar, pero las preocupaciones por el conflicto también podrían atraer compradores que buscan protección.
Mi posición XAUT/USDT sigue abierta. Mantengo una postura cautelosamente alcista para la próxima semana, aunque las ventas continuas y un dólar más fuerte me harían replantearme el rebote.
Lo que ocurra con el petróleo a continuación es importante. Un transporte más seguro y un crudo más barato podrían aliviar la presión sobre la inflación. Más disrupción podría llevar a la Fed a considerar nuevas subidas después de septiembre.
#CPIWatch
3
5
4.3k
·
--
Con verificación
Dejé de tratar la velocidad de DUSK como la respuesta del acuerdo después de modelar una operación de 100 millones de euros cuya pata de pago llegó 30 segundos tarde.
El número obvio es el tiempo. El número real es la exposición.
Durante 30 segundos, el principal en riesgo sigue siendo de 100 millones de euros. Con una tasa de financiación anual del 5%, el coste temporal es de unos 4,76 euros millones. Sin embargo, una pérdida de sustitución de un punto básico es de 10.000 euros. Ese contraste importa: la liquidación más rápida reduce la ventana de exposición, pero no la pérdida si el activo se ejecuta y el pago falla.
DUSK puede coordinar pago contra entrega, pero la velocidad de extremo a extremo pertenece a la pata más lenta: la transferencia del activo, la stablecoin, el custodio o el canal bancario. Los plazos más rápidos también pueden obligar a los participantes a prefinanciar antes, intercambiando exposición frente a contraparte por presión de liquidez. Algo de fricción es normal.
La prueba que quiero no son los segundos hasta la finalidad. Es la liquidación emparejada exitosa por cada 100.000 operaciones. Incluso con una precisión del 99,999%, queda un desajuste. ¿Quién pausa el activo? ¿Quién financia la reversión o la sustitución? ¿Qué datos pueden divulgarse, y por quién, cuándo los participantes los disputan?
DUSK tiene éxito si la coordinación atómica sobrevive esos casos desagradables. 1.000 millones de euros de activos tokenizados por sí solos dice poco sobre la demanda de DUSK; las liquidaciones completadas, las comisiones y la gestión de fallos dicen más. Estoy vigilando ese vacío.
#dusk $DUSK @Dusk_Foundation
Dejé de tratar la velocidad de DUSK como la respuesta del acuerdo después de modelar una operación de 100 millones de euros cuya pata de pago llegó 30 segundos tarde.
El número obvio es el tiempo. El número real es la exposición.
Durante 30 segundos, el principal en riesgo sigue siendo de 100 millones de euros. Con una tasa de financiación anual del 5%, el coste temporal es de unos 4,76 euros millones. Sin embargo, una pérdida de sustitución de un punto básico es de 10.000 euros. Ese contraste importa: la liquidación más rápida reduce la ventana de exposición, pero no la pérdida si el activo se ejecuta y el pago falla.
DUSK puede coordinar pago contra entrega, pero la velocidad de extremo a extremo pertenece a la pata más lenta: la transferencia del activo, la stablecoin, el custodio o el canal bancario. Los plazos más rápidos también pueden obligar a los participantes a prefinanciar antes, intercambiando exposición frente a contraparte por presión de liquidez. Algo de fricción es normal.
La prueba que quiero no son los segundos hasta la finalidad. Es la liquidación emparejada exitosa por cada 100.000 operaciones. Incluso con una precisión del 99,999%, queda un desajuste. ¿Quién pausa el activo? ¿Quién financia la reversión o la sustitución? ¿Qué datos pueden divulgarse, y por quién, cuándo los participantes los disputan?
DUSK tiene éxito si la coordinación atómica sobrevive esos casos desagradables. 1.000 millones de euros de activos tokenizados por sí solos dice poco sobre la demanda de DUSK; las liquidaciones completadas, las comisiones y la gestión de fallos dicen más. Estoy vigilando ese vacío.
#dusk $DUSK @Dusk
El número obvio es el tiempo. El número real es la exposición.
Durante 30 segundos, el principal en riesgo sigue siendo de 100 millones de euros. Con una tasa de financiación anual del 5%, el coste temporal es de unos 4,76 euros millones. Sin embargo, una pérdida de sustitución de un punto básico es de 10.000 euros. Ese contraste importa: la liquidación más rápida reduce la ventana de exposición, pero no la pérdida si el activo se ejecuta y el pago falla.
DUSK puede coordinar pago contra entrega, pero la velocidad de extremo a extremo pertenece a la pata más lenta: la transferencia del activo, la stablecoin, el custodio o el canal bancario. Los plazos más rápidos también pueden obligar a los participantes a prefinanciar antes, intercambiando exposición frente a contraparte por presión de liquidez. Algo de fricción es normal.
La prueba que quiero no son los segundos hasta la finalidad. Es la liquidación emparejada exitosa por cada 100.000 operaciones. Incluso con una precisión del 99,999%, queda un desajuste. ¿Quién pausa el activo? ¿Quién financia la reversión o la sustitución? ¿Qué datos pueden divulgarse, y por quién, cuándo los participantes los disputan?
DUSK tiene éxito si la coordinación atómica sobrevive esos casos desagradables. 1.000 millones de euros de activos tokenizados por sí solos dice poco sobre la demanda de DUSK; las liquidaciones completadas, las comisiones y la gestión de fallos dicen más. Estoy vigilando ese vacío.
#dusk $DUSK @Dusk
6
7
3.4k
·
--
Con verificación
Ya no interpreto la pausa del puente de Dusk como una simple historia de tiempo de inactividad cuando vi que una transferencia de 8.91 millones de DUSK falló 15m55s después del apagado, mientras DuskDS seguía produciendo bloques.
La métrica fácil es cero tiempo de inactividad del protocolo. Es útil, pero incompleta. Cuatro transacciones de robo retiraron 10.91 millones de DUSK, pero solo 1.919 millones, o el 17.6%, lograron cruzar con éxito a BSC. El disyuntor del puente limitó la salida, no la comprometida billetera original.
Esa separación importa. DuskDS aún podía liquidar transacciones nativas mientras las rutas de liquidez externa estaban cerradas. La disponibilidad de la capa base y la disponibilidad del ecosistema no son lo mismo. Si las billeteras, los RPC, los exploradores o cada puente importante no están disponibles, ¿DUSK está operativo para los usuarios o simplemente vivo para los validadores?
Querría que Dusk publicara cinco relojes separados: disponibilidad de la cadena, RPC, explorador, billetera y puente, además de bloques producidos, finalización mediana, rendimiento, nuevas cuentas y actividad nativa versus la dependiente del puente durante la pausa. Sin esas series, “no afectado” describe el consenso, no la demanda.
No hubo fondos de usuarios ni fallo del protocolo es significativo. Aun así, la prueba más difícil es el comportamiento: si la actividad nativa se mantuvo cuando se detuvieron las entradas, y qué costo de oportunidad se acumuló en cada día fuera de línea.
El incidente mostró que la cadena podía sobrevivir al gateway. Aún no demostró que el ecosistema pudiera ignorarlo.
#dusk $DUSK @Dusk_Foundation
Ya no interpreto la pausa del puente de Dusk como una simple historia de tiempo de inactividad cuando vi que una transferencia de 8.91 millones de DUSK falló 15m55s después del apagado, mientras DuskDS seguía produciendo bloques.
La métrica fácil es cero tiempo de inactividad del protocolo. Es útil, pero incompleta. Cuatro transacciones de robo retiraron 10.91 millones de DUSK, pero solo 1.919 millones, o el 17.6%, lograron cruzar con éxito a BSC. El disyuntor del puente limitó la salida, no la comprometida billetera original.
Esa separación importa. DuskDS aún podía liquidar transacciones nativas mientras las rutas de liquidez externa estaban cerradas. La disponibilidad de la capa base y la disponibilidad del ecosistema no son lo mismo. Si las billeteras, los RPC, los exploradores o cada puente importante no están disponibles, ¿DUSK está operativo para los usuarios o simplemente vivo para los validadores?
Querría que Dusk publicara cinco relojes separados: disponibilidad de la cadena, RPC, explorador, billetera y puente, además de bloques producidos, finalización mediana, rendimiento, nuevas cuentas y actividad nativa versus la dependiente del puente durante la pausa. Sin esas series, “no afectado” describe el consenso, no la demanda.
No hubo fondos de usuarios ni fallo del protocolo es significativo. Aun así, la prueba más difícil es el comportamiento: si la actividad nativa se mantuvo cuando se detuvieron las entradas, y qué costo de oportunidad se acumuló en cada día fuera de línea.
El incidente mostró que la cadena podía sobrevivir al gateway. Aún no demostró que el ecosistema pudiera ignorarlo.
#dusk $DUSK @Dusk
La métrica fácil es cero tiempo de inactividad del protocolo. Es útil, pero incompleta. Cuatro transacciones de robo retiraron 10.91 millones de DUSK, pero solo 1.919 millones, o el 17.6%, lograron cruzar con éxito a BSC. El disyuntor del puente limitó la salida, no la comprometida billetera original.
Esa separación importa. DuskDS aún podía liquidar transacciones nativas mientras las rutas de liquidez externa estaban cerradas. La disponibilidad de la capa base y la disponibilidad del ecosistema no son lo mismo. Si las billeteras, los RPC, los exploradores o cada puente importante no están disponibles, ¿DUSK está operativo para los usuarios o simplemente vivo para los validadores?
Querría que Dusk publicara cinco relojes separados: disponibilidad de la cadena, RPC, explorador, billetera y puente, además de bloques producidos, finalización mediana, rendimiento, nuevas cuentas y actividad nativa versus la dependiente del puente durante la pausa. Sin esas series, “no afectado” describe el consenso, no la demanda.
No hubo fondos de usuarios ni fallo del protocolo es significativo. Aun así, la prueba más difícil es el comportamiento: si la actividad nativa se mantuvo cuando se detuvieron las entradas, y qué costo de oportunidad se acumuló en cada día fuera de línea.
El incidente mostró que la cadena podía sobrevivir al gateway. Aún no demostró que el ecosistema pudiera ignorarlo.
#dusk $DUSK @Dusk
2
6
11.3k
·
--
Dejé de confiar en el número de volumen de mercado de DUSK en el mismo momento en que lo puse al lado del explorador nativo. Uno mide la exposición cambiando de manos; el otro muestra si el capital realmente entra en el sistema.
La métrica obvia es el volumen de intercambio. Pero el DUSK negociado puede seguir dentro de una custodia agrupada, circular fuera de la cadena, o moverse a través de libros OTC sin generar una transacción nativa, pagar gas ni fortalecer la liquidez de liquidación.
La prueba real de conversión es más dura: cuántos traders activos retiran de forma nativa, regresan dentro de 30 días, hacen autocustodia, hacen staking con provisioners, o usan una aplicación. Un millón de dólares de volumen reportado y mil dólares de movimiento ajustado on-chain no representan la misma demanda. Ni de cerca.
Hay un margen normal. El trading rápido pertenece fuera de la cadena, mientras que la transferencia legal de propiedad puede permanecer más lenta que la finalización de la blockchain, porque aún existen registros y comprobaciones de cumplimiento.
Pero, ¿dónde está la frontera? ¿Cuántas cotizaciones respaldan a DUSK de forma nativa en lugar de exposición en custodia? ¿Cuánta liquidez OTC realmente puede liquidarse on-chain sin deslizamiento ni retrasos? ¿Las recompensas para los provisioners cubren los costos operativos fuera de la cadena?
DUSK tiene éxito cuando la atención externa se convierte repetidamente en demanda de gas, autocustodia y una liquidación útil. Todavía estoy observando si ese puente está creciendo o si la liquidez visible vive en algún lugar que la red no puede sentir.
#dusk $DUSK @Dusk_Foundation
Dejé de confiar en el número de volumen de mercado de DUSK en el mismo momento en que lo puse al lado del explorador nativo. Uno mide la exposición cambiando de manos; el otro muestra si el capital realmente entra en el sistema.
La métrica obvia es el volumen de intercambio. Pero el DUSK negociado puede seguir dentro de una custodia agrupada, circular fuera de la cadena, o moverse a través de libros OTC sin generar una transacción nativa, pagar gas ni fortalecer la liquidez de liquidación.
La prueba real de conversión es más dura: cuántos traders activos retiran de forma nativa, regresan dentro de 30 días, hacen autocustodia, hacen staking con provisioners, o usan una aplicación. Un millón de dólares de volumen reportado y mil dólares de movimiento ajustado on-chain no representan la misma demanda. Ni de cerca.
Hay un margen normal. El trading rápido pertenece fuera de la cadena, mientras que la transferencia legal de propiedad puede permanecer más lenta que la finalización de la blockchain, porque aún existen registros y comprobaciones de cumplimiento.
Pero, ¿dónde está la frontera? ¿Cuántas cotizaciones respaldan a DUSK de forma nativa en lugar de exposición en custodia? ¿Cuánta liquidez OTC realmente puede liquidarse on-chain sin deslizamiento ni retrasos? ¿Las recompensas para los provisioners cubren los costos operativos fuera de la cadena?
DUSK tiene éxito cuando la atención externa se convierte repetidamente en demanda de gas, autocustodia y una liquidación útil. Todavía estoy observando si ese puente está creciendo o si la liquidez visible vive en algún lugar que la red no puede sentir.
#dusk $DUSK @Dusk
La métrica obvia es el volumen de intercambio. Pero el DUSK negociado puede seguir dentro de una custodia agrupada, circular fuera de la cadena, o moverse a través de libros OTC sin generar una transacción nativa, pagar gas ni fortalecer la liquidez de liquidación.
La prueba real de conversión es más dura: cuántos traders activos retiran de forma nativa, regresan dentro de 30 días, hacen autocustodia, hacen staking con provisioners, o usan una aplicación. Un millón de dólares de volumen reportado y mil dólares de movimiento ajustado on-chain no representan la misma demanda. Ni de cerca.
Hay un margen normal. El trading rápido pertenece fuera de la cadena, mientras que la transferencia legal de propiedad puede permanecer más lenta que la finalización de la blockchain, porque aún existen registros y comprobaciones de cumplimiento.
Pero, ¿dónde está la frontera? ¿Cuántas cotizaciones respaldan a DUSK de forma nativa en lugar de exposición en custodia? ¿Cuánta liquidez OTC realmente puede liquidarse on-chain sin deslizamiento ni retrasos? ¿Las recompensas para los provisioners cubren los costos operativos fuera de la cadena?
DUSK tiene éxito cuando la atención externa se convierte repetidamente en demanda de gas, autocustodia y una liquidación útil. Todavía estoy observando si ese puente está creciendo o si la liquidez visible vive en algún lugar que la red no puede sentir.
#dusk $DUSK @Dusk
6
12
7.5k
·
--
#dusk $DUSK @Dusk_Foundation En cada vuelta que daba a la lectura del diseño entre cadenas de DUSK, llegaba a una conclusión inquietante: una cadena puede ser técnicamente alcanzable y aun así estar económicamente muerta.
Por eso no contaría 77 destinos soportados como adopción por sí solos. La infraestructura es solo la primera puerta. El embudo real es habilitado → financiado → negociado → liquidado.
Si un activo regulado de DUSK puede llegar a 20 cadenas, pero solo cinco atraen capital y dos desarrollan liquidez real, entonces el sistema tiene capacidad de distribución, no adopción de 20 cadenas. Esa diferencia, aunque sutil en la redacción, es enorme en economía.
Lo que importa ahora es el comportamiento. ¿Los inversores realmente están moviendo activos hacia afuera? ¿Está llegando capital externo fresco, o la liquidez originada en DUSK simplemente se está fragmentando entre más plataformas? ¿La liquidación se repite, o la actividad desaparece después de la primera transferencia?
Cierta concentración es normal. La liquidez rara vez se distribuye de forma uniforme, y forzar que así sea sería peor.
Pero esto plantea la prueba real: que el alcance entre cadenas de DUSK pueda expandirse sin que la liquidez promedio por cadena activa se desplome.
El registro de emisión legal puede permanecer en Dusk mientras la negociación ocurra en otros lugares. Perfecto. Aun así, sigo observando si la conectividad crea una nueva demanda o si simplemente da al mismo capital más lugares donde quedarse.
#dusk $DUSK @Dusk En cada vuelta que daba a la lectura del diseño entre cadenas de DUSK, llegaba a una conclusión inquietante: una cadena puede ser técnicamente alcanzable y aun así estar económicamente muerta.
Por eso no contaría 77 destinos soportados como adopción por sí solos. La infraestructura es solo la primera puerta. El embudo real es habilitado → financiado → negociado → liquidado.
Si un activo regulado de DUSK puede llegar a 20 cadenas, pero solo cinco atraen capital y dos desarrollan liquidez real, entonces el sistema tiene capacidad de distribución, no adopción de 20 cadenas. Esa diferencia, aunque sutil en la redacción, es enorme en economía.
Lo que importa ahora es el comportamiento. ¿Los inversores realmente están moviendo activos hacia afuera? ¿Está llegando capital externo fresco, o la liquidez originada en DUSK simplemente se está fragmentando entre más plataformas? ¿La liquidación se repite, o la actividad desaparece después de la primera transferencia?
Cierta concentración es normal. La liquidez rara vez se distribuye de forma uniforme, y forzar que así sea sería peor.
Pero esto plantea la prueba real: que el alcance entre cadenas de DUSK pueda expandirse sin que la liquidez promedio por cadena activa se desplome.
El registro de emisión legal puede permanecer en Dusk mientras la negociación ocurra en otros lugares. Perfecto. Aun así, sigo observando si la conectividad crea una nueva demanda o si simplemente da al mismo capital más lugares donde quedarse.
Por eso no contaría 77 destinos soportados como adopción por sí solos. La infraestructura es solo la primera puerta. El embudo real es habilitado → financiado → negociado → liquidado.
Si un activo regulado de DUSK puede llegar a 20 cadenas, pero solo cinco atraen capital y dos desarrollan liquidez real, entonces el sistema tiene capacidad de distribución, no adopción de 20 cadenas. Esa diferencia, aunque sutil en la redacción, es enorme en economía.
Lo que importa ahora es el comportamiento. ¿Los inversores realmente están moviendo activos hacia afuera? ¿Está llegando capital externo fresco, o la liquidez originada en DUSK simplemente se está fragmentando entre más plataformas? ¿La liquidación se repite, o la actividad desaparece después de la primera transferencia?
Cierta concentración es normal. La liquidez rara vez se distribuye de forma uniforme, y forzar que así sea sería peor.
Pero esto plantea la prueba real: que el alcance entre cadenas de DUSK pueda expandirse sin que la liquidez promedio por cadena activa se desplome.
El registro de emisión legal puede permanecer en Dusk mientras la negociación ocurra en otros lugares. Perfecto. Aun así, sigo observando si la conectividad crea una nueva demanda o si simplemente da al mismo capital más lugares donde quedarse.
9
14
11.3k
·
--
Seguí volviendo a una idea incómoda mientras miraba DUSK: construir una L1 financiera soberana puede haber dado más control a la red, pero también hizo que la distribución fuera más difícil.
El indicador obvio es la preparación técnica. Privacidad, liquidación conforme, infraestructura a medida, seguridad del validador. Bien. Eso me dice lo que DUSK puede hacer, no quién lo usará realmente.
El comportamiento oculto está en otro lugar. Las instituciones ya están cerca de la liquidez, las stablecoins, los puentes, los desarrolladores y los usuarios existentes. Una mejor privacidad no extrae automáticamente ese capital. A veces, la liquidez es el producto más fuerte.
Así que la verdadera prueba no es si DUSK tiene una arquitectura más limpia. Es si los usuarios aceptan mercados más estrechos, menos integraciones y más fricción del ecosistema a cambio de confidencialidad y control.
Alguna debilidad aquí es normal. La nueva infraestructura financiera rara vez comienza con una liquidez profunda. Los subsidios a los validadores pueden comprar tiempo mientras la demanda se desarrolla.
Pero, ¿cuánto tiempo puede pagarse la seguridad antes de que las comisiones y la actividad de liquidación empiecen a soportar más carga? ¿Y si crece la emisión de RWA, crece también el trading secundario?
Aun así, creo que DUSK tiene una ventaja de diseño seria. Estoy menos seguro de que la arquitectura por sí sola pueda fabricar efectos de red.
La prueba más profunda es si la soberanía se convierte en distribución, no en aislamiento.
#dusk $DUSK @Dusk_Foundation
Seguí volviendo a una idea incómoda mientras miraba DUSK: construir una L1 financiera soberana puede haber dado más control a la red, pero también hizo que la distribución fuera más difícil.
El indicador obvio es la preparación técnica. Privacidad, liquidación conforme, infraestructura a medida, seguridad del validador. Bien. Eso me dice lo que DUSK puede hacer, no quién lo usará realmente.
El comportamiento oculto está en otro lugar. Las instituciones ya están cerca de la liquidez, las stablecoins, los puentes, los desarrolladores y los usuarios existentes. Una mejor privacidad no extrae automáticamente ese capital. A veces, la liquidez es el producto más fuerte.
Así que la verdadera prueba no es si DUSK tiene una arquitectura más limpia. Es si los usuarios aceptan mercados más estrechos, menos integraciones y más fricción del ecosistema a cambio de confidencialidad y control.
Alguna debilidad aquí es normal. La nueva infraestructura financiera rara vez comienza con una liquidez profunda. Los subsidios a los validadores pueden comprar tiempo mientras la demanda se desarrolla.
Pero, ¿cuánto tiempo puede pagarse la seguridad antes de que las comisiones y la actividad de liquidación empiecen a soportar más carga? ¿Y si crece la emisión de RWA, crece también el trading secundario?
Aun así, creo que DUSK tiene una ventaja de diseño seria. Estoy menos seguro de que la arquitectura por sí sola pueda fabricar efectos de red.
La prueba más profunda es si la soberanía se convierte en distribución, no en aislamiento.
#dusk $DUSK @Dusk
El indicador obvio es la preparación técnica. Privacidad, liquidación conforme, infraestructura a medida, seguridad del validador. Bien. Eso me dice lo que DUSK puede hacer, no quién lo usará realmente.
El comportamiento oculto está en otro lugar. Las instituciones ya están cerca de la liquidez, las stablecoins, los puentes, los desarrolladores y los usuarios existentes. Una mejor privacidad no extrae automáticamente ese capital. A veces, la liquidez es el producto más fuerte.
Así que la verdadera prueba no es si DUSK tiene una arquitectura más limpia. Es si los usuarios aceptan mercados más estrechos, menos integraciones y más fricción del ecosistema a cambio de confidencialidad y control.
Alguna debilidad aquí es normal. La nueva infraestructura financiera rara vez comienza con una liquidez profunda. Los subsidios a los validadores pueden comprar tiempo mientras la demanda se desarrolla.
Pero, ¿cuánto tiempo puede pagarse la seguridad antes de que las comisiones y la actividad de liquidación empiecen a soportar más carga? ¿Y si crece la emisión de RWA, crece también el trading secundario?
Aun así, creo que DUSK tiene una ventaja de diseño seria. Estoy menos seguro de que la arquitectura por sí sola pueda fabricar efectos de red.
La prueba más profunda es si la soberanía se convierte en distribución, no en aislamiento.
#dusk $DUSK @Dusk
14
15
5.6k
·
--
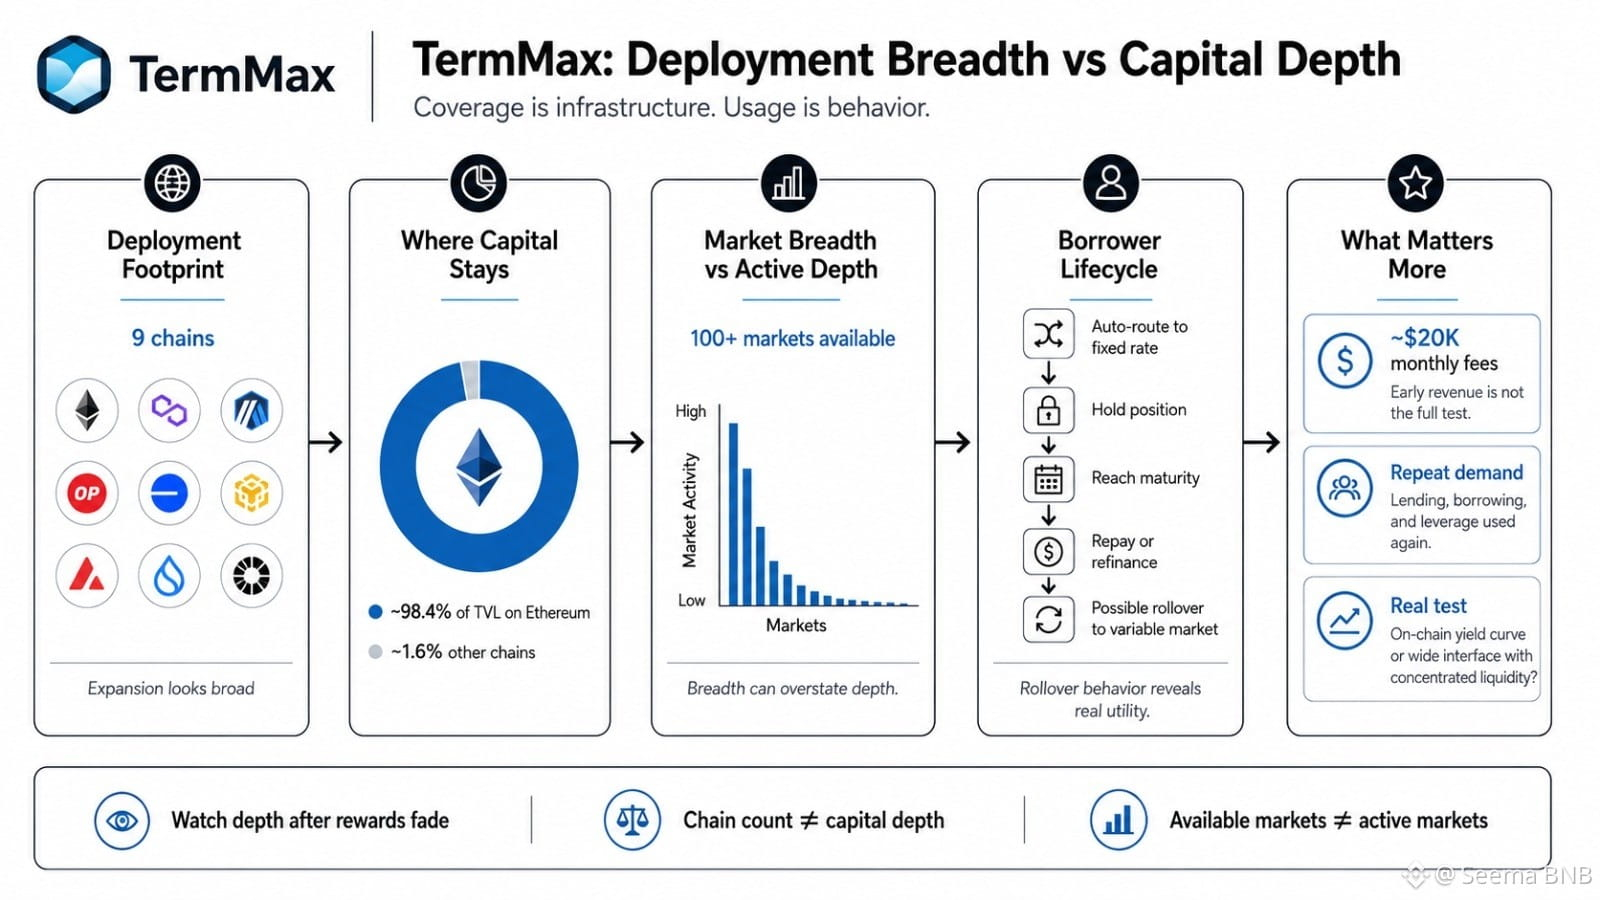
Estaba mirando TermMax primero por el conteo de la cadena, y el número se sintió más fuerte que el uso que está debajo.
Nueve cadenas suenan a expansión. Pero si aproximadamente el 98,4% del TVL todavía se mantiene en Ethereum, la mejor pregunta no es dónde está desplegado TermMax, sino dónde se queda el capital. La cobertura es infraestructura. El uso es comportamiento.
El mismo problema aparece dentro de 100+ mercados. ¿Cuántos generan un volumen de préstamo significativo en 30 días y cuántos solo están disponibles? Una cola larga de actividad casi nula puede hacer que la amplitud parezca más saludable que la profundidad.
El autoenrutamiento importa porque esperar una orden a tasa fija tiene un costo de oportunidad. Si los prestatarios pueden enrutarse de manera eficiente, mantener la posición, llegar al vencimiento y luego ya sea pagar o refinanciar, el ciclo de vida se vuelve medible. ¿Qué porcentaje pasa a mercados variables en lugar de repagar? ¿Qué es lo que realmente ahorró ese refinanciamiento frente a la alternativa original?
Para mí, esto es más útil que el conteo de despliegues.
Incluso aproximadamente 20K USD en comisiones mensuales no es automáticamente señal de debilidad. Los ingresos tempranos pueden ser modestos. Me importa más si provienen de préstamos recurrentes, demanda de endeudamiento y de apalancamiento.
Mi duda es sencilla: ¿TMX eventualmente construye una verdadera curva de rendimiento on-chain, o solo ofrece una interfaz amplia de renta fija con liquidez concentrada?
TermMax todavía tiene que demostrar profundidad después de que se desvanezcan las recompensas.
#termmax @termmax
Estaba mirando TermMax primero por el conteo de la cadena, y el número se sintió más fuerte que el uso que está debajo.
Nueve cadenas suenan a expansión. Pero si aproximadamente el 98,4% del TVL todavía se mantiene en Ethereum, la mejor pregunta no es dónde está desplegado TermMax, sino dónde se queda el capital. La cobertura es infraestructura. El uso es comportamiento.
El mismo problema aparece dentro de 100+ mercados. ¿Cuántos generan un volumen de préstamo significativo en 30 días y cuántos solo están disponibles? Una cola larga de actividad casi nula puede hacer que la amplitud parezca más saludable que la profundidad.
El autoenrutamiento importa porque esperar una orden a tasa fija tiene un costo de oportunidad. Si los prestatarios pueden enrutarse de manera eficiente, mantener la posición, llegar al vencimiento y luego ya sea pagar o refinanciar, el ciclo de vida se vuelve medible. ¿Qué porcentaje pasa a mercados variables en lugar de repagar? ¿Qué es lo que realmente ahorró ese refinanciamiento frente a la alternativa original?
Para mí, esto es más útil que el conteo de despliegues.
Incluso aproximadamente 20K USD en comisiones mensuales no es automáticamente señal de debilidad. Los ingresos tempranos pueden ser modestos. Me importa más si provienen de préstamos recurrentes, demanda de endeudamiento y de apalancamiento.
Mi duda es sencilla: ¿TMX eventualmente construye una verdadera curva de rendimiento on-chain, o solo ofrece una interfaz amplia de renta fija con liquidez concentrada?
TermMax todavía tiene que demostrar profundidad después de que se desvanezcan las recompensas.
#termmax @TermMax
Nueve cadenas suenan a expansión. Pero si aproximadamente el 98,4% del TVL todavía se mantiene en Ethereum, la mejor pregunta no es dónde está desplegado TermMax, sino dónde se queda el capital. La cobertura es infraestructura. El uso es comportamiento.
El mismo problema aparece dentro de 100+ mercados. ¿Cuántos generan un volumen de préstamo significativo en 30 días y cuántos solo están disponibles? Una cola larga de actividad casi nula puede hacer que la amplitud parezca más saludable que la profundidad.
El autoenrutamiento importa porque esperar una orden a tasa fija tiene un costo de oportunidad. Si los prestatarios pueden enrutarse de manera eficiente, mantener la posición, llegar al vencimiento y luego ya sea pagar o refinanciar, el ciclo de vida se vuelve medible. ¿Qué porcentaje pasa a mercados variables en lugar de repagar? ¿Qué es lo que realmente ahorró ese refinanciamiento frente a la alternativa original?
Para mí, esto es más útil que el conteo de despliegues.
Incluso aproximadamente 20K USD en comisiones mensuales no es automáticamente señal de debilidad. Los ingresos tempranos pueden ser modestos. Me importa más si provienen de préstamos recurrentes, demanda de endeudamiento y de apalancamiento.
Mi duda es sencilla: ¿TMX eventualmente construye una verdadera curva de rendimiento on-chain, o solo ofrece una interfaz amplia de renta fija con liquidez concentrada?
TermMax todavía tiene que demostrar profundidad después de que se desvanezcan las recompensas.
#termmax @TermMax
7
10
9.4k
·
--
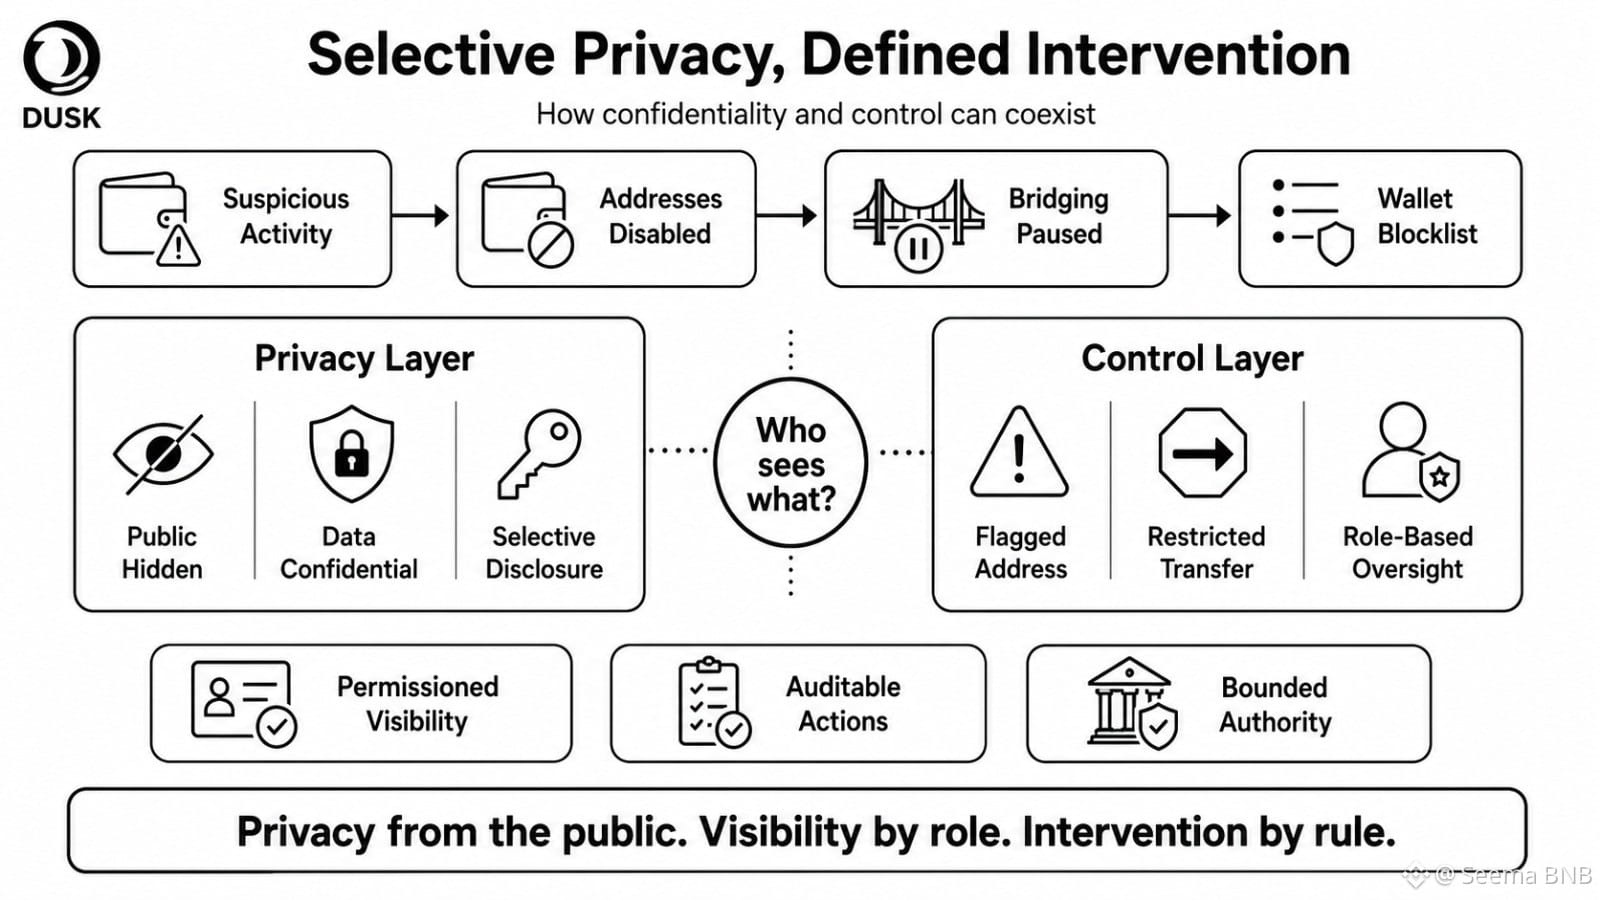
Pasé más tiempo examinando el modelo de privacidad de DUSK en el modelo de privacidad de DUSK y la respuesta del puente cambió mi perspectiva más de lo que lo hizo la criptografía.
La afirmación obvia es “transacciones confidenciales”. Eso no es lo interesante. Lo que importa es qué sucede cuando algo sale mal.
Se detectó actividad sospechosa en la billetera, se deshabilitaron direcciones del puente, se pausó el puente y se introdujo una lista de bloqueo para Web Wallet. Eso no hace que DUSK sea menos privado por sí mismo. Pero sí expone la verdadera pregunta de diseño: ¿privacidad frente a quién, y control para quién?
Para las finanzas reguladas, el anonimato absoluto puede ser, en realidad, un modelo más débil. Las instituciones necesitan confidencialidad frente al público, mientras que auditores, venues o supervisores aún podrían necesitar visibilidad definida. Privacidad por defecto, visibilidad por permiso suena práctico.
Pero el permiso es donde comienza la presión de la gobernanza.
Si una parte autorizada puede ver el 80% de un flujo de trabajo privado, ¿qué tan privado es a nivel operativo? Si una dirección marcada puede restringirse, ¿quién decide la marca, qué tan rápido se aplica y qué recurso de apelación existe?
DUSK puede tener éxito si la divulgación selectiva se mantiene estrecha, auditable y ligada a roles.
Me interesa menos si DUSK puede ocultar datos ahora. Quiero saber si puede controlar la visibilidad sin centralizar en silencio el poder de intervención.
#dusk $DUSK @Dusk_Foundation
Pasé más tiempo examinando el modelo de privacidad de DUSK en el modelo de privacidad de DUSK y la respuesta del puente cambió mi perspectiva más de lo que lo hizo la criptografía.
La afirmación obvia es “transacciones confidenciales”. Eso no es lo interesante. Lo que importa es qué sucede cuando algo sale mal.
Se detectó actividad sospechosa en la billetera, se deshabilitaron direcciones del puente, se pausó el puente y se introdujo una lista de bloqueo para Web Wallet. Eso no hace que DUSK sea menos privado por sí mismo. Pero sí expone la verdadera pregunta de diseño: ¿privacidad frente a quién, y control para quién?
Para las finanzas reguladas, el anonimato absoluto puede ser, en realidad, un modelo más débil. Las instituciones necesitan confidencialidad frente al público, mientras que auditores, venues o supervisores aún podrían necesitar visibilidad definida. Privacidad por defecto, visibilidad por permiso suena práctico.
Pero el permiso es donde comienza la presión de la gobernanza.
Si una parte autorizada puede ver el 80% de un flujo de trabajo privado, ¿qué tan privado es a nivel operativo? Si una dirección marcada puede restringirse, ¿quién decide la marca, qué tan rápido se aplica y qué recurso de apelación existe?
DUSK puede tener éxito si la divulgación selectiva se mantiene estrecha, auditable y ligada a roles.
Me interesa menos si DUSK puede ocultar datos ahora. Quiero saber si puede controlar la visibilidad sin centralizar en silencio el poder de intervención.
#dusk $DUSK @Dusk
La afirmación obvia es “transacciones confidenciales”. Eso no es lo interesante. Lo que importa es qué sucede cuando algo sale mal.
Se detectó actividad sospechosa en la billetera, se deshabilitaron direcciones del puente, se pausó el puente y se introdujo una lista de bloqueo para Web Wallet. Eso no hace que DUSK sea menos privado por sí mismo. Pero sí expone la verdadera pregunta de diseño: ¿privacidad frente a quién, y control para quién?
Para las finanzas reguladas, el anonimato absoluto puede ser, en realidad, un modelo más débil. Las instituciones necesitan confidencialidad frente al público, mientras que auditores, venues o supervisores aún podrían necesitar visibilidad definida. Privacidad por defecto, visibilidad por permiso suena práctico.
Pero el permiso es donde comienza la presión de la gobernanza.
Si una parte autorizada puede ver el 80% de un flujo de trabajo privado, ¿qué tan privado es a nivel operativo? Si una dirección marcada puede restringirse, ¿quién decide la marca, qué tan rápido se aplica y qué recurso de apelación existe?
DUSK puede tener éxito si la divulgación selectiva se mantiene estrecha, auditable y ligada a roles.
Me interesa menos si DUSK puede ocultar datos ahora. Quiero saber si puede controlar la visibilidad sin centralizar en silencio el poder de intervención.
#dusk $DUSK @Dusk
20
18
348
·
--
Con verificación
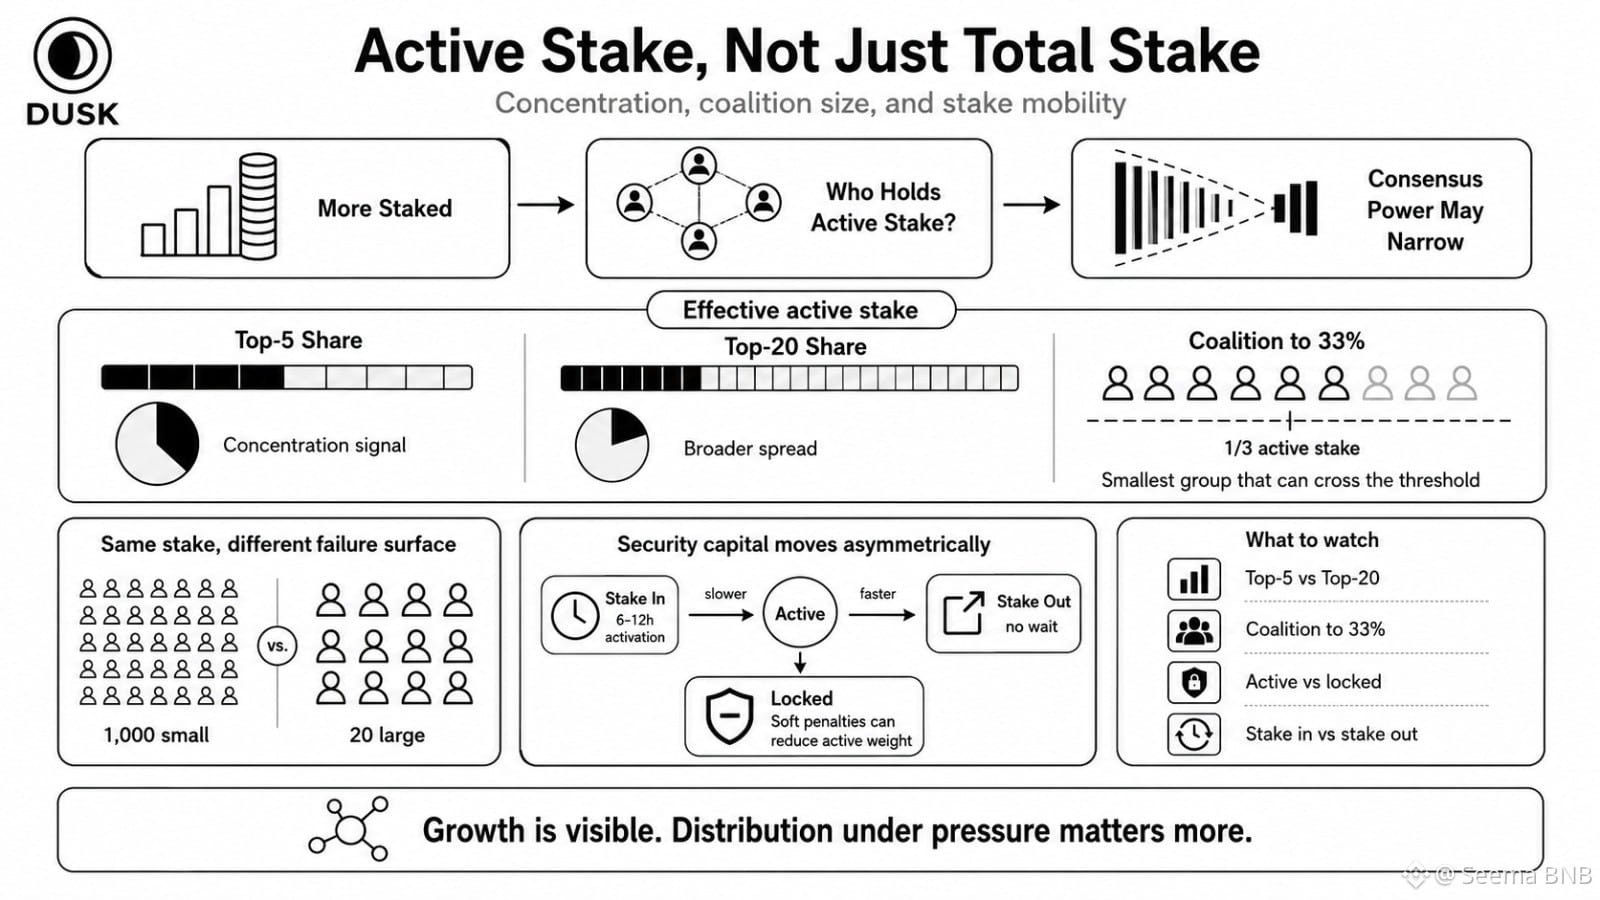
Dejé de contar a los provisionadores de DUSK cuando noté que el número en sí me decía muy poco.
Una red puede añadir participación y aun así volverse más concentrada. Si los cinco provisionadores principales absorben la mayor parte del nuevo peso activo, parece saludable tener más participación, mientras el poder de consenso se estrecha en silencio.
Ese es el indicador de DUSK que quiero ahora: la cuota del top-5 frente a la del top-20; luego la coalición más pequeña necesaria para superar un tercio de la participación activa. No los saldos de las carteras. La participación activa efectiva.
La parte incómoda es la movilidad. La participación de DUSK normalmente tarda aproximadamente entre 6 y 12 horas en volverse activa, mientras que el desistimiento no tiene un período de espera en el protocolo. Así que, bajo presión, el capital de seguridad puede salir más rápido de lo que la participación de reemplazo puede entrar. Las penalizaciones suaves también pueden mover la participación de activa a bloqueada, reduciendo el peso de consenso incluso cuando los tokens todavía parecen estar apostados.
1,000 pequeños provisionadores y 20 grandes pueden asegurar la misma cantidad nominal. No crean la misma superficie de fallo.
¿Cuántos operadores independientes realmente alcanzan un tercio? ¿Cuántos llegan a un peso mayoritario durante una recuperación de emergencia?
Es fácil mostrar el crecimiento. La distribución bajo presión es más difícil.
Estoy observando si la descentralización de DUSK sobrevive cuando la participación activa empieza a moverse, no cuando el total de staking sube.
#dusk $DUSK @Dusk_Foundation
Dejé de contar a los provisionadores de DUSK cuando noté que el número en sí me decía muy poco.
Una red puede añadir participación y aun así volverse más concentrada. Si los cinco provisionadores principales absorben la mayor parte del nuevo peso activo, parece saludable tener más participación, mientras el poder de consenso se estrecha en silencio.
Ese es el indicador de DUSK que quiero ahora: la cuota del top-5 frente a la del top-20; luego la coalición más pequeña necesaria para superar un tercio de la participación activa. No los saldos de las carteras. La participación activa efectiva.
La parte incómoda es la movilidad. La participación de DUSK normalmente tarda aproximadamente entre 6 y 12 horas en volverse activa, mientras que el desistimiento no tiene un período de espera en el protocolo. Así que, bajo presión, el capital de seguridad puede salir más rápido de lo que la participación de reemplazo puede entrar. Las penalizaciones suaves también pueden mover la participación de activa a bloqueada, reduciendo el peso de consenso incluso cuando los tokens todavía parecen estar apostados.
1,000 pequeños provisionadores y 20 grandes pueden asegurar la misma cantidad nominal. No crean la misma superficie de fallo.
¿Cuántos operadores independientes realmente alcanzan un tercio? ¿Cuántos llegan a un peso mayoritario durante una recuperación de emergencia?
Es fácil mostrar el crecimiento. La distribución bajo presión es más difícil.
Estoy observando si la descentralización de DUSK sobrevive cuando la participación activa empieza a moverse, no cuando el total de staking sube.
#dusk $DUSK @Dusk
Una red puede añadir participación y aun así volverse más concentrada. Si los cinco provisionadores principales absorben la mayor parte del nuevo peso activo, parece saludable tener más participación, mientras el poder de consenso se estrecha en silencio.
Ese es el indicador de DUSK que quiero ahora: la cuota del top-5 frente a la del top-20; luego la coalición más pequeña necesaria para superar un tercio de la participación activa. No los saldos de las carteras. La participación activa efectiva.
La parte incómoda es la movilidad. La participación de DUSK normalmente tarda aproximadamente entre 6 y 12 horas en volverse activa, mientras que el desistimiento no tiene un período de espera en el protocolo. Así que, bajo presión, el capital de seguridad puede salir más rápido de lo que la participación de reemplazo puede entrar. Las penalizaciones suaves también pueden mover la participación de activa a bloqueada, reduciendo el peso de consenso incluso cuando los tokens todavía parecen estar apostados.
1,000 pequeños provisionadores y 20 grandes pueden asegurar la misma cantidad nominal. No crean la misma superficie de fallo.
¿Cuántos operadores independientes realmente alcanzan un tercio? ¿Cuántos llegan a un peso mayoritario durante una recuperación de emergencia?
Es fácil mostrar el crecimiento. La distribución bajo presión es más difícil.
Estoy observando si la descentralización de DUSK sobrevive cuando la participación activa empieza a moverse, no cuando el total de staking sube.
#dusk $DUSK @Dusk
46
35
4.6k
·
--
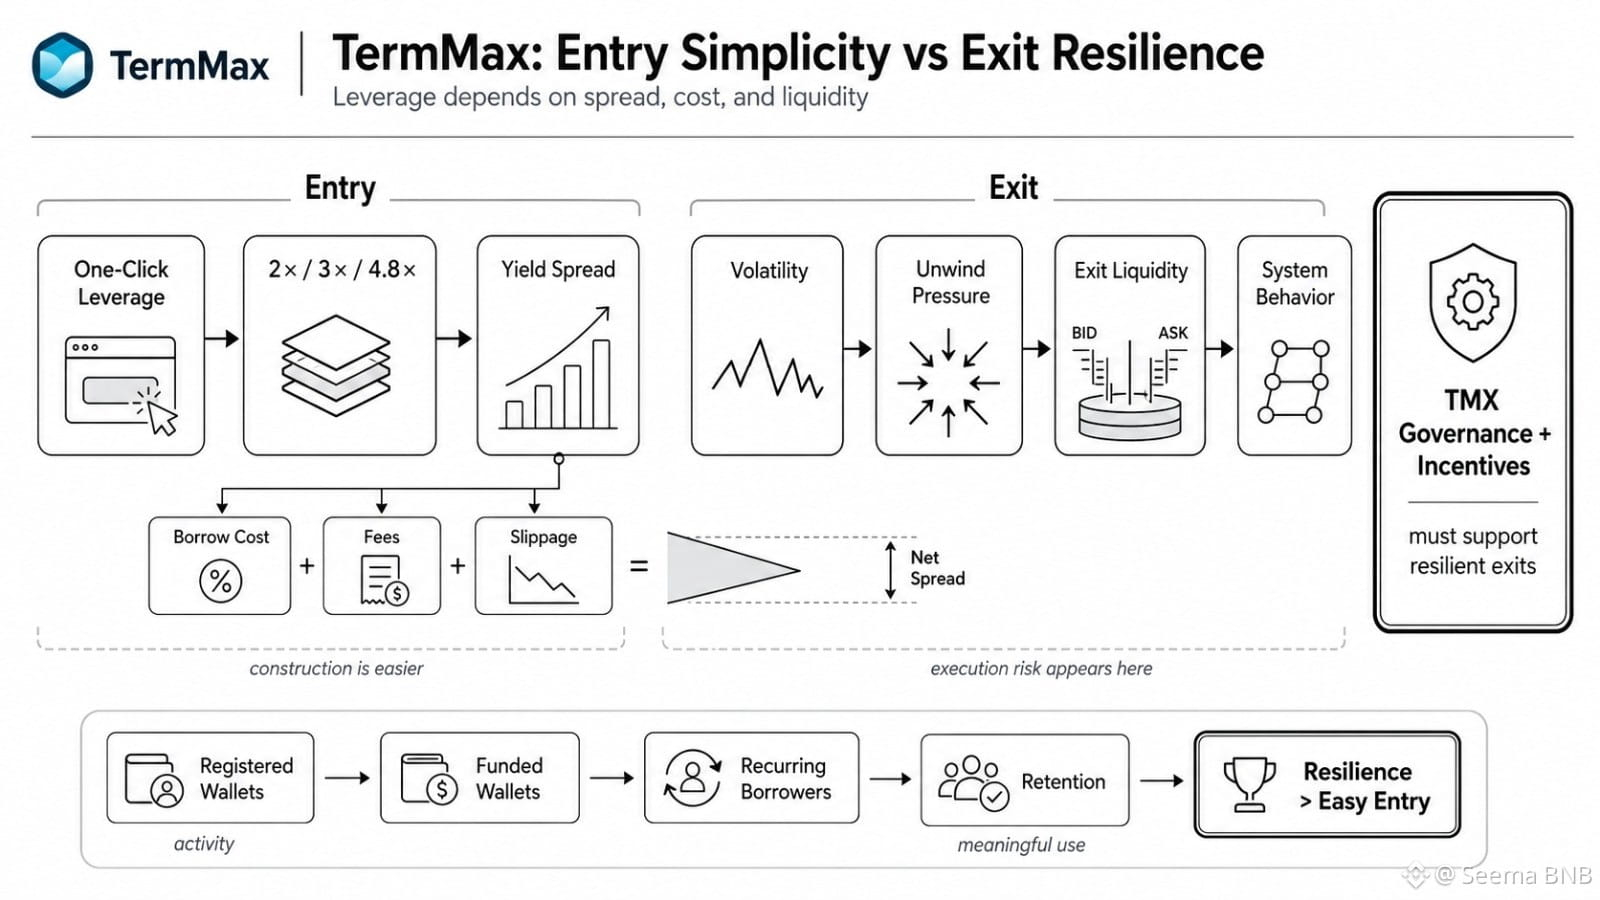
Me alejé del apalancamiento de TermMax en la pantalla de entrada una vez que noté que algo incómodo 2×, 3× y 4.8× se ve limpio antes de que el costo de préstamo empiece a comerse el spread.
Ese es el truco de superficie. El apalancamiento DeFi con un solo clic hace que la construcción sea más simple, no que la posición sea más segura.
Con PT u otras garantías que generan rendimiento, la apuesta real no es solo tener más exposición. Es si el rendimiento adicional creado por el apalancamiento se mantiene por encima del costo de préstamo después del deslizamiento, las comisiones y la presión de liquidez. A 2×, un spread fino puede sobrevivir. A 4.8×, incluso una pequeña discrepancia en el funding se amplifica rápidamente.
Y la entrada probablemente sea la parte más fácil.
¿Qué pasa cuando la volatilidad golpea y muchos usuarios de TermMax intentan deshacer sus posiciones a la vez? La atomicidad de los flash-loans puede comprimir varios pasos en una sola transacción, pero no puede fabricar liquidez de salida. Ahí es donde el riesgo de ejecución se convierte en comportamiento del sistema.
La misma distinción importa para la adopción. Las carteras registradas son actividad. Las carteras con fondos, los prestatarios recurrentes y la retención posterior a los incentivos son un uso significativo de DeFi.
Me gusta la idea de eficiencia de capital detrás de TermMax, pero sigo vigilando la ruta de salida. Si el apalancamiento solo funciona cuando la liquidez está tranquila, entonces la gobernanza y los incentivos de TMX eventualmente tienen que demostrar que apoyan la resiliencia, no solo una entrada más fácil.
#termmax @termmax
Me alejé del apalancamiento de TermMax en la pantalla de entrada una vez que noté que algo incómodo 2×, 3× y 4.8× se ve limpio antes de que el costo de préstamo empiece a comerse el spread.
Ese es el truco de superficie. El apalancamiento DeFi con un solo clic hace que la construcción sea más simple, no que la posición sea más segura.
Con PT u otras garantías que generan rendimiento, la apuesta real no es solo tener más exposición. Es si el rendimiento adicional creado por el apalancamiento se mantiene por encima del costo de préstamo después del deslizamiento, las comisiones y la presión de liquidez. A 2×, un spread fino puede sobrevivir. A 4.8×, incluso una pequeña discrepancia en el funding se amplifica rápidamente.
Y la entrada probablemente sea la parte más fácil.
¿Qué pasa cuando la volatilidad golpea y muchos usuarios de TermMax intentan deshacer sus posiciones a la vez? La atomicidad de los flash-loans puede comprimir varios pasos en una sola transacción, pero no puede fabricar liquidez de salida. Ahí es donde el riesgo de ejecución se convierte en comportamiento del sistema.
La misma distinción importa para la adopción. Las carteras registradas son actividad. Las carteras con fondos, los prestatarios recurrentes y la retención posterior a los incentivos son un uso significativo de DeFi.
Me gusta la idea de eficiencia de capital detrás de TermMax, pero sigo vigilando la ruta de salida. Si el apalancamiento solo funciona cuando la liquidez está tranquila, entonces la gobernanza y los incentivos de TMX eventualmente tienen que demostrar que apoyan la resiliencia, no solo una entrada más fácil.
#termmax @TermMax
Ese es el truco de superficie. El apalancamiento DeFi con un solo clic hace que la construcción sea más simple, no que la posición sea más segura.
Con PT u otras garantías que generan rendimiento, la apuesta real no es solo tener más exposición. Es si el rendimiento adicional creado por el apalancamiento se mantiene por encima del costo de préstamo después del deslizamiento, las comisiones y la presión de liquidez. A 2×, un spread fino puede sobrevivir. A 4.8×, incluso una pequeña discrepancia en el funding se amplifica rápidamente.
Y la entrada probablemente sea la parte más fácil.
¿Qué pasa cuando la volatilidad golpea y muchos usuarios de TermMax intentan deshacer sus posiciones a la vez? La atomicidad de los flash-loans puede comprimir varios pasos en una sola transacción, pero no puede fabricar liquidez de salida. Ahí es donde el riesgo de ejecución se convierte en comportamiento del sistema.
La misma distinción importa para la adopción. Las carteras registradas son actividad. Las carteras con fondos, los prestatarios recurrentes y la retención posterior a los incentivos son un uso significativo de DeFi.
Me gusta la idea de eficiencia de capital detrás de TermMax, pero sigo vigilando la ruta de salida. Si el apalancamiento solo funciona cuando la liquidez está tranquila, entonces la gobernanza y los incentivos de TMX eventualmente tienen que demostrar que apoyan la resiliencia, no solo una entrada más fácil.
#termmax @TermMax
44
33
4.6k
·
--
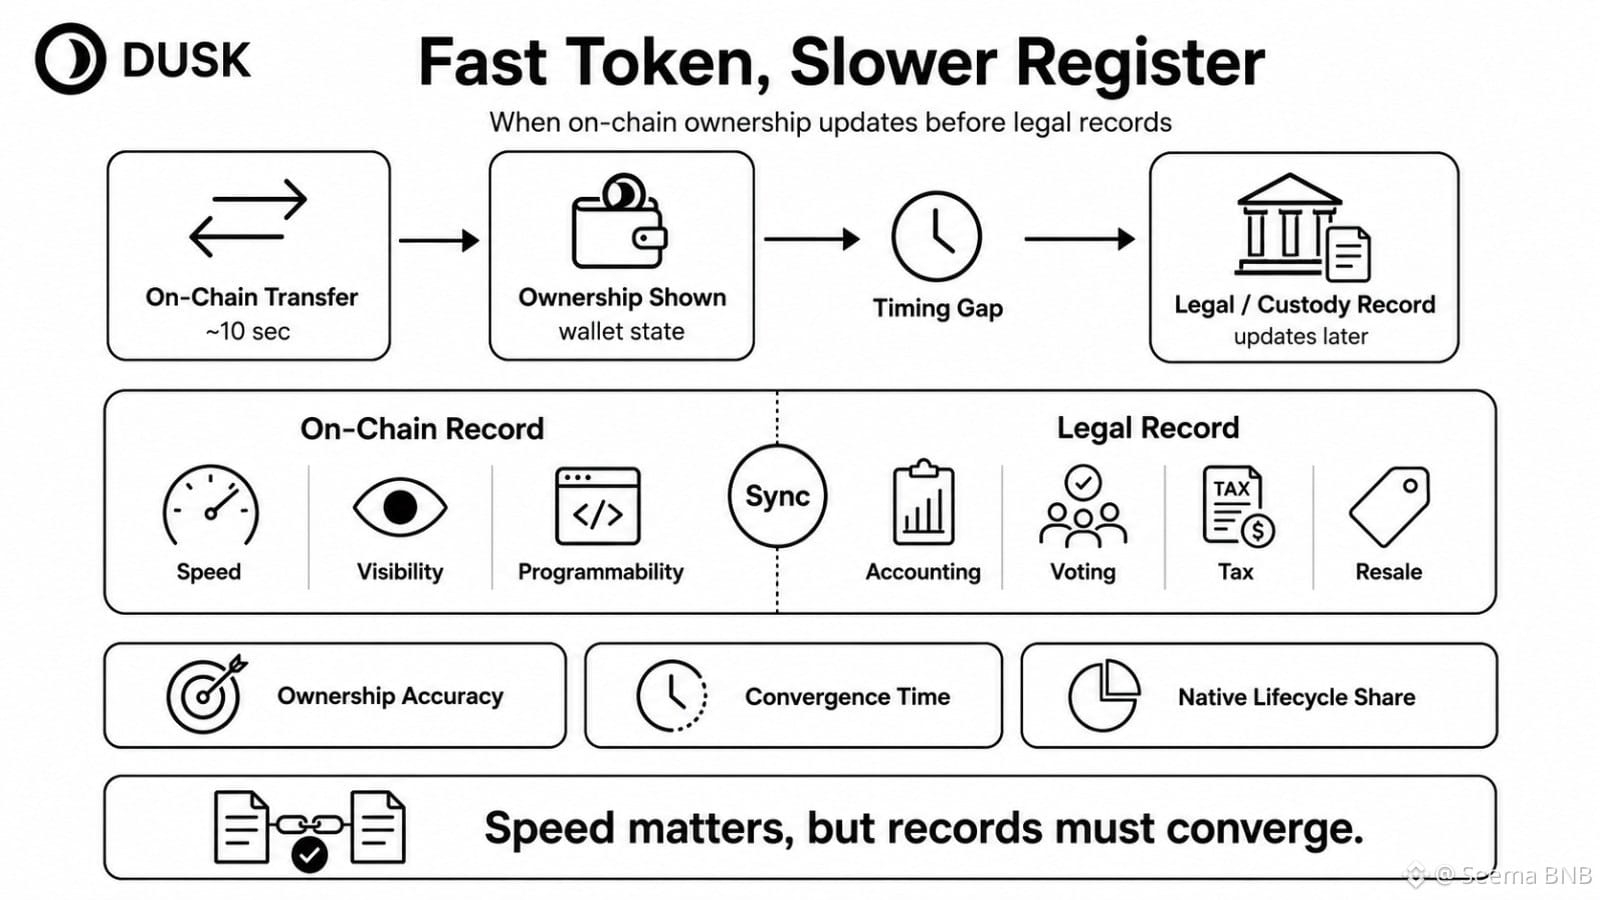
Lo que más me molesta de DUSK no es si un token puede moverse rápido. Es lo que ocurre cuando el token se mueve en 10 segundos y el registro legal se pone al día mañana.
La métrica obvia es la velocidad de liquidación. Creo que eso es incompleto.
Si DUSK muestra propiedad on-chain a las 23:59, pero la custodia o el registro legal se actualiza a las 00:01, ¿qué registro controla la contabilidad, la votación, los impuestos o la reventa durante ese intervalo? Treinta minutos de desacuerdo pueden parecer pequeños. En activos regulados, pequeñas brechas de tiempo crean excepciones reales.
Por eso, yo haría un seguimiento de algo más difícil: la exactitud de la propiedad on-chain frente a la exactitud de la propiedad legal, además de la proporción de pasos del ciclo de vida que realmente son nativos de blockchain.
La acuñación puede ser instantánea, mientras que el 90% del proceso de estructuración ocurre antes del primer bloque. Una aprobación on-chain del 60% tampoco significa que cada acción corporativa se ejecute automáticamente. Alguna debilidad aquí es normal; la ley no va a desaparecer porque la liquidación mejore.
La prueba real para DUSK es la disciplina de conciliación. ¿Qué tan rápido convergen ambos registros y quién resuelve los conflictos?
Mi duda es que los tokens más rápidos importan, pero si la verdad legal sigue moviéndose más lento, entonces la velocidad de RWA solo está parcialmente on-chain.
#dusk $DUSK @Dusk_Foundation
Lo que más me molesta de DUSK no es si un token puede moverse rápido. Es lo que ocurre cuando el token se mueve en 10 segundos y el registro legal se pone al día mañana.
La métrica obvia es la velocidad de liquidación. Creo que eso es incompleto.
Si DUSK muestra propiedad on-chain a las 23:59, pero la custodia o el registro legal se actualiza a las 00:01, ¿qué registro controla la contabilidad, la votación, los impuestos o la reventa durante ese intervalo? Treinta minutos de desacuerdo pueden parecer pequeños. En activos regulados, pequeñas brechas de tiempo crean excepciones reales.
Por eso, yo haría un seguimiento de algo más difícil: la exactitud de la propiedad on-chain frente a la exactitud de la propiedad legal, además de la proporción de pasos del ciclo de vida que realmente son nativos de blockchain.
La acuñación puede ser instantánea, mientras que el 90% del proceso de estructuración ocurre antes del primer bloque. Una aprobación on-chain del 60% tampoco significa que cada acción corporativa se ejecute automáticamente. Alguna debilidad aquí es normal; la ley no va a desaparecer porque la liquidación mejore.
La prueba real para DUSK es la disciplina de conciliación. ¿Qué tan rápido convergen ambos registros y quién resuelve los conflictos?
Mi duda es que los tokens más rápidos importan, pero si la verdad legal sigue moviéndose más lento, entonces la velocidad de RWA solo está parcialmente on-chain.
#dusk $DUSK @Dusk
La métrica obvia es la velocidad de liquidación. Creo que eso es incompleto.
Si DUSK muestra propiedad on-chain a las 23:59, pero la custodia o el registro legal se actualiza a las 00:01, ¿qué registro controla la contabilidad, la votación, los impuestos o la reventa durante ese intervalo? Treinta minutos de desacuerdo pueden parecer pequeños. En activos regulados, pequeñas brechas de tiempo crean excepciones reales.
Por eso, yo haría un seguimiento de algo más difícil: la exactitud de la propiedad on-chain frente a la exactitud de la propiedad legal, además de la proporción de pasos del ciclo de vida que realmente son nativos de blockchain.
La acuñación puede ser instantánea, mientras que el 90% del proceso de estructuración ocurre antes del primer bloque. Una aprobación on-chain del 60% tampoco significa que cada acción corporativa se ejecute automáticamente. Alguna debilidad aquí es normal; la ley no va a desaparecer porque la liquidación mejore.
La prueba real para DUSK es la disciplina de conciliación. ¿Qué tan rápido convergen ambos registros y quién resuelve los conflictos?
Mi duda es que los tokens más rápidos importan, pero si la verdad legal sigue moviéndose más lento, entonces la velocidad de RWA solo está parcialmente on-chain.
#dusk $DUSK @Dusk
21
17
3.5k
·
--
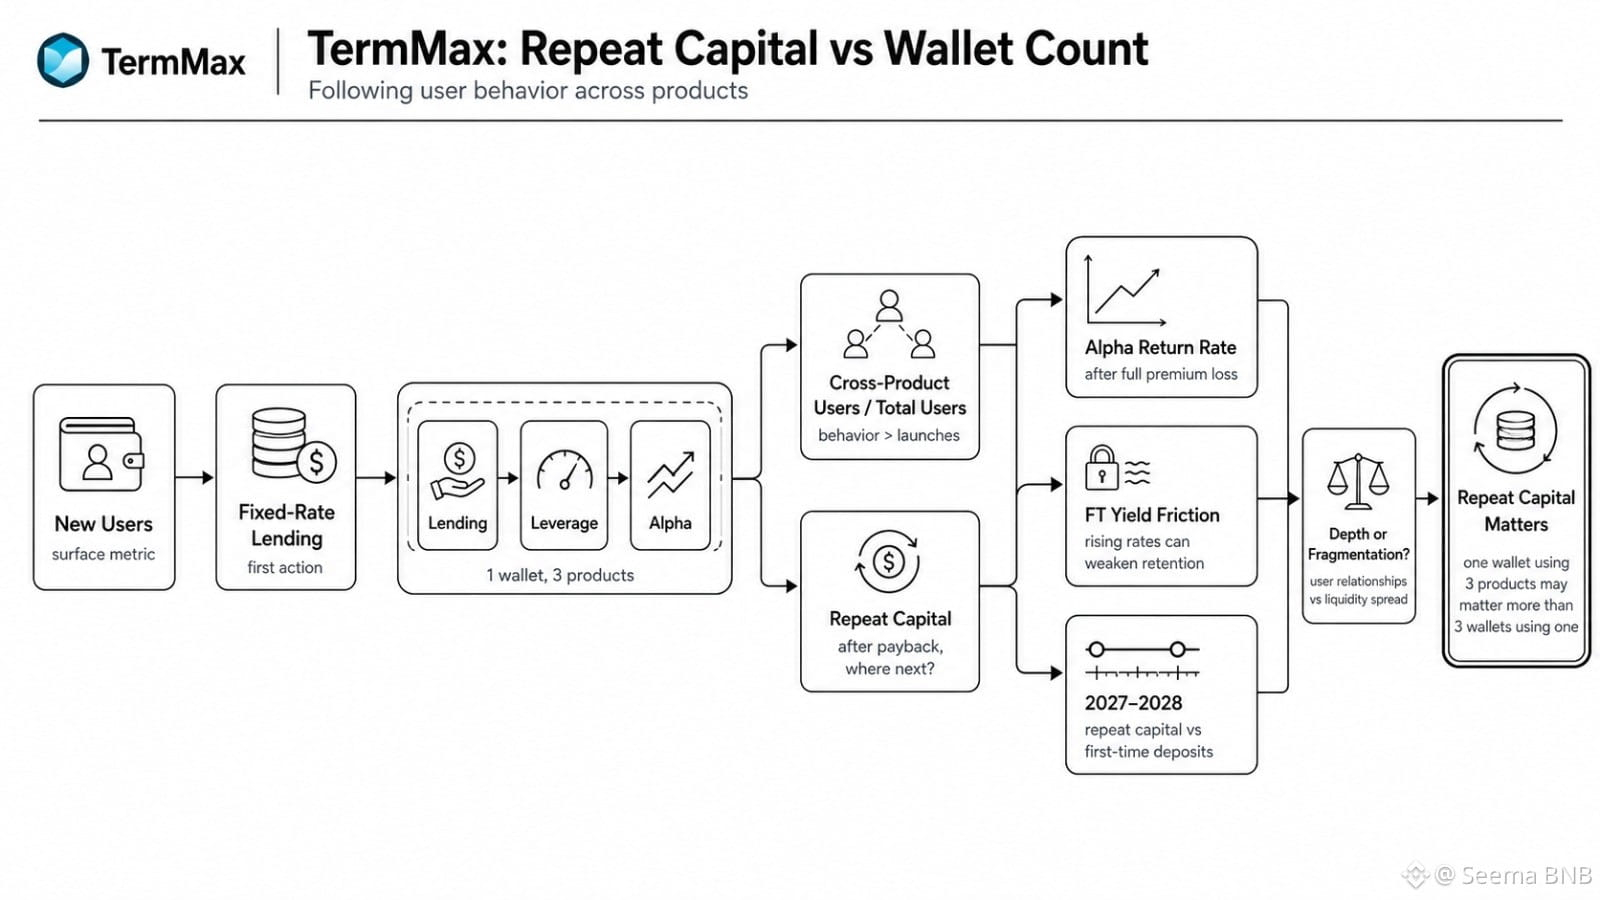
Algo que sigo notando es el comportamiento de TermMax, que parece más útil que el crecimiento bruto de la billetera. ¿Qué ocurre después de que un prestamista recibe el pago y tiene que decidir a dónde va ese capital a continuación?
La métrica obvia son los usuarios nuevos. Creo que es demasiado superficial.
Si una billetera comienza con Lending de tasa fija, luego utiliza Leverage y después intenta Alpha TermMax, no solo ha añadido actividad. Ha convertido la confianza en un producto en la disposición a asumir un segundo riesgo. Eso es más difícil.
Lo que quiero ver es la ruta después de la primera acción. ¿Cuántos usuarios de Lending entran en Alpha? ¿Cuántos usuarios de Alpha regresan después de perder la prima completa? ¿El capital recurrente crece más rápido que los depósitos de primera vez en 2027 y 2028?
Algo de churn es normal. Las opciones naturalmente retendrán un perfil de usuario distinto al del lending de tasa fija, y el aumento de las tasas de mercado puede hacer que los rendimientos FT bloqueados resulten menos atractivos.
La pregunta incómoda es si la expansión del producto profundiza las relaciones con los usuarios o si dispersa la liquidez a través de demasiadas superficies.
Para TMX, una sola billetera que use tres productos puede importar más que tres billeteras que toquen un producto una vez.
Estoy observando el capital recurrente, no solo el número de billeteras.
#termmax @termmax
Algo que sigo notando es el comportamiento de TermMax, que parece más útil que el crecimiento bruto de la billetera. ¿Qué ocurre después de que un prestamista recibe el pago y tiene que decidir a dónde va ese capital a continuación?
La métrica obvia son los usuarios nuevos. Creo que es demasiado superficial.
Si una billetera comienza con Lending de tasa fija, luego utiliza Leverage y después intenta Alpha TermMax, no solo ha añadido actividad. Ha convertido la confianza en un producto en la disposición a asumir un segundo riesgo. Eso es más difícil.
Lo que quiero ver es la ruta después de la primera acción. ¿Cuántos usuarios de Lending entran en Alpha? ¿Cuántos usuarios de Alpha regresan después de perder la prima completa? ¿El capital recurrente crece más rápido que los depósitos de primera vez en 2027 y 2028?
Algo de churn es normal. Las opciones naturalmente retendrán un perfil de usuario distinto al del lending de tasa fija, y el aumento de las tasas de mercado puede hacer que los rendimientos FT bloqueados resulten menos atractivos.
La pregunta incómoda es si la expansión del producto profundiza las relaciones con los usuarios o si dispersa la liquidez a través de demasiadas superficies.
Para TMX, una sola billetera que use tres productos puede importar más que tres billeteras que toquen un producto una vez.
Estoy observando el capital recurrente, no solo el número de billeteras.
#termmax @TermMax
La métrica obvia son los usuarios nuevos. Creo que es demasiado superficial.
Si una billetera comienza con Lending de tasa fija, luego utiliza Leverage y después intenta Alpha TermMax, no solo ha añadido actividad. Ha convertido la confianza en un producto en la disposición a asumir un segundo riesgo. Eso es más difícil.
Lo que quiero ver es la ruta después de la primera acción. ¿Cuántos usuarios de Lending entran en Alpha? ¿Cuántos usuarios de Alpha regresan después de perder la prima completa? ¿El capital recurrente crece más rápido que los depósitos de primera vez en 2027 y 2028?
Algo de churn es normal. Las opciones naturalmente retendrán un perfil de usuario distinto al del lending de tasa fija, y el aumento de las tasas de mercado puede hacer que los rendimientos FT bloqueados resulten menos atractivos.
La pregunta incómoda es si la expansión del producto profundiza las relaciones con los usuarios o si dispersa la liquidez a través de demasiadas superficies.
Para TMX, una sola billetera que use tres productos puede importar más que tres billeteras que toquen un producto una vez.
Estoy observando el capital recurrente, no solo el número de billeteras.
#termmax @TermMax
39
24
6.5k
·
--
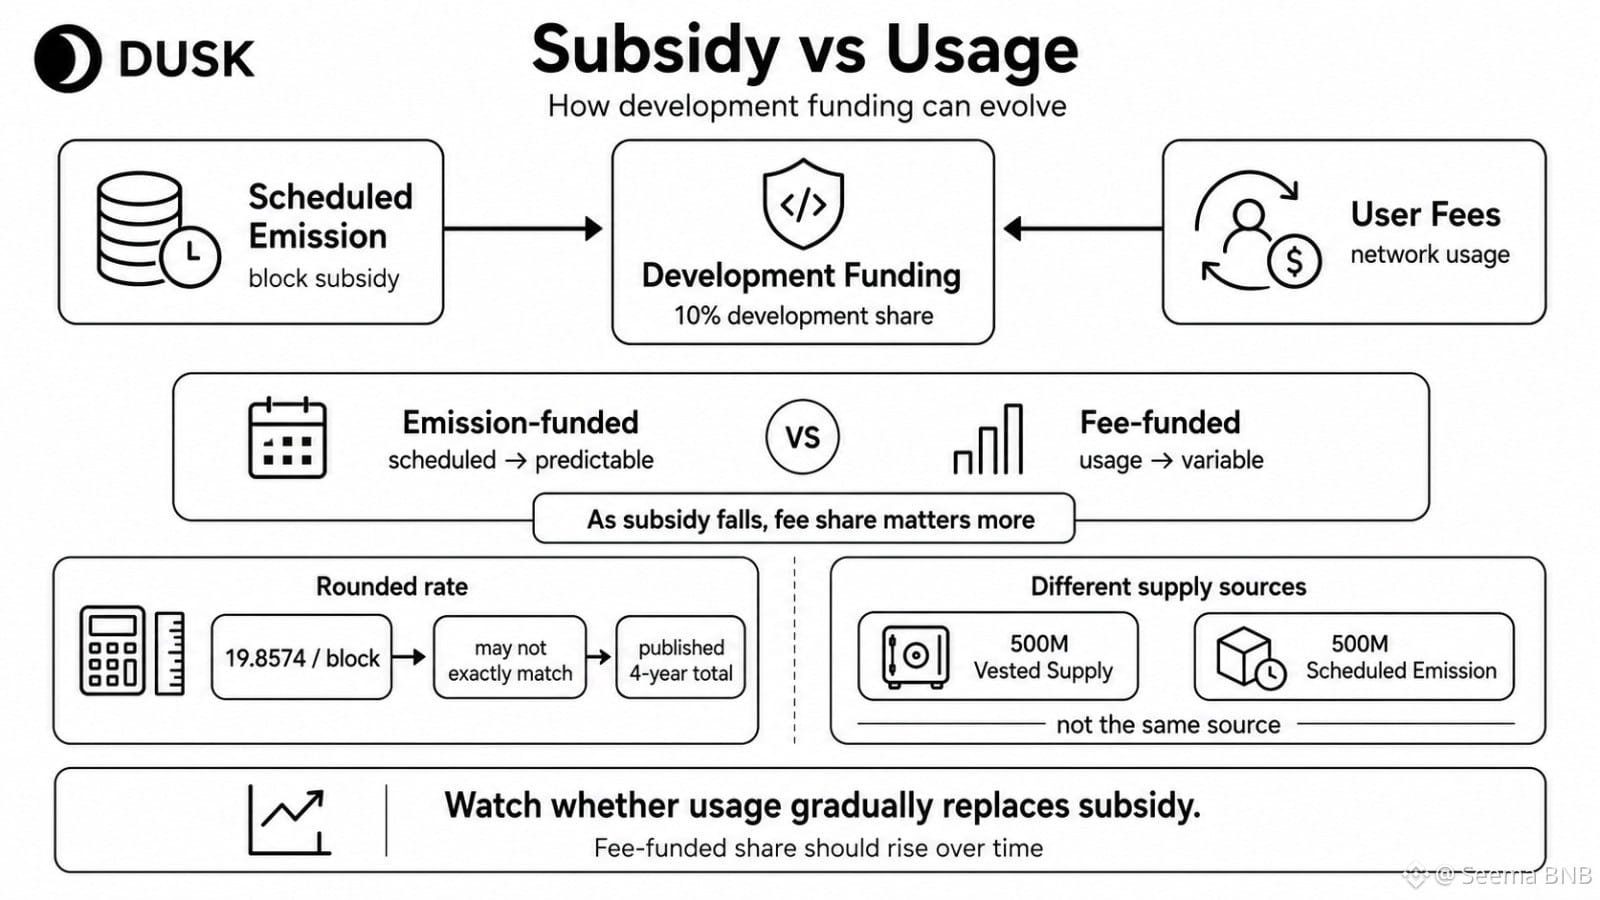
Estaba mirando un solo detalle de DUSK que en papel parece pequeño: las comisiones de usuario no solo pagan por la actividad de la red; parte de ese flujo también alimenta la participación del 10% para el desarrollo.
Al principio traté la emisión por bloque como el métrico obvio. Eso es demasiado superficial.
DUSK puede financiar el desarrollo a partir de dos comportamientos: la emisión programada y el uso real. Uno es el subsidio. El otro es que los usuarios crean suficiente actividad económica para ayudar a financiar el sistema por sí mismos.
Esa es la verdadera prueba para mí. A medida que cae la emisión, ¿el desarrollo financiado con comisiones se convierte en una porción mayor del ingreso total del desarrollo? ¿Los ingresos por comisiones por cada DUSK emitido aumentan porque la actividad de liquidación realmente está creciendo, o simplemente porque el subsidio se está encogiendo?
La cifra de bloque de 19.8574 DUSK también parece más limpia que el calendario subyacente, probablemente. Si multiplicar esa tasa redondeada no reproduce exactamente el total publicado de cuatro años, eso no es un escándalo. Aun así, la precisión importa cuando la gente modela el suministro.
Hay otra división que la gente pasa por alto: los 500M de suministro devengado y los 500M de emisión programada son fuentes completamente diferentes de DUSK.
Lo que estoy observando ahora es si el uso va reemplazando gradualmente el subsidio. Si no lo hace, el financiamiento del desarrollo seguirá dependiendo más de la emisión que de lo que sugiere la historia superficial.
@Dusk_Foundation #dusk $DUSK #dusk $DUSK @Dusk_Foundation
Estaba mirando un solo detalle de DUSK que en papel parece pequeño: las comisiones de usuario no solo pagan por la actividad de la red; parte de ese flujo también alimenta la participación del 10% para el desarrollo.
Al principio traté la emisión por bloque como el métrico obvio. Eso es demasiado superficial.
DUSK puede financiar el desarrollo a partir de dos comportamientos: la emisión programada y el uso real. Uno es el subsidio. El otro es que los usuarios crean suficiente actividad económica para ayudar a financiar el sistema por sí mismos.
Esa es la verdadera prueba para mí. A medida que cae la emisión, ¿el desarrollo financiado con comisiones se convierte en una porción mayor del ingreso total del desarrollo? ¿Los ingresos por comisiones por cada DUSK emitido aumentan porque la actividad de liquidación realmente está creciendo, o simplemente porque el subsidio se está encogiendo?
La cifra de bloque de 19.8574 DUSK también parece más limpia que el calendario subyacente, probablemente. Si multiplicar esa tasa redondeada no reproduce exactamente el total publicado de cuatro años, eso no es un escándalo. Aun así, la precisión importa cuando la gente modela el suministro.
Hay otra división que la gente pasa por alto: los 500M de suministro devengado y los 500M de emisión programada son fuentes completamente diferentes de DUSK.
Lo que estoy observando ahora es si el uso va reemplazando gradualmente el subsidio. Si no lo hace, el financiamiento del desarrollo seguirá dependiendo más de la emisión que de lo que sugiere la historia superficial.
@Dusk #dusk $DUSK #dusk $DUSK @Dusk
Al principio traté la emisión por bloque como el métrico obvio. Eso es demasiado superficial.
DUSK puede financiar el desarrollo a partir de dos comportamientos: la emisión programada y el uso real. Uno es el subsidio. El otro es que los usuarios crean suficiente actividad económica para ayudar a financiar el sistema por sí mismos.
Esa es la verdadera prueba para mí. A medida que cae la emisión, ¿el desarrollo financiado con comisiones se convierte en una porción mayor del ingreso total del desarrollo? ¿Los ingresos por comisiones por cada DUSK emitido aumentan porque la actividad de liquidación realmente está creciendo, o simplemente porque el subsidio se está encogiendo?
La cifra de bloque de 19.8574 DUSK también parece más limpia que el calendario subyacente, probablemente. Si multiplicar esa tasa redondeada no reproduce exactamente el total publicado de cuatro años, eso no es un escándalo. Aun así, la precisión importa cuando la gente modela el suministro.
Hay otra división que la gente pasa por alto: los 500M de suministro devengado y los 500M de emisión programada son fuentes completamente diferentes de DUSK.
Lo que estoy observando ahora es si el uso va reemplazando gradualmente el subsidio. Si no lo hace, el financiamiento del desarrollo seguirá dependiendo más de la emisión que de lo que sugiere la historia superficial.
@Dusk #dusk $DUSK #dusk $DUSK @Dusk
44
30
5k
·
--
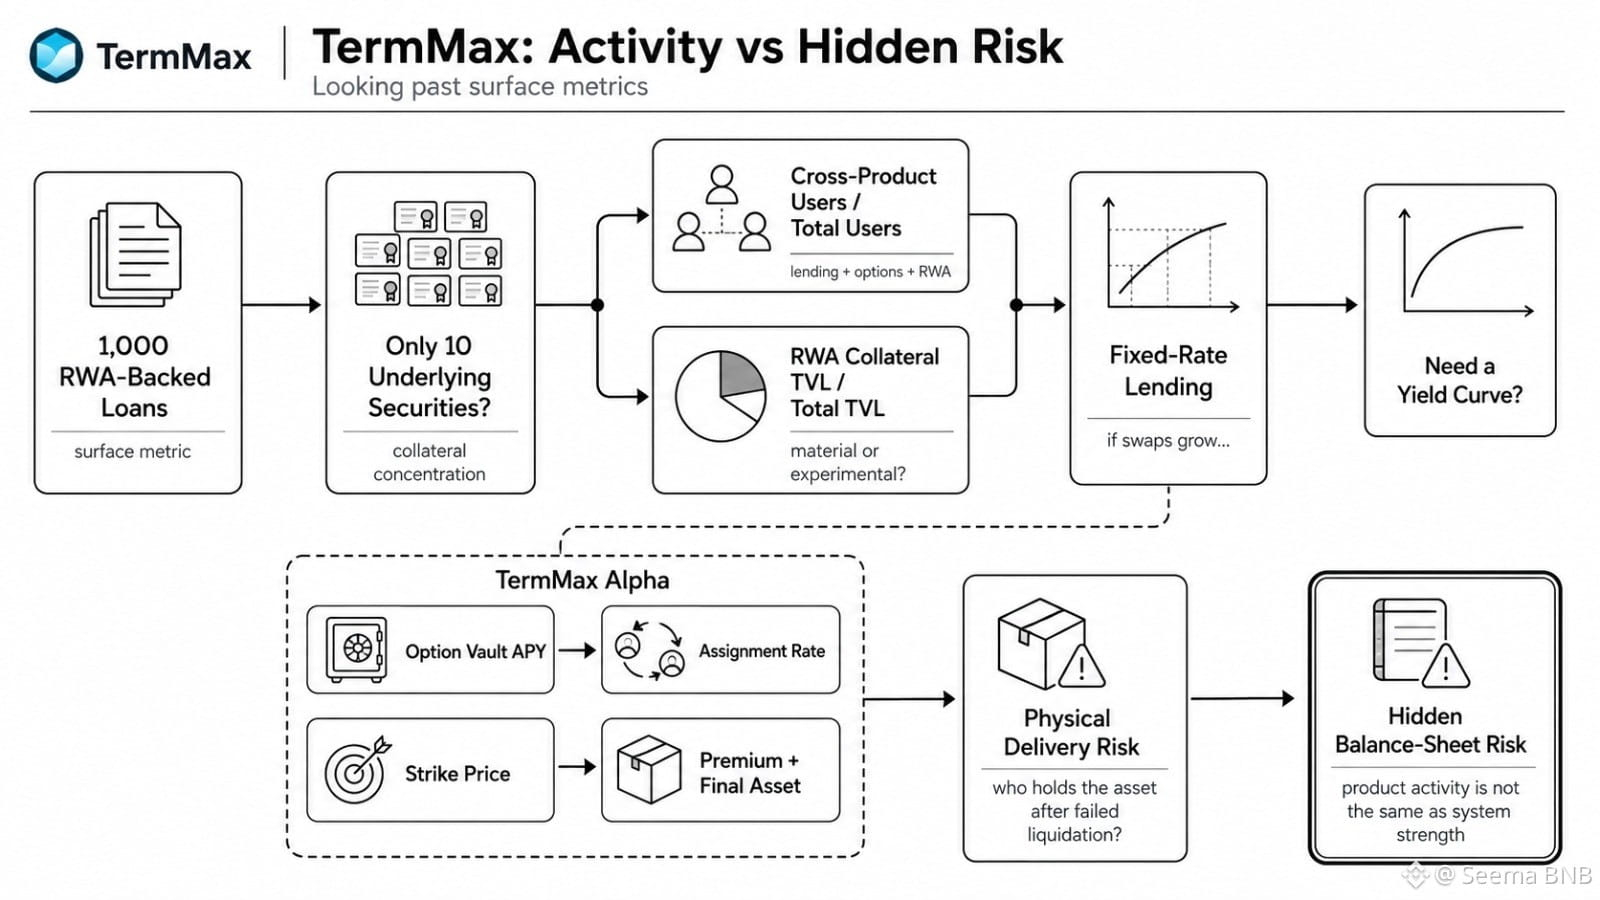
Me veo volviendo a un preocupante número de TermMax en mis notas. 1,000 préstamos respaldados por RWA aún me dirían muy poco si todos dependieran solo de 10 valores subyacentes.
La métrica obvia es la cantidad de préstamos. Creo que eso es débil. Lo que importa es qué tan concentrado está realmente el colateral, y si los usuarios realmente se mueven entre productos de préstamo, opciones y RWA en lugar de tocar cada producto una sola vez.
Ahí es donde TermMax se vuelve más difícil de evaluar. El TVL del colateral de RWA puede subir, pero ¿se vuelve material en comparación con el TVL total? ¿Crece la base de usuarios entre productos? ¿El crédito a tasa fija eventualmente necesita algo más cercano a una curva de rendimiento, especialmente si los swaps de tasas de interés pasan a formar parte del sistema?
TermMax Alpha tiene el mismo problema. Un APY alto de bóveda de opciones se ve limpio hasta que los cambios por asignación modifican el activo del depositante. El precio de ejercicio afecta la prima, sí, pero también lo que podrías terminar manteniendo.
Alguna asignación es normal. La verdadera prueba es la frecuencia, el drawdown después de la entrega y si el settlement físico deja a los usuarios con activos que realmente querían.
Sigo vigilando una cosa: ¿TermMax mide la actividad de productos o el riesgo oculto del balance general que se crea cuando esos productos se superponen?
#termmax @termmax
Me veo volviendo a un preocupante número de TermMax en mis notas. 1,000 préstamos respaldados por RWA aún me dirían muy poco si todos dependieran solo de 10 valores subyacentes.
La métrica obvia es la cantidad de préstamos. Creo que eso es débil. Lo que importa es qué tan concentrado está realmente el colateral, y si los usuarios realmente se mueven entre productos de préstamo, opciones y RWA en lugar de tocar cada producto una sola vez.
Ahí es donde TermMax se vuelve más difícil de evaluar. El TVL del colateral de RWA puede subir, pero ¿se vuelve material en comparación con el TVL total? ¿Crece la base de usuarios entre productos? ¿El crédito a tasa fija eventualmente necesita algo más cercano a una curva de rendimiento, especialmente si los swaps de tasas de interés pasan a formar parte del sistema?
TermMax Alpha tiene el mismo problema. Un APY alto de bóveda de opciones se ve limpio hasta que los cambios por asignación modifican el activo del depositante. El precio de ejercicio afecta la prima, sí, pero también lo que podrías terminar manteniendo.
Alguna asignación es normal. La verdadera prueba es la frecuencia, el drawdown después de la entrega y si el settlement físico deja a los usuarios con activos que realmente querían.
Sigo vigilando una cosa: ¿TermMax mide la actividad de productos o el riesgo oculto del balance general que se crea cuando esos productos se superponen?
#termmax @TermMax
La métrica obvia es la cantidad de préstamos. Creo que eso es débil. Lo que importa es qué tan concentrado está realmente el colateral, y si los usuarios realmente se mueven entre productos de préstamo, opciones y RWA en lugar de tocar cada producto una sola vez.
Ahí es donde TermMax se vuelve más difícil de evaluar. El TVL del colateral de RWA puede subir, pero ¿se vuelve material en comparación con el TVL total? ¿Crece la base de usuarios entre productos? ¿El crédito a tasa fija eventualmente necesita algo más cercano a una curva de rendimiento, especialmente si los swaps de tasas de interés pasan a formar parte del sistema?
TermMax Alpha tiene el mismo problema. Un APY alto de bóveda de opciones se ve limpio hasta que los cambios por asignación modifican el activo del depositante. El precio de ejercicio afecta la prima, sí, pero también lo que podrías terminar manteniendo.
Alguna asignación es normal. La verdadera prueba es la frecuencia, el drawdown después de la entrega y si el settlement físico deja a los usuarios con activos que realmente querían.
Sigo vigilando una cosa: ¿TermMax mide la actividad de productos o el riesgo oculto del balance general que se crea cuando esos productos se superponen?
#termmax @TermMax
31
21
8.6k
·
--
Con verificación
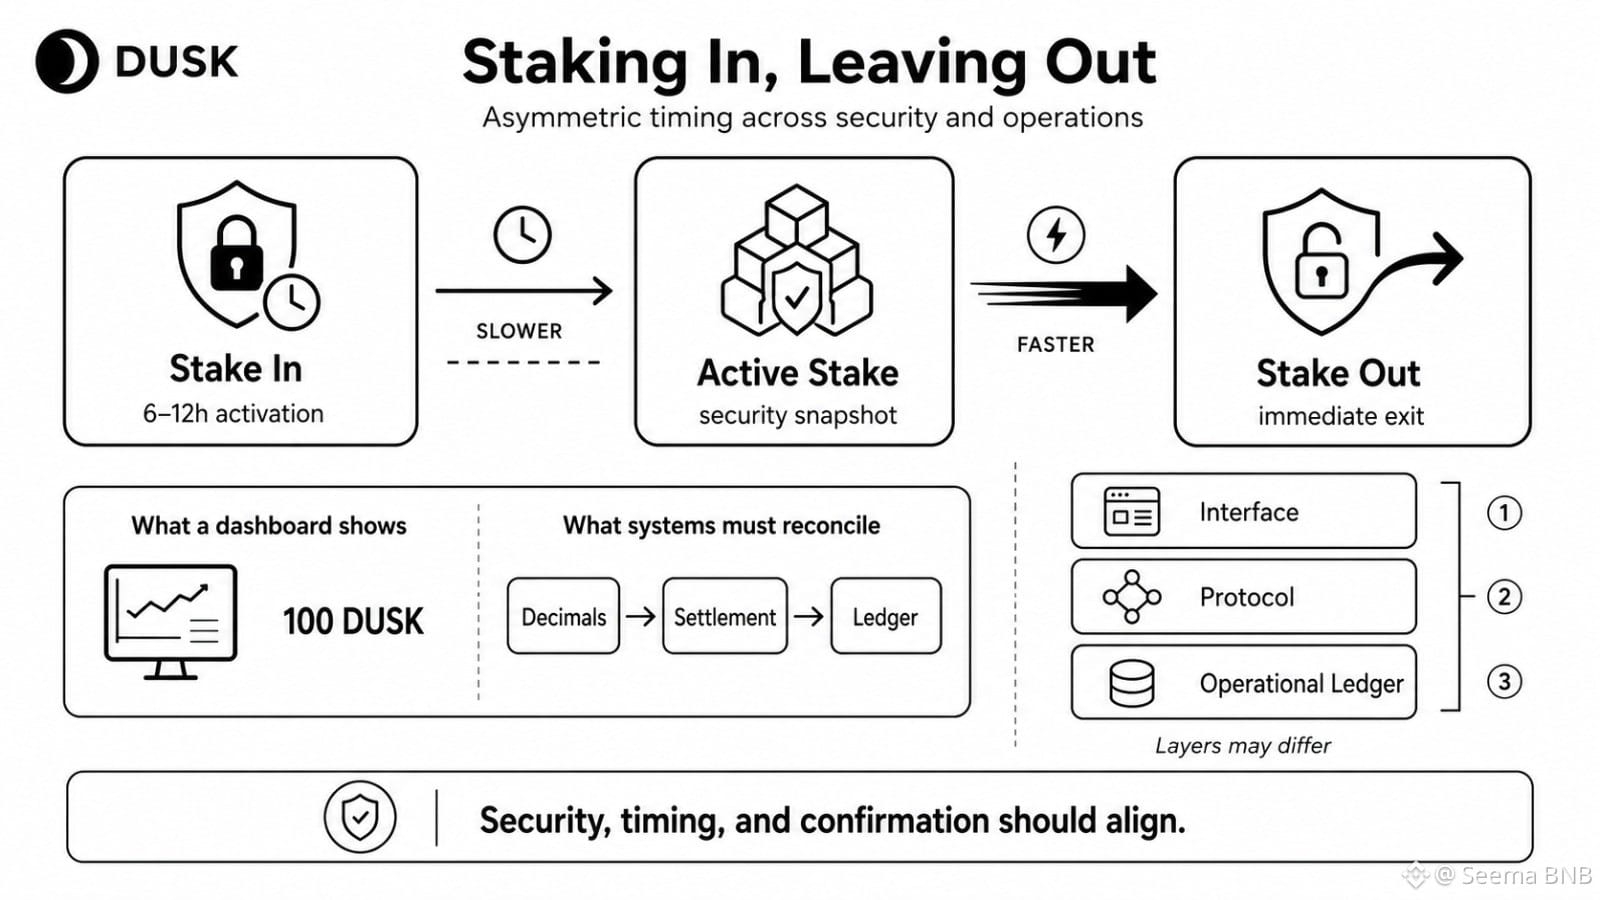
Seguía volviendo a un detalle incómodo de DUSK: el capital de staking puede tardar horas en entrar, pero puede salir sin que se aplique el mismo periodo de espera del protocolo.
La métrica obvia es el stake activo. Pero creo que es demasiado superficial. Lo que importa es qué tan rápido puede desaparecer la seguridad en comparación con qué tan rápido puede reconstruirse.
Esa asimetría cambia el comportamiento. Si la confianza cae, la salida puede ser inmediata mientras que el stake de reemplazo sigue esperando entre 6 y 12 horas para activarse. Esta debilidad es normal; los sistemas necesitan ventanas operativas. Pero la prueba real es si DUSK puede absorber salidas repentinas sin convertir un cambio de ánimo temporal en un problema de concentración de seguridad.
El mismo patrón aparece en otros lugares. Un panel puede mostrar 100 DUSK correctamente mientras el mapeo decimal subyacente es incorrecto. Una transacción puede incluirse rápidamente mientras el asentamiento de DuskDS aún no sea lo que un exchange debería llamar confirmado.
Entonces, ¿qué capa es la verdad: la interfaz, el protocolo o el libro mayor operativo?
DUSK no falla porque estas capas sean diferentes. Falla si los usuarios asumen que son idénticas.
Estoy observando si la red estandariza no solo la criptografía, sino también el tiempo, la contabilidad y la semántica de confirmación alrededor de ella.
@Dusk_Foundation #dusk $DUSK
Seguía volviendo a un detalle incómodo de DUSK: el capital de staking puede tardar horas en entrar, pero puede salir sin que se aplique el mismo periodo de espera del protocolo.
La métrica obvia es el stake activo. Pero creo que es demasiado superficial. Lo que importa es qué tan rápido puede desaparecer la seguridad en comparación con qué tan rápido puede reconstruirse.
Esa asimetría cambia el comportamiento. Si la confianza cae, la salida puede ser inmediata mientras que el stake de reemplazo sigue esperando entre 6 y 12 horas para activarse. Esta debilidad es normal; los sistemas necesitan ventanas operativas. Pero la prueba real es si DUSK puede absorber salidas repentinas sin convertir un cambio de ánimo temporal en un problema de concentración de seguridad.
El mismo patrón aparece en otros lugares. Un panel puede mostrar 100 DUSK correctamente mientras el mapeo decimal subyacente es incorrecto. Una transacción puede incluirse rápidamente mientras el asentamiento de DuskDS aún no sea lo que un exchange debería llamar confirmado.
Entonces, ¿qué capa es la verdad: la interfaz, el protocolo o el libro mayor operativo?
DUSK no falla porque estas capas sean diferentes. Falla si los usuarios asumen que son idénticas.
Estoy observando si la red estandariza no solo la criptografía, sino también el tiempo, la contabilidad y la semántica de confirmación alrededor de ella.
@Dusk #dusk $DUSK
La métrica obvia es el stake activo. Pero creo que es demasiado superficial. Lo que importa es qué tan rápido puede desaparecer la seguridad en comparación con qué tan rápido puede reconstruirse.
Esa asimetría cambia el comportamiento. Si la confianza cae, la salida puede ser inmediata mientras que el stake de reemplazo sigue esperando entre 6 y 12 horas para activarse. Esta debilidad es normal; los sistemas necesitan ventanas operativas. Pero la prueba real es si DUSK puede absorber salidas repentinas sin convertir un cambio de ánimo temporal en un problema de concentración de seguridad.
El mismo patrón aparece en otros lugares. Un panel puede mostrar 100 DUSK correctamente mientras el mapeo decimal subyacente es incorrecto. Una transacción puede incluirse rápidamente mientras el asentamiento de DuskDS aún no sea lo que un exchange debería llamar confirmado.
Entonces, ¿qué capa es la verdad: la interfaz, el protocolo o el libro mayor operativo?
DUSK no falla porque estas capas sean diferentes. Falla si los usuarios asumen que son idénticas.
Estoy observando si la red estandariza no solo la criptografía, sino también el tiempo, la contabilidad y la semántica de confirmación alrededor de ella.
@Dusk #dusk $DUSK
30
18
6k
·
--
Con verificación
Mi primera impresión fue que un bono tokenizado en DUSK es un problema de emisión. Ahora eso me parece la parte menos interesante.
Un bono a 10 años con cupones semestrales se emite una vez, pero crea 20 eventos de cupón más una amortización del principal. Veintiún hitos principales de flujos de caja a lo largo de 120 meses.
El problema oculto es la propiedad entre esas fechas. ¿Quién tiene el token en cada punto de registro? ¿Qué ocurre después de las transferencias, los cambios de billetera, las actualizaciones de cumplimiento o la propiedad restringida? Un contrato puede durar una década, pero la administración tiene que mantenerse correcta cada vez.
Cierta complejidad es normal. Los bonos tradicionales ya tienen registradores, agentes de pago y conciliación. Llevar ese estado a la cadena no elimina el ciclo de vida: lo vuelve visible.
Esa es la prueba real para DUSK. No la emisión frente a la adopción, sino la emisión frente a la disciplina persistente de la administración.
Si participan 10.000 inversores, 20 rondas de cupón pueden convertirse en 200.000 distribuciones a nivel de inversor antes de que incluso se reembolse el principal. ¿Puede DUSK mantener sincronizados la propiedad, la elegibilidad y el estado de pagos sin crear fricción operativa nueva?
Sigo volviendo a la idea de que esta tokenización solo tiene éxito si el vigésimo cupón es tan fiable como la primera emisión.
@Dusk_Foundation #dusk $DUSK
Mi primera impresión fue que un bono tokenizado en DUSK es un problema de emisión. Ahora eso me parece la parte menos interesante.
Un bono a 10 años con cupones semestrales se emite una vez, pero crea 20 eventos de cupón más una amortización del principal. Veintiún hitos principales de flujos de caja a lo largo de 120 meses.
El problema oculto es la propiedad entre esas fechas. ¿Quién tiene el token en cada punto de registro? ¿Qué ocurre después de las transferencias, los cambios de billetera, las actualizaciones de cumplimiento o la propiedad restringida? Un contrato puede durar una década, pero la administración tiene que mantenerse correcta cada vez.
Cierta complejidad es normal. Los bonos tradicionales ya tienen registradores, agentes de pago y conciliación. Llevar ese estado a la cadena no elimina el ciclo de vida: lo vuelve visible.
Esa es la prueba real para DUSK. No la emisión frente a la adopción, sino la emisión frente a la disciplina persistente de la administración.
Si participan 10.000 inversores, 20 rondas de cupón pueden convertirse en 200.000 distribuciones a nivel de inversor antes de que incluso se reembolse el principal. ¿Puede DUSK mantener sincronizados la propiedad, la elegibilidad y el estado de pagos sin crear fricción operativa nueva?
Sigo volviendo a la idea de que esta tokenización solo tiene éxito si el vigésimo cupón es tan fiable como la primera emisión.
@Dusk #dusk $DUSK
Un bono a 10 años con cupones semestrales se emite una vez, pero crea 20 eventos de cupón más una amortización del principal. Veintiún hitos principales de flujos de caja a lo largo de 120 meses.
El problema oculto es la propiedad entre esas fechas. ¿Quién tiene el token en cada punto de registro? ¿Qué ocurre después de las transferencias, los cambios de billetera, las actualizaciones de cumplimiento o la propiedad restringida? Un contrato puede durar una década, pero la administración tiene que mantenerse correcta cada vez.
Cierta complejidad es normal. Los bonos tradicionales ya tienen registradores, agentes de pago y conciliación. Llevar ese estado a la cadena no elimina el ciclo de vida: lo vuelve visible.
Esa es la prueba real para DUSK. No la emisión frente a la adopción, sino la emisión frente a la disciplina persistente de la administración.
Si participan 10.000 inversores, 20 rondas de cupón pueden convertirse en 200.000 distribuciones a nivel de inversor antes de que incluso se reembolse el principal. ¿Puede DUSK mantener sincronizados la propiedad, la elegibilidad y el estado de pagos sin crear fricción operativa nueva?
Sigo volviendo a la idea de que esta tokenización solo tiene éxito si el vigésimo cupón es tan fiable como la primera emisión.
@Dusk #dusk $DUSK
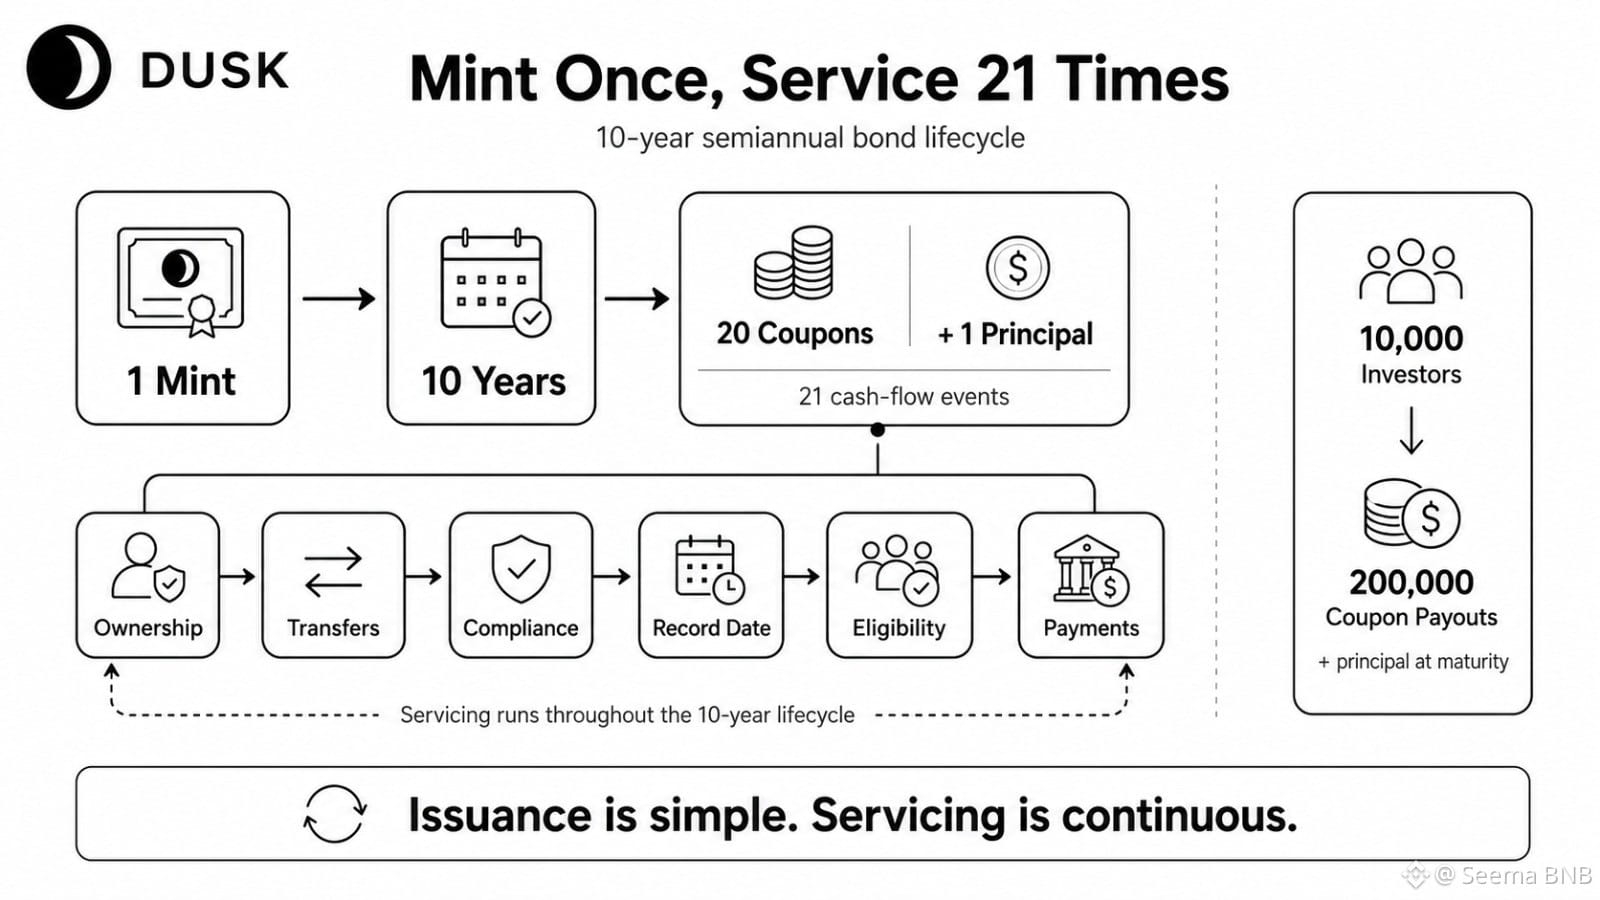
44
31
11.8k
·
--
Primero miré DUSK desde el ciclo de construcción de seis años, y creo que ese no es el reloj correcto para usar ahora.
Seis años de I+D me dicen algo sobre la disciplina técnica. No me dicen si los desarrolladores, las instituciones, los activos y los usuarios realmente se quedarán una vez que la infraestructura esté en funcionamiento.
Lo que importa más son los aproximadamente 585 días de comportamiento en la red principal.
¿Las aplicaciones están yendo más allá del despliegue? ¿Los activos regulados están llegando a un uso real en cadena? ¿Se está formando liquidez alrededor de una demanda real, o todavía estamos midiendo en su mayoría la preparación de la infraestructura?
Alguna debilidad aquí es normal. DUSK pasó años resolviendo un stack difícil, así que no esperaría que la capa del mercado madure al mismo ritmo que la capa base.
Pero ese equilibrio funciona en ambos sentidos. Un ciclo de construcción largo puede reducir la incertidumbre técnica mientras aumenta las expectativas de la ejecución posterior al lanzamiento.
Esa es la parte que sigo observando con DUSK: el poder de la infraestructura versus la accesibilidad real.
Diecinueve meses probablemente es demasiado poco para descartar la tesis, pero lo bastante como para plantear preguntas más difíciles sobre la conversión de la tecnología al uso.
Para DUSK, la siguiente prueba no es si el sistema funciona. Es si la infraestructura que funciona se convierte en algo que la gente necesita repetidamente.
@Dusk_Foundation #dusk $DUSK
Primero miré DUSK desde el ciclo de construcción de seis años, y creo que ese no es el reloj correcto para usar ahora.
Seis años de I+D me dicen algo sobre la disciplina técnica. No me dicen si los desarrolladores, las instituciones, los activos y los usuarios realmente se quedarán una vez que la infraestructura esté en funcionamiento.
Lo que importa más son los aproximadamente 585 días de comportamiento en la red principal.
¿Las aplicaciones están yendo más allá del despliegue? ¿Los activos regulados están llegando a un uso real en cadena? ¿Se está formando liquidez alrededor de una demanda real, o todavía estamos midiendo en su mayoría la preparación de la infraestructura?
Alguna debilidad aquí es normal. DUSK pasó años resolviendo un stack difícil, así que no esperaría que la capa del mercado madure al mismo ritmo que la capa base.
Pero ese equilibrio funciona en ambos sentidos. Un ciclo de construcción largo puede reducir la incertidumbre técnica mientras aumenta las expectativas de la ejecución posterior al lanzamiento.
Esa es la parte que sigo observando con DUSK: el poder de la infraestructura versus la accesibilidad real.
Diecinueve meses probablemente es demasiado poco para descartar la tesis, pero lo bastante como para plantear preguntas más difíciles sobre la conversión de la tecnología al uso.
Para DUSK, la siguiente prueba no es si el sistema funciona. Es si la infraestructura que funciona se convierte en algo que la gente necesita repetidamente.
@Dusk #dusk $DUSK
Seis años de I+D me dicen algo sobre la disciplina técnica. No me dicen si los desarrolladores, las instituciones, los activos y los usuarios realmente se quedarán una vez que la infraestructura esté en funcionamiento.
Lo que importa más son los aproximadamente 585 días de comportamiento en la red principal.
¿Las aplicaciones están yendo más allá del despliegue? ¿Los activos regulados están llegando a un uso real en cadena? ¿Se está formando liquidez alrededor de una demanda real, o todavía estamos midiendo en su mayoría la preparación de la infraestructura?
Alguna debilidad aquí es normal. DUSK pasó años resolviendo un stack difícil, así que no esperaría que la capa del mercado madure al mismo ritmo que la capa base.
Pero ese equilibrio funciona en ambos sentidos. Un ciclo de construcción largo puede reducir la incertidumbre técnica mientras aumenta las expectativas de la ejecución posterior al lanzamiento.
Esa es la parte que sigo observando con DUSK: el poder de la infraestructura versus la accesibilidad real.
Diecinueve meses probablemente es demasiado poco para descartar la tesis, pero lo bastante como para plantear preguntas más difíciles sobre la conversión de la tecnología al uso.
Para DUSK, la siguiente prueba no es si el sistema funciona. Es si la infraestructura que funciona se convierte en algo que la gente necesita repetidamente.
@Dusk #dusk $DUSK
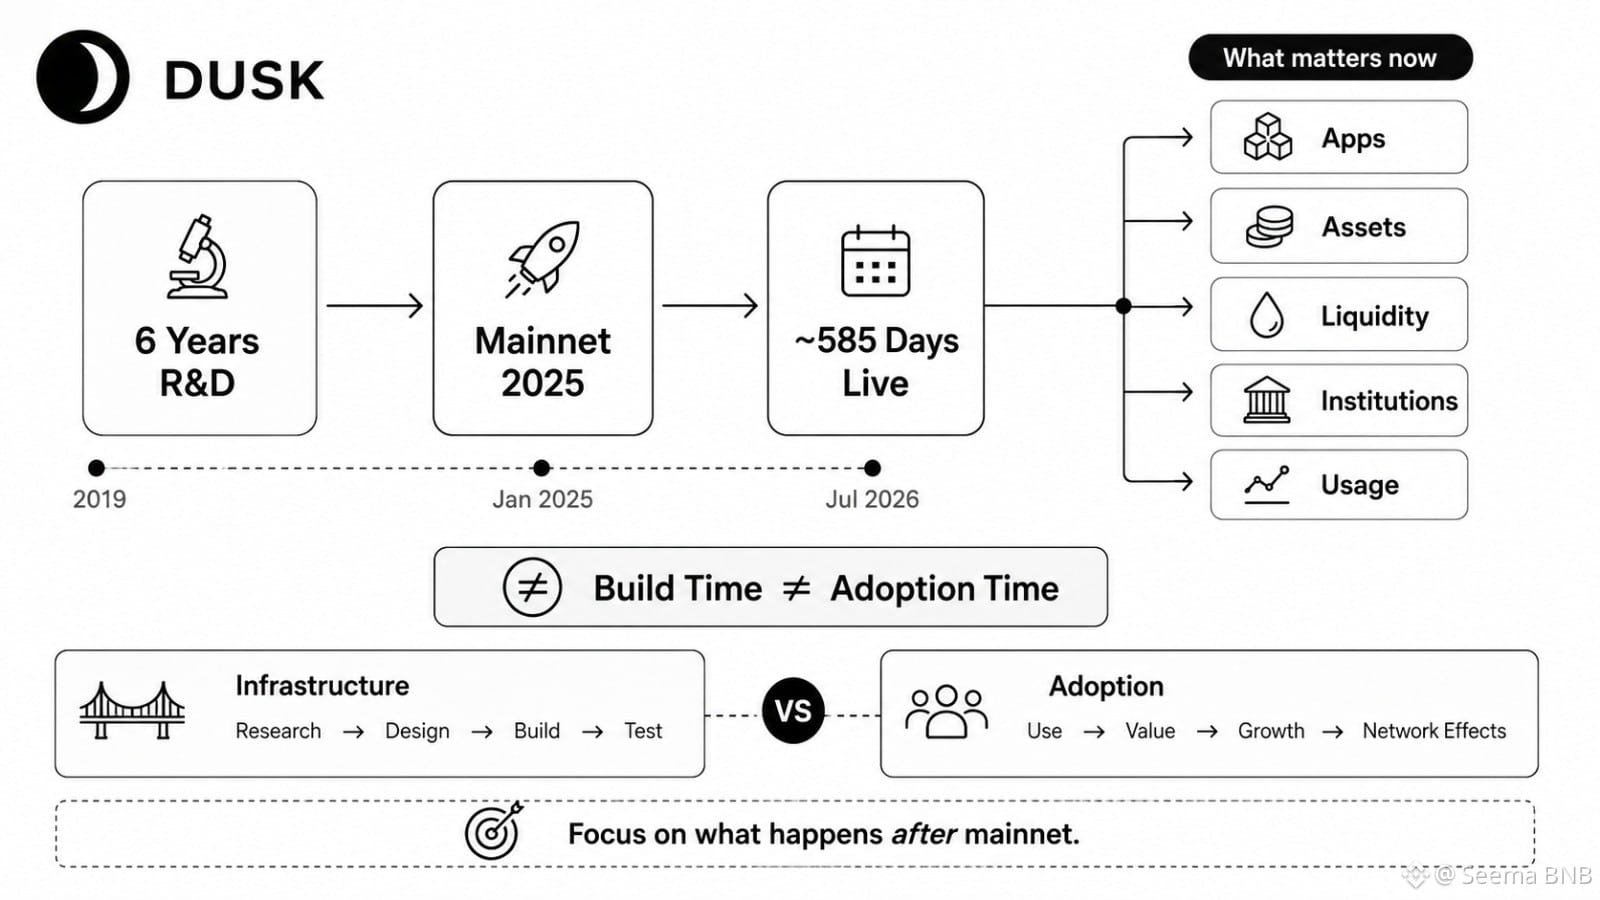
30
21
8.7k
·
--
Empecé a mirar el estado privado de DUSK desde la métrica equivocada: primero las notas totales creadas. Suena como la historia obvia del almacenamiento, pero solo muestra una curva. @Dusk_Foundation
El árbol de notas crece cuando se crean salidas. El conjunto de anuladores crece cuando se gastan notas. Están relacionados, pero no describen el mismo comportamiento.
Toma 100M notas Phoenix con 60M ya gastadas. DUSK todavía conserva el historial de las notas creadas, mientras que el lado de los anuladores ya alcanzó 60M entradas. Si eventualmente se gasta el 70%, eso se convierte en 70M anuladores. Con 1B de notas y 750M de anuladores, la pregunta se vuelve menos cómoda: ¿qué estructura termina siendo la carga mayor del estado a largo plazo?
Una transacción de 4-entradas/1-salida deja esto más claro. Las notas vivas bajan en tres netas, pero se agregan cuatro nuevos anuladores. Un menor conteo de notas vivas no significa un menor estado histórico.
Algo de crecimiento es normal. Los sistemas privados necesitan compromisos y protección de notas gastadas.
La prueba real es si DUSK puede mantener eficientes ambas curvas a medida que el uso se acumula. ¿Podrán mantenerse manejables los costos de poda, indexación, pruebas y sincronización? ¿O la privacidad se convierte lentamente en un impuesto a la infraestructura?
Para la actividad de DUSK no existe la métrica difícil. La disciplina del estado sí.
#dusk $DUSK
Empecé a mirar el estado privado de DUSK desde la métrica equivocada: primero las notas totales creadas. Suena como la historia obvia del almacenamiento, pero solo muestra una curva. @Dusk
El árbol de notas crece cuando se crean salidas. El conjunto de anuladores crece cuando se gastan notas. Están relacionados, pero no describen el mismo comportamiento.
Toma 100M notas Phoenix con 60M ya gastadas. DUSK todavía conserva el historial de las notas creadas, mientras que el lado de los anuladores ya alcanzó 60M entradas. Si eventualmente se gasta el 70%, eso se convierte en 70M anuladores. Con 1B de notas y 750M de anuladores, la pregunta se vuelve menos cómoda: ¿qué estructura termina siendo la carga mayor del estado a largo plazo?
Una transacción de 4-entradas/1-salida deja esto más claro. Las notas vivas bajan en tres netas, pero se agregan cuatro nuevos anuladores. Un menor conteo de notas vivas no significa un menor estado histórico.
Algo de crecimiento es normal. Los sistemas privados necesitan compromisos y protección de notas gastadas.
La prueba real es si DUSK puede mantener eficientes ambas curvas a medida que el uso se acumula. ¿Podrán mantenerse manejables los costos de poda, indexación, pruebas y sincronización? ¿O la privacidad se convierte lentamente en un impuesto a la infraestructura?
Para la actividad de DUSK no existe la métrica difícil. La disciplina del estado sí.
#dusk $DUSK
El árbol de notas crece cuando se crean salidas. El conjunto de anuladores crece cuando se gastan notas. Están relacionados, pero no describen el mismo comportamiento.
Toma 100M notas Phoenix con 60M ya gastadas. DUSK todavía conserva el historial de las notas creadas, mientras que el lado de los anuladores ya alcanzó 60M entradas. Si eventualmente se gasta el 70%, eso se convierte en 70M anuladores. Con 1B de notas y 750M de anuladores, la pregunta se vuelve menos cómoda: ¿qué estructura termina siendo la carga mayor del estado a largo plazo?
Una transacción de 4-entradas/1-salida deja esto más claro. Las notas vivas bajan en tres netas, pero se agregan cuatro nuevos anuladores. Un menor conteo de notas vivas no significa un menor estado histórico.
Algo de crecimiento es normal. Los sistemas privados necesitan compromisos y protección de notas gastadas.
La prueba real es si DUSK puede mantener eficientes ambas curvas a medida que el uso se acumula. ¿Podrán mantenerse manejables los costos de poda, indexación, pruebas y sincronización? ¿O la privacidad se convierte lentamente en un impuesto a la infraestructura?
Para la actividad de DUSK no existe la métrica difícil. La disciplina del estado sí.
#dusk $DUSK
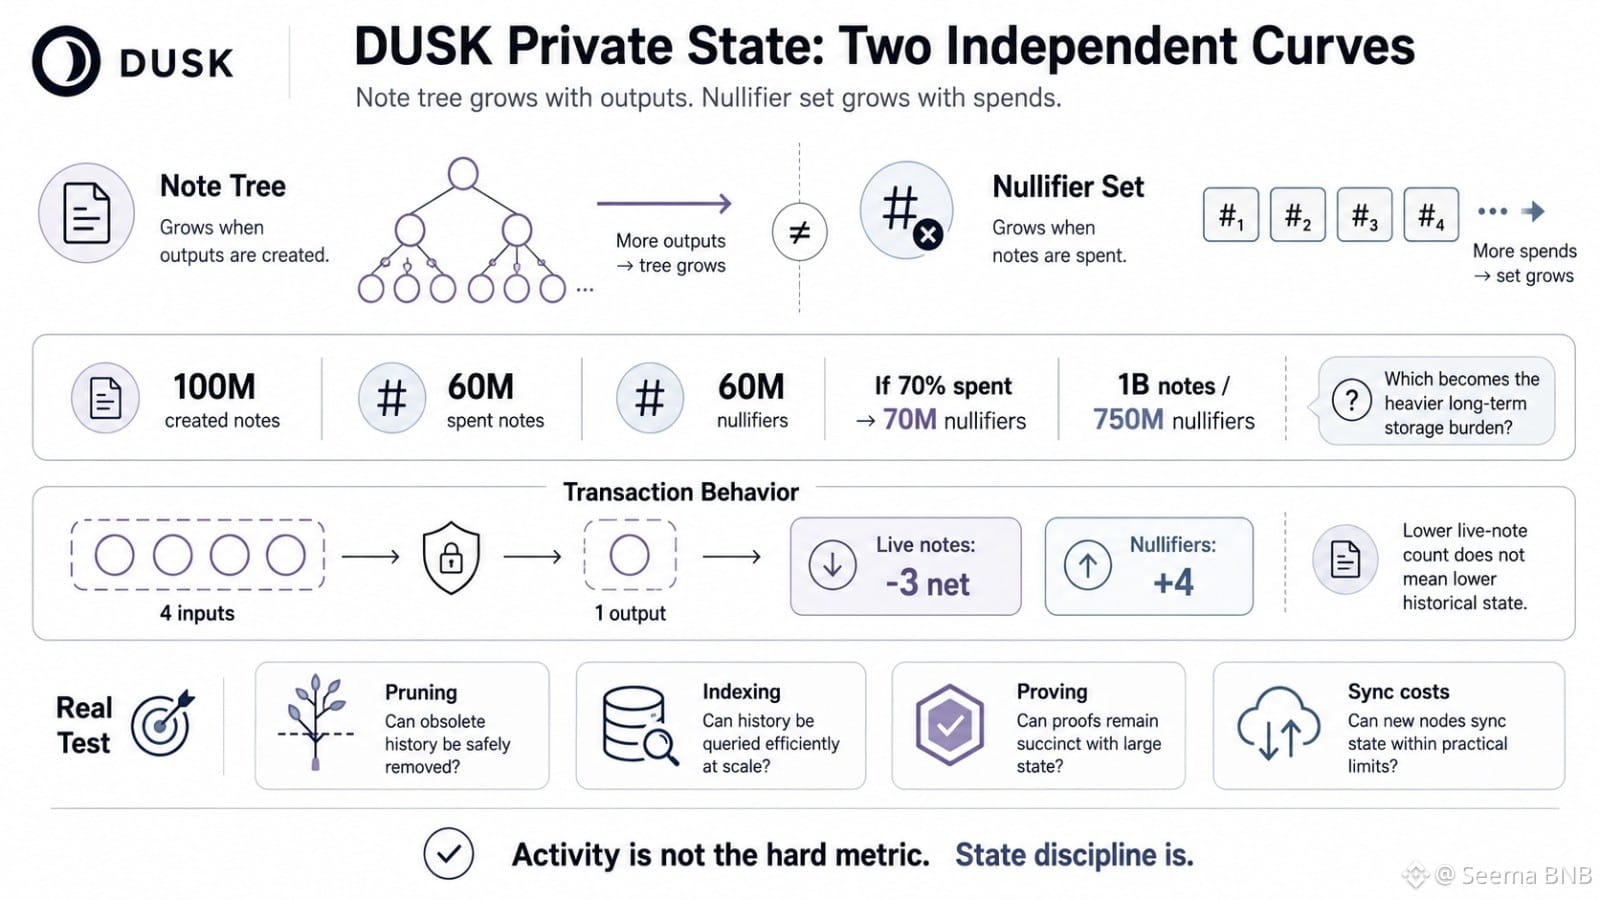
32
28
10.8k
·
--
Seguí volviendo a una cosa al probar el comportamiento del fork de DUSK Network: el propio número de forks me dice menos que la confianza detrás de ese número. @Dusk_Foundation
Tres forks en 1,000 ensayos se ve parecido a 300 forks en 100,000 ensayos. Misma tasa observada. Evidencia muy diferente.
Por eso no me detendría en un solo resultado de simulación.
Para DUSK Network, el Paso 1 debería generar 100,000 perfiles aleatorios de retraso de validadores. El Paso 2 debería reproducir condiciones de propuestas en conflicto a través de varias distribuciones de latencia, no un único modelo de red conveniente. Luego el Paso 3 convierte esos conteos de forks en probabilidad, error estándar e intervalos de confianza del 95%.
El problema oculto no es actividad versus inactividad. Es la resiliencia del protocolo versus la ilusión estadística.
¿Los forks raros se mantienen raros cuando los retrasos de los validadores se vuelven sesgados? ¿Una distribución de latencia domina los fallos? ¿El intervalo de confianza se reduce lo suficiente como para confiar en la estimación, o seguimos mirando ruido?
Alguna debilidad es normal. Los sistemas distribuidos son un caos, las redes se bloquean, los paquetes llegan tarde.
Mi duda es si DUSK Network sigue siendo estable cuando el modelo de retraso deja de ser “amigable”.
Una tasa baja de forks importa. Saber qué tan incierta es esa tasa importa más.
#dusk $DUSK
Seguí volviendo a una cosa al probar el comportamiento del fork de DUSK Network: el propio número de forks me dice menos que la confianza detrás de ese número. @Dusk
Tres forks en 1,000 ensayos se ve parecido a 300 forks en 100,000 ensayos. Misma tasa observada. Evidencia muy diferente.
Por eso no me detendría en un solo resultado de simulación.
Para DUSK Network, el Paso 1 debería generar 100,000 perfiles aleatorios de retraso de validadores. El Paso 2 debería reproducir condiciones de propuestas en conflicto a través de varias distribuciones de latencia, no un único modelo de red conveniente. Luego el Paso 3 convierte esos conteos de forks en probabilidad, error estándar e intervalos de confianza del 95%.
El problema oculto no es actividad versus inactividad. Es la resiliencia del protocolo versus la ilusión estadística.
¿Los forks raros se mantienen raros cuando los retrasos de los validadores se vuelven sesgados? ¿Una distribución de latencia domina los fallos? ¿El intervalo de confianza se reduce lo suficiente como para confiar en la estimación, o seguimos mirando ruido?
Alguna debilidad es normal. Los sistemas distribuidos son un caos, las redes se bloquean, los paquetes llegan tarde.
Mi duda es si DUSK Network sigue siendo estable cuando el modelo de retraso deja de ser “amigable”.
Una tasa baja de forks importa. Saber qué tan incierta es esa tasa importa más.
#dusk $DUSK
Tres forks en 1,000 ensayos se ve parecido a 300 forks en 100,000 ensayos. Misma tasa observada. Evidencia muy diferente.
Por eso no me detendría en un solo resultado de simulación.
Para DUSK Network, el Paso 1 debería generar 100,000 perfiles aleatorios de retraso de validadores. El Paso 2 debería reproducir condiciones de propuestas en conflicto a través de varias distribuciones de latencia, no un único modelo de red conveniente. Luego el Paso 3 convierte esos conteos de forks en probabilidad, error estándar e intervalos de confianza del 95%.
El problema oculto no es actividad versus inactividad. Es la resiliencia del protocolo versus la ilusión estadística.
¿Los forks raros se mantienen raros cuando los retrasos de los validadores se vuelven sesgados? ¿Una distribución de latencia domina los fallos? ¿El intervalo de confianza se reduce lo suficiente como para confiar en la estimación, o seguimos mirando ruido?
Alguna debilidad es normal. Los sistemas distribuidos son un caos, las redes se bloquean, los paquetes llegan tarde.
Mi duda es si DUSK Network sigue siendo estable cuando el modelo de retraso deja de ser “amigable”.
Una tasa baja de forks importa. Saber qué tan incierta es esa tasa importa más.
#dusk $DUSK
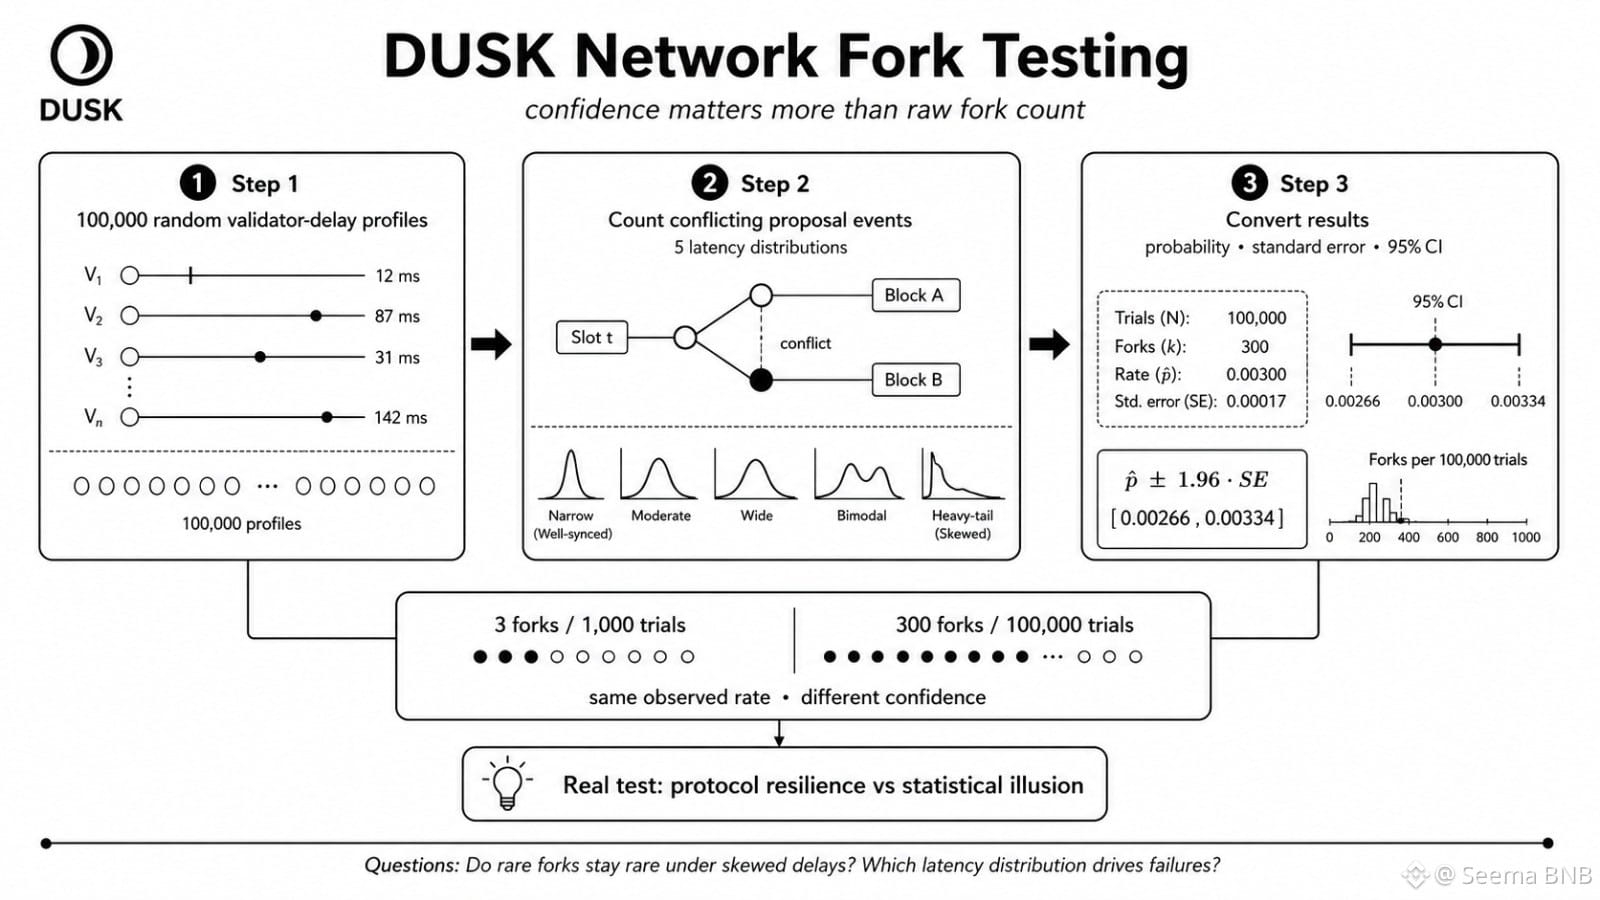
45
24
2k
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
HotCPIDecemberHikePriced
6,390 visualizaciones
277 participa(n) en el debate
Seguimiento del mercado del IPC | El IPC de EE. UU. sube un 0,4 % en octubre, por encima del 0,3 % previsto
Binance News
·10 «Me gusta»
·15.2k visualizaciones
AnthropicRejectsIPODelayValuationinQuestion
136,537 visualizaciones
1,293 participa(n) en el debate
NvidiaInvestigatesAfterHuang’sAffairApology
383,451 visualizaciones
2,765 participa(n) en el debate