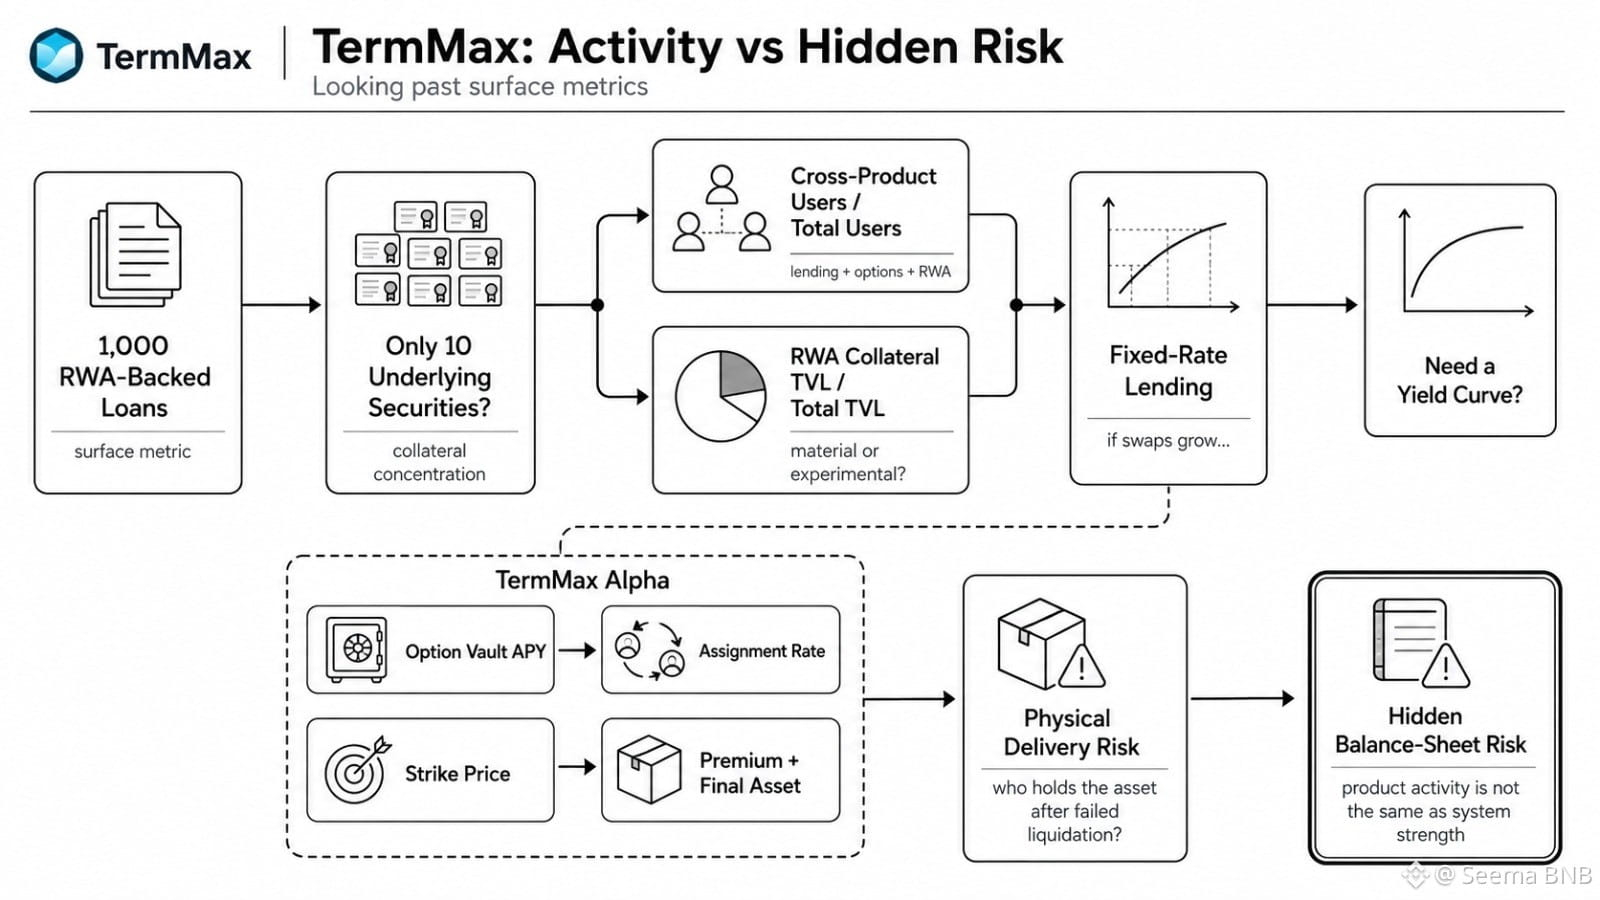
Me veo volviendo a un preocupante número de TermMax en mis notas. 1,000 préstamos respaldados por RWA aún me dirían muy poco si todos dependieran solo de 10 valores subyacentes.
La métrica obvia es la cantidad de préstamos. Creo que eso es débil. Lo que importa es qué tan concentrado está realmente el colateral, y si los usuarios realmente se mueven entre productos de préstamo, opciones y RWA en lugar de tocar cada producto una sola vez.
Ahí es donde TermMax se vuelve más difícil de evaluar. El TVL del colateral de RWA puede subir, pero ¿se vuelve material en comparación con el TVL total? ¿Crece la base de usuarios entre productos? ¿El crédito a tasa fija eventualmente necesita algo más cercano a una curva de rendimiento, especialmente si los swaps de tasas de interés pasan a formar parte del sistema?
TermMax Alpha tiene el mismo problema. Un APY alto de bóveda de opciones se ve limpio hasta que los cambios por asignación modifican el activo del depositante. El precio de ejercicio afecta la prima, sí, pero también lo que podrías terminar manteniendo.
Alguna asignación es normal. La verdadera prueba es la frecuencia, el drawdown después de la entrega y si el settlement físico deja a los usuarios con activos que realmente querían.
Sigo vigilando una cosa: ¿TermMax mide la actividad de productos o el riesgo oculto del balance general que se crea cuando esos productos se superponen?
#termmax @TermMax
La métrica obvia es la cantidad de préstamos. Creo que eso es débil. Lo que importa es qué tan concentrado está realmente el colateral, y si los usuarios realmente se mueven entre productos de préstamo, opciones y RWA en lugar de tocar cada producto una sola vez.
Ahí es donde TermMax se vuelve más difícil de evaluar. El TVL del colateral de RWA puede subir, pero ¿se vuelve material en comparación con el TVL total? ¿Crece la base de usuarios entre productos? ¿El crédito a tasa fija eventualmente necesita algo más cercano a una curva de rendimiento, especialmente si los swaps de tasas de interés pasan a formar parte del sistema?
TermMax Alpha tiene el mismo problema. Un APY alto de bóveda de opciones se ve limpio hasta que los cambios por asignación modifican el activo del depositante. El precio de ejercicio afecta la prima, sí, pero también lo que podrías terminar manteniendo.
Alguna asignación es normal. La verdadera prueba es la frecuencia, el drawdown después de la entrega y si el settlement físico deja a los usuarios con activos que realmente querían.
Sigo vigilando una cosa: ¿TermMax mide la actividad de productos o el riesgo oculto del balance general que se crea cuando esos productos se superponen?
#termmax @TermMax