Estaba mirando TermMax primero por el conteo de la cadena, y el número se sintió más fuerte que el uso que está debajo.
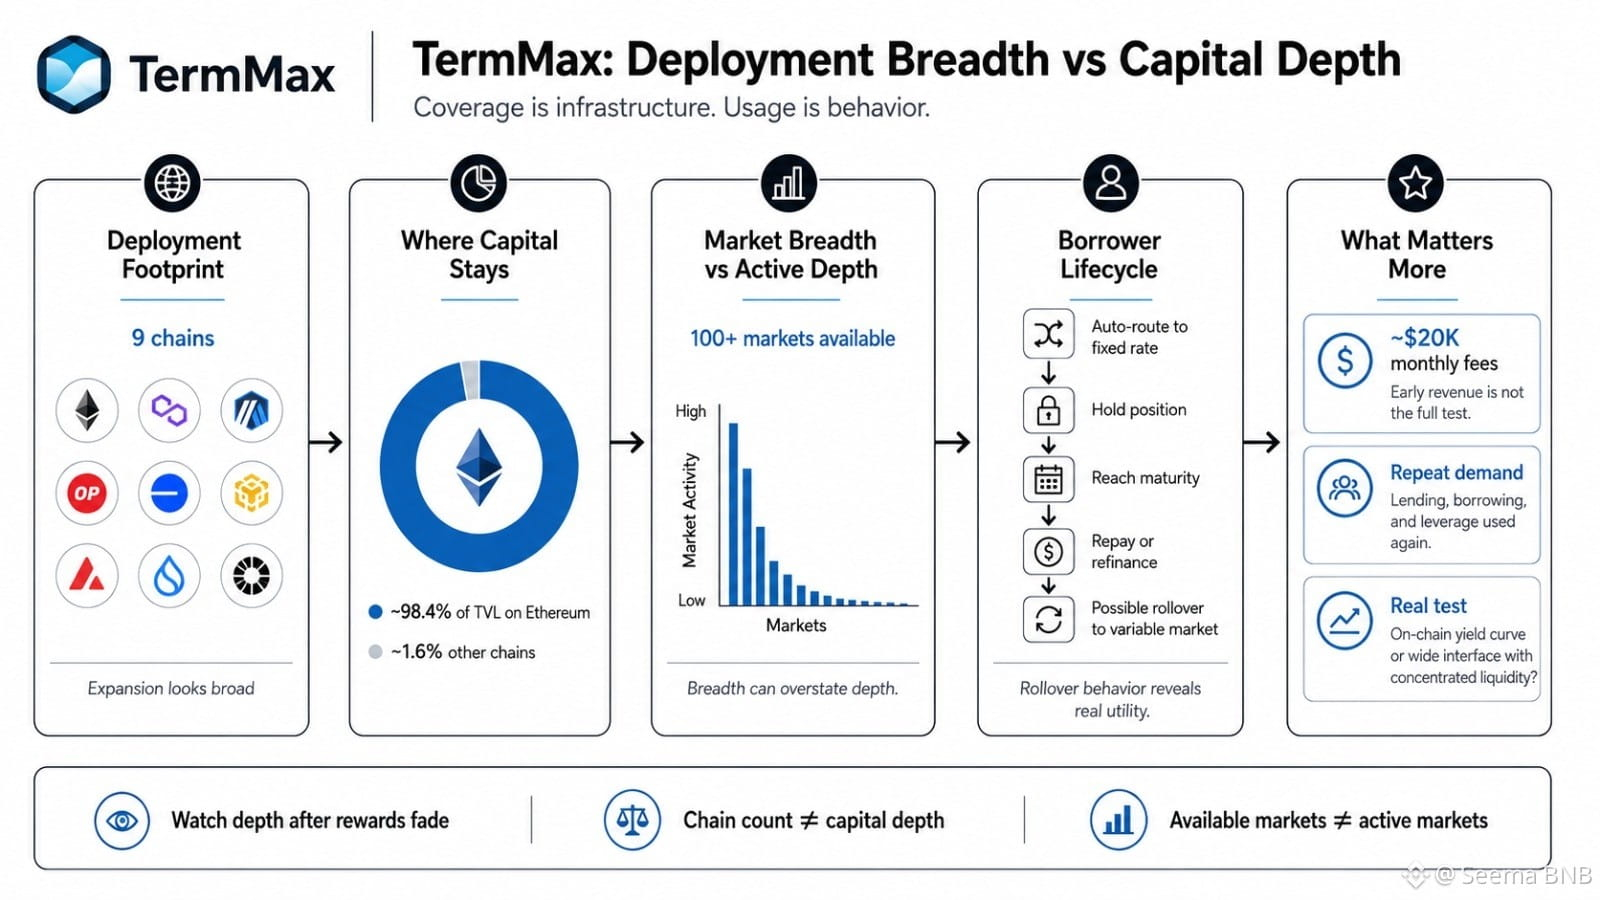
Nueve cadenas suenan a expansión. Pero si aproximadamente el 98,4% del TVL todavía se mantiene en Ethereum, la mejor pregunta no es dónde está desplegado TermMax, sino dónde se queda el capital. La cobertura es infraestructura. El uso es comportamiento.
El mismo problema aparece dentro de 100+ mercados. ¿Cuántos generan un volumen de préstamo significativo en 30 días y cuántos solo están disponibles? Una cola larga de actividad casi nula puede hacer que la amplitud parezca más saludable que la profundidad.
El autoenrutamiento importa porque esperar una orden a tasa fija tiene un costo de oportunidad. Si los prestatarios pueden enrutarse de manera eficiente, mantener la posición, llegar al vencimiento y luego ya sea pagar o refinanciar, el ciclo de vida se vuelve medible. ¿Qué porcentaje pasa a mercados variables en lugar de repagar? ¿Qué es lo que realmente ahorró ese refinanciamiento frente a la alternativa original?
Para mí, esto es más útil que el conteo de despliegues.
Incluso aproximadamente 20K USD en comisiones mensuales no es automáticamente señal de debilidad. Los ingresos tempranos pueden ser modestos. Me importa más si provienen de préstamos recurrentes, demanda de endeudamiento y de apalancamiento.
Mi duda es sencilla: ¿TMX eventualmente construye una verdadera curva de rendimiento on-chain, o solo ofrece una interfaz amplia de renta fija con liquidez concentrada?
TermMax todavía tiene que demostrar profundidad después de que se desvanezcan las recompensas.
#termmax @TermMax
Nueve cadenas suenan a expansión. Pero si aproximadamente el 98,4% del TVL todavía se mantiene en Ethereum, la mejor pregunta no es dónde está desplegado TermMax, sino dónde se queda el capital. La cobertura es infraestructura. El uso es comportamiento.
El mismo problema aparece dentro de 100+ mercados. ¿Cuántos generan un volumen de préstamo significativo en 30 días y cuántos solo están disponibles? Una cola larga de actividad casi nula puede hacer que la amplitud parezca más saludable que la profundidad.
El autoenrutamiento importa porque esperar una orden a tasa fija tiene un costo de oportunidad. Si los prestatarios pueden enrutarse de manera eficiente, mantener la posición, llegar al vencimiento y luego ya sea pagar o refinanciar, el ciclo de vida se vuelve medible. ¿Qué porcentaje pasa a mercados variables en lugar de repagar? ¿Qué es lo que realmente ahorró ese refinanciamiento frente a la alternativa original?
Para mí, esto es más útil que el conteo de despliegues.
Incluso aproximadamente 20K USD en comisiones mensuales no es automáticamente señal de debilidad. Los ingresos tempranos pueden ser modestos. Me importa más si provienen de préstamos recurrentes, demanda de endeudamiento y de apalancamiento.
Mi duda es sencilla: ¿TMX eventualmente construye una verdadera curva de rendimiento on-chain, o solo ofrece una interfaz amplia de renta fija con liquidez concentrada?
TermMax todavía tiene que demostrar profundidad después de que se desvanezcan las recompensas.
#termmax @TermMax