
Nisto39
548 Publicaciones

Nisto39
Denunciar
Bloquear usuario
DevUnivers

Titular de ETH
Trader ocasional
3.7 años
11 Siguiendo
56 Seguidores
137 Me gusta
Publicaciones
Todo
Cotizaciones
·
--
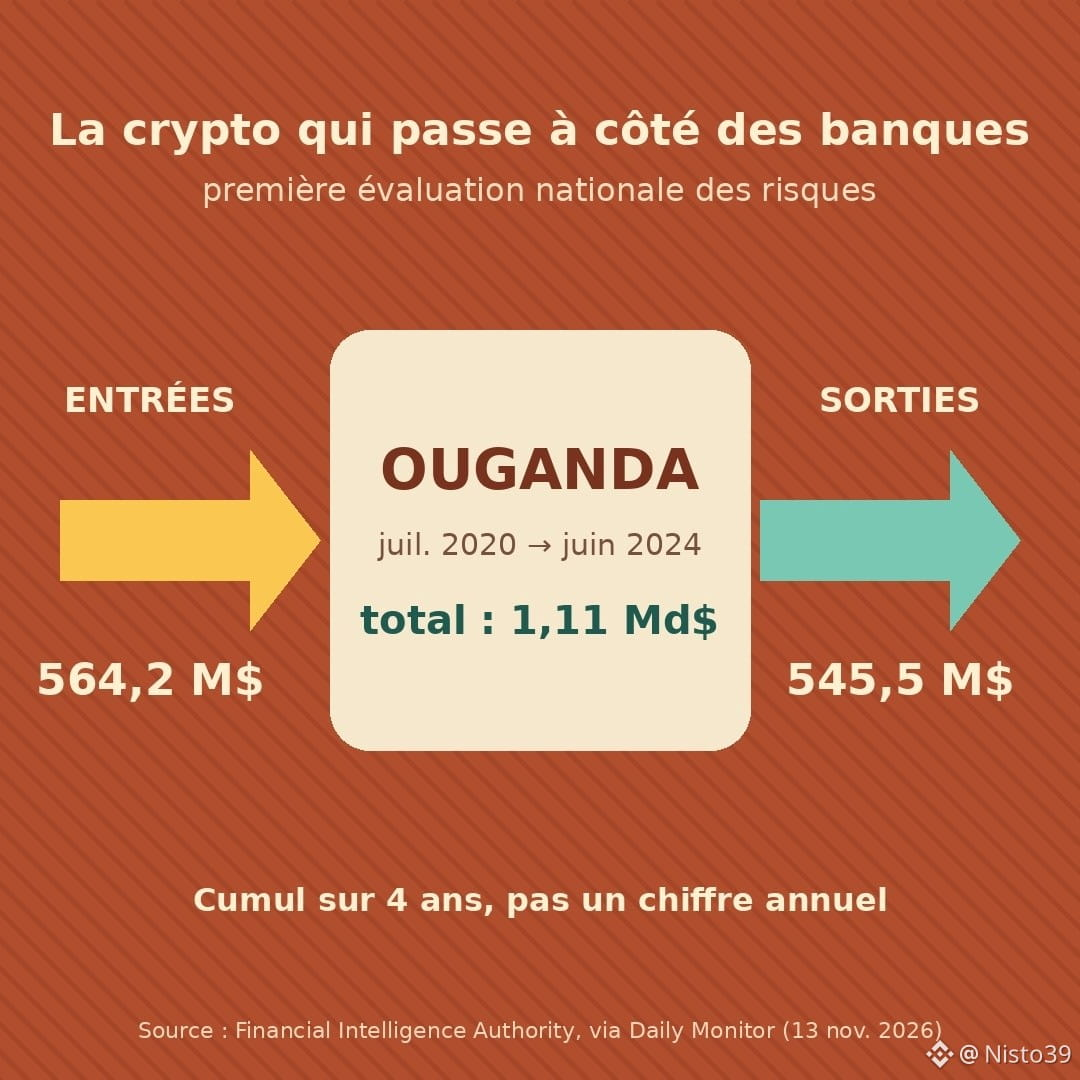
Uganda acaba de hacer cuentas con su dinero cripto. Resultado: alrededor de 1.110 millones de dólares entraron y salieron del país entre julio de 2020 y junio de 2024, sin contar los bancos.
Es la primera evaluación nacional de los riesgos relacionados con los activos virtuales, realizada por la autoridad de inteligencia financiera (FIA): 564,2 millones de dólares de entradas y 545,5 millones de dólares de salidas. Además, un proyecto de ley sobre proveedores de servicios de criptoactivos (VASP, las plataformas y servicios que custodian o intercambian criptomonedas) pasa al Consejo de Ministros, según el regulador de los mercados, la CMA (Daily Monitor, 13 nov.).
Tres preguntas que me hice:
¿1.100 millones al año?
No. Es el total acumulado durante cuatro años, entradas más salidas. No es dinero que se haya quedado en el país.
¿Quién supervisará qué?
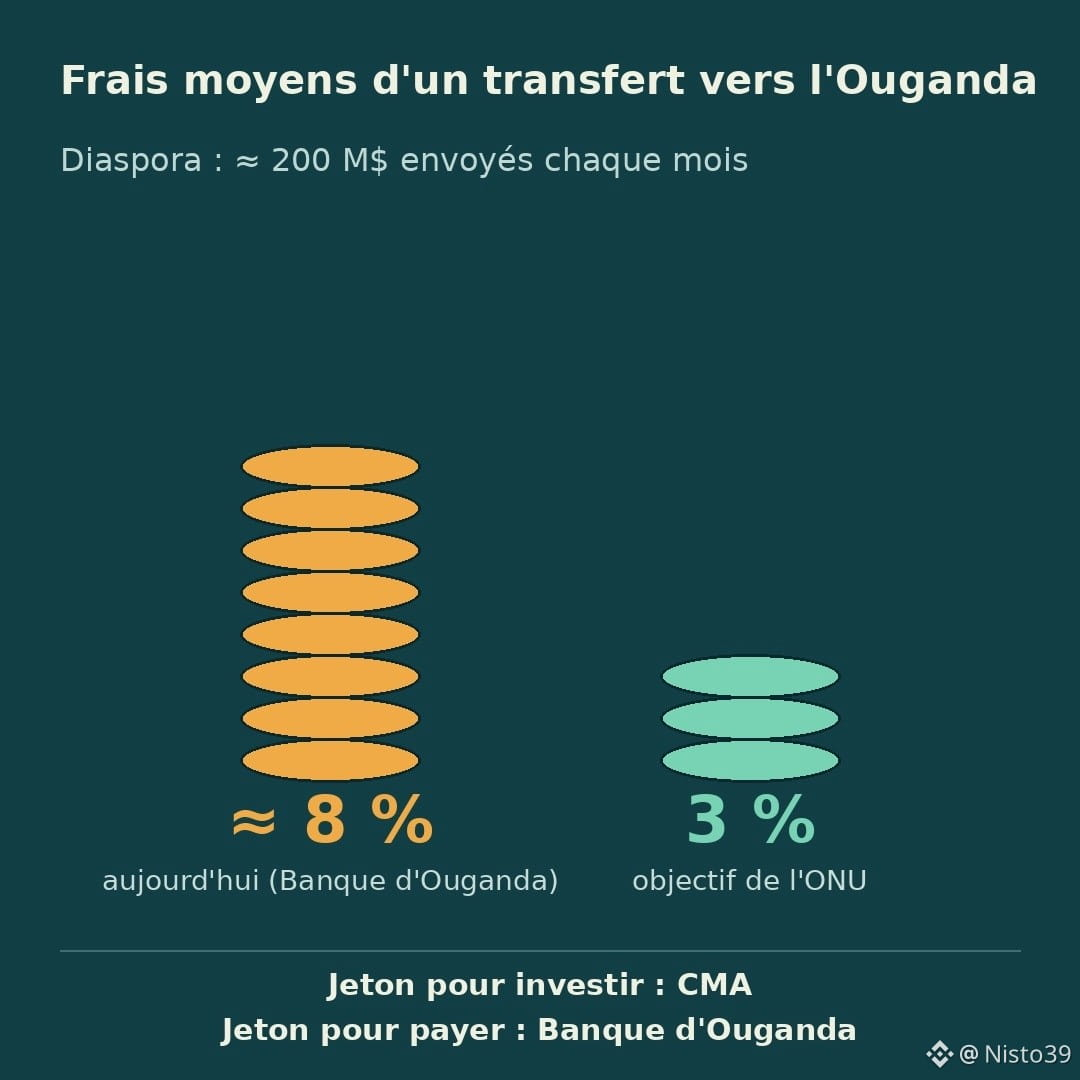
La responsabilidad se divide según el uso. Un token que se utilice para invertir dependerá de la CMA. Un token que se utilice para pagar, como una stablecoin del tipo $USDT, dependerá del Banco de Uganda.
¿Por qué ahora?
Los ugandeses que viven en el extranjero envían alrededor de 200 millones de dólares al mes, y una transferencia cuesta de media casi un 8 % en comisiones, frente al objetivo de la ONU del 3 %. Las stablecoins (tokens vinculados al dólar) ya se utilizan para ello.
El detalle que más me llamó la atención: Kampala quiere que las normas de aplicación estén listas el día en que se apruebe la ley, para evitar el limbo que se vivió en Kenia. Una ley sin normas de aplicación es una puerta sin cerradura.
Mi opinión: el verdadero tema no es $BTC, sino el dólar digital en el teléfono. Un banco central que ve cómo los ahorros se pasan a dólares pierde parte del control sobre sus tipos de interés. Regular, en este caso, también es defender el chelín.
En tu caso, ¿las criptomonedas se usan primero para enviar dinero, ahorrar en dólares o especular?
#Ouganda #Stablecoins #Regulation #Afrique #Crypto
Uganda acaba de hacer cuentas con su dinero cripto. Resultado: alrededor de 1.110 millones de dólares entraron y salieron del país entre julio de 2020 y junio de 2024, sin contar los bancos.
Es la primera evaluación nacional de los riesgos relacionados con los activos virtuales, realizada por la autoridad de inteligencia financiera (FIA): 564,2 millones de dólares de entradas y 545,5 millones de dólares de salidas. Además, un proyecto de ley sobre proveedores de servicios de criptoactivos (VASP, las plataformas y servicios que custodian o intercambian criptomonedas) pasa al Consejo de Ministros, según el regulador de los mercados, la CMA (Daily Monitor, 13 nov.).
Tres preguntas que me hice:
¿1.100 millones al año?
No. Es el total acumulado durante cuatro años, entradas más salidas. No es dinero que se haya quedado en el país.
¿Quién supervisará qué?
La responsabilidad se divide según el uso. Un token que se utilice para invertir dependerá de la CMA. Un token que se utilice para pagar, como una stablecoin del tipo $USDT, dependerá del Banco de Uganda.
¿Por qué ahora?
Los ugandeses que viven en el extranjero envían alrededor de 200 millones de dólares al mes, y una transferencia cuesta de media casi un 8 % en comisiones, frente al objetivo de la ONU del 3 %. Las stablecoins (tokens vinculados al dólar) ya se utilizan para ello.
El detalle que más me llamó la atención: Kampala quiere que las normas de aplicación estén listas el día en que se apruebe la ley, para evitar el limbo que se vivió en Kenia. Una ley sin normas de aplicación es una puerta sin cerradura.
Mi opinión: el verdadero tema no es $BTC , sino el dólar digital en el teléfono. Un banco central que ve cómo los ahorros se pasan a dólares pierde parte del control sobre sus tipos de interés. Regular, en este caso, también es defender el chelín.
En tu caso, ¿las criptomonedas se usan primero para enviar dinero, ahorrar en dólares o especular?
#Ouganda #Stablecoins #Regulation #Afrique #Crypto
Es la primera evaluación nacional de los riesgos relacionados con los activos virtuales, realizada por la autoridad de inteligencia financiera (FIA): 564,2 millones de dólares de entradas y 545,5 millones de dólares de salidas. Además, un proyecto de ley sobre proveedores de servicios de criptoactivos (VASP, las plataformas y servicios que custodian o intercambian criptomonedas) pasa al Consejo de Ministros, según el regulador de los mercados, la CMA (Daily Monitor, 13 nov.).
Tres preguntas que me hice:
¿1.100 millones al año?
No. Es el total acumulado durante cuatro años, entradas más salidas. No es dinero que se haya quedado en el país.
¿Quién supervisará qué?
La responsabilidad se divide según el uso. Un token que se utilice para invertir dependerá de la CMA. Un token que se utilice para pagar, como una stablecoin del tipo $USDT, dependerá del Banco de Uganda.
¿Por qué ahora?
Los ugandeses que viven en el extranjero envían alrededor de 200 millones de dólares al mes, y una transferencia cuesta de media casi un 8 % en comisiones, frente al objetivo de la ONU del 3 %. Las stablecoins (tokens vinculados al dólar) ya se utilizan para ello.
El detalle que más me llamó la atención: Kampala quiere que las normas de aplicación estén listas el día en que se apruebe la ley, para evitar el limbo que se vivió en Kenia. Una ley sin normas de aplicación es una puerta sin cerradura.
Mi opinión: el verdadero tema no es $BTC , sino el dólar digital en el teléfono. Un banco central que ve cómo los ahorros se pasan a dólares pierde parte del control sobre sus tipos de interés. Regular, en este caso, también es defender el chelín.
En tu caso, ¿las criptomonedas se usan primero para enviar dinero, ahorrar en dólares o especular?
#Ouganda #Stablecoins #Regulation #Afrique #Crypto
17
·
--
Artículo
Tu cartera de bitcoin no tiene saldo: la historia del dinero que olvidamos devolverAbre tu cartera de bitcoin. Ves un saldo, digamos 0,01 BTC. Esa cifra la ha calculado tu propia aplicación. En la blockchain no está escrita en ninguna parte.
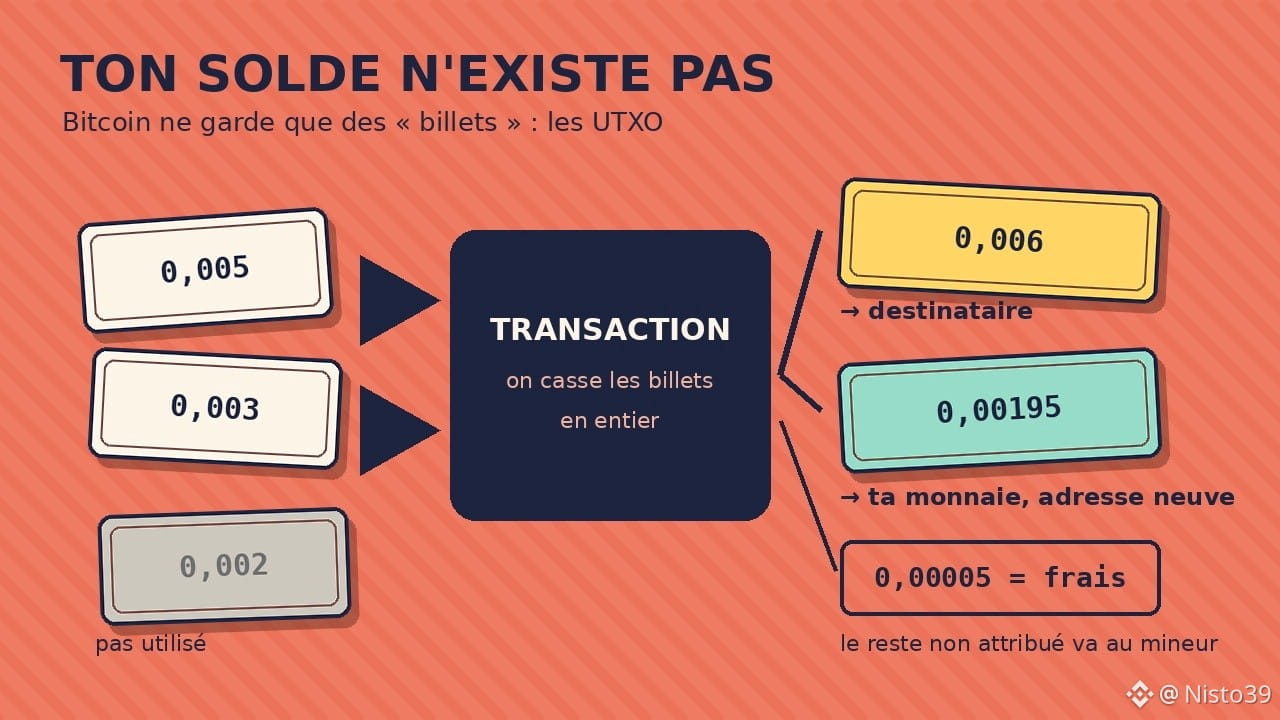
Lo que guarda la blockchain de $BTC son fragmentos. Cada pago que recibes crea un fragmento a tu nombre, con un importe fijo. Los desarrolladores lo llaman UTXO, por «salida de transacción no gastada». En pocas palabras: un billete que aún no has usado. Tu «saldo» no es más que la suma de todos esos billetes.
Tu cartera de bitcoin no tiene saldo: la historia del dinero que olvidamos devolver
Abre tu cartera de bitcoin. Ves un saldo, digamos 0,01 BTC. Esa cifra la ha calculado tu propia aplicación. En la blockchain no está escrita en ninguna parte.
Lo que guarda la blockchain de $BTC son fragmentos. Cada pago que recibes crea un fragmento a tu nombre, con un importe fijo. Los desarrolladores lo llaman UTXO, por «salida de transacción no gastada». En pocas palabras: un billete que aún no has usado. Tu «saldo» no es más que la suma de todos esos billetes.
Lo que guarda la blockchain de $BTC son fragmentos. Cada pago que recibes crea un fragmento a tu nombre, con un importe fijo. Los desarrolladores lo llaman UTXO, por «salida de transacción no gastada». En pocas palabras: un billete que aún no has usado. Tu «saldo» no es más que la suma de todos esos billetes.
92
·
--
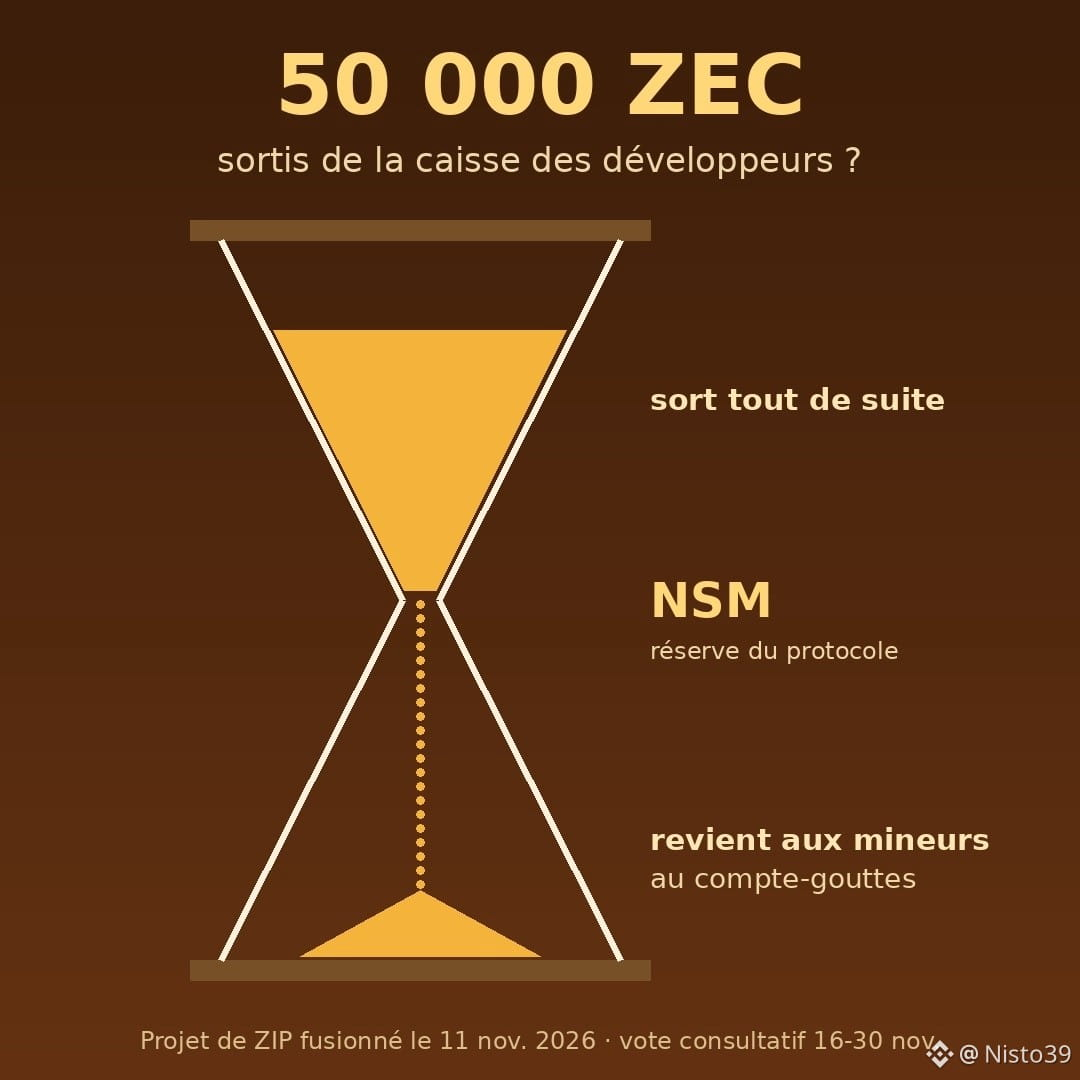
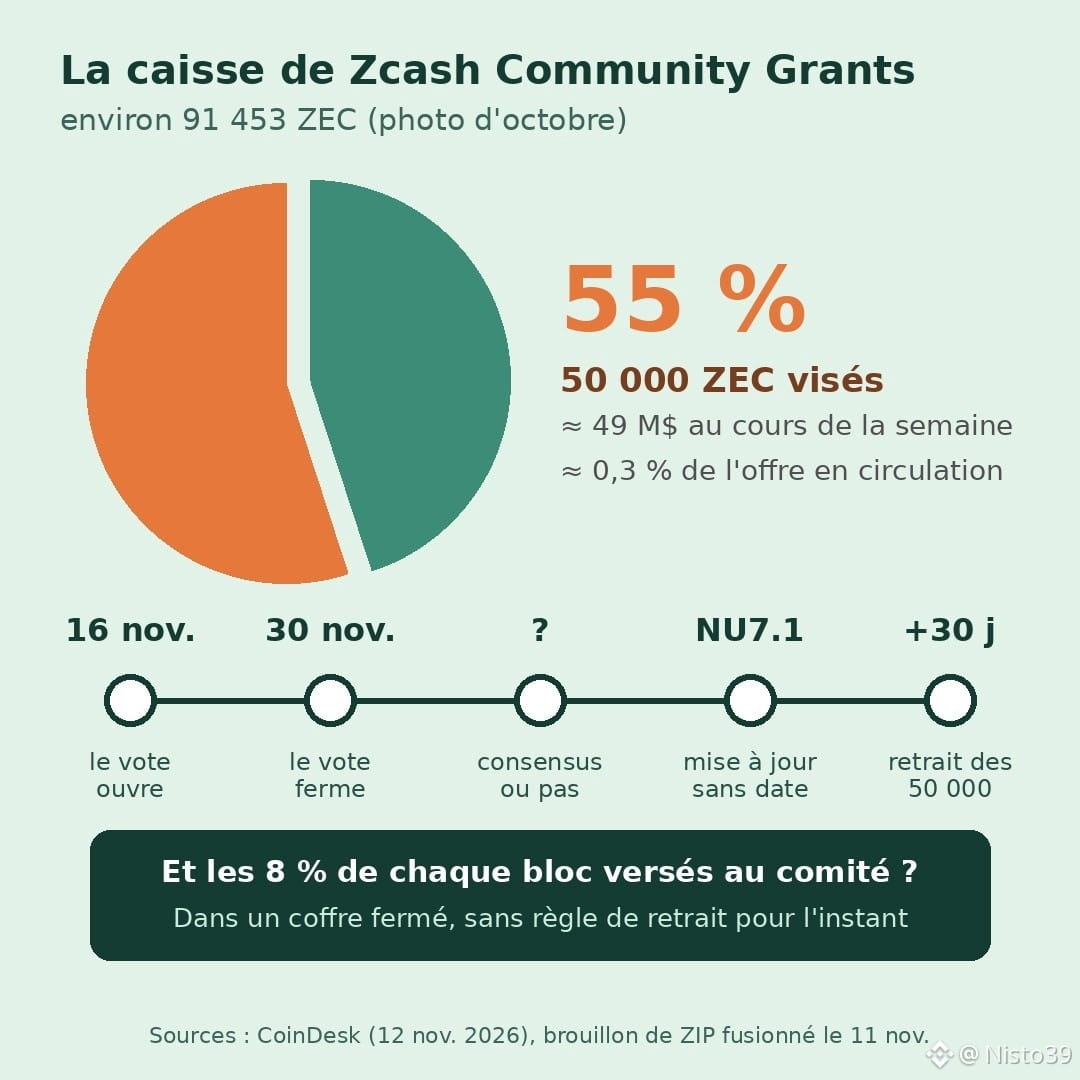
50 000 $ZEC. Eso es lo que una parte de la comunidad de Zcash propone retirar del fondo que paga a sus propios desarrolladores. La votación empieza el lunes.
Primero, los hechos. Zcash Community Grants (ZCG), el comité que financia a desarrolladores, wallets y proyectos, posee unos 91 453 ZEC. El borrador de la propuesta, firmado conjuntamente por los cofundadores Zooko Wilcox y Sean Bowe, pide retirar 50 000. Es decir, el 55 % del fondo, unos 49 millones de dólares al precio de esta semana.
¿Adónde irían? No a la basura. Irían al NSM, una reserva del protocolo que los devolvería poco a poco a los mineros a través de futuras recompensas por bloque. Salen de circulación de inmediato y vuelven gota a gota.
El segundo punto pasa desapercibido: el 8 % de cada recompensa por bloque que recibe ZCG se depositaría en una caja fuerte, el «Fondo para el Desarrollo Futuro y la Defensa Jurídica». Nadie podría tocarlo hasta que otra propuesta estableciera las reglas para retirarlo.
Lo que no dice el titular:
1. La votación (del 16 al 30 de noviembre) es consultiva. No se ha anunciado ningún umbral numérico; los organizadores decidirán si hay un «consenso aproximado».
2. No cambiará nada sin una actualización de la red, NU7.1, que aún no tiene fecha.
3. 50 000 ZEC equivalen a alrededor del 0,3 % de la oferta en circulación. Efecto mecánico sobre el precio: mínimo. Efecto sobre la gobernanza: enorme.
¿Mi opinión? El verdadero tema no es el dinero, sino quién lo controla. Quitarle el fondo a un comité para guardarlo en una caja fuerte sin una llave definida equivale a decir: «Ya no confiamos en ustedes, y más adelante veremos a quién se lo damos».
Si tuvieras ZEC, ¿qué opción marcarías: dejar el fondo en manos del comité o vaciarlo primero y reescribir las reglas después?
#Zcash #ZEC #Gouvernance #Crypto
50 000 $ZEC . Eso es lo que una parte de la comunidad de Zcash propone retirar del fondo que paga a sus propios desarrolladores. La votación empieza el lunes.
Primero, los hechos. Zcash Community Grants (ZCG), el comité que financia a desarrolladores, wallets y proyectos, posee unos 91 453 ZEC. El borrador de la propuesta, firmado conjuntamente por los cofundadores Zooko Wilcox y Sean Bowe, pide retirar 50 000. Es decir, el 55 % del fondo, unos 49 millones de dólares al precio de esta semana.
¿Adónde irían? No a la basura. Irían al NSM, una reserva del protocolo que los devolvería poco a poco a los mineros a través de futuras recompensas por bloque. Salen de circulación de inmediato y vuelven gota a gota.
El segundo punto pasa desapercibido: el 8 % de cada recompensa por bloque que recibe ZCG se depositaría en una caja fuerte, el «Fondo para el Desarrollo Futuro y la Defensa Jurídica». Nadie podría tocarlo hasta que otra propuesta estableciera las reglas para retirarlo.
Lo que no dice el titular:
1. La votación (del 16 al 30 de noviembre) es consultiva. No se ha anunciado ningún umbral numérico; los organizadores decidirán si hay un «consenso aproximado».
2. No cambiará nada sin una actualización de la red, NU7.1, que aún no tiene fecha.
3. 50 000 ZEC equivalen a alrededor del 0,3 % de la oferta en circulación. Efecto mecánico sobre el precio: mínimo. Efecto sobre la gobernanza: enorme.
¿Mi opinión? El verdadero tema no es el dinero, sino quién lo controla. Quitarle el fondo a un comité para guardarlo en una caja fuerte sin una llave definida equivale a decir: «Ya no confiamos en ustedes, y más adelante veremos a quién se lo damos».
Si tuvieras ZEC, ¿qué opción marcarías: dejar el fondo en manos del comité o vaciarlo primero y reescribir las reglas después?
#Zcash #ZEC #Gouvernance #Crypto
Primero, los hechos. Zcash Community Grants (ZCG), el comité que financia a desarrolladores, wallets y proyectos, posee unos 91 453 ZEC. El borrador de la propuesta, firmado conjuntamente por los cofundadores Zooko Wilcox y Sean Bowe, pide retirar 50 000. Es decir, el 55 % del fondo, unos 49 millones de dólares al precio de esta semana.
¿Adónde irían? No a la basura. Irían al NSM, una reserva del protocolo que los devolvería poco a poco a los mineros a través de futuras recompensas por bloque. Salen de circulación de inmediato y vuelven gota a gota.
El segundo punto pasa desapercibido: el 8 % de cada recompensa por bloque que recibe ZCG se depositaría en una caja fuerte, el «Fondo para el Desarrollo Futuro y la Defensa Jurídica». Nadie podría tocarlo hasta que otra propuesta estableciera las reglas para retirarlo.
Lo que no dice el titular:
1. La votación (del 16 al 30 de noviembre) es consultiva. No se ha anunciado ningún umbral numérico; los organizadores decidirán si hay un «consenso aproximado».
2. No cambiará nada sin una actualización de la red, NU7.1, que aún no tiene fecha.
3. 50 000 ZEC equivalen a alrededor del 0,3 % de la oferta en circulación. Efecto mecánico sobre el precio: mínimo. Efecto sobre la gobernanza: enorme.
¿Mi opinión? El verdadero tema no es el dinero, sino quién lo controla. Quitarle el fondo a un comité para guardarlo en una caja fuerte sin una llave definida equivale a decir: «Ya no confiamos en ustedes, y más adelante veremos a quién se lo damos».
Si tuvieras ZEC, ¿qué opción marcarías: dejar el fondo en manos del comité o vaciarlo primero y reescribir las reglas después?
#Zcash #ZEC #Gouvernance #Crypto
160
·
--
Artículo
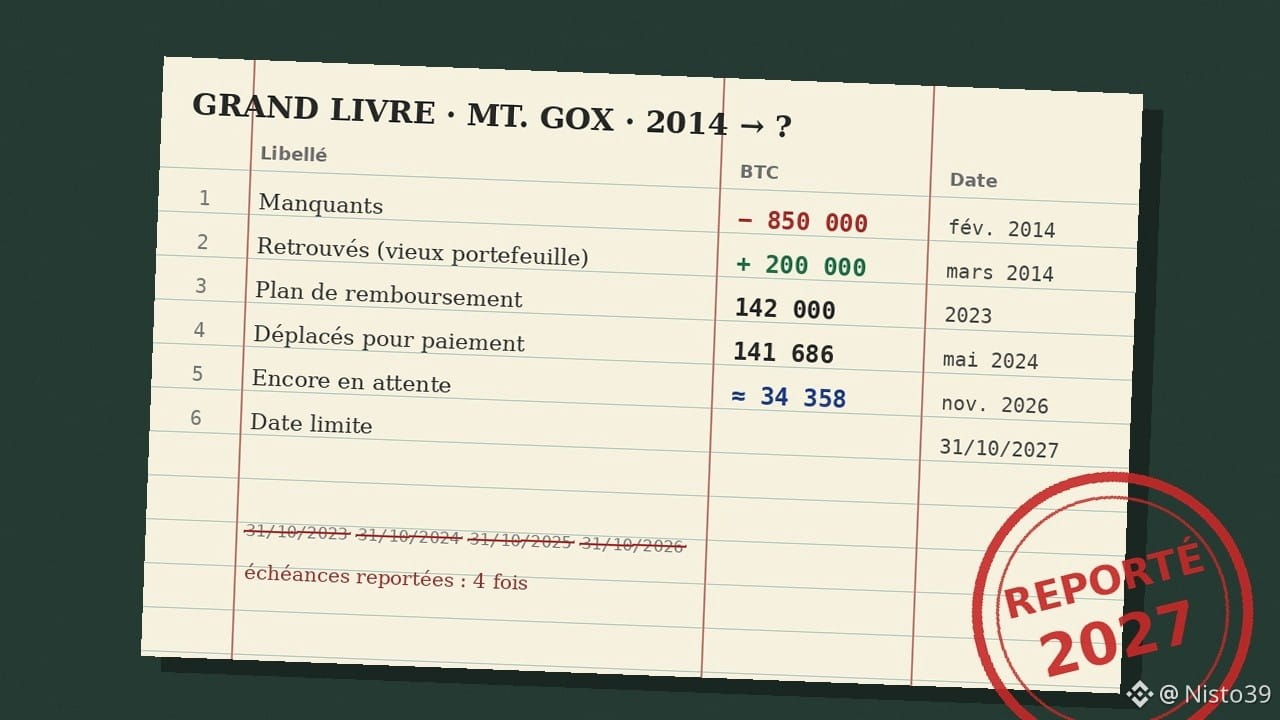
Mt. Gox, 12 años después: el libro de cuentas de una quiebra que nunca terminaEl 31 de octubre de 2026 pasó sin hacer ruido una fecha límite: la del reembolso a los clientes de Mt. Gox, una plataforma cerrada desde febrero de 2014. Quince días antes, el administrador concursal ya había obtenido del tribunal de Tokio un nuevo aplazamiento: hasta el 31 de octubre de 2027. Es la cuarta prórroga de un año desde el plazo inicial de 2023.
Doce años de trámites por una quiebra. Quise llevar las cuentas de esta historia como quien lleva un libro de caja: lo que entró, lo que salió y lo que queda.
Mt. Gox, 12 años después: el libro de cuentas de una quiebra que nunca termina
El 31 de octubre de 2026 pasó sin hacer ruido una fecha límite: la del reembolso a los clientes de Mt. Gox, una plataforma cerrada desde febrero de 2014. Quince días antes, el administrador concursal ya había obtenido del tribunal de Tokio un nuevo aplazamiento: hasta el 31 de octubre de 2027. Es la cuarta prórroga de un año desde el plazo inicial de 2023.
Doce años de trámites por una quiebra. Quise llevar las cuentas de esta historia como quien lleva un libro de caja: lo que entró, lo que salió y lo que queda.
Doce años de trámites por una quiebra. Quise llevar las cuentas de esta historia como quien lleva un libro de caja: lo que entró, lo que salió y lo que queda.
159
·
--
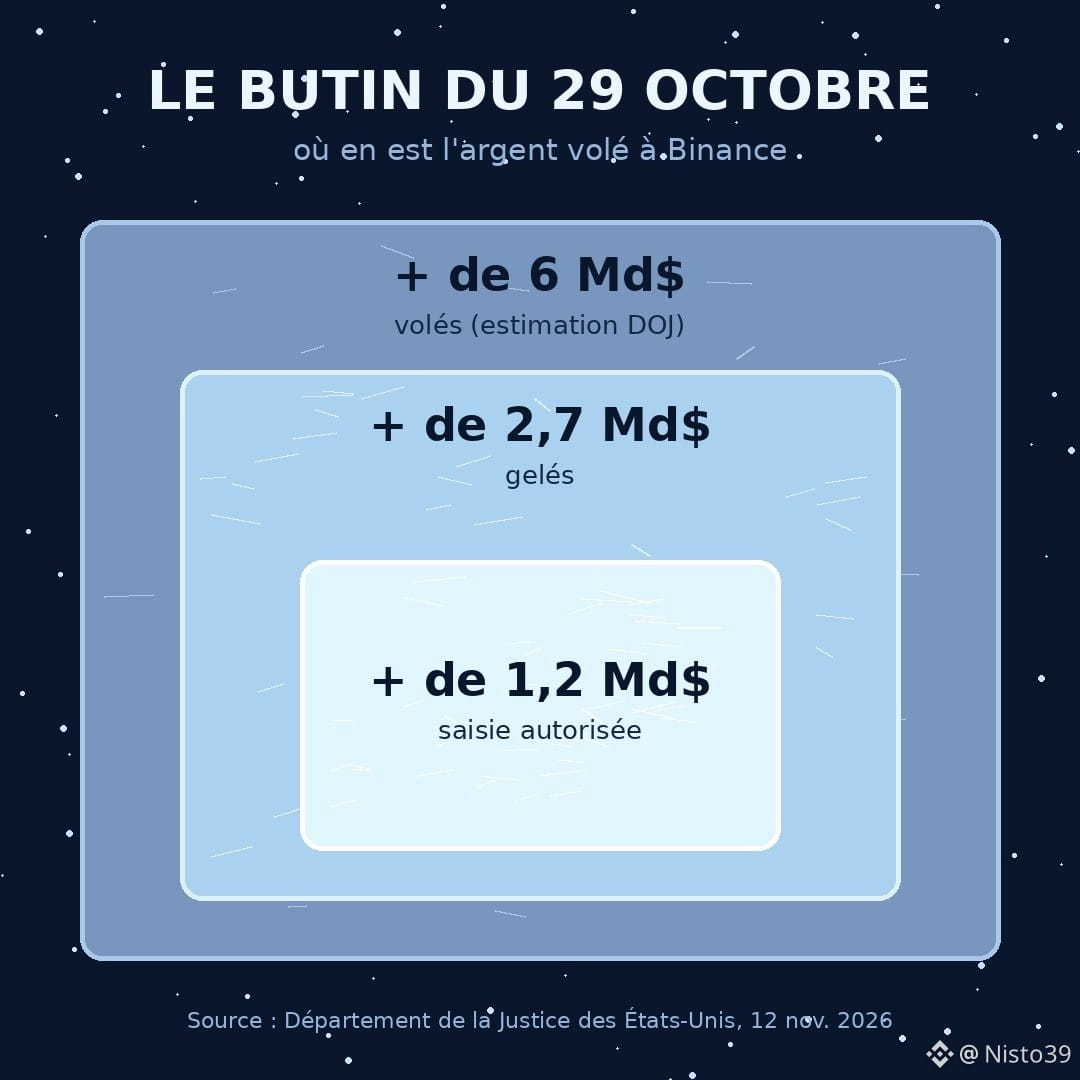
El robo a Binance del 29 de octubre: más de 6.000 millones de dólares robados. Ayer, el Departamento de Justicia de Estados Unidos hizo balance. Más de 2.700 millones están congelados y un tribunal ha autorizado la incautación de más de 1.200 millones.
Casi la mitad del botín, bloqueada en dos semanas.
Según Bloomberg Law, Tether y Circle, los emisores de $USDT y $USDC, congelaron gran parte de los fondos. Una stablecoin es un token respaldado por el dólar, gestionado por una empresa que puede bloquear una dirección con un solo clic.
Mi opinión, que no gustará a todo el mundo: lo que salvó estos 2.700 millones no fue la descentralización. Fue exactamente lo contrario. Un botón de «congelar» en manos de un emisor privado. Ese mismo botón podría bloquear algún día por error a una persona inocente.
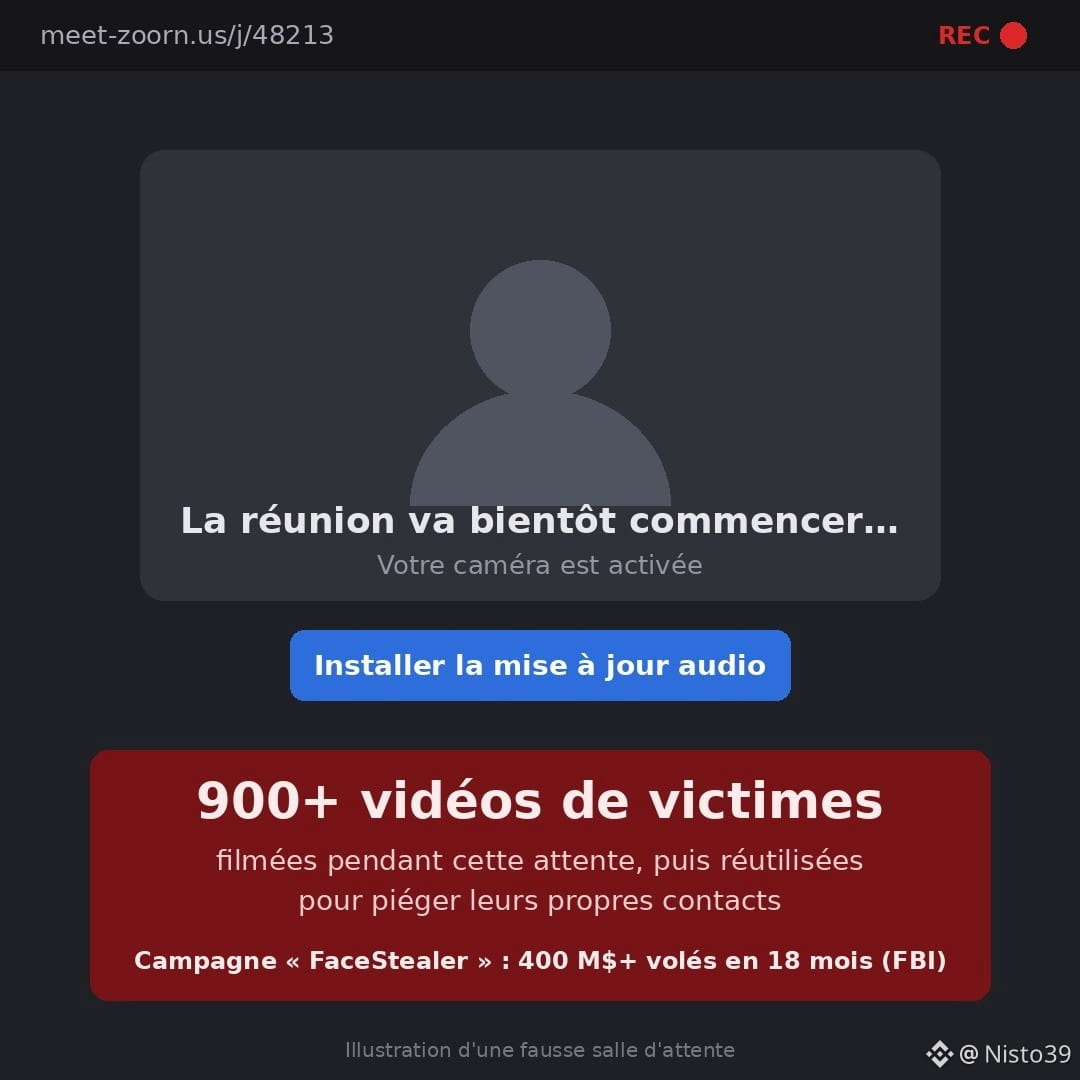
La otra parte del anuncio me impactó más. El FBI incautó los servidores de «FaceStealer», una campaña norcoreana: un contacto falso te invita a una llamada de Zoom o Teams suplantada, desde un nombre de dominio casi idéntico. Mientras esperas a que empiece la reunión, graban tu cámara web. Se encontraron más de 900 vídeos de víctimas, reutilizados para engañar a sus propios contactos. Más de 400 millones de dólares robados en 18 meses.
Regla sencilla: si un enlace de reunión te pide instalar una «actualización» o un complemento, cierra la página. Una reunión de verdad nunca empieza con una descarga.
El resto sigue blanqueándose mediante puentes y mezcladores.
Un emisor que puede congelar fondos robados: ¿protección o demasiado poder? Quiero leer vuestros argumentos, no solo un sí o un no.
Fuentes: DOJ, CyberScoop, CoinDesk, Bloomberg Law (12 nov. 2026)
#Binance #Securite #CoreeDuNord #Stablecoins #CryptoNews
El robo a Binance del 29 de octubre: más de 6.000 millones de dólares robados. Ayer, el Departamento de Justicia de Estados Unidos hizo balance. Más de 2.700 millones están congelados y un tribunal ha autorizado la incautación de más de 1.200 millones.
Casi la mitad del botín, bloqueada en dos semanas.
Según Bloomberg Law, Tether y Circle, los emisores de $USDT y $USDC , congelaron gran parte de los fondos. Una stablecoin es un token respaldado por el dólar, gestionado por una empresa que puede bloquear una dirección con un solo clic.
Mi opinión, que no gustará a todo el mundo: lo que salvó estos 2.700 millones no fue la descentralización. Fue exactamente lo contrario. Un botón de «congelar» en manos de un emisor privado. Ese mismo botón podría bloquear algún día por error a una persona inocente.
La otra parte del anuncio me impactó más. El FBI incautó los servidores de «FaceStealer», una campaña norcoreana: un contacto falso te invita a una llamada de Zoom o Teams suplantada, desde un nombre de dominio casi idéntico. Mientras esperas a que empiece la reunión, graban tu cámara web. Se encontraron más de 900 vídeos de víctimas, reutilizados para engañar a sus propios contactos. Más de 400 millones de dólares robados en 18 meses.
Regla sencilla: si un enlace de reunión te pide instalar una «actualización» o un complemento, cierra la página. Una reunión de verdad nunca empieza con una descarga.
El resto sigue blanqueándose mediante puentes y mezcladores.
Un emisor que puede congelar fondos robados: ¿protección o demasiado poder? Quiero leer vuestros argumentos, no solo un sí o un no.
Fuentes: DOJ, CyberScoop, CoinDesk, Bloomberg Law (12 nov. 2026)
#Binance #Securite #CoreeDuNord #Stablecoins #CryptoNews
Casi la mitad del botín, bloqueada en dos semanas.
Según Bloomberg Law, Tether y Circle, los emisores de $USDT y $USDC , congelaron gran parte de los fondos. Una stablecoin es un token respaldado por el dólar, gestionado por una empresa que puede bloquear una dirección con un solo clic.
Mi opinión, que no gustará a todo el mundo: lo que salvó estos 2.700 millones no fue la descentralización. Fue exactamente lo contrario. Un botón de «congelar» en manos de un emisor privado. Ese mismo botón podría bloquear algún día por error a una persona inocente.
La otra parte del anuncio me impactó más. El FBI incautó los servidores de «FaceStealer», una campaña norcoreana: un contacto falso te invita a una llamada de Zoom o Teams suplantada, desde un nombre de dominio casi idéntico. Mientras esperas a que empiece la reunión, graban tu cámara web. Se encontraron más de 900 vídeos de víctimas, reutilizados para engañar a sus propios contactos. Más de 400 millones de dólares robados en 18 meses.
Regla sencilla: si un enlace de reunión te pide instalar una «actualización» o un complemento, cierra la página. Una reunión de verdad nunca empieza con una descarga.
El resto sigue blanqueándose mediante puentes y mezcladores.
Un emisor que puede congelar fondos robados: ¿protección o demasiado poder? Quiero leer vuestros argumentos, no solo un sí o un no.
Fuentes: DOJ, CyberScoop, CoinDesk, Bloomberg Law (12 nov. 2026)
#Binance #Securite #CoreeDuNord #Stablecoins #CryptoNews
173
·
--
Lo que cambia la salida de Strategy de los índices MSCI. Y lo que no cambia.
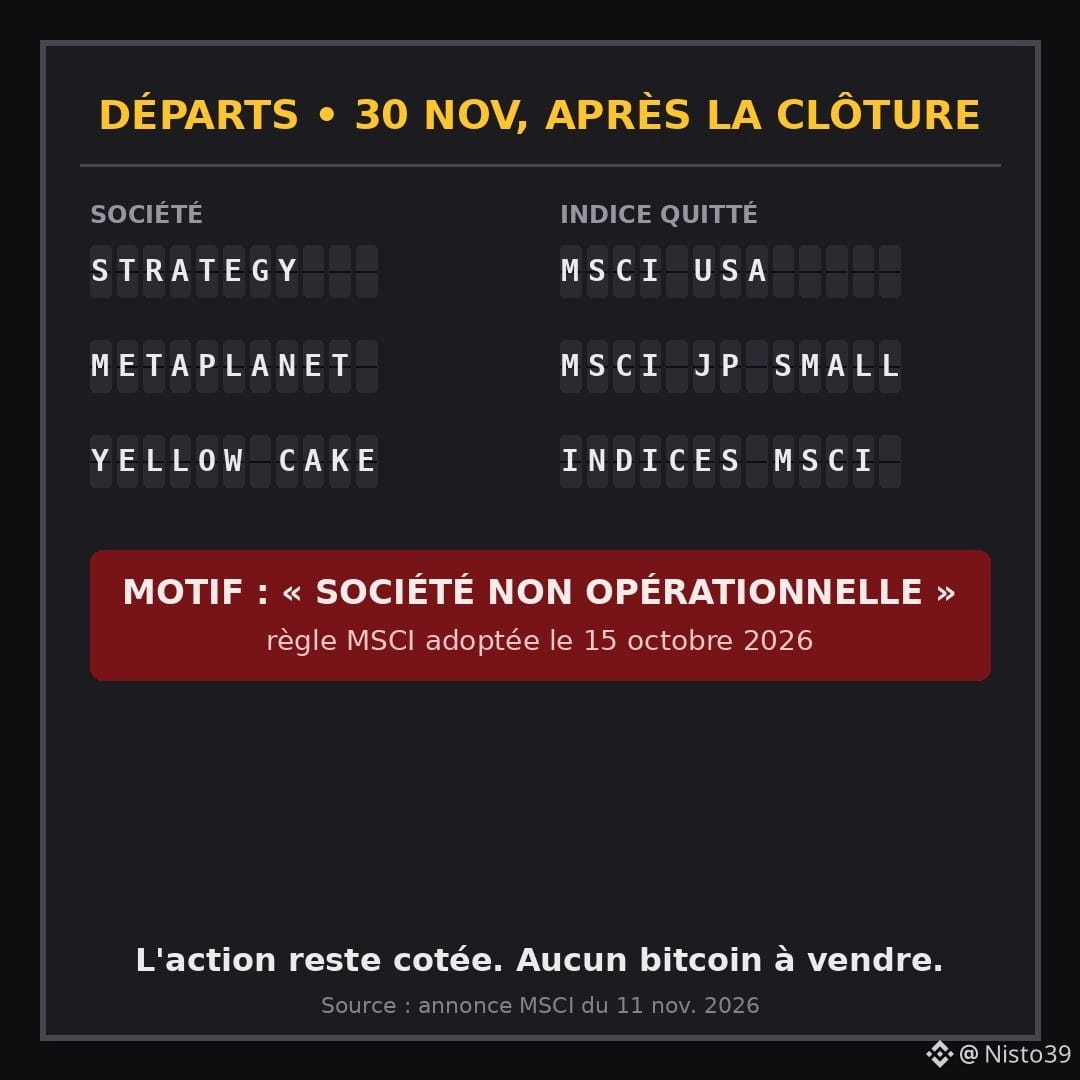
El miércoles por la noche, MSCI confirmó que Strategy, la empresa de Michael Saylor y el mayor tenedor cotizado de bitcoin, dejará sus índices globales, incluido el MSCI USA, tras el cierre del 30 de noviembre. Metaplanet (Japón) también saldrá de su índice de pequeña capitalización.
El motivo: una norma adoptada el 15 de octubre sobre las «empresas no operativas». En otras palabras: para MSCI, Strategy se parece más a un fondo que posee bitcoin que a una empresa que produce algo.
QUÉ CAMBIA
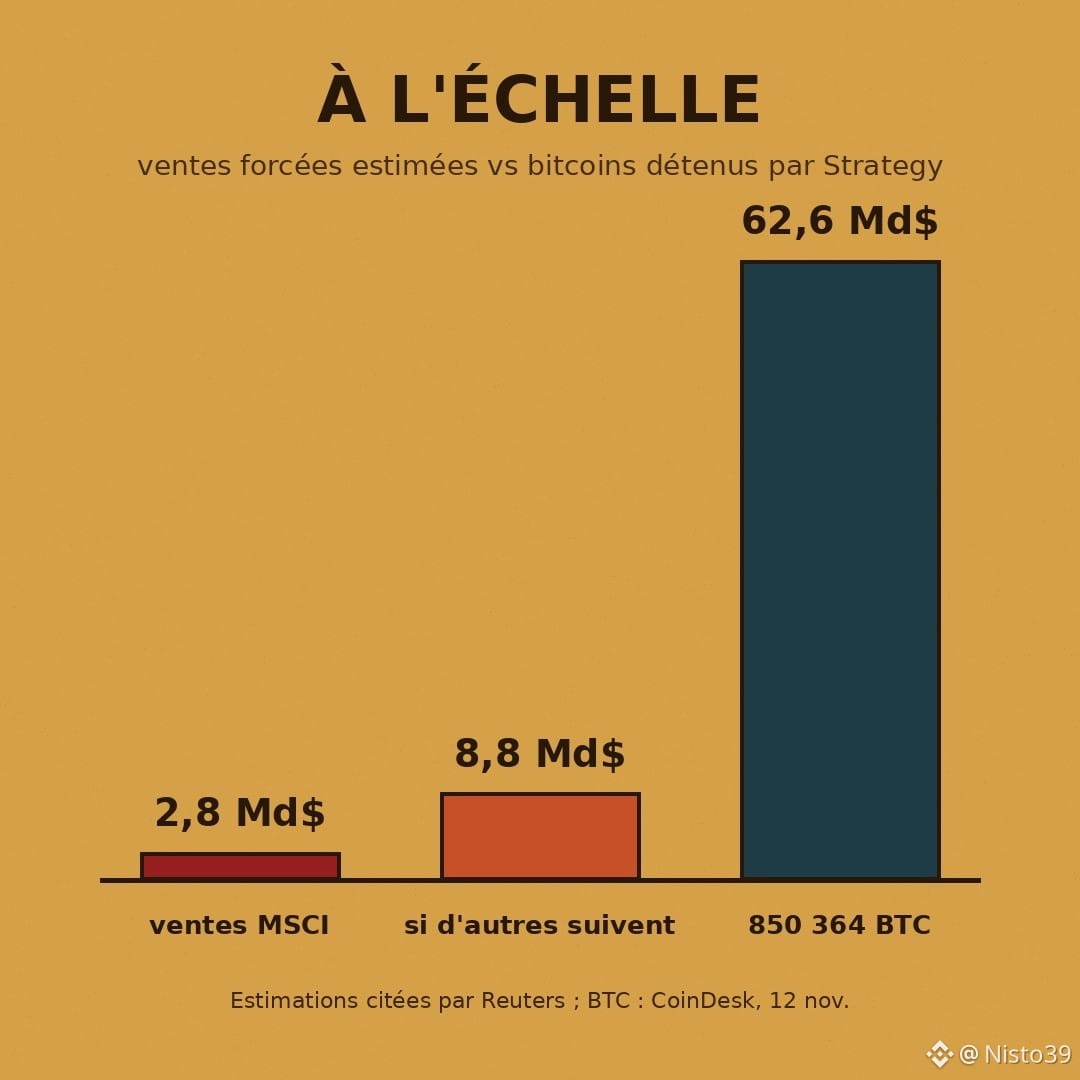
Los fondos indexados que replican estos índices tendrán que vender sus acciones de MSTR. Estimación citada: unos 2.800 millones de dólares, hasta 8.800 millones si otros proveedores de índices siguen el mismo camino (JPMorgan).
Menos compradores automáticos de la acción significa una financiación potencialmente más cara para la máquina de comprar $BTC. El modelo de Strategy: emitir acciones y deuda, y luego comprar.
QUÉ NO CAMBIA
La acción seguirá cotizando. Strategy no está obligada a vender ningún bitcoin: posee 850 364, unos 62.600 millones de dólares.
Y era algo esperado. La acción perdió alrededor de un 2,6 % tras el cierre, no un 20 %.
Mi opinión: la verdadera cuestión no son los 2.800 millones. Es el precedente. Un guardián de las finanzas tradicionales acaba de decidir que acumular bitcoin en un balance no es una actividad empresarial. No lo prohíbe, pero corta un canal de compra pasiva justo cuando los ETF de bitcoin de EE. UU. han perdido 1.440 millones en cinco sesiones (SoSoValue).
¿Está MSCI haciendo una limpieza legítima o cerrándole la puerta a un nuevo tipo de empresa?
Fuentes: MSCI (11/11), Reuters, The Block, CoinDesk. No es asesoramiento financiero.
#MSCI #Strategy #Bitcoin #MarcheCrypto #ETF
Lo que cambia la salida de Strategy de los índices MSCI. Y lo que no cambia.
El miércoles por la noche, MSCI confirmó que Strategy, la empresa de Michael Saylor y el mayor tenedor cotizado de bitcoin, dejará sus índices globales, incluido el MSCI USA, tras el cierre del 30 de noviembre. Metaplanet (Japón) también saldrá de su índice de pequeña capitalización.
El motivo: una norma adoptada el 15 de octubre sobre las «empresas no operativas». En otras palabras: para MSCI, Strategy se parece más a un fondo que posee bitcoin que a una empresa que produce algo.
QUÉ CAMBIA
Los fondos indexados que replican estos índices tendrán que vender sus acciones de MSTR. Estimación citada: unos 2.800 millones de dólares, hasta 8.800 millones si otros proveedores de índices siguen el mismo camino (JPMorgan).
Menos compradores automáticos de la acción significa una financiación potencialmente más cara para la máquina de comprar $BTC . El modelo de Strategy: emitir acciones y deuda, y luego comprar.
QUÉ NO CAMBIA
La acción seguirá cotizando. Strategy no está obligada a vender ningún bitcoin: posee 850 364, unos 62.600 millones de dólares.
Y era algo esperado. La acción perdió alrededor de un 2,6 % tras el cierre, no un 20 %.
Mi opinión: la verdadera cuestión no son los 2.800 millones. Es el precedente. Un guardián de las finanzas tradicionales acaba de decidir que acumular bitcoin en un balance no es una actividad empresarial. No lo prohíbe, pero corta un canal de compra pasiva justo cuando los ETF de bitcoin de EE. UU. han perdido 1.440 millones en cinco sesiones (SoSoValue).
¿Está MSCI haciendo una limpieza legítima o cerrándole la puerta a un nuevo tipo de empresa?
Fuentes: MSCI (11/11), Reuters, The Block, CoinDesk. No es asesoramiento financiero.
#MSCI #Strategy #Bitcoin #MarcheCrypto #ETF
El miércoles por la noche, MSCI confirmó que Strategy, la empresa de Michael Saylor y el mayor tenedor cotizado de bitcoin, dejará sus índices globales, incluido el MSCI USA, tras el cierre del 30 de noviembre. Metaplanet (Japón) también saldrá de su índice de pequeña capitalización.
El motivo: una norma adoptada el 15 de octubre sobre las «empresas no operativas». En otras palabras: para MSCI, Strategy se parece más a un fondo que posee bitcoin que a una empresa que produce algo.
QUÉ CAMBIA
Los fondos indexados que replican estos índices tendrán que vender sus acciones de MSTR. Estimación citada: unos 2.800 millones de dólares, hasta 8.800 millones si otros proveedores de índices siguen el mismo camino (JPMorgan).
Menos compradores automáticos de la acción significa una financiación potencialmente más cara para la máquina de comprar $BTC . El modelo de Strategy: emitir acciones y deuda, y luego comprar.
QUÉ NO CAMBIA
La acción seguirá cotizando. Strategy no está obligada a vender ningún bitcoin: posee 850 364, unos 62.600 millones de dólares.
Y era algo esperado. La acción perdió alrededor de un 2,6 % tras el cierre, no un 20 %.
Mi opinión: la verdadera cuestión no son los 2.800 millones. Es el precedente. Un guardián de las finanzas tradicionales acaba de decidir que acumular bitcoin en un balance no es una actividad empresarial. No lo prohíbe, pero corta un canal de compra pasiva justo cuando los ETF de bitcoin de EE. UU. han perdido 1.440 millones en cinco sesiones (SoSoValue).
¿Está MSCI haciendo una limpieza legítima o cerrándole la puerta a un nuevo tipo de empresa?
Fuentes: MSCI (11/11), Reuters, The Block, CoinDesk. No es asesoramiento financiero.
#MSCI #Strategy #Bitcoin #MarcheCrypto #ETF
41
·
--
Artículo
Tres firmas válidas, 1,5 mil millones esfumados: el enigma de la bóveda de Bybit en tres pistasAquí tienes un enigma que me parece más útil que cualquier tutorial de seguridad.
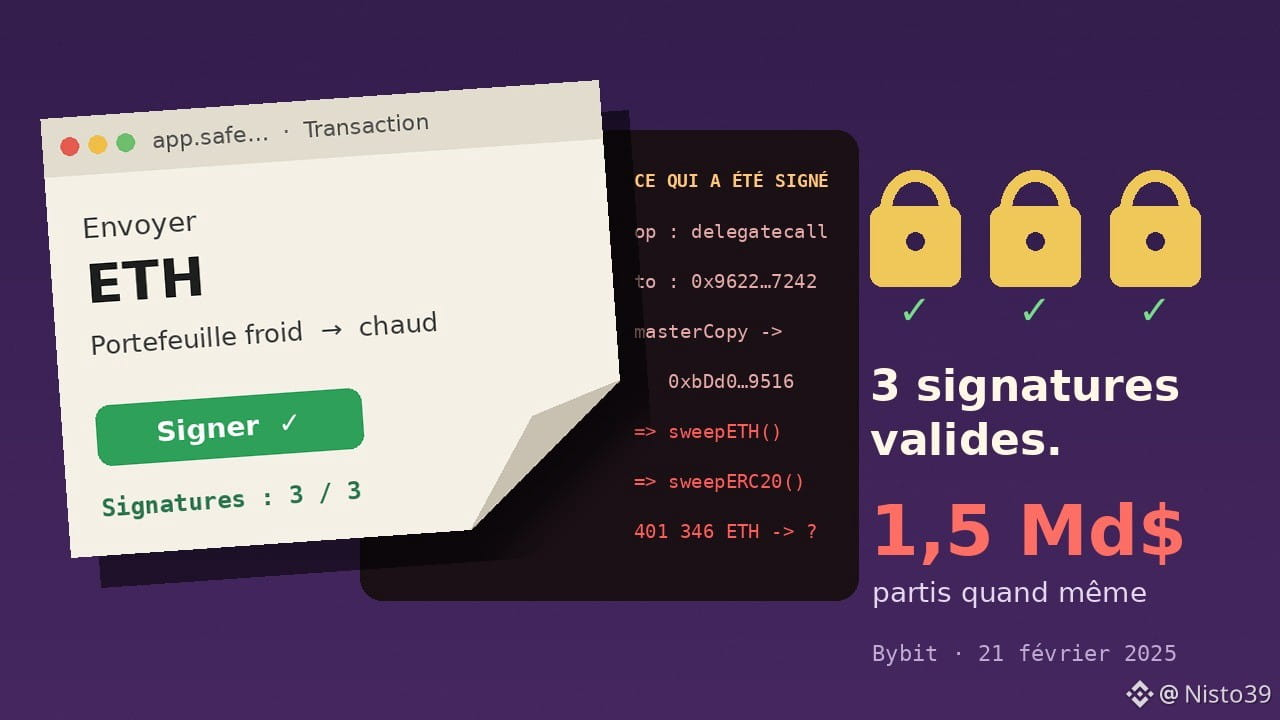
Una bóveda digital contiene más de 400 000 ETH. Para abrirla, hacen falta tres firmas de tres personas distintas, cada una con su propio dispositivo físico de firma (un pequeño aparato que mantiene la clave privada fuera de internet). Nadie perdió ninguna clave. Nadie traicionó a nadie. Los tres firmaron una operación que habían verificado en pantalla.
Y, sin embargo, la bóveda se vació en cuestión de minutos.
Tres firmas válidas, 1,5 mil millones esfumados: el enigma de la bóveda de Bybit en tres pistas
Aquí tienes un enigma que me parece más útil que cualquier tutorial de seguridad.
Una bóveda digital contiene más de 400 000 ETH. Para abrirla, hacen falta tres firmas de tres personas distintas, cada una con su propio dispositivo físico de firma (un pequeño aparato que mantiene la clave privada fuera de internet). Nadie perdió ninguna clave. Nadie traicionó a nadie. Los tres firmaron una operación que habían verificado en pantalla.
Y, sin embargo, la bóveda se vació en cuestión de minutos.
Una bóveda digital contiene más de 400 000 ETH. Para abrirla, hacen falta tres firmas de tres personas distintas, cada una con su propio dispositivo físico de firma (un pequeño aparato que mantiene la clave privada fuera de internet). Nadie perdió ninguna clave. Nadie traicionó a nadie. Los tres firmaron una operación que habían verificado en pantalla.
Y, sin embargo, la bóveda se vació en cuestión de minutos.
1.3k
·
--
¿Verdadero o falso? Cuatro afirmaciones sobre Rusia y las criptomonedas en pleno cambio de rumbo.
1. «A partir del 22 de noviembre, cualquier ruso podrá comprar bitcoin en bolsa».
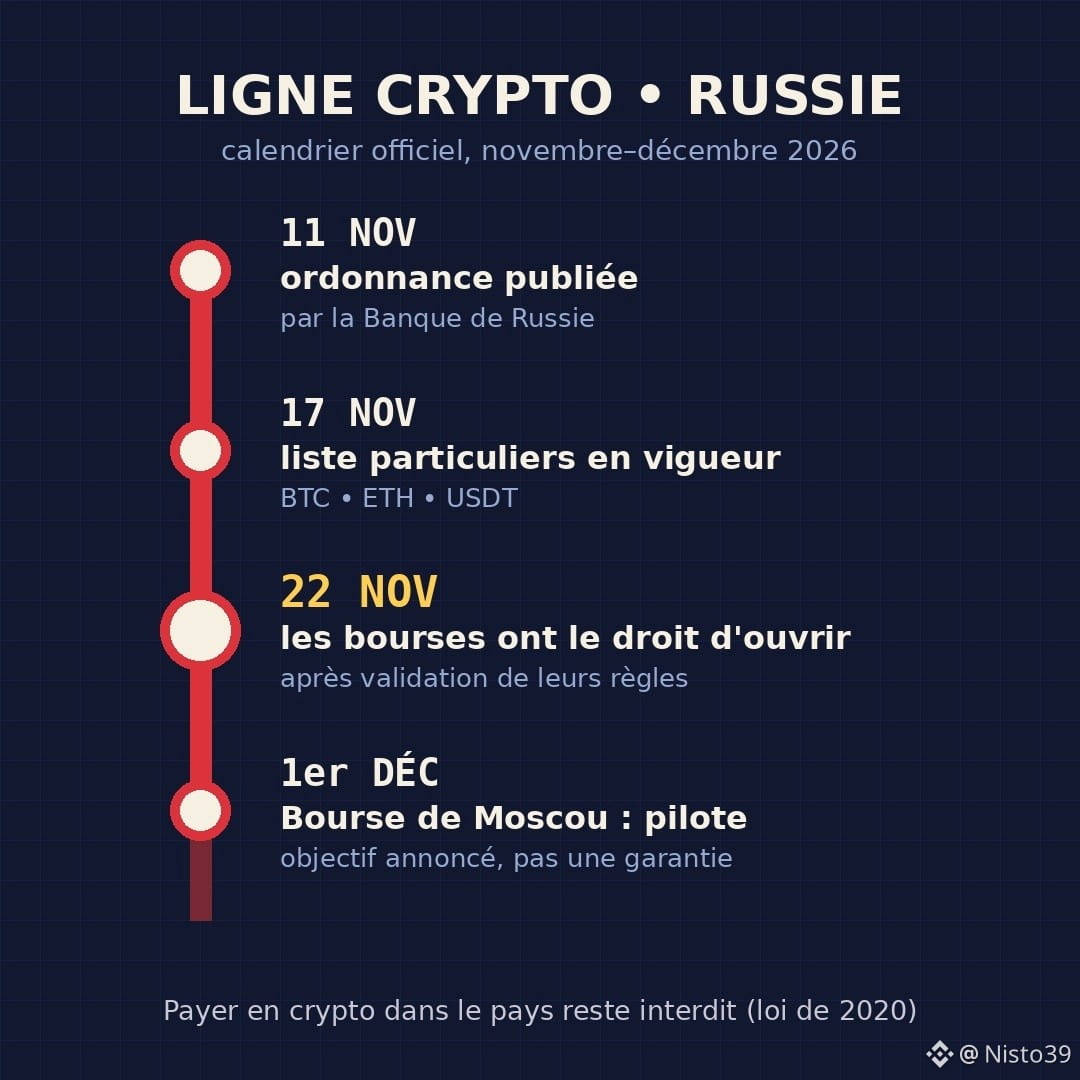
Falso, o casi. El 22 de noviembre es la fecha a partir de la cual las bolsas tienen derecho a abrir un mercado de criptomonedas, según la orden publicada por el Banco de Rusia el 11 de noviembre. Pero cada plataforma debe primero obtener la aprobación de sus normas por parte del regulador. La Bolsa de Moscú apunta al 1 de diciembre, en modo piloto.
2. «Los particulares tendrán acceso a todas las criptomonedas».
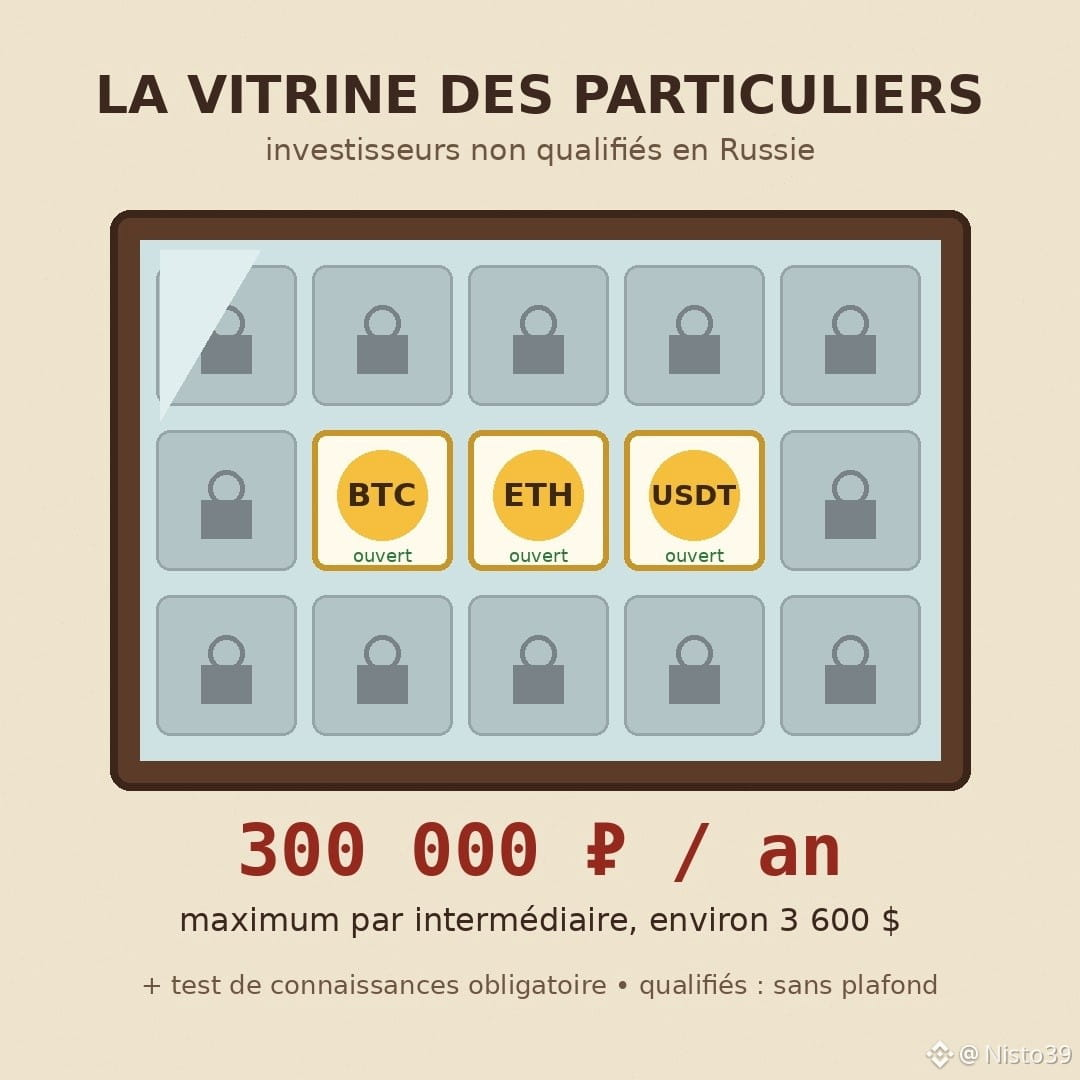
Falso. Los llamados inversores no cualificados, es decir, la mayoría de los particulares, solo tendrán derecho a tres activos: $BTC, ether y $USDT. Límite: 300 000 rublos al año y por intermediario, unos 3 600 dólares. Los inversores cualificados, en cambio, no tienen límite.
3. «Habrá que hacer un test antes de comprar».
Verdadero. Tanto si se está cualificado como si no, todos deben aprobar un test de conocimientos y leer una advertencia sobre los riesgos.
4. «Se podrá pagar el pan con USDT en Moscú».
Falso. Sigue vigente la ley de 2020 que prohíbe pagar bienes y servicios con criptomonedas en el país. Se podrá operar, no gastar. Solo el comercio con el extranjero puede realizar algunos pagos en criptomonedas.
Lo que me llama la atención: en 2022, el Banco de Rusia proponía prohibir casi todo, incluida la minería. La minería se legalizó en 2024 y ahora las criptomonedas entran en bolsa, en los sistemas de negociación de acciones, con registro de órdenes e informes al regulador. No lo llamaría una apertura. Es una puesta bajo vigilancia.
¿Un límite anual más un test obligatorio: una protección útil para principiantes o, sobre todo, una forma de saber quién compra qué?
#Russie #Regulation #Bitcoin #Stablecoin #Crypto
¿Verdadero o falso? Cuatro afirmaciones sobre Rusia y las criptomonedas en pleno cambio de rumbo.
1. «A partir del 22 de noviembre, cualquier ruso podrá comprar bitcoin en bolsa».
Falso, o casi. El 22 de noviembre es la fecha a partir de la cual las bolsas tienen derecho a abrir un mercado de criptomonedas, según la orden publicada por el Banco de Rusia el 11 de noviembre. Pero cada plataforma debe primero obtener la aprobación de sus normas por parte del regulador. La Bolsa de Moscú apunta al 1 de diciembre, en modo piloto.
2. «Los particulares tendrán acceso a todas las criptomonedas».
Falso. Los llamados inversores no cualificados, es decir, la mayoría de los particulares, solo tendrán derecho a tres activos: $BTC , ether y $USDT. Límite: 300 000 rublos al año y por intermediario, unos 3 600 dólares. Los inversores cualificados, en cambio, no tienen límite.
3. «Habrá que hacer un test antes de comprar».
Verdadero. Tanto si se está cualificado como si no, todos deben aprobar un test de conocimientos y leer una advertencia sobre los riesgos.
4. «Se podrá pagar el pan con USDT en Moscú».
Falso. Sigue vigente la ley de 2020 que prohíbe pagar bienes y servicios con criptomonedas en el país. Se podrá operar, no gastar. Solo el comercio con el extranjero puede realizar algunos pagos en criptomonedas.
Lo que me llama la atención: en 2022, el Banco de Rusia proponía prohibir casi todo, incluida la minería. La minería se legalizó en 2024 y ahora las criptomonedas entran en bolsa, en los sistemas de negociación de acciones, con registro de órdenes e informes al regulador. No lo llamaría una apertura. Es una puesta bajo vigilancia.
¿Un límite anual más un test obligatorio: una protección útil para principiantes o, sobre todo, una forma de saber quién compra qué?
#Russie #Regulation #Bitcoin #Stablecoin #Crypto
1. «A partir del 22 de noviembre, cualquier ruso podrá comprar bitcoin en bolsa».
Falso, o casi. El 22 de noviembre es la fecha a partir de la cual las bolsas tienen derecho a abrir un mercado de criptomonedas, según la orden publicada por el Banco de Rusia el 11 de noviembre. Pero cada plataforma debe primero obtener la aprobación de sus normas por parte del regulador. La Bolsa de Moscú apunta al 1 de diciembre, en modo piloto.
2. «Los particulares tendrán acceso a todas las criptomonedas».
Falso. Los llamados inversores no cualificados, es decir, la mayoría de los particulares, solo tendrán derecho a tres activos: $BTC , ether y $USDT. Límite: 300 000 rublos al año y por intermediario, unos 3 600 dólares. Los inversores cualificados, en cambio, no tienen límite.
3. «Habrá que hacer un test antes de comprar».
Verdadero. Tanto si se está cualificado como si no, todos deben aprobar un test de conocimientos y leer una advertencia sobre los riesgos.
4. «Se podrá pagar el pan con USDT en Moscú».
Falso. Sigue vigente la ley de 2020 que prohíbe pagar bienes y servicios con criptomonedas en el país. Se podrá operar, no gastar. Solo el comercio con el extranjero puede realizar algunos pagos en criptomonedas.
Lo que me llama la atención: en 2022, el Banco de Rusia proponía prohibir casi todo, incluida la minería. La minería se legalizó en 2024 y ahora las criptomonedas entran en bolsa, en los sistemas de negociación de acciones, con registro de órdenes e informes al regulador. No lo llamaría una apertura. Es una puesta bajo vigilancia.
¿Un límite anual más un test obligatorio: una protección útil para principiantes o, sobre todo, una forma de saber quién compra qué?
#Russie #Regulation #Bitcoin #Stablecoin #Crypto
132
·
--
Artículo
Bitcoin en un teléfono con teclado, sin internet: qué ocurre detrás del código USSDUn teléfono con teclado. Sin plan de datos, sin aplicación, sin navegador. Y, sin embargo, se puede recibir bitcoin en él desde cualquier lugar del mundo.
Parece imposible. No lo es, pero tiene un precio, y es precisamente ese precio lo que hace interesante esta historia.
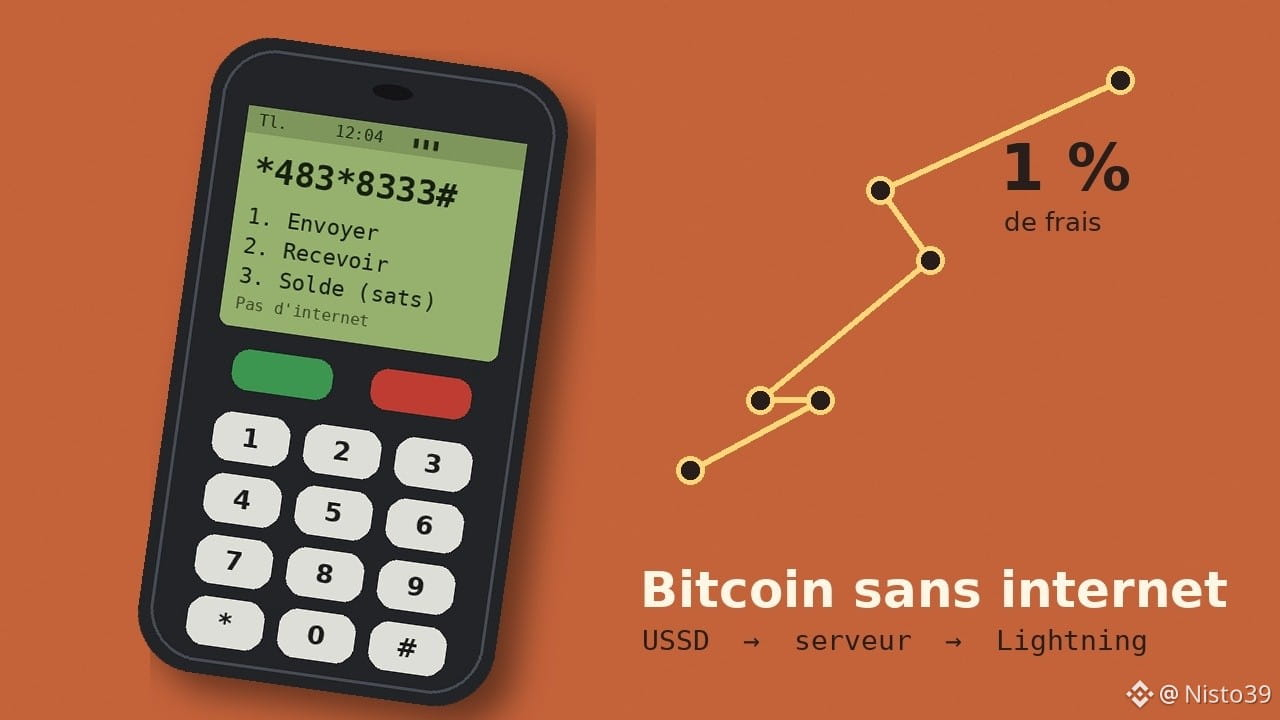
El servicio se llama Machankura, una startup sudafricana de la que se habla desde 2022. Hoy funciona en diez países: Costa de Marfil, Ghana, Kenia, Malaui, Namibia, Nigeria, Sudáfrica, Tanzania, Uganda y Zambia. Lo he analizado paso a paso, desde la tecla que se pulsa hasta la red Bitcoin.
Bitcoin en un teléfono con teclado, sin internet: qué ocurre detrás del código USSD
Un teléfono con teclado. Sin plan de datos, sin aplicación, sin navegador. Y, sin embargo, se puede recibir bitcoin en él desde cualquier lugar del mundo.
Parece imposible. No lo es, pero tiene un precio, y es precisamente ese precio lo que hace interesante esta historia.
El servicio se llama Machankura, una startup sudafricana de la que se habla desde 2022. Hoy funciona en diez países: Costa de Marfil, Ghana, Kenia, Malaui, Namibia, Nigeria, Sudáfrica, Tanzania, Uganda y Zambia. Lo he analizado paso a paso, desde la tecla que se pulsa hasta la red Bitcoin.
Parece imposible. No lo es, pero tiene un precio, y es precisamente ese precio lo que hace interesante esta historia.
El servicio se llama Machankura, una startup sudafricana de la que se habla desde 2022. Hoy funciona en diez países: Costa de Marfil, Ghana, Kenia, Malaui, Namibia, Nigeria, Sudáfrica, Tanzania, Uganda y Zambia. Lo he analizado paso a paso, desde la tecla que se pulsa hasta la red Bitcoin.
166
·
--
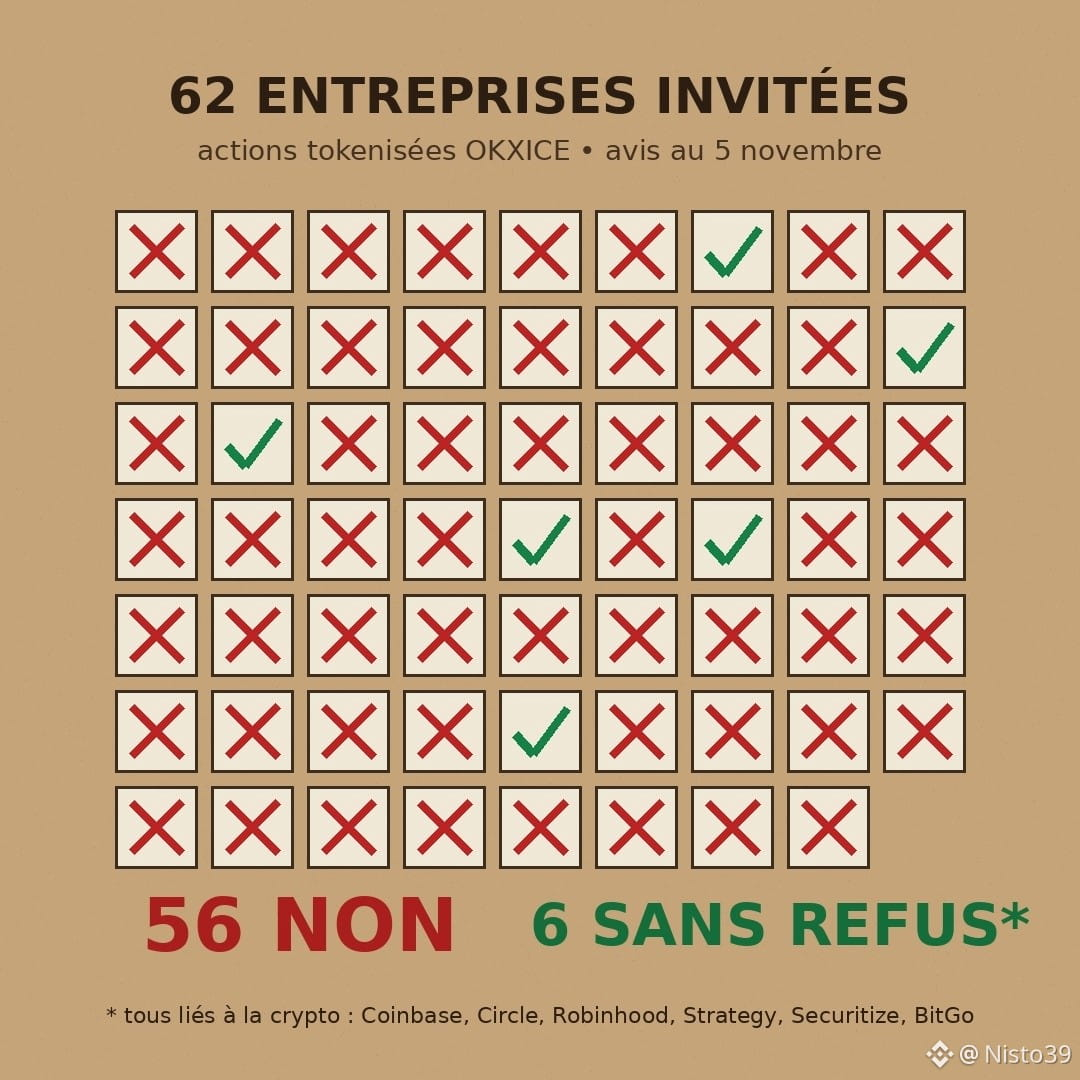
De las 62 empresas a las que OKX y la empresa matriz de la Bolsa de Nueva York querían ofrecer acciones tokenizadas, 56 dijeron que no.
Apple, Amazon, Tesla, Nvidia, Microsoft, JPMorgan, Coca-Cola, McDonald's... En total, 67 objeciones presentadas hasta el 5 de noviembre, frente a 50 a finales de octubre.
¿Y las 6 que no se opusieron? Coinbase, Circle, Robinhood, Strategy, Securitize, BitGo. Todas son empresas vinculadas a las criptomonedas.
Una acción tokenizada es un token en una cadena de bloques respaldado por una acción real en manos de un intermediario autorizado. La nueva exención de la SEC permite negociarlas sin el consentimiento de la empresa, salvo que esta se oponga por escrito en un plazo de 30 días. Muchas lo hicieron.
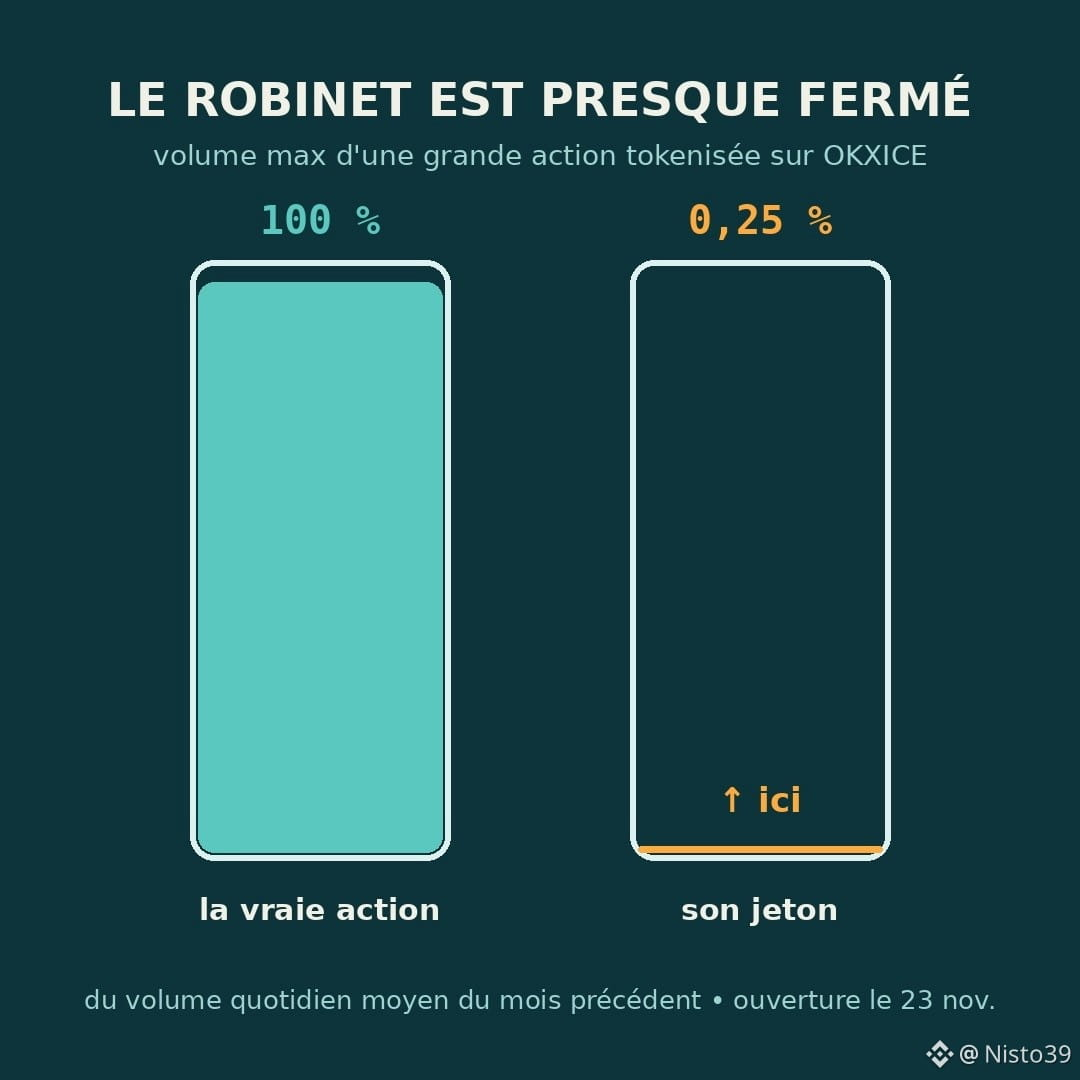
Aun así, OKXICE abrirá el 23 de noviembre: más de 70 activos, incluidos 59 ETF de Direxion, las 24 horas del día, a través de pools de Uniswap v4 (el protocolo que está detrás de $UNI) en X Layer, la red de segunda capa de OKX construida sobre $ETH. Se paga con monedas estables. Solo pueden acceder los clientes estadounidenses verificados. El volumen de una gran acción tokenizada estará limitado al 0,25 % del volumen diario medio de la acción real.
Mi opinión: la negativa no implica necesariamente un rechazo de la tecnología. JPMorgan dice estar a favor de la tokenización, pero no de este proyecto, al menos por ahora. Otra empresa explicó que temía que los inversores creyeran que había autorizado la oferta. La verdadera batalla gira en torno a esta pregunta: ¿quién tiene derecho a poner tus acciones en una cadena de bloques?
Por cierto, las bStocks de Binance, que ahora pueden comprarse en 49 divisas, ofrecen exposición al precio, no la propiedad directa de la acción.
Si una empresa se niega a que tokenicen sus acciones, ¿lo ves como prudencia o como miedo a perder el control?
#Tokenisation #Actions #DeFi #Regulation #Crypto
De las 62 empresas a las que OKX y la empresa matriz de la Bolsa de Nueva York querían ofrecer acciones tokenizadas, 56 dijeron que no.
Apple, Amazon, Tesla, Nvidia, Microsoft, JPMorgan, Coca-Cola, McDonald's... En total, 67 objeciones presentadas hasta el 5 de noviembre, frente a 50 a finales de octubre.
¿Y las 6 que no se opusieron? Coinbase, Circle, Robinhood, Strategy, Securitize, BitGo. Todas son empresas vinculadas a las criptomonedas.
Una acción tokenizada es un token en una cadena de bloques respaldado por una acción real en manos de un intermediario autorizado. La nueva exención de la SEC permite negociarlas sin el consentimiento de la empresa, salvo que esta se oponga por escrito en un plazo de 30 días. Muchas lo hicieron.
Aun así, OKXICE abrirá el 23 de noviembre: más de 70 activos, incluidos 59 ETF de Direxion, las 24 horas del día, a través de pools de Uniswap v4 (el protocolo que está detrás de $UNI ) en X Layer, la red de segunda capa de OKX construida sobre $ETH . Se paga con monedas estables. Solo pueden acceder los clientes estadounidenses verificados. El volumen de una gran acción tokenizada estará limitado al 0,25 % del volumen diario medio de la acción real.
Mi opinión: la negativa no implica necesariamente un rechazo de la tecnología. JPMorgan dice estar a favor de la tokenización, pero no de este proyecto, al menos por ahora. Otra empresa explicó que temía que los inversores creyeran que había autorizado la oferta. La verdadera batalla gira en torno a esta pregunta: ¿quién tiene derecho a poner tus acciones en una cadena de bloques?
Por cierto, las bStocks de Binance, que ahora pueden comprarse en 49 divisas, ofrecen exposición al precio, no la propiedad directa de la acción.
Si una empresa se niega a que tokenicen sus acciones, ¿lo ves como prudencia o como miedo a perder el control?
#Tokenisation #Actions #DeFi #Regulation #Crypto
Apple, Amazon, Tesla, Nvidia, Microsoft, JPMorgan, Coca-Cola, McDonald's... En total, 67 objeciones presentadas hasta el 5 de noviembre, frente a 50 a finales de octubre.
¿Y las 6 que no se opusieron? Coinbase, Circle, Robinhood, Strategy, Securitize, BitGo. Todas son empresas vinculadas a las criptomonedas.
Una acción tokenizada es un token en una cadena de bloques respaldado por una acción real en manos de un intermediario autorizado. La nueva exención de la SEC permite negociarlas sin el consentimiento de la empresa, salvo que esta se oponga por escrito en un plazo de 30 días. Muchas lo hicieron.
Aun así, OKXICE abrirá el 23 de noviembre: más de 70 activos, incluidos 59 ETF de Direxion, las 24 horas del día, a través de pools de Uniswap v4 (el protocolo que está detrás de $UNI ) en X Layer, la red de segunda capa de OKX construida sobre $ETH . Se paga con monedas estables. Solo pueden acceder los clientes estadounidenses verificados. El volumen de una gran acción tokenizada estará limitado al 0,25 % del volumen diario medio de la acción real.
Mi opinión: la negativa no implica necesariamente un rechazo de la tecnología. JPMorgan dice estar a favor de la tokenización, pero no de este proyecto, al menos por ahora. Otra empresa explicó que temía que los inversores creyeran que había autorizado la oferta. La verdadera batalla gira en torno a esta pregunta: ¿quién tiene derecho a poner tus acciones en una cadena de bloques?
Por cierto, las bStocks de Binance, que ahora pueden comprarse en 49 divisas, ofrecen exposición al precio, no la propiedad directa de la acción.
Si una empresa se niega a que tokenicen sus acciones, ¿lo ves como prudencia o como miedo a perder el control?
#Tokenisation #Actions #DeFi #Regulation #Crypto
137
·
--
El código de Across no fue pirateado. Y eso es precisamente lo que debería preocuparle.
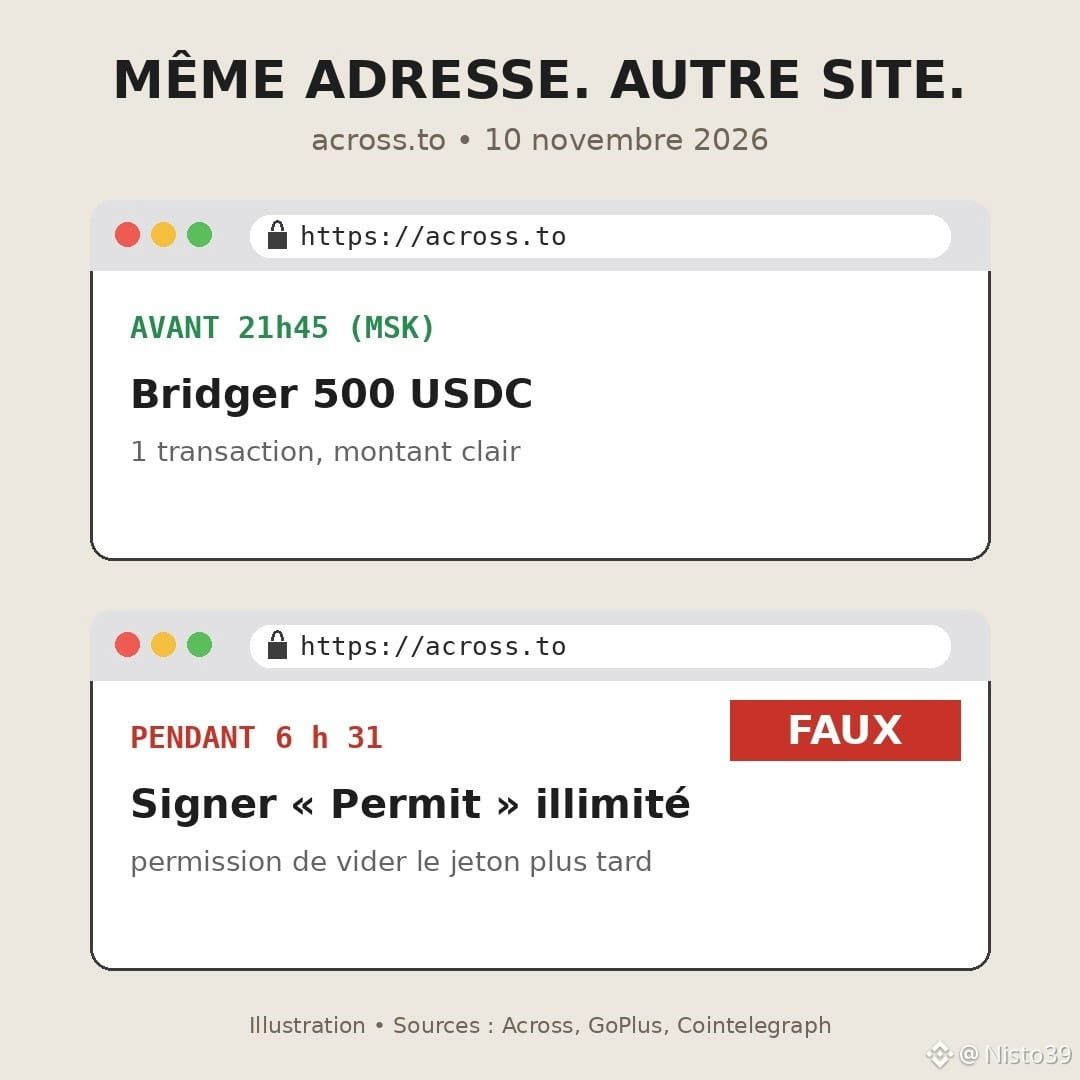
El martes 10 de noviembre, alrededor de las 21:45 (hora de Moscú), alguien tomó el control del nombre de dominio across.to, la dirección de uno de los bridges más utilizados (unos 5.900 millones de dólares transferidos en 30 días, según DefiLlama). No hubo ninguna vulnerabilidad en los contratos inteligentes. Según el equipo, solo una manipulación humana en Namecheap, la empresa que gestiona el nombre de dominio.
Resultado: escribías la dirección correcta, veías el logotipo correcto y acababas en un sitio falso. Este te pedía que firmaras «permits» y autorizaciones. Una autorización es un permiso que se concede a una dirección para mover tus tokens más adelante, sin volver a preguntarte. Basta con una firma, y el atacante vacía la cartera cuando decide.
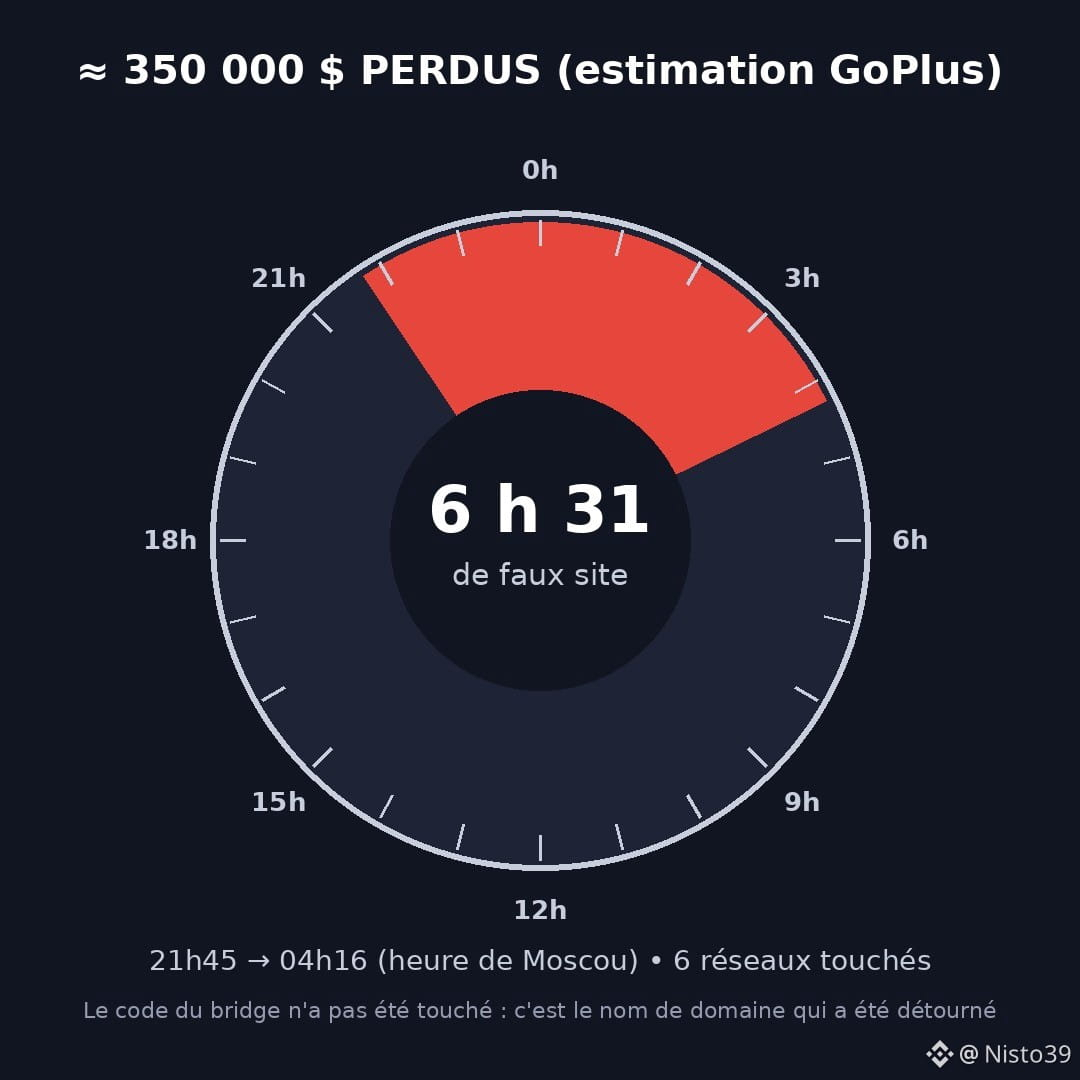
GoPlus calcula las pérdidas en unos 350.000 $, en Ethereum, Arbitrum, Base, BNB Chain, Ink y Plasma. Across no ha confirmado ninguna cifra total, pero promete reembolsar a todo el mundo. El dominio se recuperó hacia las 4:16 del día siguiente. Seis horas y media.
Mi opinión, un poco impopular: pasamos meses auditando el código y luego confiamos la entrada de la tienda a un registrador al que se puede contactar por teléfono. El eslabón débil ya no es la blockchain, sino la página web que tiene delante.
Lo que me llevo de esto: cuando un sitio que conozco de memoria me pide una firma inusual para una simple transferencia de $USDC o de $ETH, me detengo. Y reviso mis autorizaciones de vez en cuando, incluso cuando no ha ocurrido ningún incidente.
Una pregunta sincera: la última vez que firmaste una autorización, ¿leíste a quién le estabas dando permiso?
#Across #Securite #Phishing #DeFi #Crypto
El código de Across no fue pirateado. Y eso es precisamente lo que debería preocuparle.
El martes 10 de noviembre, alrededor de las 21:45 (hora de Moscú), alguien tomó el control del nombre de dominio across.to, la dirección de uno de los bridges más utilizados (unos 5.900 millones de dólares transferidos en 30 días, según DefiLlama). No hubo ninguna vulnerabilidad en los contratos inteligentes. Según el equipo, solo una manipulación humana en Namecheap, la empresa que gestiona el nombre de dominio.
Resultado: escribías la dirección correcta, veías el logotipo correcto y acababas en un sitio falso. Este te pedía que firmaras «permits» y autorizaciones. Una autorización es un permiso que se concede a una dirección para mover tus tokens más adelante, sin volver a preguntarte. Basta con una firma, y el atacante vacía la cartera cuando decide.
GoPlus calcula las pérdidas en unos 350.000 $, en Ethereum, Arbitrum, Base, BNB Chain, Ink y Plasma. Across no ha confirmado ninguna cifra total, pero promete reembolsar a todo el mundo. El dominio se recuperó hacia las 4:16 del día siguiente. Seis horas y media.
Mi opinión, un poco impopular: pasamos meses auditando el código y luego confiamos la entrada de la tienda a un registrador al que se puede contactar por teléfono. El eslabón débil ya no es la blockchain, sino la página web que tiene delante.
Lo que me llevo de esto: cuando un sitio que conozco de memoria me pide una firma inusual para una simple transferencia de $USDC o de $ETH , me detengo. Y reviso mis autorizaciones de vez en cuando, incluso cuando no ha ocurrido ningún incidente.
Una pregunta sincera: la última vez que firmaste una autorización, ¿leíste a quién le estabas dando permiso?
#Across #Securite #Phishing #DeFi #Crypto
El martes 10 de noviembre, alrededor de las 21:45 (hora de Moscú), alguien tomó el control del nombre de dominio across.to, la dirección de uno de los bridges más utilizados (unos 5.900 millones de dólares transferidos en 30 días, según DefiLlama). No hubo ninguna vulnerabilidad en los contratos inteligentes. Según el equipo, solo una manipulación humana en Namecheap, la empresa que gestiona el nombre de dominio.
Resultado: escribías la dirección correcta, veías el logotipo correcto y acababas en un sitio falso. Este te pedía que firmaras «permits» y autorizaciones. Una autorización es un permiso que se concede a una dirección para mover tus tokens más adelante, sin volver a preguntarte. Basta con una firma, y el atacante vacía la cartera cuando decide.
GoPlus calcula las pérdidas en unos 350.000 $, en Ethereum, Arbitrum, Base, BNB Chain, Ink y Plasma. Across no ha confirmado ninguna cifra total, pero promete reembolsar a todo el mundo. El dominio se recuperó hacia las 4:16 del día siguiente. Seis horas y media.
Mi opinión, un poco impopular: pasamos meses auditando el código y luego confiamos la entrada de la tienda a un registrador al que se puede contactar por teléfono. El eslabón débil ya no es la blockchain, sino la página web que tiene delante.
Lo que me llevo de esto: cuando un sitio que conozco de memoria me pide una firma inusual para una simple transferencia de $USDC o de $ETH , me detengo. Y reviso mis autorizaciones de vez en cuando, incluso cuando no ha ocurrido ningún incidente.
Una pregunta sincera: la última vez que firmaste una autorización, ¿leíste a quién le estabas dando permiso?
#Across #Securite #Phishing #DeFi #Crypto
96
·
--
Artículo
184 mil millones de bitcoins creados en una transacción: el informe del incidente del error de 2010«Nunca habrá más de 21 millones de bitcoins». La frase es cierta. Pero no es mágica. Se cumple porque miles de ordenadores verifican cada bloque y porque la gente repara el código cuando falla. Y sí, ya ha fallado.
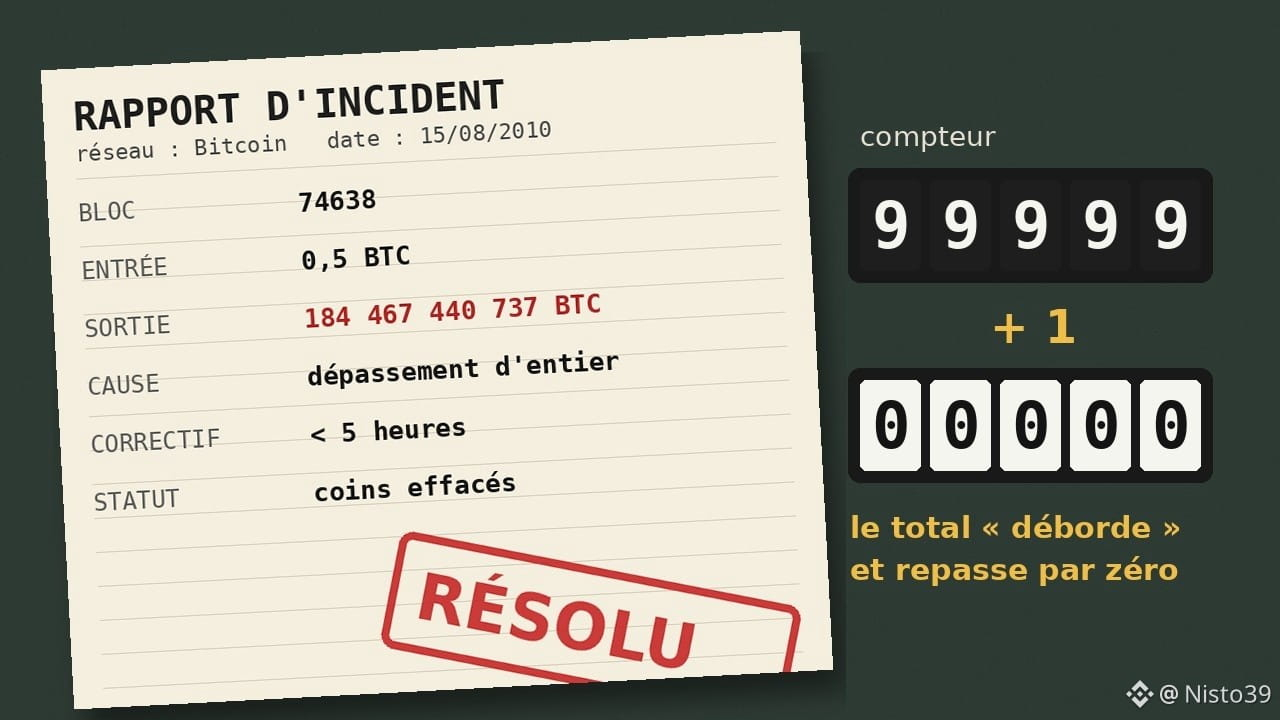
El 15 de agosto de 2010, alguien creó más de 184 mil millones de bitcoins en una sola transacción. Aquí está el informe del incidente, tal como lo escribiría hoy un equipo técnico.
SÍNTOMA
Bloque 74638. Una transacción gasta 0,5 BTC y envía unos 92,2 mil millones a dos direcciones diferentes. Total: 184 467 440 737 BTC. La red acepta el bloque como si nada. Un usuario lo detecta y abre un tema en el foro Bitcointalk: «Bloque extraño 74638».
184 mil millones de bitcoins creados en una transacción: el informe del incidente del error de 2010
«Nunca habrá más de 21 millones de bitcoins». La frase es cierta. Pero no es mágica. Se cumple porque miles de ordenadores verifican cada bloque y porque la gente repara el código cuando falla. Y sí, ya ha fallado.
El 15 de agosto de 2010, alguien creó más de 184 mil millones de bitcoins en una sola transacción. Aquí está el informe del incidente, tal como lo escribiría hoy un equipo técnico.
SÍNTOMA
Bloque 74638. Una transacción gasta 0,5 BTC y envía unos 92,2 mil millones a dos direcciones diferentes. Total: 184 467 440 737 BTC. La red acepta el bloque como si nada. Un usuario lo detecta y abre un tema en el foro Bitcointalk: «Bloque extraño 74638».
El 15 de agosto de 2010, alguien creó más de 184 mil millones de bitcoins en una sola transacción. Aquí está el informe del incidente, tal como lo escribiría hoy un equipo técnico.
SÍNTOMA
Bloque 74638. Una transacción gasta 0,5 BTC y envía unos 92,2 mil millones a dos direcciones diferentes. Total: 184 467 440 737 BTC. La red acepta el bloque como si nada. Un usuario lo detecta y abre un tema en el foro Bitcointalk: «Bloque extraño 74638».
847
·
--
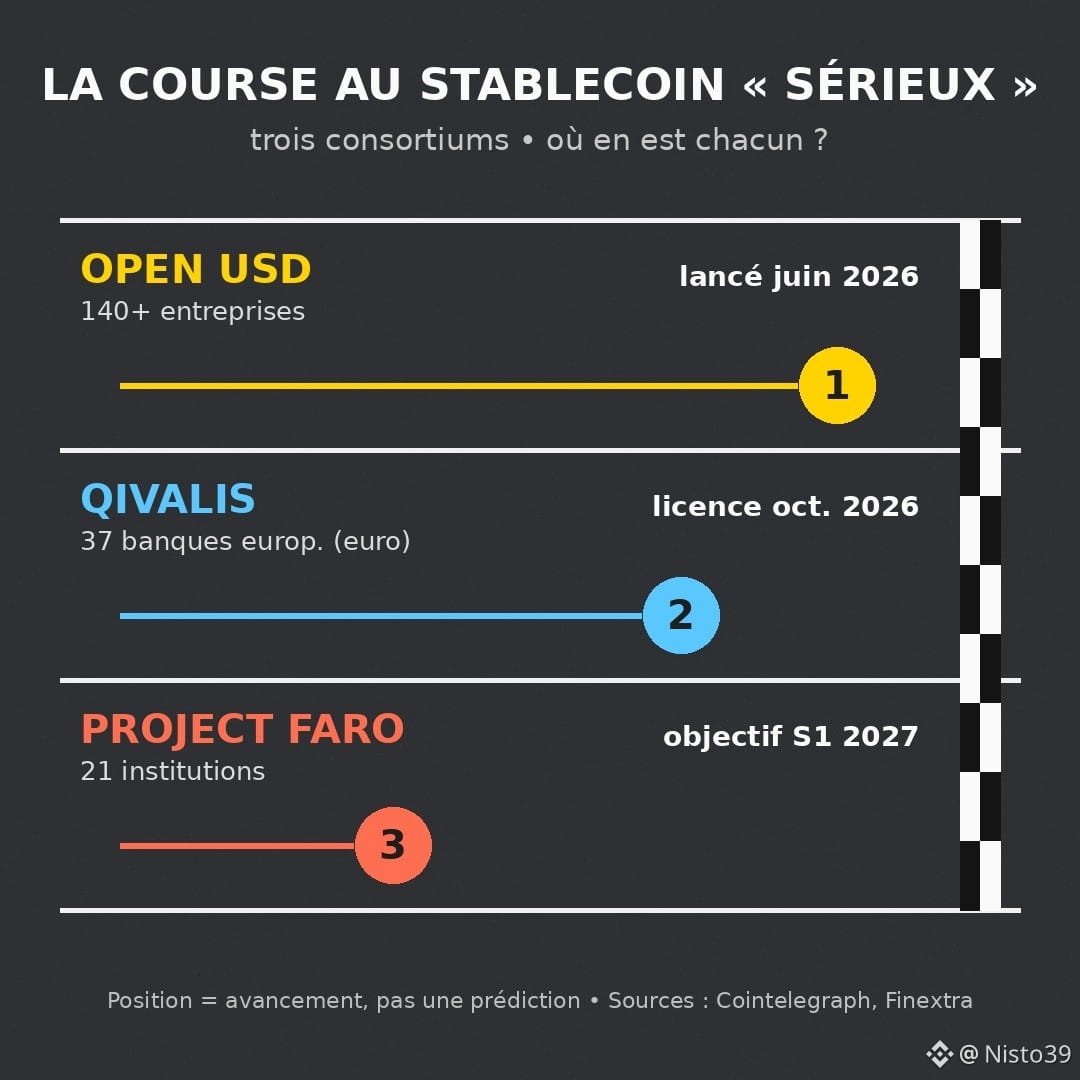
¿Cuánto cuesta un stablecoin antes de emitir su primer token?
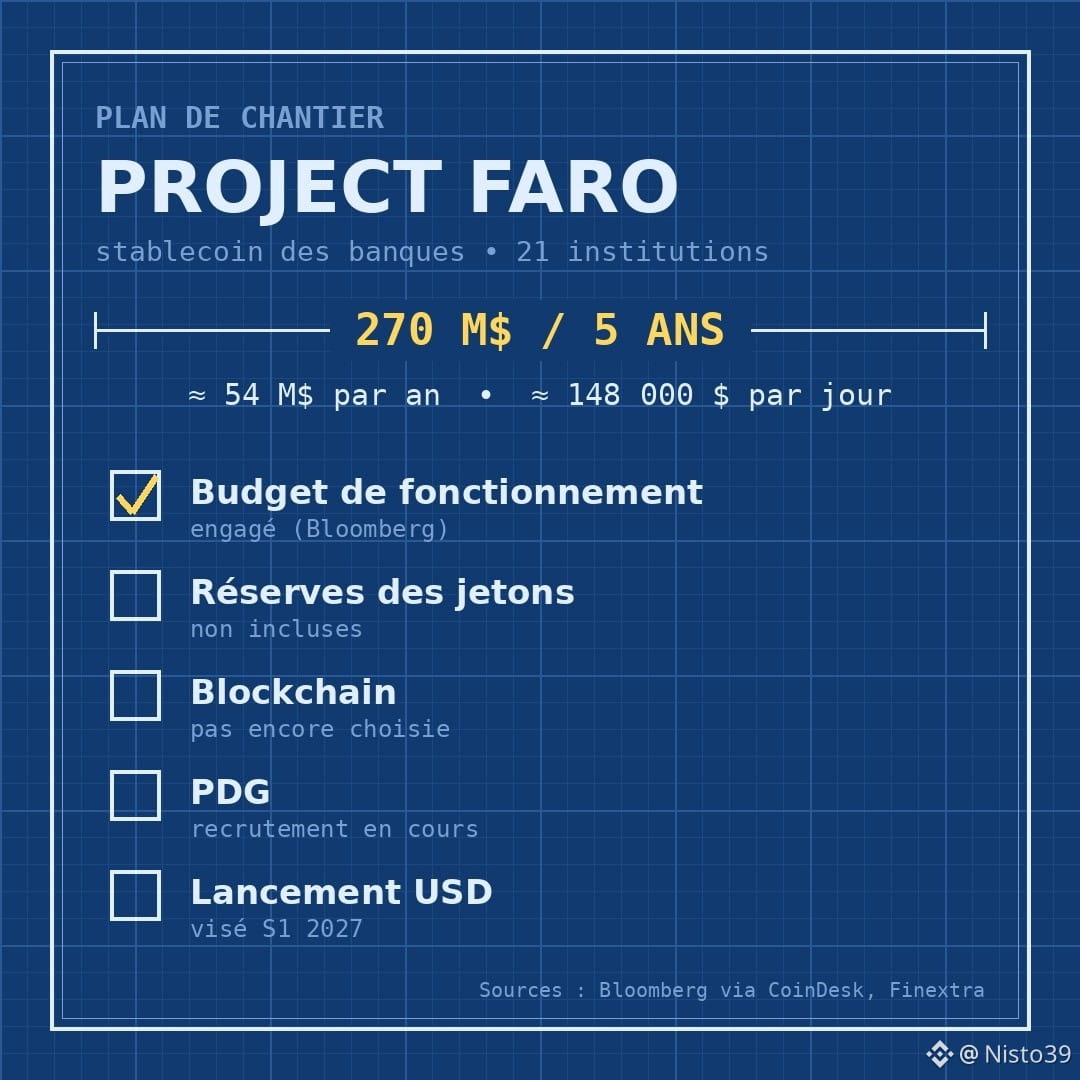
La respuesta de Goldman Sachs, Citi, Santander, Deutsche Bank y compañía: unos 270 millones de dólares. Esa es la suma comprometida para Project Faro, su futuro dólar digital conjunto, según Bloomberg (10 de noviembre).
Hice las cuentas. Esos 270 M$ deben cubrir cinco años de funcionamiento. Son 54 M$ al año, unos 148.000 $ al día. Las reservas que garantizarán cada token ni siquiera están incluidas.
Y, por ahora, la futura empresa no tiene nombre oficial, ni blockchain elegida, ni CEO (el proceso de contratación está en marcha, según Finextra). El objetivo declarado: un stablecoin en dólares durante el primer semestre de 2027, luego el euro y después las demás divisas del G7.
El momento resulta curioso. La oferta total de stablecoins acaba de caer un 1,4 % en una semana, su mayor descenso desde principios de 2023, y tanto $USDT como $USDC están perdiendo terreno desde enero (The Block). Los bancos llegan justo cuando el dinero está saliendo.
Mi opinión: no es una apuesta por las criptomonedas, sino un seguro. Cuando 21 instituciones pagan 148.000 $ al día para no perder el tren, es que temen que los pagos internacionales se les escapen de las manos. De hecho, Faro cita las transferencias transfronterizas como su primer caso de uso.
Hay un nombre de la lista que me interesa más que los demás: Standard Bank, el gigante sudafricano. Si algún día el dólar tokenizado de los bancos pasa por cuentas africanas, el coste de una transferencia a Dakar o Lagos podría cambiar de verdad. Por ahora, es una promesa, no un servicio.
Entre un stablecoin bancario y uno nacido en el mundo cripto, ¿cuál les inspiraría más confianza para guardar sus dólares? ¿Y por qué?
#Stablecoin #Banques #ProjectFaro #Afrique #Crypto
¿Cuánto cuesta un stablecoin antes de emitir su primer token?
La respuesta de Goldman Sachs, Citi, Santander, Deutsche Bank y compañía: unos 270 millones de dólares. Esa es la suma comprometida para Project Faro, su futuro dólar digital conjunto, según Bloomberg (10 de noviembre).
Hice las cuentas. Esos 270 M$ deben cubrir cinco años de funcionamiento. Son 54 M$ al año, unos 148.000 $ al día. Las reservas que garantizarán cada token ni siquiera están incluidas.
Y, por ahora, la futura empresa no tiene nombre oficial, ni blockchain elegida, ni CEO (el proceso de contratación está en marcha, según Finextra). El objetivo declarado: un stablecoin en dólares durante el primer semestre de 2027, luego el euro y después las demás divisas del G7.
El momento resulta curioso. La oferta total de stablecoins acaba de caer un 1,4 % en una semana, su mayor descenso desde principios de 2023, y tanto $USDT como $USDC están perdiendo terreno desde enero (The Block). Los bancos llegan justo cuando el dinero está saliendo.
Mi opinión: no es una apuesta por las criptomonedas, sino un seguro. Cuando 21 instituciones pagan 148.000 $ al día para no perder el tren, es que temen que los pagos internacionales se les escapen de las manos. De hecho, Faro cita las transferencias transfronterizas como su primer caso de uso.
Hay un nombre de la lista que me interesa más que los demás: Standard Bank, el gigante sudafricano. Si algún día el dólar tokenizado de los bancos pasa por cuentas africanas, el coste de una transferencia a Dakar o Lagos podría cambiar de verdad. Por ahora, es una promesa, no un servicio.
Entre un stablecoin bancario y uno nacido en el mundo cripto, ¿cuál les inspiraría más confianza para guardar sus dólares? ¿Y por qué?
#Stablecoin #Banques #ProjectFaro #Afrique #Crypto
La respuesta de Goldman Sachs, Citi, Santander, Deutsche Bank y compañía: unos 270 millones de dólares. Esa es la suma comprometida para Project Faro, su futuro dólar digital conjunto, según Bloomberg (10 de noviembre).
Hice las cuentas. Esos 270 M$ deben cubrir cinco años de funcionamiento. Son 54 M$ al año, unos 148.000 $ al día. Las reservas que garantizarán cada token ni siquiera están incluidas.
Y, por ahora, la futura empresa no tiene nombre oficial, ni blockchain elegida, ni CEO (el proceso de contratación está en marcha, según Finextra). El objetivo declarado: un stablecoin en dólares durante el primer semestre de 2027, luego el euro y después las demás divisas del G7.
El momento resulta curioso. La oferta total de stablecoins acaba de caer un 1,4 % en una semana, su mayor descenso desde principios de 2023, y tanto $USDT como $USDC están perdiendo terreno desde enero (The Block). Los bancos llegan justo cuando el dinero está saliendo.
Mi opinión: no es una apuesta por las criptomonedas, sino un seguro. Cuando 21 instituciones pagan 148.000 $ al día para no perder el tren, es que temen que los pagos internacionales se les escapen de las manos. De hecho, Faro cita las transferencias transfronterizas como su primer caso de uso.
Hay un nombre de la lista que me interesa más que los demás: Standard Bank, el gigante sudafricano. Si algún día el dólar tokenizado de los bancos pasa por cuentas africanas, el coste de una transferencia a Dakar o Lagos podría cambiar de verdad. Por ahora, es una promesa, no un servicio.
Entre un stablecoin bancario y uno nacido en el mundo cripto, ¿cuál les inspiraría más confianza para guardar sus dólares? ¿Y por qué?
#Stablecoin #Banques #ProjectFaro #Afrique #Crypto
1
154
·
--
Artículo
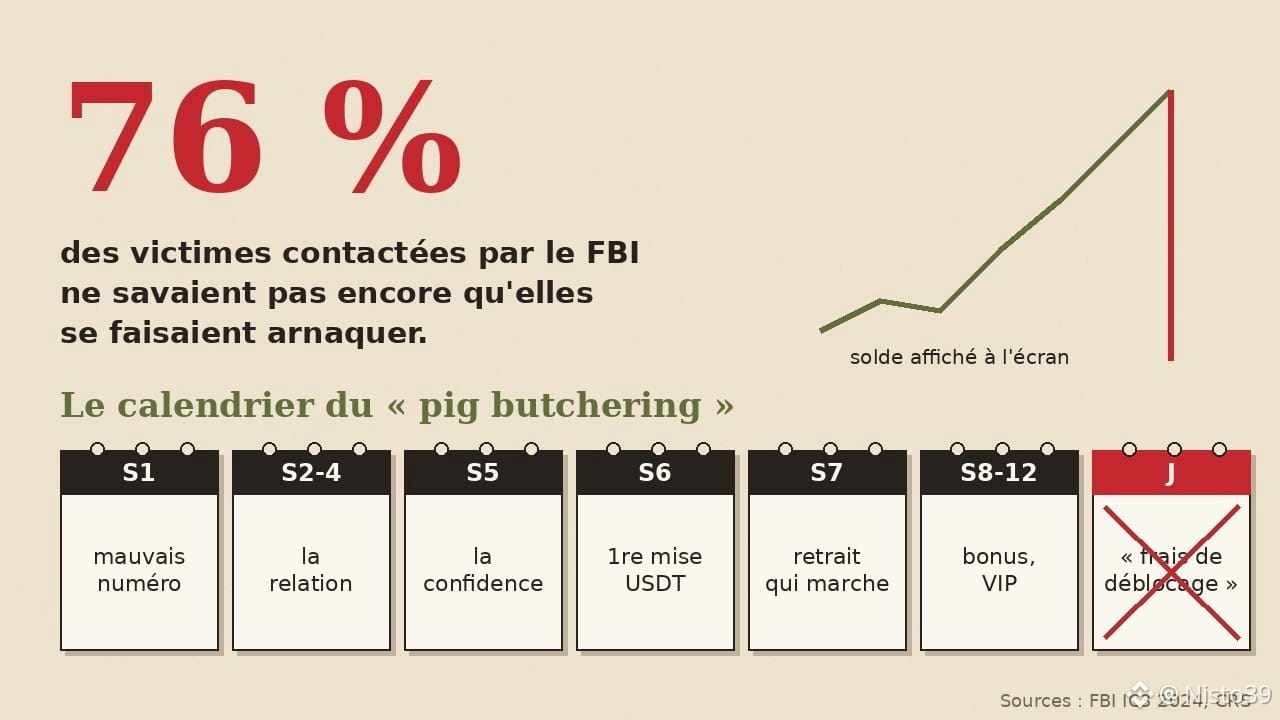
«Perdón, número equivocado»: el calendario semana a semana de la estafa que costó 5.800 millones76 %.
Ese es el porcentaje de víctimas con las que contactó el FBI en 2024, en el marco de la operación Level Up, y que aún no sabían que estaban siendo estafadas. Seguían haciendo transferencias. Veían ganancias en una pantalla. Creían haber encontrado a la persona adecuada y el plan ideal.
Esta estafa tiene un nombre poco halagador: «pig butchering», traducción del chino sha zhu pan, «la matanza del cerdo». Se engorda a la víctima para ganarse su confianza y luego se la desangra. El término resulta chocante, y eso es intencional por parte de quienes lo inventaron, no de las víctimas.
«Perdón, número equivocado»: el calendario semana a semana de la estafa que costó 5.800 millones
76 %.
Ese es el porcentaje de víctimas con las que contactó el FBI en 2024, en el marco de la operación Level Up, y que aún no sabían que estaban siendo estafadas. Seguían haciendo transferencias. Veían ganancias en una pantalla. Creían haber encontrado a la persona adecuada y el plan ideal.
Esta estafa tiene un nombre poco halagador: «pig butchering», traducción del chino sha zhu pan, «la matanza del cerdo». Se engorda a la víctima para ganarse su confianza y luego se la desangra. El término resulta chocante, y eso es intencional por parte de quienes lo inventaron, no de las víctimas.
Ese es el porcentaje de víctimas con las que contactó el FBI en 2024, en el marco de la operación Level Up, y que aún no sabían que estaban siendo estafadas. Seguían haciendo transferencias. Veían ganancias en una pantalla. Creían haber encontrado a la persona adecuada y el plan ideal.
Esta estafa tiene un nombre poco halagador: «pig butchering», traducción del chino sha zhu pan, «la matanza del cerdo». Se engorda a la víctima para ganarse su confianza y luego se la desangra. El término resulta chocante, y eso es intencional por parte de quienes lo inventaron, no de las víctimas.
362
·
--
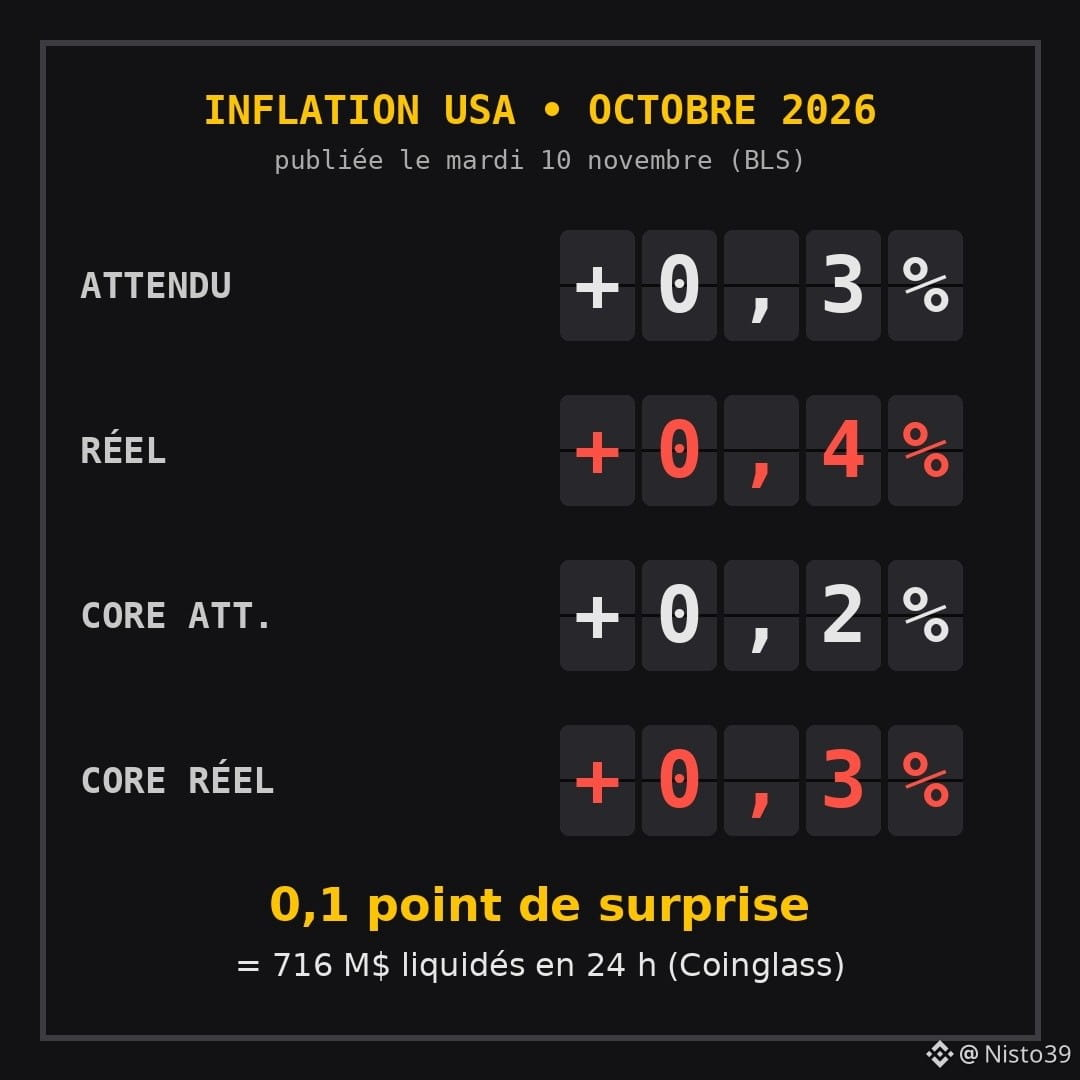
0,1 puntos. Esa es la diferencia que ayer les costó 589 millones de dólares a los compradores apalancados.
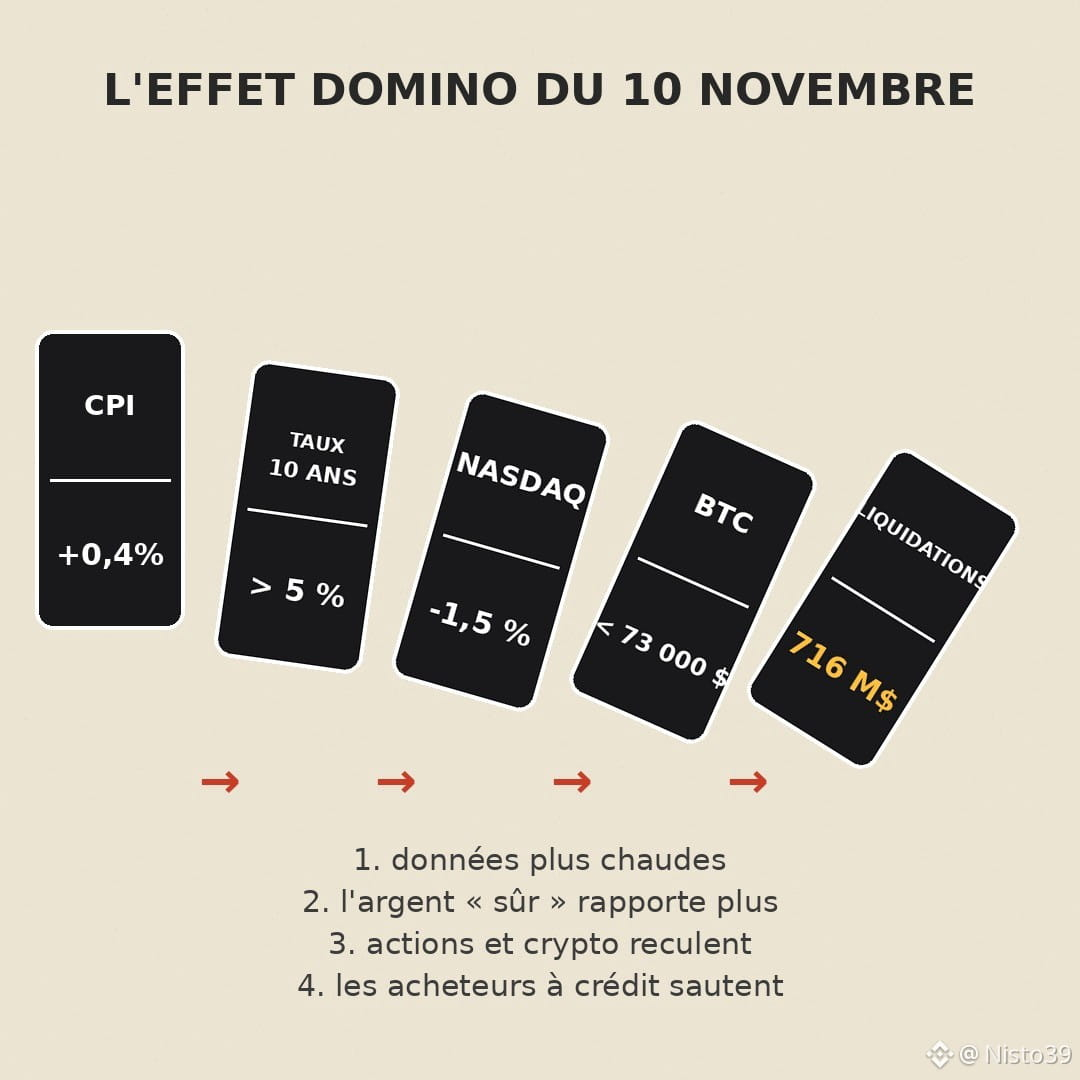
La relación entre el precio de la compra en Estados Unidos y tu gráfico de criptomonedas no es nada evidente, así que te explico cómo caen las fichas de dominó.
Primera ficha. El martes, la oficina de estadísticas de Estados Unidos publica la inflación de octubre: +0,4 % en un mes. Los economistas esperaban +0,3 %. La inflación «subyacente», sin alimentos ni energía: +0,3 % en lugar de +0,2 %.
Segunda. Los mercados concluyen que la Fed podría volver a subir los tipos en diciembre. El rendimiento de los bonos estadounidenses a 10 años vuelve a superar el 5 %. Cuando una inversión considerada libre de riesgo rinde un 5 %, el dinero tiene menos ganas de ir a activos que fluctúan mucho.
Tercera. Las acciones y las criptomonedas caen juntas. Nasdaq −1,5 %. $BTC cae por debajo de los 73 000 $, $ETH pierde un 5 % y ronda los 2 029 $.
La última ficha es la más brutal: las liquidaciones. Cuando compras con dinero prestado, la plataforma cierra la posición por la fuerza si el precio baja demasiado. 716 M$ liquidados en 24 h, según Coinglass, de los cuales 589 M$ correspondieron a compradores.
Lo que me llama la atención es que la subida de los precios es menor que en septiembre (+0,6 %). Así que el mensaje no es «la inflación se dispara», sino «se desacelera más lentamente de lo previsto». El mercado no reacciona a la cifra. Reacciona a la sorpresa.
El nivel que todo el mundo vigila: 73 000 $, la media de los últimos 200 días. Para Wintermute, un cierre diario por debajo abriría la puerta a los 68 000 $. Es un escenario, no una profecía.
¿Miras el calendario macro antes de abrir una posición o te enteras del IPC después, frente a una pantalla en rojo?
#Bitcoin #Inflation #Fed #Macro #Crypto
0,1 puntos. Esa es la diferencia que ayer les costó 589 millones de dólares a los compradores apalancados.
La relación entre el precio de la compra en Estados Unidos y tu gráfico de criptomonedas no es nada evidente, así que te explico cómo caen las fichas de dominó.
Primera ficha. El martes, la oficina de estadísticas de Estados Unidos publica la inflación de octubre: +0,4 % en un mes. Los economistas esperaban +0,3 %. La inflación «subyacente», sin alimentos ni energía: +0,3 % en lugar de +0,2 %.
Segunda. Los mercados concluyen que la Fed podría volver a subir los tipos en diciembre. El rendimiento de los bonos estadounidenses a 10 años vuelve a superar el 5 %. Cuando una inversión considerada libre de riesgo rinde un 5 %, el dinero tiene menos ganas de ir a activos que fluctúan mucho.
Tercera. Las acciones y las criptomonedas caen juntas. Nasdaq −1,5 %. $BTC cae por debajo de los 73 000 $, $ETH pierde un 5 % y ronda los 2 029 $.
La última ficha es la más brutal: las liquidaciones. Cuando compras con dinero prestado, la plataforma cierra la posición por la fuerza si el precio baja demasiado. 716 M$ liquidados en 24 h, según Coinglass, de los cuales 589 M$ correspondieron a compradores.
Lo que me llama la atención es que la subida de los precios es menor que en septiembre (+0,6 %). Así que el mensaje no es «la inflación se dispara», sino «se desacelera más lentamente de lo previsto». El mercado no reacciona a la cifra. Reacciona a la sorpresa.
El nivel que todo el mundo vigila: 73 000 $, la media de los últimos 200 días. Para Wintermute, un cierre diario por debajo abriría la puerta a los 68 000 $. Es un escenario, no una profecía.
¿Miras el calendario macro antes de abrir una posición o te enteras del IPC después, frente a una pantalla en rojo?
#Bitcoin #Inflation #Fed #Macro #Crypto
La relación entre el precio de la compra en Estados Unidos y tu gráfico de criptomonedas no es nada evidente, así que te explico cómo caen las fichas de dominó.
Primera ficha. El martes, la oficina de estadísticas de Estados Unidos publica la inflación de octubre: +0,4 % en un mes. Los economistas esperaban +0,3 %. La inflación «subyacente», sin alimentos ni energía: +0,3 % en lugar de +0,2 %.
Segunda. Los mercados concluyen que la Fed podría volver a subir los tipos en diciembre. El rendimiento de los bonos estadounidenses a 10 años vuelve a superar el 5 %. Cuando una inversión considerada libre de riesgo rinde un 5 %, el dinero tiene menos ganas de ir a activos que fluctúan mucho.
Tercera. Las acciones y las criptomonedas caen juntas. Nasdaq −1,5 %. $BTC cae por debajo de los 73 000 $, $ETH pierde un 5 % y ronda los 2 029 $.
La última ficha es la más brutal: las liquidaciones. Cuando compras con dinero prestado, la plataforma cierra la posición por la fuerza si el precio baja demasiado. 716 M$ liquidados en 24 h, según Coinglass, de los cuales 589 M$ correspondieron a compradores.
Lo que me llama la atención es que la subida de los precios es menor que en septiembre (+0,6 %). Así que el mensaje no es «la inflación se dispara», sino «se desacelera más lentamente de lo previsto». El mercado no reacciona a la cifra. Reacciona a la sorpresa.
El nivel que todo el mundo vigila: 73 000 $, la media de los últimos 200 días. Para Wintermute, un cierre diario por debajo abriría la puerta a los 68 000 $. Es un escenario, no una profecía.
¿Miras el calendario macro antes de abrir una posición o te enteras del IPC después, frente a una pantalla en rojo?
#Bitcoin #Inflation #Fed #Macro #Crypto
136
·
--
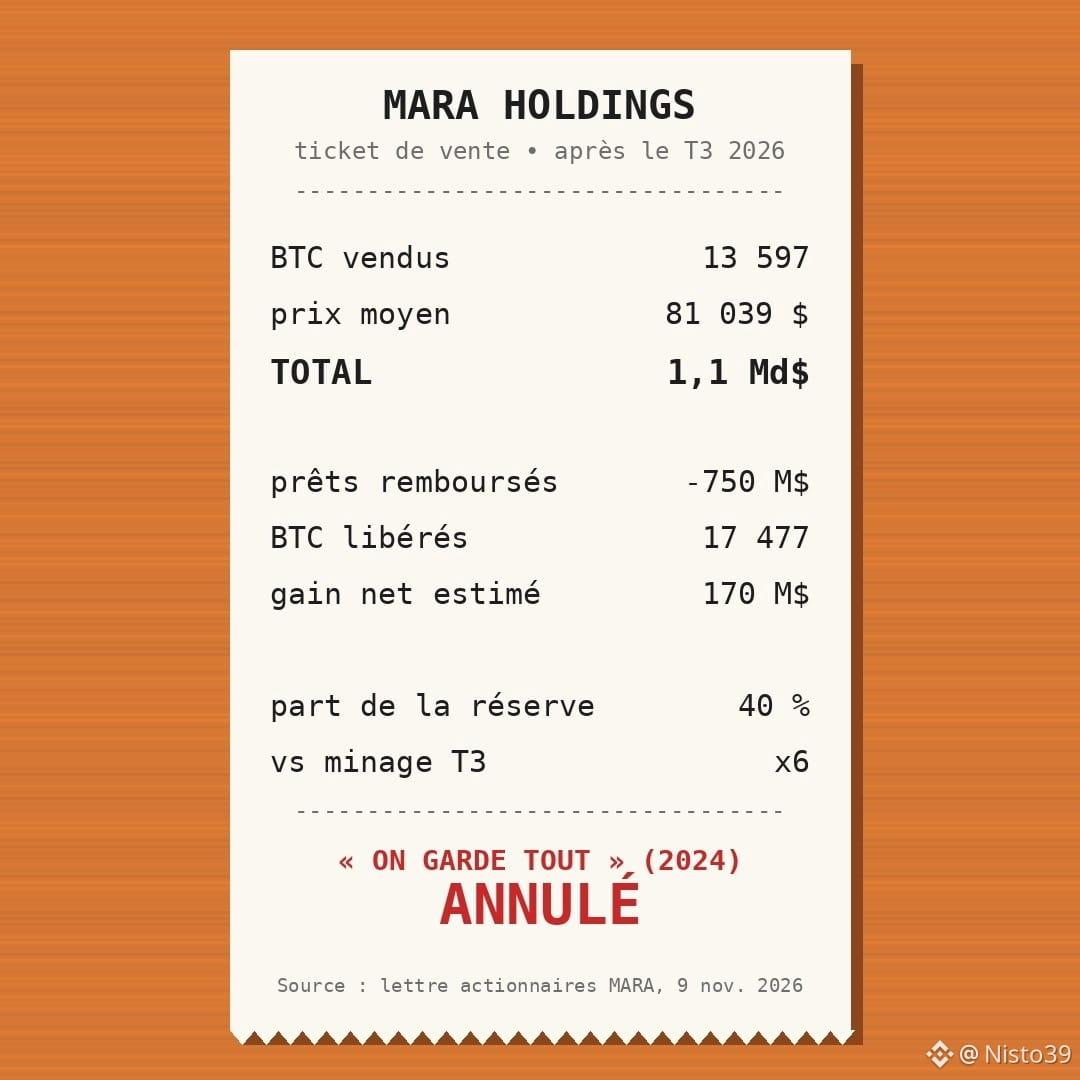
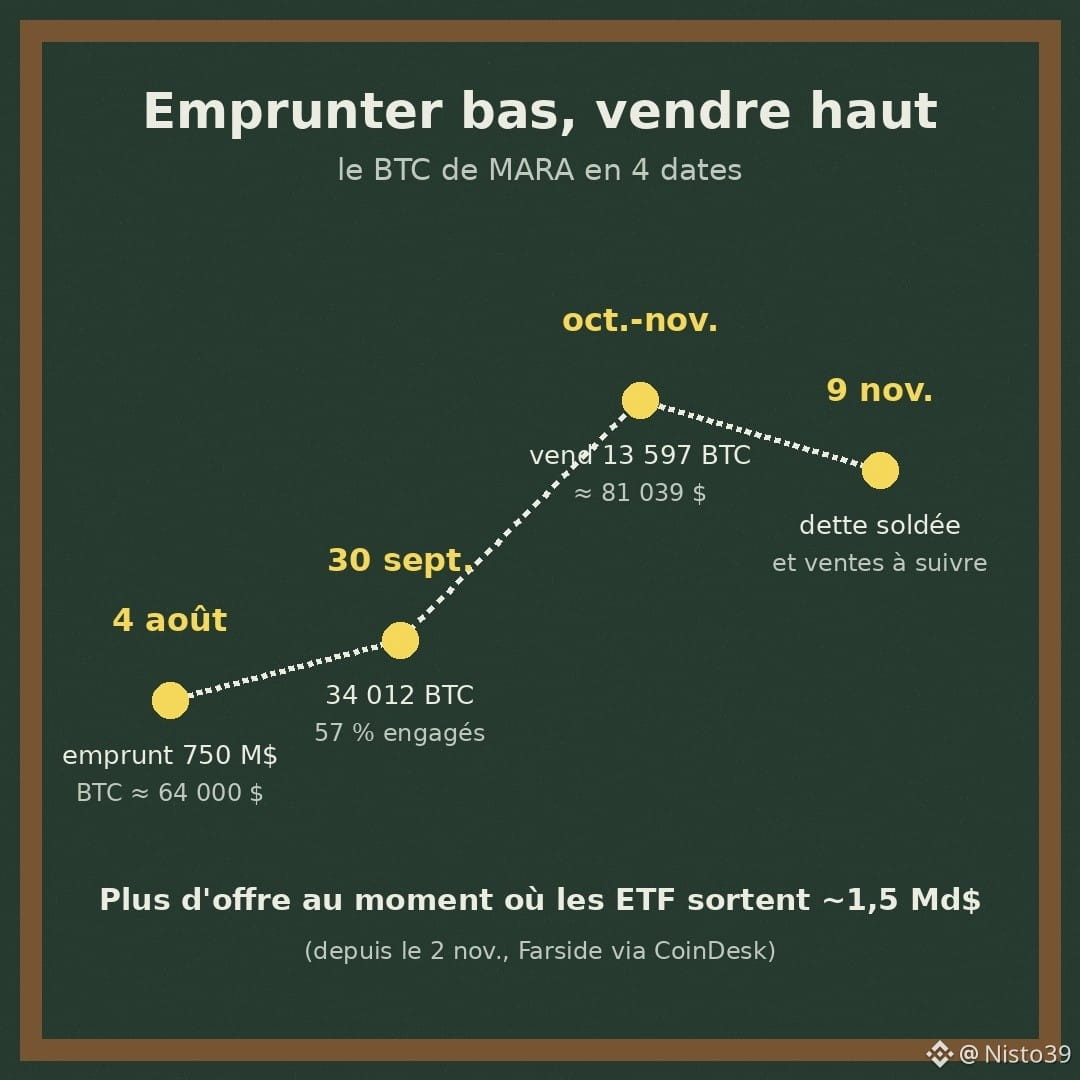
MARA, uno de los mayores mineros de Bitcoin que cotizan en bolsa, prometió en 2024 quedarse con todo lo que minara. El lunes, su carta a los accionistas cuenta lo contrario. Esta es la historia, en orden.
4 de agosto. MARA pide prestados 750 M$ poniendo sus bitcoins como garantía. Objetivo: pagar la compra de Long Ridge, una central eléctrica de gas. El BTC ronda los 64 000 $.
30 de septiembre. El minero posee 34 012 BTC, de los cuales el 57 % están prestados o bloqueados como garantía.
Octubre y principios de noviembre. En unas seis semanas, vende 13 597 BTC a un precio medio de 81 039 $. Es decir, 1,1 mil millones de dólares y el 40 % de sus reservas. Es seis veces lo que minó durante todo el trimestre.
9 de noviembre. Se reembolsan los préstamos de 750 M$ y se liberan 17 477 BTC. Menos del 5 % de las reservas sigue comprometido. MARA calcula que la operación le reportó una ganancia neta de 170 M$. Y anuncia que seguirá vendiendo, en particular para financiar la IA y los centros de datos.
Mi opinión: desde el punto de vista de la empresa, la operación parece bastante limpia. Pedir prestado cuando el BTC está a 64 000, vender a 81 000 y saldar la deuda. Desde el punto de vista del mercado, es otra cosa. Cuando un minero vende sus reservas, aumenta la oferta. Y esto coincide con salidas de los ETF de bitcoin: unos 1,5 mil millones de dólares desde el 2 de noviembre, según Farside, con un $BTC hacia los 74 000 $ esta mañana.
Lo que más me llama la atención es el cambio de discurso. «Nos quedamos con todo» funciona mientras todo va bien. Cuando caen los ingresos (-35 % interanual en el tercer trimestre) y la IA paga mejor por la electricidad, el bitcoin vuelve a ser tesorería.
Fuentes: carta a los accionistas de MARA del tercer trimestre de 2026 (SEC, 9 de noviembre), CoinDesk, The Block, 9 y 10 de noviembre de 2026. Esto no es asesoramiento financiero.
¿Todavía crees a una empresa que promete que nunca venderá después de esto?
#Bitcoin #MARA #Mining #BTC #CryptoNews
MARA, uno de los mayores mineros de Bitcoin que cotizan en bolsa, prometió en 2024 quedarse con todo lo que minara. El lunes, su carta a los accionistas cuenta lo contrario. Esta es la historia, en orden.
4 de agosto. MARA pide prestados 750 M$ poniendo sus bitcoins como garantía. Objetivo: pagar la compra de Long Ridge, una central eléctrica de gas. El BTC ronda los 64 000 $.
30 de septiembre. El minero posee 34 012 BTC, de los cuales el 57 % están prestados o bloqueados como garantía.
Octubre y principios de noviembre. En unas seis semanas, vende 13 597 BTC a un precio medio de 81 039 $. Es decir, 1,1 mil millones de dólares y el 40 % de sus reservas. Es seis veces lo que minó durante todo el trimestre.
9 de noviembre. Se reembolsan los préstamos de 750 M$ y se liberan 17 477 BTC. Menos del 5 % de las reservas sigue comprometido. MARA calcula que la operación le reportó una ganancia neta de 170 M$. Y anuncia que seguirá vendiendo, en particular para financiar la IA y los centros de datos.
Mi opinión: desde el punto de vista de la empresa, la operación parece bastante limpia. Pedir prestado cuando el BTC está a 64 000, vender a 81 000 y saldar la deuda. Desde el punto de vista del mercado, es otra cosa. Cuando un minero vende sus reservas, aumenta la oferta. Y esto coincide con salidas de los ETF de bitcoin: unos 1,5 mil millones de dólares desde el 2 de noviembre, según Farside, con un $BTC hacia los 74 000 $ esta mañana.
Lo que más me llama la atención es el cambio de discurso. «Nos quedamos con todo» funciona mientras todo va bien. Cuando caen los ingresos (-35 % interanual en el tercer trimestre) y la IA paga mejor por la electricidad, el bitcoin vuelve a ser tesorería.
Fuentes: carta a los accionistas de MARA del tercer trimestre de 2026 (SEC, 9 de noviembre), CoinDesk, The Block, 9 y 10 de noviembre de 2026. Esto no es asesoramiento financiero.
¿Todavía crees a una empresa que promete que nunca venderá después de esto?
#Bitcoin #MARA #Mining #BTC #CryptoNews
4 de agosto. MARA pide prestados 750 M$ poniendo sus bitcoins como garantía. Objetivo: pagar la compra de Long Ridge, una central eléctrica de gas. El BTC ronda los 64 000 $.
30 de septiembre. El minero posee 34 012 BTC, de los cuales el 57 % están prestados o bloqueados como garantía.
Octubre y principios de noviembre. En unas seis semanas, vende 13 597 BTC a un precio medio de 81 039 $. Es decir, 1,1 mil millones de dólares y el 40 % de sus reservas. Es seis veces lo que minó durante todo el trimestre.
9 de noviembre. Se reembolsan los préstamos de 750 M$ y se liberan 17 477 BTC. Menos del 5 % de las reservas sigue comprometido. MARA calcula que la operación le reportó una ganancia neta de 170 M$. Y anuncia que seguirá vendiendo, en particular para financiar la IA y los centros de datos.
Mi opinión: desde el punto de vista de la empresa, la operación parece bastante limpia. Pedir prestado cuando el BTC está a 64 000, vender a 81 000 y saldar la deuda. Desde el punto de vista del mercado, es otra cosa. Cuando un minero vende sus reservas, aumenta la oferta. Y esto coincide con salidas de los ETF de bitcoin: unos 1,5 mil millones de dólares desde el 2 de noviembre, según Farside, con un $BTC hacia los 74 000 $ esta mañana.
Lo que más me llama la atención es el cambio de discurso. «Nos quedamos con todo» funciona mientras todo va bien. Cuando caen los ingresos (-35 % interanual en el tercer trimestre) y la IA paga mejor por la electricidad, el bitcoin vuelve a ser tesorería.
Fuentes: carta a los accionistas de MARA del tercer trimestre de 2026 (SEC, 9 de noviembre), CoinDesk, The Block, 9 y 10 de noviembre de 2026. Esto no es asesoramiento financiero.
¿Todavía crees a una empresa que promete que nunca venderá después de esto?
#Bitcoin #MARA #Mining #BTC #CryptoNews
256
·
--
Artículo
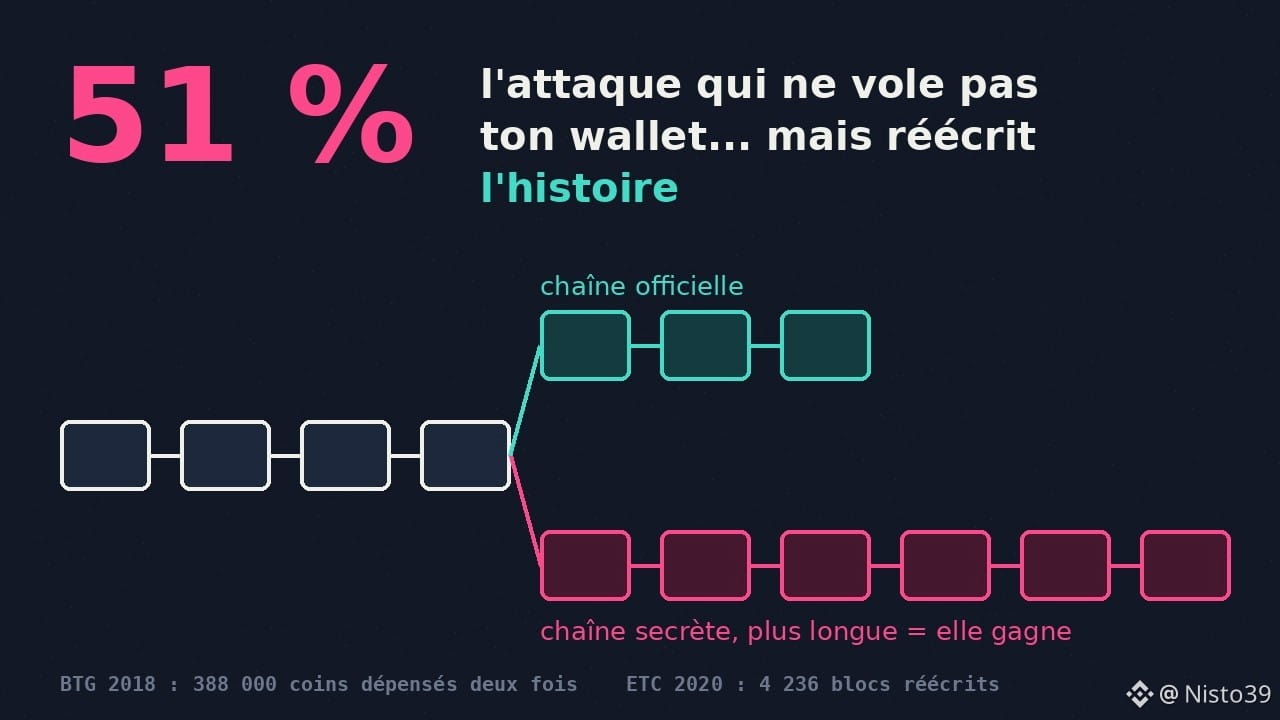
51 %: el ataque que no roba tu cartera, pero que costó 18 millonesSe habla del «ataque del 51 %» como de un monstruo capaz de vaciar cualquier cartera. No es cierto. Pero sí les ha costado millones a algunas plataformas, y explica algo muy práctico: por qué a veces tu depósito sigue «pendiente de confirmaciones».
El principio en una frase: en una blockchain de prueba de trabajo (proof of work), la cadena que ha requerido más cálculos es la que cuenta. Si alguien controla más de la mitad de la potencia de minado, puede construir en secreto una versión alternativa del historial y luego publicarla para sustituir la versión oficial.
51 %: el ataque que no roba tu cartera, pero que costó 18 millones
Se habla del «ataque del 51 %» como de un monstruo capaz de vaciar cualquier cartera. No es cierto. Pero sí les ha costado millones a algunas plataformas, y explica algo muy práctico: por qué a veces tu depósito sigue «pendiente de confirmaciones».
El principio en una frase: en una blockchain de prueba de trabajo (proof of work), la cadena que ha requerido más cálculos es la que cuenta. Si alguien controla más de la mitad de la potencia de minado, puede construir en secreto una versión alternativa del historial y luego publicarla para sustituir la versión oficial.
El principio en una frase: en una blockchain de prueba de trabajo (proof of work), la cadena que ha requerido más cálculos es la que cuenta. Si alguien controla más de la mitad de la potencia de minado, puede construir en secreto una versión alternativa del historial y luego publicarla para sustituir la versión oficial.
1
299
·
--
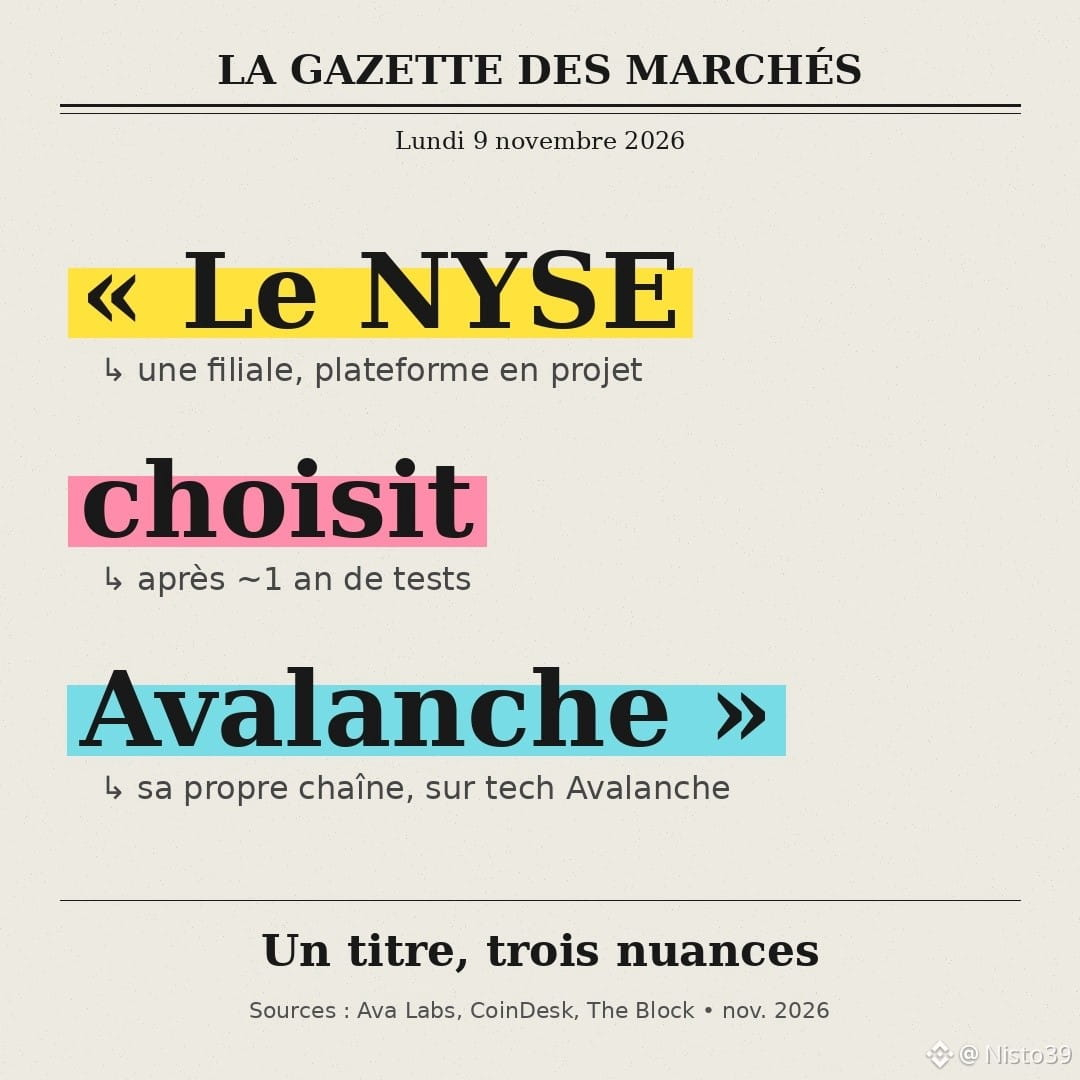
« El NYSE elige Avalanche ». El titular está por todas partes desde ayer. Lo he releído palabra por palabra: cada una esconde un matiz.
« El NYSE »: en realidad, una filial que está preparando una plataforma para negociar acciones tokenizadas (acciones representadas por tokens en una blockchain). El objetivo: negociación, compensación y liquidación las 24 horas del día, los 7 días de la semana. Siempre que los reguladores den luz verde.
« elige »: después de aproximadamente un año de pruebas, según The Block. El lanzamiento está previsto para el cuarto trimestre, según The Wall Street Journal.
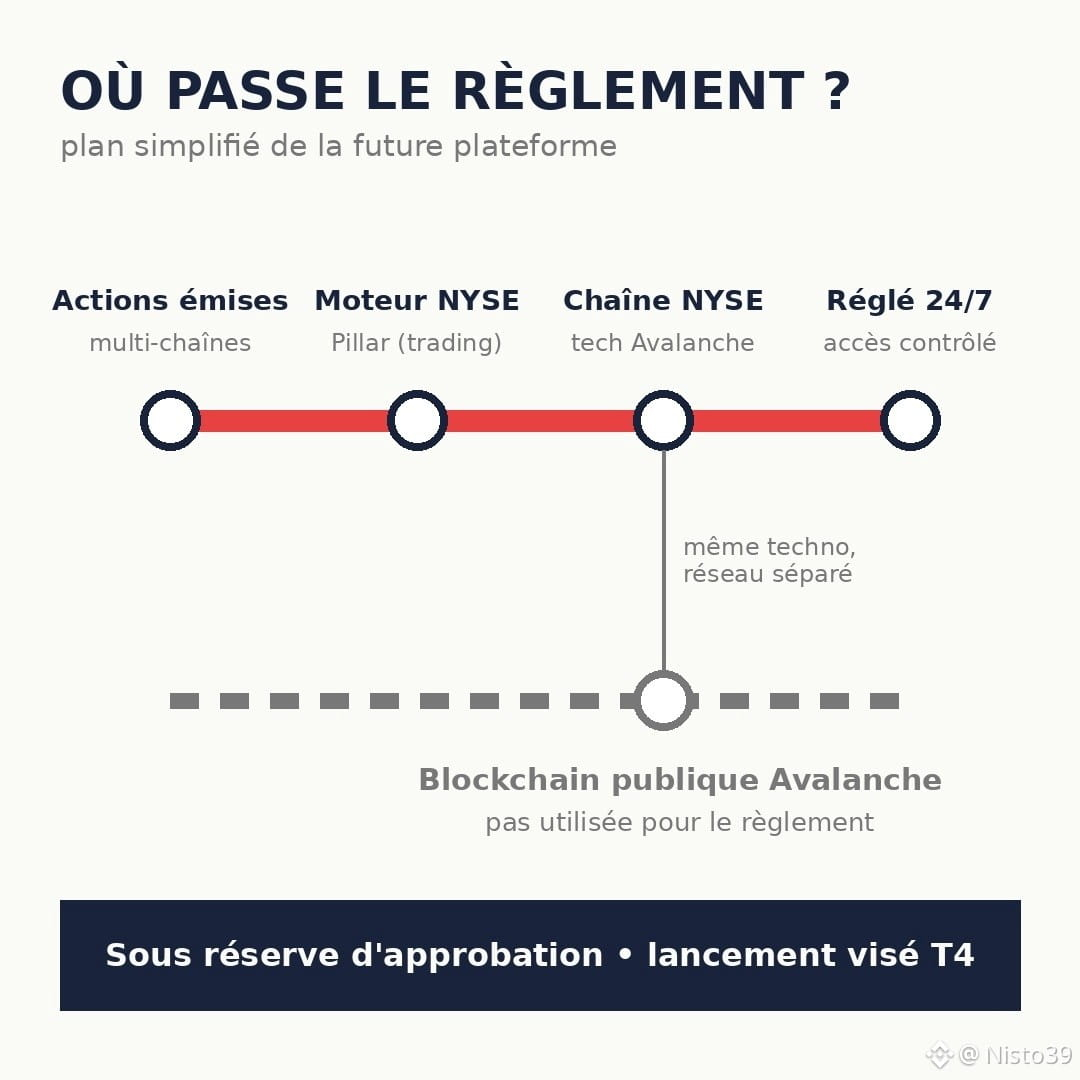
« Avalanche »: ahí está la clave. Ava Labs proporciona la tecnología del registro que anota y liquida las transacciones de la cámara de compensación. Pero, según Ava Labs, que habló con CoinDesk, el NYSE operará su propia cadena, construida con la tecnología de Avalanche, y no la blockchain pública. El NYSE decidirá quién puede participar en ella.
Lo que el titular tampoco cuenta: las acciones podrán emitirse en varias blockchains. Avalanche lleva el registro de liquidación, no todo el mercado. El motor de negociación sigue siendo el del NYSE.
Mi opinión: es una verdadera victoria técnica para Avalanche y una señal contundente sobre la tokenización. Pero « Wall Street adopta $AVAX » es una simplificación. Una cadena privada no genera automáticamente demanda del token público. Aun así, el mercado reaccionó: el AVAX superó brevemente los 9 $ tras el anuncio, según datos de Binance citados por Coin Edition. Y la carrera continúa: Nasdaq y la DTCC están construyendo sus propias infraestructuras.
Fuentes: Ava Labs, CoinDesk, The Block, Coin Edition, 9-10 de nov. de 2026. Esto no es asesoramiento financiero.
Si una bolsa construye una blockchain cerrada, ¿para ti sigue siendo cripto o es solo una base de datos más rápida?
#NYSE #Avalanche #Tokenization #RWA #CryptoNews
« El NYSE elige Avalanche ». El titular está por todas partes desde ayer. Lo he releído palabra por palabra: cada una esconde un matiz.
« El NYSE »: en realidad, una filial que está preparando una plataforma para negociar acciones tokenizadas (acciones representadas por tokens en una blockchain). El objetivo: negociación, compensación y liquidación las 24 horas del día, los 7 días de la semana. Siempre que los reguladores den luz verde.
« elige »: después de aproximadamente un año de pruebas, según The Block. El lanzamiento está previsto para el cuarto trimestre, según The Wall Street Journal.
« Avalanche »: ahí está la clave. Ava Labs proporciona la tecnología del registro que anota y liquida las transacciones de la cámara de compensación. Pero, según Ava Labs, que habló con CoinDesk, el NYSE operará su propia cadena, construida con la tecnología de Avalanche, y no la blockchain pública. El NYSE decidirá quién puede participar en ella.
Lo que el titular tampoco cuenta: las acciones podrán emitirse en varias blockchains. Avalanche lleva el registro de liquidación, no todo el mercado. El motor de negociación sigue siendo el del NYSE.
Mi opinión: es una verdadera victoria técnica para Avalanche y una señal contundente sobre la tokenización. Pero « Wall Street adopta $AVAX » es una simplificación. Una cadena privada no genera automáticamente demanda del token público. Aun así, el mercado reaccionó: el AVAX superó brevemente los 9 $ tras el anuncio, según datos de Binance citados por Coin Edition. Y la carrera continúa: Nasdaq y la DTCC están construyendo sus propias infraestructuras.
Fuentes: Ava Labs, CoinDesk, The Block, Coin Edition, 9-10 de nov. de 2026. Esto no es asesoramiento financiero.
Si una bolsa construye una blockchain cerrada, ¿para ti sigue siendo cripto o es solo una base de datos más rápida?
#NYSE #Avalanche #Tokenization #RWA #CryptoNews
« El NYSE »: en realidad, una filial que está preparando una plataforma para negociar acciones tokenizadas (acciones representadas por tokens en una blockchain). El objetivo: negociación, compensación y liquidación las 24 horas del día, los 7 días de la semana. Siempre que los reguladores den luz verde.
« elige »: después de aproximadamente un año de pruebas, según The Block. El lanzamiento está previsto para el cuarto trimestre, según The Wall Street Journal.
« Avalanche »: ahí está la clave. Ava Labs proporciona la tecnología del registro que anota y liquida las transacciones de la cámara de compensación. Pero, según Ava Labs, que habló con CoinDesk, el NYSE operará su propia cadena, construida con la tecnología de Avalanche, y no la blockchain pública. El NYSE decidirá quién puede participar en ella.
Lo que el titular tampoco cuenta: las acciones podrán emitirse en varias blockchains. Avalanche lleva el registro de liquidación, no todo el mercado. El motor de negociación sigue siendo el del NYSE.
Mi opinión: es una verdadera victoria técnica para Avalanche y una señal contundente sobre la tokenización. Pero « Wall Street adopta $AVAX » es una simplificación. Una cadena privada no genera automáticamente demanda del token público. Aun así, el mercado reaccionó: el AVAX superó brevemente los 9 $ tras el anuncio, según datos de Binance citados por Coin Edition. Y la carrera continúa: Nasdaq y la DTCC están construyendo sus propias infraestructuras.
Fuentes: Ava Labs, CoinDesk, The Block, Coin Edition, 9-10 de nov. de 2026. Esto no es asesoramiento financiero.
Si una bolsa construye una blockchain cerrada, ¿para ti sigue siendo cripto o es solo una base de datos más rápida?
#NYSE #Avalanche #Tokenization #RWA #CryptoNews
148
·
--
Artículo
La blockchain es ciega: el eslabón olvidado que le costó 110 millones a Mango MarketsUna blockchain no sabe cuánto vale nada.
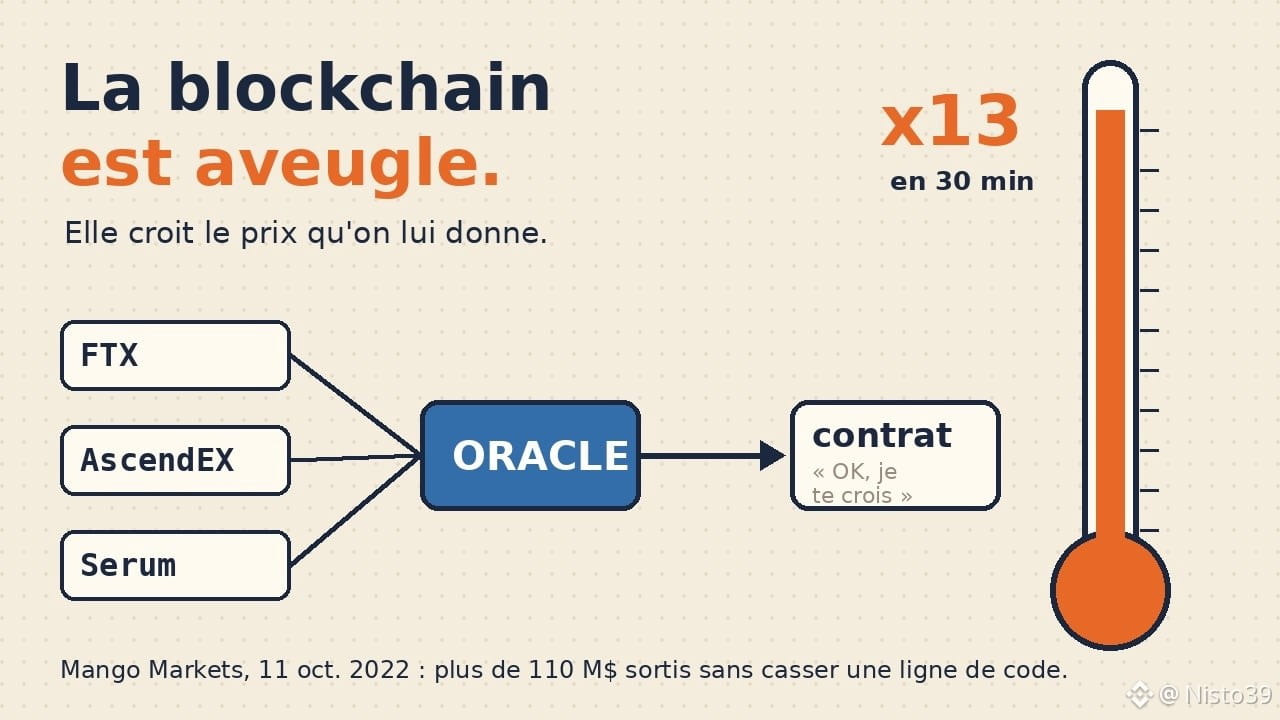
Puede sorprender, pero es cierto. Un contrato inteligente (un programa que se ejecuta por sí solo en la cadena) sabe leer lo que está escrito en su propia blockchain: saldos, transacciones, firmas. ¿El precio de $SOL en los mercados, el tipo de cambio del euro, el resultado de un partido? No tiene ni idea. Alguien tiene que decírselo.
A ese «alguien» se le llama oráculo. Es un servicio que busca información externa y la escribe en la cadena para que los contratos puedan utilizarla. Toda la DeFi que presta, toma prestado o liquida posiciones depende de ello. Si el oráculo dice que un token vale 10 dólares, el contrato se lo cree. No tiene otra opción.
La blockchain es ciega: el eslabón olvidado que le costó 110 millones a Mango Markets
Una blockchain no sabe cuánto vale nada.
Puede sorprender, pero es cierto. Un contrato inteligente (un programa que se ejecuta por sí solo en la cadena) sabe leer lo que está escrito en su propia blockchain: saldos, transacciones, firmas. ¿El precio de $SOL en los mercados, el tipo de cambio del euro, el resultado de un partido? No tiene ni idea. Alguien tiene que decírselo.
A ese «alguien» se le llama oráculo. Es un servicio que busca información externa y la escribe en la cadena para que los contratos puedan utilizarla. Toda la DeFi que presta, toma prestado o liquida posiciones depende de ello. Si el oráculo dice que un token vale 10 dólares, el contrato se lo cree. No tiene otra opción.
Puede sorprender, pero es cierto. Un contrato inteligente (un programa que se ejecuta por sí solo en la cadena) sabe leer lo que está escrito en su propia blockchain: saldos, transacciones, firmas. ¿El precio de $SOL en los mercados, el tipo de cambio del euro, el resultado de un partido? No tiene ni idea. Alguien tiene que decírselo.
A ese «alguien» se le llama oráculo. Es un servicio que busca información externa y la escribe en la cadena para que los contratos puedan utilizarla. Toda la DeFi que presta, toma prestado o liquida posiciones depende de ello. Si el oráculo dice que un token vale 10 dólares, el contrato se lo cree. No tiene otra opción.
106
·
--
Artículo
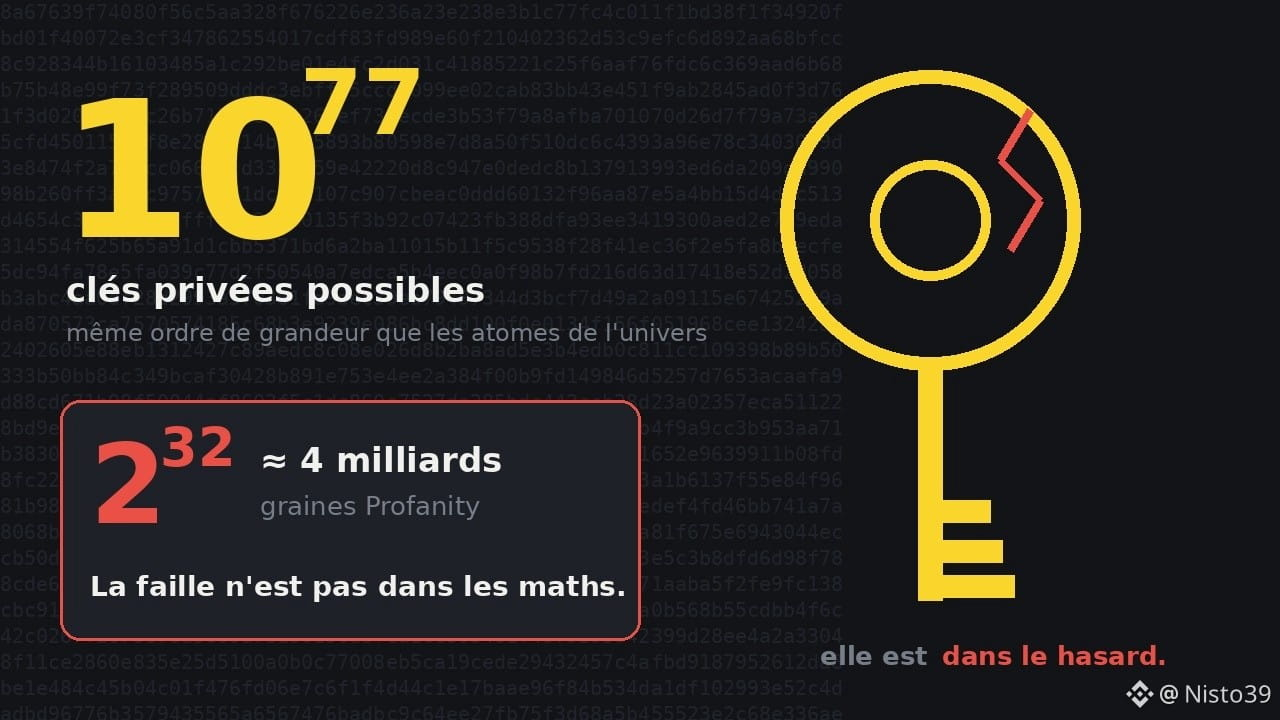
Nadie adivinará tu clave privada. A menos que la hayas elegido túUna clave privada es un número. Solo un número, elegido al azar entre 1 y aproximadamente 2 elevado a 256. Escrito como un entero, da un número de 78 cifras: aproximadamente 10 elevado a 77 posibilidades. Los físicos estiman que el número de átomos del universo observable ronda los 10 elevado a 80. Estamos en el mismo orden de magnitud.
Alguien que quisiera adivinar tu clave al azar no tendría ninguna posibilidad, ni siquiera con todos los ordenadores del planeta durante miles de millones de años. No es una forma de hablar, son matemáticas. Tu frase de 12 palabras sigue la misma lógica: 2.048 palabras posibles por posición, 12 posiciones, es decir, 128 bits de azar (más una pequeña suma de verificación). Más que suficiente.
Nadie adivinará tu clave privada. A menos que la hayas elegido tú
Una clave privada es un número. Solo un número, elegido al azar entre 1 y aproximadamente 2 elevado a 256. Escrito como un entero, da un número de 78 cifras: aproximadamente 10 elevado a 77 posibilidades. Los físicos estiman que el número de átomos del universo observable ronda los 10 elevado a 80. Estamos en el mismo orden de magnitud.
Alguien que quisiera adivinar tu clave al azar no tendría ninguna posibilidad, ni siquiera con todos los ordenadores del planeta durante miles de millones de años. No es una forma de hablar, son matemáticas. Tu frase de 12 palabras sigue la misma lógica: 2.048 palabras posibles por posición, 12 posiciones, es decir, 128 bits de azar (más una pequeña suma de verificación). Más que suficiente.
Alguien que quisiera adivinar tu clave al azar no tendría ninguna posibilidad, ni siquiera con todos los ordenadores del planeta durante miles de millones de años. No es una forma de hablar, son matemáticas. Tu frase de 12 palabras sigue la misma lógica: 2.048 palabras posibles por posición, 12 posiciones, es decir, 128 bits de azar (más una pequeña suma de verificación). Más que suficiente.
188
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
WhatWillDriveCryptoandStocks’NextRebound?
73,208 visualizaciones
985 participa(n) en el debate
El bitcóin cae por debajo de los 70.000 dólares mientras el índice del dólar alcanza su máximo en 19 meses
Binance News
·19 «Me gusta»
·39.2k visualizaciones
BitcoinBreaksBelow200WeekMovingAverage
1,854 visualizaciones
84 participa(n) en el debate
SpaceXTeslaMergerTalksWouldCombine30220BTC
104 visualizaciones
20 participa(n) en el debate