MARA, uno de los mayores mineros de Bitcoin que cotizan en bolsa, prometió en 2024 quedarse con todo lo que minara. El lunes, su carta a los accionistas cuenta lo contrario. Esta es la historia, en orden.
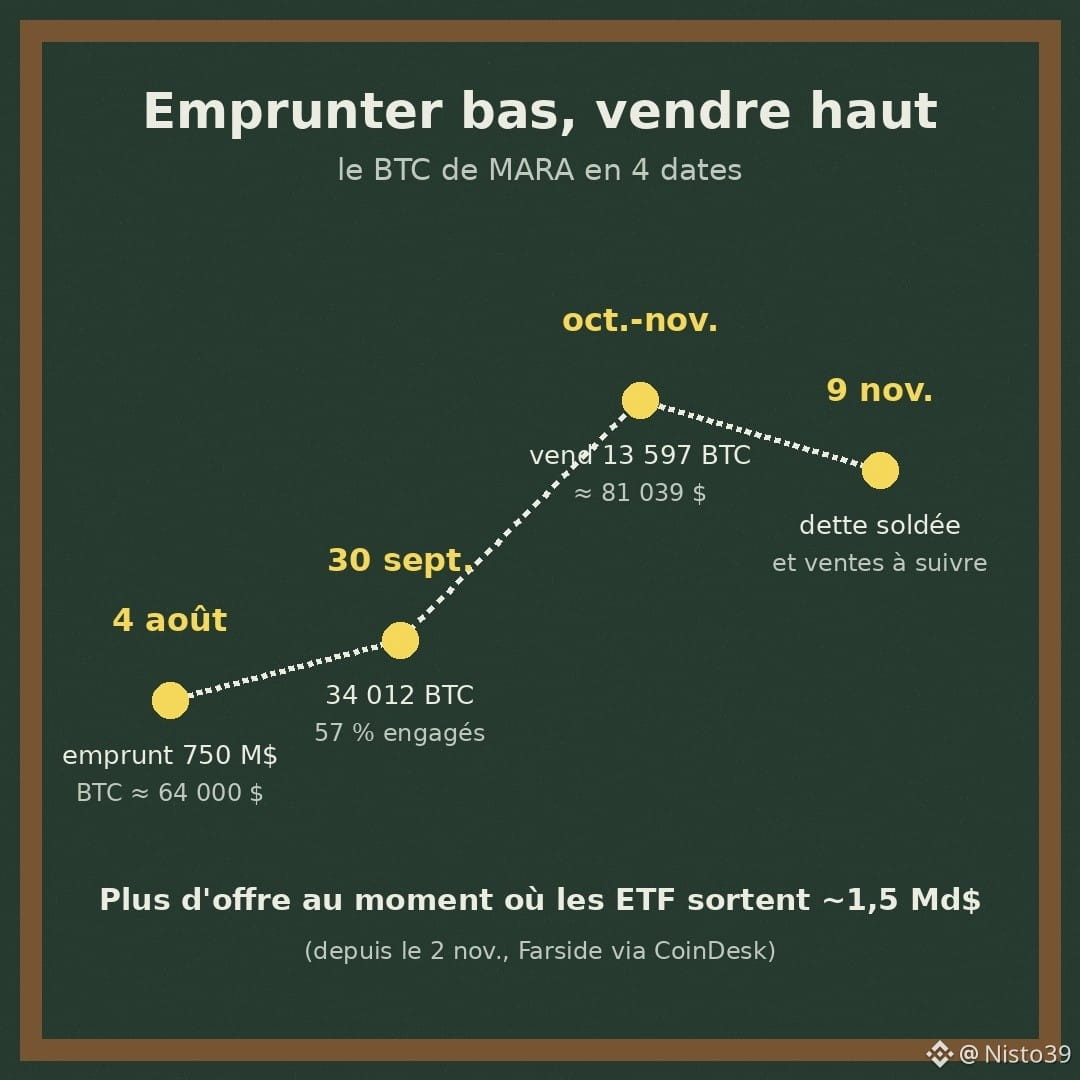
4 de agosto. MARA pide prestados 750 M$ poniendo sus bitcoins como garantía. Objetivo: pagar la compra de Long Ridge, una central eléctrica de gas. El BTC ronda los 64 000 $.
30 de septiembre. El minero posee 34 012 BTC, de los cuales el 57 % están prestados o bloqueados como garantía.
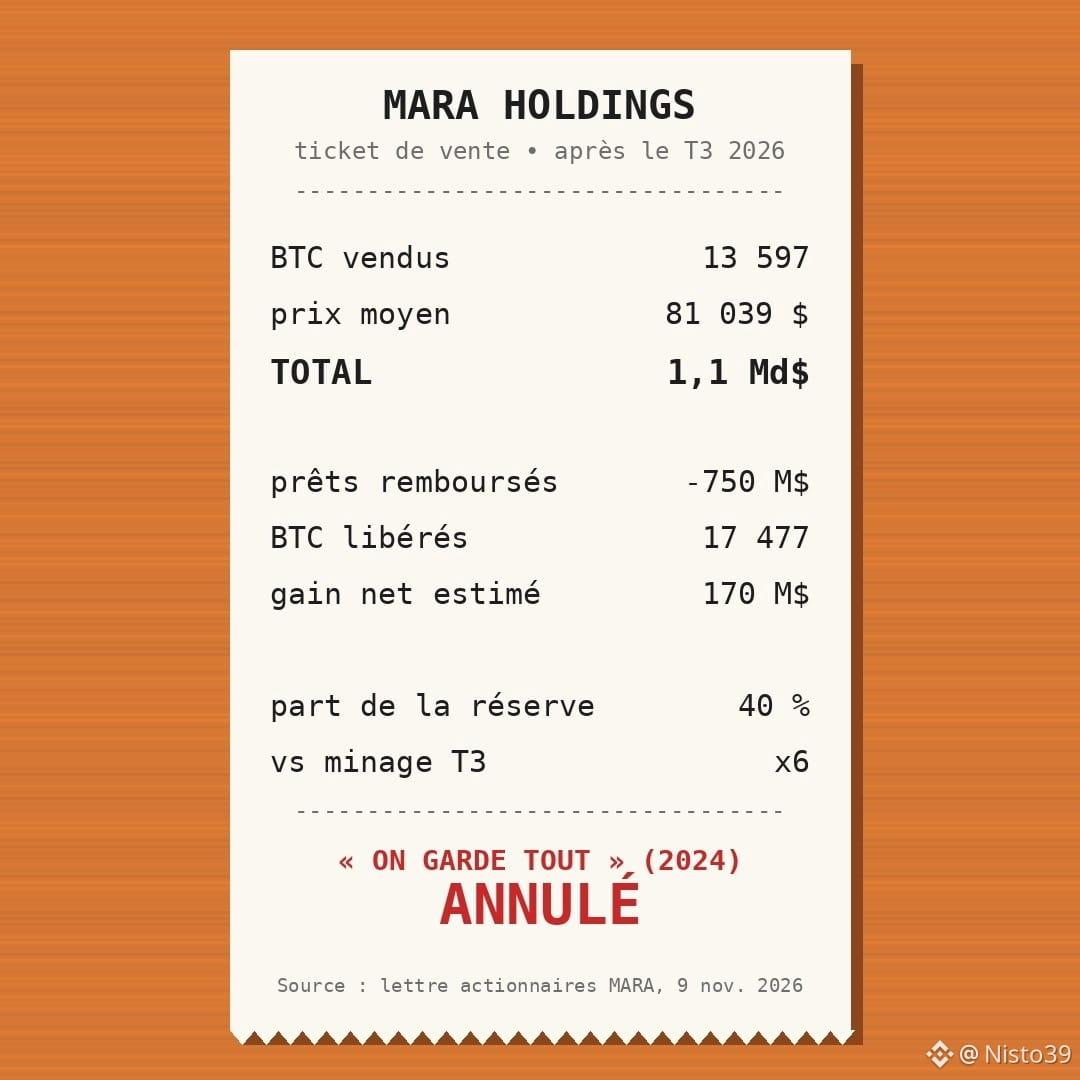
Octubre y principios de noviembre. En unas seis semanas, vende 13 597 BTC a un precio medio de 81 039 $. Es decir, 1,1 mil millones de dólares y el 40 % de sus reservas. Es seis veces lo que minó durante todo el trimestre.
9 de noviembre. Se reembolsan los préstamos de 750 M$ y se liberan 17 477 BTC. Menos del 5 % de las reservas sigue comprometido. MARA calcula que la operación le reportó una ganancia neta de 170 M$. Y anuncia que seguirá vendiendo, en particular para financiar la IA y los centros de datos.
Mi opinión: desde el punto de vista de la empresa, la operación parece bastante limpia. Pedir prestado cuando el BTC está a 64 000, vender a 81 000 y saldar la deuda. Desde el punto de vista del mercado, es otra cosa. Cuando un minero vende sus reservas, aumenta la oferta. Y esto coincide con salidas de los ETF de bitcoin: unos 1,5 mil millones de dólares desde el 2 de noviembre, según Farside, con un $BTC hacia los 74 000 $ esta mañana.
Lo que más me llama la atención es el cambio de discurso. «Nos quedamos con todo» funciona mientras todo va bien. Cuando caen los ingresos (-35 % interanual en el tercer trimestre) y la IA paga mejor por la electricidad, el bitcoin vuelve a ser tesorería.
Fuentes: carta a los accionistas de MARA del tercer trimestre de 2026 (SEC, 9 de noviembre), CoinDesk, The Block, 9 y 10 de noviembre de 2026. Esto no es asesoramiento financiero.
¿Todavía crees a una empresa que promete que nunca venderá después de esto?
#Bitcoin #MARA #Mining #BTC #CryptoNews
4 de agosto. MARA pide prestados 750 M$ poniendo sus bitcoins como garantía. Objetivo: pagar la compra de Long Ridge, una central eléctrica de gas. El BTC ronda los 64 000 $.
30 de septiembre. El minero posee 34 012 BTC, de los cuales el 57 % están prestados o bloqueados como garantía.
Octubre y principios de noviembre. En unas seis semanas, vende 13 597 BTC a un precio medio de 81 039 $. Es decir, 1,1 mil millones de dólares y el 40 % de sus reservas. Es seis veces lo que minó durante todo el trimestre.
9 de noviembre. Se reembolsan los préstamos de 750 M$ y se liberan 17 477 BTC. Menos del 5 % de las reservas sigue comprometido. MARA calcula que la operación le reportó una ganancia neta de 170 M$. Y anuncia que seguirá vendiendo, en particular para financiar la IA y los centros de datos.
Mi opinión: desde el punto de vista de la empresa, la operación parece bastante limpia. Pedir prestado cuando el BTC está a 64 000, vender a 81 000 y saldar la deuda. Desde el punto de vista del mercado, es otra cosa. Cuando un minero vende sus reservas, aumenta la oferta. Y esto coincide con salidas de los ETF de bitcoin: unos 1,5 mil millones de dólares desde el 2 de noviembre, según Farside, con un $BTC hacia los 74 000 $ esta mañana.
Lo que más me llama la atención es el cambio de discurso. «Nos quedamos con todo» funciona mientras todo va bien. Cuando caen los ingresos (-35 % interanual en el tercer trimestre) y la IA paga mejor por la electricidad, el bitcoin vuelve a ser tesorería.
Fuentes: carta a los accionistas de MARA del tercer trimestre de 2026 (SEC, 9 de noviembre), CoinDesk, The Block, 9 y 10 de noviembre de 2026. Esto no es asesoramiento financiero.
¿Todavía crees a una empresa que promete que nunca venderá después de esto?
#Bitcoin #MARA #Mining #BTC #CryptoNews