
myrrhain
36 Publicaciones

myrrhain
Denunciar
Bloquear usuario
🌐 Web3 • Crypto • Markets
Researching narratives & opportunities
X: @myrrhain
5 Siguiendo
11 Seguidores
24 Me gusta
Publicaciones
·
--
Ayer descubrí que las recompensas de bloques de Dusk no se mueven con el uso. Hoy volví a la misma página del explorador y leí la columna de comisiones, porque esa es la otra mitad de la misma pregunta.
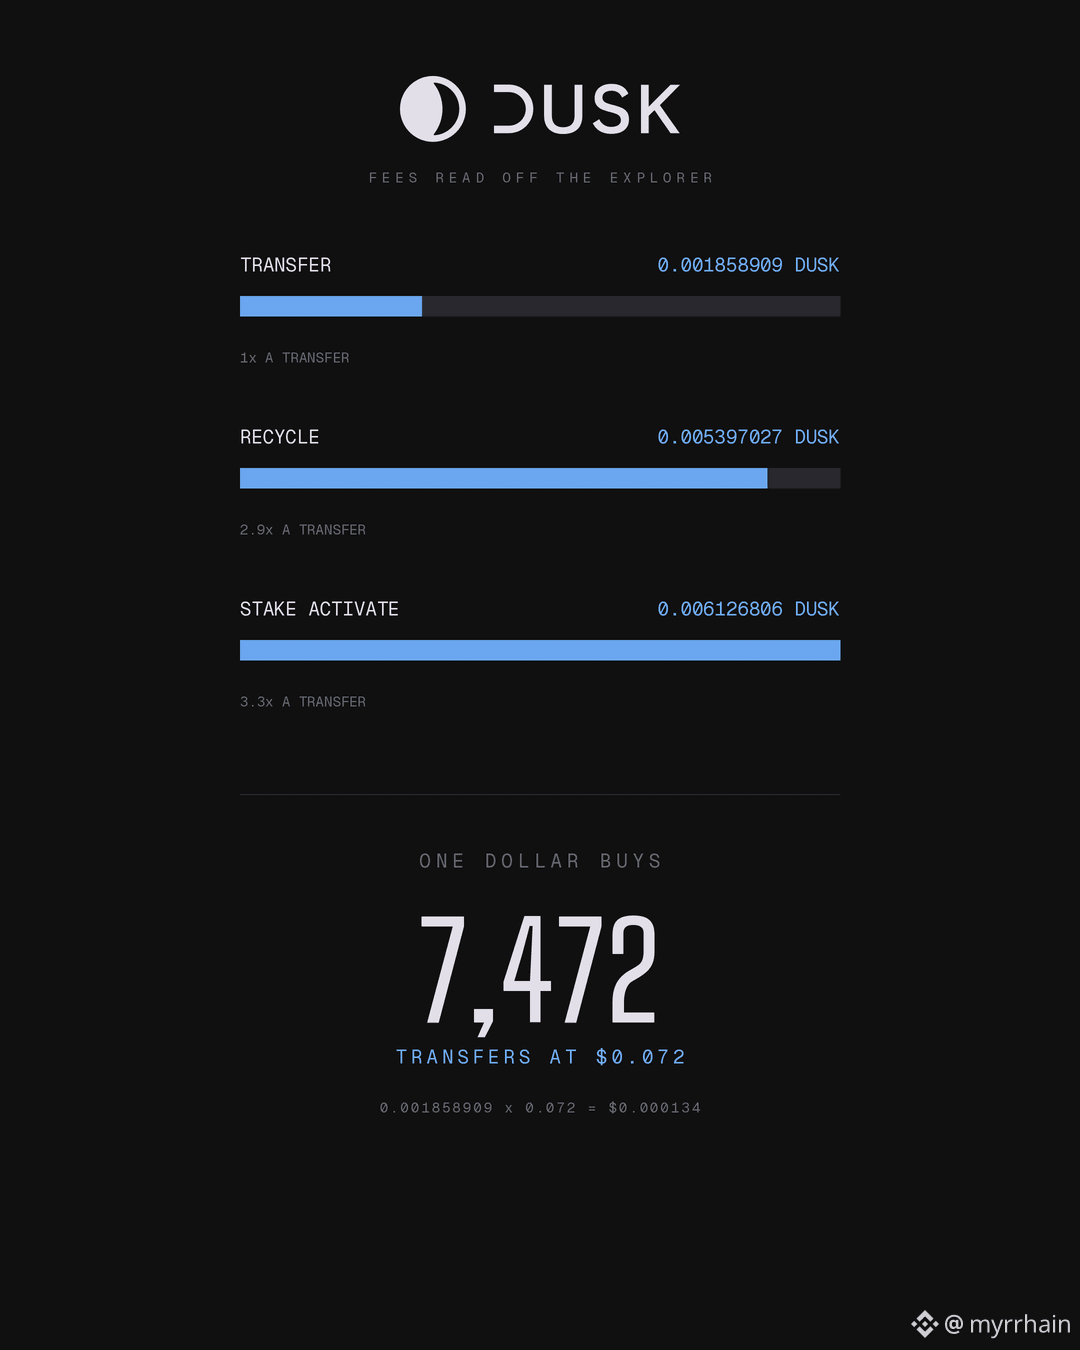
Cuatro transacciones reales, con las comisiones exactamente como se muestran. Un coste de transferencia de 0.001858909 DUSK. Un coste de reciclaje de 0.005397027. Un coste de activación de stake de 0.006126806. Tres tipos distintos de operación, tres costes distintos, todos ellos diminutos.
Convirtiendo eso a dinero al precio de 0.072 en la misma pantalla, una transferencia cuesta aproximadamente 0.000134 dólares. Eso significa aproximadamente 7,470 transferencias por un solo dólar.
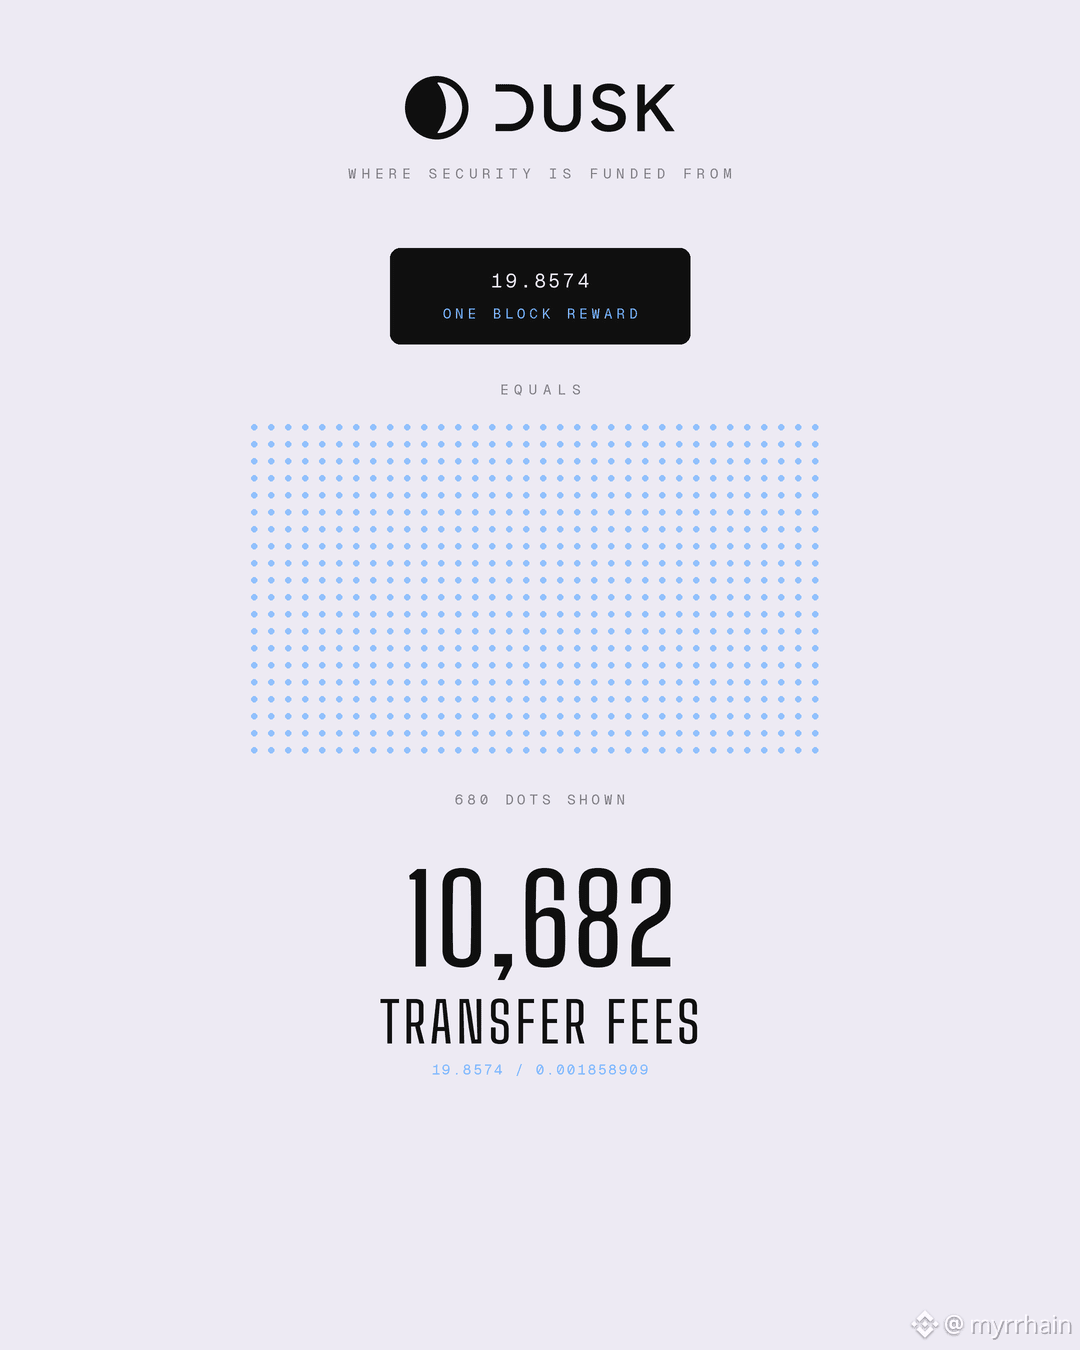
Luego lo puse al lado del número de ayer y el diseño encajó en foco. Un bloque en Dusk paga 19.8574 DUSK a quien lo haya producido. Divide eso por la comisión de la transferencia y una recompensa de bloque vale aproximadamente 10,680 transferencias. La recompensa por producir un bloque supera a las comisiones dentro de él por cuatro órdenes de magnitud.
Lo que te dice de dónde se financia realmente la seguridad. No de los usuarios, sino de la emisión.
Para una cadena pensada para liquidación regulada creo que esa es la elección correcta, y conecta directamente con el hallazgo de ayer. Recompensa fija por bloque significa que los ingresos del validador no suben con la congestión. Seguridad financiada con emisión significa que el coste del usuario tampoco sube con la congestión. Ambos lados del intercambio quedan aislados de la carga. Un lugar que cotiza comisiones de liquidación a clientes institucionales puede poner un número en un contrato y esperar que se mantenga, lo cual vale más para ese cliente que un récord de rendimiento.
Limitaciones. Cuatro transacciones es una muestra pequeña y las comisiones varían con la computación que realmente realiza una transacción, así que consíderalo representativo más que fijo. Las cifras en dólares se mueven con el precio. Y un modelo financiado por emisión tiene que leerse junto con el calendario de emisión, que no he medido.
¿Alguien sabe cómo escalan las comisiones de Dusk con la complejidad del contrato en lugar del tipo de transacción?
@Dusk_Foundation $DUSK #dusk
Ayer descubrí que las recompensas de bloques de Dusk no se mueven con el uso. Hoy volví a la misma página del explorador y leí la columna de comisiones, porque esa es la otra mitad de la misma pregunta.
Cuatro transacciones reales, con las comisiones exactamente como se muestran. Un coste de transferencia de 0.001858909 DUSK. Un coste de reciclaje de 0.005397027. Un coste de activación de stake de 0.006126806. Tres tipos distintos de operación, tres costes distintos, todos ellos diminutos.
Convirtiendo eso a dinero al precio de 0.072 en la misma pantalla, una transferencia cuesta aproximadamente 0.000134 dólares. Eso significa aproximadamente 7,470 transferencias por un solo dólar.
Luego lo puse al lado del número de ayer y el diseño encajó en foco. Un bloque en Dusk paga 19.8574 DUSK a quien lo haya producido. Divide eso por la comisión de la transferencia y una recompensa de bloque vale aproximadamente 10,680 transferencias. La recompensa por producir un bloque supera a las comisiones dentro de él por cuatro órdenes de magnitud.
Lo que te dice de dónde se financia realmente la seguridad. No de los usuarios, sino de la emisión.
Para una cadena pensada para liquidación regulada creo que esa es la elección correcta, y conecta directamente con el hallazgo de ayer. Recompensa fija por bloque significa que los ingresos del validador no suben con la congestión. Seguridad financiada con emisión significa que el coste del usuario tampoco sube con la congestión. Ambos lados del intercambio quedan aislados de la carga. Un lugar que cotiza comisiones de liquidación a clientes institucionales puede poner un número en un contrato y esperar que se mantenga, lo cual vale más para ese cliente que un récord de rendimiento.
Limitaciones. Cuatro transacciones es una muestra pequeña y las comisiones varían con la computación que realmente realiza una transacción, así que consíderalo representativo más que fijo. Las cifras en dólares se mueven con el precio. Y un modelo financiado por emisión tiene que leerse junto con el calendario de emisión, que no he medido.
¿Alguien sabe cómo escalan las comisiones de Dusk con la complejidad del contrato en lugar del tipo de transacción?
@Dusk $DUSK #dusk
Cuatro transacciones reales, con las comisiones exactamente como se muestran. Un coste de transferencia de 0.001858909 DUSK. Un coste de reciclaje de 0.005397027. Un coste de activación de stake de 0.006126806. Tres tipos distintos de operación, tres costes distintos, todos ellos diminutos.
Convirtiendo eso a dinero al precio de 0.072 en la misma pantalla, una transferencia cuesta aproximadamente 0.000134 dólares. Eso significa aproximadamente 7,470 transferencias por un solo dólar.
Luego lo puse al lado del número de ayer y el diseño encajó en foco. Un bloque en Dusk paga 19.8574 DUSK a quien lo haya producido. Divide eso por la comisión de la transferencia y una recompensa de bloque vale aproximadamente 10,680 transferencias. La recompensa por producir un bloque supera a las comisiones dentro de él por cuatro órdenes de magnitud.
Lo que te dice de dónde se financia realmente la seguridad. No de los usuarios, sino de la emisión.
Para una cadena pensada para liquidación regulada creo que esa es la elección correcta, y conecta directamente con el hallazgo de ayer. Recompensa fija por bloque significa que los ingresos del validador no suben con la congestión. Seguridad financiada con emisión significa que el coste del usuario tampoco sube con la congestión. Ambos lados del intercambio quedan aislados de la carga. Un lugar que cotiza comisiones de liquidación a clientes institucionales puede poner un número en un contrato y esperar que se mantenga, lo cual vale más para ese cliente que un récord de rendimiento.
Limitaciones. Cuatro transacciones es una muestra pequeña y las comisiones varían con la computación que realmente realiza una transacción, así que consíderalo representativo más que fijo. Las cifras en dólares se mueven con el precio. Y un modelo financiado por emisión tiene que leerse junto con el calendario de emisión, que no he medido.
¿Alguien sabe cómo escalan las comisiones de Dusk con la complejidad del contrato en lugar del tipo de transacción?
@Dusk $DUSK #dusk
64
·
--
Con verificación
#dusk $DUSK @Dusk_Foundation
Esperaba que las recompensas de bloque en Dusk se movieran con la actividad de la red. No lo hacen, y al revisarlo terminó llevándome a algo más interesante de lo que tenía planeado.
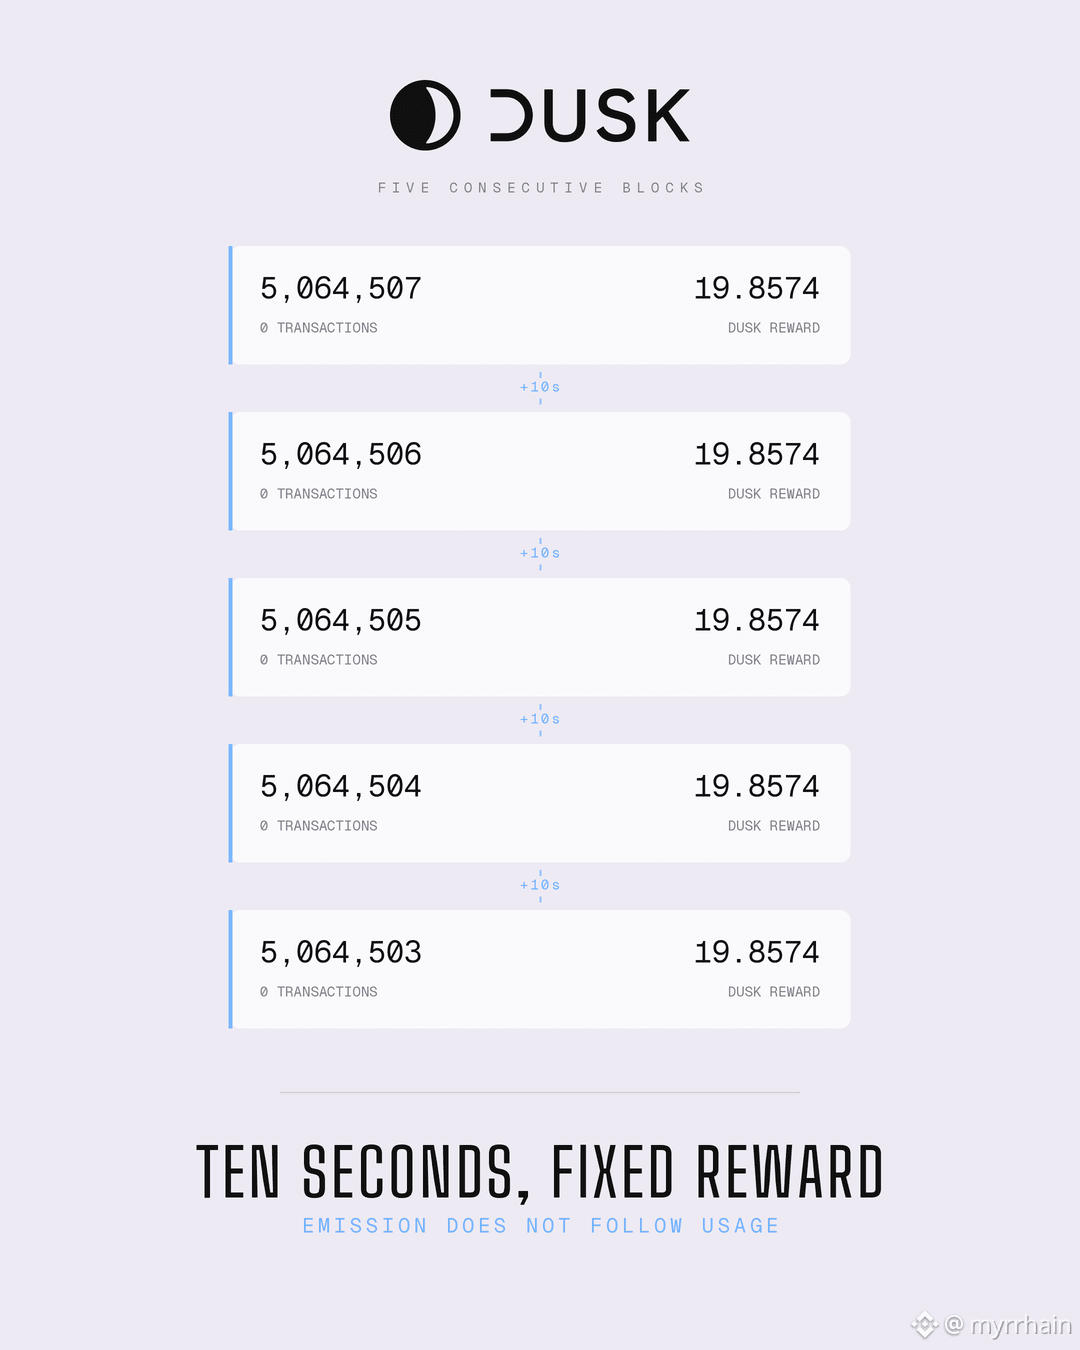
Tomé cinco bloques consecutivos del explorador. Las marcas de tiempo decían nueve, diecinueve, veintinueve, treinta y nueve y cuarenta y nueve segundos atrás. Diez segundos de diferencia sin desviación en la muestra. Cada uno de esos bloques incluía cero transacciones, y cada uno pagó exactamente 19.8574 DUSK. Recompensa idéntica: sin componente de comisión, sin variación según el uso.
Eso hace que la aritmética de la emisión sea simple, así que la calculé.
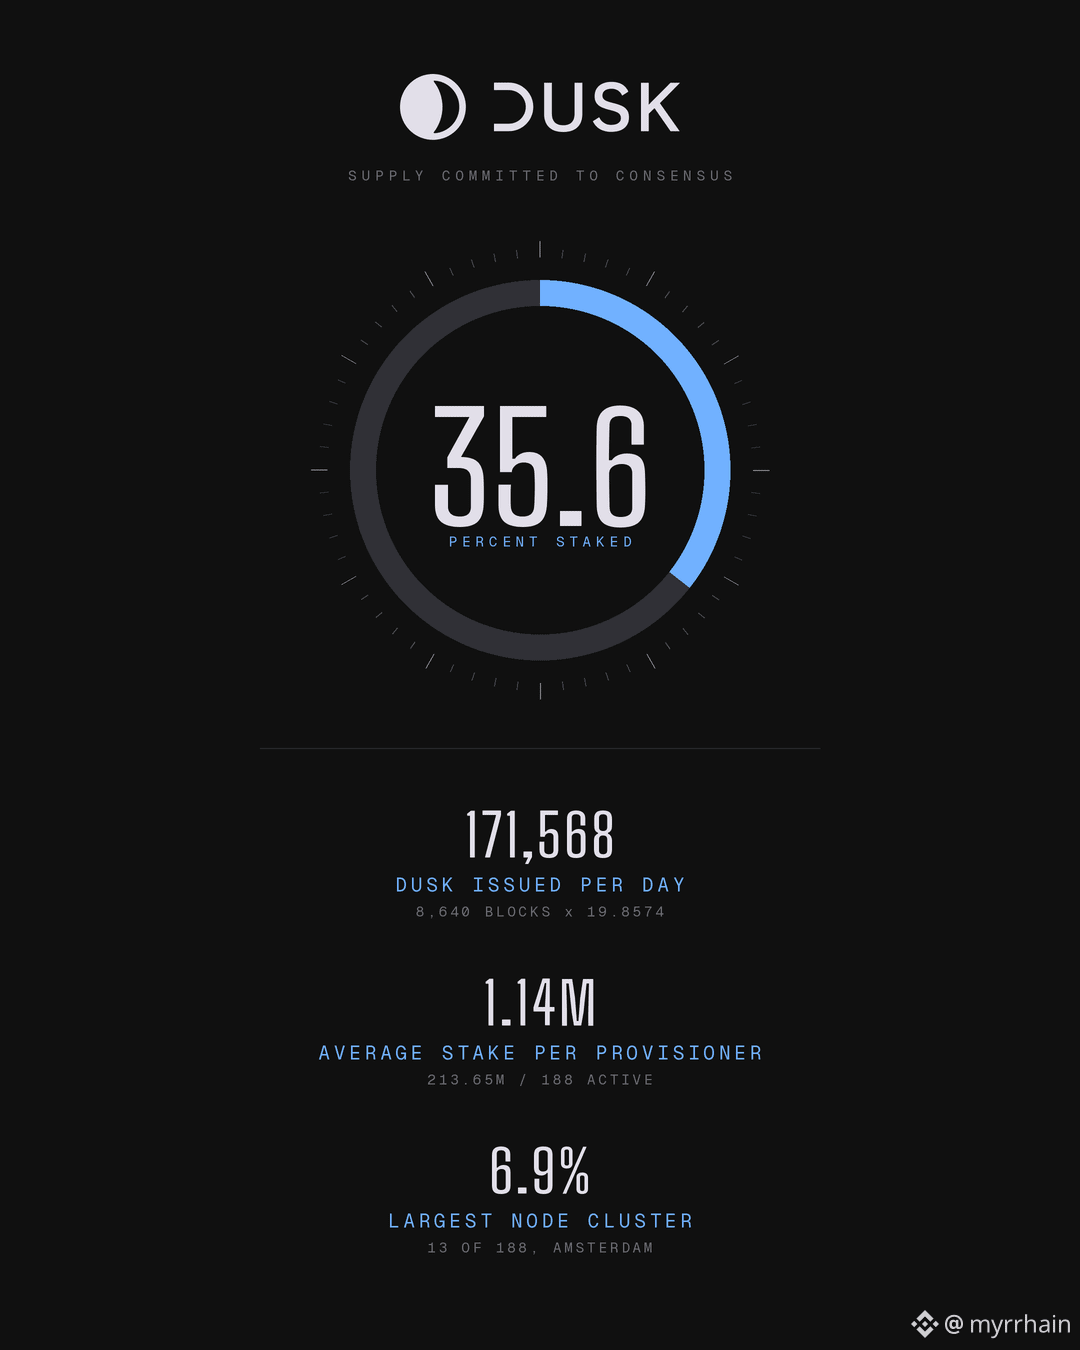
Bloques de diez segundos dan 8.640 bloques al día. Con 19.8574 cada uno, la red emite aproximadamente 171.568 DUSK diarios para asegurarse. Con el precio de 0.072 que aparece en la misma pantalla, eso son unos 12.350 dólares al día comprando consenso.
También se desprenden dos cifras más de la misma página. La capitalización de mercado de 43.21 millones dividida por ese precio implica alrededor de 600 millones de DUSK en circulación, y 213.65 millones de eso están en staking. Así que, aproximadamente, el 35,6 por ciento del suministro está comprometido con el consenso en lugar de estar líquido. Dividir el staking entre 188 proveedores activos de recursos da una posición promedio cerca de 1.14 millones, frente a un mínimo de protocolo de 1.000.
La recompensa fija es la parte sobre la que sigo pensando. Un validador gana lo mismo tanto si el bloque está vacío como si está lleno, así que los ingresos del operador no escalan con la congestión. Para una cadena que busca entornos regulados, ese es el intercambio correcto. El costo de liquidación se mantiene predecible, y un venue que cotiza comisiones a sus clientes puede modelarlas sin tener que adivinar la carga futura.
La distribución también se lee mejor de lo que asumí. El clúster de nodos más grande tiene trece, en Ámsterdam, de un total de 188 activos. Menos de siete por ciento en cualquier clúster individual.
Límites con mis propios números. Esto es una sola instantánea, y cinco bloques es una muestra pequeña para llamar constante a la recompensa en vez de simplemente estable por ahora. El suministro en circulación se infiere de la capitalización de mercado y el precio, ambos cambian, así que toma el 35,6 por ciento como una estimación.
¿Alguien sabe si 19.8574 está fijado por calendario o si baja con el tiempo?
#dusk $DUSK @Dusk
Esperaba que las recompensas de bloque en Dusk se movieran con la actividad de la red. No lo hacen, y al revisarlo terminó llevándome a algo más interesante de lo que tenía planeado.
Tomé cinco bloques consecutivos del explorador. Las marcas de tiempo decían nueve, diecinueve, veintinueve, treinta y nueve y cuarenta y nueve segundos atrás. Diez segundos de diferencia sin desviación en la muestra. Cada uno de esos bloques incluía cero transacciones, y cada uno pagó exactamente 19.8574 DUSK. Recompensa idéntica: sin componente de comisión, sin variación según el uso.
Eso hace que la aritmética de la emisión sea simple, así que la calculé.
Bloques de diez segundos dan 8.640 bloques al día. Con 19.8574 cada uno, la red emite aproximadamente 171.568 DUSK diarios para asegurarse. Con el precio de 0.072 que aparece en la misma pantalla, eso son unos 12.350 dólares al día comprando consenso.
También se desprenden dos cifras más de la misma página. La capitalización de mercado de 43.21 millones dividida por ese precio implica alrededor de 600 millones de DUSK en circulación, y 213.65 millones de eso están en staking. Así que, aproximadamente, el 35,6 por ciento del suministro está comprometido con el consenso en lugar de estar líquido. Dividir el staking entre 188 proveedores activos de recursos da una posición promedio cerca de 1.14 millones, frente a un mínimo de protocolo de 1.000.
La recompensa fija es la parte sobre la que sigo pensando. Un validador gana lo mismo tanto si el bloque está vacío como si está lleno, así que los ingresos del operador no escalan con la congestión. Para una cadena que busca entornos regulados, ese es el intercambio correcto. El costo de liquidación se mantiene predecible, y un venue que cotiza comisiones a sus clientes puede modelarlas sin tener que adivinar la carga futura.
La distribución también se lee mejor de lo que asumí. El clúster de nodos más grande tiene trece, en Ámsterdam, de un total de 188 activos. Menos de siete por ciento en cualquier clúster individual.
Límites con mis propios números. Esto es una sola instantánea, y cinco bloques es una muestra pequeña para llamar constante a la recompensa en vez de simplemente estable por ahora. El suministro en circulación se infiere de la capitalización de mercado y el precio, ambos cambian, así que toma el 35,6 por ciento como una estimación.
¿Alguien sabe si 19.8574 está fijado por calendario o si baja con el tiempo?
Esperaba que las recompensas de bloque en Dusk se movieran con la actividad de la red. No lo hacen, y al revisarlo terminó llevándome a algo más interesante de lo que tenía planeado.
Tomé cinco bloques consecutivos del explorador. Las marcas de tiempo decían nueve, diecinueve, veintinueve, treinta y nueve y cuarenta y nueve segundos atrás. Diez segundos de diferencia sin desviación en la muestra. Cada uno de esos bloques incluía cero transacciones, y cada uno pagó exactamente 19.8574 DUSK. Recompensa idéntica: sin componente de comisión, sin variación según el uso.
Eso hace que la aritmética de la emisión sea simple, así que la calculé.
Bloques de diez segundos dan 8.640 bloques al día. Con 19.8574 cada uno, la red emite aproximadamente 171.568 DUSK diarios para asegurarse. Con el precio de 0.072 que aparece en la misma pantalla, eso son unos 12.350 dólares al día comprando consenso.
También se desprenden dos cifras más de la misma página. La capitalización de mercado de 43.21 millones dividida por ese precio implica alrededor de 600 millones de DUSK en circulación, y 213.65 millones de eso están en staking. Así que, aproximadamente, el 35,6 por ciento del suministro está comprometido con el consenso en lugar de estar líquido. Dividir el staking entre 188 proveedores activos de recursos da una posición promedio cerca de 1.14 millones, frente a un mínimo de protocolo de 1.000.
La recompensa fija es la parte sobre la que sigo pensando. Un validador gana lo mismo tanto si el bloque está vacío como si está lleno, así que los ingresos del operador no escalan con la congestión. Para una cadena que busca entornos regulados, ese es el intercambio correcto. El costo de liquidación se mantiene predecible, y un venue que cotiza comisiones a sus clientes puede modelarlas sin tener que adivinar la carga futura.
La distribución también se lee mejor de lo que asumí. El clúster de nodos más grande tiene trece, en Ámsterdam, de un total de 188 activos. Menos de siete por ciento en cualquier clúster individual.
Límites con mis propios números. Esto es una sola instantánea, y cinco bloques es una muestra pequeña para llamar constante a la recompensa en vez de simplemente estable por ahora. El suministro en circulación se infiere de la capitalización de mercado y el precio, ambos cambian, así que toma el 35,6 por ciento como una estimación.
¿Alguien sabe si 19.8574 está fijado por calendario o si baja con el tiempo?
94
·
--
Alcista
La diferencia entre envolver un activo y emitir uno nativamente no aparece en el lanzamiento. Se manifiesta dos años después, y para entonces resulta caro.
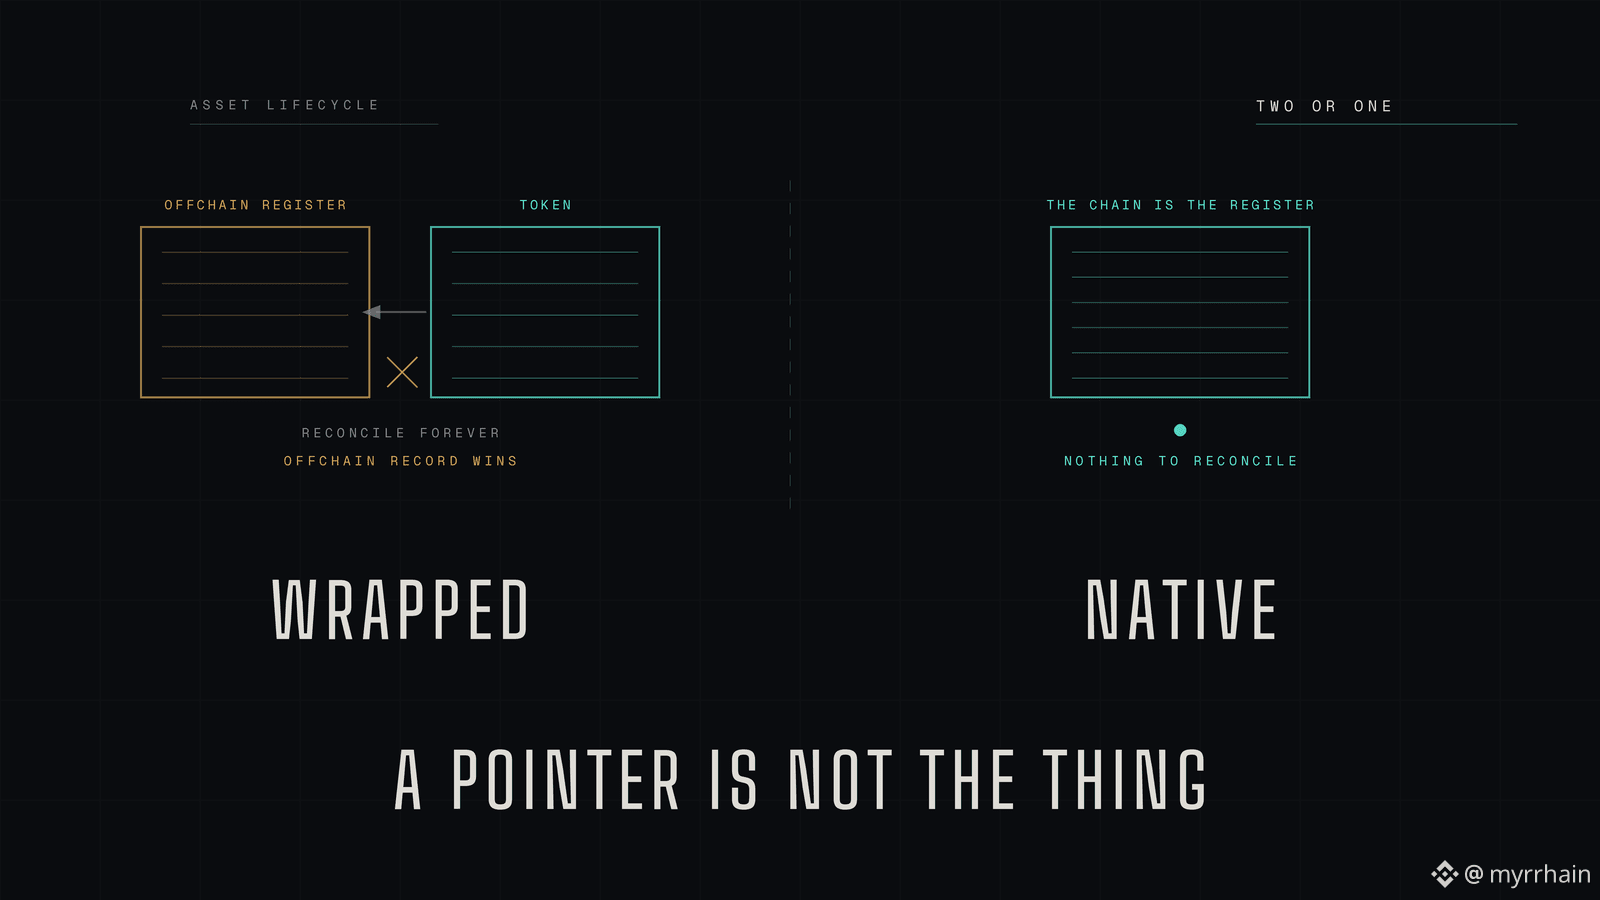
Un valor envuelto es una reclamación. El bono sigue existiendo en algún registro, y el token es un puntero hacia él. El día del lanzamiento se ve idéntico de cualquier manera. La misma interfaz, la misma cartera, la misma transferencia.
Luego, el activo empieza a vivir. Un cupón se paga. Alguien transfiere a una parte que resulta ser inelegible. Un titular fallece. Ocurre una acción corporativa. Y ahora el puntero y la cosa a la que apunta tienen que ponerse de acuerdo, para siempre, a través de cada uno de esos eventos.
No siempre estarán de acuerdo. Para eso existe la conciliación. Y cuando no coinciden, el registro fuera de la cadena gana, porque es el registro que cuenta con respaldo legal. Eso te dice qué es realmente el token. No el valor. Un derivado de tu confianza en quien opera el registro.
La emisión nativa elimina por completo el segundo registro. El instrumento se crea onchain como su forma principal. La cadena es el registro. Una transferencia es la transferencia, no un mensaje acerca de una.
Casi nadie hace esto, y la razón no es ambición técnica. La emisión nativa necesita tres cosas a la vez. Privacidad, porque una tabla de capitalización en un libro mayor público es un flujo de inteligencia competitiva. Reglas de elegibilidad exigibles, porque no puedes permitir que el registro acepte a un titular inelegible. Y un centro/venue con la autorización para que cuente legalmente. Si falta una cualquiera, vuelves a envolver.
Dusk es una de las pocas plataformas que se construye desde el inicio alrededor de las tres cosas, en lugar de agregarlas más tarde.
Donde aún quiero una respuesta más clara. @Dusk_Foundation ¿qué es exactamente lo que hace que el registro de la cadena sea el registro legal para una emisión dada? El código no puede otorgar eso. Tiene que provenir de la documentación del emisor y de la ley aplicable, y me gustaría entender dónde se traza esa línea en la práctica.
Me pregunto si alguien aquí ha visto una emisión verdaderamente nativa, no un “wrapper” comercializado como tal.
@Dusk_Foundation $DUSK #dusk #RWA
La diferencia entre envolver un activo y emitir uno nativamente no aparece en el lanzamiento. Se manifiesta dos años después, y para entonces resulta caro.
Un valor envuelto es una reclamación. El bono sigue existiendo en algún registro, y el token es un puntero hacia él. El día del lanzamiento se ve idéntico de cualquier manera. La misma interfaz, la misma cartera, la misma transferencia.
Luego, el activo empieza a vivir. Un cupón se paga. Alguien transfiere a una parte que resulta ser inelegible. Un titular fallece. Ocurre una acción corporativa. Y ahora el puntero y la cosa a la que apunta tienen que ponerse de acuerdo, para siempre, a través de cada uno de esos eventos.
No siempre estarán de acuerdo. Para eso existe la conciliación. Y cuando no coinciden, el registro fuera de la cadena gana, porque es el registro que cuenta con respaldo legal. Eso te dice qué es realmente el token. No el valor. Un derivado de tu confianza en quien opera el registro.
La emisión nativa elimina por completo el segundo registro. El instrumento se crea onchain como su forma principal. La cadena es el registro. Una transferencia es la transferencia, no un mensaje acerca de una.
Casi nadie hace esto, y la razón no es ambición técnica. La emisión nativa necesita tres cosas a la vez. Privacidad, porque una tabla de capitalización en un libro mayor público es un flujo de inteligencia competitiva. Reglas de elegibilidad exigibles, porque no puedes permitir que el registro acepte a un titular inelegible. Y un centro/venue con la autorización para que cuente legalmente. Si falta una cualquiera, vuelves a envolver.
Dusk es una de las pocas plataformas que se construye desde el inicio alrededor de las tres cosas, en lugar de agregarlas más tarde.
Donde aún quiero una respuesta más clara. @Dusk ¿qué es exactamente lo que hace que el registro de la cadena sea el registro legal para una emisión dada? El código no puede otorgar eso. Tiene que provenir de la documentación del emisor y de la ley aplicable, y me gustaría entender dónde se traza esa línea en la práctica.
Me pregunto si alguien aquí ha visto una emisión verdaderamente nativa, no un “wrapper” comercializado como tal.
@Dusk $DUSK #dusk #RWA
Un valor envuelto es una reclamación. El bono sigue existiendo en algún registro, y el token es un puntero hacia él. El día del lanzamiento se ve idéntico de cualquier manera. La misma interfaz, la misma cartera, la misma transferencia.
Luego, el activo empieza a vivir. Un cupón se paga. Alguien transfiere a una parte que resulta ser inelegible. Un titular fallece. Ocurre una acción corporativa. Y ahora el puntero y la cosa a la que apunta tienen que ponerse de acuerdo, para siempre, a través de cada uno de esos eventos.
No siempre estarán de acuerdo. Para eso existe la conciliación. Y cuando no coinciden, el registro fuera de la cadena gana, porque es el registro que cuenta con respaldo legal. Eso te dice qué es realmente el token. No el valor. Un derivado de tu confianza en quien opera el registro.
La emisión nativa elimina por completo el segundo registro. El instrumento se crea onchain como su forma principal. La cadena es el registro. Una transferencia es la transferencia, no un mensaje acerca de una.
Casi nadie hace esto, y la razón no es ambición técnica. La emisión nativa necesita tres cosas a la vez. Privacidad, porque una tabla de capitalización en un libro mayor público es un flujo de inteligencia competitiva. Reglas de elegibilidad exigibles, porque no puedes permitir que el registro acepte a un titular inelegible. Y un centro/venue con la autorización para que cuente legalmente. Si falta una cualquiera, vuelves a envolver.
Dusk es una de las pocas plataformas que se construye desde el inicio alrededor de las tres cosas, en lugar de agregarlas más tarde.
Donde aún quiero una respuesta más clara. @Dusk ¿qué es exactamente lo que hace que el registro de la cadena sea el registro legal para una emisión dada? El código no puede otorgar eso. Tiene que provenir de la documentación del emisor y de la ley aplicable, y me gustaría entender dónde se traza esa línea en la práctica.
Me pregunto si alguien aquí ha visto una emisión verdaderamente nativa, no un “wrapper” comercializado como tal.
@Dusk $DUSK #dusk #RWA
137
·
--
Alcista
El problema más difícil para Dusk Trade no es la criptografía ni la licenciamiento. Es que tokenizar un activo no crea a nadie dispuesto a comprarlo.
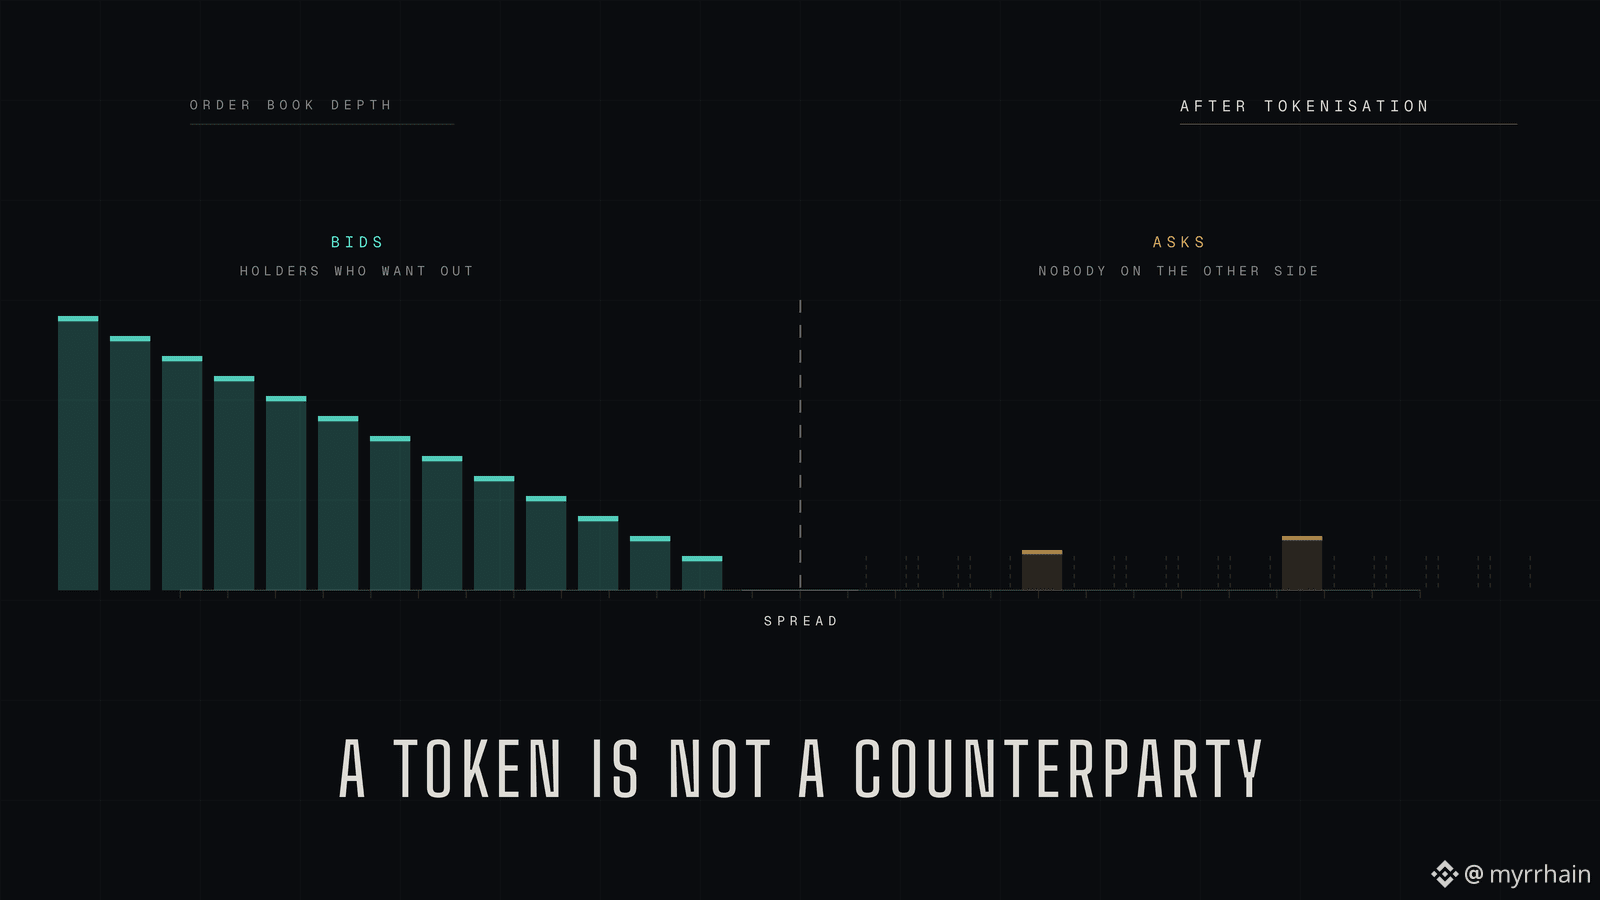
Los instrumentos del mercado privado son poco líquidos por una razón aburrida. No es la fricción de la liquidación, ni el papeleo. Simplemente no hay muchas personas al otro lado en un momento dado. Poner un bono en una cadena no invoca un contraparte. Traslada el mismo mercado fino a un lugar más rápido.
La respuesta habitual es una pila de tres afirmaciones, y cada una es más débil de lo que suena.
La fraccionalización amplía la base de inversores. Salvo que los instrumentos regulados restringen quién puede tenerlos, así que la base solo se amplía dentro del conjunto elegible, que nunca fue la restricción vinculante.
El trading 24/7 elimina barreras de tiempo. Excepto que un mercado abierto a las tres de la mañana con nadie del lado de la oferta no es más líquido; solo está más disponible.
La composabilidad permite que el activo se convierta en colateral. Excepto que el colateral necesita un descubrimiento de precios fiable; el descubrimiento de precios necesita actividad de trading, y la actividad de trading es precisamente lo que intentábamos crear. Ese argumento se come su propia cola.
Por eso, el acuerdo de NPEX me suena distinto que a la mayoría de anuncios sobre tokenización. No es un arranque en frío. Hay una sede regulada existente con inversores existentes y activos existentes, y la cadena se está poniendo bajo actividad que ya ocurre, en lugar de esperar que aparezca actividad porque las vías mejoraron.
Esa es la única versión de esto que me parece creíble. La infraestructura no fabrica demanda. Puede alojar demanda que ya existe y hacerla más barata de atender.
@Dusk_Foundation ¿cuál es la expectativa sobre la migración? ¿El flujo de la sede existente realmente se mueve onchain, o el libro onchain empieza fino junto con el tradicional y tiene que ganarse su profundidad?
Me da curiosidad si alguien aquí ha visto que la tokenización mejore genuinamente la liquidez en lugar de solo trasladarla.
@Dusk_Foundation $DUSK #dusk #RWA
El problema más difícil para Dusk Trade no es la criptografía ni la licenciamiento. Es que tokenizar un activo no crea a nadie dispuesto a comprarlo.
Los instrumentos del mercado privado son poco líquidos por una razón aburrida. No es la fricción de la liquidación, ni el papeleo. Simplemente no hay muchas personas al otro lado en un momento dado. Poner un bono en una cadena no invoca un contraparte. Traslada el mismo mercado fino a un lugar más rápido.
La respuesta habitual es una pila de tres afirmaciones, y cada una es más débil de lo que suena.
La fraccionalización amplía la base de inversores. Salvo que los instrumentos regulados restringen quién puede tenerlos, así que la base solo se amplía dentro del conjunto elegible, que nunca fue la restricción vinculante.
El trading 24/7 elimina barreras de tiempo. Excepto que un mercado abierto a las tres de la mañana con nadie del lado de la oferta no es más líquido; solo está más disponible.
La composabilidad permite que el activo se convierta en colateral. Excepto que el colateral necesita un descubrimiento de precios fiable; el descubrimiento de precios necesita actividad de trading, y la actividad de trading es precisamente lo que intentábamos crear. Ese argumento se come su propia cola.
Por eso, el acuerdo de NPEX me suena distinto que a la mayoría de anuncios sobre tokenización. No es un arranque en frío. Hay una sede regulada existente con inversores existentes y activos existentes, y la cadena se está poniendo bajo actividad que ya ocurre, en lugar de esperar que aparezca actividad porque las vías mejoraron.
Esa es la única versión de esto que me parece creíble. La infraestructura no fabrica demanda. Puede alojar demanda que ya existe y hacerla más barata de atender.
@Dusk ¿cuál es la expectativa sobre la migración? ¿El flujo de la sede existente realmente se mueve onchain, o el libro onchain empieza fino junto con el tradicional y tiene que ganarse su profundidad?
Me da curiosidad si alguien aquí ha visto que la tokenización mejore genuinamente la liquidez en lugar de solo trasladarla.
@Dusk $DUSK #dusk #RWA
Los instrumentos del mercado privado son poco líquidos por una razón aburrida. No es la fricción de la liquidación, ni el papeleo. Simplemente no hay muchas personas al otro lado en un momento dado. Poner un bono en una cadena no invoca un contraparte. Traslada el mismo mercado fino a un lugar más rápido.
La respuesta habitual es una pila de tres afirmaciones, y cada una es más débil de lo que suena.
La fraccionalización amplía la base de inversores. Salvo que los instrumentos regulados restringen quién puede tenerlos, así que la base solo se amplía dentro del conjunto elegible, que nunca fue la restricción vinculante.
El trading 24/7 elimina barreras de tiempo. Excepto que un mercado abierto a las tres de la mañana con nadie del lado de la oferta no es más líquido; solo está más disponible.
La composabilidad permite que el activo se convierta en colateral. Excepto que el colateral necesita un descubrimiento de precios fiable; el descubrimiento de precios necesita actividad de trading, y la actividad de trading es precisamente lo que intentábamos crear. Ese argumento se come su propia cola.
Por eso, el acuerdo de NPEX me suena distinto que a la mayoría de anuncios sobre tokenización. No es un arranque en frío. Hay una sede regulada existente con inversores existentes y activos existentes, y la cadena se está poniendo bajo actividad que ya ocurre, en lugar de esperar que aparezca actividad porque las vías mejoraron.
Esa es la única versión de esto que me parece creíble. La infraestructura no fabrica demanda. Puede alojar demanda que ya existe y hacerla más barata de atender.
@Dusk ¿cuál es la expectativa sobre la migración? ¿El flujo de la sede existente realmente se mueve onchain, o el libro onchain empieza fino junto con el tradicional y tiene que ganarse su profundidad?
Me da curiosidad si alguien aquí ha visto que la tokenización mejore genuinamente la liquidez en lugar de solo trasladarla.
@Dusk $DUSK #dusk #RWA
1
107
·
--
Alcista
El bloqueador menos glamuroso para los valores tokenizados no es la privacidad ni la liquidación. Es la custodia, y en una cadena protegida no se parece en nada a la custodia en cualquier otro lugar.
Empieza por la restricción que todos omiten. Un fondo regulado normalmente no puede simplemente conservar sus propias claves. Los activos de los clientes tienen que estar bajo acuerdos de salvaguarda, segregados, con alguien responsable si desaparecen. Esa obligación existe independientemente de en qué se emita el activo. Sin una respuesta sobre custodia, no hay asignación institucional, por muy elegante que sea la cadena.
En una cadena transparente esto se resuelve y es aburrido. Un custodio mantiene las claves y cualquiera que audite puede leer el libro mayor para confirmar que la posición existe. La verificación es una consulta.
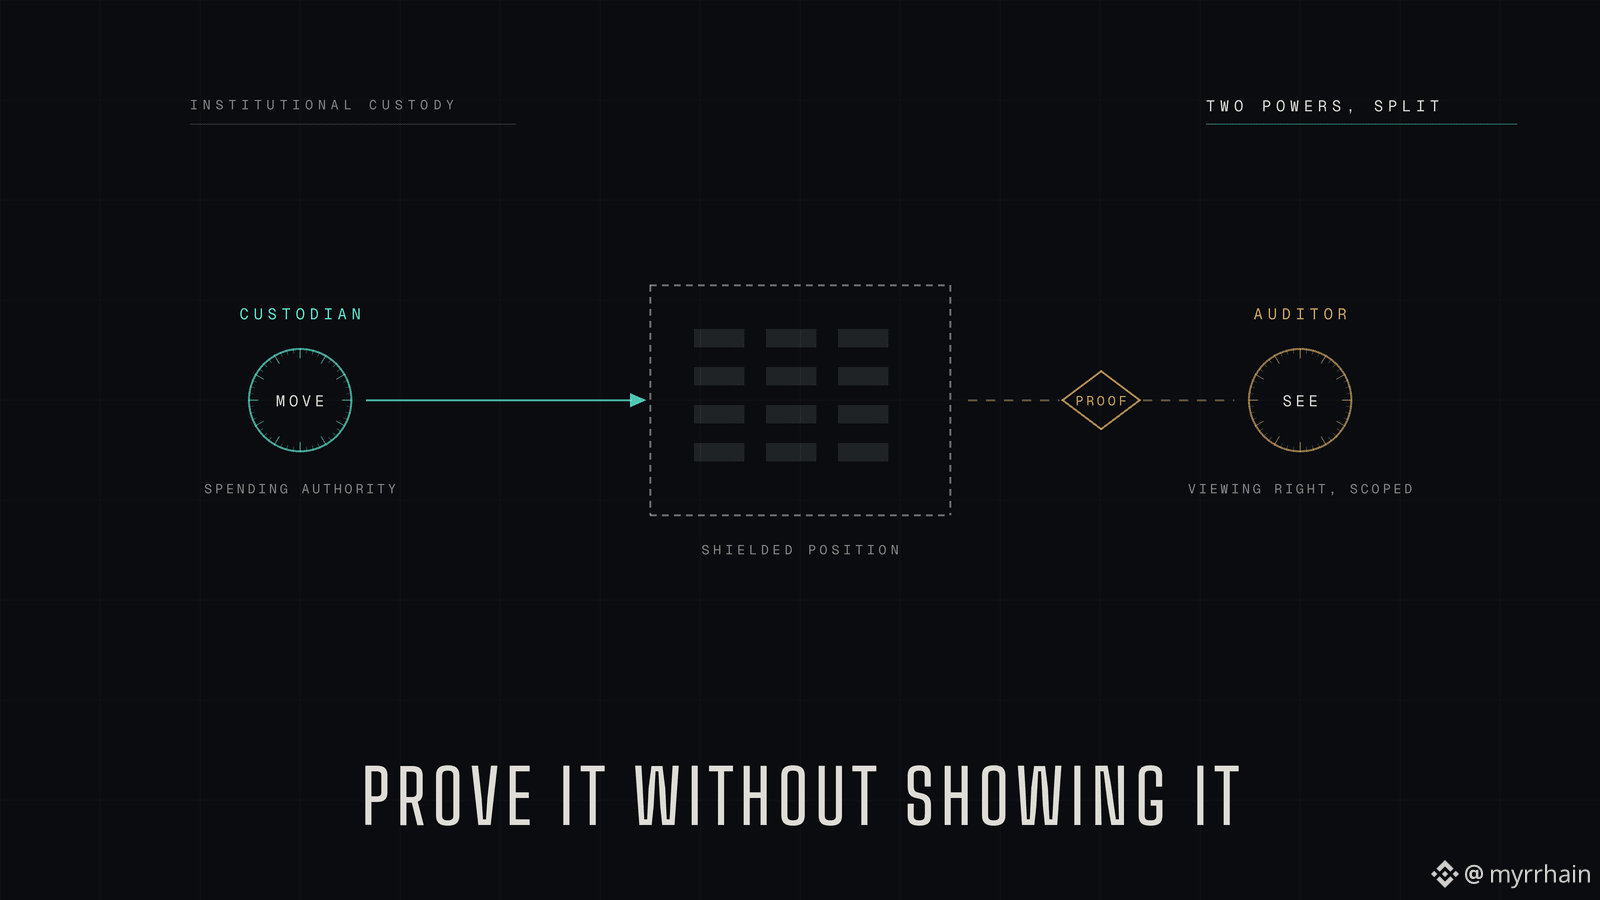
Dusk elimina la consulta. Las tenencias quedan protegidas; así, un auditor que mire la cadena ve compromisos, no saldos. La posición está demostrablemente allí y es completamente ilegible. Eso significa que la custodia deja de ser guardar una clave y pasa a ser controlar dos poderes separados que antes viajaban juntos.
El poder de mover un activo y el poder de verlo.
Ambos se separan en el estado protegido. Un custodio podría tener autoridad de gasto mientras que un auditor tiene derechos de visualización para un alcance y periodo definidos. Un regulador podría recibir una tercera vista que ninguno de ellos controla. La custodia se convierte en ingeniería de permisos, no en almacenamiento de claves.
Eso también es un nuevo modo de fallo. En una cadena transparente, perder la capacidad de ver tu posición es imposible. Aquí es un escenario real, y no es el mismo evento que perder los fondos.
Para mí, Dusk asociándose con Cordial Systems se lee como un intento de abordar exactamente esta capa en lugar de una integración genérica de wallet.
@Dusk_Foundation es el modelo de visualización y divulgación definido a nivel de protocolo, o cada custodio puede implementar el suyo propio? Eso ofrece garantías muy distintas a un auditor.
Me interesa qué piensa la gente aquí sobre cómo debería verse la prueba de custodia cuando el libro mayor no se puede leer.
@Dusk_Foundation $DUSK #dusk #RWA
El bloqueador menos glamuroso para los valores tokenizados no es la privacidad ni la liquidación. Es la custodia, y en una cadena protegida no se parece en nada a la custodia en cualquier otro lugar.
Empieza por la restricción que todos omiten. Un fondo regulado normalmente no puede simplemente conservar sus propias claves. Los activos de los clientes tienen que estar bajo acuerdos de salvaguarda, segregados, con alguien responsable si desaparecen. Esa obligación existe independientemente de en qué se emita el activo. Sin una respuesta sobre custodia, no hay asignación institucional, por muy elegante que sea la cadena.
En una cadena transparente esto se resuelve y es aburrido. Un custodio mantiene las claves y cualquiera que audite puede leer el libro mayor para confirmar que la posición existe. La verificación es una consulta.
Dusk elimina la consulta. Las tenencias quedan protegidas; así, un auditor que mire la cadena ve compromisos, no saldos. La posición está demostrablemente allí y es completamente ilegible. Eso significa que la custodia deja de ser guardar una clave y pasa a ser controlar dos poderes separados que antes viajaban juntos.
El poder de mover un activo y el poder de verlo.
Ambos se separan en el estado protegido. Un custodio podría tener autoridad de gasto mientras que un auditor tiene derechos de visualización para un alcance y periodo definidos. Un regulador podría recibir una tercera vista que ninguno de ellos controla. La custodia se convierte en ingeniería de permisos, no en almacenamiento de claves.
Eso también es un nuevo modo de fallo. En una cadena transparente, perder la capacidad de ver tu posición es imposible. Aquí es un escenario real, y no es el mismo evento que perder los fondos.
Para mí, Dusk asociándose con Cordial Systems se lee como un intento de abordar exactamente esta capa en lugar de una integración genérica de wallet.
@Dusk es el modelo de visualización y divulgación definido a nivel de protocolo, o cada custodio puede implementar el suyo propio? Eso ofrece garantías muy distintas a un auditor.
Me interesa qué piensa la gente aquí sobre cómo debería verse la prueba de custodia cuando el libro mayor no se puede leer.
@Dusk $DUSK #dusk #RWA
Empieza por la restricción que todos omiten. Un fondo regulado normalmente no puede simplemente conservar sus propias claves. Los activos de los clientes tienen que estar bajo acuerdos de salvaguarda, segregados, con alguien responsable si desaparecen. Esa obligación existe independientemente de en qué se emita el activo. Sin una respuesta sobre custodia, no hay asignación institucional, por muy elegante que sea la cadena.
En una cadena transparente esto se resuelve y es aburrido. Un custodio mantiene las claves y cualquiera que audite puede leer el libro mayor para confirmar que la posición existe. La verificación es una consulta.
Dusk elimina la consulta. Las tenencias quedan protegidas; así, un auditor que mire la cadena ve compromisos, no saldos. La posición está demostrablemente allí y es completamente ilegible. Eso significa que la custodia deja de ser guardar una clave y pasa a ser controlar dos poderes separados que antes viajaban juntos.
El poder de mover un activo y el poder de verlo.
Ambos se separan en el estado protegido. Un custodio podría tener autoridad de gasto mientras que un auditor tiene derechos de visualización para un alcance y periodo definidos. Un regulador podría recibir una tercera vista que ninguno de ellos controla. La custodia se convierte en ingeniería de permisos, no en almacenamiento de claves.
Eso también es un nuevo modo de fallo. En una cadena transparente, perder la capacidad de ver tu posición es imposible. Aquí es un escenario real, y no es el mismo evento que perder los fondos.
Para mí, Dusk asociándose con Cordial Systems se lee como un intento de abordar exactamente esta capa en lugar de una integración genérica de wallet.
@Dusk es el modelo de visualización y divulgación definido a nivel de protocolo, o cada custodio puede implementar el suyo propio? Eso ofrece garantías muy distintas a un auditor.
Me interesa qué piensa la gente aquí sobre cómo debería verse la prueba de custodia cuando el libro mayor no se puede leer.
@Dusk $DUSK #dusk #RWA
1
102
·
--
Alcista
Fui a buscar entre @termmax los ingresos trimestrales y encontré lo que normalmente se esconde detrás de la palabra “récord”.
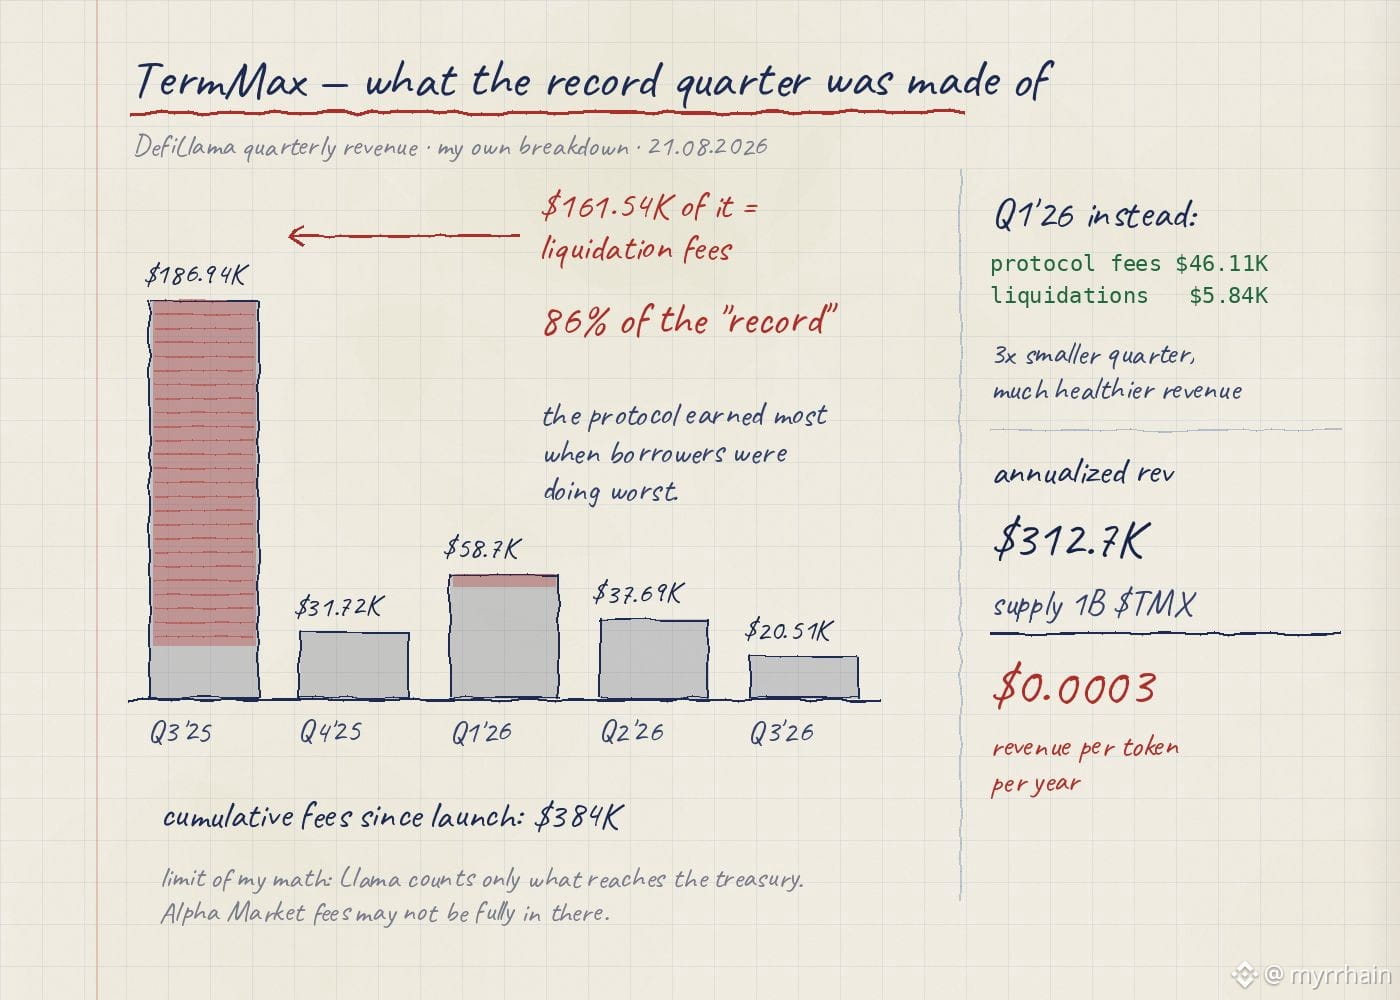
Q3 2025: $186.94K, el mejor trimestre del protocolo hasta ahora. Pero mira el desglose. Comisiones de liquidación $161.54K. Comisiones del protocolo $23.75K. Así que el 86% de ese récord provino de liquidaciones. El protocolo obtuvo lo más alto exactamente en la ventana en la que los prestatarios lo estaban pasando peor.
Ahora compara el Q1 2026. $58.7K total, de los cuales las comisiones del protocolo son $46.11K y las liquidaciones solo $5.84K. En papel, tres veces peor. En calidad de ingresos, mucho más saludable: ese dinero proviene de que el mercado funciona con normalidad, no de una llamada de margen de alguien.
El resto del recorrido: Q2 2026 $37.69K, Q3 2026 situándose en $20.51K hasta ahora. Comisiones acumuladas desde el lanzamiento: $384K.
Y aquí está el número del que no puedo apartar la vista. Ingresos anualizados de $312.7K frente a una oferta $TMX de 1B, lo que da aproximadamente $0.0003 de ingresos por token al año. Comprar esto con el flujo de caja actual no tiene sentido alguno. Lo que realmente está en juego es una apuesta a que el préstamo a tasa fija crezca junto con el resto de DeFi.
Honesto sobre los límites de mi propio cálculo: DefiLlama solo contabiliza lo que llega a la tesorería. Alpha Market, con su 7% de comisión sobre la prima y una comisión de 1.9% por fee de take-profit sobre el nominal, quizá no esté capturado completamente allí. Así que la cifra real podría ser mayor. No diez veces mayor.
La pregunta que me planteé y no cerré: ¿debería un protocolo de vencimiento fijo crecer de manera lineal? ¿O es irregular por diseño—del vencimiento al vencimiento, con tramos planos en medio que parecen estancamiento pero no lo son?
#TermMax
Fui a buscar entre @TermMax los ingresos trimestrales y encontré lo que normalmente se esconde detrás de la palabra “récord”.
Q3 2025: $186.94K, el mejor trimestre del protocolo hasta ahora. Pero mira el desglose. Comisiones de liquidación $161.54K. Comisiones del protocolo $23.75K. Así que el 86% de ese récord provino de liquidaciones. El protocolo obtuvo lo más alto exactamente en la ventana en la que los prestatarios lo estaban pasando peor.
Ahora compara el Q1 2026. $58.7K total, de los cuales las comisiones del protocolo son $46.11K y las liquidaciones solo $5.84K. En papel, tres veces peor. En calidad de ingresos, mucho más saludable: ese dinero proviene de que el mercado funciona con normalidad, no de una llamada de margen de alguien.
El resto del recorrido: Q2 2026 $37.69K, Q3 2026 situándose en $20.51K hasta ahora. Comisiones acumuladas desde el lanzamiento: $384K.
Y aquí está el número del que no puedo apartar la vista. Ingresos anualizados de $312.7K frente a una oferta $TMX de 1B, lo que da aproximadamente $0.0003 de ingresos por token al año. Comprar esto con el flujo de caja actual no tiene sentido alguno. Lo que realmente está en juego es una apuesta a que el préstamo a tasa fija crezca junto con el resto de DeFi.
Honesto sobre los límites de mi propio cálculo: DefiLlama solo contabiliza lo que llega a la tesorería. Alpha Market, con su 7% de comisión sobre la prima y una comisión de 1.9% por fee de take-profit sobre el nominal, quizá no esté capturado completamente allí. Así que la cifra real podría ser mayor. No diez veces mayor.
La pregunta que me planteé y no cerré: ¿debería un protocolo de vencimiento fijo crecer de manera lineal? ¿O es irregular por diseño—del vencimiento al vencimiento, con tramos planos en medio que parecen estancamiento pero no lo son?
#TermMax
Q3 2025: $186.94K, el mejor trimestre del protocolo hasta ahora. Pero mira el desglose. Comisiones de liquidación $161.54K. Comisiones del protocolo $23.75K. Así que el 86% de ese récord provino de liquidaciones. El protocolo obtuvo lo más alto exactamente en la ventana en la que los prestatarios lo estaban pasando peor.
Ahora compara el Q1 2026. $58.7K total, de los cuales las comisiones del protocolo son $46.11K y las liquidaciones solo $5.84K. En papel, tres veces peor. En calidad de ingresos, mucho más saludable: ese dinero proviene de que el mercado funciona con normalidad, no de una llamada de margen de alguien.
El resto del recorrido: Q2 2026 $37.69K, Q3 2026 situándose en $20.51K hasta ahora. Comisiones acumuladas desde el lanzamiento: $384K.
Y aquí está el número del que no puedo apartar la vista. Ingresos anualizados de $312.7K frente a una oferta $TMX de 1B, lo que da aproximadamente $0.0003 de ingresos por token al año. Comprar esto con el flujo de caja actual no tiene sentido alguno. Lo que realmente está en juego es una apuesta a que el préstamo a tasa fija crezca junto con el resto de DeFi.
Honesto sobre los límites de mi propio cálculo: DefiLlama solo contabiliza lo que llega a la tesorería. Alpha Market, con su 7% de comisión sobre la prima y una comisión de 1.9% por fee de take-profit sobre el nominal, quizá no esté capturado completamente allí. Así que la cifra real podría ser mayor. No diez veces mayor.
La pregunta que me planteé y no cerré: ¿debería un protocolo de vencimiento fijo crecer de manera lineal? ¿O es irregular por diseño—del vencimiento al vencimiento, con tramos planos en medio que parecen estancamiento pero no lo son?
#TermMax
91
·
--
Alcista
El crepúsculo trabajando con Chainlink parece sencillo hasta que preguntas en qué dirección se están moviendo los datos. Entonces se pone interesante, porque las dos direcciones tienen propiedades de privacidad completamente distintas.
Los datos que entran son la parte fácil. Un contrato de Dusk que mantiene un bono tokenizado necesita tipos de referencia, FX, el NAV de un fondo. Todo eso es información pública por naturaleza. Un oráculo que escribe un tipo en euros en Dusk no filtra nada sobre quién tiene qué, porque el número nunca era privado de por sí. La privacidad no se ve afectada.
Los datos que salen es donde deja de ser simple.
Piensa en la prueba de reservas. El valor total de ese patrón es publicar una atestación de que existen reservas y que coinciden con la oferta emitida. En Dusk las tenencias están protegidas por diseño. Así que o bien la atestación revela los saldos a los que está dando fe, con lo que se anula el propósito de ocultarlos, o tiene que ser una prueba sobre estado oculto en lugar de una publicación del mismo. Son problemas de ingeniería muy distintos y se habla de ellos como si fueran el mismo.
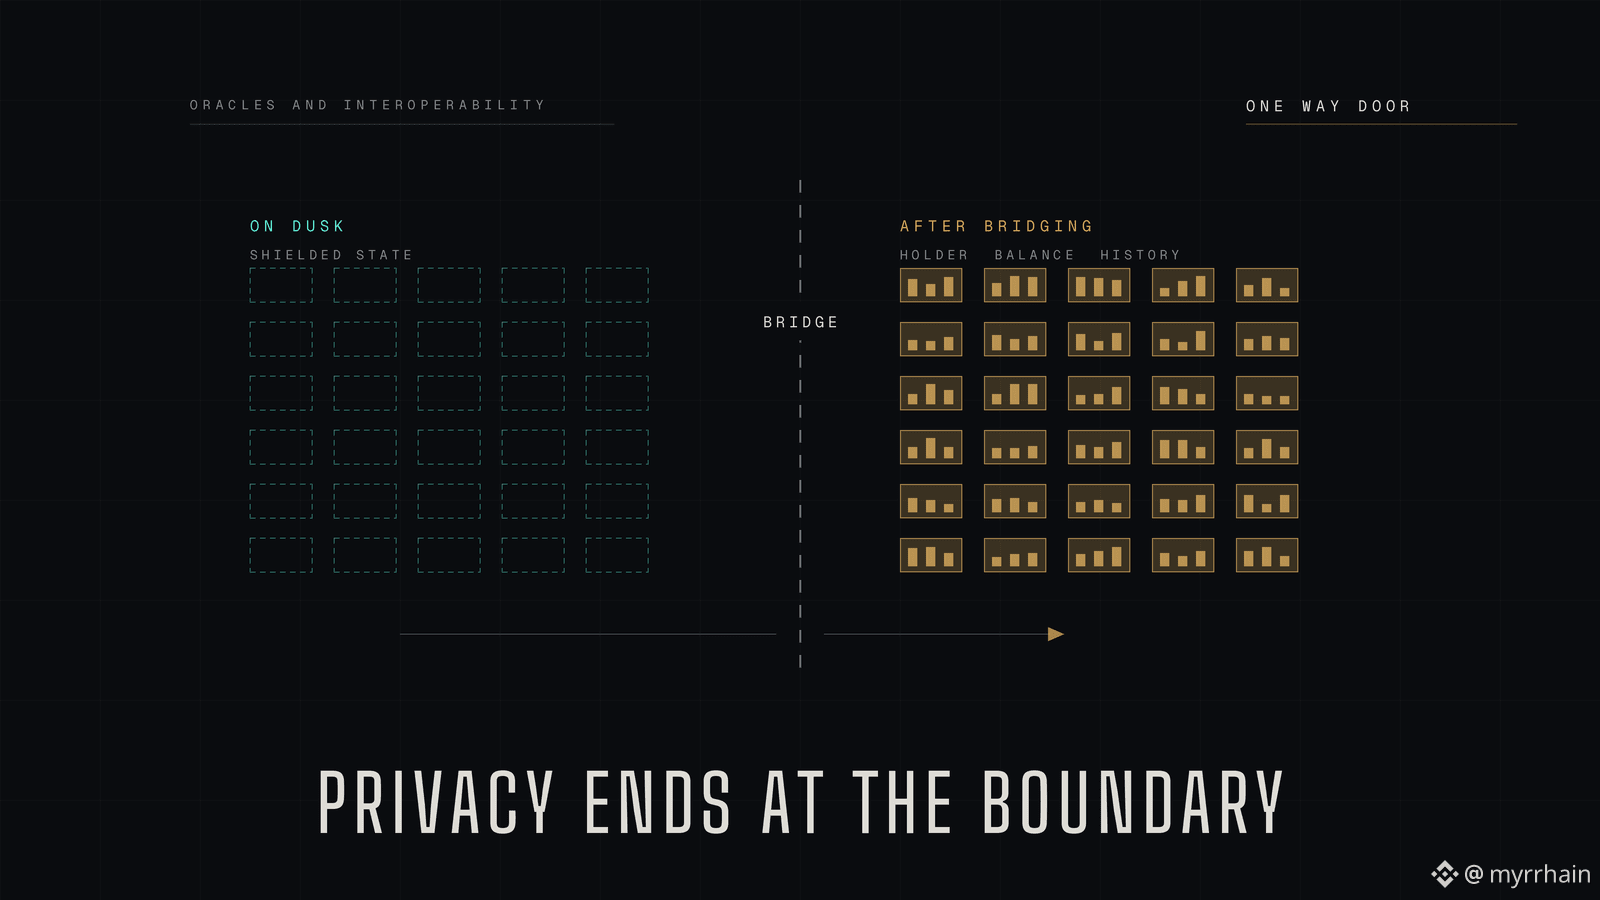
Entre cadenas es la versión más afilada. Mover un activo protegido de Dusk a una cadena transparente y la privacidad no viaja con él. En el momento en que aterriza, el saldo es público, el titular es público, el historial es público. Cada garantía de privacidad que construye Dusk termina exactamente en ese límite.
Lo que convierte la interoperabilidad en una cuestión de política más que una cuestión técnica. No solo si este activo puede moverse, sino si debería permitirse que este instrumento en particular salga de un entorno privado y compatible hacia otro donde el registro de su titular se convierta en un conjunto de datos público.
@Dusk_Foundation ¿qué te parece ese borde? ¿El paso de un estado protegido está restringido a nivel de protocolo, o se deja a quien emite el instrumento para decidir?
Me da curiosidad si alguien aquí piensa que las cadenas de privacidad deberían rechazar ciertos puentes de plano.
@Dusk_Foundation $DUSK #dusk #RWA
El crepúsculo trabajando con Chainlink parece sencillo hasta que preguntas en qué dirección se están moviendo los datos. Entonces se pone interesante, porque las dos direcciones tienen propiedades de privacidad completamente distintas.
Los datos que entran son la parte fácil. Un contrato de Dusk que mantiene un bono tokenizado necesita tipos de referencia, FX, el NAV de un fondo. Todo eso es información pública por naturaleza. Un oráculo que escribe un tipo en euros en Dusk no filtra nada sobre quién tiene qué, porque el número nunca era privado de por sí. La privacidad no se ve afectada.
Los datos que salen es donde deja de ser simple.
Piensa en la prueba de reservas. El valor total de ese patrón es publicar una atestación de que existen reservas y que coinciden con la oferta emitida. En Dusk las tenencias están protegidas por diseño. Así que o bien la atestación revela los saldos a los que está dando fe, con lo que se anula el propósito de ocultarlos, o tiene que ser una prueba sobre estado oculto en lugar de una publicación del mismo. Son problemas de ingeniería muy distintos y se habla de ellos como si fueran el mismo.
Entre cadenas es la versión más afilada. Mover un activo protegido de Dusk a una cadena transparente y la privacidad no viaja con él. En el momento en que aterriza, el saldo es público, el titular es público, el historial es público. Cada garantía de privacidad que construye Dusk termina exactamente en ese límite.
Lo que convierte la interoperabilidad en una cuestión de política más que una cuestión técnica. No solo si este activo puede moverse, sino si debería permitirse que este instrumento en particular salga de un entorno privado y compatible hacia otro donde el registro de su titular se convierta en un conjunto de datos público.
@Dusk ¿qué te parece ese borde? ¿El paso de un estado protegido está restringido a nivel de protocolo, o se deja a quien emite el instrumento para decidir?
Me da curiosidad si alguien aquí piensa que las cadenas de privacidad deberían rechazar ciertos puentes de plano.
@Dusk $DUSK #dusk #RWA
Los datos que entran son la parte fácil. Un contrato de Dusk que mantiene un bono tokenizado necesita tipos de referencia, FX, el NAV de un fondo. Todo eso es información pública por naturaleza. Un oráculo que escribe un tipo en euros en Dusk no filtra nada sobre quién tiene qué, porque el número nunca era privado de por sí. La privacidad no se ve afectada.
Los datos que salen es donde deja de ser simple.
Piensa en la prueba de reservas. El valor total de ese patrón es publicar una atestación de que existen reservas y que coinciden con la oferta emitida. En Dusk las tenencias están protegidas por diseño. Así que o bien la atestación revela los saldos a los que está dando fe, con lo que se anula el propósito de ocultarlos, o tiene que ser una prueba sobre estado oculto en lugar de una publicación del mismo. Son problemas de ingeniería muy distintos y se habla de ellos como si fueran el mismo.
Entre cadenas es la versión más afilada. Mover un activo protegido de Dusk a una cadena transparente y la privacidad no viaja con él. En el momento en que aterriza, el saldo es público, el titular es público, el historial es público. Cada garantía de privacidad que construye Dusk termina exactamente en ese límite.
Lo que convierte la interoperabilidad en una cuestión de política más que una cuestión técnica. No solo si este activo puede moverse, sino si debería permitirse que este instrumento en particular salga de un entorno privado y compatible hacia otro donde el registro de su titular se convierta en un conjunto de datos público.
@Dusk ¿qué te parece ese borde? ¿El paso de un estado protegido está restringido a nivel de protocolo, o se deja a quien emite el instrumento para decidir?
Me da curiosidad si alguien aquí piensa que las cadenas de privacidad deberían rechazar ciertos puentes de plano.
@Dusk $DUSK #dusk #RWA
98
·
--
Alcista
Abrí la tabla de asignación $TMX esperando texto estándar y me quedé atascado en la primera línea.
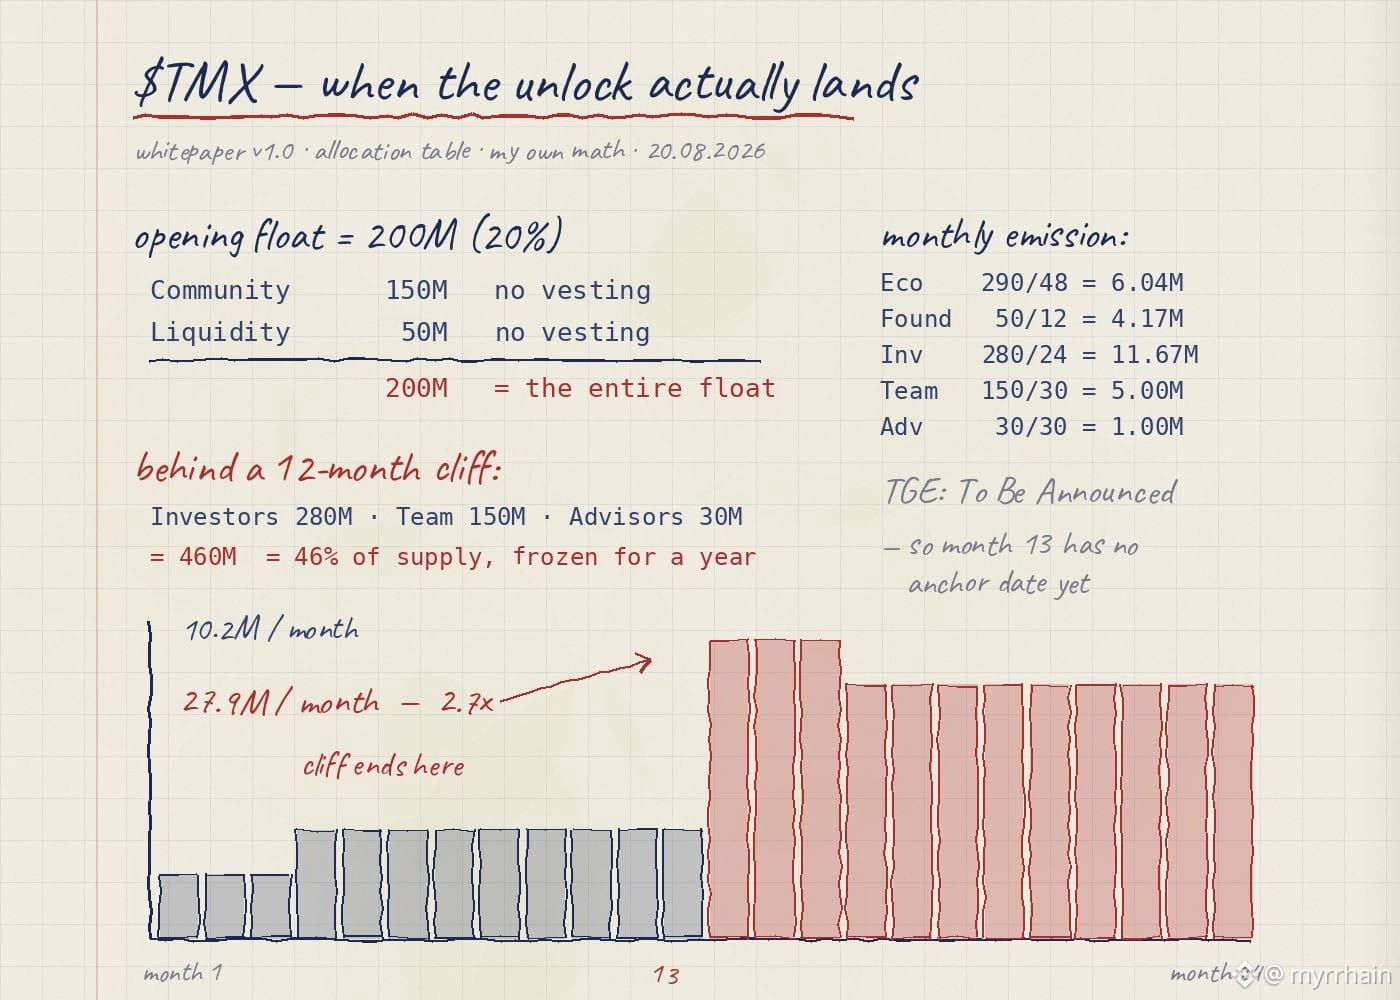
La oferta total es de 1.000.000.000 y 200.000.000 entran en circulación en el TGE: exactamente el 20%. Así que busqué de dónde salen realmente esos 200 millones. Comunidad: 150M, sin vesting. Provisión de liquidez: 50M, sin vesting. 150 + 50 = 200.
El float de apertura completo son esas dos filas desbloqueadas y nada más. Ni un solo token del equipo, ni un solo token de inversionistas el día uno.
Seguí adelante. Inversionistas 280M, Equipo 150M, Asesores 30M: los tres detrás de un cliff de 12 meses. Eso son 460M en conjunto, el 46% de la oferta que físicamente no puede llegar al mercado durante un año.
¿Qué se mueve en el año uno: Ecosistema 290M, cliff de 1 mes, lineal durante 48 meses, así que 290/48 es aproximadamente 6,04M al mes. Fundación 50M, cliff de 3 meses, repartido en 12, así que aproximadamente 4,17M al mes desde el mes cuatro. Llámalo 10,2M mensuales, alrededor del 5% del float de apertura. Gestionable.
Luego calculé el mes 13 por separado. Inversionistas 280M/24 = 11,67M. Equipo 150M/30 = 5M. Asesores 30M/30 = 1M. Sumas el ecosistema y la fundación encima y llegas a 27,9M en un solo mes, frente a 10,2M el mes anterior. Un salto de 2,7x en una sola fecha.
Para ser honesto con los límites: no hay una fecha de TGE en el whitepaper; solo dice Por anunciarse (To Be Announced). Así que el mes 13 todavía no tiene un ancla y no estoy construyendo una previsión sobre algo que no tiene punto de partida.
Pero la forma de la tabla es deliberada. @termmax parcó casi la mitad de la oferta detrás de un cliff de un año y construyó todo el float de apertura a partir de comunidad y liquidez desbloqueadas. Esa es una decisión, no un accidente de redondeo.
La pregunta a la que vuelvo una y otra vez: cuando la fecha de TGE finalmente se anuncie, ¿se elegirá de modo que el mes 13 no caiga en la peor parte del ciclo?
#TermMax
Abrí la tabla de asignación $TMX esperando texto estándar y me quedé atascado en la primera línea.
La oferta total es de 1.000.000.000 y 200.000.000 entran en circulación en el TGE: exactamente el 20%. Así que busqué de dónde salen realmente esos 200 millones. Comunidad: 150M, sin vesting. Provisión de liquidez: 50M, sin vesting. 150 + 50 = 200.
El float de apertura completo son esas dos filas desbloqueadas y nada más. Ni un solo token del equipo, ni un solo token de inversionistas el día uno.
Seguí adelante. Inversionistas 280M, Equipo 150M, Asesores 30M: los tres detrás de un cliff de 12 meses. Eso son 460M en conjunto, el 46% de la oferta que físicamente no puede llegar al mercado durante un año.
¿Qué se mueve en el año uno: Ecosistema 290M, cliff de 1 mes, lineal durante 48 meses, así que 290/48 es aproximadamente 6,04M al mes. Fundación 50M, cliff de 3 meses, repartido en 12, así que aproximadamente 4,17M al mes desde el mes cuatro. Llámalo 10,2M mensuales, alrededor del 5% del float de apertura. Gestionable.
Luego calculé el mes 13 por separado. Inversionistas 280M/24 = 11,67M. Equipo 150M/30 = 5M. Asesores 30M/30 = 1M. Sumas el ecosistema y la fundación encima y llegas a 27,9M en un solo mes, frente a 10,2M el mes anterior. Un salto de 2,7x en una sola fecha.
Para ser honesto con los límites: no hay una fecha de TGE en el whitepaper; solo dice Por anunciarse (To Be Announced). Así que el mes 13 todavía no tiene un ancla y no estoy construyendo una previsión sobre algo que no tiene punto de partida.
Pero la forma de la tabla es deliberada. @TermMax parcó casi la mitad de la oferta detrás de un cliff de un año y construyó todo el float de apertura a partir de comunidad y liquidez desbloqueadas. Esa es una decisión, no un accidente de redondeo.
La pregunta a la que vuelvo una y otra vez: cuando la fecha de TGE finalmente se anuncie, ¿se elegirá de modo que el mes 13 no caiga en la peor parte del ciclo?
#TermMax
La oferta total es de 1.000.000.000 y 200.000.000 entran en circulación en el TGE: exactamente el 20%. Así que busqué de dónde salen realmente esos 200 millones. Comunidad: 150M, sin vesting. Provisión de liquidez: 50M, sin vesting. 150 + 50 = 200.
El float de apertura completo son esas dos filas desbloqueadas y nada más. Ni un solo token del equipo, ni un solo token de inversionistas el día uno.
Seguí adelante. Inversionistas 280M, Equipo 150M, Asesores 30M: los tres detrás de un cliff de 12 meses. Eso son 460M en conjunto, el 46% de la oferta que físicamente no puede llegar al mercado durante un año.
¿Qué se mueve en el año uno: Ecosistema 290M, cliff de 1 mes, lineal durante 48 meses, así que 290/48 es aproximadamente 6,04M al mes. Fundación 50M, cliff de 3 meses, repartido en 12, así que aproximadamente 4,17M al mes desde el mes cuatro. Llámalo 10,2M mensuales, alrededor del 5% del float de apertura. Gestionable.
Luego calculé el mes 13 por separado. Inversionistas 280M/24 = 11,67M. Equipo 150M/30 = 5M. Asesores 30M/30 = 1M. Sumas el ecosistema y la fundación encima y llegas a 27,9M en un solo mes, frente a 10,2M el mes anterior. Un salto de 2,7x en una sola fecha.
Para ser honesto con los límites: no hay una fecha de TGE en el whitepaper; solo dice Por anunciarse (To Be Announced). Así que el mes 13 todavía no tiene un ancla y no estoy construyendo una previsión sobre algo que no tiene punto de partida.
Pero la forma de la tabla es deliberada. @TermMax parcó casi la mitad de la oferta detrás de un cliff de un año y construyó todo el float de apertura a partir de comunidad y liquidez desbloqueadas. Esa es una decisión, no un accidente de redondeo.
La pregunta a la que vuelvo una y otra vez: cuando la fecha de TGE finalmente se anuncie, ¿se elegirá de modo que el mes 13 no caiga en la peor parte del ciclo?
#TermMax
60
·
--
Alcista
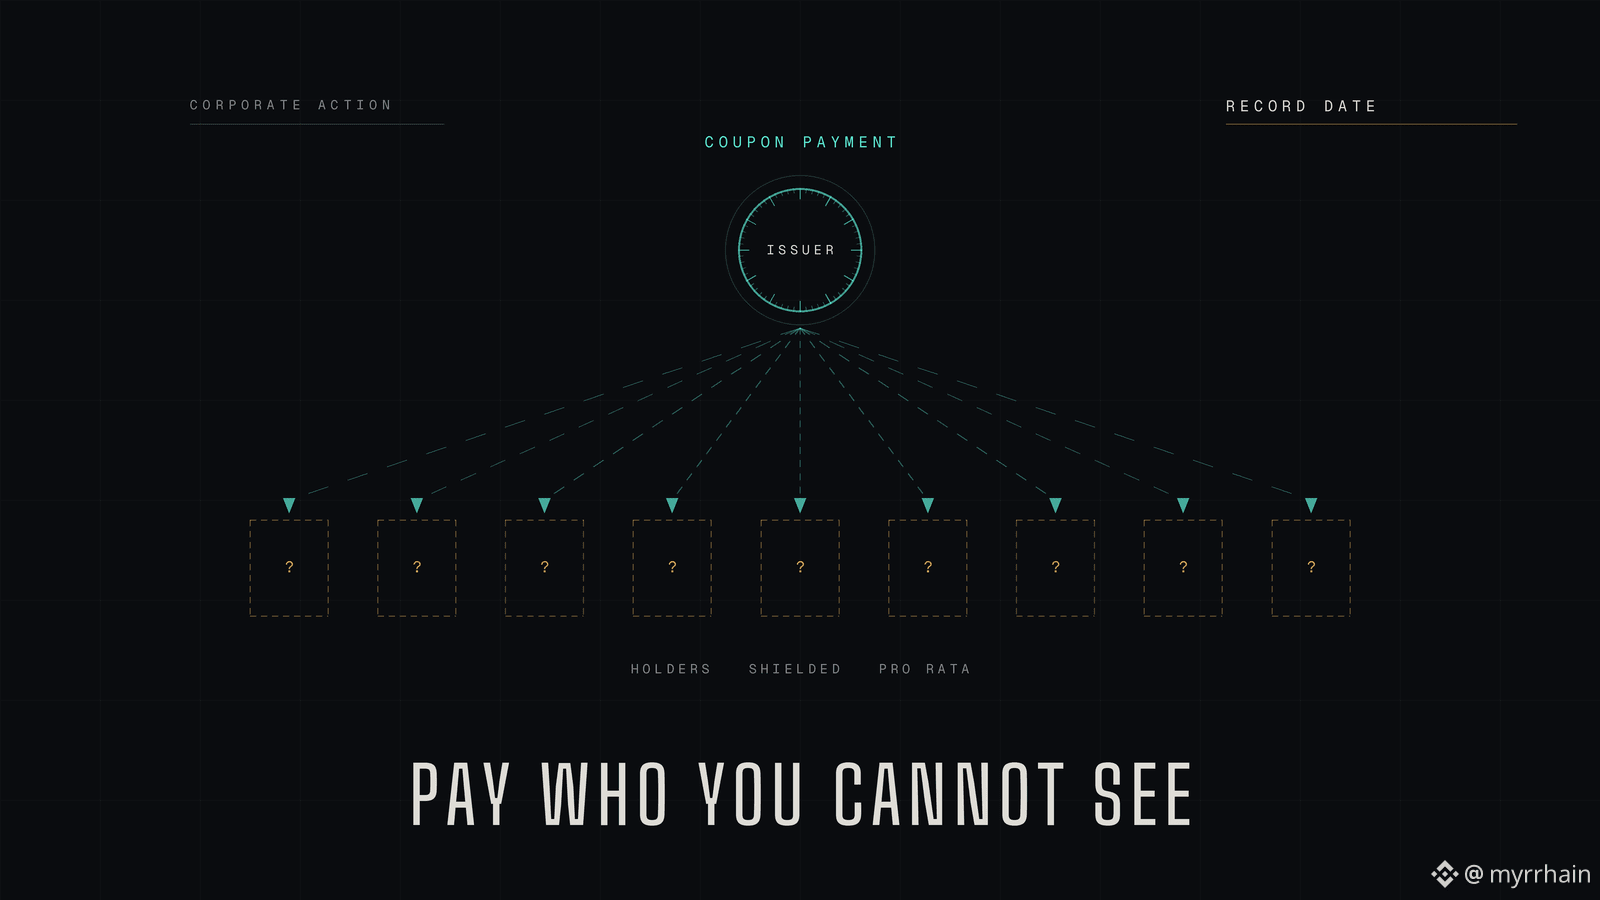
Aquí hay una pregunta que no he visto que reciba una buena respuesta en ningún lugar del espacio RWA. Si los tenedores son privados, ¿cómo paga el emisor el cupón?
Un bono no se queda simplemente ahí. Paga dos veces al año. A veces lo rescatan antes de tiempo, a veces se enmiendan los términos, a veces hay una votación. En los mercados tradicionales esto es una infraestructura rutinaria. La CSD conoce el registro en la fecha de registro, el pago baja por la cadena de custodia y todos reciben su parte.
Ahora, protejamos las tenencias. El emisor ya no sabe quién posee qué ni en qué cantidad. La plomería que hacía que los pagos de cupones fueran aburridos se ha desactivado.
Hay dos formas que puede tomar una respuesta, y no son equivalentes.
Una es que el contrato se distribuya por sí solo. La lógica de pago se ejecuta sobre saldos cifrados, cada tenedor se acredita de forma proporcional y nadie aprende la distribución. Aquí es donde la criptografía homomórfica deja de ser solo una palabra de moda, porque no puedes calcular una división proporcional sobre datos que no tienes permitido leer usando únicamente pruebas de conocimiento cero. ZK prueba una afirmación. HE realiza aritmética sobre cifrados. El servicio necesita la aritmética.
La otra es que lo reclamen los tenedores. En la fecha de registro la cadena se compromete con un estado, y después demuestras que mantenías una posición en ese bloque sin revelar la posición. Es más limpio criptográficamente, pero traslada la carga al inversor e introduce en silencio la posibilidad de que las prestaciones no reclamadas queden ahí para siempre.
La primera hace que el activo se comporte como un instrumento. La segunda hace que se comporte como un airdrop.
@Dusk_Foundation ¿qué modelo asume la pila para la gestión del servicio, y el estado de la fecha de registro es demostrable históricamente o solo en la cabecera actual? Esa diferencia determina si una seguridad protegida puede pagar un dividendo o no.
De verdad me interesa saber si alguien aquí ha visto que un bono tokenizado sirva un cupón onchain, no solo en un whitepaper.
@Dusk_Foundation $DUSK #dusk #RWA
Aquí hay una pregunta que no he visto que reciba una buena respuesta en ningún lugar del espacio RWA. Si los tenedores son privados, ¿cómo paga el emisor el cupón?
Un bono no se queda simplemente ahí. Paga dos veces al año. A veces lo rescatan antes de tiempo, a veces se enmiendan los términos, a veces hay una votación. En los mercados tradicionales esto es una infraestructura rutinaria. La CSD conoce el registro en la fecha de registro, el pago baja por la cadena de custodia y todos reciben su parte.
Ahora, protejamos las tenencias. El emisor ya no sabe quién posee qué ni en qué cantidad. La plomería que hacía que los pagos de cupones fueran aburridos se ha desactivado.
Hay dos formas que puede tomar una respuesta, y no son equivalentes.
Una es que el contrato se distribuya por sí solo. La lógica de pago se ejecuta sobre saldos cifrados, cada tenedor se acredita de forma proporcional y nadie aprende la distribución. Aquí es donde la criptografía homomórfica deja de ser solo una palabra de moda, porque no puedes calcular una división proporcional sobre datos que no tienes permitido leer usando únicamente pruebas de conocimiento cero. ZK prueba una afirmación. HE realiza aritmética sobre cifrados. El servicio necesita la aritmética.
La otra es que lo reclamen los tenedores. En la fecha de registro la cadena se compromete con un estado, y después demuestras que mantenías una posición en ese bloque sin revelar la posición. Es más limpio criptográficamente, pero traslada la carga al inversor e introduce en silencio la posibilidad de que las prestaciones no reclamadas queden ahí para siempre.
La primera hace que el activo se comporte como un instrumento. La segunda hace que se comporte como un airdrop.
@Dusk ¿qué modelo asume la pila para la gestión del servicio, y el estado de la fecha de registro es demostrable históricamente o solo en la cabecera actual? Esa diferencia determina si una seguridad protegida puede pagar un dividendo o no.
De verdad me interesa saber si alguien aquí ha visto que un bono tokenizado sirva un cupón onchain, no solo en un whitepaper.
@Dusk $DUSK #dusk #RWA
Un bono no se queda simplemente ahí. Paga dos veces al año. A veces lo rescatan antes de tiempo, a veces se enmiendan los términos, a veces hay una votación. En los mercados tradicionales esto es una infraestructura rutinaria. La CSD conoce el registro en la fecha de registro, el pago baja por la cadena de custodia y todos reciben su parte.
Ahora, protejamos las tenencias. El emisor ya no sabe quién posee qué ni en qué cantidad. La plomería que hacía que los pagos de cupones fueran aburridos se ha desactivado.
Hay dos formas que puede tomar una respuesta, y no son equivalentes.
Una es que el contrato se distribuya por sí solo. La lógica de pago se ejecuta sobre saldos cifrados, cada tenedor se acredita de forma proporcional y nadie aprende la distribución. Aquí es donde la criptografía homomórfica deja de ser solo una palabra de moda, porque no puedes calcular una división proporcional sobre datos que no tienes permitido leer usando únicamente pruebas de conocimiento cero. ZK prueba una afirmación. HE realiza aritmética sobre cifrados. El servicio necesita la aritmética.
La otra es que lo reclamen los tenedores. En la fecha de registro la cadena se compromete con un estado, y después demuestras que mantenías una posición en ese bloque sin revelar la posición. Es más limpio criptográficamente, pero traslada la carga al inversor e introduce en silencio la posibilidad de que las prestaciones no reclamadas queden ahí para siempre.
La primera hace que el activo se comporte como un instrumento. La segunda hace que se comporte como un airdrop.
@Dusk ¿qué modelo asume la pila para la gestión del servicio, y el estado de la fecha de registro es demostrable históricamente o solo en la cabecera actual? Esa diferencia determina si una seguridad protegida puede pagar un dividendo o no.
De verdad me interesa saber si alguien aquí ha visto que un bono tokenizado sirva un cupón onchain, no solo en un whitepaper.
@Dusk $DUSK #dusk #RWA
72
·
--
Alcista
Me senté anoche a calcular yo mismo los números de TermMax, porque la página de la campaña no me dijo casi nada.
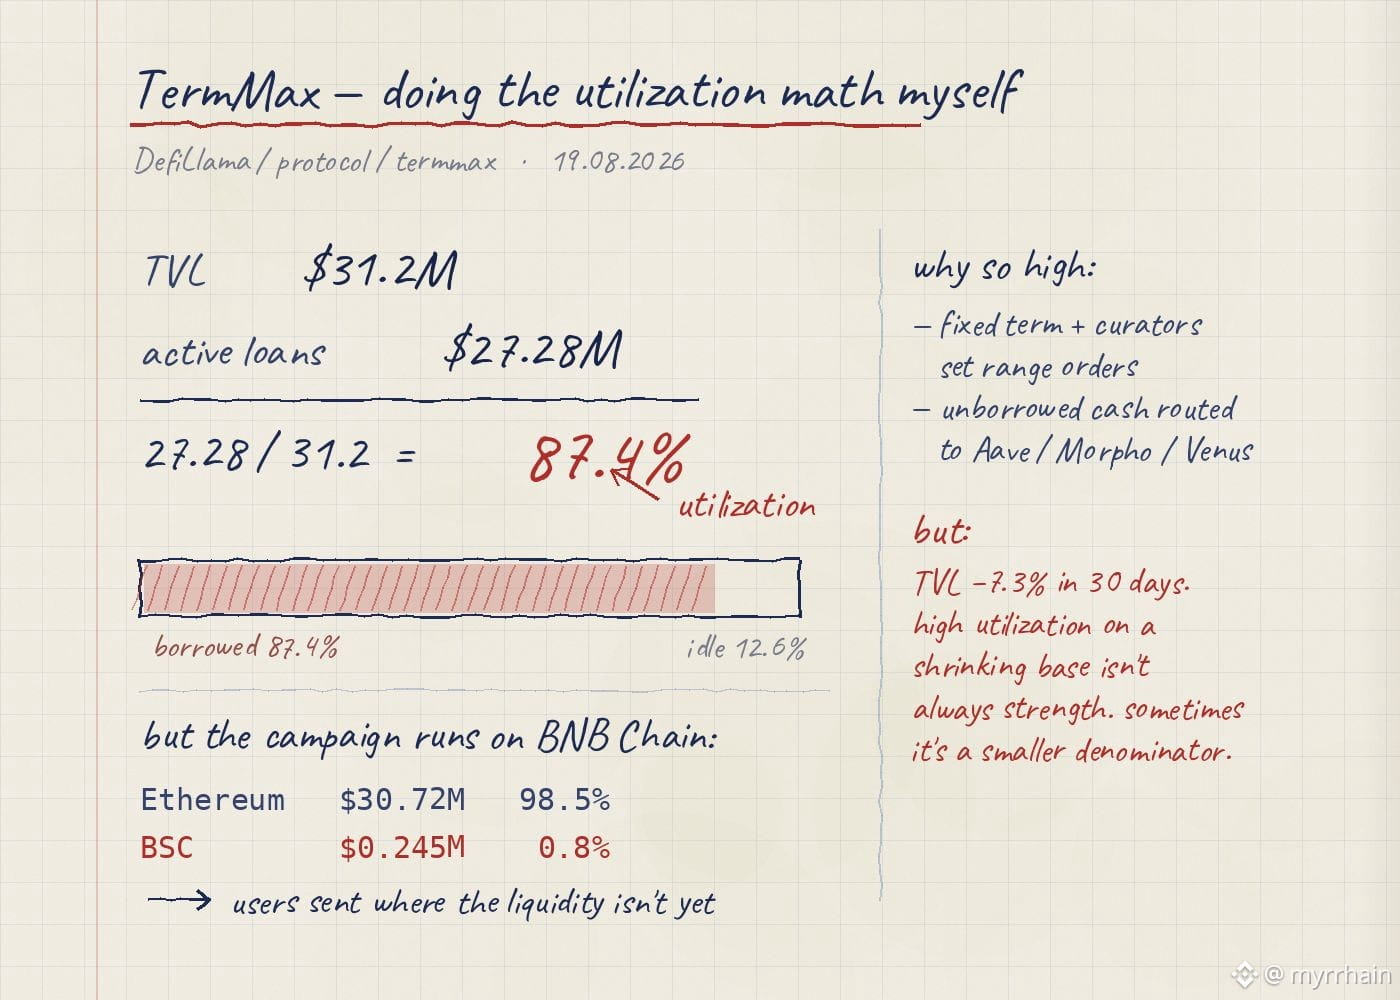
Abrí la página de protocolo de DefiLlama. TVL de $31.2M, préstamos activos de $27.28M. Divide uno entre el otro y obtienes 87.4% de utilización. Eso es alto para un mercado de préstamos. En los pools de tasa variable, una parte del capital siempre queda “muerta”, porque la tasa tiene que subir a medida que el pool se llena: el sistema se limita a propósito.
El diseño aquí es diferente. Cada <0-9>{11}market @termmax tiene una tasa fija y una fecha de vencimiento; los curadores distribuyen la liquidez mediante órdenes por rangos, y el capital no prestado se enruta hacia Aave/Morpho/Venus. El dinero ocioso se trata como algo que ni siquiera debería existir.
Lo que me detuvo: el TVL está bajando 7.3% en 30 días. Una alta utilización sobre una base en contracción no siempre es fortaleza. A veces solo es un denominador más pequeño.
Y aquí está la parte que no esperaba. Booster funciona en BNB Chain. Pero en DefiLlama, Ethereum tiene el 98.5% de todo el TVL: $30.72M. TermMax tiene aproximadamente $245K en BSC, menos del 0.8% del total. Así que decenas de miles de participantes están siendo llevados a una red donde el protocolo apenas existe todavía.
No lo leo como algo negativo. Lo leo como lo que realmente es esta campaña: no un regalo, sino un intento de llevar a los usuarios hacia donde aún no hay liquidez.
Un detalle que noté en la página de la campaña: el contador de participantes decía exactamente 32,767. Eso es 2^15 − 1, el techo de un entero con signo de 16 bits. O bien es una coincidencia, o bien el contador está limitado y el número real es mayor.
Una pregunta que todavía no puedo responder: ¿cuántas de esas carteras siguen en BSC después del $TMX TGE?
#TermMax
Me senté anoche a calcular yo mismo los números de TermMax, porque la página de la campaña no me dijo casi nada.
Abrí la página de protocolo de DefiLlama. TVL de $31.2M, préstamos activos de $27.28M. Divide uno entre el otro y obtienes 87.4% de utilización. Eso es alto para un mercado de préstamos. En los pools de tasa variable, una parte del capital siempre queda “muerta”, porque la tasa tiene que subir a medida que el pool se llena: el sistema se limita a propósito.
El diseño aquí es diferente. Cada <0-9>{11}market @TermMax tiene una tasa fija y una fecha de vencimiento; los curadores distribuyen la liquidez mediante órdenes por rangos, y el capital no prestado se enruta hacia Aave/Morpho/Venus. El dinero ocioso se trata como algo que ni siquiera debería existir.
Lo que me detuvo: el TVL está bajando 7.3% en 30 días. Una alta utilización sobre una base en contracción no siempre es fortaleza. A veces solo es un denominador más pequeño.
Y aquí está la parte que no esperaba. Booster funciona en BNB Chain. Pero en DefiLlama, Ethereum tiene el 98.5% de todo el TVL: $30.72M. TermMax tiene aproximadamente $245K en BSC, menos del 0.8% del total. Así que decenas de miles de participantes están siendo llevados a una red donde el protocolo apenas existe todavía.
No lo leo como algo negativo. Lo leo como lo que realmente es esta campaña: no un regalo, sino un intento de llevar a los usuarios hacia donde aún no hay liquidez.
Un detalle que noté en la página de la campaña: el contador de participantes decía exactamente 32,767. Eso es 2^15 − 1, el techo de un entero con signo de 16 bits. O bien es una coincidencia, o bien el contador está limitado y el número real es mayor.
Una pregunta que todavía no puedo responder: ¿cuántas de esas carteras siguen en BSC después del $TMX TGE?
#TermMax
Abrí la página de protocolo de DefiLlama. TVL de $31.2M, préstamos activos de $27.28M. Divide uno entre el otro y obtienes 87.4% de utilización. Eso es alto para un mercado de préstamos. En los pools de tasa variable, una parte del capital siempre queda “muerta”, porque la tasa tiene que subir a medida que el pool se llena: el sistema se limita a propósito.
El diseño aquí es diferente. Cada <0-9>{11}market @TermMax tiene una tasa fija y una fecha de vencimiento; los curadores distribuyen la liquidez mediante órdenes por rangos, y el capital no prestado se enruta hacia Aave/Morpho/Venus. El dinero ocioso se trata como algo que ni siquiera debería existir.
Lo que me detuvo: el TVL está bajando 7.3% en 30 días. Una alta utilización sobre una base en contracción no siempre es fortaleza. A veces solo es un denominador más pequeño.
Y aquí está la parte que no esperaba. Booster funciona en BNB Chain. Pero en DefiLlama, Ethereum tiene el 98.5% de todo el TVL: $30.72M. TermMax tiene aproximadamente $245K en BSC, menos del 0.8% del total. Así que decenas de miles de participantes están siendo llevados a una red donde el protocolo apenas existe todavía.
No lo leo como algo negativo. Lo leo como lo que realmente es esta campaña: no un regalo, sino un intento de llevar a los usuarios hacia donde aún no hay liquidez.
Un detalle que noté en la página de la campaña: el contador de participantes decía exactamente 32,767. Eso es 2^15 − 1, el techo de un entero con signo de 16 bits. O bien es una coincidencia, o bien el contador está limitado y el número real es mayor.
Una pregunta que todavía no puedo responder: ¿cuántas de esas carteras siguen en BSC después del $TMX TGE?
#TermMax
96
·
--
Alcista
Fui a averiguar cuántas empresas están realmente autorizadas para operar un centro de valores basado en blockchain en la UE. La respuesta fue menor de lo que esperaba.
La UE creó un sandbox para exactamente esto. El Régimen Piloto de DLT entró en vigor en marzo de 2023, permitiendo a los operadores ejecutar operaciones y liquidación tokenizadas con exenciones específicas de CSDR y MiFID II. Hecho a medida para este problema. Ya tiene tres años.
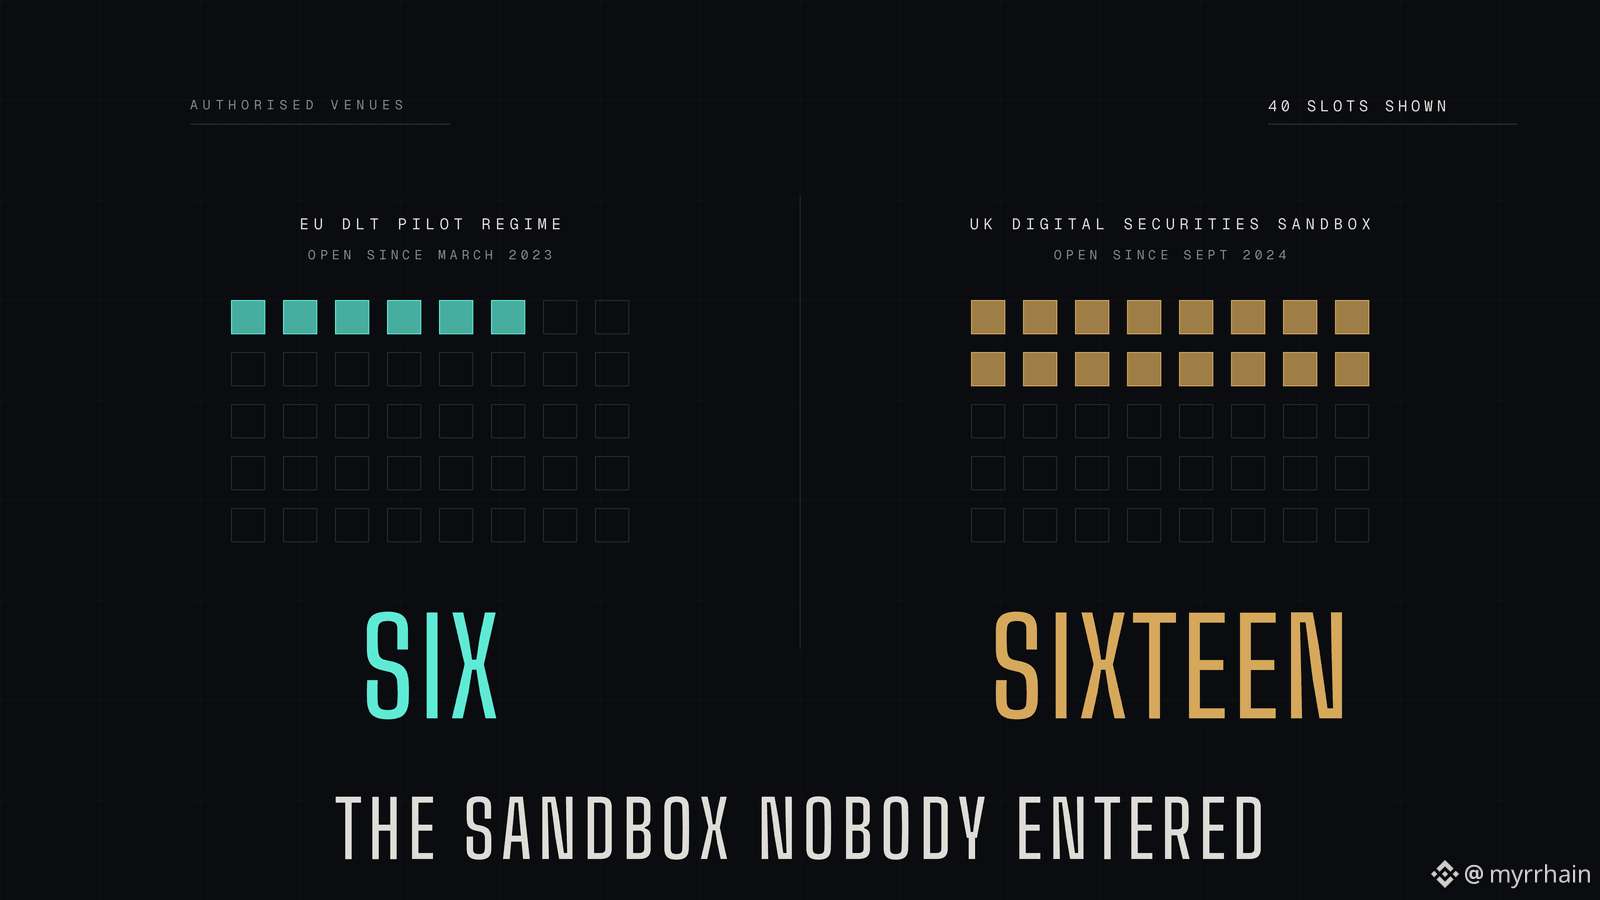
Seis autorizaciones. Esa es toda la lista.
El Reino Unido abrió su Digital Securities Sandbox en septiembre de 2024, más de un año después, y tenía dieciséis firmas dentro en dieciséis meses.
ESMA ha sido inusualmente directa sobre el porqué. Su propia revisión encontró que los umbrales eran demasiado restrictivos, señaló que los operadores no pueden obtener un acceso adecuado al dinero del banco central para la pata en efectivo y admitió que nadie sabe si el régimen es temporal o permanente. Difícil construir un negocio sobre un sandbox que podría apagarse.
A principios de este año varios de los centros autorizados escribieron a la Comisión por cuenta propia, advirtiendo que Europa está siendo superada mientras consulta.
Aquí está por qué creo que esto es importante específicamente para Dusk. Observa cómo está autorizada NPEX. AFM regulada, MTF, broker, ECSP. Son permisos ordinarios de MiFID y de crowdfunding, no exenciones del régimen piloto. Eso significa que los topes de volumen que asfixian el sandbox no necesariamente afectan de la misma manera.
Si esa lectura es correcta, la estrategia tiene menos que ver con esperar a que Bruselas arregle el sandbox y más con ejecutar actividad regulada bajo licencias que ya funcionan, con la cadena haciendo la liquidación por debajo.
No estoy seguro de que esa sea la intención. @Dusk_Foundation es el plan para operar a través de autorizaciones MiFID existentes en lugar de permisos del régimen piloto, y qué ocurriría con ese enfoque si la recalibración de ESMA se concreta y el sandbox de repente se convierte en la mejor ruta.
¿Alguien aquí ha concluido que el régimen piloto vale la pena entrar en este momento?
{spot}(DUSKUSDT)
@Dusk_Foundation $DUSK #dusk #RWA
Fui a averiguar cuántas empresas están realmente autorizadas para operar un centro de valores basado en blockchain en la UE. La respuesta fue menor de lo que esperaba.
La UE creó un sandbox para exactamente esto. El Régimen Piloto de DLT entró en vigor en marzo de 2023, permitiendo a los operadores ejecutar operaciones y liquidación tokenizadas con exenciones específicas de CSDR y MiFID II. Hecho a medida para este problema. Ya tiene tres años.
Seis autorizaciones. Esa es toda la lista.
El Reino Unido abrió su Digital Securities Sandbox en septiembre de 2024, más de un año después, y tenía dieciséis firmas dentro en dieciséis meses.
ESMA ha sido inusualmente directa sobre el porqué. Su propia revisión encontró que los umbrales eran demasiado restrictivos, señaló que los operadores no pueden obtener un acceso adecuado al dinero del banco central para la pata en efectivo y admitió que nadie sabe si el régimen es temporal o permanente. Difícil construir un negocio sobre un sandbox que podría apagarse.
A principios de este año varios de los centros autorizados escribieron a la Comisión por cuenta propia, advirtiendo que Europa está siendo superada mientras consulta.
Aquí está por qué creo que esto es importante específicamente para Dusk. Observa cómo está autorizada NPEX. AFM regulada, MTF, broker, ECSP. Son permisos ordinarios de MiFID y de crowdfunding, no exenciones del régimen piloto. Eso significa que los topes de volumen que asfixian el sandbox no necesariamente afectan de la misma manera.
Si esa lectura es correcta, la estrategia tiene menos que ver con esperar a que Bruselas arregle el sandbox y más con ejecutar actividad regulada bajo licencias que ya funcionan, con la cadena haciendo la liquidación por debajo.
No estoy seguro de que esa sea la intención. @Dusk es el plan para operar a través de autorizaciones MiFID existentes en lugar de permisos del régimen piloto, y qué ocurriría con ese enfoque si la recalibración de ESMA se concreta y el sandbox de repente se convierte en la mejor ruta.
¿Alguien aquí ha concluido que el régimen piloto vale la pena entrar en este momento?
@Dusk $DUSK #dusk #RWA
La UE creó un sandbox para exactamente esto. El Régimen Piloto de DLT entró en vigor en marzo de 2023, permitiendo a los operadores ejecutar operaciones y liquidación tokenizadas con exenciones específicas de CSDR y MiFID II. Hecho a medida para este problema. Ya tiene tres años.
Seis autorizaciones. Esa es toda la lista.
El Reino Unido abrió su Digital Securities Sandbox en septiembre de 2024, más de un año después, y tenía dieciséis firmas dentro en dieciséis meses.
ESMA ha sido inusualmente directa sobre el porqué. Su propia revisión encontró que los umbrales eran demasiado restrictivos, señaló que los operadores no pueden obtener un acceso adecuado al dinero del banco central para la pata en efectivo y admitió que nadie sabe si el régimen es temporal o permanente. Difícil construir un negocio sobre un sandbox que podría apagarse.
A principios de este año varios de los centros autorizados escribieron a la Comisión por cuenta propia, advirtiendo que Europa está siendo superada mientras consulta.
Aquí está por qué creo que esto es importante específicamente para Dusk. Observa cómo está autorizada NPEX. AFM regulada, MTF, broker, ECSP. Son permisos ordinarios de MiFID y de crowdfunding, no exenciones del régimen piloto. Eso significa que los topes de volumen que asfixian el sandbox no necesariamente afectan de la misma manera.
Si esa lectura es correcta, la estrategia tiene menos que ver con esperar a que Bruselas arregle el sandbox y más con ejecutar actividad regulada bajo licencias que ya funcionan, con la cadena haciendo la liquidación por debajo.
No estoy seguro de que esa sea la intención. @Dusk es el plan para operar a través de autorizaciones MiFID existentes en lugar de permisos del régimen piloto, y qué ocurriría con ese enfoque si la recalibración de ESMA se concreta y el sandbox de repente se convierte en la mejor ruta.
¿Alguien aquí ha concluido que el régimen piloto vale la pena entrar en este momento?
@Dusk $DUSK #dusk #RWA
93
·
--
Alcista
Hay una contradicción sentada en el centro del Dusk Trade que nadie a quien yo haya visto aborda, y no es una cuestión técnica.
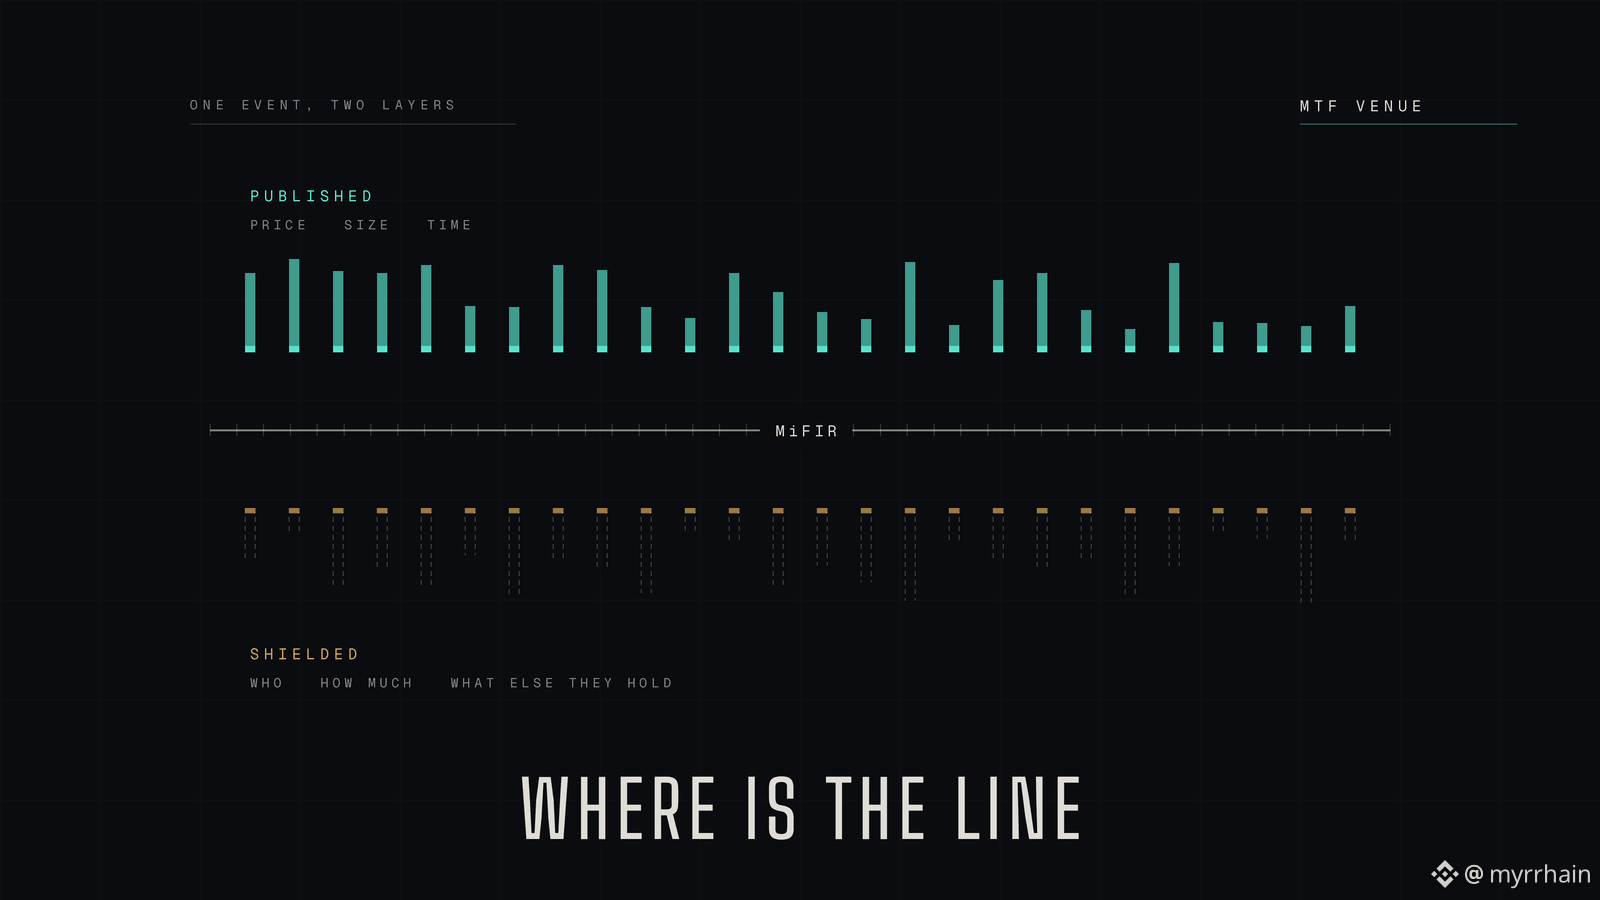
Dusk Trade está estructurado para operar como un MTF regulado. Esa palabra conlleva obligaciones que la mayoría de la gente en cripto nunca considera. Bajo MiFIR, una plataforma de negociación multilateral tiene que hacer pública la información previa a la negociación. Ofertas y demandas actuales, profundidad de interés en esos precios. Y después de la ejecución tiene que publicar precio, volumen y hora, lo más cerca del tiempo real posible técnicamente.
Ahora pon eso al lado del planteamiento. Una cadena construida para una privacidad programable, ejecutándose en un entorno legalmente obligado a publicar qué se está negociando y a qué precio.
Al principio, esto me pareció un conflicto directo. No lo es, y descubrir por qué cambió la forma en que leí todo el diseño.
La transparencia del mercado y la privacidad del titular no son lo mismo. MiFIR quiere que el mercado sepa que un bono se negoció a un precio, en una cantidad, en un momento. No exige que el mercado sepa qué entidad mantiene qué, ni el tamaño del libro de nadie. Son hechos separados que viven en capas separadas.
Una cadena transparente los colapsa. Publicas la operación y publicas la posición, porque todo reside en un estado visible. Una cadena con divulgación selectiva puede mantenerlos separados. El informe de la operación va a la cinta. Las tenencias permanecen protegidas. El regulador ve lo que requiera la supervisión.
Así que aquí la privacidad no consiste en ocultarse del mercado. Consiste en no filtrar cosas a las que el mercado nunca tuvo derecho en primer lugar.
Donde aún no estoy seguro es en el límite. @Dusk_Foundation who decide qué hechos llegan a la cinta pública y cuáles se mantienen protegidos, y esa línea se hace cumplir mediante el protocolo o por el venue que opera sobre él? Esas son garantías muy diferentes.
Me da curiosidad si alguien aquí ha pensado en dónde debería situarse esa línea.
@Dusk_Foundation $DUSK #dusk #RWA
Hay una contradicción sentada en el centro del Dusk Trade que nadie a quien yo haya visto aborda, y no es una cuestión técnica.
Dusk Trade está estructurado para operar como un MTF regulado. Esa palabra conlleva obligaciones que la mayoría de la gente en cripto nunca considera. Bajo MiFIR, una plataforma de negociación multilateral tiene que hacer pública la información previa a la negociación. Ofertas y demandas actuales, profundidad de interés en esos precios. Y después de la ejecución tiene que publicar precio, volumen y hora, lo más cerca del tiempo real posible técnicamente.
Ahora pon eso al lado del planteamiento. Una cadena construida para una privacidad programable, ejecutándose en un entorno legalmente obligado a publicar qué se está negociando y a qué precio.
Al principio, esto me pareció un conflicto directo. No lo es, y descubrir por qué cambió la forma en que leí todo el diseño.
La transparencia del mercado y la privacidad del titular no son lo mismo. MiFIR quiere que el mercado sepa que un bono se negoció a un precio, en una cantidad, en un momento. No exige que el mercado sepa qué entidad mantiene qué, ni el tamaño del libro de nadie. Son hechos separados que viven en capas separadas.
Una cadena transparente los colapsa. Publicas la operación y publicas la posición, porque todo reside en un estado visible. Una cadena con divulgación selectiva puede mantenerlos separados. El informe de la operación va a la cinta. Las tenencias permanecen protegidas. El regulador ve lo que requiera la supervisión.
Así que aquí la privacidad no consiste en ocultarse del mercado. Consiste en no filtrar cosas a las que el mercado nunca tuvo derecho en primer lugar.
Donde aún no estoy seguro es en el límite. @Dusk who decide qué hechos llegan a la cinta pública y cuáles se mantienen protegidos, y esa línea se hace cumplir mediante el protocolo o por el venue que opera sobre él? Esas son garantías muy diferentes.
Me da curiosidad si alguien aquí ha pensado en dónde debería situarse esa línea.
@Dusk $DUSK #dusk #RWA
Dusk Trade está estructurado para operar como un MTF regulado. Esa palabra conlleva obligaciones que la mayoría de la gente en cripto nunca considera. Bajo MiFIR, una plataforma de negociación multilateral tiene que hacer pública la información previa a la negociación. Ofertas y demandas actuales, profundidad de interés en esos precios. Y después de la ejecución tiene que publicar precio, volumen y hora, lo más cerca del tiempo real posible técnicamente.
Ahora pon eso al lado del planteamiento. Una cadena construida para una privacidad programable, ejecutándose en un entorno legalmente obligado a publicar qué se está negociando y a qué precio.
Al principio, esto me pareció un conflicto directo. No lo es, y descubrir por qué cambió la forma en que leí todo el diseño.
La transparencia del mercado y la privacidad del titular no son lo mismo. MiFIR quiere que el mercado sepa que un bono se negoció a un precio, en una cantidad, en un momento. No exige que el mercado sepa qué entidad mantiene qué, ni el tamaño del libro de nadie. Son hechos separados que viven en capas separadas.
Una cadena transparente los colapsa. Publicas la operación y publicas la posición, porque todo reside en un estado visible. Una cadena con divulgación selectiva puede mantenerlos separados. El informe de la operación va a la cinta. Las tenencias permanecen protegidas. El regulador ve lo que requiera la supervisión.
Así que aquí la privacidad no consiste en ocultarse del mercado. Consiste en no filtrar cosas a las que el mercado nunca tuvo derecho en primer lugar.
Donde aún no estoy seguro es en el límite. @Dusk who decide qué hechos llegan a la cinta pública y cuáles se mantienen protegidos, y esa línea se hace cumplir mediante el protocolo o por el venue que opera sobre él? Esas son garantías muy diferentes.
Me da curiosidad si alguien aquí ha pensado en dónde debería situarse esa línea.
@Dusk $DUSK #dusk #RWA
31
·
--
Alcista
Pensé que bStocks eliminan intermediarios. Conté. Hay los mismos.
El camino clásico de la grivna a una participación en NVIDIA:
grivna - banco - cambio de divisas - bróker - depositario - custodio - acción
Camino a través de bStock:
grivna - P2P - USDT - bolsa - emisor del certificado - custodio del emisor - acción
Seis eslabones contra seis. Lo conté dos veces.
Eso es lo que entendí.
No cambió la cantidad, sino cuáles eslabones me frenaban.
En la primera ruta no me frenaban los custodios, sino la residencia fiscal, los documentos y el depósito mínimo. Esas son barreras de acceso.
En la segunda, casi no hay, pero los intermediarios no desaparecieron. Solo dejaron de ser visibles: el emisor, el custodio, la jurisdicción ADGM en lugar de la de la bolsa. No veo esos eslabones en la pantalla, y por eso es fácil olvidarse de que existen.
Conclusión principal: bStocks no eliminaron el riesgo de contraparte, sino el procedimiento. La diferencia es grande, pero no la que yo imaginaba.
¿Cambia esto mi actitud? No. Para una persona de Ucrania que empieza con cincuenta dólares, este es el camino más corto. Pero ya no confundo la ausencia de papeles con la ausencia de riesgo.
Limitación: conté según la descripción del producto, no según la estructura jurídica. Alguien lo desglosará de otra manera.
Lo más útil de la campaña no fue que compré, sino que conté.
@BinanceCIS #bStocksCIS $NVDAB
{spot}(NVDABUSDT)
Pensé que bStocks eliminan intermediarios. Conté. Hay los mismos.
El camino clásico de la grivna a una participación en NVIDIA:
grivna - banco - cambio de divisas - bróker - depositario - custodio - acción
Camino a través de bStock:
grivna - P2P - USDT - bolsa - emisor del certificado - custodio del emisor - acción
Seis eslabones contra seis. Lo conté dos veces.
Eso es lo que entendí.
No cambió la cantidad, sino cuáles eslabones me frenaban.
En la primera ruta no me frenaban los custodios, sino la residencia fiscal, los documentos y el depósito mínimo. Esas son barreras de acceso.
En la segunda, casi no hay, pero los intermediarios no desaparecieron. Solo dejaron de ser visibles: el emisor, el custodio, la jurisdicción ADGM en lugar de la de la bolsa. No veo esos eslabones en la pantalla, y por eso es fácil olvidarse de que existen.
Conclusión principal: bStocks no eliminaron el riesgo de contraparte, sino el procedimiento. La diferencia es grande, pero no la que yo imaginaba.
¿Cambia esto mi actitud? No. Para una persona de Ucrania que empieza con cincuenta dólares, este es el camino más corto. Pero ya no confundo la ausencia de papeles con la ausencia de riesgo.
Limitación: conté según la descripción del producto, no según la estructura jurídica. Alguien lo desglosará de otra manera.
Lo más útil de la campaña no fue que compré, sino que conté.
@BinanceCIS #bStocksCIS $NVDAB
El camino clásico de la grivna a una participación en NVIDIA:
grivna - banco - cambio de divisas - bróker - depositario - custodio - acción
Camino a través de bStock:
grivna - P2P - USDT - bolsa - emisor del certificado - custodio del emisor - acción
Seis eslabones contra seis. Lo conté dos veces.
Eso es lo que entendí.
No cambió la cantidad, sino cuáles eslabones me frenaban.
En la primera ruta no me frenaban los custodios, sino la residencia fiscal, los documentos y el depósito mínimo. Esas son barreras de acceso.
En la segunda, casi no hay, pero los intermediarios no desaparecieron. Solo dejaron de ser visibles: el emisor, el custodio, la jurisdicción ADGM en lugar de la de la bolsa. No veo esos eslabones en la pantalla, y por eso es fácil olvidarse de que existen.
Conclusión principal: bStocks no eliminaron el riesgo de contraparte, sino el procedimiento. La diferencia es grande, pero no la que yo imaginaba.
¿Cambia esto mi actitud? No. Para una persona de Ucrania que empieza con cincuenta dólares, este es el camino más corto. Pero ya no confundo la ausencia de papeles con la ausencia de riesgo.
Limitación: conté según la descripción del producto, no según la estructura jurídica. Alguien lo desglosará de otra manera.
Lo más útil de la campaña no fue que compré, sino que conté.
@BinanceCIS #bStocksCIS $NVDAB
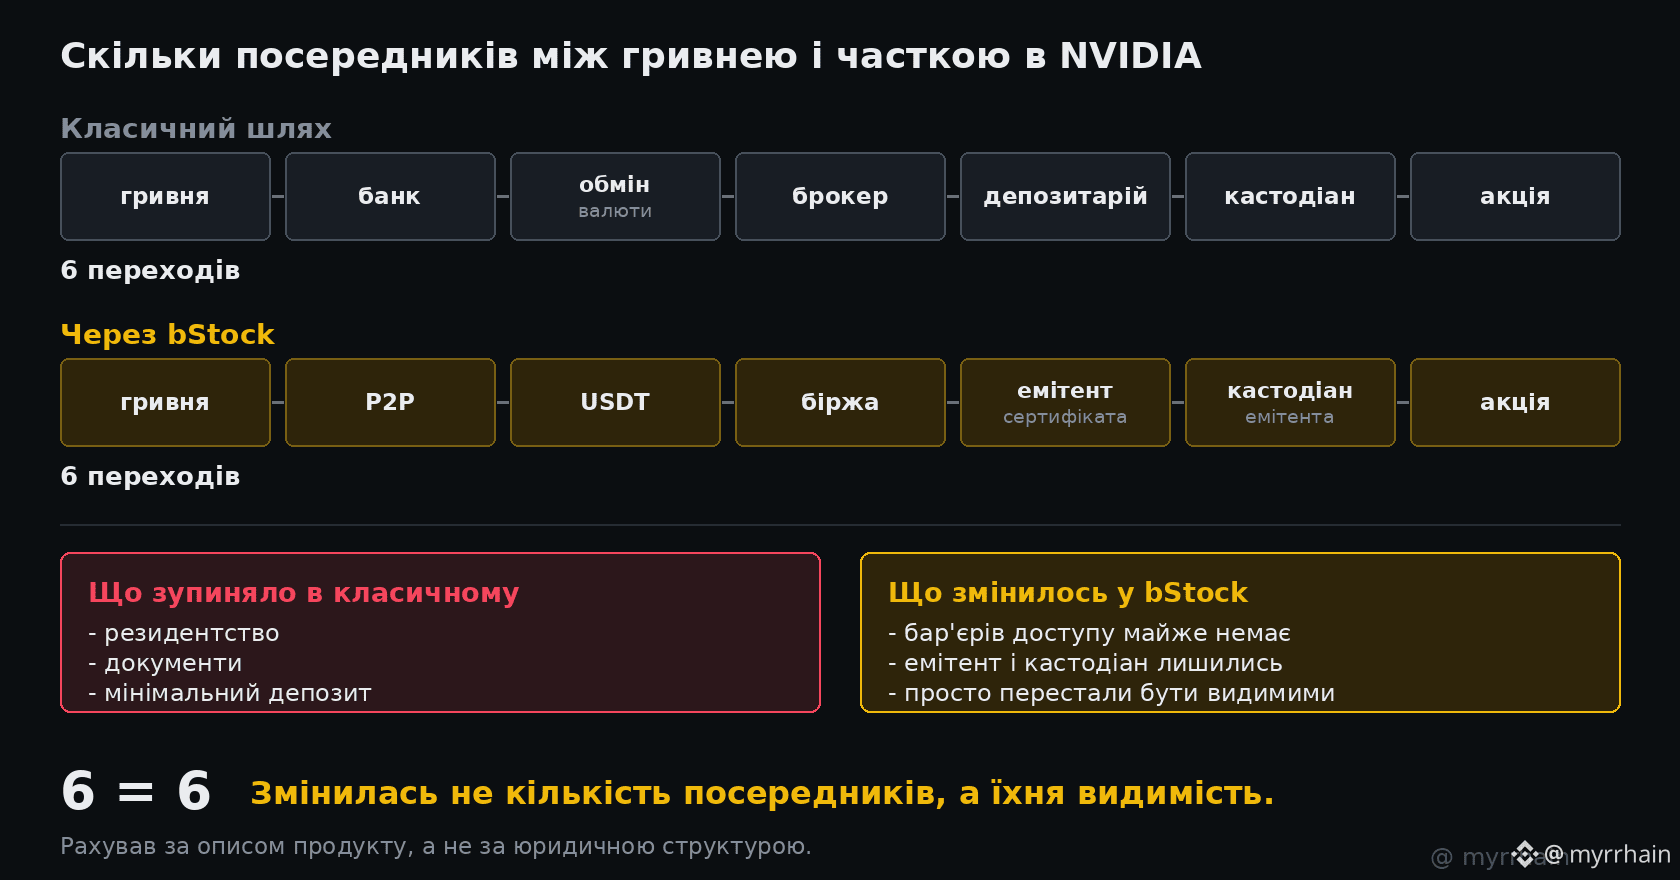
1
258
·
--
Alcista
La conversación sobre la finalidad tiene un punto ciego, y no está en el lado de los valores. Está en el lado del efectivo.
La liquidación no es un solo movimiento. Son dos. El activo va en una dirección, el dinero en la otra, y el punto completo de la entrega contra pago es que ninguna de las dos patas puede completarse si la otra no lo hace. Rompes ese vínculo y vuelves a confiar en una contraparte, que es precisamente lo que la infraestructura de liquidación existe para evitar.
Ahora mira cómo se construyen realmente la mayoría de los proyectos de tokenización. El bono está en la cadena. Los euros no. El pago ocurre mediante una transferencia bancaria que se liquida por un carril completamente distinto, en un calendario distinto, bajo un régimen legal distinto.
En ese punto, la liquidación atómica es marketing. Tienes una pata de activo rápida conectada a una pata de efectivo lenta, y la transacción solo es tan definitiva como su mitad más débil.
Por eso, un activo de liquidación en euros que vive de forma nativa en la misma cadena no es una función secundaria. Es la mitad que falta de la máquina. EURQ en Dusk me parece interesante por esa razón específicamente, no porque exista otro stablecoin, sino porque entrega y pago por fin pueden ser una sola transición de estado en lugar de dos sistemas reconciliándose después.
La forma regulatoria también importa aquí. Un activo de liquidación emitido bajo las normas de dinero electrónico de la UE es un instrumento distinto a un token offshore que solo reclama un tipo de cambio fijo del euro. Para un centro regulado, esa distinción determina si puede usarse o no.
Lo que aún estoy trabajando es la cuestión de la profundidad. La atomicidad resuelve la mecánica, pero una pata de efectivo solo es útil si hay suficiente de ella en el momento de la liquidación. @Dusk_Foundation ¿cómo piensas la liquidez del lado del pago escalando junto con la emisión de activos, en lugar de quedarse atrás?
¿Alguien aquí ha visto un proyecto de tokenización donde la pata de efectivo estuviera genuinamente en la cadena, y no un cable bancario con disfraz?
@Dusk_Foundation $DUSK #dusk #RWA
La conversación sobre la finalidad tiene un punto ciego, y no está en el lado de los valores. Está en el lado del efectivo.
La liquidación no es un solo movimiento. Son dos. El activo va en una dirección, el dinero en la otra, y el punto completo de la entrega contra pago es que ninguna de las dos patas puede completarse si la otra no lo hace. Rompes ese vínculo y vuelves a confiar en una contraparte, que es precisamente lo que la infraestructura de liquidación existe para evitar.
Ahora mira cómo se construyen realmente la mayoría de los proyectos de tokenización. El bono está en la cadena. Los euros no. El pago ocurre mediante una transferencia bancaria que se liquida por un carril completamente distinto, en un calendario distinto, bajo un régimen legal distinto.
En ese punto, la liquidación atómica es marketing. Tienes una pata de activo rápida conectada a una pata de efectivo lenta, y la transacción solo es tan definitiva como su mitad más débil.
Por eso, un activo de liquidación en euros que vive de forma nativa en la misma cadena no es una función secundaria. Es la mitad que falta de la máquina. EURQ en Dusk me parece interesante por esa razón específicamente, no porque exista otro stablecoin, sino porque entrega y pago por fin pueden ser una sola transición de estado en lugar de dos sistemas reconciliándose después.
La forma regulatoria también importa aquí. Un activo de liquidación emitido bajo las normas de dinero electrónico de la UE es un instrumento distinto a un token offshore que solo reclama un tipo de cambio fijo del euro. Para un centro regulado, esa distinción determina si puede usarse o no.
Lo que aún estoy trabajando es la cuestión de la profundidad. La atomicidad resuelve la mecánica, pero una pata de efectivo solo es útil si hay suficiente de ella en el momento de la liquidación. @Dusk ¿cómo piensas la liquidez del lado del pago escalando junto con la emisión de activos, en lugar de quedarse atrás?
¿Alguien aquí ha visto un proyecto de tokenización donde la pata de efectivo estuviera genuinamente en la cadena, y no un cable bancario con disfraz?
@Dusk $DUSK #dusk #RWA
La liquidación no es un solo movimiento. Son dos. El activo va en una dirección, el dinero en la otra, y el punto completo de la entrega contra pago es que ninguna de las dos patas puede completarse si la otra no lo hace. Rompes ese vínculo y vuelves a confiar en una contraparte, que es precisamente lo que la infraestructura de liquidación existe para evitar.
Ahora mira cómo se construyen realmente la mayoría de los proyectos de tokenización. El bono está en la cadena. Los euros no. El pago ocurre mediante una transferencia bancaria que se liquida por un carril completamente distinto, en un calendario distinto, bajo un régimen legal distinto.
En ese punto, la liquidación atómica es marketing. Tienes una pata de activo rápida conectada a una pata de efectivo lenta, y la transacción solo es tan definitiva como su mitad más débil.
Por eso, un activo de liquidación en euros que vive de forma nativa en la misma cadena no es una función secundaria. Es la mitad que falta de la máquina. EURQ en Dusk me parece interesante por esa razón específicamente, no porque exista otro stablecoin, sino porque entrega y pago por fin pueden ser una sola transición de estado en lugar de dos sistemas reconciliándose después.
La forma regulatoria también importa aquí. Un activo de liquidación emitido bajo las normas de dinero electrónico de la UE es un instrumento distinto a un token offshore que solo reclama un tipo de cambio fijo del euro. Para un centro regulado, esa distinción determina si puede usarse o no.
Lo que aún estoy trabajando es la cuestión de la profundidad. La atomicidad resuelve la mecánica, pero una pata de efectivo solo es útil si hay suficiente de ella en el momento de la liquidación. @Dusk ¿cómo piensas la liquidez del lado del pago escalando junto con la emisión de activos, en lugar de quedarse atrás?
¿Alguien aquí ha visto un proyecto de tokenización donde la pata de efectivo estuviera genuinamente en la cadena, y no un cable bancario con disfraz?
@Dusk $DUSK #dusk #RWA
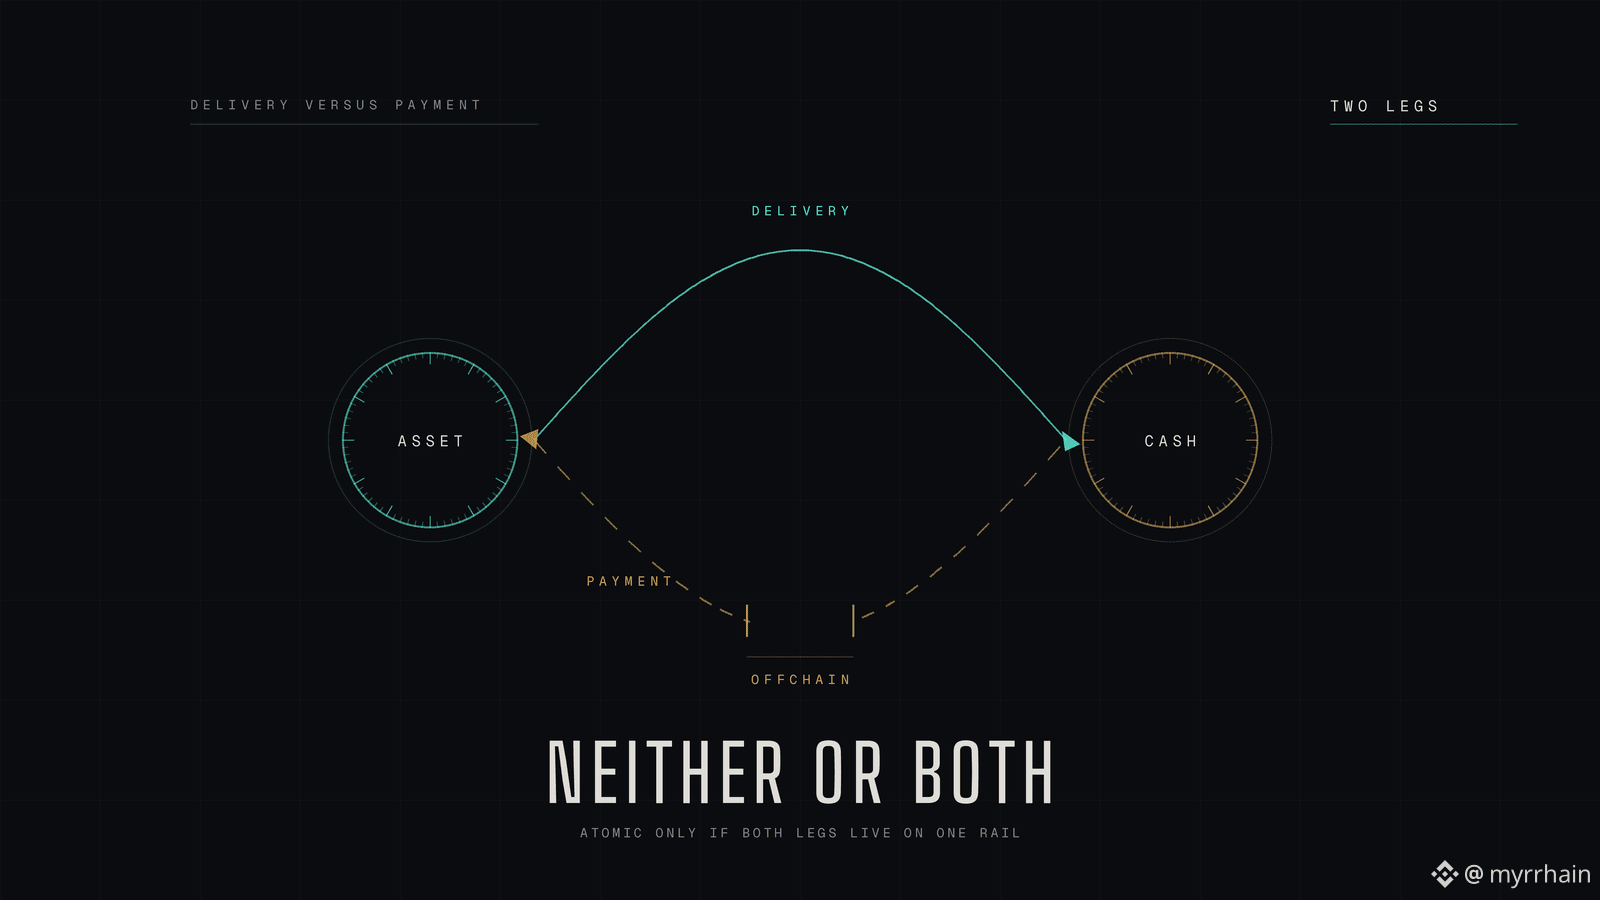
2
70
·
--
Alcista
Найактивніший bStock - не NVIDIA і не Tesla. Це SanDisk, і з відривом у 9,5 раза.
Відсортував список bStocks за обсягом за 24 години. Чекав побачити зверху звичні імена. Побачив інше.
$SNDKB SanDisk - 89,98 млн
QQQB Invesco QQQ - 83,46 млн
$SPCXB SpaceX - 73,39 млн
...
NVDAB NVIDIA - 9,50 млн
Три перших це 246,83 млн з 468,81 млн по двадцяти видимих рядках. 52,6% обороту.
Але цікавіше інше. Поділив оборот на капіталізацію - скільки разів за добу прокручується весь випуск:
SNXXB, Tradr 2X Long SNDK ETF: 30,23 / 4,43 = 6,8 раза
SNDKB: 89,98 / 41,27 = 2,2 раза
NVDAB: 9,50 / 10,02 = 0,95 раза
CRCLB: 11,91 / 69,24 = 0,17 раза
Важільний ETF на SanDisk обертається в 7 разів швидше за NVIDIA.
І таких у списку багато. SOXLB - Bull 3X. KORUB - South Korea Bull 3X. MUUB - Bull 2X. А SOXSB це Direxion Semiconductor Bear 3X, тобто через bStock можна стояти в шорті по напівпровідниках.
Що я зрозумів.
Два тижні я читав цей список як вітрину компаній: ось Tesla, ось NVIDIA, ось SpaceX. За оборотом він виглядає інакше. Гроші йдуть не за розміром компанії, а за рухом і за важелем.
Обмеження: це один день, і сьогодні ралі саме в пам'яті - SNDKB +7,07%, SNXXB +13,33%, DRAMB +4,97%. Можливо, я дивлюсь на одноденну картину, а не на структуру.
Список виглядає як вітрина. За оборотом це майданчик для важеля.
@BinanceCIS #bStocksCIS
{spot}(SNDKBUSDT)
Найактивніший bStock - не NVIDIA і не Tesla. Це SanDisk, і з відривом у 9,5 раза.
Відсортував список bStocks за обсягом за 24 години. Чекав побачити зверху звичні імена. Побачив інше.
$SNDKB SanDisk - 89,98 млн
QQQB Invesco QQQ - 83,46 млн
$SPCXB SpaceX - 73,39 млн
...
NVDAB NVIDIA - 9,50 млн
Три перших це 246,83 млн з 468,81 млн по двадцяти видимих рядках. 52,6% обороту.
Але цікавіше інше. Поділив оборот на капіталізацію - скільки разів за добу прокручується весь випуск:
SNXXB, Tradr 2X Long SNDK ETF: 30,23 / 4,43 = 6,8 раза
SNDKB: 89,98 / 41,27 = 2,2 раза
NVDAB: 9,50 / 10,02 = 0,95 раза
CRCLB: 11,91 / 69,24 = 0,17 раза
Важільний ETF на SanDisk обертається в 7 разів швидше за NVIDIA.
І таких у списку багато. SOXLB - Bull 3X. KORUB - South Korea Bull 3X. MUUB - Bull 2X. А SOXSB це Direxion Semiconductor Bear 3X, тобто через bStock можна стояти в шорті по напівпровідниках.
Що я зрозумів.
Два тижні я читав цей список як вітрину компаній: ось Tesla, ось NVIDIA, ось SpaceX. За оборотом він виглядає інакше. Гроші йдуть не за розміром компанії, а за рухом і за важелем.
Обмеження: це один день, і сьогодні ралі саме в пам'яті - SNDKB +7,07%, SNXXB +13,33%, DRAMB +4,97%. Можливо, я дивлюсь на одноденну картину, а не на структуру.
Список виглядає як вітрина. За оборотом це майданчик для важеля.
@BinanceCIS #bStocksCIS
Відсортував список bStocks за обсягом за 24 години. Чекав побачити зверху звичні імена. Побачив інше.
$SNDKB SanDisk - 89,98 млн
QQQB Invesco QQQ - 83,46 млн
$SPCXB SpaceX - 73,39 млн
...
NVDAB NVIDIA - 9,50 млн
Три перших це 246,83 млн з 468,81 млн по двадцяти видимих рядках. 52,6% обороту.
Але цікавіше інше. Поділив оборот на капіталізацію - скільки разів за добу прокручується весь випуск:
SNXXB, Tradr 2X Long SNDK ETF: 30,23 / 4,43 = 6,8 раза
SNDKB: 89,98 / 41,27 = 2,2 раза
NVDAB: 9,50 / 10,02 = 0,95 раза
CRCLB: 11,91 / 69,24 = 0,17 раза
Важільний ETF на SanDisk обертається в 7 разів швидше за NVIDIA.
І таких у списку багато. SOXLB - Bull 3X. KORUB - South Korea Bull 3X. MUUB - Bull 2X. А SOXSB це Direxion Semiconductor Bear 3X, тобто через bStock можна стояти в шорті по напівпровідниках.
Що я зрозумів.
Два тижні я читав цей список як вітрину компаній: ось Tesla, ось NVIDIA, ось SpaceX. За оборотом він виглядає інакше. Гроші йдуть не за розміром компанії, а за рухом і за важелем.
Обмеження: це один день, і сьогодні ралі саме в пам'яті - SNDKB +7,07%, SNXXB +13,33%, DRAMB +4,97%. Можливо, я дивлюсь на одноденну картину, а не на структуру.
Список виглядає як вітрина. За оборотом це майданчик для важеля.
@BinanceCIS #bStocksCIS
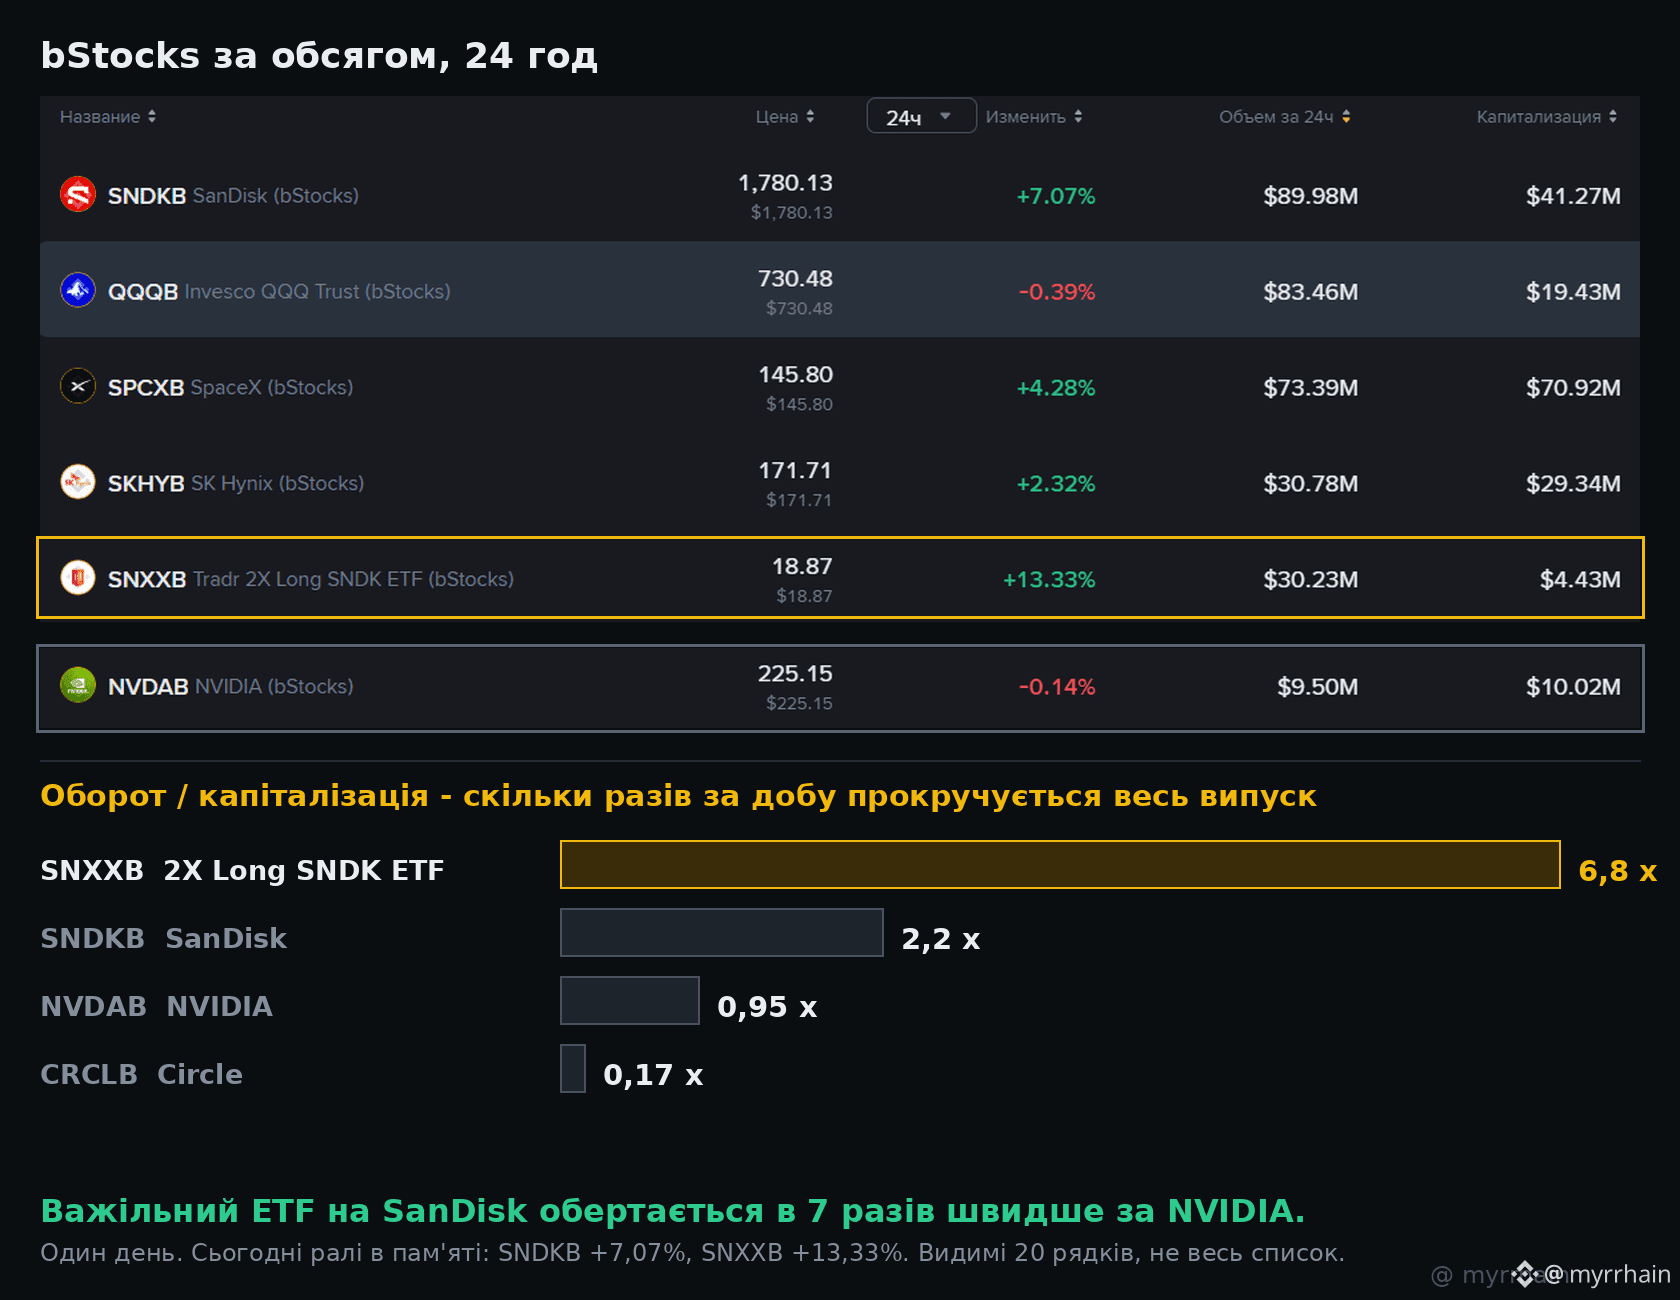
2
2
178
·
--
Alcista
Antes pensaba que la finalidad del settlement significaba una sola cosa. Resulta que hay dos, y una cadena puede tener una mientras carece por completo de la otra.
La finalidad criptográfica es lo que todos en el mundo cripto quieren decir con esa palabra. Hay suficientes bloques apilados encima como para que revertir la transacción sea computacionalmente impensable. Limpia, medible, comprobable por cualquiera.
La finalidad legal es otra bestia por completo. En la UE proviene de la Directiva de Finalidad del Settlement, y no es algo que una cadena pueda demostrar. Es algo que se le concede a un sistema. Un sistema designado tiene un momento definido en el que una orden de transferencia se vuelve irrevocable y sobrevive a la insolvencia de un participante. Esa designación es supervisión y papeleo, no matemáticas.
Así que puedes construir una cadena con una finalidad criptográfica impecable y aun así no se asienta nada en el sentido legal. La transferencia es irreversible en el libro contable y, a la vez, impugnable en un tribunal. Ese vacío es invisible en una demo y fatal en producción.
Creo que esta es la parte que la mayoría de los proyectos RWA omiten en silencio. Optimizan las matemáticas y asumen que la ley se pondrá al día por sí sola.
Lo que hace que Dusk sea diferente para mí es que la cadena y el lado del venue licenciado se están construyendo como un solo problema en lugar de dos. Settlement determinista en el protocolo, y socios como NPEX que llevan el estatus regulado por la AFM que hace que el settlement signifique algo que un tribunal reconocería.
Pero aquí es donde, sinceramente, no estoy seguro. <0>@Dusk_Foundation </0> ¿obtiene el reconocimiento de la finalidad criptográfica dentro de un sistema designado, o cada despliegue regulado sigue necesitando un envoltorio legal alrededor de la cadena que silenciosamente reintroduce al intermediario que intentabas eliminar?
¿Alguien aquí ha visto que un regulador aborde esto directamente? No he encontrado una respuesta clara en ningún sitio.
#dusk $DUSK @Dusk_Foundation #RWA
Antes pensaba que la finalidad del settlement significaba una sola cosa. Resulta que hay dos, y una cadena puede tener una mientras carece por completo de la otra.
La finalidad criptográfica es lo que todos en el mundo cripto quieren decir con esa palabra. Hay suficientes bloques apilados encima como para que revertir la transacción sea computacionalmente impensable. Limpia, medible, comprobable por cualquiera.
La finalidad legal es otra bestia por completo. En la UE proviene de la Directiva de Finalidad del Settlement, y no es algo que una cadena pueda demostrar. Es algo que se le concede a un sistema. Un sistema designado tiene un momento definido en el que una orden de transferencia se vuelve irrevocable y sobrevive a la insolvencia de un participante. Esa designación es supervisión y papeleo, no matemáticas.
Así que puedes construir una cadena con una finalidad criptográfica impecable y aun así no se asienta nada en el sentido legal. La transferencia es irreversible en el libro contable y, a la vez, impugnable en un tribunal. Ese vacío es invisible en una demo y fatal en producción.
Creo que esta es la parte que la mayoría de los proyectos RWA omiten en silencio. Optimizan las matemáticas y asumen que la ley se pondrá al día por sí sola.
Lo que hace que Dusk sea diferente para mí es que la cadena y el lado del venue licenciado se están construyendo como un solo problema en lugar de dos. Settlement determinista en el protocolo, y socios como NPEX que llevan el estatus regulado por la AFM que hace que el settlement signifique algo que un tribunal reconocería.
Pero aquí es donde, sinceramente, no estoy seguro. <0>@Dusk </0> ¿obtiene el reconocimiento de la finalidad criptográfica dentro de un sistema designado, o cada despliegue regulado sigue necesitando un envoltorio legal alrededor de la cadena que silenciosamente reintroduce al intermediario que intentabas eliminar?
¿Alguien aquí ha visto que un regulador aborde esto directamente? No he encontrado una respuesta clara en ningún sitio.
#dusk $DUSK @Dusk #RWA
La finalidad criptográfica es lo que todos en el mundo cripto quieren decir con esa palabra. Hay suficientes bloques apilados encima como para que revertir la transacción sea computacionalmente impensable. Limpia, medible, comprobable por cualquiera.
La finalidad legal es otra bestia por completo. En la UE proviene de la Directiva de Finalidad del Settlement, y no es algo que una cadena pueda demostrar. Es algo que se le concede a un sistema. Un sistema designado tiene un momento definido en el que una orden de transferencia se vuelve irrevocable y sobrevive a la insolvencia de un participante. Esa designación es supervisión y papeleo, no matemáticas.
Así que puedes construir una cadena con una finalidad criptográfica impecable y aun así no se asienta nada en el sentido legal. La transferencia es irreversible en el libro contable y, a la vez, impugnable en un tribunal. Ese vacío es invisible en una demo y fatal en producción.
Creo que esta es la parte que la mayoría de los proyectos RWA omiten en silencio. Optimizan las matemáticas y asumen que la ley se pondrá al día por sí sola.
Lo que hace que Dusk sea diferente para mí es que la cadena y el lado del venue licenciado se están construyendo como un solo problema en lugar de dos. Settlement determinista en el protocolo, y socios como NPEX que llevan el estatus regulado por la AFM que hace que el settlement signifique algo que un tribunal reconocería.
Pero aquí es donde, sinceramente, no estoy seguro. <0>@Dusk </0> ¿obtiene el reconocimiento de la finalidad criptográfica dentro de un sistema designado, o cada despliegue regulado sigue necesitando un envoltorio legal alrededor de la cadena que silenciosamente reintroduce al intermediario que intentabas eliminar?
¿Alguien aquí ha visto que un regulador aborde esto directamente? No he encontrado una respuesta clara en ningún sitio.
#dusk $DUSK @Dusk #RWA
1
37
·
--
Alcista
Comisión de maker en bStocks - 0%. Averigüé lo que significa.
Los mercados están cerrados todos los fines de semana, así que no conté el precio, sino el costo de mis acciones.
Mis órdenes, $SPCXB /USDT a las 02:19:
Taker 0,1%
Maker 0%
Descuento BNB no está activo: no hay BNB disponibles
Libro de órdenes a las 02:20:
bid / ask: 139,69 / 139,70
diferencial (spread): 0,01 USDT = 0,0072%
Dos rutas de rotación completa, compré y vendí.
Con órdenes de mercado, taker dos veces:
0,1% + 0,1% = 0,2% de comisión
más el spread, porque compro a 139,70 y vendo a 139,69 = otros 0,0072%
en total 0,207%
Con órdenes limitadas, que están en el libro, maker dos veces:
0% + 0% = 0
y el spread aquí no juega en contra, sino a favor
En precio se ve así:
139,70 x 0,207% = 0,29 USDT
rango diario del par 140,55 - 139,30 = 1,25 USDT
0,29 / 1,25 = 23%
Para que el taker solo recupere su dinero, hay que mover casi una cuarta parte de todo el movimiento diario del par.
Lo que entendí.
Durante dos semanas calculé el umbral de entrada: 5 dólares, partes fraccionarias, 66 propietarios de una sola acción. Pero el umbral de entrada y el costo de usar esto son números distintos. El primero aquí es casi cero. El segundo depende no de la suma, sino de si sé esperar.
Limitación: la orden limitada puede no ejecutarse en absoluto, o sea que por 0% pago tiempo y el riesgo de no llenado. El spread es un corte más, en noches, durante fines de semana. Con BNB el taker sería 0,075%.
Entrada barata y trading barato no es lo mismo.
@BinanceCIS #bStocksCIS $SPCXB
Comisión de maker en bStocks - 0%. Averigüé lo que significa.
Los mercados están cerrados todos los fines de semana, así que no conté el precio, sino el costo de mis acciones.
Mis órdenes, $SPCXB /USDT a las 02:19:
Taker 0,1%
Maker 0%
Descuento BNB no está activo: no hay BNB disponibles
Libro de órdenes a las 02:20:
bid / ask: 139,69 / 139,70
diferencial (spread): 0,01 USDT = 0,0072%
Dos rutas de rotación completa, compré y vendí.
Con órdenes de mercado, taker dos veces:
0,1% + 0,1% = 0,2% de comisión
más el spread, porque compro a 139,70 y vendo a 139,69 = otros 0,0072%
en total 0,207%
Con órdenes limitadas, que están en el libro, maker dos veces:
0% + 0% = 0
y el spread aquí no juega en contra, sino a favor
En precio se ve así:
139,70 x 0,207% = 0,29 USDT
rango diario del par 140,55 - 139,30 = 1,25 USDT
0,29 / 1,25 = 23%
Para que el taker solo recupere su dinero, hay que mover casi una cuarta parte de todo el movimiento diario del par.
Lo que entendí.
Durante dos semanas calculé el umbral de entrada: 5 dólares, partes fraccionarias, 66 propietarios de una sola acción. Pero el umbral de entrada y el costo de usar esto son números distintos. El primero aquí es casi cero. El segundo depende no de la suma, sino de si sé esperar.
Limitación: la orden limitada puede no ejecutarse en absoluto, o sea que por 0% pago tiempo y el riesgo de no llenado. El spread es un corte más, en noches, durante fines de semana. Con BNB el taker sería 0,075%.
Entrada barata y trading barato no es lo mismo.
@BinanceCIS #bStocksCIS $SPCXB
Los mercados están cerrados todos los fines de semana, así que no conté el precio, sino el costo de mis acciones.
Mis órdenes, $SPCXB /USDT a las 02:19:
Taker 0,1%
Maker 0%
Descuento BNB no está activo: no hay BNB disponibles
Libro de órdenes a las 02:20:
bid / ask: 139,69 / 139,70
diferencial (spread): 0,01 USDT = 0,0072%
Dos rutas de rotación completa, compré y vendí.
Con órdenes de mercado, taker dos veces:
0,1% + 0,1% = 0,2% de comisión
más el spread, porque compro a 139,70 y vendo a 139,69 = otros 0,0072%
en total 0,207%
Con órdenes limitadas, que están en el libro, maker dos veces:
0% + 0% = 0
y el spread aquí no juega en contra, sino a favor
En precio se ve así:
139,70 x 0,207% = 0,29 USDT
rango diario del par 140,55 - 139,30 = 1,25 USDT
0,29 / 1,25 = 23%
Para que el taker solo recupere su dinero, hay que mover casi una cuarta parte de todo el movimiento diario del par.
Lo que entendí.
Durante dos semanas calculé el umbral de entrada: 5 dólares, partes fraccionarias, 66 propietarios de una sola acción. Pero el umbral de entrada y el costo de usar esto son números distintos. El primero aquí es casi cero. El segundo depende no de la suma, sino de si sé esperar.
Limitación: la orden limitada puede no ejecutarse en absoluto, o sea que por 0% pago tiempo y el riesgo de no llenado. El spread es un corte más, en noches, durante fines de semana. Con BNB el taker sería 0,075%.
Entrada barata y trading barato no es lo mismo.
@BinanceCIS #bStocksCIS $SPCXB
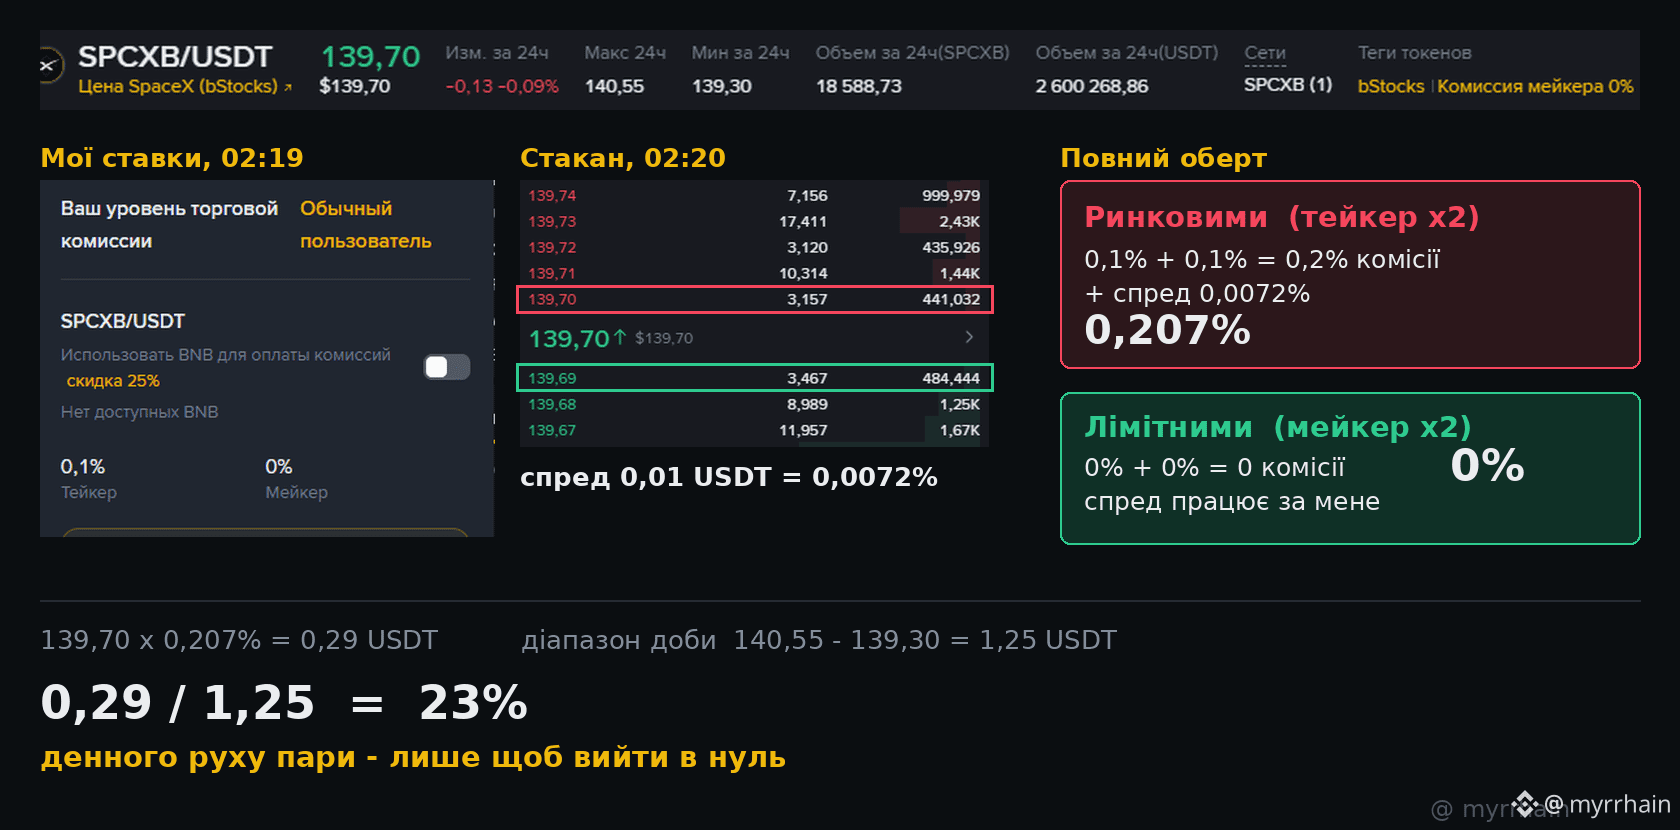
1
1
47
·
--
Alcista
Con verificación
Todo el mundo que habla sobre Dusk empieza por la privacidad. Quiero empezar una capa antes, porque la privacidad no es donde realmente comienza el cumplimiento.
Comienza con la identidad.
Piensa en lo que necesita un centro regulado antes de que ocurra un solo intercambio. ¿Esta persona es elegible para mantener este instrumento? ¿Está en una jurisdicción permitida? ¿Ha superado KYC? ¿Profesional o minorista? Ninguna de esas cosas es una pregunta de transacción. Es una pregunta de admisión, respondida antes de que cualquier cosa toque el libro mayor.
La mayoría de las cadenas no tienen ninguna respuesta aquí, así que la respuesta se externaliza. Un contrato de lista blanca. Un proveedor de KYC fuera de la cadena. Una clave de administrador que decide quién puede entrar.
Y esa lista blanca es el punto débil. Es una trampa, un único punto de fallo y un intermediario bastante común con un disfraz técnico.
Citadel es el intento de Dusk de ir por el otro enfoque. Un emisor autorizado te concede una credencial. Más tarde, demuestras ante un contrato que tienes una credencial válida que cumple las condiciones requeridas, sin entregar la identidad subyacente y sin que el verificador aprenda quién eres. La elegibilidad se convierte en algo que demuestras, no en algo que alguien consulta.
Si funciona correctamente, la lista blanca deja de existir como lista en absoluto.
Pero hay una parte que sigo dando vueltas. El emisor todavía tiene que ser alguien. Alguien autorizado, alguien en quien se confía, alguien que también puede decidir no emitir. La criptografía elimina la base de datos. No elimina al guardián. Lo traslada.
Quizá eso sea simplemente correcto. Los mercados regulados deben tener guardiantes; eso es lo que es una licencia. Pero entonces la descripción honesta no es finanzas sin permisos con privacidad. Es finanzas con permisos con una privacidad mucho mejor. Una reclamación más pequeña, una más útil.
@Dusk_Foundation am ¿Estoy leyendo esto bien, o el modelo de credenciales desplaza el poder del guardián de una manera que me estoy perdiendo?
Me intriga qué piensa la gente aquí que la identidad debería parecer realmente en la cadena. No he visto una versión que me convenza del todo.
@Dusk_Foundation $DUSK #dusk #RWA
Todo el mundo que habla sobre Dusk empieza por la privacidad. Quiero empezar una capa antes, porque la privacidad no es donde realmente comienza el cumplimiento.
Comienza con la identidad.
Piensa en lo que necesita un centro regulado antes de que ocurra un solo intercambio. ¿Esta persona es elegible para mantener este instrumento? ¿Está en una jurisdicción permitida? ¿Ha superado KYC? ¿Profesional o minorista? Ninguna de esas cosas es una pregunta de transacción. Es una pregunta de admisión, respondida antes de que cualquier cosa toque el libro mayor.
La mayoría de las cadenas no tienen ninguna respuesta aquí, así que la respuesta se externaliza. Un contrato de lista blanca. Un proveedor de KYC fuera de la cadena. Una clave de administrador que decide quién puede entrar.
Y esa lista blanca es el punto débil. Es una trampa, un único punto de fallo y un intermediario bastante común con un disfraz técnico.
Citadel es el intento de Dusk de ir por el otro enfoque. Un emisor autorizado te concede una credencial. Más tarde, demuestras ante un contrato que tienes una credencial válida que cumple las condiciones requeridas, sin entregar la identidad subyacente y sin que el verificador aprenda quién eres. La elegibilidad se convierte en algo que demuestras, no en algo que alguien consulta.
Si funciona correctamente, la lista blanca deja de existir como lista en absoluto.
Pero hay una parte que sigo dando vueltas. El emisor todavía tiene que ser alguien. Alguien autorizado, alguien en quien se confía, alguien que también puede decidir no emitir. La criptografía elimina la base de datos. No elimina al guardián. Lo traslada.
Quizá eso sea simplemente correcto. Los mercados regulados deben tener guardiantes; eso es lo que es una licencia. Pero entonces la descripción honesta no es finanzas sin permisos con privacidad. Es finanzas con permisos con una privacidad mucho mejor. Una reclamación más pequeña, una más útil.
@Dusk am ¿Estoy leyendo esto bien, o el modelo de credenciales desplaza el poder del guardián de una manera que me estoy perdiendo?
Me intriga qué piensa la gente aquí que la identidad debería parecer realmente en la cadena. No he visto una versión que me convenza del todo.
@Dusk $DUSK #dusk #RWA
Comienza con la identidad.
Piensa en lo que necesita un centro regulado antes de que ocurra un solo intercambio. ¿Esta persona es elegible para mantener este instrumento? ¿Está en una jurisdicción permitida? ¿Ha superado KYC? ¿Profesional o minorista? Ninguna de esas cosas es una pregunta de transacción. Es una pregunta de admisión, respondida antes de que cualquier cosa toque el libro mayor.
La mayoría de las cadenas no tienen ninguna respuesta aquí, así que la respuesta se externaliza. Un contrato de lista blanca. Un proveedor de KYC fuera de la cadena. Una clave de administrador que decide quién puede entrar.
Y esa lista blanca es el punto débil. Es una trampa, un único punto de fallo y un intermediario bastante común con un disfraz técnico.
Citadel es el intento de Dusk de ir por el otro enfoque. Un emisor autorizado te concede una credencial. Más tarde, demuestras ante un contrato que tienes una credencial válida que cumple las condiciones requeridas, sin entregar la identidad subyacente y sin que el verificador aprenda quién eres. La elegibilidad se convierte en algo que demuestras, no en algo que alguien consulta.
Si funciona correctamente, la lista blanca deja de existir como lista en absoluto.
Pero hay una parte que sigo dando vueltas. El emisor todavía tiene que ser alguien. Alguien autorizado, alguien en quien se confía, alguien que también puede decidir no emitir. La criptografía elimina la base de datos. No elimina al guardián. Lo traslada.
Quizá eso sea simplemente correcto. Los mercados regulados deben tener guardiantes; eso es lo que es una licencia. Pero entonces la descripción honesta no es finanzas sin permisos con privacidad. Es finanzas con permisos con una privacidad mucho mejor. Una reclamación más pequeña, una más útil.
@Dusk am ¿Estoy leyendo esto bien, o el modelo de credenciales desplaza el poder del guardián de una manera que me estoy perdiendo?
Me intriga qué piensa la gente aquí que la identidad debería parecer realmente en la cadena. No he visto una versión que me convenza del todo.
@Dusk $DUSK #dusk #RWA
1
93
·
--
Alcista
Conté cuántas horas al día hay en las que no funciona ningún mercado “básico” para el $EWYB . Salió 11 de 24.
La mayoría de bStocks están organizados de forma sencilla: acción - certificado - token. EWYB es diferente. Debajo está iShares MSCI South Korea, que es un ETF. Cuatro niveles:
1. Acciones de empresas coreanas, que cotizan en Seúl
2. El ETF que las mantiene, que cotiza en EE. UU.
3. El certificado del emisor, con respaldo 1:1
4. El token BEP-20 en BNB Chain
Ahora, las horas. KRX funciona de 09:00 a 15:30 en hora de Seúl; esto es de 03:00 a 09:30 en hora de Kiev. NYSE Arca - 16:30-23:00 en hora de Kiev.
Armo los intervalos cerrados:
00:00-03:00 = 3 horas
09:30-16:30 = 7 horas
23:00-00:00 = 1 hora
En total 11 horas.
11 / 24 = 45,8% del día, cuando no cotiza ni el ETF ni lo que hay dentro.
Y EWYB sí cotiza. Volumen en 24 horas en la pantalla: 1 106,51 EWYB / 198 997 USDT.
Eso es lo que entendí.
Evalué los bStocks con una sola pregunta: si están respaldados. Respaldo 1:1, eso se comprueba. Pero no hice la segunda pregunta: cuántos eslabones hay hasta el activo final y cuánto tiempo del día se quedan callados.
Limitación: conté las sesiones principales. El premarket y el postmarket alargan las ventanas: ayer ya me quemé con esto, cuando decidí que la llamada a las 23:00 cerraba la negociación para NVDA. El silencio real es más corto que 11 horas, pero existe.
El eslabón más largo de la lista no parece ser el más largo. Parece una fila normal en la lista.
@BinanceCIS #bStocksCIS $EWYB
Conté cuántas horas al día hay en las que no funciona ningún mercado “básico” para el $EWYB . Salió 11 de 24.
La mayoría de bStocks están organizados de forma sencilla: acción - certificado - token. EWYB es diferente. Debajo está iShares MSCI South Korea, que es un ETF. Cuatro niveles:
1. Acciones de empresas coreanas, que cotizan en Seúl
2. El ETF que las mantiene, que cotiza en EE. UU.
3. El certificado del emisor, con respaldo 1:1
4. El token BEP-20 en BNB Chain
Ahora, las horas. KRX funciona de 09:00 a 15:30 en hora de Seúl; esto es de 03:00 a 09:30 en hora de Kiev. NYSE Arca - 16:30-23:00 en hora de Kiev.
Armo los intervalos cerrados:
00:00-03:00 = 3 horas
09:30-16:30 = 7 horas
23:00-00:00 = 1 hora
En total 11 horas.
11 / 24 = 45,8% del día, cuando no cotiza ni el ETF ni lo que hay dentro.
Y EWYB sí cotiza. Volumen en 24 horas en la pantalla: 1 106,51 EWYB / 198 997 USDT.
Eso es lo que entendí.
Evalué los bStocks con una sola pregunta: si están respaldados. Respaldo 1:1, eso se comprueba. Pero no hice la segunda pregunta: cuántos eslabones hay hasta el activo final y cuánto tiempo del día se quedan callados.
Limitación: conté las sesiones principales. El premarket y el postmarket alargan las ventanas: ayer ya me quemé con esto, cuando decidí que la llamada a las 23:00 cerraba la negociación para NVDA. El silencio real es más corto que 11 horas, pero existe.
El eslabón más largo de la lista no parece ser el más largo. Parece una fila normal en la lista.
@BinanceCIS #bStocksCIS $EWYB
La mayoría de bStocks están organizados de forma sencilla: acción - certificado - token. EWYB es diferente. Debajo está iShares MSCI South Korea, que es un ETF. Cuatro niveles:
1. Acciones de empresas coreanas, que cotizan en Seúl
2. El ETF que las mantiene, que cotiza en EE. UU.
3. El certificado del emisor, con respaldo 1:1
4. El token BEP-20 en BNB Chain
Ahora, las horas. KRX funciona de 09:00 a 15:30 en hora de Seúl; esto es de 03:00 a 09:30 en hora de Kiev. NYSE Arca - 16:30-23:00 en hora de Kiev.
Armo los intervalos cerrados:
00:00-03:00 = 3 horas
09:30-16:30 = 7 horas
23:00-00:00 = 1 hora
En total 11 horas.
11 / 24 = 45,8% del día, cuando no cotiza ni el ETF ni lo que hay dentro.
Y EWYB sí cotiza. Volumen en 24 horas en la pantalla: 1 106,51 EWYB / 198 997 USDT.
Eso es lo que entendí.
Evalué los bStocks con una sola pregunta: si están respaldados. Respaldo 1:1, eso se comprueba. Pero no hice la segunda pregunta: cuántos eslabones hay hasta el activo final y cuánto tiempo del día se quedan callados.
Limitación: conté las sesiones principales. El premarket y el postmarket alargan las ventanas: ayer ya me quemé con esto, cuando decidí que la llamada a las 23:00 cerraba la negociación para NVDA. El silencio real es más corto que 11 horas, pero existe.
El eslabón más largo de la lista no parece ser el más largo. Parece una fila normal en la lista.
@BinanceCIS #bStocksCIS $EWYB
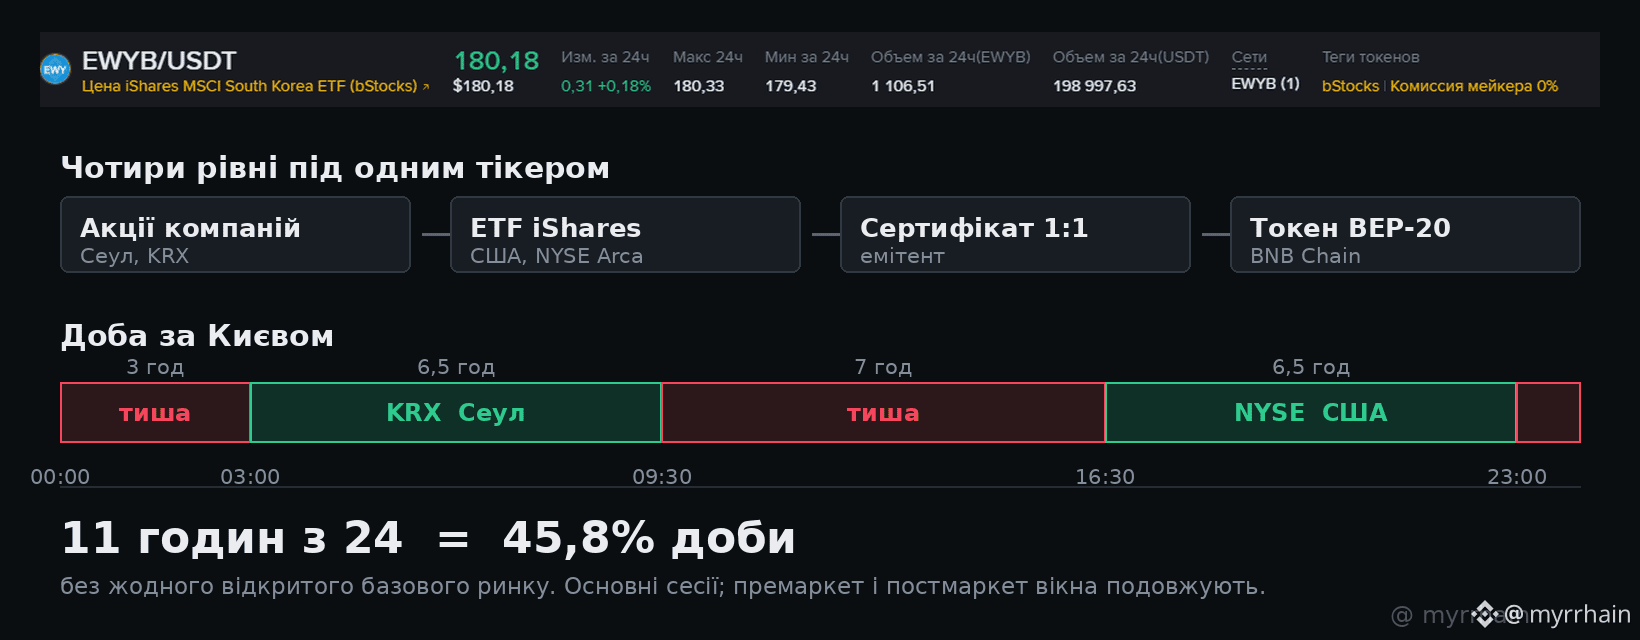
4
2
119
·
--
Alcista
Un mismo activo, una misma tarde. El spread difería en 1,5 veces, pero no en la dirección que yo esperaba.
Quería comprobar la frase que sobre bStocks se repite con más frecuencia: la negociación 24/7. La lógica parecía obvia: Nasdaq cierra, no hay a dónde hacer cobertura, el riesgo se desplaza hacia el spread.
Medición 1 - 19:19 Kiev. La sesión de Nasdaq está en pleno apogeo.
$NVDAB /USDT
bid / ask: 225,71 / 225,74
spread: 0,03 USDT = 0,0133%
Medición 2 - 23:15 Kiev. La llamada de cierre fue hace 15 minutos.
bid / ask: 225,09 / 225,11
spread: 0,02 USDT = 0,0089%
0,0133 / 0,0089 = 1,5 veces. El spread se estrechó.
Lo que entendí.
La llamada a las 23:00 es el final de la sesión principal, no el final de la negociación. El postmarket de NVDA va hasta las 03:00 en hora de Kiev. A las 23:15 el activo base todavía se estaba negociando; el canal para hacer cobertura estaba abierto. El evento que yo consideré decisivo no lo era.
Estaba confundiendo el calendario de la bolsa con la existencia de liquidez. Dos semanas estuve confundido.
El punto de referencia se desplaza: no a las 23:00, sino a las 03:00. Y hoy es viernes: la pausa no será hasta la mañana, sino hasta el lunes a las 16:30. Son 61,5 horas.
Restricciones: dos cortes, no es estadística. Tomé solo el primer nivel de cada lado, no calculé la profundidad. Una tarde, un ticker.
Las horas más caras aquí son aquellas en las que el mercado único está funcionando. Solo empiezan más tarde de lo que yo pensaba.
@BinanceCIS #bStocksCIS $NVDAB
Un mismo activo, una misma tarde. El spread difería en 1,5 veces, pero no en la dirección que yo esperaba.
Quería comprobar la frase que sobre bStocks se repite con más frecuencia: la negociación 24/7. La lógica parecía obvia: Nasdaq cierra, no hay a dónde hacer cobertura, el riesgo se desplaza hacia el spread.
Medición 1 - 19:19 Kiev. La sesión de Nasdaq está en pleno apogeo.
$NVDAB /USDT
bid / ask: 225,71 / 225,74
spread: 0,03 USDT = 0,0133%
Medición 2 - 23:15 Kiev. La llamada de cierre fue hace 15 minutos.
bid / ask: 225,09 / 225,11
spread: 0,02 USDT = 0,0089%
0,0133 / 0,0089 = 1,5 veces. El spread se estrechó.
Lo que entendí.
La llamada a las 23:00 es el final de la sesión principal, no el final de la negociación. El postmarket de NVDA va hasta las 03:00 en hora de Kiev. A las 23:15 el activo base todavía se estaba negociando; el canal para hacer cobertura estaba abierto. El evento que yo consideré decisivo no lo era.
Estaba confundiendo el calendario de la bolsa con la existencia de liquidez. Dos semanas estuve confundido.
El punto de referencia se desplaza: no a las 23:00, sino a las 03:00. Y hoy es viernes: la pausa no será hasta la mañana, sino hasta el lunes a las 16:30. Son 61,5 horas.
Restricciones: dos cortes, no es estadística. Tomé solo el primer nivel de cada lado, no calculé la profundidad. Una tarde, un ticker.
Las horas más caras aquí son aquellas en las que el mercado único está funcionando. Solo empiezan más tarde de lo que yo pensaba.
@BinanceCIS #bStocksCIS $NVDAB
Quería comprobar la frase que sobre bStocks se repite con más frecuencia: la negociación 24/7. La lógica parecía obvia: Nasdaq cierra, no hay a dónde hacer cobertura, el riesgo se desplaza hacia el spread.
Medición 1 - 19:19 Kiev. La sesión de Nasdaq está en pleno apogeo.
$NVDAB /USDT
bid / ask: 225,71 / 225,74
spread: 0,03 USDT = 0,0133%
Medición 2 - 23:15 Kiev. La llamada de cierre fue hace 15 minutos.
bid / ask: 225,09 / 225,11
spread: 0,02 USDT = 0,0089%
0,0133 / 0,0089 = 1,5 veces. El spread se estrechó.
Lo que entendí.
La llamada a las 23:00 es el final de la sesión principal, no el final de la negociación. El postmarket de NVDA va hasta las 03:00 en hora de Kiev. A las 23:15 el activo base todavía se estaba negociando; el canal para hacer cobertura estaba abierto. El evento que yo consideré decisivo no lo era.
Estaba confundiendo el calendario de la bolsa con la existencia de liquidez. Dos semanas estuve confundido.
El punto de referencia se desplaza: no a las 23:00, sino a las 03:00. Y hoy es viernes: la pausa no será hasta la mañana, sino hasta el lunes a las 16:30. Son 61,5 horas.
Restricciones: dos cortes, no es estadística. Tomé solo el primer nivel de cada lado, no calculé la profundidad. Una tarde, un ticker.
Las horas más caras aquí son aquellas en las que el mercado único está funcionando. Solo empiezan más tarde de lo que yo pensaba.
@BinanceCIS #bStocksCIS $NVDAB
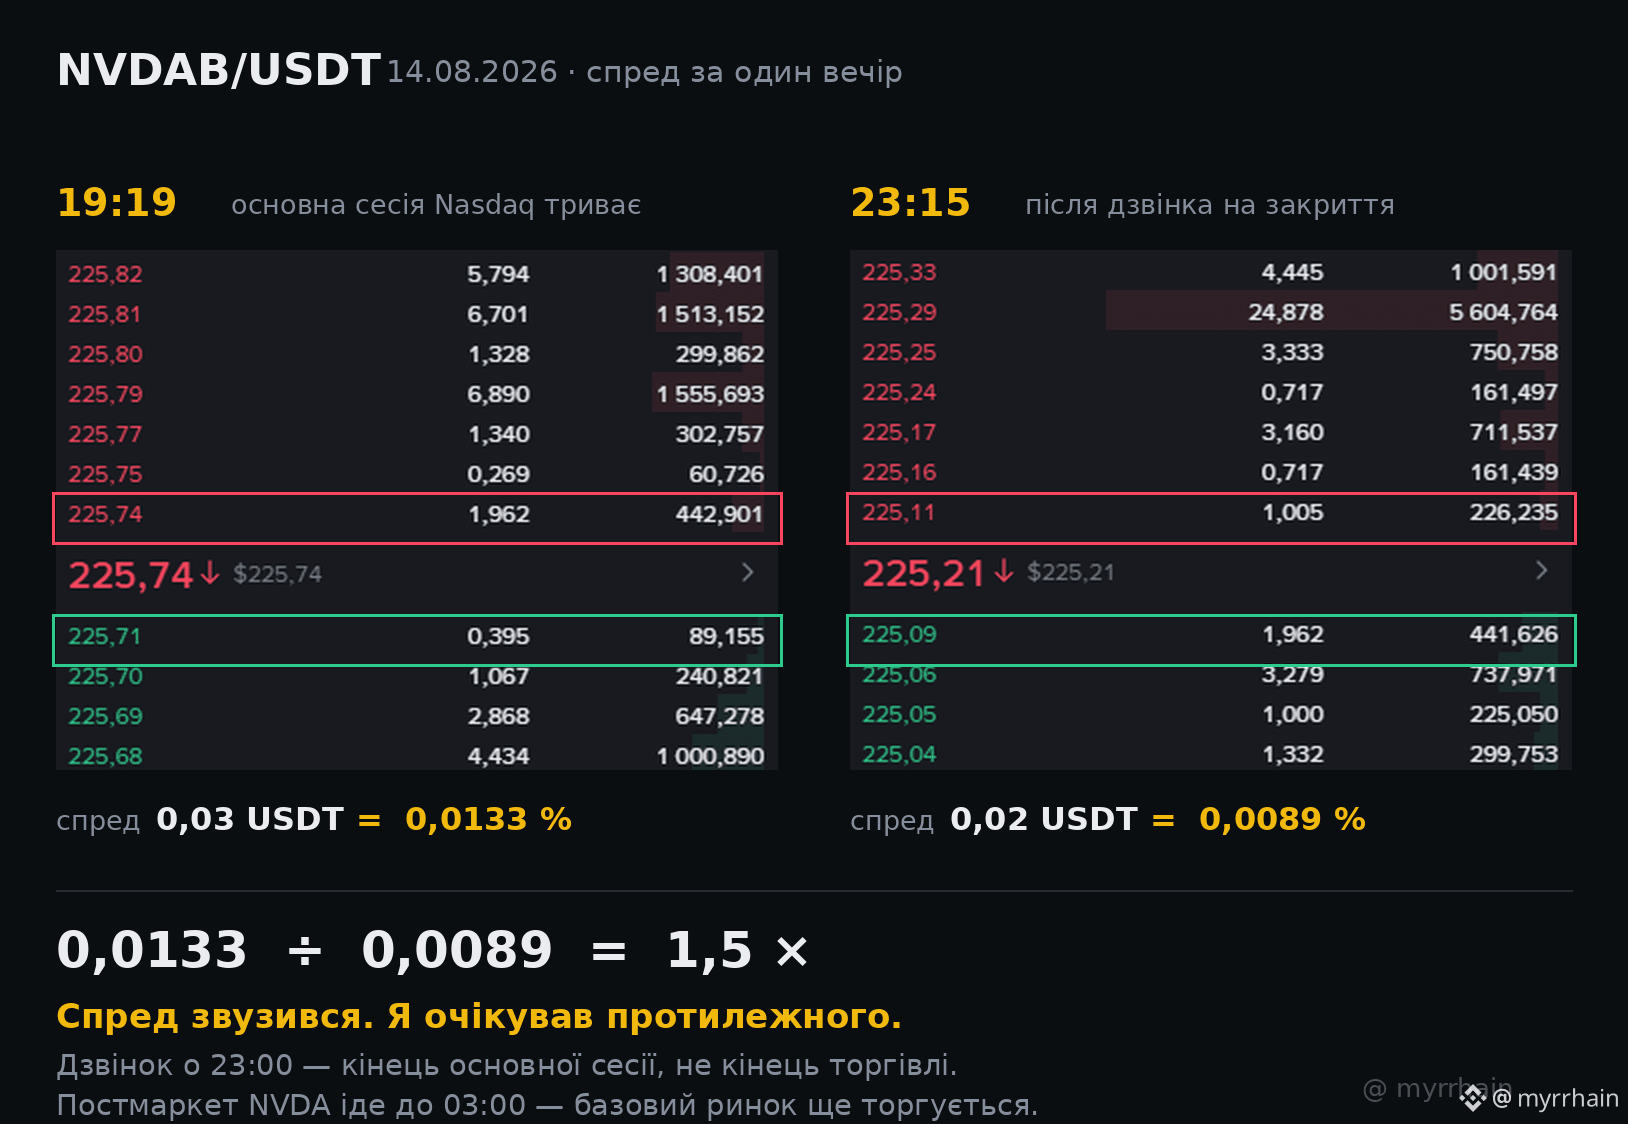
132
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
NvidiaInvestigatesAfterHuang’sAffairApology
155,488 visualizaciones
1,530 participa(n) en el debate
La junta de Nvidia abre una investigación para determinar si Huang fue blanco de una operación de inteligencia extranjera
Binance News
·17 «Me gusta»
·53.1k visualizaciones
BitcoinFiveWeeklyLosses
184,315 visualizaciones
1,987 participa(n) en el debate
AIChipSlumpNasdaq
97,515 visualizaciones
1,239 participa(n) en el debate