Fui a buscar entre @TermMax los ingresos trimestrales y encontré lo que normalmente se esconde detrás de la palabra “récord”.
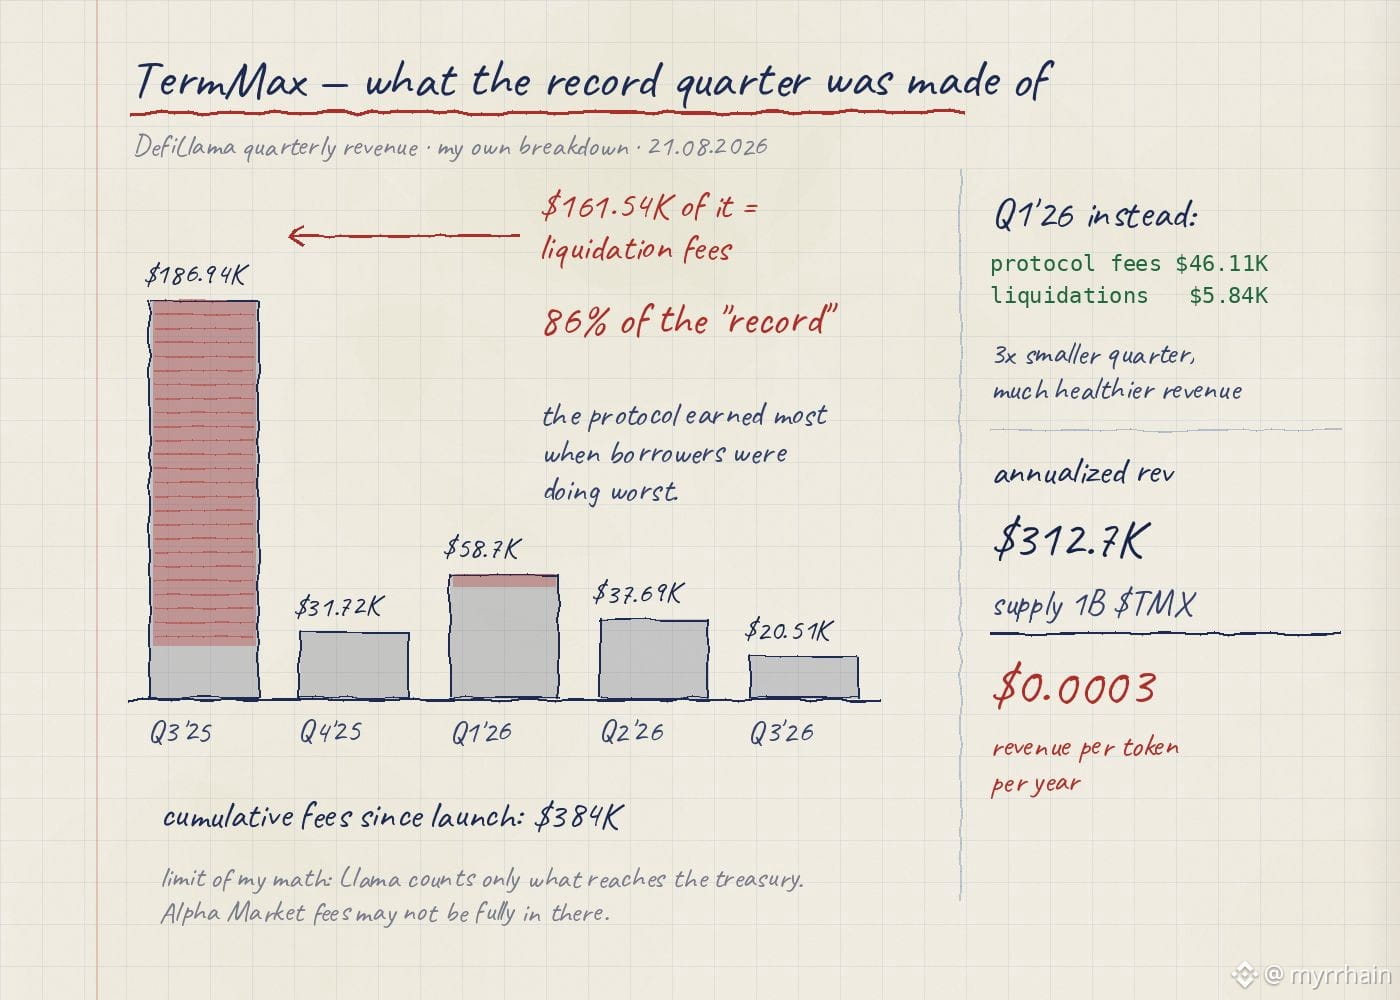
Q3 2025: $186.94K, el mejor trimestre del protocolo hasta ahora. Pero mira el desglose. Comisiones de liquidación $161.54K. Comisiones del protocolo $23.75K. Así que el 86% de ese récord provino de liquidaciones. El protocolo obtuvo lo más alto exactamente en la ventana en la que los prestatarios lo estaban pasando peor.
Ahora compara el Q1 2026. $58.7K total, de los cuales las comisiones del protocolo son $46.11K y las liquidaciones solo $5.84K. En papel, tres veces peor. En calidad de ingresos, mucho más saludable: ese dinero proviene de que el mercado funciona con normalidad, no de una llamada de margen de alguien.
El resto del recorrido: Q2 2026 $37.69K, Q3 2026 situándose en $20.51K hasta ahora. Comisiones acumuladas desde el lanzamiento: $384K.
Y aquí está el número del que no puedo apartar la vista. Ingresos anualizados de $312.7K frente a una oferta $TMX de 1B, lo que da aproximadamente $0.0003 de ingresos por token al año. Comprar esto con el flujo de caja actual no tiene sentido alguno. Lo que realmente está en juego es una apuesta a que el préstamo a tasa fija crezca junto con el resto de DeFi.
Honesto sobre los límites de mi propio cálculo: DefiLlama solo contabiliza lo que llega a la tesorería. Alpha Market, con su 7% de comisión sobre la prima y una comisión de 1.9% por fee de take-profit sobre el nominal, quizá no esté capturado completamente allí. Así que la cifra real podría ser mayor. No diez veces mayor.
La pregunta que me planteé y no cerré: ¿debería un protocolo de vencimiento fijo crecer de manera lineal? ¿O es irregular por diseño—del vencimiento al vencimiento, con tramos planos en medio que parecen estancamiento pero no lo son?
#TermMax
Q3 2025: $186.94K, el mejor trimestre del protocolo hasta ahora. Pero mira el desglose. Comisiones de liquidación $161.54K. Comisiones del protocolo $23.75K. Así que el 86% de ese récord provino de liquidaciones. El protocolo obtuvo lo más alto exactamente en la ventana en la que los prestatarios lo estaban pasando peor.
Ahora compara el Q1 2026. $58.7K total, de los cuales las comisiones del protocolo son $46.11K y las liquidaciones solo $5.84K. En papel, tres veces peor. En calidad de ingresos, mucho más saludable: ese dinero proviene de que el mercado funciona con normalidad, no de una llamada de margen de alguien.
El resto del recorrido: Q2 2026 $37.69K, Q3 2026 situándose en $20.51K hasta ahora. Comisiones acumuladas desde el lanzamiento: $384K.
Y aquí está el número del que no puedo apartar la vista. Ingresos anualizados de $312.7K frente a una oferta $TMX de 1B, lo que da aproximadamente $0.0003 de ingresos por token al año. Comprar esto con el flujo de caja actual no tiene sentido alguno. Lo que realmente está en juego es una apuesta a que el préstamo a tasa fija crezca junto con el resto de DeFi.
Honesto sobre los límites de mi propio cálculo: DefiLlama solo contabiliza lo que llega a la tesorería. Alpha Market, con su 7% de comisión sobre la prima y una comisión de 1.9% por fee de take-profit sobre el nominal, quizá no esté capturado completamente allí. Así que la cifra real podría ser mayor. No diez veces mayor.
La pregunta que me planteé y no cerré: ¿debería un protocolo de vencimiento fijo crecer de manera lineal? ¿O es irregular por diseño—del vencimiento al vencimiento, con tramos planos en medio que parecen estancamiento pero no lo son?
#TermMax