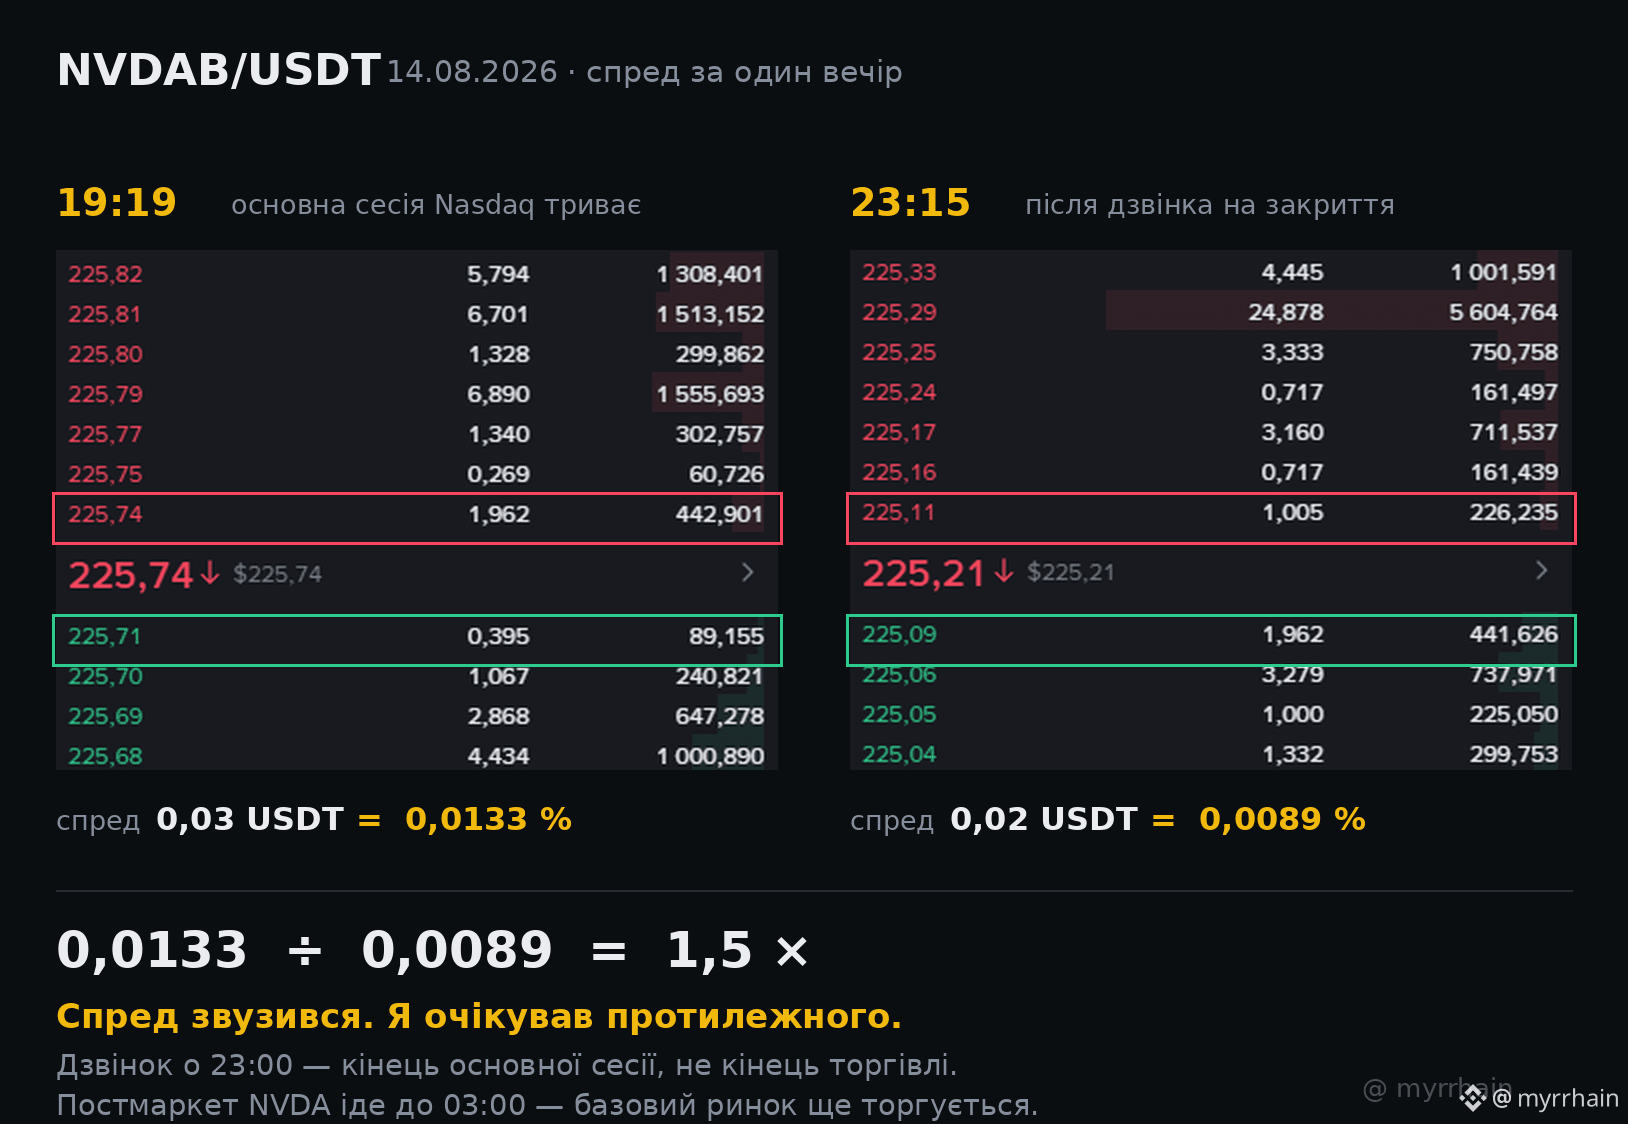
Un mismo activo, una misma tarde. El spread difería en 1,5 veces, pero no en la dirección que yo esperaba.
Quería comprobar la frase que sobre bStocks se repite con más frecuencia: la negociación 24/7. La lógica parecía obvia: Nasdaq cierra, no hay a dónde hacer cobertura, el riesgo se desplaza hacia el spread.
Medición 1 - 19:19 Kiev. La sesión de Nasdaq está en pleno apogeo.
$NVDAB /USDT
bid / ask: 225,71 / 225,74
spread: 0,03 USDT = 0,0133%
Medición 2 - 23:15 Kiev. La llamada de cierre fue hace 15 minutos.
bid / ask: 225,09 / 225,11
spread: 0,02 USDT = 0,0089%
0,0133 / 0,0089 = 1,5 veces. El spread se estrechó.
Lo que entendí.
La llamada a las 23:00 es el final de la sesión principal, no el final de la negociación. El postmarket de NVDA va hasta las 03:00 en hora de Kiev. A las 23:15 el activo base todavía se estaba negociando; el canal para hacer cobertura estaba abierto. El evento que yo consideré decisivo no lo era.
Estaba confundiendo el calendario de la bolsa con la existencia de liquidez. Dos semanas estuve confundido.
El punto de referencia se desplaza: no a las 23:00, sino a las 03:00. Y hoy es viernes: la pausa no será hasta la mañana, sino hasta el lunes a las 16:30. Son 61,5 horas.
Restricciones: dos cortes, no es estadística. Tomé solo el primer nivel de cada lado, no calculé la profundidad. Una tarde, un ticker.
Las horas más caras aquí son aquellas en las que el mercado único está funcionando. Solo empiezan más tarde de lo que yo pensaba.
@BinanceCIS #bStocksCIS $NVDAB
Quería comprobar la frase que sobre bStocks se repite con más frecuencia: la negociación 24/7. La lógica parecía obvia: Nasdaq cierra, no hay a dónde hacer cobertura, el riesgo se desplaza hacia el spread.
Medición 1 - 19:19 Kiev. La sesión de Nasdaq está en pleno apogeo.
$NVDAB /USDT
bid / ask: 225,71 / 225,74
spread: 0,03 USDT = 0,0133%
Medición 2 - 23:15 Kiev. La llamada de cierre fue hace 15 minutos.
bid / ask: 225,09 / 225,11
spread: 0,02 USDT = 0,0089%
0,0133 / 0,0089 = 1,5 veces. El spread se estrechó.
Lo que entendí.
La llamada a las 23:00 es el final de la sesión principal, no el final de la negociación. El postmarket de NVDA va hasta las 03:00 en hora de Kiev. A las 23:15 el activo base todavía se estaba negociando; el canal para hacer cobertura estaba abierto. El evento que yo consideré decisivo no lo era.
Estaba confundiendo el calendario de la bolsa con la existencia de liquidez. Dos semanas estuve confundido.
El punto de referencia se desplaza: no a las 23:00, sino a las 03:00. Y hoy es viernes: la pausa no será hasta la mañana, sino hasta el lunes a las 16:30. Son 61,5 horas.
Restricciones: dos cortes, no es estadística. Tomé solo el primer nivel de cada lado, no calculé la profundidad. Una tarde, un ticker.
Las horas más caras aquí son aquellas en las que el mercado único está funcionando. Solo empiezan más tarde de lo que yo pensaba.
@BinanceCIS #bStocksCIS $NVDAB