

Asif The Trader
441 Publicaciones

Asif The Trader
Denunciar
Bloquear usuario
The Ultimate Trader
Abrir operación
Trader de alta frecuencia
1.3 años
538 Siguiendo
152 Seguidores
449 Me gusta
Publicaciones
Cartera
Todo
Cotizaciones
Con verificación
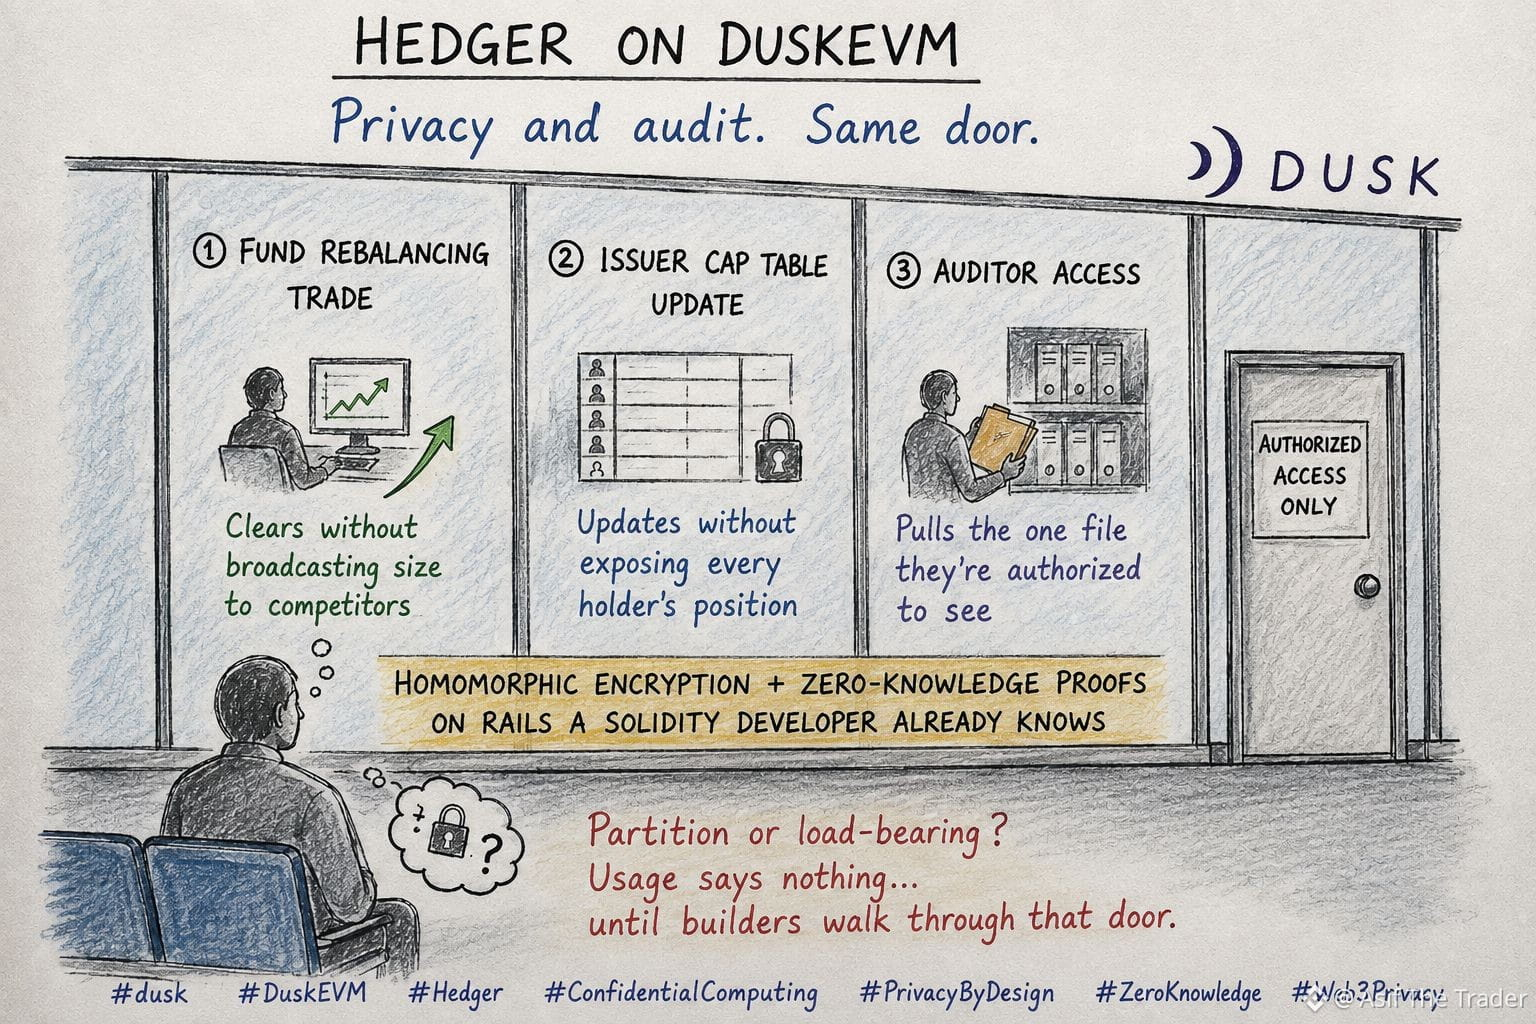
Hay un tabique de vidrio esmerilado en la oficina de mi contador. Desde la sala de espera puedes ver que se mueven formas, oír murmullos a través del muro, pero nada legible. Solo la persona detrás del escritorio, con el archivo correcto, es quien llega a ver las cifras reales.
Seguí pensando en ese tabique mientras leía cómo Hedger funciona en @Dusk_Foundation DuskEVM. La mayoría escucha "contratos inteligentes confidenciales" y se imagina algo sellado por completo: una bóveda a la que nadie entra, ni siquiera las personas que lo necesitarían.
Esa fue la parte que se me quedó más tiempo del que esperaba. Hedger no es un solo muro; es el tabique haciendo tres trabajos a la vez: una operación de reequilibrio de un fondo se ejecuta sin transmitir su tamaño a los competidores, la tabla de capitalización de un emisor se actualiza sin exponer la posición de cada tenedor y un auditor obtiene el único archivo que tiene autorizado ver sin tocar el resto. Cifrado homomórfico más pruebas de conocimiento cero, ejecutándose en rieles que un desarrollador de Solidity ya conoce. Privacidad y auditoría no están peleando entre sí aquí. Están enrutadas a través de la misma puerta.
Lo fácil de pasar por alto es qué tan temprano está todo esto aún. El mainnet de DuskEVM está por llegar; Hedger es el argumento, pero un argumento no es lo mismo que volumen. Todavía nadie ha publicado cuántos contratos están realmente en funcionamiento a través de ello, ni si algún escritorio regulado ha canalizado flujo real por la ruta confidencial en lugar de solo probarlo en un entorno de pruebas. "Privacidad revisable" es un reclamo fuerte que hacer antes de que nadie haya revisado nada.
¿Así que el tabique en realidad sostiene carga o solo es vidrio colgado en un marco, esperando a que aparezca alguien del otro lado? $DUSK usage no dice nada hasta que los constructores realmente cruzan esa puerta. Aún no.
#dusk
{spot}(AAVEUSDT)
{spot}(BTCUSDT)
Hay un tabique de vidrio esmerilado en la oficina de mi contador. Desde la sala de espera puedes ver que se mueven formas, oír murmullos a través del muro, pero nada legible. Solo la persona detrás del escritorio, con el archivo correcto, es quien llega a ver las cifras reales.
Seguí pensando en ese tabique mientras leía cómo Hedger funciona en @Dusk DuskEVM. La mayoría escucha "contratos inteligentes confidenciales" y se imagina algo sellado por completo: una bóveda a la que nadie entra, ni siquiera las personas que lo necesitarían.
Esa fue la parte que se me quedó más tiempo del que esperaba. Hedger no es un solo muro; es el tabique haciendo tres trabajos a la vez: una operación de reequilibrio de un fondo se ejecuta sin transmitir su tamaño a los competidores, la tabla de capitalización de un emisor se actualiza sin exponer la posición de cada tenedor y un auditor obtiene el único archivo que tiene autorizado ver sin tocar el resto. Cifrado homomórfico más pruebas de conocimiento cero, ejecutándose en rieles que un desarrollador de Solidity ya conoce. Privacidad y auditoría no están peleando entre sí aquí. Están enrutadas a través de la misma puerta.
Lo fácil de pasar por alto es qué tan temprano está todo esto aún. El mainnet de DuskEVM está por llegar; Hedger es el argumento, pero un argumento no es lo mismo que volumen. Todavía nadie ha publicado cuántos contratos están realmente en funcionamiento a través de ello, ni si algún escritorio regulado ha canalizado flujo real por la ruta confidencial en lugar de solo probarlo en un entorno de pruebas. "Privacidad revisable" es un reclamo fuerte que hacer antes de que nadie haya revisado nada.
¿Así que el tabique en realidad sostiene carga o solo es vidrio colgado en un marco, esperando a que aparezca alguien del otro lado? $DUSK usage no dice nada hasta que los constructores realmente cruzan esa puerta. Aún no.
#dusk
116
Parcialmente cierto
#dusk $DUSK @Dusk_Foundation
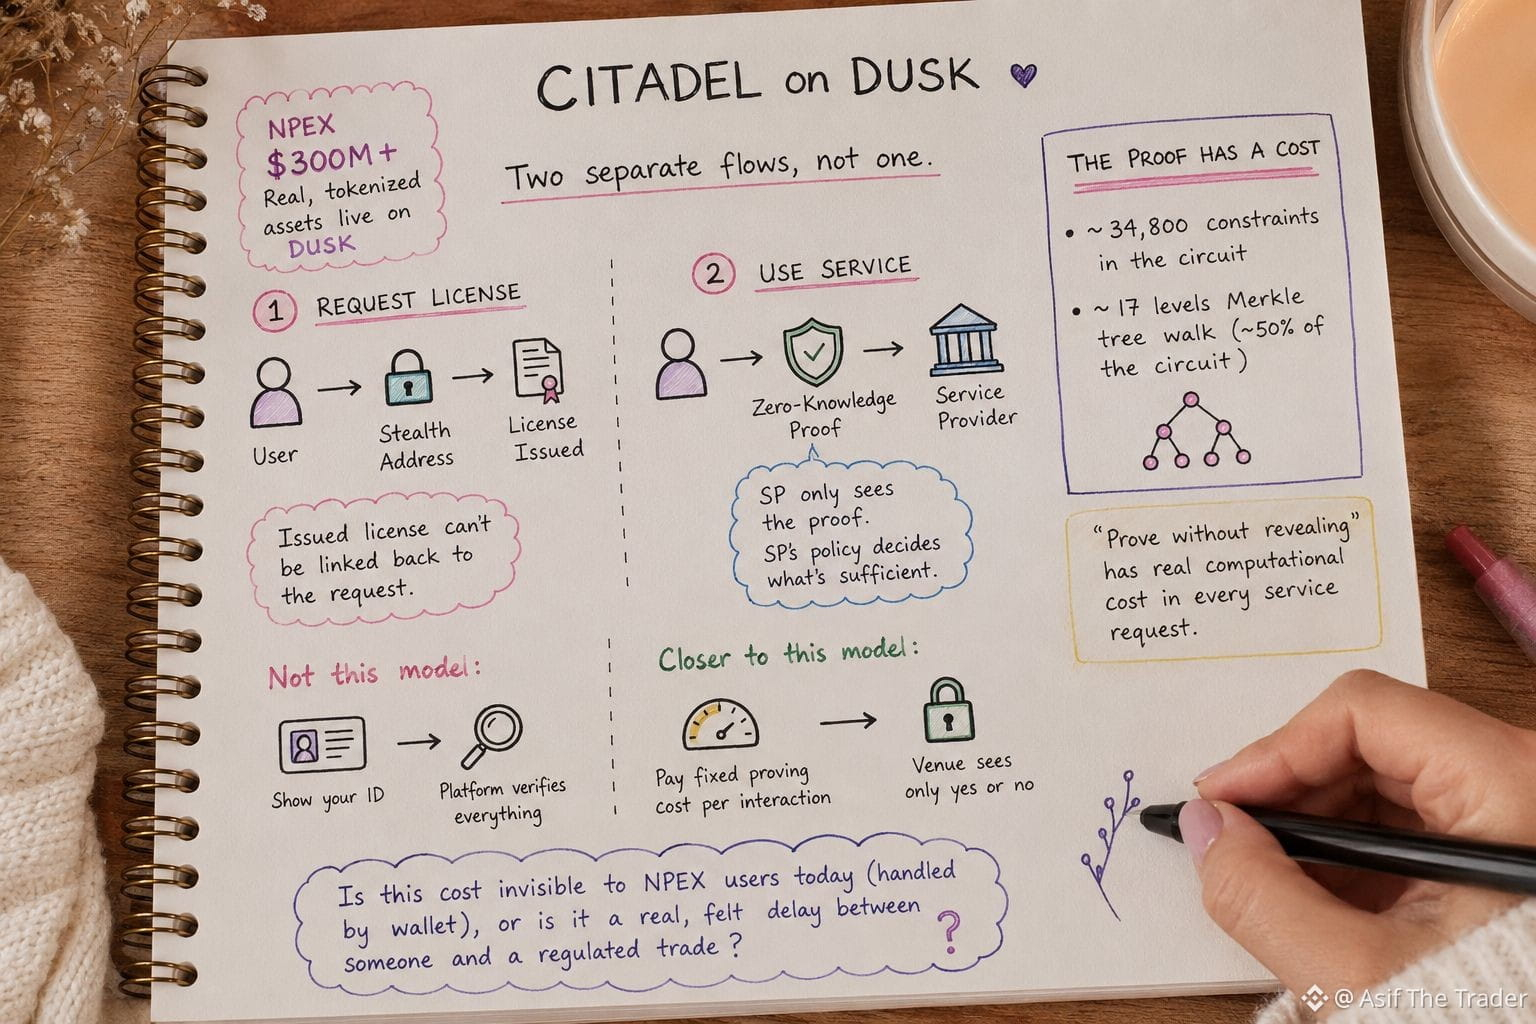
Volví a consultar la documentación de Citadel después de notar que NPEX ya tiene más de $300M en activos reales tokenizados activos en Dusk. Ya no es un ejemplo de testnet, así que me hizo querer comprobar si la afirmación de privacidad se sostiene en un entorno regulado real, y no solo en un diagrama de whitepaper.
Resulta que el protocolo en realidad tiene dos flujos separados, no uno.
Primero, un usuario solicita una licencia a un Proveedor de Licencias, usando una dirección stealth, de modo que la licencia emitida no pueda vincularse a la solicitud.
Segundo, cuando el usuario quiere usar un servicio, no vuelve a enviar la licencia. Envía una prueba de conocimiento cero que demuestra que posee una licencia válida. El Proveedor de Servicio solo ve esa prueba, y es la política propia del PS la que decide qué cuenta como suficiente.
Aquí está la parte que me hizo dudar. Esa prueba no es gratuita. El circuito propio de Citadel para demostrar la titularidad de la licencia se ejecuta aproximadamente con 34,800 constraints, y cerca de la mitad de eso es solo recorrer un árbol de Merkle con 17 niveles de profundidad para confirmar que la licencia está realmente registrada.
Así que "probar sin revelar" tiene un costo computacional real incorporado en cada solicitud de servicio, no solo como principio de diseño en una diapositiva.
Es un modelo distinto al de "muestra tu ID y deja que la plataforma verifique todo".
Está más cerca de: pagar un costo fijo de prueba una vez por interacción, a cambio de que el recinto nunca vea nada más que un sí o un no.
Lo que todavía no puedo determinar es si ese costo es invisible para un usuario real de NPEX hoy, si el monedero lo maneja en segundo plano, o si es un retraso real y palpable entre alguien y una operación regulada.
{spot}(MORPHOUSDT)
{spot}(BNBUSDT)
{spot}(AAVEUSDT)
#dusk $DUSK @Dusk
Volví a consultar la documentación de Citadel después de notar que NPEX ya tiene más de $300M en activos reales tokenizados activos en Dusk. Ya no es un ejemplo de testnet, así que me hizo querer comprobar si la afirmación de privacidad se sostiene en un entorno regulado real, y no solo en un diagrama de whitepaper.
Resulta que el protocolo en realidad tiene dos flujos separados, no uno.
Primero, un usuario solicita una licencia a un Proveedor de Licencias, usando una dirección stealth, de modo que la licencia emitida no pueda vincularse a la solicitud.
Segundo, cuando el usuario quiere usar un servicio, no vuelve a enviar la licencia. Envía una prueba de conocimiento cero que demuestra que posee una licencia válida. El Proveedor de Servicio solo ve esa prueba, y es la política propia del PS la que decide qué cuenta como suficiente.
Aquí está la parte que me hizo dudar. Esa prueba no es gratuita. El circuito propio de Citadel para demostrar la titularidad de la licencia se ejecuta aproximadamente con 34,800 constraints, y cerca de la mitad de eso es solo recorrer un árbol de Merkle con 17 niveles de profundidad para confirmar que la licencia está realmente registrada.
Así que "probar sin revelar" tiene un costo computacional real incorporado en cada solicitud de servicio, no solo como principio de diseño en una diapositiva.
Es un modelo distinto al de "muestra tu ID y deja que la plataforma verifique todo".
Está más cerca de: pagar un costo fijo de prueba una vez por interacción, a cambio de que el recinto nunca vea nada más que un sí o un no.
Lo que todavía no puedo determinar es si ese costo es invisible para un usuario real de NPEX hoy, si el monedero lo maneja en segundo plano, o si es un retraso real y palpable entre alguien y una operación regulada.
2
2
188
@Dusk_Foundation #dusk $DUSK
El incidente del puente del 16 de agosto me hizo ver Dusk de otra manera.
No por la lista de bloqueo.
Sino porque me hizo preguntarme:
Después de que se aprueba una acción onchain, ¿quién realmente necesita ver los datos que hay detrás?
Para las finanzas reguladas, quizá necesites demostrar:
eligibilidad.
propiedad.
condiciones de transferencia.
Mi primera suposición fue sencilla:
si algo tiene que verificarse, probablemente haya que hacer visibles más datos subyacentes.
Luego volví a los documentos de Dusk y al paper real de citadel.
La prueba de Citadel de propiedad no pone datos personales en la cadena. El usuario demuestra dentro de un circuito que posee una credencial firmada válidamente; el verificador solo aprende que la afirmación es verdadera.
El número que se me quedó grabado: verificar esa prueba toma 0.007 segundos. Generarla toma alrededor de 16 segundos en un chip de nivel portátil. La parte costosa de la prueba ocurre una vez, fuera de línea, en el lado del usuario. La parte que el verificador hace realmente, en el momento en que alguien necesita acceso, es casi instantánea y no revela nada más allá de "válida".
Esa separación importa para los activos regulados.
Una institución necesita confirmar la elegibilidad. No necesita el expediente completo de KYC del solicitante para hacerlo; necesita una prueba que se resuelva en verdadero o falso, y Citadel permite que el proveedor del servicio defina exactamente qué atributos debe cubrir esa prueba.
Así que la pregunta interesante no es " ¿la blockchain es privada? "
Es: de todo lo que hay en un payload típico de KYC, ¿cuánto de eso realmente necesita llegar a un verificador una vez que la prueba no los datos es lo que se está verificando?
{spot}(AAVEUSDT)
{spot}(MORPHOUSDT)
Para las finanzas onchain reguladas, ¿qué importa más?
@Dusk #dusk $DUSK
El incidente del puente del 16 de agosto me hizo ver Dusk de otra manera.
No por la lista de bloqueo.
Sino porque me hizo preguntarme:
Después de que se aprueba una acción onchain, ¿quién realmente necesita ver los datos que hay detrás?
Para las finanzas reguladas, quizá necesites demostrar:
eligibilidad.
propiedad.
condiciones de transferencia.
Mi primera suposición fue sencilla:
si algo tiene que verificarse, probablemente haya que hacer visibles más datos subyacentes.
Luego volví a los documentos de Dusk y al paper real de citadel.
La prueba de Citadel de propiedad no pone datos personales en la cadena. El usuario demuestra dentro de un circuito que posee una credencial firmada válidamente; el verificador solo aprende que la afirmación es verdadera.
El número que se me quedó grabado: verificar esa prueba toma 0.007 segundos. Generarla toma alrededor de 16 segundos en un chip de nivel portátil. La parte costosa de la prueba ocurre una vez, fuera de línea, en el lado del usuario. La parte que el verificador hace realmente, en el momento en que alguien necesita acceso, es casi instantánea y no revela nada más allá de "válida".
Esa separación importa para los activos regulados.
Una institución necesita confirmar la elegibilidad. No necesita el expediente completo de KYC del solicitante para hacerlo; necesita una prueba que se resuelva en verdadero o falso, y Citadel permite que el proveedor del servicio defina exactamente qué atributos debe cubrir esa prueba.
Así que la pregunta interesante no es " ¿la blockchain es privada? "
Es: de todo lo que hay en un payload típico de KYC, ¿cuánto de eso realmente necesita llegar a un verificador una vez que la prueba no los datos es lo que se está verificando?
Para las finanzas onchain reguladas, ¿qué importa más?
Prove without revealing data
0%
Verify it by seeing the data
100%
1 Votos • Votación cerrada
2
1
78
·
--
Bajista
#dusk $DUSK @Dusk_Foundation
Antes pensaba que poner un activo financiero en la cadena de bloques automáticamente significaba mejorar todo el proceso financiero.
Luego intenté verlo desde la perspectiva de un banco o de un fondo de inversión.
Imagina poner un bono o un fondo en la cadena.
Suena como si el problema estuviera resuelto.
Pero entonces empecé a preguntarme:
¿Y si el token está en la cadena, pero el proceso financiero que lo rodea todavía no?
La institución aún tiene que decidir quién puede ser propietario, cómo se puede negociar, cómo se mueven los pagos y cómo la liquidación se mantiene cumpliendo la normativa.
Eso me hizo replantear qué significa realmente “tokenización”.
¿Tokenizar el activo es suficiente, o el ciclo de vida financiero también debería moverse con él?
Esa pregunta es lo que me acercó a Dusk.
Lo que me interesó de Dusk Trade fue ver que el problema se aborda desde el lado del flujo de trabajo, no solo desde el lado del token.
Dusk está trabajando para llevar activos como MMFs, ETFs, bonos y otras RWAs a un entorno onchain.
La forma en que ahora pienso sobre la tokenización es:
propiedad → elegibilidad → negociación → pago → liquidación
Quizá la pregunta real no sea:
“¿Cuántos activos podemos poner en la cadena?”
Quizá sea:
“¿Cuánto del proceso financiero puede realmente funcionar allí?”
Porque si solo la representación se mueve a la cadena, ¿podemos decir que el mercado se movió con ella?
Esa distinción es lo que hace que Dusk me resulte interesante.
{spot}(DUSKUSDT)
¿Qué es lo más importante al llevar activos del mundo real a la cadena?
#dusk $DUSK @Dusk
Antes pensaba que poner un activo financiero en la cadena de bloques automáticamente significaba mejorar todo el proceso financiero.
Luego intenté verlo desde la perspectiva de un banco o de un fondo de inversión.
Imagina poner un bono o un fondo en la cadena.
Suena como si el problema estuviera resuelto.
Pero entonces empecé a preguntarme:
¿Y si el token está en la cadena, pero el proceso financiero que lo rodea todavía no?
La institución aún tiene que decidir quién puede ser propietario, cómo se puede negociar, cómo se mueven los pagos y cómo la liquidación se mantiene cumpliendo la normativa.
Eso me hizo replantear qué significa realmente “tokenización”.
¿Tokenizar el activo es suficiente, o el ciclo de vida financiero también debería moverse con él?
Esa pregunta es lo que me acercó a Dusk.
Lo que me interesó de Dusk Trade fue ver que el problema se aborda desde el lado del flujo de trabajo, no solo desde el lado del token.
Dusk está trabajando para llevar activos como MMFs, ETFs, bonos y otras RWAs a un entorno onchain.
La forma en que ahora pienso sobre la tokenización es:
propiedad → elegibilidad → negociación → pago → liquidación
Quizá la pregunta real no sea:
“¿Cuántos activos podemos poner en la cadena?”
Quizá sea:
“¿Cuánto del proceso financiero puede realmente funcionar allí?”
Porque si solo la representación se mueve a la cadena, ¿podemos decir que el mercado se movió con ella?
Esa distinción es lo que hace que Dusk me resulte interesante.
¿Qué es lo más importante al llevar activos del mundo real a la cadena?
Tokenizing the asset
0%
Ownership & eligibility
25%
Trading + settlement
0%
The full financial lifecycle
75%
4 Votos • Votación cerrada
9
5
77
·
--
Alcista
Con verificación
Se planea que Dusk lleve más de 300M € de activos a la cadena.
Ese número me hizo replantear lo que realmente significa “tokenización”.
Antes pensaba que lo interesante de poner un bono o un fondo en cadena era el token.
Luego me di cuenta de que el token podría ser la parte menos interesante.
Un token en cadena no necesariamente implica un ciclo de vida financiero en cadena.
El activo puede estar en cadena, mientras que la elegibilidad, el cumplimiento, las restricciones de transferencia, la divulgación o incluso la liquidación sigan dependiendo de sistemas en otros lugares.
Entonces, ¿qué fue lo que realmente movió la tokenización a la cadena?
Por eso me llamó la atención la dirección de emisión nativa @Dusk_Foundation : va más allá de crear un token y se orienta hacia el ciclo de vida en sentido amplio: emisión, elegibilidad, transferencias, divulgación y liquidación.
Y la privacidad hace que ese ciclo de vida sea más difícil.
Los mercados regulados no necesitan que todo sea público ni que todo esté oculto. Necesitan una visibilidad controlada.
Parte de la información se mantiene privada.
Parte puede probarse.
Parte puede divulgarse cuando está autorizado.
Entonces la pregunta se vuelve:
¿Puede la privacidad, la verificación y la divulgación convertirse en parte de las propias reglas de la aplicación financiera?
Si más del ciclo de vida puede vivir realmente en cadena, quizá el cuello de botella más difícil ya no sea la blockchain.
Quizá sea la infraestructura legal e institucional que rodea al activo.
Es entonces cuando la emisión nativa empieza a parecerse menos a la tokenización y más a reconstruir una parte del ciclo de vida financiero en sí.
@Dusk_Foundation $DUSK #dusk
{spot}(BTCUSDT)
{spot}(BNBUSDT)
{spot}(DUSKUSDT)
¿Qué es lo más importante para la tokenización de activos del mundo real?
Se planea que Dusk lleve más de 300M € de activos a la cadena.
Ese número me hizo replantear lo que realmente significa “tokenización”.
Antes pensaba que lo interesante de poner un bono o un fondo en cadena era el token.
Luego me di cuenta de que el token podría ser la parte menos interesante.
Un token en cadena no necesariamente implica un ciclo de vida financiero en cadena.
El activo puede estar en cadena, mientras que la elegibilidad, el cumplimiento, las restricciones de transferencia, la divulgación o incluso la liquidación sigan dependiendo de sistemas en otros lugares.
Entonces, ¿qué fue lo que realmente movió la tokenización a la cadena?
Por eso me llamó la atención la dirección de emisión nativa @Dusk : va más allá de crear un token y se orienta hacia el ciclo de vida en sentido amplio: emisión, elegibilidad, transferencias, divulgación y liquidación.
Y la privacidad hace que ese ciclo de vida sea más difícil.
Los mercados regulados no necesitan que todo sea público ni que todo esté oculto. Necesitan una visibilidad controlada.
Parte de la información se mantiene privada.
Parte puede probarse.
Parte puede divulgarse cuando está autorizado.
Entonces la pregunta se vuelve:
¿Puede la privacidad, la verificación y la divulgación convertirse en parte de las propias reglas de la aplicación financiera?
Si más del ciclo de vida puede vivir realmente en cadena, quizá el cuello de botella más difícil ya no sea la blockchain.
Quizá sea la infraestructura legal e institucional que rodea al activo.
Es entonces cuando la emisión nativa empieza a parecerse menos a la tokenización y más a reconstruir una parte del ciclo de vida financiero en sí.
@Dusk $DUSK #dusk
¿Qué es lo más importante para la tokenización de activos del mundo real?
🔹 Token issuance
29%
🔹 Onchain compliance
43%
🔹 Privacy + verification
14%
🔹 Full lifecycle onchain
14%
7 Votos • Votación cerrada
14
8
577
súper
súper
Tasifch786
·
--
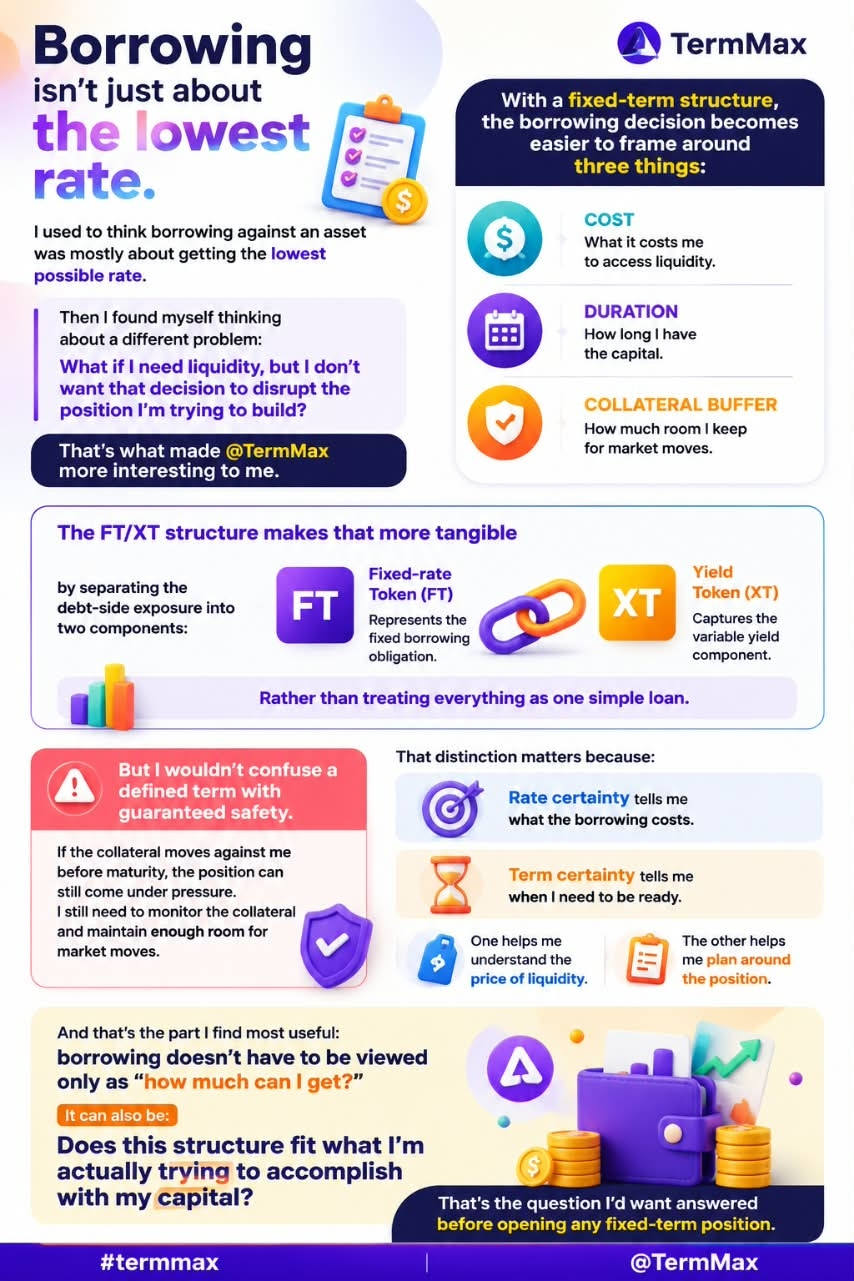
AlcistaAntes creía que pedir prestado contra un activo se trataba principalmente de conseguir la tasa más baja posible.
Luego me encontré pensando en otro problema:
¿Qué pasa si necesito liquidez, pero no quiero que esa decisión altere la posición que estoy intentando construir?
Eso es lo que hizo que @TermMax me resultara más interesante.
Con una estructura de plazos fija, la decisión de endeudamiento se vuelve más fácil de plantear en torno a tres cosas:
costo + duración + colchón de garantía
La estructura FT/XT lo hace más tangible al separar la exposición del lado de la deuda en un Token de Tasa Fija (FT) y un Token de Rendimiento (XT), en lugar de tratar todo como un simple préstamo.
Pero no confundiría un plazo definido con seguridad garantizada.
Si la garantía se mueve en mi contra antes del vencimiento, la posición aún puede verse presionada. Necesito seguir monitoreando la garantía y mantener suficiente margen para los movimientos del mercado.
Esa distinción importa porque:
La certeza de la tasa me dice cuáles serán los costos de endeudamiento.
La certeza del plazo me dice cuándo debo estar listo.
Una me ayuda a entender el precio de la liquidez.
La otra me ayuda a planificar en torno a la posición.
Y esa es la parte que encuentro más útil: el endeudamiento no tiene que verse solo como “¿cuánto puedo obtener?”.
También puede ser:
¿Encaja esta estructura con lo que realmente intento lograr con mi capital?
Esa es la pregunta que querría que se respondiera antes de abrir cualquier posición de plazo fijo.
#termmax @TermMax $BTC #defi #Crypto
2
2
Con verificación
Una cosa que cambió la forma en que miro @termmax es que la parte importante no es solo obtener una tasa fija.
Se trata de poder decidir cómo debería ser la financiación antes de que comience la posición.
Eso suena sutil, pero cambia el papel que puede desempeñar la financiación en la propia operación.
En un mercado de tasa variable típico, decides cuánto quieres pedir prestado y luego aceptas las condiciones de financiación que te dé el mercado.
Con TermMax, esos términos pueden convertirse en parte de la operación en sí.
Un prestatario puede especificar la tasa máxima que está dispuesto a pagar y el vencimiento que desea, mientras que los prestamistas pueden fijar la tasa mínima que están dispuestos a aceptar.
Así que la pregunta cambia de:
“ ¿Qué tasa puedo obtener ahora mismo? ”
a:
“¿Qué términos hacen que valga la pena tomar esta posición?”
Eso es un cambio significativo.
Ya no solo estás eligiendo cuánto liquidez usar. Estás fijando el costo y la duración del capital antes de comprometerte con la posición.
Y eso importa más allá de los traders.
Una tesorería puede presupuestar en torno a un plazo definido y al costo del endeudamiento.
Un asignador puede comparar oportunidades sin asumir que la tasa de financiación de hoy seguirá estando ahí mañana.
La parte que creo que es fácil pasar por alto es esta:
la financiación predecible no solo reduce la incertidumbre. Hace que el capital sea más fácil de gestionar.
Por eso veo TermMax como algo más que otro protocolo de préstamos con tasa fija.
Está llevando el préstamo más cerca de algo que puedes estructurar de antemano, en lugar de algo a lo que constantemente reaccionas después de que la posición se abre.
Y a medida que más capital serio se mueve onchain, esa diferencia podría volverse mucho más difícil de ignorar.
@termmax #TermMax #BTC #crypto
{spot}(BTCUSDT)
{spot}(BNBUSDT)
¿Qué es lo que más importa al elegir financiación onchain?
Una cosa que cambió la forma en que miro @TermMax es que la parte importante no es solo obtener una tasa fija.
Se trata de poder decidir cómo debería ser la financiación antes de que comience la posición.
Eso suena sutil, pero cambia el papel que puede desempeñar la financiación en la propia operación.
En un mercado de tasa variable típico, decides cuánto quieres pedir prestado y luego aceptas las condiciones de financiación que te dé el mercado.
Con TermMax, esos términos pueden convertirse en parte de la operación en sí.
Un prestatario puede especificar la tasa máxima que está dispuesto a pagar y el vencimiento que desea, mientras que los prestamistas pueden fijar la tasa mínima que están dispuestos a aceptar.
Así que la pregunta cambia de:
“ ¿Qué tasa puedo obtener ahora mismo? ”
a:
“¿Qué términos hacen que valga la pena tomar esta posición?”
Eso es un cambio significativo.
Ya no solo estás eligiendo cuánto liquidez usar. Estás fijando el costo y la duración del capital antes de comprometerte con la posición.
Y eso importa más allá de los traders.
Una tesorería puede presupuestar en torno a un plazo definido y al costo del endeudamiento.
Un asignador puede comparar oportunidades sin asumir que la tasa de financiación de hoy seguirá estando ahí mañana.
La parte que creo que es fácil pasar por alto es esta:
la financiación predecible no solo reduce la incertidumbre. Hace que el capital sea más fácil de gestionar.
Por eso veo TermMax como algo más que otro protocolo de préstamos con tasa fija.
Está llevando el préstamo más cerca de algo que puedes estructurar de antemano, en lugar de algo a lo que constantemente reaccionas después de que la posición se abre.
Y a medida que más capital serio se mueve onchain, esa diferencia podría volverse mucho más difícil de ignorar.
@TermMax #TermMax #BTC #crypto
¿Qué es lo que más importa al elegir financiación onchain?
Fixed borrowing cost
43%
Defined maturity
14%
Variable rates
43%
Flexible liquidity
0%
7 Votos • Votación cerrada
7
6
563
·
--
Alcista
#Dusk
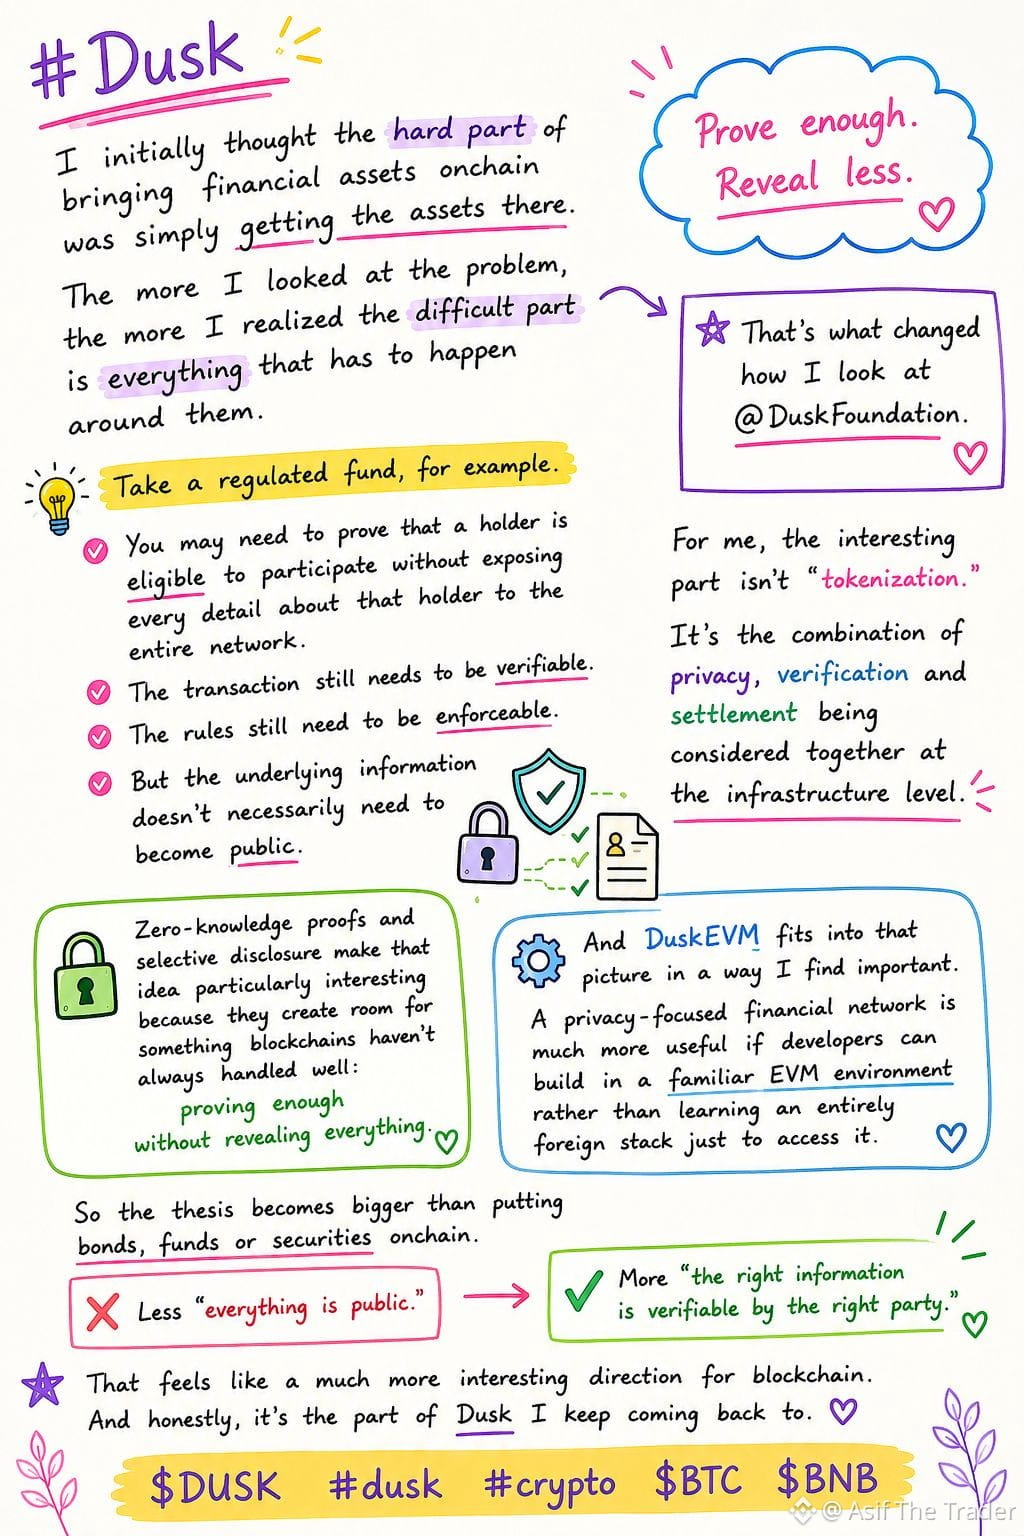
Al principio pensé que la parte difícil de llevar activos financieros a la cadena era simplemente conseguir que los activos llegaran allí.
Cuanto más analizaba el problema, más me daba cuenta de que la parte difícil es todo lo que tiene que ocurrir alrededor de ellos.
Pensemos, por ejemplo, en un fondo regulado.
Es posible que necesites demostrar que un titular es apto para participar sin exponer todos los detalles sobre ese titular a toda la red.
La transacción aún debe ser verificable.
Las normas aún deben poder aplicarse.
Pero la información subyacente no necesariamente tiene que volverse pública.
Ese cambio de perspectiva es lo que hizo
@Dusk_Foundation más interesante para mí.
Para mí, la oportunidad real no es simplemente “ tokenización”.
Es combinar privacidad, verificación y liquidación en la capa de infraestructura.
Las pruebas de conocimiento cero y la divulgación selectiva son especialmente interesantes aquí porque apuntan a un modelo en el que puedes demostrar lo que importa sin revelar todo lo que hay detrás de la prueba.
Demuestra lo suficiente. Revela menos.
Y DuskEVM vuelve esa tesis aún más práctica.
Si los desarrolladores pueden trabajar en un entorno EVM familiar mientras construyen para una infraestructura financiera centrada en la privacidad, la barrera para experimentar con estas ideas se vuelve mucho menor.
Así que no creo que la historia más grande sea simplemente poner bonos, fondos o valores en la cadena.
Es lo que ocurre cuando la infraestructura financiera subyacente se diseña desde el principio con una idea más selectiva de la transparencia.
No:
“ Hacer todo público.”
Sino:
“ Hacer que la información correcta sea verificable por la parte adecuada.”
Esa distinción podría terminar importando mucho más que el propio relato de la tokenización.
$DUSK #dusk #crypto $BTC $BNB
{spot}(BTCUSDT)
{spot}(DUSKUSDT)
#Dusk
Al principio pensé que la parte difícil de llevar activos financieros a la cadena era simplemente conseguir que los activos llegaran allí.
Cuanto más analizaba el problema, más me daba cuenta de que la parte difícil es todo lo que tiene que ocurrir alrededor de ellos.
Pensemos, por ejemplo, en un fondo regulado.
Es posible que necesites demostrar que un titular es apto para participar sin exponer todos los detalles sobre ese titular a toda la red.
La transacción aún debe ser verificable.
Las normas aún deben poder aplicarse.
Pero la información subyacente no necesariamente tiene que volverse pública.
Ese cambio de perspectiva es lo que hizo
@Dusk más interesante para mí.
Para mí, la oportunidad real no es simplemente “ tokenización”.
Es combinar privacidad, verificación y liquidación en la capa de infraestructura.
Las pruebas de conocimiento cero y la divulgación selectiva son especialmente interesantes aquí porque apuntan a un modelo en el que puedes demostrar lo que importa sin revelar todo lo que hay detrás de la prueba.
Demuestra lo suficiente. Revela menos.
Y DuskEVM vuelve esa tesis aún más práctica.
Si los desarrolladores pueden trabajar en un entorno EVM familiar mientras construyen para una infraestructura financiera centrada en la privacidad, la barrera para experimentar con estas ideas se vuelve mucho menor.
Así que no creo que la historia más grande sea simplemente poner bonos, fondos o valores en la cadena.
Es lo que ocurre cuando la infraestructura financiera subyacente se diseña desde el principio con una idea más selectiva de la transparencia.
No:
“ Hacer todo público.”
Sino:
“ Hacer que la información correcta sea verificable por la parte adecuada.”
Esa distinción podría terminar importando mucho más que el propio relato de la tokenización.
$DUSK #dusk #crypto $BTC $BNB
16
9
908
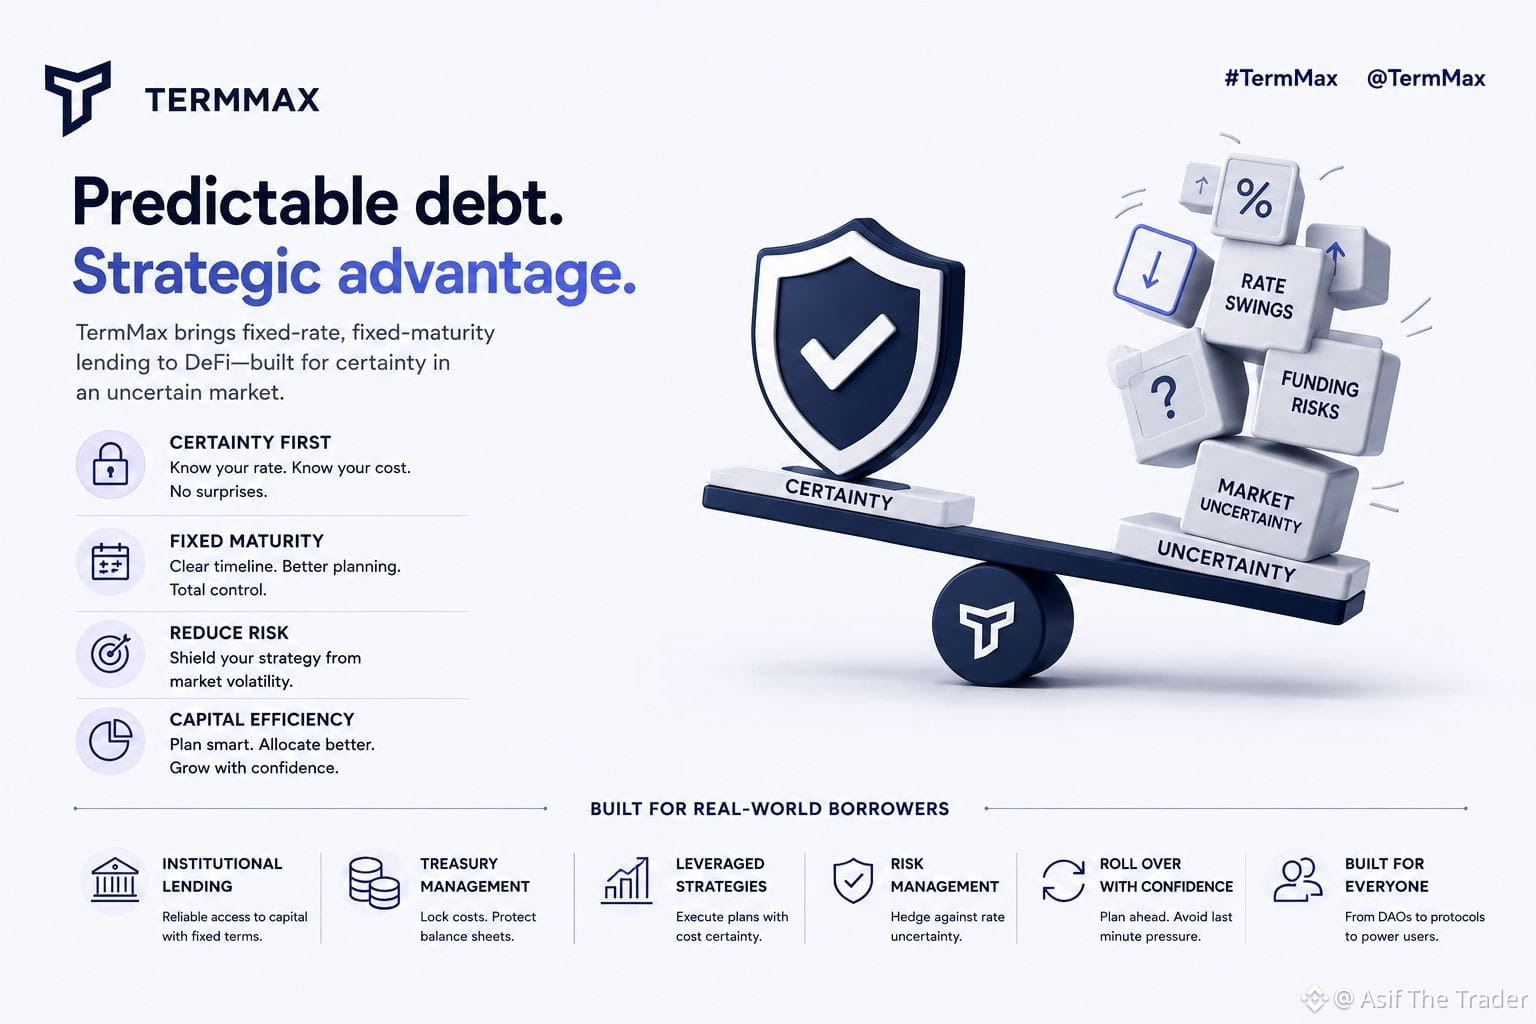
@termmax me hizo pensar en una parte diferente de los mercados de préstamos: el valor de la certeza.
Una estructura fija de endeudamiento puede parecer restrictiva al principio, especialmente cuando las condiciones del mercado cambian rápidamente.
Pero la flexibilidad también tiene un costo.
Con la deuda variable, los prestatarios están constantemente expuestos a cambios en las tasas y en las condiciones de financiación. Una posición de vencimiento fijo renuncia a parte de esa flexibilidad a cambio de una imagen más clara de cómo se verá la financiación durante toda su vida.
Eso es lo que me resulta interesante de TermMax. La pregunta no es simplemente si el endeudamiento a tasa fija es más barato o más flexible. La cuestión es si conocer tus condiciones de financiación de antemano vale lo suficiente como para justificar renunciar a cierta opcionalidad.
En mercados tranquilos, la flexibilidad puede ser la prioridad. Cuando las tasas se vuelven más difíciles de predecir, la certeza puede volverse mucho más valiosa.
Esa es la parte que encuentro más interesante sobre TermMax: la certeza no es solo una característica de precio. Puede ser el producto en sí: la capacidad de saber cómo se ve tu deuda antes de que el mercado decida por ti.
#TermMax
{spot}(BTCUSDT)
{spot}(BNBUSDT)
@TermMax me hizo pensar en una parte diferente de los mercados de préstamos: el valor de la certeza.
Una estructura fija de endeudamiento puede parecer restrictiva al principio, especialmente cuando las condiciones del mercado cambian rápidamente.
Pero la flexibilidad también tiene un costo.
Con la deuda variable, los prestatarios están constantemente expuestos a cambios en las tasas y en las condiciones de financiación. Una posición de vencimiento fijo renuncia a parte de esa flexibilidad a cambio de una imagen más clara de cómo se verá la financiación durante toda su vida.
Eso es lo que me resulta interesante de TermMax. La pregunta no es simplemente si el endeudamiento a tasa fija es más barato o más flexible. La cuestión es si conocer tus condiciones de financiación de antemano vale lo suficiente como para justificar renunciar a cierta opcionalidad.
En mercados tranquilos, la flexibilidad puede ser la prioridad. Cuando las tasas se vuelven más difíciles de predecir, la certeza puede volverse mucho más valiosa.
Esa es la parte que encuentro más interesante sobre TermMax: la certeza no es solo una característica de precio. Puede ser el producto en sí: la capacidad de saber cómo se ve tu deuda antes de que el mercado decida por ti.
#TermMax
10
5
83
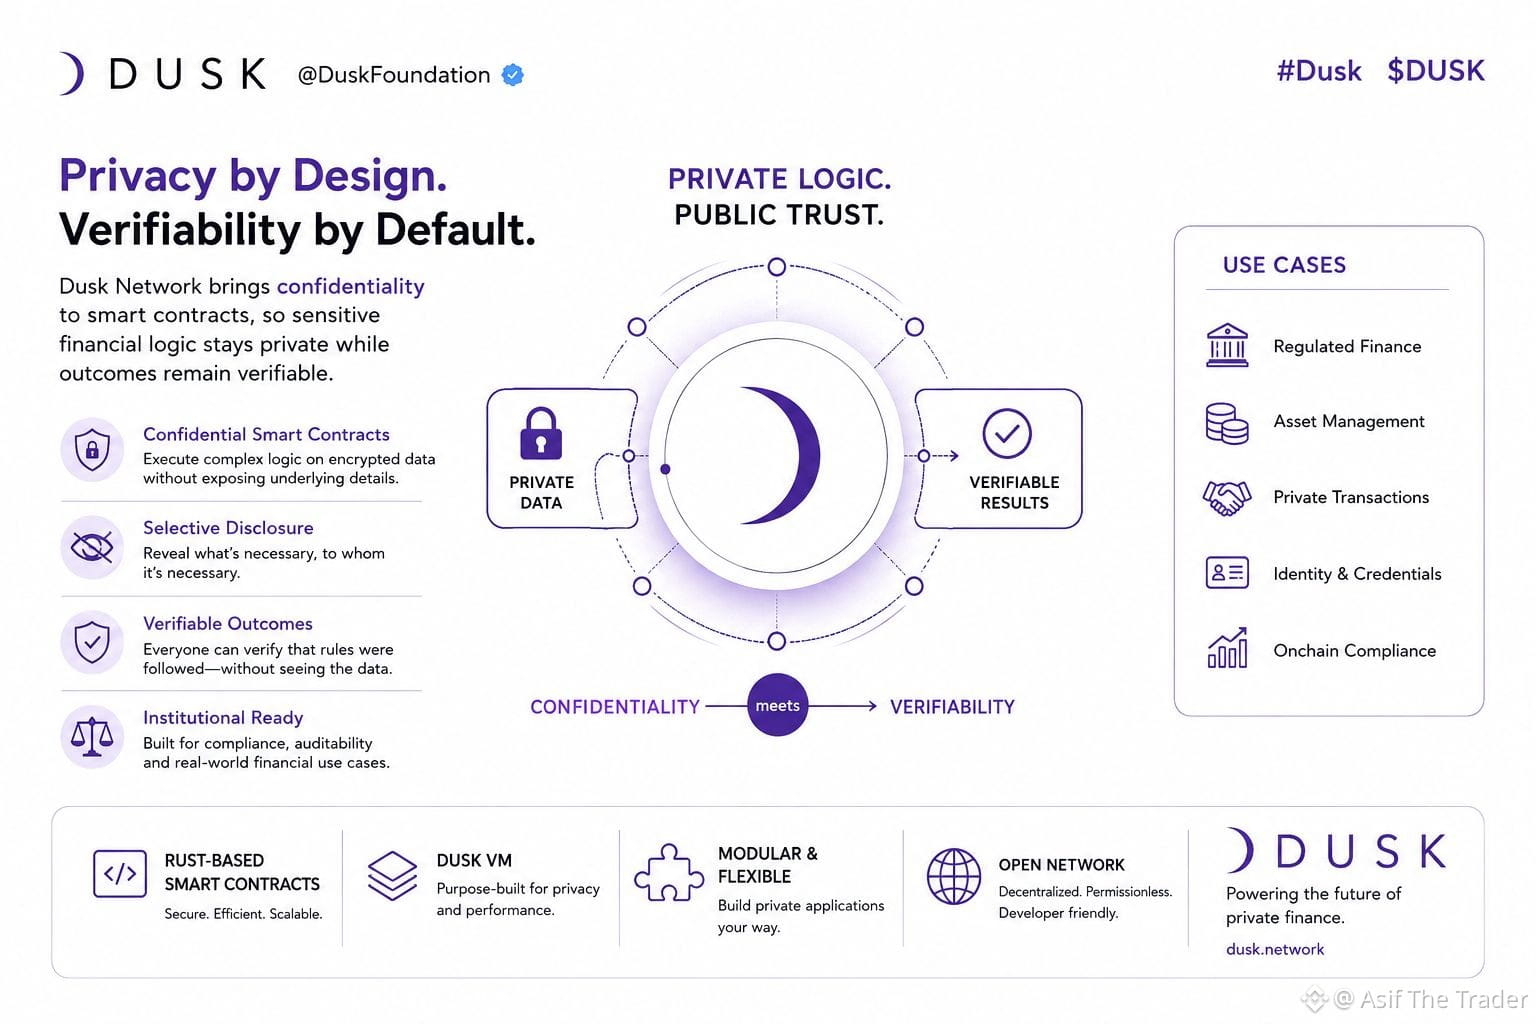
La privacidad en una blockchain no debería significar renunciar a la capacidad de verificar lo que ocurrió.
Esa tensión es lo que me hace interesante a Dusk.
Los libros contables públicos tradicionales son excelentes para hacer que la actividad sea auditable, pero las aplicaciones financieras a menudo manejan información que simplemente no debería exponerse a todos.
@Dusk_Foundation toma una ruta diferente al llevar la confidencialidad directamente a la capa de contratos inteligentes.
Eso abre una posibilidad más práctica: aplicaciones donde las operaciones financieras sensibles pueden mantenerse protegidas mientras la red aún puede hacer cumplir las reglas y validar el resultado.
Esa es una idea mucho más grande que solo ocultar los saldos de las carteras.
Se trata de construir infraestructura financiera en la que la privacidad y la verificabilidad no tengan que ser opuestas.
Esa es la parte de Dusk a la que le presto más atención.
@Dusk_Foundation $DUSK #dusk
{spot}(DUSKUSDT)
{spot}(BTCUSDT)
La privacidad en una blockchain no debería significar renunciar a la capacidad de verificar lo que ocurrió.
Esa tensión es lo que me hace interesante a Dusk.
Los libros contables públicos tradicionales son excelentes para hacer que la actividad sea auditable, pero las aplicaciones financieras a menudo manejan información que simplemente no debería exponerse a todos.
@Dusk toma una ruta diferente al llevar la confidencialidad directamente a la capa de contratos inteligentes.
Eso abre una posibilidad más práctica: aplicaciones donde las operaciones financieras sensibles pueden mantenerse protegidas mientras la red aún puede hacer cumplir las reglas y validar el resultado.
Esa es una idea mucho más grande que solo ocultar los saldos de las carteras.
Se trata de construir infraestructura financiera en la que la privacidad y la verificabilidad no tengan que ser opuestas.
Esa es la parte de Dusk a la que le presto más atención.
@Dusk $DUSK #dusk
17
6
1.8k
#termmax @termmax
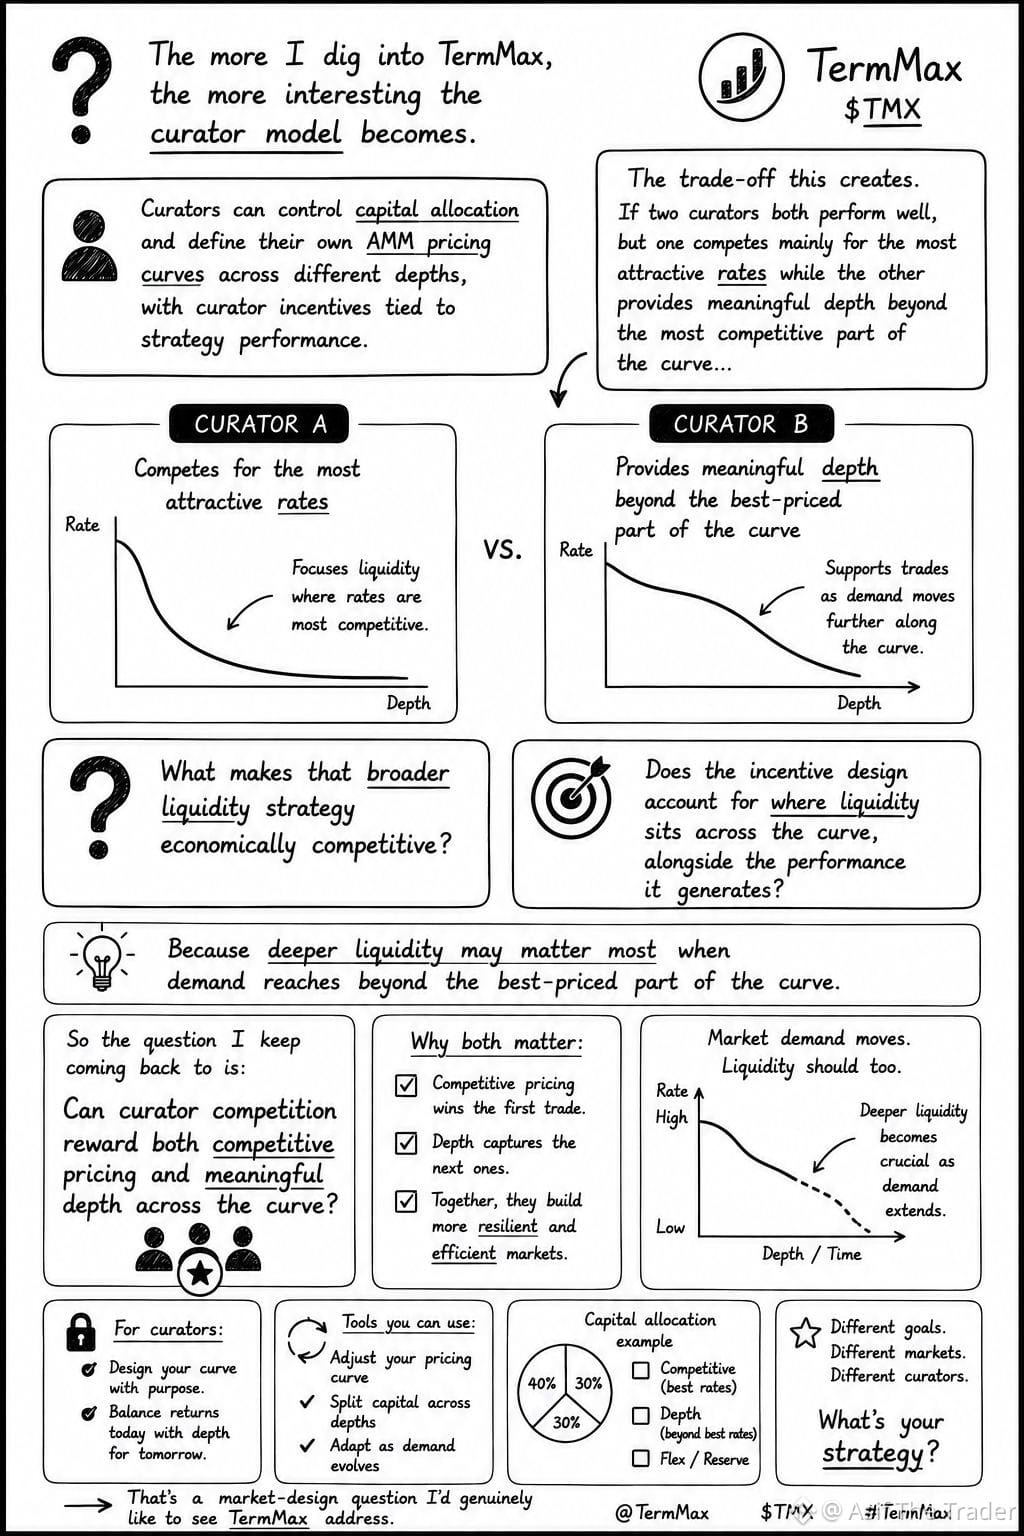
Cuanto más profundizo en TermMax, más interesante se vuelve el modelo de curadores.
Los curadores pueden controlar la asignación de capital y definir sus propias curvas de precios de AMM en distintas profundidades, con incentivos para curadores ligados al rendimiento de la estrategia.
Lo que más me llama la atención es el compromiso que esto crea.
Si dos curadores rinden bien, pero uno compite principalmente por las tasas más atractivas mientras el otro aporta una profundidad significativa más allá de la parte más competitiva de la curva, ¿qué hace que esa estrategia de liquidez más amplia sea económicamente competitiva?
Y, sobre todo, ¿el diseño de incentivos contempla dónde se ubica la liquidez a lo largo de la curva, además del rendimiento que genera?
Porque la liquidez más profunda puede importar más cuando la demanda supera la mejor parte cotizada de la curva.
Así que la pregunta que no dejo de plantearme es:
¿Puede la competencia entre curadores premiar tanto precios competitivos como una profundidad significativa a lo largo de la curva?
Esa es una cuestión de diseño de mercado que realmente me gustaría ver que TermMax aborde.
#termmax @TermMax
Cuanto más profundizo en TermMax, más interesante se vuelve el modelo de curadores.
Los curadores pueden controlar la asignación de capital y definir sus propias curvas de precios de AMM en distintas profundidades, con incentivos para curadores ligados al rendimiento de la estrategia.
Lo que más me llama la atención es el compromiso que esto crea.
Si dos curadores rinden bien, pero uno compite principalmente por las tasas más atractivas mientras el otro aporta una profundidad significativa más allá de la parte más competitiva de la curva, ¿qué hace que esa estrategia de liquidez más amplia sea económicamente competitiva?
Y, sobre todo, ¿el diseño de incentivos contempla dónde se ubica la liquidez a lo largo de la curva, además del rendimiento que genera?
Porque la liquidez más profunda puede importar más cuando la demanda supera la mejor parte cotizada de la curva.
Así que la pregunta que no dejo de plantearme es:
¿Puede la competencia entre curadores premiar tanto precios competitivos como una profundidad significativa a lo largo de la curva?
Esa es una cuestión de diseño de mercado que realmente me gustaría ver que TermMax aborde.
7
5
83
·
--
Bajista
#dusk $DUSK
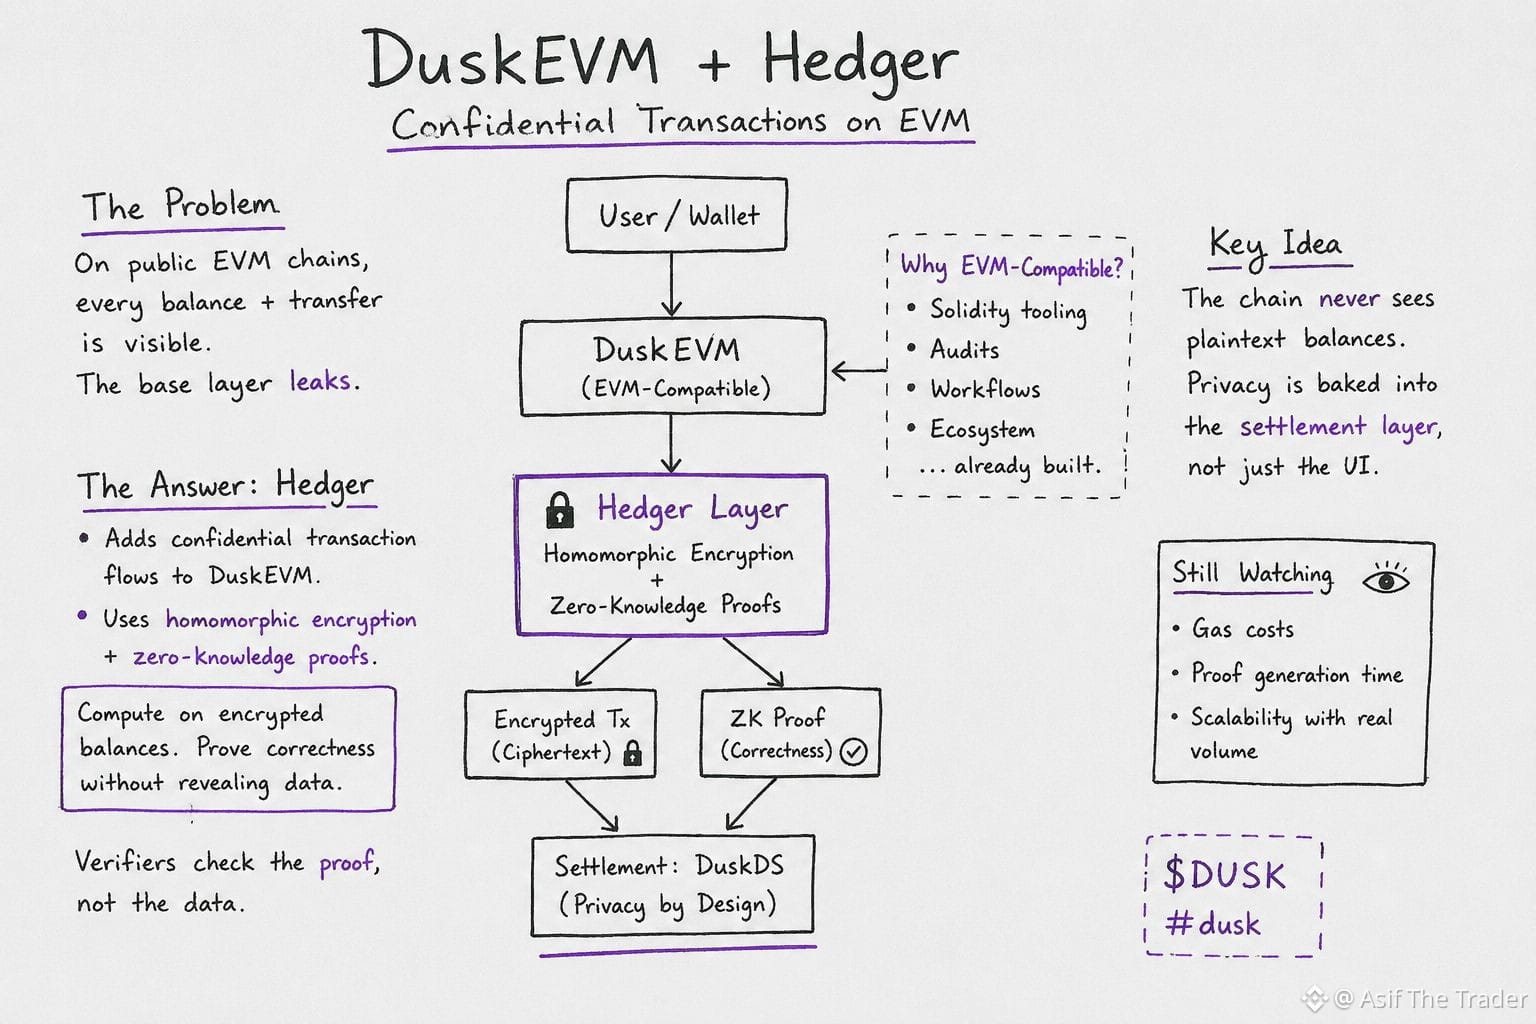
Pasé un tiempo esta semana intentando entender por qué @Dusk_Foundation no simplemente implementó la privacidad como un añadido a una cadena EVM normal, y se reduce a un problema que la mayoría de la gente pasa por alto: en una EVM pública, cada saldo y cada transferencia son visibles para cualquiera que mire, incluso si lo envuelves en una "app privada" encima. La capa base filtra la información.
La respuesta de Dusk es Hedger: agrega flujos de transacciones confidenciales directamente a DuskEVM usando cifrado homomórfico combinado con pruebas de conocimiento cero. La idea es que un contrato pueda calcular sobre saldos cifrados y, aun así, generar una prueba de que la computación se realizó correctamente, sin descifrar nunca los números subyacentes. Los verificadores comprueban la prueba, no los datos. Eso ofrece una garantía muy distinta a "el frontend oculta tu saldo": significa que la cadena en sí no tiene el texto plano que pueda filtrarse en primer lugar.
¿Por qué colocarlo en una capa compatible con EVM en lugar de una VM completamente personalizada? Porque las instituciones ya tienen herramientas de Solidity, auditorías y flujos de trabajo construidos durante una década. DuskEVM (OP Stack, asentándose de nuevo en DuskDS) permite que ese ecosistema se mantenga, mientras que Hedger cambia lo que la capa base está autorizada a ver. La privacidad se convierte en una propiedad del settlement, no un truco de interfaz.
Sigo observando cómo escalan los costos de gas y la generación de pruebas cuando entra un volumen real de transacciones, pero la arquitectura en sí es una historia más interesante que el gráfico de precios en este momento.
$DUSK #dusk
{spot}(DUSKUSDT)
#dusk $DUSK
Pasé un tiempo esta semana intentando entender por qué @Dusk no simplemente implementó la privacidad como un añadido a una cadena EVM normal, y se reduce a un problema que la mayoría de la gente pasa por alto: en una EVM pública, cada saldo y cada transferencia son visibles para cualquiera que mire, incluso si lo envuelves en una "app privada" encima. La capa base filtra la información.
La respuesta de Dusk es Hedger: agrega flujos de transacciones confidenciales directamente a DuskEVM usando cifrado homomórfico combinado con pruebas de conocimiento cero. La idea es que un contrato pueda calcular sobre saldos cifrados y, aun así, generar una prueba de que la computación se realizó correctamente, sin descifrar nunca los números subyacentes. Los verificadores comprueban la prueba, no los datos. Eso ofrece una garantía muy distinta a "el frontend oculta tu saldo": significa que la cadena en sí no tiene el texto plano que pueda filtrarse en primer lugar.
¿Por qué colocarlo en una capa compatible con EVM en lugar de una VM completamente personalizada? Porque las instituciones ya tienen herramientas de Solidity, auditorías y flujos de trabajo construidos durante una década. DuskEVM (OP Stack, asentándose de nuevo en DuskDS) permite que ese ecosistema se mantenga, mientras que Hedger cambia lo que la capa base está autorizada a ver. La privacidad se convierte en una propiedad del settlement, no un truco de interfaz.
Sigo observando cómo escalan los costos de gas y la generación de pruebas cuando entra un volumen real de transacciones, pero la arquitectura en sí es una historia más interesante que el gráfico de precios en este momento.
$DUSK #dusk
9
5
60
·
--
Alcista
#termmax @termmax
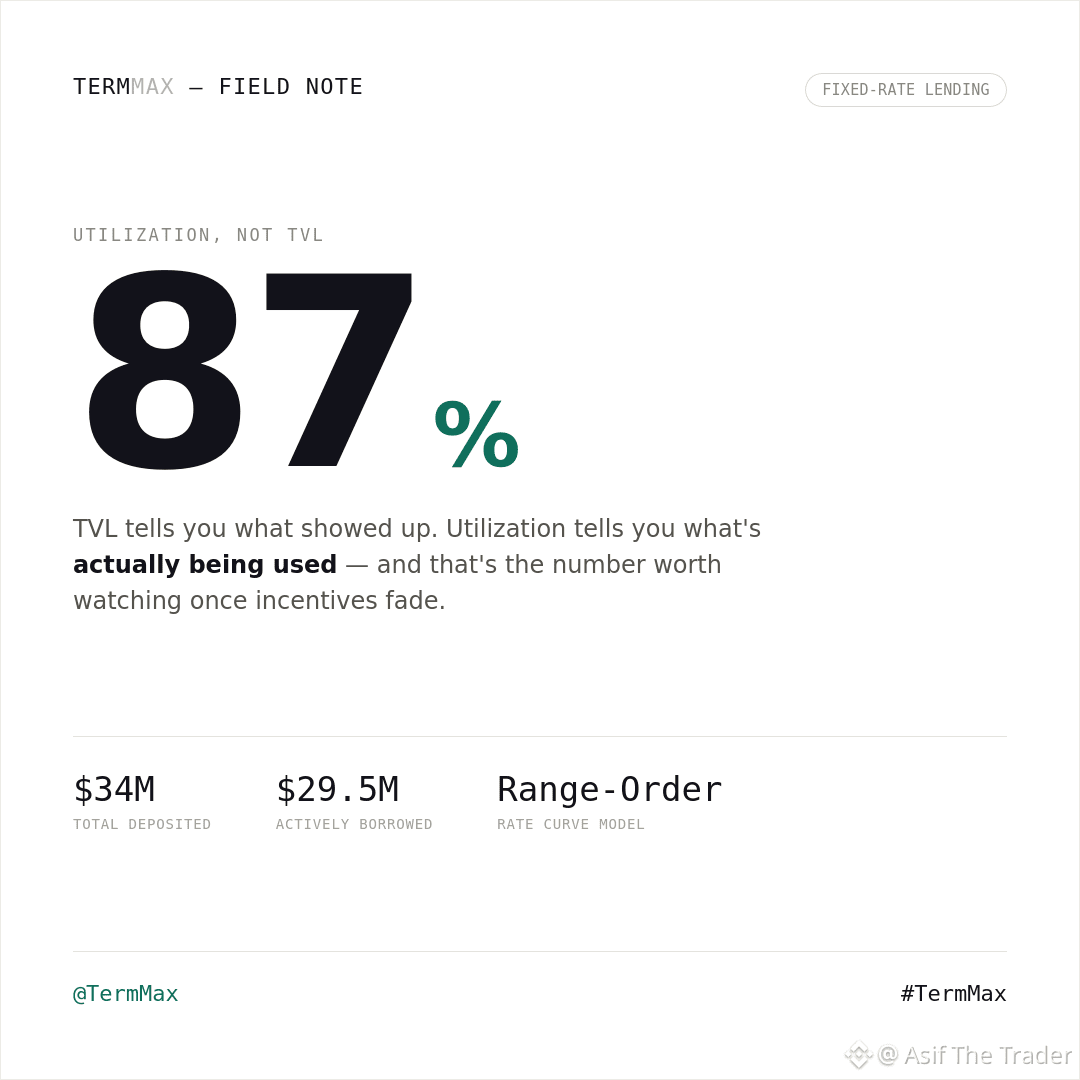
TVL te dice lo que apareció. Utilization te dice lo que realmente se está usando; y hoy, las cifras de TermMax hacen que esa diferencia valga la pena notar.
Se depositaron $34M, ~ $29,5M se tomaron prestados, y se mantienen cerca de un 87% de utilización. Es un pool que se usa activamente, no solo liquidez estacionada.
Lo que destaca es la estructura debajo. En lugar de una única tasa de pool compartida, los prestamistas eligen su propia curva de tasas mediante órdenes por rango. Así que ese 87% no es un número uniforme: es un agregado construido a partir de muchas decisiones individuales de curvas.
Aún es temprano; los datos de un solo día no son una tendencia. Lo que estoy observando a continuación es si esta utilización se mantiene cuando los programas de incentivos empiecen a finalizar.
#TermMax @termmax
#termmax @TermMax
TVL te dice lo que apareció. Utilization te dice lo que realmente se está usando; y hoy, las cifras de TermMax hacen que esa diferencia valga la pena notar.
Se depositaron $34M, ~ $29,5M se tomaron prestados, y se mantienen cerca de un 87% de utilización. Es un pool que se usa activamente, no solo liquidez estacionada.
Lo que destaca es la estructura debajo. En lugar de una única tasa de pool compartida, los prestamistas eligen su propia curva de tasas mediante órdenes por rango. Así que ese 87% no es un número uniforme: es un agregado construido a partir de muchas decisiones individuales de curvas.
Aún es temprano; los datos de un solo día no son una tendencia. Lo que estoy observando a continuación es si esta utilización se mantiene cuando los programas de incentivos empiecen a finalizar.
#TermMax @TermMax
9
5
88
@termmax #TermMax
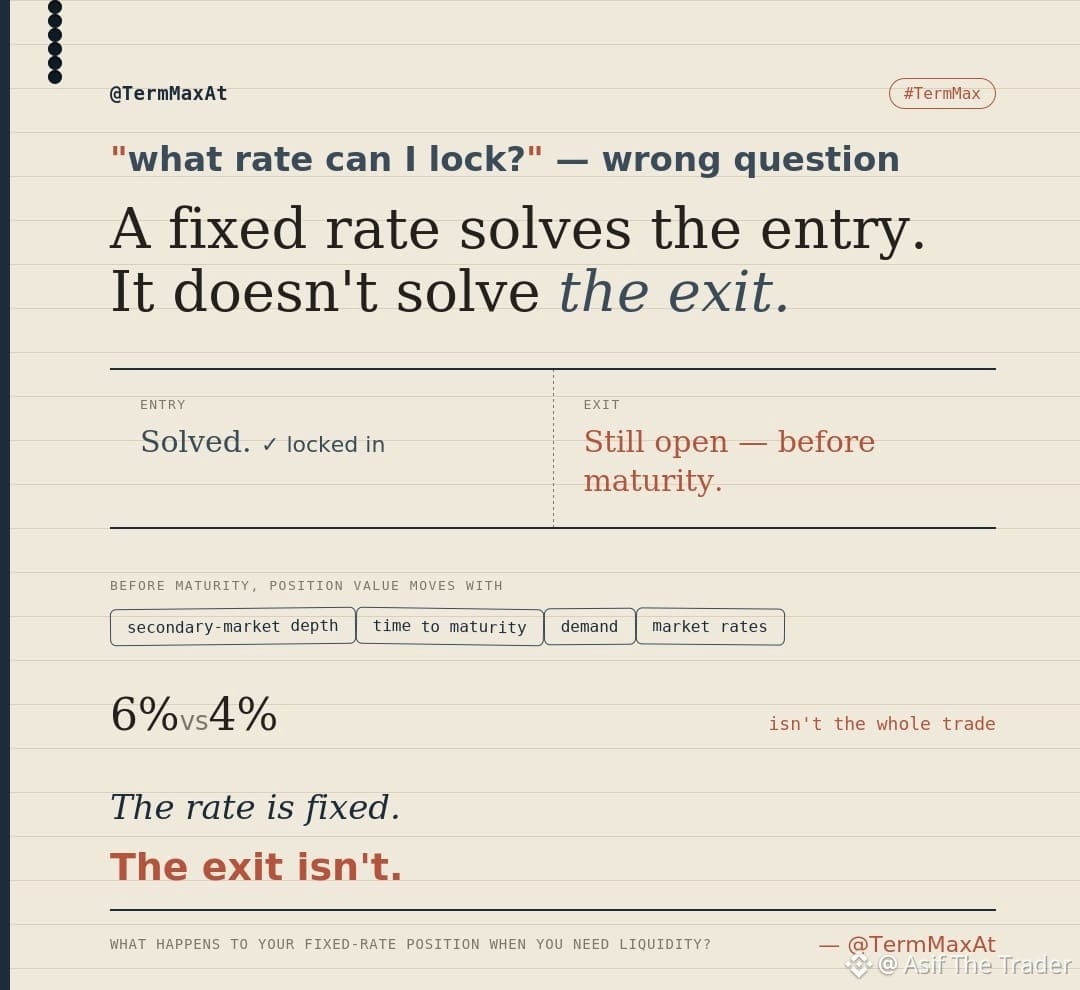
Todos preguntan: “¿qué tasa puedo fijar en TermMax?”
Pero empecé a pensar en lo que viene después de la operación:
¿qué pasa cuando quiero salir?
Una tasa fija resuelve el problema de la entrada.
No resuelve automáticamente la salida.
Antes del vencimiento, el valor de la posición puede cambiar con la profundidad del mercado secundario, el tiempo hasta el vencimiento, la demanda y las tasas del mercado.
Así que el 6% vs. el 4% no es toda la operación.
La pregunta más interesante es:
¿qué pasa con esa posición a tasa fija cuando necesitas liquidez?
La tasa puede estar fija.
La salida no lo está.
@TermMax #TermMax
Todos preguntan: “¿qué tasa puedo fijar en TermMax?”
Pero empecé a pensar en lo que viene después de la operación:
¿qué pasa cuando quiero salir?
Una tasa fija resuelve el problema de la entrada.
No resuelve automáticamente la salida.
Antes del vencimiento, el valor de la posición puede cambiar con la profundidad del mercado secundario, el tiempo hasta el vencimiento, la demanda y las tasas del mercado.
Así que el 6% vs. el 4% no es toda la operación.
La pregunta más interesante es:
¿qué pasa con esa posición a tasa fija cuando necesitas liquidez?
La tasa puede estar fija.
La salida no lo está.
5
5
57
Con verificación
@Dusk_Foundation $DUSK #dusk
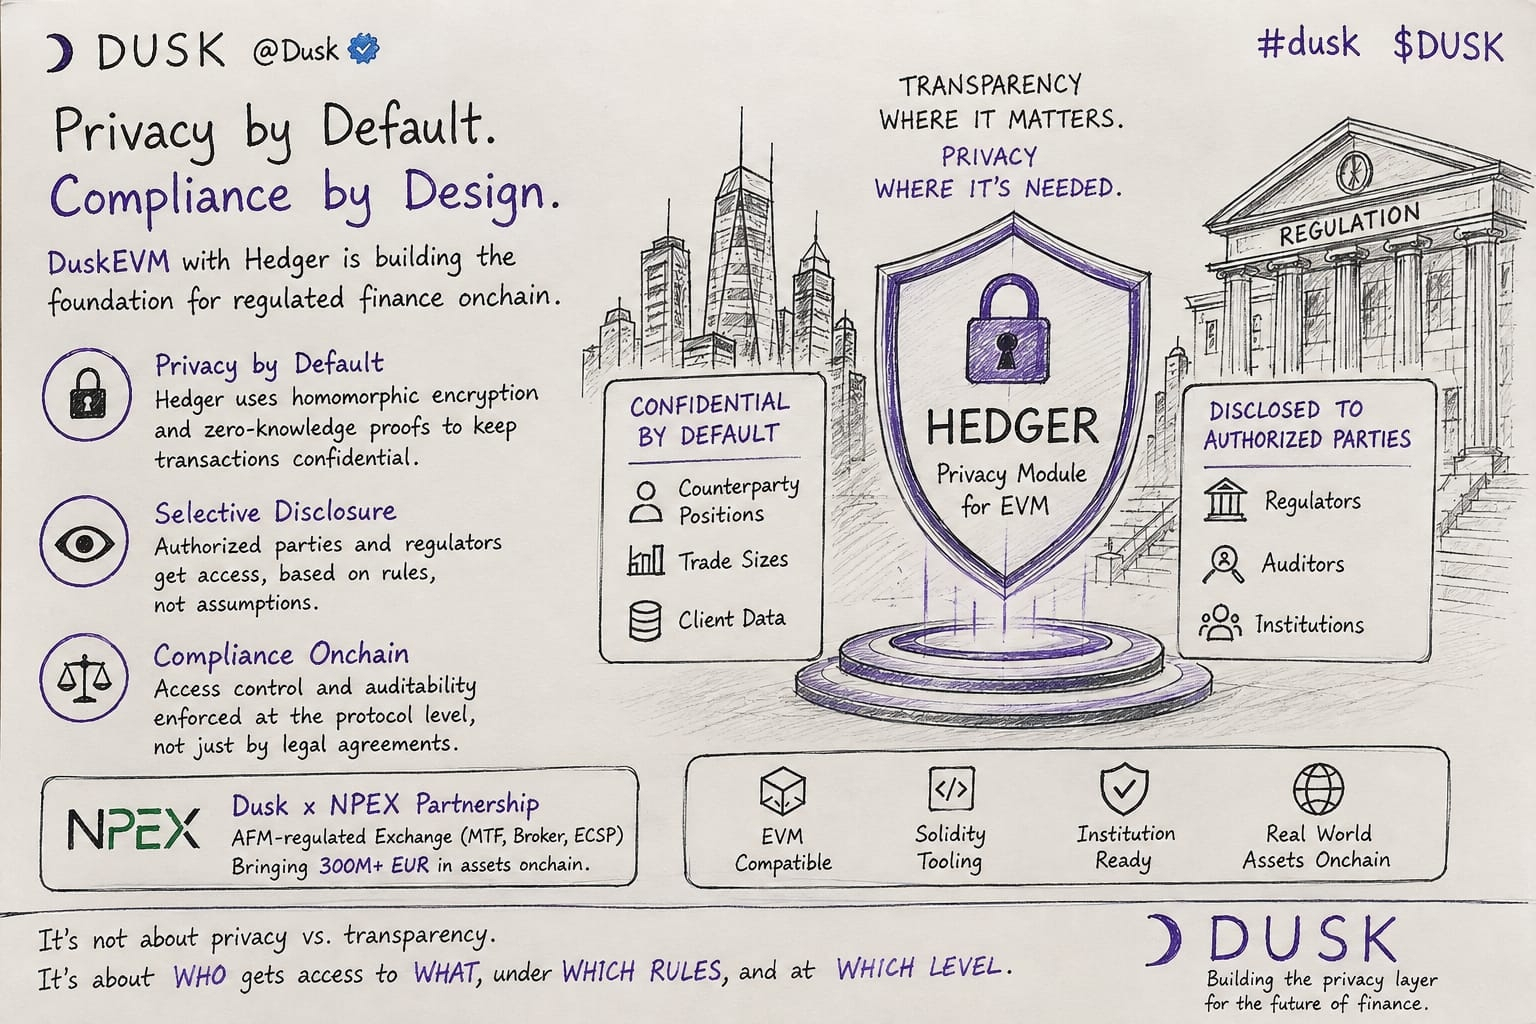
Solía pensar que hacer que una institución basada en blockchain estuviera lista era, en gran medida, cuestión de compatibilidad con EVM.
Dale a los desarrolladores herramientas de Solidity, mantén la UX familiar y la adopción vendrá.
Cuanto más miro DuskEVM, más creo que el problema difícil es en realidad la privacidad.
Las finanzas reguladas necesitan un punto medio. No puedes poner cada tamaño de operación, posición o dato del cliente en un libro contable totalmente transparente. Pero tampoco puedes volver todo completamente invisible. Los reguladores, auditores y participantes autorizados siguen necesitando la información correcta en el momento adecuado.
Ahí es donde Hedger se pone interesante.
Dusk presenta Hedger como un módulo de privacidad para EVM diseñado para mantener las transacciones confidenciales mientras habilita la divulgación selectiva cuando se requiere acceso.
Y eso cambia la forma en que pienso sobre la privacidad:
La privacidad no significa ocultarlo todo.
Significa controlar quién puede ver qué, cuándo puede verlo y por qué.
Esa última parte importa para los mercados regulados.
La conexión con NPEX hace la idea aún más interesante. Combinada con el impulso de llevar activos del mundo real a la cadena, apunta a un caso de uso que va más allá de la audiencia cripto-nativa típica.
Aun así, no llamaría al problema resuelto.
La prueba real es si esta arquitectura puede gestionar actividad a escala institucional mientras cumple requisitos serios de divulgación, auditoría y cumplimiento.
Eso es lo que estaré observando.
Porque quizá la pregunta real no sea:
¿Privacidad o transparencia?
Quizá sea:
¿Quién obtiene acceso a qué, bajo qué reglas y en qué nivel?
@Dusk_Foundation $DUSK #dusk
@Dusk $DUSK #dusk
Solía pensar que hacer que una institución basada en blockchain estuviera lista era, en gran medida, cuestión de compatibilidad con EVM.
Dale a los desarrolladores herramientas de Solidity, mantén la UX familiar y la adopción vendrá.
Cuanto más miro DuskEVM, más creo que el problema difícil es en realidad la privacidad.
Las finanzas reguladas necesitan un punto medio. No puedes poner cada tamaño de operación, posición o dato del cliente en un libro contable totalmente transparente. Pero tampoco puedes volver todo completamente invisible. Los reguladores, auditores y participantes autorizados siguen necesitando la información correcta en el momento adecuado.
Ahí es donde Hedger se pone interesante.
Dusk presenta Hedger como un módulo de privacidad para EVM diseñado para mantener las transacciones confidenciales mientras habilita la divulgación selectiva cuando se requiere acceso.
Y eso cambia la forma en que pienso sobre la privacidad:
La privacidad no significa ocultarlo todo.
Significa controlar quién puede ver qué, cuándo puede verlo y por qué.
Esa última parte importa para los mercados regulados.
La conexión con NPEX hace la idea aún más interesante. Combinada con el impulso de llevar activos del mundo real a la cadena, apunta a un caso de uso que va más allá de la audiencia cripto-nativa típica.
Aun así, no llamaría al problema resuelto.
La prueba real es si esta arquitectura puede gestionar actividad a escala institucional mientras cumple requisitos serios de divulgación, auditoría y cumplimiento.
Eso es lo que estaré observando.
Porque quizá la pregunta real no sea:
¿Privacidad o transparencia?
Quizá sea:
¿Quién obtiene acceso a qué, bajo qué reglas y en qué nivel?
@Dusk $DUSK #dusk
8
5
89
@Dusk_Foundation #dusk $DUSK
A menudo pensé que la parte más difícil de poner activos financieros en la cadena era simplemente lograr colocarlos allí.
Cuanto más observo Dusk, más difícil parece volverse la pregunta después de la emisión:
¿Quién debería poder ver qué, y quién debería poder demostrar qué?
Toma un bono regulado. Una transferencia puede necesitar verificación, pero eso no significa que todos deban ver el saldo del titular, su posición o sus contrapartes.
Esa es la tensión:
privacidad sin perder la capacidad de prueba.
Dusk lo aborda con transacciones protegidas, pruebas de conocimiento cero y divulgación selectiva, mientras que DuskEVM y Hedger aportan flujos de trabajo confidenciales a aplicaciones basadas en Solidity.
Pero hay otra suposición que vale la pena cuestionar: poner un activo en la cadena no significa automáticamente que su ciclo de vida también quede allí.
La emisión, la propiedad, las transferencias, la liquidación y la gestión pueden seguir ubicándose en sistemas desconectados.
Por eso me interesa el enfoque nativo de emisión de Dusk: no solo crear un token, sino mantener más del ciclo de vida del activo conectado en la cadena.
La prueba real es si los mercados regulados pueden hacer ese ciclo de vida privado donde debe serlo, demostrable donde sea necesario, y conectado desde la emisión hasta la liquidación y la gestión.
Si ese equilibrio funciona a escala, ¿el valor real de la tokenización cambia del token en sí a la infraestructura que coordina todo a su alrededor?
¿Qué es lo más importante para las finanzas onchain?
@Dusk #dusk $DUSK
A menudo pensé que la parte más difícil de poner activos financieros en la cadena era simplemente lograr colocarlos allí.
Cuanto más observo Dusk, más difícil parece volverse la pregunta después de la emisión:
¿Quién debería poder ver qué, y quién debería poder demostrar qué?
Toma un bono regulado. Una transferencia puede necesitar verificación, pero eso no significa que todos deban ver el saldo del titular, su posición o sus contrapartes.
Esa es la tensión:
privacidad sin perder la capacidad de prueba.
Dusk lo aborda con transacciones protegidas, pruebas de conocimiento cero y divulgación selectiva, mientras que DuskEVM y Hedger aportan flujos de trabajo confidenciales a aplicaciones basadas en Solidity.
Pero hay otra suposición que vale la pena cuestionar: poner un activo en la cadena no significa automáticamente que su ciclo de vida también quede allí.
La emisión, la propiedad, las transferencias, la liquidación y la gestión pueden seguir ubicándose en sistemas desconectados.
Por eso me interesa el enfoque nativo de emisión de Dusk: no solo crear un token, sino mantener más del ciclo de vida del activo conectado en la cadena.
La prueba real es si los mercados regulados pueden hacer ese ciclo de vida privado donde debe serlo, demostrable donde sea necesario, y conectado desde la emisión hasta la liquidación y la gestión.
Si ese equilibrio funciona a escala, ¿el valor real de la tokenización cambia del token en sí a la infraestructura que coordina todo a su alrededor?
¿Qué es lo más importante para las finanzas onchain?
🔘 Privacy + proof
83%
🔘 Asset lifecycle
17%
🔘 Transparency
0%
🔘 Settlement
0%
6 Votos • Votación cerrada
7
5
86
Con verificación
He notado algo sobre Dusk Trade que me hizo replantearme qué es lo que realmente intenta resolver la tokenización.
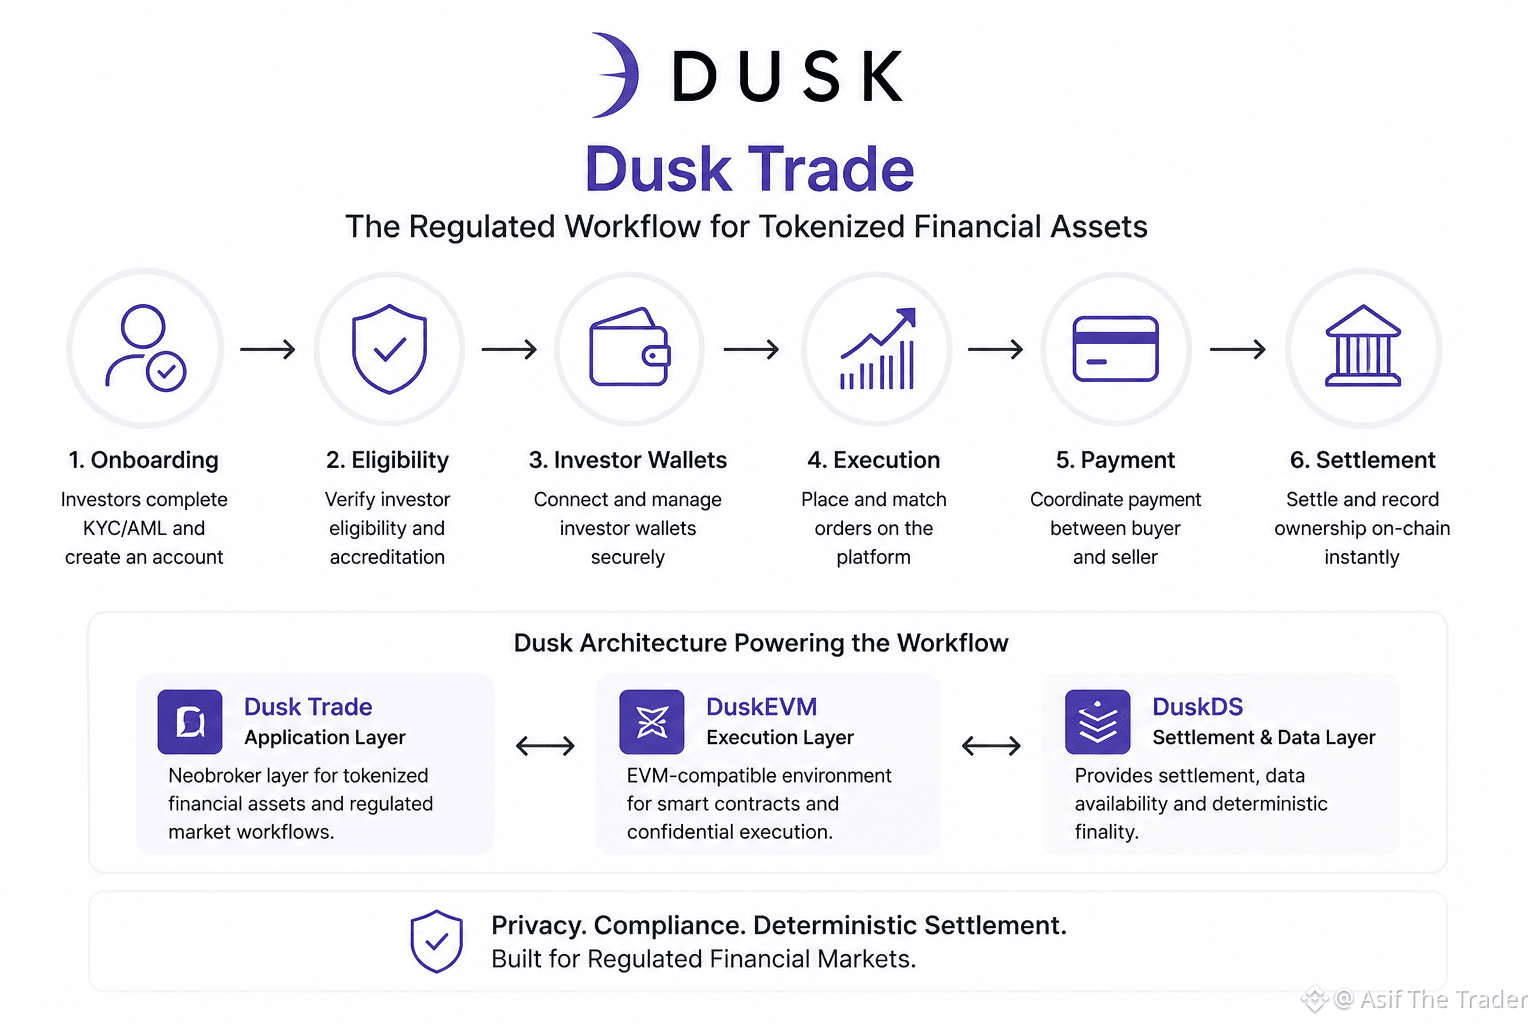
Al principio, un neobroker para activos tokenizados sonaba como otra interfaz para comprar y vender valores digitales. Pero mientras miraba más a fondo, me di cuenta de que el activo en sí quizá no sea la parte más difícil. En los mercados regulados, lo complicado es todo lo que está alrededor: incorporación de inversores, verificación de elegibilidad, conexión de billeteras de inversores, ejecución de operaciones, coordinación de pagos y, en última instancia, la liquidación de la propiedad.
Eso crea una tensión interesante.
Poner un bono, un ETF u otro activo financiero en la cadena puede hacerlo programable. Pero la programabilidad por sí sola no responde quién tiene permitido acceder, qué información debe permanecer privada, cómo las partes autorizadas pueden verificar la actividad o cómo una operación ejecutada termina convirtiéndose en propiedad liquidada.
Aquí es donde Dusk Trade se vuelve más interesante para mí. Se posiciona como la capa de aplicación para activos financieros tokenizados, mientras que DuskEVM proporciona la ejecución compatible con EVM y DuskDS respalda la liquidación y la disponibilidad de datos. La pregunta real no es si esos componentes existen, sino si pueden operar juntos a lo largo del mismo flujo financiero.
Y esa es la parte que todavía estoy observando.
Porque tokenizar el activo puede ser solo el comienzo. La prueba más difícil es si la infraestructura que lo rodea realmente puede hacer que los mercados regulados sean más eficientes: en lugar de simplemente recrear la complejidad familiar en otra forma.
¿Dusk Trade puede simplificar genuinamente el flujo financiero regulado al llevar más de él a la cadena, o la misma complejidad simplemente tomará una forma diferente?
@Dusk_Foundation $DUSK #dusk
He notado algo sobre Dusk Trade que me hizo replantearme qué es lo que realmente intenta resolver la tokenización.
Al principio, un neobroker para activos tokenizados sonaba como otra interfaz para comprar y vender valores digitales. Pero mientras miraba más a fondo, me di cuenta de que el activo en sí quizá no sea la parte más difícil. En los mercados regulados, lo complicado es todo lo que está alrededor: incorporación de inversores, verificación de elegibilidad, conexión de billeteras de inversores, ejecución de operaciones, coordinación de pagos y, en última instancia, la liquidación de la propiedad.
Eso crea una tensión interesante.
Poner un bono, un ETF u otro activo financiero en la cadena puede hacerlo programable. Pero la programabilidad por sí sola no responde quién tiene permitido acceder, qué información debe permanecer privada, cómo las partes autorizadas pueden verificar la actividad o cómo una operación ejecutada termina convirtiéndose en propiedad liquidada.
Aquí es donde Dusk Trade se vuelve más interesante para mí. Se posiciona como la capa de aplicación para activos financieros tokenizados, mientras que DuskEVM proporciona la ejecución compatible con EVM y DuskDS respalda la liquidación y la disponibilidad de datos. La pregunta real no es si esos componentes existen, sino si pueden operar juntos a lo largo del mismo flujo financiero.
Y esa es la parte que todavía estoy observando.
Porque tokenizar el activo puede ser solo el comienzo. La prueba más difícil es si la infraestructura que lo rodea realmente puede hacer que los mercados regulados sean más eficientes: en lugar de simplemente recrear la complejidad familiar en otra forma.
¿Dusk Trade puede simplificar genuinamente el flujo financiero regulado al llevar más de él a la cadena, o la misma complejidad simplemente tomará una forma diferente?
@Dusk $DUSK #dusk
14
7
71
Todavía pienso que DuskEVM está resolviendo la parte fácil del problema.
Hacer que los desarrolladores de Solidity se sientan cómodos en una nueva cadena es una cosa. Hacer que los mercados financieros regulados funcionen realmente con eso es mucho más difícil.
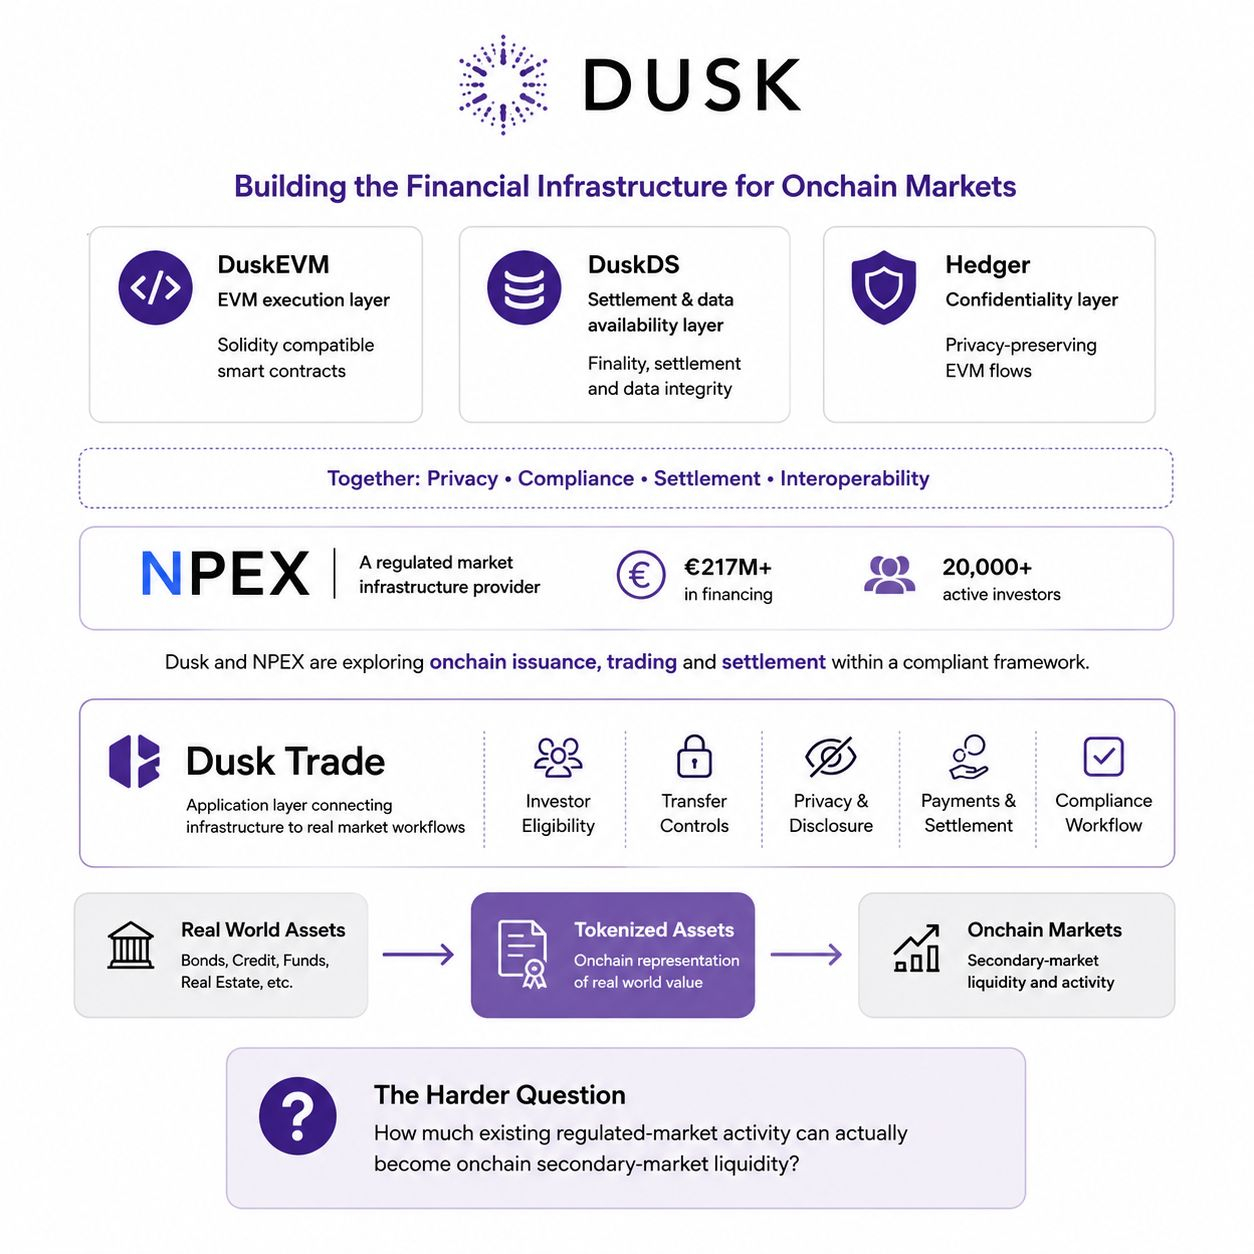
Lo que llamó mi atención no fue la compatibilidad con EVM. Fue lo que hay debajo: DuskEVM gestiona la ejecución de EVM, DuskDS proporciona la liquidación y la disponibilidad de datos, mientras que Hedger ofrece una vía hacia flujos confidenciales de EVM.
Luego miré NPEX.
NPEX actualmente informa €217M+ en financiación y 20,000+ inversores activos. Su asociación con Dusk es donde un mercado regulado existente se encuentra con una infraestructura que se está construyendo para flujos financieros en cadena.
Pero eso plantea la pregunta más difícil:
¿Cuánto de esa actividad existente puede realmente convertirse en liquidez secundaria en cadena?
Porque tokenizar un activo no es la parte difícil.
La prueba real es todo lo que hay alrededor: quién puede acceder, quién puede mantener o transferir, qué se mantiene privado, qué debe divulgarse, cómo se coordinan los pagos y la liquidación, y si todo el proceso funciona como un flujo de trabajo totalmente conforme.
Por eso Dusk Trade me interesa. Está intentando conectar esos procesos de mercado en lugar de tratar el token en sí como el producto final.
Así que me interesa menos si Dusk puede poner otro activo en cadena.
Me interesa más si sus relaciones con mercados regulados pueden traducirse en una actividad real de trading y liquidación en cadena.
La arquitectura es una cosa. Demostrar la liquidez es otra.
¿Puede Dusk cerrar esa brecha?
@Dusk_Foundation $DUSK #dusk
Todavía pienso que DuskEVM está resolviendo la parte fácil del problema.
Hacer que los desarrolladores de Solidity se sientan cómodos en una nueva cadena es una cosa. Hacer que los mercados financieros regulados funcionen realmente con eso es mucho más difícil.
Lo que llamó mi atención no fue la compatibilidad con EVM. Fue lo que hay debajo: DuskEVM gestiona la ejecución de EVM, DuskDS proporciona la liquidación y la disponibilidad de datos, mientras que Hedger ofrece una vía hacia flujos confidenciales de EVM.
Luego miré NPEX.
NPEX actualmente informa €217M+ en financiación y 20,000+ inversores activos. Su asociación con Dusk es donde un mercado regulado existente se encuentra con una infraestructura que se está construyendo para flujos financieros en cadena.
Pero eso plantea la pregunta más difícil:
¿Cuánto de esa actividad existente puede realmente convertirse en liquidez secundaria en cadena?
Porque tokenizar un activo no es la parte difícil.
La prueba real es todo lo que hay alrededor: quién puede acceder, quién puede mantener o transferir, qué se mantiene privado, qué debe divulgarse, cómo se coordinan los pagos y la liquidación, y si todo el proceso funciona como un flujo de trabajo totalmente conforme.
Por eso Dusk Trade me interesa. Está intentando conectar esos procesos de mercado en lugar de tratar el token en sí como el producto final.
Así que me interesa menos si Dusk puede poner otro activo en cadena.
Me interesa más si sus relaciones con mercados regulados pueden traducirse en una actividad real de trading y liquidación en cadena.
La arquitectura es una cosa. Demostrar la liquidez es otra.
¿Puede Dusk cerrar esa brecha?
@Dusk $DUSK #dusk
9
8
104
Todavía pienso que DuskEVM resuelve la parte fácil del problema. La pregunta más difícil es por qué yo me quedaría.
Noté que el punto de entrada para desarrolladores me resulta familiar: Solidity funciona con Hardhat y Foundry, mientras que DuskEVM usa el Chain ID 744 en mainnet y 745 en testnet.
Pero la compatibilidad con EVM por sí sola no es suficiente.
La capa más interesante es Hedger, que aporta flujos EVM confidenciales mediante cifrado homomórfico y pruebas de conocimiento cero. Eso podría importar cuando las aplicaciones financieras necesitan privacidad sin perder la capacidad de cumplir los requisitos regulatorios.
Luego está Dusk Trade, centrado en cosas como el onboarding de inversores, la transferencia controlada de activos, la coordinación de pagos y la liquidación de activos financieros tokenizados.
Eso crea la tensión real para mí:
La compatibilidad con EVM puede hacer que los desarrolladores entren por la puerta. Pero la privacidad, el cumplimiento y la infraestructura financiera tienen que darles una razón para quedarse.
¿Puede Dusk convertir su entorno EVM familiar en una ventaja real para las finanzas reguladas, en lugar de simplemente convertirse en otra cadena EVM?
@Dusk_Foundation $DUSK #dusk
¿Qué hará que DuskEVM destaque en las finanzas reguladas?
Todavía pienso que DuskEVM resuelve la parte fácil del problema. La pregunta más difícil es por qué yo me quedaría.
Noté que el punto de entrada para desarrolladores me resulta familiar: Solidity funciona con Hardhat y Foundry, mientras que DuskEVM usa el Chain ID 744 en mainnet y 745 en testnet.
Pero la compatibilidad con EVM por sí sola no es suficiente.
La capa más interesante es Hedger, que aporta flujos EVM confidenciales mediante cifrado homomórfico y pruebas de conocimiento cero. Eso podría importar cuando las aplicaciones financieras necesitan privacidad sin perder la capacidad de cumplir los requisitos regulatorios.
Luego está Dusk Trade, centrado en cosas como el onboarding de inversores, la transferencia controlada de activos, la coordinación de pagos y la liquidación de activos financieros tokenizados.
Eso crea la tensión real para mí:
La compatibilidad con EVM puede hacer que los desarrolladores entren por la puerta. Pero la privacidad, el cumplimiento y la infraestructura financiera tienen que darles una razón para quedarse.
¿Puede Dusk convertir su entorno EVM familiar en una ventaja real para las finanzas reguladas, en lugar de simplemente convertirse en otra cadena EVM?
@Dusk $DUSK #dusk
¿Qué hará que DuskEVM destaque en las finanzas reguladas?
EVM compatibility
40%
Privacy + compliance
60%
5 Votos • Votación cerrada
4
5
79
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
EarningsSeason
309,572 visualizaciones
2,480 participa(n) en el debate
Temporada de Resultados: Ganancias del 4T de Micron — ¿Alcista o Bajista?
Binance Square Official
·389 «Me gusta»
·823.8k visualizaciones
BitwiseLaunchesFirstSpotNEARETF
26,866 visualizaciones
517 participa(n) en el debate
USJobOpeningsFallToFiveMonthLow
32,183 visualizaciones
397 participa(n) en el debate