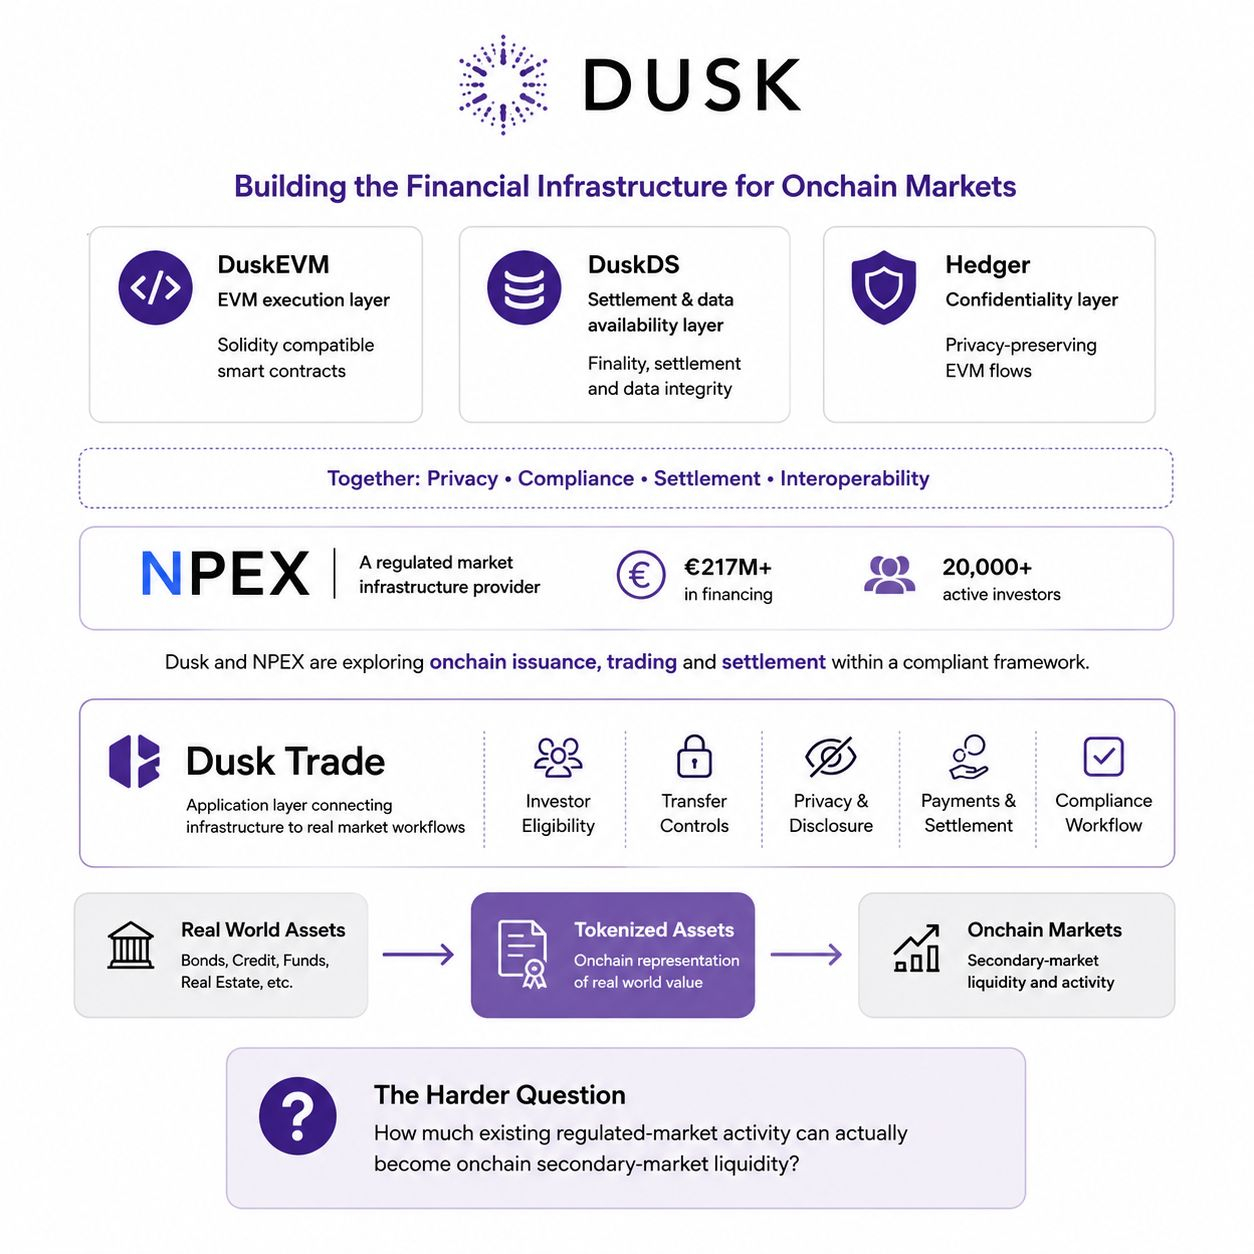
Todavía pienso que DuskEVM está resolviendo la parte fácil del problema.
Hacer que los desarrolladores de Solidity se sientan cómodos en una nueva cadena es una cosa. Hacer que los mercados financieros regulados funcionen realmente con eso es mucho más difícil.
Lo que llamó mi atención no fue la compatibilidad con EVM. Fue lo que hay debajo: DuskEVM gestiona la ejecución de EVM, DuskDS proporciona la liquidación y la disponibilidad de datos, mientras que Hedger ofrece una vía hacia flujos confidenciales de EVM.
Luego miré NPEX.
NPEX actualmente informa €217M+ en financiación y 20,000+ inversores activos. Su asociación con Dusk es donde un mercado regulado existente se encuentra con una infraestructura que se está construyendo para flujos financieros en cadena.
Pero eso plantea la pregunta más difícil:
¿Cuánto de esa actividad existente puede realmente convertirse en liquidez secundaria en cadena?
Porque tokenizar un activo no es la parte difícil.
La prueba real es todo lo que hay alrededor: quién puede acceder, quién puede mantener o transferir, qué se mantiene privado, qué debe divulgarse, cómo se coordinan los pagos y la liquidación, y si todo el proceso funciona como un flujo de trabajo totalmente conforme.
Por eso Dusk Trade me interesa. Está intentando conectar esos procesos de mercado en lugar de tratar el token en sí como el producto final.
Así que me interesa menos si Dusk puede poner otro activo en cadena.
Me interesa más si sus relaciones con mercados regulados pueden traducirse en una actividad real de trading y liquidación en cadena.
La arquitectura es una cosa. Demostrar la liquidez es otra.
¿Puede Dusk cerrar esa brecha?
@Dusk $DUSK #dusk