

加密小师妹Monica
153 Publicaciones

加密小师妹Monica
 Verificado de Square
Denunciar
Bloquear usuario
hello,我是陪你一起撸空投的加密小师妹Monica。(Twitter:@Monica_xiaoM)

Líder de opinión de macroeconomía

原创之星
48 Siguiendo
6.5K+ Seguidores
1.1K+ Me gusta
2 Insignias
Publicaciones
Todo
Cotizaciones
Vídeos
PINNED
·
--
Cuatro días, con un costo de menos de 2000, tres amigos pasaron de aprender a producción completa, con contenido y material de video producidos completamente por IA.
He seleccionado dos de mis momentos importantes favoritos del nuevo libro de mi primo CZ, "La vida en Binance", para recrearlos.
Dos noches, dos puntos clave.
Este libro me hizo entender una cosa: la perseverancia no es porque se vea la esperanza, sino porque aún no hay razones para detenerse.
Esta también es la primera obra de nuestro equipo en la transformación a cortometrajes de IA; la primera vez aprendiendo a producir, aún hay mucho espacio para mejorar, así que animo a los amigos a que den su valiosa opinión.
Espero que nuestra obra no haya decepcionado esta historia.
#币安人生
5
1
26
7.6k
·
--
BlackRock en 《The Machine-Native Economy》 analiza formalmente el papel que podrían desempeñar las stablecoins cuando los agentes de IA compran datos, llaman a APIs y pagan tarifas por cómputo.
Mi primera reacción fue: si la IA puede usar USDC para comprar servicios, ¿cuánto de todos esos tokens de IA emitidos antes realmente necesita?
En el ciclo anterior de fiebre por la IA, desde memes de IA como $GOAT hasta agentes que conversaban y publicaban en X, la mayor parte del comercio giraba en torno a la atención y las expectativas sobre el futuro. Ahora, si la IA realmente empieza a gastar dinero en lugar de las personas, el problema se vuelve concreto: ¿qué compra, a quién compra y por qué volvería a buscar a ese proveedor la próxima vez?
Por ejemplo, si le das a un asistente de investigación un presupuesto de 5 dólares para que analice un proyecto. Necesita datos precisos, un modelo adecuado y servicios baratos y estables. Si el proveedor emite o no tokens, quizá no ayude mucho a completar el informe.
La x402 mencionada por BlackRock propone una modalidad de pago por uso: el agente solicita un servicio, recibe un requerimiento de pago, completa la transacción y obtiene el resultado. Para los desarrolladores, pueden vender directamente APIs útiles; no necesitan emitir un token primero para cobrar.
Para los desarrolladores, esto reduce una barrera; pero para quienes tienen tokens, hay que pensar con claridad: ¿este negocio puede funcionar normalmente incluso si se desvía mi moneda?
Los proyectos de IA antiguos, por supuesto, no desaparecerán por completo. Los que puedan aportar datos, cómputo o completar tareas aún tienen posibilidades de recibir pedidos. Los tokens también podrían desempeñar funciones como el staking. Pero que alguien use el servicio y que ese token pueda beneficiarse, hay que mirarlo por separado.
Además, parece que es la IA quien “elige” los servicios, aunque la capacidad de decisión suele estar en gran medida en manos de las plataformas y los desarrolladores.
Qué herramientas se conectan por defecto, qué carteras se permiten y a qué proveedor se recomienda primero, muchas veces ya está preconfigurado. Cuando la IA toma decisiones dentro de esas reglas y el presupuesto del usuario, la plataforma que controla el acceso puede influir en el flujo de pedidos.
Por supuesto, el informe de BlackRock incluye juicios prospectivos y un posicionamiento a favor de sus propios intereses, pero el tema en sí merece que los inversores minoristas lo miren con atención: después del crecimiento económico impulsado por la IA, ¿quién paga realmente? Si aumentan los pedidos, ¿en qué se basaría el beneficio de los tokens?
1
1.4k
·
--
Parcialmente cierto
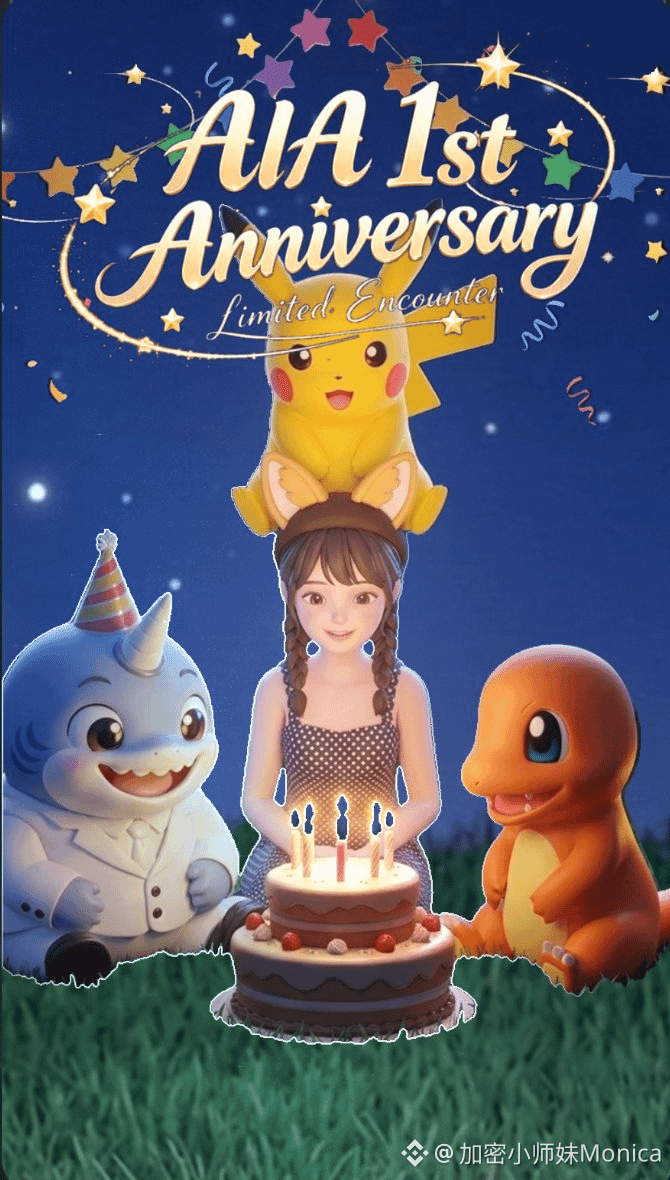
¡DeAgentAI cumple un año! Esta vez hay un producto nuevo, y también una curiosa actividad con motivo del aniversario: junto con la tienda de tarjetas autorizadas de Pokémon, organizamos la «AIA Temporada de Encuentros Exclusivos», para que todos puedan convertirse en una tarjeta 3D de láser personalizada.
Si te gustan los Pokémon y normalmente también te divierte trastear con imágenes de IA, puedes probarlo. Usa tus propias fotos, combínalas con personajes de cabeza de tiburón y Pikachu o Charizard; primero crea la imagen con herramientas de IA y luego súbela a la página de la actividad para generar la tarjeta. En el sitio web oficial hay un paquete de materiales con recursos de personajes para descargar.
El periodo de la actividad es del 19 al 23 de septiembre. Después de generar la tarjeta, publícala en X (haciendo un post) y, incluyendo
#AIA1stAnniversary , menciona a @DeAgentAI; así podrás participar en el sorteo según las reglas oficiales. Los premios incluyen cartas de Pokémon PSA 10, o un total de 10.000
$AIA compartidas por 50 ganadores.
Hablemos de la actividad y, después, de la nueva incorporación: el AI Token Smart Router. Las tiendas de tarjetas autorizadas de Pokémon con las que colaboran, según la información oficial, ya han conectado este producto en fase de prueba.
El nombre suena un poco técnico, pero en realidad puedes entenderlo como una «centralita/un conmutador unificado» de IA para empresas.
Las empresas realizan distintos trabajos y, por lo tanto, pueden necesitar llamar a diferentes modelos de IA. Antes había que integrarlos uno por uno y administrarlos por separado; ahora, con Smart Router, te conectas una sola vez: puedes elegir y llamar al modelo propio de DeAgentAI y a 38 modelos de terceros, con estadísticas unificadas del uso. Cuando sea necesario, también puedes rastrear y determinar los resultados. Eso es precisamente lo que resuelve: la molestia de estar haciendo integraciones repetidas cuando una empresa usa múltiples IA.
Según lo divulgado por la publicación de la actualización del Router, en la fase de prueba ya había decenas de clientes B2B, con aproximadamente 49 millones de llamadas externas acumuladas. Esto no incluye las llamadas de sus propias aplicaciones.
Lo que más me interesa es cómo estas cifras de uso se convierten en negocio continuo. Oficialmente se indica que, de los ingresos por acuerdos generados por las llamadas de las empresas, una parte se utilizará para recomprar
$AIA . Si los clientes de pago podrán quedarse, y si la recompra y los ingresos se mantendrán en el tiempo, son avances que aún se pueden seguir observando de cerca.
En su aniversario de un año, dejamos un bonito recuerdo para la comunidad y, al mismo tiempo, impulsamos un paso más los productos orientados a empresas. Ojalá el próximo año podamos ver más casos reales de uso.
#AIA1stAnniversary #AIA1year
1
1.6k
·
--
Con verificación
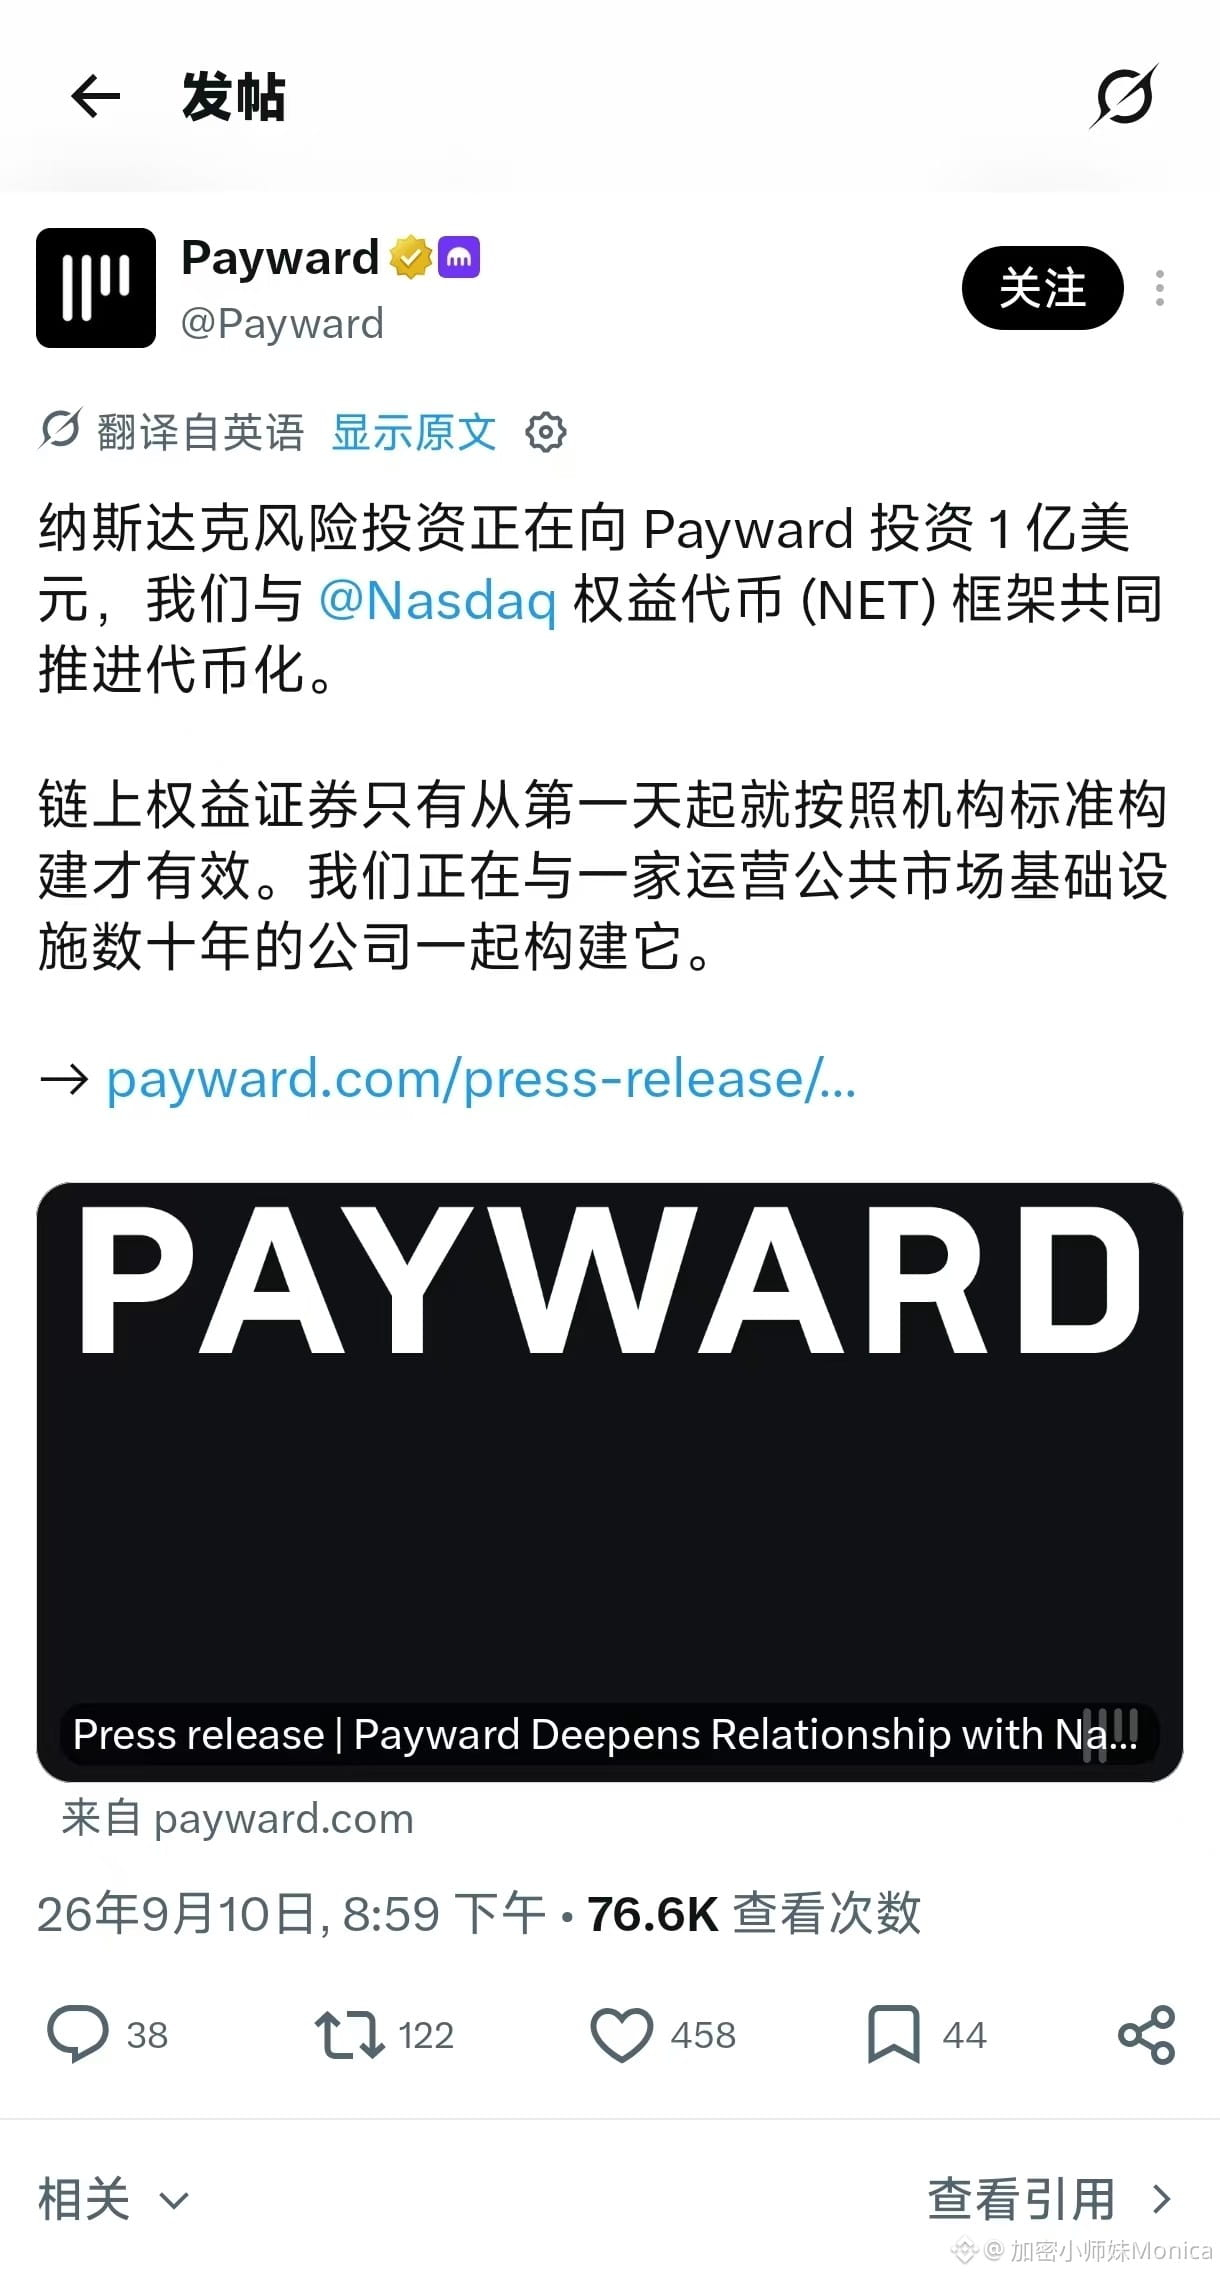
El 10 de septiembre, Nasdaq Ventures anunció oficialmente que invertirá 100 millones de dólares en la empresa matriz de Kraken, Payward, con una valoración aproximada de 21.000 millones de dólares.
Las principales iniciativas que ambas partes impulsan al mismo tiempo incluyen:
1. Seguir avanzando en el marco de Nasdaq Equity Tokens (NETs), con una previsión de puesta en marcha para el segundo trimestre de 2027;
2. Payward utilizará la tecnología de monitoreo de mercado de Nasdaq para cubrir plataformas de negociación de cripto, acciones, acciones tokenizadas, futuros y opciones, entre otros;
3. Continuar la colaboración de este marzo, construyendo un canal que conecte los mercados tradicionales autorizados y las redes on-chain mediante el marco xStocks de Payward.
xStocks ya es uno de los marcos líderes en acciones tokenizadas; el volumen de operaciones y el número de titulares se sitúan entre los primeros, y las cadenas que admite son muy variadas.
En mi opinión, esta inversión se orienta más directamente a valorar la capacidad de Payward de «canales de liquidación y cumplimiento», y no solo a prometer una cadena en particular. El hecho de que Nasdaq opte por profundizar la vinculación indica que reconoce la capacidad de Payward para ejecutar en la infraestructura de acciones tokenizadas.
Para nosotros, los pequeños inversores, la oportunidad más fácil de acceder está en la cadena Ink, que como L2 incubada por Kraken, ya es una de las redes admitidas por xStocks.
En el futuro, si NETs se materializa de verdad y genera una demanda de transferencias on-chain a escala, Ink al menos contará con una posición de «prioridad».
Pero esto no significa que los activos vayan a afluir automáticamente: al final, dependerá de si los protocolos DeFi en Ink pueden ofrecer escenarios de uso lo suficientemente atractivos. Con la dirección clara, el ritmo de implementación y las cuotas reales son lo decisivo.
1
8
2.6k
·
--
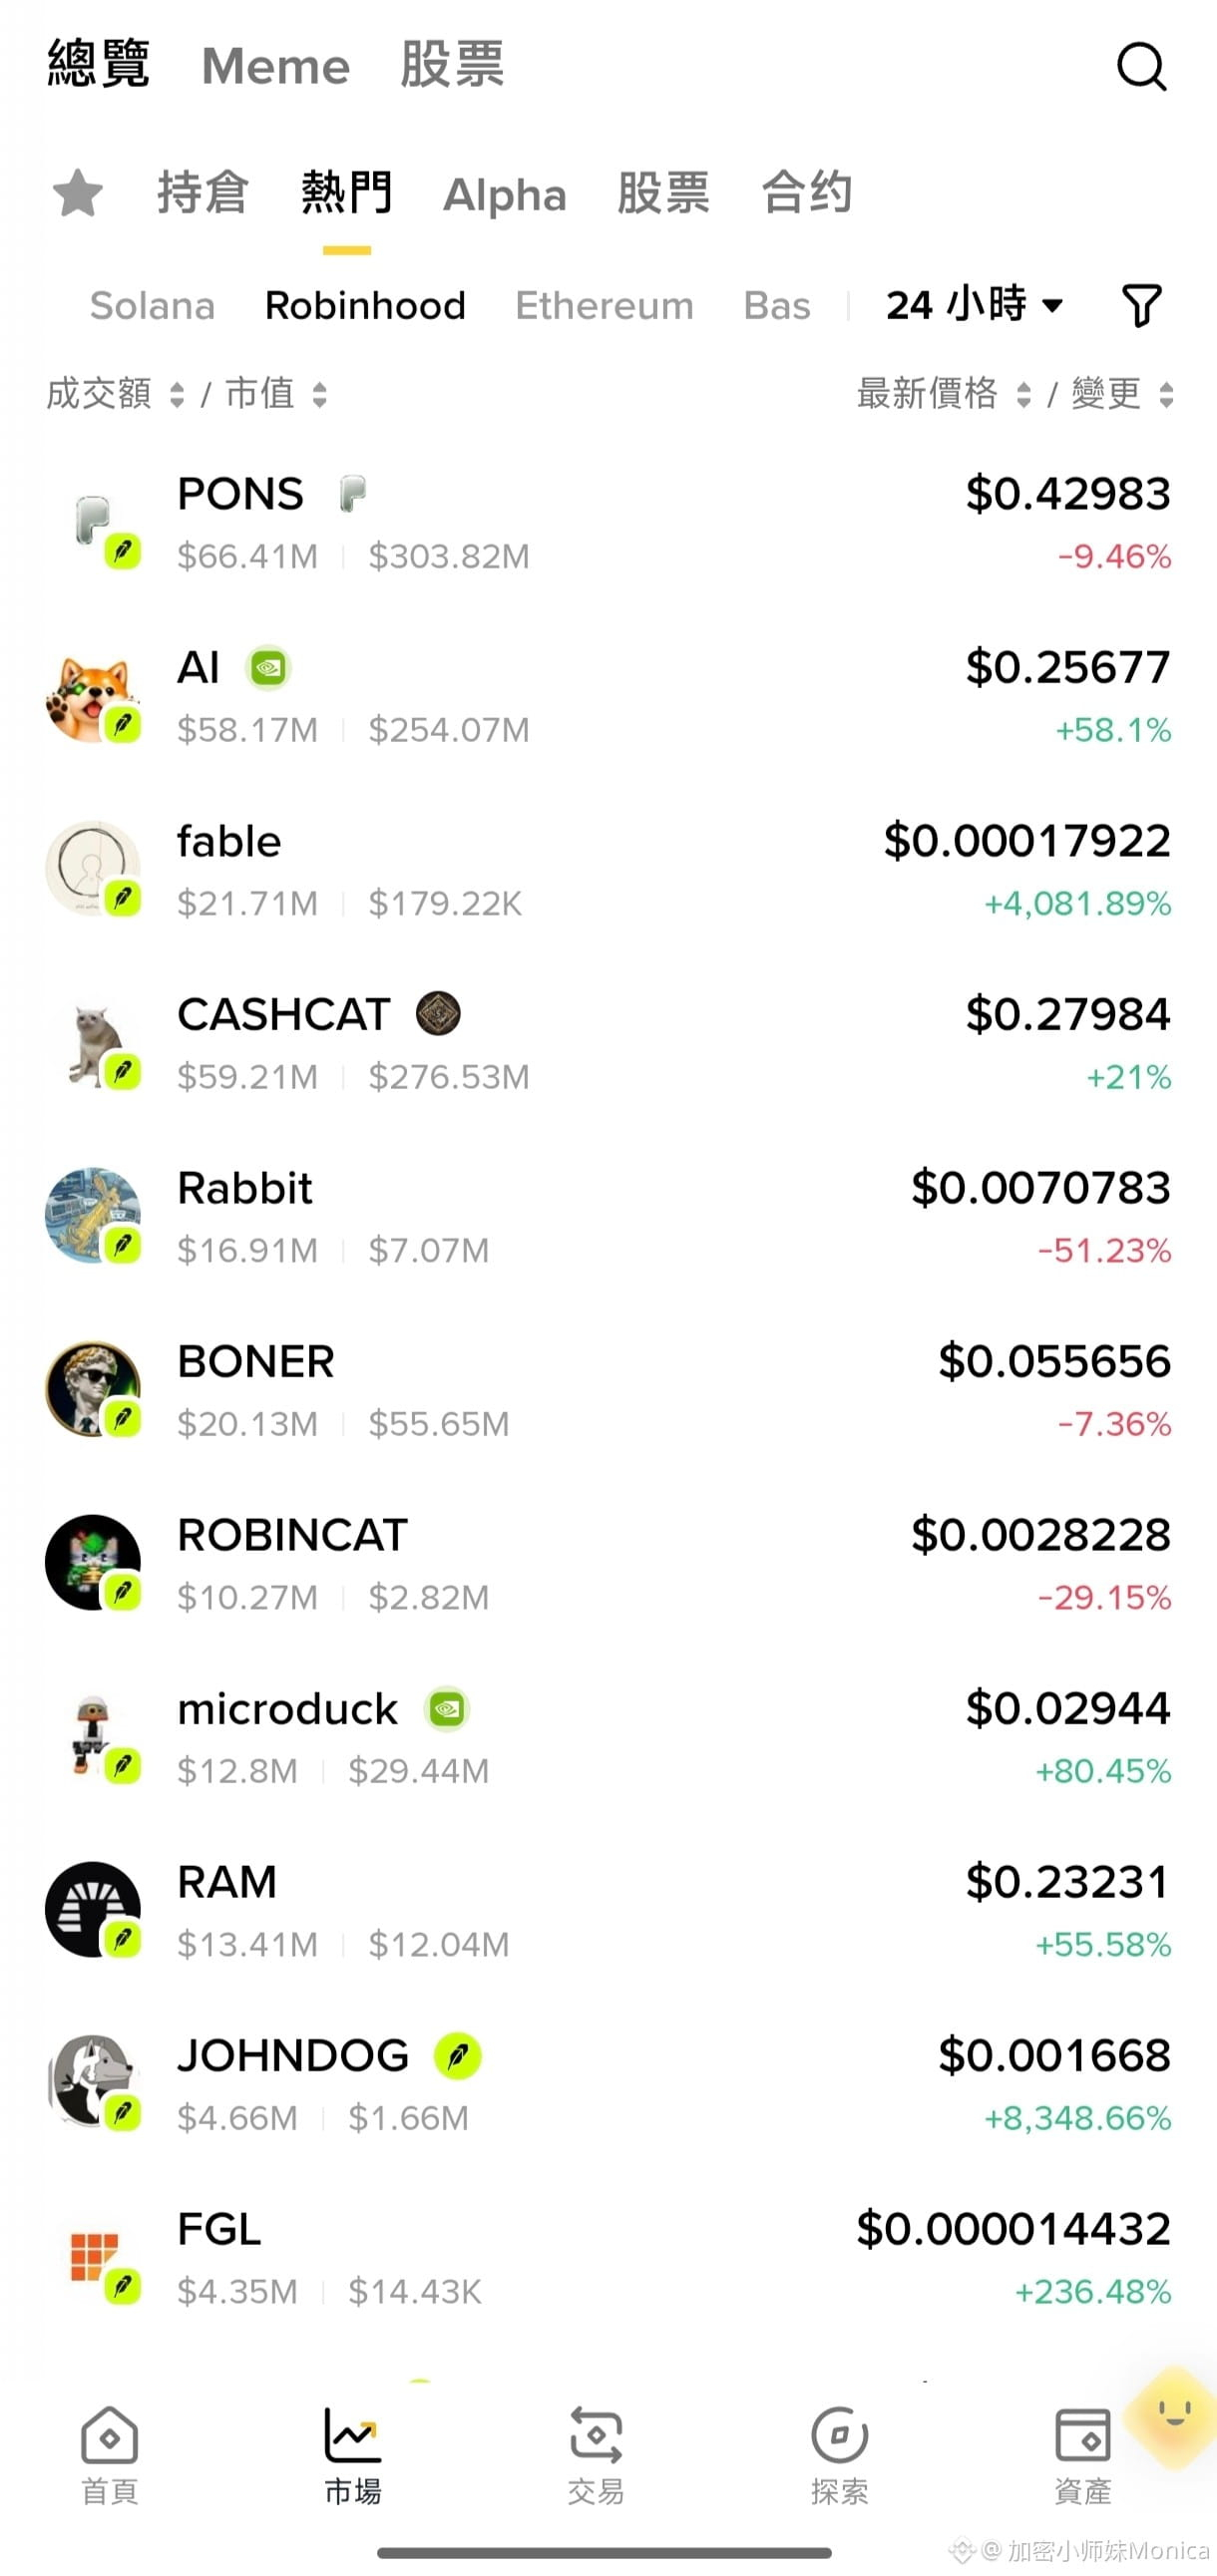
Robinhood Chain 火的重点,不是股票上链,而是它把“流量、资产和流动性”放进了同一个套利系统。
7月1日上线后,Robinhood Chain 很快被 Meme 点燃。到8月底,链上成交量和 TVL 已经达到新链少见的规模。
表面看,是散户在炒 Meme;往深一层看,Meme 只是把交易需求导进了 el acceso al pool de tokens de acciones.
Las acciones tokenizadas están respaldadas por el activo subyacente. Si en la cadena hay gente comprando, el emisor tiene incentivos para aumentar la oferta; cuanto más activa esté la piscina, más fácil es para los market makers ganar comisiones y spreads; Robinhood, por su parte, obtiene usuarios, datos de trading y el acceso a la liquidación on-chain.
Lo más importante aquí es esto: el valor que genera Meme no necesariamente se queda en manos de Meme.
Meme se encarga de fabricar la atención, los tokens de acciones se encargan de canalizar la demanda, los market makers se encargan del arbitraje, y la plataforma y los protocolos se encargan de cobrar comisiones. Al final, quién gana depende de quién controle la emisión, la liquidez y la liquidación, y no de quién grite consignas más fuerte.
Así que “usar Meme para apretar en corto a Wall Street” suena muy emocionante, pero en términos de mecanismo no encaja demasiado. Mientras las acciones puedan acuñarse, custodiarse y cubrirse en una proporción 1:1, el precio on-chain puede desviarse de forma transitoria de las acciones tradicionales, pero no se convierte automáticamente en un ataque al mercado tradicional.
Lo verdaderamente agresivo de Robinhood es que convierte las órdenes y los activos que originalmente estaban cerrados dentro de una casa de corretaje en módulos que pueden rearmarse repetidamente en DeFi:
Las acciones pueden funcionar como pares de trading, colateral, activos para préstamos y posiciones con apalancamiento. En el futuro, lo que los usuarios compren quizá ya no sea una acción, sino un conjunto de productos financieros on-chain generados alrededor de esa acción.
Esa es también la razón por la que lo veo diferente a un Meme chain común.
El problema del Meme común es que cuando se enfría la fiebre, el dinero se va. Si Robinhood Chain logra que los tokens de acciones sigan generando demanda de trading, colateral y préstamos, después de que baje la marea de Meme, aún podría quedar en la cadena un negocio financiero real.
Pero hay que vigilar un indicador: una vez que terminan los incentivos, ¿quién seguirá dispuesto a pagar comisiones por estos activos?
Si lo que queda es una demanda natural de trading y un colateral real, Robinhood Chain podría estar construyendo un nuevo modelo de casa de corretaje. Y la verdad, me gustaría ver que aparece una puerta de acceso a un mercado financiero completamente distinta a las cadenas públicas tradicionales; defi Summer ya pasó hace demasiado.
#Robinhood $HOOD.US
{stock_us}(HOOD.US)
Robinhood Chain 火的重点,不是股票上链,而是它把“流量、资产和流动性”放进了同一个套利系统。
7月1日上线后,Robinhood Chain 很快被 Meme 点燃。到8月底,链上成交量和 TVL 已经达到新链少见的规模。
表面看,是散户在炒 Meme;往深一层看,Meme 只是把交易需求导进了 el acceso al pool de tokens de acciones.
Las acciones tokenizadas están respaldadas por el activo subyacente. Si en la cadena hay gente comprando, el emisor tiene incentivos para aumentar la oferta; cuanto más activa esté la piscina, más fácil es para los market makers ganar comisiones y spreads; Robinhood, por su parte, obtiene usuarios, datos de trading y el acceso a la liquidación on-chain.
Lo más importante aquí es esto: el valor que genera Meme no necesariamente se queda en manos de Meme.
Meme se encarga de fabricar la atención, los tokens de acciones se encargan de canalizar la demanda, los market makers se encargan del arbitraje, y la plataforma y los protocolos se encargan de cobrar comisiones. Al final, quién gana depende de quién controle la emisión, la liquidez y la liquidación, y no de quién grite consignas más fuerte.
Así que “usar Meme para apretar en corto a Wall Street” suena muy emocionante, pero en términos de mecanismo no encaja demasiado. Mientras las acciones puedan acuñarse, custodiarse y cubrirse en una proporción 1:1, el precio on-chain puede desviarse de forma transitoria de las acciones tradicionales, pero no se convierte automáticamente en un ataque al mercado tradicional.
Lo verdaderamente agresivo de Robinhood es que convierte las órdenes y los activos que originalmente estaban cerrados dentro de una casa de corretaje en módulos que pueden rearmarse repetidamente en DeFi:
Las acciones pueden funcionar como pares de trading, colateral, activos para préstamos y posiciones con apalancamiento. En el futuro, lo que los usuarios compren quizá ya no sea una acción, sino un conjunto de productos financieros on-chain generados alrededor de esa acción.
Esa es también la razón por la que lo veo diferente a un Meme chain común.
El problema del Meme común es que cuando se enfría la fiebre, el dinero se va. Si Robinhood Chain logra que los tokens de acciones sigan generando demanda de trading, colateral y préstamos, después de que baje la marea de Meme, aún podría quedar en la cadena un negocio financiero real.
Pero hay que vigilar un indicador: una vez que terminan los incentivos, ¿quién seguirá dispuesto a pagar comisiones por estos activos?
Si lo que queda es una demanda natural de trading y un colateral real, Robinhood Chain podría estar construyendo un nuevo modelo de casa de corretaje. Y la verdad, me gustaría ver que aparece una puerta de acceso a un mercado financiero completamente distinta a las cadenas públicas tradicionales; defi Summer ya pasó hace demasiado.
#Robinhood $HOOD.US
HOODUS+1,45 %
2
1
9
1.8k
·
--
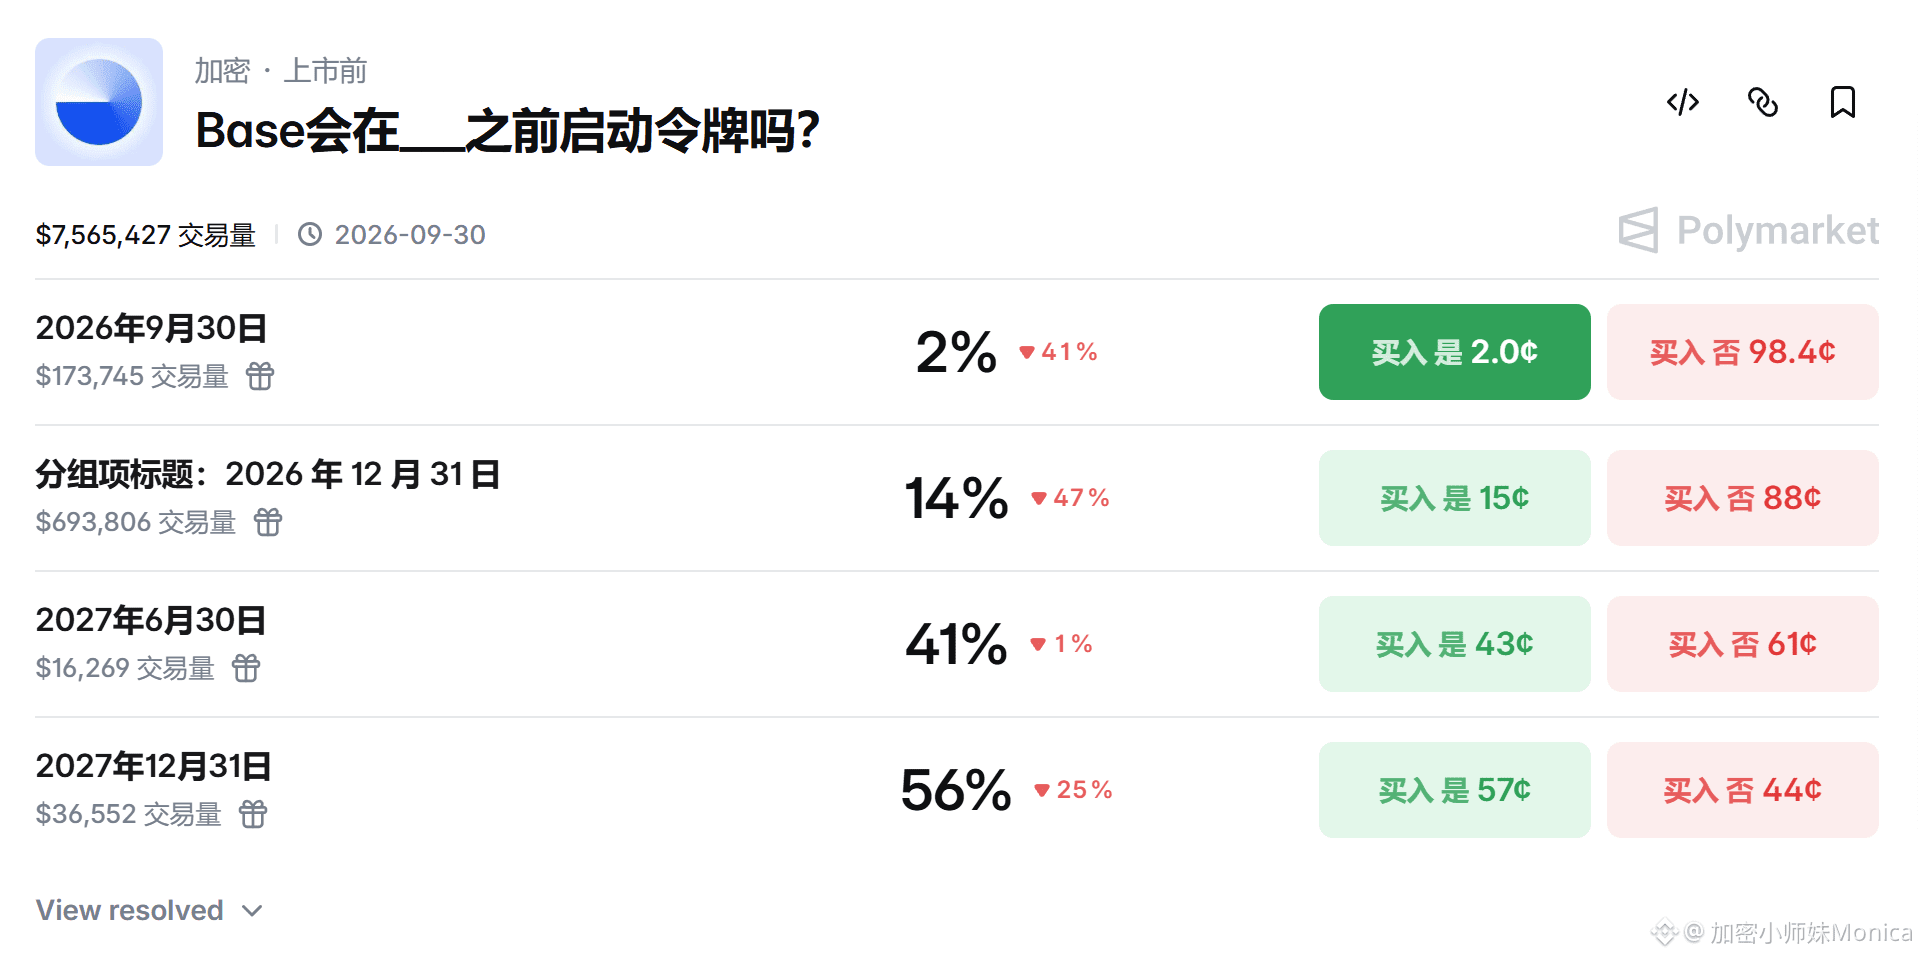
Si de verdad viene un mercado alcista, ¿las cadenas de bloques que todavía no han emitido tokens pueden aprovechar para ponerse al día?
Después de aguantar hasta ahora sin emitir tokens, creo que mirar únicamente los antecedentes de financiación y el significado de TVL ya no sirve de mucho. La clave está en una cosa: qué tan fuertes son los motivos internos del equipo del proyecto para que tenga que crear un nuevo token de cadena, que sea negociable y en circulación. Creo que se pueden elegir tres tipos típicos.
Primera categoría: el token ya existe a nivel económico; solo falta su circulación pública.
Arc es el caso más típico. $ARC Según reportes públicos, ya se ha prevendido a instituciones. Aunque Gas se use con USDC, la gobernanza, la participación en la red y la salida de las instituciones aún podrían requerir tokens. Lo que tiene que resolver no es “si se emite”, sino “cuándo y cómo se emite”. En cuanto a si los usuarios minoristas tendrán acceso o no, habría que verlo caso por caso.
Segunda categoría: se necesita que el token complete los canjes con la comunidad.
Abstract pertenece a esta categoría. Ya había mencionado un calendario de TGE; la comunidad también ha acumulado XP, misiones y expectativas. Para una cadena de consumo, el token es tanto una herramienta para el arranque como una explicación para quienes participaron al principio. El problema es que el tiempo se ha retrasado. Cuando vuelva un mercado alcista, en realidad será aún más necesario darle a la comunidad una respuesta clara.
Base también tiene una necesidad similar, pero la urgencia es mucho menor.
Necesita el token para incentivos a constructores, gobernanza del ecosistema y una mayor descentralización; pero no depende del token para mantener la operación de la red. Base ya está funcionando incluso sin emitir tokens. Además, Coinbase tiene que lidiar con ser una empresa que cotiza y con restricciones regulatorias, así que “hay una necesidad estratégica” no significa “se tiene que emitir de inmediato”.
Tercera categoría: el producto en sí puede no emitir tokens por largo tiempo.
Tempo es un representante. Sigue la ruta de pagos e infraestructura financiera; los stablecoins pueden usarse directamente para pagar el Gas, y el funcionamiento de la red no depende de un token volátil. Un mercado alcista puede elevar la valoración, pero no necesariamente crea la demanda de emisión de tokens.
Si el mercado alcista realmente regresa, lo que acelera primero quizá no sea la cadena más fuerte, sino aquellos proyectos que, si no emiten tokens, afectarían la financiación, la confianza de la comunidad o el cierre del ciclo comercial. El hecho de no haber emitido tokens ya no es Alpha; lo que realmente importa es el ciclo bloqueado.
#Base #ARC #Abstract
2
6
3k
·
--
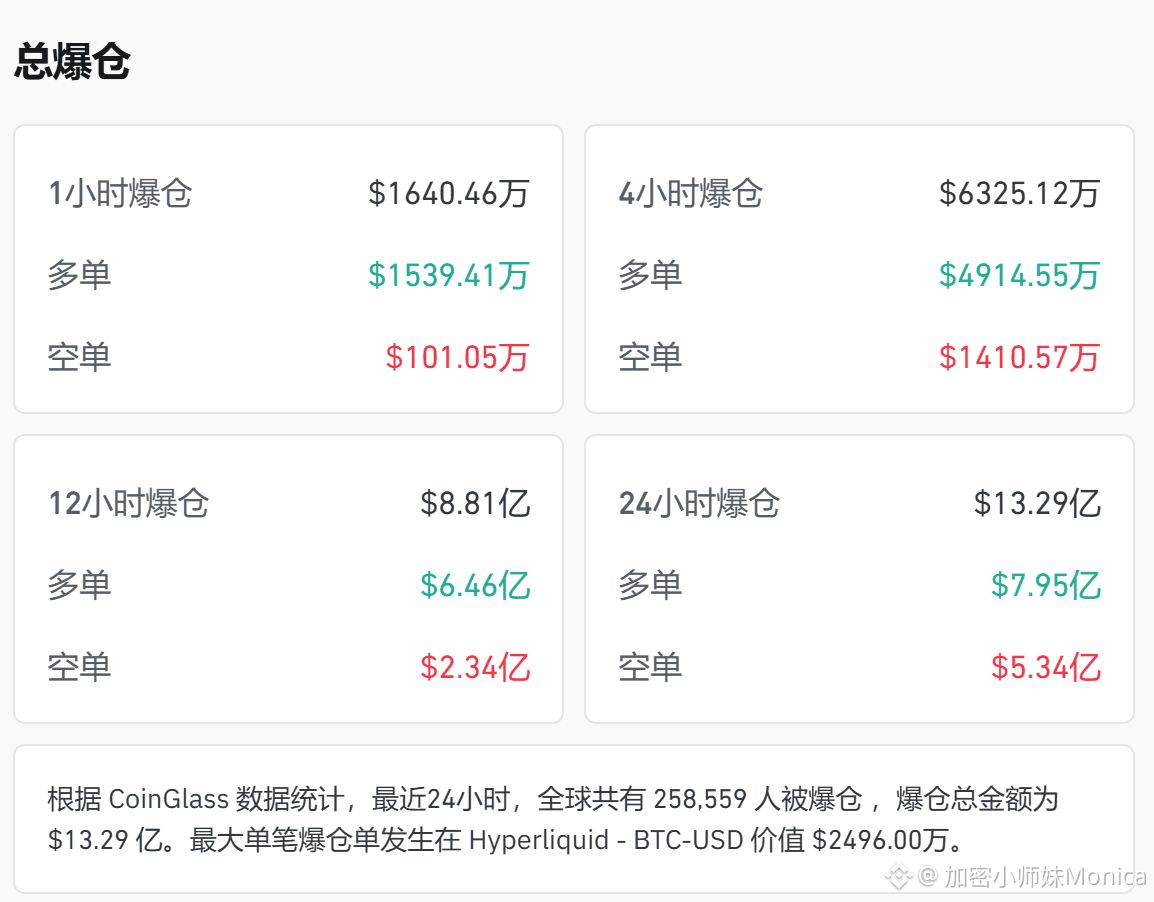
Según las estadísticas de CoinGlass, en las últimas 24 horas, a nivel mundial hubo 257,859 personas liquidadas, con un importe total de liquidación de $1.328 mil millones.
La mayor liquidación en una sola operación ocurrió en Hyperliquid - BTC-USD, con un valor de $24.96 millones.
Los protagonistas siguen siendo esa aguja de hoy por la tarde: directamente le dio un golpe fuerte a las posiciones largas que habían perseguido la subida.
Primero obligan al mercado a quedar en corto y luego liquidan las posiciones largas; el mercado no dejará que el grueso del grupo gane dinero. En una tendencia alcista, irán deshaciéndose de cargas constantemente; así que estas punciones quizá no sean la única vez.
¡Usar apalancamiento con cautela! No te dejes llevar por los impulsos y las emociones en un momento; después de proteger el capital, habrá muchas más oportunidades.
$SOL $ZEC $BTC
{spot}(BTCUSDT)
Según las estadísticas de CoinGlass, en las últimas 24 horas, a nivel mundial hubo 257,859 personas liquidadas, con un importe total de liquidación de $1.328 mil millones.
La mayor liquidación en una sola operación ocurrió en Hyperliquid - BTC-USD, con un valor de $24.96 millones.
Los protagonistas siguen siendo esa aguja de hoy por la tarde: directamente le dio un golpe fuerte a las posiciones largas que habían perseguido la subida.
Primero obligan al mercado a quedar en corto y luego liquidan las posiciones largas; el mercado no dejará que el grueso del grupo gane dinero. En una tendencia alcista, irán deshaciéndose de cargas constantemente; así que estas punciones quizá no sean la única vez.
¡Usar apalancamiento con cautela! No te dejes llevar por los impulsos y las emociones en un momento; después de proteger el capital, habrá muchas más oportunidades.
$SOL $ZEC $BTC
2
3
1
3.8k
·
--
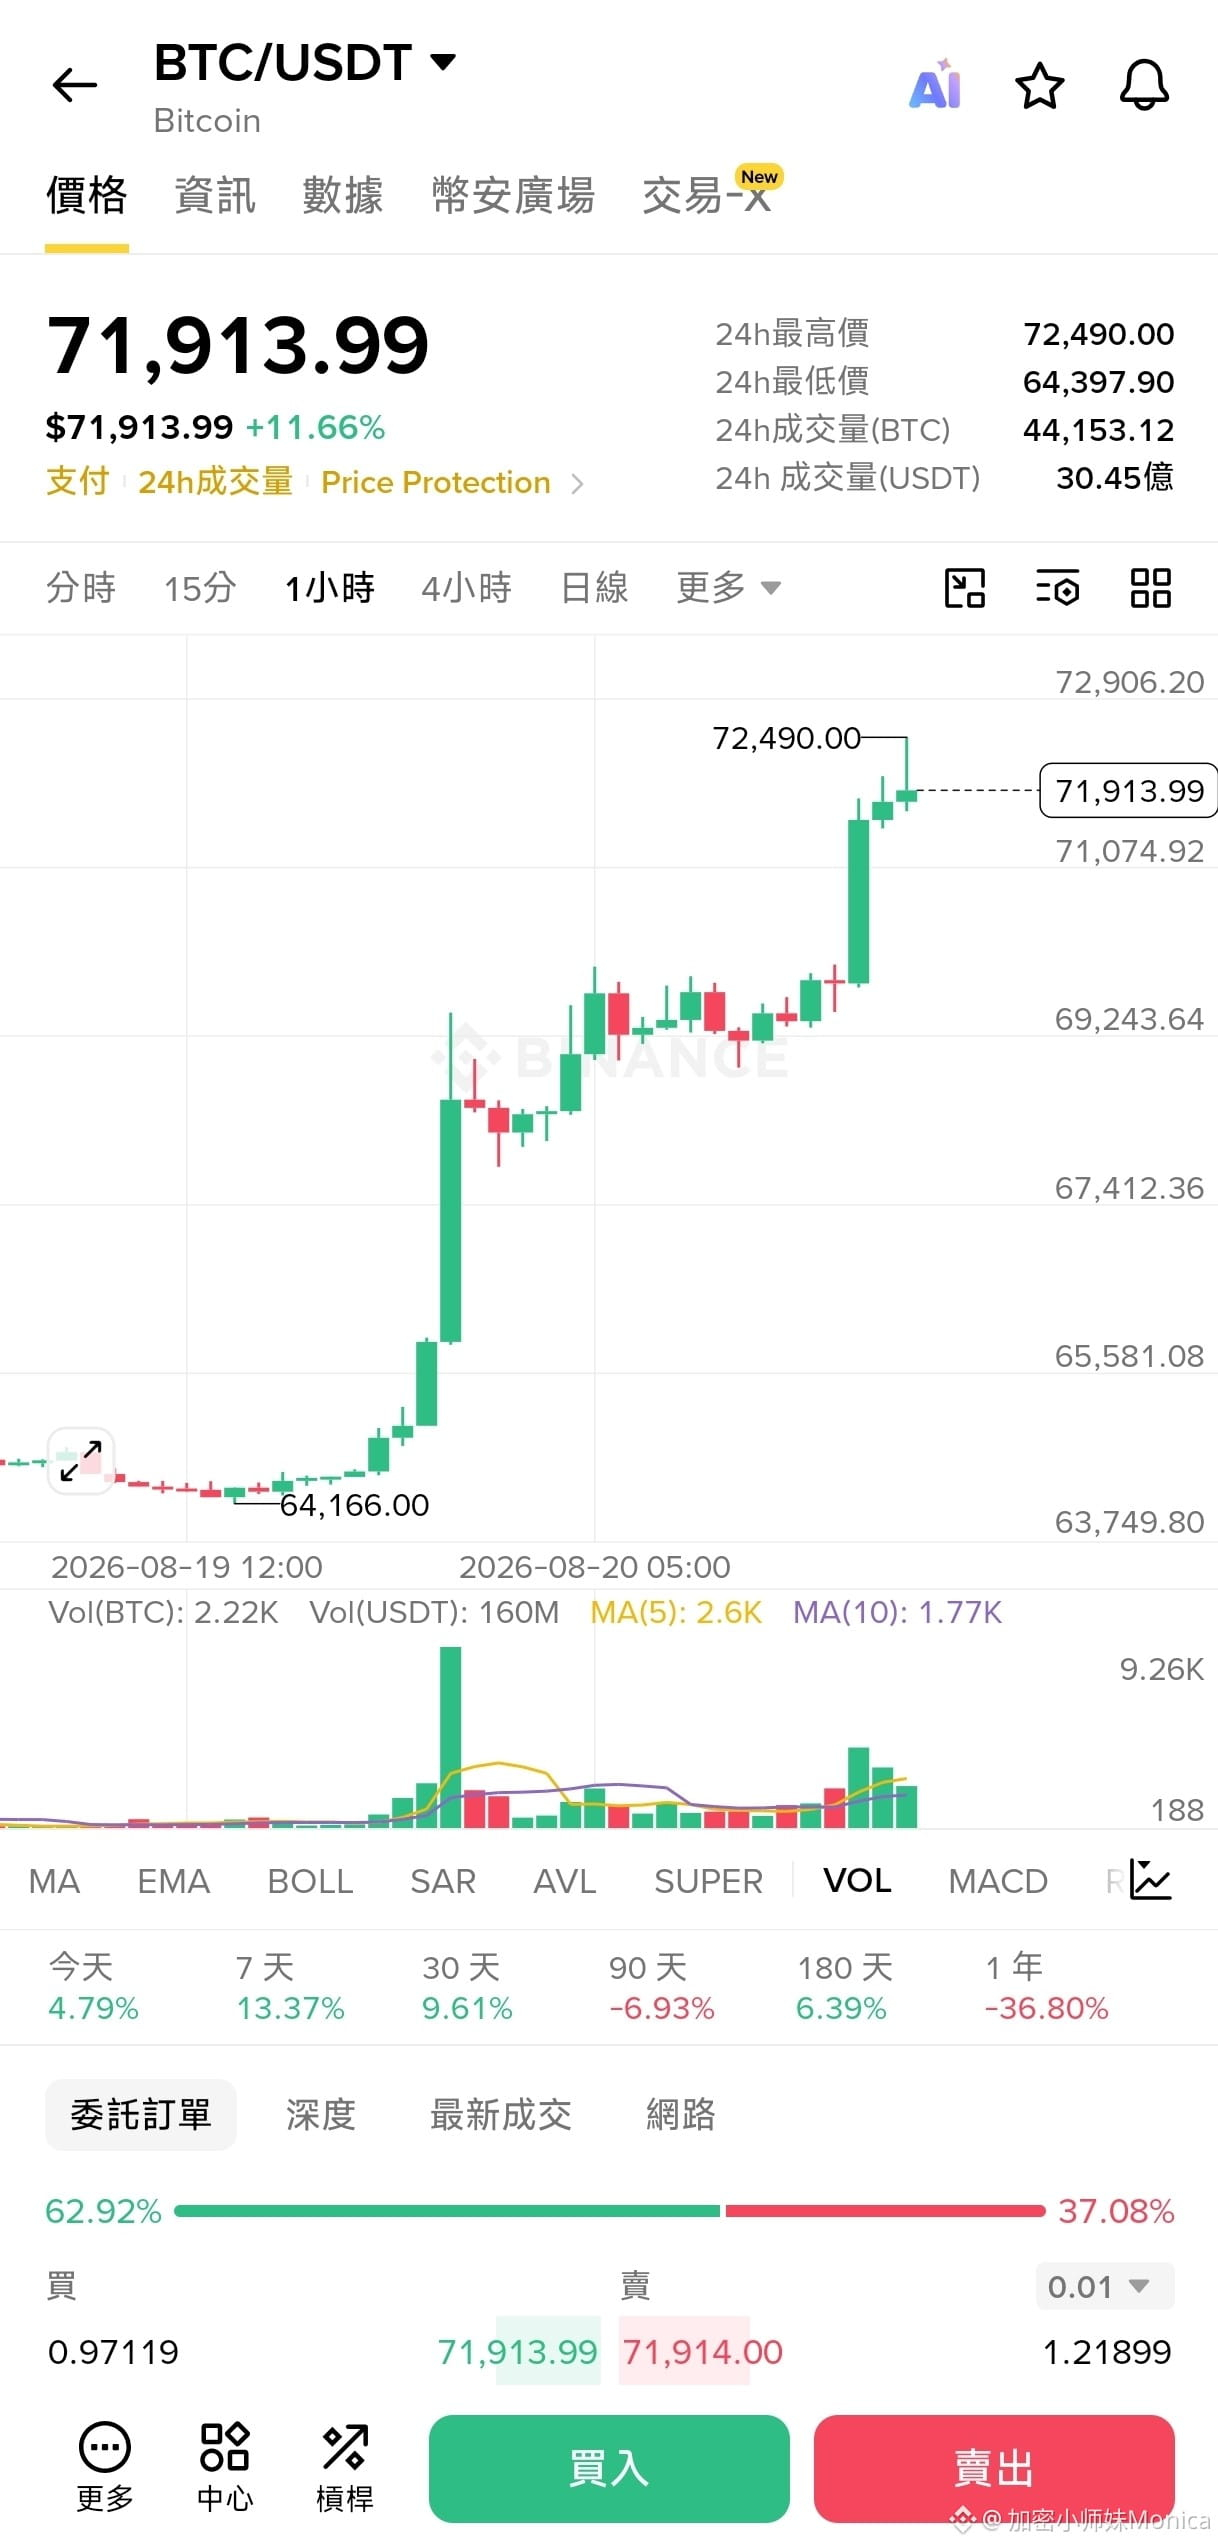
Dos meses de consolidación: ¿la subida del BTC del 10% en un solo día significa que el toro ya llegó?
En esta ronda alcista, la primera fuerza proviene del mercado de bonos del Tesoro de EE. UU. El Departamento del Tesoro anunció que, a partir del 9 de septiembre, el límite máximo de recompras únicas de bonos del Tesoro a largo plazo aumentará de 2.000 millones de dólares a por lo menos 4.000 millones.
Esto equivale a añadir un gran comprador a los bonos del Tesoro. Cuando los precios de la deuda repuntan y los rendimientos bajan, el apetito por el riesgo se reactiva y más capital empieza a dirigirse hacia el mercado de acciones y el de criptomonedas.
Luego, la Casa Blanca añadió otra chispa al mercado cripto.
Trump convocó al presidente ejecutivo y otros directivos de empresas como Coinbase, Robinhood y Kraken, junto con los responsables de la SEC y la CFTC, a la Casa Blanca; además, estuvo instando a que el Congreso avance con la <c-1/>《CLARITY Act》.
Aunque el proyecto de ley aún no se ha materializado, el mercado ya empezó a operar de forma anticipada una expectativa positiva: que EE. UU. dejará de reprimir las criptomonedas de manera unilateral y, en cambio, se preparará para explicar claramente las reglas, para que el capital que deba entrar entre.
También mencionó por separado Hyperliquid, diciendo que la CFTC está estudiando cómo lograr que entre en EE. UU. cumpliendo con la normativa. Con naturalidad, el mercado interpretará esta señal también hacia direcciones como el trading on-chain y DeFi.
Cuando estas noticias se superponen, justo entonces el BTC lleva dos meses en rango.
Después de que el precio superó los 65.000 dólares, el capital que antes observaba empezó a entrar; además, los bajistas se vieron obligados a cubrir sus posiciones. La cobertura también requiere comprar BTC: cuanto más sube el precio, más gente necesita cerrar, y al final se forma una ronda de squeeze (apriete) a los vendedores en corto.
Una subida del 10% en un día, aún no me atrevo a confirmar del todo que el mercado alcista volvió. Las expectativas de política, las compras de capital y la liquidación de los bajistas aparecieron al mismo tiempo, y eso es lo que permitió que surgiera esa gran vela alcista. A continuación, habrá que ver si puede mantenerse por encima de los 70.000 dólares; solo entonces habrá espacio para mirar hacia arriba con más claridad.
El BTC de 50.000 aún no llegó. El mercado no se moverá siguiendo la voluntad del público; quien va en el tren siempre es una minoría.
$BTC $HYPE $ETH
{spot}(BTCUSDT)
Dos meses de consolidación: ¿la subida del BTC del 10% en un solo día significa que el toro ya llegó?
En esta ronda alcista, la primera fuerza proviene del mercado de bonos del Tesoro de EE. UU. El Departamento del Tesoro anunció que, a partir del 9 de septiembre, el límite máximo de recompras únicas de bonos del Tesoro a largo plazo aumentará de 2.000 millones de dólares a por lo menos 4.000 millones.
Esto equivale a añadir un gran comprador a los bonos del Tesoro. Cuando los precios de la deuda repuntan y los rendimientos bajan, el apetito por el riesgo se reactiva y más capital empieza a dirigirse hacia el mercado de acciones y el de criptomonedas.
Luego, la Casa Blanca añadió otra chispa al mercado cripto.
Trump convocó al presidente ejecutivo y otros directivos de empresas como Coinbase, Robinhood y Kraken, junto con los responsables de la SEC y la CFTC, a la Casa Blanca; además, estuvo instando a que el Congreso avance con la <c-1/>《CLARITY Act》.
Aunque el proyecto de ley aún no se ha materializado, el mercado ya empezó a operar de forma anticipada una expectativa positiva: que EE. UU. dejará de reprimir las criptomonedas de manera unilateral y, en cambio, se preparará para explicar claramente las reglas, para que el capital que deba entrar entre.
También mencionó por separado Hyperliquid, diciendo que la CFTC está estudiando cómo lograr que entre en EE. UU. cumpliendo con la normativa. Con naturalidad, el mercado interpretará esta señal también hacia direcciones como el trading on-chain y DeFi.
Cuando estas noticias se superponen, justo entonces el BTC lleva dos meses en rango.
Después de que el precio superó los 65.000 dólares, el capital que antes observaba empezó a entrar; además, los bajistas se vieron obligados a cubrir sus posiciones. La cobertura también requiere comprar BTC: cuanto más sube el precio, más gente necesita cerrar, y al final se forma una ronda de squeeze (apriete) a los vendedores en corto.
Una subida del 10% en un día, aún no me atrevo a confirmar del todo que el mercado alcista volvió. Las expectativas de política, las compras de capital y la liquidación de los bajistas aparecieron al mismo tiempo, y eso es lo que permitió que surgiera esa gran vela alcista. A continuación, habrá que ver si puede mantenerse por encima de los 70.000 dólares; solo entonces habrá espacio para mirar hacia arriba con más claridad.
El BTC de 50.000 aún no llegó. El mercado no se moverá siguiendo la voluntad del público; quien va en el tren siempre es una minoría.
$BTC $HYPE $ETH
1
1.9k
·
--
Con verificación
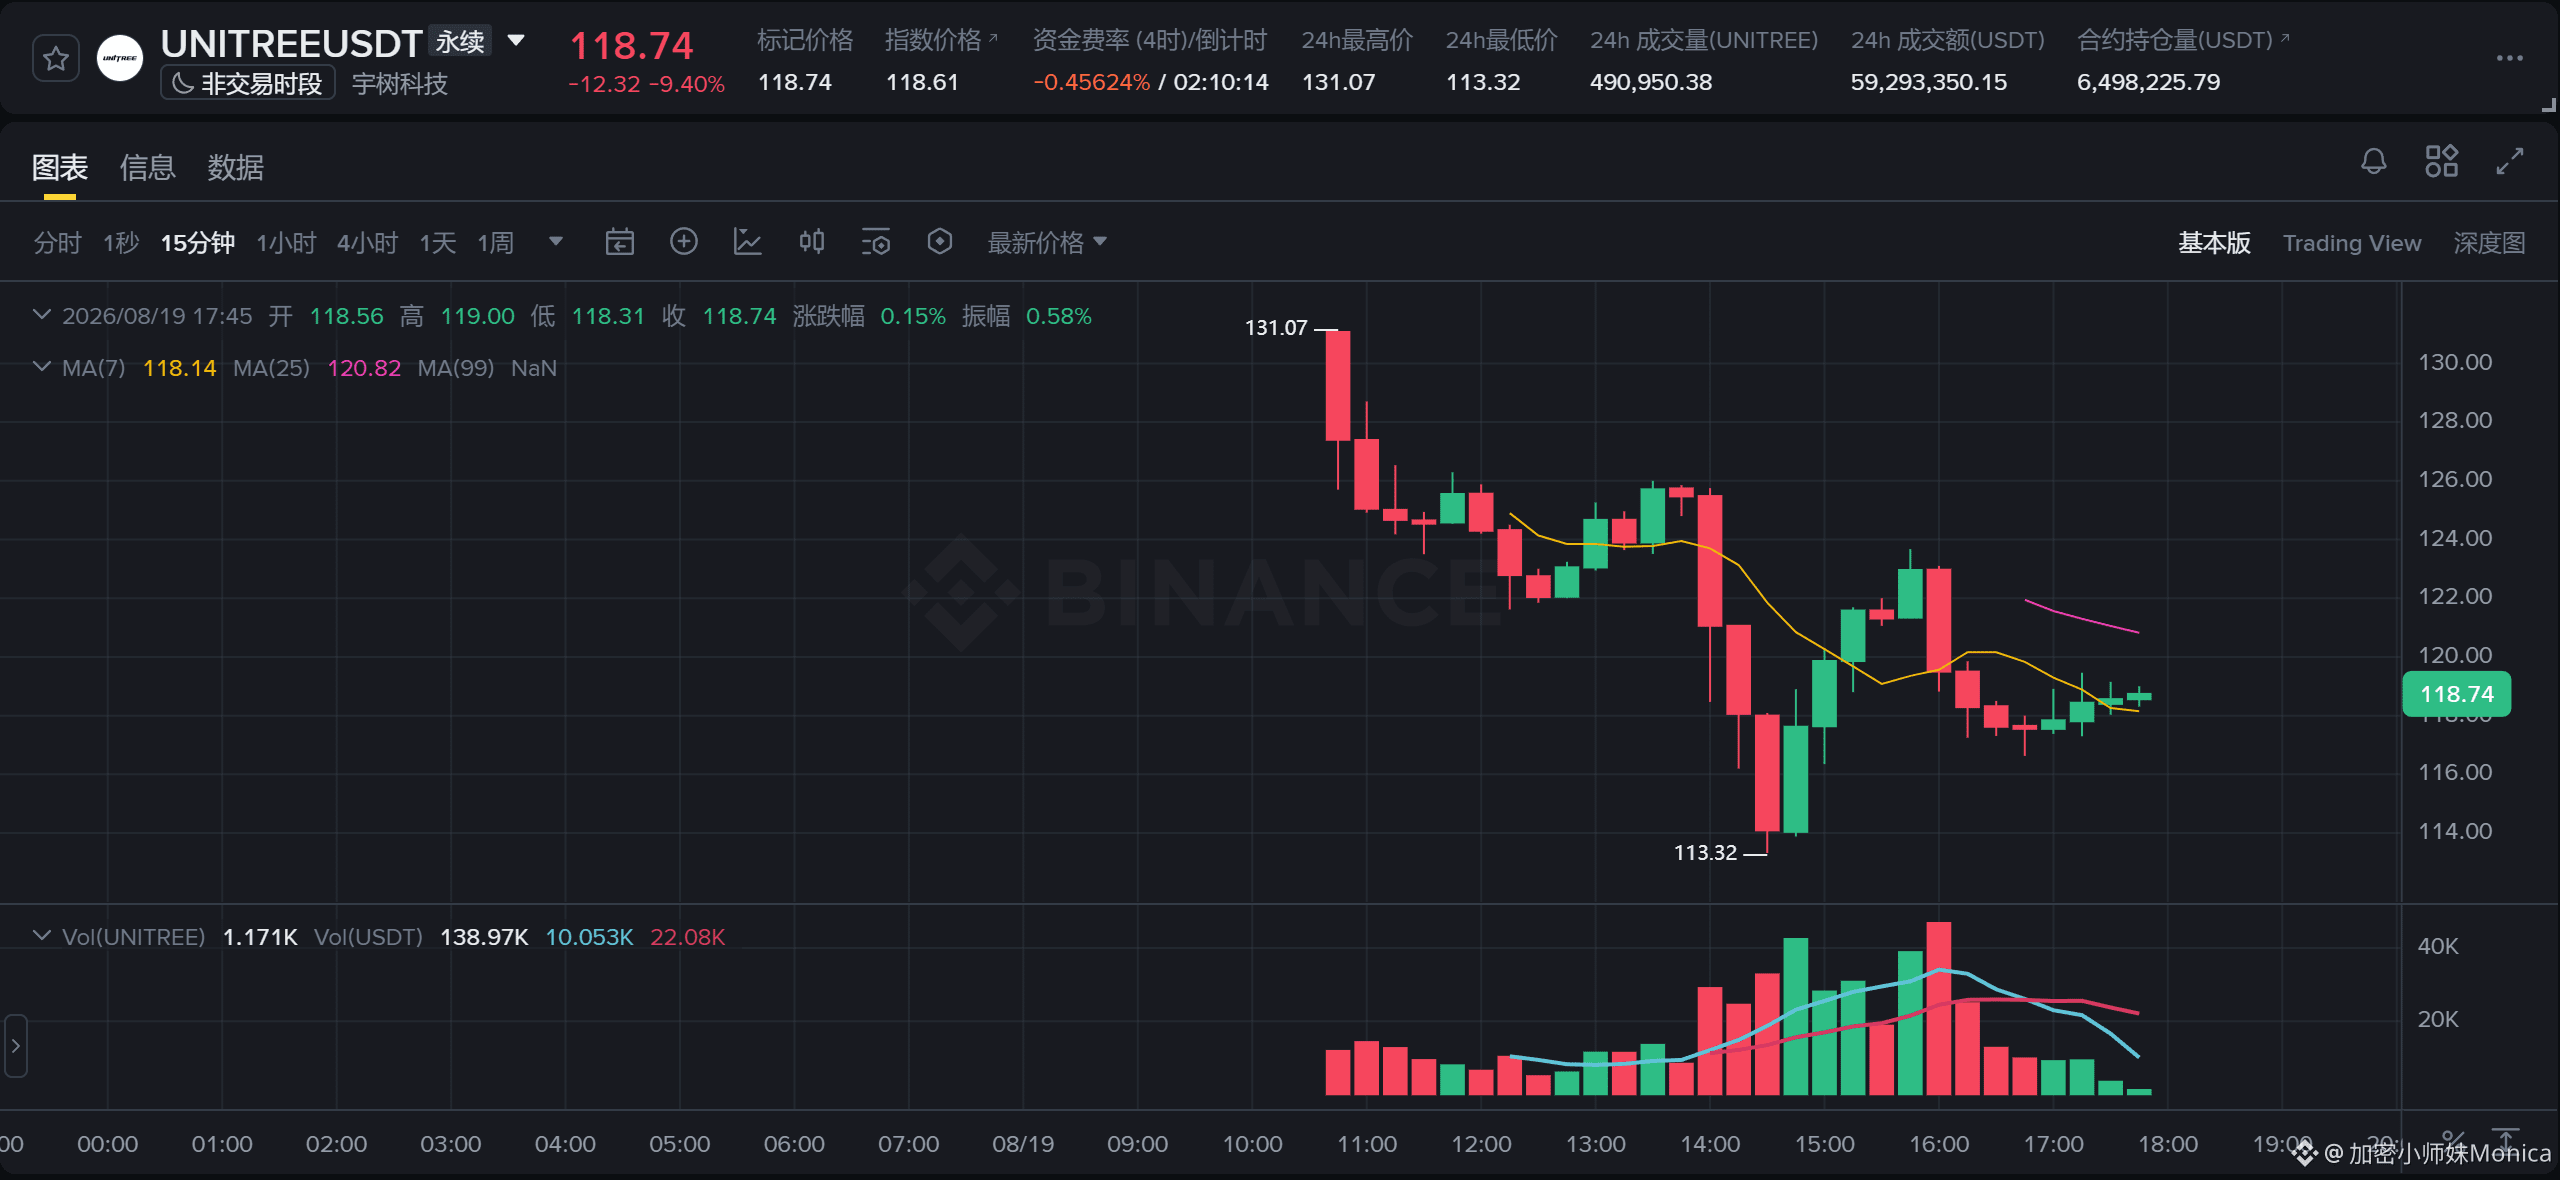
El primer día de salida a bolsa de Unitree, el mercado cripto también empezó a cotizarlo.
El 19 de agosto, Binance lanzó el contrato perpetuo UNITREE/USDT. Como subyacente usa las acciones A de Unitree Technology (688836), con un apalancamiento máximo de 20 veces.
Hay que aclarar que operar este contrato no equivale a poseer acciones de Unitree. No hay dividendos ni derechos de los accionistas; solo sirve para juzgar si el precio sube o baja.
“Sin ir y venir por todas partes, Binance tiene de todo”. No es una fanfarronada.
Valorar un robot humanoide es difícil. Lo que todos ven es que el robot corre y hace volteretas; pero lo que realmente determina el valor a largo plazo sigue siendo el coste de producción en serie, los pedidos y la capacidad de entrega.
Unitree representa la velocidad de liderazgo de China en hardware robótico y control de costes, pero “el robot es muy potente” y “el precio actual de las acciones es razonable” son dos cuestiones distintas. Dentro de esos primeros aumentos de varios múltiplos, hay tanto expectativas sobre el futuro de la industria como una prima derivada de la escasez y la emoción.
Después del cierre del mercado A, el mercado cripto seguirá cotizando a Unitree. Ese precio puede anticipar el ánimo del día siguiente, o también desviarse de los fundamentos por el empuje del apalancamiento alto y la tasa de financiación.
El horario de negociación es más largo y la participación es más fácil; no necesariamente es solo comodidad, sino que además, cuando falta información, hace que sea más sencillo apostar.
El mercado cripto le dio a Unitree una cotización durante todo el día, y también le dio a cada persona un lugar donde ajustar cuentas con sus propias convicciones.
#宇树科技上市首日涨629% $UNITREE
{future}(UNITREEUSDT)
El primer día de salida a bolsa de Unitree, el mercado cripto también empezó a cotizarlo.
El 19 de agosto, Binance lanzó el contrato perpetuo UNITREE/USDT. Como subyacente usa las acciones A de Unitree Technology (688836), con un apalancamiento máximo de 20 veces.
Hay que aclarar que operar este contrato no equivale a poseer acciones de Unitree. No hay dividendos ni derechos de los accionistas; solo sirve para juzgar si el precio sube o baja.
“Sin ir y venir por todas partes, Binance tiene de todo”. No es una fanfarronada.
Valorar un robot humanoide es difícil. Lo que todos ven es que el robot corre y hace volteretas; pero lo que realmente determina el valor a largo plazo sigue siendo el coste de producción en serie, los pedidos y la capacidad de entrega.
Unitree representa la velocidad de liderazgo de China en hardware robótico y control de costes, pero “el robot es muy potente” y “el precio actual de las acciones es razonable” son dos cuestiones distintas. Dentro de esos primeros aumentos de varios múltiplos, hay tanto expectativas sobre el futuro de la industria como una prima derivada de la escasez y la emoción.
Después del cierre del mercado A, el mercado cripto seguirá cotizando a Unitree. Ese precio puede anticipar el ánimo del día siguiente, o también desviarse de los fundamentos por el empuje del apalancamiento alto y la tasa de financiación.
El horario de negociación es más largo y la participación es más fácil; no necesariamente es solo comodidad, sino que además, cuando falta información, hace que sea más sencillo apostar.
El mercado cripto le dio a Unitree una cotización durante todo el día, y también le dio a cada persona un lugar donde ajustar cuentas con sus propias convicciones.
#宇树科技上市首日涨629% $UNITREE
1
8
4.2k
·
--
Con verificación
Artículo
El próximo negocio de Ethereum, ¿quién está cobrando el impuesto de verificación?La verdad es que, en mi línea de tiempo, hace mucho que nadie habla de Ethereum. El mercado no tiene demasiadas narrativas nuevas sobre ETH; incluso yo mismo no recuerdo cuándo fue la última vez que pagué el gas de la red principal.
Pero, al recopilar datos recientemente, encontré un conjunto de cifras que no encaja con esta sensación:
La oferta global de stablecoins: cerca de un 50% está en Ethereum, y sigue siendo la principal entre todas las cadenas. La escala de RWA on-chain supera los 33.000 millones de dólares; Ethereum mainnet tiene la mayor proporción. Incluso solo el fondo BUIDL de BlackRock es de 2.400 millones.
Lo más interesante es que, al poner los precios y los datos on-chain juntos, se ve otra cosa: ETH en estos años no ha logrado despegar con un rendimiento que entusiasme, pero la oferta de stablecoins y la escala de RWA on-chain no han parado de crecer.
El próximo negocio de Ethereum, ¿quién está cobrando el impuesto de verificación?
La verdad es que, en mi línea de tiempo, hace mucho que nadie habla de Ethereum. El mercado no tiene demasiadas narrativas nuevas sobre ETH; incluso yo mismo no recuerdo cuándo fue la última vez que pagué el gas de la red principal.
Pero, al recopilar datos recientemente, encontré un conjunto de cifras que no encaja con esta sensación:
La oferta global de stablecoins: cerca de un 50% está en Ethereum, y sigue siendo la principal entre todas las cadenas. La escala de RWA on-chain supera los 33.000 millones de dólares; Ethereum mainnet tiene la mayor proporción. Incluso solo el fondo BUIDL de BlackRock es de 2.400 millones.
Lo más interesante es que, al poner los precios y los datos on-chain juntos, se ve otra cosa: ETH en estos años no ha logrado despegar con un rendimiento que entusiasme, pero la oferta de stablecoins y la escala de RWA on-chain no han parado de crecer.
1.1k
·
--
Con verificación
Solana ha vuelto a vivir un momento de tensión。
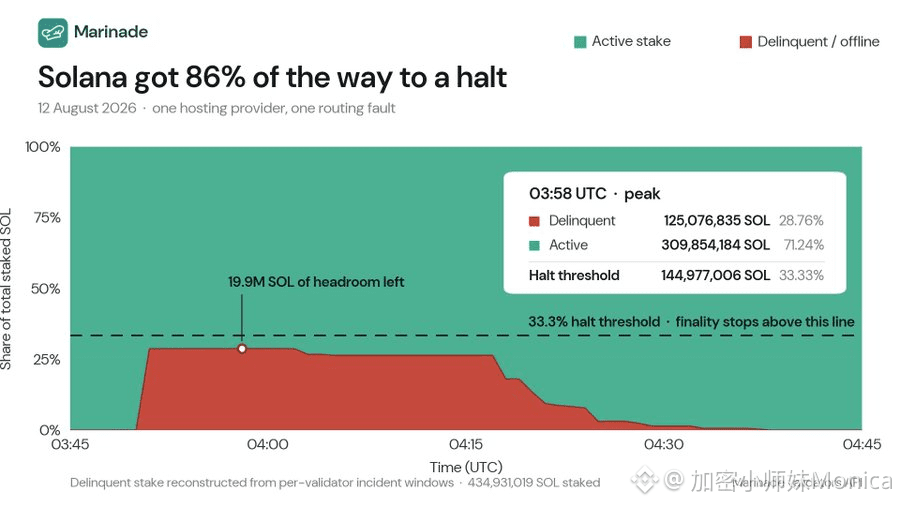
El 12 de agosto, en el centro de datos de Miami del proveedor de servicios de custodia Teraswitch se produjo una falla de enrutamiento que hizo que parte de los nodos validadores de Solana quedaran fuera de línea。
Según las estadísticas de Marinade Finance, los nodos afectados soportaban aproximadamente el 28,83% del peso de la participación (staking) del SOL. Cuando el porcentaje sin conexión alcanza cerca de un tercio, la red puede perder la capacidad de confirmación final; en esta ocasión, la diferencia con el punto crítico fue de solo unos 20 millones de SOL en staking。
Por suerte, la red siguió produciendo bloques con normalidad y las transacciones no se interrumpieron; al final, todo quedó en un susto。
Para quienes conocen Solana, este tipo de incidentes no debería resultar familiar. En los últimos años, Solana ha pasado por congestión de red, el impacto de operaciones automatizadas (robots), errores en el cliente (bugs) y varias ocasiones de cortes de servicio en las que fue necesario coordinar reinicios entre validadores. En comparación con los primeros tiempos, cuando se detenía el sistema con facilidad, el hecho de poder resistir con cerca de un 30% del peso en staking desconectado es, sin duda, una mejora de la estabilidad。
El mercado también se ha mostrado relativamente tranquilo: $SOL no registró una caída independiente y notable debido a este evento. Para el precio, mientras la cadena no se detenga realmente y el capital no se vea afectado, este tipo de fallas de infraestructura suelen asimilarse rápidamente. Solo cuando se produzcan pausas de bloques a largo plazo y las casas de intercambio suspendan depósitos y retiros, la reacción del mercado sería completamente distinta。
Este incidente también recuerda al mercado que el alto rendimiento no está exento de costos. Requerimientos más altos de hardware, ancho de banda y operaciones (operación y mantenimiento) harán que más nodos validadores dependan de proveedores de servicios de custodia profesionales. Cuando una gran cantidad del peso en staking se concentra en la misma infraestructura base, una falla local puede amplificarse rápidamente. Lo que Solana tiene que demostrar a continuación es si, al seguir persiguiendo el rendimiento, puede ir reduciendo lentamente este riesgo de concentración.
Desde la perspectiva de los usuarios comunes y los tenedores de tokens, creo que no hace falta entrar en pánico cada vez que ocurre una falla, ni tampoco asumir que “no pasó nada” solo porque al final no hubo problemas.
Solana tiene un alto rendimiento y un ecosistema activo: esas ventajas son reales. Que el historial de incidentes haya sido relativamente frecuente también es un hecho. Tener $SOL , en esencia, significa aceptar su potencial de crecimiento y, al mismo tiempo, asumir el riesgo de que este sistema siga corrigiéndose y madurando continuamente.
#solana
4
9.3k
·
--
¿Cómo muere un proyecto de criptomonedas?
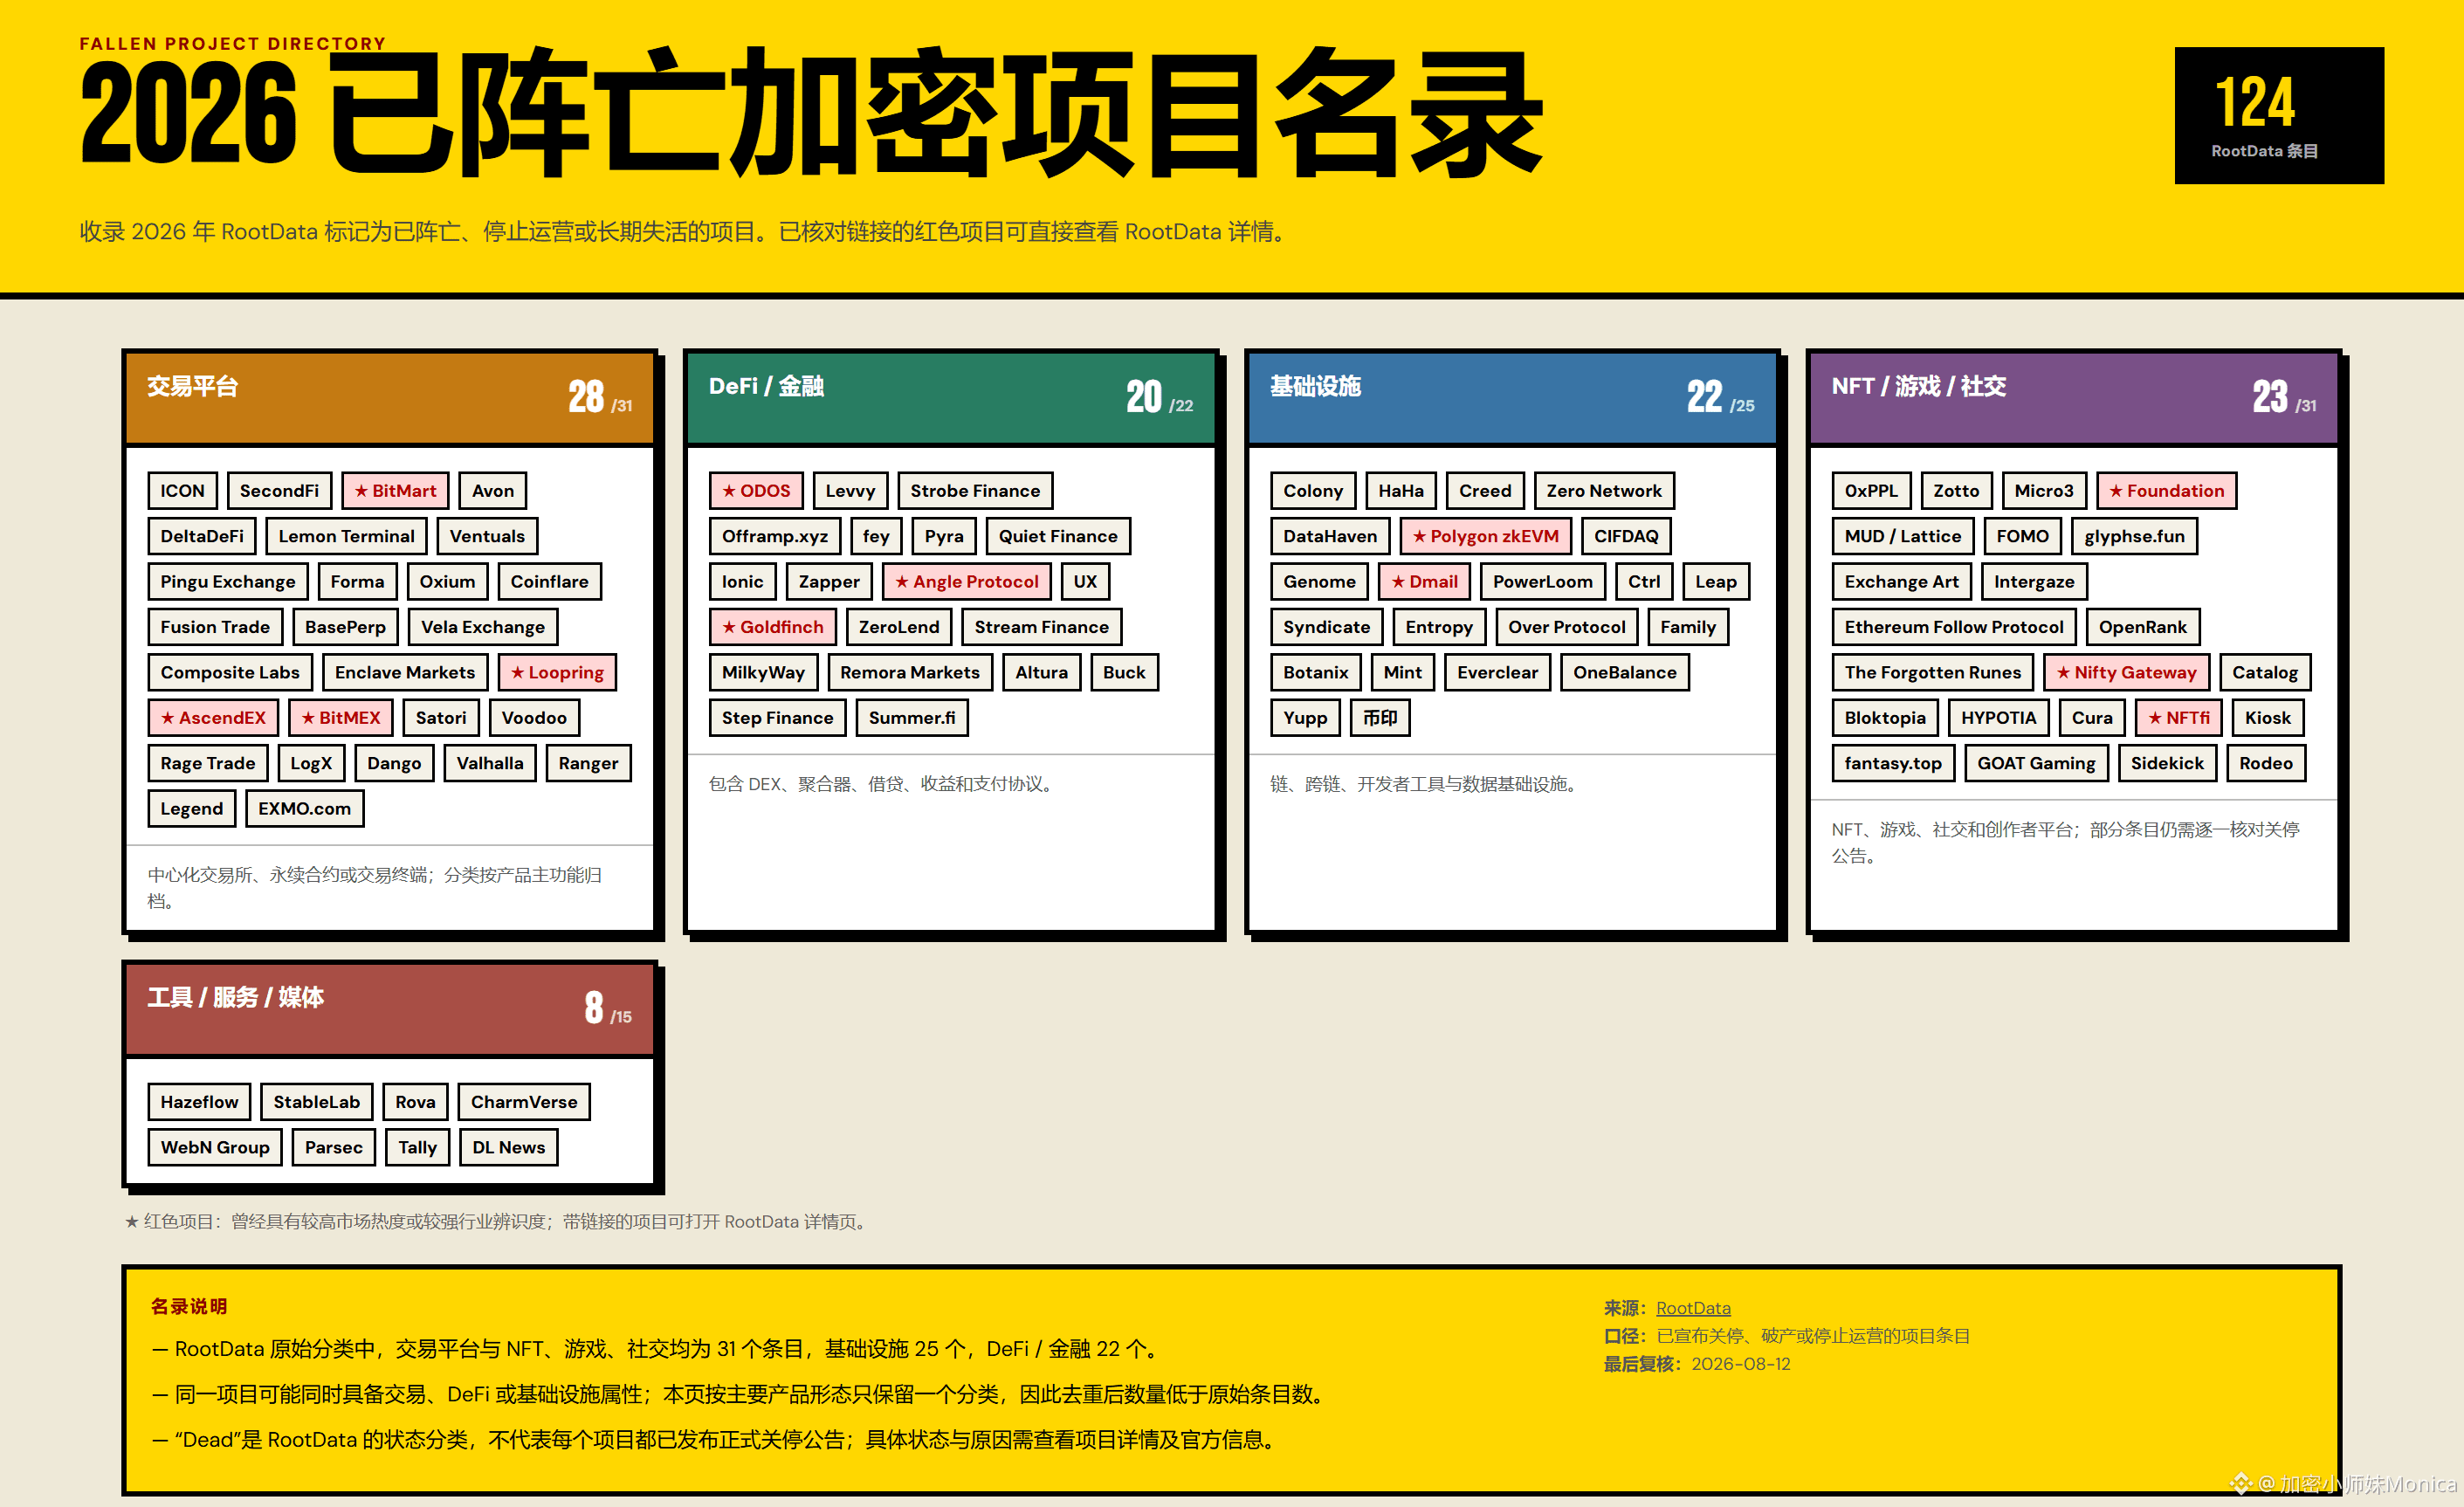
Según las estadísticas de RootData, desde 2026 ya se han incluido más de 120 proyectos de criptomonedas en la lista de Dead Projects.
Saqué a la luz antes mi “cementerio de airdrops” y lo actualicé; subí el archivo titulado “2026: listado de proyectos cripto ya fallecidos”.
Al revisarlo con atención, no faltan algunos de los grandes éxitos de aquellos años. Muchos proyectos, yo mismo los quemé en ETH gastando Gas, guardé dinero y tuve NFT; también hay algunas aplicaciones e infraestructuras que hasta hoy sigo considerando valiosas y muy útiles.
Si de verdad hay que decir cuál es la característica común de estos proyectos que poco a poco se fueron apagando, quizá no sea que “murieran” un día de repente.
La mayoría de las veces, primero pierden usuarios nuevos, luego pierden liquidez y desarrolladores; la comunidad pasa de debatir el producto a solo preguntar por el precio de la moneda, y el equipo pasa de actualizar con frecuencia a mandar de vez en cuando un “siguen construyendo”. Al final, el sitio sigue en pie, el token sigue negociándose, pero ya casi nadie lo usa de verdad.
Un proyecto empieza a morir de verdad, por lo general, no porque el precio caiga mucho, sino porque a nadie le importa ya el problema que intentaba resolver.
Que un producto haya sido útil antes no significa que pueda atravesar ciclos alcistas y bajistas, ni que el token merezca una tenencia a largo plazo. En un mercado alcista, la financiación, los subsidios y los airdrops pueden crear rápidamente usuarios, TVL y volumen de operaciones, pero en esos datos suele haber poca claridad sobre cuánta demanda real proviene; eso normalmente solo se ve con el mercado cuando se enfría.
Muchos proyectos no es que de pronto dejen de funcionar, sino que el costo de mantener el crecimiento se vuelve cada vez más alto: si se detienen los subsidios, los usuarios se van; si el precio cae de golpe, la comunidad se queda en silencio; si el entorno de financiación se aprieta, incluso las ambiciosas hojas de ruta que antes existían empiezan a retrasarse una y otra vez. En ese momento, es posible que el proyecto siga operando y el token siga negociándose, pero las condiciones que sustentaban su expansión ya han cambiado.
Creo que lo que de verdad hay que observar no es solo cuánto bajó el precio, sino por qué los usuarios se quedaron, si el protocolo puede generar ingresos, si el equipo sigue entregando y qué papel tiene el token dentro de todo el producto.
Reconocer el valor que un proyecto creó en el pasado y aceptar que ya perdió capacidad de crecer son dos cosas distintas. Podemos, por supuesto, extrañar esos productos que sí fueron realmente buenos y útiles, pero no hace falta seguir teniéndolos para demostrar que no nos equivocamos entonces.#BSC #Polygon
1
9
10.3k
·
--
Últimamente he visto una nueva forma bastante interesante de jugar en BSC: los Meme de acciones.
A finales de julio, Four Meme lanzó la función Stock Meme, que permite que los proyectos usen activos tokenizados con el token bStocks como fondo de liquidez (pool) de trading; el primer activo compatible fue el NVDAb relacionado con Nvidia.
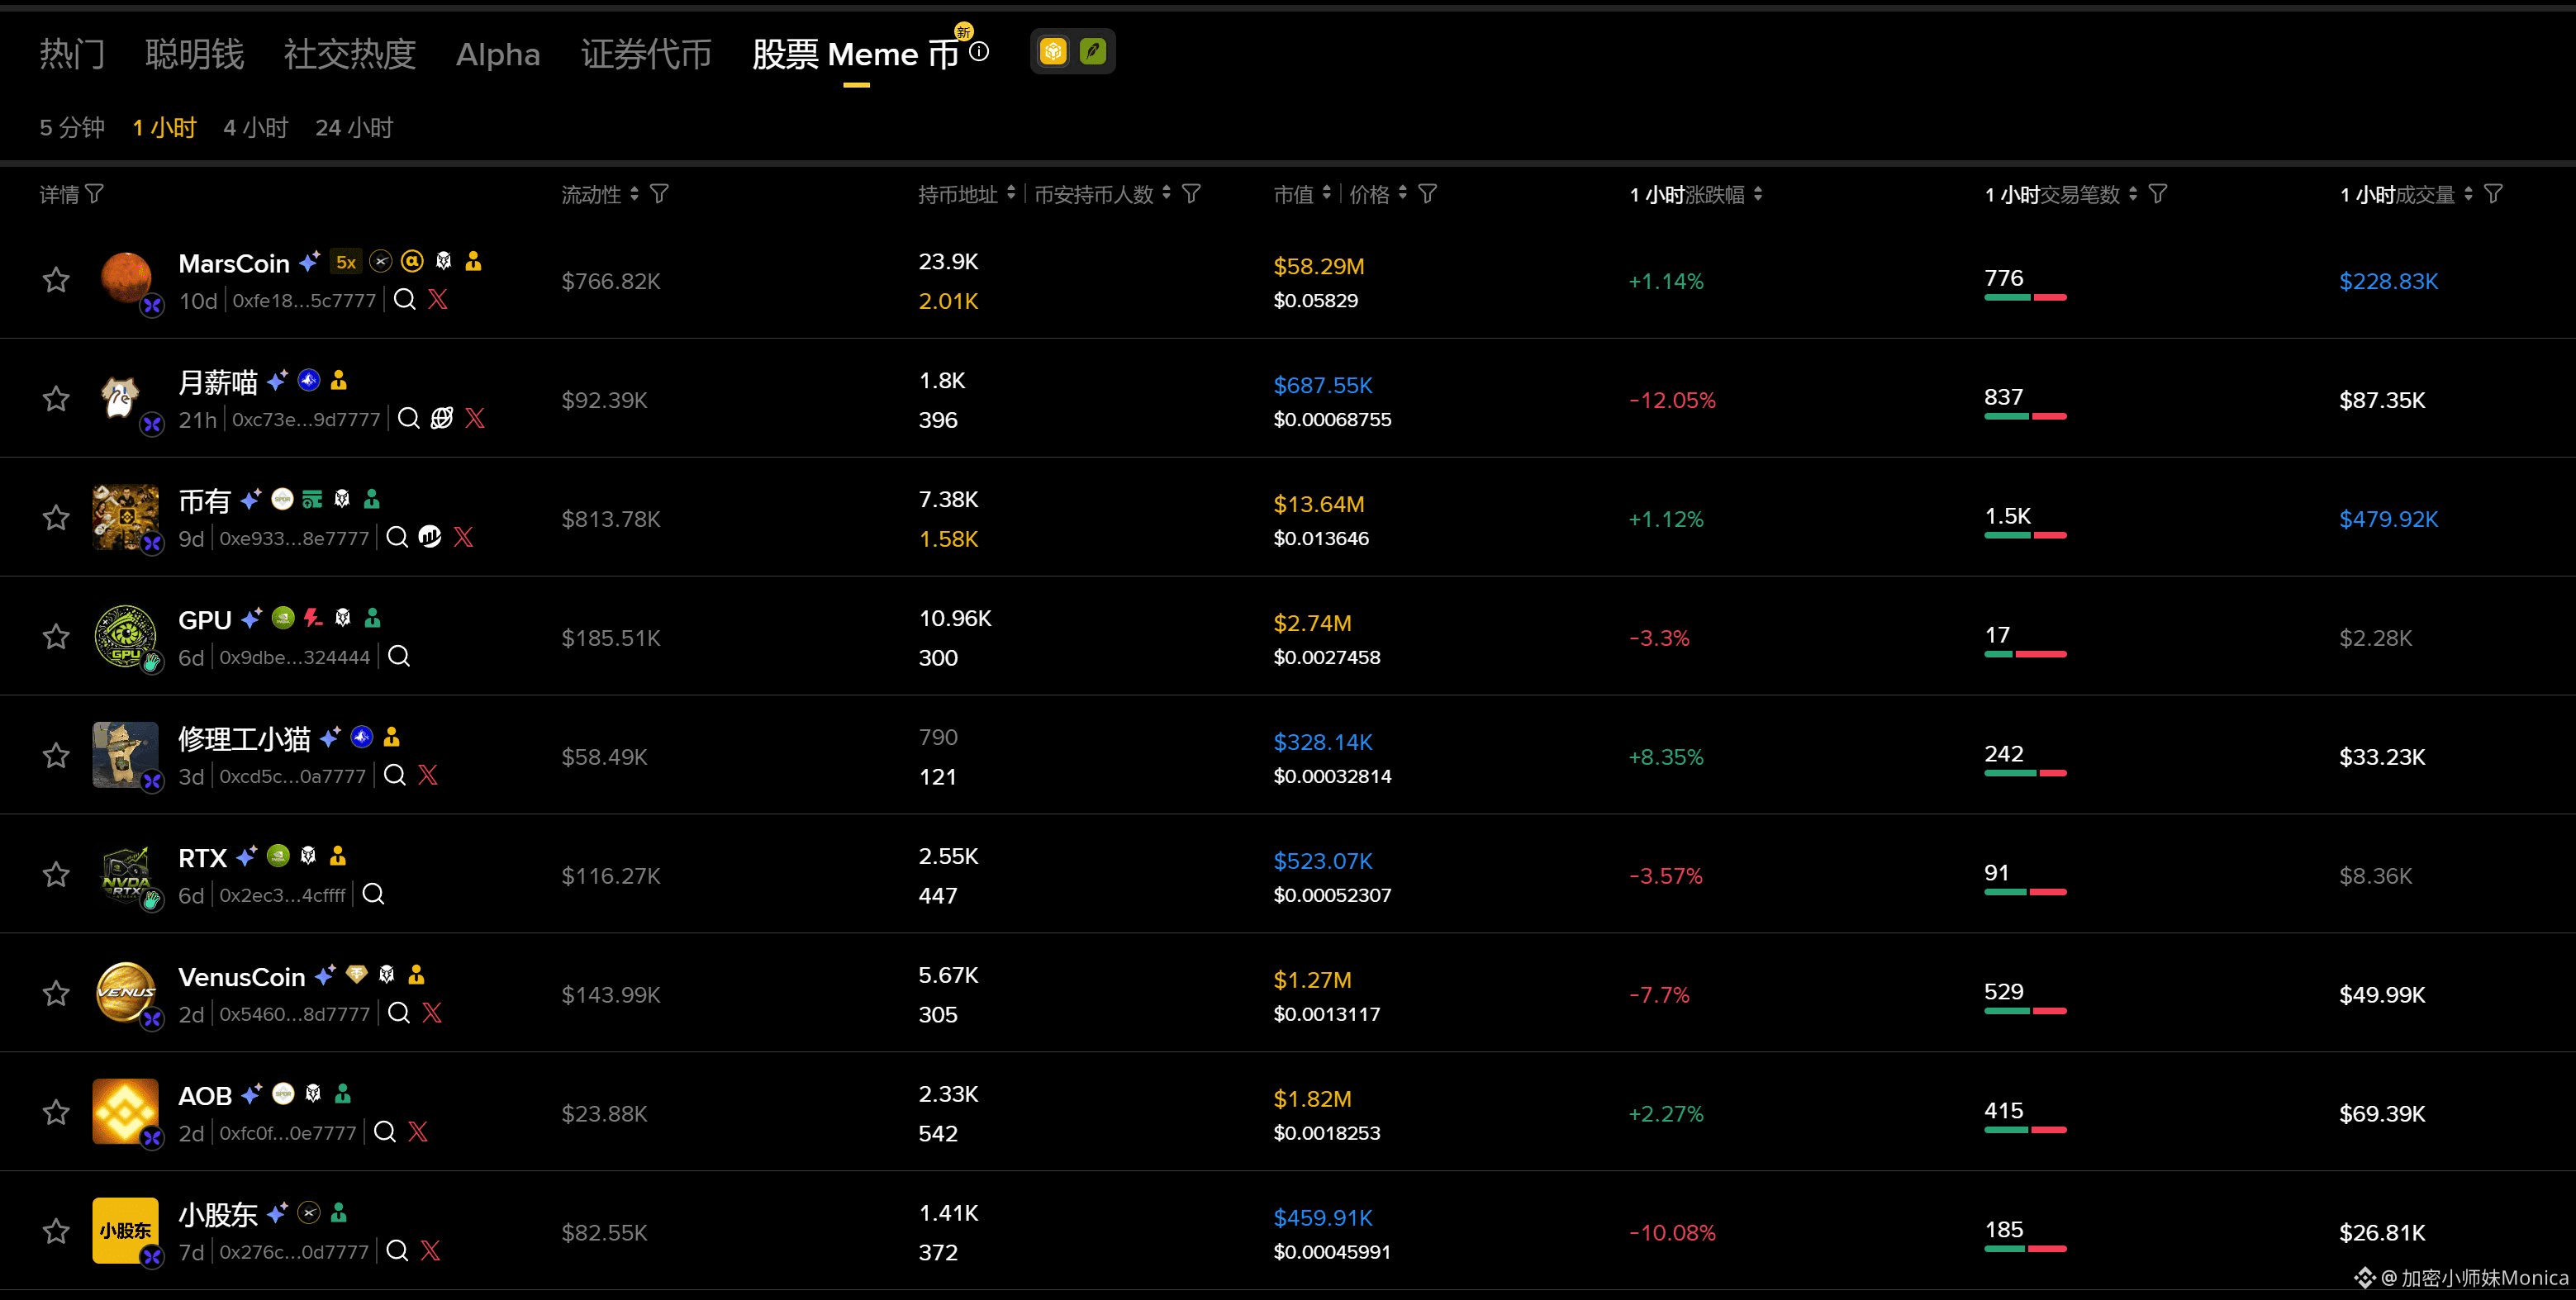
Después, la cartera de Binance lanzó el “ranking de tendencia de Stock Meme”, empezando a rastrear proyectos relacionados en BNB Chain y Robinhood Chain. En el mercado también aparecieron varios tokens correspondientes:
MarsCoin($MarsCoin ):acompañado de la narrativa de SpaceX, el pool usa SPCXB
GPU($GPU):acompañado por la narrativa de Nvidia y la IA, usando NVDAb
JACKET($JACKET):también usa NVDAb
币有($BIYOU):acompañado por la narrativa del S&P 500, usando SPYB
Por eso se les llama “Meme de acciones”. En el nombre hay acciones, pero en la cartera no hay acciones.
¿Cómo gana dinero? Una parte gana por el aumento del precio del token; la otra parte gana por los dividendos del impuesto de trading.
Por ejemplo, hay un 3% de impuesto al comprar y vender; el equipo del proyecto usa el impuesto para comprar otro token, y luego lo reparte entre quienes mantienen los tokens. Cuantas más operaciones se hagan, más impuestos habrá y, por lo tanto, el dividendo parece más alto.
Pero creo que el punto que más fácilmente se malinterpreta aquí es este:
Los llamados dividendos, por lo general, no provienen de las ganancias operativas de una empresa, sino de las comisiones e impuestos generados por las compras y ventas en la cadena. A mayor volumen de transacciones, mayor fuente de impuestos; cuando desaparece el volumen de trading, los dividendos se reducen rápidamente.
Mi interpretación es que este tipo de proyectos a corto plazo efectivamente pueden ir muy fuerte, porque superponen Meme, acciones de empresas cotizadas, IA, RWA y el ecosistema de Binance, con una eficiencia de difusión muy alta.
Pero su riesgo también es más complejo que el de un meme normal:
Un impuesto alto al comprar y vender se come las ganancias;
los “dividendos” no son estables y, en esencia, dependen del volumen de operaciones;
si los tokens de “acciones” tienen reservas suficientes, derechos de recompra y derechos de los titulares, hay que confirmarlo uno por uno;
pero el Meme en sí no representa la propiedad de capital de una empresa;
los permisos del contrato y los ajustes de la tasa de impuesto pueden afectar los intereses de los titulares.
Si participara, no miraría primero qué APY es más alto, sino que confirmaría primero estas tres cosas:
si la dirección del contrato proviene de la entrada oficial; si se puede consultar y si se puede modificar el nivel de permisos del contrato y la tasa de impuesto;
si se puede comprar y vender normalmente;
si los dividendos tienen un registro real en la cadena.
Lo peor que les puede pasar a proyectos de este tipo no es caer en precio, sino que desaparezca el “calor” del trading. En cuanto la atención se vaya, la rueda podría convertirse muy rápido en un ciclo inverso.
#BSC #股票MEME #美股超话
3
4
4.2k
·
--
Las airdrops de DAPPOS ya se pueden consultar; busca el enlace en la cuenta oficial de X
Los que se registraron hace un par de días pueden revisarlo, se espera que listan en Binance Alpha, ¡a esperar una tanda!
#dappOS
Las airdrops de DAPPOS ya se pueden consultar; busca el enlace en la cuenta oficial de X
Los que se registraron hace un par de días pueden revisarlo, se espera que listan en Binance Alpha, ¡a esperar una tanda!
#dappOS
Los que se registraron hace un par de días pueden revisarlo, se espera que listan en Binance Alpha, ¡a esperar una tanda!
#dappOS
3
5
4.5k
·
--
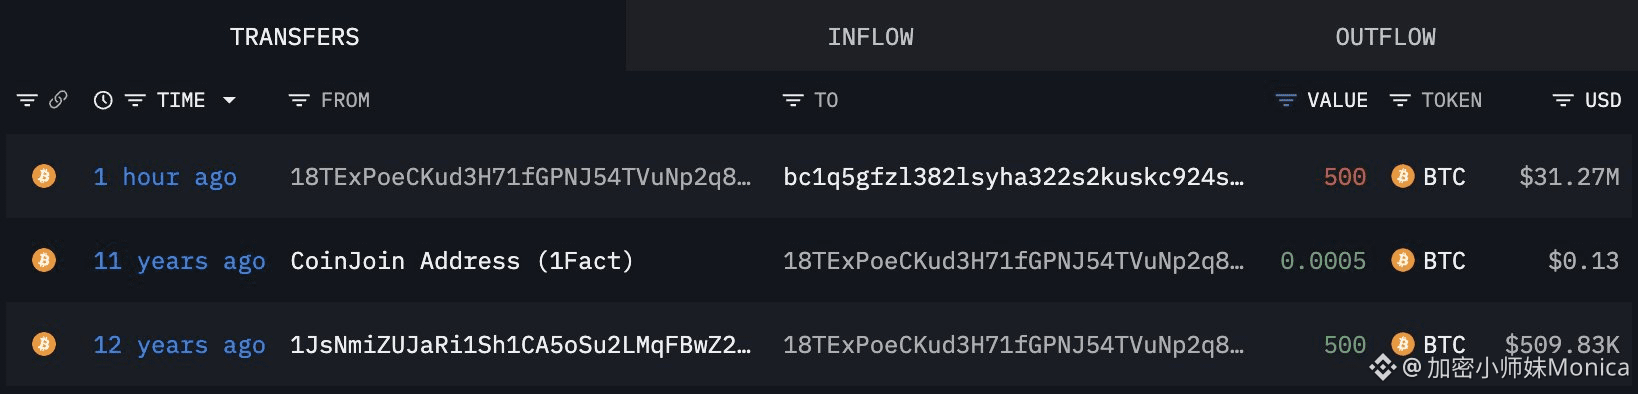
Hablábamos hace unos días del incidente de seguridad de Coldcard y, hoy, vuelvo a ver una continuación en la cadena bastante interesante.
Un monedero que no se había movido desde 2013 transfirió de repente todo su saldo: 500 BTC, unos 31,3 millones de dólares, a una dirección nueva.
Y no es el único caso. Los datos de CryptoQuant muestran que el 3 de agosto hubo alrededor de 935 BTC de monedas con más de diez años que se movieron; el 31 de julio, además, se activaron aproximadamente 6.388 BTC de monedas de entre cinco y siete años.
Por supuesto, no podemos asumir de inmediato que sea una “venta” de un gran tiburón antiguo.
Por ahora, en la cadena solo podemos confirmar que los fondos cambiaron de dirección; no hay pruebas de que esa transferencia esté necesariamente relacionada con Coldcard, ni podemos determinar si esos BTC entrarán en un exchange. Solo que, en este momento, realmente es difícil que no haga pensar.
Antes yo también creía que, con tener preparado un monedero en frío y guardar las frases de recuperación, el tema de la seguridad básicamente quedaba resuelto.
Pero al ver que una dirección dormida durante 12 años empieza a migrar, me doy cuenta de que la auto custodia nunca es algo de “una sola vez”. El hardware envejece, el firmware puede presentar vulnerabilidades y, con el tiempo, incluso la solución que entonces se consideraba más segura puede dejar de serlo.
Las monedas pueden no moverse durante diez años, pero las personas no pueden realmente ignorarlo durante diez años.
#Bitcoin #Coldcard #链上动态
1
7
11.4k
·
--
Este fallo de firmware de Coldcard es, de hecho, un acontecimiento grave y poco común en el ámbito de las carteras de hardware.
El 30 de julio, un atacante aprovechó una deficiencia en el proceso de generación de semillas a partir de números aleatorios, y en aproximadamente 40 minutos se llevó una gran cantidad de $BTC .
En un primer momento se confirmó que el importe era de alrededor de 594 BTC (entonces unos 38 millones de dólares), provenientes de unos 500 direcciones; el posterior análisis on-chain de Galaxy Research amplió la magnitud a 1,082.65 BTC (aprox. 70 millones de dólares), involucrando 1,196 direcciones.
La causa raíz está en ciertas versiones de firmware posteriores al marzo de 2021: el dispositivo no logró invocar correctamente el generador de números aleatorios verdaderos del hardware al generar la semilla, lo que provocó una caída drástica de la entropía (Mk3 alrededor de 40 bits); así, la clave privada puede reconstruirse sin conexión. El ataque no requirió en ningún momento interactuar con un dispositivo físico.
La empresa ya ha publicado un firmware de reparación, pero las semillas débiles ya generadas no pueden corregirse mediante una actualización; los usuarios afectados deben volver a generar una semilla nueva y migrar los fondos lo antes posible.
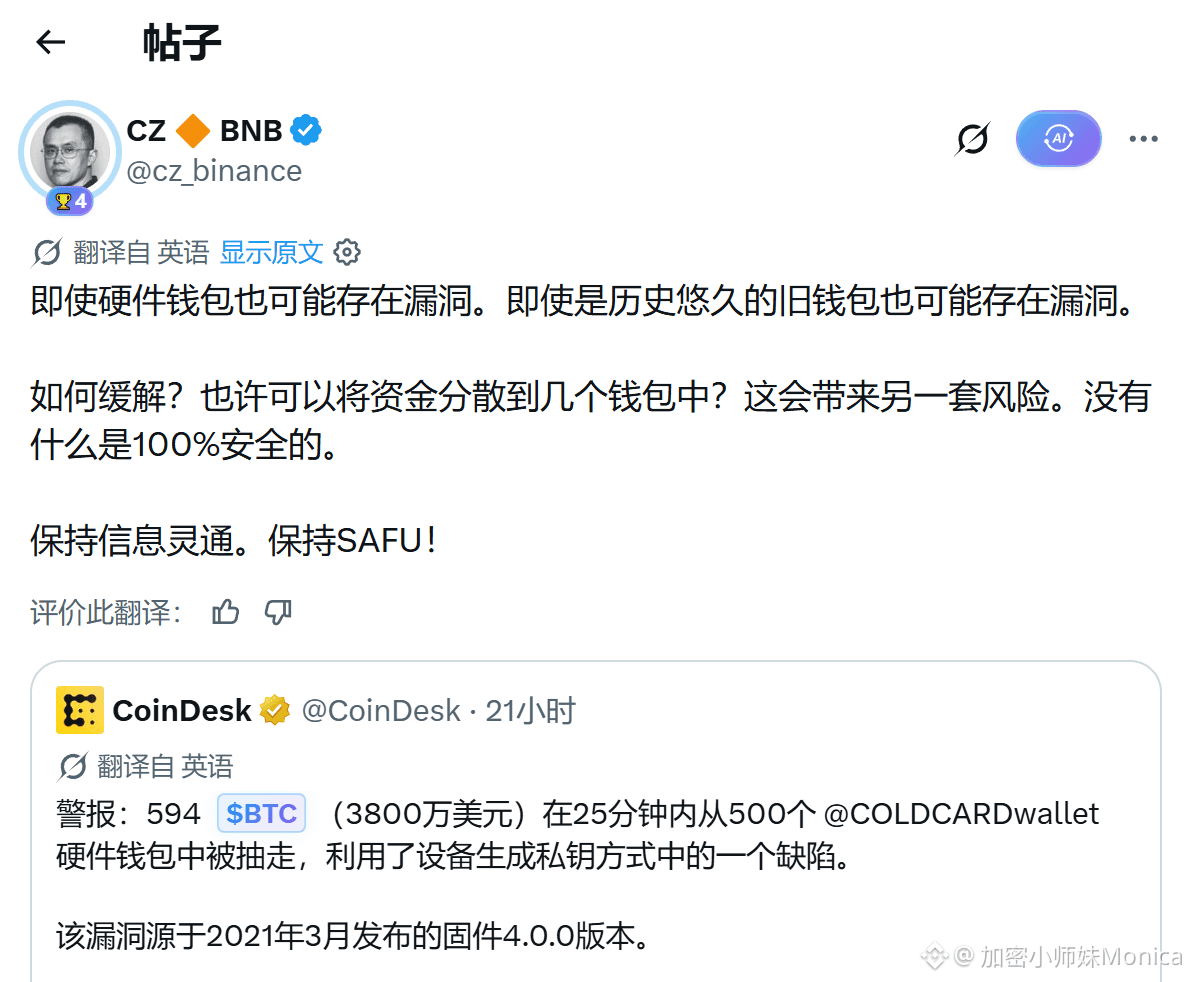
CZ también ha recordado públicamente: incluso las carteras de hardware pueden tener vulnerabilidades; el riesgo siempre ha existido y no hay nada “100% seguro” en la cadena.
Por el alcance y la naturaleza técnica del problema, se trata del mayor ataque conocido hasta ahora contra un firmware de una cartera de hardware. Ha supuesto un impacto importante en la confianza en la seguridad del auto-custodio. En general, sigue siendo recomendable prestar atención a los avisos oficiales de seguridad y evitar concentrar todos los activos en un solo dispositivo.
#Bitcoin #Coldcard #硬件钱包 #链上安全
5
16
22.5k
·
--
Con verificación

Artículo
发行方出品的 Perp DEX - Ondo Perps上周末闲着没事,我把几个挂了美股永续的平台盘口挨个翻了一遍。
周末美股不开盘,但这些合约还在跳。有意思的地方就在这:有的盘口薄得一眼能看穿,几万刀的单子扔进去价格就歪了;有的还能维持住像样的深度和点差。同样都写着"支持 NVDA 永续",实际交易体验却差别不小。
前段时间美股行情起来之后,链上美股资产也明显热了,各家都在加速上交易对。但把资产挂上去,和真的把市场撑起来,毕竟是两件事。
发行方出品的 Perp DEX - Ondo Perps
上周末闲着没事,我把几个挂了美股永续的平台盘口挨个翻了一遍。
周末美股不开盘,但这些合约还在跳。有意思的地方就在这:有的盘口薄得一眼能看穿,几万刀的单子扔进去价格就歪了;有的还能维持住像样的深度和点差。同样都写着"支持 NVDA 永续",实际交易体验却差别不小。
前段时间美股行情起来之后,链上美股资产也明显热了,各家都在加速上交易对。但把资产挂上去,和真的把市场撑起来,毕竟是两件事。
周末美股不开盘,但这些合约还在跳。有意思的地方就在这:有的盘口薄得一眼能看穿,几万刀的单子扔进去价格就歪了;有的还能维持住像样的深度和点差。同样都写着"支持 NVDA 永续",实际交易体验却差别不小。
前段时间美股行情起来之后,链上美股资产也明显热了,各家都在加速上交易对。但把资产挂上去,和真的把市场撑起来,毕竟是两件事。
1
6
5.6k
·
--
Con verificación
Solana lidera en direcciones activas en la cadena, pero esta cifra hay que tomarla con pinzas
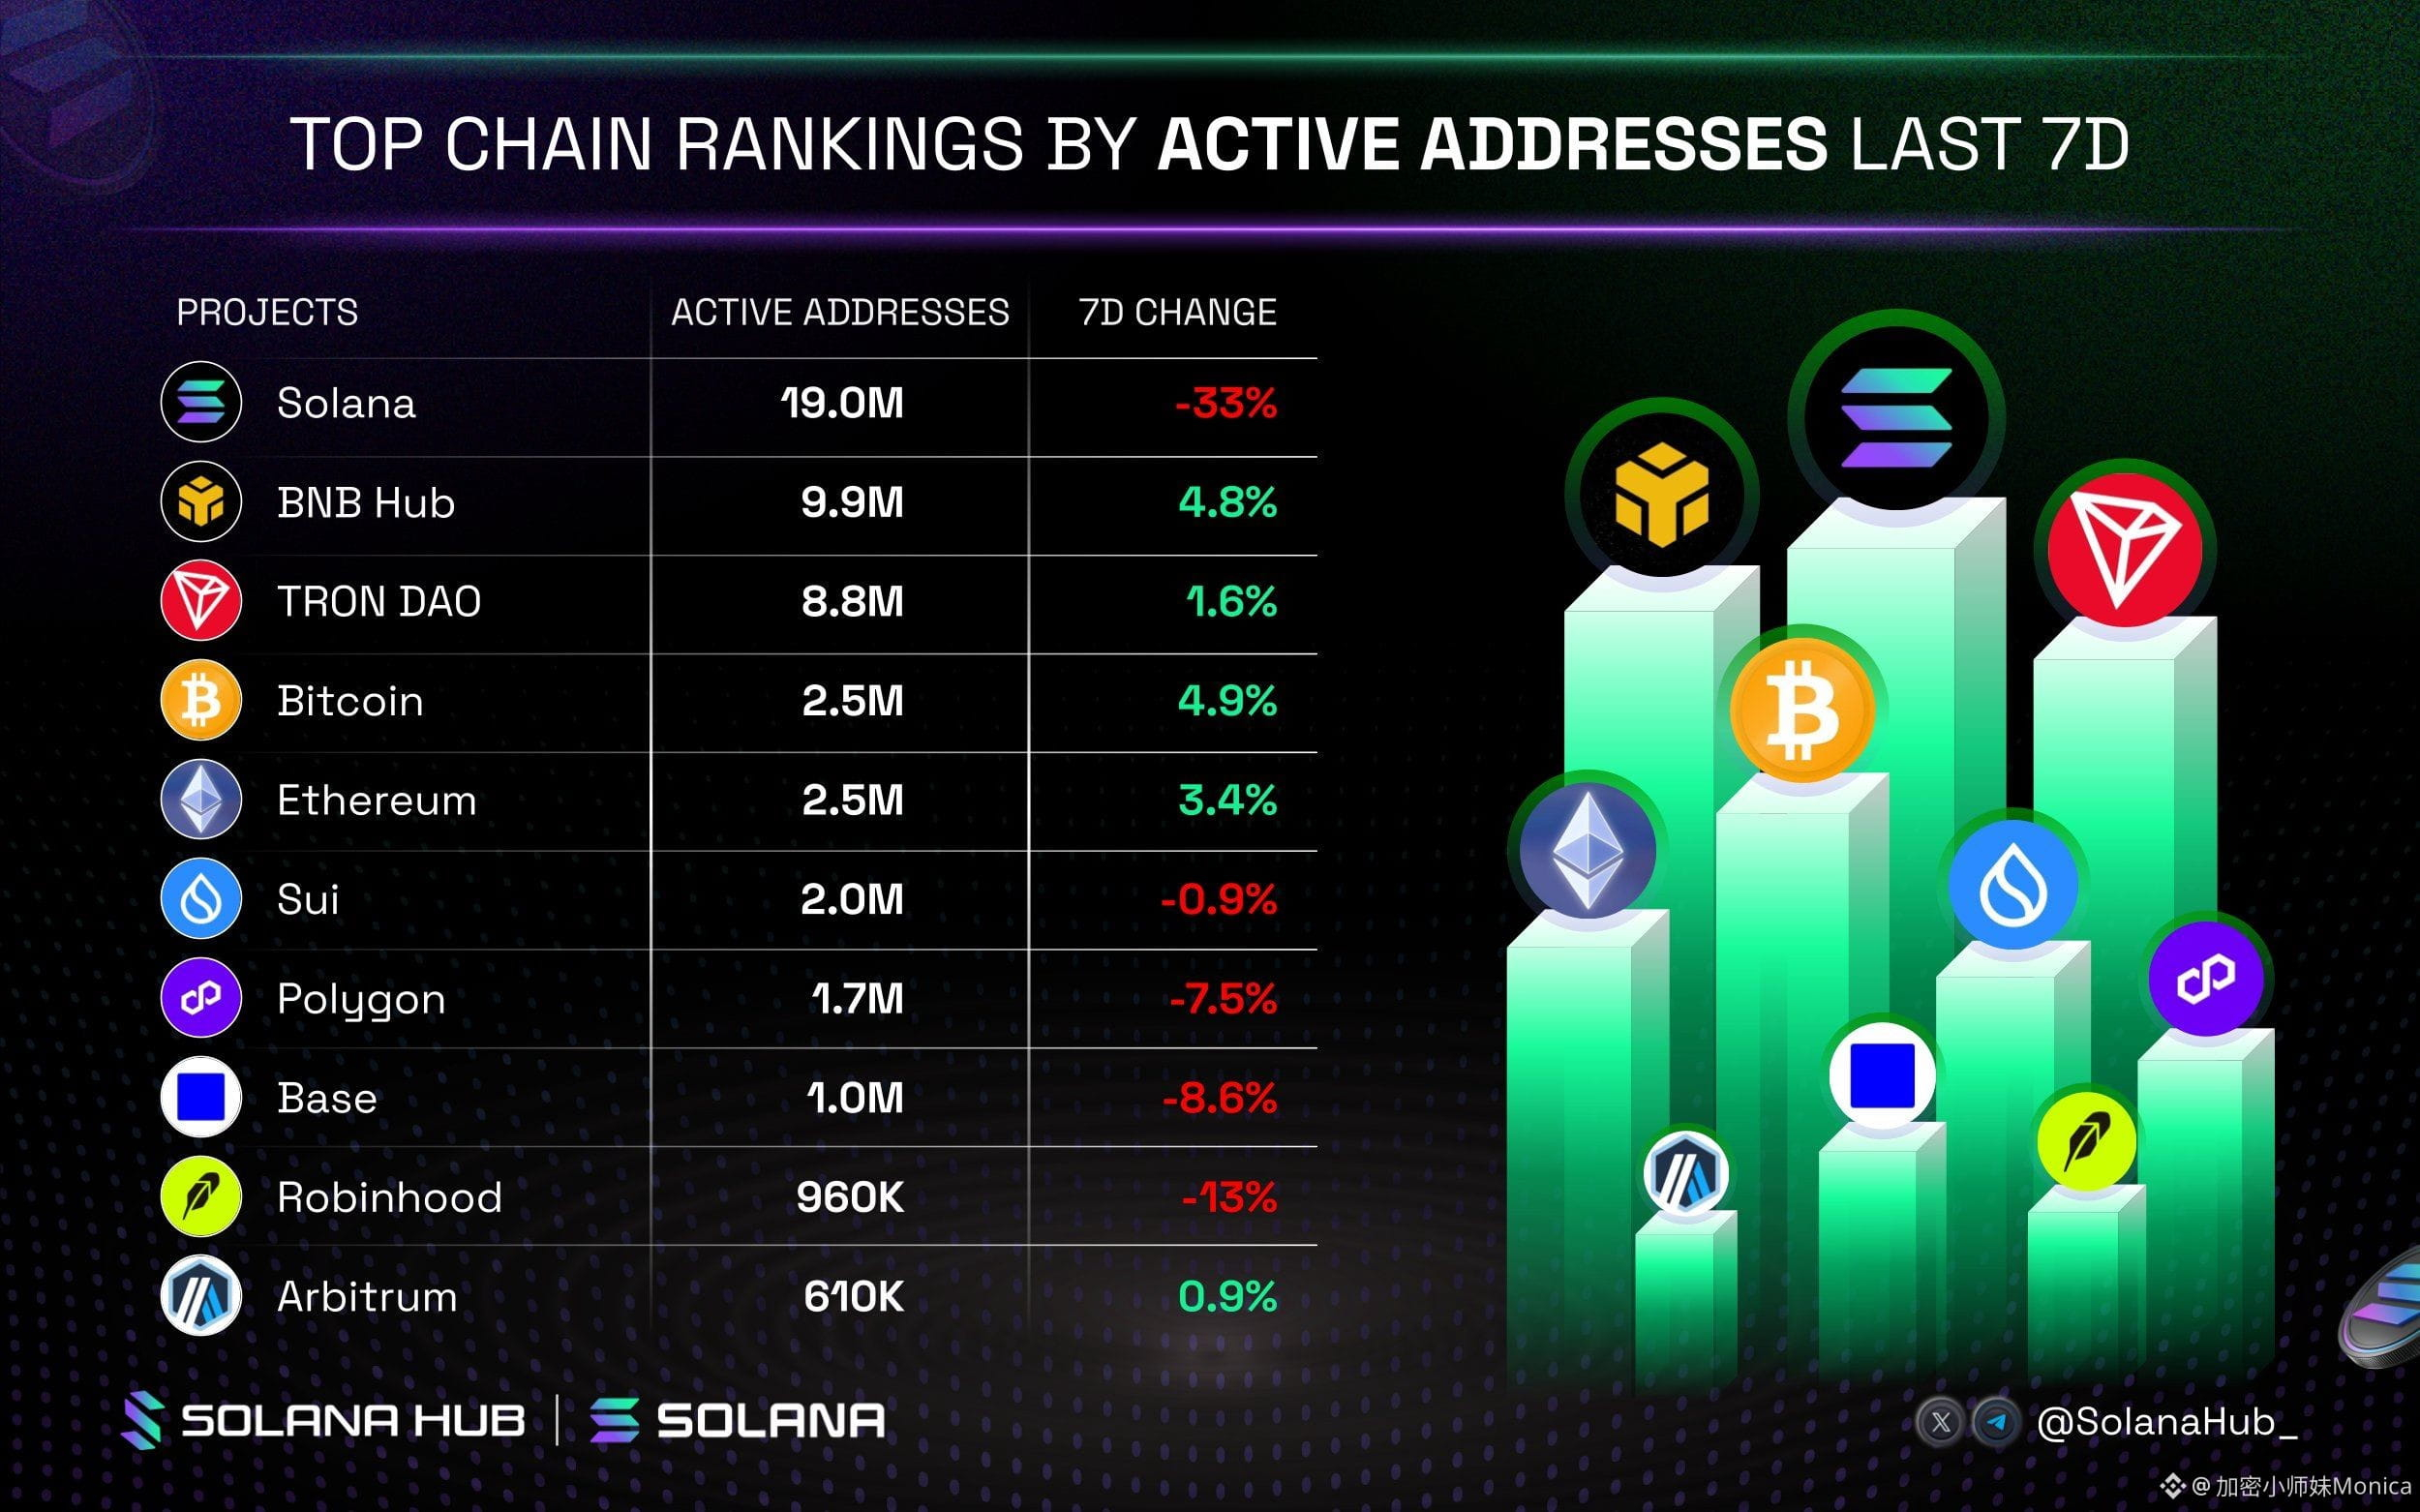
La semana pasada, las direcciones activas de Solana superaron los 18 millones, colocándose por delante de BNB, TRON, BTC y ETH, y quedando #1.
Pero no te apresures a verlo como una buena señal: parte del impulso del número de direcciones proviene del cambio rotativo dentro del ecosistema meme; los bots y las transacciones de alta frecuencia y montos pequeños ocupan una parte considerable. 1800 万 ≠ 1800 万 personas reales.
La parte realmente más “sólida” está en el aumento de volumen de las acciones tokenizadas: el volumen de operaciones spot de activos tokenizados de Solana en el Q2 alcanzó aproximadamente el nivel de 5.700 millones de dólares, lo que indica que las aplicaciones financieras on-chain se están expandiendo.
En comparación con ETH: Solana impulsa el volumen con nuevas direcciones y operaciones de alta frecuencia; ETH se inclina más hacia el volumen existente de DeFi/NFT.
Así que la pregunta no es “¿qué cadena tiene más usuarios activos diarios?”, sino: ¿en qué confías más, en la actividad impulsada por memes, o en la actividad generada por activos tokenizados?
$SOL #Solana #OnChain
3
4
10.7k
·
--
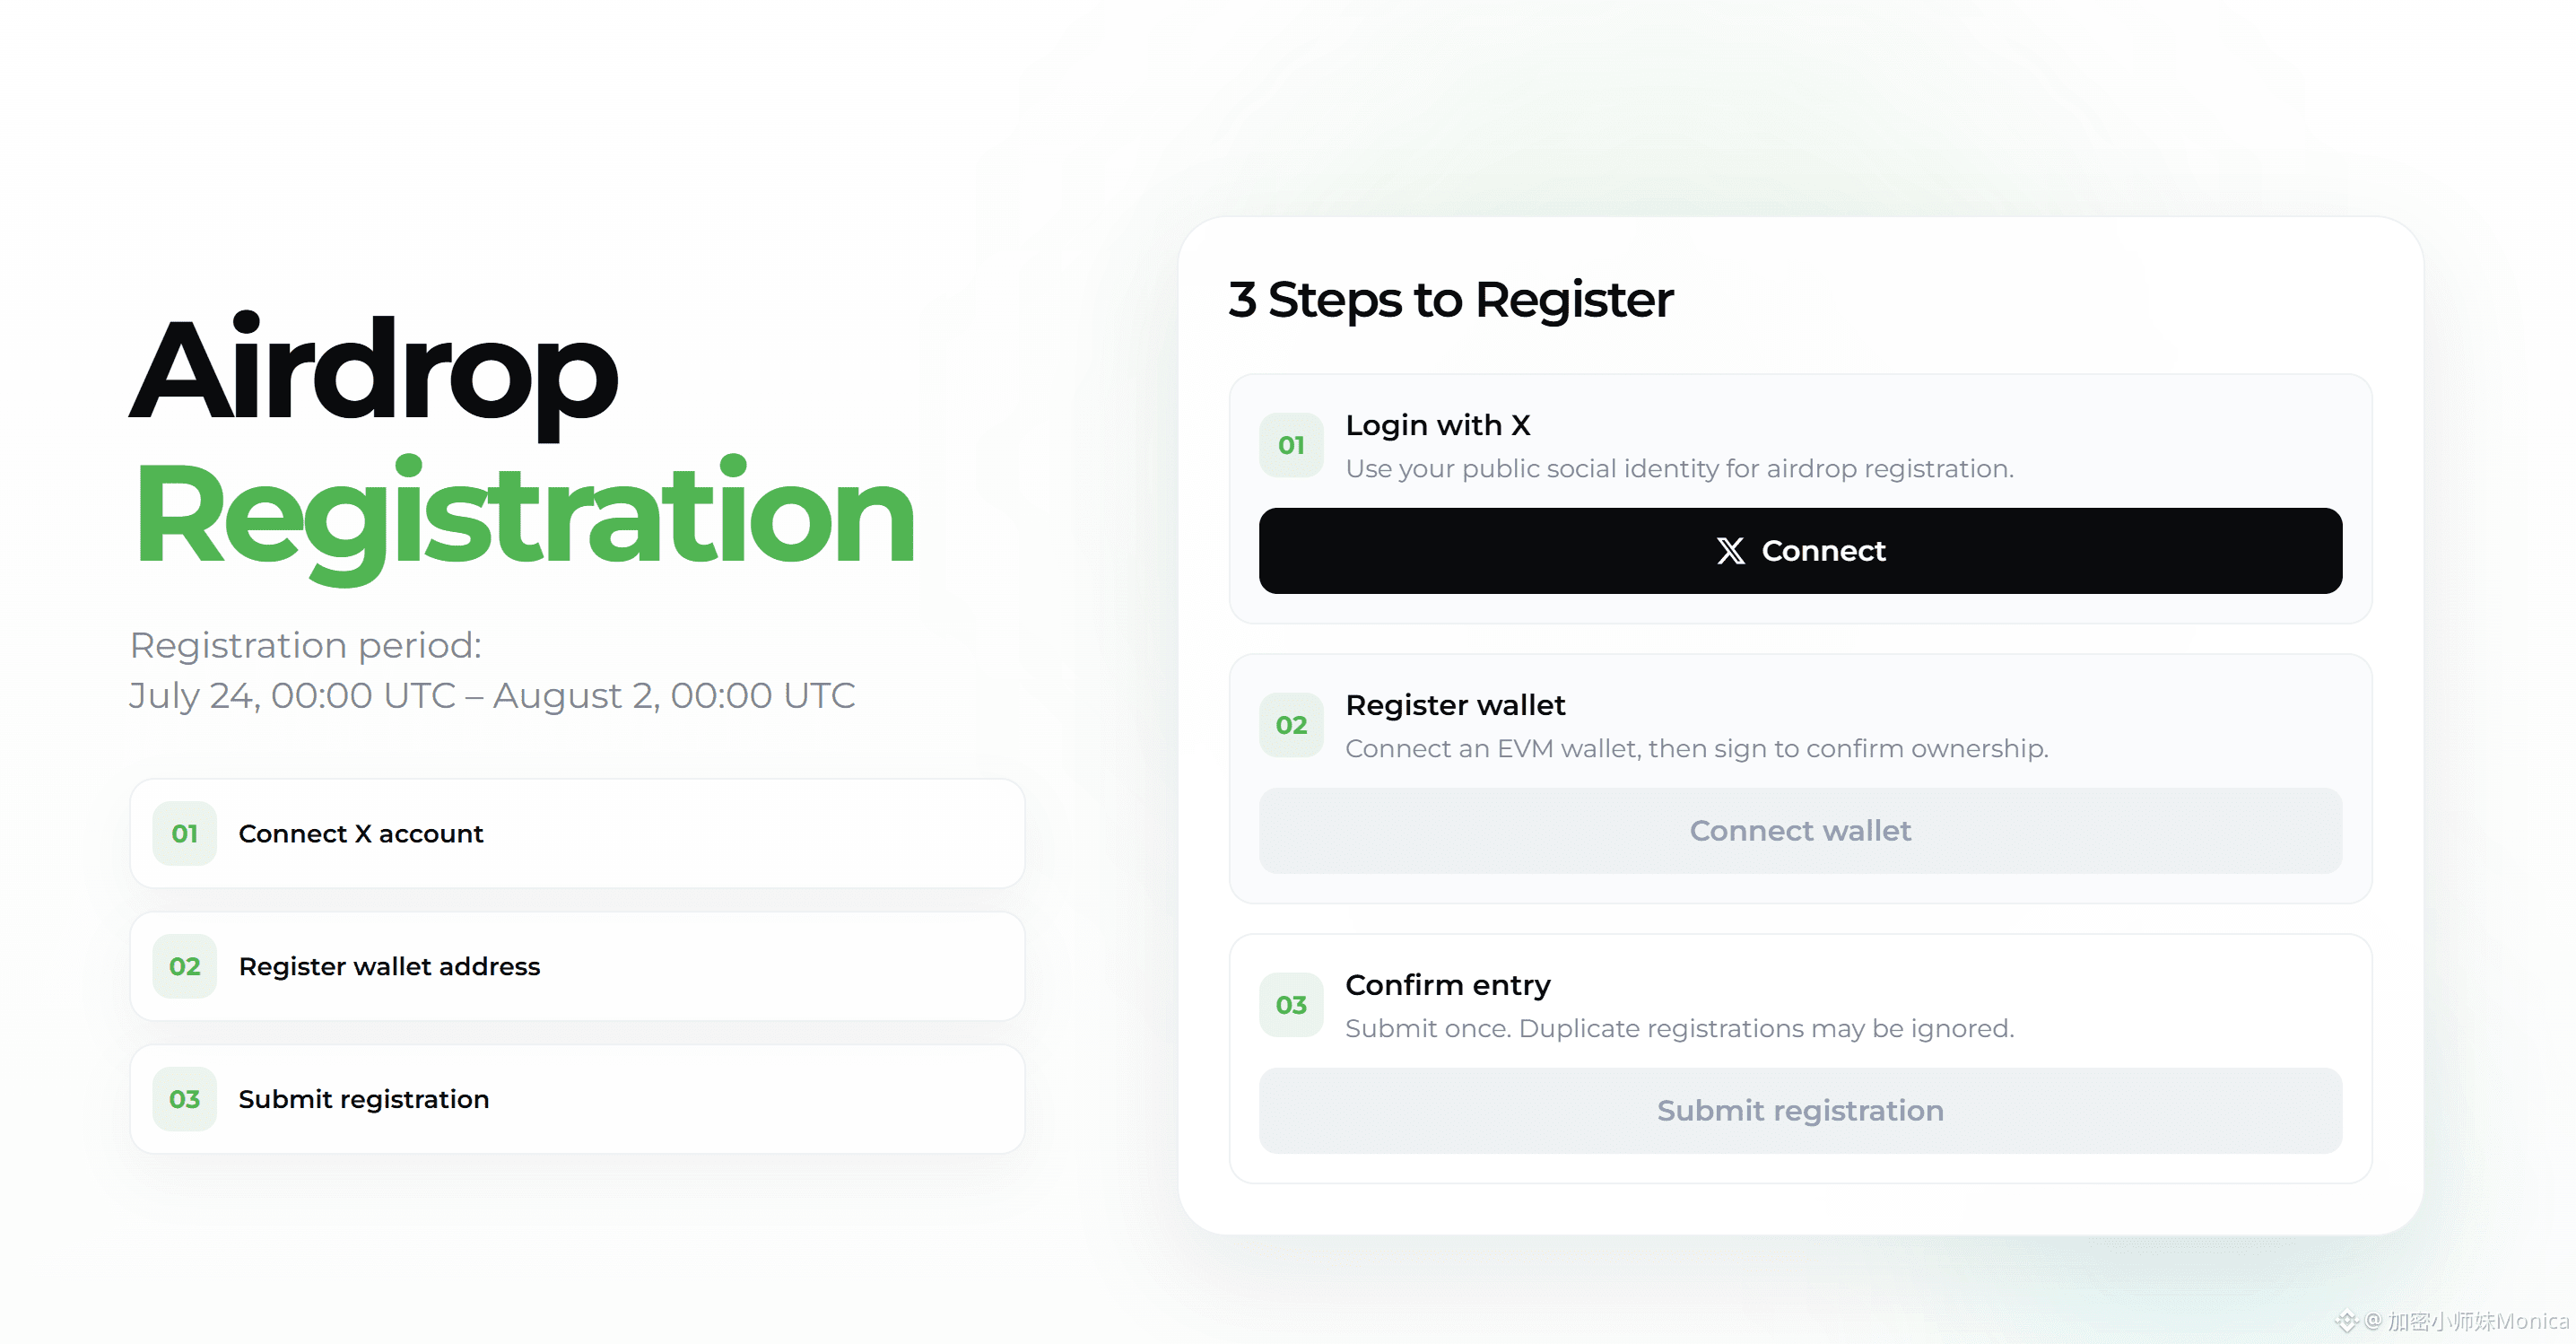
dappOS por fin va a hacer TGE
La plataforma oficial ha abierto el portal de registro para el airdrop. Los que hayan interactuado antes, tengan un NFT o hayan escrito tuits, registren su participación antes del 2 de agosto; puede que haya sorpresas
https://dappos.com/airdrop-register
dappOS por fin va a hacer TGE
La plataforma oficial ha abierto el portal de registro para el airdrop. Los que hayan interactuado antes, tengan un NFT o hayan escrito tuits, registren su participación antes del 2 de agosto; puede que haya sorpresas
https://dappos.com/airdrop-register
La plataforma oficial ha abierto el portal de registro para el airdrop. Los que hayan interactuado antes, tengan un NFT o hayan escrito tuits, registren su participación antes del 2 de agosto; puede que haya sorpresas
https://dappos.com/airdrop-register
4
2
18
12.2k
·
--
Con verificación
每次当你对市场失去信心的时候,会发现突然冒出一个人因为你根本没听过的东西赚了百倍千倍——这就是区块链带来的魅力,也是我们这个行业的独有特性。
多少人是被这种致富神话带进来这个圈子的?
比如之前重新被市场发现的 Uniswap v4。
v4 今年年初就上线了,但一开始吸引的关注度有限。它改的不是界面,不是手续费。
而是一件很底层的事:
以前你在 Uniswap 换币,换完就结束了。现在换币这个动作,可以同时触发任何人写的代码。
这个"任何人写的代码",官方叫 Hooks(钩子)。可以理解成 Uniswap 从一个换币工具,变成了一个可以往里面装插件的平台。
爆火三个项目,玩法完全不同,简单拆解下背后的原理逻辑。
❶$sato 靠的是"没有人能控制它"的公平发射信仰,
❷$uPEG 靠的是一个 8 年前被 Vitalik 一句话否掉的名字加上链上生成图片的新奇感
❸ Slonks 靠的是扭曲版 CryptoPunks 加销毁升级的 NFT 老玩家情结。
但它们能跑起来,用的是同一套底层逻辑:
在 v4 里,换币这个动作可以触发任意代码。不同的人往这个口子里塞了不同的故事。这就是市场真正在捧的东西。
Hooks 足够开放,以至于 DeFi 极客、NFT 玩家、memecoin 猎手,可以同时在里面找到属于自己的叙事。
多个圈子的注意力汇聚到同一个底层协议上,有点 Defi Summer 初期那种味道。
有一面不能忽视——Hooks 是完全开放的,任何人都能写,也意味着可能有人写恶意代码:异常高的手续费、锁死流动性、进得去出不来。
不过还是要重点注意:
① 陌生池子不要乱进,只用有可信来源的 Hooks 项目
② 不要轻易 FOMO 热搜顶部的项目
sato / uPEG / Slonks 的故事说明 v4 能跑出东西,它们本身的空间,我不替你判断。
2
10
14.8k
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
BitcoinParesGainsAfterRallyTo$86.5K
4,769 visualizaciones
50 participa(n) en el debate
🔥 $BTC al límite: ¡Choque de $86K!
Nurul Hasnat Samir
·0 «Me gusta»
·104 visualizaciones
CerebrasSinksNearly20%OnReportNvidiaToPowerOpenAI
13,338 visualizaciones
212 participa(n) en el debate
SECProposesCryptoCustodyRules
37,162 visualizaciones
368 participa(n) en el debate