
gen1us
103 Beiträge
gen1us
Melden
Nutzer blockieren
Follow me on X: https://x.com/t0u5en 🚀
Regelmäßiger Trader
2.6 Jahre
12 Following
62 Follower
104 Like gegeben
Beiträge
·
--
Bullisch
#dusk @Dusk_Foundation $DUSK
Dusk’ Pitch ist Privatsphäre dort, wo sie nötig ist, Transparenz dort, wo sie nützlich ist. Das kann jeder Satzschreiber. Also habe ich die langweilige Sache gemacht und genau katalogisiert, welche Felder der Mainnet-Explorer übergibt und wo das aufhört.
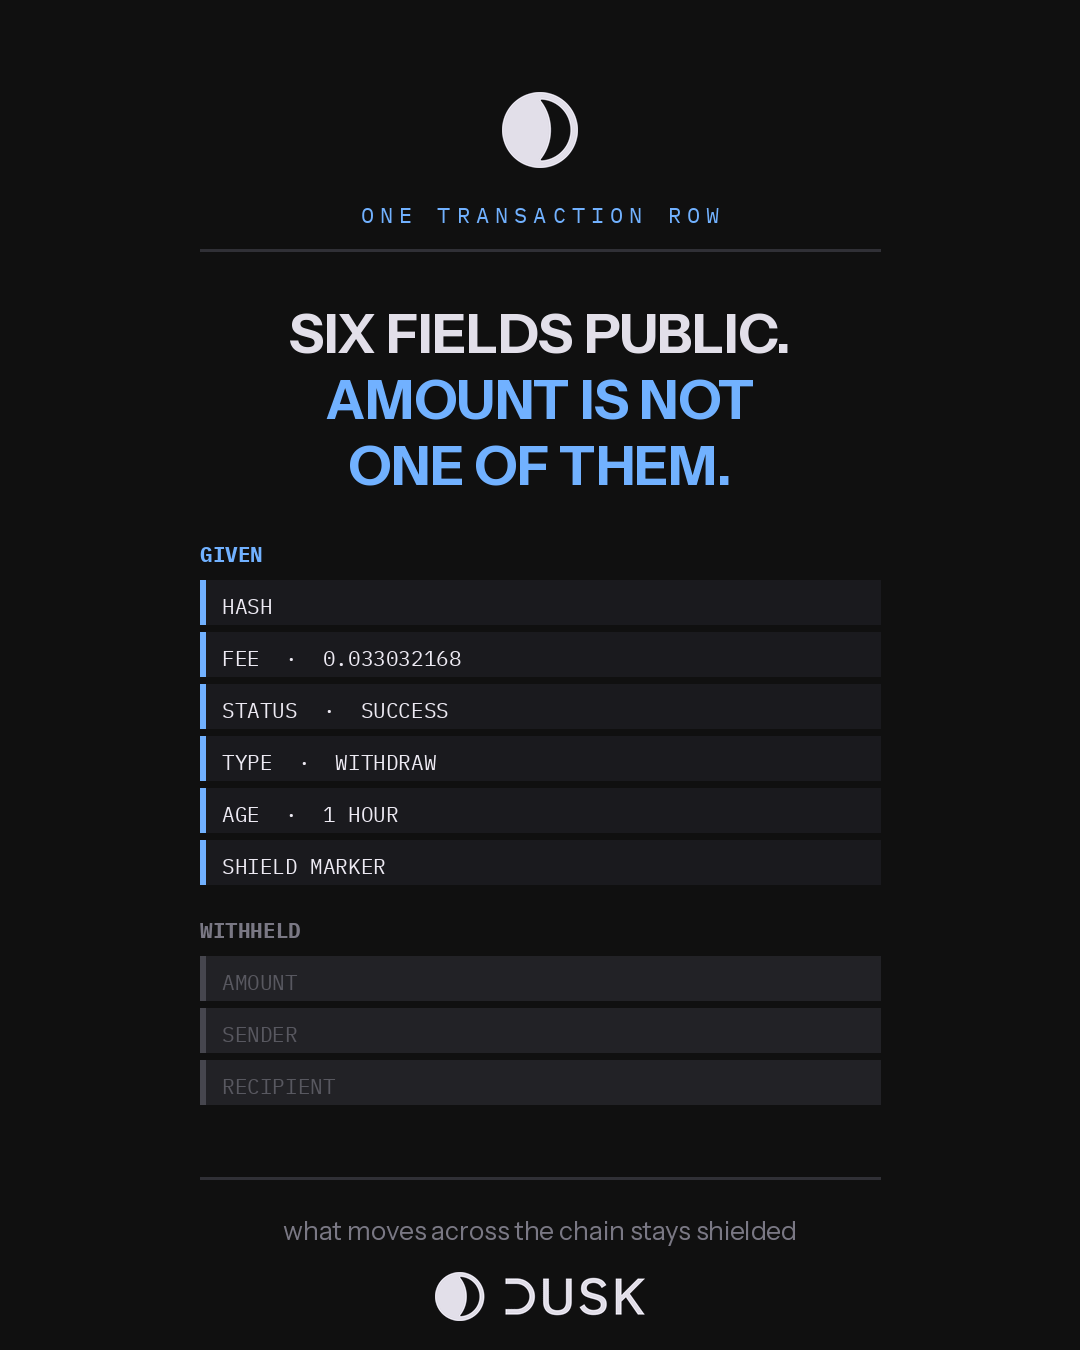
Eine Transaktionszeile liefert sechs Dinge: den Hash, die Gebühr auf neun Dezimalstellen, Erfolg oder Misserfolg, den Operationstyp, das Alter und ein Shield-Marker. Das ist die vollständige Liste. Es gibt keine Spalte für den Betrag. Es gibt keinen Absender und keinen Empfänger. Ich kann dir sagen, dass ein <t-2/> WITHDRAW kostet 0.033032168 DUSK, erfolgreich war und etwa eine Stunde vor dem Zeitpunkt, als ich es mir angesehen habe, zur Abwicklung gelangt ist. Ich kann dir nicht sagen, für wie viel, oder für wessen.
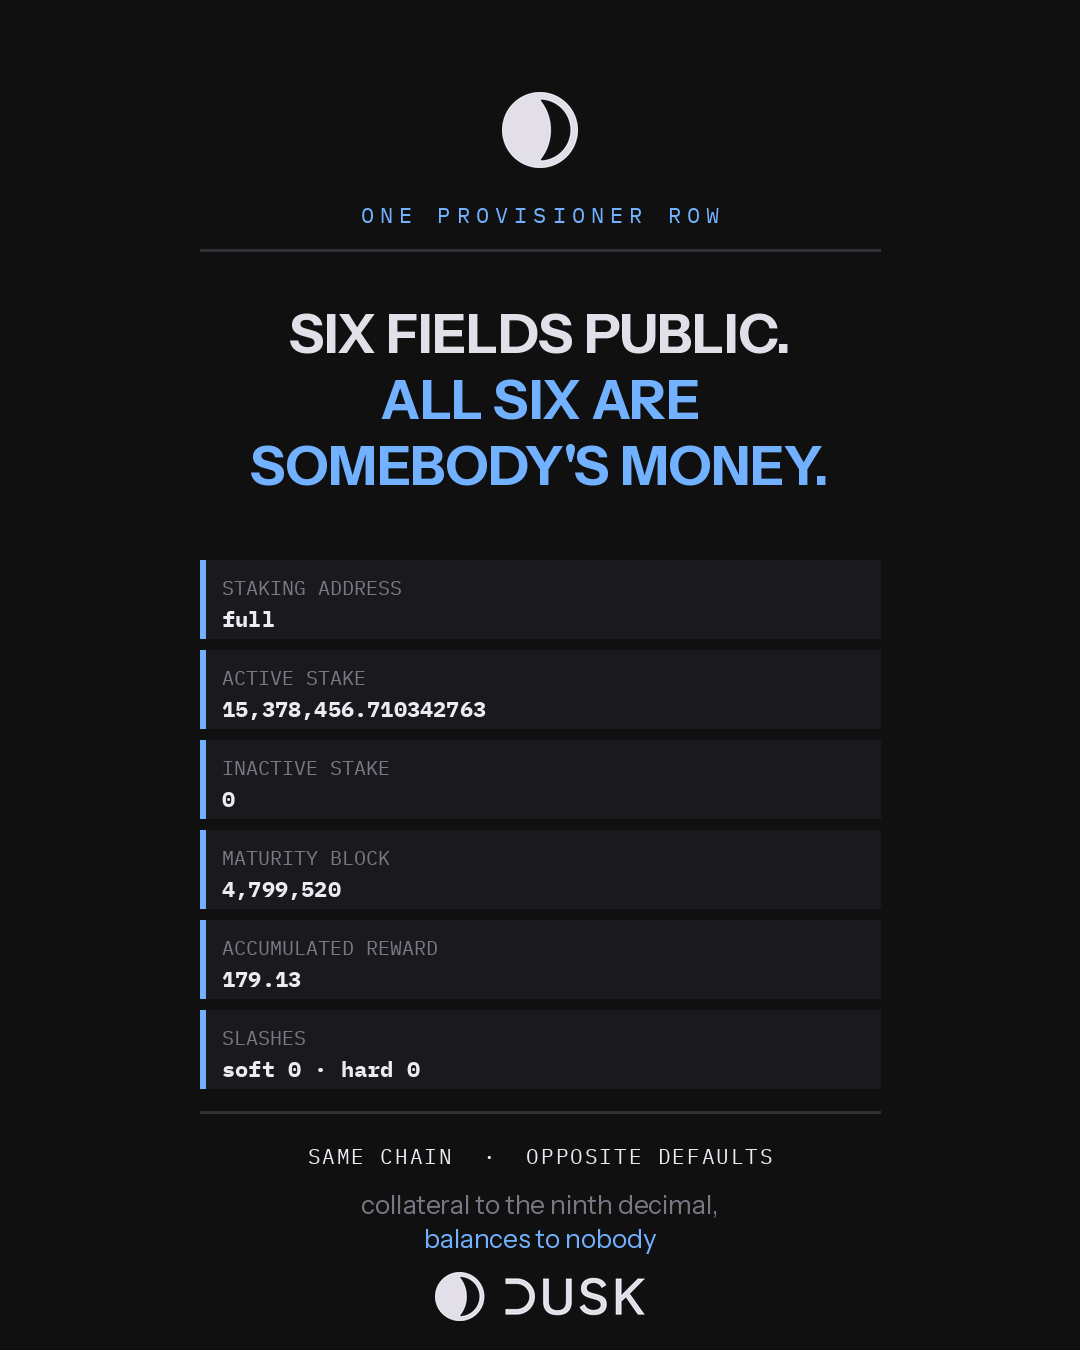
Nun die Provisioner-Liste, auf demselben Explorer, eine Registerkarte weiter. Sie liefert die Staking-Adresse, das aktive Stake auf neun Dezimalstellen 15,378,456.710342763 für das größte, das ich diese Woche gelesen habe, das inaktive Stake, den Maturity-Block, die aufgelaufene Belohnung sowie die Soft- und Hard-Slash-Zähler. Wieder sechs Felder, und diesmal ist jedes einzelne eine Zahl über das Geld von irgendjemandem.
Gleiche Kette, derselbe Nachmittag, entgegengesetzte Defaults. Das ist die Gestaltung, die in zwei Registerkarten sichtbar ist.
Was das Netzwerk absichert, ist dem neunten Dezimalgrad ausgesetzt, weil ein Gegenüber es verifizieren können muss, ohne um Erlaubnis zu bitten. Was über das Netzwerk geht, ist abgeschirmt, weil die Größe eines Trades niemandes Sache ist – außer der Parteien und denen, die ihn überprüfen dürfen.
Es lohnt sich, beim Nennen dessen, was das kostet, konkret zu werden. Das Veröffentlichen von Sicherheiten pro Adresse macht das Verhalten von Betreibern für Wettbewerber ablesbar, und Dusk akzeptiert das, weil eine Abwicklungsschicht, deren Sicherheit du im Vertrauen annehmen musst, keine ist, die eine Institution tragen kann.
Die ehrliche Grenze: Ich habe den Explorer katalogisiert, nicht das Protokoll. Was ein Block-Explorer darstellt, ist zum Teil eine UI-Entscheidung. Und selektive Offenlegung bedeutet, dass ein autorisierter Prüfer mehr sieht als ich – und genau das ist der Punkt, und der Teil, den ich von einer öffentlichen Seite aus nicht verifizieren kann.
Wenn du der Regulator wärst: Welche dieser Spalten hättest du zuerst verlangt?
#dusk @Dusk $DUSK
Dusk’ Pitch ist Privatsphäre dort, wo sie nötig ist, Transparenz dort, wo sie nützlich ist. Das kann jeder Satzschreiber. Also habe ich die langweilige Sache gemacht und genau katalogisiert, welche Felder der Mainnet-Explorer übergibt und wo das aufhört.
Eine Transaktionszeile liefert sechs Dinge: den Hash, die Gebühr auf neun Dezimalstellen, Erfolg oder Misserfolg, den Operationstyp, das Alter und ein Shield-Marker. Das ist die vollständige Liste. Es gibt keine Spalte für den Betrag. Es gibt keinen Absender und keinen Empfänger. Ich kann dir sagen, dass ein <t-2/> WITHDRAW kostet 0.033032168 DUSK, erfolgreich war und etwa eine Stunde vor dem Zeitpunkt, als ich es mir angesehen habe, zur Abwicklung gelangt ist. Ich kann dir nicht sagen, für wie viel, oder für wessen.
Nun die Provisioner-Liste, auf demselben Explorer, eine Registerkarte weiter. Sie liefert die Staking-Adresse, das aktive Stake auf neun Dezimalstellen 15,378,456.710342763 für das größte, das ich diese Woche gelesen habe, das inaktive Stake, den Maturity-Block, die aufgelaufene Belohnung sowie die Soft- und Hard-Slash-Zähler. Wieder sechs Felder, und diesmal ist jedes einzelne eine Zahl über das Geld von irgendjemandem.
Gleiche Kette, derselbe Nachmittag, entgegengesetzte Defaults. Das ist die Gestaltung, die in zwei Registerkarten sichtbar ist.
Was das Netzwerk absichert, ist dem neunten Dezimalgrad ausgesetzt, weil ein Gegenüber es verifizieren können muss, ohne um Erlaubnis zu bitten. Was über das Netzwerk geht, ist abgeschirmt, weil die Größe eines Trades niemandes Sache ist – außer der Parteien und denen, die ihn überprüfen dürfen.
Es lohnt sich, beim Nennen dessen, was das kostet, konkret zu werden. Das Veröffentlichen von Sicherheiten pro Adresse macht das Verhalten von Betreibern für Wettbewerber ablesbar, und Dusk akzeptiert das, weil eine Abwicklungsschicht, deren Sicherheit du im Vertrauen annehmen musst, keine ist, die eine Institution tragen kann.
Die ehrliche Grenze: Ich habe den Explorer katalogisiert, nicht das Protokoll. Was ein Block-Explorer darstellt, ist zum Teil eine UI-Entscheidung. Und selektive Offenlegung bedeutet, dass ein autorisierter Prüfer mehr sieht als ich – und genau das ist der Punkt, und der Teil, den ich von einer öffentlichen Seite aus nicht verifizieren kann.
Wenn du der Regulator wärst: Welche dieser Spalten hättest du zuerst verlangt?
Dusk’ Pitch ist Privatsphäre dort, wo sie nötig ist, Transparenz dort, wo sie nützlich ist. Das kann jeder Satzschreiber. Also habe ich die langweilige Sache gemacht und genau katalogisiert, welche Felder der Mainnet-Explorer übergibt und wo das aufhört.
Eine Transaktionszeile liefert sechs Dinge: den Hash, die Gebühr auf neun Dezimalstellen, Erfolg oder Misserfolg, den Operationstyp, das Alter und ein Shield-Marker. Das ist die vollständige Liste. Es gibt keine Spalte für den Betrag. Es gibt keinen Absender und keinen Empfänger. Ich kann dir sagen, dass ein <t-2/> WITHDRAW kostet 0.033032168 DUSK, erfolgreich war und etwa eine Stunde vor dem Zeitpunkt, als ich es mir angesehen habe, zur Abwicklung gelangt ist. Ich kann dir nicht sagen, für wie viel, oder für wessen.
Nun die Provisioner-Liste, auf demselben Explorer, eine Registerkarte weiter. Sie liefert die Staking-Adresse, das aktive Stake auf neun Dezimalstellen 15,378,456.710342763 für das größte, das ich diese Woche gelesen habe, das inaktive Stake, den Maturity-Block, die aufgelaufene Belohnung sowie die Soft- und Hard-Slash-Zähler. Wieder sechs Felder, und diesmal ist jedes einzelne eine Zahl über das Geld von irgendjemandem.
Gleiche Kette, derselbe Nachmittag, entgegengesetzte Defaults. Das ist die Gestaltung, die in zwei Registerkarten sichtbar ist.
Was das Netzwerk absichert, ist dem neunten Dezimalgrad ausgesetzt, weil ein Gegenüber es verifizieren können muss, ohne um Erlaubnis zu bitten. Was über das Netzwerk geht, ist abgeschirmt, weil die Größe eines Trades niemandes Sache ist – außer der Parteien und denen, die ihn überprüfen dürfen.
Es lohnt sich, beim Nennen dessen, was das kostet, konkret zu werden. Das Veröffentlichen von Sicherheiten pro Adresse macht das Verhalten von Betreibern für Wettbewerber ablesbar, und Dusk akzeptiert das, weil eine Abwicklungsschicht, deren Sicherheit du im Vertrauen annehmen musst, keine ist, die eine Institution tragen kann.
Die ehrliche Grenze: Ich habe den Explorer katalogisiert, nicht das Protokoll. Was ein Block-Explorer darstellt, ist zum Teil eine UI-Entscheidung. Und selektive Offenlegung bedeutet, dass ein autorisierter Prüfer mehr sieht als ich – und genau das ist der Punkt, und der Teil, den ich von einer öffentlichen Seite aus nicht verifizieren kann.
Wenn du der Regulator wärst: Welche dieser Spalten hättest du zuerst verlangt?
69
·
--
#dusk @Dusk_Foundation $DUSK
Dusk beschreibt sich selbst als Anbieter deterministischer Abwicklung. Dieses Wort leistet in einem Satz viel Arbeit, also habe ich in den vergangenen Tagen versucht zu messen, ob die Uhr darunter tatsächlich hält.
Zwei Stichproben, drei Tage auseinander, jeweils aus der Blockliste des Mainnet-Explorers.
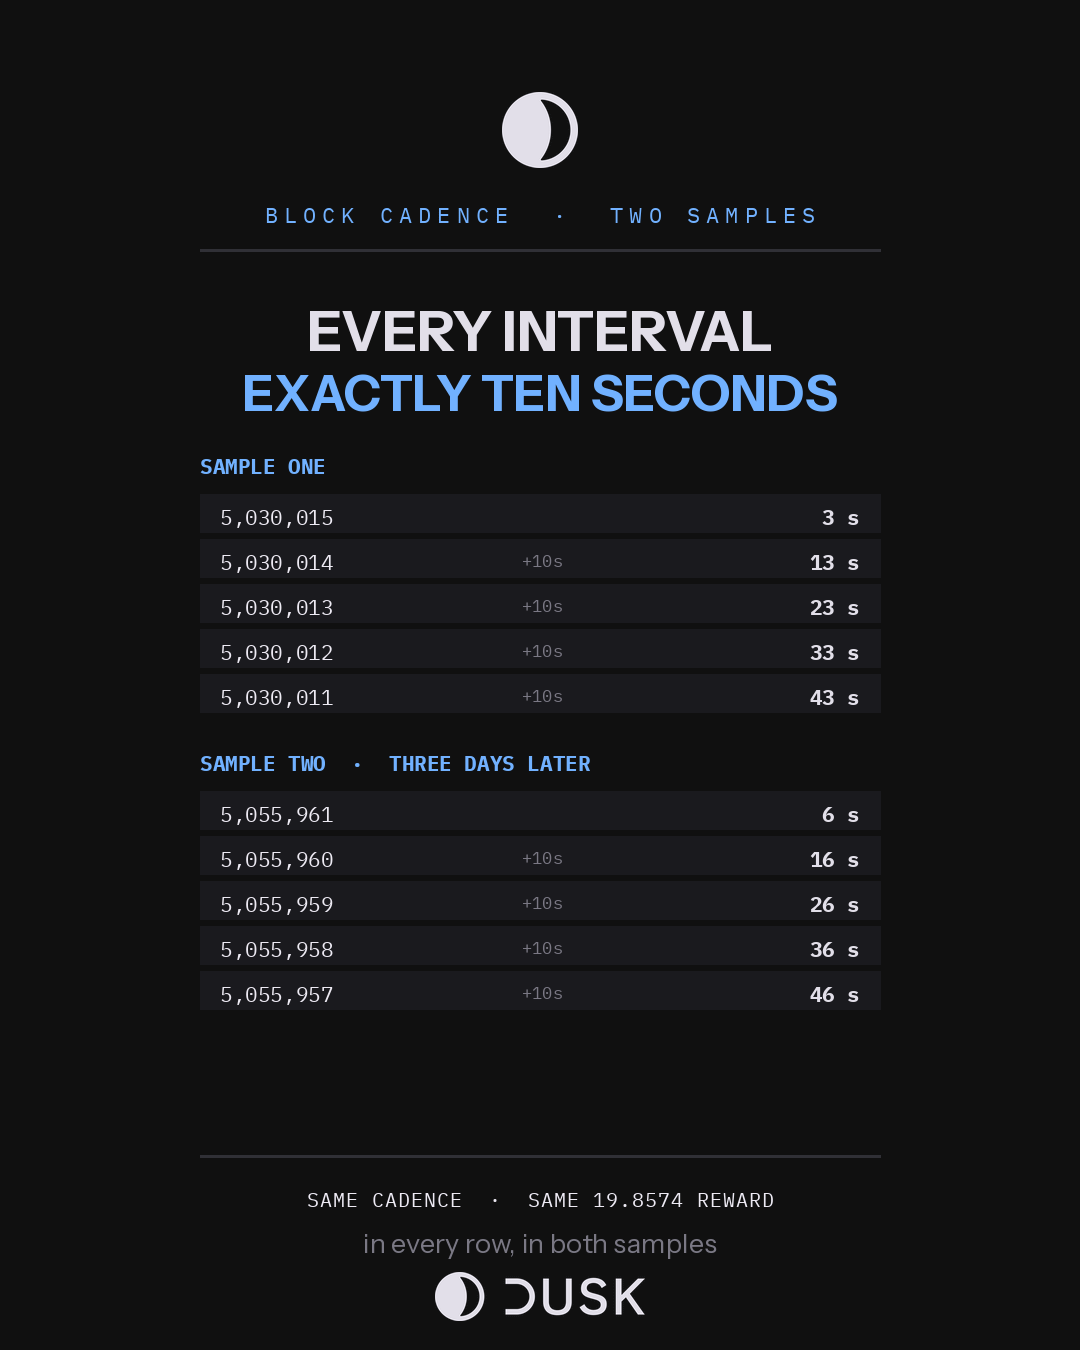
Erste Stichprobe: sechs aufeinanderfolgende Blöcke. Der Explorer zeigte sie als 3, 13, 23, 33, 43 und 53 Sekunden alt. Jeder Abstand exakt zehn Sekunden. Zweite Stichprobe, drei Tage später: fünf aufeinanderfolgende Blöcke: 6, 16, 26, 36 und 46 Sekunden. Wieder jeder Abstand exakt zehn Sekunden.
Dann die gleiche Frage im Maßstab von drei Tagen. Meine erste Messung war Block 5.030.015 und meine zweite 5.055.961, eine Differenz von 25.946 Blöcken. Bei zehn Sekunden pro Block sind das 259.460 Sekunden, also 3,003 Tage Kettenzeit gegenüber drei Tagen auf der Uhr. Der Drift über eine Viertelmillion Sekunden ist klein genug, dass ich ihn nicht von meiner eigenen Ungenauigkeit bei dem Laden der Seiten trennen kann.
Jeder Block in beiden Stichproben zahlte exakt 19,8574 DUSK. Nicht ungefähr, nicht im Durchschnitt über das Fenster hinweg – in jeder Zeile dieselben vier Dezimalstellen, drei Tage auseinander.
Das ist das am wenigsten dramatische, was ich auf dieser Kette gemessen habe, und wahrscheinlich das folgenreichste. T+2 in traditionellen Märkten war niemals zwei Tage Rechenzeit. Es waren zwei Tage institutionelle Pufferzeit, und jede nachgelagerte Zusage musste so locker formuliert werden, dass sie das übersteht. Wenn der Intervallwert jedes Mal derselbe ist, hört die Garantie auf, diesen Puffer zu brauchen. Du kannst das Abwicklungsfenster in einen Vertrag schreiben, statt es nur zu schätzen.
Die Grenze ist ehrlich: Ich habe zwei Fenster mit fünf oder sechs Blöcken beprobt. Das ist ein Hinweis auf einen gleichmäßigen Rhythmus unter normalen Bedingungen, nicht ein Beweis dafür unter adversarialen. Was es aber zeigt, ist, dass die Konstante real genug ist, um sich gegen das von heute zu wappnen.
Wenn du die Abwicklungsklausel formulieren würdest: Würdest du lieber einen Zielwert zitieren, oder eine Messung?
#dusk @Dusk $DUSK
Dusk beschreibt sich selbst als Anbieter deterministischer Abwicklung. Dieses Wort leistet in einem Satz viel Arbeit, also habe ich in den vergangenen Tagen versucht zu messen, ob die Uhr darunter tatsächlich hält.
Zwei Stichproben, drei Tage auseinander, jeweils aus der Blockliste des Mainnet-Explorers.
Erste Stichprobe: sechs aufeinanderfolgende Blöcke. Der Explorer zeigte sie als 3, 13, 23, 33, 43 und 53 Sekunden alt. Jeder Abstand exakt zehn Sekunden. Zweite Stichprobe, drei Tage später: fünf aufeinanderfolgende Blöcke: 6, 16, 26, 36 und 46 Sekunden. Wieder jeder Abstand exakt zehn Sekunden.
Dann die gleiche Frage im Maßstab von drei Tagen. Meine erste Messung war Block 5.030.015 und meine zweite 5.055.961, eine Differenz von 25.946 Blöcken. Bei zehn Sekunden pro Block sind das 259.460 Sekunden, also 3,003 Tage Kettenzeit gegenüber drei Tagen auf der Uhr. Der Drift über eine Viertelmillion Sekunden ist klein genug, dass ich ihn nicht von meiner eigenen Ungenauigkeit bei dem Laden der Seiten trennen kann.
Jeder Block in beiden Stichproben zahlte exakt 19,8574 DUSK. Nicht ungefähr, nicht im Durchschnitt über das Fenster hinweg – in jeder Zeile dieselben vier Dezimalstellen, drei Tage auseinander.
Das ist das am wenigsten dramatische, was ich auf dieser Kette gemessen habe, und wahrscheinlich das folgenreichste. T+2 in traditionellen Märkten war niemals zwei Tage Rechenzeit. Es waren zwei Tage institutionelle Pufferzeit, und jede nachgelagerte Zusage musste so locker formuliert werden, dass sie das übersteht. Wenn der Intervallwert jedes Mal derselbe ist, hört die Garantie auf, diesen Puffer zu brauchen. Du kannst das Abwicklungsfenster in einen Vertrag schreiben, statt es nur zu schätzen.
Die Grenze ist ehrlich: Ich habe zwei Fenster mit fünf oder sechs Blöcken beprobt. Das ist ein Hinweis auf einen gleichmäßigen Rhythmus unter normalen Bedingungen, nicht ein Beweis dafür unter adversarialen. Was es aber zeigt, ist, dass die Konstante real genug ist, um sich gegen das von heute zu wappnen.
Wenn du die Abwicklungsklausel formulieren würdest: Würdest du lieber einen Zielwert zitieren, oder eine Messung?
Dusk beschreibt sich selbst als Anbieter deterministischer Abwicklung. Dieses Wort leistet in einem Satz viel Arbeit, also habe ich in den vergangenen Tagen versucht zu messen, ob die Uhr darunter tatsächlich hält.
Zwei Stichproben, drei Tage auseinander, jeweils aus der Blockliste des Mainnet-Explorers.
Erste Stichprobe: sechs aufeinanderfolgende Blöcke. Der Explorer zeigte sie als 3, 13, 23, 33, 43 und 53 Sekunden alt. Jeder Abstand exakt zehn Sekunden. Zweite Stichprobe, drei Tage später: fünf aufeinanderfolgende Blöcke: 6, 16, 26, 36 und 46 Sekunden. Wieder jeder Abstand exakt zehn Sekunden.
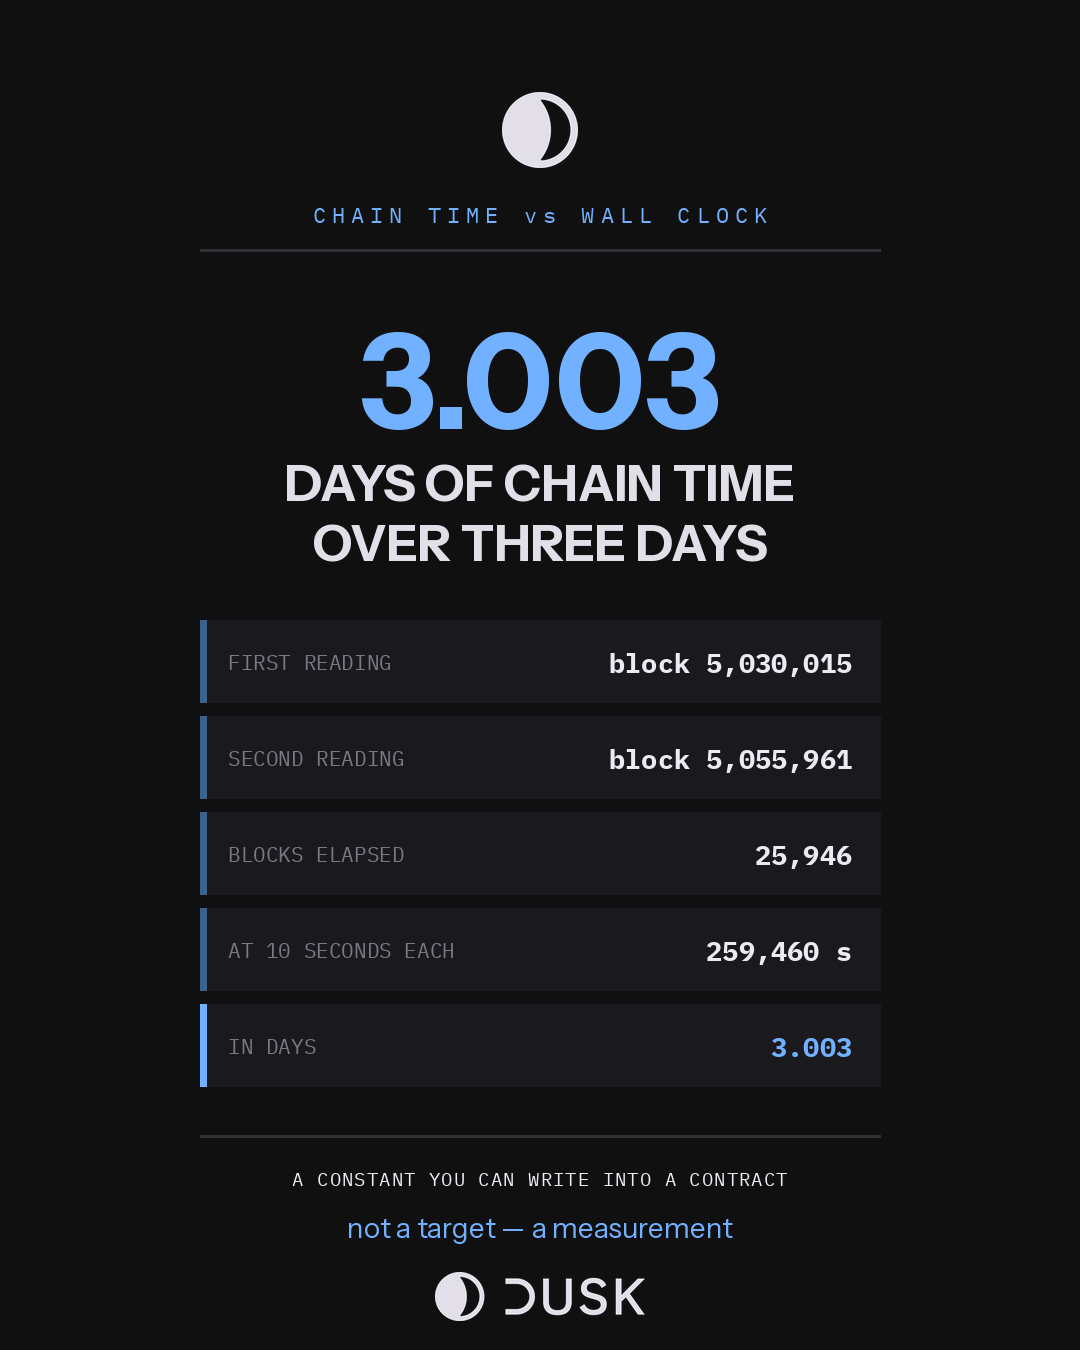
Dann die gleiche Frage im Maßstab von drei Tagen. Meine erste Messung war Block 5.030.015 und meine zweite 5.055.961, eine Differenz von 25.946 Blöcken. Bei zehn Sekunden pro Block sind das 259.460 Sekunden, also 3,003 Tage Kettenzeit gegenüber drei Tagen auf der Uhr. Der Drift über eine Viertelmillion Sekunden ist klein genug, dass ich ihn nicht von meiner eigenen Ungenauigkeit bei dem Laden der Seiten trennen kann.
Jeder Block in beiden Stichproben zahlte exakt 19,8574 DUSK. Nicht ungefähr, nicht im Durchschnitt über das Fenster hinweg – in jeder Zeile dieselben vier Dezimalstellen, drei Tage auseinander.
Das ist das am wenigsten dramatische, was ich auf dieser Kette gemessen habe, und wahrscheinlich das folgenreichste. T+2 in traditionellen Märkten war niemals zwei Tage Rechenzeit. Es waren zwei Tage institutionelle Pufferzeit, und jede nachgelagerte Zusage musste so locker formuliert werden, dass sie das übersteht. Wenn der Intervallwert jedes Mal derselbe ist, hört die Garantie auf, diesen Puffer zu brauchen. Du kannst das Abwicklungsfenster in einen Vertrag schreiben, statt es nur zu schätzen.
Die Grenze ist ehrlich: Ich habe zwei Fenster mit fünf oder sechs Blöcken beprobt. Das ist ein Hinweis auf einen gleichmäßigen Rhythmus unter normalen Bedingungen, nicht ein Beweis dafür unter adversarialen. Was es aber zeigt, ist, dass die Konstante real genug ist, um sich gegen das von heute zu wappnen.
Wenn du die Abwicklungsklausel formulieren würdest: Würdest du lieber einen Zielwert zitieren, oder eine Messung?
95
·
--
#dusk @Dusk_Foundation $DUSK
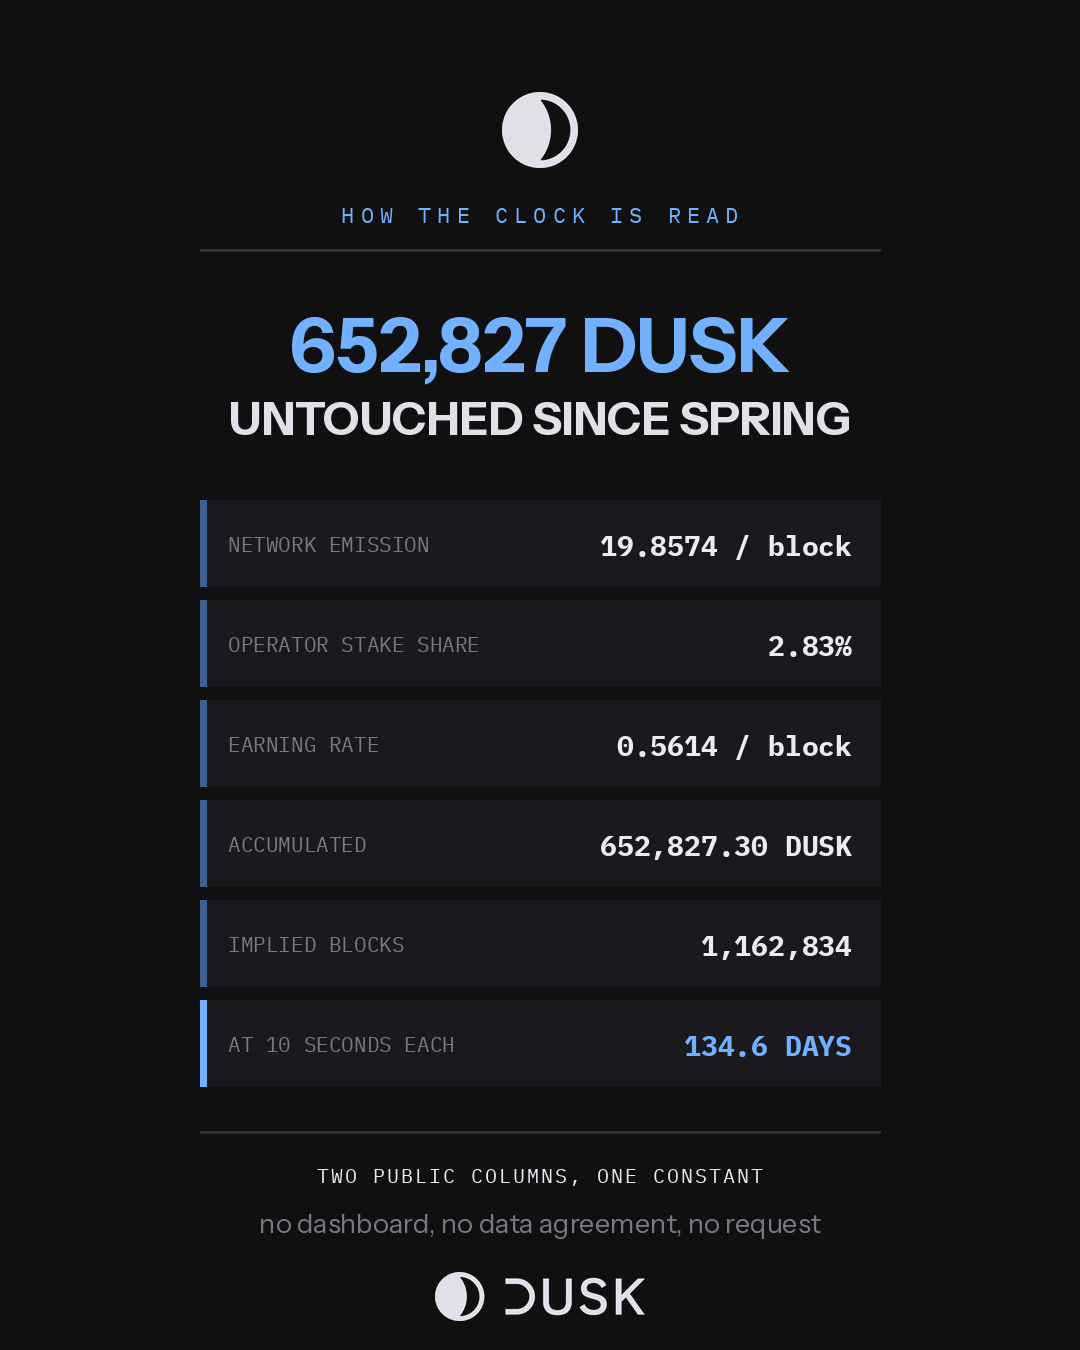
Die Bereitstellerliste hat eine Spalte, an der ich beim letzten Mal vorbeigelaufen bin: die akkumulierte Belohnung. Sie liest sich wie Rauschen. Ein Operator sitzt auf 652.827 DUSK, ein anderer auf 50,08 – beide sichern zur selben Zeit dieselbe Kette. Dann wurde mir klar, dass diese Spalte eine Uhr ist und dass ich sie ablesen kann.
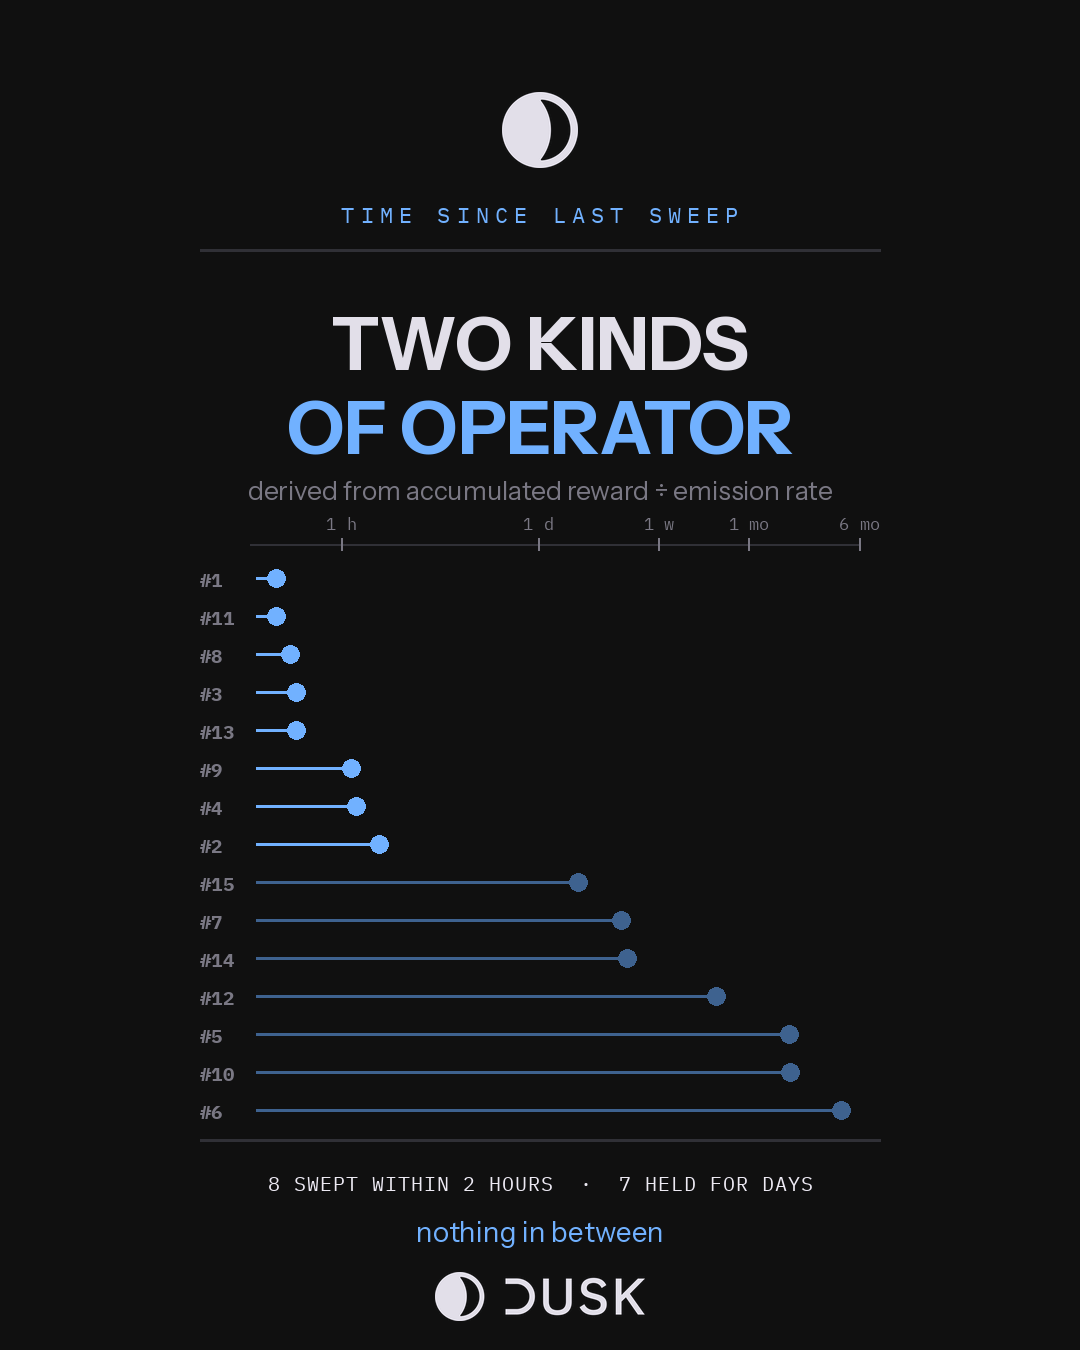
Die Emission auf Dusk ist fest. 19,8574 DUSK pro Block, ein Block alle zehn Sekunden, aufgeteilt nach Einsatzgewicht. Daher ist die Verdienstrate eines Operators keine Frage von Glück oder Strategie, sondern reine Arithmetik. Der Knoten, der 2,83 % der 213,57 Mio. staked hält, verdient 0,5614 DUSK pro Block – immer. Wenn man sein akkumuliertes Guthaben durch diese Rate teilt, erhält man, wie lange es her ist, dass er zuletzt abgeräumt (geswept) hat.
Überträgt man das auf die oberen fünfzehn, zerfällt die Gruppe in zwei Populationen, mit nichts Dazwischen. Acht hatten innerhalb der vorherigen zwei Stunden geswept – der größte Bereitsteller im Netzwerk, 7,20 % aller Stakes, hatte 21 Minuten vorher gesammelt, als ich die Seite geladen habe. Die anderen sieben ließen es laufen: 1,9 Tage, 3,8, 4,2, 17,7, 57,4, 58,6 und einer mit 134,6 Tagen, der 652.827 DUSK hält und seit dem Frühjahr nicht angerührt hat.
Das hat niemand veröffentlicht. Ich habe es aus zwei öffentlichen Spalten und einer Protokoll-Konstante abgeleitet. Genau das ist der Teil, bei dem es sich lohnt zu verweilen. Eine Institution, die mit dem Abgleich dessen beschäftigt ist, was ihre Validatoren verdient haben, muss sie nicht fragen, oder einem Dashboard vertrauen, oder eine Datenvereinbarung unterschreiben. Das Ledger antwortet bereits – pro Adresse – für alle, die sich die Mühe machen zu rechnen.
Die ehrliche Grenze: Das hier setzt voraus, dass jeder gehaltene Stake über das gesamte Zeitfenster konstant blieb. Über 134 Tage ist das mit Sicherheit nicht so gewesen – daher sind die langen Abstände Schätzungen mit echten Fehlerbalken, keine Rechnungen. Die kurzen, gemessen in Minuten, sind belastbar.
Das ist die leisere Hälfte dessen, was Dusk aufbaut. Guthaben können vertraulich gemacht werden. Die Aufzeichnung darüber, wer die Kette abgesichert hat und wofür er bezahlt wurde, bleibt für jeden lesbar, der einen Taschenrechner zur Hand hat.
Wenn du einen regulierten Betrieb führst: Würdest du deine Validatoren lieber auf Anfrage prüfen, oder per Arithmetik?
#dusk @Dusk $DUSK
Die Bereitstellerliste hat eine Spalte, an der ich beim letzten Mal vorbeigelaufen bin: die akkumulierte Belohnung. Sie liest sich wie Rauschen. Ein Operator sitzt auf 652.827 DUSK, ein anderer auf 50,08 – beide sichern zur selben Zeit dieselbe Kette. Dann wurde mir klar, dass diese Spalte eine Uhr ist und dass ich sie ablesen kann.
Die Emission auf Dusk ist fest. 19,8574 DUSK pro Block, ein Block alle zehn Sekunden, aufgeteilt nach Einsatzgewicht. Daher ist die Verdienstrate eines Operators keine Frage von Glück oder Strategie, sondern reine Arithmetik. Der Knoten, der 2,83 % der 213,57 Mio. staked hält, verdient 0,5614 DUSK pro Block – immer. Wenn man sein akkumuliertes Guthaben durch diese Rate teilt, erhält man, wie lange es her ist, dass er zuletzt abgeräumt (geswept) hat.
Überträgt man das auf die oberen fünfzehn, zerfällt die Gruppe in zwei Populationen, mit nichts Dazwischen. Acht hatten innerhalb der vorherigen zwei Stunden geswept – der größte Bereitsteller im Netzwerk, 7,20 % aller Stakes, hatte 21 Minuten vorher gesammelt, als ich die Seite geladen habe. Die anderen sieben ließen es laufen: 1,9 Tage, 3,8, 4,2, 17,7, 57,4, 58,6 und einer mit 134,6 Tagen, der 652.827 DUSK hält und seit dem Frühjahr nicht angerührt hat.
Das hat niemand veröffentlicht. Ich habe es aus zwei öffentlichen Spalten und einer Protokoll-Konstante abgeleitet. Genau das ist der Teil, bei dem es sich lohnt zu verweilen. Eine Institution, die mit dem Abgleich dessen beschäftigt ist, was ihre Validatoren verdient haben, muss sie nicht fragen, oder einem Dashboard vertrauen, oder eine Datenvereinbarung unterschreiben. Das Ledger antwortet bereits – pro Adresse – für alle, die sich die Mühe machen zu rechnen.
Die ehrliche Grenze: Das hier setzt voraus, dass jeder gehaltene Stake über das gesamte Zeitfenster konstant blieb. Über 134 Tage ist das mit Sicherheit nicht so gewesen – daher sind die langen Abstände Schätzungen mit echten Fehlerbalken, keine Rechnungen. Die kurzen, gemessen in Minuten, sind belastbar.
Das ist die leisere Hälfte dessen, was Dusk aufbaut. Guthaben können vertraulich gemacht werden. Die Aufzeichnung darüber, wer die Kette abgesichert hat und wofür er bezahlt wurde, bleibt für jeden lesbar, der einen Taschenrechner zur Hand hat.
Wenn du einen regulierten Betrieb führst: Würdest du deine Validatoren lieber auf Anfrage prüfen, oder per Arithmetik?
Die Bereitstellerliste hat eine Spalte, an der ich beim letzten Mal vorbeigelaufen bin: die akkumulierte Belohnung. Sie liest sich wie Rauschen. Ein Operator sitzt auf 652.827 DUSK, ein anderer auf 50,08 – beide sichern zur selben Zeit dieselbe Kette. Dann wurde mir klar, dass diese Spalte eine Uhr ist und dass ich sie ablesen kann.
Die Emission auf Dusk ist fest. 19,8574 DUSK pro Block, ein Block alle zehn Sekunden, aufgeteilt nach Einsatzgewicht. Daher ist die Verdienstrate eines Operators keine Frage von Glück oder Strategie, sondern reine Arithmetik. Der Knoten, der 2,83 % der 213,57 Mio. staked hält, verdient 0,5614 DUSK pro Block – immer. Wenn man sein akkumuliertes Guthaben durch diese Rate teilt, erhält man, wie lange es her ist, dass er zuletzt abgeräumt (geswept) hat.
Überträgt man das auf die oberen fünfzehn, zerfällt die Gruppe in zwei Populationen, mit nichts Dazwischen. Acht hatten innerhalb der vorherigen zwei Stunden geswept – der größte Bereitsteller im Netzwerk, 7,20 % aller Stakes, hatte 21 Minuten vorher gesammelt, als ich die Seite geladen habe. Die anderen sieben ließen es laufen: 1,9 Tage, 3,8, 4,2, 17,7, 57,4, 58,6 und einer mit 134,6 Tagen, der 652.827 DUSK hält und seit dem Frühjahr nicht angerührt hat.
Das hat niemand veröffentlicht. Ich habe es aus zwei öffentlichen Spalten und einer Protokoll-Konstante abgeleitet. Genau das ist der Teil, bei dem es sich lohnt zu verweilen. Eine Institution, die mit dem Abgleich dessen beschäftigt ist, was ihre Validatoren verdient haben, muss sie nicht fragen, oder einem Dashboard vertrauen, oder eine Datenvereinbarung unterschreiben. Das Ledger antwortet bereits – pro Adresse – für alle, die sich die Mühe machen zu rechnen.
Die ehrliche Grenze: Das hier setzt voraus, dass jeder gehaltene Stake über das gesamte Zeitfenster konstant blieb. Über 134 Tage ist das mit Sicherheit nicht so gewesen – daher sind die langen Abstände Schätzungen mit echten Fehlerbalken, keine Rechnungen. Die kurzen, gemessen in Minuten, sind belastbar.
Das ist die leisere Hälfte dessen, was Dusk aufbaut. Guthaben können vertraulich gemacht werden. Die Aufzeichnung darüber, wer die Kette abgesichert hat und wofür er bezahlt wurde, bleibt für jeden lesbar, der einen Taschenrechner zur Hand hat.
Wenn du einen regulierten Betrieb führst: Würdest du deine Validatoren lieber auf Anfrage prüfen, oder per Arithmetik?
103
·
--
#dusk @Dusk_Foundation $DUSK
Ein Siedlungsplatz darf sein Validator-Set nicht als abstrakte Größe behandeln. Wenn Dusk Trade als regulierter MTF betrieben werden soll, muss irgendwann jemand für die Betreiber einstehen, deren Maschinen die Trades endgültig machen. Also öffnete ich die Liste der Provisioner und las die ersten Punkte darin.
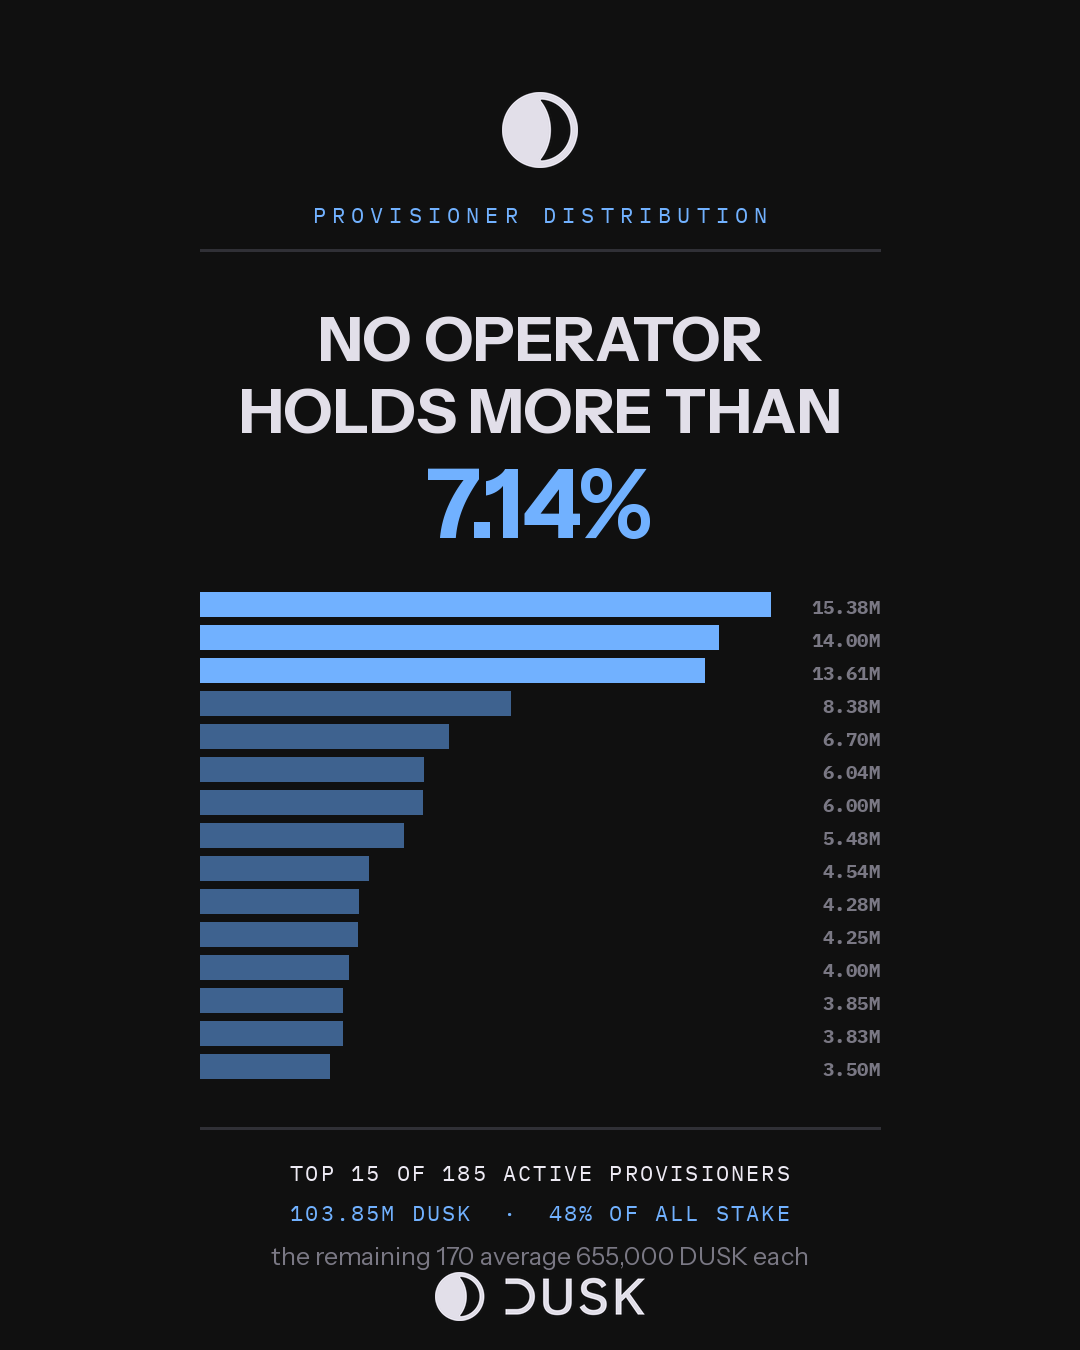
Die fünf größten Einsätze im Mainnet in DUSK: 15,378,456 / 14,001,435 / 13,613,723 / 8,380,800 / 6,701,421. Führt man das auf die Top fünfzehn aus, ergibt das 103,85 Mio. – knapp unter der Hälfte von allem, was gebunden ist und von 15 von 185 aktiven Provisionern gehalten wird. Der größte einzelne Betreiber trägt 7,14 % des gesamten Stimmgewichts. Die verbleibenden 170 Knoten durchschnittlich jeweils rund 655.000 DUSK, also ist das Ende der Verteilung nicht nur Zierde.
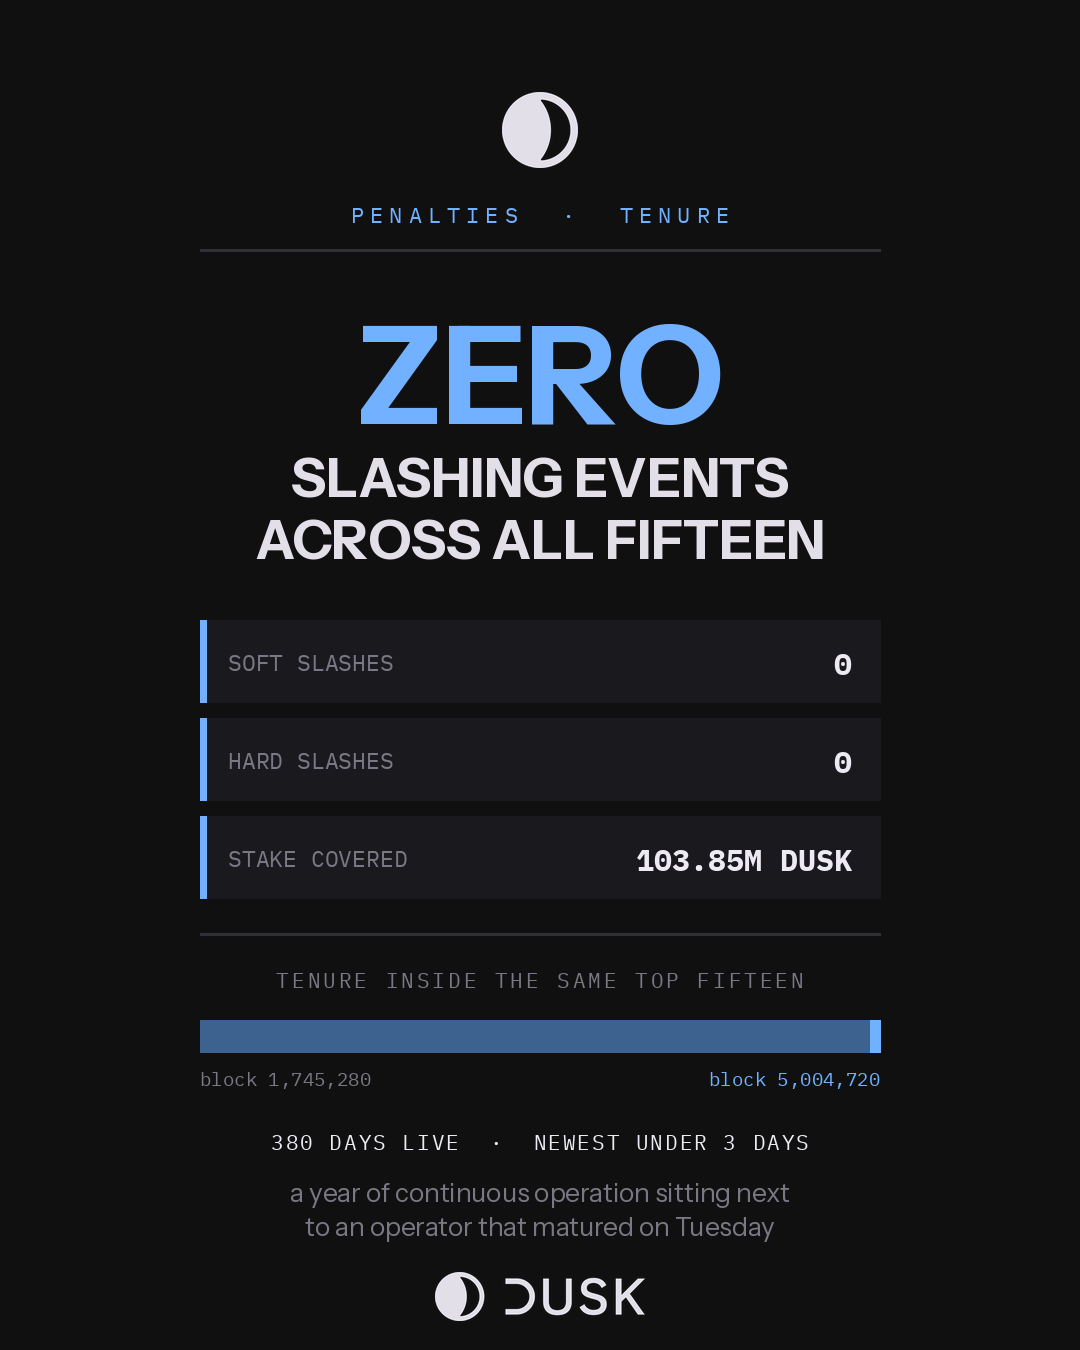
Dann die Spalte, die ich nicht erwartet hatte, so ruhig zu sehen. Slashes, für jeden dieser fünfzehn: Soft 0, Hard 0. Kein einziges Penalty-Event bei den Betreibern, die die Hälfte der Kette absichern.
Dann die Maturitätsblöcke, dort, wo das Set aufhört, statisch auszusehen. Der älteste Eintrag in den Top fünfzehn ist bei Block 1.745.280 gereift. Gegen eine Kette, die inzwischen über 5.030.000 hinaus ist – bei zehn Sekunden pro Block – war dieser Betreiber ungefähr 380 Tage im Betrieb. Der neueste gereift bei 5.004.720 – weniger als drei Tage her. Gleiche Seite, gleiche Liste. Über ein Jahr kontinuierlichen Betriebs direkt neben einem Neueinsteiger vom Dienstag.
Es lohnt sich, zu benennen, was das nicht aussagt. Das Stake-Gewicht ist keine Identität. Der Explorer gibt mir Adressen, nicht juristische Personen, und ein Gegenparties-Setup eines Venue-Providers unter EU-Regeln braucht die zweite Art. Was es mir gibt, ist der Teil, den die meisten Netzwerke unausgesprochen lassen: die Verteilung selbst – pro Adresse, veröffentlicht und bei jedem Block neu berechnet.
Das ist die unglamouröse Hälfte von programmierbarer Privacy. Salden können abgeschirmt werden. Die Sicherheiten, die sie absichern, können es nicht.
Wenn du eine Unterzeichnung für Settlement-Finalität machtest: Was würdest du zuerst wollen – die Namen der Betreiber oder die Zahlen hinter ihnen?
#dusk @Dusk $DUSK
Ein Siedlungsplatz darf sein Validator-Set nicht als abstrakte Größe behandeln. Wenn Dusk Trade als regulierter MTF betrieben werden soll, muss irgendwann jemand für die Betreiber einstehen, deren Maschinen die Trades endgültig machen. Also öffnete ich die Liste der Provisioner und las die ersten Punkte darin.
Die fünf größten Einsätze im Mainnet in DUSK: 15,378,456 / 14,001,435 / 13,613,723 / 8,380,800 / 6,701,421. Führt man das auf die Top fünfzehn aus, ergibt das 103,85 Mio. – knapp unter der Hälfte von allem, was gebunden ist und von 15 von 185 aktiven Provisionern gehalten wird. Der größte einzelne Betreiber trägt 7,14 % des gesamten Stimmgewichts. Die verbleibenden 170 Knoten durchschnittlich jeweils rund 655.000 DUSK, also ist das Ende der Verteilung nicht nur Zierde.
Dann die Spalte, die ich nicht erwartet hatte, so ruhig zu sehen. Slashes, für jeden dieser fünfzehn: Soft 0, Hard 0. Kein einziges Penalty-Event bei den Betreibern, die die Hälfte der Kette absichern.
Dann die Maturitätsblöcke, dort, wo das Set aufhört, statisch auszusehen. Der älteste Eintrag in den Top fünfzehn ist bei Block 1.745.280 gereift. Gegen eine Kette, die inzwischen über 5.030.000 hinaus ist – bei zehn Sekunden pro Block – war dieser Betreiber ungefähr 380 Tage im Betrieb. Der neueste gereift bei 5.004.720 – weniger als drei Tage her. Gleiche Seite, gleiche Liste. Über ein Jahr kontinuierlichen Betriebs direkt neben einem Neueinsteiger vom Dienstag.
Es lohnt sich, zu benennen, was das nicht aussagt. Das Stake-Gewicht ist keine Identität. Der Explorer gibt mir Adressen, nicht juristische Personen, und ein Gegenparties-Setup eines Venue-Providers unter EU-Regeln braucht die zweite Art. Was es mir gibt, ist der Teil, den die meisten Netzwerke unausgesprochen lassen: die Verteilung selbst – pro Adresse, veröffentlicht und bei jedem Block neu berechnet.
Das ist die unglamouröse Hälfte von programmierbarer Privacy. Salden können abgeschirmt werden. Die Sicherheiten, die sie absichern, können es nicht.
Wenn du eine Unterzeichnung für Settlement-Finalität machtest: Was würdest du zuerst wollen – die Namen der Betreiber oder die Zahlen hinter ihnen?
Ein Siedlungsplatz darf sein Validator-Set nicht als abstrakte Größe behandeln. Wenn Dusk Trade als regulierter MTF betrieben werden soll, muss irgendwann jemand für die Betreiber einstehen, deren Maschinen die Trades endgültig machen. Also öffnete ich die Liste der Provisioner und las die ersten Punkte darin.
Die fünf größten Einsätze im Mainnet in DUSK: 15,378,456 / 14,001,435 / 13,613,723 / 8,380,800 / 6,701,421. Führt man das auf die Top fünfzehn aus, ergibt das 103,85 Mio. – knapp unter der Hälfte von allem, was gebunden ist und von 15 von 185 aktiven Provisionern gehalten wird. Der größte einzelne Betreiber trägt 7,14 % des gesamten Stimmgewichts. Die verbleibenden 170 Knoten durchschnittlich jeweils rund 655.000 DUSK, also ist das Ende der Verteilung nicht nur Zierde.
Dann die Spalte, die ich nicht erwartet hatte, so ruhig zu sehen. Slashes, für jeden dieser fünfzehn: Soft 0, Hard 0. Kein einziges Penalty-Event bei den Betreibern, die die Hälfte der Kette absichern.
Dann die Maturitätsblöcke, dort, wo das Set aufhört, statisch auszusehen. Der älteste Eintrag in den Top fünfzehn ist bei Block 1.745.280 gereift. Gegen eine Kette, die inzwischen über 5.030.000 hinaus ist – bei zehn Sekunden pro Block – war dieser Betreiber ungefähr 380 Tage im Betrieb. Der neueste gereift bei 5.004.720 – weniger als drei Tage her. Gleiche Seite, gleiche Liste. Über ein Jahr kontinuierlichen Betriebs direkt neben einem Neueinsteiger vom Dienstag.
Es lohnt sich, zu benennen, was das nicht aussagt. Das Stake-Gewicht ist keine Identität. Der Explorer gibt mir Adressen, nicht juristische Personen, und ein Gegenparties-Setup eines Venue-Providers unter EU-Regeln braucht die zweite Art. Was es mir gibt, ist der Teil, den die meisten Netzwerke unausgesprochen lassen: die Verteilung selbst – pro Adresse, veröffentlicht und bei jedem Block neu berechnet.
Das ist die unglamouröse Hälfte von programmierbarer Privacy. Salden können abgeschirmt werden. Die Sicherheiten, die sie absichern, können es nicht.
Wenn du eine Unterzeichnung für Settlement-Finalität machtest: Was würdest du zuerst wollen – die Namen der Betreiber oder die Zahlen hinter ihnen?
1
97
·
--
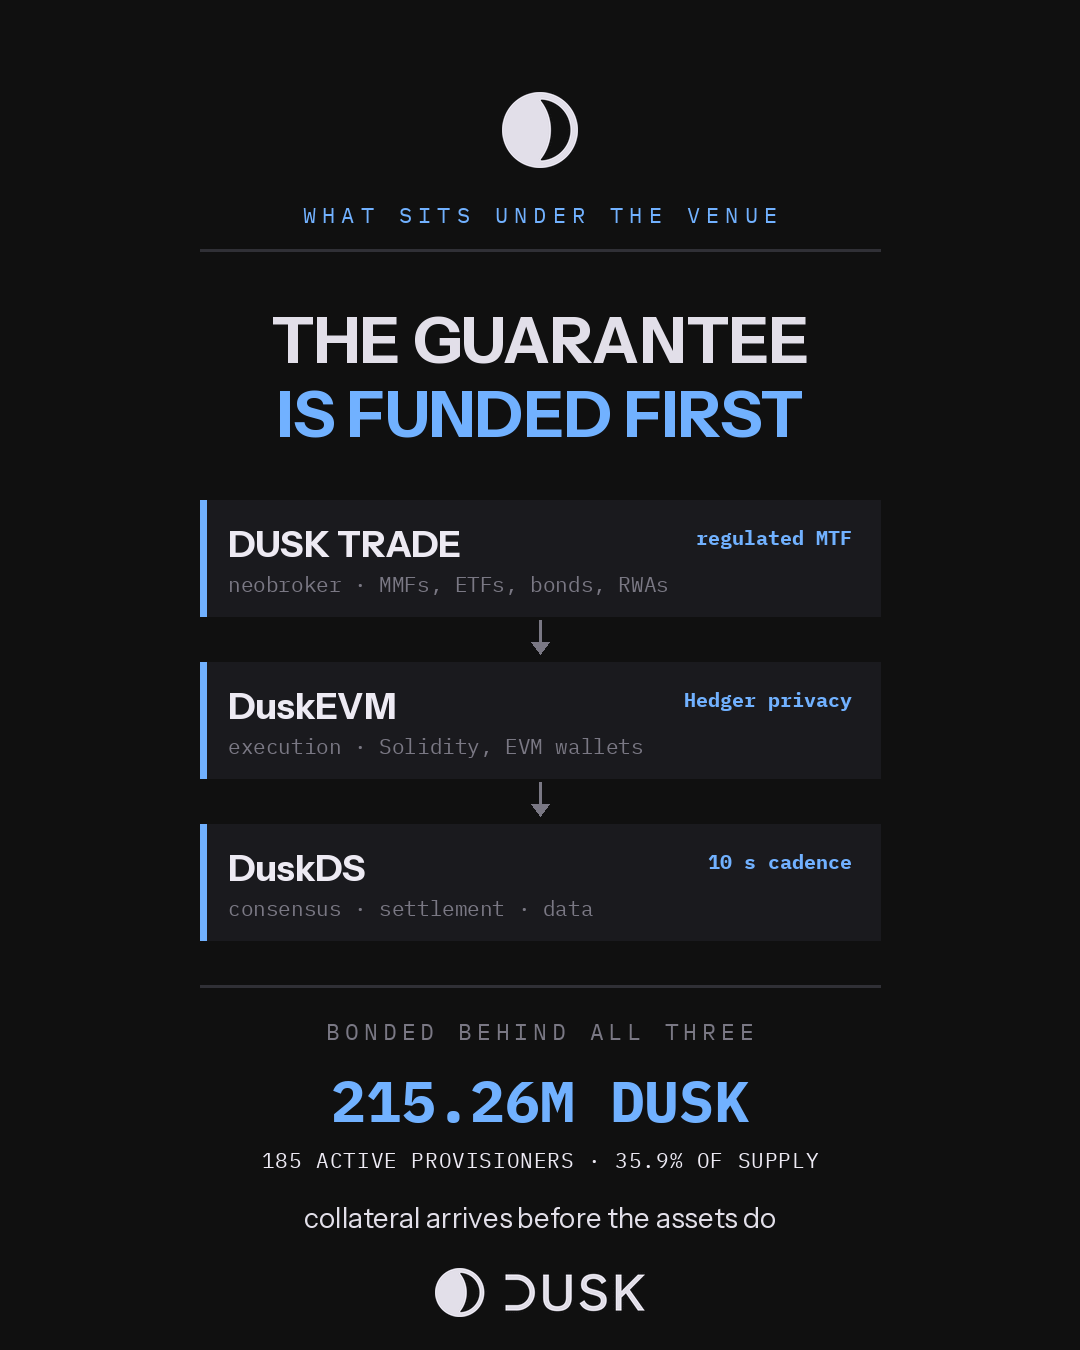
Dusk Trade soll ein Neobroker sein: MMFs, ETFs, Anleihen und RWAs als echtes Eigentum halten, strukturiert, um als regulierter MTF zu funktionieren. Bevor man so eine Anwendungsschicht beurteilt, möchte ich wissen, was darunter liegt. Also habe ich das Sicherheitenvolumen gemessen.
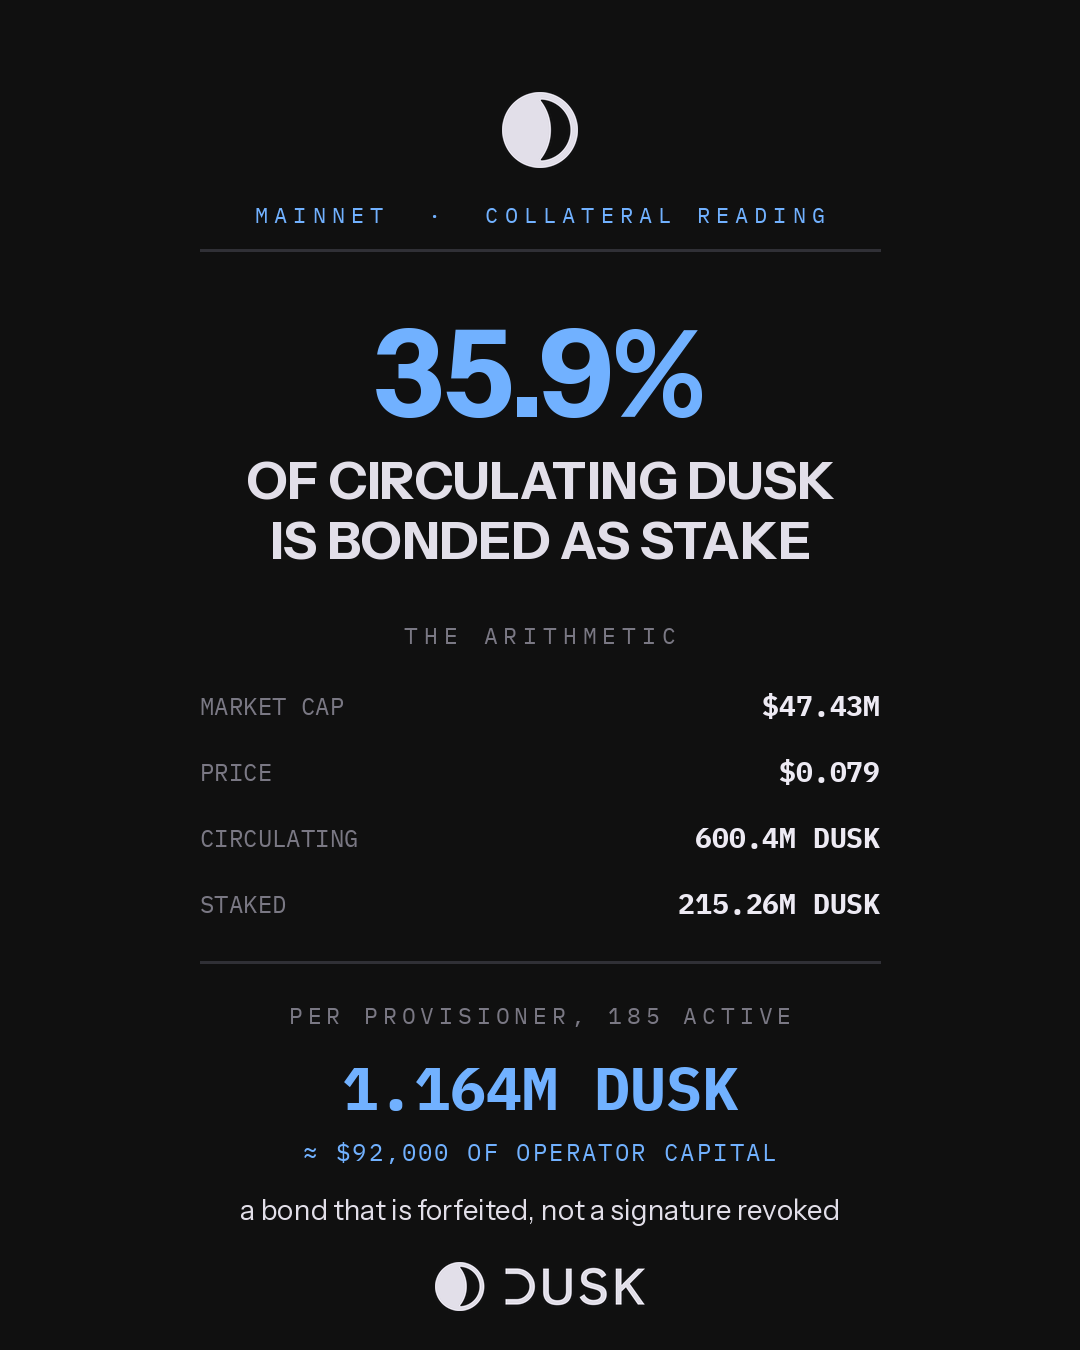
Mainnet-Explorer: 215,26 Mio. DUSK als gebundene Sicherheiten bei 185 aktiven Provisionern. Marktkapitalisierung 47,43 Mio. bei einem Preis von 0,079; das ergibt eine im Umlauf befindliche Menge von nahe 600,4 Mio. Das bedeutet: Rund 35,9 % von jedem zirkulierenden DUSK sind derzeit als Stake gesperrt.
Rechnet es auseinander. Das sind im Durchschnitt 1,164 Mio. DUSK pro Provisioner, etwa 92.000 US-Dollar an eigenem Kapital des Betreibers, das hinter jedem Knoten steht. Kein Signatur, die man zurückziehen kann. Eine Bindung, die verfällt.
Dann der Teil, bei dem es sich lohnt, zu verweilen. All diese Sicherheiten verdienen 19,8574 DUSK pro Block, ein Block alle zehn Sekunden – egal, ob der Block einen Handel mit einer Anleihe abwickelt oder gar nichts. In den letzten 24 Stunden habe ich ein paar hundert Transaktionen im gesamten Netzwerk gezählt. Gemessen als Kosten pro Transaktion ist das ein völlig absurdes Modell, um eine Kette zu betreiben.
Gemessen als Voraussetzung ist es die einzige Möglichkeit. Ein Neobroker kann einem Kunden nicht sagen, dass die Abwicklung endgültig wird, sobald genug andere Leute zu handeln beginnen. Der Handelsplatz muss mit der bereits finanzierten Garantie eröffnen. Dusk kauft sich ein Sicherheitsbudget, bevor es an das Volumen gekoppelt wird, das es tragen soll – und die 35,9 % zeigen, dass die Betreiber dieser Knoten diese Rechnung im Voraus akzeptiert haben.
Das ist auch die ehrliche Grenze der Zahl. Der Stake sagt dir, was es kosten würde, das Ledger anzugreifen. Er sagt dir nichts darüber, ob Vermögenswerte darauf ankommen. NPEX plant 300 Mio.+ EUR Onchain-Transaktionen über Dusk; bis das ankommt, ist das Kapazität, die auf Nachfrage wartet.
Wenn du die Verwahrung einer tokenisierten Anleihe freigeben würdest: Was wolltest du zuerst sehen – die Lizenz des Handelsplatzes oder die Sicherheiten, die hinter dem Ledger stehen, auf dem er abwickelt?
#dusk @Dusk_Foundation $DUSK
Dusk Trade soll ein Neobroker sein: MMFs, ETFs, Anleihen und RWAs als echtes Eigentum halten, strukturiert, um als regulierter MTF zu funktionieren. Bevor man so eine Anwendungsschicht beurteilt, möchte ich wissen, was darunter liegt. Also habe ich das Sicherheitenvolumen gemessen.
Mainnet-Explorer: 215,26 Mio. DUSK als gebundene Sicherheiten bei 185 aktiven Provisionern. Marktkapitalisierung 47,43 Mio. bei einem Preis von 0,079; das ergibt eine im Umlauf befindliche Menge von nahe 600,4 Mio. Das bedeutet: Rund 35,9 % von jedem zirkulierenden DUSK sind derzeit als Stake gesperrt.
Rechnet es auseinander. Das sind im Durchschnitt 1,164 Mio. DUSK pro Provisioner, etwa 92.000 US-Dollar an eigenem Kapital des Betreibers, das hinter jedem Knoten steht. Kein Signatur, die man zurückziehen kann. Eine Bindung, die verfällt.
Dann der Teil, bei dem es sich lohnt, zu verweilen. All diese Sicherheiten verdienen 19,8574 DUSK pro Block, ein Block alle zehn Sekunden – egal, ob der Block einen Handel mit einer Anleihe abwickelt oder gar nichts. In den letzten 24 Stunden habe ich ein paar hundert Transaktionen im gesamten Netzwerk gezählt. Gemessen als Kosten pro Transaktion ist das ein völlig absurdes Modell, um eine Kette zu betreiben.
Gemessen als Voraussetzung ist es die einzige Möglichkeit. Ein Neobroker kann einem Kunden nicht sagen, dass die Abwicklung endgültig wird, sobald genug andere Leute zu handeln beginnen. Der Handelsplatz muss mit der bereits finanzierten Garantie eröffnen. Dusk kauft sich ein Sicherheitsbudget, bevor es an das Volumen gekoppelt wird, das es tragen soll – und die 35,9 % zeigen, dass die Betreiber dieser Knoten diese Rechnung im Voraus akzeptiert haben.
Das ist auch die ehrliche Grenze der Zahl. Der Stake sagt dir, was es kosten würde, das Ledger anzugreifen. Er sagt dir nichts darüber, ob Vermögenswerte darauf ankommen. NPEX plant 300 Mio.+ EUR Onchain-Transaktionen über Dusk; bis das ankommt, ist das Kapazität, die auf Nachfrage wartet.
Wenn du die Verwahrung einer tokenisierten Anleihe freigeben würdest: Was wolltest du zuerst sehen – die Lizenz des Handelsplatzes oder die Sicherheiten, die hinter dem Ledger stehen, auf dem er abwickelt?
#dusk @Dusk $DUSK
Mainnet-Explorer: 215,26 Mio. DUSK als gebundene Sicherheiten bei 185 aktiven Provisionern. Marktkapitalisierung 47,43 Mio. bei einem Preis von 0,079; das ergibt eine im Umlauf befindliche Menge von nahe 600,4 Mio. Das bedeutet: Rund 35,9 % von jedem zirkulierenden DUSK sind derzeit als Stake gesperrt.
Rechnet es auseinander. Das sind im Durchschnitt 1,164 Mio. DUSK pro Provisioner, etwa 92.000 US-Dollar an eigenem Kapital des Betreibers, das hinter jedem Knoten steht. Kein Signatur, die man zurückziehen kann. Eine Bindung, die verfällt.
Dann der Teil, bei dem es sich lohnt, zu verweilen. All diese Sicherheiten verdienen 19,8574 DUSK pro Block, ein Block alle zehn Sekunden – egal, ob der Block einen Handel mit einer Anleihe abwickelt oder gar nichts. In den letzten 24 Stunden habe ich ein paar hundert Transaktionen im gesamten Netzwerk gezählt. Gemessen als Kosten pro Transaktion ist das ein völlig absurdes Modell, um eine Kette zu betreiben.
Gemessen als Voraussetzung ist es die einzige Möglichkeit. Ein Neobroker kann einem Kunden nicht sagen, dass die Abwicklung endgültig wird, sobald genug andere Leute zu handeln beginnen. Der Handelsplatz muss mit der bereits finanzierten Garantie eröffnen. Dusk kauft sich ein Sicherheitsbudget, bevor es an das Volumen gekoppelt wird, das es tragen soll – und die 35,9 % zeigen, dass die Betreiber dieser Knoten diese Rechnung im Voraus akzeptiert haben.
Das ist auch die ehrliche Grenze der Zahl. Der Stake sagt dir, was es kosten würde, das Ledger anzugreifen. Er sagt dir nichts darüber, ob Vermögenswerte darauf ankommen. NPEX plant 300 Mio.+ EUR Onchain-Transaktionen über Dusk; bis das ankommt, ist das Kapazität, die auf Nachfrage wartet.
Wenn du die Verwahrung einer tokenisierten Anleihe freigeben würdest: Was wolltest du zuerst sehen – die Lizenz des Handelsplatzes oder die Sicherheiten, die hinter dem Ledger stehen, auf dem er abwickelt?
#dusk @Dusk $DUSK
110
·
--
#dusk @Dusk_Foundation $DUSK
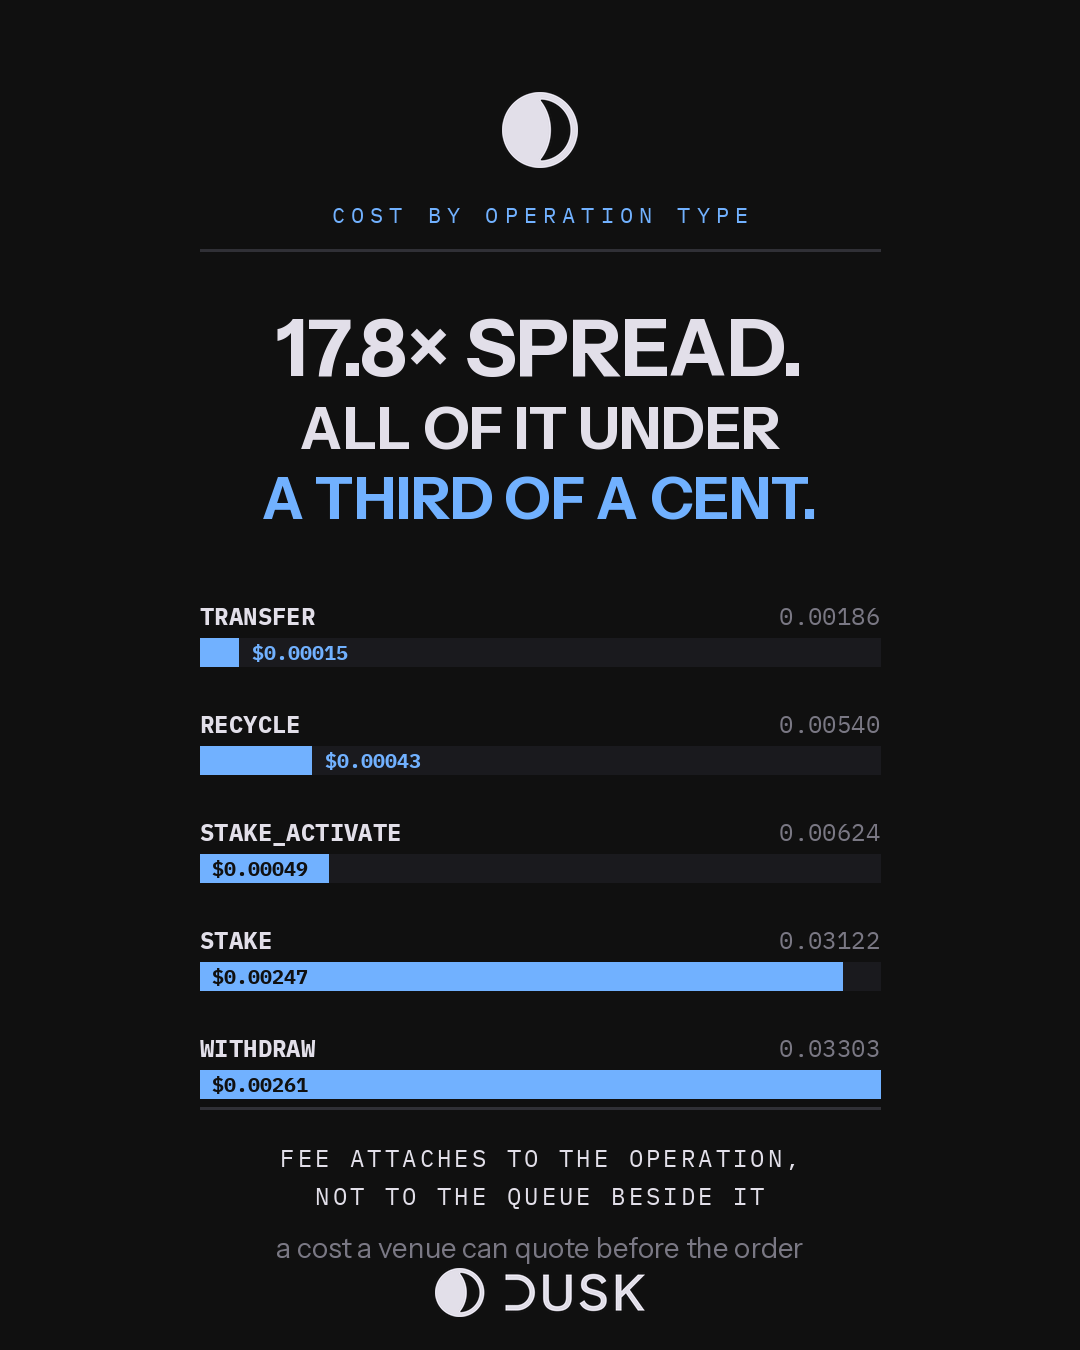
Ich erwartete, dass die Gebühren auf Dusk sich bewegen. Jede Kette, die ich gemessen habe, setzt die Ausführung ins Verhältnis zur Nachfrage. Also öffnete ich den Mainnet-Explorer und schrieb auf, was aufeinanderfolgende Transaktionen tatsächlich bezahlt haben.
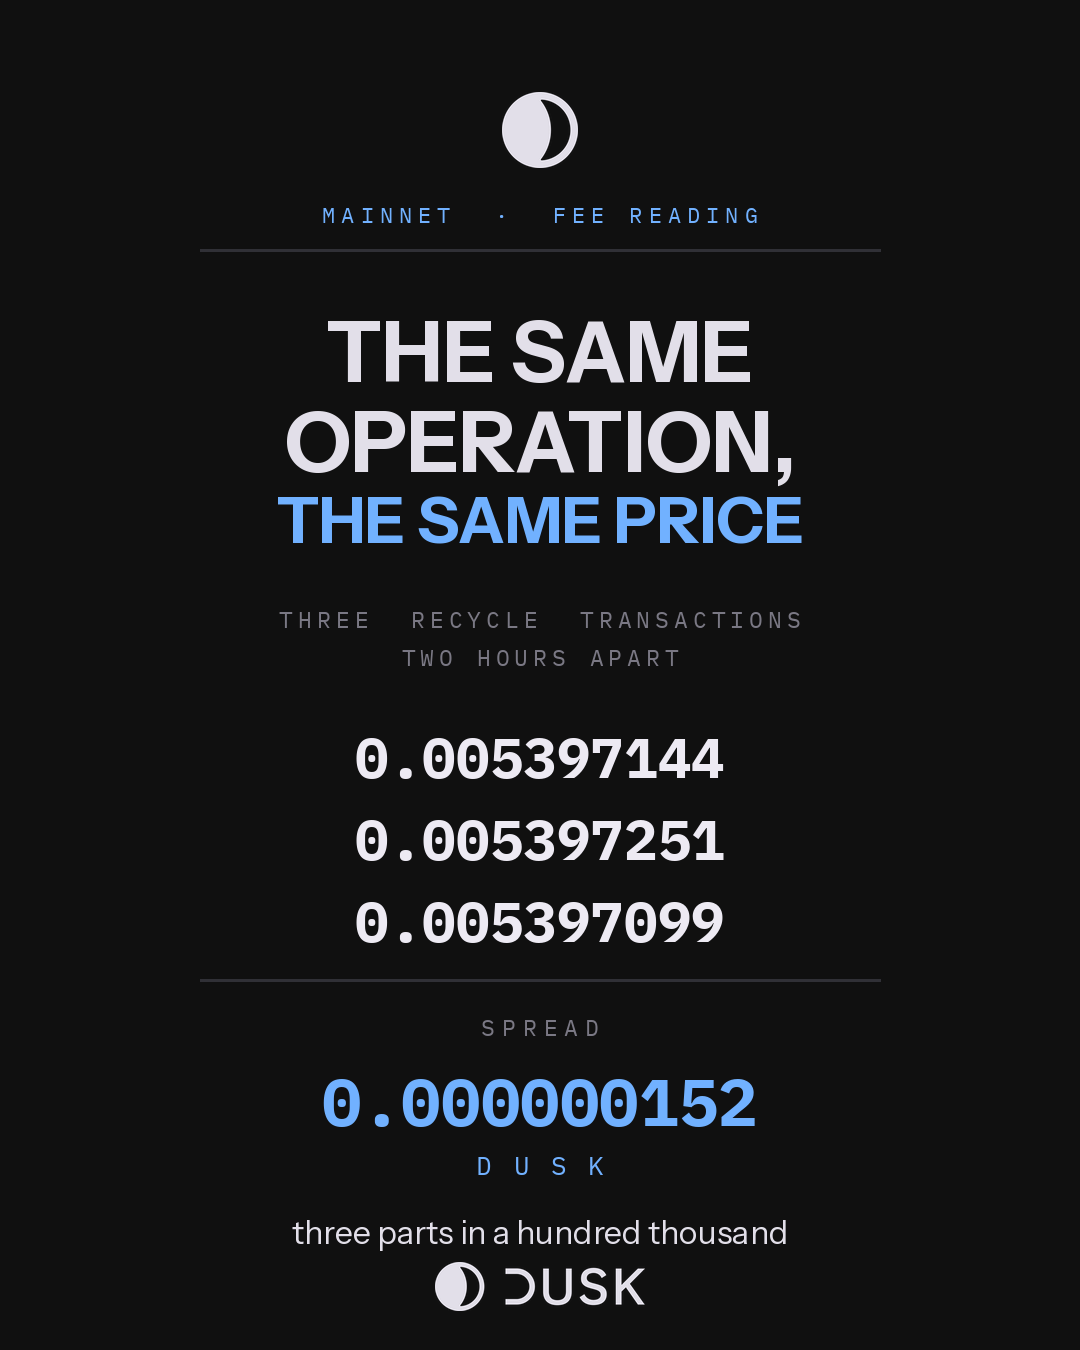
Drei RECYCLE-Operationen, über zwei Stunden verteilt: 0.005397144, 0.005397251, 0.005397099 DUSK. Der Abstand zwischen dem teuersten und dem günstigsten beträgt 0.000000152 DUSK. Drei Teile in hunderttausend.
Zwei STAKE-Operationen, ebenfalls zwei Stunden auseinander: 0.031224718 und 0.031225406. Dasselbe Bild, eine Lücke von 0.000000688. Drei STAKE_ACTIVATE-Operationen zu je 0.006239518, identisch mit der Endziffer.
Die Blockliste erklärt, warum. Block 5.030.015 und jeder Block darunter liest: AVG PRICE: 0, USED: 0, reward 19.8574 DUSK. Es gibt keine Fee-Auktion, um zu gewinnen. Die Kosten hängen an der Operation, die du ausführst, nicht daran, wie viele Menschen neben dir etwas ausführen.
Die Streuung über die Operationstypen ist real. WITHDRAW bei 0.03303245 gegen einen TRANSFER, den ich früher bei 0.00186 gemessen habe, ist ein Faktor von 17,8. Aber zum heutigen Preis liegt der komplette Bereich zwischen 0.00015 $ und 0.0026 $. Das teure Ende dieser Kette ist ein Viertel Cent.
Es lohnt sich, beim Design die Kosten zu benennen. Ein Fee-Market belohnt Validatoren am genauesten, wenn die Kette am vollsten ist. Dusk verzichtet darauf: 19.8574 DUSK pro Block, 8.826 Blöcke seit meiner letzten Messung, 175.262 DUSK ausgegeben über 24,5 Stunden – ob der Block Transaktionen trug oder nicht. Sicherheit wird hier nach einem Zeitplan gekauft, statt nach Nachfrage.
Dieser Trade ergibt nur dann Sinn, wenn du weißt, wer dein Nutzer ist. Ein Anbieter, der einem Kunden einen Preis nennt, muss die Kosten vor der Bestellung nennen – nicht erst danach herausfinden. Eine Zahl, die über Stunden bei fünf Dezimalstellen stabil bleibt, ist eine Zahl, die man in ein Dokument setzen und auf die man sich festnageln lassen kann.
Aktive Provisioner 184 bis 185, ausstehend 11 bis 10, aktuelles Stake 215.26M.
Was hättest du lieber: dass man einen Bond begleichen lässt – eine Gebühr, die den Marktpreis findet – oder eine, die man im Voraus ausdrucken kann?
#dusk @Dusk $DUSK
Ich erwartete, dass die Gebühren auf Dusk sich bewegen. Jede Kette, die ich gemessen habe, setzt die Ausführung ins Verhältnis zur Nachfrage. Also öffnete ich den Mainnet-Explorer und schrieb auf, was aufeinanderfolgende Transaktionen tatsächlich bezahlt haben.
Drei RECYCLE-Operationen, über zwei Stunden verteilt: 0.005397144, 0.005397251, 0.005397099 DUSK. Der Abstand zwischen dem teuersten und dem günstigsten beträgt 0.000000152 DUSK. Drei Teile in hunderttausend.
Zwei STAKE-Operationen, ebenfalls zwei Stunden auseinander: 0.031224718 und 0.031225406. Dasselbe Bild, eine Lücke von 0.000000688. Drei STAKE_ACTIVATE-Operationen zu je 0.006239518, identisch mit der Endziffer.
Die Blockliste erklärt, warum. Block 5.030.015 und jeder Block darunter liest: AVG PRICE: 0, USED: 0, reward 19.8574 DUSK. Es gibt keine Fee-Auktion, um zu gewinnen. Die Kosten hängen an der Operation, die du ausführst, nicht daran, wie viele Menschen neben dir etwas ausführen.
Die Streuung über die Operationstypen ist real. WITHDRAW bei 0.03303245 gegen einen TRANSFER, den ich früher bei 0.00186 gemessen habe, ist ein Faktor von 17,8. Aber zum heutigen Preis liegt der komplette Bereich zwischen 0.00015 $ und 0.0026 $. Das teure Ende dieser Kette ist ein Viertel Cent.
Es lohnt sich, beim Design die Kosten zu benennen. Ein Fee-Market belohnt Validatoren am genauesten, wenn die Kette am vollsten ist. Dusk verzichtet darauf: 19.8574 DUSK pro Block, 8.826 Blöcke seit meiner letzten Messung, 175.262 DUSK ausgegeben über 24,5 Stunden – ob der Block Transaktionen trug oder nicht. Sicherheit wird hier nach einem Zeitplan gekauft, statt nach Nachfrage.
Dieser Trade ergibt nur dann Sinn, wenn du weißt, wer dein Nutzer ist. Ein Anbieter, der einem Kunden einen Preis nennt, muss die Kosten vor der Bestellung nennen – nicht erst danach herausfinden. Eine Zahl, die über Stunden bei fünf Dezimalstellen stabil bleibt, ist eine Zahl, die man in ein Dokument setzen und auf die man sich festnageln lassen kann.
Aktive Provisioner 184 bis 185, ausstehend 11 bis 10, aktuelles Stake 215.26M.
Was hättest du lieber: dass man einen Bond begleichen lässt – eine Gebühr, die den Marktpreis findet – oder eine, die man im Voraus ausdrucken kann?
Ich erwartete, dass die Gebühren auf Dusk sich bewegen. Jede Kette, die ich gemessen habe, setzt die Ausführung ins Verhältnis zur Nachfrage. Also öffnete ich den Mainnet-Explorer und schrieb auf, was aufeinanderfolgende Transaktionen tatsächlich bezahlt haben.
Drei RECYCLE-Operationen, über zwei Stunden verteilt: 0.005397144, 0.005397251, 0.005397099 DUSK. Der Abstand zwischen dem teuersten und dem günstigsten beträgt 0.000000152 DUSK. Drei Teile in hunderttausend.
Zwei STAKE-Operationen, ebenfalls zwei Stunden auseinander: 0.031224718 und 0.031225406. Dasselbe Bild, eine Lücke von 0.000000688. Drei STAKE_ACTIVATE-Operationen zu je 0.006239518, identisch mit der Endziffer.
Die Blockliste erklärt, warum. Block 5.030.015 und jeder Block darunter liest: AVG PRICE: 0, USED: 0, reward 19.8574 DUSK. Es gibt keine Fee-Auktion, um zu gewinnen. Die Kosten hängen an der Operation, die du ausführst, nicht daran, wie viele Menschen neben dir etwas ausführen.
Die Streuung über die Operationstypen ist real. WITHDRAW bei 0.03303245 gegen einen TRANSFER, den ich früher bei 0.00186 gemessen habe, ist ein Faktor von 17,8. Aber zum heutigen Preis liegt der komplette Bereich zwischen 0.00015 $ und 0.0026 $. Das teure Ende dieser Kette ist ein Viertel Cent.
Es lohnt sich, beim Design die Kosten zu benennen. Ein Fee-Market belohnt Validatoren am genauesten, wenn die Kette am vollsten ist. Dusk verzichtet darauf: 19.8574 DUSK pro Block, 8.826 Blöcke seit meiner letzten Messung, 175.262 DUSK ausgegeben über 24,5 Stunden – ob der Block Transaktionen trug oder nicht. Sicherheit wird hier nach einem Zeitplan gekauft, statt nach Nachfrage.
Dieser Trade ergibt nur dann Sinn, wenn du weißt, wer dein Nutzer ist. Ein Anbieter, der einem Kunden einen Preis nennt, muss die Kosten vor der Bestellung nennen – nicht erst danach herausfinden. Eine Zahl, die über Stunden bei fünf Dezimalstellen stabil bleibt, ist eine Zahl, die man in ein Dokument setzen und auf die man sich festnageln lassen kann.
Aktive Provisioner 184 bis 185, ausstehend 11 bis 10, aktuelles Stake 215.26M.
Was hättest du lieber: dass man einen Bond begleichen lässt – eine Gebühr, die den Marktpreis findet – oder eine, die man im Voraus ausdrucken kann?
2
3
78
·
--
Teilweise korrekt
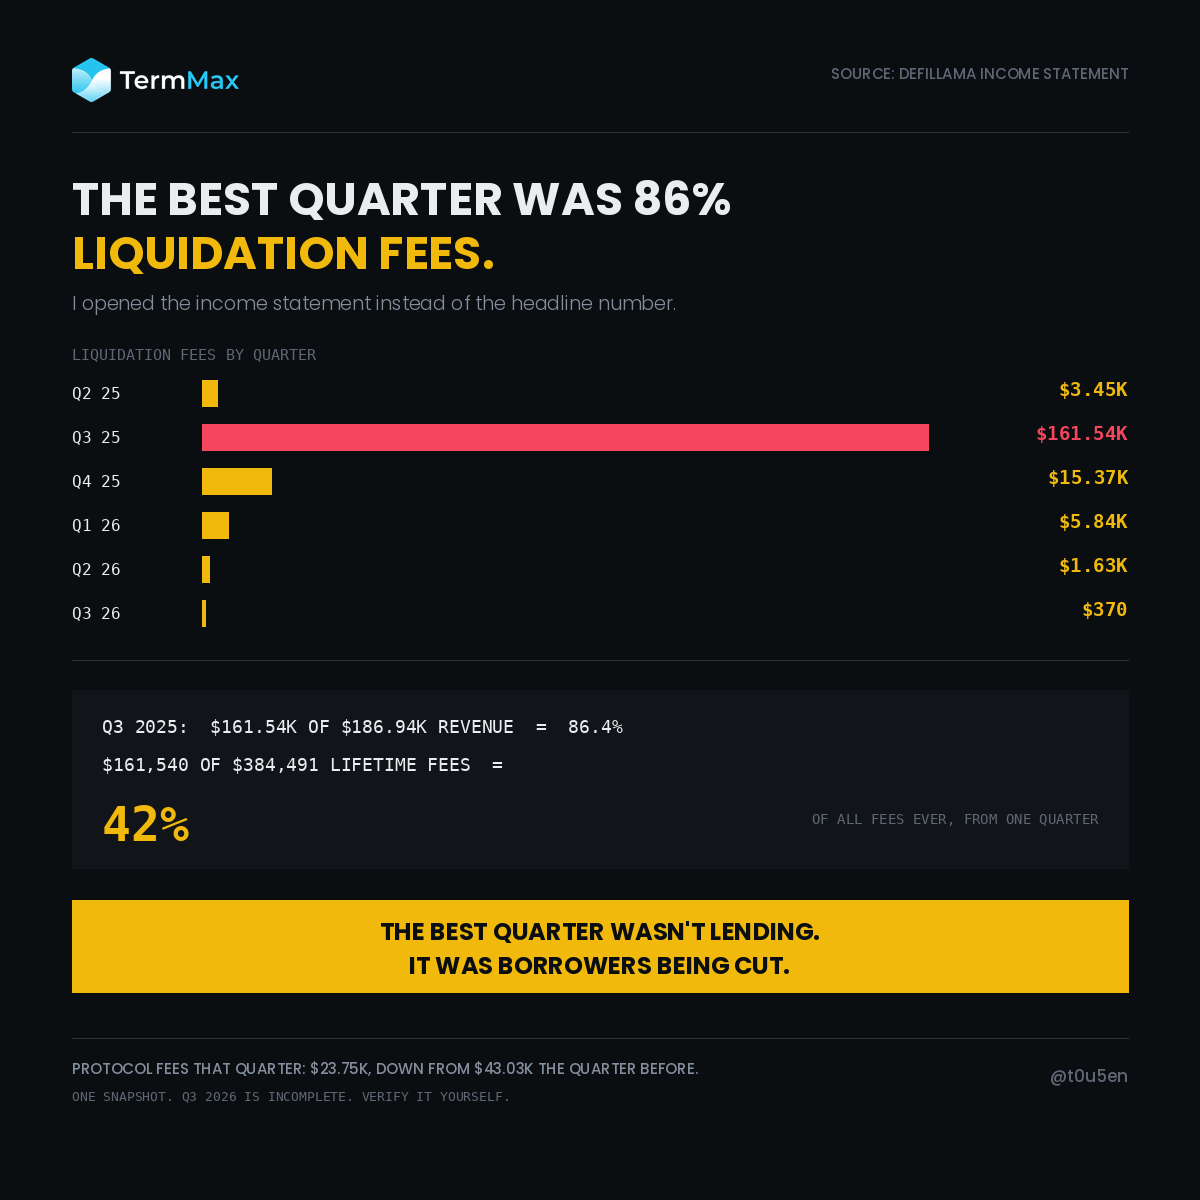
TermMax' bestes Quartal aller Zeiten: $186,94K verdient. Nur $23,75K davon kamen aus dem Verleihen.
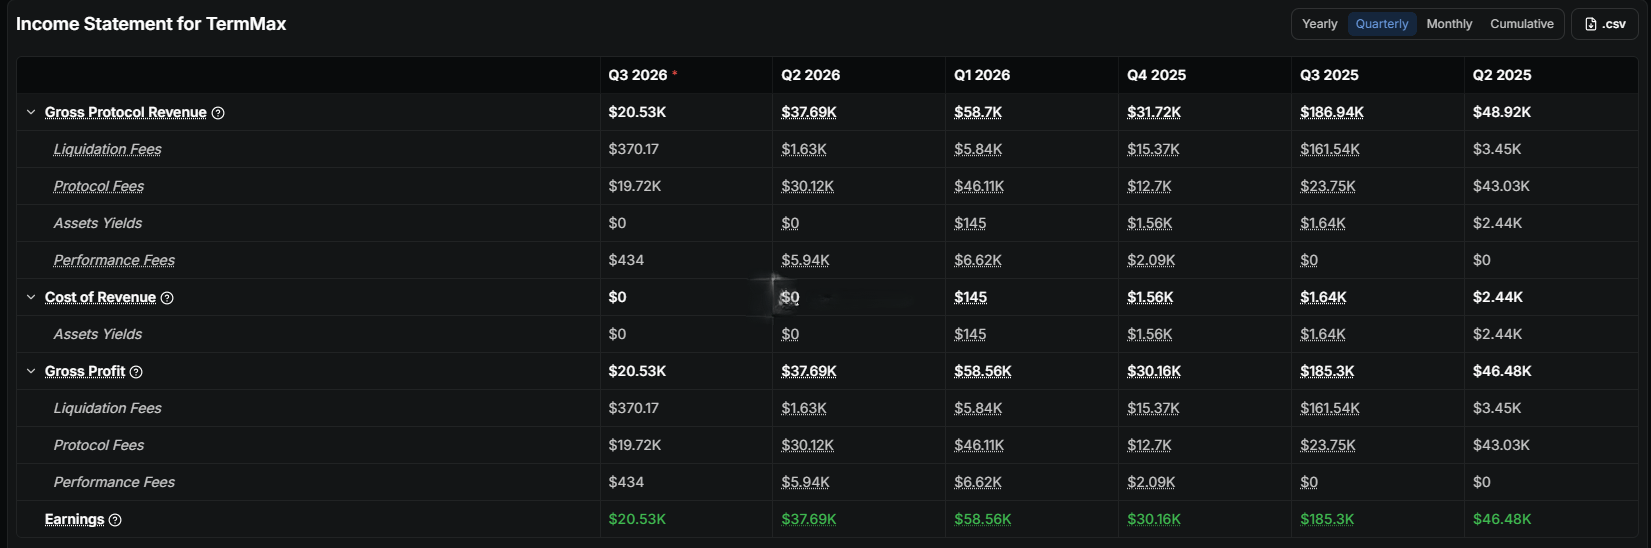
Ich habe aufgehört, die Schlagzeilen-Gebühr zu lesen, und stattdessen die GuV geöffnet.
Q3 2025, Bruttowettbewerbseinnahmen des Protokolls: $186,94K. Darin enthaltene Liquidationsgebühren: $161,54K.
161,54 / 186,94 = 86,4%
Das Quartal, das wie eine Spitzenleistung aussieht, waren fast ausschließlich gekürzte Kreditnehmer.
Und die Protokollgebühren in diesem Quartal betrugen $23,75K, nach unten von $43,03K im Quartal davor. Die Kreditaktivität ist gefallen, während der Umsatz sich verdreifacht hat.
Dann sind die Liquidationen gestoppt.
Q3 2025: $161,54K
Q4 2025: $15,37K
Q1 2026: $5,84K
Q2 2026: $1,63K
Q3 2026: $370,17
Das ist ein Rückgang um das 436-fache vom Peak bis heute.
Noch eine Division: Kumulierte Gebühren über die gesamte Lebensdauer des Protokolls: $384,491.41. Davon kamen $161,540 aus einem einzigen Quartal mit Liquidationen.
42% jeder Gebühr, die dieses Protokoll jemals eingesammelt hat, kamen aus einem einzigen Dreimonatszeitraum, in dem Positionen explodierten.
So lag ich falsch – und es ist mein eigener Post von gestern.
Ich schätzte, dass die acht Nicht-Ethereum-Ketten etwa $0,50 Mio hielten, abgeleitet aus einem Prozentsatz. Ich habe schließlich die tatsächliche Aufschlüsselung geöffnet.
Reale Zahl: $424,802.93. BSC $180,589, Robinhood Chain $110,919, Berachain $83,075, X Layer $28,800, Base $14,968, Arbitrum $6,449. Hyperliquid L1 und BSquared halten exakt $0.
Neu berechnet: 424,802 / 8 = $53,100 Durchschnitt. 30,820,000 / 53,100 = 580x, nicht die 492x, die ich gepostet habe. Zwei der neun Ketten sind leere Strings.
Einschränkungen: Q3 2026 ist ein unvollständiges Quartal, daher werden sich seine Zahlen noch erhöhen. Liquidationseinnahmen sind von Natur aus „klumpig“, und ein einziges gewalttätiges Quartal definiert kein Protokoll. Ein Zusammenbruch der Liquidationsgebühren kann eher gesündere Positionen bedeuten statt weniger Nutzer – und ich kann das anhand dieser Seite nicht auseinanderhalten.
Aber es bedeutet, dass die Gebührshistorie kein Geschäfts-Trend ist. Es ist ein einzelnes Ereignis mit ruhigen Quartalen darum herum.
Welche Zahl würdest du lieber haben, wenn ein Lending-Protokoll verdient?
@termmax #TermMax
TermMax' bestes Quartal aller Zeiten: $186,94K verdient. Nur $23,75K davon kamen aus dem Verleihen.
Ich habe aufgehört, die Schlagzeilen-Gebühr zu lesen, und stattdessen die GuV geöffnet.
Q3 2025, Bruttowettbewerbseinnahmen des Protokolls: $186,94K. Darin enthaltene Liquidationsgebühren: $161,54K.
161,54 / 186,94 = 86,4%
Das Quartal, das wie eine Spitzenleistung aussieht, waren fast ausschließlich gekürzte Kreditnehmer.
Und die Protokollgebühren in diesem Quartal betrugen $23,75K, nach unten von $43,03K im Quartal davor. Die Kreditaktivität ist gefallen, während der Umsatz sich verdreifacht hat.
Dann sind die Liquidationen gestoppt.
Q3 2025: $161,54K
Q4 2025: $15,37K
Q1 2026: $5,84K
Q2 2026: $1,63K
Q3 2026: $370,17
Das ist ein Rückgang um das 436-fache vom Peak bis heute.
Noch eine Division: Kumulierte Gebühren über die gesamte Lebensdauer des Protokolls: $384,491.41. Davon kamen $161,540 aus einem einzigen Quartal mit Liquidationen.
42% jeder Gebühr, die dieses Protokoll jemals eingesammelt hat, kamen aus einem einzigen Dreimonatszeitraum, in dem Positionen explodierten.
So lag ich falsch – und es ist mein eigener Post von gestern.
Ich schätzte, dass die acht Nicht-Ethereum-Ketten etwa $0,50 Mio hielten, abgeleitet aus einem Prozentsatz. Ich habe schließlich die tatsächliche Aufschlüsselung geöffnet.
Reale Zahl: $424,802.93. BSC $180,589, Robinhood Chain $110,919, Berachain $83,075, X Layer $28,800, Base $14,968, Arbitrum $6,449. Hyperliquid L1 und BSquared halten exakt $0.
Neu berechnet: 424,802 / 8 = $53,100 Durchschnitt. 30,820,000 / 53,100 = 580x, nicht die 492x, die ich gepostet habe. Zwei der neun Ketten sind leere Strings.
Einschränkungen: Q3 2026 ist ein unvollständiges Quartal, daher werden sich seine Zahlen noch erhöhen. Liquidationseinnahmen sind von Natur aus „klumpig“, und ein einziges gewalttätiges Quartal definiert kein Protokoll. Ein Zusammenbruch der Liquidationsgebühren kann eher gesündere Positionen bedeuten statt weniger Nutzer – und ich kann das anhand dieser Seite nicht auseinanderhalten.
Aber es bedeutet, dass die Gebührshistorie kein Geschäfts-Trend ist. Es ist ein einzelnes Ereignis mit ruhigen Quartalen darum herum.
Welche Zahl würdest du lieber haben, wenn ein Lending-Protokoll verdient?
@TermMax #TermMax
Ich habe aufgehört, die Schlagzeilen-Gebühr zu lesen, und stattdessen die GuV geöffnet.
Q3 2025, Bruttowettbewerbseinnahmen des Protokolls: $186,94K. Darin enthaltene Liquidationsgebühren: $161,54K.
161,54 / 186,94 = 86,4%
Das Quartal, das wie eine Spitzenleistung aussieht, waren fast ausschließlich gekürzte Kreditnehmer.
Und die Protokollgebühren in diesem Quartal betrugen $23,75K, nach unten von $43,03K im Quartal davor. Die Kreditaktivität ist gefallen, während der Umsatz sich verdreifacht hat.
Dann sind die Liquidationen gestoppt.
Q3 2025: $161,54K
Q4 2025: $15,37K
Q1 2026: $5,84K
Q2 2026: $1,63K
Q3 2026: $370,17
Das ist ein Rückgang um das 436-fache vom Peak bis heute.
Noch eine Division: Kumulierte Gebühren über die gesamte Lebensdauer des Protokolls: $384,491.41. Davon kamen $161,540 aus einem einzigen Quartal mit Liquidationen.
42% jeder Gebühr, die dieses Protokoll jemals eingesammelt hat, kamen aus einem einzigen Dreimonatszeitraum, in dem Positionen explodierten.
So lag ich falsch – und es ist mein eigener Post von gestern.
Ich schätzte, dass die acht Nicht-Ethereum-Ketten etwa $0,50 Mio hielten, abgeleitet aus einem Prozentsatz. Ich habe schließlich die tatsächliche Aufschlüsselung geöffnet.
Reale Zahl: $424,802.93. BSC $180,589, Robinhood Chain $110,919, Berachain $83,075, X Layer $28,800, Base $14,968, Arbitrum $6,449. Hyperliquid L1 und BSquared halten exakt $0.
Neu berechnet: 424,802 / 8 = $53,100 Durchschnitt. 30,820,000 / 53,100 = 580x, nicht die 492x, die ich gepostet habe. Zwei der neun Ketten sind leere Strings.
Einschränkungen: Q3 2026 ist ein unvollständiges Quartal, daher werden sich seine Zahlen noch erhöhen. Liquidationseinnahmen sind von Natur aus „klumpig“, und ein einziges gewalttätiges Quartal definiert kein Protokoll. Ein Zusammenbruch der Liquidationsgebühren kann eher gesündere Positionen bedeuten statt weniger Nutzer – und ich kann das anhand dieser Seite nicht auseinanderhalten.
Aber es bedeutet, dass die Gebührshistorie kein Geschäfts-Trend ist. Es ist ein einzelnes Ereignis mit ruhigen Quartalen darum herum.
Welche Zahl würdest du lieber haben, wenn ein Lending-Protokoll verdient?
@TermMax #TermMax
2
2
111
·
--
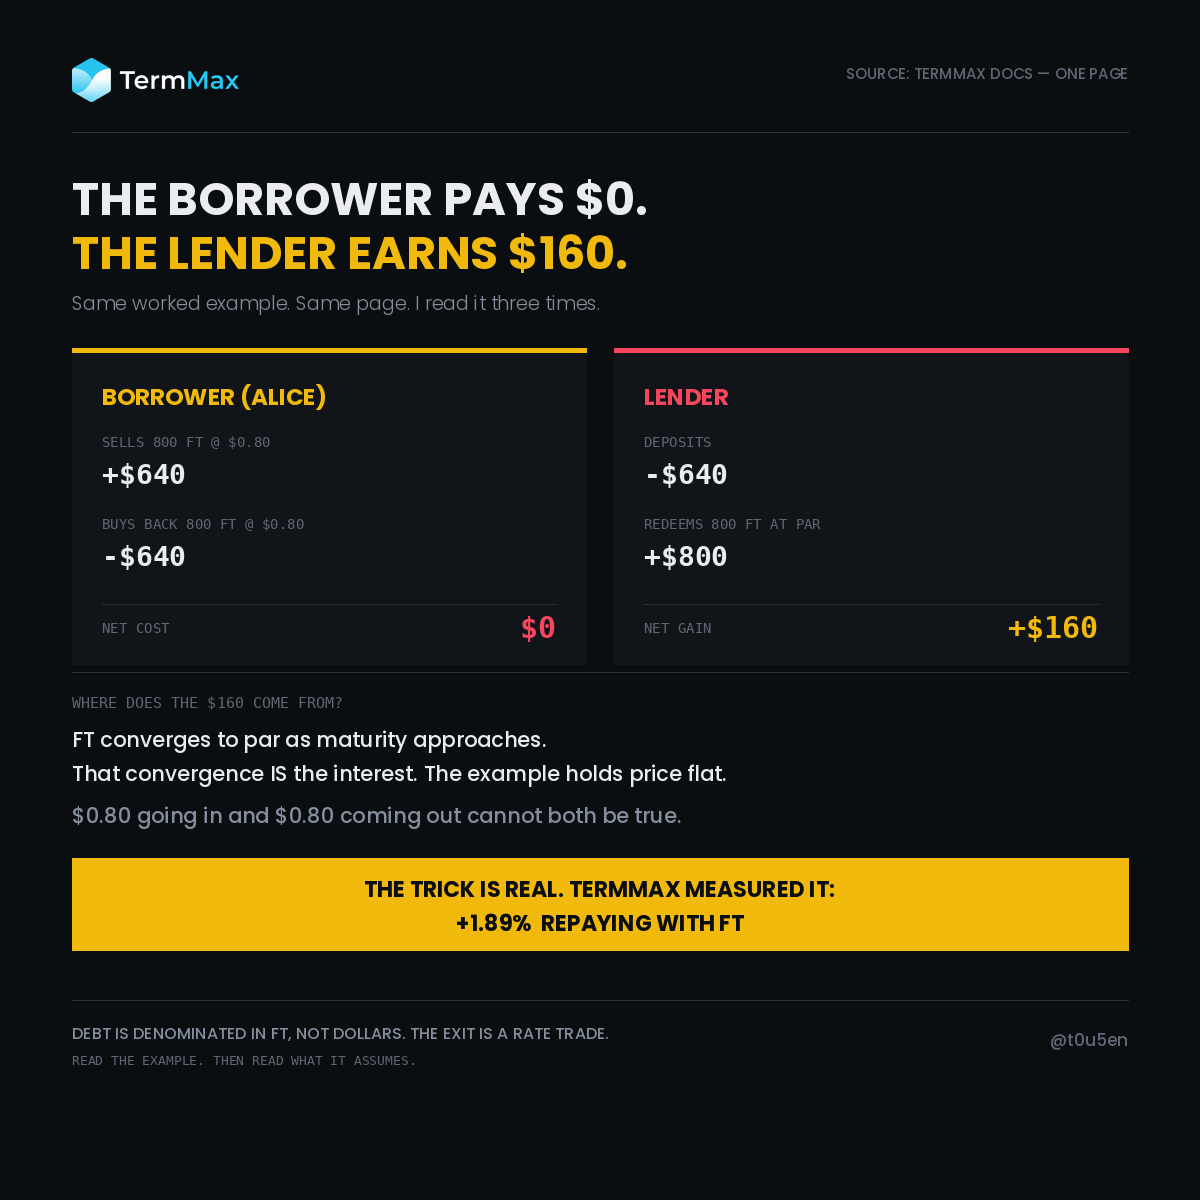
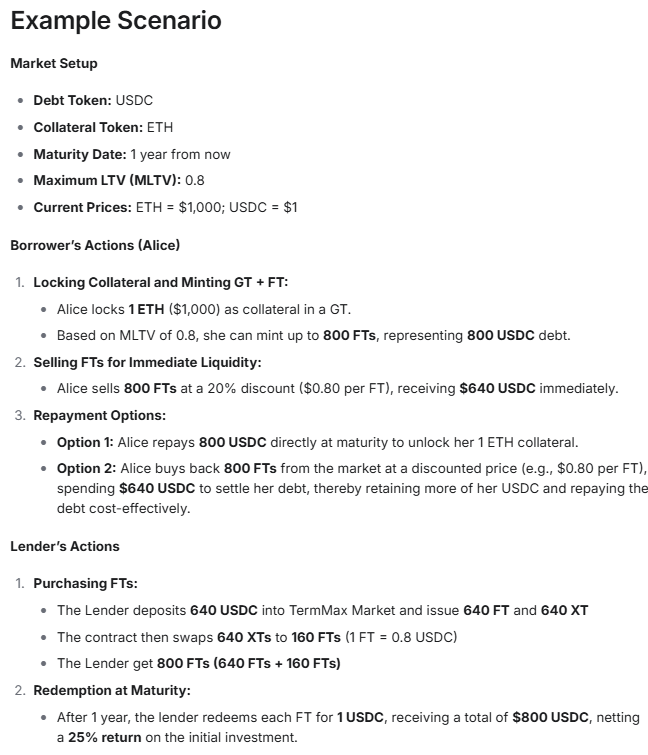
Ich habe das Rückzahlungsbeispiel von TermMax dreimal gelesen. Auf einer Seite verdient der Kreditgeber 160 US-Dollar und der Kreditnehmer zahlt nichts.
Alice sperrt 1 ETH im Wert von 1.000 US-Dollar. Bei 0,8 MLTV prägt sie 800 FT, verkauft sie für 0,80 US-Dollar und erhält 640 US-Dollar.
Option 2 bei Fälligkeit: 800 FT für 0,80 US-Dollar zurückkaufen und sich für 640 US-Dollar abfinden.
640 US-Dollar genommen. 640 US-Dollar zurückgegeben. Kosten der Kreditaufnahme: null.
Jetzt der Kreditgeber, gleiche Seite. Er zahlt 640 USDC ein und hält am Ende 800 FT, löst sie für 800 USDC ein. Eine 25%-Rendite. Plus 160 US-Dollar.
Auf der einen Seite wird nichts bezahlt. Die andere verdient 160 US-Dollar. Diese 160 US-Dollar haben keine Quelle.
So weit war ich falsch. Ich nahm an, ich hätte den Mechanismus missverstanden. Das hatte ich nicht. Ich habe das Beispiel falsch gelesen.
FT ist eine Zero-Coupon-Anleihe. Sie wird unter dem Nennwert gehandelt, genau weil sie noch nicht fällig ist, und sie konvergiert dem Wert von 1,00 US-Dollar entgegen, je näher die Fälligkeit rückt. Diese Konvergenz IST der Zins.
Die Doku nennt einmal 0,80 US-Dollar beim Einstieg und 0,80 US-Dollar beim Ausstieg. Zwei Preise, die nicht beide am entgegengesetzten Ende derselben Laufzeit gelten können. Wenn der Kurs konstant bleibt, bleibt die Rechnung lesbar. Außerdem löscht es die Kosten des Kredits.
Aber der zugrunde liegende Trick ist real – und genau das lohnt es zu wissen.
Da die Schuld hier in FT denominiert ist und nicht in Dollar, kann sich ein Kreditnehmer abfinden, indem er FT am Markt kauft, statt den Nennwert zu zahlen. Wenn die Zinsen gestiegen sind, seit du geliehen hast, wird FT günstiger gehandelt und deine Schulden kosten weniger, um sie zu begleichen.
TermMax hat das selbst gemessen. Manuelles Schließen mit FT ergab 19,953206 USDC im Vergleich zum Schließen über die Oberfläche. Eine Differenz von +1,89%. Bei einer Position von 1 Mio. ungefähr 18.900 US-Dollar.
Die meisten Protokolle bestrafen einen frühen Ausstieg mit Slippage. Hier ist der Ausstieg ein Zins-Wetthandel, und der Kreditnehmer sitzt auf der richtigen Seite genau dann, wenn sich die Zinsen gegen den Kreditgeber bewegen.
Einschränkungen: Ich lese Doku und einen einzigen projektveröffentlichten Test, aber ich führe keine Positionen aus. Behandle +1,89% als Demonstration, nicht als erwartete Rendite. Außerdem braucht es FT-Liquidität, damit das überhaupt existieren kann.
Lies das Beispiel. Dann lies das, was es stillschweigend voraussetzt.
Auf welche Seite des FT-Trades würdest du lieber stehen?
@termmax #TermMax
Ich habe das Rückzahlungsbeispiel von TermMax dreimal gelesen. Auf einer Seite verdient der Kreditgeber 160 US-Dollar und der Kreditnehmer zahlt nichts.
Alice sperrt 1 ETH im Wert von 1.000 US-Dollar. Bei 0,8 MLTV prägt sie 800 FT, verkauft sie für 0,80 US-Dollar und erhält 640 US-Dollar.
Option 2 bei Fälligkeit: 800 FT für 0,80 US-Dollar zurückkaufen und sich für 640 US-Dollar abfinden.
640 US-Dollar genommen. 640 US-Dollar zurückgegeben. Kosten der Kreditaufnahme: null.
Jetzt der Kreditgeber, gleiche Seite. Er zahlt 640 USDC ein und hält am Ende 800 FT, löst sie für 800 USDC ein. Eine 25%-Rendite. Plus 160 US-Dollar.
Auf der einen Seite wird nichts bezahlt. Die andere verdient 160 US-Dollar. Diese 160 US-Dollar haben keine Quelle.
So weit war ich falsch. Ich nahm an, ich hätte den Mechanismus missverstanden. Das hatte ich nicht. Ich habe das Beispiel falsch gelesen.
FT ist eine Zero-Coupon-Anleihe. Sie wird unter dem Nennwert gehandelt, genau weil sie noch nicht fällig ist, und sie konvergiert dem Wert von 1,00 US-Dollar entgegen, je näher die Fälligkeit rückt. Diese Konvergenz IST der Zins.
Die Doku nennt einmal 0,80 US-Dollar beim Einstieg und 0,80 US-Dollar beim Ausstieg. Zwei Preise, die nicht beide am entgegengesetzten Ende derselben Laufzeit gelten können. Wenn der Kurs konstant bleibt, bleibt die Rechnung lesbar. Außerdem löscht es die Kosten des Kredits.
Aber der zugrunde liegende Trick ist real – und genau das lohnt es zu wissen.
Da die Schuld hier in FT denominiert ist und nicht in Dollar, kann sich ein Kreditnehmer abfinden, indem er FT am Markt kauft, statt den Nennwert zu zahlen. Wenn die Zinsen gestiegen sind, seit du geliehen hast, wird FT günstiger gehandelt und deine Schulden kosten weniger, um sie zu begleichen.
TermMax hat das selbst gemessen. Manuelles Schließen mit FT ergab 19,953206 USDC im Vergleich zum Schließen über die Oberfläche. Eine Differenz von +1,89%. Bei einer Position von 1 Mio. ungefähr 18.900 US-Dollar.
Die meisten Protokolle bestrafen einen frühen Ausstieg mit Slippage. Hier ist der Ausstieg ein Zins-Wetthandel, und der Kreditnehmer sitzt auf der richtigen Seite genau dann, wenn sich die Zinsen gegen den Kreditgeber bewegen.
Einschränkungen: Ich lese Doku und einen einzigen projektveröffentlichten Test, aber ich führe keine Positionen aus. Behandle +1,89% als Demonstration, nicht als erwartete Rendite. Außerdem braucht es FT-Liquidität, damit das überhaupt existieren kann.
Lies das Beispiel. Dann lies das, was es stillschweigend voraussetzt.
Auf welche Seite des FT-Trades würdest du lieber stehen?
@TermMax #TermMax
Alice sperrt 1 ETH im Wert von 1.000 US-Dollar. Bei 0,8 MLTV prägt sie 800 FT, verkauft sie für 0,80 US-Dollar und erhält 640 US-Dollar.
Option 2 bei Fälligkeit: 800 FT für 0,80 US-Dollar zurückkaufen und sich für 640 US-Dollar abfinden.
640 US-Dollar genommen. 640 US-Dollar zurückgegeben. Kosten der Kreditaufnahme: null.
Jetzt der Kreditgeber, gleiche Seite. Er zahlt 640 USDC ein und hält am Ende 800 FT, löst sie für 800 USDC ein. Eine 25%-Rendite. Plus 160 US-Dollar.
Auf der einen Seite wird nichts bezahlt. Die andere verdient 160 US-Dollar. Diese 160 US-Dollar haben keine Quelle.
So weit war ich falsch. Ich nahm an, ich hätte den Mechanismus missverstanden. Das hatte ich nicht. Ich habe das Beispiel falsch gelesen.
FT ist eine Zero-Coupon-Anleihe. Sie wird unter dem Nennwert gehandelt, genau weil sie noch nicht fällig ist, und sie konvergiert dem Wert von 1,00 US-Dollar entgegen, je näher die Fälligkeit rückt. Diese Konvergenz IST der Zins.
Die Doku nennt einmal 0,80 US-Dollar beim Einstieg und 0,80 US-Dollar beim Ausstieg. Zwei Preise, die nicht beide am entgegengesetzten Ende derselben Laufzeit gelten können. Wenn der Kurs konstant bleibt, bleibt die Rechnung lesbar. Außerdem löscht es die Kosten des Kredits.
Aber der zugrunde liegende Trick ist real – und genau das lohnt es zu wissen.
Da die Schuld hier in FT denominiert ist und nicht in Dollar, kann sich ein Kreditnehmer abfinden, indem er FT am Markt kauft, statt den Nennwert zu zahlen. Wenn die Zinsen gestiegen sind, seit du geliehen hast, wird FT günstiger gehandelt und deine Schulden kosten weniger, um sie zu begleichen.
TermMax hat das selbst gemessen. Manuelles Schließen mit FT ergab 19,953206 USDC im Vergleich zum Schließen über die Oberfläche. Eine Differenz von +1,89%. Bei einer Position von 1 Mio. ungefähr 18.900 US-Dollar.
Die meisten Protokolle bestrafen einen frühen Ausstieg mit Slippage. Hier ist der Ausstieg ein Zins-Wetthandel, und der Kreditnehmer sitzt auf der richtigen Seite genau dann, wenn sich die Zinsen gegen den Kreditgeber bewegen.
Einschränkungen: Ich lese Doku und einen einzigen projektveröffentlichten Test, aber ich führe keine Positionen aus. Behandle +1,89% als Demonstration, nicht als erwartete Rendite. Außerdem braucht es FT-Liquidität, damit das überhaupt existieren kann.
Lies das Beispiel. Dann lies das, was es stillschweigend voraussetzt.
Auf welche Seite des FT-Trades würdest du lieber stehen?
@TermMax #TermMax
2
6
92
·
--
Verifiziert
#dusk @Dusk_Foundation $DUSK
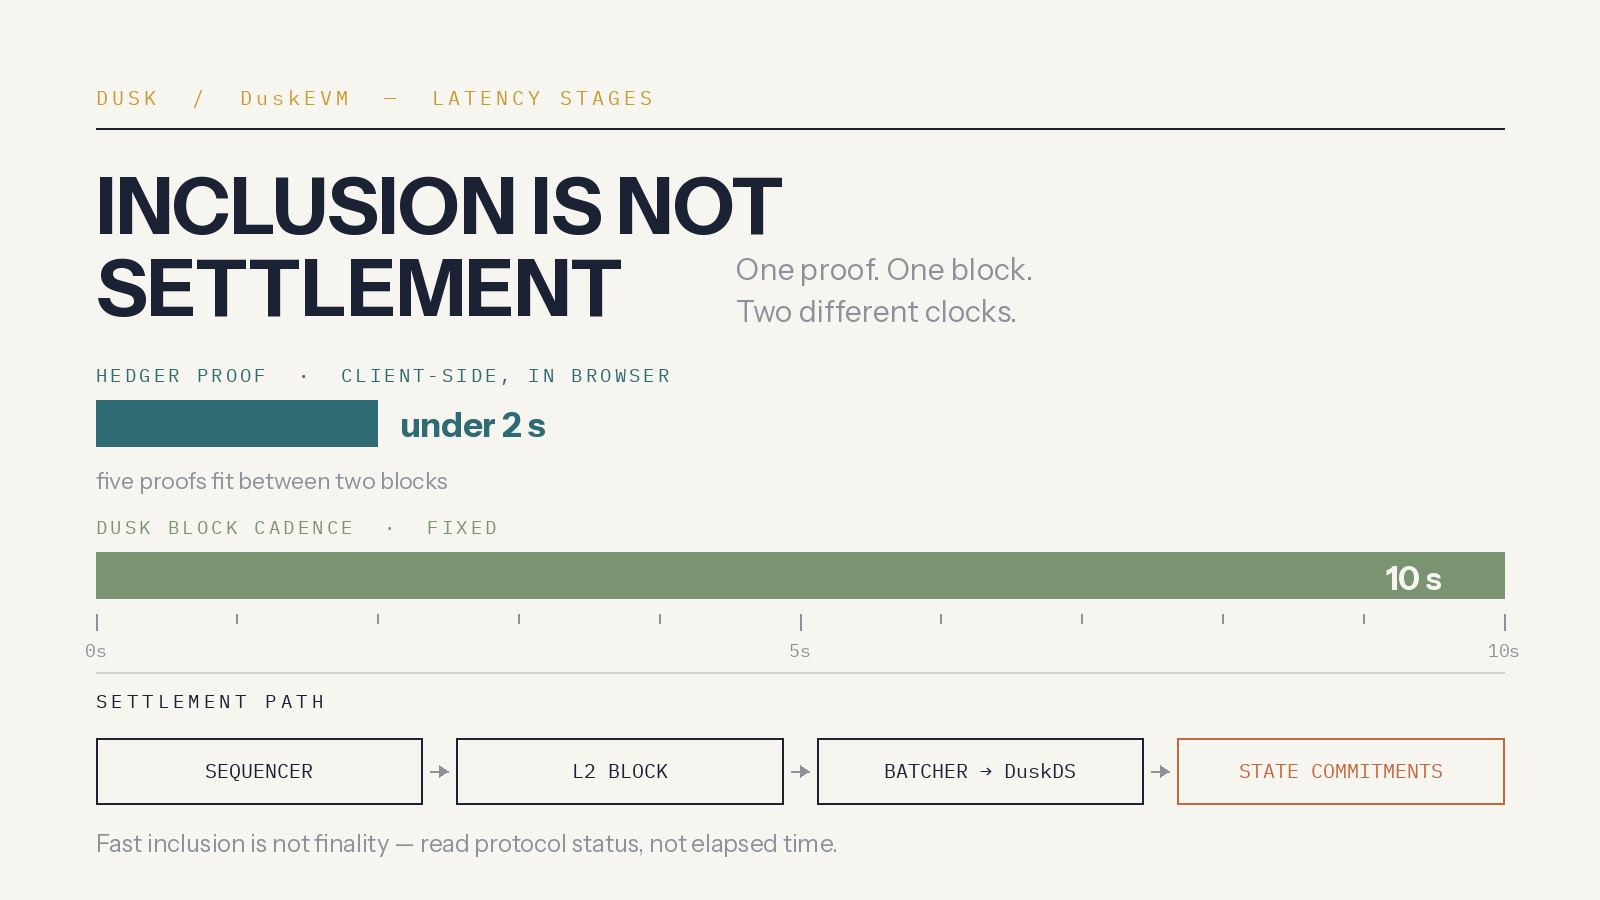
Ich erwartete, dass der Nachweis der langsame Teil ist. Hedger erzeugt einen vertraulichen Transaktionsnachweis clientseitig, im Browser, in unter zwei Sekunden – ElGamal über ECC für die verschlüsselten Werte, ZK-Nachweise für die Korrektheit. Zwei Sekunden klangen nach Warten, also ging ich zum Explorer, um zu sehen, was zwei Sekunden auf dieser Kette wert sind.
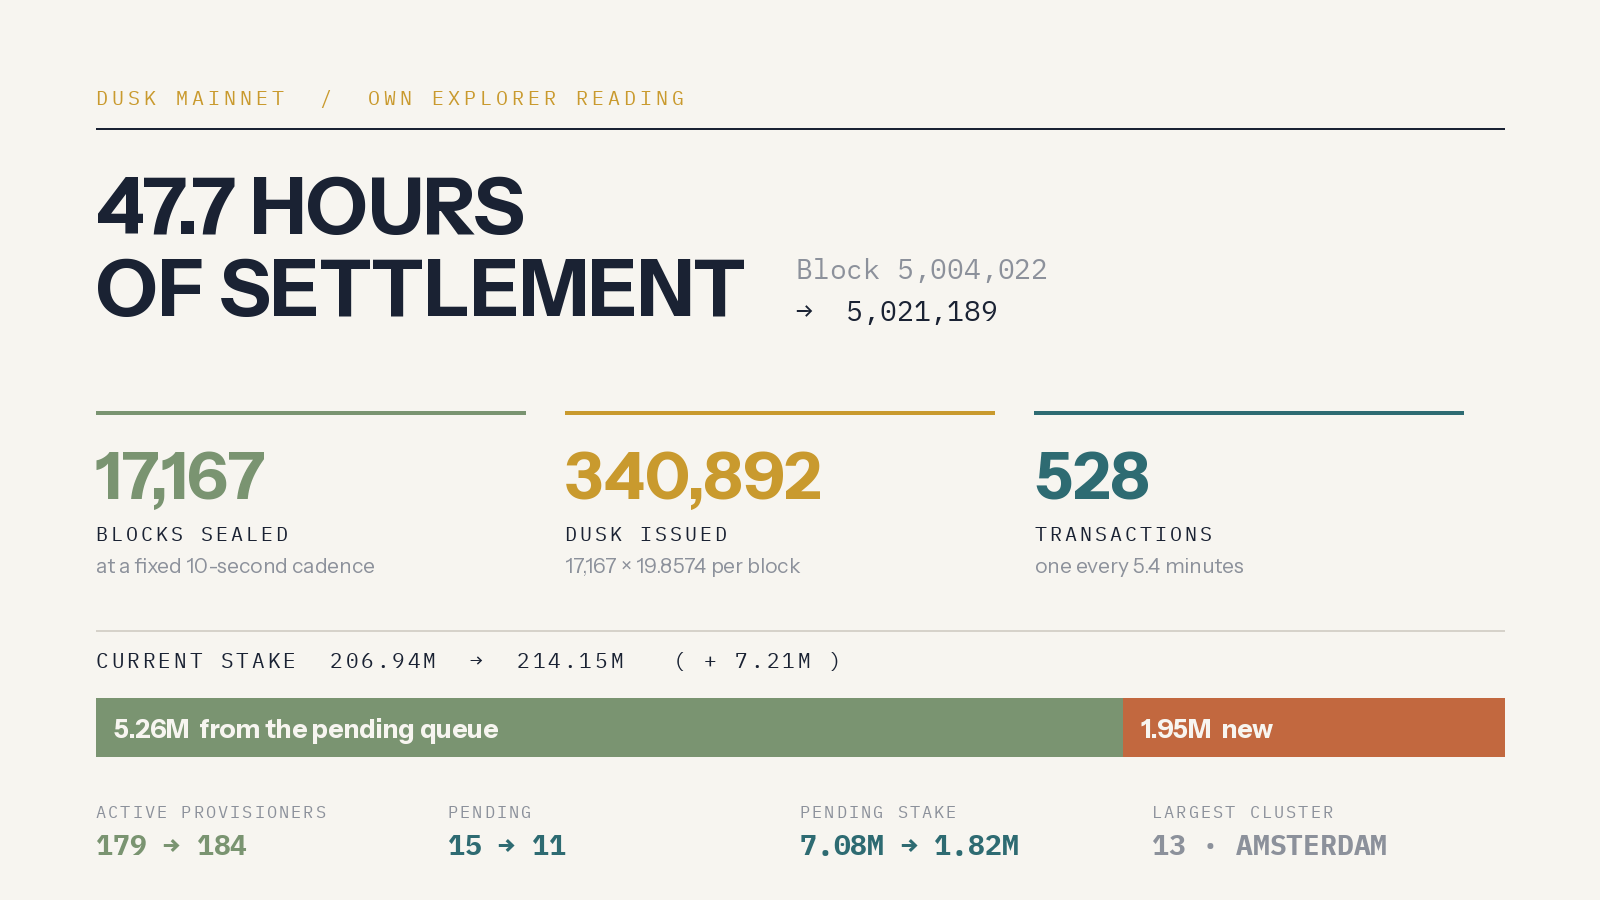
Mainnet, Block 5.021.189. Meine vorherige Lektüre war 5.004.022. Das sind 17.167 Blöcke bei fester Zehn-Sekunden-Taktung: 171.670 Sekunden, 47,7 Stunden. Jeder von ihnen zahlte 19,8574 DUSK – 340.892 DUSK, die in weniger als zwei Tagen ausgegeben wurden, größtenteils in Blöcke mit null Transaktionen.
Also ist die Rechnung bei Hedger: Ein Nachweis endet in unter 2 s gegenüber einem 10-s-Block. Fünf Nachweise passen zwischen zwei Blöcke. Die Kryptografie auf der Nutzerseite ist nicht die Warteschlange. Der Block ist es.
Was ich nicht erwartet hatte: Die Doku sagt das selbst. Eine DuskEVM-Transaktion läuft erst über den Sequencer, dann über den L2-Block, dann veröffentlicht der Batcher die Daten an DuskDS, dann verankern State Commitments und Fault-Proofs das Ganze in der Abwicklung. Und die Dokumentation stellt es ganz schlicht so dar, dass das Einfügen schnell ist, aber Einfügen und Abwicklung unterschiedliche Phasen sind – Anwendungen sollten den Protokollstatus lesen, statt die Endgültigkeit aus der verstrichenen Zeit abzuleiten. Ein Projekt, das für die Demo optimiert, würde „unter zwei Sekunden“ gern als Ende-zu-Ende interpretieren. Genau diese Korrektur schreibt es in seine eigenen Doks.
Darunter wurde die Abwicklungsschicht über dieselben 47,7 Stunden schwerer. Aktueller Stake von 206,94 Mio. auf 214,15 Mio., plus 7,21 Mio. Der ausstehende Stake fiel von 7,08 Mio. auf 1,82 Mio., also sind 5,26 Mio. dieses Anstiegs die Warteschlange, die in aktive Absicherung umgewandelt wird, und ungefähr 1,95 Mio. ist wirklich neu.
Aktive Provisioner 179 bis 184, ausstehend 15 bis 11.
Schnelles Nachweisen verbessert die Nutzererfahrung. Deterministische Abwicklung ist das, was ein regulierter Veranstaltungsort tatsächlich abzeichnet. Das sind zwei verschiedene Probleme – und das Spannende ist, dass sie als eine Stack ausgeliefert werden.
Wenn Sie der Compliance Officer bei diesem Veranstaltungsort wären: Welche Zahl würden Sie zuerst nachfragen – die Nachweiszeit oder die Abwicklungsphase?
{spot}(DUSKUSDT)
#dusk @Dusk $DUSK
Ich erwartete, dass der Nachweis der langsame Teil ist. Hedger erzeugt einen vertraulichen Transaktionsnachweis clientseitig, im Browser, in unter zwei Sekunden – ElGamal über ECC für die verschlüsselten Werte, ZK-Nachweise für die Korrektheit. Zwei Sekunden klangen nach Warten, also ging ich zum Explorer, um zu sehen, was zwei Sekunden auf dieser Kette wert sind.
Mainnet, Block 5.021.189. Meine vorherige Lektüre war 5.004.022. Das sind 17.167 Blöcke bei fester Zehn-Sekunden-Taktung: 171.670 Sekunden, 47,7 Stunden. Jeder von ihnen zahlte 19,8574 DUSK – 340.892 DUSK, die in weniger als zwei Tagen ausgegeben wurden, größtenteils in Blöcke mit null Transaktionen.
Also ist die Rechnung bei Hedger: Ein Nachweis endet in unter 2 s gegenüber einem 10-s-Block. Fünf Nachweise passen zwischen zwei Blöcke. Die Kryptografie auf der Nutzerseite ist nicht die Warteschlange. Der Block ist es.
Was ich nicht erwartet hatte: Die Doku sagt das selbst. Eine DuskEVM-Transaktion läuft erst über den Sequencer, dann über den L2-Block, dann veröffentlicht der Batcher die Daten an DuskDS, dann verankern State Commitments und Fault-Proofs das Ganze in der Abwicklung. Und die Dokumentation stellt es ganz schlicht so dar, dass das Einfügen schnell ist, aber Einfügen und Abwicklung unterschiedliche Phasen sind – Anwendungen sollten den Protokollstatus lesen, statt die Endgültigkeit aus der verstrichenen Zeit abzuleiten. Ein Projekt, das für die Demo optimiert, würde „unter zwei Sekunden“ gern als Ende-zu-Ende interpretieren. Genau diese Korrektur schreibt es in seine eigenen Doks.
Darunter wurde die Abwicklungsschicht über dieselben 47,7 Stunden schwerer. Aktueller Stake von 206,94 Mio. auf 214,15 Mio., plus 7,21 Mio. Der ausstehende Stake fiel von 7,08 Mio. auf 1,82 Mio., also sind 5,26 Mio. dieses Anstiegs die Warteschlange, die in aktive Absicherung umgewandelt wird, und ungefähr 1,95 Mio. ist wirklich neu.
Aktive Provisioner 179 bis 184, ausstehend 15 bis 11.
Schnelles Nachweisen verbessert die Nutzererfahrung. Deterministische Abwicklung ist das, was ein regulierter Veranstaltungsort tatsächlich abzeichnet. Das sind zwei verschiedene Probleme – und das Spannende ist, dass sie als eine Stack ausgeliefert werden.
Wenn Sie der Compliance Officer bei diesem Veranstaltungsort wären: Welche Zahl würden Sie zuerst nachfragen – die Nachweiszeit oder die Abwicklungsphase?
Ich erwartete, dass der Nachweis der langsame Teil ist. Hedger erzeugt einen vertraulichen Transaktionsnachweis clientseitig, im Browser, in unter zwei Sekunden – ElGamal über ECC für die verschlüsselten Werte, ZK-Nachweise für die Korrektheit. Zwei Sekunden klangen nach Warten, also ging ich zum Explorer, um zu sehen, was zwei Sekunden auf dieser Kette wert sind.
Mainnet, Block 5.021.189. Meine vorherige Lektüre war 5.004.022. Das sind 17.167 Blöcke bei fester Zehn-Sekunden-Taktung: 171.670 Sekunden, 47,7 Stunden. Jeder von ihnen zahlte 19,8574 DUSK – 340.892 DUSK, die in weniger als zwei Tagen ausgegeben wurden, größtenteils in Blöcke mit null Transaktionen.
Also ist die Rechnung bei Hedger: Ein Nachweis endet in unter 2 s gegenüber einem 10-s-Block. Fünf Nachweise passen zwischen zwei Blöcke. Die Kryptografie auf der Nutzerseite ist nicht die Warteschlange. Der Block ist es.
Was ich nicht erwartet hatte: Die Doku sagt das selbst. Eine DuskEVM-Transaktion läuft erst über den Sequencer, dann über den L2-Block, dann veröffentlicht der Batcher die Daten an DuskDS, dann verankern State Commitments und Fault-Proofs das Ganze in der Abwicklung. Und die Dokumentation stellt es ganz schlicht so dar, dass das Einfügen schnell ist, aber Einfügen und Abwicklung unterschiedliche Phasen sind – Anwendungen sollten den Protokollstatus lesen, statt die Endgültigkeit aus der verstrichenen Zeit abzuleiten. Ein Projekt, das für die Demo optimiert, würde „unter zwei Sekunden“ gern als Ende-zu-Ende interpretieren. Genau diese Korrektur schreibt es in seine eigenen Doks.
Darunter wurde die Abwicklungsschicht über dieselben 47,7 Stunden schwerer. Aktueller Stake von 206,94 Mio. auf 214,15 Mio., plus 7,21 Mio. Der ausstehende Stake fiel von 7,08 Mio. auf 1,82 Mio., also sind 5,26 Mio. dieses Anstiegs die Warteschlange, die in aktive Absicherung umgewandelt wird, und ungefähr 1,95 Mio. ist wirklich neu.
Aktive Provisioner 179 bis 184, ausstehend 15 bis 11.
Schnelles Nachweisen verbessert die Nutzererfahrung. Deterministische Abwicklung ist das, was ein regulierter Veranstaltungsort tatsächlich abzeichnet. Das sind zwei verschiedene Probleme – und das Spannende ist, dass sie als eine Stack ausgeliefert werden.
Wenn Sie der Compliance Officer bei diesem Veranstaltungsort wären: Welche Zahl würden Sie zuerst nachfragen – die Nachweiszeit oder die Abwicklungsphase?
2
87
·
--
TermMax läuft auf neun Chains. Acht davon halten zusammen eine halbe Million Dollar.
Ich habe die DefiLlama-Seite geöffnet, um die Aufschlüsselung der Chains zu prüfen, und bin am Ende bei einer einzigen Division gelandet.
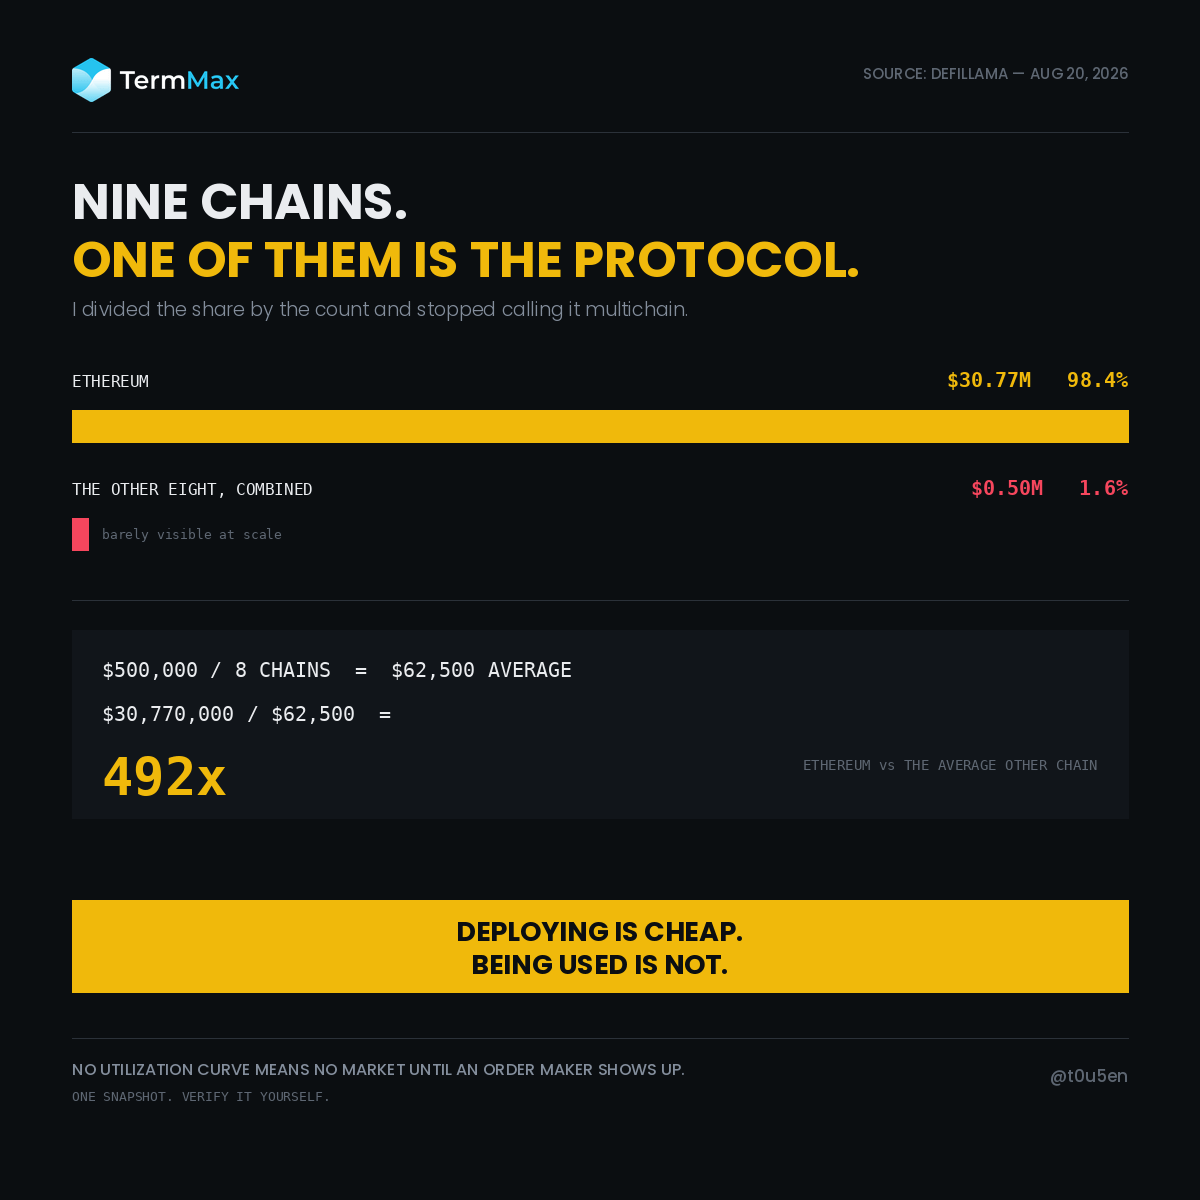
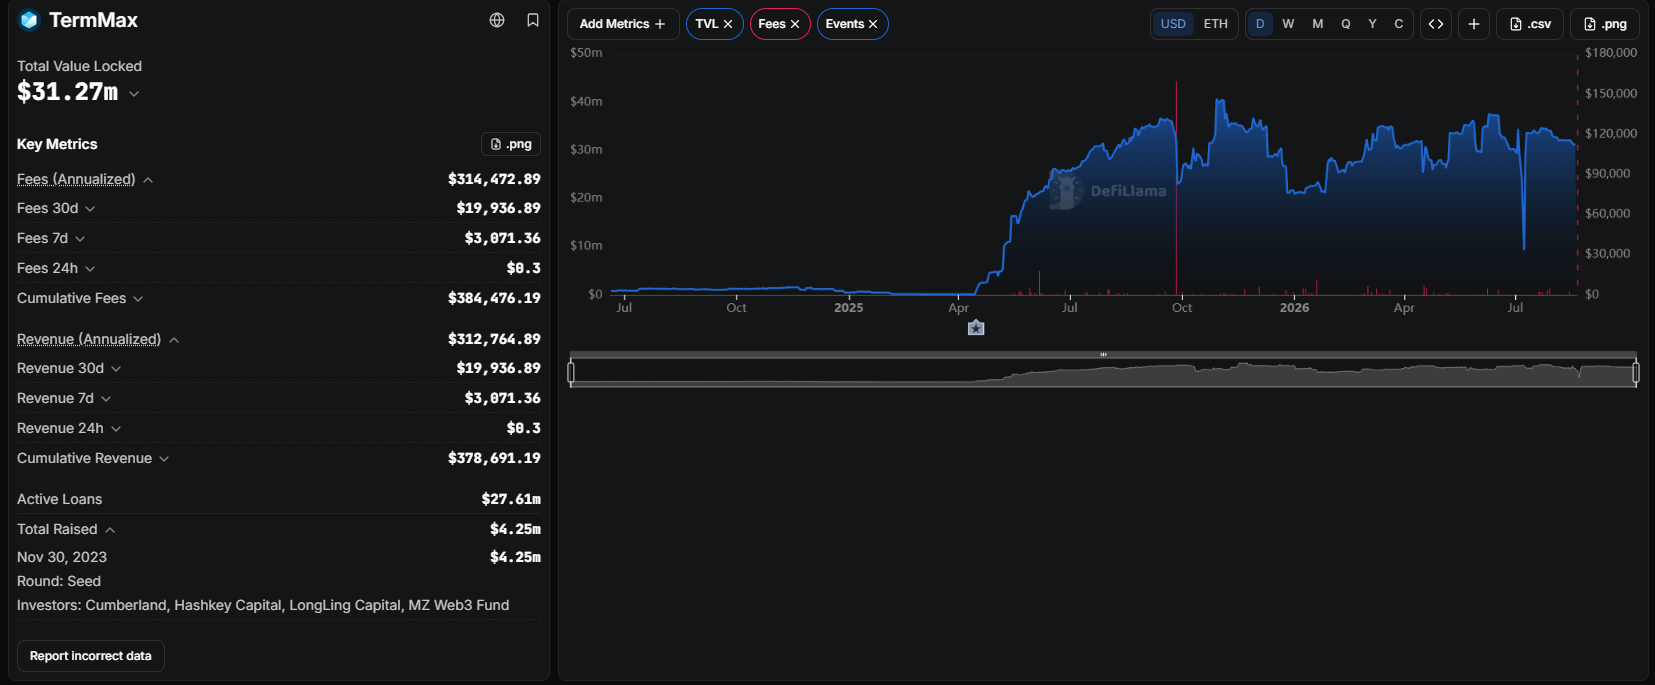
TVL: 31,27 Mio. $
Ethereum-Anteil: 98,4 %
31,27 x 0,984 = 30,77 Mio. $ auf Ethereum.
Alles andere, alle acht Chains zusammen: etwa 0,50 Mio. $.
Aufgeteilt auf acht: 500.000 / 8 = 62.500 $ durchschnittlich pro Chain.
30.770.000 / 62.500 = 492
Ethereum trägt ungefähr 492-mal so viel wie der Durchschnitt der anderen acht.
Hier lag mein Fehler. Ich habe „neun Chains“ als „Reichweite“ gelesen. Ich ging davon aus, dass ein Multichain-Protokoll ein Protokoll mit Nutzern an neun Orten sei.
Dem ist nicht so. Es ist ein einziges Protokoll mit acht Adressen.
Und als ich mir überlegte, wie TermMax tatsächlich funktioniert, hörte das auf, wie ein Scheitern auszusehen.
Hier gibt es keine Utilization-Curve. Ein gepoolter Kreditgeber kann auf eine neue Chain bereitstellen, ein wenig Liquidität einspeisen und die Curve bepreist das automatisch. Ein Markt existiert, sobald die Verträge da sind.
TermMax-Märkte funktionieren nicht so. Liquidität kommt von Order-Makern, die Range-Orders zu den von ihnen gewählten Sätzen platzieren. Wenn sich auf einer bestimmten Chain niemand meldet, gibt es keinen Satz. Es gibt keinen dünnen Markt. Es gibt einfach nichts.
Damit sind hier Bereitstellung und Adoption vollständig entkoppelt. Das Verschicken von Verträgen auf eine neunte Chain kostet eine Deploy-Transaktion. Einen Markt dafür zu bekommen erfordert, einen Profi davon zu überzeugen, dort das Risiko zu bepreisen.
Das ist ein schwierigere Problem als die meisten Folien zur Chain-Anzahl zugeben.
Einschränkungen: ein Snapshot, DefiLlama, heute. Die Chain-Anteile verschieben sich. Die 0,50 Mio. $ werden aus dem 1,6 %-Rest abgeleitet, statt chainweise ausgelesen zu werden, also betrachte es als Näherung. Und eine Chain, die heute nahe bei null liegt, kann schlicht neu sein und nicht tot. Ich kann diese Fälle von dieser Seite aus nicht unterscheiden.
Neun Logos auf einer Folie. Eines davon ist das Protokoll.
Öffne dieselbe Seite, teile dieselben zwei Zahlen, und sag mir, ob du etwas Unterschiedliches bekommst.
Warum liegen acht Chains nahe bei null?
@termmax #TermMax
TermMax läuft auf neun Chains. Acht davon halten zusammen eine halbe Million Dollar.
Ich habe die DefiLlama-Seite geöffnet, um die Aufschlüsselung der Chains zu prüfen, und bin am Ende bei einer einzigen Division gelandet.
TVL: 31,27 Mio. $
Ethereum-Anteil: 98,4 %
31,27 x 0,984 = 30,77 Mio. $ auf Ethereum.
Alles andere, alle acht Chains zusammen: etwa 0,50 Mio. $.
Aufgeteilt auf acht: 500.000 / 8 = 62.500 $ durchschnittlich pro Chain.
30.770.000 / 62.500 = 492
Ethereum trägt ungefähr 492-mal so viel wie der Durchschnitt der anderen acht.
Hier lag mein Fehler. Ich habe „neun Chains“ als „Reichweite“ gelesen. Ich ging davon aus, dass ein Multichain-Protokoll ein Protokoll mit Nutzern an neun Orten sei.
Dem ist nicht so. Es ist ein einziges Protokoll mit acht Adressen.
Und als ich mir überlegte, wie TermMax tatsächlich funktioniert, hörte das auf, wie ein Scheitern auszusehen.
Hier gibt es keine Utilization-Curve. Ein gepoolter Kreditgeber kann auf eine neue Chain bereitstellen, ein wenig Liquidität einspeisen und die Curve bepreist das automatisch. Ein Markt existiert, sobald die Verträge da sind.
TermMax-Märkte funktionieren nicht so. Liquidität kommt von Order-Makern, die Range-Orders zu den von ihnen gewählten Sätzen platzieren. Wenn sich auf einer bestimmten Chain niemand meldet, gibt es keinen Satz. Es gibt keinen dünnen Markt. Es gibt einfach nichts.
Damit sind hier Bereitstellung und Adoption vollständig entkoppelt. Das Verschicken von Verträgen auf eine neunte Chain kostet eine Deploy-Transaktion. Einen Markt dafür zu bekommen erfordert, einen Profi davon zu überzeugen, dort das Risiko zu bepreisen.
Das ist ein schwierigere Problem als die meisten Folien zur Chain-Anzahl zugeben.
Einschränkungen: ein Snapshot, DefiLlama, heute. Die Chain-Anteile verschieben sich. Die 0,50 Mio. $ werden aus dem 1,6 %-Rest abgeleitet, statt chainweise ausgelesen zu werden, also betrachte es als Näherung. Und eine Chain, die heute nahe bei null liegt, kann schlicht neu sein und nicht tot. Ich kann diese Fälle von dieser Seite aus nicht unterscheiden.
Neun Logos auf einer Folie. Eines davon ist das Protokoll.
Öffne dieselbe Seite, teile dieselben zwei Zahlen, und sag mir, ob du etwas Unterschiedliches bekommst.
Warum liegen acht Chains nahe bei null?
@TermMax #TermMax
Ich habe die DefiLlama-Seite geöffnet, um die Aufschlüsselung der Chains zu prüfen, und bin am Ende bei einer einzigen Division gelandet.
TVL: 31,27 Mio. $
Ethereum-Anteil: 98,4 %
31,27 x 0,984 = 30,77 Mio. $ auf Ethereum.
Alles andere, alle acht Chains zusammen: etwa 0,50 Mio. $.
Aufgeteilt auf acht: 500.000 / 8 = 62.500 $ durchschnittlich pro Chain.
30.770.000 / 62.500 = 492
Ethereum trägt ungefähr 492-mal so viel wie der Durchschnitt der anderen acht.
Hier lag mein Fehler. Ich habe „neun Chains“ als „Reichweite“ gelesen. Ich ging davon aus, dass ein Multichain-Protokoll ein Protokoll mit Nutzern an neun Orten sei.
Dem ist nicht so. Es ist ein einziges Protokoll mit acht Adressen.
Und als ich mir überlegte, wie TermMax tatsächlich funktioniert, hörte das auf, wie ein Scheitern auszusehen.
Hier gibt es keine Utilization-Curve. Ein gepoolter Kreditgeber kann auf eine neue Chain bereitstellen, ein wenig Liquidität einspeisen und die Curve bepreist das automatisch. Ein Markt existiert, sobald die Verträge da sind.
TermMax-Märkte funktionieren nicht so. Liquidität kommt von Order-Makern, die Range-Orders zu den von ihnen gewählten Sätzen platzieren. Wenn sich auf einer bestimmten Chain niemand meldet, gibt es keinen Satz. Es gibt keinen dünnen Markt. Es gibt einfach nichts.
Damit sind hier Bereitstellung und Adoption vollständig entkoppelt. Das Verschicken von Verträgen auf eine neunte Chain kostet eine Deploy-Transaktion. Einen Markt dafür zu bekommen erfordert, einen Profi davon zu überzeugen, dort das Risiko zu bepreisen.
Das ist ein schwierigere Problem als die meisten Folien zur Chain-Anzahl zugeben.
Einschränkungen: ein Snapshot, DefiLlama, heute. Die Chain-Anteile verschieben sich. Die 0,50 Mio. $ werden aus dem 1,6 %-Rest abgeleitet, statt chainweise ausgelesen zu werden, also betrachte es als Näherung. Und eine Chain, die heute nahe bei null liegt, kann schlicht neu sein und nicht tot. Ich kann diese Fälle von dieser Seite aus nicht unterscheiden.
Neun Logos auf einer Folie. Eines davon ist das Protokoll.
Öffne dieselbe Seite, teile dieselben zwei Zahlen, und sag mir, ob du etwas Unterschiedliches bekommst.
Warum liegen acht Chains nahe bei null?
@TermMax #TermMax
No order makers there yet
75%
Ethereum has the collateral
0%
Deployments mostly marketing
25%
Too early to judge
0%
4 Stimmen • Abstimmung beendet
20
7
20
·
--
#dusk $DUSK @Dusk_Foundation $LINK $ONDO
Zwei Dinge habe ich bei den EU-Vorschriften zur Tokenisierung falsch verstanden. Das Zweite hat verändert, wie ich jede RWA-Roadmap gelesen habe.
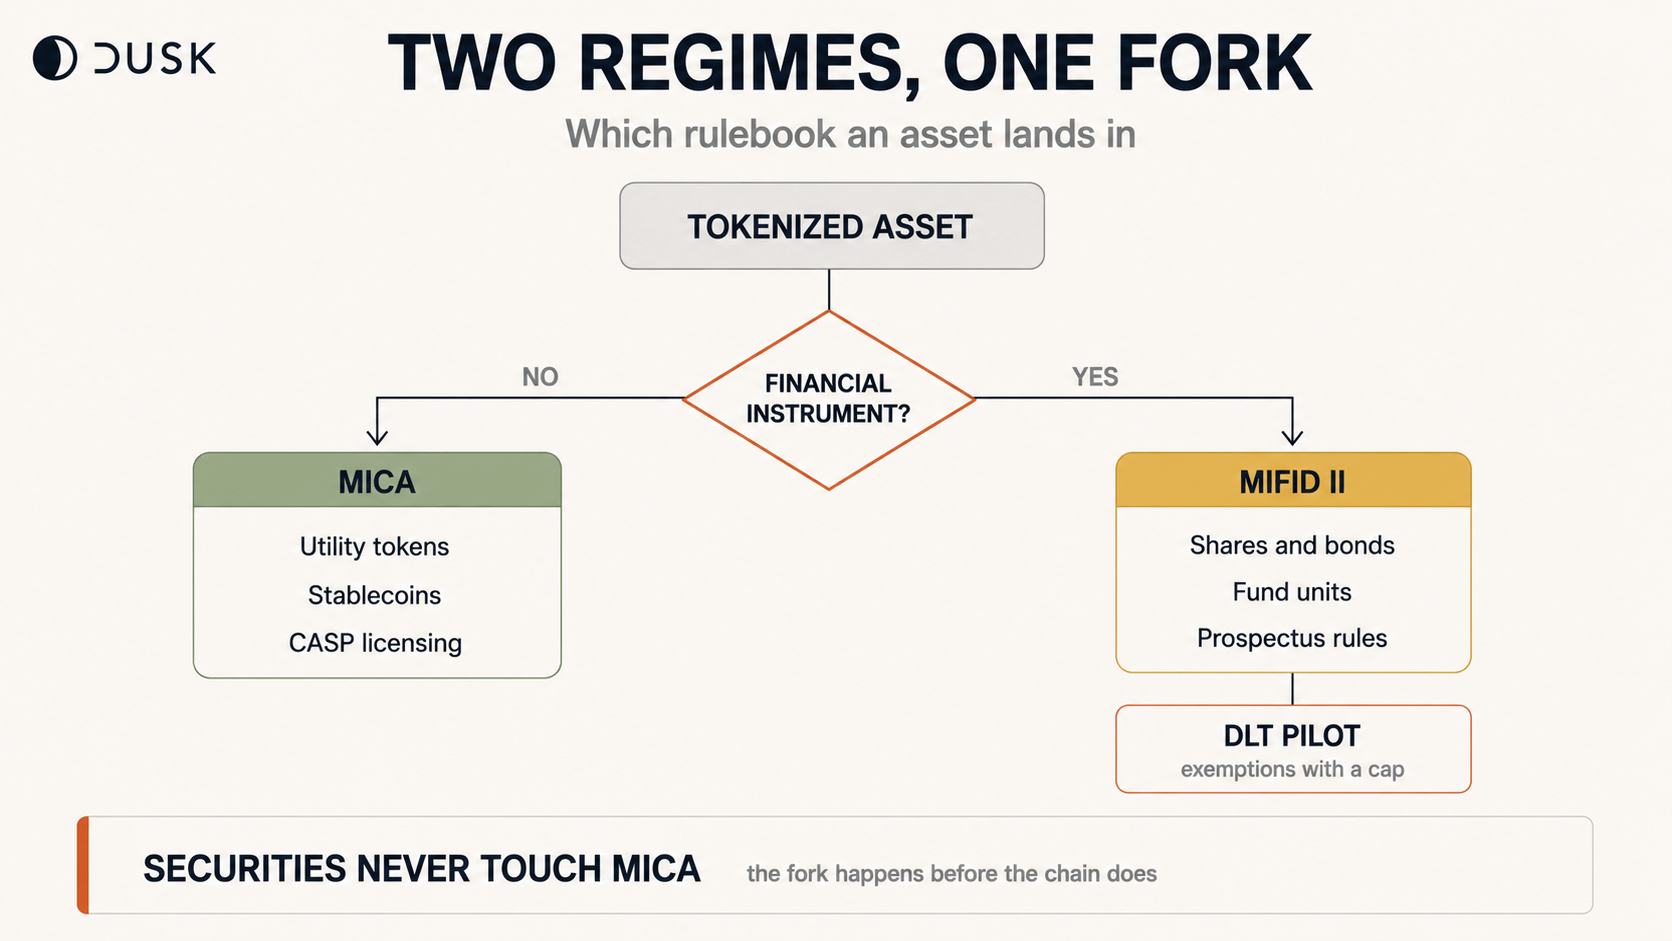
Erstens: MiCA deckt tokenisierte Wertpapiere nicht ab. Artikel 2(4) schließt alles aus, was als Finanzinstrument qualifiziert. Tokenisierte Aktien, Anleihen und Fondsanteile fallen alle unter MiFID II – dasselbe Regelwerk, das auch eine Papieranleihe aus dem Jahr 1990 regelt. „MiCA-konform“ bedeutet etwas für einen Payment-Token. Für ein Wertpapier ist das eine Kategorienverwechslung.
Zweitens, und das ist der Punkt, der mich gestoppt hat.
Wertpapiere auf DLT unterliegen einem separaten Regime: der Verordnung 2022/858, dem DLT-Pilot. Sie gewährt Befreiungen von der CSDR und der MiFIR, damit Handelsplätze On-Chain abwickeln können. In Deutschland operiert 21X darunter.
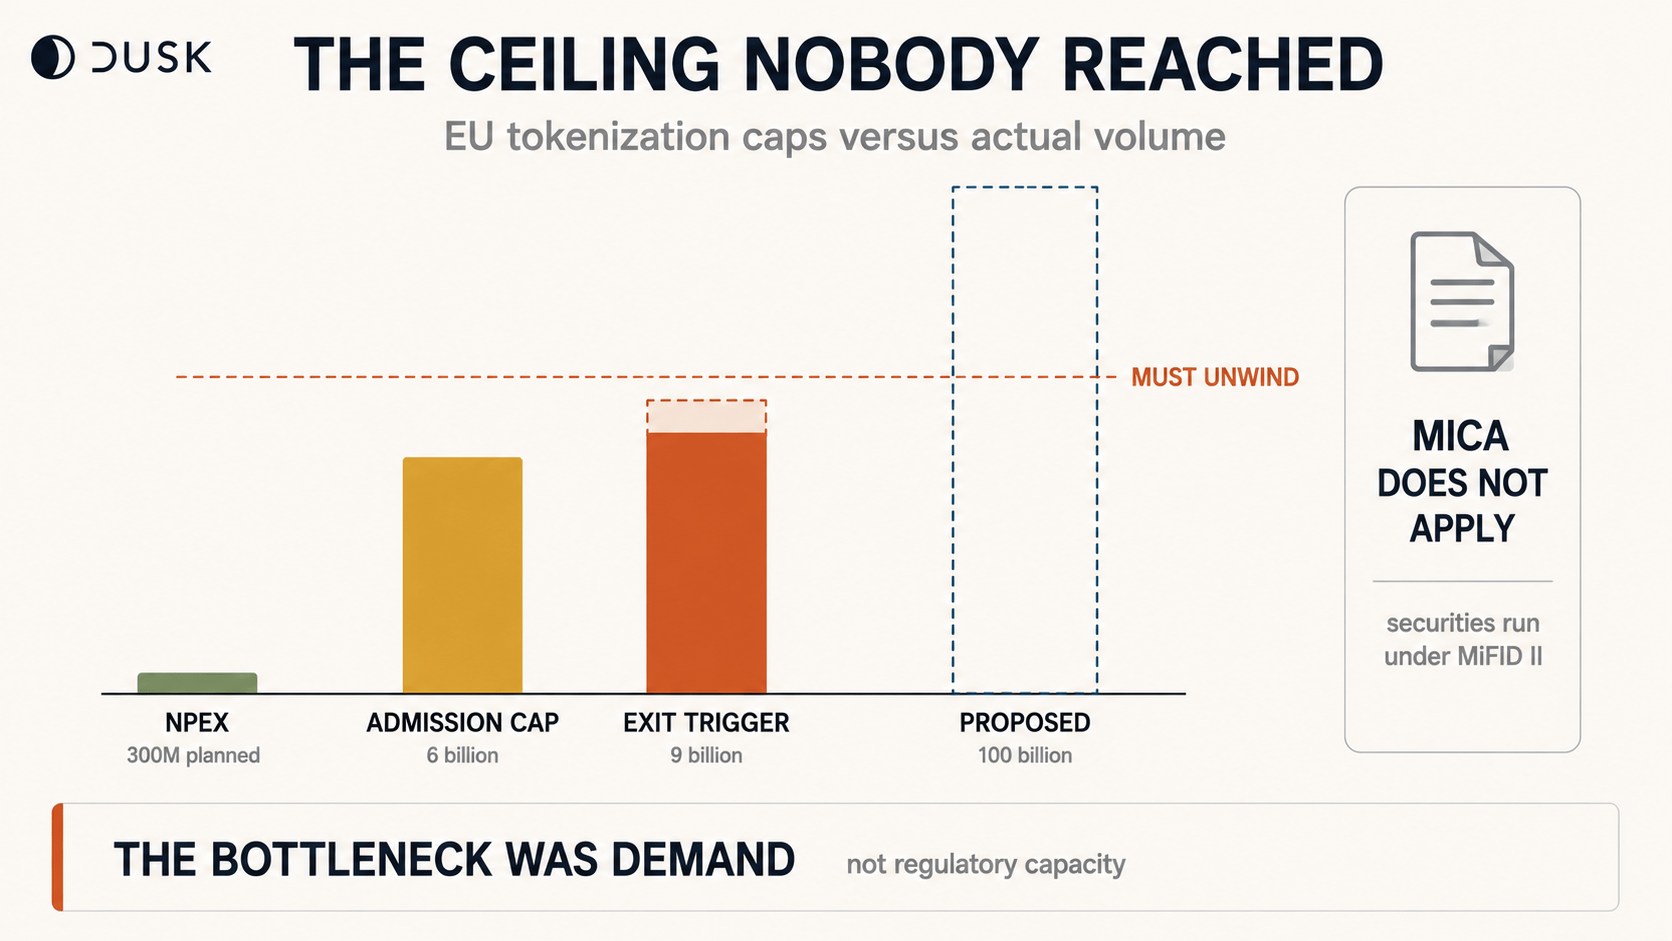
Außerdem gibt es eine Obergrenze. Der aggregierte Marktwert aller DLT-Finanzinstrumente auf einer einzigen Infrastruktur darf bei der Zulassung nicht mehr als 6 Mrd. € betragen.
Und bei 9 Mrd. € muss der Betreiber eine Übergangsstrategie zurück auf die traditionelle Infrastruktur umsetzen.
Dieses Regime ist so gebaut, dass das Überschreiten einer Schwelle dich dazu verpflichtet, wieder „aufzuwickeln“.
Ich verstehe die Logik. Sandboxes enthalten Risiken, indem sie die Größe begrenzen. Aber es erzeugt einen seltsamen Anreiz: Bauen Sie eine Abwicklung, die gut genug ist, um Volumen anzuziehen – und Ihre Belohnung ist ein Migrationsplan.
Die Kommission hat das bemerkt. Ihr im Dezember vorgelegter Vorschlag entfernt Obergrenzen für Instrumente und erhöht das Aggregat auf 100 Mrd. €. Stand Juni 2026 ist das weiterhin ein Vorschlag, der sich im Gesetzgebungsprozess befindet – kein Gesetz.
Also wo sitzt Dusk tatsächlich. NPEX plant 300 Mio. EUR+ On-Chain. Gegen einen 9-Mrd.-€-Trigger sind das grob 3 %. Enorme Luft nach oben. Die Obergrenze ist in diesem Maßstab irrelevant.
Das ist der Punkt. Jeder EU-Tokenisierungsanbieter, der heute operiert, ist klein genug, dass die Einschränkung nicht greift. Die Kommission erhöht eine Grenze, die niemand auch nur annähernd erreicht.
Das sagt Ihnen: Der Engpass war nie regulatorische Kapazität. Es war Nachfrage.
Die Infrastrukturfrage ist auf dem Papier gelöst. Die 6-Mrd.-€-Kappung wurde nie getestet, weil kein Anbieter sie benötigt hat.
Was würden Sie lieber zuerst sehen – die Anhebung der Obergrenze, oder dass tatsächlich ein Anbieter sich ihr annähert?
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk $LINK $ONDO
Zwei Dinge habe ich bei den EU-Vorschriften zur Tokenisierung falsch verstanden. Das Zweite hat verändert, wie ich jede RWA-Roadmap gelesen habe.
Erstens: MiCA deckt tokenisierte Wertpapiere nicht ab. Artikel 2(4) schließt alles aus, was als Finanzinstrument qualifiziert. Tokenisierte Aktien, Anleihen und Fondsanteile fallen alle unter MiFID II – dasselbe Regelwerk, das auch eine Papieranleihe aus dem Jahr 1990 regelt. „MiCA-konform“ bedeutet etwas für einen Payment-Token. Für ein Wertpapier ist das eine Kategorienverwechslung.
Zweitens, und das ist der Punkt, der mich gestoppt hat.
Wertpapiere auf DLT unterliegen einem separaten Regime: der Verordnung 2022/858, dem DLT-Pilot. Sie gewährt Befreiungen von der CSDR und der MiFIR, damit Handelsplätze On-Chain abwickeln können. In Deutschland operiert 21X darunter.
Außerdem gibt es eine Obergrenze. Der aggregierte Marktwert aller DLT-Finanzinstrumente auf einer einzigen Infrastruktur darf bei der Zulassung nicht mehr als 6 Mrd. € betragen.
Und bei 9 Mrd. € muss der Betreiber eine Übergangsstrategie zurück auf die traditionelle Infrastruktur umsetzen.
Dieses Regime ist so gebaut, dass das Überschreiten einer Schwelle dich dazu verpflichtet, wieder „aufzuwickeln“.
Ich verstehe die Logik. Sandboxes enthalten Risiken, indem sie die Größe begrenzen. Aber es erzeugt einen seltsamen Anreiz: Bauen Sie eine Abwicklung, die gut genug ist, um Volumen anzuziehen – und Ihre Belohnung ist ein Migrationsplan.
Die Kommission hat das bemerkt. Ihr im Dezember vorgelegter Vorschlag entfernt Obergrenzen für Instrumente und erhöht das Aggregat auf 100 Mrd. €. Stand Juni 2026 ist das weiterhin ein Vorschlag, der sich im Gesetzgebungsprozess befindet – kein Gesetz.
Also wo sitzt Dusk tatsächlich. NPEX plant 300 Mio. EUR+ On-Chain. Gegen einen 9-Mrd.-€-Trigger sind das grob 3 %. Enorme Luft nach oben. Die Obergrenze ist in diesem Maßstab irrelevant.
Das ist der Punkt. Jeder EU-Tokenisierungsanbieter, der heute operiert, ist klein genug, dass die Einschränkung nicht greift. Die Kommission erhöht eine Grenze, die niemand auch nur annähernd erreicht.
Das sagt Ihnen: Der Engpass war nie regulatorische Kapazität. Es war Nachfrage.
Die Infrastrukturfrage ist auf dem Papier gelöst. Die 6-Mrd.-€-Kappung wurde nie getestet, weil kein Anbieter sie benötigt hat.
Was würden Sie lieber zuerst sehen – die Anhebung der Obergrenze, oder dass tatsächlich ein Anbieter sich ihr annähert?
Zwei Dinge habe ich bei den EU-Vorschriften zur Tokenisierung falsch verstanden. Das Zweite hat verändert, wie ich jede RWA-Roadmap gelesen habe.
Erstens: MiCA deckt tokenisierte Wertpapiere nicht ab. Artikel 2(4) schließt alles aus, was als Finanzinstrument qualifiziert. Tokenisierte Aktien, Anleihen und Fondsanteile fallen alle unter MiFID II – dasselbe Regelwerk, das auch eine Papieranleihe aus dem Jahr 1990 regelt. „MiCA-konform“ bedeutet etwas für einen Payment-Token. Für ein Wertpapier ist das eine Kategorienverwechslung.
Zweitens, und das ist der Punkt, der mich gestoppt hat.
Wertpapiere auf DLT unterliegen einem separaten Regime: der Verordnung 2022/858, dem DLT-Pilot. Sie gewährt Befreiungen von der CSDR und der MiFIR, damit Handelsplätze On-Chain abwickeln können. In Deutschland operiert 21X darunter.
Außerdem gibt es eine Obergrenze. Der aggregierte Marktwert aller DLT-Finanzinstrumente auf einer einzigen Infrastruktur darf bei der Zulassung nicht mehr als 6 Mrd. € betragen.
Und bei 9 Mrd. € muss der Betreiber eine Übergangsstrategie zurück auf die traditionelle Infrastruktur umsetzen.
Dieses Regime ist so gebaut, dass das Überschreiten einer Schwelle dich dazu verpflichtet, wieder „aufzuwickeln“.
Ich verstehe die Logik. Sandboxes enthalten Risiken, indem sie die Größe begrenzen. Aber es erzeugt einen seltsamen Anreiz: Bauen Sie eine Abwicklung, die gut genug ist, um Volumen anzuziehen – und Ihre Belohnung ist ein Migrationsplan.
Die Kommission hat das bemerkt. Ihr im Dezember vorgelegter Vorschlag entfernt Obergrenzen für Instrumente und erhöht das Aggregat auf 100 Mrd. €. Stand Juni 2026 ist das weiterhin ein Vorschlag, der sich im Gesetzgebungsprozess befindet – kein Gesetz.
Also wo sitzt Dusk tatsächlich. NPEX plant 300 Mio. EUR+ On-Chain. Gegen einen 9-Mrd.-€-Trigger sind das grob 3 %. Enorme Luft nach oben. Die Obergrenze ist in diesem Maßstab irrelevant.
Das ist der Punkt. Jeder EU-Tokenisierungsanbieter, der heute operiert, ist klein genug, dass die Einschränkung nicht greift. Die Kommission erhöht eine Grenze, die niemand auch nur annähernd erreicht.
Das sagt Ihnen: Der Engpass war nie regulatorische Kapazität. Es war Nachfrage.
Die Infrastrukturfrage ist auf dem Papier gelöst. Die 6-Mrd.-€-Kappung wurde nie getestet, weil kein Anbieter sie benötigt hat.
Was würden Sie lieber zuerst sehen – die Anhebung der Obergrenze, oder dass tatsächlich ein Anbieter sich ihr annähert?
The volume caps
0%
Institutional demand
0%
Settlement central bank money
100%
Custody infrastructure
0%
1 Stimmen • Abstimmung beendet
1
2
5
·
--
Jede Ausarbeitung von TermMax Alpha wiederholt die gleiche Zeile: Hebelwirkung ohne Liquidationen. Ich möchte die Frage stellen, die dieser Satz umgeht.
Wenn niemand liquidiert wird, wer trägt den Verlust?
Die Doku beantwortet das ganz schlicht. Long bedeutet: einen Call kaufen. Short bedeutet: einen Put kaufen. Max Cost ist die anfängliche Prämie und zugleich der maximal mögliche Verlust. Und Dual Investment wird definiert als „der Kontrahent, der Liquidität für Long-/Short-Optionen bereitstellt; effektiv der Optionsverkäufer“.
So ist es. Das Risiko wurde nicht wegkonstruiert. Es wurde nur an jemand anderen verkauft.
Ich setze das mit Zahlen auf. Das sind meine eigenen, beispielhaften Zahlen, keine Live-Kurse – ich zeige die Form, nicht einen Trade.
Angenommen ein Alpha-Token steht bei 1,00 $. Ein Trader geht Long, Strike 1,20 $, Prämie 0,10 $, Größe 1.000 Token. Max Cost = 100 $.
Token läuft auf 2,00 $:
(2,00 - 1,20) x 1.000 = 800 $
abzüglich der 100 $ Prämie = 700 $ netto bei 100 $ Risiko.
Token fällt auf 0,30 $:
Verlust = 100 $. Nicht die Position. Kein Margin-Call um 3 Uhr morgens. 100 $.
Das ist wirklich gut für den Trader. Jetzt gedreht.
Der Dual-Investment-Einleger hat 1.000 Token zu diesem Strike bereitgestellt und im Voraus 100 $ vereinnahmt, garantiert, egal was als Nächstes passiert.
Token bei 2,00 $: deren Token werden zu 1,20 $ gewandelt = 1.200 $ + 100 $ = 1.300 $. Hätte man nur gehalten, wären es 2.000 $ gewesen. Sie haben auf 700 $ verzichtet – genau das, was der Trader verdient hat.
Token bei 0,30 $: Sie halten immer noch 1.000 Token im Wert von 300 $ plus die 100 $. Den gesamten Fall haben sie „geschluckt“.
Begrenztes Upside, unbegrenztes Downside – mit einer Prämie für die Mühe. Das ist ein gedeckter Call. Das ist seit vierzig Jahren ein gedeckter Call.
Also ist die zweistellige APY auf diesen Vaults keine Rendite im Sinne dessen, was die meisten Leute darunter verstehen. Es ist eine Entlohnung dafür, auf der anderen Seite der gehebelt platzierten Wette von jemand anderem auf einen frisch gelisteten Token zu stehen.
Hier ist nichts kaputt. Die Struktur ist ehrlich, sobald man über die Schlagzeile hinausliest. Aber „keine Liquidation“ beschreibt einen Sitz am Tisch, und die Seite mit der Vault-APY ist der Ort, an dem der andere Sitz sitzt.
Wenn du einzahlst, bist du der Verkäufer. Preise es so.
@termmax #TermMax
Jede Ausarbeitung von TermMax Alpha wiederholt die gleiche Zeile: Hebelwirkung ohne Liquidationen. Ich möchte die Frage stellen, die dieser Satz umgeht.
Wenn niemand liquidiert wird, wer trägt den Verlust?
Die Doku beantwortet das ganz schlicht. Long bedeutet: einen Call kaufen. Short bedeutet: einen Put kaufen. Max Cost ist die anfängliche Prämie und zugleich der maximal mögliche Verlust. Und Dual Investment wird definiert als „der Kontrahent, der Liquidität für Long-/Short-Optionen bereitstellt; effektiv der Optionsverkäufer“.
So ist es. Das Risiko wurde nicht wegkonstruiert. Es wurde nur an jemand anderen verkauft.
Ich setze das mit Zahlen auf. Das sind meine eigenen, beispielhaften Zahlen, keine Live-Kurse – ich zeige die Form, nicht einen Trade.
Angenommen ein Alpha-Token steht bei 1,00 $. Ein Trader geht Long, Strike 1,20 $, Prämie 0,10 $, Größe 1.000 Token. Max Cost = 100 $.
Token läuft auf 2,00 $:
(2,00 - 1,20) x 1.000 = 800 $
abzüglich der 100 $ Prämie = 700 $ netto bei 100 $ Risiko.
Token fällt auf 0,30 $:
Verlust = 100 $. Nicht die Position. Kein Margin-Call um 3 Uhr morgens. 100 $.
Das ist wirklich gut für den Trader. Jetzt gedreht.
Der Dual-Investment-Einleger hat 1.000 Token zu diesem Strike bereitgestellt und im Voraus 100 $ vereinnahmt, garantiert, egal was als Nächstes passiert.
Token bei 2,00 $: deren Token werden zu 1,20 $ gewandelt = 1.200 $ + 100 $ = 1.300 $. Hätte man nur gehalten, wären es 2.000 $ gewesen. Sie haben auf 700 $ verzichtet – genau das, was der Trader verdient hat.
Token bei 0,30 $: Sie halten immer noch 1.000 Token im Wert von 300 $ plus die 100 $. Den gesamten Fall haben sie „geschluckt“.
Begrenztes Upside, unbegrenztes Downside – mit einer Prämie für die Mühe. Das ist ein gedeckter Call. Das ist seit vierzig Jahren ein gedeckter Call.
Also ist die zweistellige APY auf diesen Vaults keine Rendite im Sinne dessen, was die meisten Leute darunter verstehen. Es ist eine Entlohnung dafür, auf der anderen Seite der gehebelt platzierten Wette von jemand anderem auf einen frisch gelisteten Token zu stehen.
Hier ist nichts kaputt. Die Struktur ist ehrlich, sobald man über die Schlagzeile hinausliest. Aber „keine Liquidation“ beschreibt einen Sitz am Tisch, und die Seite mit der Vault-APY ist der Ort, an dem der andere Sitz sitzt.
Wenn du einzahlst, bist du der Verkäufer. Preise es so.
@TermMax #TermMax
Wenn niemand liquidiert wird, wer trägt den Verlust?
Die Doku beantwortet das ganz schlicht. Long bedeutet: einen Call kaufen. Short bedeutet: einen Put kaufen. Max Cost ist die anfängliche Prämie und zugleich der maximal mögliche Verlust. Und Dual Investment wird definiert als „der Kontrahent, der Liquidität für Long-/Short-Optionen bereitstellt; effektiv der Optionsverkäufer“.
So ist es. Das Risiko wurde nicht wegkonstruiert. Es wurde nur an jemand anderen verkauft.
Ich setze das mit Zahlen auf. Das sind meine eigenen, beispielhaften Zahlen, keine Live-Kurse – ich zeige die Form, nicht einen Trade.
Angenommen ein Alpha-Token steht bei 1,00 $. Ein Trader geht Long, Strike 1,20 $, Prämie 0,10 $, Größe 1.000 Token. Max Cost = 100 $.
Token läuft auf 2,00 $:
(2,00 - 1,20) x 1.000 = 800 $
abzüglich der 100 $ Prämie = 700 $ netto bei 100 $ Risiko.
Token fällt auf 0,30 $:
Verlust = 100 $. Nicht die Position. Kein Margin-Call um 3 Uhr morgens. 100 $.
Das ist wirklich gut für den Trader. Jetzt gedreht.
Der Dual-Investment-Einleger hat 1.000 Token zu diesem Strike bereitgestellt und im Voraus 100 $ vereinnahmt, garantiert, egal was als Nächstes passiert.
Token bei 2,00 $: deren Token werden zu 1,20 $ gewandelt = 1.200 $ + 100 $ = 1.300 $. Hätte man nur gehalten, wären es 2.000 $ gewesen. Sie haben auf 700 $ verzichtet – genau das, was der Trader verdient hat.
Token bei 0,30 $: Sie halten immer noch 1.000 Token im Wert von 300 $ plus die 100 $. Den gesamten Fall haben sie „geschluckt“.
Begrenztes Upside, unbegrenztes Downside – mit einer Prämie für die Mühe. Das ist ein gedeckter Call. Das ist seit vierzig Jahren ein gedeckter Call.
Also ist die zweistellige APY auf diesen Vaults keine Rendite im Sinne dessen, was die meisten Leute darunter verstehen. Es ist eine Entlohnung dafür, auf der anderen Seite der gehebelt platzierten Wette von jemand anderem auf einen frisch gelisteten Token zu stehen.
Hier ist nichts kaputt. Die Struktur ist ehrlich, sobald man über die Schlagzeile hinausliest. Aber „keine Liquidation“ beschreibt einen Sitz am Tisch, und die Seite mit der Vault-APY ist der Ort, an dem der andere Sitz sitzt.
Wenn du einzahlst, bist du der Verkäufer. Preise es so.
@TermMax #TermMax
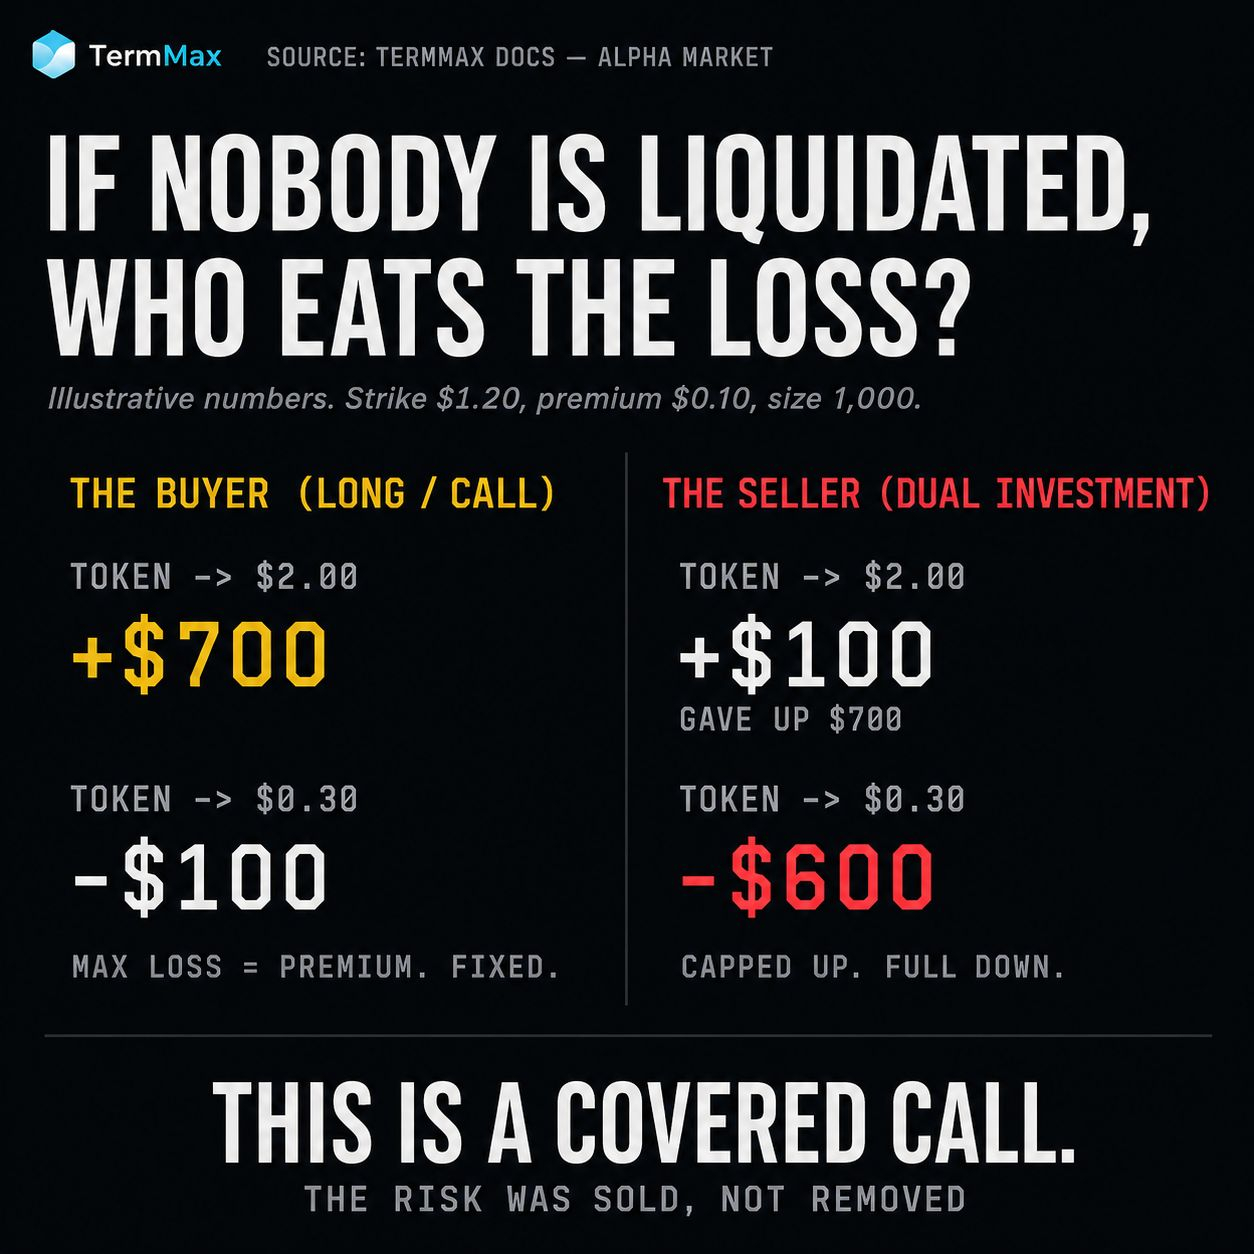
11
4
103
·
--
Verifiziert
#dusk $DUSK @Dusk_Foundation $BNB $SOL
Vor sechs Wochen hat die EU die Tür für das Geschäftsmodell geschlossen, das die Neo-Broker-Branche aufgebaut hat.
Artikel 39a MiFIR – das EU-weit geltende Verbot von Zahlungen für den Order-Flow – trat am 1. Juli 2026 in Kraft. Firmen dürfen fortan keine Gebühr oder keinen Vorteil mehr annehmen, um Kundenaufträge an einen bestimmten Handelsplatz weiterzuleiten. Deutschland hat seine Übergangs-Ausnahme fallen lassen, um die Vorgaben einzuhalten.
Dusk Trade wird als Neo-Broker für tokenisierte Vermögenswerte aufgebaut – MMFs, ETFs, Anleihen, RWAs auf DuskEVM – und soll nach EU-Regeln als regulierter MTF betrieben werden.
Damit betritt es einen Markt, in dem der standardmäßige Neo-Broker-Umsatzmotor von Anfang an illegal ist.
Drei Wege, um einen Handelsplatz zu finanzieren, ohne Zahlungen für Order-Flow.
Explizite Kommission ist ehrlich und beendet den Funnel für kostenloses Trading.
Eigene Ausführung. BaFin hat klargestellt, dass das Abarbeiten von Kundenaufträgen aus dem eigenen Buch grundsätzlich außerhalb des PFOF-Rahmens liegt, sofern best execution gewährleistet ist. Aber ein MTF-Betreiber, der auf der anderen Seite des Kundenflows steht, ist genau der Interessenkonflikt, den die MTF-Lizenzierung eigentlich steuern soll.
Oder Gebühren seitens des Emittenten. Listing, Emission, Abwicklung – gezahlt von der Person, die den Vermögenswert einbringt, nicht von der, die damit handelt.
Ich ging davon aus, dass das dritte die saubere Antwort ist. Dann las ich, worauf Regulierungsbehörden achten.
Sie beobachten ganz konkret Versuche, PFOF als überhöhte gruppeninterne Abwicklungsgebühren umzubenennen.
Das bedeutet: Ein Handelsplatz, der seine eigene Abwicklungsschicht besitzt – genau das, was eine chain-native Börse macht – befindet sich an genau der Stelle, auf die Aufseher am härtesten schauen.
Ich habe beide Netzwerke geprüft, während ich das schrieb. Mainnet: 68.167 Transaktionen seit Genesis, jede davon in letzter Zeit eine Staking-Operation, zwei davon sind fehlgeschlagen. Testnet: 218.709 – das Dreifache des Volumens, mit Transaktionstypen, die es im Mainnet nicht gibt. Die Testumgebung ist lebhafter als die Live-Umgebung.
Vertikale Integration ist das Argument für tokenisierte Märkte: Emission, Handel und Abwicklung in einer Umgebung. Es ist auch die Struktur, die Regulierer am schwersten bewerten können.
Das gesamte Stack zu besitzen ist das Produkt. Und es ist auch die Angriffsfläche.
Hat jemand ein veröffentlichtes Gebührenmodell für Dusk Trade gesehen?
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk $BNB $SOL
Vor sechs Wochen hat die EU die Tür für das Geschäftsmodell geschlossen, das die Neo-Broker-Branche aufgebaut hat.
Artikel 39a MiFIR – das EU-weit geltende Verbot von Zahlungen für den Order-Flow – trat am 1. Juli 2026 in Kraft. Firmen dürfen fortan keine Gebühr oder keinen Vorteil mehr annehmen, um Kundenaufträge an einen bestimmten Handelsplatz weiterzuleiten. Deutschland hat seine Übergangs-Ausnahme fallen lassen, um die Vorgaben einzuhalten.
Dusk Trade wird als Neo-Broker für tokenisierte Vermögenswerte aufgebaut – MMFs, ETFs, Anleihen, RWAs auf DuskEVM – und soll nach EU-Regeln als regulierter MTF betrieben werden.
Damit betritt es einen Markt, in dem der standardmäßige Neo-Broker-Umsatzmotor von Anfang an illegal ist.
Drei Wege, um einen Handelsplatz zu finanzieren, ohne Zahlungen für Order-Flow.
Explizite Kommission ist ehrlich und beendet den Funnel für kostenloses Trading.
Eigene Ausführung. BaFin hat klargestellt, dass das Abarbeiten von Kundenaufträgen aus dem eigenen Buch grundsätzlich außerhalb des PFOF-Rahmens liegt, sofern best execution gewährleistet ist. Aber ein MTF-Betreiber, der auf der anderen Seite des Kundenflows steht, ist genau der Interessenkonflikt, den die MTF-Lizenzierung eigentlich steuern soll.
Oder Gebühren seitens des Emittenten. Listing, Emission, Abwicklung – gezahlt von der Person, die den Vermögenswert einbringt, nicht von der, die damit handelt.
Ich ging davon aus, dass das dritte die saubere Antwort ist. Dann las ich, worauf Regulierungsbehörden achten.
Sie beobachten ganz konkret Versuche, PFOF als überhöhte gruppeninterne Abwicklungsgebühren umzubenennen.
Das bedeutet: Ein Handelsplatz, der seine eigene Abwicklungsschicht besitzt – genau das, was eine chain-native Börse macht – befindet sich an genau der Stelle, auf die Aufseher am härtesten schauen.
Ich habe beide Netzwerke geprüft, während ich das schrieb. Mainnet: 68.167 Transaktionen seit Genesis, jede davon in letzter Zeit eine Staking-Operation, zwei davon sind fehlgeschlagen. Testnet: 218.709 – das Dreifache des Volumens, mit Transaktionstypen, die es im Mainnet nicht gibt. Die Testumgebung ist lebhafter als die Live-Umgebung.
Vertikale Integration ist das Argument für tokenisierte Märkte: Emission, Handel und Abwicklung in einer Umgebung. Es ist auch die Struktur, die Regulierer am schwersten bewerten können.
Das gesamte Stack zu besitzen ist das Produkt. Und es ist auch die Angriffsfläche.
Hat jemand ein veröffentlichtes Gebührenmodell für Dusk Trade gesehen?
Vor sechs Wochen hat die EU die Tür für das Geschäftsmodell geschlossen, das die Neo-Broker-Branche aufgebaut hat.
Artikel 39a MiFIR – das EU-weit geltende Verbot von Zahlungen für den Order-Flow – trat am 1. Juli 2026 in Kraft. Firmen dürfen fortan keine Gebühr oder keinen Vorteil mehr annehmen, um Kundenaufträge an einen bestimmten Handelsplatz weiterzuleiten. Deutschland hat seine Übergangs-Ausnahme fallen lassen, um die Vorgaben einzuhalten.
Dusk Trade wird als Neo-Broker für tokenisierte Vermögenswerte aufgebaut – MMFs, ETFs, Anleihen, RWAs auf DuskEVM – und soll nach EU-Regeln als regulierter MTF betrieben werden.
Damit betritt es einen Markt, in dem der standardmäßige Neo-Broker-Umsatzmotor von Anfang an illegal ist.
Drei Wege, um einen Handelsplatz zu finanzieren, ohne Zahlungen für Order-Flow.
Explizite Kommission ist ehrlich und beendet den Funnel für kostenloses Trading.
Eigene Ausführung. BaFin hat klargestellt, dass das Abarbeiten von Kundenaufträgen aus dem eigenen Buch grundsätzlich außerhalb des PFOF-Rahmens liegt, sofern best execution gewährleistet ist. Aber ein MTF-Betreiber, der auf der anderen Seite des Kundenflows steht, ist genau der Interessenkonflikt, den die MTF-Lizenzierung eigentlich steuern soll.
Oder Gebühren seitens des Emittenten. Listing, Emission, Abwicklung – gezahlt von der Person, die den Vermögenswert einbringt, nicht von der, die damit handelt.
Ich ging davon aus, dass das dritte die saubere Antwort ist. Dann las ich, worauf Regulierungsbehörden achten.
Sie beobachten ganz konkret Versuche, PFOF als überhöhte gruppeninterne Abwicklungsgebühren umzubenennen.
Das bedeutet: Ein Handelsplatz, der seine eigene Abwicklungsschicht besitzt – genau das, was eine chain-native Börse macht – befindet sich an genau der Stelle, auf die Aufseher am härtesten schauen.
Ich habe beide Netzwerke geprüft, während ich das schrieb. Mainnet: 68.167 Transaktionen seit Genesis, jede davon in letzter Zeit eine Staking-Operation, zwei davon sind fehlgeschlagen. Testnet: 218.709 – das Dreifache des Volumens, mit Transaktionstypen, die es im Mainnet nicht gibt. Die Testumgebung ist lebhafter als die Live-Umgebung.
Vertikale Integration ist das Argument für tokenisierte Märkte: Emission, Handel und Abwicklung in einer Umgebung. Es ist auch die Struktur, die Regulierer am schwersten bewerten können.
Das gesamte Stack zu besitzen ist das Produkt. Und es ist auch die Angriffsfläche.
Hat jemand ein veröffentlichtes Gebührenmodell für Dusk Trade gesehen?
Simplifies supervision
0%
Creates new conflicts
100%
Depends on the fee model
0%
Forced unbundling
0%
1 Stimmen • Abstimmung beendet
9
·
--
Bullisch
Unter dem Orderbuch befindet sich ein B/S-Streifen. Ich dachte, er sei ein Hinweis auf die Richtung. Ich habe ihn bei vier Ticker geprüft und die Regel ist gebrochen.
Der Streifen zeigt den Anteil der Kaufaufträge gegenüber den Verkaufsaufträgen im sichtbaren Orderbuch. Logik: Mehr Käufer – der Preis steigt.
Ich habe vier bStocks um 14:50 Uhr entnommen, eine Minute lang.
$ALABB : B 25,05% - Änderung -9,57%
SOXSB: B 52,09% - Änderung +10,11%
SNXXB: B 55,21% - Änderung -2,04%
$MSTRB : B 74,30% - Änderung +2,87%
An den Rändern funktioniert die Regel. Am wenigsten Käufer bei ALABB – dort ist es auch am stärksten gefallen. Am meisten bei MSTRB – und es steht im Plus.
Jetzt die Mitte.
SOXSB und SNXXB sind fast gleich: 52,09% gegenüber 55,21%, Unterschied 3 Punkte.
Änderung über den Tag: +10,11% gegenüber -2,04%. Unterschied 12 Punkte.
Drei Punkte im Buch und zwölf im Kurs. Die Regel erklärt hier nichts.
Korrelation über vier Punkte r = 0,63. Es sieht nach einem Zusammenhang aus, aber bei so einer Stichprobe beweist das nichts.
Hier habe ich mich geirrt. Der Streifen zeigt das Orderbuch gerade, in dieser Sekunde. Die 24-Stunden-Änderung zeigt, was bereits passiert ist. Ich habe den aktuellen Schnitt mit dem gestrigen Tag verglichen und erwartet, dass eines das andere erklärt.
Praktisch: Den Streifen als Momentaufnahme der Warteschlange lesen, nicht als Prognose.
Einschränkungen: Vier Ticker, ein Schnitt. Für eine Schlussfolgerung braucht man Dutzende Messungen an verschiedenen Tagen.
Das Buch sagt, wer gerade da steht. Es sagt nicht, wer kommen wird.
@BinanceCIS #bStocksCIS
{spot}(SNXXBUSDT)
{spot}(SOXSBUSDT)
Unter dem Orderbuch befindet sich ein B/S-Streifen. Ich dachte, er sei ein Hinweis auf die Richtung. Ich habe ihn bei vier Ticker geprüft und die Regel ist gebrochen.
Der Streifen zeigt den Anteil der Kaufaufträge gegenüber den Verkaufsaufträgen im sichtbaren Orderbuch. Logik: Mehr Käufer – der Preis steigt.
Ich habe vier bStocks um 14:50 Uhr entnommen, eine Minute lang.
$ALABB : B 25,05% - Änderung -9,57%
SOXSB: B 52,09% - Änderung +10,11%
SNXXB: B 55,21% - Änderung -2,04%
$MSTRB : B 74,30% - Änderung +2,87%
An den Rändern funktioniert die Regel. Am wenigsten Käufer bei ALABB – dort ist es auch am stärksten gefallen. Am meisten bei MSTRB – und es steht im Plus.
Jetzt die Mitte.
SOXSB und SNXXB sind fast gleich: 52,09% gegenüber 55,21%, Unterschied 3 Punkte.
Änderung über den Tag: +10,11% gegenüber -2,04%. Unterschied 12 Punkte.
Drei Punkte im Buch und zwölf im Kurs. Die Regel erklärt hier nichts.
Korrelation über vier Punkte r = 0,63. Es sieht nach einem Zusammenhang aus, aber bei so einer Stichprobe beweist das nichts.
Hier habe ich mich geirrt. Der Streifen zeigt das Orderbuch gerade, in dieser Sekunde. Die 24-Stunden-Änderung zeigt, was bereits passiert ist. Ich habe den aktuellen Schnitt mit dem gestrigen Tag verglichen und erwartet, dass eines das andere erklärt.
Praktisch: Den Streifen als Momentaufnahme der Warteschlange lesen, nicht als Prognose.
Einschränkungen: Vier Ticker, ein Schnitt. Für eine Schlussfolgerung braucht man Dutzende Messungen an verschiedenen Tagen.
Das Buch sagt, wer gerade da steht. Es sagt nicht, wer kommen wird.
@BinanceCIS #bStocksCIS
Der Streifen zeigt den Anteil der Kaufaufträge gegenüber den Verkaufsaufträgen im sichtbaren Orderbuch. Logik: Mehr Käufer – der Preis steigt.
Ich habe vier bStocks um 14:50 Uhr entnommen, eine Minute lang.
$ALABB : B 25,05% - Änderung -9,57%
SOXSB: B 52,09% - Änderung +10,11%
SNXXB: B 55,21% - Änderung -2,04%
$MSTRB : B 74,30% - Änderung +2,87%
An den Rändern funktioniert die Regel. Am wenigsten Käufer bei ALABB – dort ist es auch am stärksten gefallen. Am meisten bei MSTRB – und es steht im Plus.
Jetzt die Mitte.
SOXSB und SNXXB sind fast gleich: 52,09% gegenüber 55,21%, Unterschied 3 Punkte.
Änderung über den Tag: +10,11% gegenüber -2,04%. Unterschied 12 Punkte.
Drei Punkte im Buch und zwölf im Kurs. Die Regel erklärt hier nichts.
Korrelation über vier Punkte r = 0,63. Es sieht nach einem Zusammenhang aus, aber bei so einer Stichprobe beweist das nichts.
Hier habe ich mich geirrt. Der Streifen zeigt das Orderbuch gerade, in dieser Sekunde. Die 24-Stunden-Änderung zeigt, was bereits passiert ist. Ich habe den aktuellen Schnitt mit dem gestrigen Tag verglichen und erwartet, dass eines das andere erklärt.
Praktisch: Den Streifen als Momentaufnahme der Warteschlange lesen, nicht als Prognose.
Einschränkungen: Vier Ticker, ein Schnitt. Für eine Schlussfolgerung braucht man Dutzende Messungen an verschiedenen Tagen.
Das Buch sagt, wer gerade da steht. Es sagt nicht, wer kommen wird.
@BinanceCIS #bStocksCIS
6
4
104
·
--
Teilweise korrekt
Ich dachte, TermMax sei ein weiterer Pendle-Fork. Dann habe ich auf der DefiLlama-Seite zwei Zahlen geteilt und ein Ergebnis bekommen, mit dem ich nicht gerechnet habe.
Aktive Kredite: 27,22 Mio. $ . TVL: 31,25 Mio. $ .
27,22 / 31,25 = 87,1% Auslastung.
Das ist hoch. Aaves Stablecoin-Märkte liegen normalerweise irgendwo in der Spanne von 50–70%. Mein erster Gedanke war, dass ich die Kennzahl falsch gelesen hatte – 87% bei einem Protokoll, von dem die meisten noch nie gehört haben, fühlte sich einfach falsch an.
Also habe ich noch einmal geprüft, was TermMax eigentlich ist, und die Zahl wirkte nicht mehr seltsam.
Hier gibt es keine Auslastungskurve. Jeder Markt prägt FT (eine Nullkupon-Anleihe; 1 FT wird bei Fälligkeit für 1 Debt-Token eingelöst) und XT, wobei FT + XT immer 1 ergibt. Ein Kreditnehmer prägt FT gegen Sicherheiten und verkauft es mit Abschlag – dieser Abschlag IST der feste Zinssatz. Das Kapital liegt nicht untätig herum und wartet auf eine Kurve, die es bepreist. Es wird durch Order-Maker abgebildet, die Range-Kurven setzen, oder es ist schlicht gar nicht da.
Dann ist mir noch etwas anderes auf derselben Seite aufgefallen.
Jährliche Gebühren: 315.653,62 $
Jährlicher Umsatz: 313.945,62 $
Das ist eine Lücke von 1.708 $. 99,46% der Gebühren werden direkt zu Protokollumsatz. Die Methodik von DefiLlama sagt, dass diese Gebühren aus drei Quellen stammen: Protokollgebühren auf FT, die auf den zugrunde liegenden Vermögenswert diskontiert werden, Liquidationsgebühren auf GT-Sicherheiten und Performance-Gebühren.
Jetzt der Teil, den ich nicht schönreden werde. Die Doku bewertet das 40M-$TMX-Pre-Mine mit einer $60M FDV.
60.000.000 / 315.653,62 = ~190x Kurs-zu-Gebühren.
Das ist ein sehr teures Multiplikatorverhältnis auf einer sehr kleinen Gebührenbasis. Hohe Auslastung bei 31 Mio. $ ist immer noch nur 31 Mio. $.
Beides stimmt gleichzeitig: Der Mechanismus ist tatsächlich grundlegend anders als gepooltes Lending, und der Umsatz ist winzig. Ich poste beides.
Screenshot ist DefiLlama, 17. Aug. 2026. Überprüfe es selbst.
@termmax #TermMax
Ich dachte, TermMax sei ein weiterer Pendle-Fork. Dann habe ich auf der DefiLlama-Seite zwei Zahlen geteilt und ein Ergebnis bekommen, mit dem ich nicht gerechnet habe.
Aktive Kredite: 27,22 Mio. $ . TVL: 31,25 Mio. $ .
27,22 / 31,25 = 87,1% Auslastung.
Das ist hoch. Aaves Stablecoin-Märkte liegen normalerweise irgendwo in der Spanne von 50–70%. Mein erster Gedanke war, dass ich die Kennzahl falsch gelesen hatte – 87% bei einem Protokoll, von dem die meisten noch nie gehört haben, fühlte sich einfach falsch an.
Also habe ich noch einmal geprüft, was TermMax eigentlich ist, und die Zahl wirkte nicht mehr seltsam.
Hier gibt es keine Auslastungskurve. Jeder Markt prägt FT (eine Nullkupon-Anleihe; 1 FT wird bei Fälligkeit für 1 Debt-Token eingelöst) und XT, wobei FT + XT immer 1 ergibt. Ein Kreditnehmer prägt FT gegen Sicherheiten und verkauft es mit Abschlag – dieser Abschlag IST der feste Zinssatz. Das Kapital liegt nicht untätig herum und wartet auf eine Kurve, die es bepreist. Es wird durch Order-Maker abgebildet, die Range-Kurven setzen, oder es ist schlicht gar nicht da.
Dann ist mir noch etwas anderes auf derselben Seite aufgefallen.
Jährliche Gebühren: 315.653,62 $
Jährlicher Umsatz: 313.945,62 $
Das ist eine Lücke von 1.708 $. 99,46% der Gebühren werden direkt zu Protokollumsatz. Die Methodik von DefiLlama sagt, dass diese Gebühren aus drei Quellen stammen: Protokollgebühren auf FT, die auf den zugrunde liegenden Vermögenswert diskontiert werden, Liquidationsgebühren auf GT-Sicherheiten und Performance-Gebühren.
Jetzt der Teil, den ich nicht schönreden werde. Die Doku bewertet das 40M-$TMX-Pre-Mine mit einer $60M FDV.
60.000.000 / 315.653,62 = ~190x Kurs-zu-Gebühren.
Das ist ein sehr teures Multiplikatorverhältnis auf einer sehr kleinen Gebührenbasis. Hohe Auslastung bei 31 Mio. $ ist immer noch nur 31 Mio. $.
Beides stimmt gleichzeitig: Der Mechanismus ist tatsächlich grundlegend anders als gepooltes Lending, und der Umsatz ist winzig. Ich poste beides.
Screenshot ist DefiLlama, 17. Aug. 2026. Überprüfe es selbst.
@TermMax #TermMax
Aktive Kredite: 27,22 Mio. $ . TVL: 31,25 Mio. $ .
27,22 / 31,25 = 87,1% Auslastung.
Das ist hoch. Aaves Stablecoin-Märkte liegen normalerweise irgendwo in der Spanne von 50–70%. Mein erster Gedanke war, dass ich die Kennzahl falsch gelesen hatte – 87% bei einem Protokoll, von dem die meisten noch nie gehört haben, fühlte sich einfach falsch an.
Also habe ich noch einmal geprüft, was TermMax eigentlich ist, und die Zahl wirkte nicht mehr seltsam.
Hier gibt es keine Auslastungskurve. Jeder Markt prägt FT (eine Nullkupon-Anleihe; 1 FT wird bei Fälligkeit für 1 Debt-Token eingelöst) und XT, wobei FT + XT immer 1 ergibt. Ein Kreditnehmer prägt FT gegen Sicherheiten und verkauft es mit Abschlag – dieser Abschlag IST der feste Zinssatz. Das Kapital liegt nicht untätig herum und wartet auf eine Kurve, die es bepreist. Es wird durch Order-Maker abgebildet, die Range-Kurven setzen, oder es ist schlicht gar nicht da.
Dann ist mir noch etwas anderes auf derselben Seite aufgefallen.
Jährliche Gebühren: 315.653,62 $
Jährlicher Umsatz: 313.945,62 $
Das ist eine Lücke von 1.708 $. 99,46% der Gebühren werden direkt zu Protokollumsatz. Die Methodik von DefiLlama sagt, dass diese Gebühren aus drei Quellen stammen: Protokollgebühren auf FT, die auf den zugrunde liegenden Vermögenswert diskontiert werden, Liquidationsgebühren auf GT-Sicherheiten und Performance-Gebühren.
Jetzt der Teil, den ich nicht schönreden werde. Die Doku bewertet das 40M-$TMX-Pre-Mine mit einer $60M FDV.
60.000.000 / 315.653,62 = ~190x Kurs-zu-Gebühren.
Das ist ein sehr teures Multiplikatorverhältnis auf einer sehr kleinen Gebührenbasis. Hohe Auslastung bei 31 Mio. $ ist immer noch nur 31 Mio. $.
Beides stimmt gleichzeitig: Der Mechanismus ist tatsächlich grundlegend anders als gepooltes Lending, und der Umsatz ist winzig. Ich poste beides.
Screenshot ist DefiLlama, 17. Aug. 2026. Überprüfe es selbst.
@TermMax #TermMax
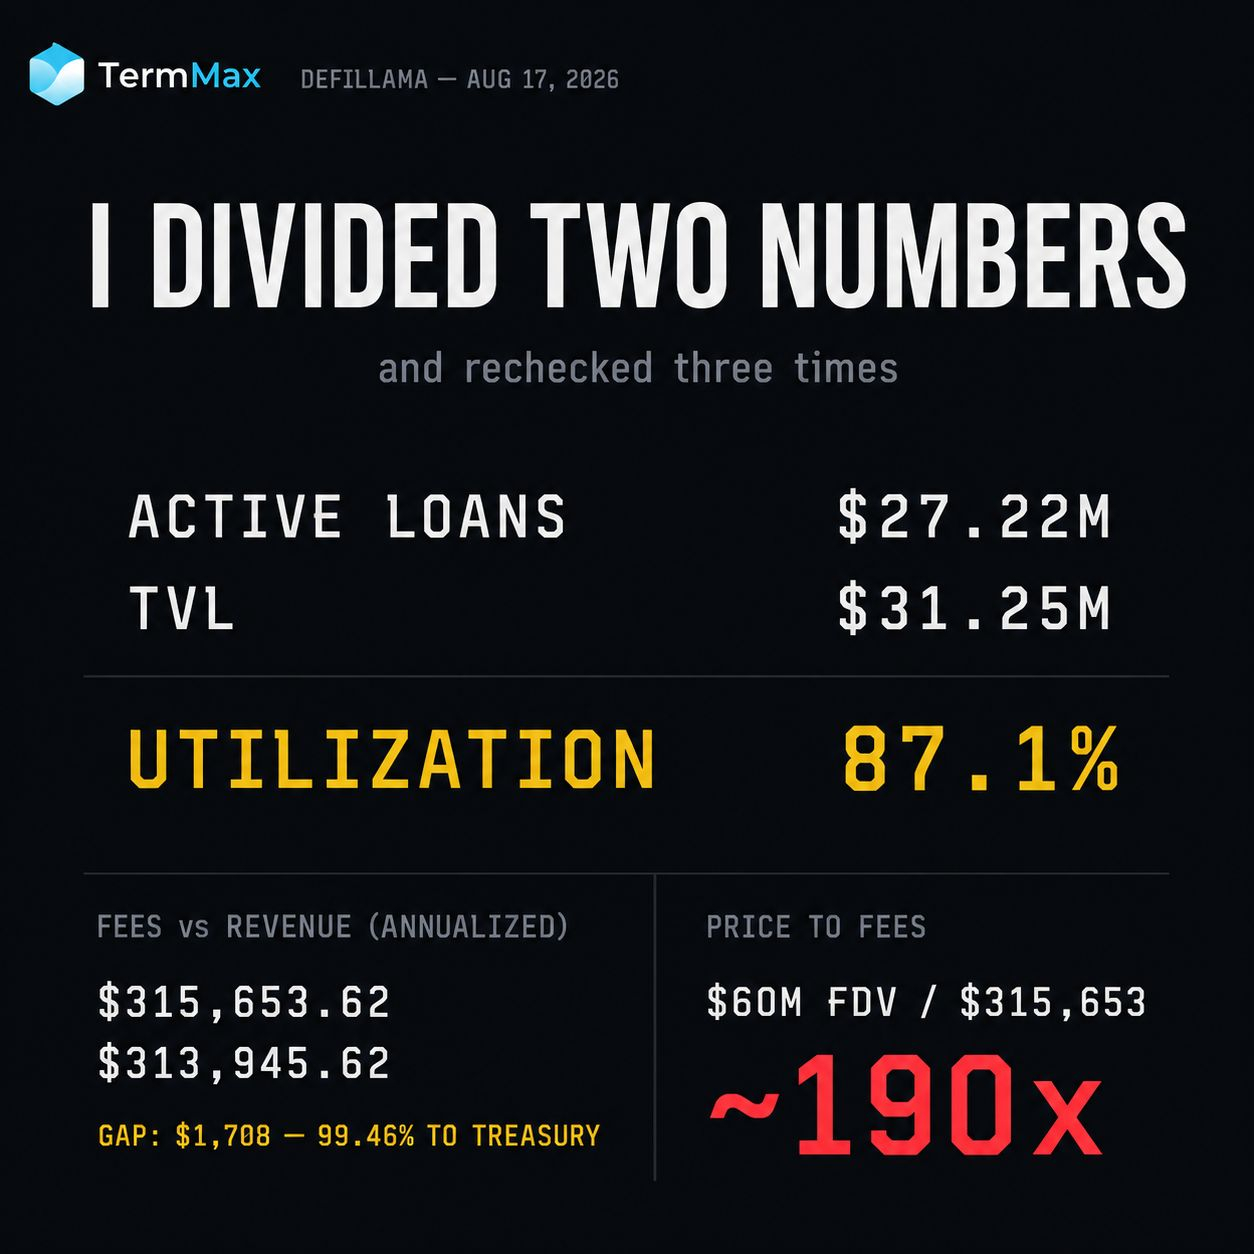
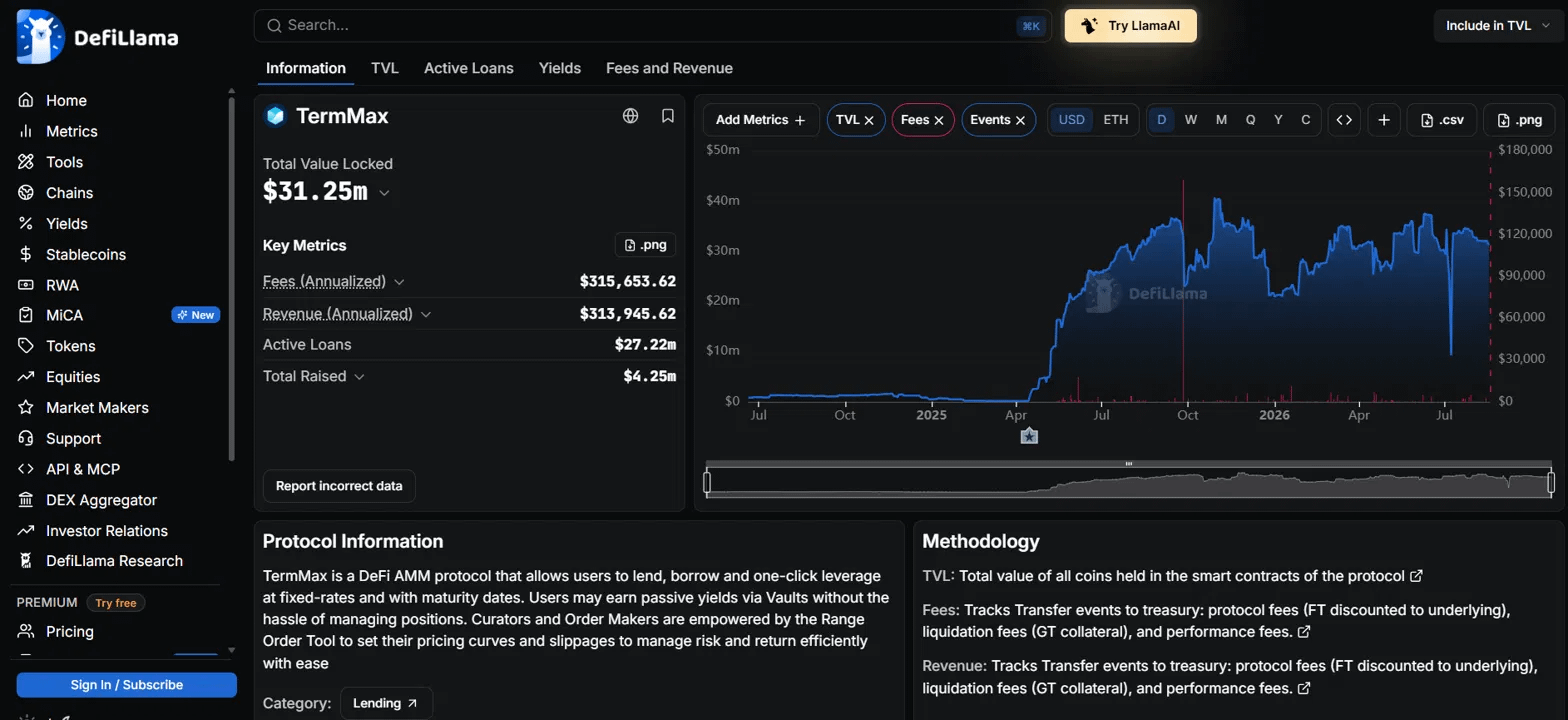
72
·
--
#dusk $DUSK @Dusk_Foundation $BNB $SOL
Jeder Screenshot macht den Dusk Explorer. Fast niemand liest ihn zweimal.
Ich habe dieselbe Seite im Abstand von 39 Stunden geprüft, und ein Zahlenpaar hatte sich still und heimlich bewegt.
Aktive Provisioner: 170 → 175
Ausstehende Provisioner: 26 → 20
Sechs verließen die Warteschlange. Fünf wurden aktiv. Das ist der Staking-Lebenszyklus, der sich direkt vor dir abspielt – und das ist das Erste, was ich auf dieser Kette gesehen habe und das wie ein Operator aussieht, der eine Entscheidung trifft, statt wie ein Protokoll, das sich selbst erhält.
Dusk aktiviert kein Stake sofort. Neues Stake wartet auf eine Epoch-Grenze, bevor es zur Konsensbildung zählt. Zwischen meinen beiden Ablesungen lagen ungefähr 6,6 Epochen, und die Warteschlange wurde um sechs abgebaut.
Dann die Zahl, die sich nicht so verhalten hat.
Ausstehendes Stake stieg im selben Zeitraum – von 11,39M auf 11,97M. Sechs Provisioner verließen die Warteschlange, und die Warteschlange wuchs trotzdem. Neues Kapital kam schneller herein, als es abgebaut wurde.
Auch die Zusammensetzung hat sich verschoben. Das durchschnittliche Stake pro ausstehendem Provisioner stieg von 0,438M auf 0,599M DUSK. Das durchschnittliche Stake pro aktivem Provisioner fiel von 1,151M auf 1,127M.
Nimmt man das zusammen, ergibt sich: kleinere Operatoren werden aktiviert, größere warten noch. Die aktive Menge wird breiter, während ihr durchschnittliches Gewicht dünner wird.
Für eine Kette, die deterministische Finalität an regulierte Stellen verkauft, ist das eine interessantere Kennzahl als TPS. Das gesamte Stake liegt jetzt bei 197,14M gegenüber ungefähr 603M im Umlauf – etwa 33% sind gesperrt. Der durchschnittliche aktive Provisioner hält ~1,13M DUSK, also über tausendmal mehr als das minimale 1.000 DUSK.
Transaktionen im selben Zeitraum: 521 über 14.291 Blöcke. 3,65% der Blöcke hatten eine Transaktion – mehr als die 3,2%, die ich vor ein paar Tagen gemessen habe. Die Typen waren STAKE, UNSTAKE, WITHDRAW. Immer noch keine Transfers.
Also ist das Netzwerk nicht untätig – es ist nur so, dass die gesamte Bewegung darin besteht, dass Menschen entscheiden, ob sie es betreiben.
Was ich vom Explorer nicht sagen kann: hat sich der sechste ausstehende Provisioner aktiviert und sofort unstaked, oder hat er sich überhaupt nicht aktiviert? Das sind unterschiedliche Geschichten, und die UI unterscheidet das nicht.
Wohin ist der sechste ausstehende Provisioner gegangen?
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk $BNB $SOL
Jeder Screenshot macht den Dusk Explorer. Fast niemand liest ihn zweimal.
Ich habe dieselbe Seite im Abstand von 39 Stunden geprüft, und ein Zahlenpaar hatte sich still und heimlich bewegt.
Aktive Provisioner: 170 → 175
Ausstehende Provisioner: 26 → 20
Sechs verließen die Warteschlange. Fünf wurden aktiv. Das ist der Staking-Lebenszyklus, der sich direkt vor dir abspielt – und das ist das Erste, was ich auf dieser Kette gesehen habe und das wie ein Operator aussieht, der eine Entscheidung trifft, statt wie ein Protokoll, das sich selbst erhält.
Dusk aktiviert kein Stake sofort. Neues Stake wartet auf eine Epoch-Grenze, bevor es zur Konsensbildung zählt. Zwischen meinen beiden Ablesungen lagen ungefähr 6,6 Epochen, und die Warteschlange wurde um sechs abgebaut.
Dann die Zahl, die sich nicht so verhalten hat.
Ausstehendes Stake stieg im selben Zeitraum – von 11,39M auf 11,97M. Sechs Provisioner verließen die Warteschlange, und die Warteschlange wuchs trotzdem. Neues Kapital kam schneller herein, als es abgebaut wurde.
Auch die Zusammensetzung hat sich verschoben. Das durchschnittliche Stake pro ausstehendem Provisioner stieg von 0,438M auf 0,599M DUSK. Das durchschnittliche Stake pro aktivem Provisioner fiel von 1,151M auf 1,127M.
Nimmt man das zusammen, ergibt sich: kleinere Operatoren werden aktiviert, größere warten noch. Die aktive Menge wird breiter, während ihr durchschnittliches Gewicht dünner wird.
Für eine Kette, die deterministische Finalität an regulierte Stellen verkauft, ist das eine interessantere Kennzahl als TPS. Das gesamte Stake liegt jetzt bei 197,14M gegenüber ungefähr 603M im Umlauf – etwa 33% sind gesperrt. Der durchschnittliche aktive Provisioner hält ~1,13M DUSK, also über tausendmal mehr als das minimale 1.000 DUSK.
Transaktionen im selben Zeitraum: 521 über 14.291 Blöcke. 3,65% der Blöcke hatten eine Transaktion – mehr als die 3,2%, die ich vor ein paar Tagen gemessen habe. Die Typen waren STAKE, UNSTAKE, WITHDRAW. Immer noch keine Transfers.
Also ist das Netzwerk nicht untätig – es ist nur so, dass die gesamte Bewegung darin besteht, dass Menschen entscheiden, ob sie es betreiben.
Was ich vom Explorer nicht sagen kann: hat sich der sechste ausstehende Provisioner aktiviert und sofort unstaked, oder hat er sich überhaupt nicht aktiviert? Das sind unterschiedliche Geschichten, und die UI unterscheidet das nicht.
Wohin ist der sechste ausstehende Provisioner gegangen?
Jeder Screenshot macht den Dusk Explorer. Fast niemand liest ihn zweimal.
Ich habe dieselbe Seite im Abstand von 39 Stunden geprüft, und ein Zahlenpaar hatte sich still und heimlich bewegt.
Aktive Provisioner: 170 → 175
Ausstehende Provisioner: 26 → 20
Sechs verließen die Warteschlange. Fünf wurden aktiv. Das ist der Staking-Lebenszyklus, der sich direkt vor dir abspielt – und das ist das Erste, was ich auf dieser Kette gesehen habe und das wie ein Operator aussieht, der eine Entscheidung trifft, statt wie ein Protokoll, das sich selbst erhält.
Dusk aktiviert kein Stake sofort. Neues Stake wartet auf eine Epoch-Grenze, bevor es zur Konsensbildung zählt. Zwischen meinen beiden Ablesungen lagen ungefähr 6,6 Epochen, und die Warteschlange wurde um sechs abgebaut.
Dann die Zahl, die sich nicht so verhalten hat.
Ausstehendes Stake stieg im selben Zeitraum – von 11,39M auf 11,97M. Sechs Provisioner verließen die Warteschlange, und die Warteschlange wuchs trotzdem. Neues Kapital kam schneller herein, als es abgebaut wurde.
Auch die Zusammensetzung hat sich verschoben. Das durchschnittliche Stake pro ausstehendem Provisioner stieg von 0,438M auf 0,599M DUSK. Das durchschnittliche Stake pro aktivem Provisioner fiel von 1,151M auf 1,127M.
Nimmt man das zusammen, ergibt sich: kleinere Operatoren werden aktiviert, größere warten noch. Die aktive Menge wird breiter, während ihr durchschnittliches Gewicht dünner wird.
Für eine Kette, die deterministische Finalität an regulierte Stellen verkauft, ist das eine interessantere Kennzahl als TPS. Das gesamte Stake liegt jetzt bei 197,14M gegenüber ungefähr 603M im Umlauf – etwa 33% sind gesperrt. Der durchschnittliche aktive Provisioner hält ~1,13M DUSK, also über tausendmal mehr als das minimale 1.000 DUSK.
Transaktionen im selben Zeitraum: 521 über 14.291 Blöcke. 3,65% der Blöcke hatten eine Transaktion – mehr als die 3,2%, die ich vor ein paar Tagen gemessen habe. Die Typen waren STAKE, UNSTAKE, WITHDRAW. Immer noch keine Transfers.
Also ist das Netzwerk nicht untätig – es ist nur so, dass die gesamte Bewegung darin besteht, dass Menschen entscheiden, ob sie es betreiben.
Was ich vom Explorer nicht sagen kann: hat sich der sechste ausstehende Provisioner aktiviert und sofort unstaked, oder hat er sich überhaupt nicht aktiviert? Das sind unterschiedliche Geschichten, und die UI unterscheidet das nicht.
Wohin ist der sechste ausstehende Provisioner gegangen?
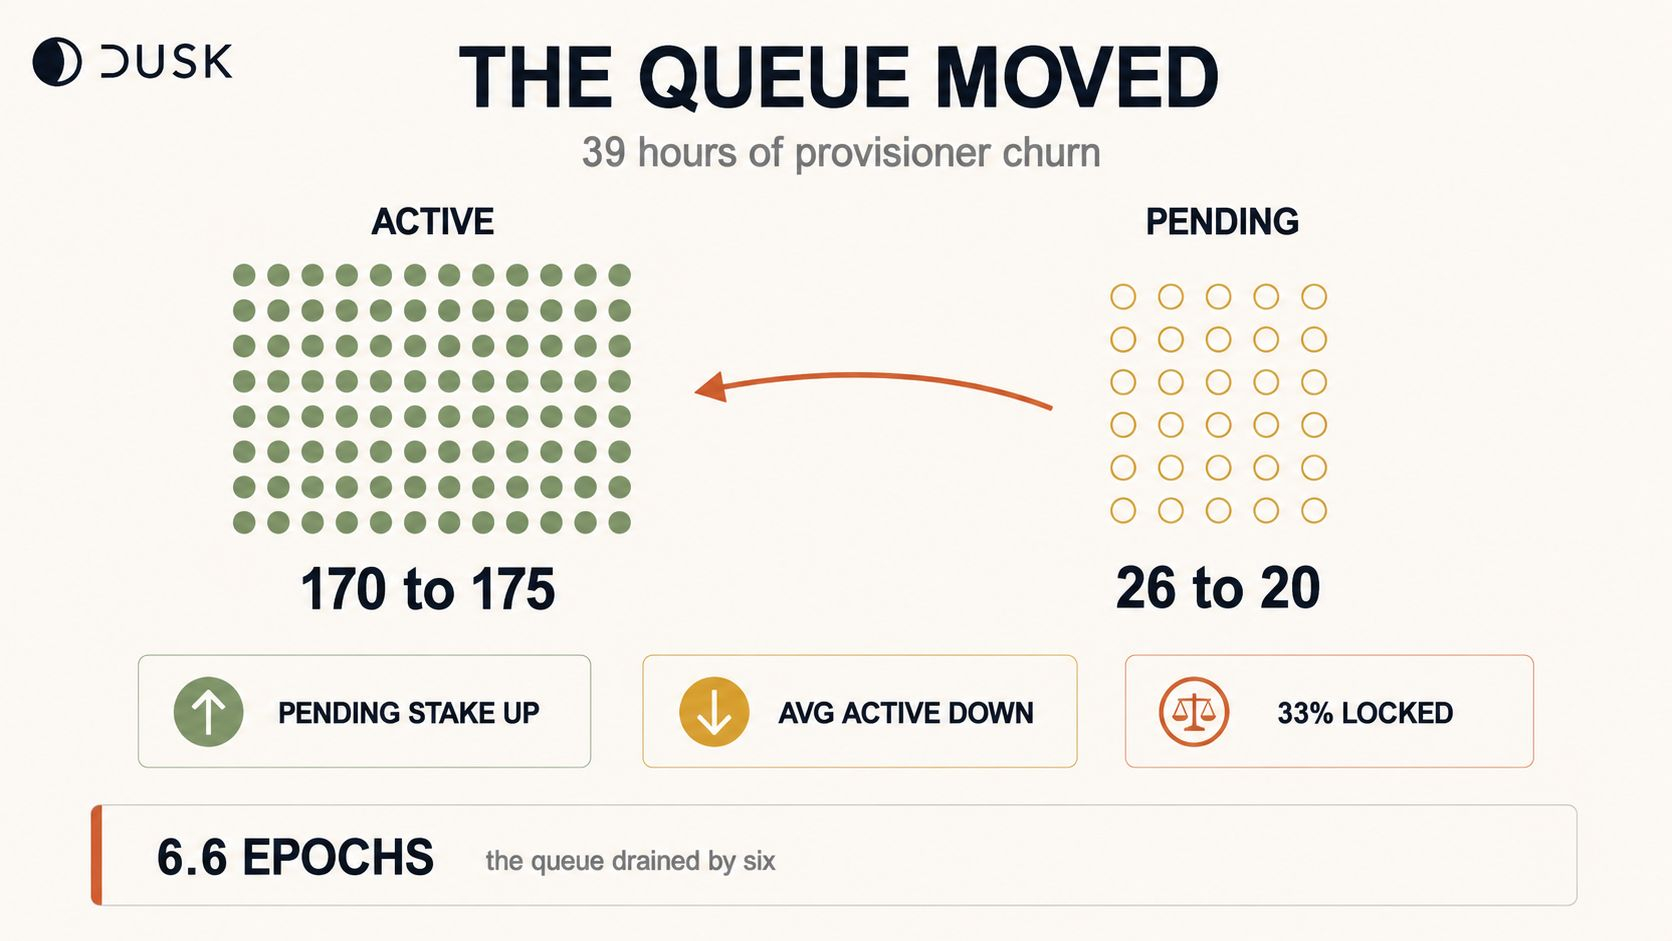
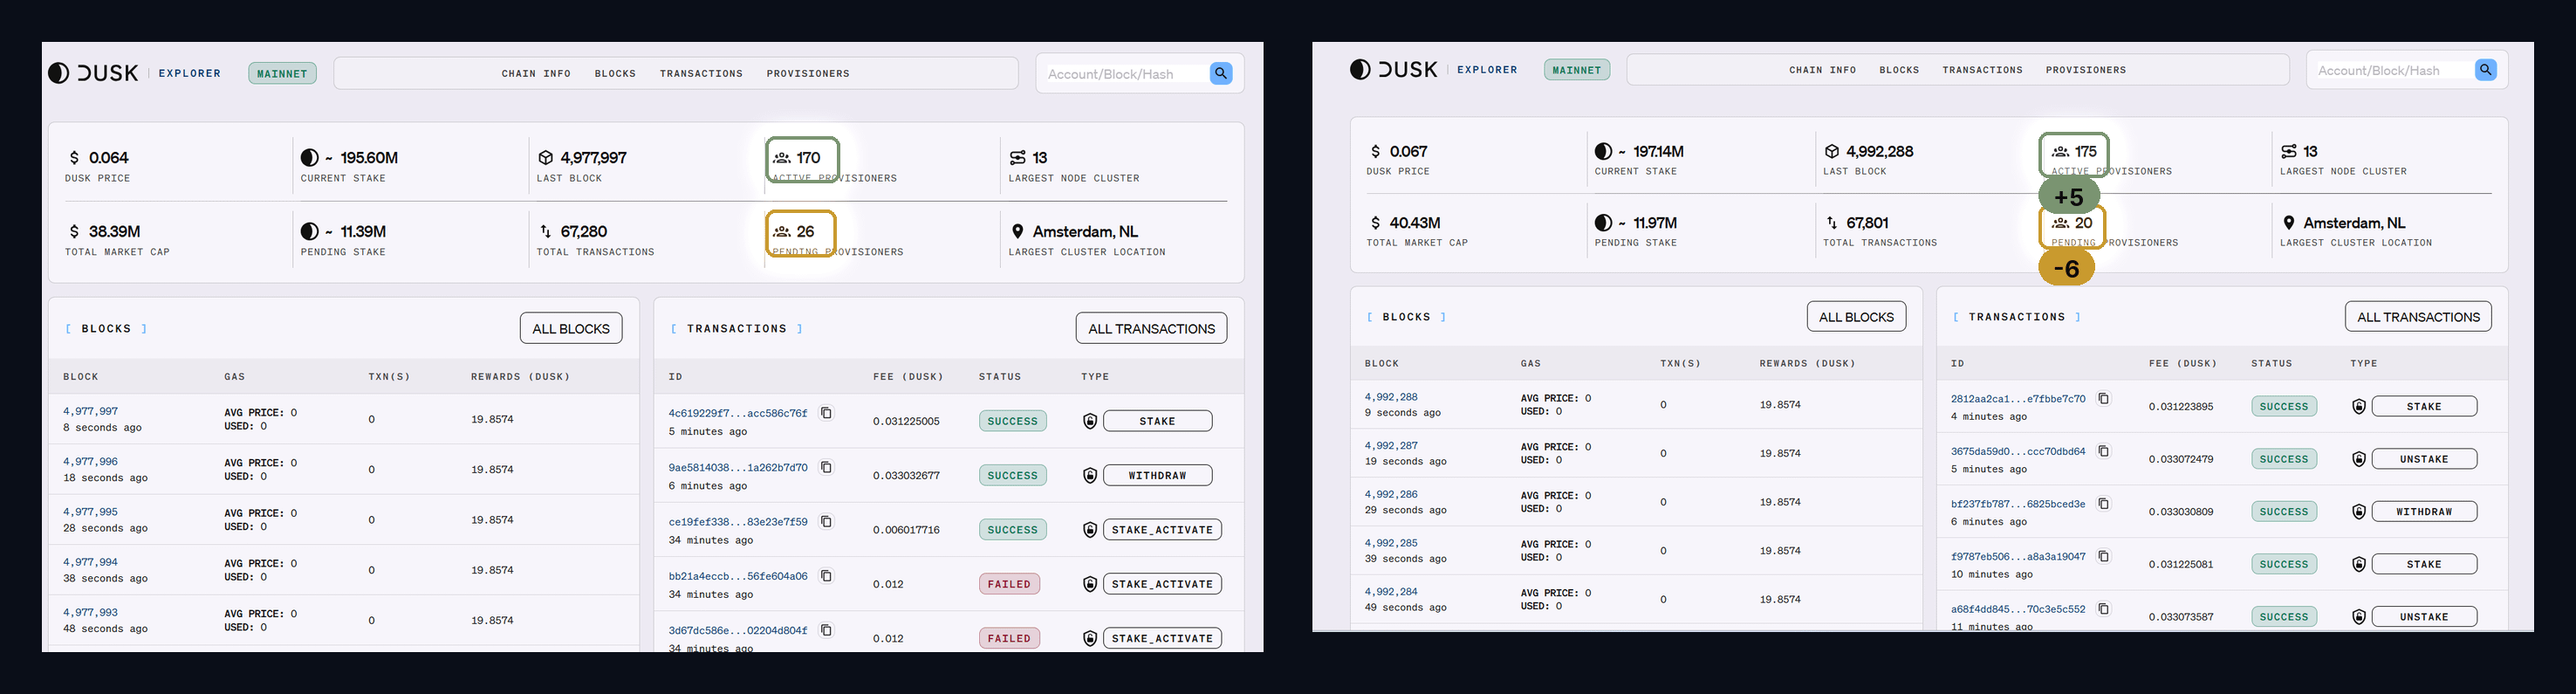
Activated then unstaked
0%
Failed to activate
0%
Withdrew before activation
0%
Explorer lag
100%
1 Stimmen • Abstimmung beendet
86
·
--
Der Index hat heute gesagt, dass nichts passiert ist. In ihm war den ganzen Tag nichts.
Ich habe die gesamte bStocks-Tabelle nach der Veränderung in den letzten 24 Stunden sortiert und jeden Ticker herausgeschrieben.
Es sind 66 Stück herausgekommen: 20 im Minus, 46 im Plus.
Zuerst habe ich mir $SPYB angesehen, den tokenisierten breiten Marktindex.
+0,03%
Null. Ein Tag, an dem nichts passiert ist.
Dann Länder aus der Liste.
SOXSB: -3,97%
ALABB: +6,05%
Spanne:
6,05 + 3,97 = 10,02 Punkte.
10,02 ÷ 0,03 = 334
Die Streuung innerhalb der Liste ist um das 334-fache größer als die Bewegung des Index selbst.
So lag ich falsch. Ich habe den Index geöffnet, um die Stimmung des Marktes zu verstehen. Aber der Index ist ein Mittelwert, und er lügt darüber, was tatsächlich passiert ist.
Und noch ein Detail, das mich überzeugt hat, dass es kein Rauschen ist. In der Liste gibt es ein Paar $SOXLB und $SOXSB —entgegengesetzte Instrumente um genau eine Branche.
SOXLB: +3,94%
SOXSB: -3,97%
Ein Spiegel mit einer Differenz von 0,03. Die Preise innerhalb der Liste halten die Verbindung zueinander, statt chaotisch herumzuspazieren.
Praktisch: Jetzt schaue ich nicht mehr auf den Index, sondern auf die Länder der sortierten Liste.
Einschränkung: ein Ausschnitt; die Liste habe ich manuell ausgeschrieben und könnte oben etwas übersehen haben. 66 ist die untere Grenze.
Der Index zeigt einen Durchschnitt. Der Durchschnitt zeigt keinen Tag.
@BinanceCIS #bStocksCIS
Der Index hat heute gesagt, dass nichts passiert ist. In ihm war den ganzen Tag nichts.
Ich habe die gesamte bStocks-Tabelle nach der Veränderung in den letzten 24 Stunden sortiert und jeden Ticker herausgeschrieben.
Es sind 66 Stück herausgekommen: 20 im Minus, 46 im Plus.
Zuerst habe ich mir $SPYB angesehen, den tokenisierten breiten Marktindex.
+0,03%
Null. Ein Tag, an dem nichts passiert ist.
Dann Länder aus der Liste.
SOXSB: -3,97%
ALABB: +6,05%
Spanne:
6,05 + 3,97 = 10,02 Punkte.
10,02 ÷ 0,03 = 334
Die Streuung innerhalb der Liste ist um das 334-fache größer als die Bewegung des Index selbst.
So lag ich falsch. Ich habe den Index geöffnet, um die Stimmung des Marktes zu verstehen. Aber der Index ist ein Mittelwert, und er lügt darüber, was tatsächlich passiert ist.
Und noch ein Detail, das mich überzeugt hat, dass es kein Rauschen ist. In der Liste gibt es ein Paar $SOXLB und $SOXSB —entgegengesetzte Instrumente um genau eine Branche.
SOXLB: +3,94%
SOXSB: -3,97%
Ein Spiegel mit einer Differenz von 0,03. Die Preise innerhalb der Liste halten die Verbindung zueinander, statt chaotisch herumzuspazieren.
Praktisch: Jetzt schaue ich nicht mehr auf den Index, sondern auf die Länder der sortierten Liste.
Einschränkung: ein Ausschnitt; die Liste habe ich manuell ausgeschrieben und könnte oben etwas übersehen haben. 66 ist die untere Grenze.
Der Index zeigt einen Durchschnitt. Der Durchschnitt zeigt keinen Tag.
@BinanceCIS #bStocksCIS
Ich habe die gesamte bStocks-Tabelle nach der Veränderung in den letzten 24 Stunden sortiert und jeden Ticker herausgeschrieben.
Es sind 66 Stück herausgekommen: 20 im Minus, 46 im Plus.
Zuerst habe ich mir $SPYB angesehen, den tokenisierten breiten Marktindex.
+0,03%
Null. Ein Tag, an dem nichts passiert ist.
Dann Länder aus der Liste.
SOXSB: -3,97%
ALABB: +6,05%
Spanne:
6,05 + 3,97 = 10,02 Punkte.
10,02 ÷ 0,03 = 334
Die Streuung innerhalb der Liste ist um das 334-fache größer als die Bewegung des Index selbst.
So lag ich falsch. Ich habe den Index geöffnet, um die Stimmung des Marktes zu verstehen. Aber der Index ist ein Mittelwert, und er lügt darüber, was tatsächlich passiert ist.
Und noch ein Detail, das mich überzeugt hat, dass es kein Rauschen ist. In der Liste gibt es ein Paar $SOXLB und $SOXSB —entgegengesetzte Instrumente um genau eine Branche.
SOXLB: +3,94%
SOXSB: -3,97%
Ein Spiegel mit einer Differenz von 0,03. Die Preise innerhalb der Liste halten die Verbindung zueinander, statt chaotisch herumzuspazieren.
Praktisch: Jetzt schaue ich nicht mehr auf den Index, sondern auf die Länder der sortierten Liste.
Einschränkung: ein Ausschnitt; die Liste habe ich manuell ausgeschrieben und könnte oben etwas übersehen haben. 66 ist die untere Grenze.
Der Index zeigt einen Durchschnitt. Der Durchschnitt zeigt keinen Tag.
@BinanceCIS #bStocksCIS
2
1
204
·
--
#dusk $DUSK @Dusk_Foundation $BNB $SOL
„Privatsphäre mit Compliance“ ist der Satz, den jede RWA-Kette verwendet. Ich wollte wissen, woraus er sich zusammensetzt, also habe ich einen Abend damit verbracht zu lesen, wie Dusk die Sichtbarkeit tatsächlich strukturiert.
Meine Ausgangsthese: Privatsphäre ist ein Schalter. An oder aus. Geschützt oder öffentlich.
Das stimmt nicht, und gerade daran ist das Spannende.
Eine einzelne Transaktion hat keinen einzigen Sichtbarkeitszustand. Sie hat für jeden Beobachter einen anderen.
Die Öffentlichkeit sieht, dass eine gültige Transaktion erfolgt ist und dass das Netzwerk sie akzeptiert hat. Nicht wer, nicht wie viel.
Die Gegenpartei sieht, was sie braucht, um ihre Seite abzuschließen: Betrag, Asset, Abrechnungsstatus.
Der Betreiber der Handelsplattform sieht, was er wissen muss, um ein Buch zu führen und seinen eigenen Verpflichtungen nachzukommen: Positionen, Limits, Exponierung.
Ein autorisierter Prüfer sieht, was von seinem Mandat abgedeckt ist, und nur das. Nicht das ganze Ledger. Nicht alles für immer.
Vier Beobachter. Eine Transaktion. Vier verschiedene Datensätze.
Als ich das so gesehen habe, wurde die Entwurfsanforderung sofort klar. Eine vollständig transparente Kette gibt allen vieren dieselbe Sicht, wodurch Ihre Positionen an Wettbewerber durchsickern. Eine vollständig undurchsichtige Kette gibt allen vieren gar nichts, wodurch keine lizenzierte Einheit auf ihr operieren kann.
Dusk’s Stack versucht, die Grenze programmierbar statt binär zu machen – Phoenix für geschützte Übertragungen, Moonlight für öffentliche Kontofluss-ähnliche Abläufe und Hedger auf DuskEVM, das homomorphe Verschlüsselung mit Zero-Knowledge-Beweisen kombiniert, sodass eine Handelsplattform auf Werte rechnen kann, die sie nicht lesen kann.
Wobei ich mich ehrlich gesagt unsicher bin: Wie granular die Sicht des Prüfers in der Praxis tatsächlich wird. Pro Transaktion? Pro Konto? Zeitlich begrenzt? Die Materialien beschreiben die Fähigkeit, nicht den operativen Standard, und das sind unterschiedliche Dinge.
Wenn jemand den Implementierungsdetails des Viewing Keys im Detail nachgegangen ist, ist genau diese Lücke die, die ich schließen möchte.
Meine Frage an den Raum: Welche der vier Sichten ist am schwierigsten korrekt hinzubekommen? Ich würde den Betreiber der Handelsplattform tippen, weil er die meisten Daten braucht, aber von den anderen drei Parteien am wenigsten vertrauenswürdig ist.
#dusk $DUSK @Dusk $BNB $SOL
„Privatsphäre mit Compliance“ ist der Satz, den jede RWA-Kette verwendet. Ich wollte wissen, woraus er sich zusammensetzt, also habe ich einen Abend damit verbracht zu lesen, wie Dusk die Sichtbarkeit tatsächlich strukturiert.
Meine Ausgangsthese: Privatsphäre ist ein Schalter. An oder aus. Geschützt oder öffentlich.
Das stimmt nicht, und gerade daran ist das Spannende.
Eine einzelne Transaktion hat keinen einzigen Sichtbarkeitszustand. Sie hat für jeden Beobachter einen anderen.
Die Öffentlichkeit sieht, dass eine gültige Transaktion erfolgt ist und dass das Netzwerk sie akzeptiert hat. Nicht wer, nicht wie viel.
Die Gegenpartei sieht, was sie braucht, um ihre Seite abzuschließen: Betrag, Asset, Abrechnungsstatus.
Der Betreiber der Handelsplattform sieht, was er wissen muss, um ein Buch zu führen und seinen eigenen Verpflichtungen nachzukommen: Positionen, Limits, Exponierung.
Ein autorisierter Prüfer sieht, was von seinem Mandat abgedeckt ist, und nur das. Nicht das ganze Ledger. Nicht alles für immer.
Vier Beobachter. Eine Transaktion. Vier verschiedene Datensätze.
Als ich das so gesehen habe, wurde die Entwurfsanforderung sofort klar. Eine vollständig transparente Kette gibt allen vieren dieselbe Sicht, wodurch Ihre Positionen an Wettbewerber durchsickern. Eine vollständig undurchsichtige Kette gibt allen vieren gar nichts, wodurch keine lizenzierte Einheit auf ihr operieren kann.
Dusk’s Stack versucht, die Grenze programmierbar statt binär zu machen – Phoenix für geschützte Übertragungen, Moonlight für öffentliche Kontofluss-ähnliche Abläufe und Hedger auf DuskEVM, das homomorphe Verschlüsselung mit Zero-Knowledge-Beweisen kombiniert, sodass eine Handelsplattform auf Werte rechnen kann, die sie nicht lesen kann.
Wobei ich mich ehrlich gesagt unsicher bin: Wie granular die Sicht des Prüfers in der Praxis tatsächlich wird. Pro Transaktion? Pro Konto? Zeitlich begrenzt? Die Materialien beschreiben die Fähigkeit, nicht den operativen Standard, und das sind unterschiedliche Dinge.
Wenn jemand den Implementierungsdetails des Viewing Keys im Detail nachgegangen ist, ist genau diese Lücke die, die ich schließen möchte.
Meine Frage an den Raum: Welche der vier Sichten ist am schwierigsten korrekt hinzubekommen? Ich würde den Betreiber der Handelsplattform tippen, weil er die meisten Daten braucht, aber von den anderen drei Parteien am wenigsten vertrauenswürdig ist.
„Privatsphäre mit Compliance“ ist der Satz, den jede RWA-Kette verwendet. Ich wollte wissen, woraus er sich zusammensetzt, also habe ich einen Abend damit verbracht zu lesen, wie Dusk die Sichtbarkeit tatsächlich strukturiert.
Meine Ausgangsthese: Privatsphäre ist ein Schalter. An oder aus. Geschützt oder öffentlich.
Das stimmt nicht, und gerade daran ist das Spannende.
Eine einzelne Transaktion hat keinen einzigen Sichtbarkeitszustand. Sie hat für jeden Beobachter einen anderen.
Die Öffentlichkeit sieht, dass eine gültige Transaktion erfolgt ist und dass das Netzwerk sie akzeptiert hat. Nicht wer, nicht wie viel.
Die Gegenpartei sieht, was sie braucht, um ihre Seite abzuschließen: Betrag, Asset, Abrechnungsstatus.
Der Betreiber der Handelsplattform sieht, was er wissen muss, um ein Buch zu führen und seinen eigenen Verpflichtungen nachzukommen: Positionen, Limits, Exponierung.
Ein autorisierter Prüfer sieht, was von seinem Mandat abgedeckt ist, und nur das. Nicht das ganze Ledger. Nicht alles für immer.
Vier Beobachter. Eine Transaktion. Vier verschiedene Datensätze.
Als ich das so gesehen habe, wurde die Entwurfsanforderung sofort klar. Eine vollständig transparente Kette gibt allen vieren dieselbe Sicht, wodurch Ihre Positionen an Wettbewerber durchsickern. Eine vollständig undurchsichtige Kette gibt allen vieren gar nichts, wodurch keine lizenzierte Einheit auf ihr operieren kann.
Dusk’s Stack versucht, die Grenze programmierbar statt binär zu machen – Phoenix für geschützte Übertragungen, Moonlight für öffentliche Kontofluss-ähnliche Abläufe und Hedger auf DuskEVM, das homomorphe Verschlüsselung mit Zero-Knowledge-Beweisen kombiniert, sodass eine Handelsplattform auf Werte rechnen kann, die sie nicht lesen kann.
Wobei ich mich ehrlich gesagt unsicher bin: Wie granular die Sicht des Prüfers in der Praxis tatsächlich wird. Pro Transaktion? Pro Konto? Zeitlich begrenzt? Die Materialien beschreiben die Fähigkeit, nicht den operativen Standard, und das sind unterschiedliche Dinge.
Wenn jemand den Implementierungsdetails des Viewing Keys im Detail nachgegangen ist, ist genau diese Lücke die, die ich schließen möchte.
Meine Frage an den Raum: Welche der vier Sichten ist am schwierigsten korrekt hinzubekommen? Ich würde den Betreiber der Handelsplattform tippen, weil er die meisten Daten braucht, aber von den anderen drei Parteien am wenigsten vertrauenswürdig ist.
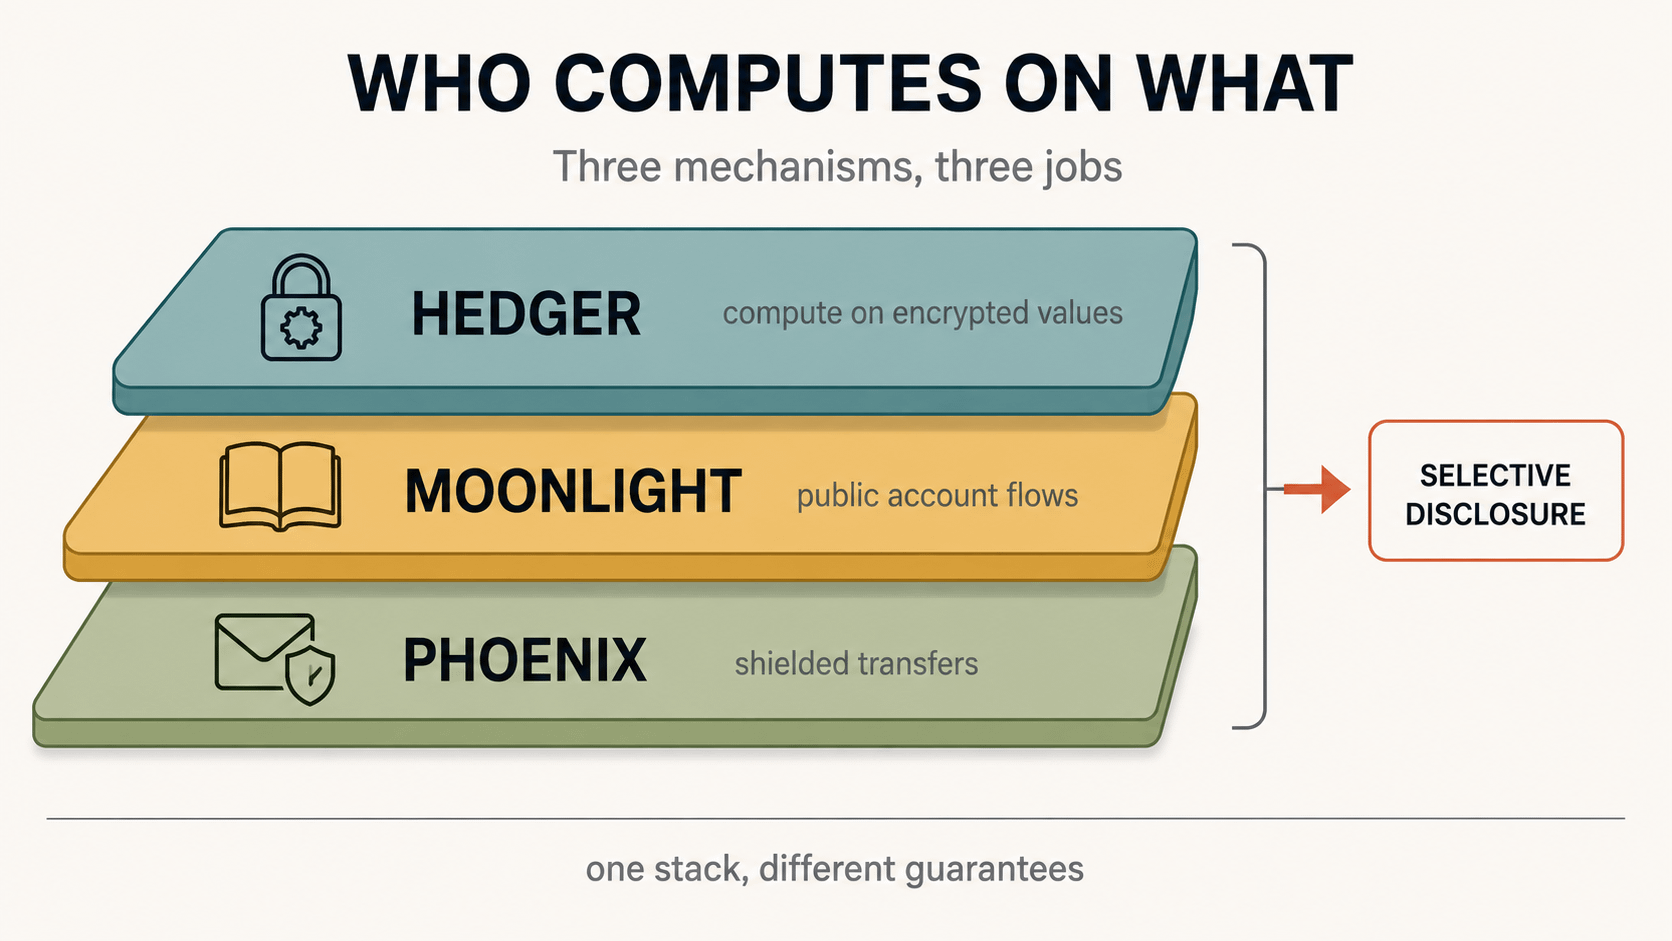
1
80
·
--
Zwei bStocks legten innerhalb von 24 Stunden die gleiche Strecke zurück. Aber der Einstieg in einen davon kostet das 18-fache.
Ich habe $SPCXB і $DELLB в gleichzeitig, um 17:45, geöffnet.
Spanne pro Tag:
SPCXB: 139,30 - 140,55 = 0,90%
DELLB: 490,08 - 495,04 = 1,01%
Praktisch gleich. Weiter mit dem Order-Formular.
SPCXB: Kauf 139,87, Verkauf 139,86. Spread 0,01.
DELLB: Kauf 491,68, Verkauf 490,96. Spread 0,72.
In Prozent:
0,01 ÷ 139,86 = 0,007%
0,72 ÷ 490,96 = 0,147%
Der Spread ist 20,5-mal breiter.
Jetzt das Wichtigste. Ich teile den Spread durch die Spanne, also wie viel Tagesbewegung der reine Einstieg selbst auffrisst:
SPCXB: 0,007 ÷ 0,90 = 0,8%
DELLB: 0,147 ÷ 1,01 = 14,5%
Der Unterschied beträgt das 18-fache.
Antwort im Kopf. Volumen pro Tag:
SPCXB 2 402 395 USDT,
DELLB 17 163 USDT.
Um 140-mal weniger.
Und noch ein Detail. Um 17:45 war der letzte Trade im Tape bei DELLB um 17:15:40. Eine halbe Stunde ohne irgendeinen Trade. Bei SPCXB liefen im gleichen Zeitraum die Trades alle ~13 Sekunden.
Hier habe ich mich geirrt. Ich dachte, dass ein dünner Markt einfach weniger Teilnehmer hat. In Wahrheit ist es eine Steuer auf den Einstieg: Bei DELLB muss der Kurs 14,5% der Tages-Spanne durchlaufen, damit ich nur wieder bei Null lande.
Einschränkungen: ein Ausschnitt um 17:45. Der Spread bei dünnen Pairs schwankt; bei geöffnetem Nasdaq kann er enger sein.
Gleiche Strecke. Unterschiedlicher Preis für die Teilnahme.
Jetzt vor dem Einstieg teile ich den Spread durch die Spanne. Drei Zahlen vom Bildschirm, eine Division.
Berechne deine Zahl nach deinem Ticker und schick sie.
@BinanceCIS #bStocksCIS
Zwei bStocks legten innerhalb von 24 Stunden die gleiche Strecke zurück. Aber der Einstieg in einen davon kostet das 18-fache.
Ich habe $SPCXB і $DELLB в gleichzeitig, um 17:45, geöffnet.
Spanne pro Tag:
SPCXB: 139,30 - 140,55 = 0,90%
DELLB: 490,08 - 495,04 = 1,01%
Praktisch gleich. Weiter mit dem Order-Formular.
SPCXB: Kauf 139,87, Verkauf 139,86. Spread 0,01.
DELLB: Kauf 491,68, Verkauf 490,96. Spread 0,72.
In Prozent:
0,01 ÷ 139,86 = 0,007%
0,72 ÷ 490,96 = 0,147%
Der Spread ist 20,5-mal breiter.
Jetzt das Wichtigste. Ich teile den Spread durch die Spanne, also wie viel Tagesbewegung der reine Einstieg selbst auffrisst:
SPCXB: 0,007 ÷ 0,90 = 0,8%
DELLB: 0,147 ÷ 1,01 = 14,5%
Der Unterschied beträgt das 18-fache.
Antwort im Kopf. Volumen pro Tag:
SPCXB 2 402 395 USDT,
DELLB 17 163 USDT.
Um 140-mal weniger.
Und noch ein Detail. Um 17:45 war der letzte Trade im Tape bei DELLB um 17:15:40. Eine halbe Stunde ohne irgendeinen Trade. Bei SPCXB liefen im gleichen Zeitraum die Trades alle ~13 Sekunden.
Hier habe ich mich geirrt. Ich dachte, dass ein dünner Markt einfach weniger Teilnehmer hat. In Wahrheit ist es eine Steuer auf den Einstieg: Bei DELLB muss der Kurs 14,5% der Tages-Spanne durchlaufen, damit ich nur wieder bei Null lande.
Einschränkungen: ein Ausschnitt um 17:45. Der Spread bei dünnen Pairs schwankt; bei geöffnetem Nasdaq kann er enger sein.
Gleiche Strecke. Unterschiedlicher Preis für die Teilnahme.
Jetzt vor dem Einstieg teile ich den Spread durch die Spanne. Drei Zahlen vom Bildschirm, eine Division.
Berechne deine Zahl nach deinem Ticker und schick sie.
@BinanceCIS #bStocksCIS
Ich habe $SPCXB і $DELLB в gleichzeitig, um 17:45, geöffnet.
Spanne pro Tag:
SPCXB: 139,30 - 140,55 = 0,90%
DELLB: 490,08 - 495,04 = 1,01%
Praktisch gleich. Weiter mit dem Order-Formular.
SPCXB: Kauf 139,87, Verkauf 139,86. Spread 0,01.
DELLB: Kauf 491,68, Verkauf 490,96. Spread 0,72.
In Prozent:
0,01 ÷ 139,86 = 0,007%
0,72 ÷ 490,96 = 0,147%
Der Spread ist 20,5-mal breiter.
Jetzt das Wichtigste. Ich teile den Spread durch die Spanne, also wie viel Tagesbewegung der reine Einstieg selbst auffrisst:
SPCXB: 0,007 ÷ 0,90 = 0,8%
DELLB: 0,147 ÷ 1,01 = 14,5%
Der Unterschied beträgt das 18-fache.
Antwort im Kopf. Volumen pro Tag:
SPCXB 2 402 395 USDT,
DELLB 17 163 USDT.
Um 140-mal weniger.
Und noch ein Detail. Um 17:45 war der letzte Trade im Tape bei DELLB um 17:15:40. Eine halbe Stunde ohne irgendeinen Trade. Bei SPCXB liefen im gleichen Zeitraum die Trades alle ~13 Sekunden.
Hier habe ich mich geirrt. Ich dachte, dass ein dünner Markt einfach weniger Teilnehmer hat. In Wahrheit ist es eine Steuer auf den Einstieg: Bei DELLB muss der Kurs 14,5% der Tages-Spanne durchlaufen, damit ich nur wieder bei Null lande.
Einschränkungen: ein Ausschnitt um 17:45. Der Spread bei dünnen Pairs schwankt; bei geöffnetem Nasdaq kann er enger sein.
Gleiche Strecke. Unterschiedlicher Preis für die Teilnahme.
Jetzt vor dem Einstieg teile ich den Spread durch die Spanne. Drei Zahlen vom Bildschirm, eine Division.
Berechne deine Zahl nach deinem Ticker und schick sie.
@BinanceCIS #bStocksCIS
2
2
153
·
--
#dusk $DUSK @Dusk_Foundation
Ich habe den Dusk-Explorer heute zweimal geprüft, etwa fünf Stunden auseinander. Ich wollte einen Delta-Wert statt eines Snapshots – denn die Allzeit-Durchschnitte verdecken, was gerade passiert.
Erster Check: Block 4.976.167, insgesamt 67.221 Transaktionen.
Zweiter Check: Block 4.977.997, insgesamt 67.280 Transaktionen.
Also hat die Chain über dieses Zeitfenster 1.830 Blöcke produziert und 59 Transaktionen verarbeitet.
Das sind 3,2% der Blöcke, die überhaupt etwas tragen. Höher als die Allzeit-Zahl von 1,35%, was mich wirklich überrascht hat – die Aktivität nimmt zu, nur von einer sehr niedrigen Basis. Etwa 12 Transaktionen pro Stunde.
Emission über denselben Zeitraum: 1.830 × 19,8574 = 36.339 DUSK.
Geteilt durch 59 ergibt das ungefähr 616 DUSK, die pro verarbeiteter Transaktion ausgegeben wurden. Die Gebühren, die ich beobachtet habe, lagen bei 0,006, 0,012, 0,012, 0,031, 0,033.
Aber das Detail, das mich tatsächlich gestoppt hat, waren die Transaktionstypen. STAKE. WITHDRAW. STAKE_ACTIVATE – davon drei, von denen zwei direkt fehlgeschlagen sind.
Nicht eine einzige Überweisung. Kein einziger Contract-Call.
Alles, was gerade auf Dusk in Bewegung ist, ist das Netzwerk, das sich selbst am Laufen hält.
Ausstehendes Staking ging in genau diesen fünf Stunden von 10,97M auf 11,39M – das bedeutet, dass weiterhin Kapital gebunden wird. Das ist ein echtes Signal, und ich will es nicht wegwinken.
Ehrliche Einschränkungen: Fünf Stunden sind ein enges Zeitfenster und könnten leicht außerhalb der Hauptverkehrszeit liegen. Und Staking-Traffic ist eine echte Nutzung – ein Validator-Set, das eine Chain absichert, ist nichts.
Dennoch: Für die Infrastruktur, die speziell gebaut wurde, um regulierte Wertpapiere zu tragen, besteht die heute beobachtbare Arbeitslast im Grunde darin, dass ein Validator-Set sich selbst am Leben hält.
Was meine Einschätzung ändern würde: der erste Block, den ich öffne, der eine Überweisung enthält, die jemand gemacht hat, weil er Wert bewegen wollte – nicht weil er ein Staking-Management betrieben hat.
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
Ich habe den Dusk-Explorer heute zweimal geprüft, etwa fünf Stunden auseinander. Ich wollte einen Delta-Wert statt eines Snapshots – denn die Allzeit-Durchschnitte verdecken, was gerade passiert.
Erster Check: Block 4.976.167, insgesamt 67.221 Transaktionen.
Zweiter Check: Block 4.977.997, insgesamt 67.280 Transaktionen.
Also hat die Chain über dieses Zeitfenster 1.830 Blöcke produziert und 59 Transaktionen verarbeitet.
Das sind 3,2% der Blöcke, die überhaupt etwas tragen. Höher als die Allzeit-Zahl von 1,35%, was mich wirklich überrascht hat – die Aktivität nimmt zu, nur von einer sehr niedrigen Basis. Etwa 12 Transaktionen pro Stunde.
Emission über denselben Zeitraum: 1.830 × 19,8574 = 36.339 DUSK.
Geteilt durch 59 ergibt das ungefähr 616 DUSK, die pro verarbeiteter Transaktion ausgegeben wurden. Die Gebühren, die ich beobachtet habe, lagen bei 0,006, 0,012, 0,012, 0,031, 0,033.
Aber das Detail, das mich tatsächlich gestoppt hat, waren die Transaktionstypen. STAKE. WITHDRAW. STAKE_ACTIVATE – davon drei, von denen zwei direkt fehlgeschlagen sind.
Nicht eine einzige Überweisung. Kein einziger Contract-Call.
Alles, was gerade auf Dusk in Bewegung ist, ist das Netzwerk, das sich selbst am Laufen hält.
Ausstehendes Staking ging in genau diesen fünf Stunden von 10,97M auf 11,39M – das bedeutet, dass weiterhin Kapital gebunden wird. Das ist ein echtes Signal, und ich will es nicht wegwinken.
Ehrliche Einschränkungen: Fünf Stunden sind ein enges Zeitfenster und könnten leicht außerhalb der Hauptverkehrszeit liegen. Und Staking-Traffic ist eine echte Nutzung – ein Validator-Set, das eine Chain absichert, ist nichts.
Dennoch: Für die Infrastruktur, die speziell gebaut wurde, um regulierte Wertpapiere zu tragen, besteht die heute beobachtbare Arbeitslast im Grunde darin, dass ein Validator-Set sich selbst am Leben hält.
Was meine Einschätzung ändern würde: der erste Block, den ich öffne, der eine Überweisung enthält, die jemand gemacht hat, weil er Wert bewegen wollte – nicht weil er ein Staking-Management betrieben hat.
Ich habe den Dusk-Explorer heute zweimal geprüft, etwa fünf Stunden auseinander. Ich wollte einen Delta-Wert statt eines Snapshots – denn die Allzeit-Durchschnitte verdecken, was gerade passiert.
Erster Check: Block 4.976.167, insgesamt 67.221 Transaktionen.
Zweiter Check: Block 4.977.997, insgesamt 67.280 Transaktionen.
Also hat die Chain über dieses Zeitfenster 1.830 Blöcke produziert und 59 Transaktionen verarbeitet.
Das sind 3,2% der Blöcke, die überhaupt etwas tragen. Höher als die Allzeit-Zahl von 1,35%, was mich wirklich überrascht hat – die Aktivität nimmt zu, nur von einer sehr niedrigen Basis. Etwa 12 Transaktionen pro Stunde.
Emission über denselben Zeitraum: 1.830 × 19,8574 = 36.339 DUSK.
Geteilt durch 59 ergibt das ungefähr 616 DUSK, die pro verarbeiteter Transaktion ausgegeben wurden. Die Gebühren, die ich beobachtet habe, lagen bei 0,006, 0,012, 0,012, 0,031, 0,033.
Aber das Detail, das mich tatsächlich gestoppt hat, waren die Transaktionstypen. STAKE. WITHDRAW. STAKE_ACTIVATE – davon drei, von denen zwei direkt fehlgeschlagen sind.
Nicht eine einzige Überweisung. Kein einziger Contract-Call.
Alles, was gerade auf Dusk in Bewegung ist, ist das Netzwerk, das sich selbst am Laufen hält.
Ausstehendes Staking ging in genau diesen fünf Stunden von 10,97M auf 11,39M – das bedeutet, dass weiterhin Kapital gebunden wird. Das ist ein echtes Signal, und ich will es nicht wegwinken.
Ehrliche Einschränkungen: Fünf Stunden sind ein enges Zeitfenster und könnten leicht außerhalb der Hauptverkehrszeit liegen. Und Staking-Traffic ist eine echte Nutzung – ein Validator-Set, das eine Chain absichert, ist nichts.
Dennoch: Für die Infrastruktur, die speziell gebaut wurde, um regulierte Wertpapiere zu tragen, besteht die heute beobachtbare Arbeitslast im Grunde darin, dass ein Validator-Set sich selbst am Leben hält.
Was meine Einschätzung ändern würde: der erste Block, den ich öffne, der eine Überweisung enthält, die jemand gemacht hat, weil er Wert bewegen wollte – nicht weil er ein Staking-Management betrieben hat.
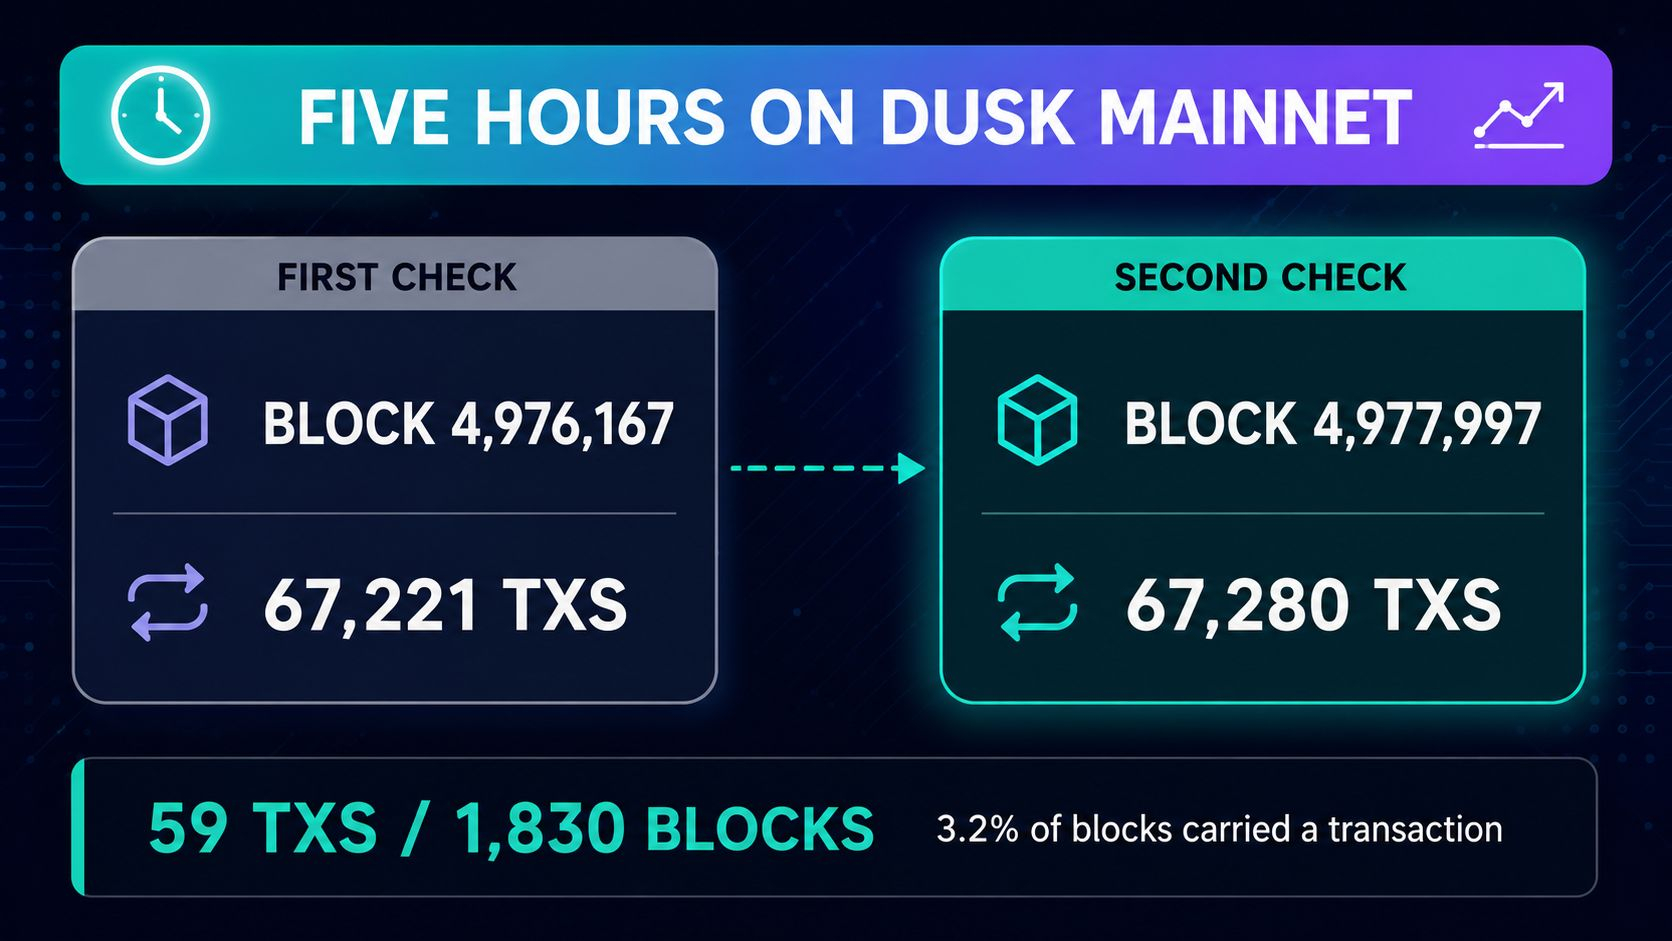
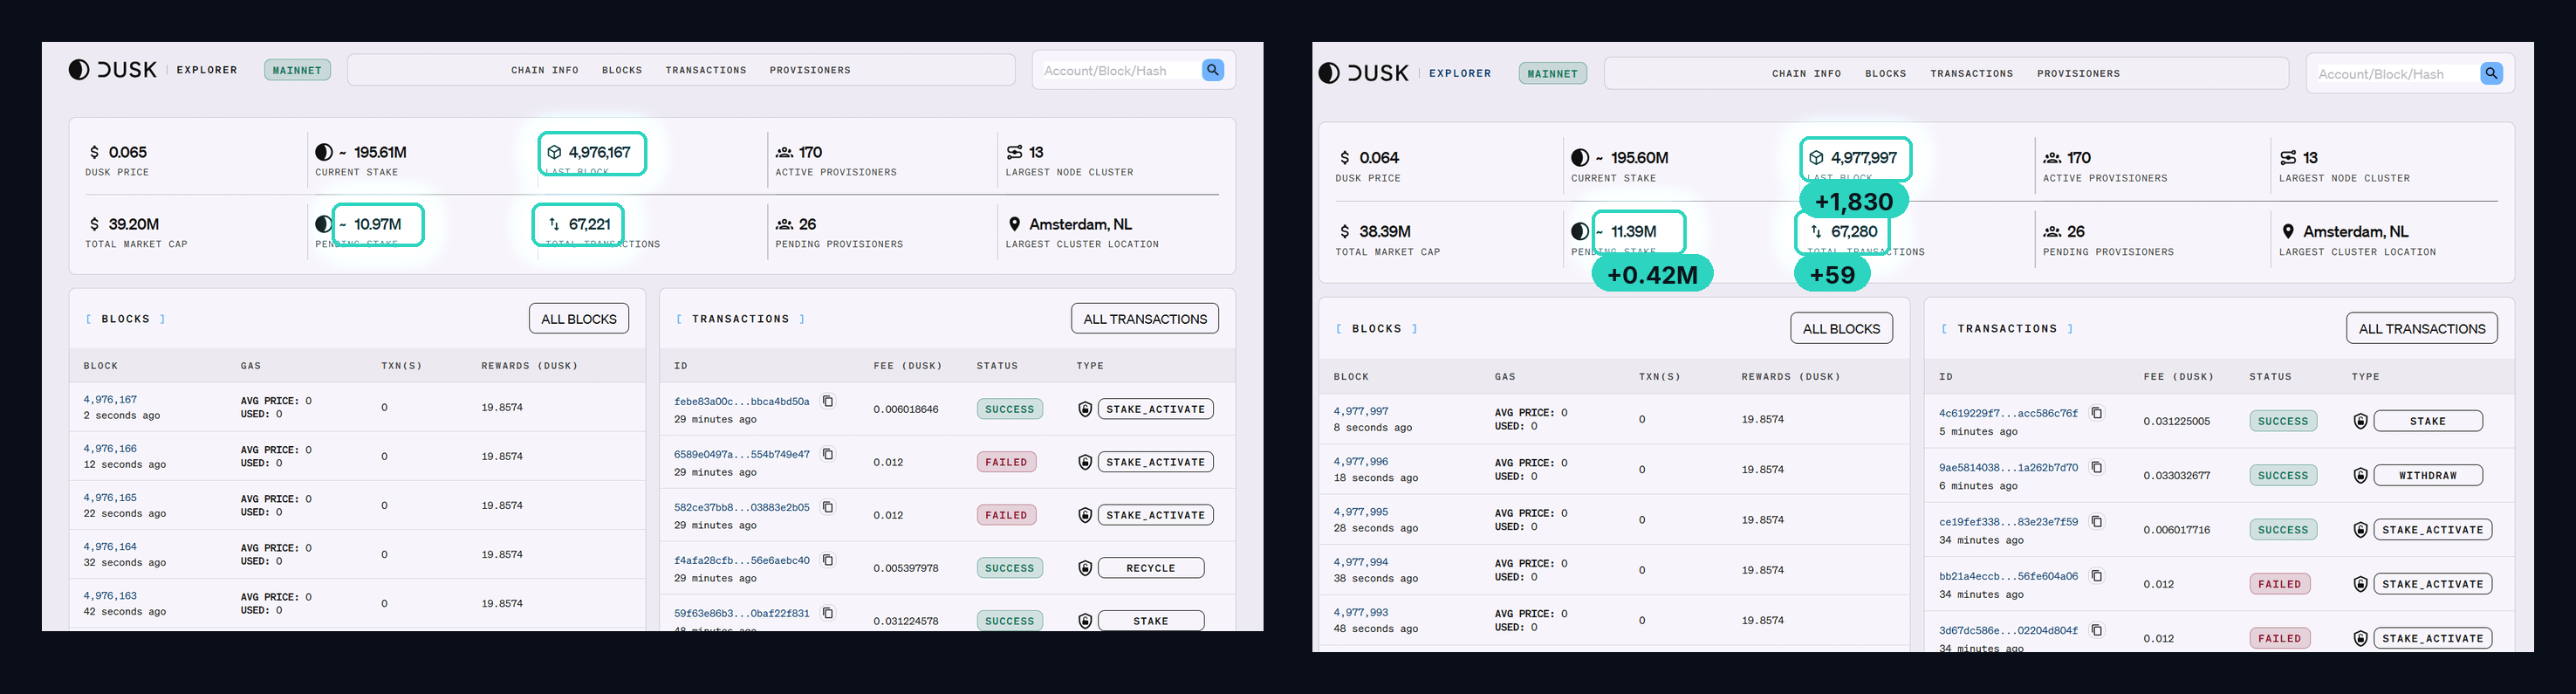
2
2
98
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BTCBreaks80K
133,594 Aufrufe
2,106 Kommentare
Überraschende Abrechnungen oder Jagd auf Liquidität? Die Wahrheit hinter den $80K von Bitcoin 📉🚀
Wenn du Positionen im Short nahe bei den $80.000 hattest, hast du sehr wahrscheinlich den Druck der letzten Stunden gespürt. Viele bezeichnen diesen plötzlichen Anstieg als „Manipulation ohne Volumen“, aber die Mechanik des Futures-Markts erzählt eine ganz andere Geschichte.
Das ist wirklich passiert hinter der wöchentlichen Kerze:
1️⃣ Dünnes Orderbuch: Wenn sich der Großteil des Marktes auf die Abwärtsbewegung positioniert (Short), werden die Limit-Verkaufsaufträge oberhalb des Preises sehr selten. Ein moderates Kaufvolumen reicht aus, um die Stops abzufahren.
2️⃣ Dominoeffekt (Short Squeeze): Sobald die Liquidationsniveaus der Short-Positionen erreicht werden, führt die Börse automatisch Market-Buy-Orders aus, um diese Positionen mit Verlust zu schließen. Das war kein „geheimer Manipulator“, der den Kurs nach oben drückt; es waren die eigenen Stop-Losses der Verkäufer, die den Pump finanzierten.
3️⃣ Abschluss der Wochenkerze: Algorithmen und Institutionen suchen oft nach einem Close oberhalb wichtiger gleitender Durchschnitte vor dem Kerzenwechsel, um den Trend zu stützen.
Lektion fürs Risikomanagement: Operiere nie mit Hebel ohne einen sauber platzierten technischen Stop und vermeide den Einstieg in einen Short, wenn der Markt bereits überladen mit Verkäufen ist.
Was meinst du? Glaubst du, wir konsolidieren über $80K, um neue Hochs zu suchen, oder kommt ein Re-Test in Richtung der Zone bei $78.000? Schreib es mir in den Kommentaren!
$BTC #BTC #BTCBreaks80K #BinanceSquar
Angelo_Coin
·0 Likes
·1.1k Aufrufe
比特币突破8万
100,115 Aufrufe
276 Kommentare
SOLJumpsAbout10%
2,541 Aufrufe
108 Kommentare