
Seema BNB
1k Beiträge

Seema BNB
Melden
Nutzer blockieren
102 Following
2.6K+ Follower
1.1K+ Like gegeben
Beiträge
PINNED
·
--
Beim Prüfen der Angebotsunterlagen von Kite bin ich bei zwei Zahlen stutzig geworden. In Kites MiCA-Unterlagen wurde zum Start ein Umlaufanteil von 27 % prognostiziert. Ein Tracker vom Oktober weist 2,39 Milliarden $KITE bzw. 23,91 % aus. Unterschiedliche Zeitpunkte und Definitionen, klar. Aber welche Wallets erklären die Differenz? @GoKiteAI
Die Obergrenze von 10 Milliarden umfasst 4,8 Milliarden Ökosystem-Token, 2 Milliarden für Module, 2 Milliarden für Mitwirkende und 1,2 Milliarden für Investoren. Für die Zuteilungen an Team und Investoren gilt eine einjährige Sperrfrist. Zugewiesen heißt nicht freigeschaltet. Freigeschaltet heißt nicht liquide. Gestakt heißt nicht ausgebbar. Und dass 32 % Insidern zugeteilt sind, ist für die Governance relevant.
Kites offengelegte Schwellenwerte – 30 Millionen Kite pro Modulbetreiber, 1 Million pro Validator und 166.667 pro Delegator – schaffen Anreize zur Bindung, aber auch Einstiegskosten. Fördermittel müssen wiederkehrende Kunden hervorbringen, nicht subventionierte Aktivität.
Nehmen wir hypothetisch monatliche Agentenzahlungen in Höhe von 10 Millionen Dollar an. Bei Provisionen von 0,1 %, 0,5 % und 1 % wären das 10.000, 50.000 bzw. 100.000 Dollar an Bruttogebühren. Das ist kein Händlerumsatz. Und keine garantierte Token-Nachfrage.
Agenten, die mit Stablecoins bezahlen, kaufen nicht zwangsläufig Kite. Tatsächliche Umwandlungen der Provisionen würden diese Verbindung herstellen.
Selbst ein jährliches Validator-Budget von 1 Million Dollar erfordert ein Dienstleistungsvolumen von 200 Millionen Dollar bei einer Gebühr von 0,5 % – unter der Annahme, dass jeder Gebühren-Dollar in die Sicherheit fließt.
Ich würde verifizierte Umwandlungen, die Bindung an Module, Freischaltungen und Validator-Kosten gemeinsam beobachten.
Denn Zahlungsaktivität allein beweist keine wirtschaftliche Nachhaltigkeit.
$KITE #KiteBBW
Beim Prüfen der Angebotsunterlagen von Kite bin ich bei zwei Zahlen stutzig geworden. In Kites MiCA-Unterlagen wurde zum Start ein Umlaufanteil von 27 % prognostiziert. Ein Tracker vom Oktober weist 2,39 Milliarden $KITE bzw. 23,91 % aus. Unterschiedliche Zeitpunkte und Definitionen, klar. Aber welche Wallets erklären die Differenz? @KITE AI 中文
Die Obergrenze von 10 Milliarden umfasst 4,8 Milliarden Ökosystem-Token, 2 Milliarden für Module, 2 Milliarden für Mitwirkende und 1,2 Milliarden für Investoren. Für die Zuteilungen an Team und Investoren gilt eine einjährige Sperrfrist. Zugewiesen heißt nicht freigeschaltet. Freigeschaltet heißt nicht liquide. Gestakt heißt nicht ausgebbar. Und dass 32 % Insidern zugeteilt sind, ist für die Governance relevant.
Kites offengelegte Schwellenwerte – 30 Millionen Kite pro Modulbetreiber, 1 Million pro Validator und 166.667 pro Delegator – schaffen Anreize zur Bindung, aber auch Einstiegskosten. Fördermittel müssen wiederkehrende Kunden hervorbringen, nicht subventionierte Aktivität.
Nehmen wir hypothetisch monatliche Agentenzahlungen in Höhe von 10 Millionen Dollar an. Bei Provisionen von 0,1 %, 0,5 % und 1 % wären das 10.000, 50.000 bzw. 100.000 Dollar an Bruttogebühren. Das ist kein Händlerumsatz. Und keine garantierte Token-Nachfrage.
Agenten, die mit Stablecoins bezahlen, kaufen nicht zwangsläufig Kite. Tatsächliche Umwandlungen der Provisionen würden diese Verbindung herstellen.
Selbst ein jährliches Validator-Budget von 1 Million Dollar erfordert ein Dienstleistungsvolumen von 200 Millionen Dollar bei einer Gebühr von 0,5 % – unter der Annahme, dass jeder Gebühren-Dollar in die Sicherheit fließt.
Ich würde verifizierte Umwandlungen, die Bindung an Module, Freischaltungen und Validator-Kosten gemeinsam beobachten.
Denn Zahlungsaktivität allein beweist keine wirtschaftliche Nachhaltigkeit.
$KITE #KiteBBW
Die Obergrenze von 10 Milliarden umfasst 4,8 Milliarden Ökosystem-Token, 2 Milliarden für Module, 2 Milliarden für Mitwirkende und 1,2 Milliarden für Investoren. Für die Zuteilungen an Team und Investoren gilt eine einjährige Sperrfrist. Zugewiesen heißt nicht freigeschaltet. Freigeschaltet heißt nicht liquide. Gestakt heißt nicht ausgebbar. Und dass 32 % Insidern zugeteilt sind, ist für die Governance relevant.
Kites offengelegte Schwellenwerte – 30 Millionen Kite pro Modulbetreiber, 1 Million pro Validator und 166.667 pro Delegator – schaffen Anreize zur Bindung, aber auch Einstiegskosten. Fördermittel müssen wiederkehrende Kunden hervorbringen, nicht subventionierte Aktivität.
Nehmen wir hypothetisch monatliche Agentenzahlungen in Höhe von 10 Millionen Dollar an. Bei Provisionen von 0,1 %, 0,5 % und 1 % wären das 10.000, 50.000 bzw. 100.000 Dollar an Bruttogebühren. Das ist kein Händlerumsatz. Und keine garantierte Token-Nachfrage.
Agenten, die mit Stablecoins bezahlen, kaufen nicht zwangsläufig Kite. Tatsächliche Umwandlungen der Provisionen würden diese Verbindung herstellen.
Selbst ein jährliches Validator-Budget von 1 Million Dollar erfordert ein Dienstleistungsvolumen von 200 Millionen Dollar bei einer Gebühr von 0,5 % – unter der Annahme, dass jeder Gebühren-Dollar in die Sicherheit fließt.
Ich würde verifizierte Umwandlungen, die Bindung an Module, Freischaltungen und Validator-Kosten gemeinsam beobachten.
Denn Zahlungsaktivität allein beweist keine wirtschaftliche Nachhaltigkeit.
$KITE #KiteBBW
2
635
·
--
Bullisch
Verifiziert
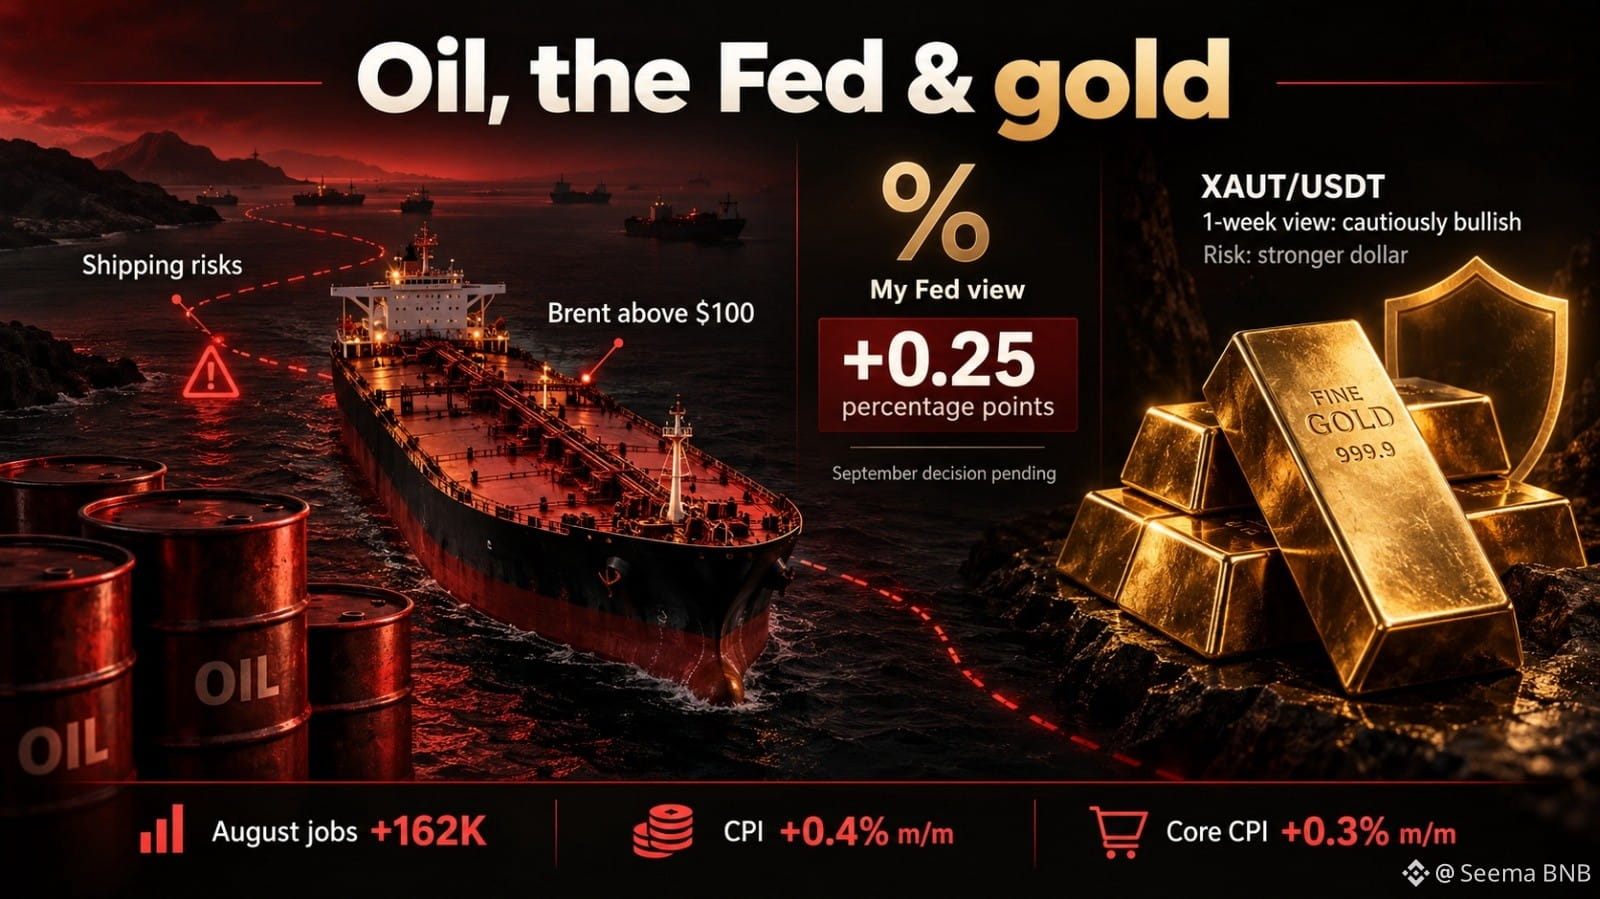
Die Fed kann Geld teurer machen. Sie kann Öltransporte nicht sicherer machen.
Störungen entlang von Schifffahrtsrouten im Nahen Osten und an Energieanlagen können Kraftstoff teuer halten. Das drückt Budgets von Haushalten und treibt Kosten für Unternehmen in die Höhe. Einige Ölförderer könnten davon profitieren, während Fluggesellschaften höhere Treibstoffrechnungen haben.
Die Daten für August verschärfen das Problem zusätzlich: 162.000 neue Arbeitsplätze, Arbeitslosigkeit bei 4,1% und ein CPI-Indexanstieg von 0,4% im Monats- und 3,4% im Jahresvergleich. Der Kern-CPI stieg im Monatsverlauf um 0,3%. Benzinpreise kletterten um 3,9%.
Ich erwarte weiterhin eine Zinserhöhung der Fed um 0,25 Prozentpunkte im September. Die Beschäftigung hält sich, und die monatliche Inflation hat wieder angezogen. Die Entscheidung wurde noch nicht bekanntgegeben.
Für Gold schaue ich darauf, wie sich diese Belastungen entwickeln. Ein stärkerer Dollar könnte schaden, aber Sorgen über den Konflikt könnten auch Käufer anziehen, die sich als Absicherung gegen Risiken wappnen.
Meine XAUT/USDT-Position bleibt offen. Für die nächste Woche bin ich vorsichtig optimistisch, obwohl anhaltendes Verkaufen und ein stärkerer Dollar mich das Comeback neu überdenken lassen würden.
Was als Nächstes mit Öl passiert, ist entscheidend. Sicherere Transporte und billigeres Rohöl könnten den Inflationsdruck verringern. Mehr Störungen könnten dazu führen, dass die Fed nach September über weitere Zinserhöhungen nachdenkt.
#CPIWatch
Die Fed kann Geld teurer machen. Sie kann Öltransporte nicht sicherer machen.
Störungen entlang von Schifffahrtsrouten im Nahen Osten und an Energieanlagen können Kraftstoff teuer halten. Das drückt Budgets von Haushalten und treibt Kosten für Unternehmen in die Höhe. Einige Ölförderer könnten davon profitieren, während Fluggesellschaften höhere Treibstoffrechnungen haben.
Die Daten für August verschärfen das Problem zusätzlich: 162.000 neue Arbeitsplätze, Arbeitslosigkeit bei 4,1% und ein CPI-Indexanstieg von 0,4% im Monats- und 3,4% im Jahresvergleich. Der Kern-CPI stieg im Monatsverlauf um 0,3%. Benzinpreise kletterten um 3,9%.
Ich erwarte weiterhin eine Zinserhöhung der Fed um 0,25 Prozentpunkte im September. Die Beschäftigung hält sich, und die monatliche Inflation hat wieder angezogen. Die Entscheidung wurde noch nicht bekanntgegeben.
Für Gold schaue ich darauf, wie sich diese Belastungen entwickeln. Ein stärkerer Dollar könnte schaden, aber Sorgen über den Konflikt könnten auch Käufer anziehen, die sich als Absicherung gegen Risiken wappnen.
Meine XAUT/USDT-Position bleibt offen. Für die nächste Woche bin ich vorsichtig optimistisch, obwohl anhaltendes Verkaufen und ein stärkerer Dollar mich das Comeback neu überdenken lassen würden.
Was als Nächstes mit Öl passiert, ist entscheidend. Sicherere Transporte und billigeres Rohöl könnten den Inflationsdruck verringern. Mehr Störungen könnten dazu führen, dass die Fed nach September über weitere Zinserhöhungen nachdenkt.
#CPIWatch
Störungen entlang von Schifffahrtsrouten im Nahen Osten und an Energieanlagen können Kraftstoff teuer halten. Das drückt Budgets von Haushalten und treibt Kosten für Unternehmen in die Höhe. Einige Ölförderer könnten davon profitieren, während Fluggesellschaften höhere Treibstoffrechnungen haben.
Die Daten für August verschärfen das Problem zusätzlich: 162.000 neue Arbeitsplätze, Arbeitslosigkeit bei 4,1% und ein CPI-Indexanstieg von 0,4% im Monats- und 3,4% im Jahresvergleich. Der Kern-CPI stieg im Monatsverlauf um 0,3%. Benzinpreise kletterten um 3,9%.
Ich erwarte weiterhin eine Zinserhöhung der Fed um 0,25 Prozentpunkte im September. Die Beschäftigung hält sich, und die monatliche Inflation hat wieder angezogen. Die Entscheidung wurde noch nicht bekanntgegeben.
Für Gold schaue ich darauf, wie sich diese Belastungen entwickeln. Ein stärkerer Dollar könnte schaden, aber Sorgen über den Konflikt könnten auch Käufer anziehen, die sich als Absicherung gegen Risiken wappnen.
Meine XAUT/USDT-Position bleibt offen. Für die nächste Woche bin ich vorsichtig optimistisch, obwohl anhaltendes Verkaufen und ein stärkerer Dollar mich das Comeback neu überdenken lassen würden.
Was als Nächstes mit Öl passiert, ist entscheidend. Sicherere Transporte und billigeres Rohöl könnten den Inflationsdruck verringern. Mehr Störungen könnten dazu führen, dass die Fed nach September über weitere Zinserhöhungen nachdenkt.
#CPIWatch
3
5
4.3k
·
--
Verifiziert
Ich habe aufgehört, die Geschwindigkeit von DUSK als die Antwort auf den Settlement zu betrachten, nachdem ich einen Handel über 100 Millionen € modelliert hatte, bei dem die Zahlungsseite 30 Sekunden zu spät ankam.
Die offensichtliche Zahl ist die Zeit. Die eigentliche Zahl ist die Exponierung.
Für 30 Sekunden ist der dem Risiko ausgesetzte Nominalbetrag immer noch 100 Millionen €. Bei einem jährlichen Finanzierungssatz von 5 % betragen die Zeitkosten etwa 4,76 €. Doch ein Ersetzungsverlust in Basispunktenhöhe von einem einzigen Basispunkt beträgt 10.000 €. Dieser Kontrast ist entscheidend: Ein schnelleres Settlement verkürzt zwar das Exponierungsfenster, nicht jedoch den Verlust, wenn das Asset ausgeführt wird und die Zahlung fehlschlägt.
DUSK kann die Lieferung-gegen-Zahlung koordinieren, aber die Ende-zu-Ende-Geschwindigkeit gehört zu der langsameren Seite: der Asset-Übertragung, dem Stablecoin, dem Verwahrer oder der Bank-Übertragungsstrecke. Schnellere Fristen können die Teilnehmer außerdem dazu zwingen, früher vorzuzahlen und damit die Gegenparteiexponierung gegen Liquiditätsdruck zu tauschen. Etwas Reibung ist normal.
Der Test, den ich möchte, ist nicht die Sekunden bis zur Endgültigkeit. Es ist die Anzahl erfolgreicher gepaarter Settlements pro 100.000 Trades. Selbst bei 99,999 % Genauigkeit bleibt eine Nichtübereinstimmung. Wer unterbricht das Asset? Wer finanziert die Rückabwicklung oder Ersetzung? Welche Daten können offengelegt werden, und von wem – wenn Teilnehmer darüber streiten?
DUSK ist erfolgreich, wenn die atomare Koordination diese unschönen Fälle überlebt. 1 Milliarde € tokenisierte Assets allein sagt wenig über die Nachfrage nach DUSK; abgeschlossene Settlements, Gebühren und die Art des Umgangs mit Fehlschlägen sagen mehr. Ich beobachte diese Lücke.
#dusk $DUSK @Dusk_Foundation
Ich habe aufgehört, die Geschwindigkeit von DUSK als die Antwort auf den Settlement zu betrachten, nachdem ich einen Handel über 100 Millionen € modelliert hatte, bei dem die Zahlungsseite 30 Sekunden zu spät ankam.
Die offensichtliche Zahl ist die Zeit. Die eigentliche Zahl ist die Exponierung.
Für 30 Sekunden ist der dem Risiko ausgesetzte Nominalbetrag immer noch 100 Millionen €. Bei einem jährlichen Finanzierungssatz von 5 % betragen die Zeitkosten etwa 4,76 €. Doch ein Ersetzungsverlust in Basispunktenhöhe von einem einzigen Basispunkt beträgt 10.000 €. Dieser Kontrast ist entscheidend: Ein schnelleres Settlement verkürzt zwar das Exponierungsfenster, nicht jedoch den Verlust, wenn das Asset ausgeführt wird und die Zahlung fehlschlägt.
DUSK kann die Lieferung-gegen-Zahlung koordinieren, aber die Ende-zu-Ende-Geschwindigkeit gehört zu der langsameren Seite: der Asset-Übertragung, dem Stablecoin, dem Verwahrer oder der Bank-Übertragungsstrecke. Schnellere Fristen können die Teilnehmer außerdem dazu zwingen, früher vorzuzahlen und damit die Gegenparteiexponierung gegen Liquiditätsdruck zu tauschen. Etwas Reibung ist normal.
Der Test, den ich möchte, ist nicht die Sekunden bis zur Endgültigkeit. Es ist die Anzahl erfolgreicher gepaarter Settlements pro 100.000 Trades. Selbst bei 99,999 % Genauigkeit bleibt eine Nichtübereinstimmung. Wer unterbricht das Asset? Wer finanziert die Rückabwicklung oder Ersetzung? Welche Daten können offengelegt werden, und von wem – wenn Teilnehmer darüber streiten?
DUSK ist erfolgreich, wenn die atomare Koordination diese unschönen Fälle überlebt. 1 Milliarde € tokenisierte Assets allein sagt wenig über die Nachfrage nach DUSK; abgeschlossene Settlements, Gebühren und die Art des Umgangs mit Fehlschlägen sagen mehr. Ich beobachte diese Lücke.
#dusk $DUSK @Dusk
Die offensichtliche Zahl ist die Zeit. Die eigentliche Zahl ist die Exponierung.
Für 30 Sekunden ist der dem Risiko ausgesetzte Nominalbetrag immer noch 100 Millionen €. Bei einem jährlichen Finanzierungssatz von 5 % betragen die Zeitkosten etwa 4,76 €. Doch ein Ersetzungsverlust in Basispunktenhöhe von einem einzigen Basispunkt beträgt 10.000 €. Dieser Kontrast ist entscheidend: Ein schnelleres Settlement verkürzt zwar das Exponierungsfenster, nicht jedoch den Verlust, wenn das Asset ausgeführt wird und die Zahlung fehlschlägt.
DUSK kann die Lieferung-gegen-Zahlung koordinieren, aber die Ende-zu-Ende-Geschwindigkeit gehört zu der langsameren Seite: der Asset-Übertragung, dem Stablecoin, dem Verwahrer oder der Bank-Übertragungsstrecke. Schnellere Fristen können die Teilnehmer außerdem dazu zwingen, früher vorzuzahlen und damit die Gegenparteiexponierung gegen Liquiditätsdruck zu tauschen. Etwas Reibung ist normal.
Der Test, den ich möchte, ist nicht die Sekunden bis zur Endgültigkeit. Es ist die Anzahl erfolgreicher gepaarter Settlements pro 100.000 Trades. Selbst bei 99,999 % Genauigkeit bleibt eine Nichtübereinstimmung. Wer unterbricht das Asset? Wer finanziert die Rückabwicklung oder Ersetzung? Welche Daten können offengelegt werden, und von wem – wenn Teilnehmer darüber streiten?
DUSK ist erfolgreich, wenn die atomare Koordination diese unschönen Fälle überlebt. 1 Milliarde € tokenisierte Assets allein sagt wenig über die Nachfrage nach DUSK; abgeschlossene Settlements, Gebühren und die Art des Umgangs mit Fehlschlägen sagen mehr. Ich beobachte diese Lücke.
#dusk $DUSK @Dusk
6
7
3.4k
·
--
Verifiziert
Ich lese die Brücken-Pause von Dusk nicht mehr als bloße Ausfallzeit-Geschichte, nachdem ich einen fehlgeschlagenen DUSK-Transfer von 8,91 Millionen DUSK sah, der 15m55s nach dem Shutdown auftrat, während DuskDS weiterhin Blöcke produzierte.
Die einfache Kennzahl ist eine Protokoll-Ausfallzeit von null. Nützlich, aber unvollständig. Vier Diebstahl-Transaktionen entnahmen 10,91 Millionen DUSK, aber nur 1,919 Millionen bzw. 17,6% gelangten erfolgreich nach BSC. Der Bridge-Circuit-Breaker begrenzte den Exit, nicht der ursprüngliche Wallet-Kompromittierungsvorfall.
Diese Trennung ist wichtig. DuskDS konnte weiterhin native Transaktionen abwickeln, während externe Liquiditätsrouten geschlossen waren. Basis-Layer-Verfügbarkeit und Ökosystem-Verfügbarkeit sind nicht dasselbe. Wenn Wallets, RPCs, Explorer oder jede wichtige Bridge nicht verfügbar sind: Ist DUSK für Nutzer einsatzbereit oder lediglich für Validatoren am Leben?
Ich würde wollen, dass Dusk fünf getrennte Uhren veröffentlicht—Chain-, RPC-, Explorer-, Wallet- und Bridge-Uptime—zusammen mit den produzierten Blöcken, der medianen Finalität, dem Durchsatz, neuen Konten sowie nativen Aktivitäten versus Bridge-abhängiger Aktivität während der Pause. Ohne diese Reihen bedeutet „unbetroffen“ eher Konsens als Nachfrage.
Kein Nutzervermögen und kein Protokollversagen ist bedeutungsvoll. Dennoch ist der schwierigere Test das Verhalten: Hat die native Aktivität gehalten, als die Zuflüsse stoppte, und welche Opportunitätskosten haben sich an jedem Offline-Tag angesammelt?
Der Vorfall zeigte, dass die Kette den Gateway überstehen kann. Er zeigte noch nicht, dass das Ökosystem es ignorieren kann.
#dusk $DUSK @Dusk_Foundation
Ich lese die Brücken-Pause von Dusk nicht mehr als bloße Ausfallzeit-Geschichte, nachdem ich einen fehlgeschlagenen DUSK-Transfer von 8,91 Millionen DUSK sah, der 15m55s nach dem Shutdown auftrat, während DuskDS weiterhin Blöcke produzierte.
Die einfache Kennzahl ist eine Protokoll-Ausfallzeit von null. Nützlich, aber unvollständig. Vier Diebstahl-Transaktionen entnahmen 10,91 Millionen DUSK, aber nur 1,919 Millionen bzw. 17,6% gelangten erfolgreich nach BSC. Der Bridge-Circuit-Breaker begrenzte den Exit, nicht der ursprüngliche Wallet-Kompromittierungsvorfall.
Diese Trennung ist wichtig. DuskDS konnte weiterhin native Transaktionen abwickeln, während externe Liquiditätsrouten geschlossen waren. Basis-Layer-Verfügbarkeit und Ökosystem-Verfügbarkeit sind nicht dasselbe. Wenn Wallets, RPCs, Explorer oder jede wichtige Bridge nicht verfügbar sind: Ist DUSK für Nutzer einsatzbereit oder lediglich für Validatoren am Leben?
Ich würde wollen, dass Dusk fünf getrennte Uhren veröffentlicht—Chain-, RPC-, Explorer-, Wallet- und Bridge-Uptime—zusammen mit den produzierten Blöcken, der medianen Finalität, dem Durchsatz, neuen Konten sowie nativen Aktivitäten versus Bridge-abhängiger Aktivität während der Pause. Ohne diese Reihen bedeutet „unbetroffen“ eher Konsens als Nachfrage.
Kein Nutzervermögen und kein Protokollversagen ist bedeutungsvoll. Dennoch ist der schwierigere Test das Verhalten: Hat die native Aktivität gehalten, als die Zuflüsse stoppte, und welche Opportunitätskosten haben sich an jedem Offline-Tag angesammelt?
Der Vorfall zeigte, dass die Kette den Gateway überstehen kann. Er zeigte noch nicht, dass das Ökosystem es ignorieren kann.
#dusk $DUSK @Dusk
Die einfache Kennzahl ist eine Protokoll-Ausfallzeit von null. Nützlich, aber unvollständig. Vier Diebstahl-Transaktionen entnahmen 10,91 Millionen DUSK, aber nur 1,919 Millionen bzw. 17,6% gelangten erfolgreich nach BSC. Der Bridge-Circuit-Breaker begrenzte den Exit, nicht der ursprüngliche Wallet-Kompromittierungsvorfall.
Diese Trennung ist wichtig. DuskDS konnte weiterhin native Transaktionen abwickeln, während externe Liquiditätsrouten geschlossen waren. Basis-Layer-Verfügbarkeit und Ökosystem-Verfügbarkeit sind nicht dasselbe. Wenn Wallets, RPCs, Explorer oder jede wichtige Bridge nicht verfügbar sind: Ist DUSK für Nutzer einsatzbereit oder lediglich für Validatoren am Leben?
Ich würde wollen, dass Dusk fünf getrennte Uhren veröffentlicht—Chain-, RPC-, Explorer-, Wallet- und Bridge-Uptime—zusammen mit den produzierten Blöcken, der medianen Finalität, dem Durchsatz, neuen Konten sowie nativen Aktivitäten versus Bridge-abhängiger Aktivität während der Pause. Ohne diese Reihen bedeutet „unbetroffen“ eher Konsens als Nachfrage.
Kein Nutzervermögen und kein Protokollversagen ist bedeutungsvoll. Dennoch ist der schwierigere Test das Verhalten: Hat die native Aktivität gehalten, als die Zuflüsse stoppte, und welche Opportunitätskosten haben sich an jedem Offline-Tag angesammelt?
Der Vorfall zeigte, dass die Kette den Gateway überstehen kann. Er zeigte noch nicht, dass das Ökosystem es ignorieren kann.
#dusk $DUSK @Dusk
2
6
11.3k
·
--
Ich habe DUSKs Angabe zum Marktvolumen nicht mehr vertraut, sobald ich sie neben den nativen Explorer gestellt habe. Die eine Kennzahl misst, wie sich der Handel von Hand zu Hand verändert; die andere zeigt, ob tatsächlich Kapital in das System gelangt.
Die naheliegende Kennzahl ist der Börsenumsatz. Aber gehandelte DUSK kann innerhalb gebündelter Verwahrung verbleiben, off-chain zirkulieren oder über OTC-Bücher laufen, ohne eine native Transaktion zu erzeugen – ohne Gas zu zahlen oder die Settlement-Liquidität zu stärken.
Der eigentliche Umwandlungstest ist härter: Wie viele aktive Trader ziehen DUSK nativ ab, geben es innerhalb von 30 Tagen zurück, betreiben Self-Custody, staken es mit Provisionern oder nutzen eine Anwendung? Eine Million Dollar gemeldetes Volumen und tausend Dollar angepasste On-Chain-Bewegung sind nicht dieselbe Nachfrage. Keineswegs.
Eine Lücke ist normal. Schneller Handel gehört off-chain, während die rechtliche Eigentumsübertragung langsamer bleiben kann als die Finalität der Blockchain, weil Registrare und Compliance-Prüfungen weiterhin existieren.
Aber wo verläuft die Grenze? Wie viele Listings stützen natives DUSK statt verwahrungsbezogener Exponierung? Wie viel OTC-Liquidität kann tatsächlich on-chain abgerechnet werden, ohne Slippage oder Verzögerung? Decken die Provisioner-Belohnungen die off-chain Betriebskosten?
DUSK gelingt, wenn externe Aufmerksamkeit wiederholt in Gasnachfrage, Self-Custody und sinnvolles Settlement umgewandelt wird. Ich beobachte weiterhin, ob diese Brücke wächst – oder ob sichtbare Liquidität irgendwo existiert, was das Netzwerk nicht spüren kann.
#dusk $DUSK @Dusk_Foundation
Ich habe DUSKs Angabe zum Marktvolumen nicht mehr vertraut, sobald ich sie neben den nativen Explorer gestellt habe. Die eine Kennzahl misst, wie sich der Handel von Hand zu Hand verändert; die andere zeigt, ob tatsächlich Kapital in das System gelangt.
Die naheliegende Kennzahl ist der Börsenumsatz. Aber gehandelte DUSK kann innerhalb gebündelter Verwahrung verbleiben, off-chain zirkulieren oder über OTC-Bücher laufen, ohne eine native Transaktion zu erzeugen – ohne Gas zu zahlen oder die Settlement-Liquidität zu stärken.
Der eigentliche Umwandlungstest ist härter: Wie viele aktive Trader ziehen DUSK nativ ab, geben es innerhalb von 30 Tagen zurück, betreiben Self-Custody, staken es mit Provisionern oder nutzen eine Anwendung? Eine Million Dollar gemeldetes Volumen und tausend Dollar angepasste On-Chain-Bewegung sind nicht dieselbe Nachfrage. Keineswegs.
Eine Lücke ist normal. Schneller Handel gehört off-chain, während die rechtliche Eigentumsübertragung langsamer bleiben kann als die Finalität der Blockchain, weil Registrare und Compliance-Prüfungen weiterhin existieren.
Aber wo verläuft die Grenze? Wie viele Listings stützen natives DUSK statt verwahrungsbezogener Exponierung? Wie viel OTC-Liquidität kann tatsächlich on-chain abgerechnet werden, ohne Slippage oder Verzögerung? Decken die Provisioner-Belohnungen die off-chain Betriebskosten?
DUSK gelingt, wenn externe Aufmerksamkeit wiederholt in Gasnachfrage, Self-Custody und sinnvolles Settlement umgewandelt wird. Ich beobachte weiterhin, ob diese Brücke wächst – oder ob sichtbare Liquidität irgendwo existiert, was das Netzwerk nicht spüren kann.
#dusk $DUSK @Dusk
Die naheliegende Kennzahl ist der Börsenumsatz. Aber gehandelte DUSK kann innerhalb gebündelter Verwahrung verbleiben, off-chain zirkulieren oder über OTC-Bücher laufen, ohne eine native Transaktion zu erzeugen – ohne Gas zu zahlen oder die Settlement-Liquidität zu stärken.
Der eigentliche Umwandlungstest ist härter: Wie viele aktive Trader ziehen DUSK nativ ab, geben es innerhalb von 30 Tagen zurück, betreiben Self-Custody, staken es mit Provisionern oder nutzen eine Anwendung? Eine Million Dollar gemeldetes Volumen und tausend Dollar angepasste On-Chain-Bewegung sind nicht dieselbe Nachfrage. Keineswegs.
Eine Lücke ist normal. Schneller Handel gehört off-chain, während die rechtliche Eigentumsübertragung langsamer bleiben kann als die Finalität der Blockchain, weil Registrare und Compliance-Prüfungen weiterhin existieren.
Aber wo verläuft die Grenze? Wie viele Listings stützen natives DUSK statt verwahrungsbezogener Exponierung? Wie viel OTC-Liquidität kann tatsächlich on-chain abgerechnet werden, ohne Slippage oder Verzögerung? Decken die Provisioner-Belohnungen die off-chain Betriebskosten?
DUSK gelingt, wenn externe Aufmerksamkeit wiederholt in Gasnachfrage, Self-Custody und sinnvolles Settlement umgewandelt wird. Ich beobachte weiterhin, ob diese Brücke wächst – oder ob sichtbare Liquidität irgendwo existiert, was das Netzwerk nicht spüren kann.
#dusk $DUSK @Dusk
6
12
7.5k
·
--
#dusk $DUSK @Dusk_Foundation Ich bin beim Lesen von DUSK’s plattformübergreifendem Design immer wieder zu einer unbehaglichen Schlussfolgerung zurückgekehrt: Eine Kette kann technisch erreichbar sein und trotzdem wirtschaftlich tot.
Darum würde ich 77 unterstützte Ziele nicht als reine Übernahme („Adoption“) zählen. Infrastruktur ist nur das erste Tor. Der eigentliche Trichter wird ermöglicht → finanziert → gehandelt → abgewickelt.
Wenn ein reguliertes DUSK-Asset 20 Ketten erreichen kann, aber nur fünf Kapital anziehen und zwei wirkliche Liquidität entwickeln, dann hat das System zwar Verteilungskapazität, nicht aber 20-Ketten-Adoption. Dieser Unterschied ist im Wortlaut klein, in der Ökonomie jedoch riesig.
Als Nächstes zählt das Verhalten. Bewegen Investoren tatsächlich Vermögenswerte nach außen? Kommt frisches externes Kapital an, oder wird DUSK-eigene Liquidität nur auf mehr Handelsplätze aufgesplittert? Wiederholt sich die Abwicklung, oder verschwindet die Aktivität nach der ersten Übertragung?
Ein gewisses Maß an Konzentration ist normal. Liquidität breitet sich selten gleichmäßig aus, und sie erzwingen zu wollen wäre schlimmer.
Doch dadurch entsteht der eigentliche Test für DUSK: Kann die plattformübergreifende Reichweite wachsen, ohne dass die durchschnittliche Liquidität pro aktiver Kette einbricht?
Die rechtliche Emissionshistorie kann bei Dusk bleiben, während das Trading anderswo stattfindet. In Ordnung. Ich beobachte weiterhin, ob Konnektivität neue Nachfrage erzeugt oder ob sie einfach demselben Kapital mehr Orte gibt, um zu parken.
#dusk $DUSK @Dusk Ich bin beim Lesen von DUSK’s plattformübergreifendem Design immer wieder zu einer unbehaglichen Schlussfolgerung zurückgekehrt: Eine Kette kann technisch erreichbar sein und trotzdem wirtschaftlich tot.
Darum würde ich 77 unterstützte Ziele nicht als reine Übernahme („Adoption“) zählen. Infrastruktur ist nur das erste Tor. Der eigentliche Trichter wird ermöglicht → finanziert → gehandelt → abgewickelt.
Wenn ein reguliertes DUSK-Asset 20 Ketten erreichen kann, aber nur fünf Kapital anziehen und zwei wirkliche Liquidität entwickeln, dann hat das System zwar Verteilungskapazität, nicht aber 20-Ketten-Adoption. Dieser Unterschied ist im Wortlaut klein, in der Ökonomie jedoch riesig.
Als Nächstes zählt das Verhalten. Bewegen Investoren tatsächlich Vermögenswerte nach außen? Kommt frisches externes Kapital an, oder wird DUSK-eigene Liquidität nur auf mehr Handelsplätze aufgesplittert? Wiederholt sich die Abwicklung, oder verschwindet die Aktivität nach der ersten Übertragung?
Ein gewisses Maß an Konzentration ist normal. Liquidität breitet sich selten gleichmäßig aus, und sie erzwingen zu wollen wäre schlimmer.
Doch dadurch entsteht der eigentliche Test für DUSK: Kann die plattformübergreifende Reichweite wachsen, ohne dass die durchschnittliche Liquidität pro aktiver Kette einbricht?
Die rechtliche Emissionshistorie kann bei Dusk bleiben, während das Trading anderswo stattfindet. In Ordnung. Ich beobachte weiterhin, ob Konnektivität neue Nachfrage erzeugt oder ob sie einfach demselben Kapital mehr Orte gibt, um zu parken.
Darum würde ich 77 unterstützte Ziele nicht als reine Übernahme („Adoption“) zählen. Infrastruktur ist nur das erste Tor. Der eigentliche Trichter wird ermöglicht → finanziert → gehandelt → abgewickelt.
Wenn ein reguliertes DUSK-Asset 20 Ketten erreichen kann, aber nur fünf Kapital anziehen und zwei wirkliche Liquidität entwickeln, dann hat das System zwar Verteilungskapazität, nicht aber 20-Ketten-Adoption. Dieser Unterschied ist im Wortlaut klein, in der Ökonomie jedoch riesig.
Als Nächstes zählt das Verhalten. Bewegen Investoren tatsächlich Vermögenswerte nach außen? Kommt frisches externes Kapital an, oder wird DUSK-eigene Liquidität nur auf mehr Handelsplätze aufgesplittert? Wiederholt sich die Abwicklung, oder verschwindet die Aktivität nach der ersten Übertragung?
Ein gewisses Maß an Konzentration ist normal. Liquidität breitet sich selten gleichmäßig aus, und sie erzwingen zu wollen wäre schlimmer.
Doch dadurch entsteht der eigentliche Test für DUSK: Kann die plattformübergreifende Reichweite wachsen, ohne dass die durchschnittliche Liquidität pro aktiver Kette einbricht?
Die rechtliche Emissionshistorie kann bei Dusk bleiben, während das Trading anderswo stattfindet. In Ordnung. Ich beobachte weiterhin, ob Konnektivität neue Nachfrage erzeugt oder ob sie einfach demselben Kapital mehr Orte gibt, um zu parken.
9
14
11.3k
·
--
Beim Blick auf DUSK kam ich immer wieder auf einen unbequemen Gedanken zurück: Der Aufbau einer souveränen Finanz-L1 hat dem Netzwerk vielleicht mehr Kontrolle verschafft, aber auch die Verbreitung erschwert.
Die naheliegende Messgröße ist die technische Reife: Datenschutz, regelkonforme Abwicklung, maßgeschneiderte Infrastruktur, Sicherheit der Validatoren. Alles gut. Das sagt mir, was DUSK leisten kann, aber nicht, wer es tatsächlich nutzen wird.
Das entscheidende Verhalten zeigt sich woanders. Institutionen haben bereits Zugang zu Liquidität, Stablecoins, Bridges, Entwicklern und bestehenden Nutzern. Besserer Datenschutz zieht dieses Kapital nicht automatisch ab. Manchmal ist Liquidität das überzeugendere Produkt.
Der eigentliche Test ist also nicht, ob DUSK eine elegantere Architektur hat. Entscheidend ist, ob Nutzer dünnere Märkte, weniger Integrationen und mehr Reibung im Ökosystem in Kauf nehmen – im Austausch für Vertraulichkeit und Kontrolle.
Eine gewisse Schwäche ist hier normal. Neue Finanzinfrastruktur startet selten mit hoher Liquidität. Validator-Subventionen können Zeit verschaffen, während sich die Nachfrage entwickelt.
Doch wie lange lässt sich die Sicherheit finanzieren, bevor Gebühren und Abwicklungsaktivität einen größeren Teil der Last tragen? Und wächst mit der Ausgabe von RWA auch der Sekundärhandel?
Ich halte DUSK nach wie vor für einen Entwurf mit ernst zu nehmenden Vorteilen. Weniger sicher bin ich, ob Architektur allein Netzwerkeffekte hervorbringen kann.
Die tiefergehende Frage ist, ob Souveränität zu Verbreitung führt – und nicht zu Isolation.
#dusk $DUSK @Dusk_Foundation
Beim Blick auf DUSK kam ich immer wieder auf einen unbequemen Gedanken zurück: Der Aufbau einer souveränen Finanz-L1 hat dem Netzwerk vielleicht mehr Kontrolle verschafft, aber auch die Verbreitung erschwert.
Die naheliegende Messgröße ist die technische Reife: Datenschutz, regelkonforme Abwicklung, maßgeschneiderte Infrastruktur, Sicherheit der Validatoren. Alles gut. Das sagt mir, was DUSK leisten kann, aber nicht, wer es tatsächlich nutzen wird.
Das entscheidende Verhalten zeigt sich woanders. Institutionen haben bereits Zugang zu Liquidität, Stablecoins, Bridges, Entwicklern und bestehenden Nutzern. Besserer Datenschutz zieht dieses Kapital nicht automatisch ab. Manchmal ist Liquidität das überzeugendere Produkt.
Der eigentliche Test ist also nicht, ob DUSK eine elegantere Architektur hat. Entscheidend ist, ob Nutzer dünnere Märkte, weniger Integrationen und mehr Reibung im Ökosystem in Kauf nehmen – im Austausch für Vertraulichkeit und Kontrolle.
Eine gewisse Schwäche ist hier normal. Neue Finanzinfrastruktur startet selten mit hoher Liquidität. Validator-Subventionen können Zeit verschaffen, während sich die Nachfrage entwickelt.
Doch wie lange lässt sich die Sicherheit finanzieren, bevor Gebühren und Abwicklungsaktivität einen größeren Teil der Last tragen? Und wächst mit der Ausgabe von RWA auch der Sekundärhandel?
Ich halte DUSK nach wie vor für einen Entwurf mit ernst zu nehmenden Vorteilen. Weniger sicher bin ich, ob Architektur allein Netzwerkeffekte hervorbringen kann.
Die tiefergehende Frage ist, ob Souveränität zu Verbreitung führt – und nicht zu Isolation.
#dusk $DUSK @Dusk
Die naheliegende Messgröße ist die technische Reife: Datenschutz, regelkonforme Abwicklung, maßgeschneiderte Infrastruktur, Sicherheit der Validatoren. Alles gut. Das sagt mir, was DUSK leisten kann, aber nicht, wer es tatsächlich nutzen wird.
Das entscheidende Verhalten zeigt sich woanders. Institutionen haben bereits Zugang zu Liquidität, Stablecoins, Bridges, Entwicklern und bestehenden Nutzern. Besserer Datenschutz zieht dieses Kapital nicht automatisch ab. Manchmal ist Liquidität das überzeugendere Produkt.
Der eigentliche Test ist also nicht, ob DUSK eine elegantere Architektur hat. Entscheidend ist, ob Nutzer dünnere Märkte, weniger Integrationen und mehr Reibung im Ökosystem in Kauf nehmen – im Austausch für Vertraulichkeit und Kontrolle.
Eine gewisse Schwäche ist hier normal. Neue Finanzinfrastruktur startet selten mit hoher Liquidität. Validator-Subventionen können Zeit verschaffen, während sich die Nachfrage entwickelt.
Doch wie lange lässt sich die Sicherheit finanzieren, bevor Gebühren und Abwicklungsaktivität einen größeren Teil der Last tragen? Und wächst mit der Ausgabe von RWA auch der Sekundärhandel?
Ich halte DUSK nach wie vor für einen Entwurf mit ernst zu nehmenden Vorteilen. Weniger sicher bin ich, ob Architektur allein Netzwerkeffekte hervorbringen kann.
Die tiefergehende Frage ist, ob Souveränität zu Verbreitung führt – und nicht zu Isolation.
#dusk $DUSK @Dusk
14
15
5.6k
·
--
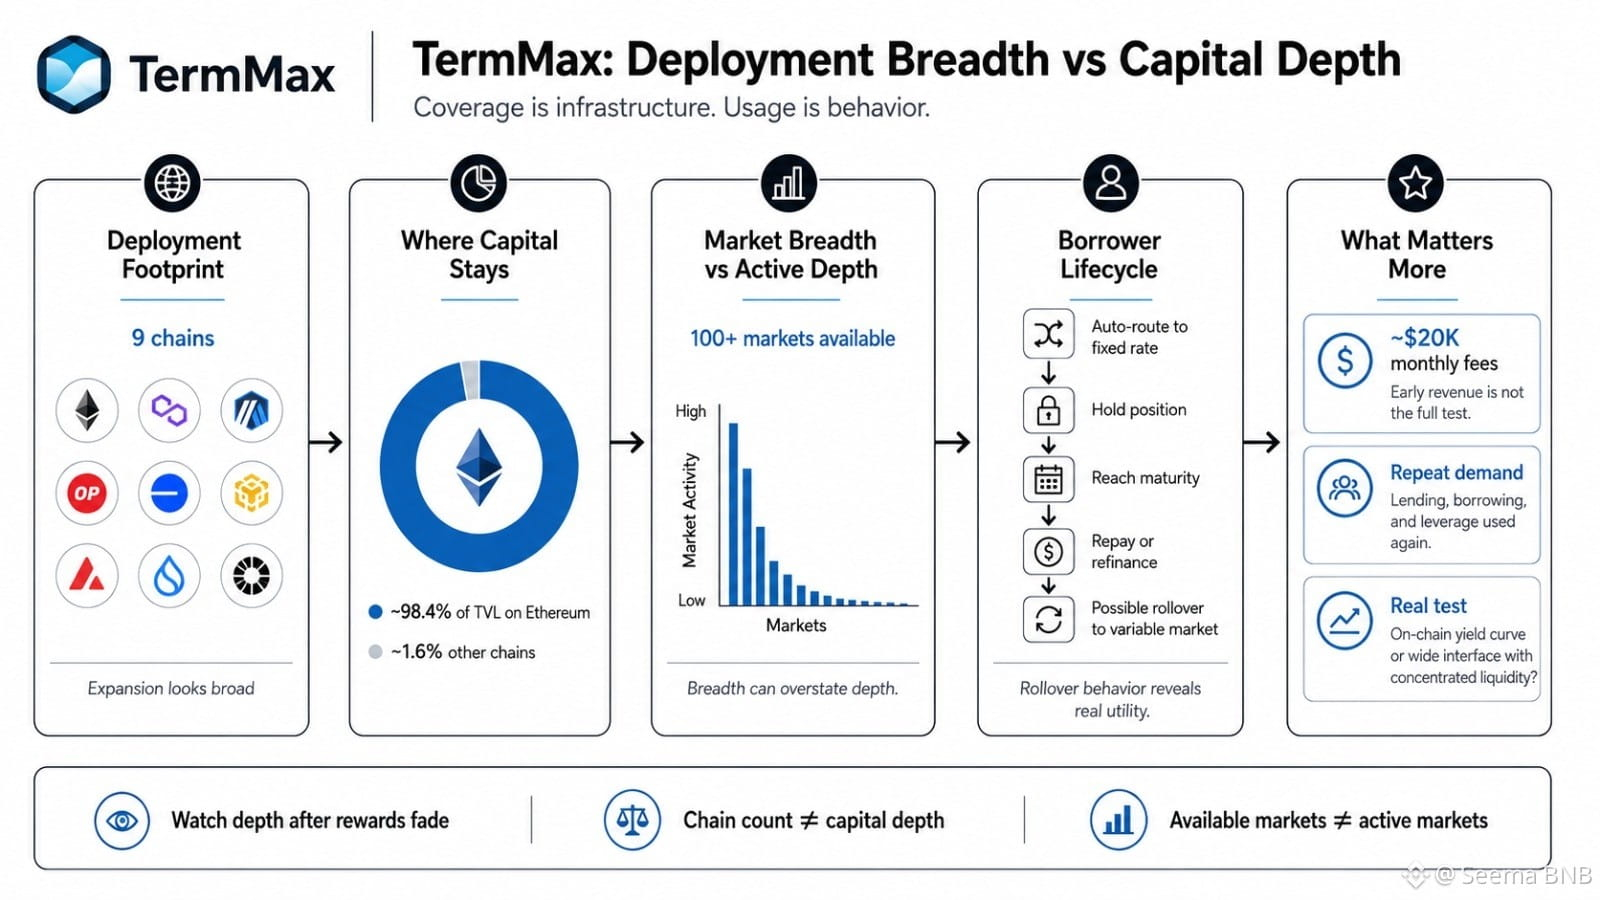
Ich habe mir zuerst TermMax anhand der Anzahl der Ketten angesehen, und die Zahl fühlte sich stärker an als die darunterliegende Nutzung.
Neun Ketten klingen nach Expansion. Aber wenn noch immer ungefähr 98,4 % des TVL auf Ethereum liegen, ist die bessere Frage nicht, wo TermMax bereitgestellt wird, sondern wo das Kapital bleibt. Abdeckung ist Infrastruktur. Nutzung ist Verhalten.
Dasselbe Problem zeigt sich auch in über 100 Märkten. Wie viele erzeugen innerhalb von 30 Tagen eine sinnvolle Kreditaufnahme-Volumina, und wie viele sind nur verfügbar? Eine lange Tail aus nahezu keiner Aktivität kann die Breite gesünder wirken lassen als die Tiefe.
Automatisches Routing ist wichtig, weil das Warten auf eine Order mit festem Zinssatz Opportunitätskosten verursacht. Wenn Kreditnehmer effizient routen können, die Position halten und dann zur Fälligkeit gelangen und entweder zurückzahlen oder refinanzieren, wird der Lebenszyklus messbar. Welcher Prozentsatz wechselt in variable Märkte statt zurückzuzahlen? Was hat dieses Roll-Over tatsächlich gegenüber der ursprünglichen Refinanzierungs-Alternative eingespart?
Das ist für mich nützlicher als die Anzahl der Deployments.
Selbst grob 20.000 $ an monatlichen Gebühren sind nicht automatisch ein schwaches Zeichen. Frühe Einnahmen können bescheiden sein. Entscheidend ist für mich, ob sie aus wiederholter Kreditvergabe, Kreditaufnahme und der Nachfrage nach Leverage kommt.
Meine Zweifel sind simpel: Baut TMX irgendwann wirklich eine echte On-Chain-Yield-Curve auf, oder nur eine breite Fixed-Income-Schnittstelle mit konzentrierter Liquidität?
TermMax muss nach dem Abklingen der Rewards weiterhin Tiefe beweisen.
#termmax @termmax
Ich habe mir zuerst TermMax anhand der Anzahl der Ketten angesehen, und die Zahl fühlte sich stärker an als die darunterliegende Nutzung.
Neun Ketten klingen nach Expansion. Aber wenn noch immer ungefähr 98,4 % des TVL auf Ethereum liegen, ist die bessere Frage nicht, wo TermMax bereitgestellt wird, sondern wo das Kapital bleibt. Abdeckung ist Infrastruktur. Nutzung ist Verhalten.
Dasselbe Problem zeigt sich auch in über 100 Märkten. Wie viele erzeugen innerhalb von 30 Tagen eine sinnvolle Kreditaufnahme-Volumina, und wie viele sind nur verfügbar? Eine lange Tail aus nahezu keiner Aktivität kann die Breite gesünder wirken lassen als die Tiefe.
Automatisches Routing ist wichtig, weil das Warten auf eine Order mit festem Zinssatz Opportunitätskosten verursacht. Wenn Kreditnehmer effizient routen können, die Position halten und dann zur Fälligkeit gelangen und entweder zurückzahlen oder refinanzieren, wird der Lebenszyklus messbar. Welcher Prozentsatz wechselt in variable Märkte statt zurückzuzahlen? Was hat dieses Roll-Over tatsächlich gegenüber der ursprünglichen Refinanzierungs-Alternative eingespart?
Das ist für mich nützlicher als die Anzahl der Deployments.
Selbst grob 20.000 $ an monatlichen Gebühren sind nicht automatisch ein schwaches Zeichen. Frühe Einnahmen können bescheiden sein. Entscheidend ist für mich, ob sie aus wiederholter Kreditvergabe, Kreditaufnahme und der Nachfrage nach Leverage kommt.
Meine Zweifel sind simpel: Baut TMX irgendwann wirklich eine echte On-Chain-Yield-Curve auf, oder nur eine breite Fixed-Income-Schnittstelle mit konzentrierter Liquidität?
TermMax muss nach dem Abklingen der Rewards weiterhin Tiefe beweisen.
#termmax @TermMax
Neun Ketten klingen nach Expansion. Aber wenn noch immer ungefähr 98,4 % des TVL auf Ethereum liegen, ist die bessere Frage nicht, wo TermMax bereitgestellt wird, sondern wo das Kapital bleibt. Abdeckung ist Infrastruktur. Nutzung ist Verhalten.
Dasselbe Problem zeigt sich auch in über 100 Märkten. Wie viele erzeugen innerhalb von 30 Tagen eine sinnvolle Kreditaufnahme-Volumina, und wie viele sind nur verfügbar? Eine lange Tail aus nahezu keiner Aktivität kann die Breite gesünder wirken lassen als die Tiefe.
Automatisches Routing ist wichtig, weil das Warten auf eine Order mit festem Zinssatz Opportunitätskosten verursacht. Wenn Kreditnehmer effizient routen können, die Position halten und dann zur Fälligkeit gelangen und entweder zurückzahlen oder refinanzieren, wird der Lebenszyklus messbar. Welcher Prozentsatz wechselt in variable Märkte statt zurückzuzahlen? Was hat dieses Roll-Over tatsächlich gegenüber der ursprünglichen Refinanzierungs-Alternative eingespart?
Das ist für mich nützlicher als die Anzahl der Deployments.
Selbst grob 20.000 $ an monatlichen Gebühren sind nicht automatisch ein schwaches Zeichen. Frühe Einnahmen können bescheiden sein. Entscheidend ist für mich, ob sie aus wiederholter Kreditvergabe, Kreditaufnahme und der Nachfrage nach Leverage kommt.
Meine Zweifel sind simpel: Baut TMX irgendwann wirklich eine echte On-Chain-Yield-Curve auf, oder nur eine breite Fixed-Income-Schnittstelle mit konzentrierter Liquidität?
TermMax muss nach dem Abklingen der Rewards weiterhin Tiefe beweisen.
#termmax @TermMax
7
10
9.4k
·
--
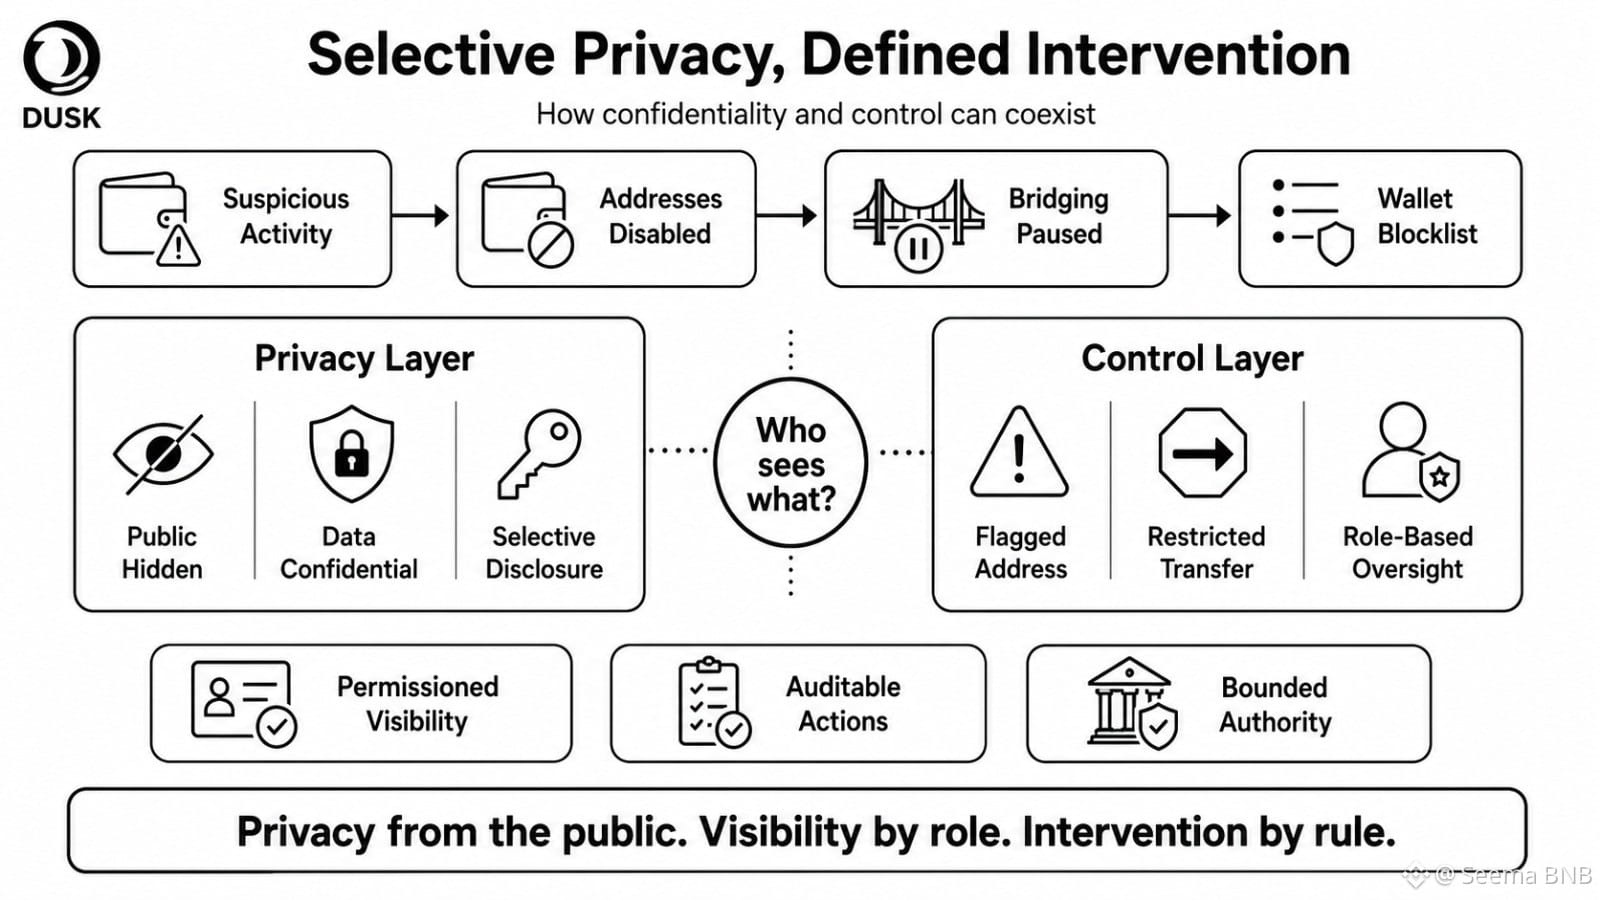
Ich habe mehr Zeit damit verbracht, das Datenschutzmodell von DUSK zu untersuchen, als das Datenschutzmodell von DUSK selbst, und die Reaktion auf die Bridge hat meine Sicht mehr verändert als die Kryptografie.
Die offensichtliche Behauptung ist „vertrauliche Transaktionen“. Das ist nicht der interessante Teil. Entscheidend ist, was passiert, wenn etwas schiefgeht.
Verdächtige Wallet-Aktivitäten wurden erkannt, Bridge-Adressen wurden deaktiviert, Bridging wurde pausiert, und eine Blocklist für die Web-Wallet wurde eingeführt. Das macht DUSK nicht automatisch weniger privat. Aber es legt die eigentliche Designfrage offen: Privatsphäre vor wem, und Kontrolle für wen?
Für regulierte Finanzmärkte ist absolute Anonymität möglicherweise sogar das schwächere Modell. Institutionen brauchen Vertraulichkeit gegenüber der Öffentlichkeit, während Prüfer, Handelsplätze oder Aufsichtsbehörden möglicherweise weiterhin definierte Einblicke benötigen. Privacy by default, Sichtbarkeit nach Berechtigung klingt praktisch.
Aber genau bei der Berechtigung beginnt der Governance-Druck.
Wenn eine autorisierte Partei 80% eines privaten Workflows einsehen kann, wie privat ist er dann operativ? Wenn eine markierte Adresse eingeschränkt werden kann, wer entscheidet über die Markierung, wie schnell, und welche Möglichkeit zum Einspruch gibt es?
DUSK könnte erfolgreich sein, wenn selektive Offenlegung eng begrenzt, prüfbar und rollenbasiert bleibt.
Mich interessiert weniger, ob DUSK Daten jetzt verbergen kann. Ich will wissen, ob es die Sichtbarkeit steuern kann, ohne stillschweigend die Macht zur Intervention zu zentralisieren.
#dusk $DUSK @Dusk_Foundation
Ich habe mehr Zeit damit verbracht, das Datenschutzmodell von DUSK zu untersuchen, als das Datenschutzmodell von DUSK selbst, und die Reaktion auf die Bridge hat meine Sicht mehr verändert als die Kryptografie.
Die offensichtliche Behauptung ist „vertrauliche Transaktionen“. Das ist nicht der interessante Teil. Entscheidend ist, was passiert, wenn etwas schiefgeht.
Verdächtige Wallet-Aktivitäten wurden erkannt, Bridge-Adressen wurden deaktiviert, Bridging wurde pausiert, und eine Blocklist für die Web-Wallet wurde eingeführt. Das macht DUSK nicht automatisch weniger privat. Aber es legt die eigentliche Designfrage offen: Privatsphäre vor wem, und Kontrolle für wen?
Für regulierte Finanzmärkte ist absolute Anonymität möglicherweise sogar das schwächere Modell. Institutionen brauchen Vertraulichkeit gegenüber der Öffentlichkeit, während Prüfer, Handelsplätze oder Aufsichtsbehörden möglicherweise weiterhin definierte Einblicke benötigen. Privacy by default, Sichtbarkeit nach Berechtigung klingt praktisch.
Aber genau bei der Berechtigung beginnt der Governance-Druck.
Wenn eine autorisierte Partei 80% eines privaten Workflows einsehen kann, wie privat ist er dann operativ? Wenn eine markierte Adresse eingeschränkt werden kann, wer entscheidet über die Markierung, wie schnell, und welche Möglichkeit zum Einspruch gibt es?
DUSK könnte erfolgreich sein, wenn selektive Offenlegung eng begrenzt, prüfbar und rollenbasiert bleibt.
Mich interessiert weniger, ob DUSK Daten jetzt verbergen kann. Ich will wissen, ob es die Sichtbarkeit steuern kann, ohne stillschweigend die Macht zur Intervention zu zentralisieren.
#dusk $DUSK @Dusk
Die offensichtliche Behauptung ist „vertrauliche Transaktionen“. Das ist nicht der interessante Teil. Entscheidend ist, was passiert, wenn etwas schiefgeht.
Verdächtige Wallet-Aktivitäten wurden erkannt, Bridge-Adressen wurden deaktiviert, Bridging wurde pausiert, und eine Blocklist für die Web-Wallet wurde eingeführt. Das macht DUSK nicht automatisch weniger privat. Aber es legt die eigentliche Designfrage offen: Privatsphäre vor wem, und Kontrolle für wen?
Für regulierte Finanzmärkte ist absolute Anonymität möglicherweise sogar das schwächere Modell. Institutionen brauchen Vertraulichkeit gegenüber der Öffentlichkeit, während Prüfer, Handelsplätze oder Aufsichtsbehörden möglicherweise weiterhin definierte Einblicke benötigen. Privacy by default, Sichtbarkeit nach Berechtigung klingt praktisch.
Aber genau bei der Berechtigung beginnt der Governance-Druck.
Wenn eine autorisierte Partei 80% eines privaten Workflows einsehen kann, wie privat ist er dann operativ? Wenn eine markierte Adresse eingeschränkt werden kann, wer entscheidet über die Markierung, wie schnell, und welche Möglichkeit zum Einspruch gibt es?
DUSK könnte erfolgreich sein, wenn selektive Offenlegung eng begrenzt, prüfbar und rollenbasiert bleibt.
Mich interessiert weniger, ob DUSK Daten jetzt verbergen kann. Ich will wissen, ob es die Sichtbarkeit steuern kann, ohne stillschweigend die Macht zur Intervention zu zentralisieren.
#dusk $DUSK @Dusk
20
18
348
·
--
Verifiziert
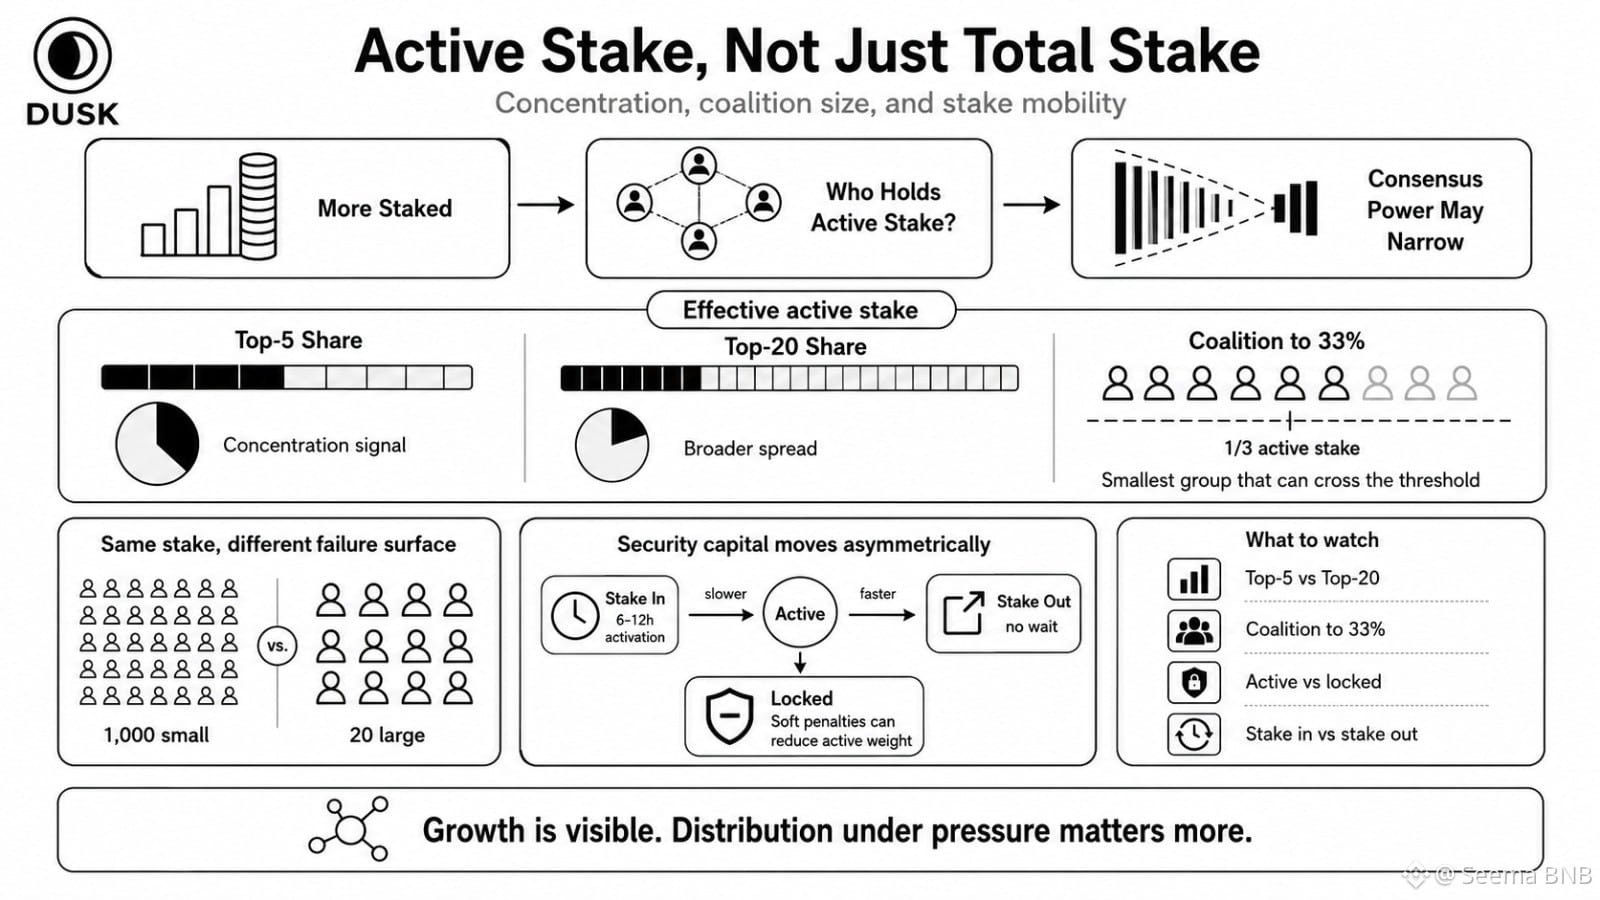
Ich hörte auf zu zählen, nachdem ich bemerkte, dass die Zahl selbst mir sehr wenig verriet.
Ein Netzwerk kann mehr Einsatz hinzufügen und dabei trotzdem stärker konzentriert werden. Wenn die fünf größten Provisioner den Großteil des neuen aktiven Gewichts absorbieren, wirkt mehr Einsatz gesund, während die Konsensmacht still und leise enger wird.
Das ist die DUSK-Kennzahl, die ich jetzt brauche: Anteil der Top 5 gegenüber Anteil der Top 20, dann die kleinste Koalition, die nötig ist, um mehr als ein Drittel des aktiven Einsatzes zu überschreiten. Nicht Wallet-Balancen. Effektiver aktiver Einsatz.
Der unangenehme Teil ist die Mobilität. Der DUSK-Einsatz wird normalerweise in etwa 6–12 Stunden aktiv, während das Unstaking keine Wartezeit im Protokoll hat. Unter Stress kann also Sicherheitskapital schneller abwandern, als Ersatz-Einsatz eintreten kann. Sanfte Strafen können den Einsatz außerdem von aktiv zu gesperrt verschieben und so das Konsensgewicht reduzieren, selbst wenn die Tokens weiterhin als eingesetzt erscheinen.
1.000 kleine Provisioner und 20 große können dieselbe nominelle Menge absichern. Sie schaffen jedoch nicht dieselbe Angriffs-/Ausfallfläche.
Wie viele unabhängige Betreiber erreichen tatsächlich ein Drittel? Wie viele erreichen während einer Notfall-Recovery das Mehrheitsgewicht?
Wachstum lässt sich leicht darstellen. Verteilung unter Druck ist schwerer.
Ich beobachte, ob die Dezentralisierung von DUSK überlebt, wenn sich der aktive Einsatz zu bewegen beginnt – nicht, wenn die Staking-Gesamtmenge steigt.
#dusk $DUSK @Dusk_Foundation
Ich hörte auf zu zählen, nachdem ich bemerkte, dass die Zahl selbst mir sehr wenig verriet.
Ein Netzwerk kann mehr Einsatz hinzufügen und dabei trotzdem stärker konzentriert werden. Wenn die fünf größten Provisioner den Großteil des neuen aktiven Gewichts absorbieren, wirkt mehr Einsatz gesund, während die Konsensmacht still und leise enger wird.
Das ist die DUSK-Kennzahl, die ich jetzt brauche: Anteil der Top 5 gegenüber Anteil der Top 20, dann die kleinste Koalition, die nötig ist, um mehr als ein Drittel des aktiven Einsatzes zu überschreiten. Nicht Wallet-Balancen. Effektiver aktiver Einsatz.
Der unangenehme Teil ist die Mobilität. Der DUSK-Einsatz wird normalerweise in etwa 6–12 Stunden aktiv, während das Unstaking keine Wartezeit im Protokoll hat. Unter Stress kann also Sicherheitskapital schneller abwandern, als Ersatz-Einsatz eintreten kann. Sanfte Strafen können den Einsatz außerdem von aktiv zu gesperrt verschieben und so das Konsensgewicht reduzieren, selbst wenn die Tokens weiterhin als eingesetzt erscheinen.
1.000 kleine Provisioner und 20 große können dieselbe nominelle Menge absichern. Sie schaffen jedoch nicht dieselbe Angriffs-/Ausfallfläche.
Wie viele unabhängige Betreiber erreichen tatsächlich ein Drittel? Wie viele erreichen während einer Notfall-Recovery das Mehrheitsgewicht?
Wachstum lässt sich leicht darstellen. Verteilung unter Druck ist schwerer.
Ich beobachte, ob die Dezentralisierung von DUSK überlebt, wenn sich der aktive Einsatz zu bewegen beginnt – nicht, wenn die Staking-Gesamtmenge steigt.
#dusk $DUSK @Dusk
Ein Netzwerk kann mehr Einsatz hinzufügen und dabei trotzdem stärker konzentriert werden. Wenn die fünf größten Provisioner den Großteil des neuen aktiven Gewichts absorbieren, wirkt mehr Einsatz gesund, während die Konsensmacht still und leise enger wird.
Das ist die DUSK-Kennzahl, die ich jetzt brauche: Anteil der Top 5 gegenüber Anteil der Top 20, dann die kleinste Koalition, die nötig ist, um mehr als ein Drittel des aktiven Einsatzes zu überschreiten. Nicht Wallet-Balancen. Effektiver aktiver Einsatz.
Der unangenehme Teil ist die Mobilität. Der DUSK-Einsatz wird normalerweise in etwa 6–12 Stunden aktiv, während das Unstaking keine Wartezeit im Protokoll hat. Unter Stress kann also Sicherheitskapital schneller abwandern, als Ersatz-Einsatz eintreten kann. Sanfte Strafen können den Einsatz außerdem von aktiv zu gesperrt verschieben und so das Konsensgewicht reduzieren, selbst wenn die Tokens weiterhin als eingesetzt erscheinen.
1.000 kleine Provisioner und 20 große können dieselbe nominelle Menge absichern. Sie schaffen jedoch nicht dieselbe Angriffs-/Ausfallfläche.
Wie viele unabhängige Betreiber erreichen tatsächlich ein Drittel? Wie viele erreichen während einer Notfall-Recovery das Mehrheitsgewicht?
Wachstum lässt sich leicht darstellen. Verteilung unter Druck ist schwerer.
Ich beobachte, ob die Dezentralisierung von DUSK überlebt, wenn sich der aktive Einsatz zu bewegen beginnt – nicht, wenn die Staking-Gesamtmenge steigt.
#dusk $DUSK @Dusk
46
35
4.6k
·
--
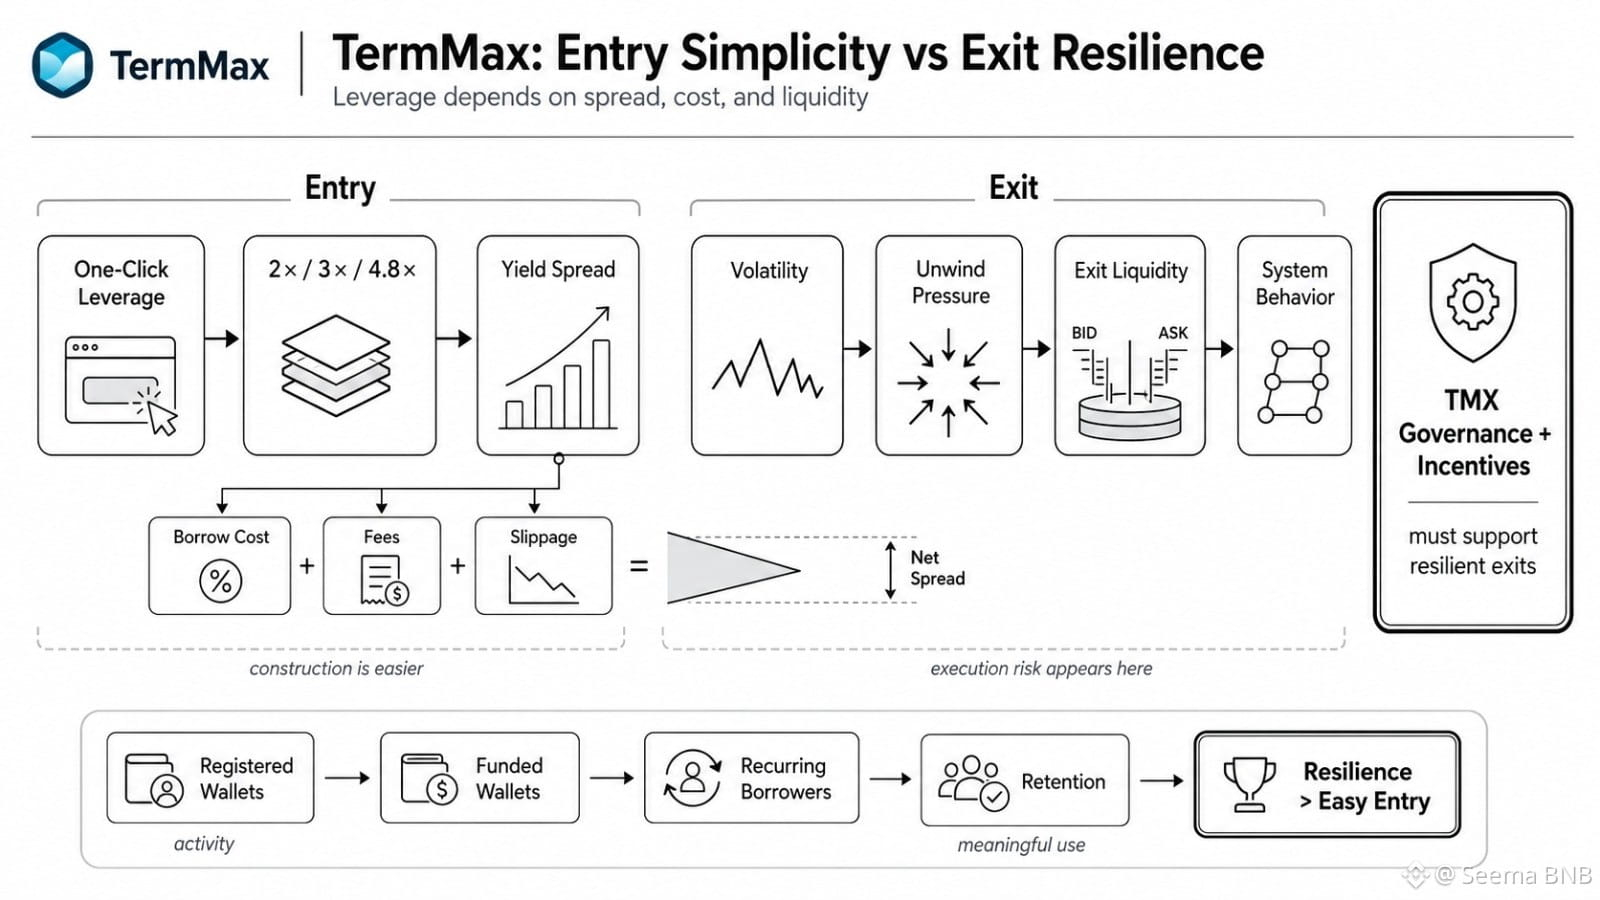
Ich bin von der TermMax-Hebelwirkung auf dem Eingabebildschirm abgerückt, sobald ich etwas Unangenehmes bemerkt habe: 2×, 3× und 4,8× sehen zwar alle sauber aus, bevor die Borrowing-Kosten anfangen, die Spreads aufzufressen.
Das ist der Oberflächentrick. One-Click-DeFi-Hebel macht die Konstruktion einfacher – nicht die Position sicherer.
Mit PT oder anderem zinsbringendem Sicherheitenmaterial ist die eigentliche Wette nicht nur mehr Exposure. Entscheidend ist, ob die zusätzliche Rendite, die durch den Hebel entsteht, nach Slippage, Gebühren und Liquiditätsdruck über den Borrowing-Kosten bleibt. Bei 2× kann ein dünner Spread überleben. Bei 4,8× wird selbst ein kleiner Funding-Mismatch schnell verstärkt.
Und der Einstieg ist vermutlich die einfache Seite.
Was passiert, wenn Volatilität einsetzt und viele TermMax-Nutzer gleichzeitig versuchen, sich zu entwickeln? Flash-Loan-Atomarität kann mehrere Schritte in eine einzige Transaktion komprimieren, aber sie kann keine Exit-Liquidität herbeizaubern. Genau dort wird aus dem Ausführungsrisiko ein Systemverhalten.
Diese Unterscheidung spielt auch für die Akzeptanz eine Rolle. Registrierte Wallets sind Aktivität. Mit Kapital ausgestattete Wallets, wiederkehrende Kreditnehmer und die Bindung nach Anreizprogrammen sind aussagekräftige DeFi-Nutzung.
Ich mag die Idee der Kapitaleffizienz hinter TermMax, aber ich beobachte weiterhin den Exit-Pfad. Wenn der Hebel nur dann funktioniert, wenn die Liquidität ruhig ist, dann müssen TMX-Governance und Anreize irgendwann nachweisen, dass sie Resilienz unterstützen – nicht nur einen leichteren Einstieg.
#termmax @termmax
Ich bin von der TermMax-Hebelwirkung auf dem Eingabebildschirm abgerückt, sobald ich etwas Unangenehmes bemerkt habe: 2×, 3× und 4,8× sehen zwar alle sauber aus, bevor die Borrowing-Kosten anfangen, die Spreads aufzufressen.
Das ist der Oberflächentrick. One-Click-DeFi-Hebel macht die Konstruktion einfacher – nicht die Position sicherer.
Mit PT oder anderem zinsbringendem Sicherheitenmaterial ist die eigentliche Wette nicht nur mehr Exposure. Entscheidend ist, ob die zusätzliche Rendite, die durch den Hebel entsteht, nach Slippage, Gebühren und Liquiditätsdruck über den Borrowing-Kosten bleibt. Bei 2× kann ein dünner Spread überleben. Bei 4,8× wird selbst ein kleiner Funding-Mismatch schnell verstärkt.
Und der Einstieg ist vermutlich die einfache Seite.
Was passiert, wenn Volatilität einsetzt und viele TermMax-Nutzer gleichzeitig versuchen, sich zu entwickeln? Flash-Loan-Atomarität kann mehrere Schritte in eine einzige Transaktion komprimieren, aber sie kann keine Exit-Liquidität herbeizaubern. Genau dort wird aus dem Ausführungsrisiko ein Systemverhalten.
Diese Unterscheidung spielt auch für die Akzeptanz eine Rolle. Registrierte Wallets sind Aktivität. Mit Kapital ausgestattete Wallets, wiederkehrende Kreditnehmer und die Bindung nach Anreizprogrammen sind aussagekräftige DeFi-Nutzung.
Ich mag die Idee der Kapitaleffizienz hinter TermMax, aber ich beobachte weiterhin den Exit-Pfad. Wenn der Hebel nur dann funktioniert, wenn die Liquidität ruhig ist, dann müssen TMX-Governance und Anreize irgendwann nachweisen, dass sie Resilienz unterstützen – nicht nur einen leichteren Einstieg.
#termmax @TermMax
Das ist der Oberflächentrick. One-Click-DeFi-Hebel macht die Konstruktion einfacher – nicht die Position sicherer.
Mit PT oder anderem zinsbringendem Sicherheitenmaterial ist die eigentliche Wette nicht nur mehr Exposure. Entscheidend ist, ob die zusätzliche Rendite, die durch den Hebel entsteht, nach Slippage, Gebühren und Liquiditätsdruck über den Borrowing-Kosten bleibt. Bei 2× kann ein dünner Spread überleben. Bei 4,8× wird selbst ein kleiner Funding-Mismatch schnell verstärkt.
Und der Einstieg ist vermutlich die einfache Seite.
Was passiert, wenn Volatilität einsetzt und viele TermMax-Nutzer gleichzeitig versuchen, sich zu entwickeln? Flash-Loan-Atomarität kann mehrere Schritte in eine einzige Transaktion komprimieren, aber sie kann keine Exit-Liquidität herbeizaubern. Genau dort wird aus dem Ausführungsrisiko ein Systemverhalten.
Diese Unterscheidung spielt auch für die Akzeptanz eine Rolle. Registrierte Wallets sind Aktivität. Mit Kapital ausgestattete Wallets, wiederkehrende Kreditnehmer und die Bindung nach Anreizprogrammen sind aussagekräftige DeFi-Nutzung.
Ich mag die Idee der Kapitaleffizienz hinter TermMax, aber ich beobachte weiterhin den Exit-Pfad. Wenn der Hebel nur dann funktioniert, wenn die Liquidität ruhig ist, dann müssen TMX-Governance und Anreize irgendwann nachweisen, dass sie Resilienz unterstützen – nicht nur einen leichteren Einstieg.
#termmax @TermMax
44
33
4.6k
·
--
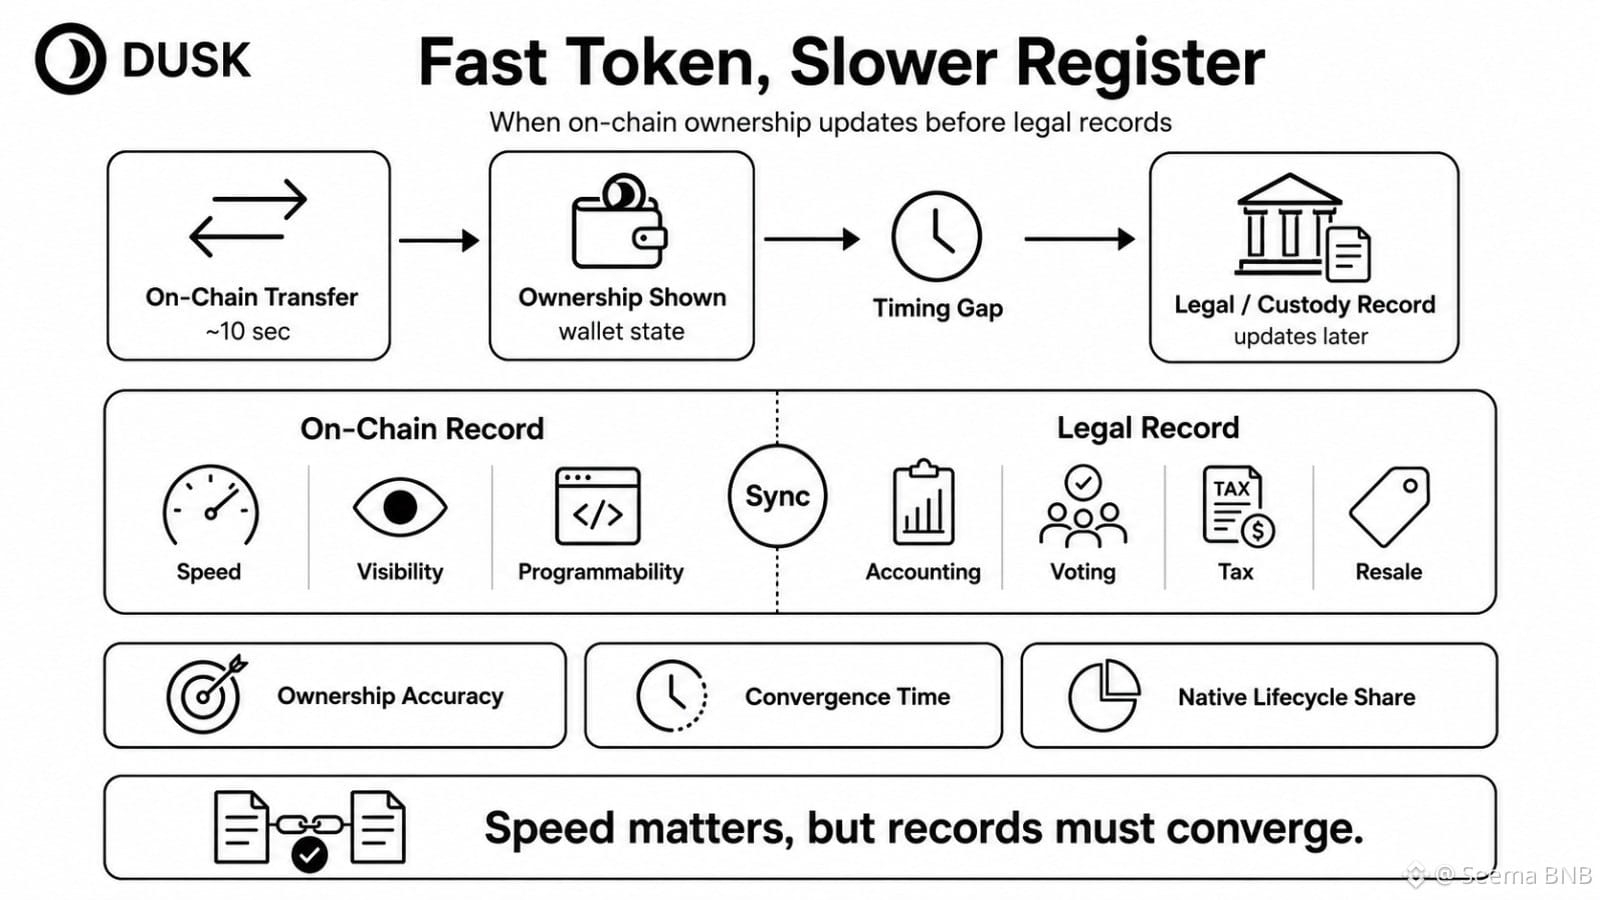
Der Teil, der mich an DUSK am meisten stört, ist nicht, ob sich ein Token schnell bewegen kann. Es ist, was passiert, wenn sich der Token in 10 Sekunden bewegt und das rechtliche Register erst morgen nachzieht.
Das naheliegende Maß ist die Settlement-Geschwindigkeit. Ich denke, das ist unvollständig.
Wenn DUSK um 23:59 Eigentum On-Chain anzeigt, aber die Verwahr- oder rechtliche Akte um 00:01 aktualisiert wird: Welche Akte steuert dann die Buchhaltung, das Voting, die Besteuerung oder den Weiterverkauf während dieser Lücke? Dreißig Minuten Uneinigkeit mögen klein klingen. Bei regulierten Vermögenswerten schaffen kleine Timing-Lücken echte Ausnahmen.
Darum würde ich etwas Härteres verfolgen: die Genauigkeit des On-Chain-Eigentums im Vergleich zur Genauigkeit des rechtlichen Eigentums, plus der Anteil der Lifecycle-Schritte, die tatsächlich blockchain-nativ sind.
Das Minting kann sofort erfolgen, während 90% der Strukturierung passiert, bevor der erste Block kommt. Eine 60%ige On-Chain-Freigabe bedeutet auch nicht, dass jede Unternehmensmaßnahme automatisch ausgeführt wird. Eine gewisse Schwäche hier ist normal; das Recht wird nicht verschwinden, nur weil das Settlement besser wird.
Der eigentliche Test für DUSK ist die Disziplin bei der Abstimmung (Reconciliation). Wie schnell konvergieren beide Datensätze, und wer löst Konflikte?
Meine Skepsis ist, dass schnellere Tokens zwar wichtig sind, aber wenn die rechtliche Wahrheit weiterhin langsamer nachkommt, dann ist die RWA-Geschwindigkeit nur teilweise On-Chain.
#dusk $DUSK @Dusk_Foundation
Der Teil, der mich an DUSK am meisten stört, ist nicht, ob sich ein Token schnell bewegen kann. Es ist, was passiert, wenn sich der Token in 10 Sekunden bewegt und das rechtliche Register erst morgen nachzieht.
Das naheliegende Maß ist die Settlement-Geschwindigkeit. Ich denke, das ist unvollständig.
Wenn DUSK um 23:59 Eigentum On-Chain anzeigt, aber die Verwahr- oder rechtliche Akte um 00:01 aktualisiert wird: Welche Akte steuert dann die Buchhaltung, das Voting, die Besteuerung oder den Weiterverkauf während dieser Lücke? Dreißig Minuten Uneinigkeit mögen klein klingen. Bei regulierten Vermögenswerten schaffen kleine Timing-Lücken echte Ausnahmen.
Darum würde ich etwas Härteres verfolgen: die Genauigkeit des On-Chain-Eigentums im Vergleich zur Genauigkeit des rechtlichen Eigentums, plus der Anteil der Lifecycle-Schritte, die tatsächlich blockchain-nativ sind.
Das Minting kann sofort erfolgen, während 90% der Strukturierung passiert, bevor der erste Block kommt. Eine 60%ige On-Chain-Freigabe bedeutet auch nicht, dass jede Unternehmensmaßnahme automatisch ausgeführt wird. Eine gewisse Schwäche hier ist normal; das Recht wird nicht verschwinden, nur weil das Settlement besser wird.
Der eigentliche Test für DUSK ist die Disziplin bei der Abstimmung (Reconciliation). Wie schnell konvergieren beide Datensätze, und wer löst Konflikte?
Meine Skepsis ist, dass schnellere Tokens zwar wichtig sind, aber wenn die rechtliche Wahrheit weiterhin langsamer nachkommt, dann ist die RWA-Geschwindigkeit nur teilweise On-Chain.
#dusk $DUSK @Dusk
Das naheliegende Maß ist die Settlement-Geschwindigkeit. Ich denke, das ist unvollständig.
Wenn DUSK um 23:59 Eigentum On-Chain anzeigt, aber die Verwahr- oder rechtliche Akte um 00:01 aktualisiert wird: Welche Akte steuert dann die Buchhaltung, das Voting, die Besteuerung oder den Weiterverkauf während dieser Lücke? Dreißig Minuten Uneinigkeit mögen klein klingen. Bei regulierten Vermögenswerten schaffen kleine Timing-Lücken echte Ausnahmen.
Darum würde ich etwas Härteres verfolgen: die Genauigkeit des On-Chain-Eigentums im Vergleich zur Genauigkeit des rechtlichen Eigentums, plus der Anteil der Lifecycle-Schritte, die tatsächlich blockchain-nativ sind.
Das Minting kann sofort erfolgen, während 90% der Strukturierung passiert, bevor der erste Block kommt. Eine 60%ige On-Chain-Freigabe bedeutet auch nicht, dass jede Unternehmensmaßnahme automatisch ausgeführt wird. Eine gewisse Schwäche hier ist normal; das Recht wird nicht verschwinden, nur weil das Settlement besser wird.
Der eigentliche Test für DUSK ist die Disziplin bei der Abstimmung (Reconciliation). Wie schnell konvergieren beide Datensätze, und wer löst Konflikte?
Meine Skepsis ist, dass schnellere Tokens zwar wichtig sind, aber wenn die rechtliche Wahrheit weiterhin langsamer nachkommt, dann ist die RWA-Geschwindigkeit nur teilweise On-Chain.
#dusk $DUSK @Dusk
21
17
3.5k
·
--
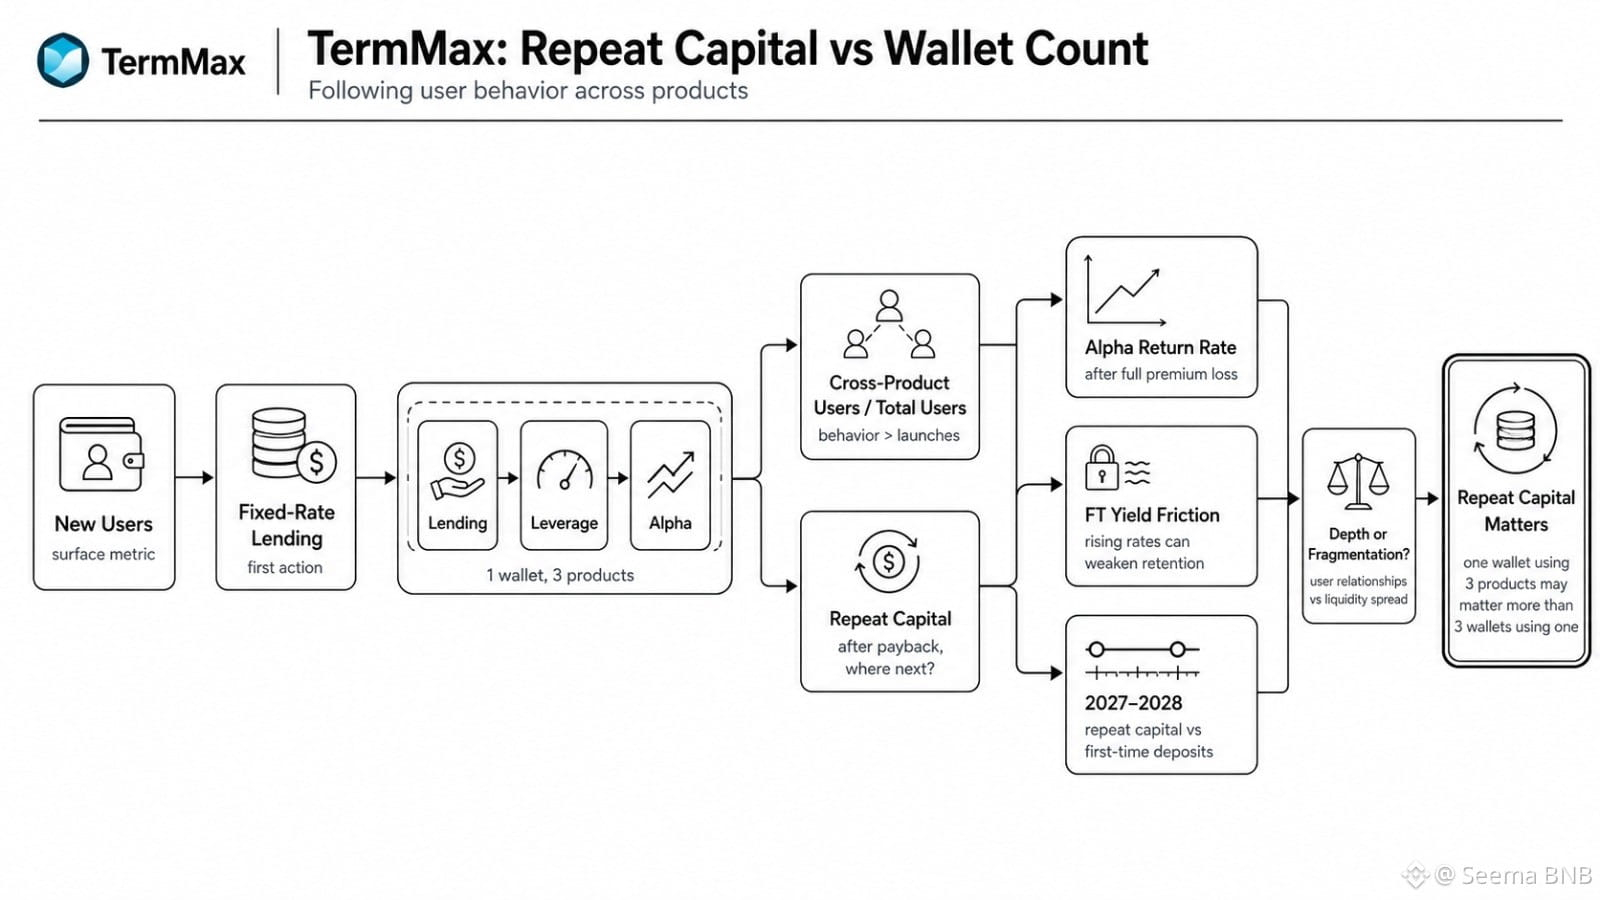
Eines, was ich immer wieder feststelle, ist das Verhalten von TermMax: Es wirkt hilfreicher als ein reines Wachstum der Wallets. Was passiert, nachdem ein Kreditgeber zurückgezahlt wurde und entscheiden muss, wo dieses Kapital als Nächstes eingesetzt wird.
Die naheliegende Kennzahl sind neue Nutzer. Ich denke, das ist zu oberflächlich.
Wenn eine Wallet mit festverzinslichem Lending beginnt, später Leverage nutzt und dann versucht Alpha TermMax, hat es nicht nur Aktivität hinzugefügt. Es hat Vertrauen in ein Produkt in die Bereitschaft verwandelt, ein zweites Risiko einzugehen. Das ist schwieriger.
Was ich sehen möchte, ist der Pfad nach der ersten Aktion. Wie viele Lending-Nutzer wechseln zu Alpha? Wie viele Alpha-Nutzer kehren zurück, nachdem sie die volle Prämie verloren haben? Wächst wiederkehrendes Kapital 2027 und 2028 schneller als Einzahlungen für die erste Nutzung?
Ein gewisses Abwandern ist normal. Optionen werden Nutzerprofilen natürlich anders entsprechen als festverzinsliches Lending, und steigende Marktzinsen können die fest verriegelten FT-Renditen weniger attraktiv erscheinen lassen.
Die unbequeme Frage lautet: Vertieft die Produkt-Erweiterung die Nutzerbeziehungen oder verteilt sie Liquidität über zu viele Oberflächen hinweg?
Für TMX könnte eine einzige Wallet, die drei Produkte nutzt, wichtiger sein als drei Wallets, die jeweils nur einmal ein Produkt berühren.
Ich beobachte wiederkehrendes Kapital, nicht nur die Anzahl der Wallets.
#termmax @termmax
Eines, was ich immer wieder feststelle, ist das Verhalten von TermMax: Es wirkt hilfreicher als ein reines Wachstum der Wallets. Was passiert, nachdem ein Kreditgeber zurückgezahlt wurde und entscheiden muss, wo dieses Kapital als Nächstes eingesetzt wird.
Die naheliegende Kennzahl sind neue Nutzer. Ich denke, das ist zu oberflächlich.
Wenn eine Wallet mit festverzinslichem Lending beginnt, später Leverage nutzt und dann versucht Alpha TermMax, hat es nicht nur Aktivität hinzugefügt. Es hat Vertrauen in ein Produkt in die Bereitschaft verwandelt, ein zweites Risiko einzugehen. Das ist schwieriger.
Was ich sehen möchte, ist der Pfad nach der ersten Aktion. Wie viele Lending-Nutzer wechseln zu Alpha? Wie viele Alpha-Nutzer kehren zurück, nachdem sie die volle Prämie verloren haben? Wächst wiederkehrendes Kapital 2027 und 2028 schneller als Einzahlungen für die erste Nutzung?
Ein gewisses Abwandern ist normal. Optionen werden Nutzerprofilen natürlich anders entsprechen als festverzinsliches Lending, und steigende Marktzinsen können die fest verriegelten FT-Renditen weniger attraktiv erscheinen lassen.
Die unbequeme Frage lautet: Vertieft die Produkt-Erweiterung die Nutzerbeziehungen oder verteilt sie Liquidität über zu viele Oberflächen hinweg?
Für TMX könnte eine einzige Wallet, die drei Produkte nutzt, wichtiger sein als drei Wallets, die jeweils nur einmal ein Produkt berühren.
Ich beobachte wiederkehrendes Kapital, nicht nur die Anzahl der Wallets.
#termmax @TermMax
Die naheliegende Kennzahl sind neue Nutzer. Ich denke, das ist zu oberflächlich.
Wenn eine Wallet mit festverzinslichem Lending beginnt, später Leverage nutzt und dann versucht Alpha TermMax, hat es nicht nur Aktivität hinzugefügt. Es hat Vertrauen in ein Produkt in die Bereitschaft verwandelt, ein zweites Risiko einzugehen. Das ist schwieriger.
Was ich sehen möchte, ist der Pfad nach der ersten Aktion. Wie viele Lending-Nutzer wechseln zu Alpha? Wie viele Alpha-Nutzer kehren zurück, nachdem sie die volle Prämie verloren haben? Wächst wiederkehrendes Kapital 2027 und 2028 schneller als Einzahlungen für die erste Nutzung?
Ein gewisses Abwandern ist normal. Optionen werden Nutzerprofilen natürlich anders entsprechen als festverzinsliches Lending, und steigende Marktzinsen können die fest verriegelten FT-Renditen weniger attraktiv erscheinen lassen.
Die unbequeme Frage lautet: Vertieft die Produkt-Erweiterung die Nutzerbeziehungen oder verteilt sie Liquidität über zu viele Oberflächen hinweg?
Für TMX könnte eine einzige Wallet, die drei Produkte nutzt, wichtiger sein als drei Wallets, die jeweils nur einmal ein Produkt berühren.
Ich beobachte wiederkehrendes Kapital, nicht nur die Anzahl der Wallets.
#termmax @TermMax
39
24
6.5k
·
--
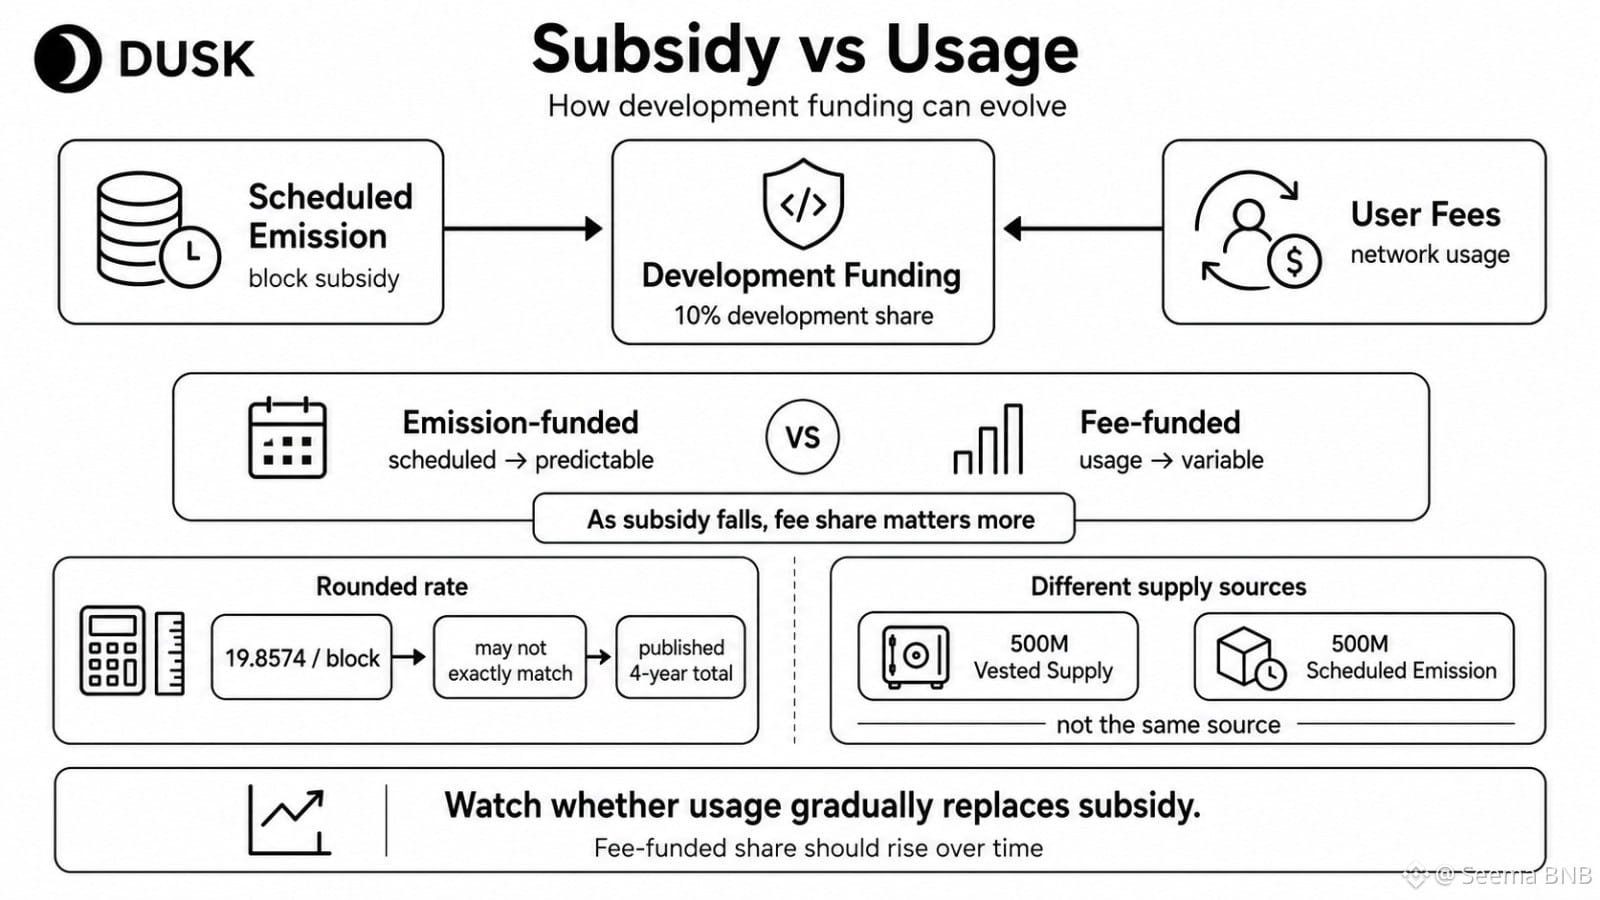
Ich habe mir eine einzige DUSK-Detailansicht angesehen, die auf Papier klein wirkt: Nutzergebühren zahlen nicht nur für Netzwerkaktivität. Ein Teil dieses Flows fließt auch in den 10%-Entwicklungsanteil.
Zunächst behandelte ich die Blockemission als das offensichtliche Maß. Das ist zu oberflächlich.
DUSK kann Entwicklung aus zwei Verhaltensweisen finanzieren: geplanter Ausgabe und tatsächlicher Nutzung. Das eine ist Subvention. Das andere sind Nutzer, die genug wirtschaftliche Aktivität schaffen, um das System selbst mitzufinanzieren.
Das ist der eigentliche Test für mich. Wenn die Emission sinkt: Wird dann durch Gebühren finanzierte Entwicklung zu einem größeren Anteil der gesamten Entwicklungseinnahmen? Steigt die Gebühreneinnahme pro emittiertem DUSK, weil die Abwicklungsaktivität wirklich wächst, oder nur, weil die Subvention schrumpft?
Die 19.8574-DUSK-Blockzahl sieht außerdem klarer aus als der zugrunde liegende Zeitplan wahrscheinlich ist. Wenn das Multiplizieren dieser gerundeten Rate nicht exakt die veröffentlichten Vierjahres-Gesamtsumme ergibt, ist das kein Skandal. Präzision ist jedoch wichtig, wenn Menschen die Angebotsentwicklung modellieren.
Es gibt noch eine weitere Aufteilung, die viele übersehen: 500M vollständig vested supply und 500M geplante Emission sind völlig unterschiedliche Quellen von DUSK.
Was ich jetzt beobachte, ist, ob Nutzung allmählich Subvention ersetzt. Wenn nicht, bleibt die Entwicklungsfinanzierung stärker von der Ausgabe abhängig, als die oberflächliche Story vermuten lässt.
@Dusk_Foundation #dusk $DUSK #dusk $DUSK @Dusk_Foundation
Ich habe mir eine einzige DUSK-Detailansicht angesehen, die auf Papier klein wirkt: Nutzergebühren zahlen nicht nur für Netzwerkaktivität. Ein Teil dieses Flows fließt auch in den 10%-Entwicklungsanteil.
Zunächst behandelte ich die Blockemission als das offensichtliche Maß. Das ist zu oberflächlich.
DUSK kann Entwicklung aus zwei Verhaltensweisen finanzieren: geplanter Ausgabe und tatsächlicher Nutzung. Das eine ist Subvention. Das andere sind Nutzer, die genug wirtschaftliche Aktivität schaffen, um das System selbst mitzufinanzieren.
Das ist der eigentliche Test für mich. Wenn die Emission sinkt: Wird dann durch Gebühren finanzierte Entwicklung zu einem größeren Anteil der gesamten Entwicklungseinnahmen? Steigt die Gebühreneinnahme pro emittiertem DUSK, weil die Abwicklungsaktivität wirklich wächst, oder nur, weil die Subvention schrumpft?
Die 19.8574-DUSK-Blockzahl sieht außerdem klarer aus als der zugrunde liegende Zeitplan wahrscheinlich ist. Wenn das Multiplizieren dieser gerundeten Rate nicht exakt die veröffentlichten Vierjahres-Gesamtsumme ergibt, ist das kein Skandal. Präzision ist jedoch wichtig, wenn Menschen die Angebotsentwicklung modellieren.
Es gibt noch eine weitere Aufteilung, die viele übersehen: 500M vollständig vested supply und 500M geplante Emission sind völlig unterschiedliche Quellen von DUSK.
Was ich jetzt beobachte, ist, ob Nutzung allmählich Subvention ersetzt. Wenn nicht, bleibt die Entwicklungsfinanzierung stärker von der Ausgabe abhängig, als die oberflächliche Story vermuten lässt.
@Dusk #dusk $DUSK #dusk $DUSK @Dusk
Zunächst behandelte ich die Blockemission als das offensichtliche Maß. Das ist zu oberflächlich.
DUSK kann Entwicklung aus zwei Verhaltensweisen finanzieren: geplanter Ausgabe und tatsächlicher Nutzung. Das eine ist Subvention. Das andere sind Nutzer, die genug wirtschaftliche Aktivität schaffen, um das System selbst mitzufinanzieren.
Das ist der eigentliche Test für mich. Wenn die Emission sinkt: Wird dann durch Gebühren finanzierte Entwicklung zu einem größeren Anteil der gesamten Entwicklungseinnahmen? Steigt die Gebühreneinnahme pro emittiertem DUSK, weil die Abwicklungsaktivität wirklich wächst, oder nur, weil die Subvention schrumpft?
Die 19.8574-DUSK-Blockzahl sieht außerdem klarer aus als der zugrunde liegende Zeitplan wahrscheinlich ist. Wenn das Multiplizieren dieser gerundeten Rate nicht exakt die veröffentlichten Vierjahres-Gesamtsumme ergibt, ist das kein Skandal. Präzision ist jedoch wichtig, wenn Menschen die Angebotsentwicklung modellieren.
Es gibt noch eine weitere Aufteilung, die viele übersehen: 500M vollständig vested supply und 500M geplante Emission sind völlig unterschiedliche Quellen von DUSK.
Was ich jetzt beobachte, ist, ob Nutzung allmählich Subvention ersetzt. Wenn nicht, bleibt die Entwicklungsfinanzierung stärker von der Ausgabe abhängig, als die oberflächliche Story vermuten lässt.
@Dusk #dusk $DUSK #dusk $DUSK @Dusk
44
30
5k
·
--
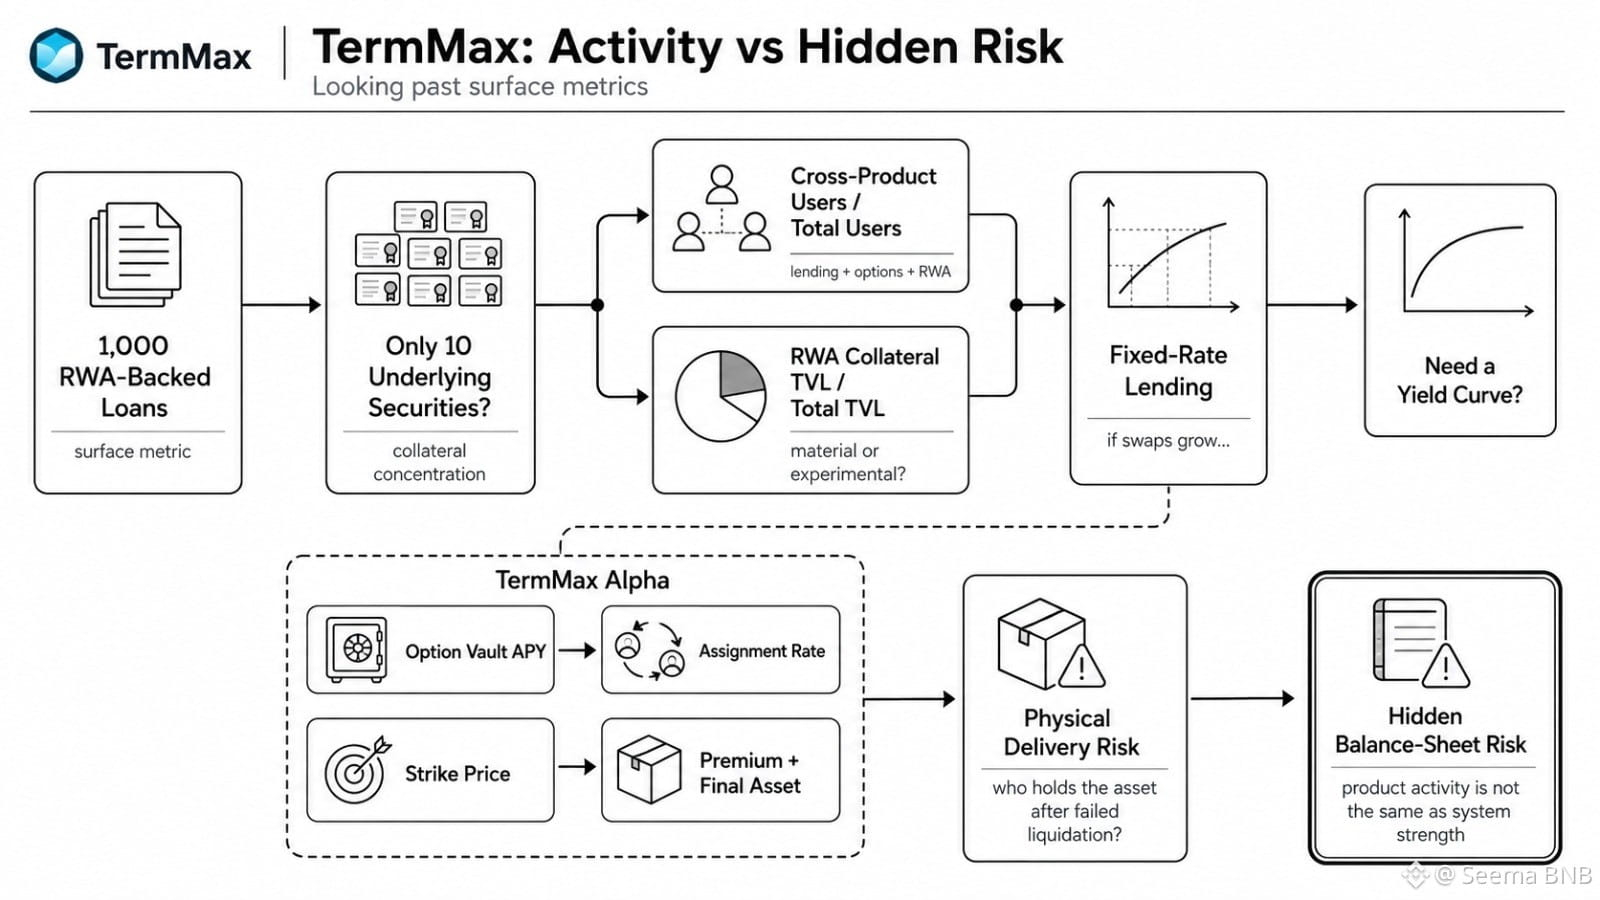
Ich ertappe mich dabei, zu einer beunruhigenden TermMax-Zahl in meinen Notizen zurückzukehren. 1.000 RWA-gestützte Kredite würden mir immer noch sehr wenig sagen, wenn sie alle von nur 10 zugrunde liegenden Wertpapieren abhängen.
Die naheliegende Kennzahl ist die Anzahl der Kredite. Ich finde, das ist schwach. Entscheidend ist, wie stark die Sicherheiten tatsächlich konzentriert sind und ob Nutzer wirklich zwischen Kredit-, Options- und RWA-Produkten wechseln, statt jedes Produkt nur einmal anzufassen.
Genau dort wird TermMax schwieriger zu beurteilen. RWA-Sicherheiten-TVL kann steigen, aber wird sie im Verhältnis zum gesamten TVL auch tatsächlich relevant? Wachsen die Nutzer über mehrere Produktbereiche hinweg? Muss Festzins-Kreditvergabe irgendwann etwas näher an einer Zinsstrukturkurve ausgerichtet werden – vor allem, wenn Zins-Swaps Teil des Systems werden?
Auch TermMax Alpha hat dasselbe Problem. Eine hohe Options-Vault-APY wirkt sauber, bis die Zuteilung (Assignment) das Vermögen des Einzahlers verändert. Der Strike-Preis beeinflusst zwar die Prämie, aber auch das, was man am Ende womöglich hält.
Ein gewisses Maß an Zuteilung ist normal. Der entscheidende Test ist die Häufigkeit, der Drawdown nach der Lieferung und ob die physische Abwicklung Nutzer mit Vermögenswerten zurücklässt, die sie tatsächlich wollten.
Ich beobachte immer noch eine Sache: Misst TermMax die Produktaktivität – oder vielmehr das damit verbundene, versteckte Bilanzrisiko, das entsteht, wenn sich diese Produkte überlappen?
#termmax @termmax
Ich ertappe mich dabei, zu einer beunruhigenden TermMax-Zahl in meinen Notizen zurückzukehren. 1.000 RWA-gestützte Kredite würden mir immer noch sehr wenig sagen, wenn sie alle von nur 10 zugrunde liegenden Wertpapieren abhängen.
Die naheliegende Kennzahl ist die Anzahl der Kredite. Ich finde, das ist schwach. Entscheidend ist, wie stark die Sicherheiten tatsächlich konzentriert sind und ob Nutzer wirklich zwischen Kredit-, Options- und RWA-Produkten wechseln, statt jedes Produkt nur einmal anzufassen.
Genau dort wird TermMax schwieriger zu beurteilen. RWA-Sicherheiten-TVL kann steigen, aber wird sie im Verhältnis zum gesamten TVL auch tatsächlich relevant? Wachsen die Nutzer über mehrere Produktbereiche hinweg? Muss Festzins-Kreditvergabe irgendwann etwas näher an einer Zinsstrukturkurve ausgerichtet werden – vor allem, wenn Zins-Swaps Teil des Systems werden?
Auch TermMax Alpha hat dasselbe Problem. Eine hohe Options-Vault-APY wirkt sauber, bis die Zuteilung (Assignment) das Vermögen des Einzahlers verändert. Der Strike-Preis beeinflusst zwar die Prämie, aber auch das, was man am Ende womöglich hält.
Ein gewisses Maß an Zuteilung ist normal. Der entscheidende Test ist die Häufigkeit, der Drawdown nach der Lieferung und ob die physische Abwicklung Nutzer mit Vermögenswerten zurücklässt, die sie tatsächlich wollten.
Ich beobachte immer noch eine Sache: Misst TermMax die Produktaktivität – oder vielmehr das damit verbundene, versteckte Bilanzrisiko, das entsteht, wenn sich diese Produkte überlappen?
#termmax @TermMax
Die naheliegende Kennzahl ist die Anzahl der Kredite. Ich finde, das ist schwach. Entscheidend ist, wie stark die Sicherheiten tatsächlich konzentriert sind und ob Nutzer wirklich zwischen Kredit-, Options- und RWA-Produkten wechseln, statt jedes Produkt nur einmal anzufassen.
Genau dort wird TermMax schwieriger zu beurteilen. RWA-Sicherheiten-TVL kann steigen, aber wird sie im Verhältnis zum gesamten TVL auch tatsächlich relevant? Wachsen die Nutzer über mehrere Produktbereiche hinweg? Muss Festzins-Kreditvergabe irgendwann etwas näher an einer Zinsstrukturkurve ausgerichtet werden – vor allem, wenn Zins-Swaps Teil des Systems werden?
Auch TermMax Alpha hat dasselbe Problem. Eine hohe Options-Vault-APY wirkt sauber, bis die Zuteilung (Assignment) das Vermögen des Einzahlers verändert. Der Strike-Preis beeinflusst zwar die Prämie, aber auch das, was man am Ende womöglich hält.
Ein gewisses Maß an Zuteilung ist normal. Der entscheidende Test ist die Häufigkeit, der Drawdown nach der Lieferung und ob die physische Abwicklung Nutzer mit Vermögenswerten zurücklässt, die sie tatsächlich wollten.
Ich beobachte immer noch eine Sache: Misst TermMax die Produktaktivität – oder vielmehr das damit verbundene, versteckte Bilanzrisiko, das entsteht, wenn sich diese Produkte überlappen?
#termmax @TermMax
31
21
8.6k
·
--
Verifiziert
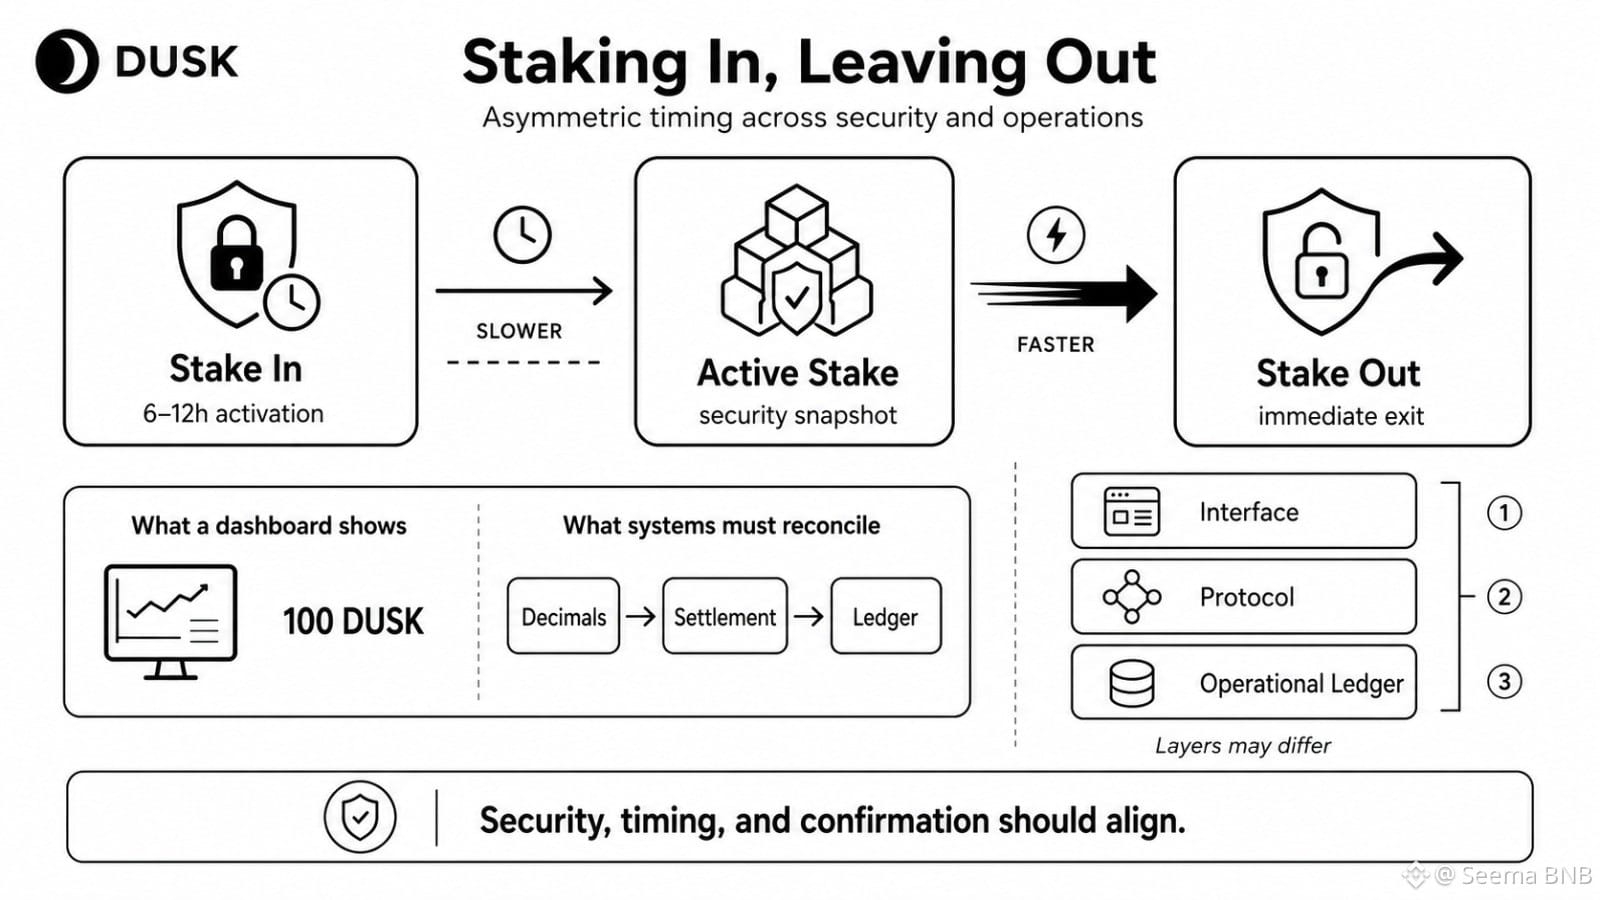
Ich bin immer wieder zu einem unbequemen DUSK-Detail zurückgekehrt: Kapital kann stundenlang gebunden werden, um es zu hinterlegen, doch es kann ohne dieselbe Protokoll-Wartezeit wieder aussteigen.
Die naheliegende Kennzahl ist das aktive Stake. Ich finde, das ist zu oberflächlich. Entscheidend ist, wie schnell die Sicherheit verschwinden kann im Vergleich dazu, wie schnell sie sich wieder aufbauen lässt.
Diese Asymmetrie verändert das Verhalten. Wenn das Vertrauen sinkt, kann der Abfluss sofort erfolgen, während das Ersatz-Stake noch 6–12 Stunden wartet, bis es aktiviert wird. Eine gewisse Schwäche ist hier normal; Systeme brauchen betriebliche Zeitfenster. Aber der eigentliche Test ist, ob DUSK plötzliche Abgänge absorbieren kann, ohne dass eine vorübergehende Stimmungsschwankung in ein Sicherheitskonzentrationsproblem umschlägt.
Dasselbe Muster taucht auch anderswo auf. Ein Dashboard kann 100 DUSK korrekt anzeigen, während die zugrunde liegende Dezimalzuordnung falsch ist. Eine Transaktion kann schnell aufgenommen werden, während die DuskDS-Abwicklung noch nicht das ist, was eine Börse „bestätigt“ nennen sollte.
Also: Welche Ebene ist die Wahrheit – die Schnittstelle, das Protokoll oder das operative Ledger?
DUSK scheitert nicht, weil diese Ebenen unterschiedlich sind. Es scheitert, wenn Nutzer davon ausgehen, dass sie identisch sind.
Ich beobachte, ob der Netzwerkstandard nicht nur Kryptografie vereinheitlicht, sondern auch Timing, Buchungs- und Bestätigungssemantik rund darum.
@Dusk_Foundation #dusk $DUSK
Ich bin immer wieder zu einem unbequemen DUSK-Detail zurückgekehrt: Kapital kann stundenlang gebunden werden, um es zu hinterlegen, doch es kann ohne dieselbe Protokoll-Wartezeit wieder aussteigen.
Die naheliegende Kennzahl ist das aktive Stake. Ich finde, das ist zu oberflächlich. Entscheidend ist, wie schnell die Sicherheit verschwinden kann im Vergleich dazu, wie schnell sie sich wieder aufbauen lässt.
Diese Asymmetrie verändert das Verhalten. Wenn das Vertrauen sinkt, kann der Abfluss sofort erfolgen, während das Ersatz-Stake noch 6–12 Stunden wartet, bis es aktiviert wird. Eine gewisse Schwäche ist hier normal; Systeme brauchen betriebliche Zeitfenster. Aber der eigentliche Test ist, ob DUSK plötzliche Abgänge absorbieren kann, ohne dass eine vorübergehende Stimmungsschwankung in ein Sicherheitskonzentrationsproblem umschlägt.
Dasselbe Muster taucht auch anderswo auf. Ein Dashboard kann 100 DUSK korrekt anzeigen, während die zugrunde liegende Dezimalzuordnung falsch ist. Eine Transaktion kann schnell aufgenommen werden, während die DuskDS-Abwicklung noch nicht das ist, was eine Börse „bestätigt“ nennen sollte.
Also: Welche Ebene ist die Wahrheit – die Schnittstelle, das Protokoll oder das operative Ledger?
DUSK scheitert nicht, weil diese Ebenen unterschiedlich sind. Es scheitert, wenn Nutzer davon ausgehen, dass sie identisch sind.
Ich beobachte, ob der Netzwerkstandard nicht nur Kryptografie vereinheitlicht, sondern auch Timing, Buchungs- und Bestätigungssemantik rund darum.
@Dusk #dusk $DUSK
Die naheliegende Kennzahl ist das aktive Stake. Ich finde, das ist zu oberflächlich. Entscheidend ist, wie schnell die Sicherheit verschwinden kann im Vergleich dazu, wie schnell sie sich wieder aufbauen lässt.
Diese Asymmetrie verändert das Verhalten. Wenn das Vertrauen sinkt, kann der Abfluss sofort erfolgen, während das Ersatz-Stake noch 6–12 Stunden wartet, bis es aktiviert wird. Eine gewisse Schwäche ist hier normal; Systeme brauchen betriebliche Zeitfenster. Aber der eigentliche Test ist, ob DUSK plötzliche Abgänge absorbieren kann, ohne dass eine vorübergehende Stimmungsschwankung in ein Sicherheitskonzentrationsproblem umschlägt.
Dasselbe Muster taucht auch anderswo auf. Ein Dashboard kann 100 DUSK korrekt anzeigen, während die zugrunde liegende Dezimalzuordnung falsch ist. Eine Transaktion kann schnell aufgenommen werden, während die DuskDS-Abwicklung noch nicht das ist, was eine Börse „bestätigt“ nennen sollte.
Also: Welche Ebene ist die Wahrheit – die Schnittstelle, das Protokoll oder das operative Ledger?
DUSK scheitert nicht, weil diese Ebenen unterschiedlich sind. Es scheitert, wenn Nutzer davon ausgehen, dass sie identisch sind.
Ich beobachte, ob der Netzwerkstandard nicht nur Kryptografie vereinheitlicht, sondern auch Timing, Buchungs- und Bestätigungssemantik rund darum.
@Dusk #dusk $DUSK
30
18
6k
·
--
Verifiziert
Mein erster Eindruck war, dass ein tokenisierter Bond auf DUSK ein Minting-Problem ist. Das fühlt sich inzwischen wie der wenig interessante Teil an.
Ein 10-Jahres-Bond mit halbjährlichen Kupons wird einmal emittiert, aber er erzeugt 20 Kupon-Ereignisse plus eine Tilgung des Kapitals. 21 wesentliche Cashflow-Checkpoints über 120 Monate.
Das eigentliche Problem ist jedoch die Eigentümerschaft zwischen diesen Daten. Wer hält den Token an jedem Stichtag? Was passiert nach Übertragungen, Wallet-Wechseln, Compliance-Updates oder beschränkter Eigentümerschaft? Ein Vertrag kann ein Jahrzehnt überdauern, aber die Betreuung muss jedes Mal korrekt bleiben.
Etwas Komplexität ist normal. Traditionelle Bonds haben bereits Registerführer, Zahlstellen und Abstimmungen. Den Status auf die Kette zu verlagern, entfernt nicht den Lebenszyklus—es macht den Lebenszyklus sichtbar.
Das ist der eigentliche Test für DUSK. Nicht Emission versus Adoption, sondern Emission versus konsequente, dauerhafte Servicing-Disziplin.
Wenn 10.000 Investoren beteiligt sind, können 20 Kuponrunden zu 200.000 investorenspezifischen Ausschüttungen werden, bevor das Kapital überhaupt zurückgezahlt ist. Kann DUSK Eigentümerschaft, Anspruchsberechtigung und Zahlungsstatus synchron halten, ohne neue operative Reibung zu erzeugen?
Ich komme immer wieder zu dem Punkt: Tokenisierung gelingt nur, wenn der zwanzigste Kupon genauso zuverlässig ist wie die erste Prägung.
@Dusk_Foundation #dusk $DUSK
Mein erster Eindruck war, dass ein tokenisierter Bond auf DUSK ein Minting-Problem ist. Das fühlt sich inzwischen wie der wenig interessante Teil an.
Ein 10-Jahres-Bond mit halbjährlichen Kupons wird einmal emittiert, aber er erzeugt 20 Kupon-Ereignisse plus eine Tilgung des Kapitals. 21 wesentliche Cashflow-Checkpoints über 120 Monate.
Das eigentliche Problem ist jedoch die Eigentümerschaft zwischen diesen Daten. Wer hält den Token an jedem Stichtag? Was passiert nach Übertragungen, Wallet-Wechseln, Compliance-Updates oder beschränkter Eigentümerschaft? Ein Vertrag kann ein Jahrzehnt überdauern, aber die Betreuung muss jedes Mal korrekt bleiben.
Etwas Komplexität ist normal. Traditionelle Bonds haben bereits Registerführer, Zahlstellen und Abstimmungen. Den Status auf die Kette zu verlagern, entfernt nicht den Lebenszyklus—es macht den Lebenszyklus sichtbar.
Das ist der eigentliche Test für DUSK. Nicht Emission versus Adoption, sondern Emission versus konsequente, dauerhafte Servicing-Disziplin.
Wenn 10.000 Investoren beteiligt sind, können 20 Kuponrunden zu 200.000 investorenspezifischen Ausschüttungen werden, bevor das Kapital überhaupt zurückgezahlt ist. Kann DUSK Eigentümerschaft, Anspruchsberechtigung und Zahlungsstatus synchron halten, ohne neue operative Reibung zu erzeugen?
Ich komme immer wieder zu dem Punkt: Tokenisierung gelingt nur, wenn der zwanzigste Kupon genauso zuverlässig ist wie die erste Prägung.
@Dusk #dusk $DUSK
Ein 10-Jahres-Bond mit halbjährlichen Kupons wird einmal emittiert, aber er erzeugt 20 Kupon-Ereignisse plus eine Tilgung des Kapitals. 21 wesentliche Cashflow-Checkpoints über 120 Monate.
Das eigentliche Problem ist jedoch die Eigentümerschaft zwischen diesen Daten. Wer hält den Token an jedem Stichtag? Was passiert nach Übertragungen, Wallet-Wechseln, Compliance-Updates oder beschränkter Eigentümerschaft? Ein Vertrag kann ein Jahrzehnt überdauern, aber die Betreuung muss jedes Mal korrekt bleiben.
Etwas Komplexität ist normal. Traditionelle Bonds haben bereits Registerführer, Zahlstellen und Abstimmungen. Den Status auf die Kette zu verlagern, entfernt nicht den Lebenszyklus—es macht den Lebenszyklus sichtbar.
Das ist der eigentliche Test für DUSK. Nicht Emission versus Adoption, sondern Emission versus konsequente, dauerhafte Servicing-Disziplin.
Wenn 10.000 Investoren beteiligt sind, können 20 Kuponrunden zu 200.000 investorenspezifischen Ausschüttungen werden, bevor das Kapital überhaupt zurückgezahlt ist. Kann DUSK Eigentümerschaft, Anspruchsberechtigung und Zahlungsstatus synchron halten, ohne neue operative Reibung zu erzeugen?
Ich komme immer wieder zu dem Punkt: Tokenisierung gelingt nur, wenn der zwanzigste Kupon genauso zuverlässig ist wie die erste Prägung.
@Dusk #dusk $DUSK
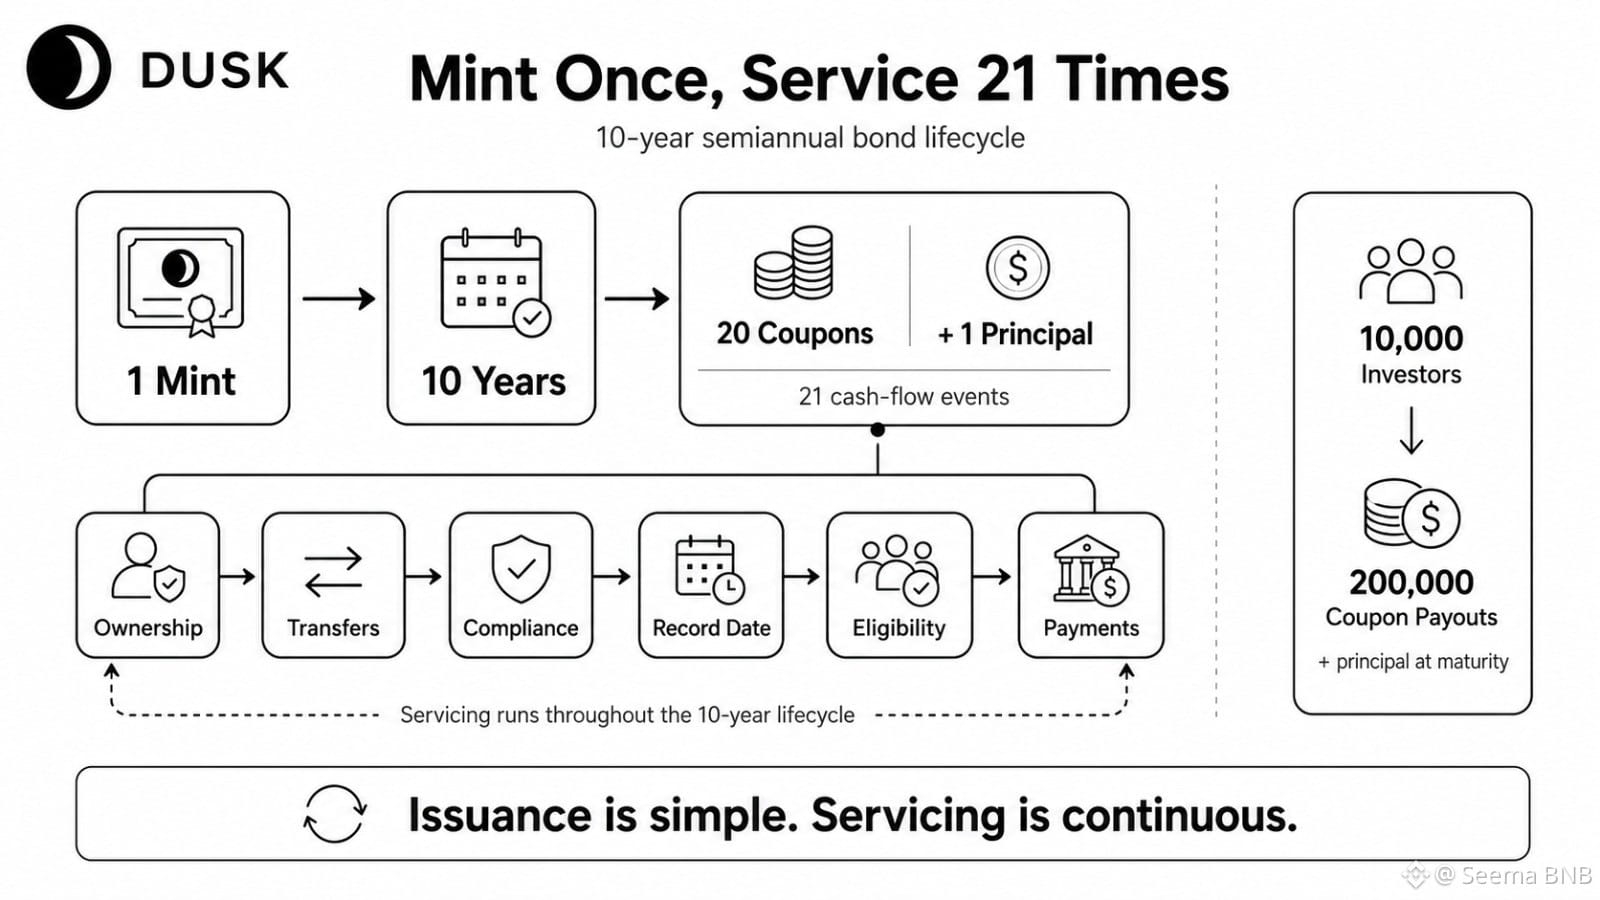
44
31
11.8k
·
--
Ich habe DUSK zuerst während des sechsjährigen Entwicklungszyklus betrachtet, und ich glaube, das ist jetzt die falsche Uhr, um darauf zu schauen.
Sechs Jahre R&D sagen mir etwas über technische Disziplin. Es sagt mir jedoch nicht, ob Entwickler, Institutionen, Assets und Nutzer tatsächlich bleiben, sobald die Infrastruktur live ist.
Wichtiger sind die ungefähr 585 Tage des Mainnet-Verhaltens.
Bewegen sich Anwendungen über das Deployment hinaus? Erreichen regulierte Assets die reale Nutzung on-chain? Entsteht Liquidität rund um die tatsächliche Nachfrage, oder messen wir noch immer größtenteils die Bereitschaft der Infrastruktur?
Eine gewisse Schwäche an dieser Stelle ist normal. DUSK hat jahrelang an einem schwierigen Stack gearbeitet, daher würde ich nicht erwarten, dass die Marktschicht im gleichen Tempo wie die Basisschicht reift.
Aber dieses Gleichgewicht wirkt in beide Richtungen. Ein langer Build-Zyklus kann die technische Unsicherheit verringern und zugleich die Erwartungen an die Umsetzung nach dem Launch erhöhen.
Das ist der Teil, den ich bei DUSK weiterhin im Blick habe: Infrastruktur-Kraft versus echte Zugänglichkeit.
Neunzehn Monate sind wahrscheinlich zu kurz, um die These abzutun, aber lang genug, um schwierigere Fragen zum Übergang von Technologie zu Nutzung zu stellen.
Für DUSK ist der nächste Test nicht, ob das System funktioniert. Sondern ob funktionierende Infrastruktur zu etwas wird, das Menschen wiederholt brauchen.
@Dusk_Foundation #dusk $DUSK
Ich habe DUSK zuerst während des sechsjährigen Entwicklungszyklus betrachtet, und ich glaube, das ist jetzt die falsche Uhr, um darauf zu schauen.
Sechs Jahre R&D sagen mir etwas über technische Disziplin. Es sagt mir jedoch nicht, ob Entwickler, Institutionen, Assets und Nutzer tatsächlich bleiben, sobald die Infrastruktur live ist.
Wichtiger sind die ungefähr 585 Tage des Mainnet-Verhaltens.
Bewegen sich Anwendungen über das Deployment hinaus? Erreichen regulierte Assets die reale Nutzung on-chain? Entsteht Liquidität rund um die tatsächliche Nachfrage, oder messen wir noch immer größtenteils die Bereitschaft der Infrastruktur?
Eine gewisse Schwäche an dieser Stelle ist normal. DUSK hat jahrelang an einem schwierigen Stack gearbeitet, daher würde ich nicht erwarten, dass die Marktschicht im gleichen Tempo wie die Basisschicht reift.
Aber dieses Gleichgewicht wirkt in beide Richtungen. Ein langer Build-Zyklus kann die technische Unsicherheit verringern und zugleich die Erwartungen an die Umsetzung nach dem Launch erhöhen.
Das ist der Teil, den ich bei DUSK weiterhin im Blick habe: Infrastruktur-Kraft versus echte Zugänglichkeit.
Neunzehn Monate sind wahrscheinlich zu kurz, um die These abzutun, aber lang genug, um schwierigere Fragen zum Übergang von Technologie zu Nutzung zu stellen.
Für DUSK ist der nächste Test nicht, ob das System funktioniert. Sondern ob funktionierende Infrastruktur zu etwas wird, das Menschen wiederholt brauchen.
@Dusk #dusk $DUSK
Sechs Jahre R&D sagen mir etwas über technische Disziplin. Es sagt mir jedoch nicht, ob Entwickler, Institutionen, Assets und Nutzer tatsächlich bleiben, sobald die Infrastruktur live ist.
Wichtiger sind die ungefähr 585 Tage des Mainnet-Verhaltens.
Bewegen sich Anwendungen über das Deployment hinaus? Erreichen regulierte Assets die reale Nutzung on-chain? Entsteht Liquidität rund um die tatsächliche Nachfrage, oder messen wir noch immer größtenteils die Bereitschaft der Infrastruktur?
Eine gewisse Schwäche an dieser Stelle ist normal. DUSK hat jahrelang an einem schwierigen Stack gearbeitet, daher würde ich nicht erwarten, dass die Marktschicht im gleichen Tempo wie die Basisschicht reift.
Aber dieses Gleichgewicht wirkt in beide Richtungen. Ein langer Build-Zyklus kann die technische Unsicherheit verringern und zugleich die Erwartungen an die Umsetzung nach dem Launch erhöhen.
Das ist der Teil, den ich bei DUSK weiterhin im Blick habe: Infrastruktur-Kraft versus echte Zugänglichkeit.
Neunzehn Monate sind wahrscheinlich zu kurz, um die These abzutun, aber lang genug, um schwierigere Fragen zum Übergang von Technologie zu Nutzung zu stellen.
Für DUSK ist der nächste Test nicht, ob das System funktioniert. Sondern ob funktionierende Infrastruktur zu etwas wird, das Menschen wiederholt brauchen.
@Dusk #dusk $DUSK
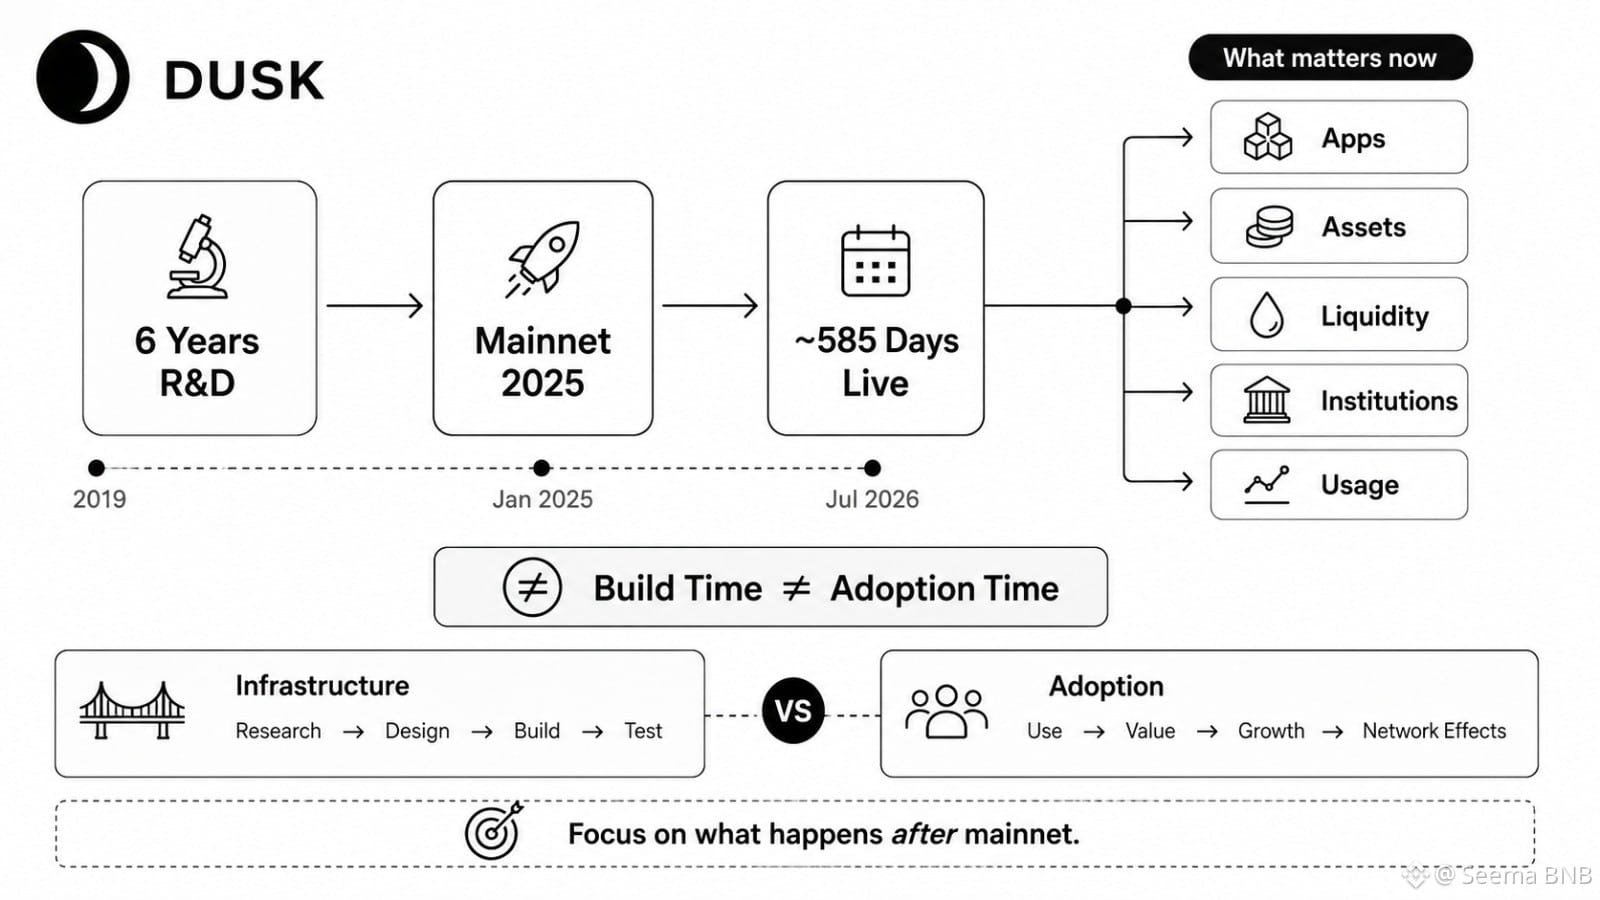
30
21
8.7k
·
--
Ich habe zuerst die falsche Kennzahl für den privaten Status von DUSK betrachtet: die insgesamt erstellten Notizen. Es klingt nach der offensichtlichen Speicher-Erzählung, aber sie zeigt nur eine Kurve. @Dusk_Foundation
Der Notenbaum wächst, wenn Ausgaben erzeugt werden. Die Nullifier-Menge wächst, wenn Notizen ausgegeben werden. Das hängt zusammen, aber es ist nicht dasselbe Verhalten.
Nehmen wir 100M Phoenix-Notizen mit 60M, die bereits ausgegeben wurden. DUSK trägt weiterhin die Historie der erstellten Notizen, während die Nullifier-Seite bereits 60M Einträge erreicht hat. Wenn später 70% ausgegeben werden, werden daraus 70M Nullifier. Bei 1B Notizen und 750M Nullifiern wird die Frage deutlich unbequemer: Welche Struktur wird zur schwereren langfristigen Belastung des Zustands?
Eine 4-in/1-out-Transaktion macht das klarer. Lebende Notizen sinken netto um drei, aber es werden vier neue Nullifier hinzugefügt. Eine niedrigere Anzahl lebender Notizen bedeutet nicht, dass der historische Zustand geringer ist.
Ein gewisses Wachstum ist normal. Private Systeme brauchen Commitments und Schutz für ausgegebene Notizen.
Der eigentliche Test ist, ob DUSK beide Kurven effizient halten kann, wenn die Nutzung zunimmt. Können Beschneiden, Indexierung, Verifikations- und Synchronisierungskosten überschaubar bleiben? Oder wird Privatsphäre langsam zur Infrastruktur-Steuer?
Für DUSK ist nicht die harte Kennzahl entscheidend, was an Aktivität passiert. Entscheidend ist die Zustandsdisziplin.
#dusk $DUSK
Ich habe zuerst die falsche Kennzahl für den privaten Status von DUSK betrachtet: die insgesamt erstellten Notizen. Es klingt nach der offensichtlichen Speicher-Erzählung, aber sie zeigt nur eine Kurve. @Dusk
Der Notenbaum wächst, wenn Ausgaben erzeugt werden. Die Nullifier-Menge wächst, wenn Notizen ausgegeben werden. Das hängt zusammen, aber es ist nicht dasselbe Verhalten.
Nehmen wir 100M Phoenix-Notizen mit 60M, die bereits ausgegeben wurden. DUSK trägt weiterhin die Historie der erstellten Notizen, während die Nullifier-Seite bereits 60M Einträge erreicht hat. Wenn später 70% ausgegeben werden, werden daraus 70M Nullifier. Bei 1B Notizen und 750M Nullifiern wird die Frage deutlich unbequemer: Welche Struktur wird zur schwereren langfristigen Belastung des Zustands?
Eine 4-in/1-out-Transaktion macht das klarer. Lebende Notizen sinken netto um drei, aber es werden vier neue Nullifier hinzugefügt. Eine niedrigere Anzahl lebender Notizen bedeutet nicht, dass der historische Zustand geringer ist.
Ein gewisses Wachstum ist normal. Private Systeme brauchen Commitments und Schutz für ausgegebene Notizen.
Der eigentliche Test ist, ob DUSK beide Kurven effizient halten kann, wenn die Nutzung zunimmt. Können Beschneiden, Indexierung, Verifikations- und Synchronisierungskosten überschaubar bleiben? Oder wird Privatsphäre langsam zur Infrastruktur-Steuer?
Für DUSK ist nicht die harte Kennzahl entscheidend, was an Aktivität passiert. Entscheidend ist die Zustandsdisziplin.
#dusk $DUSK
Der Notenbaum wächst, wenn Ausgaben erzeugt werden. Die Nullifier-Menge wächst, wenn Notizen ausgegeben werden. Das hängt zusammen, aber es ist nicht dasselbe Verhalten.
Nehmen wir 100M Phoenix-Notizen mit 60M, die bereits ausgegeben wurden. DUSK trägt weiterhin die Historie der erstellten Notizen, während die Nullifier-Seite bereits 60M Einträge erreicht hat. Wenn später 70% ausgegeben werden, werden daraus 70M Nullifier. Bei 1B Notizen und 750M Nullifiern wird die Frage deutlich unbequemer: Welche Struktur wird zur schwereren langfristigen Belastung des Zustands?
Eine 4-in/1-out-Transaktion macht das klarer. Lebende Notizen sinken netto um drei, aber es werden vier neue Nullifier hinzugefügt. Eine niedrigere Anzahl lebender Notizen bedeutet nicht, dass der historische Zustand geringer ist.
Ein gewisses Wachstum ist normal. Private Systeme brauchen Commitments und Schutz für ausgegebene Notizen.
Der eigentliche Test ist, ob DUSK beide Kurven effizient halten kann, wenn die Nutzung zunimmt. Können Beschneiden, Indexierung, Verifikations- und Synchronisierungskosten überschaubar bleiben? Oder wird Privatsphäre langsam zur Infrastruktur-Steuer?
Für DUSK ist nicht die harte Kennzahl entscheidend, was an Aktivität passiert. Entscheidend ist die Zustandsdisziplin.
#dusk $DUSK
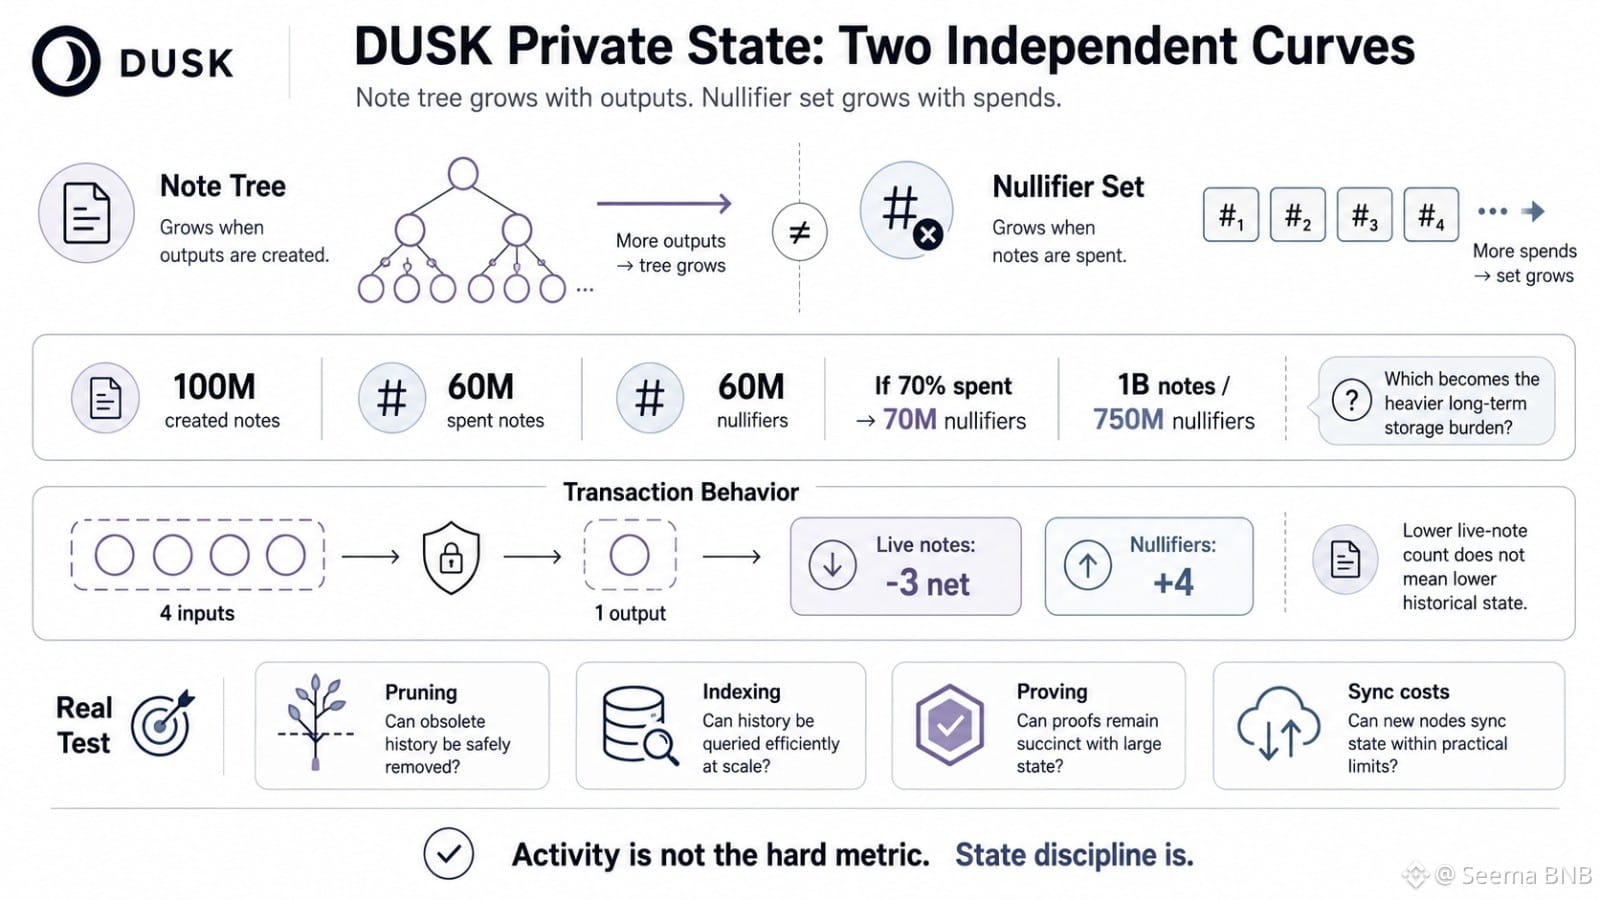
32
28
10.8k
·
--
Ich bin beim Testen des Fork-Verhaltens einer DUSK Network-Fork-Implementierung immer zu einer Sache zurückgekehrt: Die Fork-Anzahl selbst sagt mir weniger als das Vertrauen (die Aussagekraft) hinter dieser Zahl. @Dusk_Foundation
Drei Forks in 1.000 Versuchen sehen ähnlich aus wie 300 Forks in 100.000 Versuchen. Gleiche beobachtete Rate. Sehr unterschiedliche Evidenz.
Darum würde ich nicht bei einem einzigen Simulationsresultat stehen bleiben.
Für DUSK Network sollte Schritt 1 100.000 zufällige Validator-Delay-Profile erzeugen. Schritt 2 sollte widersprüchliche Bedingungen von Vorschlägen über mehrere Verzögerungsverteilungen hinweg erneut abspielen, nicht über ein einziges bequemes Netzwerkmodell. Dann wandelt Schritt 3 diese Fork-Zahlen in Wahrscheinlichkeit, Standardfehler und 95%-Konfidenzintervalle um.
Das verdeckte Problem ist nicht Aktivität vs. Inaktivität. Es geht um Protokoll-Resilienz vs. statistische Illusion.
Bleiben seltene Forks selten, wenn sich die Validator-Delays schief verteilen? Dominiert eine einzelne Verzögerungsverteilung die Ausfälle? Wird das Konfidenzintervall groß genug kleiner, um die Schätzung zu vertrauen, oder schauen wir immer noch auf Rauschen?
Ein gewisses Maß an Schwäche ist normal. Verteilte Systeme sind chaotisch, Netzwerke stallen, Pakete kommen zu spät an.
Meine Zweifel betreffen, ob DUSK Network stabil bleibt, wenn das Delay-Modell nicht mehr freundlich ist.
Eine niedrige Fork-Rate ist wichtig. Zu wissen, wie unsicher diese Rate ist, ist noch entscheidender.
#dusk $DUSK
Ich bin beim Testen des Fork-Verhaltens einer DUSK Network-Fork-Implementierung immer zu einer Sache zurückgekehrt: Die Fork-Anzahl selbst sagt mir weniger als das Vertrauen (die Aussagekraft) hinter dieser Zahl. @Dusk
Drei Forks in 1.000 Versuchen sehen ähnlich aus wie 300 Forks in 100.000 Versuchen. Gleiche beobachtete Rate. Sehr unterschiedliche Evidenz.
Darum würde ich nicht bei einem einzigen Simulationsresultat stehen bleiben.
Für DUSK Network sollte Schritt 1 100.000 zufällige Validator-Delay-Profile erzeugen. Schritt 2 sollte widersprüchliche Bedingungen von Vorschlägen über mehrere Verzögerungsverteilungen hinweg erneut abspielen, nicht über ein einziges bequemes Netzwerkmodell. Dann wandelt Schritt 3 diese Fork-Zahlen in Wahrscheinlichkeit, Standardfehler und 95%-Konfidenzintervalle um.
Das verdeckte Problem ist nicht Aktivität vs. Inaktivität. Es geht um Protokoll-Resilienz vs. statistische Illusion.
Bleiben seltene Forks selten, wenn sich die Validator-Delays schief verteilen? Dominiert eine einzelne Verzögerungsverteilung die Ausfälle? Wird das Konfidenzintervall groß genug kleiner, um die Schätzung zu vertrauen, oder schauen wir immer noch auf Rauschen?
Ein gewisses Maß an Schwäche ist normal. Verteilte Systeme sind chaotisch, Netzwerke stallen, Pakete kommen zu spät an.
Meine Zweifel betreffen, ob DUSK Network stabil bleibt, wenn das Delay-Modell nicht mehr freundlich ist.
Eine niedrige Fork-Rate ist wichtig. Zu wissen, wie unsicher diese Rate ist, ist noch entscheidender.
#dusk $DUSK
Drei Forks in 1.000 Versuchen sehen ähnlich aus wie 300 Forks in 100.000 Versuchen. Gleiche beobachtete Rate. Sehr unterschiedliche Evidenz.
Darum würde ich nicht bei einem einzigen Simulationsresultat stehen bleiben.
Für DUSK Network sollte Schritt 1 100.000 zufällige Validator-Delay-Profile erzeugen. Schritt 2 sollte widersprüchliche Bedingungen von Vorschlägen über mehrere Verzögerungsverteilungen hinweg erneut abspielen, nicht über ein einziges bequemes Netzwerkmodell. Dann wandelt Schritt 3 diese Fork-Zahlen in Wahrscheinlichkeit, Standardfehler und 95%-Konfidenzintervalle um.
Das verdeckte Problem ist nicht Aktivität vs. Inaktivität. Es geht um Protokoll-Resilienz vs. statistische Illusion.
Bleiben seltene Forks selten, wenn sich die Validator-Delays schief verteilen? Dominiert eine einzelne Verzögerungsverteilung die Ausfälle? Wird das Konfidenzintervall groß genug kleiner, um die Schätzung zu vertrauen, oder schauen wir immer noch auf Rauschen?
Ein gewisses Maß an Schwäche ist normal. Verteilte Systeme sind chaotisch, Netzwerke stallen, Pakete kommen zu spät an.
Meine Zweifel betreffen, ob DUSK Network stabil bleibt, wenn das Delay-Modell nicht mehr freundlich ist.
Eine niedrige Fork-Rate ist wichtig. Zu wissen, wie unsicher diese Rate ist, ist noch entscheidender.
#dusk $DUSK
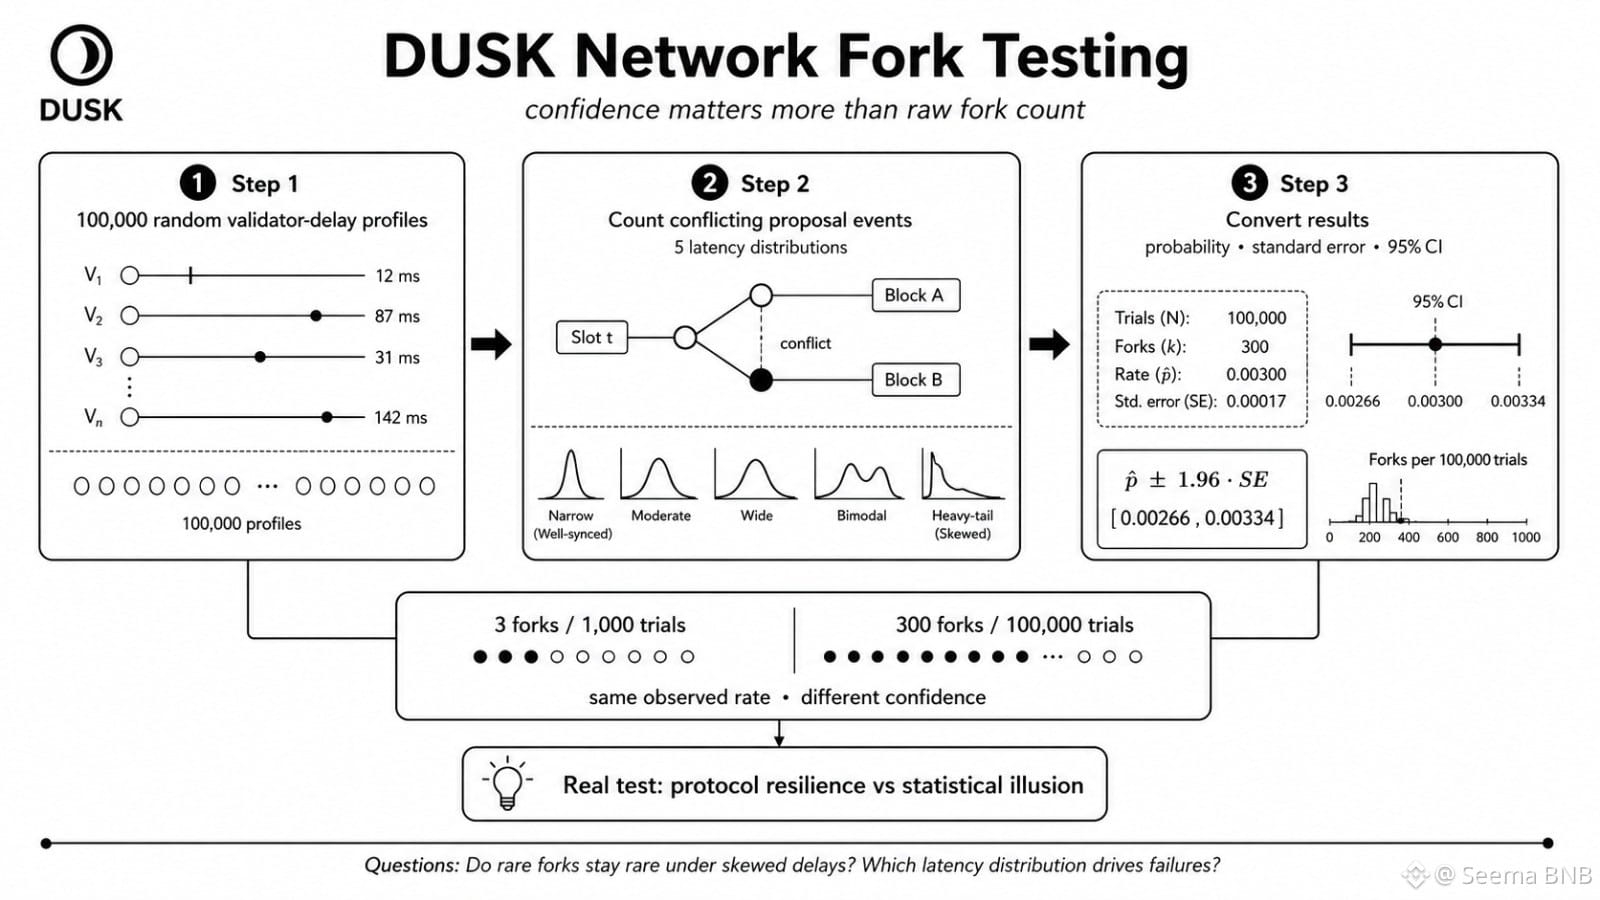
45
24
2k
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
HotCPIDecemberHikePriced
6,390 Aufrufe
277 Kommentare
CPI-Marktüberblick | US-Verbraucherpreise steigen im Oktober um 0,4 % und liegen damit über der Prognose von 0,3 %
Binance News
·10 Likes
·15k Aufrufe
AnthropicRejectsIPODelayValuationinQuestion
135,306 Aufrufe
1,282 Kommentare
NvidiaInvestigatesAfterHuang’sAffairApology
383,451 Aufrufe
2,765 Kommentare