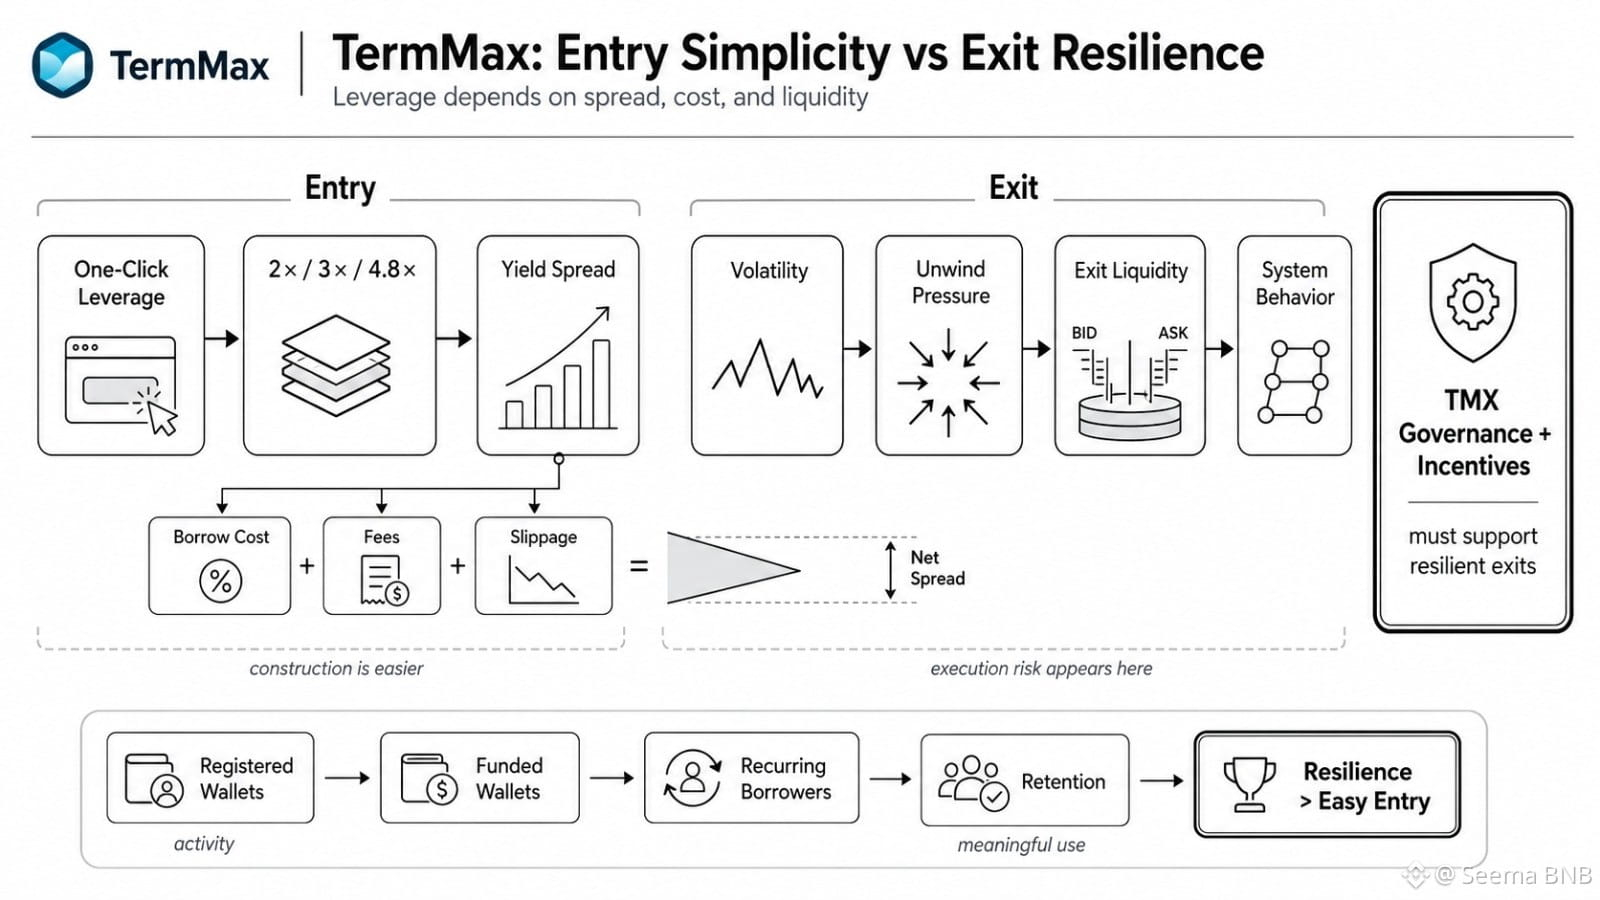
Ich bin von der TermMax-Hebelwirkung auf dem Eingabebildschirm abgerückt, sobald ich etwas Unangenehmes bemerkt habe: 2×, 3× und 4,8× sehen zwar alle sauber aus, bevor die Borrowing-Kosten anfangen, die Spreads aufzufressen.
Das ist der Oberflächentrick. One-Click-DeFi-Hebel macht die Konstruktion einfacher – nicht die Position sicherer.
Mit PT oder anderem zinsbringendem Sicherheitenmaterial ist die eigentliche Wette nicht nur mehr Exposure. Entscheidend ist, ob die zusätzliche Rendite, die durch den Hebel entsteht, nach Slippage, Gebühren und Liquiditätsdruck über den Borrowing-Kosten bleibt. Bei 2× kann ein dünner Spread überleben. Bei 4,8× wird selbst ein kleiner Funding-Mismatch schnell verstärkt.
Und der Einstieg ist vermutlich die einfache Seite.
Was passiert, wenn Volatilität einsetzt und viele TermMax-Nutzer gleichzeitig versuchen, sich zu entwickeln? Flash-Loan-Atomarität kann mehrere Schritte in eine einzige Transaktion komprimieren, aber sie kann keine Exit-Liquidität herbeizaubern. Genau dort wird aus dem Ausführungsrisiko ein Systemverhalten.
Diese Unterscheidung spielt auch für die Akzeptanz eine Rolle. Registrierte Wallets sind Aktivität. Mit Kapital ausgestattete Wallets, wiederkehrende Kreditnehmer und die Bindung nach Anreizprogrammen sind aussagekräftige DeFi-Nutzung.
Ich mag die Idee der Kapitaleffizienz hinter TermMax, aber ich beobachte weiterhin den Exit-Pfad. Wenn der Hebel nur dann funktioniert, wenn die Liquidität ruhig ist, dann müssen TMX-Governance und Anreize irgendwann nachweisen, dass sie Resilienz unterstützen – nicht nur einen leichteren Einstieg.
#termmax @TermMax
Das ist der Oberflächentrick. One-Click-DeFi-Hebel macht die Konstruktion einfacher – nicht die Position sicherer.
Mit PT oder anderem zinsbringendem Sicherheitenmaterial ist die eigentliche Wette nicht nur mehr Exposure. Entscheidend ist, ob die zusätzliche Rendite, die durch den Hebel entsteht, nach Slippage, Gebühren und Liquiditätsdruck über den Borrowing-Kosten bleibt. Bei 2× kann ein dünner Spread überleben. Bei 4,8× wird selbst ein kleiner Funding-Mismatch schnell verstärkt.
Und der Einstieg ist vermutlich die einfache Seite.
Was passiert, wenn Volatilität einsetzt und viele TermMax-Nutzer gleichzeitig versuchen, sich zu entwickeln? Flash-Loan-Atomarität kann mehrere Schritte in eine einzige Transaktion komprimieren, aber sie kann keine Exit-Liquidität herbeizaubern. Genau dort wird aus dem Ausführungsrisiko ein Systemverhalten.
Diese Unterscheidung spielt auch für die Akzeptanz eine Rolle. Registrierte Wallets sind Aktivität. Mit Kapital ausgestattete Wallets, wiederkehrende Kreditnehmer und die Bindung nach Anreizprogrammen sind aussagekräftige DeFi-Nutzung.
Ich mag die Idee der Kapitaleffizienz hinter TermMax, aber ich beobachte weiterhin den Exit-Pfad. Wenn der Hebel nur dann funktioniert, wenn die Liquidität ruhig ist, dann müssen TMX-Governance und Anreize irgendwann nachweisen, dass sie Resilienz unterstützen – nicht nur einen leichteren Einstieg.
#termmax @TermMax