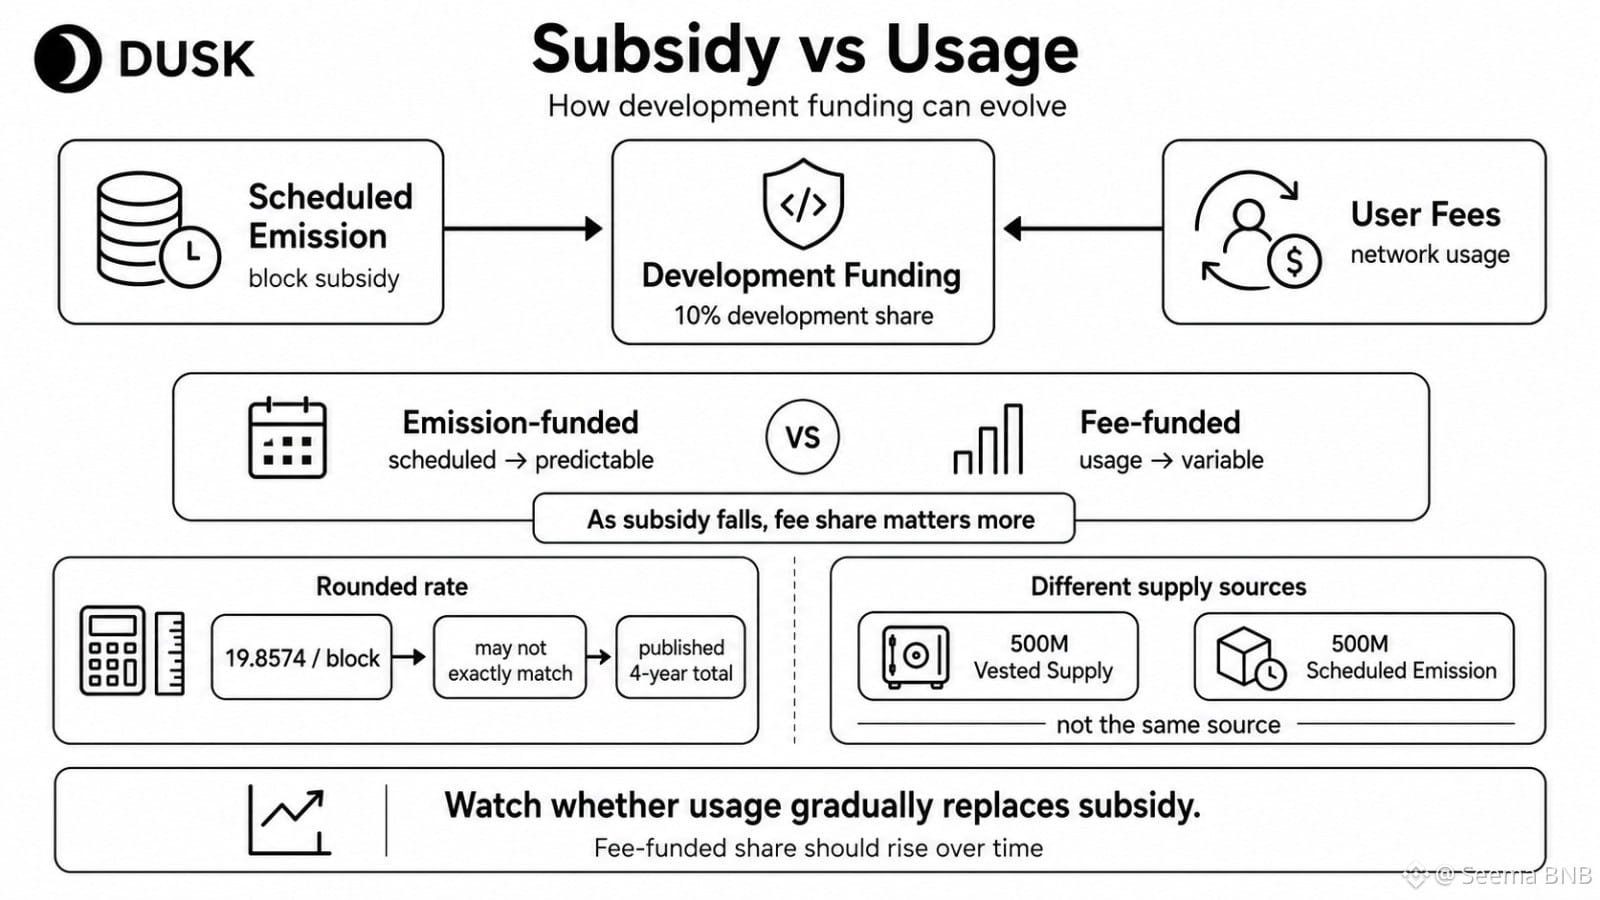
Ich habe mir eine einzige DUSK-Detailansicht angesehen, die auf Papier klein wirkt: Nutzergebühren zahlen nicht nur für Netzwerkaktivität. Ein Teil dieses Flows fließt auch in den 10%-Entwicklungsanteil.
Zunächst behandelte ich die Blockemission als das offensichtliche Maß. Das ist zu oberflächlich.
DUSK kann Entwicklung aus zwei Verhaltensweisen finanzieren: geplanter Ausgabe und tatsächlicher Nutzung. Das eine ist Subvention. Das andere sind Nutzer, die genug wirtschaftliche Aktivität schaffen, um das System selbst mitzufinanzieren.
Das ist der eigentliche Test für mich. Wenn die Emission sinkt: Wird dann durch Gebühren finanzierte Entwicklung zu einem größeren Anteil der gesamten Entwicklungseinnahmen? Steigt die Gebühreneinnahme pro emittiertem DUSK, weil die Abwicklungsaktivität wirklich wächst, oder nur, weil die Subvention schrumpft?
Die 19.8574-DUSK-Blockzahl sieht außerdem klarer aus als der zugrunde liegende Zeitplan wahrscheinlich ist. Wenn das Multiplizieren dieser gerundeten Rate nicht exakt die veröffentlichten Vierjahres-Gesamtsumme ergibt, ist das kein Skandal. Präzision ist jedoch wichtig, wenn Menschen die Angebotsentwicklung modellieren.
Es gibt noch eine weitere Aufteilung, die viele übersehen: 500M vollständig vested supply und 500M geplante Emission sind völlig unterschiedliche Quellen von DUSK.
Was ich jetzt beobachte, ist, ob Nutzung allmählich Subvention ersetzt. Wenn nicht, bleibt die Entwicklungsfinanzierung stärker von der Ausgabe abhängig, als die oberflächliche Story vermuten lässt.
@Dusk #dusk $DUSK #dusk $DUSK @Dusk
Zunächst behandelte ich die Blockemission als das offensichtliche Maß. Das ist zu oberflächlich.
DUSK kann Entwicklung aus zwei Verhaltensweisen finanzieren: geplanter Ausgabe und tatsächlicher Nutzung. Das eine ist Subvention. Das andere sind Nutzer, die genug wirtschaftliche Aktivität schaffen, um das System selbst mitzufinanzieren.
Das ist der eigentliche Test für mich. Wenn die Emission sinkt: Wird dann durch Gebühren finanzierte Entwicklung zu einem größeren Anteil der gesamten Entwicklungseinnahmen? Steigt die Gebühreneinnahme pro emittiertem DUSK, weil die Abwicklungsaktivität wirklich wächst, oder nur, weil die Subvention schrumpft?
Die 19.8574-DUSK-Blockzahl sieht außerdem klarer aus als der zugrunde liegende Zeitplan wahrscheinlich ist. Wenn das Multiplizieren dieser gerundeten Rate nicht exakt die veröffentlichten Vierjahres-Gesamtsumme ergibt, ist das kein Skandal. Präzision ist jedoch wichtig, wenn Menschen die Angebotsentwicklung modellieren.
Es gibt noch eine weitere Aufteilung, die viele übersehen: 500M vollständig vested supply und 500M geplante Emission sind völlig unterschiedliche Quellen von DUSK.
Was ich jetzt beobachte, ist, ob Nutzung allmählich Subvention ersetzt. Wenn nicht, bleibt die Entwicklungsfinanzierung stärker von der Ausgabe abhängig, als die oberflächliche Story vermuten lässt.
@Dusk #dusk $DUSK #dusk $DUSK @Dusk