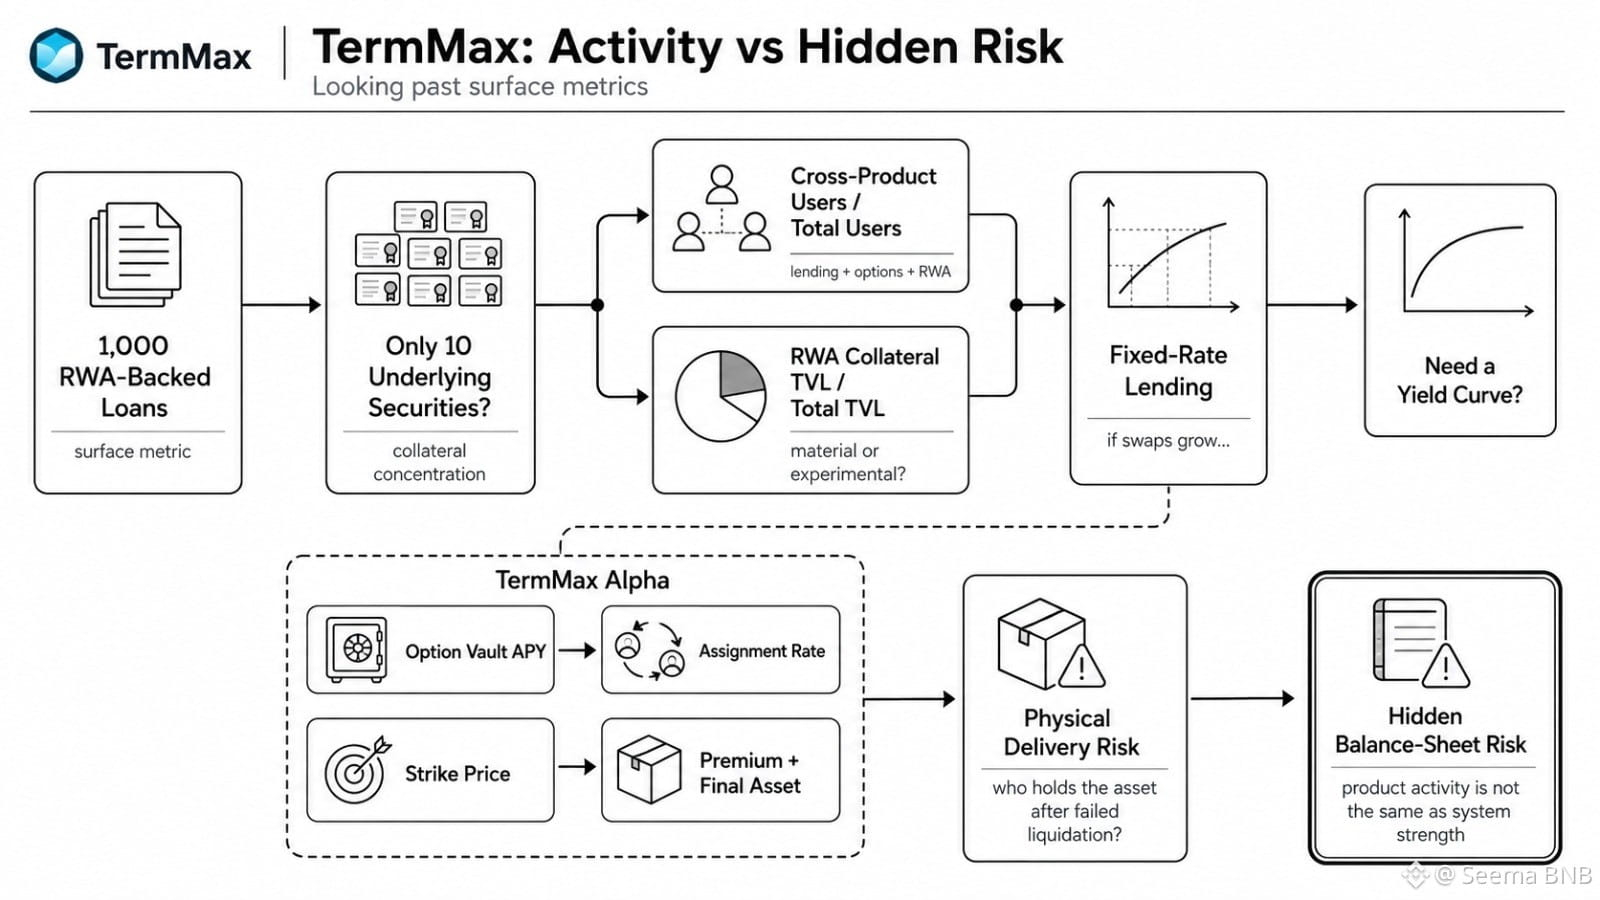
Ich ertappe mich dabei, zu einer beunruhigenden TermMax-Zahl in meinen Notizen zurückzukehren. 1.000 RWA-gestützte Kredite würden mir immer noch sehr wenig sagen, wenn sie alle von nur 10 zugrunde liegenden Wertpapieren abhängen.
Die naheliegende Kennzahl ist die Anzahl der Kredite. Ich finde, das ist schwach. Entscheidend ist, wie stark die Sicherheiten tatsächlich konzentriert sind und ob Nutzer wirklich zwischen Kredit-, Options- und RWA-Produkten wechseln, statt jedes Produkt nur einmal anzufassen.
Genau dort wird TermMax schwieriger zu beurteilen. RWA-Sicherheiten-TVL kann steigen, aber wird sie im Verhältnis zum gesamten TVL auch tatsächlich relevant? Wachsen die Nutzer über mehrere Produktbereiche hinweg? Muss Festzins-Kreditvergabe irgendwann etwas näher an einer Zinsstrukturkurve ausgerichtet werden – vor allem, wenn Zins-Swaps Teil des Systems werden?
Auch TermMax Alpha hat dasselbe Problem. Eine hohe Options-Vault-APY wirkt sauber, bis die Zuteilung (Assignment) das Vermögen des Einzahlers verändert. Der Strike-Preis beeinflusst zwar die Prämie, aber auch das, was man am Ende womöglich hält.
Ein gewisses Maß an Zuteilung ist normal. Der entscheidende Test ist die Häufigkeit, der Drawdown nach der Lieferung und ob die physische Abwicklung Nutzer mit Vermögenswerten zurücklässt, die sie tatsächlich wollten.
Ich beobachte immer noch eine Sache: Misst TermMax die Produktaktivität – oder vielmehr das damit verbundene, versteckte Bilanzrisiko, das entsteht, wenn sich diese Produkte überlappen?
#termmax @TermMax
Die naheliegende Kennzahl ist die Anzahl der Kredite. Ich finde, das ist schwach. Entscheidend ist, wie stark die Sicherheiten tatsächlich konzentriert sind und ob Nutzer wirklich zwischen Kredit-, Options- und RWA-Produkten wechseln, statt jedes Produkt nur einmal anzufassen.
Genau dort wird TermMax schwieriger zu beurteilen. RWA-Sicherheiten-TVL kann steigen, aber wird sie im Verhältnis zum gesamten TVL auch tatsächlich relevant? Wachsen die Nutzer über mehrere Produktbereiche hinweg? Muss Festzins-Kreditvergabe irgendwann etwas näher an einer Zinsstrukturkurve ausgerichtet werden – vor allem, wenn Zins-Swaps Teil des Systems werden?
Auch TermMax Alpha hat dasselbe Problem. Eine hohe Options-Vault-APY wirkt sauber, bis die Zuteilung (Assignment) das Vermögen des Einzahlers verändert. Der Strike-Preis beeinflusst zwar die Prämie, aber auch das, was man am Ende womöglich hält.
Ein gewisses Maß an Zuteilung ist normal. Der entscheidende Test ist die Häufigkeit, der Drawdown nach der Lieferung und ob die physische Abwicklung Nutzer mit Vermögenswerten zurücklässt, die sie tatsächlich wollten.
Ich beobachte immer noch eine Sache: Misst TermMax die Produktaktivität – oder vielmehr das damit verbundene, versteckte Bilanzrisiko, das entsteht, wenn sich diese Produkte überlappen?
#termmax @TermMax