Ich habe mir zuerst TermMax anhand der Anzahl der Ketten angesehen, und die Zahl fühlte sich stärker an als die darunterliegende Nutzung.
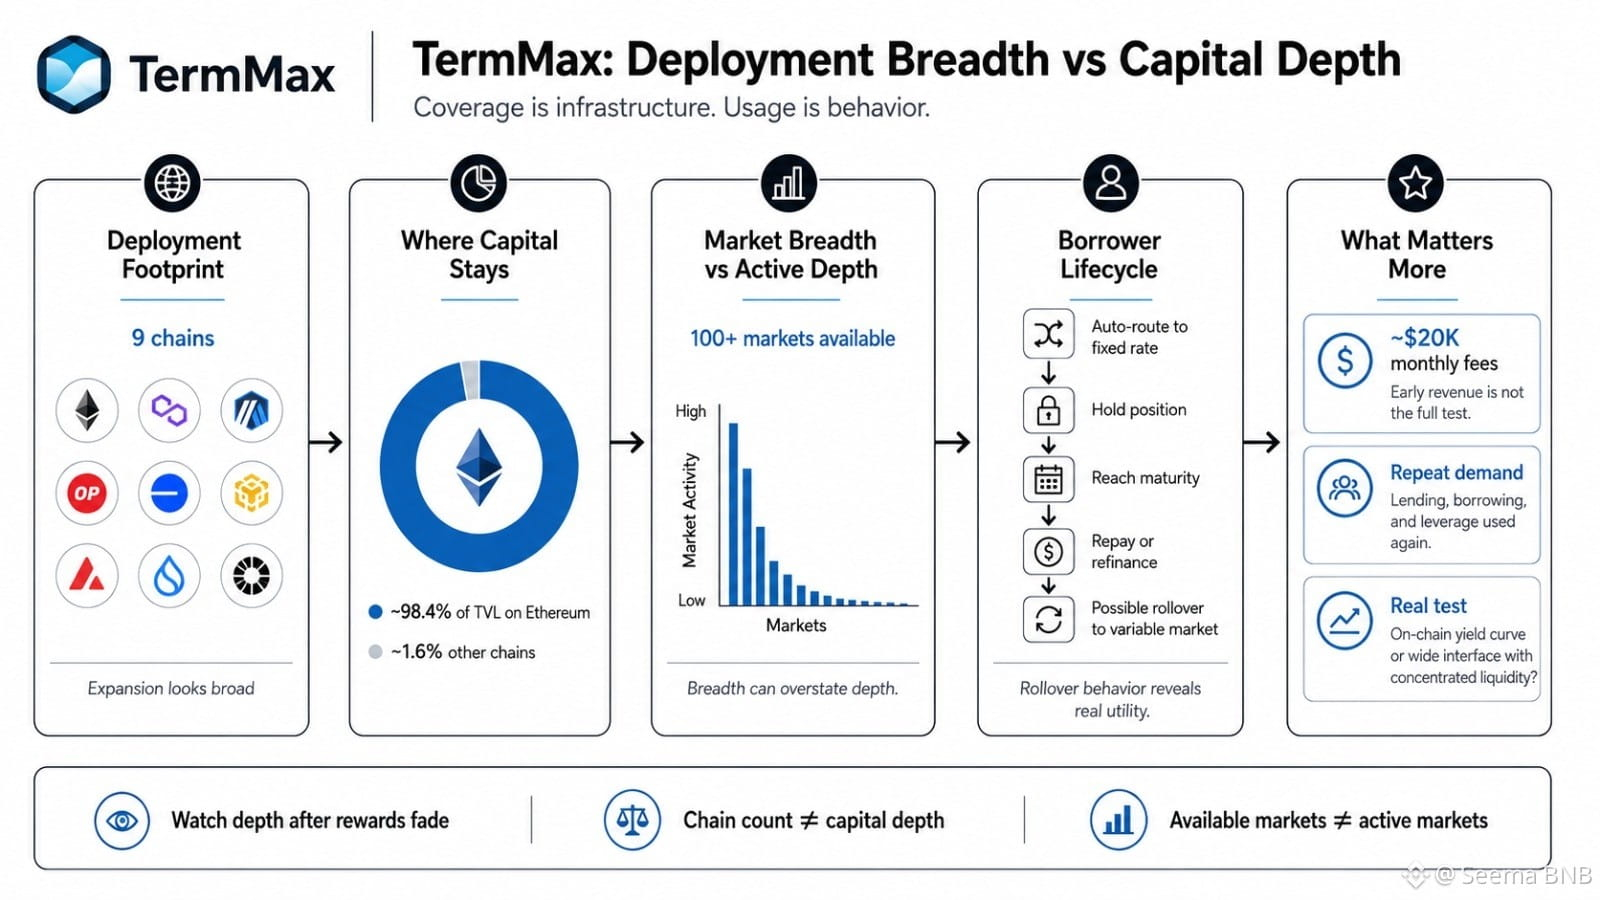
Neun Ketten klingen nach Expansion. Aber wenn noch immer ungefähr 98,4 % des TVL auf Ethereum liegen, ist die bessere Frage nicht, wo TermMax bereitgestellt wird, sondern wo das Kapital bleibt. Abdeckung ist Infrastruktur. Nutzung ist Verhalten.
Dasselbe Problem zeigt sich auch in über 100 Märkten. Wie viele erzeugen innerhalb von 30 Tagen eine sinnvolle Kreditaufnahme-Volumina, und wie viele sind nur verfügbar? Eine lange Tail aus nahezu keiner Aktivität kann die Breite gesünder wirken lassen als die Tiefe.
Automatisches Routing ist wichtig, weil das Warten auf eine Order mit festem Zinssatz Opportunitätskosten verursacht. Wenn Kreditnehmer effizient routen können, die Position halten und dann zur Fälligkeit gelangen und entweder zurückzahlen oder refinanzieren, wird der Lebenszyklus messbar. Welcher Prozentsatz wechselt in variable Märkte statt zurückzuzahlen? Was hat dieses Roll-Over tatsächlich gegenüber der ursprünglichen Refinanzierungs-Alternative eingespart?
Das ist für mich nützlicher als die Anzahl der Deployments.
Selbst grob 20.000 $ an monatlichen Gebühren sind nicht automatisch ein schwaches Zeichen. Frühe Einnahmen können bescheiden sein. Entscheidend ist für mich, ob sie aus wiederholter Kreditvergabe, Kreditaufnahme und der Nachfrage nach Leverage kommt.
Meine Zweifel sind simpel: Baut TMX irgendwann wirklich eine echte On-Chain-Yield-Curve auf, oder nur eine breite Fixed-Income-Schnittstelle mit konzentrierter Liquidität?
TermMax muss nach dem Abklingen der Rewards weiterhin Tiefe beweisen.
#termmax @TermMax
Neun Ketten klingen nach Expansion. Aber wenn noch immer ungefähr 98,4 % des TVL auf Ethereum liegen, ist die bessere Frage nicht, wo TermMax bereitgestellt wird, sondern wo das Kapital bleibt. Abdeckung ist Infrastruktur. Nutzung ist Verhalten.
Dasselbe Problem zeigt sich auch in über 100 Märkten. Wie viele erzeugen innerhalb von 30 Tagen eine sinnvolle Kreditaufnahme-Volumina, und wie viele sind nur verfügbar? Eine lange Tail aus nahezu keiner Aktivität kann die Breite gesünder wirken lassen als die Tiefe.
Automatisches Routing ist wichtig, weil das Warten auf eine Order mit festem Zinssatz Opportunitätskosten verursacht. Wenn Kreditnehmer effizient routen können, die Position halten und dann zur Fälligkeit gelangen und entweder zurückzahlen oder refinanzieren, wird der Lebenszyklus messbar. Welcher Prozentsatz wechselt in variable Märkte statt zurückzuzahlen? Was hat dieses Roll-Over tatsächlich gegenüber der ursprünglichen Refinanzierungs-Alternative eingespart?
Das ist für mich nützlicher als die Anzahl der Deployments.
Selbst grob 20.000 $ an monatlichen Gebühren sind nicht automatisch ein schwaches Zeichen. Frühe Einnahmen können bescheiden sein. Entscheidend ist für mich, ob sie aus wiederholter Kreditvergabe, Kreditaufnahme und der Nachfrage nach Leverage kommt.
Meine Zweifel sind simpel: Baut TMX irgendwann wirklich eine echte On-Chain-Yield-Curve auf, oder nur eine breite Fixed-Income-Schnittstelle mit konzentrierter Liquidität?
TermMax muss nach dem Abklingen der Rewards weiterhin Tiefe beweisen.
#termmax @TermMax